


Auteur de l'original : Maria, Electric Capital.
Traduction de l'original : 1912212.eth, Foresight News
Le sixième rapport annuel des développeurs d'ElectricCapital a impliqué 829 participants depuis sa création, et nous avons analysé un nombre record de 902 millions de soumissions de code, couvrant 1,7 million de dépôts de code.
Comment se présentent les données du secteur de la cryptographie en 2024 ?
Résumé des points clés :
L'industrie de la cryptographie est mondiale, et l'élan des développeurs s'est déplacé de l'Amérique du Nord vers d'autres régions.
Les développeurs et les cas d'utilisation se diversifient dans différents écosystèmes.
Les applications couvrent tous les fuseaux horaires, indiquant une large adoption à l'échelle mondiale.
Nous sous-estimons le nombre de développeurs dans le domaine de la cryptographie, car nos statistiques ne se concentrent que sur les activités de développement open source.
Notre méthodologie comprend :
Fusionner les profils des développeurs en une identité standard unique.
Identifier et exclure les comptes robot.
Supprimer les dépôts de code, tels que les listes de données, qui ne reflètent pas l'activité de développement.
Depuis le lancement d'Ethereum en 2015, l'industrie de la cryptographie a connu une croissance annuelle de 39 %. En 2015, le nombre de développeurs actifs par mois était d'environ 1 000. Aujourd'hui : le nombre de développeurs actifs par mois a augmenté pour atteindre 23 613.
Au cours de l'année écoulée, le nombre de développeurs actifs par mois a légèrement diminué de 7 %.
Cependant, le nombre de développeurs travaillant dans l'industrie de la cryptographie depuis plus de deux ans a augmenté de 27 %.
Ces développeurs expérimentés font avancer l'industrie, car ils contribuent à 70 % du volume de soumissions de code.
Comment l'industrie de la cryptographie a-t-elle changé depuis 2015 ? Jetons un coup d'œil à la diversité mondiale des développeurs en cryptographie.
Le centre de gravité de la répartition des développeurs s'est déplacé des États-Unis et de l'Europe, qui représentaient 82 %, vers d'autres régions du monde.
L'Asie est désormais le continent avec la plus grande part de développeurs, un développeur crypto sur trois vivant en Asie. L'Europe est classée deuxième. Depuis 2015, l'Amérique du Nord est passée de la première à la troisième place.
Nous pouvons identifier les principaux écosystèmes de ces continents par la part de développeurs.
Calculé en fonction de la part des développeurs, Ethereum est le premier écosystème sur chaque continent majeur.
Solana est classée deuxième.
Polygon est classé troisième en Asie et en Amérique du Sud.
Polkadot est classé troisième en Europe.
Base est classé troisième en Amérique du Nord.
Dfinity est classé troisième en Afrique.
Les États-Unis, l'Inde, le Royaume-Uni, la Chine et le Canada détiennent la plus grande part des développeurs cryptographiques dans le monde.
Les États-Unis restent le pays avec la plus grande part de développeurs cryptographiques, mais cette part a constamment diminué depuis 2015. L'Inde est passée de la 10e à la 2e place.
Les trois principaux écosystèmes par part de développeurs selon les pays :
Ethereum est classé premier aux États-Unis, au Royaume-Uni, en Chine et au Canada, et deuxième en Inde.
Solana est classée première en Inde et deuxième ailleurs.
Base est classée troisième aux États-Unis et en Inde.
Polygon est classé troisième au Royaume-Uni.
NEAR Protocol est classé troisième au Canada.
Polkadot est classé troisième en Chine.
L'Inde a accueilli le plus de nouveaux développeurs cryptographiques en 2024. 17 % des nouveaux développeurs cryptographiques viennent d'Inde.
Concentrons-nous sur les nouveaux développeurs - en 2024, 39 148 nouveaux développeurs ont exploré le domaine de la cryptographie. Nous pouvons segmenter ces nouveaux développeurs par écosystème.
Solana est devenue l'écosystème avec le plus de nouveaux développeurs actifs par mois en juillet 2024.
Situation générale des nouveaux développeurs en 2024 : Solana est l'écosystème avec le plus de nouveaux développeurs, occupant la première place.
Ethereum est classé deuxième. Dfinity, Aptos, Base, Bitcoin, SuiNetwork, NEAR Protocol, Polkadot, Polygon et Starknet ont tous plus de 1 000 nouveaux développeurs qui ont rejoint.
Arbitrum, BNBCHAIN, Optimism, StellarOrg et ton_blockchain ont tous plus de 500 nouveaux développeurs qui ont rejoint.
Qui connaît la plus forte croissance en nombre total de développeurs ? Le nombre total de développeurs reflète l'intérêt des nouveaux développeurs et des participants aux hackathons.
Selon les données du troisième trimestre 2023 et du quatrième trimestre 2024, les dix écosystèmes ayant la croissance la plus rapide en nombre total de développeurs sont :
Qui connaît la plus forte croissance en nombre de développeurs à temps plein ? Les développeurs à temps plein soumettent du code plus de 10 jours par mois, contribuant ainsi un travail stable à l'écosystème.
Selon les données du troisième trimestre 2023 et du quatrième trimestre 2024, les dix écosystèmes connaissant la plus forte croissance en nombre de développeurs à temps plein sont :
De nombreux développeurs sont actifs sur plusieurs chaînes - actuellement, un développeur cryptographique sur trois travaille sur plusieurs chaînes, et cette tendance est en constante augmentation. Le nombre de développeurs multi-chaînes actifs par mois est passé de moins de 10 % en 2015 à 34 % en 2024.
La chaîne avec le plus de développeurs multi-chaînes partage ses ressources de développeurs avec Ethereum.
Les chaînes EVM partagent le plus de développeurs et ont des effets de réseau significatifs : 74 % des développeurs multi-chaînes travaillent sur des chaînes EVM.
Depuis 2021, la part des déployeurs inter-chaînes EVM a augmenté de 4 fois.
Base est la chaîne la plus populaire parmi les déployeurs multi-chaînes EVM en 2024, mais les déployeurs de Base ont tendance à rester sur la chaîne Base.
Puisque les déployeurs publient du code sur plusieurs chaînes, où la majorité du code original est-elle écrite ?
Avant 2020, presque toute la logique de code original sur les chaînes EVM était sur Ethereum.
Actuellement, aucune chaîne EVM ne représente plus de 30 % de l'innovation de code.
Base représente désormais 25 % de la logique de code original sur les chaînes EVM, le plus élevé parmi toutes les chaînes EVM majeures.
Voici comment l'écosystème Ethereum maintient son avance en matière d'innovation de code - via les chaînes L2. 65 % de l'innovation se produit sur le réseau principal et les chaînes ETH L2.
L'écosystème Ethereum démontre de forts effets de réseau grâce à sa position dominante parmi les développeurs EVM et multi-chaînes. Comment se porte cet écosystème ?
Le nombre de développeurs actifs par mois sur Ethereum est de 6 244, en baisse de 17 %.
La plupart des pertes proviennent des développeurs qui ont rejoint après 2021. Parmi les développeurs ayant déjà travaillé sur Ethereum, ceux ayant plus de 2 ans d'expérience ont augmenté de 21 %.
Maintenant, plus de la moitié des développeurs Ethereum travaillent sur les chaînes Ethereum L2, alors que cette proportion était de 25 % en 2022.
Les chaînes L2 d'Ethereum ont connu une croissance significative du nombre de développeurs au cours des 4 dernières années. Le nombre total de développeurs actifs par mois sur les chaînes L2 d'Ethereum est de 3 592, avec une croissance annuelle de 67 % depuis le lancement d'Arbitrum en 2021.
Base est la plus grande chaîne L2 d'Ethereum.
Arbitrum, Starknet, Optimism comptaient plus de 2 000 développeurs en 2024.
En 2024, le nombre de développeurs Bitcoin actifs par mois est de 1 200, stable. Le nombre de développeurs Bitcoin expérimentés (travaillant sur le développement de Bitcoin depuis plus de 2 ans) augmente régulièrement. Actuellement, le nombre de développeurs Bitcoin expérimentés actifs par mois a atteint 672, un nouveau record.
42 % des développeurs Bitcoin - presque la moitié - travaillent sur des solutions d'extension pour Bitcoin.
Les preuves à divulgation nulle de connaissance (ZK) sont un domaine centré sur les développeurs, issu de la recherche. Comment se développe-t-il ?
Plus de 2 000 développeurs actifs par mois travaillent dans l'écosystème ZK, dont 823 sont des développeurs à temps plein, soumettant du code plus de 10 jours par mois.
Le déploiement des preuves à divulgation nulle de connaissance (ZK) sur la chaîne est également passé de 40 en 2020 à 639 en 2024.
Bien que les chiffres restent relativement plats, ils montrent une croissance claire. Le nombre de déployeurs a également augmenté.
Les ZK gagnent également en utilisation - les contrats utilisant les précompilations ZK sont passés de 47 en 2020 à 680 cette année.
Quand les développeurs et utilisateurs de preuves à divulgation nulle de connaissance (ZK) sont-ils actifs ?
Les déployeurs de contrats ZK Rollup sont actifs pendant les heures de travail de l'hémisphère Est, tout comme les utilisateurs ZK.
Les utilisateurs et déployeurs ZK semblent être concentrés dans l'hémisphère Est, en particulier en Europe de l'Est, en Afrique et en Asie.
Les NFT et DeFi sont des cas d'utilisation établis dans le domaine de la cryptographie - la plupart des principaux contrats intelligents sont liés aux NFT ou à DeFi. Comment ces cas d'utilisation évoluent-ils ? Commençons par les NFT.
Sur toutes les chaînes NFT actives majeures (Bitcoin, Ethereum, Polygon, Solana, Zora, Base), le déploiement de NFT a augmenté de plus de 3 fois par rapport à l'année précédente.
Le déploiement de NFT a atteint un niveau record. 87 % des nouveaux déploiements ont eu lieu sur Base et Zora.
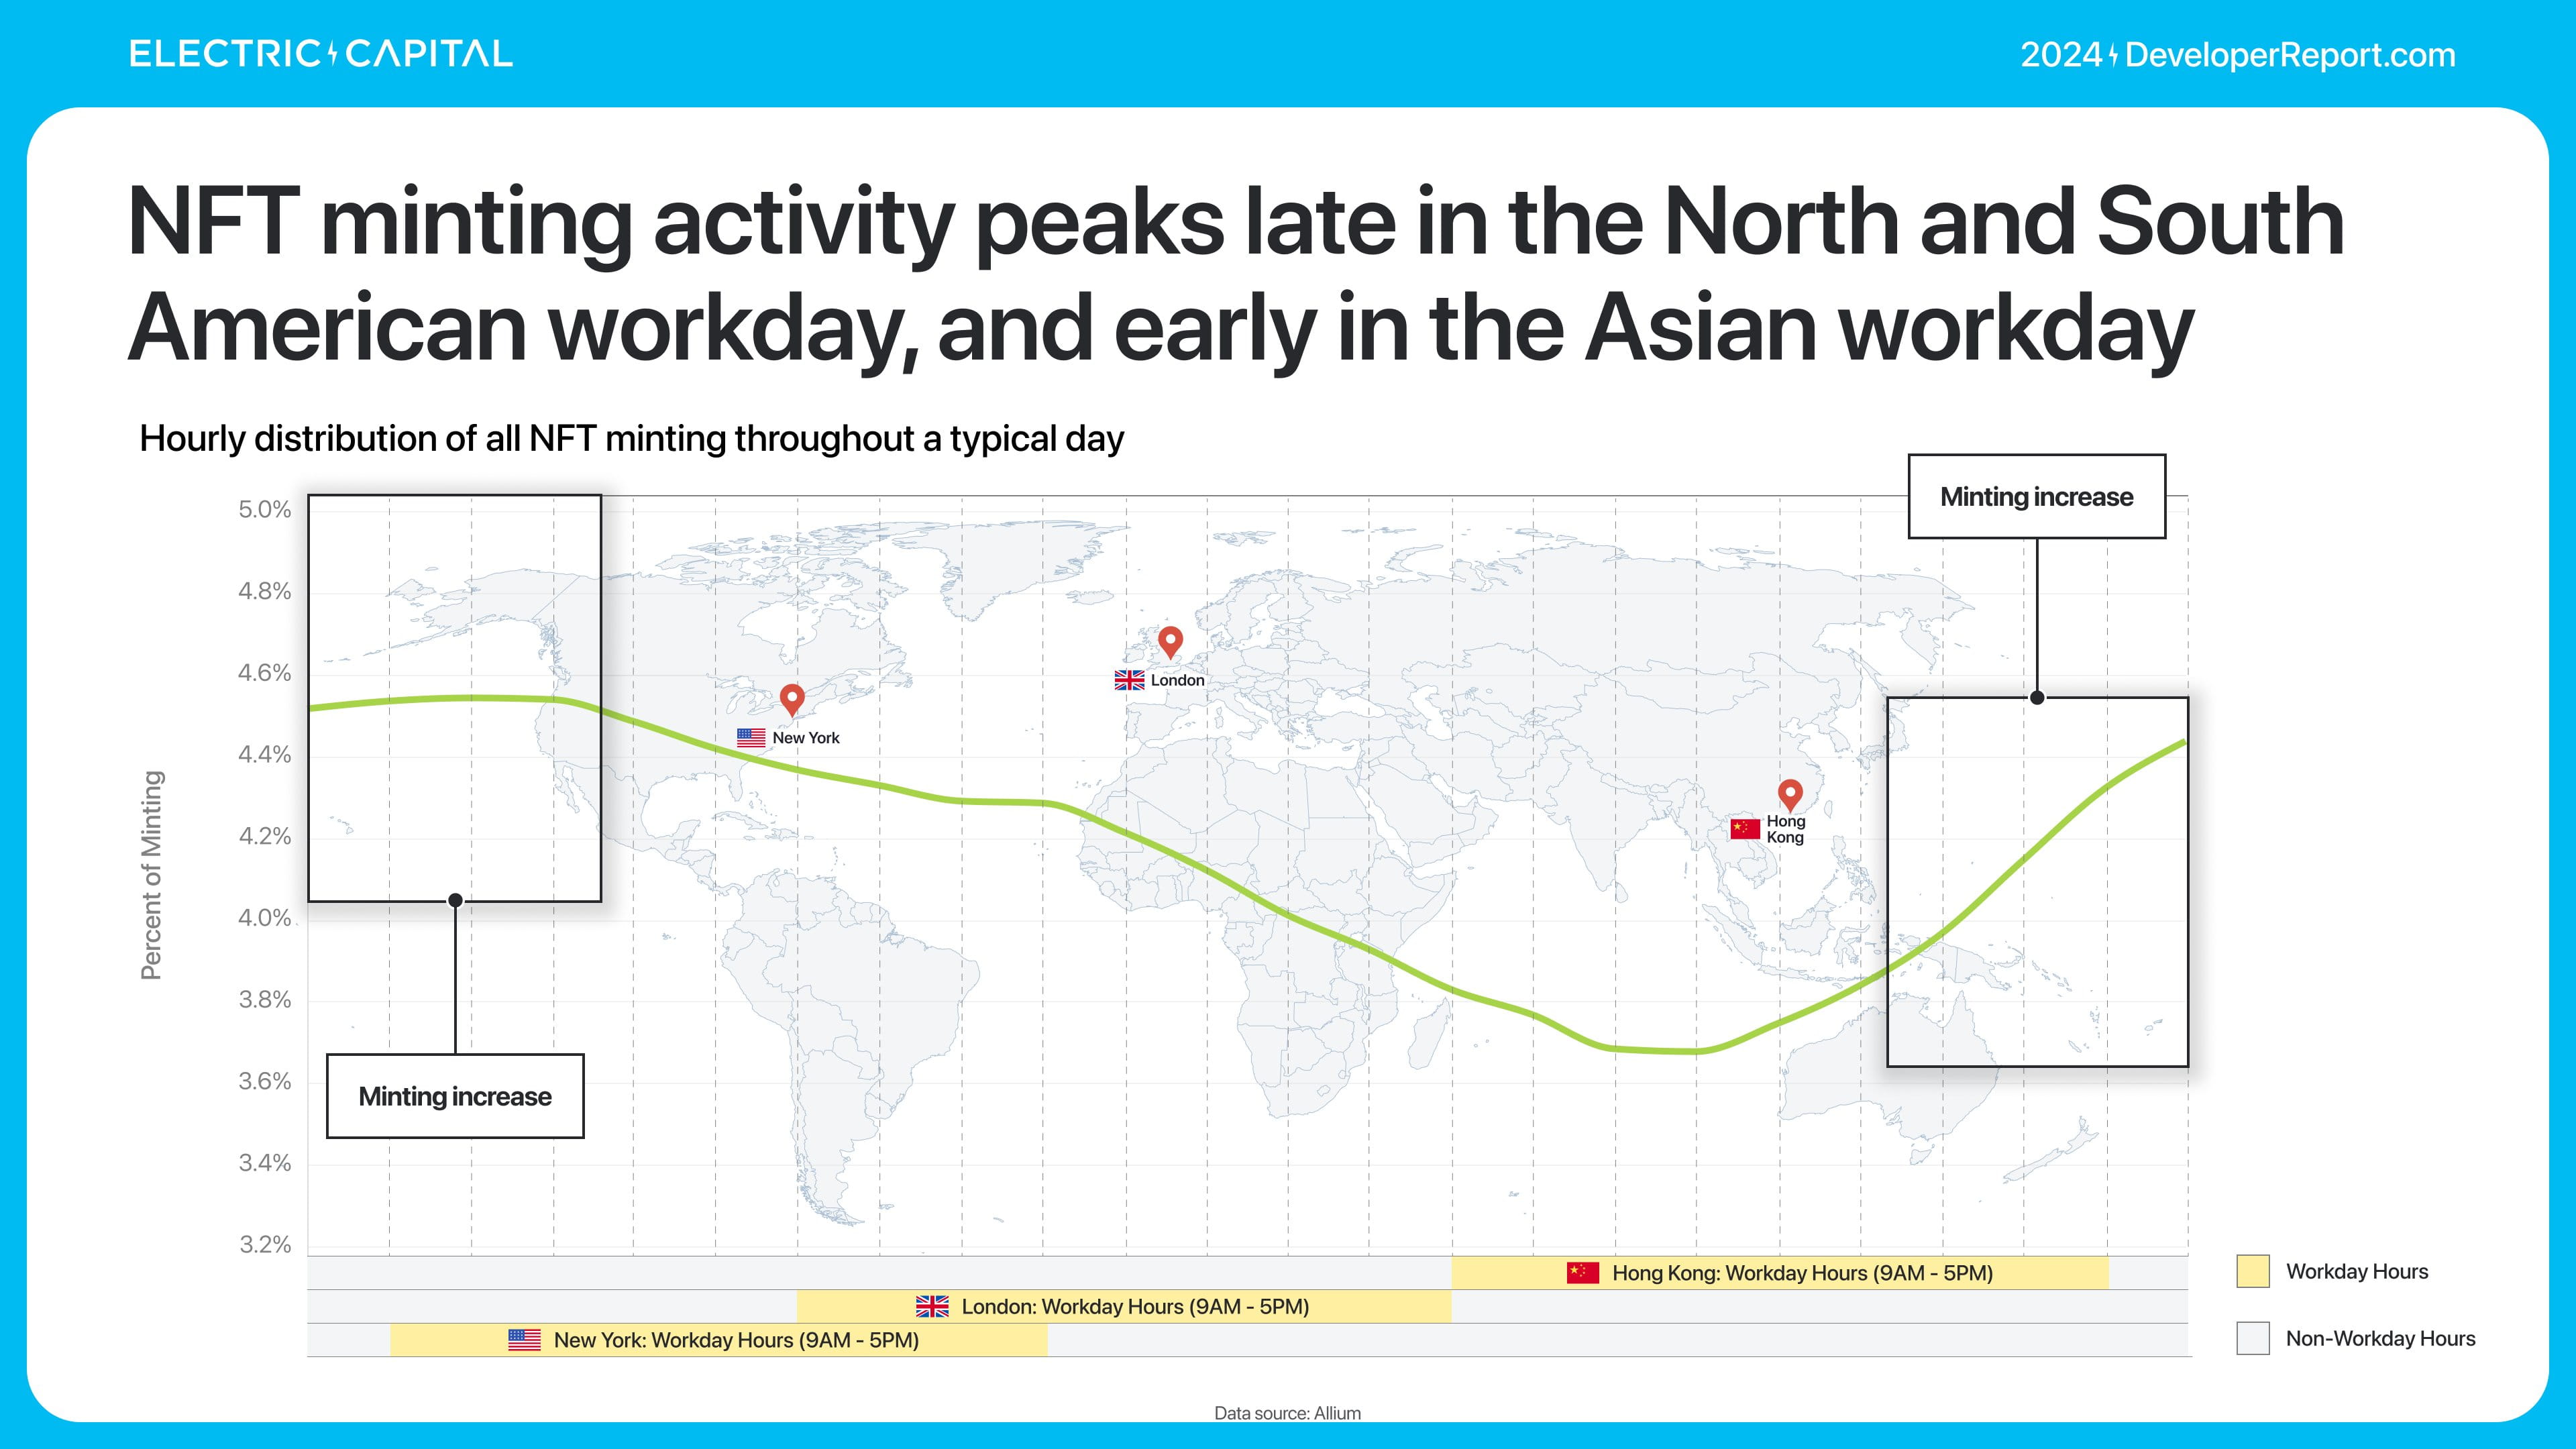
L'activité NFT se tourne de manière significative vers le minting.
En 2024, le minting de NFT a atteint un niveau record, 97 % des mintings ayant lieu sur Base.
Solana possède 57 % des portefeuilles de frappe, capturant 64 % des transactions de frappe.
L'augmentation de l'activité de minting est due au fait que les NFT ont déjà dépassé le domaine artistique en 2024, couvrant davantage de cas d'utilisation.
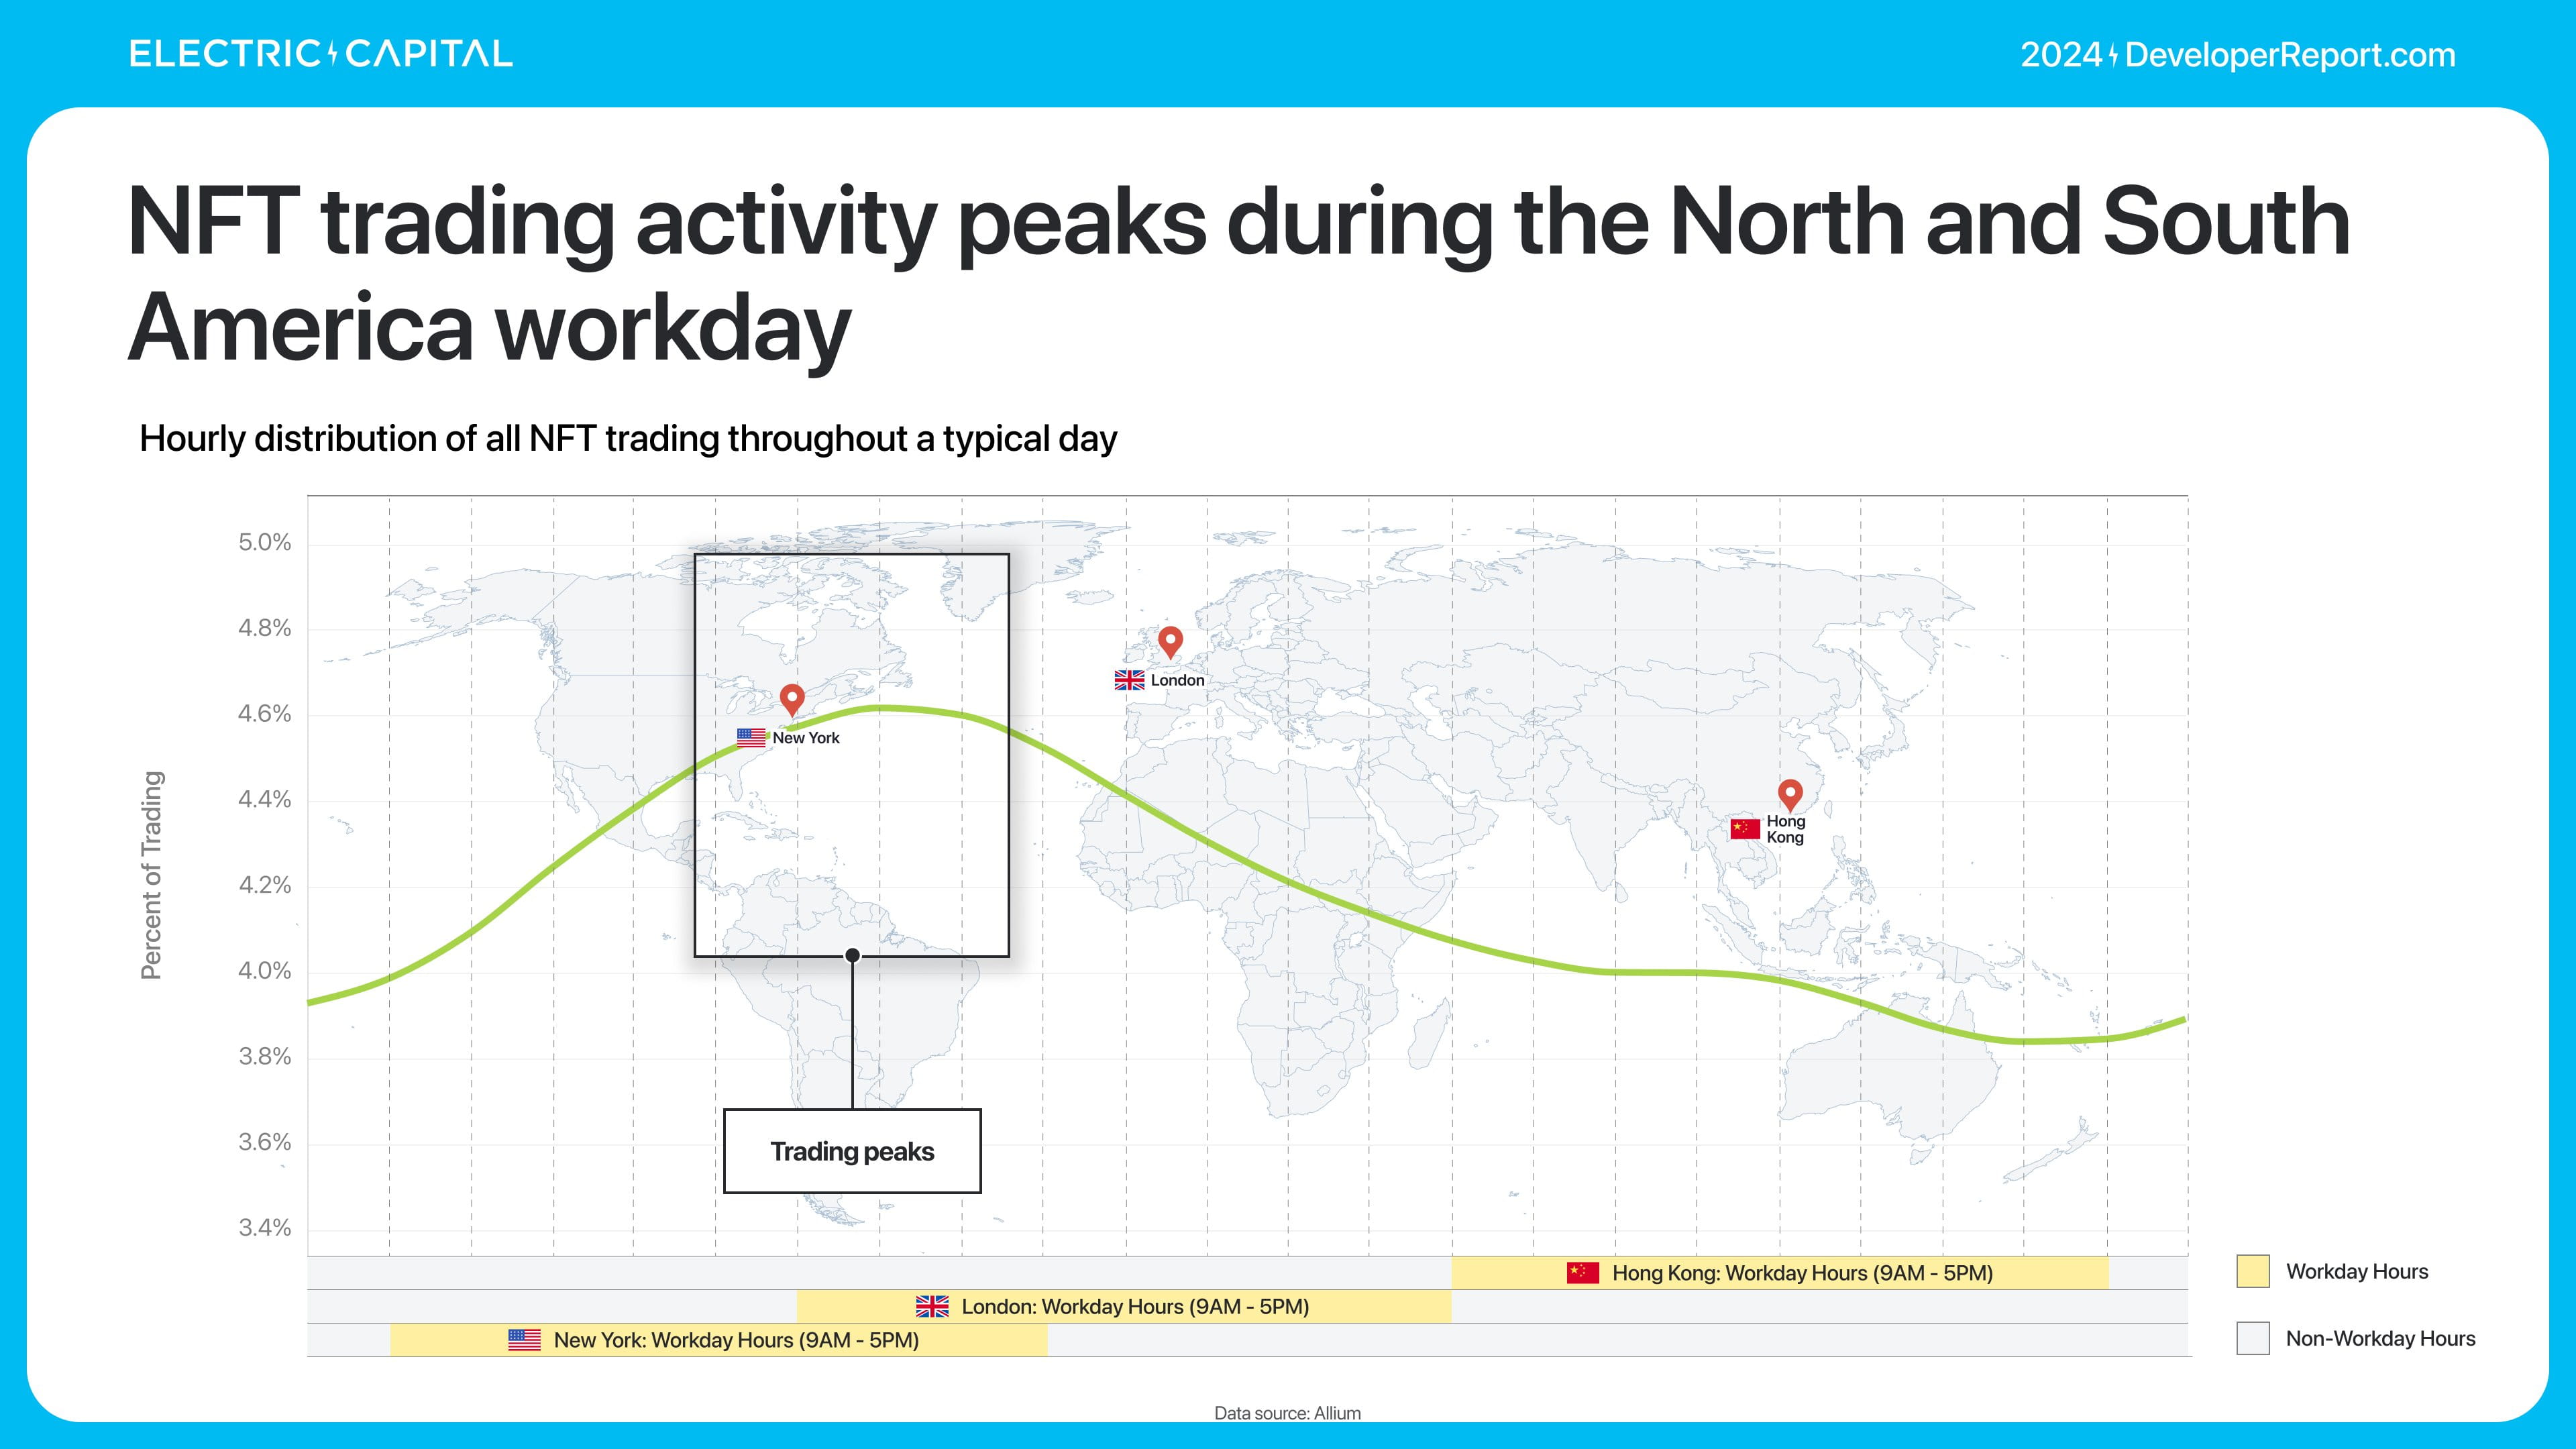
Les transactions NFT restent une application fondamentale importante et se sont étendues d'OpenSea à des plateformes telles que Magic Eden et Tensor.
Le volume des transactions de minting et de trading de NFT atteint des sommets dans différentes régions - ce qui indique la présence de différents groupes d'utilisateurs.
3 532 développeurs actifs par mois travaillent dans le développement DeFi. Les développeurs DeFi sont expérimentés - 2 097 d'entre eux (soit 59 %) travaillent dans DeFi depuis plus de 2 ans.
53 % des développeurs DeFi travaillent sur Ethereum et ses chaînes L2.
En 2024, la valeur totale verrouillée (TVL) de DeFi a augmenté de 89 %.
Le TVL d'Ethereum domine, étant 7 fois supérieur à celui de la deuxième plus grande chaîne.
La majorité du TVL est restée concentrée sur Ethereum.
Le TVL non-Ethereum a augmenté de 3 % à 36 % en 3 ans.
Le plus grand bond de part de TVL a eu lieu sur Solana.
Qu'est-ce qui a motivé toute cette croissance du TVL ? Nous pouvons classer les développeurs DeFi par type.
Au cours de l'année écoulée, le restaking a augmenté de 29 milliards de dollars en TVL.
Les LRTs ont dépassé 3,5 millions d'ETH.
46 % des LRTs sont utilisés dans DeFi.
La plupart des LRTs sont déposés dans des marchés monétaires, des rendements, des produits dérivés de taux d'intérêt et des plateformes de pont.
Eigenlayer a facilité la création de LRTs en tant que domaine. Alors, comment se développe l'écosystème des développeurs d'Eigenlayer ?
Il y a 252 développeurs actifs par mois travaillant dans l'écosystème Eigenlayer. Les développeurs d'Eigenlayer sont très impliqués : 39 % sont des développeurs à temps plein, et plus de la moitié des développeurs travaillent dans cet écosystème depuis plus de 2 ans.
Le TVL n'est pas le seul indicateur que nous utilisons pour comprendre l'utilisation de DeFi. Bien que le TVL des plateformes de prêt soit 3 fois plus élevé que celui des DEX, le volume des transactions par adresse unique sur DEX est plus important. Par exemple - comparaison entre DEX et plateformes de prêt : en 2024, l'interaction par adresse unique d'Uniswap est 72 fois celle d'AAVE.
En 2024, le volume des DEX a presque doublé, atteignant 209 milliards de dollars par mois.
Solana et Ethereum ont traité le plus de volume de transactions - plus de 2 fois celui de la deuxième plus grande chaîne.
Solana a traité le plus de volume de transactions en 2024, atteignant 5 740 milliards de dollars. Le volume total des transactions DEX sur le réseau principal Ethereum et ses chaînes L2 est de 9 310 milliards de dollars.
Solana a dominé les cas d'utilisation des DEX à faible coût. En 2024, son volume de transactions a plus que triplé, atteignant un volume mensuel de 646 millions de transactions.
81 % des transactions DEX proviennent de Solana.
En fonction du nombre de portefeuilles de transactions, les portefeuilles ayant seulement 1 transaction d'un montant inférieur à 1 dollar sont exclus. Solana possède le plus grand nombre de portefeuilles de transactions indépendants, un chiffre 7 fois supérieur à celui de la deuxième plus grande chaîne.
Base possède le deuxième plus grand nombre de portefeuilles de transactions indépendants, à l'exception de Solana.
Base et Solana sont très populaires pour les petits transferts. Le montant moyen des transactions dans les portefeuilles de ces chaînes est le plus faible.
Ethereum est le plus populaire pour les transferts de grande valeur. Le montant moyen des transactions dans les portefeuilles sur Ethereum est le plus élevé.
Où sont tous ces utilisateurs de DEX ? Nous pouvons comprendre l'utilisation de DeFi grâce aux DEX, car les activités financières commencent souvent ou se terminent par des DEX.
L'activité mondiale varie sur différentes chaînes - plus l'activité est uniformément répartie, plus l'utilisation est mondiale. L'utilisation d'Ethereum et de Solana est la plus uniforme.
Les stablecoins sont l'un des plus grands cas d'utilisation de la cryptographie au monde. Comment se comportent les stablecoins ? L'utilisation des stablecoins a atteint un niveau record : la valeur totale des stablecoins en circulation est actuellement de 196 milliards de dollars, avec un volume de transaction quotidien de 81 milliards de dollars - ces deux chiffres sont les plus élevés de l'histoire des stablecoins.
USDC et USDT représentent 95 % du volume des transactions.
Ethereum est le premier écosystème de stablecoins - 59 % des stablecoins sont émis sur Ethereum.
Comment se porte l'activité mondiale des stablecoins ?
Les stablecoins sont toujours actifs, mais le volume des transactions a augmenté de 2 à 3 % pendant les heures de travail en Asie, en Europe et en Afrique.
Bien que le volume des transactions de stablecoins atteigne un pic pendant les heures de travail de l'hémisphère Est, il est plus orienté vers l'hémisphère Ouest.
Les ETF Bitcoin et Ethereum ont été lancés cette année, fournissant un moyen pratique pour le capital hors marché d'accéder aux actifs en chaîne. L'ETF Bitcoin a attiré plus de 50 milliards de dollars d'entrées nettes, devenant l'un des ETF les plus réussis de l'histoire.
La majorité du volume de transactions de l'ETF Bitcoin provient d'investisseurs de détail.
Bien que l'ETF Bitcoin soit encore à ses débuts, les investisseurs institutionnels achètent des ETF Bitcoin au comptant à un rythme record.
L'ETF Ethereum a été lancé en juillet de cette année. Actuellement, la taille des actifs sous gestion (AUM) de l'ETF Ethereum est de 13 milliards de dollars, attirant 3,5 milliards de dollars d'entrées nettes. Cette performance est comparable aux lancements d'ETF les plus réussis depuis 2022 (hors ETF Bitcoin). Cela est également principalement alimenté par les investisseurs de détail.
Les ETF Bitcoin et Ethereum ont établi des records historiques. Au cours de leur première année, les fonds cumulés qui y ont été alloués sont plus de deux fois supérieurs à ceux des ETF les plus réussis de l'histoire.