


Rédacteur : Heechang, Four Pillars
Traduit par : Glendon, Techub News
Avec le développement de l'industrie de la cryptomonnaie, les stablecoins ont trouvé un point d'adéquation produit-marché clair. Pendant ce temps, les émetteurs de stablecoins récoltent des retours considérables. Par exemple, l'émetteur de l'USDT, Tether, a atteint un bénéfice net d'exploitation de 1,3 milliard de dollars au deuxième trimestre de 2024, un résultat qui surpasse de nombreux établissements financiers traditionnels.
Et ce succès ne se limite pas aux acteurs établis, des nouveaux entrants comme Ethena et PayPal (qui a lancé le stablecoin PYUSD) émergent rapidement dans ce domaine.
Depuis son lancement en décembre 2023, l'offre en circulation d'Ethena a dépassé 3 milliards de dollars, générant plus de 75 millions de dollars de revenus de frais. En outre, le protocole travaille activement à diversifier ses produits de stablecoins, avec des projets de lancement d'un stablecoin UStb basé sur le fonds tokenisé BUIDL de BlackRock. Ethena prévoit également de lancer son propre réseau et de construire des applications basées sur l'USDe sur ce réseau.
Nous pouvons voir que le paysage des stablecoins évolue rapidement. À ce jour, les canaux de distribution des stablecoins, les sources de revenus, etc., sont devenus de plus en plus importants. La concurrence entre les stablecoins s'est également élargie, passant des startups de cryptomonnaies aux géants financiers comme BlackRock et BitGo, ainsi qu'aux entreprises fintech telles que PayPal, Robinhood et Revolut.
Aujourd'hui, une nouvelle « guerre des stablecoins » est sur le point d'éclater. Cet article commencera par l'« Étude de cas d'Ethena - Le stablecoin à la croissance la plus rapide », analysant le modèle commercial et les facteurs de succès de l'USDe d'Ethena. L'USDe peut-elle changer le paysage concurrentiel du marché des stablecoins ? Quels enseignements les nouveaux entrants peuvent-ils en tirer ?

Source : Taille de l'opportunité | Ethena Labs
Étude de cas Ethena - Le stablecoin à la croissance la plus rapide
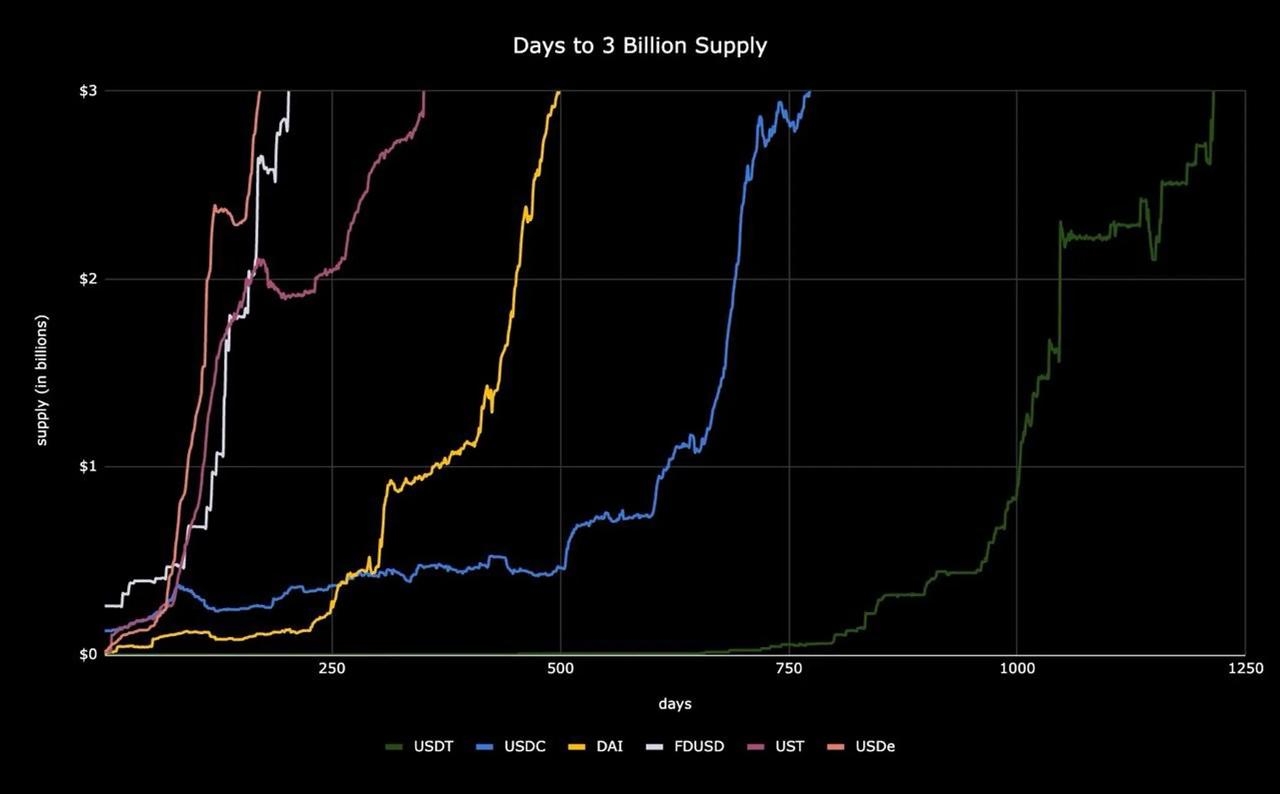
Source : X (@leptokurtic)
Avec un design de mécanisme unique, le stablecoin synthétique USDe d'Ethena a connu une croissance impressionnante, atteignant une capitalisation boursière de 3 milliards de dollars en seulement quatre mois. Cette expansion rapide en fait le stablecoin à la croissance la plus rapide à ce jour, surpassant des concurrents comme DAI, USDT, FDUSD et USDC. Comment a-t-il fait cela ?
Les facteurs de succès de l'USDe sont les suivants :
Stratégies de rendement uniques et difficiles à reproduire ;
Gestion robuste des garanties
Plan d'expansion complet
Sources de rendement
Tout d'abord, nous devons comprendre comment l'USDe maintient sa stabilité. Ethena utilise une stratégie de couverture delta neutre pour maintenir la valeur de l'USDe près de 1 dollar. En termes simples, lorsque les utilisateurs déposent de l'ETH comme garantie pour frapper de l'USDe, Ethena ouvre une position courte de contrats à terme perpétuels équivalente sur les bourses de dérivés. Cela crée une position delta neutre où les fluctuations de prix de la garantie ETH sont compensées par les fluctuations inverses de la position courte. Cette stratégie permet de maintenir une valeur stable tout en utilisant la liquidité des échanges centralisés pour améliorer l'efficacité des fonds sans surgarantir.
Cette méthode combine des solutions cryptographiques natives avec des opportunités hors chaîne pour soutenir les stablecoins à l'aide d'actifs cryptographiques et de positions courtes à terme. Comment ces rendements sont-ils générés ?
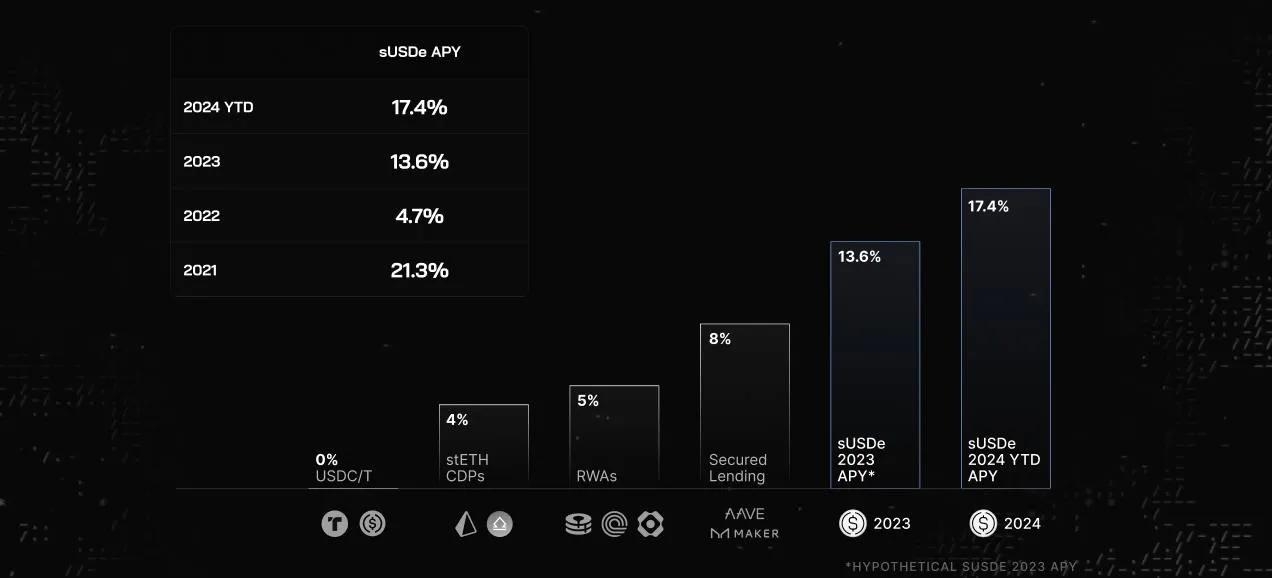
Le Staked USDe (sUSDe) lancé par Ethena est un jeton de rendement que les utilisateurs peuvent obtenir en stakant leurs jetons USDe. sUSDe offre des rendements élevés grâce à une combinaison de récompenses de staking et de stratégies de trading de base.
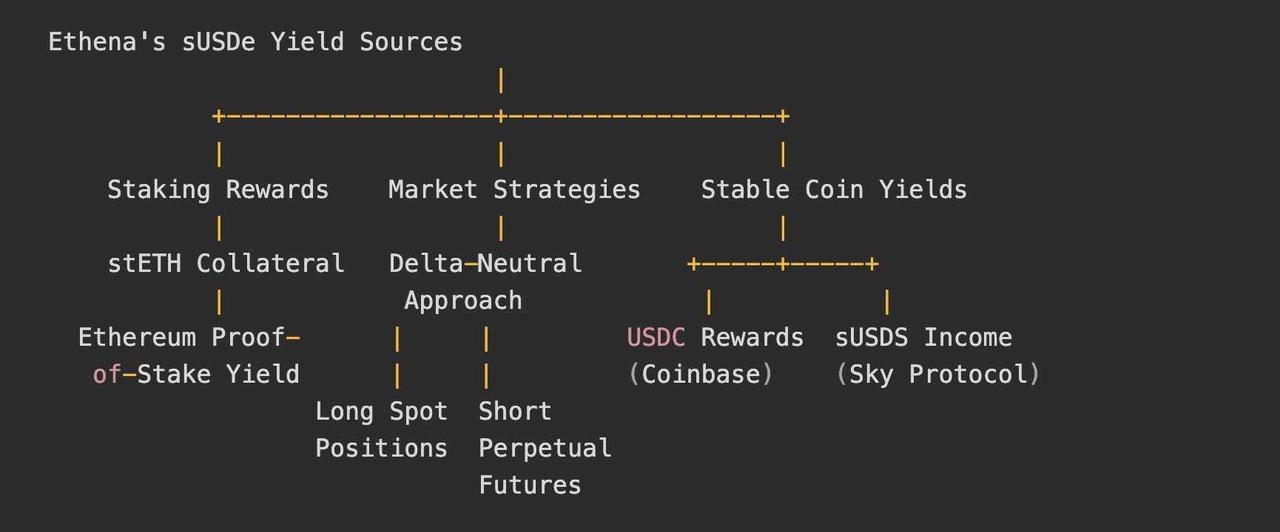
Principales sources de revenus de sUSDe :
Récompenses de staking : il tire des bénéfices d'actifs de base tels que le stETH (Ethereum staké) et obtient des rendements de base du système de preuve d'enjeu d'Ethereum.
Stratégie de marché (Delta-Neutre) : tirer profit des fonds et des bases du marché des contrats perpétuels et à terme. Une approche delta neutre est adoptée, maintenant des positions longues en actifs au comptant et des positions courtes en contrats à terme perpétuels. Cette méthode permet au protocole de tirer parti de taux de financement positifs, où les détenteurs de positions longues paient des frais aux détenteurs de positions courtes.
Revenus des stablecoins : Ethena génère un revenu fixe à partir de deux sources de stablecoins. Elle a obtenu 295 millions d'USDC grâce au programme de fidélité de Coinbase et a généré 400 millions sUSDS via les frais de prêt du protocole Sky (anciennement Maker).
Architecture « non forkable »
Ce qui rend Ethena unique, c'est son architecture « non forkable ». Contrairement à la plupart des AMM DEX, la structure d'Ethena ne peut pas être facilement reproduite. Tout d'abord, les traders effectuent des transactions de base sur des échanges centralisés majeurs comme Binance, Bybit et OKX, mais les garanties sont détenues par des fournisseurs de règlement hors chaîne (OES) tels que Copper, Ceffu et Coinbase Custody. Cette relation complexe et ce design expliquent pourquoi aucun protocole similaire ne s'est largement répandu dans divers écosystèmes.
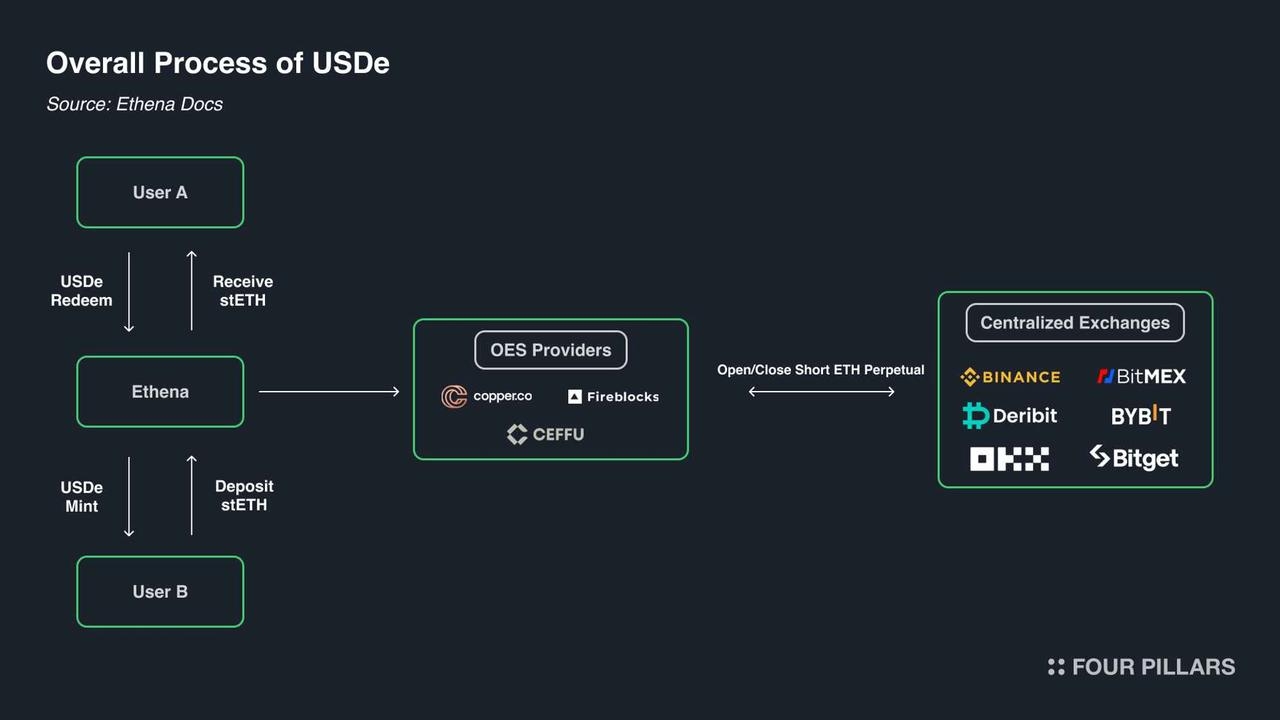
Source : The Internet Bond | Ethena Labs
Gestion des garanties : Ethena UStb, stablecoins de liquidité et fonds de réserve
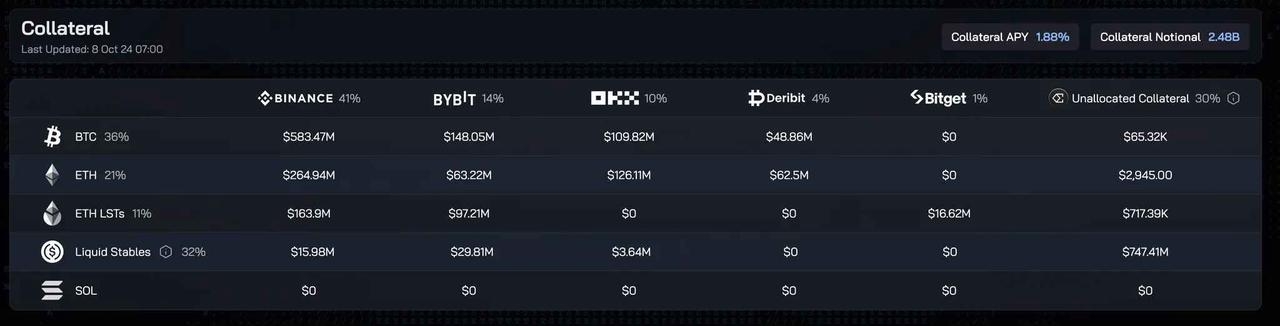
Source : Positions | Ethena
L'USDe en tant que stablecoin nécessite une gestion proactive pour équilibrer les risques potentiels et les rendements élevés. Ethena adopte principalement trois méthodes pour garantir la gestion des garanties, notamment :
Ethena UStb (à venir) : ce jeton à venir soutenu par des bons du Trésor américain est financé par le fonds BUIDL de BlackRock et est prévu comme une garantie stratégique. Pendant les périodes de taux de financement négatifs, Ethena peut transférer ses réserves à l'UStb, réduisant ainsi son exposition au risque coûteux des contrats à terme perpétuels, tout en investissant dans des actifs plus stables.
Stablecoins de liquidité : Ethena utilise l'USDC de Circle et l'USDS de Sky (anciennement MakerDAO) dans le cadre de sa stratégie de garanties. Ces actifs de liquidité stable offrent un élément de rendement stable, aidant à amortir des taux de financement négatifs relativement doux et à diversifier les sources de revenus du protocole.
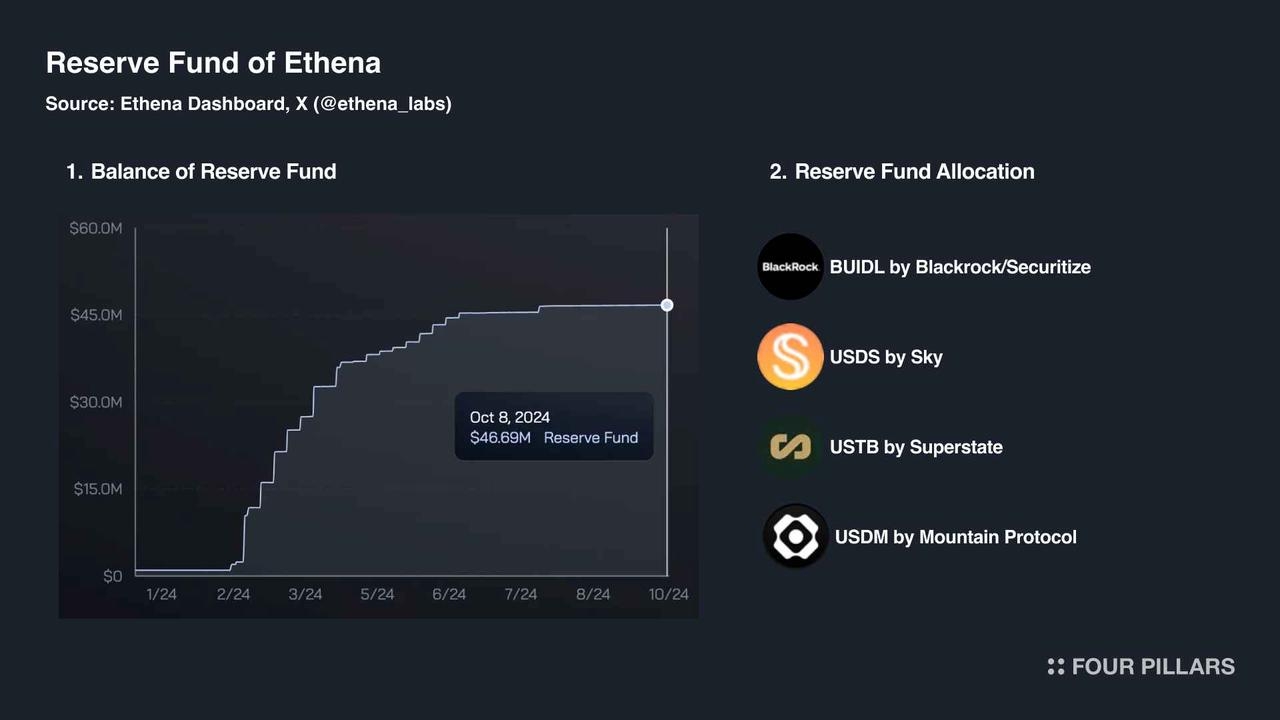
Fonds de réserve : Ethena maintient un filet de sécurité de 46,6 millions de dollars pour compenser les pertes potentielles pendant les périodes de taux de financement négatifs. Ce fonds se déclenche lorsque les taux d'intérêt négatifs dépassent les rendements des garanties, protégeant ainsi les détenteurs de sUSDe.
En période de taux de financement positifs, la stratégie d'Ethena peut réellement briller. L'USDe peut générer des rendements élevés par le trading de base d'actifs cryptographiques, permettant à Ethena d'allouer une grande partie de ses garanties (jusqu'à 90 %) à cette stratégie, maximisant ainsi les rendements pour les détenteurs de sUSDe.
Cependant, lorsque les taux de financement chutent fortement, Ethena devra faire face à une baisse des rendements, ce qui est devenu la principale raison pour laquelle le marché remet en question la stabilité des rendements d'Ethena.
Il est à noter que le stablecoin UStb que prévoit de lancer Ethena pourrait devenir un catalyseur dans son processus de développement.
À la fin septembre, lorsque cette annonce a été faite, Ethena a déclaré que l'UStb pourrait aider l'USDe à traverser des environnements de marché difficiles, expliquant que « si la direction d'Ethena juge cela nécessaire et approprié, pendant les périodes de taux de financement négatifs, Ethena pourra fermer la position de couverture de l'USDe et redistribuer ses actifs de garantie à l'UStb pour améliorer davantage le risque associé. »
Théoriquement, après le lancement de l'USTb, une fois que les taux de financement deviennent négatifs et que le sentiment de cryptomonnaie s'oriente vers le baissier, Ethena pourrait réorienter ses garanties vers ces actifs plus stables. Ce changement stratégique peut jouer deux rôles clés :
L'USTb a fixé un plancher pour le rendement de sUSDe : en utilisant l'USTb et d'autres actifs stables, Ethena peut garantir un rendement minimal même dans des conditions baissières. Cela aide à maintenir l'attrait pour les détenteurs de sUSDe, car le rendement minimal sera proche de celui des bons du Trésor.
L'USTb a réduit la volatilité du rendement de sUSDe : pendant un marché « baissier », le passage à des garanties plus stables réduira sans aucun doute la volatilité des rendements. Cependant, cette augmentation de la stabilité est particulièrement attrayante pour certains investisseurs averses au risque qui recherchent des rendements constants, même dans des conditions de marché difficiles.
Cette flexibilité aide Ethena à maintenir des rendements élevés dans différentes conditions de marché. De plus, la relation entre les taux de financement et la configuration de l'UStb est simple et directe : lorsque le taux de financement est négatif, la configuration de l'UStb augmente, pouvant passer de 50 % à 70 %, évitant ainsi des rendements négatifs. Inversement, lorsque le taux de financement est positif, la configuration de l'UStb diminue.
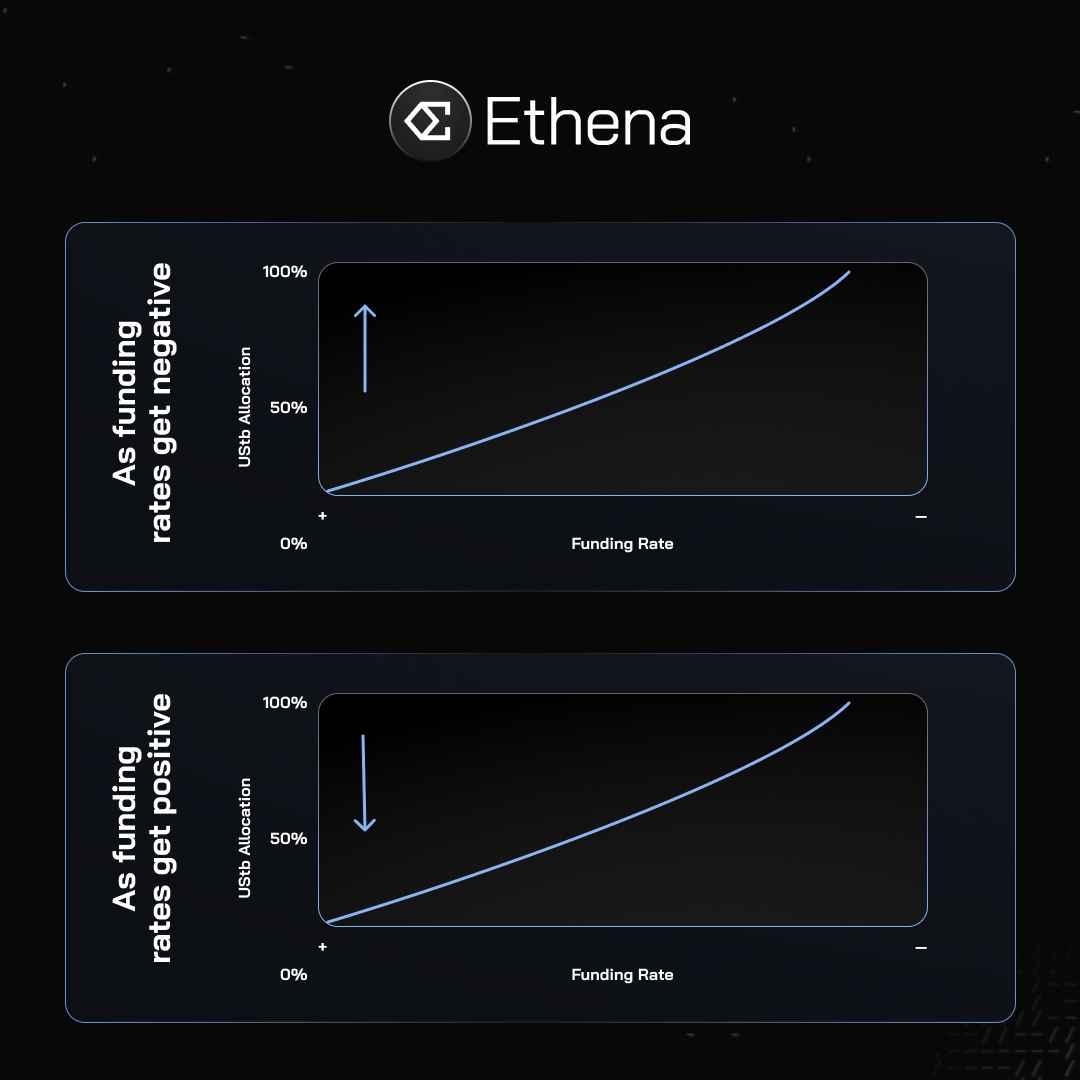
Source : X (@ethena_labs)
De plus, le fonds de réserve protège les intérêts des détenteurs de sUSDe et est stratégiquement alloué à des ressources génératrices de revenus telles que Blackrock BUIDL, Superstate, Sky et Mountain Protocol. Ce modèle permet à Ethena de maximiser l'utilité du fonds, ce qui pourrait générer des revenus supplémentaires, augmentant ainsi le fonds de réserve.
Stratégie d'expansion d'Ethena

Ethena met en œuvre une stratégie d'expansion complète couvrant la croissance horizontale et verticale :
Expansion horizontale : cela implique la diversification des produits et une approche multichaîne. Ethena élargit sa gamme de produits et s'étend sur plusieurs blockchains. Cette stratégie vise à couvrir un public plus large et à réduire la dépendance à une seule blockchain.
Expansion verticale : Ethena développe son infrastructure réseau et collabore avec des échanges hors chaîne. En construisant l'infrastructure, le protocole peut renforcer le contrôle opérationnel et acquérir plus de valeur, comme en obtenant de la valeur des revenus de tri. Les collaborations avec les échanges ont également amélioré la liquidité et l'accessibilité des produits Ethena.
Expansion horizontale : Stratégie multichaîne de LayerZero
Ethena a élaboré une stratégie d'expansion multichaîne en collaboration avec LayerZero. Ce partenariat exploite la norme des jetons homogènes inter-chaînes (OFT), permettant à Ethena d'étendre la portée de ses jetons sur 16 blockchains différentes. Actuellement, le jeton natif d'Ethena, l'ENA, ainsi que ses stablecoins USDe et sUSDe, peuvent être accessibles sur plusieurs blockchains.
La norme OFT adopte un mécanisme de « mint - burn », permettant de maintenir une offre de jetons cohérente sur toutes les chaînes connectées sans nécessiter d'actifs emballés ou de pools de liquidité supplémentaires. Ethena utilise cette approche pour simplifier les transactions inter-chaînes tout en réduisant potentiellement les coûts et les risques associés.
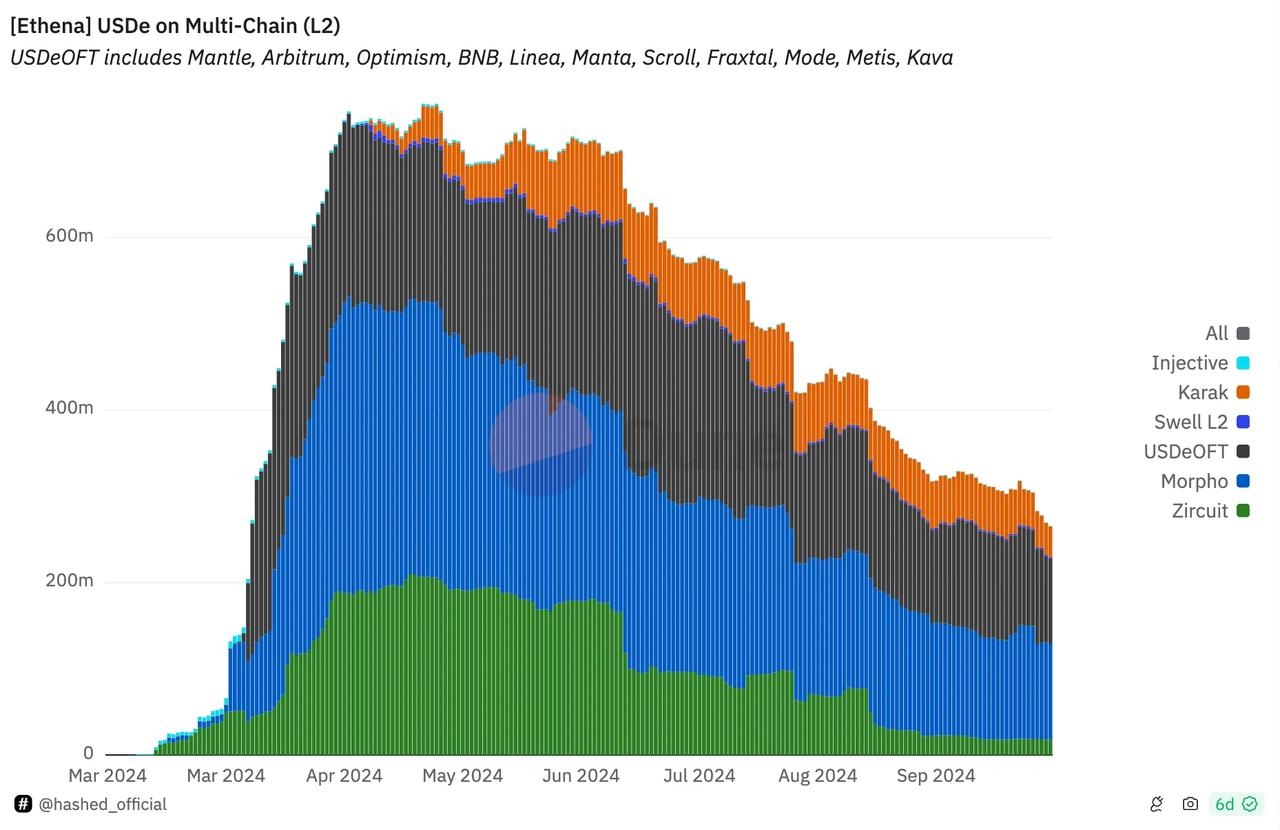
Source : Tableau de bord de données Ethena de Hashed
Expansion verticale : Construction du réseau Ethena et de son écosystème
Le réseau Ethena est un projet à venir du protocole Ethena visant à créer un écosystème d'applications financières, avec l'USDe comme actif de base.
Le réseau est prévu comme couche de base pour d'autres applications financières, et intégrera une couche d'agrégation de liquidité. Cette fonctionnalité devrait également prendre en charge les échanges centralisés et décentralisés existants. Ethena vise à se positionner à l'intersection des fonctions monétaires, réseau et d'échanges dans le monde des cryptomonnaies.
Actuellement, Bybit collabore avec Ethena pour intégrer l'USDe sur sa plateforme. Un des objectifs clés d'Ethena est de positionner l'USDe comme garantie de trading sur les CEX. En permettant aux utilisateurs de gagner des rendements à partir des actifs de garantie des contrats à terme CEX, l'USDe peut également créer davantage d'avantages dans l'écosystème de trading.
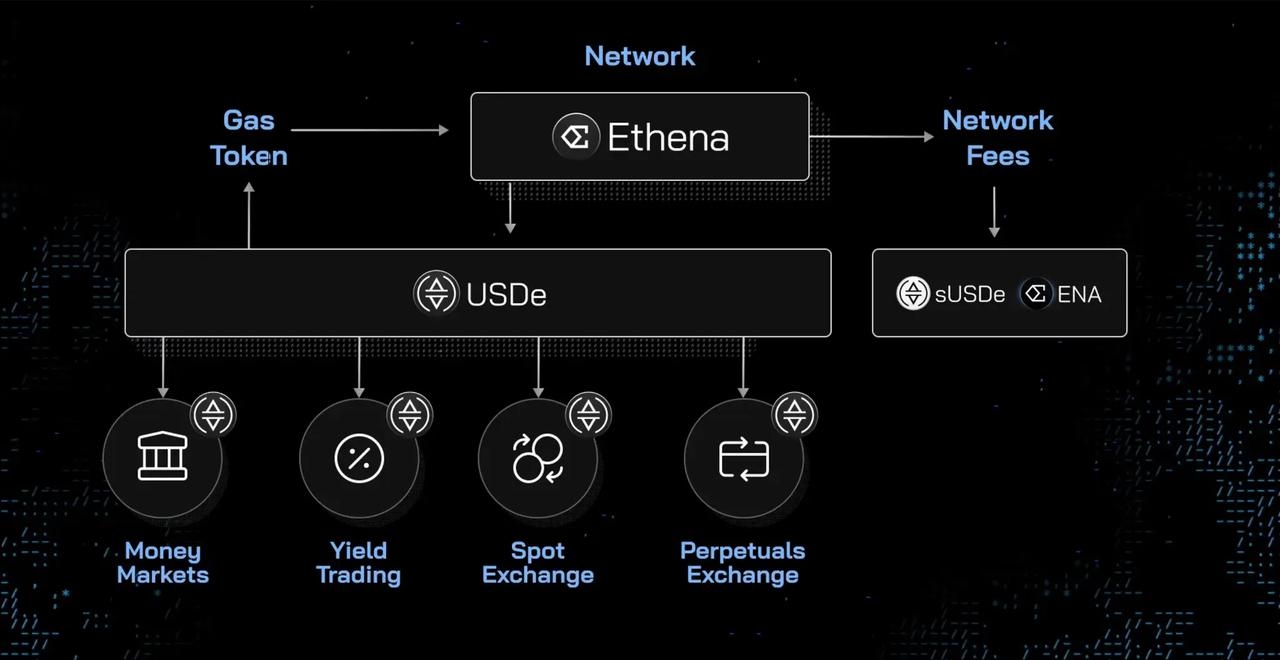
Source : Feuille de route 2024 d'Ethena : Le Saint Graal : L'argent Internet
Analyse des stablecoins : Garanties et rendements
Sur la base des mécanismes et des stratégies susmentionnés, Ethena a réussi à pénétrer un marché dominé par Tether (USDT), Circle (USDC) et DAI. Cependant, la concurrence sur le marché des stablecoins ne se limite pas à l'émission de nouveaux stablecoins. La stratégie de création de stablecoins devient également de plus en plus diversifiée.

Source : Circulation des stablecoins - DefiLlama
Comment les stablecoins sont-ils classés ? Les stablecoins utilisent des garanties et une gestion active pour maintenir une valeur de 1 dollar. Chaque émetteur a un système pour maintenir la valeur, frapper ou racheter de la monnaie.
Le type de garanties influence la manière dont les détenteurs de stablecoins obtiennent des rendements. Par le passé, des émetteurs comme Tether et Circle ont généré des revenus considérables en tirant des rendements de leurs garanties. Actuellement, de nombreux projets offrent directement des rendements aux détenteurs. Cette section examinera les différents types de garanties soutenant les stablecoins et leurs sources de revenus.

Garanties : la base des stablecoins
Les garanties sont devenues essentielles dans l'écosystème des stablecoins, surtout après des événements comme l'effondrement de Terra UST et les préoccupations concernant la transparence de l'USDT. Aujourd'hui, les projets de stablecoins s'assurent d'utiliser des entités reconnues détenant des actifs fiables pour fournir un support transparent et sécurisé.
Les émetteurs de stablecoins utilisent actuellement cinq principaux types de garanties, mais la plupart des projets utiliseront plusieurs de ces types plutôt que de s'appuyer uniquement sur un seul.
1. Actifs cryptographiques Delta Neutre : cette stratégie exploite les écarts de prix entre les marchés de cryptomonnaies au comptant et à terme pour maintenir le peg des stablecoins, comme l'USDe d'Ethena et le deUSD d'Elixir. L'USDe adopte une approche delta neutre, combinant des positions longues en spot sur Ethereum et des positions courtes en contrats à terme perpétuels pour générer des rendements. Cette stratégie se caractérise par l'intégration CEX et la gestion active des garanties, optimisées dans diverses conditions de marché.
2. Sursouscription en cryptomonnaie : ces stablecoins utilisent davantage de cryptomonnaies comme garanties pour amortir les fluctuations de marché. Un exemple typique est le DAI émis par MakerDAO, qui utilise diverses cryptomonnaies avec un taux de garantie minimal de 150 %. USDD, Frax et GHO utilisent également des stratégies similaires, combinant souvent la sursouscription avec d'autres mécanismes de stabilité. Par exemple, Frax utilise un mécanisme basé sur des algorithmes fractionnaires.
3. Garantie en monnaie fiduciaire : ces stablecoins sont soutenus par des monnaies traditionnelles détenues par des entités centralisées. Cette catégorie comprend des stablecoins populaires tels que l'USDT, soutenu par de l'argent liquide, des équivalents de liquidité et d'autres actifs, ainsi que le Circle (USDC), soutenu par des liquidités et des obligations du gouvernement américain à court terme. En outre, il existe le Binance USD (BUSD), le TrueUSD (TUSD), le Pax Dollar (USDP) et le Gemini Dollar (GUSD), chacun ayant des mécanismes de soutien uniques.
4. Soutien des bons du Trésor américain : ces stablecoins intègrent la finance traditionnelle. Par exemple, USDY d'Ondo, USDM de Mountain Protocol et BUIDL de Blackrock. Ils sont généralement soutenus par des dettes gouvernementales américaines à court terme. Comme mentionné précédemment, l'UStb d'Ethena est soutenu par des bons du Trésor à court terme et des dépôts à vue de la banque Blackrock, offrant une exposition aux rendements des obligations gouvernementales et une flexibilité cryptographique.
5. Soutien au crédit privé : cette approche utilise des instruments de crédit privé comme garanties. Le USDz lancé par Anzen est un exemple typique, soutenu par des obligations d'entreprise, des prêts ou d'autres formes de dettes privées. Comparé aux stablecoins soutenus par des monnaies fiduciaires, cette approche présente un potentiel de rendement plus élevé tout en maintenant la stabilité par la gestion des risques et la diversification du portefeuille.
À mesure que l'industrie mûrit, les types de garanties sur le marché des stablecoins continuent d'augmenter. Il est indéniable que la transparence, la sécurité et la conformité réglementaire deviendront de plus en plus importantes pour déterminer le succès et l'adoption des projets de stablecoins.

Sources de revenus : comment les stablecoins génèrent des revenus
Actuellement, le développement des stablecoins a largement dépassé la simple stabilité des prix. Il a déjà fourni des mécanismes de génération de rendements, offrant aux utilisateurs des opportunités de revenus passifs. Ces rendements proviennent de diverses stratégies qui rendent les stablecoins plus attrayants, les principales sources pouvant être classées en :
1. Revenus de fonds de trading de base : cette stratégie exploite les écarts de prix entre les marchés de cryptomonnaies au comptant et à terme, permettant aux stablecoins de générer des rendements tout en maintenant leur peg.
2. Bons du Trésor américain : certains stablecoins sont soutenus par des bons du Trésor américains. Ces stablecoins génèrent des rendements par l'intérêt sur la dette gouvernementale à court terme. Par exemple, l'USDM de Mountain Protocol est soutenu par des bons du Trésor américains à court terme, transmettant les rendements aux détenteurs d'USDM.
3. Rendements de staking : certains stablecoins permettent aux utilisateurs de staker leurs jetons au sein du protocole, contribuant à la stabilité et à la sécurité du réseau en retour d'une récompense.
4. Mécanismes DeFi : les stablecoins peuvent gagner des rendements grâce à diverses pratiques DeFi, comme fournir de la liquidité aux pools AMM ou faire du yield farming. Par exemple, l'OUSD (Origin Dollar) répartit ses garanties sur plusieurs protocoles DeFi, utilisant des plateformes de prêt comme Compound et Aave, et en gagnant des frais de transaction en fournissant de la liquidité. De plus, le module de taux d'épargne DAI (DSR) permet aux détenteurs de DAI de gagner des rendements en déposant leurs jetons, répartissant les intérêts des activités de prêt du protocole Maker parmi les participants.
Volatilité des garanties et des rendements
Les stablecoins sont appelés « stablecoins » parce que leur conception vise à maintenir une valeur stable par rapport à un actif ou à un indice spécifique (généralement le dollar), fournissant ainsi un moyen fiable d'échange dans l'écosystème cryptographique.
Cependant, certains stablecoins ont déjà connu de légers décrochages dans le passé. Par exemple, Tether a été accusé d'un manque de transparence, ce qui a conduit à une instabilité de valeur. Pendant l'effondrement de Silvergate, les investisseurs ont également exprimé des préoccupations concernant la solvabilité des garanties, entraînant un décrochage temporaire de l'USDC.
Quelles fluctuations les garanties et les rendements des stablecoins pourraient-elles encore subir ?
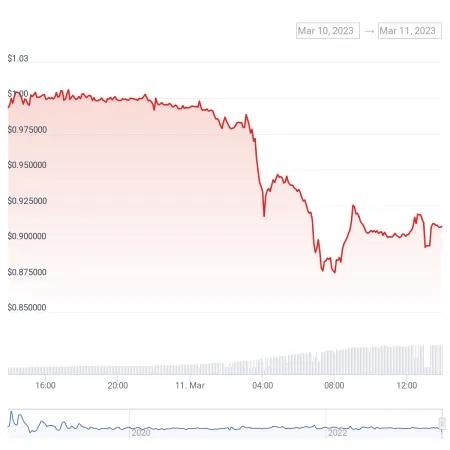
Source : Prix de l'USDC pendant l'effondrement de Silvergate 2023.03.11 | CoinGecko
Risques des garanties
Pour les actifs de grande taille, les stablecoins soutenus par des monnaies fiduciaires et par des bons du Trésor américain sont considérés comme les plus sûrs. Ils comportent moins de risques, principalement liés à l'entité détenant les actifs. Ces stablecoins sont régulés et garantis par le système financier national.
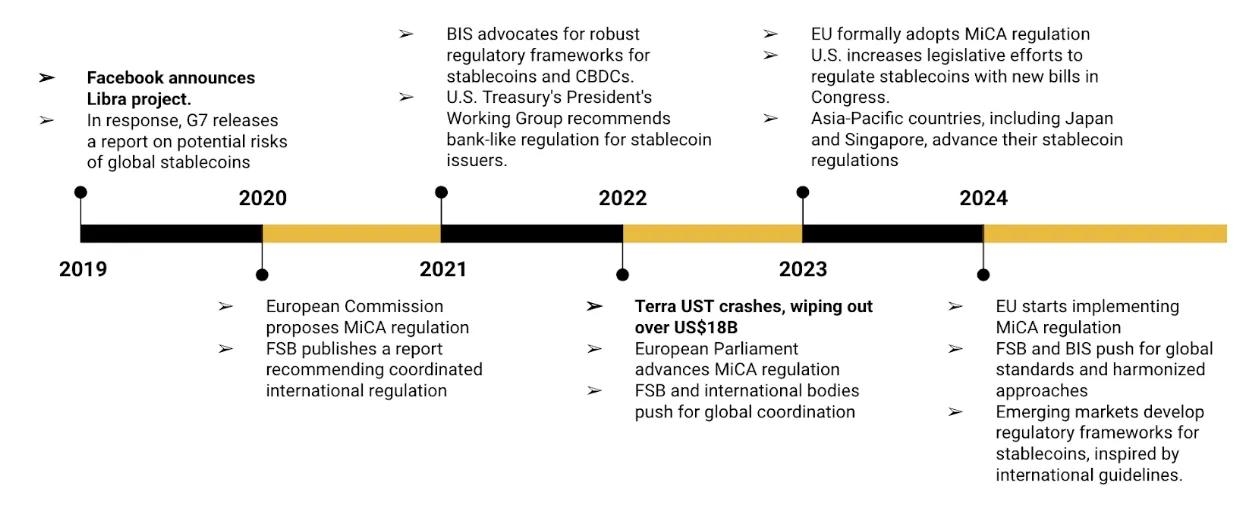
Source : Aperçu de la réglementation des stablecoins
Cependant, la stabilité des dollars synthétiques couverts par delta (comme le jeton USDe d'Ethena) fait face à certaines questions. Les principales inquiétudes concernent le marché des dérivés, où des taux de financement négatifs peuvent survenir. Si le coût de maintien d'une position courte dépasse les rendements des garanties, cela pourrait entraîner des pertes. D'autres risques incluent la dépendance aux échanges centralisés pour le trading des dérivés, des problèmes de liquidité pouvant survenir pendant les périodes de pression sur le marché, et le risque que des actifs de garantie (comme le stETH) perdent leur peg avec l'ETH.
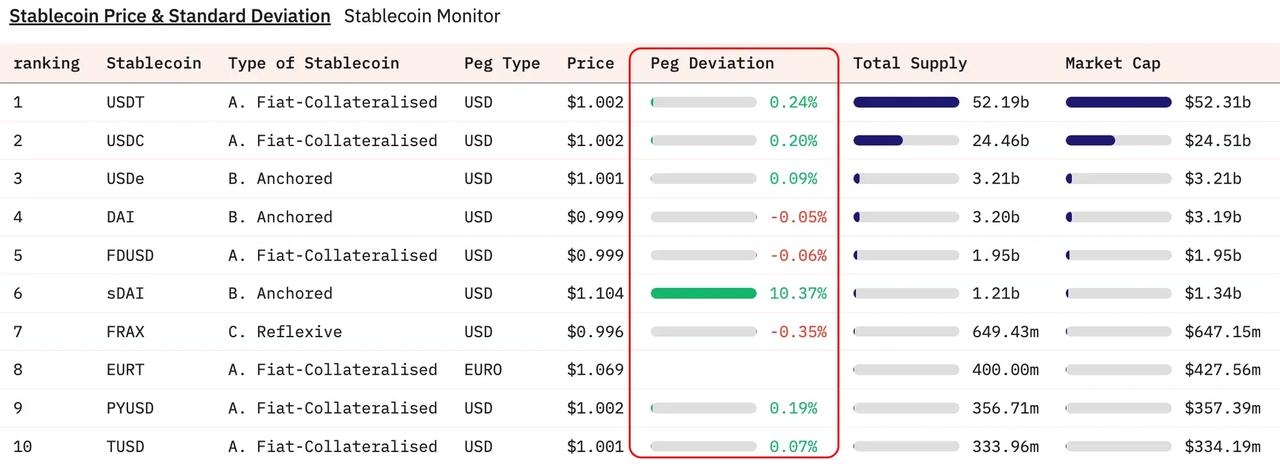
Source : Stablecoin Monitor
Volatilité des rendements
Les rendements des stablecoins soutenus par des bons du Trésor sont sensibles aux interactions complexes des facteurs économiques et des dynamiques de marché. Les principaux moteurs de ces rendements sont les taux d'intérêt des bons du Trésor sous-jacents, qui sont directement influencés par la politique monétaire de la Réserve fédérale.
Lorsque la Réserve fédérale ajuste les taux d'intérêt, cela provoque un effet domino dans l'ensemble du marché financier, y compris les rendements offerts par les stablecoins. Par exemple, lors de périodes de resserrement monétaire, lorsque la Réserve fédérale augmente les taux, les rendements des bons du Trésor augmentent généralement. Cela permet aux émetteurs de stablecoins d'offrir des rendements plus élevés à leurs utilisateurs. Inversement, lorsque les rendements des bons du Trésor diminuent, les rendements pour les utilisateurs diminuent également.
Il convient de noter que la plupart des stablecoins soutenus par des monnaies fiduciaires sont créés à partir d'un mélange de liquidités et de bons du Trésor, dont les courbes de rendement varient en fonction des actifs sous-jacents et de l'émetteur. Par exemple, le stablecoin BUIDL de BlackRock est soutenu par un mélange de liquidités, de bons du Trésor et d'autres titres gouvernementaux à court terme, étant un produit réglementé d'une grande institution financière, le rendement de BUIDL est étroitement lié aux taux des bons du Trésor en vigueur. Cependant, ces rendements ne sont pas à l'abri des fluctuations dues aux conditions de marché plus larges et aux changements de politique monétaire. Au cours des 10 dernières années, le taux des bons du Trésor américain à un an a varié entre 0,1 % et 5,5 %.
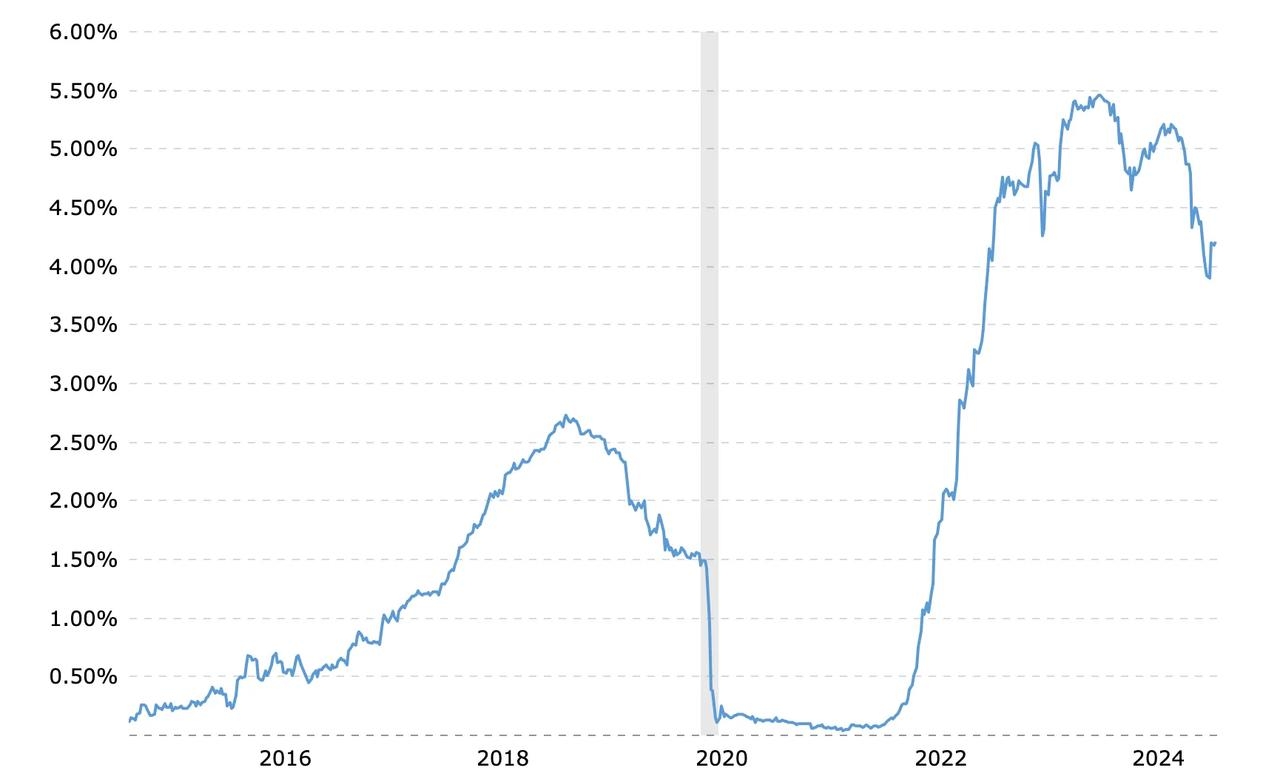
Source : Taux des bons du Trésor à un an - Graphique historique de 54 ans | MacroTrends
Trading de base
Le trading de base est devenu un moyen principal de génération de revenus pour certains stablecoins. Cette stratégie exploite les écarts de prix entre le marché de la cryptomonnaie au comptant et le marché à terme, généralement en achetant sur le marché au comptant et en vendant à découvert sur le marché à terme.
Les rendements du trading de base peuvent varier considérablement en fonction des sentiments de marché, des volumes de transactions et de l'état général du marché des cryptomonnaies. Lors d'un « marché haussier » ou avec un sentiment optimiste, la demande de levier sur le marché à terme peut élargir le spread de base, ce qui pourrait augmenter les rendements. En revanche, un « marché baissier » ou des périodes d'incertitude peuvent réduire le spread de base, voire le rendre négatif, ce qui pourrait diminuer ou éliminer les rendements.
L'USDe d'Ethena est un exemple typique de génération de revenus par le trading de base, précédemment, le rendement de sUSDe avait atteint 113 %, mais avec le refroidissement du marché, ce chiffre s'est maintenant stabilisé autour de 12 %.

Source : Classement TVL de Basis Trading - DefiLlama
Cas d'utilisation des stablecoins
Sur la base du modèle commercial d'Ethena et des divers facteurs de risque dans le domaine des stablecoins, comment les nouveaux émetteurs de stablecoins peuvent-ils se positionner pour exploiter le potentiel du marché ? Cela peut être divisé en trois grandes directions d'utilisation : jetons de règlement dans les transactions, garanties sur le marché monétaire et paiements (énorme potentiel mais actuellement limité).
Il ne fait aucun doute que l'utilisation principale des stablecoins est de servir de jetons de règlement lors des transactions. Par exemple, plus de 33 % de l'offre d'USDT est détenue par des échanges centralisés (CEX).
Ethena, par le biais de partenariats avec des échanges majeurs tels que Bybit et Infinex, positionne également l'USDe comme garantie de trading sur les CEX pour améliorer sa liquidité et son accessibilité.
Cette stratégie peut également renforcer l'utilité des jetons natifs dans certains projets de stablecoins, comme le jeton natif ENA d'Ethena, qui est similaire au BNB de l'écosystème Binance. L'ENA peut offrir des réductions sur les frais de transaction des échanges partenaires, des droits de gouvernance, des récompenses de staking et des fonctionnalités exclusives. Une proposition Ethereal récemment adoptée a suggéré d'allouer 15 % de l'approvisionnement potentiel futur de jetons aux détenteurs d'ENA, consolidant ainsi davantage son rôle dans l'écosystème.
Pour les protocoles de prêt dans l'écosystème DeFi, les stablecoins sont des garanties idéales, car ils minimisent le risque de liquidation dû aux fluctuations de prix.
De plus, l'utilisation des stablecoins pour les paiements représente un énorme domaine de croissance potentiel. Bien qu'il fasse actuellement face à des défis, soumis à de nombreux facteurs tels que l'incertitude réglementaire et la faible acceptation par les commerçants, il peut également offrir divers avantages dans le domaine des paiements, notamment des temps de règlement plus rapides, des coûts de transaction réduits (surtout pour les paiements transfrontaliers) et une disponibilité 24h/24 et 7j/7.
Des développements récents, comme l'annonce par la société fintech Stripe d'accepter les paiements en stablecoin, montrent un intérêt croissant des processeurs de paiement traditionnels pour intégrer les stablecoins dans leurs systèmes. Étant donné que Stripe a dépassé 1 trillion de dollars de paiements totaux en 2023, si les stablecoins peuvent capter une part de ce volume de transactions, le potentiel est immense.
Résumé
Le marché des stablecoins semble être en pleine transformation, avec de nouveaux participants entrant constamment dans ce domaine et les participants existants élargissant leur gamme de produits. Des données récentes montrent que l'offre en circulation des stablecoins a atteint un niveau record, indiquant que le taux d'adoption des stablecoins dans divers domaines est en constante augmentation.
Bien que les nouveaux projets de stablecoins émergents fassent face à des barrières à l'entrée élevées pour pénétrer ce marché, la demande pour des stablecoins générant des rendements avec une liquidité suffisante n'est pas encore satisfaite. Ethena est peut-être l'une des plus brillantes à ce stade, mais a-t-elle le potentiel de briser le monopole de Tether (USDT) et Circle (USDC) ? Cela reste un chemin plein d'incertitudes et de défis.
À l'avenir, des protocoles de stablecoins générant des rendements comme Ethena pourraient devenir de plus en plus nombreux, la réglementation déterminant l'avenir de cette industrie, et les véritables gagnants dépendront de leur capacité à offrir des rendements élevés, à maintenir la stabilité et à garantir des canaux de distribution plus larges.
Auteur : TechubNews ; provenant de la plateforme de contenu ouverte ChainDed, cet article ne représente que l'avis de l'auteur et ne reflète pas la position officielle de ChainDed. Tout article publié sur la plateforme ChainDed, la responsabilité de l'originalité et de l'exactitude du contenu incombe à l'auteur. Si un article fait face à des conséquences juridiques en raison de plagiat, de falsification ou d'autres comportements, l'auteur en est seul responsable. Si des violations, des infractions ou d'autres contenus inappropriés sont découverts, nous encourageons les lecteurs à signaler ces problèmes. Dès que de tels problèmes sont confirmés, la plateforme retirera immédiatement les articles concernés. Pour toute question concernant le contenu des articles, veuillez contacter WeChat : chaindd123.