



Écrit par : Jay Jo, Yoon Lee, Tiger Research
Compilé par : Aiying Ai Ying
La stabilité du marché japonais des stablecoins est principalement due à la mise en place d’un cadre réglementaire clair. Le soutien du gouvernement et les politiques du Parti libéral-démocrate au pouvoir ont encore accéléré la croissance de l'industrie du Web3. L’attitude positive et ouverte du Japon contraste fortement avec la position incertaine ou restrictive de nombreux pays à l’égard des pièces stables. Par conséquent, les gens sont pleins d’attentes optimistes quant à l’avenir du marché japonais du Web3. Cet article explorera l'état actuel de la réglementation du stablecoin au Japon et analysera l'impact potentiel d'un stablecoin adossé au yen.
1. La réglementation fait décoller le marché japonais des pièces stables
En juin 2022, le Japon a jeté les bases de la modification de la loi sur les services de paiement (PSA) afin d'établir un cadre réglementaire pour l'émission et le courtage de pièces stables. Ces modifications seront officiellement mises en œuvre en juin 2023, marquant le début officiel de l’émission de stablecoins. La nouvelle loi fournit une définition détaillée des pièces stables, clarifie l'entité émettrice et stipule les licences requises pour les entreprises liées.
1. Définition du Stablecoin
Selon la loi révisée sur les services de paiement, les pièces stables sont classées comme « instruments de paiement électronique » (EPI) et peuvent être utilisées pour payer des biens ou des services pour une majorité indéterminée d'objets.
Cependant, toutes les pièces stables n’entrent pas dans cette catégorie. Selon l’article 2, paragraphe 5, point 1, du PSA révisé, seules les pièces stables dont la valeur est adossée à une monnaie fiduciaire peuvent être considérées comme des instruments de paiement électronique. Cela signifie que les pièces stables (telles que le DAI de MakerDAO) basées sur des crypto-monnaies (telles que Bitcoin ou Ethereum) ne sont pas considérées comme des instruments de paiement électronique. Cette distinction est une caractéristique importante du cadre réglementaire japonais.
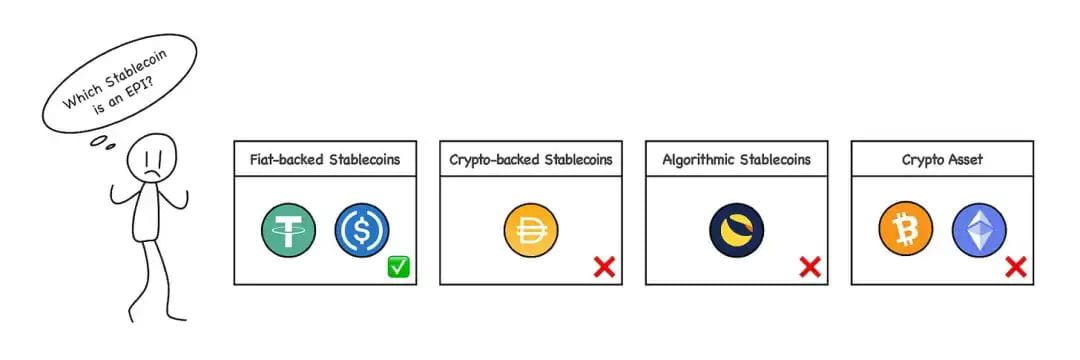
(Source : Recherche sur le Tigre)
Aiying a ajouté : La classification japonaise des pièces stables est quelque peu similaire à la loi européenne MICA. Les pièces stables adossées à une monnaie légale sont classées comme des « jetons de monnaie électronique » dans la loi MICA, tandis que DAI. Ce type de pièces stables ancrées dans des actifs est des « jetons référencés par des actifs ». . " Pour plus de détails, veuillez lire le « Rapport de recherche en dix mille mots sur la loi européenne MiCA : Interprétation complète de l'impact considérable de l'industrie Web3, des projets DeFi, Stablecoins et ICO » Influence"
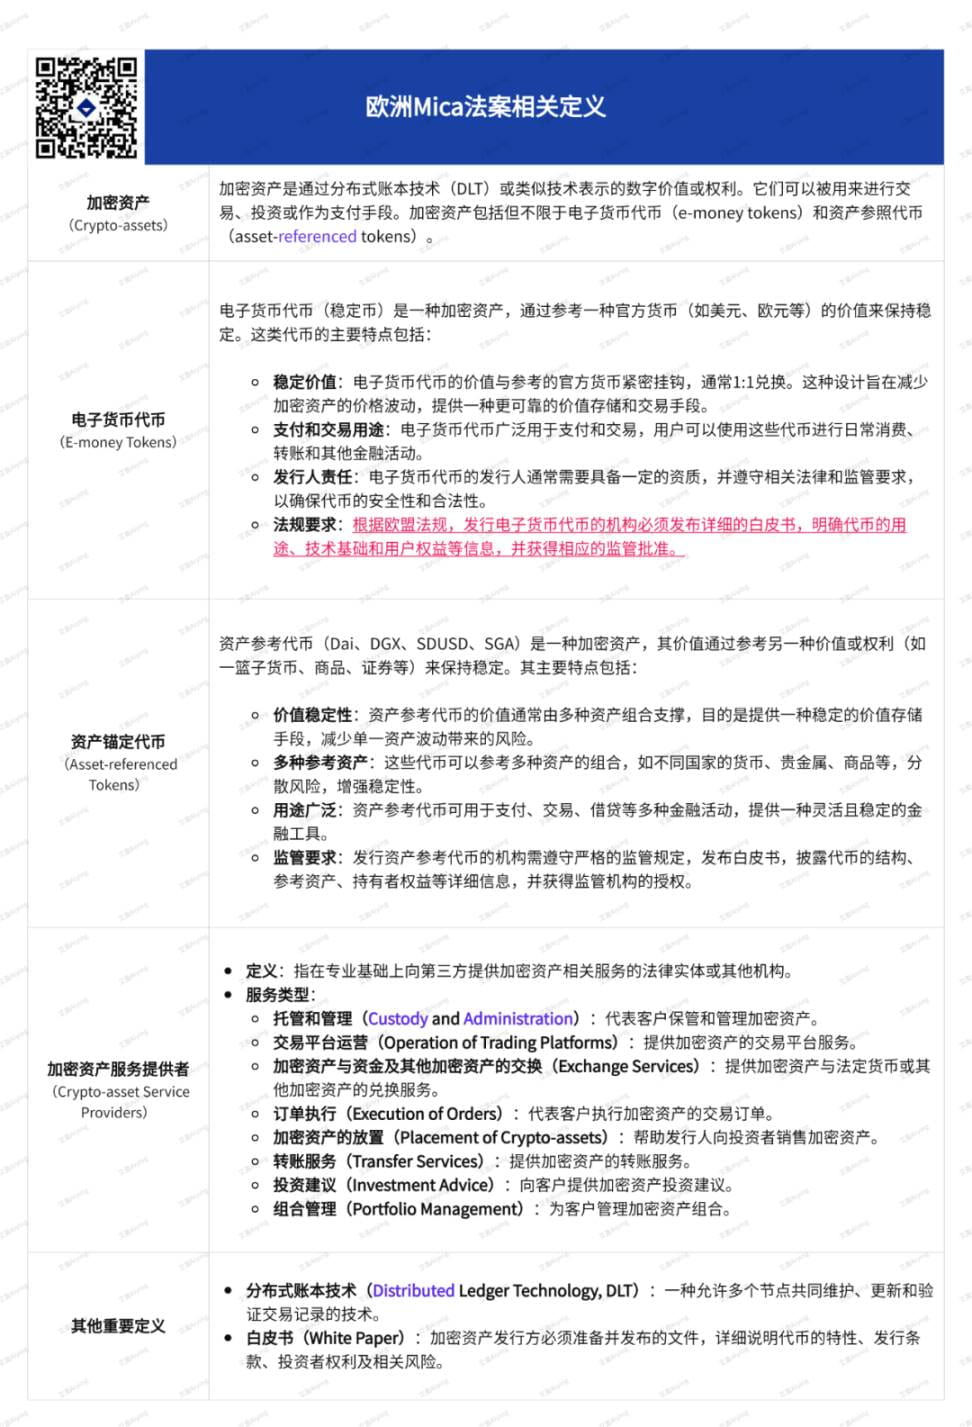
2. Émetteur en monnaie stable
Selon le PSA révisé, les stablecoins ne peuvent être émis que par trois types d’entités :
banque,
prestataire de services de transfert d'argent
société de fiducie
Les Stablecoins émis par chaque entité présentent des différences fonctionnelles, telles que les limites de transfert et les restrictions de destinataire.
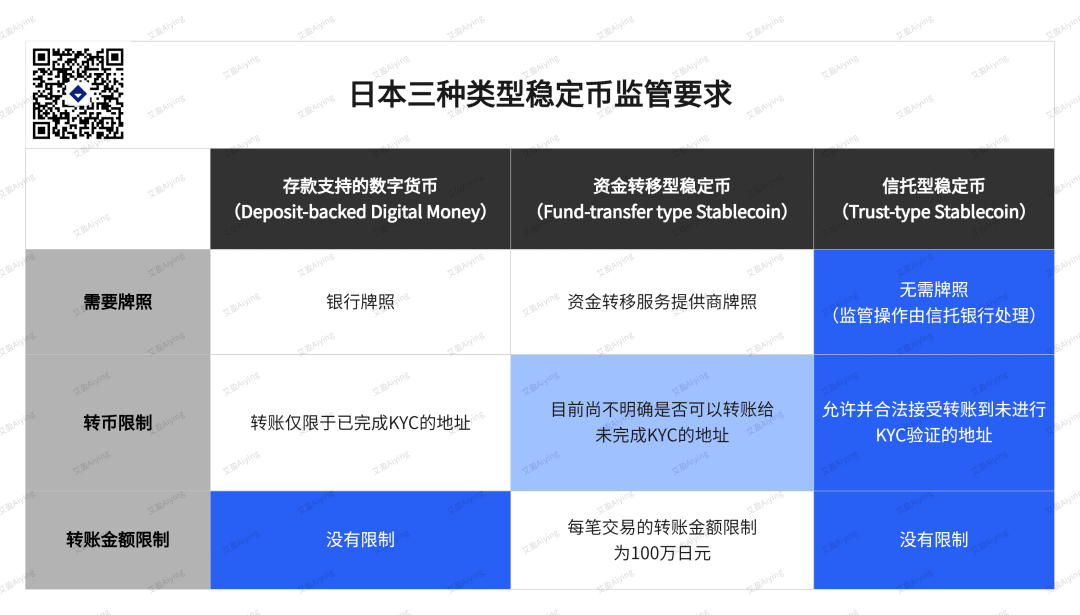
Parmi eux, les pièces stables de type fiducie émises par des sociétés de fiducie méritent le plus d’attention, car elles devraient être les plus conformes à l’environnement réglementaire actuel du Japon et ont des caractéristiques très similaires à celles des pièces stables courantes telles que l’USDT et l’USDC.
Les Stablecoins émis par les banques seront soumis à certaines restrictions. Comme les banques doivent maintenir la stabilité du système financier, les régulateurs ont déclaré que les pièces stables émises par les banques doivent être soigneusement examinées et pourraient nécessiter une législation supplémentaire.
Les prestataires de services de transfert de fonds sont également soumis à certaines restrictions, avec des montants de transfert plafonnés à 1 million de yens par transaction, et il n'est pas clair si les transferts peuvent être effectués sans vérification KYC (connaître votre client). Par conséquent, ces pièces stables peuvent nécessiter des mises à jour réglementaires supplémentaires. Sur la base de ces conditions, la forme la plus probable de stablecoin sera un stablecoin émis par une société de fiducie.
3. Licences liées à une monnaie stable
Pour mener des activités liées au stablecoin au Japon, les entités doivent s'inscrire en tant que fournisseur de services d'instruments de paiement électronique (EPISP) et obtenir les licences appropriées. Cette exigence a été introduite à la suite de modifications de la loi sur les services de paiement en juin 2023. Les entreprises liées aux devises stables comprennent des activités telles que l’achat, la vente, l’échange, le courtage ou l’agence de devises stables. Par exemple, un échange d'actifs virtuels prenant en charge le trading de pièces stables ou un service de portefeuille de garde qui gère les pièces stables pour d'autres devront s'enregistrer. De plus, ces entreprises doivent répondre aux exigences de protection des utilisateurs et de conformité en matière de lutte contre le blanchiment d'argent (AML).
2. Stablecoin adossé au yen japonais
À mesure que le cadre réglementaire des pièces stables au Japon s’améliore, plusieurs projets recherchent et testent activement les pièces stables adossées au yen japonais. Ce qui suit présentera plusieurs projets majeurs de stablecoin japonais pour aider à comprendre l’état actuel et les caractéristiques de l’écosystème stablecoin du yen japonais.
1. JPYC : instrument de paiement prépayé
JPYC est le premier émetteur d'actifs numériques lié au yen au Japon, créé en janvier 2021. Cependant, le JPYC est actuellement classé comme un instrument de paiement prépayé plutôt que comme un instrument de paiement électronique tel que défini dans la loi révisée sur les services de paiement, et n'est donc pas considéré comme un stablecoin. L'utilisation du JPYC est limitée.Par exemple, il ne prend en charge que la conversion de la monnaie fiduciaire en JPYC (liste), mais ne peut pas reconvertir le JPYC en monnaie fiduciaire, ce qui équivaut à une carte de recharge, ce qui limite dans une certaine mesure ses scénarios d'utilisation.
Cependant, JPYC travaille activement à l'émission de pièces stables conformes aux exigences de la nouvelle loi. Elle prévoit d'émettre des pièces stables de transfert de fonds en obtenant une licence de transfert de fonds et en élargissant ses utilisations, comme l'échange avec Tochika émis par la banque Hokkoku.
En outre, JPYC prévoit également de s’enregistrer en tant qu’EPISP pour exploiter une entreprise stablecoin. À long terme, la société prévoit également d'émettre et d'exploiter des pièces stables basées sur la confiance basées sur Progmat Coin pour soutenir les activités commerciales liées aux espèces ou aux dépôts bancaires.
2 Tochika : monnaie numérique adossée à un dépôt
Tochituka est la première monnaie numérique du Japon adossée à des dépôts bancaires, lancée en 2024 par la banque Hokkoku de la préfecture d'Ishikawa. Tochituka est adossé à des dépôts bancaires et est facilement accessible via l'application « Tochituka » et utilisé chez les commerçants partenaires de la préfecture d'Ishikawa.
Tochituka se caractérise par sa simplicité et sa facilité d'utilisation, et les frais du commerçant ne sont que de 0,5 %. Cependant, il n'est actuellement disponible que dans la préfecture d'Ishikawa et il n'existe qu'une seule possibilité de retrait d'argent gratuit par mois. Une fois le nombre de retraits dépassé, des frais de traitement de 110 Tochituka (équivalent à 110 yens) seront facturés. De plus, Tochka fonctionne sur une blockchain privée et a un champ d'utilisation limité.
À l'avenir, Tochka prévoit d'étendre ses services pour inclure la liaison de comptes avec d'autres institutions financières, l'extension de la couverture géographique et l'introduction de capacités de transfert de fonds peer-to-peer.
3GYEN : Stablecoin offshore
GYEN est une pièce stable en yen japonais émise par GMO Trust, une filiale basée à New York du groupe japonais GMO Internet. Il est réglementé par le Département des services financiers de l’État de New York et figure sur la liste verte de l’État. Le GYEN est rattaché au yen japonais selon un ratio de 1:1, mais comme il n'est pas émis par l'intermédiaire d'une société de fiducie japonaise, il ne peut pas circuler au Japon.
Cependant, GYEN pourrait être inclus dans le cadre réglementaire japonais à l’avenir et faire partie d’un stablecoin conforme.
Le business du stablecoin est-il vraiment viable ?
Bien que les stablecoins soient légalement adoptés depuis plus d’un an, les projets de stablecoins du Japon ont fait des progrès limités. Les projets Stablecoin comme l'USDT ou l'USDC sont encore rares sur le marché japonais, et aucune entreprise n'a encore finalisé son enregistrement auprès de l'EPISP.
De plus, les émetteurs de stablecoins sont tenus de gérer toutes les réserves sous forme de dépôts à vue, ce qui pose des contraintes importantes sur les opérations commerciales. Les dépôts à vue peuvent être retirés à tout moment et les bénéfices sont maigres, il est donc difficile de générer des revenus pour le secteur des pièces stables. Bien que la Banque du Japon ait récemment relevé ses taux d'intérêt de 0 %, le taux d'intérêt à court terme de 0,25 % reste faible, érodant la rentabilité de l'activité stablecoin. En conséquence, la demande du marché pour des pièces stables concurrentes adossées à d’autres actifs tels que les obligations d’État japonaises a augmenté.
Malgré ces défis, les grandes institutions financières et conglomérats japonais sont activement impliqués dans le secteur des stablecoins. Il s'agit notamment de grandes banques telles que Mitsubishi UFJ Bank (MUFG), Mizuho Bank et Sumitomo Mitsui Banking Corporation (SMBC), ainsi que de sociétés telles que Sony et DMM Group.
Conclusion
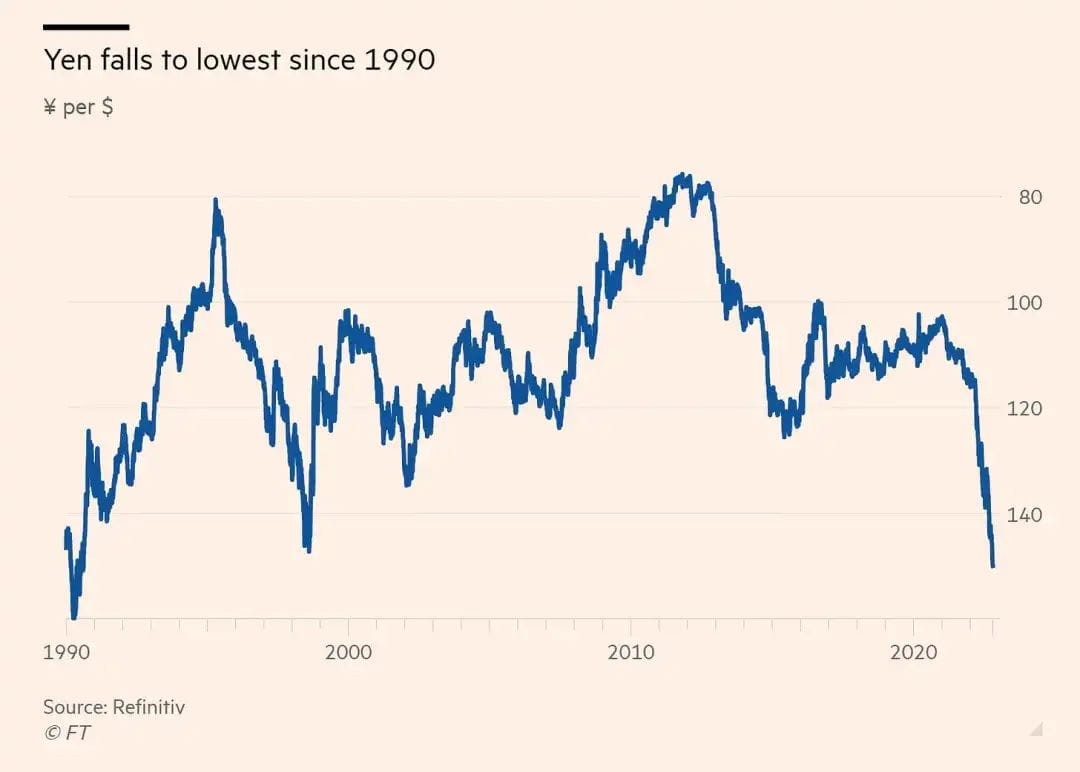
Source : Financial Times, Refinitiv
Le Japon a été aux prises avec un yen faible ces dernières années et a mis en œuvre diverses stratégies pour améliorer sa compétitivité. Les Stablecoins en font partie, dans le but d’augmenter l’échelle et la compétitivité du yen. En adoptant des pièces stables avancées, le Japon devrait non seulement pouvoir les appliquer au niveau national, mais également développer de nouveaux scénarios d'application dans le domaine des paiements mondiaux, ce qui offrira au Japon de nouvelles opportunités d'étendre son influence sur le marché financier international.
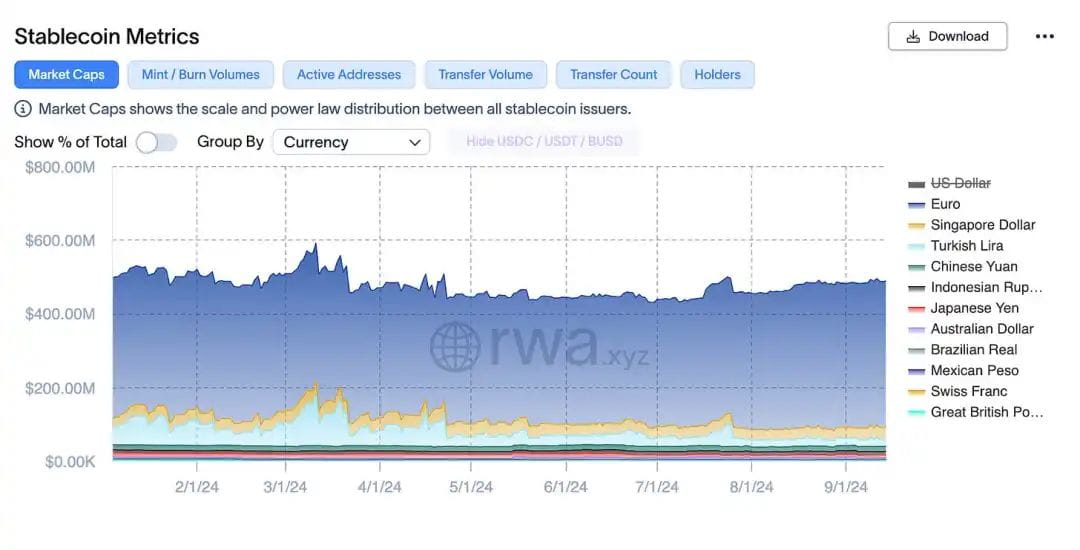
Source : rwa.xyz
Bien que le cadre réglementaire des stablecoins soit établi depuis un certain temps, l’influence du yen sur le marché des stablecoins reste limitée. Il existe peu de cas d’application pratiques pour les stablecoins, et aucune entreprise n’a encore finalisé son enregistrement auprès de l’EPISP. Le déclin du soutien au cabinet Kishida et au Parti libéral-démocrate rend également difficile la promotion de politiques fortes liées au Web3. Néanmoins, l’établissement d’un cadre réglementaire constitue un pas en avant significatif. Même si les progrès peuvent être lents, les changements qu’ils apporteront méritent d’être attendus.