

#zil
zil
617,482 vues
4,226 mentions
Populaire
Récents
·
--
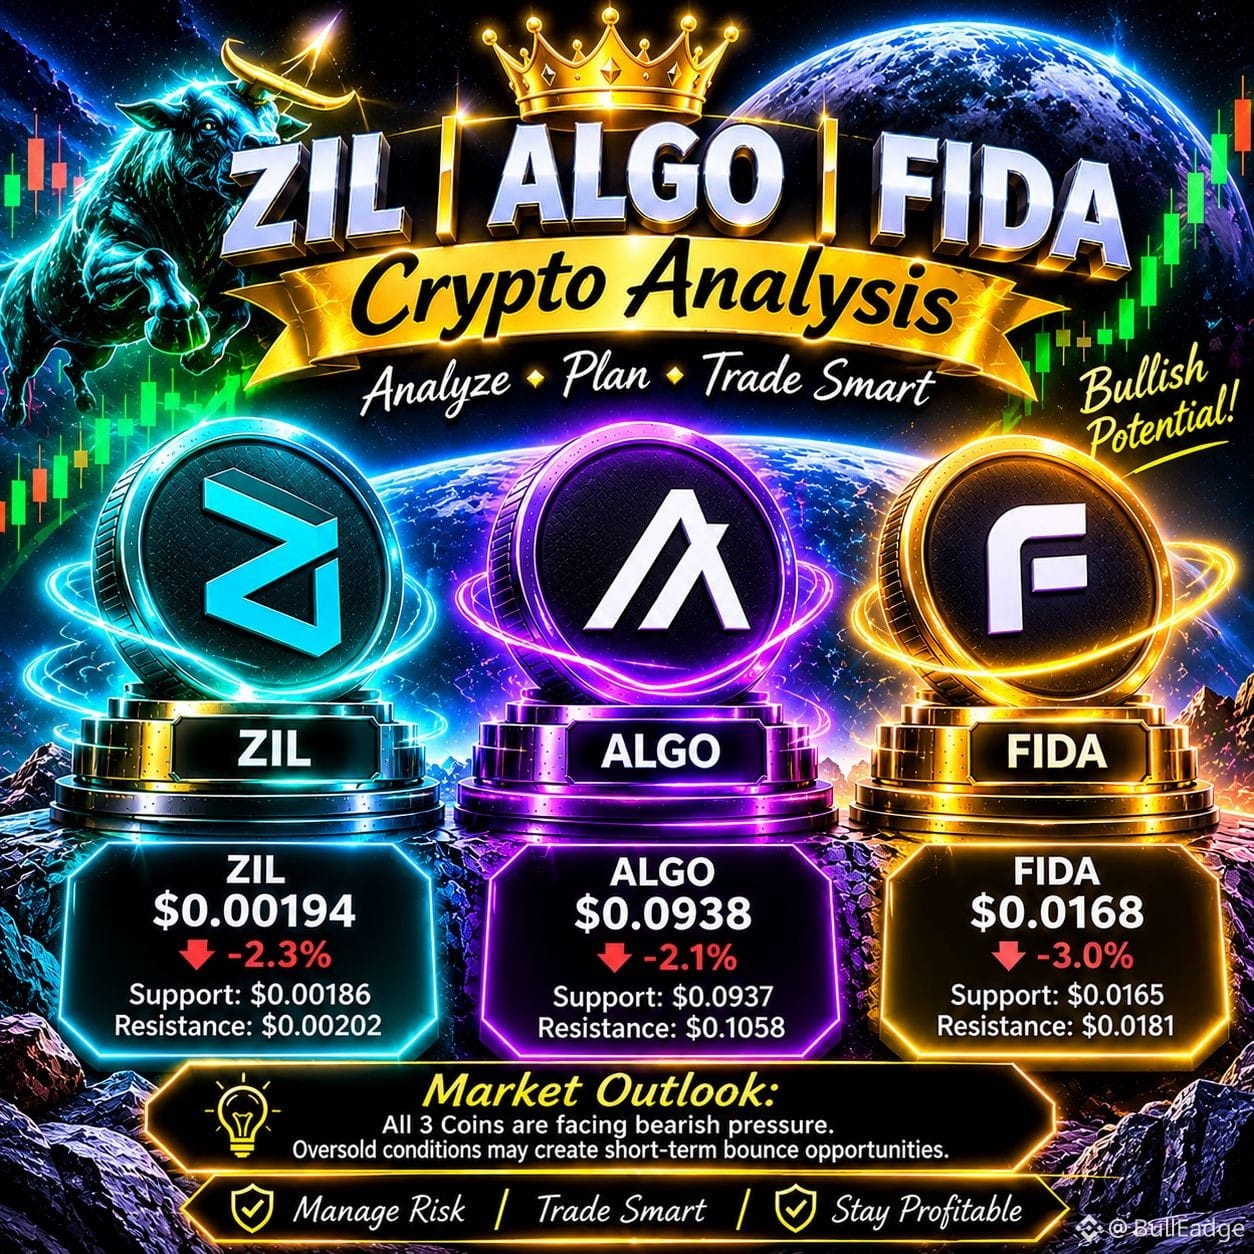
📊 Analyse du marché crypto – ZIL | ALGO | FIDA
🟢 $ZIL (Zilliqa) : S’échange autour de $0.00194. Le RSI est en zone de survente, mais la tendance générale reste baissière. Support : $0.00186. Résistance : $0.00202.
🔵 $ALGO (Algorand) : S’échange autour de $0.0938, sous une forte pression vendeuse. Support : $0.0937. Résistance : $0.1058. Surveillez une possible cassure à la hausse lors d’un rebond.
🟡 $FIDA (Bonfida) : S’échange autour de $0.0168. La dynamique baissière se poursuit. Support : $0.0165. Résistance : $0.0181.
📉 Perspectives du marché : les trois cryptomonnaies subissent une pression baissière. Les conditions de survente pourraient offrir des possibilités de rebond à court terme, mais une confirmation est nécessaire.
⚠️ Gérez le risque, évitez les décisions de trading émotionnelles et protégez votre capital.
#ZIL #ALGO #FIDA #CryptoAnalysis #Altcoins #TradingCrypto
{future}(ZILUSDT)
{future}(ALGOUSDT)
{future}(FIDAUSDT)
📊 Analyse du marché crypto – ZIL | ALGO | FIDA
🟢 $ZIL (Zilliqa) : S’échange autour de $0.00194. Le RSI est en zone de survente, mais la tendance générale reste baissière. Support : $0.00186. Résistance : $0.00202.
🔵 $ALGO (Algorand) : S’échange autour de $0.0938, sous une forte pression vendeuse. Support : $0.0937. Résistance : $0.1058. Surveillez une possible cassure à la hausse lors d’un rebond.
🟡 $FIDA (Bonfida) : S’échange autour de $0.0168. La dynamique baissière se poursuit. Support : $0.0165. Résistance : $0.0181.
📉 Perspectives du marché : les trois cryptomonnaies subissent une pression baissière. Les conditions de survente pourraient offrir des possibilités de rebond à court terme, mais une confirmation est nécessaire.
⚠️ Gérez le risque, évitez les décisions de trading émotionnelles et protégez votre capital.
#ZIL #ALGO #FIDA #CryptoAnalysis #Altcoins #TradingCrypto
🟢 $ZIL (Zilliqa) : S’échange autour de $0.00194. Le RSI est en zone de survente, mais la tendance générale reste baissière. Support : $0.00186. Résistance : $0.00202.
🔵 $ALGO (Algorand) : S’échange autour de $0.0938, sous une forte pression vendeuse. Support : $0.0937. Résistance : $0.1058. Surveillez une possible cassure à la hausse lors d’un rebond.
🟡 $FIDA (Bonfida) : S’échange autour de $0.0168. La dynamique baissière se poursuit. Support : $0.0165. Résistance : $0.0181.
📉 Perspectives du marché : les trois cryptomonnaies subissent une pression baissière. Les conditions de survente pourraient offrir des possibilités de rebond à court terme, mais une confirmation est nécessaire.
⚠️ Gérez le risque, évitez les décisions de trading émotionnelles et protégez votre capital.
#ZIL #ALGO #FIDA #CryptoAnalysis #Altcoins #TradingCrypto
28

·
--
$HOOD / $BNC / $ZIL — signal baissier sur 30 minutes, tendance baissière confirmée sur 4 heures 🔥
════════════════════
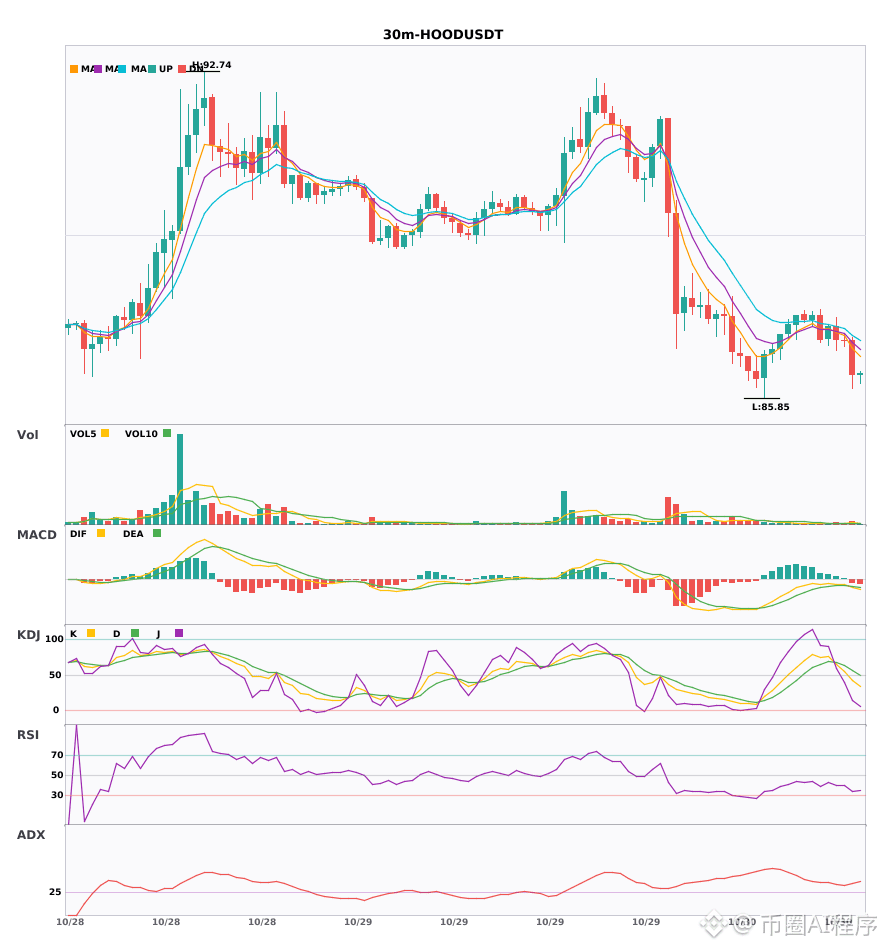
🟢 $HOOD — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : croisement baissier du MACD sous zéro, accélération de la baisse | EMA5 < EMA8 < EMA13 : configuration baissière | Volume en hausse (2.0 fois)
════════════════════
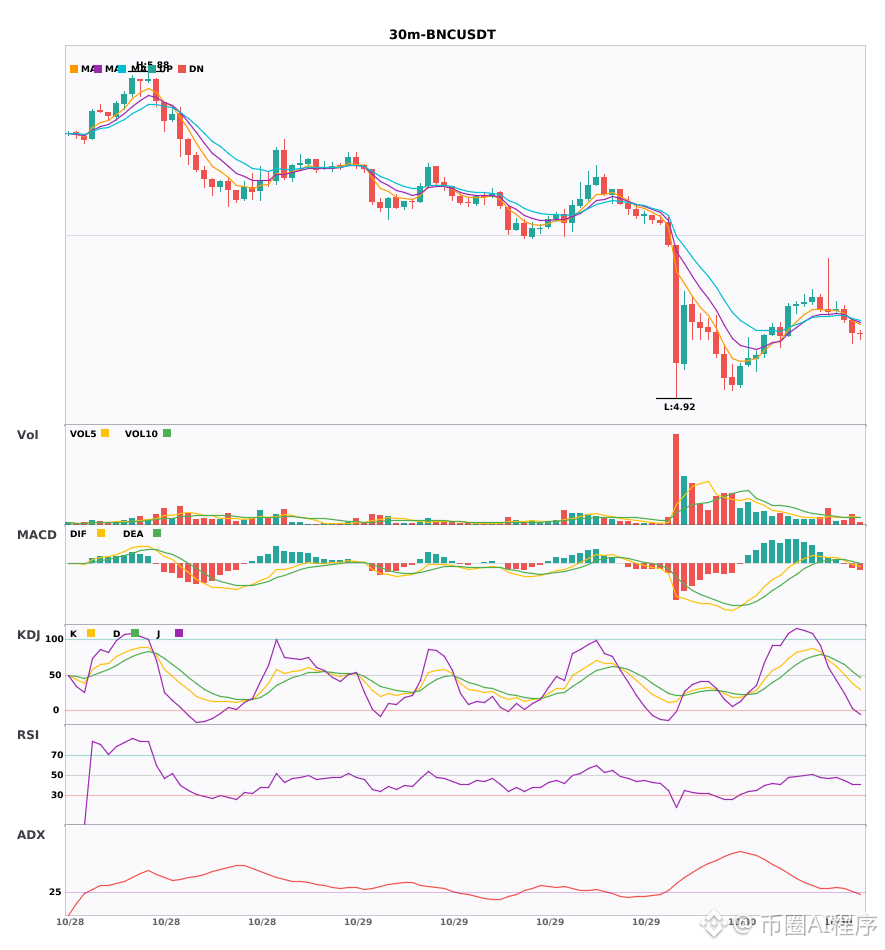
🟢 $BNC — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : le MACD DIF passe sous zéro, la tendance devient baissière | EMA5 passe sous EMA8, retournement baissier à court terme | Volume normal (1.3 fois)
════════════════════
🟢 $ZIL — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : le MACD évolue en territoire baissier, tendance faible et momentum en hausse | EMA5 passe sous EMA8, retournement baissier à court terme | Volume normal (1.4 fois)
════════════════════
🔔 Suivez-nous pour recevoir les dernières alertes de marché 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
$HOOD / $BNC / $ZIL — signal baissier sur 30 minutes, tendance baissière confirmée sur 4 heures 🔥
════════════════════
🟢 $HOOD — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : croisement baissier du MACD sous zéro, accélération de la baisse | EMA5 < EMA8 < EMA13 : configuration baissière | Volume en hausse (2.0 fois)
════════════════════
🟢 $BNC — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : le MACD DIF passe sous zéro, la tendance devient baissière | EMA5 passe sous EMA8, retournement baissier à court terme | Volume normal (1.3 fois)
════════════════════
🟢 $ZIL — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : le MACD évolue en territoire baissier, tendance faible et momentum en hausse | EMA5 passe sous EMA8, retournement baissier à court terme | Volume normal (1.4 fois)
════════════════════
🔔 Suivez-nous pour recevoir les dernières alertes de marché 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
════════════════════
🟢 $HOOD — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : croisement baissier du MACD sous zéro, accélération de la baisse | EMA5 < EMA8 < EMA13 : configuration baissière | Volume en hausse (2.0 fois)
════════════════════
🟢 $BNC — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : le MACD DIF passe sous zéro, la tendance devient baissière | EMA5 passe sous EMA8, retournement baissier à court terme | Volume normal (1.3 fois)
════════════════════
🟢 $ZIL — signal baissier sur 30 minutes
⚠️ Analyse technique : confirmation de la confluence baissière sur 4 heures | Entrée sur 30 minutes : le MACD évolue en territoire baissier, tendance faible et momentum en hausse | EMA5 passe sous EMA8, retournement baissier à court terme | Volume normal (1.4 fois)
════════════════════
🔔 Suivez-nous pour recevoir les dernières alertes de marché 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme

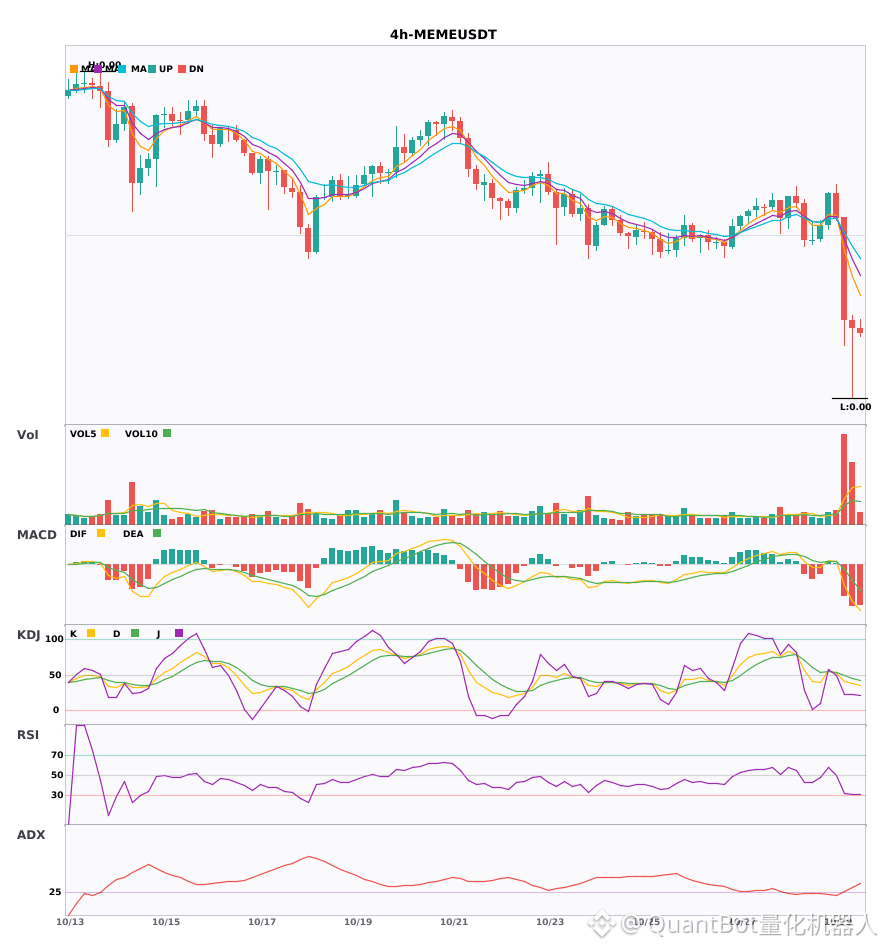
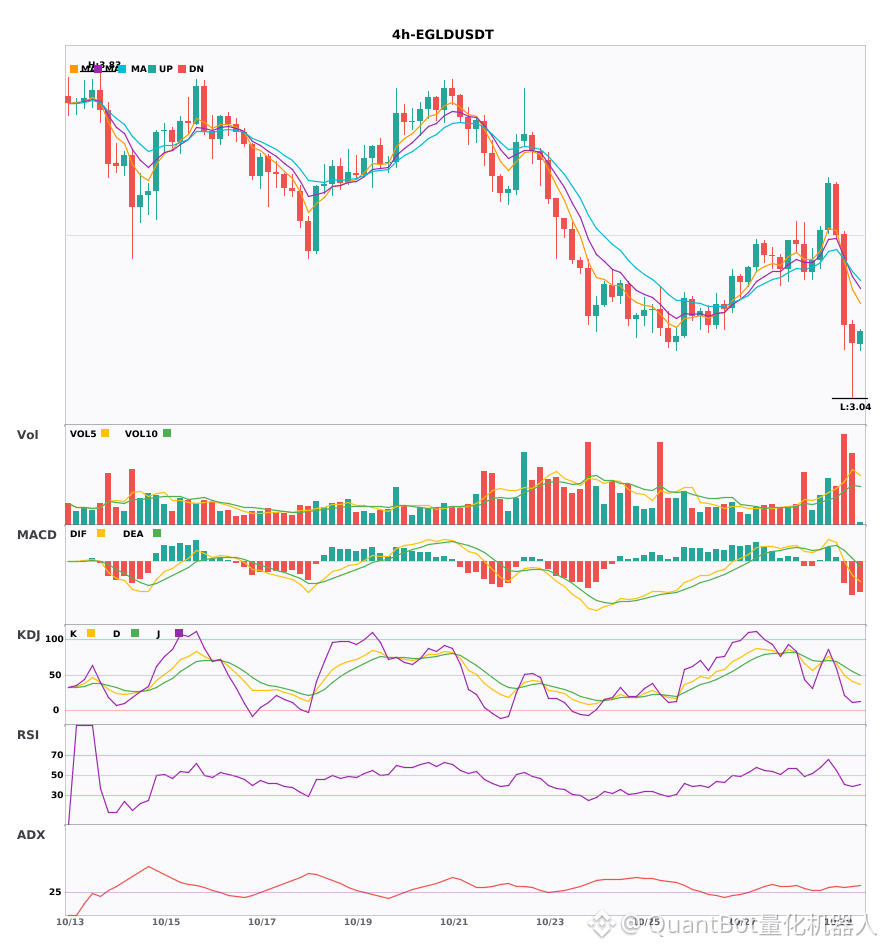
$ZIL / $MEME / $EGLD 4 Les indicateurs techniques sur 4 heures s’affaiblissent simultanément, prudence
📉 $ZIL | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(28) La tendance se dessine, possibilité de participer | Le MACDDIF passe sous zéro, tendance baissière | EMA5 < EMA8 < EMA13, configuration baissière | Croisement baissier du KDJ, perspectives négatives à court terme (K = 47.5, D = 49.0) | Hausse du volume (2.2 fois)
Variation du prix : -0.8200%
📉 $MEME | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(28) La tendance se dessine, possibilité de participer | Croisement baissier du MACD sous zéro, accélération de la baisse | EMA5 passe sous EMA8, tendance baissière à court terme | Le KDJ évolue en zone de faiblesse, les vendeurs dominent (K = 40.2, D = 49.2) | Explosion du volume (4.8 fois)
Variation du prix : -9.0000%
📉 $EGLD | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(35) Tendance nettement marquée | Le MACDDIF passe sous zéro, tendance baissière | EMA5 < EMA8 < EMA13, configuration baissière | Explosion du volume (2.6 fois)
Variation du prix : -1.4000%
━━━━━━━━━━━━━━━━━━
#技术分析 #ZIL #MEME #EGLD
📌 Le contenu ci-dessus est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement
$ZIL / $MEME / $EGLD 4 Les indicateurs techniques sur 4 heures s’affaiblissent simultanément, prudence
📉 $ZIL | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(28) La tendance se dessine, possibilité de participer | Le MACDDIF passe sous zéro, tendance baissière | EMA5 < EMA8 < EMA13, configuration baissière | Croisement baissier du KDJ, perspectives négatives à court terme (K = 47.5, D = 49.0) | Hausse du volume (2.2 fois)
Variation du prix : -0.8200%
📉 $MEME | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(28) La tendance se dessine, possibilité de participer | Croisement baissier du MACD sous zéro, accélération de la baisse | EMA5 passe sous EMA8, tendance baissière à court terme | Le KDJ évolue en zone de faiblesse, les vendeurs dominent (K = 40.2, D = 49.2) | Explosion du volume (4.8 fois)
Variation du prix : -9.0000%
📉 $EGLD | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(35) Tendance nettement marquée | Le MACDDIF passe sous zéro, tendance baissière | EMA5 < EMA8 < EMA13, configuration baissière | Explosion du volume (2.6 fois)
Variation du prix : -1.4000%
━━━━━━━━━━━━━━━━━━
#技术分析 #ZIL #MEME #EGLD
📌 Le contenu ci-dessus est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement
📉 $ZIL | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(28) La tendance se dessine, possibilité de participer | Le MACDDIF passe sous zéro, tendance baissière | EMA5 < EMA8 < EMA13, configuration baissière | Croisement baissier du KDJ, perspectives négatives à court terme (K = 47.5, D = 49.0) | Hausse du volume (2.2 fois)
Variation du prix : -0.8200%
📉 $MEME | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(28) La tendance se dessine, possibilité de participer | Croisement baissier du MACD sous zéro, accélération de la baisse | EMA5 passe sous EMA8, tendance baissière à court terme | Le KDJ évolue en zone de faiblesse, les vendeurs dominent (K = 40.2, D = 49.2) | Explosion du volume (4.8 fois)
Variation du prix : -9.0000%
📉 $EGLD | Signal baissier sur 4 heures
━━━━━━━━━━━━━━━━━━
Analyse technique : ADX(35) Tendance nettement marquée | Le MACDDIF passe sous zéro, tendance baissière | EMA5 < EMA8 < EMA13, configuration baissière | Explosion du volume (2.6 fois)
Variation du prix : -1.4000%
━━━━━━━━━━━━━━━━━━
#技术分析 #ZIL #MEME #EGLD
📌 Le contenu ci-dessus est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement
29

·
--
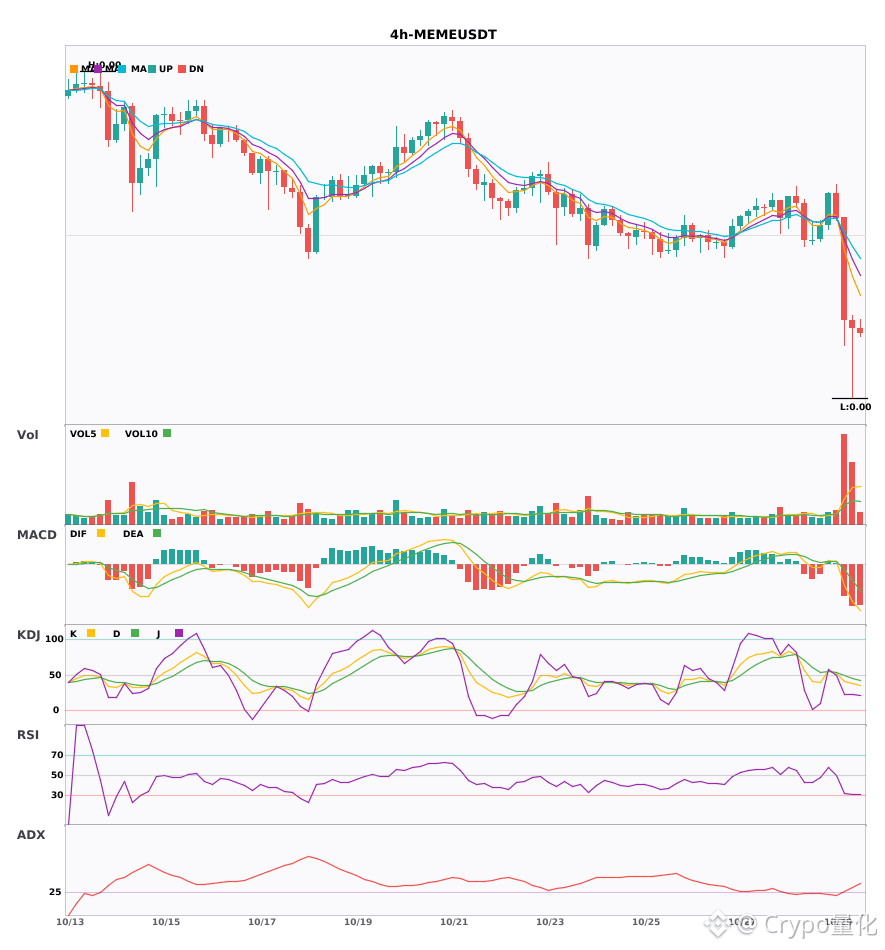
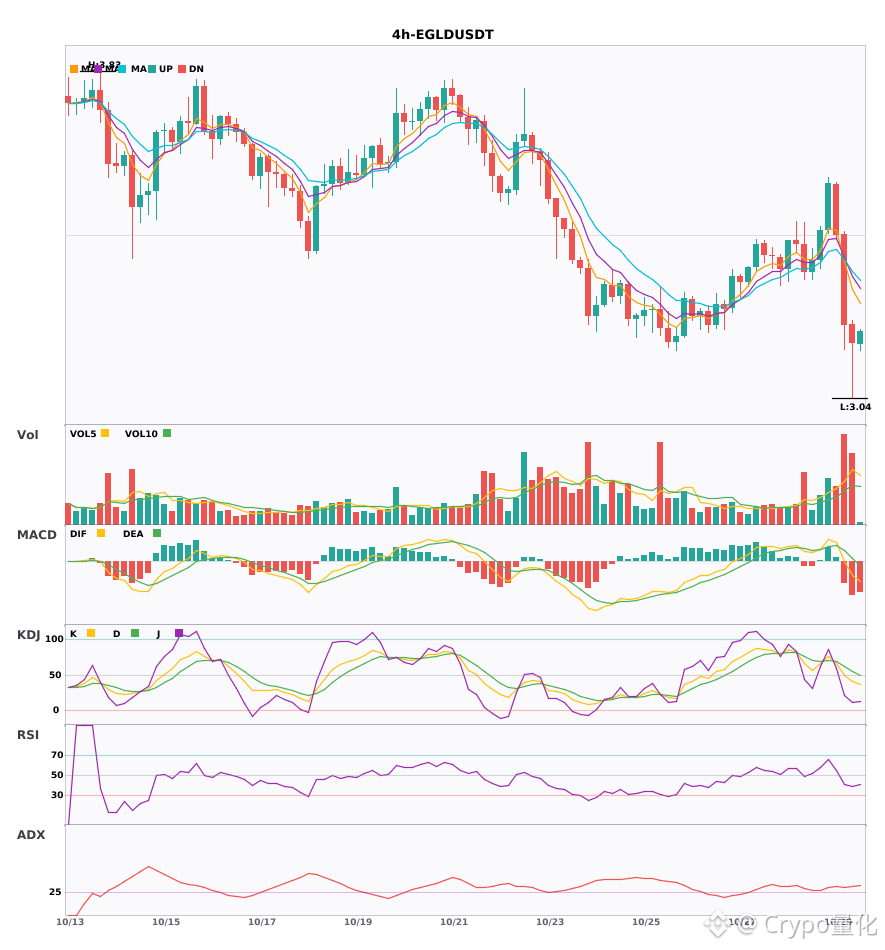
$ZIL / $MEME / $EGLD 4 heures : retournement baissier confirmé, les signaux baissiers apparaissent simultanément 🔥
════════════════════
🟢 $ZIL Signal baissier sur 4 heures
⚠️Analyse technique : ADX(28) : la tendance se met en place, possibilité de participer | Le MACD DIF passe sous la ligne zéro, la tendance devient baissière | EMA5 < EMA8 < EMA13 : configuration baissière | Croisement baissier du KDJ, perspectives baissières à court terme (K à 47.5, D à 49.0) | Hausse du volume (x2,2)
════════════════════
🟢 $MEME Signal baissier sur 4 heures
⚠️Analyse technique : ADX(28) : la tendance se met en place, possibilité de participer | Croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue en zone faible, les baissiers dominent (K à 40.2, D à 49.2) | Explosion du volume (x4,8)
════════════════════
🟢 $EGLD Signal baissier sur 4 heures
⚠️Analyse technique : ADX(35) : tendance marquée | Le MACD DIF passe sous la ligne zéro, la tendance devient baissière | EMA5 < EMA8 < EMA13 : configuration baissière | Explosion du volume (x2,6)
════════════════════
🔔 Suivez-nous pour être informé en direct des mouvements du marché 🔔
#技术分析 #ZIL #MEME #EGLD
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
$ZIL / $MEME / $EGLD 4 heures : retournement baissier confirmé, les signaux baissiers apparaissent simultanément 🔥
════════════════════
🟢 $ZIL Signal baissier sur 4 heures
⚠️Analyse technique : ADX(28) : la tendance se met en place, possibilité de participer | Le MACD DIF passe sous la ligne zéro, la tendance devient baissière | EMA5 < EMA8 < EMA13 : configuration baissière | Croisement baissier du KDJ, perspectives baissières à court terme (K à 47.5, D à 49.0) | Hausse du volume (x2,2)
════════════════════
🟢 $MEME Signal baissier sur 4 heures
⚠️Analyse technique : ADX(28) : la tendance se met en place, possibilité de participer | Croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue en zone faible, les baissiers dominent (K à 40.2, D à 49.2) | Explosion du volume (x4,8)
════════════════════
🟢 $EGLD Signal baissier sur 4 heures
⚠️Analyse technique : ADX(35) : tendance marquée | Le MACD DIF passe sous la ligne zéro, la tendance devient baissière | EMA5 < EMA8 < EMA13 : configuration baissière | Explosion du volume (x2,6)
════════════════════
🔔 Suivez-nous pour être informé en direct des mouvements du marché 🔔
#技术分析 #ZIL #MEME #EGLD
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
════════════════════
🟢 $ZIL Signal baissier sur 4 heures
⚠️Analyse technique : ADX(28) : la tendance se met en place, possibilité de participer | Le MACD DIF passe sous la ligne zéro, la tendance devient baissière | EMA5 < EMA8 < EMA13 : configuration baissière | Croisement baissier du KDJ, perspectives baissières à court terme (K à 47.5, D à 49.0) | Hausse du volume (x2,2)
════════════════════
🟢 $MEME Signal baissier sur 4 heures
⚠️Analyse technique : ADX(28) : la tendance se met en place, possibilité de participer | Croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue en zone faible, les baissiers dominent (K à 40.2, D à 49.2) | Explosion du volume (x4,8)
════════════════════
🟢 $EGLD Signal baissier sur 4 heures
⚠️Analyse technique : ADX(35) : tendance marquée | Le MACD DIF passe sous la ligne zéro, la tendance devient baissière | EMA5 < EMA8 < EMA13 : configuration baissière | Explosion du volume (x2,6)
════════════════════
🔔 Suivez-nous pour être informé en direct des mouvements du marché 🔔
#技术分析 #ZIL #MEME #EGLD
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
14
·
--
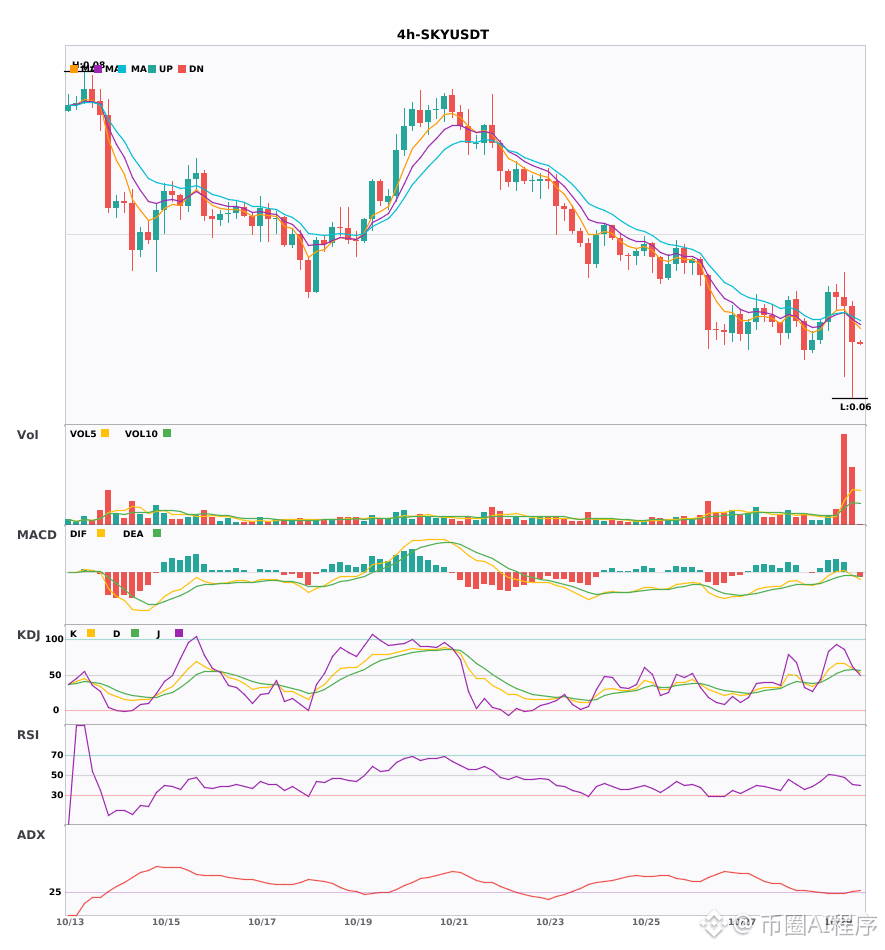
$SKY / $ZIL / $MEME : positions vendeuses sur 4 heures + tendance journalière baissière dans le même sens ; convergence multi-périodes vers une tendance baissière 🔥
════════════════════
🟢 $SKY Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue fortement, avantage aux acheteurs (K = 59.1, D = 57.6) | Explosion du volume (x5.2)
════════════════════
🟢 $ZIL Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : le MACD DIF passe sous la ligne zéro, retournement de tendance à la baisse | EMA5 < EMA8 < EMA13, configuration baissière | Croisement baissier du KDJ, perspectives baissières à court terme (K = 47.5, D = 49.0) | Hausse du volume (x2.2)
════════════════════
🟢 $MEME Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue en territoire faible, avantage aux vendeurs (K = 40.2, D = 49.2) | Explosion du volume (x4.8)
════════════════════
🔔 Suivez-nous pour recevoir les dernières alertes de marché 🔔
#多周期共振 #SKY #ZIL #MEME
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
$SKY / $ZIL / $MEME : positions vendeuses sur 4 heures + tendance journalière baissière dans le même sens ; convergence multi-périodes vers une tendance baissière 🔥
════════════════════
🟢 $SKY Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue fortement, avantage aux acheteurs (K = 59.1, D = 57.6) | Explosion du volume (x5.2)
════════════════════
🟢 $ZIL Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : le MACD DIF passe sous la ligne zéro, retournement de tendance à la baisse | EMA5 < EMA8 < EMA13, configuration baissière | Croisement baissier du KDJ, perspectives baissières à court terme (K = 47.5, D = 49.0) | Hausse du volume (x2.2)
════════════════════
🟢 $MEME Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue en territoire faible, avantage aux vendeurs (K = 40.2, D = 49.2) | Explosion du volume (x4.8)
════════════════════
🔔 Suivez-nous pour recevoir les dernières alertes de marché 🔔
#多周期共振 #SKY #ZIL #MEME
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
════════════════════
🟢 $SKY Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue fortement, avantage aux acheteurs (K = 59.1, D = 57.6) | Explosion du volume (x5.2)
════════════════════
🟢 $ZIL Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : le MACD DIF passe sous la ligne zéro, retournement de tendance à la baisse | EMA5 < EMA8 < EMA13, configuration baissière | Croisement baissier du KDJ, perspectives baissières à court terme (K = 47.5, D = 49.0) | Hausse du volume (x2.2)
════════════════════
🟢 $MEME Signal vendeur sur 4 heures
⚠️ Analyse technique : confirmation de la convergence baissière journalière | Entrée sur 4 heures : croisement baissier du MACD sous zéro, accélération de la baisse | L’EMA5 passe sous l’EMA8, retournement baissier à court terme | Le KDJ évolue en territoire faible, avantage aux vendeurs (K = 40.2, D = 49.2) | Explosion du volume (x4.8)
════════════════════
🔔 Suivez-nous pour recevoir les dernières alertes de marché 🔔
#多周期共振 #SKY #ZIL #MEME
📌 Lors de vos transactions, vérifiez si la configuration des chandeliers est conforme
16
·
--
Haussier
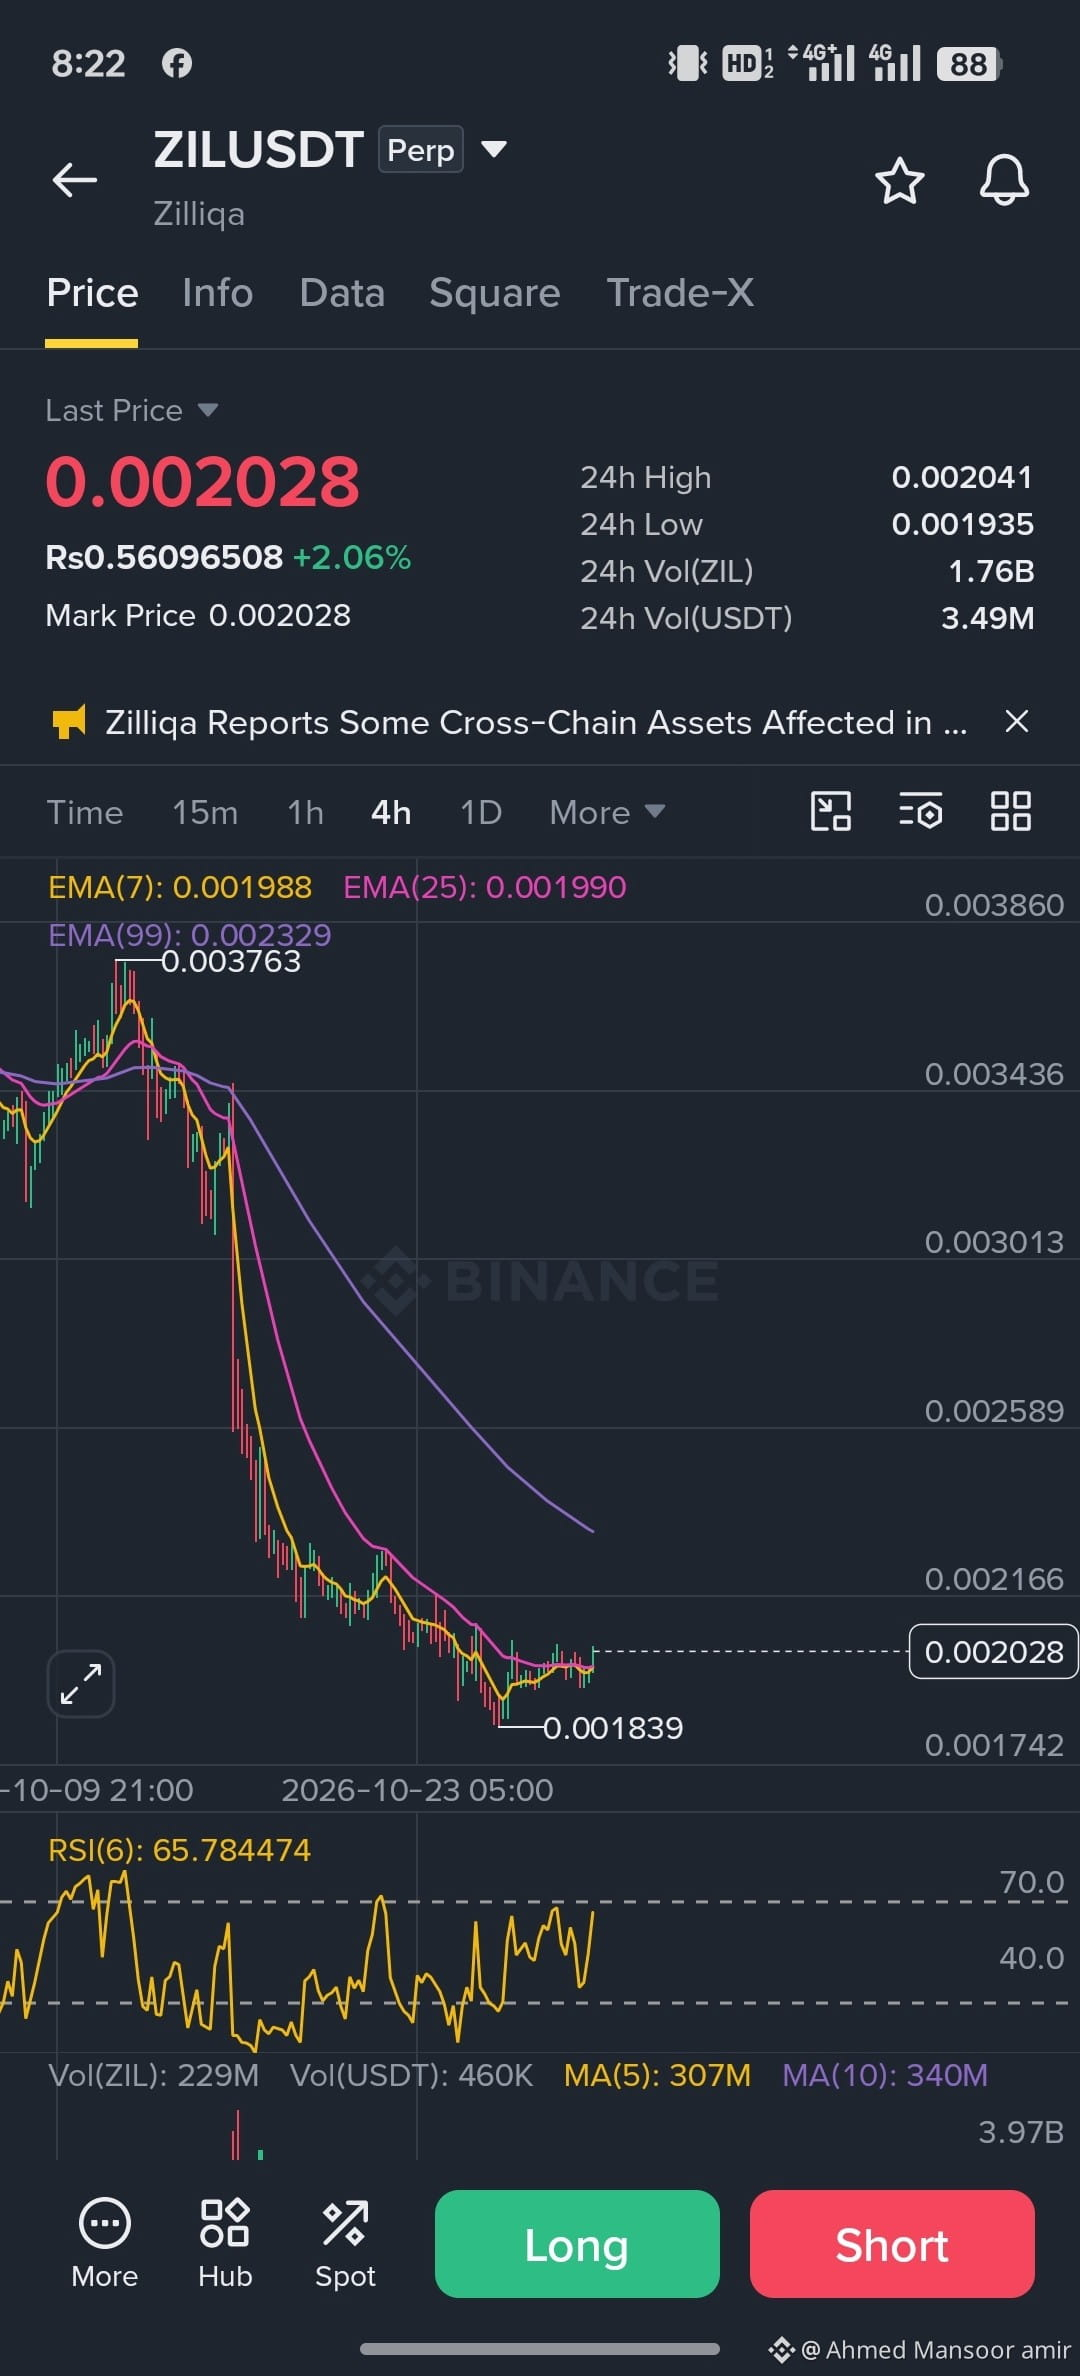
🚀 $ZIL — 📈 OBJECTIFS ÉLEVÉS 🎯
💰 Prix actuel : $0.002028
📊 SIGNAL DE TRADING : POSITION LONGUE
🎯 Zone d’entrée : $0.002000–$0.002030
🔥 Objectifs :
🥇 TP1 : $0.002100
🥈 TP2 : $0.002166
🥉 TP3 : $0.002300
🚀 TP4 : $0.002500
🛑 Stop loss : $0.001930
📈 Pourquoi ZIL ?
✅ Le prix évolue au-dessus des EMA 7 et EMA 25.
✅ Un RSI proche de 66 indique une forte dynamique à court terme.
✅ Une cassure au-dessus de $0.002041 pourrait ouvrir la voie vers des niveaux de résistance plus élevés.
⚠️ Important : La tendance 4H reste baissière tant que le cours est sous l’EMA 99 à $0.002329. Attendez la confirmation de la cassure et gérez soigneusement le risque.
💬 ZIL peut-il atteindre $0.0025 ensuite ? 🔥
Commentez « ZIL 🚀 » si vous surveillez cette configuration !
#ZIL #Zilliqa #CryptoSignals #BinanceSquare #Altcoins
{spot}(ZILUSDT)
🚀 $ZIL — 📈 OBJECTIFS ÉLEVÉS 🎯
💰 Prix actuel : $0.002028
📊 SIGNAL DE TRADING : POSITION LONGUE
🎯 Zone d’entrée : $0.002000–$0.002030
🔥 Objectifs :
🥇 TP1 : $0.002100
🥈 TP2 : $0.002166
🥉 TP3 : $0.002300
🚀 TP4 : $0.002500
🛑 Stop loss : $0.001930
📈 Pourquoi ZIL ?
✅ Le prix évolue au-dessus des EMA 7 et EMA 25.
✅ Un RSI proche de 66 indique une forte dynamique à court terme.
✅ Une cassure au-dessus de $0.002041 pourrait ouvrir la voie vers des niveaux de résistance plus élevés.
⚠️ Important : La tendance 4H reste baissière tant que le cours est sous l’EMA 99 à $0.002329. Attendez la confirmation de la cassure et gérez soigneusement le risque.
💬 ZIL peut-il atteindre $0.0025 ensuite ? 🔥
Commentez « ZIL 🚀 » si vous surveillez cette configuration !
#ZIL #Zilliqa #CryptoSignals #BinanceSquare #Altcoins
💰 Prix actuel : $0.002028
📊 SIGNAL DE TRADING : POSITION LONGUE
🎯 Zone d’entrée : $0.002000–$0.002030
🔥 Objectifs :
🥇 TP1 : $0.002100
🥈 TP2 : $0.002166
🥉 TP3 : $0.002300
🚀 TP4 : $0.002500
🛑 Stop loss : $0.001930
📈 Pourquoi ZIL ?
✅ Le prix évolue au-dessus des EMA 7 et EMA 25.
✅ Un RSI proche de 66 indique une forte dynamique à court terme.
✅ Une cassure au-dessus de $0.002041 pourrait ouvrir la voie vers des niveaux de résistance plus élevés.
⚠️ Important : La tendance 4H reste baissière tant que le cours est sous l’EMA 99 à $0.002329. Attendez la confirmation de la cassure et gérez soigneusement le risque.
💬 ZIL peut-il atteindre $0.0025 ensuite ? 🔥
Commentez « ZIL 🚀 » si vous surveillez cette configuration !
#ZIL #Zilliqa #CryptoSignals #BinanceSquare #Altcoins
FARRUKHJON:
Я просматриваю на эту токен скоро вылетим на космос
1
381
·
--
Haussier
$ZIL L — L’évolutivité de la blockchain reste un objectif important ! ⚙️
Prêt à publier ✅
*Légende pour $ZIL :*
$ZIL — L’évolutivité de la blockchain reste un objectif important ! ⚙️
L’évolutivité de la blockchain reste un objectif important
ZILLIQA • ÉVOLUTIVITÉ • FUTURISTE • LAYER 1
Évolutif • Sécurisé • Haut débit • Réseau fragmenté
Zilliqa
#zil #Zilliqa #Scalability #Binance
$ZIL L — L’évolutivité de la blockchain reste un objectif important ! ⚙️
Prêt à publier ✅
*Légende pour $ZIL :*
$ZIL — L’évolutivité de la blockchain reste un objectif important ! ⚙️
L’évolutivité de la blockchain reste un objectif important
ZILLIQA • ÉVOLUTIVITÉ • FUTURISTE • LAYER 1
Évolutif • Sécurisé • Haut débit • Réseau fragmenté
Zilliqa
#zil #Zilliqa #Scalability #Binance
Prêt à publier ✅
*Légende pour $ZIL :*
$ZIL — L’évolutivité de la blockchain reste un objectif important ! ⚙️
L’évolutivité de la blockchain reste un objectif important
ZILLIQA • ÉVOLUTIVITÉ • FUTURISTE • LAYER 1
Évolutif • Sécurisé • Haut débit • Réseau fragmenté
Zilliqa
#zil #Zilliqa #Scalability #Binance
9
Article
🚀 Le $ZIL est-il prêt pour son prochain grand mouvement ?🚀 $ZIL Prêt pour son prochain grand mouvement ? 📈🔥
👀 Zilliqa est sur ma liste de surveillance ! Le prochain mouvement haussier pourrait-il être imminent ? 🌙💎
📊 J’observe la dynamique et j’attends une confirmation avant de me lancer.
🟢 $ZIL — À surveiller : possible cassure haussière ! 🚀
#ZIL #LONG #Futures
#Altcoins #PépitesÀFaibleCapitalisation #TradingCrypto #BinanceSquare
⚠️ Tradez prudemment, gérez vos risques et faites vos propres recherches.
🚀 Le $ZIL est-il prêt pour son prochain grand mouvement ?
🚀 $ZIL Prêt pour son prochain grand mouvement ? 📈🔥
👀 Zilliqa est sur ma liste de surveillance ! Le prochain mouvement haussier pourrait-il être imminent ? 🌙💎
📊 J’observe la dynamique et j’attends une confirmation avant de me lancer.
🟢 $ZIL — À surveiller : possible cassure haussière ! 🚀
#ZIL #LONG #Futures
#Altcoins #PépitesÀFaibleCapitalisation #TradingCrypto #BinanceSquare
⚠️ Tradez prudemment, gérez vos risques et faites vos propres recherches.
👀 Zilliqa est sur ma liste de surveillance ! Le prochain mouvement haussier pourrait-il être imminent ? 🌙💎
📊 J’observe la dynamique et j’attends une confirmation avant de me lancer.
🟢 $ZIL — À surveiller : possible cassure haussière ! 🚀
#ZIL #LONG #Futures
#Altcoins #PépitesÀFaibleCapitalisation #TradingCrypto #BinanceSquare
⚠️ Tradez prudemment, gérez vos risques et faites vos propres recherches.
1
578
·
--
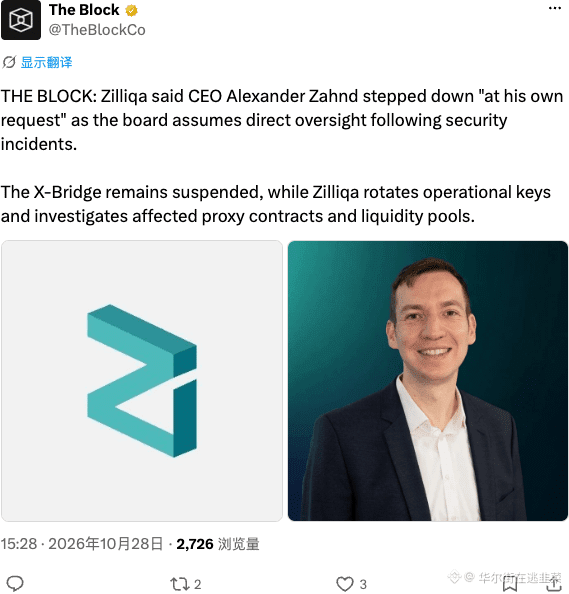
Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Après un incident de sécurité, le marché évolue généralement en trois phases :
1) Panique : le choc de l’annonce entraîne une vague de ventes ;
2) Évaluation : quelle part de la capitalisation boursière les pertes représentent-elles, et les fonds volés risquent-ils d’affluer sur le marché ?
3) Reprise : les progrès de l’équipe dans la gestion de la situation déterminent si la confiance peut revenir.
$ZIL Dernier cours : 0,002001, +0,2 % sur 24 h. Inutile de tirer des conclusions trop vite ; attendons d’y voir plus clair à la deuxième phase.
#ZIL
Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Après un incident de sécurité, le marché évolue généralement en trois phases :
1) Panique : le choc de l’annonce entraîne une vague de ventes ;
2) Évaluation : quelle part de la capitalisation boursière les pertes représentent-elles, et les fonds volés risquent-ils d’affluer sur le marché ?
3) Reprise : les progrès de l’équipe dans la gestion de la situation déterminent si la confiance peut revenir.
$ZIL Dernier cours : 0,002001, +0,2 % sur 24 h. Inutile de tirer des conclusions trop vite ; attendons d’y voir plus clair à la deuxième phase.
#ZIL
Après un incident de sécurité, le marché évolue généralement en trois phases :
1) Panique : le choc de l’annonce entraîne une vague de ventes ;
2) Évaluation : quelle part de la capitalisation boursière les pertes représentent-elles, et les fonds volés risquent-ils d’affluer sur le marché ?
3) Reprise : les progrès de l’équipe dans la gestion de la situation déterminent si la confiance peut revenir.
$ZIL Dernier cours : 0,002001, +0,2 % sur 24 h. Inutile de tirer des conclusions trop vite ; attendons d’y voir plus clair à la deuxième phase.
#ZIL
16

·
--
Je voulais partager ça rapidement : chaque fois que je vois une nouvelle sur un piratage, ça me serre le cœur.
« Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête »
Pour ma part, j’ai l’habitude de révoquer régulièrement les autorisations accordées aux portefeuilles, de répartir les grosses sommes entre plusieurs portefeuilles et de ne pas cliquer sur des liens dont la provenance est douteuse. Les détenteurs de $ZIL devraient aussi suivre les prochaines évolutions.
Comment gérez-vous vos portefeuilles au quotidien ?
#ZIL
C’est mon point de vue personnel, il n’est pas forcément exact. À prendre avec recul.
Je voulais partager ça rapidement : chaque fois que je vois une nouvelle sur un piratage, ça me serre le cœur.
« Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête »
Pour ma part, j’ai l’habitude de révoquer régulièrement les autorisations accordées aux portefeuilles, de répartir les grosses sommes entre plusieurs portefeuilles et de ne pas cliquer sur des liens dont la provenance est douteuse. Les détenteurs de $ZIL devraient aussi suivre les prochaines évolutions.
Comment gérez-vous vos portefeuilles au quotidien ?
#ZIL
C’est mon point de vue personnel, il n’est pas forcément exact. À prendre avec recul.
« Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête »
Pour ma part, j’ai l’habitude de révoquer régulièrement les autorisations accordées aux portefeuilles, de répartir les grosses sommes entre plusieurs portefeuilles et de ne pas cliquer sur des liens dont la provenance est douteuse. Les détenteurs de $ZIL devraient aussi suivre les prochaines évolutions.
Comment gérez-vous vos portefeuilles au quotidien ?
#ZIL
C’est mon point de vue personnel, il n’est pas forcément exact. À prendre avec recul.
29

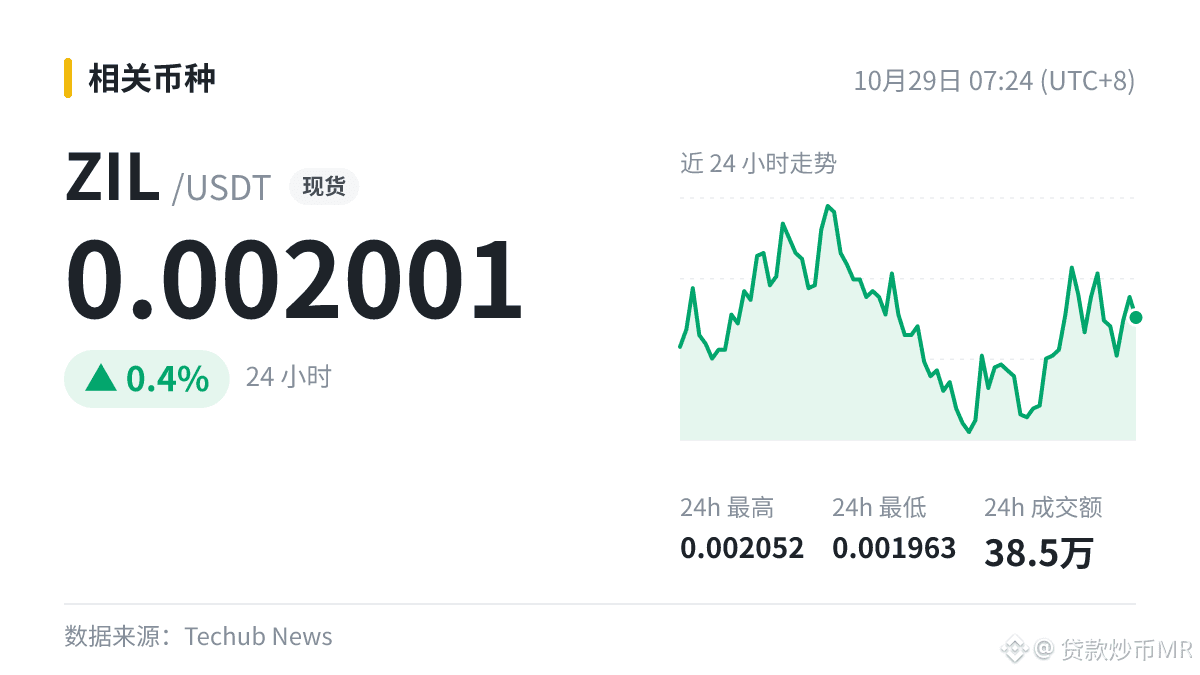
Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête.
Après un tel événement, il faut généralement du temps pour rétablir la confiance dans les projets concernés.
D’après le graphique, ce sont les limites supérieure et inférieure de la fourchette qui comptent vraiment.
$ZIL dernier cours : 0.001993, +0.45 % sur 24 h.
#ZIL
Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête.
Après un tel événement, il faut généralement du temps pour rétablir la confiance dans les projets concernés.
D’après le graphique, ce sont les limites supérieure et inférieure de la fourchette qui comptent vraiment.
$ZIL dernier cours : 0.001993, +0.45 % sur 24 h.
#ZIL
Après un tel événement, il faut généralement du temps pour rétablir la confiance dans les projets concernés.
D’après le graphique, ce sont les limites supérieure et inférieure de la fourchette qui comptent vraiment.
$ZIL dernier cours : 0.001993, +0.45 % sur 24 h.
#ZIL
13
·
--
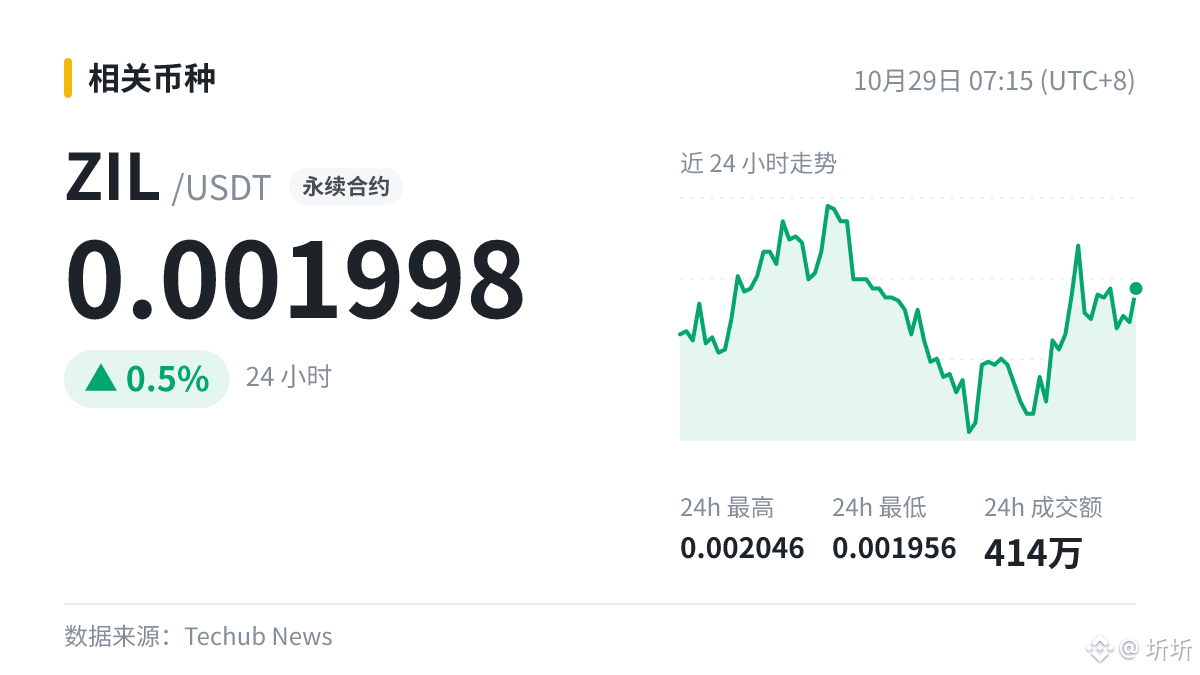
Dernière nouvelle : Zilliqa a annoncé sur la plateforme X que son PDG, Alexander Zahnd, avait démissionné. L’entreprise est désormais directement gérée par le conseil d’administration et aucun successeur n’a été nommé.
$ZIL s’échange actuellement à 0,001998. La sécurité avant tout. Comment gérez-vous généralement vos portefeuilles ?
#ZIL
C’est une opinion personnelle, à prendre avec du recul. Ceci ne constitue pas un conseil.
Dernière nouvelle : Zilliqa a annoncé sur la plateforme X que son PDG, Alexander Zahnd, avait démissionné. L’entreprise est désormais directement gérée par le conseil d’administration et aucun successeur n’a été nommé.
$ZIL s’échange actuellement à 0,001998. La sécurité avant tout. Comment gérez-vous généralement vos portefeuilles ?
#ZIL
C’est une opinion personnelle, à prendre avec du recul. Ceci ne constitue pas un conseil.
$ZIL s’échange actuellement à 0,001998. La sécurité avant tout. Comment gérez-vous généralement vos portefeuilles ?
#ZIL
C’est une opinion personnelle, à prendre avec du recul. Ceci ne constitue pas un conseil.
14

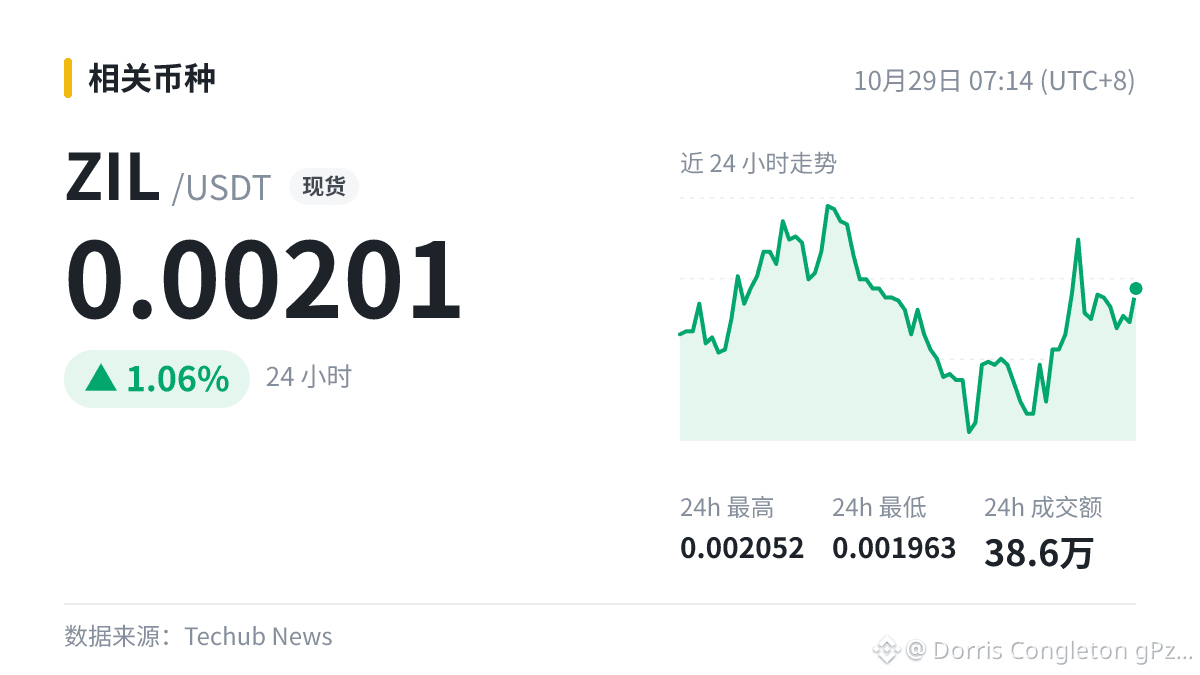
📢 Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Trois principes pour éviter les pièges on-chain : ne cliquez pas sur les liens inconnus, révoquez régulièrement les autorisations et répartissez vos actifs importants. Les respecter tous les trois est encore plus rare que de réussir à acheter au plus bas.
$ZIL mérite votre attention. La sécurité des actifs passe toujours en premier.
#ZIL
📢 Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Trois principes pour éviter les pièges on-chain : ne cliquez pas sur les liens inconnus, révoquez régulièrement les autorisations et répartissez vos actifs importants. Les respecter tous les trois est encore plus rare que de réussir à acheter au plus bas.
$ZIL mérite votre attention. La sécurité des actifs passe toujours en premier.
#ZIL
Trois principes pour éviter les pièges on-chain : ne cliquez pas sur les liens inconnus, révoquez régulièrement les autorisations et répartissez vos actifs importants. Les respecter tous les trois est encore plus rare que de réussir à acheter au plus bas.
$ZIL mérite votre attention. La sécurité des actifs passe toujours en premier.
#ZIL
9
·
--
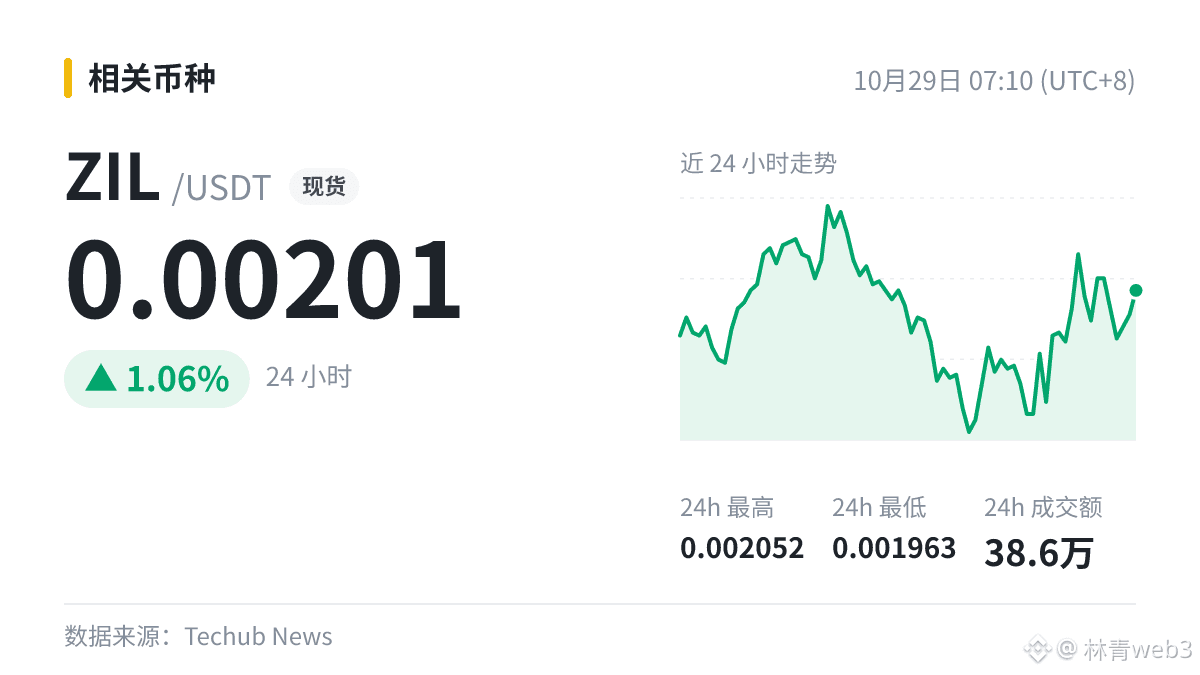
Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Un mot sincère : des nouvelles, il y en a tous les jours ; ce qui aide vraiment à éviter les erreurs, c’est un rythme stable. Dans ce contexte baissier, je m’intéresse davantage à savoir si quelqu’un va défendre le précédent plus bas.
$ZIL 0.00201
#ZIL
Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Un mot sincère : des nouvelles, il y en a tous les jours ; ce qui aide vraiment à éviter les erreurs, c’est un rythme stable. Dans ce contexte baissier, je m’intéresse davantage à savoir si quelqu’un va défendre le précédent plus bas.
$ZIL 0.00201
#ZIL
Un mot sincère : des nouvelles, il y en a tous les jours ; ce qui aide vraiment à éviter les erreurs, c’est un rythme stable. Dans ce contexte baissier, je m’intéresse davantage à savoir si quelqu’un va défendre le précédent plus bas.
$ZIL 0.00201
#ZIL
16

·
--
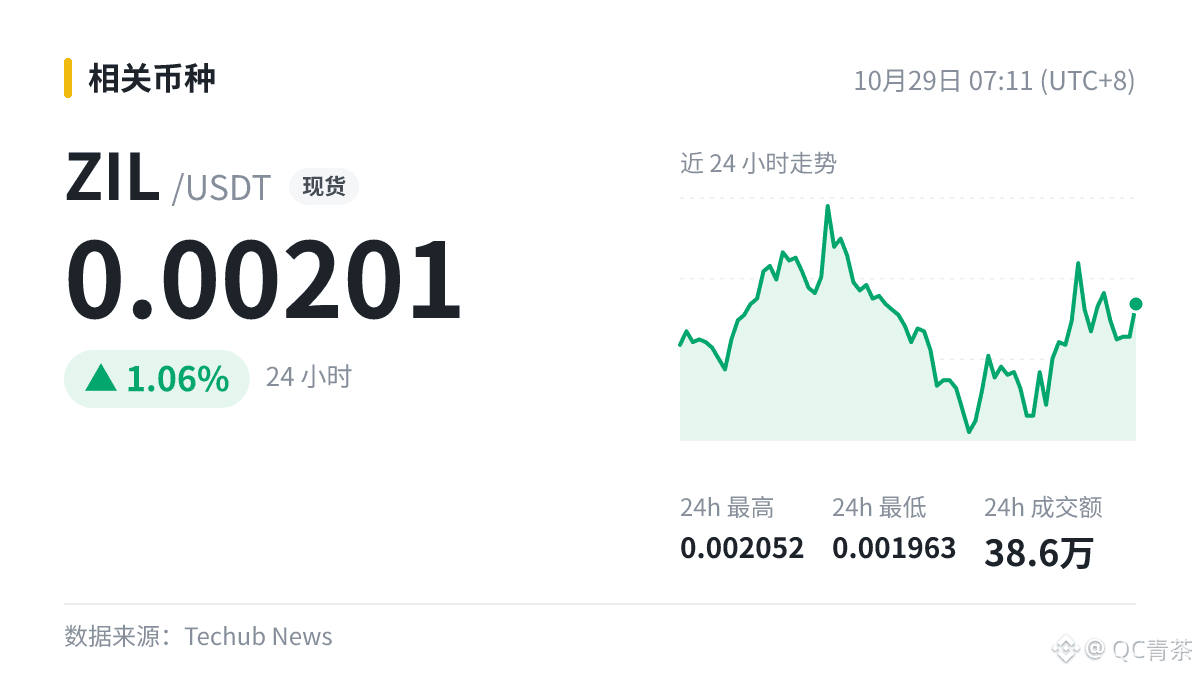
⏰ Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Dès que je vois ce genre de nouvelles, je vérifie instinctivement les autorisations de mon portefeuille — même s’il n’y a pas grand-chose dedans, il faut garder le réflexe.
Les amis concernés par $ZIL , restez attentifs aux informations officielles. À quelle fréquence vérifiez-vous les autorisations de votre portefeuille ?
#ZIL
⏰ Le PDG de Zilliqa, Alexander Zahnd, démissionne ; l’incident de sécurité de X-Bridge fait l’objet d’une enquête
Dès que je vois ce genre de nouvelles, je vérifie instinctivement les autorisations de mon portefeuille — même s’il n’y a pas grand-chose dedans, il faut garder le réflexe.
Les amis concernés par $ZIL , restez attentifs aux informations officielles. À quelle fréquence vérifiez-vous les autorisations de votre portefeuille ?
#ZIL
Dès que je vois ce genre de nouvelles, je vérifie instinctivement les autorisations de mon portefeuille — même s’il n’y a pas grand-chose dedans, il faut garder le réflexe.
Les amis concernés par $ZIL , restez attentifs aux informations officielles. À quelle fréquence vérifiez-vous les autorisations de votre portefeuille ?
#ZIL
74

Une compromission du contrat proxy et le vol d’une clé privée, ce sont deux choses complètement différentes, mais le marché semble ne pas faire la distinction. Chez Zilliqa, le X-Bridge et le contrat proxy ont été touchés simultanément, le PDG a démissionné le même jour, tandis que le ZIL se négocie actuellement à 0.001994 et affiche encore une hausse de 0.60 % sur 24 h — cette réaction du prix montre que ceux qui fixent les prix n’ont pas encore compris ce qui a été perdu.
Commençons par la nature de l’incident. Dans une architecture de contrats évolutifs, le contrat proxy détient les droits de mise à niveau, pas une clé privée. Autrement dit, l’attaquant n’a peut-être pas obtenu le pouvoir de « transférer une somme d’argent », mais celui de « décider de la logique selon laquelle ce contrat s’exécutera à l’avenir ». Le niveau de risque diffère d’un ordre de grandeur : dans le premier cas, il s’agit d’une perte ponctuelle, calculable sur la chaîne ; dans le second, d’une porte dérobée persistante. Tant que les droits d’administration n’ont pas été transférés, l’attaquant pourrait théoriquement redéfinir à tout moment un contrat d’implémentation, y compris la logique d’émission de jetons, la liste blanche de retraits ou la correspondance des soldes. Ainsi, « nous avons repris le contrôle », comme l’affirme l’équipe, et « l’attaquant a perdu ses droits » ne sont pas une seule et même affirmation. Trois confirmations sont vraiment à surveiller : le transfert effectif des droits d’administration du proxy vers une nouvelle adresse, la réussite d’un audit indépendant du nouveau contrat d’implémentation et le redémarrage du X-Bridge à l’aide d’un contrat entièrement nouveau, plutôt qu’une simple remise en service de l’ancien. Tant que ces trois étapes ne sont pas achevées, l’incident est en cours, il n’appartient pas au passé.
Examinons ensuite le levier : les informations qu’il fournit sont plus révélatrices que le prix. Le taux de financement sur 4 heures n’est que de +0.0004 %, soit environ 0.44 % annualisé — pratiquement zéro. Pour un projet qui vient de subir une double compromission de son bridge et de son contrat proxy, le taux de financement des contrats perpétuels est positif et presque neutre. Cela indique l’une de ces deux choses : soit les positions longues existantes n’ont pas encore réagi, soit il n’y a tout simplement pas de capitaux à effet de levier dignes d’être valorisés sur ce marché. L’intérêt ouvert permet d’y voir plus clair : 3 millions d’USDT. Avec un volume d’échange sur 24 h de 4.1M, un tel intérêt ouvert correspond à un carnet d’ordres typiquement peu profond. La particularité d’un carnet peu profond, c’est que la pression vendeuse marginale est amplifiée : un ordre de quelques centaines de milliers de dollars n’est qu’un bruit de fond dans un marché profond, mais ici, c’est une aiguille. Il ne faut donc pas interpréter le +0.60 % sur 24 h comme un « retour des acheteurs » ; il s’agit plus probablement d’une fluctuation aléatoire dans un contexte de faible liquidité.
La part des comptes longs est de 58.9 %, un chiffre qui mérite qu’on s’y attarde. Une majorité de comptes longs, mais un taux de financement neutre et un intérêt ouvert minuscule, correspondent généralement à une accumulation de petites positions longues détenues par des particuliers, tandis que les capitaux professionnels ne sont pas entrés sur le marché pour prendre position. Cette structure est vulnérable en cas de mauvaise nouvelle : si le cours passe un seuil à la baisse, les positions correspondant à ces 58.9 % risquent de se transformer en ventes concentrées sur déclenchement des stops, sans contrepartie suffisante en face. Autrement dit, le prix actuel n’est pas soutenu par des « acheteurs optimistes », mais par le fait que « personne ne négocie ».
Vient ensuite la démission du PDG le même jour. On a souvent tendance à balayer ce point comme un ragot, mais dans le contexte d’un incident de sécurité, c’est un facteur concret. Remédier aux problèmes du bridge et du contrat proxy ne consiste pas simplement à écrire un correctif : cela exige plusieurs semaines de travail continu pour restructurer les droits, reconfigurer les signatures multiples, rapprocher les actifs inter-chaînes et communiquer individuellement avec les plateformes d’échange et les teneurs de marché. Il faut quelqu’un pour prendre les décisions et quelqu’un pour rassurer les parties externes. Le départ du PDG le jour même laisse sans réponse la question de savoir « qui est responsable du rétablissement de la confiance ». Historiquement, les projets confrontés à un incident de sécurité qui coïncide avec le départ d’une figure clé mettent généralement plus longtemps à se rétablir que ceux touchés par un problème purement technique, car les parties externes (dépositaires, LP, CEX) attendent d’abord de voir si la gouvernance est stable avant de décider de poursuivre leur collaboration.
Enfin, voici le risque qui, à mon avis, est le plus facile à négliger : corriger une faille dans un contrat évolutif exige souvent d’utiliser une nouvelle fois les droits de mise à niveau. Autrement dit, l’équipe devra ensuite réparer le problème en s’appuyant sur le même mécanisme d’autorisation — celui dont la compromission vient d’être démontrée. Si la faille s’explique par un seuil trop bas pour les signatures multiples, un appareil de signataire compromis ou une clé privée de déploiement détenue par une seule personne, alors toute annonce affirmant que le problème est « résolu » ne représente que la moitié du travail tant que la cause profonde n’a pas été rendue publique.
Mon avis : il faut attendre une confirmation, ce n’est pas le moment de se positionner à la baisse du marché. Surveillez trois éléments : les enregistrements on-chain du transfert des droits d’administration du proxy, le redémarrage du bridge avec un nouveau contrat et toute évolution directionnelle du taux de financement et de l’intérêt ouvert. Le taux reste à +0.0004 % ; le marché exprime donc, avec de l’argent réel, que personne ne souhaite pour l’instant payer pour miser sur l’hypothèse d’un « rétablissement réussi ».
Avertissement sur les risques : pour ce type de cryptomonnaie à faible capitalisation, sensible aux événements, le slippage dans un carnet peu profond peut souvent absorber tous les profits à court terme. Réfléchissez d’abord à ce que vous pouvez perdre avant de penser à ce que vous pouvez gagner.
#ZIL #Crypto
Une compromission du contrat proxy et le vol d’une clé privée, ce sont deux choses complètement différentes, mais le marché semble ne pas faire la distinction. Chez Zilliqa, le X-Bridge et le contrat proxy ont été touchés simultanément, le PDG a démissionné le même jour, tandis que le ZIL se négocie actuellement à 0.001994 et affiche encore une hausse de 0.60 % sur 24 h — cette réaction du prix montre que ceux qui fixent les prix n’ont pas encore compris ce qui a été perdu.
Commençons par la nature de l’incident. Dans une architecture de contrats évolutifs, le contrat proxy détient les droits de mise à niveau, pas une clé privée. Autrement dit, l’attaquant n’a peut-être pas obtenu le pouvoir de « transférer une somme d’argent », mais celui de « décider de la logique selon laquelle ce contrat s’exécutera à l’avenir ». Le niveau de risque diffère d’un ordre de grandeur : dans le premier cas, il s’agit d’une perte ponctuelle, calculable sur la chaîne ; dans le second, d’une porte dérobée persistante. Tant que les droits d’administration n’ont pas été transférés, l’attaquant pourrait théoriquement redéfinir à tout moment un contrat d’implémentation, y compris la logique d’émission de jetons, la liste blanche de retraits ou la correspondance des soldes. Ainsi, « nous avons repris le contrôle », comme l’affirme l’équipe, et « l’attaquant a perdu ses droits » ne sont pas une seule et même affirmation. Trois confirmations sont vraiment à surveiller : le transfert effectif des droits d’administration du proxy vers une nouvelle adresse, la réussite d’un audit indépendant du nouveau contrat d’implémentation et le redémarrage du X-Bridge à l’aide d’un contrat entièrement nouveau, plutôt qu’une simple remise en service de l’ancien. Tant que ces trois étapes ne sont pas achevées, l’incident est en cours, il n’appartient pas au passé.
Examinons ensuite le levier : les informations qu’il fournit sont plus révélatrices que le prix. Le taux de financement sur 4 heures n’est que de +0.0004 %, soit environ 0.44 % annualisé — pratiquement zéro. Pour un projet qui vient de subir une double compromission de son bridge et de son contrat proxy, le taux de financement des contrats perpétuels est positif et presque neutre. Cela indique l’une de ces deux choses : soit les positions longues existantes n’ont pas encore réagi, soit il n’y a tout simplement pas de capitaux à effet de levier dignes d’être valorisés sur ce marché. L’intérêt ouvert permet d’y voir plus clair : 3 millions d’USDT. Avec un volume d’échange sur 24 h de 4.1M, un tel intérêt ouvert correspond à un carnet d’ordres typiquement peu profond. La particularité d’un carnet peu profond, c’est que la pression vendeuse marginale est amplifiée : un ordre de quelques centaines de milliers de dollars n’est qu’un bruit de fond dans un marché profond, mais ici, c’est une aiguille. Il ne faut donc pas interpréter le +0.60 % sur 24 h comme un « retour des acheteurs » ; il s’agit plus probablement d’une fluctuation aléatoire dans un contexte de faible liquidité.
La part des comptes longs est de 58.9 %, un chiffre qui mérite qu’on s’y attarde. Une majorité de comptes longs, mais un taux de financement neutre et un intérêt ouvert minuscule, correspondent généralement à une accumulation de petites positions longues détenues par des particuliers, tandis que les capitaux professionnels ne sont pas entrés sur le marché pour prendre position. Cette structure est vulnérable en cas de mauvaise nouvelle : si le cours passe un seuil à la baisse, les positions correspondant à ces 58.9 % risquent de se transformer en ventes concentrées sur déclenchement des stops, sans contrepartie suffisante en face. Autrement dit, le prix actuel n’est pas soutenu par des « acheteurs optimistes », mais par le fait que « personne ne négocie ».
Vient ensuite la démission du PDG le même jour. On a souvent tendance à balayer ce point comme un ragot, mais dans le contexte d’un incident de sécurité, c’est un facteur concret. Remédier aux problèmes du bridge et du contrat proxy ne consiste pas simplement à écrire un correctif : cela exige plusieurs semaines de travail continu pour restructurer les droits, reconfigurer les signatures multiples, rapprocher les actifs inter-chaînes et communiquer individuellement avec les plateformes d’échange et les teneurs de marché. Il faut quelqu’un pour prendre les décisions et quelqu’un pour rassurer les parties externes. Le départ du PDG le jour même laisse sans réponse la question de savoir « qui est responsable du rétablissement de la confiance ». Historiquement, les projets confrontés à un incident de sécurité qui coïncide avec le départ d’une figure clé mettent généralement plus longtemps à se rétablir que ceux touchés par un problème purement technique, car les parties externes (dépositaires, LP, CEX) attendent d’abord de voir si la gouvernance est stable avant de décider de poursuivre leur collaboration.
Enfin, voici le risque qui, à mon avis, est le plus facile à négliger : corriger une faille dans un contrat évolutif exige souvent d’utiliser une nouvelle fois les droits de mise à niveau. Autrement dit, l’équipe devra ensuite réparer le problème en s’appuyant sur le même mécanisme d’autorisation — celui dont la compromission vient d’être démontrée. Si la faille s’explique par un seuil trop bas pour les signatures multiples, un appareil de signataire compromis ou une clé privée de déploiement détenue par une seule personne, alors toute annonce affirmant que le problème est « résolu » ne représente que la moitié du travail tant que la cause profonde n’a pas été rendue publique.
Mon avis : il faut attendre une confirmation, ce n’est pas le moment de se positionner à la baisse du marché. Surveillez trois éléments : les enregistrements on-chain du transfert des droits d’administration du proxy, le redémarrage du bridge avec un nouveau contrat et toute évolution directionnelle du taux de financement et de l’intérêt ouvert. Le taux reste à +0.0004 % ; le marché exprime donc, avec de l’argent réel, que personne ne souhaite pour l’instant payer pour miser sur l’hypothèse d’un « rétablissement réussi ».
Avertissement sur les risques : pour ce type de cryptomonnaie à faible capitalisation, sensible aux événements, le slippage dans un carnet peu profond peut souvent absorber tous les profits à court terme. Réfléchissez d’abord à ce que vous pouvez perdre avant de penser à ce que vous pouvez gagner.
#ZIL #Crypto
Commençons par la nature de l’incident. Dans une architecture de contrats évolutifs, le contrat proxy détient les droits de mise à niveau, pas une clé privée. Autrement dit, l’attaquant n’a peut-être pas obtenu le pouvoir de « transférer une somme d’argent », mais celui de « décider de la logique selon laquelle ce contrat s’exécutera à l’avenir ». Le niveau de risque diffère d’un ordre de grandeur : dans le premier cas, il s’agit d’une perte ponctuelle, calculable sur la chaîne ; dans le second, d’une porte dérobée persistante. Tant que les droits d’administration n’ont pas été transférés, l’attaquant pourrait théoriquement redéfinir à tout moment un contrat d’implémentation, y compris la logique d’émission de jetons, la liste blanche de retraits ou la correspondance des soldes. Ainsi, « nous avons repris le contrôle », comme l’affirme l’équipe, et « l’attaquant a perdu ses droits » ne sont pas une seule et même affirmation. Trois confirmations sont vraiment à surveiller : le transfert effectif des droits d’administration du proxy vers une nouvelle adresse, la réussite d’un audit indépendant du nouveau contrat d’implémentation et le redémarrage du X-Bridge à l’aide d’un contrat entièrement nouveau, plutôt qu’une simple remise en service de l’ancien. Tant que ces trois étapes ne sont pas achevées, l’incident est en cours, il n’appartient pas au passé.
Examinons ensuite le levier : les informations qu’il fournit sont plus révélatrices que le prix. Le taux de financement sur 4 heures n’est que de +0.0004 %, soit environ 0.44 % annualisé — pratiquement zéro. Pour un projet qui vient de subir une double compromission de son bridge et de son contrat proxy, le taux de financement des contrats perpétuels est positif et presque neutre. Cela indique l’une de ces deux choses : soit les positions longues existantes n’ont pas encore réagi, soit il n’y a tout simplement pas de capitaux à effet de levier dignes d’être valorisés sur ce marché. L’intérêt ouvert permet d’y voir plus clair : 3 millions d’USDT. Avec un volume d’échange sur 24 h de 4.1M, un tel intérêt ouvert correspond à un carnet d’ordres typiquement peu profond. La particularité d’un carnet peu profond, c’est que la pression vendeuse marginale est amplifiée : un ordre de quelques centaines de milliers de dollars n’est qu’un bruit de fond dans un marché profond, mais ici, c’est une aiguille. Il ne faut donc pas interpréter le +0.60 % sur 24 h comme un « retour des acheteurs » ; il s’agit plus probablement d’une fluctuation aléatoire dans un contexte de faible liquidité.
La part des comptes longs est de 58.9 %, un chiffre qui mérite qu’on s’y attarde. Une majorité de comptes longs, mais un taux de financement neutre et un intérêt ouvert minuscule, correspondent généralement à une accumulation de petites positions longues détenues par des particuliers, tandis que les capitaux professionnels ne sont pas entrés sur le marché pour prendre position. Cette structure est vulnérable en cas de mauvaise nouvelle : si le cours passe un seuil à la baisse, les positions correspondant à ces 58.9 % risquent de se transformer en ventes concentrées sur déclenchement des stops, sans contrepartie suffisante en face. Autrement dit, le prix actuel n’est pas soutenu par des « acheteurs optimistes », mais par le fait que « personne ne négocie ».
Vient ensuite la démission du PDG le même jour. On a souvent tendance à balayer ce point comme un ragot, mais dans le contexte d’un incident de sécurité, c’est un facteur concret. Remédier aux problèmes du bridge et du contrat proxy ne consiste pas simplement à écrire un correctif : cela exige plusieurs semaines de travail continu pour restructurer les droits, reconfigurer les signatures multiples, rapprocher les actifs inter-chaînes et communiquer individuellement avec les plateformes d’échange et les teneurs de marché. Il faut quelqu’un pour prendre les décisions et quelqu’un pour rassurer les parties externes. Le départ du PDG le jour même laisse sans réponse la question de savoir « qui est responsable du rétablissement de la confiance ». Historiquement, les projets confrontés à un incident de sécurité qui coïncide avec le départ d’une figure clé mettent généralement plus longtemps à se rétablir que ceux touchés par un problème purement technique, car les parties externes (dépositaires, LP, CEX) attendent d’abord de voir si la gouvernance est stable avant de décider de poursuivre leur collaboration.
Enfin, voici le risque qui, à mon avis, est le plus facile à négliger : corriger une faille dans un contrat évolutif exige souvent d’utiliser une nouvelle fois les droits de mise à niveau. Autrement dit, l’équipe devra ensuite réparer le problème en s’appuyant sur le même mécanisme d’autorisation — celui dont la compromission vient d’être démontrée. Si la faille s’explique par un seuil trop bas pour les signatures multiples, un appareil de signataire compromis ou une clé privée de déploiement détenue par une seule personne, alors toute annonce affirmant que le problème est « résolu » ne représente que la moitié du travail tant que la cause profonde n’a pas été rendue publique.
Mon avis : il faut attendre une confirmation, ce n’est pas le moment de se positionner à la baisse du marché. Surveillez trois éléments : les enregistrements on-chain du transfert des droits d’administration du proxy, le redémarrage du bridge avec un nouveau contrat et toute évolution directionnelle du taux de financement et de l’intérêt ouvert. Le taux reste à +0.0004 % ; le marché exprime donc, avec de l’argent réel, que personne ne souhaite pour l’instant payer pour miser sur l’hypothèse d’un « rétablissement réussi ».
Avertissement sur les risques : pour ce type de cryptomonnaie à faible capitalisation, sensible aux événements, le slippage dans un carnet peu profond peut souvent absorber tous les profits à court terme. Réfléchissez d’abord à ce que vous pouvez perdre avant de penser à ce que vous pouvez gagner.
#ZIL #Crypto
18
$ZIL — Zilliqa pourrait attirer les traders à court terme si les acheteurs reprennent la résistance ; confirmez le mouvement à l’aide du volume et vérifiez ensuite que le support tient.
$RVN — L’accent mis par Ravencoin sur la création d’actifs reste un thème propre au projet ; examinez l’activité actuelle du réseau et la liquidité du graphique avant de tabler sur un changement de tendance.
$CKB — Nervos Network mérite d’être surveillé pour détecter une structure de marché plus solide ; un creux plus élevé et une cassure durable de la résistance renforceraient le scénario haussier.
#ZIL #RVN #CKB #CryptoAnalysis #TradingSignals
$ZIL — Zilliqa pourrait attirer les traders à court terme si les acheteurs reprennent la résistance ; confirmez le mouvement à l’aide du volume et vérifiez ensuite que le support tient.
$RVN — L’accent mis par Ravencoin sur la création d’actifs reste un thème propre au projet ; examinez l’activité actuelle du réseau et la liquidité du graphique avant de tabler sur un changement de tendance.
$CKB — Nervos Network mérite d’être surveillé pour détecter une structure de marché plus solide ; un creux plus élevé et une cassure durable de la résistance renforceraient le scénario haussier.
#ZIL #RVN #CKB #CryptoAnalysis #TradingSignals
$RVN — L’accent mis par Ravencoin sur la création d’actifs reste un thème propre au projet ; examinez l’activité actuelle du réseau et la liquidité du graphique avant de tabler sur un changement de tendance.
$CKB — Nervos Network mérite d’être surveillé pour détecter une structure de marché plus solide ; un creux plus élevé et une cassure durable de la résistance renforceraient le scénario haussier.
#ZIL #RVN #CKB #CryptoAnalysis #TradingSignals
1
41

·
--
Le PDG de Zilliqa a démissionné de son propre chef. Le conseil d’administration prend les rênes à la suite d’un grave incident de sécurité. Le X-Bridge est suspendu et les risques de liquidité font l’objet d’une enquête urgente.
Le PDG est parti du jour au lendemain, et l’incident de sécurité a pris une ampleur considérable. Le X-Bridge a été immédiatement suspendu : côté liquidités, c’est la catastrophe. Le conseil d’administration débarque pour éteindre l’incendie, mais la confiance a été sérieusement ébranlée. N’essayez pas de rattraper le couteau qui tombe : le risque est trop élevé.
#Zilliqa #ZIL #Security #Crypto
Le PDG de Zilliqa a démissionné de son propre chef. Le conseil d’administration prend les rênes à la suite d’un grave incident de sécurité. Le X-Bridge est suspendu et les risques de liquidité font l’objet d’une enquête urgente.
Le PDG est parti du jour au lendemain, et l’incident de sécurité a pris une ampleur considérable. Le X-Bridge a été immédiatement suspendu : côté liquidités, c’est la catastrophe. Le conseil d’administration débarque pour éteindre l’incendie, mais la confiance a été sérieusement ébranlée. N’essayez pas de rattraper le couteau qui tombe : le risque est trop élevé.
#Zilliqa #ZIL #Security #Crypto
Le PDG est parti du jour au lendemain, et l’incident de sécurité a pris une ampleur considérable. Le X-Bridge a été immédiatement suspendu : côté liquidités, c’est la catastrophe. Le conseil d’administration débarque pour éteindre l’incendie, mais la confiance a été sérieusement ébranlée. N’essayez pas de rattraper le couteau qui tombe : le risque est trop élevé.
#Zilliqa #ZIL #Security #Crypto
稳态HK:
黑红也是红,加仓
1
457
·
--
Détends-toi, laisse-moi te raconter : Zilliqa fait le point sur l’incident de sécurité : X-Bridge reste suspendu, le PDG démissionne de son propre chef.
Les nouvelles réglementaires se lisent comme le programme d’un examen final : le périmètre est donné, mais pas encore les modalités précises de l’examen.
$ZIL , ça vaut peut-être la peine d’y prêter davantage attention. La dernière fois que vous vous êtes emballés, c’était quand ?
#ZIL
Détends-toi, laisse-moi te raconter : Zilliqa fait le point sur l’incident de sécurité : X-Bridge reste suspendu, le PDG démissionne de son propre chef.
Les nouvelles réglementaires se lisent comme le programme d’un examen final : le périmètre est donné, mais pas encore les modalités précises de l’examen.
$ZIL , ça vaut peut-être la peine d’y prêter davantage attention. La dernière fois que vous vous êtes emballés, c’était quand ?
#ZIL
Les nouvelles réglementaires se lisent comme le programme d’un examen final : le périmètre est donné, mais pas encore les modalités précises de l’examen.
$ZIL , ça vaut peut-être la peine d’y prêter davantage attention. La dernière fois que vous vous êtes emballés, c’était quand ?
#ZIL
150
Voir la traduction
Zilliqa 的 X-Bridge 剛爆安全漏洞,涉及 zUSDT、SEED 等 4 類代幣流動性池,CEO 直接辭職跑路了?
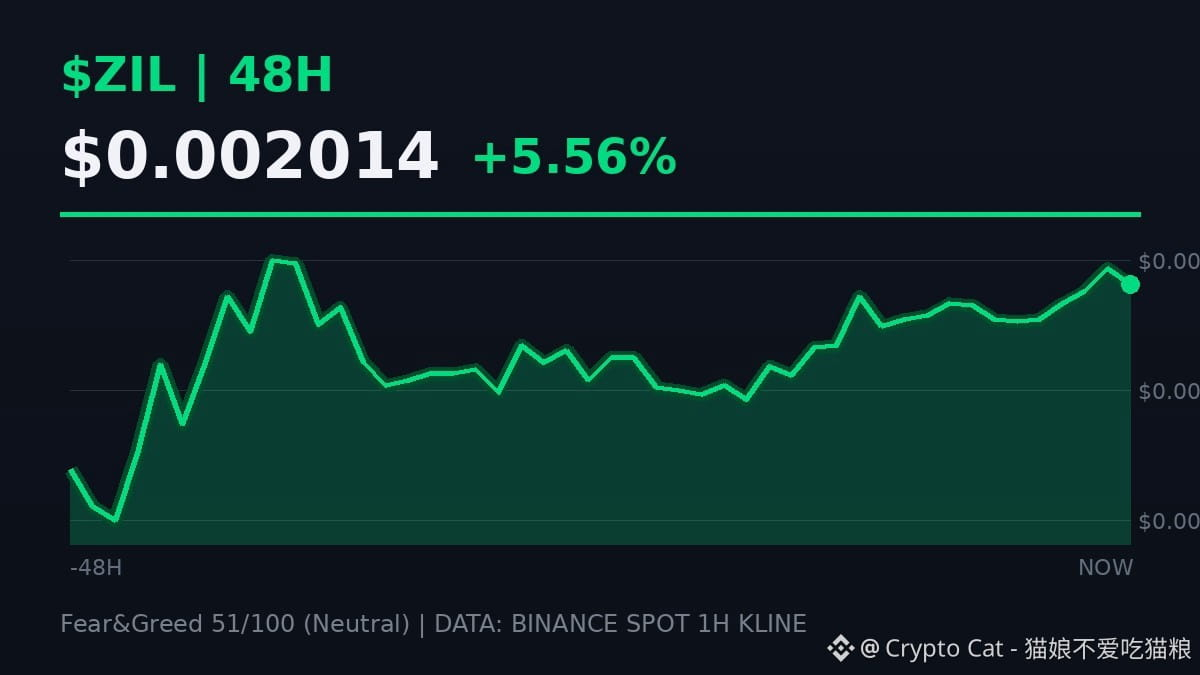
$ZIL 現在還漲 2.08%,完全沒被安全事件嚇崩。沒大單砸盤,要麼籌碼集中要麼散戶還沒反應過來。
持 $ZIL 現貨的先別急著割,等官方賠償方案落地再說。合約黨槓桿壓到 3 倍以下,止損掛日線前低,別扛單。
想驗證自己判斷對不對的,Spot 交易錦標賽 S8 正在打,去裡面實盤摸清楚這類事件的後續節奏剛好。
你現在手裡還有 $ZIL 倉位嗎?持有的扣 1,早就跑光的扣 2。
#Write2Earn #BinanceSquare #ZIL #Futures #TradingTournament
Zilliqa 的 X-Bridge 剛爆安全漏洞,涉及 zUSDT、SEED 等 4 類代幣流動性池,CEO 直接辭職跑路了?
$ZIL 現在還漲 2.08%,完全沒被安全事件嚇崩。沒大單砸盤,要麼籌碼集中要麼散戶還沒反應過來。
持 $ZIL 現貨的先別急著割,等官方賠償方案落地再說。合約黨槓桿壓到 3 倍以下,止損掛日線前低,別扛單。
想驗證自己判斷對不對的,Spot 交易錦標賽 S8 正在打,去裡面實盤摸清楚這類事件的後續節奏剛好。
你現在手裡還有 $ZIL 倉位嗎?持有的扣 1,早就跑光的扣 2。
#Write2Earn #BinanceSquare #ZIL #Futures #TradingTournament
$ZIL 現在還漲 2.08%,完全沒被安全事件嚇崩。沒大單砸盤,要麼籌碼集中要麼散戶還沒反應過來。
持 $ZIL 現貨的先別急著割,等官方賠償方案落地再說。合約黨槓桿壓到 3 倍以下,止損掛日線前低,別扛單。
想驗證自己判斷對不對的,Spot 交易錦標賽 S8 正在打,去裡面實盤摸清楚這類事件的後續節奏剛好。
你現在手裡還有 $ZIL 倉位嗎?持有的扣 1,早就跑光的扣 2。
#Write2Earn #BinanceSquare #ZIL #Futures #TradingTournament
10
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceRestores28FiatWithdrawals
8,758 vues
254 mentions
2
#BinanceProcesses$4.65BWithdrawals
65,085 vues
287 mentions
3
#ETHFalls16.1%InOctober
1,138 vues
66 mentions
4
#BitcoinClosesAbove50WeekMAFor7thStraightWeek
2,970 vues
93 mentions
5
#IndiaRBIAndFIUReviewOverseasCryptoCards
111 vues
16 mentions
6
#EthereumSurpasses$2300
5,048 vues
66 mentions
7
#BitcoinSpotETFsPost$203MWeeklyOutflow
5,969 vues
44 mentions
8
#SouthKoreanLawmakerProposesReviewOfAllListedDigitalAssets
2,094 vues
48 mentions
9
#SolanaMobileRemovesMaliciousSKRClaimApp
3,559 vues
99 mentions
10
#BrazilVirtualAssetLicenseDeadlineDrawsAbout40Firms
36,433 vues
580 mentions