

#stellar
stellar
1.8M vues
4,567 mentions
Populaire
Récents
·
--
🚨 DERNIÈRE MINUTE : U.S. BANK TESTE UN STABLECOIN SUR STELLAR ! 🌐
🏦 U.S. Bank a réalisé une transaction pilote en direct avec un stablecoin adossé au dollar américain sur la blockchain Stellar pour des paiements transfrontaliers.
🔥 Cela témoigne de l’intérêt croissant pour les services bancaires et les paiements numériques reposant sur la blockchain.
⚠️ Le projet pilote était interne : il ne s’agissait pas du lancement public d’un stablecoin destiné aux utilisateurs du quotidien.
💬 Les stablecoins vont-ils transformer les paiements mondiaux ? Donnez votre avis !
#stellar #XLM #stablecoin #CryptoNewss #BinanceSquare
1
302

Article
Stellar inaugure la pension institutionnelle : 72 renouvellements automatiques avec une obligation souveraine tokenisée en garantieLes opérations de pension sont la plomberie des marchés de capitaux. Les banques, les fonds et les intermédiaires les utilisent quotidiennement pour se financer en donnant des obligations en garantie, et environ 80 % des opérations de pension dans le monde sont garanties par de la dette souveraine. L’une d’elles vient d’être exécutée de bout en bout sur le réseau Stellar.
Ascend Markets, filiale de PSG Digital Labs, et M1X Global ont réalisé, entre le 16 et le 19 octobre, la première opération de pension institutionnelle sur Stellar. Les données :
• 72 renouvellements automatiques, à raison d’un par heure, y compris la nuit et le week-end, sans intervention manuelle.
Stellar inaugure la pension institutionnelle : 72 renouvellements automatiques avec une obligation souveraine tokenisée en garantie
Les opérations de pension sont la plomberie des marchés de capitaux. Les banques, les fonds et les intermédiaires les utilisent quotidiennement pour se financer en donnant des obligations en garantie, et environ 80 % des opérations de pension dans le monde sont garanties par de la dette souveraine. L’une d’elles vient d’être exécutée de bout en bout sur le réseau Stellar.
Ascend Markets, filiale de PSG Digital Labs, et M1X Global ont réalisé, entre le 16 et le 19 octobre, la première opération de pension institutionnelle sur Stellar. Les données :
• 72 renouvellements automatiques, à raison d’un par heure, y compris la nuit et le week-end, sans intervention manuelle.
98

·
--
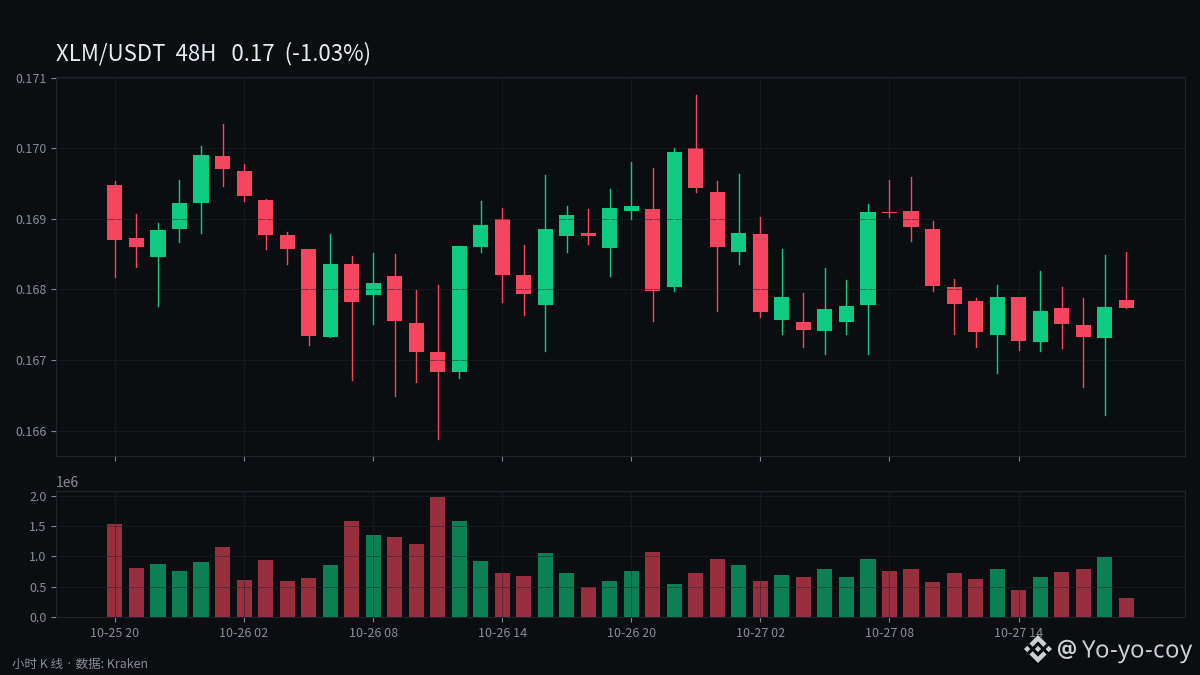
L’évolution du XLM présente un schéma typique de consolidation en faiblesse : clôture légèrement en hausse, mais nouveau plus bas sur 60 jours en séance et des sommets toujours descendants.
1. Prix : le 26 octobre, clôture à 0,1691 dollar, en hausse de 0,76 %, mais le plus bas en séance, à 0,165886 dollar, a marqué un nouveau plus bas sur 60 jours. Le sommet du jour, à 0,170762 dollar, est inférieur à celui de la veille (0,172187 dollar) : la succession de sommets descendants se poursuit.
2. La volatilité se resserre : l’ATR sur 14 jours est tombé à 0,009072 dollar, soit environ 5,37 % du cours de clôture. Dans un contexte de faiblesse, ce resserrement traduit davantage un essoufflement de la dynamique qu’un signal de creux.
3. La configuration des moyennes mobiles reste baissière : selon l’analyse technique du 27 octobre, le RSI approche de 40 sans être encore en territoire de survente, ce qui laisse encore une marge de baisse. Si le cours passe sous le récent plus bas, autour de 0,167 dollar, le prochain niveau de référence se situe près de 0,15 dollar, soit environ 11 % plus bas. À l’inverse, il faudrait repasser au-dessus de 0,18 dollar, puis franchir la moyenne mobile à 200 jours, autour de 0,19 dollar, pour invalider la configuration baissière.
4. Contexte à moyen terme : selon les données de Finnhub du 27 octobre, le XLM affiche environ -3,25 % sur 5 jours et -21,36 % sur 30 jours, pour une capitalisation boursière d’environ 5,92 milliards de dollars. Le vote du testnet du protocole Bell (Protocol 30), prévu le 3 novembre, est un événement à surveiller à court terme.
Le prix n’a pas encore suffisamment baissé et, tant que les moyennes mobiles ne se retournent pas à la hausse, la réaction du cours autour de 0,15 dollar est le seul signal qui mérite d’être attendu. Ces propos n’engagent que moi et ne constituent pas un conseil en investissement.
#XLM #Stellar
2
XLM (Stellar) C’est quoi ? Infos complètes 2026 🚀
1. Mise à jour du prix :
XLM se trade actuellement à 0,17 $. Son ATH était de 0,93 $ (2021), il est donc actuellement en baisse de 80 %.
2. À quoi ça sert ?
C’est utilisé pour les paiements, comme Ripple (XRP). Paiements internationaux rapides et peu coûteux. IBM et MoneyGram utilisent son réseau.
3. Points forts :
Capitalisation boursière de 5,9 Md $ - coin dans le top 30
Frais de transaction ~0,00001 $
Paiement confirmé en 3 à 5 secondes
Cas d’utilisation réel
4. Événement important :
La conférence Stellar Meridian aura lieu à Lisbonne les 28 et 29 octobre. Ce type d’événements attire souvent de l’activité sur le marché.
5. Niveau de marché :
Support 0,15 $ - 0,16 $, résistance 0,18 $. Observé pour le long terme.
Ce n’est pas un meme coin, c’est un utility coin. Un projet lent mais stable.
Ce n’est pas un conseil financier. Faites vos propres recherches.
#XLM #Stellar #crypto #Altcoin $XLM
{future}(XLMUSDT)
XLM (Stellar) C’est quoi ? Infos complètes 2026 🚀
1. Mise à jour du prix :
XLM se trade actuellement à 0,17 $. Son ATH était de 0,93 $ (2021), il est donc actuellement en baisse de 80 %.
2. À quoi ça sert ?
C’est utilisé pour les paiements, comme Ripple (XRP). Paiements internationaux rapides et peu coûteux. IBM et MoneyGram utilisent son réseau.
3. Points forts :
Capitalisation boursière de 5,9 Md $ - coin dans le top 30
Frais de transaction ~0,00001 $
Paiement confirmé en 3 à 5 secondes
Cas d’utilisation réel
4. Événement important :
La conférence Stellar Meridian aura lieu à Lisbonne les 28 et 29 octobre. Ce type d’événements attire souvent de l’activité sur le marché.
5. Niveau de marché :
Support 0,15 $ - 0,16 $, résistance 0,18 $. Observé pour le long terme.
Ce n’est pas un meme coin, c’est un utility coin. Un projet lent mais stable.
Ce n’est pas un conseil financier. Faites vos propres recherches.
#XLM #Stellar #crypto #Altcoin $XLM
1
9
·
--
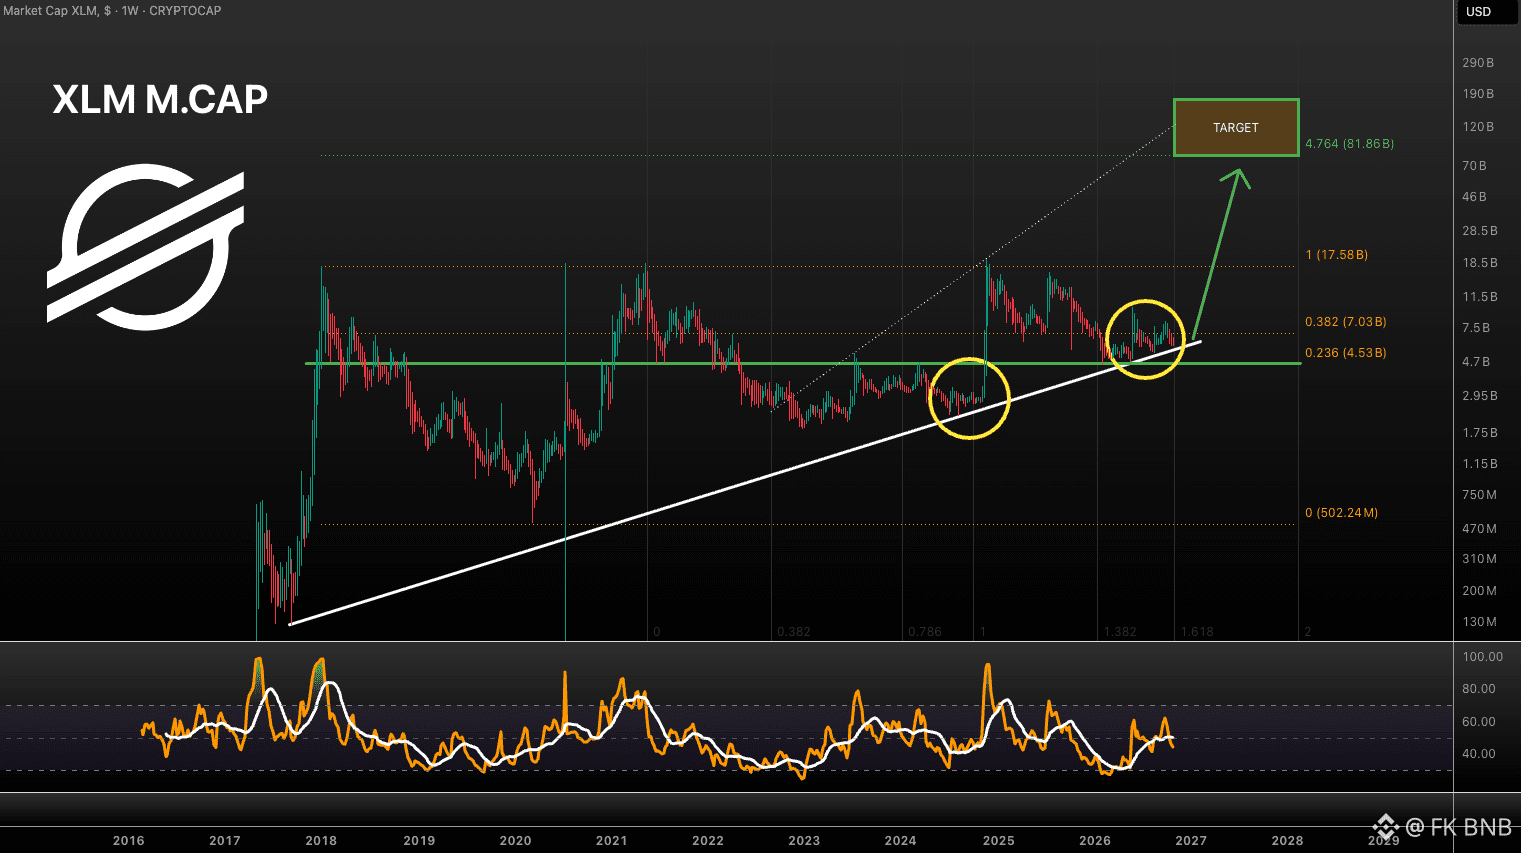
$XLM MISE À JOUR DE LA CAPITALISATION BOURSIÈRE !!! (depuis le 16 août)
8 mois avec une évolution surtout latérale... On construit un solide plancher ! C'est le moment d'envoyer ! On devrait enfin commencer à bouger d'ici quelques mois ! 🚀
L'objectif HTF reste à 80B (environ x13)
Pas un conseil financier | RESTEZ À L'AFFÛT | #stellar
{future}(XLMUSDT)
$XLM MISE À JOUR DE LA CAPITALISATION BOURSIÈRE !!! (depuis le 16 août)
8 mois avec une évolution surtout latérale... On construit un solide plancher ! C'est le moment d'envoyer ! On devrait enfin commencer à bouger d'ici quelques mois ! 🚀
L'objectif HTF reste à 80B (environ x13)
Pas un conseil financier | RESTEZ À L'AFFÛT | #stellar
8 mois avec une évolution surtout latérale... On construit un solide plancher ! C'est le moment d'envoyer ! On devrait enfin commencer à bouger d'ici quelques mois ! 🚀
L'objectif HTF reste à 80B (environ x13)
Pas un conseil financier | RESTEZ À L'AFFÛT | #stellar
53

·
--
Voir la traduction
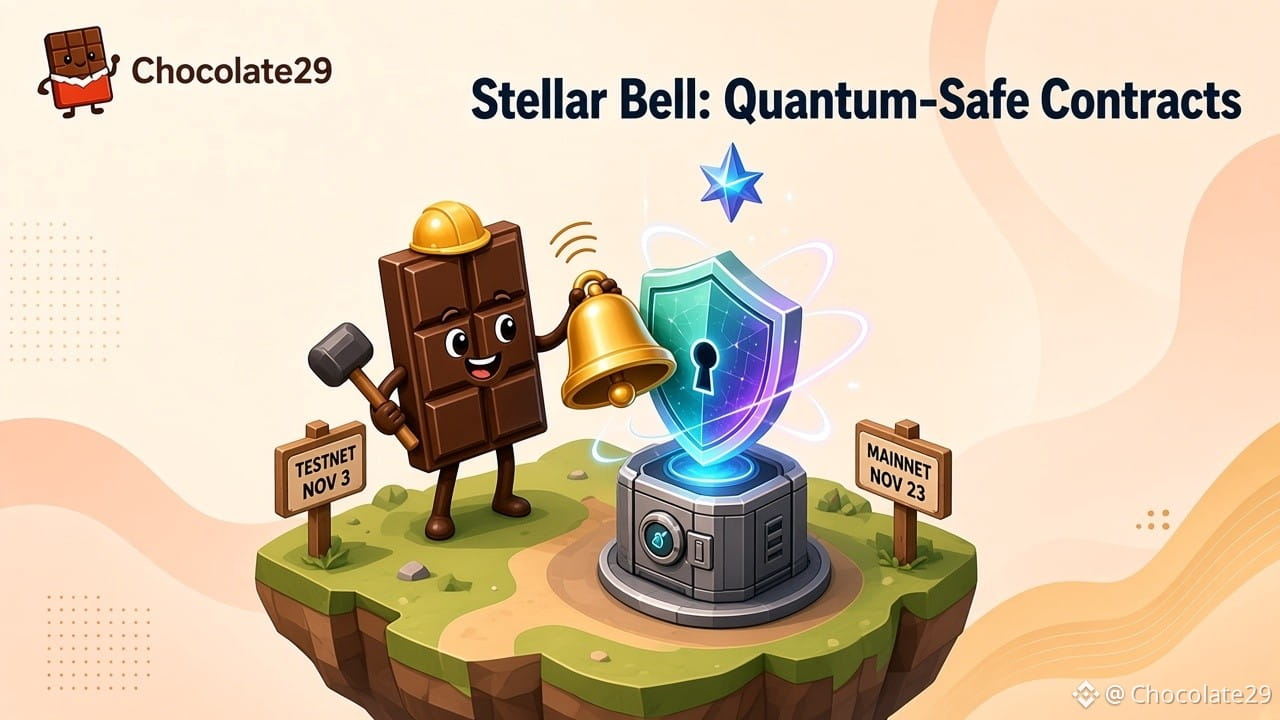
Stellar's next upgrade lets smart contracts check quantum-safe signatures — and validators vote on it in November 2026.
The Stellar Development Foundation's Bell upgrade (Protocol 30) bundles three changes. CAP-87 adds ML-DSA signature checks, a post-quantum standard NIST finalized in 2024, so a custom account contract can require a quantum-safe signature to spend. CAP-84 adds "W" muxed contract addresses that carry a customer ID, and CAP-88 moves ledgers to millisecond timestamps. Regular network transactions still use Ed25519 for now.
The timeline: a testnet validator vote on November 3, 2026 at 17:00 UTC, then a mainnet vote on November 23, 2026 at 17:00 UTC, with dates subject to change. The SDK update is mandatory this cycle, so wallets and exchanges supporting $XLM need to handle the new address type before the votes.
#Stellar #XLM #QuantumSafe #Crypto
DYOR. Not financial advice.
{spot}(XLMUSDT)
Stellar's next upgrade lets smart contracts check quantum-safe signatures — and validators vote on it in November 2026.
The Stellar Development Foundation's Bell upgrade (Protocol 30) bundles three changes. CAP-87 adds ML-DSA signature checks, a post-quantum standard NIST finalized in 2024, so a custom account contract can require a quantum-safe signature to spend. CAP-84 adds "W" muxed contract addresses that carry a customer ID, and CAP-88 moves ledgers to millisecond timestamps. Regular network transactions still use Ed25519 for now.
The timeline: a testnet validator vote on November 3, 2026 at 17:00 UTC, then a mainnet vote on November 23, 2026 at 17:00 UTC, with dates subject to change. The SDK update is mandatory this cycle, so wallets and exchanges supporting $XLM need to handle the new address type before the votes.
#Stellar #XLM #QuantumSafe #Crypto
DYOR. Not financial advice.
2
343

Le taux de financement sur 8 heures de XLM est passé en territoire négatif, à -0.0070 %, soit environ -7.7 % en rythme annualisé. Sur la même période, le prix n’a baissé que de 1.38 %, pour s’établir à 0.1682. La baisse est limitée, mais la tarification du marché à effet de levier a changé de sens : les positions short paient désormais des frais toutes les 8 heures pour conserver leur exposition.
Commençons par l’ampleur du taux. À -0.0070 % et avec trois règlements par jour, cela représente environ -0.021 % par jour. Le coût pour une position short conservée une semaine est d’environ 0.15 %. Face à une volatilité quotidienne de 1.38 %, ce montant est presque négligeable. Il ne traduit donc pas un « marché tellement saturé de positions short qu’un short squeeze est imminent », mais plutôt une prise de position plus modérée : certains sont prêts à payer pour miser sur la baisse, sans pour autant engager des sommes importantes. Les taux négatifs extrêmes qui appellent généralement à la prudence se situent plutôt sous -0.05 % ; XLM en est encore loin.
Examinons ensuite la structure des positions ouvertes. Un encours de 34,96 millions USDT pour un volume d’échanges sur 24 heures de 24,2M signifie que les positions ouvertes représentent environ 1,4 fois le volume quotidien. Pour un actif comme XLM, dont la liquidité est déjà assez moyenne, ce ratio indique que le levier accumulé sur le marché est relativement élevé par rapport aux échanges habituels et que le carnet d’ordres est peu fourni. Les effets vont dans les deux sens : quelques ordres agressifs peuvent suffire à faire bouger le prix ; à l’inverse, si les vendeurs à découvert cherchent à clôturer leurs positions en même temps, le glissement de prix sera amplifié. C’est aussi pourquoi, en cas de nouvelle allant à contre-courant, le rebond de ce type de marché peut être plus brusque que d’habitude.
Vient ensuite le désaccord entre les différents profils de comptes. Les comptes longs représentent 51.3 % : plus de la moitié des comptes sont acheteurs, alors que le taux de financement est négatif. Cette divergence entre le nombre de comptes et le sens des capitaux indique généralement une structure où les particuliers sont plutôt longs, tandis que les grosses positions sont plutôt short. Dans ce contexte, une baisse déclencherait d’abord les stops des comptes longs et pourrait accélérer le mouvement ; mais cette même structure signifie aussi que le carburant nécessaire au rachat des positions short s’accumule. Si le marché se retourne, le mouvement pourrait être rapide.
Enfin, parlons de l’événement lui-même. Le vote des validateurs sur la mise à niveau Bell du réseau principal est prévu le 23 novembre, dans une semaine. L’essentiel, c’est qu’il s’agit d’une décision prise par vote des validateurs, et non d’une échéance dont l’issue est garantie : le vote peut échouer ou être reporté, puis organisé à nouveau. En intégrant un taux négatif une semaine à l’avance, le marché à effet de levier se couvre, dans une certaine mesure, contre la possibilité que « l’événement n’ait pas lieu ». Pour ce type de vote de gouvernance, la réaction du prix se concentre généralement dans les 48 heures précédant le scrutin et après l’annonce du résultat. La période intermédiaire est souvent peu efficace ; les variations marginales du taux et des positions ouvertes sont alors plus révélatrices que le prix lui-même.
⚖️ Mon biais : considérer cette semaine comme une période d’observation, plutôt que de prendre une position directionnelle. Deux variables sont à surveiller : le taux continue-t-il de baisser (les positions short se renforcent) ou revient-il au-dessus de zéro (les vendeurs à découvert se retirent) ? Et les positions ouvertes s’accumulent-elles nettement avant le vote ? Un taux qui repasse en positif, accompagné d’une hausse des positions ouvertes, indiquerait que les acheteurs commencent à prendre le relais ; si le taux continue de s’enfoncer, les vendeurs à découvert renforcent leurs paris. Ces deux signaux impliquent des probabilités totalement opposées : miser maintenant revient à jouer à pile ou face.
Le risque se situe de l’autre côté : si le vote est reporté ou si les désaccords entre validateurs deviennent publics, le taux négatif pourrait encore s’accentuer. Or, la liquidité sous 0.1682 n’est peut-être pas importante ; l’ampleur de la réaction du prix pourrait alors être bien supérieure à celle de la variation du taux.
#XLM #Stellar #Crypto
3

Voir la traduction
Stellar 近期的市场表现改善,并非单纯由情绪驱动,而是多条基本面线索正在共振。
PayPal 稳定币 PYUSD 在 Stellar 上的供应量快速增长,说明其支付与稳定币结算用途正在被真实使用;WisdomTree 等机构的大规模采用,则提升了网络在传统金融场景中的可信度。与此同时,RWA 赛道规模已达约 41 亿美元,第三季度同比增长 548%,而 Stellar 正是这一方向的重要基础设施之一。
协议层面,Protocol 30 即将带来量子安全升级,有助于应对长期安全挑战;IMF、DTCC 等权威机构的认可,也进一步强化了其在合规支付和金融基础设施领域的叙事。
目前 $XLM 价格约 0.167 美元,市值约 58.9 亿美元。相比单纯追涨,更值得关注的是:稳定币、机构采用、RWA 与协议升级能否持续转化为链上活跃度。若这些催化剂继续落地,Stellar 的中长期价值捕获能力有望被重新评估。
#Stellar #XLM #RWA
1
62

·
--
Vérifié
Les fondamentaux de Stellar se sont nettement renforcés la semaine dernière, avec cinq catalyseurs qui convergent :
Premièrement, l’offre de stablecoins augmente fortement. L’offre de PYUSD, le stablecoin de PayPal, a bondi sur la blockchain Stellar, stimulant directement l’activité on-chain et les besoins de règlement ;
Deuxièmement, les capitaux institutionnels affluent. Des gestionnaires d’actifs traditionnels comme WisdomTree adoptent massivement Stellar, qu’ils considèrent comme un canal important pour l’émission et la distribution de fonds ;
Troisièmement, la thèse des RWA se concrétise. Leur volume a augmenté d’environ 548 % au troisième trimestre, pour atteindre quelque 4,1 milliards de dollars. Stellar est l’un des réseaux qui bénéficient le plus de cette tendance ;
Quatrièmement, une étape technologique majeure approche. La mise à niveau Protocol 30 introduira des mécanismes de sécurité résistants aux attaques quantiques, jetant les bases d’une tokenisation à grande échelle des actifs ;
Cinquièmement, des institutions de référence lui apportent leur soutien. La reconnaissance continue du FMI et de la DTCC renforce son positionnement distinctif dans le secteur des règlements transfrontaliers conformes.
Côté données, $XLM affiche actuellement un cours d’environ 0,167 dollar, un volume d’échanges sur 24 heures d’environ 123 millions de dollars et une capitalisation boursière d’environ 5,89 milliards de dollars. La convergence des tendances de fond, des acteurs institutionnels et de la technologie mérite d’être suivie de près, notamment le déploiement de Protocol 30 et la croissance nette des stablecoins on-chain.
#Stellar #XLM #RWA
1
72

Voir la traduction
Stellar 最近的基本面正在发生质变,而不只是短线情绪修复。PYUSD 供给放量,说明合规稳定币正在把真实支付和链上结算需求带进 Stellar 网络;WisdomTree 等机构持续下场,则让传统资金入口更加清晰。RWA 规模升至 41 亿美元、三季度增长 548%,是更关键的信号:代币化资产正从叙事走向实际采用。
Protocol 30 将抗量子安全提上日程,叠加 IMF、DTCC 等权威机构的认可,XLM 的长期可信度与机构采用逻辑都在强化。链上支付、合规入口和基础设施升级开始形成共振。
当前报价约 0.1672 美元,市值约 58.9 亿美元,后续仍需观察成交量能否持续放大。若生态数据继续兑现,$XLM 有望逐步摆脱纯 beta 行情,转向由真实采用驱动的价值重估。
#Stellar #RWA #XLM
Protocol 30 将抗量子安全提上日程,叠加 IMF、DTCC 等权威机构的认可,XLM 的长期可信度与机构采用逻辑都在强化。链上支付、合规入口和基础设施升级开始形成共振。
当前报价约 0.1672 美元,市值约 58.9 亿美元,后续仍需观察成交量能否持续放大。若生态数据继续兑现,$XLM 有望逐步摆脱纯 beta 行情,转向由真实采用驱动的价值重估。
#Stellar #RWA #XLM
5

·
--
L’évolution récente de l’écosystème Stellar ne relève pas seulement d’un engouement à court terme : elle ressemble plutôt à une réévaluation des fondamentaux. Le point clé pour $XLM est le suivant : l’offre de stablecoins comme PYUSD croît rapidement, tandis que les usages des paiements on-chain et des règlements transfrontaliers se concrétisent. Des institutions comme WisdomTree accélèrent également leur développement dans ce domaine, mettant en lumière la valeur de l’infrastructure Stellar pour les capitaux réglementés.
Parallèlement, l’écosystème RWA atteint environ 4,1 milliards de dollars, avec une croissance de 548 % au troisième trimestre : la tokenisation d’actifs du monde réel n’est plus un simple récit. La mise à niveau de sécurité post-quantique Protocol 30 approche et, conjuguée à la reconnaissance d’institutions de référence comme le FMI et DTCC, elle renforce la crédibilité technologique à long terme et les perspectives d’adoption institutionnelle.
Le cours évolue actuellement autour de 0,167 dollar. Il faudra surtout surveiller la mise en œuvre de la mise à niveau, les flux nets de stablecoins et le rythme d’expansion des produits institutionnels. Si les données de l’écosystème continuent de s’améliorer, le XLM pourrait voir sa valorisation se redresser. Toutefois, l’évolution de l’appétit pour le risque sur le marché dans son ensemble restera source de volatilité. Il est conseillé de maîtriser son exposition et de suivre l’évolution par étapes.
#Stellar #XLM #RWA
34

·
--
Voir la traduction
这轮 $XLM 走强,更像是基本面催化集中兑现,而不只是短线情绪轮动。
Stellar 网络上 PYUSD 等稳定币供应快速上升,意味着支付、结算和跨境流转的实际需求在扩张;WisdomTree 等机构的规模化采用,则把传统资金入口更直接地接到链上。RWA 赛道整体规模已达约41亿美元,三季度增长548%,Stellar 正是其中值得关注的基础设施之一。
同时,Protocol 30 将推进抗量子安全升级,在机构最重视的安全性与长期合规性上提前布局;IMF、DTCC 等权威机构的认可,也强化了其连接正规金融体系的叙事。
目前 XLM 报价约0.167美元,24小时成交约1.23亿美元,市值约58.9亿美元。短期价格仍会受市场风格影响,但稳定币、RWA、机构采用和安全升级四条线同时共振,可能成为其中期估值重估的关键线索。
#Stellar #XLM #RWA
40


·
--
Je viens de tomber sur l’annonce officielle de Stellar : la prochaine mise à niveau du réseau s’appellera Bell (Protocol 30). Trois CAP arrivent en même temps : les contrats intelligents pourront utiliser des adresses muxed (commençant par W, un seul contrat pourra ainsi servir plusieurs clients), vérifier les signatures post-quantiques ML-DSA de la NIST, et les horodatages du registre passeront à la milliseconde, ouvrant la voie à une réduction future de l’intervalle entre les blocs.
Le vote sur le réseau de test est prévu le 3 novembre à 17 h UTC, et celui du réseau principal le 23 novembre à la même heure. L’annonce précise aussi les limites : cela ne signifie pas que l’ensemble du réseau sera immédiatement résistant aux attaques quantiques, les signatures des transactions restent en Ed25519 ; cette mise à niveau ne ramènera pas non plus l’intervalle entre les blocs à moins de 5 secondes, mais elle supprime déjà le plancher rigide d’un registre par seconde.
Les portefeuilles et les plateformes d’échange doivent mettre leur SDK à niveau à l’avance et ajouter les adresses W à la validation. La version stable de Core v30 est disponible depuis le 16 octobre. $XLM #Stellar #RésistantAuQuantique
41

·
--
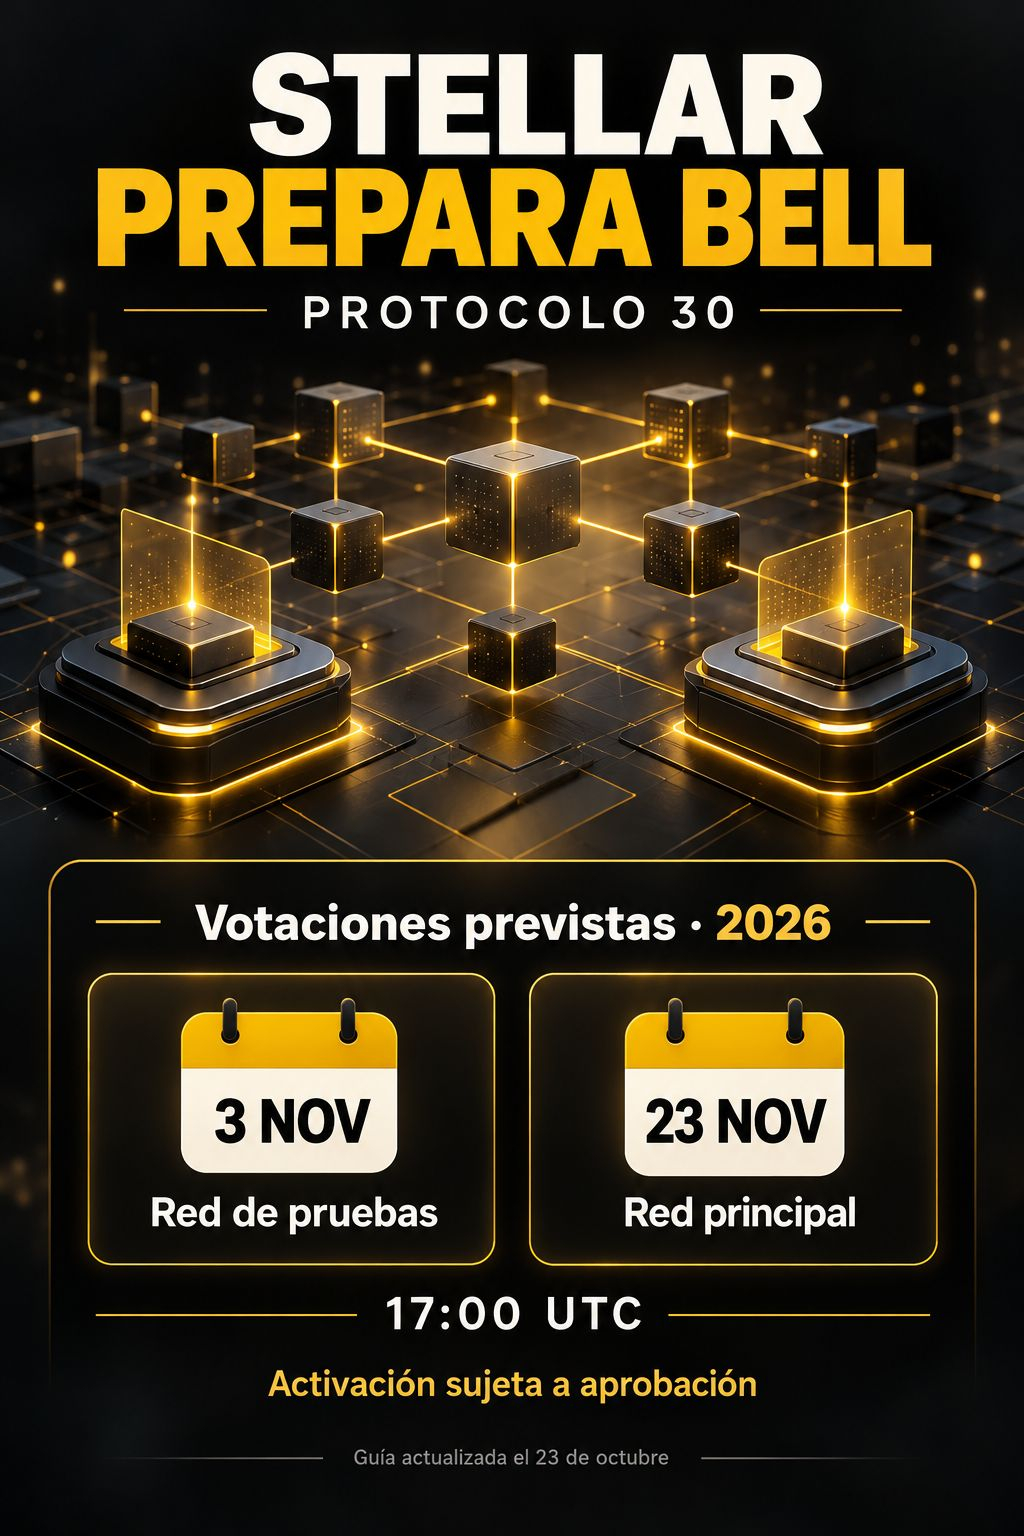
Stellar prépare Bell : deux votes clés en novembre
Le guide de Bell, le Protocole 30, mis à jour le 23 octobre, prévoit des votes des validateurs en novembre 2026 : le 3 sur le réseau de test et le 23 sur le réseau principal, dans les deux cas à 17:00 UTC. L’activation dépend de leur approbation et les dates peuvent changer.
La proposition regroupe trois changements : identifier les paiements de différents clients au sein d’un même contrat ; vérifier les signatures post-quantiques ML-DSA dans les contrats intelligents ; et enregistrer les horodatages à la milliseconde près.
La portée de ces changements est importante : les signatures des transactions réseau continueraient d’utiliser Ed25519. En outre, une horloge plus précise prépare de futures améliorations de vitesse, mais Bell ne réduit pas automatiquement les délais de clôture.
Pour les applications et les opérateurs, le risque immédiat concerne la compatibilité : ils doivent mettre à jour leurs outils et leurs lecteurs de données avant le changement. Le guide avertit que les anciennes versions risquent de ne pas interpréter correctement les nouveaux enregistrements.
Stellar prend déjà en charge l’USDC et l’EURC, selon Circle. Une amélioration de l’infrastructure peut faciliter les services reposant sur ces actifs ; leur utilisation effective dépendra de chaque intégration.
Lecture du marché : le 25/10 à 07:02 UTC, le marché au comptant de Binance affichait le XLM à 0,1695 USDT, soit -1,796 % sur 24 h. Ce mouvement ne prouve pas une réaction à Bell. Pour évaluer son impact, il convient de distinguer l’approbation technique, l’adoption par les applications et la demande du jeton.
Sources : Stellar Development Foundation, Circle et données publiques de Binance.
$XLM $USDC $EURC
Contenu éducatif. Ne constitue pas un conseil financier.
#Stellar #Bell #Blockchain #Stablecoins
108

·
--
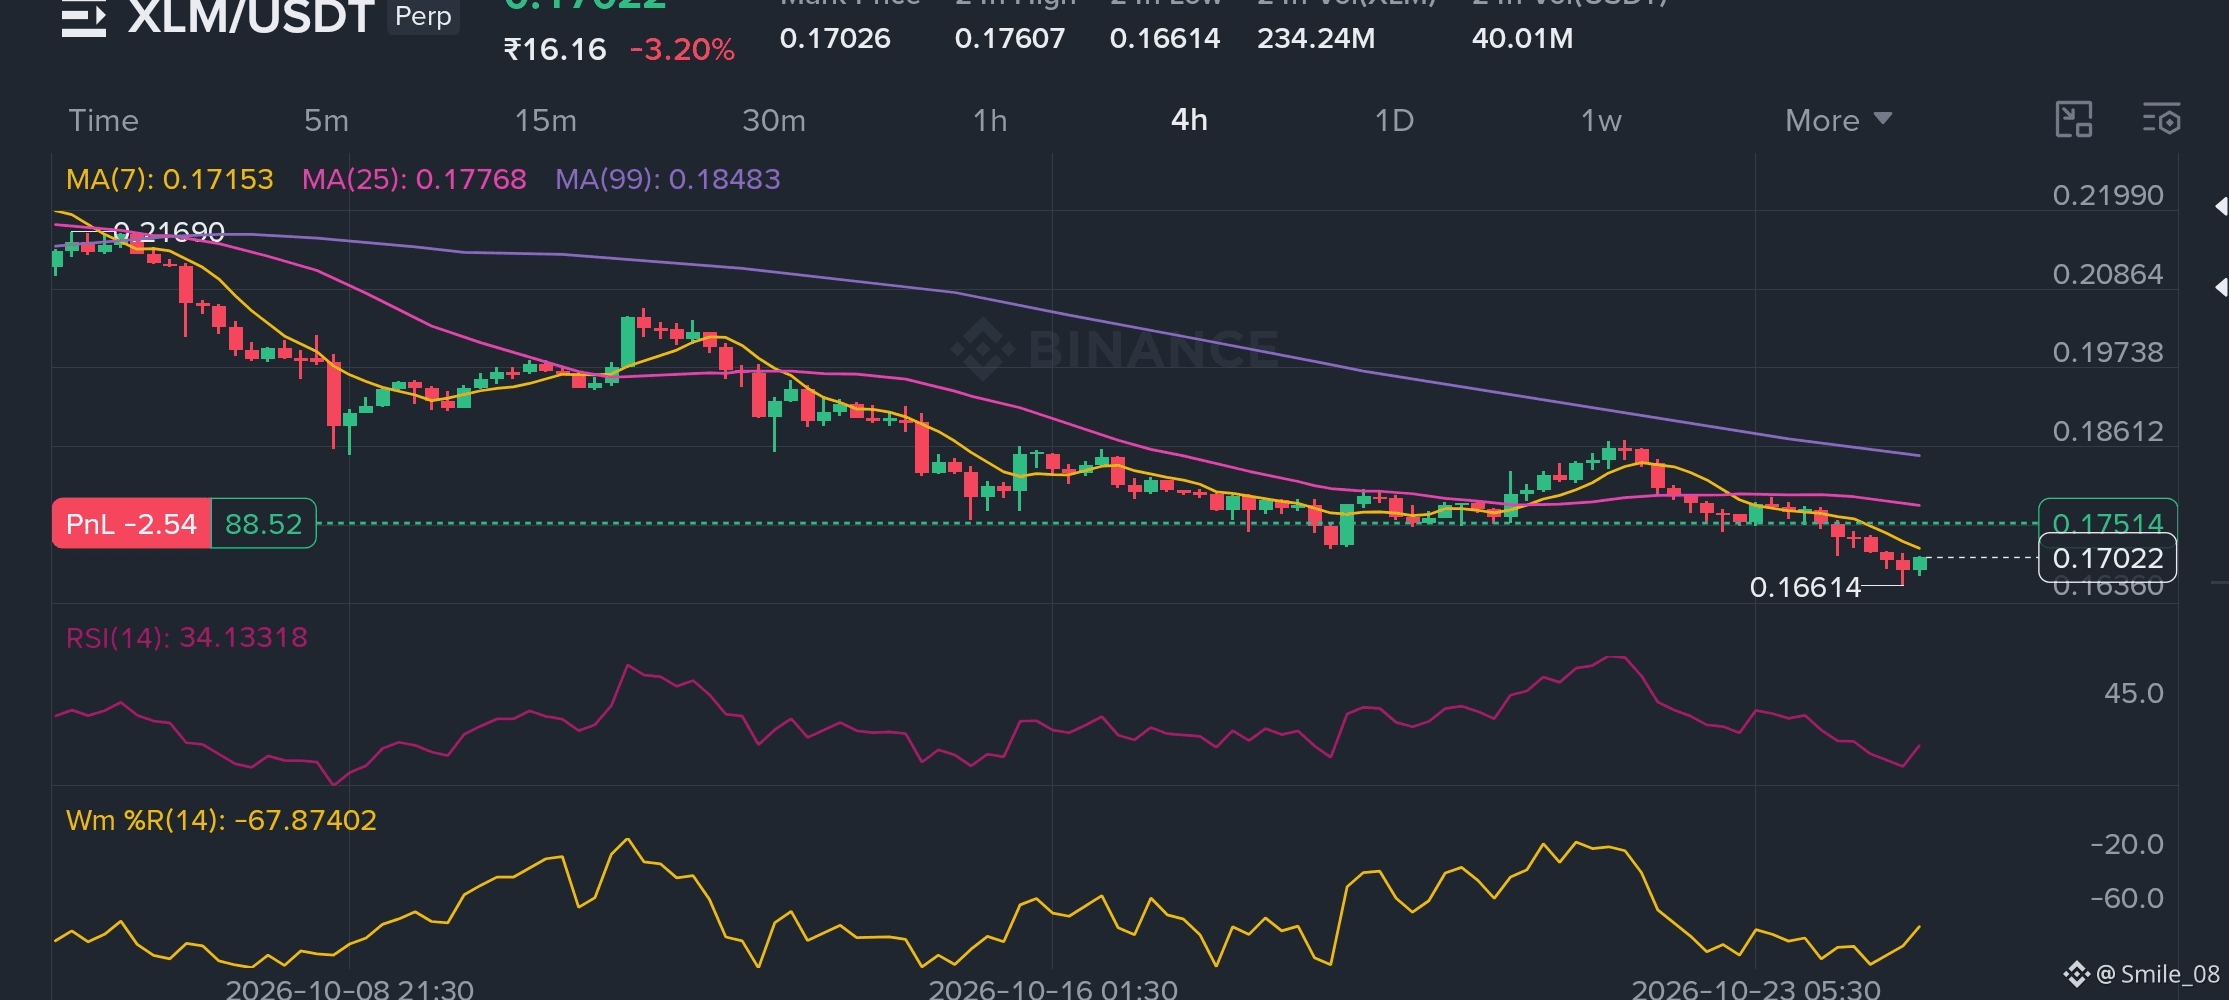
📊 $XLM Configuration de trade | 4H
🟢 Entrée : $0.1660 – $0.1700
🎯 TP1 : $0.1760
🎯 TP2 : $0.1820
🎯 TP3 : $0.1900
🛑 SL : $0.1620
Le prix a récemment corrigé et évolue près du support à court terme. Attendez une confirmation haussière (creux plus haut + hausse du volume) avant d’entrer. Privilégiez la patience plutôt que le FOMO. Gérez toujours le risque.
#XLM #stellar #BinanceSquare #writetoearn
1
4
457
·
--
Je viens de tomber sur une info assez solide : Ascend Markets et M1X Global ont réalisé la première opération de pension livrée institutionnelle sur Stellar. La garantie était constituée d’USDM1, une dette souveraine américaine tokenisée sur la chaîne et adossée à 1:1 à des bons du Trésor à courte échéance. Du 16 au 19 octobre, 72 reconductions automatiques horaires ont été effectuées sans interruption, y compris la nuit et le week-end, à un taux SOFR + 10 points de base (environ 3,98 % annualisés), avec une décote de 2 % et un ratio prêt/valeur de 98 %. Au final, principal et intérêts ont été remboursés et la garantie restituée. Le marché traditionnel des pensions livrées pèse très lourd ; voir ce type de financement programmable 24 h/24 et 7 j/7 se concrétiser sur une blockchain publique, c’est plus convaincant que de simples slogans. #RWA #Stellar #CapitauxInstitutionnels
Je viens de tomber sur une info assez solide : Ascend Markets et M1X Global ont réalisé la première opération de pension livrée institutionnelle sur Stellar. La garantie était constituée d’USDM1, une dette souveraine américaine tokenisée sur la chaîne et adossée à 1:1 à des bons du Trésor à courte échéance. Du 16 au 19 octobre, 72 reconductions automatiques horaires ont été effectuées sans interruption, y compris la nuit et le week-end, à un taux SOFR + 10 points de base (environ 3,98 % annualisés), avec une décote de 2 % et un ratio prêt/valeur de 98 %. Au final, principal et intérêts ont été remboursés et la garantie restituée. Le marché traditionnel des pensions livrées pèse très lourd ; voir ce type de financement programmable 24 h/24 et 7 j/7 se concrétiser sur une blockchain publique, c’est plus convaincant que de simples slogans. #RWA #Stellar #CapitauxInstitutionnels
135
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanMicrosoftDeliverOnAI
238 vues
13 mentions
2
#CanGoogleDefindItsCore
238 vues
19 mentions
3
#FOMCWatch
8.9M vues
27,154 mentions
4
#EthereumDropsBelow$2300
5,074 vues
112 mentions
5
#BitcoinSlipsBelow$80KAgain
16,860 vues
81 mentions
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
26,989 vues
473 mentions
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
7,779 vues
84 mentions
8
#BitmineAdds10452ETH
65,233 vues
885 mentions
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
35,672 vues
638 mentions
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
27,742 vues
455 mentions