

#rates
rates
117,744 vues
504 mentions
Populaire
Récents

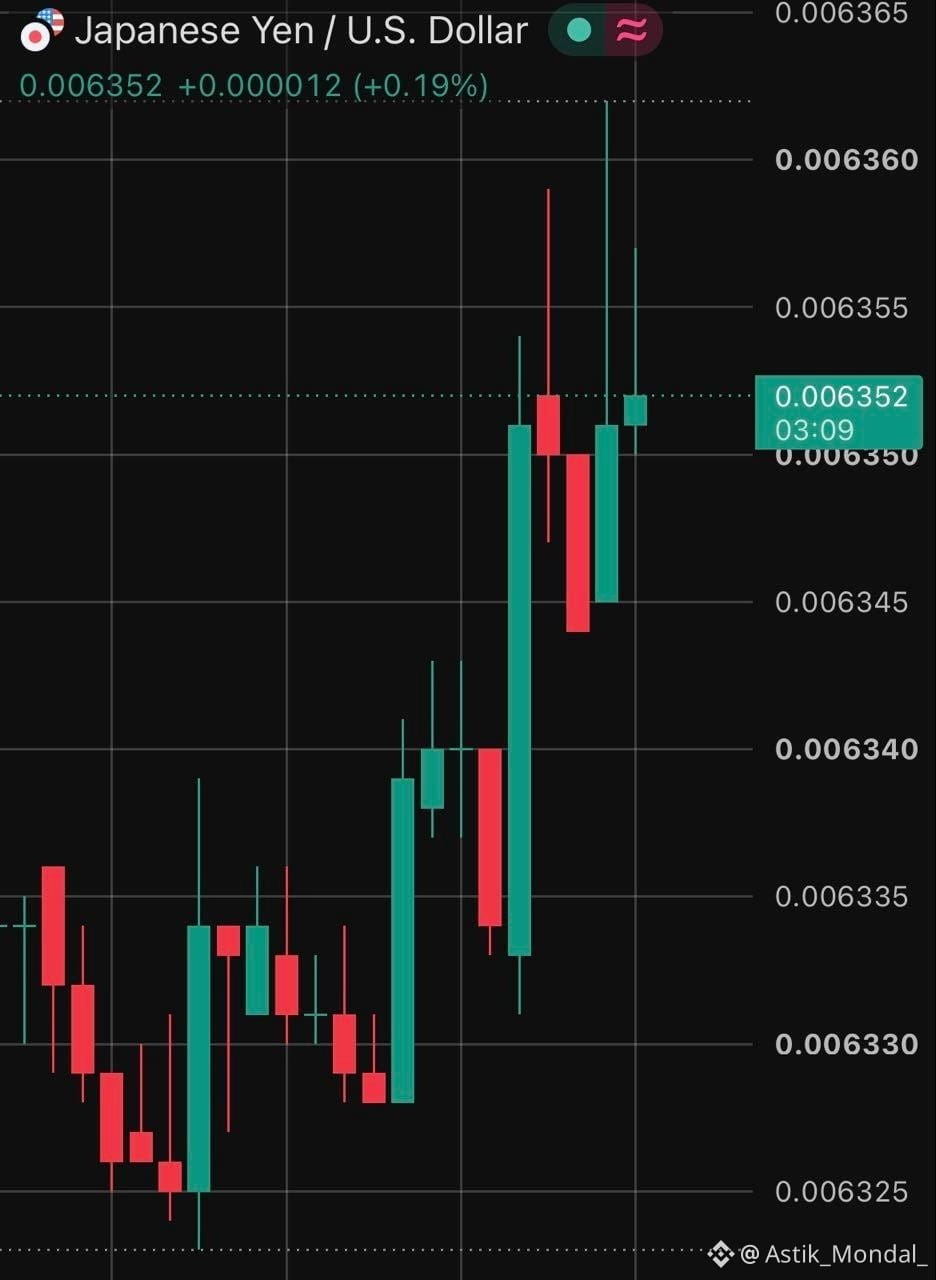
🇯🇵 DERNIÈRE MINUTE : La Banque du Japon maintient ses taux à 1,25 %, mais déclare que son objectif d’inflation de 2 % est atteint pour la première fois, tout en laissant la porte ouverte à de nouvelles hausses.
La décision a été adoptée par 8 voix contre 1, le membre du conseil Hajime Takata ayant voté contre en faveur d’une hausse immédiate à 1,5 %. Les coûts d’emprunt restent à leur plus haut niveau depuis 1995, et la banque a réitéré qu’elle était prête à continuer de relever les taux.
Le grand changement se trouvait dans la formulation. La Banque du Japon a déclaré que l’inflation sous-jacente est désormais « globalement conforme » à son objectif de 2 %, une première depuis l’adoption de cet objectif en 2013. Elle a également relevé à 2,6 % sa prévision d’inflation pour l’exercice 2027. Cette déclaration est intervenue une semaine après que l’IPC sous-jacent de septembre a atteint 2,1 %, son niveau le plus élevé de 2026.
Il y avait aussi un discret élément supplémentaire de fermeté. La Banque du Japon a fortement accéléré le rythme auquel elle vend ses parts de fonds négociés en bourse (ETF), pour un montant équivalant à environ 2 500 milliards de yens par an aux prix du marché.
Le yen s’est modestement renforcé après la décision, mais a cédé une partie de ses gains lorsque les traders ont estimé que les signaux étaient largement attendus. Selon les analystes, le débat ne porte plus sur la poursuite du resserrement par la Banque du Japon, mais sur le niveau auquel les taux finiront par se stabiliser. L’un d’eux prévoit un taux terminal autour de 1,75 %, et beaucoup tablent sur une prochaine hausse aux alentours du tournant de l’année, décembre étant une possibilité.
Le détail essentiel était l’absence de vote dissident en faveur d’une politique plus accommodante, ce que redoutaient de nombreux traders du yen. La seule objection venait d’un membre qui souhaitait aller plus vite.
#BOJ #Japan #Yen #Rates #Markets
JPYETF-1,36%
1
37
·
--
#FedWatch
🔥Mise à jour FedWatch
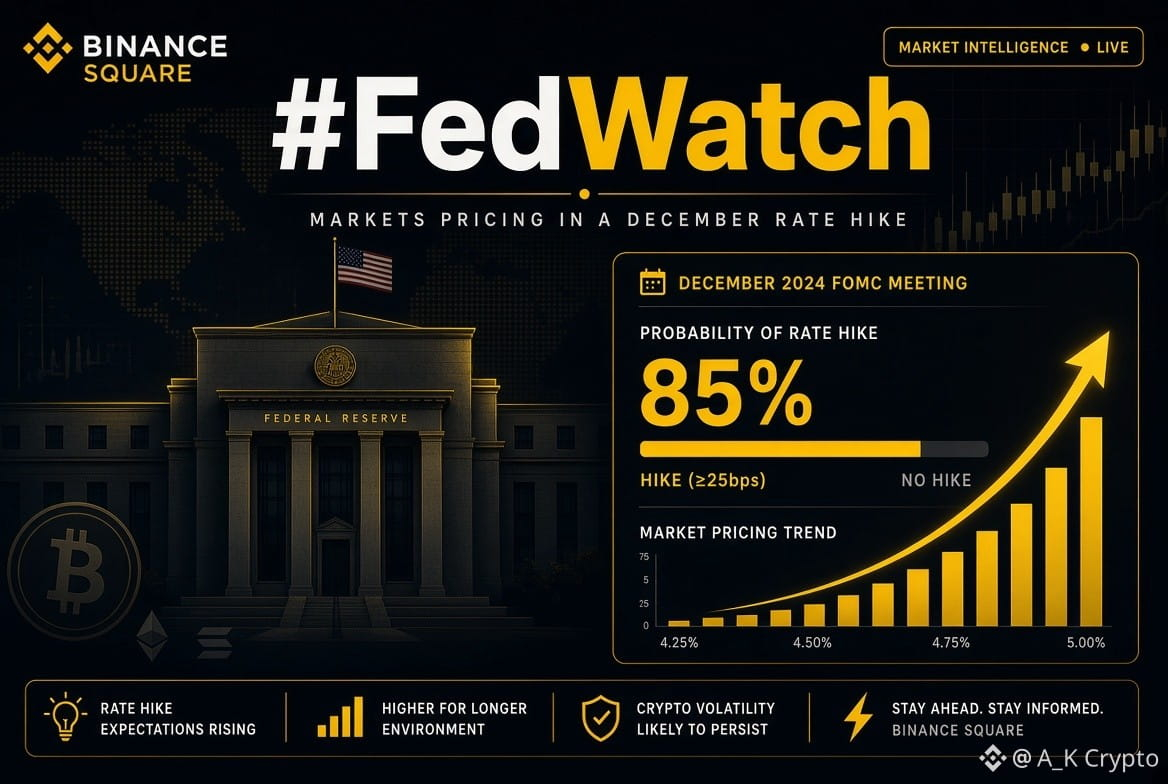
La Fed a maintenu ses taux entre 3,75 % et 4,00 %, comme prévu. Selon le CME FedWatch, les marchés estiment désormais à environ 85 % la probabilité d’une hausse de 25 points de base en décembre.
Inflation persistante + croissance solide = des taux élevés plus longtemps restent d’actualité. Le monde de la crypto suit la situation de près : une Fed plus restrictive entraîne généralement une pression à court terme sur les actifs risqués.
Une hausse en décembre semble très probable. Ne vous opposez pas à la Fed. Profitez des replis pour accumuler des altcoins de qualité et $BTC si vous êtes optimiste à long terme. Des taux plus élevés favorisent les projets solides plutôt que la pure spéculation. Restez discipliné, gérez les risques et surveillez de près les prochaines données sur l’IPC et l’emploi. Dans ce cycle, la patience est payante.
Quelle est votre stratégie ? Acheter ou attendre ? 👇
#FedWatch #Bitcoin #Crypto #FOMC #Rates
1
113

·
--
🇨🇦 BANQUE DU CANADA
La Banque du Canada relève son taux directeur de 25 points de base à 2,50 %, comme prévu
💡 Pourquoi c’est important : Des taux plus élevés rendent les emprunts plus coûteux et peuvent freiner l’appétit pour le risque sur les marchés. Comme cette décision était attendue, la réaction pourrait être limitée, mais les investisseurs surveilleront si d’autres banques centrales, dont la Fed, suivent une voie similaire.
📊 Impact : $BTC ❔ · $SPX ❔
✅ Gagnants : dollar canadien, épargnants, banques
⚠️ Perdants : actifs risqués, emprunteurs, entreprises très endettées
#Macro #Taux
64
Vérifié
#FOMCWatch
🚨 SURVEILLANCE DU FOMC : la Fed va-t-elle MAINTENIR ses taux cette semaine ? Réunion des 27 et 28 oct.
Les marchés ne prévoient pas de hausse, mais une hausse en décembre reste possible.
📉 Nasdaq -7 %, rendement à 10 ans >5 %
🛢️ Pétrole + demande liée à l’IA = hausse de l’inflation
👤 Le président de la Fed, Kevin Warsh, est sous pression
À titre informatif uniquement — pas un conseil financier
#FOMCWatch #Fed #FOMC #Rates
$SOL $ETH $BTC
3
546
·
--
Les marchés n’ont pas besoin d’être en crise pour qu’un changement macroéconomique compte.
$AVA
L’article de Bloomberg sur les rendements des Treasuries et la dette publique soutient que des rendements élevés pourraient être en train de s’installer comme le « nouveau normal ». C’est important, car un contexte de taux durablement plus élevés change l’ensemble de la stratégie de marché : les valorisations des actions subissent davantage de pression, les coûts de financement restent élevés et le dollar peut rester soutenu si les rendements américains demeurent attractifs.
Pour la crypto, c’est un véritable test de savoir si le BTC et l’ensemble du marché peuvent continuer de s’échanger comme un actif de risque sensible à la liquidité. Des rendements plus élevés font généralement travailler davantage les actifs spéculatifs pour obtenir du capital. Dans le même temps, si la tension sur les obligations commence à s’accumuler, l’or et les positions défensives peuvent aussi attirer plus d’attention.
$ONE
Les traders devraient surveiller si les anticipations de taux continuent de dériver à la hausse, car cela façonnerait le sentiment à travers les actions, le forex et les actifs numériques. En arrière-plan, , et figurent parmi les plus gros moteurs chez Binance aujourd’hui — utiles à suivre, mais le signal principal reste encore le régime macro.
Si des rendements élevés deviennent structurels, cela limite-t-il finalement le bêta de la crypto sur une durée plus longue que ce que la plupart des traders anticipent ?
$COTI
#GlobalMarkets #Rates #Crypto
286
·
--
Vérifié
Paies : 162 000. Le chômage reste stable à 4,1 %. Après un mois de juillet négatif, le marché du travail a voté — et il a voté fort.
Toute la semaine, en direct ici : seules des données faibles pourraient freiner cette hausse, et un chiffre positif la scelle. C’est ce qui s’est produit. Probabilité de 58,4 % pour le 16, et le camp vendeurs s’aligne — UBS estime désormais des hausses en septembre ET en décembre, tandis que Macquarie et BofA évoluent dans le même sens. Le débat que Waller a ouvert est en train de perdre face aux données.
Mais la vraie histoire, maintenant, n’est pas le marché. C’est la collision que personne n’est en train d’anticiper. La Maison-Blanche fait publiquement pression pour des BAISSES — des taux qui pénalisent la compétitivité, le logement et l’accessibilité — au moment même où le marché chiffre une HAUSSE à 58 %. Warsh se retrouve tiré dans des directions opposées par ses deux publics.
L’un des deux devra être déçu le 16. L’indépendance de la banque centrale n’est plus un sujet de discours. C’est cette réunion.
Le CPI du 11 est la dernière entrée. #Fed #rates
1
1.6k
·
--
🔴 La transaction iranienne vient de liquider des shorts de 246M $ et a propulsé les prix du pétrole au sommet 🩸. Qui d'autre parie sur une hausse des taux de la Fed fume de l'opium. Ce n'est pas un retournement, c'est une capitulation totale de la rhétorique hawkish. À quelle altitude BTC va-t-il atterrir avant le prochain FOMC ? Balance ton target 👇
#btc #oil #rates
#btc #oil #rates
64
·
--
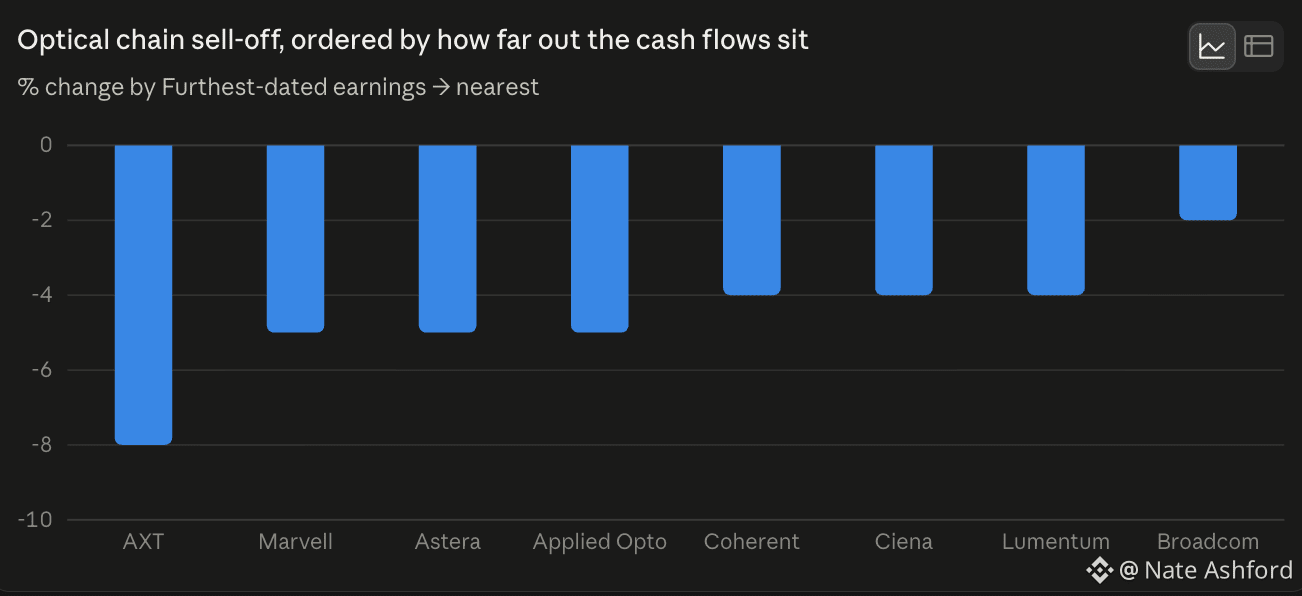
AXT en baisse de 8 %. Marvell, Astera, Applied Opto en baisse de 5 %. Coherent, Ciena, Lumentum en baisse de 4 %. Broadcom en baisse de 2 %.
C'est toute la chaîne optique, dans l'ordre des sorties de trésorerie les plus éloignées.
Ce n'est pas une histoire de secteur. C'est une histoire de taux, avec un logo de semi-conducteurs.
Quand une hausse de septembre se joue à pile ou face, la première chose à être vendue est tout ce qui est valorisé sur les bénéfices 2028. L'optique est valorisée sur les bénéfices 2028.
Remarquez que Broadcom est la moins mauvaise. Le plus grand bilan, les flux de trésorerie les plus proches. Même schéma que celui du Dow qui bat le Nasdaq ce matin.
Le trade lié à l'IA ne s'effondre pas. Il est simplement actualisé à un taux plus élevé. Ce n'est pas la même chose. #rates #macro
547

·
--
🚨 Plusieurs banques s’attendent à une hausse de taux de 25 points de base de la Fed demain 🧠
📊 | $BTC | $ETH | $BNB |
- Merci de suivre, liker et de laisser un commentaire pour en discuter, et de partager votre point de vue 📈
- La Fed augmentera ses taux de 25 points de base le 16 septembre.
- 13 banques, dont Goldman Sachs et Morgan Stanley, s’attendent à une telle mesure.
- On s’attend à ce que le marché subisse une pression à la baisse et des mouvements de panique.
- Les gros investisseurs pourraient accumuler des positions dans la répartition ou lors de la baisse. 🔥
- Le marché pourrait encore reculer, et la volatilité pourrait s’intensifier.
- Les gros investisseurs pourraient continuer à répartir des actifs aux plus bas.
- À court terme, la vigueur du dollar/taux pourrait exercer une pression sur le marché des cryptos.
- On prévoit une baisse des volumes de négociation en fin de semaine, et les indicateurs techniques montrent un renforcement de la pression vendeuse.
- Selon vous, comment la hausse des taux pourrait-elle influencer la tendance à court terme des actifs crypto ?
- N’hésitez pas à vous abonner et à partager votre avis dans la section commentaires.
#Crypto #ETF #Whales #Market #Rates
136
·
--
Les probabilités de la randonnée d’octobre sont passées de 64,2 % après le règlement de vendredi à 70,3 % dans la lecture FedWatch de ce matin, sur un week-end sans données. Et le pétrole brut s’y est mis… Le WTI novembre $CL WTI a perdu 3,82 % sur la semaine, ce qui, à première vue, aurait dû atténuer quelque peu la pression sur la Fed.
Je pense que les taux intègrent la situation où se situe le pétrole. Le WTI novembre est encore en hausse de 9,93 % sur le mois, et c’est le niveau qui se répercute sur l’inflation avec un décalage (la lecture « oil-lag » que Tim West et moi utilisons), donc une seule semaine rouge dans le pétrole ne change pas grand-chose au scénario de hausse.
Le PCE d’août de mercredi est la prochaine publication d’inflation susceptible de faire bouger le chiffre d’octobre. S’il ressort faible et que les probabilités ne reviennent pas sur le mouvement du week-end, j’y verrais le marché en train de regarder au-delà des données vers l’énergie. Voyons comment cela se négocie.
#Fed #Rates #Oil #Macro
198
·
--
Vérifié
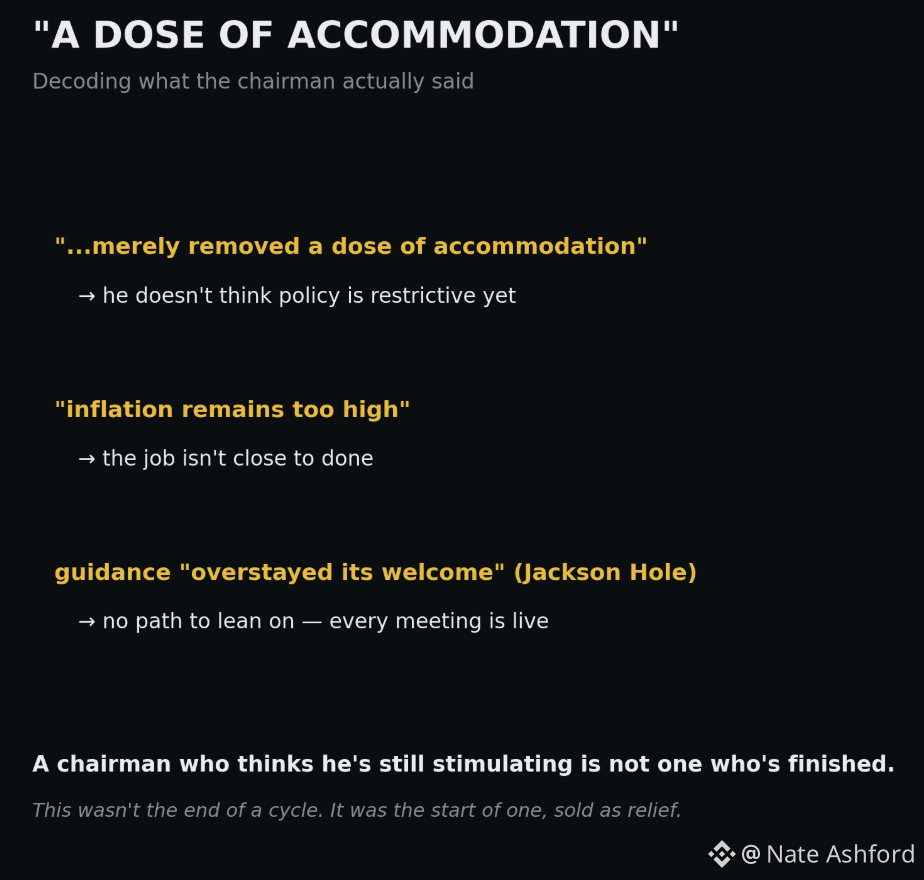
L’histoire discrète de cette réunion, celle que les manchettes ont laissé de côté, c’est ce que Warsh nous a dit, très clairement : il ne pense pas encore être restrictif.
Écoutez les mots tels qu’ils sont. La hausse a supprimé « une dose d’accommodement ». L’inflation reste « trop élevée ». Mettez tout cela ensemble et vous obtenez un président qui croit que la politique actuelle stimule encore l’économie, au lieu de la freiner. Ce n’est pas un homme qui prévoit de s’arrêter : c’est un homme qui explique pourquoi il ne fait que commencer.
Cela compte, parce qu’à Jackson Hole, il s’est lui-même enfermé dans ce cadre. Il a mis fin aux indications prospectives (forward guidance), en les qualifiant de pratique qui « a trop duré », puis il a pris « une discipline, pas une décision ». Il n’y a donc aucun scénario sur lequel s’appuyer, aucune promesse pour ancrer les anticipations. Chaque réunion est réellement « en direct », et le travail consistant à déterminer la trajectoire repose entièrement sur le marché. Il n’y a plus de comité pour tenir la barre.
C’est précisément pour cela que la lecture « dovish » du « one and done » est une mauvaise interprétation. Le marché a entendu correctement la ligne sur l’accommodement, même là où le commentaire ne suivait pas. Ce n’était pas la fin d’un cycle déguisée en marche. C’était le début d’un cycle, remis entre vos mains, emballé dans un sentiment de soulagement.
La mauvaise tarification, c’est le soulagement lui-même. Ce qui le fait voler en éclats, c’est la première personne sérieuse qui pose une question : s’il n’est pas restrictif pour l’instant, qu’est-ce qui le ferait s’arrêter ? #Fed #rates
2
2
612
·
--
Les taux à terme et les propres points de la Fed évaluent le même scénario de hausse jusqu’à la fin de l’année.
La lecture pré-ouverte FedWatch de mercredi donne une probabilité de 53,1% pour une nouvelle hausse le 28 octobre et de 89,1% d’ici le 9 décembre, sans aucune baisse de taux prévue lors d’une réunion avant le 27 octobre 2027. Cela correspond aux projections du 16 septembre, où le point médian se situe à 4,1% pour la fin 2026 comme pour la fin 2027 (encore un quart de point cette année, après 3,75-4,00%) et 16 des 18 responsables voient au moins une hausse supplémentaire en 2026. Les points ne commencent à baisser qu’en 2028, à 3,9%, puis à 3,6% en 2029.
$XAU ne génère aucun flux de trésorerie : son taux d’actualisation est donc le rendement réel long, et c’est pour la même raison que je considère $BTC comme l’actif de duration le plus pur du lot. L’or a reculé le 1er septembre, alors que les rendements montaient sous l’effet d’une politique “plus longtemps” et l’élément sans flux de trésorerie a été le premier à céder les 15-16 septembre.
La prochaine étape du calendrier est l’IPC PCE d’août, le 30 septembre. Un chiffre très chaud pourrait faire grimper la probabilité pour décembre, et je surveillerai la façon dont l’or y réagit.
#Gold #Fed #Rates #Macro
194

·
--
#FedHikeOddsRiseTo68%
La CME FedWatch prévoit désormais une probabilité de 68 % que la Fed relève ses taux de 25 points de base lors de la réunion du 16 septembre. Il y a juste une semaine, on était en dessous de 40 %.
Qu’est-ce qui a changé ? Le président de la Fed, Kevin Warsh, est passé en mode « faucon » à Jackson Hole. Il a essentiellement déclaré que l’inflation continue de tourner à près de deux fois l’objectif et que la position actuelle n’est pas assez restrictive. Les traders l’ont clairement entendu.
Le pétrole grimpe, les rendements montent, et le récit du « soft landing + baisses éventuelles » est littéralement mis en pièces en temps réel.
Ce n’est pas qu’une question de chiffres. Des taux plus élevés plus longtemps pèsent sur les prêts hypothécaires, les crédits auto et les emprunts des entreprises. Les actifs à risque commencent déjà à ressentir la pression.
Il reste deux semaines de données avant la décision. Une seule publication CPI « chaude » et les 68 % pourraient grimper à 80 % très vite.
Êtes-vous encore positionné pour des baisses… ou avez-vous déjà ajusté ?
#Fed #Rates
126
·
--
Vérifié
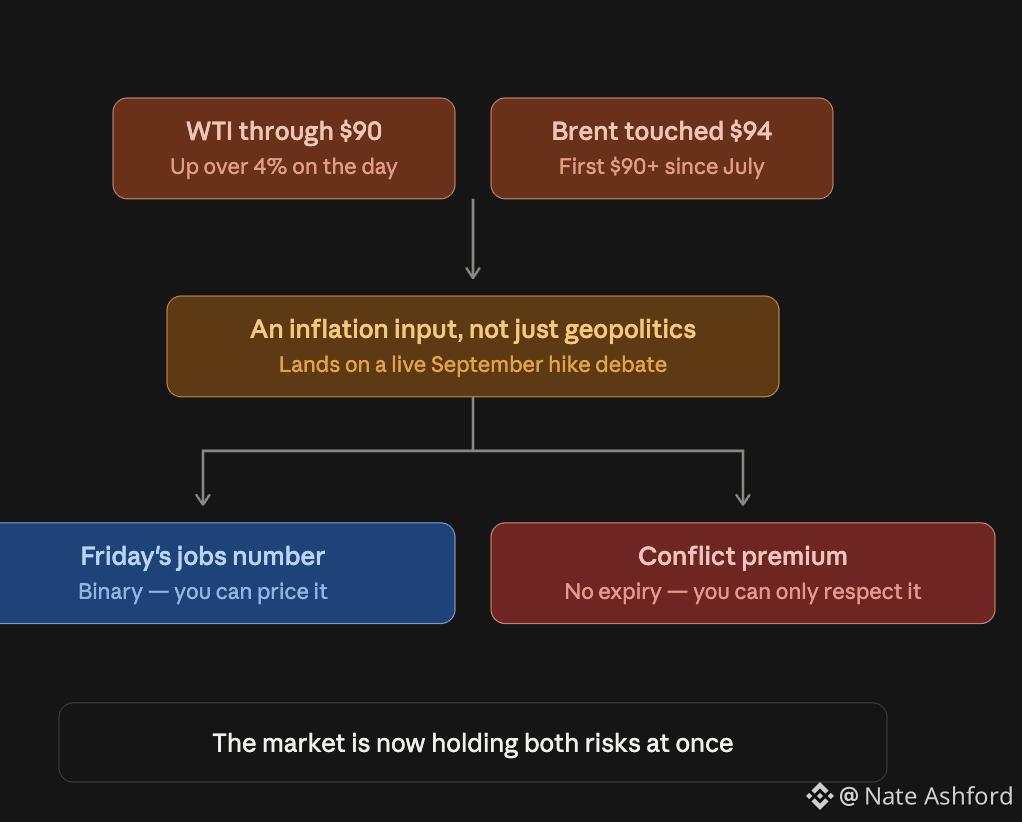
WTI au-dessus de 90 dollars, en hausse de plus de 4% sur la journée. Le Brent a touché 94 dollars. Pour la première fois au-dessus de 90 dollars depuis fin juillet.
Le conducteur est à la une de tous les journaux. Escalade américano-iranienne, des missiles dans les airs, des menaces dans les deux sens.
Voici ce que le mouvement du pétrole fait, et que les gros titres ne disent pas : il s’impose à une Réserve fédérale qui discute déjà d’une hausse en septembre.
Une hausse de 4% du brut en une séance, c’est un signal d’inflation, pas seulement une histoire de géopolitique. Le scénario « la hausse est en marche » vient de recevoir une impulsion favorable côté offre qu’il n’avait pas demandée.
Le marché doit donc désormais gérer deux risques à la fois. Un chiffre de l’emploi à révéler vendredi, binaire, et une prime de conflit sans date de fin.
L’un des deux, vous pouvez le coter. L’autre, vous pouvez seulement l’honorer. #macro #rates
761
·
--
Partiellement vrai
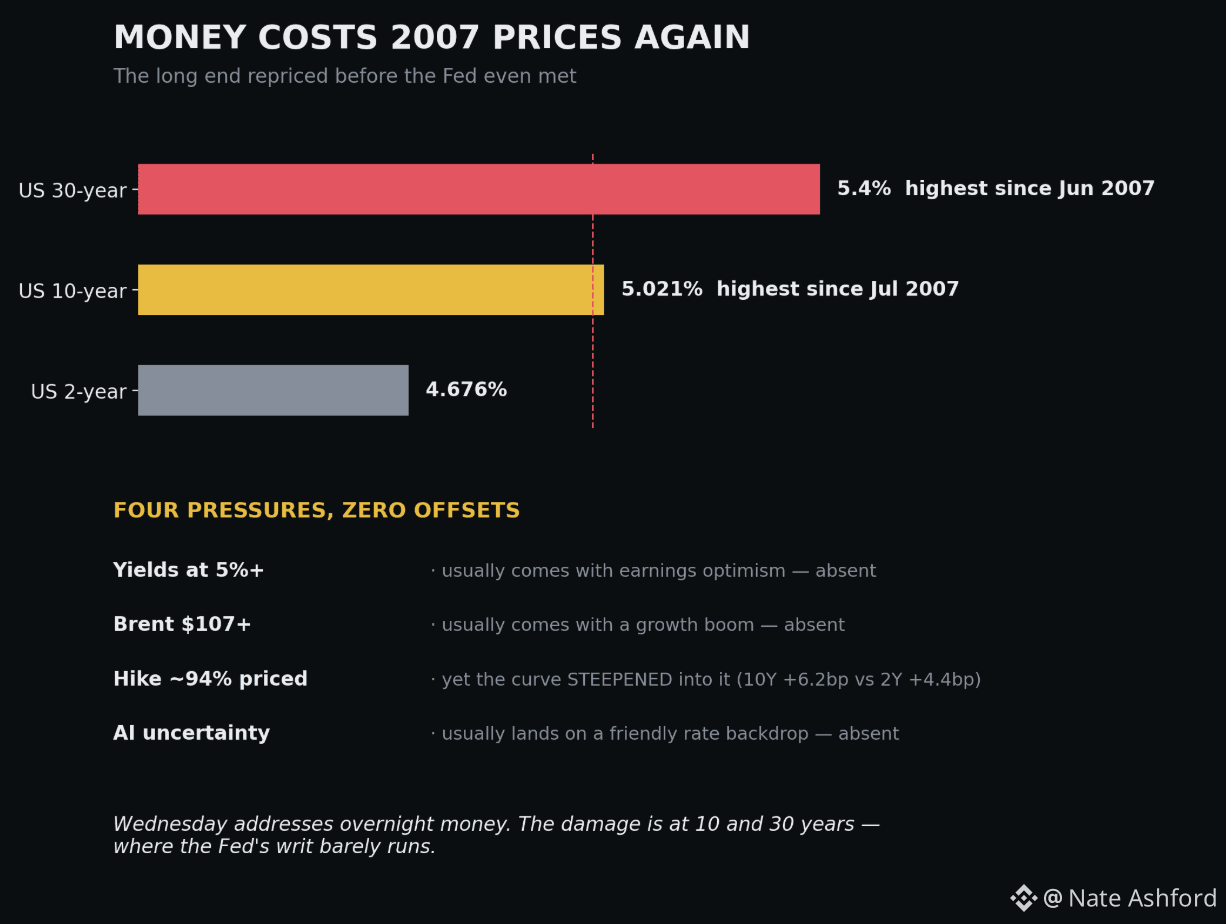
5,04%. Le taux à 10 ans vient d’imprimer son rendement le plus élevé depuis juillet 2007. Le taux à 30 ans, à 5,40%, est aussi un chiffre de 2007. Le segment long n’a pas attendu mercredi.
Depuis des semaines sur ce fil : l’histoire n’était jamais la hausse, c’était l’obligation longue qui réévaluait tranquillement le coût de l’argent. Aujourd’hui, elle n’est plus tranquille.
Voici le détail qui compte le plus. Les marchés évaluent à 94% les chances d’une hausse demain — et la courbe s’est pentifiée en conséquence, avec un taux à 10 ans qui monte plus vite que celui à 2 ans. Une hausse devrait calmer l’extrémité longue. Ce n’est pas le cas. Parce que l’extrémité longue ne “trade” plus la Fed : elle “trade” l’offre de dette, la trajectoire budgétaire et un boom des investissements en IA financé en empruntant sur la même réserve de capitaux. Une seule de ces forces se termine quand le cycle de resserrement s’achève.
Quatre pressions en même temps — des rendements à 5%, 107 dollars pour le Brent, une hausse intégrée dans les prix, des doutes sur l’IA — et le vrai problème est ce qui manque : chaque mécanisme de compensation qui, d’ordinaire, amortit l’une d’elles. Les chocs énergétiques vont souvent avec de la croissance. Les hausses de rendements vont souvent avec de l’optimisme sur les bénéfices. Aucun des deux n’est au rendez-vous.
Mercredi, c’est l’argent à court terme (overnight) qui est au centre. Les dégâts se font à l’extrémité la plus lointaine de la courbe, là où l’injonction de la Fed s’applique à peine. #rates #Fed
3
2
1.3k
·
--
Vérifié
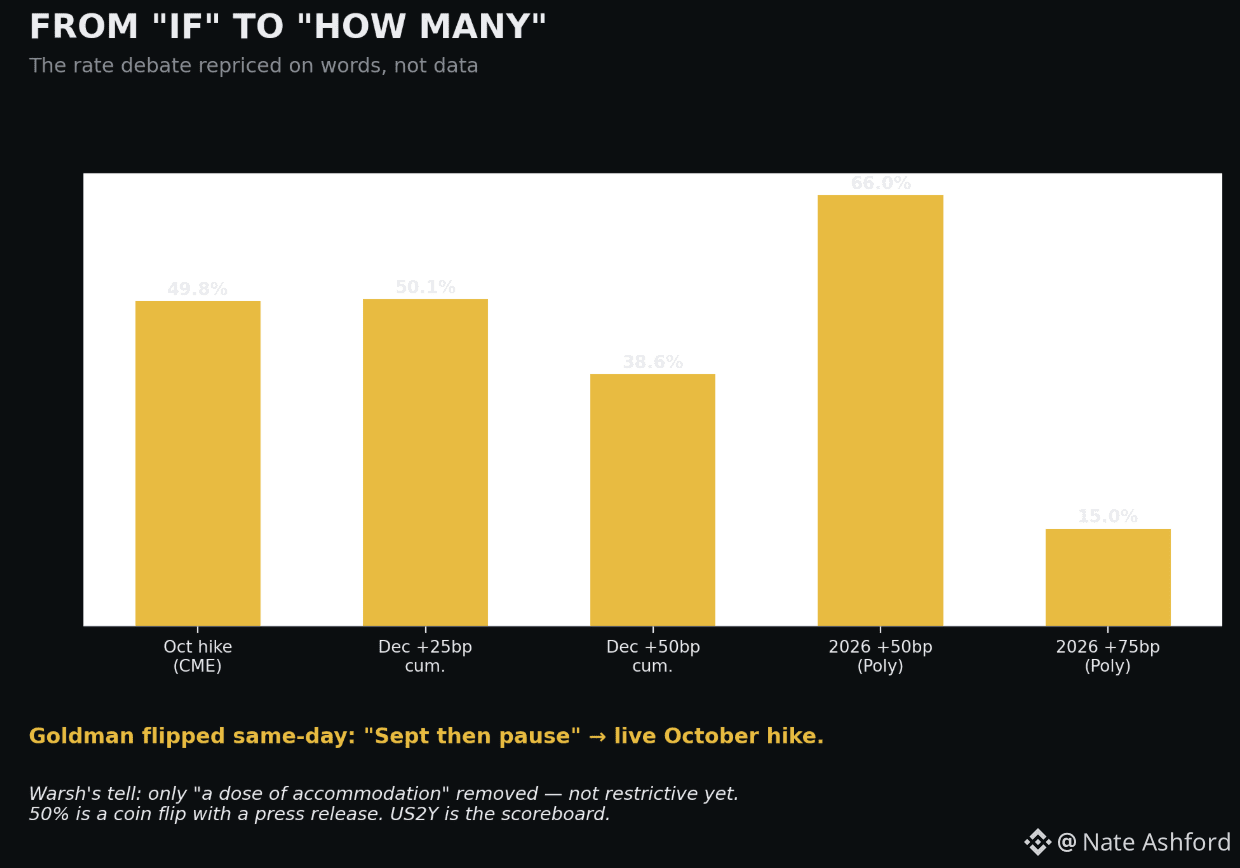
Le débat s’est retourné du jour au lendemain, et pas parce qu’un seul point de données a changé. Il y a une semaine, la question était de savoir si la Fed allait relever ses taux. Aujourd’hui, octobre s’établit à 49,8% sur le CME, 50 points de base cumulés pour l’année représentent 66% sur Polymarket, et Goldman a abandonné son scénario de pause au profit d’une hausse d’octobre en une seule journée de bourse.
Ce qui a tout fait bouger, c’est le ton. Warsh a qualifié la hausse de mercredi de « retrait d’une dose d’assouplissement » et a continué d’appeler l’inflation « trop élevée ». Décodez-le : il vous dit qu’il ne croit même pas que la politique soit encore assez restrictive. Un banquier central qui pense encore stimuler l’économie n’est pas quelqu’un qui a terminé de resserrer.
Et voici ce qui a réellement changé pour vous : la charge de la preuve s’est inversée. Il y a un mois, les haussiers devaient argumenter que des hausses allaient venir. Maintenant, la charge incombe à ceux qui affirment qu’ils s’arrêtent, et je n’ai encore entendu aucun nom donner l’impression (le chiffre) précis qui produit cette pause. « L’inflation se calme » n’est pas une réponse quand le président vous a dit qu’il n’y croira qu’à 2%, « clairement et suffisamment rapidement ».
50% n’est pas un signal. C’est une pièce lancée, avec un communiqué de presse. L’indice, c’est de savoir si octobre se maintient au-dessus de 50 lorsque des données réelles arrivent, ou s’il s’efface comme toutes les craintes de hausse cet été. Surveillez l’US2Y : l’extrémité courte est celle qui vote avec l’argent, pas avec les opinions. #Fed #rates
1
1
617
Plus de 98% de chances que la Fed reste en juin — donc ne vous attendez pas à un "pump de réduction des taux" pour sauver de mauvaises positions.
C'est un marché de patience :
Les actifs à risque peuvent grimper... puis se retourner sur un seul rapport CPI chaud.
La liquidité reste sélective : la qualité l'emporte, le buzz se fait rugueux.
Tradez les velas, respectez le macro, gardez de la poudre sèche.
#Rates #Macro #Crypto #Altcoins!
#FedJuneRateHoldOver98Pct
147
·
--
Vérifié
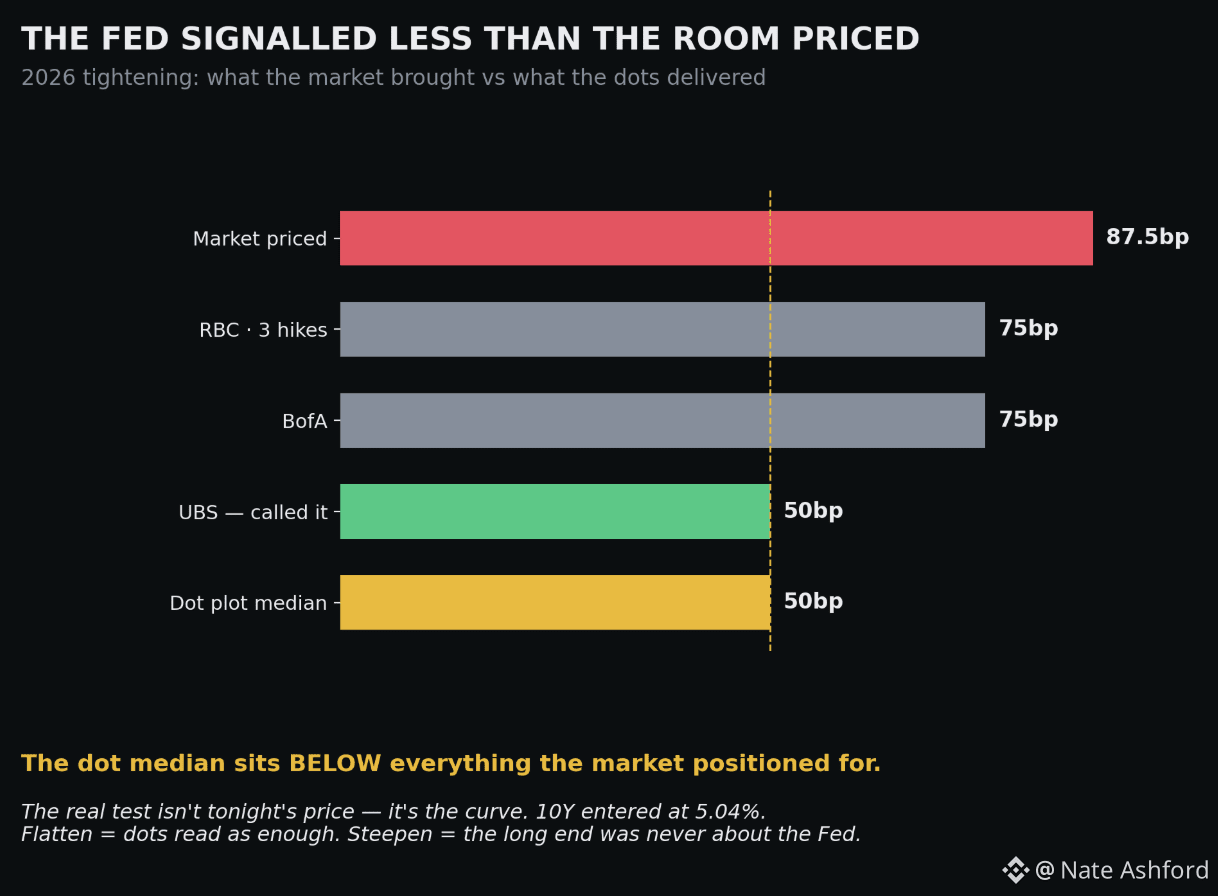
La Fed a relevé de 25 pdb pour la porter à 3,75-4 %. Première hausse depuis 2023. Le taux n’a jamais été l’histoire.
Le graphique en points, lui, oui. La médiane indique qu’il n’y aurait qu’une hausse supplémentaire cette année — 50 pdb au total. À présent, mettons cela en face de ce que le marché avait déjà intégré : BofA à 75, RBC à trois hausses, la couverture de la courbe à ~87,5 pdb. La Fed vient de signaler MOINS que ce que tout le monde avait déjà positionné.
Sur ce fil toute la semaine : avec une hausse à 94 % dans les prix, la seule surprise négociable se trouvait dans les points. Elle est arrivée en mode accommodant. Warsh a réglé son propre problème — il a éliminé les indications prospectives à Jackson Hole, puis a utilisé le graphique en points pour revenir sur une tarification excessive sans jamais « guider ». Impersonnel, plausible, efficace.
Mais voici le vrai test, et il ne s’agit pas de la réaction des prix ce soir. Il s’agit de la courbe. Le 10 ans est arrivé à 5,04 %. Si une Fed accommodante la APLATIT, le marché a lu les points comme suffisants. Si elle la FAIT S’INVERSER — avec des taux longs qui montent alors que le taux court augmente — alors les investisseurs en obligations exigent une prime de risque que la Fed ne peut pas contrôler, et l’histoire des 5 % n’a jamais eu pour objet la Fed.
Surveillez le 10 ans moins le 2 ans ce soir. C’est cet écart, pas le titre, qui vous dira qui a gagné. #Fed #rates
3
3
2.4k
·
--
Vérifié
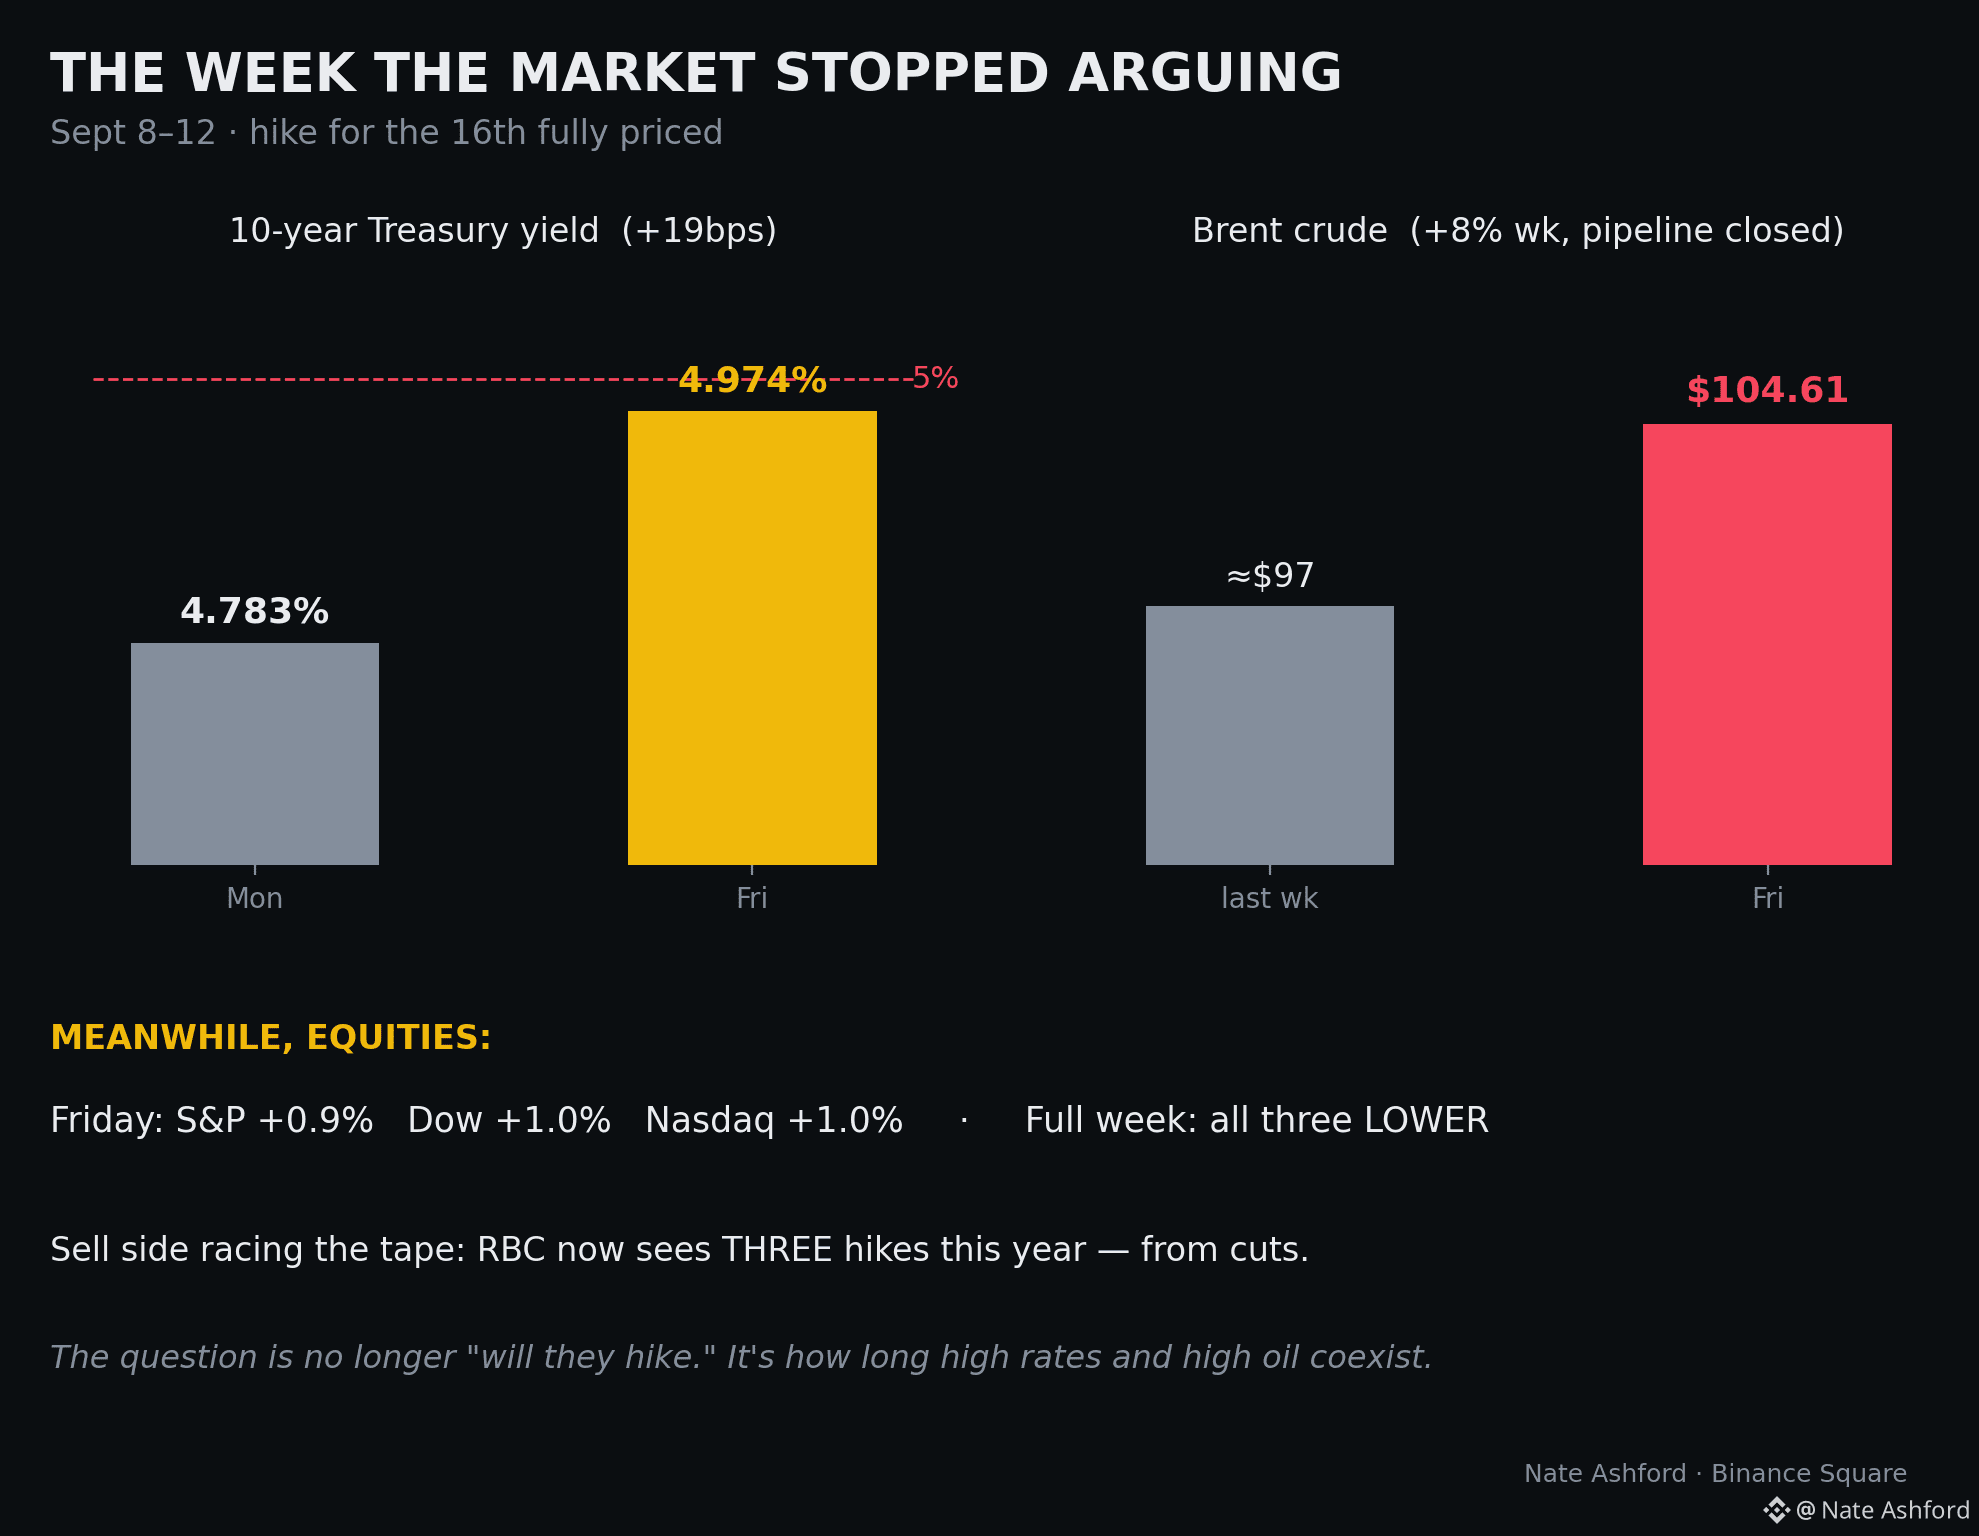
La semaine où le marché a cessé de débattre. Le Core CPI a surpris par sa vigueur, la hausse est verrouillée pour le 16 — et les actions ont bondi vendredi, portées par la certitude elle-même. S&P +0,9 %, Dow +1 %, Nasdaq +1 %. Les trois indices restent toutefois en baisse sur la semaine.
Le marché obligataire, lui, a compté différemment : le 10 ans à 4,974 %, contre 4,783 % il y a une semaine. Dix-neuf points de base en cinq séances, à l’approche des 5 %.
Et le camp vendeurs se met désormais à courir après le ruban — RBC est passée de baisses cette année à TROIS hausses. Ce n’est pas une simple révision de prévisions. C’est une reconnaissance de régime.
Ajoutez le Brent à 104,61 $ (+8 % sur la semaine, avec le pipeline Est-Ouest fermé), et la question de Wall Street a correctement changé. Ce n’est plus « vont-ils relever ? ». Combien de temps des taux élevés et un pétrole élevé peuvent-ils coexister avant que quelque chose ne cède dans les résultats.
Cette question ne se résout pas le 16. Elle commence là. #Fed #rates
1
591
·
--
Les contrats à terme Nasdaq reculent de 1% avant l’ouverture au comptant. Le S&P baisse d’un demi pour cent. Le Dow recule un peu moins.
Rien n’a été publié cette nuit. Relisez ça.
C’est l’histoire des probabilités de hausse d’hier qui fait son chemin jusque dans les actions. Les traders obligataires ont ajusté leur prix la semaine dernière. Les traders sur actions prennent le relais ce matin.
Ce sont surtout les valeurs de croissance qui sont frappées, exactement comme on s’y attend si le marché pense que la Fed n’en a pas fini. Les actifs de longue durée n’apprécient pas un septembre « vivant ».
Le signal, c’est que le Dow est le moins mal loti. C’est un pari sur les taux, habillé en costume d’actions.
La masse salariale vendredi. D’ici là, il s’agit d’ajustements de positionnement, pas d’une nouvelle. #rates #macro
1
353
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceSAFUFundTransferCompleted7499BTC
6,921 vues
269 mentions
2
#BinanceRecovery90% of stolen assets
44,484 vues
97 mentions
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
78,572 vues
434 mentions
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
7,380 vues
259 mentions
5
#CZSaysCompensationIsinPlaceUsersAreProtected
82,818 vues
1,120 mentions
6
#IntelHasItsWorstDaySince1974
24,485 vues
528 mentions
7
#TRMCambodianCasinosReceived$1.07BInCrypto
5,895 vues
61 mentions
8
#USDCCirculationFallsAbout800MInSevenDays
46,249 vues
629 mentions
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
11,701 vues
86 mentions
10
#OpenAICutsFundraisingTargetBy$10B
2,679 vues
68 mentions