
#pmi
pmi
121,640 vues
392 mentions
Populaire
Récents
·
--
Les chiffres du PMI d’octobre publiés aujourd’hui par le Bureau des statistiques ont assombri le week-end : l’indice manufacturier s’établit à 49,3 %, en baisse de 0,8 point par rapport à septembre, alors que l’enquête de Reuters tablait sur 50,0. Les nouvelles commandes sont à 49,4 % et la production à 49,8 % : l’offre comme la demande perdent de leur vigueur. Seul le secteur manufacturier des hautes technologies reste en expansion, à 51,3 %.
Regardons aussi les performances hebdomadaires des actions A cette semaine : l’indice de Shanghai a reculé de 2,48 % et est passé sous les 3 600 points ; le ChiNext a chuté de 10,08 % et le STAR 50 de 13,72 %. L’indice hebdomadaire de Shanghai a aligné six bougies baissières. À l’inverse, les banques ont progressé de 4,97 % sur la semaine ; ICBC et CCB ont encore inscrit des records, tandis que les capitaux se sont massivement réfugiés dans les valeurs défensives.
Du point de vue de la théorie de Chan, après une chute aussi brutale et continue du ChiNext, mieux vaut attendre l’apparition d’une divergence à l’échelle hebdomadaire avant de parler de creux ; tant qu’il n’y en a pas, ne vous précipitez pas pour acheter à la baisse. Heureusement, le rendement des obligations d’État chinoises à 10 ans est déjà tombé autour de 1,63 % : l’argent ne manque pas sur le marché, c’est l’appétit pour le risque qui fait défaut.
À l’ouverture lundi prochain, pensez-vous que les mauvaises nouvelles du PMI seront déjà intégrées, ou que les valeurs de croissance continueront de dégringoler ?
#A股 #PMI
Ceci ne constitue pas un conseil en investissement
Les chiffres du PMI d’octobre publiés aujourd’hui par le Bureau des statistiques ont assombri le week-end : l’indice manufacturier s’établit à 49,3 %, en baisse de 0,8 point par rapport à septembre, alors que l’enquête de Reuters tablait sur 50,0. Les nouvelles commandes sont à 49,4 % et la production à 49,8 % : l’offre comme la demande perdent de leur vigueur. Seul le secteur manufacturier des hautes technologies reste en expansion, à 51,3 %.
Regardons aussi les performances hebdomadaires des actions A cette semaine : l’indice de Shanghai a reculé de 2,48 % et est passé sous les 3 600 points ; le ChiNext a chuté de 10,08 % et le STAR 50 de 13,72 %. L’indice hebdomadaire de Shanghai a aligné six bougies baissières. À l’inverse, les banques ont progressé de 4,97 % sur la semaine ; ICBC et CCB ont encore inscrit des records, tandis que les capitaux se sont massivement réfugiés dans les valeurs défensives.
Du point de vue de la théorie de Chan, après une chute aussi brutale et continue du ChiNext, mieux vaut attendre l’apparition d’une divergence à l’échelle hebdomadaire avant de parler de creux ; tant qu’il n’y en a pas, ne vous précipitez pas pour acheter à la baisse. Heureusement, le rendement des obligations d’État chinoises à 10 ans est déjà tombé autour de 1,63 % : l’argent ne manque pas sur le marché, c’est l’appétit pour le risque qui fait défaut.
À l’ouverture lundi prochain, pensez-vous que les mauvaises nouvelles du PMI seront déjà intégrées, ou que les valeurs de croissance continueront de dégringoler ?
#A股 #PMI
Ceci ne constitue pas un conseil en investissement
Regardons aussi les performances hebdomadaires des actions A cette semaine : l’indice de Shanghai a reculé de 2,48 % et est passé sous les 3 600 points ; le ChiNext a chuté de 10,08 % et le STAR 50 de 13,72 %. L’indice hebdomadaire de Shanghai a aligné six bougies baissières. À l’inverse, les banques ont progressé de 4,97 % sur la semaine ; ICBC et CCB ont encore inscrit des records, tandis que les capitaux se sont massivement réfugiés dans les valeurs défensives.
Du point de vue de la théorie de Chan, après une chute aussi brutale et continue du ChiNext, mieux vaut attendre l’apparition d’une divergence à l’échelle hebdomadaire avant de parler de creux ; tant qu’il n’y en a pas, ne vous précipitez pas pour acheter à la baisse. Heureusement, le rendement des obligations d’État chinoises à 10 ans est déjà tombé autour de 1,63 % : l’argent ne manque pas sur le marché, c’est l’appétit pour le risque qui fait défaut.
À l’ouverture lundi prochain, pensez-vous que les mauvaises nouvelles du PMI seront déjà intégrées, ou que les valeurs de croissance continueront de dégringoler ?
#A股 #PMI
Ceci ne constitue pas un conseil en investissement
60

·
--
Le PMI américain recule, mais les taux remontent : le 23, le rendement des bons du Trésor américain à deux ans est passé de 4,65 % la veille à 4,69 %.
On espère un ralentissement de l’économie et un financement moins coûteux ; il est donc naturel d’espérer un assouplissement à la vue de données en baisse. Mais il faut distinguer les choses cette fois-ci : l’expansion ralentit, tandis que les entreprises accélèrent leurs hausses de prix.
S&P Global a annoncé le 23 que le PMI composite d’octobre était passé de 58,4 en septembre à 57,6, restant nettement au-dessus du seuil d’expansion de 50. En revanche, le rythme de hausse des prix de vente des entreprises a été le plus rapide depuis août 2022. La demande reste forte et les pressions sur les prix persistent : le ralentissement de la croissance ne suffit donc pas à conclure directement à une baisse de l’inflation.
Le rendement à deux ans avait baissé de 16 points de base le 22, avant de remonter de 4 points le 23 ; il ne suit donc pas encore une tendance unidirectionnelle. Il s’agit du rendement des obligations d’État, et non du taux de financement des contrats ; les variations du jour ne peuvent pas non plus être entièrement attribuées au PMI.
Pour les positions à risque qui dépendent d’un financement bon marché, un assouplissement tardif signifie des coûts de portage plus élevés pendant plus longtemps. Si les entreprises ralentissent ensuite leurs hausses de prix et que les rendements à court terme poursuivent leur baisse, les éléments permettant de conclure à un allègement des pressions sur le financement seront plus solides. Miser uniquement sur le titre concernant le PMI, c’est s’exposer au décalage entre ces deux évolutions, qui ne se sont pas encore concrétisées.
Ce contenu participe au programme de minage de contenu de Binance Square ; son auteur peut recevoir des commissions de la plateforme ainsi que des récompenses liées aux interactions.
#宏观 #PMI #Taux
Le PMI américain recule, mais les taux remontent : le 23, le rendement des bons du Trésor américain à deux ans est passé de 4,65 % la veille à 4,69 %.
On espère un ralentissement de l’économie et un financement moins coûteux ; il est donc naturel d’espérer un assouplissement à la vue de données en baisse. Mais il faut distinguer les choses cette fois-ci : l’expansion ralentit, tandis que les entreprises accélèrent leurs hausses de prix.
S&P Global a annoncé le 23 que le PMI composite d’octobre était passé de 58,4 en septembre à 57,6, restant nettement au-dessus du seuil d’expansion de 50. En revanche, le rythme de hausse des prix de vente des entreprises a été le plus rapide depuis août 2022. La demande reste forte et les pressions sur les prix persistent : le ralentissement de la croissance ne suffit donc pas à conclure directement à une baisse de l’inflation.
Le rendement à deux ans avait baissé de 16 points de base le 22, avant de remonter de 4 points le 23 ; il ne suit donc pas encore une tendance unidirectionnelle. Il s’agit du rendement des obligations d’État, et non du taux de financement des contrats ; les variations du jour ne peuvent pas non plus être entièrement attribuées au PMI.
Pour les positions à risque qui dépendent d’un financement bon marché, un assouplissement tardif signifie des coûts de portage plus élevés pendant plus longtemps. Si les entreprises ralentissent ensuite leurs hausses de prix et que les rendements à court terme poursuivent leur baisse, les éléments permettant de conclure à un allègement des pressions sur le financement seront plus solides. Miser uniquement sur le titre concernant le PMI, c’est s’exposer au décalage entre ces deux évolutions, qui ne se sont pas encore concrétisées.
Ce contenu participe au programme de minage de contenu de Binance Square ; son auteur peut recevoir des commissions de la plateforme ainsi que des récompenses liées aux interactions.
#宏观 #PMI #Taux
On espère un ralentissement de l’économie et un financement moins coûteux ; il est donc naturel d’espérer un assouplissement à la vue de données en baisse. Mais il faut distinguer les choses cette fois-ci : l’expansion ralentit, tandis que les entreprises accélèrent leurs hausses de prix.
S&P Global a annoncé le 23 que le PMI composite d’octobre était passé de 58,4 en septembre à 57,6, restant nettement au-dessus du seuil d’expansion de 50. En revanche, le rythme de hausse des prix de vente des entreprises a été le plus rapide depuis août 2022. La demande reste forte et les pressions sur les prix persistent : le ralentissement de la croissance ne suffit donc pas à conclure directement à une baisse de l’inflation.
Le rendement à deux ans avait baissé de 16 points de base le 22, avant de remonter de 4 points le 23 ; il ne suit donc pas encore une tendance unidirectionnelle. Il s’agit du rendement des obligations d’État, et non du taux de financement des contrats ; les variations du jour ne peuvent pas non plus être entièrement attribuées au PMI.
Pour les positions à risque qui dépendent d’un financement bon marché, un assouplissement tardif signifie des coûts de portage plus élevés pendant plus longtemps. Si les entreprises ralentissent ensuite leurs hausses de prix et que les rendements à court terme poursuivent leur baisse, les éléments permettant de conclure à un allègement des pressions sur le financement seront plus solides. Miser uniquement sur le titre concernant le PMI, c’est s’exposer au décalage entre ces deux évolutions, qui ne se sont pas encore concrétisées.
Ce contenu participe au programme de minage de contenu de Binance Square ; son auteur peut recevoir des commissions de la plateforme ainsi que des récompenses liées aux interactions.
#宏观 #PMI #Taux
62
·
--
PMI flash américain d’octobre : les prix à la sortie d’usine progressent au rythme le plus rapide depuis 4 ans, la Fed aura plus de mal à assouplir sa politique la semaine prochaine
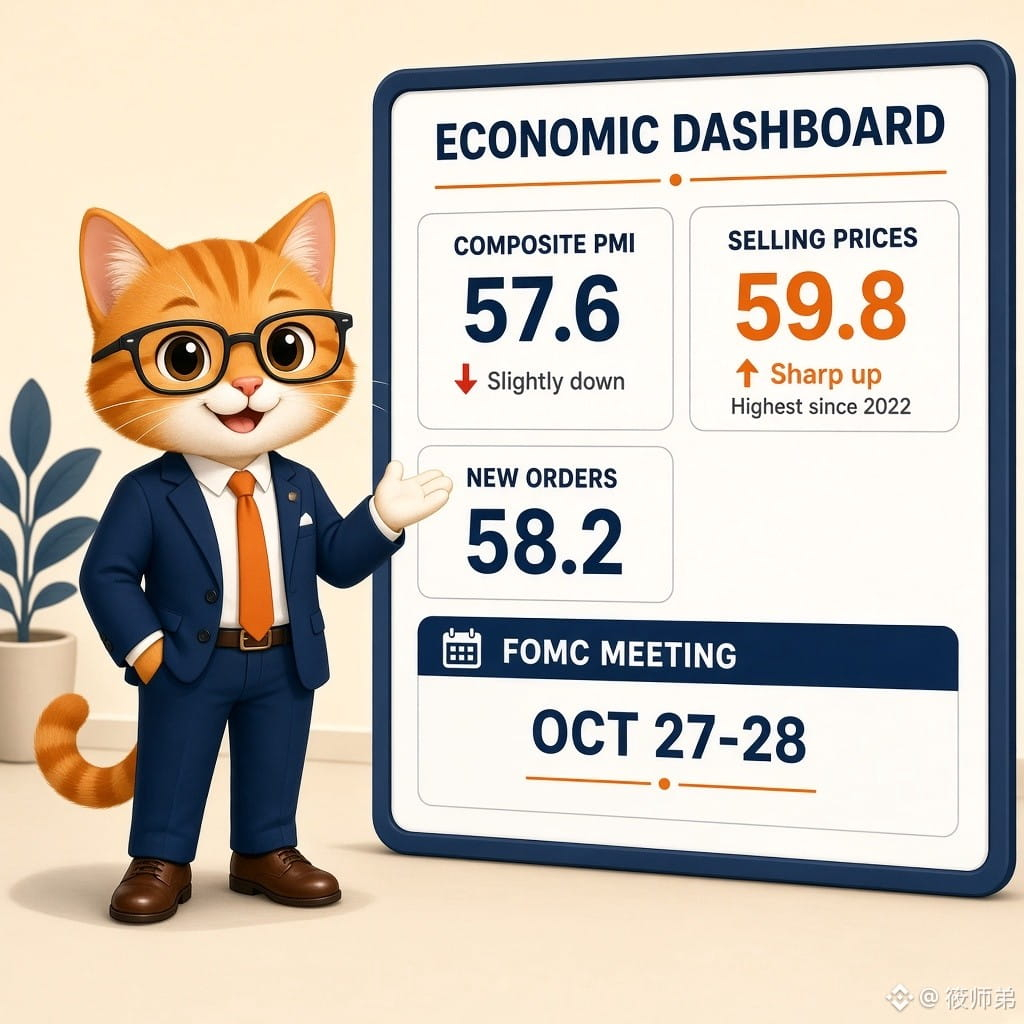
S&P Global a publié vendredi l’indice PMI composite préliminaire américain d’octobre, à 57,6 (contre 58,4 en septembre, un plus haut de cinq ans), toujours en territoire d’expansion. Les nouvelles commandes ont atteint 58,2, leur niveau le plus élevé depuis mars 2022 ; l’indice des prix à la sortie d’usine s’est établi à 59,8, soit la hausse la plus rapide depuis août 2022 ; l’indice des délais de livraison des fournisseurs a chuté à 38,1, son pire niveau depuis plus de quatre ans. L’emploi manufacturier a progressé à son rythme le plus rapide depuis mars 2012. (Reuters/S&P Global)
【Point de vue】
La croissance ne s’effondre pas et le pouvoir de fixation des prix se redresse — un signal plutôt restrictif avant la réunion du FOMC de la semaine prochaine : l’économie reste en surchauffe et, sous l’effet du choc des prix du pétrole, les entreprises répercutent leurs coûts sur les clients. Le marché table actuellement sur un statu quo cette semaine et estime à environ 80 % la probabilité d’une hausse des taux en décembre. Ce PMI, qui montre que « les prix montent sans que les volumes ne s’effondrent », semble plutôt renforcer le scénario d’une hausse en décembre.
【Opportunités/risques】
Surveillez de près la déclaration du FOMC et les propos tenus lors de la conférence de presse mercredi, notamment pour voir si la Fed insiste sur la persistance de l’inflation. Si elle laisse entendre qu’une hausse des taux est possible en décembre, les actifs à risque pourraient subir des pressions et le $BTC devra défendre la zone de coût des ETF, autour de 80 000–81 500 dollars. Si elle minimise cette possibilité, une fenêtre de rebond à court terme pourrait s’ouvrir. Suivez également la première estimation du PIB la semaine prochaine et les résultats des grands fournisseurs de services cloud, qui pourraient influer sur le discours autour des dépenses liées à l’IA.
Pensez-vous que ce PMI, où « les prix montent sans que les volumes ne s’effondrent », incitera la Fed à relever plus facilement les taux en décembre, ou sera-t-elle freinée par les contraintes politiques à l’approche des élections ?
#宏观经济 #美联储 #PMI $BTC $ETH
À titre indicatif uniquement ; ceci ne constitue pas un conseil en investissement.
PMI flash américain d’octobre : les prix à la sortie d’usine progressent au rythme le plus rapide depuis 4 ans, la Fed aura plus de mal à assouplir sa politique la semaine prochaine
S&P Global a publié vendredi l’indice PMI composite préliminaire américain d’octobre, à 57,6 (contre 58,4 en septembre, un plus haut de cinq ans), toujours en territoire d’expansion. Les nouvelles commandes ont atteint 58,2, leur niveau le plus élevé depuis mars 2022 ; l’indice des prix à la sortie d’usine s’est établi à 59,8, soit la hausse la plus rapide depuis août 2022 ; l’indice des délais de livraison des fournisseurs a chuté à 38,1, son pire niveau depuis plus de quatre ans. L’emploi manufacturier a progressé à son rythme le plus rapide depuis mars 2012. (Reuters/S&P Global)
【Point de vue】
La croissance ne s’effondre pas et le pouvoir de fixation des prix se redresse — un signal plutôt restrictif avant la réunion du FOMC de la semaine prochaine : l’économie reste en surchauffe et, sous l’effet du choc des prix du pétrole, les entreprises répercutent leurs coûts sur les clients. Le marché table actuellement sur un statu quo cette semaine et estime à environ 80 % la probabilité d’une hausse des taux en décembre. Ce PMI, qui montre que « les prix montent sans que les volumes ne s’effondrent », semble plutôt renforcer le scénario d’une hausse en décembre.
【Opportunités/risques】
Surveillez de près la déclaration du FOMC et les propos tenus lors de la conférence de presse mercredi, notamment pour voir si la Fed insiste sur la persistance de l’inflation. Si elle laisse entendre qu’une hausse des taux est possible en décembre, les actifs à risque pourraient subir des pressions et le $BTC devra défendre la zone de coût des ETF, autour de 80 000–81 500 dollars. Si elle minimise cette possibilité, une fenêtre de rebond à court terme pourrait s’ouvrir. Suivez également la première estimation du PIB la semaine prochaine et les résultats des grands fournisseurs de services cloud, qui pourraient influer sur le discours autour des dépenses liées à l’IA.
Pensez-vous que ce PMI, où « les prix montent sans que les volumes ne s’effondrent », incitera la Fed à relever plus facilement les taux en décembre, ou sera-t-elle freinée par les contraintes politiques à l’approche des élections ?
#宏观经济 #美联储 #PMI $BTC $ETH
À titre indicatif uniquement ; ceci ne constitue pas un conseil en investissement.
S&P Global a publié vendredi l’indice PMI composite préliminaire américain d’octobre, à 57,6 (contre 58,4 en septembre, un plus haut de cinq ans), toujours en territoire d’expansion. Les nouvelles commandes ont atteint 58,2, leur niveau le plus élevé depuis mars 2022 ; l’indice des prix à la sortie d’usine s’est établi à 59,8, soit la hausse la plus rapide depuis août 2022 ; l’indice des délais de livraison des fournisseurs a chuté à 38,1, son pire niveau depuis plus de quatre ans. L’emploi manufacturier a progressé à son rythme le plus rapide depuis mars 2012. (Reuters/S&P Global)
【Point de vue】
La croissance ne s’effondre pas et le pouvoir de fixation des prix se redresse — un signal plutôt restrictif avant la réunion du FOMC de la semaine prochaine : l’économie reste en surchauffe et, sous l’effet du choc des prix du pétrole, les entreprises répercutent leurs coûts sur les clients. Le marché table actuellement sur un statu quo cette semaine et estime à environ 80 % la probabilité d’une hausse des taux en décembre. Ce PMI, qui montre que « les prix montent sans que les volumes ne s’effondrent », semble plutôt renforcer le scénario d’une hausse en décembre.
【Opportunités/risques】
Surveillez de près la déclaration du FOMC et les propos tenus lors de la conférence de presse mercredi, notamment pour voir si la Fed insiste sur la persistance de l’inflation. Si elle laisse entendre qu’une hausse des taux est possible en décembre, les actifs à risque pourraient subir des pressions et le $BTC devra défendre la zone de coût des ETF, autour de 80 000–81 500 dollars. Si elle minimise cette possibilité, une fenêtre de rebond à court terme pourrait s’ouvrir. Suivez également la première estimation du PIB la semaine prochaine et les résultats des grands fournisseurs de services cloud, qui pourraient influer sur le discours autour des dépenses liées à l’IA.
Pensez-vous que ce PMI, où « les prix montent sans que les volumes ne s’effondrent », incitera la Fed à relever plus facilement les taux en décembre, ou sera-t-elle freinée par les contraintes politiques à l’approche des élections ?
#宏观经济 #美联储 #PMI $BTC $ETH
À titre indicatif uniquement ; ceci ne constitue pas un conseil en investissement.
252

S&P Global a publié aujourd’hui les données préliminaires des indices des directeurs d’achat (PMI) des États-Unis pour octobre. Le PMI manufacturier préliminaire américain d’octobre s’est établi à 56, nettement au-dessus des attentes du marché (55,5) et du chiffre précédent (55,9), atteignant ainsi son plus haut niveau depuis près de 53 mois. Le PMI des services préliminaire s’est établi à 57,9, légèrement en dessous des attentes (58,0) et du chiffre précédent (58,8), tandis que le PMI composite est resté à un niveau élevé, en zone d’expansion, à 57,6.
Le vif rebond de l’activité manufacturière témoigne de la solide résilience de l’économie réelle américaine, mais renforce également les anticipations d’une inflation persistante. Alors que les inquiétudes liées à l’inflation restent vives, ces données de production exceptionnellement robustes ont directement affaibli les paris du marché sur un assouplissement rapide de la politique monétaire, soumettant les anticipations de baisse des taux à une réévaluation particulièrement difficile.
Dans ce contexte, l’appétit pour le risque sur les marchés financiers traditionnels a nettement été mis sous pression. Le S&P 500 et le Nasdaq ont tous deux glissé à leur plus bas niveau depuis près de cinq semaines, reculant respectivement de 0,4 % et 0,2 % en cours de séance. Parallèlement, l’indice du dollar et les rendements des bons du Trésor américain se sont maintenus à des niveaux élevés, soutenus par la résilience de l’économie, ce qui continue de peser sur la valorisation des actifs risqués.
Pour le marché des cryptomonnaies, l’environnement de liquidité macroéconomique devrait difficilement connaître un assouplissement substantiel à court terme, et l’attrait des investisseurs pour les actifs très volatils s’en trouve quelque peu affecté. Si une économie en surchauffe incite les banques centrales à maintenir une ligne plutôt restrictive, $BTC risque de subir une correction de valorisation liée au resserrement des liquidités. Les investisseurs doivent rester très prudents et se prémunir contre le risque d’un second creux.📉
#PMI #USMarket #MacroEconomics
S&P Global a publié aujourd’hui les données préliminaires des indices des directeurs d’achat (PMI) des États-Unis pour octobre. Le PMI manufacturier préliminaire américain d’octobre s’est établi à 56, nettement au-dessus des attentes du marché (55,5) et du chiffre précédent (55,9), atteignant ainsi son plus haut niveau depuis près de 53 mois. Le PMI des services préliminaire s’est établi à 57,9, légèrement en dessous des attentes (58,0) et du chiffre précédent (58,8), tandis que le PMI composite est resté à un niveau élevé, en zone d’expansion, à 57,6.
Le vif rebond de l’activité manufacturière témoigne de la solide résilience de l’économie réelle américaine, mais renforce également les anticipations d’une inflation persistante. Alors que les inquiétudes liées à l’inflation restent vives, ces données de production exceptionnellement robustes ont directement affaibli les paris du marché sur un assouplissement rapide de la politique monétaire, soumettant les anticipations de baisse des taux à une réévaluation particulièrement difficile.
Dans ce contexte, l’appétit pour le risque sur les marchés financiers traditionnels a nettement été mis sous pression. Le S&P 500 et le Nasdaq ont tous deux glissé à leur plus bas niveau depuis près de cinq semaines, reculant respectivement de 0,4 % et 0,2 % en cours de séance. Parallèlement, l’indice du dollar et les rendements des bons du Trésor américain se sont maintenus à des niveaux élevés, soutenus par la résilience de l’économie, ce qui continue de peser sur la valorisation des actifs risqués.
Pour le marché des cryptomonnaies, l’environnement de liquidité macroéconomique devrait difficilement connaître un assouplissement substantiel à court terme, et l’attrait des investisseurs pour les actifs très volatils s’en trouve quelque peu affecté. Si une économie en surchauffe incite les banques centrales à maintenir une ligne plutôt restrictive, $BTC risque de subir une correction de valorisation liée au resserrement des liquidités. Les investisseurs doivent rester très prudents et se prémunir contre le risque d’un second creux.📉
#PMI #USMarket #MacroEconomics
Le vif rebond de l’activité manufacturière témoigne de la solide résilience de l’économie réelle américaine, mais renforce également les anticipations d’une inflation persistante. Alors que les inquiétudes liées à l’inflation restent vives, ces données de production exceptionnellement robustes ont directement affaibli les paris du marché sur un assouplissement rapide de la politique monétaire, soumettant les anticipations de baisse des taux à une réévaluation particulièrement difficile.
Dans ce contexte, l’appétit pour le risque sur les marchés financiers traditionnels a nettement été mis sous pression. Le S&P 500 et le Nasdaq ont tous deux glissé à leur plus bas niveau depuis près de cinq semaines, reculant respectivement de 0,4 % et 0,2 % en cours de séance. Parallèlement, l’indice du dollar et les rendements des bons du Trésor américain se sont maintenus à des niveaux élevés, soutenus par la résilience de l’économie, ce qui continue de peser sur la valorisation des actifs risqués.
Pour le marché des cryptomonnaies, l’environnement de liquidité macroéconomique devrait difficilement connaître un assouplissement substantiel à court terme, et l’attrait des investisseurs pour les actifs très volatils s’en trouve quelque peu affecté. Si une économie en surchauffe incite les banques centrales à maintenir une ligne plutôt restrictive, $BTC risque de subir une correction de valorisation liée au resserrement des liquidités. Les investisseurs doivent rester très prudents et se prémunir contre le risque d’un second creux.📉
#PMI #USMarket #MacroEconomics
35
S&P Global a officiellement publié aujourd’hui les premières estimations des PMI américains pour octobre. Selon les données, le PMI manufacturier américain préliminaire s’est établi à 56,0 en octobre, dépassant non seulement les attentes du marché, à 55,5, et le chiffre précédent, à 55,9, mais atteignant également son plus haut niveau depuis près de 53 mois. Le PMI composite préliminaire s’est établi à 57,6, dépassant lui aussi les prévisions de 57,4, tandis que le PMI des services préliminaire a atteint 57,9.
Les données manufacturières révèlent une forte expansion, supérieure aux attentes, dissipant les inquiétudes du marché concernant un ralentissement marginal de la dynamique économique. Portés par le net rebond de l’indice manufacturier à 56,0, les fondamentaux macroéconomiques dans leur ensemble font preuve d’une très grande résilience face aux risques, écartant ainsi les craintes techniques d’un atterrissage brutal.
La vigueur des données de l’économie réelle offre un solide soutien de fond aux actifs risqués. Bien que les principaux indices boursiers américains aient récemment connu une correction technique modérée, l’indice des semi-conducteurs de Philadelphie s’est stabilisé et a rebondi de 0,5 % au cours de la séance, signe que les principaux acheteurs interviennent activement sur des niveaux de support clés et que l’appétit pour le risque se rétablit progressivement.
Pour le marché des cryptomonnaies, la résilience des fondamentaux crée un environnement de liquidité favorable aux actifs à bêta élevé. Alors que les anticipations de récession sont démenties, les achats sur $BTC et les principaux actifs crypto se renforcent nettement dans les zones de support clés. Le marché pourrait ainsi suivre le regain d’appétit pour le risque et amorcer un rebond technique.📈
#MacroData #PMI #CryptoMarket
S&P Global a officiellement publié aujourd’hui les premières estimations des PMI américains pour octobre. Selon les données, le PMI manufacturier américain préliminaire s’est établi à 56,0 en octobre, dépassant non seulement les attentes du marché, à 55,5, et le chiffre précédent, à 55,9, mais atteignant également son plus haut niveau depuis près de 53 mois. Le PMI composite préliminaire s’est établi à 57,6, dépassant lui aussi les prévisions de 57,4, tandis que le PMI des services préliminaire a atteint 57,9.
Les données manufacturières révèlent une forte expansion, supérieure aux attentes, dissipant les inquiétudes du marché concernant un ralentissement marginal de la dynamique économique. Portés par le net rebond de l’indice manufacturier à 56,0, les fondamentaux macroéconomiques dans leur ensemble font preuve d’une très grande résilience face aux risques, écartant ainsi les craintes techniques d’un atterrissage brutal.
La vigueur des données de l’économie réelle offre un solide soutien de fond aux actifs risqués. Bien que les principaux indices boursiers américains aient récemment connu une correction technique modérée, l’indice des semi-conducteurs de Philadelphie s’est stabilisé et a rebondi de 0,5 % au cours de la séance, signe que les principaux acheteurs interviennent activement sur des niveaux de support clés et que l’appétit pour le risque se rétablit progressivement.
Pour le marché des cryptomonnaies, la résilience des fondamentaux crée un environnement de liquidité favorable aux actifs à bêta élevé. Alors que les anticipations de récession sont démenties, les achats sur $BTC et les principaux actifs crypto se renforcent nettement dans les zones de support clés. Le marché pourrait ainsi suivre le regain d’appétit pour le risque et amorcer un rebond technique.📈
#MacroData #PMI #CryptoMarket
Les données manufacturières révèlent une forte expansion, supérieure aux attentes, dissipant les inquiétudes du marché concernant un ralentissement marginal de la dynamique économique. Portés par le net rebond de l’indice manufacturier à 56,0, les fondamentaux macroéconomiques dans leur ensemble font preuve d’une très grande résilience face aux risques, écartant ainsi les craintes techniques d’un atterrissage brutal.
La vigueur des données de l’économie réelle offre un solide soutien de fond aux actifs risqués. Bien que les principaux indices boursiers américains aient récemment connu une correction technique modérée, l’indice des semi-conducteurs de Philadelphie s’est stabilisé et a rebondi de 0,5 % au cours de la séance, signe que les principaux acheteurs interviennent activement sur des niveaux de support clés et que l’appétit pour le risque se rétablit progressivement.
Pour le marché des cryptomonnaies, la résilience des fondamentaux crée un environnement de liquidité favorable aux actifs à bêta élevé. Alors que les anticipations de récession sont démenties, les achats sur $BTC et les principaux actifs crypto se renforcent nettement dans les zones de support clés. Le marché pourrait ainsi suivre le regain d’appétit pour le risque et amorcer un rebond technique.📈
#MacroData #PMI #CryptoMarket
115
S&P Global a publié aujourd’hui les données préliminaires de l’indice PMI d’octobre pour les États-Unis, révélant une divergence notable entre les secteurs économiques. L’indice PMI manufacturier a progressé de manière inattendue à 56.0, dépassant les prévisions de 55.5 et atteignant son plus haut niveau en 53 mois. À l’inverse, l’indice PMI des services s’est replié à 57.9, sous les prévisions de 58.0 et en baisse par rapport à 58.8 précédemment, ramenant l’indice PMI composite à 57.6.
Le pic de l’activité manufacturière atteint en 53 mois témoigne d’une forte résilience industrielle sous-jacente, malgré le resserrement de la politique monétaire. Toutefois, le léger ralentissement des services suggère que la demande des consommateurs se modère. Ensemble, ces chiffres dressent un tableau macroéconomique contrasté pour la Réserve fédérale, qui surveille la dynamique de croissance.
Les marchés financiers traditionnels ont réagi avec prudence à la publication. Le S&P 500 et le Nasdaq ont tous deux atteint leur plus bas niveau en cinq semaines, reculant respectivement de 0.4% et 0.2%, tandis que les rendements obligataires intégraient la vigueur persistante de l’activité manufacturière, conjuguée à la réduction des risques sur les marchés actions.
Pour les actifs numériques, la vigueur des données industrielles atténue les espoirs immédiats d’un assouplissement monétaire agressif, maintenant l’appétit pour le risque sous pression. $BTC et les marchés crypto au sens large pourraient poursuivre leur consolidation à court terme, les traders cherchant à concilier la solidité persistante de l’économie et la baisse des valorisations technologiques. 📊
#PMI #USData #MacroEconomics #RéserveFédérale
S&P Global a publié aujourd’hui les données préliminaires de l’indice PMI d’octobre pour les États-Unis, révélant une divergence notable entre les secteurs économiques. L’indice PMI manufacturier a progressé de manière inattendue à 56.0, dépassant les prévisions de 55.5 et atteignant son plus haut niveau en 53 mois. À l’inverse, l’indice PMI des services s’est replié à 57.9, sous les prévisions de 58.0 et en baisse par rapport à 58.8 précédemment, ramenant l’indice PMI composite à 57.6.
Le pic de l’activité manufacturière atteint en 53 mois témoigne d’une forte résilience industrielle sous-jacente, malgré le resserrement de la politique monétaire. Toutefois, le léger ralentissement des services suggère que la demande des consommateurs se modère. Ensemble, ces chiffres dressent un tableau macroéconomique contrasté pour la Réserve fédérale, qui surveille la dynamique de croissance.
Les marchés financiers traditionnels ont réagi avec prudence à la publication. Le S&P 500 et le Nasdaq ont tous deux atteint leur plus bas niveau en cinq semaines, reculant respectivement de 0.4% et 0.2%, tandis que les rendements obligataires intégraient la vigueur persistante de l’activité manufacturière, conjuguée à la réduction des risques sur les marchés actions.
Pour les actifs numériques, la vigueur des données industrielles atténue les espoirs immédiats d’un assouplissement monétaire agressif, maintenant l’appétit pour le risque sous pression. $BTC et les marchés crypto au sens large pourraient poursuivre leur consolidation à court terme, les traders cherchant à concilier la solidité persistante de l’économie et la baisse des valorisations technologiques. 📊
#PMI #USData #MacroEconomics #RéserveFédérale
Le pic de l’activité manufacturière atteint en 53 mois témoigne d’une forte résilience industrielle sous-jacente, malgré le resserrement de la politique monétaire. Toutefois, le léger ralentissement des services suggère que la demande des consommateurs se modère. Ensemble, ces chiffres dressent un tableau macroéconomique contrasté pour la Réserve fédérale, qui surveille la dynamique de croissance.
Les marchés financiers traditionnels ont réagi avec prudence à la publication. Le S&P 500 et le Nasdaq ont tous deux atteint leur plus bas niveau en cinq semaines, reculant respectivement de 0.4% et 0.2%, tandis que les rendements obligataires intégraient la vigueur persistante de l’activité manufacturière, conjuguée à la réduction des risques sur les marchés actions.
Pour les actifs numériques, la vigueur des données industrielles atténue les espoirs immédiats d’un assouplissement monétaire agressif, maintenant l’appétit pour le risque sous pression. $BTC et les marchés crypto au sens large pourraient poursuivre leur consolidation à court terme, les traders cherchant à concilier la solidité persistante de l’économie et la baisse des valorisations technologiques. 📊
#PMI #USData #MacroEconomics #RéserveFédérale
63
·
--
S&P Global vient de publier les données préliminaires de l’indice PMI américain d’octobre, offrant un éclairage nuancé sur la santé de l’économie. Le fait le plus notable est la hausse inattendue du PMI manufacturier à 56 points, bien au-dessus des 55,5 points prévus, atteignant ainsi son plus haut niveau depuis 53 mois. À l’inverse, le PMI des services a légèrement reculé à 57,9 points, portant le PMI composite à 57,6 points.
La forte progression du secteur manufacturier montre que les nouvelles commandes et les chaînes d’approvisionnement industrielles se redressent de manière très encourageante. Toutefois, le fait que tous les indices se maintiennent solidement au-dessus du seuil d’expansion de 50 points ravive également les craintes d’un retour de l’inflation. Le marché est contraint de réévaluer la possibilité d’un maintien d’une politique monétaire restrictive plus longtemps que prévu.
En réaction à ces solides données économiques, les rendements obligataires et le dollar américain ont conservé leur vigueur, exerçant une pression directe sur les marchés boursiers. Les indices américains, tels que le S&P 500 et le Nasdaq, ont subi des pressions vendeuses et atteint leur plus bas niveau en cinq semaines. Les grands flux de capitaux tendent à adopter une posture défensive face aux incertitudes macroéconomiques.
Sur le marché des cryptomonnaies, la prudence à court terme pourrait ralentir les flux spéculatifs vers $BTC et les actifs risqués. Toutefois, le fait que l’économie américaine continue de croître au lieu de sombrer dans la récession reste un soutien macroéconomique positif pour la structure du marché à long terme.
#PMI #MacroEconomics #CryptoAnalysis
S&P Global vient de publier les données préliminaires de l’indice PMI américain d’octobre, offrant un éclairage nuancé sur la santé de l’économie. Le fait le plus notable est la hausse inattendue du PMI manufacturier à 56 points, bien au-dessus des 55,5 points prévus, atteignant ainsi son plus haut niveau depuis 53 mois. À l’inverse, le PMI des services a légèrement reculé à 57,9 points, portant le PMI composite à 57,6 points.
La forte progression du secteur manufacturier montre que les nouvelles commandes et les chaînes d’approvisionnement industrielles se redressent de manière très encourageante. Toutefois, le fait que tous les indices se maintiennent solidement au-dessus du seuil d’expansion de 50 points ravive également les craintes d’un retour de l’inflation. Le marché est contraint de réévaluer la possibilité d’un maintien d’une politique monétaire restrictive plus longtemps que prévu.
En réaction à ces solides données économiques, les rendements obligataires et le dollar américain ont conservé leur vigueur, exerçant une pression directe sur les marchés boursiers. Les indices américains, tels que le S&P 500 et le Nasdaq, ont subi des pressions vendeuses et atteint leur plus bas niveau en cinq semaines. Les grands flux de capitaux tendent à adopter une posture défensive face aux incertitudes macroéconomiques.
Sur le marché des cryptomonnaies, la prudence à court terme pourrait ralentir les flux spéculatifs vers $BTC et les actifs risqués. Toutefois, le fait que l’économie américaine continue de croître au lieu de sombrer dans la récession reste un soutien macroéconomique positif pour la structure du marché à long terme.
#PMI #MacroEconomics #CryptoAnalysis
La forte progression du secteur manufacturier montre que les nouvelles commandes et les chaînes d’approvisionnement industrielles se redressent de manière très encourageante. Toutefois, le fait que tous les indices se maintiennent solidement au-dessus du seuil d’expansion de 50 points ravive également les craintes d’un retour de l’inflation. Le marché est contraint de réévaluer la possibilité d’un maintien d’une politique monétaire restrictive plus longtemps que prévu.
En réaction à ces solides données économiques, les rendements obligataires et le dollar américain ont conservé leur vigueur, exerçant une pression directe sur les marchés boursiers. Les indices américains, tels que le S&P 500 et le Nasdaq, ont subi des pressions vendeuses et atteint leur plus bas niveau en cinq semaines. Les grands flux de capitaux tendent à adopter une posture défensive face aux incertitudes macroéconomiques.
Sur le marché des cryptomonnaies, la prudence à court terme pourrait ralentir les flux spéculatifs vers $BTC et les actifs risqués. Toutefois, le fait que l’économie américaine continue de croître au lieu de sombrer dans la récession reste un soutien macroéconomique positif pour la structure du marché à long terme.
#PMI #MacroEconomics #CryptoAnalysis
199

Ce soir, à 21 h 45 et 22 h, deux publications décideront du week-end du bitcoin.
Commençons par un paradoxe : quelle que soit leur teneur, ces données pourraient être défavorables aux cryptos. Un PMI supérieur aux attentes et un regain de confiance des consommateurs → l’économie tient bon → une hausse des taux en décembre devient quasi certaine, et les cryptos prennent un premier coup. Des chiffres décevants → le récit de la récession reprend → les actifs risqués sont vendus, et les cryptos prennent aussi un coup. Dans tous les cas, c’est compliqué.
Les traders ont déjà pris position : le $BTC est actuellement coincé autour de 81 600, entre deux eaux. Les 80 000 sont la ligne de vie : en dessous, direction 72 000 à 75 000 ; il faudra repasser au-dessus de 82 900 pour sortir de l’impasse. La clôture hebdomadaire de vendredi et la faible liquidité du week-end ne feront qu’amplifier la volatilité.
Le débat est ouvert en commentaires : A, je profite de la baisse après les chiffres de ce soir ; B, je sors d’abord et j’attends que l’orage passe.
#PMI #美联储 #比特币
$BTC $ETH $SOL
Ce soir, à 21 h 45 et 22 h, deux publications décideront du week-end du bitcoin.
Commençons par un paradoxe : quelle que soit leur teneur, ces données pourraient être défavorables aux cryptos. Un PMI supérieur aux attentes et un regain de confiance des consommateurs → l’économie tient bon → une hausse des taux en décembre devient quasi certaine, et les cryptos prennent un premier coup. Des chiffres décevants → le récit de la récession reprend → les actifs risqués sont vendus, et les cryptos prennent aussi un coup. Dans tous les cas, c’est compliqué.
Les traders ont déjà pris position : le $BTC est actuellement coincé autour de 81 600, entre deux eaux. Les 80 000 sont la ligne de vie : en dessous, direction 72 000 à 75 000 ; il faudra repasser au-dessus de 82 900 pour sortir de l’impasse. La clôture hebdomadaire de vendredi et la faible liquidité du week-end ne feront qu’amplifier la volatilité.
Le débat est ouvert en commentaires : A, je profite de la baisse après les chiffres de ce soir ; B, je sors d’abord et j’attends que l’orage passe.
#PMI #美联储 #比特币
$BTC $ETH $SOL
Commençons par un paradoxe : quelle que soit leur teneur, ces données pourraient être défavorables aux cryptos. Un PMI supérieur aux attentes et un regain de confiance des consommateurs → l’économie tient bon → une hausse des taux en décembre devient quasi certaine, et les cryptos prennent un premier coup. Des chiffres décevants → le récit de la récession reprend → les actifs risqués sont vendus, et les cryptos prennent aussi un coup. Dans tous les cas, c’est compliqué.
Les traders ont déjà pris position : le $BTC est actuellement coincé autour de 81 600, entre deux eaux. Les 80 000 sont la ligne de vie : en dessous, direction 72 000 à 75 000 ; il faudra repasser au-dessus de 82 900 pour sortir de l’impasse. La clôture hebdomadaire de vendredi et la faible liquidité du week-end ne feront qu’amplifier la volatilité.
Le débat est ouvert en commentaires : A, je profite de la baisse après les chiffres de ce soir ; B, je sors d’abord et j’attends que l’orage passe.
#PMI #美联储 #比特币
$BTC $ETH $SOL
70
S&P Global a publié aujourd’hui les estimations préliminaires des indices des directeurs d’achat (PMI) français pour le mois d’octobre. Selon les données, l’estimation préliminaire du PMI manufacturier français s’est établie à 49,3 en octobre, passant nettement sous le seuil des 50 points qui sépare expansion et contraction, et ressortant bien en deçà des attentes du marché (50,5) et du chiffre précédent (50,6). Le PMI des services a également chuté, passant de 51,2 à 48,4, entraînant l’estimation préliminaire du PMI composite à seulement 48,4.
En tant que deuxième économie de la zone euro, la France voit tous ses principaux PMI basculer en territoire de contraction. Cette détérioration marquée déjoue nettement les attentes modérées du marché, qui anticipait jusqu’ici une stabilisation et une reprise de l’économie européenne. Le signal montre clairement que, sous la double pression d’une politique monétaire restrictive et de la faiblesse de la demande extérieure, les risques de récession des fondamentaux des principales économies européennes se manifestent de plus en plus vite. Les anticipations de nouvelles baisses de taux par la Banque centrale européenne devraient ainsi s’intensifier.
Sur les marchés macrofinanciers, l’euro a reculé à court terme face au dollar après la publication des données, passant sous le seuil de 1,12, avec une baisse de 0,12 % sur la journée. La perte de vitesse accélérée de l’activité économique pourrait accentuer les pressions à la baisse sur les rendements obligataires européens, tout en soulignant la résilience relative des actifs en dollars en tant que valeurs refuges face aux vents contraires macroéconomiques. Les marchés mondiaux des changes et de la dette souveraine sont confrontés à une nouvelle révision des anticipations.
Pour les marchés des cryptomonnaies, la faiblesse généralisée des données économiques européennes renforce les craintes d’un ralentissement de la croissance mondiale. Dans un contexte où la liquidité et les fondamentaux sont tous deux sous pression, l’appétit pour le risque des investisseurs est nettement freiné. Les capitaux tendent davantage à rester en retrait ou à se réorienter vers des actifs offrant une plus grande certitude. Les actifs risqués comme le BTC pourraient être confrontés à une pression persistante sur la liquidité et à une volatilité accrue à court terme.
#MacroEconomics #PMI #Europe #CryptoLiquidity
S&P Global a publié aujourd’hui les estimations préliminaires des indices des directeurs d’achat (PMI) français pour le mois d’octobre. Selon les données, l’estimation préliminaire du PMI manufacturier français s’est établie à 49,3 en octobre, passant nettement sous le seuil des 50 points qui sépare expansion et contraction, et ressortant bien en deçà des attentes du marché (50,5) et du chiffre précédent (50,6). Le PMI des services a également chuté, passant de 51,2 à 48,4, entraînant l’estimation préliminaire du PMI composite à seulement 48,4.
En tant que deuxième économie de la zone euro, la France voit tous ses principaux PMI basculer en territoire de contraction. Cette détérioration marquée déjoue nettement les attentes modérées du marché, qui anticipait jusqu’ici une stabilisation et une reprise de l’économie européenne. Le signal montre clairement que, sous la double pression d’une politique monétaire restrictive et de la faiblesse de la demande extérieure, les risques de récession des fondamentaux des principales économies européennes se manifestent de plus en plus vite. Les anticipations de nouvelles baisses de taux par la Banque centrale européenne devraient ainsi s’intensifier.
Sur les marchés macrofinanciers, l’euro a reculé à court terme face au dollar après la publication des données, passant sous le seuil de 1,12, avec une baisse de 0,12 % sur la journée. La perte de vitesse accélérée de l’activité économique pourrait accentuer les pressions à la baisse sur les rendements obligataires européens, tout en soulignant la résilience relative des actifs en dollars en tant que valeurs refuges face aux vents contraires macroéconomiques. Les marchés mondiaux des changes et de la dette souveraine sont confrontés à une nouvelle révision des anticipations.
Pour les marchés des cryptomonnaies, la faiblesse généralisée des données économiques européennes renforce les craintes d’un ralentissement de la croissance mondiale. Dans un contexte où la liquidité et les fondamentaux sont tous deux sous pression, l’appétit pour le risque des investisseurs est nettement freiné. Les capitaux tendent davantage à rester en retrait ou à se réorienter vers des actifs offrant une plus grande certitude. Les actifs risqués comme le BTC pourraient être confrontés à une pression persistante sur la liquidité et à une volatilité accrue à court terme.
#MacroEconomics #PMI #Europe #CryptoLiquidity
En tant que deuxième économie de la zone euro, la France voit tous ses principaux PMI basculer en territoire de contraction. Cette détérioration marquée déjoue nettement les attentes modérées du marché, qui anticipait jusqu’ici une stabilisation et une reprise de l’économie européenne. Le signal montre clairement que, sous la double pression d’une politique monétaire restrictive et de la faiblesse de la demande extérieure, les risques de récession des fondamentaux des principales économies européennes se manifestent de plus en plus vite. Les anticipations de nouvelles baisses de taux par la Banque centrale européenne devraient ainsi s’intensifier.
Sur les marchés macrofinanciers, l’euro a reculé à court terme face au dollar après la publication des données, passant sous le seuil de 1,12, avec une baisse de 0,12 % sur la journée. La perte de vitesse accélérée de l’activité économique pourrait accentuer les pressions à la baisse sur les rendements obligataires européens, tout en soulignant la résilience relative des actifs en dollars en tant que valeurs refuges face aux vents contraires macroéconomiques. Les marchés mondiaux des changes et de la dette souveraine sont confrontés à une nouvelle révision des anticipations.
Pour les marchés des cryptomonnaies, la faiblesse généralisée des données économiques européennes renforce les craintes d’un ralentissement de la croissance mondiale. Dans un contexte où la liquidité et les fondamentaux sont tous deux sous pression, l’appétit pour le risque des investisseurs est nettement freiné. Les capitaux tendent davantage à rester en retrait ou à se réorienter vers des actifs offrant une plus grande certitude. Les actifs risqués comme le BTC pourraient être confrontés à une pression persistante sur la liquidité et à une volatilité accrue à court terme.
#MacroEconomics #PMI #Europe #CryptoLiquidity
72
·
--
L’indice PMI des services de septembre publié aujourd’hui par S&P Global s’est établi à 58.8 points, au-dessus des 58.7 points du mois précédent. L’activité économique globale aux États-Unis accélère pour atteindre son niveau le plus élevé depuis plus de cinq ans, maintenant l’indice PMI composite à un solide 58.4 points.
L’amélioration des données économiques renforce les prévisions selon lesquelles la croissance du PIB américain pourrait atteindre 4 % au troisième trimestre, portée par l’essor des secteurs de la technologie et de l’IA. Toutefois, les risques de surchauffe de l’économie refont surface, tandis que l’inflation des coûts des intrants atteint son niveau le plus élevé en quatre ans, accentuant la pression sur l’objectif de maîtrise de l’inflation de la Fed.
Cette forte dynamique de croissance inquiète les marchés financiers, qui redoutent que le resserrement de la politique monétaire se poursuive plus longtemps. Les rendements des bons du Trésor américain et l’indice USD Index continuent d’exercer une forte pression, réduisant les anticipations d’assouplissement de la politique monétaire à court terme.
Sur le marché des cryptomonnaies, la prudence à court terme pourrait s’accentuer, les capitaux étant attirés vers les actifs refuges traditionnels par les craintes d’une inflation persistante. Toutefois, l’expansion des infrastructures technologiques et de l’IA reste un moteur à moyen terme qui soutient fortement les récits associés sur le marché. $BTC
#PMI #USData #MacroEconomy
L’indice PMI des services de septembre publié aujourd’hui par S&P Global s’est établi à 58.8 points, au-dessus des 58.7 points du mois précédent. L’activité économique globale aux États-Unis accélère pour atteindre son niveau le plus élevé depuis plus de cinq ans, maintenant l’indice PMI composite à un solide 58.4 points.
L’amélioration des données économiques renforce les prévisions selon lesquelles la croissance du PIB américain pourrait atteindre 4 % au troisième trimestre, portée par l’essor des secteurs de la technologie et de l’IA. Toutefois, les risques de surchauffe de l’économie refont surface, tandis que l’inflation des coûts des intrants atteint son niveau le plus élevé en quatre ans, accentuant la pression sur l’objectif de maîtrise de l’inflation de la Fed.
Cette forte dynamique de croissance inquiète les marchés financiers, qui redoutent que le resserrement de la politique monétaire se poursuive plus longtemps. Les rendements des bons du Trésor américain et l’indice USD Index continuent d’exercer une forte pression, réduisant les anticipations d’assouplissement de la politique monétaire à court terme.
Sur le marché des cryptomonnaies, la prudence à court terme pourrait s’accentuer, les capitaux étant attirés vers les actifs refuges traditionnels par les craintes d’une inflation persistante. Toutefois, l’expansion des infrastructures technologiques et de l’IA reste un moteur à moyen terme qui soutient fortement les récits associés sur le marché. $BTC
#PMI #USData #MacroEconomy
L’amélioration des données économiques renforce les prévisions selon lesquelles la croissance du PIB américain pourrait atteindre 4 % au troisième trimestre, portée par l’essor des secteurs de la technologie et de l’IA. Toutefois, les risques de surchauffe de l’économie refont surface, tandis que l’inflation des coûts des intrants atteint son niveau le plus élevé en quatre ans, accentuant la pression sur l’objectif de maîtrise de l’inflation de la Fed.
Cette forte dynamique de croissance inquiète les marchés financiers, qui redoutent que le resserrement de la politique monétaire se poursuive plus longtemps. Les rendements des bons du Trésor américain et l’indice USD Index continuent d’exercer une forte pression, réduisant les anticipations d’assouplissement de la politique monétaire à court terme.
Sur le marché des cryptomonnaies, la prudence à court terme pourrait s’accentuer, les capitaux étant attirés vers les actifs refuges traditionnels par les craintes d’une inflation persistante. Toutefois, l’expansion des infrastructures technologiques et de l’IA reste un moteur à moyen terme qui soutient fortement les récits associés sur le marché. $BTC
#PMI #USData #MacroEconomy
396
·
--
【Le BTC va-t-il encore affronter 4 épreuves macroéconomiques cette semaine ? La Fed est la clé 🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
Le Bitcoin vient de connaître un rebond, mais les données macroéconomiques de cette semaine arrivent déjà.
Et cette fois, l’essentiel n’est pas seulement de savoir si un indicateur est bon ou mauvais : il s’agit aussi de voir si la Fed va continuer à envoyer des signaux en faveur d’une « hausse des taux ».
Voici les 4 points clés de la semaine :
Premièrement, l’indice PMI des services aux États-Unis.
Si le secteur des services reste solide, cela montrera que l’économie résiste encore, et les marchés pourraient recommencer à craindre que les taux restent élevés.
Deuxièmement, le compte rendu de la réunion de la Fed.
C’est le point le plus important de la semaine. Les marchés veulent savoir à quel point les membres de la Fed se sont montrés bellicistes après la dernière hausse des taux, et s’ils comptent encore relever les taux cette année.
Troisièmement, les demandes initiales d’allocations chômage aux États-Unis.
La semaine dernière, le rapport sur l’emploi non agricole n’a fait état que de 29 000 créations d’emplois, un chiffre nettement inférieur aux attentes. Les marchés vont maintenant chercher à savoir si le marché du travail commence vraiment à ralentir.
Quatrièmement, la confiance des consommateurs américains.
Cet indicateur a un impact relativement limité, mais une forte dégradation de la confiance des consommateurs pourrait aussi pousser les marchés à réévaluer l’état de l’économie américaine.
En bref, le BTC fait face à une question centrale :
L’économie américaine est-elle vraiment en train de « ralentir », ou ne s’agit-il que d’un ralentissement temporaire ?
Si l’économie ralentit et que l’emploi continue de faiblir, les marchés pourraient revoir à la baisse leurs anticipations de nouvelles hausses des taux, ce qui serait plutôt favorable au BTC.
Mais si l’économie et l’inflation restent résilientes, et que la Fed conserve un ton belliciste, le dollar et les rendements des bons du Trésor américain pourraient de nouveau peser sur les actifs risqués.
📌 Cette semaine, il ne faudra donc pas seulement observer les variations du BTC, mais aussi voir si les indicateurs du secteur des services et de l’emploi, ainsi que le compte rendu de la réunion de la Fed, vont modifier davantage les anticipations des marchés concernant la prochaine décision sur les taux.
#美联储10月加息概率降至17% #PMI
【Le BTC va-t-il encore affronter 4 épreuves macroéconomiques cette semaine ? La Fed est la clé 🔥】
🔥 宏观消息面解读进群聊
Le Bitcoin vient de connaître un rebond, mais les données macroéconomiques de cette semaine arrivent déjà.
Et cette fois, l’essentiel n’est pas seulement de savoir si un indicateur est bon ou mauvais : il s’agit aussi de voir si la Fed va continuer à envoyer des signaux en faveur d’une « hausse des taux ».
Voici les 4 points clés de la semaine :
Premièrement, l’indice PMI des services aux États-Unis.
Si le secteur des services reste solide, cela montrera que l’économie résiste encore, et les marchés pourraient recommencer à craindre que les taux restent élevés.
Deuxièmement, le compte rendu de la réunion de la Fed.
C’est le point le plus important de la semaine. Les marchés veulent savoir à quel point les membres de la Fed se sont montrés bellicistes après la dernière hausse des taux, et s’ils comptent encore relever les taux cette année.
Troisièmement, les demandes initiales d’allocations chômage aux États-Unis.
La semaine dernière, le rapport sur l’emploi non agricole n’a fait état que de 29 000 créations d’emplois, un chiffre nettement inférieur aux attentes. Les marchés vont maintenant chercher à savoir si le marché du travail commence vraiment à ralentir.
Quatrièmement, la confiance des consommateurs américains.
Cet indicateur a un impact relativement limité, mais une forte dégradation de la confiance des consommateurs pourrait aussi pousser les marchés à réévaluer l’état de l’économie américaine.
En bref, le BTC fait face à une question centrale :
L’économie américaine est-elle vraiment en train de « ralentir », ou ne s’agit-il que d’un ralentissement temporaire ?
Si l’économie ralentit et que l’emploi continue de faiblir, les marchés pourraient revoir à la baisse leurs anticipations de nouvelles hausses des taux, ce qui serait plutôt favorable au BTC.
Mais si l’économie et l’inflation restent résilientes, et que la Fed conserve un ton belliciste, le dollar et les rendements des bons du Trésor américain pourraient de nouveau peser sur les actifs risqués.
📌 Cette semaine, il ne faudra donc pas seulement observer les variations du BTC, mais aussi voir si les indicateurs du secteur des services et de l’emploi, ainsi que le compte rendu de la réunion de la Fed, vont modifier davantage les anticipations des marchés concernant la prochaine décision sur les taux.
#美联储10月加息概率降至17% #PMI
🔥 宏观消息面解读进群聊
Le Bitcoin vient de connaître un rebond, mais les données macroéconomiques de cette semaine arrivent déjà.
Et cette fois, l’essentiel n’est pas seulement de savoir si un indicateur est bon ou mauvais : il s’agit aussi de voir si la Fed va continuer à envoyer des signaux en faveur d’une « hausse des taux ».
Voici les 4 points clés de la semaine :
Premièrement, l’indice PMI des services aux États-Unis.
Si le secteur des services reste solide, cela montrera que l’économie résiste encore, et les marchés pourraient recommencer à craindre que les taux restent élevés.
Deuxièmement, le compte rendu de la réunion de la Fed.
C’est le point le plus important de la semaine. Les marchés veulent savoir à quel point les membres de la Fed se sont montrés bellicistes après la dernière hausse des taux, et s’ils comptent encore relever les taux cette année.
Troisièmement, les demandes initiales d’allocations chômage aux États-Unis.
La semaine dernière, le rapport sur l’emploi non agricole n’a fait état que de 29 000 créations d’emplois, un chiffre nettement inférieur aux attentes. Les marchés vont maintenant chercher à savoir si le marché du travail commence vraiment à ralentir.
Quatrièmement, la confiance des consommateurs américains.
Cet indicateur a un impact relativement limité, mais une forte dégradation de la confiance des consommateurs pourrait aussi pousser les marchés à réévaluer l’état de l’économie américaine.
En bref, le BTC fait face à une question centrale :
L’économie américaine est-elle vraiment en train de « ralentir », ou ne s’agit-il que d’un ralentissement temporaire ?
Si l’économie ralentit et que l’emploi continue de faiblir, les marchés pourraient revoir à la baisse leurs anticipations de nouvelles hausses des taux, ce qui serait plutôt favorable au BTC.
Mais si l’économie et l’inflation restent résilientes, et que la Fed conserve un ton belliciste, le dollar et les rendements des bons du Trésor américain pourraient de nouveau peser sur les actifs risqués.
📌 Cette semaine, il ne faudra donc pas seulement observer les variations du BTC, mais aussi voir si les indicateurs du secteur des services et de l’emploi, ainsi que le compte rendu de la réunion de la Fed, vont modifier davantage les anticipations des marchés concernant la prochaine décision sur les taux.
#美联储10月加息概率降至17% #PMI
396
·
--
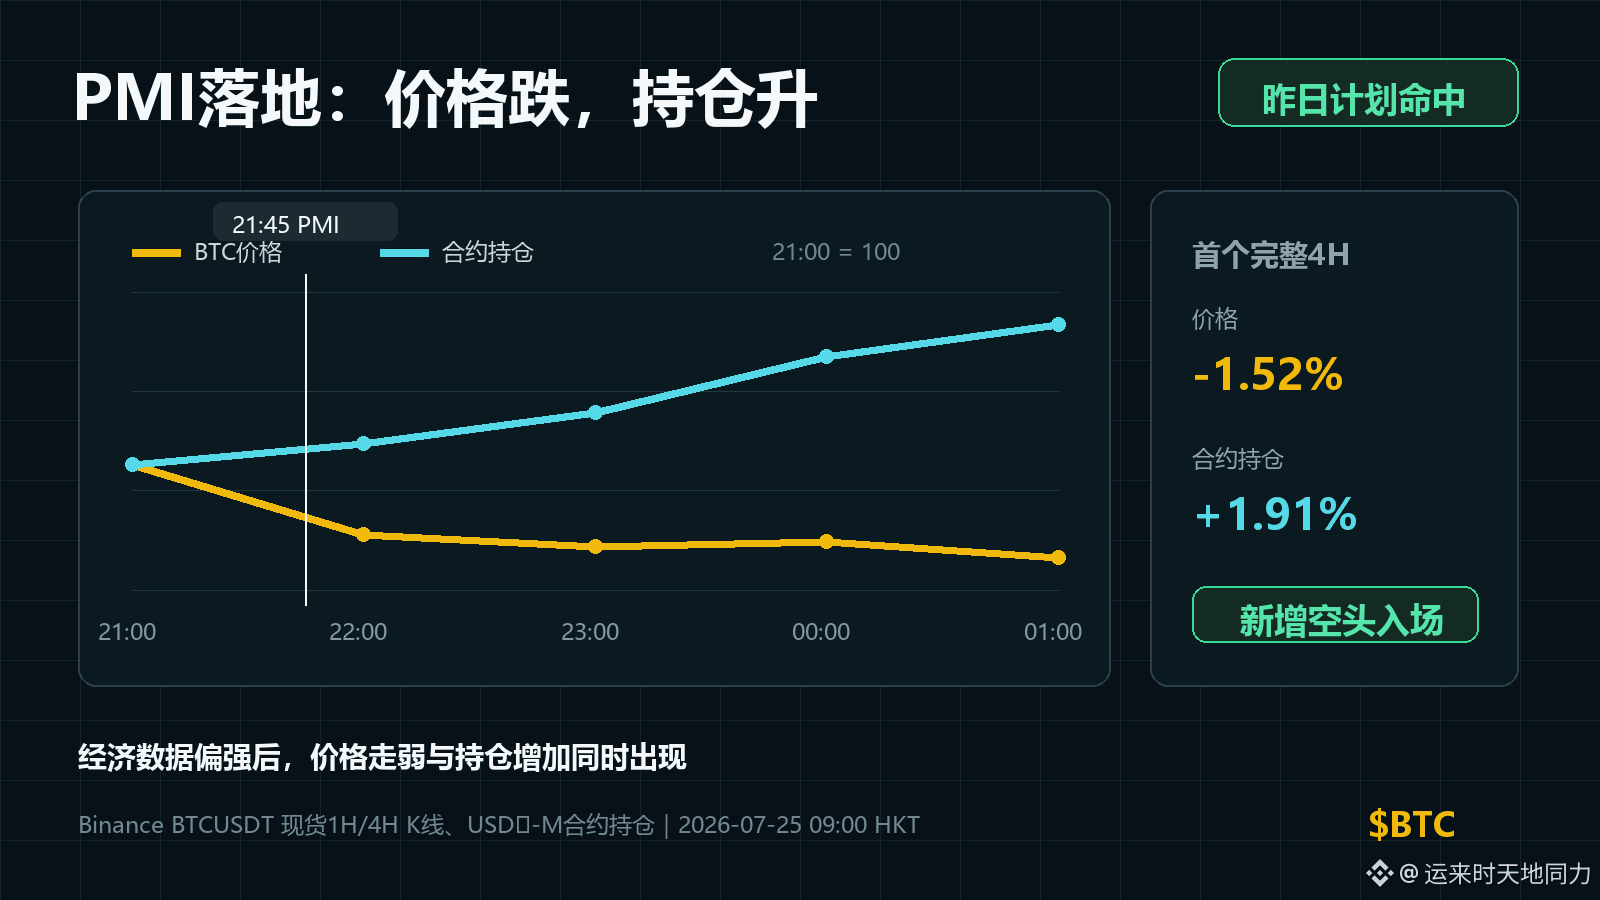
$BTC Après l’annonce du PMI hier soir, le prix a baissé et les positions ouvertes ont augmenté : la branche baissière que j’avais prévu d’écrire hier s’est réalisée. À 21 h 45 hier, j’attendais le PMI américain de juillet : l’indice composite est passé de 51,9 à 53,6. Les activités économiques sont plus fortes qu’au mois précédent, et la vitesse à laquelle les entreprises augmentent leurs prix s’accélère aussi.
Dans le premier 4H complet après la publication de la nouvelle, le BTC est passé de 65 083 à 64 094, tandis que les positions sur contrats ont au contraire augmenté de 1,91 %. Cela montre qu’au moment de la baisse, certains ajoutent volontairement des positions short : ce n’est pas seulement que les acheteurs se sont retirés passivement. Les conditions préalablement définies hier se confirment donc.
Ensuite, le prix n’a pas montré de correction évidente, et les positions n’ont pas non plus reculé. La suite : d’abord voir si les nouvelles positions short vont continuer à s’installer. Si le prix cesse de baisser et que les positions diminuent, cela signifie que les shorts prennent leurs profits et sortent ; si le prix continue de s’affaiblir et que les positions augmentent encore, cela signifie que l’ouverture volontaire de shorts continue de progresser.
#BTC #交易复盘 #PMI
$BTC Après l’annonce du PMI hier soir, le prix a baissé et les positions ouvertes ont augmenté : la branche baissière que j’avais prévu d’écrire hier s’est réalisée. À 21 h 45 hier, j’attendais le PMI américain de juillet : l’indice composite est passé de 51,9 à 53,6. Les activités économiques sont plus fortes qu’au mois précédent, et la vitesse à laquelle les entreprises augmentent leurs prix s’accélère aussi.
Dans le premier 4H complet après la publication de la nouvelle, le BTC est passé de 65 083 à 64 094, tandis que les positions sur contrats ont au contraire augmenté de 1,91 %. Cela montre qu’au moment de la baisse, certains ajoutent volontairement des positions short : ce n’est pas seulement que les acheteurs se sont retirés passivement. Les conditions préalablement définies hier se confirment donc.
Ensuite, le prix n’a pas montré de correction évidente, et les positions n’ont pas non plus reculé. La suite : d’abord voir si les nouvelles positions short vont continuer à s’installer. Si le prix cesse de baisser et que les positions diminuent, cela signifie que les shorts prennent leurs profits et sortent ; si le prix continue de s’affaiblir et que les positions augmentent encore, cela signifie que l’ouverture volontaire de shorts continue de progresser.
#BTC #交易复盘 #PMI
Dans le premier 4H complet après la publication de la nouvelle, le BTC est passé de 65 083 à 64 094, tandis que les positions sur contrats ont au contraire augmenté de 1,91 %. Cela montre qu’au moment de la baisse, certains ajoutent volontairement des positions short : ce n’est pas seulement que les acheteurs se sont retirés passivement. Les conditions préalablement définies hier se confirment donc.
Ensuite, le prix n’a pas montré de correction évidente, et les positions n’ont pas non plus reculé. La suite : d’abord voir si les nouvelles positions short vont continuer à s’installer. Si le prix cesse de baisser et que les positions diminuent, cela signifie que les shorts prennent leurs profits et sortent ; si le prix continue de s’affaiblir et que les positions augmentent encore, cela signifie que l’ouverture volontaire de shorts continue de progresser.
#BTC #交易复盘 #PMI
173
·
--
Les données de production récemment publiées aux États-Unis envoient des signaux assez contradictoires.
Plus précisément, l’indice PMI Manufacturing de l’ISM atteint 55,6 points, dépassant nettement les attentes par rapport aux prévisions de 53,9 (contre 53,3 le mois précédent), ce qui indique que l’activité des usines progresse de manière plus dynamique que prévu. En revanche, l’indice PMI Manufacturing de S&P Global reste stable à 53,9 points, reflétant que ce secteur maintient toujours un rythme stable.
#Economy #US #PMI $USD $BTC
$NEAR
Les données de production récemment publiées aux États-Unis envoient des signaux assez contradictoires.
Plus précisément, l’indice PMI Manufacturing de l’ISM atteint 55,6 points, dépassant nettement les attentes par rapport aux prévisions de 53,9 (contre 53,3 le mois précédent), ce qui indique que l’activité des usines progresse de manière plus dynamique que prévu. En revanche, l’indice PMI Manufacturing de S&P Global reste stable à 53,9 points, reflétant que ce secteur maintient toujours un rythme stable.
#Economy #US #PMI $USD $BTC
$NEAR
Plus précisément, l’indice PMI Manufacturing de l’ISM atteint 55,6 points, dépassant nettement les attentes par rapport aux prévisions de 53,9 (contre 53,3 le mois précédent), ce qui indique que l’activité des usines progresse de manière plus dynamique que prévu. En revanche, l’indice PMI Manufacturing de S&P Global reste stable à 53,9 points, reflétant que ce secteur maintient toujours un rythme stable.
#Economy #US #PMI $USD $BTC
$NEAR
117
·
--
Les données de production nouvellement publiées aux États-Unis envoient des signaux assez mitigés.
Plus précisément, l’indice PMI Manufacturing de l’ISM atteint 55,6 points, dépassant nettement les attentes, avec une prévision de 53,9 (le précédent était à 53,3), ce qui indique que l’activité des usines croît plus fortement que prévu. En revanche, l’indice PMI Manufacturing de S&P Global stagne à 53,9 points, reflétant que le secteur maintient encore un rythme stable.
#Economy #US #PMI $USD $BTC
$NEAR
Les données de production nouvellement publiées aux États-Unis envoient des signaux assez mitigés.
Plus précisément, l’indice PMI Manufacturing de l’ISM atteint 55,6 points, dépassant nettement les attentes, avec une prévision de 53,9 (le précédent était à 53,3), ce qui indique que l’activité des usines croît plus fortement que prévu. En revanche, l’indice PMI Manufacturing de S&P Global stagne à 53,9 points, reflétant que le secteur maintient encore un rythme stable.
#Economy #US #PMI $USD $BTC
$NEAR
Plus précisément, l’indice PMI Manufacturing de l’ISM atteint 55,6 points, dépassant nettement les attentes, avec une prévision de 53,9 (le précédent était à 53,3), ce qui indique que l’activité des usines croît plus fortement que prévu. En revanche, l’indice PMI Manufacturing de S&P Global stagne à 53,9 points, reflétant que le secteur maintient encore un rythme stable.
#Economy #US #PMI $USD $BTC
$NEAR
131
·
--
Article
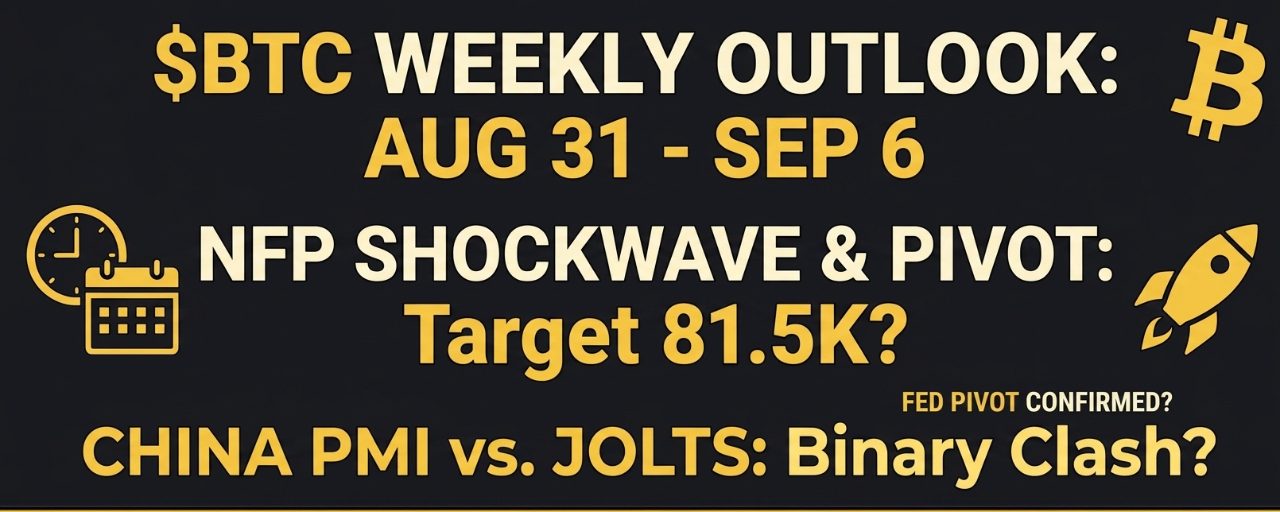
Perspectives hebdomadaires de l’économie macro Semaine du 31 août – 6 septembre 2026$BTC Perspectives hebdomadaires de l’économie macro☕️
Biais hebdomadaire : 🟩 Bullish | Forte tendance haussière toujours intacte avec l’ADX confirmant la force. RSI en refroidissement à 72 depuis 82, toujours en surachat mais avec un repli sain. TD Sequential à 3 Down suggère que la correction pourrait toucher à sa fin. Catalyseurs clés cette semaine : PMI Chine, ISM Manufacturier, JOLTS, ADP, Demandes d’emploi, et la mère de toutes les données – NFP vendredi.
Lundi, 31 août : 🟩 Vert. Prévision de l’Indice PMI manufacturier de Chine à 49,5 contre 49,2 précédemment, un léger redressement. PMI non manufacturier de Chine à 49,5 contre 49,0 précédemment. PMI de Chicago à 13:45 UTC, prévision à 57,8 contre 57,6 précédemment, un léger mieux. Dépenses d’investissement japonaises à 23:50 UTC, prévision à -0,2 % contre 0,0 % précédemment.
Perspectives hebdomadaires de l’économie macro Semaine du 31 août – 6 septembre 2026
$BTC Perspectives hebdomadaires de l’économie macro☕️
Biais hebdomadaire : 🟩 Bullish | Forte tendance haussière toujours intacte avec l’ADX confirmant la force. RSI en refroidissement à 72 depuis 82, toujours en surachat mais avec un repli sain. TD Sequential à 3 Down suggère que la correction pourrait toucher à sa fin. Catalyseurs clés cette semaine : PMI Chine, ISM Manufacturier, JOLTS, ADP, Demandes d’emploi, et la mère de toutes les données – NFP vendredi.
Lundi, 31 août : 🟩 Vert. Prévision de l’Indice PMI manufacturier de Chine à 49,5 contre 49,2 précédemment, un léger redressement. PMI non manufacturier de Chine à 49,5 contre 49,0 précédemment. PMI de Chicago à 13:45 UTC, prévision à 57,8 contre 57,6 précédemment, un léger mieux. Dépenses d’investissement japonaises à 23:50 UTC, prévision à -0,2 % contre 0,0 % précédemment.
Biais hebdomadaire : 🟩 Bullish | Forte tendance haussière toujours intacte avec l’ADX confirmant la force. RSI en refroidissement à 72 depuis 82, toujours en surachat mais avec un repli sain. TD Sequential à 3 Down suggère que la correction pourrait toucher à sa fin. Catalyseurs clés cette semaine : PMI Chine, ISM Manufacturier, JOLTS, ADP, Demandes d’emploi, et la mère de toutes les données – NFP vendredi.
Lundi, 31 août : 🟩 Vert. Prévision de l’Indice PMI manufacturier de Chine à 49,5 contre 49,2 précédemment, un léger redressement. PMI non manufacturier de Chine à 49,5 contre 49,0 précédemment. PMI de Chicago à 13:45 UTC, prévision à 57,8 contre 57,6 précédemment, un léger mieux. Dépenses d’investissement japonaises à 23:50 UTC, prévision à -0,2 % contre 0,0 % précédemment.
1
138
Selon Tim Moore, directeur économique de S&P Global, le dernier rapport sur l’indice PMI des directeurs d’achat (Purchasing Managers’ Index) britannique, publié pour le mois d’août, révèle que le PMI des services au Royaume-Uni, en valeur finale, est repassé de 52,1 en juillet à 52,5 en août, enregistrant la plus forte hausse depuis le mois d’avril. Pour un secteur qui constitue l’un des piliers de l’économie britannique, les services affichent une expansion pour le deuxième mois consécutif, et les dépenses des entreprises et des consommateurs, après une phase de repli en amont, font preuve d’une certaine résilience. Toutefois, cette valeur finale est légèrement inférieure aux attentes générales du marché (52,8). Plus important encore, le rapport souligne que le nombre d’entreprises indiquant une hausse des coûts a nettement augmenté, signe que les pressions inflationnistes commencent à refaire surface.
D’un point de vue macroéconomique, cette performance apparemment modérée cache en réalité des risques de « stagflation ». Les services, principale source des pressions inflationnistes, voient à nouveau leurs coûts et leurs tensions sur les prix s’intensifier, ce qui fragilise directement le récit optimiste jusqu’ici fondé sur un reflux progressif de l’inflation. Pour la Banque d’Angleterre, face à une pression persistante côté coûts, tout geste de baisse des taux trop précoce ou trop marqué pourrait entraîner un rebond de l’inflation. Cette donnée ne brise pas seulement l’illusion d’une transition rapide vers un assouplissement ; elle renforce au contraire l’idée selon laquelle le taux directeur restera à un niveau élevé plus longtemps.
Sur les marchés financiers traditionnels, la pression continue sur les coûts et une inflation tenace apporteront un soutien haussier aux rendements des obligations d’État, retardant ainsi la normalisation de la courbe des rendements. Même si la livre sterling pourrait bénéficier d’un regain temporaire lié au refroidissement des anticipations de baisse des taux, cette résilience — tirée par les coûts plutôt que par la productivité — grignote en réalité les marges bénéficiaires futures des entreprises, ce qui exerce une pression implicite sur les valorisations des actifs risqués comme les actions. Par conséquent, l’appétit pour le risque sur les marchés mondiaux des capitaux pourrait encore se contracter.
Sur le marché des actifs crypto, le fait que les principales banques centrales à l’étranger soient contraintes par une inflation persistante et reportent la libération de liquidités signifie que, à court terme, l’environnement de liquidité macro ne pourra pas fournir un élan additionnel. Dans un contexte de taux réels durablement élevés et d’incertitude liée à la situation géopolitique, les actifs risqués — dont le bitcoin — devraient rester dans une phase défensive marquée par une liquidité limitée. Les investisseurs doivent donc être particulièrement attentifs au risque de correction des prix des actifs lorsque les anticipations de baisse des taux se décalent à nouveau.
#英国经济 #PMI #Inflation
Selon Tim Moore, directeur économique de S&P Global, le dernier rapport sur l’indice PMI des directeurs d’achat (Purchasing Managers’ Index) britannique, publié pour le mois d’août, révèle que le PMI des services au Royaume-Uni, en valeur finale, est repassé de 52,1 en juillet à 52,5 en août, enregistrant la plus forte hausse depuis le mois d’avril. Pour un secteur qui constitue l’un des piliers de l’économie britannique, les services affichent une expansion pour le deuxième mois consécutif, et les dépenses des entreprises et des consommateurs, après une phase de repli en amont, font preuve d’une certaine résilience. Toutefois, cette valeur finale est légèrement inférieure aux attentes générales du marché (52,8). Plus important encore, le rapport souligne que le nombre d’entreprises indiquant une hausse des coûts a nettement augmenté, signe que les pressions inflationnistes commencent à refaire surface.
D’un point de vue macroéconomique, cette performance apparemment modérée cache en réalité des risques de « stagflation ». Les services, principale source des pressions inflationnistes, voient à nouveau leurs coûts et leurs tensions sur les prix s’intensifier, ce qui fragilise directement le récit optimiste jusqu’ici fondé sur un reflux progressif de l’inflation. Pour la Banque d’Angleterre, face à une pression persistante côté coûts, tout geste de baisse des taux trop précoce ou trop marqué pourrait entraîner un rebond de l’inflation. Cette donnée ne brise pas seulement l’illusion d’une transition rapide vers un assouplissement ; elle renforce au contraire l’idée selon laquelle le taux directeur restera à un niveau élevé plus longtemps.
Sur les marchés financiers traditionnels, la pression continue sur les coûts et une inflation tenace apporteront un soutien haussier aux rendements des obligations d’État, retardant ainsi la normalisation de la courbe des rendements. Même si la livre sterling pourrait bénéficier d’un regain temporaire lié au refroidissement des anticipations de baisse des taux, cette résilience — tirée par les coûts plutôt que par la productivité — grignote en réalité les marges bénéficiaires futures des entreprises, ce qui exerce une pression implicite sur les valorisations des actifs risqués comme les actions. Par conséquent, l’appétit pour le risque sur les marchés mondiaux des capitaux pourrait encore se contracter.
Sur le marché des actifs crypto, le fait que les principales banques centrales à l’étranger soient contraintes par une inflation persistante et reportent la libération de liquidités signifie que, à court terme, l’environnement de liquidité macro ne pourra pas fournir un élan additionnel. Dans un contexte de taux réels durablement élevés et d’incertitude liée à la situation géopolitique, les actifs risqués — dont le bitcoin — devraient rester dans une phase défensive marquée par une liquidité limitée. Les investisseurs doivent donc être particulièrement attentifs au risque de correction des prix des actifs lorsque les anticipations de baisse des taux se décalent à nouveau.
#英国经济 #PMI #Inflation
D’un point de vue macroéconomique, cette performance apparemment modérée cache en réalité des risques de « stagflation ». Les services, principale source des pressions inflationnistes, voient à nouveau leurs coûts et leurs tensions sur les prix s’intensifier, ce qui fragilise directement le récit optimiste jusqu’ici fondé sur un reflux progressif de l’inflation. Pour la Banque d’Angleterre, face à une pression persistante côté coûts, tout geste de baisse des taux trop précoce ou trop marqué pourrait entraîner un rebond de l’inflation. Cette donnée ne brise pas seulement l’illusion d’une transition rapide vers un assouplissement ; elle renforce au contraire l’idée selon laquelle le taux directeur restera à un niveau élevé plus longtemps.
Sur les marchés financiers traditionnels, la pression continue sur les coûts et une inflation tenace apporteront un soutien haussier aux rendements des obligations d’État, retardant ainsi la normalisation de la courbe des rendements. Même si la livre sterling pourrait bénéficier d’un regain temporaire lié au refroidissement des anticipations de baisse des taux, cette résilience — tirée par les coûts plutôt que par la productivité — grignote en réalité les marges bénéficiaires futures des entreprises, ce qui exerce une pression implicite sur les valorisations des actifs risqués comme les actions. Par conséquent, l’appétit pour le risque sur les marchés mondiaux des capitaux pourrait encore se contracter.
Sur le marché des actifs crypto, le fait que les principales banques centrales à l’étranger soient contraintes par une inflation persistante et reportent la libération de liquidités signifie que, à court terme, l’environnement de liquidité macro ne pourra pas fournir un élan additionnel. Dans un contexte de taux réels durablement élevés et d’incertitude liée à la situation géopolitique, les actifs risqués — dont le bitcoin — devraient rester dans une phase défensive marquée par une liquidité limitée. Les investisseurs doivent donc être particulièrement attentifs au risque de correction des prix des actifs lorsque les anticipations de baisse des taux se décalent à nouveau.
#英国经济 #PMI #Inflation
47
Les dernières données publiées par S&P Global montrent que l’indice PMI des services au Royaume-Uni pour septembre s’est établi à 51,7, en baisse non seulement par rapport au consensus de marché (52,0), mais aussi nettement par rapport à la valeur précédente (52,5), atteignant ainsi un plus bas inédit depuis près de trois mois. Parallèlement, sous l’effet de la hausse des coûts énergétiques portée par les tensions géopolitiques au Moyen-Orient, le taux de progression des prix dans le secteur des services a atteint un plus haut sur près de quatre mois. Chris Williamson, économiste en chef de S&P Global, a indiqué que la croissance trimestrielle de l’économie britannique devrait ralentir à 0,1% et que le contexte présente un panorama complexe, où le dynamisme de l’activité commerciale ralentit tout en coexistant avec des pressions inflationnistes.
Sur le plan des fondamentaux macroéconomiques, ces chiffres reflètent le double défi auquel fait face la Banque d’Angleterre (BoE) : une croissance économique atone et une inflation persistante. Même si l’élan de l’expansion des services s’affaiblit, le rebond des indices de prix dans les données laisse penser que le resserrement pourrait durer plus longtemps. Toutefois, d’un point de vue technique et de la dynamique entre acteurs et capitaux, le ralentissement de la croissance du secteur réel pousse généralement l’autorité monétaire à accélérer l’inflexion de sa politique, ce qui limite la marge de hausses de taux supplémentaires à l’avenir—un élément pouvant soutenir, à terme, la liquidité.
Sur les marchés financiers, après la publication des données, la livre sterling et les rendements des obligations d’État britanniques ont affiché une large volatilité. Si, à court terme, la persistance de l’inflation bride les anticipations de baisse des taux, le refroidissement plus net des indicateurs économiques amène désormais le marché à réévaluer le “pricing” d’un maintien plus durable des taux élevés. À mesure que les fonds recherchent des outils pour se couvrir contre l’érosion du pouvoir d’achat liée à la dépréciation de la monnaie et l’incertitude macroéconomique, les fondamentaux soutenant progressivement les actifs à risque et les actifs refuges à l’échelle mondiale se renforcent.
En ce qui concerne le marché des cryptoactifs, les inquiétudes inflationnistes et le ralentissement de la croissance à l’échelle macro servent souvent de catalyseurs au déplacement des capitaux du système traditionnel vers des actifs anti-inflation. $BTC a fait preuve d’une résilience exceptionnelle face à la baisse sur un niveau de support clé, et la structure technique conserve une trajectoire de consolidation saine. Alors que les politiques des principales banques centrales finiront par se tourner vers un assouplissement pour faire face au ralentissement économique, des anticipations de liquidité abondante pourraient devenir la force motrice centrale du prochain cycle haussier des actifs numériques.📊
#PMI #Inflation #CryptoMarket
Les dernières données publiées par S&P Global montrent que l’indice PMI des services au Royaume-Uni pour septembre s’est établi à 51,7, en baisse non seulement par rapport au consensus de marché (52,0), mais aussi nettement par rapport à la valeur précédente (52,5), atteignant ainsi un plus bas inédit depuis près de trois mois. Parallèlement, sous l’effet de la hausse des coûts énergétiques portée par les tensions géopolitiques au Moyen-Orient, le taux de progression des prix dans le secteur des services a atteint un plus haut sur près de quatre mois. Chris Williamson, économiste en chef de S&P Global, a indiqué que la croissance trimestrielle de l’économie britannique devrait ralentir à 0,1% et que le contexte présente un panorama complexe, où le dynamisme de l’activité commerciale ralentit tout en coexistant avec des pressions inflationnistes.
Sur le plan des fondamentaux macroéconomiques, ces chiffres reflètent le double défi auquel fait face la Banque d’Angleterre (BoE) : une croissance économique atone et une inflation persistante. Même si l’élan de l’expansion des services s’affaiblit, le rebond des indices de prix dans les données laisse penser que le resserrement pourrait durer plus longtemps. Toutefois, d’un point de vue technique et de la dynamique entre acteurs et capitaux, le ralentissement de la croissance du secteur réel pousse généralement l’autorité monétaire à accélérer l’inflexion de sa politique, ce qui limite la marge de hausses de taux supplémentaires à l’avenir—un élément pouvant soutenir, à terme, la liquidité.
Sur les marchés financiers, après la publication des données, la livre sterling et les rendements des obligations d’État britanniques ont affiché une large volatilité. Si, à court terme, la persistance de l’inflation bride les anticipations de baisse des taux, le refroidissement plus net des indicateurs économiques amène désormais le marché à réévaluer le “pricing” d’un maintien plus durable des taux élevés. À mesure que les fonds recherchent des outils pour se couvrir contre l’érosion du pouvoir d’achat liée à la dépréciation de la monnaie et l’incertitude macroéconomique, les fondamentaux soutenant progressivement les actifs à risque et les actifs refuges à l’échelle mondiale se renforcent.
En ce qui concerne le marché des cryptoactifs, les inquiétudes inflationnistes et le ralentissement de la croissance à l’échelle macro servent souvent de catalyseurs au déplacement des capitaux du système traditionnel vers des actifs anti-inflation. $BTC a fait preuve d’une résilience exceptionnelle face à la baisse sur un niveau de support clé, et la structure technique conserve une trajectoire de consolidation saine. Alors que les politiques des principales banques centrales finiront par se tourner vers un assouplissement pour faire face au ralentissement économique, des anticipations de liquidité abondante pourraient devenir la force motrice centrale du prochain cycle haussier des actifs numériques.📊
#PMI #Inflation #CryptoMarket
Sur le plan des fondamentaux macroéconomiques, ces chiffres reflètent le double défi auquel fait face la Banque d’Angleterre (BoE) : une croissance économique atone et une inflation persistante. Même si l’élan de l’expansion des services s’affaiblit, le rebond des indices de prix dans les données laisse penser que le resserrement pourrait durer plus longtemps. Toutefois, d’un point de vue technique et de la dynamique entre acteurs et capitaux, le ralentissement de la croissance du secteur réel pousse généralement l’autorité monétaire à accélérer l’inflexion de sa politique, ce qui limite la marge de hausses de taux supplémentaires à l’avenir—un élément pouvant soutenir, à terme, la liquidité.
Sur les marchés financiers, après la publication des données, la livre sterling et les rendements des obligations d’État britanniques ont affiché une large volatilité. Si, à court terme, la persistance de l’inflation bride les anticipations de baisse des taux, le refroidissement plus net des indicateurs économiques amène désormais le marché à réévaluer le “pricing” d’un maintien plus durable des taux élevés. À mesure que les fonds recherchent des outils pour se couvrir contre l’érosion du pouvoir d’achat liée à la dépréciation de la monnaie et l’incertitude macroéconomique, les fondamentaux soutenant progressivement les actifs à risque et les actifs refuges à l’échelle mondiale se renforcent.
En ce qui concerne le marché des cryptoactifs, les inquiétudes inflationnistes et le ralentissement de la croissance à l’échelle macro servent souvent de catalyseurs au déplacement des capitaux du système traditionnel vers des actifs anti-inflation. $BTC a fait preuve d’une résilience exceptionnelle face à la baisse sur un niveau de support clé, et la structure technique conserve une trajectoire de consolidation saine. Alors que les politiques des principales banques centrales finiront par se tourner vers un assouplissement pour faire face au ralentissement économique, des anticipations de liquidité abondante pourraient devenir la force motrice centrale du prochain cycle haussier des actifs numériques.📊
#PMI #Inflation #CryptoMarket
82
Des données macroéconomiques fraîches publiées le 3 septembre révèlent un net regain d’accélération dans le secteur des services aux États-Unis pour le mois d’août. Le PMI des services américains a fortement progressé, passant de 54,6 à 56,5, enregistrant sa plus forte expansion depuis décembre 2024, tandis que l’indice des services de l’ISM est monté de 54,1 à 55,4, dépassant largement les attentes. Comme l’a souligné l’économiste d’S&P Global Market Intelligence Usamah Bhatti, l’activité du secteur privé regagne une dynamique significative malgré des goulots d’étranglement persistants dans les chaînes d’approvisionnement et des pressions sur les prix élevées.
Ce rebond solide souligne la solidité des fondamentaux de l’économie américaine par rapport à d’autres pairs mondiaux, réduisant les craintes immédiates de récession. Toutefois, des tensions de coûts persistantes, ancrées dans le secteur des services, compliquent la trajectoire de l’inflation, ce qui laisse entendre que la stabilité des prix pourrait prendre plus de temps à atteindre que prévu.
Pour les marchés traditionnels, de telles lectures économiques solides réduisent généralement l’urgence de baisses de taux agressives de la Réserve fédérale. Les rendements des bons du Trésor et l’US Dollar Index trouvent souvent un soutien dans ce contexte, créant des vents contraires à court terme pour les actifs ne versant pas de rendement comme l’or.
Sur les marchés crypto, une croissance résiliente réduit les risques économiques systémiques, mais des rendements persistants et un assouplissement monétaire différé pourraient temporairement limiter la liquidité spéculative pour $BTC et les altcoins. Les investisseurs devraient surveiller si la croissance durable finit par se traduire par un retour de l’appétit pour le risque.
#macro #PMI #economy
Des données macroéconomiques fraîches publiées le 3 septembre révèlent un net regain d’accélération dans le secteur des services aux États-Unis pour le mois d’août. Le PMI des services américains a fortement progressé, passant de 54,6 à 56,5, enregistrant sa plus forte expansion depuis décembre 2024, tandis que l’indice des services de l’ISM est monté de 54,1 à 55,4, dépassant largement les attentes. Comme l’a souligné l’économiste d’S&P Global Market Intelligence Usamah Bhatti, l’activité du secteur privé regagne une dynamique significative malgré des goulots d’étranglement persistants dans les chaînes d’approvisionnement et des pressions sur les prix élevées.
Ce rebond solide souligne la solidité des fondamentaux de l’économie américaine par rapport à d’autres pairs mondiaux, réduisant les craintes immédiates de récession. Toutefois, des tensions de coûts persistantes, ancrées dans le secteur des services, compliquent la trajectoire de l’inflation, ce qui laisse entendre que la stabilité des prix pourrait prendre plus de temps à atteindre que prévu.
Pour les marchés traditionnels, de telles lectures économiques solides réduisent généralement l’urgence de baisses de taux agressives de la Réserve fédérale. Les rendements des bons du Trésor et l’US Dollar Index trouvent souvent un soutien dans ce contexte, créant des vents contraires à court terme pour les actifs ne versant pas de rendement comme l’or.
Sur les marchés crypto, une croissance résiliente réduit les risques économiques systémiques, mais des rendements persistants et un assouplissement monétaire différé pourraient temporairement limiter la liquidité spéculative pour $BTC et les altcoins. Les investisseurs devraient surveiller si la croissance durable finit par se traduire par un retour de l’appétit pour le risque.
#macro #PMI #economy
Ce rebond solide souligne la solidité des fondamentaux de l’économie américaine par rapport à d’autres pairs mondiaux, réduisant les craintes immédiates de récession. Toutefois, des tensions de coûts persistantes, ancrées dans le secteur des services, compliquent la trajectoire de l’inflation, ce qui laisse entendre que la stabilité des prix pourrait prendre plus de temps à atteindre que prévu.
Pour les marchés traditionnels, de telles lectures économiques solides réduisent généralement l’urgence de baisses de taux agressives de la Réserve fédérale. Les rendements des bons du Trésor et l’US Dollar Index trouvent souvent un soutien dans ce contexte, créant des vents contraires à court terme pour les actifs ne versant pas de rendement comme l’or.
Sur les marchés crypto, une croissance résiliente réduit les risques économiques systémiques, mais des rendements persistants et un assouplissement monétaire différé pourraient temporairement limiter la liquidité spéculative pour $BTC et les altcoins. Les investisseurs devraient surveiller si la croissance durable finit par se traduire par un retour de l’appétit pour le risque.
#macro #PMI #economy
52
L’ISM (Institute for Supply Management) et S&P Global ont publié le 3 septembre les dernières données de l’enquête économique pour le mois d’août. Les chiffres indiquent que l’indice PMI des services aux États-Unis est passé de 54,6 à 56,5, marquant la plus forte dynamique d’expansion depuis décembre 2024 ; dans le même temps, le PMI des services de l’ISM est également monté de 54,1 à 55,4, au-dessus des attentes du marché (54,1), et a atteint un plus haut de la période. Les données confirment que l’économie américaine fait preuve d’une reprise vigoureuse et résiliente au troisième trimestre, tandis que les activités du secteur privé s’accélèrent sur l’ensemble du front.
Du point de vue des fondamentaux macroéconomiques, les services — pilier central de l’économie américaine — affichent une performance solide, ce qui atténue efficacement les inquiétudes antérieures concernant un atterrissage brutal. Bien que le PMI des services d’août soit légèrement inférieur aux prévisions initiales (56,8) et que la croissance manufacturière ralentisse quelque peu, l’indice global demeure dans une zone élevée au-dessus du seuil de 50, ce qui suggère que l’économie dans son ensemble reste plus solide que la plupart des autres grandes économies mondiales, offrant un soutien fondamental solide à l’évaluation des actifs à risque.
Sur les marchés financiers traditionnels, le rebond des données économiques au-delà des attentes renforce le scénario d’un atterrissage en douceur. Même si certains retards dans la chaîne d’approvisionnement et des pressions sur les prix subsistent, ce qui pourrait rendre la trajectoire de baisse des taux plus progressive, la vigueur de la dynamique de croissance macro soutient directement le regain d’appétit pour le risque. L’indice du dollar maintient un mouvement de consolidation au voisinage d’un niveau de résistance clé ; la courbe des rendements des bons du Trésor américain s’aplanit progressivement, tandis que les actions et autres actifs à risque affichent une forme saine de repli suivi de constitution de carburant.
Concernant le marché des crypto-actifs, la résilience de l’économie macro constitue un catalyseur pour le retour durable de liquidités. À mesure que la crainte d’une récession se voit démentie par les fondamentaux, la volonté des flux de capitaux additionnels provenant du marché hors bourse augmente. Après que $BTC a procédé au nettoyage des positions dans la zone de support technique clé, la tendance sur le carnet d’ordres montre une structure classique de “rehaussement de la base”. Sous l’impulsion du rétablissement de l’appétit pour le risque, l’élan haussier s’accumule ; si le volume peut, par la suite, être suffisamment amplifié, les actifs crypto pourraient entrer dans une nouvelle phase de percée haussière.
#PMI #美国经济 #crypto-monnaie
L’ISM (Institute for Supply Management) et S&P Global ont publié le 3 septembre les dernières données de l’enquête économique pour le mois d’août. Les chiffres indiquent que l’indice PMI des services aux États-Unis est passé de 54,6 à 56,5, marquant la plus forte dynamique d’expansion depuis décembre 2024 ; dans le même temps, le PMI des services de l’ISM est également monté de 54,1 à 55,4, au-dessus des attentes du marché (54,1), et a atteint un plus haut de la période. Les données confirment que l’économie américaine fait preuve d’une reprise vigoureuse et résiliente au troisième trimestre, tandis que les activités du secteur privé s’accélèrent sur l’ensemble du front.
Du point de vue des fondamentaux macroéconomiques, les services — pilier central de l’économie américaine — affichent une performance solide, ce qui atténue efficacement les inquiétudes antérieures concernant un atterrissage brutal. Bien que le PMI des services d’août soit légèrement inférieur aux prévisions initiales (56,8) et que la croissance manufacturière ralentisse quelque peu, l’indice global demeure dans une zone élevée au-dessus du seuil de 50, ce qui suggère que l’économie dans son ensemble reste plus solide que la plupart des autres grandes économies mondiales, offrant un soutien fondamental solide à l’évaluation des actifs à risque.
Sur les marchés financiers traditionnels, le rebond des données économiques au-delà des attentes renforce le scénario d’un atterrissage en douceur. Même si certains retards dans la chaîne d’approvisionnement et des pressions sur les prix subsistent, ce qui pourrait rendre la trajectoire de baisse des taux plus progressive, la vigueur de la dynamique de croissance macro soutient directement le regain d’appétit pour le risque. L’indice du dollar maintient un mouvement de consolidation au voisinage d’un niveau de résistance clé ; la courbe des rendements des bons du Trésor américain s’aplanit progressivement, tandis que les actions et autres actifs à risque affichent une forme saine de repli suivi de constitution de carburant.
Concernant le marché des crypto-actifs, la résilience de l’économie macro constitue un catalyseur pour le retour durable de liquidités. À mesure que la crainte d’une récession se voit démentie par les fondamentaux, la volonté des flux de capitaux additionnels provenant du marché hors bourse augmente. Après que $BTC a procédé au nettoyage des positions dans la zone de support technique clé, la tendance sur le carnet d’ordres montre une structure classique de “rehaussement de la base”. Sous l’impulsion du rétablissement de l’appétit pour le risque, l’élan haussier s’accumule ; si le volume peut, par la suite, être suffisamment amplifié, les actifs crypto pourraient entrer dans une nouvelle phase de percée haussière.
#PMI #美国经济 #crypto-monnaie
Du point de vue des fondamentaux macroéconomiques, les services — pilier central de l’économie américaine — affichent une performance solide, ce qui atténue efficacement les inquiétudes antérieures concernant un atterrissage brutal. Bien que le PMI des services d’août soit légèrement inférieur aux prévisions initiales (56,8) et que la croissance manufacturière ralentisse quelque peu, l’indice global demeure dans une zone élevée au-dessus du seuil de 50, ce qui suggère que l’économie dans son ensemble reste plus solide que la plupart des autres grandes économies mondiales, offrant un soutien fondamental solide à l’évaluation des actifs à risque.
Sur les marchés financiers traditionnels, le rebond des données économiques au-delà des attentes renforce le scénario d’un atterrissage en douceur. Même si certains retards dans la chaîne d’approvisionnement et des pressions sur les prix subsistent, ce qui pourrait rendre la trajectoire de baisse des taux plus progressive, la vigueur de la dynamique de croissance macro soutient directement le regain d’appétit pour le risque. L’indice du dollar maintient un mouvement de consolidation au voisinage d’un niveau de résistance clé ; la courbe des rendements des bons du Trésor américain s’aplanit progressivement, tandis que les actions et autres actifs à risque affichent une forme saine de repli suivi de constitution de carburant.
Concernant le marché des crypto-actifs, la résilience de l’économie macro constitue un catalyseur pour le retour durable de liquidités. À mesure que la crainte d’une récession se voit démentie par les fondamentaux, la volonté des flux de capitaux additionnels provenant du marché hors bourse augmente. Après que $BTC a procédé au nettoyage des positions dans la zone de support technique clé, la tendance sur le carnet d’ordres montre une structure classique de “rehaussement de la base”. Sous l’impulsion du rétablissement de l’appétit pour le risque, l’élan haussier s’accumule ; si le volume peut, par la suite, être suffisamment amplifié, les actifs crypto pourraient entrer dans une nouvelle phase de percée haussière.
#PMI #美国经济 #crypto-monnaie
186
Les dernières données publiées par l’Institut de gestion de l’approvisionnement (ISM) montrent que, en août, l’Indice des directeurs d’achat (PMI) pour le secteur non manufacturier s’est établi à 55,4. Il dépasse non seulement le niveau précédent de 54,1, mais aussi nettement le consensus du marché, qui tablait sur 54,2. Cela indique que l’activité dans le secteur des services continue de s’étendre à un rythme accéléré.
Cette performance supérieure aux attentes met en évidence la résilience de l’économie américaine sous-jacente, en particulier dans les services. Toutefois, dans le contexte macroéconomique actuel, des indicateurs économiques solides ne constituent pas nécessairement une bonne nouvelle dans son ensemble. Le rebond de l’activité des services suggère que la viscosité de l’inflation pourrait être plus persistante que prévu, ce qui affaiblit directement l’optimisme du marché quant à des baisses de taux rapides de la part de la Réserve fédérale. La trajectoire de la politique monétaire redevient alors pleine d’incertitudes.
Sous l’effet de ce constat, les marchés financiers traditionnels réagissent rapidement : l’indice du dollar américain et les rendements des bons du Trésor américains gagnent en dynamique. Le refroidissement des anticipations de baisse des taux freine l’appétit global pour le risque. Dans un contexte où les anticipations de resserrement tardent à disparaître complètement, les capitaux restent très prudents à l’égard des actifs dont la valorisation est jugée élevée ; la liquidité inter-marchés ne peut guère être qualifiée d’abondante.
En ce qui concerne le marché des cryptoactifs, le blocage des attentes de relâchement de la liquidité macro exerce directement une pression sur la valorisation des actifs à risque, emmenés par $BTC . En l’absence d’injection supplémentaire de liquidité, le marché risque facilement de replonger en mode défensif. Les investisseurs doivent se méfier du risque de repli à court terme lié aux perturbations des données macroéconomiques et ne doivent surtout pas poursuivre aveuglément les positions à la hausse.
#PMI #美联储 #macroéconomie
Les dernières données publiées par l’Institut de gestion de l’approvisionnement (ISM) montrent que, en août, l’Indice des directeurs d’achat (PMI) pour le secteur non manufacturier s’est établi à 55,4. Il dépasse non seulement le niveau précédent de 54,1, mais aussi nettement le consensus du marché, qui tablait sur 54,2. Cela indique que l’activité dans le secteur des services continue de s’étendre à un rythme accéléré.
Cette performance supérieure aux attentes met en évidence la résilience de l’économie américaine sous-jacente, en particulier dans les services. Toutefois, dans le contexte macroéconomique actuel, des indicateurs économiques solides ne constituent pas nécessairement une bonne nouvelle dans son ensemble. Le rebond de l’activité des services suggère que la viscosité de l’inflation pourrait être plus persistante que prévu, ce qui affaiblit directement l’optimisme du marché quant à des baisses de taux rapides de la part de la Réserve fédérale. La trajectoire de la politique monétaire redevient alors pleine d’incertitudes.
Sous l’effet de ce constat, les marchés financiers traditionnels réagissent rapidement : l’indice du dollar américain et les rendements des bons du Trésor américains gagnent en dynamique. Le refroidissement des anticipations de baisse des taux freine l’appétit global pour le risque. Dans un contexte où les anticipations de resserrement tardent à disparaître complètement, les capitaux restent très prudents à l’égard des actifs dont la valorisation est jugée élevée ; la liquidité inter-marchés ne peut guère être qualifiée d’abondante.
En ce qui concerne le marché des cryptoactifs, le blocage des attentes de relâchement de la liquidité macro exerce directement une pression sur la valorisation des actifs à risque, emmenés par $BTC . En l’absence d’injection supplémentaire de liquidité, le marché risque facilement de replonger en mode défensif. Les investisseurs doivent se méfier du risque de repli à court terme lié aux perturbations des données macroéconomiques et ne doivent surtout pas poursuivre aveuglément les positions à la hausse.
#PMI #美联储 #macroéconomie
Cette performance supérieure aux attentes met en évidence la résilience de l’économie américaine sous-jacente, en particulier dans les services. Toutefois, dans le contexte macroéconomique actuel, des indicateurs économiques solides ne constituent pas nécessairement une bonne nouvelle dans son ensemble. Le rebond de l’activité des services suggère que la viscosité de l’inflation pourrait être plus persistante que prévu, ce qui affaiblit directement l’optimisme du marché quant à des baisses de taux rapides de la part de la Réserve fédérale. La trajectoire de la politique monétaire redevient alors pleine d’incertitudes.
Sous l’effet de ce constat, les marchés financiers traditionnels réagissent rapidement : l’indice du dollar américain et les rendements des bons du Trésor américains gagnent en dynamique. Le refroidissement des anticipations de baisse des taux freine l’appétit global pour le risque. Dans un contexte où les anticipations de resserrement tardent à disparaître complètement, les capitaux restent très prudents à l’égard des actifs dont la valorisation est jugée élevée ; la liquidité inter-marchés ne peut guère être qualifiée d’abondante.
En ce qui concerne le marché des cryptoactifs, le blocage des attentes de relâchement de la liquidité macro exerce directement une pression sur la valorisation des actifs à risque, emmenés par $BTC . En l’absence d’injection supplémentaire de liquidité, le marché risque facilement de replonger en mode défensif. Les investisseurs doivent se méfier du risque de repli à court terme lié aux perturbations des données macroéconomiques et ne doivent surtout pas poursuivre aveuglément les positions à la hausse.
#PMI #美联储 #macroéconomie
38
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
19,317 vues
570 mentions
2
#AppleReportsMixedResults
13,200 vues
430 mentions
3
#BinanceHourlyDepositsExceedWithdrawals
1,892 vues
113 mentions
4
#PalantirSlides3PercentOn$2BRevenue
22 vues
6 mentions
5
#USMidtermElections
708,406 vues
3,833 mentions
6
#USOctoberNFP-AreRateCutsStillPossible
105,895 vues
894 mentions
7
#Verify1to1BinanceReserves
95,592 vues
664 mentions
8
#SBIFirstHalfCryptoRevenueFalls30.1%
451 vues
14 mentions
9
#NEARVoteApprovesCutInMaxAnnualIssuanceTo1.6%
2,996 vues
30 mentions
10
#BinanceRestores28FiatWithdrawals
245,756 vues
1,333 mentions