

#nvdab
nvdab
54,258 vues
1,375 mentions
Populaire
Récents

·
--
Nvidia recule de 16 %, Apple reprend la première place en capitalisation boursièreDepuis le 6 octobre, Nvidia a perdu près de 16 %, et Apple lui a repris la première place mondiale en capitalisation boursière. Il y a quelques mois, ce classement ne faisait quasiment débat pour personne ; aujourd’hui, il faut le revoir.
Les investisseurs qui misent sur le récit de l’IA sont les plus éprouvés. Des valeurs comme $NVDAB qui suivent Nvidia sont directement sous pression, tandis que $AAPLB sort gagnant de ce changement de leadership. Au sein d’un même secteur, les fortunes sont contrastées.
Changer de protagoniste ne signifie pas que l’histoire de l’IA est terminée, mais le marché vote avec ses pieds : le titre qui menait la hausse commence à être réévalué. Dans ce genre de situation, observer qui tient bon et qui recule est plus utile que lire les gros titres.
Nvidia recule de 16 %, Apple reprend la première place en capitalisation boursière
Depuis le 6 octobre, Nvidia a perdu près de 16 %, et Apple lui a repris la première place mondiale en capitalisation boursière. Il y a quelques mois, ce classement ne faisait quasiment débat pour personne ; aujourd’hui, il faut le revoir.
Les investisseurs qui misent sur le récit de l’IA sont les plus éprouvés. Des valeurs comme $NVDAB qui suivent Nvidia sont directement sous pression, tandis que $AAPLB sort gagnant de ce changement de leadership. Au sein d’un même secteur, les fortunes sont contrastées.
Changer de protagoniste ne signifie pas que l’histoire de l’IA est terminée, mais le marché vote avec ses pieds : le titre qui menait la hausse commence à être réévalué. Dans ce genre de situation, observer qui tient bon et qui recule est plus utile que lire les gros titres.
96
·
--
⚡ Le marché récompense ceux qui repèrent les occasions tôt !
$COTI renforce sa position dans le secteur de la confidentialité et des paiements, tandis que $NVDAB apporte une dimension différente au marché des actifs numériques.
Deux projets uniques, deux histoires de marché différentes. Suivez de près l’évolution de leurs prix, les variations de volume et les niveaux de résistance clés.
🔥 Gardez votre stratégie prête, saisissez la bonne occasion et ne laissez jamais la FOMO contrôler vos transactions.
#COTI #NVDAB #BinanceUpdatesProofofReservesAddresses
{spot}(COTIUSDT)
{spot}(NVDABUSDT)
⚡ Le marché récompense ceux qui repèrent les occasions tôt !
$COTI renforce sa position dans le secteur de la confidentialité et des paiements, tandis que $NVDAB apporte une dimension différente au marché des actifs numériques.
Deux projets uniques, deux histoires de marché différentes. Suivez de près l’évolution de leurs prix, les variations de volume et les niveaux de résistance clés.
🔥 Gardez votre stratégie prête, saisissez la bonne occasion et ne laissez jamais la FOMO contrôler vos transactions.
#COTI #NVDAB #BinanceUpdatesProofofReservesAddresses
1
235
·
--
Voir la traduction
NVDAB 现报 220.05,24 小时涨 0.88%,7 日仍跌 0.21%,日内区间 215.91–220.31,振幅 2.0%。
【盘面】
这波上涨还有想接底的先注意。
NVDAB 在 215.91–220.31 之间完成了这轮换手,0.88% 只是结果。
NVDAB 在 215.91–220.31 之间窄幅整理,短线没有明显的资金撤离迹象。
215.91 一带是本轮上涨的起涨点,回踩到这里性价比不差。
大盘同期 +1.13%,NVDAB 只有 0.88%,这波红盘更多是大环境带起来的。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
如果 守住 215.91,那么短线还有得看;如果 220.31 被反向拿下,就得重估。
24 小时 0.88% 的涨幅配上 215.91–220.31 的波动,眼下是做多的一方在主导。
怎么选自己定,不急,看戏。
$NVDAB #NVDAB
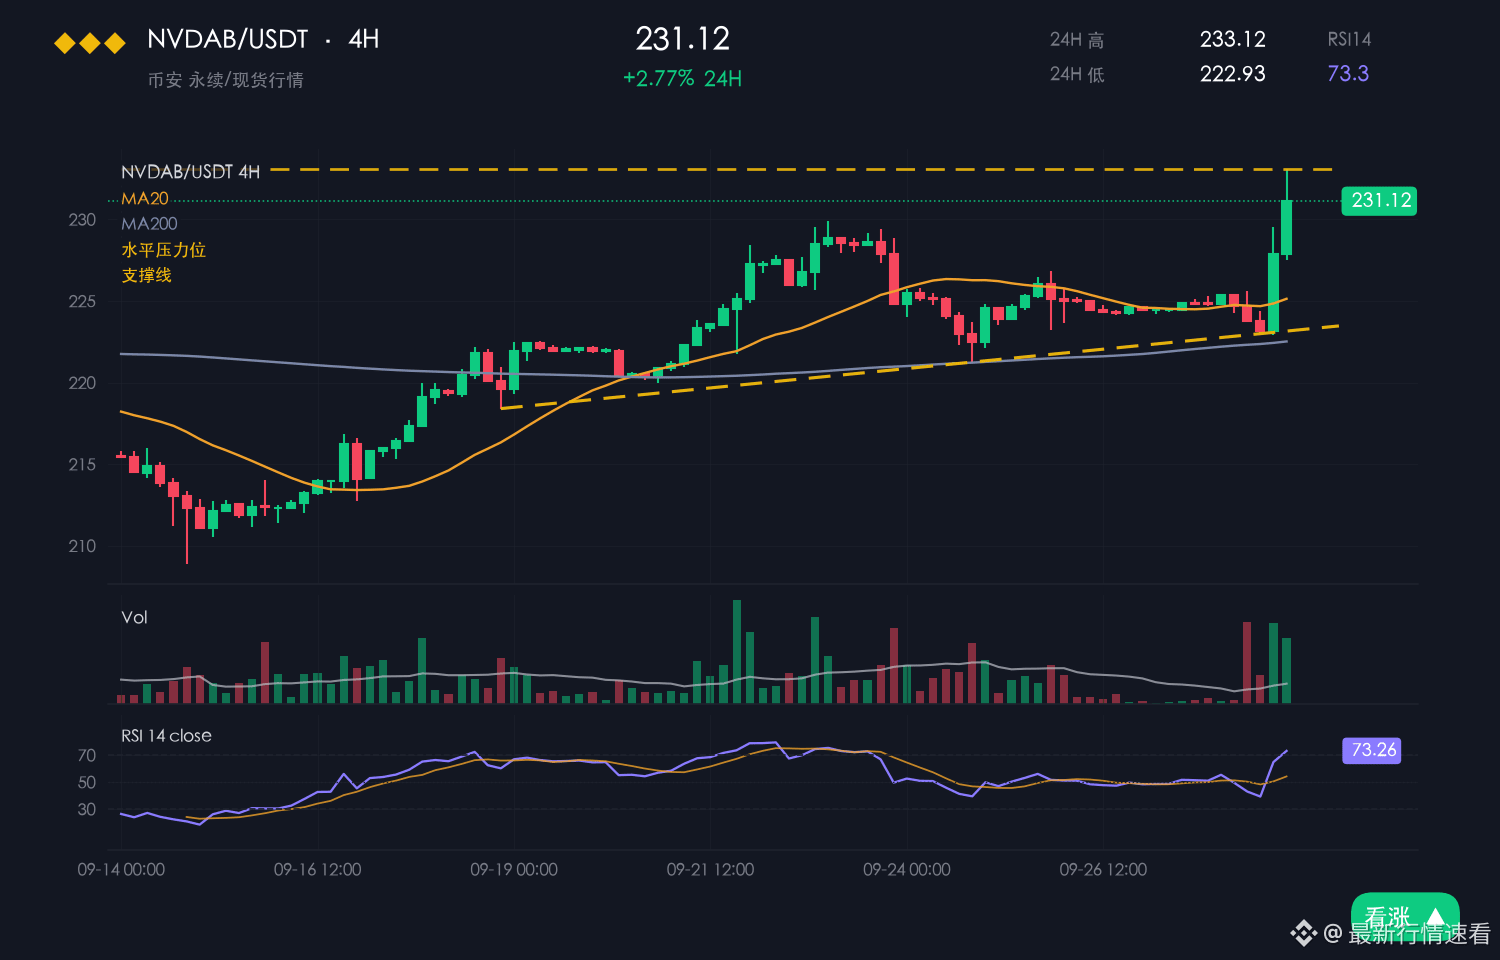

Nvidia a perdu 20 % en un mois, Google 30 %, Amazon 20 %. Ces trois géants, qui pèsent ensemble 12 000 milliards de dollars en capitalisation boursière, ont tous enregistré un repli mensuel à deux chiffres sur la même période. La nature du phénomène a changé : il ne s’agit plus des résultats d’une entreprise ou du cycle d’un produit, mais du bêta de toute une catégorie de sociétés valorisées à plus de mille milliards de dollars qui disparaît simultanément. Et les marchés perpétuels 24 heures sur 24 comme NVDAB sont les premiers à fixer le prix d’ouverture de ces géants pendant la fermeture des marchés actions américains.
Commençons par la valeur réelle de cette « anticipation des prix ».
Les contrats perpétuels sur actions américaines tokenisées n’ont pas de date d’expiration. Ils convergent vers le cours au comptant grâce au taux de financement ; en théorie, tant que des arbitragistes sont actifs, le prix reste proche de la valeur nette. Mais le week-end et pendant les séances nocturnes américaines, les teneurs de marché ne peuvent ni souscrire ni racheter sur le marché primaire, ni se couvrir avec des actions au comptant ou des contrats à terme. Le mécanisme de convergence est donc, dans les faits, interrompu. Il ne reste alors, sur le marché perpétuel, que des capitaux à effet de levier : le prix ne reflète pas la valeur de Nvidia, mais « qui est le plus pressé de liquider sa position ». C’est pourquoi les cotations de NVDAB pendant les heures asiatiques ont un faible rapport signal-bruit : elles mesurent le sentiment, pas le cours d’ouverture. Les prendre pour un oracle des gaps du lundi peut conduire à se faire piéger par des illusions.
Le deuxième aspect est le décalage entre le taux de financement et l’évolution des positions ouvertes.
Lors des mois où les trois géants chutent fortement en même temps, des actifs comme NVDAB peuvent discrètement passer du rôle d’« outil d’achat » à celui d’« outil de couverture ». On peut alors observer une configuration contre-intuitive : le prix baisse, mais le taux de financement devient négatif et les vendeurs à découvert paient. Cela ne signifie pas que le marché est devenu haussier. Il est plus probable que des investisseurs détenant des actions ou des ETF achètent des positions vendeuses sur le perpétuel pour se couvrir pendant la fermeture des marchés. La motivation de ces vendeurs à découvert est très différente de celle des spéculateurs : ils ne liquident pas parce que le cours a déjà trop baissé ; au contraire, ils renforcent leurs positions à mesure que la baisse se poursuit. Pour le déterminer, il est bien plus utile d’observer si la hausse des positions ouvertes évolue dans le même sens que le taux de financement que de regarder le prix lui-même.
Le troisième aspect est le risque statique lié à l’ancrage sur la valeur nette.
La valeur nette des actions tokenisées est figée à la clôture. Pendant la fermeture des marchés, le prix de référence ne peut être estimé qu’à partir des oracles et des transactions sur la plateforme. La fréquence des mises à jour diminue, le carnet d’ordres s’amincit et la liquidité est au plus bas au milieu de la nuit. Une mèche peut déclencher des ordres stop avant que le cours ne revienne à son niveau initial, alors qu’on ne trouve aucune trace de cette mèche sur le graphique au comptant. Plus l’effet de levier est élevé, plus ces fluctuations qui « n’existent que sur le marché perpétuel » sont dangereuses.
Pour finir, parlons du récit de marché. Beaucoup s’inquiètent actuellement des dangers des mois de novembre et décembre, car lorsque les leaders de plusieurs secteurs cassent simultanément leurs supports mensuels, cela annonce souvent une nouvelle phase de baisse. Je ne conteste pas cette analyse, mais il faut noter que le Bitcoin, avec ses 1 500 milliards de dollars de capitalisation, n’est plus tout à fait à l’opposé des actifs risqués : sa corrélation avec le Nasdaq est désormais plus stable que sa corrélation avec le récit de l’« or numérique ». La chaîne de transmission entre le repli de Nvidia et la baisse de NVDAB est donc bien réelle. Ne comptez pas sur une « performance indépendante des cryptos » pour vous couvrir.
Mon avis à court terme : pendant ces périodes de fermeture des marchés, NVDAB sert de thermomètre, pas de volant de direction. Pour confirmer la tendance, il faut attendre le volume de la première heure après l’ouverture du marché au comptant. Si le marché ouvre en gap haussier, mais que les volumes ne suivent pas, il ne s’agit que d’un reflux du sentiment du marché perpétuel et le gap a de fortes chances d’être comblé. Si le marché ouvre en gap baissier, mais que les achats au comptant absorbent la baisse, alors le prix est réellement en train de se former. À ce stade, mieux vaut observer quand le décalage entre le taux de financement et les positions ouvertes prendra fin que de tenter de deviner le sens du gap.
Vous êtes responsable de vos positions ; la mèche de minuit ne se souciera pas de vous.
#NVDAB #Crypto
10
·
--
$NVDAB NVDAB dépasse les 208 $ alors que le volume des échanges s’envole
Le prix en direct de NVIDIA Tokenized bStocks (NVDAB) reste stable à 208,98 $, marquant une solide reprise en cours de séance et continuant d’attirer l’attention des médias. L’intérêt des investisseurs pour cet actif tokenisé adossé à des actions — qui fait le lien entre les actions technologiques traditionnelles et le marché des actifs numériques — atteint de nouveaux sommets, son volume d’échanges sur 24 heures ayant dépassé les 34 millions de dollars. Portés par la demande croissante des investisseurs institutionnels et particuliers pour les actions tokenisées, les analystes estiment que la stabilité de NVDAB pourrait annoncer une nouvelle hausse. À suivre
#NVDAB #cryptouniverseofficial #Binance #Square
{spot}(NVDABUSDT)
$NVDAB NVDAB dépasse les 208 $ alors que le volume des échanges s’envole
Le prix en direct de NVIDIA Tokenized bStocks (NVDAB) reste stable à 208,98 $, marquant une solide reprise en cours de séance et continuant d’attirer l’attention des médias. L’intérêt des investisseurs pour cet actif tokenisé adossé à des actions — qui fait le lien entre les actions technologiques traditionnelles et le marché des actifs numériques — atteint de nouveaux sommets, son volume d’échanges sur 24 heures ayant dépassé les 34 millions de dollars. Portés par la demande croissante des investisseurs institutionnels et particuliers pour les actions tokenisées, les analystes estiment que la stabilité de NVDAB pourrait annoncer une nouvelle hausse. À suivre
#NVDAB #cryptouniverseofficial #Binance #Square
13
·
--
Point sur l’essor de l’IA : NVIDIA bStock se prépare à une envolée 🚀
Évolution du cours : $NVDAB s’échange à 203,01 $ sur Binance Spot (NVDAB/USDT), en baisse de 1,88 % au cours des dernières 24 heures. Le volume reste solide, témoignant d’un intérêt soutenu malgré le léger repli.
Niveaux clés : Le support immédiat se situe à 200,00 $, un seuil rond qui a tenu lors de la dernière correction. Un plancher plus bas se trouve près de 195,00 $, où les acheteurs sont historiquement revenus. La résistance plafonne le rallye actuel autour de 210,00 $, avec un plafond secondaire à 215,00 $. Le milieu de la fourchette se situe près de 207,50 $, un niveau que le marché teste alors qu’il cherche à franchir un seuil clé.
Pourquoi c’est important : NVIDIA reste la pierre angulaire de l’infrastructure de l’IA, et le prochain rapport sur les résultats du troisième trimestre devrait mettre en évidence l’accélération de la demande pour ses GPU dans les centres de données et l’informatique en périphérie.
Perspectives à court terme (poursuite de la hausse) : La dynamique se renforce, portée par l’engouement général pour l’IA. Le récent repli semble offrir une occasion d’achat, et un franchissement des 210,00 $ pourrait déclencher une progression vers la zone de résistance des 215,00 $, préservant ainsi les perspectives haussières.
#NVDAB #Stocks #BinanceSquare

·
--
Le volume se contracte près de $203.29, ce qui soulève la question : ce repli se stabilise-t-il ?
$NVDAB a reculé de 2.40 % en 24 heures, avec un volume de $11.52M, tandis que l’activité horaire est tombée à 0.13x la moyenne sur 23 heures. La fourchette récente, comprise entre 201.26 et 209.25, fournit des limites structurelles à surveiller.
Si les acheteurs défendent la borne basse, près de 201.26, tandis que la dynamique s’essouffle, un retour vers le point médian à 209.25 devient un scénario logique. À l’inverse, une cassure durable sous 201.26 invaliderait complètement le scénario de stabilisation.
Surveillez-vous une défense réussie de la fourchette à 201.26, ou vous préparez-vous à une chute plus profonde sous ce niveau ?
Appuyez sur $NVDAB pour afficher le graphique en direct. #NVDAB #BinanceSquare
2
·
--
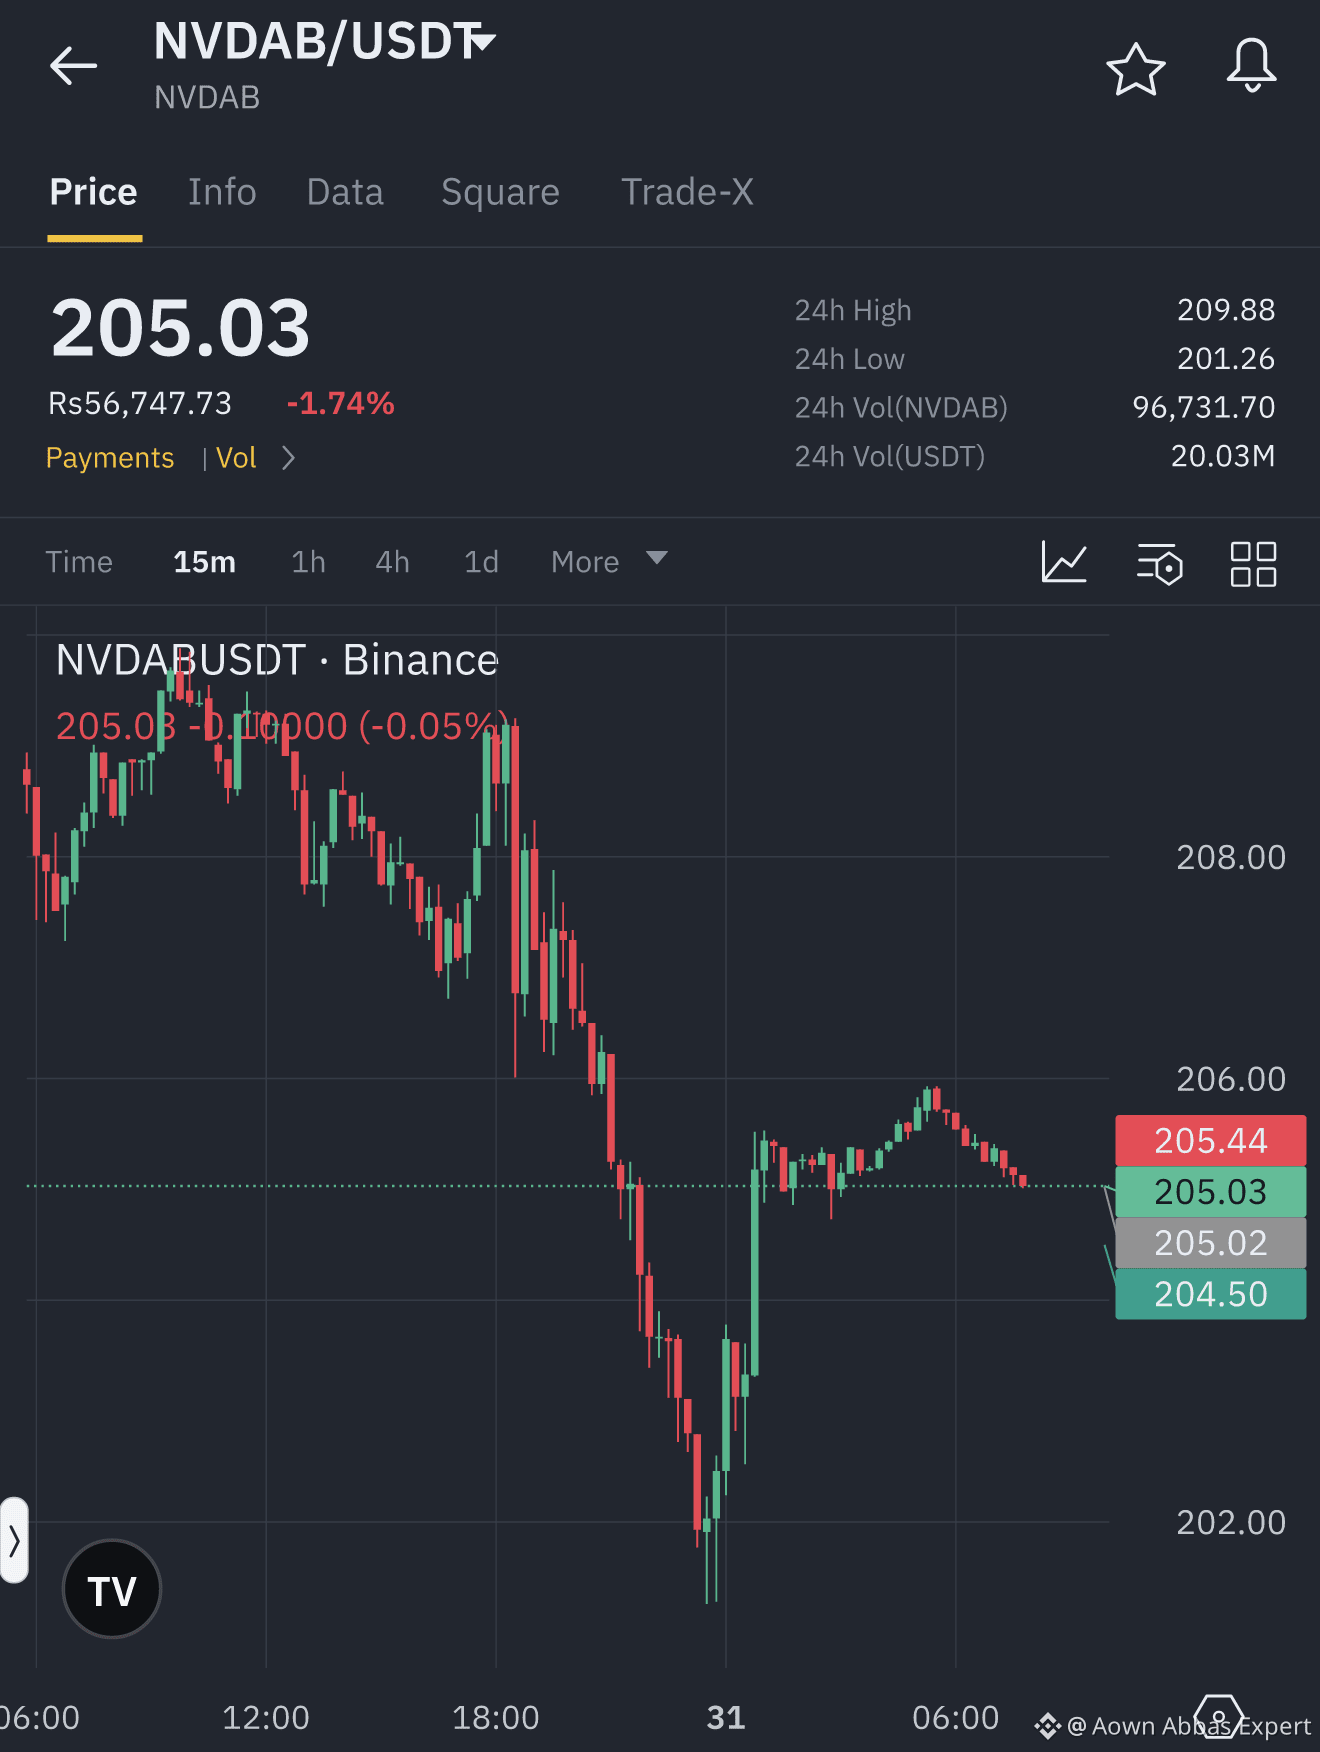
$NVDAB s’échange à 205,29 $ avec un volume de 20,06 M$ après une baisse quotidienne de 1,40 %.
La dynamique à court terme s’est essoufflée, tandis que le volume horaire ralentissait. Un scénario haussier nécessiterait de repasser au-dessus du plus haut des 23 dernières heures, à 209,88 $, pour signaler un regain d’intérêt acheteur.
À l’inverse, une baisse sous le plus bas des 23 dernières heures, à 201,26 $, invaliderait cette tentative de stabilisation et exposerait à un risque de baisse plus important. Gérez le risque avec prudence.
Une poussée au-dessus de 209,88 $ confirmera-t-elle un changement de dynamique, ou une cassure sous 201,26 $ invalidera-t-elle cette configuration ? Que montre votre graphique ?
Consultez $NVDAB pour le graphique en direct. #NVDAB #BinanceSquare
28
Au moment où le New York Times a publié le nom de Huang Le, ce qui a été réévalué, ce n’était pas le tableau des livraisons de puces de Nvidia, mais le facteur humain. Une entreprise voit défiler chaque année des milliers de dirigeants, mais rares sont ceux qui peuvent rester longtemps aux côtés de Jensen Huang — une rareté que, sur les marchés boursiers américains traditionnels, les équipes de conformité et de relations publiques mettent plusieurs jours à digérer. Pour des actifs tokenisés comme NVDAB, cette fenêtre de digestion se réduit à une aiguille sur la blockchain.
Commençons par l’aspect le plus facile à négliger : le rythme des transactions lors d’un événement à risque a changé. Sur les marchés boursiers américains traditionnels, lorsqu’une accusation géopolitique vise un dirigeant, un laps de temps s’écoule entre la publication de l’information et l’ouverture des marchés. Les enchères avant l’ouverture, les cotations des teneurs de marché et la réponse de l’entreprise filtrent peu à peu les réactions émotionnelles. Les actions américaines tokenisées sont cotées en continu. Au petit matin, pendant la session asiatique, la liquidité est justement au plus bas. Une simple dépêche peut alors provoquer sur le carnet d’ordres un écart bien supérieur à ce que justifient les fondamentaux. Pour un même événement, le premier choc subi par les détenteurs de NVDAB n’est pas une réévaluation, mais une décote de liquidité.
Examinons ensuite la structure on-chain. Les ordres en attente sur les actions tokenisées sont par nature concentrés sur quelques niveaux de prix, et la fourchette de cotation des teneurs de marché est bien plus étroite que celle des actions sous-jacentes. Face à un récit géopolitique, cette faible profondeur amplifie considérablement le slippage. Les véritables capitaux institutionnels, eux, ne vont pas sur la blockchain pour réagir à une nouvelle à ce moment-là : ils attendent la position officielle de l’émetteur en matière de conformité et la réponse formelle de l’entreprise concernée. Cette aiguille apparue au petit matin reflète donc l’émotion, pas une réévaluation de Nvidia par les institutions. Prendre une impulsion pour une tendance est l’un des moyens les plus courants de perdre de l’argent avec ce type d’actif.
Un détail mérite d’être relevé : un message publié sur la place publique, disant « dès que je serai revenu à l’équilibre, je réinvestirai sur les marchés boursiers américains », a recueilli 57 mentions J’aime et 59 commentaires ; un autre message citant Huang Le a obtenu 17 J’aime et 17 commentaires. Quand le nombre de commentaires égale, voire dépasse, celui des mentions J’aime, c’est le signe typique d’une foule de spectateurs : les gens en parlent, mais l’argent ne bouge pas. Sans nouveaux capitaux pour le soutenir, un récit géopolitique provoque presque toujours une impulsion plutôt qu’une tendance, surtout lorsque son protagoniste est une variable liée aux ressources humaines sans rapport avec le cycle des puces.
Enfin, voici la véritable valeur informative de cet épisode : c’est un test de résistance, et l’objet du test n’est pas Nvidia, mais l’émetteur. Les actions américaines tokenisées ne confèrent ni statut d’actionnaire ni droit de vote. En cas de bouleversement au sein de l’entreprise sous-jacente, d’enquête juridique ou de suspension temporaire des transactions, quel instant sert de référence pour calculer la valeur liquidative ? Les souscriptions et rachats doivent-ils être suspendus ? En cas de conditions de marché extrêmes, qui garantit les cotations ? En temps normal, personne ne consulte ces règles ; le jour où un incident survient, elles déterminent qui se retrouve piégé.
Mon avis est très clair : ne pas courir après ce genre d’impulsion géopolitique. Attendre la publication d’un communiqué de l’émetteur et le retour à une cotation normale de l’action sous-jacente, puis voir si la prime de NVDAB revient à la normale. Sur le carnet d’ordres, les véritables signaux à surveiller sont l’état des souscriptions et des rachats ainsi que la fourchette de cotation des teneurs de marché, pas les titres du New York Times. Les titres circulent toujours plus vite que les démentis : ne construisez pas votre position sur un titre d’actualité.
#NVDAB #Crypto
3
·
--
📊 NVDAB – Recommandation de trading
🟢 LONG – Rebond potentiel
Prix actuel : 205.36
Analyse : Le RSI est à 29.9 sur l’unité de temps horaire, ce qui indique une entrée en zone de survente. Le prix pourrait approcher d’un rebond haussier, surtout si des signes de retour de la pression acheteuse apparaissent. Il est préférable d’attendre la confirmation du retournement avant d’entrer.
🎯 Objectifs :
* Premier objectif : 209.00
* Deuxième objectif : 213.00
* Troisième objectif : 218.00
🛑 Stop-loss : 201.50
⚠️ Surveillez l’évolution du prix avant d’entrer, car la survente ne garantit pas un rebond.
🔥 Repérez les opportunités
$NVDAB #NVDAB
46
$NVDAB : le mythe du volume et l’intention des participants
Un volume élevé confirme-t-il toujours une direction des prix ? De nombreux traders pensent qu’une bougie marquée valide automatiquement un mouvement. Quand on voit la direction horaire de $NVDAB pointer vers le bas alors que le volume reste au-dessus de son niveau de référence, il est facile de supposer que la tendance est inarrêtable. Pourtant, le volume représente l’activité, et non une issue garantie. Une activité élevée signale souvent la rencontre de forces opposées plutôt qu’une domination unilatérale.
Voyez le volume comme le carburant d’un moteur. Le carburant est nécessaire au mouvement, mais il n’en détermine pas la destination. Si $NVDAB connaît un volume élevé pendant une baisse, cela peut indiquer que des acheteurs interviennent pour absorber la pression vendeuse. Le cours actuel est de 207.16 et le RSI s’élève à 44.0491. Ces indicateurs reflètent la vitesse et la force du mouvement, mais ne tiennent pas compte des ordres cachés en attente près de 206.01. On croit souvent à tort qu’une cassure accompagnée de volume est certaine. En réalité, les pics de volume surviennent souvent à des points d’épuisement, lorsque les derniers participants finissent par entrer dans la mêlée.
Nous pouvons réévaluer la situation en observant la réaction du cours après la poussée initiale. Si le cours ne parvient pas à rester sous 207.98 ou 208.615 malgré une forte activité, la prétendue rupture pourrait en fait être un piège. Au lieu de considérer le volume comme une confirmation de certitude, voyez-le comme un signe que les enjeux sont élevés. Le mécanisme d’absorption peut transformer une baisse accompagnée d’un volume élevé en retournement si la liquidité à 206.01 tient bon. Un volume élevé est simplement une invitation à prêter davantage attention.
Recherche probabiliste sur les marchés, sans recommandation ni garantie de rendement.
Quelle hypothèse de trading aimeriez-vous remettre en question ensuite ?
#NVDAB #CryptoLearning
43
·
--
📊 NVDAB | Recommandation LONG 🟢
Prix : 206.82 | Unité de temps : 1 heure
📈 Analyse technique :
* Le RSI est à 29.9, ce qui indique une entrée en zone de survente.
* Un rebond haussier pourrait se produire après une vague de pression vendeuse.
* La proximité de l’indicateur avec les niveaux de survente pourrait attirer les acheteurs.
* Pour confirmer le rebond, il faut l’apparition d’une bougie haussière et une amélioration de la dynamique.
🎯 Objectifs de la transaction :
* TP1 : 209.00
* TP2 : 212.00
* TP3 : 215.00
⛔ Stop-loss : 204.00
Entrée : LONG après confirmation du rebond dans la zone 206–207.
⚠️ La survente ne garantit pas une hausse ; attendez une confirmation avant d’entrer.
🔥 Repérez les opportunités
$NVDAB #NVDAB
38
·
--
📉 NVDAB | Recommandation SHORT 🔴
Prix de référence : 207.3 USDT | Unité de temps : 30 minutes
📊 Analyse technique :
* Croisement baissier du MACD, indiquant un basculement de la dynamique en faveur des vendeurs.
* Le prix subit une pression vendeuse après son repli depuis le niveau de 215.
* La zone de 207.2 constitue actuellement un support important.
* Une cassure du support pourrait accélérer la baisse vers les niveaux suivants. Investing.com +1
🎯 Objectifs de la transaction :
* TP1 : 205.5
* TP2 : 203.5
* TP3 : 200.0
⛔ Stop-loss : 210.5
Entrée : SHORT après confirmation de la cassure de 207.2.
⚠️ Si le prix rebondit et se maintient au-dessus de 210.5, l'idée de vente est annulée.
🔥 Repérez les opportunités
$NVDAB #NVDAB
78
·
--
En regardant $NVDAB , parlons aussi bien du nombre lui-même que de la façon de le lire.
Sur le marché spot de Binance, le 30/10 de 17 h 05 à 18 h 05 (heure de Pékin), le cours a baissé de 0,31 % en une heure. Le volume des transactions s’est élevé à 237 000 USDT, soit 0,09 fois celui de l’heure précédente. Le cours de clôture sur cette période était de 208,04 USDT.
Il faut distinguer les calendriers de déverrouillage des ventes effectives : le déverrouillage de jetons décrit généralement une modification des restrictions qui leur étaient imposées, et ne signifie pas que ces jetons ont été immédiatement vendus. La mise en circulation effective, les transferts et les transactions sont des étapes ultérieures distinctes, qui doivent être vérifiées à l’aide de données propres à chacune. Les calendriers publiés peuvent également être soumis à des conditions ou à des ajustements. Présenter directement la quantité prévue comme une pression vendeuse certaine à une date donnée revient à omettre ces étapes qui n’ont pas encore été confirmées.
Pour suivre les informations sur les déverrouillages, consignez séparément le calendrier prévu, les faits observés, les mouvements on-chain et les transactions, sans tout réduire à une seule conclusion.
#NVDAB #DiscussionsCrypto
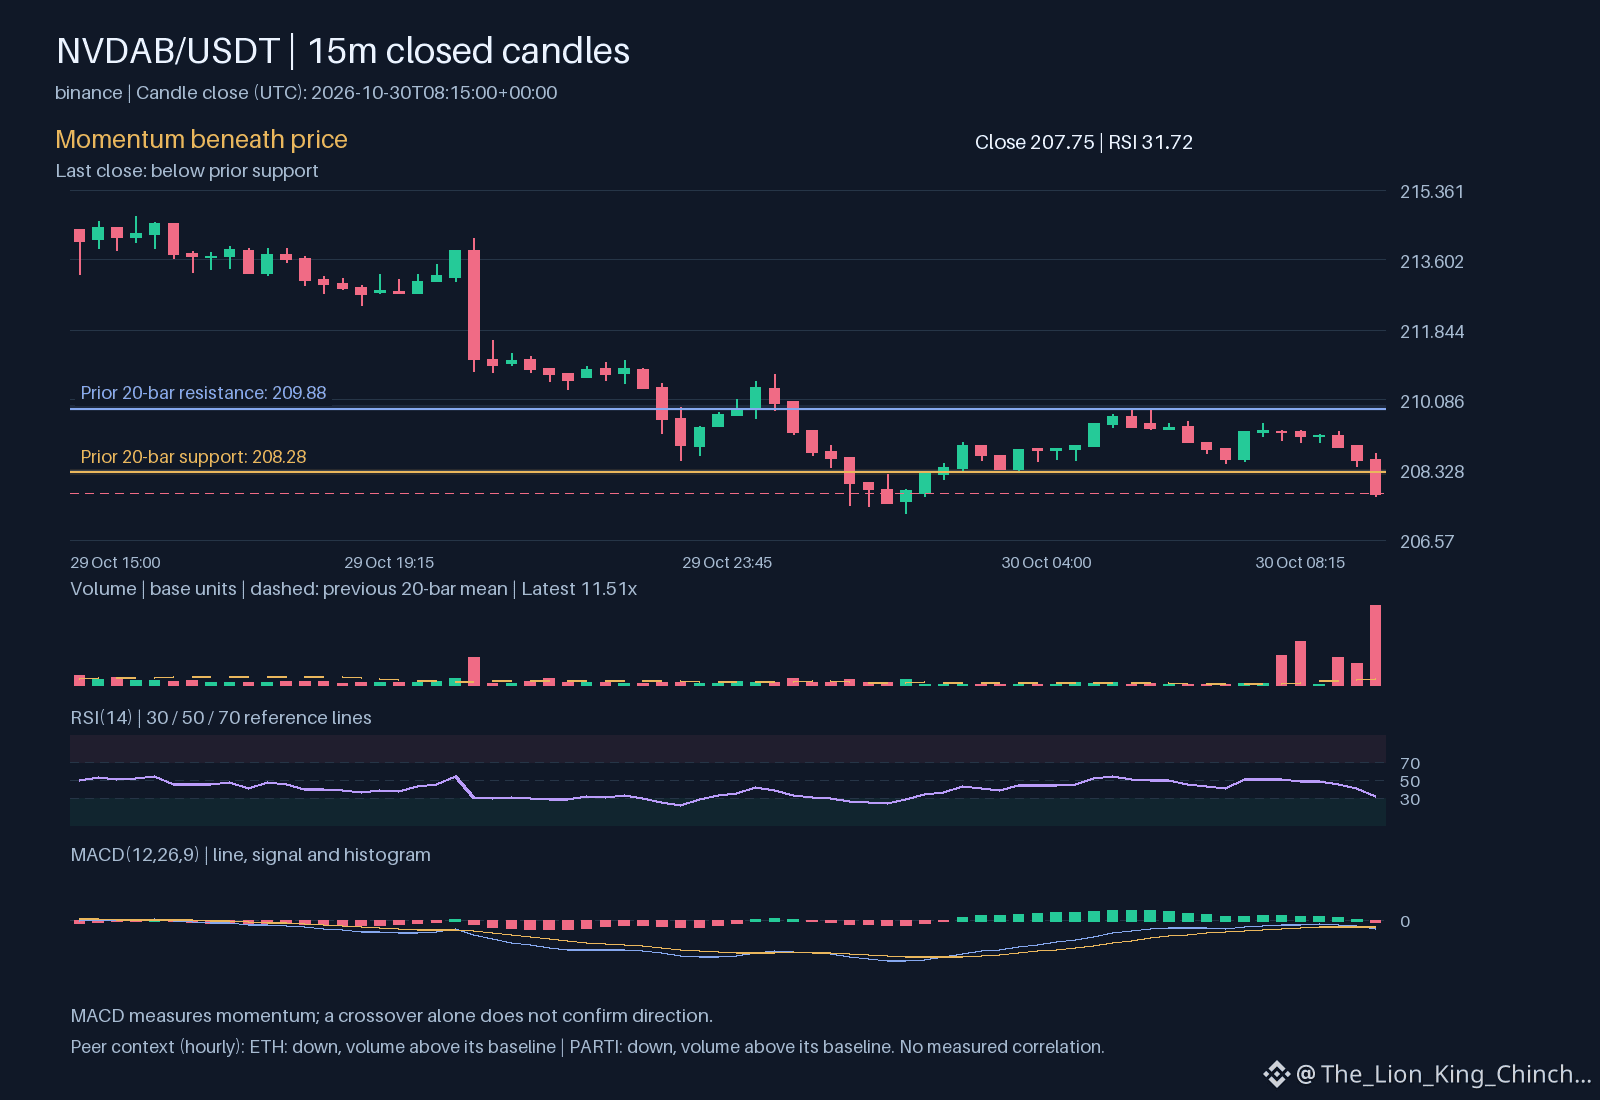
$NVDAB résistera-t-il à la pression ?
Comprendre la différence entre une chute soudaine des prix et une tendance durable est essentiel pour la gestion des risques. Pour $NVDAB, la tendance horaire est à la baisse tandis que le volume des échanges reste supérieur à son niveau de référence. Cela suggère une participation active pendant le repli, mais il faut se demander si le mouvement va se maintenir ou s’il signale simplement une capture temporaire de liquidité. Comparer $NVDAB à des actifs similaires permet de mieux cerner le contexte général, sans supposer une cause commune. ETH et PARTI affichent également une tendance horaire à la baisse, avec un volume supérieur à leur niveau de référence. Bien que les trois actifs évoluent dans la même direction sur la même plateforme, cela ne permet pas d’établir une corrélation mesurée ni une dynamique sectorielle commune.
Un mécanisme à surveiller est la réaction du prix lorsqu’il se trouve sous le support à 208.28. Dans une expérience de pensée, si $NVDAB reste sous ce niveau tandis que le RSI se situe à 31.7206, la pression à la baisse pourrait se consolider plutôt que s’épuiser. Contrairement à un simple classement, ces observations nécessitent d’examiner le MACD à -0.236617 et le signal MACD à -0.183441 afin de voir si la dynamique baissière s’accélère. Pour réévaluer cette interprétation, observez si la variation quotidienne de -2.83884 commence à se stabiliser près du VWAP à 211.099. Les différences horaires entre ces actifs nous rappellent que la direction, à elle seule, importe moins que le niveau auquel le prix finit par se stabiliser.
Analyse probabiliste du marché, et non une recommandation ni une garantie de rendement.
La comparaison à garder à l’esprit : $ETH affiche une tendance horaire à la baisse et un volume supérieur à son niveau de référence ; $PARTI affiche une tendance horaire à la baisse et un volume supérieur à son niveau de référence. Cela ne suffit pas à établir une corrélation.
Qu’est-ce qui compte le plus dans cette comparaison : la direction ou la capacité du mouvement à se maintenir ?
#NVDAB #ETH #PARTI
$NVDAB résistera-t-il à la pression ?
Comprendre la différence entre une chute soudaine des prix et une tendance durable est essentiel pour la gestion des risques. Pour $NVDAB , la tendance horaire est à la baisse tandis que le volume des échanges reste supérieur à son niveau de référence. Cela suggère une participation active pendant le repli, mais il faut se demander si le mouvement va se maintenir ou s’il signale simplement une capture temporaire de liquidité. Comparer $NVDAB à des actifs similaires permet de mieux cerner le contexte général, sans supposer une cause commune. ETH et PARTI affichent également une tendance horaire à la baisse, avec un volume supérieur à leur niveau de référence. Bien que les trois actifs évoluent dans la même direction sur la même plateforme, cela ne permet pas d’établir une corrélation mesurée ni une dynamique sectorielle commune.
Un mécanisme à surveiller est la réaction du prix lorsqu’il se trouve sous le support à 208.28. Dans une expérience de pensée, si $NVDAB reste sous ce niveau tandis que le RSI se situe à 31.7206, la pression à la baisse pourrait se consolider plutôt que s’épuiser. Contrairement à un simple classement, ces observations nécessitent d’examiner le MACD à -0.236617 et le signal MACD à -0.183441 afin de voir si la dynamique baissière s’accélère. Pour réévaluer cette interprétation, observez si la variation quotidienne de -2.83884 commence à se stabiliser près du VWAP à 211.099. Les différences horaires entre ces actifs nous rappellent que la direction, à elle seule, importe moins que le niveau auquel le prix finit par se stabiliser.
Analyse probabiliste du marché, et non une recommandation ni une garantie de rendement.
La comparaison à garder à l’esprit : $ETH affiche une tendance horaire à la baisse et un volume supérieur à son niveau de référence ; $PARTI affiche une tendance horaire à la baisse et un volume supérieur à son niveau de référence. Cela ne suffit pas à établir une corrélation.
Qu’est-ce qui compte le plus dans cette comparaison : la direction ou la capacité du mouvement à se maintenir ?
#NVDAB #ETH #PARTI
56
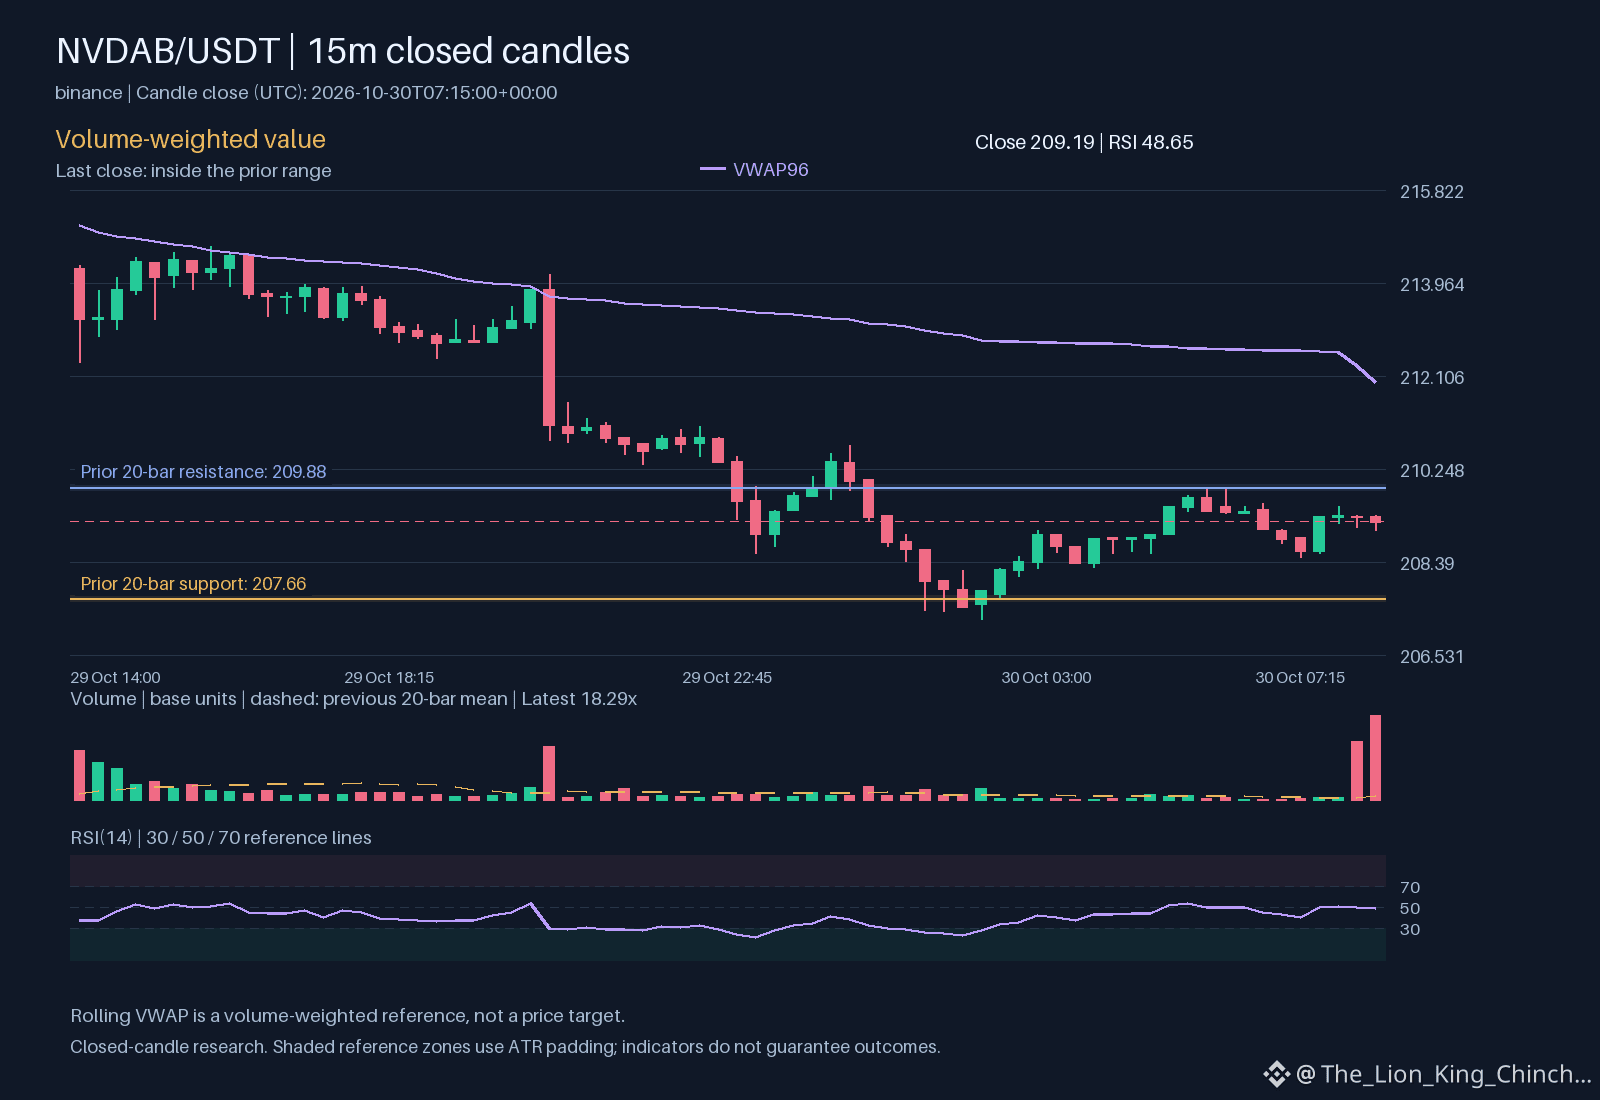
$NVDAB : des chandelles à fort volume garantissent-elles le succès ?
Mythe : un volume élevé prouve qu’une cassure est réelle.
Question
Les traders supposent souvent que lorsque le volume bondit, le mouvement des prix est définitif. Pour $NVDAB, la tendance horaire est à la hausse et le volume dépasse son niveau de référence. Beaucoup voient cette forte activité et s’attendent à une tendance régulière. Mais la participation garantit-elle une direction ?
Mécanisme
Le volume mesure l’effort, pas seulement le résultat. Un pic signifie que davantage de traders sont actifs, mais ne dit pas qui l’emporte. Les vendeurs peuvent générer un volume élevé alors que le prix reste dans la fourchette observée. Si la clôture reste sous la résistance, l’effort a été compensé par l’opposition. L’indicateur de volume relatif confirme l’activité, mais ne confirme pas à lui seul la pression acheteuse.
Vérifiez où se situe la clôture. Si le prix se maintient près du plus haut de la chandelle avec un volume soutenu, le mouvement est convaincant. S’il clôture près du milieu, le marché est indécis. Cette distinction permet de différencier une cassure d’un piège.
Limites
Cette logique ne tient pas pendant les périodes de faible liquidité. Sur des marchés peu liquides, quelques transactions peuvent créer de faux pics. Surveillez le VWAP journalier. Si les chandelles horaires se situent au-dessus, la tendance bénéficie d’un soutien structurel. Si elles glissent en dessous, l’espoir initial s’estompe. Ne confondez pas vitesse et sécurité. Un mouvement rapide accompagné d’un volume élevé peut s’inverser rapidement si le support cède. Réévaluez toujours la clôture par rapport à la fourchette. Une forte énergie crée des occasions, mais seule la structure apporte de la fiabilité. Concentrez-vous sur le niveau auquel le prix se stabilise, et pas seulement sur l’ampleur de son mouvement. Les données montrent l’activité ; le graphique montre le résultat. Fiez-vous à la structure plutôt qu’au bruit. 📊
Analyse probabiliste des marchés, sans constituer une recommandation ni garantir un rendement.
Quelle hypothèse de trading aimeriez-vous remettre en question ensuite ?
#NVDAB #CryptoLearning
$NVDAB : des chandelles à fort volume garantissent-elles le succès ?
Mythe : un volume élevé prouve qu’une cassure est réelle.
Question
Les traders supposent souvent que lorsque le volume bondit, le mouvement des prix est définitif. Pour $NVDAB , la tendance horaire est à la hausse et le volume dépasse son niveau de référence. Beaucoup voient cette forte activité et s’attendent à une tendance régulière. Mais la participation garantit-elle une direction ?
Mécanisme
Le volume mesure l’effort, pas seulement le résultat. Un pic signifie que davantage de traders sont actifs, mais ne dit pas qui l’emporte. Les vendeurs peuvent générer un volume élevé alors que le prix reste dans la fourchette observée. Si la clôture reste sous la résistance, l’effort a été compensé par l’opposition. L’indicateur de volume relatif confirme l’activité, mais ne confirme pas à lui seul la pression acheteuse.
Vérifiez où se situe la clôture. Si le prix se maintient près du plus haut de la chandelle avec un volume soutenu, le mouvement est convaincant. S’il clôture près du milieu, le marché est indécis. Cette distinction permet de différencier une cassure d’un piège.
Limites
Cette logique ne tient pas pendant les périodes de faible liquidité. Sur des marchés peu liquides, quelques transactions peuvent créer de faux pics. Surveillez le VWAP journalier. Si les chandelles horaires se situent au-dessus, la tendance bénéficie d’un soutien structurel. Si elles glissent en dessous, l’espoir initial s’estompe. Ne confondez pas vitesse et sécurité. Un mouvement rapide accompagné d’un volume élevé peut s’inverser rapidement si le support cède. Réévaluez toujours la clôture par rapport à la fourchette. Une forte énergie crée des occasions, mais seule la structure apporte de la fiabilité. Concentrez-vous sur le niveau auquel le prix se stabilise, et pas seulement sur l’ampleur de son mouvement. Les données montrent l’activité ; le graphique montre le résultat. Fiez-vous à la structure plutôt qu’au bruit. 📊
Analyse probabiliste des marchés, sans constituer une recommandation ni garantir un rendement.
Quelle hypothèse de trading aimeriez-vous remettre en question ensuite ?
#NVDAB #CryptoLearning
26
·
--
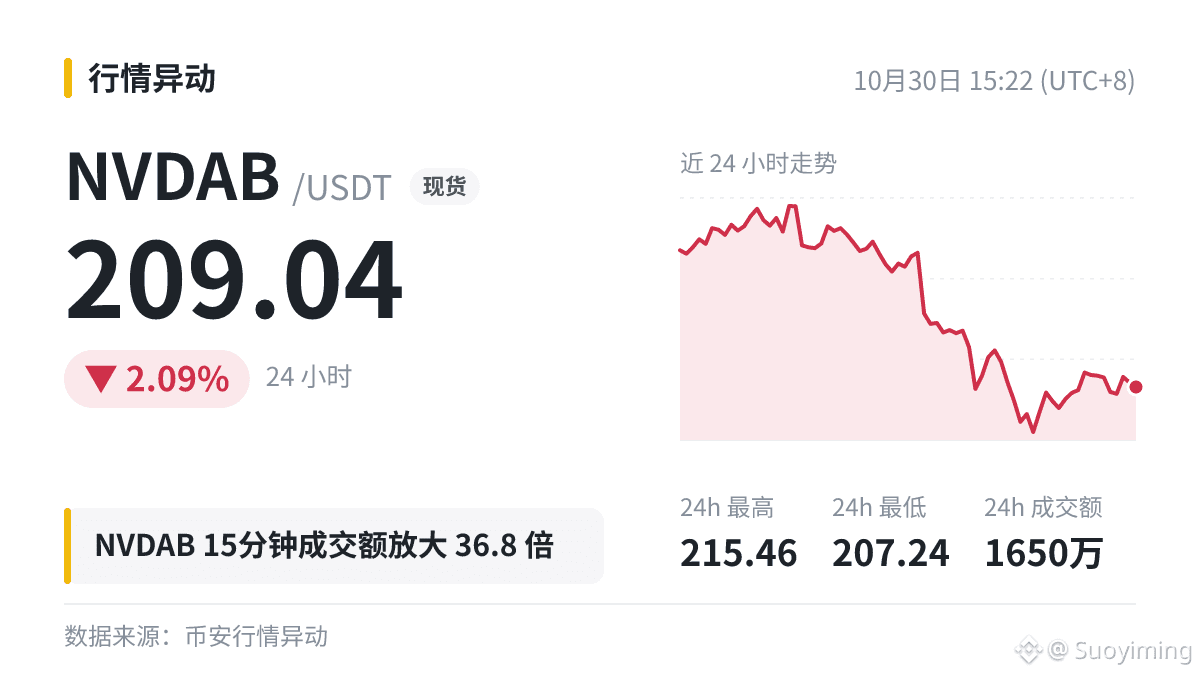
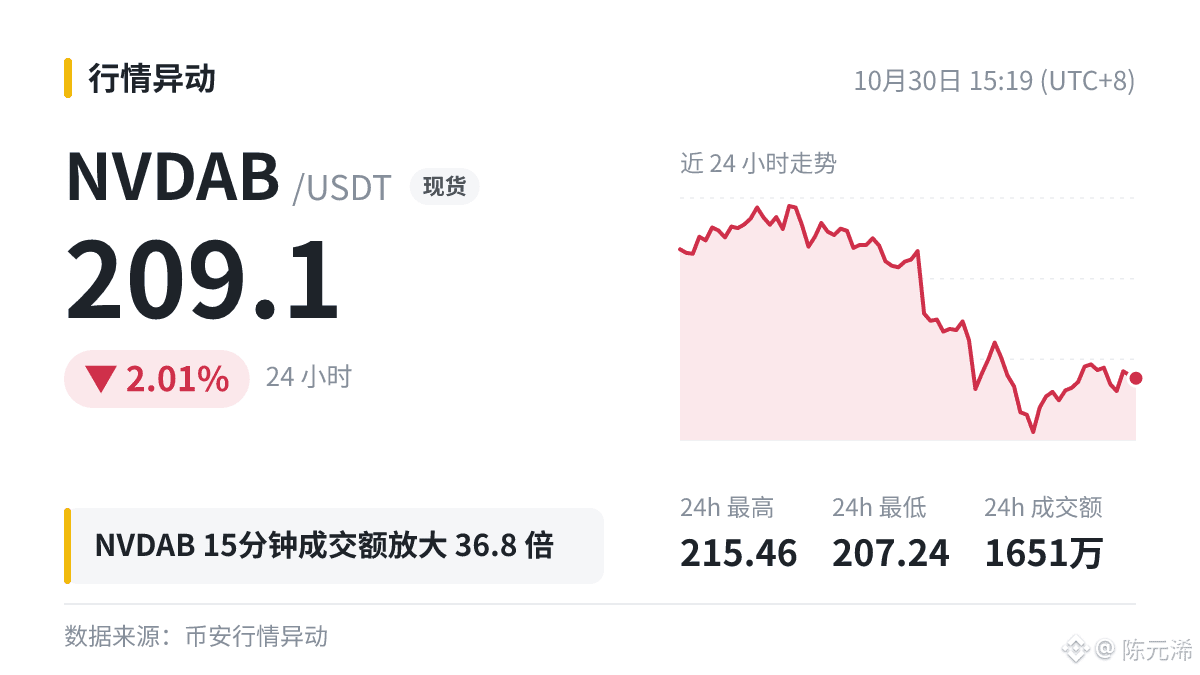
📌 $NVDAB Volume des transactions sur 5 minutes : 2,57 millions de dollars (36,8 fois la moyenne)
Le prix n'a pratiquement pas bougé ; il est actuellement à 209,04.
Pour évaluer une hausse du volume, je regarde généralement deux choses : son ampleur et le niveau auquel le prix clôture pendant cette hausse.
#NVDAB
Le prix n'a pratiquement pas bougé ; il est actuellement à 209,04.
Pour évaluer une hausse du volume, je regarde généralement deux choses : son ampleur et le niveau auquel le prix clôture pendant cette hausse.
#NVDAB
·
--
Eh ben, quelle évolution palpitante !
En $NVDAB 15 minutes, le volume a été multiplié par 36.8, mais le prix n’a pratiquement pas bougé !
Plus une cryptomonnaie est volatile, plus il vaut mieux acheter ou vendre en plusieurs fois : entrer ou sortir en une seule fois, c’est risquer de se faire éjecter.
#NVDAB
Ceci n’est qu’un relevé du marché. Prenez vos propres décisions de trading.
3

Les gars !!
$NVDAB En 15 minutes, le volume des échanges a été multiplié par 36.8 !
Le prix n’a presque pas bougé, un retournement se prépare ?
Une divergence entre le volume et le prix signifie souvent une forte rotation des positions. Voyons quelle direction se dessine. Où regardez-vous ensuite ?
#NVDAB
$NVDAB En 15 minutes, le volume des échanges a été multiplié par 36.8 !
Le prix n’a presque pas bougé, un retournement se prépare ?
Une divergence entre le volume et le prix signifie souvent une forte rotation des positions. Voyons quelle direction se dessine. Où regardez-vous ensuite ?
#NVDAB
29
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceProcesses$4.65BWithdrawals
22,740 vues
115 mentions
2
#WithdrawalsBack: 15 networks live
7,536 vues
129 mentions
3
#BinanceUpdatesProofofReservesAddresses
122,448 vues
1,544 mentions
4
#BinanceToResumePhaseOneOfWithdrawals
160,227 vues
1,608 mentions
5
#BinanceHadAlreadyCovered$6BofHackLoss
10,858 vues
142 mentions
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
51,555 vues
153 mentions
7
#CZDismissesClaimsBinanceHackWasPredicted
81,894 vues
769 mentions
8
#B14gReportsUnauthorizedTransferOfAbout97MCORE
30,817 vues
401 mentions
9
#USSpotETHETFsPost23StraightDaysOfNetOutflows
33,122 vues
392 mentions
10
#IntelHasItsWorstDaySince1974
128,073 vues
997 mentions