

#metals
metals
111,133 vues
423 mentions
Populaire
Récents

·
--
Haussier
Voir la traduction
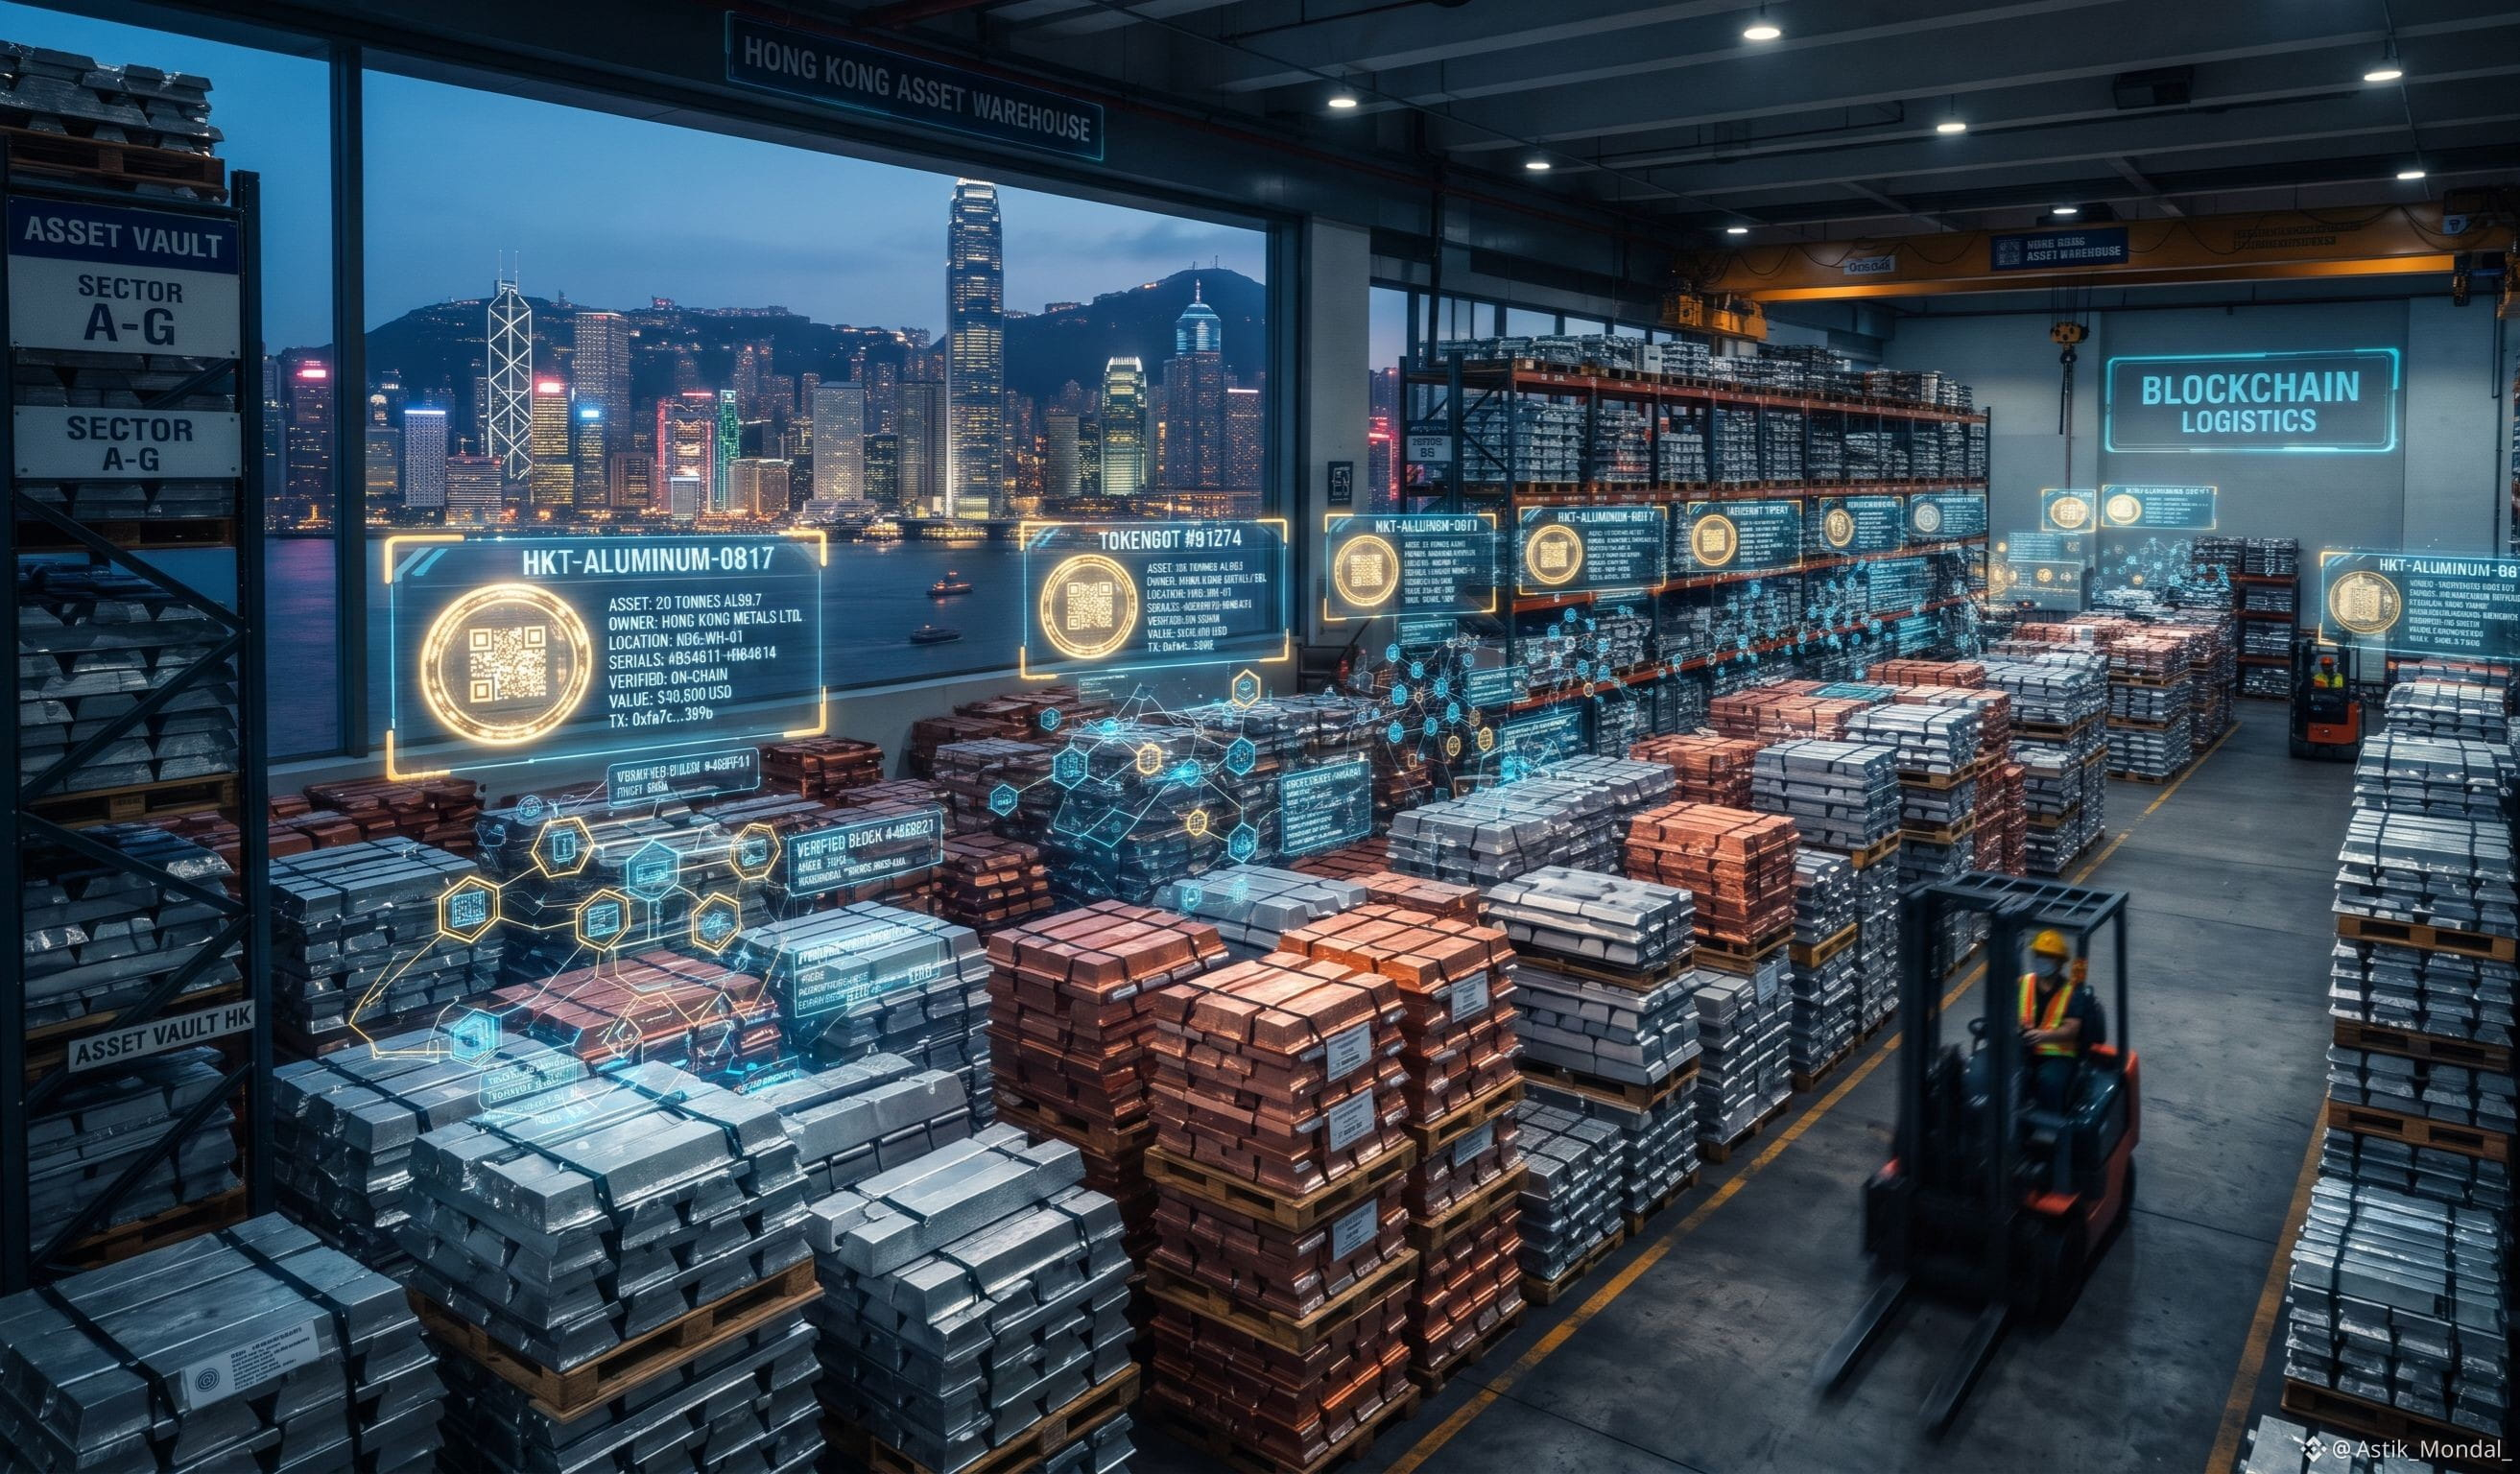
🇬🇧🇭🇰 JUST IN: The London Metal Exchange is exploring turning metal stored in its Hong Kong warehouses into digital tokens that can be used for financing, per Reuters.
Three people familiar with the matter say the initiative is tied to Hong Kong's five-year plan to expand its commodities hub, and had not previously been reported. The LME confirmed it is "at the early stages of exploring the tokenisation of off-warrant metal inventories to support financing of business."
The idea is to create digital assets backed by physical metal that can serve as collateral for loans, making warehouse inventory easier to finance. LME CEO Matt Chamberlain first floated tokenisation in a speech at LME Week Asia in May.
The Hong Kong link makes strategic sense. The world's largest and oldest metals exchange has been owned by Hong Kong Exchanges and Clearing since 2012. Hong Kong's approved warehouse network has grown from four sites to 15, holding nearly 25,000 tons of metal, and Chamberlain says the city is working to scale storage up toward 100,000 tons. Hong Kong's plan says it wants to use its position as an LME delivery point to drive more commodities trading, risk management and financing.
It also fits a wider push into real-world asset tokenization, with Hong Kong's exchange already testing tokenized carbon credits that settle in seconds instead of days.
No timeline, structure or blockchain has been announced, and it's still early. But if it works, one of the oldest markets in finance could get a very modern financing layer.
#LME #Tokenization #HongKong #RWA #Metals
1
55

·
--
Haussier
Les métaux ont évolué en ordre dispersé du 12 au 16 octobre : l’or s’est redressé, l’argent a accusé du retard et le cuivre a rebondi avant la LME Week
🟡 L’or a effacé la majeure partie de ses pertes de milieu de semaine, s’échangeant autour de 4 165–4 170 USD/oz, même s’il a terminé la semaine en légère baisse. L’affaiblissement du dollar et le repli des rendements des bons du Trésor américain ont soutenu les cours, tandis que les inquiétudes concernant les valeurs technologiques ont contribué à maintenir la demande de valeurs refuges.
⚪ Le redressement de l’argent a été plus limité, avec des cours autour de 57 USD/oz et une performance nettement inférieure à celle de l’or. Cette divergence laisse penser que le rebond de l’or ne s’est pas encore étendu à l’ensemble des métaux précieux, l’argent restant sensible aux perspectives de la demande industrielle et au sentiment du marché.
🏭 Le cuivre du LME s’est redressé autour de 14 480 USD/tonne au cours de la séance de vendredi, après avoir touché 14 256 USD jeudi. Le repli du dollar et la stabilisation des marchés actions ont soutenu les achats, tandis que des cours au comptant supérieurs à ceux des contrats à trois mois signalaient une offre relativement limitée à court terme.
🌎 Toutefois, une pénurie régionale ne signifie pas nécessairement qu’il existe une pénurie mondiale. L’accumulation de cuivre aux États-Unis en prévision d’éventuels droits de douane a remodelé les flux commerciaux. Si les incitations à expédier du métal vers les États-Unis s’affaiblissent, la disponibilité ailleurs pourrait s’améliorer.
⚖️ Les métaux se sont redressés à mesure que la pression du dollar et des rendements s’atténuait, mais les chiffres élevés de l’inflation américaine et la hausse des prix du pétrole ont maintenu les risques de resserrement monétaire au premier plan. La prochaine LME Week apportera un éclairage supplémentaire sur l’offre et la demande, ainsi que sur l’évolution des taux d’intérêt et de la situation géopolitique.
#Metals $XAU $XAG $COPPER
348
·
--
Haussier
Les métaux sous pression par les rendements américains et le dollar malgré une offre physique tendue
📉 L’or a clôturé la semaine autour de 4 140 $/oz, en baisse d’environ 3,4 %, tandis que l’argent et le platine ont également reculé. Un rapport NFP américain (emploi non agricole) plus faible a brièvement propulsé l’or de plus de 1 % vendredi, mais le rebond s’est rapidement estompé lorsque les rendements du Trésor se sont redressés et que le DXY a enregistré un troisième gain hebdomadaire consécutif.
🏦 Le coût d’opportunité est resté le principal moteur. Le rendement du Trésor américain à 10 ans a atteint son plus haut niveau depuis 2002, pénalisant d’abord les métaux sans rendement, tandis que les tensions au Moyen-Orient se sont surtout transmises via le pétrole et les rendements, plutôt que par la création d’une demande refuge durable pour l’or.
⛏️ Le cuivre LME a reculé d’environ 2 %, vers 14 300 $/ton, malgré des conditions physiques restant relativement tendues. Les stocks SHFE se situaient à seulement 38 744 tonnes, en baisse de 79 % en quatre mois, tandis que la maintenance des fonderies chinoises et des perturbations au Chili continuaient de contraindre l’offre.
🏭 L’aluminium a également montré un décalage notable. Les stocks LME restent à des niveaux très bas et environ 560 000 tonnes de capacité annuelle du Golfe ont été affectées, mais les prix ont tout de même baissé de plus de 4 % sur six séances, tandis que la courbe à terme demeurait en contango. Le marché évalue actuellement plus fortement la demande et les conditions macroéconomiques que les risques liés à l’offre.
🧱 Le minerai de fer de Singapour a glissé vers 91 $/ton, proche des plus bas à plus long terme, alors que la Chine entrait dans les vacances du Golden Week et que de grands sidérurgistes ont réduit les prix du coke. Une liquidité mince lors des prochaines séances pourrait rendre les métaux de base plus sensibles au dollar, au pétrole et aux titres liés à l’offre avant que la demande physique chinoise ne revienne après les vacances.
#Metals $XAU $XAG $COPPER
345
·
--
Haussier
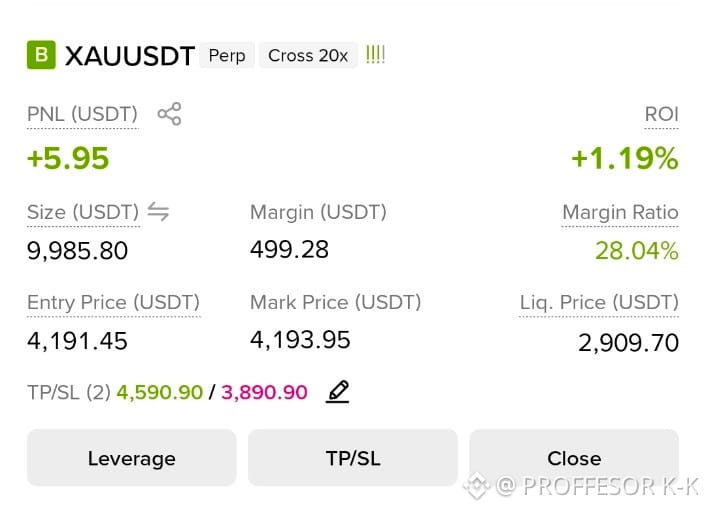
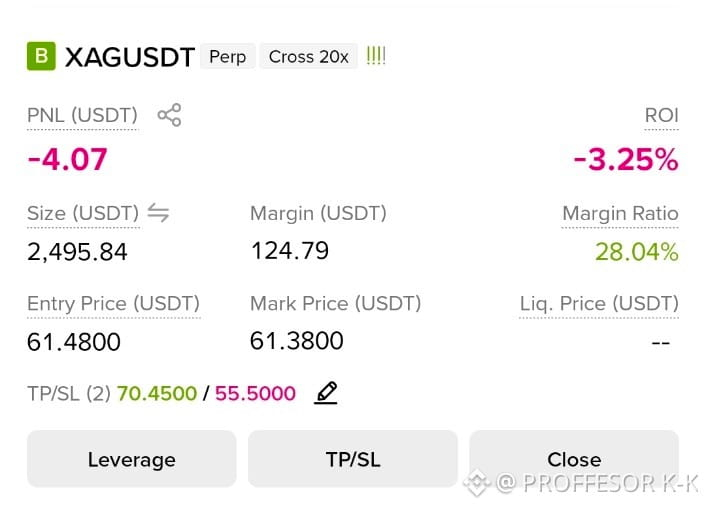
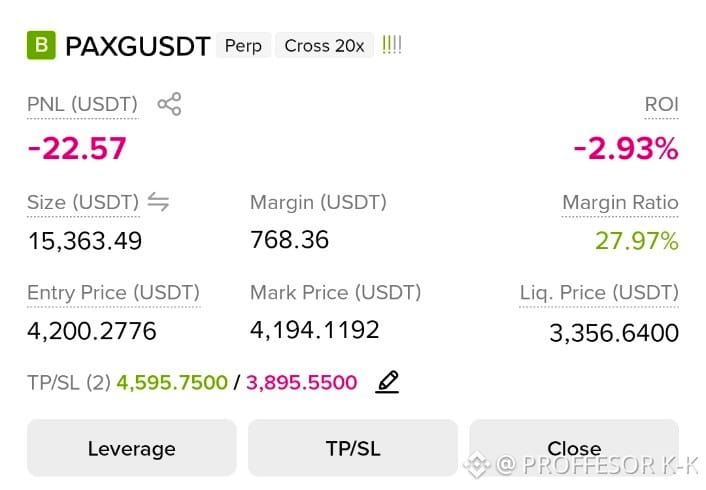
🚨 3 METAUX LONGS SETUPS ACTIFS ! 🪙🥈🔥
Positions Or & Argent verrouillées avec un levier de 20x :
1️⃣ $XAU USDT : Entrée : 4,191.45 | 🎯 TP : 4,590.90 | 🛑 SL : 3,890.90
2️⃣ $XAG USDT : Entrée : 61.4800 | 🎯 TP : 70.4500 | 🛑 SL : 55.5000
3️⃣ $PAXG USDT : Entrée : 4,200.27 | 🎯 TP : 4,595.75 | 🛑 SL : 3,895.55
Gérez la taille de position, restez discipliné, et on imprime du vert ! ⚡
Quel actif explose le TP en premier ? Donnez vos choix en dessous ! 👇💬
#BinanceSquare #Gold #Silver #Metals #CryptoSignals
85

·
--
Haussier
Vérifié
Aperçu du marché mondial des métaux pour la semaine du 29 juin au 4 juillet 2026 montre une nette séparation entre les métaux de base et les métaux précieux.
🌐 Les métaux de base tels que le cuivre, l’aluminium, le zinc et le nickel ont surtout évolué dans une fourchette étroite, le marché s’équilibrant avec des attentes de resserrement de l’offre, une baisse des stocks et une demande industrielle inégale. En revanche, les métaux précieux ont surperformé, l’or et l’argent menant le mouvement.
⚡ Le principal catalyseur a été la publication de données sur l’emploi américain de juin plus faibles que prévu, ce qui a renforcé les anticipations d’une Fed plus accommodante. Alors que les rendements et le dollar américain subissaient une pression, l’or a progressé au-dessus de la zone de 4 100 USD/oz, tandis que l’argent grimpe vers la fourchette 60–62 USD/oz.
🟠 Le cuivre n’a pas encore pleinement franchi un seuil à court terme, en partie parce que les prix sont déjà élevés et que les perspectives de demande en provenance de Chine demeurent mitigées. Malgré cela, le scénario à plus long terme reste soutenu par une offre minière contrainte, des stocks LME en baisse et des risques de perturbation dans les régions productrices clés.
🏗️ L’aluminium s’est refroidi après sa hausse précédente, mais les faibles stocks physiques et les risques liés à l’offre continuent d’apporter un soutien. Le nickel et le plomb sont restés plus faibles en raison de la pression d’un excès d’offre, tandis qu’étain est resté relativement ferme grâce à son histoire de déficit structurel.
🔌 Un thème clé à moyen terme est la hausse de la demande en métaux liée à l’IA, aux centres de données et aux mises à niveau des réseaux électriques. Le cuivre et l’aluminium sont les principaux bénéficiaires les plus évidents, car les investissements dans les infrastructures électriques, les énergies renouvelables et les véhicules électriques continuent de s’étendre.
📉 La divergence s’est également manifestée sur le minerai de fer et l’acier, qui sont restés sous pression à cause d’une nouvelle offre et d’une faible demande immobilière en Chine. Cela distingue les métaux non ferreux, bénéficiant d’un meilleur soutien offre-demande, des métaux ferreux qui ne disposent encore d’un catalyseur de croissance solide.
🔎 À court terme, les marchés surveilleront les données sur l’inflation aux États-Unis, les signaux de la Fed, les négociations au Moyen-Orient, les décisions américaines concernant les droits de douane sur le cuivre et les données industrielles de la Chine. Les perspectives à plus long terme pour le cuivre, l’aluminium, l’étain, l’or et l’argent demeurent positives, mais la volatilité pourrait rester élevée.
#Metals $XAU $XAG $COPPER
2
953
·
--
Baissier
🔴 $COPPER
{future}(COPPERUSDT)
Alerte de liquidation prolongée
💰 Montant liquidé :
1,4506 K$
📍 Prix de liquidation :
6,75 (BINANCE)
━━━━━━━━━━━━━━
📊 Perspective de trade
🎯 Objectif :
6,63
📥 Zone d’entrée :
6,71
📈 Take Profit :
6,66
🛑 Stop Loss :
6,82
━━━━━━━━━━━━━━
⚡ APERÇU DU TRADE ÉLITE ⚡
Les liquidations longues reflètent une pression de vente croissante lorsque le prix traverse la liquidité côté baisse. Attendre une confirmation baissière avant d’entrer peut réduire les faux signaux, tandis que le maintien de niveaux de stop-loss disciplinés aide à se protéger contre des rebonds soudains.
#Copper #commodities #Metals
🔴 $COPPER
Alerte de liquidation prolongée
💰 Montant liquidé :
1,4506 K$
📍 Prix de liquidation :
6,75 (BINANCE)
━━━━━━━━━━━━━━
📊 Perspective de trade
🎯 Objectif :
6,63
📥 Zone d’entrée :
6,71
📈 Take Profit :
6,66
🛑 Stop Loss :
6,82
━━━━━━━━━━━━━━
⚡ APERÇU DU TRADE ÉLITE ⚡
Les liquidations longues reflètent une pression de vente croissante lorsque le prix traverse la liquidité côté baisse. Attendre une confirmation baissière avant d’entrer peut réduire les faux signaux, tandis que le maintien de niveaux de stop-loss disciplinés aide à se protéger contre des rebonds soudains.
#Copper #commodities #Metals
12
·
--
Haussier
Les métaux divergent : l’or cède sous la pression tandis que le cuivre et le zinc restent soutenus par la solidité physique
🟡 L’or a reculé d’environ 2 à 2,3 % du 21 au 25 septembre, à environ 4 280–4 288 $/oz, tandis que l’argent a perdu près de 4 %. La principale pression vient de la hausse du rendement du Trésor américain à 10 ans, repassant au-dessus de 5 %, et d’un dollar (DXY) se maintenant autour de 101, ce qui accroît le coût d’opportunité des actifs ne versant pas de rendement malgré des risques persistants au Moyen-Orient.
📉 Le mouvement ressemble davantage à un réajustement des anticipations de taux qu’à une sortie généralisée des métaux précieux. La position spéculative sur l’or reste nettement acheteuse, tandis que les avoirs de GLD n’ont que légèrement diminué le 24 septembre.
🔶 Le cuivre a évolué dans la direction opposée. Le cuivre LME à 3 mois s’est maintenu près de 14 620–14 630 $/t, tandis que le COMEX a brièvement atteint environ 15 060 $/t. Le report cash-vers-3-mois (backwardation) s’est élargi à environ 125 $/t, montrant qu’un métal immédiatement disponible conserve une prime forte malgré un dollar plus ferme.
⚙️ Le zinc est aussi resté relativement tendu, avec une backwardation proche de 106 $/t. Des charges de traitement très négatives en Chine et le réexamen par Nyrstar de l’usine de fonderie de Budel ont ajouté des inquiétudes supplémentaires sur l’offre. Le nickel était plus faible, les stocks continuant de s’accumuler.
🏗️ Le minerai de fer n’a pas suivi la hausse du cuivre. Les prix sont restés près de 713–715 CNY/t sur Dalian et de 95–96 $/t sur SGX, tandis que les stocks portuaires chinois augmentaient pour atteindre environ 145,45 millions de tonnes. Le réassort avant la fête de la période Golden Week a aidé, mais des marges d’acier faibles et la maintenance des hauts fourneaux ont limité la demande.
📌 Cette semaine n’a pas été une baisse uniforme du risque pour les métaux. Les métaux précieux restent principalement portés par les rendements et le dollar, tandis que le cuivre et le zinc bénéficient encore du soutien de la tension physique. Le PCE américain sera déterminant pour l’or et l’argent, tandis que la demande post-congés en Chine pèsera davantage pour le cuivre et le minerai de fer.
#Metals $XAU $XAG $COPPER
317
·
--
Haussier
Semaine des métaux du 31 août au 6 sept. : l’or suit la Fed tandis que le cuivre prolonge sa série gagnante
🥇 L’or a terminé la semaine autour de 4 420–4 430 $/oz après une séquence volatile largement dictée par les anticipations de taux américains. Les prix ont reculé en début de semaine malgré la montée des tensions Iran–Hormuz, ont rebondi de plus de 2 % après que Christopher Waller a adopté un ton plus conciliant, puis ont de nouveau subi des pressions après un chiffre NFP de +162 000. Ce mouvement suggère que l’or s’est davantage négocié comme un proxy des attentes liées à la Fed que comme valeur refuge géopolitique durable.
🥈 L’argent a évolué avec un bêta plus élevé mais a terminé autour de 66 $/oz, globalement stable à légèrement en hausse sur la semaine. Le platine a lui aussi peu varié, près de 1 810–1 830 $/oz. Les métaux précieux sont restés très sensibles aux rendements réels et au dollar, tandis que le risque géopolitique n’a offert qu’un soutien intermittent.
🟠 Le cuivre a évolué dans la direction opposée. Le cuivre LME a prolongé son avancée à une 10e semaine consécutive, s’échangeant près de 14 400 $/tonne et à proximité de ses sommets historiques. Il s’agit de la plus longue série hebdomadaire de gains depuis 1994. Les stocks de cuivre sur le SHFE ont baissé d’environ 13 % pour atteindre quelque 63 000 tonnes, tandis que le métal continuait d’être dirigé vers les États-Unis en amont d’une éventuelle taxe sur le cuivre raffiné.
🏭 Le soutien du cuivre ne provient pas uniquement des stocks. La production minière mondiale a reculé d’environ 1,1 % au premier semestre, tandis que le Chili et plusieurs grandes exploitations ont continué à faire face à des perturbations. L’indice PMI manufacturier chinois à 49,8 pointe toujours vers une demande atone, mais la contrainte sur l’offre a aidé le cuivre à rester résilient malgré des signaux de croissance plus faibles.
📊 La semaine prochaine, l’or restera focalisé sur l’IPP et l’IPC américains ainsi que sur les attentes liées au FOMC, avec la zone des 4 360–4 530 $/oz en ligne de mire. Le cuivre conserve une orientation neutre à positive à court terme tant que les stocks restent tendus, mais les risques augmenteraient si la demande chinoise déçoit ou si la politique tarifaire américaine sur le cuivre raffiné évolue. La divergence reste claire : les métaux précieux intègrent la Fed, tandis que le cuivre intègre l’offre et les stocks.
#Metals $XAU $XAG $COPPER
158
·
--
Haussier
Aperçu du marché des métaux, 24–29 août : l’or et l’argent reculent tandis que le cuivre et le zinc restent solides
🥇 L’or a clôturé la semaine en baisse d’environ 3 %, après avoir brièvement atteint environ 4 696 $, son plus haut niveau depuis plus de trois mois. Le 28 août, des remarques plus fermes de la part du président de la Fed, Kevin Warsh, ont poussé le rendement du Trésor américain à 2 ans vers 4,35 %, déclenchant la plus forte chute de l’or en environ six semaines. L’argent a reculé encore davantage, perdant environ 3,5–4,3 % vendredi.
📉 Malgré la vente, l’or restait en hausse d’environ 11 % en août. Le mouvement semblait donc davantage refléter un réajustement des perspectives de taux américains, amplifié par une position spéculative déjà très fournie, plutôt qu’un retournement complet de la tendance plus large des métaux précieux.
🏭 Le cuivre a mieux résisté, la tension sur le marché physique restant un soutien. Les stocks disponibles au LME ont reculé à environ 107 050 tonnes, tandis que les stocks SHFE ont chuté de 19,1 % à 72 428 tonnes. Le cuivre COMEX n’a seulement que légèrement baissé vendredi, montrant que la dynamique des stocks et des flux de métal continuait de primer sur la pression liée aux taux.
⚙️ Le zinc a été la vedette parmi les métaux de base, les prix au LME atteignant leur plus haut niveau depuis mai 2022. Les stocks disponibles ont reculé à environ 75 600 tonnes, soit l’équivalent d’environ deux jours de consommation mondiale, tandis que le backwardation continuait de signaler une offre plus tendue à proximité.
🔄 Le palladium a lui aussi divergé, progressant de plus de 5 % le 28 août pendant que l’or et l’argent reculaient. Le dénouement des positions vendeuses et son profil industriel plus solide auraient probablement contribué au mouvement.
📊 La semaine a mis en évidence deux moteurs distincts au sein des métaux. L’or et l’argent sont restés sensibles aux taux, aux rendements et au dollar, tandis que le cuivre et le zinc étaient davantage tirés par les stocks et l’offre physique. Les données sur la masse salariale américaine seront essentielles pour les métaux précieux la semaine prochaine, tandis que les stocks LME et SHFE restent centraux pour le cuivre et le zinc.
#Metals $XAU $XAG $COPPER
188
·
--
Haussier
$XAG /USDT | ARGENT | MISE À JOUR
Prix : *58,68 $ | +1,09%*
$XAG +1% pendant que $XAU a baissé. L’argent mène
*$59 BREAK = $60 PROCHAINE*.
Niveaux clés : Support 58 $ | Résistance 59 $ → 60 $
Note : Volume 1,43 Md $. Demande industrielle + valeur refuge.
*OBJECTIF : 60+ CHARGEMENT*
L’argent surperforme l’or lors des rallyes
#Silver #XAGUSTD #Metals #Macro
244
·
--
Haussier
Les métaux mondiaux se séparent alors que l'or fait face à la pression de la Fed tandis que le cuivre se maintient ferme grâce à une offre serrée
📉 Le marché des métaux a divergé cette semaine. Les métaux précieux ont faibli alors que des données économiques américaines plus solides ont renforcé le dollar et les rendements des bons du Trésor, poussant les marchés à intégrer une Fed plus agressive sur le long terme.
🟡 L'or a tout de même trouvé un certain soutien grâce aux tensions entre les États-Unis et l'Iran, mais la géopolitique n'a pas suffi à compenser la pression macroéconomique. Avec l'inflation et les données sur l'emploi toujours élevées, le coût d'opportunité de détenir de l'or a augmenté, rendant les rebonds plus techniques que dictés par la tendance.
⚪ L'argent a mieux résisté grâce à son rôle monétaire et industriel dual, mais il est resté lié à la pression plus large sur les métaux précieux. Le platine et le palladium sont restés plus faibles alors que la transition vers les véhicules électriques continuait de peser sur la demande des catalyseurs automobiles.
🔶 Le cuivre était le grand outsider. Malgré la volatilité macro, les prix ont été soutenus par des signaux physiques plus serrés, une baisse des stocks LME, un nombre plus élevé de warrants annulés et des flux de métal se dirigeant vers les États-Unis avant des changements potentiels de tarifs.
🏗️ Les risques d'approvisionnement ont également renforcé l'argument en faveur du cuivre. Les perturbations dans des mines majeures comme Grasberg rendent un rééquilibrage rapide en 2026 moins probable, tandis que la demande des centres de données IA, des réseaux électriques et de l'électrification continue de soutenir les perspectives à long terme.
🌍 L'Iran et Hormuz restent des risques clés, mais l'impact est à double tranchant. Les tensions peuvent soutenir l'or à court terme, tandis que des coûts énergétiques et logistiques plus élevés peuvent ajouter une pression inflationniste. Pour le cuivre et le nickel, les risques de chaîne d'approvisionnement peuvent créer un supplément si les perturbations durent plus longtemps.
📌 Dans l'ensemble, les métaux précieux restent sensibles à la Fed, au dollar et aux rendements, tandis que le cuivre bénéficie d'un soutien plus fort grâce aux stocks, aux contraintes d'offre et à la demande industrielle. La semaine prochaine, les marchés surveilleront les signaux de politique américaine, Hormuz, les stocks LME/COMEX et les mises à jour sur les tarifs du cuivre aux États-Unis.
#Metals $XAU $XAG $COPPER
3.3k
·
--
Haussier
Aperçu du marché mondial des métaux : 6–11 juillet 2026
🌍 Les marchés mondiaux des métaux ont connu une forte volatilité cette semaine, alors que les tensions entre les États-Unis et l’Iran, les évolutions autour du détroit d’Ormuz et les mouvements du dollar américain ont influencé le sentiment. L’aluminium a surperformé le complexe des métaux de base, tandis que le cuivre a subi une pression liée à l’aversion au risque et aux inquiétudes concernant la croissance mondiale.
🏗️ L’aluminium du LME a progressé, passant d’environ 3 105 $ à 3 141–3 159 $ la tonne. La hausse a été soutenue par des risques de perturbations de l’approvisionnement au Moyen-Orient, des coûts énergétiques et de transport maritime plus élevés, ainsi que par le réassort des stocks en Chine. Les stocks du LME ont chuté pour atteindre leur plus bas niveau depuis 2022, tandis que les stocks chinois ont diminué d’environ 25 % par rapport à leur pic d’avril.
🔌 Le cuivre a évolué entre environ 13 160 $ et 13 400 $ la tonne, reculant fortement le 8 juillet alors que les tensions géopolitiques ont déclenché un mouvement plus large de « risk-off ». Toutefois, la baisse des stocks au LME et en Chine, les primes Shanghai plus élevées et la demande structurelle à long terme liée à l’IA, aux centres de données, aux véhicules électriques et aux infrastructures ont continué d’apporter un soutien de fond.
🛡️ L’or est reparti de l’ordre de 4 076 $ pour dépasser 4 120 $ l’once, au moment où les tensions au Moyen-Orient se sont à nouveau intensifiées. L’argent a affiché une volatilité plus marquée et a gagné environ 3,1 % lors de la dernière séance de la semaine. Les achats continus des banques centrales ont également contribué à instaurer un plancher plus solide pour les métaux précieux.
📈 Une reprise généralisée est apparue le 10 juillet : le cuivre a gagné 1,71 %, l’aluminium 2,29 %, le zinc 2,49 % et l’or 1,23 %. Le mouvement a suggéré que la demande physique et les conditions d’offre tendue pourraient continuer de limiter la pression baissière lorsque le sentiment du marché se stabilise.
🔎 À court terme, les métaux devraient rester sensibles aux évolutions autour d’Ormuz, aux prix du pétrole, aux données économiques chinoises et aux tendances des stocks au LME. L’aluminium présente actuellement les fondamentaux de soutien les plus clairs, le cuivre pourrait rester volatil dans les deux sens, tandis que l’or et l’argent continuent de servir de couvertures contre le risque géopolitique.
#Metals $XAU $XAG $COPPER
193
·
--
Haussier
Aperçu du marché mondial des métaux du 10 au 15 août : l’or prolonge sa reprise tandis que le cuivre mène la danse sur les métaux de base
🟡 Les marchés des métaux ont clairement divergé au cours de la semaine écoulée : les métaux précieux ont bénéficié d’un dollar américain plus faible et de rendements des Trésors plus bas, tandis que les métaux de base ont réagi plus fortement aux conditions des stocks et aux risques d’approvisionnement. Une liquidité estivale relativement limitée a contribué à contenir la volatilité globale.
🥇 L’or a prolongé sa reprise et a brièvement atteint son plus haut niveau en près de deux mois avant de se consolider vers la fin de la semaine. Des anticipations plus souples pour la Fed, après les données américaines, des flux entrants dans les ETF et la persistance des risques géopolitiques ont continué d’apporter un soutien. L’argent a surperformé en relatif, profitant à la fois de la solidité de l’or et de la demande industrielle.
🔶 Le cuivre est resté le meilleur performer parmi les métaux de base, les prix se maintenant près de niveaux élevés. Les stocks du LME ont continué de baisser tandis que les stocks du COMEX ont augmenté, les métaux affluant vers les États-Unis, ce qui resserre la disponibilité en dehors du pays. Antofagasta a abaissé ses prévisions de production après des perturbations à Los Pelambres, tandis que des problèmes de raffinage en Indonésie ont renforcé les inquiétudes plus larges sur l’offre.
🏭 Le zinc et l’aluminium ont également trouvé un soutien grâce à des stocks faibles et à des risques de production. Le nickel a pris du retard alors que les marchés évaluent la possibilité d’un approvisionnement indonésien en minerai plus élevé. Le minerai de fer, l’acier et les métaux pour batteries sont restés, comparativement, plus en retrait, la demande industrielle traditionnelle montrant une amélioration limitée.
📊 Dans l’ensemble, l’or et le cuivre restent les métaux clés à surveiller : l’or est principalement porté par les conditions macroéconomiques, tandis que le cuivre est davantage soutenu directement par la tension du marché physique. La semaine prochaine, le dollar américain, les rendements des Trésors, les données chinoises, le Jackson Hole ainsi que l’évolution de l’approvisionnement au Chili et en Indonésie pourraient rester des moteurs importants du marché.
#Metals $XAU $XAG $COPPER
95
·
--
Haussier
Aperçu du marché des métaux mondiaux du 15 au 20 juin : l'or se calme après un fort rebond, tandis que le cuivre maintient son histoire guidée par l'offre
🟡 Les métaux ont été volatils cette semaine alors que les développements entre les États-Unis et l'Iran ont apaisé les inquiétudes autour du détroit d'Ormuz et éloigné le pétrole de niveaux de stress récents. Cela a créé une configuration mixte pour les métaux précieux : une inflation énergétique plus douce a soutenu les espoirs d'une Fed moins agressive, tandis qu'un risque géopolitique réduit a diminué la demande de refuge à court terme.
⚪ L'or et l'argent ont gagné dans les débuts et le milieu de la semaine alors que les traders réagissaient aux attentes de la Fed, à la sensibilité du dollar et à l'apaisement des pressions inflationnistes. Vers la fin de la semaine, la diminution de la prime de risque et la prise de bénéfices ont pesé sur les deux marchés, avec l'or se repliant et l'argent reculant après sa force initiale.
🔵 L'argent est resté notable car il porte à la fois des moteurs monétaires et industriels. Contrairement à l'or, qui était principalement influencé par le dollar, les perspectives de la Fed et les flux défensifs, l'argent a également bénéficié du soutien de l'énergie solaire, de l'électrification et de la demande manufacturière. Cela l'a aidé à montrer une force relative à certains moments, bien que la volatilité soit restée élevée.
🟠 En ce qui concerne les métaux de base, le cuivre a continué à se démarquer. Les prix sont restés proches de niveaux élevés alors qu'une offre serrée, des stocks réduits et des risques de perturbations dans les grandes mines renforçaient la demande à long terme des réseaux électriques, des véhicules électriques et des infrastructures vertes.
⚙️ L'aluminium, le platine et d'autres métaux industriels ont également trouvé un soutien grâce à des facteurs structurels d'offre et de demande, mais le marché est resté inégal. Le platine a une histoire de déficit plus claire, tandis que les métaux liés de plus près au cycle de construction en Chine nécessitent encore de la prudence.
📌 Globalement, la période du 15 au 20 juin a mis en évidence une claire séparation à travers les métaux. L'or et l'argent étaient principalement guidés par des flux macroéconomiques et le dénouement de la prime géopolitique, tandis que le cuivre et certains métaux de base sélectionnés restaient soutenus par des contraintes d'offre, des tendances d'inventaire et la demande liée à la transition énergétique.
#Metals $XAU $XAG $COPPER
677
·
--


Binance News
·
--
MÉTAUX PRÉCIEUX | Le cuivre, l’aluminium et l’étain du LME montent tandis que le zinc, le plomb et le nickel reculent
Selon Wallstreetcn, les contrats à terme sur le cuivre du LME ont progressé de 2 $ à 14 622 $ la tonne, l’aluminium a augmenté de 18 $ à 3 268 $ la tonne, le zinc a reculé de 56 $ à 3 900 $ la tonne, le plomb a chuté de 5 $ à 1 929 $ la tonne, le nickel a baissé de 172 $ à 16 329 $ la tonne, l’étain a augmenté de 338 $ à 54 348 $ la tonne, et le cobalt est resté inchangé à 39 640 $ la tonne.
3
37
·
--
Haussier
Aperçu mondial du marché des métaux du 17 au 22 août 2026 : la hausse de l’or et de l’argent se poursuit, tandis que les métaux de base évoluent en ordre dispersé
🥇 L’or a progressé d’environ 5 % sur la semaine, atteignant brièvement la zone de 4 624 à 4 632 $/oz, son plus haut niveau depuis plus de trois mois. La hausse a été soutenue par un USD plus faible, atténuant les rendements américains, ainsi que par de nouvelles inquiétudes budgétaires après l’extension par le Trésor de ses rachats d’obligations à long terme.
🥈 L’argent a également enregistré de solides gains, grimpant vers 69,5 à 69,9 $/oz, son plus haut niveau depuis environ deux mois. Le métal a bénéficié à la fois d’un environnement macroéconomique favorable aux actifs refuges et d’attentes relativement stables en matière de demande industrielle.
🏦 La demande d’investissement a continué d’apporter une base solide aux métaux précieux. Les ETF d’or adossés à des actifs physiques ont enregistré de forts afflux ces dernières semaines, tandis que les achats des banques centrales sont restés élevés, renforçant la demande au-delà du positionnement spéculatif à court terme.
🟠 Le cuivre s’est échangé autour de 14 000 à 14 200 $ la tonne, mais a affiché une tendance moins régulière. Les stocks du LME avaient auparavant chuté fortement et fait grimper les primes au comptant, avant de rebondir de plus de 17 % depuis le point bas et d’alléger la tension sur l’offre à court terme.
🏭 Des données économiques chinoises plus faibles ont continué de peser sur les métaux industriels. À l’inverse, l’aluminium et le zinc sont restés soutenus par des niveaux de stocks relativement bas au LME, soulignant une divergence nette des conditions d’offre physiques entre les métaux de base.
⛏️ Le minerai de fer s’est maintenu près de 95 à 96 $ la tonne. Les importations chinoises sont restées relativement stables, mais une demande d’acier faible et des stocks élevés dans les ports ont continué de limiter la possibilité d’une hausse durable.
📊 Par ailleurs, les marchés devraient se concentrer sur l’évolution du dollar (USD), les signaux de politique de la Fed, les données américaines sur le PCE, les variations quotidiennes des stocks du LME et les indicateurs de demande en Chine. Les métaux précieux restent très sensibles aux conditions macroéconomiques, tandis que le cuivre et les autres métaux de base pourraient continuer de réagir fortement aux flux de stocks et aux perspectives de croissance mondiales.
#Metals $XAUT $XAG $COPPER
111
·
--
Haussier
Aperçu du marché des métaux mondiaux : du 3 au 8 août 2026
🥇 Les métaux précieux ont clôturé la semaine sur de solides gains, portés par l’or et l’argent. L’or a progressé de plus de 7 % sur la semaine, enregistrant l’une de ses meilleures performances hebdomadaires depuis des mois, tandis que l’argent a surperformé et est brièvement passé dans la fourchette de 63–64 $/oz.
📉 Le principal catalyseur est apparu tard dans la semaine après la publication de données sur l’emploi américain plus faibles que prévu. Les créations de postes de juillet ont reculé de 23 000, tandis que les chiffres précédents ont également été fortement révisés à la baisse, réduisant les attentes quant à une nouvelle hausse des taux de la Fed en septembre. Les rendements des bons du Trésor et le dollar se sont repliés après la publication, apportant un soutien direct à l’or et à l’argent.
🏦 La demande des banques centrales a continué d’apporter un soutien structurel à l’or. La Chine a ajouté environ 20 tonnes d’or à ses réserves en juillet, soit l’équivalent d’environ 640 000 onces, et la plus forte hausse mensuelle depuis la fin de 2023. La PBOC a désormais prolongé sa série d’achats d’or à 21 mois consécutifs.
⚙️ Le platine et le palladium ont également progressé lors de la dernière séance de la semaine, bien que leurs gains aient été plus modestes que ceux de l’or et de l’argent. Parmi les métaux de base, le cuivre est resté soutenu par des stocks physiques serrés et des risques d’approvisionnement, même si l’évolution des prix a été moins marquée que sur les métaux précieux.
📊 Après le fort rebond, l’attention se déplacera la semaine prochaine vers les données américaines sur l’IPC du 12 août. Une inflation plus faible que prévu pourrait maintenir la pression sur le dollar et les rendements des bons du Trésor, préservant un environnement favorable aux métaux précieux. À l’inverse, une inflation plus forte pourrait déclencher des prises de bénéfices après l’avance hebdomadaire marquée.
#Metals $XAU $XAG $COPPER
101
·
--
Haussier
Aperçu du marché mondial des métaux pour la période du 22 au 27 juin 2026 – La correction s’accentue, mais les fondamentaux à long terme restent solides
📉 Le marché mondial des métaux a connu une forte correction la semaine dernière, surtout autour de la mi-semaine, avant un rebond technique partiel jusqu’à la fin de la période. Un dollar américain plus fort, des données d’inflation américaines plus chaudes et un sentiment plus large de « risk-off » ont permis à la pression macroéconomique de dominer les récits court terme offre-demande.
⚙️ Les métaux industriels ont été sous pression, car les positions spéculatives ont été dénouées après la précédente forte hausse. Le cuivre est resté le métal à surveiller en priorité, car ses perspectives à moyen et long terme restent soutenues par des déficits d’offre, l’électrification, l’expansion des réseaux et la demande liée à l’IA / aux centres de données.
🏗️ L’aluminium a fait partie des moins performants après avoir franchi à la baisse une zone de support importante. Cela reflète la sensibilité du marché aux anticipations de croissance mondiale, surtout alors que les signaux de demande en provenance de Chine n’ont pas encore été améliorés de manière significative.
🪙 Sur les métaux précieux, l’or a brièvement testé le seuil psychologique des 4 000 USD/oz avant de se redresser vers la fin de la semaine. Toutefois, un dollar fort, des rendements réels plus élevés et les attentes d’une Fed plus « hawkish » continuent de limiter le potentiel de hausse à court terme.
🥈 L’argent a nettement sous-performé l’or en raison de son exposition plus élevée au segment industriel et d’un appétit pour le risque plus faible. Si le scénario de déficit à long terme demeure favorable, la forte baisse hebdomadaire montre que l’argent peut être plus vulnérable lors des ventes dictées par la macro.
📊 Les signaux du marché physique ne suggèrent toujours pas clairement un marché des métaux « trop lâche ». La baisse des stocks enregistrés au LME et la hausse des stocks hors warrant indiquent que la chute a probablement été davantage motivée par la pression macro et le positionnement que par un effondrement complet des fondamentaux à long terme.
🔎 À court terme, les métaux resteront sensibles au dollar, aux rendements US, aux prochains indicateurs de l’emploi et de l’inflation, ainsi qu’aux signaux de politique en provenance de Chine. La volatilité pourrait rester élevée, mais les métaux portés par des scénarios de déficit d’offre plus solides, en particulier le cuivre, conservent une base plus constructive à moyen terme.
#Metals $XAU $XAG $COPPER
1
5.9k
·
--
Haussier
Les métaux reculent alors que l’or est tiré par les échanges autour de la Fed, que le cuivre évolue au rythme des droits de douane américains, et que le minerai de fer–lithium dépend des échanges avec la Chine
🥇 L’or au comptant a baissé d’environ 2 à 2,5% cette semaine, tandis que l’argent recule d’environ 3 à 4% après que les données sur l’inflation américaine ont renforcé les attentes de nouveaux resserrements de la Fed. Des rendements proches de 5% ont dominé la demande de valeur refuge liée aux tensions à Hormuz, laissant l’or avec un troisième repli hebdomadaire consécutif malgré un rebond vendredi alors que le pétrole se détend.
📉 Le positionnement à plus long terme ne montre pas de retournement clair. Les avoirs des ETF mondiaux sur l’or restent proches de niveaux records et la position spéculative demeure fortement acheteuse, ce qui suggère que la baisse est principalement due aux rendements réels et aux coûts de financement plutôt qu’à une liquidation généralisée.
🟠 Le cuivre a été le principal mouvement parmi les métaux de base. Après que le COMEX et le LME ont atteint des records, les prix ont chuté rapidement après des informations indiquant que la Maison-Blanche n’avait pas encore décidé des droits de douane sur le cuivre raffiné. Le COMEX a perdu plus de 5% jeudi, tandis que la structure au comptant du LME est passée d’une prime à une décote, signalant un relâchement de la tension à court terme.
⛏️ L’offre minière reste contrainte. Les frais de traitement sont tombés à zéro ou en territoire négatif alors que le Chili, Grasberg et Kamoa-Kakula font face à une pression sur la production. Le concentré demeure tendu, même si les stocks de cathodes aux États-Unis restent élevés après des entrées massives sur le COMEX.
🏗️ Le minerai de fer a brièvement dépassé 100 USD/t avant de refluer vers 97 USD, à mesure que les marges de l’acier en Chine se sont affaiblies. Le lithium a également été maintenu sous pression par la surabondance de l’offre et les stocks, ce qui a lié les deux marchés principalement à la demande propre à la Chine.
📆 Du 14 au 18 septembre, l’or et l’argent se concentreront sur la Fed, le cuivre sur les signaux relatifs aux droits de douane américains, tandis que le minerai de fer et le lithium resteront liés aux conditions industrielles chinoises.
#Metals $XAU $XAG $COPPER

284
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedWatch
16.3M vues
39,308 mentions
2
#EarningsSeason
6.4M vues
32,008 mentions
3
#USMidtermElections
35,371 vues
572 mentions
4
#BitcoinDropsBelow$80K
23,930 vues
100 mentions
5
#比特币跌破8万美元
172,017 vues
109 mentions
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
461 vues
23 mentions
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
27,568 vues
477 mentions
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
678 vues
15 mentions
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
1,521 vues
25 mentions
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
21,594 vues
424 mentions