

#lseg
lseg
2,498 vues
18 mentions
Populaire
Récents
·
--
Haussier
Vérifié
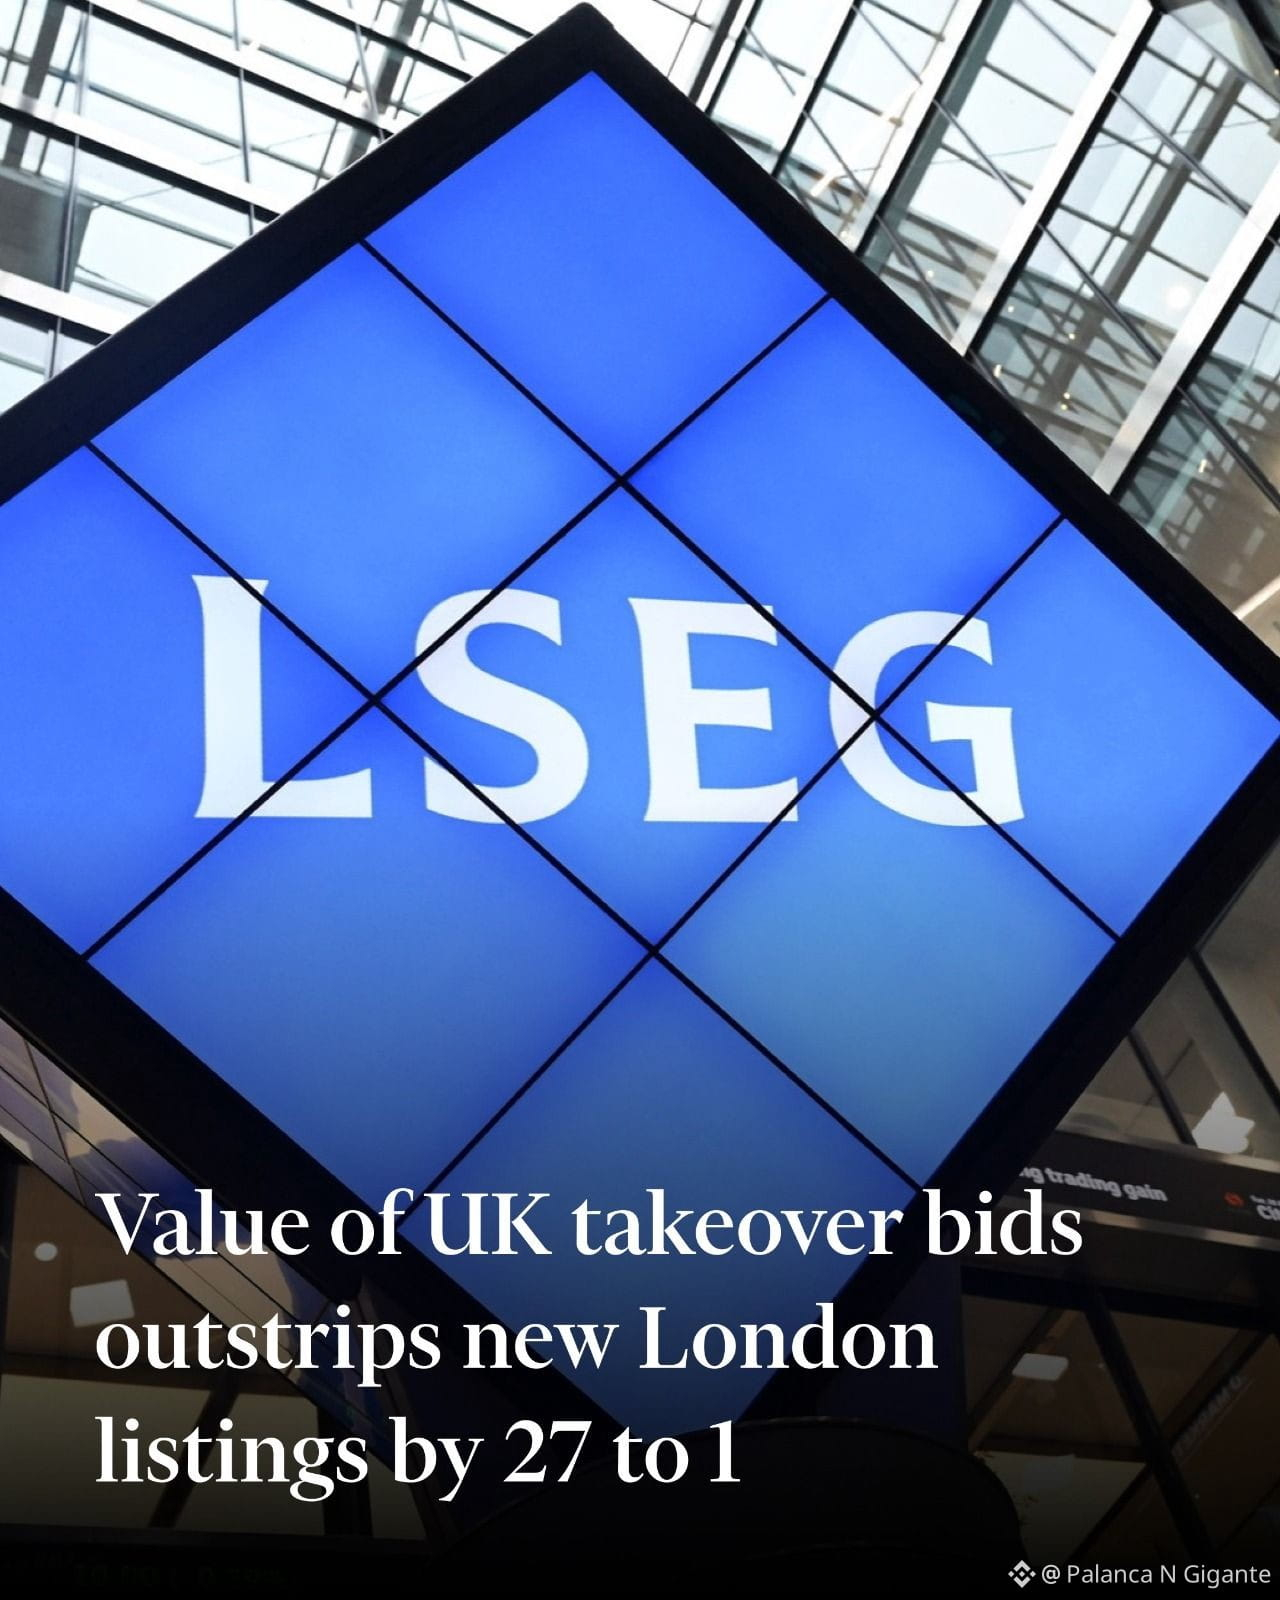
La valeur des offres pour les entreprises à la Bourse de Londres est 27 fois plus élevée que la valeur des nouveaux entrants cette année, suscitant de nouvelles inquiétudes quant à la réduction des marchés publics du Royaume-Uni. $EVAA
Malgré les attentes initiales selon lesquelles 2026 apporterait un redressement à la LSE, il n’y a eu que sept introductions en bourse au premier semestre de l’année, levant au total 577,2 millions de livres sterling, d’après des données de la société de services professionnels EY. $EDGE
La valeur totale de marché des nouveaux immeubles est de 2,2 milliards de livres sterling, portée principalement par l’entrée en bourse d’une participation du fonds national d’investissement ouzbek, qui a également levé la plus forte somme de toutes les annonces, atteignant 511 millions de livres sterling. $CLO
{future}(EVAAUSDT)
{future}(CLOUSDT)
{future}(EDGEUSDT)
#news #LSEG #bullish #UK #LSE
La valeur des offres pour les entreprises à la Bourse de Londres est 27 fois plus élevée que la valeur des nouveaux entrants cette année, suscitant de nouvelles inquiétudes quant à la réduction des marchés publics du Royaume-Uni. $EVAA
Malgré les attentes initiales selon lesquelles 2026 apporterait un redressement à la LSE, il n’y a eu que sept introductions en bourse au premier semestre de l’année, levant au total 577,2 millions de livres sterling, d’après des données de la société de services professionnels EY. $EDGE
La valeur totale de marché des nouveaux immeubles est de 2,2 milliards de livres sterling, portée principalement par l’entrée en bourse d’une participation du fonds national d’investissement ouzbek, qui a également levé la plus forte somme de toutes les annonces, atteignant 511 millions de livres sterling. $CLO
#news #LSEG #bullish #UK #LSE
1.2k
·
--
Baissier
#lseg
LSEG s’est, depuis plusieurs années, davantage préoccupée de la génération de revenus issus de la vente de produits de données que de l’investissement dans un marché fonctionnel, a-t-il déclaré. Les réductions récentes des coûts de la distribution des prix de détail, a-t-il ajouté, contribuent à la situation, mais font peu pour encourager la participation.
S’agissant des propositions visant à étendre les horaires de négociation au Royaume-Uni, Saunders a soutenu que l’effet serait d’étirer la liquidité existante plutôt que d’en créer une nouvelle.
Il a décrit le mécanisme comme une baisse de la densité de liquidité : le même nombre d’actions change de mains, mais les ordres sont répartis sur une période plus longue, ce qui rend le carnet d’ordres moins fourni à tout moment donné.
« Les teneurs de marché et les investisseurs institutionnels ne doublent pas leur capital-risque simplement parce que l’horloge indique qu’ils devraient le faire », a-t-il déclaré. « Ils répartissent le même budget de risque sur une journée plus longue. »
Selon lui, la conséquence est qu’un teneur de marché qui exécute un ordre détient des stocks plus longtemps avant de trouver un contrepartiste, ce qui augmente le risque que les prix évoluent à l’encontre de la position. Les teneurs de marché compensent en élargissant les écarts, ce qui fait grimper le coût effectif moyen de la négociation.
En outre, il estime que la qualité d’exécution divergerait selon le type d’ordre. Les ordres au marché se dégraderont : ils traverseront davantage de niveaux de prix pour être exécutés et produiront des prix d’exécution nettement pires que le prix de référence.
Les ordres limités s’amélioreraient marginalement : ils feraient concurrence à moins d’ordres en attente sur un écart plus large, mais avec une probabilité d’être exécutés plus faible, et pourraient rester non exécutés pendant des heures ou expirer à la clôture.
Saunders a noté que la demande d’un accès prolongé aux actions britanniques existe bien, mais elle dépend de la disponibilité d’une liquidité suffisante. La hausse des coûts de négociation pendant les heures peu liquides finirait par faire chuter cette demande.
Concentrer la liquidité lors des enchères pourrait compenser cet effet, a-t-il dit, tandis qu’un carnet d’ordres continu pendant des horaires prolongés représente une menace pour la liquidité et, par conséquent, pour la viabilité de la bourse.
1
2

·
--
Voir la traduction
LSEG升成Canton Super Validator:交易所集团下场守网伦敦证交所集团LSEG,在Canton上从普通validator升成了Super Validator。
Sep28官方稿写得很直:LSEG本来就借Digital Settlement House(DiSH)的cash应用在Canton当validator;升格后会参与网络治理、加固基础设施,并打算把更多LSEG服务拉进这条面向机构金融的隐私链。
我盯的不是“又一家大机构上链”口号,是结算层卡位——DiSH已经在PoC里用DiSH cash做日内repo结算,走商业银行资金路径,不是再发一枚stablecoin。
Super Validator≠DiSH立刻全市场生产结算;PoC≠开闸。跟9/14 Shinhan在韩国当Canton Super Validator也不是一回事:一个是交易所集团全球基础设施,一个是本地资管卡位。
不构成投资建议。
#Canton #LSEG #RWA #Web3 #数字资产
LSEG升成Canton Super Validator:交易所集团下场守网
伦敦证交所集团LSEG,在Canton上从普通validator升成了Super Validator。
Sep28官方稿写得很直:LSEG本来就借Digital Settlement House(DiSH)的cash应用在Canton当validator;升格后会参与网络治理、加固基础设施,并打算把更多LSEG服务拉进这条面向机构金融的隐私链。
我盯的不是“又一家大机构上链”口号,是结算层卡位——DiSH已经在PoC里用DiSH cash做日内repo结算,走商业银行资金路径,不是再发一枚stablecoin。
Super Validator≠DiSH立刻全市场生产结算;PoC≠开闸。跟9/14 Shinhan在韩国当Canton Super Validator也不是一回事:一个是交易所集团全球基础设施,一个是本地资管卡位。
不构成投资建议。
#Canton #LSEG #RWA #Web3 #数字资产
25
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EarningsSeason
26,963 vues
194 mentions
2
#BitgetHackerFailsToMoveStolenFunds
1,775 vues
116 mentions
3
#BitMineETHHoldingsTop6Million
5,075 vues
270 mentions
4
#StrategyAdds1666BTCHoldingsReach847666
4,345 vues
206 mentions
5
#NvidiaApproves$150BBuyback
2,709 vues
58 mentions
6
#OpenAIDelaysGPT6.1OverSafetyIssues
16,480 vues
531 mentions
7
#AMDToAcquireWorldLabsFor$8.2B
1,359 vues
50 mentions
8
#AnthropicIPOProspectusCouldValueItOver$2T
4,605 vues
74 mentions
9
#HackersDrainOver12.4MXRPFromDCENTWallets
31,609 vues
623 mentions
10
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
2,707 vues
39 mentions