

#debttrap
debttrap
23,618 vues
25 mentions
Populaire
Récents
·
--
En août 2026, la trajectoire budgétaire des États-Unis a franchi un seuil décisif. La dette nationale brute a dépassé les 39,91 billions de dollars, se tenant au bord d’un fil tendu, à la limite psychologique des 40 billions. Avec des déficits en temps de paix à 6 % du PIB et des ratios dette publique/PIB s’alignant sur les records de l’ère de la Seconde Guerre mondiale, soit 125 %, le système financier mondial traditionnel fait face à une crise structurelle sans précédent.
$BTC $BNB #Binance #DebtTrap #EarnNews #EarnNewsMedia
Lisez l’article complet ici :👇
https://www.earnenews.com/2026/09/us-debt-trap-crypto-analysis.html
$BTC $BNB #Binance #DebtTrap #EarnNews #EarnNewsMedia
Lisez l’article complet ici :👇
https://www.earnenews.com/2026/09/us-debt-trap-crypto-analysis.html
93
·
--
Baissier
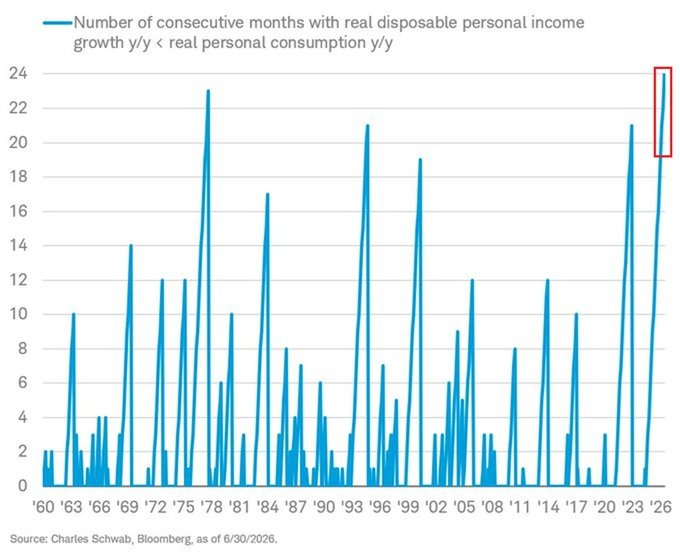
🚨 VÉRIFICATION DE RÉALITÉ : le « Vibe-cession » est officiellement mathématique.
Pendant DEUX PLEINES ANNÉES (24 mois et plus), les salaires américains après l’inflation ne suivent pas ce que nous dépensons réellement quand on paie par carte. Ce n’est pas un simple accroc : c’est la plus longue série depuis les années 1960.
Voici le sale secret qu’ils ne vous disent pas : nous ne « prospérons » pas — nous brûlons le mobilier pour chauffer la maison. 🏚️🔥
Le taux d’épargne s’est effondré à un niveau effrayant de 2,7 % (proche des plus bas de la crise post-2008).
La dette de carte de crédit a explosé de 21 MILLIARDS de dollars** au T2 2026, pour atteindre **1,26 BILLLION de dollars**.
Alors coupons la com’ politique. Nous ne « luttons pas contre l’inflation » avec de la résilience ; nous finançons McDonald’s et le loyer avec des cartes de crédit à 29 % de TAE. 🏦💳
La question à 64 000 $ : est-ce que cette dépense insoutenable est le signe d’un « consommateur solide », ou bien assiste-t-on simplement à l’effondrement lent de la classe moyenne avant que la prochaine récession ne frappe officiellement ?
👇 Mettez un « 💀 » si, personnellement, vous avez dû compter sur l’endettement pour traverser cet été. Soyons honnêtes : on s’en sort, ou on est foutus ?
#InflationNation #DebtTrap #RealEconomy
$NVDA
{future}(NVDAUSDT)
$MU
{future}(MUUSDT)
$BTC
{future}(BTCUSDT)
🚨 VÉRIFICATION DE RÉALITÉ : le « Vibe-cession » est officiellement mathématique.
Pendant DEUX PLEINES ANNÉES (24 mois et plus), les salaires américains après l’inflation ne suivent pas ce que nous dépensons réellement quand on paie par carte. Ce n’est pas un simple accroc : c’est la plus longue série depuis les années 1960.
Voici le sale secret qu’ils ne vous disent pas : nous ne « prospérons » pas — nous brûlons le mobilier pour chauffer la maison. 🏚️🔥
Le taux d’épargne s’est effondré à un niveau effrayant de 2,7 % (proche des plus bas de la crise post-2008).
La dette de carte de crédit a explosé de 21 MILLIARDS de dollars** au T2 2026, pour atteindre **1,26 BILLLION de dollars**.
Alors coupons la com’ politique. Nous ne « luttons pas contre l’inflation » avec de la résilience ; nous finançons McDonald’s et le loyer avec des cartes de crédit à 29 % de TAE. 🏦💳
La question à 64 000 $ : est-ce que cette dépense insoutenable est le signe d’un « consommateur solide », ou bien assiste-t-on simplement à l’effondrement lent de la classe moyenne avant que la prochaine récession ne frappe officiellement ?
👇 Mettez un « 💀 » si, personnellement, vous avez dû compter sur l’endettement pour traverser cet été. Soyons honnêtes : on s’en sort, ou on est foutus ?
#InflationNation #DebtTrap #RealEconomy
$NVDA
$MU
$BTC
110

🔴 $CRWV THE $100B BACKLOG CAN'T OUTRUN THE DEBT TRAP 🔻
📉 Voici les calculs peu reluisants que la plupart des haussiers ignorent : CRWV affiche une très belle marge EBITDA de 59% et détient plus de 100 Md$ en commandes — mais cette dette est en train de manger la hausse en direct. 640 M$ de charges d’intérêts annuelles représentent environ 42% de l’EBITDA, et la perte nette continue de s’aggraver. Ce n’est pas une histoire de croissance : c’est une histoire de levier, maquillée en croissance. 🩸
💡 Une forte demande ne paie pas les factures si les créanciers prennent la première part. L’argent intelligent y voit une expansion typiquement surendettée — celle qui fonctionne tant que le coût du capital reste favorable. Or le marché commence à l’intégrer, et le carnet de commandes devient moins pertinent quand le service de la dette étrangle le flux de trésorerie disponible. 🔍
🤔 Quand la facture d’intérêts d’une entreprise se rapproche de la moitié de ses bénéfices opérationnels, la croissance du chiffre d’affaires a-t-elle encore autant d’importance pour vous, en tant qu’acheteur ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #CRWV #Bearish #DebtTrap #Earnings #MarketInsight
🐻 🩸
37
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#UKFCAWinsCourtOrderToRecover851400Pounds
938 vues
170 mentions
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
10,578 vues
473 mentions
3
#GoldFallsTo$4144
5,124 vues
105 mentions
4
#QNTFallsOver40%FromMorningHigh
38,850 vues
881 mentions
5
#USDTAdds845900HoldersInPast7Days
1,803 vues
154 mentions
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
8,107 vues
392 mentions
7
#BitgetCEOConfirms$388MStolenInHack
3,294 vues
38 mentions
8
#BTCFallsBelow$83000
18,043 vues
143 mentions
9
#BitgetDetailsSecurityIncidentTimeline
22,764 vues
543 mentions
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
7,607 vues
36 mentions