

#cbdc
cbdc
36M vues
156,122 mentions
Populaire
Récents

Article
Euro numérique ou carte bancaire : qui protège vos achats et qui profite du changementQuand on parle de l’euro numérique, la comparaison que presque tout le monde fait est avec ce qu’il a déjà dans son portefeuille : la carte bancaire. Dans la dernière vidéo de la chaîne Territorio Blockchain, je reviens sur cette comparaison avec une question précise : qui protège réellement vos achats.
Ce sont deux logiques différentes. La carte est émise par des entités privées et fonctionne sur des réseaux de paiement internationaux. L’euro numérique est de la monnaie publique sous forme numérique, la monnaie numérique de banque centrale que la BCE prépare pour coexister avec les espèces et avec les paiements électroniques actuels.
Euro numérique ou carte bancaire : qui protège vos achats et qui profite du changement
Quand on parle de l’euro numérique, la comparaison que presque tout le monde fait est avec ce qu’il a déjà dans son portefeuille : la carte bancaire. Dans la dernière vidéo de la chaîne Territorio Blockchain, je reviens sur cette comparaison avec une question précise : qui protège réellement vos achats.
Ce sont deux logiques différentes. La carte est émise par des entités privées et fonctionne sur des réseaux de paiement internationaux. L’euro numérique est de la monnaie publique sous forme numérique, la monnaie numérique de banque centrale que la BCE prépare pour coexister avec les espèces et avec les paiements électroniques actuels.
Ce sont deux logiques différentes. La carte est émise par des entités privées et fonctionne sur des réseaux de paiement internationaux. L’euro numérique est de la monnaie publique sous forme numérique, la monnaie numérique de banque centrale que la BCE prépare pour coexister avec les espèces et avec les paiements électroniques actuels.
235

·
--
Je suis tombé sur des avis des services financiers de l’Université de Nantong et de l’Université de Yangzhou : à la demande du département des Finances de la province du Jiangsu, à compter de novembre 2026, les salaires des employés titulaires et des personnels recrutés par l’intermédiaire d’agences de gestion des ressources humaines des deux universités seront versés sur des portefeuilles en renminbi numérique.
À retenir : Nantong demande d’ouvrir ou de mettre à niveau un portefeuille de renminbi numérique avant le 30 octobre. Le salaire et la prime de performance étant versés sur deux cartes distinctes, il faut ouvrir un portefeuille pour chacune. À Yangzhou, la date limite est encore plus proche : le 23 octobre. Le 24 octobre, les coordonnées des portefeuilles seront récupérées auprès de quatre banques afin de tester le dispositif de versement des salaires. Le service financier de l’Université normale du Jiangsu collecte également les numéros de portefeuilles en renminbi numérique de la Banque de Chine ; la date limite est fixée au 30 octobre au matin.
En toile de fond, le document du gouvernement provincial du Jiangsu n° 98 [2026] vise à développer l’utilisation du renminbi numérique pour le versement des salaires, des allocations et autres compléments financés par les finances publiques, tout en assurant le suivi intégral des flux financiers. La monnaie numérique de banque centrale (CBDC) passe ainsi des slogans sur les projets pilotes à un cas d’usage fréquent et garanti comme le paiement des salaires universitaires.
#数字人民币 #CBDC
423

·
--
Voir la traduction
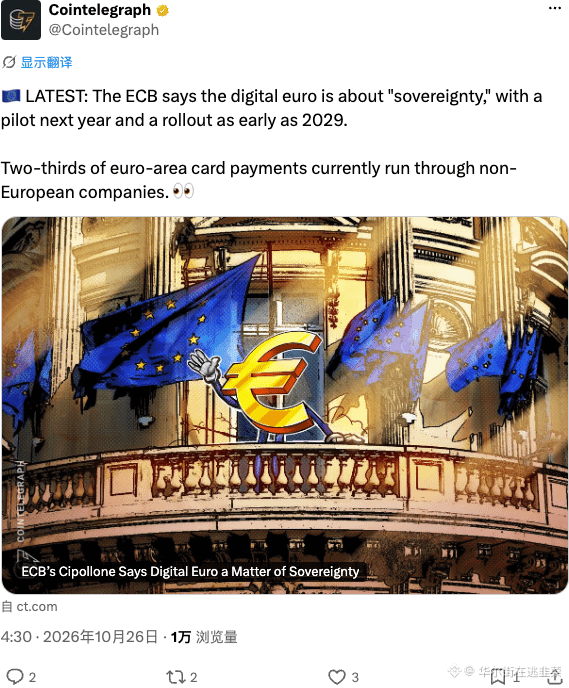
欧洲央行为了保主权,决定搞数字欧元,计划2029年上线,因为现在大半的卡支付都被第三方拿了。。
美元霸权终于坐不住了。欧央行这招就是要在金融圈单挑美国,想把钱包抓回自己手里。才是真正的非主权救世主。
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
欧洲央行为了保主权,决定搞数字欧元,计划2029年上线,因为现在大半的卡支付都被第三方拿了。。
美元霸权终于坐不住了。欧央行这招就是要在金融圈单挑美国,想把钱包抓回自己手里。才是真正的非主权救世主。
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
美元霸权终于坐不住了。欧央行这招就是要在金融圈单挑美国,想把钱包抓回自己手里。才是真正的非主权救世主。
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
2
346

·
--
Voir la traduction
🚨 $T EYES EUROZONE CBDC LAUNCH – SOVEREIGN DIGITAL EURO ON THE HORIZON 💥
📊 The ECB’s announcement to pilot a digital euro next year signals a strategic shift toward monetary sovereignty, a move that smart‑money allocators are already flagging as a long‑term structural catalyst. 🌊 With two‑thirds of euro‑area card traffic currently funneled through non‑European processors, the forthcoming CBDC could re‑route massive liquidity back into the bloc, tightening the institutional demand curve.
🔍 Market reaction is modest but telling: the euro inches higher as traders price in a potential new asset class, while crypto projects eye integration pathways to capture cross‑border flow. The interplay between sovereign digital currency and decentralized finance may unlock novel arbitrage layers for the savvy. 💬 How do you position your exposure ahead of the digital euro rollout? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #T #CBDC #Eurozone #SmartMoney #Crypto
🦈 🔥
7

·
--
L’Europe ne veut plus externaliser sa souveraineté en matière de paiements.
Selon des informations de presse, des responsables de la Banque centrale européenne ont indiqué que le projet pilote de l’euro numérique serait lancé l’année prochaine. Son objectif : mettre en place une infrastructure de paiement plus autonome et mieux maîtrisée, afin de réduire la dépendance envers les prestataires de services de paiement non européens. Le projet pilote s’appuiera sur des transactions réelles effectuées par des employés de la BCE et des banques centrales nationales, et invitera des opérateurs du commerce électronique et du commerce mobile à participer aux tests.
Comment l’interpréter : l’enjeu n’est pas de « créer une monnaie de plus », mais de savoir si l’Europe peut maîtriser elle-même ses circuits de paiement. Pour le secteur des cryptomonnaies, les points à surveiller sont surtout les suivants : le périmètre du projet pilote touchera-t-il aux stablecoins et aux règlements transfrontaliers ? Et comment les volets destinés aux particuliers et aux professionnels seront-ils articulés par la suite ? À court terme, l’effet sur le sentiment du marché devrait être limité ; à moyen terme, il s’agit d’une lutte pour le contrôle des infrastructures.
#数字欧元 #CBDC #支付 #Réglementation
11
Article
Euro numérique : la BCE prépare un projet pilote avec des paiements réels en 2027 et vise un lancement en 2029L’euro numérique a désormais un calendrier. Piero Cipollone, membre du directoire de la BCE chargé des paiements, a expliqué dans un entretien accordé à Milano Finanza (publié par la BCE le 24 octobre) qu’un projet pilote serait lancé en 2027, au cours duquel le personnel de la BCE et des banques centrales nationales effectuera des paiements réels.
L’argument de fond est celui de la souveraineté. Aujourd’hui, les espèces sont la seule forme de monnaie de banque centrale à la disposition des citoyens, alors que nous payons de plus en plus sur Internet. Deux paiements par carte sur trois passent par des réseaux non européens.
Euro numérique : la BCE prépare un projet pilote avec des paiements réels en 2027 et vise un lancement en 2029
L’euro numérique a désormais un calendrier. Piero Cipollone, membre du directoire de la BCE chargé des paiements, a expliqué dans un entretien accordé à Milano Finanza (publié par la BCE le 24 octobre) qu’un projet pilote serait lancé en 2027, au cours duquel le personnel de la BCE et des banques centrales nationales effectuera des paiements réels.
L’argument de fond est celui de la souveraineté. Aujourd’hui, les espèces sont la seule forme de monnaie de banque centrale à la disposition des citoyens, alors que nous payons de plus en plus sur Internet. Deux paiements par carte sur trois passent par des réseaux non européens.
L’argument de fond est celui de la souveraineté. Aujourd’hui, les espèces sont la seule forme de monnaie de banque centrale à la disposition des citoyens, alors que nous payons de plus en plus sur Internet. Deux paiements par carte sur trois passent par des réseaux non européens.
124
·
--
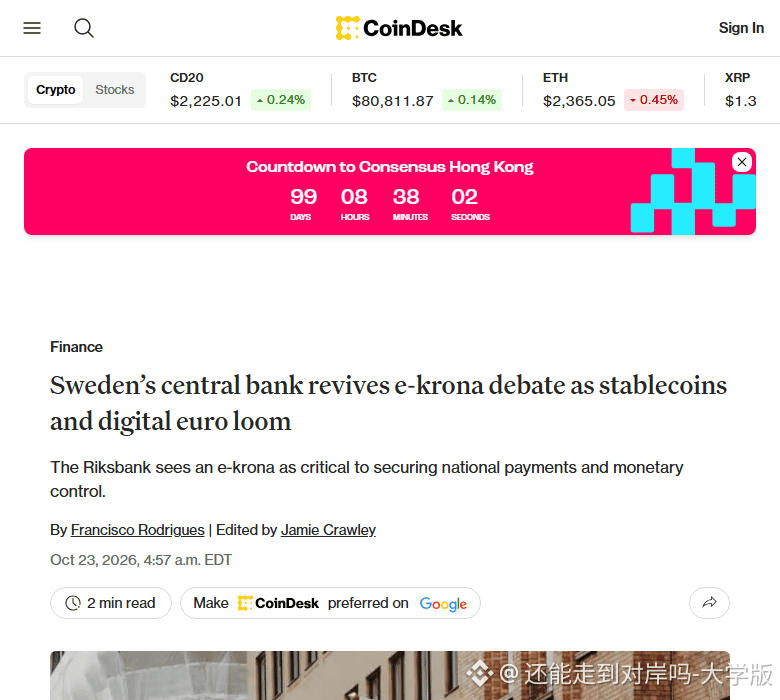
La banque centrale suédoise remet l’e-krona à l’ordre du jour, craignant que les stablecoins et l’euro numérique n’érodent la demande de couronnes. Elle considère les monnaies numériques de banque centrale comme essentielles pour préserver la souveraineté des paiements. Tendance : la rivalité autour des monnaies numériques souveraines s’intensifie. #CBDC #e-krona #stablecoins
La banque centrale suédoise remet l’e-krona à l’ordre du jour, craignant que les stablecoins et l’euro numérique n’érodent la demande de couronnes. Elle considère les monnaies numériques de banque centrale comme essentielles pour préserver la souveraineté des paiements. Tendance : la rivalité autour des monnaies numériques souveraines s’intensifie. #CBDC #e-krona #stablecoins
26

·
--
L’Autorité monétaire de Singapour (MAS) a annoncé le 23/10 que la Banque nationale de Malaisie et la Banque de Thaïlande avaient officiellement rejoint l’initiative de monnaie numérique BLOOM. Le projet vise à normaliser et à connecter les infrastructures de paiement transfrontalières, avec la participation de grandes institutions financières telles que Mastercard, Visa, Ripple et la Banque mondiale.
Cette initiative marque une avancée importante dans l’institutionnalisation des monnaies numériques en Asie du Sud-Est. Plutôt que de fonctionner de manière fragmentée, les trois principales économies de la région élaborent un cadre commun de gestion des risques et de vérification d’identité afin d’optimiser les flux de paiements internationaux.
Cette interconnexion permet de réduire considérablement les coûts d’intermédiation et les délais de traitement des transactions commerciales entre les pays. À long terme, une infrastructure de paiement numérique intergouvernementale renforcera la confiance dans les solutions financières de haute technologie et favorisera la circulation des capitaux dans la région.
Pour le marché des cryptomonnaies, la participation directe d’acteurs majeurs comme Ripple ($XRP) à l’infrastructure des banques centrales est un signal positif quant à l’utilité concrète de ces technologies. Les flux de paiements numériques transfrontaliers ouvriront la voie à une adoption plus large des solutions blockchain réglementées.
#CBDC #CrossBorderPayments #Fintech
L’Autorité monétaire de Singapour (MAS) a annoncé le 23/10 que la Banque nationale de Malaisie et la Banque de Thaïlande avaient officiellement rejoint l’initiative de monnaie numérique BLOOM. Le projet vise à normaliser et à connecter les infrastructures de paiement transfrontalières, avec la participation de grandes institutions financières telles que Mastercard, Visa, Ripple et la Banque mondiale.
Cette initiative marque une avancée importante dans l’institutionnalisation des monnaies numériques en Asie du Sud-Est. Plutôt que de fonctionner de manière fragmentée, les trois principales économies de la région élaborent un cadre commun de gestion des risques et de vérification d’identité afin d’optimiser les flux de paiements internationaux.
Cette interconnexion permet de réduire considérablement les coûts d’intermédiation et les délais de traitement des transactions commerciales entre les pays. À long terme, une infrastructure de paiement numérique intergouvernementale renforcera la confiance dans les solutions financières de haute technologie et favorisera la circulation des capitaux dans la région.
Pour le marché des cryptomonnaies, la participation directe d’acteurs majeurs comme Ripple ($XRP ) à l’infrastructure des banques centrales est un signal positif quant à l’utilité concrète de ces technologies. Les flux de paiements numériques transfrontaliers ouvriront la voie à une adoption plus large des solutions blockchain réglementées.
#CBDC #CrossBorderPayments #Fintech
167

L’Autorité monétaire de Singapour a annoncé le 23 que Bank Negara Malaysia et la Banque de Thaïlande ont rejoint le projet BLOOM. Cette initiative tripartite vise à faire progresser les règlements transfrontaliers en monnaies numériques, aux côtés de partenaires tels que Mastercard, Visa, Ripple et le Groupe de la Banque mondiale.
Cette collaboration marque une étape clé pour les infrastructures financières régionales, en mettant l’accent sur l’acceptation des MNBC, l’interopérabilité des systèmes et la conformité en matière de gestion des risques. L’intégration de géants traditionnels du paiement et d’entreprises spécialisées dans la blockchain témoigne d’un tournant décisif vers l’adoption institutionnelle des registres distribués.
La simplification des transferts de fonds régionaux et des règlements de change permet de mettre en place des cadres réglementaires solides pour les flux de capitaux transfrontaliers en Asie du Sud-Est.
Pour les réseaux crypto destinés aux entreprises comme Ripple ($XRP), ce projet pilote confirme l’utilité concrète des infrastructures souveraines de règlement et renforce l’adoption institutionnelle. #CBDC #CrossBorderPayments #ActifsNumériques
L’Autorité monétaire de Singapour a annoncé le 23 que Bank Negara Malaysia et la Banque de Thaïlande ont rejoint le projet BLOOM. Cette initiative tripartite vise à faire progresser les règlements transfrontaliers en monnaies numériques, aux côtés de partenaires tels que Mastercard, Visa, Ripple et le Groupe de la Banque mondiale.
Cette collaboration marque une étape clé pour les infrastructures financières régionales, en mettant l’accent sur l’acceptation des MNBC, l’interopérabilité des systèmes et la conformité en matière de gestion des risques. L’intégration de géants traditionnels du paiement et d’entreprises spécialisées dans la blockchain témoigne d’un tournant décisif vers l’adoption institutionnelle des registres distribués.
La simplification des transferts de fonds régionaux et des règlements de change permet de mettre en place des cadres réglementaires solides pour les flux de capitaux transfrontaliers en Asie du Sud-Est.
Pour les réseaux crypto destinés aux entreprises comme Ripple ($XRP ), ce projet pilote confirme l’utilité concrète des infrastructures souveraines de règlement et renforce l’adoption institutionnelle. #CBDC #CrossBorderPayments #ActifsNumériques
67

Vérifié
#swedishcentralbankurgesekronareview
La Suède repense son avenir monétaire. La Riksbank a de nouveau fait pression sur le Parlement pour qu’il réexamine la création de l’e-krona, sa monnaie numérique.
Il ne s’agit pas seulement de modernisation, mais aussi de la survie de la couronne suédoise. Face à l’essor des stablecoins privés et de l’euro numérique, la banque centrale craint que la Suède ne perde du terrain au profit d’infrastructures étrangères et ne finisse par dépendre de systèmes de paiement privés.
Les enjeux :
Commodité : garantir une forme numérique native de la monnaie.
Résilience : maintenir le système en fonctionnement en cas de panne ou de cyberattaque.
La différence essentielle : une CBDC n’est pas comme le Bitcoin. C’est de l’argent émis et contrôlé par la banque centrale, ce qui soulève de profondes questions sur la vie privée et le rôle des banques commerciales.
L’approbation de l’e-krona est loin d’être acquise. Le débat est la première étape d’un processus qui nécessite une législation et la confiance du public.
La véritable bataille oppose la souveraineté de la monnaie publique à la dépendance envers des solutions privées. L’indépendance monétaire justifie-t-elle la création d’une CBDC, alors même que les paiements numériques fonctionnent déjà ?
Avertissement : contenu à visée éducative uniquement ; ne constitue pas un conseil financier.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
{future}(IRYSUSDT)
{spot}(BMTUSDT)
{spot}(AVAUSDT)
#swedishcentralbankurgesekronareview
La Suède repense son avenir monétaire. La Riksbank a de nouveau fait pression sur le Parlement pour qu’il réexamine la création de l’e-krona, sa monnaie numérique.
Il ne s’agit pas seulement de modernisation, mais aussi de la survie de la couronne suédoise. Face à l’essor des stablecoins privés et de l’euro numérique, la banque centrale craint que la Suède ne perde du terrain au profit d’infrastructures étrangères et ne finisse par dépendre de systèmes de paiement privés.
Les enjeux :
Commodité : garantir une forme numérique native de la monnaie.
Résilience : maintenir le système en fonctionnement en cas de panne ou de cyberattaque.
La différence essentielle : une CBDC n’est pas comme le Bitcoin. C’est de l’argent émis et contrôlé par la banque centrale, ce qui soulève de profondes questions sur la vie privée et le rôle des banques commerciales.
L’approbation de l’e-krona est loin d’être acquise. Le débat est la première étape d’un processus qui nécessite une législation et la confiance du public.
La véritable bataille oppose la souveraineté de la monnaie publique à la dépendance envers des solutions privées. L’indépendance monétaire justifie-t-elle la création d’une CBDC, alors même que les paiements numériques fonctionnent déjà ?
Avertissement : contenu à visée éducative uniquement ; ne constitue pas un conseil financier.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
1
1.3k
Article
La Suède relance ses projets d’e-krona alors que le débat européen sur les monnaies numériques s’intensifieLa Suède relance le débat sur l’e-krona alors que les paiements numériques transforment la finance
La banque centrale suédoise remet l’e-krona au centre de l’attention et appelle à examiner plus avant les changements juridiques nécessaires à l’introduction éventuelle d’une monnaie numérique de banque centrale.
Dans une communication du 15 octobre 2026, la Riksbank a mis en avant les évolutions des paiements numériques et l’importance croissante d’un système de paiement résilient et fiable. Cette initiative intervient alors que l’Europe fait avancer les discussions sur un éventuel euro numérique. @Cite refs={["turn433435search7","turn433435search6"]}/>
La Suède relance ses projets d’e-krona alors que le débat européen sur les monnaies numériques s’intensifie
La Suède relance le débat sur l’e-krona alors que les paiements numériques transforment la finance
La banque centrale suédoise remet l’e-krona au centre de l’attention et appelle à examiner plus avant les changements juridiques nécessaires à l’introduction éventuelle d’une monnaie numérique de banque centrale.
Dans une communication du 15 octobre 2026, la Riksbank a mis en avant les évolutions des paiements numériques et l’importance croissante d’un système de paiement résilient et fiable. Cette initiative intervient alors que l’Europe fait avancer les discussions sur un éventuel euro numérique. @Cite refs={["turn433435search7","turn433435search6"]}/>
39
·
--
Vérifié
#swedishcentralbankurgesekronareview
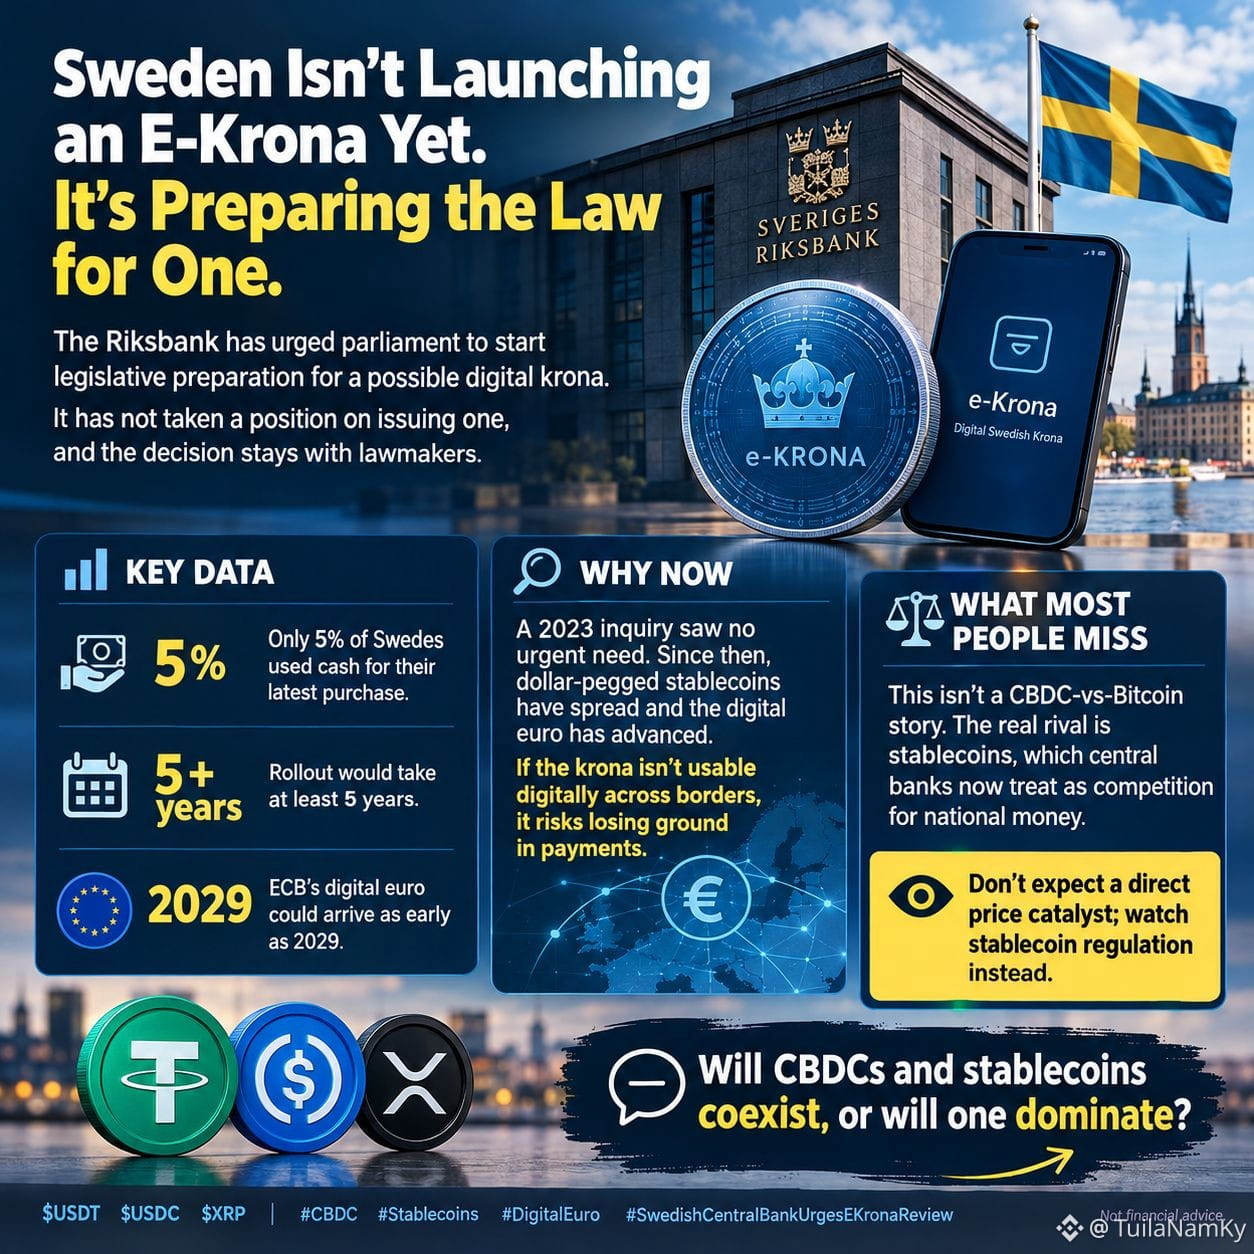
La Suède ne lancera pas encore de e-krona. Elle prépare le cadre juridique.
La Riksbank a exhorté le Parlement à entamer les préparatifs législatifs en vue d’une éventuelle couronne numérique. Elle ne s’est pas prononcée sur son émission, et la décision revient aux législateurs.
📊 Données clés
Seuls 5 % des Suédois ont utilisé des espèces lors de leur dernier achat Le déploiement prendrait au moins 5 ans L’euro numérique de la BCE pourrait arriver dès 2029
🔍 Pourquoi maintenant
Une enquête menée en 2023 n’avait relevé aucun besoin urgent. Depuis, les stablecoins indexés sur le dollar se sont répandus et le projet d’euro numérique a progressé. Si la couronne ne peut pas être utilisée sous forme numérique au-delà des frontières, elle risque de perdre du terrain dans les paiements.
⚖️ Ce que la plupart des gens ne voient pas
Il ne s’agit pas d’une histoire de CBDC contre Bitcoin. Le véritable rival, ce sont les stablecoins, que les banques centrales considèrent désormais comme une concurrence pour la monnaie nationale. Ne vous attendez pas à un effet direct sur les cours ; surveillez plutôt la réglementation des stablecoins.
Les CBDC et les stablecoins coexisteront-ils, ou l’un des deux dominera-t-il ? 👇
Ceci ne constitue pas un conseil financier.
$USDT $USDC
{future}(USDCUSDT)
$XRP
{future}(XRPUSDT)
#CBDC #Stablecoins #DigitalEuro
#swedishcentralbankurgesekronareview
La Suède ne lancera pas encore de e-krona. Elle prépare le cadre juridique.
La Riksbank a exhorté le Parlement à entamer les préparatifs législatifs en vue d’une éventuelle couronne numérique. Elle ne s’est pas prononcée sur son émission, et la décision revient aux législateurs.
📊 Données clés
Seuls 5 % des Suédois ont utilisé des espèces lors de leur dernier achat Le déploiement prendrait au moins 5 ans L’euro numérique de la BCE pourrait arriver dès 2029
🔍 Pourquoi maintenant
Une enquête menée en 2023 n’avait relevé aucun besoin urgent. Depuis, les stablecoins indexés sur le dollar se sont répandus et le projet d’euro numérique a progressé. Si la couronne ne peut pas être utilisée sous forme numérique au-delà des frontières, elle risque de perdre du terrain dans les paiements.
⚖️ Ce que la plupart des gens ne voient pas
Il ne s’agit pas d’une histoire de CBDC contre Bitcoin. Le véritable rival, ce sont les stablecoins, que les banques centrales considèrent désormais comme une concurrence pour la monnaie nationale. Ne vous attendez pas à un effet direct sur les cours ; surveillez plutôt la réglementation des stablecoins.
Les CBDC et les stablecoins coexisteront-ils, ou l’un des deux dominera-t-il ? 👇
Ceci ne constitue pas un conseil financier.
$USDT $USDC
$XRP
#CBDC #Stablecoins #DigitalEuro
1
890
Vérifié
#swedishcentralbankurgesekronareview
La Riksbank, la banque centrale de Suède, vient de tirer la sonnette d’alarme face à la course à l’argent numérique.
L’institution demande aux législateurs de revoir leurs plans concernant la couronne numérique (e-Krona). En cause : l’expansion rapide des stablecoins adossés au dollar et les progrès de l’euro numérique de la BCE. Elle craint que les monnaies étrangères ne dominent les paiements quotidiens et n’affaiblissent la souveraineté de la couronne suédoise.
Les répercussions sur l’écosystème crypto :
Cette nouvelle ravive la concurrence entre les MNBC (monnaies numériques de banques centrales) et les stablecoins privés.
Une MNBC n’est pas une cryptomonnaie décentralisée. Ce sont des modèles différents, mais qui se disputent le même espace.
Pour les traders, il faudra suivre de près la réglementation des stablecoins. Des règles claires favorisent l’adoption à grande échelle, tandis que des restrictions sévères pourraient déstabiliser le secteur.
La transition vers l’argent numérique est inévitable. La réussite des cryptomonnaies décentralisées dans ce contexte dépendra de la manière dont les règles seront conçues et de la façon dont les stablecoins rivaliseront avec les monnaies d’État.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
{future}(IRYSUSDT)
{future}(AGTUSDT)
{future}(DOSUSDT)
#swedishcentralbankurgesekronareview
La Riksbank, la banque centrale de Suède, vient de tirer la sonnette d’alarme face à la course à l’argent numérique.
L’institution demande aux législateurs de revoir leurs plans concernant la couronne numérique (e-Krona). En cause : l’expansion rapide des stablecoins adossés au dollar et les progrès de l’euro numérique de la BCE. Elle craint que les monnaies étrangères ne dominent les paiements quotidiens et n’affaiblissent la souveraineté de la couronne suédoise.
Les répercussions sur l’écosystème crypto :
Cette nouvelle ravive la concurrence entre les MNBC (monnaies numériques de banques centrales) et les stablecoins privés.
Une MNBC n’est pas une cryptomonnaie décentralisée. Ce sont des modèles différents, mais qui se disputent le même espace.
Pour les traders, il faudra suivre de près la réglementation des stablecoins. Des règles claires favorisent l’adoption à grande échelle, tandis que des restrictions sévères pourraient déstabiliser le secteur.
La transition vers l’argent numérique est inévitable. La réussite des cryptomonnaies décentralisées dans ce contexte dépendra de la manière dont les règles seront conçues et de la façon dont les stablecoins rivaliseront avec les monnaies d’État.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
ABO3ZAM:
كلام سليم، السيولة بدأت تتحرك والعملات المستقرة بتلعب دور كبير، بس خلي عينك على الدعوم الحالية لا يغدر فينا السوق بكسر وهمي ويقلب الطاولة علينا. 🤝
2
1
3k
·
--
#swedishcentralbankurgesekronareview #dot #CBDC
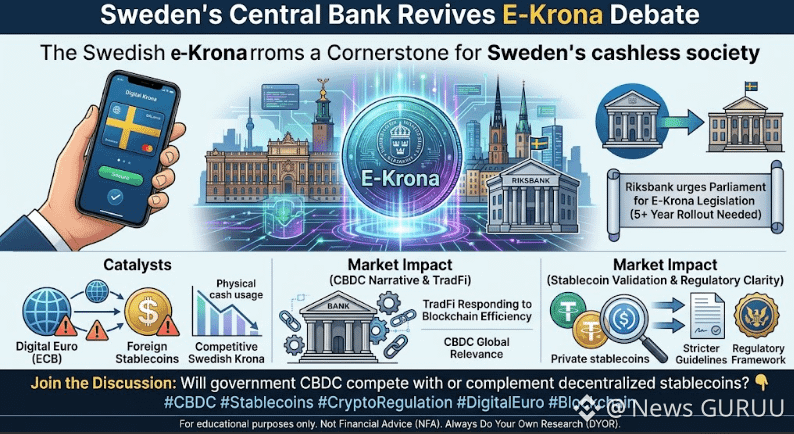
🇸🇪 La Suède relance le débat sur l’e-krona !
La banque centrale suédoise exhorte les législateurs à préparer une loi sur une couronne numérique, invoquant l’adoption croissante des stablecoins et les projets de l’euro numérique de la BCE.
📊 Pourquoi est-ce important ?
• Renforce la concurrence dans les paiements numériques
• Soulève des questions sur la réglementation des stablecoins
• Son lancement pourrait prendre au moins cinq ans
💬 Votre avis : les MNBC concurrenceront-elles les stablecoins ou coexisteront-elles avec eux ? « CLIQUEZ SUR L’ÉTIQUETTE DE LA PIÈCE JAUNE CI-DESSOUS POUR ACCÉDER À LA PAGE DE TRADING SOUHAITÉE ET EN PROFITER »$DOT $KERNEL
{spot}(KERNELUSDT)
{spot}(DOTUSDT)
#swedishcentralbankurgesekronareview #dot #CBDC
🇸🇪 La Suède relance le débat sur l’e-krona !
La banque centrale suédoise exhorte les législateurs à préparer une loi sur une couronne numérique, invoquant l’adoption croissante des stablecoins et les projets de l’euro numérique de la BCE.
📊 Pourquoi est-ce important ?
• Renforce la concurrence dans les paiements numériques
• Soulève des questions sur la réglementation des stablecoins
• Son lancement pourrait prendre au moins cinq ans
💬 Votre avis : les MNBC concurrenceront-elles les stablecoins ou coexisteront-elles avec eux ? « CLIQUEZ SUR L’ÉTIQUETTE DE LA PIÈCE JAUNE CI-DESSOUS POUR ACCÉDER À LA PAGE DE TRADING SOUHAITÉE ET EN PROFITER »$DOT $KERNEL
1
50

·
--
Article
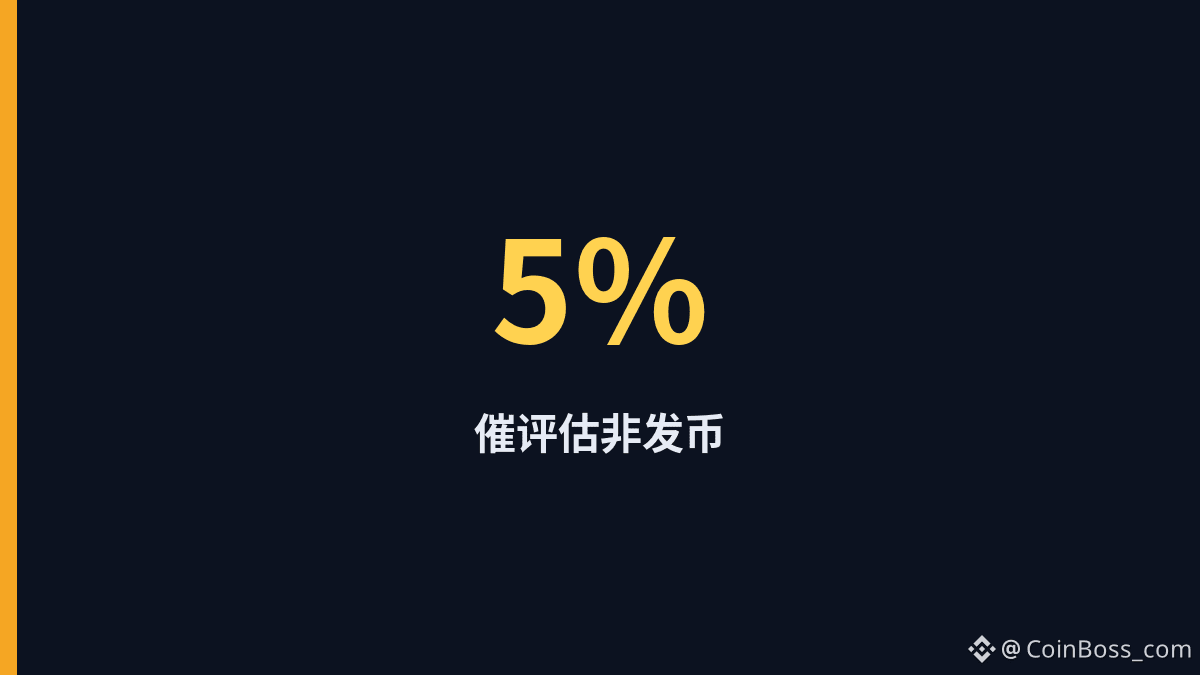
Lors de leurs derniers achats, seuls 5 % ont payé en espèces ; la Suède presse de réévaluer la couronne électroniqueLa Riksbank suédoise presse le Parlement de réévaluer la couronne électronique ; elle n’a pas encore décidé de l’émettre. Le 22 octobre, le vice-gouverneur Per Jansson a été plus direct : les préparatifs législatifs prendraient au moins cinq ans. Les pressions viennent des stablecoins en devises étrangères, mais aussi de l’euro numérique.
L’usage des espèces est déjà très limité : lors de leurs derniers achats, environ 5 % des personnes seulement ont payé en liquide. Une enquête gouvernementale de 2023 indiquait encore que la demande sociale était insuffisante, mais le vent a tourné : si l’euro numérique est testé en 2027 et éventuellement lancé en 2029, tandis que les stablecoins en devises étrangères se déploient d’abord, la couronne aura encore plus de mal à s’imposer dans les paiements quotidiens. Les stablecoins adossés au dollar représentent environ 301,4 milliards de dollars, soit près de 99,5 % du marché des stablecoins ; ils figurent sur la liste des menaces. La résilience des paiements en cas de panne de réseau ou de coupure de courant est aussi l’une des raisons qui motivent cette réévaluation. La décision revient toujours au Parlement, et les cinq ans de préparation ne constituent pas un calendrier d’émission.
Lors de leurs derniers achats, seuls 5 % ont payé en espèces ; la Suède presse de réévaluer la couronne électronique
La Riksbank suédoise presse le Parlement de réévaluer la couronne électronique ; elle n’a pas encore décidé de l’émettre. Le 22 octobre, le vice-gouverneur Per Jansson a été plus direct : les préparatifs législatifs prendraient au moins cinq ans. Les pressions viennent des stablecoins en devises étrangères, mais aussi de l’euro numérique.
L’usage des espèces est déjà très limité : lors de leurs derniers achats, environ 5 % des personnes seulement ont payé en liquide. Une enquête gouvernementale de 2023 indiquait encore que la demande sociale était insuffisante, mais le vent a tourné : si l’euro numérique est testé en 2027 et éventuellement lancé en 2029, tandis que les stablecoins en devises étrangères se déploient d’abord, la couronne aura encore plus de mal à s’imposer dans les paiements quotidiens. Les stablecoins adossés au dollar représentent environ 301,4 milliards de dollars, soit près de 99,5 % du marché des stablecoins ; ils figurent sur la liste des menaces. La résilience des paiements en cas de panne de réseau ou de coupure de courant est aussi l’une des raisons qui motivent cette réévaluation. La décision revient toujours au Parlement, et les cinq ans de préparation ne constituent pas un calendrier d’émission.
L’usage des espèces est déjà très limité : lors de leurs derniers achats, environ 5 % des personnes seulement ont payé en liquide. Une enquête gouvernementale de 2023 indiquait encore que la demande sociale était insuffisante, mais le vent a tourné : si l’euro numérique est testé en 2027 et éventuellement lancé en 2029, tandis que les stablecoins en devises étrangères se déploient d’abord, la couronne aura encore plus de mal à s’imposer dans les paiements quotidiens. Les stablecoins adossés au dollar représentent environ 301,4 milliards de dollars, soit près de 99,5 % du marché des stablecoins ; ils figurent sur la liste des menaces. La résilience des paiements en cas de panne de réseau ou de coupure de courant est aussi l’une des raisons qui motivent cette réévaluation. La décision revient toujours au Parlement, et les cinq ans de préparation ne constituent pas un calendrier d’émission.
122
·
--
🚨 LA SUÈDE VEUT REVOIR SA MONNAIE NUMÉRIQUE ! 🇸🇪
La banque centrale suédoise exhorte les législateurs à reconsidérer les préparatifs en vue de l’e-krona, alors que les paiements numériques, les stablecoins et le projet d’euro numérique transforment le paysage financier. ⚡
Voici l’essentiel : la Suède n’a PAS encore décidé de la lancer. Mais le débat est relancé — et il soulève une question plus vaste sur l’avenir de l’argent.
💡 Les monnaies numériques garanties par les pouvoirs publics pourraient-elles entraîner la prochaine grande transformation de la finance mondiale ?
Ou les stablecoins privés et les cryptomonnaies décentralisées resteront-ils le choix privilégié ?
👇 À qui feriez-VOUS le plus confiance ?
#SwedishCentralBankUrgesEKronaReview #crypto #Bitcoin #CBDC
72
·
--
Le débat suédois sur l’e-krona est de retour — et le contrôle des paiements est en jeu. 👀
La Riksbank considère qu’une couronne numérique est essentielle pour garantir la sécurité des paiements nationaux et préserver le contrôle monétaire, alors que les stablecoins et l’euro numérique se profilent à l’horizon.
Ce qui retient mon attention : il ne s’agit pas seulement de numériser l’argent. Il s’agit de savoir qui garde le contrôle quand les paiements évoluent. 🏦
Pour vos paiements du quotidien, préféreriez-vous une monnaie numérique de banque centrale ou un stablecoin — et qu’est-ce qui ferait pencher la balance ?
#Stablecoins #CBDC #DigitalPayments
50

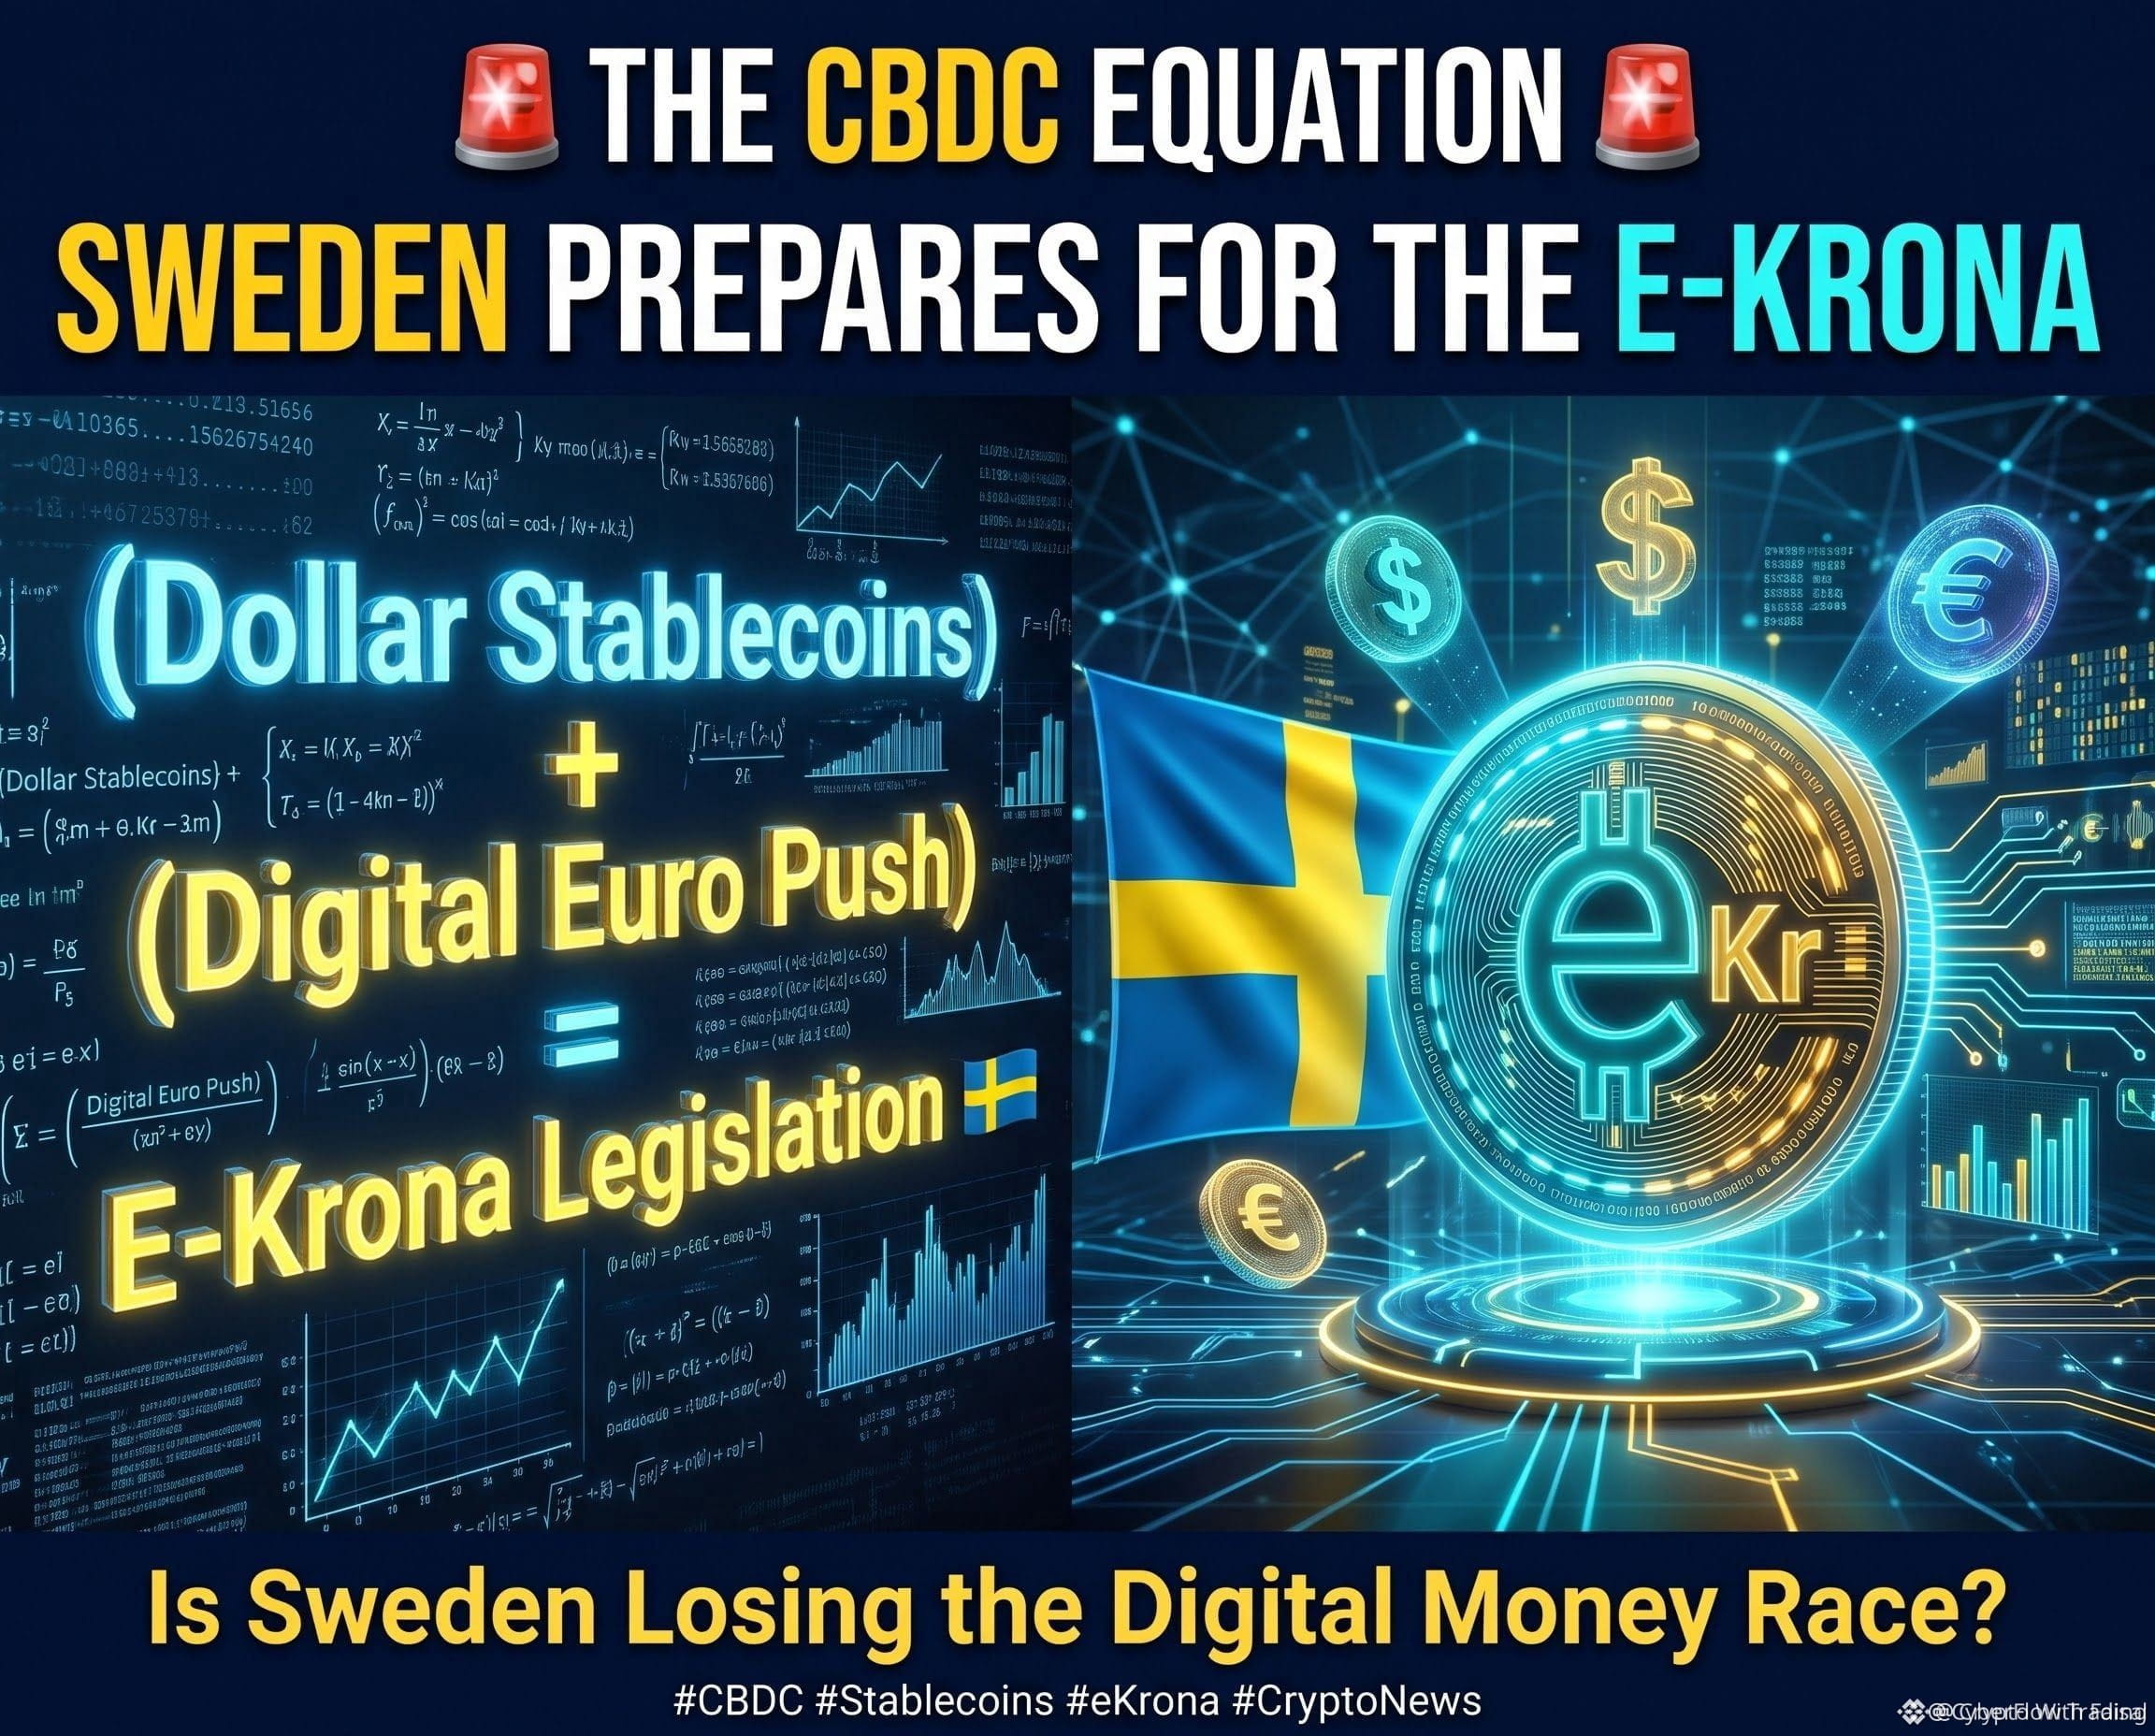
🚨 $BTC À VOIR : LA POUSSÉE SUÉDOISE POUR L’E-KRONA RÉÉCRIT LES RÈGLES DE LA MONNAIE NUMÉRIQUE 🦈
🦈 La Riksbank suédoise accélère l’adoption d’une législation sur l’e-krona, une monnaie fiduciaire numérique souveraine qui pourrait prendre de vitesse les stablecoins privés de la région. 📊 La course s’intensifie alors que la BCE déploie l’euro numérique tandis que les jetons indexés sur le dollar inondent le marché, poussant les banques centrales à mettre en place dès maintenant des cadres juridiques solides. ⚡ Avec un déploiement prévu sur cinq ans, le sentiment d’urgence montre clairement que les autorités de régulation tentent de reprendre le contrôle de la liquidité avant que les acteurs privés ne dominent les flux d’ordres.
💡 L’équation est simple : (Stablecoins) + (Poussée en faveur de l’euro numérique) = pression sur l’e-krona. Cet affrontement pourrait transformer les paiements transfrontaliers et contraindre les projets crypto à s’adapter ou à redoubler d’efforts en matière de conformité. 💬 Selon vous, comment l’e-krona va-t-elle redessiner le champ de bataille des cryptos et des stablecoins ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #BTC #CBDC #Ekróna #CryptoNews #Stablecoins
🔥 🦈
11

·
--
#LaBanqueCentraleSuédoiseRéexamineLaCouronneNumérique
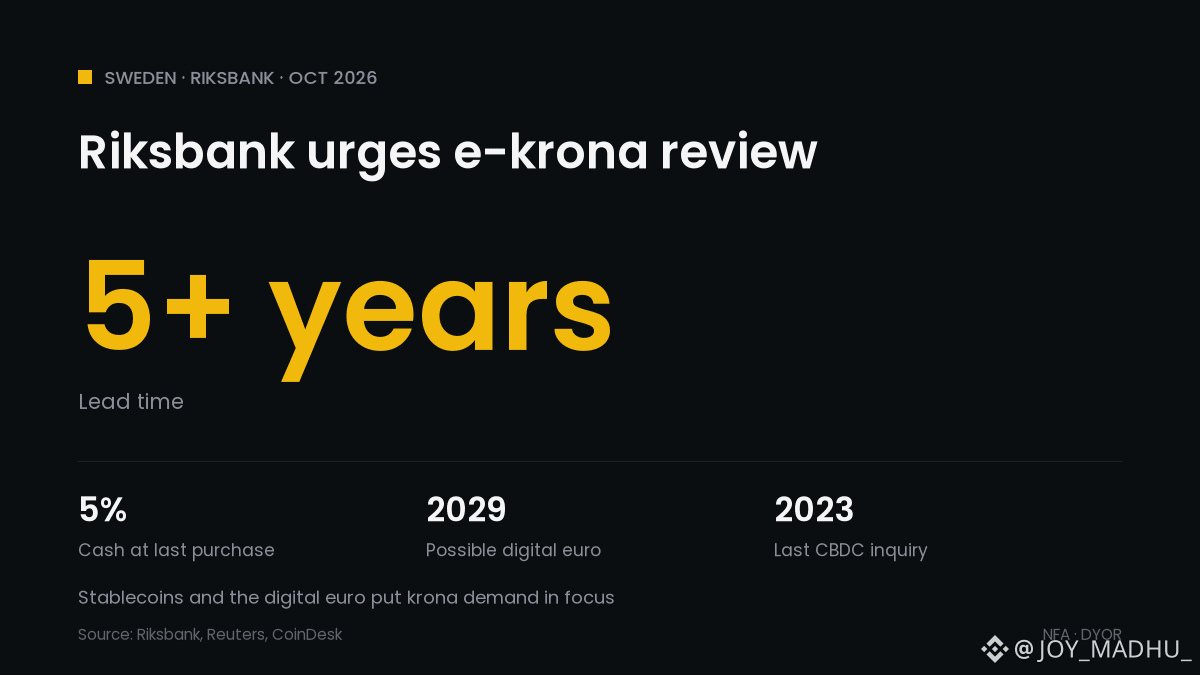
🇸🇪 La banque centrale suédoise relance le débat sur l’e-krona
📩 Ce mois-ci, la Riksbank a écrit à la commission des finances du Parlement pour l’encourager à étudier la possibilité d’une couronne numérique
⚖️ Elle souhaite une enquête publique sur les changements législatifs nécessaires, même si la Suède ne la lance jamais
⏳ La mise en œuvre prendrait au moins 5 ans, auxquels s’ajouterait le temps nécessaire à l’adoption de nouvelles lois
💶 Le déclencheur : l’euro numérique de la BCE, qui pourrait être lancé en 2029
🪙 Elle signale également que les stablecoins adossés à des devises étrangères représentent un risque pour la compétitivité de la couronne
📊 Seulement 5 % des Suédois ont payé en espèces lors de leur dernier achat (enquête de la Riksbank)
Ce que cela signifie pour les cryptomonnaies : les banques centrales considèrent désormais les stablecoins comme de véritables concurrents de la monnaie nationale. La Riksbank n’a pris aucune position sur leur émission, et la décision revient au Parlement.
Préféreriez-vous une monnaie numérique de banque centrale ou un stablecoin ? 👇
$USDT $USDC
#CryptoNews #CBDC #Stablecoins #LaBanqueCentraleSuédoiseRéexamineLaCouronneNumérique
24

·
--
Le pays le plus proche d’une société sans espèces est aujourd’hui le plus pressé d’émettre sa propre monnaie numérique
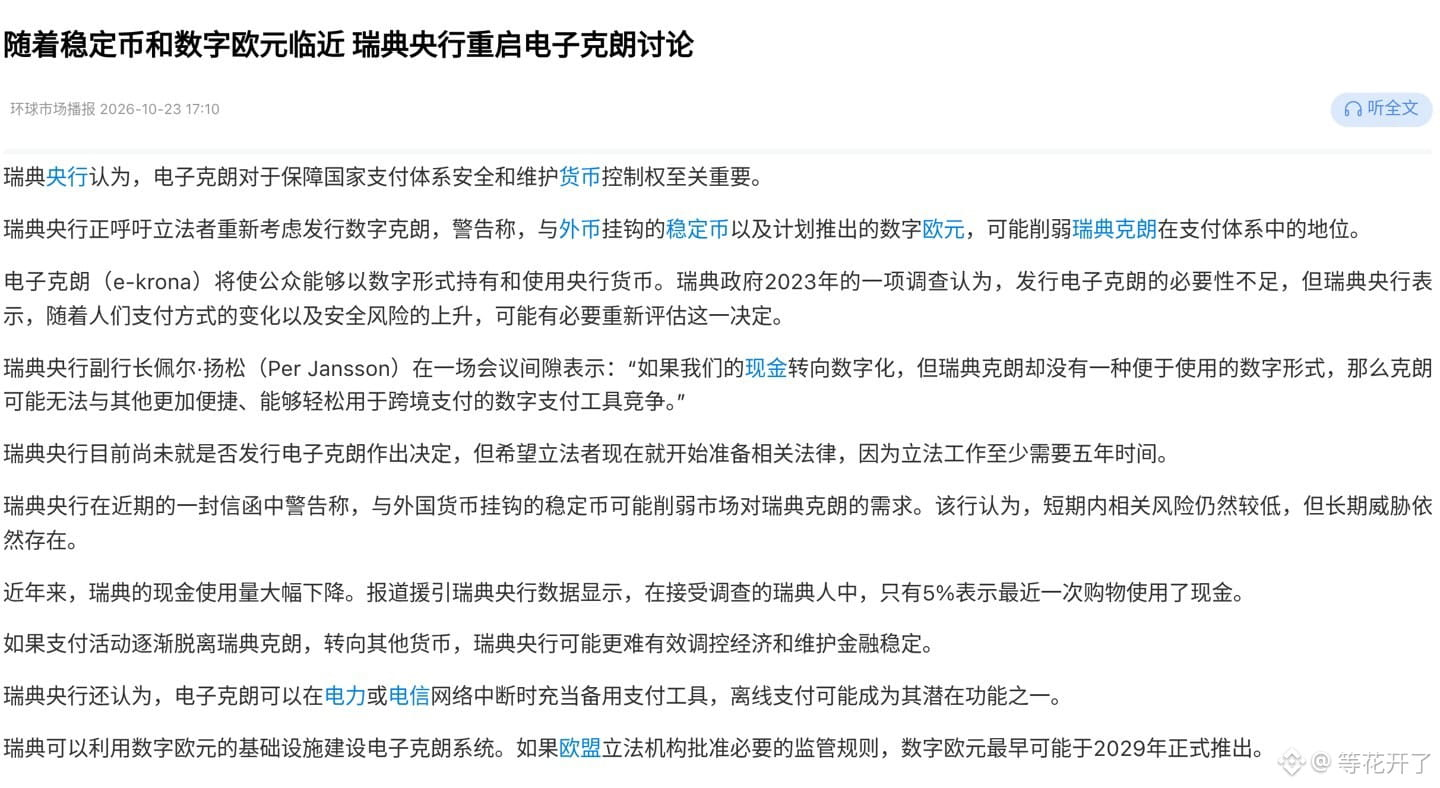
Le 22 octobre, Per Jansson, vice-gouverneur de la Banque centrale de Suède, a dit tout haut ce que tout le monde pense tout bas : si l’argent liquide se numérise de plus en plus et que la couronne suédoise ne dispose pas d’une forme numérique facile à utiliser, elle ne pourra pas rivaliser avec les moyens de paiement qui facilitent les transferts transfrontaliers.
Remarquez que son adversaire n’est pas le bitcoin, mais les stablecoins adossés au dollar.
En Suède, seuls 5 % des habitants ont payé en espèces lors de leurs derniers achats : le pays est le plus proche au monde d’une société sans espèces. Il y a trois ans, une enquête du gouvernement concluait encore qu’il n’était pas nécessaire d’émettre une couronne numérique. Aujourd’hui, la Banque centrale écrit elle-même au Parlement pour lui demander de lancer immédiatement les préparatifs législatifs.
La lettre expose les raisons sans détour : l’euro numérique de la BCE sera testé en 2027 et pourrait être officiellement lancé en 2029 ; les banques centrales de 19 pays et 36 institutions participent aux essais. Les stablecoins adossés au dollar représentent 99,5 % du marché des stablecoins, évalué à 3014 milliards de dollars. Si les stablecoins en devises étrangères deviennent des moyens de paiement pratiques, l’utilisation de la couronne pourrait reculer, même en Suède.
L’enjeu n’est pas tant que la Suède veuille émettre une CBDC, mais plutôt que, pour la première fois, une banque centrale d’un pays développé reconnaisse publiquement que sa propre monnaie pourrait être évincée par les stablecoins.
Mais n’y voyez pas une occasion de spéculer. La Suède elle-même estime que le risque à court terme est limité. Il faudra au moins cinq ans entre l’élaboration de la loi et la mise en œuvre, et aucune décision n’a encore été prise. C’est au Parlement qu’il revient de trancher.
Pas question de toucher aux cryptomonnaies liées au concept de CBDC : ce genre d’annonce ne fait généralement parler que pendant une journée, et même la phase pilote n’a pas été approuvée. Les stablecoins, eux, s’inscrivent dans une tendance de fond, mais leur prix à payer sera une réglementation plus rapide et plus stricte. La véritable variable, ce sont les coûts de conformité pour les émetteurs.
Le problème de la couronne suédoise n’est pas l’absence de forme numérique, c’est que personne n’est obligé de l’utiliser 👀
$USDT $USDC #瑞典央行敦促重新评估电子克朗 #稳定币 #CBDC
4
112
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinancePick
3.3M vues
160,609 mentions
2
#EarningsSeason
5.4M vues
26,474 mentions
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
6 vues
2 mentions
4
#BitmineAdds10452ETH
3,070 vues
81 mentions
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
3,139 vues
84 mentions
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
2,335 vues
57 mentions
7
#RippleWinsFullApprovalAsNationalTrustBank
2,020 vues
51 mentions
8
#AkashSelectsSolanaAsMigrationTarget
949 vues
18 mentions
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
83 vues
6 mentions
10
#AnthropicTTMRevenueGrewAbout1200%
50,110 vues
532 mentions