

#bncb
bncb
77,778 vues
700 mentions
Populaire
Récents
·
--
BNCB : UNE HISTOIRE SOLIDE, MAIS LE MARCHÉ N’A PAS ENCORE CHOISI SON CAMP.
LECTURE DU MARCHÉ
5.41 | 24H -7.68%
STRUCTURE 4H : RANGE
CONFIRMATION 1H : BAISSIÈRE
VOLUME RELATIF : 0.79x
LE RÉCIT
CEA Industries (action tokenisée bStocks) s’articule autour des actifs tokenisés, de l’écosystème BNB Chain et des actions tokenisées. Ce sont les thèmes centraux du récit de l’écosystème du jeton.
MON AVIS — NEUTRE
Neutre. Le récit peut attirer l’attention, mais la structure des prix n’a pas encore montré quel camp contrôle le marché.
CE QUI POURRAIT LE CONFIRMER
La confirmation technique est faible : attendez une structure plus nette et une participation plus forte avant de tirer une conclusion ferme.
Il s’agit d’une analyse du récit, et non d’un signal de trading. Vérifiez les données actuelles du marché et les affirmations du projet avant d’agir.
#BNCB #Crypto #MarketStructure
Suivez-vous le projet #BNCB sur la plateforme Binance ? 🟡✨
BNB Standard Corporation (BNCB) fait partie des projets qui suscitent l’intérêt des observateurs du secteur des actifs numériques, grâce aux solutions qu’elle propose et à son intégration directe dans l’écosystème des cryptomonnaies en pleine évolution.
Que vous envisagiez un investissement à long terme ou que vous cherchiez des possibilités de diversification de portefeuille, suivre des projets à la capitalisation boursière stable est une étape essentielle pour tout trader averti.
💡 Partagez votre avis avec nous :
Pensez-vous que $BNCB s’apprête à entamer une nouvelle phase de croissance dans les prochains temps ? Quelle est votre stratégie actuelle concernant cette cryptomonnaie ? 👇
Avertissement : il s’agit d’une analyse personnelle et non d’un conseil financier.
1
82

$BNCB : BNCB : mouvements horaires et signaux des actifs comparables
L’actif principal $BNCB affiche une tendance haussière sur l’heure, avec un volume supérieur au niveau de référence. Cela suggère une dynamique positive, mais la solidité de ce mouvement dépend de la capacité du cours à se maintenir au-dessus de sa récente résistance.
Les observations concernant les actifs comparables apportent un éclairage supplémentaire. $ETH (ETH) est en baisse sur l’heure et son volume reste proche du niveau habituel, ce qui indique une pression acheteuse limitée. À l’inverse, $TUT (TUT) est en hausse sur l’heure, avec un volume supérieur au niveau de référence, ce qui fait écho à la tendance observée pour $BNCB.
La direction haussière commune de $BNCB et de $TUT ne prouve pas qu’ils sont influencés par le même facteur. Elle indique simplement que les deux actifs subissent une pression haussière sur la même plateforme. La différence réside dans le contexte des volumes : celui de $BNCB dépasse légèrement le niveau de référence, tandis que la hausse de celui de $TUT est plus marquée. Ce contraste limite les conclusions que l’on peut tirer quant à la similitude de leur évolution.
Ce qui compte davantage, ce n’est pas seulement la direction, mais aussi la capacité du cours à se maintenir. Un cours qui reste au-dessus de la résistance tandis que le volume diminue progressivement peut signaler une fausse cassure, alors qu’un volume soutenu peut renforcer le mouvement.
Pour réévaluer la situation, surveillez la prochaine bougie horaire de $BNCB : si le cours teste à nouveau le niveau de résistance et que le volume reste élevé, le biais haussier gagnera en crédibilité ; si le volume s’essouffle, la prudence est de mise. 📊
Analyse de marché probabiliste, ne constituant ni une recommandation ni une garantie de rendement.
À retenir dans cette comparaison : $ETH affiche une tendance horaire baissière et un volume qui ne dépasse pas son niveau de référence ; $TUT affiche une tendance horaire haussière et un volume supérieur à son niveau de référence. Cela ne suffit pas, à lui seul, à établir une corrélation.
Dans cette comparaison, qu’est-ce qui compte le plus : la direction ou la capacité du mouvement à se maintenir ?
#BNCB
$BNCB : BNCB : mouvements horaires et signaux des actifs comparables
L’actif principal $BNCB affiche une tendance haussière sur l’heure, avec un volume supérieur au niveau de référence. Cela suggère une dynamique positive, mais la solidité de ce mouvement dépend de la capacité du cours à se maintenir au-dessus de sa récente résistance.
Les observations concernant les actifs comparables apportent un éclairage supplémentaire. $ETH (ETH) est en baisse sur l’heure et son volume reste proche du niveau habituel, ce qui indique une pression acheteuse limitée. À l’inverse, $TUT (TUT) est en hausse sur l’heure, avec un volume supérieur au niveau de référence, ce qui fait écho à la tendance observée pour $BNCB .
La direction haussière commune de $BNCB et de $TUT ne prouve pas qu’ils sont influencés par le même facteur. Elle indique simplement que les deux actifs subissent une pression haussière sur la même plateforme. La différence réside dans le contexte des volumes : celui de $BNCB dépasse légèrement le niveau de référence, tandis que la hausse de celui de $TUT est plus marquée. Ce contraste limite les conclusions que l’on peut tirer quant à la similitude de leur évolution.
Ce qui compte davantage, ce n’est pas seulement la direction, mais aussi la capacité du cours à se maintenir. Un cours qui reste au-dessus de la résistance tandis que le volume diminue progressivement peut signaler une fausse cassure, alors qu’un volume soutenu peut renforcer le mouvement.
Pour réévaluer la situation, surveillez la prochaine bougie horaire de $BNCB : si le cours teste à nouveau le niveau de résistance et que le volume reste élevé, le biais haussier gagnera en crédibilité ; si le volume s’essouffle, la prudence est de mise. 📊
Analyse de marché probabiliste, ne constituant ni une recommandation ni une garantie de rendement.
À retenir dans cette comparaison : $ETH affiche une tendance horaire baissière et un volume qui ne dépasse pas son niveau de référence ; $TUT affiche une tendance horaire haussière et un volume supérieur à son niveau de référence. Cela ne suffit pas, à lui seul, à établir une corrélation.
Dans cette comparaison, qu’est-ce qui compte le plus : la direction ou la capacité du mouvement à se maintenir ?
#BNCB
45
·
--
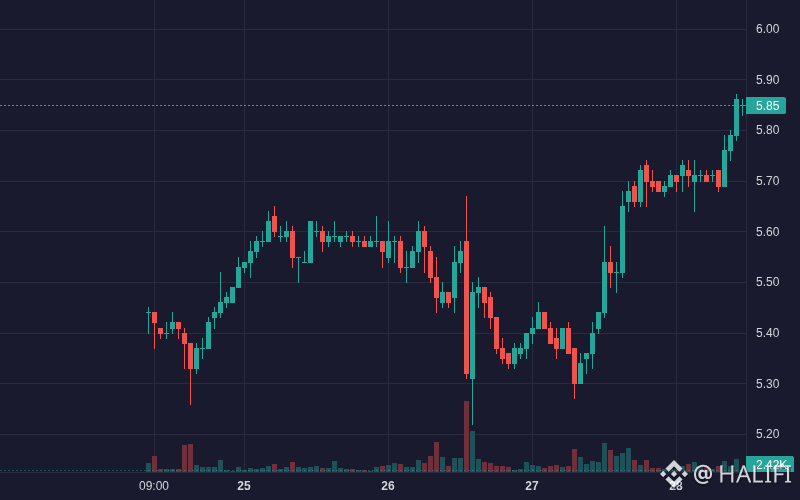
$BNCB BNCB affiche une tendance haussière : 7.75 % (Crypto).
Volume : 3.56M | Dernier cours : $5.84
Signaux clés : forte dynamique, forte volatilité.
Tendance journalière : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BNCB a progressé de 7.2 % en 24 h, passant de $5.40 à $5.79, porté par les étapes marquantes de sa cotation institutionnelle et les entrées de capitaux sur le marché spot.
**Narratif institutionnel et cotation (élevé)** : la cérémonie d’ouverture de la séance du Nasdaq de BNB Standard Corporation, sous le symbole BNC, a renforcé sa visibilité en tant que véhicule indirect de trésorerie BNB → catalysant la demande d’achat
- **Intégration à l’écosystème (moyenne)** : l’intégration croissante de BNCB comme liquidité de base pour le trading sur les plateformes DeFi de BNB Chain a étendu son utilité on-chain
- **Accumulation de gros ordres (moyenne)** : les entrées de capitaux ont atteint un pic avec d’importants achats de baleines (forte hausse des entrées, d’environ $146K), propulsant le cours au-dessus des principaux seuils EMA et amorçant une tendance haussière
#BNCB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
26
·
--
$BCH +8.06% | $BNCB +8.02% | $BEB +7.67%
Bitcoin Cash progresse à 304,40 $, en hausse de +8.06 %, avec 12,5 M $ échangés. Sa récente mise à niveau du protocole pourrait alimenter ce rebond, même si le sentiment général du marché reste déterminant.
#BNCB grimpe à 5,79 $, gagnant +8.02 % avec un volume de 3,5 M $. Ces flux modestes laissent penser que l’intérêt s’éveille, mais le rallye pourrait être fragile.
#BEB monte à 223,91 $, en hausse de +7.67 % avec 4,0 M $ échangés. Le bond du prix est notable, mais le volume inférieur à celui de #BCH laisse entrevoir une profondeur limitée.
👀 Surveillez les divergences entre les volumes et les variations de prix ; si le leader aux volumes les plus élevés maintient son rythme, il pourrait donner le ton pour les autres.
#Write2Earn #Binance
8
·
--
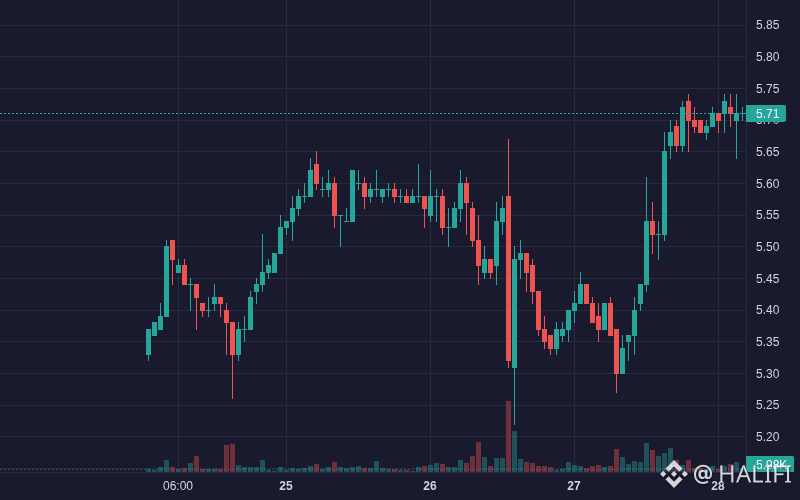
$BNCB BNCB affiche une tendance haussière : 5.54% (Crypto).
Volume : 3.93M | Dernier cours : $5.71
Signaux clés : forte dynamique, volatilité élevée.
Tendance quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BNCB a progressé de 6.3% en 24 heures, portée par les étapes clés de son changement de marque et par l’expansion des intégrations de liquidités sur les plateformes d’échange décentralisées.
**Changement de marque de l’entreprise et visibilité de la trésorerie (Élevé)** : la cérémonie de changement de marque lors de la sonnerie d’ouverture du Nasdaq et la divulgation de réserves de trésorerie de 515,000 BNB ont suscité l’intérêt des acheteurs institutionnels.
- **Adoption de la liquidité DeFi (Moyen)** : les plateformes de lancement de BNB Chain ont intégré BNCB à leurs principaux pools de liquidité → élargissant son utilité on-chain et son intégration dans l’écosystème.
- **Entrées sur le marché au comptant et cassure (Moyen)** : plusieurs importantes vagues d’achats, dépassant 280K $, ont déclenché une dynamique haussière au-dessus des moyennes mobiles exponentielles à 25 et 99 périodes.
#BNCB #BinanceSquare #EarningsSeason #CanGoogleDefindItsCore #Crypto
14
·
--
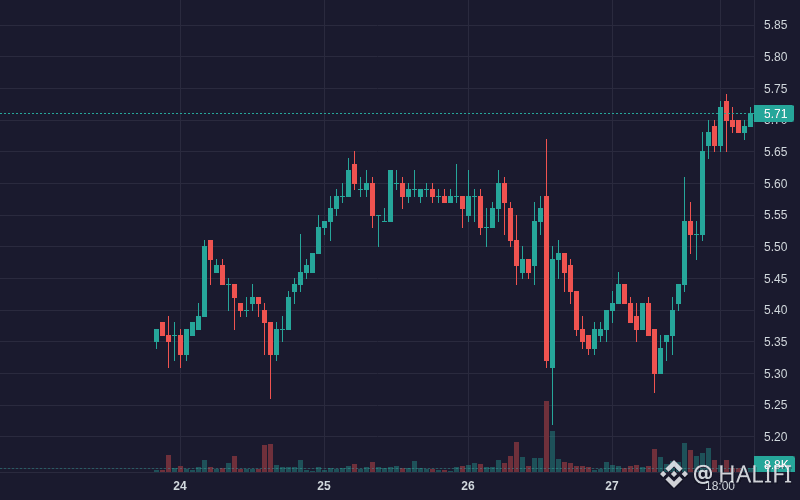
$BNCB BNCB affiche une tendance haussière : 6.53 % (crypto).
Volume : 3.89M | Dernier cours : 5,71 $
Signaux clés : forte dynamique, volatilité élevée.
Tendance journalière : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BNCB a progressé de 5.37 % en 24 h, à 5,69 $, porté par les étapes importantes franchies par l’entreprise sur Nasdaq et les entrées de capitaux institutionnels.
**Changement de marque sur Nasdaq et expansion des validateurs (élevé)** : Le changement de marque de l’entreprise sous le nom BNC, avec des réserves de BNB supérieures à 515,000 et des projets de nœuds validateurs, a suscité une forte dynamique d’achat.
- **Baleines et importantes entrées de capitaux (élevé)** : Des pics répétés d’entrées de capitaux, dépassant 130K-$146K, ont entraîné une rapide percée au-dessus de 5,60 $.
- **Cassure technique haussière (moyen)** : Le cours a bondi au-dessus des EMA 7/25/99, accompagné d’une expansion positive de l’histogramme MACD → le plus haut sur 24 h a atteint 5,72 $.
#BNCB #CryptoCommunity #BinanceSquare #altcoins #Crypto
15
·
--
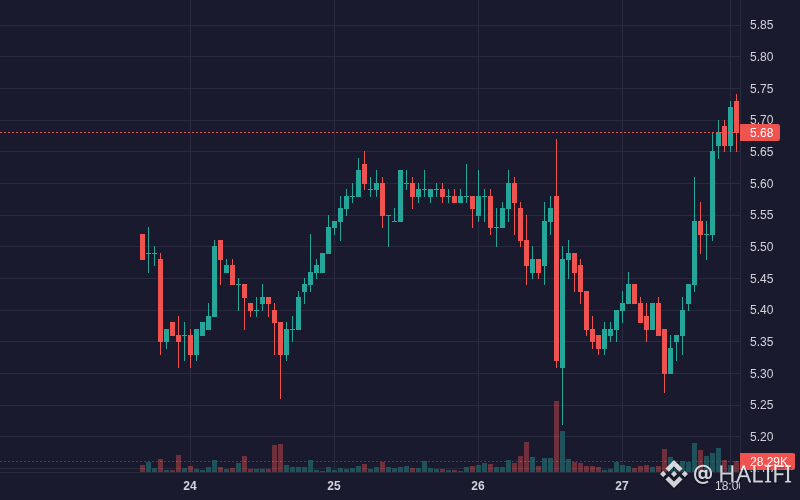
$BNCB BNCB affiche une tendance haussière : 6.17 % (Crypto).
Volume : 3.91M | Dernier cours : $5.68
Signaux clés : forte dynamique, volatilité élevée.
Tendance quotidienne : HAUSSIÈRE 🟢 | Hebdomadaire : HAUSSIÈRE 🟢
BNCB a progressé de 6.9 % à $5.72 au cours des dernières 24 heures, après la sonnerie de la cloche du Nasdaq et l’intégration de garanties DeFi.
**Sonnerie de la cloche du Nasdaq et changement de marque (Élevé)** : la visibilité de l’entreprise s’est accrue grâce à un véhicule de trésorerie institutionnel détenant >515K BNB → regain de confiance du marché
- **Extension de l’utilité DeFi (Moyen)** : l’intégration de garanties sur des protocoles de prêt (Lista Lending) a accru l’utilité du jeton
- **Cassure haussière et importants afflux de capitaux (Moyen)** : le cours a franchi les EMA-7/25/99 à la hausse, avec des afflux importants dépassant $140K/heure, portant le RSI-6 à 82.8
#BNCB #EarningsSeason #CryptoCommunity #altcoins #Crypto
16
·
--
$BNCB +6.54% | $BEB +6.39% | $HFT +6.28%
#BNCB grimpe jusqu’à 5,70 $, en gagnant 6,54 % avec un volume de 3,9 M $.
#BEB monte à 218,98 $, en hausse de 6,39 %, avec 5,1 M $ échangés.
#HFT progresse à 0,00711000 $, soit +6,28 % sur 2,3 M $ de transactions.
Ces variations parallèles en pourcentage suggèrent une tendance générale à la prise de risque, mais l’écart des volumes pourrait révéler des dynamiques sous-jacentes différentes.
#Write2Earn #Binance
4
·
--
$BNCB +6.34% | $LUMIA +6.31% | $HFT +6.28%
#BNCB a progressé jusqu’à $5.70, en gagnant +6.34% sur un volume de $3.9 M.
#LUMIA a grimpé jusqu’à $0.0859, en hausse de +6.31%, avec $1.3 M échangés.
#HFT a légèrement progressé jusqu’à $0.00711000, avançant de +6.28% sur un volume de $2.3 M.
👀 Les trois jetons ont tous enregistré des gains en pourcentage similaires, mais les volumes varient ; celui qui affiche le volume d’échanges le plus élevé — BNCB — pourrait donc prolonger son rallye.
#Write2Earn #Binance
8
·
--
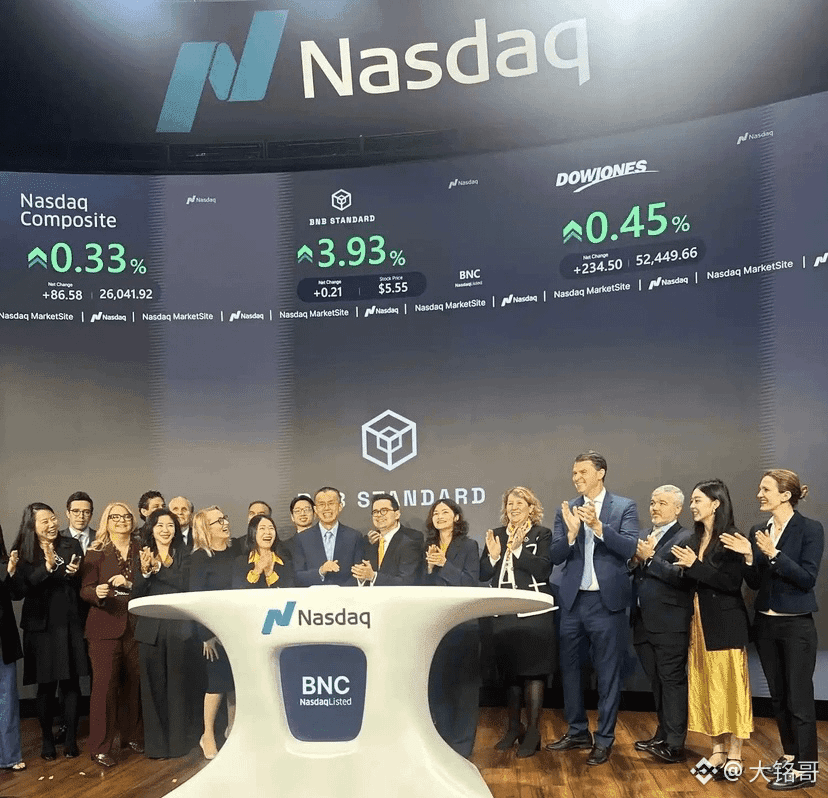
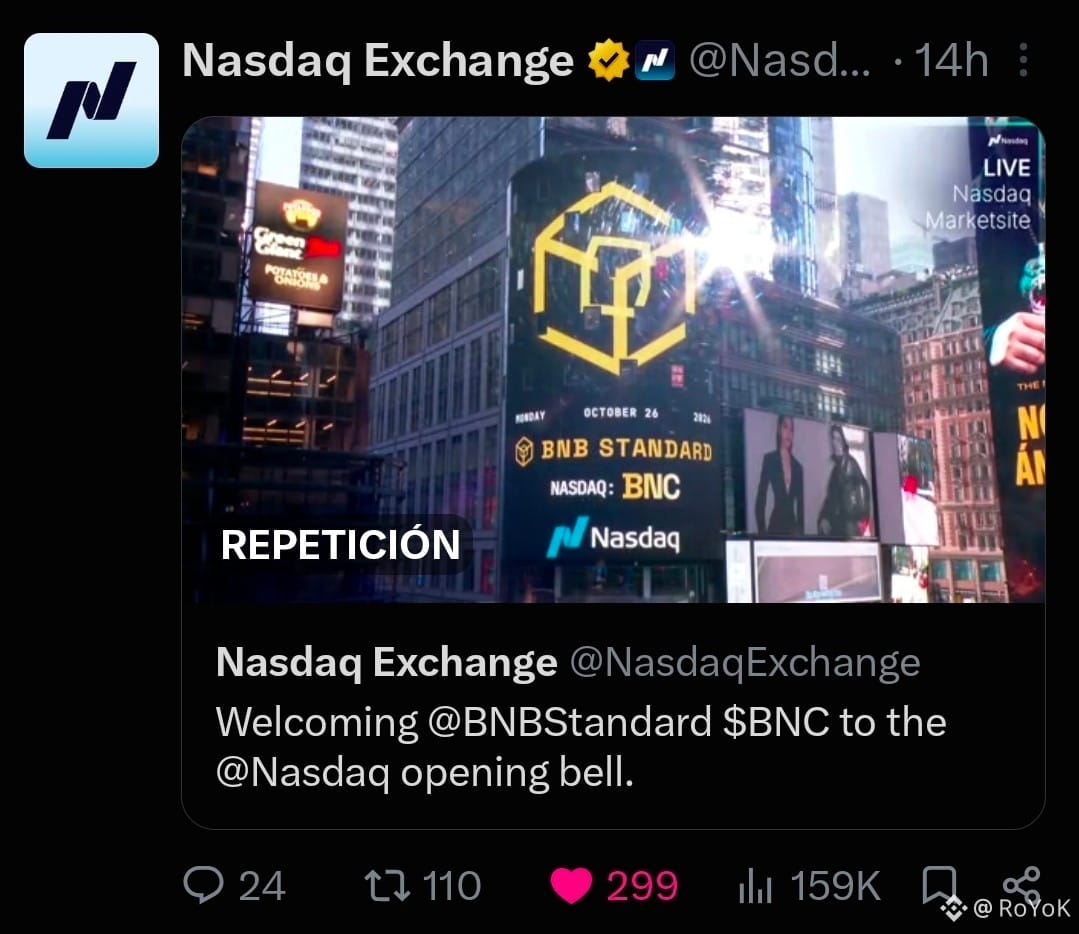
Pour être honnête, quand j’ai vu CZ sonner la cloche au Nasdaq, ma première réaction n’a pas été l’excitation. J’ai plutôt repensé à il y a dix ans, à ces petites cryptos qui ne valaient que quelques dizaines de millions et qui ont ensuite décollé.
BNCB en est précisément là aujourd’hui : sa capitalisation est si faible qu’elle semble presque irréelle. Mais c’est justement dans cette irréalité que se cachent les vraies occasions. Je ne dis pas qu’elle va doubler dès demain. Je dis que lorsqu’un projet de cette taille est découvert par le marché, les capitaux peuvent affluer à une vitesse inimaginable. Beaucoup hésitent encore, parce qu’ils ne comprennent pas et ont peur du risque. C’est normal : à l’époque, peu de gens avaient compris le Bitcoin quand il ne valait que quelques dollars. Mais ce n’est pas grave si vous ne voyez pas la tendance ; l’essentiel, c’est de ne pas attendre que tout le monde l’ait comprise pour agir. À ce moment-là, il n’y aura déjà plus rien à prendre. Pour ma part, je vais en consacrer une partie de mes fonds, sans tout miser, juste pour garder ma place. Faible capitalisation, récit solide et Binance comme grand soutien : dans un marché haussier, ce cocktail est une véritable poudrière. Il ne manque qu’une étincelle.
Vous pouvez ne pas y croire, mais n’attendez pas que le cours monte pour vous lamenter en vous demandant pourquoi vous n’avez pas acheté plus tôt. L’occasion est là. La saisir ou non dépend de votre compréhension ; monter à bord ou non, c’est votre choix.
#BNCB #bnb #BitMine增持10452枚ETH #Strategy未购比特币斥资2.05亿美元回购STRC #OCC敦促社区银行进军稳定币支付 $BNCB
{spot}(BNCBUSDT)
Pour être honnête, quand j’ai vu CZ sonner la cloche au Nasdaq, ma première réaction n’a pas été l’excitation. J’ai plutôt repensé à il y a dix ans, à ces petites cryptos qui ne valaient que quelques dizaines de millions et qui ont ensuite décollé.
BNCB en est précisément là aujourd’hui : sa capitalisation est si faible qu’elle semble presque irréelle. Mais c’est justement dans cette irréalité que se cachent les vraies occasions. Je ne dis pas qu’elle va doubler dès demain. Je dis que lorsqu’un projet de cette taille est découvert par le marché, les capitaux peuvent affluer à une vitesse inimaginable. Beaucoup hésitent encore, parce qu’ils ne comprennent pas et ont peur du risque. C’est normal : à l’époque, peu de gens avaient compris le Bitcoin quand il ne valait que quelques dollars. Mais ce n’est pas grave si vous ne voyez pas la tendance ; l’essentiel, c’est de ne pas attendre que tout le monde l’ait comprise pour agir. À ce moment-là, il n’y aura déjà plus rien à prendre. Pour ma part, je vais en consacrer une partie de mes fonds, sans tout miser, juste pour garder ma place. Faible capitalisation, récit solide et Binance comme grand soutien : dans un marché haussier, ce cocktail est une véritable poudrière. Il ne manque qu’une étincelle.
Vous pouvez ne pas y croire, mais n’attendez pas que le cours monte pour vous lamenter en vous demandant pourquoi vous n’avez pas acheté plus tôt. L’occasion est là. La saisir ou non dépend de votre compréhension ; monter à bord ou non, c’est votre choix.
#BNCB #bnb #BitMine增持10452枚ETH #Strategy未购比特币斥资2.05亿美元回购STRC #OCC敦促社区银行进军稳定币支付 $BNCB
4
2.4k

🔔 Sonner la cloche est un rituel ; fixer un prix, c’est de l’arithmétique. Au moment où CZ se tenait à côté de la cloche d’ouverture du Nasdaq, le marché achetait en réalité un « symbole ». Mais la valorisation de BNCB ne peut être déterminée que par une autre question : combien de BNB supplémentaires y a-t-il derrière chaque action ?
Changer de nom, remplacer l’équipe dirigeante et sonner la cloche d’ouverture : ces trois choses accomplies le même jour reviennent, au fond, à transformer une société cotée ordinaire en véhicule d’exposition au BNB sur les marchés publics. Ce symbole ne se vit qu’une fois ; sa contribution marginale au cours de l’action ne se produit donc qu’à cette occasion. Ensuite, chaque trimestre, la direction devra répondre à la même question : les avoirs ont-ils augmenté ? Si elle n’a pas de réponse, la sonnerie ne sera qu’un outil de relations publiques.
Pour juger la situation, ne vous contentez pas de surveiller les communiqués : regardez les adresses on-chain. Au bout du compte, une société de trésorerie inscrira ses avoirs en BNB à des adresses consultables. Le cours peut d’abord grimper sous l’effet du sentiment, mais les avoirs, eux, ne jouent pas la comédie. Je surveille trois éléments : le volume des achats supplémentaires chaque trimestre, leur prix moyen et l’origine des fonds utilisés pour acheter les coins — nouvelles émissions ou trésorerie propre. Si les achats sont financés par des émissions successives, la dilution effacera directement la prime de mNAV. La logique fondamentale qui permet à ce type d’actif de bénéficier d’une prime a toujours été la suivante : « le marché croit que la direction peut acheter des coins à moindre coût grâce à des fonds levés à un cours élevé ». Dès que le coût du financement augmente ou que les actions sont émises avec une décote, le mécanisme s’inverse.
L’action des prix mérite aussi qu’on s’y attarde. BNCBUSDT est un contrat perpétuel, ce qui signifie que des capitaux à effet de levier se sont déjà positionnés sur ce récit. L’avantage des contrats perpétuels, c’est que les anticipations sont clairement quantifiées par le taux de financement : un taux qui reste élevé indique une forte concentration des positions acheteuses et un coût croissant pour ceux qui poursuivent la hausse à l’approche d’un événement ; si le taux devient négatif alors que le prix ne baisse pas, cela ressemble davantage à un transfert de positions qu’à une débâcle. Le vrai risque à surveiller n’est pas une mauvaise nouvelle, mais le fait qu’un événement à date et résultat prévisibles n’offre aucune nouvelle marge de spéculation. Le jour de la sonnerie sera le pic d’euphorie ; ensuite, chaque nouvelle bougie devra être soutenue par des données.
À un niveau supérieur, le BNB présente lui-même une structure déflationniste : l’offre initiale est de 200 millions de jetons et le mécanisme est conçu pour la ramener progressivement à 100 millions. Une société de trésorerie en BNB est donc, par essence, un double effet de levier : « actif déflationniste + coquille de société cotée ». Quand le marché est favorable, la prime s’élargit rapidement. Mais lorsque le BNB recule de 20 %, le cours de l’action baisse souvent davantage, car la valeur des avoirs diminue tandis que la décote de mNAV s’accentue. Le risque de ce type d’actif n’est pas de se tromper de direction, mais de ne pas supporter la liquidation lorsque la volatilité est amplifiée par deux.
Un autre signal facile à négliger : l’attention. Le post très populaire sur la sonnerie, publié sur la place, plafonne à 107 mentions J’aime et 18 commentaires. Ce niveau indique qu’on en est encore au stade du « partage de l’actualité », et non à celui des « divergences de valorisation ». Les divergences n’apparaîtront véritablement qu’à la publication du premier rapport financier, lorsque les chiffres des avoirs seront mis sur la table. Sans divergences, pas de rotation des positions ; et un prix sans rotation est souvent le plus fragile.
Mon avis est simple : sonner la cloche règle la question de l’identité, pas celle des positions. À partir de maintenant, une seule chose compte : l’évolution trimestrielle des avoirs en BNB dans la prochaine publication. Si la courbe des avoirs reste plate, cette cloche n’aura été qu’une opération de marque réussie ; si les avoirs augmentent à un rythme accéléré, BNCB pourra prétendre être valorisée comme un véhicule d’exposition au BNB sur les marchés publics. Le cours peut partir en premier, mais les comptes finiront par parler. Pour un actif à double effet de levier, le repli ne vous offrira pas une sortie à un prix convenable ; la taille de la position compte plus que la direction.
#Crypto #BNCB
43
·
--
Haussier
Vérifié
🚨 QUELQUE CHOSE D’ABSOLUMENT INCROYABLE VIENT DE SE PRODUIRE AVEC $BNB AUJOURD’HUI ! 🚨
BNB Standard Corporation (anciennement CEA Industries) est désormais cotée au NASDAQ ! 🇺🇸 Mais le vrai tour de magie, ce n’est pas seulement cette cotation : c’est la façon dont elle change complètement la donne pour la tokenomics de BNB.
Voici pourquoi c’est énorme : 👇
🏦 Le problème : Wall Street ne peut pas simplement acheter des cryptos
La plupart des grandes institutions et des fonds ne peuvent pas se lancer comme ça dans les cryptos. Ce n’est pas qu’ils n’en ont pas envie : ils n’y sont littéralement pas autorisés. 📜
Les statuts et mandats de nombreux fonds précisent explicitement quels actifs ils peuvent acheter, et les cryptos n’en font généralement pas partie. Modifier ces règles prend une éternité et nécessite un million d’autorisations internes.
De plus, les banques et certains fonds sont soumis à des réglementations strictes concernant les actifs qu’ils peuvent détenir. Même si c’est techniquement possible, les équipes de conformité détestent les zones grises et préfèrent les actifs encadrés par un cadre réglementaire (comme une action cotée ou un ETF). 🛡️
🚀 La solution : l’enveloppe BNC
C’est là que ça devient fou. Plus de 90 % de la trésorerie de BNC est littéralement composée de BNB. (Les déclarations montrent en fait qu’il s’agit d’environ 93 à 94 % du total des actifs ! 🤯)
Comme BNC est cotée au NASDAQ, elle offre aux fonds et aux institutions un moyen très simple, parfaitement conforme et indirect d’obtenir une exposition au BNB. 🏦🤝🪙
🧐 Vérification rapide des faits :
Pour être tout à fait exact, BNC était déjà cotée au NASDAQ sous son ancien nom (CEA Industries).
L’événement récent était une cérémonie de sonnerie de la cloche d’ouverture pour célébrer le changement officiel de nom en BNB Standard Corporation, et non une toute nouvelle introduction en bourse. 🔔
MAIS l’essentiel reste le même : l’entreprise offre à Wall Street un titre financier réglementé permettant de détenir une exposition au BNB ! 🐂📈
Que pensez-vous de cette décision ? Optimiste pour le BNB ? 👇
$BNCB
{spot}(BNCBUSDT)
{future}(BNBUSDT)
#BNCB #NASDAQ
🚨 QUELQUE CHOSE D’ABSOLUMENT INCROYABLE VIENT DE SE PRODUIRE AVEC $BNB AUJOURD’HUI ! 🚨
BNB Standard Corporation (anciennement CEA Industries) est désormais cotée au NASDAQ ! 🇺🇸 Mais le vrai tour de magie, ce n’est pas seulement cette cotation : c’est la façon dont elle change complètement la donne pour la tokenomics de BNB.
Voici pourquoi c’est énorme : 👇
🏦 Le problème : Wall Street ne peut pas simplement acheter des cryptos
La plupart des grandes institutions et des fonds ne peuvent pas se lancer comme ça dans les cryptos. Ce n’est pas qu’ils n’en ont pas envie : ils n’y sont littéralement pas autorisés. 📜
Les statuts et mandats de nombreux fonds précisent explicitement quels actifs ils peuvent acheter, et les cryptos n’en font généralement pas partie. Modifier ces règles prend une éternité et nécessite un million d’autorisations internes.
De plus, les banques et certains fonds sont soumis à des réglementations strictes concernant les actifs qu’ils peuvent détenir. Même si c’est techniquement possible, les équipes de conformité détestent les zones grises et préfèrent les actifs encadrés par un cadre réglementaire (comme une action cotée ou un ETF). 🛡️
🚀 La solution : l’enveloppe BNC
C’est là que ça devient fou. Plus de 90 % de la trésorerie de BNC est littéralement composée de BNB. (Les déclarations montrent en fait qu’il s’agit d’environ 93 à 94 % du total des actifs ! 🤯)
Comme BNC est cotée au NASDAQ, elle offre aux fonds et aux institutions un moyen très simple, parfaitement conforme et indirect d’obtenir une exposition au BNB. 🏦🤝🪙
🧐 Vérification rapide des faits :
Pour être tout à fait exact, BNC était déjà cotée au NASDAQ sous son ancien nom (CEA Industries).
L’événement récent était une cérémonie de sonnerie de la cloche d’ouverture pour célébrer le changement officiel de nom en BNB Standard Corporation, et non une toute nouvelle introduction en bourse. 🔔
MAIS l’essentiel reste le même : l’entreprise offre à Wall Street un titre financier réglementé permettant de détenir une exposition au BNB ! 🐂📈
Que pensez-vous de cette décision ? Optimiste pour le BNB ? 👇
$BNCB
#BNCB #NASDAQ
3
2.6k
·
--
Haussier
Partiellement vrai
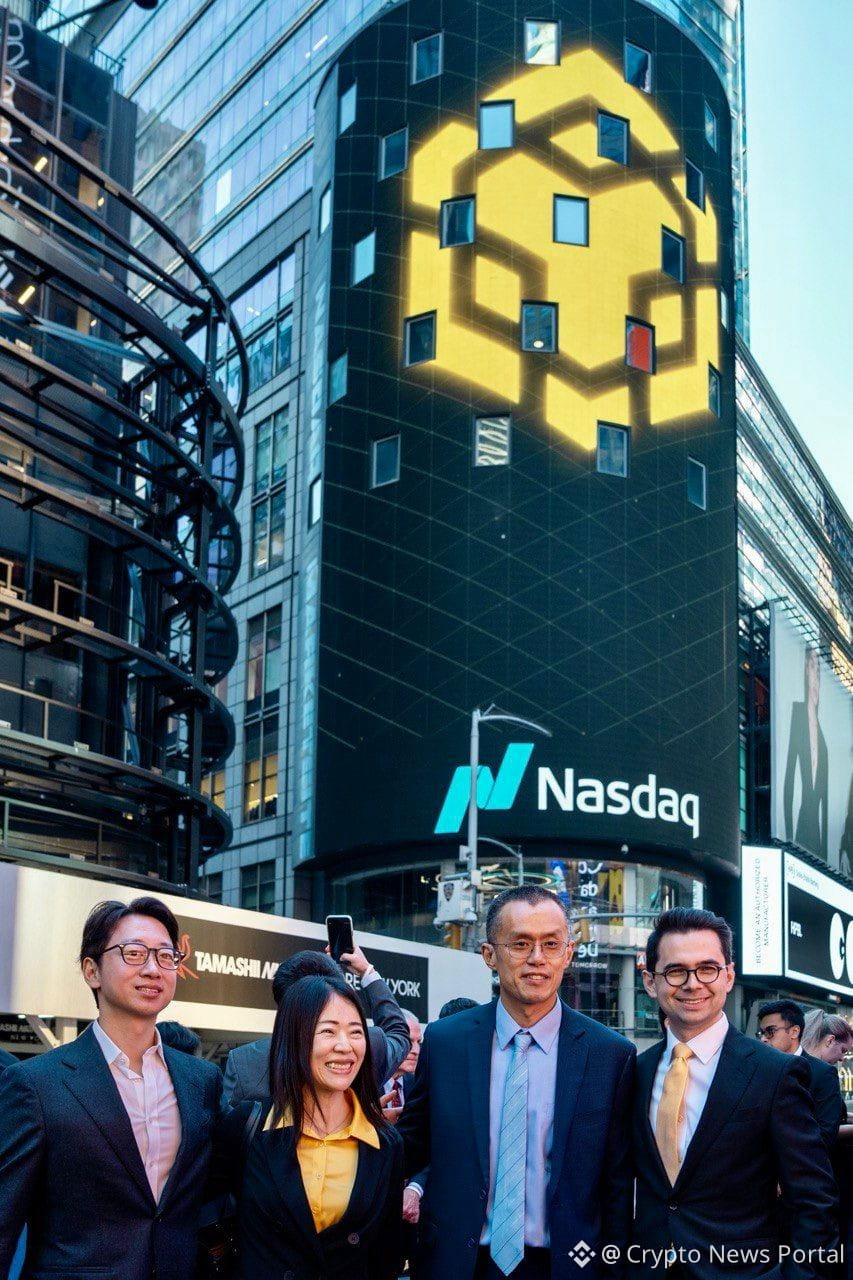
BNB Chain sera désormais négocié sous le nom de $BNCB (BNB Standard Corporation) sur le Nasdaq. CZ a participé à la cotation. Une réussite dont le secteur des cryptomonnaies peut être fier... Cette réussite apportera des gains très importants aux principaux altcoins, notamment au BNB. $BNB a ouvert la voie...
#BNC #BNCB #BNBChain #Bullish
{future}(BNBUSDT)
{spot}(BNCBUSDT)
BNB Chain sera désormais négocié sous le nom de $BNCB (BNB Standard Corporation) sur le Nasdaq. CZ a participé à la cotation. Une réussite dont le secteur des cryptomonnaies peut être fier... Cette réussite apportera des gains très importants aux principaux altcoins, notamment au BNB. $BNB a ouvert la voie...
#BNC #BNCB #BNBChain #Bullish
#BNC #BNCB #BNBChain #Bullish
11
7.2k

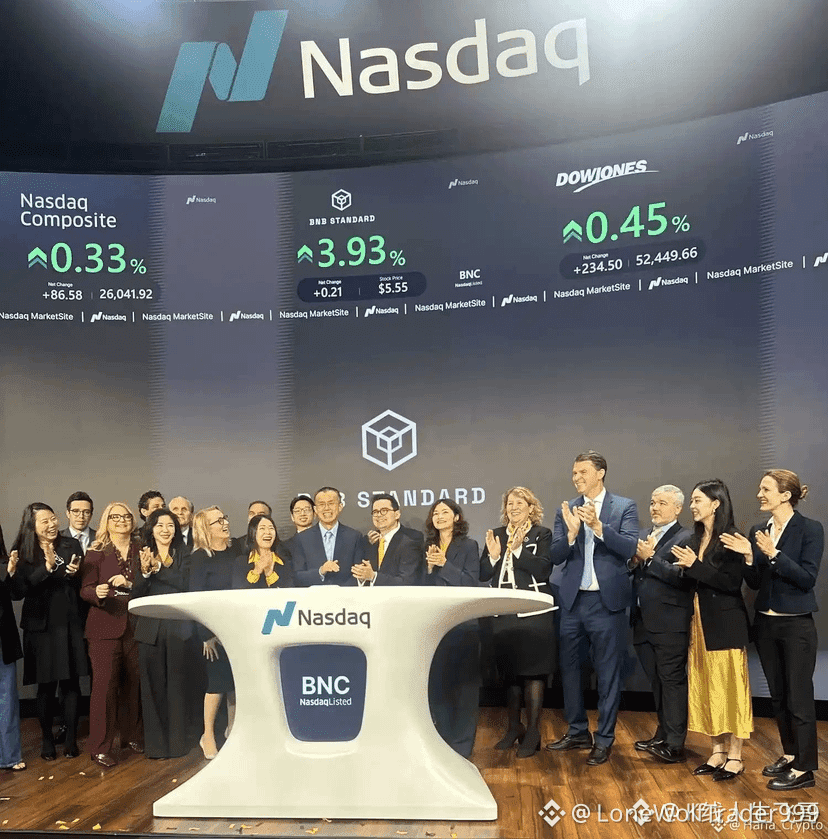
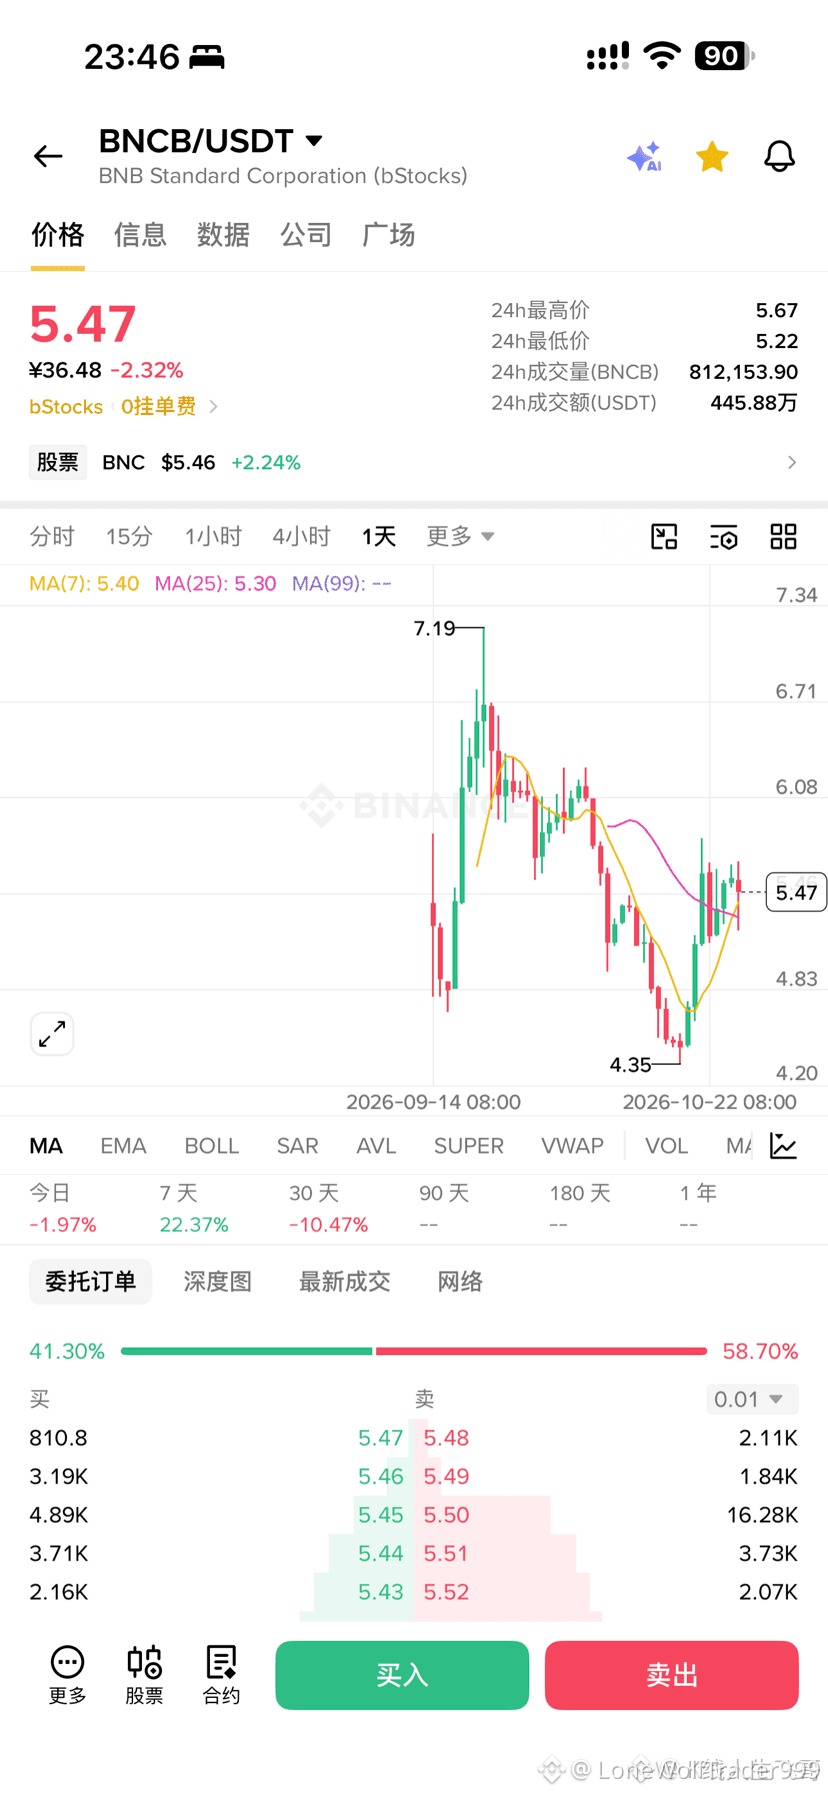
🚀 $BNCB PRÊT À DÉPASSER LE BNB LORS DE LA PROCHAINE HAUSSE ! 🟢
La cloche d’ouverture du Nasdaq vient de sonner pour le nouveau véhicule de trésorerie BNCB de Binance, et le marché est déjà en effervescence. Les investisseurs avisés se ruent sur ce jeton à faible capitalisation, qu’ils voient comme le pont nouvelle génération entre les cryptomonnaies et les actions. 📊
Avec une capitalisation boursière qui se chiffre encore en quelques millions, BNCB peut dépasser BNB et le reste des altcoins de la BSC lorsque la prochaine vague haussière déferlera. Les pics de volume sur le graphique en 4 heures et un signal de bloc d’ordres en hausse indiquent que les baleines se positionnent en vue d’une chasse à la liquidité. 🦈 ⚡
💬 Prêt à monter à bord du train BNCB avant que tout le monde ne flaire l’occasion ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #BNCB #LongSetup #Binance #Crypto #BullRun
🔥 💎
17

·
--
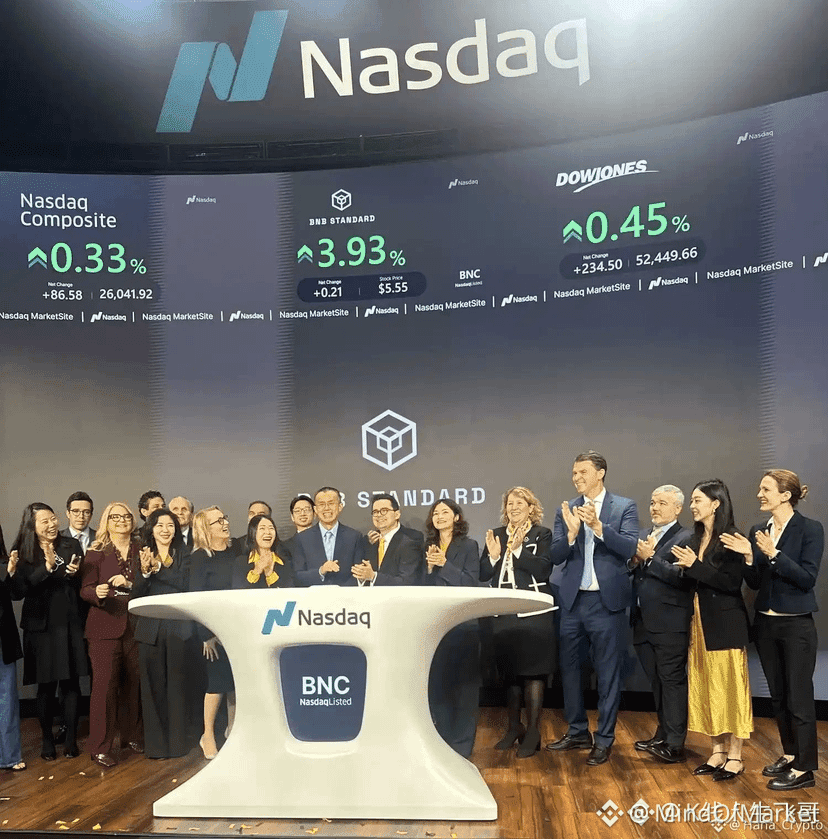
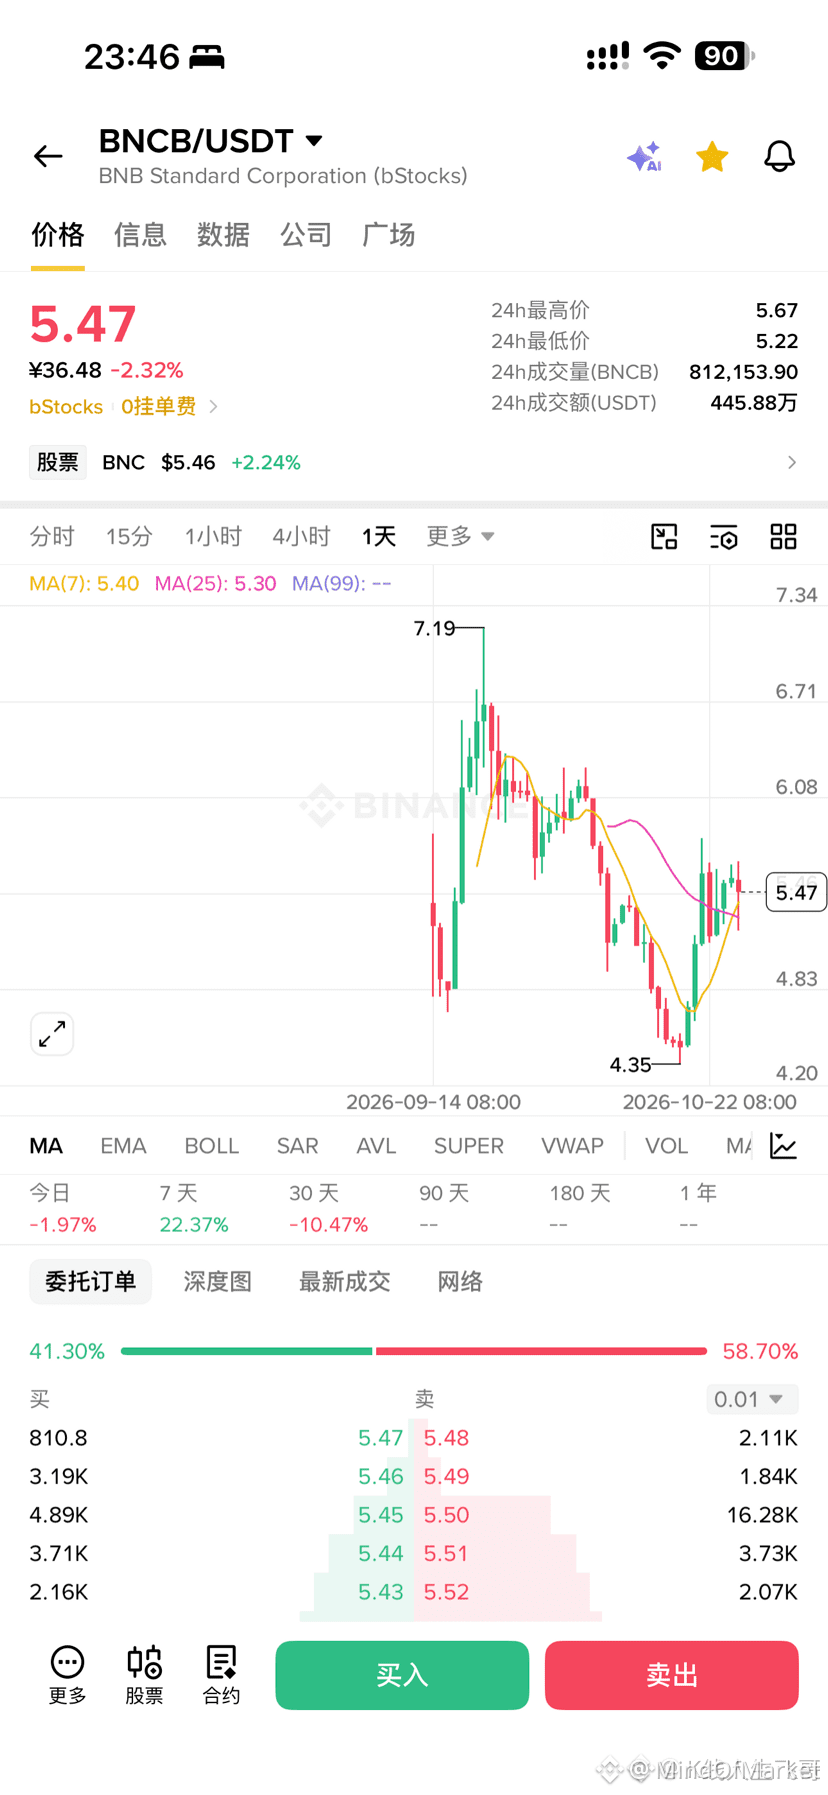
🚨 $BNCB PRÊT À SURPASSER BNB LORS DE LA PROCHAINE HAUSSE ! 🦈
🦈 Le jeton boursier phare de Binance reste une microcapitalisation, et pourtant les investisseurs avisés l’ont déjà repéré comme le prochain pôle d’attraction de liquidités. 📊 Son apparition récente lors de la sonnerie d’ouverture du Nasdaq témoigne de la confiance des institutions, tandis que l’afflux de « crypto-actions » sur les principales plateformes d’échange redessine la courbe de l’offre. ⚡ Avec une capitalisation boursière de BNCB qui se maintient à quelques dizaines de millions, toute poussée haussière pourrait offrir un rapport risque/rendement exceptionnel par rapport aux anciens projets BSC.
📌 Attendez-vous à une réallocation rapide des altcoins vers BNCB à mesure que le récit haussier général se concrétise ; une zone de blocs d’ordres se forme aux niveaux actuels, et les pics de volume murmurent déjà « accumulation ». 💬 Êtes-vous prêt à vous positionner sur $BNCB avant que les investisseurs avisés ne le fassent grimper ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BNCB #LongSetup #SmartMoney #Crypto
🦈 🚀
47

·
--
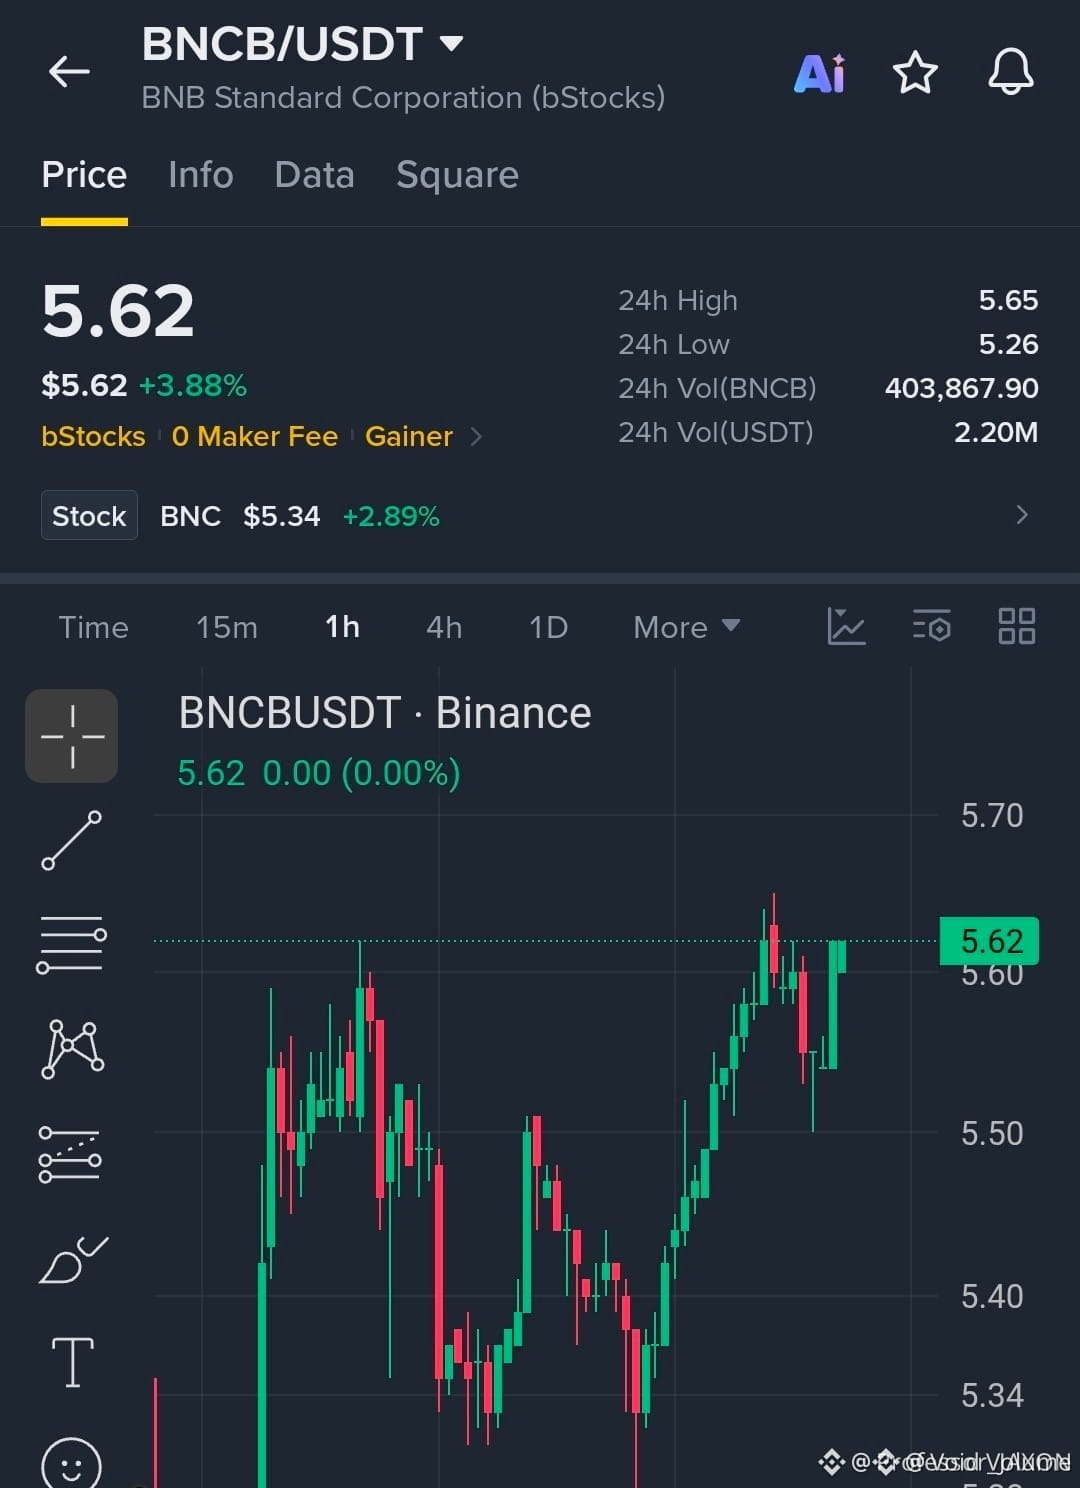
🚀 $BNCB FONCE VERS UNE CASSURE AU-DESSUS DE LA RÉSISTANCE À 5.62 ! 📈
Entrée : 5.60 ⚡
Objectif : 5.65 🚀
Stop-loss : 5.52 ⚠️
📊 Après un rebond décisif depuis la zone de support à 5.34, $BNCB teste maintenant le plafond des 5.62, où se trouve un important bassin de liquidités historique. ⚡ Les investisseurs avisés ont recommencé à accumuler dans le bloc d’ordres entre 5.58 et 5.62, et chaque test s’est heurté à de forts achats.
💡 Une cassure nette pourrait déclencher une poussée haussière vers les objectifs (5.65-5.75), tandis qu’un rejet pourrait entraîner un repli à court terme vers la zone de support. 📌 Prenez position avec un stop serré à 5.52 afin de préserver un rapport risque-rendement favorable. 🤔 Que pensez-vous de suivre cette cassure ou d’attendre un nouveau test ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🦈 💎
32

·
--
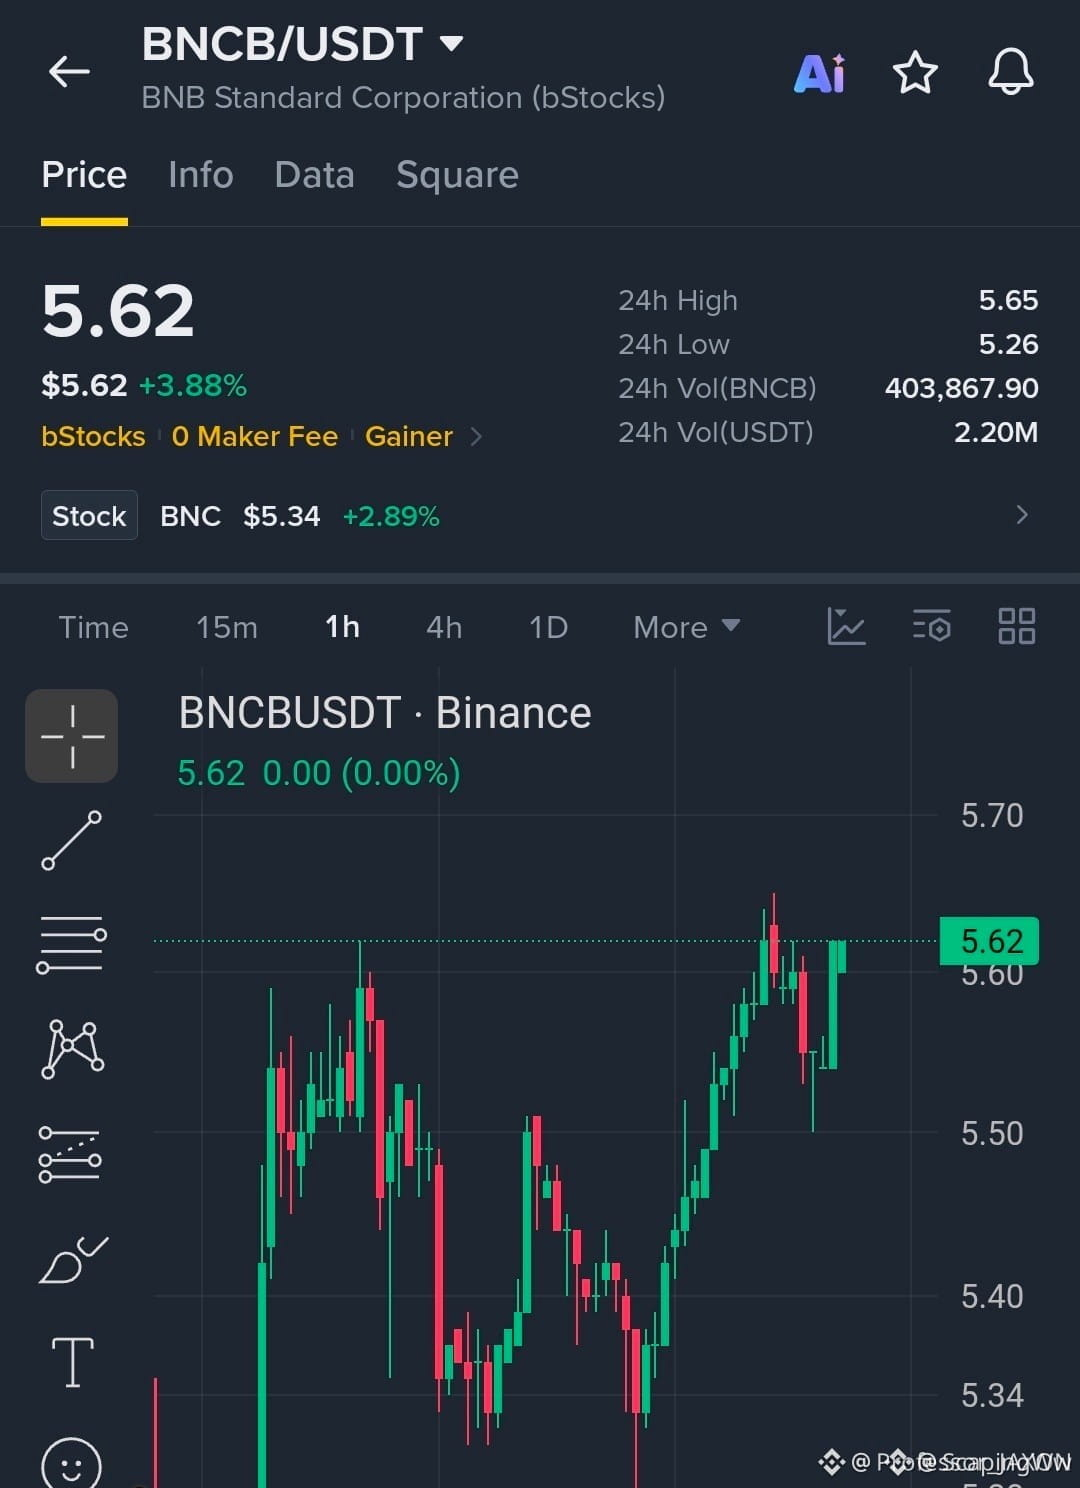
🚀 $BNCB EN ROUTE VERS UNE CASSURE AU-DESSUS DE LA RÉSISTANCE À 5.62 ! 🦈
Entrée : 5.58-5.62 ⚡
Objectif : 5.65 🚀
Objectif : 5.70 🎯
Objectif : 5.75 💥
Stop-loss : 5.52 ⚠️
📊 Après un rebond vigoureux sur le support à 5.34, les haussiers s’attaquent au plafond des 5.62 et créent un nouveau bloc d’ordres que les gros acteurs ne peuvent ignorer. 🌊 Les pics de volume sur le graphique en 1 h signalent une chasse à la liquidité en cours, susceptible de propulser le cours à la hausse si la cassure tient.
💡 Le rapport risque/rendement dépasse désormais confortablement 1:3, offrant aux traders un avantage net sur une opération à court terme. 💬 Vous vous positionnez à l’achat ou attendez un retest pour confirmer la cassure ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🔥 💎
20
·
--
$BNCB +2,78% | $SOLV +2,73% | $RNDR +2,58%
#BNCB se maintient à 5,55 $, en hausse de +2,78% avec un volume de 2,2 M $. Cette hausse modeste témoigne d’un intérêt régulier plutôt que d’un mouvement éclair.
#SOLV s’échange autour de 0,00451000 $, en hausse de +2,73%, avec 1,1 M $ échangés. Son créneau à bas prix pourrait attirer les scalpeurs à la recherche de gains rapides si la tendance se poursuit.
#RNDR s’établit à 7,03 $, en hausse de +2,58% avec un volume de 1,6 M $. La hausse du prix est modeste, mais le volume indique une participation convenable.
👀 Surveillez si la croissance progressive du volume peut soutenir de nouvelles hausses de prix pour ces trois actifs.
#Write2Earn #Binance
15

·
--
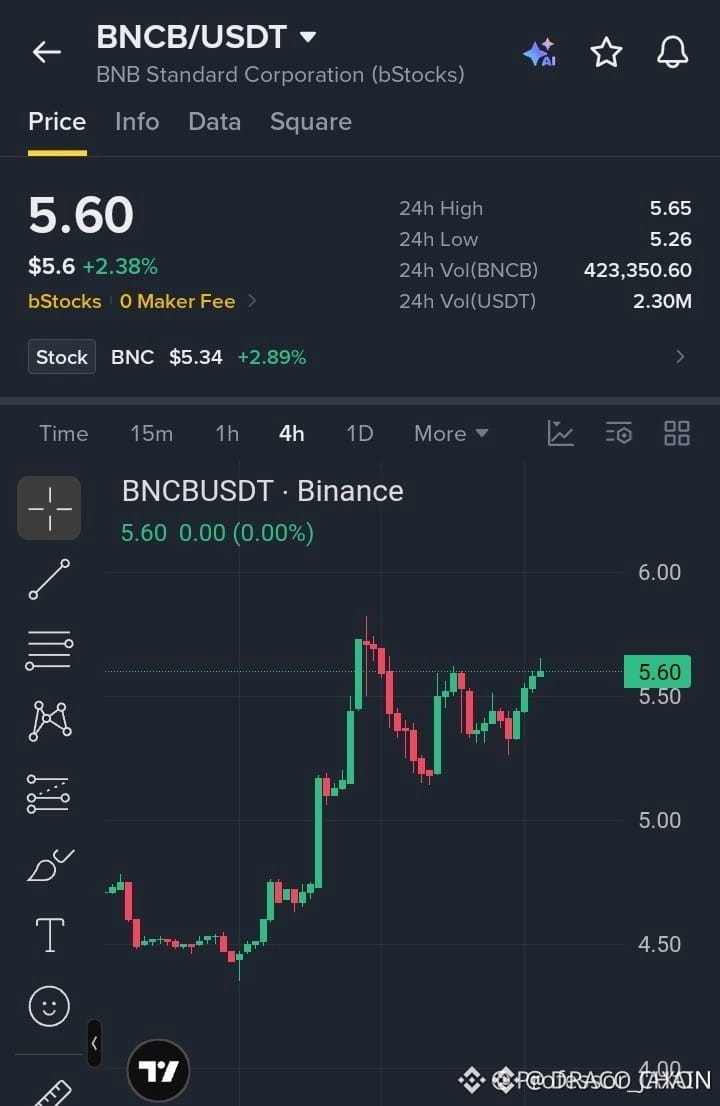
🚀 $BNCB PRÊT À FRANCHIR LA RÉSISTANCE DES 5.65 ! 📈
Entrée : 5.55-5.60 ⚡
Objectif : 5.70 🚀
Stop-loss : 5.42 ⚠️
📊 Le prix a reconquis la zone de demande des 5.30‑5.40, absorbant la pression vendeuse et rétablissant un bloc d’ordres haussier. ⚡ Les pics de volume sur le graphique 4H signalent une accumulation par les investisseurs avisés, tandis que le marché vise le plafond des 5.65. 🌊 Une cassure nette ouvrira la voie au prochain pool de liquidité vers 5.85‑6.00, tandis qu’un retour à 5.42 invaliderait la configuration. 📌
💬 Vous vous positionnez pour la cassure ou vous attendez un retest de la liquidité ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BNCB #LongSetup #Breakout #SmartMoney
🔥 💎
9
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EarningsSeason
6.6M vues
32,664 mentions
2
#USMidtermElections
71,101 vues
904 mentions
3
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
143 vues
9 mentions
4
#BinanceWillListPredictPREDICT
3,798 vues
168 mentions
5
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
289 vues
21 mentions
6
#StrategyReports$21BQ3OperatingProfit
140 vues
10 mentions
7
#Strategy三季度营业利润210亿美元
9,786 vues
41 mentions
8
#TwoAddressesHoldingAbout1.28BUSDTFrozen
596 vues
57 mentions
9
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
111 vues
5 mentions
10
#BitcoinDropsBelow$80K
52,434 vues
147 mentions