

#backtesting
backtesting
29,022 vues
1,220 mentions
Populaire
Récents
« Vous n’avez pas envie de faire de backtest ? Quelqu’un a déjà fait le travail pour vous. »
Le backtesting peut prendre du temps et être épuisant, mais il vous permet de connaître le taux de réussite de votre stratégie, son ratio risque/rendement, son drawdown maximal et de savoir si vous pouvez lui faire confiance avec de l’argent réel.
J’ai testé ma stratégie de trading sur plus de 1 000 opérations, en cherchant à maximiser les rendements tout en gérant correctement les risques.
Vous n’avez pas envie de faire les recherches vous-même ?
Vous pouvez vous créer votre propre avantage, ou suivre quelqu’un qui a déjà fait ce travail.
Vous pouvez tout à fait me copier, mais n’oubliez pas : chacun a une tolérance au risque et au stress qui lui est propre. P.-S. : les performances passées ne garantissent pas les résultats futurs.
Tradez intelligemment et copiez-moi.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
1
1
174

·
--
Article
POURQUOI VOTRE STRATÉGIE GAGNANTE VA ÉCHOUER EN CONDITIONS RÉELLES95 % des backtests que l’on trouve sur Internet sont une illusion mathématique. Aujourd’hui, je vais vous montrer comment éviter que cela ne vous coûte de l’argent réel à l’aide d’un modèle simple
Combien de fois avez-vous vu sur les réseaux sociaux un graphique de performances parfait qui promet de vous rendre millionnaire, avant de voir votre compte finir dans le rouge une fois passé au trading en direct ?
Le problème ne vient généralement pas de l’idée, mais de la façon dont elle a été auditée. Dans le monde du trading systématique et quantitatif, un backtest professionnel, ou test rétrospectif, n’est pas une simple simulation destinée à voir combien vous auriez gagné par le passé. C’est un examen statistique rigoureux, conçu pour déceler les failles d’une stratégie avant de risquer votre capital.
POURQUOI VOTRE STRATÉGIE GAGNANTE VA ÉCHOUER EN CONDITIONS RÉELLES
95 % des backtests que l’on trouve sur Internet sont une illusion mathématique. Aujourd’hui, je vais vous montrer comment éviter que cela ne vous coûte de l’argent réel à l’aide d’un modèle simple
Combien de fois avez-vous vu sur les réseaux sociaux un graphique de performances parfait qui promet de vous rendre millionnaire, avant de voir votre compte finir dans le rouge une fois passé au trading en direct ?
Le problème ne vient généralement pas de l’idée, mais de la façon dont elle a été auditée. Dans le monde du trading systématique et quantitatif, un backtest professionnel, ou test rétrospectif, n’est pas une simple simulation destinée à voir combien vous auriez gagné par le passé. C’est un examen statistique rigoureux, conçu pour déceler les failles d’une stratégie avant de risquer votre capital.
1
2
344
🧠 TOUT LE MONDE A UNE STRATÉGIE. TRÈS PEU ONT LA PREUVE QU’ELLE EST RENTABLE.
Une configuration graphique qui a fonctionné trois fois ne constitue pas une preuve statistique.
Les traders sérieux évaluent :
📈 Les performances dans différents régimes de marché
📉 Le drawdown maximal
🧮 L’espérance de gain après frais
🔁 Les résultats hors échantillon
⚙️ La sensibilité aux règles d’entrée et de sortie
Une stratégie qui ne fonctionne qu’après d’innombrables ajustements est peut-être surajustée.
Si votre avantage disparaît dès que les conditions changent légèrement, à quel point était-il robuste ?
Moins de discours. Plus de données.
Quel est le nombre minimal de tests rétrospectifs que vous exigez avant de faire confiance à une configuration ?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
2
Article
Optimisez sur une année et, si la stratégie est rentable toutes les années suivantes, vous avez trouvé un avantage.J'ai testé cette théorie sur un système de retour à la moyenne basé sur les bandes de Bollinger pour $BTC et $ETH . Les données racontent une autre histoire. 🔬
📊 Paramètres du test
• Actifs : BTCUSDT et ETHUSDT (testés séparément)
• Unité de temps : 1H
• Période : de janvier 2024 à aujourd'hui
• Frottements : commission de 0,05 % par transaction, sans modélisation du slippage
• Échantillon : 153 transactions sur BTCUSDT, 87 transactions sur $ETH (ensembles sélectionnés)
• Processus : 192 combinaisons de paramètres optimisées uniquement sur les données de 2024, puis un test walk-forward continu sur l'historique complet.
Optimisez sur une année et, si la stratégie est rentable toutes les années suivantes, vous avez trouvé un avantage.
J'ai testé cette théorie sur un système de retour à la moyenne basé sur les bandes de Bollinger pour $BTC et $ETH . Les données racontent une autre histoire. 🔬
📊 Paramètres du test
• Actifs : BTCUSDT et ETHUSDT (testés séparément)
• Unité de temps : 1H
• Période : de janvier 2024 à aujourd'hui
• Frottements : commission de 0,05 % par transaction, sans modélisation du slippage
• Échantillon : 153 transactions sur BTCUSDT, 87 transactions sur $ETH (ensembles sélectionnés)
• Processus : 192 combinaisons de paramètres optimisées uniquement sur les données de 2024, puis un test walk-forward continu sur l'historique complet.
130
"Rentable chaque année" est le critère d’or d’un backtest, n’est-ce pas ?J’ai fait tourner un système de tendance EMA + pullback RSI sur $BTC et $ETH et j’ai obtenu exactement ça. Ensuite, j’ai vérifié quelle part relevait simplement d’un biais de sélection. Voici les données. 👇
📊 Paramètres de test
• Actifs : BTCUSDT et ETHUSDT (testés séparément, 1 M$ de capital de départ chacun)
• Intervalle : 1H
• Période : de 2024 à 2026, un seul backtest continu
• Friction : 0,05 % de commission par transaction
• Optimisé : 120 combinaisons de paramètres testées uniquement sur 2024 ; les gagnants sont rentables sur toute l’historique.
• Règle d’acceptation : rentabilité nette positive sur chaque année civile.
"Rentable chaque année" est le critère d’or d’un backtest, n’est-ce pas ?
J’ai fait tourner un système de tendance EMA + pullback RSI sur $BTC et $ETH et j’ai obtenu exactement ça. Ensuite, j’ai vérifié quelle part relevait simplement d’un biais de sélection. Voici les données. 👇
📊 Paramètres de test
• Actifs : BTCUSDT et ETHUSDT (testés séparément, 1 M$ de capital de départ chacun)
• Intervalle : 1H
• Période : de 2024 à 2026, un seul backtest continu
• Friction : 0,05 % de commission par transaction
• Optimisé : 120 combinaisons de paramètres testées uniquement sur 2024 ; les gagnants sont rentables sur toute l’historique.
• Règle d’acceptation : rentabilité nette positive sur chaque année civile.
122
Article
QUAND LE CHANGEMENT DE RÈGLE DÉTRUIT LA COMPARAISONUne stratégie doit s’appuyer sur des règles claires pour que ses résultats puissent être analysés de manière cohérente.
Lorsque des paramètres, des critères ou des conditions sont modifiés pendant les tests, le résultat ne représente plus exactement la même méthode. Cela rend difficile de savoir si la performance provient de la stratégie originale ou des changements effectués au cours du processus.
Ce problème survient souvent lorsqu’on ajuste une stratégie après avoir observé certains résultats, puis qu’on la teste à nouveau en utilisant les nouvelles règles. Le résultat peut sembler meilleur, mais la comparaison ne se fait plus dans les mêmes conditions.
QUAND LE CHANGEMENT DE RÈGLE DÉTRUIT LA COMPARAISON
Une stratégie doit s’appuyer sur des règles claires pour que ses résultats puissent être analysés de manière cohérente.
Lorsque des paramètres, des critères ou des conditions sont modifiés pendant les tests, le résultat ne représente plus exactement la même méthode. Cela rend difficile de savoir si la performance provient de la stratégie originale ou des changements effectués au cours du processus.
Ce problème survient souvent lorsqu’on ajuste une stratégie après avoir observé certains résultats, puis qu’on la teste à nouveau en utilisant les nouvelles règles. Le résultat peut sembler meilleur, mais la comparaison ne se fait plus dans les mêmes conditions.
1
37
·
--
Je développe des logiciels pour les traders crypto : XTester Studio pour la recherche de stratégies et le backtesting, et CopyTrader pour les traders qui souhaitent proposer la copie de trades à leur propre audience.
Ici, je partagerai ce sur quoi je travaille, les expériences qui le motivent et les décisions produit prises au fil du chemin. Cela inclut comment tester une idée de stratégie, ce qu’un backtest peut vous apprendre, ainsi que le travail concret lié à la création d’un service de copy-trading.
Si vous recherchez des stratégies ou animez une communauté de trading, j’aimerais savoir ce qui prend le plus de temps dans votre workflow.
Mes projets : https://easytrading.pw
#Backtesting #CopyTrading
2
2
443
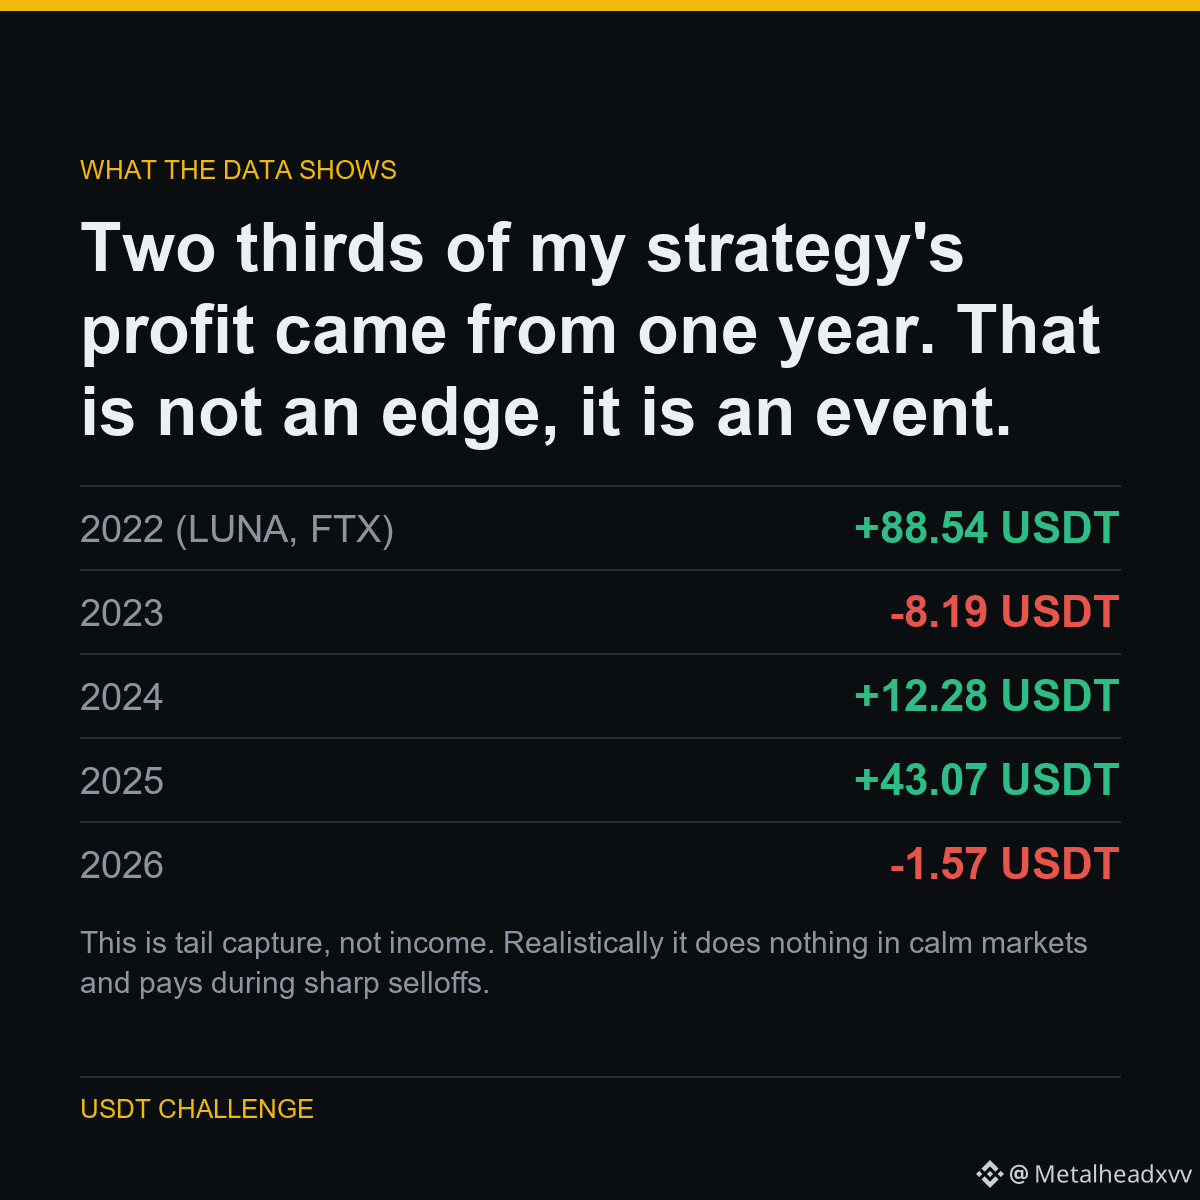
Ceci est de la capture de fin, pas un revenu. En toute logique, ça ne fait rien en marchés calmes et ça paie pendant les fortes chutes. Attendre que ça gagne chaque mois, c’est comme quitter une stratégie juste avant qu’elle ne fonctionne.
Voici d’où ça vient.
Les deux tiers du profit de ma stratégie proviennent d’une seule année. Ce n’est pas un avantage, c’est un événement.
Le chiffre principal était +134,12 USDT provenant de faux départs (short) sur cassures. Ensuite, je l’ai ventilé par année.
2022 - l’année de l’effondrement de la LUNA et de la défaillance de la FTX - a produit 88,54 de ce montant. En retirant cette année, quatre années de trading ont ramené 45,59 USDT, la plupart en 2025.
Jusqu’à présent, 2026 est à plat.
Fait partie d’une expérience publique : 5 063 USDT vers 1 000 000 USDT, chaque résultat publié - y compris ceux qui me font paraître mauvais.
Lancer sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
54
COMMENT JE L’AI TESTÉ
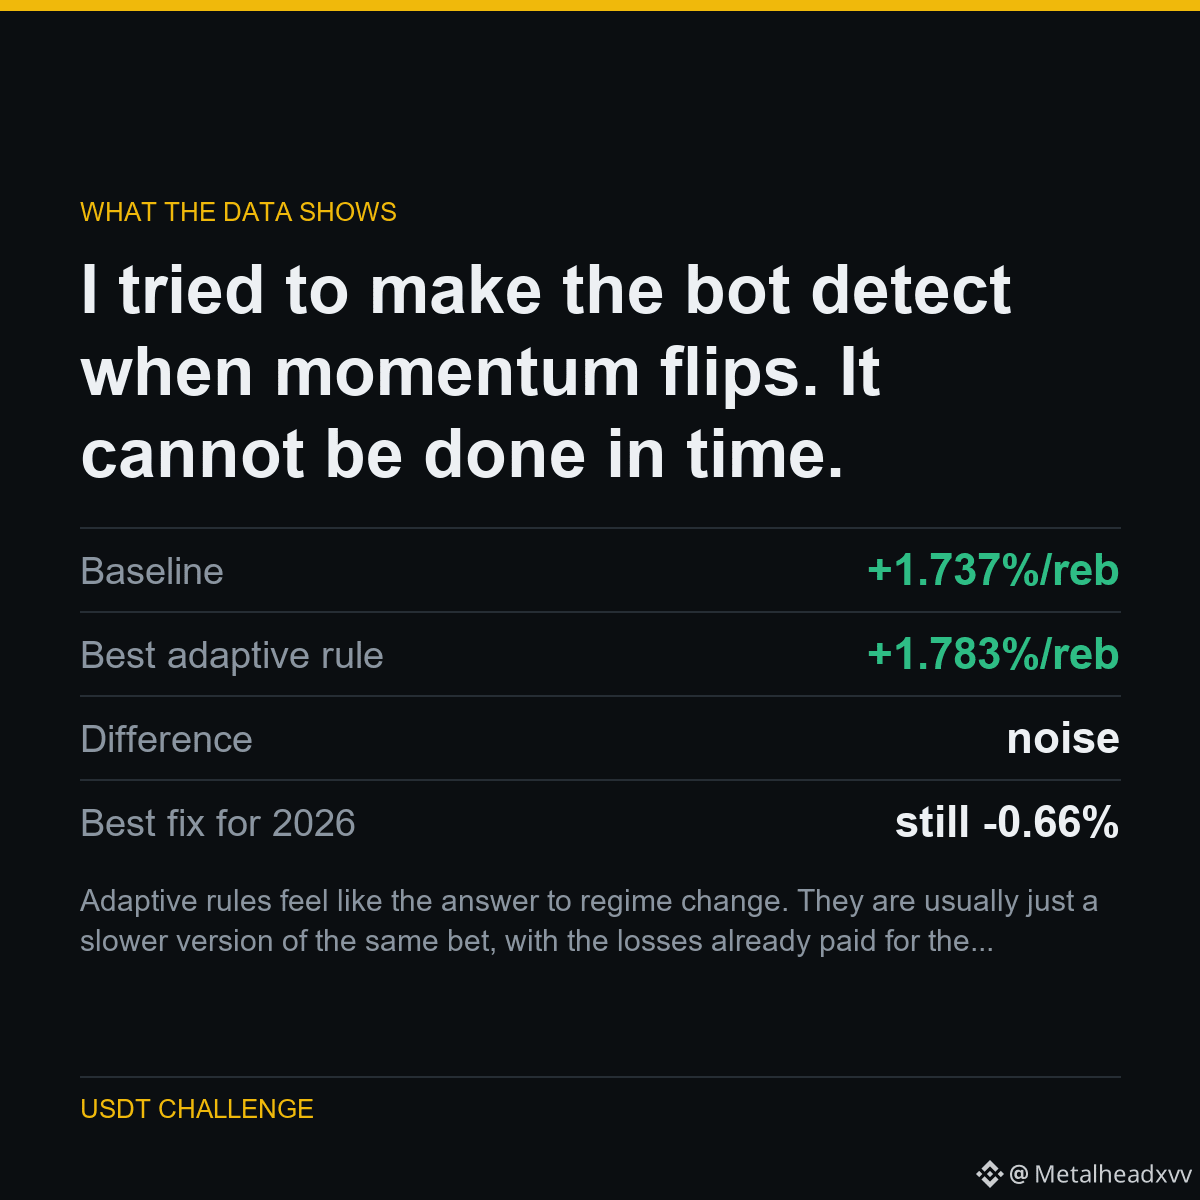
L’inversion du momentum a eu lieu en 2026. Le correctif évident : surveiller la performance récente et passer à la règle opposée lorsque le momentum ne paie plus.
Je l’ai testé sur six fenêtres de backtesting différentes. La meilleure a rapporté +1,783 % par rééquilibrage contre +1,737 % pour un point de référence — une différence indiscernable du bruit. Toutes les autres fenêtres étaient pires. Aucune n’a corrigé 2026.
La raison est simple : au moment où la performance glissante vous indique que le régime a changé, vous avez déjà encaissé les pertes qui étaient censées vous donner le signal.
LES CHIFFRES
Référence : +1,737 %/rééqu
Meilleure règle adaptative : +1,783 %/rééqu
Différence : du bruit
Meilleur correctif pour 2026 : encore -0,66 %
Les règles adaptatives donnent l’impression d’apporter la réponse au changement de régime. En général, ce n’est qu’une version plus lente du même pari, avec les pertes déjà payées pour le signal.
Faisant partie d’une expérience publique : 5 063 USDT vers 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
65
COMMENT JE L’AI TESTÉ
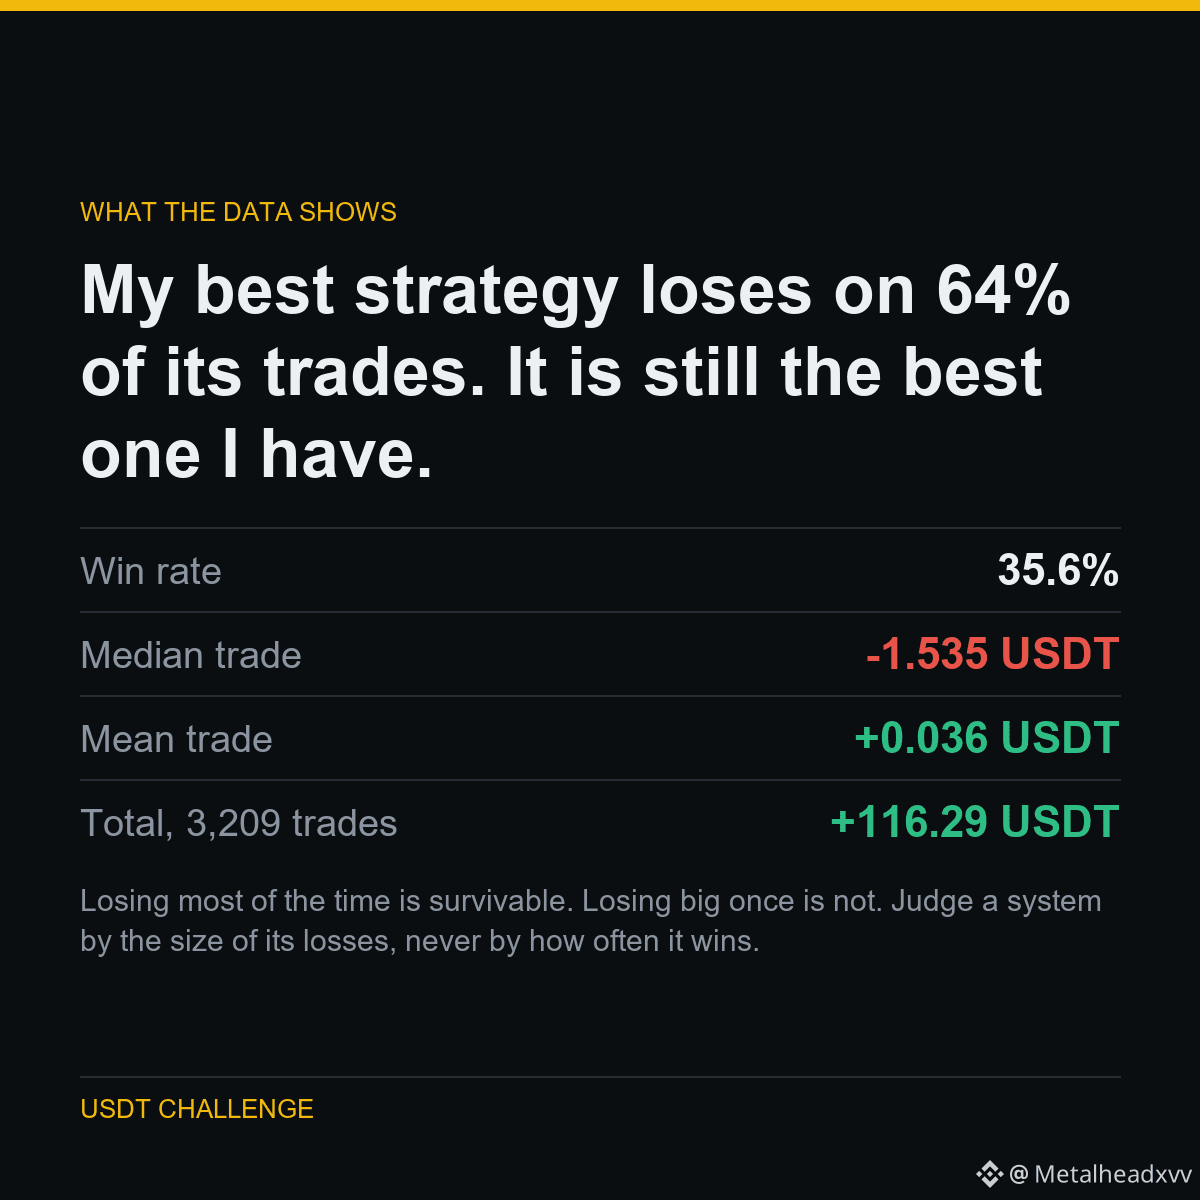
Le commerce habituel dans ce système perd 1,535 USDT. Près de deux transactions sur trois sont des perdantes.
C’est pourtant rentable, car les gagnantes sont bien plus importantes que les perdantes. La transaction moyenne est positive tandis que la médiane est clairement négative.
C’est aussi une forme inversée par rapport au martingale que j’ai testé : il a gagné 96% du temps et pourtant a perdu 519,83 USDT.
LES CHIFFRES
Taux de réussite : 35,6%
Transaction médiane : -1,535 USDT
Transaction moyenne : +0,036 USDT
Total, 3 209 transactions : +116,29 USDT
Perdre la plupart du temps est supportable. Perdre gros une fois ne l’est pas. Évaluez un système à la taille de ses pertes, jamais à la fréquence de ses victoires.
Fait dans le cadre d’une expérience publique : 5 063 USDT à 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
68
COMMENT JE L’AI TESTÉ
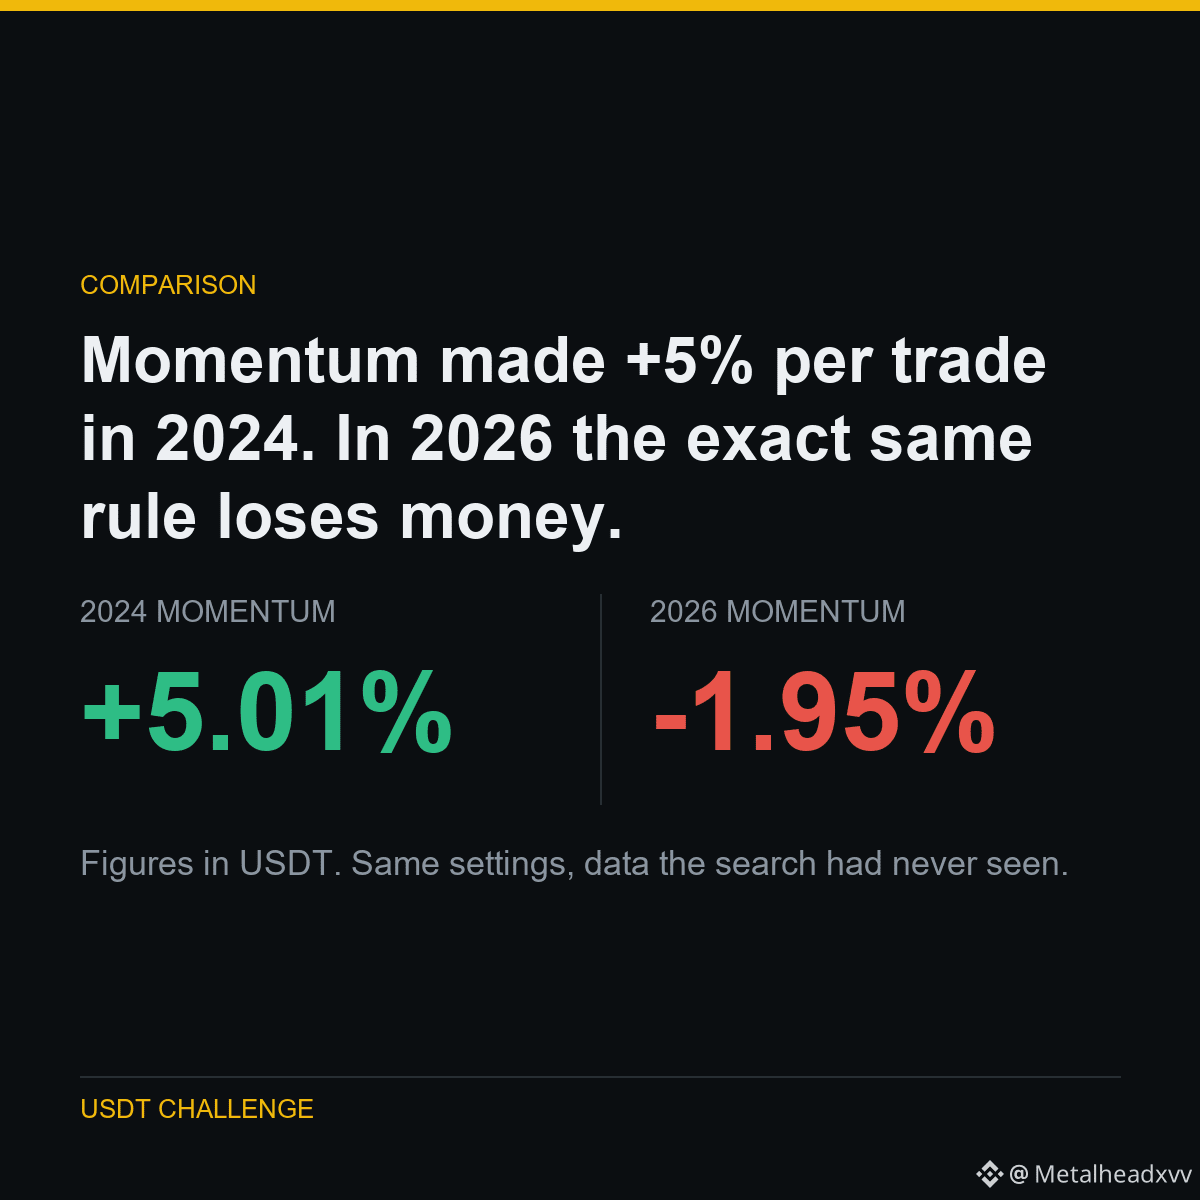
Même univers, même règle de classement, même période de détention, cinq années différentes.
2024 et 2025 ont porté toute la stratégie. 2026 est la pire année des cinq — un taux de réussite de 25 % sur environ neuf mois.
Acheter les meilleures pièces et vendre à découvert les plus faibles ne fonctionne plus cette année. Faire l’inverse aurait rapporté +1,47 % par rééquilibrage avec un taux de réussite de 69 %.
LES CHIFFRES
2022 : +0.510%
2023 : -0.323%
2024 : +5.008%
2025 : +3.900%
2026 YTD : -1.950%
Une stratégie n’est pas un fait sur les marchés : c’est un fait sur une période. Toute personne qui vous montre un backtest sans ventilation année par année cache les années qui n’ont pas fonctionné.
Faisant partie d’une expérience publique : 5,063 USDT vers 1,000,000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
35
Chercher suffisamment fort à travers des données aléatoires produira toujours un gagnant. Le test hors échantillon est la seule chose qui vous dit si vous avez trouvé un avantage ou simplement un bruit déguisé.
Voici d’où ça vient.
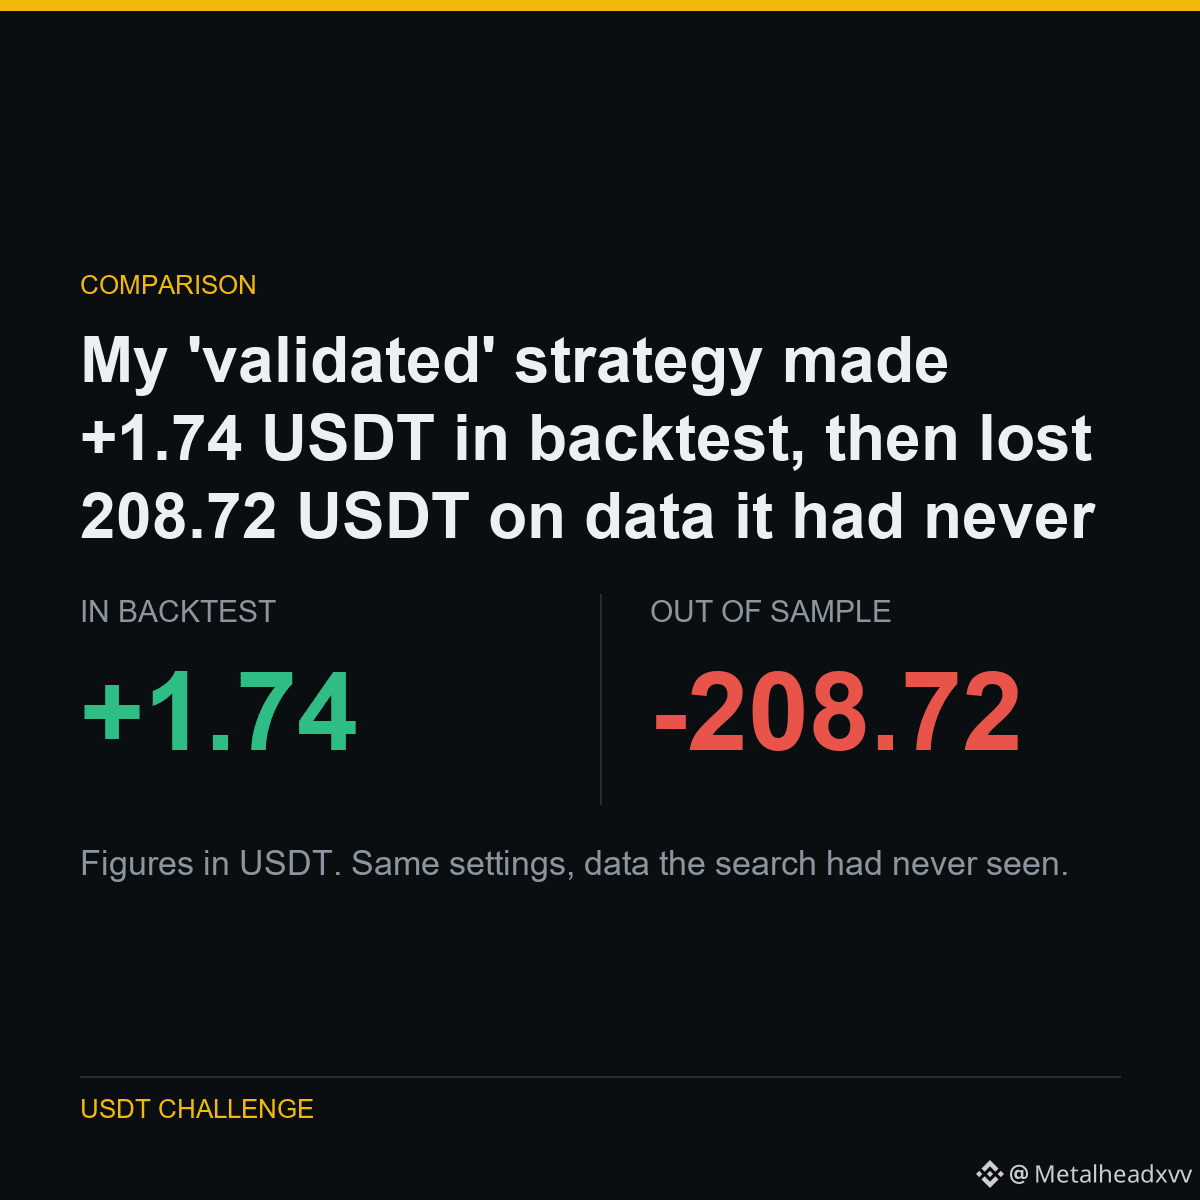
Ma stratégie « validée » a généré +1,74 USDT en backtest, puis a perdu 208,72 USDT sur des données qu’elle n’avait jamais vues.
J’ai passé au crible 40 symboles et j’en ai trouvé trois qui semblaient rentables. Je les ai appelés validés et je les ai mis en ligne.
Ensuite, j’ai testé exactement les mêmes paramètres sur 751 jours d’historique de prix que la recherche n’avait jamais touché. Les trois ont inversé la tendance. Pas légèrement — complètement.
Trois survivants sur 40, c’est à peu près ce que produit le pur hasard à cette taille d’échantillon.
Fait partie d’une expérience publique : 5 063 USDT à 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
62
Article
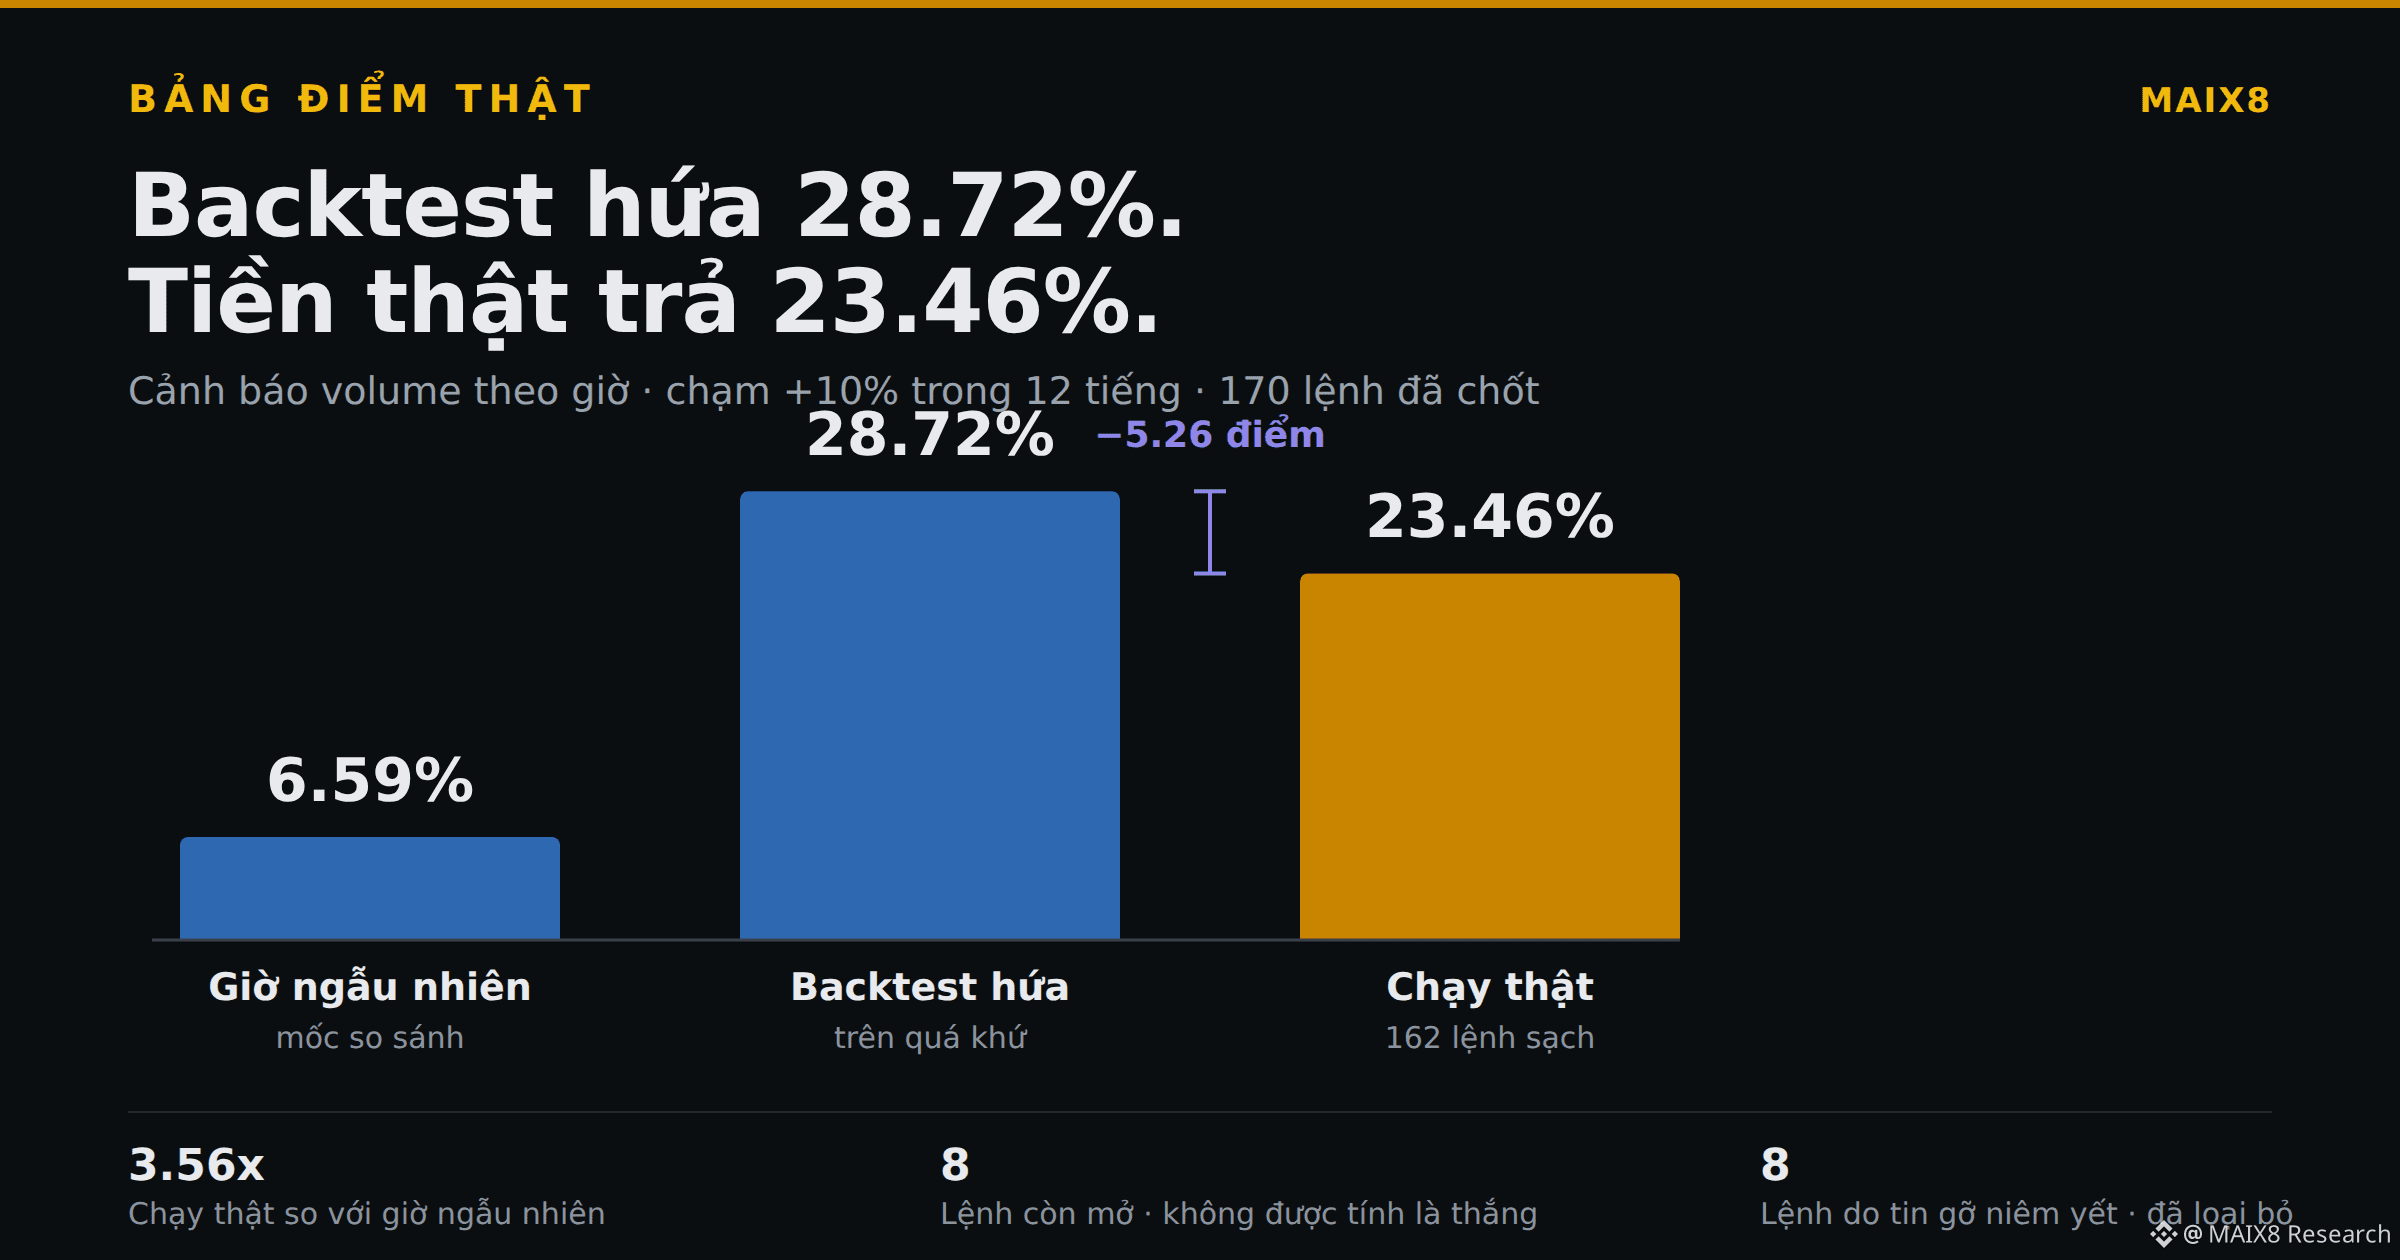
Backtest Promet 28,72%. Exécuté Avec De L’Argent Réel : Rend 23,46%.Le backtest promet que les alertes de volume par heure atteignent +10% en 12 heures, soit 28,72% des fois.
Le système a tourné en conditions réelles. 170 alertes fermées. Score :
**23.46%** sur 162 ordres propres.
Inférieur de 5,26 points au backtest. Comme dans tous les backtests : en vrai, c’est toujours moins bien que sur le papier.
Mais tout de même **3,56 fois** mieux qu’une heure aléatoire (6,59%). L’edge est réel, juste plus petit que la publicité.
Trois choses vont avec ces chiffres.
**Un.** 8 alertes encore ouvertes et **non comptabilisées**. La position n’a pas fini son temps ; donc ce n’est pas une victoire.
Backtest Promet 28,72%. Exécuté Avec De L’Argent Réel : Rend 23,46%.
Le backtest promet que les alertes de volume par heure atteignent +10% en 12 heures, soit 28,72% des fois.
Le système a tourné en conditions réelles. 170 alertes fermées. Score :
**23.46%** sur 162 ordres propres.
Inférieur de 5,26 points au backtest. Comme dans tous les backtests : en vrai, c’est toujours moins bien que sur le papier.
Mais tout de même **3,56 fois** mieux qu’une heure aléatoire (6,59%). L’edge est réel, juste plus petit que la publicité.
Trois choses vont avec ces chiffres.
**Un.** 8 alertes encore ouvertes et **non comptabilisées**. La position n’a pas fini son temps ; donc ce n’est pas une victoire.
117
·
--
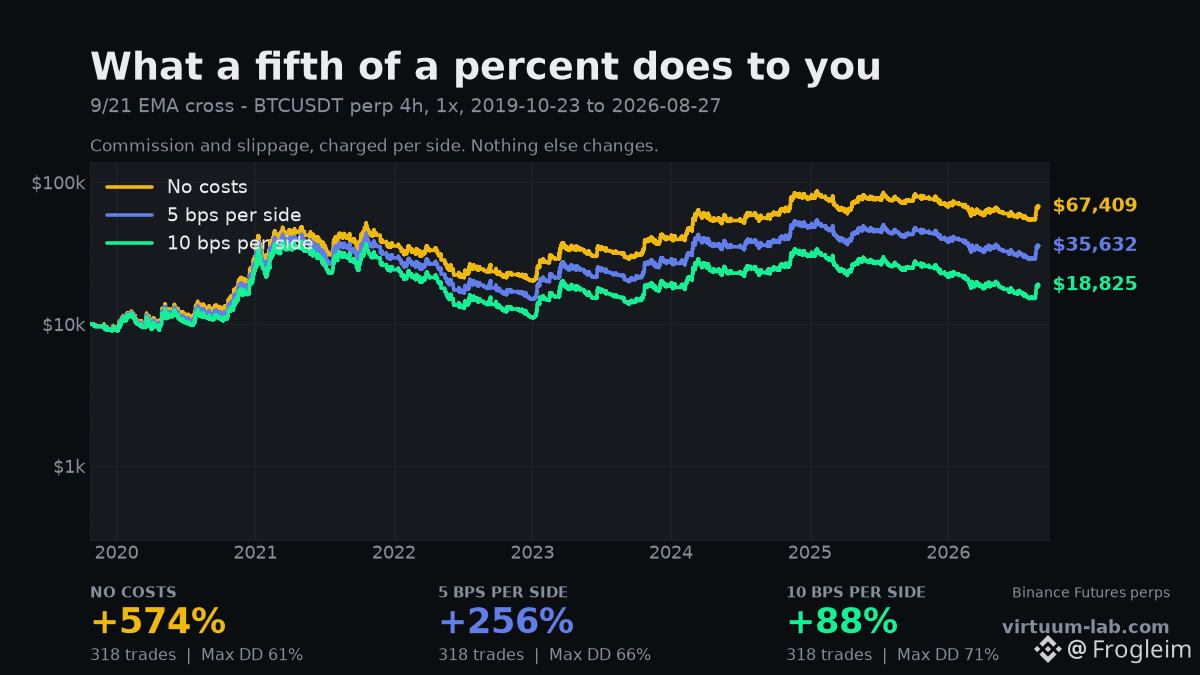
0,1 % de coût de transaction pour cette stratégie : 486 points.
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
142
·
--
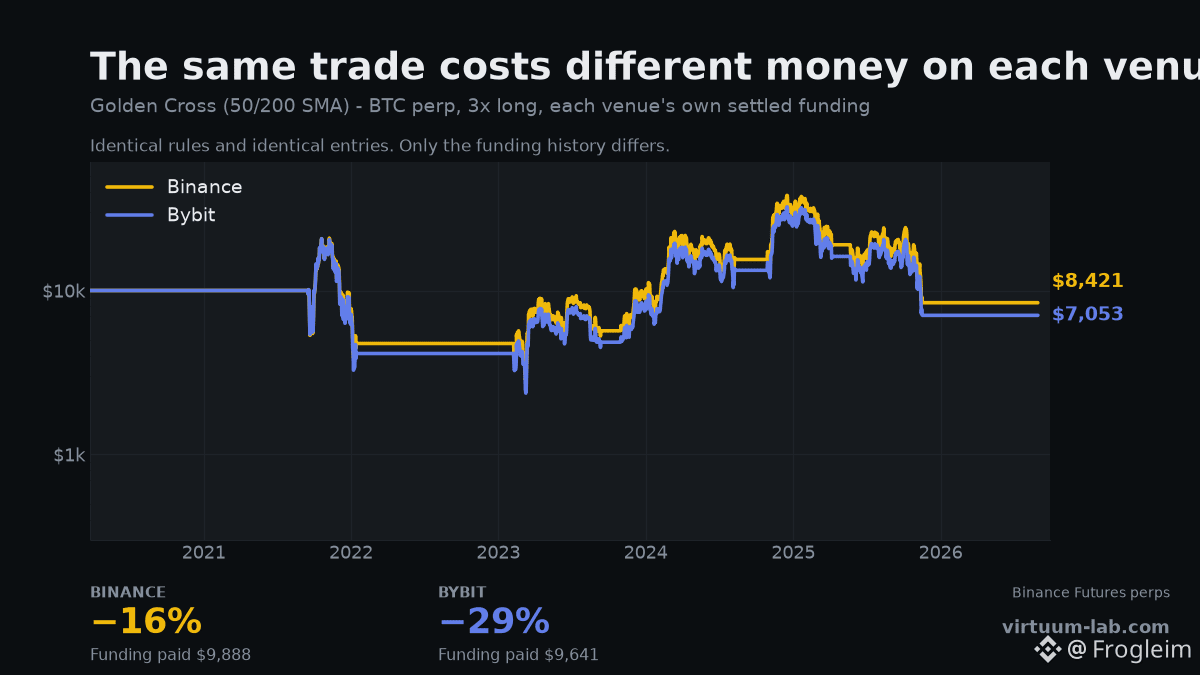
Même stratégie. Même paire. Même cinq opérations, aux mêmes jours. Deux exchanges, espacés de 14 points.
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
136
·
--
Article
LE TRADING EST COMME LE MUSTANG : IL SE FORME DANS UN LABORATOIREDans mes confessions de trader novice, aujourd'hui je veux te parler de pourquoi trader sans un système, c'est comme conduire les yeux bandés...
Je dois avouer qu'au début de ma carrière, l'une des choses qui m'a le plus coûté était de me rappeler qu'un RSI à 70 signifiait surachat et à 30 survente. Une chose si 'basiques' créait un vide terrifiant dans ma tête. Et non, ce n'était pas par manque d'intelligence ; c'était parce que faire du trading avec de la dyslexie et de la discalculie te force à vivre dans un univers où les chiffres et les directions se transforment parfois en un tunnel sans issue.
LE TRADING EST COMME LE MUSTANG : IL SE FORME DANS UN LABORATOIRE
Dans mes confessions de trader novice, aujourd'hui je veux te parler de pourquoi trader sans un système, c'est comme conduire les yeux bandés...
Je dois avouer qu'au début de ma carrière, l'une des choses qui m'a le plus coûté était de me rappeler qu'un RSI à 70 signifiait surachat et à 30 survente. Une chose si 'basiques' créait un vide terrifiant dans ma tête. Et non, ce n'était pas par manque d'intelligence ; c'était parce que faire du trading avec de la dyslexie et de la discalculie te force à vivre dans un univers où les chiffres et les directions se transforment parfois en un tunnel sans issue.
Je dois avouer qu'au début de ma carrière, l'une des choses qui m'a le plus coûté était de me rappeler qu'un RSI à 70 signifiait surachat et à 30 survente. Une chose si 'basiques' créait un vide terrifiant dans ma tête. Et non, ce n'était pas par manque d'intelligence ; c'était parce que faire du trading avec de la dyslexie et de la discalculie te force à vivre dans un univers où les chiffres et les directions se transforment parfois en un tunnel sans issue.
1
648
·
--
Haussier
Nous croyons que la crypto devrait ressembler moins à un casino.
Et plus à un système éprouvé pour une croissance durable.
C'est pourquoi CryptoGates existe :
→ Construire des stratégies — ne pas les deviner
→ Tester sur des données historiques réelles — ne pas supposer
→ Prédire et optimiser — ne pas espérer
→ Automatiser avec discipline — ne pas réagir
Gagner sans stress.
Participer sans obsession.
Croître sans parier.
Pas d'inscription. Pas de carte de crédit. Juste construire.👇
$BTC $BNB #Backtesting
130
·
--
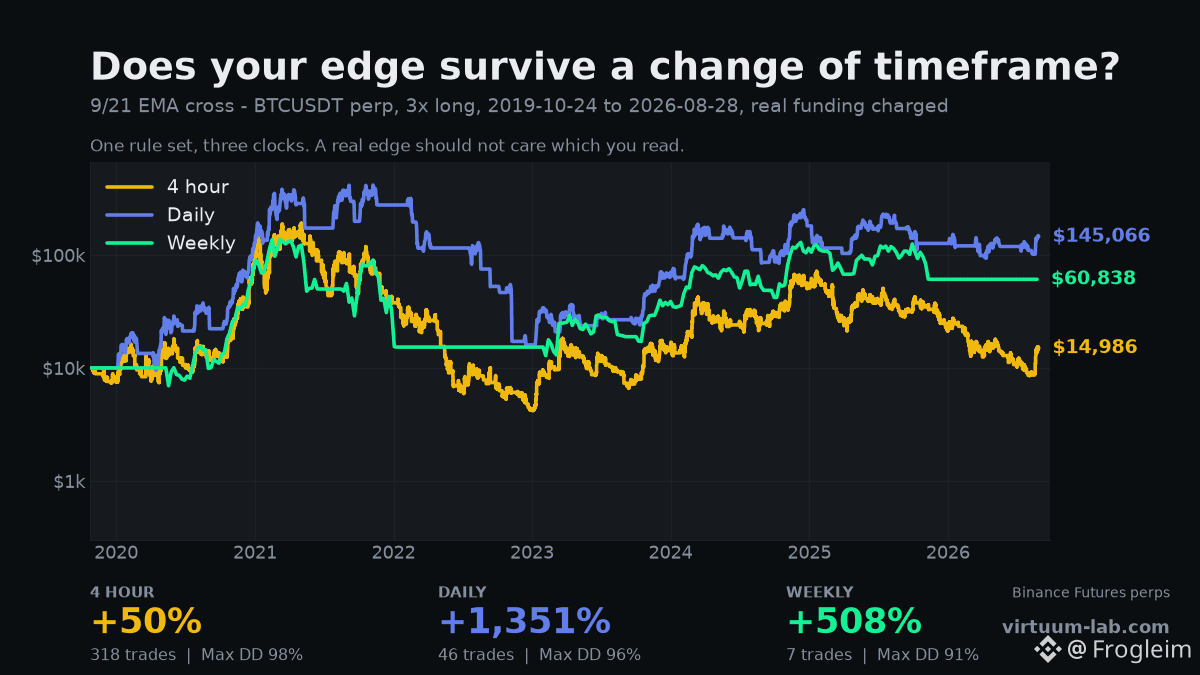
Même règle. Trois horloges. Écart de 1 301 points.
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
116
Une stratégie peut sembler parfaite sur des bougies quotidiennes et quand même se faire détruire en temps réel.
Pourquoi ?
Les données quotidiennes lissent les mèches intrajournalières et les faux cassures contre lesquelles ton bot n’a jamais été testé.
CG backteste les bots DCA, Grid et Rebalance sur des données OHLCV d’1 minute — sans raccourcis.
Teste la résistance de la tienne...
#Bitcoin #CryptoTrading #Backtesting
78
·
--
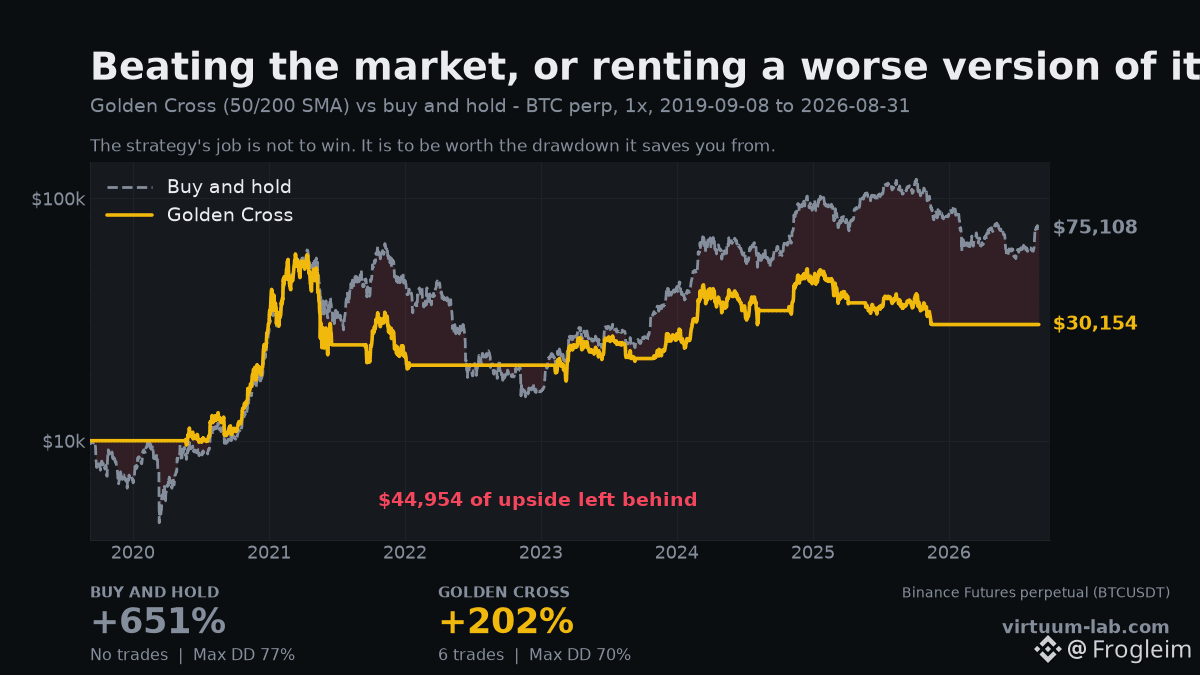
Mon propre backtester dit que ma stratégie a perdu face à ne rien faire.
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
123
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanMicrosoftDeliverOnAI
187,589 vues
1,494 mentions
2
#CanGoogleDefindItsCore
94,335 vues
1,079 mentions
3
#FOMCWatch
9.2M vues
28,764 mentions
4
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
66 vues
6 mentions
5
#USGovSellsFTXLinkedAnthropicSharesFor$627M
318 vues
18 mentions
6
#MoodysAssignsRLUSDA2LongTermDepositRating
237 vues
47 mentions
7
#SKHynixUnveils$45BShareholderReturns
757 vues
22 mentions
8
#OSMOPlansToBurn100MTokensFromCommunityPool
8,751 vues
262 mentions
9
#EthereumDropsBelow$2300
13,035 vues
174 mentions
10
#BitcoinSlipsBelow$80KAgain
37,383 vues
141 mentions