

#aster
aster
15.4M vues
30,189 mentions
Populaire
Récents

·
--
Analyse d’Aster : après avoir dépassé Hyperliquid, son volume sur 30 jours ne représente plus qu’environ un tiers du sien
En septembre dernier, Aster a brièvement raflé 70 % des parts de marché des contrats perpétuels décentralisés, tandis qu’Hyperliquid n’en détenait plus que 10 %. En octobre de cette année, les chiffres sur 30 jours de DefiLlama se sont inversés : 59,95 milliards de dollars pour Aster contre 204,83 milliards pour Hyperliquid. Aster ne représente plus qu’environ un tiers du volume de son concurrent. Cet article examine Aster : ce que c’est, comment elle a perdu des parts de marché et ce que les particuliers devraient surveiller.
Aster est une plateforme décentralisée de contrats perpétuels : les utilisateurs n’ont pas à confier leur argent à une entreprise et peuvent ouvrir des positions directement depuis leur portefeuille. Elle est née de la fusion d’Astherus et d’APX Finance, fin 2024. En mars 2025, elle a pris le nom d’Aster ; en septembre de la même année, le token ASTER a été lancé ; et le 17 mars 2026, elle a lancé sa propre blockchain, Aster Chain. Elle est soutenue par YZi Labs, et CZ, fondateur de Binance, en est conseiller de nom. Outre les contrats perpétuels, elle propose des contrats perpétuels sur actions, son propre stablecoin USDF et asBNB, un collatéral générant des intérêts. Sa gamme de produits est plus étendue que celle d’Hyperliquid.
L’inversion des parts de marché mérite particulièrement qu’on s’y attarde. Au début de 2025, Hyperliquid détenait environ 70 % du marché. En septembre, le lancement d’ASTER et le soutien de CZ ont permis à Aster de s’emparer temporairement de 70 %, tandis qu’Hyperliquid tombait à 10 %. En avril 2026, Hyperliquid était remonté à 44 %, tandis qu’Aster glissait à 15 %. En recalculant les chiffres sur 30 jours de DefiLlama en octobre de cette année, Hyperliquid représente environ 33 % et Aster environ 10 %. Entre-temps, un incident n’a toujours pas été tranché : le 5 octobre 2025, 0xngmi, fondateur de DefiLlama, a retiré les volumes d’Aster du site. Il a justifié cette décision par le fait que leur évolution suivait de trop près celle des contrats perpétuels de Binance et que l’absence de données sous-jacentes empêchait d’écarter le wash trading. ASTER a chuté d’environ 10 % ce jour-là. Le 19 octobre, les données ont été rétablies, mais 0xngmi a continué de qualifier la plateforme de boîte noire, dont les chiffres ne pouvaient être vérifiés. Leonard, PDG d’Aster, a répondu que ces volumes provenaient de traders utilisant l’API pour obtenir des récompenses d’airdrop et a nié les accusations de wash trading. Les deux parties campent sur leurs positions et, à ce jour, il n’existe toujours pas de méthode de calcul vérifiable.
Un autre chiffre permet d’évaluer la qualité du volume : en avril 2026, le ratio entre l’intérêt ouvert et le volume était de 0,64 pour Hyperliquid, contre 0,18 pour Aster. L’intérêt ouvert correspond aux positions qui n’ont pas été clôturées. Un ratio faible indique que, sur Aster, les opérations sont davantage des allers-retours à court terme : les traders entrent et sortent rapidement, et peu d’entre eux conservent réellement leurs positions. Il est possible de gonfler les classements de volume, mais si les positions ne restent pas ouvertes, il est difficile de conserver sa place.
Examinons maintenant les comptes du token. L’offre totale maximale d’ASTER est de 8 milliards, dont environ 2,714 milliards en circulation ; 53,5 % sont réservés à des airdrops sur 80 mois. Selon un article publié en octobre, à partir du 17 juin 2026, 99 % des frais quotidiens de la plateforme serviront à racheter des ASTER. Une partie sera distribuée aux détenteurs de veASTER ayant verrouillé leurs tokens, et un nombre équivalent de tokens sera détruit. L’objectif est de ramener l’offre totale à 3 milliards. Le 5 octobre, 3,109 millions de tokens ont été détruits, soit environ 2,25 millions de dollars. Les rachats apportent un soutien financier réel, mais leur durée dépendra de l’importance des frais générés. Selon un instantané du 7 octobre, les frais d’Aster sur 30 jours s’élevaient à 5,34 millions de dollars et 3,5 millions avaient été reversés aux détenteurs de tokens. À périmètre comparable, les chiffres d’Hyperliquid étaient de 87,53 millions et 71,31 millions de dollars. L’écart est manifeste.
Aster dispose de deux atouts qu’Hyperliquid n’a pas. Le premier, c’est la confidentialité : ordres masqués, mode Shield, et Aster Chain avec preuves à divulgation nulle de connaissance et adresses furtives, afin d’éviter que les positions des gros investisseurs ne soient repérées et prises pour cible. Le second, c’est l’effet de levier : en mode Degen, le BTC contre USDT peut atteindre un levier maximal de 1 001x, contre 3 à 40x selon les marchés sur Hyperliquid. Un levier de 1 001x paraît grisant, mais une variation de prix défavorable de 0,1 % suffit à entraîner une liquidation. Pour une personne ordinaire, à ce niveau, perdre tout son argent va bien plus vite que d’en gagner.
Récemment, la plateforme n’est pas restée inactive : lancement d’Aster Vault le 31 juillet, quatre semaines de récompenses de trading à partir du 28 septembre, puis ouverture, le 29 septembre, d’un guichet de contrats perpétuels de gré à gré en gros, d’abord pour le BTC contre USDT. La question la plus importante à surveiller est de savoir si la part du volume liée au wash trading diminuera avec la fin de la campagne de récompenses.
Pour les particuliers qui détiennent des tokens au comptant, cet article met en évidence trois points. Premièrement, les classements de volume sont à prendre avec des pincettes : l’intérêt ouvert et les frais sont de meilleurs indicateurs de la profondeur du marché. Deuxièmement, l’effet de levier élevé et les fonctionnalités de confidentialité sont conçus pour les gros investisseurs et les traders à court terme. Les particuliers n’en ont pas besoin et, s’ils s’en servent, ils risquent fort d’y perdre. Troisièmement, pour que le récit des rachats et des destructions de tokens tienne la route, il faut que les frais continuent d’affluer. Les frais dépendent du volume, et le volume des campagnes de récompenses. Si un maillon de cette chaîne cède, il faudra revoir toute l’histoire.
Mon avis est très simple : Aster est passée du statut de challenger à celui de championne en titre. Pour savoir si elle peut conserver sa position, il faut regarder trois choses : l’intérêt ouvert se maintient-il ? Les frais générés suffisent-ils à soutenir les rachats ? Et quel volume restera une fois les campagnes de récompenses terminées ? Si ces trois éléments ne tiennent pas, ses parts de marché continueront de reculer.
Quand vous consultez le classement des projets par volume, regardez-vous d’abord l’intérêt ouvert et les frais, ou seulement le rang ?
#Aster #去中心化交易所 #永续合约 #项目拆解 #Hyperliquid
—— Le petit investisseur crypto Web3 Xiao Kai
Le contenu ci-dessus ne reflète que des opinions personnelles et ne constitue pas un conseil en investissement.
306

·
--
Voir la traduction
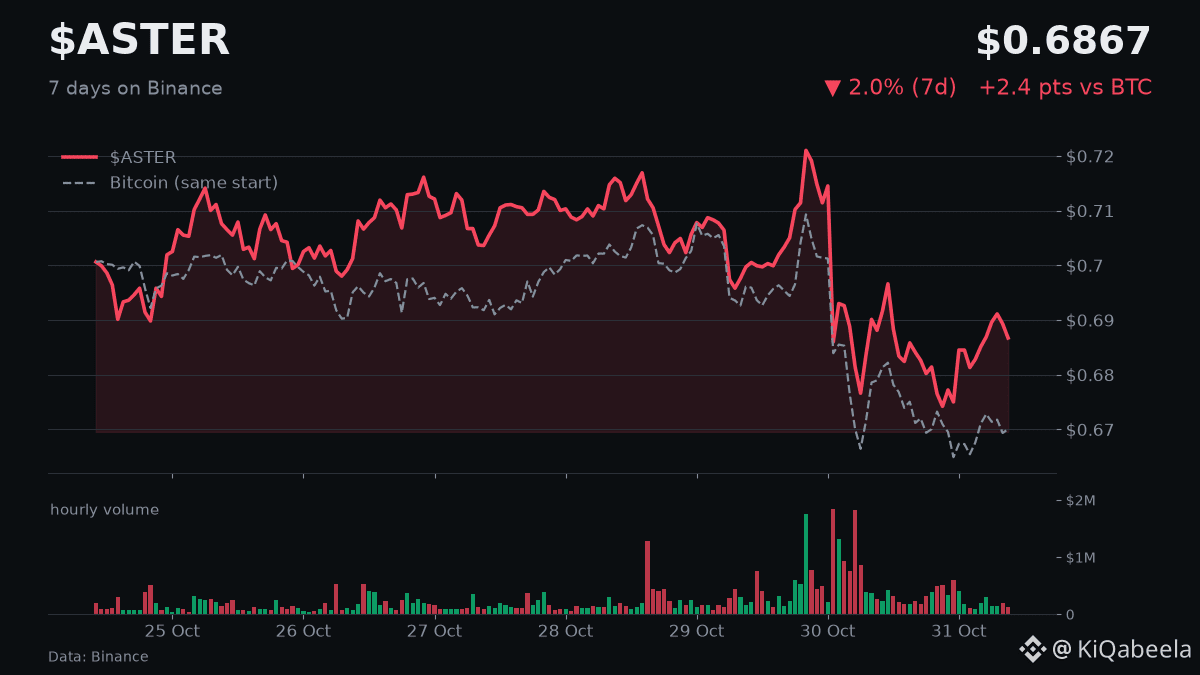
Your $ASTER position slipped 38% in a year, turning $100 into $62.
🔎 A $100 stake a year ago now sits at $62, underscoring how quickly sentiment can shift. The token fell from $1.14 to $0.7102, a clear reminder that past performance offers no guarantee.
📈 While the slide is stark, it also highlights the broader volatility that many altcoins face. Investors should weigh risk versus reward, especially when price swings exceed a third in twelve months.
💬 Bullish, bearish or waiting? One word.
#ASTER #CryptoVolatility
29
·
--
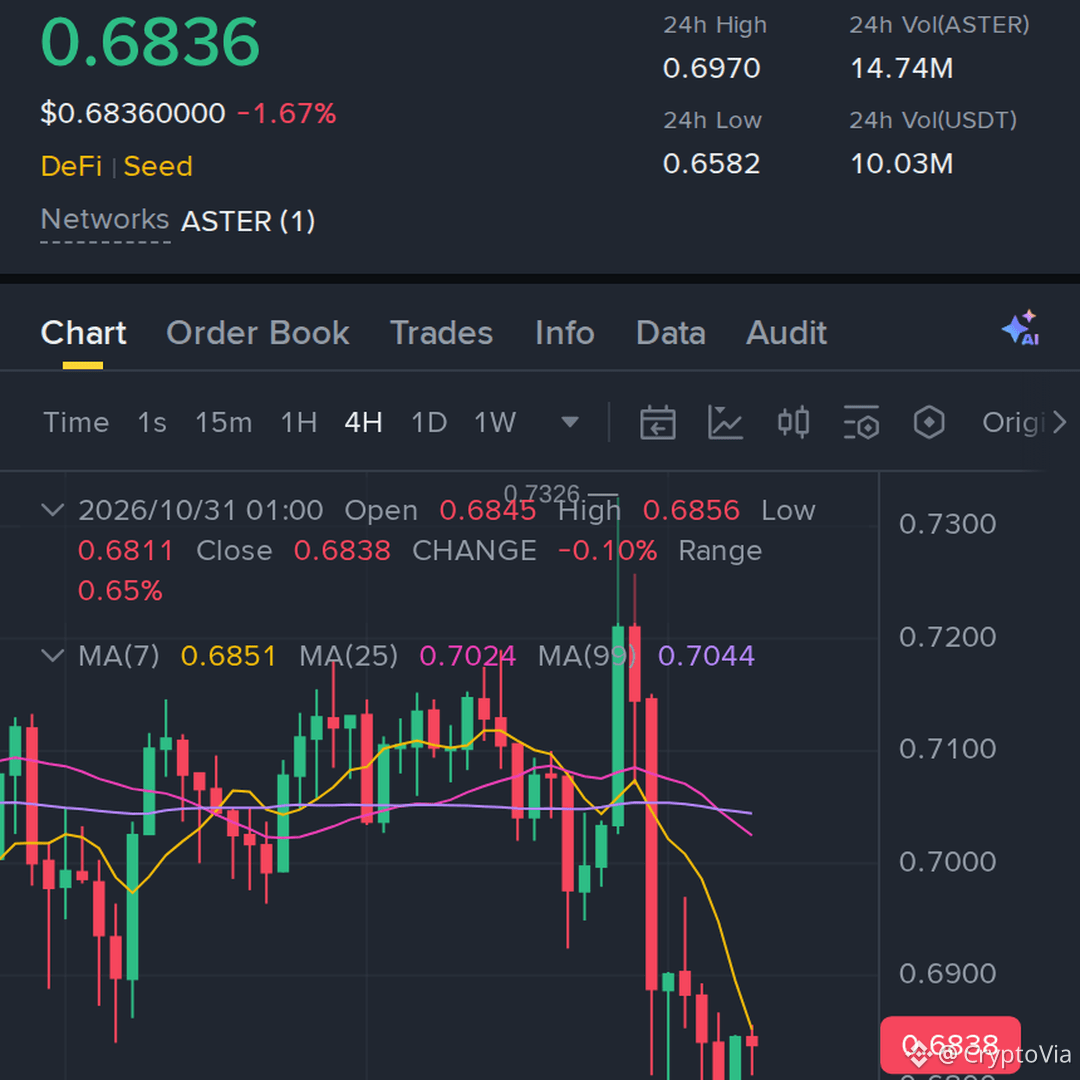
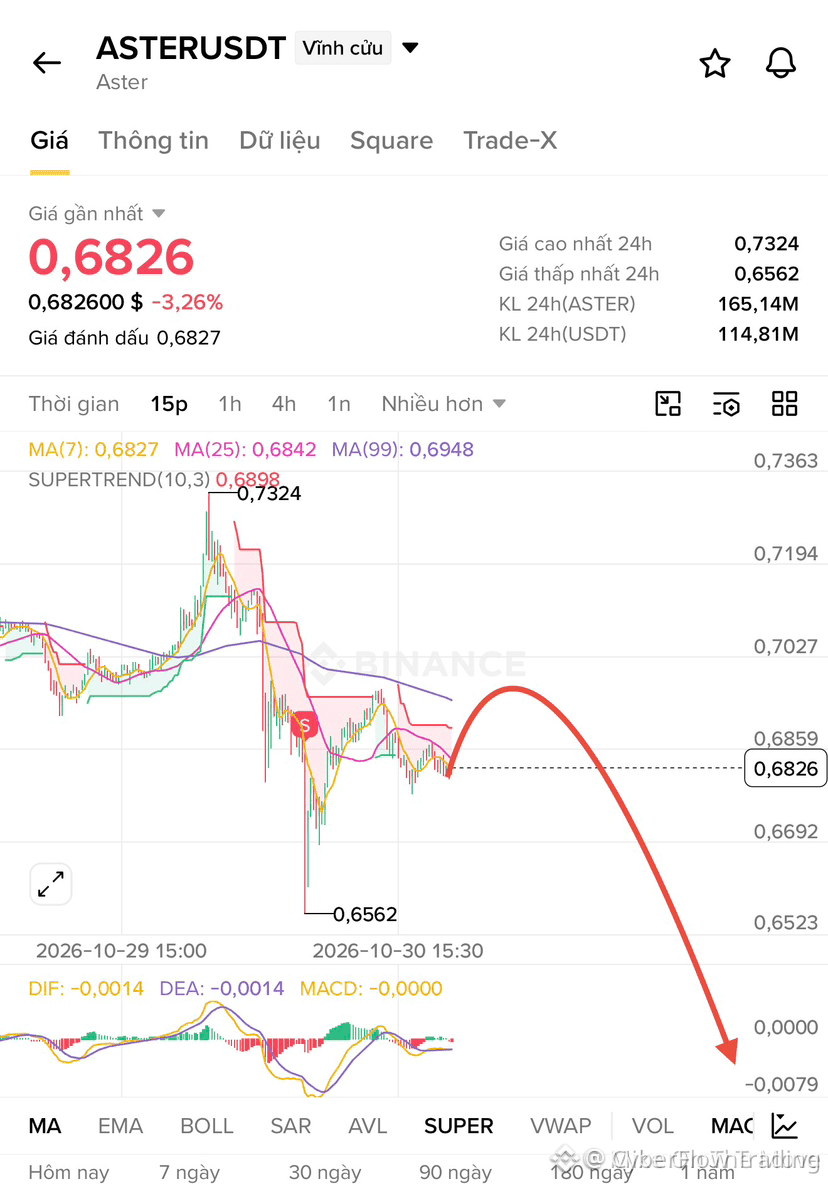
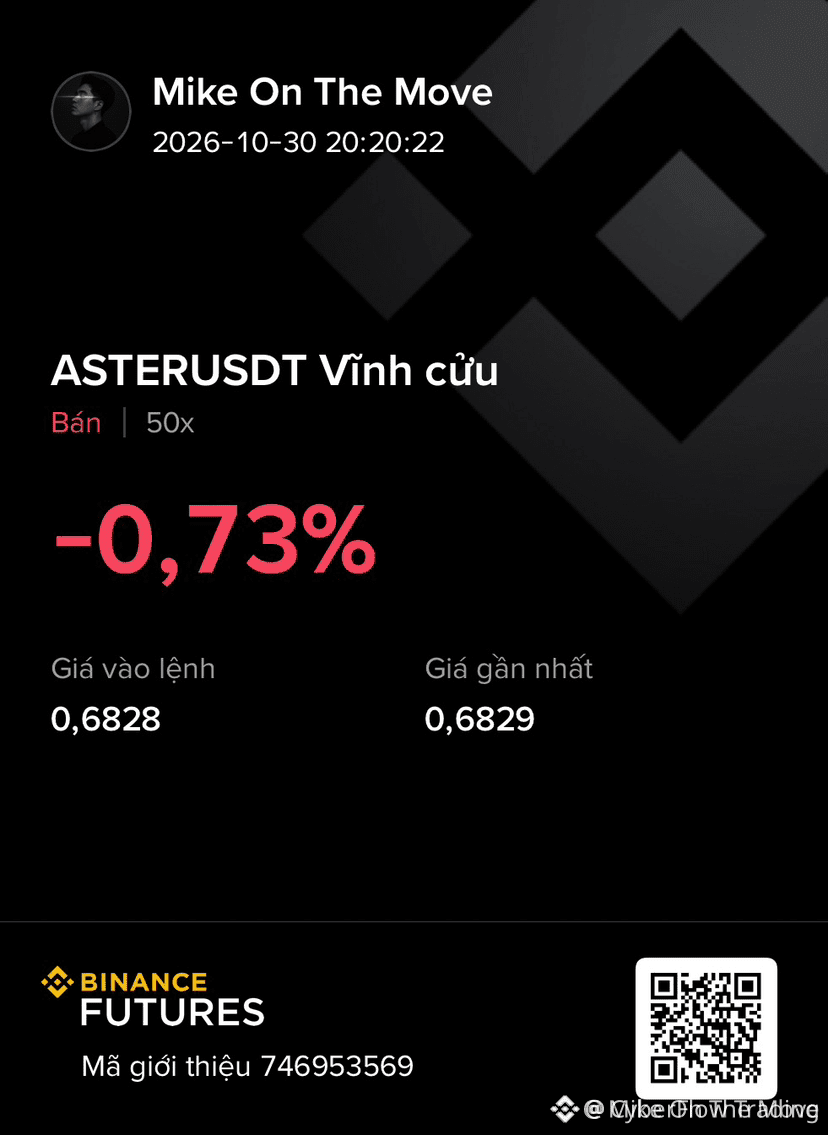
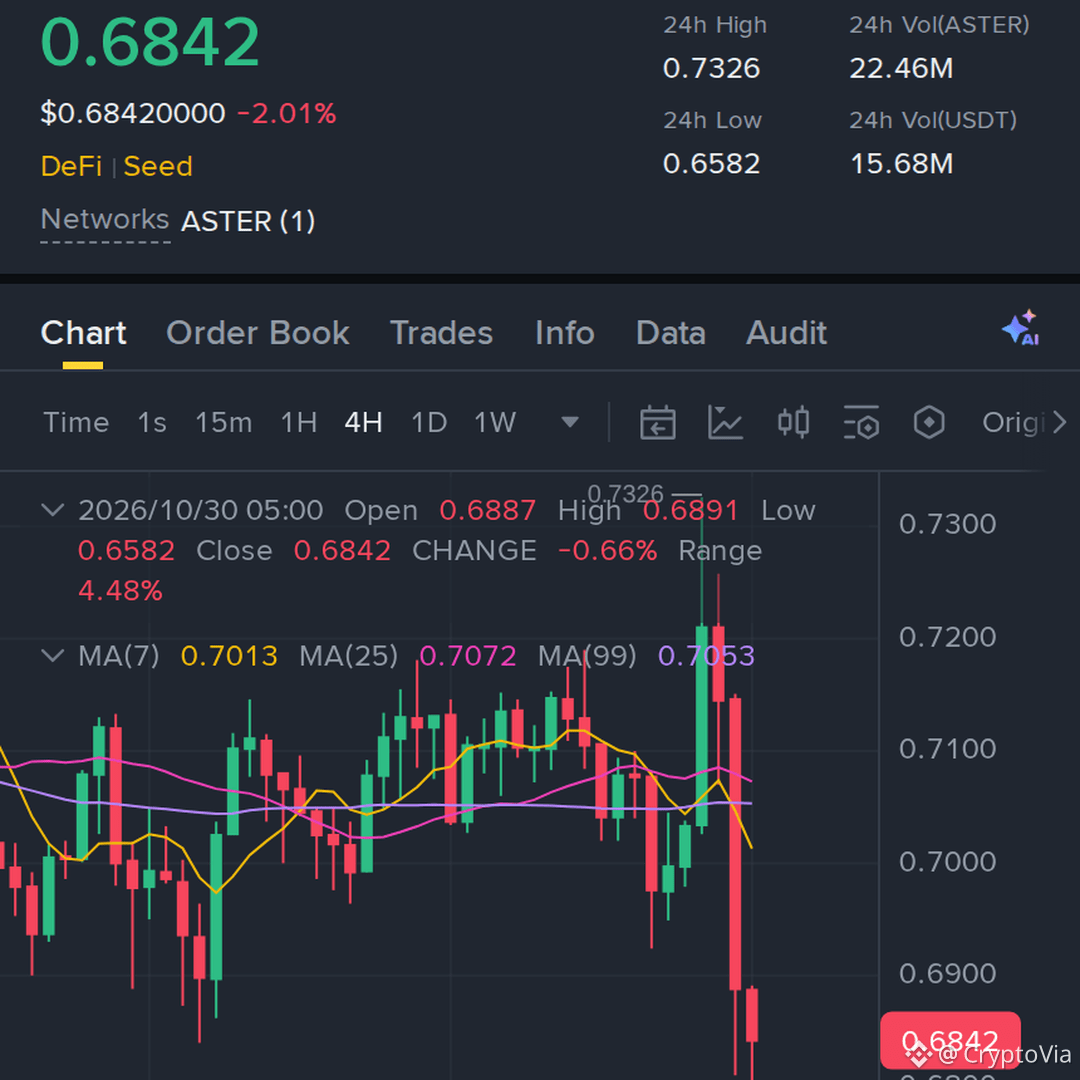
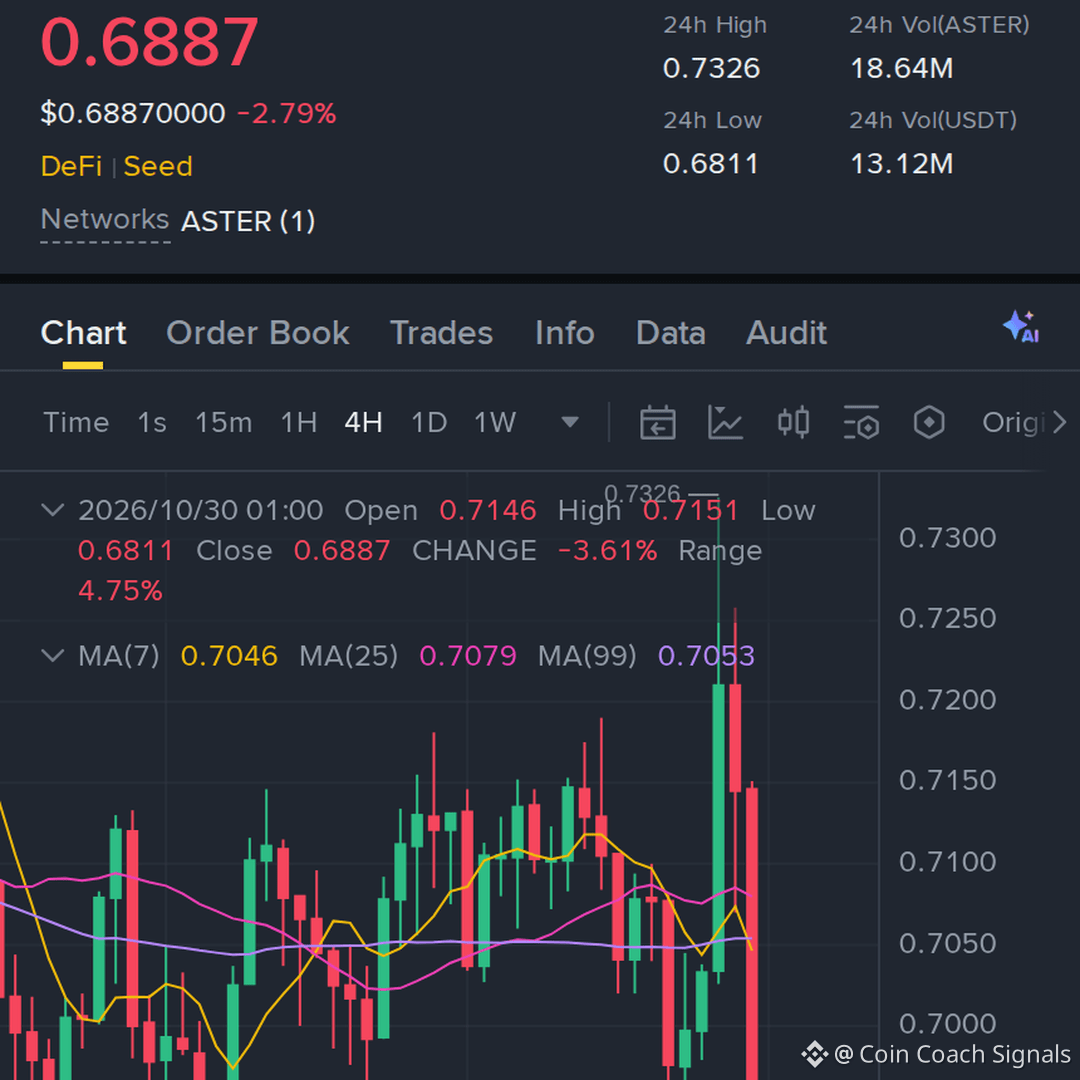
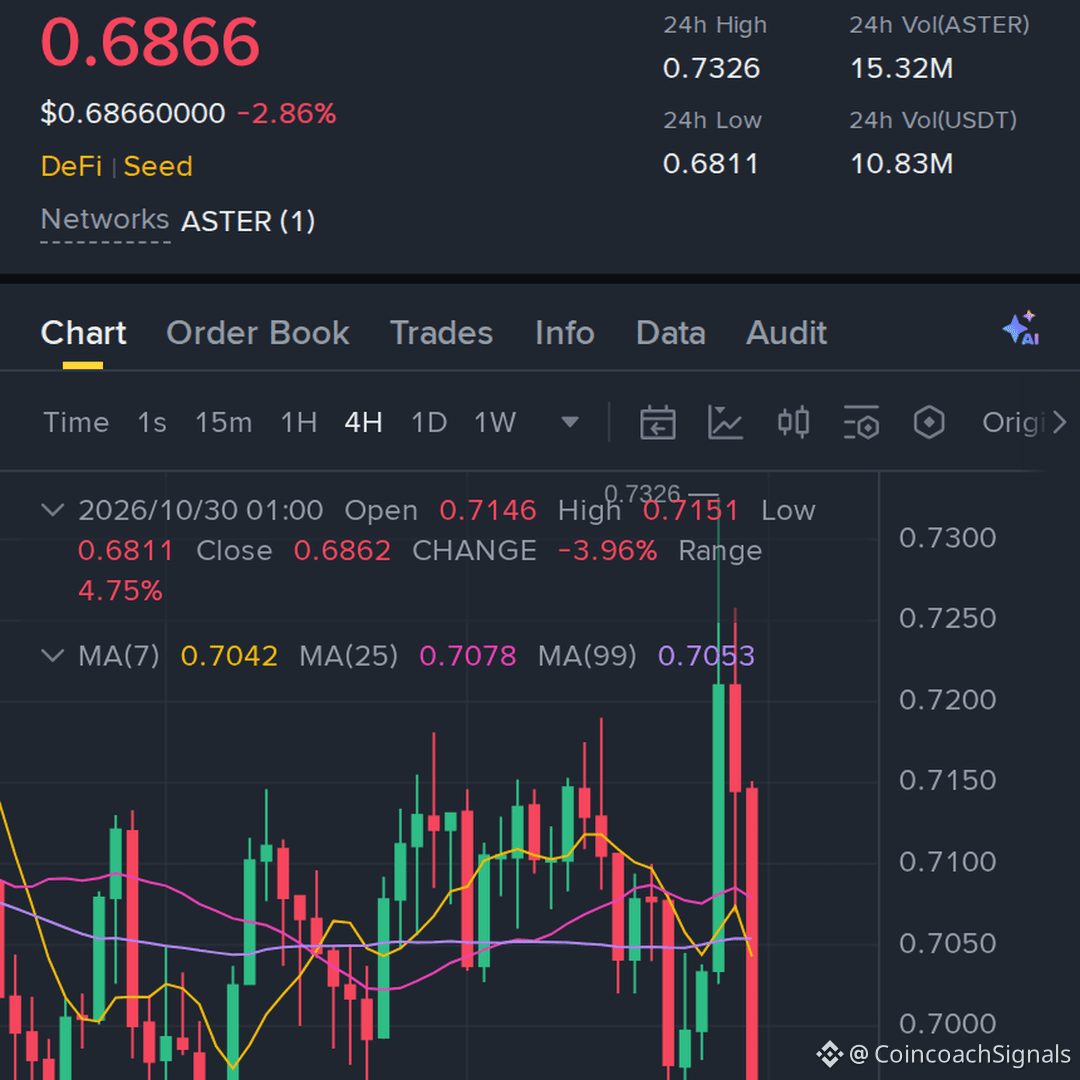
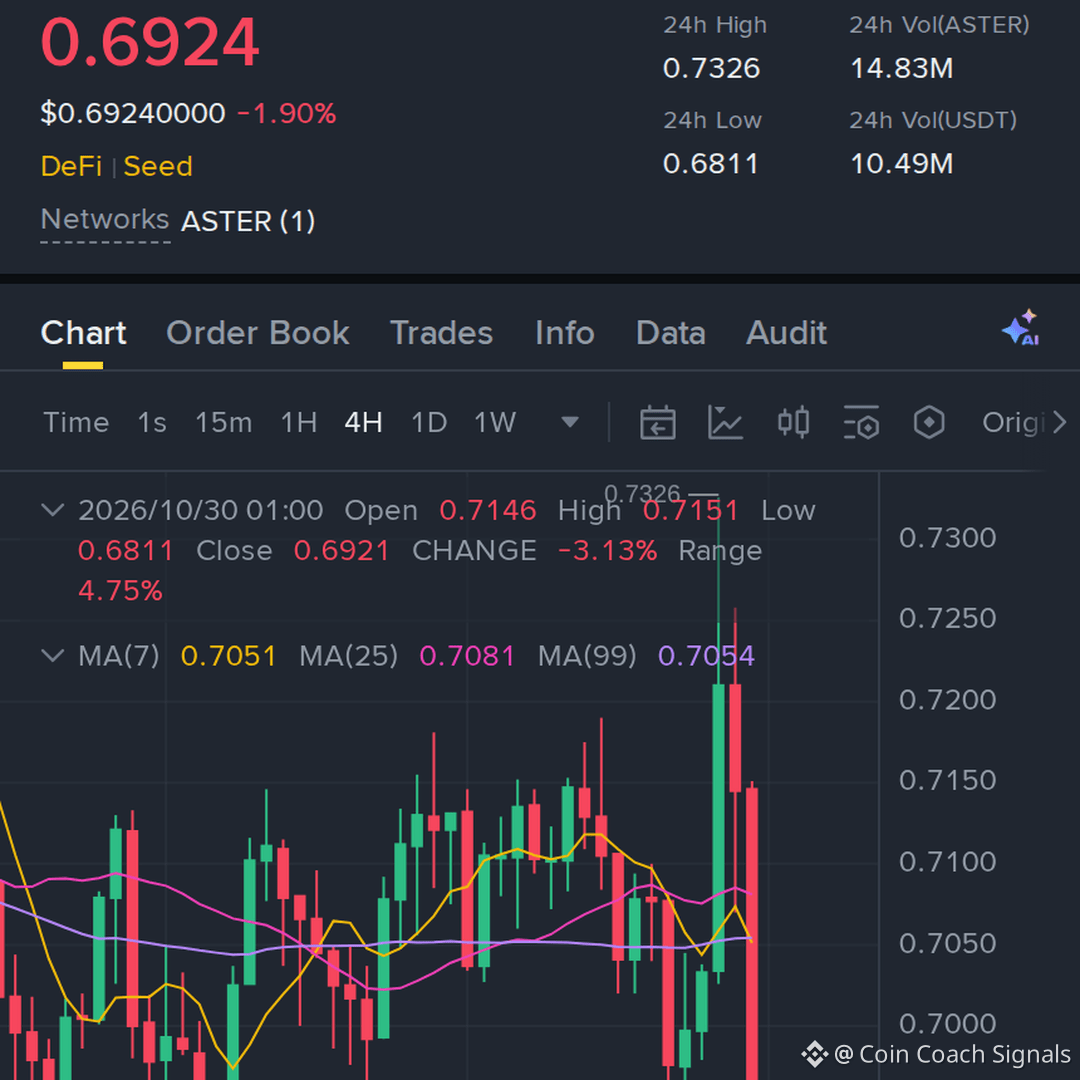
la fourchette actuelle sur $ASTER, avec un levier de 21x, n’a pas réussi à maintenir la poussée et repasse sous la résistance
Entrée : 0.6829–0.6871
TP1 : 0.6507 | TP2 : 0.6199 | TP3 : 0.5891
Stop-loss : 0.7356
#ASTER #Crypto #Write2Earn #binance
la fourchette actuelle sur $ASTER , avec un levier de 21x, n’a pas réussi à maintenir la poussée et repasse sous la résistance
Entrée : 0.6829–0.6871
TP1 : 0.6507 | TP2 : 0.6199 | TP3 : 0.5891
Stop-loss : 0.7356
#ASTER #Crypto #Write2Earn #binance
Entrée : 0.6829–0.6871
TP1 : 0.6507 | TP2 : 0.6199 | TP3 : 0.5891
Stop-loss : 0.7356
#ASTER #Crypto #Write2Earn #binance
48

·
--
Haussier
Partiellement vrai
Aster mérite qu’on s’y arrête : le volume des contrats perpétuels a atteint 1.53 billion de dollars, dont 47 milliards au cours des 30 derniers jours seulement. Les frais cumulés se sont élevés à 483 millions de dollars. Pour moi, le chiffre le plus important n’est pas le volume des transactions à lui seul, mais la part de cette activité qui se maintiendra une fois le marché calmé, car la pérennité est le véritable test pour toute plateforme.
#USMidtermElections #aster @Aster_DEX
$ASTER
{spot}(ASTERUSDT)
Aster mérite qu’on s’y arrête : le volume des contrats perpétuels a atteint 1.53 billion de dollars, dont 47 milliards au cours des 30 derniers jours seulement. Les frais cumulés se sont élevés à 483 millions de dollars. Pour moi, le chiffre le plus important n’est pas le volume des transactions à lui seul, mais la part de cette activité qui se maintiendra une fois le marché calmé, car la pérennité est le véritable test pour toute plateforme.
#USMidtermElections #aster @Aster DEX
$ASTER
#USMidtermElections #aster @Aster DEX
$ASTER
4
933
·
--
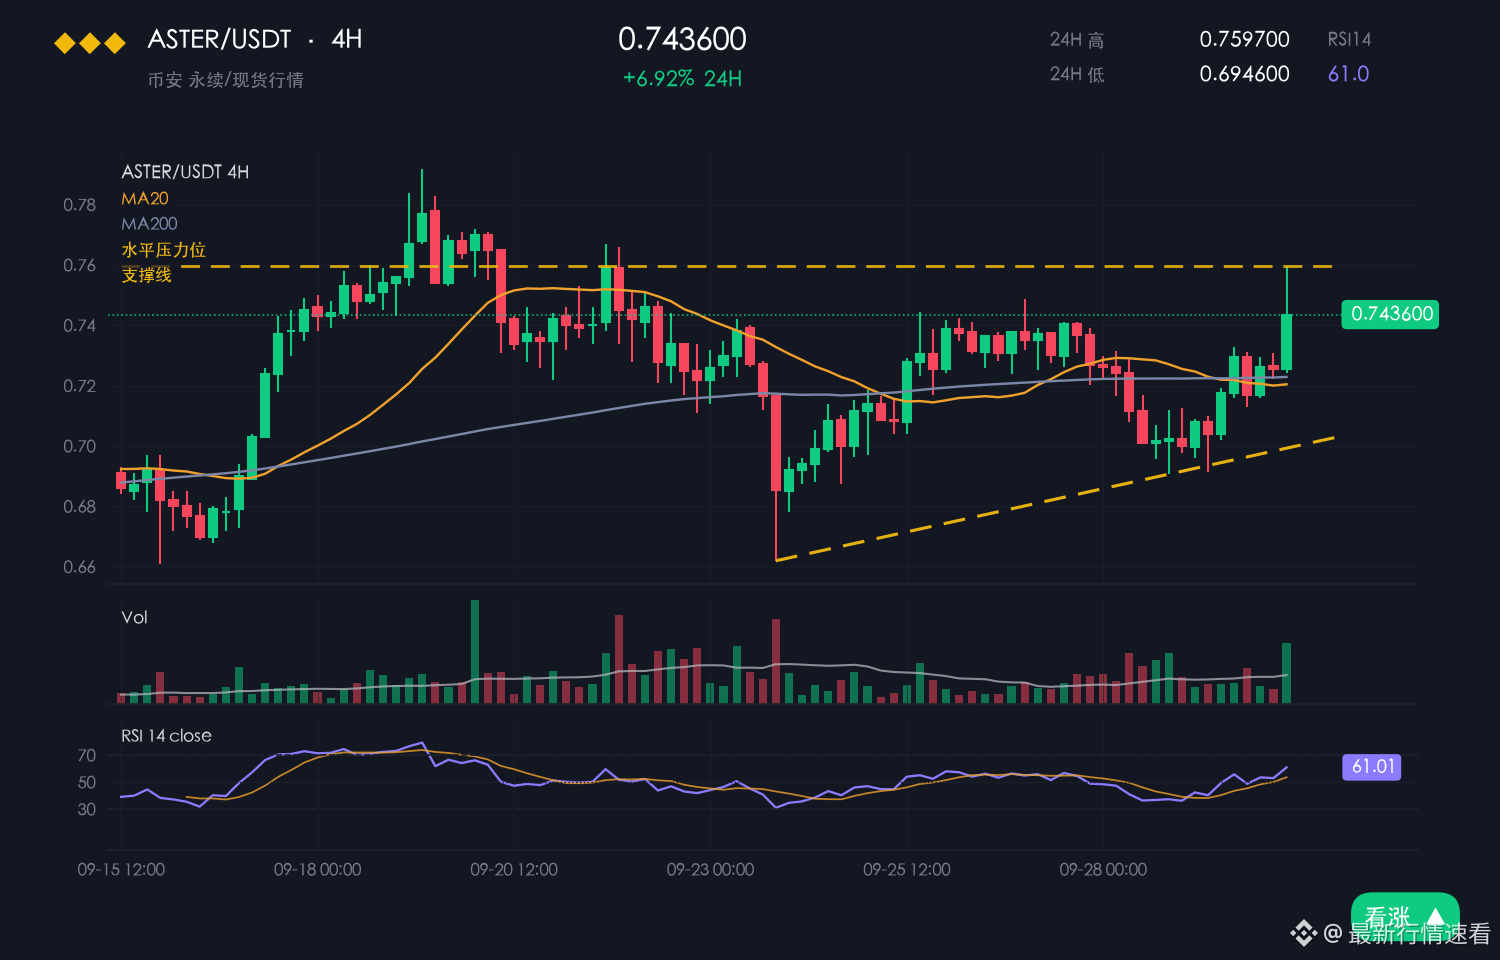
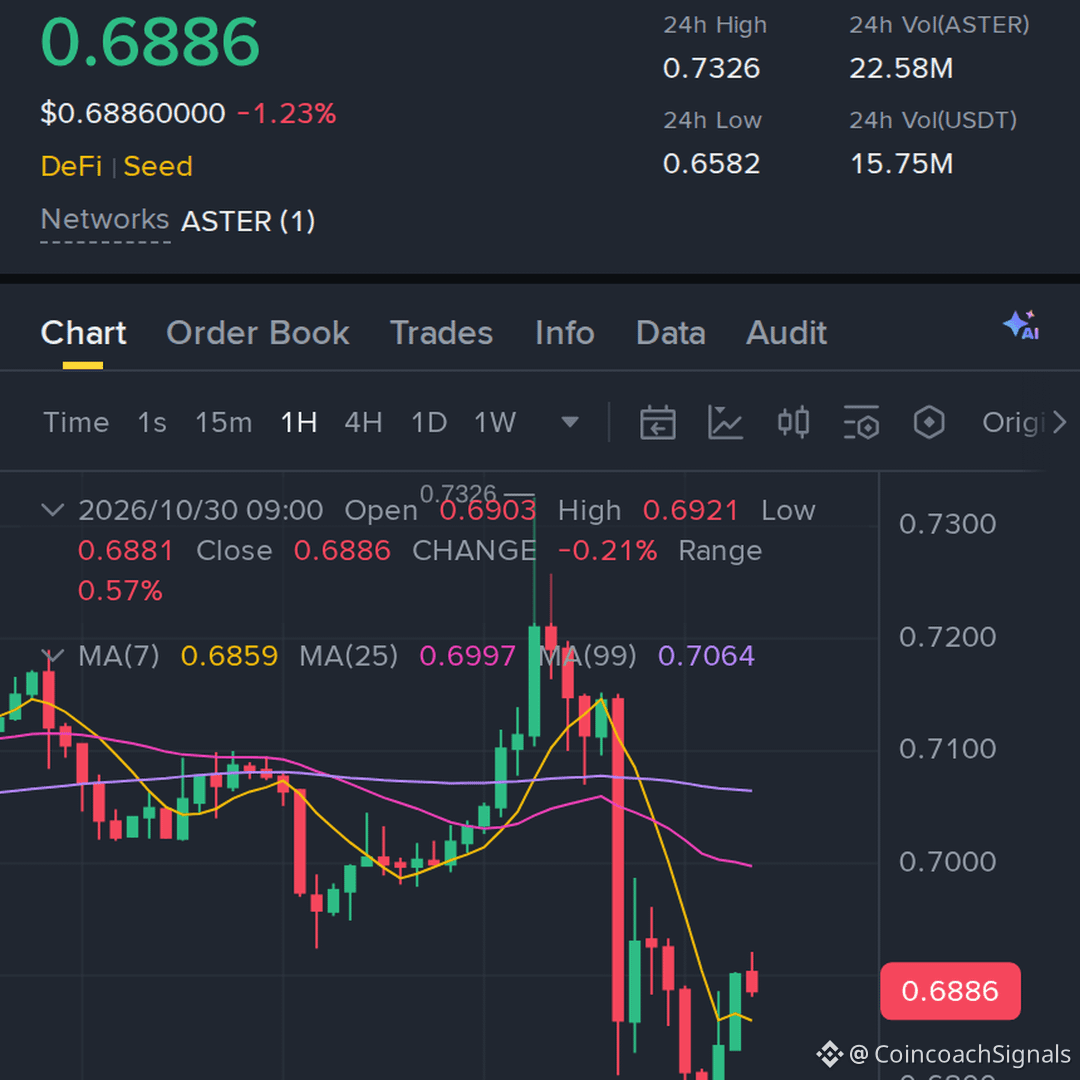
ASTER s’établit actuellement à 0.7131, en baisse de 0.31 % sur 24 heures et de 0.36 % sur 7 jours. La fourchette intrajournalière est de 0.7027–0.7181, soit une amplitude de 2.2 %.
【Marché】
À 0.7131, la faiblesse est très nette.
Surveillez de près 0.7027 ; en cas de cassure, visez 0.7181. Si le cours fait une mèche avant de revenir, il faudra s’avouer vaincu.
ASTER a légèrement reculé sur 24 heures, avec un centre de gravité en léger repli dans la fourchette de 0.7027–0.7181.
Le support à 0.7027 n’a pas encore été réellement éprouvé par des capitaux importants, ce qui inspire peu confiance.
Par rapport au BTC, en hausse de +0.45 %, ASTER accuse un léger retard de 0.31 % : il sous-performe le marché dans son ensemble, mais l’écart reste limité.
【Contexte macroéconomique】 Pendant la nuit, les actions américaines ont progressé : Nasdaq +0.82 %, S&P 500 +0.70 % (clôture du 2026-10-27). Les ETF BTC ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci. L’inflation américaine, mesurée par l’IPC, s’est établie à 3.7 % sur un an, au-dessus des attentes. La probabilité d’une hausse des taux lors de la réunion des 2026-10-27/28 est d’environ 47 %. Les ETF spot BTC ont enregistré des sorties nettes d’environ 45,2 milliards de dollars ce mois-ci, signe du reflux des achats institutionnels.
À court terme, les perspectives penchent vers la baisse.
【Arguments baissiers】
Comme annoncé, le marché a brusquement changé de visage : il a perdu 0.31 % en une demi-journée.
La faiblesse hebdomadaire, avec une baisse de 0.36 % sur 7 jours, est bien visible ; les fluctuations d’une seule journée ne suffisent pas à changer la tendance.
Surveillez de près les niveaux clés.
Si le volume augmente soudainement près de 0.7027, cela indiquera que des acheteurs commencent à absorber les ventes ; dans ce cas, ne vous obstinez pas.
$ASTER #ASTER
5

UN REJET MARQUÉ À 0,7116 ENTRAÎNE $ASTER DANS UNE FENÊTRE DE VENTE À FORTE CONVICTION ! 📉 🚨
Entrée : 0,6945 🔻
Objectif : 0,6600 📉
Stop-loss : 0,7060 ⚠️
$ASTER a subi un net rejet au sommet de 0,7116, piégeant les acheteurs au plus haut. La zone de résistance entre 0,697 et 0,699 est désormais solidement verrouillée par les moyennes mobiles MA7 et MA25, étouffant toute tentative de reprise à la hausse. 📊
La baisse des volumes, combinée à un croisement baissier imminent du MACD, indique une trajectoire nette à la baisse vers l’objectif dynamique de la MA99. 📉 La pression vendeuse s’intensifie rapidement tandis que les liquidités se déplacent à la baisse. 💬 Profitez-vous de cette cassure pour vendre à découvert jusqu’à la MA99, ou attendez-vous que les acheteurs tentent un faible rebond ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #ASTER #ShortSetup #Bearish #Crypto
📉 🐻
22
🔻 $ASTER L’ÉPUISEMENT SOUS LA RÉSISTANCE SUPÉRIEURE ANNONCE UNE FORTE BAISSE 📉
Entrée : 0.672 - 0.692 ⚡
Objectifs : 0.672 / 0.641 / 0.627 🎯
Stop-loss : 0.740 🛑
📌 Les acheteurs perdent rapidement leur élan juste sous la résistance clé de la fourchette, échouant à plusieurs reprises à transformer ce plafond solide en nouveau support. 📊 Le flux des ordres révèle clairement l’épuisement des acheteurs : les vendeurs absorbent chaque poussée à la hausse et renforcent les offres de vente.
💡 La liquidité à l’achat s’amenuisant, un rejet à ce niveau pourrait entraîner une chute rapide vers les zones de support structurelles situées plus bas. 💬 Prenez-vous une position vendeuse sur ce rejet ou attendez-vous une reprise du niveau pour invalider le scénario ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #Crypto
📉 ⚡
23

·
--
🚨 $ASTER ZONE D’OFFRE CLÉ EN ÉCHEC ALORS QUE LES SIGNAUX DE DISTRIBUTION SE MULTIPLIENT 📉
Entrée : 0.672 - 0.692 🔴
Objectif : 0.641 - 0.627 🎯
Stop-loss : 0.740 ⚠️
$ASTER affiche une dynamique de distribution classique près d’une résistance structurelle. 📌 L’évolution des prix continue de montrer une faible acceptation sur les sommets, signe d’un épuisement de la liquidité acheteuse face au bloc d’offre situé au-dessus.
Si les vendeurs maintiennent cette posture défensive et empêchent une reconquête structurelle au-dessus de 0.692, attendez-vous à un comblement de l’inefficience vers des zones de déséquilibre inférieures. 🌊 Le profil des flux d’ordres favorise une chasse à la liquidité directement vers les ordres d’achat en attente plus bas.
💬 Prenez-vous une position vendeuse sur ce test de la résistance ou attendez-vous d’abord une cassure confirmée de la structure du marché ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #SmartMoney
🎯 🦈
7
ASTER – Traders, préparez-vous !
$ASTER est dans le viseur ! La volatilité crée des opportunités, et le prochain mouvement pourrait mériter votre attention. 🚀
📊 Surveillez une cassure de la résistance. 🎯 Attendez un retest réussi et un volume important avant d'entrer.
Ne courez pas après la hausse — suivez le plan !
Vous êtes à l'achat ou à la vente sur $ASTER ?
#ASTER #ASTERUSDT #CryptoTrading #BİNANCESQUARE
{spot}(ASTERUSDT)
ASTER – Traders, préparez-vous !
$ASTER est dans le viseur ! La volatilité crée des opportunités, et le prochain mouvement pourrait mériter votre attention. 🚀
📊 Surveillez une cassure de la résistance. 🎯 Attendez un retest réussi et un volume important avant d'entrer.
Ne courez pas après la hausse — suivez le plan !
Vous êtes à l'achat ou à la vente sur $ASTER ?
#ASTER #ASTERUSDT #CryptoTrading #BİNANCESQUARE
12
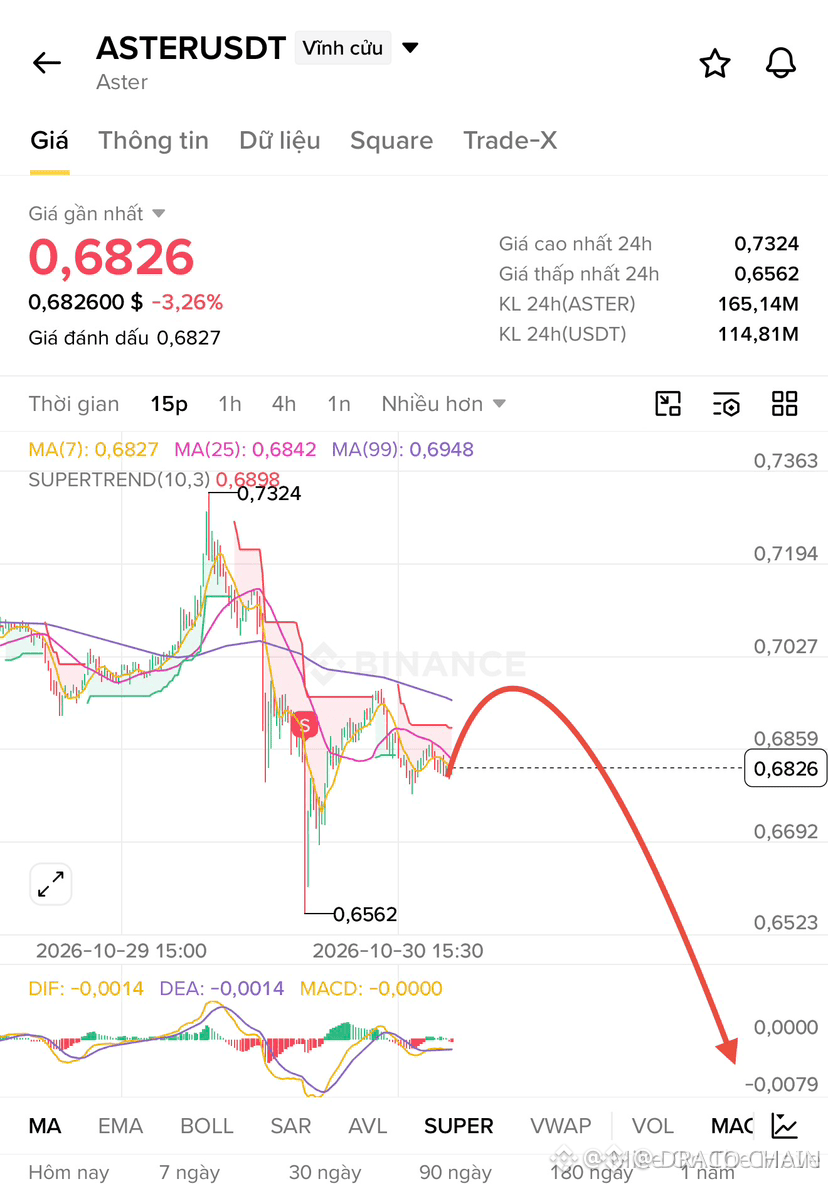
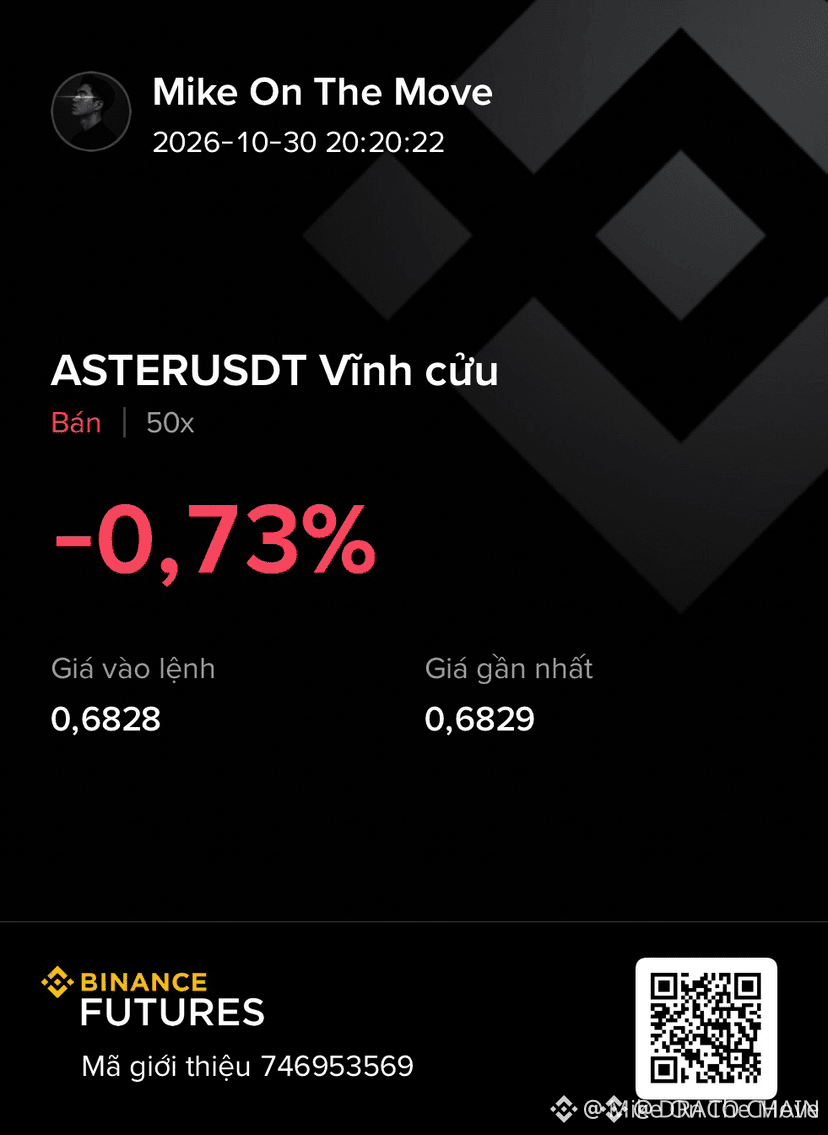
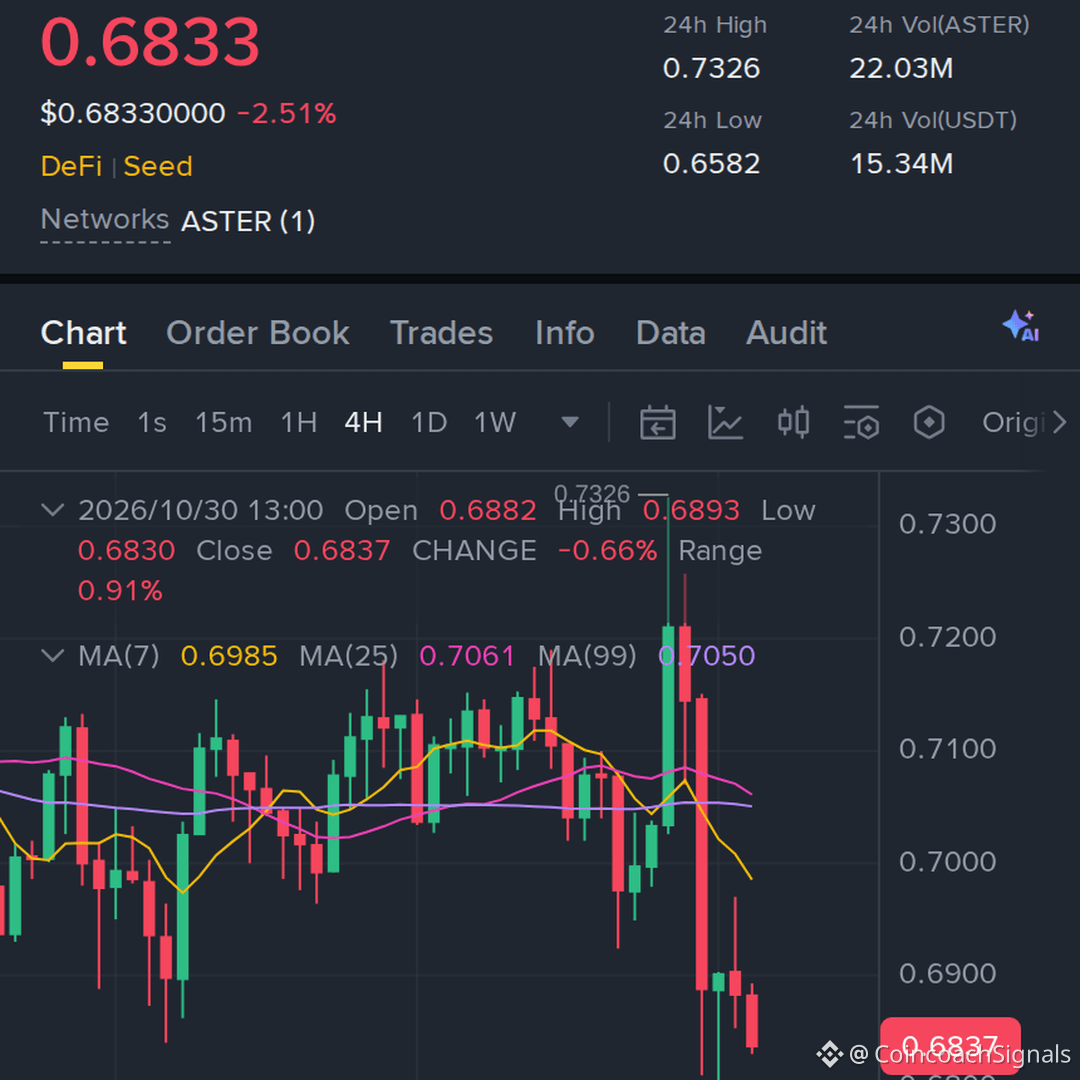
Les acheteurs se manifestent sur $ASTER, qui perd de sa vigueur près de la résistance. Je garde cette position autour de 48x
Entrée : 0.6825–0.6871
TP1 : 0.6506 → TP2 : 0.6198 → TP3 : 0.589
Stop-loss : 0.736
#ASTER #binance #Write2Earn #Crypto
Les acheteurs se manifestent sur $ASTER , qui perd de sa vigueur près de la résistance. Je garde cette position autour de 48x
Entrée : 0.6825–0.6871
TP1 : 0.6506 → TP2 : 0.6198 → TP3 : 0.589
Stop-loss : 0.736
#ASTER #binance #Write2Earn #Crypto
Entrée : 0.6825–0.6871
TP1 : 0.6506 → TP2 : 0.6198 → TP3 : 0.589
Stop-loss : 0.736
#ASTER #binance #Write2Earn #Crypto
25

🚀 $ASTER PERP : UNE COTATION DÉCLENCHE UNE EXPLOSION DE 650 % ALORS QUE LA DEMANDE DE MEMECOINS S’ENVOLE ! 💥
Les memecoins portés par un récit sur $BNB chain connaissent des mouvements spectaculaires. Niu Lai a ainsi enregistré une hausse mensuelle impressionnante de 650 % après avoir atteint son plus haut historique à 0,1388 $. 📈 La récente cotation de contrats à terme perpétuels sur $ASTER a injecté de nouvelles liquidités sur le marché des produits dérivés, amplifiant la vague de FOMO jusque dans des carnets d’ordres bien garnis. 🌊
Si l’élan culturel et une capitalisation dépassant les 113 millions de dollars témoignent d’un réel appétit des acheteurs, courir après des chandelles paraboliques déjà très étirées dans un marché peu liquide comporte un risque important de baisse. 🛡️ Les investisseurs avisés cherchent généralement des zones de réaccumulation saines plutôt que d’acheter au sommet d’une envolée verticale sur 30 jours. 📊
💬 Prenez-vous vos bénéfices à ces sommets historiques, ou pensez-vous que les acheteurs défendront la cassure pour une nouvelle hausse ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #ASTER #BNB #Memecoins #Crypto #Altcoins
🔥 ⚡
10

·
--
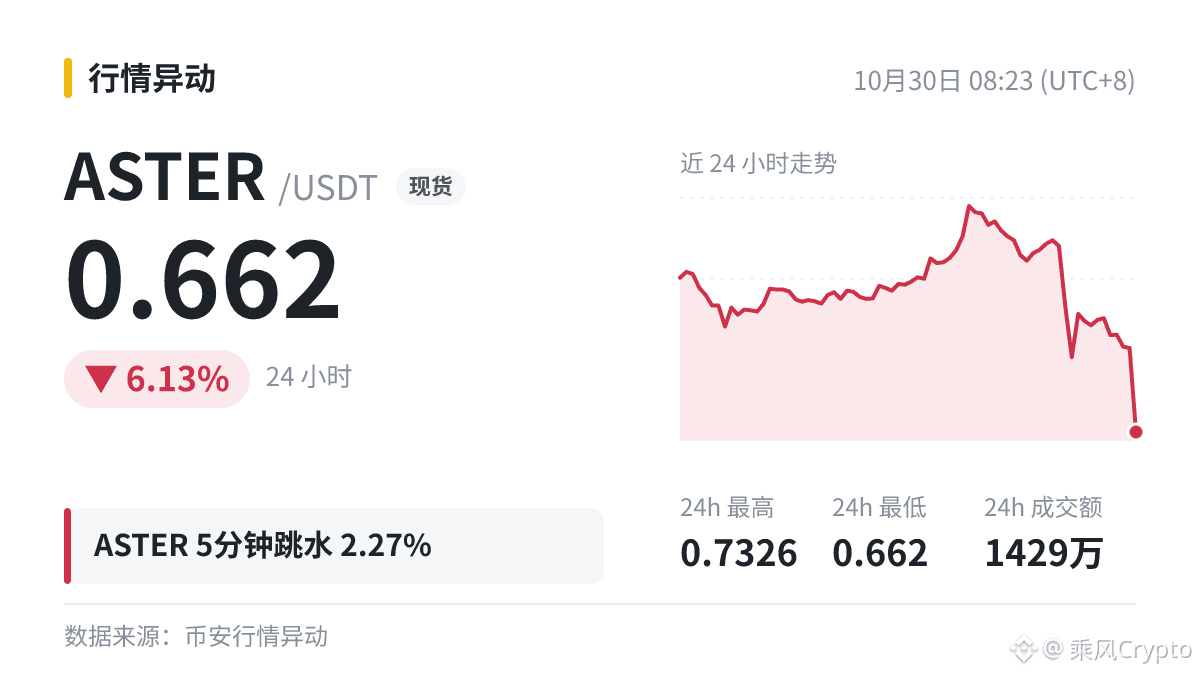
Je partage une de mes habitudes : quand ça monte brusquement, je ne me précipite pas pour acheter ; quand ça chute brusquement, je ne me précipite pas pour vendre. J’attends que le marché se calme un peu avant de voir.
$ASTER En 5 minutes, chute de 2,27 %, actuellement à 0,662.
Ne vous laissez pas entraîner par les gains que les autres affichent : chacun a un prix de revient et une capacité à prendre des risques qui lui sont propres.
#ASTER
Ce ne sont que quelques réflexions ; à vous de décider quoi faire.
$ASTER En 5 minutes, chute de 2,27 %, actuellement à 0,662.
Ne vous laissez pas entraîner par les gains que les autres affichent : chacun a un prix de revient et une capacité à prendre des risques qui lui sont propres.
#ASTER
Ce ne sont que quelques réflexions ; à vous de décider quoi faire.
780
·
--
📢 NOUVEAU SIGNAL : BINANCE FUTURES
💱 Paire : $ASTER / USDT
📊 Type : LONG 🚀
⏱️ UT : 1H
💰 Entrée : 0.6814
🎯 TP : 0.7059
🛑 SL : 0.661
L’analyse de tendance montre un croisement haussier sur les unités de temps inférieures. 📈
⚠️ Ceci ne constitue pas un conseil financier. #ASTER #TradingSignals #Crypto
📢 NOUVEAU SIGNAL : BINANCE FUTURES
💱 Paire : $ASTER / USDT
📊 Type : LONG 🚀
⏱️ UT : 1H
💰 Entrée : 0.6814
🎯 TP : 0.7059
🛑 SL : 0.661
L’analyse de tendance montre un croisement haussier sur les unités de temps inférieures. 📈
⚠️ Ceci ne constitue pas un conseil financier. #ASTER #TradingSignals #Crypto
💱 Paire : $ASTER / USDT
📊 Type : LONG 🚀
⏱️ UT : 1H
💰 Entrée : 0.6814
🎯 TP : 0.7059
🛑 SL : 0.661
L’analyse de tendance montre un croisement haussier sur les unités de temps inférieures. 📈
⚠️ Ceci ne constitue pas un conseil financier. #ASTER #TradingSignals #Crypto
601
·
--
Haussier
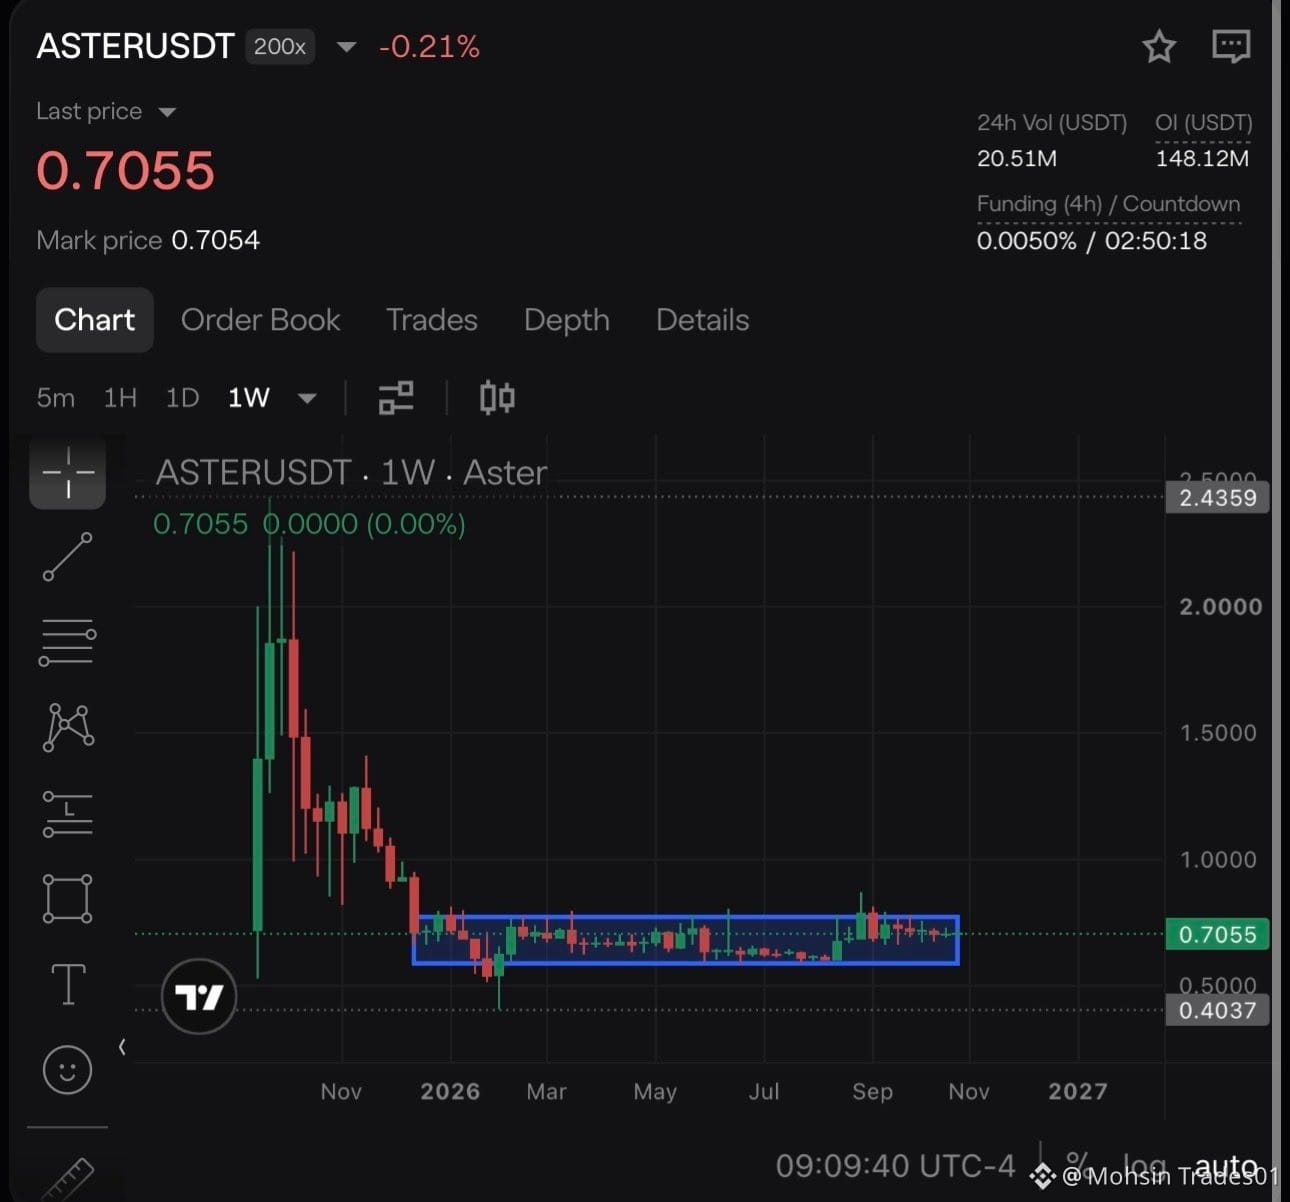
$ASTER ASTER semble être en phase d’accumulation depuis presque un an. Des mois d’évolution latérale des cours mettent la patience de tout le monde à l’épreuve.
$ASTER
Une cassure confirmée accompagnée de volume pourrait transformer cette longue base en un mouvement explosif.
C’est pendant la phase ennuyeuse que les convictions sont mises à l’épreuve. Qui continue de suivre ?
#Aster #Crypto
$ASTER
Une cassure confirmée accompagnée de volume pourrait transformer cette longue base en un mouvement explosif.
C’est pendant la phase ennuyeuse que les convictions sont mises à l’épreuve. Qui continue de suivre ?
#Aster #Crypto
2
927
·
--
Vérifié
ASTER s’étend au réseau Arc de Circle — un signal haussier pour $ASTER ? 🚀
CONFIRMÉ : Aster a lancé des contrats à terme perpétuels sur Bitcoin, Ethereum et Solana, avec marge en USDC, sur la blockchain Arc de Circle le 23 octobre. Les traders peuvent utiliser l’USDC comme garantie au lieu de dépendre d’actifs distincts.
POURQUOI C’EST IMPORTANT : Cette initiative étend l’infrastructure de trading multichaîne d’Aster et pourrait attirer les utilisateurs qui préfèrent le trading basé sur les stablecoins.
BONUS : Aster consacre 99 % des frais quotidiens de la plateforme au rachat de jetons, tandis qu’une quantité équivalente de jetons alloués à l’équipe est brûlée dans le cadre de son modèle actuel.
LE BÉMOL : De nouveaux marchés ne garantissent ni un volume de trading durable ni une hausse des prix. L’adoption réelle et la demande de jetons restent déterminantes.
Cliquez sur le widget $ASTER ci-dessous et consultez les dernières nouvelles.
$ASTER
{future}(ASTERUSDT)
.
.
.
#Aster #Crypto #write2earn
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
ASTER s’étend au réseau Arc de Circle — un signal haussier pour $ASTER ? 🚀
CONFIRMÉ : Aster a lancé des contrats à terme perpétuels sur Bitcoin, Ethereum et Solana, avec marge en USDC, sur la blockchain Arc de Circle le 23 octobre. Les traders peuvent utiliser l’USDC comme garantie au lieu de dépendre d’actifs distincts.
POURQUOI C’EST IMPORTANT : Cette initiative étend l’infrastructure de trading multichaîne d’Aster et pourrait attirer les utilisateurs qui préfèrent le trading basé sur les stablecoins.
BONUS : Aster consacre 99 % des frais quotidiens de la plateforme au rachat de jetons, tandis qu’une quantité équivalente de jetons alloués à l’équipe est brûlée dans le cadre de son modèle actuel.
LE BÉMOL : De nouveaux marchés ne garantissent ni un volume de trading durable ni une hausse des prix. L’adoption réelle et la demande de jetons restent déterminantes.
Cliquez sur le widget $ASTER ci-dessous et consultez les dernières nouvelles.
$ASTER
.
.
.
#Aster #Crypto #write2earn
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
421
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
9,332 vues
96 mentions
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
16,421 vues
342 mentions
3
#CZSaysCompensationIsinPlaceUsersAreProtected
15,981 vues
258 mentions
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
1,384 vues
19 mentions
5
#IntelHasItsWorstDaySince1974
322 vues
38 mentions
6
#TRMCambodianCasinosReceived$1.07BInCrypto
893 vues
33 mentions
7
#USDCCirculationFallsAbout800MInSevenDays
11,381 vues
225 mentions
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
7,110 vues
70 mentions
9
#OpenAICutsFundraisingTargetBy$10B
1,264 vues
53 mentions
10
#ASICHasReceivedNoPredictionMarketApplications
25,254 vues
637 mentions