

#asst
asst
4,870 vues
40 mentions
Populaire
Récents

🦈 $ASST DÉCOLLE AVEC UN ACHAT SUPPLÉMENTAIRE DE 6,182 BTC – MOUVEMENT D’UNE BALEINE INSTITUTIONNELLE ! 📈
📊 Le dernier achat de 6,182 BTC de Strive porte sa trésorerie à 43,000 BTC, soit une hausse de 470 % depuis le début de l’année, propulsant l’entreprise dans le cercle très fermé des principaux détenteurs publics de Bitcoin. Cette levée de capitaux agressive via son véhicule d’actions préférentielles SATS témoigne d’une confiance accrue dans le BTC en tant qu’actif de bilan, et fait écho au mouvement de liquidités institutionnelles que nous suivons sur l’ensemble du marché. 🌊 Cet afflux resserre non seulement l’équilibre entre l’offre et la demande sur la chaîne, mais crée aussi un nouveau bloc d’ordres susceptible de servir de tremplin à une nouvelle hausse sur une grande plateforme d’échange. 💡
💬 Selon vous, quelle influence l’expansion de la trésorerie de Strive aura-t-elle sur le discours général des entreprises autour du Bitcoin ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 $ASST EMPORTE 6 182 BTC, FAISANT GRIMPER SA TRÉSORERIE À 43 000 ! 🚀
📊 Strive vient de gonfler son bilan de 6 182 BTC supplémentaires, portant son stock à 43 000 BTC, soit une hausse de 470 % depuis le début de l’année. Cette opération de taille colossale place $ASST parmi les principales trésoreries Bitcoin cotées en bourse, derrière Strategy, Metaplanet et Twenty One Capital. 🐋 Cette nouvelle acquisition a été financée par ses actions préférentielles perpétuelles SATS, un mécanisme de levée de fonds conçu pour accumuler davantage d’actifs crypto.
💰 Les investisseurs avisés réécrivent les règles du jeu des entreprises : structures de financement dédiées, rachats d’actions agressifs et quête incessante de liquidités on-chain. Le marché est en effervescence, et chaque nouveau bloc renforce le rempart BTC à long terme. 💬 Comment gérez-vous votre exposition alors que les sociétés cotées renforcent leurs positions en Bitcoin ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Vérifié
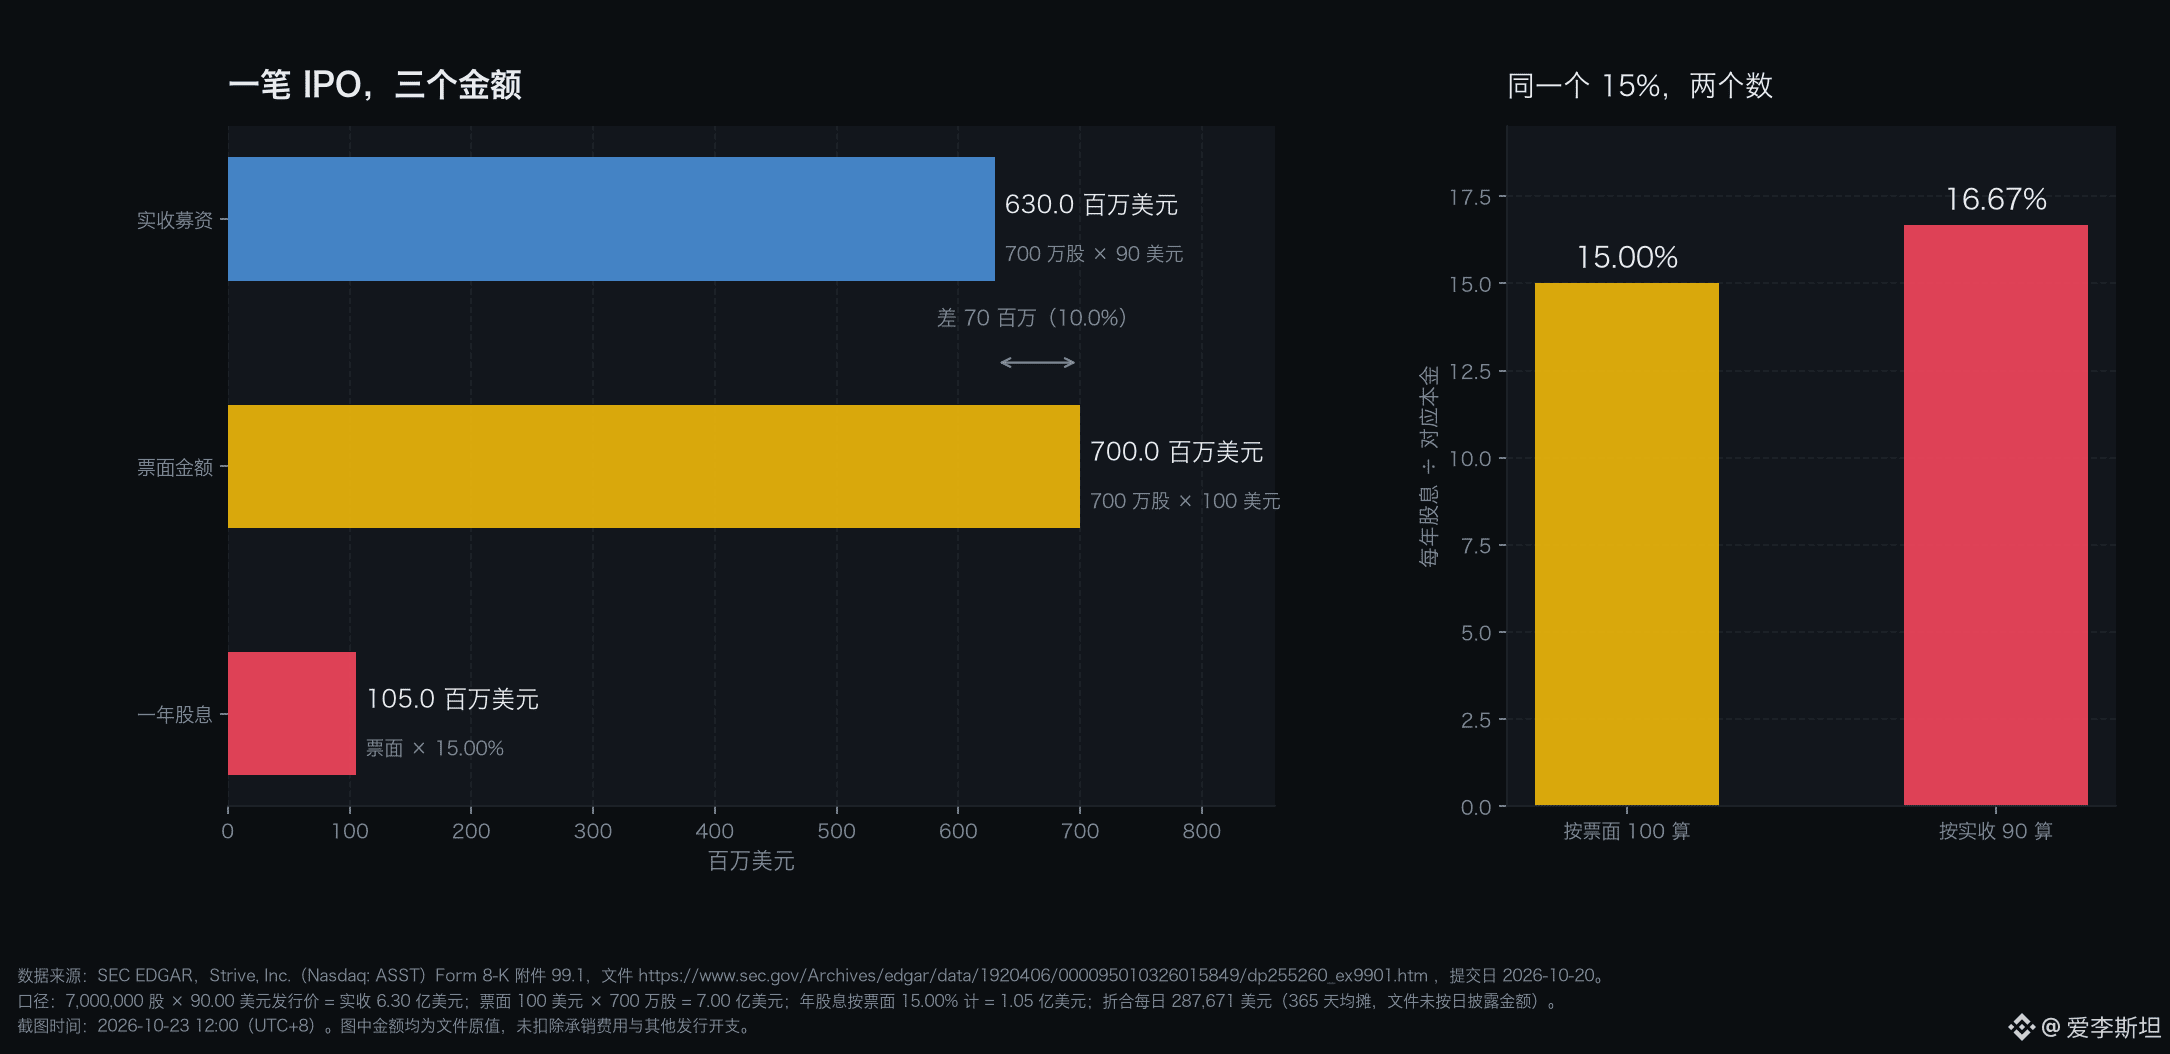
Une IPO rapporte 630 millions de dollars : le dividende porte sur une valeur nominale de 700 millions
Les trois barres du graphique représentent trois montants liés à la même opération de financement. Ils proviennent tous de l’annexe 99.1 du formulaire 8-K déposé le 20 octobre 2026 par Strive (Nasdaq : ASST). 7 000 000 d’actions à 90 dollars l’unité, soit 630 millions de dollars encaissés. Pour le même nombre d’actions, à une valeur nominale de 100 dollars chacune, on obtient 700 millions. 15,00 % de cette valeur nominale, cela fait 105 millions par an. Trois chiffres, pas plus.
Le calcul tient en une phrase. Le prix d’émission est de 90 dollars, la valeur nominale de 100 : l’écart est de 10 dollars. Le dividende est calculé sur la valeur nominale. Le coût annuel réel est donc de 105 divisé par 630, soit 16,67 %, et non les 15,00 % affichés dans le titre du communiqué. Un écart de 1,67 point de pourcentage. Si l’on versait 15 % du montant réellement encaissé, cela ferait 94,5 millions par an ; calculé sur la valeur nominale, le montant est de 105 millions. Les 10,5 millions supplémentaires correspondent au coût annualisé de cette décote de 10 %. Ce n’est pas bon marché. Pas du tout.
Beaucoup pensent que les 15 % d’une action privilégiée correspondent à « un emprunt à 15 % d’intérêt » : on emprunte un montant et on paie sur ce montant. En réalité, ce pourcentage s’applique à la valeur nominale, indépendamment de la somme réellement reçue par l’entreprise. Plus le prix d’émission est bas, plus le coût réel est élevé. C’est pareil pour les obligations ; simplement, pour les actions privilégiées, on ne parle pas d’intérêts, mais de dividendes.
Les trois barres correspondent à trois états financiers. La barre bleue représente l’argent reçu par l’entreprise, inscrit dans le tableau des flux de trésorerie. La barre jaune représente le montant qu’elle comptabilise, inscrit au bilan. La barre rouge représente ce qu’elle doit payer en un an, inscrit au compte de résultat. Selon la barre choisie pour calculer le rendement, la conclusion varie de 1,67 point de pourcentage, et le montant de référence du principal diffère de 70 millions de dollars. Voilà comment une seule opération de financement peut avoir trois « montants » différents.
Quelques détails du document méritent d’être notés. Les dividendes sont cumulatifs et calculés sur une valeur nominale de 100 dollars, au taux annuel de 15,00 %. Les dates de déclaration sont fixées à chaque jour ouvrable ; le premier paiement de dividende est prévu le 9 novembre 2026 et inclura le montant accumulé depuis la date de clôture de l’opération. Réparti sur chaque jour, cela représente 287 671 dollars pour 7 000 000 d’actions, soit 0,0411 dollar par action et par jour. L’entreprise insiste sur le fait qu’il n’y a ni dette ni échéance : il ne reste qu’une obligation, le dividende. Le directeur des risques l’a dit en ces termes : « Nous n’avons aucune dette et aucune échéance de remboursement. »
Il faut aussi préciser le rang de priorité. C’est un détail facile à manquer. Le communiqué indique que SATS ajoute une couche de capital subordonnée à SATA ; SATA est prioritaire en cas de réclamation. Un même bilan en bitcoins accueille donc deux instruments de rendement : l’un mise sur la stabilité du prix, l’autre sur la stabilité du rendement. Leur rang n’est pas équivalent. Or, le document relatif à la structure se contente de donner la conclusion, sans détailler l’ordre de remboursement ni les clauses restrictives. Pas un mot.
Un mot sur l’entreprise. Strive considère le bitcoin comme le taux de rendement minimal pour ses investissements en capital. Sa filiale, Strive Asset Management, est un conseiller en investissement enregistré auprès de la SEC, et cette émission a été réalisée dans le cadre d’un enregistrement S-3. Autrement dit, les dividendes de SATS devront, en dernier ressort, être couverts par ce bilan en bitcoins.
Trois conclusions qu’il ne faut pas tirer trop vite. Le document indique que les dividendes seront versés « lorsque, comme et si déclarés » : la décision de les déclarer appartient au conseil d’administration. Ce n’est pas une dette à rembourser obligatoirement à échéance ; les traiter comme un coupon pour calculer une probabilité de défaut fausserait l’analyse. Les 630 millions sont un montant brut : les commissions de prise ferme et les autres frais d’émission ne sont pas déduits. Le montant net sera inférieur, et le coût réel encore un peu plus élevé. L’annexe est un communiqué de presse, pas un rapport financier ; les montants existants de SATS et de SATA, ainsi que le nombre total d’actions, ne sont pas divulgués. Impossible de calculer le levier global à partir de ce seul document. Les deux titres sont perpétuels et n’ont pas d’échéance : cet argent ne disparaîtra pas du bilan, les dividendes continueront simplement de s’accumuler. Le document ne donne même pas la valeur nominale totale des deux émissions.
Il y a aussi une chose que j’ignore vraiment : pourquoi l’émission a été réalisée à 90 dollars, soit 10 % de moins que la valeur nominale de 100 dollars. Le document ne donne aucune explication du prix, ni d’usage précis des fonds levés ; il mentionne seulement une « utilisation prévue ». La décote pourrait refléter le rendement plus élevé exigé par le marché pour une action privilégiée perpétuelle, ou bien une concession sur le prix après une augmentation du montant de l’émission. Les deux explications se tiennent. Mais le document ne contient aucune preuve permettant de trancher. Impossible de savoir. À considérer comme non vérifié.
Le prochain point à surveiller est très concret : pas besoin d’attendre les états financiers. Le 9 novembre, premier jour de dividende, il faudra vérifier deux choses : le dividende est-il bien déclaré chaque jour ouvrable, et le montant par action est-il proche de 0,0411 dollar ? Un écart important indiquerait que la règle de déclaration ne correspond pas à ce que j’ai lu. S’il n’y a aucune déclaration, les 16,67 % ne seront qu’un coût théorique. Cette vérification pourra être faite en une semaine.
Sources :
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001920406&type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #DécryptageDesRésultats
629
·
--
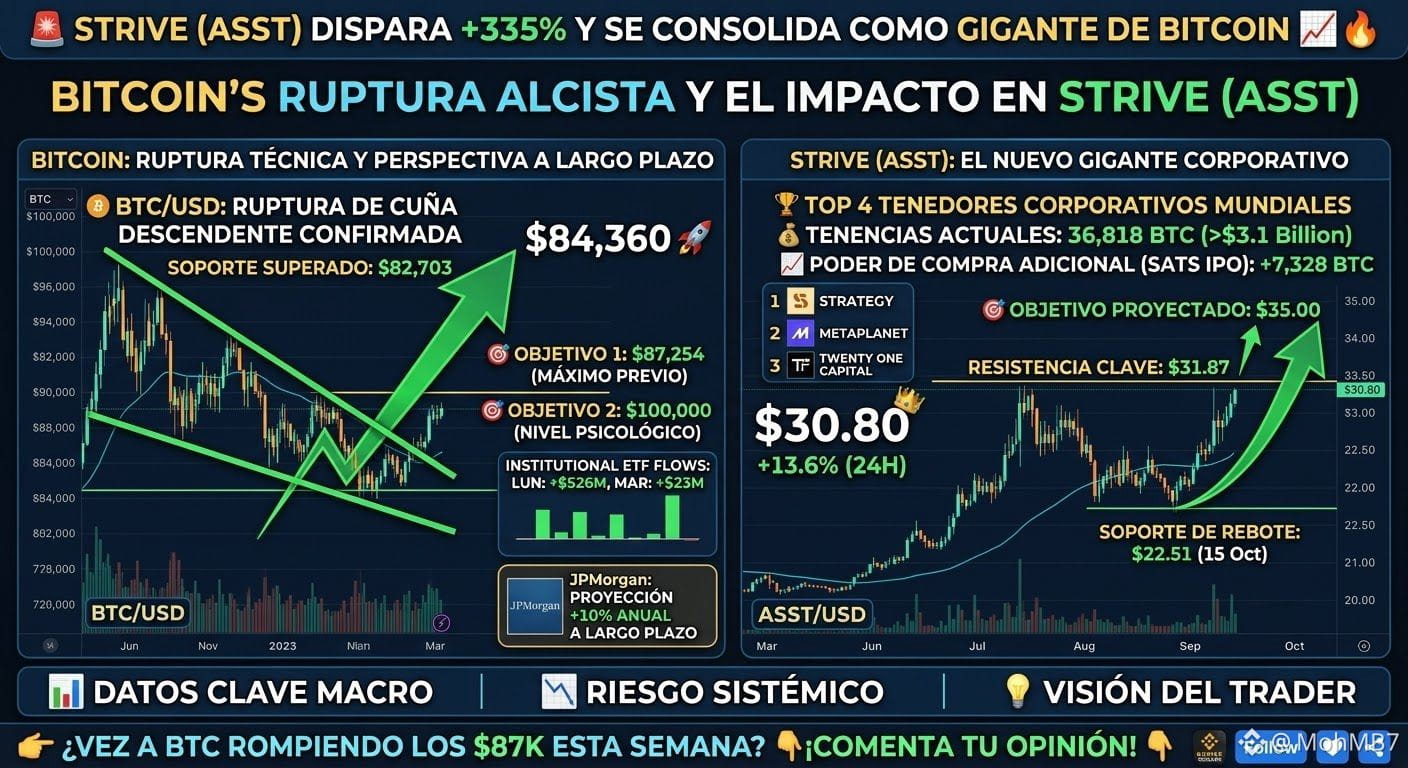
🚀 Strive (ASST) s'envole de +335 % et s'impose comme un géant corporatif du Bitcoin : prochaine étape, 100 000 $ ? 📈🔥
Les actions de Strive (ASST) repartent fortement à la hausse (+13,6 %), portées par la solide reprise du Bitcoin (84 360 USD) et les achats massifs des investisseurs institutionnels.
Voici le bilan complet du marché pour votre analyse :
📊 Points clés de l'actualité
🏢 Strive entre dans le Top 4 mondial : L'entreprise liée à Vivek Ramaswamy détient désormais 36 818 BTC (plus de 3,1 milliards de dollars), ce qui en fait le 4ᵉ plus grand détenteur corporatif au monde (derrière Strategy, Metaplanet et Twenty One Capital).
💰 Le pouvoir d'achat est activé : Après l'introduction en bourse de son actif préférentiel SATS, l'entreprise dispose de liquidités prêtes à financer l'achat de 7 328 BTC supplémentaires pour sa trésorerie.
🏛️ JPMorgan prévoit +10 % par an : JPMorgan Asset Management a déclaré qu'à long terme, le Bitcoin surpasserait l'or, les actions et les obligations, avec un rendement annualisé projeté de 10 %.
📥 Les flux institutionnels sont dans le vert : Les ETF au comptant américains ont enregistré 526 M$ d'entrées lundi et 23 M$ mardi, prolongeant la série positive qui a totalisé 3,5 Md$ en août et 2,6 Md$ en septembre.
📈 Analyse technique et niveaux clés
🪙 Bitcoin ($BTC) :
Rupture confirmée : le BTC est sorti par le haut d'une figure en biseau descendant et a franchi la résistance cruciale des 82 703 USD, tout en se maintenant au-dessus de l'indicateur Supertrend.
Objectif 1 : 87 254 USD (plus haut précédent).
Objectif 2 (psychologique) : 100 000 USD (ce qui porterait les avoirs de Strive à 3,6 Md$).
📊 Strive ($ASST) :
Le titre a fortement rebondi depuis son plancher de 22,51 $ (le 15 oct.) pour atteindre 30,80 USD, avec un RSI solide de 63.
S'il franchit la résistance des 31,87 USD, il pourrait progresser directement jusqu'à 35,00 USD.
💡 Conclusion : L'appétit des investisseurs institutionnels et la rupture technique du biseau redonnent un élan haussier au marché des cryptomonnaies.
Pensez-vous que le Bitcoin franchira les 87 000 $ cette semaine ou qu'il consolidera avant d'atteindre les 100 000 $ ? Donnez-moi votre avis en commentaire ! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Strive (ASST) s'envole de +335 % et s'impose comme un géant corporatif du Bitcoin : prochaine étape, 100 000 $ ? 📈🔥
Les actions de Strive (ASST) repartent fortement à la hausse (+13,6 %), portées par la solide reprise du Bitcoin (84 360 USD) et les achats massifs des investisseurs institutionnels.
Voici le bilan complet du marché pour votre analyse :
📊 Points clés de l'actualité
🏢 Strive entre dans le Top 4 mondial : L'entreprise liée à Vivek Ramaswamy détient désormais 36 818 BTC (plus de 3,1 milliards de dollars), ce qui en fait le 4ᵉ plus grand détenteur corporatif au monde (derrière Strategy, Metaplanet et Twenty One Capital).
💰 Le pouvoir d'achat est activé : Après l'introduction en bourse de son actif préférentiel SATS, l'entreprise dispose de liquidités prêtes à financer l'achat de 7 328 BTC supplémentaires pour sa trésorerie.
🏛️ JPMorgan prévoit +10 % par an : JPMorgan Asset Management a déclaré qu'à long terme, le Bitcoin surpasserait l'or, les actions et les obligations, avec un rendement annualisé projeté de 10 %.
📥 Les flux institutionnels sont dans le vert : Les ETF au comptant américains ont enregistré 526 M$ d'entrées lundi et 23 M$ mardi, prolongeant la série positive qui a totalisé 3,5 Md$ en août et 2,6 Md$ en septembre.
📈 Analyse technique et niveaux clés
🪙 Bitcoin ($BTC ) :
Rupture confirmée : le BTC est sorti par le haut d'une figure en biseau descendant et a franchi la résistance cruciale des 82 703 USD, tout en se maintenant au-dessus de l'indicateur Supertrend.
Objectif 1 : 87 254 USD (plus haut précédent).
Objectif 2 (psychologique) : 100 000 USD (ce qui porterait les avoirs de Strive à 3,6 Md$).
📊 Strive ($ASST) :
Le titre a fortement rebondi depuis son plancher de 22,51 $ (le 15 oct.) pour atteindre 30,80 USD, avec un RSI solide de 63.
S'il franchit la résistance des 31,87 USD, il pourrait progresser directement jusqu'à 35,00 USD.
💡 Conclusion : L'appétit des investisseurs institutionnels et la rupture technique du biseau redonnent un élan haussier au marché des cryptomonnaies.
Pensez-vous que le Bitcoin franchira les 87 000 $ cette semaine ou qu'il consolidera avant d'atteindre les 100 000 $ ? Donnez-moi votre avis en commentaire ! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 DERNIÈRE MINUTE : LES ACTIONS PRIVILÉGIÉES DE STRIVE ENREGISTRENT 89 MILLIONS DE DOLLARS D’ÉCHANGES LE PREMIER JOUR ! 🤯🔥 $JCT
💰 630 MILLIONS DE DOLLARS levés lors de son introduction en bourse !
📈 Un taux de dividende annuel de 15 % a été annoncé !
₿ Davantage de capitaux pourrait signifier PLUS de Bitcoin dans la trésorerie d’entreprise de $ASST ! $DOOD
🐂 STRIVE DÉVELOPPE SA STRATÉGIE BITCOIN ! $IOST
🔥 $ASST deviendra-t-elle un acteur majeur de la trésorerie en Bitcoin ?
#Bitcoin #BTC #ASST #Crypto
249

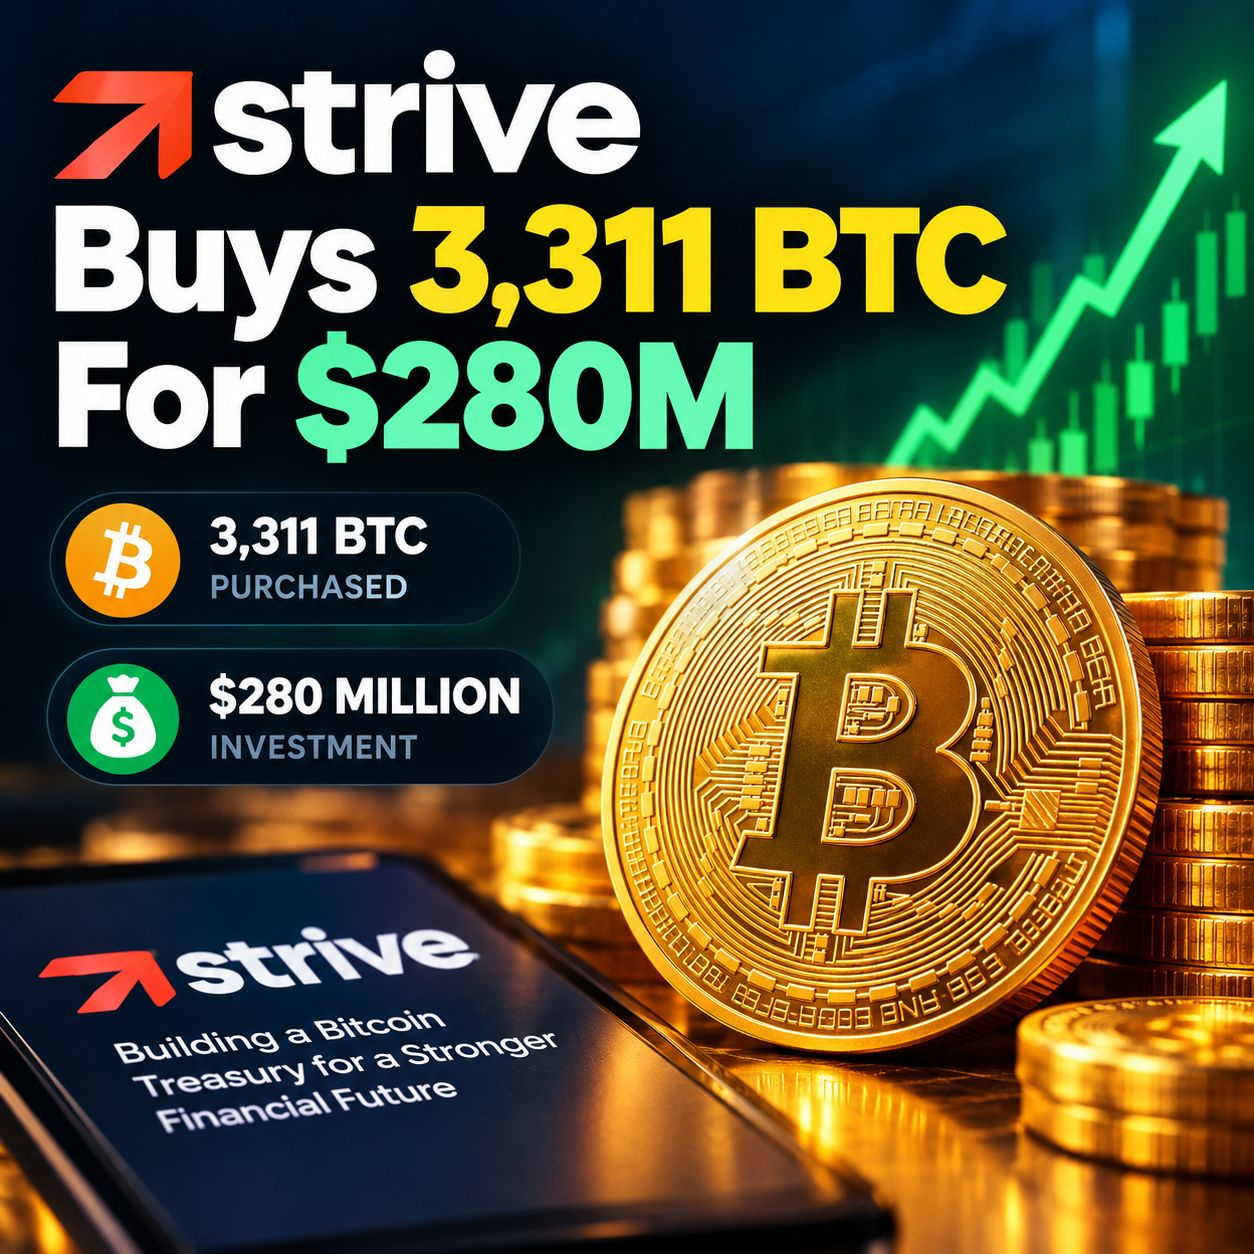
#StriveAchète3311BTCPour280M$
🚨 DERNIÈRE MINUTE : STRIVE ACHÈTE 3 311 BTC POUR 280 MILLIONS DE DOLLARS ! 🟠
💰 Strive aurait acheté 3 311 bitcoins (BTC) pour environ 280 millions de dollars, portant sa trésorerie d’entreprise en bitcoins à 32 773 BTC. L’achat a été effectué à un prix moyen d’environ 84 500 dollars par bitcoin, frais inclus. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Points clés :
🔸 Bitcoins acquis : 3 311 BTC
🔸 Valeur déclarée de l’achat : 280 millions de dollars
🔸 Total des avoirs : 32 773 BTC
🔸 Symbole boursier de l’entreprise : $ASST
🔥 La dernière initiative de Strive témoigne de l’intérêt persistant des entreprises pour le bitcoin malgré la volatilité des marchés.
💬 Qu’en pensez-vous ? D’autres entreprises suivront-elles la stratégie d’accumulation de bitcoins de Strive ?
#Bitcoin #BTC #CryptoNews #Strive #CryptoMarket #BitcoinTreasury #ASST
10
·
--
Strive a-t-elle acheté plus de Bitcoin en une seule semaine que Strategy ?
La société Strive Inc. (ASST) a investi 50 millions de dollars la semaine dernière pour acquérir 759 BTC, à un coût moyen de 65 850 dollars. Son total de BTC détenus atteint désormais 19 864 unités. Dans le même temps, Strategy n’en a acheté que 520 — la quantité de Strive sur une seule semaine a rarement dépassé celle de ce « géant du stockage de Bitcoin ». Mais ne vous emballez pas : Strategy détient encore 847 000 pièces, l’écart reste donc immense. Strive continue de financer et d’étendre sa structure grâce à son programme d’actions privilégiées SATA. L’objectif est de déployer 4,2 milliards de dollars, mais avec un prix du BTC d’environ 62K aujourd’hui, il est encore en dessous de leur prix moyen : le flottant est négatif. L’indice de peur du marché est actuellement de 23 ; pendant ce repli, les entreprises continuent d’augmenter leurs positions. Selon vous, est-ce de la foi ou un pari ? #BTC #ASST
#BTC #ASST
181

Efforcez-vous de devenir la 5e plus grande société en réserves Bitcoin après l’achat de 1 800 BTC
• Strive (ASST) achète encore 1 800 BTC, devenant la 5e plus grande société en réserves Bitcoin.
• TD Cowen prévoit qu’ASST clôturera l’année 2026 avec 27 156 BTC, soit près de 4 300 BTC de plus que la prévision précédente.
• Ces informations sont communiquées dans le contexte où le prix d’ASST a été ajusté à la hausse par TD Cowen.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Source : The Block
109
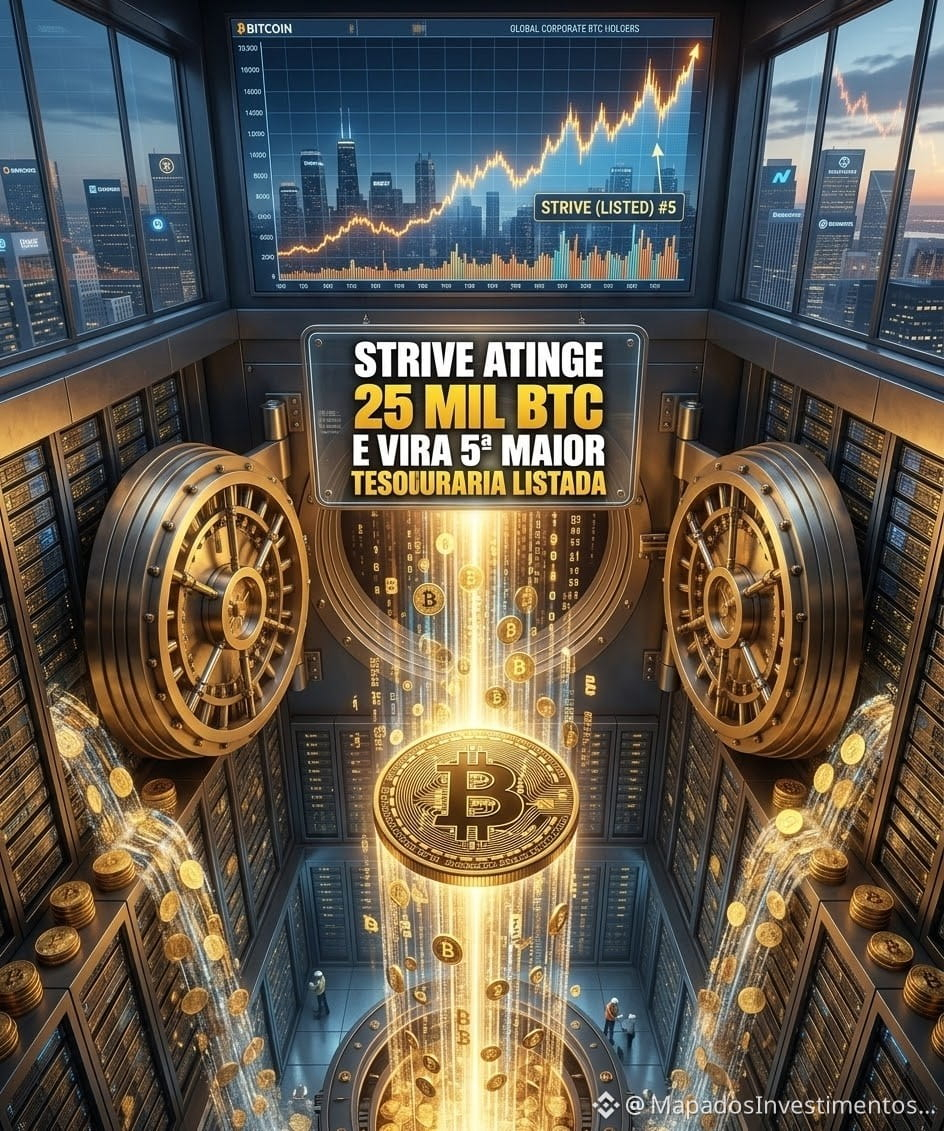
A Strive a renforcé sa trésorerie d’entreprise en achetant 469 autres Bitcoins, atteignant ainsi la barre des 25 000 BTC accumulés.
L’achat s’est fait à un prix moyen de US$ 77.954 par unité. Avec le cours actuel de l’actif, la valeur totale conservée par l’entreprise avoisine déjà les US$ 2 milliards.
Avec ce volume, la Strive se hisse à la cinquième place parmi les sociétés cotées en bourse disposant des plus grandes réserves de Bitcoin — derrière uniquement Strategy, Twenty One, Metaplanet et MARA.
Un point mérite d’être souligné : la façon dont l’achat a été financé. D’après le PDG Matt Cole, l’ensemble des fonds provient de la vente de SATA, une action privilégiée perpétuelle émise par la propre entreprise. Autrement dit : pas de dette, pas d’appel de marge, et les Bitcoins de la trésorerie ne servent de garantie nulle part.
La réaction du marché a été immédiate : les titres de Strive sur le Nasdaq (ticker ASST) ont progressé de plus de 6 % après l’annonce.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-0,72%
ASSTUS-1,77%
104
·
--
REX lance un ETF à levier x2 sur Strive
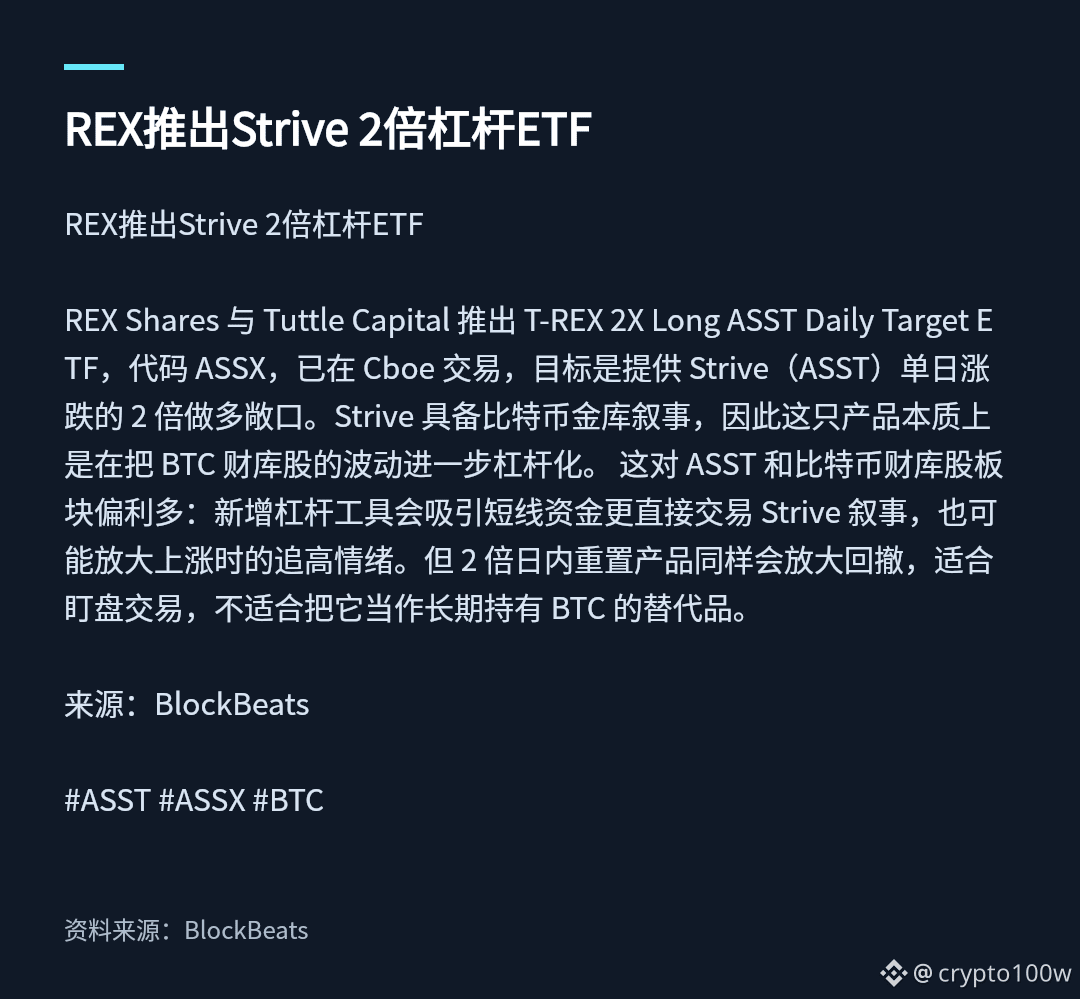
REX Shares et Tuttle Capital lancent le T-REX 2X Long ASST Daily Target ETF, code ASSX, désormais coté sur Cboe. L’objectif est d’offrir une exposition acheteuse à hauteur de 2 fois les variations quotidiennes de Strive (ASST). Strive s’appuie sur le récit de « coffre-fort Bitcoin » ; en substance, ce produit amplifie encore la volatilité des actions du « coffre-fort BTC » en la mettant sous effet de levier. Cela est plutôt favorable à ASST et au secteur des actions de coffre-fort Bitcoin : l’arrivée de nouveaux instruments à levier attire davantage de capitaux à court terme qui négocient plus directement le récit autour de Strive, et peut aussi amplifier les émotions de poursuite à la hausse lors des montées. Toutefois, les produits à réinitialisation quotidienne au levier x2 amplifient aussi les replis : ils conviennent à un suivi et à un trading en temps réel, mais ne doivent pas être vus comme un remplacement de l’investissement à long terme en BTC.
Source : BlockBeats
#ASST #ASSX #BTC
Illustration 1 : REX lance un ETF à levier x2 sur Strive · Points clés de l’actualité
Source de l’image : https://www.theblockbeats.info/flash/367844
BTC-0,72%
ASSTUS-1,77%
322

·
--
Michael Saylor vient peut-être de mettre en lumière la prochaine phase de l'évolution du Bitcoin dans les marchés de capitaux mondiaux.
"L'histoire la plus intéressante dans le Bitcoin en ce moment est la montée de $SATA sur les marchés de crédit et l'adoption de $ASST par les marchés de capitaux propres." Michael Saylor
Cela va bien au-delà de l'ancienne narrative du trésor BTC.
Le Bitcoin commence à s'intégrer plus profondément dans l'infrastructure financière à travers des structures génératrices de rendement, des actions privilégiées, et l'intégration des marchés de capitaux.
$SATA émerge comme un instrument de crédit lié au Bitcoin, tandis que $ASST est de plus en plus perçu comme un véhicule d'équité pour l'exposition au Bitcoin. Ensemble, ils reflètent une transition de la simple détention de BTC → vers la construction d'une couche de capital native au Bitcoin autour de cela.
Le marché commence à valoriser le Bitcoin non seulement comme un actif, mais aussi comme une garantie, une infrastructure de bilan, et un effet de levier financier pour la prochaine génération de formation de capital.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

Vérifié
✅ÉNORME! 👀
2,9 milliards de dollars : Strive a acquis 6 182 bitcoins, pour une valeur de 510 millions de dollars
Il détient désormais 43 000 BTC
Sa trésorerie est passée de 188 millions à 555 millions de dollars
$ASST
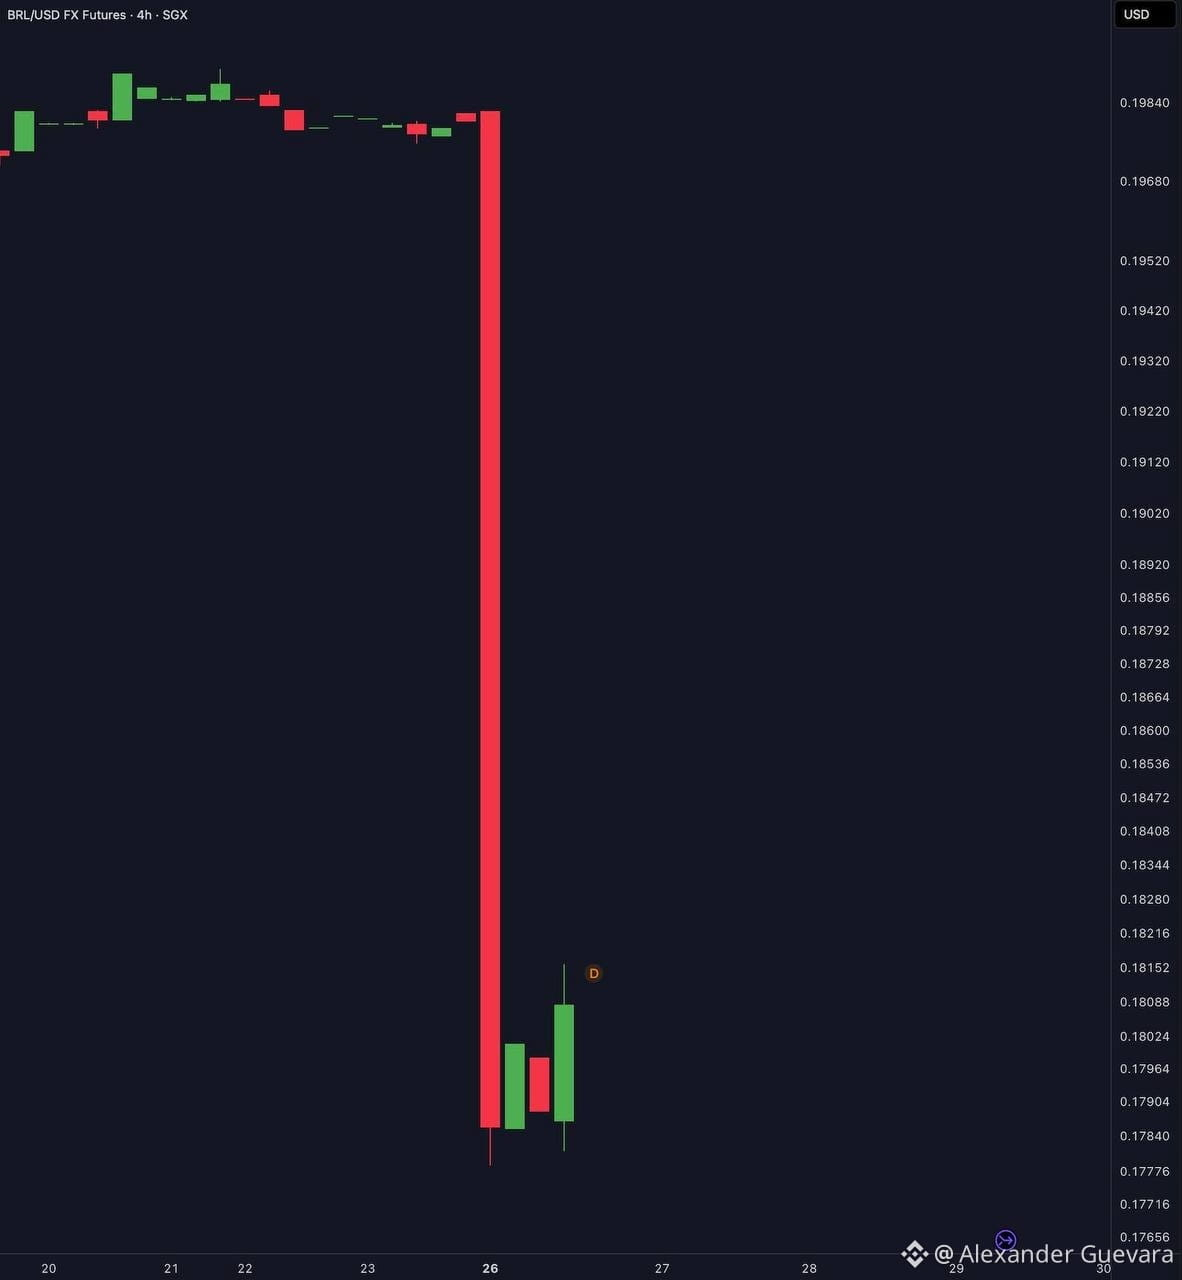
✅Non, ce n’est PAS un « rug pull » de cryptomonnaie.
Il s’agit de la monnaie nationale du Brésil, le real brésilien.
Elle a chuté de plus de 10 % AUJOURD’HUI.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅ÉNORME! 👀
2,9 milliards de dollars : Strive a acquis 6 182 bitcoins, pour une valeur de 510 millions de dollars
Il détient désormais 43 000 BTC
Sa trésorerie est passée de 188 millions à 555 millions de dollars
$ASST
✅Non, ce n’est PAS un « rug pull » de cryptomonnaie.
Il s’agit de la monnaie nationale du Brésil, le real brésilien.
Elle a chuté de plus de 10 % AUJOURD’HUI.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
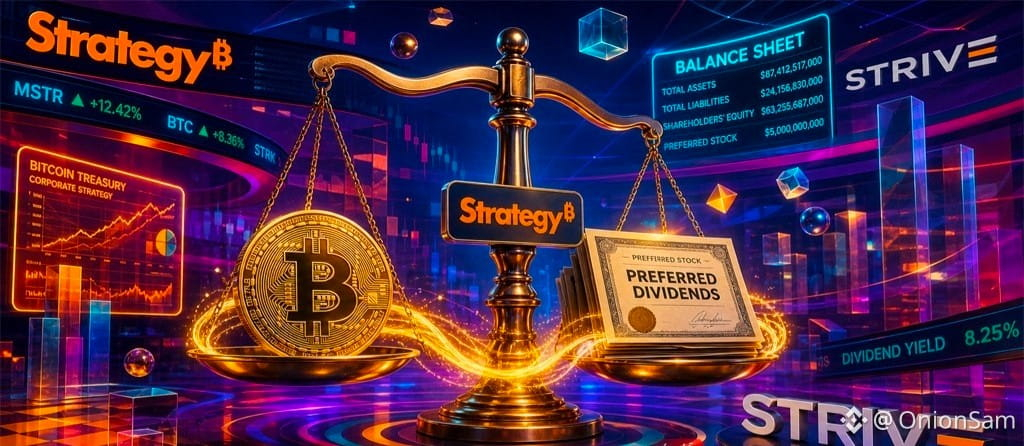
🚨 **Stratégie d’entreprise #bitcoin #strategy : stratégie et efforts pour équilibrer les dividendes quotidiens !** 🚨
📊 **Le point sur la réalité :**
Les renseignements sur les entreprises au 25 octobre 2026 confirment que les géants de la trésorerie Bitcoin Strategy (#MSTR ) et Strive (#ASST ) mettent en œuvre des stratégies de gestion de liquidités très sophistiquées. Les deux entreprises augmentent leurs importantes réserves de #BTC tout en gérant leurs obligations de dividendes intensives, libellées en dollars, sur leurs actions privilégiées (12 % pour STRC et 15 % pour SATS).
⚠️ **Comment cela fonctionne :**
Pour préserver intégralement leur capital et protéger leur trésorerie combinée de près de 900 000 BTC, les deux entités ont constitué des réserves de trésorerie dédiées. Strategy détient plus de 3,7 milliards de dollars de liquidités en monnaie fiduciaire, tandis que Strive a bloqué une réserve initiale de 157,5 millions de dollars pour les dividendes, garantissant jusqu’à 2 ans de versements quotidiens ininterrompus sans vendre un seul satoshi.
💡 **Verdict des investisseurs avisés :** Cette ingénierie institutionnelle de la dette et des fonds propres atténue complètement les risques de liquidation forcée en cas de repli du marché. En séparant les passifs en monnaie fiduciaire des actifs numériques non rémunérateurs, ces grands détenteurs créent un plancher structurel inébranlable pour l’accumulation de bitcoins par les entreprises.
🎯 **Actifs associés :** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Stratégie d’entreprise #bitcoin #strategy : stratégie et efforts pour équilibrer les dividendes quotidiens !** 🚨
📊 **Le point sur la réalité :**
Les renseignements sur les entreprises au 25 octobre 2026 confirment que les géants de la trésorerie Bitcoin Strategy (#MSTR ) et Strive (#ASST ) mettent en œuvre des stratégies de gestion de liquidités très sophistiquées. Les deux entreprises augmentent leurs importantes réserves de #BTC tout en gérant leurs obligations de dividendes intensives, libellées en dollars, sur leurs actions privilégiées (12 % pour STRC et 15 % pour SATS).
⚠️ **Comment cela fonctionne :**
Pour préserver intégralement leur capital et protéger leur trésorerie combinée de près de 900 000 BTC, les deux entités ont constitué des réserves de trésorerie dédiées. Strategy détient plus de 3,7 milliards de dollars de liquidités en monnaie fiduciaire, tandis que Strive a bloqué une réserve initiale de 157,5 millions de dollars pour les dividendes, garantissant jusqu’à 2 ans de versements quotidiens ininterrompus sans vendre un seul satoshi.
💡 **Verdict des investisseurs avisés :** Cette ingénierie institutionnelle de la dette et des fonds propres atténue complètement les risques de liquidation forcée en cas de repli du marché. En séparant les passifs en monnaie fiduciaire des actifs numériques non rémunérateurs, ces grands détenteurs créent un plancher structurel inébranlable pour l’accumulation de bitcoins par les entreprises.
🎯 **Actifs associés :** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
De OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive ajoute 3 311 $BTC en une semaine : total de 32 773, soit environ 13 fois les achats de Strategy sur la même périodeAu cours de la même semaine, Strategy (MSTR) a acheté 250 $BTC ; Strive (Nasdaq : ASST), liée à Vivek Ramaswamy, en a acheté 3 311.
Ce ne sont pas des slogans : ce sont les chiffres du formulaire 8-K déposé auprès de la SEC.
Le PDG Matt Cole a publié le 13 octobre sur X : la semaine dernière (du 5 au 9 octobre), achat de 3 311 $BTC à un prix moyen d’environ 84 500 $ (frais inclus), portant le total détenu à 32 773 unités ; sur la base du cours de clôture du 9 octobre, autour de 82 300 $, la valeur de marché s’élève à environ 2,7 milliards de dollars. Au cours de la même période, environ 208 millions de dollars de bons de souscription ont également été exercés ; les quelque 15,3 millions restants arrivaient à échéance ce jour-là à 17 h, heure de l’Est. Le prix d’émission minimum de 100 $ des actions privilégiées SATA a aussi été inscrit dans les documents de gouvernance, devenant ainsi une contrainte stricte.
Strive ajoute 3 311 $BTC en une semaine : total de 32 773, soit environ 13 fois les achats de Strategy sur la même période
Au cours de la même semaine, Strategy (MSTR) a acheté 250 $BTC ; Strive (Nasdaq : ASST), liée à Vivek Ramaswamy, en a acheté 3 311.
Ce ne sont pas des slogans : ce sont les chiffres du formulaire 8-K déposé auprès de la SEC.
Le PDG Matt Cole a publié le 13 octobre sur X : la semaine dernière (du 5 au 9 octobre), achat de 3 311 $BTC à un prix moyen d’environ 84 500 $ (frais inclus), portant le total détenu à 32 773 unités ; sur la base du cours de clôture du 9 octobre, autour de 82 300 $, la valeur de marché s’élève à environ 2,7 milliards de dollars. Au cours de la même période, environ 208 millions de dollars de bons de souscription ont également été exercés ; les quelque 15,3 millions restants arrivaient à échéance ce jour-là à 17 h, heure de l’Est. Le prix d’émission minimum de 100 $ des actions privilégiées SATA a aussi été inscrit dans les documents de gouvernance, devenant ainsi une contrainte stricte.
88
·
--
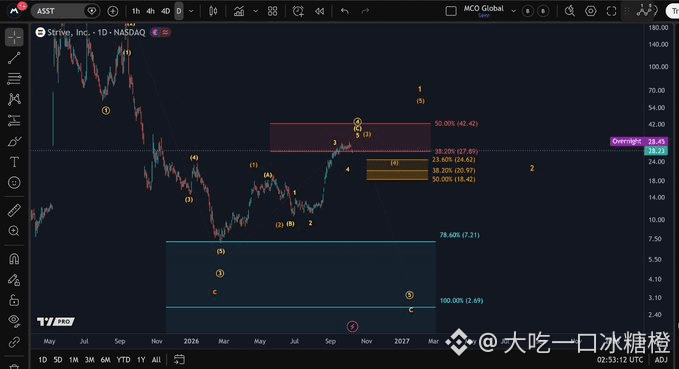
#ASST :La tendance haussière actuelle pourrait approcher de son terme. Il faudra ensuite que la correction de la 4e vague se dessine pour confirmer davantage l’évolution à venir.
#ASST :La tendance haussière actuelle pourrait approcher de son terme. Il faudra ensuite que la correction de la 4e vague se dessine pour confirmer davantage l’évolution à venir.
12
Article
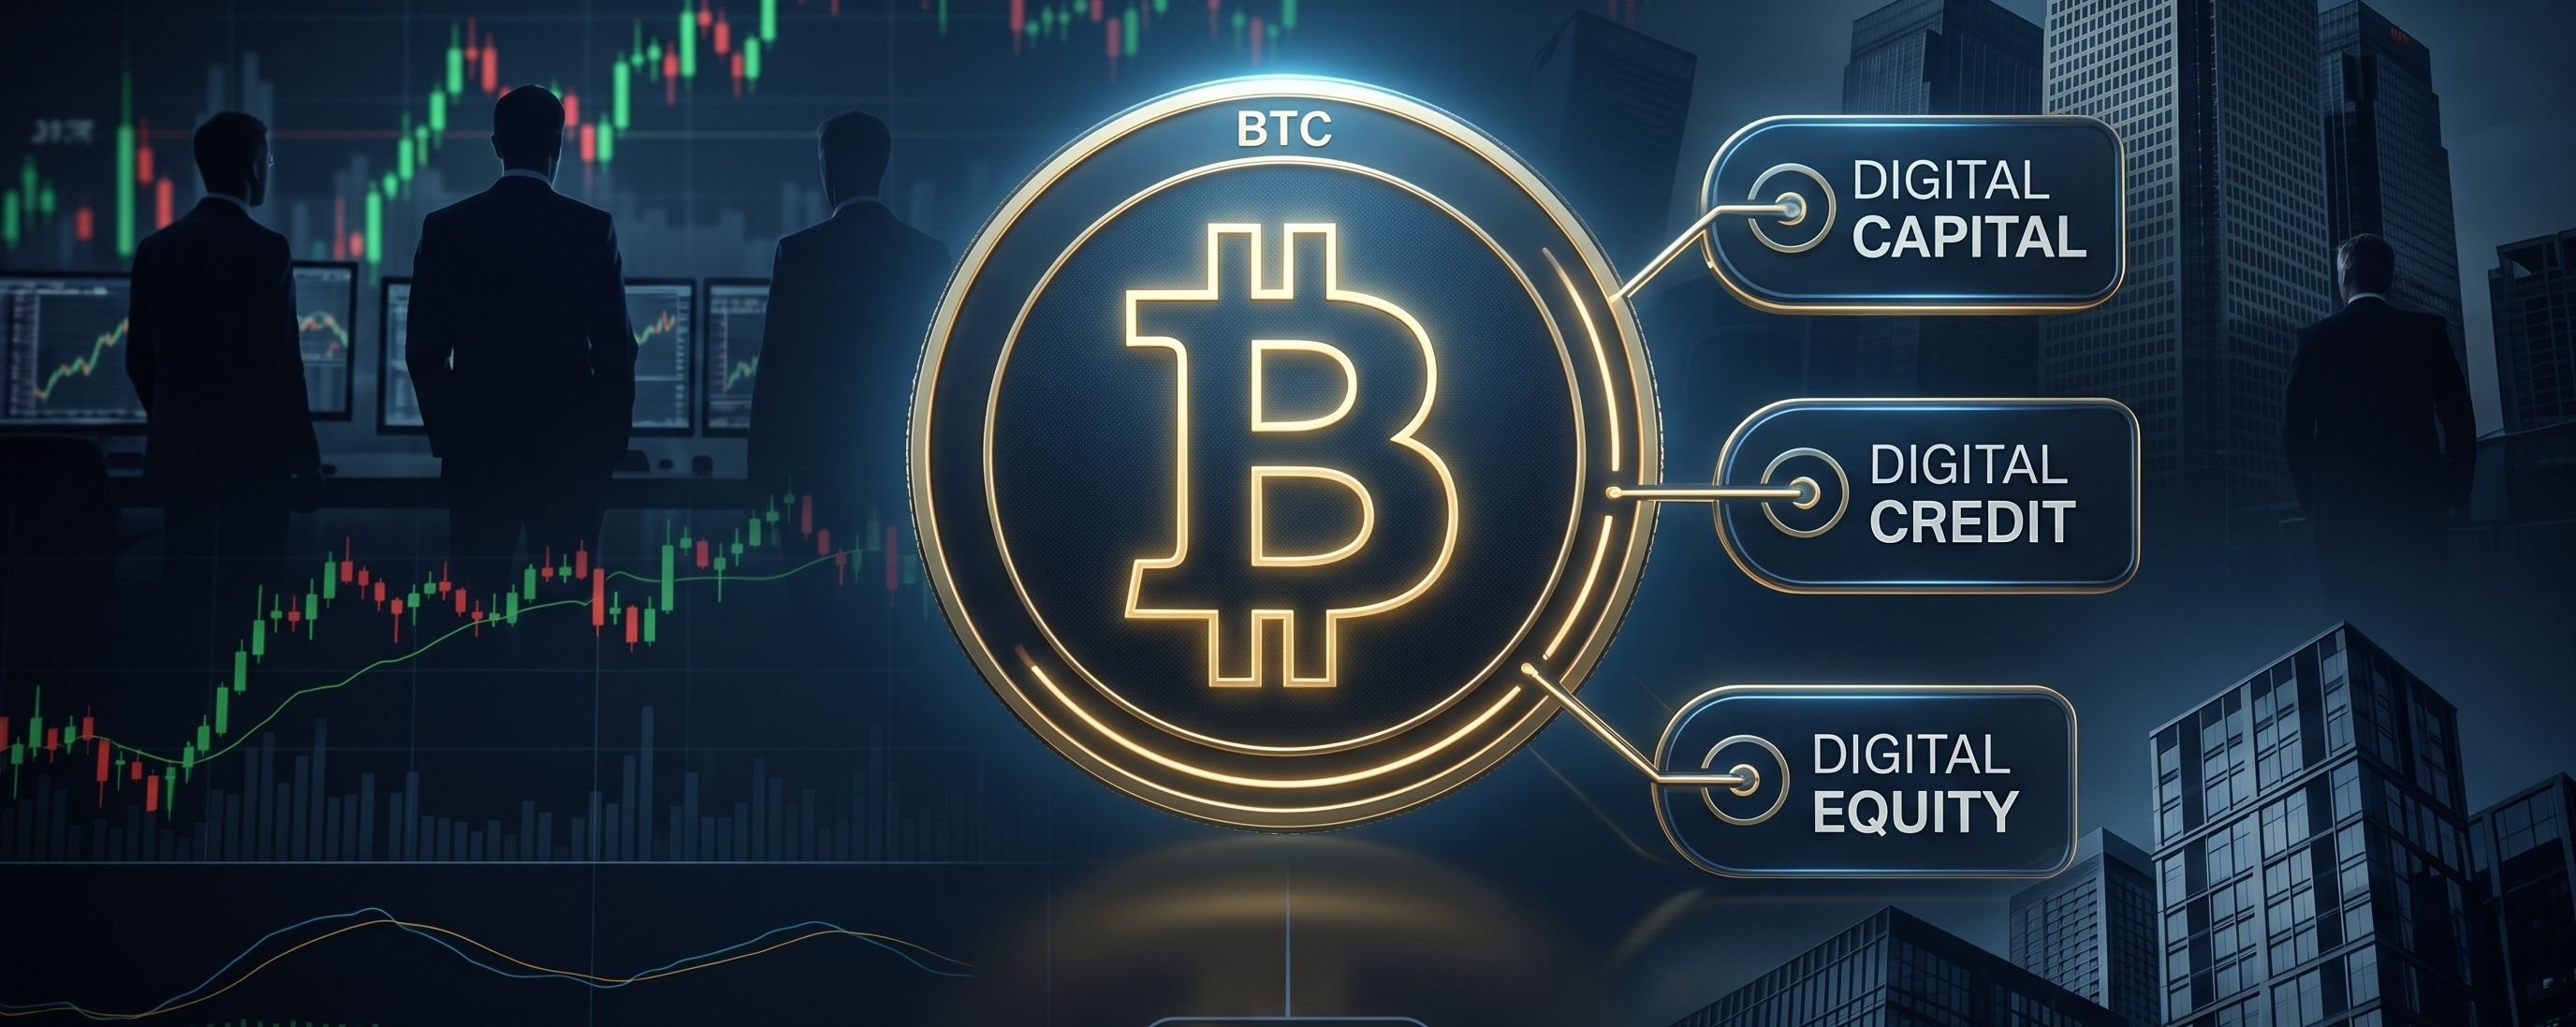
🚨 LE GRAND PARI DE MICHAEL SAYLOR SUR LE CRÉDIT BITCOIN : POURQUOI $MSTR ET $ASST NE SERAIENT PEUT-ÊTRE PAS DE VÉRITABLES RIVAUXStatut du marché : 🟡 MITIGÉ
Michael Saylor propose une idée plus ambitieuse que simplement concurrencer des sociétés de trésorerie Bitcoin.
Il dit vouloir que Strive et d’autres émetteurs bien gérés de « Crédit numérique » basé sur le Bitcoin réussissent, car des acteurs plus solides pourraient aider à élargir toute la catégorie.
₿ Bitcoin = « Capital numérique »
💳 $STRC et $SATA = « Crédit numérique »
📈 $MSTR et $ASST = « Équité numérique »
D’après Saylor, ces couches peuvent se renforcer mutuellement.
Le premier amplificateur, c’est le Bitcoin lui-même.
🚨 LE GRAND PARI DE MICHAEL SAYLOR SUR LE CRÉDIT BITCOIN : POURQUOI $MSTR ET $ASST NE SERAIENT PEUT-ÊTRE PAS DE VÉRITABLES RIVAUX
Statut du marché : 🟡 MITIGÉ
Michael Saylor propose une idée plus ambitieuse que simplement concurrencer des sociétés de trésorerie Bitcoin.
Il dit vouloir que Strive et d’autres émetteurs bien gérés de « Crédit numérique » basé sur le Bitcoin réussissent, car des acteurs plus solides pourraient aider à élargir toute la catégorie.
₿ Bitcoin = « Capital numérique »
💳 $STRC et $SATA = « Crédit numérique »
📈 $MSTR et $ASST = « Équité numérique »
D’après Saylor, ces couches peuvent se renforcer mutuellement.
Le premier amplificateur, c’est le Bitcoin lui-même.
154
S’efforcer d’acheter 1 110 BTC pour 81,5 millions USD, l’actif total monte à 21.356 BTC ; l’action ASST progresse de 11%
- Acheter en moyenne 1 110 BTC à 73.409 USD/BTC, pour 81,5 millions USD
- Total de BTC détenus après la transaction : 21.356 BTC
- L’action ASST (Nasdaq) augmente de plus de 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Source : CoinTelegraph
- Acheter en moyenne 1 110 BTC à 73.409 USD/BTC, pour 81,5 millions USD
- Total de BTC détenus après la transaction : 21.356 BTC
- L’action ASST (Nasdaq) augmente de plus de 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Source : CoinTelegraph
162

🦈 ENCHÈRES INSIDER 199,4K $ ALORS QUE STRIVE ÉLARGIT SA TRÉSORERIE DE 20,246 $BTC GUERRE ! ⚡
Entrée : 12,54 ⚡
Le directeur du conseil de Strive, Pierre Rochard, vient de déposer près de 199 400 $ pour enchérir sur 15 900 actions ASST à 12,54 $. 🦈 L’argent intelligent accumule de façon agressive tandis que Strive s’offre, en silence, un énorme bilan de 20,246 $BTC , transformant les capitaux propres d’entreprise en une opportunité crypto haute puissance.
Le volume de trading quotidien a tout de suite bondi de 12 % alors que l’action préférentielle SATA progresse vers sa valeur nominale de 100 $. 📊 Le capital d’initiés affluant vers des bilans axés sur la conviction crée des vents favorables immédiats, déclenchant un nouvel élan pour des configurations alignées comme $HEMI . ⚡
💬 Suivez-vous les offres des initiés sur des trésoreries en bitcoin, ou attendez-vous que le marché plus large se réveille ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
🚨 STRIVE VIENT D’ACHETER POUR 109 MILLIONS DE DOLLARS DE BITCOIN
🇺🇸 La course au trésor en Bitcoin s’intensifie.
Strive (ASST) a acheté 1 375 BTC supplémentaires pour environ 109 millions de dollars, en payant en moyenne 79 281 dollars par Bitcoin.
🔥 POINTS CLÉS
• 🟠 1 375 BTC ajoutés
• 💰 Montant de l’achat : ~109 M$
• 📊 Prix moyen : 79 281 $/BTC
• ₿ Total des avoirs : 24 531 BTC
• 💵 Environ 70 % du capital levé la semaine dernière provenait d’actions préférentielles SATA
• 🏦 Le nominal en circulation de SATA est désormais presque de 1 MILLIARD de dollars.
📈 POURQUOI C’EST IMPORTANT
Strive élargit de manière agressive son trésor en Bitcoin tout en cherchant à devenir l’un des plus grands détenteurs publics de Bitcoin au monde.
Le dernier achat intervient également alors que les sociétés de trésorerie Bitcoin continuent d’utiliser le financement par actions préférentielles pour lever des capitaux en vue d’accumuler du BTC.
⚔️ COURSE AU TRÉSOR
Strive détient désormais 24 531 BTC et affirme que sa stratégie pourrait potentiellement la conduire à devenir le deuxième plus grand détenteur public de Bitcoin plus tard cette année.
Pendant ce temps, Strategy a indiqué n’avoir acheté ni vendu de BTC au cours de la dernière semaine — créant un contraste intéressant entre les deux principales stratégies de trésorerie Bitcoin.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 STRIVE VIENT D’ACHETER POUR 109 MILLIONS DE DOLLARS DE BITCOIN
🇺🇸 La course au trésor en Bitcoin s’intensifie.
Strive (ASST) a acheté 1 375 BTC supplémentaires pour environ 109 millions de dollars, en payant en moyenne 79 281 dollars par Bitcoin.
🔥 POINTS CLÉS
• 🟠 1 375 BTC ajoutés
• 💰 Montant de l’achat : ~109 M$
• 📊 Prix moyen : 79 281 $/BTC
• ₿ Total des avoirs : 24 531 BTC
• 💵 Environ 70 % du capital levé la semaine dernière provenait d’actions préférentielles SATA
• 🏦 Le nominal en circulation de SATA est désormais presque de 1 MILLIARD de dollars.
📈 POURQUOI C’EST IMPORTANT
Strive élargit de manière agressive son trésor en Bitcoin tout en cherchant à devenir l’un des plus grands détenteurs publics de Bitcoin au monde.
Le dernier achat intervient également alors que les sociétés de trésorerie Bitcoin continuent d’utiliser le financement par actions préférentielles pour lever des capitaux en vue d’accumuler du BTC.
⚔️ COURSE AU TRÉSOR
Strive détient désormais 24 531 BTC et affirme que sa stratégie pourrait potentiellement la conduire à devenir le deuxième plus grand détenteur public de Bitcoin plus tard cette année.
Pendant ce temps, Strategy a indiqué n’avoir acheté ni vendu de BTC au cours de la dernière semaine — créant un contraste intéressant entre les deux principales stratégies de trésorerie Bitcoin.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Strive a consolidé sa position de cinquième plus grande trésorerie publique en Bitcoin après l’achat de 1800 BTC. Cette opération a conduit TD Cowen à relever son objectif de cours pour la société.
#BitcoinTreasury #ASST
Strive a consolidé sa position de cinquième plus grande trésorerie publique en Bitcoin après l’achat de 1800 BTC. Cette opération a conduit TD Cowen à relever son objectif de cours pour la société.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanMicrosoftDeliverOnAI
592,165 vues
3,853 mentions
2
#CanGoogleDefindItsCore
363,127 vues
2,735 mentions
3
#FedWatch
16.1M vues
37,029 mentions
4
#EarningsSeason
6.1M vues
30,123 mentions
5
#BitcoinCoreIdentifiesThreeVulnerabilities
8,478 vues
175 mentions
6
#RippleExpects$900MAnnualizedProductRevenueRunRate
340 vues
4 mentions
7
#GoogleToPreviewCryptoCustodySecuritySystem
2,264 vues
74 mentions
8
#FedToBeginShrinkingRateSettingCalendarIn2027
3,319 vues
46 mentions
9
#StrategyShareholdersApproveDailyDividends
3,390 vues
68 mentions
10
#FedLowerBoundRateDecisionAt3.75%
3,704 vues
42 mentions