

#amazon
amazon
592,670 vues
1,129 mentions
Populaire
Récents
·
--
Haussier
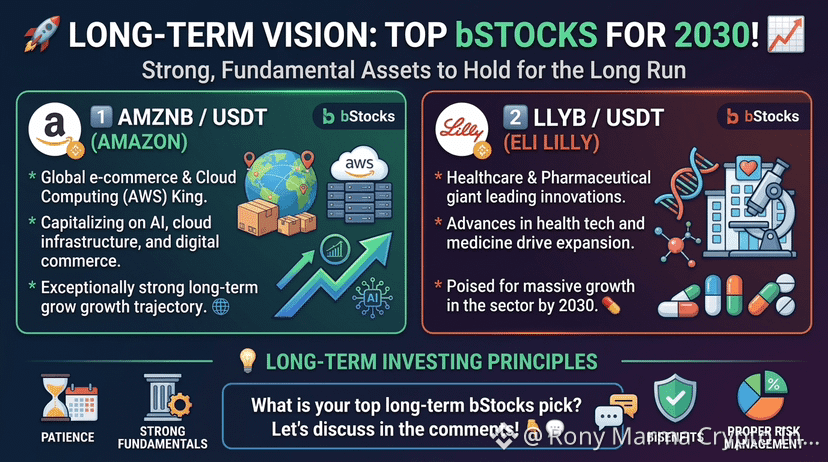
Vision à long terme : les meilleurs bStocks pour 2030 ! 📈
Vous cherchez des actifs solides, aux fondamentaux robustes, à conserver sur le long terme ? Voici 2 actions tokenisées prometteuses de l’onglet bStocks, qui présentent un énorme potentiel d’ici 2030 :
1️⃣ AMZNB / USDT (Amazon)
Le roi incontesté du commerce électronique mondial et du cloud computing (AWS). Avec le développement de l’IA, des infrastructures cloud et du commerce numérique, les perspectives de croissance à long terme d’Amazon restent exceptionnellement solides. 🌐
2️⃣ LLYB / USDT (Eli Lilly)
Un géant de la santé et de l’industrie pharmaceutique, à la pointe des innovations médicales modernes. Grâce aux progrès continus des technologies de la santé et de la médecine, ce secteur est promis à une expansion considérable d’ici 2030. 💊
💡 Investir à long terme demande de la patience, des fondamentaux solides et une bonne gestion des risques.
Quel est votre meilleur choix à long terme dans la liste bStocks ? Parlons-en dans les commentaires ! 👇💬
NFA / DYOR 🙏
#BStocks #LongTermInvesting #amazon #EliLilly #cryptotrading
$AMZNB $LLYB
{spot}(LLYBUSDT)
{spot}(AMZNBUSDT)
Vision à long terme : les meilleurs bStocks pour 2030 ! 📈
Vous cherchez des actifs solides, aux fondamentaux robustes, à conserver sur le long terme ? Voici 2 actions tokenisées prometteuses de l’onglet bStocks, qui présentent un énorme potentiel d’ici 2030 :
1️⃣ AMZNB / USDT (Amazon)
Le roi incontesté du commerce électronique mondial et du cloud computing (AWS). Avec le développement de l’IA, des infrastructures cloud et du commerce numérique, les perspectives de croissance à long terme d’Amazon restent exceptionnellement solides. 🌐
2️⃣ LLYB / USDT (Eli Lilly)
Un géant de la santé et de l’industrie pharmaceutique, à la pointe des innovations médicales modernes. Grâce aux progrès continus des technologies de la santé et de la médecine, ce secteur est promis à une expansion considérable d’ici 2030. 💊
💡 Investir à long terme demande de la patience, des fondamentaux solides et une bonne gestion des risques.
Quel est votre meilleur choix à long terme dans la liste bStocks ? Parlons-en dans les commentaires ! 👇💬
NFA / DYOR 🙏
#BStocks #LongTermInvesting #amazon #EliLilly #cryptotrading
$AMZNB $LLYB
73
·
--
🚨 Les résultats d’Amazon mettent les dépenses liées à l’IA sous les projecteurs
Les résultats du troisième trimestre d’Amazon soulèvent une question plus importante sur le coût de la course à l’IA.
Voici ce qui a retenu l’attention du marché :
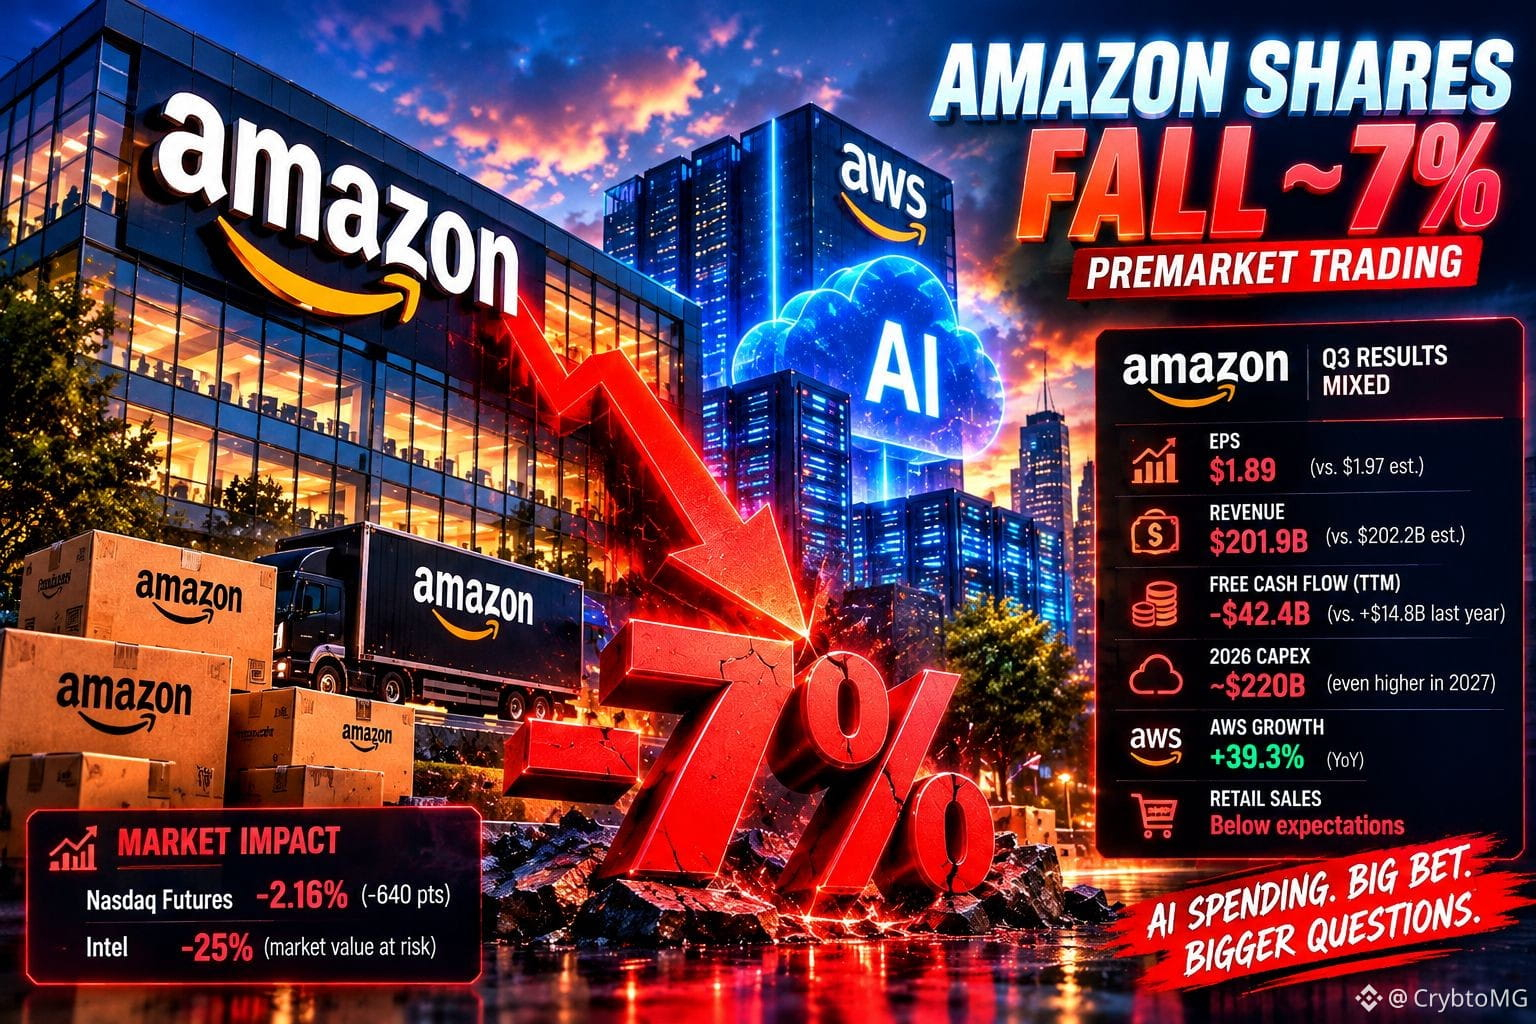
Le chiffre d’affaires a atteint 201,9 milliards de dollars, légèrement en dessous des prévisions des analystes.
Le bénéfice par action s’est établi à 1,89 dollar.
Le flux de trésorerie disponible sur les 12 derniers mois est devenu négatif, à hauteur de 42,4 milliards de dollars.
Les dépenses d’investissement pour 2026 devraient atteindre environ 220 milliards de dollars.
Le chiffre d’affaires d’AWS a progressé de 39,3 % sur un an.
La réaction du marché a été vive : les actions Amazon ont chuté d’environ 7 % lors des échanges avant l’ouverture du marché le 30 octobre.
C’est un moment intéressant pour le secteur technologique. Une forte demande en IA ne suffit pas à elle seule ; les investisseurs veulent aussi savoir quand ces investissements généreront des rendements.
La course aux infrastructures d’IA devient-elle trop coûteuse, ou s’agit-il simplement du prix à payer pour construire l’avenir ?
#Amazon #Technology $AMZNB
$IDOL
$SOPH
1
401

Vérifié
#amazonsharesfallabout7%inpremarkettrading
🚨 L’ÉQUATION DES RÉSULTATS : Amazon face à la réalité de l’IA 🚨
#LesActionsAmazonChutentEnviron7%AvantOuverture Les marchés remettent sérieusement en question les dépenses massives des géants de la tech dans l’IA. Décryptons la chute brutale d’AMZN aujourd’hui à l’aide de simples calculs 🧮👇
(Dépenses d’investissement en forte hausse : 220 milliards de dollars) + (Flux de trésorerie négatif) = AMZN en baisse de 7 % 📉
Les dépenses engagées :
(Le catalyseur) = Malgré la hausse spectaculaire de 39 % des ventes d’Amazon Web Services (AWS), les investisseurs ont été effrayés par l’explosion des coûts liés aux infrastructures d’IA. Amazon a maintenu ses prévisions de dépenses d’investissement à un montant colossal de 220 milliards de dollars pour 2026.
Le résultat clé :
(La correction) ➔ Les actions du géant de la tech ont plongé d’environ 7 % lors des échanges avant l’ouverture vendredi. Le principal signal d’alarme pour Wall Street ? Le flux de trésorerie disponible négatif d’Amazon a atteint 42,4 milliards de dollars sur les 12 derniers mois, soit une hausse vertigineuse de 386 % sur un an.
Le décryptage :
L’ère de l’IA où l’on « construit à tout prix » est officiellement confrontée à la réalité. Bien que la croissance du cloud reste extrêmement forte, les énormes sorties de trésorerie nécessaires pour la soutenir pèsent lourdement sur les marges. Si les géants de la tech ne parviennent pas à prouver que ces investissements dans l’IA généreront des retombées à court terme, l’ensemble du secteur technologique pourrait subir une correction macroéconomique plus profonde.
S’agit-il d’une occasion d’achat qui ne se présente qu’une fois par génération ou du début d’une gueule de bois liée aux dépenses dans l’IA ? 👇💬
$AMZNB
{spot}(AMZNBUSDT)
$NVDAB
{spot}(NVDABUSDT)
$AAPLB
{spot}(AAPLBUSDT)
#amazon #TechStocks #AI
#amazonsharesfallabout7%inpremarkettrading
🚨 L’ÉQUATION DES RÉSULTATS : Amazon face à la réalité de l’IA 🚨
#LesActionsAmazonChutentEnviron7%AvantOuverture Les marchés remettent sérieusement en question les dépenses massives des géants de la tech dans l’IA. Décryptons la chute brutale d’AMZN aujourd’hui à l’aide de simples calculs 🧮👇
(Dépenses d’investissement en forte hausse : 220 milliards de dollars) + (Flux de trésorerie négatif) = AMZN en baisse de 7 % 📉
Les dépenses engagées :
(Le catalyseur) = Malgré la hausse spectaculaire de 39 % des ventes d’Amazon Web Services (AWS), les investisseurs ont été effrayés par l’explosion des coûts liés aux infrastructures d’IA. Amazon a maintenu ses prévisions de dépenses d’investissement à un montant colossal de 220 milliards de dollars pour 2026.
Le résultat clé :
(La correction) ➔ Les actions du géant de la tech ont plongé d’environ 7 % lors des échanges avant l’ouverture vendredi. Le principal signal d’alarme pour Wall Street ? Le flux de trésorerie disponible négatif d’Amazon a atteint 42,4 milliards de dollars sur les 12 derniers mois, soit une hausse vertigineuse de 386 % sur un an.
Le décryptage :
L’ère de l’IA où l’on « construit à tout prix » est officiellement confrontée à la réalité. Bien que la croissance du cloud reste extrêmement forte, les énormes sorties de trésorerie nécessaires pour la soutenir pèsent lourdement sur les marges. Si les géants de la tech ne parviennent pas à prouver que ces investissements dans l’IA généreront des retombées à court terme, l’ensemble du secteur technologique pourrait subir une correction macroéconomique plus profonde.
S’agit-il d’une occasion d’achat qui ne se présente qu’une fois par génération ou du début d’une gueule de bois liée aux dépenses dans l’IA ? 👇💬
$AMZNB
$NVDAB
$AAPLB
#amazon #TechStocks #AI

Abu Fahadأ:
💛
2
2
476
·
--
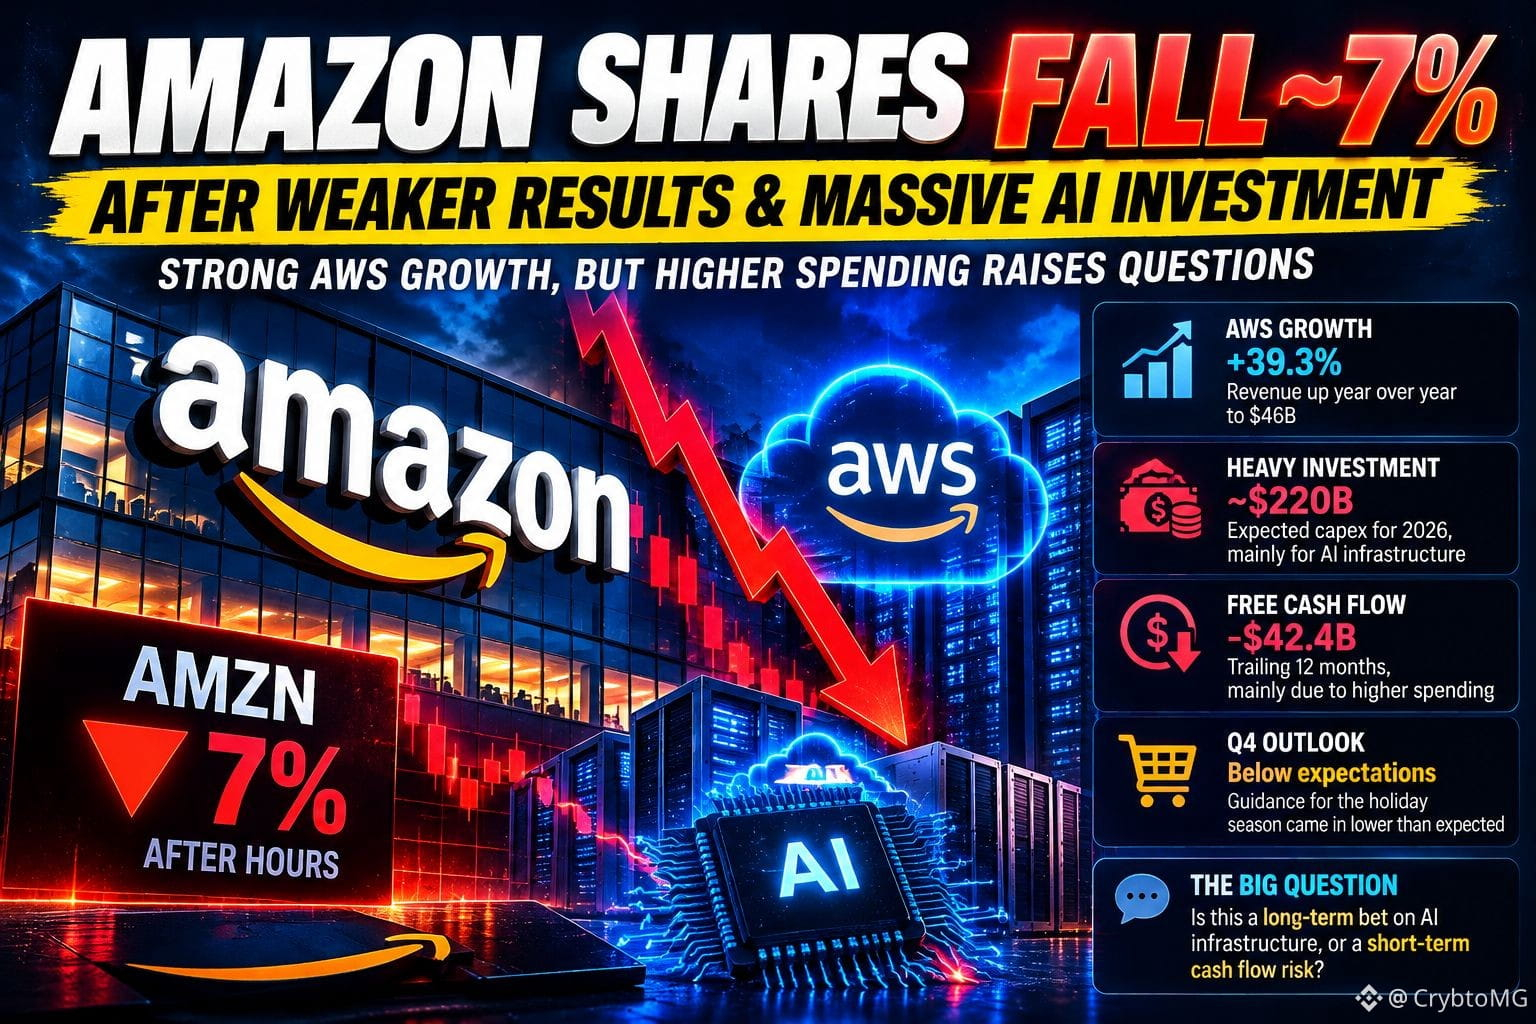
L’investissement d’Amazon dans l’IA : une opportunité à long terme ou une pression sur les flux de trésorerie ?
Les résultats du troisième trimestre d’Amazon révèlent deux facettes très différentes de son investissement dans l’IA.
Le chiffre d’affaires d’AWS a augmenté de 39,3 % sur un an, pour atteindre 46 milliards de dollars. Le résultat opérationnel a également atteint un record de 28,1 milliards de dollars.
Mais il y a un autre aspect : le flux de trésorerie disponible sur les 12 derniers mois est devenu négatif, à hauteur de 42,4 milliards de dollars, principalement en raison de dépenses plus élevées dans les infrastructures et l’IA.
Amazon prévoit environ 220 milliards de dollars de dépenses d’investissement en 2026.
La question clé n’est pas de savoir si la demande en IA augmente. C’est de savoir si les rendements justifieront cet investissement colossal.
Pensez-vous qu’Amazon se construit un solide avantage à long terme, ou qu’elle s’expose à une pression financière excessive ?
#A I #Amazon $IDOL
$BIRB
$BEAMX
1
29
Vérifié
LE PARI DE 220 MILLIARDS DE DOLLARS DE #AMAZON ÉBRANLE LES MARCHÉS MONDIAUX — ALORS MÊME QU’AWS PROGRESSE DE 39 % !
Amazon vient d’envoyer un avertissement à l’ensemble du secteur de l’IA.
POINT SUR LES MARCHÉS — 30 OCTOBRE :
Amazon a publié ses résultats du troisième trimestre jeudi soir, le 29 octobre. Ils révèlent un contraste saisissant :
💰 Chiffre d’affaires du T3 : 201,9 MILLIARDS DE DOLLARS (+12 % sur un an)
☁️ Chiffre d’affaires d’AWS : 46 MILLIARDS DE DOLLARS (+39 % sur un an)
📈 Résultat opérationnel : 28,1 MILLIARDS DE DOLLARS
🔴 Flux de trésorerie disponible sur les 12 derniers mois : -42,4 MILLIARDS DE DOLLARS
🏗️ Dépenses d’investissement prévues pour 2026 : 220 MILLIARDS DE DOLLARS
AWS a enregistré sa croissance la plus rapide depuis près de cinq ans.
Mais Amazon prévoit que ses investissements liés à l’IA augmenteront encore en 2027.
RÉACTION DES MARCHÉS :
🔴 $AMZN a chuté jusqu’à 7 % jeudi lors des échanges après la clôture aux États-Unis.
🔴 AUJOURD’HUI, 30 OCTOBRE : l’indice Nikkei japonais a clôturé en baisse de 2,1 %.
🔴 $6857.T Advantest : -5,9 %
🔴 $8035.T Tokyo Electron : -5,2 %
Ces baisses au Japon concernent la séance de vendredi, qui est terminée, et non celle de jeudi.
POURQUOI EST-CE IMPORTANT ?
La demande en IA est bien réelle. AWS connaît une croissance rapide.
Mais construire des centres de données, acheter des puces et accroître les capacités de calcul exige des investissements considérables.
Les investisseurs se demandent désormais si les futurs bénéfices de l’IA justifieront les dépenses d’aujourd’hui.
Un déficit de flux de trésorerie disponible de 42,4 milliards de dollars sur les 12 derniers mois n’équivaut pas à une perte opérationnelle. Amazon génère toujours d’importants flux de trésorerie opérationnels.
ACTIONS À SUIVRE :
$AMZN — Amazon
$MSFT — Microsoft
$GOOGL — Alphabet
$NVDA — Nvidia
$INTC — Intel
QUE SURVEILLER ENSUITE ?
Amazon se stabilisera-t-elle à l’ouverture de la séance régulière de vendredi aux États-Unis ?
AWS peut-elle maintenir une croissance proche de 40 % ?
Les dépenses consacrées aux infrastructures d’IA se traduiront-elles par une amélioration du flux de trésorerie disponible ?
Et de nouvelles dépenses d’investissement pourraient-elles peser sur les valorisations des entreprises technologiques ?
1k

#AmazonSharesFallAbout7%InPremarketTrading
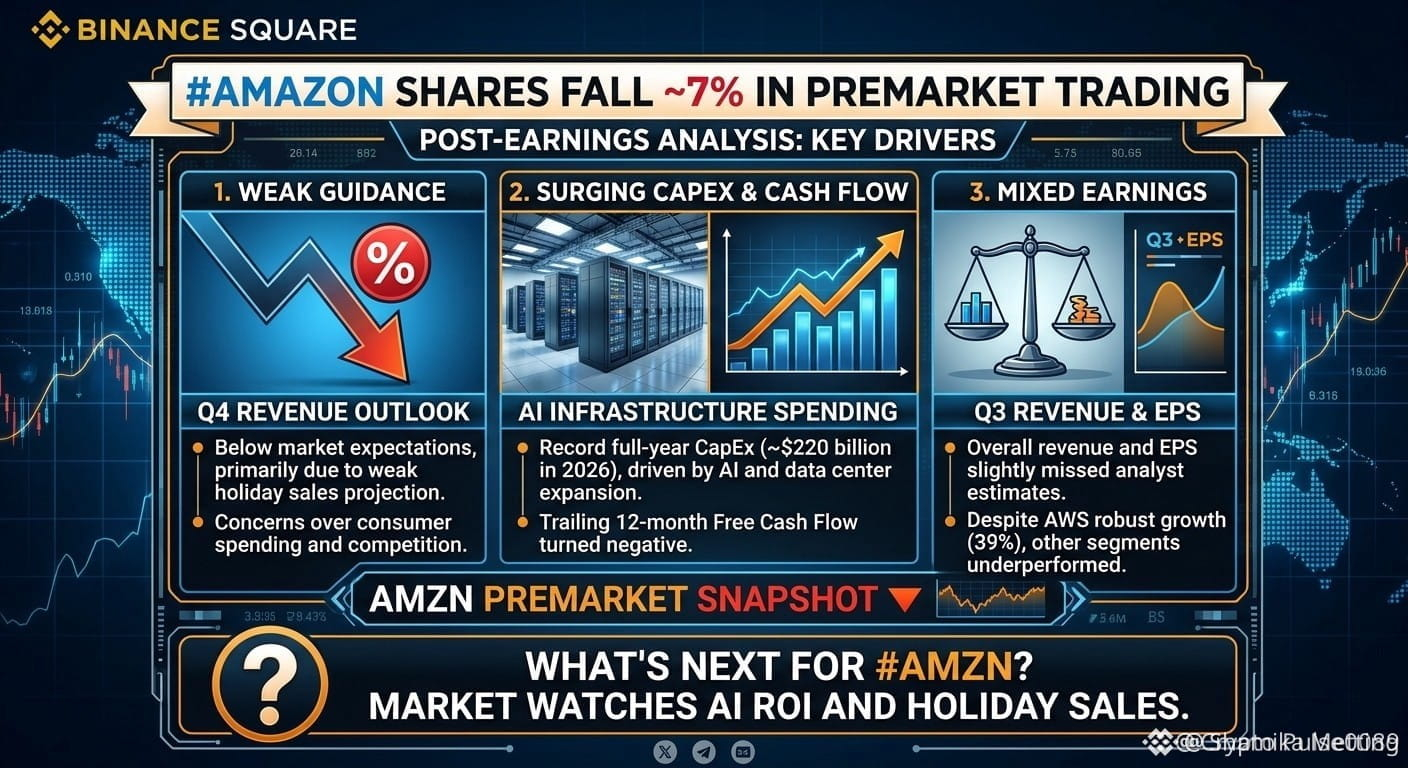
📉 Les actions d’Amazon (#Amazon ) ont reculé d’environ 7 % avant l’ouverture du marché : analyse après la publication des résultats
Malgré la croissance impressionnante d’AWS, l’action Amazon ($AMZN) a subi un net revers avant l’ouverture du marché, après la publication de ses derniers résultats. Voici un bref résumé des facteurs à l’origine de la réaction du marché :
🔍 Principales raisons du recul :
1️⃣ Des prévisions décevantes pour le quatrième trimestre
Les prévisions de chiffre d’affaires pour le trimestre des fêtes de fin d’année se sont révélées légèrement inférieures aux attentes du marché, suscitant des inquiétudes quant à la faiblesse des dépenses des consommateurs et à l’intensification de la concurrence dans le secteur de la distribution.
2️⃣ Hausse des dépenses d’investissement et flux de trésorerie disponible négatif
Les investissements massifs dans les infrastructures d’intelligence artificielle et l’expansion des centres de données ont porté les dépenses d’investissement prévues pour l’ensemble de 2026 à environ 220 milliards de dollars.
En conséquence, le flux de trésorerie disponible sur les douze derniers mois est devenu négatif (environ -42,4 milliards de dollars), ravivant le débat sur l’épuisement des capitaux à court terme.
3️⃣ Des résultats contrastés au troisième trimestre
Le chiffre d’affaires total du troisième trimestre (201,9 milliards de dollars) et le bénéfice par action (1,89 dollar) se sont révélés légèrement inférieurs à la moyenne des prévisions des analystes.
#Amazon #AMZN #StockMarket #BinanceSquare #EarningsReport #CloudComputing #Aİ
$PEPE $ALPINE $CRMB
1
67
·
--
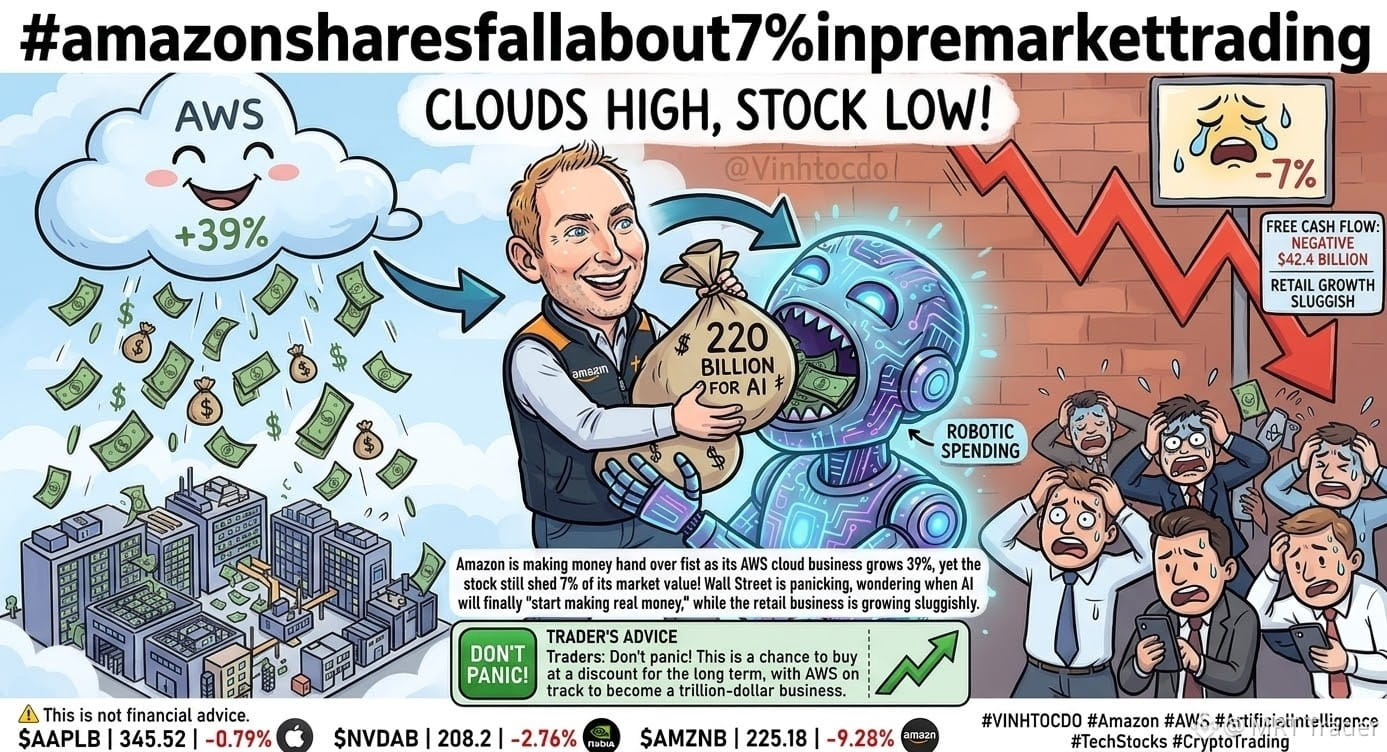
Amazon recule d’environ 7 % avant l’ouverture malgré la forte croissance d’AWS 📉
Le chiffre d’affaires d’AWS a progressé de 39 %, mais $AMZNB a tout de même chuté d’environ 7 % lors des échanges avant l’ouverture.
La raison, ce sont les dépenses. Amazon investit environ 220 milliards de dollars dans l’IA, et son flux de trésorerie disponible est tombé à environ -42,4 milliards de dollars. Les investisseurs se demandent quand ces dépenses consacrées à l’IA se traduiront par des rendements réels, tandis que l’activité de vente au détail croît lentement.
Certains traders voient cette baisse comme une occasion à long terme, AWS étant en voie de devenir une entreprise valorisée à mille milliards de dollars. D’autres voudront d’abord la preuve que ces dépenses sont rentables. Dans tous les cas, gérez soigneusement la taille de vos positions. ⚠️ Ceci ne constitue pas un conseil financier.
Négociez ici 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
2
16
·
--
🚨 Les dépenses d’Amazon en IA atteignent un niveau record !
Le flux de trésorerie disponible d’Amazon est tombé à -42,4 milliards de dollars au cours des 12 mois se terminant en septembre 2026, alors que l’entreprise accélère ses investissements dans les infrastructures d’IA.
📉 Dépenses d’investissement au T3 : environ 77 milliards de dollars
🚀 Chiffre d’affaires d’AWS : environ 46 milliards de dollars (+39 %)
💰 Dépenses prévues pour 2026 : environ 220 milliards de dollars
Malgré une forte croissance du cloud, les investissements massifs dans l’IA exercent une pression sur les flux de trésorerie.
🤔 Les investissements d’Amazon dans l’IA seront-ils rentables à long terme ?
Source : Yahoo Finance | 30 oct. 2026
{spot}(AMZNBUSDT)
#amazon #Aİ #AWS #TechNews
🚨 Les dépenses d’Amazon en IA atteignent un niveau record !
Le flux de trésorerie disponible d’Amazon est tombé à -42,4 milliards de dollars au cours des 12 mois se terminant en septembre 2026, alors que l’entreprise accélère ses investissements dans les infrastructures d’IA.
📉 Dépenses d’investissement au T3 : environ 77 milliards de dollars
🚀 Chiffre d’affaires d’AWS : environ 46 milliards de dollars (+39 %)
💰 Dépenses prévues pour 2026 : environ 220 milliards de dollars
Malgré une forte croissance du cloud, les investissements massifs dans l’IA exercent une pression sur les flux de trésorerie.
🤔 Les investissements d’Amazon dans l’IA seront-ils rentables à long terme ?
Source : Yahoo Finance | 30 oct. 2026
#amazon #Aİ #AWS #TechNews
79
·
--
Vérifié
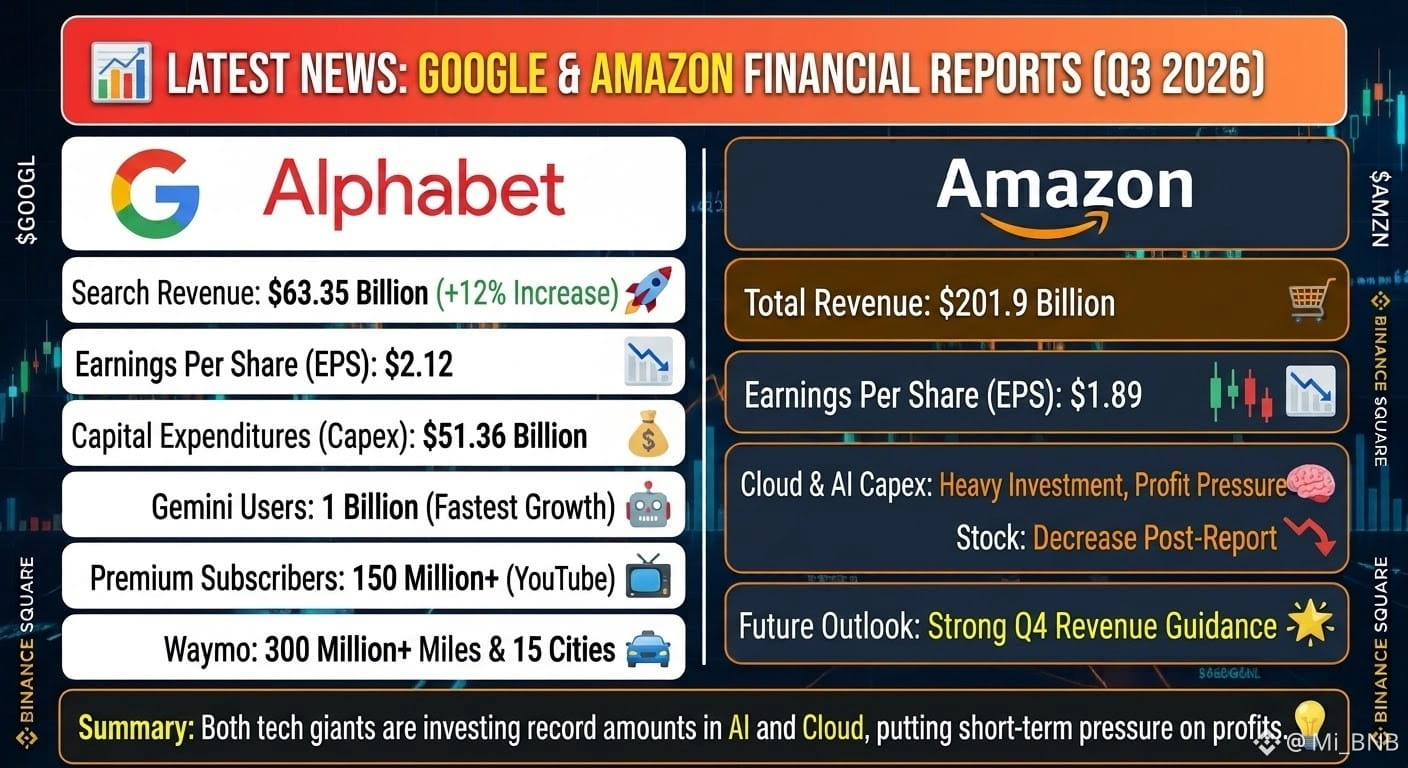
Dernières performances de Google (Alphabet) et d’Amazon (T3 2026)🚨
🌐Google a publié son rapport financier du T3, qui fait état de tendances contrastées pour les principaux indicateurs :
Chiffre d’affaires : Le chiffre d’affaires global a progressé, celui de la recherche Google bondissant de 12 % pour atteindre 63,35 milliards de dollars.
Bénéfice par action (BPA) : L’entreprise a déclaré un BPA de 2,12 $, inférieur aux attentes du marché (environ 2,96 $).
Dépenses d’investissement dans l’IA et le cloud : Les investissements considérables dans l’intelligence artificielle (IA) et les infrastructures ont suscité des inquiétudes chez les investisseurs. Les dépenses d’investissement (Capex) de Google ont grimpé à 51,36 milliards de dollars, entraînant un flux de trésorerie disponible négatif.
Performances des produits :
L’application Gemini a franchi le cap du milliard d’utilisateurs, devenant le produit à la croissance la plus rapide de l’histoire de l’entreprise.
YouTube Music et Premium ont dépassé les 150 millions d’abonnés.
Le service de transport autonome Waymo a effectué plus de 300 millions de miles en conduite automatisée et est présent dans 15 grandes villes américaines.
📦 2. Dernières performances d’Amazon (T3 2026)
Amazon a également annoncé ses résultats financiers du T3 :
Chiffre d’affaires et bénéfice : Le chiffre d’affaires total s’est établi à 201,9 milliards de dollars, légèrement en deçà du consensus du marché.
Bénéfice par action (BPA) : Le BPA s’est établi à 1,89 $, légèrement inférieur aux prévisions des analystes, qui tablaient sur 1,97 $.
Pression liée aux dépenses dans l’IA et le cloud : Les dépenses importantes consacrées aux infrastructures cloud et d’IA (en forte hausse par rapport à l’année précédente) ont pesé sur la rentabilité globale. Après la publication des résultats, l’action Amazon a suivi une tendance baissière sur le marché.
Perspectives : Amazon a publié de solides prévisions de chiffre d’affaires pour le T4 et reste déterminée à développer les capacités de ses systèmes de données et ses infrastructures d’IA.
💡 Synthèse :
Les rapports des deux géants de la technologie mettent en évidence des investissements records dans l’IA et le cloud computing. Si l’adoption par les utilisateurs et l’engagement envers les services continuent de croître rapidement, les dépenses massives en Capex ont temporairement comprimé la rentabilité nette, plaçant l’efficacité du capital au centre de l’attention de Wall Street et des investisseurs du monde entier.
#EarningsSeason #BinancePick #GOOGL #amazon $GOOGLB $AMZNB
111
·
--
Haussier
Contesté
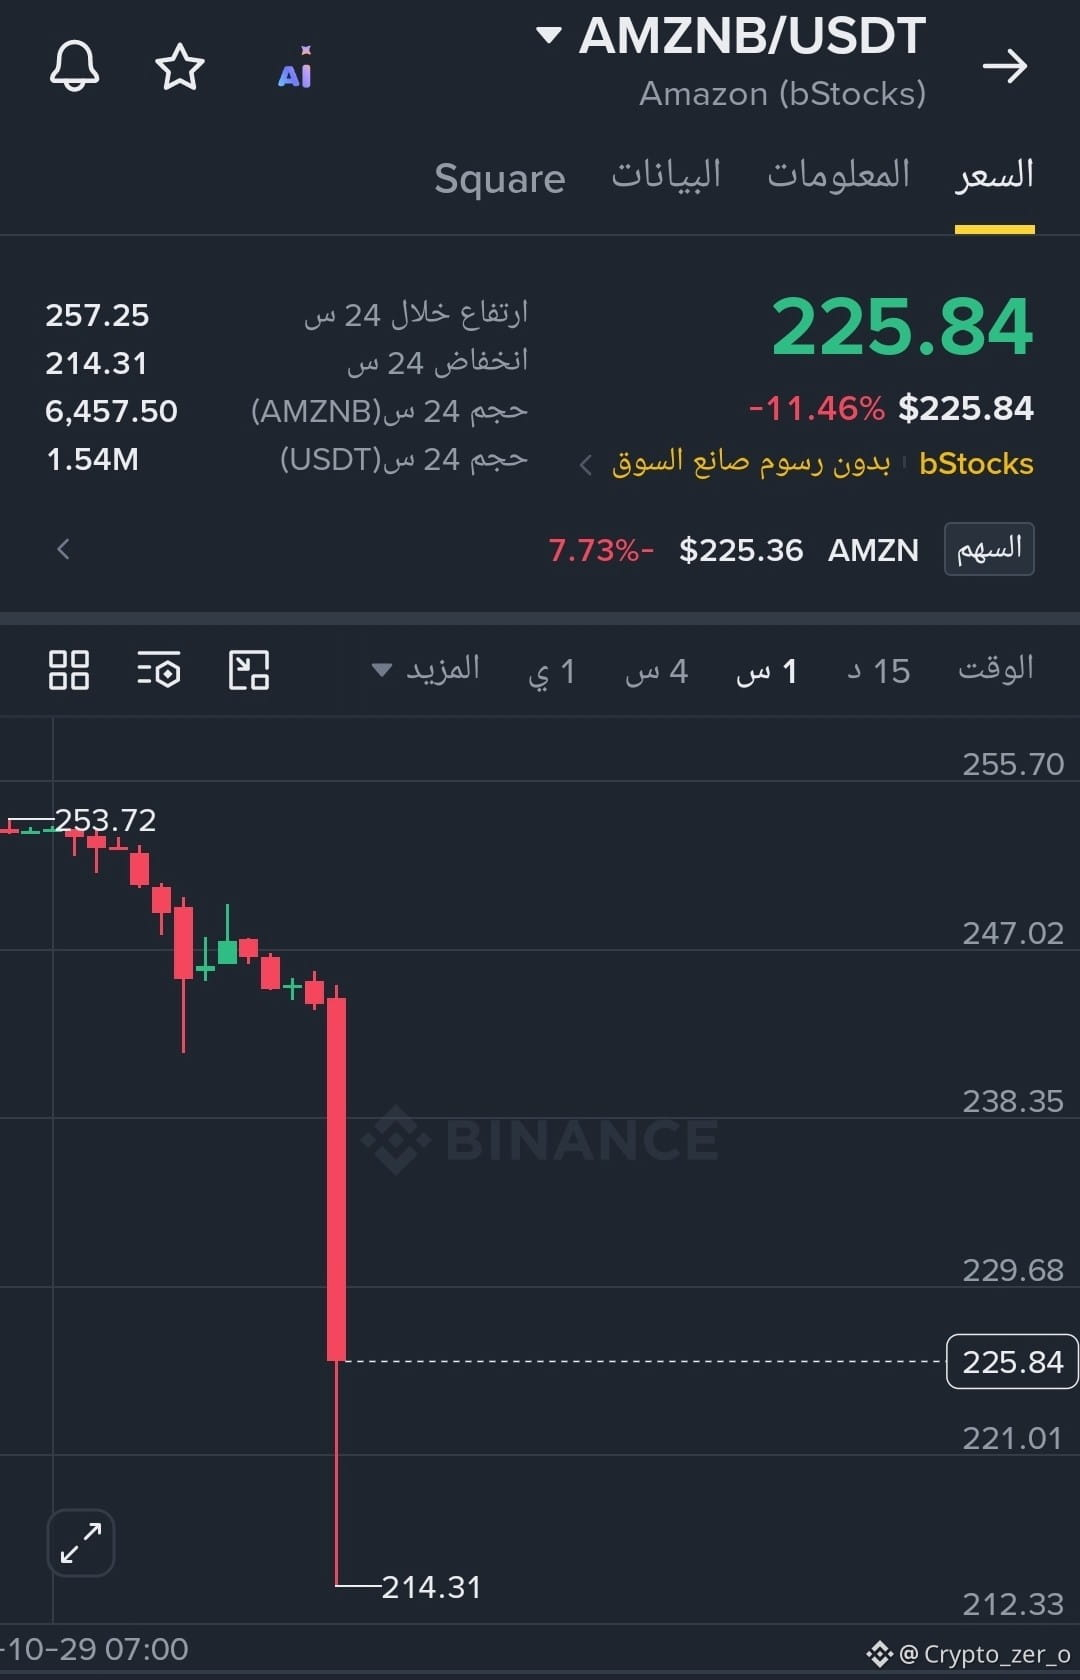
🚨 $AMZN Forte baisse après les résultats
L’action Amazon recule de plus de 12 % après l’annonce des résultats du troisième trimestre, perdant près de 315 milliards de dollars de sa capitalisation boursière lors des échanges après la clôture.
Mais à mes yeux, le cours s’approche d’une zone de rebond potentiel. L’action commence à montrer une première réaction après la chasse à la liquidité sous les creux hebdomadaires.
👀 Niveau à surveiller : 225$ ; objectifs à 235$, puis 245$
S’il se maintient à ce niveau, nous pourrions assister à un rebond à la hausse pendant la séance asiatique. En revanche, s’il le casse, cela pourrait ouvrir la voie à une nouvelle baisse.
L’occasion semble se présenter 👀
$AMZNB
{spot}(AMZNBUSDT)
#EarningsSeason
#amazon
🚨 $AMZN Forte baisse après les résultats
L’action Amazon recule de plus de 12 % après l’annonce des résultats du troisième trimestre, perdant près de 315 milliards de dollars de sa capitalisation boursière lors des échanges après la clôture.
Mais à mes yeux, le cours s’approche d’une zone de rebond potentiel. L’action commence à montrer une première réaction après la chasse à la liquidité sous les creux hebdomadaires.
👀 Niveau à surveiller : 225$ ; objectifs à 235$, puis 245$
S’il se maintient à ce niveau, nous pourrions assister à un rebond à la hausse pendant la séance asiatique. En revanche, s’il le casse, cela pourrait ouvrir la voie à une nouvelle baisse.
L’occasion semble se présenter 👀
$AMZNB
#EarningsSeason
#amazon
2
844

·
--
La croissance d’AWS s’accélère chez Amazon, tandis que l’action recule après les résultats du troisième trimestre
📉 L’action Amazon a chuté d’environ 7 % après la clôture, les revenus et le bénéfice par action étant inférieurs aux prévisions. Le chiffre d’affaires a progressé de 12 % pour atteindre 201,9 milliards de dollars, tandis que le bénéfice par action s’est établi à 1,89 dollar, contre 1,97 dollar attendu.
☁️ Le chiffre d’affaires d’AWS a augmenté d’environ 39 %, à 46 milliards de dollars, soit sa plus forte croissance en près de cinq ans. La demande en services cloud et en infrastructures d’IA est restée un point fort.
🏗️ Toutefois, les dépenses d’investissement prévues pour 2026, d’environ 220 milliards de dollars, maintiennent la génération de trésorerie au centre des préoccupations. La croissance d’AWS continue d’exiger d’importants investissements dans les infrastructures.
🛒 Amazon prévoit un chiffre d’affaires de 240 à 247 milliards de dollars au quatrième trimestre, avec un point médian inférieur aux attentes du marché. La demande liée aux achats des fêtes est un autre facteur clé à surveiller.
⚖️ La forte croissance du cloud n’a pas encore dissipé les inquiétudes plus générales. Les retombées des investissements dans l’IA sur la trésorerie et les performances du commerce de détail contribueront à façonner la prochaine évaluation du marché.
#Amazon $AMZNB
43
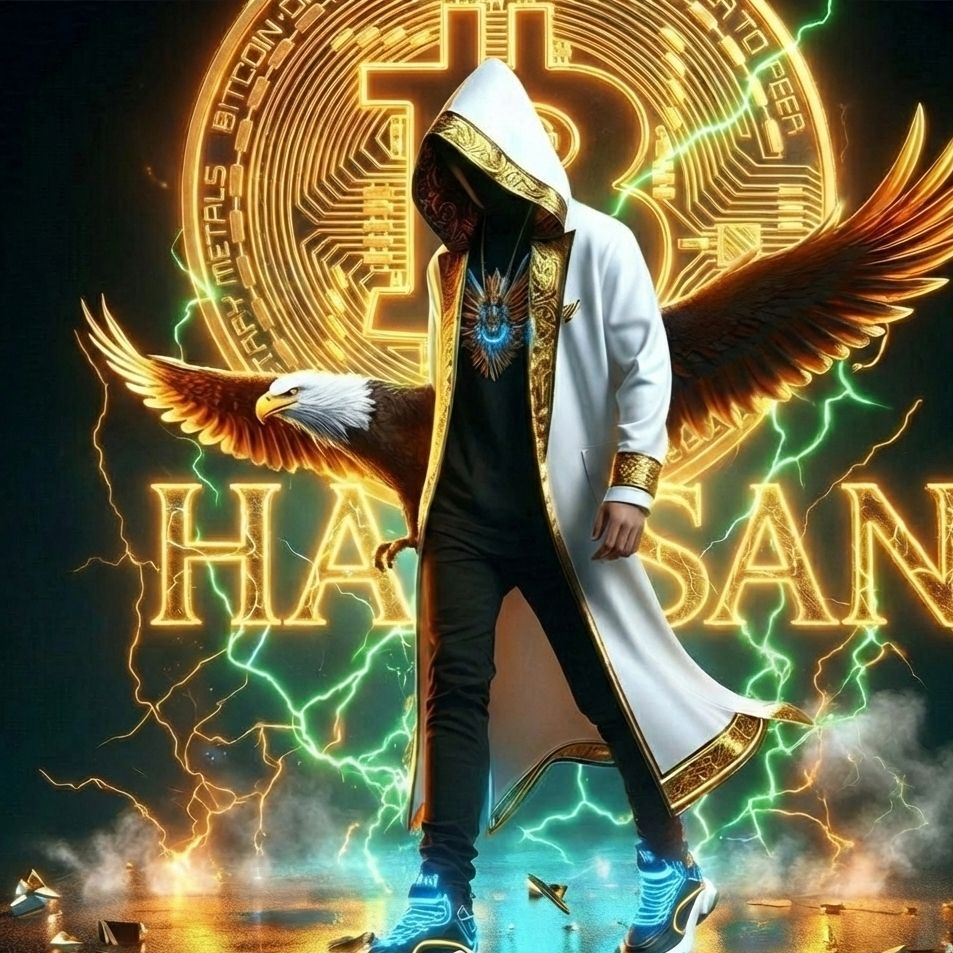
Amazon publie ses résultats ce soir, et les marchés d’options anticipent une variation d’environ 7,4 % dans un sens ou dans l’autre.
Un dépassement des attentes est probable. Le chiffre d’affaires a dépassé les prévisions au cours de chacun des quatre derniers trimestres, et la direction fait preuve de prudence dans ses prévisions.
Mais le dépassement des attentes n’est pas l’essentiel. Surveillez la croissance d’AWS, qui a atteint 36,8 % au dernier trimestre, ainsi que les dépenses d’investissement, puisque le plan pour 2026 a été relevé à environ 220 milliards de dollars. Une forte croissance d’AWS avec des dépenses raisonnables pourrait faire bondir le titre. Un dépassement des attentes accompagné de dépenses importantes et de prévisions décevantes pourrait tout de même entraîner une baisse.
Les résultats des grandes entreprises technologiques donnent aussi le ton aux actifs risqués, y compris les jetons liés à l’IA.
$AMZNB
{spot}(AMZNBUSDT)
#BinancePick
#amazon
#EarningsSeason
Amazon publie ses résultats ce soir, et les marchés d’options anticipent une variation d’environ 7,4 % dans un sens ou dans l’autre.
Un dépassement des attentes est probable. Le chiffre d’affaires a dépassé les prévisions au cours de chacun des quatre derniers trimestres, et la direction fait preuve de prudence dans ses prévisions.
Mais le dépassement des attentes n’est pas l’essentiel. Surveillez la croissance d’AWS, qui a atteint 36,8 % au dernier trimestre, ainsi que les dépenses d’investissement, puisque le plan pour 2026 a été relevé à environ 220 milliards de dollars. Une forte croissance d’AWS avec des dépenses raisonnables pourrait faire bondir le titre. Un dépassement des attentes accompagné de dépenses importantes et de prévisions décevantes pourrait tout de même entraîner une baisse.
Les résultats des grandes entreprises technologiques donnent aussi le ton aux actifs risqués, y compris les jetons liés à l’IA.
$AMZNB
#BinancePick
#amazon
#EarningsSeason
63
Vérifié
Les résultats d’Amazon, publiés jeudi après la clôture, sont un événement majeur❗️❗️ Ils vont nous dire si cette envolée de l’IA repose sur une demande réelle ou si c’est juste un immense feu de joie alimenté par les liquidités.
Pourquoi Amazon ? Parce que c’est le plus gros acheteur de toute la chaîne d’approvisionnement de l’IA. L’entreprise prévoit environ 220 Md$ de dépenses d’investissement cette année : puces Nvidia, mémoire Micron, énergie pour les centres de données. Si vous détenez des actions $NVDA, des titres du secteur de la mémoire ou des valeurs liées à l’énergie, une bonne partie de leurs revenus dépend essentiellement d’un seul chèque d’Amazon.
Et ce chèque commence à faire mal. Flux de trésorerie disponible sur les 12 derniers mois : -7,6 Md$. Amazon dépense plus de liquidités qu’elle n’en génère.
La seule raison pour laquelle l’entreprise peut continuer à dépenser autant, c’est AWS. Son activité a progressé de 37 % au dernier trimestre, avec un carnet de commandes de 496 Md$. Le scénario est donc simple :
Une croissance d’AWS autour de 40 % ? L’argent investi dans l’IA revient bel et bien, et tout le secteur continue de faire la fête 🔥
En dessous de 35 %, avec une nouvelle hausse des dépenses d’investissement ? Voilà comment on déclenche une vente panique.#amazon #ai #EarningsSeason
1
620
·
--
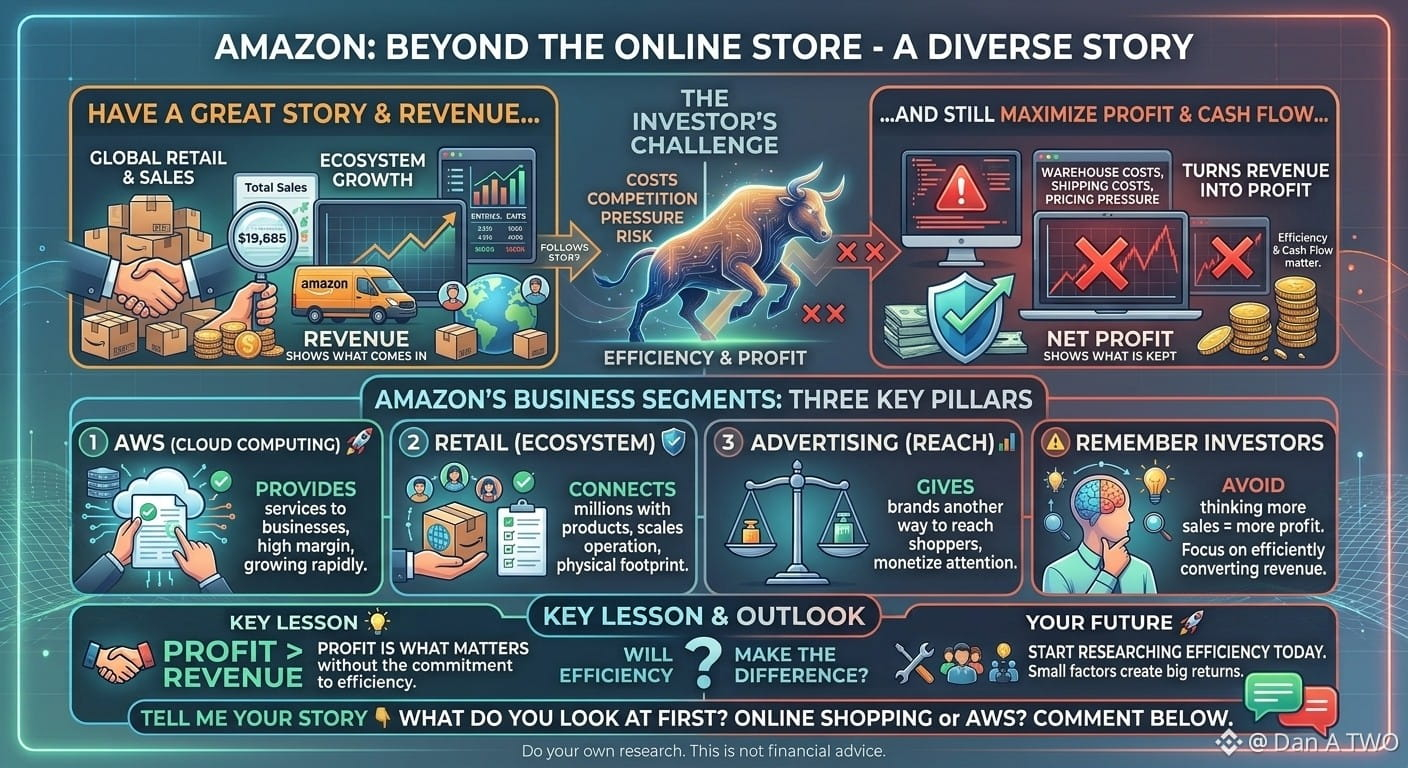
AMAZON : LA BOUTIQUE EN LIGNE NE REPRÉSENTE QU’UNE PARTIE DE L’HISTOIRE
Quand on entend Amazon, on pense au shopping et aux livraisons rapides. Mais les activités de l’entreprise vont bien au-delà :
☁️ AWS – fournit des services de cloud computing aux entreprises
📦 Commerce de détail – met en relation des millions de clients et des produits
📢 Publicité – offre aux marques un autre moyen de toucher les acheteurs
Ces activités ne fonctionnent pas toutes de la même manière, et c’est important.
⚠️ **Investisseurs, n’oubliez pas :** une hausse des ventes ne signifie pas automatiquement une hausse des bénéfices.
▫️ L’expédition coûte de l’argent
▫️ Les entrepôts coûtent de l’argent
▫️ La concurrence peut faire pression sur les prix
▫️ Même une activité cloud en pleine croissance comporte des risques
💰 La vraie question n’est pas seulement de savoir combien Amazon vend, mais avec quelle efficacité l’entreprise transforme ses ventes en bénéfices et en flux de trésorerie.
Le chiffre d’affaires indique ce qui entre. Le bénéfice indique ce que l’entreprise conserve.
👇 PARLONS-EN :
Si vous analysiez Amazon, qu’examineriez-vous en premier : l’activité de vente en ligne ou AWS ?
#amazon #AMZN #AWS #stockmarket #Investing #DanATWO $NVDAB $AMZNB
Ceci ne constitue pas un conseil en investissement.
32

Article
Tout le monde surveille les résultats des géants de la tech…Tout le monde surveille les résultats des géants de la tech… mais presque personne ne comprend comment les taux d’intérêt et l’inflation influencent les prévisions
Microsoft (MSFT) et Amazon (AMZN) disposent d’écosystèmes commerciaux considérables, d’avantages concurrentiels solides et de ressources financières importantes. Pourtant, même les plus grandes entreprises technologiques du monde ne peuvent échapper complètement aux pressions macroéconomiques. Parmi les facteurs les plus importants qui influencent les prévisions de résultats figurent les taux d’intérêt et l’inflation.
Les taux d’intérêt influencent la façon dont les investisseurs évaluent les bénéfices futurs. Lorsque les taux augmentent, les placements plus sûrs, comme les obligations du Trésor américain, deviennent plus attrayants, et les investisseurs exigent souvent des rendements plus élevés des actions. Dans les modèles d’actualisation des flux de trésorerie (DCF), un taux d’actualisation plus élevé réduit la valeur actuelle des bénéfices futurs, ce qui peut peser sur les valorisations des valeurs technologiques. Lorsque les taux baissent, les multiples de valorisation peuvent augmenter, même si l’impact réel dépend de la croissance des bénéfices et des anticipations du marché.
Tout le monde surveille les résultats des géants de la tech…
Tout le monde surveille les résultats des géants de la tech… mais presque personne ne comprend comment les taux d’intérêt et l’inflation influencent les prévisions
Microsoft (MSFT) et Amazon (AMZN) disposent d’écosystèmes commerciaux considérables, d’avantages concurrentiels solides et de ressources financières importantes. Pourtant, même les plus grandes entreprises technologiques du monde ne peuvent échapper complètement aux pressions macroéconomiques. Parmi les facteurs les plus importants qui influencent les prévisions de résultats figurent les taux d’intérêt et l’inflation.
Les taux d’intérêt influencent la façon dont les investisseurs évaluent les bénéfices futurs. Lorsque les taux augmentent, les placements plus sûrs, comme les obligations du Trésor américain, deviennent plus attrayants, et les investisseurs exigent souvent des rendements plus élevés des actions. Dans les modèles d’actualisation des flux de trésorerie (DCF), un taux d’actualisation plus élevé réduit la valeur actuelle des bénéfices futurs, ce qui peut peser sur les valorisations des valeurs technologiques. Lorsque les taux baissent, les multiples de valorisation peuvent augmenter, même si l’impact réel dépend de la croissance des bénéfices et des anticipations du marché.
1
262

·
--
À la veille des résultats d’Amazon (AMZN) : le titre n’a pas beaucoup baissé, mais l’examen est plus difficile que celui de Google.
Commençons par la situation actuelle : à la clôture de Wall Street le 26 octobre, Amazon (AMZN) cotait 249,09 dollars, en hausse de 0,44 % sur la séance, dans une fourchette de 247,23 à 250,79 dollars. Ne vous laissez pas tromper par cette petite hausse : le titre reste sous sa moyenne mobile à 50 jours, autour de 255 dollars, mais se maintient au-dessus de sa moyenne mobile à 200 jours, autour de 243 dollars. Sur une période de 52 semaines, il a évolué entre 196 et 287,20 dollars ; le cours actuel reste à environ 13 % de son sommet. Une position typique d’avant résultats : coincée entre deux niveaux, sans tendance nette.
Les résultats sont imminents : le troisième trimestre sera publié après la clôture de Wall Street le 29 octobre (dans la nuit du 29 au 30 octobre, heure de Pékin). Le marché table sur un bénéfice par action d’environ 1,96 dollar et un chiffre d’affaires d’environ 202,2 milliards de dollars, en hausse d’environ 12 % par rapport aux 180,2 milliards de dollars de la même période l’an dernier. Les prévisions de l’entreprise sont un chiffre d’affaires de 197 à 202 milliards de dollars et un résultat opérationnel de 22,5 à 26,5 milliards de dollars. Les attentes sont quasiment au niveau supérieur de la fourchette des prévisions : la marge d’erreur est faible.
Trois points à surveiller, par ordre d’importance : premièrement, AWS peut-il maintenir une forte croissance ? Au dernier trimestre, son chiffre d’affaires a atteint 42,2 milliards de dollars, en hausse de 37 % sur un an, son rythme le plus rapide en 18 trimestres. Son carnet de commandes s’élève à environ 496 milliards de dollars. Le marché s’attend à ce que la croissance ralentisse entre 30 % et 35 % au troisième trimestre ; si elle sort de cette fourchette, le titre risque d’être vendu. Deuxièmement, les dépenses d’investissement : les prévisions pour 2026 ont déjà été relevées de 200 à 220 milliards de dollars. Au second semestre, les dépenses devraient atteindre environ 61 milliards de dollars par trimestre, et le flux de trésorerie disponible est déjà légèrement négatif. Toute nouvelle hausse serait un facteur négatif. Troisièmement, le commerce en ligne lui-même : la croissance du troisième trimestre sera pénalisée d’environ 4 points par le déplacement du Prime Day au deuxième trimestre. Un ralentissement de la croissance affichée ne signifie pas forcément que l’activité se dégrade. La publicité est un point fort : elle a progressé de 26 % au dernier trimestre, à 19,8 milliards de dollars.
Autre distorsion facile à négliger : le bénéfice par action de 5,75 dollars publié au dernier trimestre comprend environ 53,4 milliards de dollars de plus-value comptable liée à la participation d’Amazon dans Anthropic. Le considérer comme un bénéfice opérationnel conduirait à surestimer considérablement la capacité bénéficiaire de l’entreprise. Le soir des résultats, il faudra examiner la performance opérationnelle hors cet élément.
Le marché des options anticipe une variation d’environ 7 % après la publication. Or, les réactions d’Amazon après ses deux derniers résultats ont été respectivement une hausse d’environ 10,9 % en juillet et une baisse d’environ 13,5 % en février : dans les deux cas, elles ont dépassé la volatilité implicite. Autrement dit, parier sur le sens du mouvement le soir des résultats n’offre pas des chances favorables aux investisseurs particuliers.
Mon raisonnement : les trois piliers d’Amazon — le commerce en ligne, AWS et la publicité — sont toujours solides, mais le marché ne pose désormais qu’une seule question : quand les 220 milliards de dollars investis se transformeront-ils en flux de trésorerie disponible ? À la veille des résultats, je ne parie donc pas sur une direction. Si AWS maintient une croissance supérieure à 30 %, que les dépenses ne dépassent pas les attentes et que les prévisions de résultat opérationnel restent solides, un repli pourrait être une occasion à surveiller. Si AWS ralentit nettement ou si les dépenses augmentent encore, mieux vaut ne pas se précipiter pour rattraper le couteau qui tombe si le titre passe sous la zone de sa moyenne mobile à 200 jours.
Analyse personnelle, ceci ne constitue pas un conseil en investissement. Garderez-vous vos actions pendant la nuit des résultats ou attendrez-vous que l’incertitude soit levée ?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
56
·
--
🌐 NATIFS DE LA BLOCKCHAIN : LE MARCHÉ bSTOCKS
.
La tokenisation des actions sur Binance n’est pas une théorie futuriste : c’est une réalité opérationnelle, directement accessible depuis l’onglet de trading Spot ou Convert.
.
Chaque bStock représente un certificat d’instrument financier garanti à 1:1, qui suit les cours de Wall Street. Ces actifs permettent aux utilisateurs de gérer leur capital au sein de l’écosystème crypto en utilisant des paires comme USDT ou USDC, sans avoir à transférer de fonds vers des courtiers traditionnels.
.
.
📌 bStock à la une :
Ticker sur Binance : $AMZNB (Amazon.com Inc. bStock)
Présentation : représente Amazon, le groupe dominant dans le commerce électronique mondial, la logistique et les services cloud (AWS).
Capitalisation boursière sous-jacente : environ 1 900 milliards de dollars.
.
#Crypto #amazon #bStocks #RWA
.
La tokenisation des actions sur Binance n’est pas une théorie futuriste : c’est une réalité opérationnelle, directement accessible depuis l’onglet de trading Spot ou Convert.
.
Chaque bStock représente un certificat d’instrument financier garanti à 1:1, qui suit les cours de Wall Street. Ces actifs permettent aux utilisateurs de gérer leur capital au sein de l’écosystème crypto en utilisant des paires comme USDT ou USDC, sans avoir à transférer de fonds vers des courtiers traditionnels.
.
.
📌 bStock à la une :
Ticker sur Binance : $AMZNB (Amazon.com Inc. bStock)
Présentation : représente Amazon, le groupe dominant dans le commerce électronique mondial, la logistique et les services cloud (AWS).
Capitalisation boursière sous-jacente : environ 1 900 milliards de dollars.
.
#Crypto #amazon #bStocks #RWA
2
74
·
--
AMAZON ($AMZN ) : perspectives de résultats — la croissance rencontre les possibilités offertes par l’IA
Les perspectives de résultats d’Amazon restent favorables à l’approche de la publication de ses résultats du T3 2026, le 29 octobre. Son dernier rapport sur le T2 a fait état d’une hausse de 20 % du chiffre d’affaires sur un an, à 200,6 milliards de dollars, tandis que le chiffre d’affaires d’AWS a bondi de 37 %, soulignant la forte demande en services cloud et en IA. La direction prévoit un chiffre d’affaires de 197 à 202 milliards de dollars au T3. Toutefois, les dépenses considérables consacrées aux infrastructures d’IA et la baisse du flux de trésorerie disponible demeurent des risques importants.
La question essentielle est de savoir si la croissance d’AWS et les bénéfices d’exploitation peuvent conserver leur élan.
Perspectives du marché : des fondamentaux positifs à long terme, mais une volatilité à court terme est possible. Avant de tirer des conclusions, surveillez la prochaine publication des résultats, les prévisions de la direction et les retombées des investissements dans l’IA.
#Amazon #EarningsOutlook #stockmarket
4
102
·
--
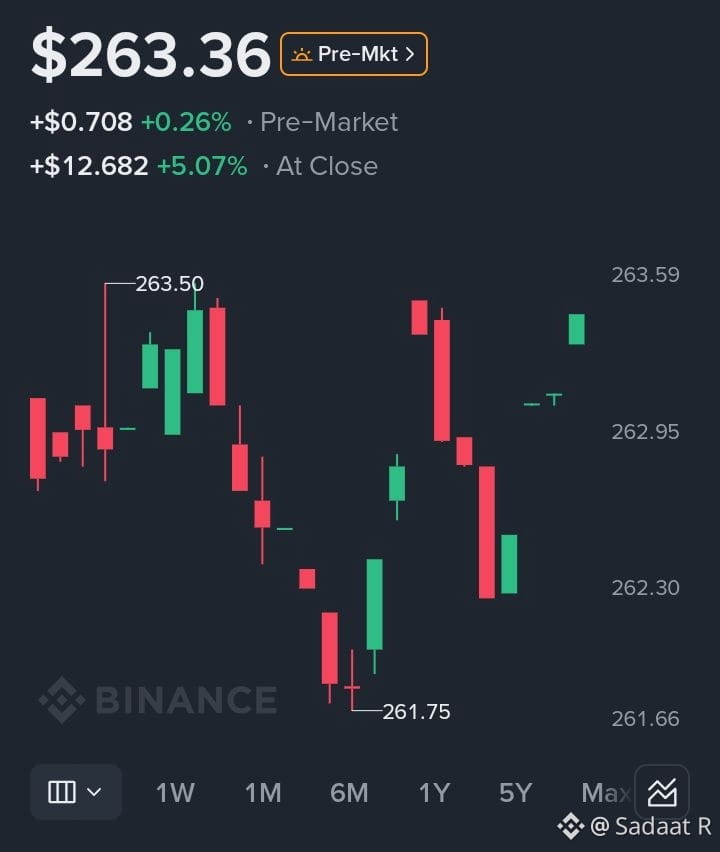
$AMZNB est en hausse de 5,07 % — mais la dynamique est-elle assez forte pour se poursuivre ?
Amazon ($AMZN) a retenu mon attention après avoir clôturé en hausse de 5,07 %, tandis que le cours avant l’ouverture s’établissait à 263,36 $, en hausse de 0,26 % supplémentaire.
Mais une séance dans le vert ne signifie pas automatiquement que le rebond va se poursuivre.
En regardant le graphique, trois niveaux ressortent :
Résistance : 263,50–263,60 $
Support immédiat : 262,30 $
Support clé à court terme : 261,75 $
Le cours a rebondi depuis 261,75 $, signe d’un intérêt acheteur près du plus bas de la séance. Cependant, les vendeurs sont réapparus à l’approche de la zone des 263,50 $.
Voici ce que je surveillerais ensuite.
Si AMZN franchit les 263,60 $ et se maintient au-dessus de ce niveau, cela pourrait indiquer une nouvelle vigueur à court terme.
Si le cours est de nouveau repoussé et passe sous les 262,30 $, le rebond risque de perdre de son élan. Un mouvement vers les 261,75 $ deviendrait alors possible.
Mon avis : je préfère attendre une confirmation plutôt que de courir après une action après une forte hausse.
Une question compte maintenant : les acheteurs peuvent-ils franchir la résistance, ou les vendeurs vont-ils de nouveau la défendre ?
Que pensez-vous d’Amazon à ces niveaux ?
$AMZN #amazon #stockmarket #TechnicalAnalysis_Tickeron
$AMZNB est en hausse de 5,07 % — mais la dynamique est-elle assez forte pour se poursuivre ?
Amazon ($AMZN ) a retenu mon attention après avoir clôturé en hausse de 5,07 %, tandis que le cours avant l’ouverture s’établissait à 263,36 $, en hausse de 0,26 % supplémentaire.
Mais une séance dans le vert ne signifie pas automatiquement que le rebond va se poursuivre.
En regardant le graphique, trois niveaux ressortent :
Résistance : 263,50–263,60 $
Support immédiat : 262,30 $
Support clé à court terme : 261,75 $
Le cours a rebondi depuis 261,75 $, signe d’un intérêt acheteur près du plus bas de la séance. Cependant, les vendeurs sont réapparus à l’approche de la zone des 263,50 $.
Voici ce que je surveillerais ensuite.
Si AMZN franchit les 263,60 $ et se maintient au-dessus de ce niveau, cela pourrait indiquer une nouvelle vigueur à court terme.
Si le cours est de nouveau repoussé et passe sous les 262,30 $, le rebond risque de perdre de son élan. Un mouvement vers les 261,75 $ deviendrait alors possible.
Mon avis : je préfère attendre une confirmation plutôt que de courir après une action après une forte hausse.
Une question compte maintenant : les acheteurs peuvent-ils franchir la résistance, ou les vendeurs vont-ils de nouveau la défendre ?
Que pensez-vous d’Amazon à ces niveaux ?
$AMZN #amazon #stockmarket #TechnicalAnalysis_Tickeron
1
110
$AMZNB
{spot}(AMZNBUSDT)
: Un rebond marqué se heurte à une résistance clé
━━━━━━━━━━━━━━━━━━
Aperçu du marché
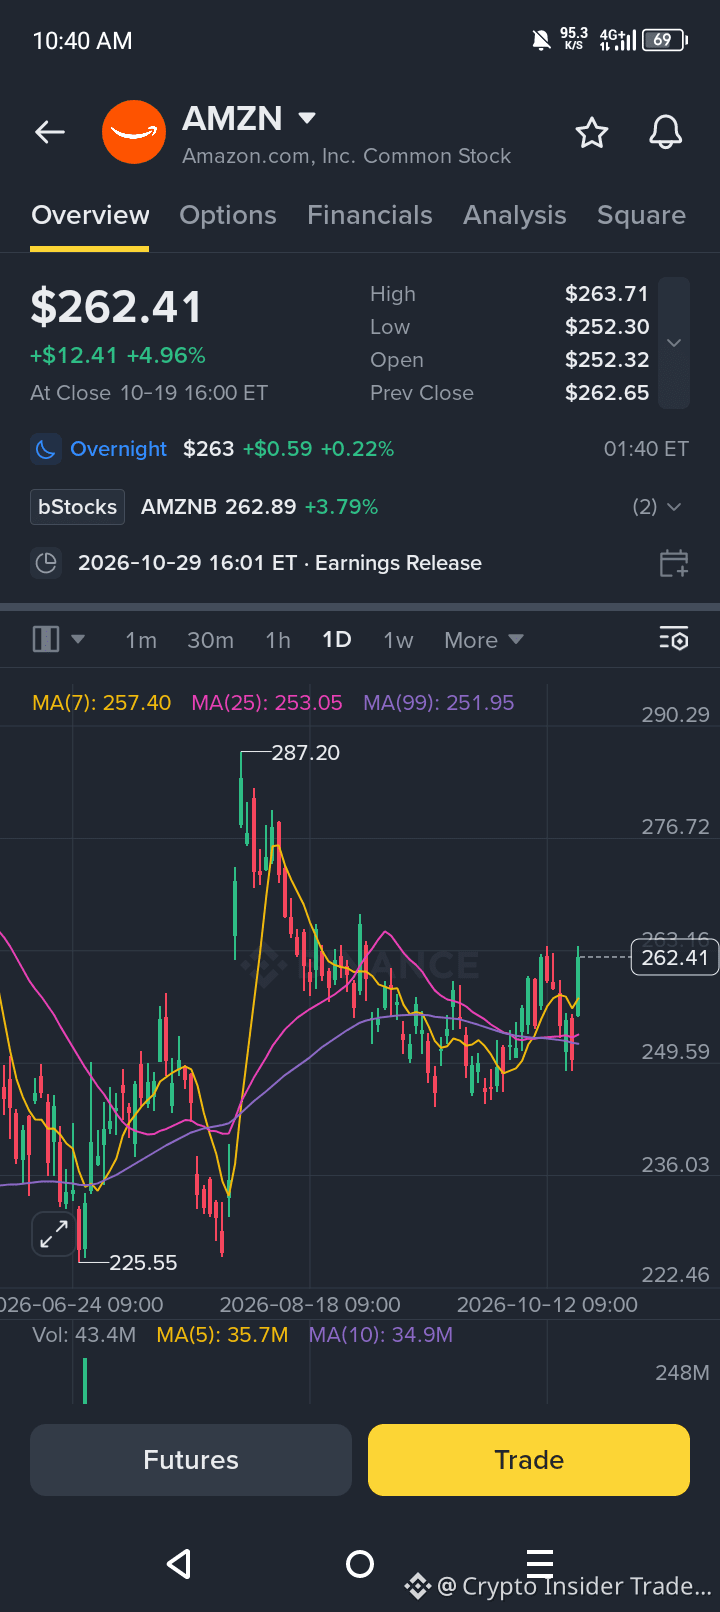
AMZN a clôturé à $262.41, en hausse de 4.96 % sur la journée. Ce mouvement a propulsé le cours nettement au-dessus de ses moyennes mobiles après plusieurs semaines d’évolution latérale. Les échanges nocturnes affichent une légère hausse, à $263. La dynamique est devenue positive.
◆━━━━━━━━━━━━━━━━━━
Analyse technique
Le cours se situe au-dessus de la MA(7) à 257.40, de la MA(25) à 253.05 et de la MA(99) à 251.95. Cet alignement témoigne d’une vigueur haussière à court terme. Les moyennes sont regroupées juste sous le cours, où elles jouent désormais le rôle de support.
Le graphique montre un fort rebond depuis la zone des $249, après le rejet précédent depuis $287. La dernière bougie est longue et verte. Cela montre que les acheteurs prennent le contrôle.
Le volume s’élève à 43.4M, au-dessus de la moyenne sur 5 jours de 35.7M. Cela soutient la tentative de cassure.
◆━━━━━━━━━━━━━━━━━━
Scénarios
🟢 Scénario haussier : Le maintien au-dessus de $257 et le franchissement de $263 favoriseraient une progression vers $276. Une clôture au-dessus ouvrirait la voie vers la zone des $287.
🔴 Scénario baissier : Une chute sous $253 affaiblirait le mouvement. Une clôture sous $249 compromettrait le rebond.
⚪ Scénario neutre : Le cours pourrait marquer une pause entre $257 et $263 afin de digérer sa forte hausse.
◆━━━━━━━━━━━━━━━━━━
Niveaux clés
➤ Résistance : R1 $263 | R2 $276
➤ Support : S1 $257 | S2 $249
◆━━━━━━━━━━━━━━━━━━
Contexte
La publication des résultats est attendue le 2026-10-29 à 16:01 ET. La volatilité pourrait augmenter à l’approche de cette date.
◆━━━━━━━━━━━━━━━━━━
Conclusion
Les acheteurs ont actuellement l’avantage. Surveillez le maintien du niveau de $257 en cas de repli et la persistance de volumes élevés.
Cette analyse de marché ne constitue pas un conseil financier. Gérez toujours votre risque.
━━━━━━━━━━━━━━━━━━
#KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut #GoogleSetsUAELicensingRulesForCryptoAds #BlockchainAssociationSubmitsGENIUSActComments #amazon
$AMZNB
: Un rebond marqué se heurte à une résistance clé
━━━━━━━━━━━━━━━━━━
Aperçu du marché
AMZN a clôturé à $262.41, en hausse de 4.96 % sur la journée. Ce mouvement a propulsé le cours nettement au-dessus de ses moyennes mobiles après plusieurs semaines d’évolution latérale. Les échanges nocturnes affichent une légère hausse, à $263. La dynamique est devenue positive.
◆━━━━━━━━━━━━━━━━━━
Analyse technique
Le cours se situe au-dessus de la MA(7) à 257.40, de la MA(25) à 253.05 et de la MA(99) à 251.95. Cet alignement témoigne d’une vigueur haussière à court terme. Les moyennes sont regroupées juste sous le cours, où elles jouent désormais le rôle de support.
Le graphique montre un fort rebond depuis la zone des $249, après le rejet précédent depuis $287. La dernière bougie est longue et verte. Cela montre que les acheteurs prennent le contrôle.
Le volume s’élève à 43.4M, au-dessus de la moyenne sur 5 jours de 35.7M. Cela soutient la tentative de cassure.
◆━━━━━━━━━━━━━━━━━━
Scénarios
🟢 Scénario haussier : Le maintien au-dessus de $257 et le franchissement de $263 favoriseraient une progression vers $276. Une clôture au-dessus ouvrirait la voie vers la zone des $287.
🔴 Scénario baissier : Une chute sous $253 affaiblirait le mouvement. Une clôture sous $249 compromettrait le rebond.
⚪ Scénario neutre : Le cours pourrait marquer une pause entre $257 et $263 afin de digérer sa forte hausse.
◆━━━━━━━━━━━━━━━━━━
Niveaux clés
➤ Résistance : R1 $263 | R2 $276
➤ Support : S1 $257 | S2 $249
◆━━━━━━━━━━━━━━━━━━
Contexte
La publication des résultats est attendue le 2026-10-29 à 16:01 ET. La volatilité pourrait augmenter à l’approche de cette date.
◆━━━━━━━━━━━━━━━━━━
Conclusion
Les acheteurs ont actuellement l’avantage. Surveillez le maintien du niveau de $257 en cas de repli et la persistance de volumes élevés.
Cette analyse de marché ne constitue pas un conseil financier. Gérez toujours votre risque.
━━━━━━━━━━━━━━━━━━
#KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut #GoogleSetsUAELicensingRulesForCryptoAds #BlockchainAssociationSubmitsGENIUSActComments #amazon
47
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceSAFUFundTransferCompleted7499BTC
8,689 vues
316 mentions
2
#BinanceRecovery90% of stolen assets
47,334 vues
103 mentions
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
80,634 vues
464 mentions
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
8,960 vues
277 mentions
5
#CZSaysCompensationIsinPlaceUsersAreProtected
84,064 vues
1,141 mentions
6
#IntelHasItsWorstDaySince1974
25,137 vues
545 mentions
7
#TRMCambodianCasinosReceived$1.07BInCrypto
6,098 vues
61 mentions
8
#USDCCirculationFallsAbout800MInSevenDays
46,957 vues
639 mentions
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
11,791 vues
86 mentions
10
#OpenAICutsFundraisingTargetBy$10B
2,700 vues
68 mentions