

#velo
velo
311,965 vues
1,014 mentions
Populaire
Récents

Voir la traduction
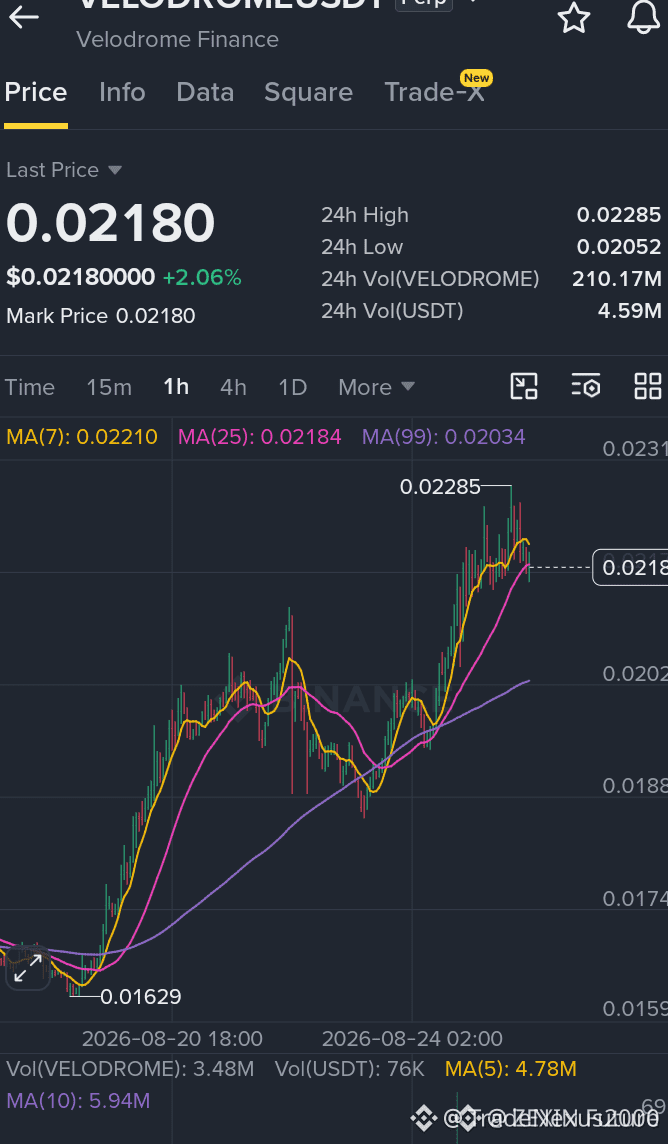
🚨 $VELO REJECTS HEAVY RESISTANCE AS INSTITUTIONAL LIQUIDITY SWEEP FLIPS STRUCTURE BEARISH! 🐻
Entry: 0.02170 - 0.02190 ⚡
Target: 0.02120 / 0.02070 / 0.02020 🎯
Stop Loss: 0.02280 ⚠️
📌 Institutional sell-side volume stepped in heavily at the 0.02250 supply zone, rejecting price aggressively and leaving late buyers trapped. Sellers are maintaining firm control of local market structure, transforming retail longs into downside liquidity. 🔍
📉 A decisive breakdown below the key 0.02150 pivot level will open the floodgates for a deeper inefficiency fill. Risk-to-reward strongly favors short-side continuation as institutional order flow trends downward. 📊
🤔 Are you positioning with smart money on this structural breakdown or waiting for a secondary sweep? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VELO #ShortSetup #MarketStructure #Crypto
🎯 🐻
11
·
--
$VELO +17,42% | $FIGHT +17,22% | $CT +16,57%
#VELO sur BSC a été propulsé à 0,00627265 $, en hausse de +17,42 % avec 764,0 K$ échangés et une capitalisation boursière de 110,2 M$.
FIGHT sur BSC est monté à 0,00435656 $, gagnant +17,22 % sur un volume de 513,9 K$ et une capitalisation boursière de 13,2 M$.
CT sur BSC a grimpé à 0,4740 $, en hausse de +16,57 %, soutenu par un volume conséquent de 103,3 M$ et une capitalisation boursière de 90,1 M$.
⚠️ De tels mouvements à deux chiffres sur des tokens Alpha à faible liquidité peuvent retomber brusquement si la pression d’achat diminue.
#BinanceAlpha #TopGainers #Write2Earn #Binance
26
·
--
Aérodrome + Vélodrome fusionnent pour former Aero, avec un lancement unique de 7 chaînes EVM le 21 octobre (Base, Ethereum mainnet, OP mainnet, Arbitrum, Ink, l’Arc de Circle et Robinhood Chain)
Regardons d’abord les chiffres : • AERO 0,79 $, capitalisation boursière 787 M $, 24h −7,9 % (le jour de l’annonce, il a déjà grimpé jusqu’à +26 %) • VELO 0,034 $, capitalisation boursière 45,40 M $, 24h −6,7 % • Capitalisation VELO ÷ capitalisation AERO = 5,76 %, tandis que la fusion/dé-splittage correspond à 5,5 % / 94,5 % = 5,82 %
Mon avis :
1) L’arbitrage via la fusion n’existe quasiment plus. VELO est seulement ~1 % en dessous de sa juste valeur relative ; une fois déduits le slippage et les coûts de migration, le gain potentiel est faible. Si vous voulez parier sur un « rattrapage de VELO après la publication du ratio d’échange », les cotes ne sont déjà plus intéressantes
2) Le vrai sujet n’est pas la fusion elle-même, mais la question de savoir si le « 100 % des revenus versés aux stakers + liquidité unifiée cross-chain » peut être tenu. À l’heure actuelle, Aero représente environ 17 % du volume de trading spot EVM ; l’objectif officiel est de le multiplier par trois — c’est un récit, pas un fait déjà établi
3) Liste des risques : le lancement simultané de 7 chaînes est une épreuve d’exécution ; VELO a été retiré de Binance le 13 septembre, la liquidité pendant la période de migration va donc s’amincir ; la hausse d’AERO ici repose sur l’anticipation, pas sur les revenus
En une phrase : la fusion est certaine, l’arbitrage est incertain, et la concrétisation des revenus est inconnue. Ne confondez pas le récit avec les fondamentaux.
$AERO $VELODROME
#Aero #Velo
{spot}(AEROUSDT)
Aérodrome + Vélodrome fusionnent pour former Aero, avec un lancement unique de 7 chaînes EVM le 21 octobre (Base, Ethereum mainnet, OP mainnet, Arbitrum, Ink, l’Arc de Circle et Robinhood Chain)
Regardons d’abord les chiffres : • AERO 0,79 $, capitalisation boursière 787 M $, 24h −7,9 % (le jour de l’annonce, il a déjà grimpé jusqu’à +26 %) • VELO 0,034 $, capitalisation boursière 45,40 M $, 24h −6,7 % • Capitalisation VELO ÷ capitalisation AERO = 5,76 %, tandis que la fusion/dé-splittage correspond à 5,5 % / 94,5 % = 5,82 %
Mon avis :
1) L’arbitrage via la fusion n’existe quasiment plus. VELO est seulement ~1 % en dessous de sa juste valeur relative ; une fois déduits le slippage et les coûts de migration, le gain potentiel est faible. Si vous voulez parier sur un « rattrapage de VELO après la publication du ratio d’échange », les cotes ne sont déjà plus intéressantes
2) Le vrai sujet n’est pas la fusion elle-même, mais la question de savoir si le « 100 % des revenus versés aux stakers + liquidité unifiée cross-chain » peut être tenu. À l’heure actuelle, Aero représente environ 17 % du volume de trading spot EVM ; l’objectif officiel est de le multiplier par trois — c’est un récit, pas un fait déjà établi
3) Liste des risques : le lancement simultané de 7 chaînes est une épreuve d’exécution ; VELO a été retiré de Binance le 13 septembre, la liquidité pendant la période de migration va donc s’amincir ; la hausse d’AERO ici repose sur l’anticipation, pas sur les revenus
En une phrase : la fusion est certaine, l’arbitrage est incertain, et la concrétisation des revenus est inconnue. Ne confondez pas le récit avec les fondamentaux.
$AERO $VELODROME
#Aero #Velo
214

·
--
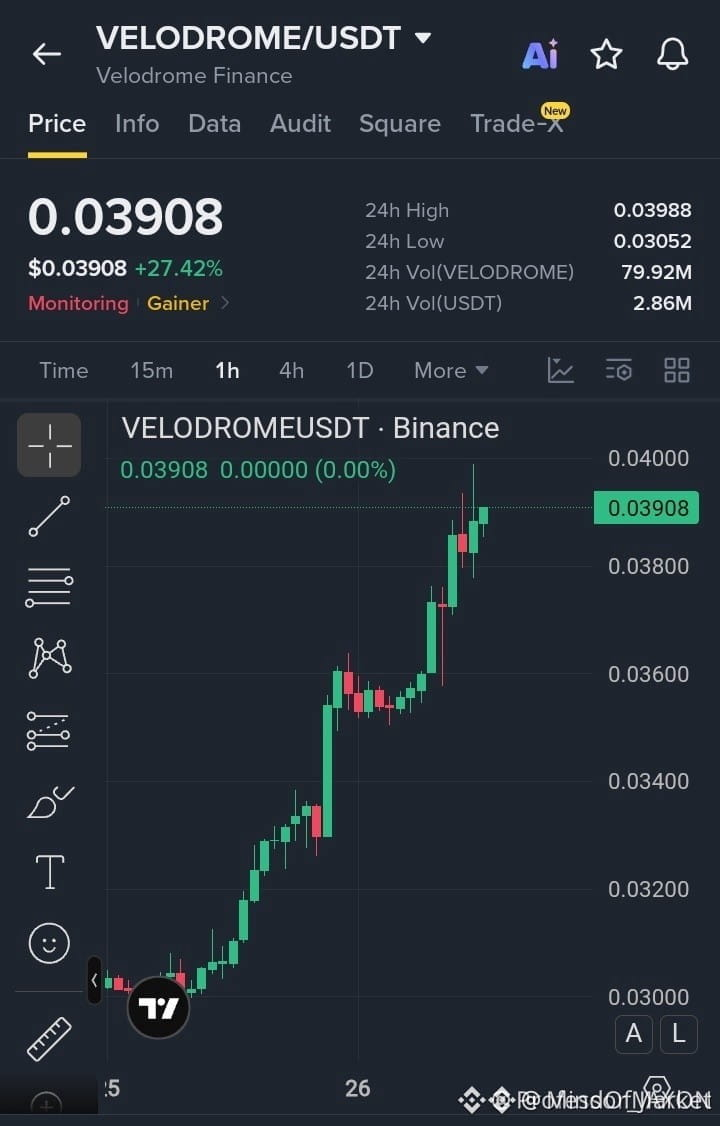
⚡ LE $VELO MET EN PLACE DES ENSEMBLES DE REPRISE STRUCTURELLE ET CRÉE UN POTENTIEL D’IMPULSION VERS L’INEFFICACITÉ À 0,040 ! 📈
Entrée : 0,0385 - 0,0391 ⚡
Objectif : 0,0400 / 0,0415 / 0,0430 🚀
Stop Loss : 0,0376 ⚠️
$VELO maintient une structure de marché haussière propre sur le timeframe 1H, avec des plus hauts consécutifs tout en restant fermement au-dessus de la zone de demande de rupture récente. 📊 Les dynamiques du flux d’ordres indiquent une accumulation institutionnelle régulière sous le mur de liquidité immédiat à 0,0400.
💡 Une expansion décisive du volume au-delà de 0,0400 ouvre une voie directe vers des objectifs structurels supérieurs jusqu’à 0,0430. 🔍 Tant que le prix respecte l’invalidation structurelle à 0,0376, les acheteurs conservent un contrôle ferme de l’élan.
💬 Vous vous placez dans cette zone de demande ou attendez-vous une clôture de bougie confirmée au-dessus de la résistance ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #LongSetup #Crypto #Breakout
🦈 🎯
6
·
--
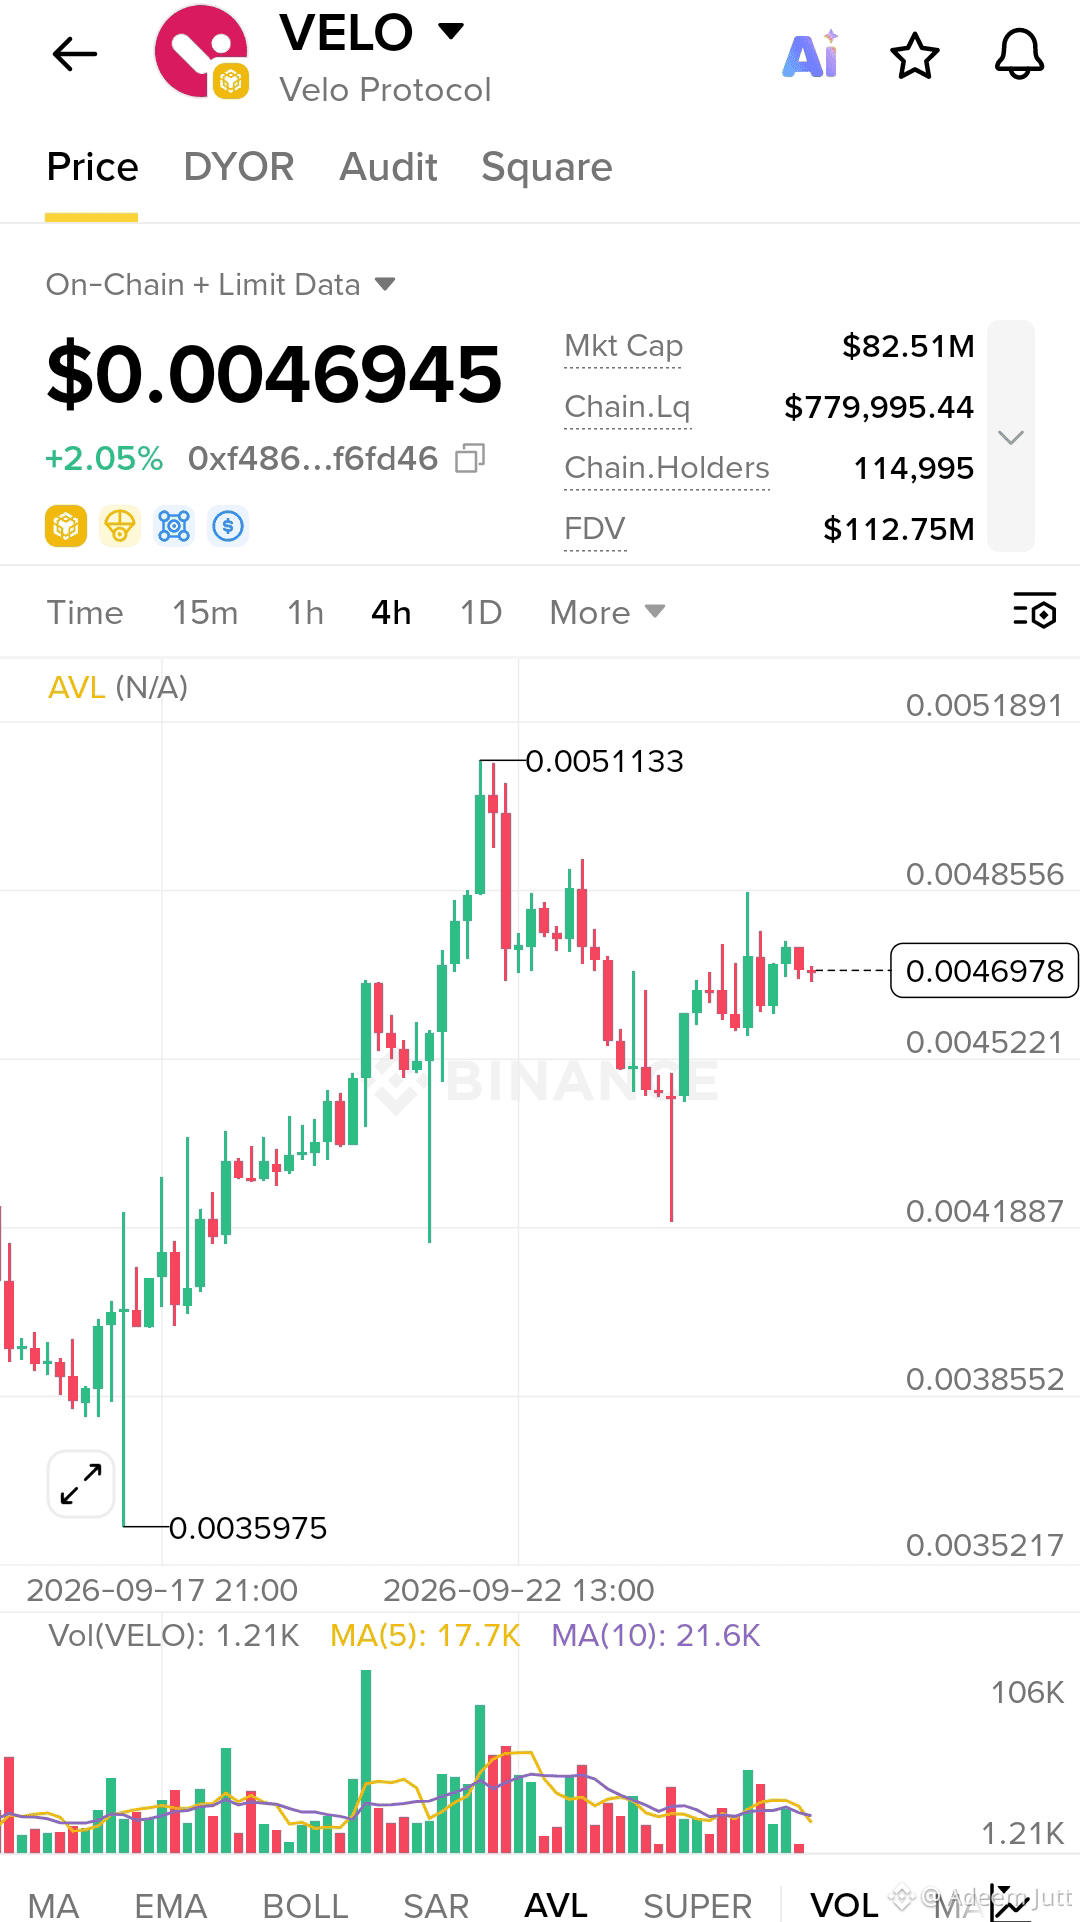
🚨 $VELO est calme… mais pas pour longtemps. 👀
$VELO reste au-dessus d’un support clé après un fort rebond. Les haussiers défendent la tendance, et une cassure au-dessus de 0,00474 $ pourrait déclencher la prochaine étape à la hausse. 📈$PHA
À surveiller : Support 0,00460 $ | Résistance 0,00474 $ | Une cassure nette pourrait apporter une nouvelle dynamique. 🔥
#Velo #ALPHA🔥 #BinanceSquare #PolymarketBankFailureBetsDrawFDICConcern #CircleMints500MUSDCOnSolana
{alpha}(560xf486ad071f3bee968384d2e39e2d8af0fcf6fd46)
🚨 $VELO est calme… mais pas pour longtemps. 👀
$VELO reste au-dessus d’un support clé après un fort rebond. Les haussiers défendent la tendance, et une cassure au-dessus de 0,00474 $ pourrait déclencher la prochaine étape à la hausse. 📈$PHA
À surveiller : Support 0,00460 $ | Résistance 0,00474 $ | Une cassure nette pourrait apporter une nouvelle dynamique. 🔥
#Velo #ALPHA🔥 #BinanceSquare #PolymarketBankFailureBetsDrawFDICConcern #CircleMints500MUSDCOnSolana
1
1
81
·
--
🚀 #VELODROMEUSDT +27% EXPLOSION ! Prévision à l’intérieur 📈
$VELO explosant à 0.03929 sur un volume de 358M ! Bougie verte parabolique fracassant la borne supérieure de Bollinger (0.03564), écrasant les EMA 8/13/21. RSI(14) 80.4 + KDJ J 104 = surachat extrême et épuisement après la montée verticale depuis les plus bas de 0.030.
⚡ CONFIGURATION SHORT :
Entrée : 0.0393
TP1 : 0.0355 | TP2 : 0.0330
SL : 0.0415
Forte dynamique mais configuration classique de retour à la moyenne : le prix se situe très loin au-dessus des bandes. Surveillez un rejet au plus haut de 0.0395.
Trade $VELOUSDT Perp MAINTENANT sur Binance ! Suivez et activez 🔔 ✅ Ne contrariez pas ce mouvement !
#VELO #VELODROME #BinanceFutures #CryptoSignal #AltcoinPump #DeFi #ShortSetup #TradingAlert #BinanceSquare #CryptoTrading
6
311

Voir la traduction
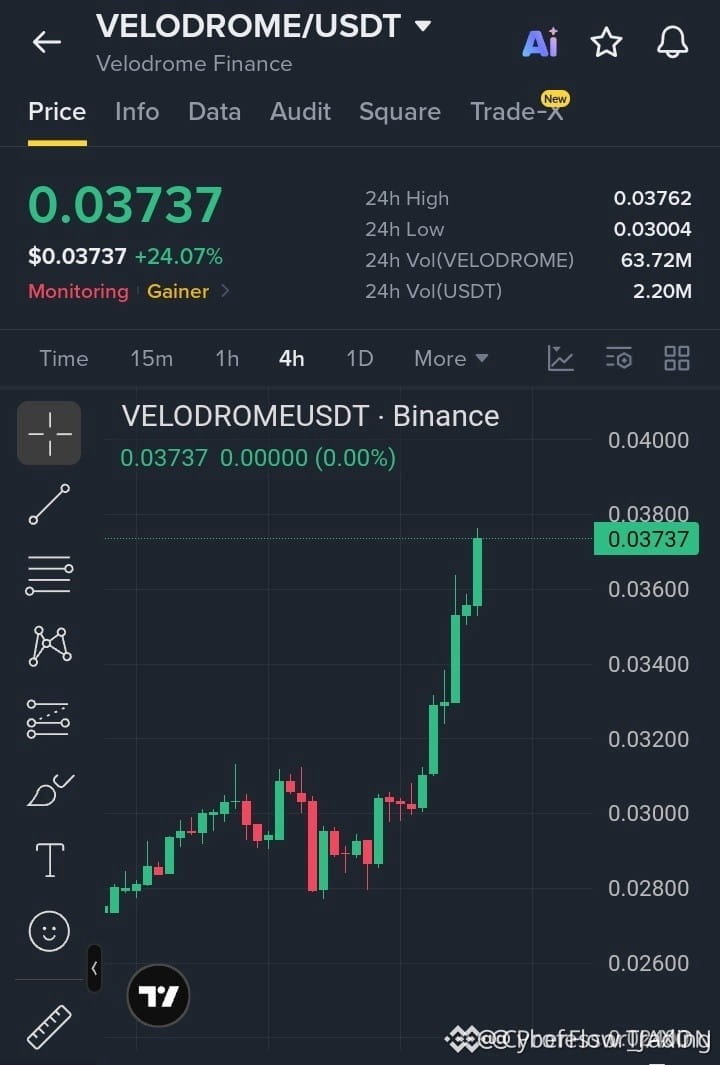
💥 $VELO EXPLODES THROUGH MAJOR RESISTANCE TO OPEN HIGH-CONVICTION CONTINUATION PATH! 📈
Entry: 0.0365 - 0.0374 ⚡
Target: 0.0390, 0.0410, 0.0435 🚀
Stop Loss: 0.0345 ⚠️
📌 Buyers just sliced through the heavy supply ceiling between 0.034 and 0.036, transforming previous overhead resistance into a fresh launchpad. 📊 As long as market structure holds above this reclaim zone on the 4H timeframe, momentum remains firmly in control for a clean wave higher.
💡 Order flow favors expansion toward upper liquidity pools while bids stack up smoothly on minor pullbacks. 💬 Are you placing your bids on this breakout retest or waiting for 0.040 to clear first? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VELO #LongSetup #Breakout #Altcoins #Crypto
🔥 ⚡
7
·
--
Voir la traduction
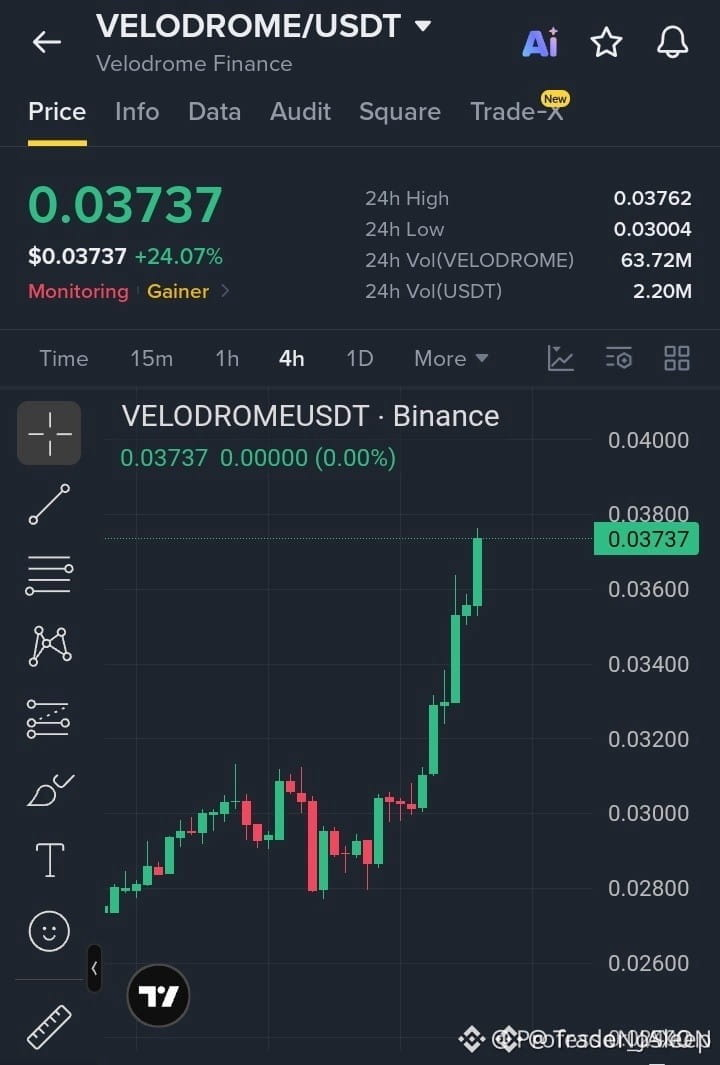
⚡ $VELO RECLAIMS KEY RESISTANCE AREA AS INSTITUTIONAL DEMAND FUELS BREAKOUT EXPANSION 📈
Entry: $0.0365 - $0.0374 ⚡
Target: $0.0390 / $0.0410 / $0.0435 🚀
Stop Loss: $0.0345 ⚠️
📌 Smart money has cleared the supply overhang between $0.034 and $0.036, establishing a strong structural base on the 4H timeframe. 🔍 As long as price holds above this former resistance-turned-support zone, order flow remains firmly skewed toward buyer control.
📊 The current expansion phase points toward clean liquidity fills above local structural highs. 💡 Securing higher-low acceptance on smaller timeframes provides the ideal catalyst for progressive continuation toward higher macro targets. 💬 Are you waiting for a retest of the order block, or tracking the momentum directly into the upper target levels? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VELO #Breakout #Altcoins #Crypto
🎯 🦈
3
·
--
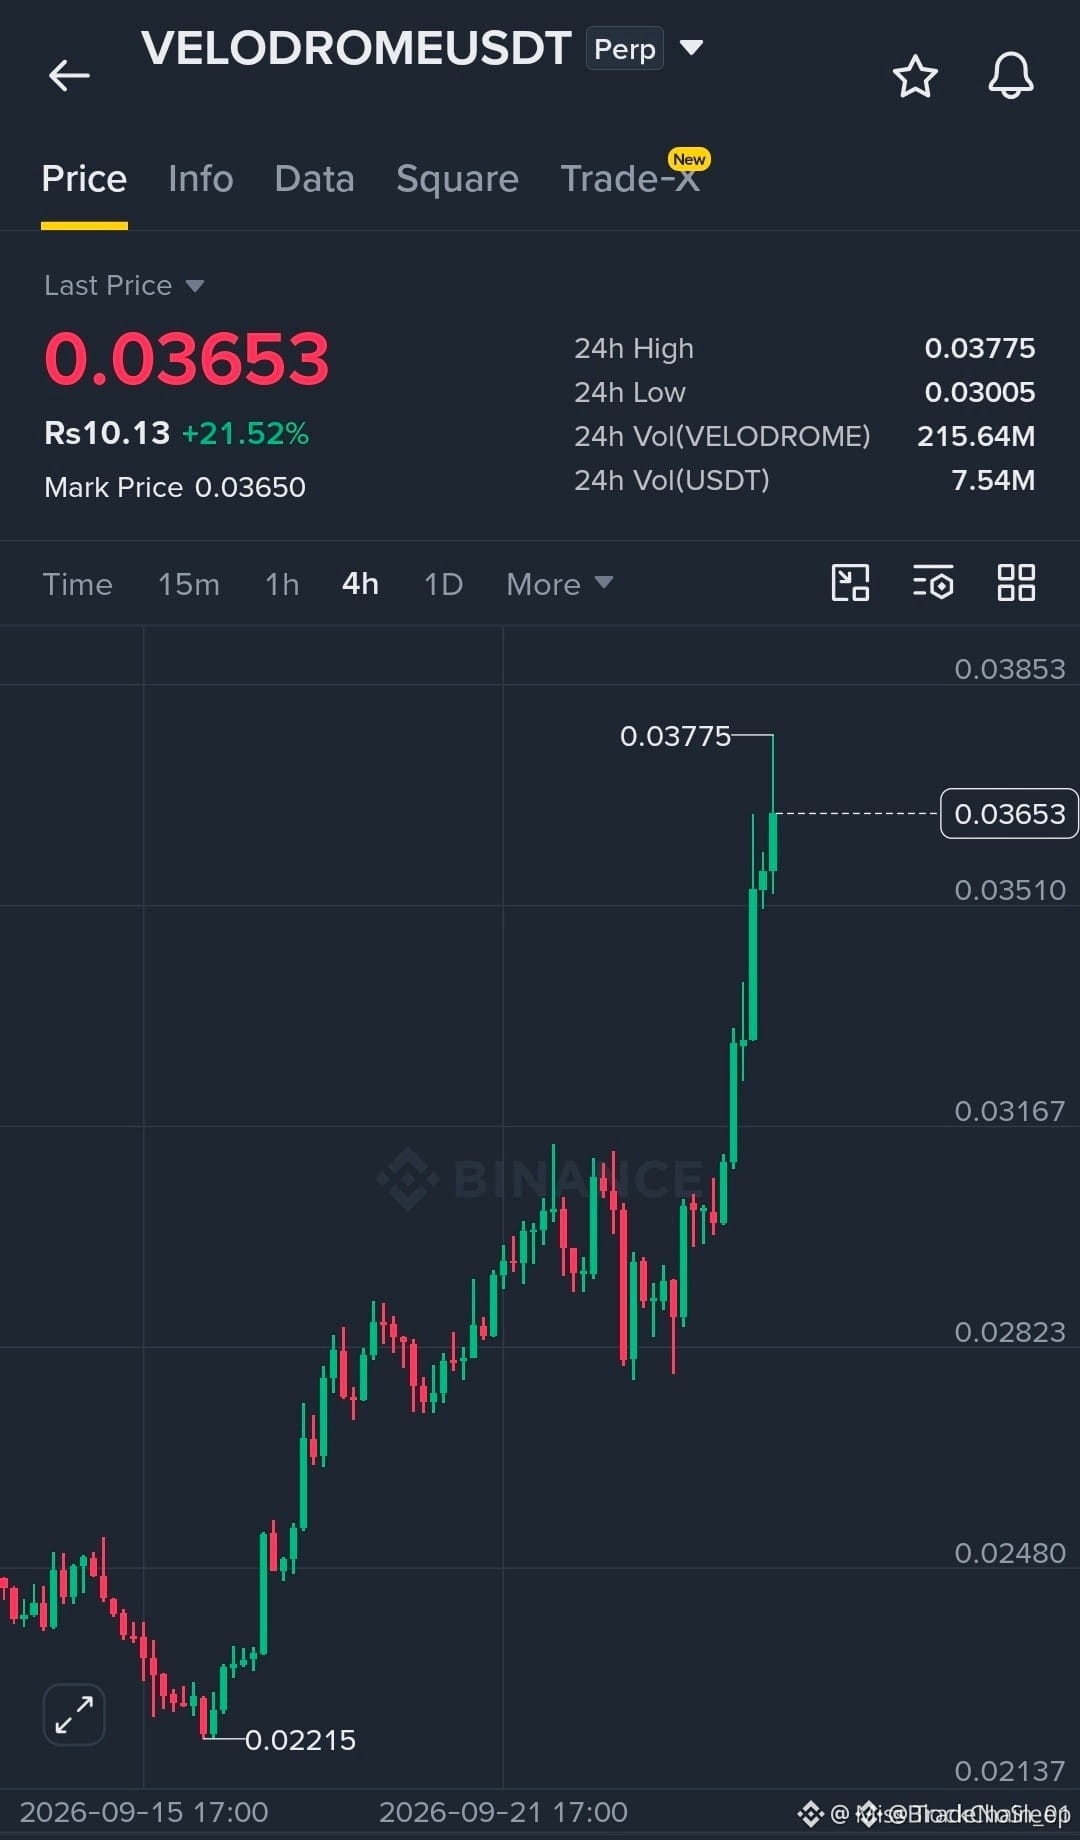
🚨 $VELO REPREND LA STRUCTURE DE LA FOURCHETTE DE PRIX À MESURE QUE LES « SMART MONEY » ACCUMULENT POUR UNE EXPANSION 💥
Entrée : 0.0352 - 0.0365 ⚡
Objectif : 0.0420 🚀
Stop Loss : 0.0338 ⚠️
La structure du marché en 4H sur $VELO montre une continuation haussière « textbook » après la reprise du précédent plus haut de range. Les acheteurs institutionnels défendent activement cette zone de demande, en établissant des plus bas plus élevés grâce à une absorption soutenue du flux d’ordres. 📊
Tant que le prix reste au-dessus du support, l’élan structurel favorise une expansion vers des poches de liquidité au-dessus jusqu’à 0.0420. 💡 La validation clé repose sur une cassure nette au-dessus du pivot de résistance à 0.03775 pour débloquer la vélocité complète de la continuation. 🔍
💬 Vous vous positionnez pour la cassure au-dessus de 0.03775 ou vous attendez un retest plus profond dans la zone de demande ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #Altcoins #MarketStructure #Crypto
🎯 🦈
·
--
Haussier
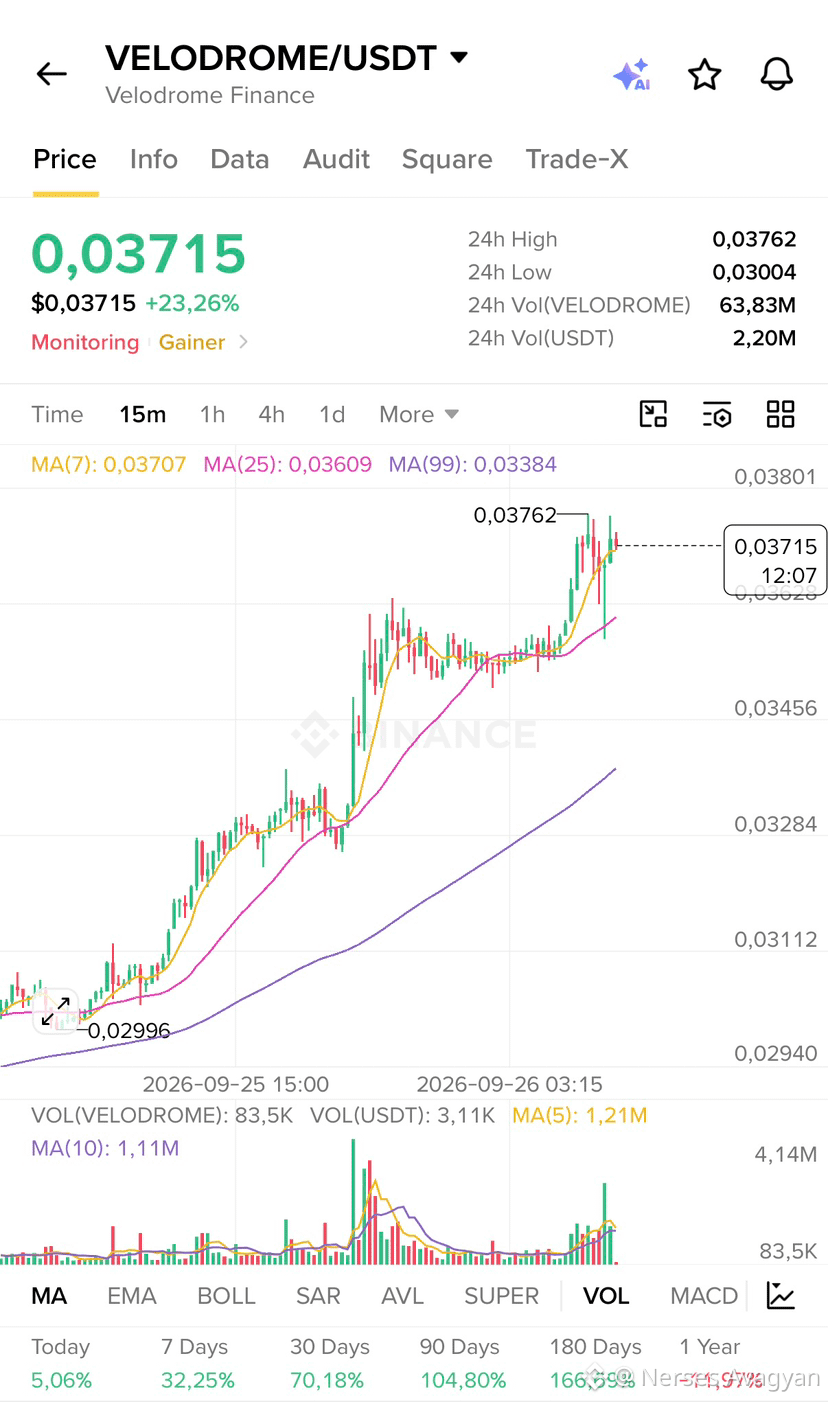
🔥 $VELODROME — LONG
Entrée : 0.03725
🎯 TP1 : 0.0390
🎯 TP2 : 0.0415
🎯 TP3 : 0.0450
🛑 SL : 0.0350
📊 Analyse : +23,47% sur 24H 📈 Forte dynamique haussière avec des acheteurs qui conservent le contrôle. Un maintien au-dessus de 0.037 pourrait soutenir une nouvelle cassure. 🚀💥⚡
SIGNAL 🟢📈 LONG $VELODROME @ 0.03725 🔥🚀
#VELO #Crypto
Cliquez ici pour trader👇
{spot}(VELODROMEUSDT)
🔥 $VELODROME — LONG
Entrée : 0.03725
🎯 TP1 : 0.0390
🎯 TP2 : 0.0415
🎯 TP3 : 0.0450
🛑 SL : 0.0350
📊 Analyse : +23,47% sur 24H 📈 Forte dynamique haussière avec des acheteurs qui conservent le contrôle. Un maintien au-dessus de 0.037 pourrait soutenir une nouvelle cassure. 🚀💥⚡
SIGNAL 🟢📈 LONG $VELODROME @ 0.03725 🔥🚀
#VELO #Crypto
Cliquez ici pour trader👇
1
11

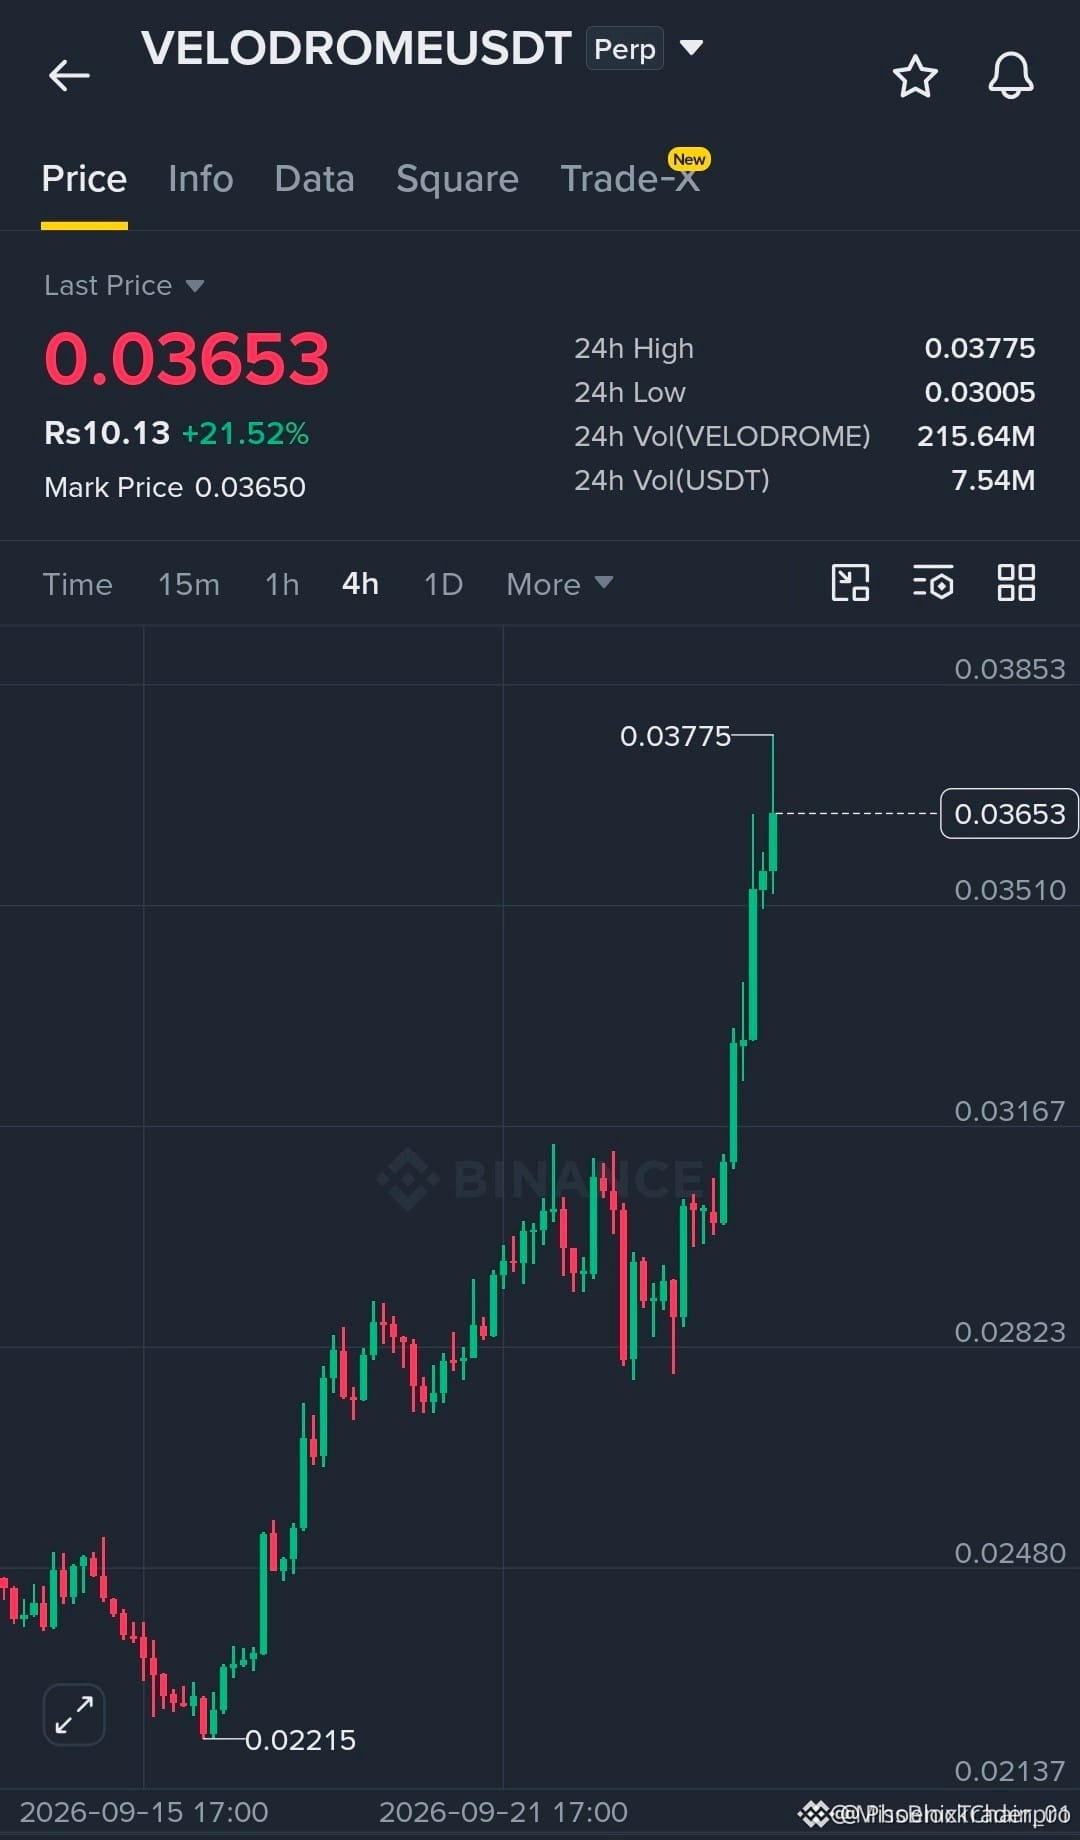
⚡ $VELO SORT HORS DE LA ZONE DEPUIS L’ÉLARGISSEMENT, ALORS QUE DES BULLS EN 4H S’ANCR ENT DANS LA STRUCTURE DU BREAKOUT ! 📈
Entrée : 0.0365 - 0.0352 🟢
Objectif : 0.0378 - 0.0420 🚀
Stop Loss : 0.0338 ⚠️
📌 Le shift structurel en 4H sur $VELO affiche des signaux de continuation classiques après avoir brisé une résistance locale et transformé l’ancienne offre au-dessus en véritable sol solide. 📊 Les acheteurs absorbent fermement les replis près du sommet de la fourchette, préparant le terrain pour une expansion de la volatilité vers des poches de liquidité supérieures.
💡 Tant que le support tient, ce profil de flux d’ordres favorise une dérive nette vers des objectifs plus élevés pendant que les vendeurs n’ont plus de munitions. 💬 Pensez-vous que $VELO va transpercer directement le niveau de 0.03775 ou construire d’abord une base ici ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto
🔥 ⚡
23
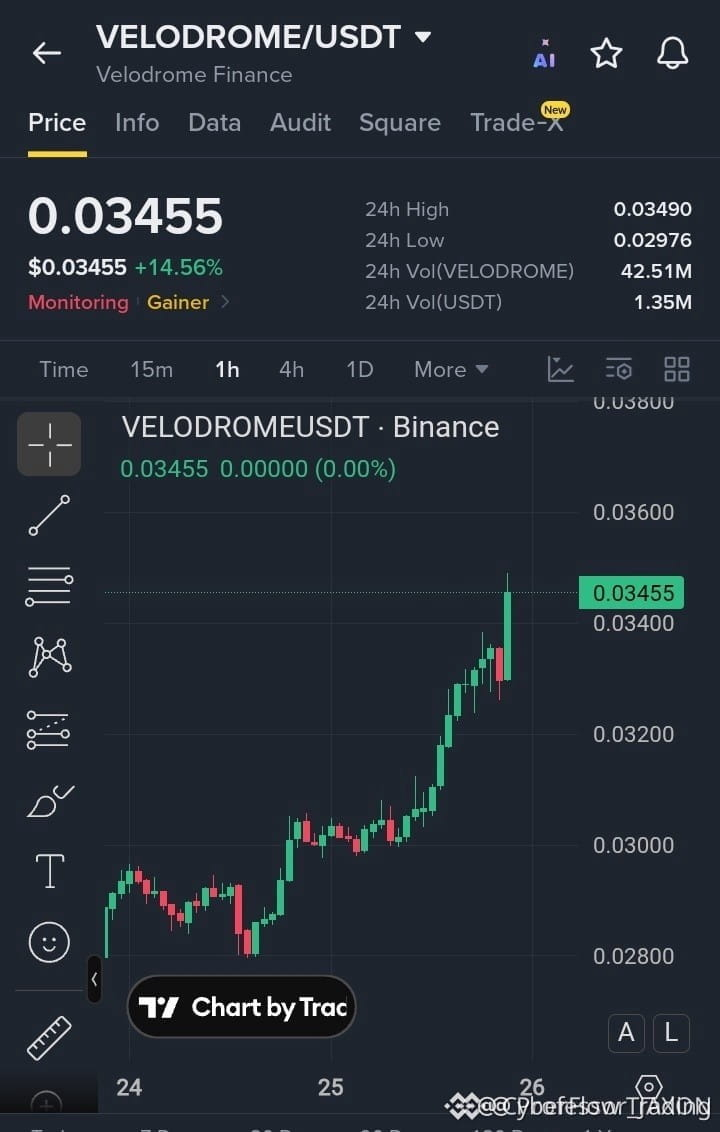
⚡ $VELO EXPLOSE À PARTIR D’UNE ZONE DE BREAKOUT PROPRE VERS DES NIVEAUX DE RÉSISTANCE PLUS ÉLEVÉS ! 🚀
Entrée : $0.03420 - $0.03460 ⚡
Objectif 1 : $0.03600 🚀
Objectif 2 : $0.03800 🎯
Objectif 3 : $0.04050 💥
Stop Loss : $0.03280 ⚠️
📌 $VELO est déployé dans une structure classique de plus-haut après avoir franchi une importante offre (résistance) au-dessus. Les acheteurs défendent de manière agressive la zone de breakout, signalant une forte vélocité d’expansion vers les prochaines poches de liquidité. 📊
💡 Tant que la demande reste solide au-dessus du support, le chemin de moindre résistance mène directement vers des niveaux de résistance supérieurs. L’élan du marché favorise fortement des ordres d’achat agressifs sur cette séquence de continuation. 🤔 Tu montes cette continuation de tendance ou tu attends un repli plus profond ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto #Altcoins
🔥 ⚡
4
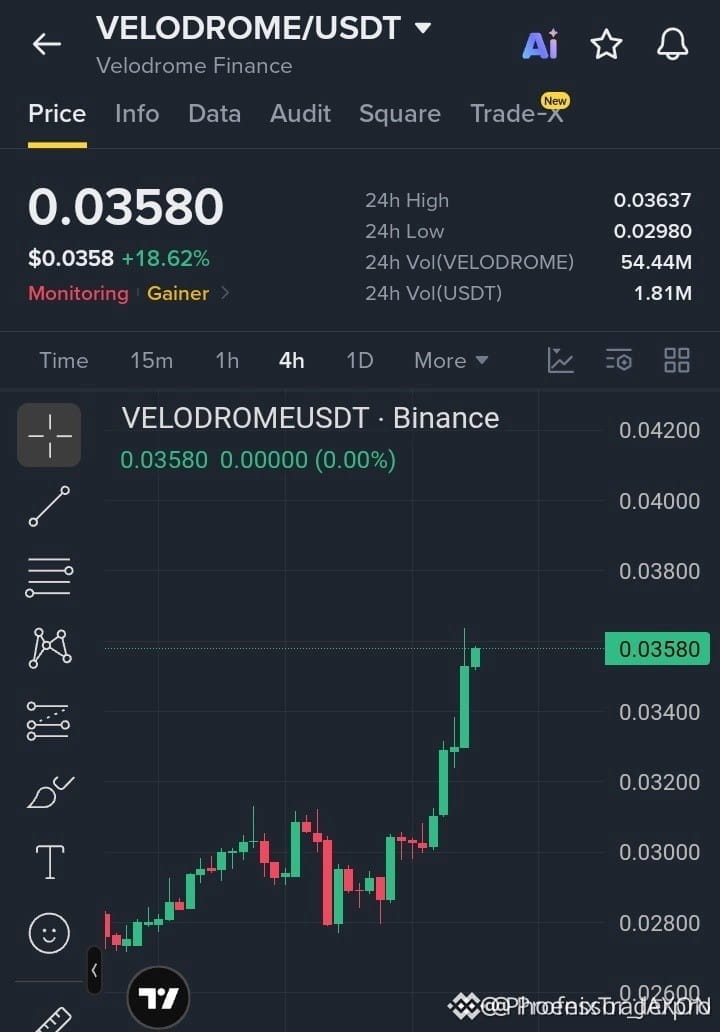
⚡ RÉSISTANCE ÉCLATANTE DES $VELO AVEC UNE FORTE IMPULSION ALORS QUE LES ACHETEURS AFFIRMENT LA ZONE DES 0.0340 ! 💥
Entrée : 0.0352 - 0.0358 ⚡
Objectif : 0.0380 - 0.0420 🚀
Stop Loss : 0.0338 ⚠️
📌 Les vendeurs viennent de perdre le contrôle du mur d’offre à 0.0340, car des ordres agressifs ont propulsé le prix plus haut avec une expansion pure sur le timeframe 4H. 📊 Le retournement de structure suggère que le flux d’ordres est devenu nettement haussier, transformant l’ancienne résistance en nouveau support.
💡 Tant que les haussiers défendent ce plancher de cassure, la vélocité reste intacte pour une expansion multi-objectifs vers les niveaux de résistance supérieurs. 💬 Vous êtes sur cette vague d’élan ou vous attendez de voir si le support est retesté en premier ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto
🔥 💎
26
·
--
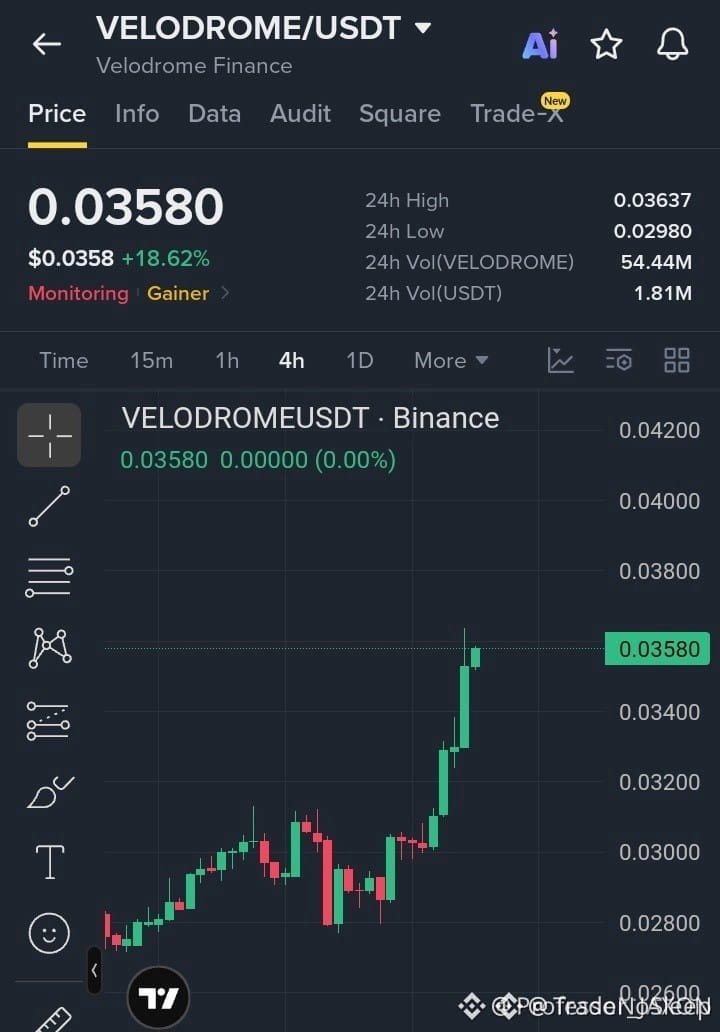
🚨 $VELO BREAKS KEY STRUCTURE AVEC UN VOLUME INSTITUTIONNEL FORT AU CŒUR D’UNE ZONE DE DEMANDE ! 📈
Entrée : 0.0352 - 0.0358 ⚡
Objectif : 0.0380 - 0.0420 🚀
Stop Loss : 0.0338 ⚠️
Le flux d’ordres institutionnels a inversé la résistance de 0.0340 en une zone de support nette. 📊 Les clôtures solides en bougie 4H confirment l’accumulation des “smart money” tandis que la structure de marché s’étend vers les poches de liquidité supérieures.
📌 Tant que le prix respecte ce bloc de demande nouvellement formé, les acheteurs restent totalement aux commandes de la tendance. 🌊 Nous recherchons un élan pour absorber la liquidité en attente au-dessus de nous vers nos objectifs. 💬 $VELO mène-t-il votre liste de surveillance pour le breakout cette session, ou attendez-vous un retest plus profond ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #Breakout #Altcoins #Crypto #MarketStructure
🎯 🦈
2

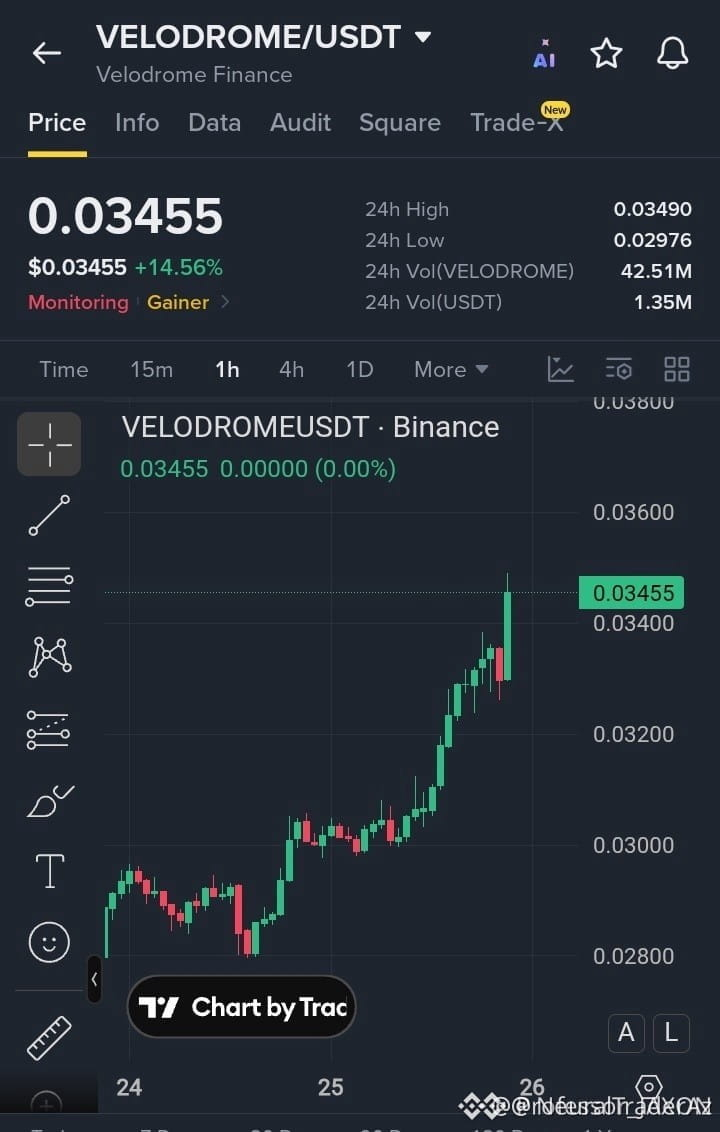
⚡ $VELODROME PRINTS CLEAN STRUCTURAL BREAKOUT AS BUY-SIDE LIQUIDITY EXPANDS ABOVE RESISTANCE! 📈
Entrée : 0,03420 $ - 0,03460 $ ⚡
Objectif : 0,03600 $ - 0,04050 $ 🚀
Stop Loss : 0,03280 $ ⚠️
Le flux d’ordres institutionnels derrière $VELO affiche une expansion structurelle propre, imprimant des plus hauts plus élevés tout en absorbant la liquidité du côté vendeur sur la résistance. 📊 Tant que cette zone de départ du breakout tient face à une nouvelle demande, la structure de marché favorise fortement la poursuite à la hausse.
🔍 Avec de la liquidité acheteuse située au-dessus des derniers plus hauts de swing, le maintien au-dessus du pivot clé confirme l’élan vers les inefficiences supérieures. 💡 Le risque est strictement défini par rapport au niveau structurel inférieur, offrant un emplacement de trade institutionnel clair. 💬 Attendez-vous un retest plus profond de la zone d’entrée ou misez-vous maintenant sur le breakout impulsif ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #VELODROME #LongSetup #Breakout #Crypto
🎯 🦈
1

·
--
Voir la traduction
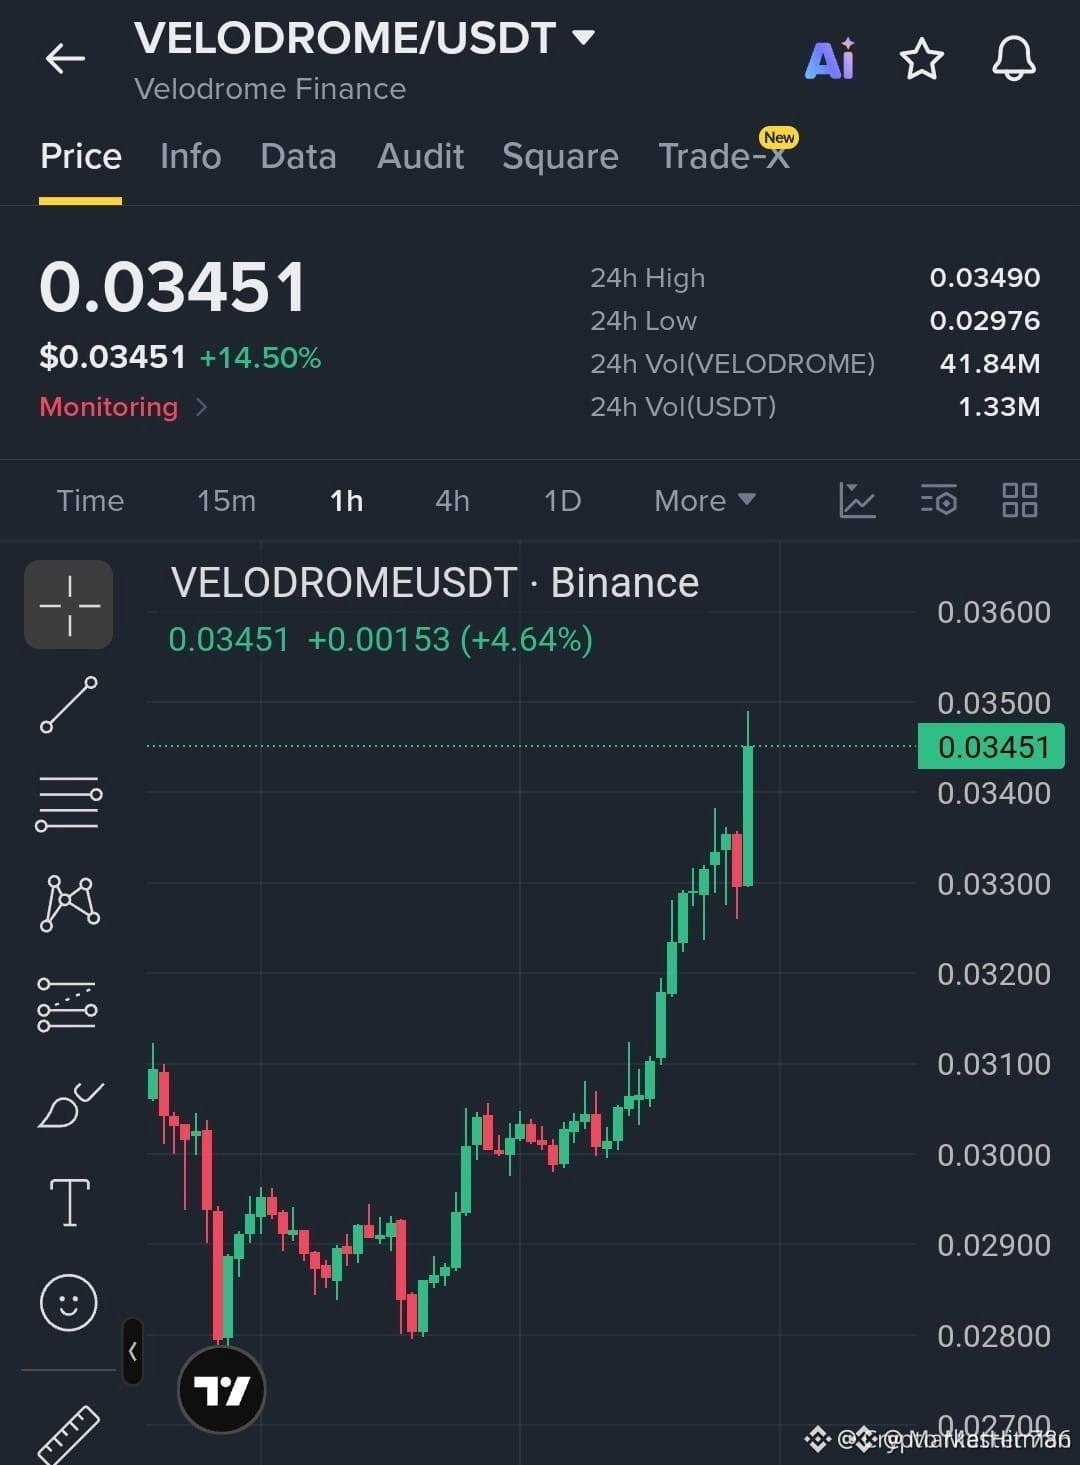
⚡ $VELODROME BREAKING OUT AS BUYERS STAKE CLAIM ON FRESH LOCAL HIGHS! 🚀
Entry: 0.0340 - 0.0345 ⚡
Target: 0.0355 / 0.0365 / 0.0380 🚀
Stop Loss: 0.0327 ⚠️
📌 Aggressive bid volume is absorbing overhead resistance on $VELODROME , signalling a textbook continuation pattern. 📊 Buyers are defending higher lows with real conviction, setting up a smooth runway toward fresh local highs.
💡 With immediate order flow aligned behind the bulls, the current accumulation window offers an ideal risk-reward layout before liquidity sweeps higher targets. 💬 Are you riding this continuation push or standing on the sidelines? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VELO #LongSetup #Altcoins #Breakout #Crypto
🎯 ⚡
3
·
--
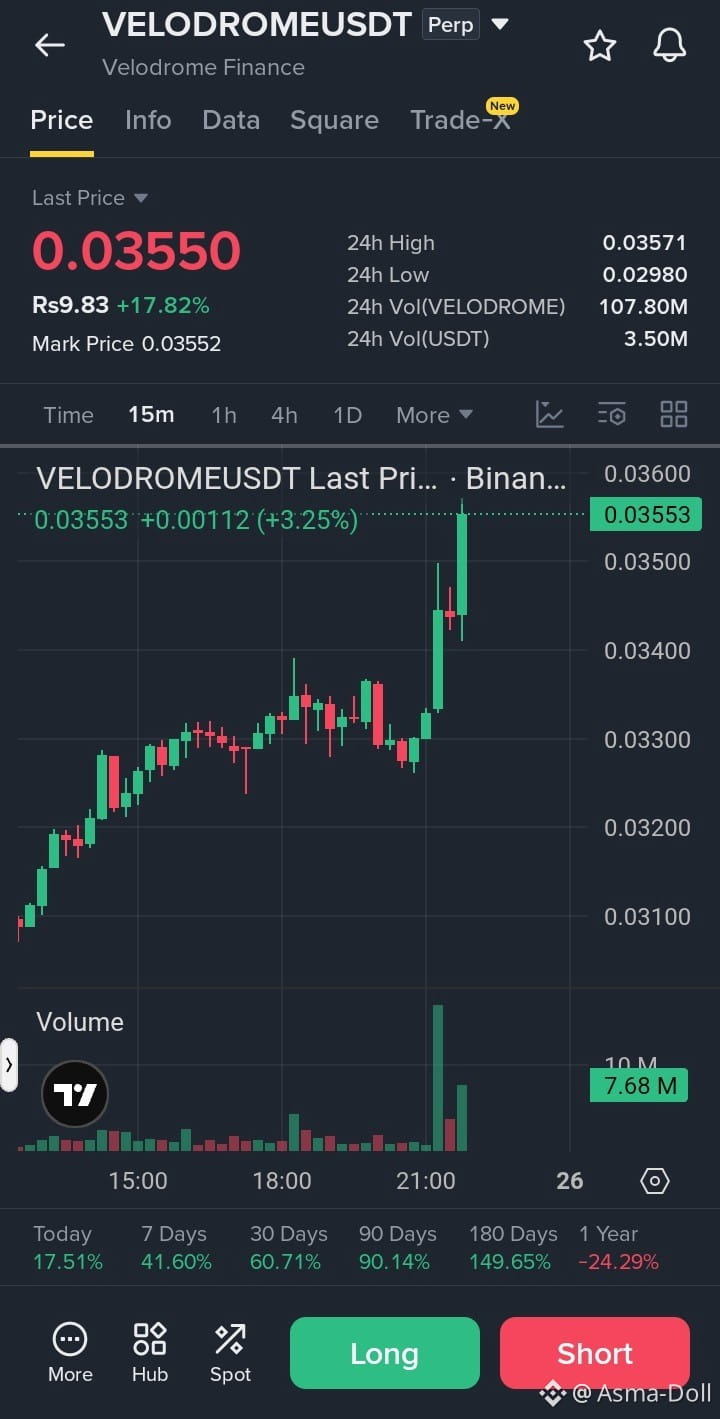
$VELODROME /USDT — SHORT 📉
Entrée : 0.03520 – 0.03560
Stop Loss : 0.03720
TP1 : 0.03400
TP2 : 0.03250
TP3 : 0.03000
Trade ici $VELODROME
{future}(VELODROMEUSDT)
Analyse :
Le prix monte fortement de +17,82% et se situe près du plus haut sur 24h : 0.03571.
Une forte dynamique peut provoquer un repli après un rejet au niveau du haut.
Les données VELO récentes montrent aussi un mouvement important, passant de la zone ~0,025 vers la zone ~0,03+.
Confirmation : attendez un rejet net autour de 0.0357 et une cassure sous 0.0350.
Si 0.0340 se casse avec du volume, la baisse peut s’accélérer vers le TP2/TP3.
⚠️ Invalidations : cassure maintenue au-dessus de 0.03720.
#VELODROME #VELO #USDT #CryptoShort #BinanceFutures
$VELODROME /USDT — SHORT 📉
Entrée : 0.03520 – 0.03560
Stop Loss : 0.03720
TP1 : 0.03400
TP2 : 0.03250
TP3 : 0.03000
Trade ici $VELODROME
Analyse :
Le prix monte fortement de +17,82% et se situe près du plus haut sur 24h : 0.03571.
Une forte dynamique peut provoquer un repli après un rejet au niveau du haut.
Les données VELO récentes montrent aussi un mouvement important, passant de la zone ~0,025 vers la zone ~0,03+.
Confirmation : attendez un rejet net autour de 0.0357 et une cassure sous 0.0350.
Si 0.0340 se casse avec du volume, la baisse peut s’accélérer vers le TP2/TP3.
⚠️ Invalidations : cassure maintenue au-dessus de 0.03720.
#VELODROME #VELO #USDT #CryptoShort #BinanceFutures
12

·
--
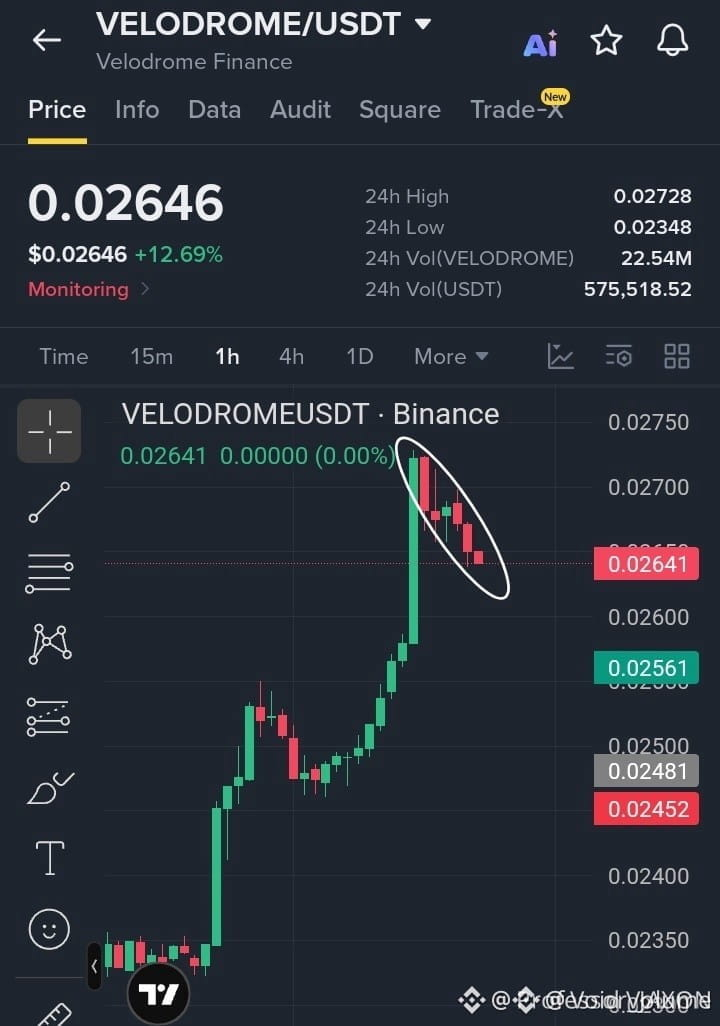
🚨 $VELO REJETTE LE LOCAL HAUT COMME BALAYAGE DE LIQUIDITÉ INSTITUTIONNELLE ALIMENTE LA POURSUITE EN AVAL 📉
Entrée : 0.02640 - 0.02655 🔴
Objectif : 0.02452 🎯
Stop Loss : 0.02735 🛑
Le mouvement impulsif vers la liquidité supérieure a rencontré une distribution immédiate, laissant un rejet structurel clair sur les timeframes inférieurs. 📉 Les smart money ont absorbé l’achat de la dynamique au plus haut local, en imprimant des clôtures de bougies plus basses et en créant une pression directement au-dessus du pivot critique 0.02640.
Une cassure nette sous ce palier structurel confirme l’expansion du flux vendeur vers des inefficacités plus basses à 0.02561 et 0.02452. 🔍 Les paramètres de risque restent exceptionnellement stricts : invalidation fixée uniquement au-dessus du plus haut du balayage. 💭 Vous anticipez cette cassure ou attendez la clôture confirmant le-dessous de 0.02640 ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #ShortSetup #Crypto #Trading #MarketStructure
📉 🔻
29
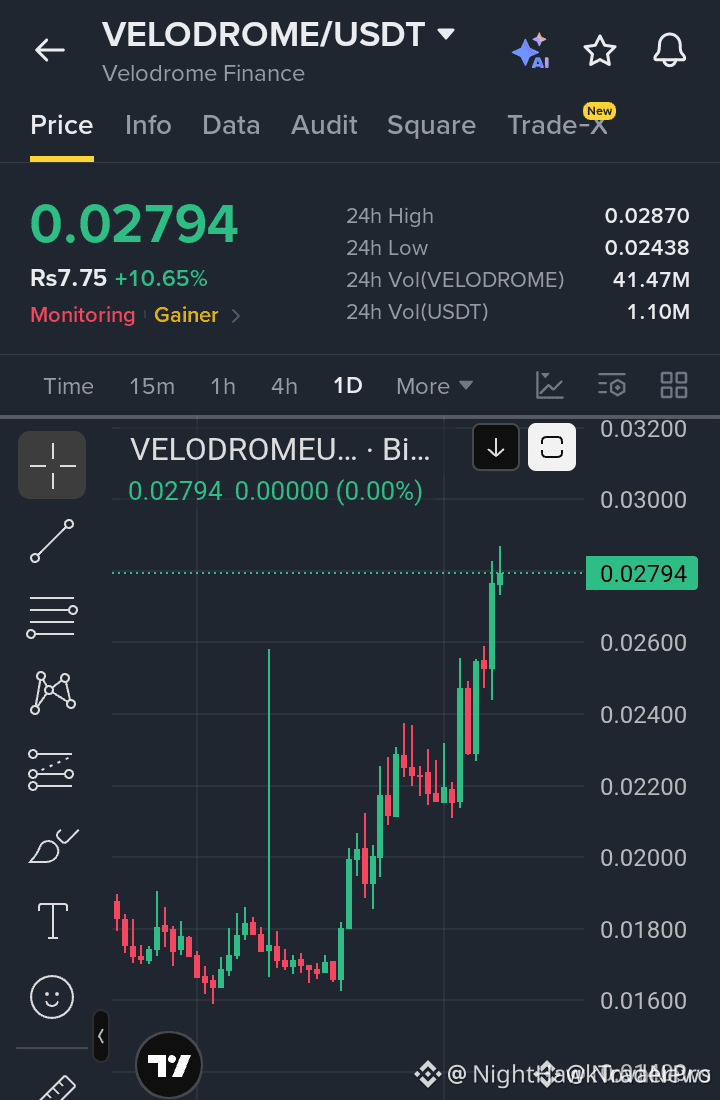
🚨 $VELO ENFREINT UNE RÉSISTANCE – L’ELAN EST LIBÉRÉ ! 🟢
Objectif : 0.03200 🚀
Stop Loss : 0.02430 ⚠️
📊 Le flux des ordres sur le graphique 4H montre un balayage décisif de liquidité, tandis que les acheteurs s’installent sur la dernière zone de demande. ⚡ Les “gros” acteurs se chargent, propulsant $VELO au-delà du plafond de 0.0305 $ et déclenchant une nouvelle vague d’entrées de détail sur le hub Optimism L2. 🌊 Avec un volume qui explose et le RSI qui remonte hors de la zone de survente, la prochaine étape pourrait propulser le prix vers le prochain groupe de résistances.
💬 Qui est prêt à profiter de cette accélération, ou attend un prochain repli pour ré-entrer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #LongSetup #DeFi #Optimism #Crypto
🔥 💎
65

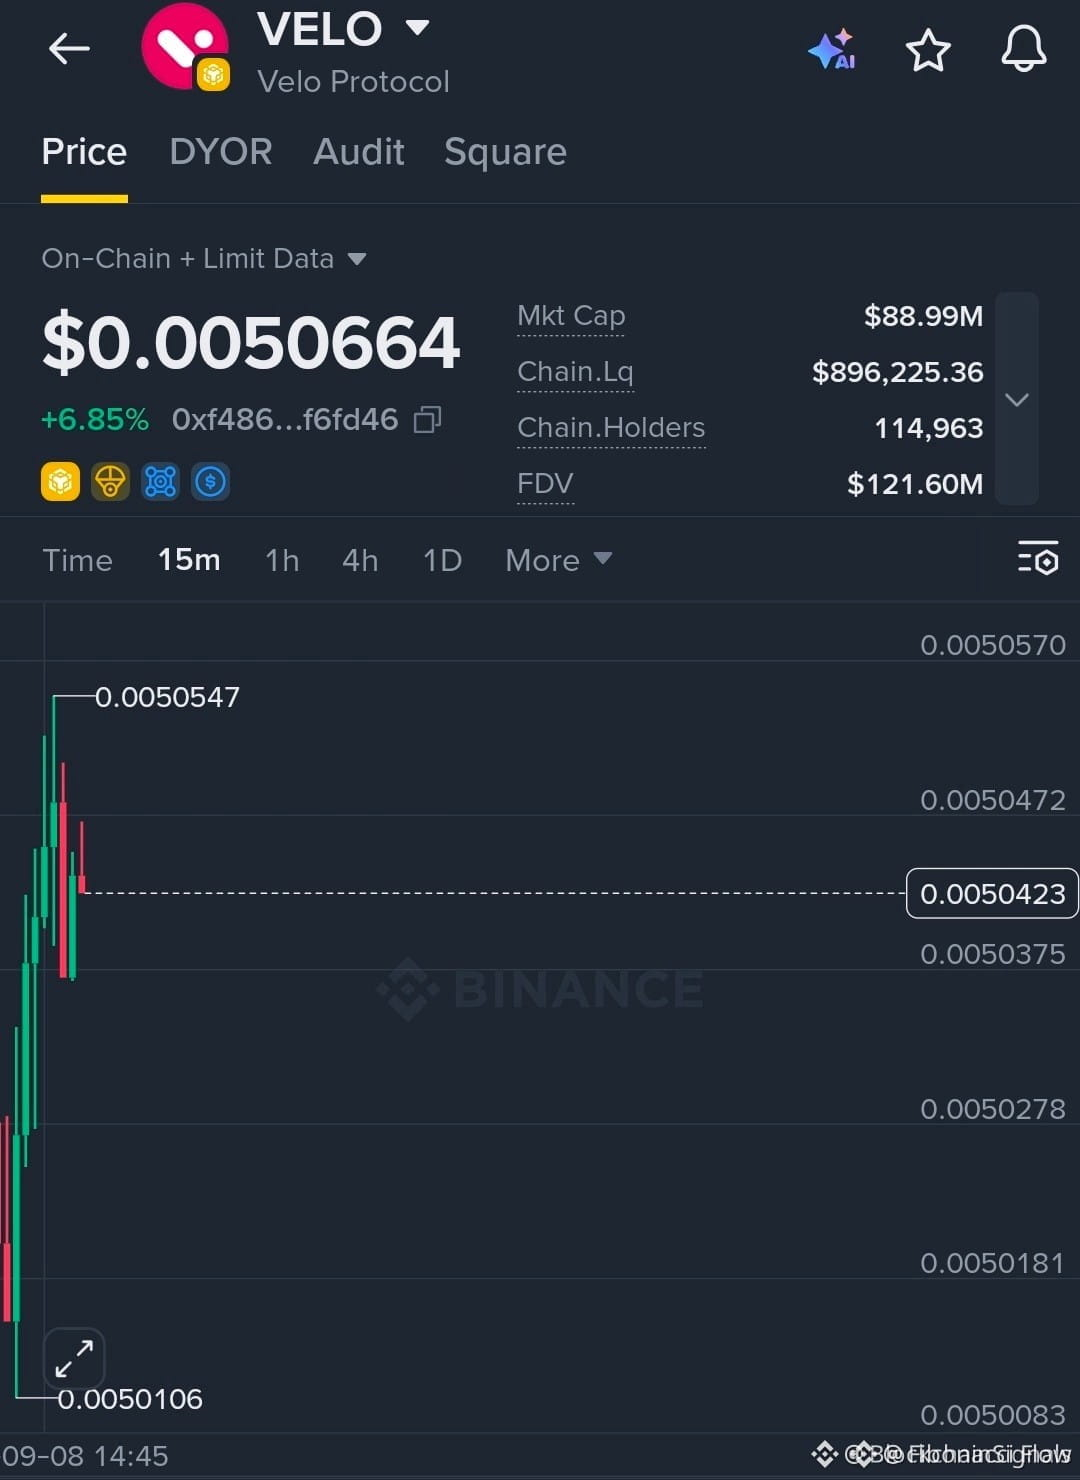
🔴 $VELO LES OURS BALAYENT LE PIC, LE REJET S’ANNONCE ! ⚡
Entrée : 0.00504–0.00507 ⚡
Objectif : 0.00503, 0.00502, 0.00501 🚀
Stop Loss : 0.00510 ⚠️
La liquidité est devenue agressive au pic, engloutissant le dernier bloc d’ordres haussier et inversant le flux en un rejet brutal. 📊 Des pics de volume confirment que les vendeurs empilent les cartes, et le flux d’ordres montre un balayage clair de liquidité sous le plus haut récent.
La fenêtre est courte — l’entrée se situe entre 0.00504‑0.00507, avec le stop à peine au-dessus du dernier swing. 🦈 Surveillez le graphique en 4 heures ; une nouvelle vague de pression vendeuse pourrait faire chuter le prix vers le prochain groupe de demande. ⚡
💬 Êtes-vous prêt à profiter de la baisse, ou à attendre le prochain piège à liquidité ?
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELO #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
18
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#NFPWatch
10.9M vues
19,249 mentions
2
#BitcoinFundingRateTriplesTo10%
166,857 vues
1,183 mentions
3
#BitcoinSurpasses$86KUp2.99%
54,531 vues
113 mentions
4
#ZcashFalls21%FromSeptemberPeak
87,819 vues
842 mentions
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
72,078 vues
511 mentions
6
#XRPPostsFirstThreeGreenMonthsInQ3
60,087 vues
700 mentions
7
#BNBChainTokenizedStocksTop$1BAt30%Share
27,282 vues
38 mentions
8
#BitcoinRisesToward$85K
125,181 vues
157 mentions
9
#AmazonPlansToSell$8BNvidiaChips
8,123 vues
91 mentions
10
#NEARFallsToAround$4.70Down14%
50,300 vues
118 mentions