
#palantir
palantir
69,140 vues
608 mentions
Populaire
Récents

·
--
Plus les résultats sont bons, plus l’action baisse : le procès de la valorisation de l’intelligence artificielle a commencé — Palantir Technologies a publié ses résultats du troisième trimestre. Son chiffre d’affaires a franchi pour la première fois les 2 milliards de dollars, mais le cours de l’action a tout de même reculé.
Commençons par les chiffres. Après la clôture du 2 novembre, Palantir Technologies a publié ses résultats du troisième trimestre 2026 : chiffre d’affaires de 2,31 milliards de dollars, en hausse de 96 % sur un an, au-dessus des 2,18 milliards attendus par Wall Street. Le chiffre d’affaires trimestriel a ainsi dépassé pour la première fois les 2 milliards de dollars. Le bénéfice ajusté par action s’est établi à 0,44 dollar, contre 0,41 dollar attendu, soit plus du double par rapport à l’an dernier. Les revenus commerciaux aux États-Unis ont atteint 984 millions de dollars, en hausse de 148 %, dépassant pour la première fois les revenus issus du gouvernement américain, qui se sont élevés à 953 millions. Le flux de trésorerie disponible ajusté s’est établi à 1,22 milliard de dollars, avec une marge de 53 %. Le bénéfice d’exploitation selon les normes comptables généralement admises (GAAP) a atteint 1,08 milliard de dollars, franchissant pour la première fois le seuil du milliard. Le taux de rétention nette en dollars a été de 165 %, ce qui signifie que les clients existants ont dépensé en moyenne 65 % de plus cette année que l’année dernière.
Les prévisions sont tout aussi impressionnantes : l’objectif de chiffre d’affaires annuel a été relevé à 8,530–8,534 milliards de dollars, soit une croissance d’environ 91 %, contre 8,150–8,158 milliards auparavant. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 2,649 et 2,653 milliards de dollars, au-dessus des 2,456 milliards anticipés par le marché. Les revenus commerciaux annuels aux États-Unis devraient atteindre au moins 3,559 milliards de dollars, soit une croissance d’au moins 143 %. Selon la règle des 40 — qui additionne la croissance du chiffre d’affaires et la marge bénéficiaire — le score de Palantir atteint 158 points, alors que 40 est considéré comme un seuil de bonne santé. À s’en tenir aux chiffres, ce bilan est presque irréprochable.
Mais la réaction du cours est une autre histoire. Après la publication des résultats, l’action a d’abord perdu environ 3 % en after-hours. Le 3 novembre, elle a clôturé à 175,40 dollars, en baisse de 1,65 %, soit environ 16 % sous son record historique. Un détail mérite toutefois d’être relevé en séance : après avoir touché un creux en début de matinée, l’action a rebondi d’environ 4 %. Des acheteurs étaient clairement présents autour de 165–170 dollars, ce qui montre qu’il ne s’agissait pas d’une vente à sens unique, mais d’un bras de fer entre acheteurs et vendeurs autour de la valorisation.
Où est le point sensible ? Il n’y en a qu’un, mais il touche au cœur du problème : la valeur totale des contrats. Il s’agit du montant total des nouveaux contrats signés au cours du trimestre, une sorte de réservoir de revenus futurs. Au troisième trimestre, Palantir n’a signé que 2,92 milliards de dollars de contrats, soit une croissance de seulement 6 %, contre 49 % au trimestre précédent. Lors de la conférence téléphonique, le directeur financier a expliqué que plusieurs grands contrats avaient été signés pour des durées plus courtes que d’habitude, car les clients commençaient à adopter de nouvelles capacités d’intelligence artificielle souveraine. C’est à la fois une bonne nouvelle et une source d’incertitude : l’engouement pour les nouveaux produits est positif, mais des contrats plus courts reviennent à échanger une partie de la prévisibilité future contre davantage de flexibilité aujourd’hui.
La chaîne de transmission est pourtant très claire. La croissance de 96 % du chiffre d’affaires reflète les résultats des trois derniers mois, tandis que la hausse de 6 % de la valeur totale des contrats est un indicateur avancé pour les prochains trimestres. Le marché ne paie pas pour le passé : il valorise l’avenir. Or la valorisation de Palantir Technologies est devenue si élevée qu’elle ne laisse aucune marge d’erreur : son ratio cours/bénéfice prévisionnel est de 108, et son ratio cours/bénéfice non-GAAP sur les douze derniers mois atteint 153, contre une médiane sectorielle de seulement 23. Le ratio cours/bénéfice prévisionnel correspond au cours de l’action divisé par le bénéfice par action attendu pour les douze prochains mois. Un ratio de 108 signifie que le marché a déjà intégré dans le cours actuel trois ou quatre années de forte croissance future. Les 25 analystes de Wall Street affichent un objectif de cours moyen de 221,27 dollars, soit un potentiel de hausse implicite d’environ 20 % : 19 recommandent l’achat, 4 sont neutres et 2 conseillent la vente. Le désaccord est manifeste.
Ce n’est pas un cas isolé. En 48 heures, trois baromètres de l’intelligence artificielle ont rendu leur copie : les résultats d’Apple ont dépassé les attentes dans tous les domaines, mais son action a tout de même baissé ; les revenus des centres de données d’AMD ont progressé de 97 % au troisième trimestre et son action a gagné plus de 7 % après la clôture ; Palantir a affiché une croissance de 96 %, mais son action a reculé. Même examen, trois notes différentes : le marché a dépassé le stade où « la croissance suffit à faire grimper les cours » et passe désormais au crible la qualité de cette croissance — durée des contrats, flux de trésorerie, valorisation. Dès qu’un de ces trois éléments manque de clarté, l’action est sanctionnée.
Deux autres facteurs de contexte accentuent la pression. Premièrement, lundi, l’indice Nasdaq 100 avait déjà reculé de plus de 10 % par rapport à son record du 6 octobre, entrant officiellement en correction technique : la bulle de l’intelligence artificielle est en train de se dégonfler. Deuxièmement, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat américaines. La politique de construction des centres de données dédiés à l’intelligence artificielle pourrait-elle changer ? C’est une nouvelle incertitude qui plane sur les valeurs technologiques. Les données des traders de Goldman Sachs sont encore plus frappantes : le S&P 500 se trouve à moins de 3 % de son record historique, mais 60 % de ses composantes sont déjà entrées en marché baissier. L’indice est porté par une poignée de géants, tandis que la plupart des actions baissent depuis longtemps.
Au fond, les résultats de Palantir Technologies prouvent justement que la demande en intelligence artificielle ne s’est pas effondrée : les revenus commerciaux aux États-Unis ont progressé de 148 % et dépassé pour la première fois ceux des activités gouvernementales, signe que les entreprises paient réellement pour ces services et qu’il ne s’agit pas seulement de belles paroles. Ce qui s’effondre, c’est la logique de valorisation : une action qui se négocie à plus de 100 fois ses bénéfices ne peut pas tolérer six mots comme « ralentissement de la croissance des commandes futures ». À court terme, la zone des 165–170 dollars constitue le premier support. Si elle tient, l’action pourrait évoluer dans une fourchette en attendant que la valeur totale des contrats du quatrième trimestre confirme la tendance. Le véritable tournant se jouera lors de la prochaine publication de résultats : si la croissance de la valeur totale des contrats repasse au-dessus de 20 %, la baisse d’aujourd’hui aura été une occasion de se positionner. Si elle reste à un chiffre, la contraction de la valorisation pourrait se poursuivre.
Trois indicateurs à surveiller : la croissance de la valeur totale des contrats au quatrième trimestre repartira-t-elle à la hausse ? Les revenus commerciaux américains pourront-ils maintenir une croissance à trois chiffres ? Le rapport sur l’emploi non agricole d’octobre, publié vendredi, modifiera-t-il les anticipations de baisse des taux ? Les risques sont également clairs : la valorisation reste parmi les plus élevées du marché, la durée plus courte des contrats réduit la visibilité, les activités gouvernementales représentent toujours une part importante du chiffre d’affaires et les politiques pourraient changer après les élections de mi-mandat. En outre, le Nasdaq 100 reste en correction technique : le risque systémique n’a pas disparu.
La croissance est bien réelle, et la cherté aussi. Le tournant de cette vague d’intelligence artificielle est arrivé : l’enjeu n’est pas de savoir qui grandit le plus vite, mais qui durera le plus longtemps.
#Palantir #IntelligenceArtificielle
Plus les résultats sont bons, plus l’action baisse : le procès de la valorisation de l’intelligence artificielle a commencé — Palantir Technologies a publié ses résultats du troisième trimestre. Son chiffre d’affaires a franchi pour la première fois les 2 milliards de dollars, mais le cours de l’action a tout de même reculé.
Commençons par les chiffres. Après la clôture du 2 novembre, Palantir Technologies a publié ses résultats du troisième trimestre 2026 : chiffre d’affaires de 2,31 milliards de dollars, en hausse de 96 % sur un an, au-dessus des 2,18 milliards attendus par Wall Street. Le chiffre d’affaires trimestriel a ainsi dépassé pour la première fois les 2 milliards de dollars. Le bénéfice ajusté par action s’est établi à 0,44 dollar, contre 0,41 dollar attendu, soit plus du double par rapport à l’an dernier. Les revenus commerciaux aux États-Unis ont atteint 984 millions de dollars, en hausse de 148 %, dépassant pour la première fois les revenus issus du gouvernement américain, qui se sont élevés à 953 millions. Le flux de trésorerie disponible ajusté s’est établi à 1,22 milliard de dollars, avec une marge de 53 %. Le bénéfice d’exploitation selon les normes comptables généralement admises (GAAP) a atteint 1,08 milliard de dollars, franchissant pour la première fois le seuil du milliard. Le taux de rétention nette en dollars a été de 165 %, ce qui signifie que les clients existants ont dépensé en moyenne 65 % de plus cette année que l’année dernière.
Les prévisions sont tout aussi impressionnantes : l’objectif de chiffre d’affaires annuel a été relevé à 8,530–8,534 milliards de dollars, soit une croissance d’environ 91 %, contre 8,150–8,158 milliards auparavant. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 2,649 et 2,653 milliards de dollars, au-dessus des 2,456 milliards anticipés par le marché. Les revenus commerciaux annuels aux États-Unis devraient atteindre au moins 3,559 milliards de dollars, soit une croissance d’au moins 143 %. Selon la règle des 40 — qui additionne la croissance du chiffre d’affaires et la marge bénéficiaire — le score de Palantir atteint 158 points, alors que 40 est considéré comme un seuil de bonne santé. À s’en tenir aux chiffres, ce bilan est presque irréprochable.
Mais la réaction du cours est une autre histoire. Après la publication des résultats, l’action a d’abord perdu environ 3 % en after-hours. Le 3 novembre, elle a clôturé à 175,40 dollars, en baisse de 1,65 %, soit environ 16 % sous son record historique. Un détail mérite toutefois d’être relevé en séance : après avoir touché un creux en début de matinée, l’action a rebondi d’environ 4 %. Des acheteurs étaient clairement présents autour de 165–170 dollars, ce qui montre qu’il ne s’agissait pas d’une vente à sens unique, mais d’un bras de fer entre acheteurs et vendeurs autour de la valorisation.
Où est le point sensible ? Il n’y en a qu’un, mais il touche au cœur du problème : la valeur totale des contrats. Il s’agit du montant total des nouveaux contrats signés au cours du trimestre, une sorte de réservoir de revenus futurs. Au troisième trimestre, Palantir n’a signé que 2,92 milliards de dollars de contrats, soit une croissance de seulement 6 %, contre 49 % au trimestre précédent. Lors de la conférence téléphonique, le directeur financier a expliqué que plusieurs grands contrats avaient été signés pour des durées plus courtes que d’habitude, car les clients commençaient à adopter de nouvelles capacités d’intelligence artificielle souveraine. C’est à la fois une bonne nouvelle et une source d’incertitude : l’engouement pour les nouveaux produits est positif, mais des contrats plus courts reviennent à échanger une partie de la prévisibilité future contre davantage de flexibilité aujourd’hui.
La chaîne de transmission est pourtant très claire. La croissance de 96 % du chiffre d’affaires reflète les résultats des trois derniers mois, tandis que la hausse de 6 % de la valeur totale des contrats est un indicateur avancé pour les prochains trimestres. Le marché ne paie pas pour le passé : il valorise l’avenir. Or la valorisation de Palantir Technologies est devenue si élevée qu’elle ne laisse aucune marge d’erreur : son ratio cours/bénéfice prévisionnel est de 108, et son ratio cours/bénéfice non-GAAP sur les douze derniers mois atteint 153, contre une médiane sectorielle de seulement 23. Le ratio cours/bénéfice prévisionnel correspond au cours de l’action divisé par le bénéfice par action attendu pour les douze prochains mois. Un ratio de 108 signifie que le marché a déjà intégré dans le cours actuel trois ou quatre années de forte croissance future. Les 25 analystes de Wall Street affichent un objectif de cours moyen de 221,27 dollars, soit un potentiel de hausse implicite d’environ 20 % : 19 recommandent l’achat, 4 sont neutres et 2 conseillent la vente. Le désaccord est manifeste.
Ce n’est pas un cas isolé. En 48 heures, trois baromètres de l’intelligence artificielle ont rendu leur copie : les résultats d’Apple ont dépassé les attentes dans tous les domaines, mais son action a tout de même baissé ; les revenus des centres de données d’AMD ont progressé de 97 % au troisième trimestre et son action a gagné plus de 7 % après la clôture ; Palantir a affiché une croissance de 96 %, mais son action a reculé. Même examen, trois notes différentes : le marché a dépassé le stade où « la croissance suffit à faire grimper les cours » et passe désormais au crible la qualité de cette croissance — durée des contrats, flux de trésorerie, valorisation. Dès qu’un de ces trois éléments manque de clarté, l’action est sanctionnée.
Deux autres facteurs de contexte accentuent la pression. Premièrement, lundi, l’indice Nasdaq 100 avait déjà reculé de plus de 10 % par rapport à son record du 6 octobre, entrant officiellement en correction technique : la bulle de l’intelligence artificielle est en train de se dégonfler. Deuxièmement, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat américaines. La politique de construction des centres de données dédiés à l’intelligence artificielle pourrait-elle changer ? C’est une nouvelle incertitude qui plane sur les valeurs technologiques. Les données des traders de Goldman Sachs sont encore plus frappantes : le S&P 500 se trouve à moins de 3 % de son record historique, mais 60 % de ses composantes sont déjà entrées en marché baissier. L’indice est porté par une poignée de géants, tandis que la plupart des actions baissent depuis longtemps.
Au fond, les résultats de Palantir Technologies prouvent justement que la demande en intelligence artificielle ne s’est pas effondrée : les revenus commerciaux aux États-Unis ont progressé de 148 % et dépassé pour la première fois ceux des activités gouvernementales, signe que les entreprises paient réellement pour ces services et qu’il ne s’agit pas seulement de belles paroles. Ce qui s’effondre, c’est la logique de valorisation : une action qui se négocie à plus de 100 fois ses bénéfices ne peut pas tolérer six mots comme « ralentissement de la croissance des commandes futures ». À court terme, la zone des 165–170 dollars constitue le premier support. Si elle tient, l’action pourrait évoluer dans une fourchette en attendant que la valeur totale des contrats du quatrième trimestre confirme la tendance. Le véritable tournant se jouera lors de la prochaine publication de résultats : si la croissance de la valeur totale des contrats repasse au-dessus de 20 %, la baisse d’aujourd’hui aura été une occasion de se positionner. Si elle reste à un chiffre, la contraction de la valorisation pourrait se poursuivre.
Trois indicateurs à surveiller : la croissance de la valeur totale des contrats au quatrième trimestre repartira-t-elle à la hausse ? Les revenus commerciaux américains pourront-ils maintenir une croissance à trois chiffres ? Le rapport sur l’emploi non agricole d’octobre, publié vendredi, modifiera-t-il les anticipations de baisse des taux ? Les risques sont également clairs : la valorisation reste parmi les plus élevées du marché, la durée plus courte des contrats réduit la visibilité, les activités gouvernementales représentent toujours une part importante du chiffre d’affaires et les politiques pourraient changer après les élections de mi-mandat. En outre, le Nasdaq 100 reste en correction technique : le risque systémique n’a pas disparu.
La croissance est bien réelle, et la cherté aussi. Le tournant de cette vague d’intelligence artificielle est arrivé : l’enjeu n’est pas de savoir qui grandit le plus vite, mais qui durera le plus longtemps.
#Palantir #IntelligenceArtificielle
Commençons par les chiffres. Après la clôture du 2 novembre, Palantir Technologies a publié ses résultats du troisième trimestre 2026 : chiffre d’affaires de 2,31 milliards de dollars, en hausse de 96 % sur un an, au-dessus des 2,18 milliards attendus par Wall Street. Le chiffre d’affaires trimestriel a ainsi dépassé pour la première fois les 2 milliards de dollars. Le bénéfice ajusté par action s’est établi à 0,44 dollar, contre 0,41 dollar attendu, soit plus du double par rapport à l’an dernier. Les revenus commerciaux aux États-Unis ont atteint 984 millions de dollars, en hausse de 148 %, dépassant pour la première fois les revenus issus du gouvernement américain, qui se sont élevés à 953 millions. Le flux de trésorerie disponible ajusté s’est établi à 1,22 milliard de dollars, avec une marge de 53 %. Le bénéfice d’exploitation selon les normes comptables généralement admises (GAAP) a atteint 1,08 milliard de dollars, franchissant pour la première fois le seuil du milliard. Le taux de rétention nette en dollars a été de 165 %, ce qui signifie que les clients existants ont dépensé en moyenne 65 % de plus cette année que l’année dernière.
Les prévisions sont tout aussi impressionnantes : l’objectif de chiffre d’affaires annuel a été relevé à 8,530–8,534 milliards de dollars, soit une croissance d’environ 91 %, contre 8,150–8,158 milliards auparavant. Pour le quatrième trimestre, le chiffre d’affaires est attendu entre 2,649 et 2,653 milliards de dollars, au-dessus des 2,456 milliards anticipés par le marché. Les revenus commerciaux annuels aux États-Unis devraient atteindre au moins 3,559 milliards de dollars, soit une croissance d’au moins 143 %. Selon la règle des 40 — qui additionne la croissance du chiffre d’affaires et la marge bénéficiaire — le score de Palantir atteint 158 points, alors que 40 est considéré comme un seuil de bonne santé. À s’en tenir aux chiffres, ce bilan est presque irréprochable.
Mais la réaction du cours est une autre histoire. Après la publication des résultats, l’action a d’abord perdu environ 3 % en after-hours. Le 3 novembre, elle a clôturé à 175,40 dollars, en baisse de 1,65 %, soit environ 16 % sous son record historique. Un détail mérite toutefois d’être relevé en séance : après avoir touché un creux en début de matinée, l’action a rebondi d’environ 4 %. Des acheteurs étaient clairement présents autour de 165–170 dollars, ce qui montre qu’il ne s’agissait pas d’une vente à sens unique, mais d’un bras de fer entre acheteurs et vendeurs autour de la valorisation.
Où est le point sensible ? Il n’y en a qu’un, mais il touche au cœur du problème : la valeur totale des contrats. Il s’agit du montant total des nouveaux contrats signés au cours du trimestre, une sorte de réservoir de revenus futurs. Au troisième trimestre, Palantir n’a signé que 2,92 milliards de dollars de contrats, soit une croissance de seulement 6 %, contre 49 % au trimestre précédent. Lors de la conférence téléphonique, le directeur financier a expliqué que plusieurs grands contrats avaient été signés pour des durées plus courtes que d’habitude, car les clients commençaient à adopter de nouvelles capacités d’intelligence artificielle souveraine. C’est à la fois une bonne nouvelle et une source d’incertitude : l’engouement pour les nouveaux produits est positif, mais des contrats plus courts reviennent à échanger une partie de la prévisibilité future contre davantage de flexibilité aujourd’hui.
La chaîne de transmission est pourtant très claire. La croissance de 96 % du chiffre d’affaires reflète les résultats des trois derniers mois, tandis que la hausse de 6 % de la valeur totale des contrats est un indicateur avancé pour les prochains trimestres. Le marché ne paie pas pour le passé : il valorise l’avenir. Or la valorisation de Palantir Technologies est devenue si élevée qu’elle ne laisse aucune marge d’erreur : son ratio cours/bénéfice prévisionnel est de 108, et son ratio cours/bénéfice non-GAAP sur les douze derniers mois atteint 153, contre une médiane sectorielle de seulement 23. Le ratio cours/bénéfice prévisionnel correspond au cours de l’action divisé par le bénéfice par action attendu pour les douze prochains mois. Un ratio de 108 signifie que le marché a déjà intégré dans le cours actuel trois ou quatre années de forte croissance future. Les 25 analystes de Wall Street affichent un objectif de cours moyen de 221,27 dollars, soit un potentiel de hausse implicite d’environ 20 % : 19 recommandent l’achat, 4 sont neutres et 2 conseillent la vente. Le désaccord est manifeste.
Ce n’est pas un cas isolé. En 48 heures, trois baromètres de l’intelligence artificielle ont rendu leur copie : les résultats d’Apple ont dépassé les attentes dans tous les domaines, mais son action a tout de même baissé ; les revenus des centres de données d’AMD ont progressé de 97 % au troisième trimestre et son action a gagné plus de 7 % après la clôture ; Palantir a affiché une croissance de 96 %, mais son action a reculé. Même examen, trois notes différentes : le marché a dépassé le stade où « la croissance suffit à faire grimper les cours » et passe désormais au crible la qualité de cette croissance — durée des contrats, flux de trésorerie, valorisation. Dès qu’un de ces trois éléments manque de clarté, l’action est sanctionnée.
Deux autres facteurs de contexte accentuent la pression. Premièrement, lundi, l’indice Nasdaq 100 avait déjà reculé de plus de 10 % par rapport à son record du 6 octobre, entrant officiellement en correction technique : la bulle de l’intelligence artificielle est en train de se dégonfler. Deuxièmement, les démocrates ont remporté les deux chambres du Congrès lors des élections de mi-mandat américaines. La politique de construction des centres de données dédiés à l’intelligence artificielle pourrait-elle changer ? C’est une nouvelle incertitude qui plane sur les valeurs technologiques. Les données des traders de Goldman Sachs sont encore plus frappantes : le S&P 500 se trouve à moins de 3 % de son record historique, mais 60 % de ses composantes sont déjà entrées en marché baissier. L’indice est porté par une poignée de géants, tandis que la plupart des actions baissent depuis longtemps.
Au fond, les résultats de Palantir Technologies prouvent justement que la demande en intelligence artificielle ne s’est pas effondrée : les revenus commerciaux aux États-Unis ont progressé de 148 % et dépassé pour la première fois ceux des activités gouvernementales, signe que les entreprises paient réellement pour ces services et qu’il ne s’agit pas seulement de belles paroles. Ce qui s’effondre, c’est la logique de valorisation : une action qui se négocie à plus de 100 fois ses bénéfices ne peut pas tolérer six mots comme « ralentissement de la croissance des commandes futures ». À court terme, la zone des 165–170 dollars constitue le premier support. Si elle tient, l’action pourrait évoluer dans une fourchette en attendant que la valeur totale des contrats du quatrième trimestre confirme la tendance. Le véritable tournant se jouera lors de la prochaine publication de résultats : si la croissance de la valeur totale des contrats repasse au-dessus de 20 %, la baisse d’aujourd’hui aura été une occasion de se positionner. Si elle reste à un chiffre, la contraction de la valorisation pourrait se poursuivre.
Trois indicateurs à surveiller : la croissance de la valeur totale des contrats au quatrième trimestre repartira-t-elle à la hausse ? Les revenus commerciaux américains pourront-ils maintenir une croissance à trois chiffres ? Le rapport sur l’emploi non agricole d’octobre, publié vendredi, modifiera-t-il les anticipations de baisse des taux ? Les risques sont également clairs : la valorisation reste parmi les plus élevées du marché, la durée plus courte des contrats réduit la visibilité, les activités gouvernementales représentent toujours une part importante du chiffre d’affaires et les politiques pourraient changer après les élections de mi-mandat. En outre, le Nasdaq 100 reste en correction technique : le risque systémique n’a pas disparu.
La croissance est bien réelle, et la cherté aussi. Le tournant de cette vague d’intelligence artificielle est arrivé : l’enjeu n’est pas de savoir qui grandit le plus vite, mais qui durera le plus longtemps.
#Palantir #IntelligenceArtificielle
98

·
--
Les revenus de Palantir au T3 bondissent de 96 %, mais l’action chute : que redoute vraiment le marché ?
Les résultats du T3 publiés après la clôture le 02-11 dépassent largement les attentes sur tous les fronts : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an, contre 2,18 milliards attendus ; BPA ajusté de 0,44 dollar, contre 0,40 attendu ; bénéfice net de 1,13 milliard, qui a tout simplement doublé. Le principal fait marquant : les revenus commerciaux aux États-Unis atteignent 984 millions de dollars, en forte hausse de 148 %, et dépassent pour la première fois les activités gouvernementales — la monétisation concrète de l’IA est bien réelle. L’entreprise a également relevé ses prévisions de chiffre d’affaires annuel à plus de 8,53 milliards de dollars ; ses prévisions pour le T4, à 2,65 milliards, dépassent elles aussi les attentes.
Pourtant, après la clôture, le cours de l’action a chuté momentanément de plus de 5 %. Le 03-11, elle a clôturé à 175,4 dollars (-1,65 %), en baisse de près de 12 % sur les cinq dernières séances. Le problème n’est pas le « présent », mais l’« avenir » : la valeur des nouveaux contrats signés au cours du trimestre s’élève à 2,918 milliards de dollars, en hausse de seulement 6 % sur un an, contre +49 % au T2 — les revenus réalisés reposent sur les contrats déjà engrangés, tandis que le renouvellement du carnet de commandes ralentit fortement. Les prévisions du T4 impliquent également une croissance trimestrielle d’environ 15 %, inférieure aux 20 % de la même période l’an dernier. Pour une entreprise valorisée 146 fois ses bénéfices, le marché ne tolère aucun ralentissement de la croissance.
Le raisonnement est limpide : ① le tournant commercial est bien réel (le fait que les revenus commerciaux dépassent pour la première fois ceux des activités gouvernementales est une étape majeure) ; ② mais la valorisation intègre déjà l’idée d’une « accélération perpétuelle » : le ralentissement de la croissance du carnet de commandes marque le début de l’affaiblissement de son ancrage de valorisation ; ③ à court terme, l’issue dépendra de la capacité à relancer la croissance du carnet de commandes au T4 ; à moyen terme, de la capacité à étendre la pénétration de l’IA commerciale aux États-Unis des grandes entreprises aux entreprises de taille moyenne.
Risques : la valorisation laisse très peu de marge à l’erreur, et tout ralentissement de la croissance sera rapidement sanctionné ; les activités gouvernementales restent soumises aux fluctuations des cycles budgétaires ; si les grands contrats commerciaux sont trop concentrés, les variations trimestrielles seront amplifiées.
$PLTR $NVDA
#Palantir #AI #SaisonDesRésultats
Recherche personnelle, à titre indicatif uniquement ; ne constitue pas un conseil en investissement.
Les revenus de Palantir au T3 bondissent de 96 %, mais l’action chute : que redoute vraiment le marché ?
Les résultats du T3 publiés après la clôture le 02-11 dépassent largement les attentes sur tous les fronts : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an, contre 2,18 milliards attendus ; BPA ajusté de 0,44 dollar, contre 0,40 attendu ; bénéfice net de 1,13 milliard, qui a tout simplement doublé. Le principal fait marquant : les revenus commerciaux aux États-Unis atteignent 984 millions de dollars, en forte hausse de 148 %, et dépassent pour la première fois les activités gouvernementales — la monétisation concrète de l’IA est bien réelle. L’entreprise a également relevé ses prévisions de chiffre d’affaires annuel à plus de 8,53 milliards de dollars ; ses prévisions pour le T4, à 2,65 milliards, dépassent elles aussi les attentes.
Pourtant, après la clôture, le cours de l’action a chuté momentanément de plus de 5 %. Le 03-11, elle a clôturé à 175,4 dollars (-1,65 %), en baisse de près de 12 % sur les cinq dernières séances. Le problème n’est pas le « présent », mais l’« avenir » : la valeur des nouveaux contrats signés au cours du trimestre s’élève à 2,918 milliards de dollars, en hausse de seulement 6 % sur un an, contre +49 % au T2 — les revenus réalisés reposent sur les contrats déjà engrangés, tandis que le renouvellement du carnet de commandes ralentit fortement. Les prévisions du T4 impliquent également une croissance trimestrielle d’environ 15 %, inférieure aux 20 % de la même période l’an dernier. Pour une entreprise valorisée 146 fois ses bénéfices, le marché ne tolère aucun ralentissement de la croissance.
Le raisonnement est limpide : ① le tournant commercial est bien réel (le fait que les revenus commerciaux dépassent pour la première fois ceux des activités gouvernementales est une étape majeure) ; ② mais la valorisation intègre déjà l’idée d’une « accélération perpétuelle » : le ralentissement de la croissance du carnet de commandes marque le début de l’affaiblissement de son ancrage de valorisation ; ③ à court terme, l’issue dépendra de la capacité à relancer la croissance du carnet de commandes au T4 ; à moyen terme, de la capacité à étendre la pénétration de l’IA commerciale aux États-Unis des grandes entreprises aux entreprises de taille moyenne.
Risques : la valorisation laisse très peu de marge à l’erreur, et tout ralentissement de la croissance sera rapidement sanctionné ; les activités gouvernementales restent soumises aux fluctuations des cycles budgétaires ; si les grands contrats commerciaux sont trop concentrés, les variations trimestrielles seront amplifiées.
$PLTR $NVDA
#Palantir #AI #SaisonDesRésultats
Recherche personnelle, à titre indicatif uniquement ; ne constitue pas un conseil en investissement.
Les résultats du T3 publiés après la clôture le 02-11 dépassent largement les attentes sur tous les fronts : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an, contre 2,18 milliards attendus ; BPA ajusté de 0,44 dollar, contre 0,40 attendu ; bénéfice net de 1,13 milliard, qui a tout simplement doublé. Le principal fait marquant : les revenus commerciaux aux États-Unis atteignent 984 millions de dollars, en forte hausse de 148 %, et dépassent pour la première fois les activités gouvernementales — la monétisation concrète de l’IA est bien réelle. L’entreprise a également relevé ses prévisions de chiffre d’affaires annuel à plus de 8,53 milliards de dollars ; ses prévisions pour le T4, à 2,65 milliards, dépassent elles aussi les attentes.
Pourtant, après la clôture, le cours de l’action a chuté momentanément de plus de 5 %. Le 03-11, elle a clôturé à 175,4 dollars (-1,65 %), en baisse de près de 12 % sur les cinq dernières séances. Le problème n’est pas le « présent », mais l’« avenir » : la valeur des nouveaux contrats signés au cours du trimestre s’élève à 2,918 milliards de dollars, en hausse de seulement 6 % sur un an, contre +49 % au T2 — les revenus réalisés reposent sur les contrats déjà engrangés, tandis que le renouvellement du carnet de commandes ralentit fortement. Les prévisions du T4 impliquent également une croissance trimestrielle d’environ 15 %, inférieure aux 20 % de la même période l’an dernier. Pour une entreprise valorisée 146 fois ses bénéfices, le marché ne tolère aucun ralentissement de la croissance.
Le raisonnement est limpide : ① le tournant commercial est bien réel (le fait que les revenus commerciaux dépassent pour la première fois ceux des activités gouvernementales est une étape majeure) ; ② mais la valorisation intègre déjà l’idée d’une « accélération perpétuelle » : le ralentissement de la croissance du carnet de commandes marque le début de l’affaiblissement de son ancrage de valorisation ; ③ à court terme, l’issue dépendra de la capacité à relancer la croissance du carnet de commandes au T4 ; à moyen terme, de la capacité à étendre la pénétration de l’IA commerciale aux États-Unis des grandes entreprises aux entreprises de taille moyenne.
Risques : la valorisation laisse très peu de marge à l’erreur, et tout ralentissement de la croissance sera rapidement sanctionné ; les activités gouvernementales restent soumises aux fluctuations des cycles budgétaires ; si les grands contrats commerciaux sont trop concentrés, les variations trimestrielles seront amplifiées.
$PLTR $NVDA
#Palantir #AI #SaisonDesRésultats
Recherche personnelle, à titre indicatif uniquement ; ne constitue pas un conseil en investissement.
38
·
--
📉 Palantir chute de 3 % malgré un chiffre d’affaires de 2 milliards de dollars : correction ou opportunité ?
Les actions de Palantir (PLTR) ont reculé d’environ 3 % malgré l’annonce d’un chiffre d’affaires supérieur à 2 milliards de dollars, montrant que sur les marchés, les résultats actuels ne sont pas les seuls à compter : les perspectives d’avenir jouent également un rôle.
🤖 L’entreprise continue de profiter de l’essor de l’intelligence artificielle, de l’analyse des données et des contrats avec les gouvernements et les grandes entreprises.
✅ Croissance solide du chiffre d’affaires
✅ Développement des solutions d’IA d’entreprise
✅ Forte présence dans les secteurs publics et de la défense
✅ Adoption accrue des plateformes d’analyse avancée
Cependant, lorsque les attentes du marché sont très élevées, même des résultats positifs peuvent entraîner des ventes visant à sécuriser les gains ou reflétant des prévisions plus prudentes.
📊 De nombreux investisseurs estiment que Palantir reste l’une des entreprises les mieux placées pour tirer parti de la révolution de l’IA, même si la volatilité à court terme demeure un facteur important.
💭 Pensez-vous que la baisse de 3 % correspond à une simple prise de bénéfices après la hausse du titre, ou qu’elle indique que la valorisation actuelle intègre déjà une grande partie de son potentiel de croissance ?
#Palantir #PLTR #ArtificialIntelligence #AI #MarchésBoursiers #Investissement #TechStocks #BinanceSquare #BigData #MarchésFinanciers 🚀📈🤖
📉 Palantir chute de 3 % malgré un chiffre d’affaires de 2 milliards de dollars : correction ou opportunité ?
Les actions de Palantir (PLTR) ont reculé d’environ 3 % malgré l’annonce d’un chiffre d’affaires supérieur à 2 milliards de dollars, montrant que sur les marchés, les résultats actuels ne sont pas les seuls à compter : les perspectives d’avenir jouent également un rôle.
🤖 L’entreprise continue de profiter de l’essor de l’intelligence artificielle, de l’analyse des données et des contrats avec les gouvernements et les grandes entreprises.
✅ Croissance solide du chiffre d’affaires
✅ Développement des solutions d’IA d’entreprise
✅ Forte présence dans les secteurs publics et de la défense
✅ Adoption accrue des plateformes d’analyse avancée
Cependant, lorsque les attentes du marché sont très élevées, même des résultats positifs peuvent entraîner des ventes visant à sécuriser les gains ou reflétant des prévisions plus prudentes.
📊 De nombreux investisseurs estiment que Palantir reste l’une des entreprises les mieux placées pour tirer parti de la révolution de l’IA, même si la volatilité à court terme demeure un facteur important.
💭 Pensez-vous que la baisse de 3 % correspond à une simple prise de bénéfices après la hausse du titre, ou qu’elle indique que la valorisation actuelle intègre déjà une grande partie de son potentiel de croissance ?
#Palantir #PLTR #ArtificialIntelligence #AI #MarchésBoursiers #Investissement #TechStocks #BinanceSquare #BigData #MarchésFinanciers 🚀📈🤖
Les actions de Palantir (PLTR) ont reculé d’environ 3 % malgré l’annonce d’un chiffre d’affaires supérieur à 2 milliards de dollars, montrant que sur les marchés, les résultats actuels ne sont pas les seuls à compter : les perspectives d’avenir jouent également un rôle.
🤖 L’entreprise continue de profiter de l’essor de l’intelligence artificielle, de l’analyse des données et des contrats avec les gouvernements et les grandes entreprises.
✅ Croissance solide du chiffre d’affaires
✅ Développement des solutions d’IA d’entreprise
✅ Forte présence dans les secteurs publics et de la défense
✅ Adoption accrue des plateformes d’analyse avancée
Cependant, lorsque les attentes du marché sont très élevées, même des résultats positifs peuvent entraîner des ventes visant à sécuriser les gains ou reflétant des prévisions plus prudentes.
📊 De nombreux investisseurs estiment que Palantir reste l’une des entreprises les mieux placées pour tirer parti de la révolution de l’IA, même si la volatilité à court terme demeure un facteur important.
💭 Pensez-vous que la baisse de 3 % correspond à une simple prise de bénéfices après la hausse du titre, ou qu’elle indique que la valorisation actuelle intègre déjà une grande partie de son potentiel de croissance ?
#Palantir #PLTR #ArtificialIntelligence #AI #MarchésBoursiers #Investissement #TechStocks #BinanceSquare #BigData #MarchésFinanciers 🚀📈🤖
9
·
--
Vérifié
#PalantirSlides3PercentOn$2BRevenue
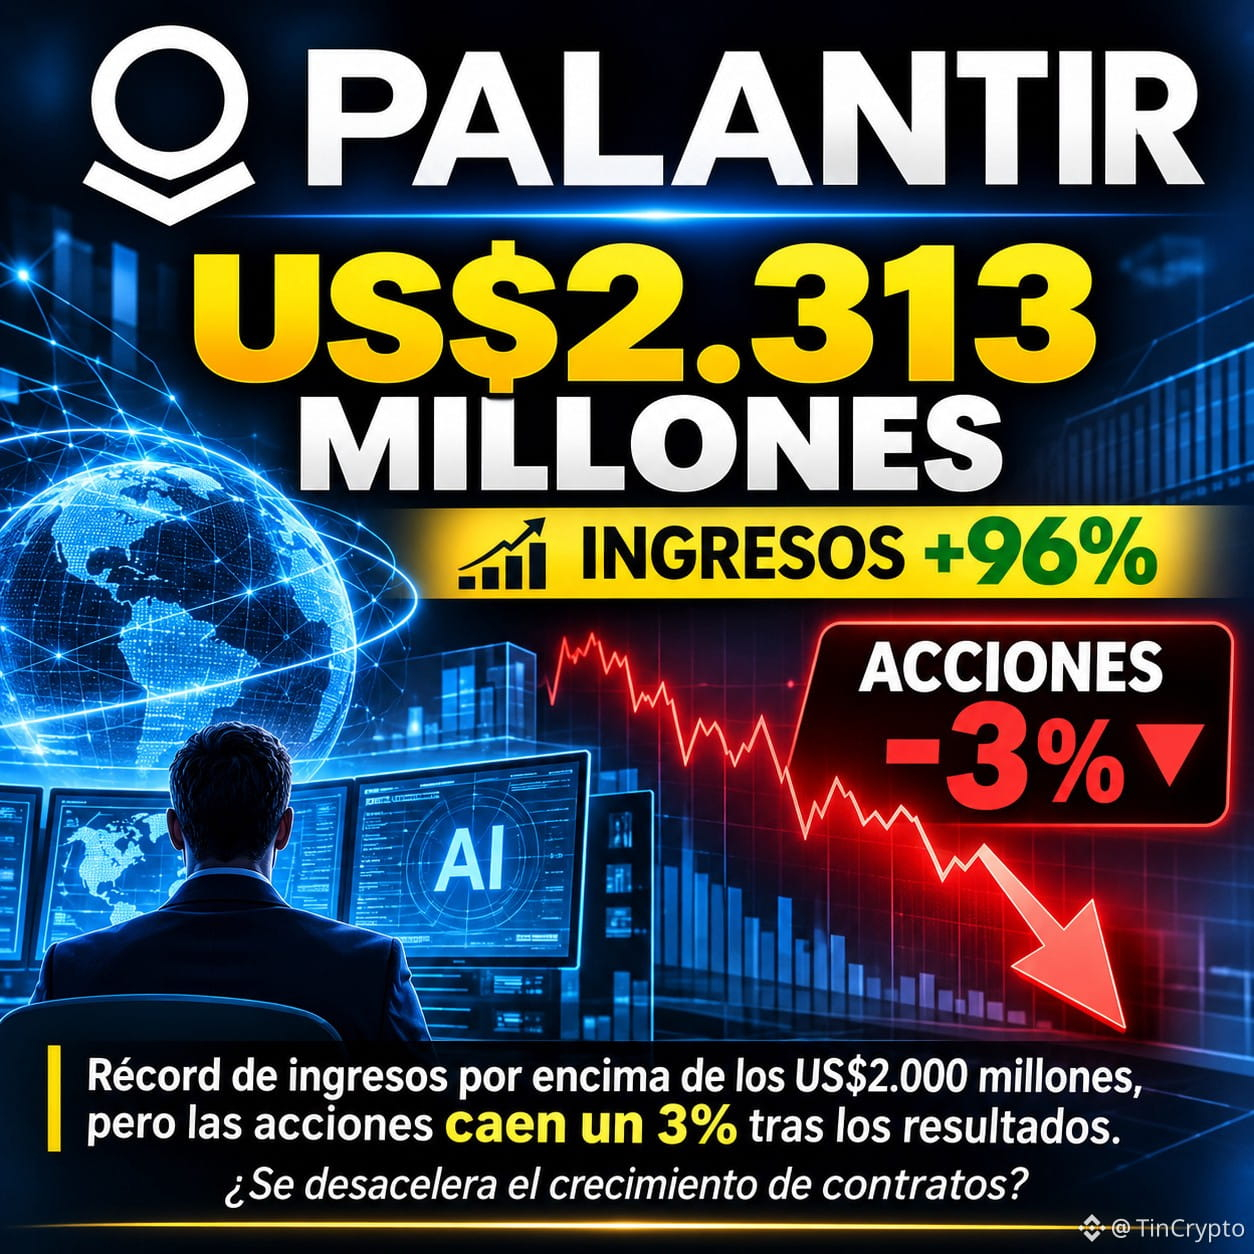
🚨 PALANTIR DÉPASSE LES 2 MILLIARDS DE DOLLARS US DE CHIFFRE D’AFFAIRES, MAIS SES ACTIONS CHUTENT
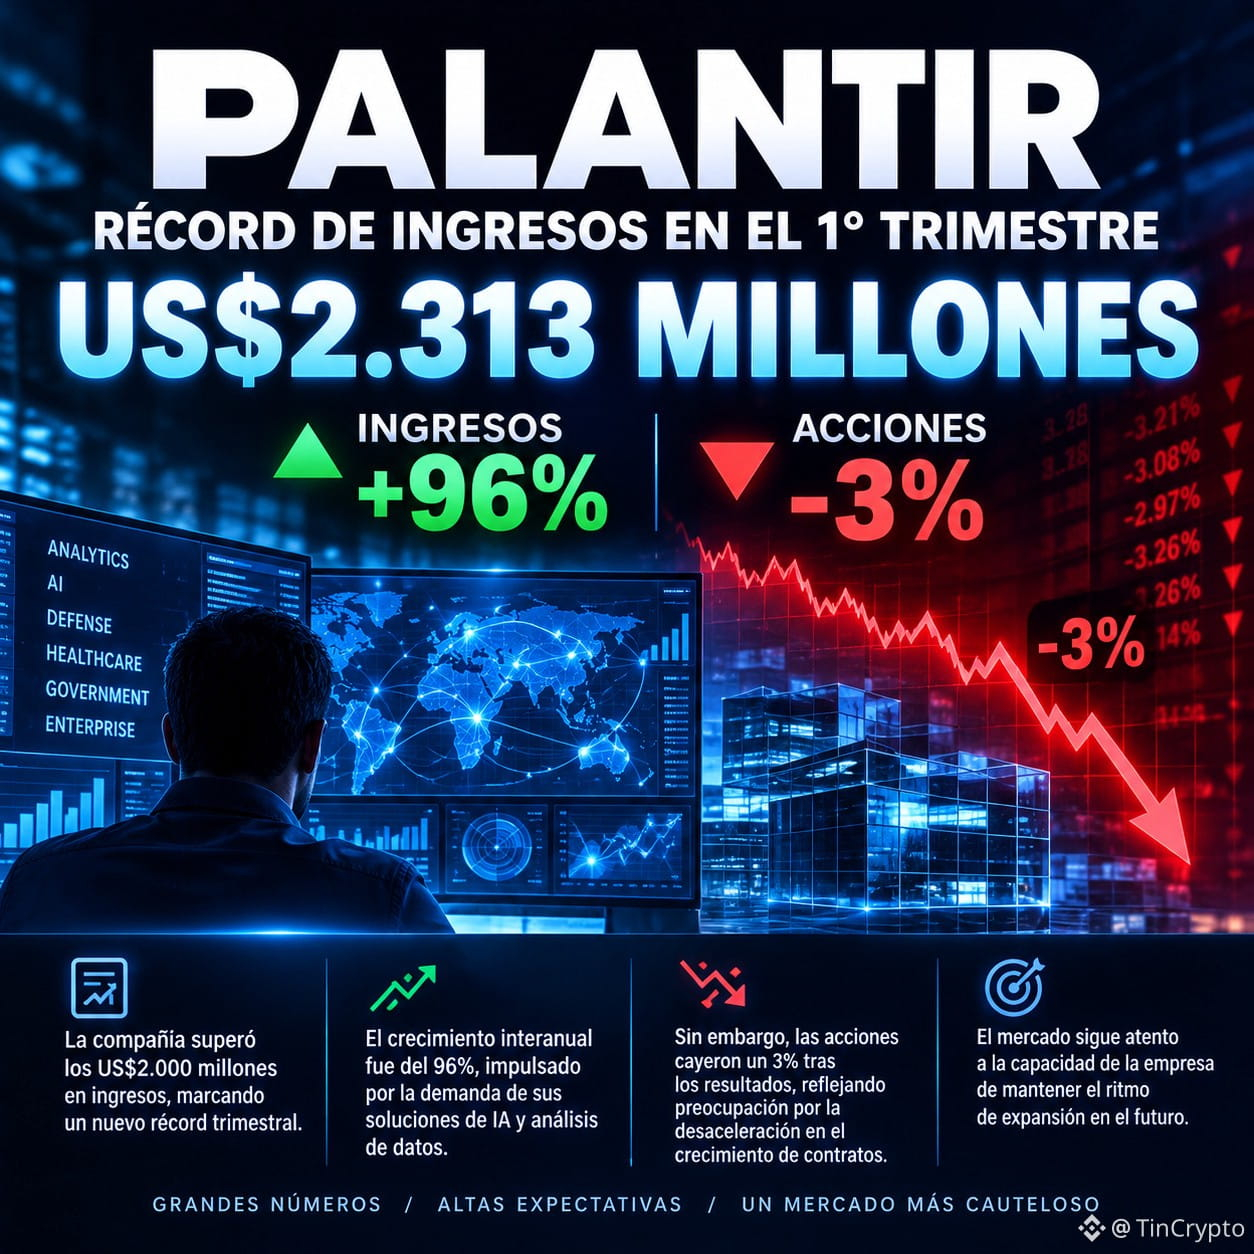
Palantir a enregistré un chiffre d’affaires trimestriel record de 2 313 millions de dollars US, soit une croissance de 96 % sur un an.
📈 Des résultats exceptionnels grâce à la demande en intelligence artificielle.
📉 Cependant, ses actions ont reculé d’environ 3 % après la publication des résultats.
Le marché veut de la croissance, mais aussi des contrats solides pour soutenir les attentes.
Simple correction passagère ou signe de prudence dans le secteur de l’IA ?
#Palantir #PLTR #artificialintelligence $FET
{spot}(FETUSDT)
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR DÉPASSE LES 2 MILLIARDS DE DOLLARS US DE CHIFFRE D’AFFAIRES, MAIS SES ACTIONS CHUTENT
Palantir a enregistré un chiffre d’affaires trimestriel record de 2 313 millions de dollars US, soit une croissance de 96 % sur un an.
📈 Des résultats exceptionnels grâce à la demande en intelligence artificielle.
📉 Cependant, ses actions ont reculé d’environ 3 % après la publication des résultats.
Le marché veut de la croissance, mais aussi des contrats solides pour soutenir les attentes.
Simple correction passagère ou signe de prudence dans le secteur de l’IA ?
#Palantir #PLTR #artificialintelligence $FET
🚨 PALANTIR DÉPASSE LES 2 MILLIARDS DE DOLLARS US DE CHIFFRE D’AFFAIRES, MAIS SES ACTIONS CHUTENT
Palantir a enregistré un chiffre d’affaires trimestriel record de 2 313 millions de dollars US, soit une croissance de 96 % sur un an.
📈 Des résultats exceptionnels grâce à la demande en intelligence artificielle.
📉 Cependant, ses actions ont reculé d’environ 3 % après la publication des résultats.
Le marché veut de la croissance, mais aussi des contrats solides pour soutenir les attentes.
Simple correction passagère ou signe de prudence dans le secteur de l’IA ?
#Palantir #PLTR #artificialintelligence $FET
1
1
279

Des résultats solides qui n’ont pourtant pas empêché Palantir de subir des pressions 👇
Palantir a publié des résultats exceptionnels au troisième trimestre et relevé ses prévisions pour l’ensemble de l’année, mais son action a chuté de 6,9 % avant l’ouverture des marchés. Cette vague de ventes s’explique par le ralentissement des réservations dans le secteur commercial américain, alors même que les revenus commerciaux aux États-Unis ont dépassé pour la première fois ceux provenant du gouvernement américain.
{spot}(PLTRBUSDT)
{stock_us}(PLTR.US)
Cette évolution de la répartition des revenus est stratégique et témoigne d’une adoption plus large des logiciels d’IA de Palantir par le secteur privé. Les investisseurs restent toutefois attentifs à la capacité de la dynamique des réservations commerciales à justifier la valorisation élevée de l’action. Les prochaines annonces concernant les contrats remportés, la durée des contrats et l’arrivée de nouveaux clients permettront de déterminer si ce ralentissement est temporaire ou s’il annonce un essoufflement plus général de la demande en IA des entreprises.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Des résultats solides qui n’ont pourtant pas empêché Palantir de subir des pressions 👇
Palantir a publié des résultats exceptionnels au troisième trimestre et relevé ses prévisions pour l’ensemble de l’année, mais son action a chuté de 6,9 % avant l’ouverture des marchés. Cette vague de ventes s’explique par le ralentissement des réservations dans le secteur commercial américain, alors même que les revenus commerciaux aux États-Unis ont dépassé pour la première fois ceux provenant du gouvernement américain.
Cette évolution de la répartition des revenus est stratégique et témoigne d’une adoption plus large des logiciels d’IA de Palantir par le secteur privé. Les investisseurs restent toutefois attentifs à la capacité de la dynamique des réservations commerciales à justifier la valorisation élevée de l’action. Les prochaines annonces concernant les contrats remportés, la durée des contrats et l’arrivée de nouveaux clients permettront de déterminer si ce ralentissement est temporaire ou s’il annonce un essoufflement plus général de la demande en IA des entreprises.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Palantir a publié des résultats exceptionnels au troisième trimestre et relevé ses prévisions pour l’ensemble de l’année, mais son action a chuté de 6,9 % avant l’ouverture des marchés. Cette vague de ventes s’explique par le ralentissement des réservations dans le secteur commercial américain, alors même que les revenus commerciaux aux États-Unis ont dépassé pour la première fois ceux provenant du gouvernement américain.
Cette évolution de la répartition des revenus est stratégique et témoigne d’une adoption plus large des logiciels d’IA de Palantir par le secteur privé. Les investisseurs restent toutefois attentifs à la capacité de la dynamique des réservations commerciales à justifier la valorisation élevée de l’action. Les prochaines annonces concernant les contrats remportés, la durée des contrats et l’arrivée de nouveaux clients permettront de déterminer si ce ralentissement est temporaire ou s’il annonce un essoufflement plus général de la demande en IA des entreprises.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
PLTRUS+0,36%
PLTRB-9,33%
12

#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR VIENT DE FRANCHIR LES 2 MILLIARDS DE DOLLARS DE CHIFFRE D’AFFAIRES — ALORS POURQUOI SON ACTION CHUTE-T-ELLE DE 3 % ? 👀📉
Voici où les choses deviennent intéressantes. Palantir a franchi une étape majeure en matière de chiffre d’affaires, mais les investisseurs ont tout de même fait baisser le cours de l’action.
🔥 Que se passe-t-il ?
💰 Palantir a déclaré un chiffre d’affaires d’environ 2 milliards de dollars.
📊 Malgré ces chiffres impressionnants, son action a reculé d’environ 3 %.
🤖 La forte demande en logiciels alimentés par l’IA reste un moteur clé de croissance.
👀 Les investisseurs examinent de près les prévisions pour l’avenir, les attentes de croissance et la valorisation de l’entreprise.
📊 Pourquoi est-ce important ?
Palantir est devenue l’un des plus grands noms de l’IA comme thème d’investissement. Mais même de solides résultats ne garantissent pas une hausse du cours de l’action.
Lorsque les attentes sont extrêmement élevées, les investisseurs veulent plus qu’un chiffre d’affaires impressionnant : ils veulent la preuve que la croissance peut se poursuivre.
La grande question : ce recul de 3 % est-il simplement une correction saine, ou les investisseurs commencent-ils à remettre en question la valorisation de Palantir liée à l’IA ?
#Palantir #artificialintelligence #stockmarket
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR VIENT DE FRANCHIR LES 2 MILLIARDS DE DOLLARS DE CHIFFRE D’AFFAIRES — ALORS POURQUOI SON ACTION CHUTE-T-ELLE DE 3 % ? 👀📉
Voici où les choses deviennent intéressantes. Palantir a franchi une étape majeure en matière de chiffre d’affaires, mais les investisseurs ont tout de même fait baisser le cours de l’action.
🔥 Que se passe-t-il ?
💰 Palantir a déclaré un chiffre d’affaires d’environ 2 milliards de dollars.
📊 Malgré ces chiffres impressionnants, son action a reculé d’environ 3 %.
🤖 La forte demande en logiciels alimentés par l’IA reste un moteur clé de croissance.
👀 Les investisseurs examinent de près les prévisions pour l’avenir, les attentes de croissance et la valorisation de l’entreprise.
📊 Pourquoi est-ce important ?
Palantir est devenue l’un des plus grands noms de l’IA comme thème d’investissement. Mais même de solides résultats ne garantissent pas une hausse du cours de l’action.
Lorsque les attentes sont extrêmement élevées, les investisseurs veulent plus qu’un chiffre d’affaires impressionnant : ils veulent la preuve que la croissance peut se poursuivre.
La grande question : ce recul de 3 % est-il simplement une correction saine, ou les investisseurs commencent-ils à remettre en question la valorisation de Palantir liée à l’IA ?
#Palantir #artificialintelligence #stockmarket
🚨 PALANTIR VIENT DE FRANCHIR LES 2 MILLIARDS DE DOLLARS DE CHIFFRE D’AFFAIRES — ALORS POURQUOI SON ACTION CHUTE-T-ELLE DE 3 % ? 👀📉
Voici où les choses deviennent intéressantes. Palantir a franchi une étape majeure en matière de chiffre d’affaires, mais les investisseurs ont tout de même fait baisser le cours de l’action.
🔥 Que se passe-t-il ?
💰 Palantir a déclaré un chiffre d’affaires d’environ 2 milliards de dollars.
📊 Malgré ces chiffres impressionnants, son action a reculé d’environ 3 %.
🤖 La forte demande en logiciels alimentés par l’IA reste un moteur clé de croissance.
👀 Les investisseurs examinent de près les prévisions pour l’avenir, les attentes de croissance et la valorisation de l’entreprise.
📊 Pourquoi est-ce important ?
Palantir est devenue l’un des plus grands noms de l’IA comme thème d’investissement. Mais même de solides résultats ne garantissent pas une hausse du cours de l’action.
Lorsque les attentes sont extrêmement élevées, les investisseurs veulent plus qu’un chiffre d’affaires impressionnant : ils veulent la preuve que la croissance peut se poursuivre.
La grande question : ce recul de 3 % est-il simplement une correction saine, ou les investisseurs commencent-ils à remettre en question la valorisation de Palantir liée à l’IA ?
#Palantir #artificialintelligence #stockmarket
1
140
·
--
Palantir a publié des résultats avec un chiffre d’affaires qui a doublé, mais son action a d’abord chuté de 3,13 % : c’est le prix à payer quand les attentes sont déjà au maximum.
Hier soir, après la clôture, l’entreprise a annoncé un chiffre d’affaires de 2,313 milliards de dollars au T3, en hausse de 96 % sur un an et supérieur aux 2,18 milliards attendus. Le bénéfice ajusté par action, à 0,44 dollar, a également dépassé les prévisions de 0,41 dollar.
Le chiffre d’affaires commercial aux États-Unis a atteint 984 millions de dollars, en hausse de 148 % sur un an, dépassant pour la première fois de son histoire les activités gouvernementales, à 953 millions de dollars. La prévision annuelle a également été relevée à 8,53 milliards de dollars.
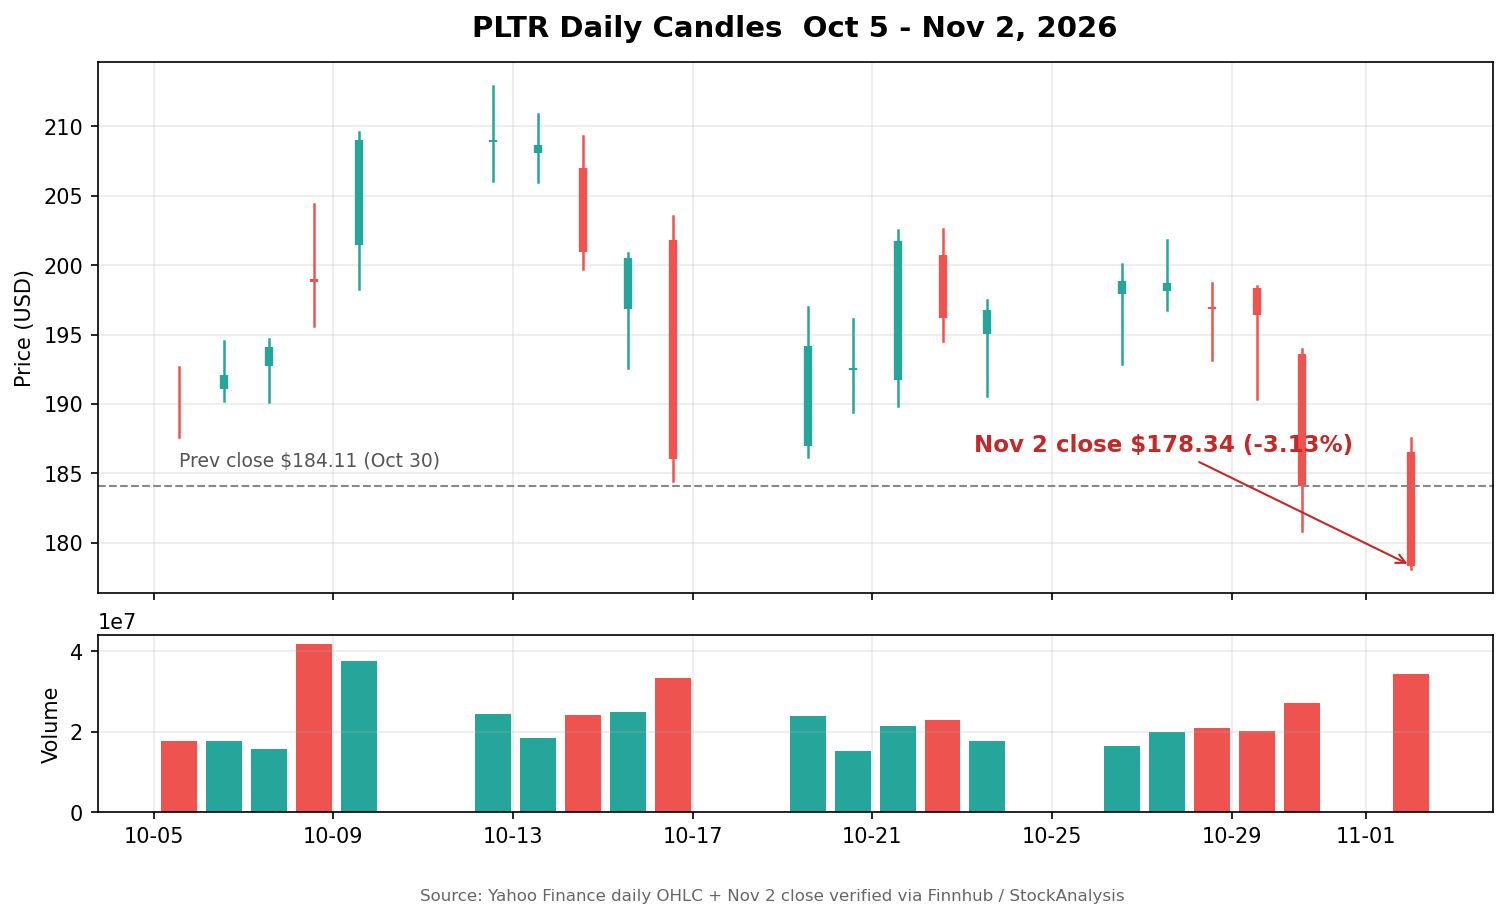
Mais le point faible se cache dans les contrats : leur montant total n’a progressé que de 6 % au cours du trimestre, à 2,92 milliards de dollars, bien loin des 49 % du deuxième trimestre. Le 2 novembre, l’action a clôturé à 178,34 dollars, après avoir touché un plus bas de 178,13 dollars en séance.
À mon avis, les résultats en eux-mêmes ne posent pas problème. Le marché a déjà intégré la perfection dans les cours : comme la croissance des contrats ne suit pas celle du chiffre d’affaires, il ne veut plus accorder de prime.
Ce que je fais : j’observe sans essayer de rattraper le couteau qui tombe. Il faudra que le cours repasse au-dessus de la clôture de 184,11 dollars avant la publication des résultats pour qu’on puisse parler d’un arrêt de la baisse. S’il passe sous le plus bas de 178,13 dollars, la faiblesse n’est pas terminée.
Pensez-vous qu’il s’agit d’un signe que les valorisations des valeurs de l’IA ont atteint un sommet, ou d’une correction normale après la publication des résultats ?
$PLTR $NVDA $QQQ
#Palantir #RésultatsBoursiersUS
Palantir a publié des résultats avec un chiffre d’affaires qui a doublé, mais son action a d’abord chuté de 3,13 % : c’est le prix à payer quand les attentes sont déjà au maximum.
Hier soir, après la clôture, l’entreprise a annoncé un chiffre d’affaires de 2,313 milliards de dollars au T3, en hausse de 96 % sur un an et supérieur aux 2,18 milliards attendus. Le bénéfice ajusté par action, à 0,44 dollar, a également dépassé les prévisions de 0,41 dollar.
Le chiffre d’affaires commercial aux États-Unis a atteint 984 millions de dollars, en hausse de 148 % sur un an, dépassant pour la première fois de son histoire les activités gouvernementales, à 953 millions de dollars. La prévision annuelle a également été relevée à 8,53 milliards de dollars.
Mais le point faible se cache dans les contrats : leur montant total n’a progressé que de 6 % au cours du trimestre, à 2,92 milliards de dollars, bien loin des 49 % du deuxième trimestre. Le 2 novembre, l’action a clôturé à 178,34 dollars, après avoir touché un plus bas de 178,13 dollars en séance.
À mon avis, les résultats en eux-mêmes ne posent pas problème. Le marché a déjà intégré la perfection dans les cours : comme la croissance des contrats ne suit pas celle du chiffre d’affaires, il ne veut plus accorder de prime.
Ce que je fais : j’observe sans essayer de rattraper le couteau qui tombe. Il faudra que le cours repasse au-dessus de la clôture de 184,11 dollars avant la publication des résultats pour qu’on puisse parler d’un arrêt de la baisse. S’il passe sous le plus bas de 178,13 dollars, la faiblesse n’est pas terminée.
Pensez-vous qu’il s’agit d’un signe que les valorisations des valeurs de l’IA ont atteint un sommet, ou d’une correction normale après la publication des résultats ?
$PLTR $NVDA $QQQ
#Palantir #RésultatsBoursiersUS
Hier soir, après la clôture, l’entreprise a annoncé un chiffre d’affaires de 2,313 milliards de dollars au T3, en hausse de 96 % sur un an et supérieur aux 2,18 milliards attendus. Le bénéfice ajusté par action, à 0,44 dollar, a également dépassé les prévisions de 0,41 dollar.
Le chiffre d’affaires commercial aux États-Unis a atteint 984 millions de dollars, en hausse de 148 % sur un an, dépassant pour la première fois de son histoire les activités gouvernementales, à 953 millions de dollars. La prévision annuelle a également été relevée à 8,53 milliards de dollars.
Mais le point faible se cache dans les contrats : leur montant total n’a progressé que de 6 % au cours du trimestre, à 2,92 milliards de dollars, bien loin des 49 % du deuxième trimestre. Le 2 novembre, l’action a clôturé à 178,34 dollars, après avoir touché un plus bas de 178,13 dollars en séance.
À mon avis, les résultats en eux-mêmes ne posent pas problème. Le marché a déjà intégré la perfection dans les cours : comme la croissance des contrats ne suit pas celle du chiffre d’affaires, il ne veut plus accorder de prime.
Ce que je fais : j’observe sans essayer de rattraper le couteau qui tombe. Il faudra que le cours repasse au-dessus de la clôture de 184,11 dollars avant la publication des résultats pour qu’on puisse parler d’un arrêt de la baisse. S’il passe sous le plus bas de 178,13 dollars, la faiblesse n’est pas terminée.
Pensez-vous qu’il s’agit d’un signe que les valorisations des valeurs de l’IA ont atteint un sommet, ou d’une correction normale après la publication des résultats ?
$PLTR $NVDA $QQQ
#Palantir #RésultatsBoursiersUS
422
·
--
Même avec des résultats stratosphériques, Palantir ne suscite aucun enthousiasme : être cher est un péché originelLe même jour, après la clôture, les chiffres de Palantir ont littéralement explosé.
Le chiffre d’affaires du troisième trimestre s’est établi à environ 2,313 milliards de dollars, en hausse d’environ 96 % sur un an, alors que les analystes tablaient à peine sur un peu plus de 2 milliards. Le BPA ajusté a atteint environ 0,44 dollar, dépassant lui aussi les prévisions. Mais le chiffre le plus frappant est ailleurs : les clients commerciaux américains ont généré environ 984 millions de dollars (+148 %), dépassant pour la première fois les quelque 953 millions provenant du gouvernement américain. L’étiquette de « société d’IA dont la croissance repose uniquement sur les contrats publics » vient de se fissurer sous l’effet de l’activité commerciale.
Les prévisions ont aussi été revues à la hausse : le chiffre d’affaires annuel est désormais attendu autour de 8,53 milliards, celui du quatrième trimestre autour de 2,65 milliards, et les prévisions de flux de trésorerie disponible se situent entre 4,8 et 5 milliards. En théorie, de quoi faire la fête. Pourtant, le titre a reculé de deux ou trois points après la clôture.
Même avec des résultats stratosphériques, Palantir ne suscite aucun enthousiasme : être cher est un péché originel
Le même jour, après la clôture, les chiffres de Palantir ont littéralement explosé.
Le chiffre d’affaires du troisième trimestre s’est établi à environ 2,313 milliards de dollars, en hausse d’environ 96 % sur un an, alors que les analystes tablaient à peine sur un peu plus de 2 milliards. Le BPA ajusté a atteint environ 0,44 dollar, dépassant lui aussi les prévisions. Mais le chiffre le plus frappant est ailleurs : les clients commerciaux américains ont généré environ 984 millions de dollars (+148 %), dépassant pour la première fois les quelque 953 millions provenant du gouvernement américain. L’étiquette de « société d’IA dont la croissance repose uniquement sur les contrats publics » vient de se fissurer sous l’effet de l’activité commerciale.
Les prévisions ont aussi été revues à la hausse : le chiffre d’affaires annuel est désormais attendu autour de 8,53 milliards, celui du quatrième trimestre autour de 2,65 milliards, et les prévisions de flux de trésorerie disponible se situent entre 4,8 et 5 milliards. En théorie, de quoi faire la fête. Pourtant, le titre a reculé de deux ou trois points après la clôture.
Le chiffre d’affaires du troisième trimestre s’est établi à environ 2,313 milliards de dollars, en hausse d’environ 96 % sur un an, alors que les analystes tablaient à peine sur un peu plus de 2 milliards. Le BPA ajusté a atteint environ 0,44 dollar, dépassant lui aussi les prévisions. Mais le chiffre le plus frappant est ailleurs : les clients commerciaux américains ont généré environ 984 millions de dollars (+148 %), dépassant pour la première fois les quelque 953 millions provenant du gouvernement américain. L’étiquette de « société d’IA dont la croissance repose uniquement sur les contrats publics » vient de se fissurer sous l’effet de l’activité commerciale.
Les prévisions ont aussi été revues à la hausse : le chiffre d’affaires annuel est désormais attendu autour de 8,53 milliards, celui du quatrième trimestre autour de 2,65 milliards, et les prévisions de flux de trésorerie disponible se situent entre 4,8 et 5 milliards. En théorie, de quoi faire la fête. Pourtant, le titre a reculé de deux ou trois points après la clôture.
42

·
--
PLTR signe son meilleur trimestre — et le marché continue de vendre le titre.
Les faits : Palantir a publié ses résultats du T3 2026 le 2 novembre après la clôture des marchés américains (Morningstar/Dow Jones, Invezz) : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an et supérieur aux attentes de 2,18 milliards ; BPA ajusté de 0,44 $ contre 0,41 $. Un cap a été franchi : le chiffre d’affaires commercial aux États-Unis, à 984 millions de dollars (+148 %), a dépassé pour la première fois celui du secteur public américain, à 953 millions (+96 %). Les prévisions pour 2026 ont été relevées à 8,53 milliards de dollars, et celles du T4 s’établissent entre 2,649 et 2,653 milliards, contre 2,46 milliards attendus. Pourtant, l’action a reculé dans les échanges après la clôture.
Contexte de marché : les marchés américains retiennent leur souffle à la veille des élections de mi-mandat, qui ont lieu aujourd’hui, et des données sur l’emploi attendues cette semaine. Dans ce climat défensif, un simple dépassement des attentes ne suffit pas à faire monter l’action.
Ce que je surveille : la faille derrière ces bons résultats — la valeur totale des nouveaux contrats n’a augmenté que de 6 % sur un an, à 2,918 milliards de dollars, après une hausse de 49 % au T2 ; les nouveaux contrats commerciaux aux États-Unis n’ont progressé que de 11 %. La question : le chiffre d’affaires peut-il continuer à presque doubler si le moteur des nouveaux contrats ralentit ?
Mon avis : cela prouve que les entreprises dépensent réellement dans l’IA — le secteur commercial est désormais le principal moteur de Palantir, et non plus le secteur public. Mais le marché valorise l’avenir, pas le passé ; le ralentissement des contrats est une raison légitime d’être prudent, pas de paniquer.
À votre avis, le marché a-t-il raison de s’inquiéter du ralentissement des contrats, ou s’agit-il d’une réaction excessive à un trimestre pourtant exceptionnel ?
Voici mon analyse, pas un conseil financier — faites toujours vos propres recherches.
#Palantir #ActionsUSA
PLTR signe son meilleur trimestre — et le marché continue de vendre le titre.
Les faits : Palantir a publié ses résultats du T3 2026 le 2 novembre après la clôture des marchés américains (Morningstar/Dow Jones, Invezz) : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an et supérieur aux attentes de 2,18 milliards ; BPA ajusté de 0,44 $ contre 0,41 $. Un cap a été franchi : le chiffre d’affaires commercial aux États-Unis, à 984 millions de dollars (+148 %), a dépassé pour la première fois celui du secteur public américain, à 953 millions (+96 %). Les prévisions pour 2026 ont été relevées à 8,53 milliards de dollars, et celles du T4 s’établissent entre 2,649 et 2,653 milliards, contre 2,46 milliards attendus. Pourtant, l’action a reculé dans les échanges après la clôture.
Contexte de marché : les marchés américains retiennent leur souffle à la veille des élections de mi-mandat, qui ont lieu aujourd’hui, et des données sur l’emploi attendues cette semaine. Dans ce climat défensif, un simple dépassement des attentes ne suffit pas à faire monter l’action.
Ce que je surveille : la faille derrière ces bons résultats — la valeur totale des nouveaux contrats n’a augmenté que de 6 % sur un an, à 2,918 milliards de dollars, après une hausse de 49 % au T2 ; les nouveaux contrats commerciaux aux États-Unis n’ont progressé que de 11 %. La question : le chiffre d’affaires peut-il continuer à presque doubler si le moteur des nouveaux contrats ralentit ?
Mon avis : cela prouve que les entreprises dépensent réellement dans l’IA — le secteur commercial est désormais le principal moteur de Palantir, et non plus le secteur public. Mais le marché valorise l’avenir, pas le passé ; le ralentissement des contrats est une raison légitime d’être prudent, pas de paniquer.
À votre avis, le marché a-t-il raison de s’inquiéter du ralentissement des contrats, ou s’agit-il d’une réaction excessive à un trimestre pourtant exceptionnel ?
Voici mon analyse, pas un conseil financier — faites toujours vos propres recherches.
#Palantir #ActionsUSA
Les faits : Palantir a publié ses résultats du T3 2026 le 2 novembre après la clôture des marchés américains (Morningstar/Dow Jones, Invezz) : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an et supérieur aux attentes de 2,18 milliards ; BPA ajusté de 0,44 $ contre 0,41 $. Un cap a été franchi : le chiffre d’affaires commercial aux États-Unis, à 984 millions de dollars (+148 %), a dépassé pour la première fois celui du secteur public américain, à 953 millions (+96 %). Les prévisions pour 2026 ont été relevées à 8,53 milliards de dollars, et celles du T4 s’établissent entre 2,649 et 2,653 milliards, contre 2,46 milliards attendus. Pourtant, l’action a reculé dans les échanges après la clôture.
Contexte de marché : les marchés américains retiennent leur souffle à la veille des élections de mi-mandat, qui ont lieu aujourd’hui, et des données sur l’emploi attendues cette semaine. Dans ce climat défensif, un simple dépassement des attentes ne suffit pas à faire monter l’action.
Ce que je surveille : la faille derrière ces bons résultats — la valeur totale des nouveaux contrats n’a augmenté que de 6 % sur un an, à 2,918 milliards de dollars, après une hausse de 49 % au T2 ; les nouveaux contrats commerciaux aux États-Unis n’ont progressé que de 11 %. La question : le chiffre d’affaires peut-il continuer à presque doubler si le moteur des nouveaux contrats ralentit ?
Mon avis : cela prouve que les entreprises dépensent réellement dans l’IA — le secteur commercial est désormais le principal moteur de Palantir, et non plus le secteur public. Mais le marché valorise l’avenir, pas le passé ; le ralentissement des contrats est une raison légitime d’être prudent, pas de paniquer.
À votre avis, le marché a-t-il raison de s’inquiéter du ralentissement des contrats, ou s’agit-il d’une réaction excessive à un trimestre pourtant exceptionnel ?
Voici mon analyse, pas un conseil financier — faites toujours vos propres recherches.
#Palantir #ActionsUSA
79
·
--
Palantir a presque doublé son chiffre d’affaires — mais le marché s’attarde plutôt sur un indicateur en ralentissement.
Les faits : résultats du T3 2026 (publiés lundi soir aux États-Unis, le 2 nov.) : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an et supérieur aux attentes de 2,18 milliards de dollars ; BPA ajusté de 0,44 $ contre 0,41 $ (données LSEG, citées par CNBC et plusieurs médias). Le chiffre d’affaires commercial aux États-Unis s’est établi à 984 millions de dollars (+148 %), dépassant pour la première fois celui du gouvernement américain, à 953 millions de dollars (+96 %). Les prévisions pour 2026 ont été relevées à 8,530–8,534 milliards de dollars, contre 8,150–8,158 milliards, et celles du T4 ont été fixées à 2,649–2,653 milliards de dollars. Le chiffre qui retient l’attention du marché : la valeur totale des nouveaux contrats n’a atteint que 2,92 milliards de dollars (+6 % sur un an), un net ralentissement par rapport aux +49 % du T2. L’action PLTR avait déjà reculé de 3,13 % à 178,34 $ lors de la séance régulière de lundi.
Contexte de marché : le S&P 500 a reculé de 0,51 % à 7.541,40 et le Nasdaq de 1,07 % à 25.164,32, tandis que le Dow a progressé de 0,41 % — signe d’une rotation hors des valeurs technologiques et de l’IA. Le secteur technologique a perdu 2,66 % et l’indice des semi-conducteurs, 3,37 %.
Ce que je surveille : la réaction initiale après la clôture va-t-elle se maintenir à l’ouverture de la séance régulière mardi, et la valeur des contrats va-t-elle repartir à la hausse au T4 — car le chiffre d’affaires d’aujourd’hui provient en grande partie d’anciens contrats en cours d’exécution.
Mon avis : ces résultats prouvent que la demande des entreprises pour l’IA est bien réelle, mais le marché exige désormais des preuves de renouvellement : les nouveaux contrats doivent suivre le rythme du chiffre d’affaires, sans quoi la valorisation en fera les frais. Pour les cryptos, l’élément pertinent est le même appétit pour le risque : même une bonne surprise des valeurs de l’IA ne suffit pas à susciter l’enthousiasme quand le marché s’interroge sur le financement des dépenses liées à l’IA.
Voici mon analyse, pas un conseil financier — faites toujours vos propres recherches (DYOR).
Selon vous, qu’est-ce qui déterminera le plus l’avenir de PLTR : le relèvement des prévisions ou le ralentissement des nouveaux contrats ?
#Palantir #Earnings #SahamUSA
Palantir a presque doublé son chiffre d’affaires — mais le marché s’attarde plutôt sur un indicateur en ralentissement.
Les faits : résultats du T3 2026 (publiés lundi soir aux États-Unis, le 2 nov.) : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an et supérieur aux attentes de 2,18 milliards de dollars ; BPA ajusté de 0,44 $ contre 0,41 $ (données LSEG, citées par CNBC et plusieurs médias). Le chiffre d’affaires commercial aux États-Unis s’est établi à 984 millions de dollars (+148 %), dépassant pour la première fois celui du gouvernement américain, à 953 millions de dollars (+96 %). Les prévisions pour 2026 ont été relevées à 8,530–8,534 milliards de dollars, contre 8,150–8,158 milliards, et celles du T4 ont été fixées à 2,649–2,653 milliards de dollars. Le chiffre qui retient l’attention du marché : la valeur totale des nouveaux contrats n’a atteint que 2,92 milliards de dollars (+6 % sur un an), un net ralentissement par rapport aux +49 % du T2. L’action PLTR avait déjà reculé de 3,13 % à 178,34 $ lors de la séance régulière de lundi.
Contexte de marché : le S&P 500 a reculé de 0,51 % à 7.541,40 et le Nasdaq de 1,07 % à 25.164,32, tandis que le Dow a progressé de 0,41 % — signe d’une rotation hors des valeurs technologiques et de l’IA. Le secteur technologique a perdu 2,66 % et l’indice des semi-conducteurs, 3,37 %.
Ce que je surveille : la réaction initiale après la clôture va-t-elle se maintenir à l’ouverture de la séance régulière mardi, et la valeur des contrats va-t-elle repartir à la hausse au T4 — car le chiffre d’affaires d’aujourd’hui provient en grande partie d’anciens contrats en cours d’exécution.
Mon avis : ces résultats prouvent que la demande des entreprises pour l’IA est bien réelle, mais le marché exige désormais des preuves de renouvellement : les nouveaux contrats doivent suivre le rythme du chiffre d’affaires, sans quoi la valorisation en fera les frais. Pour les cryptos, l’élément pertinent est le même appétit pour le risque : même une bonne surprise des valeurs de l’IA ne suffit pas à susciter l’enthousiasme quand le marché s’interroge sur le financement des dépenses liées à l’IA.
Voici mon analyse, pas un conseil financier — faites toujours vos propres recherches (DYOR).
Selon vous, qu’est-ce qui déterminera le plus l’avenir de PLTR : le relèvement des prévisions ou le ralentissement des nouveaux contrats ?
#Palantir #Earnings #SahamUSA
Les faits : résultats du T3 2026 (publiés lundi soir aux États-Unis, le 2 nov.) : chiffre d’affaires de 2,313 milliards de dollars, en hausse de 96 % sur un an et supérieur aux attentes de 2,18 milliards de dollars ; BPA ajusté de 0,44 $ contre 0,41 $ (données LSEG, citées par CNBC et plusieurs médias). Le chiffre d’affaires commercial aux États-Unis s’est établi à 984 millions de dollars (+148 %), dépassant pour la première fois celui du gouvernement américain, à 953 millions de dollars (+96 %). Les prévisions pour 2026 ont été relevées à 8,530–8,534 milliards de dollars, contre 8,150–8,158 milliards, et celles du T4 ont été fixées à 2,649–2,653 milliards de dollars. Le chiffre qui retient l’attention du marché : la valeur totale des nouveaux contrats n’a atteint que 2,92 milliards de dollars (+6 % sur un an), un net ralentissement par rapport aux +49 % du T2. L’action PLTR avait déjà reculé de 3,13 % à 178,34 $ lors de la séance régulière de lundi.
Contexte de marché : le S&P 500 a reculé de 0,51 % à 7.541,40 et le Nasdaq de 1,07 % à 25.164,32, tandis que le Dow a progressé de 0,41 % — signe d’une rotation hors des valeurs technologiques et de l’IA. Le secteur technologique a perdu 2,66 % et l’indice des semi-conducteurs, 3,37 %.
Ce que je surveille : la réaction initiale après la clôture va-t-elle se maintenir à l’ouverture de la séance régulière mardi, et la valeur des contrats va-t-elle repartir à la hausse au T4 — car le chiffre d’affaires d’aujourd’hui provient en grande partie d’anciens contrats en cours d’exécution.
Mon avis : ces résultats prouvent que la demande des entreprises pour l’IA est bien réelle, mais le marché exige désormais des preuves de renouvellement : les nouveaux contrats doivent suivre le rythme du chiffre d’affaires, sans quoi la valorisation en fera les frais. Pour les cryptos, l’élément pertinent est le même appétit pour le risque : même une bonne surprise des valeurs de l’IA ne suffit pas à susciter l’enthousiasme quand le marché s’interroge sur le financement des dépenses liées à l’IA.
Voici mon analyse, pas un conseil financier — faites toujours vos propres recherches (DYOR).
Selon vous, qu’est-ce qui déterminera le plus l’avenir de PLTR : le relèvement des prévisions ou le ralentissement des nouveaux contrats ?
#Palantir #Earnings #SahamUSA
110
·
--
Palantir publie ses résultats le même soir : le marché surveille les prévisions, pas le dépassement des attentesAprès la clôture, le même jour, Palantir a aussi publié ses résultats.
Pour le troisième trimestre, l’entreprise prévoit elle-même un chiffre d’affaires d’environ 2,160 à 2,164 milliards de dollars ; le marché espérait un peu plus, avec un BPA d’environ 0,41. Au trimestre précédent, le chiffre d’affaires a progressé d’environ 93 % sur un an, à 1,935 milliard, tandis que les revenus issus des clients commerciaux américains ont bondi d’environ 149 % sur le trimestre, à 764 millions. C’est ce qui lui vaut d’être citée comme exemple d’une « IA qui se traduit vraiment en revenus ».
La valorisation reste chère. Vendredi, le titre avait déjà reculé d’environ 6 %, pour clôturer autour de 184. Les options intègrent un mouvement d’environ 11 % à 13 % sur une seule séance. Le dépassement des attentes semble déjà intégré dans le cours ; ce qui peut vraiment faire bouger le titre, c’est de savoir si les prévisions annuelles seront encore relevées.
Palantir publie ses résultats le même soir : le marché surveille les prévisions, pas le dépassement des attentes
Après la clôture, le même jour, Palantir a aussi publié ses résultats.
Pour le troisième trimestre, l’entreprise prévoit elle-même un chiffre d’affaires d’environ 2,160 à 2,164 milliards de dollars ; le marché espérait un peu plus, avec un BPA d’environ 0,41. Au trimestre précédent, le chiffre d’affaires a progressé d’environ 93 % sur un an, à 1,935 milliard, tandis que les revenus issus des clients commerciaux américains ont bondi d’environ 149 % sur le trimestre, à 764 millions. C’est ce qui lui vaut d’être citée comme exemple d’une « IA qui se traduit vraiment en revenus ».
La valorisation reste chère. Vendredi, le titre avait déjà reculé d’environ 6 %, pour clôturer autour de 184. Les options intègrent un mouvement d’environ 11 % à 13 % sur une seule séance. Le dépassement des attentes semble déjà intégré dans le cours ; ce qui peut vraiment faire bouger le titre, c’est de savoir si les prévisions annuelles seront encore relevées.
Pour le troisième trimestre, l’entreprise prévoit elle-même un chiffre d’affaires d’environ 2,160 à 2,164 milliards de dollars ; le marché espérait un peu plus, avec un BPA d’environ 0,41. Au trimestre précédent, le chiffre d’affaires a progressé d’environ 93 % sur un an, à 1,935 milliard, tandis que les revenus issus des clients commerciaux américains ont bondi d’environ 149 % sur le trimestre, à 764 millions. C’est ce qui lui vaut d’être citée comme exemple d’une « IA qui se traduit vraiment en revenus ».
La valorisation reste chère. Vendredi, le titre avait déjà reculé d’environ 6 %, pour clôturer autour de 184. Les options intègrent un mouvement d’environ 11 % à 13 % sur une seule séance. Le dépassement des attentes semble déjà intégré dans le cours ; ce qui peut vraiment faire bouger le titre, c’est de savoir si les prévisions annuelles seront encore relevées.
5
·
--
Palantir et Apple publieront leurs résultats le même soirLundi, après la clôture des marchés, Palantir publiera ses résultats le même soir qu’Apple.
Pourquoi parler de Palantir en particulier ? Parce que c’est l’un des représentants les plus emblématiques du volet « logiciel » de cette vague de l’IA. Les grands groupes vendent les pelles et construisent des centres de données ; Palantir fait partie des rares entreprises capables de prouver que l’IA peut réellement être déployée en entreprise et générer des revenus.
Le sentiment du marché cette semaine, c’est que les dépenses dans l’IA sont trop élevées et que leur rentabilisation prend trop de temps. Les valeurs du matériel informatique et les fournisseurs de cloud ont déjà essuyé une correction. Dans ce contexte, si Palantir affiche une forte croissance de sa clientèle commerciale, cela reviendra à dire au marché : « En aval, on utilise vraiment l’IA et on paie vraiment pour ça. » Ce serait un puissant coup de pouce pour tout le secteur de l’IA.
Palantir et Apple publieront leurs résultats le même soir
Lundi, après la clôture des marchés, Palantir publiera ses résultats le même soir qu’Apple.
Pourquoi parler de Palantir en particulier ? Parce que c’est l’un des représentants les plus emblématiques du volet « logiciel » de cette vague de l’IA. Les grands groupes vendent les pelles et construisent des centres de données ; Palantir fait partie des rares entreprises capables de prouver que l’IA peut réellement être déployée en entreprise et générer des revenus.
Le sentiment du marché cette semaine, c’est que les dépenses dans l’IA sont trop élevées et que leur rentabilisation prend trop de temps. Les valeurs du matériel informatique et les fournisseurs de cloud ont déjà essuyé une correction. Dans ce contexte, si Palantir affiche une forte croissance de sa clientèle commerciale, cela reviendra à dire au marché : « En aval, on utilise vraiment l’IA et on paie vraiment pour ça. » Ce serait un puissant coup de pouce pour tout le secteur de l’IA.
Pourquoi parler de Palantir en particulier ? Parce que c’est l’un des représentants les plus emblématiques du volet « logiciel » de cette vague de l’IA. Les grands groupes vendent les pelles et construisent des centres de données ; Palantir fait partie des rares entreprises capables de prouver que l’IA peut réellement être déployée en entreprise et générer des revenus.
Le sentiment du marché cette semaine, c’est que les dépenses dans l’IA sont trop élevées et que leur rentabilisation prend trop de temps. Les valeurs du matériel informatique et les fournisseurs de cloud ont déjà essuyé une correction. Dans ce contexte, si Palantir affiche une forte croissance de sa clientèle commerciale, cela reviendra à dire au marché : « En aval, on utilise vraiment l’IA et on paie vraiment pour ça. » Ce serait un puissant coup de pouce pour tout le secteur de l’IA.
3
·
--
📊 Palantir (PLTR) : résultats lundi après la clôture, le baromètre du récit de l’IA
Vendredi, les valeurs technologiques ont subi une sévère correction. PLTR a suivi le mouvement, clôturant en baisse de 6,27 % à 184,11 $, sous sa moyenne mobile à 50 jours (environ 186,9 $) et à quelque 14 % de son plus haut sur 52 semaines, à 212,94 $. L’entreprise publiera ses résultats du T3 lundi après la clôture de la Bourse américaine (tôt mardi matin, heure de Pékin) : le timing est idéal.
Prévisions du marché (recoupées auprès de plusieurs sources le matin du 1er novembre) : BPA ajusté de 0,41 $ (contre 0,21 $ à la même période l’an dernier, soit presque le double) et chiffre d’affaires de 2,18 milliards de dollars (+85 % sur un an). À noter : ses propres prévisions pour le T3 sont de 2,160 à 2,164 milliards ; le consensus n’est donc que légèrement supérieur. Le marché a déjà intégré une publication supérieure aux attentes.
Le véritable examen comporte deux questions : ① Les prévisions peuvent-elles encore être relevées ? Lors de la dernière publication, l’entreprise avait relevé ses prévisions annuelles de 500 millions de dollars, à 8,15–8,158 milliards, et le titre avait bondi de 29,5 % le lendemain. En extrapolant à partir du milieu de la fourchette de prévisions du T3, le T4 devra atteindre environ 2,42 milliards pour tenir les prévisions annuelles. ② L’activité commerciale américaine peut-elle maintenir une croissance exceptionnelle d’au moins 140 % ? Les prévisions annuelles de chiffre d’affaires commercial aux États-Unis s’élèvent à 3,424 milliards ou plus (+134 % minimum).
Le marché des options a déjà intégré une forte volatilité : le straddle à la monnaie arrivant à échéance le 6 novembre implique un mouvement de ±13,3 % (environ ±24,5 $). Cela parie sur l’ampleur du mouvement, pas sur sa direction.
Les analystes sont divisés : le 26 octobre, Goldman Sachs est passé de neutre à acheter (objectif de 230 $) ; Rosenblatt recommande l’achat avec un objectif de 260 $, le plus élevé de Wall Street ; JPMorgan a initié la couverture avec une recommandation de surpondération et un objectif de 262 $, tout en inscrivant le titre sur sa liste « Positive Catalyst Watch ». RBC, en revanche, maintient sa recommandation de vente et un objectif de 90 $, estimant que le rapport risque/rendement est défavorable. Le consensus est « Achat modéré » (environ 18 recommandations d’achat, 4 de conservation et 2 de vente), pour un objectif moyen d’environ 218 $, soit encore près de 18 % de potentiel de hausse.
Ma position : la forte baisse de vendredi reflète les inquiétudes sur la rentabilité de l’IA (Intel a chuté de 29 %, puis Amazon et Alphabet ont déçu) ainsi que la valorisation élevée du titre. Le PER prévisionnel de PLTR approche 90 et son PER des douze derniers mois avoisine 156. Une simple publication supérieure aux attentes ne suffira pas : il faudra battre les prévisions, relever les perspectives et prolonger 13 trimestres consécutifs d’accélération de la croissance. Si l’un de ces éléments manque, le titre pourrait être sanctionné. La zone des 186 $ constitue le support inférieur ; en cas de rupture, le prochain seuil se situe à 165 $. Il faudra repasser au-dessus de 210 $ pour parler de reprise. Pour spéculer, mieux vaut utiliser des stratégies de volatilité que miser à fond sur une hausse ou une baisse.
Risques : la volatilité implicite des options indique une « amplitude », pas une direction ; des dépenses d’investissement dans l’IA inférieures aux attentes pèseraient sur toute la chaîne de valorisation ; enfin, les élections de mi-mandat américaines (3 novembre), la décision de la Banque d’Angleterre sur les taux (5 novembre) et les chiffres de l’emploi américain (6 novembre) suivront de près la publication, et les événements macroéconomiques pourraient amplifier les mouvements.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #TarificationDesOptions
Recherche personnelle, ceci ne constitue pas un conseil en investissement.
📊 Palantir (PLTR) : résultats lundi après la clôture, le baromètre du récit de l’IA
Vendredi, les valeurs technologiques ont subi une sévère correction. PLTR a suivi le mouvement, clôturant en baisse de 6,27 % à 184,11 $, sous sa moyenne mobile à 50 jours (environ 186,9 $) et à quelque 14 % de son plus haut sur 52 semaines, à 212,94 $. L’entreprise publiera ses résultats du T3 lundi après la clôture de la Bourse américaine (tôt mardi matin, heure de Pékin) : le timing est idéal.
Prévisions du marché (recoupées auprès de plusieurs sources le matin du 1er novembre) : BPA ajusté de 0,41 $ (contre 0,21 $ à la même période l’an dernier, soit presque le double) et chiffre d’affaires de 2,18 milliards de dollars (+85 % sur un an). À noter : ses propres prévisions pour le T3 sont de 2,160 à 2,164 milliards ; le consensus n’est donc que légèrement supérieur. Le marché a déjà intégré une publication supérieure aux attentes.
Le véritable examen comporte deux questions : ① Les prévisions peuvent-elles encore être relevées ? Lors de la dernière publication, l’entreprise avait relevé ses prévisions annuelles de 500 millions de dollars, à 8,15–8,158 milliards, et le titre avait bondi de 29,5 % le lendemain. En extrapolant à partir du milieu de la fourchette de prévisions du T3, le T4 devra atteindre environ 2,42 milliards pour tenir les prévisions annuelles. ② L’activité commerciale américaine peut-elle maintenir une croissance exceptionnelle d’au moins 140 % ? Les prévisions annuelles de chiffre d’affaires commercial aux États-Unis s’élèvent à 3,424 milliards ou plus (+134 % minimum).
Le marché des options a déjà intégré une forte volatilité : le straddle à la monnaie arrivant à échéance le 6 novembre implique un mouvement de ±13,3 % (environ ±24,5 $). Cela parie sur l’ampleur du mouvement, pas sur sa direction.
Les analystes sont divisés : le 26 octobre, Goldman Sachs est passé de neutre à acheter (objectif de 230 $) ; Rosenblatt recommande l’achat avec un objectif de 260 $, le plus élevé de Wall Street ; JPMorgan a initié la couverture avec une recommandation de surpondération et un objectif de 262 $, tout en inscrivant le titre sur sa liste « Positive Catalyst Watch ». RBC, en revanche, maintient sa recommandation de vente et un objectif de 90 $, estimant que le rapport risque/rendement est défavorable. Le consensus est « Achat modéré » (environ 18 recommandations d’achat, 4 de conservation et 2 de vente), pour un objectif moyen d’environ 218 $, soit encore près de 18 % de potentiel de hausse.
Ma position : la forte baisse de vendredi reflète les inquiétudes sur la rentabilité de l’IA (Intel a chuté de 29 %, puis Amazon et Alphabet ont déçu) ainsi que la valorisation élevée du titre. Le PER prévisionnel de PLTR approche 90 et son PER des douze derniers mois avoisine 156. Une simple publication supérieure aux attentes ne suffira pas : il faudra battre les prévisions, relever les perspectives et prolonger 13 trimestres consécutifs d’accélération de la croissance. Si l’un de ces éléments manque, le titre pourrait être sanctionné. La zone des 186 $ constitue le support inférieur ; en cas de rupture, le prochain seuil se situe à 165 $. Il faudra repasser au-dessus de 210 $ pour parler de reprise. Pour spéculer, mieux vaut utiliser des stratégies de volatilité que miser à fond sur une hausse ou une baisse.
Risques : la volatilité implicite des options indique une « amplitude », pas une direction ; des dépenses d’investissement dans l’IA inférieures aux attentes pèseraient sur toute la chaîne de valorisation ; enfin, les élections de mi-mandat américaines (3 novembre), la décision de la Banque d’Angleterre sur les taux (5 novembre) et les chiffres de l’emploi américain (6 novembre) suivront de près la publication, et les événements macroéconomiques pourraient amplifier les mouvements.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #TarificationDesOptions
Recherche personnelle, ceci ne constitue pas un conseil en investissement.
Vendredi, les valeurs technologiques ont subi une sévère correction. PLTR a suivi le mouvement, clôturant en baisse de 6,27 % à 184,11 $, sous sa moyenne mobile à 50 jours (environ 186,9 $) et à quelque 14 % de son plus haut sur 52 semaines, à 212,94 $. L’entreprise publiera ses résultats du T3 lundi après la clôture de la Bourse américaine (tôt mardi matin, heure de Pékin) : le timing est idéal.
Prévisions du marché (recoupées auprès de plusieurs sources le matin du 1er novembre) : BPA ajusté de 0,41 $ (contre 0,21 $ à la même période l’an dernier, soit presque le double) et chiffre d’affaires de 2,18 milliards de dollars (+85 % sur un an). À noter : ses propres prévisions pour le T3 sont de 2,160 à 2,164 milliards ; le consensus n’est donc que légèrement supérieur. Le marché a déjà intégré une publication supérieure aux attentes.
Le véritable examen comporte deux questions : ① Les prévisions peuvent-elles encore être relevées ? Lors de la dernière publication, l’entreprise avait relevé ses prévisions annuelles de 500 millions de dollars, à 8,15–8,158 milliards, et le titre avait bondi de 29,5 % le lendemain. En extrapolant à partir du milieu de la fourchette de prévisions du T3, le T4 devra atteindre environ 2,42 milliards pour tenir les prévisions annuelles. ② L’activité commerciale américaine peut-elle maintenir une croissance exceptionnelle d’au moins 140 % ? Les prévisions annuelles de chiffre d’affaires commercial aux États-Unis s’élèvent à 3,424 milliards ou plus (+134 % minimum).
Le marché des options a déjà intégré une forte volatilité : le straddle à la monnaie arrivant à échéance le 6 novembre implique un mouvement de ±13,3 % (environ ±24,5 $). Cela parie sur l’ampleur du mouvement, pas sur sa direction.
Les analystes sont divisés : le 26 octobre, Goldman Sachs est passé de neutre à acheter (objectif de 230 $) ; Rosenblatt recommande l’achat avec un objectif de 260 $, le plus élevé de Wall Street ; JPMorgan a initié la couverture avec une recommandation de surpondération et un objectif de 262 $, tout en inscrivant le titre sur sa liste « Positive Catalyst Watch ». RBC, en revanche, maintient sa recommandation de vente et un objectif de 90 $, estimant que le rapport risque/rendement est défavorable. Le consensus est « Achat modéré » (environ 18 recommandations d’achat, 4 de conservation et 2 de vente), pour un objectif moyen d’environ 218 $, soit encore près de 18 % de potentiel de hausse.
Ma position : la forte baisse de vendredi reflète les inquiétudes sur la rentabilité de l’IA (Intel a chuté de 29 %, puis Amazon et Alphabet ont déçu) ainsi que la valorisation élevée du titre. Le PER prévisionnel de PLTR approche 90 et son PER des douze derniers mois avoisine 156. Une simple publication supérieure aux attentes ne suffira pas : il faudra battre les prévisions, relever les perspectives et prolonger 13 trimestres consécutifs d’accélération de la croissance. Si l’un de ces éléments manque, le titre pourrait être sanctionné. La zone des 186 $ constitue le support inférieur ; en cas de rupture, le prochain seuil se situe à 165 $. Il faudra repasser au-dessus de 210 $ pour parler de reprise. Pour spéculer, mieux vaut utiliser des stratégies de volatilité que miser à fond sur une hausse ou une baisse.
Risques : la volatilité implicite des options indique une « amplitude », pas une direction ; des dépenses d’investissement dans l’IA inférieures aux attentes pèseraient sur toute la chaîne de valorisation ; enfin, les élections de mi-mandat américaines (3 novembre), la décision de la Banque d’Angleterre sur les taux (5 novembre) et les chiffres de l’emploi américain (6 novembre) suivront de près la publication, et les événements macroéconomiques pourraient amplifier les mouvements.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #TarificationDesOptions
Recherche personnelle, ceci ne constitue pas un conseil en investissement.
279
·
--
Baissier
📉 MARCHÉ TRADITIONNEL : PALANTIR RECULE DE 6,27 % À LA VEILLE DE LA PUBLICATION DE SES RÉSULTATS, SOUS PRESSION DANS L’I.A. 🤖📊
Le mouvement d’aversion au risque dans le secteur de l’intelligence artificielle continue de se répercuter sur les actions les plus performantes. Palantir (PLTR) a enregistré un recul à la clôture de la dernière séance, sous le regard attentif du marché avant la publication de ses résultats.
📌 LES DONNÉES OFFICIELLES DU MOUVEMENT :
1️⃣ Baisse de la valorisation : L’action Palantir a reculé de 6,27 % lors de la séance. 2️⃣ Contagion sectorielle : Le titre a suivi la correction généralisée qui a touché les entreprises spécialisées dans l’intelligence artificielle. 3️⃣ Attentes de résultats : Cette baisse intervient quelques jours avant la publication officielle des résultats de l’entreprise, prévue le 2 novembre prochain.
💡 ANALYSE ALEXANDRE 8 : Les actifs à forte croissance axés sur les technologies de pointe connaissent souvent une forte volatilité lors des périodes d’ajustement macroéconomique et à l’approche de la publication des résultats. La proximité d’importants rapports financiers renforce les exigences du marché en matière de marges et de bénéfices réguliers. Dans l’écosystème crypto, la gestion du risque et le suivi du calendrier des événements macroéconomiques sont essentiels pour éviter les pièges liés à l’effet de levier. Une analyse froide, des données réelles et zéro spéculation. (DYOR) 🔐
📌 Vision macro, rigueur technique et intelligence de marché au quotidien. Si vous souhaitez suivre l’écosystème en profondeur, cliquez maintenant sur SUIVRE !
👇 Comment vous positionnez-vous sur les actifs les plus performants à l’approche de la publication des résultats et face à la volatilité macroéconomique ? Laissez un commentaire ! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
📉 MARCHÉ TRADITIONNEL : PALANTIR RECULE DE 6,27 % À LA VEILLE DE LA PUBLICATION DE SES RÉSULTATS, SOUS PRESSION DANS L’I.A. 🤖📊
Le mouvement d’aversion au risque dans le secteur de l’intelligence artificielle continue de se répercuter sur les actions les plus performantes. Palantir (PLTR) a enregistré un recul à la clôture de la dernière séance, sous le regard attentif du marché avant la publication de ses résultats.
📌 LES DONNÉES OFFICIELLES DU MOUVEMENT :
1️⃣ Baisse de la valorisation : L’action Palantir a reculé de 6,27 % lors de la séance. 2️⃣ Contagion sectorielle : Le titre a suivi la correction généralisée qui a touché les entreprises spécialisées dans l’intelligence artificielle. 3️⃣ Attentes de résultats : Cette baisse intervient quelques jours avant la publication officielle des résultats de l’entreprise, prévue le 2 novembre prochain.
💡 ANALYSE ALEXANDRE 8 : Les actifs à forte croissance axés sur les technologies de pointe connaissent souvent une forte volatilité lors des périodes d’ajustement macroéconomique et à l’approche de la publication des résultats. La proximité d’importants rapports financiers renforce les exigences du marché en matière de marges et de bénéfices réguliers. Dans l’écosystème crypto, la gestion du risque et le suivi du calendrier des événements macroéconomiques sont essentiels pour éviter les pièges liés à l’effet de levier. Une analyse froide, des données réelles et zéro spéculation. (DYOR) 🔐
📌 Vision macro, rigueur technique et intelligence de marché au quotidien. Si vous souhaitez suivre l’écosystème en profondeur, cliquez maintenant sur SUIVRE !
👇 Comment vous positionnez-vous sur les actifs les plus performants à l’approche de la publication des résultats et face à la volatilité macroéconomique ? Laissez un commentaire ! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
Le mouvement d’aversion au risque dans le secteur de l’intelligence artificielle continue de se répercuter sur les actions les plus performantes. Palantir (PLTR) a enregistré un recul à la clôture de la dernière séance, sous le regard attentif du marché avant la publication de ses résultats.
📌 LES DONNÉES OFFICIELLES DU MOUVEMENT :
1️⃣ Baisse de la valorisation : L’action Palantir a reculé de 6,27 % lors de la séance. 2️⃣ Contagion sectorielle : Le titre a suivi la correction généralisée qui a touché les entreprises spécialisées dans l’intelligence artificielle. 3️⃣ Attentes de résultats : Cette baisse intervient quelques jours avant la publication officielle des résultats de l’entreprise, prévue le 2 novembre prochain.
💡 ANALYSE ALEXANDRE 8 : Les actifs à forte croissance axés sur les technologies de pointe connaissent souvent une forte volatilité lors des périodes d’ajustement macroéconomique et à l’approche de la publication des résultats. La proximité d’importants rapports financiers renforce les exigences du marché en matière de marges et de bénéfices réguliers. Dans l’écosystème crypto, la gestion du risque et le suivi du calendrier des événements macroéconomiques sont essentiels pour éviter les pièges liés à l’effet de levier. Une analyse froide, des données réelles et zéro spéculation. (DYOR) 🔐
📌 Vision macro, rigueur technique et intelligence de marché au quotidien. Si vous souhaitez suivre l’écosystème en profondeur, cliquez maintenant sur SUIVRE !
👇 Comment vous positionnez-vous sur les actifs les plus performants à l’approche de la publication des résultats et face à la volatilité macroéconomique ? Laissez un commentaire ! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
15
·
--
Palantir PLTR : bloquée au seuil des 200 dollars, la publication des résultats du 2 novembre est son examen le plus important de l’année.
Commençons par sa position : à la clôture de la Bourse américaine le 26 octobre, PLTR cotait 198,84 dollars, en hausse de 2,09 dollars sur la journée (+1,06 %). En séance le 27 octobre, le titre évoluait toujours autour de 199 dollars. Sa fourchette sur 52 semaines va de 106,37 à 212,94 dollars ; le cours actuel se situe à environ 7 % de son plus haut. Sa capitalisation boursière avoisine les 460 milliards de dollars. Le véritable obstacle est juste au-dessus : la zone comprise entre 199,42 et 200,83 dollars constitue une résistance nette. Si le titre la franchit, le prochain objectif se situe autour de 213 dollars ; s’il ne parvient pas à s’y maintenir, il pourrait d’abord revenir vers les 184 dollars.
Pourquoi ces résultats revêtent-ils une importance particulière ? La société publiera ses résultats du troisième trimestre après la clôture de la Bourse américaine le 2 novembre (dans la nuit du 2 au 3 novembre, heure de Pékin). Elle prévoit un chiffre d’affaires compris entre 2,160 et 2,164 milliards de dollars et un résultat opérationnel ajusté de 1,29 à 1,30 milliard. Le marché table sur un bénéfice par action d’environ 0,41 dollar et un chiffre d’affaires de quelque 2,18 milliards de dollars, soit près du double des 0,21 dollar par action et des 1,18 milliard de dollars enregistrés à la même période l’an dernier. Ces attentes constituent en elles-mêmes une pression : au deuxième trimestre, le chiffre d’affaires a atteint 1,94 milliard de dollars, en hausse de 93 % sur un an ; les revenus commerciaux aux États-Unis ont progressé de 149 %, à 764 millions de dollars, et les revenus gouvernementaux de 90 %, à 809 millions. Le bénéfice par action de 0,41 dollar, supérieur aux attentes, a déjà installé dans les esprits le scénario d’une répétition au troisième trimestre.
À Wall Street, l’attitude est « optimiste, mais sans oser acheter à n’importe quel prix » : le 22 octobre, Citi a maintenu sa recommandation d’achat et relevé son objectif de cours de 245 à 250 dollars ; le lendemain, Piper Sandler a maintenu sa recommandation de surpondérer et relevé son objectif à 231 dollars. Mais l’objectif de cours moyen n’est que d’environ 203 à 206 dollars, soit à peu près le niveau actuel. Le principal désaccord porte sur la valorisation : le titre se négocie à environ 170 fois ses bénéfices et 95 fois les bénéfices prévisionnels, bien au-dessus des références que sont Salesforce, autour de 22 fois, et ServiceNow, autour de 96 fois. La croissance est bel et bien rapide, mais le cours intègre déjà par anticipation celle des prochaines années. Voilà pourquoi certains analystes le disent sans détour : même de bons chiffres au troisième trimestre ne suffiront pas forcément à faire fortement monter le titre ; et si la croissance ralentit, le potentiel de repli est loin d’être négligeable. Au premier semestre de cette année, le titre a déjà perdu environ 34 % ; une forte volatilité est la norme pour cette action.
Mon analyse : PLTR n’est pas une « valeur liée à l’IA », mais un test grandeur nature pour savoir si l’IA peut se traduire en commandes clients et en bénéfices. Le 2 novembre, trois éléments seront à surveiller : la croissance des revenus commerciaux aux États-Unis peut-elle rester à trois chiffres ? Les commandes publiques apportent-elles de nouveaux volumes ? Les prévisions de chiffre d’affaires pour l’ensemble de 2026 (de 8,15 à 8,16 milliards de dollars) seront-elles encore relevées ? Si ces trois éléments sont au rendez-vous, un passage au-dessus des 200 dollars pourrait tenir dans la durée ; si l’un d’eux déçoit, la valorisation élevée risque de provoquer d’abord une réaction du marché.
Risques : résultats inférieurs aux attentes, fluctuations des budgets publics, ralentissement de la croissance commerciale, repli généralisé des valeurs liées à l’IA et contraction des multiples de valorisation élevés.
$PLTR #Palantir #AI软件 #美股财报 #Analyse de données
Recherche personnelle, ne constitue pas un conseil en investissement.
Palantir PLTR : bloquée au seuil des 200 dollars, la publication des résultats du 2 novembre est son examen le plus important de l’année.
Commençons par sa position : à la clôture de la Bourse américaine le 26 octobre, PLTR cotait 198,84 dollars, en hausse de 2,09 dollars sur la journée (+1,06 %). En séance le 27 octobre, le titre évoluait toujours autour de 199 dollars. Sa fourchette sur 52 semaines va de 106,37 à 212,94 dollars ; le cours actuel se situe à environ 7 % de son plus haut. Sa capitalisation boursière avoisine les 460 milliards de dollars. Le véritable obstacle est juste au-dessus : la zone comprise entre 199,42 et 200,83 dollars constitue une résistance nette. Si le titre la franchit, le prochain objectif se situe autour de 213 dollars ; s’il ne parvient pas à s’y maintenir, il pourrait d’abord revenir vers les 184 dollars.
Pourquoi ces résultats revêtent-ils une importance particulière ? La société publiera ses résultats du troisième trimestre après la clôture de la Bourse américaine le 2 novembre (dans la nuit du 2 au 3 novembre, heure de Pékin). Elle prévoit un chiffre d’affaires compris entre 2,160 et 2,164 milliards de dollars et un résultat opérationnel ajusté de 1,29 à 1,30 milliard. Le marché table sur un bénéfice par action d’environ 0,41 dollar et un chiffre d’affaires de quelque 2,18 milliards de dollars, soit près du double des 0,21 dollar par action et des 1,18 milliard de dollars enregistrés à la même période l’an dernier. Ces attentes constituent en elles-mêmes une pression : au deuxième trimestre, le chiffre d’affaires a atteint 1,94 milliard de dollars, en hausse de 93 % sur un an ; les revenus commerciaux aux États-Unis ont progressé de 149 %, à 764 millions de dollars, et les revenus gouvernementaux de 90 %, à 809 millions. Le bénéfice par action de 0,41 dollar, supérieur aux attentes, a déjà installé dans les esprits le scénario d’une répétition au troisième trimestre.
À Wall Street, l’attitude est « optimiste, mais sans oser acheter à n’importe quel prix » : le 22 octobre, Citi a maintenu sa recommandation d’achat et relevé son objectif de cours de 245 à 250 dollars ; le lendemain, Piper Sandler a maintenu sa recommandation de surpondérer et relevé son objectif à 231 dollars. Mais l’objectif de cours moyen n’est que d’environ 203 à 206 dollars, soit à peu près le niveau actuel. Le principal désaccord porte sur la valorisation : le titre se négocie à environ 170 fois ses bénéfices et 95 fois les bénéfices prévisionnels, bien au-dessus des références que sont Salesforce, autour de 22 fois, et ServiceNow, autour de 96 fois. La croissance est bel et bien rapide, mais le cours intègre déjà par anticipation celle des prochaines années. Voilà pourquoi certains analystes le disent sans détour : même de bons chiffres au troisième trimestre ne suffiront pas forcément à faire fortement monter le titre ; et si la croissance ralentit, le potentiel de repli est loin d’être négligeable. Au premier semestre de cette année, le titre a déjà perdu environ 34 % ; une forte volatilité est la norme pour cette action.
Mon analyse : PLTR n’est pas une « valeur liée à l’IA », mais un test grandeur nature pour savoir si l’IA peut se traduire en commandes clients et en bénéfices. Le 2 novembre, trois éléments seront à surveiller : la croissance des revenus commerciaux aux États-Unis peut-elle rester à trois chiffres ? Les commandes publiques apportent-elles de nouveaux volumes ? Les prévisions de chiffre d’affaires pour l’ensemble de 2026 (de 8,15 à 8,16 milliards de dollars) seront-elles encore relevées ? Si ces trois éléments sont au rendez-vous, un passage au-dessus des 200 dollars pourrait tenir dans la durée ; si l’un d’eux déçoit, la valorisation élevée risque de provoquer d’abord une réaction du marché.
Risques : résultats inférieurs aux attentes, fluctuations des budgets publics, ralentissement de la croissance commerciale, repli généralisé des valeurs liées à l’IA et contraction des multiples de valorisation élevés.
$PLTR #Palantir #AI软件 #美股财报 #Analyse de données
Recherche personnelle, ne constitue pas un conseil en investissement.
Commençons par sa position : à la clôture de la Bourse américaine le 26 octobre, PLTR cotait 198,84 dollars, en hausse de 2,09 dollars sur la journée (+1,06 %). En séance le 27 octobre, le titre évoluait toujours autour de 199 dollars. Sa fourchette sur 52 semaines va de 106,37 à 212,94 dollars ; le cours actuel se situe à environ 7 % de son plus haut. Sa capitalisation boursière avoisine les 460 milliards de dollars. Le véritable obstacle est juste au-dessus : la zone comprise entre 199,42 et 200,83 dollars constitue une résistance nette. Si le titre la franchit, le prochain objectif se situe autour de 213 dollars ; s’il ne parvient pas à s’y maintenir, il pourrait d’abord revenir vers les 184 dollars.
Pourquoi ces résultats revêtent-ils une importance particulière ? La société publiera ses résultats du troisième trimestre après la clôture de la Bourse américaine le 2 novembre (dans la nuit du 2 au 3 novembre, heure de Pékin). Elle prévoit un chiffre d’affaires compris entre 2,160 et 2,164 milliards de dollars et un résultat opérationnel ajusté de 1,29 à 1,30 milliard. Le marché table sur un bénéfice par action d’environ 0,41 dollar et un chiffre d’affaires de quelque 2,18 milliards de dollars, soit près du double des 0,21 dollar par action et des 1,18 milliard de dollars enregistrés à la même période l’an dernier. Ces attentes constituent en elles-mêmes une pression : au deuxième trimestre, le chiffre d’affaires a atteint 1,94 milliard de dollars, en hausse de 93 % sur un an ; les revenus commerciaux aux États-Unis ont progressé de 149 %, à 764 millions de dollars, et les revenus gouvernementaux de 90 %, à 809 millions. Le bénéfice par action de 0,41 dollar, supérieur aux attentes, a déjà installé dans les esprits le scénario d’une répétition au troisième trimestre.
À Wall Street, l’attitude est « optimiste, mais sans oser acheter à n’importe quel prix » : le 22 octobre, Citi a maintenu sa recommandation d’achat et relevé son objectif de cours de 245 à 250 dollars ; le lendemain, Piper Sandler a maintenu sa recommandation de surpondérer et relevé son objectif à 231 dollars. Mais l’objectif de cours moyen n’est que d’environ 203 à 206 dollars, soit à peu près le niveau actuel. Le principal désaccord porte sur la valorisation : le titre se négocie à environ 170 fois ses bénéfices et 95 fois les bénéfices prévisionnels, bien au-dessus des références que sont Salesforce, autour de 22 fois, et ServiceNow, autour de 96 fois. La croissance est bel et bien rapide, mais le cours intègre déjà par anticipation celle des prochaines années. Voilà pourquoi certains analystes le disent sans détour : même de bons chiffres au troisième trimestre ne suffiront pas forcément à faire fortement monter le titre ; et si la croissance ralentit, le potentiel de repli est loin d’être négligeable. Au premier semestre de cette année, le titre a déjà perdu environ 34 % ; une forte volatilité est la norme pour cette action.
Mon analyse : PLTR n’est pas une « valeur liée à l’IA », mais un test grandeur nature pour savoir si l’IA peut se traduire en commandes clients et en bénéfices. Le 2 novembre, trois éléments seront à surveiller : la croissance des revenus commerciaux aux États-Unis peut-elle rester à trois chiffres ? Les commandes publiques apportent-elles de nouveaux volumes ? Les prévisions de chiffre d’affaires pour l’ensemble de 2026 (de 8,15 à 8,16 milliards de dollars) seront-elles encore relevées ? Si ces trois éléments sont au rendez-vous, un passage au-dessus des 200 dollars pourrait tenir dans la durée ; si l’un d’eux déçoit, la valorisation élevée risque de provoquer d’abord une réaction du marché.
Risques : résultats inférieurs aux attentes, fluctuations des budgets publics, ralentissement de la croissance commerciale, repli généralisé des valeurs liées à l’IA et contraction des multiples de valorisation élevés.
$PLTR #Palantir #AI软件 #美股财报 #Analyse de données
Recherche personnelle, ne constitue pas un conseil en investissement.
109

·
--
⚡ $PLTR DÉBLOQUE LE BOUCLIER DÉFENSIF ULTIME GRÂCE À UN PARTENARIAT MAJEUR AVEC KNOX SYSTEMS ! 🏦
Palantir construit discrètement un péage infranchissable pour l’adoption des logiciels fédéraux. En s’associant à Knox Systems, $PLTR réduit de fait les délais d’homologation FedRAMP à seulement 90 jours, intégrant directement les fournisseurs commerciaux à l’infrastructure accréditée de Palantir. 💡
C’est du positionnement institutionnel à son meilleur : transformer les frictions bureaucratiques en un canal de distribution exclusif, au potentiel de revenus croissants. 📊 Les investisseurs avisés recherchent des avantages opérationnels comparables à des monopoles, et cette alliance consolide fermement leur domination dans le secteur des grandes entreprises. 💬 Cette expansion fédérale déclenchera-t-elle une nouvelle vague d’accumulation institutionnelle, ou le marché sous-estime-t-il cette histoire ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
⚡ $PLTR DÉBLOQUE LE BOUCLIER DÉFENSIF ULTIME GRÂCE À UN PARTENARIAT MAJEUR AVEC KNOX SYSTEMS ! 🏦
Palantir construit discrètement un péage infranchissable pour l’adoption des logiciels fédéraux. En s’associant à Knox Systems, $PLTR réduit de fait les délais d’homologation FedRAMP à seulement 90 jours, intégrant directement les fournisseurs commerciaux à l’infrastructure accréditée de Palantir. 💡
C’est du positionnement institutionnel à son meilleur : transformer les frictions bureaucratiques en un canal de distribution exclusif, au potentiel de revenus croissants. 📊 Les investisseurs avisés recherchent des avantages opérationnels comparables à des monopoles, et cette alliance consolide fermement leur domination dans le secteur des grandes entreprises. 💬 Cette expansion fédérale déclenchera-t-elle une nouvelle vague d’accumulation institutionnelle, ou le marché sous-estime-t-il cette histoire ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
Palantir construit discrètement un péage infranchissable pour l’adoption des logiciels fédéraux. En s’associant à Knox Systems, $PLTR réduit de fait les délais d’homologation FedRAMP à seulement 90 jours, intégrant directement les fournisseurs commerciaux à l’infrastructure accréditée de Palantir. 💡
C’est du positionnement institutionnel à son meilleur : transformer les frictions bureaucratiques en un canal de distribution exclusif, au potentiel de revenus croissants. 📊 Les investisseurs avisés recherchent des avantages opérationnels comparables à des monopoles, et cette alliance consolide fermement leur domination dans le secteur des grandes entreprises. 💬 Cette expansion fédérale déclenchera-t-elle une nouvelle vague d’accumulation institutionnelle, ou le marché sous-estime-t-il cette histoire ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
6
#Palantir a chuté d’environ 7 % vendredi, clôturant près de 186 $, dans le cadre d’un repli plus général des valeurs technologiques.
Cette baisse reflète un appétit pour le risque en perte de vitesse à l’égard des valeurs de l’IA fortement valorisées, plutôt qu’un manque à gagner propre à l’entreprise. Malgré une forte croissance persistante de son activité, les investisseurs appliquent des critères de valorisation plus stricts, dans un contexte de hausse des coûts d’emprunt et de questionnements sur le retour sur investissement de l’IA.
{spot}(PLTRBUSDT)
L’attention se porte désormais sur les prochains résultats trimestriels. La croissance du chiffre d’affaires, les marges et les contrats liés à l’IA dont les retombées sont mesurables seront essentiels pour justifier la prime de valorisation.
#PLTR #AI #Stocks #CoinVahini
#Palantir a chuté d’environ 7 % vendredi, clôturant près de 186 $, dans le cadre d’un repli plus général des valeurs technologiques.
Cette baisse reflète un appétit pour le risque en perte de vitesse à l’égard des valeurs de l’IA fortement valorisées, plutôt qu’un manque à gagner propre à l’entreprise. Malgré une forte croissance persistante de son activité, les investisseurs appliquent des critères de valorisation plus stricts, dans un contexte de hausse des coûts d’emprunt et de questionnements sur le retour sur investissement de l’IA.
L’attention se porte désormais sur les prochains résultats trimestriels. La croissance du chiffre d’affaires, les marges et les contrats liés à l’IA dont les retombées sont mesurables seront essentiels pour justifier la prime de valorisation.
#PLTR #AI #Stocks #CoinVahini
Cette baisse reflète un appétit pour le risque en perte de vitesse à l’égard des valeurs de l’IA fortement valorisées, plutôt qu’un manque à gagner propre à l’entreprise. Malgré une forte croissance persistante de son activité, les investisseurs appliquent des critères de valorisation plus stricts, dans un contexte de hausse des coûts d’emprunt et de questionnements sur le retour sur investissement de l’IA.
L’attention se porte désormais sur les prochains résultats trimestriels. La croissance du chiffre d’affaires, les marges et les contrats liés à l’IA dont les retombées sont mesurables seront essentiels pour justifier la prime de valorisation.
#PLTR #AI #Stocks #CoinVahini
101
·
--
13:01|Historique des cours|Actions américaines liées à l’IA|PLTR, le rebond a buté à 201,00 : reprendre une position vendeuse. S’il se maintient au-dessus, le scénario baissier est invalidé ; surveiller le support à 199,60. $PLTR #Palantir
13:01|Historique des cours|Actions américaines liées à l’IA|PLTR, le rebond a buté à 201,00 : reprendre une position vendeuse. S’il se maintient au-dessus, le scénario baissier est invalidé ; surveiller le support à 199,60. $PLTR #Palantir
12
·
--
09:12|Historique des cours|Actions américaines liées à l’IA|PLTR, rebond bloqué à 201.10 : nouvelle vente à découvert ; si le cours s’y maintient, le scénario baissier est invalidé ; surveiller le support à 196.78. $PLTR #Palantir
09:12|Historique des cours|Actions américaines liées à l’IA|PLTR, rebond bloqué à 201.10 : nouvelle vente à découvert ; si le cours s’y maintient, le scénario baissier est invalidé ; surveiller le support à 196.78. $PLTR #Palantir
64
·
--
Haussier
🤖 L’IA, ce n’est pas que des chatbots ! $PLTR
{future}(PLTRUSDT)
Palantir aide les organisations à analyser les données et à soutenir les décisions opérationnelles grâce à ses plateformes logicielles. Alors que les entreprises explorent l’IA, la vraie question est de savoir quelles sociétés peuvent transformer cet engouement en revenus récurrents et en bénéfices durables.
⚠️ N’oubliez pas : même une entreprise prometteuse peut être une action trop chère si sa valorisation est excessive.
💬 Question : L’IA d’entreprise est-elle la prochaine grande occasion d’investissement ?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 L’IA, ce n’est pas que des chatbots ! $PLTR
Palantir aide les organisations à analyser les données et à soutenir les décisions opérationnelles grâce à ses plateformes logicielles. Alors que les entreprises explorent l’IA, la vraie question est de savoir quelles sociétés peuvent transformer cet engouement en revenus récurrents et en bénéfices durables.
⚠️ N’oubliez pas : même une entreprise prometteuse peut être une action trop chère si sa valorisation est excessive.
💬 Question : L’IA d’entreprise est-elle la prochaine grande occasion d’investissement ?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
Palantir aide les organisations à analyser les données et à soutenir les décisions opérationnelles grâce à ses plateformes logicielles. Alors que les entreprises explorent l’IA, la vraie question est de savoir quelles sociétés peuvent transformer cet engouement en revenus récurrents et en bénéfices durables.
⚠️ N’oubliez pas : même une entreprise prometteuse peut être une action trop chère si sa valorisation est excessive.
💬 Question : L’IA d’entreprise est-elle la prochaine grande occasion d’investissement ?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
165
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
934,500 vues
4,791 mentions
2
#Binance98PercentReplenished
236,276 vues
1,980 mentions
3
#USStocksSlipandCryptoMarketUnderBroadPressure
34,878 vues
319 mentions
4
#StrategySTRCResumesIssuanceAfterOver170Days
32,598 vues
460 mentions
5
#ADPUSPrivateEmployersAdd86000JobsInOctober
50,617 vues
616 mentions
6
#KazakhstanReportedlyInvests$100MInCryptoFunds
3,714 vues
64 mentions
7
#SouthKoreaSeeksCryptoTaxDelayUntil2029
29,514 vues
275 mentions
8
#USMidterms-WhatAreMarketsExpecting?
697,936 vues
2,999 mentions
9
#US10YearTreasuryYieldFallsTo4.845%
46,812 vues
216 mentions
10
#ZcashExpectsNU7ToMake$16MSproutZECInaccessible
2,494 vues
24 mentions