

#networth
networth
41,790 vues
63 mentions
Populaire
Récents

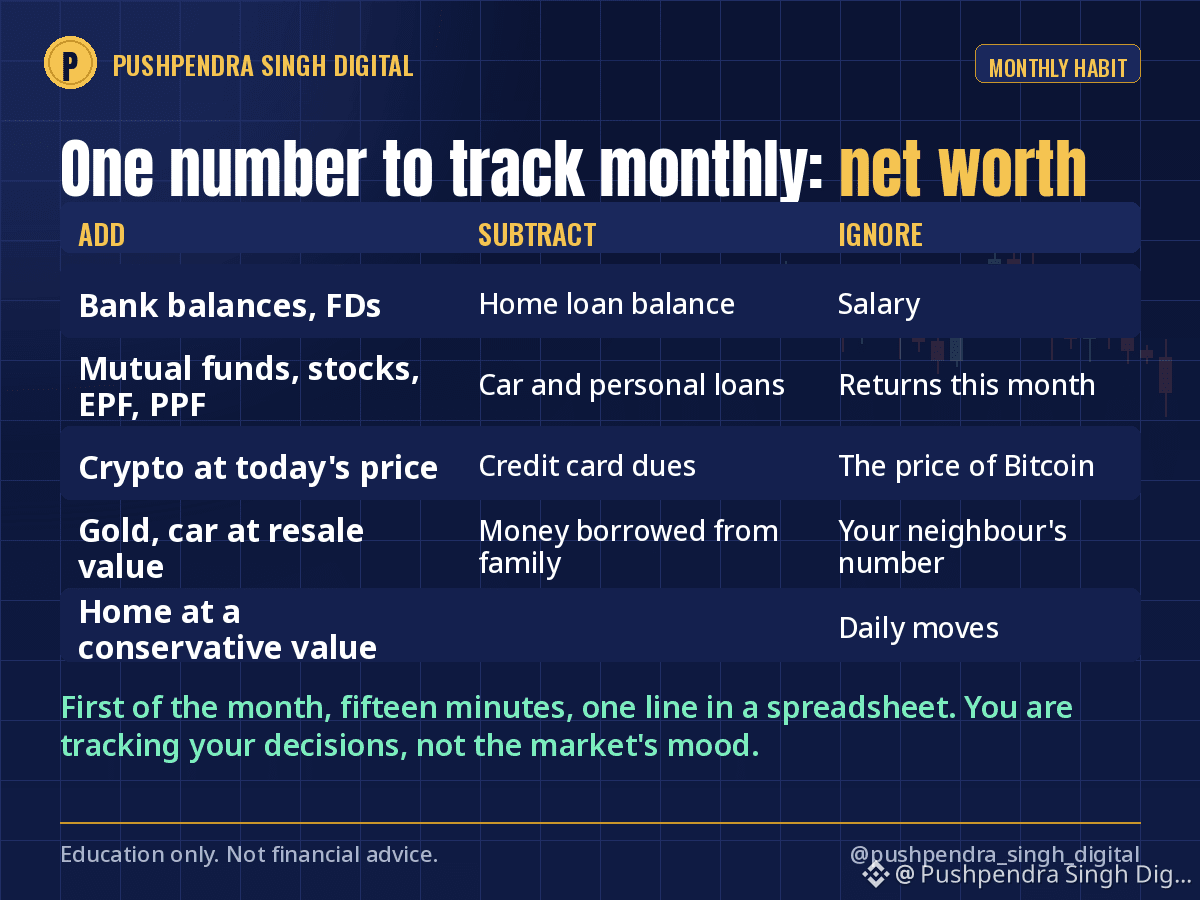
C’est le premier du mois. Si vous suivez un seul chiffre concernant votre argent, faites-en votre patrimoine net. Tout ce que vous possédez moins tout ce que vous devez. Une fois par mois, à la même date, une ligne dans un tableur.
Ce qu’il faut inclure :
Actifs : soldes bancaires, dépôts à terme, fonds communs de placement, actions, EPF et PPF, cryptomonnaies à leur cours du jour, or, voiture à sa valeur de revente, logement à une valeur prudente.
Passifs : solde du prêt immobilier, prêt automobile, prêts personnels, dettes de carte de crédit, argent emprunté à la famille.
Ce qu’il ne faut pas inclure : le salaire, les rendements et le prix du Bitcoin. Les revenus ne sont pas de la richesse. Un rendement de 20 % sur 5 % de votre argent, c’est une erreur d’arrondi.
Pourquoi tous les mois et pas tous les jours ? Au quotidien, ce n’est que du bruit. Le suivi mensuel montre la tendance et, au bout d’un an, vous verrez ce qui a vraiment fait bouger le chiffre. Dans mon cas, ce n’était jamais une transaction. C’était le taux d’épargne et un prêt que j’ai remboursé par anticipation.
La vérité, c’est qu’inclure les cryptomonnaies à leur cours du jour signifie que le chiffre va fluctuer. Le mien a baissé pendant trois mois après le sommet d’octobre dernier, et j’ai continué à le noter. C’est tout l’intérêt. Vous suivez vos décisions, pas l’humeur du marché.
Le premier du mois, quinze minutes, un chiffre. C’est l’habitude la plus discrète, aux résultats les plus marquants. Aujourd’hui est un bon jour pour commencer.
Connaissez-vous votre patrimoine net aujourd’hui, à 10 % près ?
À des fins éducatives uniquement, ceci ne constitue pas un conseil financier.
$BTC #NetWorth #PersonalFinance #MoneyHabits
2
403
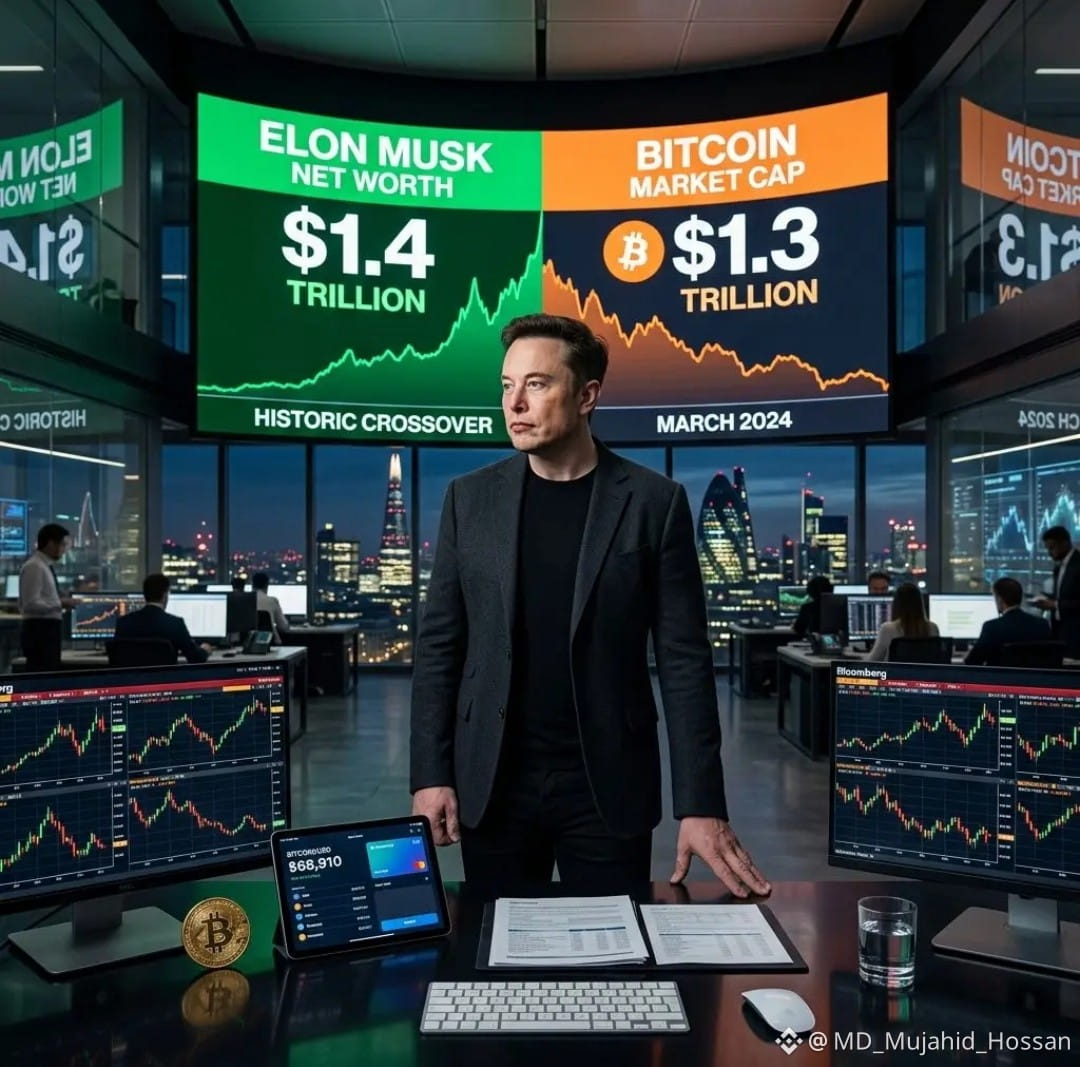
LA FORTUNE D'ELON MUSK DÉPASSE LA CAPITALISATION BOURSIÈRE TOTALE DU BITCOIN À 1,4 TRILLION DE DOLLARS
La fortune personnelle d'Elon Musk aurait atteint 1,4 trillion de dollars, dépassant pour la première fois la capitalisation boursière totale du Bitcoin, qui s'élève à environ 1,3 trillion de dollars, dans l'histoire financière. Ce jalon de richesse sans précédent fait suite à l'introduction en bourse récente de SpaceX et à l'appréciation continue des valeurs boursières de Tesla. La comparaison souligne la concentration extraordinaire de la richesse individuelle par rapport à l'ensemble des classes d'actifs.
L'évaluation de Musk à 1,4 trillion de dollars provient principalement de ses participations dans Tesla, SpaceX, et d'autres entreprises telles que Neuralink et xAI. La capitalisation boursière de Tesla se situe actuellement près de 900 milliards de dollars, tandis que l'évaluation post-IPO de SpaceX dépasse 1,96 trillion de dollars, Musk détenant des participations significatives dans les deux entreprises. La capitalisation boursière de Bitcoin à 1,3 trillion de dollars représente la valeur combinée de tous les 19,6 millions de BTC actuellement en circulation, calculée aux prix de trading récents proches de 66 000 dollars par pièce. La cryptomonnaie a connu de la volatilité tout au long de 2025, avec une adoption institutionnelle continuant parallèlement aux développements réglementaires à l'échelle mondiale.
Les analystes financiers notent que cette comparaison souligne à la fois le caractère historique de l'accumulation de richesse de Musk et l'établissement du Bitcoin en tant que classe d'actifs majeure. La comparaison directe entre la richesse individuelle et un réseau de monnaie décentralisé entier soulève des questions sur la concentration de richesse, les évaluations de marché et les structures de pouvoir économique. Bien que la fortune de Musk reste largement non liquide, liée à des actions d'entreprise plutôt qu'à des liquidités accessibles, ce seuil symbolique représente un moment remarquable dans l'entrepreneuriat technologique et le développement du marché des cryptomonnaies.
Que révèle cette comparaison de richesse sur la création de valeur économique moderne ? 💰
#ElonMusk #NetWorth #crypto
1
85
·
--
Haussier
#MuskNetWorthDropsOver$500BFromJunePeak
LA VALEUR NETTE DE MUSK CHUTE DE PLUS DE 500 MILLIARDS PAR RAPPORT À SON SOMMET DE JUIN – QUE SIGNIFIE CELA POUR LA TECH ET LA CRYPTO ?
Whoa, des titres qui frappent fort – la fortune d’Elon Musk a chuté de plus de 500 milliards par rapport à son plus haut de juin. Des variations sauvages chez des leaders majeurs de la tech secouent souvent la confiance des investisseurs, créent des opportunités d’achat sur des actions liées, et peuvent même influencer l’ambiance globale du marché jusque dans notre univers crypto.
C’est un redressement sain ou le début de quelque chose de plus grand ? La volatilité crée des opportunités pour ceux qui sont prêts !
Si vous suivez ces mouvements, ABONNEZ-VOUS/LIKER si ça a attiré votre attention, commentez vos impressions ci-dessous – plongez pour acheter ou observez avec prudence ? Décryptons ça ensemble en communauté !
Restez à l’affût pour ces mises à jour brutes du marché auxquelles vous pouvez réellement faire confiance. Abonnez-vous pour en avoir plus, gardez une longueur d’avance, et avançons ensemble. Rejoignez-moi sur Binance Square pour des discussions exclusives, de l’alpha, et construire notre communauté d’abonnés vers la victoire !
Qui voit le bon côté ? Laissez 🔥 ou 📉 en commentaire ci-dessous ! 💎🙌 #Musk #TechMarket #NetWorth #CryptoImpact
70

·
--
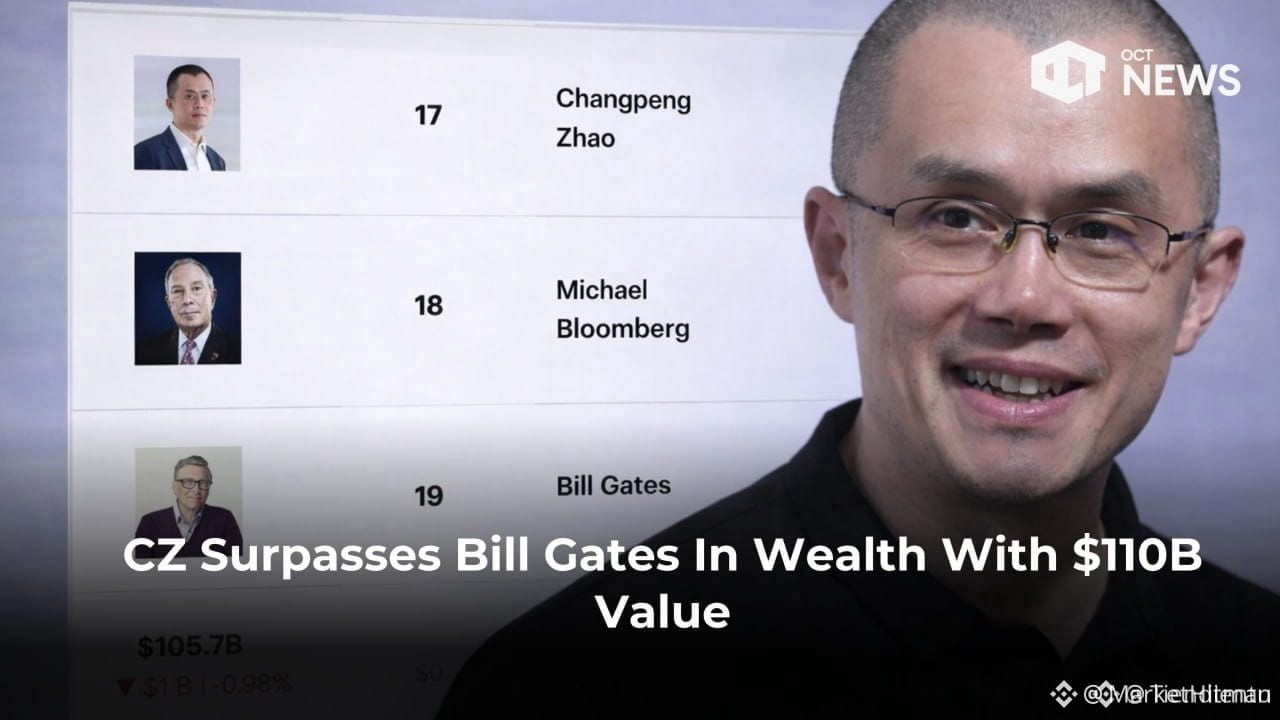
$BNB FOUNDER'S NET WORTH JUST SURPASSED BILL GATES 🚀
Le basculement de la capitalisation est bien réel. Alors que Bill Gates jongle entre la philanthropie et les investissements, l’approche monomaniaque de CZ, axée sur le flux de liquidité et la valeur des tokens d’échange, a créé une structure qui récompense la patience. Ce jalon reflète des milliards de volume en rotation à travers des tokens d’échange de premier plan — une lecture directe de l’adoption institutionnelle.
Détenez-vous des actifs qui bénéficient de cette concentration de liquidité ?
Ceci ne constitue pas un conseil financier. Gérez toujours votre risque.
#BNB #CryptoWealth #MarketStructure #NetWorth
🚀
63
·
--
La plus grande erreur des investisseurs : regarder les actifs, pas la richesseVous pouvez avoir un portefeuille crypto rentable tout en ayant une situation financière mal structurée.
Ça paraît étrange ?
Considérez ceci.
Le Bitcoin est en hausse de 20 %. Votre portefeuille crypto affiche d’excellentes performances. Mais en même temps, la crypto ne représente que 15 % de votre actif total.
Vos actions sont en baisse.
Votre argent liquide est inactif.
Votre or évolue différemment.
Votre dette a peut-être augmenté.
Alors, qu’est-il réellement arrivé à votre patrimoine ?
C’est le chiffre que les investisseurs devraient surveiller.
Votre portefeuille est plus important que la crypto
Les investisseurs modernes ont souvent leur argent réparti entre plusieurs classes d’actifs :
La plus grande erreur des investisseurs : regarder les actifs, pas la richesse
Vous pouvez avoir un portefeuille crypto rentable tout en ayant une situation financière mal structurée.
Ça paraît étrange ?
Considérez ceci.
Le Bitcoin est en hausse de 20 %. Votre portefeuille crypto affiche d’excellentes performances. Mais en même temps, la crypto ne représente que 15 % de votre actif total.
Vos actions sont en baisse.
Votre argent liquide est inactif.
Votre or évolue différemment.
Votre dette a peut-être augmenté.
Alors, qu’est-il réellement arrivé à votre patrimoine ?
C’est le chiffre que les investisseurs devraient surveiller.
Votre portefeuille est plus important que la crypto
Les investisseurs modernes ont souvent leur argent réparti entre plusieurs classes d’actifs :
1
134

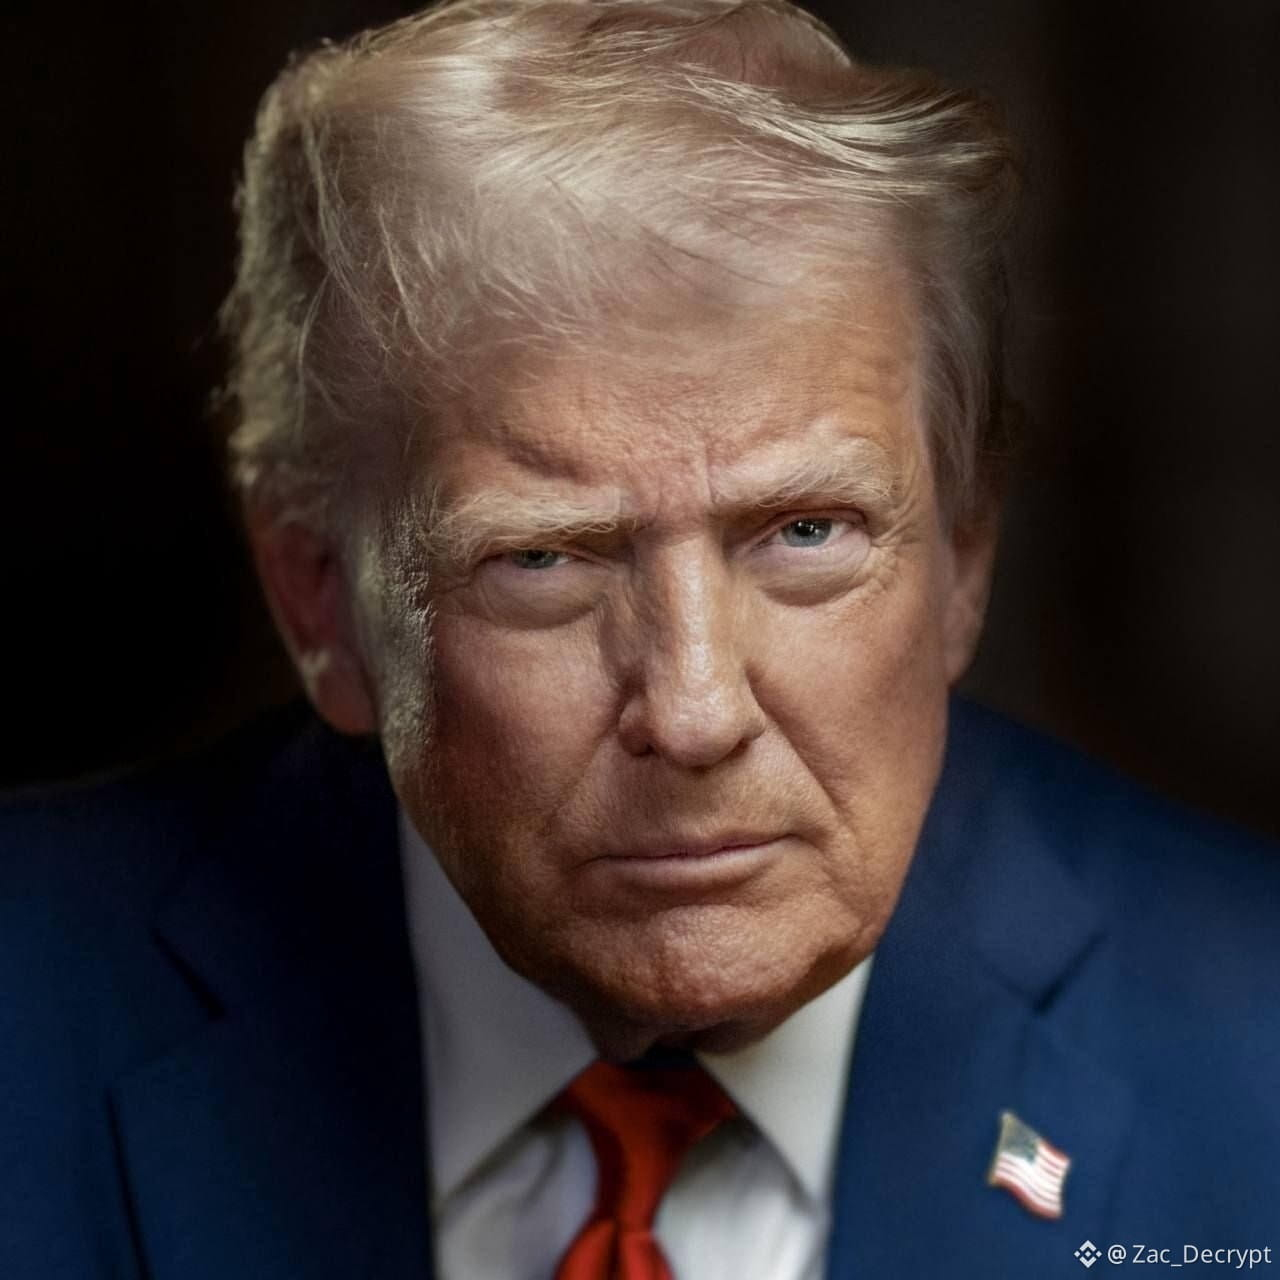
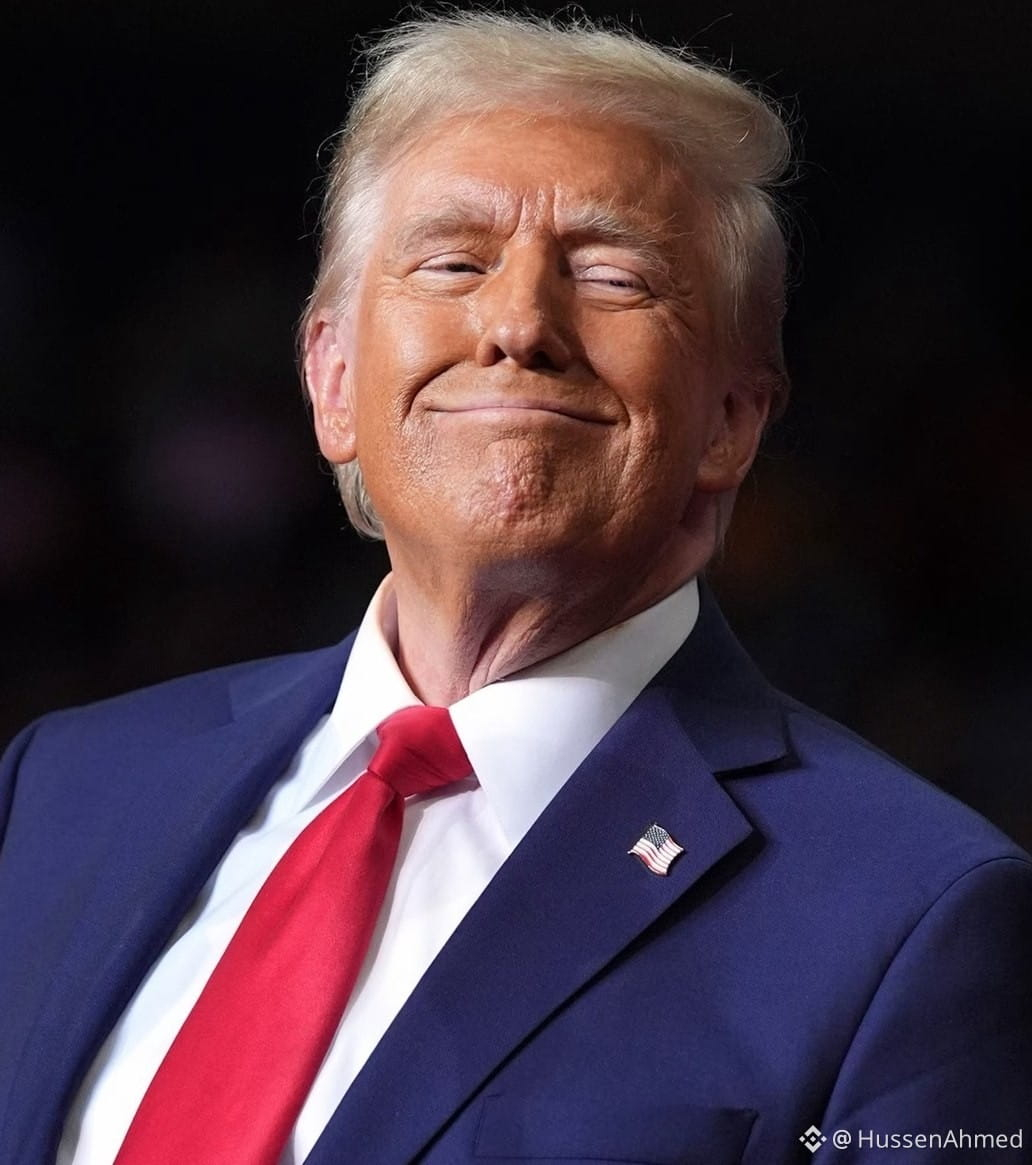
La valeur nette de Trump n’a pas seulement augmenté. Elle a triplé. À 6,5 milliards de dollars. Et la crypto a été l'accélérateur.
Alors que D.C. se concentrait sur les sondages et les commentateurs, le vrai signal clignotait sur la chaîne. Laisse-moi te montrer ce que la foule a raté.
D'abord, comprends le véhicule. L'accord SPAC de Truth Social était l'ancienne histoire. La nouvelle ? Un lancement de memecoin qui est passé de blague à puissance en quelques semaines. Le token n’a pas seulement pumpé, il a réécrit toute la monétisation de la célébrité politique.
Les degens ont acheté la narrative. Mais les initiés ont compris la mécanique. Une structure de portefeuille qui a transformé l’attention en liquidité, et la liquidité en valeur nette papier que la plupart des hedge funds ne peuvent pas toucher.
Puis est venu le deuxième moteur. Un protocole DeFi directement lié à l'orbite. Soudain, ce n’est pas juste un token, c’est un écosystème générant des rendements avec une exposition au public le plus polarisé et engagé sur terre.
Pense à ça. Pendant que les marques dépensent des milliards à poursuivre l'engagement, cela l'a monétisé de manière native. La politique est devenue l'ultime économie de créateurs, et la crypto était le rail de paiement.
Le marché a appris une leçon brutale : l’attention n’est pas juste un actif, c’est un collatéral. Et quand cette attention détient le Bureau Ovale, le modèle de valorisation brise la finance traditionnelle.
Les banques modélisent les revenus. Wall Street modélise le flux de trésorerie. La crypto modélise la conviction de culte. Et la conviction vient d’imprimer un reçu de 6,5 milliards de dollars.
Maintenant, la vraie question que personne ne pose : si le capital politique peut être tokenisé aussi efficacement, qui est le prochain ? Le livre de jeu est maintenant public. La barrière à l'entrée vient de s'effondrer.
La présidence n’est pas juste une plateforme. C’est un protocole. Et celui-ci vient de démontrer un ajustement produit-marché au plus haut niveau imaginable.
#Trump #Crypto #Memecoins #DeFi #NetWorth
1
245
·
--
Haussier
🚀 L'EXPLOSION TRUMP : LA FORTUNE TRIPLE À 6,5 MILLIARDS D'EUROS ! 🇺🇸💰
LE RETOUR EST VRAI ! 📣 La fortune du Président Donald Trump a officiellement explosé ! Depuis sa victoire à l'élection de 2024, sa richesse a presque TRIPLÉ, atteignant un incroyable 6,5 milliards d'euros — et une partie significative de cette croissance explosive est alimentée par la Révolution Crypto ! 😱🤯📈
DÉTAIL DE L'EXPLOSION DE LA RICHESSE : 📊
🪙 Le Facteur Crypto : Le pivot stratégique de Trump pour devenir le "Président Crypto" a porté ses fruits. Ses avoirs en $ETH, $MAGA, et divers droits NFT ont flambé aux côtés du bull run de 2025-2026 ! 💎🚀
📈 Valeur de Truth Social : La valorisation de Trump Media & Technology Group (DJT) a connu une énorme volatilité et croissance depuis son retour à la Maison Blanche. 📱🏛️
🏦 Jalons des Milliardaires de Bloomberg : Pour la première fois, Trump a solidifié sa place parmi les 500 personnes les plus riches du monde, grâce à une combinaison de résilience immobilière et de gains d'actifs numériques ! 🏛️✨
Pourquoi c'est important pour la Crypto : 🤔
Avoir un Président américain en fonction avec un intérêt financier direct et un soutien public pour l'industrie crypto est un PREMIER HISTORIQUE. Cet alignement entre la Maison Blanche et les actifs numériques crée un immense "Confidence Moat" pour les investisseurs institutionnels ! 🛡️💰💯
L'ÈRE DU "PRÉSIDENT CRYPTO" : 🇺🇸✨
Alors que l'administration pousse pour des politiques plus pro-crypto, la richesse personnelle de Trump sert de preuve ultime de "Skin in the Game". La ligne entre la finance traditionnelle et l'avenir décentralisé n'a jamais été aussi fine ! 🌍🚀🔥
QU'EN PENSEZ-VOUS ? 👇
🚀 - C'est la validation ultime pour la Crypto !
📈 - Le bull run $BTC ne fait que commencer !
Laissez un "🇺🇸" si vous pensez que cette présidence va amener $BTC à 150K ! 📊🔥💹
#Trump #NetWorth #Bitcoin #CryptoNews #BinanceSquare
322

·
--
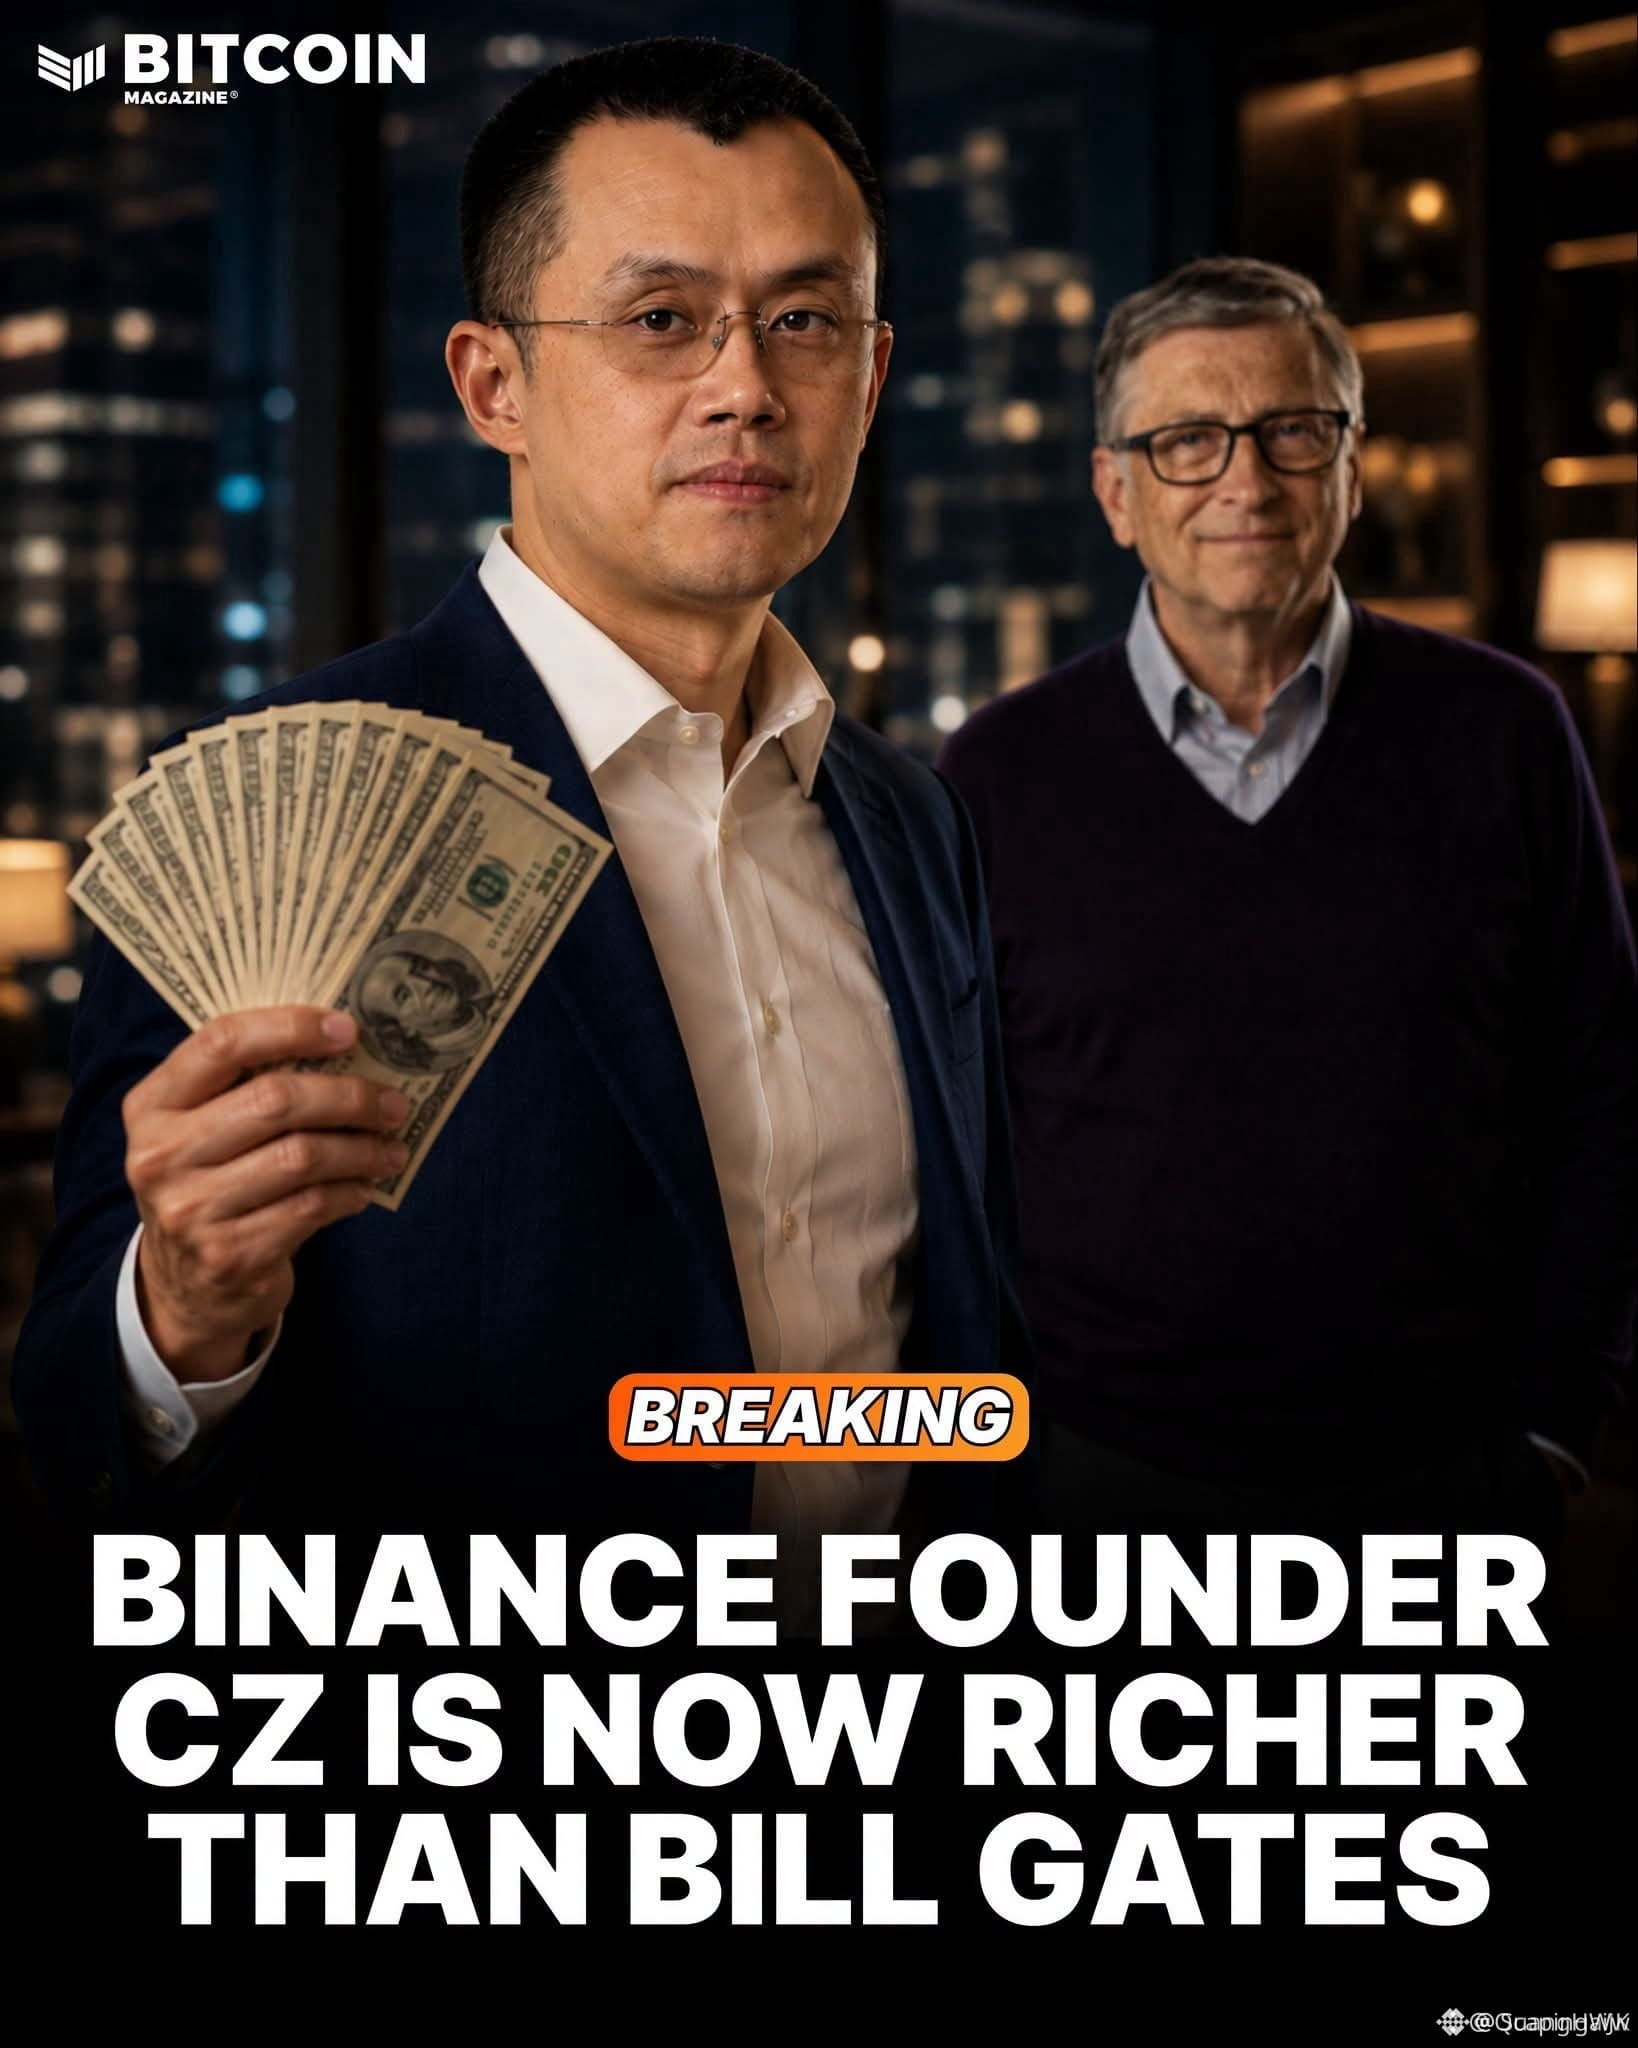
$BNB LE FONDATEUR DÉPASSE LA FORTUNE NETTE DE BILL GATES 🚀
La fortune nette de CZ s’élève désormais à 107,7 milliards de dollars, dépassant le cofondateur de Microsoft, qui est à 105,9 milliards. Ce n’est pas seulement un titre — c’est un énorme vote de confiance envers l’écosystème derrière $BNB . Quand la richesse du fondateur augmente aussi vite, cela déclenche généralement un effet en chaîne d’optimisme à la hausse.
Nous avons déjà vu ce schéma : de grandes étapes de fortune attirent des capitaux et renforcent la confiance. La question est de savoir si cela se traduit par une pression d’achat durable sur $BNB , ou si ce n’est que du bruit. Vous renforcez votre position ici, ou vous prenez vos profits sur l’euphorie ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#BNB #Binance #NetWorth #CryptoNews #Bullish
💎
BNB+1,37%
MSFTUS-1,24%
15
·
--
Haussier
Qui sont les 10 personnes les plus riches du monde ?*
1. Elon Musk 879,8 Md$
2. Larry Page 274,2 Md$
3. Jeff Bezos 263,4 Md$
4. Sergey Brin 253 Md$
5. Michael Dell 231,4 Md$
6. Mark Zuckerberg 198,7 Md$
7. Larry Ellison (en hausse par rapport à la 8e place) 183,5 Md$
8. Jensen Huang (en baisse par rapport à la 7e place) 187,8 Md$
9. Steve Ballmer 153,7 Md$
10. Amancio Ortega 147 Md$
#ElonMusk. $BTC $SOL $BNB #ForbesBillionaires ##Top10Richest #PersonalFinance #NetWorth
73

·
--
🎯 ARRÊTEZ DE GASPILLER DE L'ARGENT : Cette liste de contrôle en 3 points prouve que vous êtes financièrement en bonne santé.
Salut, l'équipe ! Arrêtons le stress financier. Vous n'avez pas besoin d'un conseiller financier fancy pour vous sentir riche, vous avez juste besoin d'une image claire.
Oubliez les conseils déroutants. Votre santé financière entière peut être résumée par seulement trois outils simples. Si vous avez ces trois choses en ordre, vous êtes gagnant !
1. 📝 Le Suivi des Finances (Votre Budget)
- Ce que c'est : Une liste simple (application, carnet, feuille de calcul) qui suit chaque roupie/dollar qui entre et sort.
- L'objectif : Vous ne pouvez pas corriger ce que vous ne voyez pas. Cela vous montre exactement où votre trésorerie s'échappe afin que vous puissiez boucher les trous !
2. 📈 L'Instantané de la Valeur Nette
- Ce que c'est : Un calcul rapide : Vos Actifs (ce que vous possédez) MOINS Vos Passifs (ce que vous devez).
- L'objectif : Vérifiez cela régulièrement. Le seul chiffre qui compte à long terme est celui-ci, toujours en croissance. Cela prouve que vous construisez de la richesse, pas seulement que vous courez sur un tapis roulant.
3. 🛡️ Le Canot de Sauvetage (Assurance)
- Ce que c'est : Assurance santé et assurance vie temporaire (si des personnes dépendent de vous).
- L'objectif : C'est votre fondation absolue. Une maladie majeure ou un accident peut anéantir toutes vos économies instantanément. Assurez d'abord votre vie, puis investissez pour votre avenir.
{future}(BTCUSDT)
{future}(SOLUSDT)
{future}(FILUSDT)
AVIS DE NON-RESPONSABILITÉ & DYOR :
Ce post est à des fins ÉDUCATIVES uniquement. FAITES TOUJOURS VOTRE PROPRE RECHERCHE (DYOR).
Défi : Avez-vous tout couvert et à jour ? Commentez ci-dessous ! 👇
#MoneyHacks #FinancialHealth #NetWorth #insurance
🎯 ARRÊTEZ DE GASPILLER DE L'ARGENT : Cette liste de contrôle en 3 points prouve que vous êtes financièrement en bonne santé.
Salut, l'équipe ! Arrêtons le stress financier. Vous n'avez pas besoin d'un conseiller financier fancy pour vous sentir riche, vous avez juste besoin d'une image claire.
Oubliez les conseils déroutants. Votre santé financière entière peut être résumée par seulement trois outils simples. Si vous avez ces trois choses en ordre, vous êtes gagnant !
1. 📝 Le Suivi des Finances (Votre Budget)
- Ce que c'est : Une liste simple (application, carnet, feuille de calcul) qui suit chaque roupie/dollar qui entre et sort.
- L'objectif : Vous ne pouvez pas corriger ce que vous ne voyez pas. Cela vous montre exactement où votre trésorerie s'échappe afin que vous puissiez boucher les trous !
2. 📈 L'Instantané de la Valeur Nette
- Ce que c'est : Un calcul rapide : Vos Actifs (ce que vous possédez) MOINS Vos Passifs (ce que vous devez).
- L'objectif : Vérifiez cela régulièrement. Le seul chiffre qui compte à long terme est celui-ci, toujours en croissance. Cela prouve que vous construisez de la richesse, pas seulement que vous courez sur un tapis roulant.
3. 🛡️ Le Canot de Sauvetage (Assurance)
- Ce que c'est : Assurance santé et assurance vie temporaire (si des personnes dépendent de vous).
- L'objectif : C'est votre fondation absolue. Une maladie majeure ou un accident peut anéantir toutes vos économies instantanément. Assurez d'abord votre vie, puis investissez pour votre avenir.
AVIS DE NON-RESPONSABILITÉ & DYOR :
Ce post est à des fins ÉDUCATIVES uniquement. FAITES TOUJOURS VOTRE PROPRE RECHERCHE (DYOR).
Défi : Avez-vous tout couvert et à jour ? Commentez ci-dessous ! 👇
#MoneyHacks #FinancialHealth #NetWorth #insurance
1
3
45
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceRestoresWithdrawalsForXRP&BaseNetworks
0 vues
2 mentions
2
#BinanceRestoresWithdrawalsForEthereumNetwork&BNBSmartChain
1,258 vues
47 mentions
3
#BinanceUpdatesProofofReservesAddresses
6,347 vues
241 mentions
4
#BinanceToResumePhaseOneOfWithdrawals
27,807 vues
570 mentions
5
#BinanceHadAlreadyCovered$6BofHackLoss
2,714 vues
73 mentions
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
18,103 vues
81 mentions
7
#BinanceSAFUFundTransferCompleted7499BTC
96,756 vues
1,474 mentions
8
#CZDismissesClaimsBinanceHackWasPredicted
7,290 vues
185 mentions
9
#BinanceRecovery90% of stolen assets
234,492 vues
235 mentions
10
#YiHe:ProofOfReserves:10TokensAt100%Backing
209,162 vues
1,224 mentions