

#learnwithfatima
learnwithfatima
1M vues
2,295 mentions
Populaire
Récents

·
--
Récapitulatif du marché crypto || 2 octobre
1️⃣ BNB Chain || Actions tokenisées
- Jan 2026 : marché des actions tokenisées = 719M$
BNB Chain : 13% || Ethereum : 48% || Solana : 31%
- Sep 2026 : le marché est passé à environ 3,35 Md$, soit ~17% MoM par rapport aux 2,87 Md$ d’août. Les estimations actuelles du marché se situent autour de 3,7 Md$.
- Oct 2 : BNB Chain a dépassé 1,1 Md$ sur les actions tokenisées & ETF, soit environ 30% du marché. Ethereum détient 828M$ (22%), Solana 738M$ (20%).
- BNB Chain compte aussi 1,8M de détenteurs, soit environ 45% de l’ensemble des détenteurs d’actions tokenisées. Binance Research indique que les transferts d’actions tokenisées ont dépassé 100 Md$ au T3, contre seulement 6 Md$ au T1.
Le changement ne concerne pas uniquement la capitalisation boursière. Les actions tokenisées deviennent des actifs on-chain exploitables pour le trading, la garantie et la DeFi, avec un ratio de déploiement DeFi du secteur qui passe de 1,8% → 6,3% en 2026.
2️⃣ ₿ Bitcoin || [Effet de levier + Macro]
- 30 sep : BTC autour de 83,5K$, avec un OI proche de 625K BTC, au plus bas sur 12 mois.
- Oct 2 : le BTC est monté vers 86,5K$, tandis que l’OI augmentait de 27K BTC pour atteindre environ 653K BTC / 56,2 Md$.
- Le financement des perpétuels a bondi d’environ 3% → 10% en seulement deux jours. Une hausse de l’OI avec le prix suggère l’entrée de nouvelles positions, mais le coût de financement plus élevé augmente aussi le risque de liquidation si le prix s’inverse.
Emplois US | 2 oct
NFP de septembre : +29K
Prévision : +90K
Août révisé : +133K
Taux de chômage : 4,2%, en hausse par rapport à 4,1%
Avant la publication, la tarification des hausses de taux de la Fed en octobre avait déjà chuté d’environ 69% → 22%.
Le contraste clé est intéressant : la tokenisation s’étend avec une adoption on-chain structurelle, tandis que le BTC gagne du prix avec un effet de levier en hausse. La première est une histoire d’adoption ; la seconde reste très sensible aux taux de financement, à la liquidité et aux données macro.
Avec l’essor des actifs tokenisés, l’effet de levier sur le BTC qui augmente et l’embauche US qui faiblit, quel facteur pourrait avoir le plus grand impact sur le prochain grand mouvement de la crypto ?
#LearnWithFatima #NFPWatch #BitcoinFundingRateTriplesTo10% #ZcashFalls21%FromSeptemberPeak #USSeptemberPayrollsAdd29KUnemploymentRises4.2%
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$MAGMA actuellement dans le délire ✈️
{future}(MAGMAUSDT)
Récapitulatif du marché crypto || 2 octobre
1️⃣ BNB Chain || Actions tokenisées
- Jan 2026 : marché des actions tokenisées = 719M$
BNB Chain : 13% || Ethereum : 48% || Solana : 31%
- Sep 2026 : le marché est passé à environ 3,35 Md$, soit ~17% MoM par rapport aux 2,87 Md$ d’août. Les estimations actuelles du marché se situent autour de 3,7 Md$.
- Oct 2 : BNB Chain a dépassé 1,1 Md$ sur les actions tokenisées & ETF, soit environ 30% du marché. Ethereum détient 828M$ (22%), Solana 738M$ (20%).
- BNB Chain compte aussi 1,8M de détenteurs, soit environ 45% de l’ensemble des détenteurs d’actions tokenisées. Binance Research indique que les transferts d’actions tokenisées ont dépassé 100 Md$ au T3, contre seulement 6 Md$ au T1.
Le changement ne concerne pas uniquement la capitalisation boursière. Les actions tokenisées deviennent des actifs on-chain exploitables pour le trading, la garantie et la DeFi, avec un ratio de déploiement DeFi du secteur qui passe de 1,8% → 6,3% en 2026.
2️⃣ ₿ Bitcoin || [Effet de levier + Macro]
- 30 sep : BTC autour de 83,5K$, avec un OI proche de 625K BTC, au plus bas sur 12 mois.
- Oct 2 : le BTC est monté vers 86,5K$, tandis que l’OI augmentait de 27K BTC pour atteindre environ 653K BTC / 56,2 Md$.
- Le financement des perpétuels a bondi d’environ 3% → 10% en seulement deux jours. Une hausse de l’OI avec le prix suggère l’entrée de nouvelles positions, mais le coût de financement plus élevé augmente aussi le risque de liquidation si le prix s’inverse.
Emplois US | 2 oct
NFP de septembre : +29K
Prévision : +90K
Août révisé : +133K
Taux de chômage : 4,2%, en hausse par rapport à 4,1%
Avant la publication, la tarification des hausses de taux de la Fed en octobre avait déjà chuté d’environ 69% → 22%.
Le contraste clé est intéressant : la tokenisation s’étend avec une adoption on-chain structurelle, tandis que le BTC gagne du prix avec un effet de levier en hausse. La première est une histoire d’adoption ; la seconde reste très sensible aux taux de financement, à la liquidité et aux données macro.
Avec l’essor des actifs tokenisés, l’effet de levier sur le BTC qui augmente et l’embauche US qui faiblit, quel facteur pourrait avoir le plus grand impact sur le prochain grand mouvement de la crypto ?
#LearnWithFatima #NFPWatch #BitcoinFundingRateTriplesTo10% #ZcashFalls21%FromSeptemberPeak #USSeptemberPayrollsAdd29KUnemploymentRises4.2%
$BTC
$BNB
$MAGMA actuellement dans le délire ✈️
Tokenization Growth
Leverage Flush
Macro Shift
Liquidity Return
3 heure(s) restante(s)
1
7
1.1k
·
--
Article
Bitcoin à 83 000 $ : pourquoi la hausse des rendements, la faiblesse de la demande et le rapport sur l’emploi comptent plus que les gros titresLe Bitcoin aborde les derniers jours de septembre avec une structure de marché très différente de celle qui a propulsé sa progression vers le record de 126 000 $ plus tôt cette année.
Le mercredi 30 septembre, le Bitcoin s’échangeait autour de 83 700 $–83 800 $, en baisse modeste par rapport à la journée, tout en consolidant encore après son échec de percée vers 87 300 $ le 21 septembre. À première vue, le marché paraît relativement calme. Mais sous la surface des prix, plusieurs forces importantes évoluent dans des directions opposées.
La plus grande question n’est plus seulement de savoir si les rendements du Trésor augmentent.
Bitcoin à 83 000 $ : pourquoi la hausse des rendements, la faiblesse de la demande et le rapport sur l’emploi comptent plus que les gros titres
Le Bitcoin aborde les derniers jours de septembre avec une structure de marché très différente de celle qui a propulsé sa progression vers le record de 126 000 $ plus tôt cette année.
Le mercredi 30 septembre, le Bitcoin s’échangeait autour de 83 700 $–83 800 $, en baisse modeste par rapport à la journée, tout en consolidant encore après son échec de percée vers 87 300 $ le 21 septembre. À première vue, le marché paraît relativement calme. Mais sous la surface des prix, plusieurs forces importantes évoluent dans des directions opposées.
La plus grande question n’est plus seulement de savoir si les rendements du Trésor augmentent.
RazdannN:
what about you dear
3
7
1.5k
·
--
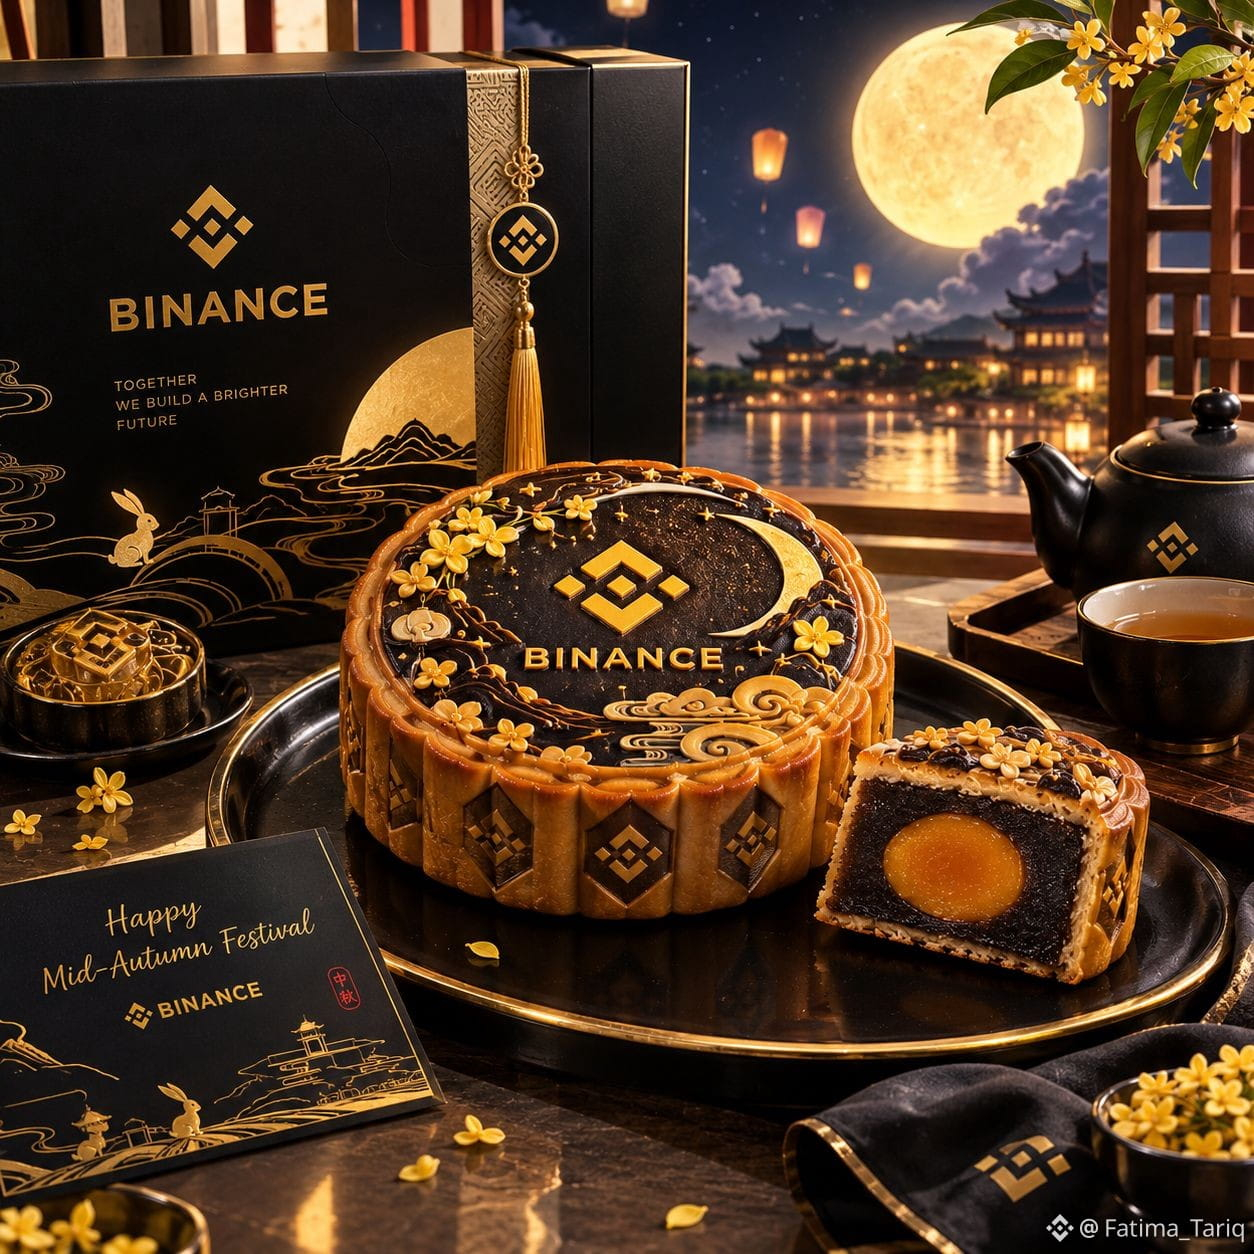
🌕🥮 Mon Moon Cake Binance est prêt ! 💛
Un peu de lumière de lune, un peu de créativité et beaucoup d’esprit Binance ! ✨
J’ai conçu ce Moon Cake avec l’identité Binance au cœur, car la Fête de la mi-automne consiste à rassembler les gens, à partager de bons moments et à célébrer en tant que communauté.
Je souhaite à la famille Binance une Fête de la mi-automne lumineuse et joyeuse ! 🌕💛
#BinanceSquareTG #BinanceMidAutumn @BinanceTG #LearnWithFatima
🌕🥮 Mon Moon Cake Binance est prêt ! 💛
Un peu de lumière de lune, un peu de créativité et beaucoup d’esprit Binance ! ✨
J’ai conçu ce Moon Cake avec l’identité Binance au cœur, car la Fête de la mi-automne consiste à rassembler les gens, à partager de bons moments et à célébrer en tant que communauté.
Je souhaite à la famille Binance une Fête de la mi-automne lumineuse et joyeuse ! 🌕💛
#BinanceSquareTG #BinanceMidAutumn @Binance TG Community #LearnWithFatima
Crypto Zen 1:
the celebration. 🥮🌕
9
21
2.2k
·
--
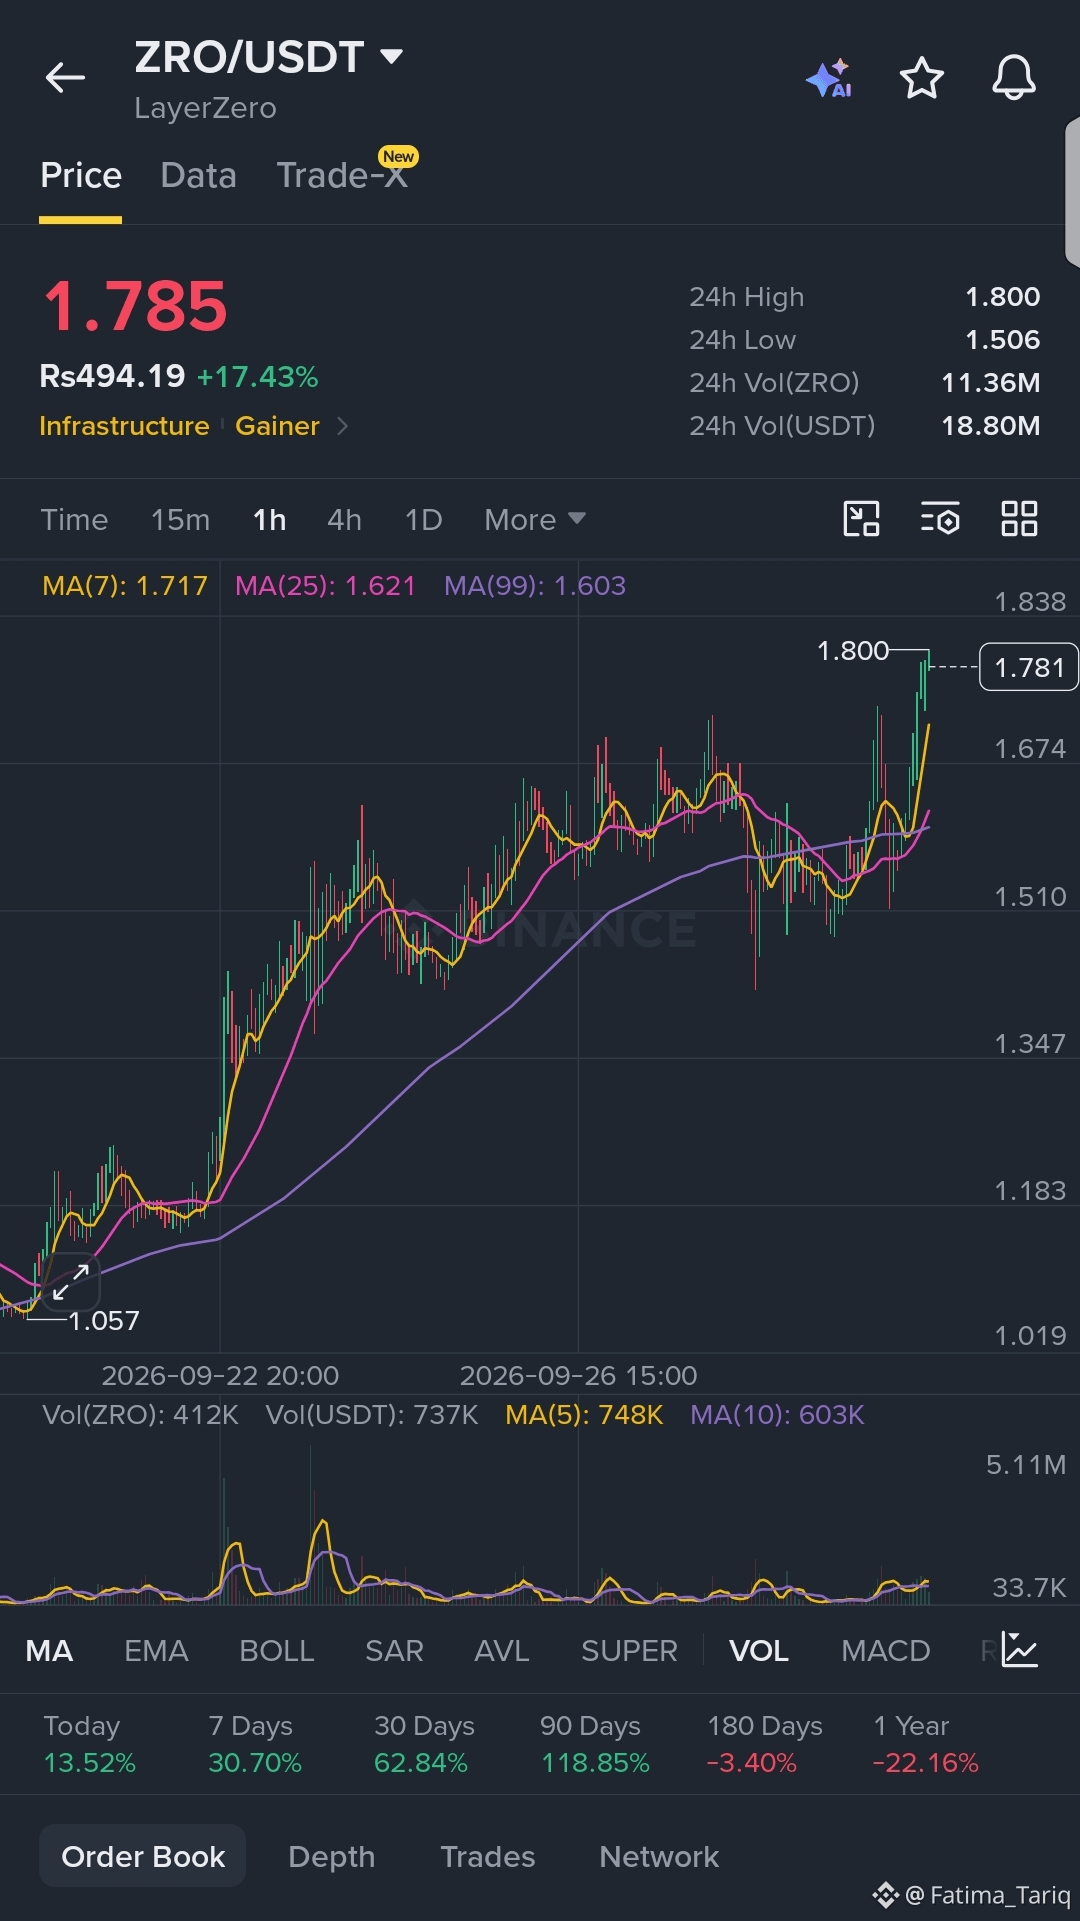
Deux configurations à surveiller 👀
$ZRO Le prix s’approche d’une zone de cassure clé. Si $1,75–$1,80 tient comme zone d’entrée, je surveille $1,90 → $2,00 → $2,20 → $2,50 → $3,00.
SL : $1,61
{future}(ZROUSDT)
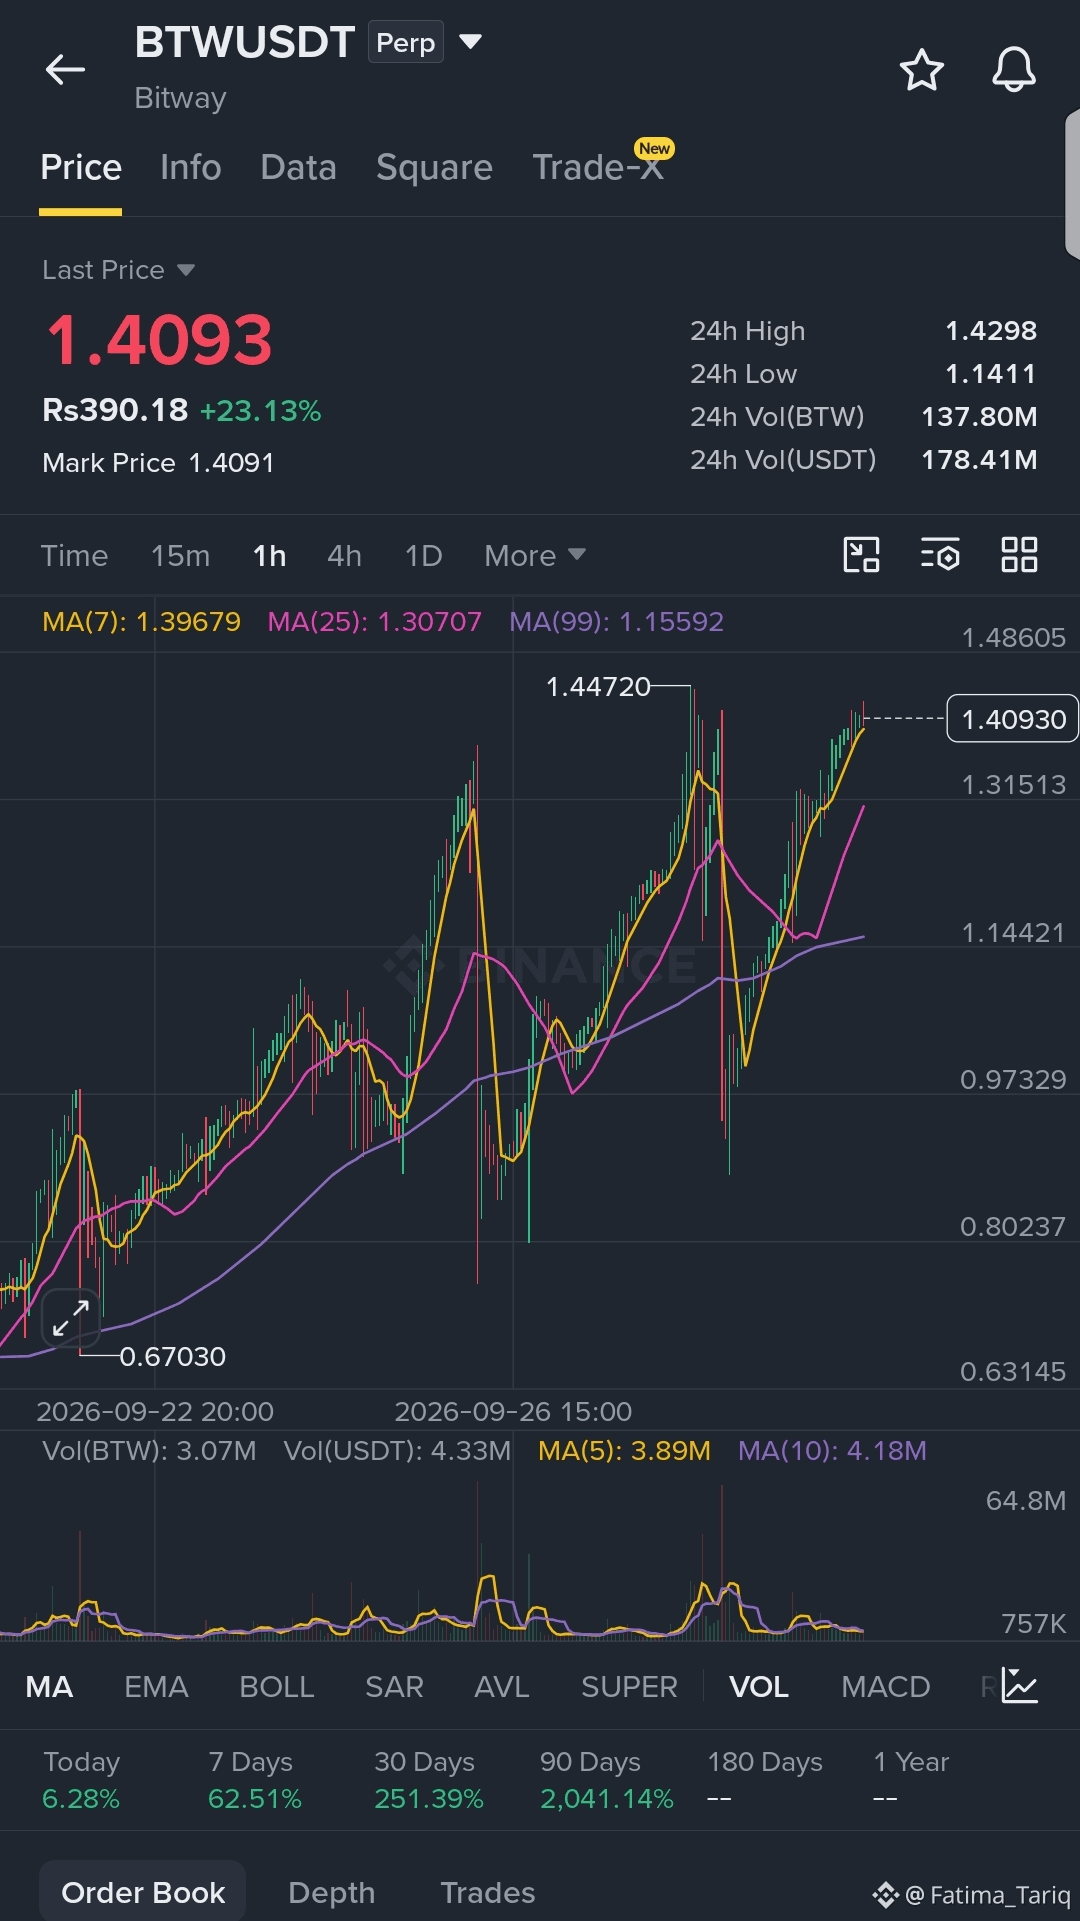
$BTW Je regarde la configuration baissière depuis $1,44–$1,40. Si les vendeurs reprennent le contrôle, les niveaux à la baisse sont $1,30 → $1,20 → $1,00 → $0,80 → $0,50.
SL : $1,54
{alpha}(560x444045b0ee1ee319a660a5e3d604ca0ffa35acaa)
Deux directions différentes, mais la même règle : d’abord les niveaux, puis la confirmation avant de poursuivre.
Ce n’est pas un conseil financier. Fais tes recherches (DYOR) avant tout investissement.
#zro #BTW
#EarningsSeason
#LearnWithFatima
#CryptoTradingTip
Deux configurations à surveiller 👀
$ZRO Le prix s’approche d’une zone de cassure clé. Si $1,75–$1,80 tient comme zone d’entrée, je surveille $1,90 → $2,00 → $2,20 → $2,50 → $3,00.
SL : $1,61
$BTW Je regarde la configuration baissière depuis $1,44–$1,40. Si les vendeurs reprennent le contrôle, les niveaux à la baisse sont $1,30 → $1,20 → $1,00 → $0,80 → $0,50.
SL : $1,54
Deux directions différentes, mais la même règle : d’abord les niveaux, puis la confirmation avant de poursuivre.
Ce n’est pas un conseil financier. Fais tes recherches (DYOR) avant tout investissement.
#zro #BTW
#EarningsSeason
#LearnWithFatima
#CryptoTradingTip
4
1.3k
·
--
Haussier
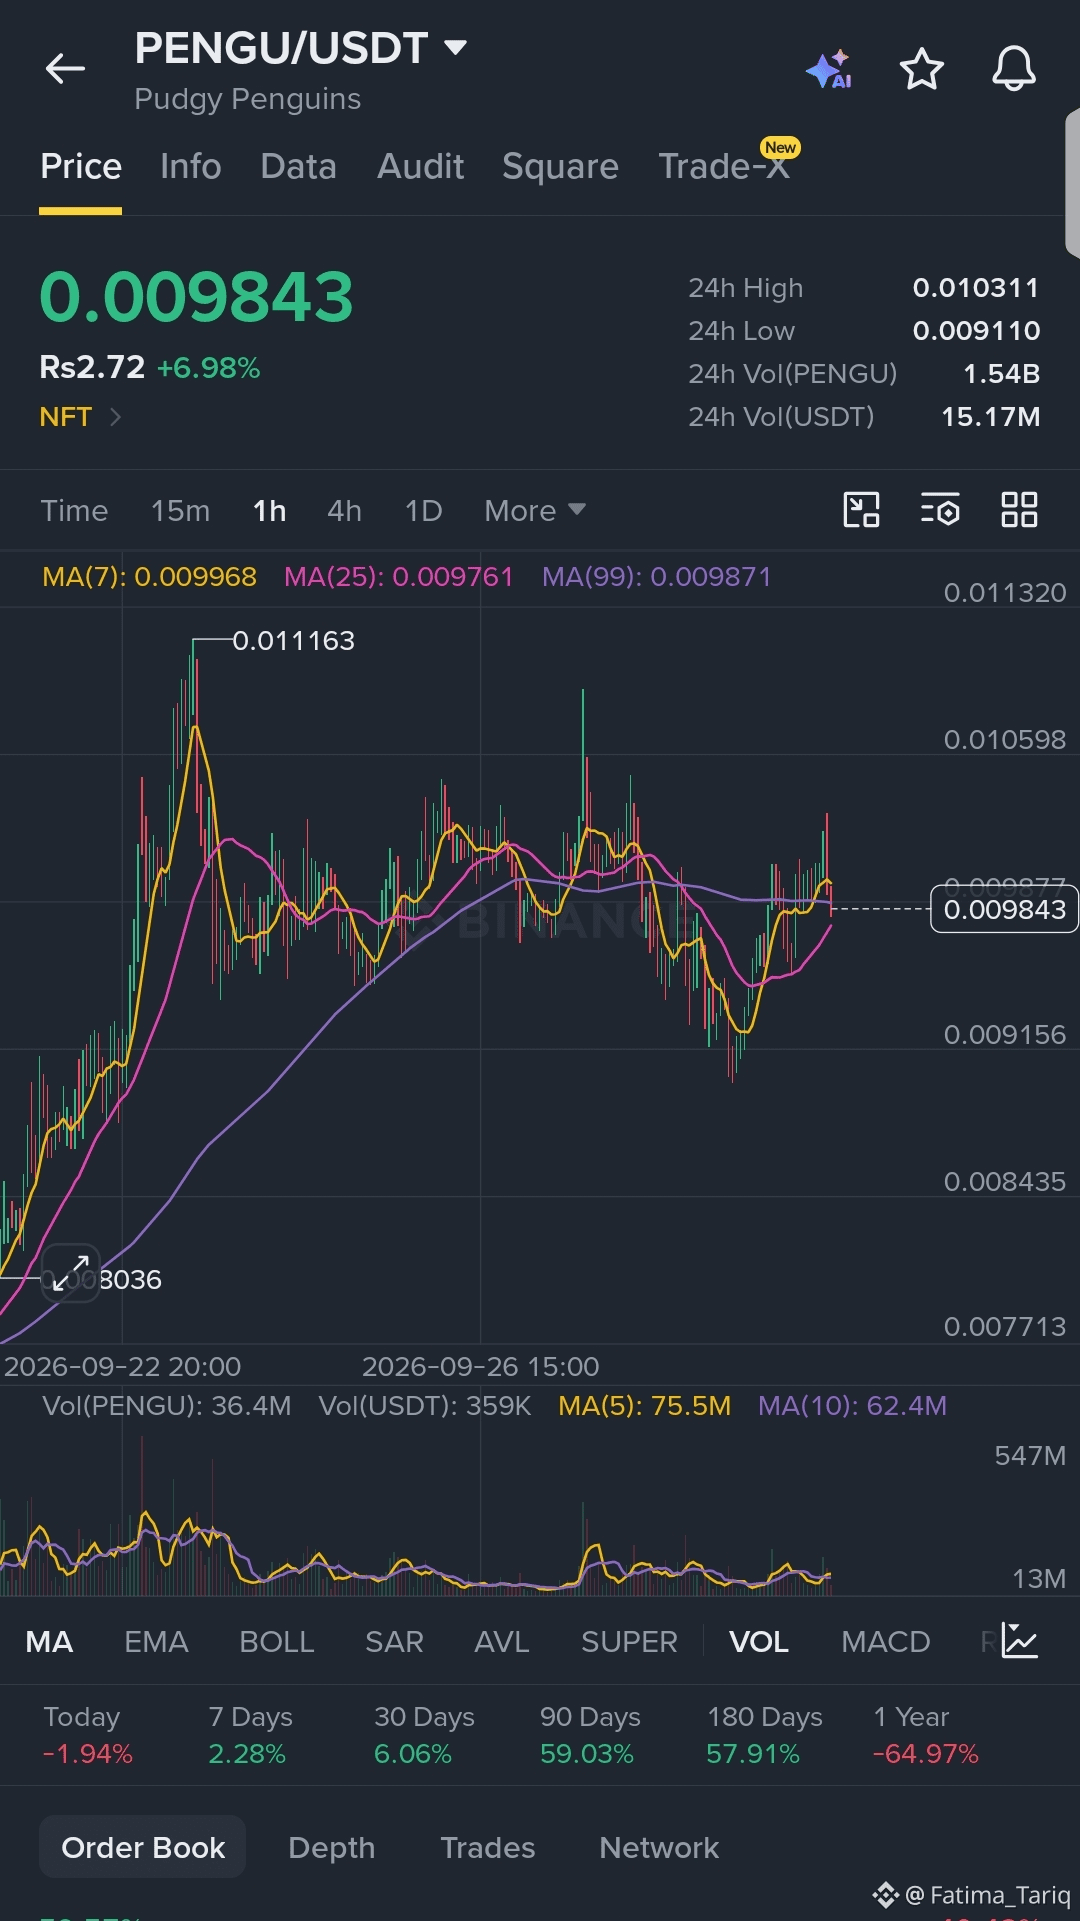
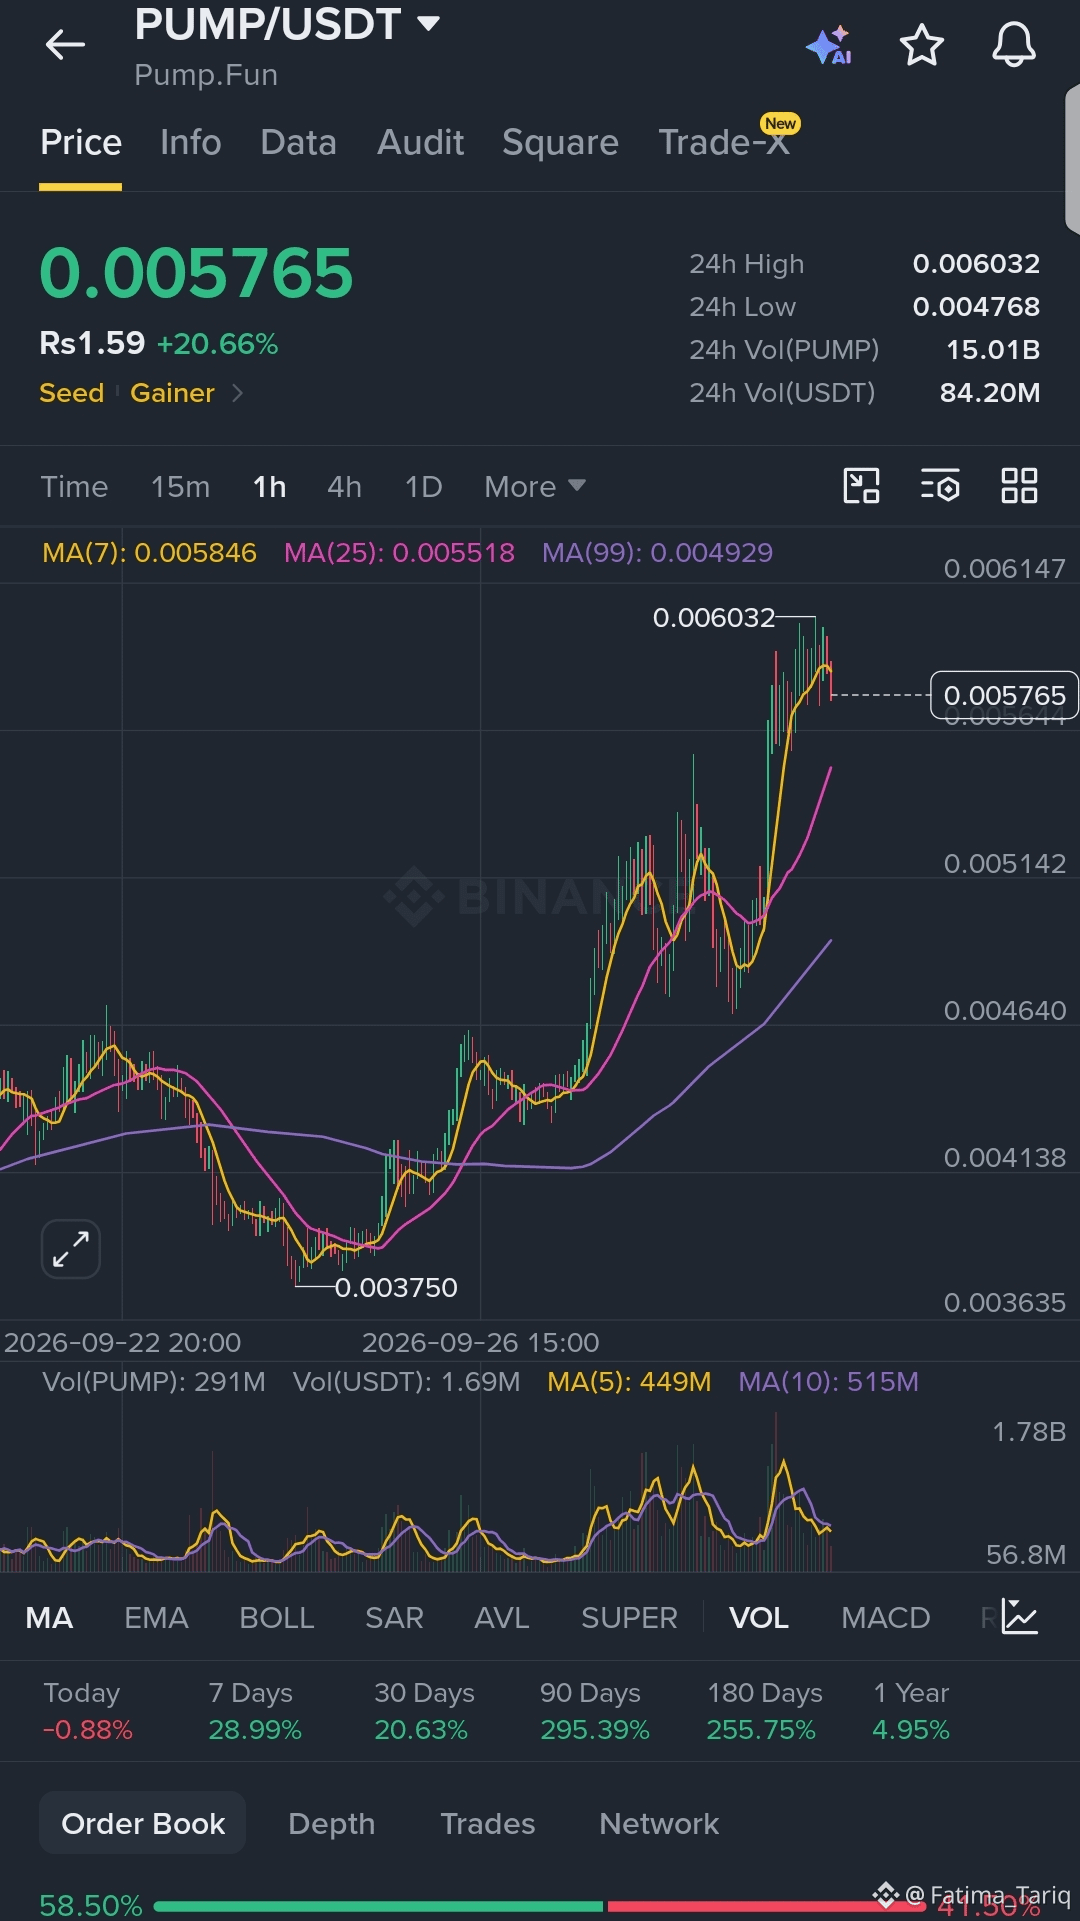
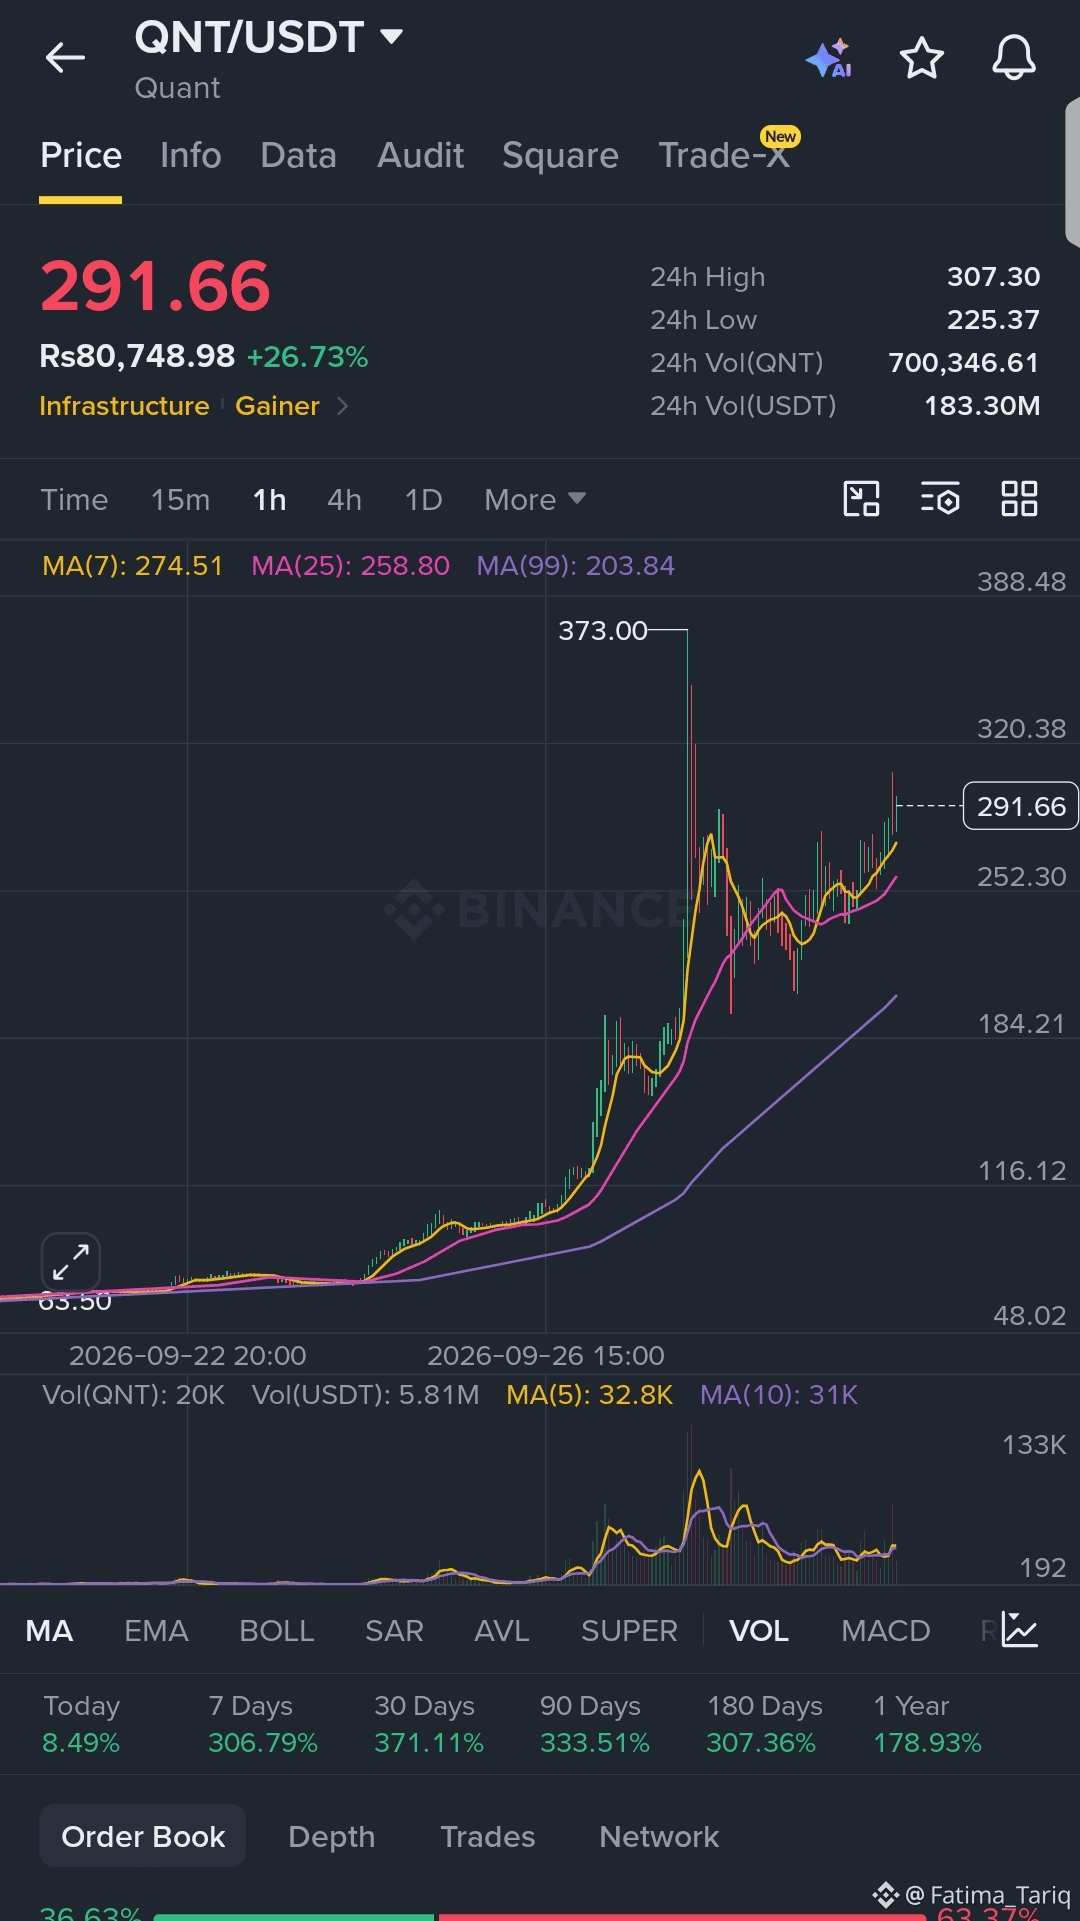
Je surveille de près trois configurations pour le moment 👀
$QNT Achetez haut, vendez plus haut. Le maintien de la zone $270–$280 pourrait ouvrir la voie vers $300, $330, $360, $400 et potentiellement $500. Invalidation : $252.
{future}(QNTUSDT)
$PUMP La résistance à $0.0055 a été reconquise, et le prix se maintient au-dessus. Niveaux suivants : $0.0065 → $0.007 → $0.008 → $0.009 → $0.01. SL : $0.0053.
{future}(PUMPUSDT)
$PENGU Des tests répétés de $0.0106 renforcent la pression. Une cassure nette pourrait viser $0.011 → $0.012 → $0.013 → $0.014 → $0.016. SL : $0.0092.
{future}(PENGUUSDT)
Trois graphiques, trois structures différentes. Je surveille la confirmation, pas les bougies.
Ce n’est pas un conseil financier, faites vos propres recherches (DYOR) toujours.
#QNT #pump #PENGU
#LearnWithFatima #EarningsSeason
Je surveille de près trois configurations pour le moment 👀
$QNT Achetez haut, vendez plus haut. Le maintien de la zone $270–$280 pourrait ouvrir la voie vers $300, $330, $360, $400 et potentiellement $500. Invalidation : $252.
$PUMP La résistance à $0.0055 a été reconquise, et le prix se maintient au-dessus. Niveaux suivants : $0.0065 → $0.007 → $0.008 → $0.009 → $0.01. SL : $0.0053.
$PENGU Des tests répétés de $0.0106 renforcent la pression. Une cassure nette pourrait viser $0.011 → $0.012 → $0.013 → $0.014 → $0.016. SL : $0.0092.
Trois graphiques, trois structures différentes. Je surveille la confirmation, pas les bougies.
Ce n’est pas un conseil financier, faites vos propres recherches (DYOR) toujours.
#QNT #pump #PENGU
#LearnWithFatima #EarningsSeason
206 Atlas:
QNT’s 25% pump invalidates the $270 support thesis. Chasing momentum after such a move is risky without a pullback.
2
3
1.3k
·
--
Vérifié
#EarningsSeason | $MU : Le test de marge des 86%
Les résultats du 4T de l’exercice 2026 (clos le 30 septembre) de Micron concernent moins le simple fait de battre les estimations que la question de savoir si le super cycle actuel de la mémoire peut soutenir une nouvelle étape majeure.
Micron a généré 41,46 Md$ de revenus au T3, en hausse nette par rapport aux 23,86 Md$ du T2, tandis que la marge brute a atteint environ 84,6 %. Pour le T4, la direction a indiqué 50 Md$ ± 1 Md$ de revenus, ~86 % de marge brute et 31 ± 1 EPS non-GAAP.
Cette guidance fixe elle-même une barre très haute :
41,46 Md$ → 50 Md$ de revenus
≈ +20,6 % de croissance séquentielle
~84,6 % → ~86 % de marge brute
≈ +1,4 point de pourcentage
L’histoire principale, ce sont les HBM et l’infrastructure pour l’IA. Micron indique que son HBM4 est déjà en expéditions à volume pour son client principal, tandis que le développement du HBM4E est en cours, avec une production à volume attendue en 2027.
Et la situation d’approvisionnement compte aussi. Samsung a déclaré aujourd’hui que les HBM pourraient représenter près de 30 % de la capacité mondiale de wafers DRAM l’an prochain, contre environ 20 % actuellement. Comme les HBM et la DRAM standard utilisent la même capacité de wafer, une allocation plus importante aux HBM peut resserrer l’offre de DRAM conventionnelle.
Donc, mon plan de trading est simple : je ne poursuivrai pas la première bougie post-publication des résultats. Je veux voir trois éléments réunis :
1️⃣ Revenus : $MU bat ou répond seulement au guide de 50 Md$ ?
2️⃣ Marge : Micron peut-elle réellement maintenir ou dépasser la cible d’environ 86 % ?
3️⃣ Perspectives FY2027 : la direction signale-t-elle que la demande et la solidité des prix liées à l’IA/HBM peuvent continuer ?
Si les résultats sont meilleurs que prévu mais que les commentaires pour FY2027 montrent une pression sur les marges, les chiffres “headline” ne raconteront peut-être pas toute l’histoire.
Pour moi, la vraie question n’est pas « Micron aura-t-il un bon trimestre ? »
La question est :
Un environnement de marge brute de 86 %+ peut-il devenir durable lorsque le super cycle de la mémoire entre dans sa prochaine phase ?
C’est ce que je surveillerai avant d’ajuster ma position $MU .
#EarningsSeason #LearnWithFatima
Avec Micron qui prévoit ~86 % de marge brute sur 50 Md$ de revenus au T4, la demande en HBM et une offre DRAM serrée peuvent-elles maintenir des marges au-dessus de 86 % tout au long de FY2027 malgré la concurrence et l’expansion des capacités ?
🟢 A. Strong HBM
50%
🟡 B. Margin Normalizes
10%
🔴 C. Supply Pressure
30%
⚪ D. Unclear Outlook
10%
10 Votes • Vote fermé
10
3.8k
·
--
Baissier
Je me souviens encore d’une de mes toutes premières grosses pertes en trading.
C’était $PEPE , et j’ai perdu environ 1 200 $.
Ce qui rend l’histoire différente, c’est que je n’ai pas cherché le sommet absolu. En fait, j’ai réussi à obtenir ce que je considérais comme une bonne entrée. La structure du marché semblait prometteuse, l’élan était fort, et à l’époque, le trade avait du sens pour moi.
Puis octobre est arrivé.
$PEPE a connu une chute soudaine et agressive, et le mouvement contre ma position a été beaucoup plus rapide que ce à quoi j’étais préparé. Ce qui avait commencé comme un trade dans lequel je me sentais confiant est devenu une énorme perte.
C’est à ce moment-là que j’ai appris quelque chose que je n’avais pas compris pleinement auparavant :
Une bonne entrée ne signifie pas qu’un trade ne peut pas se passer mal.
J’avais passé plus de temps à réfléchir à l’endroit où entrer qu’à penser à ce que je ferais si le marché venait soudainement à évoluer contre moi.
La perte n’était pas seulement liée à $PEPE .
Elle m’a montré à quel point la taille de position, l’invalidation, la gestion du risque et le fait d’avoir un plan de sortie sont essentiels.
Avant ce trade, je pensais que trouver la bonne entrée était l’une des parties les plus difficiles du trading.
Après avoir perdu ~1 200 $, j’ai compris que la partie la plus difficile, c’est de savoir jusqu’à combien tu es prêt à perdre quand tu te trompes.
Je trade toujours. Je fais toujours des erreurs. Mais je ne regarde plus chaque configuration solide de la même manière.
Parce que la crypto peut te donner aujourd’hui une entrée parfaitement “belle”, puis changer complètement le marché demain.
Cette perte de 1 200 $ a fait mal sur le moment.
Mais elle est devenue l’une des leçons de trading les plus importantes que j’aie jamais eues.
Le marché ne m’a pas seulement pris 1 200 $.
Il m’a appris ce à quoi je n’étais pas préparé.
#LearnWithFatima
{spot}(PEPEUSDT)
Je me souviens encore d’une de mes toutes premières grosses pertes en trading.
C’était $PEPE , et j’ai perdu environ 1 200 $.
Ce qui rend l’histoire différente, c’est que je n’ai pas cherché le sommet absolu. En fait, j’ai réussi à obtenir ce que je considérais comme une bonne entrée. La structure du marché semblait prometteuse, l’élan était fort, et à l’époque, le trade avait du sens pour moi.
Puis octobre est arrivé.
$PEPE a connu une chute soudaine et agressive, et le mouvement contre ma position a été beaucoup plus rapide que ce à quoi j’étais préparé. Ce qui avait commencé comme un trade dans lequel je me sentais confiant est devenu une énorme perte.
C’est à ce moment-là que j’ai appris quelque chose que je n’avais pas compris pleinement auparavant :
Une bonne entrée ne signifie pas qu’un trade ne peut pas se passer mal.
J’avais passé plus de temps à réfléchir à l’endroit où entrer qu’à penser à ce que je ferais si le marché venait soudainement à évoluer contre moi.
La perte n’était pas seulement liée à $PEPE .
Elle m’a montré à quel point la taille de position, l’invalidation, la gestion du risque et le fait d’avoir un plan de sortie sont essentiels.
Avant ce trade, je pensais que trouver la bonne entrée était l’une des parties les plus difficiles du trading.
Après avoir perdu ~1 200 $, j’ai compris que la partie la plus difficile, c’est de savoir jusqu’à combien tu es prêt à perdre quand tu te trompes.
Je trade toujours. Je fais toujours des erreurs. Mais je ne regarde plus chaque configuration solide de la même manière.
Parce que la crypto peut te donner aujourd’hui une entrée parfaitement “belle”, puis changer complètement le marché demain.
Cette perte de 1 200 $ a fait mal sur le moment.
Mais elle est devenue l’une des leçons de trading les plus importantes que j’aie jamais eues.
Le marché ne m’a pas seulement pris 1 200 $.
Il m’a appris ce à quoi je n’étais pas préparé.
#LearnWithFatima
Asghar3067:
same to you dear s1800
7
23
6.9k
·
--
Baissier
Le trading ne consiste pas à toujours réaliser des profits, mais à apprendre de ses erreurs globales
$XAU Mise à jour du trading !
Ouverture d’un LONG à 4 297 $, mais le prix est passé à ~4 288 $, donc l’entrée s’est faite avant la confirmation de la cassure.
Le niveau de support est désormais la zone de reconquête à 4 286 $, soit 4 291–4 297 $. En dessous de 4 286, la configuration s’affaiblit
Avec un levier ×20, la gestion du risque compte davantage que d’essayer de récupérer rapidement. Pas de moyenne à la baisse. Attendre la confirmation avant le prochain mouvement.
Ce n’est pas un conseil financier. Faites vos recherches (DYOR) toujours .
#XAU #LearnWithFatima
M Crypto expert:
Sister great learning! 🙏 Trading is about learning not just profit, well said! I also trade $XAU! Followed you sister, let's support each other! ❤️🚀 follow me back sister.
2
14
3.1k
·
--
#LearnWithFatima Bonjour, comment puis-je rejoindre ce camp et en apprendre davantage sur le trading ?
#LearnWithFatima Bonjour, comment puis-je rejoindre ce camp et en apprendre davantage sur le trading ?
81
·
--
Chère #LearnWithFatima Famille !
Je revendique le titre de Camp MVP.
Ce que j’ai le plus apprécié, c’est la façon dont le Jour 1 à 10 a créé du lien : sécurité → petites transactions réelles → contrôle du risque → état d’esprit. Pas de sensationnalisme, juste construire une habitude sûre : Sécuriser d’abord, commencer petit, DYOR, observer beaucoup et faire peu de transactions. Cela m’a fait passer de la FOMO à une focalisation.
#BinanceSummerCamp
J’aime toute la tournée des 10 Jours .
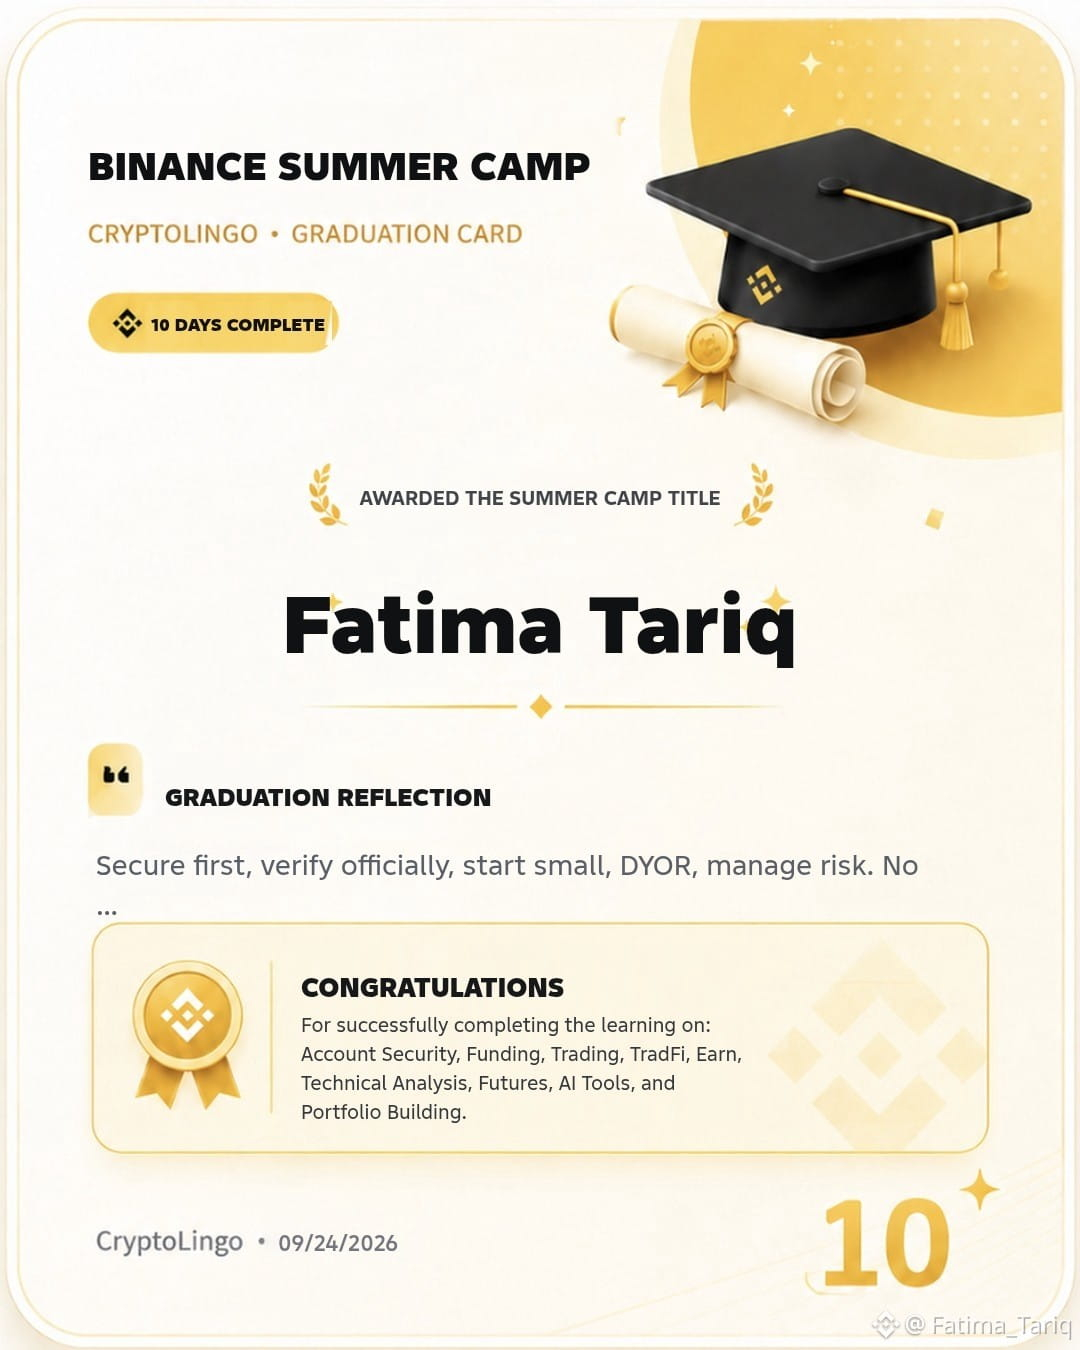
4
22
1.9k
·
--
Haussier
Alhamdullilah 😌 ! Le trading ne se limite pas à la chance.
Vous pouvez avoir de la chance sur une seule transaction, mais vous ne pouvez pas construire de la régularité uniquement sur la chance.
Un bon trading vient de la compréhension du marché, de la gestion du risque, du contrôle des émotions et de l’élaboration d’un plan avant d’entrer dans une position.
Parfois, la meilleure transaction est de ne pas trader du tout.
Une transaction gagnante ne signifie pas toujours que vous avez pris une bonne décision, et une transaction perdante ne signifie pas toujours que vous avez fait une mauvaise décision.
Le véritable objectif est de survivre aux mauvaises transactions, de protéger votre capital et de rester discipliné assez longtemps pour que votre avantage fasse la différence.
La chance peut influencer une seule transaction.
Un processus détermine ce qui se passe sur des centaines de transactions. #LearnWithFatima
Hasnain Akbar :
Yes Dear Off course
20
55
13.1k
·
--
Article
Bitcoin franchit 85 000 $ alors qu’un short squeeze rencontre un nouveau test macroLe Bitcoin a entamé la semaine avec son plus fort mouvement en plusieurs mois, grimpant au-dessus de 85 000 $ le 21 septembre et atteignant un plus haut intrajournalier autour de 85 166 $, son niveau le plus élevé depuis janvier. Le mouvement est survenu après que BTC a repris la zone des 80 000 à 82 000 $ et a suivi sa première clôture hebdomadaire au-dessus de la moyenne mobile sur 50 semaines, après 45 semaines.
La question importante à l’heure actuelle n’est pas seulement de savoir si le Bitcoin peut continuer à progresser. Il faut plutôt déterminer si la hausse peut passer d’un mouvement de couverture des positions à une demande au comptant durable pendant que BTC entre dans une zone importante d’offre de la part des détenteurs, et alors que les conditions macroéconomiques restent complexes.
Bitcoin franchit 85 000 $ alors qu’un short squeeze rencontre un nouveau test macro
Le Bitcoin a entamé la semaine avec son plus fort mouvement en plusieurs mois, grimpant au-dessus de 85 000 $ le 21 septembre et atteignant un plus haut intrajournalier autour de 85 166 $, son niveau le plus élevé depuis janvier. Le mouvement est survenu après que BTC a repris la zone des 80 000 à 82 000 $ et a suivi sa première clôture hebdomadaire au-dessus de la moyenne mobile sur 50 semaines, après 45 semaines.
La question importante à l’heure actuelle n’est pas seulement de savoir si le Bitcoin peut continuer à progresser. Il faut plutôt déterminer si la hausse peut passer d’un mouvement de couverture des positions à une demande au comptant durable pendant que BTC entre dans une zone importante d’offre de la part des détenteurs, et alors que les conditions macroéconomiques restent complexes.
La question importante à l’heure actuelle n’est pas seulement de savoir si le Bitcoin peut continuer à progresser. Il faut plutôt déterminer si la hausse peut passer d’un mouvement de couverture des positions à une demande au comptant durable pendant que BTC entre dans une zone importante d’offre de la part des détenteurs, et alors que les conditions macroéconomiques restent complexes.
8
979
·
--
Vérifié
Article
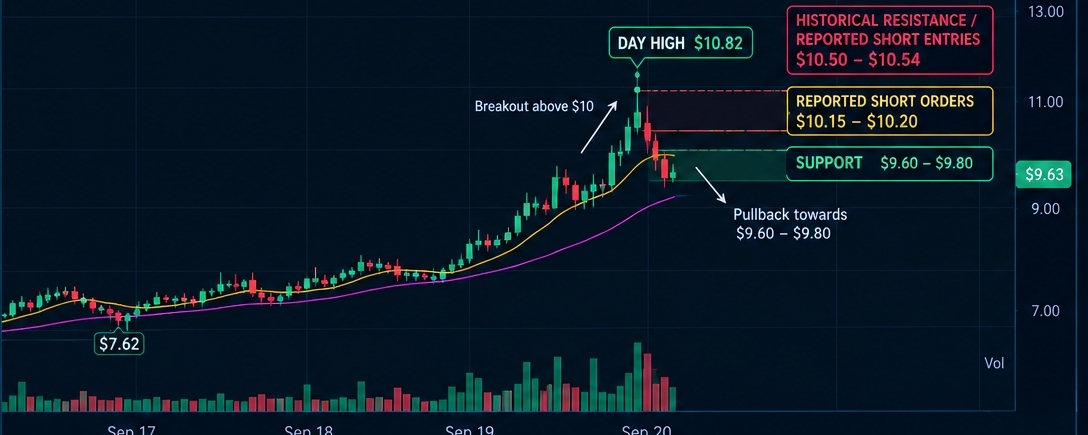
AVAX dépasse 10 $, puis un mur de shorts de 13,86 M$ apparaîtAVAX a cassé 10 $, mais une échelle courte de 13,86 M$ est en attente au-dessus. 👀
$AVAX a effectué l’un de ses mouvements les plus forts de septembre, mais la position sur la chaîne devient désormais intéressante.
Le 20 septembre 2026, AVAX a brièvement poussé vers environ 10,82 $, après avoir évolué près de 7,2–8,3 $ plus tôt dans la semaine. Les données quotidiennes montrent qu’AVAX est passé d’une clôture à 7,61 $ le 17 septembre → 8,20 $ le 18 septembre → 10,10 $ le 19 septembre, avant de reculer aujourd’hui.
Le mouvement se produit avant la mise à jour principale Helicon d’Avalanche prévue pour le 22 septembre, qui introduit des changements, notamment des durées de staking minimum plus courtes, un staking renouvelé automatiquement et Continuous Execution sur la C-Chain.
AVAX dépasse 10 $, puis un mur de shorts de 13,86 M$ apparaît
AVAX a cassé 10 $, mais une échelle courte de 13,86 M$ est en attente au-dessus. 👀
$AVAX a effectué l’un de ses mouvements les plus forts de septembre, mais la position sur la chaîne devient désormais intéressante.
Le 20 septembre 2026, AVAX a brièvement poussé vers environ 10,82 $, après avoir évolué près de 7,2–8,3 $ plus tôt dans la semaine. Les données quotidiennes montrent qu’AVAX est passé d’une clôture à 7,61 $ le 17 septembre → 8,20 $ le 18 septembre → 10,10 $ le 19 septembre, avant de reculer aujourd’hui.
Le mouvement se produit avant la mise à jour principale Helicon d’Avalanche prévue pour le 22 septembre, qui introduit des changements, notamment des durées de staking minimum plus courtes, un staking renouvelé automatiquement et Continuous Execution sur la C-Chain.
3
8
3.3k
·
--
Article
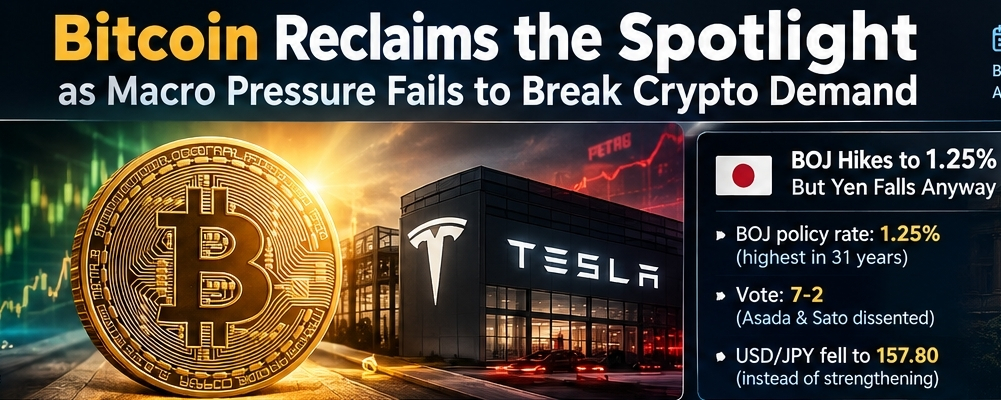
Bitcoin reprend la vedette alors que la pression macro ne parvient pas à entamer la demande de cryptomonnaiesLe marché des cryptomonnaies aborde le week-end avec une configuration très différente de celle que laissait présager l’actualité macroéconomique.
Le 19 septembre 2026, la capitalisation boursière de Bitcoin est passée au-dessus de 1,63 billion de dollars, le plaçant devant la valeur boursière d’environ 1,438 billion de dollars de Tesla, soit un écart d’environ 190 milliards de dollars, et ramenant ainsi Bitcoin dans le peloton de tête des actifs mondiaux. BTC a également gagné environ 5 % sur 24 heures, malgré une semaine marquée par une hausse des taux aux États-Unis, une hausse des taux de la Banque du Japon, des prix du pétrole élevés et un nouveau revers pour la législation américaine sur les cryptomonnaies.
Bitcoin reprend la vedette alors que la pression macro ne parvient pas à entamer la demande de cryptomonnaies
Le marché des cryptomonnaies aborde le week-end avec une configuration très différente de celle que laissait présager l’actualité macroéconomique.
Le 19 septembre 2026, la capitalisation boursière de Bitcoin est passée au-dessus de 1,63 billion de dollars, le plaçant devant la valeur boursière d’environ 1,438 billion de dollars de Tesla, soit un écart d’environ 190 milliards de dollars, et ramenant ainsi Bitcoin dans le peloton de tête des actifs mondiaux. BTC a également gagné environ 5 % sur 24 heures, malgré une semaine marquée par une hausse des taux aux États-Unis, une hausse des taux de la Banque du Japon, des prix du pétrole élevés et un nouveau revers pour la législation américaine sur les cryptomonnaies.
Le 19 septembre 2026, la capitalisation boursière de Bitcoin est passée au-dessus de 1,63 billion de dollars, le plaçant devant la valeur boursière d’environ 1,438 billion de dollars de Tesla, soit un écart d’environ 190 milliards de dollars, et ramenant ainsi Bitcoin dans le peloton de tête des actifs mondiaux. BTC a également gagné environ 5 % sur 24 heures, malgré une semaine marquée par une hausse des taux aux États-Unis, une hausse des taux de la Banque du Japon, des prix du pétrole élevés et un nouveau revers pour la législation américaine sur les cryptomonnaies.
4
17
6.5k
·
--
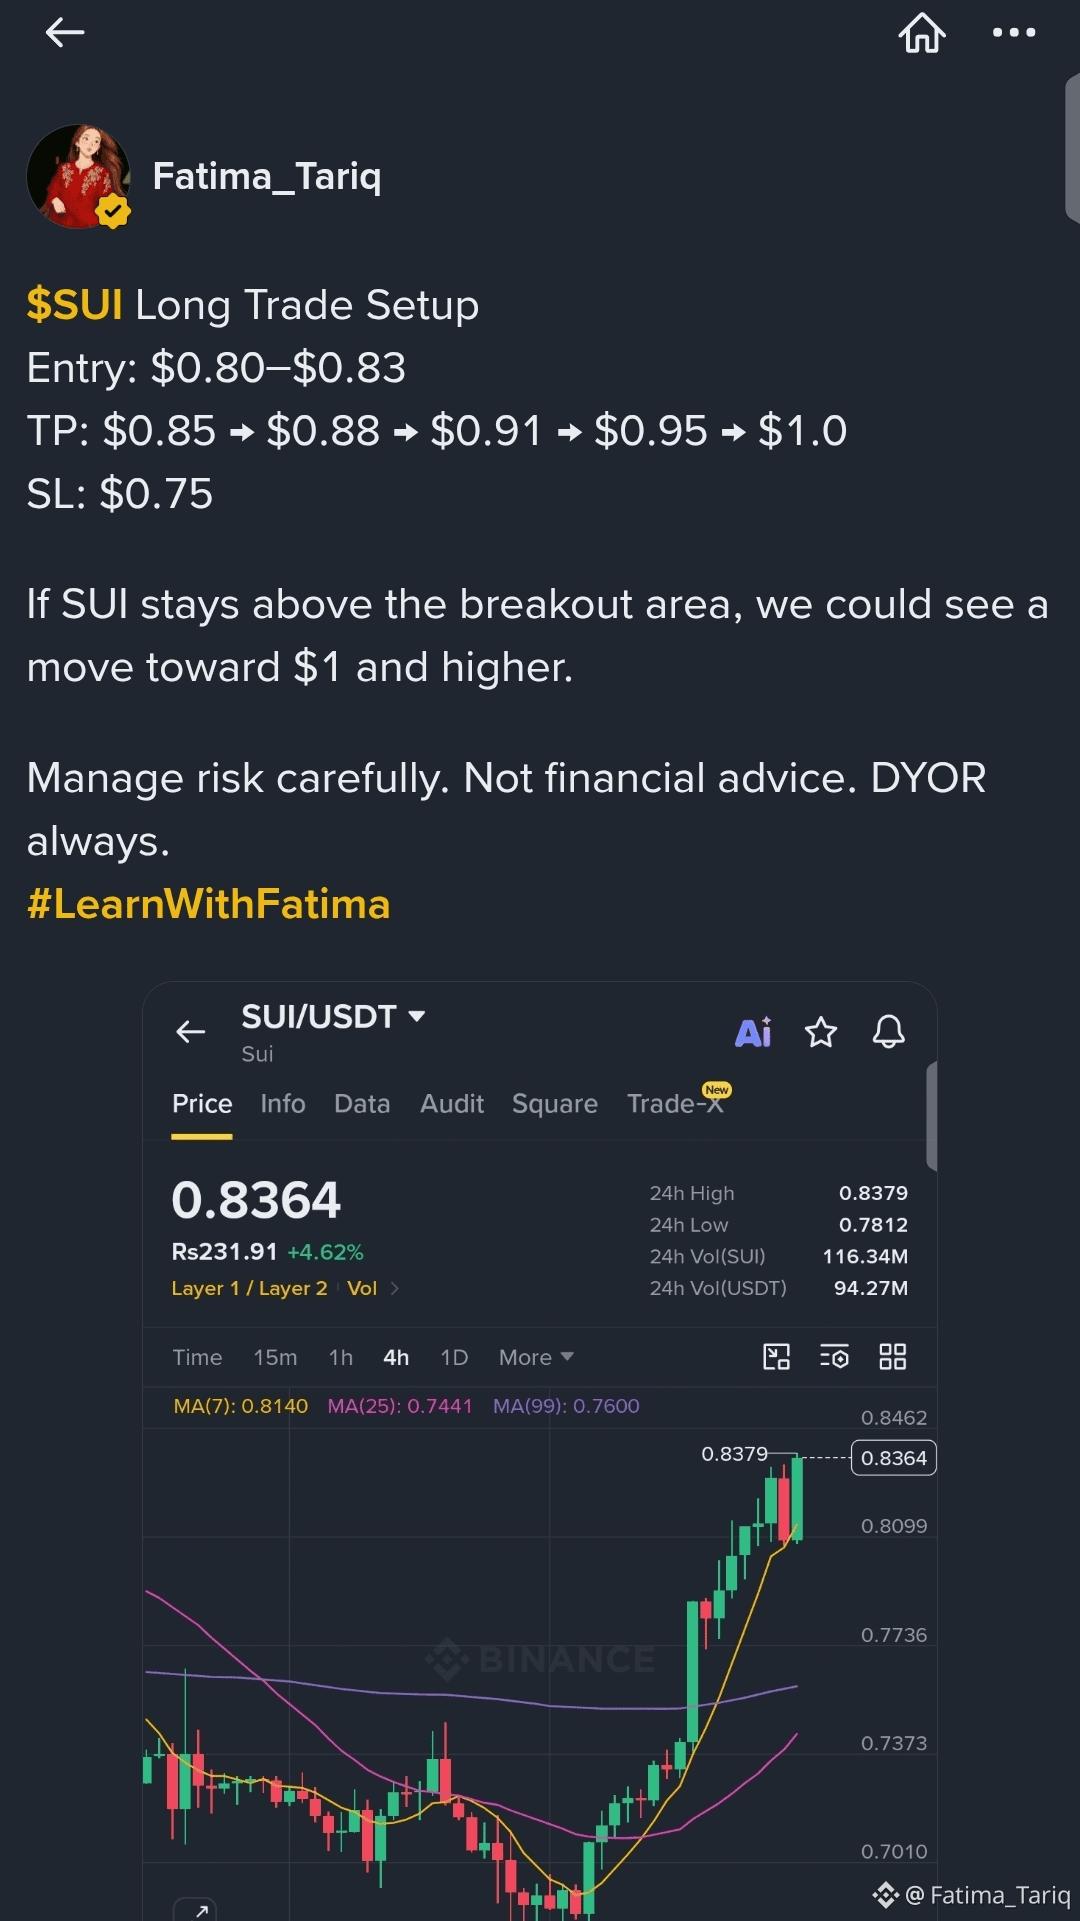
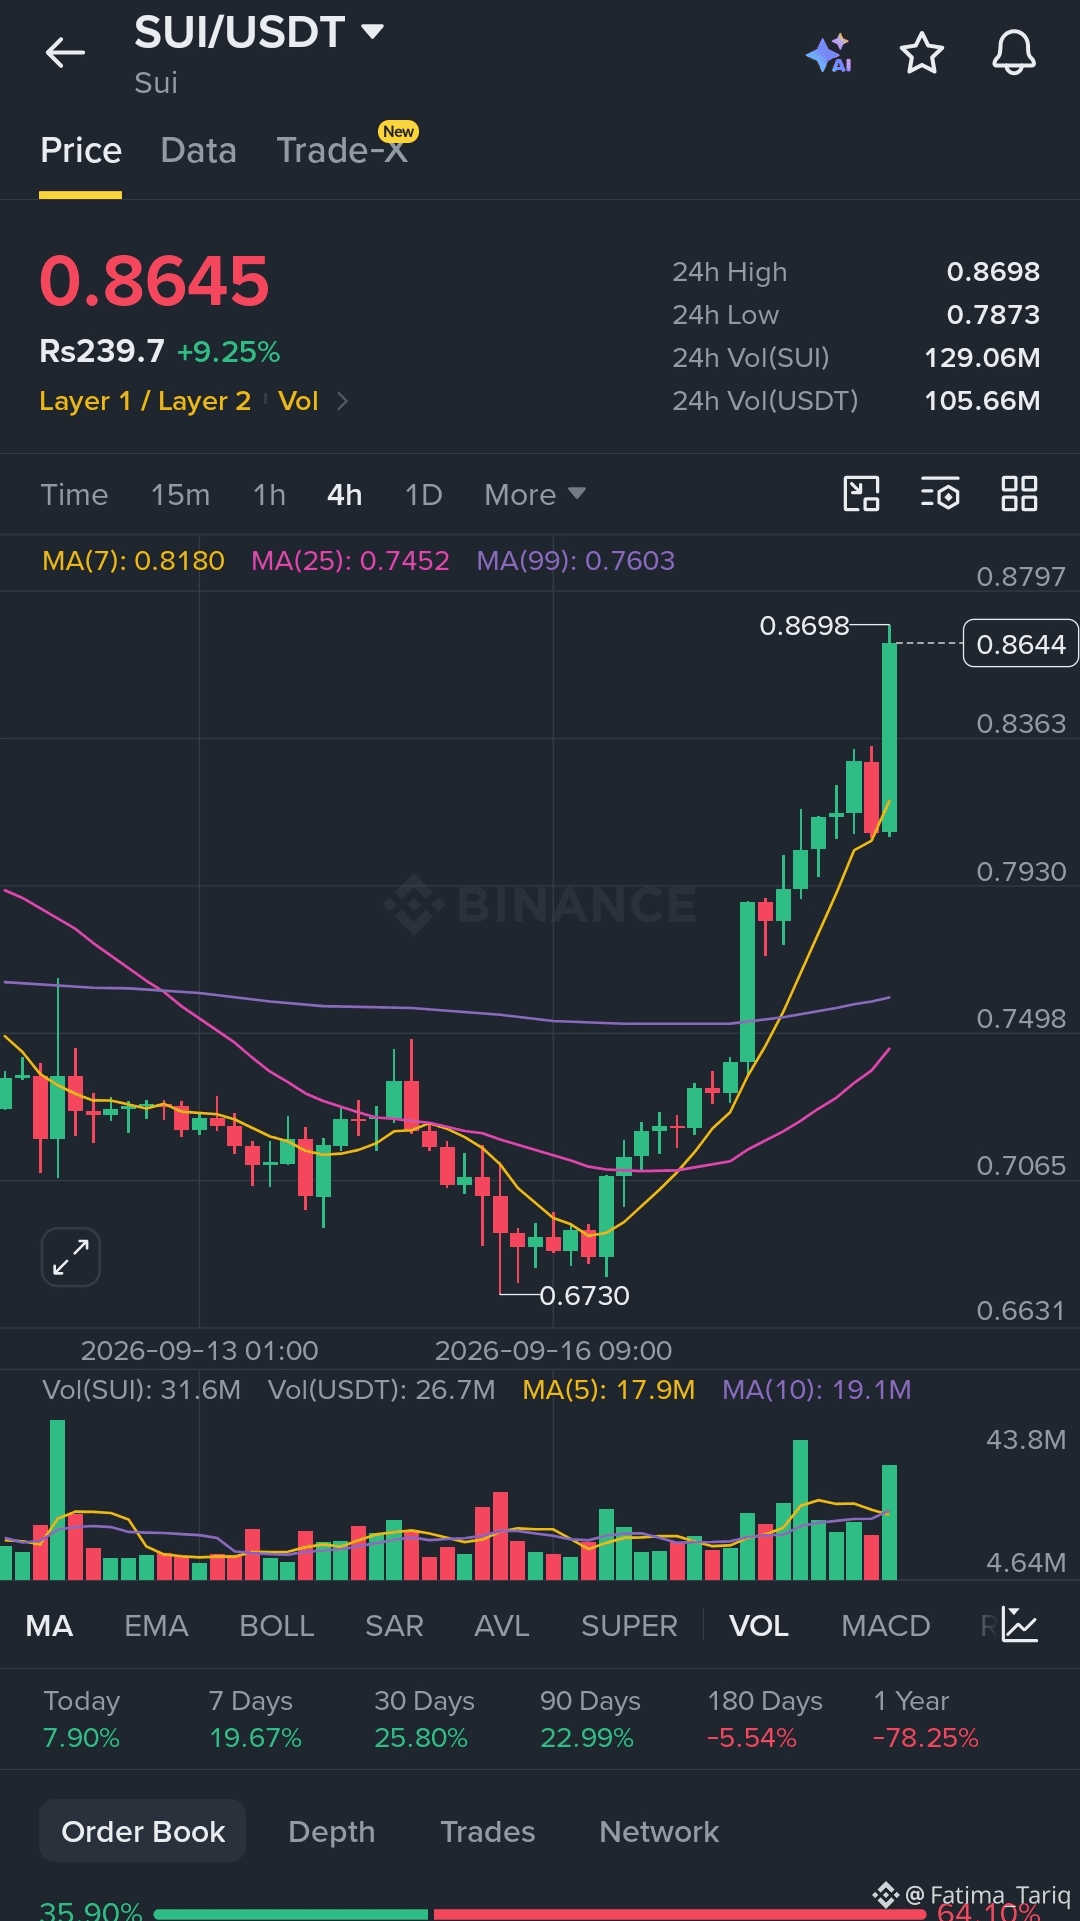
Félicitations🎉🥳$SUI
Première Tp réussie avec succès 😁
En attente des autres Tp qui réussiront aussi ...
#LearnWithFatima
{future}(SUIUSDT)
Félicitations🎉🥳$SUI
Première Tp réussie avec succès 😁
En attente des autres Tp qui réussiront aussi ...
#LearnWithFatima
Première Tp réussie avec succès 😁
En attente des autres Tp qui réussiront aussi ...
#LearnWithFatima
Fatima_Tariq
·
--
Haussier$SUI Long Trade Setup
Entrée : 0,80 $–0,83 $
Objectif (TP) : 0,85 $ → 0,88 $ → 0,91 $ → 0,95 $ → 1,0 $
Stop (SL) : 0,75 $
Si SUI reste au-dessus de la zone de cassure, nous pourrions assister à un mouvement vers 1 $ et plus.
Gérez le risque avec soin. Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) toujours.
#LearnWithFatima
4
340
·
--
Haussier
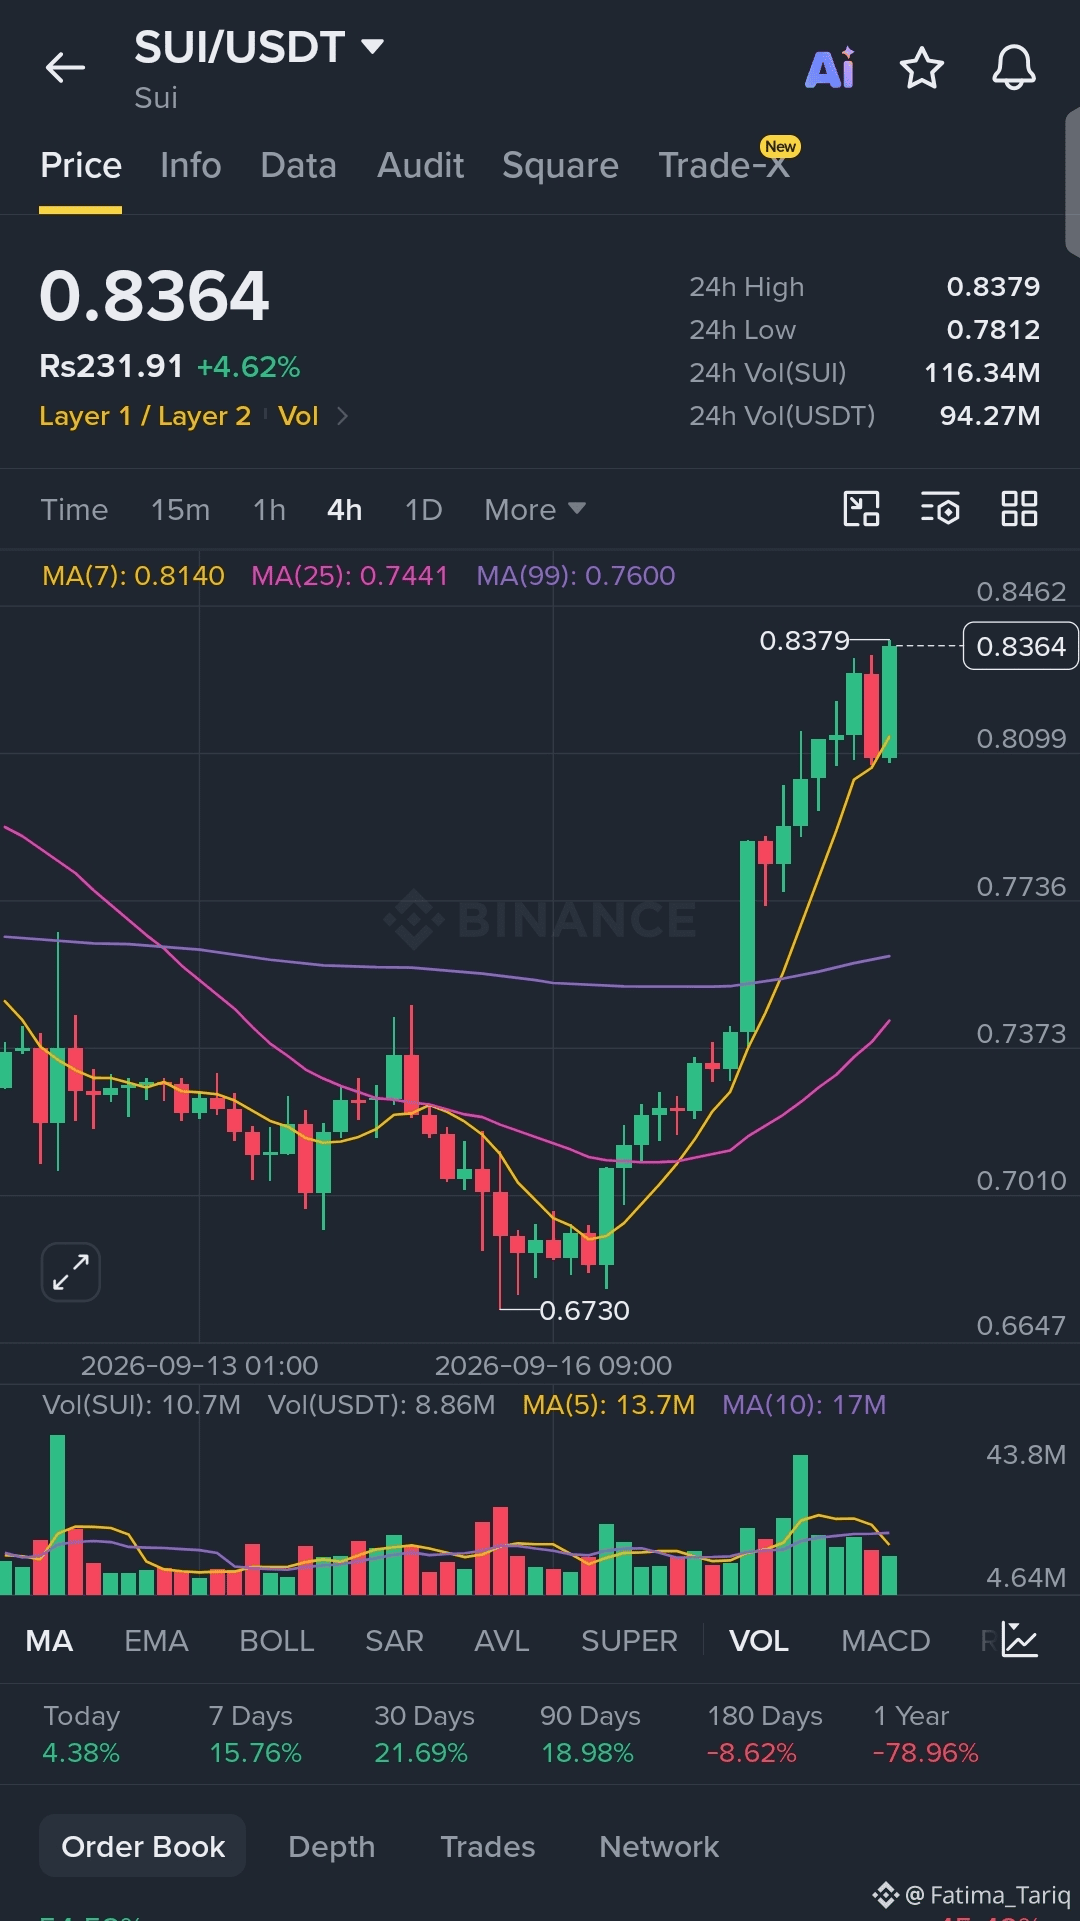
$SUI Long Trade Setup
{future}(SUIUSDT)
Entrée : 0,80 $–0,83 $
Objectif (TP) : 0,85 $ → 0,88 $ → 0,91 $ → 0,95 $ → 1,0 $
Stop (SL) : 0,75 $
Si SUI reste au-dessus de la zone de cassure, nous pourrions assister à un mouvement vers 1 $ et plus.
Gérez le risque avec soin. Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) toujours.
#LearnWithFatima
$SUI Long Trade Setup
Entrée : 0,80 $–0,83 $
Objectif (TP) : 0,85 $ → 0,88 $ → 0,91 $ → 0,95 $ → 1,0 $
Stop (SL) : 0,75 $
Si SUI reste au-dessus de la zone de cassure, nous pourrions assister à un mouvement vers 1 $ et plus.
Gérez le risque avec soin. Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) toujours.
#LearnWithFatima
1
6
877
·
--
Haussier
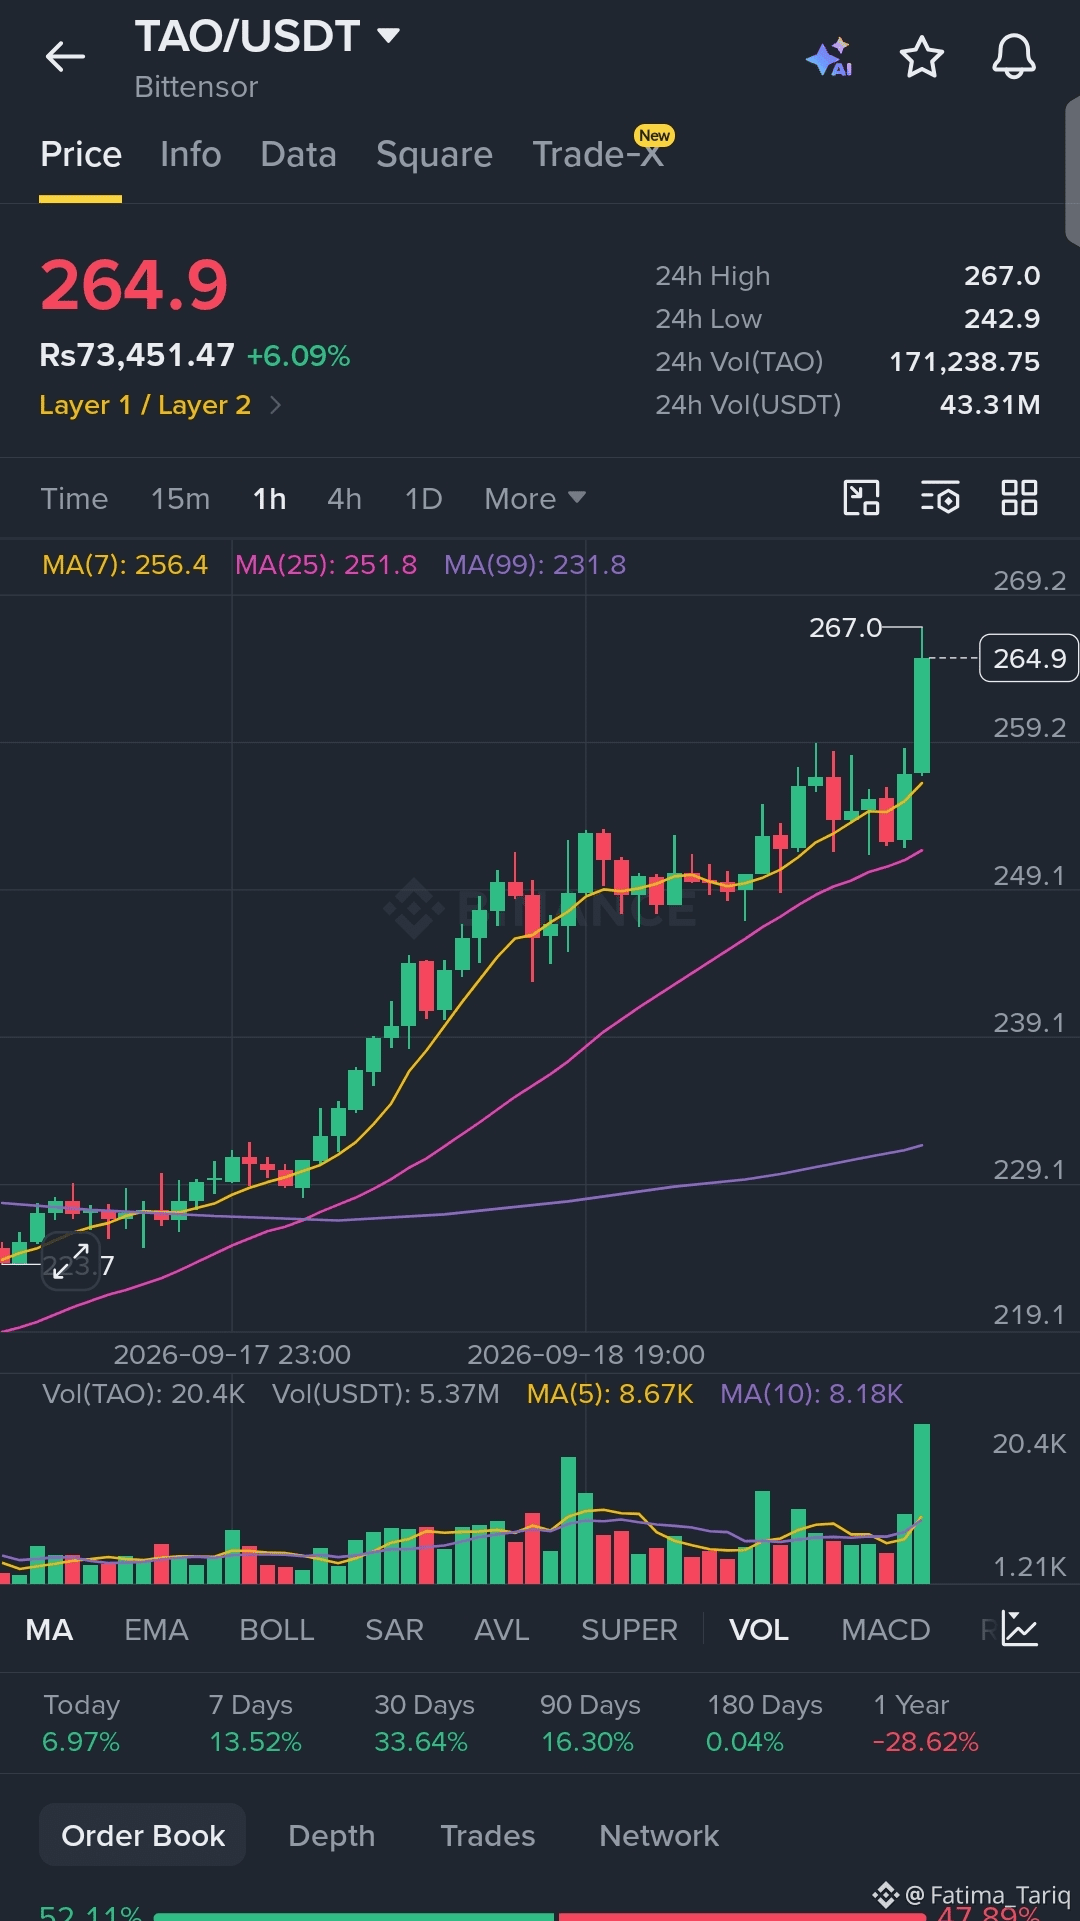
$TAO Long Trade setup
{future}(TAOUSDT)
$TAO maintient une tendance haussière avec des plus hauts et des plus bas plus élevés, tandis que le prix reste au-dessus des moyennes mobiles clés. La zone de 260–270 $ est la zone que je surveille pour les entrées.
Le niveau majeur est une résistance à 290 $. Une cassure nette suivie d’un maintien au-dessus de 290 $ pourrait ouvrir la voie vers:
TP1 : 279 $, TP2 : 328 ,TP3 : 399,
TP4 : 399, TP5 : 480 , SL : 238 .
Pour moi, la confirmation clé est une force soutenue par le volume au-dessus de 290 $. Si ce niveau se casse et se maintient, la structure pourrait continuer à s’étendre plus haut.
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) toujours.
#LearnWithFatima
$TAO Long Trade setup
$TAO maintient une tendance haussière avec des plus hauts et des plus bas plus élevés, tandis que le prix reste au-dessus des moyennes mobiles clés. La zone de 260–270 $ est la zone que je surveille pour les entrées.
Le niveau majeur est une résistance à 290 $. Une cassure nette suivie d’un maintien au-dessus de 290 $ pourrait ouvrir la voie vers:
TP1 : 279 $, TP2 : 328 ,TP3 : 399,
TP4 : 399, TP5 : 480 , SL : 238 .
Pour moi, la confirmation clé est une force soutenue par le volume au-dessus de 290 $. Si ce niveau se casse et se maintient, la structure pourrait continuer à s’étendre plus haut.
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) toujours.
#LearnWithFatima
2
5
406
·
--
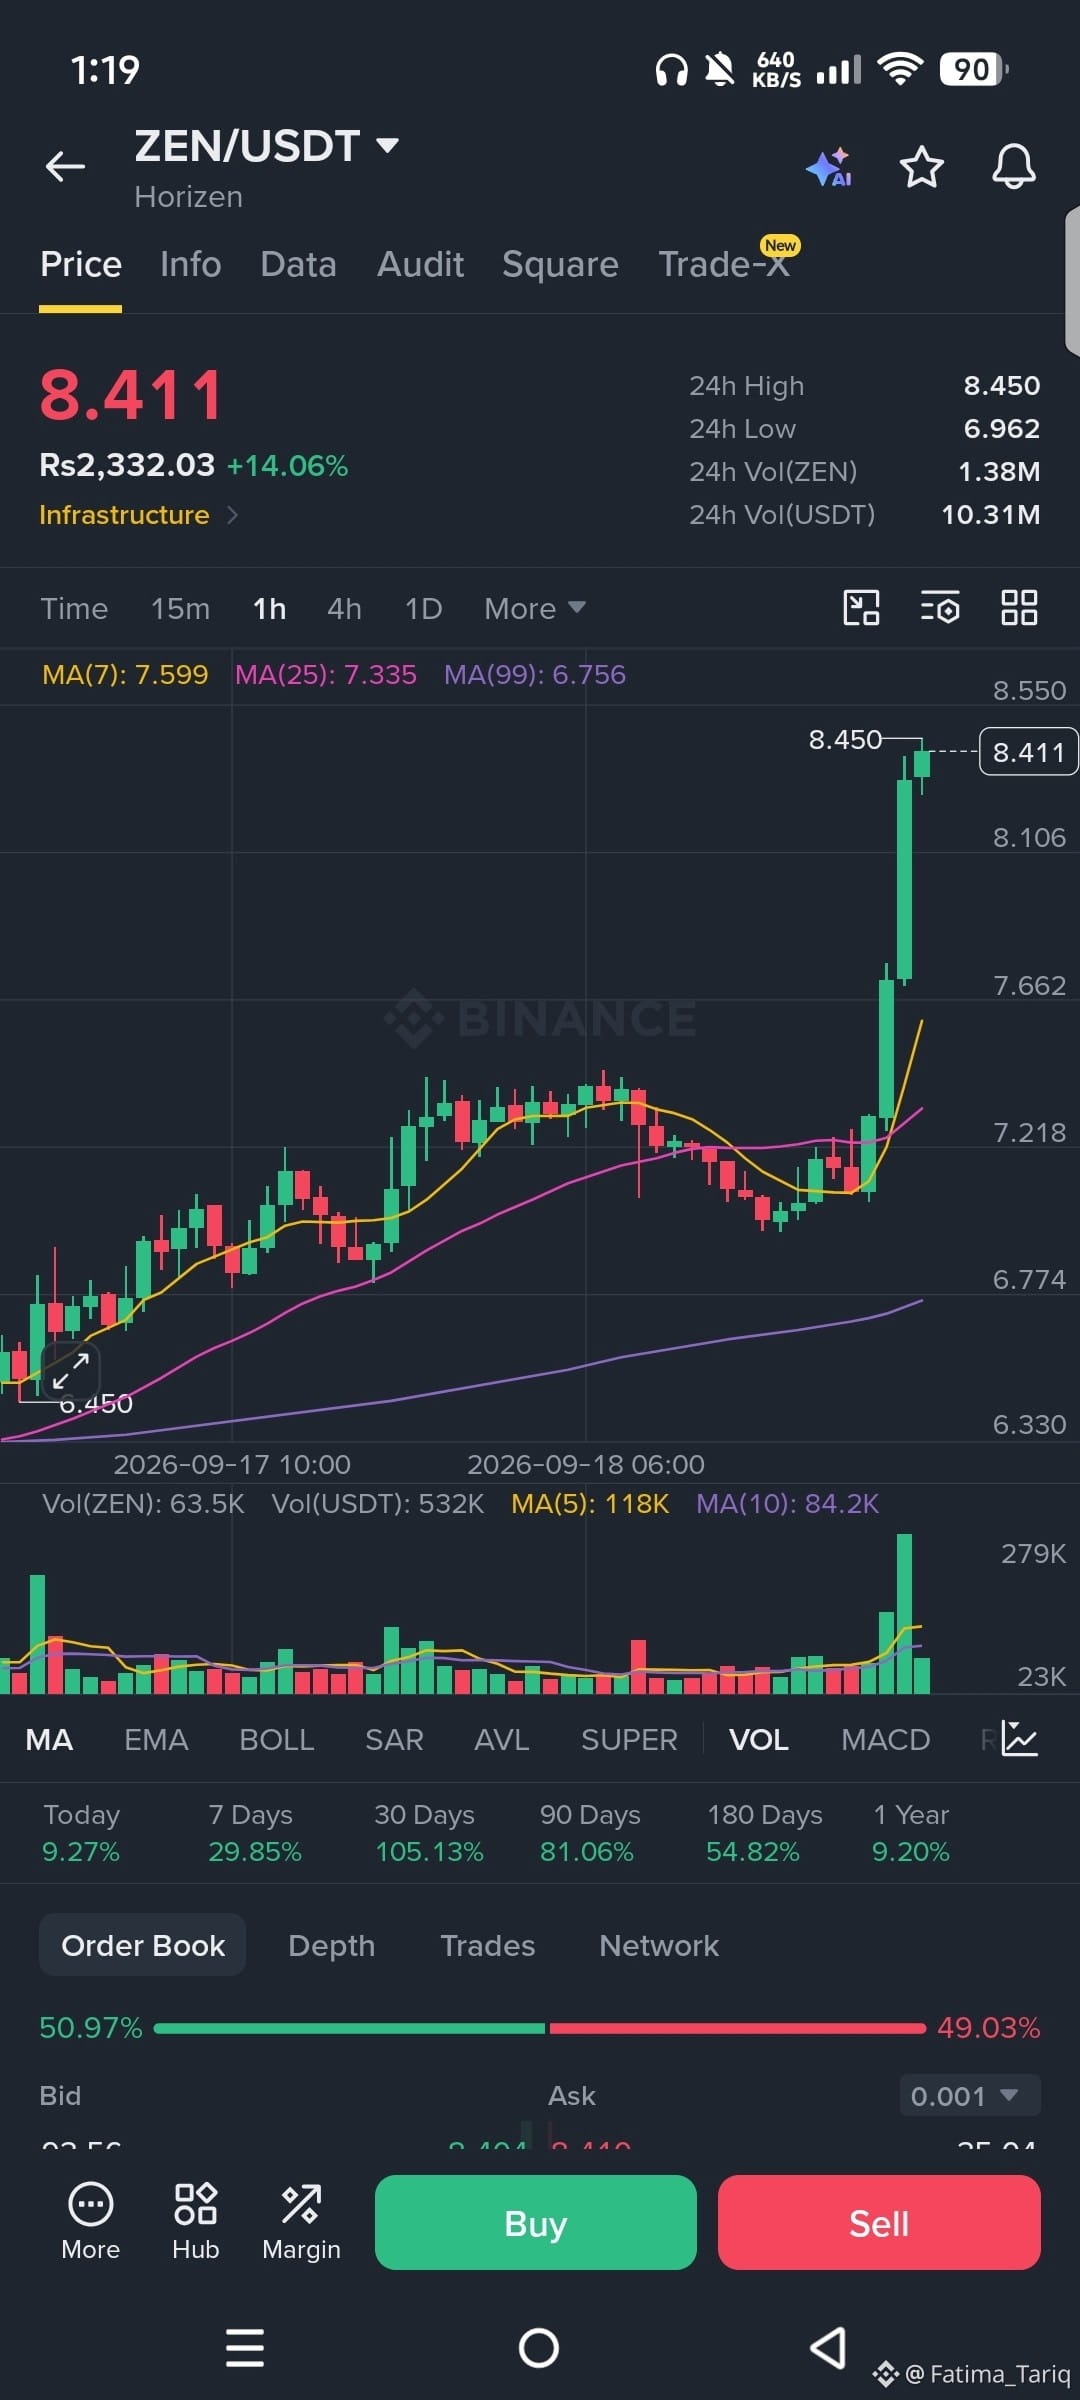
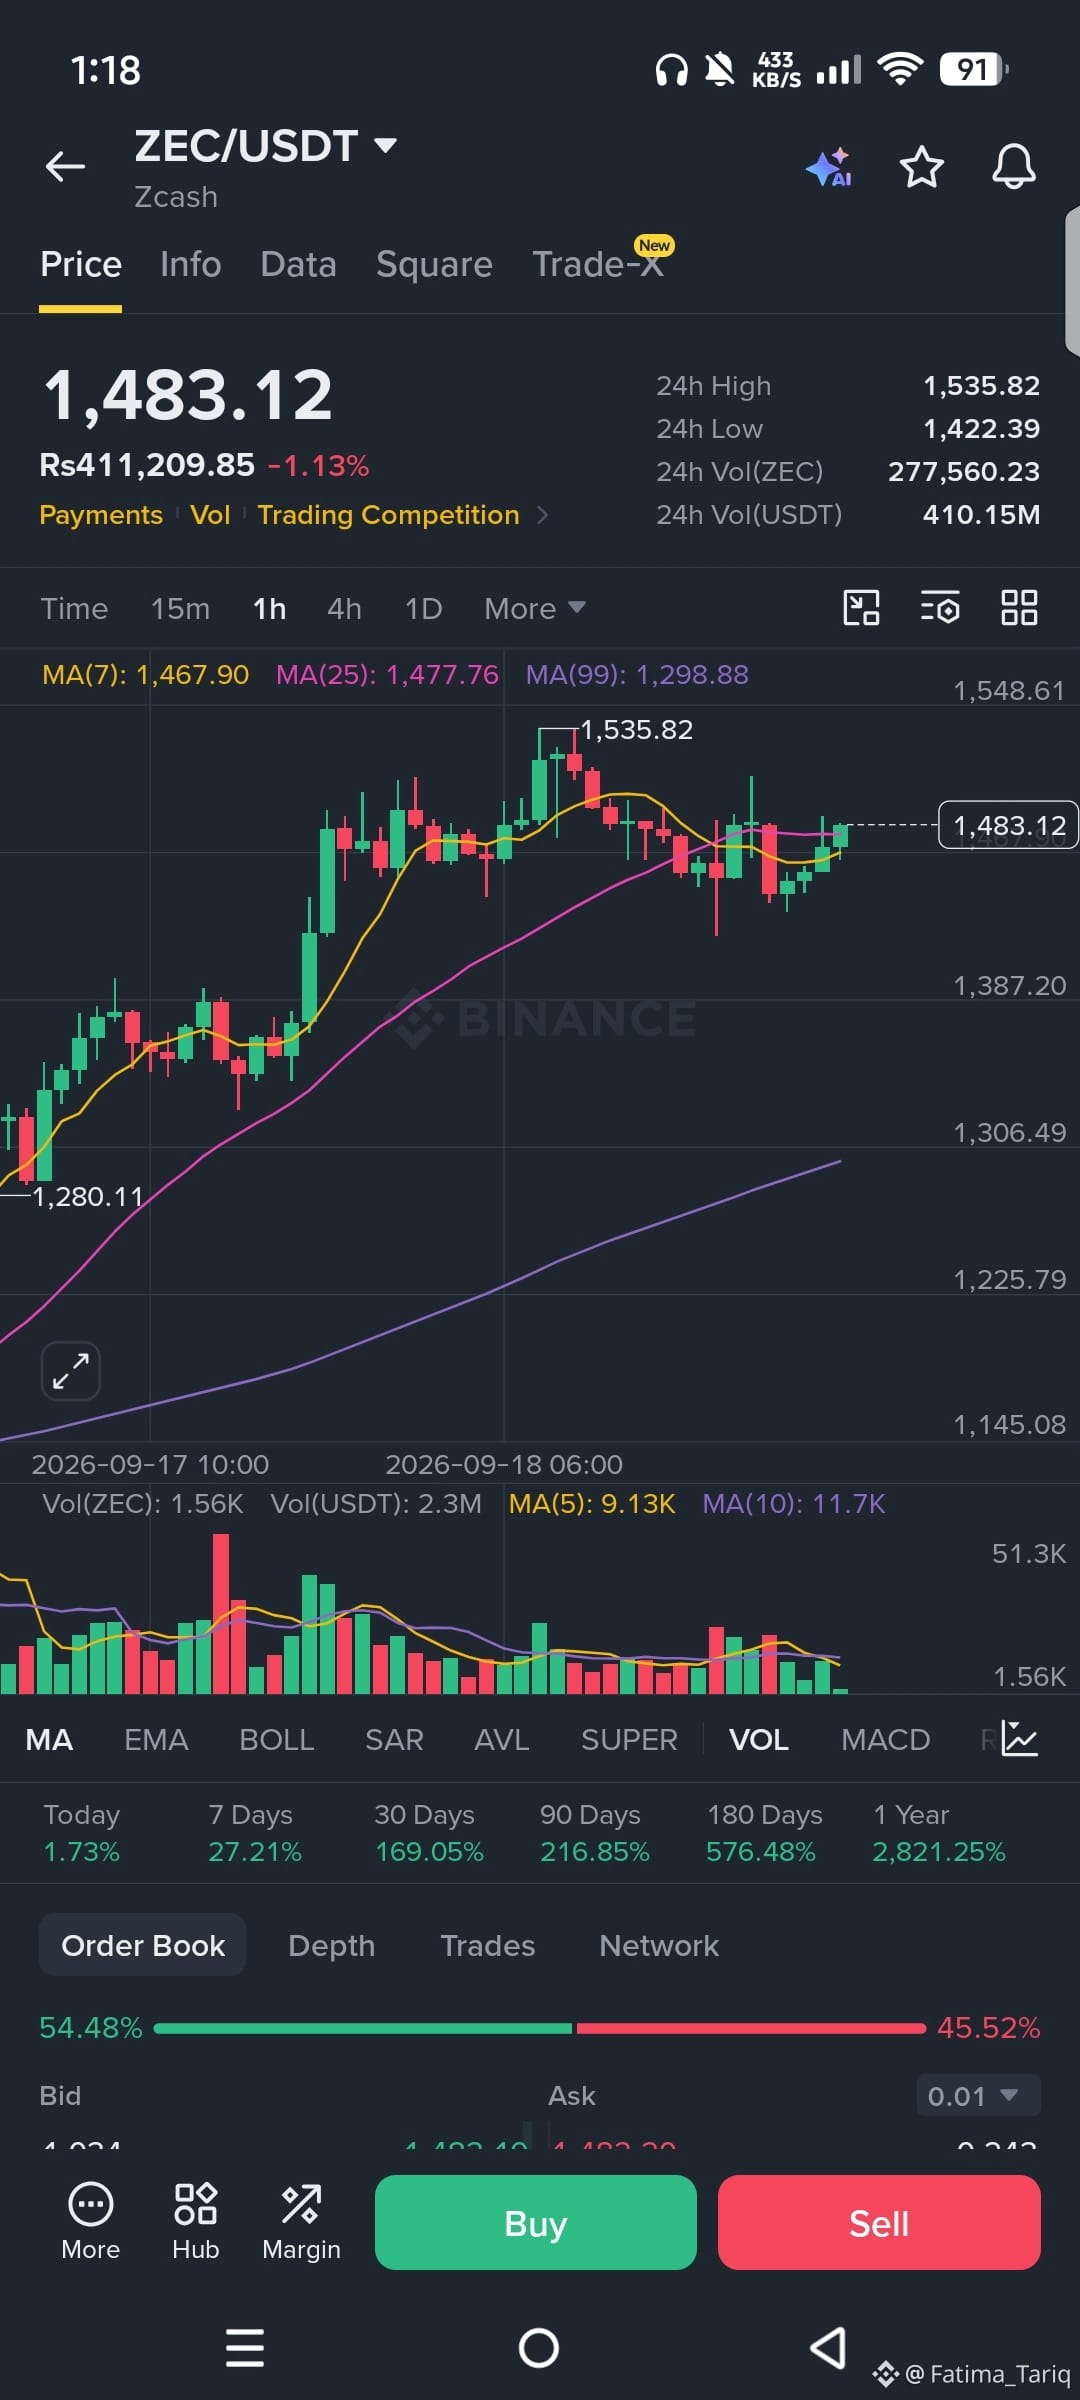
Les deux $ZEC et $ZEN se sont déroulés comme prévu. 🎯
Les TPs ont été touchés avec succès, avec des profits supplémentaires enregistrés en cours de route. J’espère que la famille #LearnWithFatima a sécurisé ses profits et a obtenu une sortie en toute sécurité.
Ce n’est pas un conseil financier.
Faites toujours vos propres recherches (DYOR) et gérez votre risque.
{future}(ZECUSDT)
{spot}(ZENUSDT)
Les deux $ZEC et $ZEN se sont déroulés comme prévu. 🎯
Les TPs ont été touchés avec succès, avec des profits supplémentaires enregistrés en cours de route. J’espère que la famille #LearnWithFatima a sécurisé ses profits et a obtenu une sortie en toute sécurité.
Ce n’est pas un conseil financier.
Faites toujours vos propres recherches (DYOR) et gérez votre risque.
Fatima_Tariq
·
--
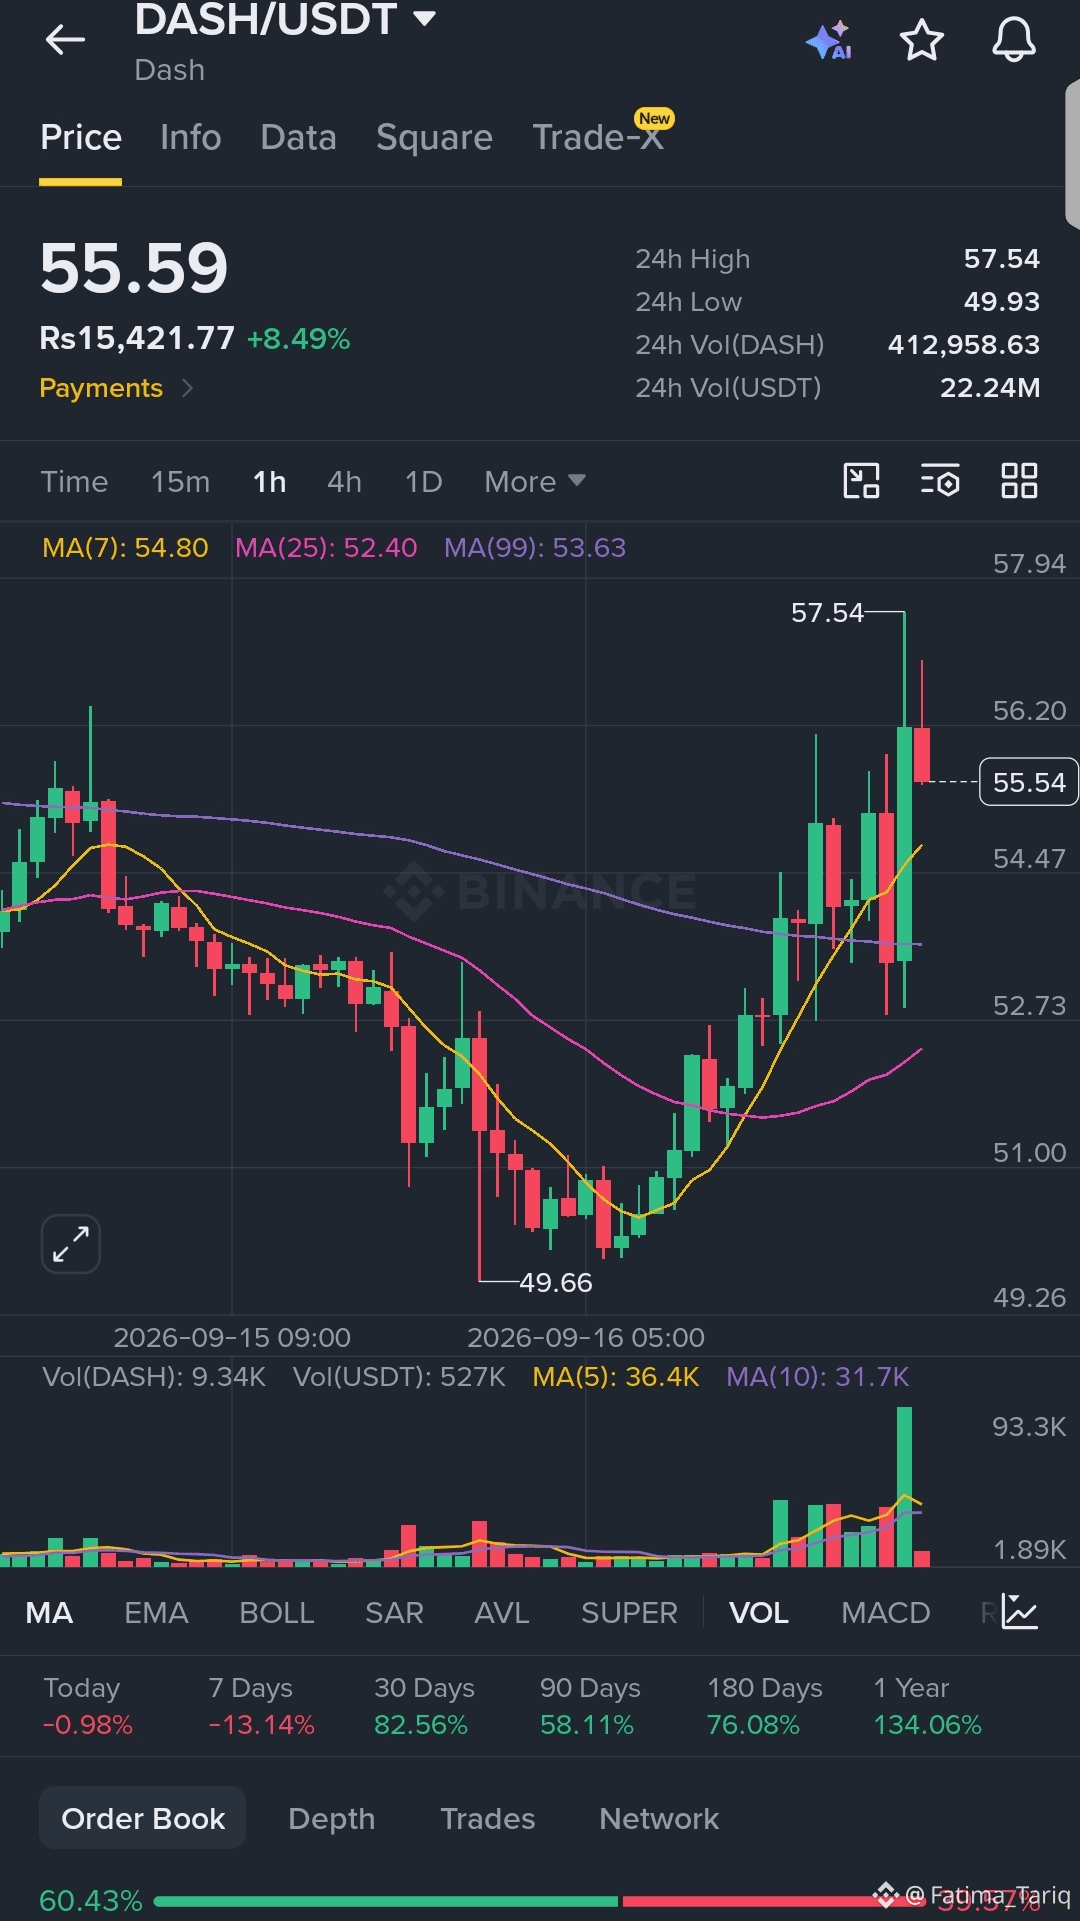
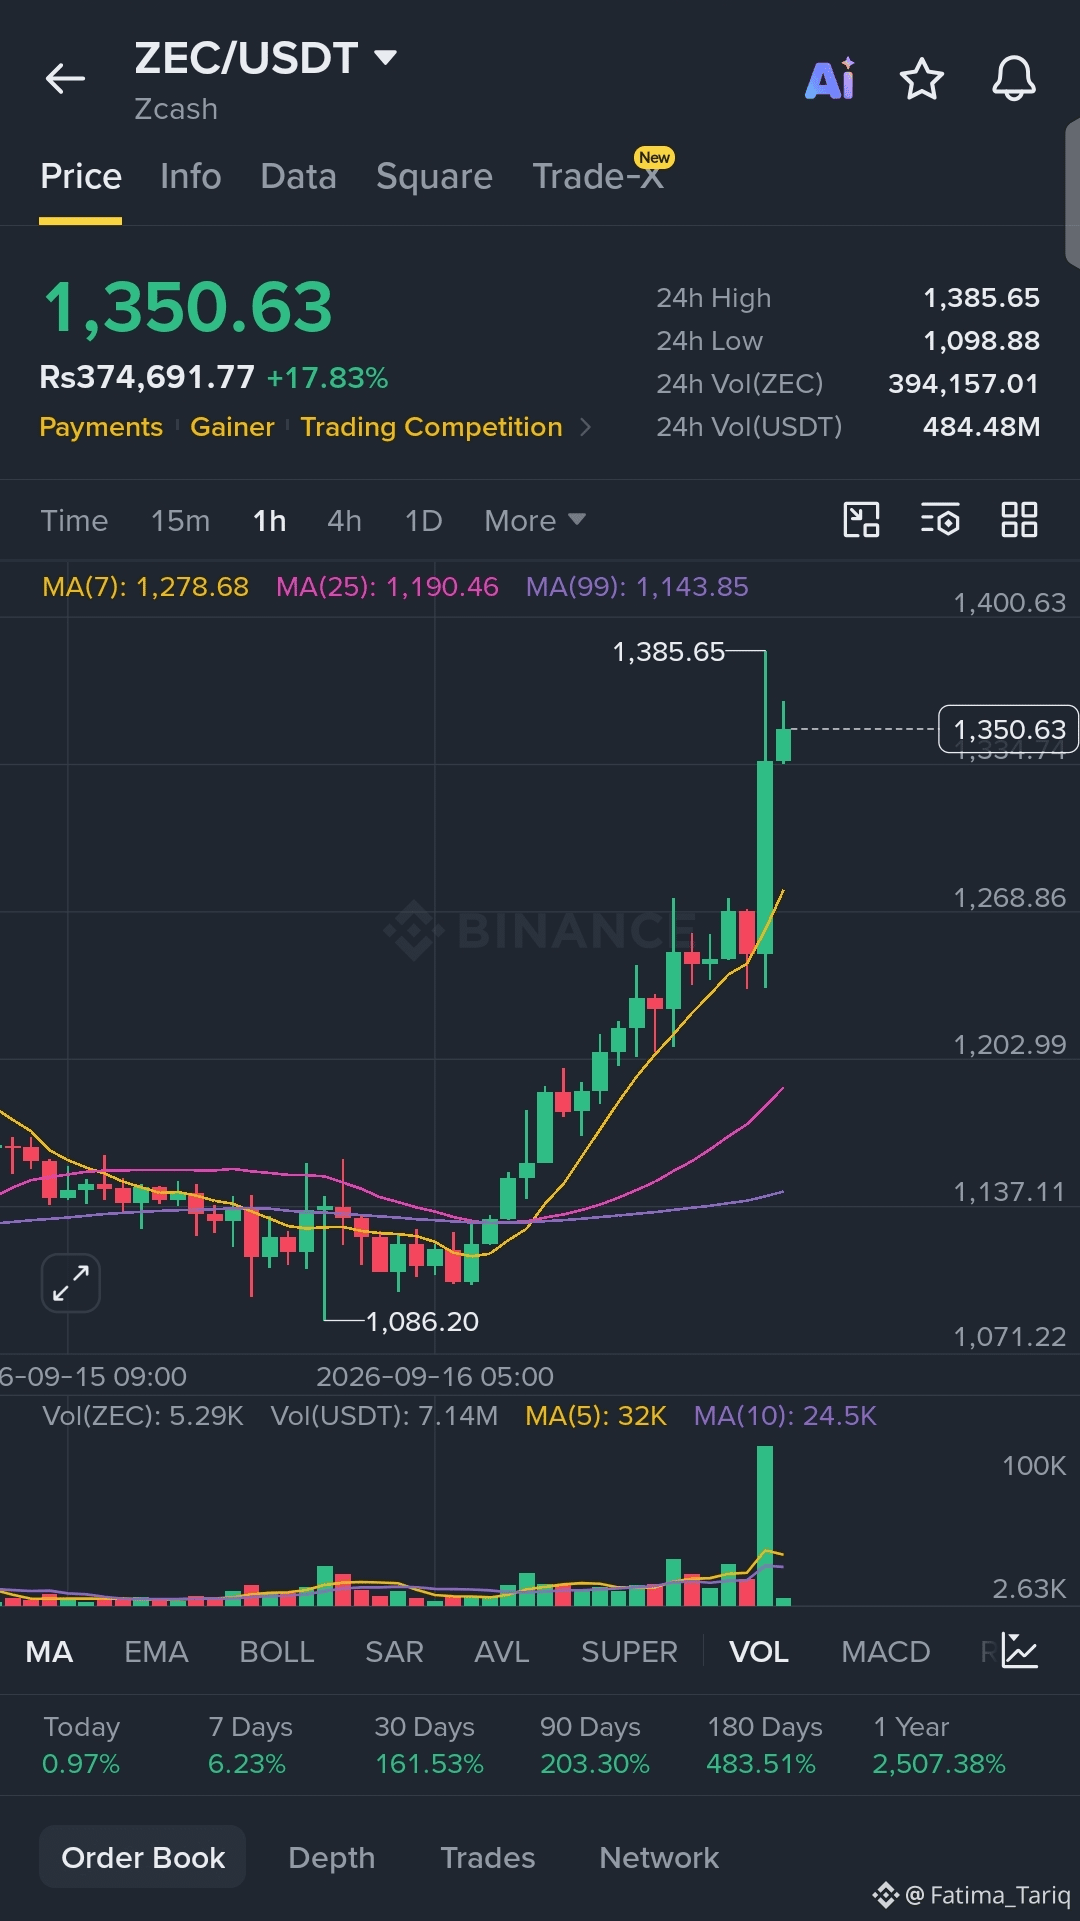
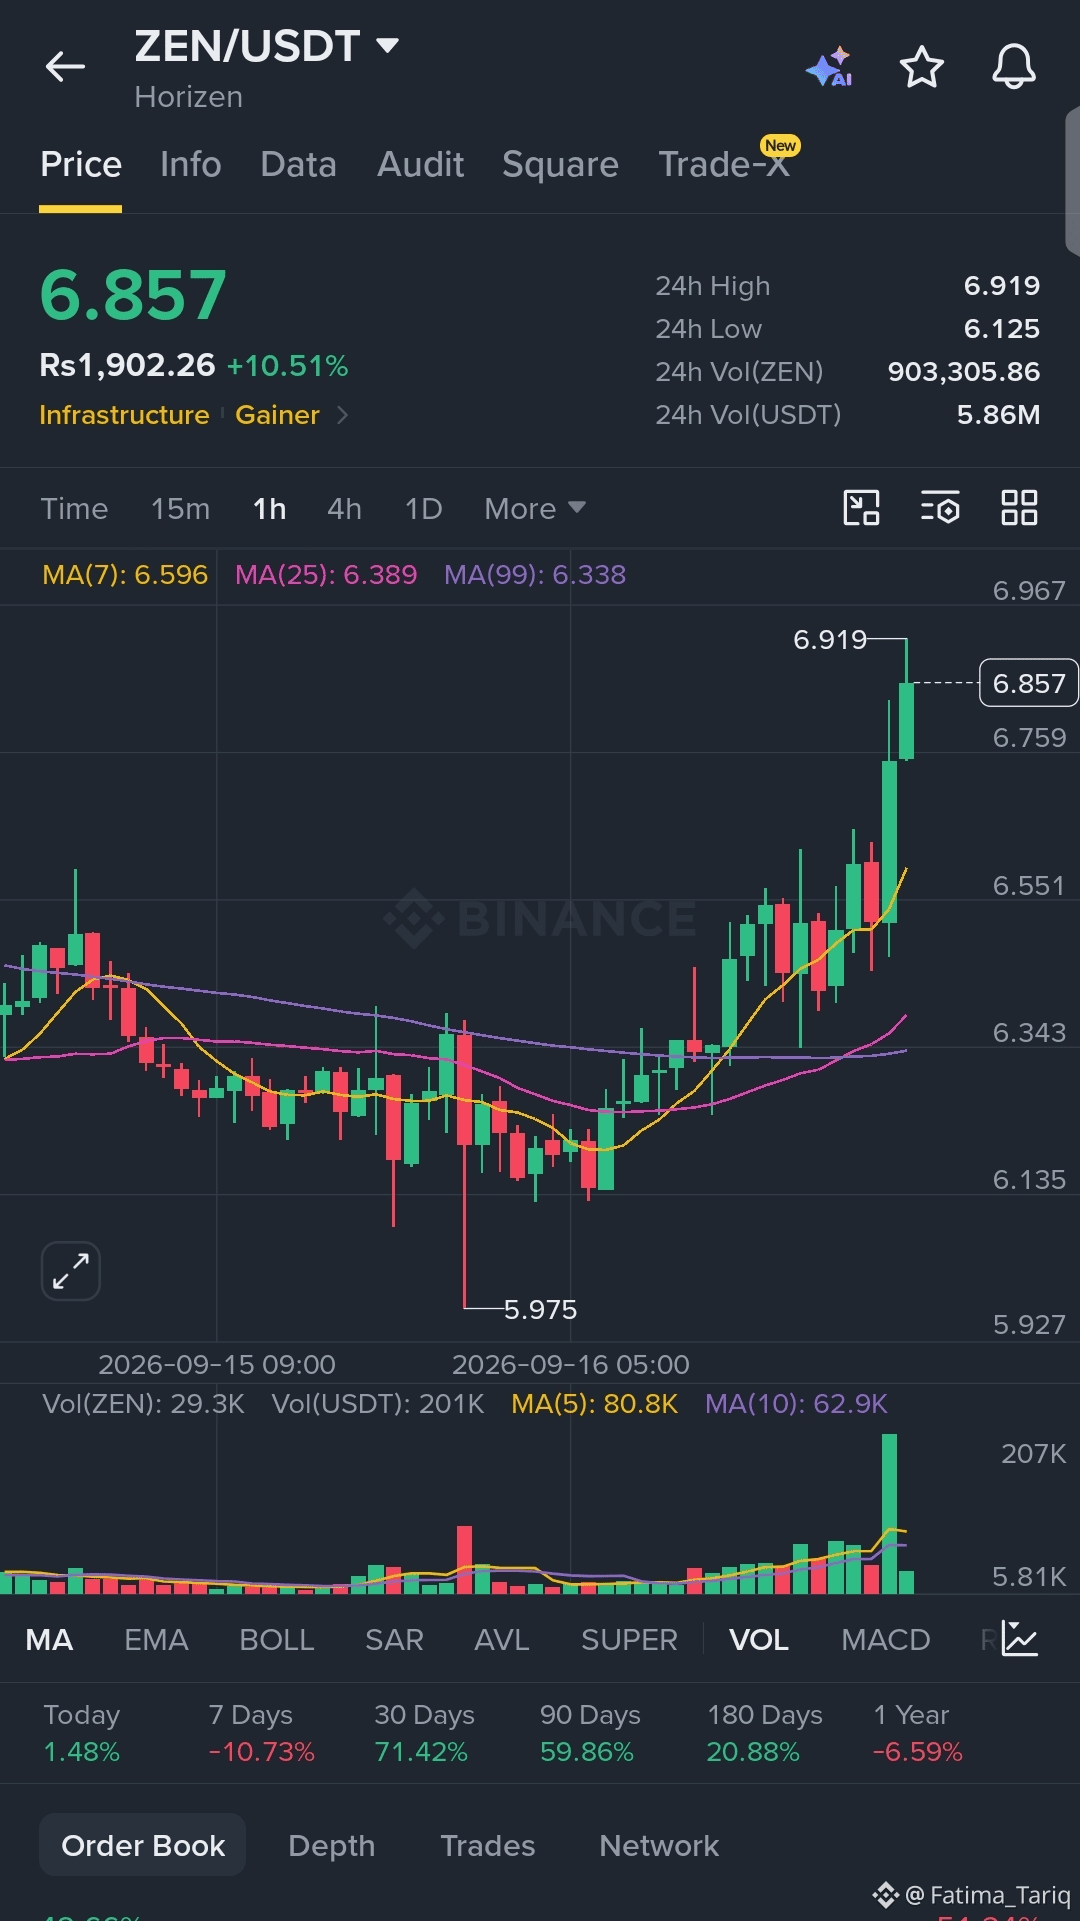
HaussierConfiguration de trading ZEC / DASH / ZEN 👀
$ZEC : cassure à $1,340 → $1,400 / $1,500
Entrée : $1,330–$1,360
Invalidation : en dessous de $1,280
$DASH : cassure à $56 → $62 / $70
Entrée : $54–57
Invalidation : en dessous de $51
$ZEN : cassure à $6.80 → $7.50 / $8.20
Entrée : $6.60–6.85
Invalidation : en dessous de $6.20
#ZEC a le meilleur momentum, tandis que #DASH et #ZEN sont les transactions de rattrapage. ZEC a récemment clôturé autour de $1,263 après un mouvement quotidien de 13,8 %, montrant à quel point cette rotation est volatile.
Ce n’est pas un conseil financier. Faites vos recherches (DYOR) toujours .
#LearnWithFatima #ZcashRises6%
4
800
·
--
Haussier
Configuration de trading ZEC / DASH / ZEN 👀
$ZEC : cassure à $1,340 → $1,400 / $1,500
Entrée : $1,330–$1,360
Invalidation : en dessous de $1,280
$DASH : cassure à $56 → $62 / $70
Entrée : $54–57
Invalidation : en dessous de $51
$ZEN : cassure à $6.80 → $7.50 / $8.20
Entrée : $6.60–6.85
Invalidation : en dessous de $6.20
#ZEC a le meilleur momentum, tandis que #DASH et #ZEN sont les transactions de rattrapage. ZEC a récemment clôturé autour de $1,263 après un mouvement quotidien de 13,8 %, montrant à quel point cette rotation est volatile.
Ce n’est pas un conseil financier. Faites vos recherches (DYOR) toujours .
#LearnWithFatima #ZcashRises6%
2
5
867
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedOctoberRateHikeOddsFallTo17%
0 vues
7 mentions
2
#NvidiaHitsRecordHighUp2.4%
0 vues
8 mentions
3
#CanaryFilesAmendedS1ForPEPEETF
0 vues
5 mentions
4
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal
911 vues
96 mentions
5
#BitcoinParesGainsAfterRallyTo$86.5K
30,611 vues
118 mentions
6
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
59,815 vues
680 mentions
7
#SECProposesCryptoCustodyRules
86,276 vues
851 mentions
8
#SECApproves3xLongCryptoCommodityETPs
59,035 vues
616 mentions
9
#MASKHitsRecordMarketCapAbove$35M
3,810 vues
33 mentions
10
#G7PlansToReleaseUpTo100MBarrelsOilDiesel
45,501 vues
544 mentions