
#japanbonds
japanbonds
14,390 vues
58 mentions
Populaire
Récents
·
--
Le Trésor japonais a achevé aujourd’hui une adjudication d’obligations d’État à très long terme, d’une maturité de 40 ans, et les résultats montrent un ratio de soumission de 3,1 fois, largement supérieur à 2,82 fois lors de la précédente opération et à la moyenne des 12 derniers mois de 2,67 fois. La demande atteint ainsi le plus haut niveau depuis 2020.
Le gouverneur de la Banque du Japon, Kazuo Ueda, n’avait auparavant fourni aucun guidage clair quant à la trajectoire de hausse des taux, ce qui a attiré de nombreux capitaux destinés aux placements de long terme vers le rendement des obligations à 40 ans, situé à un niveau élevé de 4,23 %.
Cela indique que les craintes du marché concernant la Banque du Japon, en retard par rapport à la courbe de l’inflation, sont en train de s’intensifier. Comme le rythme de la hausse des taux de la banque centrale reste lent, les investisseurs commencent à parier sur une contraction monétaire à l’avenir potentiellement plus agressive. Le phénomène d’achats massifs de ces obligations à échéances extrêmes reflète le degré élevé de vigilance des fonds institutionnels face à un futur déséquilibre macroéconomique.
Pour le système financier mondial, la forte volatilité des rendements du segment très long des titres japonais accroît les risques à long terme liés aux dénouements des opérations de type carry trade (opérations sur écarts de taux). Alors que le « centre » des coûts potentiels d’emprunt en yens continue de monter, la structure des flux de liquidité entre les principales obligations souveraines mondiales et les actifs libellés en dollars fait face à une transformation en profondeur.
Pour le marché des cryptomonnaies, cela signifie que le second choc lié au resserrement mondial de la liquidité n’est pas encore dissipé. Si, par la suite, le Japon devait être contraint à relever ses taux de manière agressive, provoquant un reflux de liquidité vers le marché intérieur, les actifs à risque, représentés par $BTC , feraient à nouveau face à une pression sur leurs valorisations. Les investisseurs doivent rester attentifs au risque de désendettement de type « cygne noir ».
#JapanBonds #BankOfJapan #MacroEconomy
Le Trésor japonais a achevé aujourd’hui une adjudication d’obligations d’État à très long terme, d’une maturité de 40 ans, et les résultats montrent un ratio de soumission de 3,1 fois, largement supérieur à 2,82 fois lors de la précédente opération et à la moyenne des 12 derniers mois de 2,67 fois. La demande atteint ainsi le plus haut niveau depuis 2020.
Le gouverneur de la Banque du Japon, Kazuo Ueda, n’avait auparavant fourni aucun guidage clair quant à la trajectoire de hausse des taux, ce qui a attiré de nombreux capitaux destinés aux placements de long terme vers le rendement des obligations à 40 ans, situé à un niveau élevé de 4,23 %.
Cela indique que les craintes du marché concernant la Banque du Japon, en retard par rapport à la courbe de l’inflation, sont en train de s’intensifier. Comme le rythme de la hausse des taux de la banque centrale reste lent, les investisseurs commencent à parier sur une contraction monétaire à l’avenir potentiellement plus agressive. Le phénomène d’achats massifs de ces obligations à échéances extrêmes reflète le degré élevé de vigilance des fonds institutionnels face à un futur déséquilibre macroéconomique.
Pour le système financier mondial, la forte volatilité des rendements du segment très long des titres japonais accroît les risques à long terme liés aux dénouements des opérations de type carry trade (opérations sur écarts de taux). Alors que le « centre » des coûts potentiels d’emprunt en yens continue de monter, la structure des flux de liquidité entre les principales obligations souveraines mondiales et les actifs libellés en dollars fait face à une transformation en profondeur.
Pour le marché des cryptomonnaies, cela signifie que le second choc lié au resserrement mondial de la liquidité n’est pas encore dissipé. Si, par la suite, le Japon devait être contraint à relever ses taux de manière agressive, provoquant un reflux de liquidité vers le marché intérieur, les actifs à risque, représentés par $BTC , feraient à nouveau face à une pression sur leurs valorisations. Les investisseurs doivent rester attentifs au risque de désendettement de type « cygne noir ».
#JapanBonds #BankOfJapan #MacroEconomy
Le gouverneur de la Banque du Japon, Kazuo Ueda, n’avait auparavant fourni aucun guidage clair quant à la trajectoire de hausse des taux, ce qui a attiré de nombreux capitaux destinés aux placements de long terme vers le rendement des obligations à 40 ans, situé à un niveau élevé de 4,23 %.
Cela indique que les craintes du marché concernant la Banque du Japon, en retard par rapport à la courbe de l’inflation, sont en train de s’intensifier. Comme le rythme de la hausse des taux de la banque centrale reste lent, les investisseurs commencent à parier sur une contraction monétaire à l’avenir potentiellement plus agressive. Le phénomène d’achats massifs de ces obligations à échéances extrêmes reflète le degré élevé de vigilance des fonds institutionnels face à un futur déséquilibre macroéconomique.
Pour le système financier mondial, la forte volatilité des rendements du segment très long des titres japonais accroît les risques à long terme liés aux dénouements des opérations de type carry trade (opérations sur écarts de taux). Alors que le « centre » des coûts potentiels d’emprunt en yens continue de monter, la structure des flux de liquidité entre les principales obligations souveraines mondiales et les actifs libellés en dollars fait face à une transformation en profondeur.
Pour le marché des cryptomonnaies, cela signifie que le second choc lié au resserrement mondial de la liquidité n’est pas encore dissipé. Si, par la suite, le Japon devait être contraint à relever ses taux de manière agressive, provoquant un reflux de liquidité vers le marché intérieur, les actifs à risque, représentés par $BTC , feraient à nouveau face à une pression sur leurs valorisations. Les investisseurs doivent rester attentifs au risque de désendettement de type « cygne noir ».
#JapanBonds #BankOfJapan #MacroEconomy
120

·
--
Article
À Singapour, le trading de contrats à terme sur obligations japonaises s’intensifie avec la hausse de la volatilitéL’activité de trading sur les contrats à terme sur obligations japonaises à Singapour a fortement augmenté, sous l’effet d’une volatilité accrue et d’une participation active de fonds internationaux et de traders en valeur relative, selon Bloomberg. Le bond des volumes de transactions témoigne d’un intérêt accru pour les titres de dette japonais, dans un contexte d’évolution des conditions de marché et des niveaux d’appétit pour le risque.
Les acteurs du marché se tournent de plus en plus vers les contrats à terme sur obligations japonaises pour se couvrir contre les fluctuations volatiles des taux d’intérêt et des devises, ou en tirer parti. La hausse des transactions témoigne d’une évolution plus générale des stratégies des investisseurs, qui cherchent à gérer leur exposition aux obligations japonaises dans un environnement plus dynamique.
À Singapour, le trading de contrats à terme sur obligations japonaises s’intensifie avec la hausse de la volatilité
L’activité de trading sur les contrats à terme sur obligations japonaises à Singapour a fortement augmenté, sous l’effet d’une volatilité accrue et d’une participation active de fonds internationaux et de traders en valeur relative, selon Bloomberg. Le bond des volumes de transactions témoigne d’un intérêt accru pour les titres de dette japonais, dans un contexte d’évolution des conditions de marché et des niveaux d’appétit pour le risque.
Les acteurs du marché se tournent de plus en plus vers les contrats à terme sur obligations japonaises pour se couvrir contre les fluctuations volatiles des taux d’intérêt et des devises, ou en tirer parti. La hausse des transactions témoigne d’une évolution plus générale des stratégies des investisseurs, qui cherchent à gérer leur exposition aux obligations japonaises dans un environnement plus dynamique.
Les acteurs du marché se tournent de plus en plus vers les contrats à terme sur obligations japonaises pour se couvrir contre les fluctuations volatiles des taux d’intérêt et des devises, ou en tirer parti. La hausse des transactions témoigne d’une évolution plus générale des stratégies des investisseurs, qui cherchent à gérer leur exposition aux obligations japonaises dans un environnement plus dynamique.
1
77
·
--
Le mardi, le marché des obligations japonaises a connu des fluctuations, et les rendements des obligations d’État japonaises ont affiché une tendance à la hausse. Le marché observe actuellement de près les évolutions du remaniement du Cabinet du Premier ministre japonais, Fumio Kishida, ainsi que les plans du gouvernement en cours de finalisation concernant les allocations aux ménages et l’allègement de la taxe sur la consommation des produits alimentaires.
Katsutoshi Inadome, stratégiste senior chez Asset Management de Sumitomo Mitsui Trust, indique qu’à mesure que les négociations sur la baisse d’impôts progressent, les inquiétudes du marché concernant l’origine des fonds publics s’intensifient nettement. Le gouvernement japonais prévoit de mettre en œuvre des baisses d’impôts et des subventions afin d’atténuer la pression pesant sur les ménages, mais, tant que le schéma précis de financement n’est pas encore clairement établi, les investisseurs nourrissent davantage de doutes à l’égard d’une situation budgétaire déjà tendue. Cela contribue directement à faire grimper les rendements des obligations d’État.
Du point de vue des marchés financiers traditionnels, la désignation de la personne à la tête de la caisse de retraite du secteur public (GPIF), dans le cadre du remaniement ministériel, est particulièrement déterminante. La question de savoir si le GPIF, à l’avenir, ajustera son poids de détention dans les actifs en obligations japonaises influencera directement la trajectoire à long terme des rendements des obligations japonaises, ainsi que la stabilité du taux de change du yen. Les anticipations d’expansion budgétaire et la lutte en matière de flux de financement s’entremêlent, rendant le sentiment macroéconomique particulièrement prudent.
Pour le marché des cryptomonnaies, les variations des rendements des obligations d’État japonaises et du taux de change du yen ont toujours été des indicateurs clés pour la stratégie de carry trade à l’échelle mondiale. Si les rendements des obligations japonaises continuent de monter, entraînant un reflux de liquidités vers le yen, cela pourrait, à court terme, perturber quelque peu la liquidité des actifs à risque. Toutefois, l’impact global dépendra des politiques budgétaires mises en œuvre par la suite et de la réaction concrète des flux de capitaux. $BTC
#JapanBonds #Yen #MacroEconomy
Le mardi, le marché des obligations japonaises a connu des fluctuations, et les rendements des obligations d’État japonaises ont affiché une tendance à la hausse. Le marché observe actuellement de près les évolutions du remaniement du Cabinet du Premier ministre japonais, Fumio Kishida, ainsi que les plans du gouvernement en cours de finalisation concernant les allocations aux ménages et l’allègement de la taxe sur la consommation des produits alimentaires.
Katsutoshi Inadome, stratégiste senior chez Asset Management de Sumitomo Mitsui Trust, indique qu’à mesure que les négociations sur la baisse d’impôts progressent, les inquiétudes du marché concernant l’origine des fonds publics s’intensifient nettement. Le gouvernement japonais prévoit de mettre en œuvre des baisses d’impôts et des subventions afin d’atténuer la pression pesant sur les ménages, mais, tant que le schéma précis de financement n’est pas encore clairement établi, les investisseurs nourrissent davantage de doutes à l’égard d’une situation budgétaire déjà tendue. Cela contribue directement à faire grimper les rendements des obligations d’État.
Du point de vue des marchés financiers traditionnels, la désignation de la personne à la tête de la caisse de retraite du secteur public (GPIF), dans le cadre du remaniement ministériel, est particulièrement déterminante. La question de savoir si le GPIF, à l’avenir, ajustera son poids de détention dans les actifs en obligations japonaises influencera directement la trajectoire à long terme des rendements des obligations japonaises, ainsi que la stabilité du taux de change du yen. Les anticipations d’expansion budgétaire et la lutte en matière de flux de financement s’entremêlent, rendant le sentiment macroéconomique particulièrement prudent.
Pour le marché des cryptomonnaies, les variations des rendements des obligations d’État japonaises et du taux de change du yen ont toujours été des indicateurs clés pour la stratégie de carry trade à l’échelle mondiale. Si les rendements des obligations japonaises continuent de monter, entraînant un reflux de liquidités vers le yen, cela pourrait, à court terme, perturber quelque peu la liquidité des actifs à risque. Toutefois, l’impact global dépendra des politiques budgétaires mises en œuvre par la suite et de la réaction concrète des flux de capitaux. $BTC
#JapanBonds #Yen #MacroEconomy
Katsutoshi Inadome, stratégiste senior chez Asset Management de Sumitomo Mitsui Trust, indique qu’à mesure que les négociations sur la baisse d’impôts progressent, les inquiétudes du marché concernant l’origine des fonds publics s’intensifient nettement. Le gouvernement japonais prévoit de mettre en œuvre des baisses d’impôts et des subventions afin d’atténuer la pression pesant sur les ménages, mais, tant que le schéma précis de financement n’est pas encore clairement établi, les investisseurs nourrissent davantage de doutes à l’égard d’une situation budgétaire déjà tendue. Cela contribue directement à faire grimper les rendements des obligations d’État.
Du point de vue des marchés financiers traditionnels, la désignation de la personne à la tête de la caisse de retraite du secteur public (GPIF), dans le cadre du remaniement ministériel, est particulièrement déterminante. La question de savoir si le GPIF, à l’avenir, ajustera son poids de détention dans les actifs en obligations japonaises influencera directement la trajectoire à long terme des rendements des obligations japonaises, ainsi que la stabilité du taux de change du yen. Les anticipations d’expansion budgétaire et la lutte en matière de flux de financement s’entremêlent, rendant le sentiment macroéconomique particulièrement prudent.
Pour le marché des cryptomonnaies, les variations des rendements des obligations d’État japonaises et du taux de change du yen ont toujours été des indicateurs clés pour la stratégie de carry trade à l’échelle mondiale. Si les rendements des obligations japonaises continuent de monter, entraînant un reflux de liquidités vers le yen, cela pourrait, à court terme, perturber quelque peu la liquidité des actifs à risque. Toutefois, l’impact global dépendra des politiques budgétaires mises en œuvre par la suite et de la réaction concrète des flux de capitaux. $BTC
#JapanBonds #Yen #MacroEconomy
58
·
--
Mardi, les rendements des obligations d’État japonaises affichent une tendance à la hausse. Katsutoshi Inadome, stratège senior en gestion d’actifs chez Mitsui Sumitomo Trust Asset Management, a indiqué depuis Tokyo que, alors que les négociations sur la réduction des impôts sur l’alimentation et les mesures de soutien aux ménages progressent, les inquiétudes du marché concernant un déficit de financement des finances publiques se sont nettement intensifiées. Le gouvernement japonais a arrêté un plan de réduction d’impôts et de subventions à l’approche, mais n’a toujours pas précisé la source précise des fonds, et le remplacement du ministre du Travail et de la Santé (qui supervise le GPIF, le fonds public de pension) dans le remaniement du cabinet a suscité une vive alerte quant à un éventuel changement d’allocation des capitaux des institutions japonaises.
Cette évolution mérite une attention particulière, car l’écart se creuse entre la dette souveraine massive accumulée de longue date par le Japon et les dépenses budgétaires rigides. Le marché s’attend largement à ce que la Banque du Japon avance difficilement sur la voie de la normalisation monétaire, tandis que l’élargissement supplémentaire du stimulus budgétaire du gouvernement, en l’absence de sources de financement stables, revient à accroître directement la pression sur l’offre d’obligations d’État. Sans un engagement à grande échelle de capitaux comme ceux du GPIF et d’autres « équipes nationales », la soutenabilité de cette dette souveraine de longue durée ferait de nouveau l’objet de tests sévères.
Du point de vue des marchés financiers traditionnels, la hausse des rendements des obligations japonaises entraînera inévitablement un retour des capitaux vers le Japon, ce qui contribuera à relever davantage le plancher des taux sans risque à l’échelle mondiale et à accroître le risque systémique potentiel de clôture forcée des opérations de portage en yen (Carry Trade). À mesure que la prime de risque liée au crédit souverain est réévaluée, les rendements des obligations d’État à longue échéance pourraient subir une pression haussière passive, et la volatilité du marché des changes serait nettement amplifiée, rendant l’environnement macroéconomique très défavorable aux actifs à valorisations élevées.
Pour le marché des cryptomonnaies, $BTC ainsi que les actifs à risque dominants feront face à un double défi : resserrement de la liquidité et montée de l’aversion pour le risque. Le retrait de liquidité mondial déclenché par la hausse des rendements des obligations d’État est de nature à provoquer très facilement une dégradation forcée des positions des capitaux à effet de levier inter-marchés. Dans un contexte où les anticipations de politique macroéconomique se mêlent aux risques géopolitiques, les investisseurs doivent se prémunir au maximum contre les fluctuations à la baisse induites par la transmission de la liquidité ; adopter une posture défensive à court terme est un choix plus rationnel.
#JapanBonds #YieldCurve #MacroEconomics
Mardi, les rendements des obligations d’État japonaises affichent une tendance à la hausse. Katsutoshi Inadome, stratège senior en gestion d’actifs chez Mitsui Sumitomo Trust Asset Management, a indiqué depuis Tokyo que, alors que les négociations sur la réduction des impôts sur l’alimentation et les mesures de soutien aux ménages progressent, les inquiétudes du marché concernant un déficit de financement des finances publiques se sont nettement intensifiées. Le gouvernement japonais a arrêté un plan de réduction d’impôts et de subventions à l’approche, mais n’a toujours pas précisé la source précise des fonds, et le remplacement du ministre du Travail et de la Santé (qui supervise le GPIF, le fonds public de pension) dans le remaniement du cabinet a suscité une vive alerte quant à un éventuel changement d’allocation des capitaux des institutions japonaises.
Cette évolution mérite une attention particulière, car l’écart se creuse entre la dette souveraine massive accumulée de longue date par le Japon et les dépenses budgétaires rigides. Le marché s’attend largement à ce que la Banque du Japon avance difficilement sur la voie de la normalisation monétaire, tandis que l’élargissement supplémentaire du stimulus budgétaire du gouvernement, en l’absence de sources de financement stables, revient à accroître directement la pression sur l’offre d’obligations d’État. Sans un engagement à grande échelle de capitaux comme ceux du GPIF et d’autres « équipes nationales », la soutenabilité de cette dette souveraine de longue durée ferait de nouveau l’objet de tests sévères.
Du point de vue des marchés financiers traditionnels, la hausse des rendements des obligations japonaises entraînera inévitablement un retour des capitaux vers le Japon, ce qui contribuera à relever davantage le plancher des taux sans risque à l’échelle mondiale et à accroître le risque systémique potentiel de clôture forcée des opérations de portage en yen (Carry Trade). À mesure que la prime de risque liée au crédit souverain est réévaluée, les rendements des obligations d’État à longue échéance pourraient subir une pression haussière passive, et la volatilité du marché des changes serait nettement amplifiée, rendant l’environnement macroéconomique très défavorable aux actifs à valorisations élevées.
Pour le marché des cryptomonnaies, $BTC ainsi que les actifs à risque dominants feront face à un double défi : resserrement de la liquidité et montée de l’aversion pour le risque. Le retrait de liquidité mondial déclenché par la hausse des rendements des obligations d’État est de nature à provoquer très facilement une dégradation forcée des positions des capitaux à effet de levier inter-marchés. Dans un contexte où les anticipations de politique macroéconomique se mêlent aux risques géopolitiques, les investisseurs doivent se prémunir au maximum contre les fluctuations à la baisse induites par la transmission de la liquidité ; adopter une posture défensive à court terme est un choix plus rationnel.
#JapanBonds #YieldCurve #MacroEconomics
Cette évolution mérite une attention particulière, car l’écart se creuse entre la dette souveraine massive accumulée de longue date par le Japon et les dépenses budgétaires rigides. Le marché s’attend largement à ce que la Banque du Japon avance difficilement sur la voie de la normalisation monétaire, tandis que l’élargissement supplémentaire du stimulus budgétaire du gouvernement, en l’absence de sources de financement stables, revient à accroître directement la pression sur l’offre d’obligations d’État. Sans un engagement à grande échelle de capitaux comme ceux du GPIF et d’autres « équipes nationales », la soutenabilité de cette dette souveraine de longue durée ferait de nouveau l’objet de tests sévères.
Du point de vue des marchés financiers traditionnels, la hausse des rendements des obligations japonaises entraînera inévitablement un retour des capitaux vers le Japon, ce qui contribuera à relever davantage le plancher des taux sans risque à l’échelle mondiale et à accroître le risque systémique potentiel de clôture forcée des opérations de portage en yen (Carry Trade). À mesure que la prime de risque liée au crédit souverain est réévaluée, les rendements des obligations d’État à longue échéance pourraient subir une pression haussière passive, et la volatilité du marché des changes serait nettement amplifiée, rendant l’environnement macroéconomique très défavorable aux actifs à valorisations élevées.
Pour le marché des cryptomonnaies, $BTC ainsi que les actifs à risque dominants feront face à un double défi : resserrement de la liquidité et montée de l’aversion pour le risque. Le retrait de liquidité mondial déclenché par la hausse des rendements des obligations d’État est de nature à provoquer très facilement une dégradation forcée des positions des capitaux à effet de levier inter-marchés. Dans un contexte où les anticipations de politique macroéconomique se mêlent aux risques géopolitiques, les investisseurs doivent se prémunir au maximum contre les fluctuations à la baisse induites par la transmission de la liquidité ; adopter une posture défensive à court terme est un choix plus rationnel.
#JapanBonds #YieldCurve #MacroEconomics
128
·
--
Sur le marché des obligations d’État japonaises, les rendements par échéance affichent aujourd’hui une tendance haussière généralisée. Parmi eux, le rendement de référence à 10 ans atteint 3,035 %. Sur la partie la plus longue de la courbe, le rendement des obligations d’État à 20 ans progresse de 4 points de base pour s’établir à 3,925 %, tandis que celui à 30 ans monte également de 4 points de base, pour atteindre un niveau élevé de 4,190 %.
Ce mouvement des rendements reflète l’intensification continue des attentes du marché concernant une normalisation de la politique monétaire de la Banque du Japon. La forte hausse des rendements à longue maturité indique que les investisseurs réévaluent de nouveau l’urgence pour le Japon de sortir d’une politique extrêmement accommodante. Les coûts d’emprunt, autrefois comprimés par les taux négatifs et par le contrôle de la courbe des rendements (Yield Curve Control, YCC), font désormais l’objet d’une revalorisation structurelle ; cette transition pourrait avoir des répercussions profondes sur la liquidité mondiale.
Pour les marchés financiers traditionnels, la hausse des rendements des obligations japonaises affaiblit directement les bases du carry trade en yens. En raison de la hausse du coût des emprunts en yens, la pression pour rapatrier des actifs depuis l’étranger vers le pays s’accroît nettement. Cela pourrait non seulement pousser à la hausse les coûts d’emprunt de référence des marchés de revenu fixe mondiaux, mais aussi produire un effet d’aspiration durable sur les bons du Trésor américain et sur les actifs risqués à valorisations élevées dans le monde.
Dans le domaine des crypto-actifs, un resserrement marginal des conditions de liquidité macroéconomiques constitue historiquement un risque potentiel de tendance baissière. À mesure que les taux sans risque mondiaux montent et que les capitaux issus de stratégies d’arbitrage se désendettent, la demande marginale sur les actifs à forte volatilité pourrait être mise à l’épreuve. Si l’écart de taux du yen se réduit davantage et déclenche des liquidations d’actifs à plus grande échelle, à l’instar de $BTC , le marché crypto pourrait, à court terme, faire face à des pressions de liquidité encore plus sévères et à un risque de correction des valorisations.
#JapanBonds #BondYields #MacroEconomy
Sur le marché des obligations d’État japonaises, les rendements par échéance affichent aujourd’hui une tendance haussière généralisée. Parmi eux, le rendement de référence à 10 ans atteint 3,035 %. Sur la partie la plus longue de la courbe, le rendement des obligations d’État à 20 ans progresse de 4 points de base pour s’établir à 3,925 %, tandis que celui à 30 ans monte également de 4 points de base, pour atteindre un niveau élevé de 4,190 %.
Ce mouvement des rendements reflète l’intensification continue des attentes du marché concernant une normalisation de la politique monétaire de la Banque du Japon. La forte hausse des rendements à longue maturité indique que les investisseurs réévaluent de nouveau l’urgence pour le Japon de sortir d’une politique extrêmement accommodante. Les coûts d’emprunt, autrefois comprimés par les taux négatifs et par le contrôle de la courbe des rendements (Yield Curve Control, YCC), font désormais l’objet d’une revalorisation structurelle ; cette transition pourrait avoir des répercussions profondes sur la liquidité mondiale.
Pour les marchés financiers traditionnels, la hausse des rendements des obligations japonaises affaiblit directement les bases du carry trade en yens. En raison de la hausse du coût des emprunts en yens, la pression pour rapatrier des actifs depuis l’étranger vers le pays s’accroît nettement. Cela pourrait non seulement pousser à la hausse les coûts d’emprunt de référence des marchés de revenu fixe mondiaux, mais aussi produire un effet d’aspiration durable sur les bons du Trésor américain et sur les actifs risqués à valorisations élevées dans le monde.
Dans le domaine des crypto-actifs, un resserrement marginal des conditions de liquidité macroéconomiques constitue historiquement un risque potentiel de tendance baissière. À mesure que les taux sans risque mondiaux montent et que les capitaux issus de stratégies d’arbitrage se désendettent, la demande marginale sur les actifs à forte volatilité pourrait être mise à l’épreuve. Si l’écart de taux du yen se réduit davantage et déclenche des liquidations d’actifs à plus grande échelle, à l’instar de $BTC , le marché crypto pourrait, à court terme, faire face à des pressions de liquidité encore plus sévères et à un risque de correction des valorisations.
#JapanBonds #BondYields #MacroEconomy
Ce mouvement des rendements reflète l’intensification continue des attentes du marché concernant une normalisation de la politique monétaire de la Banque du Japon. La forte hausse des rendements à longue maturité indique que les investisseurs réévaluent de nouveau l’urgence pour le Japon de sortir d’une politique extrêmement accommodante. Les coûts d’emprunt, autrefois comprimés par les taux négatifs et par le contrôle de la courbe des rendements (Yield Curve Control, YCC), font désormais l’objet d’une revalorisation structurelle ; cette transition pourrait avoir des répercussions profondes sur la liquidité mondiale.
Pour les marchés financiers traditionnels, la hausse des rendements des obligations japonaises affaiblit directement les bases du carry trade en yens. En raison de la hausse du coût des emprunts en yens, la pression pour rapatrier des actifs depuis l’étranger vers le pays s’accroît nettement. Cela pourrait non seulement pousser à la hausse les coûts d’emprunt de référence des marchés de revenu fixe mondiaux, mais aussi produire un effet d’aspiration durable sur les bons du Trésor américain et sur les actifs risqués à valorisations élevées dans le monde.
Dans le domaine des crypto-actifs, un resserrement marginal des conditions de liquidité macroéconomiques constitue historiquement un risque potentiel de tendance baissière. À mesure que les taux sans risque mondiaux montent et que les capitaux issus de stratégies d’arbitrage se désendettent, la demande marginale sur les actifs à forte volatilité pourrait être mise à l’épreuve. Si l’écart de taux du yen se réduit davantage et déclenche des liquidations d’actifs à plus grande échelle, à l’instar de $BTC , le marché crypto pourrait, à court terme, faire face à des pressions de liquidité encore plus sévères et à un risque de correction des valorisations.
#JapanBonds #BondYields #MacroEconomy
102
·
--
Le ministère japonais des Finances vient d’annoncer que le taux du coupon des obligations d’État à 10 ans émises ce mois-ci s’établissait à 3,1 %, atteignant son niveau le plus élevé depuis août 1996. L’adjudication a enregistré un ratio de couverture en forte hausse, à 3,76, signe que les rendements sur le marché secondaire restent élevés dans un contexte d’inquiétude concernant la dette publique mondiale.
Pour la première fois en 30 ans, le taux du coupon de l’obligation de référence japonaise dépasse le seuil des 3 %, marquant un tournant majeur après une longue période de politique monétaire ultra-accommodante. La hausse continue, de 2,4 % au deuxième trimestre à 2,7 % au troisième trimestre, puis à 3,1 % aujourd’hui, montre que la normalisation des rendements à Tokyo s’opère plus rapidement que prévu.
La forte hausse des rendements obligataires japonais accentue les pressions en faveur d’un débouclage des opérations de carry trade à l’échelle mondiale. Le yen tend à se renforcer, entraînant une hausse des coûts d’emprunt et obligeant les institutions financières à rééquilibrer leurs portefeuilles d’actifs risqués.
Sur le marché des cryptomonnaies, le retrait des liquidités des opérations d’arbitrage de taux d’intérêt pourrait provoquer des secousses à court terme sur le $BTC. Toutefois, la hausse de la dette publique et des coûts de financement mondiaux stimule également, à long terme, la demande d’actifs décentralisés. 🌐
#JapanBonds #CarryTrade #MacroEconomy
Le ministère japonais des Finances vient d’annoncer que le taux du coupon des obligations d’État à 10 ans émises ce mois-ci s’établissait à 3,1 %, atteignant son niveau le plus élevé depuis août 1996. L’adjudication a enregistré un ratio de couverture en forte hausse, à 3,76, signe que les rendements sur le marché secondaire restent élevés dans un contexte d’inquiétude concernant la dette publique mondiale.
Pour la première fois en 30 ans, le taux du coupon de l’obligation de référence japonaise dépasse le seuil des 3 %, marquant un tournant majeur après une longue période de politique monétaire ultra-accommodante. La hausse continue, de 2,4 % au deuxième trimestre à 2,7 % au troisième trimestre, puis à 3,1 % aujourd’hui, montre que la normalisation des rendements à Tokyo s’opère plus rapidement que prévu.
La forte hausse des rendements obligataires japonais accentue les pressions en faveur d’un débouclage des opérations de carry trade à l’échelle mondiale. Le yen tend à se renforcer, entraînant une hausse des coûts d’emprunt et obligeant les institutions financières à rééquilibrer leurs portefeuilles d’actifs risqués.
Sur le marché des cryptomonnaies, le retrait des liquidités des opérations d’arbitrage de taux d’intérêt pourrait provoquer des secousses à court terme sur le $BTC . Toutefois, la hausse de la dette publique et des coûts de financement mondiaux stimule également, à long terme, la demande d’actifs décentralisés. 🌐
#JapanBonds #CarryTrade #MacroEconomy
Pour la première fois en 30 ans, le taux du coupon de l’obligation de référence japonaise dépasse le seuil des 3 %, marquant un tournant majeur après une longue période de politique monétaire ultra-accommodante. La hausse continue, de 2,4 % au deuxième trimestre à 2,7 % au troisième trimestre, puis à 3,1 % aujourd’hui, montre que la normalisation des rendements à Tokyo s’opère plus rapidement que prévu.
La forte hausse des rendements obligataires japonais accentue les pressions en faveur d’un débouclage des opérations de carry trade à l’échelle mondiale. Le yen tend à se renforcer, entraînant une hausse des coûts d’emprunt et obligeant les institutions financières à rééquilibrer leurs portefeuilles d’actifs risqués.
Sur le marché des cryptomonnaies, le retrait des liquidités des opérations d’arbitrage de taux d’intérêt pourrait provoquer des secousses à court terme sur le $BTC . Toutefois, la hausse de la dette publique et des coûts de financement mondiaux stimule également, à long terme, la demande d’actifs décentralisés. 🌐
#JapanBonds #CarryTrade #MacroEconomy
241
Le ministère des Finances japonais a mené aujourd’hui une adjudication d’obligations d’État à 40 ans, marquée par un ratio d’offres de 3,1, nettement supérieur à la précédente (2,82) et à la moyenne des 12 derniers mois (2,67), confirmant le plus fort niveau de demande depuis 2020. Sous l’effet d’un rendement de 4,23% attirant, les contrats à terme sur les obligations d’État japonaises ont immédiatement progressé après l’adjudication. Cela indique que, malgré l’absence d’indications claires de hausse des taux de la part du gouverneur de la Banque du Japon, Kazuo Ueda, la force des achats sur l’extrémité longue de la courbe reste extrêmement robuste.
Du point de vue technique et macroéconomique, la dette publique à très long terme fait l’objet d’un engouement prononcé, ce qui signifie que les fonds institutionnels cherchent activement à sécuriser des rendements excédentaires. Le marché craignait auparavant que la Banque du Japon ne retarde la cadence de son resserrement, mais la tenue des rendements des obligations longues dans la fourchette des plus hauts historiques offre une excellente marge de sécurité. Cette capacité d’absorption solide côté acheteur atténue efficacement la crainte d’une vague de ventes sur le marché obligataire.
Sur les marchés financiers traditionnels, la stabilisation des rendements des obligations à long terme, conjuguée à la hausse des contrats à terme, réduit directement le risque systémique de « queue » lié à une envolée brutale des coûts d’emprunt mondiaux. Le choc de liquidité sur le yen parvient à se calmer sur le plan technique : la structure des différentiels de taux entre le dollar et les principales devises reste stable, créant ainsi un environnement de liquidité macro global plutôt propice aux transactions.
Pour les actifs risqués tels que les cryptomonnaies, c’est sans aucun doute un signal positif. La pression de clôture brutale des opérations de carry trade en yens est temporairement levée, les anticipations de liquidité mondiale s’améliorent marginalement et l’appétit pour le risque des investisseurs remonte nettement. Des actifs clés comme $BTC , dans un contexte de soutien de la liquidité, pourraient poursuivre la tendance haussière et tester à la hausse des zones de résistance essentielles.
#JapanBonds #BankOfJapan #GlobalMacro
Le ministère des Finances japonais a mené aujourd’hui une adjudication d’obligations d’État à 40 ans, marquée par un ratio d’offres de 3,1, nettement supérieur à la précédente (2,82) et à la moyenne des 12 derniers mois (2,67), confirmant le plus fort niveau de demande depuis 2020. Sous l’effet d’un rendement de 4,23% attirant, les contrats à terme sur les obligations d’État japonaises ont immédiatement progressé après l’adjudication. Cela indique que, malgré l’absence d’indications claires de hausse des taux de la part du gouverneur de la Banque du Japon, Kazuo Ueda, la force des achats sur l’extrémité longue de la courbe reste extrêmement robuste.
Du point de vue technique et macroéconomique, la dette publique à très long terme fait l’objet d’un engouement prononcé, ce qui signifie que les fonds institutionnels cherchent activement à sécuriser des rendements excédentaires. Le marché craignait auparavant que la Banque du Japon ne retarde la cadence de son resserrement, mais la tenue des rendements des obligations longues dans la fourchette des plus hauts historiques offre une excellente marge de sécurité. Cette capacité d’absorption solide côté acheteur atténue efficacement la crainte d’une vague de ventes sur le marché obligataire.
Sur les marchés financiers traditionnels, la stabilisation des rendements des obligations à long terme, conjuguée à la hausse des contrats à terme, réduit directement le risque systémique de « queue » lié à une envolée brutale des coûts d’emprunt mondiaux. Le choc de liquidité sur le yen parvient à se calmer sur le plan technique : la structure des différentiels de taux entre le dollar et les principales devises reste stable, créant ainsi un environnement de liquidité macro global plutôt propice aux transactions.
Pour les actifs risqués tels que les cryptomonnaies, c’est sans aucun doute un signal positif. La pression de clôture brutale des opérations de carry trade en yens est temporairement levée, les anticipations de liquidité mondiale s’améliorent marginalement et l’appétit pour le risque des investisseurs remonte nettement. Des actifs clés comme $BTC , dans un contexte de soutien de la liquidité, pourraient poursuivre la tendance haussière et tester à la hausse des zones de résistance essentielles.
#JapanBonds #BankOfJapan #GlobalMacro
Du point de vue technique et macroéconomique, la dette publique à très long terme fait l’objet d’un engouement prononcé, ce qui signifie que les fonds institutionnels cherchent activement à sécuriser des rendements excédentaires. Le marché craignait auparavant que la Banque du Japon ne retarde la cadence de son resserrement, mais la tenue des rendements des obligations longues dans la fourchette des plus hauts historiques offre une excellente marge de sécurité. Cette capacité d’absorption solide côté acheteur atténue efficacement la crainte d’une vague de ventes sur le marché obligataire.
Sur les marchés financiers traditionnels, la stabilisation des rendements des obligations à long terme, conjuguée à la hausse des contrats à terme, réduit directement le risque systémique de « queue » lié à une envolée brutale des coûts d’emprunt mondiaux. Le choc de liquidité sur le yen parvient à se calmer sur le plan technique : la structure des différentiels de taux entre le dollar et les principales devises reste stable, créant ainsi un environnement de liquidité macro global plutôt propice aux transactions.
Pour les actifs risqués tels que les cryptomonnaies, c’est sans aucun doute un signal positif. La pression de clôture brutale des opérations de carry trade en yens est temporairement levée, les anticipations de liquidité mondiale s’améliorent marginalement et l’appétit pour le risque des investisseurs remonte nettement. Des actifs clés comme $BTC , dans un contexte de soutien de la liquidité, pourraient poursuivre la tendance haussière et tester à la hausse des zones de résistance essentielles.
#JapanBonds #BankOfJapan #GlobalMacro
71
Le mardi, le marché japonais des obligations d’État a connu des mouvements nettement marqués : les rendements des obligations du Trésor japonais ont progressé sur l’ensemble de la courbe. Katsutoshi Inadome, stratège senior chez Asset Management de Sumitomo Mitsui Trust, a indiqué que, à mesure que les négociations sur la réduction des taxes sur les produits alimentaires progressent, les inquiétudes du marché concernant la source des fonds destinés à la baisse d’impôts du gouvernement ont fortement augmenté. Le gouvernement japonais prévoit de finaliser le mardi un plan de réduction et de subventions liées à la taxe de consommation à destination des ménages, mais il ne précise pas clairement le mode de mobilisation des fonds au point crucial ; s’y ajoutent les remaniements au sein du cabinet du Premier ministre Fumio Kishida (Kishi) et les changements de personnel du ministre de la MHLW qui supervise le fonds d’investissement de retraite du gouvernement (GPIF). Tout cela a suscité de fortes anticipations de redistribution de la liquidité.
D’un point de vue macroéconomique, une expansion budgétaire s’accompagne souvent d’une hausse de la pression sur l’offre d’obligations d’État. Le marché réévalue la solidité budgétaire du gouvernement japonais et les anticipations d’émission de dette, tout en observant de près la future orientation d’allocation d’actifs du GPIF : l’augmentation des achats d’obligations japonaises déterminera directement le plafond de marge de hausse des rendements et la capacité de soutien du taux de change du yen.
Sur le plan technique, les perturbations des rendements des obligations souveraines mondiales redessinent la structure de volatilité des devises et des actifs macro à risque. Pour les opérateurs inter-actifs, la hausse des rendements des obligations japonaises ne déclenche pas une désindustrialisation anxiogène avec une réduction brutale de l’effet de levier ; elle reflète plutôt la résilience des fondamentaux qui permet au Japon de sortir progressivement de la déflation et de s’orienter vers une normalisation de la stimulation budgétaire. Si, dans ce contexte, la paire dollar/yen formait une consolidation par paliers, cela atténuerait efficacement la pression de resserrement de la liquidité mondiale et fournirait une base macro plus souple pour le rebond des actifs à risque.
Concernant le marché des cryptoactifs, la poursuite du cycle d’expansion budgétaire revient en substance à diluer la crédibilité du crédit en monnaie fiduciaire : à long terme, le biais reste favorable aux actifs “hard” et à la libération de la prise de risque. Tant que le carry trade en yen ne fait pas apparaître de risque extrême de liquidation, la liquidité du marché a tendance à refluer vers les actifs à bêta élevé. $BTC se situe au-dessus d’un niveau de support de moyenne mobile clé ; l’environnement de liquidité macroéconomique s’oriente progressivement vers les acheteurs pendant les phases d’oscillation. Les préférences de financement pourraient ainsi être amenées à relancer davantage la tendance de “catch-up” haussière des principales cryptomonnaies.
#JapanBonds #MacroEconomics #CryptoMarket
Le mardi, le marché japonais des obligations d’État a connu des mouvements nettement marqués : les rendements des obligations du Trésor japonais ont progressé sur l’ensemble de la courbe. Katsutoshi Inadome, stratège senior chez Asset Management de Sumitomo Mitsui Trust, a indiqué que, à mesure que les négociations sur la réduction des taxes sur les produits alimentaires progressent, les inquiétudes du marché concernant la source des fonds destinés à la baisse d’impôts du gouvernement ont fortement augmenté. Le gouvernement japonais prévoit de finaliser le mardi un plan de réduction et de subventions liées à la taxe de consommation à destination des ménages, mais il ne précise pas clairement le mode de mobilisation des fonds au point crucial ; s’y ajoutent les remaniements au sein du cabinet du Premier ministre Fumio Kishida (Kishi) et les changements de personnel du ministre de la MHLW qui supervise le fonds d’investissement de retraite du gouvernement (GPIF). Tout cela a suscité de fortes anticipations de redistribution de la liquidité.
D’un point de vue macroéconomique, une expansion budgétaire s’accompagne souvent d’une hausse de la pression sur l’offre d’obligations d’État. Le marché réévalue la solidité budgétaire du gouvernement japonais et les anticipations d’émission de dette, tout en observant de près la future orientation d’allocation d’actifs du GPIF : l’augmentation des achats d’obligations japonaises déterminera directement le plafond de marge de hausse des rendements et la capacité de soutien du taux de change du yen.
Sur le plan technique, les perturbations des rendements des obligations souveraines mondiales redessinent la structure de volatilité des devises et des actifs macro à risque. Pour les opérateurs inter-actifs, la hausse des rendements des obligations japonaises ne déclenche pas une désindustrialisation anxiogène avec une réduction brutale de l’effet de levier ; elle reflète plutôt la résilience des fondamentaux qui permet au Japon de sortir progressivement de la déflation et de s’orienter vers une normalisation de la stimulation budgétaire. Si, dans ce contexte, la paire dollar/yen formait une consolidation par paliers, cela atténuerait efficacement la pression de resserrement de la liquidité mondiale et fournirait une base macro plus souple pour le rebond des actifs à risque.
Concernant le marché des cryptoactifs, la poursuite du cycle d’expansion budgétaire revient en substance à diluer la crédibilité du crédit en monnaie fiduciaire : à long terme, le biais reste favorable aux actifs “hard” et à la libération de la prise de risque. Tant que le carry trade en yen ne fait pas apparaître de risque extrême de liquidation, la liquidité du marché a tendance à refluer vers les actifs à bêta élevé. $BTC se situe au-dessus d’un niveau de support de moyenne mobile clé ; l’environnement de liquidité macroéconomique s’oriente progressivement vers les acheteurs pendant les phases d’oscillation. Les préférences de financement pourraient ainsi être amenées à relancer davantage la tendance de “catch-up” haussière des principales cryptomonnaies.
#JapanBonds #MacroEconomics #CryptoMarket
D’un point de vue macroéconomique, une expansion budgétaire s’accompagne souvent d’une hausse de la pression sur l’offre d’obligations d’État. Le marché réévalue la solidité budgétaire du gouvernement japonais et les anticipations d’émission de dette, tout en observant de près la future orientation d’allocation d’actifs du GPIF : l’augmentation des achats d’obligations japonaises déterminera directement le plafond de marge de hausse des rendements et la capacité de soutien du taux de change du yen.
Sur le plan technique, les perturbations des rendements des obligations souveraines mondiales redessinent la structure de volatilité des devises et des actifs macro à risque. Pour les opérateurs inter-actifs, la hausse des rendements des obligations japonaises ne déclenche pas une désindustrialisation anxiogène avec une réduction brutale de l’effet de levier ; elle reflète plutôt la résilience des fondamentaux qui permet au Japon de sortir progressivement de la déflation et de s’orienter vers une normalisation de la stimulation budgétaire. Si, dans ce contexte, la paire dollar/yen formait une consolidation par paliers, cela atténuerait efficacement la pression de resserrement de la liquidité mondiale et fournirait une base macro plus souple pour le rebond des actifs à risque.
Concernant le marché des cryptoactifs, la poursuite du cycle d’expansion budgétaire revient en substance à diluer la crédibilité du crédit en monnaie fiduciaire : à long terme, le biais reste favorable aux actifs “hard” et à la libération de la prise de risque. Tant que le carry trade en yen ne fait pas apparaître de risque extrême de liquidation, la liquidité du marché a tendance à refluer vers les actifs à bêta élevé. $BTC se situe au-dessus d’un niveau de support de moyenne mobile clé ; l’environnement de liquidité macroéconomique s’oriente progressivement vers les acheteurs pendant les phases d’oscillation. Les préférences de financement pourraient ainsi être amenées à relancer davantage la tendance de “catch-up” haussière des principales cryptomonnaies.
#JapanBonds #MacroEconomics #CryptoMarket
91
·
--
Le ministère japonais des Finances a publié aujourd’hui les derniers résultats de ses adjudications obligataires. Le taux nominal des obligations d’État japonaises à 10 ans émises ce mois-ci a été relevé à 3,1 %, un niveau inédit depuis près de 30 ans, depuis août 1996. Dans un contexte de hausse continue des rendements sur le marché secondaire, le ratio de couverture de l’adjudication de ces obligations de référence a grimpé à 3,76, témoignant de l’intense bras de fer autour de la réévaluation des rendements depuis leur retour au seuil des 3 %.
Cette évolution historique reflète la propagation accélérée des pressions liées à la dette publique mondiale vers les valeurs refuges traditionnellement à faible rendement. Le régime de taux d’intérêt ultra-bas et de liquidités abondantes que le Japon a maintenu pendant longtemps est en train de connaître une transformation profonde. La forte hausse, imposée par les circonstances, du taux nominal montre que le risque de décrochage entre le coût de financement officiel et les rendements du marché s’accentue.
La hausse structurelle des rendements des obligations japonaises accentue directement les pressions systémiques liées au débouclage des opérations de portage (carry trade) et au rapatriement des capitaux. Avec la remontée des taux sans risque, les anticipations de resserrement marginal de la liquidité mondiale s’intensifient, et les modèles d’actualisation servant à valoriser les actifs risqués traditionnels pourraient être soumis à une nouvelle épreuve particulièrement difficile.
Pour le marché des cryptomonnaies, un éventuel retournement des opérations de portage signifie souvent un retrait continu des capitaux externes à effet de levier. Dans une phase où le niveau général de la liquidité macroéconomique augmente sous l’effet des circonstances, les actifs risqués tels que $BTC pourraient être confrontés au double défi du resserrement de la liquidité et de la montée de l’aversion au risque. La plus grande prudence s’impose à court terme.
#JapanBonds #InterestRates #GlobalLiquidity
Le ministère japonais des Finances a publié aujourd’hui les derniers résultats de ses adjudications obligataires. Le taux nominal des obligations d’État japonaises à 10 ans émises ce mois-ci a été relevé à 3,1 %, un niveau inédit depuis près de 30 ans, depuis août 1996. Dans un contexte de hausse continue des rendements sur le marché secondaire, le ratio de couverture de l’adjudication de ces obligations de référence a grimpé à 3,76, témoignant de l’intense bras de fer autour de la réévaluation des rendements depuis leur retour au seuil des 3 %.
Cette évolution historique reflète la propagation accélérée des pressions liées à la dette publique mondiale vers les valeurs refuges traditionnellement à faible rendement. Le régime de taux d’intérêt ultra-bas et de liquidités abondantes que le Japon a maintenu pendant longtemps est en train de connaître une transformation profonde. La forte hausse, imposée par les circonstances, du taux nominal montre que le risque de décrochage entre le coût de financement officiel et les rendements du marché s’accentue.
La hausse structurelle des rendements des obligations japonaises accentue directement les pressions systémiques liées au débouclage des opérations de portage (carry trade) et au rapatriement des capitaux. Avec la remontée des taux sans risque, les anticipations de resserrement marginal de la liquidité mondiale s’intensifient, et les modèles d’actualisation servant à valoriser les actifs risqués traditionnels pourraient être soumis à une nouvelle épreuve particulièrement difficile.
Pour le marché des cryptomonnaies, un éventuel retournement des opérations de portage signifie souvent un retrait continu des capitaux externes à effet de levier. Dans une phase où le niveau général de la liquidité macroéconomique augmente sous l’effet des circonstances, les actifs risqués tels que $BTC pourraient être confrontés au double défi du resserrement de la liquidité et de la montée de l’aversion au risque. La plus grande prudence s’impose à court terme.
#JapanBonds #InterestRates #GlobalLiquidity
Cette évolution historique reflète la propagation accélérée des pressions liées à la dette publique mondiale vers les valeurs refuges traditionnellement à faible rendement. Le régime de taux d’intérêt ultra-bas et de liquidités abondantes que le Japon a maintenu pendant longtemps est en train de connaître une transformation profonde. La forte hausse, imposée par les circonstances, du taux nominal montre que le risque de décrochage entre le coût de financement officiel et les rendements du marché s’accentue.
La hausse structurelle des rendements des obligations japonaises accentue directement les pressions systémiques liées au débouclage des opérations de portage (carry trade) et au rapatriement des capitaux. Avec la remontée des taux sans risque, les anticipations de resserrement marginal de la liquidité mondiale s’intensifient, et les modèles d’actualisation servant à valoriser les actifs risqués traditionnels pourraient être soumis à une nouvelle épreuve particulièrement difficile.
Pour le marché des cryptomonnaies, un éventuel retournement des opérations de portage signifie souvent un retrait continu des capitaux externes à effet de levier. Dans une phase où le niveau général de la liquidité macroéconomique augmente sous l’effet des circonstances, les actifs risqués tels que $BTC pourraient être confrontés au double défi du resserrement de la liquidité et de la montée de l’aversion au risque. La plus grande prudence s’impose à court terme.
#JapanBonds #InterestRates #GlobalLiquidity
84
·
--
Le ministère japonais des Finances a achevé aujourd’hui l’adjudication de la dernière émission d’obligations d’État à 10 ans. Le taux du coupon a été fixé à 3,1 %, un niveau inédit depuis près de 30 ans, depuis août 1996. Le ratio de couverture de l’adjudication est passé de 3,29 lors de la précédente émission à 3,76, signe que le marché revoit sa tarification dans un contexte de forte hausse des rendements.
Cette évolution reflète directement la progression continue des rendements des obligations d’État sur le marché secondaire, ainsi que la réévaluation des pressions exercées par la dette publique mondiale. Le taux de référence, qui s’établissait à 2,4 % d’avril à juin, est monté à 2,7 % de juillet à septembre, avant de franchir aujourd’hui la barre des 3 %. Cela montre que la fin de la longue période de taux bas s’accélère.
Pour les marchés financiers traditionnels, le Japon étant l’un des principaux pays fournisseurs de capitaux à faible coût dans le monde, la hausse de son rendement sans risque pourrait entraîner le rapatriement de capitaux engagés dans des opérations de portage, avec des répercussions subtiles sur les marchés obligataires mondiaux et la liquidité en dollars. La logique de valorisation des devises et des actifs de marché est également appelée à évoluer.
Sur les marchés des cryptoactifs, des actifs majeurs comme $BTC sont souvent sensibles aux variations de la liquidité macroéconomique mondiale. La hausse du coût de certains emprunts à faible coût pourrait freiner les flux de capitaux spéculatifs. Toutefois, certains estiment que cela mettra davantage en évidence la valeur d’une allocation diversifiée à long terme en faveur des actifs résistants à l’inflation. Reste à savoir si cela provoquera des pressions vendeuses à court terme ou une accumulation progressive : les investisseurs ont tout intérêt à suivre la situation de près.💡
#JapanBonds #InterestRates #MacroEconomics
Le ministère japonais des Finances a achevé aujourd’hui l’adjudication de la dernière émission d’obligations d’État à 10 ans. Le taux du coupon a été fixé à 3,1 %, un niveau inédit depuis près de 30 ans, depuis août 1996. Le ratio de couverture de l’adjudication est passé de 3,29 lors de la précédente émission à 3,76, signe que le marché revoit sa tarification dans un contexte de forte hausse des rendements.
Cette évolution reflète directement la progression continue des rendements des obligations d’État sur le marché secondaire, ainsi que la réévaluation des pressions exercées par la dette publique mondiale. Le taux de référence, qui s’établissait à 2,4 % d’avril à juin, est monté à 2,7 % de juillet à septembre, avant de franchir aujourd’hui la barre des 3 %. Cela montre que la fin de la longue période de taux bas s’accélère.
Pour les marchés financiers traditionnels, le Japon étant l’un des principaux pays fournisseurs de capitaux à faible coût dans le monde, la hausse de son rendement sans risque pourrait entraîner le rapatriement de capitaux engagés dans des opérations de portage, avec des répercussions subtiles sur les marchés obligataires mondiaux et la liquidité en dollars. La logique de valorisation des devises et des actifs de marché est également appelée à évoluer.
Sur les marchés des cryptoactifs, des actifs majeurs comme $BTC sont souvent sensibles aux variations de la liquidité macroéconomique mondiale. La hausse du coût de certains emprunts à faible coût pourrait freiner les flux de capitaux spéculatifs. Toutefois, certains estiment que cela mettra davantage en évidence la valeur d’une allocation diversifiée à long terme en faveur des actifs résistants à l’inflation. Reste à savoir si cela provoquera des pressions vendeuses à court terme ou une accumulation progressive : les investisseurs ont tout intérêt à suivre la situation de près.💡
#JapanBonds #InterestRates #MacroEconomics
Cette évolution reflète directement la progression continue des rendements des obligations d’État sur le marché secondaire, ainsi que la réévaluation des pressions exercées par la dette publique mondiale. Le taux de référence, qui s’établissait à 2,4 % d’avril à juin, est monté à 2,7 % de juillet à septembre, avant de franchir aujourd’hui la barre des 3 %. Cela montre que la fin de la longue période de taux bas s’accélère.
Pour les marchés financiers traditionnels, le Japon étant l’un des principaux pays fournisseurs de capitaux à faible coût dans le monde, la hausse de son rendement sans risque pourrait entraîner le rapatriement de capitaux engagés dans des opérations de portage, avec des répercussions subtiles sur les marchés obligataires mondiaux et la liquidité en dollars. La logique de valorisation des devises et des actifs de marché est également appelée à évoluer.
Sur les marchés des cryptoactifs, des actifs majeurs comme $BTC sont souvent sensibles aux variations de la liquidité macroéconomique mondiale. La hausse du coût de certains emprunts à faible coût pourrait freiner les flux de capitaux spéculatifs. Toutefois, certains estiment que cela mettra davantage en évidence la valeur d’une allocation diversifiée à long terme en faveur des actifs résistants à l’inflation. Reste à savoir si cela provoquera des pressions vendeuses à court terme ou une accumulation progressive : les investisseurs ont tout intérêt à suivre la situation de près.💡
#JapanBonds #InterestRates #MacroEconomics
72

·
--
Haussier
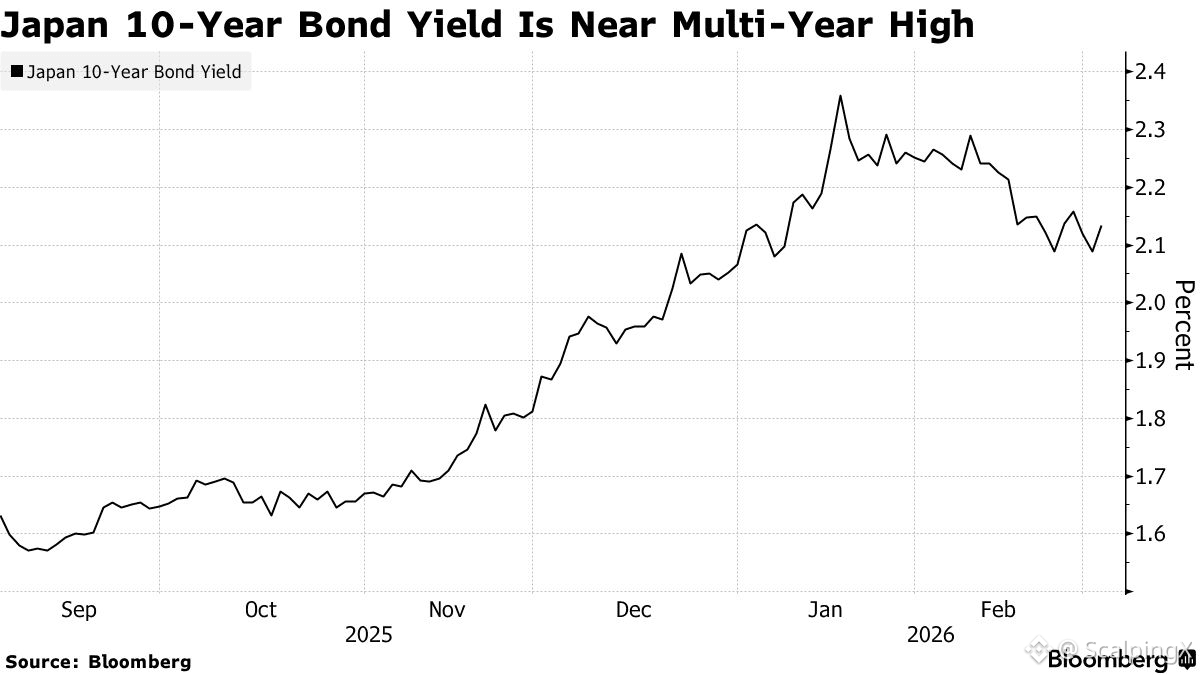
Japon 10Y JGB – Demande solide lors des enchères, mais les rendements augmentent alors que le risque d'inflation lié au pétrole revient.
📌 L'enchère du 3 mars des JGB de 10 ans du Japon a connu une demande stable, avec un ratio d'enchères à couverture de 3,3, au-dessus de 3,02 lors de la vente précédente et légèrement supérieur à la moyenne de 12 mois de 3,23.
💡 Le rendement accepté était groupé autour de 2,122%–2,129%, tandis que le rendement de référence à 10 ans est resté au-dessus de 2,1% après un bref recul de deux jours.
⚠️ La conclusion clé est que le stress géopolitique ne s'est pas traduit par une « offre refuge » propre pour les obligations, car des prix du pétrole plus élevés ont ravivé les préoccupations inflationnistes et maintenu les rendements mondiaux sous pression à la hausse.
⏱️ Au niveau national, l'attention reste sur le chemin de normalisation de la BOJ, avec des orientations à venir susceptibles de façonner la mesure dans laquelle les investisseurs sont prêts à tolérer des rendements plus élevés.
✅ À court terme, la demande de base pour les JGB semble toujours intacte, mais la tarification est de plus en plus sensible aux attentes en matière de pétrole et d'inflation ; les signaux de la BOJ seront le principal filtre de risque.
#MacroRates #JapanBonds
Japon 10Y JGB – Demande solide lors des enchères, mais les rendements augmentent alors que le risque d'inflation lié au pétrole revient.
📌 L'enchère du 3 mars des JGB de 10 ans du Japon a connu une demande stable, avec un ratio d'enchères à couverture de 3,3, au-dessus de 3,02 lors de la vente précédente et légèrement supérieur à la moyenne de 12 mois de 3,23.
💡 Le rendement accepté était groupé autour de 2,122%–2,129%, tandis que le rendement de référence à 10 ans est resté au-dessus de 2,1% après un bref recul de deux jours.
⚠️ La conclusion clé est que le stress géopolitique ne s'est pas traduit par une « offre refuge » propre pour les obligations, car des prix du pétrole plus élevés ont ravivé les préoccupations inflationnistes et maintenu les rendements mondiaux sous pression à la hausse.
⏱️ Au niveau national, l'attention reste sur le chemin de normalisation de la BOJ, avec des orientations à venir susceptibles de façonner la mesure dans laquelle les investisseurs sont prêts à tolérer des rendements plus élevés.
✅ À court terme, la demande de base pour les JGB semble toujours intacte, mais la tarification est de plus en plus sensible aux attentes en matière de pétrole et d'inflation ; les signaux de la BOJ seront le principal filtre de risque.
#MacroRates #JapanBonds
📌 L'enchère du 3 mars des JGB de 10 ans du Japon a connu une demande stable, avec un ratio d'enchères à couverture de 3,3, au-dessus de 3,02 lors de la vente précédente et légèrement supérieur à la moyenne de 12 mois de 3,23.
💡 Le rendement accepté était groupé autour de 2,122%–2,129%, tandis que le rendement de référence à 10 ans est resté au-dessus de 2,1% après un bref recul de deux jours.
⚠️ La conclusion clé est que le stress géopolitique ne s'est pas traduit par une « offre refuge » propre pour les obligations, car des prix du pétrole plus élevés ont ravivé les préoccupations inflationnistes et maintenu les rendements mondiaux sous pression à la hausse.
⏱️ Au niveau national, l'attention reste sur le chemin de normalisation de la BOJ, avec des orientations à venir susceptibles de façonner la mesure dans laquelle les investisseurs sont prêts à tolérer des rendements plus élevés.
✅ À court terme, la demande de base pour les JGB semble toujours intacte, mais la tarification est de plus en plus sensible aux attentes en matière de pétrole et d'inflation ; les signaux de la BOJ seront le principal filtre de risque.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC ET LE RENDEMENT DES OBLIGATIONS DU JAPON À 3% — LE DÉCLENCHEUR MACRO QUE TOUT LE MONDE IGNORE ⚡
L’obligation japonaise à 10 ans se tend à 2,805 %, et le seuil psychologique des 3 % est la ligne de déclenchement institutionnelle. 🏦 L’expansion budgétaire du Premier ministre Takaichi tire dans un sens, tandis que la Banque du Japon lutte pour préserver la crédibilité de sa normalisation — une lutte classique dont la liquidité mondiale tarifie silencieusement le risque en ce moment.
Au-dessus de 3 % et nous pourrions voir une vague de ventes d’obligations qui resserre les conditions monétaires partout dans le monde. 📊 C’est le genre de choc macro qui, historiquement, fait courir les actifs risqués pour se mettre à l’abri. Les institutions observent Tokyo bien plus près que ne le pensent la plupart des traders particuliers. 🔍
Le rythme de réduction du bilan de la BOJ est sous le feu des critiques, et la question de l’indépendance est plus bruyante que jamais. 💡 À quelle vitesse, selon vous, cette pression macro se répercute-t-elle sur la crypto ? 💬
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
🚨 $BTC ET LE RENDEMENT DES OBLIGATIONS DU JAPON À 3% — LE DÉCLENCHEUR MACRO QUE TOUT LE MONDE IGNORE ⚡
L’obligation japonaise à 10 ans se tend à 2,805 %, et le seuil psychologique des 3 % est la ligne de déclenchement institutionnelle. 🏦 L’expansion budgétaire du Premier ministre Takaichi tire dans un sens, tandis que la Banque du Japon lutte pour préserver la crédibilité de sa normalisation — une lutte classique dont la liquidité mondiale tarifie silencieusement le risque en ce moment.
Au-dessus de 3 % et nous pourrions voir une vague de ventes d’obligations qui resserre les conditions monétaires partout dans le monde. 📊 C’est le genre de choc macro qui, historiquement, fait courir les actifs risqués pour se mettre à l’abri. Les institutions observent Tokyo bien plus près que ne le pensent la plupart des traders particuliers. 🔍
Le rythme de réduction du bilan de la BOJ est sous le feu des critiques, et la question de l’indépendance est plus bruyante que jamais. 💡 À quelle vitesse, selon vous, cette pression macro se répercute-t-elle sur la crypto ? 💬
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
L’obligation japonaise à 10 ans se tend à 2,805 %, et le seuil psychologique des 3 % est la ligne de déclenchement institutionnelle. 🏦 L’expansion budgétaire du Premier ministre Takaichi tire dans un sens, tandis que la Banque du Japon lutte pour préserver la crédibilité de sa normalisation — une lutte classique dont la liquidité mondiale tarifie silencieusement le risque en ce moment.
Au-dessus de 3 % et nous pourrions voir une vague de ventes d’obligations qui resserre les conditions monétaires partout dans le monde. 📊 C’est le genre de choc macro qui, historiquement, fait courir les actifs risqués pour se mettre à l’abri. Les institutions observent Tokyo bien plus près que ne le pensent la plupart des traders particuliers. 🔍
Le rythme de réduction du bilan de la BOJ est sous le feu des critiques, et la question de l’indépendance est plus bruyante que jamais. 💡 À quelle vitesse, selon vous, cette pression macro se répercute-t-elle sur la crypto ? 💬
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
22
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#IsAnthropic’s$1.5TMarketCapJustified?
13,603 vues
109 mentions
2
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
266,602 vues
2,145 mentions
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
130,758 vues
1,163 mentions
4
#StrategySTRCPreferredSlips3.65%Below$100Par
9,046 vues
88 mentions
5
#MASToUpgradeSGDTestnetToSGDigitalLedger
26,124 vues
290 mentions
6
#CanGTA6'sLaunchLiftTTWOShares?
95,825 vues
837 mentions
7
#Solana2027RoadmapTargetsDoubleComputeCapacity
11,211 vues
153 mentions
8
#InjectiveTokenizedRealEstateMortgagesTop$1.5B
1,268 vues
29 mentions
9
#TetherMakesStrategicInvestmentInSCRYPT
8,441 vues
114 mentions
10
#CapitalGroupAdds1264500StrategyShares
35,102 vues
247 mentions