

#bonds
bonds
148,144 vues
514 mentions
Populaire
Récents

·
--
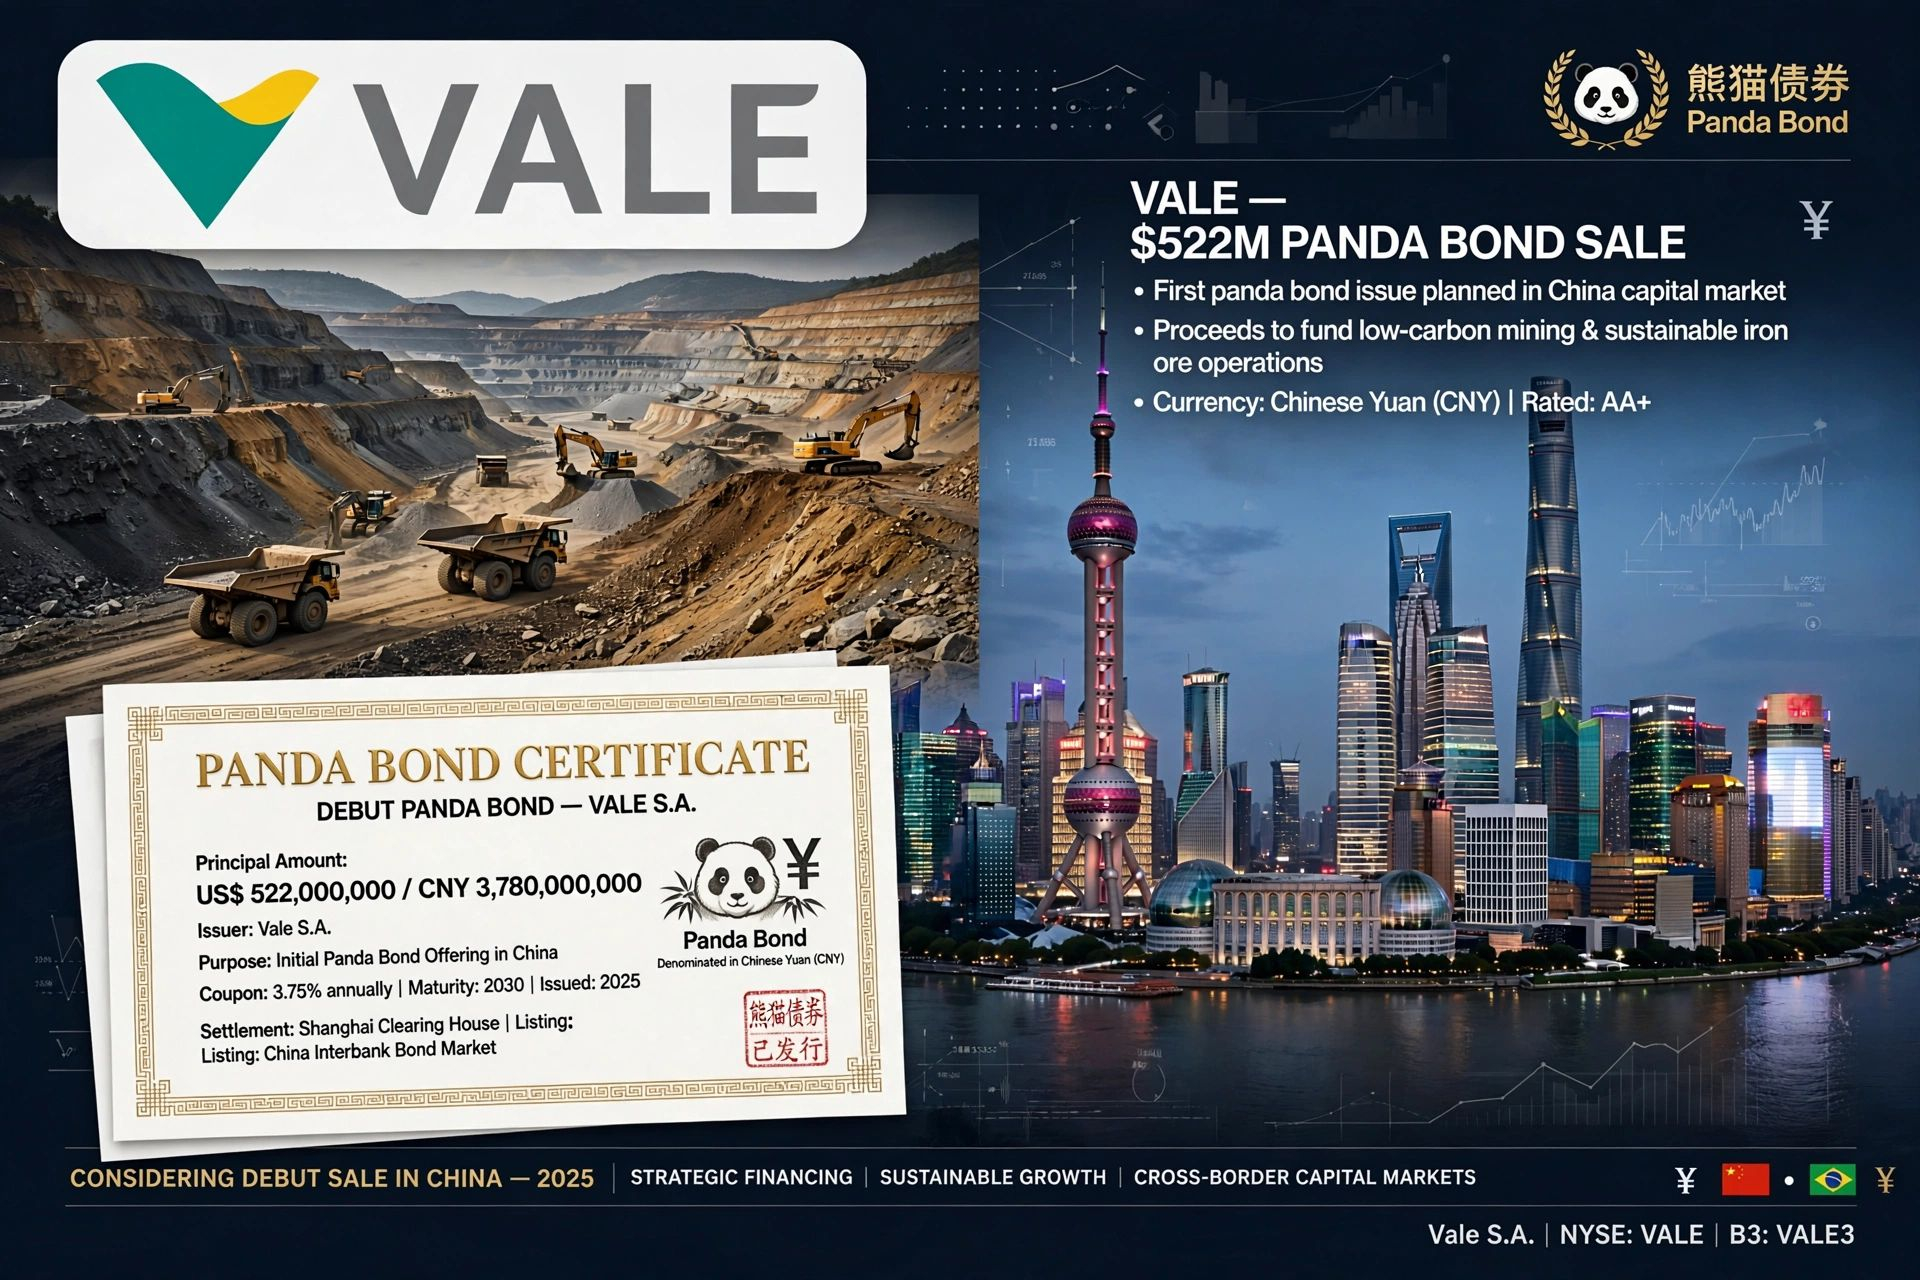
*⛏️ Vale Eyes 522M Panda Bond Début — Le géant minier brésilien se tourne vers la Chine*
Vale S.A. (NYSE : VALE), le plus grand producteur de minerai de fer au monde, envisage de faire une entrée stratégique sur le marché de la dette onshore chinoise.
Il a été rapporté que Vale envisage une Panda Bond d’une valeur d’environ 522 millions de dollars (soit environ 3,78 milliards de CNY) — une obligation qui constitue sa toute première émission libellée en yuan chinois (CNY), et émise en Chine.
Le 9 septembre 2026, Vale a publié une clarification :
Il n’y a toujours eu aucune décision concernant la question d’émettre des titres de dette, et nous examinons régulièrement différentes méthodes de financement dans le cadre de notre gestion financière ordinaire.
Ils explorent la possibilité, mais n’ont pas encore signé.
Qu’est-ce qu’une Panda bond ?
- Obligations émises en Chine par une ENTREPRISE ÉTRANGÈRE, libellées en yuan
- Commercialisées sur le China Interbank Bond Market, compensées via la Shanghai Clearing House
- Nécessite une forte notation de crédit (AA+ ou supérieure pour Vale attendue)
Pourquoi Vale entreprendrait-elle cette action ?
1. Diversifier le financement : à l’heure actuelle, Vale dispose de 5,5 milliards de dollars en cash, 5 milliards de lignes de crédit et d’une dette totale de 17,3 milliards de dollars (selon Fitch). Le marché Panda propose des taux en CNY inférieurs à ceux des prêts USD SOFR.
2. *Plus de 50 % du minerai de fer de Vale est vendu à la Chine* : comme Vale gagne de l’argent et contracte aussi des prêts en yuan chinois, cela agit comme une couverture naturelle.
3. Financement vert : les fonds devraient servir à financer l’exploitation minière à faibles émissions, la production durable de minerai de fer et des projets de transition énergétique.
4. L’approfondissement des liens du Brésil avec la Chine s’inscrit dans la tendance croissante, chez les entreprises d’Amérique latine, à accéder au capital chinois.
#Vale #PandaBond #Chine #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brésil #CNY #Bonds
VALEUS-0,94%
162

🚨 NOUVEAUTÉ : Jim Cramer met en garde contre un mouvement sur le marché obligataire qui pourrait surprendre beaucoup de traders.
Ses mots : "Je pense qu'une hausse brutale (short squeeze) sur les obligations pourrait effectivement se produire."
La plupart des gens qui défilent vont passer à côté et ne pas comprendre pourquoi c'est important. Ça l'est énormément.
Beaucoup d'argent parie que les prix des obligations vont continuer de baisser. C'est le pari à la baisse.
Mais un short squeeze se produit quand ce pari se trompe. Les prix cessent de baisser et commencent à monter. Les traders qui étaient à découvert sont forcés de racheter des obligations afin de limiter leurs pertes.
Cet achat fait monter les prix. Des prix plus élevés forcent davantage d'opérations à découvert à racheter. Et la boucle s'autoalimente.
Quand les prix des obligations s'envolent, les rendements chutent. Les rendements fixent le coût des prêts hypothécaires, des prêts automobiles, de la dette d'entreprise et des emprunts publics.
Donc un mouvement brutal sur les obligations ne reste pas dans les obligations. Il peut se répercuter sur les actions, le dollar et tous les actifs dont le prix dépend du taux sans risque.
Cramer ne dit pas que c'est certain. Il dit que c'est possible. Mais les squeezes ne s'annoncent pas. Ils semblent calmes, puis ils ne le sont plus.
Le trade très chargé n'est sûr que jusqu'au moment où il ne l'est plus.
Gardez un œil sur les rendements.
Suivez pour des mises à jour macro et de marché en temps réel à mesure que cela se développe.
#Bonds #Markets #Finance #Economy #BreakingNews
1
60
·
--
À L’INSTANT : Les actifs risqués réagissent à la hausse continue des rendements des obligations dans le monde.
À mesure que les rendements augmentent, les conditions financières se resserrent et le coût d’opportunité de conserver des actifs plus risqués augmente.
Cela peut exercer une pression sur les actions, la crypto et d’autres actifs à bêta élevé, surtout si les rendements continuent de grimper.
La question clé à présent : jusqu’où les rendements peuvent-ils monter avant que les marchés ne réévaluent le risque de manière plus agressive ?
#bonds #crypto #bitcoin
22
·
--
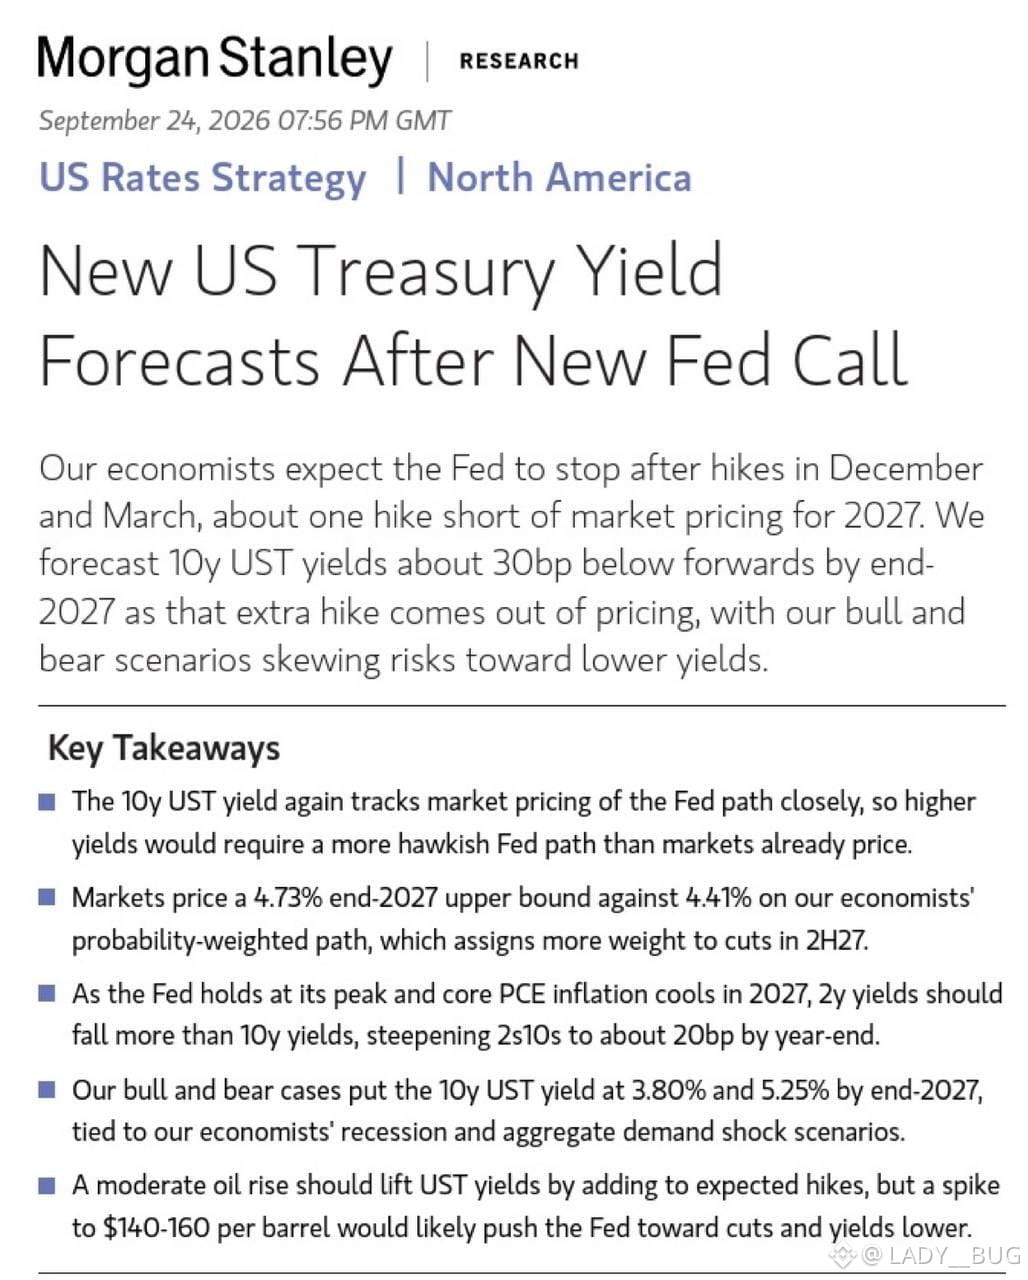
📉 Perspectives du marché obligataire
Le rendement à 10 ans situé dans la fourchette des 5% ne devrait pas durer longtemps.
Morgan Stanley prévoit que la Fed augmentera ses taux de 25 pb en décembre, puis de 25 pb en mars, avant de maintenir les taux à 4,25–4,50%.
Le marché intègre une hausse supplémentaire d’ici 2027. Si ces anticipations s’estompent, les rendements des bons du Trésor pourraient baisser.
Point clé : le 2 ans pourrait chuter plus fortement que le 10 ans au T2 2027, ce qui ferait à nouveau pentifier la courbe des taux.
À surveiller : les prix du pétrole $CL $BZ & l’économie.
Conclusion : le marché obligataire semble réagir de façon excessive à un resserrement supplémentaire de la Fed. En 2027, des rendements du Trésor plus bas sont plus probables que des rendements plus élevés.
#Bonds #Fed #TreasuryYields #Macro
NFA
84
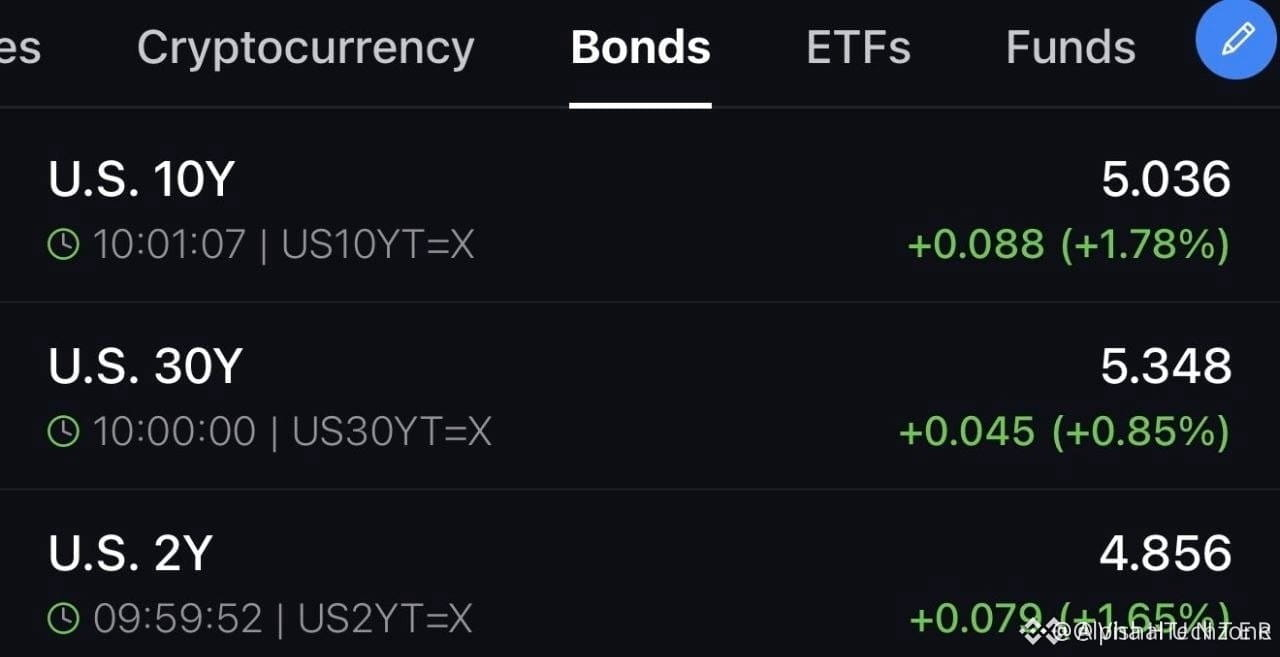
🚨 LES TAUX DES OBLIGATIONS AMÉRICAINES ACCÉLÈRENT
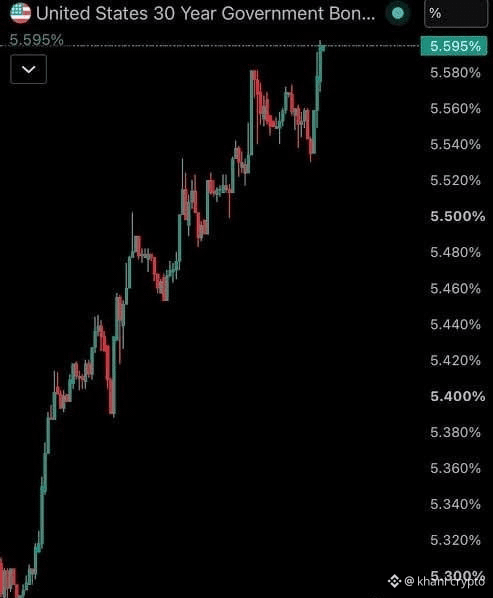
🇺🇸 Le rendement du Trésor à 10 ans repasse près de ses plus hauts niveaux depuis 2023, tandis que le rendement à 30 ans atteint 5,035 %, soit à l’identique des niveaux de 2007.
La hausse des déficits, l’inflation et la crise énergétique mondiale maintiennent la pression sur les rendements.
L’ère des taux ultra-bas pourrait être plus lointaine que prévu.
#US #Treasury #Bonds
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
🚨 LES TAUX DES OBLIGATIONS AMÉRICAINES ACCÉLÈRENT
🇺🇸 Le rendement du Trésor à 10 ans repasse près de ses plus hauts niveaux depuis 2023, tandis que le rendement à 30 ans atteint 5,035 %, soit à l’identique des niveaux de 2007.
La hausse des déficits, l’inflation et la crise énergétique mondiale maintiennent la pression sur les rendements.
L’ère des taux ultra-bas pourrait être plus lointaine que prévu.
#US #Treasury #Bonds
$XAU
$BTC
75
Vérifié
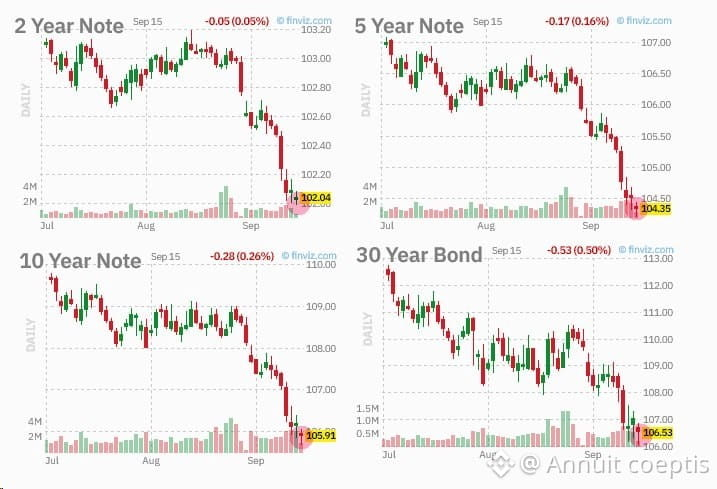
⚠️🇺🇸#bonds #usa #yields Les obligations du Trésor américain chutent à nouveau, les rendements augmentent
Bessent vient de dire que la hausse des prix du pétrole est à l’origine de la hausse des rendements
Après les propos de Bessent, même les traders les plus stupides vont maintenant vendre des obligations américaines lorsqu’ils verront la hausse des prix du pétrole, estiment les analystes
L’Iran rend tout cela évident
714

·
--
La Banque d’Angleterre serait sur le point de suspendre la vente d’obligations d’État à long terme avant la publication, par le ministre des Finances britannique Jeremy Hunt, le 28 octobre, de son premier budget. D’après The Daily Telegraph, la Banque d’Angleterre prévoit d’arrêter la vente, à perte, des obligations à 20 et 30 ans accumulées lors des crises financières précédentes, afin d’alléger la pression exercée par la hausse des coûts d’emprunt sur le Trésor.
La clé de cette décision réside dans des pertes budgétaires considérables. Des économistes estiment qu’à partir du lancement de la vente de cette dette à long terme en 2022, elle aurait entraîné environ 22 milliards de livres sterling de pertes pour les contribuables britanniques. Dans le contexte actuel d’un marché obligataire mondial confronté à des cessions, la suspension de ces ventes à escompte pourrait faire économiser au Trésor environ 2,5 milliards de livres par an, offrant ainsi un peu de marge de manœuvre en termes de politique au nouveau ministre des Finances, même si cela rend les règles budgétaires visant à équilibrer les dépenses courantes plus complexes.
D’un point de vue macroéconomique traditionnel, l’ajustement du rythme de réduction du bilan de la banque centrale influence directement l’équilibre offre-demande sur le marché obligataire. Le fait de suspendre la vente des obligations à long terme contribue à atténuer temporairement la pression à la hausse sur les rendements de la partie longue de la courbe et, dans une certaine mesure, à stabiliser le sentiment du marché à l’égard de la solvabilité souveraine du Royaume-Uni. De plus, la rivalité en matière de liquidité entre le dollar et la livre sterling s’en trouverait légèrement ajustée.
Pour le marché des crypto-actifs, cela traduit l’arbitrage concret auquel sont confrontées les principales banques centrales entre le resserrement des liquidités et la capacité budgétaire à absorber l’impact. Même si cela ne signifie pas un basculement général vers une politique accommodante, la baisse de la pression liée à la vente sur la partie longue pourrait rendre l’environnement de liquidité global quelque peu plus favorable. Les investisseurs en crypto peuvent continuer d’observer la réaction dynamique des marchés de dette souveraine dans les principales économies et d’appréhender avec rationalité les changements structurels des conditions financières. $BTC
#BankOfEngland #Bonds #MacroEconomy
52

Selon les dernières informations du quotidien britannique <t-2/> The Telegraph, avant le 28 octobre, date à laquelle le ministre des Finances, Jeremy Hunt, doit annoncer son premier projet de budget, la Banque d’Angleterre (BOE) se prépare à cesser la vente d’obligations d’État à long terme arrivant à échéance à 20 et 30 ans. Ce changement de politique vise à atténuer la pression considérable exercée sur le Trésor par la hausse des coûts d’emprunt : les dettes à long terme accumulées pendant la crise financière, vendues depuis 2022, ont déjà causé aux contribuables une perte massive d’environ 22 milliards de livres sterling.
D’un point de vue macroéconomique plus profond, dans un contexte de vents contraires défavorables aux obligations à l’échelle mondiale, la Banque d’Angleterre a été amenée à enfoncer le frein du resserrement quantitatif (QT). Cette décision reflète, en essence, un conflit aigu entre la soutenabilité de la dette souveraine et une politique monétaire restrictive. Si l’arrêt des ventes à perte d’obligations à long terme permettrait d’économiser environ 2,5 milliards de livres sterling par an au titre de pertes comptables, ce compromis ne peut toutefois pas masquer les fragilités budgétaires structurelles du Royaume-Uni. Il risque même de rendre plus difficile et plus passif l’effort du ministre des Finances pour parvenir à l’équilibre du budget des dépenses courantes selon la règle annoncée.
Pour les marchés financiers traditionnels, la suspension de la vente des obligations à long terme pourrait, à court terme, freiner la flambée des rendements des gilts à longue échéance et soulager temporairement les tensions de liquidité. Cependant, ce rajustement de politique, imposé par les circonstances, envoie au marché un signal d’alerte : le processus de normalisation du bilan des principales banques centrales se heurte désormais à un plafond de verre strict concernant les coûts de la dette souveraine. Si la pression liée aux déficits budgétaires continue de contraindre la banque centrale à ralentir le resserrement de son bilan, les risques liés à une expansion du crédit en monnaie fiduciaire et les dangers de seconde vague d’inflation vont encore s’accumuler.
En ce qui concerne le marché des crypto-monnaies, ces oscillations de la politique monétaire déclenchées par la crise de la dette ne constituent pas totalement une nouvelle favorable. Bien que le ralentissement des anticipations de resserrement de la liquidité puisse offrir un répit temporaire à des actifs risqués comme $BTC , la fragilité du système de crédit souverain et l’incertitude macroéconomique sous-jacente devraient, à court terme, intensifier la volatilité des actifs davantage motivée par la recherche de valeur refuge. Les investisseurs doivent donc rester prudents face aux risques à la baisse liés à la différenciation des liquidités.
#BankOfEngland #Bonds #MacroEconomy
8
Les rendements des obligations du Trésor américain s’ajustent dans leur ensemble à la veille de décisions clés. À l’approche de la dernière décision de politique de la Réserve fédérale, la plupart des rendements des bons du Trésor reculent aux États-Unis : le rendement à 2 ans baisse de 3,3 points de base pour s’établir à 4,610 %, le rendement de référence à 10 ans recule légèrement de 1 point de base pour atteindre 4,964 %, tandis que, à contre-courant, le bout long à 30 ans progresse modestement de 0,8 point de base pour s’établir à 5,362 %. Dans le même temps, les analystes de TD Securities publient une alerte : ils estiment que la Réserve fédérale pourrait non seulement reprendre des hausses de taux en septembre, avec +25 points de base, afin d’ouvrir un nouveau cycle de resserrement, mais aussi cumuler jusqu’à 75 points de base de hausses d’ici le premier trimestre 2027, puis maintenir par la suite une posture plutôt restrictive pendant plusieurs mois.
Cette analyse entre en conflit extrêmement net avec le scénario dominant sur le marché, qui table sur un virage vers un assouplissement de la politique. La persistance des données macroéconomiques et les anticipations des institutions en faveur d’un cycle de resserrement prolongé indiquent que la résilience des tensions inflationnistes pourrait être bien supérieure aux prévisions optimistes d’une partie des investisseurs. Si la Réserve fédérale choisit de maintenir une trajectoire de taux plus élevés et plus durable, voire de relancer un canal de hausses, la logique de valorisation des actifs construite ces six derniers mois sur la base des anticipations de baisse des taux serait totalement remise en cause.
Du point de vue des marchés financiers traditionnels, les variations subtiles de la courbe des rendements reflètent la double inquiétude des capitaux face à un resserrement de liquidité à court et moyen terme, ainsi qu’au risque de ralentissement économique potentiel à long terme. Un environnement de taux élevés apporte un solide soutien au dollar, mais il exerce une pression directe sur la valorisation des actions et des actifs risqués surévalués : l’ambiance défensive du marché s’intensifie nettement.
S’agissant des actifs crypto, cette anticipation de contraction durable de la liquidité constitue un risque négatif potentiel particulièrement sévère. Dans un contexte où les taux réels restent élevés, les flux d’investissements additionnels des institutions seront fortement freinés, et la prime de liquidité des $BTC ainsi que des actifs crypto “mainstream” pourrait se contracter. Les investisseurs doivent faire preuve d’une extrême prudence et surveiller le risque de déleveraging en cas d’échec des anticipations de resserrement.
#Fed #InterestRates #Bonds #CryptoMacro
37
·
--
Aujourd’hui, le marché des obligations japonaises connaît de nouvelles évolutions. Sous l’impulsion des attentes de hausse des taux de la Banque du Japon, le rendement des obligations du Trésor japonaises à long terme a progressé. Le rendement de référence des obligations d’État japonaises à 10 ans a augmenté de 0,5 point de base pour s’établir à 2,990 %. En plus du réchauffement des anticipations liées à la politique intérieure, des données américaines sur l’inflation de la consommation, antérieurement plutôt fortes, ont aussi fait monter les rendements des bons du Trésor américain, exerçant un effet d’entraînement sur le marché obligataire domestique japonais.
Le moteur de cette tendance réside notamment dans le fait que, plus tard cette semaine, la Réserve fédérale américaine et la Banque du Japon tiendront toutes deux leurs réunions de politique monétaire clés. À l’heure actuelle, le marché ne se contente pas d’attendre les décisions des deux grandes banques centrales : il surveille aussi l’évolution de la situation en Iran ainsi que les risques de fluctuations des prix de l’énergie. Dans un contexte où plusieurs incertitudes macroéconomiques s’entremêlent, les investisseurs se livrent à des arbitrages d’anticipations de plus en plus intenses.
De manière plus générale, en observant les marchés financiers, le rendement des obligations japonaises se rapproche de niveaux clés, ce qui traduit une pression persistante nécessitant une nouvelle tarification des coûts d’emprunt à l’échelle mondiale. Avec l’évolution de l’écart de taux entre le Japon et les États-Unis et les perturbations géopolitiques susceptibles d’affecter les matières premières, la volatilité du marché des changes et les flux de liquidité mondiaux pourraient également subir des répercussions en chaîne.
Pour le marché des crypto-actifs, la trajectoire des taux des principales banques centrales mondiales constitue un indicateur de la direction des flux de capitaux. Une hausse des rendements des obligations japonaises s’accompagne généralement d’un possible réajustement des opérations de carry trade en yens. À court terme, l’actualité macroéconomique demeure dense : pendant cette phase d’attente et d’absorption de l’information, les actifs à risque, y compris $BTC , évoluent de façon prudente. La suite dépendra encore de la clarification des conditions de liquidité macroéconomiques.
#BOJ #InterestRates #Bonds #MacroEconomics
42

Les rendements des obligations d’État australiennes ont fortement bondi, atteignant leurs plus hauts niveaux depuis mai 2011 lors des récentes séances de négociation, sous l’effet d’une forte vente à découvert survenue dans la nuit sur les obligations du Trésor américain. Le rendement de référence à 3 ans en Australie a bondi de 18 points de base, à 5,03 %, tandis que celui à 10 ans a grimpé de 13 points de base, à 5,38 %, reflétant une intense pression vendeuse mondiale sur les marchés de la dette souveraine.
Cette flambée agressive des rendements mondiaux est principalement alimentée par la montée des tensions géopolitiques au Moyen-Orient, qui ont fait grimper fortement les prix du pétrole. La hausse des coûts énergétiques ravive les craintes d’inflation dans les principales économies, poussant les traders à dénouer rapidement leurs anticipations de baisses de taux et à se préparer à une politique mondiale durablement plus restrictive, « plus longtemps et plus haut », de la part des banques centrales.
Le paysage financier plus large ressent immédiatement le froid provoqué par le resserrement des conditions. Des rendements souverains plus élevés renforcent les rendements des obligations souveraines par rapport aux actifs à risque, exerçant une pression nettement à la baisse sur les actions et les matières premières à l’échelle mondiale, tout en rehaussant les rendements en monnaie fiduciaire et en dirigeant les capitaux vers des valeurs refuges conservatrices comme les liquidités et le dollar américain.
Pour le secteur des cryptoactifs, la hausse des rendements souverains a généralement pour effet d’assécher la liquidité des actifs spéculatifs. Avec des rendements « sans risque » traditionnels dépassant 5 %, l’appétit institutionnel pour des paris à forte volatilité comme $BTC diminish dans le proche terme, rendant les marchés plus larges d’actifs numériques vulnérables à une consolidation jusqu’à ce que les prix de l’énergie se stabilisent et que les tensions géopolitiques s’apaisent.
#bonds #macro #oil
14
Les données macroéconomiques américaines publiées aujourd’hui ont montré que les ventes de maisons existantes aux États-Unis pour août ont atteint 3,98 millions d’unités, en ligne avec les attentes, mais en recul par rapport au niveau de 4,06 millions du mois précédent. Parallèlement, les ventes en gros américaines pour juillet ont fortement rebondi de 0,8 % après une baisse révisée à la hausse de -2,9 %, tandis que les rendements des bons du Trésor à 3 ans et à 5 ans ont bondi de 10 points de base sur la journée.
Ce tableau économique contrasté souligne la solidité de l’économie au sens large, malgré la persistance du resserrement dans les segments sensibles aux taux d’intérêt. Si le marché immobilier reflète l’effet de refroidissement lié à des taux hypothécaires élevés, le fort rebond de l’activité en gros met en évidence la persistance de la demande intérieure et le maintien d’un élan économique sous-jacent.
La brusque hausse de 10 pdb sur les rendements des Treasuries intermédiaires indique que les marchés obligataires réévaluent leurs attentes de baisse des taux, exerçant une nouvelle pression haussière sur les coûts d’emprunt et apportant un soutien à court terme au dollar américain. À mesure que les rendements montent, l’appétit traditionnel pour les valeurs refuge s’ajuste à des conditions monétaires plus strictes pour plus longtemps.
Pour les marchés crypto, des rendements obligataires élevés tendent à resserrer la liquidité des actifs à risque et à limiter l’élan haussier agressif de $BTC in à court terme. Les investisseurs devraient s’attendre à une consolidation latérale sur les principaux actifs numériques jusqu’à l’émergence de signaux plus clairs concernant la liquidité et les trajectoires futures d’assouplissement de la Fed.
#macro #bonds #crypto
23
Les rendements des obligations d’État britanniques ont prolongé leur forte baisse jeudi, atteignant des plus hauts sur 19 ans après que le pétrole brut est passé au-delà de 100 dollars le baril pour la première fois en six semaines. Le Debt Management Office (Office de la gestion de la dette) britannique a finalisé une adjudication de 5 milliards de livres de gilts échéance 2030, avec un rendement moyen de 4,786 % — le plus élevé depuis octobre 2023 — après une vente d’obligations à 30 ans plus tôt dans la semaine, qui a atteint des niveaux n’ayant pas été observés depuis 1998.
Cette réévaluation agressive de la dette souveraine met en évidence une inquiétude croissante des marchés face à une inflation persistante, ravivée par la hausse des prix de l’énergie. Comme l’a observé Susannah Streeter de Wealth Club, la hausse fulgurante du pétrole joue le rôle de catalyseur clé, renforçant des changements structurels où les capitaux institutionnels se détournent de plus en plus de la dette souveraine traditionnelle pour rechercher un rendement plus élevé.
La hausse des rendements mondiaux resserre inévitablement les conditions financières plus larges, augmentant les coûts d’emprunt partout et exerçant une pression à la baisse sur les actifs risqués, les actions et les secteurs de la croissance à forte duration.
Pour les marchés des cryptomonnaies, des rendements de référence « sans risque » plus élevés signifient une liquidité mondiale plus contrainte et un environnement prudent, « risk-off ». Jusqu’à ce que les marchés de la dette souveraine se stabilisent et que les craintes d’inflation liées à l’énergie se calment, $BTC et les actifs numériques pourraient continuer à naviguer dans un contexte macroéconomique défavorable à court terme.
#bonds #macro #inflation
13
·
--
Baissier
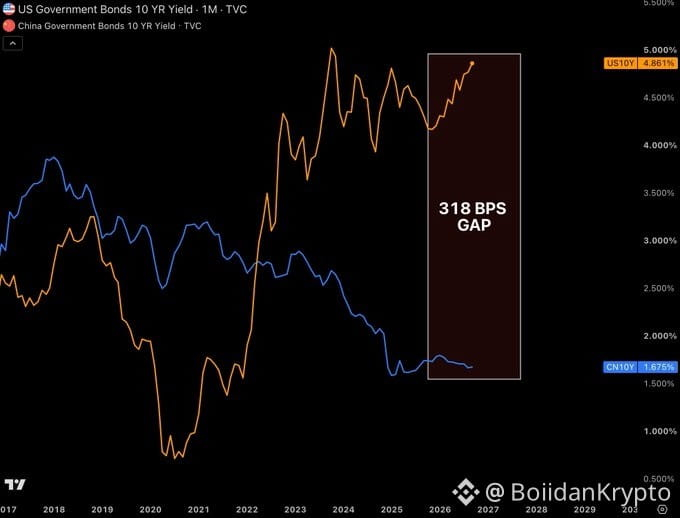
🚨 ALERTE SUR LE MARCHÉ DES OBLIGATIONS 🇺🇸🇨🇳
L’écart des rendements des obligations américaines et chinoises à 10 ans explose à des niveaux rarement observés en plus d’une décennie — et presque personne ne parle de ce que cela signifie pour votre portefeuille.
📈 Les rendements US continuent de grimper — la Fed garde une poigne de fer sur la lutte contre l’inflation, pendant que le Trésor essaie discrètement de faire redescendre les rendements.
📉 Les rendements chinois restent bloqués près de records bas — des données de croissance faibles poussent la PBOC à miser davantage sur le soutien à l’économie.
Deux des plus grandes économies du monde, qui évoluent dans des directions totalement opposées. 🌍⚡
Question pour les commentaires 👇
Est-ce la plus grande divergence macro de la décennie — ou un piège obligataire en préparation ? Où va l’écart ensuite ?
Laissez votre avis ci-dessous. Taureaux vs. ours — à vous ! 🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 ALERTE SUR LE MARCHÉ DES OBLIGATIONS 🇺🇸🇨🇳
L’écart des rendements des obligations américaines et chinoises à 10 ans explose à des niveaux rarement observés en plus d’une décennie — et presque personne ne parle de ce que cela signifie pour votre portefeuille.
📈 Les rendements US continuent de grimper — la Fed garde une poigne de fer sur la lutte contre l’inflation, pendant que le Trésor essaie discrètement de faire redescendre les rendements.
📉 Les rendements chinois restent bloqués près de records bas — des données de croissance faibles poussent la PBOC à miser davantage sur le soutien à l’économie.
Deux des plus grandes économies du monde, qui évoluent dans des directions totalement opposées. 🌍⚡
Question pour les commentaires 👇
Est-ce la plus grande divergence macro de la décennie — ou un piège obligataire en préparation ? Où va l’écart ensuite ?
Laissez votre avis ci-dessous. Taureaux vs. ours — à vous ! 🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191
LE TRÉSOR AMÉRICAIN EST SUR LE POINT D’ENTRER SUR LE MARCHÉ OBLIGATAIRE AVEC DES MILLIARDS.
Le Trésor prévoit de racheter jusqu’à 6 MILLIARDS de dollars de dette américaine à plus long terme demain.
C’est plus important qu’une simple transaction de routine.
Les rachats du Trésor peuvent contribuer à améliorer la liquidité et à soutenir les obligations à échéance plus longue à un moment où les rendements sont élevés. La manœuvre intervient alors que le rendement à 10 ans évolue autour de 4,8 %, proche de ses plus hauts niveaux depuis des années.
Mais voici ce que les marchés devraient surveiller :
Le gouvernement cumule simultanément d’énormes déficits et gère activement le fonctionnement du marché du Trésor.
Cela signifie que le marché obligataire devient l’un des points de pression les plus importants pour les marchés mondiaux.
Si les rachats contribuent à faire baisser les rendements à long terme, les conditions financières pourraient se détendre.
Cela peut se répercuter sur les actions, l’or, le dollar et Bitcoin.
Mais si les investisseurs continuent d’exiger des rendements plus élevés malgré l’intervention du Trésor, le message devient bien plus inconfortable :
Le marché veut davantage de compensation pour détenir la dette américaine.
Et c’est un problème qu’aucun programme de rachat ne peut résoudre durablement.
La vraie bataille ne porte pas seulement sur 6 milliards de dollars.
Elle concerne la capacité du plus grand marché obligataire du monde à absorber les besoins d’emprunt considérables de l’Amérique sans exiger en permanence des rendements plus élevés.
Le rachat de demain pourrait être de faible ampleur.
Le signal qu’il envoie pourrait, lui, être énorme.
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
Le Bureau de la gestion de la dette britannique se prépare à fixer le prix d’une émission obligataire syndiquée (gilt) due en janvier 2056, mardi soir, alors que les coûts d’emprunt grimpent à des niveaux inobservés depuis 1998. Porté par un intense mouvement mondial de ventes d’obligations ayant frappé la dette britannique plus durement que les autres marchés développés, le rendement à 30 ans du Royaume-Uni a bondi à 5,83 %, tandis que la nouvelle émission est tarifée avec une prime de 0,75 à 1 point de base au-dessus des obligations 2055.
Cette expansion de référence—susceptible de mobiliser jusqu’à 5 milliards de livres via une opération de type « tap » sur une ligne existante de 59 milliards de livres—met en évidence une forte tension budgétaire. Emprunter au coût le plus élevé depuis la création du bureau de la dette, il y a plus de 25 ans, reflète des anticipations d’inflation profondément ancrées et une méfiance croissante du marché quant à la soutenabilité de la dette souveraine à long terme.
Plus largement, l’envolée des rendements des gilts se répercute sur l’ensemble des marchés mondiaux de titres à revenu fixe, faisant monter les primes de terme, resserrant les conditions financières et renforçant l’arrière-plan de taux « plus élevés plus longtemps » dans les principales économies. Cette dynamique continue de peser à la fois sur les multiples actions et sur les spreads de crédit dans le monde entier.
Pour les crypto-actifs, des hausses persistantes des rendements souverains « sans risque » drainent directement la liquidité des actifs à risque. Alors que le capital se replie vers des rendements défensifs, $BTC et l’ensemble du marché font face à des vents contraires, nécessitant une stabilisation macroéconomique durable avant que l’élan des actifs à bêta élevé puisse véritablement repartir. 📉
#bonds #macroeconomics #liquidity
16
🚨 LE TRÉSOR AMÉRICAIN EST SUR LE POINT DE RACHETER SA PROPRE DETTE.
Et le calendrier est INSENSÉ. 🇺🇸💵
Le gouvernement américain dépense désormais plus de 1 000 MILLIARDS de dollars par an rien qu’en intérêts.
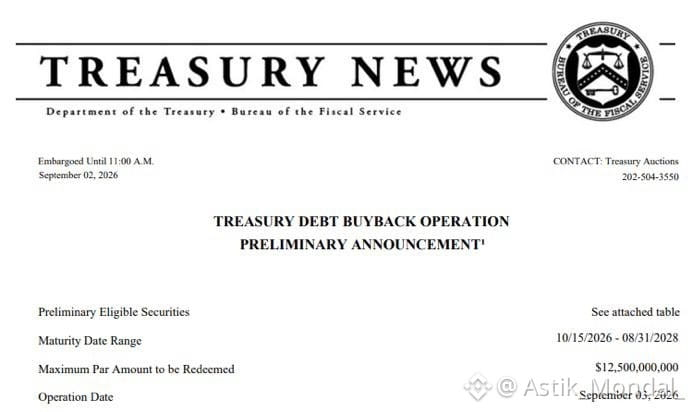
À présent, le Trésor prépare le rachat de 12,5 MILLIARDS de dollars de ses propres obligations, alors que les rendements se situent près de leurs niveaux les plus élevés depuis près de DEUX DÉCENNIES.
Pourquoi est-ce important ?
Parce que le marché obligataire devient l’un des plus gros points de pression dans l’économie américaine.
Des rendements plus élevés = des coûts d’emprunt plus élevés.
Des coûts d’emprunt plus élevés = encore plus de dépenses d’intérêts.
Et maintenant, le Trésor s’immisce sur le marché.
Il y a seulement quelques jours, lors du G20, le secrétaire au Trésor Scott Bessent a déclaré :
« Je n’ai encore rien acheté. »
Mais l’avertissement le plus marquant est venu du légendaire investisseur Stanley Druckenmiller.
L’ancien mentor de Bessent a publiquement soutenu que le gouvernement ne devrait PAS intervenir sur le marché obligataire.
Cela prépare un affrontement fascinant :
🇺🇸 Le Trésor veut gérer sa charge de dette.
📈 Les investisseurs obligataires veulent que ce soient les forces du marché qui déterminent les rendements.
💰 Les contribuables font déjà face à une facture d’intérêts massive.
Et si les rachats du Trésor deviennent plus importants ou plus fréquents, Le marché obligataire pourrait devenir l’une des plus grandes histoires macro de la période.
Surveillez de près les bons du Trésor américains.
Quelque chose d’énorme est en train de changer en coulisses.
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
Article
Les marchés obligataires subissent des pressions à la vente alors que les risques d’inflation reviennentLes marchés mondiaux des obligations ont subi de nouvelles pressions lundi, alors qu’une forte hausse des prix du pétrole a ravivé les inquiétudes quant à la persistance d’une inflation tenace, susceptible d’amener les banques centrales à maintenir les taux d’intérêt à un niveau plus élevé. Les coûts d’emprunt à court terme en Europe et au Japon ont grimpé jusqu’à des plus hauts sur plusieurs années.
La baisse s’est accélérée après que le Brent a franchi la barre des 90 dollars le baril dans un contexte de regain d’actions militaires entre les États-Unis et l’Iran. Le mouvement sur le pétrole a ajouté un nouveau risque d’inflation au moment même où les investisseurs réévaluaient les perspectives de politique monétaire à la suite du discours de la présidente de la Réserve fédérale, Kevin Warsh, prononcé à Jackson Hole, a rapporté Reuters.
Les marchés obligataires subissent des pressions à la vente alors que les risques d’inflation reviennent
Les marchés mondiaux des obligations ont subi de nouvelles pressions lundi, alors qu’une forte hausse des prix du pétrole a ravivé les inquiétudes quant à la persistance d’une inflation tenace, susceptible d’amener les banques centrales à maintenir les taux d’intérêt à un niveau plus élevé. Les coûts d’emprunt à court terme en Europe et au Japon ont grimpé jusqu’à des plus hauts sur plusieurs années.
La baisse s’est accélérée après que le Brent a franchi la barre des 90 dollars le baril dans un contexte de regain d’actions militaires entre les États-Unis et l’Iran. Le mouvement sur le pétrole a ajouté un nouveau risque d’inflation au moment même où les investisseurs réévaluaient les perspectives de politique monétaire à la suite du discours de la présidente de la Réserve fédérale, Kevin Warsh, prononcé à Jackson Hole, a rapporté Reuters.
La baisse s’est accélérée après que le Brent a franchi la barre des 90 dollars le baril dans un contexte de regain d’actions militaires entre les États-Unis et l’Iran. Le mouvement sur le pétrole a ajouté un nouveau risque d’inflation au moment même où les investisseurs réévaluaient les perspectives de politique monétaire à la suite du discours de la présidente de la Réserve fédérale, Kevin Warsh, prononcé à Jackson Hole, a rapporté Reuters.
1
191
La secrétaire américaine au Trésor, Janet Yellen, a récemment abordé les inquiétudes croissantes concernant les tensions sur le marché de la dette souveraine, rejetant fermement les allégations de dysfonctionnement. S’exprimant sur les conditions économiques actuelles, Yellen a souligné qu’elle ne voit pas de turbulences sur le marché du Trésor américain, affirmant qu’il continue de surperformer ses pairs malgré un déficit budgétaire massif.
Ses propos visent à ancrer le sentiment des marchés à un moment où les prix de l’énergie, qui restent élevés, et l’intensification des tensions au Moyen-Orient impliquant l’Iran ont exercé une pression à la hausse sur les rendements à long terme. En défendant les rachats de titres du Trésor comme n’étant pas perturbateurs, Yellen s’oppose activement aux critiques des banquiers centraux afin de préserver une gestion de la dette prévisible.
Pour la finance classique, cette assurance contribue à stabiliser le marché obligataire, en évitant une hausse brutale des rendements qui, autrement, pourrait soutenir le DXY et faire vaciller les actions. Si l’inflation liée à l’énergie s’assouplit, comme prévu, la volatilité des taux devrait diminuer, offrant un peu d’air aux actifs risqués.
Pour l’écosystème crypto, des marchés de la dette stables réduisent la menace d’un assèchement agressif de la liquidité, maintenant la rotation des capitaux vers $BTC et les actifs numériques viable à mesure que la panique macro s’apaise.
#treasury #economy #bonds
77
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EtherGains70.9%InQ3
20 vues
29 mentions
2
#US10YearYieldNears5.3%
18,008 vues
270 mentions
3
#DollarIndexHitsHighestSinceMay2025
2 vues
13 mentions
4
#USWeeklyJoblessClaimsFallTo197000
1,009 vues
77 mentions
5
#BitcoinETFsTake$6.34BillionInQ3
714 vues
36 mentions
6
#KoreaProposesTokenizingStocksAndBonds
27,764 vues
445 mentions
7
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
101,904 vues
1,161 mentions
8
#MicronBeatsEarningsLiftsGuidance
57,678 vues
887 mentions
9
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
40,036 vues
704 mentions
10
#BitcoinClears$85200
42,419 vues
371 mentions