
#aws
aws
101,206 vues
390 mentions
Populaire
Récents
·
--
AWS Deep Insight ouvre de nouvelles perspectives sur la production
Pour les adeptes du suivi des flux financiers, AWS lance Deep Insight, un système multi-agents pour vous aider à relever les défis de la production. En combinant les technologies d’Anthropic et le cloud AWS, il analyse automatiquement les données pour vous offrir des insights plus approfondis. Trois options de déploiement s’adaptent à vos besoins : autohébergée, Web ou AgentCore gérée. #资金追踪 #智能生产 #AWS
AWS Deep Insight ouvre de nouvelles perspectives sur la production
Pour les adeptes du suivi des flux financiers, AWS lance Deep Insight, un système multi-agents pour vous aider à relever les défis de la production. En combinant les technologies d’Anthropic et le cloud AWS, il analyse automatiquement les données pour vous offrir des insights plus approfondis. Trois options de déploiement s’adaptent à vos besoins : autohébergée, Web ou AgentCore gérée. #资金追踪 #智能生产 #AWS
Pour les adeptes du suivi des flux financiers, AWS lance Deep Insight, un système multi-agents pour vous aider à relever les défis de la production. En combinant les technologies d’Anthropic et le cloud AWS, il analyse automatiquement les données pour vous offrir des insights plus approfondis. Trois options de déploiement s’adaptent à vos besoins : autohébergée, Web ou AgentCore gérée. #资金追踪 #智能生产 #AWS
157
·
--
Amazon recule d’environ 7 % avant l’ouverture malgré la forte croissance d’AWS 📉
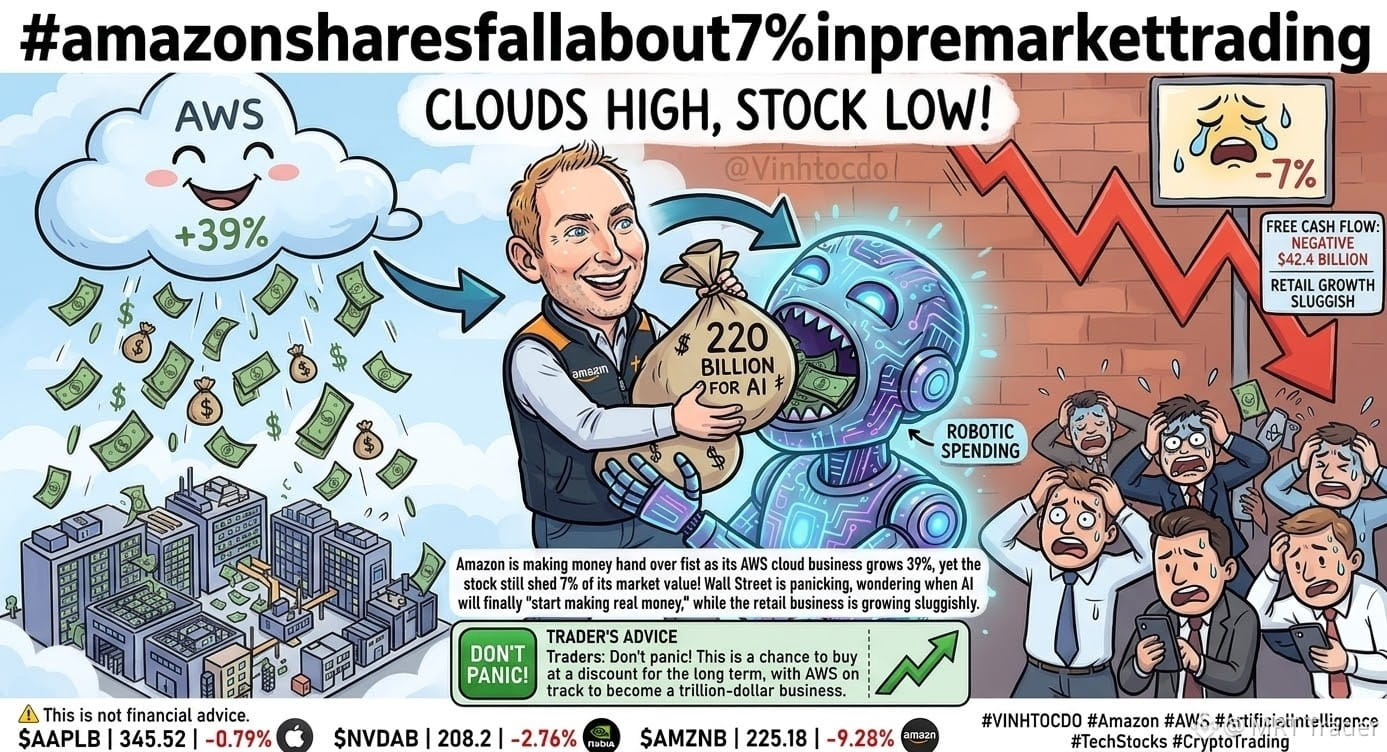
Le chiffre d’affaires d’AWS a progressé de 39 %, mais $AMZNB a tout de même chuté d’environ 7 % lors des échanges avant l’ouverture.
La raison, ce sont les dépenses. Amazon investit environ 220 milliards de dollars dans l’IA, et son flux de trésorerie disponible est tombé à environ -42,4 milliards de dollars. Les investisseurs se demandent quand ces dépenses consacrées à l’IA se traduiront par des rendements réels, tandis que l’activité de vente au détail croît lentement.
Certains traders voient cette baisse comme une occasion à long terme, AWS étant en voie de devenir une entreprise valorisée à mille milliards de dollars. D’autres voudront d’abord la preuve que ces dépenses sont rentables. Dans tous les cas, gérez soigneusement la taille de vos positions. ⚠️ Ceci ne constitue pas un conseil financier.
Négociez ici 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
Amazon recule d’environ 7 % avant l’ouverture malgré la forte croissance d’AWS 📉
Le chiffre d’affaires d’AWS a progressé de 39 %, mais $AMZNB a tout de même chuté d’environ 7 % lors des échanges avant l’ouverture.
La raison, ce sont les dépenses. Amazon investit environ 220 milliards de dollars dans l’IA, et son flux de trésorerie disponible est tombé à environ -42,4 milliards de dollars. Les investisseurs se demandent quand ces dépenses consacrées à l’IA se traduiront par des rendements réels, tandis que l’activité de vente au détail croît lentement.
Certains traders voient cette baisse comme une occasion à long terme, AWS étant en voie de devenir une entreprise valorisée à mille milliards de dollars. D’autres voudront d’abord la preuve que ces dépenses sont rentables. Dans tous les cas, gérez soigneusement la taille de vos positions. ⚠️ Ceci ne constitue pas un conseil financier.
Négociez ici 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
Le chiffre d’affaires d’AWS a progressé de 39 %, mais $AMZNB a tout de même chuté d’environ 7 % lors des échanges avant l’ouverture.
La raison, ce sont les dépenses. Amazon investit environ 220 milliards de dollars dans l’IA, et son flux de trésorerie disponible est tombé à environ -42,4 milliards de dollars. Les investisseurs se demandent quand ces dépenses consacrées à l’IA se traduiront par des rendements réels, tandis que l’activité de vente au détail croît lentement.
Certains traders voient cette baisse comme une occasion à long terme, AWS étant en voie de devenir une entreprise valorisée à mille milliards de dollars. D’autres voudront d’abord la preuve que ces dépenses sont rentables. Dans tous les cas, gérez soigneusement la taille de vos positions. ⚠️ Ceci ne constitue pas un conseil financier.
Négociez ici 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
2
18
·
--
🚨 Les dépenses d’Amazon en IA atteignent un niveau record !
Le flux de trésorerie disponible d’Amazon est tombé à -42,4 milliards de dollars au cours des 12 mois se terminant en septembre 2026, alors que l’entreprise accélère ses investissements dans les infrastructures d’IA.
📉 Dépenses d’investissement au T3 : environ 77 milliards de dollars
🚀 Chiffre d’affaires d’AWS : environ 46 milliards de dollars (+39 %)
💰 Dépenses prévues pour 2026 : environ 220 milliards de dollars
Malgré une forte croissance du cloud, les investissements massifs dans l’IA exercent une pression sur les flux de trésorerie.
🤔 Les investissements d’Amazon dans l’IA seront-ils rentables à long terme ?
Source : Yahoo Finance | 30 oct. 2026
{spot}(AMZNBUSDT)
#amazon #Aİ #AWS #TechNews
🚨 Les dépenses d’Amazon en IA atteignent un niveau record !
Le flux de trésorerie disponible d’Amazon est tombé à -42,4 milliards de dollars au cours des 12 mois se terminant en septembre 2026, alors que l’entreprise accélère ses investissements dans les infrastructures d’IA.
📉 Dépenses d’investissement au T3 : environ 77 milliards de dollars
🚀 Chiffre d’affaires d’AWS : environ 46 milliards de dollars (+39 %)
💰 Dépenses prévues pour 2026 : environ 220 milliards de dollars
Malgré une forte croissance du cloud, les investissements massifs dans l’IA exercent une pression sur les flux de trésorerie.
🤔 Les investissements d’Amazon dans l’IA seront-ils rentables à long terme ?
Source : Yahoo Finance | 30 oct. 2026
#amazon #Aİ #AWS #TechNews
Le flux de trésorerie disponible d’Amazon est tombé à -42,4 milliards de dollars au cours des 12 mois se terminant en septembre 2026, alors que l’entreprise accélère ses investissements dans les infrastructures d’IA.
📉 Dépenses d’investissement au T3 : environ 77 milliards de dollars
🚀 Chiffre d’affaires d’AWS : environ 46 milliards de dollars (+39 %)
💰 Dépenses prévues pour 2026 : environ 220 milliards de dollars
Malgré une forte croissance du cloud, les investissements massifs dans l’IA exercent une pression sur les flux de trésorerie.
🤔 Les investissements d’Amazon dans l’IA seront-ils rentables à long terme ?
Source : Yahoo Finance | 30 oct. 2026
#amazon #Aİ #AWS #TechNews
82
·
--
Amazon chute de 6 % après la clôture : le cloud cartonne, mais l’ensemble déçoitLes résultats d’Amazon sont un peu en demi-teinte.
Le chiffre d’affaires s’élève à environ 201,9 milliards et le bénéfice par action à 1,89 ; les deux chiffres sont nettement inférieurs aux attentes de Wall Street. L’action a chuté de plus de 6 % après la clôture.
Le cloud est particulièrement en forme. AWS a généré environ 46 milliards, en hausse de 39,3 % sur un an, sa croissance la plus rapide en près de cinq ans, soit un rythme annualisé d’environ 184 milliards. Le bénéfice d’exploitation s’élève à environ 17,8 milliards, avec une marge proche de 39 %. Les revenus liés à l’IA continuent de progresser à trois chiffres.
D’un côté, le cloud accélère ; de l’autre, l’activité dans son ensemble n’a pas atteint les attentes, et Amazon maintient ses dépenses d’investissement annuelles à 220 milliards. Le flux de trésorerie disponible sur les douze derniers mois est négatif, à environ 42,4 milliards, en raison des investissements massifs dans les infrastructures d’IA.
Pour le quatrième trimestre, Amazon prévoit un chiffre d’affaires compris entre 240 et 247 milliards. Après ces annonces, le marché a d’abord vendu. Le bénéfice d’exploitation devrait pourtant atteindre une fourchette record, mais la question que se pose le marché est la suivante : les bénéfices pourront-ils suivre le rythme des dépenses ?
Amazon chute de 6 % après la clôture : le cloud cartonne, mais l’ensemble déçoit
Les résultats d’Amazon sont un peu en demi-teinte.
Le chiffre d’affaires s’élève à environ 201,9 milliards et le bénéfice par action à 1,89 ; les deux chiffres sont nettement inférieurs aux attentes de Wall Street. L’action a chuté de plus de 6 % après la clôture.
Le cloud est particulièrement en forme. AWS a généré environ 46 milliards, en hausse de 39,3 % sur un an, sa croissance la plus rapide en près de cinq ans, soit un rythme annualisé d’environ 184 milliards. Le bénéfice d’exploitation s’élève à environ 17,8 milliards, avec une marge proche de 39 %. Les revenus liés à l’IA continuent de progresser à trois chiffres.
D’un côté, le cloud accélère ; de l’autre, l’activité dans son ensemble n’a pas atteint les attentes, et Amazon maintient ses dépenses d’investissement annuelles à 220 milliards. Le flux de trésorerie disponible sur les douze derniers mois est négatif, à environ 42,4 milliards, en raison des investissements massifs dans les infrastructures d’IA.
Pour le quatrième trimestre, Amazon prévoit un chiffre d’affaires compris entre 240 et 247 milliards. Après ces annonces, le marché a d’abord vendu. Le bénéfice d’exploitation devrait pourtant atteindre une fourchette record, mais la question que se pose le marché est la suivante : les bénéfices pourront-ils suivre le rythme des dépenses ?
Le chiffre d’affaires s’élève à environ 201,9 milliards et le bénéfice par action à 1,89 ; les deux chiffres sont nettement inférieurs aux attentes de Wall Street. L’action a chuté de plus de 6 % après la clôture.
Le cloud est particulièrement en forme. AWS a généré environ 46 milliards, en hausse de 39,3 % sur un an, sa croissance la plus rapide en près de cinq ans, soit un rythme annualisé d’environ 184 milliards. Le bénéfice d’exploitation s’élève à environ 17,8 milliards, avec une marge proche de 39 %. Les revenus liés à l’IA continuent de progresser à trois chiffres.
D’un côté, le cloud accélère ; de l’autre, l’activité dans son ensemble n’a pas atteint les attentes, et Amazon maintient ses dépenses d’investissement annuelles à 220 milliards. Le flux de trésorerie disponible sur les douze derniers mois est négatif, à environ 42,4 milliards, en raison des investissements massifs dans les infrastructures d’IA.
Pour le quatrième trimestre, Amazon prévoit un chiffre d’affaires compris entre 240 et 247 milliards. Après ces annonces, le marché a d’abord vendu. Le bénéfice d’exploitation devrait pourtant atteindre une fourchette record, mais la question que se pose le marché est la suivante : les bénéfices pourront-ils suivre le rythme des dépenses ?
5
Les résultats d’Amazon, c’est vraiment le grand écart : du côté du cloud, AWS bondit de 39 % à 46 milliards, sa plus forte croissance en cinq ans — les applaudissements n’ont même pas eu le temps de retomber ; de l’autre, le BPA n’est que de 1,89 dollar, sous les 1,97 attendus, et le chiffre d’affaires de 201,9 milliards manque aussi de peu les prévisions. Résultat : l’action plonge directement de 7,3 % après la clôture. Les pro-cloud : on a tout déchiré ! Les pro-commerce de détail : ne me regardez pas, c’est moi qui plombe les résultats. Les actionnaires : d’abord, je vide mon portefeuille. Avec cette facture de 220 milliards pour les infrastructures d’IA sous les yeux, vous trouvez ça vraiment trop cher ou ça vaut le coup ? À vous de choisir dans les commentaires : A, la croissance de 39 % du cloud, c’est du solide ; s’il y a une baisse, on achète les yeux fermés. B, le flux de trésorerie disponible est déjà tombé à –42,4 milliards ; mieux vaut ne pas essayer d’attraper le couteau qui tombe.
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
Les résultats d’Amazon, c’est vraiment le grand écart : du côté du cloud, AWS bondit de 39 % à 46 milliards, sa plus forte croissance en cinq ans — les applaudissements n’ont même pas eu le temps de retomber ; de l’autre, le BPA n’est que de 1,89 dollar, sous les 1,97 attendus, et le chiffre d’affaires de 201,9 milliards manque aussi de peu les prévisions. Résultat : l’action plonge directement de 7,3 % après la clôture. Les pro-cloud : on a tout déchiré ! Les pro-commerce de détail : ne me regardez pas, c’est moi qui plombe les résultats. Les actionnaires : d’abord, je vide mon portefeuille. Avec cette facture de 220 milliards pour les infrastructures d’IA sous les yeux, vous trouvez ça vraiment trop cher ou ça vaut le coup ? À vous de choisir dans les commentaires : A, la croissance de 39 % du cloud, c’est du solide ; s’il y a une baisse, on achète les yeux fermés. B, le flux de trésorerie disponible est déjà tombé à –42,4 milliards ; mieux vaut ne pas essayer d’attraper le couteau qui tombe.
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
39
Une question contre-intuitive : le cloud est déjà en rupture de stock, alors pourquoi Amazon ne monte-t-il toujours pas ce soir ? Le trimestre dernier, la croissance d’AWS à 37 % était déjà la plus rapide depuis 18 trimestres ; ce soir, le marché attend encore 38 %, soit environ 45,6 milliards de dollars, ce qui revient à demander une accélération supplémentaire de la croissance. Le chiffre d’affaires attendu est de 202 milliards, l’EPS de 1,96 ; tous les chiffres se situent au plafond de la guidance de l’entreprise, entre 197 et 202 milliards. Le PDG a dit lui-même que la capacité cloud pour 2026 et 2027 était pratiquement déjà vendue, et même 220 milliards de dépenses d’investissement ne semblent pas encore suffisants. Le marché des options a d’abord parié sur une volatilité de 6,6 % à 7,2 %, ce qui signifie qu’après ce soir, soit ça grimpe, soit ça s’effondre, sans état intermédiaire. Dans les commentaires, choisissez votre camp : A, AWS dépasse directement 38 % et fait grimper le cours ; B, si les prévisions s’assouplissent, ça chute d’abord de 7 % avant de voir. Vous misez sur quelle option ? $BTC $ETH $SOL #亚马逊 #财报 #AWS
Une question contre-intuitive : le cloud est déjà en rupture de stock, alors pourquoi Amazon ne monte-t-il toujours pas ce soir ? Le trimestre dernier, la croissance d’AWS à 37 % était déjà la plus rapide depuis 18 trimestres ; ce soir, le marché attend encore 38 %, soit environ 45,6 milliards de dollars, ce qui revient à demander une accélération supplémentaire de la croissance. Le chiffre d’affaires attendu est de 202 milliards, l’EPS de 1,96 ; tous les chiffres se situent au plafond de la guidance de l’entreprise, entre 197 et 202 milliards. Le PDG a dit lui-même que la capacité cloud pour 2026 et 2027 était pratiquement déjà vendue, et même 220 milliards de dépenses d’investissement ne semblent pas encore suffisants. Le marché des options a d’abord parié sur une volatilité de 6,6 % à 7,2 %, ce qui signifie qu’après ce soir, soit ça grimpe, soit ça s’effondre, sans état intermédiaire. Dans les commentaires, choisissez votre camp : A, AWS dépasse directement 38 % et fait grimper le cours ; B, si les prévisions s’assouplissent, ça chute d’abord de 7 % avant de voir. Vous misez sur quelle option ? $BTC $ETH $SOL #亚马逊 #财报 #AWS
2
·
--
Résultats du T3 d’Amazon cette nuit : surveiller la croissance d’AWS et les 220 milliards de dépenses liées à l’IA
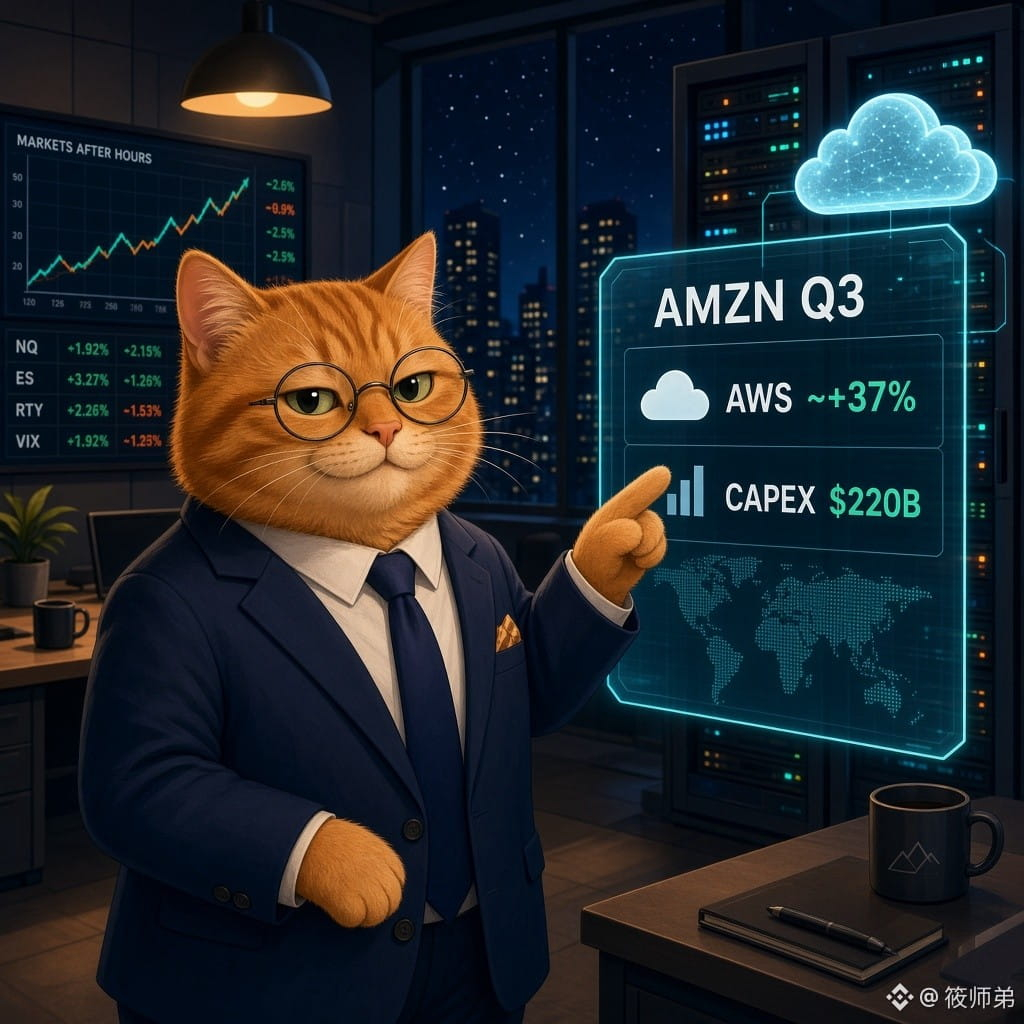
Publication après la clôture le 29/10, heure de la côte Est (vers le petit matin du lendemain à Pékin). Le consensus Zacks table sur un chiffre d’affaires d’environ 202,1 milliards de dollars (+12 %) et un BPA d’environ 2,01 dollars ; les prévisions de l’entreprise sont de 197 à 202 milliards de chiffre d’affaires et de 22,5 à 26,5 milliards de bénéfice opérationnel (Yahoo Finance/Zacks).
Le consensus pour AWS est d’environ 45,4 milliards de dollars (+environ 37,5 %) ; au T2, la croissance avait atteint +37 %, à 42,2 milliards, son rythme le plus rapide en 18 trimestres. Le carnet de commandes d’AWS s’élève à environ 496 milliards (Zacks). BofA estime que la croissance d’AWS pourrait atteindre environ 40 % et que le bénéfice opérationnel pourrait s’établir à environ 26,4 milliards, légèrement au-dessus du consensus (Yahoo).
Les dépenses d’investissement annuelles devraient avoisiner les 220 milliards de dollars (en partie en raison de la hausse des coûts de la mémoire). Les investisseurs s’intéressent au FCF et au rendement des investissements dans l’IA (Yahoo/GeekWire).
【Point de vue】
Troisième grand fournisseur cloud à publier cette semaine : Microsoft et Google viennent tout juste de présenter leurs résultats. Amazon devra confirmer si la capacité de calcul dédiée à l’IA reste entièrement vendue et si Trainium/Bedrock peut répondre aux commandes d’OpenAI/Anthropic. Si la croissance accélère à nouveau sans baisse des capex, la réaction du cours se jouera entre « récit de croissance » et « récit de flux de trésorerie ».
【Opportunités/risques】
Opportunités : relèvement des prévisions ou du carnet de commandes d’AWS, précisions sur les contrats de plusieurs gigawatts avec Trainium ; un facteur favorable aux chaînes de valeur du calcul, du stockage et du refroidissement liquide.
Risques : faiblesse du commerce de détail et pression des prix du pétrole sur les prévisions du T4 ; nouvelle hausse des capex pesant sur le FCF ; si la croissance d’AWS passe sous environ 37 % ou si les prévisions déçoivent, le récit des infrastructures d’IA sera de nouveau sous pression. En cas de recul de l’appétit pour le risque, surveiller les mouvements à court terme corrélés de $BTC.
Qu’est-ce qui vous inquiète le plus : qu’Amazon annonce « AWS dépasse les attentes, mais les capex augmentent encore » ou « la croissance ralentit, mais les flux de trésorerie s’améliorent » ?
#亚马逊 #AWS #AI财报 #加密行情
$BTC $RENDER
À titre informatif uniquement. Ceci ne constitue pas un conseil en investissement.
Résultats du T3 d’Amazon cette nuit : surveiller la croissance d’AWS et les 220 milliards de dépenses liées à l’IA
Publication après la clôture le 29/10, heure de la côte Est (vers le petit matin du lendemain à Pékin). Le consensus Zacks table sur un chiffre d’affaires d’environ 202,1 milliards de dollars (+12 %) et un BPA d’environ 2,01 dollars ; les prévisions de l’entreprise sont de 197 à 202 milliards de chiffre d’affaires et de 22,5 à 26,5 milliards de bénéfice opérationnel (Yahoo Finance/Zacks).
Le consensus pour AWS est d’environ 45,4 milliards de dollars (+environ 37,5 %) ; au T2, la croissance avait atteint +37 %, à 42,2 milliards, son rythme le plus rapide en 18 trimestres. Le carnet de commandes d’AWS s’élève à environ 496 milliards (Zacks). BofA estime que la croissance d’AWS pourrait atteindre environ 40 % et que le bénéfice opérationnel pourrait s’établir à environ 26,4 milliards, légèrement au-dessus du consensus (Yahoo).
Les dépenses d’investissement annuelles devraient avoisiner les 220 milliards de dollars (en partie en raison de la hausse des coûts de la mémoire). Les investisseurs s’intéressent au FCF et au rendement des investissements dans l’IA (Yahoo/GeekWire).
【Point de vue】
Troisième grand fournisseur cloud à publier cette semaine : Microsoft et Google viennent tout juste de présenter leurs résultats. Amazon devra confirmer si la capacité de calcul dédiée à l’IA reste entièrement vendue et si Trainium/Bedrock peut répondre aux commandes d’OpenAI/Anthropic. Si la croissance accélère à nouveau sans baisse des capex, la réaction du cours se jouera entre « récit de croissance » et « récit de flux de trésorerie ».
【Opportunités/risques】
Opportunités : relèvement des prévisions ou du carnet de commandes d’AWS, précisions sur les contrats de plusieurs gigawatts avec Trainium ; un facteur favorable aux chaînes de valeur du calcul, du stockage et du refroidissement liquide.
Risques : faiblesse du commerce de détail et pression des prix du pétrole sur les prévisions du T4 ; nouvelle hausse des capex pesant sur le FCF ; si la croissance d’AWS passe sous environ 37 % ou si les prévisions déçoivent, le récit des infrastructures d’IA sera de nouveau sous pression. En cas de recul de l’appétit pour le risque, surveiller les mouvements à court terme corrélés de $BTC .
Qu’est-ce qui vous inquiète le plus : qu’Amazon annonce « AWS dépasse les attentes, mais les capex augmentent encore » ou « la croissance ralentit, mais les flux de trésorerie s’améliorent » ?
#亚马逊 #AWS #AI财报 #加密行情
$BTC $RENDER
À titre informatif uniquement. Ceci ne constitue pas un conseil en investissement.
Publication après la clôture le 29/10, heure de la côte Est (vers le petit matin du lendemain à Pékin). Le consensus Zacks table sur un chiffre d’affaires d’environ 202,1 milliards de dollars (+12 %) et un BPA d’environ 2,01 dollars ; les prévisions de l’entreprise sont de 197 à 202 milliards de chiffre d’affaires et de 22,5 à 26,5 milliards de bénéfice opérationnel (Yahoo Finance/Zacks).
Le consensus pour AWS est d’environ 45,4 milliards de dollars (+environ 37,5 %) ; au T2, la croissance avait atteint +37 %, à 42,2 milliards, son rythme le plus rapide en 18 trimestres. Le carnet de commandes d’AWS s’élève à environ 496 milliards (Zacks). BofA estime que la croissance d’AWS pourrait atteindre environ 40 % et que le bénéfice opérationnel pourrait s’établir à environ 26,4 milliards, légèrement au-dessus du consensus (Yahoo).
Les dépenses d’investissement annuelles devraient avoisiner les 220 milliards de dollars (en partie en raison de la hausse des coûts de la mémoire). Les investisseurs s’intéressent au FCF et au rendement des investissements dans l’IA (Yahoo/GeekWire).
【Point de vue】
Troisième grand fournisseur cloud à publier cette semaine : Microsoft et Google viennent tout juste de présenter leurs résultats. Amazon devra confirmer si la capacité de calcul dédiée à l’IA reste entièrement vendue et si Trainium/Bedrock peut répondre aux commandes d’OpenAI/Anthropic. Si la croissance accélère à nouveau sans baisse des capex, la réaction du cours se jouera entre « récit de croissance » et « récit de flux de trésorerie ».
【Opportunités/risques】
Opportunités : relèvement des prévisions ou du carnet de commandes d’AWS, précisions sur les contrats de plusieurs gigawatts avec Trainium ; un facteur favorable aux chaînes de valeur du calcul, du stockage et du refroidissement liquide.
Risques : faiblesse du commerce de détail et pression des prix du pétrole sur les prévisions du T4 ; nouvelle hausse des capex pesant sur le FCF ; si la croissance d’AWS passe sous environ 37 % ou si les prévisions déçoivent, le récit des infrastructures d’IA sera de nouveau sous pression. En cas de recul de l’appétit pour le risque, surveiller les mouvements à court terme corrélés de $BTC .
Qu’est-ce qui vous inquiète le plus : qu’Amazon annonce « AWS dépasse les attentes, mais les capex augmentent encore » ou « la croissance ralentit, mais les flux de trésorerie s’améliorent » ?
#亚马逊 #AWS #AI财报 #加密行情
$BTC $RENDER
À titre informatif uniquement. Ceci ne constitue pas un conseil en investissement.
392

·
--
Je n’ai pas pu joindre l’image. Tu veux que je la refasse ?
*Texte à copier :*
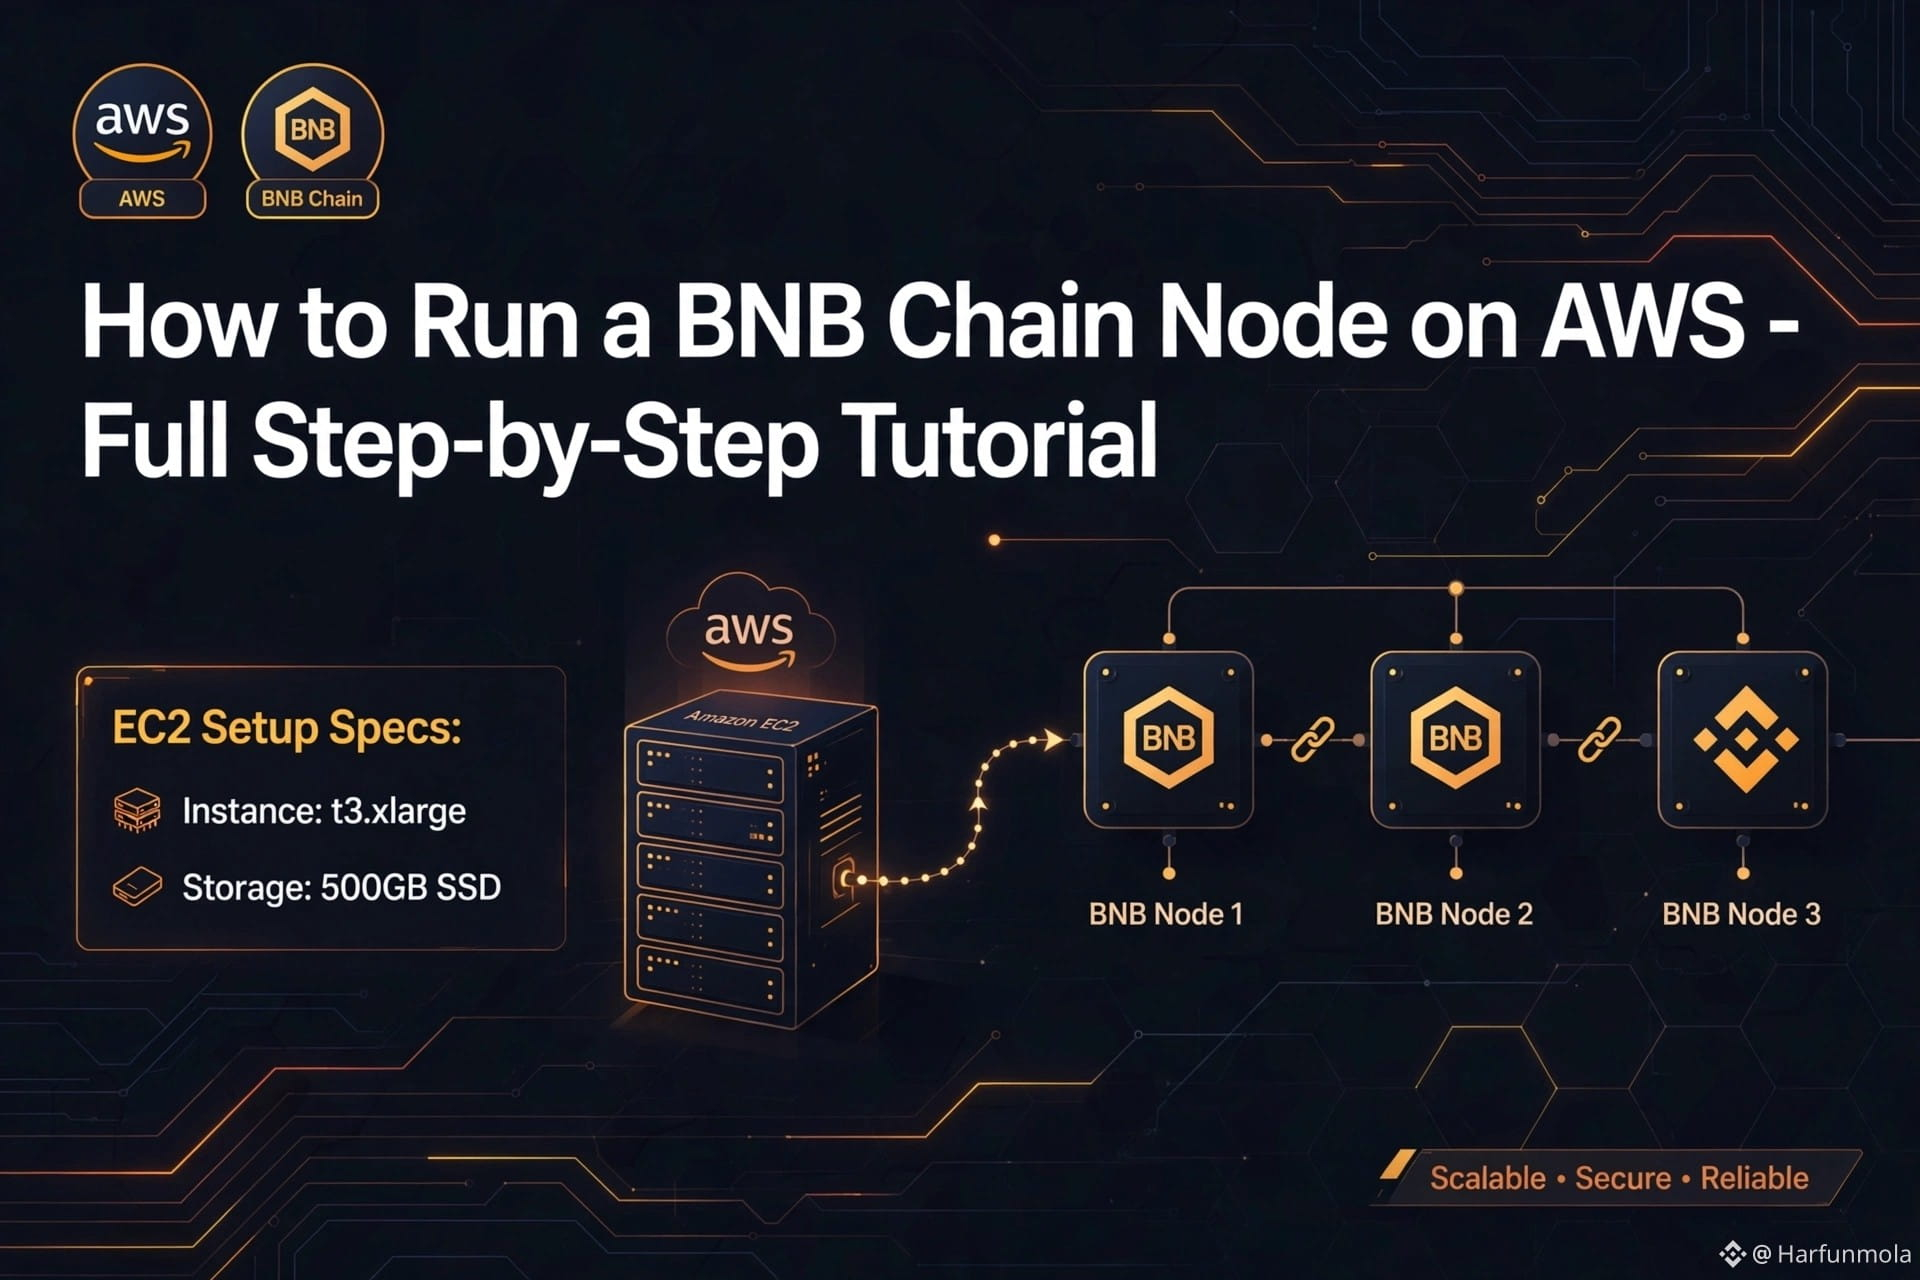
🚀 *Comment exécuter un nœud BNB Chain sur AWS — tutoriel complet étape par étape* $BNB
Je viens de déployer mon propre nœud complet BSC de BNB Chain sur AWS, et voici le guide complet !
*Ce que tu vas apprendre :*
✅ Configuration d’EC2 (recommandé : http://t3.xlarge, SSD de 500 Go ou plus)
✅ Installation des dépendances et du client BSC (geth)
✅ Synchronisation à partir d’un snapshot — synchronisation rapide
✅ Configuration du RPC et des paramètres des pairs
✅ Surveillance et redémarrage automatique avec systemd
✅ Conseils pour optimiser les coûts sur AWS
AWS rend tout ça très simple : haute disponibilité, sécurité et évolutivité. Idéal pour les développeurs qui créent des applications sur $BNB Chain, les validateurs et l’indexation de données.
Le fil complet du tutoriel arrive dans les commentaires ! Laisse un ❤️ si tu veux le dépôt GitHub et le modèle AWS CloudFormation.
Construisons sur BNB Chain ! 🔶
#BNBChain #AWS
Je n’ai pas pu joindre l’image. Tu veux que je la refasse ?
*Texte à copier :*
🚀 *Comment exécuter un nœud BNB Chain sur AWS — tutoriel complet étape par étape* $BNB
Je viens de déployer mon propre nœud complet BSC de BNB Chain sur AWS, et voici le guide complet !
*Ce que tu vas apprendre :*
✅ Configuration d’EC2 (recommandé : http://t3.xlarge, SSD de 500 Go ou plus)
✅ Installation des dépendances et du client BSC (geth)
✅ Synchronisation à partir d’un snapshot — synchronisation rapide
✅ Configuration du RPC et des paramètres des pairs
✅ Surveillance et redémarrage automatique avec systemd
✅ Conseils pour optimiser les coûts sur AWS
AWS rend tout ça très simple : haute disponibilité, sécurité et évolutivité. Idéal pour les développeurs qui créent des applications sur $BNB Chain, les validateurs et l’indexation de données.
Le fil complet du tutoriel arrive dans les commentaires ! Laisse un ❤️ si tu veux le dépôt GitHub et le modèle AWS CloudFormation.
Construisons sur BNB Chain ! 🔶
#BNBChain #AWS
*Texte à copier :*
🚀 *Comment exécuter un nœud BNB Chain sur AWS — tutoriel complet étape par étape* $BNB
Je viens de déployer mon propre nœud complet BSC de BNB Chain sur AWS, et voici le guide complet !
*Ce que tu vas apprendre :*
✅ Configuration d’EC2 (recommandé : http://t3.xlarge, SSD de 500 Go ou plus)
✅ Installation des dépendances et du client BSC (geth)
✅ Synchronisation à partir d’un snapshot — synchronisation rapide
✅ Configuration du RPC et des paramètres des pairs
✅ Surveillance et redémarrage automatique avec systemd
✅ Conseils pour optimiser les coûts sur AWS
AWS rend tout ça très simple : haute disponibilité, sécurité et évolutivité. Idéal pour les développeurs qui créent des applications sur $BNB Chain, les validateurs et l’indexation de données.
Le fil complet du tutoriel arrive dans les commentaires ! Laisse un ❤️ si tu veux le dépôt GitHub et le modèle AWS CloudFormation.
Construisons sur BNB Chain ! 🔶
#BNBChain #AWS
1
1
88

·
--
À la veille des résultats d’Amazon (AMZN) : le titre n’a pas beaucoup baissé, mais l’examen est plus difficile que celui de Google.
Commençons par la situation actuelle : à la clôture de Wall Street le 26 octobre, Amazon (AMZN) cotait 249,09 dollars, en hausse de 0,44 % sur la séance, dans une fourchette de 247,23 à 250,79 dollars. Ne vous laissez pas tromper par cette petite hausse : le titre reste sous sa moyenne mobile à 50 jours, autour de 255 dollars, mais se maintient au-dessus de sa moyenne mobile à 200 jours, autour de 243 dollars. Sur une période de 52 semaines, il a évolué entre 196 et 287,20 dollars ; le cours actuel reste à environ 13 % de son sommet. Une position typique d’avant résultats : coincée entre deux niveaux, sans tendance nette.
Les résultats sont imminents : le troisième trimestre sera publié après la clôture de Wall Street le 29 octobre (dans la nuit du 29 au 30 octobre, heure de Pékin). Le marché table sur un bénéfice par action d’environ 1,96 dollar et un chiffre d’affaires d’environ 202,2 milliards de dollars, en hausse d’environ 12 % par rapport aux 180,2 milliards de dollars de la même période l’an dernier. Les prévisions de l’entreprise sont un chiffre d’affaires de 197 à 202 milliards de dollars et un résultat opérationnel de 22,5 à 26,5 milliards de dollars. Les attentes sont quasiment au niveau supérieur de la fourchette des prévisions : la marge d’erreur est faible.
Trois points à surveiller, par ordre d’importance : premièrement, AWS peut-il maintenir une forte croissance ? Au dernier trimestre, son chiffre d’affaires a atteint 42,2 milliards de dollars, en hausse de 37 % sur un an, son rythme le plus rapide en 18 trimestres. Son carnet de commandes s’élève à environ 496 milliards de dollars. Le marché s’attend à ce que la croissance ralentisse entre 30 % et 35 % au troisième trimestre ; si elle sort de cette fourchette, le titre risque d’être vendu. Deuxièmement, les dépenses d’investissement : les prévisions pour 2026 ont déjà été relevées de 200 à 220 milliards de dollars. Au second semestre, les dépenses devraient atteindre environ 61 milliards de dollars par trimestre, et le flux de trésorerie disponible est déjà légèrement négatif. Toute nouvelle hausse serait un facteur négatif. Troisièmement, le commerce en ligne lui-même : la croissance du troisième trimestre sera pénalisée d’environ 4 points par le déplacement du Prime Day au deuxième trimestre. Un ralentissement de la croissance affichée ne signifie pas forcément que l’activité se dégrade. La publicité est un point fort : elle a progressé de 26 % au dernier trimestre, à 19,8 milliards de dollars.
Autre distorsion facile à négliger : le bénéfice par action de 5,75 dollars publié au dernier trimestre comprend environ 53,4 milliards de dollars de plus-value comptable liée à la participation d’Amazon dans Anthropic. Le considérer comme un bénéfice opérationnel conduirait à surestimer considérablement la capacité bénéficiaire de l’entreprise. Le soir des résultats, il faudra examiner la performance opérationnelle hors cet élément.
Le marché des options anticipe une variation d’environ 7 % après la publication. Or, les réactions d’Amazon après ses deux derniers résultats ont été respectivement une hausse d’environ 10,9 % en juillet et une baisse d’environ 13,5 % en février : dans les deux cas, elles ont dépassé la volatilité implicite. Autrement dit, parier sur le sens du mouvement le soir des résultats n’offre pas des chances favorables aux investisseurs particuliers.
Mon raisonnement : les trois piliers d’Amazon — le commerce en ligne, AWS et la publicité — sont toujours solides, mais le marché ne pose désormais qu’une seule question : quand les 220 milliards de dollars investis se transformeront-ils en flux de trésorerie disponible ? À la veille des résultats, je ne parie donc pas sur une direction. Si AWS maintient une croissance supérieure à 30 %, que les dépenses ne dépassent pas les attentes et que les prévisions de résultat opérationnel restent solides, un repli pourrait être une occasion à surveiller. Si AWS ralentit nettement ou si les dépenses augmentent encore, mieux vaut ne pas se précipiter pour rattraper le couteau qui tombe si le titre passe sous la zone de sa moyenne mobile à 200 jours.
Analyse personnelle, ceci ne constitue pas un conseil en investissement. Garderez-vous vos actions pendant la nuit des résultats ou attendrez-vous que l’incertitude soit levée ?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
À la veille des résultats d’Amazon (AMZN) : le titre n’a pas beaucoup baissé, mais l’examen est plus difficile que celui de Google.
Commençons par la situation actuelle : à la clôture de Wall Street le 26 octobre, Amazon (AMZN) cotait 249,09 dollars, en hausse de 0,44 % sur la séance, dans une fourchette de 247,23 à 250,79 dollars. Ne vous laissez pas tromper par cette petite hausse : le titre reste sous sa moyenne mobile à 50 jours, autour de 255 dollars, mais se maintient au-dessus de sa moyenne mobile à 200 jours, autour de 243 dollars. Sur une période de 52 semaines, il a évolué entre 196 et 287,20 dollars ; le cours actuel reste à environ 13 % de son sommet. Une position typique d’avant résultats : coincée entre deux niveaux, sans tendance nette.
Les résultats sont imminents : le troisième trimestre sera publié après la clôture de Wall Street le 29 octobre (dans la nuit du 29 au 30 octobre, heure de Pékin). Le marché table sur un bénéfice par action d’environ 1,96 dollar et un chiffre d’affaires d’environ 202,2 milliards de dollars, en hausse d’environ 12 % par rapport aux 180,2 milliards de dollars de la même période l’an dernier. Les prévisions de l’entreprise sont un chiffre d’affaires de 197 à 202 milliards de dollars et un résultat opérationnel de 22,5 à 26,5 milliards de dollars. Les attentes sont quasiment au niveau supérieur de la fourchette des prévisions : la marge d’erreur est faible.
Trois points à surveiller, par ordre d’importance : premièrement, AWS peut-il maintenir une forte croissance ? Au dernier trimestre, son chiffre d’affaires a atteint 42,2 milliards de dollars, en hausse de 37 % sur un an, son rythme le plus rapide en 18 trimestres. Son carnet de commandes s’élève à environ 496 milliards de dollars. Le marché s’attend à ce que la croissance ralentisse entre 30 % et 35 % au troisième trimestre ; si elle sort de cette fourchette, le titre risque d’être vendu. Deuxièmement, les dépenses d’investissement : les prévisions pour 2026 ont déjà été relevées de 200 à 220 milliards de dollars. Au second semestre, les dépenses devraient atteindre environ 61 milliards de dollars par trimestre, et le flux de trésorerie disponible est déjà légèrement négatif. Toute nouvelle hausse serait un facteur négatif. Troisièmement, le commerce en ligne lui-même : la croissance du troisième trimestre sera pénalisée d’environ 4 points par le déplacement du Prime Day au deuxième trimestre. Un ralentissement de la croissance affichée ne signifie pas forcément que l’activité se dégrade. La publicité est un point fort : elle a progressé de 26 % au dernier trimestre, à 19,8 milliards de dollars.
Autre distorsion facile à négliger : le bénéfice par action de 5,75 dollars publié au dernier trimestre comprend environ 53,4 milliards de dollars de plus-value comptable liée à la participation d’Amazon dans Anthropic. Le considérer comme un bénéfice opérationnel conduirait à surestimer considérablement la capacité bénéficiaire de l’entreprise. Le soir des résultats, il faudra examiner la performance opérationnelle hors cet élément.
Le marché des options anticipe une variation d’environ 7 % après la publication. Or, les réactions d’Amazon après ses deux derniers résultats ont été respectivement une hausse d’environ 10,9 % en juillet et une baisse d’environ 13,5 % en février : dans les deux cas, elles ont dépassé la volatilité implicite. Autrement dit, parier sur le sens du mouvement le soir des résultats n’offre pas des chances favorables aux investisseurs particuliers.
Mon raisonnement : les trois piliers d’Amazon — le commerce en ligne, AWS et la publicité — sont toujours solides, mais le marché ne pose désormais qu’une seule question : quand les 220 milliards de dollars investis se transformeront-ils en flux de trésorerie disponible ? À la veille des résultats, je ne parie donc pas sur une direction. Si AWS maintient une croissance supérieure à 30 %, que les dépenses ne dépassent pas les attentes et que les prévisions de résultat opérationnel restent solides, un repli pourrait être une occasion à surveiller. Si AWS ralentit nettement ou si les dépenses augmentent encore, mieux vaut ne pas se précipiter pour rattraper le couteau qui tombe si le titre passe sous la zone de sa moyenne mobile à 200 jours.
Analyse personnelle, ceci ne constitue pas un conseil en investissement. Garderez-vous vos actions pendant la nuit des résultats ou attendrez-vous que l’incertitude soit levée ?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
Commençons par la situation actuelle : à la clôture de Wall Street le 26 octobre, Amazon (AMZN) cotait 249,09 dollars, en hausse de 0,44 % sur la séance, dans une fourchette de 247,23 à 250,79 dollars. Ne vous laissez pas tromper par cette petite hausse : le titre reste sous sa moyenne mobile à 50 jours, autour de 255 dollars, mais se maintient au-dessus de sa moyenne mobile à 200 jours, autour de 243 dollars. Sur une période de 52 semaines, il a évolué entre 196 et 287,20 dollars ; le cours actuel reste à environ 13 % de son sommet. Une position typique d’avant résultats : coincée entre deux niveaux, sans tendance nette.
Les résultats sont imminents : le troisième trimestre sera publié après la clôture de Wall Street le 29 octobre (dans la nuit du 29 au 30 octobre, heure de Pékin). Le marché table sur un bénéfice par action d’environ 1,96 dollar et un chiffre d’affaires d’environ 202,2 milliards de dollars, en hausse d’environ 12 % par rapport aux 180,2 milliards de dollars de la même période l’an dernier. Les prévisions de l’entreprise sont un chiffre d’affaires de 197 à 202 milliards de dollars et un résultat opérationnel de 22,5 à 26,5 milliards de dollars. Les attentes sont quasiment au niveau supérieur de la fourchette des prévisions : la marge d’erreur est faible.
Trois points à surveiller, par ordre d’importance : premièrement, AWS peut-il maintenir une forte croissance ? Au dernier trimestre, son chiffre d’affaires a atteint 42,2 milliards de dollars, en hausse de 37 % sur un an, son rythme le plus rapide en 18 trimestres. Son carnet de commandes s’élève à environ 496 milliards de dollars. Le marché s’attend à ce que la croissance ralentisse entre 30 % et 35 % au troisième trimestre ; si elle sort de cette fourchette, le titre risque d’être vendu. Deuxièmement, les dépenses d’investissement : les prévisions pour 2026 ont déjà été relevées de 200 à 220 milliards de dollars. Au second semestre, les dépenses devraient atteindre environ 61 milliards de dollars par trimestre, et le flux de trésorerie disponible est déjà légèrement négatif. Toute nouvelle hausse serait un facteur négatif. Troisièmement, le commerce en ligne lui-même : la croissance du troisième trimestre sera pénalisée d’environ 4 points par le déplacement du Prime Day au deuxième trimestre. Un ralentissement de la croissance affichée ne signifie pas forcément que l’activité se dégrade. La publicité est un point fort : elle a progressé de 26 % au dernier trimestre, à 19,8 milliards de dollars.
Autre distorsion facile à négliger : le bénéfice par action de 5,75 dollars publié au dernier trimestre comprend environ 53,4 milliards de dollars de plus-value comptable liée à la participation d’Amazon dans Anthropic. Le considérer comme un bénéfice opérationnel conduirait à surestimer considérablement la capacité bénéficiaire de l’entreprise. Le soir des résultats, il faudra examiner la performance opérationnelle hors cet élément.
Le marché des options anticipe une variation d’environ 7 % après la publication. Or, les réactions d’Amazon après ses deux derniers résultats ont été respectivement une hausse d’environ 10,9 % en juillet et une baisse d’environ 13,5 % en février : dans les deux cas, elles ont dépassé la volatilité implicite. Autrement dit, parier sur le sens du mouvement le soir des résultats n’offre pas des chances favorables aux investisseurs particuliers.
Mon raisonnement : les trois piliers d’Amazon — le commerce en ligne, AWS et la publicité — sont toujours solides, mais le marché ne pose désormais qu’une seule question : quand les 220 milliards de dollars investis se transformeront-ils en flux de trésorerie disponible ? À la veille des résultats, je ne parie donc pas sur une direction. Si AWS maintient une croissance supérieure à 30 %, que les dépenses ne dépassent pas les attentes et que les prévisions de résultat opérationnel restent solides, un repli pourrait être une occasion à surveiller. Si AWS ralentit nettement ou si les dépenses augmentent encore, mieux vaut ne pas se précipiter pour rattraper le couteau qui tombe si le titre passe sous la zone de sa moyenne mobile à 200 jours.
Analyse personnelle, ceci ne constitue pas un conseil en investissement. Garderez-vous vos actions pendant la nuit des résultats ou attendrez-vous que l’incertitude soit levée ?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
62
Le PDG d’Amazon, Jassy, a lâché lors d’un échange avec a16z : la capacité de calcul AWS pour 2026 est déjà vendue, 2027 est pratiquement complète, et une part importante de 2028 est également verrouillée ; les dépenses en capital de cette année s’élèvent à environ 220 milliards de dollars, et ses mots exacts étaient : « il restera toujours une grande demande non satisfaite ». Plus spectaculaire encore, la puce maison Trainium a déjà sécurisé plus de 225 milliards de dollars de commandes futures ; au deuxième trimestre, le chiffre d’affaires d’AWS a atteint 42,2 milliards de dollars, soit +37 % sur un an, pour un rythme annualisé de 169 milliards de dollars. Mais l’autre face de la médaille : les flux de trésorerie disponibles ont affiché une sortie de 7,6 milliards de dollars sur les 12 derniers mois, et Deutsche Bank a même relevé sa prévision de dépenses en capital pour 2027 à environ 330 milliards de dollars. Même avec 220 milliards, impossible d’acheter du stock sur étagère : est-ce une vraie pénurie ou une frénésie de dépenses ? Dans les commentaires, prenez parti : A, vraie pénurie, le fait que les commandes soient déjà repoussées jusqu’en 2028 en est la preuve ; B, dès que les résultats changent, la première bulle à exploser sera justement ce récit de dépenses effrénées.
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
Le PDG d’Amazon, Jassy, a lâché lors d’un échange avec a16z : la capacité de calcul AWS pour 2026 est déjà vendue, 2027 est pratiquement complète, et une part importante de 2028 est également verrouillée ; les dépenses en capital de cette année s’élèvent à environ 220 milliards de dollars, et ses mots exacts étaient : « il restera toujours une grande demande non satisfaite ». Plus spectaculaire encore, la puce maison Trainium a déjà sécurisé plus de 225 milliards de dollars de commandes futures ; au deuxième trimestre, le chiffre d’affaires d’AWS a atteint 42,2 milliards de dollars, soit +37 % sur un an, pour un rythme annualisé de 169 milliards de dollars. Mais l’autre face de la médaille : les flux de trésorerie disponibles ont affiché une sortie de 7,6 milliards de dollars sur les 12 derniers mois, et Deutsche Bank a même relevé sa prévision de dépenses en capital pour 2027 à environ 330 milliards de dollars. Même avec 220 milliards, impossible d’acheter du stock sur étagère : est-ce une vraie pénurie ou une frénésie de dépenses ? Dans les commentaires, prenez parti : A, vraie pénurie, le fait que les commandes soient déjà repoussées jusqu’en 2028 en est la preuve ; B, dès que les résultats changent, la première bulle à exploser sera justement ce récit de dépenses effrénées.
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
43
·
--
🚀 AMAZON (AMZN) : AWS et l’IA peuvent-ils déclencher la prochaine vague de croissance ?
$AMZNB
{spot}(AMZNBUSDT)
Amazon est bien plus qu’un géant du commerce en ligne. Son activité dans le cloud et ses investissements dans l’IA prennent une importance croissante pour son avenir.
🔹 Croissance d’AWS : Amazon Web Services reste une activité clé à suivre, alors que les entreprises développent leur infrastructure cloud.
🔹 Investissements dans l’IA : Amazon investit dans les technologies et les infrastructures d’IA pour rivaliser sur ce marché en pleine expansion.
🔹 Résultats à surveiller : Les investisseurs suivront la croissance du chiffre d’affaires, le bénéfice d’exploitation, les performances d’AWS et les dépenses d’investissement.
🔹 Grande question : Amazon peut-elle transformer ses investissements massifs dans l’IA en bénéfices à long terme plus importants ?
🔹 Principaux risques : La hausse des coûts, une concurrence intense et des prévisions inférieures aux attentes pourraient peser sur l’action.
📊 Mon avis : Amazon dispose de plusieurs leviers de croissance, mais les investisseurs devraient se concentrer sur les résultats financiers plutôt que sur le seul effet d’annonce.
⚠️ Les annonces de résultats peuvent entraîner de fortes variations des cours, à la hausse comme à la baisse. Évaluez toujours les risques avant d’investir.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Avertissement : Cette publication est fournie à des fins éducatives uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR).
🚀 AMAZON (AMZN) : AWS et l’IA peuvent-ils déclencher la prochaine vague de croissance ?
$AMZNB
Amazon est bien plus qu’un géant du commerce en ligne. Son activité dans le cloud et ses investissements dans l’IA prennent une importance croissante pour son avenir.
🔹 Croissance d’AWS : Amazon Web Services reste une activité clé à suivre, alors que les entreprises développent leur infrastructure cloud.
🔹 Investissements dans l’IA : Amazon investit dans les technologies et les infrastructures d’IA pour rivaliser sur ce marché en pleine expansion.
🔹 Résultats à surveiller : Les investisseurs suivront la croissance du chiffre d’affaires, le bénéfice d’exploitation, les performances d’AWS et les dépenses d’investissement.
🔹 Grande question : Amazon peut-elle transformer ses investissements massifs dans l’IA en bénéfices à long terme plus importants ?
🔹 Principaux risques : La hausse des coûts, une concurrence intense et des prévisions inférieures aux attentes pourraient peser sur l’action.
📊 Mon avis : Amazon dispose de plusieurs leviers de croissance, mais les investisseurs devraient se concentrer sur les résultats financiers plutôt que sur le seul effet d’annonce.
⚠️ Les annonces de résultats peuvent entraîner de fortes variations des cours, à la hausse comme à la baisse. Évaluez toujours les risques avant d’investir.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Avertissement : Cette publication est fournie à des fins éducatives uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR).
$AMZNB
Amazon est bien plus qu’un géant du commerce en ligne. Son activité dans le cloud et ses investissements dans l’IA prennent une importance croissante pour son avenir.
🔹 Croissance d’AWS : Amazon Web Services reste une activité clé à suivre, alors que les entreprises développent leur infrastructure cloud.
🔹 Investissements dans l’IA : Amazon investit dans les technologies et les infrastructures d’IA pour rivaliser sur ce marché en pleine expansion.
🔹 Résultats à surveiller : Les investisseurs suivront la croissance du chiffre d’affaires, le bénéfice d’exploitation, les performances d’AWS et les dépenses d’investissement.
🔹 Grande question : Amazon peut-elle transformer ses investissements massifs dans l’IA en bénéfices à long terme plus importants ?
🔹 Principaux risques : La hausse des coûts, une concurrence intense et des prévisions inférieures aux attentes pourraient peser sur l’action.
📊 Mon avis : Amazon dispose de plusieurs leviers de croissance, mais les investisseurs devraient se concentrer sur les résultats financiers plutôt que sur le seul effet d’annonce.
⚠️ Les annonces de résultats peuvent entraîner de fortes variations des cours, à la hausse comme à la baisse. Évaluez toujours les risques avant d’investir.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Avertissement : Cette publication est fournie à des fins éducatives uniquement et ne constitue pas un conseil financier. Faites toujours vos propres recherches (DYOR).
60

Perspectives des services cloud AWS pour 2027 : les capacités sont entièrement réservées jusqu’en 2028
Le PDG d’Amazon, Andy Jassy, a révélé qu’en raison de l’explosion de la demande en infrastructures d’IA, les capacités de cloud computing de $AWS sont entièrement réservées jusqu’en 2027, et qu’aucune capacité supplémentaire ne sera disponible à l’horizon 2028. Les analystes techniques rappellent que cette situation mérite attention : elle pourrait annoncer une nouvelle vague de croissance sur le marché du cloud computing.#AWS #informatiqueennuage
Perspectives des services cloud AWS pour 2027 : les capacités sont entièrement réservées jusqu’en 2028
Le PDG d’Amazon, Andy Jassy, a révélé qu’en raison de l’explosion de la demande en infrastructures d’IA, les capacités de cloud computing de $AWS sont entièrement réservées jusqu’en 2027, et qu’aucune capacité supplémentaire ne sera disponible à l’horizon 2028. Les analystes techniques rappellent que cette situation mérite attention : elle pourrait annoncer une nouvelle vague de croissance sur le marché du cloud computing.#AWS #informatiqueennuage
Le PDG d’Amazon, Andy Jassy, a révélé qu’en raison de l’explosion de la demande en infrastructures d’IA, les capacités de cloud computing de $AWS sont entièrement réservées jusqu’en 2027, et qu’aucune capacité supplémentaire ne sera disponible à l’horizon 2028. Les analystes techniques rappellent que cette situation mérite attention : elle pourrait annoncer une nouvelle vague de croissance sur le marché du cloud computing.#AWS #informatiqueennuage
15
·
--
AWS Deep Insight ouvre de nouvelles perspectives sur la production
Pour les adeptes du suivi des dépenses, AWS lance Deep Insight, un système multi-agents qui vous aide à garder un œil sur les défis de production. Associant la technologie d’Anthropic au cloud AWS, il analyse automatiquement les données pour offrir des insights plus approfondis. Trois options de déploiement — auto-hébergée, Web et AgentCore géré — s’adaptent à vos besoins.#资金追踪 #智能生产 #AWS
AWS Deep Insight ouvre de nouvelles perspectives sur la production
Pour les adeptes du suivi des dépenses, AWS lance Deep Insight, un système multi-agents qui vous aide à garder un œil sur les défis de production. Associant la technologie d’Anthropic au cloud AWS, il analyse automatiquement les données pour offrir des insights plus approfondis. Trois options de déploiement — auto-hébergée, Web et AgentCore géré — s’adaptent à vos besoins.#资金追踪 #智能生产 #AWS
Pour les adeptes du suivi des dépenses, AWS lance Deep Insight, un système multi-agents qui vous aide à garder un œil sur les défis de production. Associant la technologie d’Anthropic au cloud AWS, il analyse automatiquement les données pour offrir des insights plus approfondis. Trois options de déploiement — auto-hébergée, Web et AgentCore géré — s’adaptent à vos besoins.#资金追踪 #智能生产 #AWS
31
·
--
Amazon dépense 220 milliards de dollars dans l’IA. Mais quand ces dépenses seront-elles rentabilisées ?
Amazon mise gros sur les infrastructures d’IA, et les chiffres révèlent à la fois le potentiel et les risques.
Le chiffre d’affaires d’AWS a bondi de 37 % sur un an pour atteindre 42,2 milliards de dollars au T2 2026. Pourtant, le flux de trésorerie disponible d’Amazon sur les 12 derniers mois est passé en territoire négatif, à -7,6 milliards de dollars, les investissements massifs dans les centres de données, les serveurs et les infrastructures d’IA ayant absorbé davantage de liquidités.
L’entreprise prévoit d’investir environ 220 milliards de dollars en dépenses d’investissement cette année. C’est un engagement colossal, même pour une entreprise de la taille d’Amazon.
Voici ce que je surveille :
• Le scénario optimiste : La demande croissante en IA pourrait permettre à AWS de transformer ses dépenses actuelles en infrastructures en revenus et bénéfices à long terme.
• Le risque : Si la demande ralentit ou si les investissements mettent plus de temps que prévu à porter leurs fruits, la pression sur les flux de trésorerie pourrait perdurer.
• La question clé : Les revenus liés à l’IA peuvent-ils croître assez vite pour justifier le coût de construction de toutes ces infrastructures ?
Un flux de trésorerie disponible négatif ne signifie pas automatiquement qu’Amazon est en difficulté. Cela signifie que les investisseurs doivent prêter attention à l’efficacité avec laquelle l’entreprise transforme ses investissements dans l’IA en rendements concrets.
La croissance de l’IA est enthousiasmante, mais les flux de trésorerie racontent une autre partie de l’histoire.
Y verriez-vous une opportunité à long terme pour $AMZNB ou un signal d’alerte pour les investisseurs ?
#Amazon #AI #AWS #Stocks
{spot}(AMZNBUSDT)
Amazon dépense 220 milliards de dollars dans l’IA. Mais quand ces dépenses seront-elles rentabilisées ?
Amazon mise gros sur les infrastructures d’IA, et les chiffres révèlent à la fois le potentiel et les risques.
Le chiffre d’affaires d’AWS a bondi de 37 % sur un an pour atteindre 42,2 milliards de dollars au T2 2026. Pourtant, le flux de trésorerie disponible d’Amazon sur les 12 derniers mois est passé en territoire négatif, à -7,6 milliards de dollars, les investissements massifs dans les centres de données, les serveurs et les infrastructures d’IA ayant absorbé davantage de liquidités.
L’entreprise prévoit d’investir environ 220 milliards de dollars en dépenses d’investissement cette année. C’est un engagement colossal, même pour une entreprise de la taille d’Amazon.
Voici ce que je surveille :
• Le scénario optimiste : La demande croissante en IA pourrait permettre à AWS de transformer ses dépenses actuelles en infrastructures en revenus et bénéfices à long terme.
• Le risque : Si la demande ralentit ou si les investissements mettent plus de temps que prévu à porter leurs fruits, la pression sur les flux de trésorerie pourrait perdurer.
• La question clé : Les revenus liés à l’IA peuvent-ils croître assez vite pour justifier le coût de construction de toutes ces infrastructures ?
Un flux de trésorerie disponible négatif ne signifie pas automatiquement qu’Amazon est en difficulté. Cela signifie que les investisseurs doivent prêter attention à l’efficacité avec laquelle l’entreprise transforme ses investissements dans l’IA en rendements concrets.
La croissance de l’IA est enthousiasmante, mais les flux de trésorerie racontent une autre partie de l’histoire.
Y verriez-vous une opportunité à long terme pour $AMZNB ou un signal d’alerte pour les investisseurs ?
#Amazon #AI #AWS #Stocks
Amazon mise gros sur les infrastructures d’IA, et les chiffres révèlent à la fois le potentiel et les risques.
Le chiffre d’affaires d’AWS a bondi de 37 % sur un an pour atteindre 42,2 milliards de dollars au T2 2026. Pourtant, le flux de trésorerie disponible d’Amazon sur les 12 derniers mois est passé en territoire négatif, à -7,6 milliards de dollars, les investissements massifs dans les centres de données, les serveurs et les infrastructures d’IA ayant absorbé davantage de liquidités.
L’entreprise prévoit d’investir environ 220 milliards de dollars en dépenses d’investissement cette année. C’est un engagement colossal, même pour une entreprise de la taille d’Amazon.
Voici ce que je surveille :
• Le scénario optimiste : La demande croissante en IA pourrait permettre à AWS de transformer ses dépenses actuelles en infrastructures en revenus et bénéfices à long terme.
• Le risque : Si la demande ralentit ou si les investissements mettent plus de temps que prévu à porter leurs fruits, la pression sur les flux de trésorerie pourrait perdurer.
• La question clé : Les revenus liés à l’IA peuvent-ils croître assez vite pour justifier le coût de construction de toutes ces infrastructures ?
Un flux de trésorerie disponible négatif ne signifie pas automatiquement qu’Amazon est en difficulté. Cela signifie que les investisseurs doivent prêter attention à l’efficacité avec laquelle l’entreprise transforme ses investissements dans l’IA en rendements concrets.
La croissance de l’IA est enthousiasmante, mais les flux de trésorerie racontent une autre partie de l’histoire.
Y verriez-vous une opportunité à long terme pour $AMZNB ou un signal d’alerte pour les investisseurs ?
#Amazon #AI #AWS #Stocks
140
📦 $AMZN.US
{stock_us}(AMZN.US)
: DEUX MOTEURS DE CROISSANCE QUI MÉRITENT L’ATTENTION !
La thèse d’investissement dans Amazon repose à la fois sur le commerce en ligne et sur Amazon Web Services (AWS). L’essentiel est de comprendre comment la croissance du chiffre d’affaires se traduit en bénéfice d’exploitation et en flux de trésorerie disponible. 🔍 Ma liste de surveillance : 1️⃣ La croissance d’AWS et la demande liée à l’IA. 2️⃣ Les marges d’exploitation du commerce de détail. 3️⃣ Les dépenses d’investissement et les flux de trésorerie disponibles. 4️⃣ Les prévisions de bénéfices et la valorisation de l’action. 📈 Scénario haussier : De solides résultats commerciaux, accompagnés d’une cassure technique confirmée. 📉 Scénario de risque : Hausse des dépenses, baisse des marges ou prévisions décevantes. Ne confondez pas une bonne entreprise avec une opération forcément rentable. 💬 Qu’est-ce qui compte le plus pour $AMZN : la croissance d’AWS ou la rentabilité du commerce de détail ? #AMZNon #AmazonStock #AWS #Investing
📦 $AMZN.US
: DEUX MOTEURS DE CROISSANCE QUI MÉRITENT L’ATTENTION !
La thèse d’investissement dans Amazon repose à la fois sur le commerce en ligne et sur Amazon Web Services (AWS). L’essentiel est de comprendre comment la croissance du chiffre d’affaires se traduit en bénéfice d’exploitation et en flux de trésorerie disponible. 🔍 Ma liste de surveillance : 1️⃣ La croissance d’AWS et la demande liée à l’IA. 2️⃣ Les marges d’exploitation du commerce de détail. 3️⃣ Les dépenses d’investissement et les flux de trésorerie disponibles. 4️⃣ Les prévisions de bénéfices et la valorisation de l’action. 📈 Scénario haussier : De solides résultats commerciaux, accompagnés d’une cassure technique confirmée. 📉 Scénario de risque : Hausse des dépenses, baisse des marges ou prévisions décevantes. Ne confondez pas une bonne entreprise avec une opération forcément rentable. 💬 Qu’est-ce qui compte le plus pour $AMZN : la croissance d’AWS ou la rentabilité du commerce de détail ? #AMZNon #AmazonStock #AWS #Investing
: DEUX MOTEURS DE CROISSANCE QUI MÉRITENT L’ATTENTION !
La thèse d’investissement dans Amazon repose à la fois sur le commerce en ligne et sur Amazon Web Services (AWS). L’essentiel est de comprendre comment la croissance du chiffre d’affaires se traduit en bénéfice d’exploitation et en flux de trésorerie disponible. 🔍 Ma liste de surveillance : 1️⃣ La croissance d’AWS et la demande liée à l’IA. 2️⃣ Les marges d’exploitation du commerce de détail. 3️⃣ Les dépenses d’investissement et les flux de trésorerie disponibles. 4️⃣ Les prévisions de bénéfices et la valorisation de l’action. 📈 Scénario haussier : De solides résultats commerciaux, accompagnés d’une cassure technique confirmée. 📉 Scénario de risque : Hausse des dépenses, baisse des marges ou prévisions décevantes. Ne confondez pas une bonne entreprise avec une opération forcément rentable. 💬 Qu’est-ce qui compte le plus pour $AMZN : la croissance d’AWS ou la rentabilité du commerce de détail ? #AMZNon #AmazonStock #AWS #Investing
1
119
·
--
☁️ AWS vs Azure vs Google Cloud : quel géant du cloud façonne l’avenir ?Le cloud computing alimente l’IA, les applications Web3, les logiciels d’entreprise et les services numériques modernes. Trois acteurs majeurs dominent le marché des infrastructures : Amazon Web Services (AWS), Microsoft Azure et Google Cloud Platform (GCP).
Voici ce qui distingue chaque plateforme. 👇
🔹 1. Amazon Web Services (AWS)
AWS reste le principal fournisseur d’infrastructures cloud en termes de part de marché.
Atouts principaux :
• Une large gamme de services de calcul, de stockage, de bases de données et de mise en réseau
• Amazon EC2 pour une informatique cloud flexible
☁️ AWS vs Azure vs Google Cloud : quel géant du cloud façonne l’avenir ?
Le cloud computing alimente l’IA, les applications Web3, les logiciels d’entreprise et les services numériques modernes. Trois acteurs majeurs dominent le marché des infrastructures : Amazon Web Services (AWS), Microsoft Azure et Google Cloud Platform (GCP).
Voici ce qui distingue chaque plateforme. 👇
🔹 1. Amazon Web Services (AWS)
AWS reste le principal fournisseur d’infrastructures cloud en termes de part de marché.
Atouts principaux :
• Une large gamme de services de calcul, de stockage, de bases de données et de mise en réseau
• Amazon EC2 pour une informatique cloud flexible
Voici ce qui distingue chaque plateforme. 👇
🔹 1. Amazon Web Services (AWS)
AWS reste le principal fournisseur d’infrastructures cloud en termes de part de marché.
Atouts principaux :
• Une large gamme de services de calcul, de stockage, de bases de données et de mise en réseau
• Amazon EC2 pour une informatique cloud flexible
104
·
--
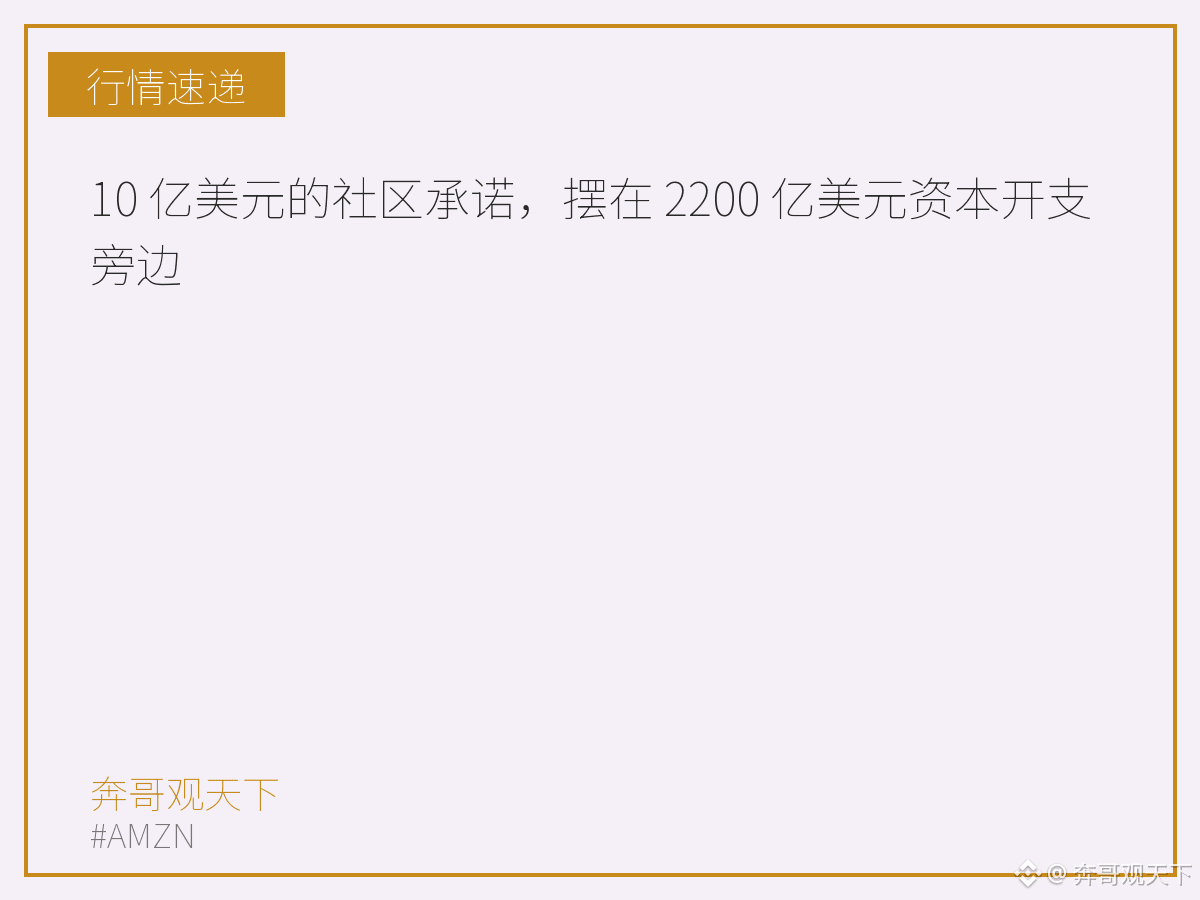
Le responsable des services cloud pour $AMZN , Matt Garman, a hier jeté un engagement, avec une posture très ferme.
Dans les cinq prochaines années, le département qu’il dirige investira 1 milliard de dollars dans la communauté où se trouvent les centres de données ; l’affectation de l’argent revient aux acteurs locaux : éducation, formation professionnelle, factures d’énergie, protection des ressources en eau, tout peut y entrer. L’action de suivi consiste à renoncer à signer avec les autorités locales des accords de confidentialité et à passer à des journées portes ouvertes, afin que les habitants puissent venir voir.
Il attribue ce regain en interne à des facteurs externes, et cite nommément plus de 100 ordonnances de suspension actuellement examinées à l’échelle nationale : selon lui, les États-Unis ne peuvent pas se permettre de perdre cette course. L’organisation de défense de l’environnement Stand.Earth l’a contredit sur-le-champ, affirmant que cet engagement évite de prendre en compte la centrale électrique que l’entreprise construit dans le Texas : elle devrait générer environ 33 millions de tonnes de pollution atmosphérique par an, soit une consommation d’électricité équivalente à celle de 1,9 million de foyers.
D’un côté, il affirme sa position ; de l’autre, on lui reproche des comptes du passé. Pour 1 milliard de dollars, comparé à 220 milliards de dollars d’investissements en capital sur l’ensemble de l’année précédente, le ratio se situe autour de 1 sur 220.
#AMZN #AWS
Le responsable des services cloud pour $AMZN , Matt Garman, a hier jeté un engagement, avec une posture très ferme.
Dans les cinq prochaines années, le département qu’il dirige investira 1 milliard de dollars dans la communauté où se trouvent les centres de données ; l’affectation de l’argent revient aux acteurs locaux : éducation, formation professionnelle, factures d’énergie, protection des ressources en eau, tout peut y entrer. L’action de suivi consiste à renoncer à signer avec les autorités locales des accords de confidentialité et à passer à des journées portes ouvertes, afin que les habitants puissent venir voir.
Il attribue ce regain en interne à des facteurs externes, et cite nommément plus de 100 ordonnances de suspension actuellement examinées à l’échelle nationale : selon lui, les États-Unis ne peuvent pas se permettre de perdre cette course. L’organisation de défense de l’environnement Stand.Earth l’a contredit sur-le-champ, affirmant que cet engagement évite de prendre en compte la centrale électrique que l’entreprise construit dans le Texas : elle devrait générer environ 33 millions de tonnes de pollution atmosphérique par an, soit une consommation d’électricité équivalente à celle de 1,9 million de foyers.
D’un côté, il affirme sa position ; de l’autre, on lui reproche des comptes du passé. Pour 1 milliard de dollars, comparé à 220 milliards de dollars d’investissements en capital sur l’ensemble de l’année précédente, le ratio se situe autour de 1 sur 220.
#AMZN #AWS
Dans les cinq prochaines années, le département qu’il dirige investira 1 milliard de dollars dans la communauté où se trouvent les centres de données ; l’affectation de l’argent revient aux acteurs locaux : éducation, formation professionnelle, factures d’énergie, protection des ressources en eau, tout peut y entrer. L’action de suivi consiste à renoncer à signer avec les autorités locales des accords de confidentialité et à passer à des journées portes ouvertes, afin que les habitants puissent venir voir.
Il attribue ce regain en interne à des facteurs externes, et cite nommément plus de 100 ordonnances de suspension actuellement examinées à l’échelle nationale : selon lui, les États-Unis ne peuvent pas se permettre de perdre cette course. L’organisation de défense de l’environnement Stand.Earth l’a contredit sur-le-champ, affirmant que cet engagement évite de prendre en compte la centrale électrique que l’entreprise construit dans le Texas : elle devrait générer environ 33 millions de tonnes de pollution atmosphérique par an, soit une consommation d’électricité équivalente à celle de 1,9 million de foyers.
D’un côté, il affirme sa position ; de l’autre, on lui reproche des comptes du passé. Pour 1 milliard de dollars, comparé à 220 milliards de dollars d’investissements en capital sur l’ensemble de l’année précédente, le ratio se situe autour de 1 sur 220.
#AMZN #AWS
87

🛡️ AWS publie un guide de réponse aux incidents de sécurité
Amazon Web Services (AWS) a publié une deuxième partie de son guide de réponse aux incidents liés aux investigations dans les journaux CloudTrail. Le guide aborde des scénarios courants de compromission, tels que la suppression de données S3 via les comptes et le cryptomining non autorisé à l’aide de ressources AWS.
━━━━━━━━━━━━━━
📊 Impact : 📊 moyen
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Source : aws.amazon.com
🛡️ AWS publie un guide de réponse aux incidents de sécurité
Amazon Web Services (AWS) a publié une deuxième partie de son guide de réponse aux incidents liés aux investigations dans les journaux CloudTrail. Le guide aborde des scénarios courants de compromission, tels que la suppression de données S3 via les comptes et le cryptomining non autorisé à l’aide de ressources AWS.
━━━━━━━━━━━━━━
📊 Impact : 📊 moyen
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Source : aws.amazon.com
Amazon Web Services (AWS) a publié une deuxième partie de son guide de réponse aux incidents liés aux investigations dans les journaux CloudTrail. Le guide aborde des scénarios courants de compromission, tels que la suppression de données S3 via les comptes et le cryptomining non autorisé à l’aide de ressources AWS.
━━━━━━━━━━━━━━
📊 Impact : 📊 moyen
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Source : aws.amazon.com
28
#bedrock $BR Si tu plonges dans Amazon Bedrock, il faut comprendre les Tokens. Pense aux tokens comme la monnaie de GenAI. Ce ne sont pas exactement des mots entiers ; plutôt, ce sont les syllabes ou caractères que les modèles traitent. En moyenne, 1 token représente environ 4 caractères ou 0,75 mots.
Chaque prompt que tu envoies et chaque réponse que Bedrock génère consomme des tokens. Les prix sont généralement calculés par tranche de 1 000 tokens. Pour optimiser tes coûts et ta performance, garde toujours un œil sur ton compteur de tokens et rédige des prompts efficaces et concis.
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
#bedrock $BR Si tu plonges dans Amazon Bedrock, il faut comprendre les Tokens. Pense aux tokens comme la monnaie de GenAI. Ce ne sont pas exactement des mots entiers ; plutôt, ce sont les syllabes ou caractères que les modèles traitent. En moyenne, 1 token représente environ 4 caractères ou 0,75 mots.
Chaque prompt que tu envoies et chaque réponse que Bedrock génère consomme des tokens. Les prix sont généralement calculés par tranche de 1 000 tokens. Pour optimiser tes coûts et ta performance, garde toujours un œil sur ton compteur de tokens et rédige des prompts efficaces et concis.
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
Chaque prompt que tu envoies et chaque réponse que Bedrock génère consomme des tokens. Les prix sont généralement calculés par tranche de 1 000 tokens. Pour optimiser tes coûts et ta performance, garde toujours un œil sur ton compteur de tokens et rédige des prompts efficaces et concis.
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
133
#AmazonRaises2026CapexTo
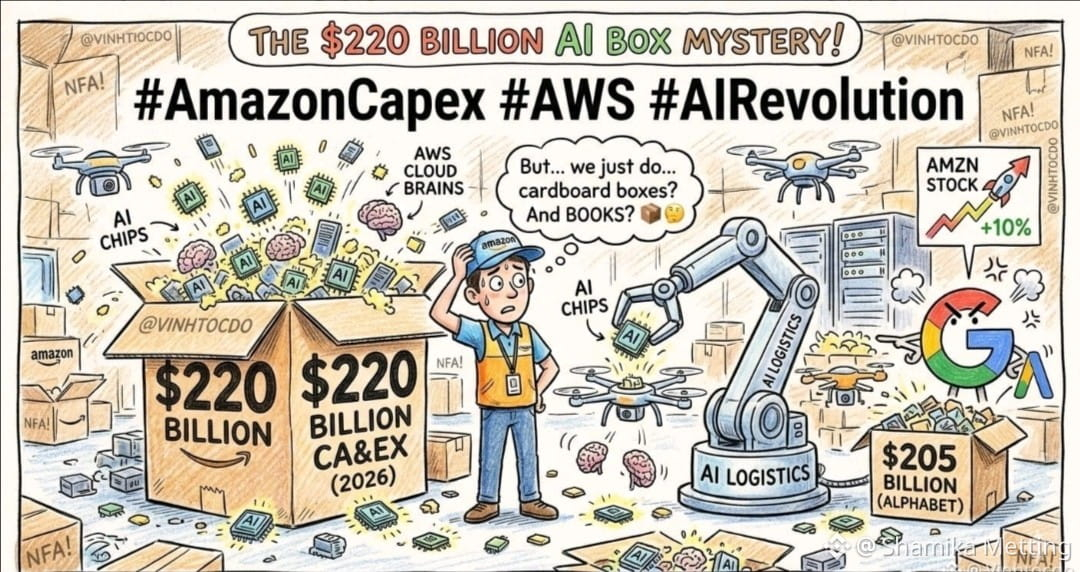
🚨 Amazon a augmenté ses dépenses d’investissement pour 2026 de 10%, pour atteindre un chiffre hallucinant de 220 milliards de dollars ! C’est du jamais vu, même par rapport aux investissements d’Alphabet de 205 milliards de dollars ! 🤯
Mais attendez… Amazon n’est qu’une boutique de e-commerce ? Pourquoi auraient-ils besoin de milliards en puces d’intelligence artificielle ? Pour calculer des cartons ? 📦😂
Il s’avère qu’ils dominent l’informatique en nuage (AWS) et la logistique de l’IA ! La croissance d’AWS dépasse les attentes, et les commandes futures d’IA atteignent 496 milliards de dollars. Ils ne vendent plus seulement des livres : ils louent des cerveaux d’IA ! 🧠
L’action a progressé de 10 %. Que doivent faire les traders ? Suivre les géants de la tech ou rester les bras croisés ? 📉📈
Ce n’est pas un conseil financier (NFA) !
Merci de suivre
#AmazonCapex #AWS #AIRevolution
$BTC
{future}(BTCUSDT)
#AmazonRaises2026CapexTo
🚨 Amazon a augmenté ses dépenses d’investissement pour 2026 de 10%, pour atteindre un chiffre hallucinant de 220 milliards de dollars ! C’est du jamais vu, même par rapport aux investissements d’Alphabet de 205 milliards de dollars ! 🤯
Mais attendez… Amazon n’est qu’une boutique de e-commerce ? Pourquoi auraient-ils besoin de milliards en puces d’intelligence artificielle ? Pour calculer des cartons ? 📦😂
Il s’avère qu’ils dominent l’informatique en nuage (AWS) et la logistique de l’IA ! La croissance d’AWS dépasse les attentes, et les commandes futures d’IA atteignent 496 milliards de dollars. Ils ne vendent plus seulement des livres : ils louent des cerveaux d’IA ! 🧠
L’action a progressé de 10 %. Que doivent faire les traders ? Suivre les géants de la tech ou rester les bras croisés ? 📉📈
Ce n’est pas un conseil financier (NFA) !
Merci de suivre
#AmazonCapex #AWS #AIRevolution
$BTC
🚨 Amazon a augmenté ses dépenses d’investissement pour 2026 de 10%, pour atteindre un chiffre hallucinant de 220 milliards de dollars ! C’est du jamais vu, même par rapport aux investissements d’Alphabet de 205 milliards de dollars ! 🤯
Mais attendez… Amazon n’est qu’une boutique de e-commerce ? Pourquoi auraient-ils besoin de milliards en puces d’intelligence artificielle ? Pour calculer des cartons ? 📦😂
Il s’avère qu’ils dominent l’informatique en nuage (AWS) et la logistique de l’IA ! La croissance d’AWS dépasse les attentes, et les commandes futures d’IA atteignent 496 milliards de dollars. Ils ne vendent plus seulement des livres : ils louent des cerveaux d’IA ! 🧠
L’action a progressé de 10 %. Que doivent faire les traders ? Suivre les géants de la tech ou rester les bras croisés ? 📉📈
Ce n’est pas un conseil financier (NFA) !
Merci de suivre
#AmazonCapex #AWS #AIRevolution
$BTC
1
67
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
988,374 vues
5,092 mentions
2
#AnthropicIPOValuationDoubts
1,824 vues
76 mentions
3
#USStocksSlipandCryptoMarketUnderBroadPressure
58,291 vues
485 mentions
4
#USStocksSufferSteepestRoutSince2020
187 vues
15 mentions
5
#StrategySTRCResumesIssuanceAfterOver170Days
40,949 vues
567 mentions
6
#Nasdaq100Tumbles6%
6,836 vues
90 mentions
7
#GreekParliamentPasses10%CryptoCapitalGainsTaxBill
988 vues
49 mentions
8
#KospiSlideTriggersCircuitBreaker
1,526 vues
36 mentions
9
#ADPUSPrivateEmployersAdd86000JobsInOctober
58,821 vues
673 mentions
10
#KazakhstanReportedlyInvests$100MInCryptoFunds
4,184 vues
65 mentions