

#3jane
3jane
806 vues
5 mentions
Populaire
Récents

·
--
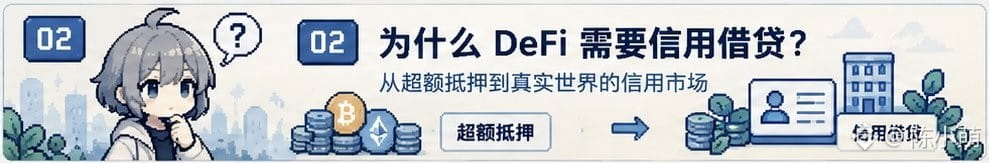
Une entreprise réalisant 20 millions de dollars de chiffre d’affaires annuel ne peut même pas emprunter 1 dollar dans la DeFi ?
« Encyclopédie 3Jane 2/13 »
Dans la finance traditionnelle, les entreprises peuvent obtenir une ligne de crédit grâce à leur chiffre d’affaires, à leurs créances clients et à leur historique de crédit. Le principe du prêt fondé sur le crédit consiste à actualiser les flux de trésorerie futurs pour en faire de l’argent disponible aujourd’hui.
À l’inverse, Aave et Morpho reposent presque entièrement sur le surcollatéralisme : il faut d’abord détenir 100 000 dollars d’actifs on-chain pour pouvoir emprunter 70 000 à 80 000 dollars en stablecoins. La DeFi ne peut servir que ceux qui ont déjà de l’argent.
3Jane distingue trois catégories de marchés du crédit :
▫️ Première catégorie : prêts garantis par des crypto-actifs (Aave, MakerDAO, Morpho)
▫️ Deuxième catégorie : mécanismes algorithmiques et protocolaires (comme les protocoles delta-neutres tels qu’Ethena)
▫️ Troisième catégorie : prêts adossés à des flux de trésorerie futurs — revenus d’exploitation réels, créances clients, remboursements d’achats à tempérament, avec recours juridique hors chaîne
3Jane se concentre sur cette troisième catégorie : la plateforme évalue le taux historique de créances douteuses, les délais de paiement et la capacité de remboursement des entreprises, puis transforme directement les USDC déposés par les épargnants on-chain en lignes de crédit opérationnel pour les entreprises.
Cela ouvre un marché traditionnel du crédit commercial de plusieurs milliers de milliards de dollars, tout en offrant aux stablecoins des rendements réels, indépendants des cycles haussiers et baissiers.
#3Jane #DeFi #RWA
234
·
--
« Prends ton mot de passe. » — Ce que 3Jane doit déverrouiller, c’est le « verrou du surcollatéralisme » de la DeFi 🔓
« Encyclopédie 3Jane 1/13 »
Ce nom de 3Jane, tout droit sorti d’un univers cyberpunk, vient du roman fondateur de William Gibson, Neuromancien, paru en 1984. Dans le roman, 3Jane est la troisième génération de clones et l’héritière du clan financier Tessier-Ashpool. Elle détient le code ultime permettant de déverrouiller le verrou de Turing — c’est précisément ce code qui permet aux deux intelligences artificielles isolées de fusionner et de s’éveiller.
Transposé sur la blockchain : les prêts DeFi sont depuis longtemps entravés par le surcollatéralisme, et les fonds ne font que circuler entre les actifs déjà présents sur la chaîne.
D’USD3 et sUSD3 à LCC, en passant par une levée de fonds de 5,2 millions de dollars menée par Paradigm et les récompenses en jetons JANE, 3Jane a déjà mis en place un système de crédit relativement complet.
Je vais détailler tout ça en 13 articles, petit à petit. Les manipulations pratiques commenceront à partir du 11e article~
#3Jane #DeFi #CréditEmprunt
74
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#FedWatch
16.3M vues
39,380 mentions
2
#EarningsSeason
6.4M vues
32,076 mentions
3
#USMidtermElections
39,967 vues
613 mentions
4
#BitcoinDropsBelow$80K
26,826 vues
115 mentions
5
#比特币跌破8万美元
174,585 vues
119 mentions
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
573 vues
27 mentions
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
31,083 vues
503 mentions
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
701 vues
19 mentions
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
1,584 vues
26 mentions
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
23,449 vues
434 mentions