
Zeeshan-Abid
6 Publications
Zeeshan-Abid
Signaler
Bloquer l’utilisateur
Technical Analysis | Market Trends | Trading Setups | Crypto Insights
12 Suivis
49 Abonnés
9 J’aime
Publications
·
--
Vérifié
Article
Tesla contre Meta : la croissance est une chose, la transformer en bénéfices en est une autreAprès avoir examiné les derniers résultats financiers et les graphiques journaliers de Tesla et Meta, je pense que ces deux entreprises sont confrontées à des défis très différents.
Toutes deux investissent dans l’avenir, mais la situation financière qui sous-tend cette croissance compte tout autant.
Tesla ($TSLA) : la reprise doit faire ses preuves
Tesla a déclaré un chiffre d’affaires de 28,05 milliards de dollars au troisième trimestre, globalement stable sur un an. Son résultat opérationnel a chuté de 56 % à 718 millions de dollars, ramenant sa marge opérationnelle à 2,6 %.
Le flux de trésorerie disponible s’est établi à 1,53 milliard de dollars, ce qui est encourageant. Tesla a également revu à la baisse ses prévisions de dépenses d’investissement pour 2026, qui passent de plus de 25 à plus de 20 milliards de dollars.
Tesla contre Meta : la croissance est une chose, la transformer en bénéfices en est une autre
Après avoir examiné les derniers résultats financiers et les graphiques journaliers de Tesla et Meta, je pense que ces deux entreprises sont confrontées à des défis très différents.
Toutes deux investissent dans l’avenir, mais la situation financière qui sous-tend cette croissance compte tout autant.
Tesla ($TSLA) : la reprise doit faire ses preuves
Tesla a déclaré un chiffre d’affaires de 28,05 milliards de dollars au troisième trimestre, globalement stable sur un an. Son résultat opérationnel a chuté de 56 % à 718 millions de dollars, ramenant sa marge opérationnelle à 2,6 %.
Le flux de trésorerie disponible s’est établi à 1,53 milliard de dollars, ce qui est encourageant. Tesla a également revu à la baisse ses prévisions de dépenses d’investissement pour 2026, qui passent de plus de 25 à plus de 20 milliards de dollars.
Toutes deux investissent dans l’avenir, mais la situation financière qui sous-tend cette croissance compte tout autant.
Tesla ($TSLA) : la reprise doit faire ses preuves
Tesla a déclaré un chiffre d’affaires de 28,05 milliards de dollars au troisième trimestre, globalement stable sur un an. Son résultat opérationnel a chuté de 56 % à 718 millions de dollars, ramenant sa marge opérationnelle à 2,6 %.
Le flux de trésorerie disponible s’est établi à 1,53 milliard de dollars, ce qui est encourageant. Tesla a également revu à la baisse ses prévisions de dépenses d’investissement pour 2026, qui passent de plus de 25 à plus de 20 milliards de dollars.
3
391
·
--
NEAR devient bien plus qu’une blockchain Layer 1 rapide. L’essentiel se joue désormais autour de l’activité inter-chaînes, des usages réels et de l’infrastructure dédiée à l’IA.
Voici ce qui retient mon attention concernant $NEAR :
→ Accès institutionnel : La note met en avant le Bitwise NEAR ETF (NRR), lancé sur NYSE Arca le 29 septembre, avec environ 58 M$ d’entrées nettes lors de sa première semaine.
→ Usages réels : NEAR Intents aurait traité un volume inter-chaînes cumulé de 31 à 33 Md$ sur plus de 30 chaînes, avec un record d’environ 4,8 Md$ en septembre.
→ Économie du token : Le mécanisme de redirection des frais, introduit en février 2026, affecte les frais d’Intents aux rachats de NEAR.
→ Infrastructure dédiée à l’IA : L’accent mis par NEAR sur le règlement inter-chaînes pour les agents IA et les signatures résistantes aux attaques quantiques apporte une autre dimension à sa vision à long terme.
Côté marché, $NEAR aurait grimpé d’environ 2,30 $ à 5,90 $ en un mois. Après une telle hausse, je m’intéresserais surtout à la capacité du momentum à se maintenir plutôt qu’à courir après le cours après une forte envolée.
Je suis attentif à l’évolution de l’adoption, des volumes et de l’action des prix à partir de maintenant.
NEAR devient bien plus qu’une blockchain Layer 1 rapide. L’essentiel se joue désormais autour de l’activité inter-chaînes, des usages réels et de l’infrastructure dédiée à l’IA.
Voici ce qui retient mon attention concernant $NEAR :
→ Accès institutionnel : La note met en avant le Bitwise NEAR ETF (NRR), lancé sur NYSE Arca le 29 septembre, avec environ 58 M$ d’entrées nettes lors de sa première semaine.
→ Usages réels : NEAR Intents aurait traité un volume inter-chaînes cumulé de 31 à 33 Md$ sur plus de 30 chaînes, avec un record d’environ 4,8 Md$ en septembre.
→ Économie du token : Le mécanisme de redirection des frais, introduit en février 2026, affecte les frais d’Intents aux rachats de NEAR.
→ Infrastructure dédiée à l’IA : L’accent mis par NEAR sur le règlement inter-chaînes pour les agents IA et les signatures résistantes aux attaques quantiques apporte une autre dimension à sa vision à long terme.
Côté marché, $NEAR aurait grimpé d’environ 2,30 $ à 5,90 $ en un mois. Après une telle hausse, je m’intéresserais surtout à la capacité du momentum à se maintenir plutôt qu’à courir après le cours après une forte envolée.
Je suis attentif à l’évolution de l’adoption, des volumes et de l’action des prix à partir de maintenant.
Voici ce qui retient mon attention concernant $NEAR :
→ Accès institutionnel : La note met en avant le Bitwise NEAR ETF (NRR), lancé sur NYSE Arca le 29 septembre, avec environ 58 M$ d’entrées nettes lors de sa première semaine.
→ Usages réels : NEAR Intents aurait traité un volume inter-chaînes cumulé de 31 à 33 Md$ sur plus de 30 chaînes, avec un record d’environ 4,8 Md$ en septembre.
→ Économie du token : Le mécanisme de redirection des frais, introduit en février 2026, affecte les frais d’Intents aux rachats de NEAR.
→ Infrastructure dédiée à l’IA : L’accent mis par NEAR sur le règlement inter-chaînes pour les agents IA et les signatures résistantes aux attaques quantiques apporte une autre dimension à sa vision à long terme.
Côté marché, $NEAR aurait grimpé d’environ 2,30 $ à 5,90 $ en un mois. Après une telle hausse, je m’intéresserais surtout à la capacité du momentum à se maintenir plutôt qu’à courir après le cours après une forte envolée.
Je suis attentif à l’évolution de l’adoption, des volumes et de l’action des prix à partir de maintenant.
1
2
449
·
--
Les chiffres de revenus rapportés par OpenAI ont ajouté une nouvelle couche d’incertitude aux investissements dans l’IA.
Je garde Oracle (ORCL) sur ma liste de surveillance, tandis que le marché réévalue les dépenses en infrastructures d’IA et les perspectives de croissance future.
ORCL a récemment rebondi à 141,71 $ après être descendu jusqu’à 136,24 $, avec un plus haut sur 24 heures à 143,04 $.
La question essentielle est désormais de savoir si les acheteurs peuvent soutenir cette reprise. Je vais surveiller l’évolution du cours autour des 143 $ avant d’envisager une action, plutôt que de supposer qu’une seule séance dans le vert confirme un renversement de tendance.
La situation dans son ensemble compte aussi. Le chiffre d’affaires annualisé d’environ 50 milliards de dollars rapporté par OpenAI a relancé les interrogations sur les valorisations de l’IA, mais un seul rapport de revenus ne donne pas une image complète de la demande à long terme.
Je surveille la prochaine réaction du marché.
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.
Les chiffres de revenus rapportés par OpenAI ont ajouté une nouvelle couche d’incertitude aux investissements dans l’IA.
Je garde Oracle (ORCL) sur ma liste de surveillance, tandis que le marché réévalue les dépenses en infrastructures d’IA et les perspectives de croissance future.
ORCL a récemment rebondi à 141,71 $ après être descendu jusqu’à 136,24 $, avec un plus haut sur 24 heures à 143,04 $.
La question essentielle est désormais de savoir si les acheteurs peuvent soutenir cette reprise. Je vais surveiller l’évolution du cours autour des 143 $ avant d’envisager une action, plutôt que de supposer qu’une seule séance dans le vert confirme un renversement de tendance.
La situation dans son ensemble compte aussi. Le chiffre d’affaires annualisé d’environ 50 milliards de dollars rapporté par OpenAI a relancé les interrogations sur les valorisations de l’IA, mais un seul rapport de revenus ne donne pas une image complète de la demande à long terme.
Je surveille la prochaine réaction du marché.
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.
Je garde Oracle (ORCL) sur ma liste de surveillance, tandis que le marché réévalue les dépenses en infrastructures d’IA et les perspectives de croissance future.
ORCL a récemment rebondi à 141,71 $ après être descendu jusqu’à 136,24 $, avec un plus haut sur 24 heures à 143,04 $.
La question essentielle est désormais de savoir si les acheteurs peuvent soutenir cette reprise. Je vais surveiller l’évolution du cours autour des 143 $ avant d’envisager une action, plutôt que de supposer qu’une seule séance dans le vert confirme un renversement de tendance.
La situation dans son ensemble compte aussi. Le chiffre d’affaires annualisé d’environ 50 milliards de dollars rapporté par OpenAI a relancé les interrogations sur les valorisations de l’IA, mais un seul rapport de revenus ne donne pas une image complète de la demande à long terme.
Je surveille la prochaine réaction du marché.
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.
1
162
·
--
Les marchés s’apprêtent à vivre une semaine riche en catalyseurs.
Les actions américaines restent solides, le Nasdaq se rapprochant de niveaux records tandis que le ralentissement des données sur l’emploi continue de réduire les anticipations d’une nouvelle hausse des taux de la Fed.
Voici les éléments que je surveille :
→ $NVDAB reste au centre de l’attention après avoir repris la tête dans le secteur des semi-conducteurs.
→ $AVGOB attire l’attention alors que le financement des infrastructures d’IA et la demande de puces sur mesure continuent de croître.
→ $MUB reste l’un des paris les plus solides sur la mémoire dédiée à l’IA, la demande de HBM et l’offre limitée soutenant les perspectives à long terme.
→ La journée investisseurs de $MRVL pourrait apporter de nouveaux signaux sur les XPU sur mesure, la connectivité et les dépenses en infrastructures d’IA.
→ $TSLA mérite d’être surveillée après avoir dépassé les attentes pour ses livraisons du T3, d’autant que l’IA et Optimus restent des thèmes majeurs.
Le principal catalyseur macroéconomique sera le compte rendu de la réunion du FOMC de septembre. Les marchés chercheront des indices sur l’inflation, l’emploi et la probabilité d’une nouvelle hausse des taux en octobre.
Mon approche cette semaine : rester sélectif, attendre une confirmation et tirer parti de la volatilité plutôt que de courir après le premier mouvement.
Les marchés s’apprêtent à vivre une semaine riche en catalyseurs.
Les actions américaines restent solides, le Nasdaq se rapprochant de niveaux records tandis que le ralentissement des données sur l’emploi continue de réduire les anticipations d’une nouvelle hausse des taux de la Fed.
Voici les éléments que je surveille :
→ $NVDAB reste au centre de l’attention après avoir repris la tête dans le secteur des semi-conducteurs.
→ $AVGOB attire l’attention alors que le financement des infrastructures d’IA et la demande de puces sur mesure continuent de croître.
→ $MUB reste l’un des paris les plus solides sur la mémoire dédiée à l’IA, la demande de HBM et l’offre limitée soutenant les perspectives à long terme.
→ La journée investisseurs de $MRVL pourrait apporter de nouveaux signaux sur les XPU sur mesure, la connectivité et les dépenses en infrastructures d’IA.
→ $TSLA mérite d’être surveillée après avoir dépassé les attentes pour ses livraisons du T3, d’autant que l’IA et Optimus restent des thèmes majeurs.
Le principal catalyseur macroéconomique sera le compte rendu de la réunion du FOMC de septembre. Les marchés chercheront des indices sur l’inflation, l’emploi et la probabilité d’une nouvelle hausse des taux en octobre.
Mon approche cette semaine : rester sélectif, attendre une confirmation et tirer parti de la volatilité plutôt que de courir après le premier mouvement.
Les actions américaines restent solides, le Nasdaq se rapprochant de niveaux records tandis que le ralentissement des données sur l’emploi continue de réduire les anticipations d’une nouvelle hausse des taux de la Fed.
Voici les éléments que je surveille :
→ $NVDAB reste au centre de l’attention après avoir repris la tête dans le secteur des semi-conducteurs.
→ $AVGOB attire l’attention alors que le financement des infrastructures d’IA et la demande de puces sur mesure continuent de croître.
→ $MUB reste l’un des paris les plus solides sur la mémoire dédiée à l’IA, la demande de HBM et l’offre limitée soutenant les perspectives à long terme.
→ La journée investisseurs de $MRVL pourrait apporter de nouveaux signaux sur les XPU sur mesure, la connectivité et les dépenses en infrastructures d’IA.
→ $TSLA mérite d’être surveillée après avoir dépassé les attentes pour ses livraisons du T3, d’autant que l’IA et Optimus restent des thèmes majeurs.
Le principal catalyseur macroéconomique sera le compte rendu de la réunion du FOMC de septembre. Les marchés chercheront des indices sur l’inflation, l’emploi et la probabilité d’une nouvelle hausse des taux en octobre.
Mon approche cette semaine : rester sélectif, attendre une confirmation et tirer parti de la volatilité plutôt que de courir après le premier mouvement.
1
387
·
--
$MU vient de publier un rapport sur des résultats impressionnants, mais la réaction post-résultats est là que les choses deviennent intéressantes 👀
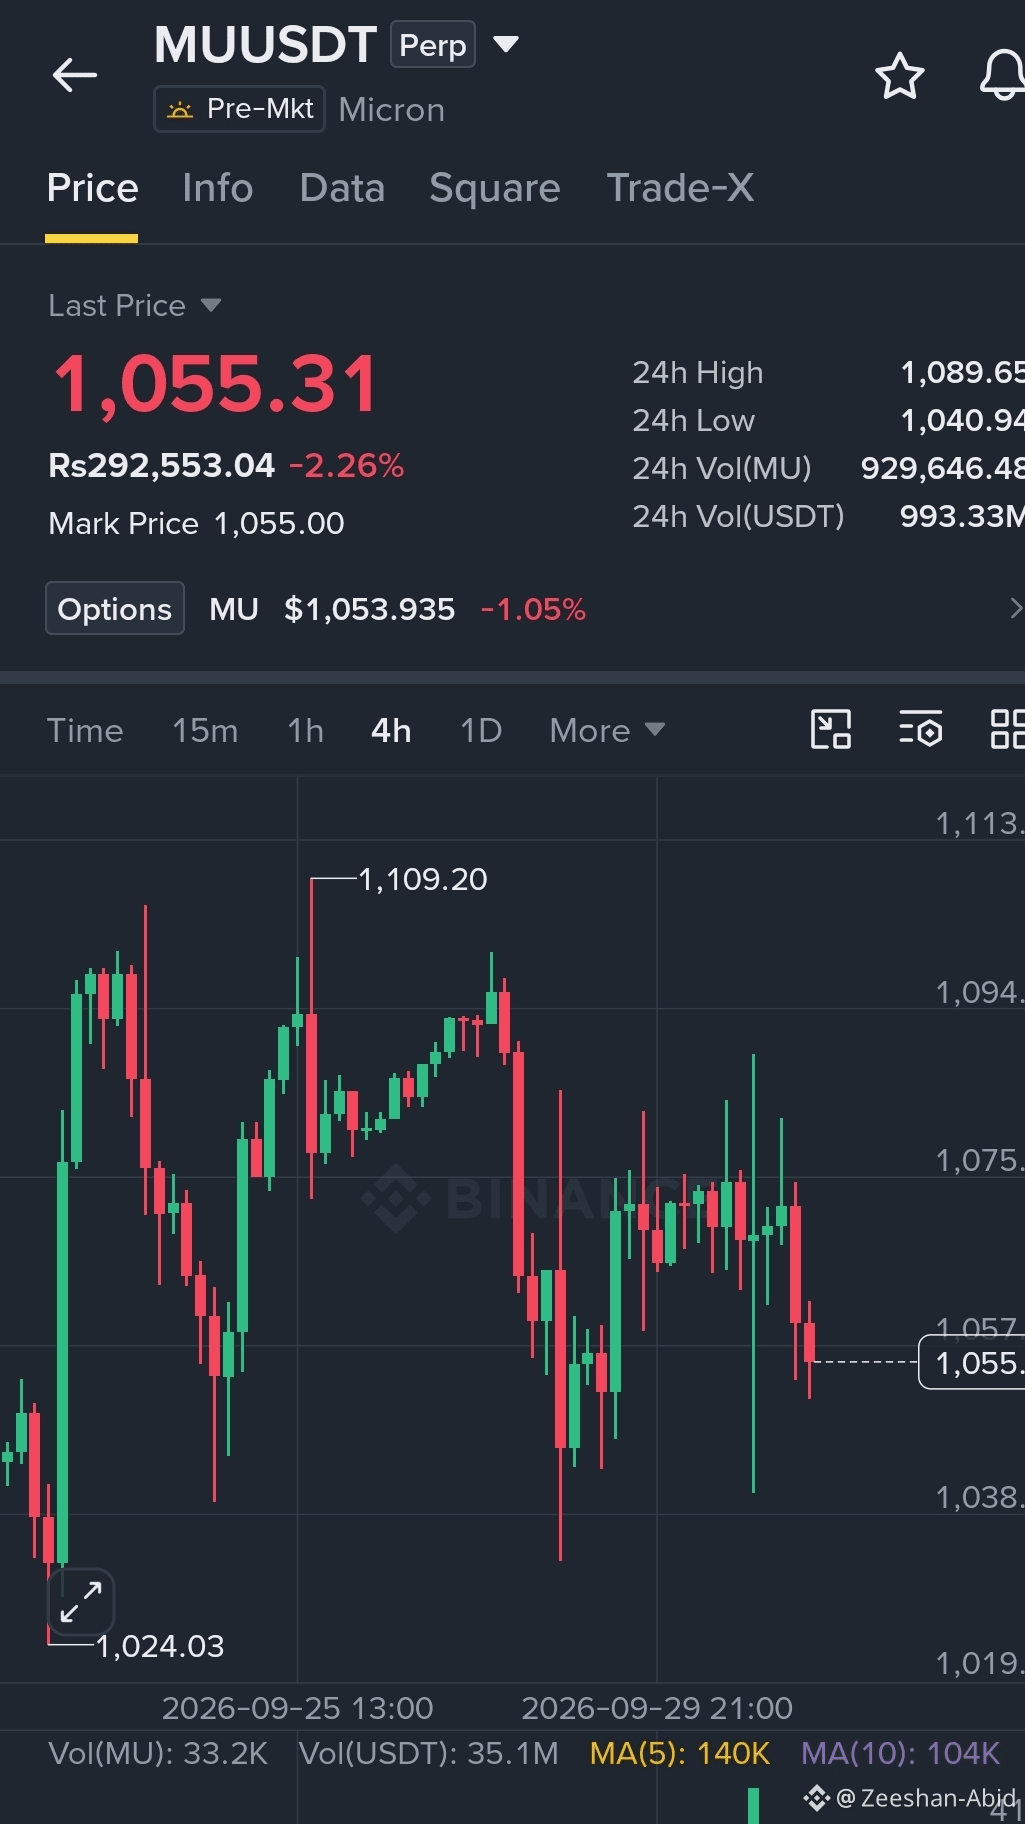
Le chiffre d’affaires T4 s’établit à 54,23 Md$, en hausse de 379% sur un an, tandis que les perspectives de revenus pour le T1 FY27 sont de 61,5 Md$ ± 1,5 Md$.
L’histoire à long terme de l’IA/la mémoire reste solide, mais j’observe une configuration à plus court terme plus prudente.
Mon setup sur $MU :
📊 4H : prudente / biais baissier
📈 1J : toujours haussier
Le graphique en 4H montre des signes de sommet potentiel :
• Prix sous le cluster de moyennes mobiles 4H
• RSI : 42,59
• MACD : négatif
• OI a nettement augmenté
• Le funding est élevé vs sa moyenne sur 7 jours
Donc je ne poursuis pas le titre des résultats.
Idée de trade 👇
Déclencheur d’entrée : 1 072,80 $
Stop : 1 057,05 $
T1 : 1 089,55 $
T2 : 1 109,07 $
Le setup nécessite une clôture en 4H au-dessus de 1 072,80 $ pour confirmation.
Si $MU passe sous 1 041,95 $, la structure à court terme change. J’envisagerais de réduire l’exposition plutôt que d’inverser à l’aveugle.
Pour moi, l’essentiel est simple :
Des fondamentaux solides ≠ une évolution du prix à court terme garantie.
Faites vos propres recherches (DYOR)
$MU vient de publier un rapport sur des résultats impressionnants, mais la réaction post-résultats est là que les choses deviennent intéressantes 👀
Le chiffre d’affaires T4 s’établit à 54,23 Md$, en hausse de 379% sur un an, tandis que les perspectives de revenus pour le T1 FY27 sont de 61,5 Md$ ± 1,5 Md$.
L’histoire à long terme de l’IA/la mémoire reste solide, mais j’observe une configuration à plus court terme plus prudente.
Mon setup sur $MU :
📊 4H : prudente / biais baissier
📈 1J : toujours haussier
Le graphique en 4H montre des signes de sommet potentiel :
• Prix sous le cluster de moyennes mobiles 4H
• RSI : 42,59
• MACD : négatif
• OI a nettement augmenté
• Le funding est élevé vs sa moyenne sur 7 jours
Donc je ne poursuis pas le titre des résultats.
Idée de trade 👇
Déclencheur d’entrée : 1 072,80 $
Stop : 1 057,05 $
T1 : 1 089,55 $
T2 : 1 109,07 $
Le setup nécessite une clôture en 4H au-dessus de 1 072,80 $ pour confirmation.
Si $MU passe sous 1 041,95 $, la structure à court terme change. J’envisagerais de réduire l’exposition plutôt que d’inverser à l’aveugle.
Pour moi, l’essentiel est simple :
Des fondamentaux solides ≠ une évolution du prix à court terme garantie.
Faites vos propres recherches (DYOR)
Le chiffre d’affaires T4 s’établit à 54,23 Md$, en hausse de 379% sur un an, tandis que les perspectives de revenus pour le T1 FY27 sont de 61,5 Md$ ± 1,5 Md$.
L’histoire à long terme de l’IA/la mémoire reste solide, mais j’observe une configuration à plus court terme plus prudente.
Mon setup sur $MU :
📊 4H : prudente / biais baissier
📈 1J : toujours haussier
Le graphique en 4H montre des signes de sommet potentiel :
• Prix sous le cluster de moyennes mobiles 4H
• RSI : 42,59
• MACD : négatif
• OI a nettement augmenté
• Le funding est élevé vs sa moyenne sur 7 jours
Donc je ne poursuis pas le titre des résultats.
Idée de trade 👇
Déclencheur d’entrée : 1 072,80 $
Stop : 1 057,05 $
T1 : 1 089,55 $
T2 : 1 109,07 $
Le setup nécessite une clôture en 4H au-dessus de 1 072,80 $ pour confirmation.
Si $MU passe sous 1 041,95 $, la structure à court terme change. J’envisagerais de réduire l’exposition plutôt que d’inverser à l’aveugle.
Pour moi, l’essentiel est simple :
Des fondamentaux solides ≠ une évolution du prix à court terme garantie.
Faites vos propres recherches (DYOR)
2
2
672
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaBeatsEstimatesWith$130BQ4Outlook
13,812 vues
175 mentions
Nvidia dépasse les attentes avec un chiffre d’affaires de 115,8 milliards de dollars, prévoit 130 milliards et ajoute 150 milliards de dollars à son programme de rachats d’actions
Binance News
·49 mentions J’aime
·41.8k vues
AnthropicIPOPriceCouldExceed$80
19,191 vues
151 mentions
CanNvidia’sDataCenterGrowthContinue?
57,304 vues
769 mentions