
candyAlpha
3.6k Publications
candyAlpha
Signaler
Bloquer l’utilisateur
所有的帖子只是我自言自语,不构成任何投资建议。祝愿大家今天都赚大钱!财神到!
Trade régulièrement
5.2 an(s)
137 Suivis
19.9K+ Abonnés
28.0K+ J’aime
Publications
Tous
Citations
·
--
Ça ne peut quand même pas encore baisser, si ?
Les amis, vous nous regardez d'où ?
Ça ne peut quand même pas encore baisser, si ?
Les amis, vous nous regardez d'où ?
Les amis, vous nous regardez d'où ?
3
2
1.7k
·
--
1
2.7k
·
--
J’ai déjà pris mes bénéfices sur la majeure partie de mes ETH. Maintenant, voyons si le BTC peut atteindre mon niveau de prix.
Avec la situation économique actuelle, il peut encore y avoir une baisse.
J’ai déjà pris mes bénéfices sur la majeure partie de mes ETH. Maintenant, voyons si le BTC peut atteindre mon niveau de prix.
Avec la situation économique actuelle, il peut encore y avoir une baisse.
Avec la situation économique actuelle, il peut encore y avoir une baisse.
1
3
989
·
--
Est-ce encore un piège haussier cette fois-ci ?
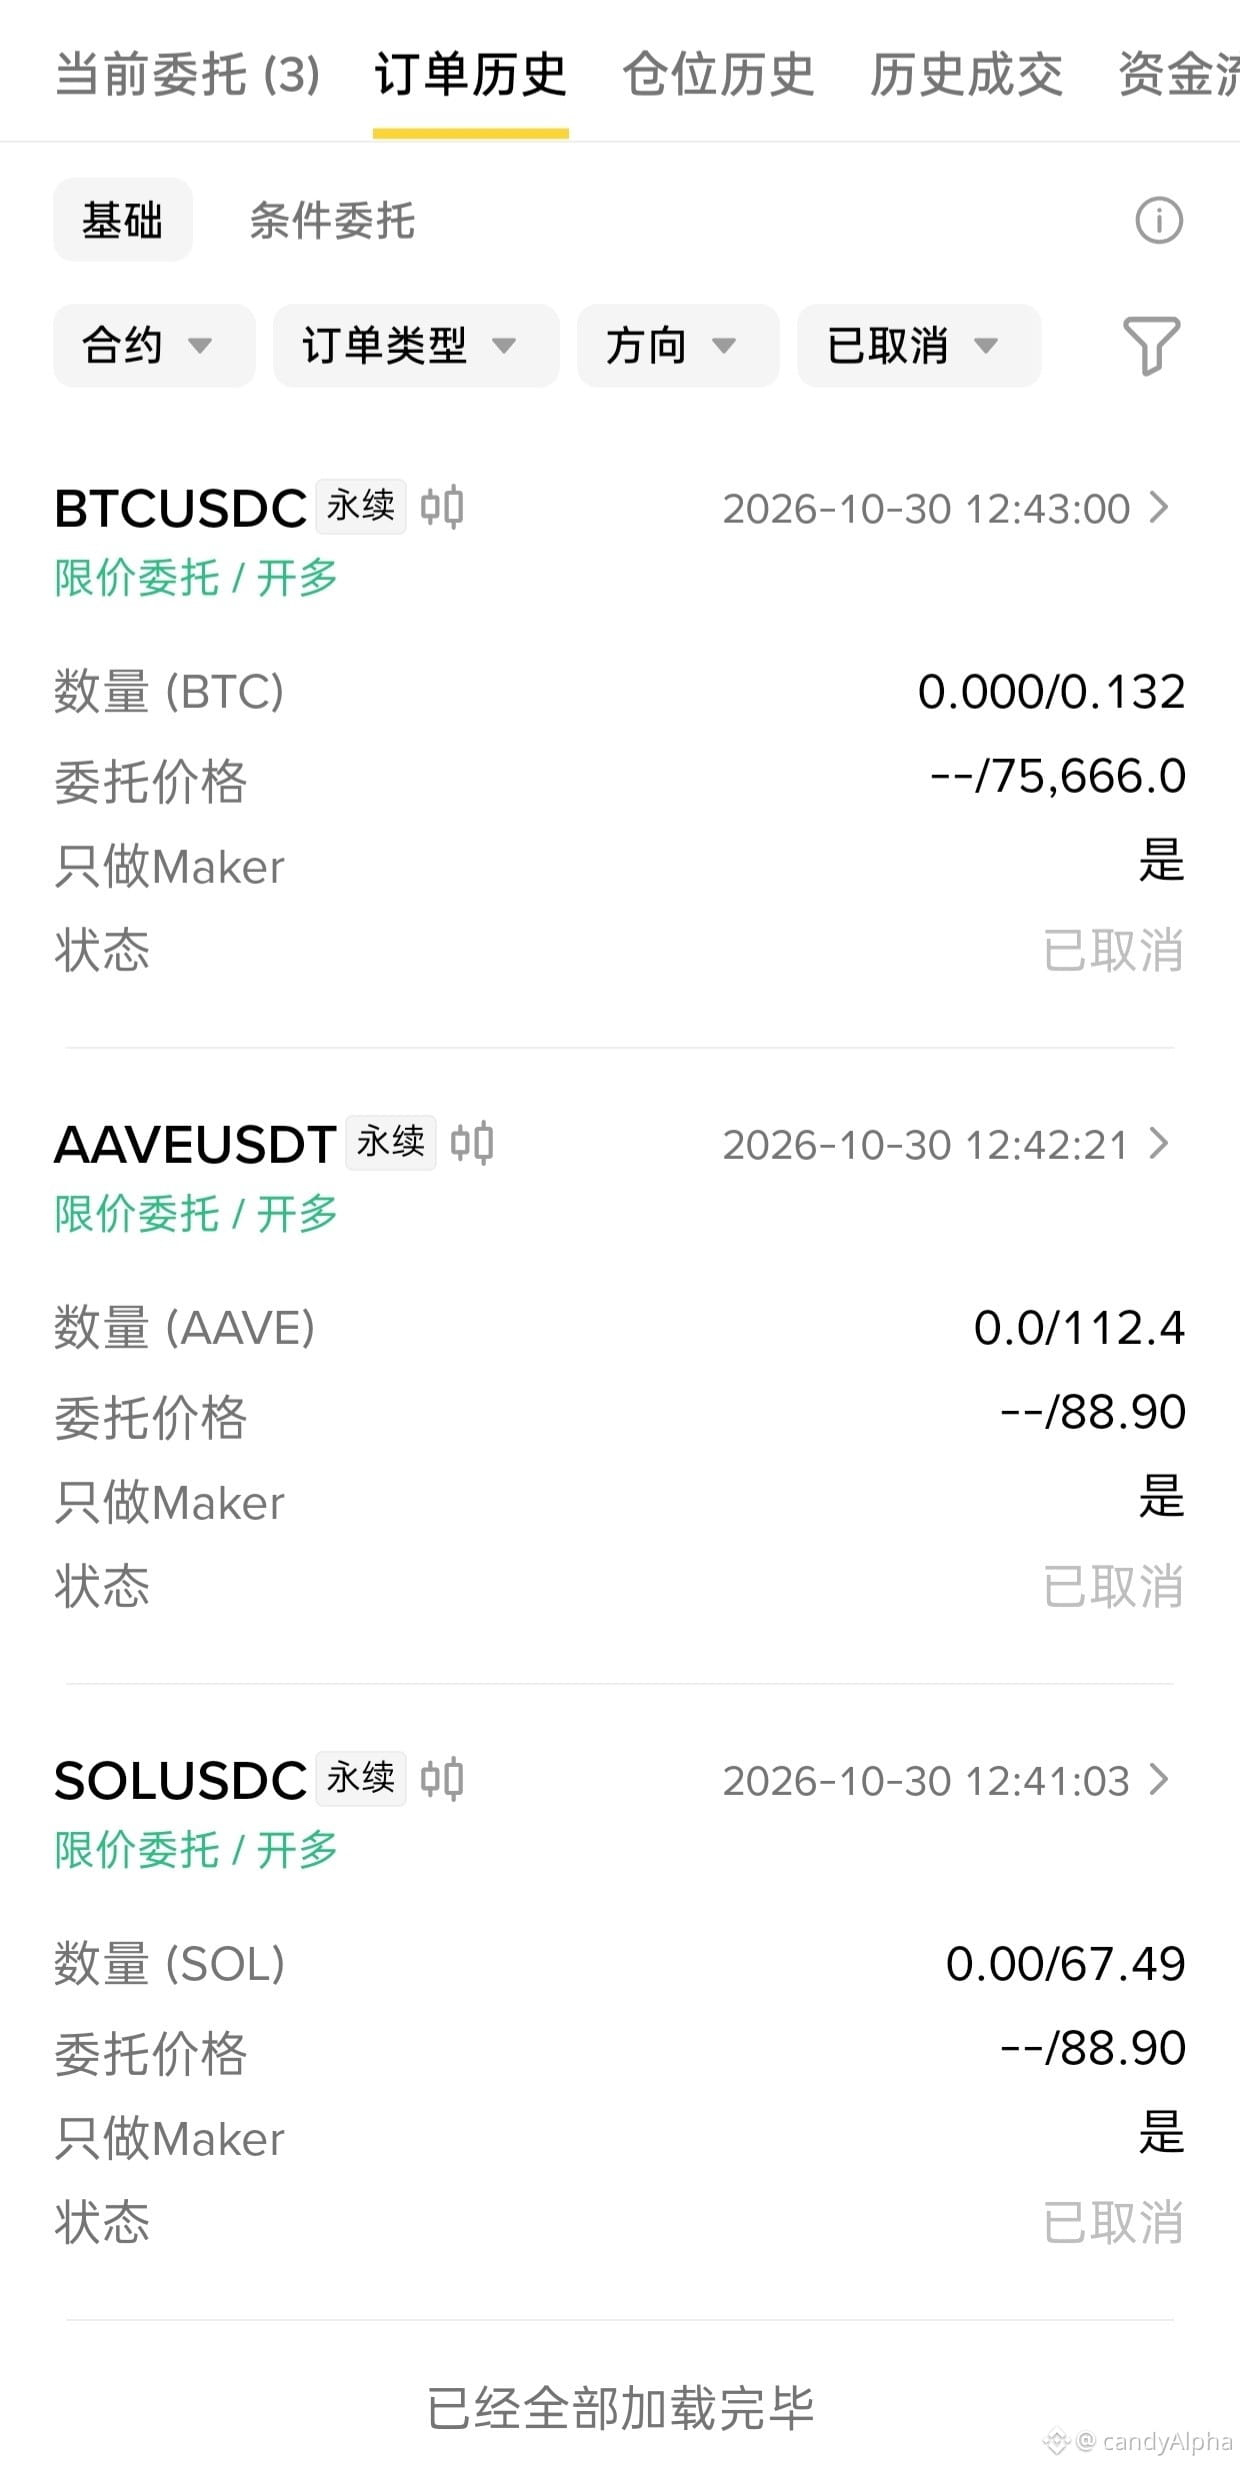
Putain, j’ai annulé mon ordre à 75 666 que j’avais placé le 30 ; aujourd’hui, le plus bas est à 75 600.
Pareil pour SOL, avec cette hausse, je me suis vraiment senti idiot.
Vu la situation, je ne vois pas de raison pour que ça monte. Ça devrait encore corriger, alors je vais continuer à garder mes positions.
Est-ce encore un piège haussier cette fois-ci ?
Putain, j’ai annulé mon ordre à 75 666 que j’avais placé le 30 ; aujourd’hui, le plus bas est à 75 600.
Pareil pour SOL, avec cette hausse, je me suis vraiment senti idiot.
Vu la situation, je ne vois pas de raison pour que ça monte. Ça devrait encore corriger, alors je vais continuer à garder mes positions.
Putain, j’ai annulé mon ordre à 75 666 que j’avais placé le 30 ; aujourd’hui, le plus bas est à 75 600.
Pareil pour SOL, avec cette hausse, je me suis vraiment senti idiot.
Vu la situation, je ne vois pas de raison pour que ça monte. Ça devrait encore corriger, alors je vais continuer à garder mes positions.
1
3
1.4k
·
--
Commence par une petite commande
Objectif : 2180
Commence par une petite commande
Objectif : 2180
Objectif : 2180
12
1
6
8.3k
·
--
Le support à 76 100 a été cassé deux fois, mais le cours n’est pas descendu davantage ?
Ça ne va quand même pas repartir à la hausse, si ?
Mais je veux quand même attendre les 75 000 pour voir.
Je garde cette position depuis plus d’un mois et les frais de financement ont déjà atteint 400.
Le support à 76 100 a été cassé deux fois, mais le cours n’est pas descendu davantage ?
Ça ne va quand même pas repartir à la hausse, si ?
Mais je veux quand même attendre les 75 000 pour voir.
Je garde cette position depuis plus d’un mois et les frais de financement ont déjà atteint 400.
Ça ne va quand même pas repartir à la hausse, si ?
Mais je veux quand même attendre les 75 000 pour voir.
Je garde cette position depuis plus d’un mois et les frais de financement ont déjà atteint 400.
5
2
3.4k
·
--
Est-ce que cette fois, ça va vraiment dégringoler jusqu’au fond ?
Combien d’entre vous pensent d’abord qu’Intel ira à 40 ?
Est-ce que cette fois, ça va vraiment dégringoler jusqu’au fond ?
Combien d’entre vous pensent d’abord qu’Intel ira à 40 ?
Combien d’entre vous pensent d’abord qu’Intel ira à 40 ?
16
4
5.3k
·
--
Est-ce qu’on peut commencer à acheter un peu de SOL progressivement maintenant ?
Est-ce qu’on peut commencer à acheter un peu de SOL progressivement maintenant ?
1
4
5.6k
·
--
Objectif de cours : 75000
Les gars, vous pensez que ça peut atteindre ce niveau ?
Objectif de cours : 75000
Les gars, vous pensez que ça peut atteindre ce niveau ?
Les gars, vous pensez que ça peut atteindre ce niveau ?
1
2
1.9k
·
--
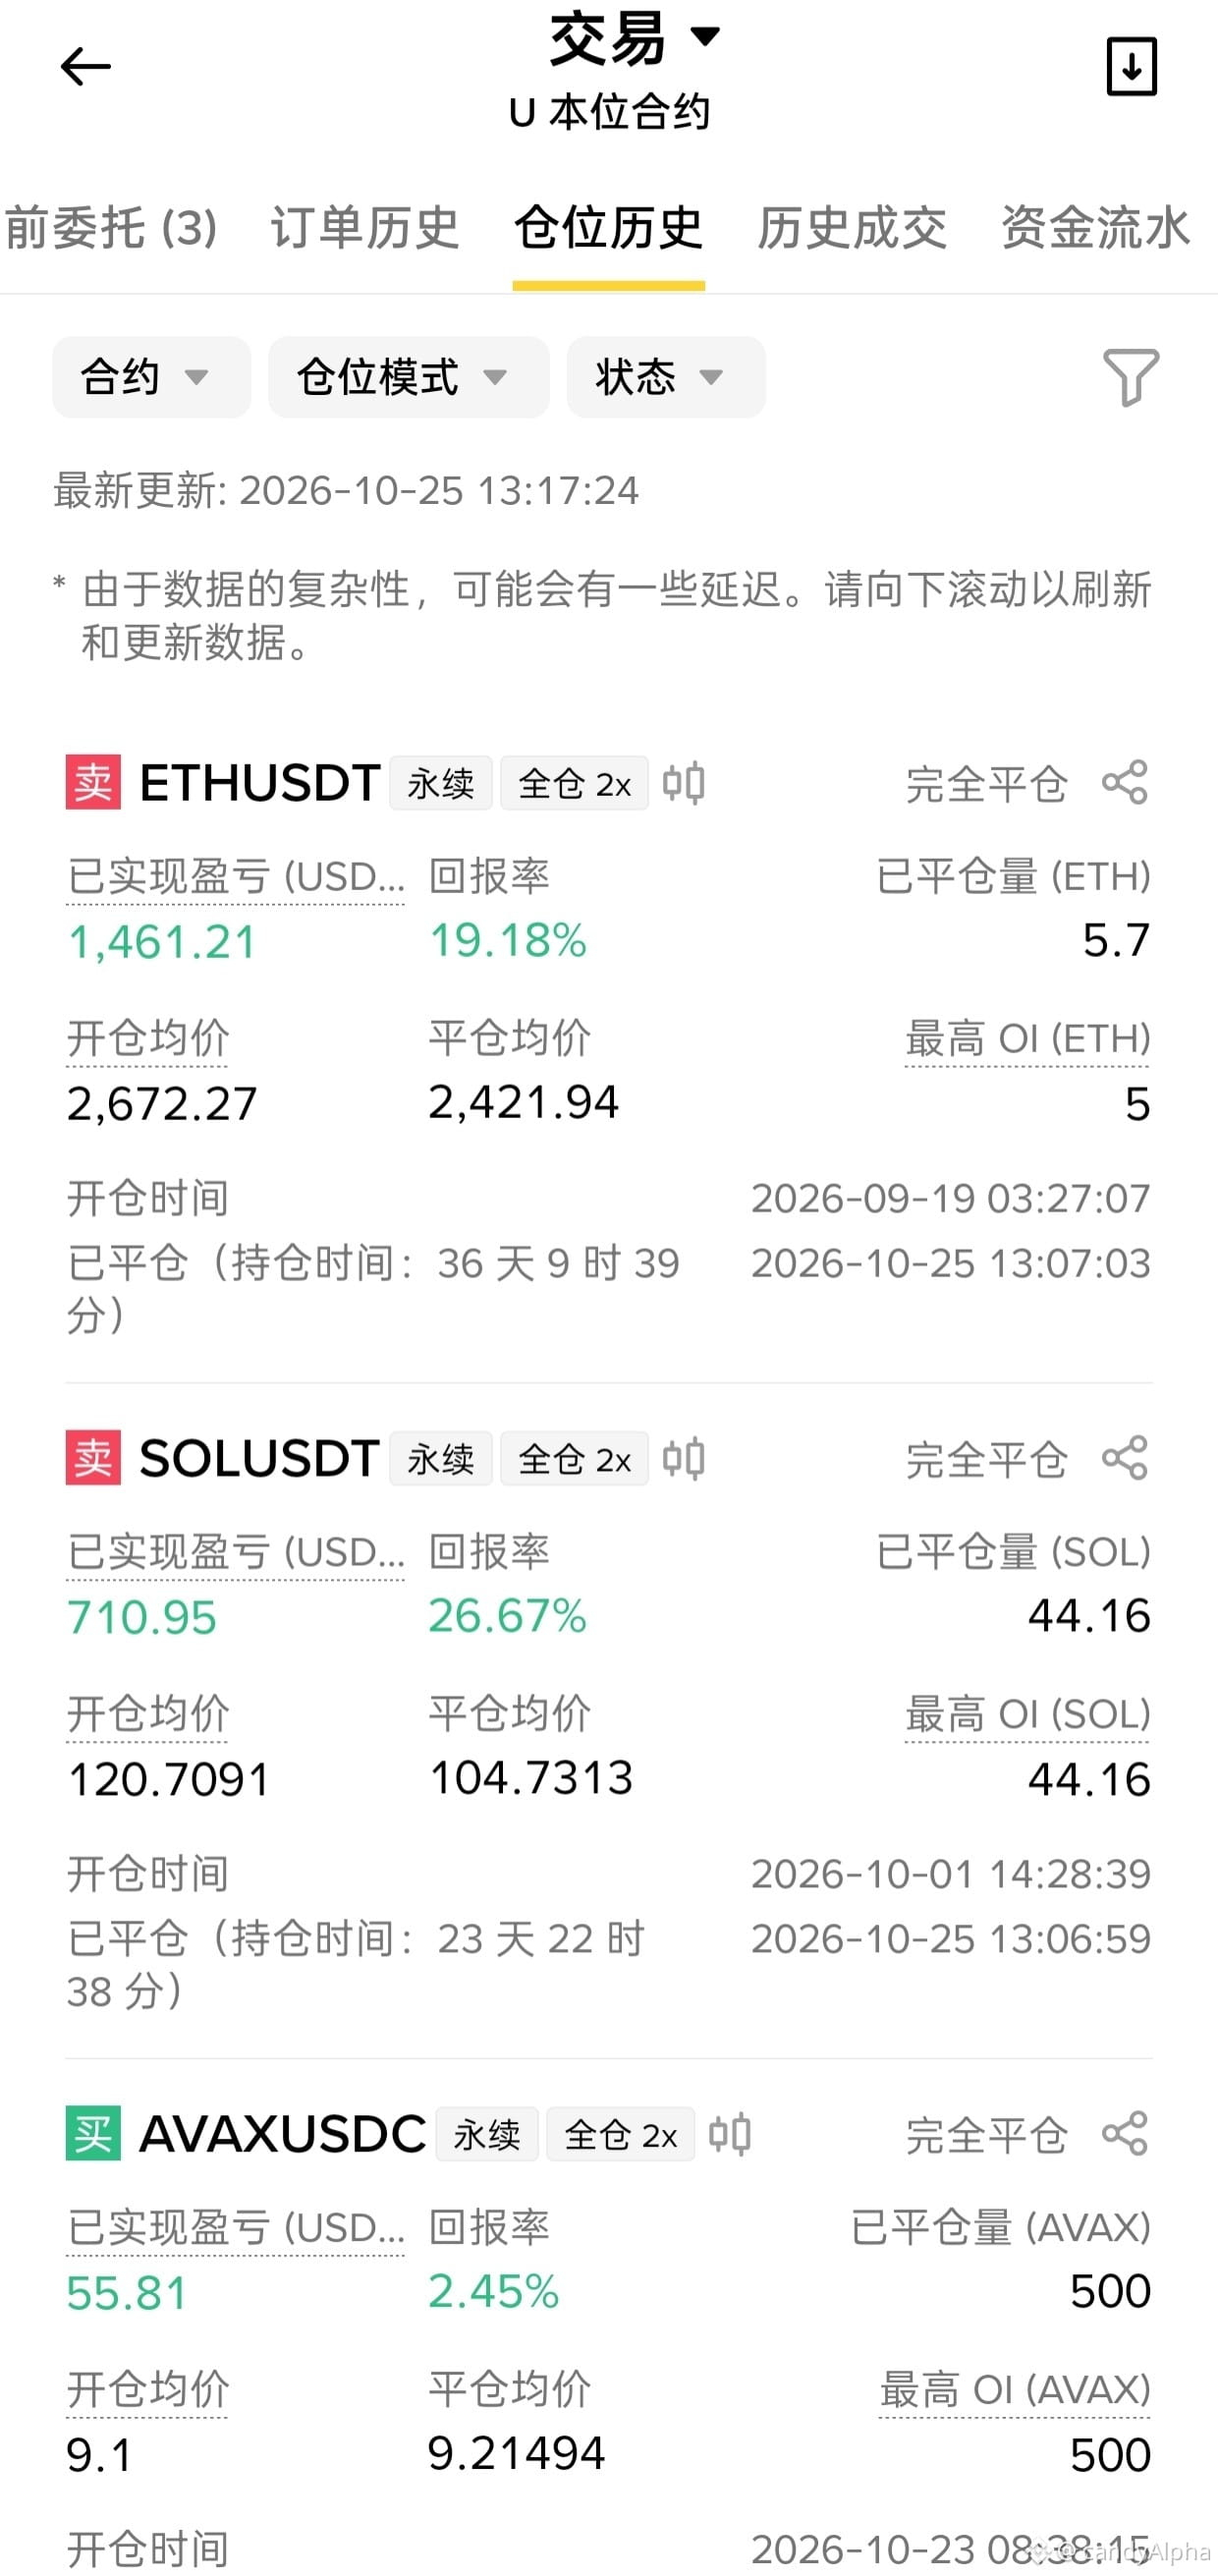
Je préfère clôturer la position pour l’instant.
Quand on est en profit, mieux vaut prendre ses gains et sortir. La prochaine réunion de politique monétaire pourrait encore provoquer un retournement, alors autant jouer la prudence.
Je préfère clôturer la position pour l’instant.
Quand on est en profit, mieux vaut prendre ses gains et sortir. La prochaine réunion de politique monétaire pourrait encore provoquer un retournement, alors autant jouer la prudence.
Quand on est en profit, mieux vaut prendre ses gains et sortir. La prochaine réunion de politique monétaire pourrait encore provoquer un retournement, alors autant jouer la prudence.
2
802
·
--
Ça a commencé ?
Je vais bientôt récupérer ma mise, je le sens, ça arrive.
Ça a commencé ?
Je vais bientôt récupérer ma mise, je le sens, ça arrive.
Je vais bientôt récupérer ma mise, je le sens, ça arrive.
2
2.9k
·
--
Hier soir, mon ordre en attente a carrément été exécuté
Je me suis levé et j’ai encaissé 😁😁
Hier soir, mon ordre en attente a carrément été exécuté
Je me suis levé et j’ai encaissé 😁😁
Je me suis levé et j’ai encaissé 😁😁
825
·
--
Cette fois, peut-on dépasser les 80 000 ?
L’armée de l’air peut-elle encore gagner une fois ?
Cette fois, peut-on dépasser les 80 000 ?
L’armée de l’air peut-elle encore gagner une fois ?
L’armée de l’air peut-elle encore gagner une fois ?
10
4
4.6k
·
--
Ça devrait pouvoir baisser jusqu’à 2 150, non ?
Ça devrait pouvoir baisser jusqu’à 2 150, non ?
1
3
1.9k
·
--
Autant lécher une fois et partir.
$BTW J’ai l’impression qu’une grosse vague va arriver après.
Autant lécher une fois et partir.
$BTW J’ai l’impression qu’une grosse vague va arriver après.
$BTW J’ai l’impression qu’une grosse vague va arriver après.
3
1.2k
·
--
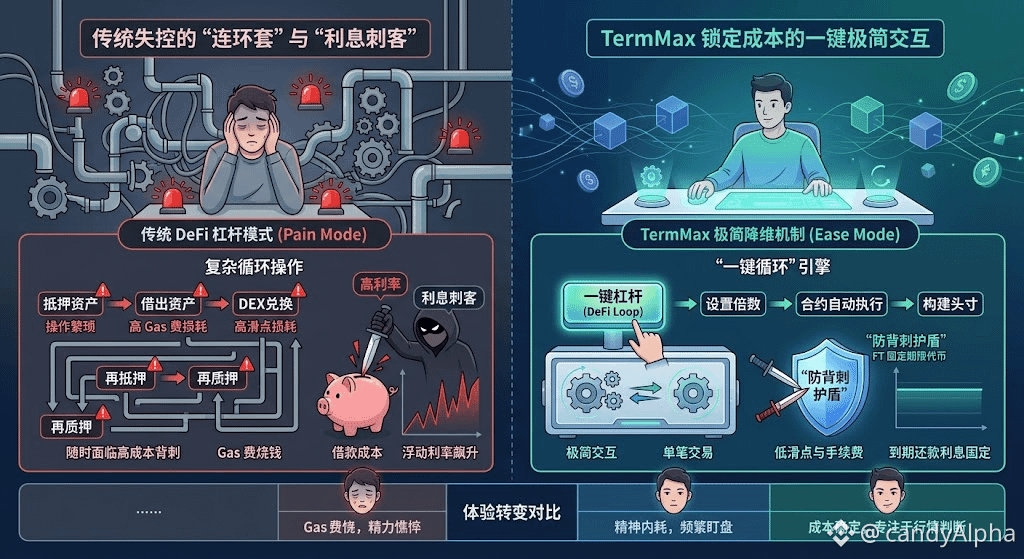
Tous ceux qui ont déjà joué avec des boucles de levier on-chain enchaînées ont le même ressenti : pour amplifier les gains, il faut d’abord déposer une garantie, emprunter des actifs, aller sur l’exchange pour les convertir en cash, puis les redéposer en garantie, et répéter ce manège sur plusieurs cycles. Non seulement les frais de Gas font mal, mais si vous tombez ne serait-ce qu’un peu sur un engorgement du réseau ou une volatilité du marché, le slippage peut rogner une grosse partie des profits ; et le pire, ce sont les « perceurs d’intérêts » : l’emprunt annuel était censé rester à 4 %, puis, en pleine nuit, il grimpe soudain à 40 %, et la stratégie est littéralement mise en échec.
Dites adieu à l’« engine de boucle en un clic » encombrant : en une transaction, TermMax exécute un module de levier en un clic (DeFi Loop). Il intègre dans des smart contracts toute la chaîne qui demandait autrefois des opérations manuelles répétées — emprunt, échange, puis re-approvisionnement en garantie. Les utilisateurs n’ont qu’à définir le multiplicateur visé ; en dessous, tout est automatiquement exécuté pour appeler les fonctions nécessaires et construire la position, réduisant fortement les pertes dues au slippage pendant les interactions et les frais réseau.
Le « bouclier anti-dos-bâton » qui verrouille les coûts : un taux fixe bloque la dérive des frais de financement. Dans les pools d’emprunt traditionnels, le coût suit le marché et fluctue en continu ; tandis que dans TermMax, l’opération d’emprunt est valorisée via un FT (token à échéance fixe) en base. Ainsi, dès la première seconde lors de l’ouverture de la position, l’intérêt à rembourser à l’échéance est totalement verrouillé : quel que soit le niveau de liquidité du marché et les ponctions qui s’ensuivent, le coût de l’emprunt reste fixé et ne change jamais.
Transformer des stratégies à forte barrière d’entrée en outils standardisés : transformer des parcours d’arbitrage en boucle complexes, réservés aux institutions de quant, en une procédure simple, réduisant les obstacles aux interactions on-chain pour les utilisateurs ordinaires.
Éliminer l’épuisement mental du « suivi du carnet » : une fois les coûts déterminés, il ne vous reste qu’à vous concentrer sur l’analyse de la tendance — plus besoin de vous inquiéter des variations brutales des taux d’emprunt flottants.
#termmax @termmax
Tous ceux qui ont déjà joué avec des boucles de levier on-chain enchaînées ont le même ressenti : pour amplifier les gains, il faut d’abord déposer une garantie, emprunter des actifs, aller sur l’exchange pour les convertir en cash, puis les redéposer en garantie, et répéter ce manège sur plusieurs cycles. Non seulement les frais de Gas font mal, mais si vous tombez ne serait-ce qu’un peu sur un engorgement du réseau ou une volatilité du marché, le slippage peut rogner une grosse partie des profits ; et le pire, ce sont les « perceurs d’intérêts » : l’emprunt annuel était censé rester à 4 %, puis, en pleine nuit, il grimpe soudain à 40 %, et la stratégie est littéralement mise en échec.
Dites adieu à l’« engine de boucle en un clic » encombrant : en une transaction, TermMax exécute un module de levier en un clic (DeFi Loop). Il intègre dans des smart contracts toute la chaîne qui demandait autrefois des opérations manuelles répétées — emprunt, échange, puis re-approvisionnement en garantie. Les utilisateurs n’ont qu’à définir le multiplicateur visé ; en dessous, tout est automatiquement exécuté pour appeler les fonctions nécessaires et construire la position, réduisant fortement les pertes dues au slippage pendant les interactions et les frais réseau.
Le « bouclier anti-dos-bâton » qui verrouille les coûts : un taux fixe bloque la dérive des frais de financement. Dans les pools d’emprunt traditionnels, le coût suit le marché et fluctue en continu ; tandis que dans TermMax, l’opération d’emprunt est valorisée via un FT (token à échéance fixe) en base. Ainsi, dès la première seconde lors de l’ouverture de la position, l’intérêt à rembourser à l’échéance est totalement verrouillé : quel que soit le niveau de liquidité du marché et les ponctions qui s’ensuivent, le coût de l’emprunt reste fixé et ne change jamais.
Transformer des stratégies à forte barrière d’entrée en outils standardisés : transformer des parcours d’arbitrage en boucle complexes, réservés aux institutions de quant, en une procédure simple, réduisant les obstacles aux interactions on-chain pour les utilisateurs ordinaires.
Éliminer l’épuisement mental du « suivi du carnet » : une fois les coûts déterminés, il ne vous reste qu’à vous concentrer sur l’analyse de la tendance — plus besoin de vous inquiéter des variations brutales des taux d’emprunt flottants.
#termmax @TermMax
Dites adieu à l’« engine de boucle en un clic » encombrant : en une transaction, TermMax exécute un module de levier en un clic (DeFi Loop). Il intègre dans des smart contracts toute la chaîne qui demandait autrefois des opérations manuelles répétées — emprunt, échange, puis re-approvisionnement en garantie. Les utilisateurs n’ont qu’à définir le multiplicateur visé ; en dessous, tout est automatiquement exécuté pour appeler les fonctions nécessaires et construire la position, réduisant fortement les pertes dues au slippage pendant les interactions et les frais réseau.
Le « bouclier anti-dos-bâton » qui verrouille les coûts : un taux fixe bloque la dérive des frais de financement. Dans les pools d’emprunt traditionnels, le coût suit le marché et fluctue en continu ; tandis que dans TermMax, l’opération d’emprunt est valorisée via un FT (token à échéance fixe) en base. Ainsi, dès la première seconde lors de l’ouverture de la position, l’intérêt à rembourser à l’échéance est totalement verrouillé : quel que soit le niveau de liquidité du marché et les ponctions qui s’ensuivent, le coût de l’emprunt reste fixé et ne change jamais.
Transformer des stratégies à forte barrière d’entrée en outils standardisés : transformer des parcours d’arbitrage en boucle complexes, réservés aux institutions de quant, en une procédure simple, réduisant les obstacles aux interactions on-chain pour les utilisateurs ordinaires.
Éliminer l’épuisement mental du « suivi du carnet » : une fois les coûts déterminés, il ne vous reste qu’à vous concentrer sur l’analyse de la tendance — plus besoin de vous inquiéter des variations brutales des taux d’emprunt flottants.
#termmax @TermMax
3
397
·
--
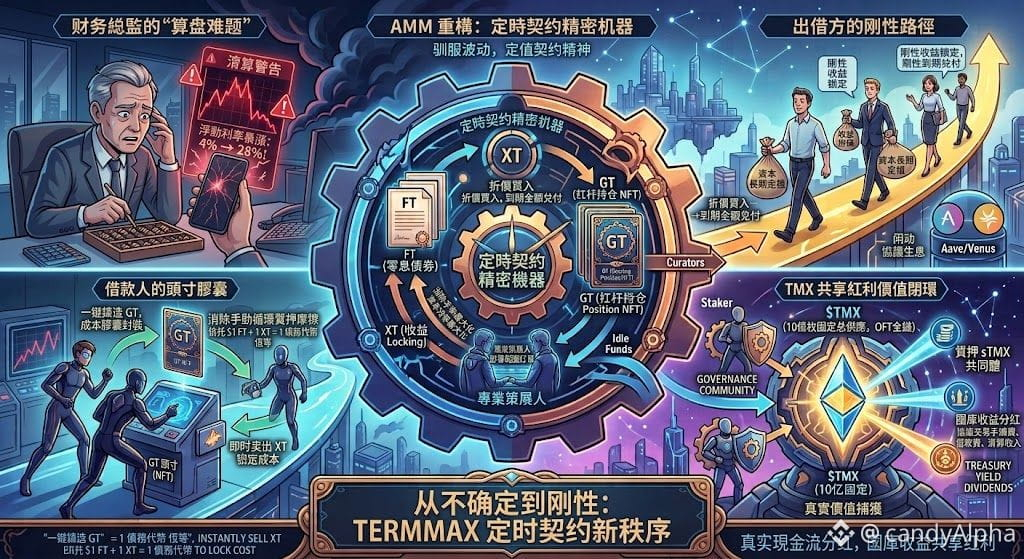
Un projet Web3 dont le comptable « Lao Zhang » déteste le plus la fin de chaque mois, c’est d’affronter les caprices de la « météo des fonds » lors de l’utilisation des pools de prêt : la semaine dernière, le coût d’emprunt était encore de 4 %, mais cette semaine, au gré des fluctuations du marché, il a bondi jusqu’à 28 %. Le budget de trésorerie prévu pour six mois a alors instantanément été réduit à néant. Dans l’univers on-chain saturé d’émotions spéculatives, les capitaux restent durablement dans un état d’errance, sans aucune certitude.
TermMax, pour faire face à l’incertitude des prêts traditionnels, a procédé à une transformation sur mesure de la structure sous-jacente d’Uniswap V3 : elle convertit le prêt et l’effet de levier en interactions de jetons modulaires.
Mécanisme d’obligations à zéro coupon : les prêteurs achètent des FT (Fixed-rate Token) à escompte (des obligations à zéro coupon). À l’échéance, les actifs de la dette sont remboursés intégralement, ce qui permet de verrouiller un rendement rigide.
Capsules de position et verrouillage des coûts : les emprunteurs, en un clic, frappent des GT (Gearing Token) (NFT de position ERC-721) afin de déployer l’effet de levier, puis, grâce à l’identité $1\text{ FT} + 1\text{ XT} = 1\text{ jeton de dette}$ $, ils vendent immédiatement XT (Yield Token) pour verrouiller le coût d’emprunt, évitant les cycles manuels coûteux de prêt par effet de levier.
Maximisation de l’efficacité du capital : via les ordres à plage déployés par un Curator (commissaire) professionnel, et l’utilisation d’ordres atomiques (Atomic Orders) ainsi que de la gestion des fonds disponibles (Idle Fund Deployment), les capitaux non prêtés sont acheminés vers des protocoles comme Aave, Morpho, etc., pour générer des revenus, éliminant ainsi le phénomène de capitaux en attente.
Offre fixe et interopérabilité à l’échelle de toute la chaîne : le TMX fixe une offre totale maximale de 1 milliard d’unités (sans mécanisme d’inflation). La quantité en circulation initiale est de 20 % (200 millions d’unités). Le projet utilise la norme LayerZero OFT afin d’assurer des transferts fluides entre plusieurs chaînes.
Capture de rendements réels : en détenant le jeton, les utilisateurs obtiennent du sTMX. Ils ne disposent pas seulement des droits de vote de gouvernance liés aux paramètres du protocole et à la liste blanche du curator, mais capturent aussi directement les flux de trésorerie de la trésorerie, tels que les commissions de transactions du protocole, les frais d’emprunt et les revenus de liquidation.
Les mécanismes de taux flottants traditionnels transforment le prêt en un jeu à court terme entre prêteurs et emprunteurs. En reconstruisant l’AMM, TermMax injecte une « philosophie de contrat de temps » dans la liquidité, permettant aux fonds de s’implanter en toute sécurité. Soutenue par les revenus réels du protocole, l’économie du jeton TMX lie les market makers, les curators et les détenteurs de long terme en une communauté, faisant progresser les prêts on-chain, d’une spéculation à haut risque, vers une allocation d’actifs mûre et déterministe.
#termmax @termmax
Un projet Web3 dont le comptable « Lao Zhang » déteste le plus la fin de chaque mois, c’est d’affronter les caprices de la « météo des fonds » lors de l’utilisation des pools de prêt : la semaine dernière, le coût d’emprunt était encore de 4 %, mais cette semaine, au gré des fluctuations du marché, il a bondi jusqu’à 28 %. Le budget de trésorerie prévu pour six mois a alors instantanément été réduit à néant. Dans l’univers on-chain saturé d’émotions spéculatives, les capitaux restent durablement dans un état d’errance, sans aucune certitude.
TermMax, pour faire face à l’incertitude des prêts traditionnels, a procédé à une transformation sur mesure de la structure sous-jacente d’Uniswap V3 : elle convertit le prêt et l’effet de levier en interactions de jetons modulaires.
Mécanisme d’obligations à zéro coupon : les prêteurs achètent des FT (Fixed-rate Token) à escompte (des obligations à zéro coupon). À l’échéance, les actifs de la dette sont remboursés intégralement, ce qui permet de verrouiller un rendement rigide.
Capsules de position et verrouillage des coûts : les emprunteurs, en un clic, frappent des GT (Gearing Token) (NFT de position ERC-721) afin de déployer l’effet de levier, puis, grâce à l’identité $1\text{ FT} + 1\text{ XT} = 1\text{ jeton de dette}$ $, ils vendent immédiatement XT (Yield Token) pour verrouiller le coût d’emprunt, évitant les cycles manuels coûteux de prêt par effet de levier.
Maximisation de l’efficacité du capital : via les ordres à plage déployés par un Curator (commissaire) professionnel, et l’utilisation d’ordres atomiques (Atomic Orders) ainsi que de la gestion des fonds disponibles (Idle Fund Deployment), les capitaux non prêtés sont acheminés vers des protocoles comme Aave, Morpho, etc., pour générer des revenus, éliminant ainsi le phénomène de capitaux en attente.
Offre fixe et interopérabilité à l’échelle de toute la chaîne : le TMX fixe une offre totale maximale de 1 milliard d’unités (sans mécanisme d’inflation). La quantité en circulation initiale est de 20 % (200 millions d’unités). Le projet utilise la norme LayerZero OFT afin d’assurer des transferts fluides entre plusieurs chaînes.
Capture de rendements réels : en détenant le jeton, les utilisateurs obtiennent du sTMX. Ils ne disposent pas seulement des droits de vote de gouvernance liés aux paramètres du protocole et à la liste blanche du curator, mais capturent aussi directement les flux de trésorerie de la trésorerie, tels que les commissions de transactions du protocole, les frais d’emprunt et les revenus de liquidation.
Les mécanismes de taux flottants traditionnels transforment le prêt en un jeu à court terme entre prêteurs et emprunteurs. En reconstruisant l’AMM, TermMax injecte une « philosophie de contrat de temps » dans la liquidité, permettant aux fonds de s’implanter en toute sécurité. Soutenue par les revenus réels du protocole, l’économie du jeton TMX lie les market makers, les curators et les détenteurs de long terme en une communauté, faisant progresser les prêts on-chain, d’une spéculation à haut risque, vers une allocation d’actifs mûre et déterministe.
#termmax @TermMax
TermMax, pour faire face à l’incertitude des prêts traditionnels, a procédé à une transformation sur mesure de la structure sous-jacente d’Uniswap V3 : elle convertit le prêt et l’effet de levier en interactions de jetons modulaires.
Mécanisme d’obligations à zéro coupon : les prêteurs achètent des FT (Fixed-rate Token) à escompte (des obligations à zéro coupon). À l’échéance, les actifs de la dette sont remboursés intégralement, ce qui permet de verrouiller un rendement rigide.
Capsules de position et verrouillage des coûts : les emprunteurs, en un clic, frappent des GT (Gearing Token) (NFT de position ERC-721) afin de déployer l’effet de levier, puis, grâce à l’identité $1\text{ FT} + 1\text{ XT} = 1\text{ jeton de dette}$ $, ils vendent immédiatement XT (Yield Token) pour verrouiller le coût d’emprunt, évitant les cycles manuels coûteux de prêt par effet de levier.
Maximisation de l’efficacité du capital : via les ordres à plage déployés par un Curator (commissaire) professionnel, et l’utilisation d’ordres atomiques (Atomic Orders) ainsi que de la gestion des fonds disponibles (Idle Fund Deployment), les capitaux non prêtés sont acheminés vers des protocoles comme Aave, Morpho, etc., pour générer des revenus, éliminant ainsi le phénomène de capitaux en attente.
Offre fixe et interopérabilité à l’échelle de toute la chaîne : le TMX fixe une offre totale maximale de 1 milliard d’unités (sans mécanisme d’inflation). La quantité en circulation initiale est de 20 % (200 millions d’unités). Le projet utilise la norme LayerZero OFT afin d’assurer des transferts fluides entre plusieurs chaînes.
Capture de rendements réels : en détenant le jeton, les utilisateurs obtiennent du sTMX. Ils ne disposent pas seulement des droits de vote de gouvernance liés aux paramètres du protocole et à la liste blanche du curator, mais capturent aussi directement les flux de trésorerie de la trésorerie, tels que les commissions de transactions du protocole, les frais d’emprunt et les revenus de liquidation.
Les mécanismes de taux flottants traditionnels transforment le prêt en un jeu à court terme entre prêteurs et emprunteurs. En reconstruisant l’AMM, TermMax injecte une « philosophie de contrat de temps » dans la liquidité, permettant aux fonds de s’implanter en toute sécurité. Soutenue par les revenus réels du protocole, l’économie du jeton TMX lie les market makers, les curators et les détenteurs de long terme en une communauté, faisant progresser les prêts on-chain, d’une spéculation à haut risque, vers une allocation d’actifs mûre et déterministe.
#termmax @TermMax
4
1k
·
--
Vérifié
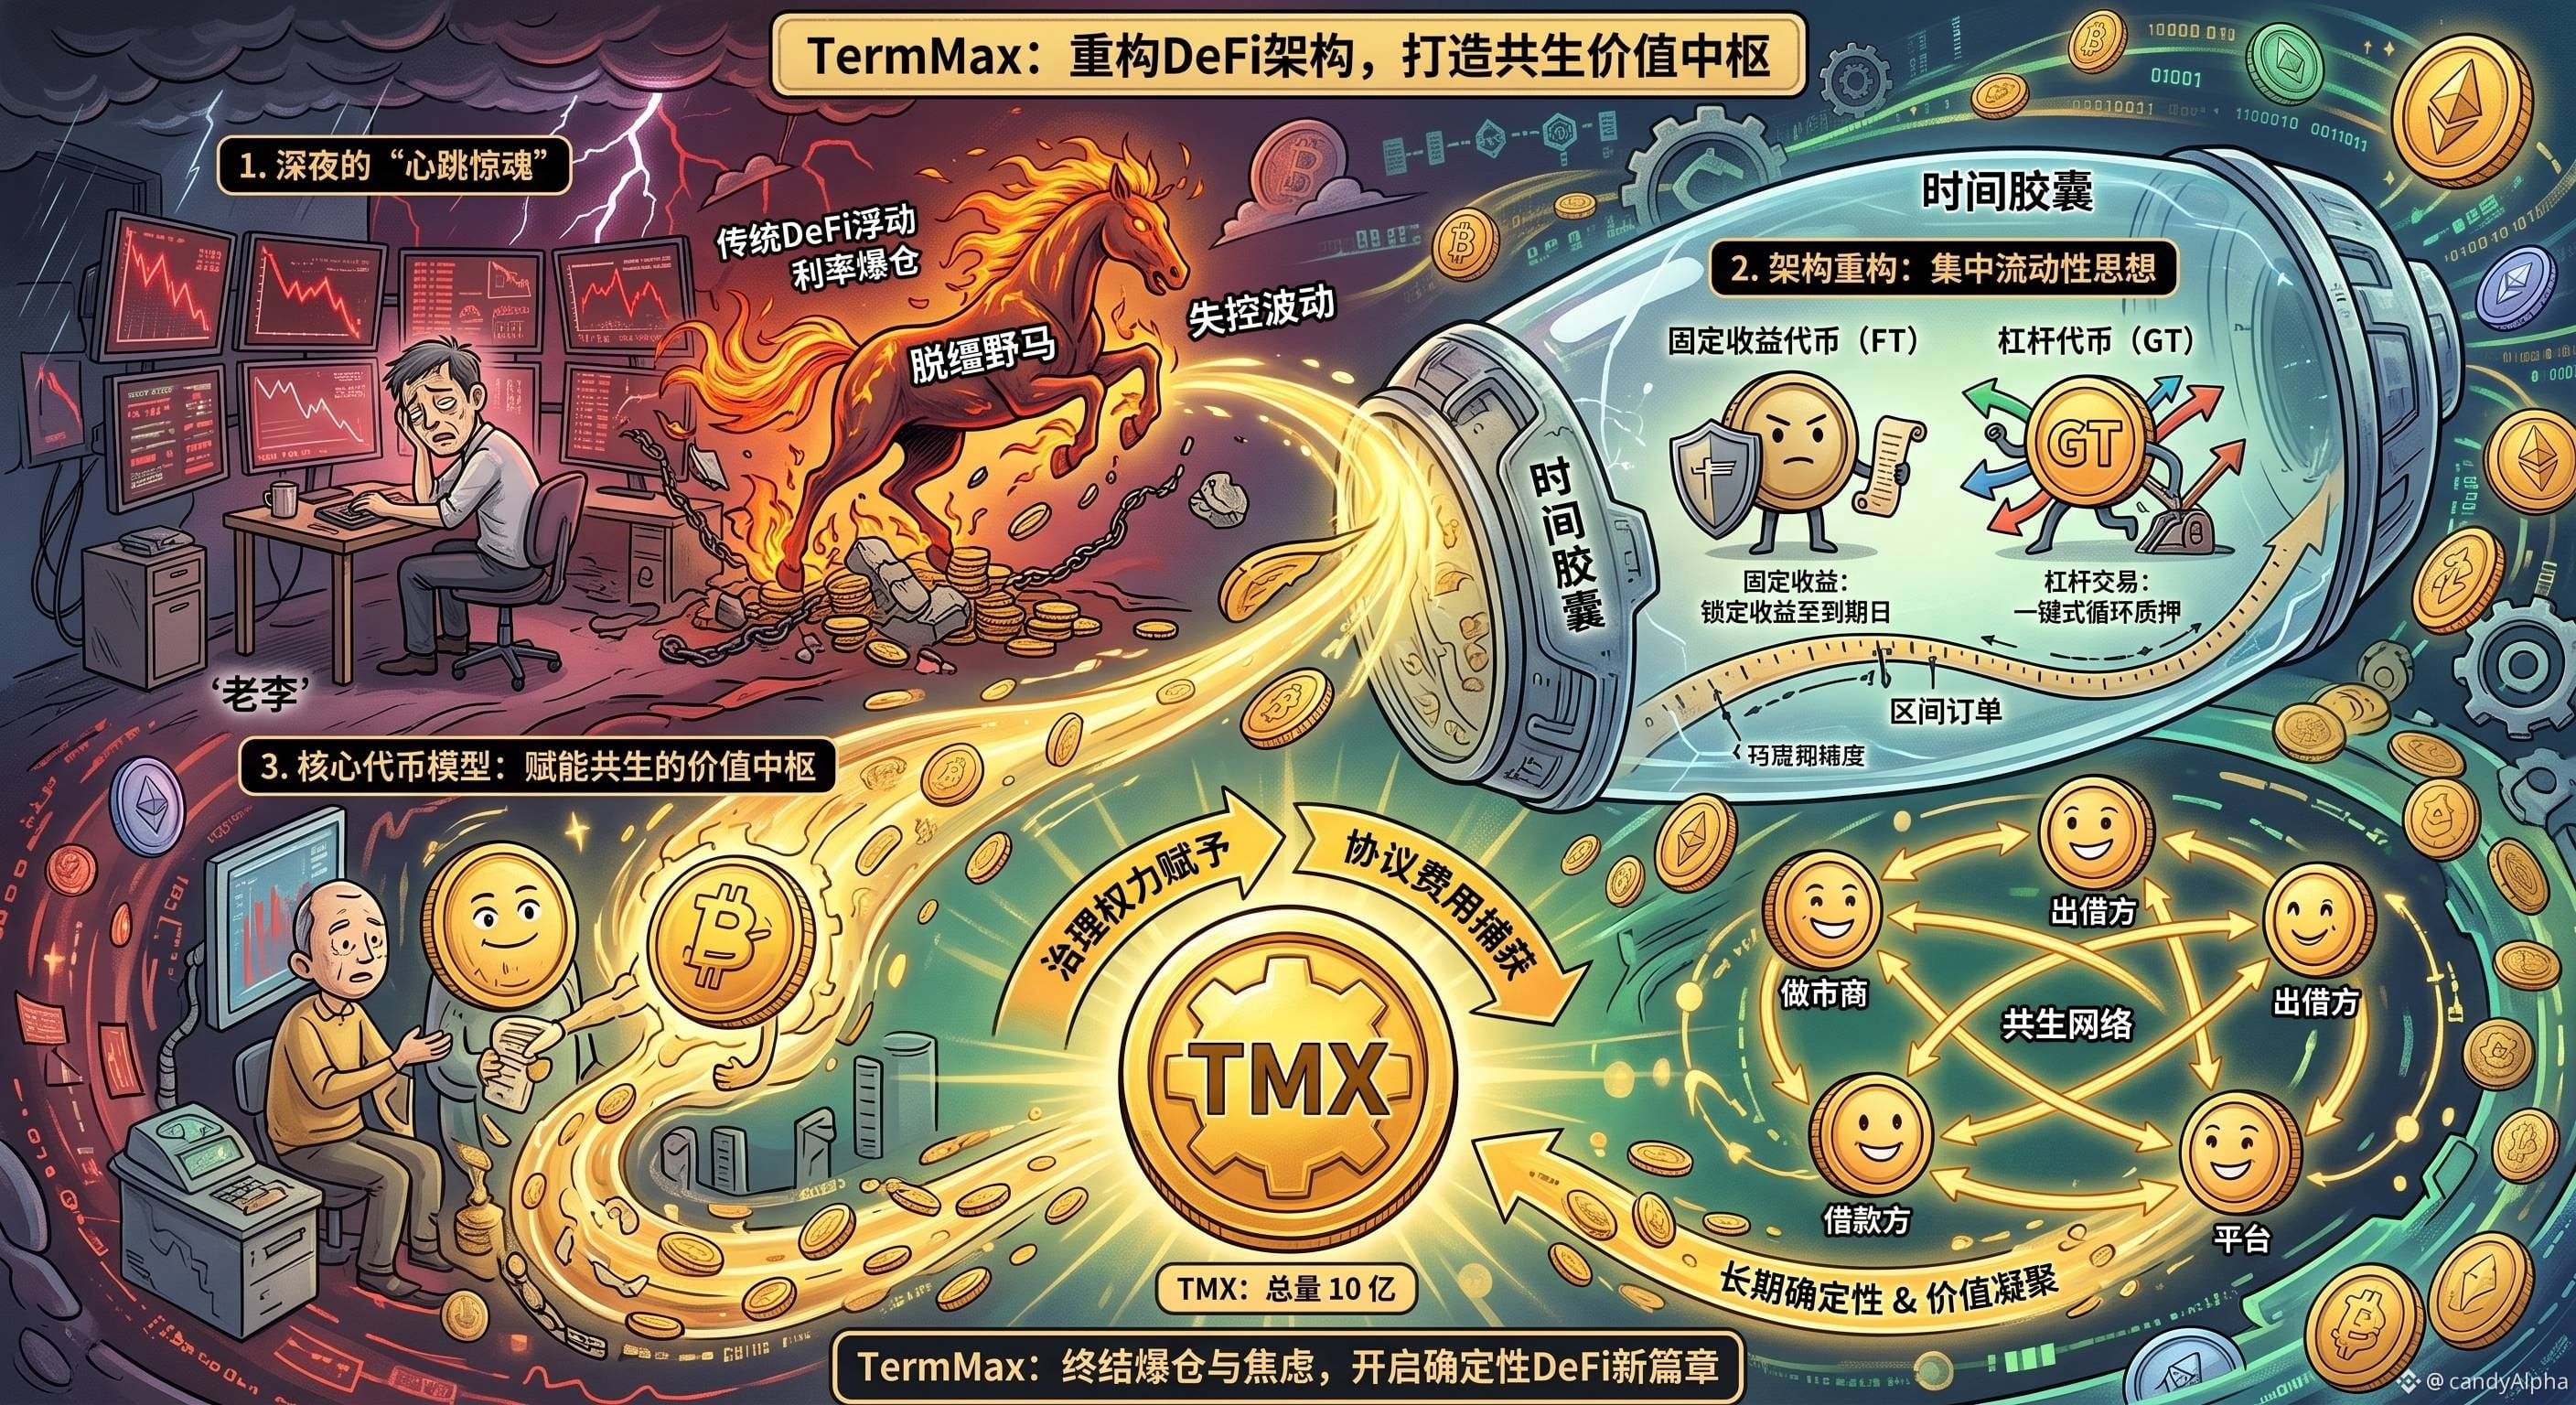
Lors d’une nuit de tempête, M. Li fut réveillé par une alerte de liquidation forcée :
Les taux d’emprunt sur la chaîne bondirent comme un cheval en liberté, l’obligeant à démêler en urgence ses opérations entre plusieurs protocoles, à répéter les allers-retours de prêts et de clôtures. Cette fatigue et cette anxiété, dominées par les « fluctuations hors de contrôle », constituent l’un des points sensibles profonds laissés par les taux variables du DeFi traditionnel.
Refonte de l’architecture : mettre le « cheval » dans une capsule de temps de précision
Face aux problèmes de perte de contrôle des taux et aux douleurs liées aux opérations en plusieurs étapes, @termmax s’est inspiré et a reconstruit l’idée de la liquidité concentrée d’Uniswap V3, afin que les capitaux errants et dispersés trouvent une destination précise :
Jetons à rendement fixe (FT) : jouer le rôle du « gardien d’exécution » calme, en permettant aux prêteurs d’acheter avec décote et d’être remboursés intégralement à la date d’échéance à la valeur nominale ; le rendement est verrouillé dès l’entrée.
Jetons à effet de levier (GT) : devenir l’« opérateur de composition » agile, en encapsulant l’ancienne et fastidieuse boucle de mise en gage dans une transaction en un clic.
Ordres par intervalle (Range Orders) : offrir aux fonds de market-making le droit de respirer de manière autonome, en ancrant avec précision le taux d’intérêt dans une plage définie via des courbes personnalisées.
Modèle de token central : donner du pouvoir à un noyau de valeur en symbiose
En tant que « sang » écologique maintenant le fonctionnement du système, TMX (10 milliards d’unités en offre totale) porte la mission de rassembler les consensus de toutes les parties.
Grâce à la délégation du pouvoir de gouvernance et aux mécanismes de capture des frais du protocole, il lie profondément les market makers, les emprunteurs et la plateforme, transformant la confrontation des capitaux autrefois froide et unilatérale en un réseau de symbiose doté d’une détermination à long terme.
#termmax @termmax
Lors d’une nuit de tempête, M. Li fut réveillé par une alerte de liquidation forcée :
Les taux d’emprunt sur la chaîne bondirent comme un cheval en liberté, l’obligeant à démêler en urgence ses opérations entre plusieurs protocoles, à répéter les allers-retours de prêts et de clôtures. Cette fatigue et cette anxiété, dominées par les « fluctuations hors de contrôle », constituent l’un des points sensibles profonds laissés par les taux variables du DeFi traditionnel.
Refonte de l’architecture : mettre le « cheval » dans une capsule de temps de précision
Face aux problèmes de perte de contrôle des taux et aux douleurs liées aux opérations en plusieurs étapes, @TermMax s’est inspiré et a reconstruit l’idée de la liquidité concentrée d’Uniswap V3, afin que les capitaux errants et dispersés trouvent une destination précise :
Jetons à rendement fixe (FT) : jouer le rôle du « gardien d’exécution » calme, en permettant aux prêteurs d’acheter avec décote et d’être remboursés intégralement à la date d’échéance à la valeur nominale ; le rendement est verrouillé dès l’entrée.
Jetons à effet de levier (GT) : devenir l’« opérateur de composition » agile, en encapsulant l’ancienne et fastidieuse boucle de mise en gage dans une transaction en un clic.
Ordres par intervalle (Range Orders) : offrir aux fonds de market-making le droit de respirer de manière autonome, en ancrant avec précision le taux d’intérêt dans une plage définie via des courbes personnalisées.
Modèle de token central : donner du pouvoir à un noyau de valeur en symbiose
En tant que « sang » écologique maintenant le fonctionnement du système, TMX (10 milliards d’unités en offre totale) porte la mission de rassembler les consensus de toutes les parties.
Grâce à la délégation du pouvoir de gouvernance et aux mécanismes de capture des frais du protocole, il lie profondément les market makers, les emprunteurs et la plateforme, transformant la confrontation des capitaux autrefois froide et unilatérale en un réseau de symbiose doté d’une détermination à long terme.
#termmax @TermMax
Les taux d’emprunt sur la chaîne bondirent comme un cheval en liberté, l’obligeant à démêler en urgence ses opérations entre plusieurs protocoles, à répéter les allers-retours de prêts et de clôtures. Cette fatigue et cette anxiété, dominées par les « fluctuations hors de contrôle », constituent l’un des points sensibles profonds laissés par les taux variables du DeFi traditionnel.
Refonte de l’architecture : mettre le « cheval » dans une capsule de temps de précision
Face aux problèmes de perte de contrôle des taux et aux douleurs liées aux opérations en plusieurs étapes, @TermMax s’est inspiré et a reconstruit l’idée de la liquidité concentrée d’Uniswap V3, afin que les capitaux errants et dispersés trouvent une destination précise :
Jetons à rendement fixe (FT) : jouer le rôle du « gardien d’exécution » calme, en permettant aux prêteurs d’acheter avec décote et d’être remboursés intégralement à la date d’échéance à la valeur nominale ; le rendement est verrouillé dès l’entrée.
Jetons à effet de levier (GT) : devenir l’« opérateur de composition » agile, en encapsulant l’ancienne et fastidieuse boucle de mise en gage dans une transaction en un clic.
Ordres par intervalle (Range Orders) : offrir aux fonds de market-making le droit de respirer de manière autonome, en ancrant avec précision le taux d’intérêt dans une plage définie via des courbes personnalisées.
Modèle de token central : donner du pouvoir à un noyau de valeur en symbiose
En tant que « sang » écologique maintenant le fonctionnement du système, TMX (10 milliards d’unités en offre totale) porte la mission de rassembler les consensus de toutes les parties.
Grâce à la délégation du pouvoir de gouvernance et aux mécanismes de capture des frais du protocole, il lie profondément les market makers, les emprunteurs et la plateforme, transformant la confrontation des capitaux autrefois froide et unilatérale en un réseau de symbiose doté d’une détermination à long terme.
#termmax @TermMax
2
365
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
USPPIMissMayEaseBTCPressure
26,128 vues
570 mentions
Les prix à la production aux États-Unis progressent de 6,5 % sur un an en octobre, légèrement sous les 6,6 % attendus
Binance News
·15 mentions J’aime
·14.3k vues
BitcoinCoreDisclosesTorTrafficVulnerability
9,255 vues
272 mentions
WhatWillDriveCryptoandStocks’NextRebound?
127,833 vues
1,477 mentions