
gen1us
103 Publications
gen1us
Signaler
Bloquer l’utilisateur
Follow me on X: https://x.com/t0u5en 🚀
Trade régulièrement
2.6 an(s)
12 Suivis
62 Abonnés
104 J’aime
Publications
·
--
Haussier
#dusk @Dusk_Foundation $DUSK
La confidentialité de Dusk s’exprime là où elle est nécessaire, et la transparence là où elle est utile. N’importe qui peut écrire cette phrase. Alors j’ai fait la chose ennuyeuse : j’ai catalogué exactement quels champs le explorateur du mainnet fournit, et jusqu’où.
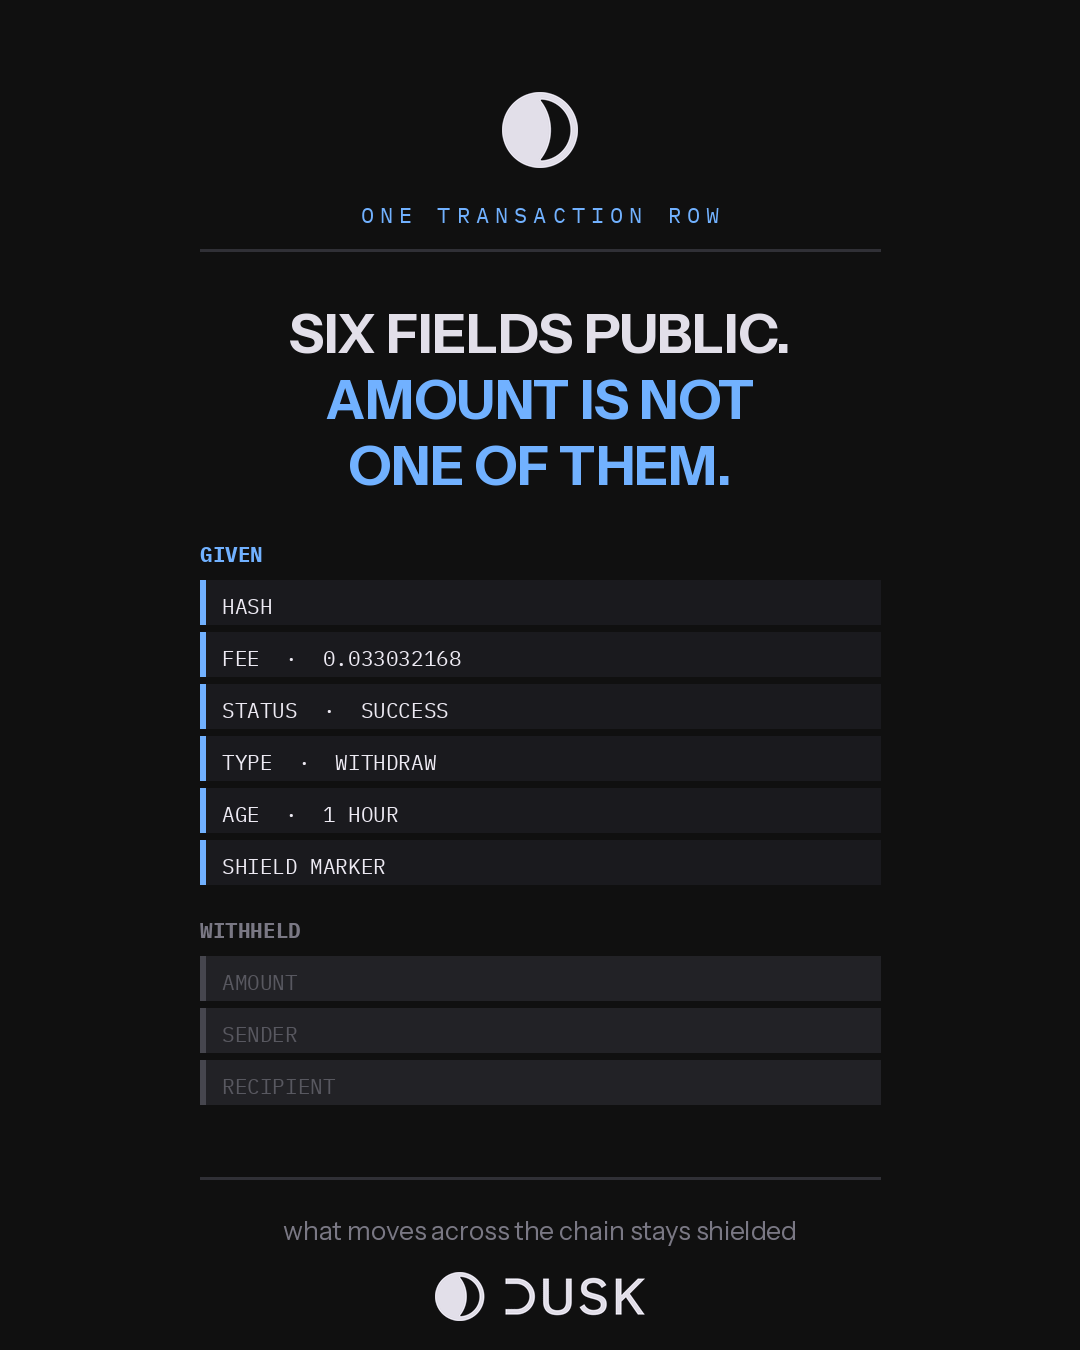
Une ligne de transaction donne six éléments : le hachage, les frais à neuf décimales, succès ou échec, le type d’opération, l’âge, et un marqueur de protection. C’est la liste complète. Il n’y a pas de colonne de montant. Il n’y a pas d’expéditeur ni de destinataire. Je peux te dire qu’un coût de retrait de 0.033032168 DUSK a réussi et a été réglé environ une heure avant que je regarde. Je ne peux pas te dire pour combien, ni pour qui.
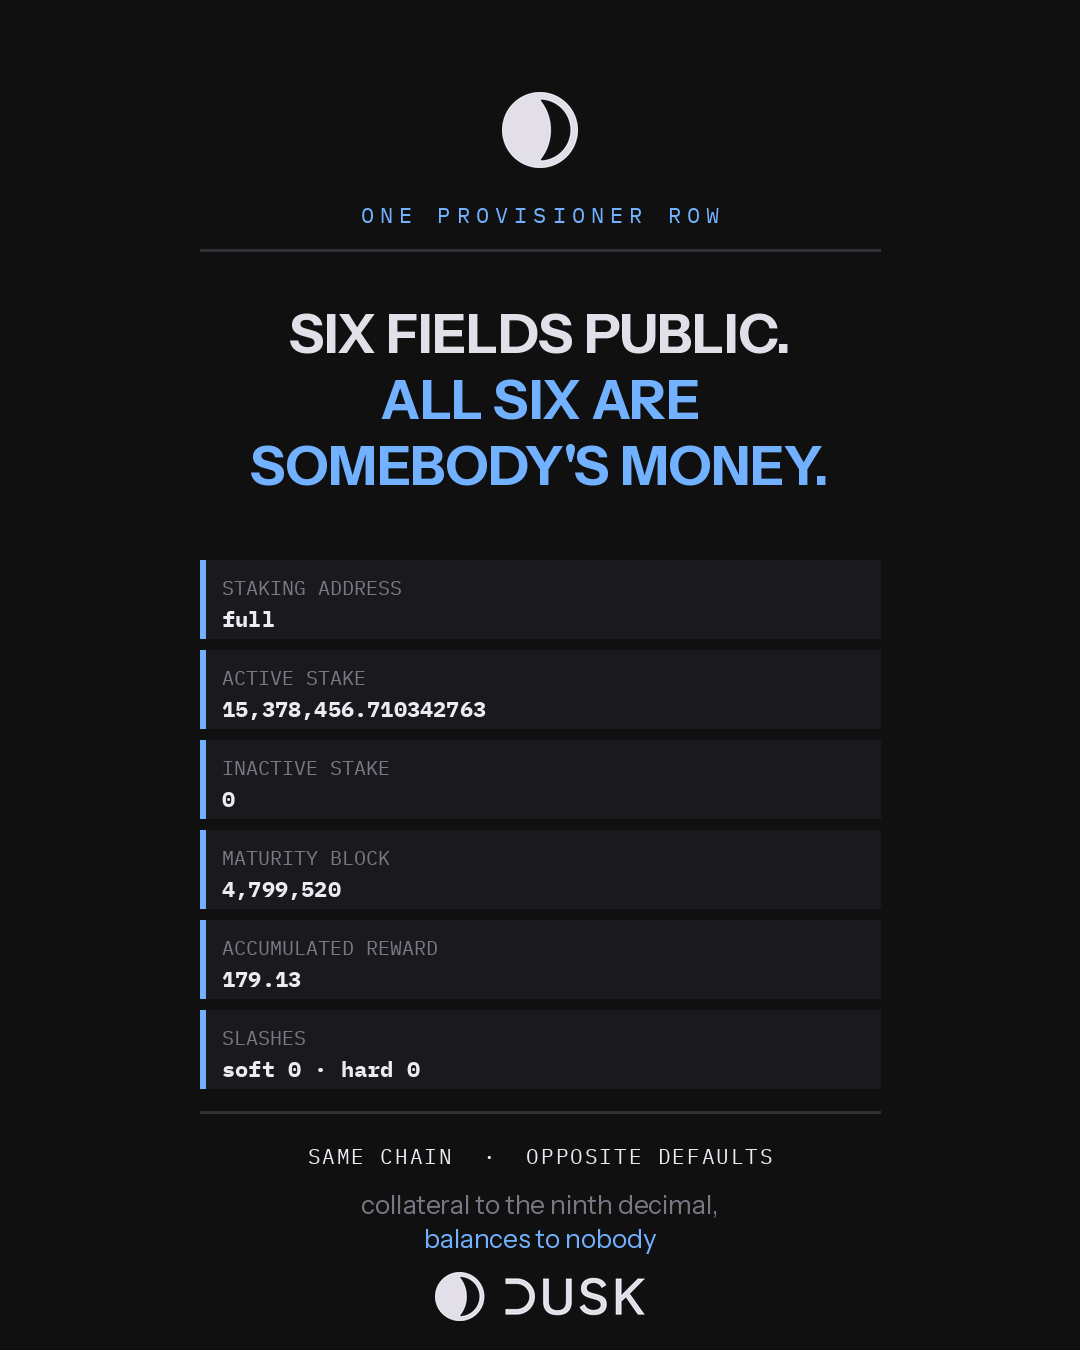
Maintenant la liste des validateurs, sur le même explorateur, un onglet de plus. Elle indique l’adresse de staking, le stake actif à neuf décimales 15,378,456.710342763 pour le plus important quand je l’ai lue cette semaine, le stake inactif, le bloc de maturité, la récompense accumulée, et les compteurs de slashing doux et dur. Six champs encore, et cette fois chacun est un nombre au sujet de l’argent de quelqu’un.
Même chaîne, même après-midi, des valeurs opposées par défaut. C’est ça le design, en deux onglets.
Ce qui sécurise le réseau est exposé jusqu’à la neuvième décimale, parce qu’un contrepartiste doit pouvoir le vérifier sans demander la permission. Ce qui circule sur le réseau est protégé, parce que la taille d’une transaction n’est la nature de personne, sauf des parties et de quiconque est en droit d’en faire la revue.
Il faut aussi dire ce que cela coûte. Publier une garantie par adresse rend le comportement de l’opérateur lisible pour les concurrents, et Dusk l’accepte, parce qu’une couche de règlement dont la sécurité doit être acceptée sur la confiance n’est pas une couche qu’une institution peut couvrir.
La limite honnête : j’ai catalogué l’explorateur, pas le protocole. Ce qu’un explorateur de blocs rend dépend en partie d’une décision d’interface utilisateur. Et la divulgation sélective signifie qu’un évaluateur autorisé voit plus que moi ; c’est l’objectif même, et c’est la partie que je ne peux pas vérifier depuis une page publique.
Si tu étais le régulateur, lequel de ces colonnes aurais-tu exigé en premier ?
#dusk @Dusk $DUSK
La confidentialité de Dusk s’exprime là où elle est nécessaire, et la transparence là où elle est utile. N’importe qui peut écrire cette phrase. Alors j’ai fait la chose ennuyeuse : j’ai catalogué exactement quels champs le explorateur du mainnet fournit, et jusqu’où.
Une ligne de transaction donne six éléments : le hachage, les frais à neuf décimales, succès ou échec, le type d’opération, l’âge, et un marqueur de protection. C’est la liste complète. Il n’y a pas de colonne de montant. Il n’y a pas d’expéditeur ni de destinataire. Je peux te dire qu’un coût de retrait de 0.033032168 DUSK a réussi et a été réglé environ une heure avant que je regarde. Je ne peux pas te dire pour combien, ni pour qui.
Maintenant la liste des validateurs, sur le même explorateur, un onglet de plus. Elle indique l’adresse de staking, le stake actif à neuf décimales 15,378,456.710342763 pour le plus important quand je l’ai lue cette semaine, le stake inactif, le bloc de maturité, la récompense accumulée, et les compteurs de slashing doux et dur. Six champs encore, et cette fois chacun est un nombre au sujet de l’argent de quelqu’un.
Même chaîne, même après-midi, des valeurs opposées par défaut. C’est ça le design, en deux onglets.
Ce qui sécurise le réseau est exposé jusqu’à la neuvième décimale, parce qu’un contrepartiste doit pouvoir le vérifier sans demander la permission. Ce qui circule sur le réseau est protégé, parce que la taille d’une transaction n’est la nature de personne, sauf des parties et de quiconque est en droit d’en faire la revue.
Il faut aussi dire ce que cela coûte. Publier une garantie par adresse rend le comportement de l’opérateur lisible pour les concurrents, et Dusk l’accepte, parce qu’une couche de règlement dont la sécurité doit être acceptée sur la confiance n’est pas une couche qu’une institution peut couvrir.
La limite honnête : j’ai catalogué l’explorateur, pas le protocole. Ce qu’un explorateur de blocs rend dépend en partie d’une décision d’interface utilisateur. Et la divulgation sélective signifie qu’un évaluateur autorisé voit plus que moi ; c’est l’objectif même, et c’est la partie que je ne peux pas vérifier depuis une page publique.
Si tu étais le régulateur, lequel de ces colonnes aurais-tu exigé en premier ?
La confidentialité de Dusk s’exprime là où elle est nécessaire, et la transparence là où elle est utile. N’importe qui peut écrire cette phrase. Alors j’ai fait la chose ennuyeuse : j’ai catalogué exactement quels champs le explorateur du mainnet fournit, et jusqu’où.
Une ligne de transaction donne six éléments : le hachage, les frais à neuf décimales, succès ou échec, le type d’opération, l’âge, et un marqueur de protection. C’est la liste complète. Il n’y a pas de colonne de montant. Il n’y a pas d’expéditeur ni de destinataire. Je peux te dire qu’un coût de retrait de 0.033032168 DUSK a réussi et a été réglé environ une heure avant que je regarde. Je ne peux pas te dire pour combien, ni pour qui.
Maintenant la liste des validateurs, sur le même explorateur, un onglet de plus. Elle indique l’adresse de staking, le stake actif à neuf décimales 15,378,456.710342763 pour le plus important quand je l’ai lue cette semaine, le stake inactif, le bloc de maturité, la récompense accumulée, et les compteurs de slashing doux et dur. Six champs encore, et cette fois chacun est un nombre au sujet de l’argent de quelqu’un.
Même chaîne, même après-midi, des valeurs opposées par défaut. C’est ça le design, en deux onglets.
Ce qui sécurise le réseau est exposé jusqu’à la neuvième décimale, parce qu’un contrepartiste doit pouvoir le vérifier sans demander la permission. Ce qui circule sur le réseau est protégé, parce que la taille d’une transaction n’est la nature de personne, sauf des parties et de quiconque est en droit d’en faire la revue.
Il faut aussi dire ce que cela coûte. Publier une garantie par adresse rend le comportement de l’opérateur lisible pour les concurrents, et Dusk l’accepte, parce qu’une couche de règlement dont la sécurité doit être acceptée sur la confiance n’est pas une couche qu’une institution peut couvrir.
La limite honnête : j’ai catalogué l’explorateur, pas le protocole. Ce qu’un explorateur de blocs rend dépend en partie d’une décision d’interface utilisateur. Et la divulgation sélective signifie qu’un évaluateur autorisé voit plus que moi ; c’est l’objectif même, et c’est la partie que je ne peux pas vérifier depuis une page publique.
Si tu étais le régulateur, lequel de ces colonnes aurais-tu exigé en premier ?
69
·
--
#dusk @Dusk_Foundation $DUSK
Dusk se décrit comme offrant un règlement déterministe. Ce mot fait beaucoup de travail dans une phrase, alors ces derniers jours j’ai essayé de mesurer si l’horloge située en dessous tient vraiment.
Deux échantillons, pris trois jours d’intervalle, tous deux issus de la liste de blocs de l’explorateur du mainnet.
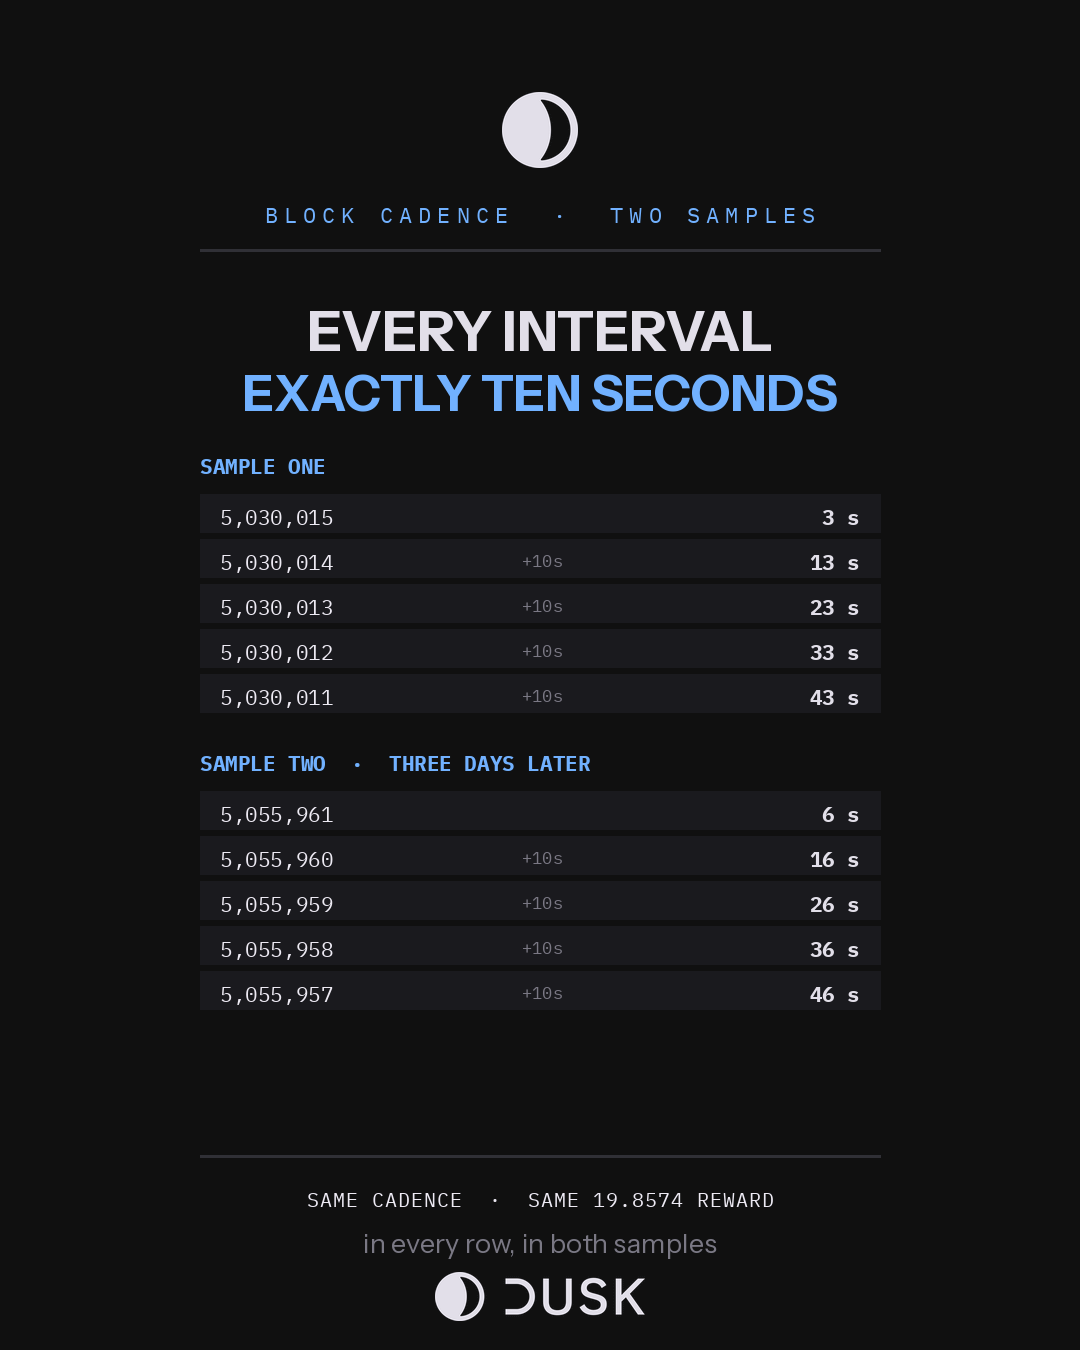
Premier échantillon : six blocs consécutifs. L’explorateur les a affichés comme âgés de 3, 13, 23, 33, 43 et 53 secondes. Chaque intervalle faisait exactement dix secondes. Deuxième échantillon : trois jours plus tard, cinq blocs consécutifs : 6, 16, 26, 36 et 46 secondes. Là encore, chaque intervalle faisait exactement dix secondes.
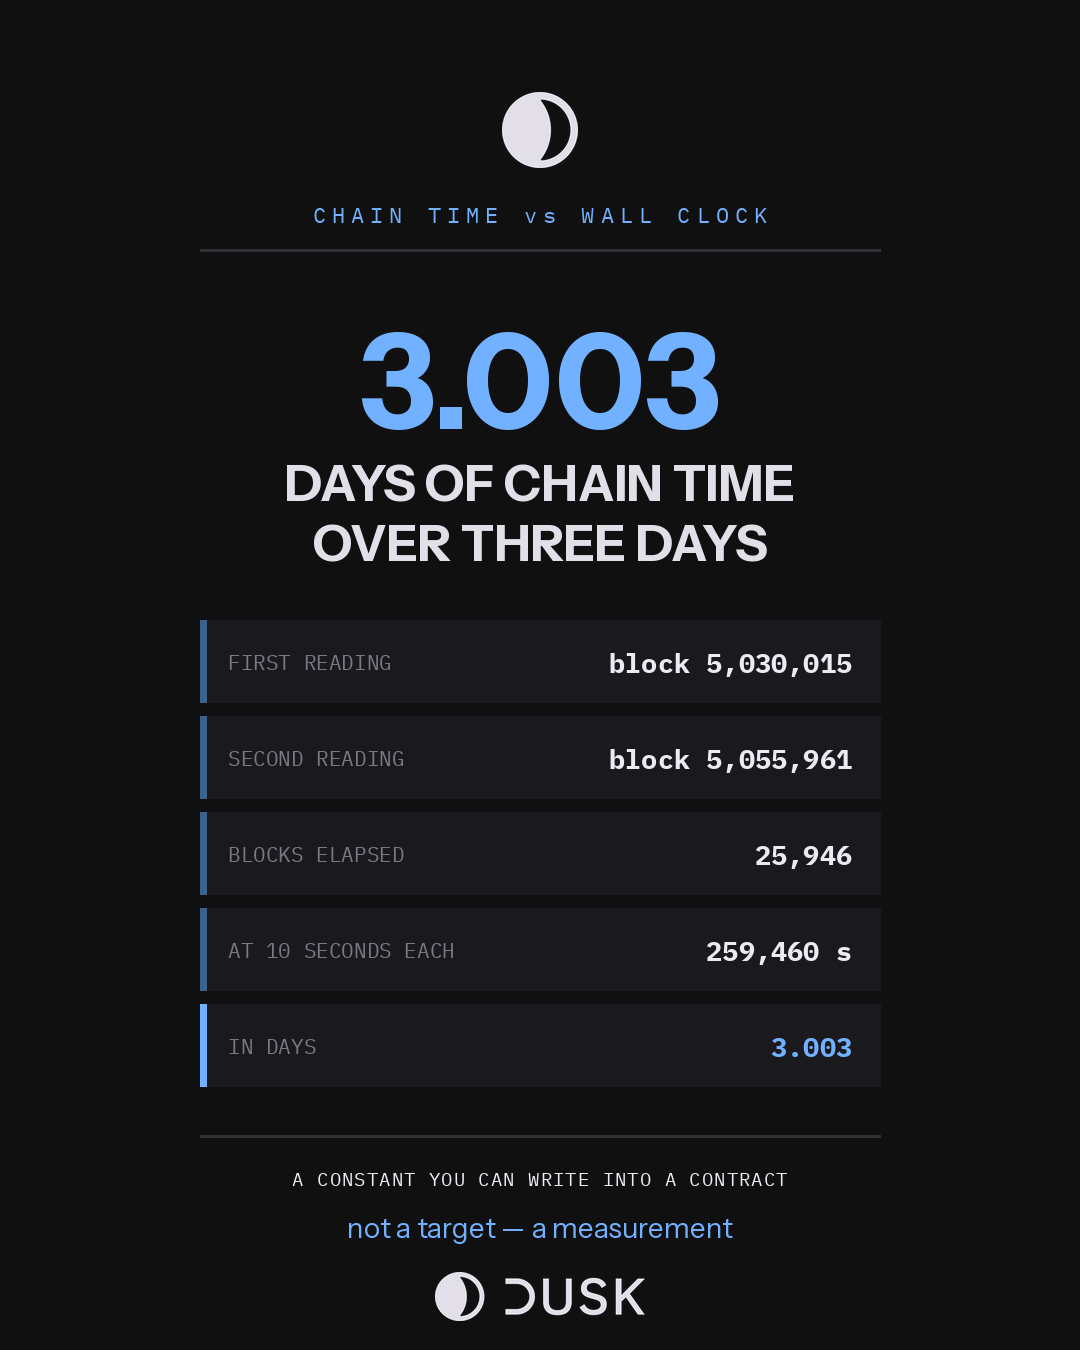
Puis la même question à l’échelle de trois jours. Ma première lecture était le bloc 5 030 015 et la seconde le bloc 5 055 961, soit une différence de 25 946 blocs. À dix secondes chacun, cela fait 259 460 secondes, ou 3,003 jours de temps de chaîne contre trois jours d’horloge murale. La dérive sur un quart de million de secondes est suffisamment faible pour que je ne puisse pas la distinguer de mon propre manque de précision sur le moment où j’ai chargé les pages.
Chaque bloc des deux échantillons a payé exactement 19,8574 DUSK. Pas à peu près, pas en moyenne sur la fenêtre — les mêmes quatre décimales dans chaque ligne, à trois jours d’intervalle.
C’est la chose la moins spectaculaire que j’aie mesurée sur cette chaîne et probablement la plus déterminante. T+2, dans les marchés traditionnels, n’a jamais été deux jours de calcul. C’était deux jours de marge institutionnelle, et chaque promesse en aval devait être rédigée assez largement pour y survivre. Lorsque l’intervalle est le même nombre exactement à chaque fois, la garantie n’a plus besoin de cette marge. Vous pouvez mettre la fenêtre de règlement dans un contrat plutôt que dans une estimation.
La limite est honnête : j’ai échantillonné deux fenêtres de cinq ou six blocs. C’est une preuve d’une cadence régulière dans des conditions normales, pas une preuve sous des attaques adverses. Ce que cela montre, en revanche, c’est que la constante est suffisamment réelle pour qu’on puisse s’y appuyer dès aujourd’hui.
Si vous écriviez la clause de règlement, préféreriez-vous citer une cible, ou une mesure ?
#dusk @Dusk $DUSK
Dusk se décrit comme offrant un règlement déterministe. Ce mot fait beaucoup de travail dans une phrase, alors ces derniers jours j’ai essayé de mesurer si l’horloge située en dessous tient vraiment.
Deux échantillons, pris trois jours d’intervalle, tous deux issus de la liste de blocs de l’explorateur du mainnet.
Premier échantillon : six blocs consécutifs. L’explorateur les a affichés comme âgés de 3, 13, 23, 33, 43 et 53 secondes. Chaque intervalle faisait exactement dix secondes. Deuxième échantillon : trois jours plus tard, cinq blocs consécutifs : 6, 16, 26, 36 et 46 secondes. Là encore, chaque intervalle faisait exactement dix secondes.
Puis la même question à l’échelle de trois jours. Ma première lecture était le bloc 5 030 015 et la seconde le bloc 5 055 961, soit une différence de 25 946 blocs. À dix secondes chacun, cela fait 259 460 secondes, ou 3,003 jours de temps de chaîne contre trois jours d’horloge murale. La dérive sur un quart de million de secondes est suffisamment faible pour que je ne puisse pas la distinguer de mon propre manque de précision sur le moment où j’ai chargé les pages.
Chaque bloc des deux échantillons a payé exactement 19,8574 DUSK. Pas à peu près, pas en moyenne sur la fenêtre — les mêmes quatre décimales dans chaque ligne, à trois jours d’intervalle.
C’est la chose la moins spectaculaire que j’aie mesurée sur cette chaîne et probablement la plus déterminante. T+2, dans les marchés traditionnels, n’a jamais été deux jours de calcul. C’était deux jours de marge institutionnelle, et chaque promesse en aval devait être rédigée assez largement pour y survivre. Lorsque l’intervalle est le même nombre exactement à chaque fois, la garantie n’a plus besoin de cette marge. Vous pouvez mettre la fenêtre de règlement dans un contrat plutôt que dans une estimation.
La limite est honnête : j’ai échantillonné deux fenêtres de cinq ou six blocs. C’est une preuve d’une cadence régulière dans des conditions normales, pas une preuve sous des attaques adverses. Ce que cela montre, en revanche, c’est que la constante est suffisamment réelle pour qu’on puisse s’y appuyer dès aujourd’hui.
Si vous écriviez la clause de règlement, préféreriez-vous citer une cible, ou une mesure ?
Dusk se décrit comme offrant un règlement déterministe. Ce mot fait beaucoup de travail dans une phrase, alors ces derniers jours j’ai essayé de mesurer si l’horloge située en dessous tient vraiment.
Deux échantillons, pris trois jours d’intervalle, tous deux issus de la liste de blocs de l’explorateur du mainnet.
Premier échantillon : six blocs consécutifs. L’explorateur les a affichés comme âgés de 3, 13, 23, 33, 43 et 53 secondes. Chaque intervalle faisait exactement dix secondes. Deuxième échantillon : trois jours plus tard, cinq blocs consécutifs : 6, 16, 26, 36 et 46 secondes. Là encore, chaque intervalle faisait exactement dix secondes.
Puis la même question à l’échelle de trois jours. Ma première lecture était le bloc 5 030 015 et la seconde le bloc 5 055 961, soit une différence de 25 946 blocs. À dix secondes chacun, cela fait 259 460 secondes, ou 3,003 jours de temps de chaîne contre trois jours d’horloge murale. La dérive sur un quart de million de secondes est suffisamment faible pour que je ne puisse pas la distinguer de mon propre manque de précision sur le moment où j’ai chargé les pages.
Chaque bloc des deux échantillons a payé exactement 19,8574 DUSK. Pas à peu près, pas en moyenne sur la fenêtre — les mêmes quatre décimales dans chaque ligne, à trois jours d’intervalle.
C’est la chose la moins spectaculaire que j’aie mesurée sur cette chaîne et probablement la plus déterminante. T+2, dans les marchés traditionnels, n’a jamais été deux jours de calcul. C’était deux jours de marge institutionnelle, et chaque promesse en aval devait être rédigée assez largement pour y survivre. Lorsque l’intervalle est le même nombre exactement à chaque fois, la garantie n’a plus besoin de cette marge. Vous pouvez mettre la fenêtre de règlement dans un contrat plutôt que dans une estimation.
La limite est honnête : j’ai échantillonné deux fenêtres de cinq ou six blocs. C’est une preuve d’une cadence régulière dans des conditions normales, pas une preuve sous des attaques adverses. Ce que cela montre, en revanche, c’est que la constante est suffisamment réelle pour qu’on puisse s’y appuyer dès aujourd’hui.
Si vous écriviez la clause de règlement, préféreriez-vous citer une cible, ou une mesure ?
95
·
--
#dusk @Dusk_Foundation $DUSK
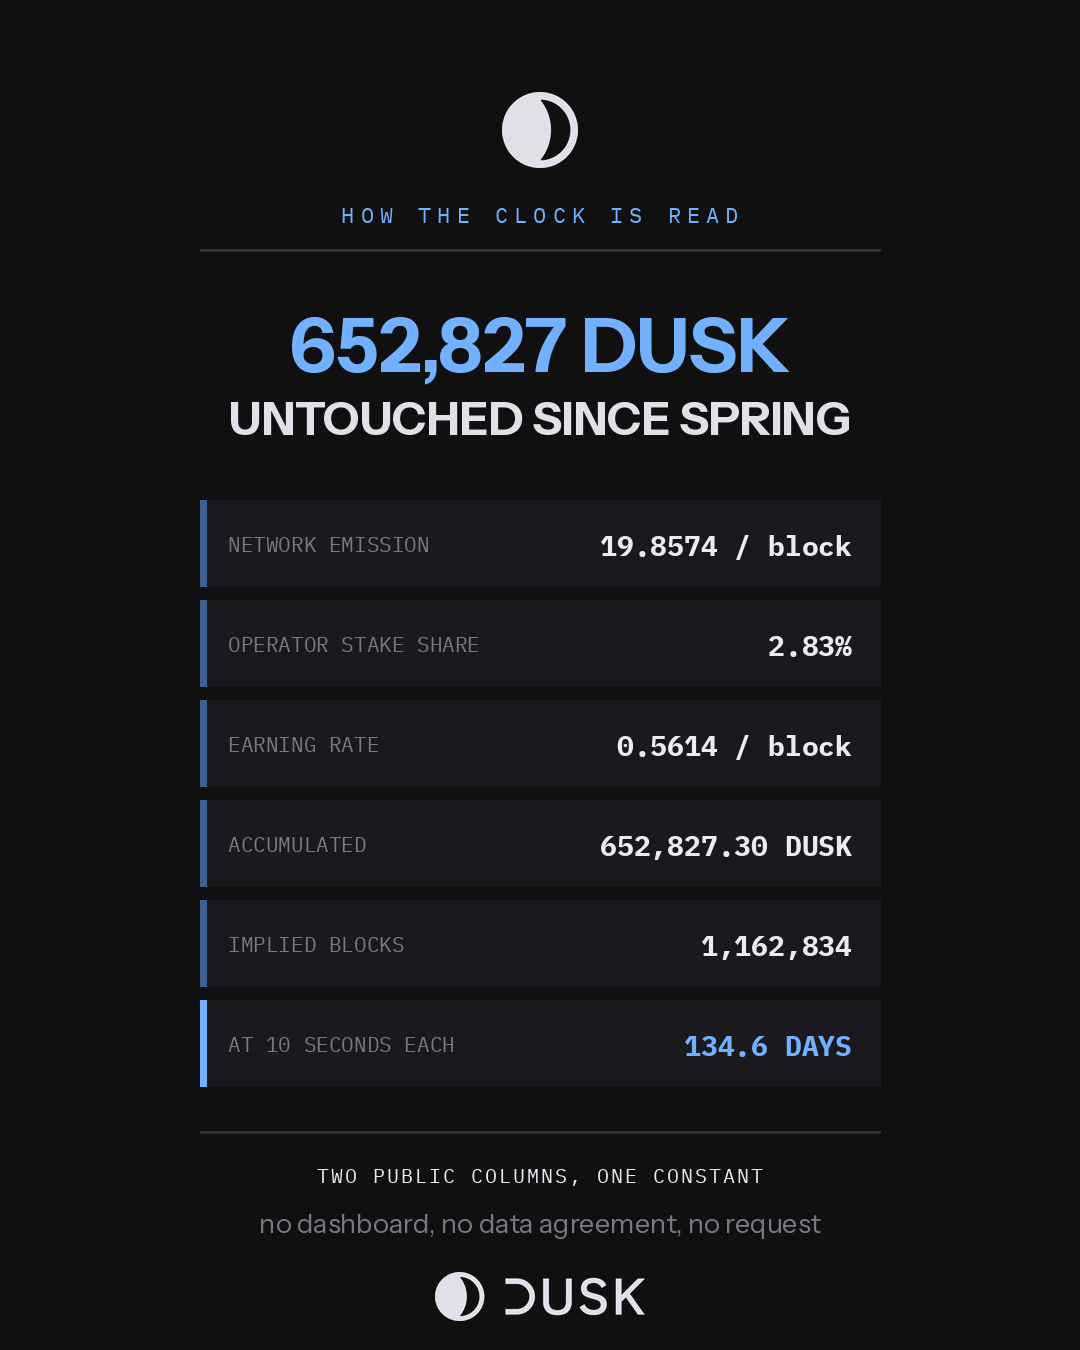
La liste des provisionneurs possède une colonne que j’ai dépassée la dernière fois : la récompense accumulée. Ça ressemble à du bruit. Un opérateur assis sur 652,827 DUSK, un autre sur 50.08, assurent tous les deux la même chaîne au même moment. Puis je me suis dit que cette colonne était une horloge, et que je pouvais la lire.
L’émission sur Dusk est fixe. 19.8574 DUSK par bloc, un bloc toutes les dix secondes, réparti selon le poids des mises. Donc le taux de gain d’un opérateur n’est pas une question de chance ou de stratégie : c’est de l’arithmétique. Le nœud qui détient 2.83% des 213.57M stakés gagne 0.5614 DUSK par bloc, toujours. En divisant son solde accumulé par ce taux, on retrouve depuis combien de temps il n’a pas fait de balayage.
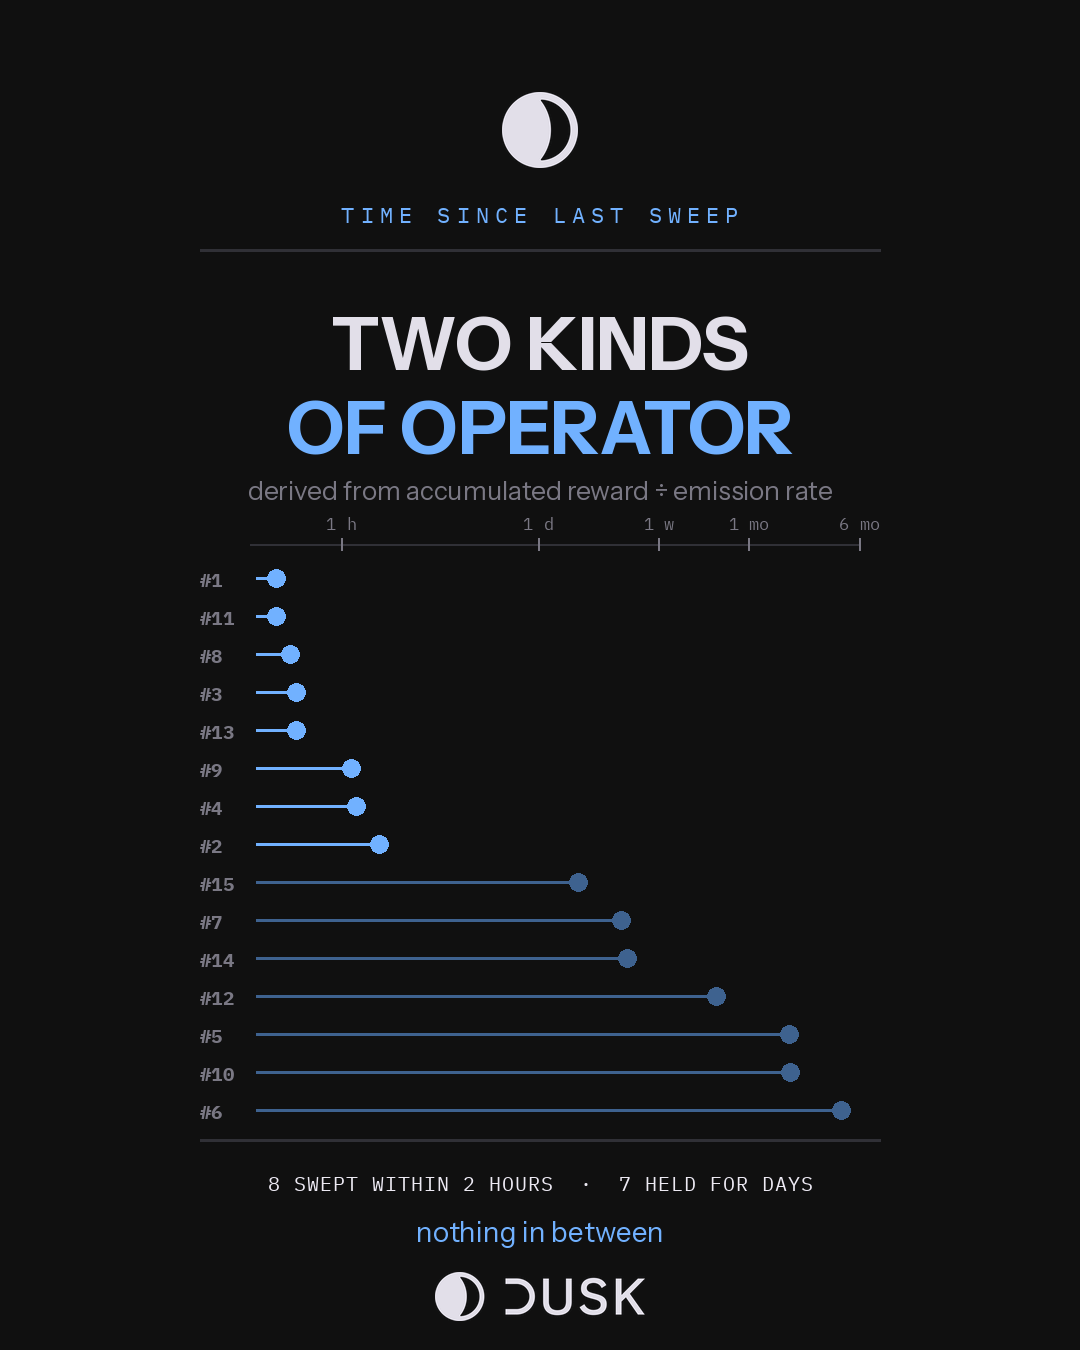
En appliquant cela aux quinze premiers, on obtient deux populations, sans rien entre. Huit avaient balayé dans les deux heures précédentes — le plus gros provisionneur du réseau, 7.20% de toutes les mises, avait collecté 21 minutes avant que je charge la page. Les sept autres laissaient courir : 1.9 jour, 3.8, 4.2, 17.7, 57.4, 58.6, et un à 134.6 jours tenant 652,827 DUSK qu’il n’a pas touchés depuis le printemps.
Personne n’a publié ça. Je l’ai déduit de deux colonnes publiques et d’une constante de protocole. C’est la partie qui vaut la peine de s’y attarder. Une institution qui rapproche ce que ses validateurs ont gagné n’a pas besoin de leur demander, ni de faire confiance à un tableau de bord, ni de signer un accord de données. Le grand livre répond déjà, par adresse, pour quiconque veut faire le calcul.
La limite honnête : cela suppose que chaque mise est restée stable pendant toute la fenêtre. Sur 134 jours, il est presque certain que ce n’était pas le cas, donc les longs intervalles sont des estimations avec de vraies barres d’erreur, pas des factures. Les courts, mesurés en minutes, sont solides.
C’est la moitié la plus silencieuse de ce que Dusk est en train de construire. Les soldes peuvent être confidentiels. Le registre de qui a sécurisé la chaîne, et de ce qui lui a été payé pour cela, reste lisible pour quiconque dispose d’une calculatrice.
Si vous exploitiez un site régulé, préféreriez-vous auditer vos validateurs sur demande, ou par arithmétique ?
#dusk @Dusk $DUSK
La liste des provisionneurs possède une colonne que j’ai dépassée la dernière fois : la récompense accumulée. Ça ressemble à du bruit. Un opérateur assis sur 652,827 DUSK, un autre sur 50.08, assurent tous les deux la même chaîne au même moment. Puis je me suis dit que cette colonne était une horloge, et que je pouvais la lire.
L’émission sur Dusk est fixe. 19.8574 DUSK par bloc, un bloc toutes les dix secondes, réparti selon le poids des mises. Donc le taux de gain d’un opérateur n’est pas une question de chance ou de stratégie : c’est de l’arithmétique. Le nœud qui détient 2.83% des 213.57M stakés gagne 0.5614 DUSK par bloc, toujours. En divisant son solde accumulé par ce taux, on retrouve depuis combien de temps il n’a pas fait de balayage.
En appliquant cela aux quinze premiers, on obtient deux populations, sans rien entre. Huit avaient balayé dans les deux heures précédentes — le plus gros provisionneur du réseau, 7.20% de toutes les mises, avait collecté 21 minutes avant que je charge la page. Les sept autres laissaient courir : 1.9 jour, 3.8, 4.2, 17.7, 57.4, 58.6, et un à 134.6 jours tenant 652,827 DUSK qu’il n’a pas touchés depuis le printemps.
Personne n’a publié ça. Je l’ai déduit de deux colonnes publiques et d’une constante de protocole. C’est la partie qui vaut la peine de s’y attarder. Une institution qui rapproche ce que ses validateurs ont gagné n’a pas besoin de leur demander, ni de faire confiance à un tableau de bord, ni de signer un accord de données. Le grand livre répond déjà, par adresse, pour quiconque veut faire le calcul.
La limite honnête : cela suppose que chaque mise est restée stable pendant toute la fenêtre. Sur 134 jours, il est presque certain que ce n’était pas le cas, donc les longs intervalles sont des estimations avec de vraies barres d’erreur, pas des factures. Les courts, mesurés en minutes, sont solides.
C’est la moitié la plus silencieuse de ce que Dusk est en train de construire. Les soldes peuvent être confidentiels. Le registre de qui a sécurisé la chaîne, et de ce qui lui a été payé pour cela, reste lisible pour quiconque dispose d’une calculatrice.
Si vous exploitiez un site régulé, préféreriez-vous auditer vos validateurs sur demande, ou par arithmétique ?
La liste des provisionneurs possède une colonne que j’ai dépassée la dernière fois : la récompense accumulée. Ça ressemble à du bruit. Un opérateur assis sur 652,827 DUSK, un autre sur 50.08, assurent tous les deux la même chaîne au même moment. Puis je me suis dit que cette colonne était une horloge, et que je pouvais la lire.
L’émission sur Dusk est fixe. 19.8574 DUSK par bloc, un bloc toutes les dix secondes, réparti selon le poids des mises. Donc le taux de gain d’un opérateur n’est pas une question de chance ou de stratégie : c’est de l’arithmétique. Le nœud qui détient 2.83% des 213.57M stakés gagne 0.5614 DUSK par bloc, toujours. En divisant son solde accumulé par ce taux, on retrouve depuis combien de temps il n’a pas fait de balayage.
En appliquant cela aux quinze premiers, on obtient deux populations, sans rien entre. Huit avaient balayé dans les deux heures précédentes — le plus gros provisionneur du réseau, 7.20% de toutes les mises, avait collecté 21 minutes avant que je charge la page. Les sept autres laissaient courir : 1.9 jour, 3.8, 4.2, 17.7, 57.4, 58.6, et un à 134.6 jours tenant 652,827 DUSK qu’il n’a pas touchés depuis le printemps.
Personne n’a publié ça. Je l’ai déduit de deux colonnes publiques et d’une constante de protocole. C’est la partie qui vaut la peine de s’y attarder. Une institution qui rapproche ce que ses validateurs ont gagné n’a pas besoin de leur demander, ni de faire confiance à un tableau de bord, ni de signer un accord de données. Le grand livre répond déjà, par adresse, pour quiconque veut faire le calcul.
La limite honnête : cela suppose que chaque mise est restée stable pendant toute la fenêtre. Sur 134 jours, il est presque certain que ce n’était pas le cas, donc les longs intervalles sont des estimations avec de vraies barres d’erreur, pas des factures. Les courts, mesurés en minutes, sont solides.
C’est la moitié la plus silencieuse de ce que Dusk est en train de construire. Les soldes peuvent être confidentiels. Le registre de qui a sécurisé la chaîne, et de ce qui lui a été payé pour cela, reste lisible pour quiconque dispose d’une calculatrice.
Si vous exploitiez un site régulé, préféreriez-vous auditer vos validateurs sur demande, ou par arithmétique ?
103
·
--
#dusk @Dusk_Foundation $DUSK
Un lieu de règlement ne peut pas traiter son ensemble de validateurs comme une abstraction. Si Dusk Trade doit fonctionner comme un MTF réglementé, il faut bien, à un moment, rendre des comptes sur les opérateurs dont les machines rendent ses transactions définitives. Alors j’ai ouvert la liste des provisionneurs et j’en ai lu le début.
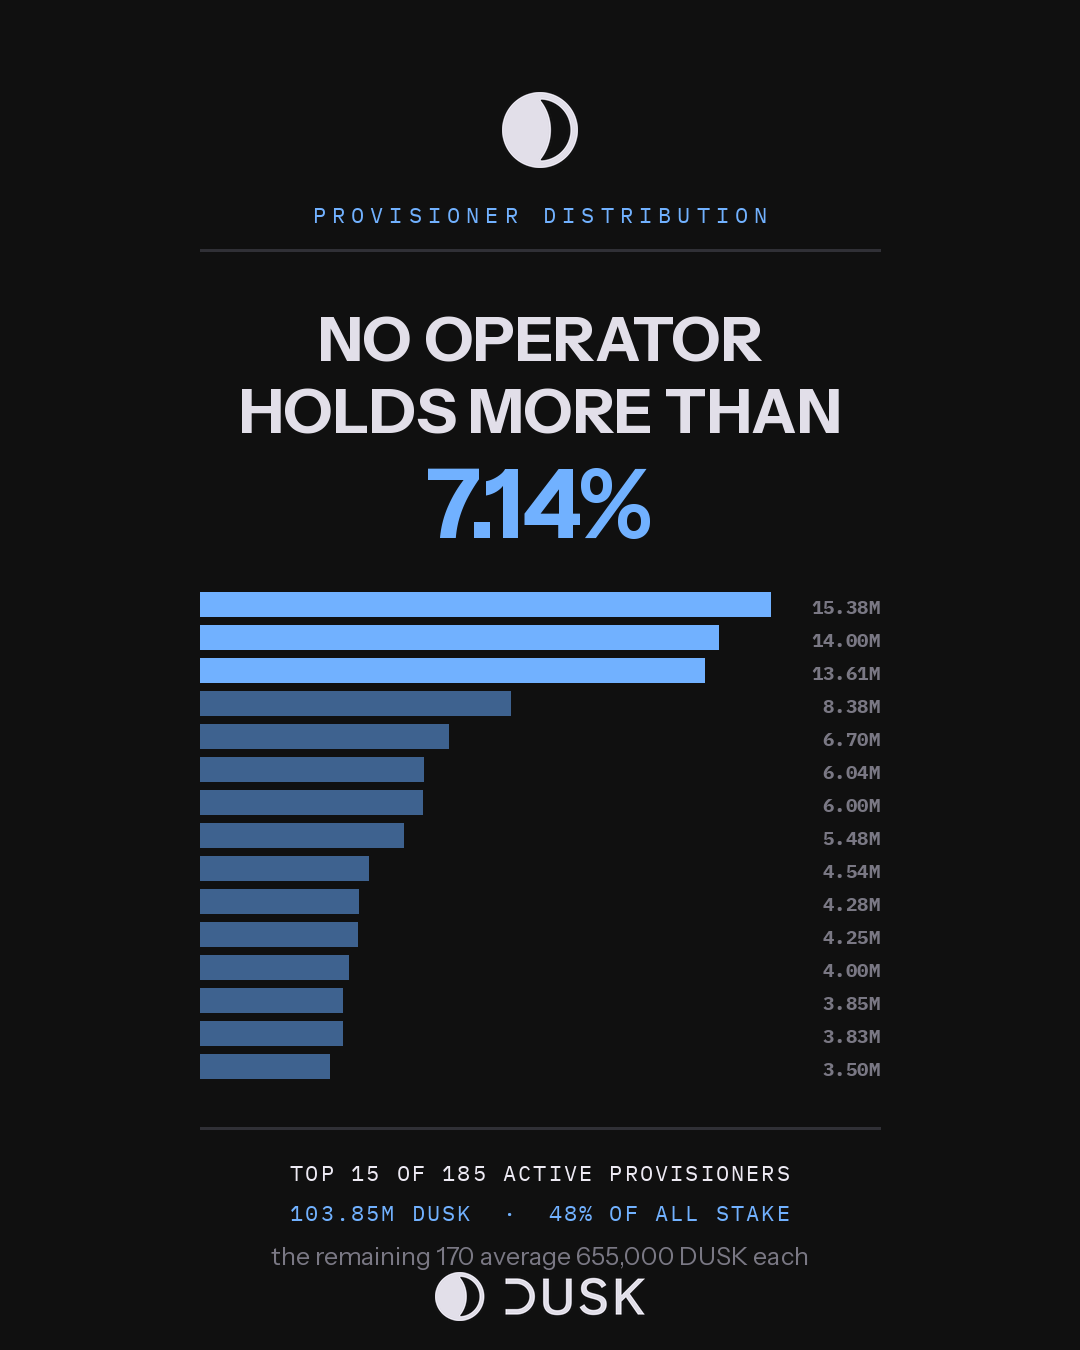
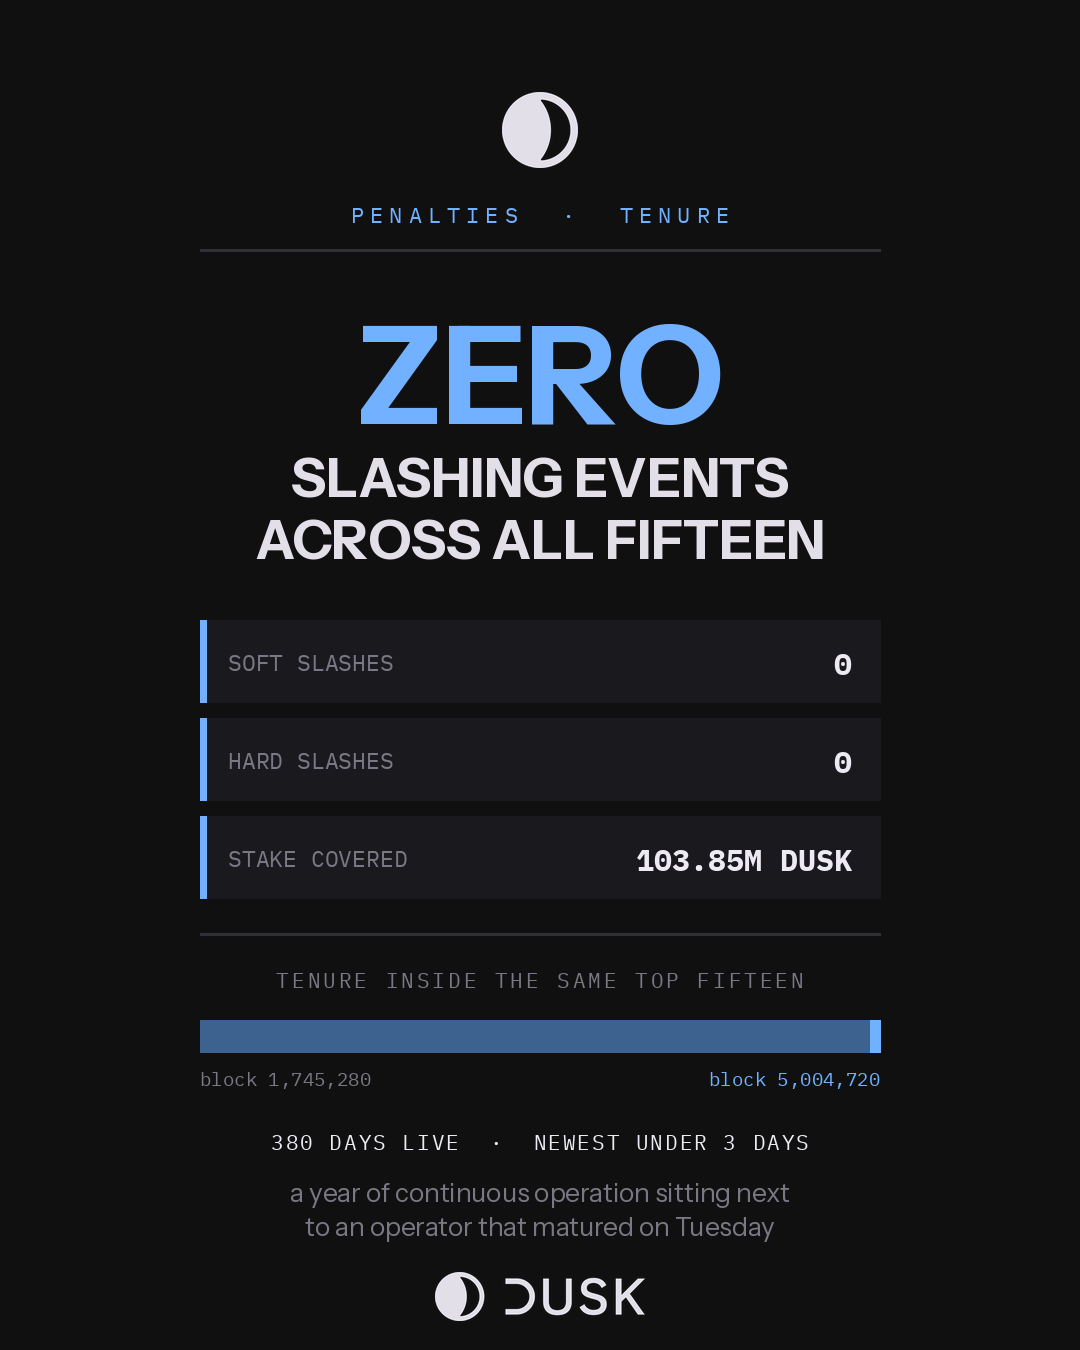
Les cinq plus grosses mises sur le mainnet, en DUSK : 15 378 456 / 14 001 435 / 13 613 723 / 8 380 800 / 6 701 421. Si on l’étend aux quinze premiers, on atteint 103,85 M — juste sous la moitié de tout ce qui est immobilisé, détenu par 15 des 185 provisionneurs actifs. Le plus grand opérateur représente 7,14 % de la mise totale. Les 170 nœuds restants ont en moyenne environ 655 000 DUSK chacun : l’“extrémité” n’est pas décorative.
Puis il y a la colonne à laquelle je ne m’attendais pas à ce qu’elle soit aussi calme. Pour chacun de ces quinze, des barres : Soft 0, Hard 0. Aucun événement de pénalité chez les opérateurs qui sécurisent la moitié de la chaîne.
Ensuite, les blocs de maturité, là où l’ensemble cesse de sembler figé. L’entrée la plus ancienne parmi les quinze premiers a maturé au bloc 1 745 280. À l’encontre d’une chaîne désormais passée 5 030 000, à dix secondes par bloc, cet opérateur est en ligne depuis environ 380 jours. La plus récente a maturé à 5 004 720 — moins de trois jours. Même page, même liste. Plus d’un an d’opération continue, côte à côte avec un nouvel entrant depuis mardi.
Il vaut la peine de nommer ce que cela ne vous dit pas. Le poids de la mise n’est pas une identité. L’explorateur me donne des adresses, pas des entités juridiques, et un partenaire de relation d’accueil (onboarding) d’un lieu, dans le cadre des règles de l’UE, a besoin de la seconde catégorie. Ce qu’il m’apporte, c’est la partie que la plupart des réseaux laissent implicite : la distribution elle-même, par adresse, publiée, recalculée à chaque bloc.
C’est la moitié peu glamour de la confidentialité programmable. Les soldes peuvent être masqués. Le collatéral qui les sécurise ne le peut pas.
Si vous assuriez la finalité de règlement, laquelle voudriez-vous d’abord : les noms des opérateurs, ou les chiffres qui les sous-tendent ?
#dusk @Dusk $DUSK
Un lieu de règlement ne peut pas traiter son ensemble de validateurs comme une abstraction. Si Dusk Trade doit fonctionner comme un MTF réglementé, il faut bien, à un moment, rendre des comptes sur les opérateurs dont les machines rendent ses transactions définitives. Alors j’ai ouvert la liste des provisionneurs et j’en ai lu le début.
Les cinq plus grosses mises sur le mainnet, en DUSK : 15 378 456 / 14 001 435 / 13 613 723 / 8 380 800 / 6 701 421. Si on l’étend aux quinze premiers, on atteint 103,85 M — juste sous la moitié de tout ce qui est immobilisé, détenu par 15 des 185 provisionneurs actifs. Le plus grand opérateur représente 7,14 % de la mise totale. Les 170 nœuds restants ont en moyenne environ 655 000 DUSK chacun : l’“extrémité” n’est pas décorative.
Puis il y a la colonne à laquelle je ne m’attendais pas à ce qu’elle soit aussi calme. Pour chacun de ces quinze, des barres : Soft 0, Hard 0. Aucun événement de pénalité chez les opérateurs qui sécurisent la moitié de la chaîne.
Ensuite, les blocs de maturité, là où l’ensemble cesse de sembler figé. L’entrée la plus ancienne parmi les quinze premiers a maturé au bloc 1 745 280. À l’encontre d’une chaîne désormais passée 5 030 000, à dix secondes par bloc, cet opérateur est en ligne depuis environ 380 jours. La plus récente a maturé à 5 004 720 — moins de trois jours. Même page, même liste. Plus d’un an d’opération continue, côte à côte avec un nouvel entrant depuis mardi.
Il vaut la peine de nommer ce que cela ne vous dit pas. Le poids de la mise n’est pas une identité. L’explorateur me donne des adresses, pas des entités juridiques, et un partenaire de relation d’accueil (onboarding) d’un lieu, dans le cadre des règles de l’UE, a besoin de la seconde catégorie. Ce qu’il m’apporte, c’est la partie que la plupart des réseaux laissent implicite : la distribution elle-même, par adresse, publiée, recalculée à chaque bloc.
C’est la moitié peu glamour de la confidentialité programmable. Les soldes peuvent être masqués. Le collatéral qui les sécurise ne le peut pas.
Si vous assuriez la finalité de règlement, laquelle voudriez-vous d’abord : les noms des opérateurs, ou les chiffres qui les sous-tendent ?
Un lieu de règlement ne peut pas traiter son ensemble de validateurs comme une abstraction. Si Dusk Trade doit fonctionner comme un MTF réglementé, il faut bien, à un moment, rendre des comptes sur les opérateurs dont les machines rendent ses transactions définitives. Alors j’ai ouvert la liste des provisionneurs et j’en ai lu le début.
Les cinq plus grosses mises sur le mainnet, en DUSK : 15 378 456 / 14 001 435 / 13 613 723 / 8 380 800 / 6 701 421. Si on l’étend aux quinze premiers, on atteint 103,85 M — juste sous la moitié de tout ce qui est immobilisé, détenu par 15 des 185 provisionneurs actifs. Le plus grand opérateur représente 7,14 % de la mise totale. Les 170 nœuds restants ont en moyenne environ 655 000 DUSK chacun : l’“extrémité” n’est pas décorative.
Puis il y a la colonne à laquelle je ne m’attendais pas à ce qu’elle soit aussi calme. Pour chacun de ces quinze, des barres : Soft 0, Hard 0. Aucun événement de pénalité chez les opérateurs qui sécurisent la moitié de la chaîne.
Ensuite, les blocs de maturité, là où l’ensemble cesse de sembler figé. L’entrée la plus ancienne parmi les quinze premiers a maturé au bloc 1 745 280. À l’encontre d’une chaîne désormais passée 5 030 000, à dix secondes par bloc, cet opérateur est en ligne depuis environ 380 jours. La plus récente a maturé à 5 004 720 — moins de trois jours. Même page, même liste. Plus d’un an d’opération continue, côte à côte avec un nouvel entrant depuis mardi.
Il vaut la peine de nommer ce que cela ne vous dit pas. Le poids de la mise n’est pas une identité. L’explorateur me donne des adresses, pas des entités juridiques, et un partenaire de relation d’accueil (onboarding) d’un lieu, dans le cadre des règles de l’UE, a besoin de la seconde catégorie. Ce qu’il m’apporte, c’est la partie que la plupart des réseaux laissent implicite : la distribution elle-même, par adresse, publiée, recalculée à chaque bloc.
C’est la moitié peu glamour de la confidentialité programmable. Les soldes peuvent être masqués. Le collatéral qui les sécurise ne le peut pas.
Si vous assuriez la finalité de règlement, laquelle voudriez-vous d’abord : les noms des opérateurs, ou les chiffres qui les sous-tendent ?
1
97
·
--
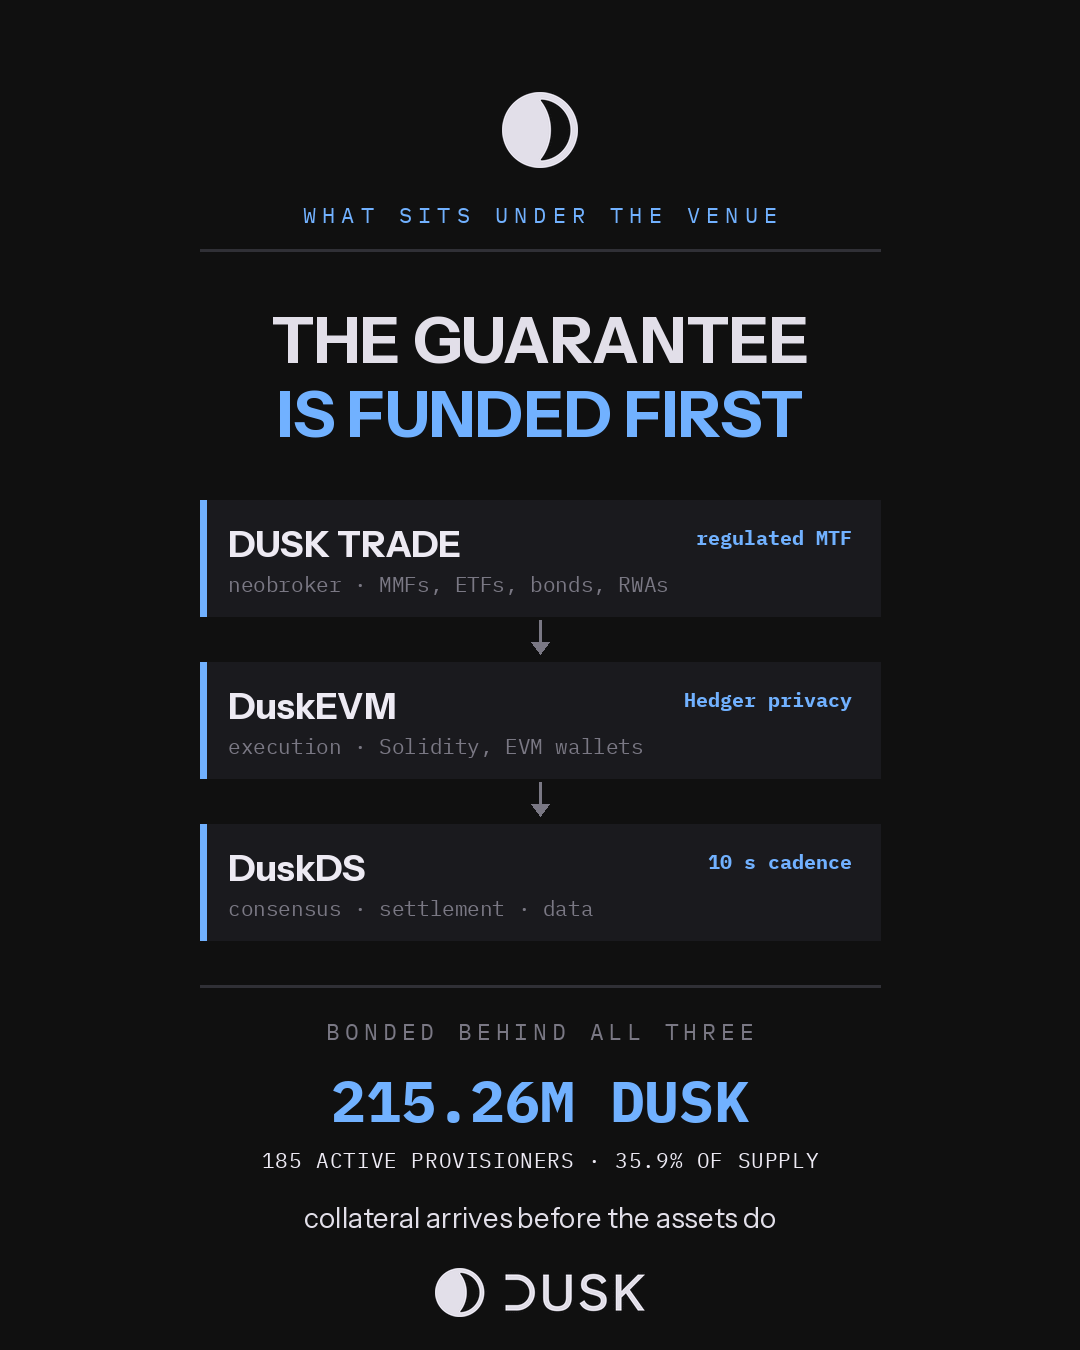
Dusk Trade est censé être un néocourtier : des MMF, des ETF, des obligations et des RWA détenus comme une propriété réelle, structurés pour fonctionner en tant que MTF réglementé. Avant de juger une couche applicative comme celle-là, je veux savoir ce qui se trouve dessous. Alors j’ai mesuré la garantie.
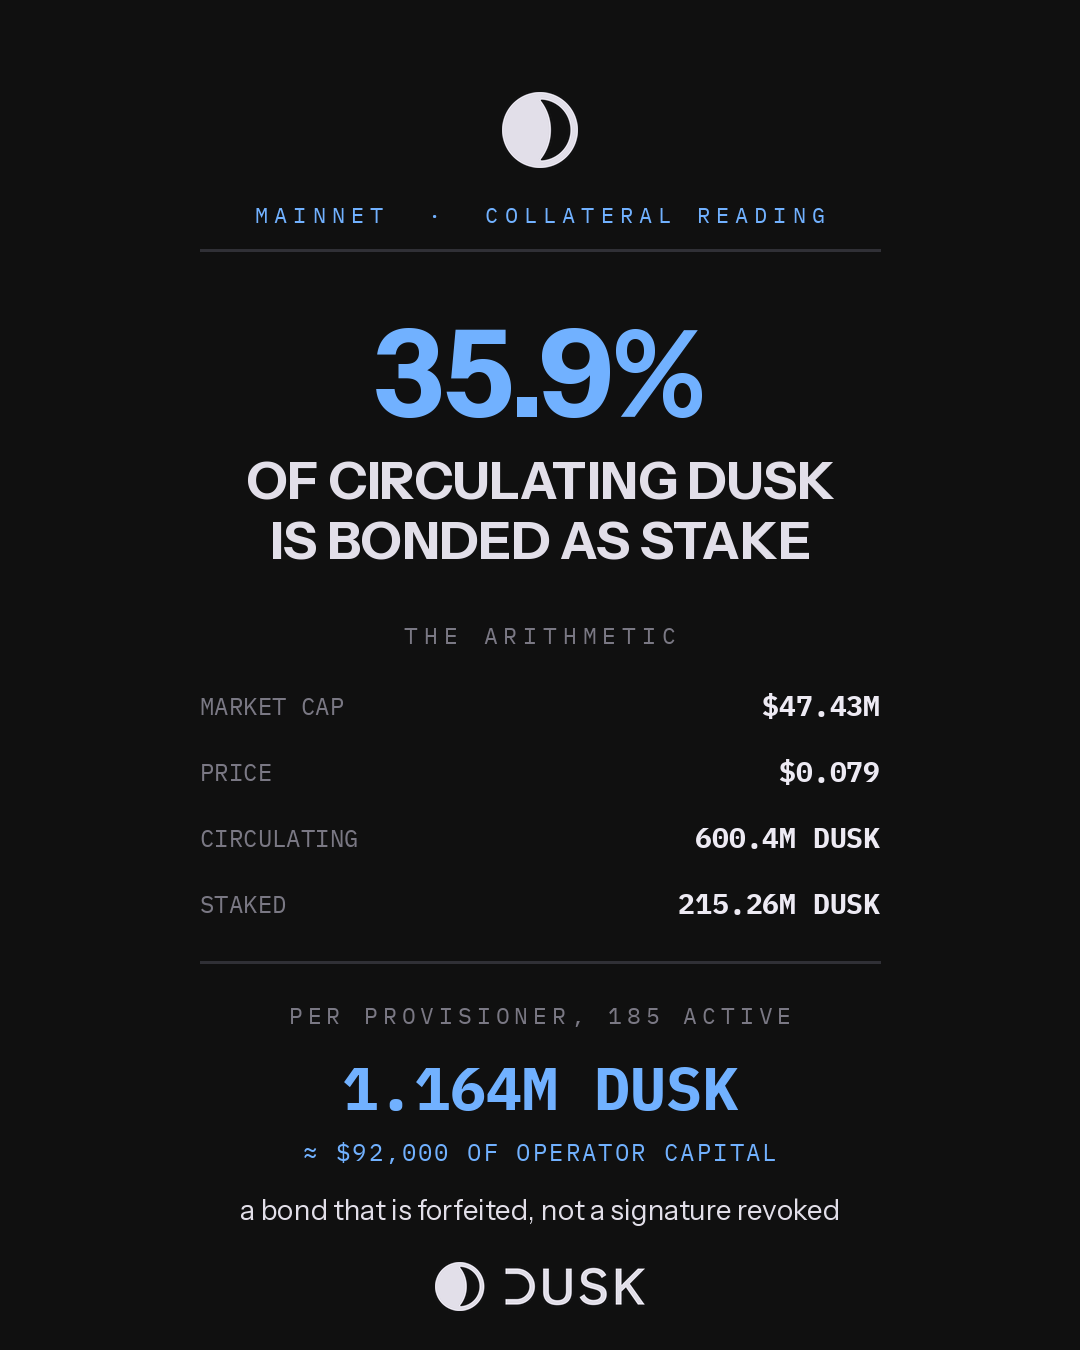
Explorateur du mainnet : 215,26 M de DUSK immobilisés auprès de 185 provisionneurs actifs. Capitalisation de 47,43 M face à un prix de 0,079, ce qui place l’offre en circulation près de 600,4 M. Cela signifie qu’environ 35,9 % de chaque DUSK en circulation est verrouillé comme mise à l’heure actuelle.
Décomposez. Cela fait en moyenne 1,164 M de DUSK par provisionneur, soit environ 92 000 $ de capital propre de l’opérateur placé derrière chaque nœud. Pas un signe que l’on puisse révoquer. Une caution qui est confisquée.
Puis la partie qui vaut la peine d’être considérée. Toute cette garantie rapporte 19,8574 DUSK par bloc, un bloc toutes les dix secondes, que le bloc fasse aboutir une opération de négociation d’obligations ou rien du tout. Au cours de la dernière journée, j’ai compté quelques centaines de transactions sur l’ensemble du réseau. Mesuré en coût par transaction, c’est une manière absurde de faire fonctionner une chaîne.
Mesuré comme condition préalable, c’est la seule. Un néocourtier ne peut pas dire à un client que le règlement devient final dès que suffisamment d’autres personnes commencent à négocier. Le lieu doit s’ouvrir avec la garantie déjà financée. Dusk achète un budget de sécurité avant le volume qu’il est conçu pour transporter, et les 35,9 % disent que les opérateurs faisant tourner ces nœuds ont accepté cette facture à l’avance.
C’est aussi la limite honnête de ce chiffre. La mise vous dit ce que cela coûterait pour attaquer le registre. Elle ne vous dit rien sur le fait que les actifs y arrivent. NPEX prévoit 300 M+ EUR onchain via Dusk ; tant que cela n’arrive pas, c’est une capacité en attente de la demande.
Si vous validiez la garde d’une obligation tokenisée, que voudriez-vous voir d’abord : la licence du lieu, ou la garantie placée derrière le registre sur lequel elle est réglée ?
#dusk @Dusk_Foundation $DUSK
Dusk Trade est censé être un néocourtier : des MMF, des ETF, des obligations et des RWA détenus comme une propriété réelle, structurés pour fonctionner en tant que MTF réglementé. Avant de juger une couche applicative comme celle-là, je veux savoir ce qui se trouve dessous. Alors j’ai mesuré la garantie.
Explorateur du mainnet : 215,26 M de DUSK immobilisés auprès de 185 provisionneurs actifs. Capitalisation de 47,43 M face à un prix de 0,079, ce qui place l’offre en circulation près de 600,4 M. Cela signifie qu’environ 35,9 % de chaque DUSK en circulation est verrouillé comme mise à l’heure actuelle.
Décomposez. Cela fait en moyenne 1,164 M de DUSK par provisionneur, soit environ 92 000 $ de capital propre de l’opérateur placé derrière chaque nœud. Pas un signe que l’on puisse révoquer. Une caution qui est confisquée.
Puis la partie qui vaut la peine d’être considérée. Toute cette garantie rapporte 19,8574 DUSK par bloc, un bloc toutes les dix secondes, que le bloc fasse aboutir une opération de négociation d’obligations ou rien du tout. Au cours de la dernière journée, j’ai compté quelques centaines de transactions sur l’ensemble du réseau. Mesuré en coût par transaction, c’est une manière absurde de faire fonctionner une chaîne.
Mesuré comme condition préalable, c’est la seule. Un néocourtier ne peut pas dire à un client que le règlement devient final dès que suffisamment d’autres personnes commencent à négocier. Le lieu doit s’ouvrir avec la garantie déjà financée. Dusk achète un budget de sécurité avant le volume qu’il est conçu pour transporter, et les 35,9 % disent que les opérateurs faisant tourner ces nœuds ont accepté cette facture à l’avance.
C’est aussi la limite honnête de ce chiffre. La mise vous dit ce que cela coûterait pour attaquer le registre. Elle ne vous dit rien sur le fait que les actifs y arrivent. NPEX prévoit 300 M+ EUR onchain via Dusk ; tant que cela n’arrive pas, c’est une capacité en attente de la demande.
Si vous validiez la garde d’une obligation tokenisée, que voudriez-vous voir d’abord : la licence du lieu, ou la garantie placée derrière le registre sur lequel elle est réglée ?
#dusk @Dusk $DUSK
Explorateur du mainnet : 215,26 M de DUSK immobilisés auprès de 185 provisionneurs actifs. Capitalisation de 47,43 M face à un prix de 0,079, ce qui place l’offre en circulation près de 600,4 M. Cela signifie qu’environ 35,9 % de chaque DUSK en circulation est verrouillé comme mise à l’heure actuelle.
Décomposez. Cela fait en moyenne 1,164 M de DUSK par provisionneur, soit environ 92 000 $ de capital propre de l’opérateur placé derrière chaque nœud. Pas un signe que l’on puisse révoquer. Une caution qui est confisquée.
Puis la partie qui vaut la peine d’être considérée. Toute cette garantie rapporte 19,8574 DUSK par bloc, un bloc toutes les dix secondes, que le bloc fasse aboutir une opération de négociation d’obligations ou rien du tout. Au cours de la dernière journée, j’ai compté quelques centaines de transactions sur l’ensemble du réseau. Mesuré en coût par transaction, c’est une manière absurde de faire fonctionner une chaîne.
Mesuré comme condition préalable, c’est la seule. Un néocourtier ne peut pas dire à un client que le règlement devient final dès que suffisamment d’autres personnes commencent à négocier. Le lieu doit s’ouvrir avec la garantie déjà financée. Dusk achète un budget de sécurité avant le volume qu’il est conçu pour transporter, et les 35,9 % disent que les opérateurs faisant tourner ces nœuds ont accepté cette facture à l’avance.
C’est aussi la limite honnête de ce chiffre. La mise vous dit ce que cela coûterait pour attaquer le registre. Elle ne vous dit rien sur le fait que les actifs y arrivent. NPEX prévoit 300 M+ EUR onchain via Dusk ; tant que cela n’arrive pas, c’est une capacité en attente de la demande.
Si vous validiez la garde d’une obligation tokenisée, que voudriez-vous voir d’abord : la licence du lieu, ou la garantie placée derrière le registre sur lequel elle est réglée ?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
J’ai vu que les frais sur Dusk devaient bouger. À chaque chaîne que j’ai mesurée, j’ai comparé le prix d’exécution à la demande : j’ai donc ouvert l’explorateur du mainnet et noté ce que des transactions consécutives ont réellement payé.
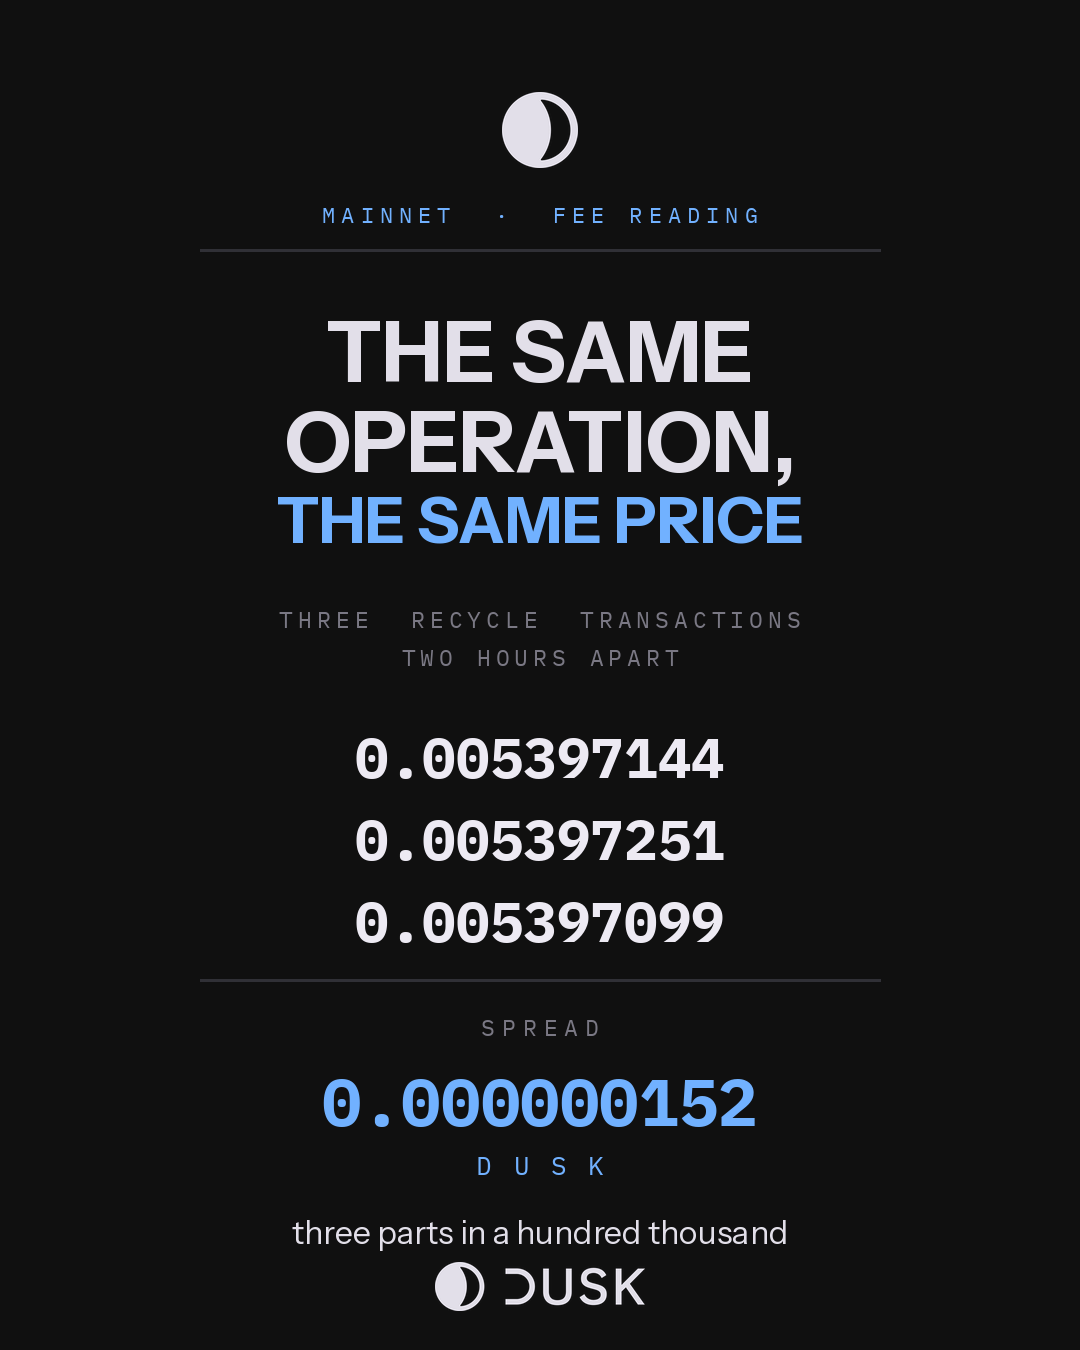
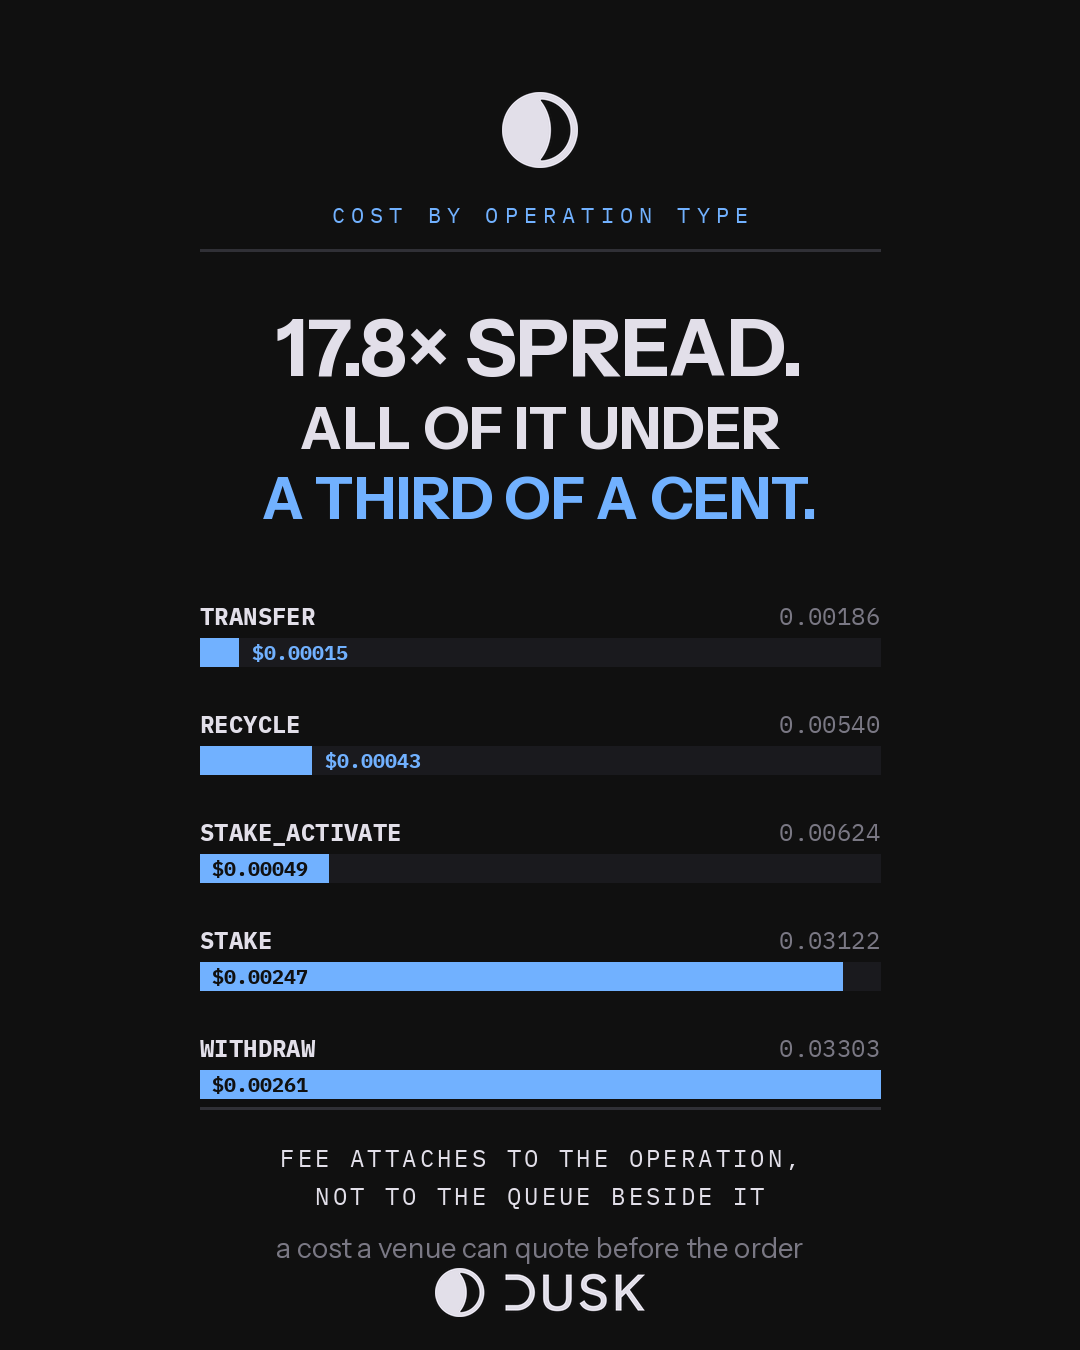
Trois opérations RECYCLE, réparties sur deux heures : 0.005397144, 0.005397251, 0.005397099 DUSK. La distance entre la plus chère et la moins chère est de 0.000000152 DUSK. Trois parties sur cent mille.
Deux opérations STAKE, elles aussi espacées de deux heures : 0.031224718 et 0.031225406. Même constat, avec un écart de 0.000000688. Trois opérations STAKE_ACTIVATE à 0.006239518 chacune, identiques au dernier chiffre.
La liste des blocs explique pourquoi. Le bloc 5,030,015 et tous ceux en dessous affichent : PRIX MOYEN : 0, UTILISÉ : 0, récompense 19.8574 DUSK. Il n’y a pas d’enchère de frais à gagner. Le coût s’attache à l’opération que vous effectuez, pas au nombre de personnes qui effectuent la même opération à côté de vous.
L’écart entre les types d’opérations est réel. WITHDRAW à 0.03303245 contre une TRANSFER que j’ai mesurée plus tôt à 0.00186, soit un facteur de 17,8. Mais aux prix d’aujourd’hui, toute cette plage se situe entre 0,00015 $ et 0,0026 $. L’extrémité chère de cette chaîne représente un quart de cent.
Il vaut la peine de nommer le coût du design. Un marché des frais paie les validateurs de la manière la plus exacte quand la chaîne est la plus chargée. Dusk abandonne cela : 19.8574 DUSK par bloc, 8 826 blocs depuis ma dernière lecture, 175 262 DUSK émis sur 24,5 heures, que le bloc contienne des transactions ou non. La sécurité ici s’achète selon un calendrier plutôt que selon la demande.
Ce choix n’a de sens que si vous savez qui est votre utilisateur. Un prestataire qui cite un prix pour un client doit annoncer le coût avant de passer la commande, et non le découvrir après. Un nombre qui reste stable à cinq décimales sur plusieurs heures est un nombre que vous pouvez mettre dans un document et pouvoir exiger.
Fournisseurs actifs 184 à 185, en attente 11 à 10, mise actuelle 215,26M.
Que préféreriez-vous : régler une caution — des frais qui trouvent le prix du marché — ou des frais que vous pouvez imprimer à l’avance ?
#dusk @Dusk $DUSK
J’ai vu que les frais sur Dusk devaient bouger. À chaque chaîne que j’ai mesurée, j’ai comparé le prix d’exécution à la demande : j’ai donc ouvert l’explorateur du mainnet et noté ce que des transactions consécutives ont réellement payé.
Trois opérations RECYCLE, réparties sur deux heures : 0.005397144, 0.005397251, 0.005397099 DUSK. La distance entre la plus chère et la moins chère est de 0.000000152 DUSK. Trois parties sur cent mille.
Deux opérations STAKE, elles aussi espacées de deux heures : 0.031224718 et 0.031225406. Même constat, avec un écart de 0.000000688. Trois opérations STAKE_ACTIVATE à 0.006239518 chacune, identiques au dernier chiffre.
La liste des blocs explique pourquoi. Le bloc 5,030,015 et tous ceux en dessous affichent : PRIX MOYEN : 0, UTILISÉ : 0, récompense 19.8574 DUSK. Il n’y a pas d’enchère de frais à gagner. Le coût s’attache à l’opération que vous effectuez, pas au nombre de personnes qui effectuent la même opération à côté de vous.
L’écart entre les types d’opérations est réel. WITHDRAW à 0.03303245 contre une TRANSFER que j’ai mesurée plus tôt à 0.00186, soit un facteur de 17,8. Mais aux prix d’aujourd’hui, toute cette plage se situe entre 0,00015 $ et 0,0026 $. L’extrémité chère de cette chaîne représente un quart de cent.
Il vaut la peine de nommer le coût du design. Un marché des frais paie les validateurs de la manière la plus exacte quand la chaîne est la plus chargée. Dusk abandonne cela : 19.8574 DUSK par bloc, 8 826 blocs depuis ma dernière lecture, 175 262 DUSK émis sur 24,5 heures, que le bloc contienne des transactions ou non. La sécurité ici s’achète selon un calendrier plutôt que selon la demande.
Ce choix n’a de sens que si vous savez qui est votre utilisateur. Un prestataire qui cite un prix pour un client doit annoncer le coût avant de passer la commande, et non le découvrir après. Un nombre qui reste stable à cinq décimales sur plusieurs heures est un nombre que vous pouvez mettre dans un document et pouvoir exiger.
Fournisseurs actifs 184 à 185, en attente 11 à 10, mise actuelle 215,26M.
Que préféreriez-vous : régler une caution — des frais qui trouvent le prix du marché — ou des frais que vous pouvez imprimer à l’avance ?
J’ai vu que les frais sur Dusk devaient bouger. À chaque chaîne que j’ai mesurée, j’ai comparé le prix d’exécution à la demande : j’ai donc ouvert l’explorateur du mainnet et noté ce que des transactions consécutives ont réellement payé.
Trois opérations RECYCLE, réparties sur deux heures : 0.005397144, 0.005397251, 0.005397099 DUSK. La distance entre la plus chère et la moins chère est de 0.000000152 DUSK. Trois parties sur cent mille.
Deux opérations STAKE, elles aussi espacées de deux heures : 0.031224718 et 0.031225406. Même constat, avec un écart de 0.000000688. Trois opérations STAKE_ACTIVATE à 0.006239518 chacune, identiques au dernier chiffre.
La liste des blocs explique pourquoi. Le bloc 5,030,015 et tous ceux en dessous affichent : PRIX MOYEN : 0, UTILISÉ : 0, récompense 19.8574 DUSK. Il n’y a pas d’enchère de frais à gagner. Le coût s’attache à l’opération que vous effectuez, pas au nombre de personnes qui effectuent la même opération à côté de vous.
L’écart entre les types d’opérations est réel. WITHDRAW à 0.03303245 contre une TRANSFER que j’ai mesurée plus tôt à 0.00186, soit un facteur de 17,8. Mais aux prix d’aujourd’hui, toute cette plage se situe entre 0,00015 $ et 0,0026 $. L’extrémité chère de cette chaîne représente un quart de cent.
Il vaut la peine de nommer le coût du design. Un marché des frais paie les validateurs de la manière la plus exacte quand la chaîne est la plus chargée. Dusk abandonne cela : 19.8574 DUSK par bloc, 8 826 blocs depuis ma dernière lecture, 175 262 DUSK émis sur 24,5 heures, que le bloc contienne des transactions ou non. La sécurité ici s’achète selon un calendrier plutôt que selon la demande.
Ce choix n’a de sens que si vous savez qui est votre utilisateur. Un prestataire qui cite un prix pour un client doit annoncer le coût avant de passer la commande, et non le découvrir après. Un nombre qui reste stable à cinq décimales sur plusieurs heures est un nombre que vous pouvez mettre dans un document et pouvoir exiger.
Fournisseurs actifs 184 à 185, en attente 11 à 10, mise actuelle 215,26M.
Que préféreriez-vous : régler une caution — des frais qui trouvent le prix du marché — ou des frais que vous pouvez imprimer à l’avance ?
2
3
78
·
--
Partiellement vrai
Le meilleur trimestre de TermMax a rapporté 186,94 k$. Seuls 23,75 k$ provenaient du lending.
J’ai arrêté de lire le chiffre de la commission du titre et j’ai plutôt ouvert le compte de résultat.
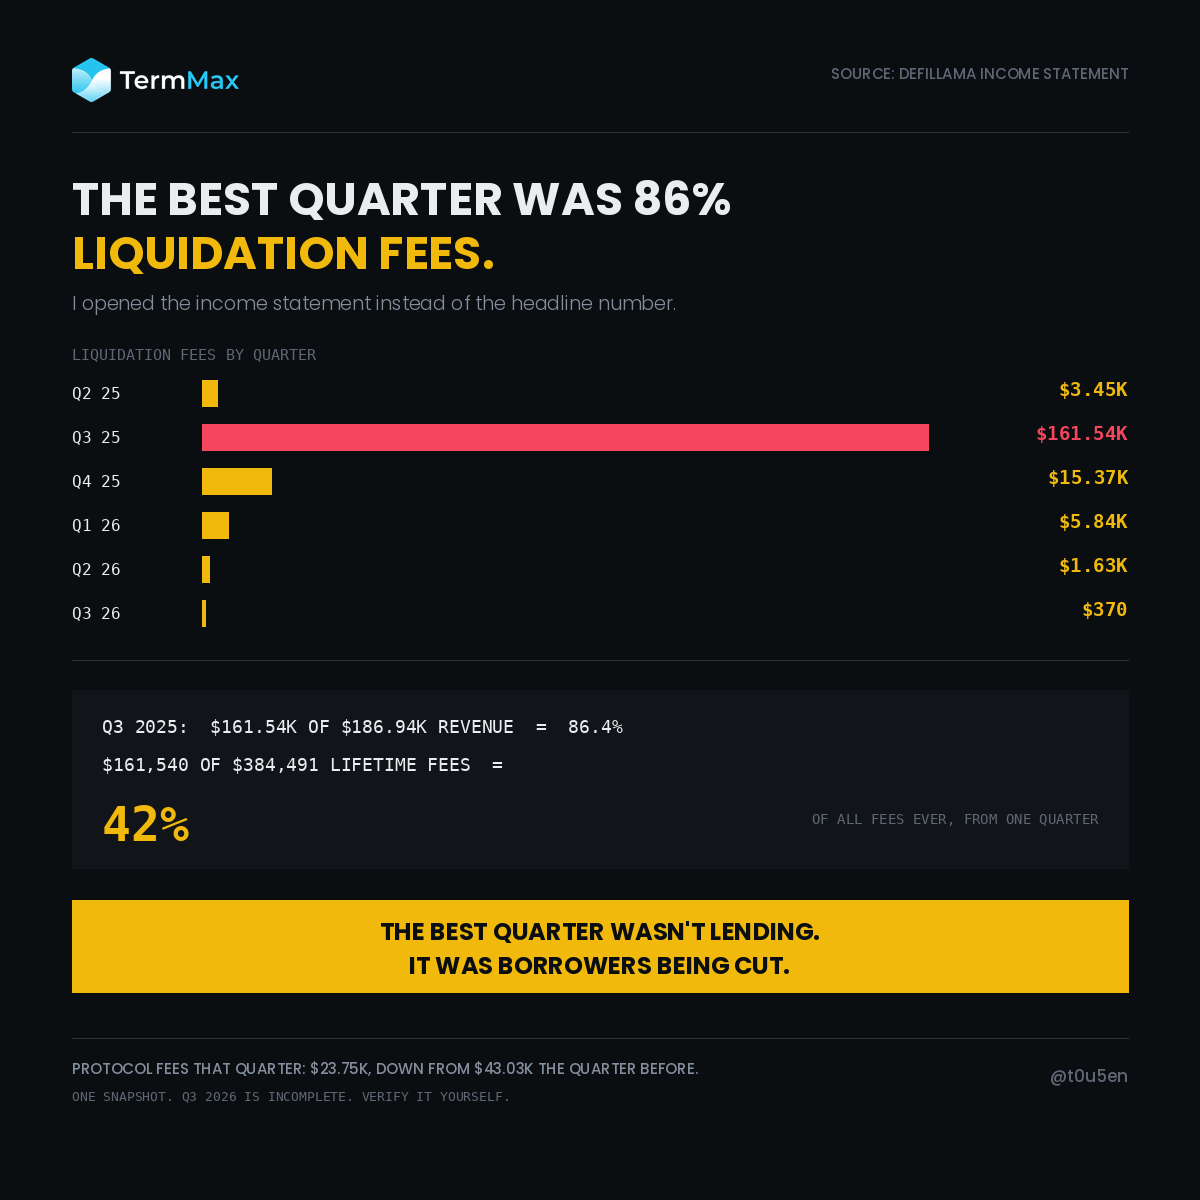
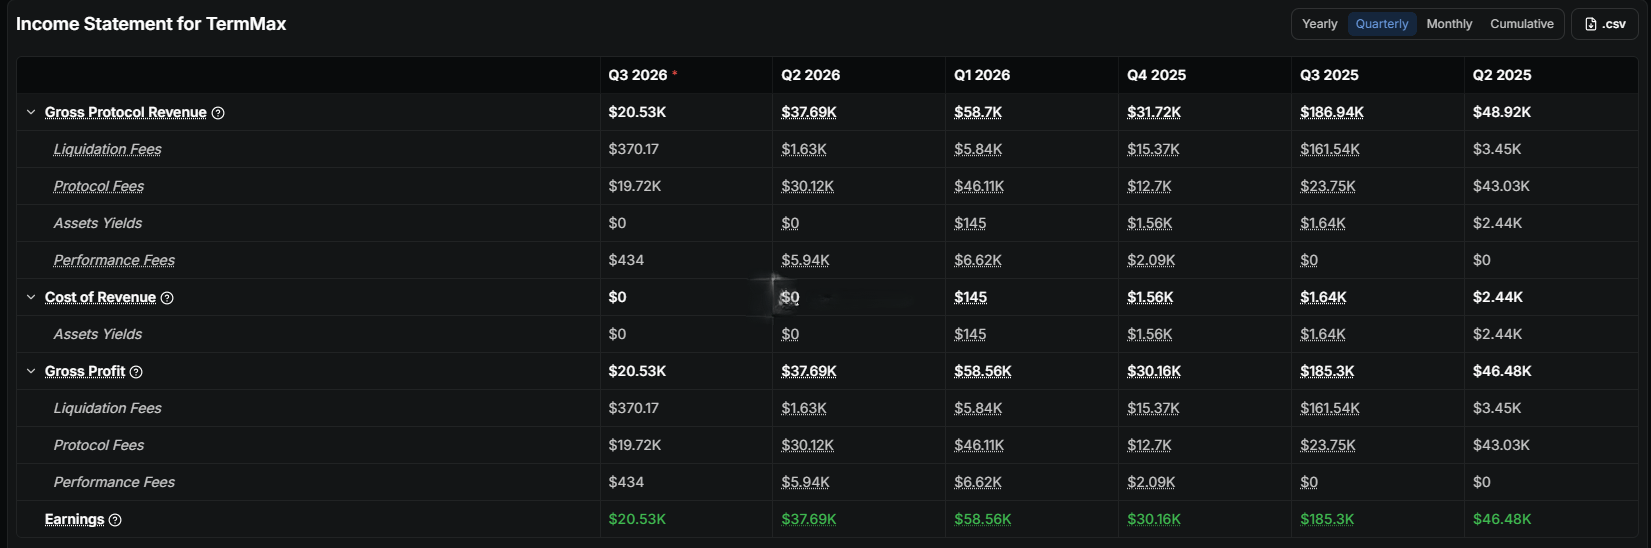
T3 2025, revenu brut du protocole : 186,94 k$. Les commissions de liquidation à l’intérieur : 161,54 k$.
161,54 / 186,94 = 86,4 %
Le trimestre qui ressemble à un pic de performance vient presque entièrement de porteurs coupés.
Et les commissions du protocole ce trimestre-là étaient de 23,75 k$, contre 43,03 k$ le trimestre précédent. L’activité de lending a chuté tandis que les revenus ont triplé.
Puis les liquidations se sont arrêtées.
T3 2025 : 161,54 k$
T4 2025 : 15,37 k$
T1 2026 : 5,84 k$
T2 2026 : 1,63 k$
T3 2026 : 370,17 k$
C’est une baisse de 436x du pic à maintenant.
Encore une division. Commissions cumulées sur toute la durée de vie du protocole : 384,491.41 $. Sur ce total, 161,540 $ proviennent d’un seul trimestre de liquidations.
42 % de toutes les commissions que ce protocole a jamais encaissées proviennent d’une seule période de trois mois où des positions ont explosé.
Voici où j’avais eu tort, et c’est mon propre post d’hier.
J’avais estimé que les huit chaînes non-Ethereum détenaient environ 0,50 M$, sur la base d’un pourcentage. J’ai enfin ouvert la répartition réelle.
Chiffre réel : 424,802.93 $. BSC 180,589, Robinhood Chain 110,919, Berachain 83,075, X Layer 28,800, Base 14,968, Arbitrum 6,449. Hyperliquid L1 et BSquared détiennent exactement 0.
Recalculé : 424,802 / 8 = 53,100 $ de moyenne. 30,820,000 / 53,100 = 580x, et non les 492x que j’ai postés. Deux des neuf chaînes sont des chaînes vides.
Limitations : T3 2026 est un trimestre incomplet, donc ses chiffres vont augmenter. Le revenu des liquidations est par nature « irrégulier », et un seul trimestre violent ne définit pas un protocole. Une chute des commissions de liquidation peut vouloir dire des positions plus saines plutôt que moins d’utilisateurs, et je ne peux pas les distinguer à partir de cette page.
Mais cela signifie que l’historique des commissions n’est pas une tendance business. C’est un seul événement, avec des trimestres calmes autour.
Quel numéro préféreriez-vous pour qu’un protocole de lending gagne ?
@termmax #TermMax
Le meilleur trimestre de TermMax a rapporté 186,94 k$. Seuls 23,75 k$ provenaient du lending.
J’ai arrêté de lire le chiffre de la commission du titre et j’ai plutôt ouvert le compte de résultat.
T3 2025, revenu brut du protocole : 186,94 k$. Les commissions de liquidation à l’intérieur : 161,54 k$.
161,54 / 186,94 = 86,4 %
Le trimestre qui ressemble à un pic de performance vient presque entièrement de porteurs coupés.
Et les commissions du protocole ce trimestre-là étaient de 23,75 k$, contre 43,03 k$ le trimestre précédent. L’activité de lending a chuté tandis que les revenus ont triplé.
Puis les liquidations se sont arrêtées.
T3 2025 : 161,54 k$
T4 2025 : 15,37 k$
T1 2026 : 5,84 k$
T2 2026 : 1,63 k$
T3 2026 : 370,17 k$
C’est une baisse de 436x du pic à maintenant.
Encore une division. Commissions cumulées sur toute la durée de vie du protocole : 384,491.41 $. Sur ce total, 161,540 $ proviennent d’un seul trimestre de liquidations.
42 % de toutes les commissions que ce protocole a jamais encaissées proviennent d’une seule période de trois mois où des positions ont explosé.
Voici où j’avais eu tort, et c’est mon propre post d’hier.
J’avais estimé que les huit chaînes non-Ethereum détenaient environ 0,50 M$, sur la base d’un pourcentage. J’ai enfin ouvert la répartition réelle.
Chiffre réel : 424,802.93 $. BSC 180,589, Robinhood Chain 110,919, Berachain 83,075, X Layer 28,800, Base 14,968, Arbitrum 6,449. Hyperliquid L1 et BSquared détiennent exactement 0.
Recalculé : 424,802 / 8 = 53,100 $ de moyenne. 30,820,000 / 53,100 = 580x, et non les 492x que j’ai postés. Deux des neuf chaînes sont des chaînes vides.
Limitations : T3 2026 est un trimestre incomplet, donc ses chiffres vont augmenter. Le revenu des liquidations est par nature « irrégulier », et un seul trimestre violent ne définit pas un protocole. Une chute des commissions de liquidation peut vouloir dire des positions plus saines plutôt que moins d’utilisateurs, et je ne peux pas les distinguer à partir de cette page.
Mais cela signifie que l’historique des commissions n’est pas une tendance business. C’est un seul événement, avec des trimestres calmes autour.
Quel numéro préféreriez-vous pour qu’un protocole de lending gagne ?
@TermMax #TermMax
J’ai arrêté de lire le chiffre de la commission du titre et j’ai plutôt ouvert le compte de résultat.
T3 2025, revenu brut du protocole : 186,94 k$. Les commissions de liquidation à l’intérieur : 161,54 k$.
161,54 / 186,94 = 86,4 %
Le trimestre qui ressemble à un pic de performance vient presque entièrement de porteurs coupés.
Et les commissions du protocole ce trimestre-là étaient de 23,75 k$, contre 43,03 k$ le trimestre précédent. L’activité de lending a chuté tandis que les revenus ont triplé.
Puis les liquidations se sont arrêtées.
T3 2025 : 161,54 k$
T4 2025 : 15,37 k$
T1 2026 : 5,84 k$
T2 2026 : 1,63 k$
T3 2026 : 370,17 k$
C’est une baisse de 436x du pic à maintenant.
Encore une division. Commissions cumulées sur toute la durée de vie du protocole : 384,491.41 $. Sur ce total, 161,540 $ proviennent d’un seul trimestre de liquidations.
42 % de toutes les commissions que ce protocole a jamais encaissées proviennent d’une seule période de trois mois où des positions ont explosé.
Voici où j’avais eu tort, et c’est mon propre post d’hier.
J’avais estimé que les huit chaînes non-Ethereum détenaient environ 0,50 M$, sur la base d’un pourcentage. J’ai enfin ouvert la répartition réelle.
Chiffre réel : 424,802.93 $. BSC 180,589, Robinhood Chain 110,919, Berachain 83,075, X Layer 28,800, Base 14,968, Arbitrum 6,449. Hyperliquid L1 et BSquared détiennent exactement 0.
Recalculé : 424,802 / 8 = 53,100 $ de moyenne. 30,820,000 / 53,100 = 580x, et non les 492x que j’ai postés. Deux des neuf chaînes sont des chaînes vides.
Limitations : T3 2026 est un trimestre incomplet, donc ses chiffres vont augmenter. Le revenu des liquidations est par nature « irrégulier », et un seul trimestre violent ne définit pas un protocole. Une chute des commissions de liquidation peut vouloir dire des positions plus saines plutôt que moins d’utilisateurs, et je ne peux pas les distinguer à partir de cette page.
Mais cela signifie que l’historique des commissions n’est pas une tendance business. C’est un seul événement, avec des trimestres calmes autour.
Quel numéro préféreriez-vous pour qu’un protocole de lending gagne ?
@TermMax #TermMax
2
2
111
·
--
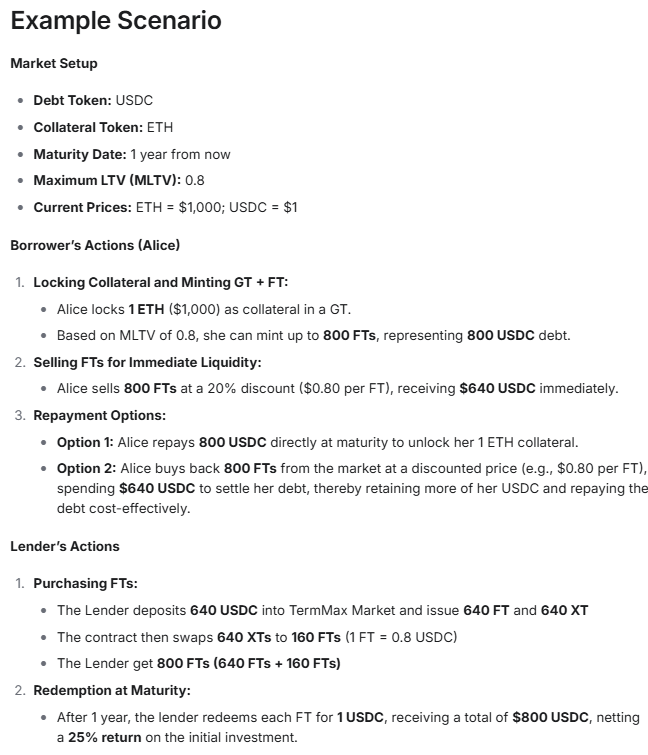
J’ai relu l’exemple de remboursement de TermMax trois fois. Sur une page, le prêteur gagne 160 $ et l’emprunteur ne paie rien.
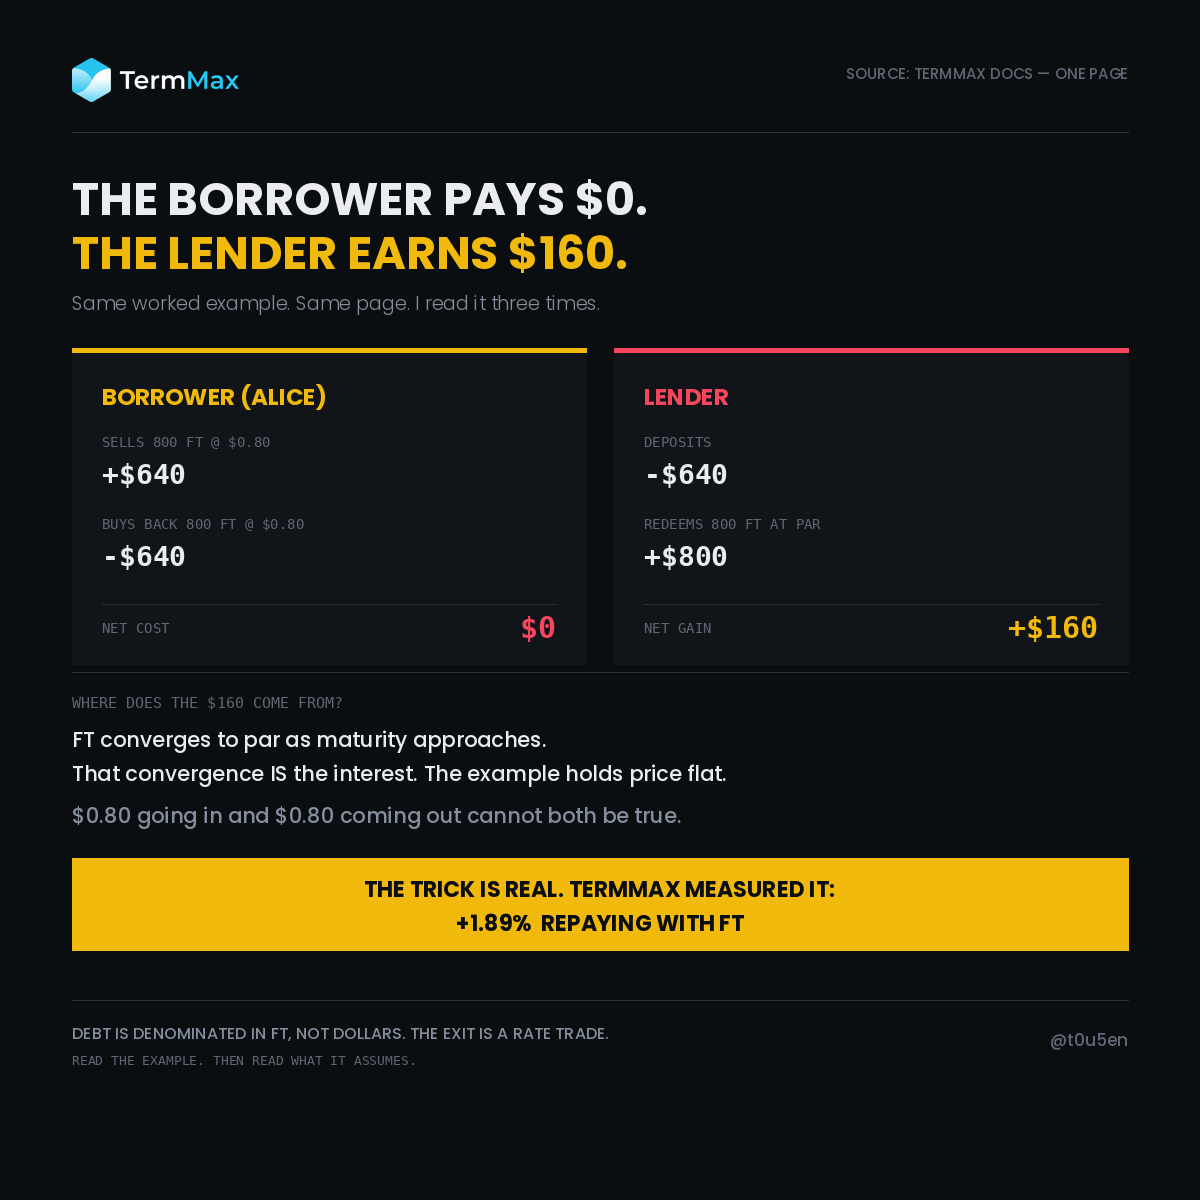
Alice verrouille 1 ETH d’une valeur de 1 000 $. À un MLTV de 0,8, elle émet 800 FT, les vend à 0,80 $, et reçoit 640 $.
Option 2 à l’échéance : racheter 800 FT à 0,80 $ et régler pour 640 $.
A empoché 640 $. Rendu 640 $. Coût d’emprunt : zéro.
Maintenant, le prêteur, sur la même page. Dépose 640 USDC, se retrouve à détenir 800 FT, les rachète contre 800 USDC. Un rendement de 25 %. Plus 160 $.
Un côté ne paie rien. L’autre gagne 160 $. Et ces 160 $ n’ont pas de source.
Voilà où j’avais tort. J’ai supposé que j’avais mal compris le mécanisme. Je ne l’ai pas fait. J’ai mal lu l’exemple.
Les FT sont une obligation à coupon zéro. Elle se négocie sous la valeur nominale précisément parce qu’elle n’est pas encore arrivée à maturité, et elle converge vers 1,00 $ à mesure que l’échéance approche. Cette convergence, C’EST l’intérêt.
Les documents citent 0,80 $ au départ et 0,80 $ au moment de sortie. Deux prix qui ne peuvent pas être vrais à la fois aux extrémités opposées de la même période. Garder le prix stable rend l’arithmétique lisible. Et cela supprime le coût du prêt.
Mais le tour sous-jacent est réel, et c’est ce qu’il vaut la peine de connaître.
Parce que la dette est libellée en FT plutôt qu’en dollars, un emprunteur peut régler en achetant des FT sur le marché plutôt qu’en payant au pair. Si les taux ont augmenté depuis que vous avez emprunté, les FT se négocient moins cher et votre dette vous coûte moins à régler.
TermMax l’a mesuré eux-mêmes. Une clôture manuelle avec FT a renvoyé 19,953206 USDC contre une clôture via l’interface. Un écart de +1,89 %. Sur une position de 1 million de $, environ 18 900 $.
La plupart des protocoles pénalisent la sortie anticipée avec du slippage. Ici, la sortie est un arbitrage de taux, et l’emprunteur se retrouve du bon côté exactement quand les taux évoluent contre le prêteur.
Limites : je lis des documents et un test publié par un projet, mais je ne lance pas de positions. Considérez +1,89 % comme une démonstration, pas comme un rendement attendu. Il faut aussi que la liquidité en FT existe.
Lisez l’exemple. Puis lisez ce qu’il suppose silencieusement.
De quel côté du trade sur les FT préféreriez-vous être ?
@termmax #TermMax
J’ai relu l’exemple de remboursement de TermMax trois fois. Sur une page, le prêteur gagne 160 $ et l’emprunteur ne paie rien.
Alice verrouille 1 ETH d’une valeur de 1 000 $. À un MLTV de 0,8, elle émet 800 FT, les vend à 0,80 $, et reçoit 640 $.
Option 2 à l’échéance : racheter 800 FT à 0,80 $ et régler pour 640 $.
A empoché 640 $. Rendu 640 $. Coût d’emprunt : zéro.
Maintenant, le prêteur, sur la même page. Dépose 640 USDC, se retrouve à détenir 800 FT, les rachète contre 800 USDC. Un rendement de 25 %. Plus 160 $.
Un côté ne paie rien. L’autre gagne 160 $. Et ces 160 $ n’ont pas de source.
Voilà où j’avais tort. J’ai supposé que j’avais mal compris le mécanisme. Je ne l’ai pas fait. J’ai mal lu l’exemple.
Les FT sont une obligation à coupon zéro. Elle se négocie sous la valeur nominale précisément parce qu’elle n’est pas encore arrivée à maturité, et elle converge vers 1,00 $ à mesure que l’échéance approche. Cette convergence, C’EST l’intérêt.
Les documents citent 0,80 $ au départ et 0,80 $ au moment de sortie. Deux prix qui ne peuvent pas être vrais à la fois aux extrémités opposées de la même période. Garder le prix stable rend l’arithmétique lisible. Et cela supprime le coût du prêt.
Mais le tour sous-jacent est réel, et c’est ce qu’il vaut la peine de connaître.
Parce que la dette est libellée en FT plutôt qu’en dollars, un emprunteur peut régler en achetant des FT sur le marché plutôt qu’en payant au pair. Si les taux ont augmenté depuis que vous avez emprunté, les FT se négocient moins cher et votre dette vous coûte moins à régler.
TermMax l’a mesuré eux-mêmes. Une clôture manuelle avec FT a renvoyé 19,953206 USDC contre une clôture via l’interface. Un écart de +1,89 %. Sur une position de 1 million de $, environ 18 900 $.
La plupart des protocoles pénalisent la sortie anticipée avec du slippage. Ici, la sortie est un arbitrage de taux, et l’emprunteur se retrouve du bon côté exactement quand les taux évoluent contre le prêteur.
Limites : je lis des documents et un test publié par un projet, mais je ne lance pas de positions. Considérez +1,89 % comme une démonstration, pas comme un rendement attendu. Il faut aussi que la liquidité en FT existe.
Lisez l’exemple. Puis lisez ce qu’il suppose silencieusement.
De quel côté du trade sur les FT préféreriez-vous être ?
@TermMax #TermMax
Alice verrouille 1 ETH d’une valeur de 1 000 $. À un MLTV de 0,8, elle émet 800 FT, les vend à 0,80 $, et reçoit 640 $.
Option 2 à l’échéance : racheter 800 FT à 0,80 $ et régler pour 640 $.
A empoché 640 $. Rendu 640 $. Coût d’emprunt : zéro.
Maintenant, le prêteur, sur la même page. Dépose 640 USDC, se retrouve à détenir 800 FT, les rachète contre 800 USDC. Un rendement de 25 %. Plus 160 $.
Un côté ne paie rien. L’autre gagne 160 $. Et ces 160 $ n’ont pas de source.
Voilà où j’avais tort. J’ai supposé que j’avais mal compris le mécanisme. Je ne l’ai pas fait. J’ai mal lu l’exemple.
Les FT sont une obligation à coupon zéro. Elle se négocie sous la valeur nominale précisément parce qu’elle n’est pas encore arrivée à maturité, et elle converge vers 1,00 $ à mesure que l’échéance approche. Cette convergence, C’EST l’intérêt.
Les documents citent 0,80 $ au départ et 0,80 $ au moment de sortie. Deux prix qui ne peuvent pas être vrais à la fois aux extrémités opposées de la même période. Garder le prix stable rend l’arithmétique lisible. Et cela supprime le coût du prêt.
Mais le tour sous-jacent est réel, et c’est ce qu’il vaut la peine de connaître.
Parce que la dette est libellée en FT plutôt qu’en dollars, un emprunteur peut régler en achetant des FT sur le marché plutôt qu’en payant au pair. Si les taux ont augmenté depuis que vous avez emprunté, les FT se négocient moins cher et votre dette vous coûte moins à régler.
TermMax l’a mesuré eux-mêmes. Une clôture manuelle avec FT a renvoyé 19,953206 USDC contre une clôture via l’interface. Un écart de +1,89 %. Sur une position de 1 million de $, environ 18 900 $.
La plupart des protocoles pénalisent la sortie anticipée avec du slippage. Ici, la sortie est un arbitrage de taux, et l’emprunteur se retrouve du bon côté exactement quand les taux évoluent contre le prêteur.
Limites : je lis des documents et un test publié par un projet, mais je ne lance pas de positions. Considérez +1,89 % comme une démonstration, pas comme un rendement attendu. Il faut aussi que la liquidité en FT existe.
Lisez l’exemple. Puis lisez ce qu’il suppose silencieusement.
De quel côté du trade sur les FT préféreriez-vous être ?
@TermMax #TermMax
2
6
92
·
--
Vérifié
#dusk @Dusk_Foundation $DUSK
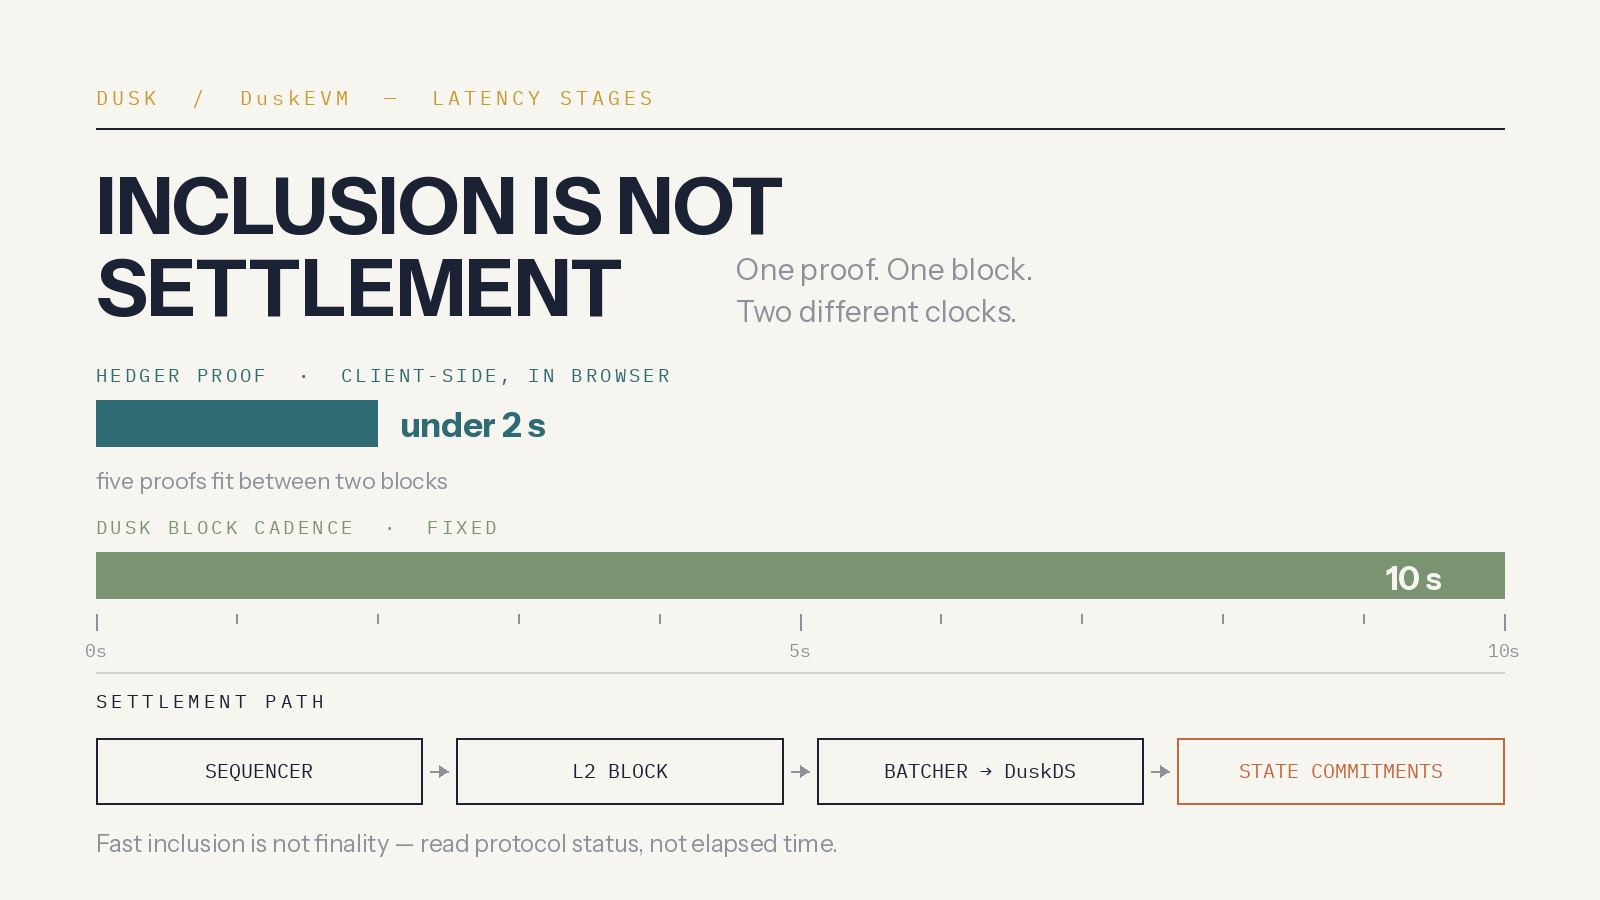
Je m’attendais à ce que la preuve soit la partie la plus lente. Hedger génère une preuve de transaction confidentielle côté client, dans le navigateur, en moins de deux secondes : ElGamal sur ECC pour les valeurs chiffrées, des preuves ZK pour la correction. Deux secondes semblaient être une attente, alors je suis allé voir ce que valent deux secondes sur cette chaîne.
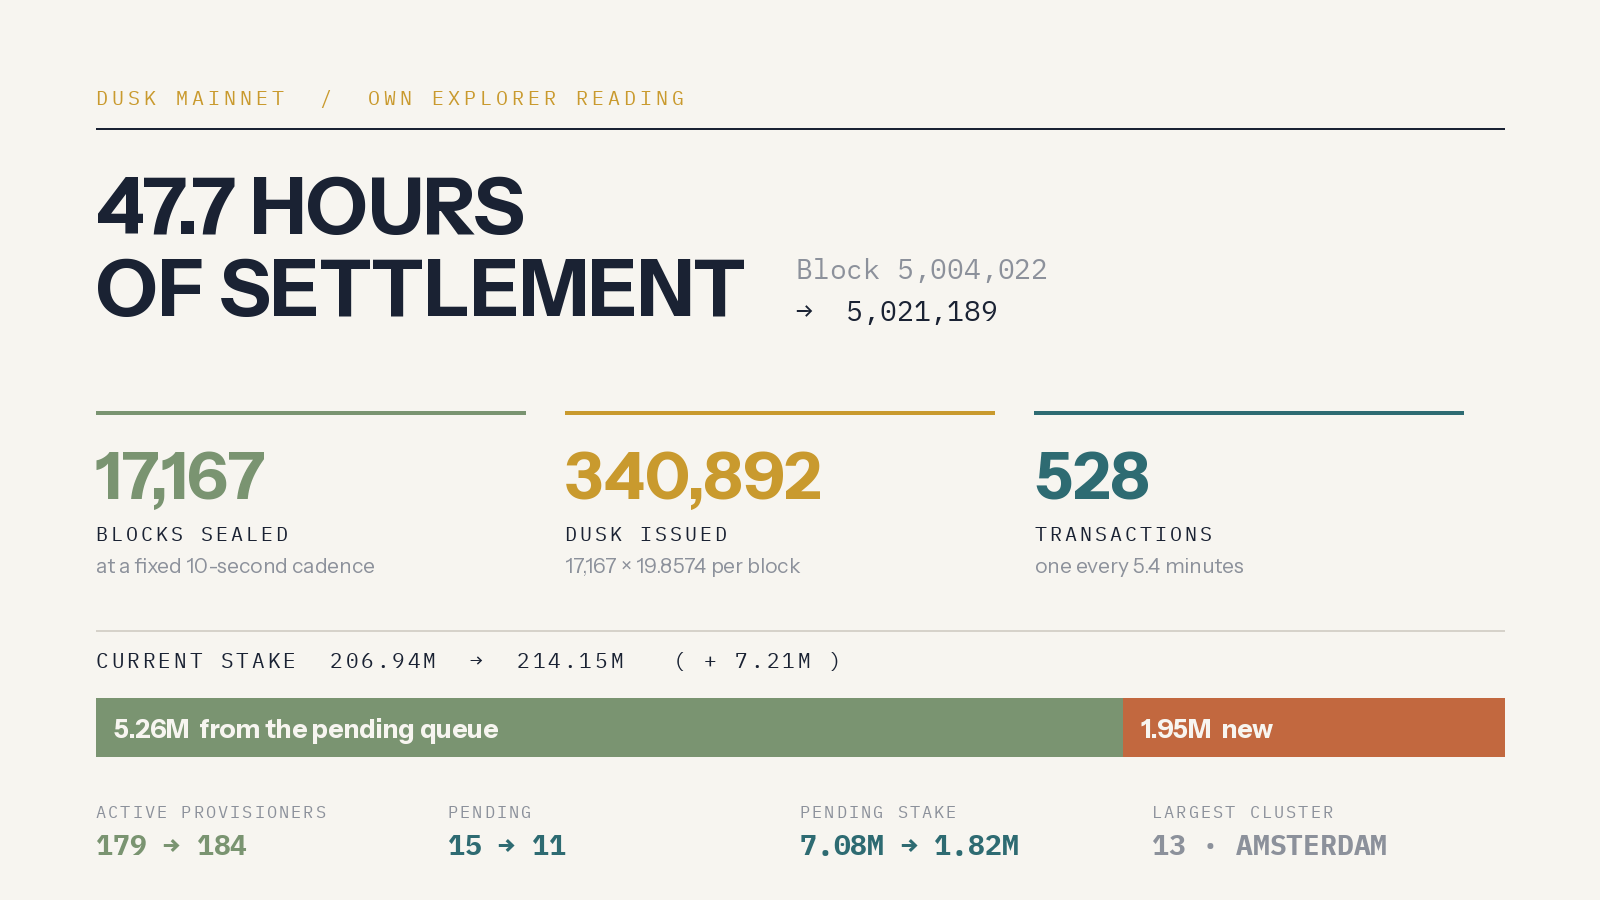
Mainnet, bloc 5 021 189. Ma lecture précédente était 5 004 022. Soit 17 167 blocs à cadence fixe de dix secondes : 171 670 secondes, 47,7 heures. Chacun d’eux a payé 19,8574 DUSK — 340 892 DUSK émis en moins de deux jours, la plupart dans des blocs qui ne contenaient aucune transaction.
Donc, l’arithmétique de Hedger est : une preuve se termine en moins de 2 s face à un bloc de 10 s. Cinq preuves tiennent entre deux blocs. La cryptographie côté utilisateur n’est pas la file d’attente. Le bloc, oui.
Ce que je n’attendais pas, c’est que les docs disent ça elles-mêmes. Une transaction DuskEVM exécute d’abord un séquenceur, puis un bloc L2, puis le batcher publie les données vers DuskDS, puis les engagements d’état et les preuves de faute l’ancrent au règlement. Et la documentation indique clairement que l’inclusion est rapide, mais que l’inclusion et le règlement sont des étapes différentes, et que les applications devraient lire l’état du protocole plutôt que déduire une finalité à partir du temps écoulé. Un projet optimisant pour la démo laisserait volontiers « moins de deux secondes » impliquer une fin-to-fin. Celui-ci écrit la correction dans ses propres docs.
En dessous, la couche de règlement s’est alourdie sur les mêmes 47,7 heures. Participation actuelle 206,94 M à 214,15 M, plus 7,21 M. La mise en attente a chuté de 7,08 M à 1,82 M, donc 5,26 M de cette hausse correspondent à la file qui se convertit en sécurité active, et environ 1,95 M est réellement nouveau.
Fournisseurs actifs 179 à 184, en attente 15 à 11.
Des preuves rapides améliorent l’expérience utilisateur. Le règlement déterministe est ce que signe réellement une plateforme réglementée. Ce sont deux problèmes différents, et la partie intéressante, c’est qu’ils sont livrés comme une seule pile.
Si vous étiez l’officier de conformité dans cette structure, quel chiffre demanderiez-vous d’abord — le temps de génération des preuves, ou l’étape de règlement ?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Je m’attendais à ce que la preuve soit la partie la plus lente. Hedger génère une preuve de transaction confidentielle côté client, dans le navigateur, en moins de deux secondes : ElGamal sur ECC pour les valeurs chiffrées, des preuves ZK pour la correction. Deux secondes semblaient être une attente, alors je suis allé voir ce que valent deux secondes sur cette chaîne.
Mainnet, bloc 5 021 189. Ma lecture précédente était 5 004 022. Soit 17 167 blocs à cadence fixe de dix secondes : 171 670 secondes, 47,7 heures. Chacun d’eux a payé 19,8574 DUSK — 340 892 DUSK émis en moins de deux jours, la plupart dans des blocs qui ne contenaient aucune transaction.
Donc, l’arithmétique de Hedger est : une preuve se termine en moins de 2 s face à un bloc de 10 s. Cinq preuves tiennent entre deux blocs. La cryptographie côté utilisateur n’est pas la file d’attente. Le bloc, oui.
Ce que je n’attendais pas, c’est que les docs disent ça elles-mêmes. Une transaction DuskEVM exécute d’abord un séquenceur, puis un bloc L2, puis le batcher publie les données vers DuskDS, puis les engagements d’état et les preuves de faute l’ancrent au règlement. Et la documentation indique clairement que l’inclusion est rapide, mais que l’inclusion et le règlement sont des étapes différentes, et que les applications devraient lire l’état du protocole plutôt que déduire une finalité à partir du temps écoulé. Un projet optimisant pour la démo laisserait volontiers « moins de deux secondes » impliquer une fin-to-fin. Celui-ci écrit la correction dans ses propres docs.
En dessous, la couche de règlement s’est alourdie sur les mêmes 47,7 heures. Participation actuelle 206,94 M à 214,15 M, plus 7,21 M. La mise en attente a chuté de 7,08 M à 1,82 M, donc 5,26 M de cette hausse correspondent à la file qui se convertit en sécurité active, et environ 1,95 M est réellement nouveau.
Fournisseurs actifs 179 à 184, en attente 15 à 11.
Des preuves rapides améliorent l’expérience utilisateur. Le règlement déterministe est ce que signe réellement une plateforme réglementée. Ce sont deux problèmes différents, et la partie intéressante, c’est qu’ils sont livrés comme une seule pile.
Si vous étiez l’officier de conformité dans cette structure, quel chiffre demanderiez-vous d’abord — le temps de génération des preuves, ou l’étape de règlement ?
Je m’attendais à ce que la preuve soit la partie la plus lente. Hedger génère une preuve de transaction confidentielle côté client, dans le navigateur, en moins de deux secondes : ElGamal sur ECC pour les valeurs chiffrées, des preuves ZK pour la correction. Deux secondes semblaient être une attente, alors je suis allé voir ce que valent deux secondes sur cette chaîne.
Mainnet, bloc 5 021 189. Ma lecture précédente était 5 004 022. Soit 17 167 blocs à cadence fixe de dix secondes : 171 670 secondes, 47,7 heures. Chacun d’eux a payé 19,8574 DUSK — 340 892 DUSK émis en moins de deux jours, la plupart dans des blocs qui ne contenaient aucune transaction.
Donc, l’arithmétique de Hedger est : une preuve se termine en moins de 2 s face à un bloc de 10 s. Cinq preuves tiennent entre deux blocs. La cryptographie côté utilisateur n’est pas la file d’attente. Le bloc, oui.
Ce que je n’attendais pas, c’est que les docs disent ça elles-mêmes. Une transaction DuskEVM exécute d’abord un séquenceur, puis un bloc L2, puis le batcher publie les données vers DuskDS, puis les engagements d’état et les preuves de faute l’ancrent au règlement. Et la documentation indique clairement que l’inclusion est rapide, mais que l’inclusion et le règlement sont des étapes différentes, et que les applications devraient lire l’état du protocole plutôt que déduire une finalité à partir du temps écoulé. Un projet optimisant pour la démo laisserait volontiers « moins de deux secondes » impliquer une fin-to-fin. Celui-ci écrit la correction dans ses propres docs.
En dessous, la couche de règlement s’est alourdie sur les mêmes 47,7 heures. Participation actuelle 206,94 M à 214,15 M, plus 7,21 M. La mise en attente a chuté de 7,08 M à 1,82 M, donc 5,26 M de cette hausse correspondent à la file qui se convertit en sécurité active, et environ 1,95 M est réellement nouveau.
Fournisseurs actifs 179 à 184, en attente 15 à 11.
Des preuves rapides améliorent l’expérience utilisateur. Le règlement déterministe est ce que signe réellement une plateforme réglementée. Ce sont deux problèmes différents, et la partie intéressante, c’est qu’ils sont livrés comme une seule pile.
Si vous étiez l’officier de conformité dans cette structure, quel chiffre demanderiez-vous d’abord — le temps de génération des preuves, ou l’étape de règlement ?
2
87
·
--
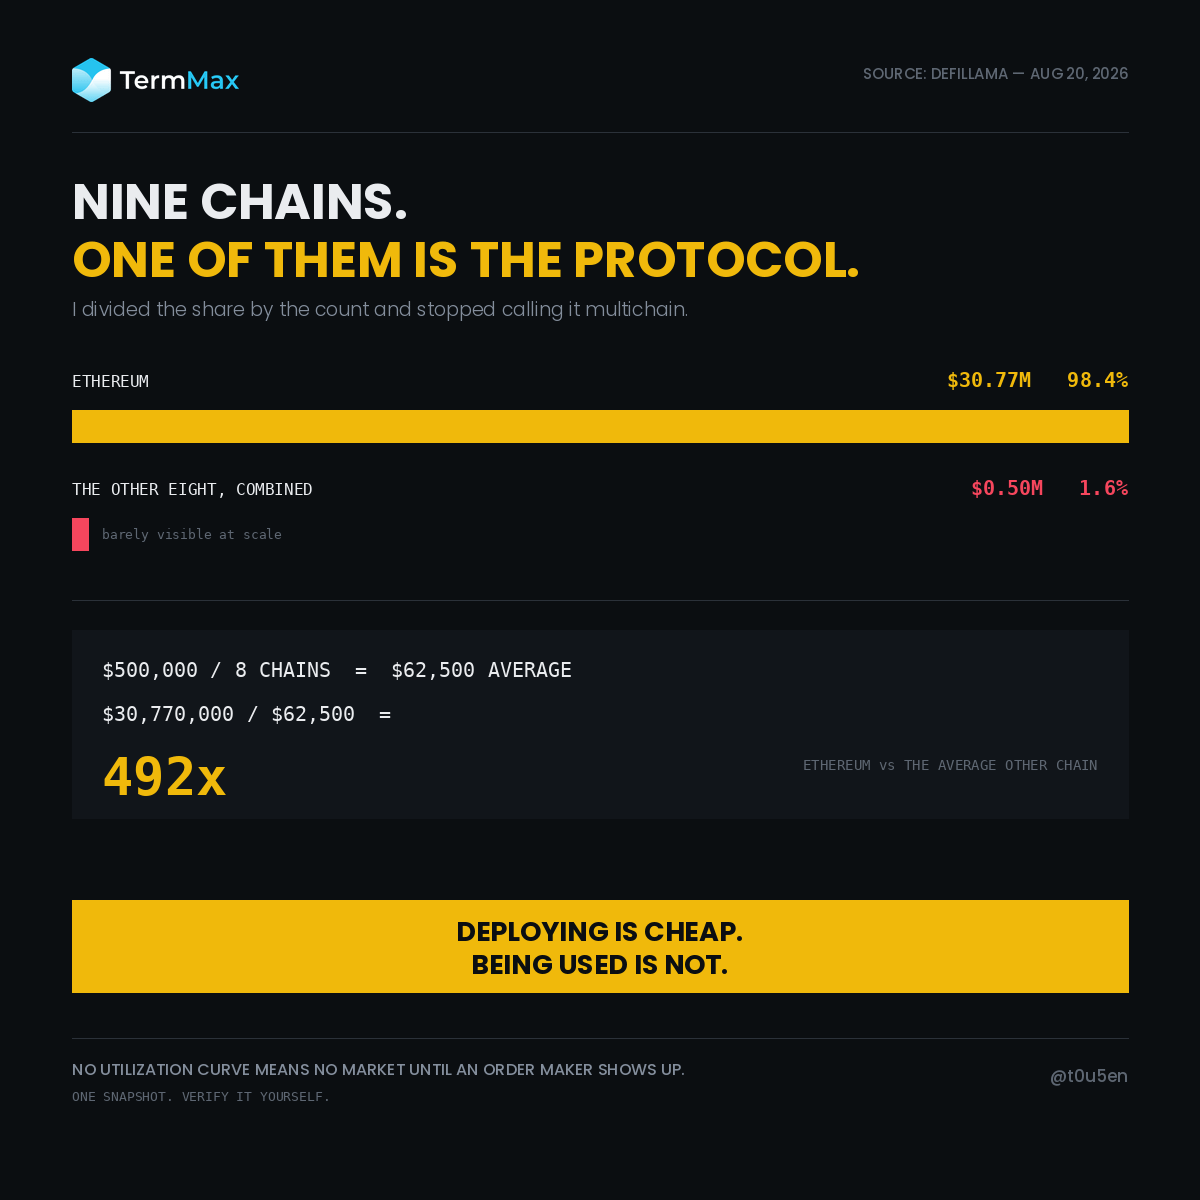
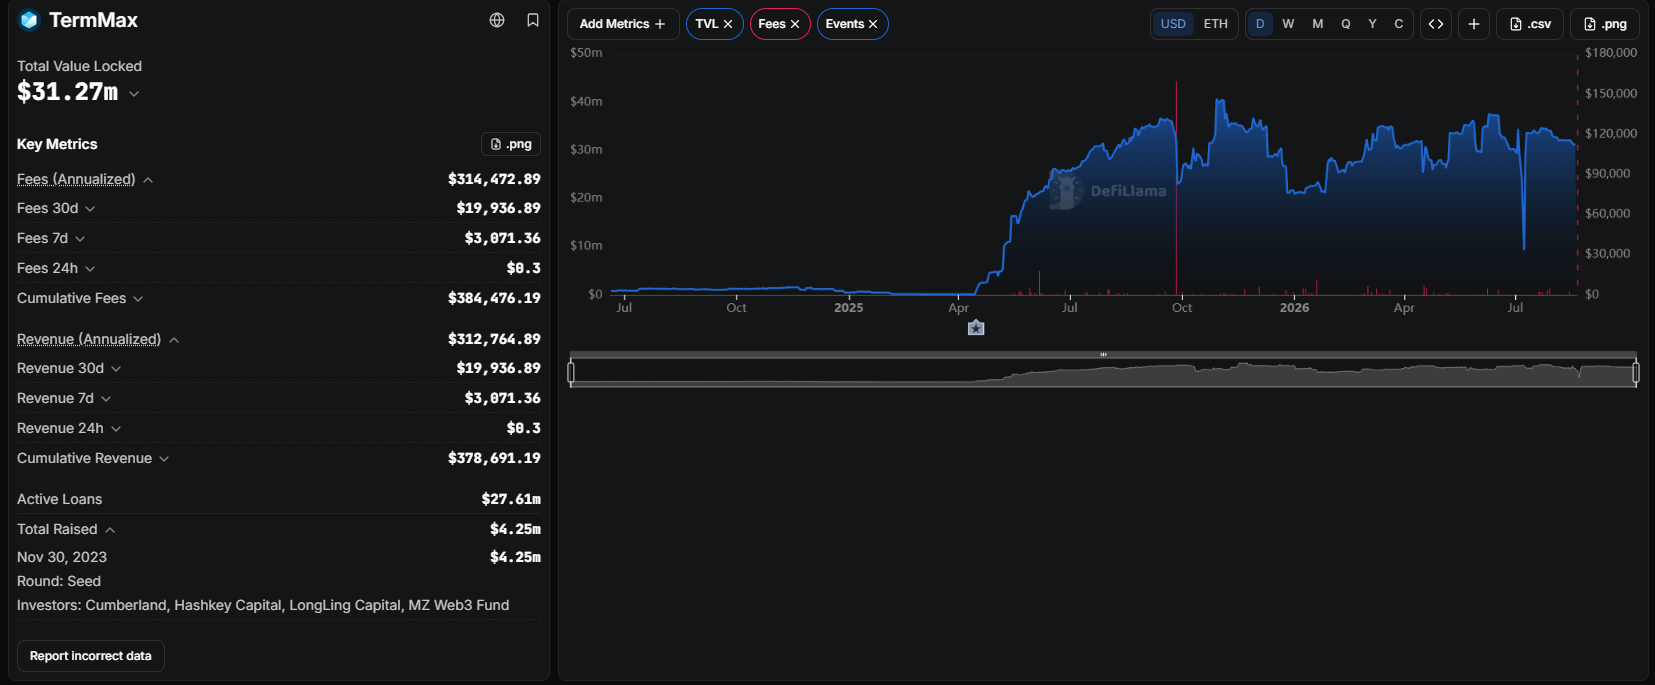
TermMax fonctionne sur neuf chaînes. Huit d’entre elles détiennent, à elles seules, la moitié d’un million de dollars.
J’ai ouvert la page de DefiLlama pour vérifier le détail par chaîne et je me suis retrouvé à ne faire qu’une division.
TVL : 31,27 M$
Part d’Ethereum : 98,4%
31,27 x 0,984 = 30,77 M$ sur Ethereum.
Tout le reste, les huit chaînes combinées : environ 0,50 M$.
Réparti sur huit : 500 000 / 8 = 62 500 $ en moyenne par chaîne.
30 770 000 / 62 500 = 492
Ethereum représente donc environ 492 fois la moyenne des huit autres.
Voilà où je me suis trompé. J’ai lu « neuf chaînes » comme « présence / portée ». J’ai supposé qu’un protocole multichaîne était un protocole avec des utilisateurs répartis dans neuf endroits.
Ce n’est pas le cas. C’est un seul protocole avec huit adresses.
Et quand j’ai commencé à réfléchir à la manière dont TermMax fonctionne réellement, ça a cessé de ressembler à un échec.
Il n’y a pas de courbe d’utilisation ici. Un prêteur mutualisé peut déployer sur une nouvelle chaîne, y déposer un peu de liquidité, et la courbe la prix automatiquement. Un marché existe dès que les contrats existent.
Les marchés de TermMax ne fonctionnent pas comme ça. La liquidité provient d’intervenants qui placent des ordres à fourchette aux taux qu’ils choisissent. Si personne ne se manifeste sur une chaîne donnée, il n’y a pas de taux. Il n’y a pas de marché « fin ». Il n’y a rien.
Ainsi, le déploiement et l’adoption sont totalement découplés ici. Envoyer des contrats sur une neuvième chaîne coûte une transaction de déploiement. Obtenir un marché sur celle-ci nécessite de convaincre un professionnel d’y évaluer le risque.
C’est un problème plus difficile que ce que la plupart des slides sur le nombre de chaînes laissent entendre.
Limitations : un seul instantané, DefiLlama, aujourd’hui. Les parts par chaîne bougent. Les 0,50 M$ proviennent du reste (1,6 %) plutôt que d’être lus chaîne par chaîne, donc à considérer comme une approximation. Et une chaîne qui est proche de zéro aujourd’hui peut simplement être nouvelle, pas morte. Je ne peux pas les distinguer à partir de cette page.
Neuf logos sur une slide. L’un d’eux, c’est le protocole.
Ouvrez la même page, divisez les mêmes deux nombres, et dites-moi si vous obtenez quelque chose de différent.
Pourquoi huit chaînes restent proches de zéro ?
@termmax #TermMax
TermMax fonctionne sur neuf chaînes. Huit d’entre elles détiennent, à elles seules, la moitié d’un million de dollars.
J’ai ouvert la page de DefiLlama pour vérifier le détail par chaîne et je me suis retrouvé à ne faire qu’une division.
TVL : 31,27 M$
Part d’Ethereum : 98,4%
31,27 x 0,984 = 30,77 M$ sur Ethereum.
Tout le reste, les huit chaînes combinées : environ 0,50 M$.
Réparti sur huit : 500 000 / 8 = 62 500 $ en moyenne par chaîne.
30 770 000 / 62 500 = 492
Ethereum représente donc environ 492 fois la moyenne des huit autres.
Voilà où je me suis trompé. J’ai lu « neuf chaînes » comme « présence / portée ». J’ai supposé qu’un protocole multichaîne était un protocole avec des utilisateurs répartis dans neuf endroits.
Ce n’est pas le cas. C’est un seul protocole avec huit adresses.
Et quand j’ai commencé à réfléchir à la manière dont TermMax fonctionne réellement, ça a cessé de ressembler à un échec.
Il n’y a pas de courbe d’utilisation ici. Un prêteur mutualisé peut déployer sur une nouvelle chaîne, y déposer un peu de liquidité, et la courbe la prix automatiquement. Un marché existe dès que les contrats existent.
Les marchés de TermMax ne fonctionnent pas comme ça. La liquidité provient d’intervenants qui placent des ordres à fourchette aux taux qu’ils choisissent. Si personne ne se manifeste sur une chaîne donnée, il n’y a pas de taux. Il n’y a pas de marché « fin ». Il n’y a rien.
Ainsi, le déploiement et l’adoption sont totalement découplés ici. Envoyer des contrats sur une neuvième chaîne coûte une transaction de déploiement. Obtenir un marché sur celle-ci nécessite de convaincre un professionnel d’y évaluer le risque.
C’est un problème plus difficile que ce que la plupart des slides sur le nombre de chaînes laissent entendre.
Limitations : un seul instantané, DefiLlama, aujourd’hui. Les parts par chaîne bougent. Les 0,50 M$ proviennent du reste (1,6 %) plutôt que d’être lus chaîne par chaîne, donc à considérer comme une approximation. Et une chaîne qui est proche de zéro aujourd’hui peut simplement être nouvelle, pas morte. Je ne peux pas les distinguer à partir de cette page.
Neuf logos sur une slide. L’un d’eux, c’est le protocole.
Ouvrez la même page, divisez les mêmes deux nombres, et dites-moi si vous obtenez quelque chose de différent.
Pourquoi huit chaînes restent proches de zéro ?
@TermMax #TermMax
J’ai ouvert la page de DefiLlama pour vérifier le détail par chaîne et je me suis retrouvé à ne faire qu’une division.
TVL : 31,27 M$
Part d’Ethereum : 98,4%
31,27 x 0,984 = 30,77 M$ sur Ethereum.
Tout le reste, les huit chaînes combinées : environ 0,50 M$.
Réparti sur huit : 500 000 / 8 = 62 500 $ en moyenne par chaîne.
30 770 000 / 62 500 = 492
Ethereum représente donc environ 492 fois la moyenne des huit autres.
Voilà où je me suis trompé. J’ai lu « neuf chaînes » comme « présence / portée ». J’ai supposé qu’un protocole multichaîne était un protocole avec des utilisateurs répartis dans neuf endroits.
Ce n’est pas le cas. C’est un seul protocole avec huit adresses.
Et quand j’ai commencé à réfléchir à la manière dont TermMax fonctionne réellement, ça a cessé de ressembler à un échec.
Il n’y a pas de courbe d’utilisation ici. Un prêteur mutualisé peut déployer sur une nouvelle chaîne, y déposer un peu de liquidité, et la courbe la prix automatiquement. Un marché existe dès que les contrats existent.
Les marchés de TermMax ne fonctionnent pas comme ça. La liquidité provient d’intervenants qui placent des ordres à fourchette aux taux qu’ils choisissent. Si personne ne se manifeste sur une chaîne donnée, il n’y a pas de taux. Il n’y a pas de marché « fin ». Il n’y a rien.
Ainsi, le déploiement et l’adoption sont totalement découplés ici. Envoyer des contrats sur une neuvième chaîne coûte une transaction de déploiement. Obtenir un marché sur celle-ci nécessite de convaincre un professionnel d’y évaluer le risque.
C’est un problème plus difficile que ce que la plupart des slides sur le nombre de chaînes laissent entendre.
Limitations : un seul instantané, DefiLlama, aujourd’hui. Les parts par chaîne bougent. Les 0,50 M$ proviennent du reste (1,6 %) plutôt que d’être lus chaîne par chaîne, donc à considérer comme une approximation. Et une chaîne qui est proche de zéro aujourd’hui peut simplement être nouvelle, pas morte. Je ne peux pas les distinguer à partir de cette page.
Neuf logos sur une slide. L’un d’eux, c’est le protocole.
Ouvrez la même page, divisez les mêmes deux nombres, et dites-moi si vous obtenez quelque chose de différent.
Pourquoi huit chaînes restent proches de zéro ?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 Votes • Vote fermé
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Deux choses que j’ai mal comprises concernant les règles de tokenisation au sein de l’UE. La seconde a changé la façon dont je lisais chaque feuille de route des RWA.
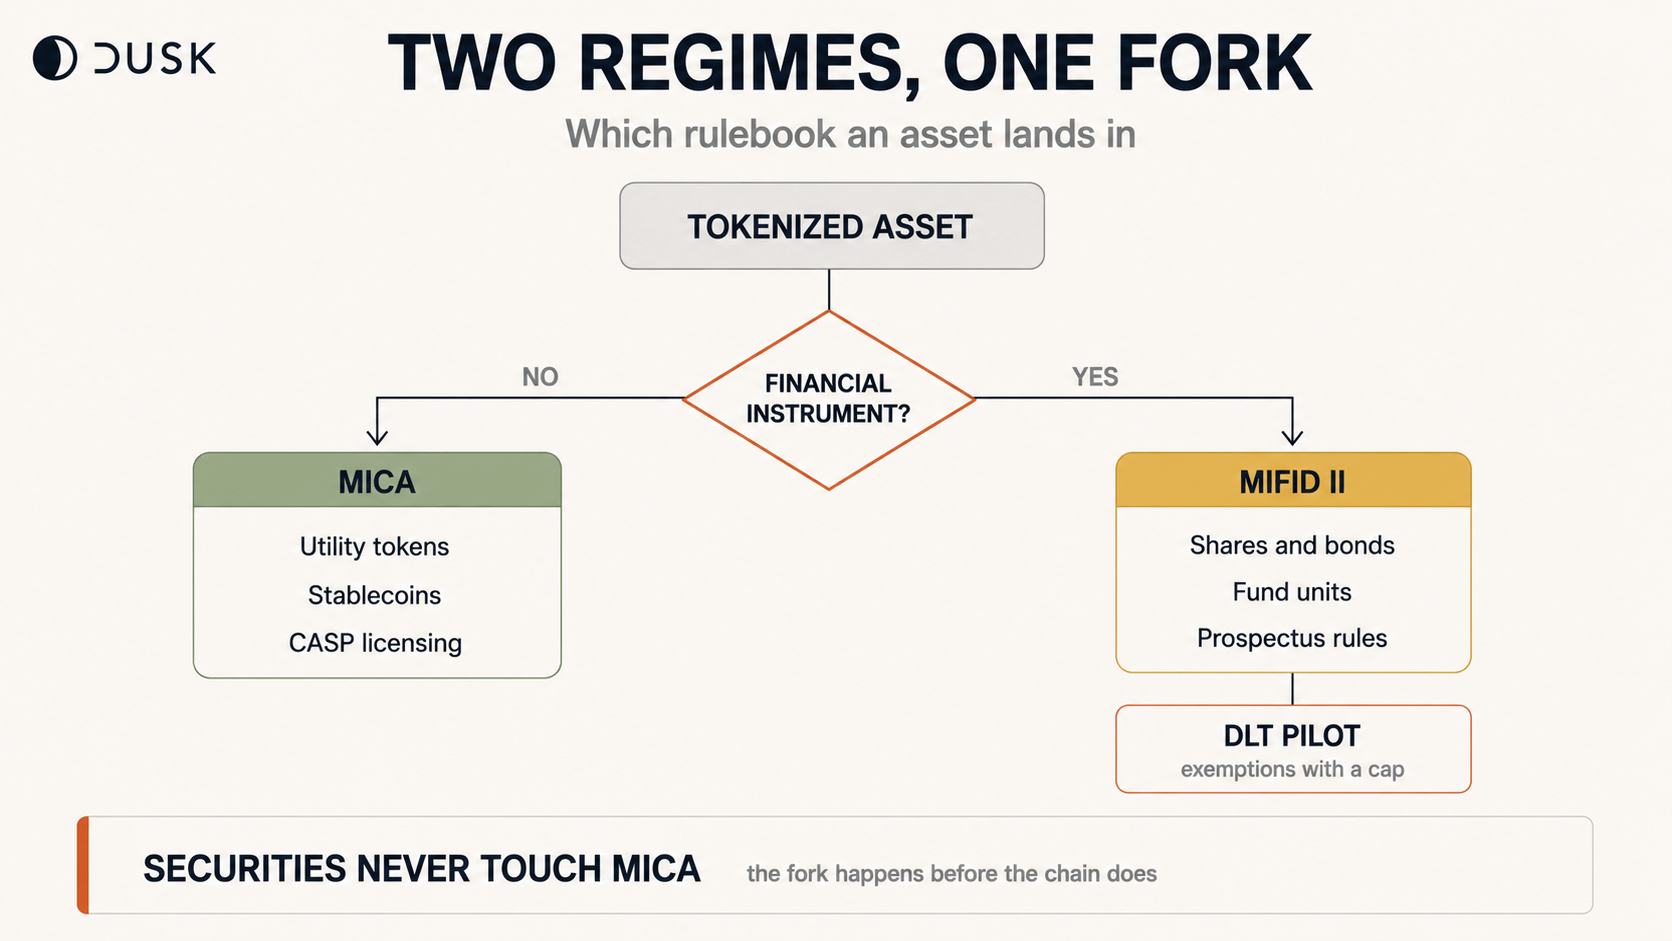
D’abord : la MiCA ne couvre pas les titres tokenisés. L’article 2(4) exclut tout ce qui peut être qualifié d’instrument financier. Les actions tokenisées, les obligations, les parts de fonds relèvent toutes de la directive MiFID II : le même cadre que celui qui régit une obligation papier datant de 1990. « Conforme à la MiCA » signifie quelque chose pour un token de paiement. Pour un titre, c’est une erreur de catégorie.
Ensuite, et c’est celle qui m’a arrêté.
Les titres sur DLT relèvent d’un régime distinct : le règlement 2022/858, le « DLT Pilot ». Il accorde des exemptions à la CSDR et à la MiFIR afin que les plateformes puissent régler en chaîne. En Allemagne, 21X fonctionne sous ce régime.
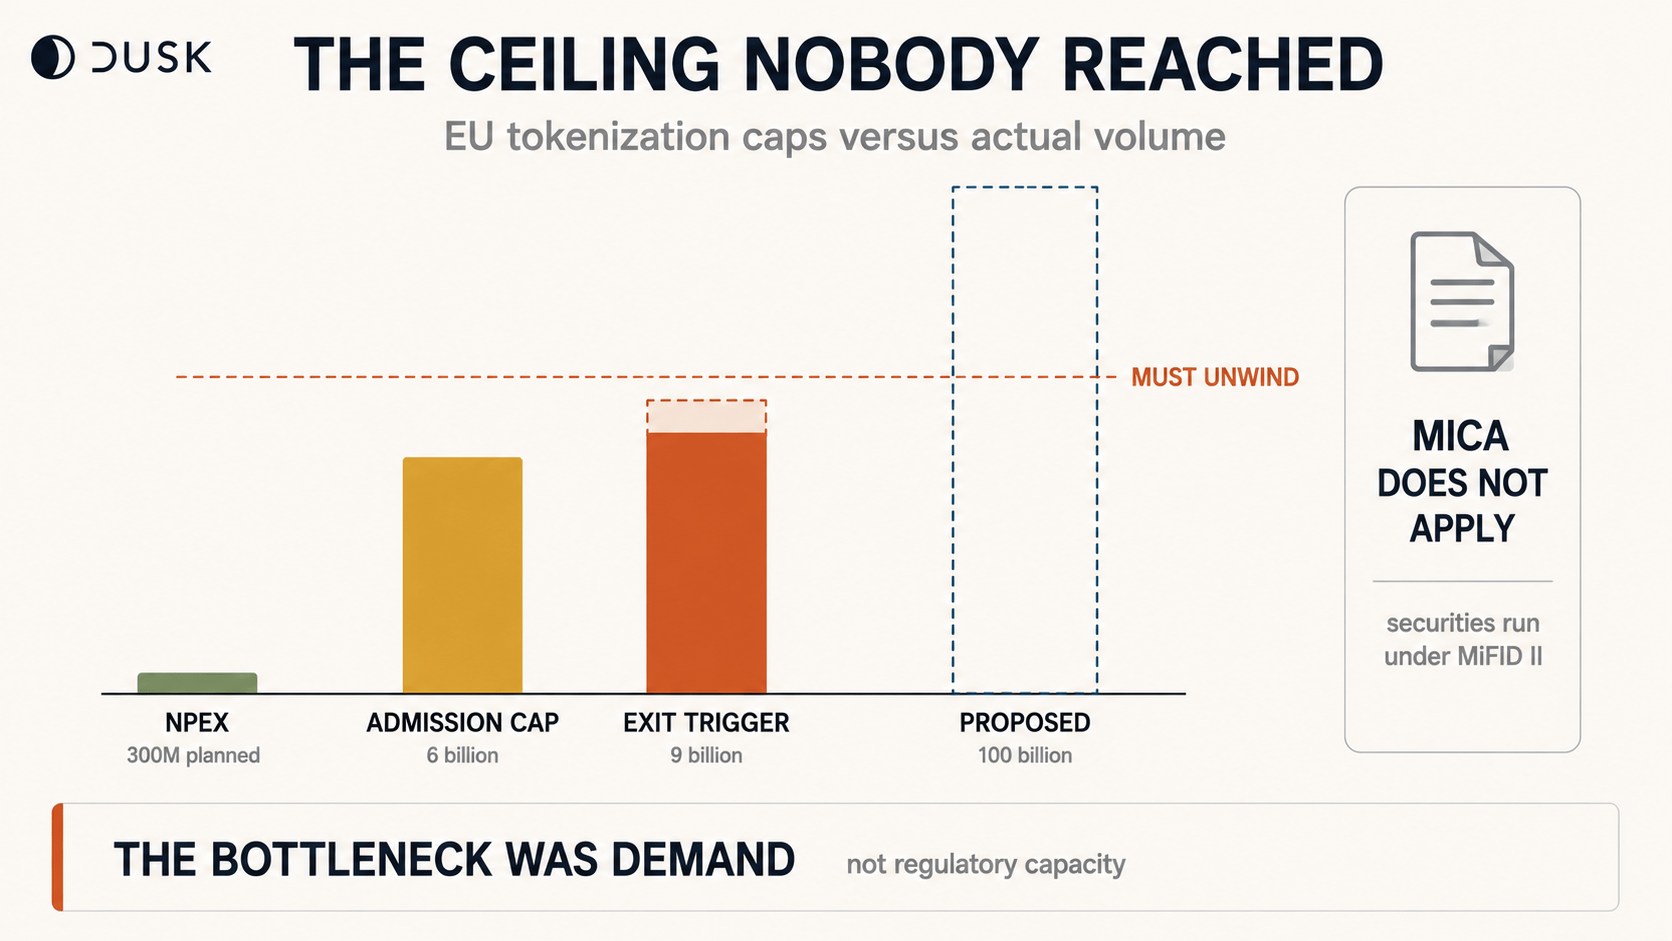
Il y a aussi un plafond. La valeur de marché globale de tous les instruments financiers DLT sur une même infrastructure ne peut pas dépasser 6 milliards d’euros lors de l’admission.
Et à 9 milliards d’euros, l’opérateur doit mettre en œuvre une stratégie de transition vers une infrastructure traditionnelle.
Le régime est conçu de manière à ce qu’atteindre un seuil vous oblige à vous désengager.
Je comprends la logique. Les « sandbox » contiennent le risque en limitant la taille. Mais cela crée une incitation étrange : construire un règlement suffisamment solide pour attirer du volume, et votre récompense est un plan de migration.
La Commission l’a constaté. Sa proposition de décembre supprime les plafonds d’instruments et porte le total à 100 milliards d’euros. En juin 2026, il s’agit encore d’une proposition en cours de processus législatif, pas d’une loi.
Alors, où se situe réellement Dusk. NPEX prévoit 300 M+ EUR en chaîne. Face à un seuil de 9 milliards, cela représente environ 3 %. Une marge énorme. Le plafond est sans importance à cette échelle.
C’est bien le point. Chaque plateforme de tokenisation au sein de l’UE qui fonctionne aujourd’hui est assez petite pour que la contrainte ne s’applique pas. La Commission relève une limite que personne ne s’est approché de toucher.
Cela vous montre que le goulot d’étranglement n’était jamais une capacité réglementaire. C’était la demande.
La question des infrastructures est réglée sur le papier. Le plafond de 6 milliards n’a jamais été testé parce qu’aucune plateforme n’en a eu besoin.
Qu’aimeriez-vous voir en premier : le relèvement du plafond, ou une seule plateforme qui s’en approche vraiment ?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Deux choses que j’ai mal comprises concernant les règles de tokenisation au sein de l’UE. La seconde a changé la façon dont je lisais chaque feuille de route des RWA.
D’abord : la MiCA ne couvre pas les titres tokenisés. L’article 2(4) exclut tout ce qui peut être qualifié d’instrument financier. Les actions tokenisées, les obligations, les parts de fonds relèvent toutes de la directive MiFID II : le même cadre que celui qui régit une obligation papier datant de 1990. « Conforme à la MiCA » signifie quelque chose pour un token de paiement. Pour un titre, c’est une erreur de catégorie.
Ensuite, et c’est celle qui m’a arrêté.
Les titres sur DLT relèvent d’un régime distinct : le règlement 2022/858, le « DLT Pilot ». Il accorde des exemptions à la CSDR et à la MiFIR afin que les plateformes puissent régler en chaîne. En Allemagne, 21X fonctionne sous ce régime.
Il y a aussi un plafond. La valeur de marché globale de tous les instruments financiers DLT sur une même infrastructure ne peut pas dépasser 6 milliards d’euros lors de l’admission.
Et à 9 milliards d’euros, l’opérateur doit mettre en œuvre une stratégie de transition vers une infrastructure traditionnelle.
Le régime est conçu de manière à ce qu’atteindre un seuil vous oblige à vous désengager.
Je comprends la logique. Les « sandbox » contiennent le risque en limitant la taille. Mais cela crée une incitation étrange : construire un règlement suffisamment solide pour attirer du volume, et votre récompense est un plan de migration.
La Commission l’a constaté. Sa proposition de décembre supprime les plafonds d’instruments et porte le total à 100 milliards d’euros. En juin 2026, il s’agit encore d’une proposition en cours de processus législatif, pas d’une loi.
Alors, où se situe réellement Dusk. NPEX prévoit 300 M+ EUR en chaîne. Face à un seuil de 9 milliards, cela représente environ 3 %. Une marge énorme. Le plafond est sans importance à cette échelle.
C’est bien le point. Chaque plateforme de tokenisation au sein de l’UE qui fonctionne aujourd’hui est assez petite pour que la contrainte ne s’applique pas. La Commission relève une limite que personne ne s’est approché de toucher.
Cela vous montre que le goulot d’étranglement n’était jamais une capacité réglementaire. C’était la demande.
La question des infrastructures est réglée sur le papier. Le plafond de 6 milliards n’a jamais été testé parce qu’aucune plateforme n’en a eu besoin.
Qu’aimeriez-vous voir en premier : le relèvement du plafond, ou une seule plateforme qui s’en approche vraiment ?
Deux choses que j’ai mal comprises concernant les règles de tokenisation au sein de l’UE. La seconde a changé la façon dont je lisais chaque feuille de route des RWA.
D’abord : la MiCA ne couvre pas les titres tokenisés. L’article 2(4) exclut tout ce qui peut être qualifié d’instrument financier. Les actions tokenisées, les obligations, les parts de fonds relèvent toutes de la directive MiFID II : le même cadre que celui qui régit une obligation papier datant de 1990. « Conforme à la MiCA » signifie quelque chose pour un token de paiement. Pour un titre, c’est une erreur de catégorie.
Ensuite, et c’est celle qui m’a arrêté.
Les titres sur DLT relèvent d’un régime distinct : le règlement 2022/858, le « DLT Pilot ». Il accorde des exemptions à la CSDR et à la MiFIR afin que les plateformes puissent régler en chaîne. En Allemagne, 21X fonctionne sous ce régime.
Il y a aussi un plafond. La valeur de marché globale de tous les instruments financiers DLT sur une même infrastructure ne peut pas dépasser 6 milliards d’euros lors de l’admission.
Et à 9 milliards d’euros, l’opérateur doit mettre en œuvre une stratégie de transition vers une infrastructure traditionnelle.
Le régime est conçu de manière à ce qu’atteindre un seuil vous oblige à vous désengager.
Je comprends la logique. Les « sandbox » contiennent le risque en limitant la taille. Mais cela crée une incitation étrange : construire un règlement suffisamment solide pour attirer du volume, et votre récompense est un plan de migration.
La Commission l’a constaté. Sa proposition de décembre supprime les plafonds d’instruments et porte le total à 100 milliards d’euros. En juin 2026, il s’agit encore d’une proposition en cours de processus législatif, pas d’une loi.
Alors, où se situe réellement Dusk. NPEX prévoit 300 M+ EUR en chaîne. Face à un seuil de 9 milliards, cela représente environ 3 %. Une marge énorme. Le plafond est sans importance à cette échelle.
C’est bien le point. Chaque plateforme de tokenisation au sein de l’UE qui fonctionne aujourd’hui est assez petite pour que la contrainte ne s’applique pas. La Commission relève une limite que personne ne s’est approché de toucher.
Cela vous montre que le goulot d’étranglement n’était jamais une capacité réglementaire. C’était la demande.
La question des infrastructures est réglée sur le papier. Le plafond de 6 milliards n’a jamais été testé parce qu’aucune plateforme n’en a eu besoin.
Qu’aimeriez-vous voir en premier : le relèvement du plafond, ou une seule plateforme qui s’en approche vraiment ?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 Votes • Vote fermé
1
2
5
·
--
Chaque présentation de TermMax Alpha répète la même phrase : tirer parti sans liquidation. Je veux poser la question que cette phrase évite.
Si personne n’est liquidé, qui encaisse la perte ?
La documentation y répond clairement. Aller long, c’est acheter un call. Aller short, c’est acheter un put. Le Coût Max correspond à la prime versée au départ et aussi à la perte maximale possible. Et l’Investissement Dual est défini comme « la contrepartie qui fournit la liquidité pour les options Long/Short ; autrement dit le vendeur de l’option ».
Voilà. Le risque n’a pas été éliminé par ingénierie. Il a été vendu à quelqu’un.
Mettons des chiffres dessus. Ce sont mes propres chiffres illustratifs, pas des cotations en temps réel — je montre la forme, pas une transaction.
Imaginons qu’un token Alpha vaut 1,00 $. Un trader va long, strike à 1,20 $, prime 0,10 $, taille 1 000 tokens. Coût Max = 100 $.
Le token monte à 2,00 $ :
(2,00 - 1,20) x 1 000 = 800 $
moins la prime de 100 $ = 700 $ net sur 100 $ de risque.
Le token chute à 0,30 $ :
Perte = 100 $. Pas la position. Pas un appel de marge à 3 h du matin. 100 $.
Honnêtement, c’est très bien pour le trader. Maintenant, inversez les rôles.
Le déposant de l’Investissement Dual a mis 1 000 tokens à ce strike et a encaissé 100 $ d’avance, garanti, quoi qu’il arrive ensuite.
Token à 2,00 $ : leurs tokens se convertissent à 1,20 $ = 1 200 $ + 100 $ = 1 300 $. Se contenter de détenir aurait valu 2 000 $. Ils ont abandonné 700 $ — exactement ce que le trader a gagné.
Token à 0,30 $ : ils détiennent toujours 1 000 tokens qui valent 300 $, plus les 100 $. Ils ont absorbé toute la baisse.
Hausse plafonnée, baisse illimitée, prime payée pour la difficulté. C’est un call couvert. C’en est un depuis quarante ans.
Donc le TR (APY) à deux chiffres sur ces vaults n’est pas un rendement au sens où la plupart des gens l’entendent. C’est une compensation pour être de l’autre côté du pari levier de quelqu’un sur un token fraîchement listé.
Rien ici n’est cassé. La structure est honnête une fois qu’on a lu au-delà du titre. Mais « zéro liquidation » décrit un siège à la table, et la page APY du vault est l’endroit où se trouve l’autre siège.
Si vous déposez, vous êtes le vendeur. Évaluez-le comme tel.
@termmax #TermMax
Chaque présentation de TermMax Alpha répète la même phrase : tirer parti sans liquidation. Je veux poser la question que cette phrase évite.
Si personne n’est liquidé, qui encaisse la perte ?
La documentation y répond clairement. Aller long, c’est acheter un call. Aller short, c’est acheter un put. Le Coût Max correspond à la prime versée au départ et aussi à la perte maximale possible. Et l’Investissement Dual est défini comme « la contrepartie qui fournit la liquidité pour les options Long/Short ; autrement dit le vendeur de l’option ».
Voilà. Le risque n’a pas été éliminé par ingénierie. Il a été vendu à quelqu’un.
Mettons des chiffres dessus. Ce sont mes propres chiffres illustratifs, pas des cotations en temps réel — je montre la forme, pas une transaction.
Imaginons qu’un token Alpha vaut 1,00 $. Un trader va long, strike à 1,20 $, prime 0,10 $, taille 1 000 tokens. Coût Max = 100 $.
Le token monte à 2,00 $ :
(2,00 - 1,20) x 1 000 = 800 $
moins la prime de 100 $ = 700 $ net sur 100 $ de risque.
Le token chute à 0,30 $ :
Perte = 100 $. Pas la position. Pas un appel de marge à 3 h du matin. 100 $.
Honnêtement, c’est très bien pour le trader. Maintenant, inversez les rôles.
Le déposant de l’Investissement Dual a mis 1 000 tokens à ce strike et a encaissé 100 $ d’avance, garanti, quoi qu’il arrive ensuite.
Token à 2,00 $ : leurs tokens se convertissent à 1,20 $ = 1 200 $ + 100 $ = 1 300 $. Se contenter de détenir aurait valu 2 000 $. Ils ont abandonné 700 $ — exactement ce que le trader a gagné.
Token à 0,30 $ : ils détiennent toujours 1 000 tokens qui valent 300 $, plus les 100 $. Ils ont absorbé toute la baisse.
Hausse plafonnée, baisse illimitée, prime payée pour la difficulté. C’est un call couvert. C’en est un depuis quarante ans.
Donc le TR (APY) à deux chiffres sur ces vaults n’est pas un rendement au sens où la plupart des gens l’entendent. C’est une compensation pour être de l’autre côté du pari levier de quelqu’un sur un token fraîchement listé.
Rien ici n’est cassé. La structure est honnête une fois qu’on a lu au-delà du titre. Mais « zéro liquidation » décrit un siège à la table, et la page APY du vault est l’endroit où se trouve l’autre siège.
Si vous déposez, vous êtes le vendeur. Évaluez-le comme tel.
@TermMax #TermMax
Si personne n’est liquidé, qui encaisse la perte ?
La documentation y répond clairement. Aller long, c’est acheter un call. Aller short, c’est acheter un put. Le Coût Max correspond à la prime versée au départ et aussi à la perte maximale possible. Et l’Investissement Dual est défini comme « la contrepartie qui fournit la liquidité pour les options Long/Short ; autrement dit le vendeur de l’option ».
Voilà. Le risque n’a pas été éliminé par ingénierie. Il a été vendu à quelqu’un.
Mettons des chiffres dessus. Ce sont mes propres chiffres illustratifs, pas des cotations en temps réel — je montre la forme, pas une transaction.
Imaginons qu’un token Alpha vaut 1,00 $. Un trader va long, strike à 1,20 $, prime 0,10 $, taille 1 000 tokens. Coût Max = 100 $.
Le token monte à 2,00 $ :
(2,00 - 1,20) x 1 000 = 800 $
moins la prime de 100 $ = 700 $ net sur 100 $ de risque.
Le token chute à 0,30 $ :
Perte = 100 $. Pas la position. Pas un appel de marge à 3 h du matin. 100 $.
Honnêtement, c’est très bien pour le trader. Maintenant, inversez les rôles.
Le déposant de l’Investissement Dual a mis 1 000 tokens à ce strike et a encaissé 100 $ d’avance, garanti, quoi qu’il arrive ensuite.
Token à 2,00 $ : leurs tokens se convertissent à 1,20 $ = 1 200 $ + 100 $ = 1 300 $. Se contenter de détenir aurait valu 2 000 $. Ils ont abandonné 700 $ — exactement ce que le trader a gagné.
Token à 0,30 $ : ils détiennent toujours 1 000 tokens qui valent 300 $, plus les 100 $. Ils ont absorbé toute la baisse.
Hausse plafonnée, baisse illimitée, prime payée pour la difficulté. C’est un call couvert. C’en est un depuis quarante ans.
Donc le TR (APY) à deux chiffres sur ces vaults n’est pas un rendement au sens où la plupart des gens l’entendent. C’est une compensation pour être de l’autre côté du pari levier de quelqu’un sur un token fraîchement listé.
Rien ici n’est cassé. La structure est honnête une fois qu’on a lu au-delà du titre. Mais « zéro liquidation » décrit un siège à la table, et la page APY du vault est l’endroit où se trouve l’autre siège.
Si vous déposez, vous êtes le vendeur. Évaluez-le comme tel.
@TermMax #TermMax
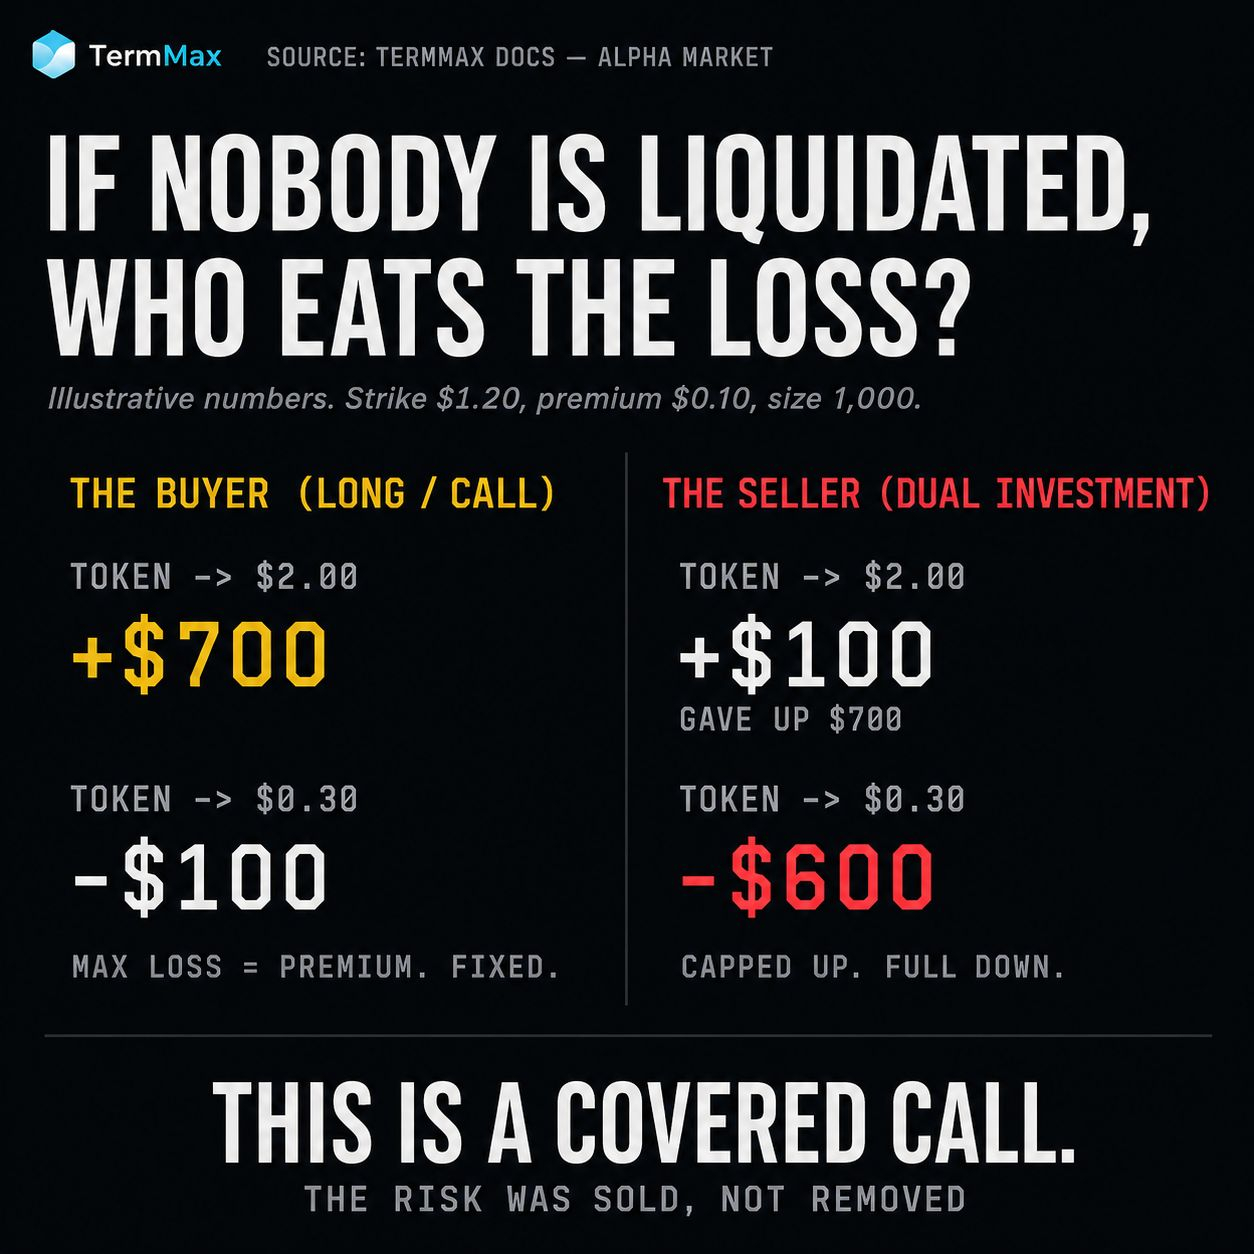
11
4
103
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Il y a six semaines, l’UE a fermé la porte au modèle économique qui a fait naître l’industrie des néocourtiers.
L’article 39a MiFIR — l’interdiction à l’échelle du bloc du “paiement pour l’acheminement des ordres” (payment for order flow) — est entré en vigueur le 1er juillet 2026. Les sociétés ne peuvent plus accepter de frais ou d’avantage quelconques pour l’acheminement des ordres de leurs clients vers un lieu de négociation donné. L’Allemagne a retiré son exemption transitoire pour se conformer.
Dusk Trade est en cours de construction comme un néocourtier d’actifs tokenisés — des OPCVM monétaires (MMF), des ETF, des obligations, des RWA sur DuskEVM — conçu pour fonctionner comme un MTF réglementé conformément aux règles de l’UE.
Il s’installe donc sur un marché où le moteur standard de revenus des néocourtiers est illégal dès le premier jour.
Trois façons de financer une plateforme sans paiements liés au flux d’ordres.
Une commission explicite est honnête et tue le tunnel du trading gratuit.
Exécution propriétaire. BaFin a précisé que le fait d’exécuter les ordres clients à partir de votre propre carnet se situe généralement hors du champ de la PFOF, à condition que la meilleure exécution soit assurée. Mais un opérateur de MTF qui prend l’autre côté du flux client se trouve précisément dans le conflit que la licence MTF vise à gérer.
Ou des frais côté émetteur. Cotation, émission, règlement — payés par celui qui apporte l’actif plutôt que par celui qui le négocie.
J’ai pensé que le troisième était la réponse la plus “propre”. Puis j’ai lu ce que les régulateurs surveillent.
Ils surveillent précisément les tentatives de rebaptiser la PFOF en “frais de règlement” gonflés au sein d’un même groupe.
Ce qui signifie qu’une plateforme qui possède sa propre couche de règlement — exactement ce que fait un exchange “native” de chaîne — se trouve pile dans le viseur le plus dur des superviseurs.
J’ai vérifié les deux réseaux pendant la rédaction. Mainnet : 68 167 transactions depuis la genèse, et chacune des plus récentes correspond à une opération de staking, deux d’entre elles ayant échoué. Testnet : 218 709 — trois fois le volume, avec des types de transactions que le mainnet n’a pas. L’environnement de test est plus actif que l’environnement réel.
L’intégration verticale est l’argument pour les marchés tokenisés : émission, négociation et règlement dans un seul environnement. C’est aussi la structure que les régulateurs ont le plus de mal à valoriser.
Posséder toute la pile, c’est le produit. C’est aussi l’exposition.
Quelqu’un a-t-il vu un modèle de frais publié pour Dusk Trade ?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Il y a six semaines, l’UE a fermé la porte au modèle économique qui a fait naître l’industrie des néocourtiers.
L’article 39a MiFIR — l’interdiction à l’échelle du bloc du “paiement pour l’acheminement des ordres” (payment for order flow) — est entré en vigueur le 1er juillet 2026. Les sociétés ne peuvent plus accepter de frais ou d’avantage quelconques pour l’acheminement des ordres de leurs clients vers un lieu de négociation donné. L’Allemagne a retiré son exemption transitoire pour se conformer.
Dusk Trade est en cours de construction comme un néocourtier d’actifs tokenisés — des OPCVM monétaires (MMF), des ETF, des obligations, des RWA sur DuskEVM — conçu pour fonctionner comme un MTF réglementé conformément aux règles de l’UE.
Il s’installe donc sur un marché où le moteur standard de revenus des néocourtiers est illégal dès le premier jour.
Trois façons de financer une plateforme sans paiements liés au flux d’ordres.
Une commission explicite est honnête et tue le tunnel du trading gratuit.
Exécution propriétaire. BaFin a précisé que le fait d’exécuter les ordres clients à partir de votre propre carnet se situe généralement hors du champ de la PFOF, à condition que la meilleure exécution soit assurée. Mais un opérateur de MTF qui prend l’autre côté du flux client se trouve précisément dans le conflit que la licence MTF vise à gérer.
Ou des frais côté émetteur. Cotation, émission, règlement — payés par celui qui apporte l’actif plutôt que par celui qui le négocie.
J’ai pensé que le troisième était la réponse la plus “propre”. Puis j’ai lu ce que les régulateurs surveillent.
Ils surveillent précisément les tentatives de rebaptiser la PFOF en “frais de règlement” gonflés au sein d’un même groupe.
Ce qui signifie qu’une plateforme qui possède sa propre couche de règlement — exactement ce que fait un exchange “native” de chaîne — se trouve pile dans le viseur le plus dur des superviseurs.
J’ai vérifié les deux réseaux pendant la rédaction. Mainnet : 68 167 transactions depuis la genèse, et chacune des plus récentes correspond à une opération de staking, deux d’entre elles ayant échoué. Testnet : 218 709 — trois fois le volume, avec des types de transactions que le mainnet n’a pas. L’environnement de test est plus actif que l’environnement réel.
L’intégration verticale est l’argument pour les marchés tokenisés : émission, négociation et règlement dans un seul environnement. C’est aussi la structure que les régulateurs ont le plus de mal à valoriser.
Posséder toute la pile, c’est le produit. C’est aussi l’exposition.
Quelqu’un a-t-il vu un modèle de frais publié pour Dusk Trade ?
Il y a six semaines, l’UE a fermé la porte au modèle économique qui a fait naître l’industrie des néocourtiers.
L’article 39a MiFIR — l’interdiction à l’échelle du bloc du “paiement pour l’acheminement des ordres” (payment for order flow) — est entré en vigueur le 1er juillet 2026. Les sociétés ne peuvent plus accepter de frais ou d’avantage quelconques pour l’acheminement des ordres de leurs clients vers un lieu de négociation donné. L’Allemagne a retiré son exemption transitoire pour se conformer.
Dusk Trade est en cours de construction comme un néocourtier d’actifs tokenisés — des OPCVM monétaires (MMF), des ETF, des obligations, des RWA sur DuskEVM — conçu pour fonctionner comme un MTF réglementé conformément aux règles de l’UE.
Il s’installe donc sur un marché où le moteur standard de revenus des néocourtiers est illégal dès le premier jour.
Trois façons de financer une plateforme sans paiements liés au flux d’ordres.
Une commission explicite est honnête et tue le tunnel du trading gratuit.
Exécution propriétaire. BaFin a précisé que le fait d’exécuter les ordres clients à partir de votre propre carnet se situe généralement hors du champ de la PFOF, à condition que la meilleure exécution soit assurée. Mais un opérateur de MTF qui prend l’autre côté du flux client se trouve précisément dans le conflit que la licence MTF vise à gérer.
Ou des frais côté émetteur. Cotation, émission, règlement — payés par celui qui apporte l’actif plutôt que par celui qui le négocie.
J’ai pensé que le troisième était la réponse la plus “propre”. Puis j’ai lu ce que les régulateurs surveillent.
Ils surveillent précisément les tentatives de rebaptiser la PFOF en “frais de règlement” gonflés au sein d’un même groupe.
Ce qui signifie qu’une plateforme qui possède sa propre couche de règlement — exactement ce que fait un exchange “native” de chaîne — se trouve pile dans le viseur le plus dur des superviseurs.
J’ai vérifié les deux réseaux pendant la rédaction. Mainnet : 68 167 transactions depuis la genèse, et chacune des plus récentes correspond à une opération de staking, deux d’entre elles ayant échoué. Testnet : 218 709 — trois fois le volume, avec des types de transactions que le mainnet n’a pas. L’environnement de test est plus actif que l’environnement réel.
L’intégration verticale est l’argument pour les marchés tokenisés : émission, négociation et règlement dans un seul environnement. C’est aussi la structure que les régulateurs ont le plus de mal à valoriser.
Posséder toute la pile, c’est le produit. C’est aussi l’exposition.
Quelqu’un a-t-il vu un modèle de frais publié pour Dusk Trade ?
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 Votes • Vote fermé
9
·
--
Haussier
Sous le livre d’ordres, il y a une bande B/S. Je l’ai prise pour un indice concernant la direction. J’ai vérifié sur quatre tickers et la règle s’est cassée.
La bande montre la part des ordres d’achat par rapport aux ventes dans le carnet visible. Logique : plus d’acheteurs - le prix monte.
J’ai retiré quatre bStocks à 14:50, une fois.
$ALABB : B 25,05% - variation -9,57%
SOXSB : B 52,09% - variation +10,11%
SNXXB : B 55,21% - variation -2,04%
$MSTRB : B 74,30% - variation +2,87%
Aux extrémités, la règle fonctionne. Le moins d’acheteurs est sur ALABB, et c’est là qu’il est le plus tombé. Le plus est sur MSTRB, et il est en hausse.
Maintenant, le milieu.
SOXSB et SNXXB sont presque identiques : 52,09% contre 55,21%, écart de 3 points.
Variation sur 24 heures : +10,11% contre -2,04%. Écart de 12 points.
Trois points dans le carnet et douze dans le prix. Ici, la règle n’explique rien.
Corrélation sur quatre points r = 0,63. Il semble qu’il y ait un lien, mais avec un aussi petit échantillon, ça ne prouve rien.
Voilà où je me suis trompé. La bande montre le carnet maintenant, à cette seconde. La variation sur 24 heures montre ce qui s’est déjà passé. Je comparais la coupe actuelle avec celle de la veille et je m’attendais à ce que l’une explique l’autre.
Concrètement : lire la bande comme l’état de la file à cet instant, pas comme une prévision.
Limites : quatre tickers, un seul instantané. Pour tirer une conclusion, il faut des dizaines de mesures sur des jours différents.
Le carnet indique qui se tient là, maintenant. Il ne dit pas qui viendra.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Sous le livre d’ordres, il y a une bande B/S. Je l’ai prise pour un indice concernant la direction. J’ai vérifié sur quatre tickers et la règle s’est cassée.
La bande montre la part des ordres d’achat par rapport aux ventes dans le carnet visible. Logique : plus d’acheteurs - le prix monte.
J’ai retiré quatre bStocks à 14:50, une fois.
$ALABB : B 25,05% - variation -9,57%
SOXSB : B 52,09% - variation +10,11%
SNXXB : B 55,21% - variation -2,04%
$MSTRB : B 74,30% - variation +2,87%
Aux extrémités, la règle fonctionne. Le moins d’acheteurs est sur ALABB, et c’est là qu’il est le plus tombé. Le plus est sur MSTRB, et il est en hausse.
Maintenant, le milieu.
SOXSB et SNXXB sont presque identiques : 52,09% contre 55,21%, écart de 3 points.
Variation sur 24 heures : +10,11% contre -2,04%. Écart de 12 points.
Trois points dans le carnet et douze dans le prix. Ici, la règle n’explique rien.
Corrélation sur quatre points r = 0,63. Il semble qu’il y ait un lien, mais avec un aussi petit échantillon, ça ne prouve rien.
Voilà où je me suis trompé. La bande montre le carnet maintenant, à cette seconde. La variation sur 24 heures montre ce qui s’est déjà passé. Je comparais la coupe actuelle avec celle de la veille et je m’attendais à ce que l’une explique l’autre.
Concrètement : lire la bande comme l’état de la file à cet instant, pas comme une prévision.
Limites : quatre tickers, un seul instantané. Pour tirer une conclusion, il faut des dizaines de mesures sur des jours différents.
Le carnet indique qui se tient là, maintenant. Il ne dit pas qui viendra.
@BinanceCIS #bStocksCIS
La bande montre la part des ordres d’achat par rapport aux ventes dans le carnet visible. Logique : plus d’acheteurs - le prix monte.
J’ai retiré quatre bStocks à 14:50, une fois.
$ALABB : B 25,05% - variation -9,57%
SOXSB : B 52,09% - variation +10,11%
SNXXB : B 55,21% - variation -2,04%
$MSTRB : B 74,30% - variation +2,87%
Aux extrémités, la règle fonctionne. Le moins d’acheteurs est sur ALABB, et c’est là qu’il est le plus tombé. Le plus est sur MSTRB, et il est en hausse.
Maintenant, le milieu.
SOXSB et SNXXB sont presque identiques : 52,09% contre 55,21%, écart de 3 points.
Variation sur 24 heures : +10,11% contre -2,04%. Écart de 12 points.
Trois points dans le carnet et douze dans le prix. Ici, la règle n’explique rien.
Corrélation sur quatre points r = 0,63. Il semble qu’il y ait un lien, mais avec un aussi petit échantillon, ça ne prouve rien.
Voilà où je me suis trompé. La bande montre le carnet maintenant, à cette seconde. La variation sur 24 heures montre ce qui s’est déjà passé. Je comparais la coupe actuelle avec celle de la veille et je m’attendais à ce que l’une explique l’autre.
Concrètement : lire la bande comme l’état de la file à cet instant, pas comme une prévision.
Limites : quatre tickers, un seul instantané. Pour tirer une conclusion, il faut des dizaines de mesures sur des jours différents.
Le carnet indique qui se tient là, maintenant. Il ne dit pas qui viendra.
@BinanceCIS #bStocksCIS
6
4
104
·
--
Partiellement vrai
J’ai supposé que TermMax était une autre fourche (fork) de Pendle. Puis j’ai divisé deux nombres sur sa page DefiLlama et j’ai obtenu un résultat auquel je ne m’attendais pas.
Prêts actifs : 27,22 M$ . VL : 31,25 M$ .
27,22 / 31,25 = 87,1 % de taux d’utilisation.
C’est élevé. Les marchés en stablecoins d’Aave se situent généralement quelque part dans une fourchette de 50 à 70 %. Ma première idée a été que j’avais mal interprété la métrique : 87 % sur un protocole dont la plupart des gens n’ont jamais entendu parler semblait faux.
Alors j’ai re-vérifié ce qu’est réellement TermMax, et le nombre a cessé d’avoir l’air étrange.
Il n’y a pas de courbe d’utilisation ici. Chaque marché émet des FT (un zéro-coupon, 1 FT se convertit en 1 jeton de dette à l’échéance) et des XT, où FT + XT font toujours 1. Un emprunteur émet des FT contre une garantie et les vend avec une décote : CETTE décote correspond au taux fixe. Le capital ne reste pas inactif en attendant qu’une courbe le valorise. Il est apparié par des teneurs d’ordres qui fixent des courbes de fourchette, ou il n’est tout simplement pas là.
Ensuite, j’ai remarqué autre chose sur la même page.
Frais annualisés : 315 653,62 $
Revenu annualisé : 313 945,62 $
Il y a donc un écart de 1 708 $. 99,46 % des frais se convertissent directement en revenu du protocole. La méthodologie de DefiLlama indique que ces frais proviennent de trois sources : les frais de protocole sur les FT escomptés au sous-jacent, les frais de liquidation sur la garantie en GT, et les frais de performance.
Maintenant, la partie que je ne vais pas arranger. La documentation valorise le pré-minage de 40 M$ en TMX sur une FDV de 60 M$.
60 000 000 / 315 653,62 = ~190x le multiple prix / frais.
C’est un multiple très coûteux pour une base de frais très faible. Une forte utilisation sur 31 M$ reste tout de même… 31 M$.
Deux choses sont vraies en même temps : le mécanisme est réellement différent du lending mutualisé, et les revenus sont minuscules. Je publie les deux.
La capture d’écran est celle de DefiLlama, le 17 août 2026. Vérifiez-le vous-même.
@termmax #TermMax
J’ai supposé que TermMax était une autre fourche (fork) de Pendle. Puis j’ai divisé deux nombres sur sa page DefiLlama et j’ai obtenu un résultat auquel je ne m’attendais pas.
Prêts actifs : 27,22 M$ . VL : 31,25 M$ .
27,22 / 31,25 = 87,1 % de taux d’utilisation.
C’est élevé. Les marchés en stablecoins d’Aave se situent généralement quelque part dans une fourchette de 50 à 70 %. Ma première idée a été que j’avais mal interprété la métrique : 87 % sur un protocole dont la plupart des gens n’ont jamais entendu parler semblait faux.
Alors j’ai re-vérifié ce qu’est réellement TermMax, et le nombre a cessé d’avoir l’air étrange.
Il n’y a pas de courbe d’utilisation ici. Chaque marché émet des FT (un zéro-coupon, 1 FT se convertit en 1 jeton de dette à l’échéance) et des XT, où FT + XT font toujours 1. Un emprunteur émet des FT contre une garantie et les vend avec une décote : CETTE décote correspond au taux fixe. Le capital ne reste pas inactif en attendant qu’une courbe le valorise. Il est apparié par des teneurs d’ordres qui fixent des courbes de fourchette, ou il n’est tout simplement pas là.
Ensuite, j’ai remarqué autre chose sur la même page.
Frais annualisés : 315 653,62 $
Revenu annualisé : 313 945,62 $
Il y a donc un écart de 1 708 $. 99,46 % des frais se convertissent directement en revenu du protocole. La méthodologie de DefiLlama indique que ces frais proviennent de trois sources : les frais de protocole sur les FT escomptés au sous-jacent, les frais de liquidation sur la garantie en GT, et les frais de performance.
Maintenant, la partie que je ne vais pas arranger. La documentation valorise le pré-minage de 40 M$ en TMX sur une FDV de 60 M$.
60 000 000 / 315 653,62 = ~190x le multiple prix / frais.
C’est un multiple très coûteux pour une base de frais très faible. Une forte utilisation sur 31 M$ reste tout de même… 31 M$.
Deux choses sont vraies en même temps : le mécanisme est réellement différent du lending mutualisé, et les revenus sont minuscules. Je publie les deux.
La capture d’écran est celle de DefiLlama, le 17 août 2026. Vérifiez-le vous-même.
@TermMax #TermMax
Prêts actifs : 27,22 M$ . VL : 31,25 M$ .
27,22 / 31,25 = 87,1 % de taux d’utilisation.
C’est élevé. Les marchés en stablecoins d’Aave se situent généralement quelque part dans une fourchette de 50 à 70 %. Ma première idée a été que j’avais mal interprété la métrique : 87 % sur un protocole dont la plupart des gens n’ont jamais entendu parler semblait faux.
Alors j’ai re-vérifié ce qu’est réellement TermMax, et le nombre a cessé d’avoir l’air étrange.
Il n’y a pas de courbe d’utilisation ici. Chaque marché émet des FT (un zéro-coupon, 1 FT se convertit en 1 jeton de dette à l’échéance) et des XT, où FT + XT font toujours 1. Un emprunteur émet des FT contre une garantie et les vend avec une décote : CETTE décote correspond au taux fixe. Le capital ne reste pas inactif en attendant qu’une courbe le valorise. Il est apparié par des teneurs d’ordres qui fixent des courbes de fourchette, ou il n’est tout simplement pas là.
Ensuite, j’ai remarqué autre chose sur la même page.
Frais annualisés : 315 653,62 $
Revenu annualisé : 313 945,62 $
Il y a donc un écart de 1 708 $. 99,46 % des frais se convertissent directement en revenu du protocole. La méthodologie de DefiLlama indique que ces frais proviennent de trois sources : les frais de protocole sur les FT escomptés au sous-jacent, les frais de liquidation sur la garantie en GT, et les frais de performance.
Maintenant, la partie que je ne vais pas arranger. La documentation valorise le pré-minage de 40 M$ en TMX sur une FDV de 60 M$.
60 000 000 / 315 653,62 = ~190x le multiple prix / frais.
C’est un multiple très coûteux pour une base de frais très faible. Une forte utilisation sur 31 M$ reste tout de même… 31 M$.
Deux choses sont vraies en même temps : le mécanisme est réellement différent du lending mutualisé, et les revenus sont minuscules. Je publie les deux.
La capture d’écran est celle de DefiLlama, le 17 août 2026. Vérifiez-le vous-même.
@TermMax #TermMax
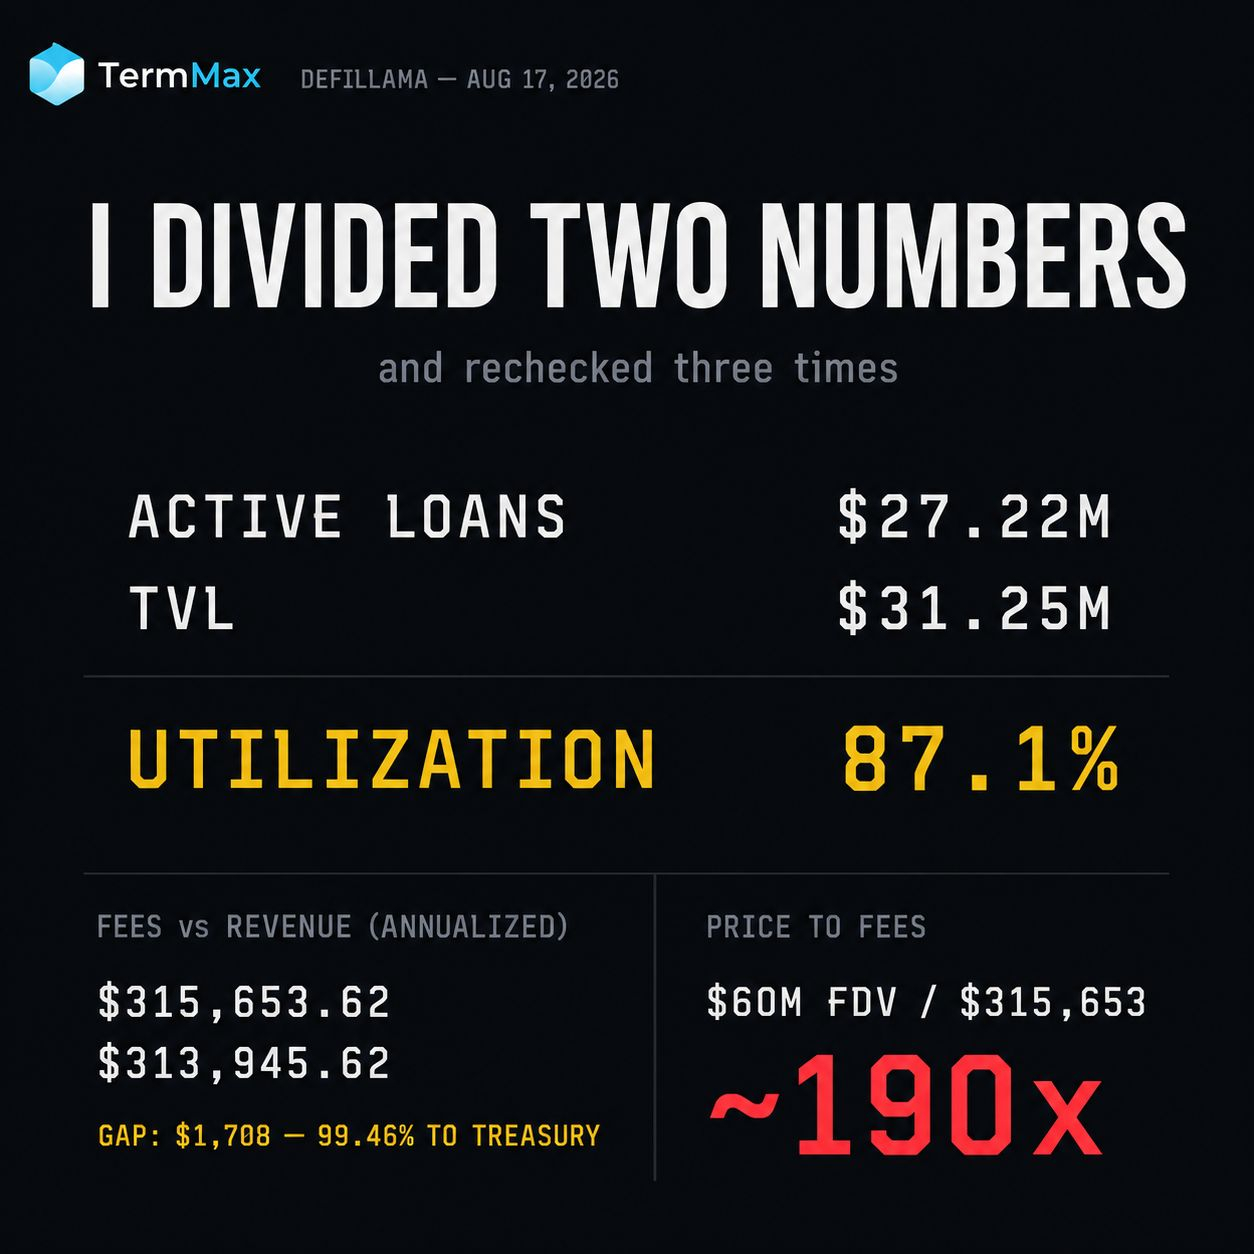
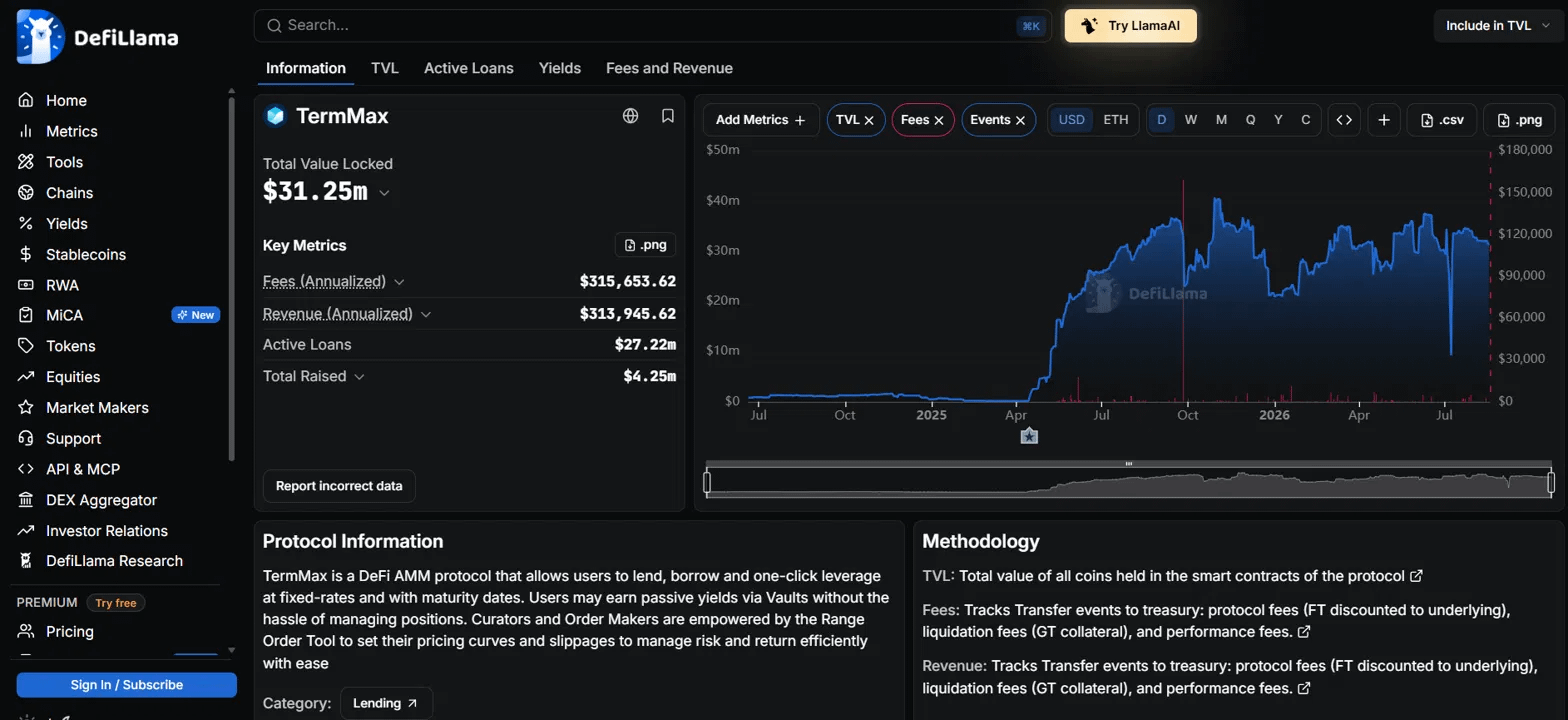
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Tout le monde capture l’écran de l’explorateur Dusk. Presque personne ne le lit deux fois.
J’ai vérifié la même page à 39 heures d’intervalle et une paire de nombres avait discrètement bougé.
Provisionneurs actifs : 170 → 175
Provisionneurs en attente : 26 → 20
Six ont quitté la file. Cinq sont devenus actifs. C’est le cycle de mise en enjeu (staking) qui se déroule sous vos yeux, et c’est la première chose que j’ai vue sur cette chaîne qui ressemble à un opérateur qui prend une décision plutôt qu’à un protocole qui se maintient tout seul.
Dusk n’active pas le staking immédiatement. Un nouveau staking attend une limite d’époque avant de compter pour le consensus. Entre mes deux lectures, environ 6,6 époques se sont écoulées, et la file s’est vidée de six.
Puis le nombre qui n’a pas eu le comportement attendu.
Le staking en attente a augmenté sur la même fenêtre - de 11,39 M à 11,97 M. Six provisionneurs ont quitté la file, mais la file a continué de grossir. Un nouvel apport de capital est arrivé plus vite qu’il n’a été traité.
La composition a aussi changé. Le staking moyen par provisionneur en attente est passé de 0,438 M à 0,599 M DUSK. Le staking moyen par provisionneur actif a baissé de 1,151 M à 1,127 M.
Lisez tout cela ensemble et vous obtenez : des opérateurs plus petits deviennent actifs, tandis que les plus grands attendent encore. L’ensemble actif s’élargit pendant que son poids moyen s’amincit.
Pour une chaîne qui vend une finalité déterministe à des environnements réglementés, c’est une métrique plus intéressante que le TPS. Le total du staking se situe désormais à 197,14 M contre environ 603 M en circulation - soit environ 33% verrouillés. Le staking moyen des provisionneurs actifs est d’environ 1,13 M DUSK, plus de mille fois la valeur minimale de 1 000 DUSK.
Transactions sur la même fenêtre : 521 sur 14 291 blocs. 3,65% des blocs en contenaient une, contre 3,2% que j’ai mesuré il y a quelques jours. Les types étaient STAKE, UNSTAKE, WITHDRAW. Toujours aucun transfert.
Donc le réseau n’est pas inactif - c’est simplement que tout le mouvement correspond à des personnes qui décident s’il faut le faire tourner.
Ce que je ne peux pas déterminer depuis l’explorateur : ce sixième provisionneur en attente a-t-il été activé puis a-t-il immédiatement retiré (unstake), ou a-t-il échoué à s’activer du tout ? Ce sont deux histoires différentes, et l’interface ne les distingue pas.
Où est passé le sixième provisionneur en attente ?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Tout le monde capture l’écran de l’explorateur Dusk. Presque personne ne le lit deux fois.
J’ai vérifié la même page à 39 heures d’intervalle et une paire de nombres avait discrètement bougé.
Provisionneurs actifs : 170 → 175
Provisionneurs en attente : 26 → 20
Six ont quitté la file. Cinq sont devenus actifs. C’est le cycle de mise en enjeu (staking) qui se déroule sous vos yeux, et c’est la première chose que j’ai vue sur cette chaîne qui ressemble à un opérateur qui prend une décision plutôt qu’à un protocole qui se maintient tout seul.
Dusk n’active pas le staking immédiatement. Un nouveau staking attend une limite d’époque avant de compter pour le consensus. Entre mes deux lectures, environ 6,6 époques se sont écoulées, et la file s’est vidée de six.
Puis le nombre qui n’a pas eu le comportement attendu.
Le staking en attente a augmenté sur la même fenêtre - de 11,39 M à 11,97 M. Six provisionneurs ont quitté la file, mais la file a continué de grossir. Un nouvel apport de capital est arrivé plus vite qu’il n’a été traité.
La composition a aussi changé. Le staking moyen par provisionneur en attente est passé de 0,438 M à 0,599 M DUSK. Le staking moyen par provisionneur actif a baissé de 1,151 M à 1,127 M.
Lisez tout cela ensemble et vous obtenez : des opérateurs plus petits deviennent actifs, tandis que les plus grands attendent encore. L’ensemble actif s’élargit pendant que son poids moyen s’amincit.
Pour une chaîne qui vend une finalité déterministe à des environnements réglementés, c’est une métrique plus intéressante que le TPS. Le total du staking se situe désormais à 197,14 M contre environ 603 M en circulation - soit environ 33% verrouillés. Le staking moyen des provisionneurs actifs est d’environ 1,13 M DUSK, plus de mille fois la valeur minimale de 1 000 DUSK.
Transactions sur la même fenêtre : 521 sur 14 291 blocs. 3,65% des blocs en contenaient une, contre 3,2% que j’ai mesuré il y a quelques jours. Les types étaient STAKE, UNSTAKE, WITHDRAW. Toujours aucun transfert.
Donc le réseau n’est pas inactif - c’est simplement que tout le mouvement correspond à des personnes qui décident s’il faut le faire tourner.
Ce que je ne peux pas déterminer depuis l’explorateur : ce sixième provisionneur en attente a-t-il été activé puis a-t-il immédiatement retiré (unstake), ou a-t-il échoué à s’activer du tout ? Ce sont deux histoires différentes, et l’interface ne les distingue pas.
Où est passé le sixième provisionneur en attente ?
Tout le monde capture l’écran de l’explorateur Dusk. Presque personne ne le lit deux fois.
J’ai vérifié la même page à 39 heures d’intervalle et une paire de nombres avait discrètement bougé.
Provisionneurs actifs : 170 → 175
Provisionneurs en attente : 26 → 20
Six ont quitté la file. Cinq sont devenus actifs. C’est le cycle de mise en enjeu (staking) qui se déroule sous vos yeux, et c’est la première chose que j’ai vue sur cette chaîne qui ressemble à un opérateur qui prend une décision plutôt qu’à un protocole qui se maintient tout seul.
Dusk n’active pas le staking immédiatement. Un nouveau staking attend une limite d’époque avant de compter pour le consensus. Entre mes deux lectures, environ 6,6 époques se sont écoulées, et la file s’est vidée de six.
Puis le nombre qui n’a pas eu le comportement attendu.
Le staking en attente a augmenté sur la même fenêtre - de 11,39 M à 11,97 M. Six provisionneurs ont quitté la file, mais la file a continué de grossir. Un nouvel apport de capital est arrivé plus vite qu’il n’a été traité.
La composition a aussi changé. Le staking moyen par provisionneur en attente est passé de 0,438 M à 0,599 M DUSK. Le staking moyen par provisionneur actif a baissé de 1,151 M à 1,127 M.
Lisez tout cela ensemble et vous obtenez : des opérateurs plus petits deviennent actifs, tandis que les plus grands attendent encore. L’ensemble actif s’élargit pendant que son poids moyen s’amincit.
Pour une chaîne qui vend une finalité déterministe à des environnements réglementés, c’est une métrique plus intéressante que le TPS. Le total du staking se situe désormais à 197,14 M contre environ 603 M en circulation - soit environ 33% verrouillés. Le staking moyen des provisionneurs actifs est d’environ 1,13 M DUSK, plus de mille fois la valeur minimale de 1 000 DUSK.
Transactions sur la même fenêtre : 521 sur 14 291 blocs. 3,65% des blocs en contenaient une, contre 3,2% que j’ai mesuré il y a quelques jours. Les types étaient STAKE, UNSTAKE, WITHDRAW. Toujours aucun transfert.
Donc le réseau n’est pas inactif - c’est simplement que tout le mouvement correspond à des personnes qui décident s’il faut le faire tourner.
Ce que je ne peux pas déterminer depuis l’explorateur : ce sixième provisionneur en attente a-t-il été activé puis a-t-il immédiatement retiré (unstake), ou a-t-il échoué à s’activer du tout ? Ce sont deux histoires différentes, et l’interface ne les distingue pas.
Où est passé le sixième provisionneur en attente ?
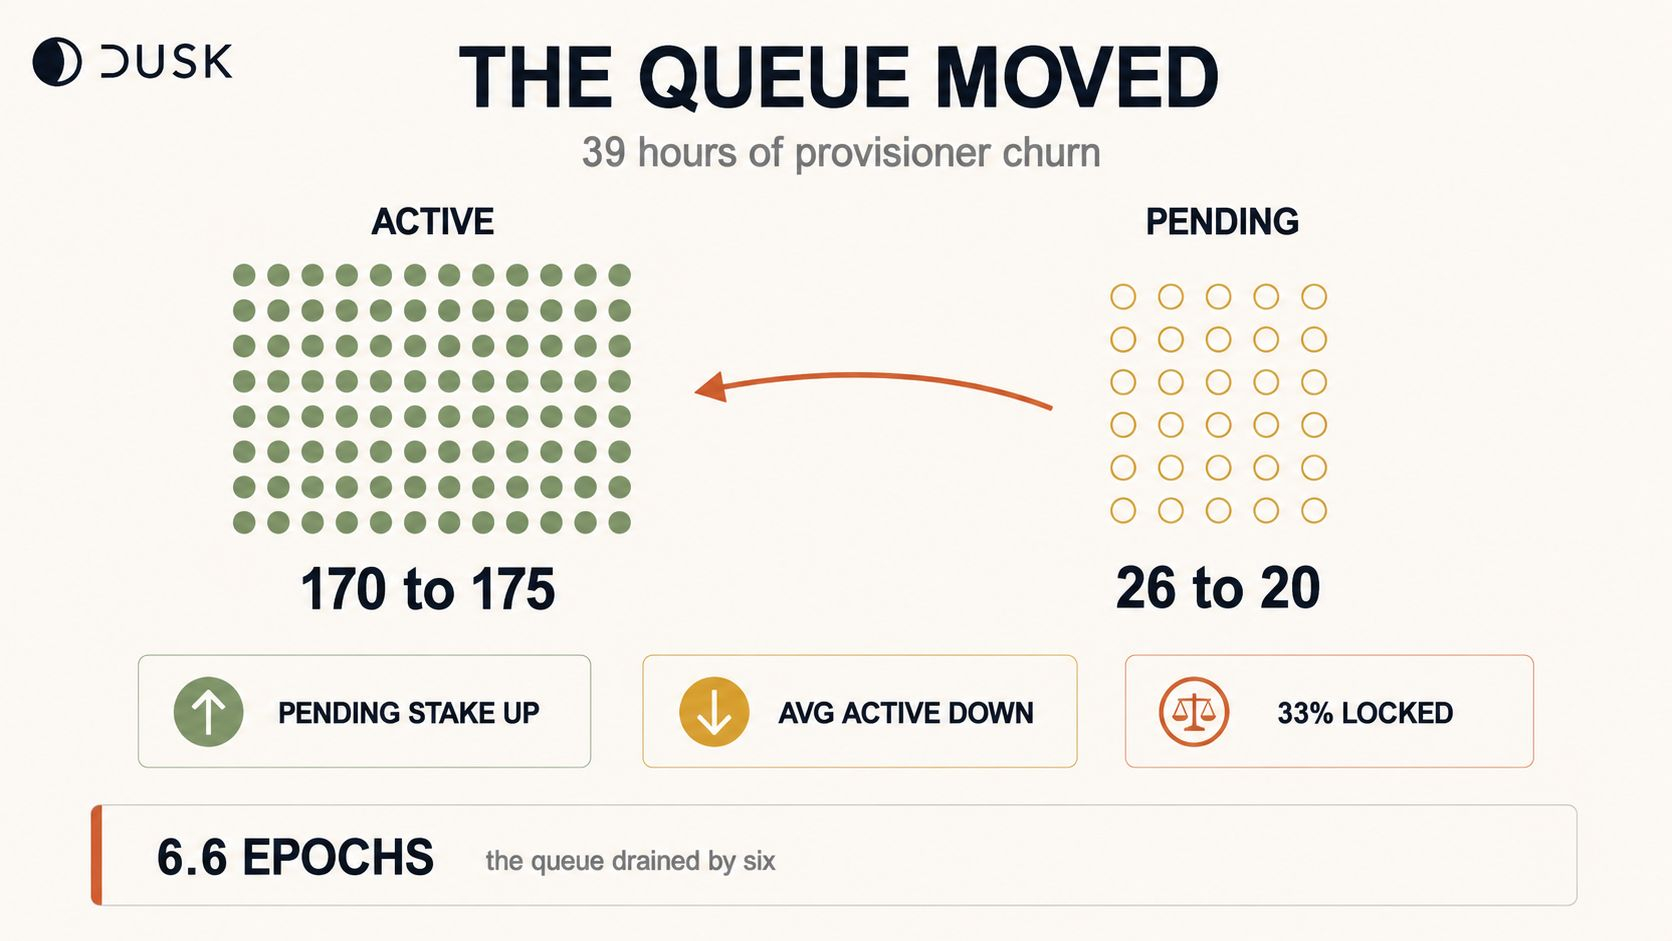
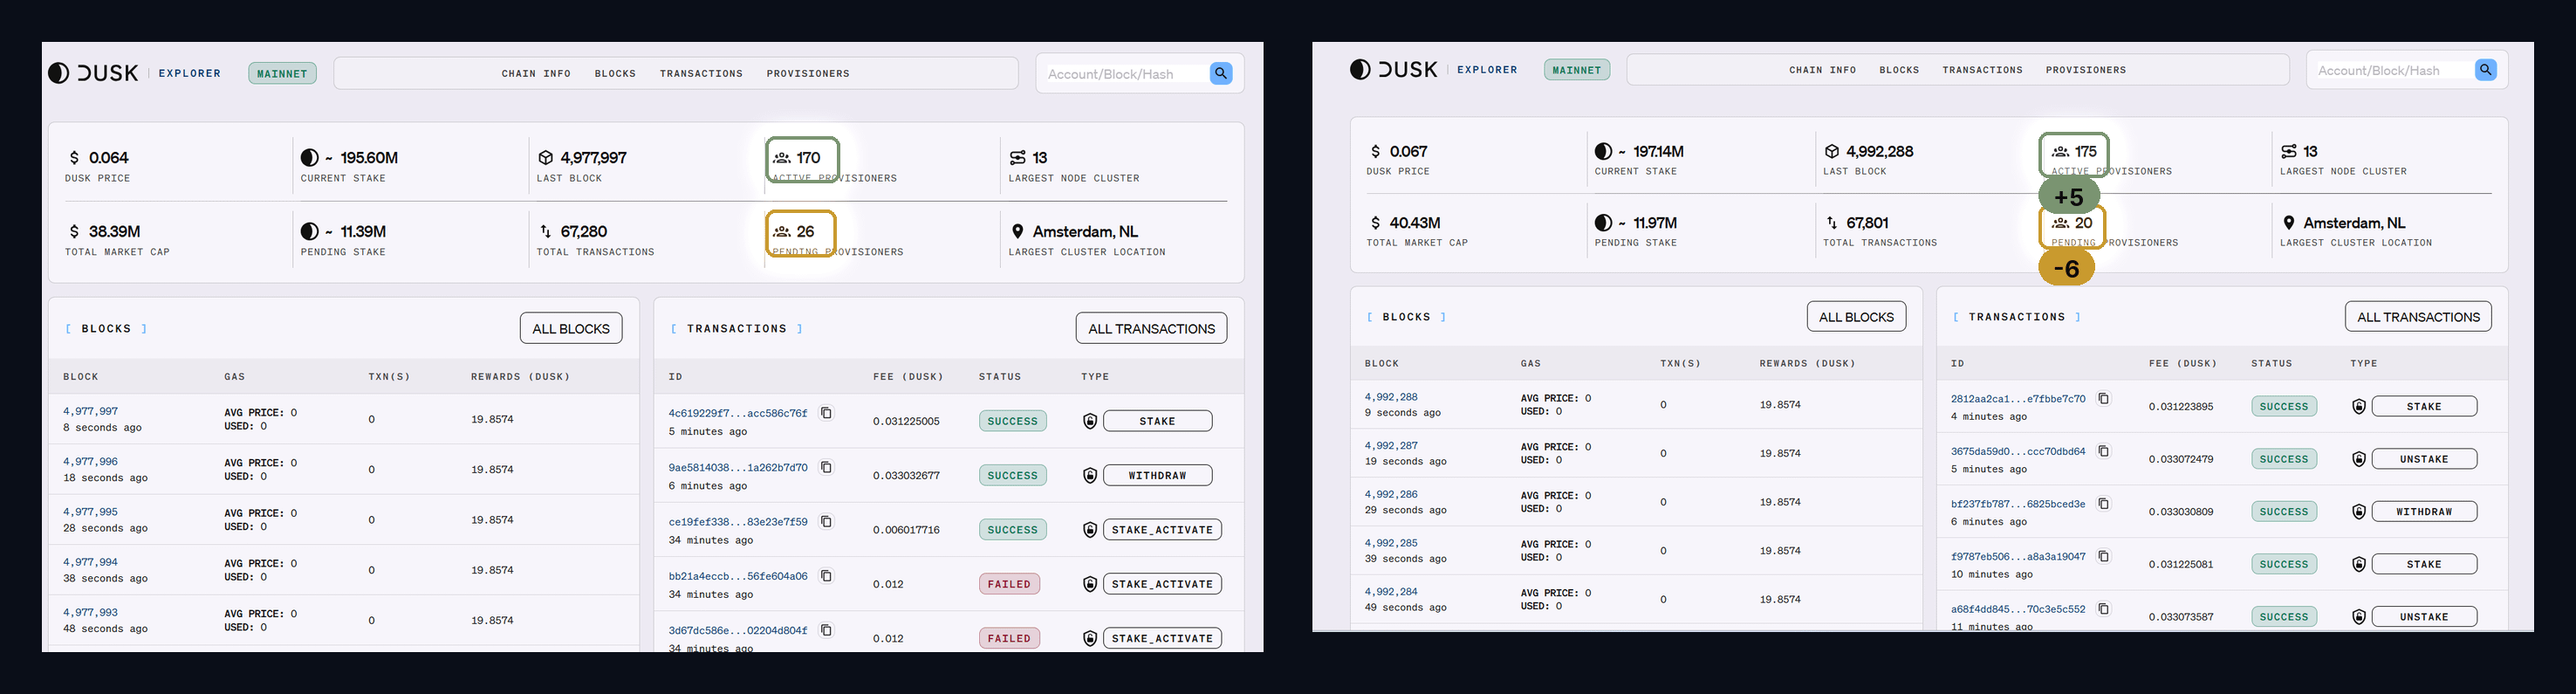
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 Votes • Vote fermé
86
·
--
L’indice a dit aujourd’hui qu’il ne s’est rien passé. En son sein, il y a eu toute la journée.
J’ai trié tout l’onglet bStocks par variation sur 24 heures et j’ai noté chaque ticker.
Il y en a 66 : 20 en baisse, 46 en hausse.
D’abord, j’ai regardé $SPYB , l’indice tokenisé du marché large.
+0,03%
Zéro. Un jour où rien ne s’est passé.
Ensuite, j’ai regardé la liste des pays.
SOXSB : -3,97%
ALABB : +6,05%
L’amplitude :
6,05 + 3,97 = 10,02 points.
10,02 ÷ 0,03 = 334
L’étendue à l’intérieur de la liste est 334 fois plus grande que le mouvement même de l’indice.
Voilà où je me suis trompé. J’ouvrais l’indice pour comprendre le sentiment du marché. Mais un indice, c’est une moyenne, et une moyenne ment sur ce qui s’est réellement passé.
Et encore un détail qui m’a convaincu que ce n’est pas du bruit. Dans la liste, il y a une paire $SOXLB et $SOXSB : des instruments opposés à un seul secteur d’écart.
SOXLB : +3,94%
SOXSB : -3,97%
Un miroir avec une différence de 0,03. Les prix dans la liste maintiennent un lien entre eux, au lieu de dériver de manière chaotique.
Pratiquement : maintenant, je ne regarde plus l’indice, mais les pays de la liste triée.
Limites : un seul découpage ; la liste a été écrite à la main et j’ai pu oublier quelque chose en haut. 66 est une limite inférieure.
L’indice montre une moyenne. La moyenne ne montre pas un jour.
@BinanceCIS #bStocksCIS
L’indice a dit aujourd’hui qu’il ne s’est rien passé. En son sein, il y a eu toute la journée.
J’ai trié tout l’onglet bStocks par variation sur 24 heures et j’ai noté chaque ticker.
Il y en a 66 : 20 en baisse, 46 en hausse.
D’abord, j’ai regardé $SPYB , l’indice tokenisé du marché large.
+0,03%
Zéro. Un jour où rien ne s’est passé.
Ensuite, j’ai regardé la liste des pays.
SOXSB : -3,97%
ALABB : +6,05%
L’amplitude :
6,05 + 3,97 = 10,02 points.
10,02 ÷ 0,03 = 334
L’étendue à l’intérieur de la liste est 334 fois plus grande que le mouvement même de l’indice.
Voilà où je me suis trompé. J’ouvrais l’indice pour comprendre le sentiment du marché. Mais un indice, c’est une moyenne, et une moyenne ment sur ce qui s’est réellement passé.
Et encore un détail qui m’a convaincu que ce n’est pas du bruit. Dans la liste, il y a une paire $SOXLB et $SOXSB : des instruments opposés à un seul secteur d’écart.
SOXLB : +3,94%
SOXSB : -3,97%
Un miroir avec une différence de 0,03. Les prix dans la liste maintiennent un lien entre eux, au lieu de dériver de manière chaotique.
Pratiquement : maintenant, je ne regarde plus l’indice, mais les pays de la liste triée.
Limites : un seul découpage ; la liste a été écrite à la main et j’ai pu oublier quelque chose en haut. 66 est une limite inférieure.
L’indice montre une moyenne. La moyenne ne montre pas un jour.
@BinanceCIS #bStocksCIS
J’ai trié tout l’onglet bStocks par variation sur 24 heures et j’ai noté chaque ticker.
Il y en a 66 : 20 en baisse, 46 en hausse.
D’abord, j’ai regardé $SPYB , l’indice tokenisé du marché large.
+0,03%
Zéro. Un jour où rien ne s’est passé.
Ensuite, j’ai regardé la liste des pays.
SOXSB : -3,97%
ALABB : +6,05%
L’amplitude :
6,05 + 3,97 = 10,02 points.
10,02 ÷ 0,03 = 334
L’étendue à l’intérieur de la liste est 334 fois plus grande que le mouvement même de l’indice.
Voilà où je me suis trompé. J’ouvrais l’indice pour comprendre le sentiment du marché. Mais un indice, c’est une moyenne, et une moyenne ment sur ce qui s’est réellement passé.
Et encore un détail qui m’a convaincu que ce n’est pas du bruit. Dans la liste, il y a une paire $SOXLB et $SOXSB : des instruments opposés à un seul secteur d’écart.
SOXLB : +3,94%
SOXSB : -3,97%
Un miroir avec une différence de 0,03. Les prix dans la liste maintiennent un lien entre eux, au lieu de dériver de manière chaotique.
Pratiquement : maintenant, je ne regarde plus l’indice, mais les pays de la liste triée.
Limites : un seul découpage ; la liste a été écrite à la main et j’ai pu oublier quelque chose en haut. 66 est une limite inférieure.
L’indice montre une moyenne. La moyenne ne montre pas un jour.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
« Confidentialité et conformité » est la formule que chaque chaîne RWA utilise. Je voulais savoir en quoi elle se décompose, alors j’ai passé une soirée à lire comment Dusk structure réellement la visibilité.
Mon hypothèse de départ : la confidentialité est un interrupteur. Activée ou désactivée. Cachée ou publique.
C’est faux, et la manière dont c’est faux est la partie intéressante.
Une transaction unique ne possède pas un seul état de visibilité. Elle en a un différent pour chaque observateur.
Le public voit qu’une transaction valide a eu lieu et que le réseau l’a acceptée. Pas qui, pas combien.
Le contrepartiste voit ce dont il a besoin pour accomplir sa part. Montant, actif, statut de règlement.
L’opérateur de la plateforme voit ce qu’il doit voir pour tenir un registre et respecter ses propres obligations. Positions, limites, exposition.
Un évaluateur autorisé voit ce que son mandat couvre, et uniquement cela. Pas tout le grand livre. Pas tout, pour toujours.
Quatre observateurs. Une transaction. Quatre ensembles de données différents.
Quand je l’ai vu ainsi, la contrainte de conception est devenue évidente. Une chaîne totalement transparente donne aux quatre le même point de vue, ce qui signifie que vos positions fuient aux concurrents. Une chaîne totalement opaque donne à ces quatre rien du tout, ce qui signifie qu’aucune entité autorisée ne peut y opérer.
La pile de Dusk cherche à rendre la frontière programmable plutôt que binaire : Phoenix pour les transferts sous protection, Moonlight pour les flux de type « compte public », et Hedger sur DuskEVM, qui combine le chiffrement homomorphe avec des preuves à divulgation nulle afin qu’une plateforme puisse calculer sur des valeurs qu’elle ne peut pas lire.
Là où je suis réellement incertain : jusqu’à quel point la vue de l’évaluateur devient granulaire dans la pratique. Par transaction ? Par compte ? Dans le temps limité ? Les documents décrivent la capacité, pas le paramètre opérationnel par défaut, et ce sont des choses différentes.
Si quelqu’un a lu l’implémentation de la clé de consultation en détail, c’est l’écart que j’aimerais voir comblé.
Ma question pour la salle : laquelle des quatre vues est la plus difficile à maîtriser ? Je parierais sur l’opérateur de la plateforme, parce qu’il lui faut le plus de données tout en étant la partie la moins digne de confiance parmi les trois autres.
#dusk $DUSK @Dusk $BNB $SOL
« Confidentialité et conformité » est la formule que chaque chaîne RWA utilise. Je voulais savoir en quoi elle se décompose, alors j’ai passé une soirée à lire comment Dusk structure réellement la visibilité.
Mon hypothèse de départ : la confidentialité est un interrupteur. Activée ou désactivée. Cachée ou publique.
C’est faux, et la manière dont c’est faux est la partie intéressante.
Une transaction unique ne possède pas un seul état de visibilité. Elle en a un différent pour chaque observateur.
Le public voit qu’une transaction valide a eu lieu et que le réseau l’a acceptée. Pas qui, pas combien.
Le contrepartiste voit ce dont il a besoin pour accomplir sa part. Montant, actif, statut de règlement.
L’opérateur de la plateforme voit ce qu’il doit voir pour tenir un registre et respecter ses propres obligations. Positions, limites, exposition.
Un évaluateur autorisé voit ce que son mandat couvre, et uniquement cela. Pas tout le grand livre. Pas tout, pour toujours.
Quatre observateurs. Une transaction. Quatre ensembles de données différents.
Quand je l’ai vu ainsi, la contrainte de conception est devenue évidente. Une chaîne totalement transparente donne aux quatre le même point de vue, ce qui signifie que vos positions fuient aux concurrents. Une chaîne totalement opaque donne à ces quatre rien du tout, ce qui signifie qu’aucune entité autorisée ne peut y opérer.
La pile de Dusk cherche à rendre la frontière programmable plutôt que binaire : Phoenix pour les transferts sous protection, Moonlight pour les flux de type « compte public », et Hedger sur DuskEVM, qui combine le chiffrement homomorphe avec des preuves à divulgation nulle afin qu’une plateforme puisse calculer sur des valeurs qu’elle ne peut pas lire.
Là où je suis réellement incertain : jusqu’à quel point la vue de l’évaluateur devient granulaire dans la pratique. Par transaction ? Par compte ? Dans le temps limité ? Les documents décrivent la capacité, pas le paramètre opérationnel par défaut, et ce sont des choses différentes.
Si quelqu’un a lu l’implémentation de la clé de consultation en détail, c’est l’écart que j’aimerais voir comblé.
Ma question pour la salle : laquelle des quatre vues est la plus difficile à maîtriser ? Je parierais sur l’opérateur de la plateforme, parce qu’il lui faut le plus de données tout en étant la partie la moins digne de confiance parmi les trois autres.
« Confidentialité et conformité » est la formule que chaque chaîne RWA utilise. Je voulais savoir en quoi elle se décompose, alors j’ai passé une soirée à lire comment Dusk structure réellement la visibilité.
Mon hypothèse de départ : la confidentialité est un interrupteur. Activée ou désactivée. Cachée ou publique.
C’est faux, et la manière dont c’est faux est la partie intéressante.
Une transaction unique ne possède pas un seul état de visibilité. Elle en a un différent pour chaque observateur.
Le public voit qu’une transaction valide a eu lieu et que le réseau l’a acceptée. Pas qui, pas combien.
Le contrepartiste voit ce dont il a besoin pour accomplir sa part. Montant, actif, statut de règlement.
L’opérateur de la plateforme voit ce qu’il doit voir pour tenir un registre et respecter ses propres obligations. Positions, limites, exposition.
Un évaluateur autorisé voit ce que son mandat couvre, et uniquement cela. Pas tout le grand livre. Pas tout, pour toujours.
Quatre observateurs. Une transaction. Quatre ensembles de données différents.
Quand je l’ai vu ainsi, la contrainte de conception est devenue évidente. Une chaîne totalement transparente donne aux quatre le même point de vue, ce qui signifie que vos positions fuient aux concurrents. Une chaîne totalement opaque donne à ces quatre rien du tout, ce qui signifie qu’aucune entité autorisée ne peut y opérer.
La pile de Dusk cherche à rendre la frontière programmable plutôt que binaire : Phoenix pour les transferts sous protection, Moonlight pour les flux de type « compte public », et Hedger sur DuskEVM, qui combine le chiffrement homomorphe avec des preuves à divulgation nulle afin qu’une plateforme puisse calculer sur des valeurs qu’elle ne peut pas lire.
Là où je suis réellement incertain : jusqu’à quel point la vue de l’évaluateur devient granulaire dans la pratique. Par transaction ? Par compte ? Dans le temps limité ? Les documents décrivent la capacité, pas le paramètre opérationnel par défaut, et ce sont des choses différentes.
Si quelqu’un a lu l’implémentation de la clé de consultation en détail, c’est l’écart que j’aimerais voir comblé.
Ma question pour la salle : laquelle des quatre vues est la plus difficile à maîtriser ? Je parierais sur l’opérateur de la plateforme, parce qu’il lui faut le plus de données tout en étant la partie la moins digne de confiance parmi les trois autres.
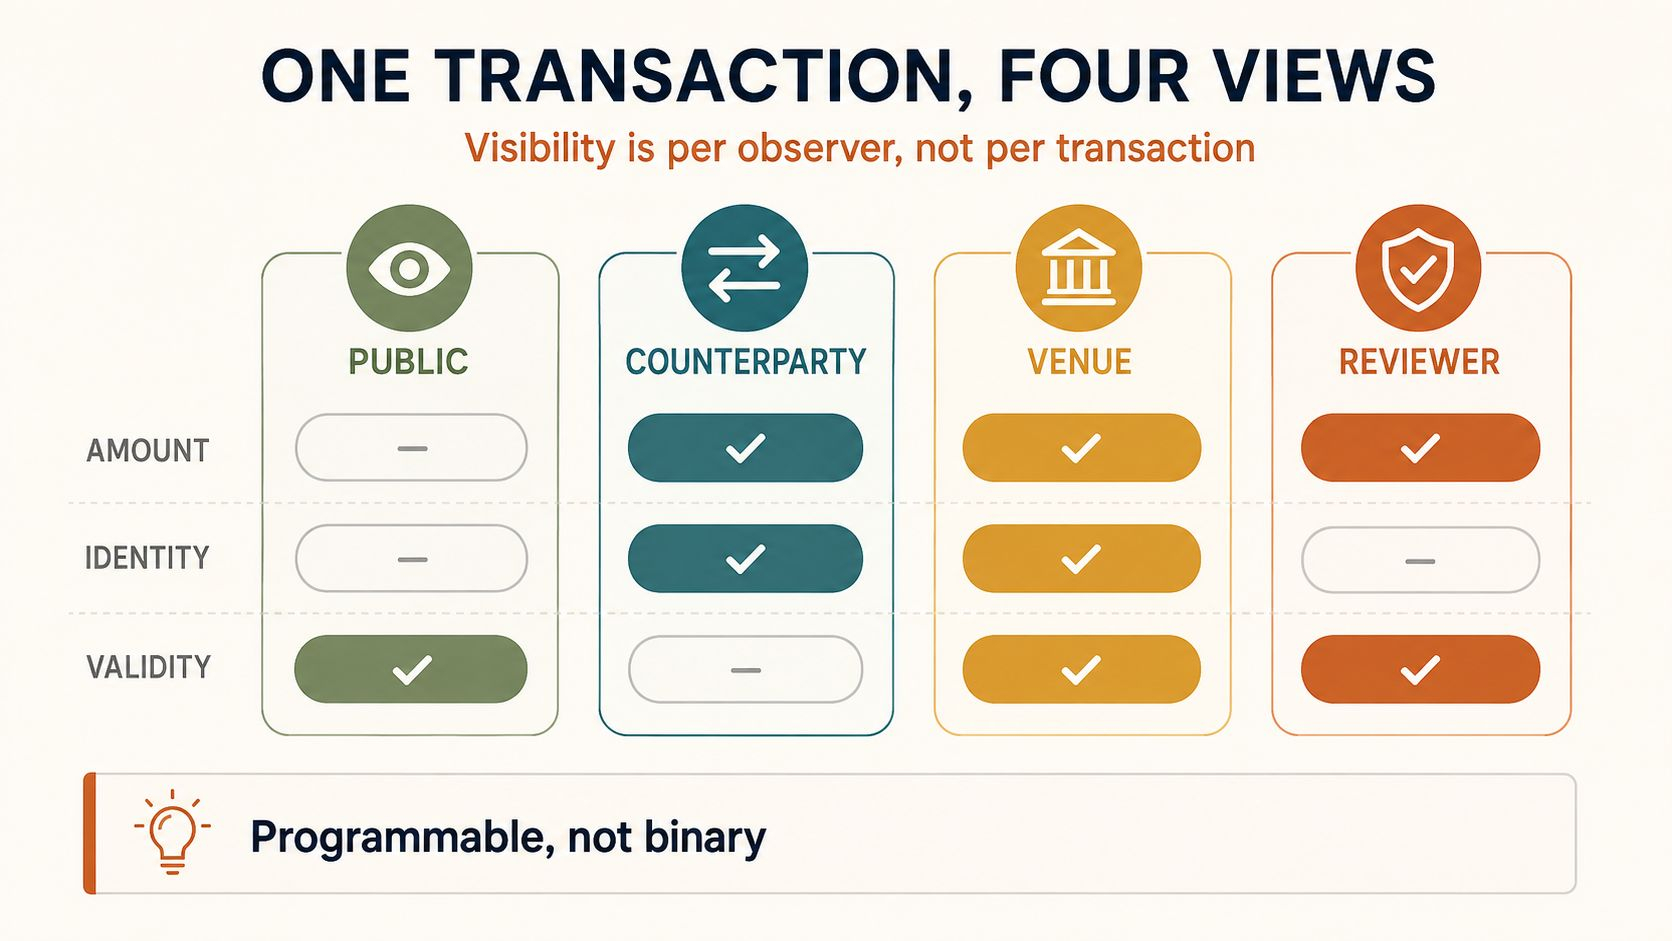
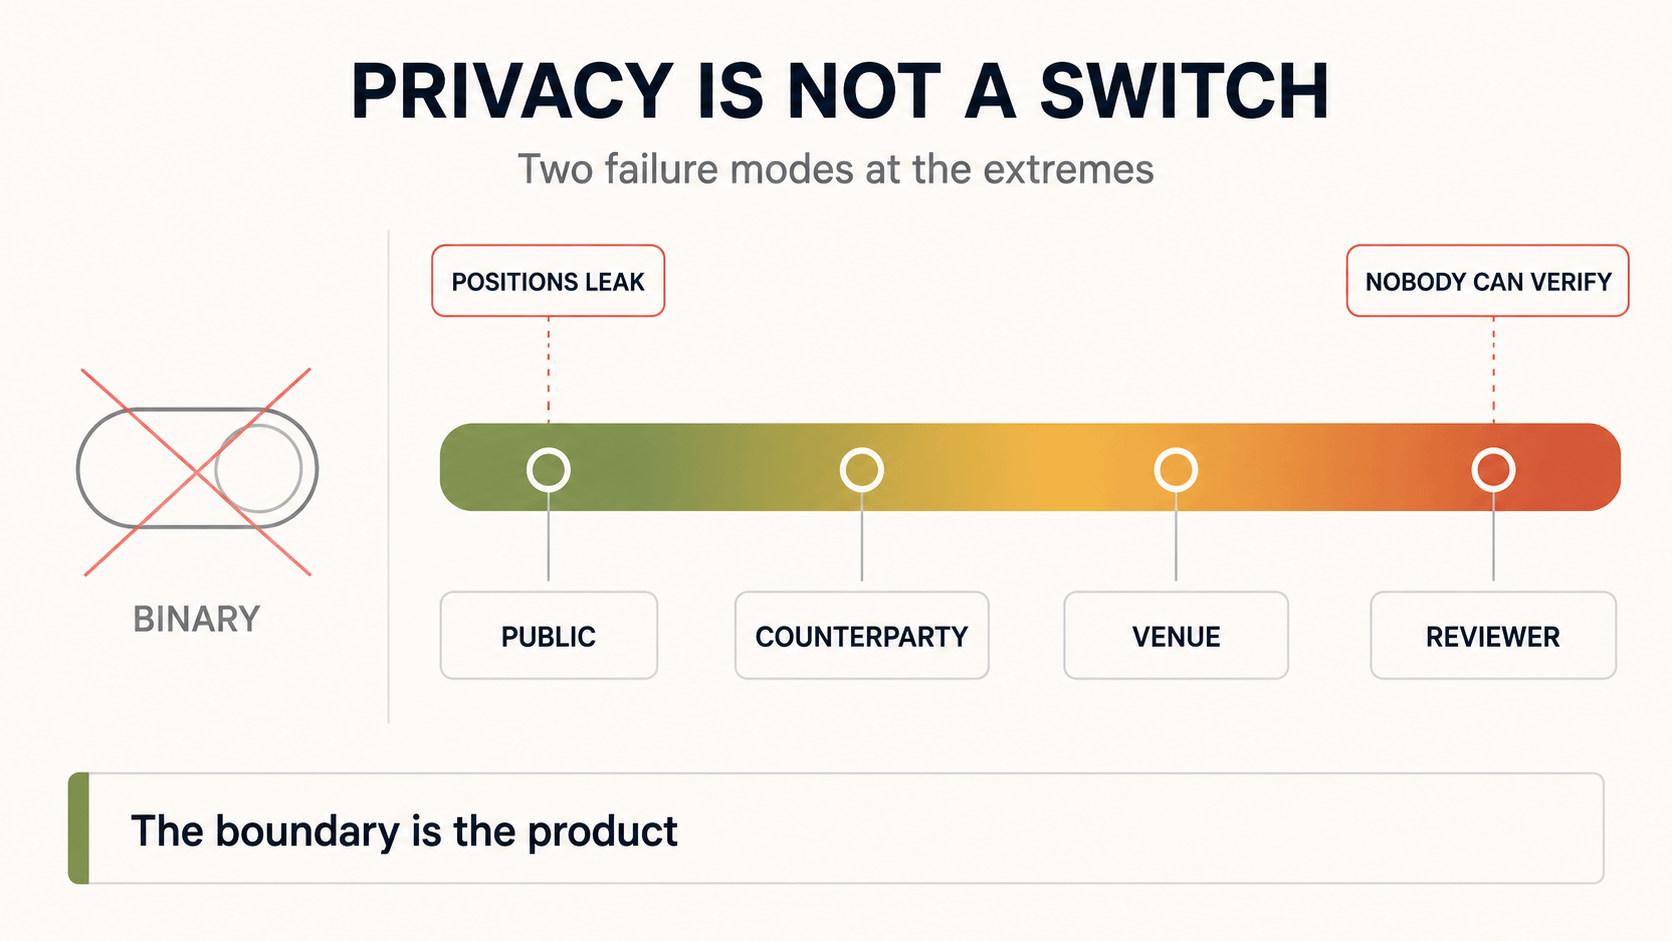
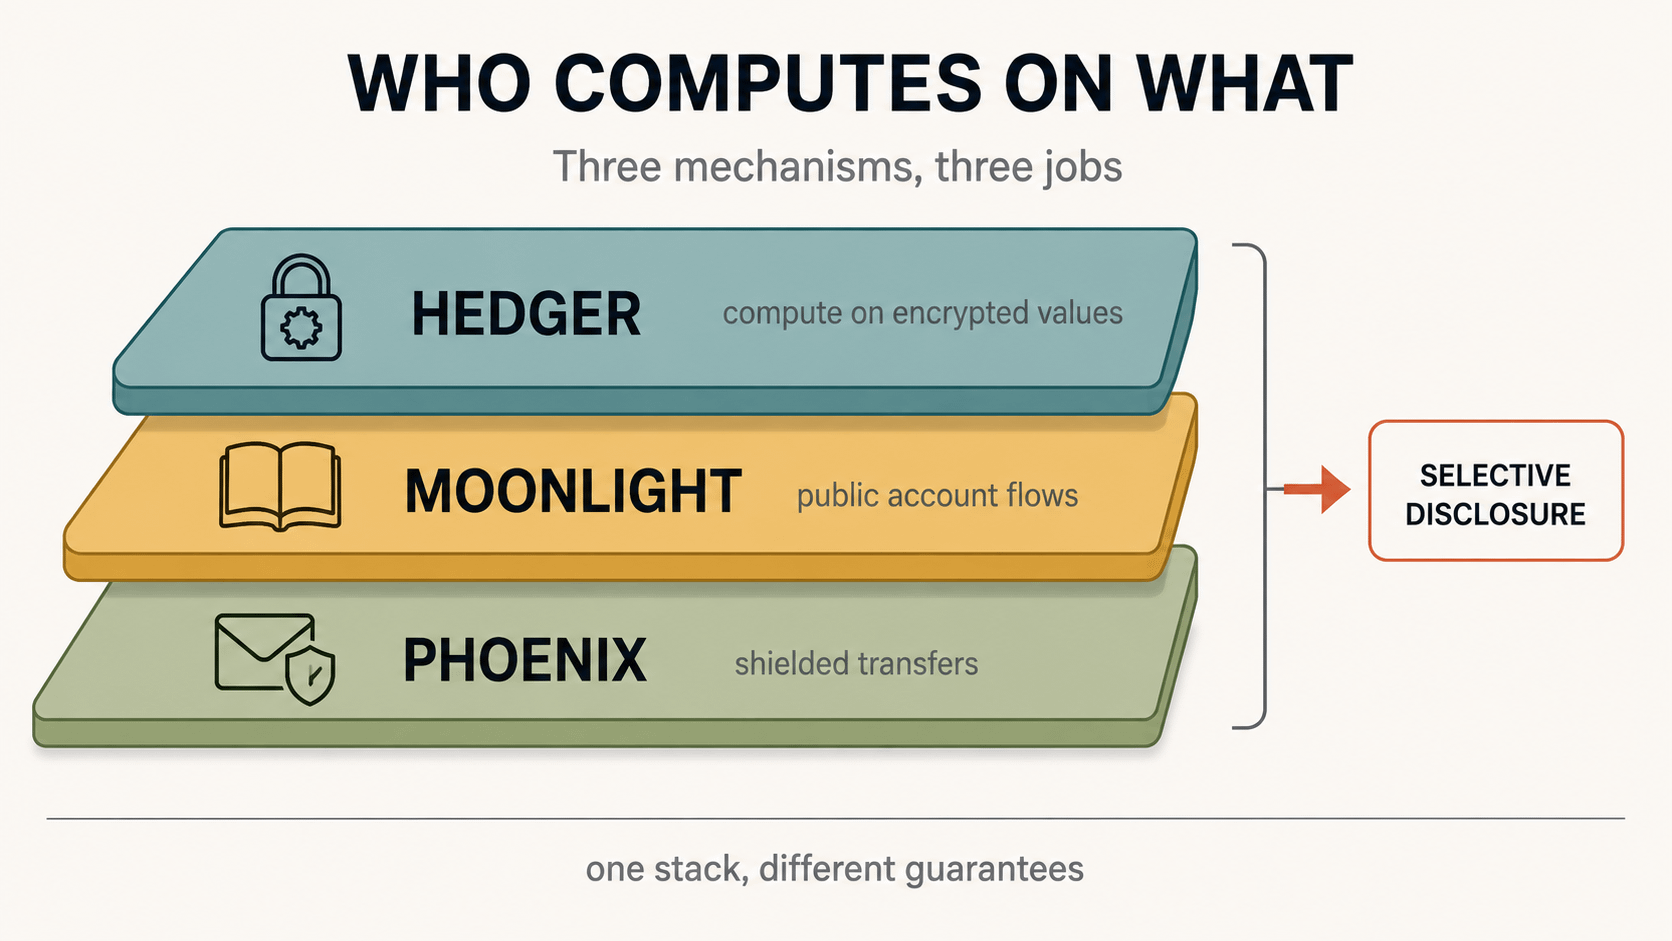
1
80
·
--
Deux bStocks ont parcouru la même distance en une journée. Mais l’entrée dans l’un coûte 18 fois plus cher.
J’ai ouvert $SPCXB i $DELLB exactement au même moment, à 17:45.
Plage sur 24 h :
SPCXB : 139,30 - 140,55 = 0,90 %
DELLB : 490,08 - 495,04 = 1,01 %
Pratiquement pareil. Ensuite, le formulaire d’ordre.
SPCXB : achat 139,87, vente 139,86. Spread 0,01.
DELLB : achat 491,68, vente 490,96. Spread 0,72.
En pourcent :
0,01 ÷ 139,86 = 0,007 %
0,72 ÷ 490,96 = 0,147 %
Le spread est 20,5 fois plus large.
Maintenant, le point clé. Je divise le spread par la plage, c’est-à-dire combien de mouvement journalier l’entrée “mange” :
SPCXB : 0,007 ÷ 0,90 = 0,8 %
DELLB : 0,147 ÷ 1,01 = 14,5 %
Différence de 18 fois.
Réponse en haut du post. Volume sur 24 h :
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Soit 140 fois moins.
Et un autre détail. À 17:45, la dernière transaction dans le flux DELLB datait de 17:15:40. Une demi-heure sans aucune transaction. Sur SPCXB, pendant le même temps, les transactions allaient toutes ~13 secondes.
Voilà où je me suis trompé. Je pensais qu’un marché “fin” signifie simplement moins de participants. En réalité, c’est un impôt sur l’entrée : sur DELLB, le prix doit parcourir 14,5 % de l’amplitude journalière pour que je revienne juste à zéro.
Limites : un “slice” à 17:45. Le spread sur les paires “fines” fluctue ; avec un Nasdaq ouvert, il peut être plus étroit.
Même distance. Prix de participation différent.
Maintenant, avant d’entrer, je divise le spread par la plage. Trois chiffres à l’écran, une division.
Calculez votre nombre avec votre propre ticker et envoyez-le.
@BinanceCIS #bStocksCIS
Deux bStocks ont parcouru la même distance en une journée. Mais l’entrée dans l’un coûte 18 fois plus cher.
J’ai ouvert $SPCXB i $DELLB exactement au même moment, à 17:45.
Plage sur 24 h :
SPCXB : 139,30 - 140,55 = 0,90 %
DELLB : 490,08 - 495,04 = 1,01 %
Pratiquement pareil. Ensuite, le formulaire d’ordre.
SPCXB : achat 139,87, vente 139,86. Spread 0,01.
DELLB : achat 491,68, vente 490,96. Spread 0,72.
En pourcent :
0,01 ÷ 139,86 = 0,007 %
0,72 ÷ 490,96 = 0,147 %
Le spread est 20,5 fois plus large.
Maintenant, le point clé. Je divise le spread par la plage, c’est-à-dire combien de mouvement journalier l’entrée “mange” :
SPCXB : 0,007 ÷ 0,90 = 0,8 %
DELLB : 0,147 ÷ 1,01 = 14,5 %
Différence de 18 fois.
Réponse en haut du post. Volume sur 24 h :
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Soit 140 fois moins.
Et un autre détail. À 17:45, la dernière transaction dans le flux DELLB datait de 17:15:40. Une demi-heure sans aucune transaction. Sur SPCXB, pendant le même temps, les transactions allaient toutes ~13 secondes.
Voilà où je me suis trompé. Je pensais qu’un marché “fin” signifie simplement moins de participants. En réalité, c’est un impôt sur l’entrée : sur DELLB, le prix doit parcourir 14,5 % de l’amplitude journalière pour que je revienne juste à zéro.
Limites : un “slice” à 17:45. Le spread sur les paires “fines” fluctue ; avec un Nasdaq ouvert, il peut être plus étroit.
Même distance. Prix de participation différent.
Maintenant, avant d’entrer, je divise le spread par la plage. Trois chiffres à l’écran, une division.
Calculez votre nombre avec votre propre ticker et envoyez-le.
@BinanceCIS #bStocksCIS
J’ai ouvert $SPCXB i $DELLB exactement au même moment, à 17:45.
Plage sur 24 h :
SPCXB : 139,30 - 140,55 = 0,90 %
DELLB : 490,08 - 495,04 = 1,01 %
Pratiquement pareil. Ensuite, le formulaire d’ordre.
SPCXB : achat 139,87, vente 139,86. Spread 0,01.
DELLB : achat 491,68, vente 490,96. Spread 0,72.
En pourcent :
0,01 ÷ 139,86 = 0,007 %
0,72 ÷ 490,96 = 0,147 %
Le spread est 20,5 fois plus large.
Maintenant, le point clé. Je divise le spread par la plage, c’est-à-dire combien de mouvement journalier l’entrée “mange” :
SPCXB : 0,007 ÷ 0,90 = 0,8 %
DELLB : 0,147 ÷ 1,01 = 14,5 %
Différence de 18 fois.
Réponse en haut du post. Volume sur 24 h :
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Soit 140 fois moins.
Et un autre détail. À 17:45, la dernière transaction dans le flux DELLB datait de 17:15:40. Une demi-heure sans aucune transaction. Sur SPCXB, pendant le même temps, les transactions allaient toutes ~13 secondes.
Voilà où je me suis trompé. Je pensais qu’un marché “fin” signifie simplement moins de participants. En réalité, c’est un impôt sur l’entrée : sur DELLB, le prix doit parcourir 14,5 % de l’amplitude journalière pour que je revienne juste à zéro.
Limites : un “slice” à 17:45. Le spread sur les paires “fines” fluctue ; avec un Nasdaq ouvert, il peut être plus étroit.
Même distance. Prix de participation différent.
Maintenant, avant d’entrer, je divise le spread par la plage. Trois chiffres à l’écran, une division.
Calculez votre nombre avec votre propre ticker et envoyez-le.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
J’ai vérifié l’explorateur Dusk deux fois aujourd’hui, à environ cinq heures d’intervalle. Je voulais un delta plutôt qu’une simple capture — les moyennes historiques masquent ce qui se passe en ce moment.
Première lecture : bloc 4 976 167, transactions totales 67 221.
Deuxième lecture : bloc 4 977 997, transactions totales 67 280.
Donc, sur cette fenêtre, la chaîne a produit 1 830 blocs et traité 59 transactions.
C’est 3,2 % de blocs portant quelque chose. Plus que le chiffre historique de 1,35 %, ce qui m’a vraiment surpris — l’activité repart, mais à partir d’une base très faible. En gros 12 transactions par heure.
Émissions sur la même fenêtre : 1 830 × 19,8574 = 36 339 DUSK.
En divisant par 59, on obtient environ 616 DUSK émis par transaction traitée. Les frais que j’ai vus se règler étaient de 0,006 ; 0,012 ; 0,012 ; 0,031 ; 0,033.
Mais le détail qui m’a vraiment arrêté, ce sont les types de transactions. STAKE. WITHDRAW. STAKE_ACTIVATE : trois de ces types, dont deux ont échoué carrément.
Pas un seul transfert. Pas un seul appel de contrat.
Tout ce qui bouge sur Dusk en ce moment, c’est le réseau qui se maintient lui-même.
Le stake en attente est passé de 10,97 M à 11,39 M sur les mêmes cinq heures, donc le capital continue d’être engagé. C’est un signal réel et je ne veux pas l’écarter.
En toute franchise, limites : cinq heures, c’est une fenêtre étroite et ça pourrait facilement ne pas correspondre aux heures de pointe. Et le trafic de staking est une utilisation réelle — un ensemble de validateurs qui sécurise une chaîne, ce n’est pas rien.
Pourtant, pour une infrastructure conçue spécifiquement pour porter des titres réglementés, la charge observable aujourd’hui est un ensemble de validateurs qui se maintient en vie.
Ce qui changerait mon analyse : le premier bloc que j’ouvre qui contient un transfert fait par quelqu’un parce qu’il voulait déplacer de la valeur, et pas parce qu’il gérait un stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai vérifié l’explorateur Dusk deux fois aujourd’hui, à environ cinq heures d’intervalle. Je voulais un delta plutôt qu’une simple capture — les moyennes historiques masquent ce qui se passe en ce moment.
Première lecture : bloc 4 976 167, transactions totales 67 221.
Deuxième lecture : bloc 4 977 997, transactions totales 67 280.
Donc, sur cette fenêtre, la chaîne a produit 1 830 blocs et traité 59 transactions.
C’est 3,2 % de blocs portant quelque chose. Plus que le chiffre historique de 1,35 %, ce qui m’a vraiment surpris — l’activité repart, mais à partir d’une base très faible. En gros 12 transactions par heure.
Émissions sur la même fenêtre : 1 830 × 19,8574 = 36 339 DUSK.
En divisant par 59, on obtient environ 616 DUSK émis par transaction traitée. Les frais que j’ai vus se règler étaient de 0,006 ; 0,012 ; 0,012 ; 0,031 ; 0,033.
Mais le détail qui m’a vraiment arrêté, ce sont les types de transactions. STAKE. WITHDRAW. STAKE_ACTIVATE : trois de ces types, dont deux ont échoué carrément.
Pas un seul transfert. Pas un seul appel de contrat.
Tout ce qui bouge sur Dusk en ce moment, c’est le réseau qui se maintient lui-même.
Le stake en attente est passé de 10,97 M à 11,39 M sur les mêmes cinq heures, donc le capital continue d’être engagé. C’est un signal réel et je ne veux pas l’écarter.
En toute franchise, limites : cinq heures, c’est une fenêtre étroite et ça pourrait facilement ne pas correspondre aux heures de pointe. Et le trafic de staking est une utilisation réelle — un ensemble de validateurs qui sécurise une chaîne, ce n’est pas rien.
Pourtant, pour une infrastructure conçue spécifiquement pour porter des titres réglementés, la charge observable aujourd’hui est un ensemble de validateurs qui se maintient en vie.
Ce qui changerait mon analyse : le premier bloc que j’ouvre qui contient un transfert fait par quelqu’un parce qu’il voulait déplacer de la valeur, et pas parce qu’il gérait un stake.
J’ai vérifié l’explorateur Dusk deux fois aujourd’hui, à environ cinq heures d’intervalle. Je voulais un delta plutôt qu’une simple capture — les moyennes historiques masquent ce qui se passe en ce moment.
Première lecture : bloc 4 976 167, transactions totales 67 221.
Deuxième lecture : bloc 4 977 997, transactions totales 67 280.
Donc, sur cette fenêtre, la chaîne a produit 1 830 blocs et traité 59 transactions.
C’est 3,2 % de blocs portant quelque chose. Plus que le chiffre historique de 1,35 %, ce qui m’a vraiment surpris — l’activité repart, mais à partir d’une base très faible. En gros 12 transactions par heure.
Émissions sur la même fenêtre : 1 830 × 19,8574 = 36 339 DUSK.
En divisant par 59, on obtient environ 616 DUSK émis par transaction traitée. Les frais que j’ai vus se règler étaient de 0,006 ; 0,012 ; 0,012 ; 0,031 ; 0,033.
Mais le détail qui m’a vraiment arrêté, ce sont les types de transactions. STAKE. WITHDRAW. STAKE_ACTIVATE : trois de ces types, dont deux ont échoué carrément.
Pas un seul transfert. Pas un seul appel de contrat.
Tout ce qui bouge sur Dusk en ce moment, c’est le réseau qui se maintient lui-même.
Le stake en attente est passé de 10,97 M à 11,39 M sur les mêmes cinq heures, donc le capital continue d’être engagé. C’est un signal réel et je ne veux pas l’écarter.
En toute franchise, limites : cinq heures, c’est une fenêtre étroite et ça pourrait facilement ne pas correspondre aux heures de pointe. Et le trafic de staking est une utilisation réelle — un ensemble de validateurs qui sécurise une chaîne, ce n’est pas rien.
Pourtant, pour une infrastructure conçue spécifiquement pour porter des titres réglementés, la charge observable aujourd’hui est un ensemble de validateurs qui se maintient en vie.
Ce qui changerait mon analyse : le premier bloc que j’ouvre qui contient un transfert fait par quelqu’un parce qu’il voulait déplacer de la valeur, et pas parce qu’il gérait un stake.
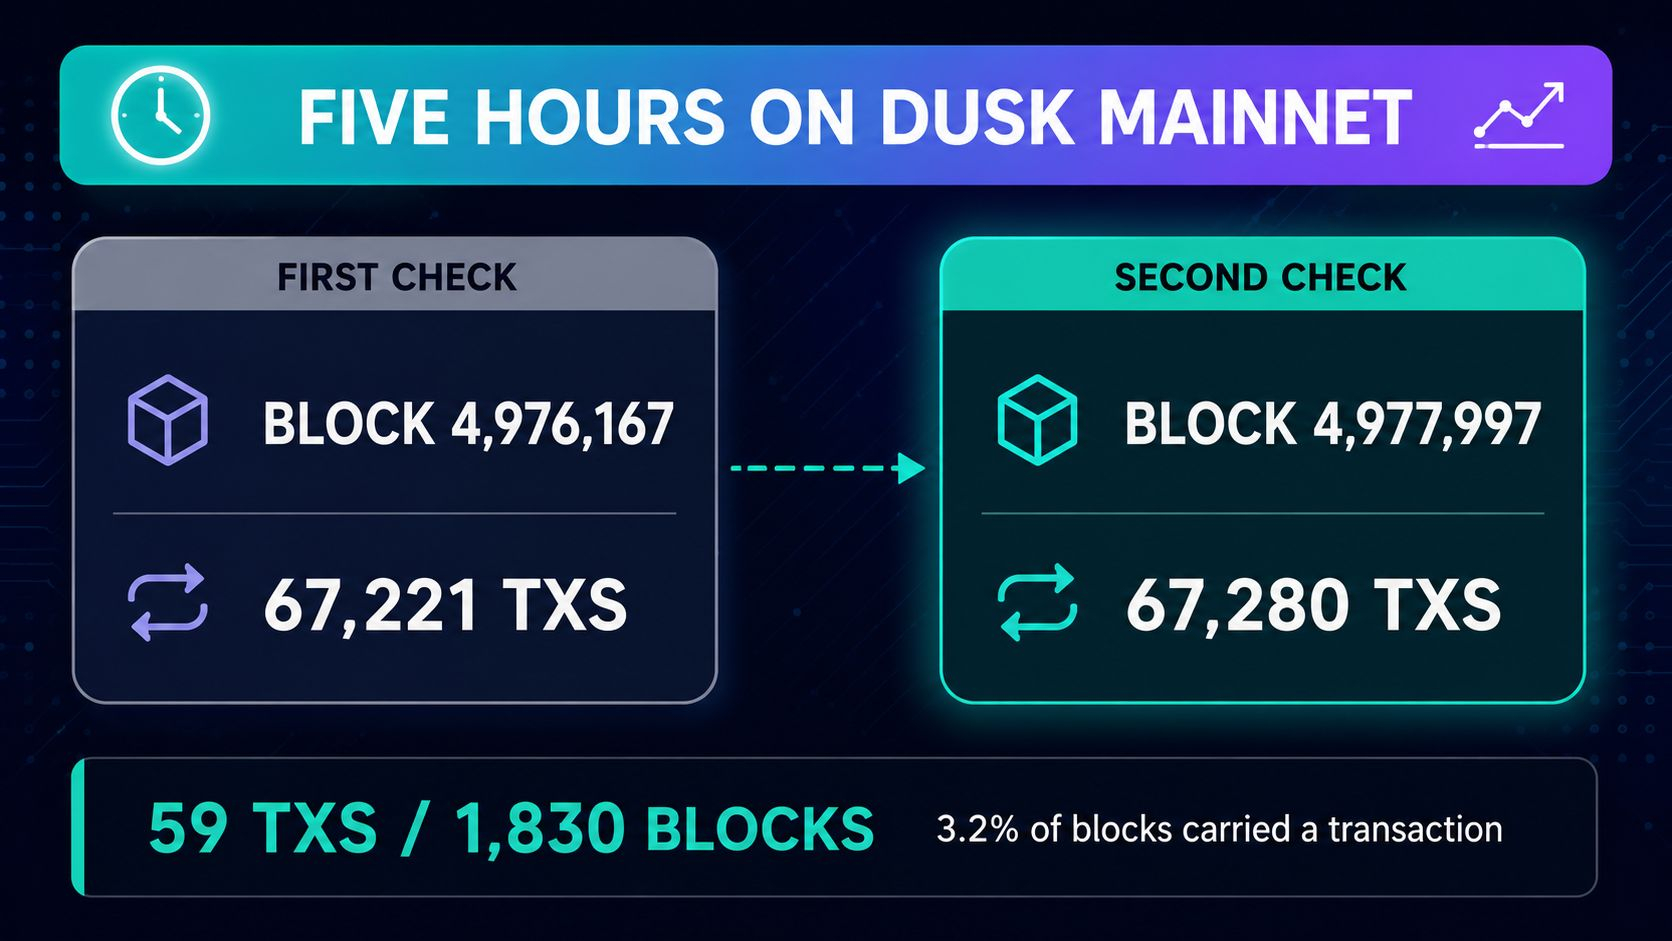
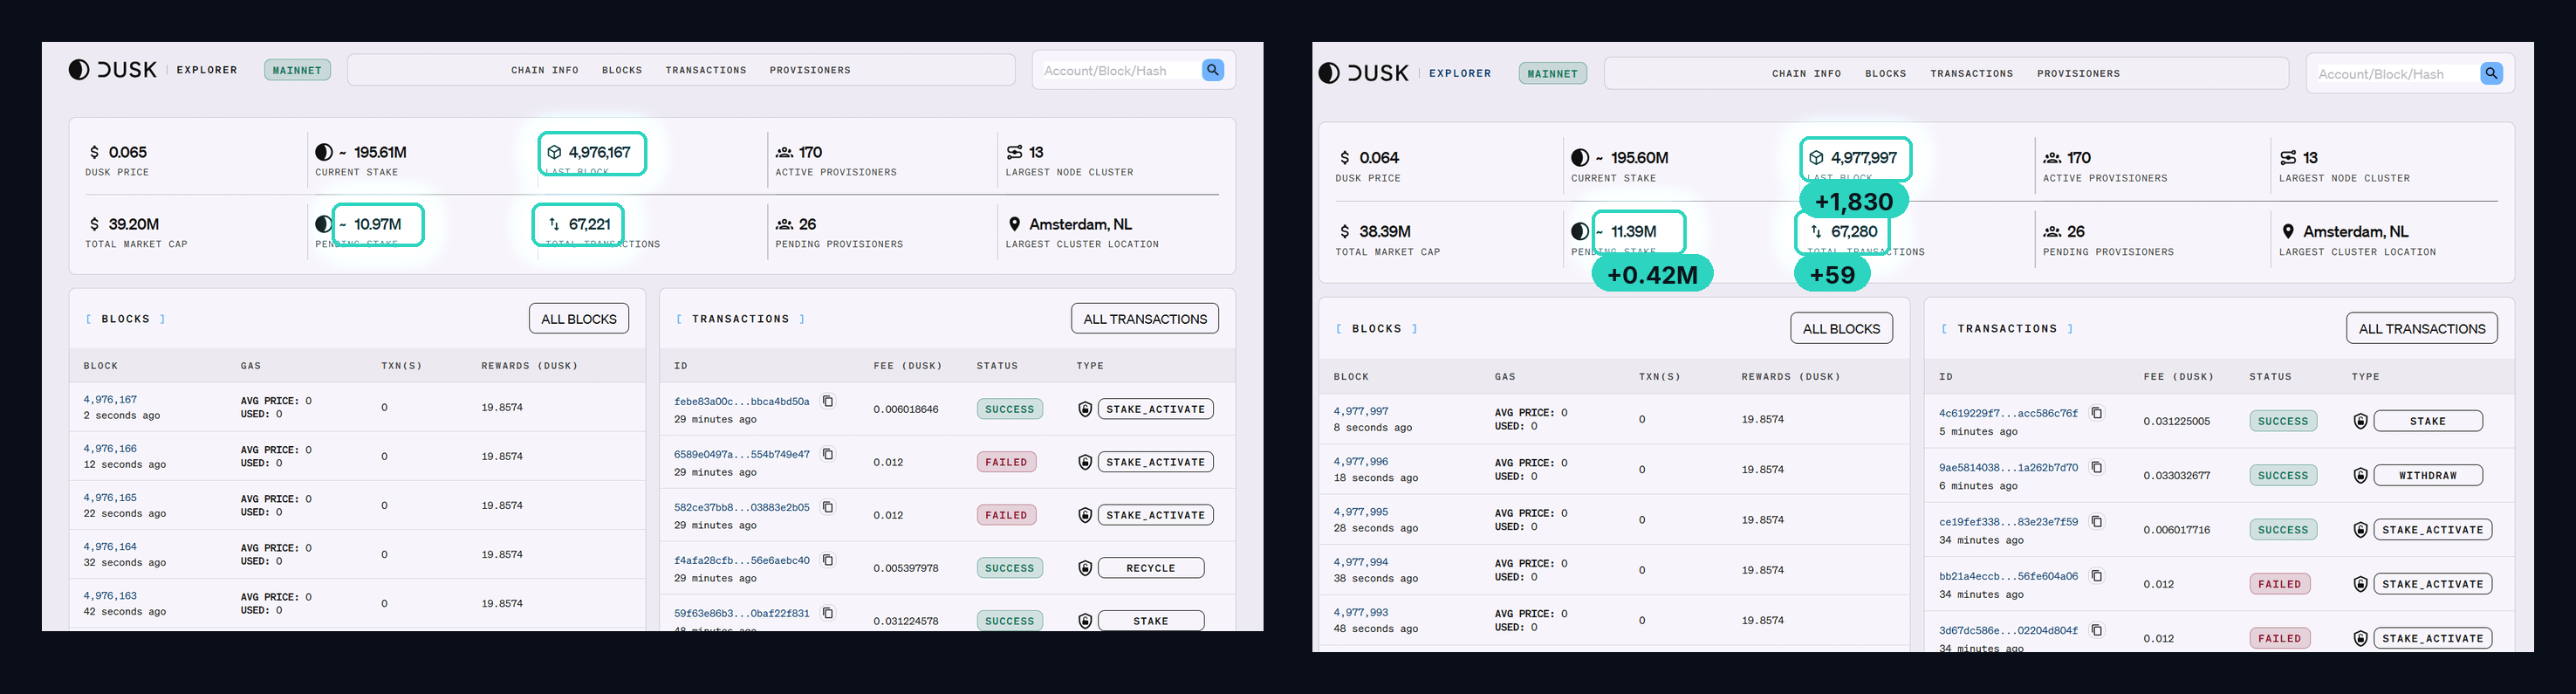
2
2
98
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
126,771 vues
1,973 mentions
#BOJRaisesRatesTo31YearHigh
#BOJRaisesRatesTo31YearHigh 🇯🇵📈
La Banque du Japon a franchi une nouvelle étape majeure en relevant les taux d’intérêt à leur plus haut niveau depuis 31 ans, plaçant les marchés mondiaux en état d’alerte. Cette décision signale une poursuite du changement par rapport à la politique monétaire ultra-accommodante de longue date du Japon. Des taux japonais plus élevés pourraient renforcer le yen, influencer les rendements mondiaux des obligations et potentiellement impacter les flux de capitaux à travers les marchés financiers. La crypto et les actifs à risque pourraient également réagir alors que les investisseurs réévaluent la liquidité et l’exposition au risque. Les traders observent désormais de près les prochaines déclarations de la BOJ à la recherche d’indices sur les futures décisions de taux. La volatilité pourrait augmenter pendant que les marchés digèrent le changement de politique et son impact mondial potentiel. #BOJ #Japon #Crypto #Marchés #InterestRates $NVDAB
maqsoodahmed1
·1 mentions J’aime
·112 vues
BuffettStepsDownAsBerkshireChairman
59,422 vues
970 mentions
XRPExchangeReservesHitSevenYearLow
64,060 vues
913 mentions