
慢就是快Mike8
52 Publications
慢就是快Mike8
从业多年,历经多轮牛熊,专注交易策略与风险控制。不追求一夜暴富,只做大概率事件——严控回撤,稳健复利。 每日分享热行情解析与实战心得。币安邀请码:ETHNEW(自动返20%的交易手续费) 关注我,一起慢慢暴富。推特 x:zhngq318294
79 Suivis
120 Abonnés
16 J’aime
Publications
Tous
Citations
Direct

听澜321
·
--
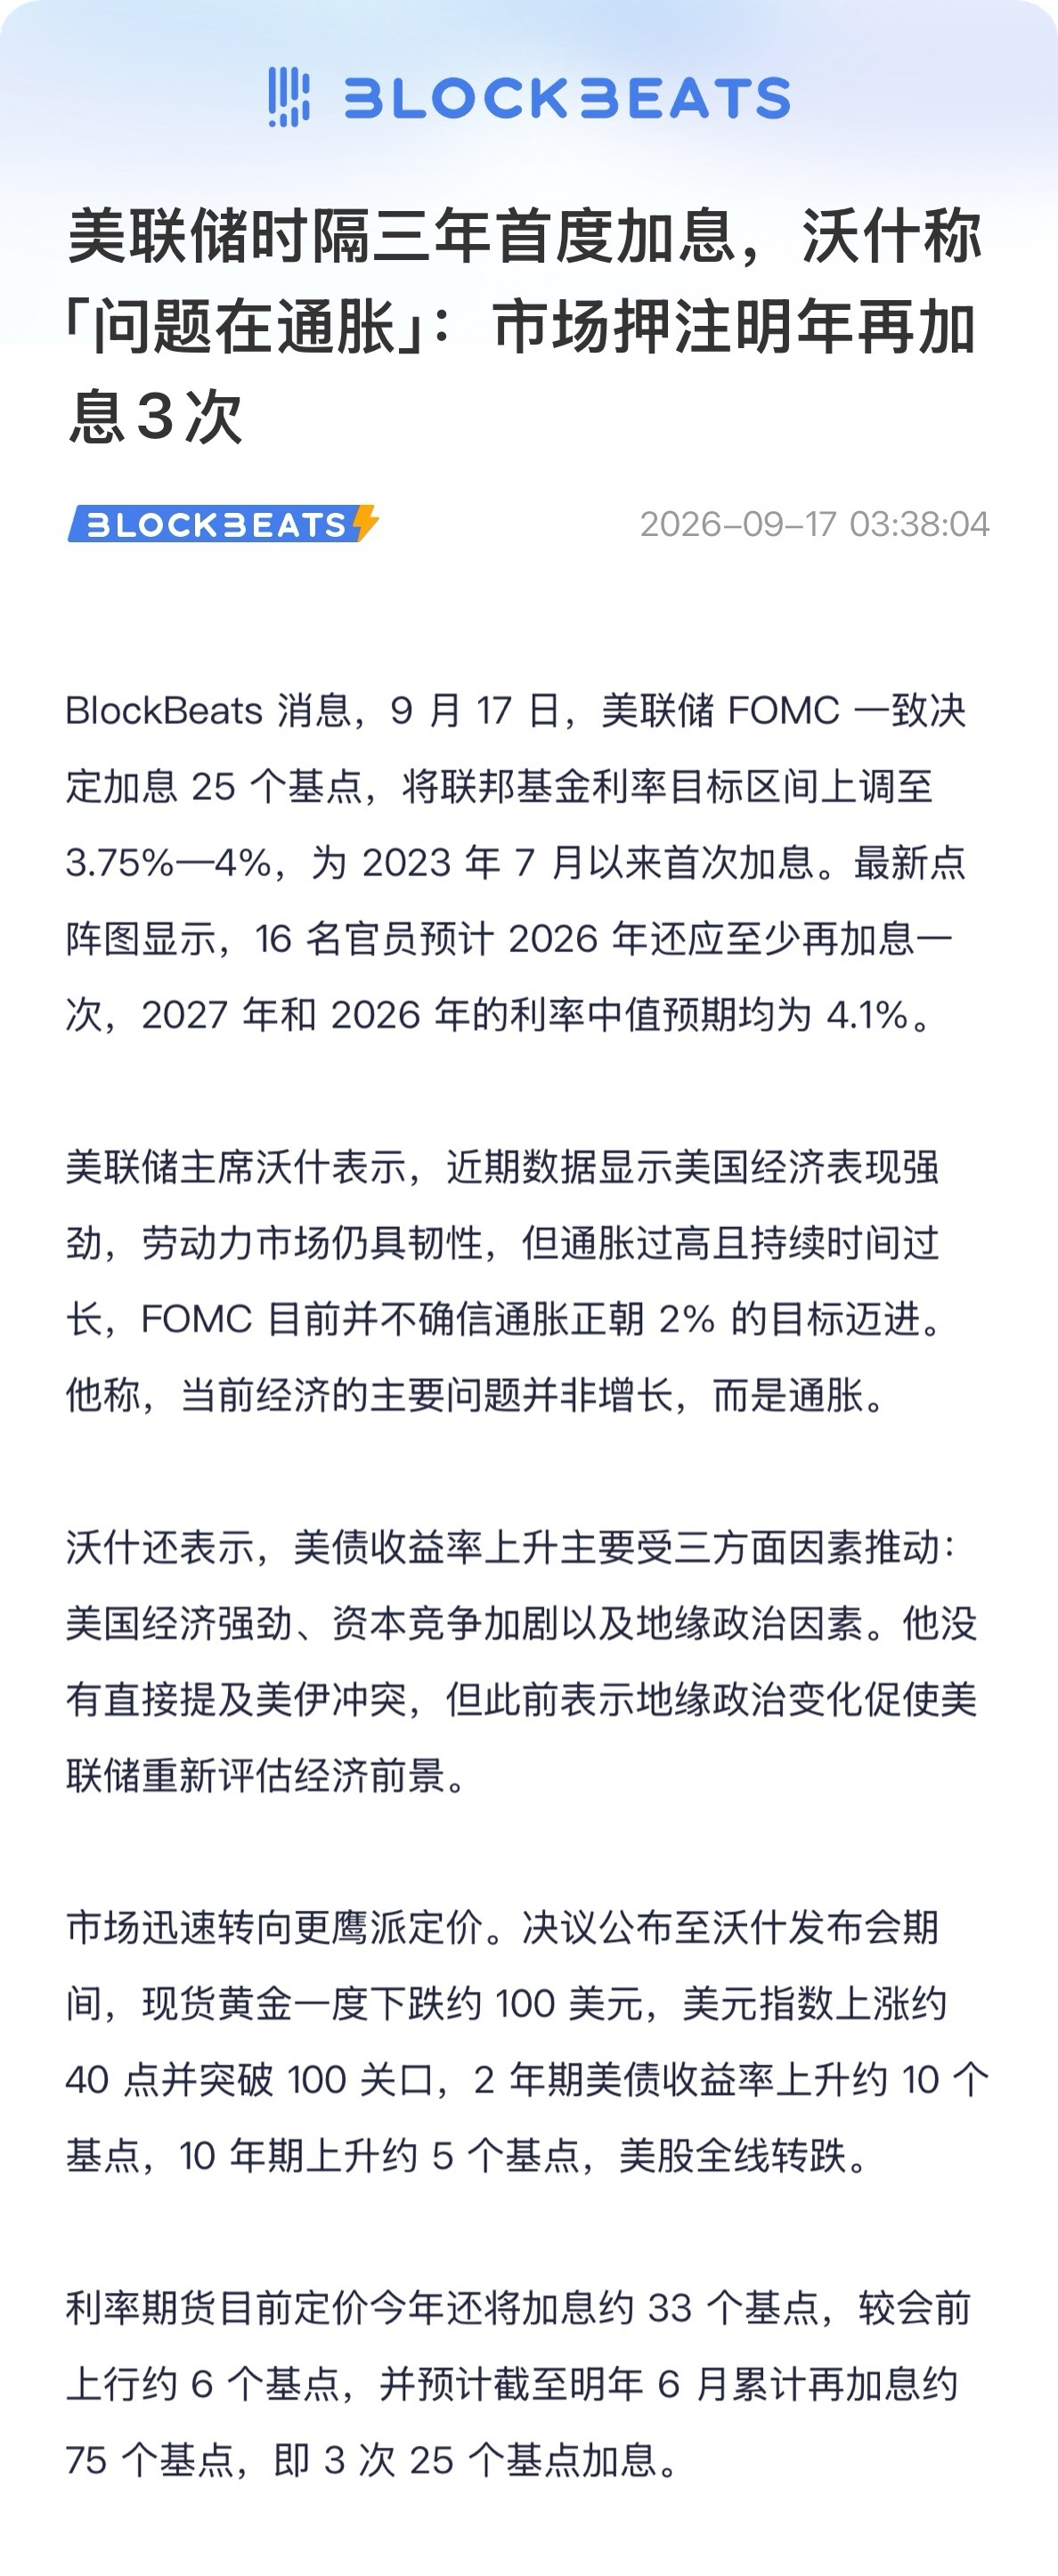
La Réserve fédérale augmente soudainement ses taux après trois ans d’accalmie. Mais concrètement, qu’est-ce que ça veut dire pour le monde des crypto ? Allez, je vous explique 👇🏻
D’abord la conclusion : augmenter les taux, au fond, c’est “tirer l’eau” (drainer la liquidité). Pour la sphère crypto, à court terme, ce sera forcément inconfortable.
La Fed a fait passer le taux d’intérêt de 3,5 % à 3,75 %–4 %, c’est la première fois depuis 2023.
Dit simplement : déposer son argent à la banque et acheter des bons du Trésor deviennent plus attrayants, alors qui voudrait prendre le risque d’acheter quelque chose qui ne “rapporte pas d’intérêt” comme le Bitcoin ?
Donc, il y a moins d’argent en circulation sur le marché, et le prix des cryptos doit forcément subir une pression.
La réaction du marché est aussi très concrète 😂
Dès que la nouvelle est tombée, $BTC a chuté en une heure jusqu’à un peu plus de 75 000, puis ça a vite rebondi vers environ 75 800, mais sur la semaine passée, ça a déjà baissé d’environ 4 %.
Le plus déchirant, c’est que le président de la Fed, <c-1/>, a dit directement que « l’inflation est encore trop élevée », et le graphique des projections en points montre qu’il pourrait y avoir une nouvelle hausse encore cette année 🤯
Cela signifie que le resserrement pourrait ne pas être un événement ponctuel, mais le début d’un cycle…
Mais ne vous précipitez pas : ne paniquez pas tout de suite. Cette fois, la hausse des taux était déjà anticipée par le marché, les traders parient sur une probabilité de plus de 90 %.
Dans la sphère crypto, on dit souvent : « acheter l’anticipation, vendre le fait ». Une fois la mauvaise nouvelle passée, il pourrait au contraire y avoir un rebond à court terme.
Cependant, à mon avis, la grande tendance ne change pas : tant que le cycle de hausses de taux n’est pas terminé, les capitaux hors marché n’entreront pas massivement.
Alors, que faut-il surveiller ensuite ? Voir si, en octobre et en décembre, il y aura encore des hausses : il faut écouter jusqu’où les Powell et autres tiendront un discours ferme 😂
En réalité, le vrai point de bascule, ce sera quand la Fed donnera un signal en disant : « c’est assez »~
Et vous, vous en pensez quoi ? Laissez vos commentaires dans la section dédiée ~
#美联储加息是否已成定局 #比特币下跌4%
D’abord la conclusion : augmenter les taux, au fond, c’est “tirer l’eau” (drainer la liquidité). Pour la sphère crypto, à court terme, ce sera forcément inconfortable.
La Fed a fait passer le taux d’intérêt de 3,5 % à 3,75 %–4 %, c’est la première fois depuis 2023.
Dit simplement : déposer son argent à la banque et acheter des bons du Trésor deviennent plus attrayants, alors qui voudrait prendre le risque d’acheter quelque chose qui ne “rapporte pas d’intérêt” comme le Bitcoin ?
Donc, il y a moins d’argent en circulation sur le marché, et le prix des cryptos doit forcément subir une pression.
La réaction du marché est aussi très concrète 😂
Dès que la nouvelle est tombée, $BTC a chuté en une heure jusqu’à un peu plus de 75 000, puis ça a vite rebondi vers environ 75 800, mais sur la semaine passée, ça a déjà baissé d’environ 4 %.
Le plus déchirant, c’est que le président de la Fed, <c-1/>, a dit directement que « l’inflation est encore trop élevée », et le graphique des projections en points montre qu’il pourrait y avoir une nouvelle hausse encore cette année 🤯
Cela signifie que le resserrement pourrait ne pas être un événement ponctuel, mais le début d’un cycle…
Mais ne vous précipitez pas : ne paniquez pas tout de suite. Cette fois, la hausse des taux était déjà anticipée par le marché, les traders parient sur une probabilité de plus de 90 %.
Dans la sphère crypto, on dit souvent : « acheter l’anticipation, vendre le fait ». Une fois la mauvaise nouvelle passée, il pourrait au contraire y avoir un rebond à court terme.
Cependant, à mon avis, la grande tendance ne change pas : tant que le cycle de hausses de taux n’est pas terminé, les capitaux hors marché n’entreront pas massivement.
Alors, que faut-il surveiller ensuite ? Voir si, en octobre et en décembre, il y aura encore des hausses : il faut écouter jusqu’où les Powell et autres tiendront un discours ferme 😂
En réalité, le vrai point de bascule, ce sera quand la Fed donnera un signal en disant : « c’est assez »~
Et vous, vous en pensez quoi ? Laissez vos commentaires dans la section dédiée ~
#美联储加息是否已成定局 #比特币下跌4%
Votre contenu coté a été supprimé
慢就是快Mike
·
--
$ZEC Trump déclare publiquement qu’il respectera toute décision de taux d’intérêt que le président de la Fed, Kevin Warsh, prendra demain lors de la réunion du FOMC. Toutefois, il a ajouté, sur le ton de la plaisanterie, qu’en cas de baisse des taux, il le « respecterait encore davantage ».
Presque tout le monde parie que la hausse des taux est déjà un fait acquis. Par conséquent, le point qui mérite vraiment l’attention ne se situe plus sur la question de « y aura-t-il une hausse », mais plutôt sur la manière dont Warsh s’exprimera sur les politiques après la réunion : au cours du reste de l’année, la Fed pourrait encore relever ses taux à plusieurs reprises ?
Globalement, Warsh est-il plutôt accommodant (hawkish) ou plutôt conciliant (dovish) ? C’est le signal clé qui déterminera l’orientation future des marchés !
Presque tout le monde parie que la hausse des taux est déjà un fait acquis. Par conséquent, le point qui mérite vraiment l’attention ne se situe plus sur la question de « y aura-t-il une hausse », mais plutôt sur la manière dont Warsh s’exprimera sur les politiques après la réunion : au cours du reste de l’année, la Fed pourrait encore relever ses taux à plusieurs reprises ?
Globalement, Warsh est-il plutôt accommodant (hawkish) ou plutôt conciliant (dovish) ? C’est le signal clé qui déterminera l’orientation future des marchés !
慢就是快Mike
·
--
[Terminé] 🎙️ La grande bataille entre les positions long et court est sur le point de commencer : comment devons-nous décider ?
3.6k auditeurs
慢就是快Mike
·
--
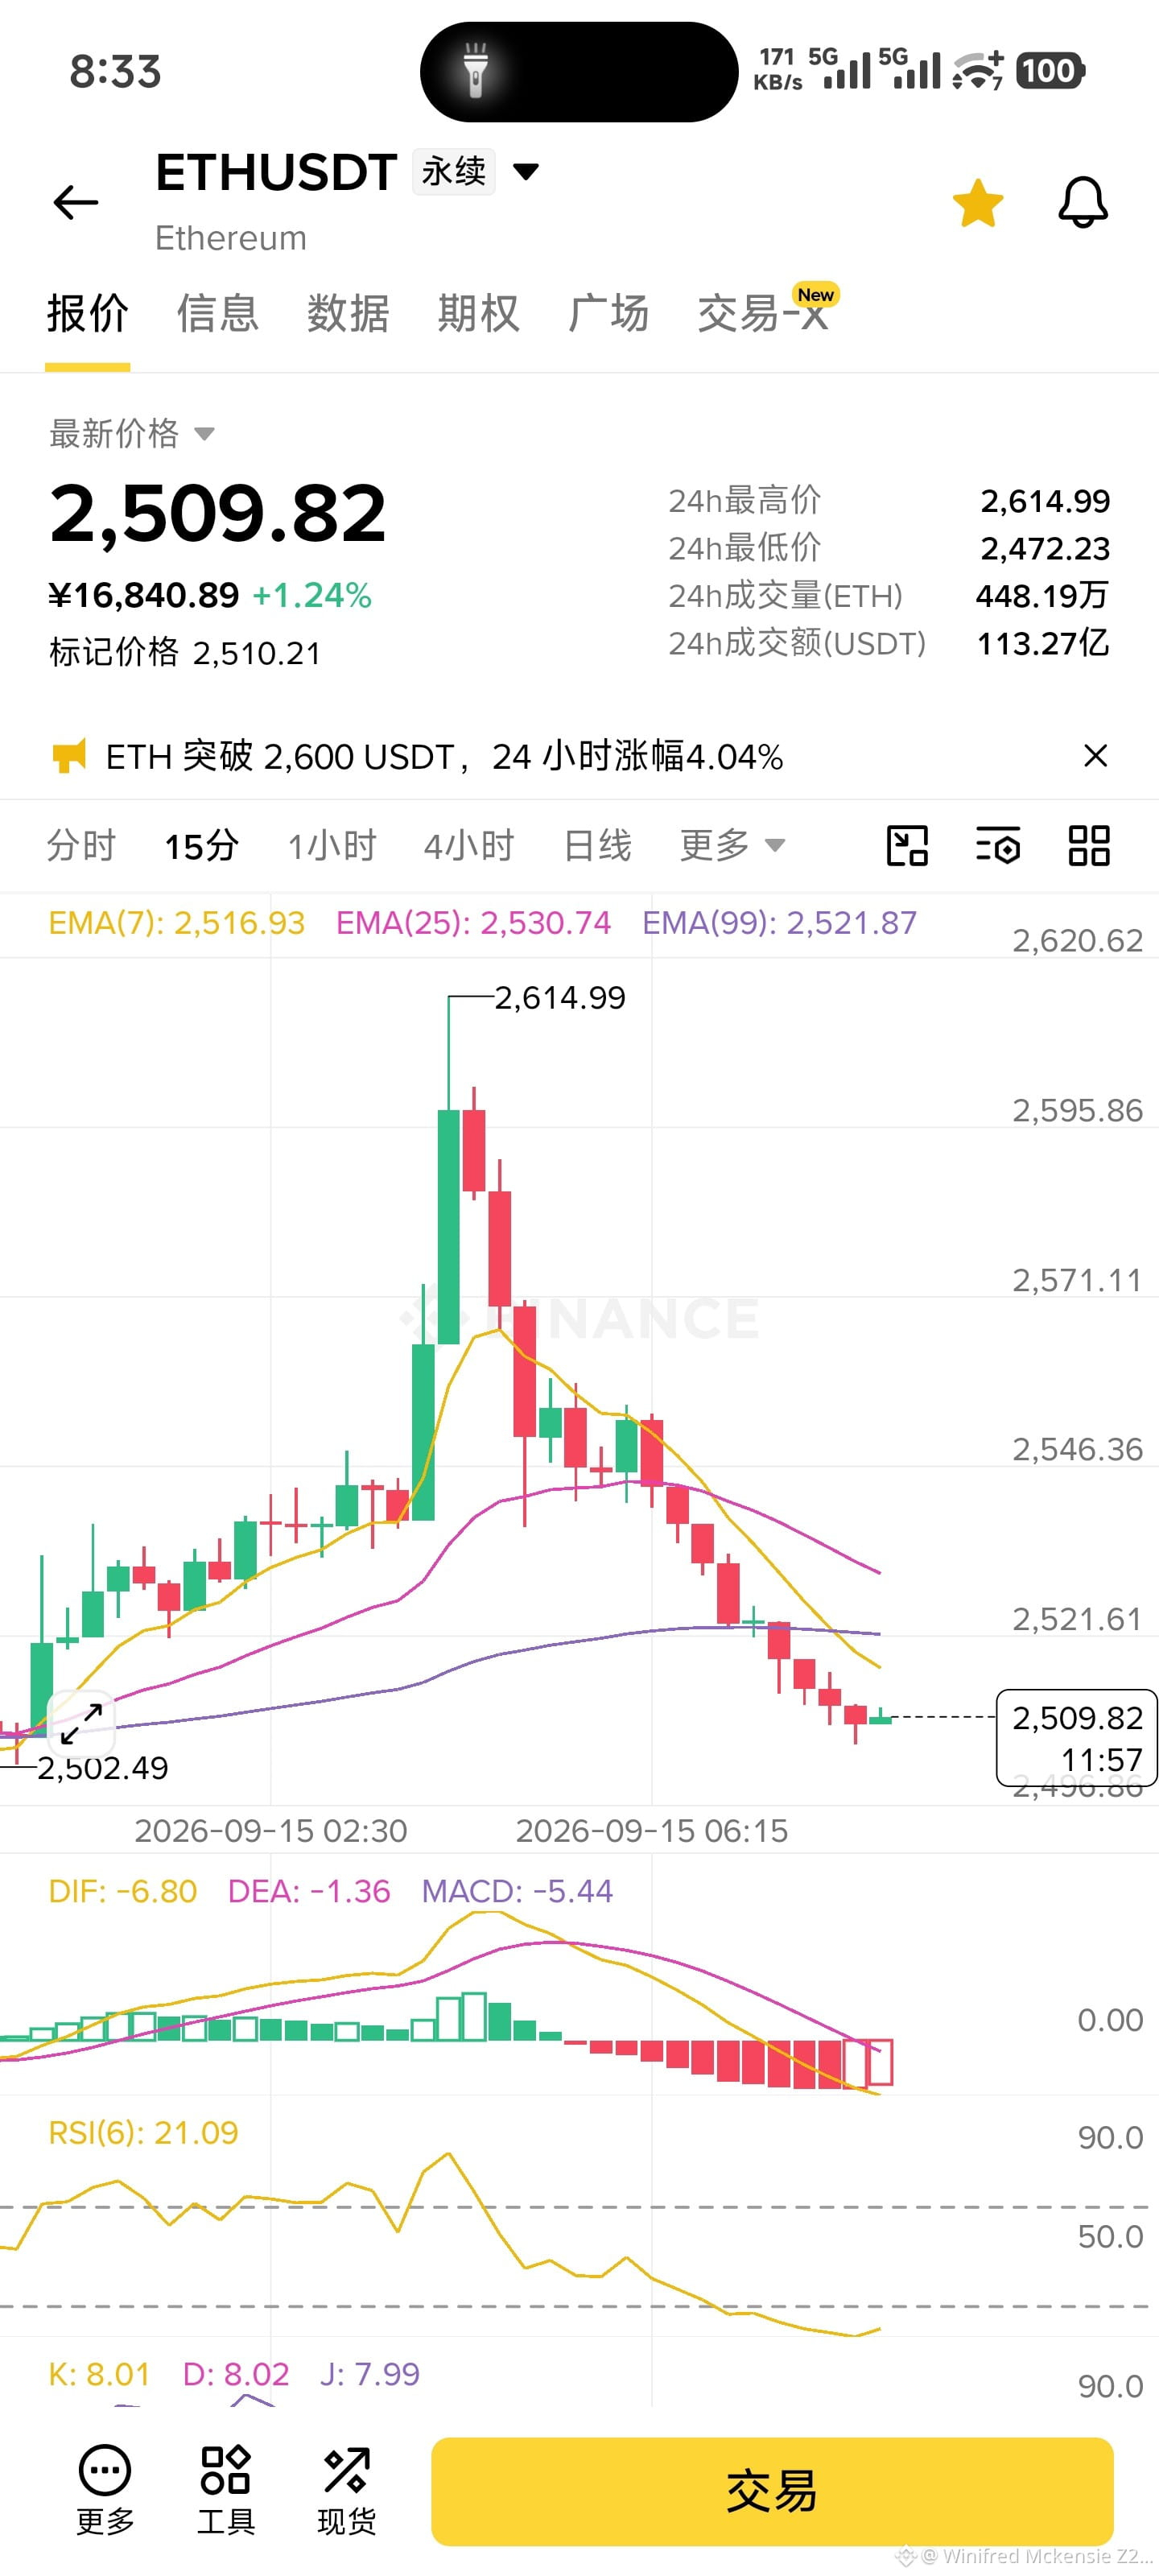
$ETH Récemment, les fluctuations sont importantes. Sur les contrats, il faut rester rationnel : attendez que le projet de loi soit clarifié et que la réunion sur les hausses de taux ait eu lieu, puis intervenez en profitant du mouvement. Les gars, il faut absolument protéger vos munitions : attendez calmement le marché haussier !
慢就是快Mike
·
--
[Terminé] 🎙️ Bataille de septembre, la Bourse américaine ouvre ! Entrez pour obtenir le code de richesse !
685 auditeurs
慢就是快Mike
·
--
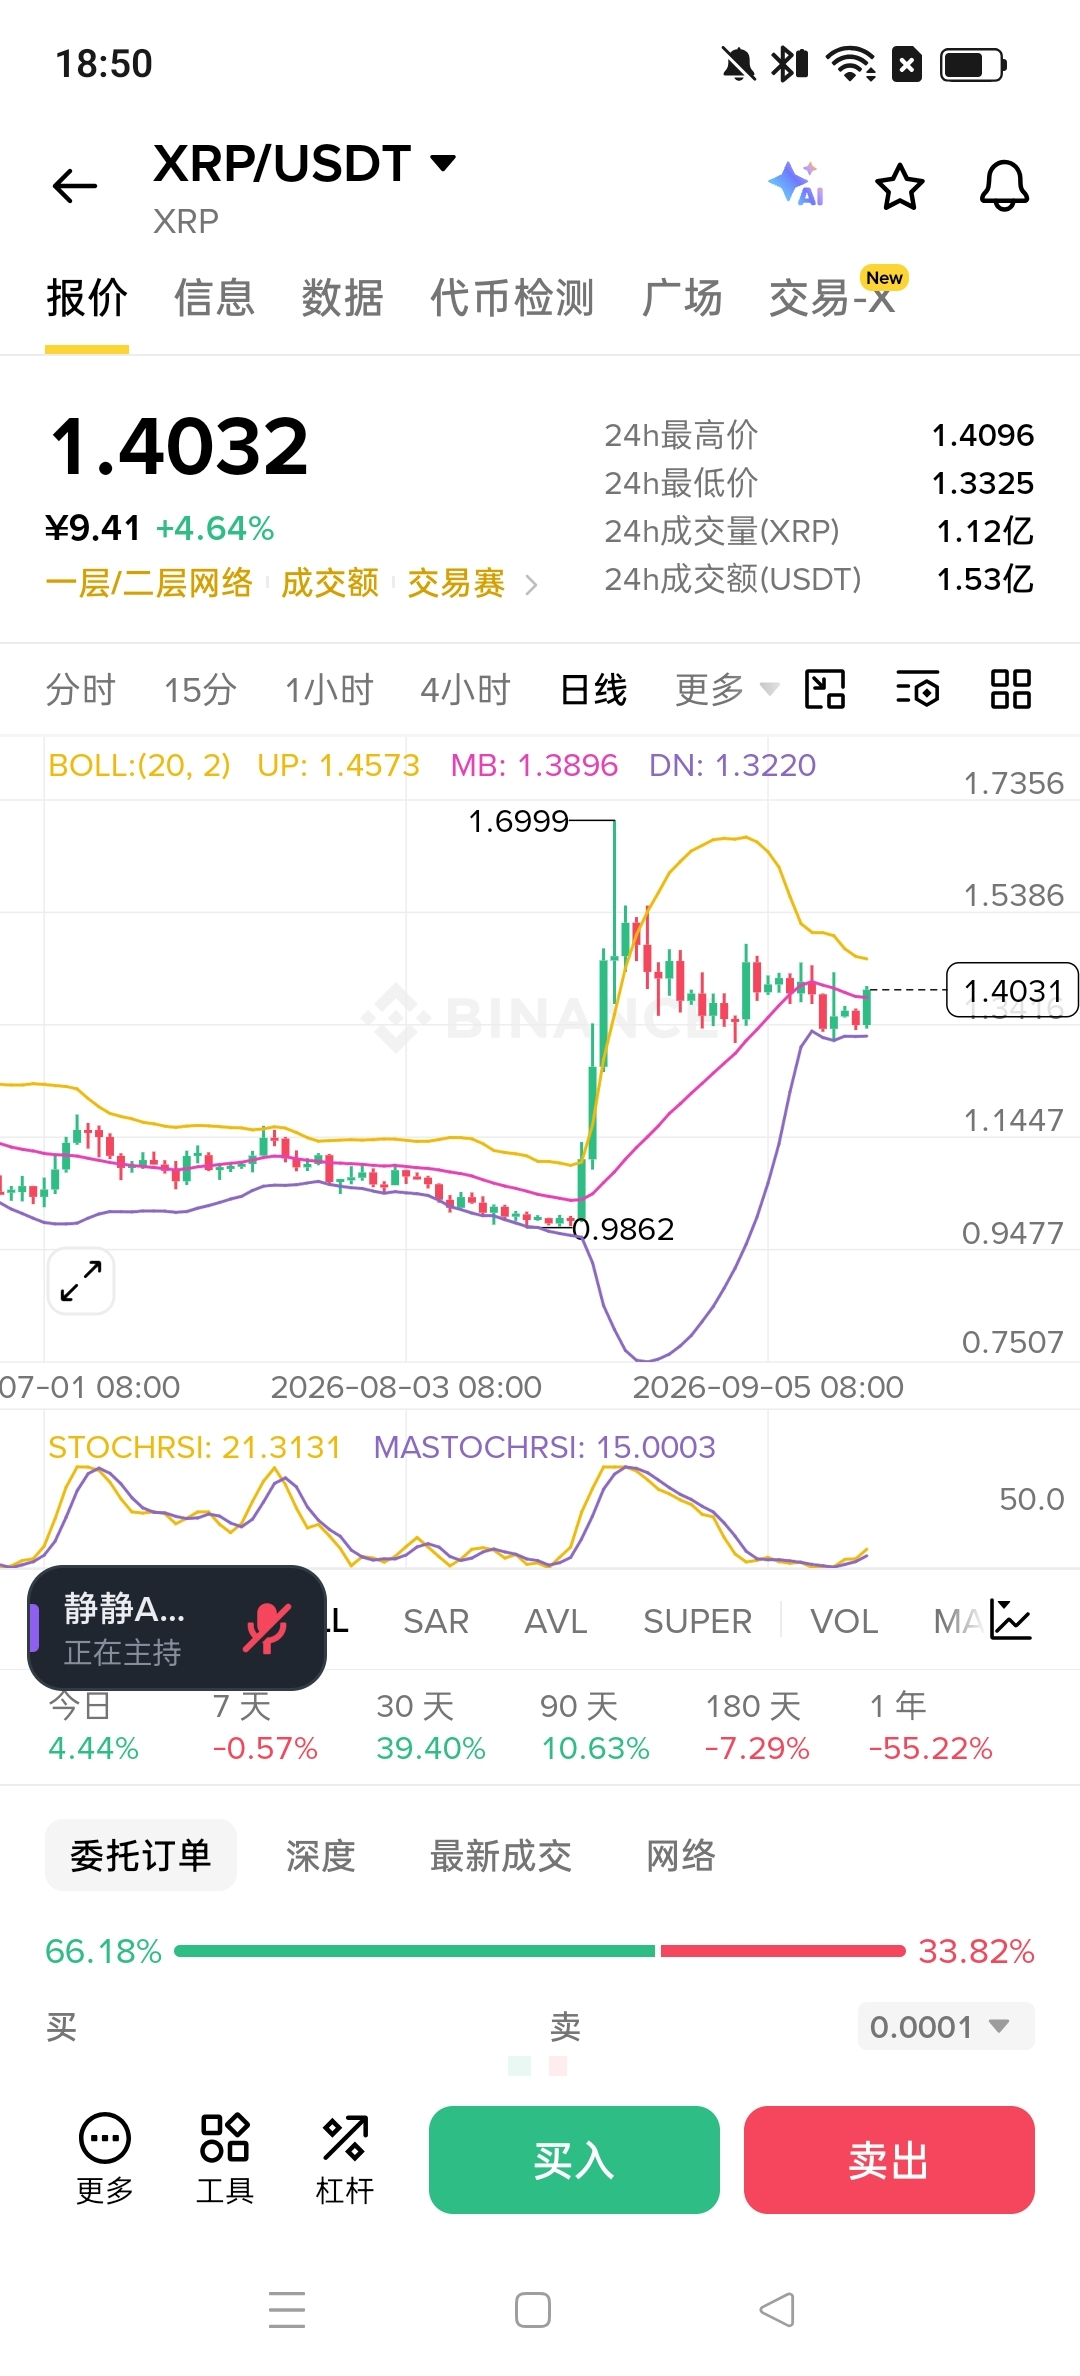
$XRP Achetez à la hausse ou achetez du spot, les gars !
Votre contenu coté a été supprimé
慢就是快Mike
·
--
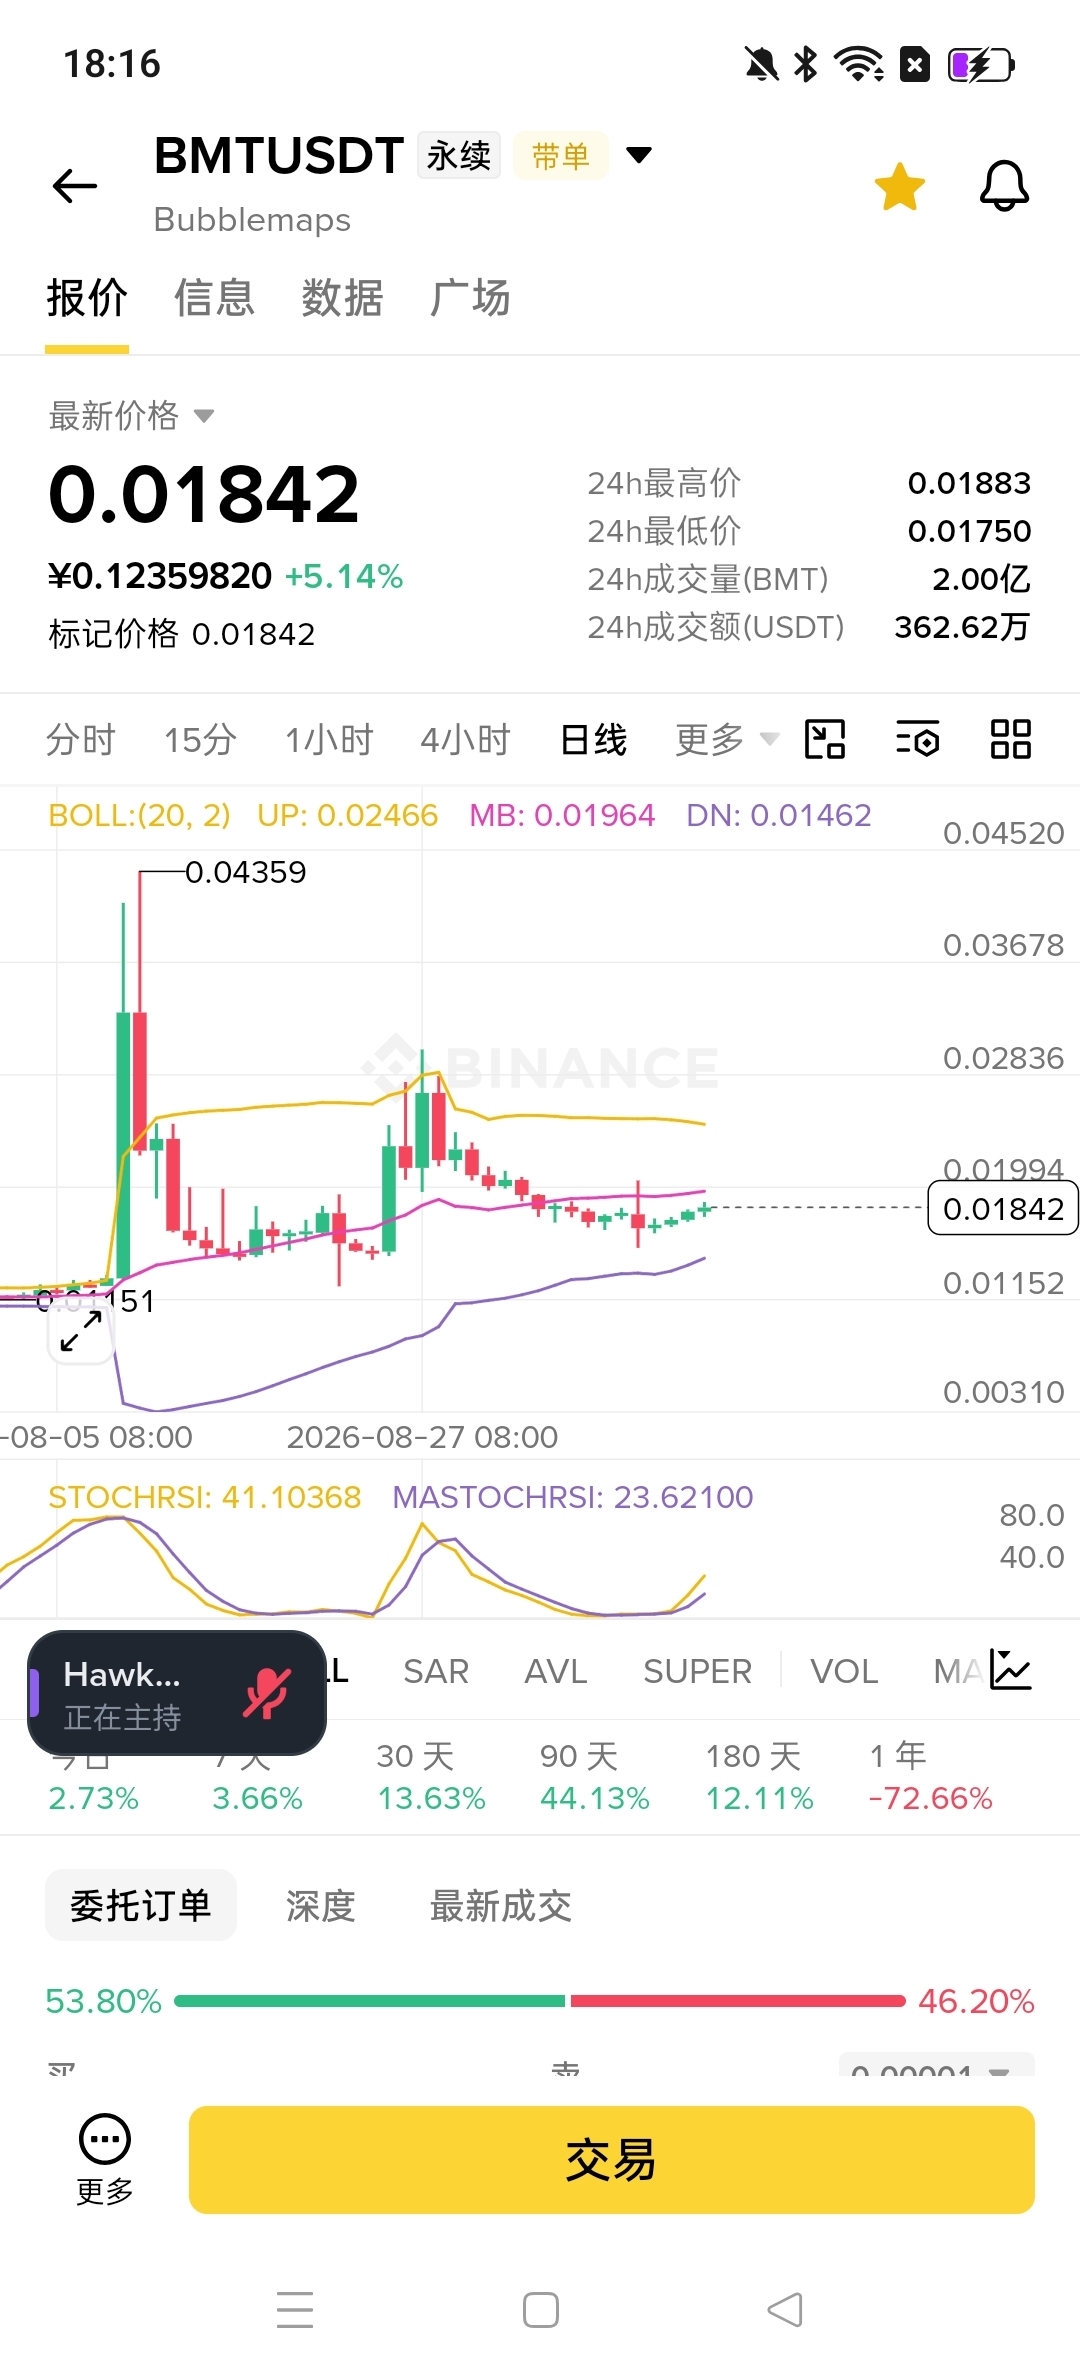
$BMT est sur le point d’exploser, montez tout de suite !
Votre contenu coté a été supprimé
慢就是快Mike
·
--
$BNB La probabilité d’une hausse des taux en septembre aux États-Unis augmente !
Plusieurs banques de Wall Street indiquent qu’en août, le rapport américain sur l’IPC a montré une hausse de 0,3% de l’IPC de base sur un mois, dépassant les attentes. Goldman Sachs, Citigroup et TD Securities sont passés à une position plus ferme (hawkish) et estiment que la Réserve fédérale commencera à relever ses taux à partir de septembre. Après la publication des données, la probabilité de hausse des taux en septembre, telle que fixée par le marché, est passée de 72% la veille à 87%. TD Securities a adopté la position la plus agressive : elle prévoit que le prochain cycle de hausses se poursuivra avec trois hausses consécutives de 25 points de base, respectivement en septembre, en octobre et en janvier 2027. Citigroup estime une hausse en septembre, puis un maintien des taux inchangés jusqu’en juin 2027, avec, au cours de la même année, trois baisses de taux. Goldman Sachs s’appuie sur les anticipations du marché : la probabilité d’une hausse en septembre serait de 90%. La banque souligne aussi que le maintien des taux inchangés pourrait provoquer une réaction marquée des marchés.
Plusieurs banques de Wall Street indiquent qu’en août, le rapport américain sur l’IPC a montré une hausse de 0,3% de l’IPC de base sur un mois, dépassant les attentes. Goldman Sachs, Citigroup et TD Securities sont passés à une position plus ferme (hawkish) et estiment que la Réserve fédérale commencera à relever ses taux à partir de septembre. Après la publication des données, la probabilité de hausse des taux en septembre, telle que fixée par le marché, est passée de 72% la veille à 87%. TD Securities a adopté la position la plus agressive : elle prévoit que le prochain cycle de hausses se poursuivra avec trois hausses consécutives de 25 points de base, respectivement en septembre, en octobre et en janvier 2027. Citigroup estime une hausse en septembre, puis un maintien des taux inchangés jusqu’en juin 2027, avec, au cours de la même année, trois baisses de taux. Goldman Sachs s’appuie sur les anticipations du marché : la probabilité d’une hausse en septembre serait de 90%. La banque souligne aussi que le maintien des taux inchangés pourrait provoquer une réaction marquée des marchés.

Votre contenu coté a été supprimé
慢就是快Mike
·
--
$BTC Si les républicains conservent le pouvoir aux élections législatives de mi-mandat, Trump promet de verser 5 000 dollars à tous les adultes américains !
Big Mouth, cette fois encore, c’est un pétard ou il va vraiment envoyer de l’argent à ses frères ?
Big Mouth, cette fois encore, c’est un pétard ou il va vraiment envoyer de l’argent à ses frères ?

慢就是快Mike
·
--
[Terminé] 🎙️ Biden n’a vraiment aucune envergure : il lance le tout et fait immédiatement chuter le marché !
2.1k auditeurs
慢就是快Mike
·
--
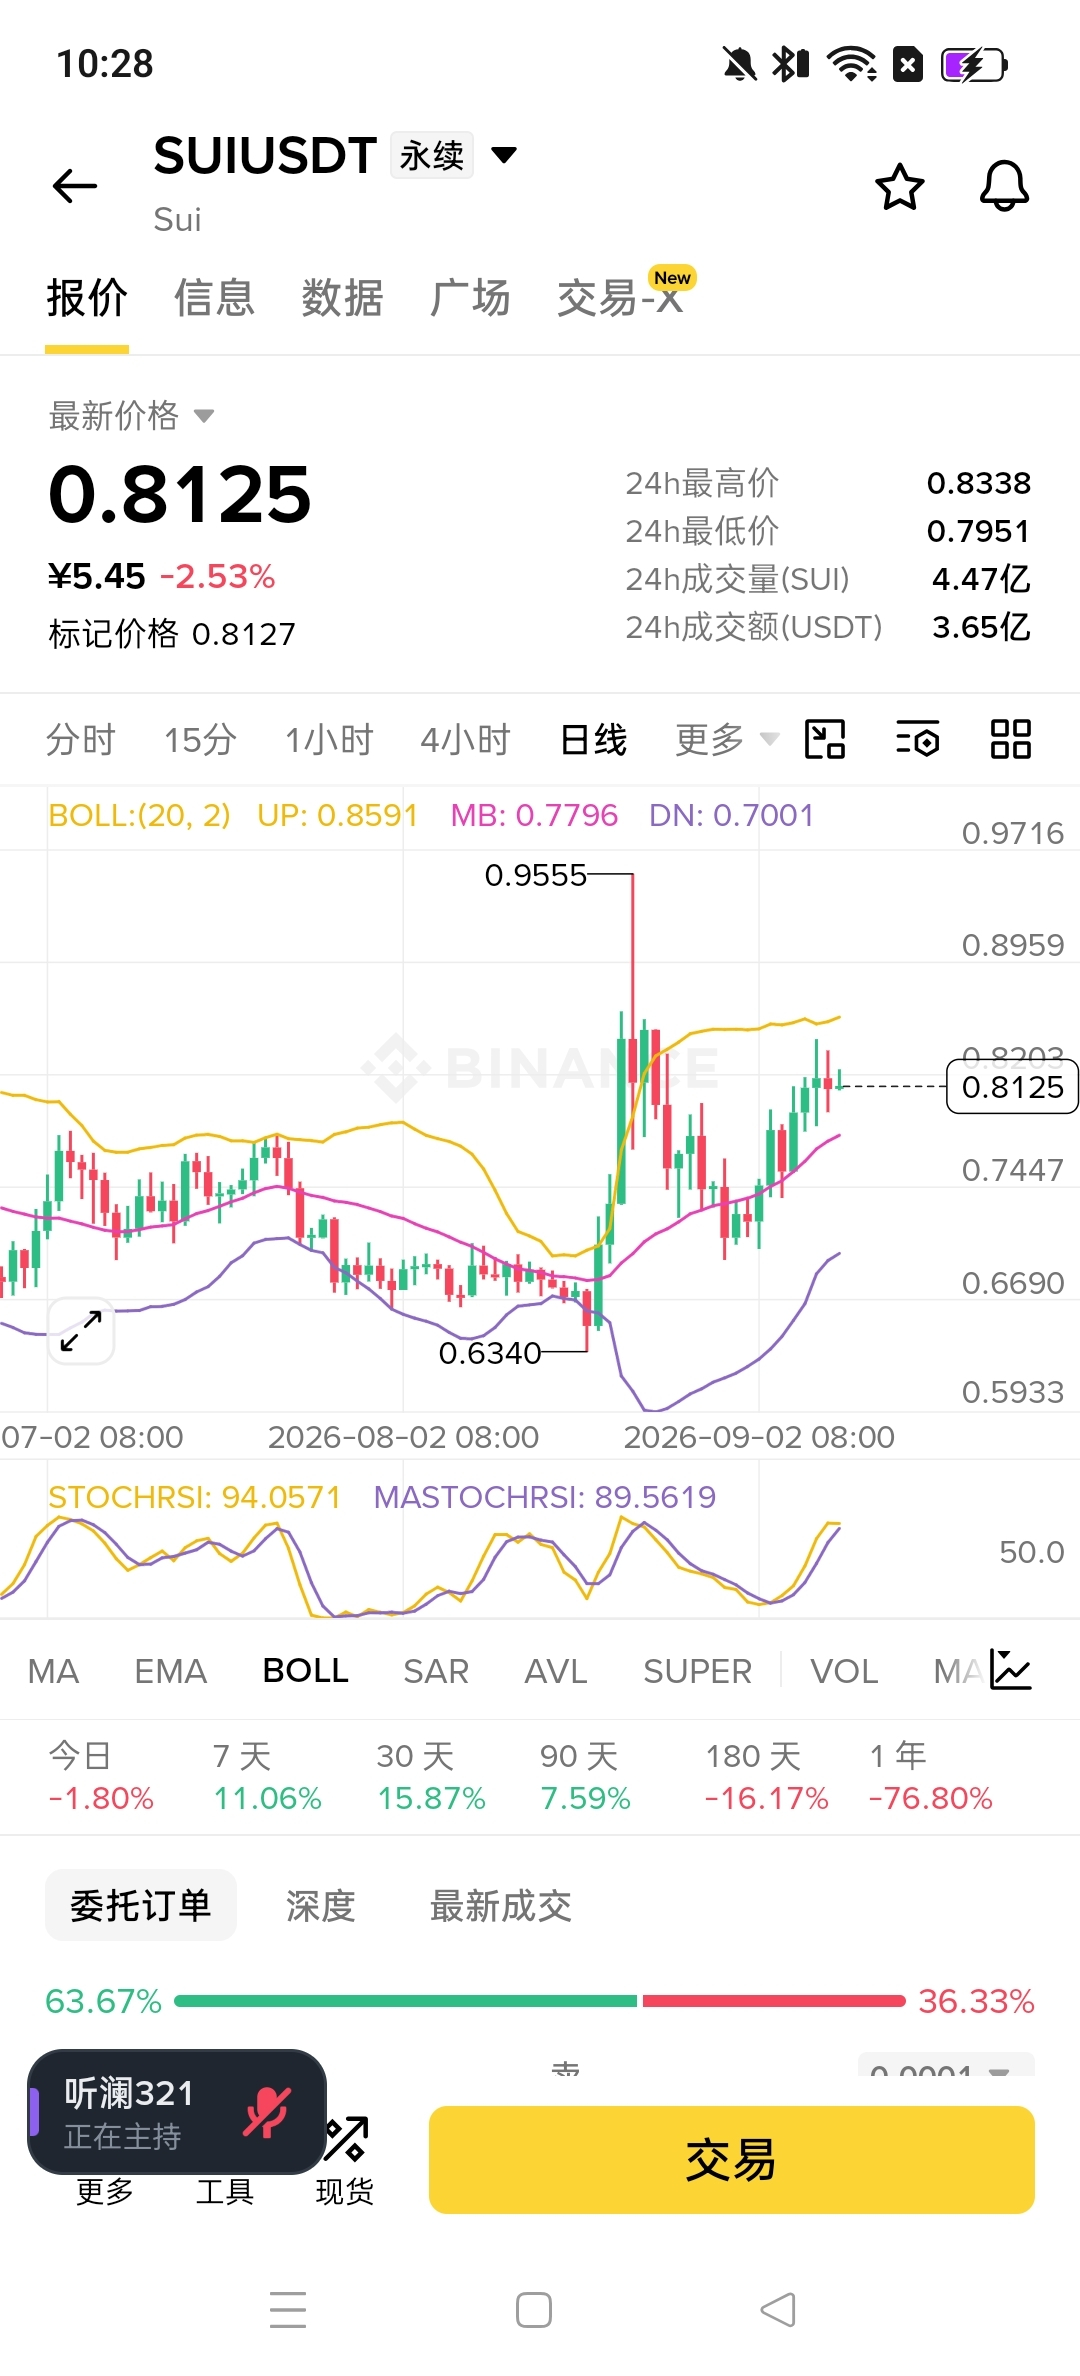
$SUI 日线即将启动,现货和合约多起来!
Le réseau Sui poursuit son expansion grâce à une activité réseau en hausse constante et à de nouveaux produits financiers. Les outils BTCFi de ce réseau offrent aux détenteurs de Bitcoin davantage de façons d’utiliser leurs actifs. Les utilisateurs peuvent générer des rendements via ces applications, ou encore effectuer des prêts avec leurs Bitcoins. Sui prend également en charge des plateformes DeFi telles que Swelland, Scallop et BlueFin. Ces plateformes ajoutent encore davantage d’usages à un écosystème Sui en pleine expansion. Ledger a récemment activement pris en charge le token Sui sur sa plateforme. Ledger a en outre lancé une campagne offrant 400 000 SUI à des utilisateurs éligibles. Ce type d’initiatives pourrait encourager davantage d’utilisateurs à explorer Sui. Après une baisse récente de 7 %, le SUI se négocie près de 2,35 $. Les analystes pensent que l’objectif pourrait se situer autour de 6,50 $, voire atteindre 10 $. À mesure que l’écosystème continue de croître, ce token pourrait également bénéficier d’un autre catalyseur.
Le réseau Sui poursuit son expansion grâce à une activité réseau en hausse constante et à de nouveaux produits financiers. Les outils BTCFi de ce réseau offrent aux détenteurs de Bitcoin davantage de façons d’utiliser leurs actifs. Les utilisateurs peuvent générer des rendements via ces applications, ou encore effectuer des prêts avec leurs Bitcoins. Sui prend également en charge des plateformes DeFi telles que Swelland, Scallop et BlueFin. Ces plateformes ajoutent encore davantage d’usages à un écosystème Sui en pleine expansion. Ledger a récemment activement pris en charge le token Sui sur sa plateforme. Ledger a en outre lancé une campagne offrant 400 000 SUI à des utilisateurs éligibles. Ce type d’initiatives pourrait encourager davantage d’utilisateurs à explorer Sui. Après une baisse récente de 7 %, le SUI se négocie près de 2,35 $. Les analystes pensent que l’objectif pourrait se situer autour de 6,50 $, voire atteindre 10 $. À mesure que l’écosystème continue de croître, ce token pourrait également bénéficier d’un autre catalyseur.
慢就是快Mike
·
--
[Terminé] 🎙️ La Réserve fédérale doit-elle relever ses taux ?
2.7k auditeurs
慢就是快Mike
·
--
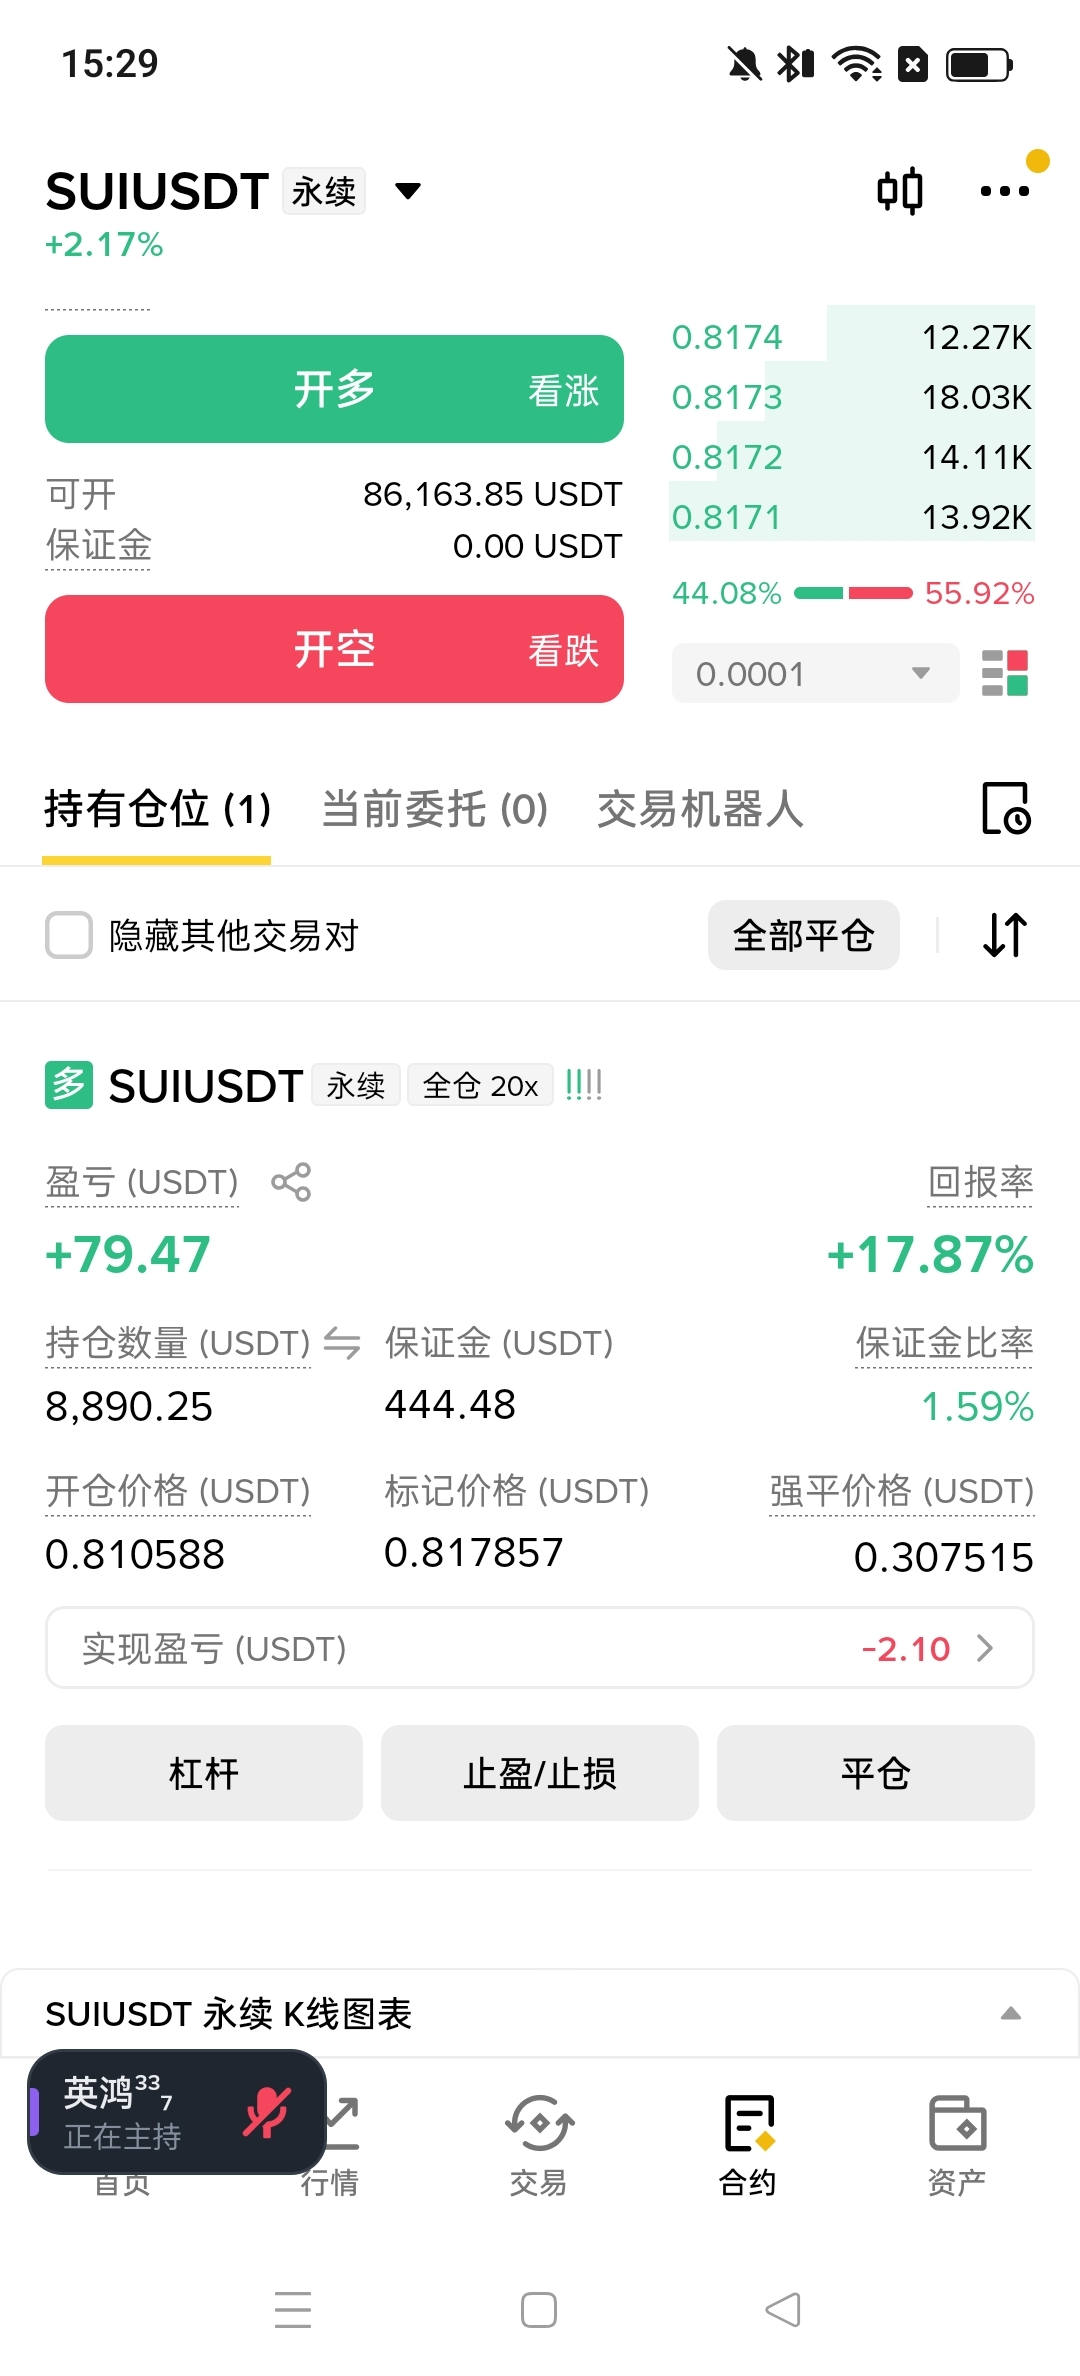
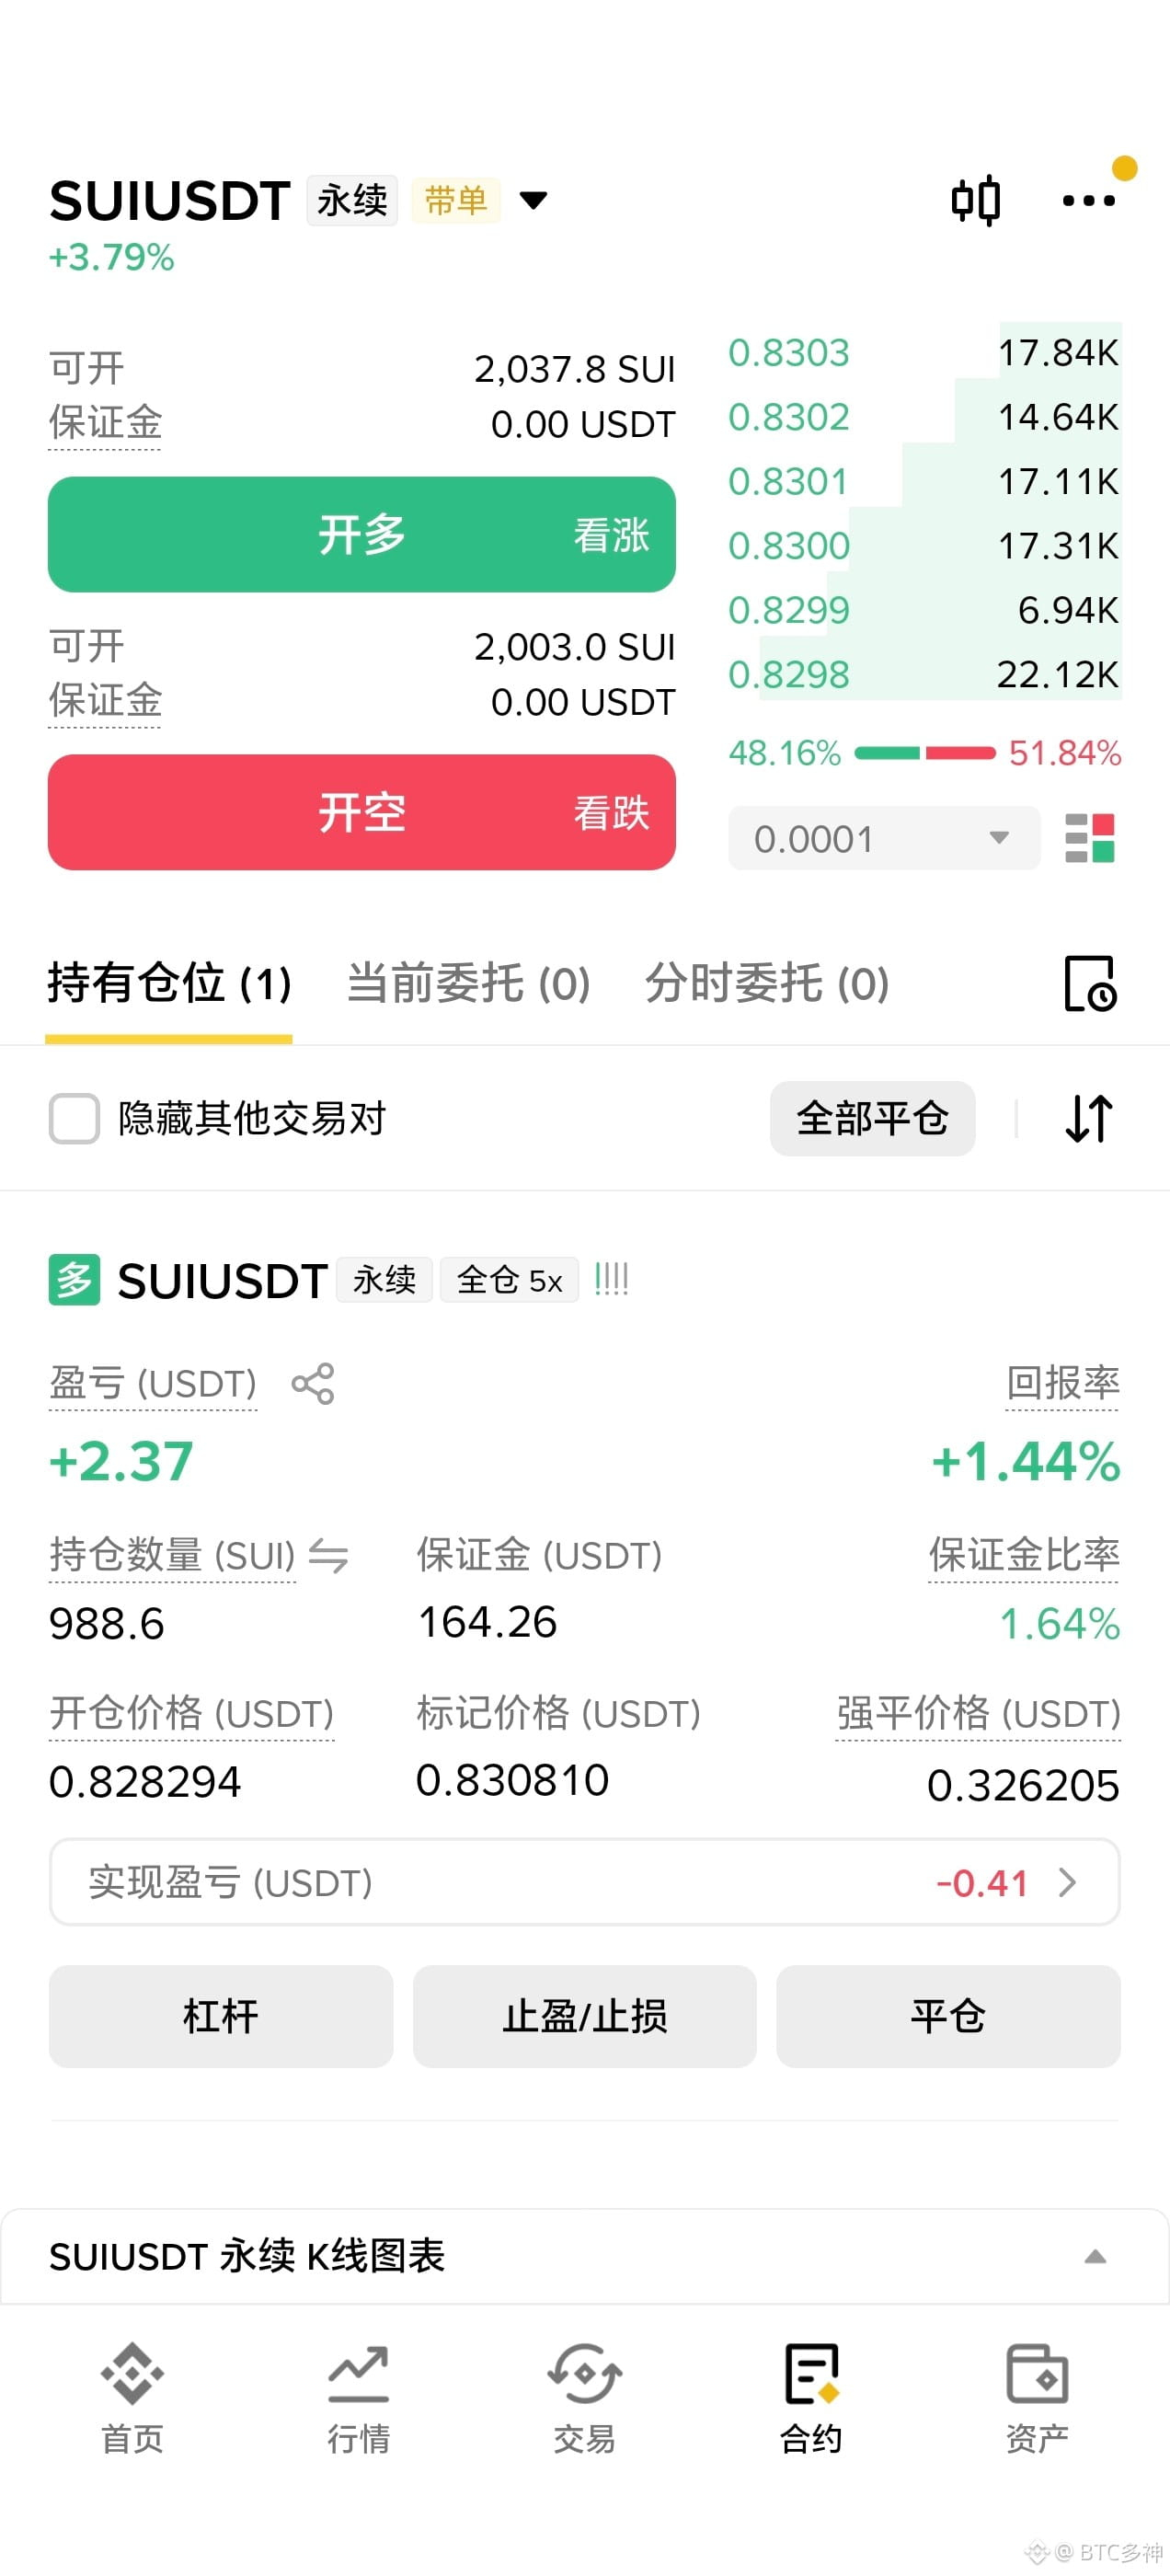
$SUI De plus en plus, les gars !
Mon portefeuille Futures
0 / 200
10 USDT minimum
Public
G et P sur 7 j
(USDT)
131.77
RSI sur 7 J
+34.68%
ASG
$511.70
Taux de réussite
100.00%
Connectez-vous pour découvrir plus de contenu