
慢即是快i
248 Publications

慢即是快i
Signaler
Bloquer l’utilisateur
45 Suivis
1.0K+ Abonnés
413 J’aime
Publications
Tous
Citations
Direct
·
--
A. L’or connaît une nette correction cette semaine, et les actifs “refuge” montrent des signes de relâchement
Raison : l’or est traditionnellement un “havre de paix” en période de crise, et la forte correction de cette semaine suggère que l’appétit pour le risque est en train de changer discrètement. Le relâchement des actifs refuge n’est généralement pas un signal isolé : il reflète une réévaluation des capitaux — soit parce que l’intensité d’un événement risque s’apaise par étapes, soit parce que les anticipations concernant la liquidité évoluent. En observant ce point d’inflexion, nous pouvons aider à capter à l’avance le rythme du changement de sentiment du marché, et offrir une fenêtre de référence précieuse pour déterminer l’orientation de l’allocation d’actifs à venir. Sa valeur informative ne doit pas être sous-estimée.#安友周一观察团
A. L’or connaît une nette correction cette semaine, et les actifs “refuge” montrent des signes de relâchement
Raison : l’or est traditionnellement un “havre de paix” en période de crise, et la forte correction de cette semaine suggère que l’appétit pour le risque est en train de changer discrètement. Le relâchement des actifs refuge n’est généralement pas un signal isolé : il reflète une réévaluation des capitaux — soit parce que l’intensité d’un événement risque s’apaise par étapes, soit parce que les anticipations concernant la liquidité évoluent. En observant ce point d’inflexion, nous pouvons aider à capter à l’avance le rythme du changement de sentiment du marché, et offrir une fenêtre de référence précieuse pour déterminer l’orientation de l’allocation d’actifs à venir. Sa valeur informative ne doit pas être sous-estimée.#安友周一观察团
Raison : l’or est traditionnellement un “havre de paix” en période de crise, et la forte correction de cette semaine suggère que l’appétit pour le risque est en train de changer discrètement. Le relâchement des actifs refuge n’est généralement pas un signal isolé : il reflète une réévaluation des capitaux — soit parce que l’intensité d’un événement risque s’apaise par étapes, soit parce que les anticipations concernant la liquidité évoluent. En observant ce point d’inflexion, nous pouvons aider à capter à l’avance le rythme du changement de sentiment du marché, et offrir une fenêtre de référence précieuse pour déterminer l’orientation de l’allocation d’actifs à venir. Sa valeur informative ne doit pas être sous-estimée.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 est en place, cap sur l’essentiel des tendances de la semaine en un clic !
La semaine passée a été riche en événements, lequel vous a le plus marqué 👀 ?
🗳️ Participez au vote et commentez vos raisons. RT ou partagez d’autres sujets brûlants : cinq gagnants tirés au sort recevront chacun 30U !
A. L’or recule nettement cette semaine : l’actif refuge montre des signes de détente
B. Binance lance Agent OS : le trading IA entre dans une nouvelle ère
C. Le Vietnam pilote le marché crypto : la régulation en Asie progresse encore
D. La situation autour d’Ormuz s’intensifie : le prix du pétrole redevient un sujet mondial
La semaine passée a été riche en événements, lequel vous a le plus marqué 👀 ?
🗳️ Participez au vote et commentez vos raisons. RT ou partagez d’autres sujets brûlants : cinq gagnants tirés au sort recevront chacun 30U !
A. L’or recule nettement cette semaine : l’actif refuge montre des signes de détente
B. Binance lance Agent OS : le trading IA entre dans une nouvelle ère
C. Le Vietnam pilote le marché crypto : la régulation en Asie progresse encore
D. La situation autour d’Ormuz s’intensifie : le prix du pétrole redevient un sujet mondial
95
·
--
Viens jouer
Viens jouer
币安Binance华语
·
--
“Ne ris pas, toi non plus tu ne trouveras pas le 4e 😨”
🪤 On dit que c’est le défi #币安安全星期四 le plus difficile de l’histoire : peux-tu retrouver tous les pièges en un temps record ?
👉 点击参与实景陷阱追踪挑战, pour se disputer la première place 🏆
Les 10 premiers du classement reçoivent chacun une récompense de détective de 100U, et les trois premiers obtiennent en plus une boîte cadeau de produits dérivés !
Partage et, dans les commentaires, montre une capture d’écran de la réussite, puis 15 personnes seront tirées au sort pour recevoir 44U 🧧
🪤 On dit que c’est le défi #币安安全星期四 le plus difficile de l’histoire : peux-tu retrouver tous les pièges en un temps record ?
👉 点击参与实景陷阱追踪挑战, pour se disputer la première place 🏆
Les 10 premiers du classement reçoivent chacun une récompense de détective de 100U, et les trois premiers obtiennent en plus une boîte cadeau de produits dérivés !
Partage et, dans les commentaires, montre une capture d’écran de la réussite, puis 15 personnes seront tirées au sort pour recevoir 44U 🧧
40
·
--
Choix C. Micron investit 10 milliards de dollars en R&D, et renforce ses puces pour l’IA
Raison : cet investissement de l’ordre de 10 milliards de dollars vise le moment-clé juste avant l’explosion de la demande en puissance de calcul liée à l’IA. Les puces de stockage constituent un « garde-manger » indispensable pour les serveurs d’IA. En accélérant la montée en capacité et en faisant évoluer sa technologie en avance, Micron verrouille une avance en capacité avant le décollage de la demande. La logique de croissance à long terme est claire, ce qui en fait une direction d’investissement avec un niveau de certitude relativement élevé dans la chaîne industrielle. #安友周一观察团
Choix C. Micron investit 10 milliards de dollars en R&D, et renforce ses puces pour l’IA
Raison : cet investissement de l’ordre de 10 milliards de dollars vise le moment-clé juste avant l’explosion de la demande en puissance de calcul liée à l’IA. Les puces de stockage constituent un « garde-manger » indispensable pour les serveurs d’IA. En accélérant la montée en capacité et en faisant évoluer sa technologie en avance, Micron verrouille une avance en capacité avant le décollage de la demande. La logique de croissance à long terme est claire, ce qui en fait une direction d’investissement avec un niveau de certitude relativement élevé dans la chaîne industrielle. #安友周一观察团
Raison : cet investissement de l’ordre de 10 milliards de dollars vise le moment-clé juste avant l’explosion de la demande en puissance de calcul liée à l’IA. Les puces de stockage constituent un « garde-manger » indispensable pour les serveurs d’IA. En accélérant la montée en capacité et en faisant évoluer sa technologie en avance, Micron verrouille une avance en capacité avant le décollage de la demande. La logique de croissance à long terme est claire, ce qui en fait une direction d’investissement avec un niveau de certitude relativement élevé dans la chaîne industrielle. #安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 , rassemblement à l’heure ! Les temps forts de la semaine sont déjà arrivés !
Cette semaine, il y a tellement d’informations que tout le monde est en émoi — quel sujet mérite le plus que vous appuyiez sur le bouton “focus” ? 🧐
💬 Votez et dites en commentaire pourquoi, RT ou partagez d’autres temps forts que vous suivez. À la clé : tirage au sort de 5 personnes pour recevoir 30U !
A. Les positions quotidiennes de Binance SNDK dépassent 700 millions, avance en matière de profondeur de marché
B. Le BTC repasse la barre des 700 000 dollars, le sentiment du marché revient
C. Micron investit 10 milliards de dollars dans la R&D, renforce les puces pour l’IA
D. Les rendements des obligations du Japon atteignent un nouveau plus haut, pression sur les marchés obligataires mondiaux
Cette semaine, il y a tellement d’informations que tout le monde est en émoi — quel sujet mérite le plus que vous appuyiez sur le bouton “focus” ? 🧐
💬 Votez et dites en commentaire pourquoi, RT ou partagez d’autres temps forts que vous suivez. À la clé : tirage au sort de 5 personnes pour recevoir 30U !
A. Les positions quotidiennes de Binance SNDK dépassent 700 millions, avance en matière de profondeur de marché
B. Le BTC repasse la barre des 700 000 dollars, le sentiment du marché revient
C. Micron investit 10 milliards de dollars dans la R&D, renforce les puces pour l’IA
D. Les rendements des obligations du Japon atteignent un nouveau plus haut, pression sur les marchés obligataires mondiaux
78
·
--
Choisis C
D’abord, traite ces 500 U comme une impulsion que tu pourrais vouloir contrôler en la considérant comme un coût. Plus l’histoire est parfaite, plus elle ressemble à un scénario : places rares, invitation directe du fondateur, identité vérifiable—autant de marches pour te faire mordre. Pour les placements privés, la règle n’a toujours été qu’une seule : contrat officiel, canaux officiels. Si ça ne correspond pas, c’est sans valeur. Vérifie avant de transférer de l’argent : mieux vaut manquer l’occasion que de se tromper de destinataire.
#币安安全星期四
Choisis C
D’abord, traite ces 500 U comme une impulsion que tu pourrais vouloir contrôler en la considérant comme un coût. Plus l’histoire est parfaite, plus elle ressemble à un scénario : places rares, invitation directe du fondateur, identité vérifiable—autant de marches pour te faire mordre. Pour les placements privés, la règle n’a toujours été qu’une seule : contrat officiel, canaux officiels. Si ça ne correspond pas, c’est sans valeur. Vérifie avant de transférer de l’argent : mieux vaut manquer l’occasion que de se tromper de destinataire.
#币安安全星期四
D’abord, traite ces 500 U comme une impulsion que tu pourrais vouloir contrôler en la considérant comme un coût. Plus l’histoire est parfaite, plus elle ressemble à un scénario : places rares, invitation directe du fondateur, identité vérifiable—autant de marches pour te faire mordre. Pour les placements privés, la règle n’a toujours été qu’une seule : contrat officiel, canaux officiels. Si ça ne correspond pas, c’est sans valeur. Vérifie avant de transférer de l’argent : mieux vaut manquer l’occasion que de se tromper de destinataire.
#币安安全星期四
币安Binance华语
·
--
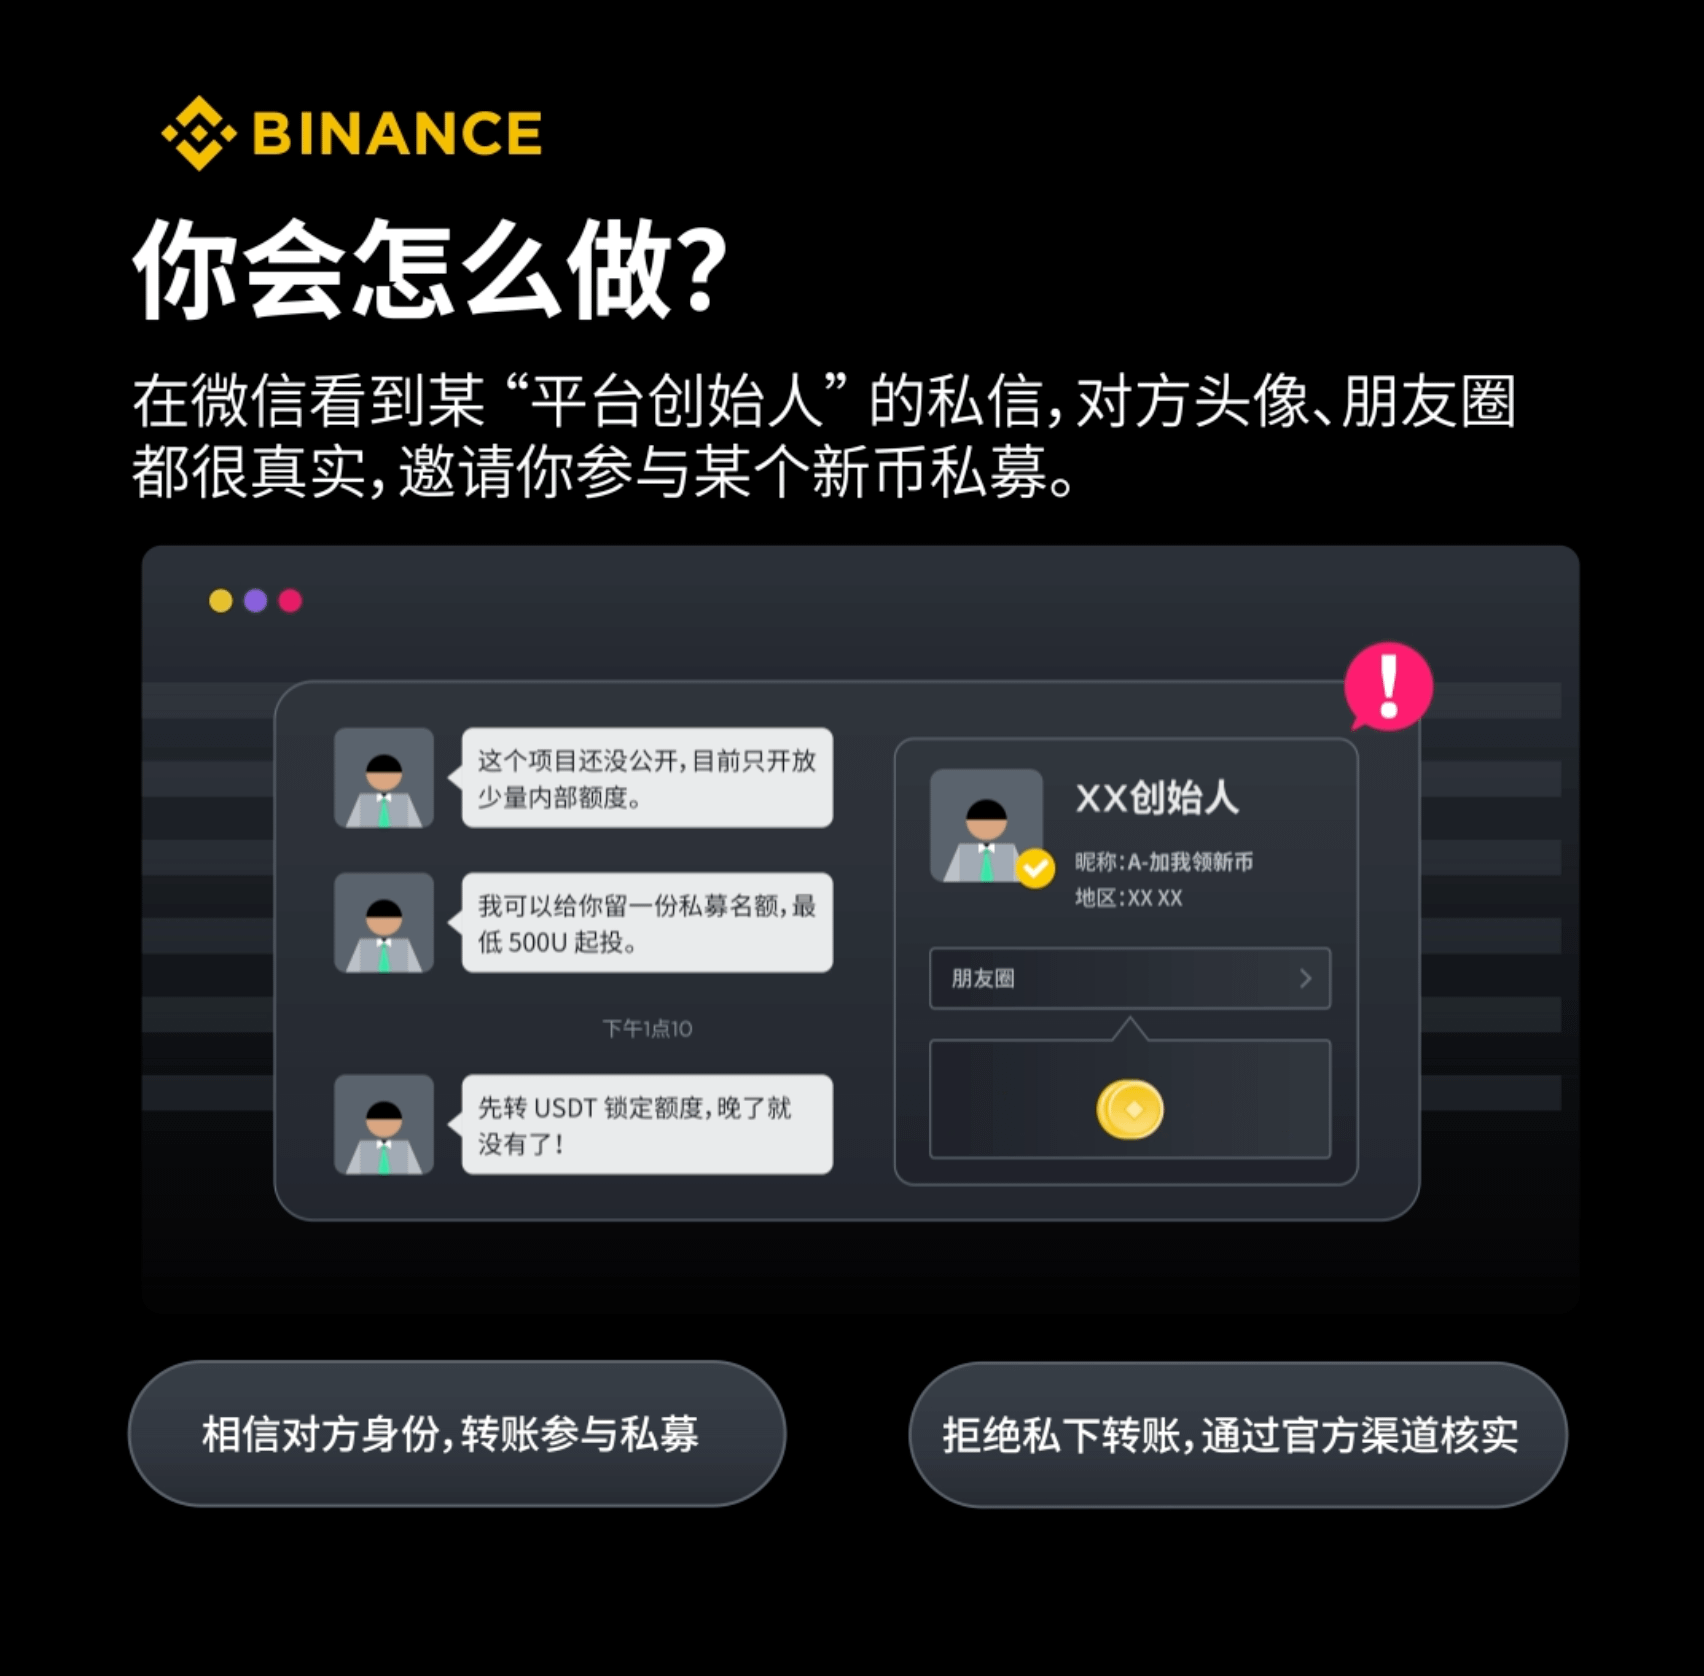
😈“Je suis le fondateur de la plateforme, dernière place pour la prévente de la nouvelle monnaie : 500 U, monte maintenant !”
Que feriez-vous ❓
A. Enfin, la fortune incroyable me tombe dessus—je fonce tout de suite 🤑
B. Tout correspond sur le cercle d’amis, l’identité est vraiment celle du package 😎
C. Cette chance, je n’en veux pas non plus ! Ne transférez pas, vérifiez d’abord auprès du service officiel 🔍
⬇️ Faites RT et laissez votre choix et votre raison, et sélectionnez 3 personnes : chacune recevra 40 U #币安安全星期四
Que feriez-vous ❓
A. Enfin, la fortune incroyable me tombe dessus—je fonce tout de suite 🤑
B. Tout correspond sur le cercle d’amis, l’identité est vraiment celle du package 😎
C. Cette chance, je n’en veux pas non plus ! Ne transférez pas, vérifiez d’abord auprès du service officiel 🔍
⬇️ Faites RT et laissez votre choix et votre raison, et sélectionnez 3 personnes : chacune recevra 40 U #币安安全星期四
81
·
--
🎙️ Jour 12 d’un investissement régulier (DCA) de Super 100U dans le BTC, DUSK : plutôt long ou court ?
Fin
02 h 23 min 12 sec
7.5k
17
15
·
--
🎙️ Quand le moment est venu, restez calme, regardez le chemin habituel.
Fin
02 h 24 min 20 sec
8k
18
20
·
--
🎙️ Maintenir l’équilibre écologique, construire la place Binance
Fin
03 h 36 min 31 sec
6.6k
31
88
·
--
🎙️ Construire la place de Binance, DCA BNB|Mercredi : le BTC n’a toujours pas réussi à se maintenir au-dessus de 80 000. Selon vous, dans quelle direction le marché va-t-il évoluer ensuite ? Discutons-en ~
Fin
05 h 21 min 38 sec
9.4k
41
38
·
--
D. CLARITY : report de la loi sur le cryptage, ralentissement supplémentaire du processus de supervision ⏳
Report après report de la loi, signe que l’ajustement entre le régulateur et l’industrie prend plus de temps que prévu. À court terme, avec moins de règles du jeu clairement établies sur le marché des cryptos, les capitaux deviendront plus prudents et les fluctuations de prix n’en seront que plus marquées ; mais, vu autrement, le report n’est peut-être pas entièrement une mauvaise chose. L’industrie bénéficie plutôt d’une période tampon pour s’auto-vérifier et s’ajuster, de sorte que le cadre qui finira par être mis en œuvre sera plus en phase avec la réalité. Pour ceux qui planifient à long terme, cela ressemble davantage à une fenêtre d’observation : une fois les règles clarifiées, le marché réévaluera les actifs et les opportunités apparaîtront naturellement.#安友周一观察团
D. CLARITY : report de la loi sur le cryptage, ralentissement supplémentaire du processus de supervision ⏳
Report après report de la loi, signe que l’ajustement entre le régulateur et l’industrie prend plus de temps que prévu. À court terme, avec moins de règles du jeu clairement établies sur le marché des cryptos, les capitaux deviendront plus prudents et les fluctuations de prix n’en seront que plus marquées ; mais, vu autrement, le report n’est peut-être pas entièrement une mauvaise chose. L’industrie bénéficie plutôt d’une période tampon pour s’auto-vérifier et s’ajuster, de sorte que le cadre qui finira par être mis en œuvre sera plus en phase avec la réalité. Pour ceux qui planifient à long terme, cela ressemble davantage à une fenêtre d’observation : une fois les règles clarifiées, le marché réévaluera les actifs et les opportunités apparaîtront naturellement.#安友周一观察团
Report après report de la loi, signe que l’ajustement entre le régulateur et l’industrie prend plus de temps que prévu. À court terme, avec moins de règles du jeu clairement établies sur le marché des cryptos, les capitaux deviendront plus prudents et les fluctuations de prix n’en seront que plus marquées ; mais, vu autrement, le report n’est peut-être pas entièrement une mauvaise chose. L’industrie bénéficie plutôt d’une période tampon pour s’auto-vérifier et s’ajuster, de sorte que le cadre qui finira par être mis en œuvre sera plus en phase avec la réalité. Pour ceux qui planifient à long terme, cela ressemble davantage à une fenêtre d’observation : une fois les règles clarifiées, le marché réévaluera les actifs et les opportunités apparaîtront naturellement.#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 Grand événement : compilation 📡
Ces derniers temps, les grands faits ne manquent pas. Quel événement a capté votre attention ? 👀
✅ Votez et, dans la section commentaires, laissez la raison de votre choix ; RT ou partagez d’autres sujets brûlants. Tirez au sort 5 gagnants : récompense discussion 30U !
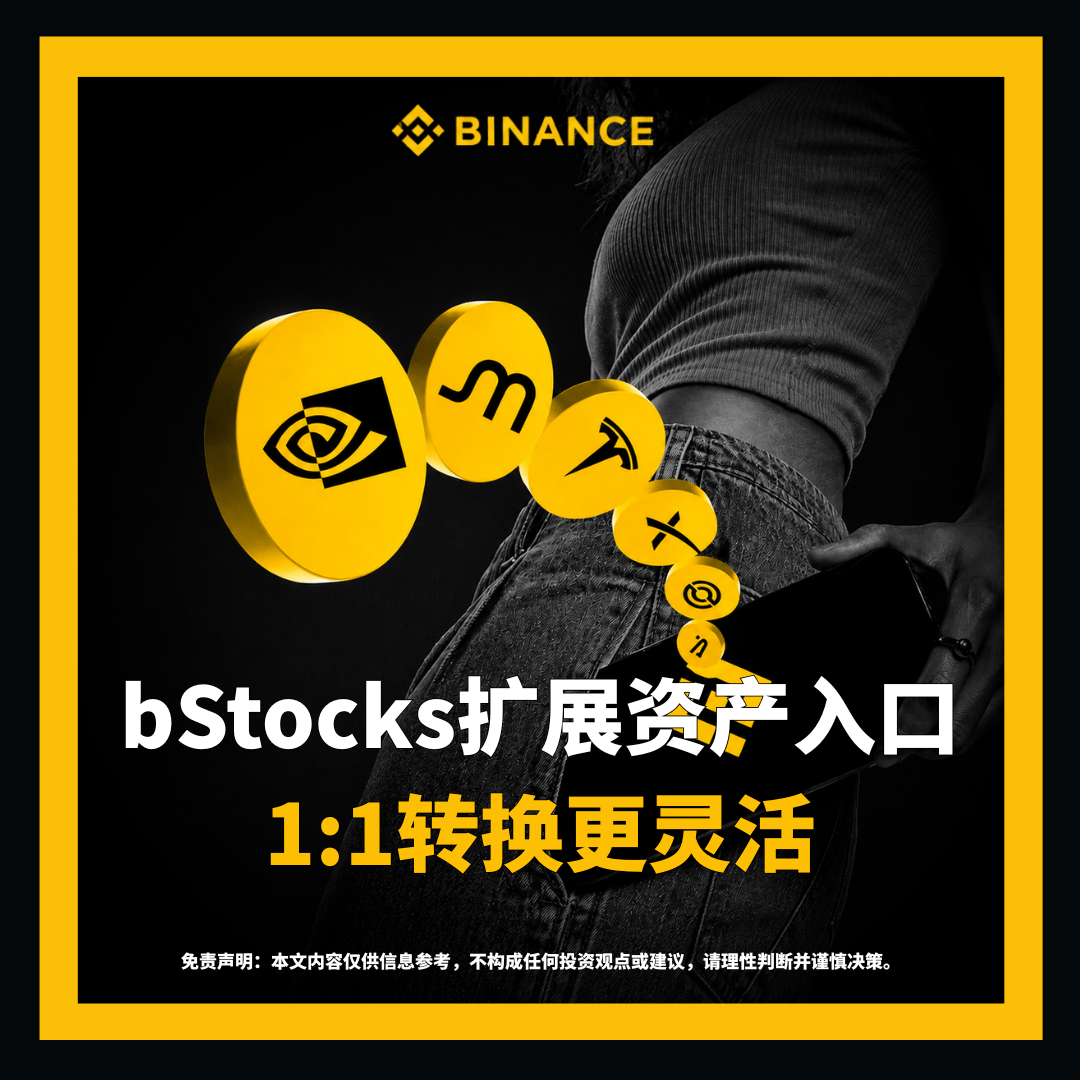
A. bStocks étend l’accès aux actifs, conversion 1:1 plus flexible
B. Les données de l’IPC continuent de baisser, la confiance du marché remonte
C. Le S&P 500 atteint à nouveau un plus haut historique, la tech reste solide
D. Le projet de loi sur la CLARITY est repoussé, le processus de régulation ralentit à nouveau
Ces derniers temps, les grands faits ne manquent pas. Quel événement a capté votre attention ? 👀
✅ Votez et, dans la section commentaires, laissez la raison de votre choix ; RT ou partagez d’autres sujets brûlants. Tirez au sort 5 gagnants : récompense discussion 30U !
A. bStocks étend l’accès aux actifs, conversion 1:1 plus flexible
B. Les données de l’IPC continuent de baisser, la confiance du marché remonte
C. Le S&P 500 atteint à nouveau un plus haut historique, la tech reste solide
D. Le projet de loi sur la CLARITY est repoussé, le processus de régulation ralentit à nouveau
135
·
--
Le cycle mortel de la liquidation traditionnelle, tout le monde le connaît bien : la valeur des garanties chute, le protocole se précipite pour vendre, les prix sont écrasés, davantage de positions déclenchent la liquidation, et on continue de vendre — la panique, ou le “foulage”, survient à l’étape de la liquidation. @termmax Le règlement en nature permet de contourner cela : pas besoin de trouver un repreneur en urgence ; on remet directement les actifs garantis au prêteur. Les détenteurs de FT reçoivent alors, conformément aux règles, les actifs de garantie et l’actif sous-jacent, sans avoir à parier sur des mécanismes de rapprochement du marché. L’intelligence de ce design, c’est qu’il admet une chose : dans des conditions extrêmes, vendre en soi pourrait être une mauvaise action.
Mais si l’on s’arrête et qu’on y réfléchit davantage, le foulage ne disparaît pas : il change simplement de lieu. Avant, le foulage se produisait dans la “caisse” de liquidation : le protocole devait, dans la fenêtre de temps prévue, convertir les actifs en liquidités, et tout le monde se bousculait pour vendre. Désormais, le lieu potentiel du foulage devient : après le règlement. Une partie des prêteurs reçoit simultanément le même type d’actifs en garantie ; si le marché continue de se dégrader, ces personnes veulent toutes vendre, et elles deviennent alors un nouveau groupe de vendeurs — et elles n’ont aucune obligation de market-making, ni d’incitation à conserver, elles sont simplement des détenteurs qui ne veulent pas garder les actifs. Le règlement ne fait que transférer la vente forcée du protocole vers les prêteurs ; la pression de vente n’est pas “absorbée”, elle change seulement de détenteur. $ONG
Il existe même un risque plus subtil : dans la liquidation traditionnelle, le protocole dispose au moins d’une décision unifiée — comment vendre, et quand vendre — une action centralisée. Avec le règlement en nature, la gestion de la cession est fragmentée en une décision par individu ; on confie alors le rythme d’une panique collective à des centaines de détenteurs qui ne communiquent pas entre eux. Tout le monde veut partir au plus vite ; à ce moment-là, l’efficacité du foulage pourrait être encore plus élevée que lors de la vente ponctuelle par un seul point du protocole. Le mécanisme transforme la panique de la liquidation, qui passait par des institutions, en la panique d’une foule de particuliers : la panique ne change pas, c’est seulement la manière de s’organiser qui change.
Donc mon évaluation du règlement en nature est la suivante : il contourne effectivement le problème le plus dur — le fait de ne pas pouvoir vendre dans un contexte extrême — et évite que les actifs peu liquides (notamment les RWA) soient bradés. Mais son coût, c’est de décaler le moment du foulage à après le règlement, et de le disperser entre les détenteurs. Un mécanisme “élégant” ne signifie pas que la simulation de crise est élégante — lors de la prochaine vraie observation, il ne faut pas regarder à quel point le règlement est fluide, mais plutôt si, après le règlement, ce lot de détenteurs voudra s’enfuir en même temps. #termmax
Le cycle mortel de la liquidation traditionnelle, tout le monde le connaît bien : la valeur des garanties chute, le protocole se précipite pour vendre, les prix sont écrasés, davantage de positions déclenchent la liquidation, et on continue de vendre — la panique, ou le “foulage”, survient à l’étape de la liquidation. @TermMax Le règlement en nature permet de contourner cela : pas besoin de trouver un repreneur en urgence ; on remet directement les actifs garantis au prêteur. Les détenteurs de FT reçoivent alors, conformément aux règles, les actifs de garantie et l’actif sous-jacent, sans avoir à parier sur des mécanismes de rapprochement du marché. L’intelligence de ce design, c’est qu’il admet une chose : dans des conditions extrêmes, vendre en soi pourrait être une mauvaise action.
Mais si l’on s’arrête et qu’on y réfléchit davantage, le foulage ne disparaît pas : il change simplement de lieu. Avant, le foulage se produisait dans la “caisse” de liquidation : le protocole devait, dans la fenêtre de temps prévue, convertir les actifs en liquidités, et tout le monde se bousculait pour vendre. Désormais, le lieu potentiel du foulage devient : après le règlement. Une partie des prêteurs reçoit simultanément le même type d’actifs en garantie ; si le marché continue de se dégrader, ces personnes veulent toutes vendre, et elles deviennent alors un nouveau groupe de vendeurs — et elles n’ont aucune obligation de market-making, ni d’incitation à conserver, elles sont simplement des détenteurs qui ne veulent pas garder les actifs. Le règlement ne fait que transférer la vente forcée du protocole vers les prêteurs ; la pression de vente n’est pas “absorbée”, elle change seulement de détenteur. $ONG
Il existe même un risque plus subtil : dans la liquidation traditionnelle, le protocole dispose au moins d’une décision unifiée — comment vendre, et quand vendre — une action centralisée. Avec le règlement en nature, la gestion de la cession est fragmentée en une décision par individu ; on confie alors le rythme d’une panique collective à des centaines de détenteurs qui ne communiquent pas entre eux. Tout le monde veut partir au plus vite ; à ce moment-là, l’efficacité du foulage pourrait être encore plus élevée que lors de la vente ponctuelle par un seul point du protocole. Le mécanisme transforme la panique de la liquidation, qui passait par des institutions, en la panique d’une foule de particuliers : la panique ne change pas, c’est seulement la manière de s’organiser qui change.
Donc mon évaluation du règlement en nature est la suivante : il contourne effectivement le problème le plus dur — le fait de ne pas pouvoir vendre dans un contexte extrême — et évite que les actifs peu liquides (notamment les RWA) soient bradés. Mais son coût, c’est de décaler le moment du foulage à après le règlement, et de le disperser entre les détenteurs. Un mécanisme “élégant” ne signifie pas que la simulation de crise est élégante — lors de la prochaine vraie observation, il ne faut pas regarder à quel point le règlement est fluide, mais plutôt si, après le règlement, ce lot de détenteurs voudra s’enfuir en même temps. #termmax
Mais si l’on s’arrête et qu’on y réfléchit davantage, le foulage ne disparaît pas : il change simplement de lieu. Avant, le foulage se produisait dans la “caisse” de liquidation : le protocole devait, dans la fenêtre de temps prévue, convertir les actifs en liquidités, et tout le monde se bousculait pour vendre. Désormais, le lieu potentiel du foulage devient : après le règlement. Une partie des prêteurs reçoit simultanément le même type d’actifs en garantie ; si le marché continue de se dégrader, ces personnes veulent toutes vendre, et elles deviennent alors un nouveau groupe de vendeurs — et elles n’ont aucune obligation de market-making, ni d’incitation à conserver, elles sont simplement des détenteurs qui ne veulent pas garder les actifs. Le règlement ne fait que transférer la vente forcée du protocole vers les prêteurs ; la pression de vente n’est pas “absorbée”, elle change seulement de détenteur. $ONG
Il existe même un risque plus subtil : dans la liquidation traditionnelle, le protocole dispose au moins d’une décision unifiée — comment vendre, et quand vendre — une action centralisée. Avec le règlement en nature, la gestion de la cession est fragmentée en une décision par individu ; on confie alors le rythme d’une panique collective à des centaines de détenteurs qui ne communiquent pas entre eux. Tout le monde veut partir au plus vite ; à ce moment-là, l’efficacité du foulage pourrait être encore plus élevée que lors de la vente ponctuelle par un seul point du protocole. Le mécanisme transforme la panique de la liquidation, qui passait par des institutions, en la panique d’une foule de particuliers : la panique ne change pas, c’est seulement la manière de s’organiser qui change.
Donc mon évaluation du règlement en nature est la suivante : il contourne effectivement le problème le plus dur — le fait de ne pas pouvoir vendre dans un contexte extrême — et évite que les actifs peu liquides (notamment les RWA) soient bradés. Mais son coût, c’est de décaler le moment du foulage à après le règlement, et de le disperser entre les détenteurs. Un mécanisme “élégant” ne signifie pas que la simulation de crise est élégante — lors de la prochaine vraie observation, il ne faut pas regarder à quel point le règlement est fluide, mais plutôt si, après le règlement, ce lot de détenteurs voudra s’enfuir en même temps. #termmax
226
·
--
翻 @termmax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
翻 @TermMax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
2
169
·
--
Dans les enchères du @termmax , le conseil le plus contre-intuitif est le suivant : ne calculez pas, annoncez directement le seuil minimal réel que vous avez en tête.
Au début, je n’y croyais pas. Tous les marchés apprennent à « garder une marge, voir d’abord comment les autres proposent ». Une vente aux enchères devrait donc, elle aussi, inciter à la prudence. Résultat : dès la première fois, j’ai eu un problème. En voulant gagner un peu plus, j’ai relevé mon offre au-dessus de mon prix psychologique. Au bout d’un cycle, pas de transaction : le taux que je visais était trop élevé, le marché ne pouvait pas le fournir. L’argent restait immobilisé, donc c’était une perte.$ACE
Quand on comprend le mécanisme, tout devient clair. TermMax est une vente aux enchères à prix de règlement unifié. Le prix final de transaction ne suit pas votre offre : il correspond au point d’intersection de toutes les offres. Même si vous proposez très haut, le prix de règlement ne sera pas plus élevé ; si vous vous en éloignez trop par rapport au point d’intersection, vous êtes simplement éliminé. Inversement : si vous baissez trop votre seuil minimal, et que le prix de règlement tombe exactement entre votre offre et votre seuil, vous conclurez alors à un taux que vous n’étiez pas disposé à accepter.$BTW
Dans ce design, le « vrai » seuil minimal est donc la seule offre correcte : si la transaction a lieu, vous recevez le prix de règlement et vous ne perdez pas ; si la transaction n’a pas lieu, c’est que le marché ne peut pas atteindre le chiffre que vous voulez, et vous économisez votre capital pour ailleurs. Ce sont plutôt ces petites manœuvres du type « être un peu plus gourmand » ou « comprimer un peu plus » qui immobilisent le plus facilement les fonds, ou entraînent une transaction passive à un taux erroné.
Avant de faire une offre, ce que vous devez vraiment réfléchir n’est pas « comment formuler le prix », mais trois choses : où se situe le dernier prix de règlement du marché, combien de temps vos fonds peuvent rester inactifs, et quel est votre vrai seuil minimal. Une fois ces trois points clarifiés, le nombre que vous annoncez n’est plus un jeu de stratégie : c’est une réponse.
Ce mécanisme supprime les « marchandages » des prêts. Sur un marché classique, on s’arrache les prix ; ici, tout le monde dit la vérité en même temps. La question est : osez-vous dire la vérité ? C’est la ligne de démarcation pour obtenir un bon taux.#termmax
Dans les enchères du @TermMax , le conseil le plus contre-intuitif est le suivant : ne calculez pas, annoncez directement le seuil minimal réel que vous avez en tête.
Au début, je n’y croyais pas. Tous les marchés apprennent à « garder une marge, voir d’abord comment les autres proposent ». Une vente aux enchères devrait donc, elle aussi, inciter à la prudence. Résultat : dès la première fois, j’ai eu un problème. En voulant gagner un peu plus, j’ai relevé mon offre au-dessus de mon prix psychologique. Au bout d’un cycle, pas de transaction : le taux que je visais était trop élevé, le marché ne pouvait pas le fournir. L’argent restait immobilisé, donc c’était une perte.$ACE
Quand on comprend le mécanisme, tout devient clair. TermMax est une vente aux enchères à prix de règlement unifié. Le prix final de transaction ne suit pas votre offre : il correspond au point d’intersection de toutes les offres. Même si vous proposez très haut, le prix de règlement ne sera pas plus élevé ; si vous vous en éloignez trop par rapport au point d’intersection, vous êtes simplement éliminé. Inversement : si vous baissez trop votre seuil minimal, et que le prix de règlement tombe exactement entre votre offre et votre seuil, vous conclurez alors à un taux que vous n’étiez pas disposé à accepter.$BTW
Dans ce design, le « vrai » seuil minimal est donc la seule offre correcte : si la transaction a lieu, vous recevez le prix de règlement et vous ne perdez pas ; si la transaction n’a pas lieu, c’est que le marché ne peut pas atteindre le chiffre que vous voulez, et vous économisez votre capital pour ailleurs. Ce sont plutôt ces petites manœuvres du type « être un peu plus gourmand » ou « comprimer un peu plus » qui immobilisent le plus facilement les fonds, ou entraînent une transaction passive à un taux erroné.
Avant de faire une offre, ce que vous devez vraiment réfléchir n’est pas « comment formuler le prix », mais trois choses : où se situe le dernier prix de règlement du marché, combien de temps vos fonds peuvent rester inactifs, et quel est votre vrai seuil minimal. Une fois ces trois points clarifiés, le nombre que vous annoncez n’est plus un jeu de stratégie : c’est une réponse.
Ce mécanisme supprime les « marchandages » des prêts. Sur un marché classique, on s’arrache les prix ; ici, tout le monde dit la vérité en même temps. La question est : osez-vous dire la vérité ? C’est la ligne de démarcation pour obtenir un bon taux.#termmax
Au début, je n’y croyais pas. Tous les marchés apprennent à « garder une marge, voir d’abord comment les autres proposent ». Une vente aux enchères devrait donc, elle aussi, inciter à la prudence. Résultat : dès la première fois, j’ai eu un problème. En voulant gagner un peu plus, j’ai relevé mon offre au-dessus de mon prix psychologique. Au bout d’un cycle, pas de transaction : le taux que je visais était trop élevé, le marché ne pouvait pas le fournir. L’argent restait immobilisé, donc c’était une perte.$ACE
Quand on comprend le mécanisme, tout devient clair. TermMax est une vente aux enchères à prix de règlement unifié. Le prix final de transaction ne suit pas votre offre : il correspond au point d’intersection de toutes les offres. Même si vous proposez très haut, le prix de règlement ne sera pas plus élevé ; si vous vous en éloignez trop par rapport au point d’intersection, vous êtes simplement éliminé. Inversement : si vous baissez trop votre seuil minimal, et que le prix de règlement tombe exactement entre votre offre et votre seuil, vous conclurez alors à un taux que vous n’étiez pas disposé à accepter.$BTW
Dans ce design, le « vrai » seuil minimal est donc la seule offre correcte : si la transaction a lieu, vous recevez le prix de règlement et vous ne perdez pas ; si la transaction n’a pas lieu, c’est que le marché ne peut pas atteindre le chiffre que vous voulez, et vous économisez votre capital pour ailleurs. Ce sont plutôt ces petites manœuvres du type « être un peu plus gourmand » ou « comprimer un peu plus » qui immobilisent le plus facilement les fonds, ou entraînent une transaction passive à un taux erroné.
Avant de faire une offre, ce que vous devez vraiment réfléchir n’est pas « comment formuler le prix », mais trois choses : où se situe le dernier prix de règlement du marché, combien de temps vos fonds peuvent rester inactifs, et quel est votre vrai seuil minimal. Une fois ces trois points clarifiés, le nombre que vous annoncez n’est plus un jeu de stratégie : c’est une réponse.
Ce mécanisme supprime les « marchandages » des prêts. Sur un marché classique, on s’arrache les prix ; ici, tout le monde dit la vérité en même temps. La question est : osez-vous dire la vérité ? C’est la ligne de démarcation pour obtenir un bon taux.#termmax
7
350
·
--
Les prêts sur la chaîne semblent être une activité « dispersée » : différents protocoles, différentes garanties, différents marchés, comme si chacun travaillait de son côté. Mais si l’on considère le risque globalement, cela pourrait être l’activité la plus concentrée de la DeFi : toutes les liquidités sont mises sur le même type de garanties, elles partagent le même mécanisme de liquidation, et elles partagent aussi le même moment le plus fragile. Si le marché s’inverse, tout le monde subit le même jour, pour la même raison.$1000RATS
Pour contrer ce « caractère concentré », la finance traditionnelle s’appuie sur le temps. Les institutions ne placent pas tout l’argent sur une seule et même échéance : certains prêtent pour trois mois, d’autres pour un an, d’autres pour dix ans. Les actifs ayant des dates d’échéance différentes décalent naturellement les moments où la crise survient. Cette façon de disperser le risque grâce au temps est presque absente sur la chaîne : tout le monde ne dispose que du taux « à l’instant », sans planification « pour un jour dans le futur ».$CLO
@termmax Ce qui m’a fait repenser cela, c’est la structure des échéances. Un actif à revenu fixe dont la date d’échéance diffère constitue, à lui seul, un « mécanisme de décalage des risques » : l’argent qui arrive à échéance dans trois mois et celui qui arrive à échéance dans un an ne se retrouvent pas à être remboursés et liquidés le même jour. Même si le marché est globalement mauvais, tant que les échéances sont décalées, il n’y a pas le risque que tout le monde soit pris en défaut en même temps.
En y voyant clair, j’ai compris à quel point la « dimension des échéances » est rare sur la chaîne. Elle ne sert pas uniquement à rendre les taux plus fiables : elle apporte aux actifs on-chain quelque chose que la finance traditionnelle avait depuis longtemps, à savoir étaler le risque dans le temps, au lieu de concentrer tous les risques sur un seul point.
Bien sûr, la dispersion des échéances n’est pas gratuite. Plus il y a d’échéances, plus le marché est fragmenté, et moins la profondeur disponible sur une seule date d’échéance est importante ; et surtout, plus l’échéance approche, plus la période de remboursement et de règlement devient une phase de forte pression — et ce jour-là, l’impact sur la liquidité est au contraire amplifié. Décaler, c’est bien, mais le moment même où l’on décale devient un nouvel examen.
C’est pourquoi je vais surtout regarder ceci : dans des conditions de marché extrêmes, est-ce que des actifs à différentes échéances « décalent » réellement les problèmes ? Y a-t-il une surconcentration des échéances sur quelques jours seulement ? Et la pression de règlement à l’approche de l’échéance peut-elle être absorbée de façon stable par le marché ? Si je comprends ces trois points, je me dirai alors que la structure d’échéances de TermMax ne fait pas seulement « verrouiller » les taux : elle étale véritablement le risque.
#termmax
Les prêts sur la chaîne semblent être une activité « dispersée » : différents protocoles, différentes garanties, différents marchés, comme si chacun travaillait de son côté. Mais si l’on considère le risque globalement, cela pourrait être l’activité la plus concentrée de la DeFi : toutes les liquidités sont mises sur le même type de garanties, elles partagent le même mécanisme de liquidation, et elles partagent aussi le même moment le plus fragile. Si le marché s’inverse, tout le monde subit le même jour, pour la même raison.$1000RATS
Pour contrer ce « caractère concentré », la finance traditionnelle s’appuie sur le temps. Les institutions ne placent pas tout l’argent sur une seule et même échéance : certains prêtent pour trois mois, d’autres pour un an, d’autres pour dix ans. Les actifs ayant des dates d’échéance différentes décalent naturellement les moments où la crise survient. Cette façon de disperser le risque grâce au temps est presque absente sur la chaîne : tout le monde ne dispose que du taux « à l’instant », sans planification « pour un jour dans le futur ».$CLO
@TermMax Ce qui m’a fait repenser cela, c’est la structure des échéances. Un actif à revenu fixe dont la date d’échéance diffère constitue, à lui seul, un « mécanisme de décalage des risques » : l’argent qui arrive à échéance dans trois mois et celui qui arrive à échéance dans un an ne se retrouvent pas à être remboursés et liquidés le même jour. Même si le marché est globalement mauvais, tant que les échéances sont décalées, il n’y a pas le risque que tout le monde soit pris en défaut en même temps.
En y voyant clair, j’ai compris à quel point la « dimension des échéances » est rare sur la chaîne. Elle ne sert pas uniquement à rendre les taux plus fiables : elle apporte aux actifs on-chain quelque chose que la finance traditionnelle avait depuis longtemps, à savoir étaler le risque dans le temps, au lieu de concentrer tous les risques sur un seul point.
Bien sûr, la dispersion des échéances n’est pas gratuite. Plus il y a d’échéances, plus le marché est fragmenté, et moins la profondeur disponible sur une seule date d’échéance est importante ; et surtout, plus l’échéance approche, plus la période de remboursement et de règlement devient une phase de forte pression — et ce jour-là, l’impact sur la liquidité est au contraire amplifié. Décaler, c’est bien, mais le moment même où l’on décale devient un nouvel examen.
C’est pourquoi je vais surtout regarder ceci : dans des conditions de marché extrêmes, est-ce que des actifs à différentes échéances « décalent » réellement les problèmes ? Y a-t-il une surconcentration des échéances sur quelques jours seulement ? Et la pression de règlement à l’approche de l’échéance peut-elle être absorbée de façon stable par le marché ? Si je comprends ces trois points, je me dirai alors que la structure d’échéances de TermMax ne fait pas seulement « verrouiller » les taux : elle étale véritablement le risque.
#termmax
Pour contrer ce « caractère concentré », la finance traditionnelle s’appuie sur le temps. Les institutions ne placent pas tout l’argent sur une seule et même échéance : certains prêtent pour trois mois, d’autres pour un an, d’autres pour dix ans. Les actifs ayant des dates d’échéance différentes décalent naturellement les moments où la crise survient. Cette façon de disperser le risque grâce au temps est presque absente sur la chaîne : tout le monde ne dispose que du taux « à l’instant », sans planification « pour un jour dans le futur ».$CLO
@TermMax Ce qui m’a fait repenser cela, c’est la structure des échéances. Un actif à revenu fixe dont la date d’échéance diffère constitue, à lui seul, un « mécanisme de décalage des risques » : l’argent qui arrive à échéance dans trois mois et celui qui arrive à échéance dans un an ne se retrouvent pas à être remboursés et liquidés le même jour. Même si le marché est globalement mauvais, tant que les échéances sont décalées, il n’y a pas le risque que tout le monde soit pris en défaut en même temps.
En y voyant clair, j’ai compris à quel point la « dimension des échéances » est rare sur la chaîne. Elle ne sert pas uniquement à rendre les taux plus fiables : elle apporte aux actifs on-chain quelque chose que la finance traditionnelle avait depuis longtemps, à savoir étaler le risque dans le temps, au lieu de concentrer tous les risques sur un seul point.
Bien sûr, la dispersion des échéances n’est pas gratuite. Plus il y a d’échéances, plus le marché est fragmenté, et moins la profondeur disponible sur une seule date d’échéance est importante ; et surtout, plus l’échéance approche, plus la période de remboursement et de règlement devient une phase de forte pression — et ce jour-là, l’impact sur la liquidité est au contraire amplifié. Décaler, c’est bien, mais le moment même où l’on décale devient un nouvel examen.
C’est pourquoi je vais surtout regarder ceci : dans des conditions de marché extrêmes, est-ce que des actifs à différentes échéances « décalent » réellement les problèmes ? Y a-t-il une surconcentration des échéances sur quelques jours seulement ? Et la pression de règlement à l’approche de l’échéance peut-elle être absorbée de façon stable par le marché ? Si je comprends ces trois points, je me dirai alors que la structure d’échéances de TermMax ne fait pas seulement « verrouiller » les taux : elle étale véritablement le risque.
#termmax
6
241
·
--
Vérifié
Dans le monde réel, la majorité des financements se font à taux fixe. Les prêts immobiliers sont “verrouillés”, et les obligations d’entreprises aussi : pour toute personne qui doit établir un budget, la “prévisibilité” compte souvent plus que “le prix le plus bas”.
Sur la chaîne, c’est l’inverse. Dans des protocoles comme Aave ou Compound, les taux fluctuent avec le taux d’utilisation des pools de liquidité : aujourd’hui 5 %, demain 8 %, et après-demain retour à 3 %. Les emprunteurs ne connaissent pas le coût, les prêteurs ne connaissent pas le rendement, et les flux de trésorerie ne peuvent tout simplement pas être planifiés.$GPS
@termmax comble précisément ce manque. Ce qu’il fait n’est pas compliqué : transformer “un taux fixe sur une période donnée, dans le futur” en quelque chose qu’on peut verrouiller, afin que l’emprunteur connaisse son coût et que le prêteur connaisse son rendement, et que cela reste inchangé jusqu’à l’échéance.$ACE
Cette valeur est souvent éclipsée par la question “le rendement est-il élevé ?”. La vraie promesse d’un taux fixe n’a jamais été de payer plus, mais d’être certain. Être certain signifie pouvoir faire un budget, pouvoir faire correspondre des échéances, et transformer des décisions d’investissement opportunistes ponctuelles en des actions d’exploitation répétables. Avec un taux variable, on parie sur la direction ; en verrouillant un taux fixe, on gère les flux de trésorerie — et ce sont deux profils de personnes totalement différents.
Mais cela ne veut pas dire que le taux fixe est “supérieur”. Il met simplement un prix sur l’incertitude. Ce que vous payez pour la certitude, c’est l’écart de taux par rapport au taux variable. Quand les taux baissent, ceux qui ont verrouillé un taux élevé se sentent lésés ; quand les taux montent, ceux qui n’ont rien verrouillé le regrettent. La certitude a un coût : de savoir si vous êtes prêt à le payer dépend de la nature de vos “fonds” — de l’argent disponible ou de l’argent que vous devrez rembourser.
Donc, pour juger si un protocole à taux fixe vaut le coup, je ne regarde pas le niveau d’APR qu’il affiche. Je regarde s’il peut fournir de façon stable et continue des options de verrouillage pour différentes durées. Ce n’est que lorsqu’une personne peut, à tout moment, trouver “la durée” qu’elle veut que le taux fixe est vraiment en place, au lieu d’ajouter simplement une autre porte d’entrée de rendement qui pousse les gens à passer des ordres impulsivement.#termmax
Dans le monde réel, la majorité des financements se font à taux fixe. Les prêts immobiliers sont “verrouillés”, et les obligations d’entreprises aussi : pour toute personne qui doit établir un budget, la “prévisibilité” compte souvent plus que “le prix le plus bas”.
Sur la chaîne, c’est l’inverse. Dans des protocoles comme Aave ou Compound, les taux fluctuent avec le taux d’utilisation des pools de liquidité : aujourd’hui 5 %, demain 8 %, et après-demain retour à 3 %. Les emprunteurs ne connaissent pas le coût, les prêteurs ne connaissent pas le rendement, et les flux de trésorerie ne peuvent tout simplement pas être planifiés.$GPS
@TermMax comble précisément ce manque. Ce qu’il fait n’est pas compliqué : transformer “un taux fixe sur une période donnée, dans le futur” en quelque chose qu’on peut verrouiller, afin que l’emprunteur connaisse son coût et que le prêteur connaisse son rendement, et que cela reste inchangé jusqu’à l’échéance.$ACE
Cette valeur est souvent éclipsée par la question “le rendement est-il élevé ?”. La vraie promesse d’un taux fixe n’a jamais été de payer plus, mais d’être certain. Être certain signifie pouvoir faire un budget, pouvoir faire correspondre des échéances, et transformer des décisions d’investissement opportunistes ponctuelles en des actions d’exploitation répétables. Avec un taux variable, on parie sur la direction ; en verrouillant un taux fixe, on gère les flux de trésorerie — et ce sont deux profils de personnes totalement différents.
Mais cela ne veut pas dire que le taux fixe est “supérieur”. Il met simplement un prix sur l’incertitude. Ce que vous payez pour la certitude, c’est l’écart de taux par rapport au taux variable. Quand les taux baissent, ceux qui ont verrouillé un taux élevé se sentent lésés ; quand les taux montent, ceux qui n’ont rien verrouillé le regrettent. La certitude a un coût : de savoir si vous êtes prêt à le payer dépend de la nature de vos “fonds” — de l’argent disponible ou de l’argent que vous devrez rembourser.
Donc, pour juger si un protocole à taux fixe vaut le coup, je ne regarde pas le niveau d’APR qu’il affiche. Je regarde s’il peut fournir de façon stable et continue des options de verrouillage pour différentes durées. Ce n’est que lorsqu’une personne peut, à tout moment, trouver “la durée” qu’elle veut que le taux fixe est vraiment en place, au lieu d’ajouter simplement une autre porte d’entrée de rendement qui pousse les gens à passer des ordres impulsivement.#termmax
Sur la chaîne, c’est l’inverse. Dans des protocoles comme Aave ou Compound, les taux fluctuent avec le taux d’utilisation des pools de liquidité : aujourd’hui 5 %, demain 8 %, et après-demain retour à 3 %. Les emprunteurs ne connaissent pas le coût, les prêteurs ne connaissent pas le rendement, et les flux de trésorerie ne peuvent tout simplement pas être planifiés.$GPS
@TermMax comble précisément ce manque. Ce qu’il fait n’est pas compliqué : transformer “un taux fixe sur une période donnée, dans le futur” en quelque chose qu’on peut verrouiller, afin que l’emprunteur connaisse son coût et que le prêteur connaisse son rendement, et que cela reste inchangé jusqu’à l’échéance.$ACE
Cette valeur est souvent éclipsée par la question “le rendement est-il élevé ?”. La vraie promesse d’un taux fixe n’a jamais été de payer plus, mais d’être certain. Être certain signifie pouvoir faire un budget, pouvoir faire correspondre des échéances, et transformer des décisions d’investissement opportunistes ponctuelles en des actions d’exploitation répétables. Avec un taux variable, on parie sur la direction ; en verrouillant un taux fixe, on gère les flux de trésorerie — et ce sont deux profils de personnes totalement différents.
Mais cela ne veut pas dire que le taux fixe est “supérieur”. Il met simplement un prix sur l’incertitude. Ce que vous payez pour la certitude, c’est l’écart de taux par rapport au taux variable. Quand les taux baissent, ceux qui ont verrouillé un taux élevé se sentent lésés ; quand les taux montent, ceux qui n’ont rien verrouillé le regrettent. La certitude a un coût : de savoir si vous êtes prêt à le payer dépend de la nature de vos “fonds” — de l’argent disponible ou de l’argent que vous devrez rembourser.
Donc, pour juger si un protocole à taux fixe vaut le coup, je ne regarde pas le niveau d’APR qu’il affiche. Je regarde s’il peut fournir de façon stable et continue des options de verrouillage pour différentes durées. Ce n’est que lorsqu’une personne peut, à tout moment, trouver “la durée” qu’elle veut que le taux fixe est vraiment en place, au lieu d’ajouter simplement une autre porte d’entrée de rendement qui pousse les gens à passer des ordres impulsivement.#termmax
8
783
·
--
🎙️ Parlons de trading et d’achats programmés (DCA) de BNB au comptant !

Fin
03 h 15 min 50 sec
16.4k
30
45
·
--
🎙️ Les actions américaines encore en folie : à quoi s’attendre pour l’ouverture ?

Fin
02 h 35 min 59 sec
10.8k
20
27
·
--
Je surveille le marché autour du @Dusk_Foundation , et certains points qui semblaient tordus deviennent de plus en plus évidents : le projet avance toujours, mais après la sortie des « nouvelles », « est-ce que la chaîne peut réellement absorber derrière ? », on dirait que personne ne calcule sérieusement.
En août, le lancement du DuskEVM Testnet arrive, et la chaîne de montage que les développeurs connaissent peut être utilisée directement : c’est un vrai point positif. Mais je remarque que le projet ne vérifie jamais si les « nouvelles » suffisent à impressionner ; ce qui m’importe, c’est : une fois les nouvelles sorties, y a-t-il une activité réelle qui suit sur la chaîne et qui s’y prolonge ? Le fait que le réseau test soit animé ne veut pas dire qu’il y a du business sur le réseau principal. Sur le site officiel, l’ID de la chaîne, le RPC et l’adresse du navigateur du mainnet sont listés ; toutefois, les adresses fournies dans la documentation ont été, un moment, en 404, et la section produit affiche toujours « Testnet ». Ce n’est pas dire que le projet ne fait rien : on peut réserver des paramètres à l’avance ; mais « on prévoit de l’intégrer comme ça dans l’architecture » et « le public peut l’utiliser de façon stable » sont deux choses différentes. Le premier répond à une intention de plan, le second à l’existence d’utilisateurs. $AIO
Sur le plan des données, je prête au contraire davantage attention à la chaîne. Les adresses actives s’accumulent progressivement, et après le déploiement du pont bidirectionnel, l’activité on-chain augmente aussi : oui, c’est réel. Mais le taux de mise semble plutôt élevé : en y regardant de près, il repose surtout sur le soutien des nœuds. Si dans un an, les applications qui font tourner réellement les activités cœur via un canal chiffré restent vides, le prix de ce dossier glissera vers « une chaîne EVM avec une enveloppe de confidentialité » — et ce récit-là fait s’effondrer à moitié la position actuelle.
Ce qu’il faut vraiment vérifier, c’est la capacité d’absorption. Le jour où les premiers actifs institutionnels arrivent, et que les commandes affluent en même temps, est-ce que l’exécution sur la chaîne et le côté trading tiennent la charge ? Est-ce que l’exécution confidentielle de Hedger résiste sous une charge réelle ? Est-ce que le module de règlement peut traiter par lots ? Est-ce que l’annulation et la réémission se passent bien ? Ce sont ces points qui déterminent si un bon signal peut devenir de véritables flux de capitaux, plutôt qu’une simple « chaleur » qui fait le tour puis s’en va.
Donc, mon plus gros doute au sujet du $DUSK n’est plus de savoir si « l’histoire est bien racontée », mais plutôt : « quand l’histoire se matérialise, est-ce que la chaîne peut réellement encaisser ? ». Les nouvelles peuvent servir à créer un élan, mais la demande réelle ne reconnaît que deux choses : est-ce que la chaîne tourne, et est-ce que l’argent peut entrer et sortir. Tant que ces deux points ne sont pas validés par les données, même avec plus de bonnes nouvelles, ce ne sera qu’une invitation destinée aux opportunistes. #dusk
Je surveille le marché autour du @Dusk , et certains points qui semblaient tordus deviennent de plus en plus évidents : le projet avance toujours, mais après la sortie des « nouvelles », « est-ce que la chaîne peut réellement absorber derrière ? », on dirait que personne ne calcule sérieusement.
En août, le lancement du DuskEVM Testnet arrive, et la chaîne de montage que les développeurs connaissent peut être utilisée directement : c’est un vrai point positif. Mais je remarque que le projet ne vérifie jamais si les « nouvelles » suffisent à impressionner ; ce qui m’importe, c’est : une fois les nouvelles sorties, y a-t-il une activité réelle qui suit sur la chaîne et qui s’y prolonge ? Le fait que le réseau test soit animé ne veut pas dire qu’il y a du business sur le réseau principal. Sur le site officiel, l’ID de la chaîne, le RPC et l’adresse du navigateur du mainnet sont listés ; toutefois, les adresses fournies dans la documentation ont été, un moment, en 404, et la section produit affiche toujours « Testnet ». Ce n’est pas dire que le projet ne fait rien : on peut réserver des paramètres à l’avance ; mais « on prévoit de l’intégrer comme ça dans l’architecture » et « le public peut l’utiliser de façon stable » sont deux choses différentes. Le premier répond à une intention de plan, le second à l’existence d’utilisateurs. $AIO
Sur le plan des données, je prête au contraire davantage attention à la chaîne. Les adresses actives s’accumulent progressivement, et après le déploiement du pont bidirectionnel, l’activité on-chain augmente aussi : oui, c’est réel. Mais le taux de mise semble plutôt élevé : en y regardant de près, il repose surtout sur le soutien des nœuds. Si dans un an, les applications qui font tourner réellement les activités cœur via un canal chiffré restent vides, le prix de ce dossier glissera vers « une chaîne EVM avec une enveloppe de confidentialité » — et ce récit-là fait s’effondrer à moitié la position actuelle.
Ce qu’il faut vraiment vérifier, c’est la capacité d’absorption. Le jour où les premiers actifs institutionnels arrivent, et que les commandes affluent en même temps, est-ce que l’exécution sur la chaîne et le côté trading tiennent la charge ? Est-ce que l’exécution confidentielle de Hedger résiste sous une charge réelle ? Est-ce que le module de règlement peut traiter par lots ? Est-ce que l’annulation et la réémission se passent bien ? Ce sont ces points qui déterminent si un bon signal peut devenir de véritables flux de capitaux, plutôt qu’une simple « chaleur » qui fait le tour puis s’en va.
Donc, mon plus gros doute au sujet du $DUSK n’est plus de savoir si « l’histoire est bien racontée », mais plutôt : « quand l’histoire se matérialise, est-ce que la chaîne peut réellement encaisser ? ». Les nouvelles peuvent servir à créer un élan, mais la demande réelle ne reconnaît que deux choses : est-ce que la chaîne tourne, et est-ce que l’argent peut entrer et sortir. Tant que ces deux points ne sont pas validés par les données, même avec plus de bonnes nouvelles, ce ne sera qu’une invitation destinée aux opportunistes. #dusk
En août, le lancement du DuskEVM Testnet arrive, et la chaîne de montage que les développeurs connaissent peut être utilisée directement : c’est un vrai point positif. Mais je remarque que le projet ne vérifie jamais si les « nouvelles » suffisent à impressionner ; ce qui m’importe, c’est : une fois les nouvelles sorties, y a-t-il une activité réelle qui suit sur la chaîne et qui s’y prolonge ? Le fait que le réseau test soit animé ne veut pas dire qu’il y a du business sur le réseau principal. Sur le site officiel, l’ID de la chaîne, le RPC et l’adresse du navigateur du mainnet sont listés ; toutefois, les adresses fournies dans la documentation ont été, un moment, en 404, et la section produit affiche toujours « Testnet ». Ce n’est pas dire que le projet ne fait rien : on peut réserver des paramètres à l’avance ; mais « on prévoit de l’intégrer comme ça dans l’architecture » et « le public peut l’utiliser de façon stable » sont deux choses différentes. Le premier répond à une intention de plan, le second à l’existence d’utilisateurs. $AIO
Sur le plan des données, je prête au contraire davantage attention à la chaîne. Les adresses actives s’accumulent progressivement, et après le déploiement du pont bidirectionnel, l’activité on-chain augmente aussi : oui, c’est réel. Mais le taux de mise semble plutôt élevé : en y regardant de près, il repose surtout sur le soutien des nœuds. Si dans un an, les applications qui font tourner réellement les activités cœur via un canal chiffré restent vides, le prix de ce dossier glissera vers « une chaîne EVM avec une enveloppe de confidentialité » — et ce récit-là fait s’effondrer à moitié la position actuelle.
Ce qu’il faut vraiment vérifier, c’est la capacité d’absorption. Le jour où les premiers actifs institutionnels arrivent, et que les commandes affluent en même temps, est-ce que l’exécution sur la chaîne et le côté trading tiennent la charge ? Est-ce que l’exécution confidentielle de Hedger résiste sous une charge réelle ? Est-ce que le module de règlement peut traiter par lots ? Est-ce que l’annulation et la réémission se passent bien ? Ce sont ces points qui déterminent si un bon signal peut devenir de véritables flux de capitaux, plutôt qu’une simple « chaleur » qui fait le tour puis s’en va.
Donc, mon plus gros doute au sujet du $DUSK n’est plus de savoir si « l’histoire est bien racontée », mais plutôt : « quand l’histoire se matérialise, est-ce que la chaîne peut réellement encaisser ? ». Les nouvelles peuvent servir à créer un élan, mais la demande réelle ne reconnaît que deux choses : est-ce que la chaîne tourne, et est-ce que l’argent peut entrer et sortir. Tant que ces deux points ne sont pas validés par les données, même avec plus de bonnes nouvelles, ce ne sera qu’une invitation destinée aux opportunistes. #dusk
8
584
·
--
Je recommande l’excellent opérateur « intelligent money » que voici : <李非与>. C’est un joueur d’un niveau ultime, au sens où « La Voie est dans la simplicité ». À chaque apparition, on est immédiatement frappé. Dans la section des préférences d’actifs, tout est d’une propreté surprenante : BTC à 100 %. Toutes ses positions ne portent que sur un seul type d’actif, à savoir un unique « grand gâteau ». Cette focalisation extrême, au milieu d’une multitude d’actifs aux représentations en apparence compliquées et clinquantes, fait au contraire preuve d’une sérénité remarquable et d’un professionnalisme à toute épreuve. Là où les autres veulent attraper un peu de tout, lui n’approfondit que la piste la plus centrale, et gagne avec la méthode la plus simple, pour obtenir l’argent le plus solide. Cette discipline, à elle seule, est une qualité rare propre aux traders de tout premier plan
Sur les 30 derniers jours, son rendement est de +37,24 %, avec un contrôle du drawdown à 8,24 %. Et sur tout le mois, il n’a ouvert que 4 positions, avec un taux de réussite allant jusqu’à 75 % — trois sur trois gagnantes. Cela signifie que chaque fois qu’il intervient, c’est un coup de poing mûrement réfléchi, porté au bon moment : il n’y a ni dispersion, ni complaisance. Il privilégie la rareté et l’impact, et ne gaspille jamais une occasion. Ce style de retenue poussée à l’extrême est précisément ce dont la plupart des investisseurs particuliers manquent. En le suivant, tu apprends non seulement à gagner, mais aussi une philosophie de trading : « peu de trades, mais une grande probabilité d’y gagner ».
Et puis regarde : il a mis toute sa fortune sur sa propre stratégie. Marge du service de « gestion de positions » : 57,628 dollars US. C’est presque une position pleine sur sa méthode. S’il gagne, il ne prélève que 10 % de la répartition des profits ; s’il perd, c’est d’abord lui qui perd. Cette responsabilité, bien réelle et tangible, inspire un maximum de confiance. Avec seulement 10 USDT, tu peux le suivre : zéro barrière à l’entrée. Chacun peut donc suivre ce joueur focalisé sur le BTC et se positionner, à chaque instant du marché, sur « le grand gâteau ».
Si toi aussi tu es convaincu que le BTC est la valeur la plus digne d’un investissement de long terme sur ce marché, et que tu veux confier le trading complexe à des professionnels, alors Li Fei Yu est un choix taillé sur mesure pour toi. #币安聪明钱跟单
Je recommande l’excellent opérateur « intelligent money » que voici : <李非与>. C’est un joueur d’un niveau ultime, au sens où « La Voie est dans la simplicité ». À chaque apparition, on est immédiatement frappé. Dans la section des préférences d’actifs, tout est d’une propreté surprenante : BTC à 100 %. Toutes ses positions ne portent que sur un seul type d’actif, à savoir un unique « grand gâteau ». Cette focalisation extrême, au milieu d’une multitude d’actifs aux représentations en apparence compliquées et clinquantes, fait au contraire preuve d’une sérénité remarquable et d’un professionnalisme à toute épreuve. Là où les autres veulent attraper un peu de tout, lui n’approfondit que la piste la plus centrale, et gagne avec la méthode la plus simple, pour obtenir l’argent le plus solide. Cette discipline, à elle seule, est une qualité rare propre aux traders de tout premier plan
Sur les 30 derniers jours, son rendement est de +37,24 %, avec un contrôle du drawdown à 8,24 %. Et sur tout le mois, il n’a ouvert que 4 positions, avec un taux de réussite allant jusqu’à 75 % — trois sur trois gagnantes. Cela signifie que chaque fois qu’il intervient, c’est un coup de poing mûrement réfléchi, porté au bon moment : il n’y a ni dispersion, ni complaisance. Il privilégie la rareté et l’impact, et ne gaspille jamais une occasion. Ce style de retenue poussée à l’extrême est précisément ce dont la plupart des investisseurs particuliers manquent. En le suivant, tu apprends non seulement à gagner, mais aussi une philosophie de trading : « peu de trades, mais une grande probabilité d’y gagner ».
Et puis regarde : il a mis toute sa fortune sur sa propre stratégie. Marge du service de « gestion de positions » : 57,628 dollars US. C’est presque une position pleine sur sa méthode. S’il gagne, il ne prélève que 10 % de la répartition des profits ; s’il perd, c’est d’abord lui qui perd. Cette responsabilité, bien réelle et tangible, inspire un maximum de confiance. Avec seulement 10 USDT, tu peux le suivre : zéro barrière à l’entrée. Chacun peut donc suivre ce joueur focalisé sur le BTC et se positionner, à chaque instant du marché, sur « le grand gâteau ».
Si toi aussi tu es convaincu que le BTC est la valeur la plus digne d’un investissement de long terme sur ce marché, et que tu veux confier le trading complexe à des professionnels, alors Li Fei Yu est un choix taillé sur mesure pour toi. #币安聪明钱跟单
Sur les 30 derniers jours, son rendement est de +37,24 %, avec un contrôle du drawdown à 8,24 %. Et sur tout le mois, il n’a ouvert que 4 positions, avec un taux de réussite allant jusqu’à 75 % — trois sur trois gagnantes. Cela signifie que chaque fois qu’il intervient, c’est un coup de poing mûrement réfléchi, porté au bon moment : il n’y a ni dispersion, ni complaisance. Il privilégie la rareté et l’impact, et ne gaspille jamais une occasion. Ce style de retenue poussée à l’extrême est précisément ce dont la plupart des investisseurs particuliers manquent. En le suivant, tu apprends non seulement à gagner, mais aussi une philosophie de trading : « peu de trades, mais une grande probabilité d’y gagner ».
Et puis regarde : il a mis toute sa fortune sur sa propre stratégie. Marge du service de « gestion de positions » : 57,628 dollars US. C’est presque une position pleine sur sa méthode. S’il gagne, il ne prélève que 10 % de la répartition des profits ; s’il perd, c’est d’abord lui qui perd. Cette responsabilité, bien réelle et tangible, inspire un maximum de confiance. Avec seulement 10 USDT, tu peux le suivre : zéro barrière à l’entrée. Chacun peut donc suivre ce joueur focalisé sur le BTC et se positionner, à chaque instant du marché, sur « le grand gâteau ».
Si toi aussi tu es convaincu que le BTC est la valeur la plus digne d’un investissement de long terme sur ce marché, et que tu veux confier le trading complexe à des professionnels, alors Li Fei Yu est un choix taillé sur mesure pour toi. #币安聪明钱跟单
币安Binance华语
·
--
👀 À la recherche de personnes sur tout le web : qui est le trésor que tu as en privé—le trader intelligent chargé des signaux et du copy trading ?
Le copy trading « signaux de Binance Smart Money » est désormais disponible : vous pouvez consulter les performances des traders et effectuer un copy trading automatique.
Faites un RT avec #BinanceSmartMoney copy trading et recommandez des traders “trésors” de Binance, ou partagez votre expérience avec le trading de contrats/ le copy trading ; vous pouvez ainsi participer à l’action ! Les traders peuvent aussi se présenter eux-mêmes, bienvenue👏
🎁 Les 20 meilleures réponses de partage pourront se partager 1000 USDT
Les bons traders méritent d’être mis en lumière : à toi de partager😎
Le copy trading « signaux de Binance Smart Money » est désormais disponible : vous pouvez consulter les performances des traders et effectuer un copy trading automatique.
Faites un RT avec #BinanceSmartMoney copy trading et recommandez des traders “trésors” de Binance, ou partagez votre expérience avec le trading de contrats/ le copy trading ; vous pouvez ainsi participer à l’action ! Les traders peuvent aussi se présenter eux-mêmes, bienvenue👏
🎁 Les 20 meilleures réponses de partage pourront se partager 1000 USDT
Les bons traders méritent d’être mis en lumière : à toi de partager😎
61
·
--
DUSK fait un choix plus mesuré que la plupart des projets RWA en matière de cross-chain. Plutôt que d’essayer de devenir une « passerelle cross-chain universelle », elle met l’accent sur l’émission et le règlement des actifs sur sa propre chaîne, tandis que l’interopérabilité cross-chain est confiée à Chainlink via son CCIP, pour faire le lien avec des écosystèmes majeurs tels qu’Ethereum, BSC et Polygon. La scène derrière tout ça est très concrète : une obligation émise de manière conforme sur la chaîne DUSK peut être mappée vers Ethereum grâce au CCIP, permettant ainsi aux protocoles DeFi de l’autre côté d’utiliser ces actifs comme collatéral ou de les échanger.$COW
Mais après le cross-chain, il y a une question incontournable : les attributs de conformité peuvent-ils être conservés ? Une obligation émise sur la chaîne DUSK selon les règles, une fois transférée sur Ethereum, si elle est utilisée comme collatéral par un protocole non réglementé, la responsabilité de l’émetteur initial en matière de conformité ne risque-t-elle pas d’être diluée ? La solution proposée par DUSK est la suivante : pendant le processus de cross-chain, le contrat valide de force que la chaîne cible respecte les exigences de conformité ; si ce n’est pas le cas, le transfert est purement et simplement refusé. Sur le papier, la logique tient. Mais pour que cela se concrétise réellement, il faut déployer un ensemble de validateurs de conformité sur chaque chaîne cible, et les règles doivent être mises à jour en continu — or, le coût de maintenance n’est pas négligeable.
Autre question intéressante : pourquoi @Dusk_Foundation ne développe-t-il pas lui-même tout l’écosystème, plutôt que de dépendre des autres ? À mon avis, c’est justement une approche intelligente. Les actifs RWA ont naturellement une liquidité faible : s’ils ne circulent que sur la propre chaîne de DUSK, ils finissent par devenir un « système fermé en interne », sans moyen pour que qui que ce soit entre ou sorte ; en revanche, en passant par le cross-chain, on emprunte l’écosystème déjà existant d’Ethereum — notamment ses stablecoins et ses utilisateurs DeFi — afin que ces actifs puissent réellement circuler. Bien sûr, le prix à payer est aussi clairement visible : la sécurité cross-chain. Historiquement, les exemples de bridges compromis sont trop nombreux ; même si le CCIP est très réputé, on ne peut pas parler de sécurité absolue.
Je trouve que cette voie de « tirer profit des autres » est prometteuse, mais je n’y mettrai pas un gros poids, car la sécurité cross-chain reste une épée suspendue au-dessus de la tête. Pour l’instant, ma stratégie est la suivante : participer avec une très petite position à l’expérience cross-chain sur le testnet de la chaîne DUSK, observer la fluidité des transferts et les frais ; une fois que le mainnet sera officiellement lancé, si la latence et le coût du cross-chain restent bien maîtrisés, alors j’envisagerai d’augmenter la taille de ma position.#dusk $DUSK
DUSK fait un choix plus mesuré que la plupart des projets RWA en matière de cross-chain. Plutôt que d’essayer de devenir une « passerelle cross-chain universelle », elle met l’accent sur l’émission et le règlement des actifs sur sa propre chaîne, tandis que l’interopérabilité cross-chain est confiée à Chainlink via son CCIP, pour faire le lien avec des écosystèmes majeurs tels qu’Ethereum, BSC et Polygon. La scène derrière tout ça est très concrète : une obligation émise de manière conforme sur la chaîne DUSK peut être mappée vers Ethereum grâce au CCIP, permettant ainsi aux protocoles DeFi de l’autre côté d’utiliser ces actifs comme collatéral ou de les échanger.$COW
Mais après le cross-chain, il y a une question incontournable : les attributs de conformité peuvent-ils être conservés ? Une obligation émise sur la chaîne DUSK selon les règles, une fois transférée sur Ethereum, si elle est utilisée comme collatéral par un protocole non réglementé, la responsabilité de l’émetteur initial en matière de conformité ne risque-t-elle pas d’être diluée ? La solution proposée par DUSK est la suivante : pendant le processus de cross-chain, le contrat valide de force que la chaîne cible respecte les exigences de conformité ; si ce n’est pas le cas, le transfert est purement et simplement refusé. Sur le papier, la logique tient. Mais pour que cela se concrétise réellement, il faut déployer un ensemble de validateurs de conformité sur chaque chaîne cible, et les règles doivent être mises à jour en continu — or, le coût de maintenance n’est pas négligeable.
Autre question intéressante : pourquoi @Dusk ne développe-t-il pas lui-même tout l’écosystème, plutôt que de dépendre des autres ? À mon avis, c’est justement une approche intelligente. Les actifs RWA ont naturellement une liquidité faible : s’ils ne circulent que sur la propre chaîne de DUSK, ils finissent par devenir un « système fermé en interne », sans moyen pour que qui que ce soit entre ou sorte ; en revanche, en passant par le cross-chain, on emprunte l’écosystème déjà existant d’Ethereum — notamment ses stablecoins et ses utilisateurs DeFi — afin que ces actifs puissent réellement circuler. Bien sûr, le prix à payer est aussi clairement visible : la sécurité cross-chain. Historiquement, les exemples de bridges compromis sont trop nombreux ; même si le CCIP est très réputé, on ne peut pas parler de sécurité absolue.
Je trouve que cette voie de « tirer profit des autres » est prometteuse, mais je n’y mettrai pas un gros poids, car la sécurité cross-chain reste une épée suspendue au-dessus de la tête. Pour l’instant, ma stratégie est la suivante : participer avec une très petite position à l’expérience cross-chain sur le testnet de la chaîne DUSK, observer la fluidité des transferts et les frais ; une fois que le mainnet sera officiellement lancé, si la latence et le coût du cross-chain restent bien maîtrisés, alors j’envisagerai d’augmenter la taille de ma position.#dusk $DUSK
Mais après le cross-chain, il y a une question incontournable : les attributs de conformité peuvent-ils être conservés ? Une obligation émise sur la chaîne DUSK selon les règles, une fois transférée sur Ethereum, si elle est utilisée comme collatéral par un protocole non réglementé, la responsabilité de l’émetteur initial en matière de conformité ne risque-t-elle pas d’être diluée ? La solution proposée par DUSK est la suivante : pendant le processus de cross-chain, le contrat valide de force que la chaîne cible respecte les exigences de conformité ; si ce n’est pas le cas, le transfert est purement et simplement refusé. Sur le papier, la logique tient. Mais pour que cela se concrétise réellement, il faut déployer un ensemble de validateurs de conformité sur chaque chaîne cible, et les règles doivent être mises à jour en continu — or, le coût de maintenance n’est pas négligeable.
Autre question intéressante : pourquoi @Dusk ne développe-t-il pas lui-même tout l’écosystème, plutôt que de dépendre des autres ? À mon avis, c’est justement une approche intelligente. Les actifs RWA ont naturellement une liquidité faible : s’ils ne circulent que sur la propre chaîne de DUSK, ils finissent par devenir un « système fermé en interne », sans moyen pour que qui que ce soit entre ou sorte ; en revanche, en passant par le cross-chain, on emprunte l’écosystème déjà existant d’Ethereum — notamment ses stablecoins et ses utilisateurs DeFi — afin que ces actifs puissent réellement circuler. Bien sûr, le prix à payer est aussi clairement visible : la sécurité cross-chain. Historiquement, les exemples de bridges compromis sont trop nombreux ; même si le CCIP est très réputé, on ne peut pas parler de sécurité absolue.
Je trouve que cette voie de « tirer profit des autres » est prometteuse, mais je n’y mettrai pas un gros poids, car la sécurité cross-chain reste une épée suspendue au-dessus de la tête. Pour l’instant, ma stratégie est la suivante : participer avec une très petite position à l’expérience cross-chain sur le testnet de la chaîne DUSK, observer la fluidité des transferts et les frais ; une fois que le mainnet sera officiellement lancé, si la latence et le coût du cross-chain restent bien maîtrisés, alors j’envisagerai d’augmenter la taille de ma position.#dusk $DUSK
2
219
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HKMAPlansWholesaleCBDCByYearEnd
925 vues
96 mentions
#HKMAPlansWholesaleCBDCByYearEnd
🔥🇭🇰 HKMA CBDC — TRADE RADAR IS ON!
#HKMAPlansWholesaleCBDCByYearEnd
Hong Kong pousse le règlement de la CBDC « wholesale » vers la fin de l’année 2026. ⚡
🏦 Règlement numérique 24/7
💰 Actifs tokenisés + dépôts
🌐 Récit d’adoption des RWA
🚀 La finance traditionnelle s’enfonce davantage on-chain
👀 RWA + Tokenization + infrastructure de paiement — ces thématiques pourraient attirer un nouvel intérêt du marché.
🎯 Configuration du trade : cassure → retest → confirmation par le volume
❌ Ne poursuis pas la première bougie verte.
🛡️ Gérer le risque + faire ses propres recherches / non- conseils en investissement (DYOR/NFA)
Quelle thématique bouge la première ? 👇
🔥 RWA | 💰 Tokenization | ⚡ CBDC
$IO $ONE $ARB
#HKMA #HongKong #Binance #trading
Shourov Saha-01
·1 mentions J’aime
·104 vues
NEARSurges26%Past$3.45
6,476 vues
72 mentions
BOJHikesRatesTo31YearHigh
16,379 vues
488 mentions