
BELIEVE_
11.5k Publications
BELIEVE_
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
🌟Exploring 🌟 🇮🇳 X🍷@The_Believe_21 🍷
Trade régulièrement
1.8 an(s)
632 Suivis
30.4K+ Abonnés
40.0K+ J’aime
Publications
Tous
Citations
Vidéos
PINNED
·
--
Haussier
[👉 CLICK HERE TO VOTE👈](https://app.binance.com/uni-qr/cact26user/761?uc=app_square_share_link&us=copylink)
Votre vote compte beaucoup pour les créateurs, alors soutenez-les.
👉 CLICK HERE TO VOTE👈
Votre vote compte beaucoup pour les créateurs, alors soutenez-les.
Votre vote compte beaucoup pour les créateurs, alors soutenez-les.
3
6
1.1k
·
--
Rejoignez-nous, les gars... votes et enveloppes rouges
Rejoignez-nous, les gars... votes et enveloppes rouges
ADITYAA-56
·
--
[Terminé] 🎙️ Tout le monde, allez sur mon profil et votez pour Money Guru
691 auditeurs
2
113
·
--
Haussier
Partiellement vrai
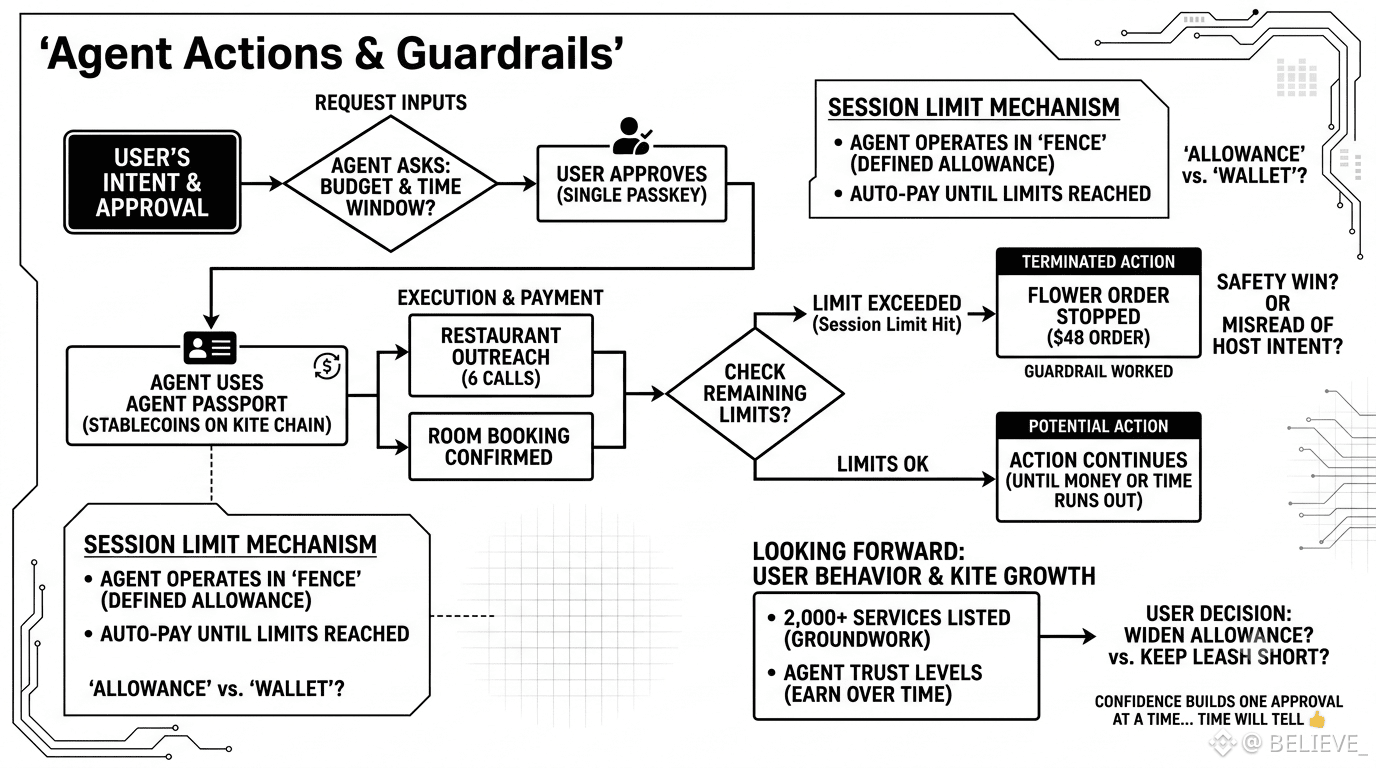
En lisant les publications de KITE cette semaine, je suis tombé sur la page Agent Passport de Kite, et une petite démo m’est restée en tête. Un agent qui organise un dîner d’équipe appelle six restaurants, réserve une salle, puis voit une commande de fleurs de 48 $ bloquée parce qu’il a atteint sa limite de session.
Ce qui me semble intéressant, c’est tout ce qui repose sur cette session. L’agent demande un budget et une plage horaire, l’utilisateur approuve une seule fois avec une clé d’accès, puis l’agent paie de lui-même en stablecoins sur la blockchain de Kite, jusqu’à épuisement de l’argent ou du temps. N’est-ce pas plus proche d’une allocation que d’un portefeuille ?
Le garde-fou a fonctionné, mais ça me fait penser qu’une limite peut montrer qu’un agent est resté dans les clous, pas qu’il a fait le bon choix. Bloquer ces fleurs était-il une victoire pour la sécurité, ou une mauvaise interprétation des souhaits de la personne qui recevait ? Je ne suis pas certain que la plupart d’entre nous sachent traduire une intention en chiffres bien nets.
Vu de l’extérieur, les bases semblent solides, avec plus de 2 000 services répertoriés. Les utilisateurs élargiront-ils cette marge de manœuvre à mesure que les agents gagneront leur confiance, ou garderont-ils toujours la laisse courte ? Je me demande parfois si cette habitude déterminera l’ampleur de l’utilisation réelle de $KITE. Peut-être que la confiance se construit approbation après approbation… enfin, seul l’avenir nous le dira 👍
$KITE #KiteBBW
En lisant les publications de KITE cette semaine, je suis tombé sur la page Agent Passport de Kite, et une petite démo m’est restée en tête. Un agent qui organise un dîner d’équipe appelle six restaurants, réserve une salle, puis voit une commande de fleurs de 48 $ bloquée parce qu’il a atteint sa limite de session.
Ce qui me semble intéressant, c’est tout ce qui repose sur cette session. L’agent demande un budget et une plage horaire, l’utilisateur approuve une seule fois avec une clé d’accès, puis l’agent paie de lui-même en stablecoins sur la blockchain de Kite, jusqu’à épuisement de l’argent ou du temps. N’est-ce pas plus proche d’une allocation que d’un portefeuille ?
Le garde-fou a fonctionné, mais ça me fait penser qu’une limite peut montrer qu’un agent est resté dans les clous, pas qu’il a fait le bon choix. Bloquer ces fleurs était-il une victoire pour la sécurité, ou une mauvaise interprétation des souhaits de la personne qui recevait ? Je ne suis pas certain que la plupart d’entre nous sachent traduire une intention en chiffres bien nets.
Vu de l’extérieur, les bases semblent solides, avec plus de 2 000 services répertoriés. Les utilisateurs élargiront-ils cette marge de manœuvre à mesure que les agents gagneront leur confiance, ou garderont-ils toujours la laisse courte ? Je me demande parfois si cette habitude déterminera l’ampleur de l’utilisation réelle de $KITE . Peut-être que la confiance se construit approbation après approbation… enfin, seul l’avenir nous le dira 👍
$KITE #KiteBBW
Ce qui me semble intéressant, c’est tout ce qui repose sur cette session. L’agent demande un budget et une plage horaire, l’utilisateur approuve une seule fois avec une clé d’accès, puis l’agent paie de lui-même en stablecoins sur la blockchain de Kite, jusqu’à épuisement de l’argent ou du temps. N’est-ce pas plus proche d’une allocation que d’un portefeuille ?
Le garde-fou a fonctionné, mais ça me fait penser qu’une limite peut montrer qu’un agent est resté dans les clous, pas qu’il a fait le bon choix. Bloquer ces fleurs était-il une victoire pour la sécurité, ou une mauvaise interprétation des souhaits de la personne qui recevait ? Je ne suis pas certain que la plupart d’entre nous sachent traduire une intention en chiffres bien nets.
Vu de l’extérieur, les bases semblent solides, avec plus de 2 000 services répertoriés. Les utilisateurs élargiront-ils cette marge de manœuvre à mesure que les agents gagneront leur confiance, ou garderont-ils toujours la laisse courte ? Je me demande parfois si cette habitude déterminera l’ampleur de l’utilisation réelle de $KITE . Peut-être que la confiance se construit approbation après approbation… enfin, seul l’avenir nous le dira 👍
$KITE #KiteBBW
1
6
1.2k
·
--
Baissier
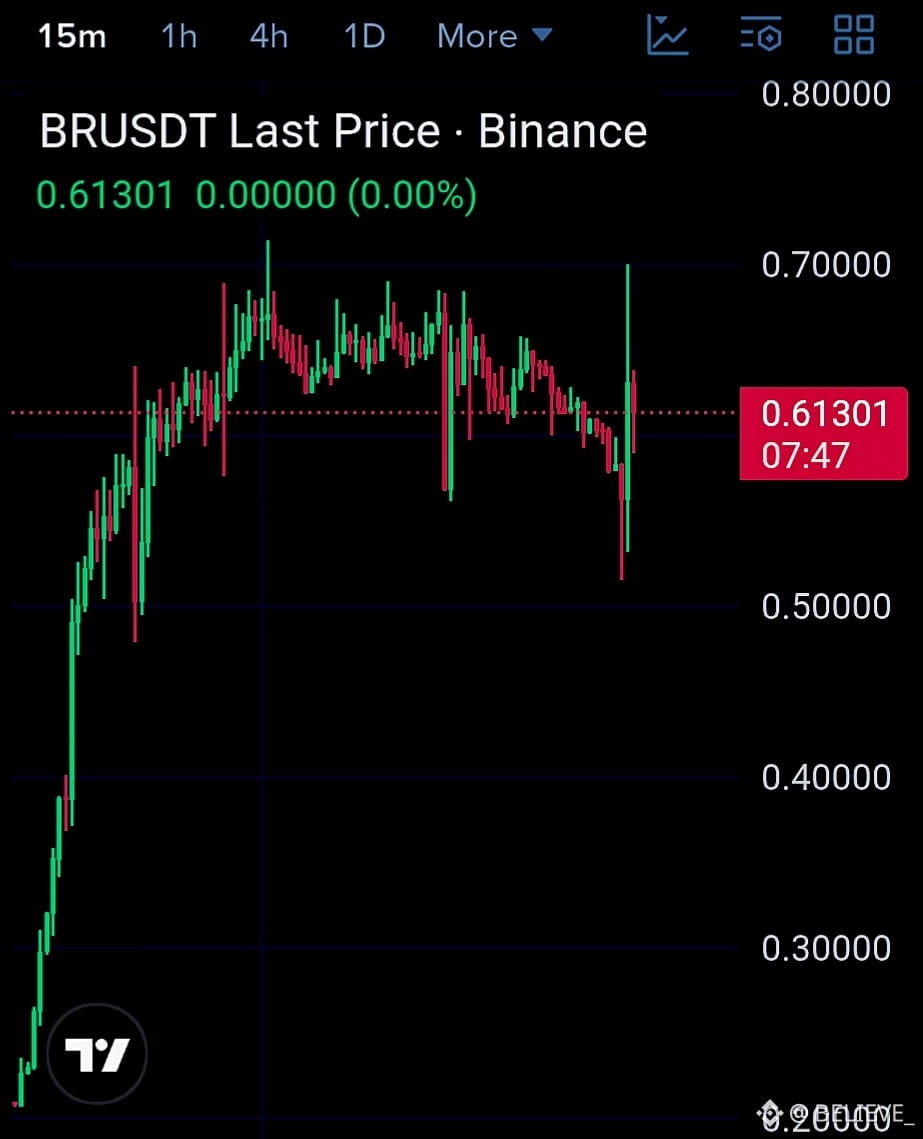
$$BR COURT 🔻
Entrée : 0,61–0,63
SL : 0,68
TP1 : 0,58
TP2 : 0,54
TP3 : 0,50
Impulsion forte + rejet près de 0,70, puis faiblesse et plus hauts plus bas.
Déclencheur : rejet sur 15M / cassure sous 0,60.
Invalide : reprise sur 15M au-dessus de 0,68.
Biais : COURT 🔴 | Forte volatilité — confirmation d’abord.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
$$BR COURT 🔻
Entrée : 0,61–0,63
SL : 0,68
TP1 : 0,58
TP2 : 0,54
TP3 : 0,50
Impulsion forte + rejet près de 0,70, puis faiblesse et plus hauts plus bas.
Déclencheur : rejet sur 15M / cassure sous 0,60.
Invalide : reprise sur 15M au-dessus de 0,68.
Biais : COURT 🔴 | Forte volatilité — confirmation d’abord.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
Entrée : 0,61–0,63
SL : 0,68
TP1 : 0,58
TP2 : 0,54
TP3 : 0,50
Impulsion forte + rejet près de 0,70, puis faiblesse et plus hauts plus bas.
Déclencheur : rejet sur 15M / cassure sous 0,60.
Invalide : reprise sur 15M au-dessus de 0,68.
Biais : COURT 🔴 | Forte volatilité — confirmation d’abord.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
5
2.3k
·
--
Baissier
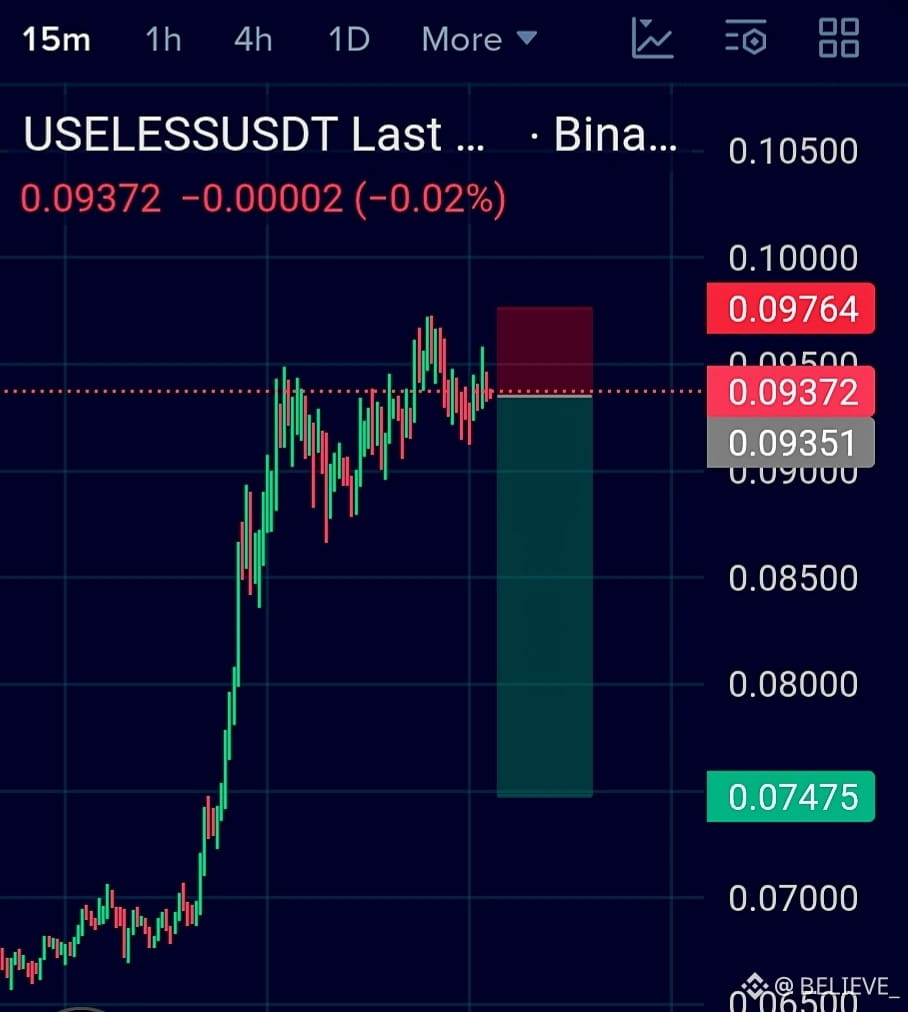
$USELESS ENSEMBLE COURT 🔻
Entrée : 0.0935–0.0955
SL : 0.0977
TP1 : 0.0900
TP2 : 0.0850
TP3 : 0.0800
TP4 : 0.0748
Le prix a effectué un mouvement vertical brusque et consolide désormais près des plus hauts. Vendre uniquement sur rejet de 0.095–0.0975 ou sur une cassure 15M confirmée.
Invalidation : clôture 15M au-dessus de 0.0977.
Biais : SHORT 🔴 — ne poursuis pas.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
$USELESS ENSEMBLE COURT 🔻
Entrée : 0.0935–0.0955
SL : 0.0977
TP1 : 0.0900
TP2 : 0.0850
TP3 : 0.0800
TP4 : 0.0748
Le prix a effectué un mouvement vertical brusque et consolide désormais près des plus hauts. Vendre uniquement sur rejet de 0.095–0.0975 ou sur une cassure 15M confirmée.
Invalidation : clôture 15M au-dessus de 0.0977.
Biais : SHORT 🔴 — ne poursuis pas.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
Entrée : 0.0935–0.0955
SL : 0.0977
TP1 : 0.0900
TP2 : 0.0850
TP3 : 0.0800
TP4 : 0.0748
Le prix a effectué un mouvement vertical brusque et consolide désormais près des plus hauts. Vendre uniquement sur rejet de 0.095–0.0975 ou sur une cassure 15M confirmée.
Invalidation : clôture 15M au-dessus de 0.0977.
Biais : SHORT 🔴 — ne poursuis pas.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
8
193
·
--
Baissier
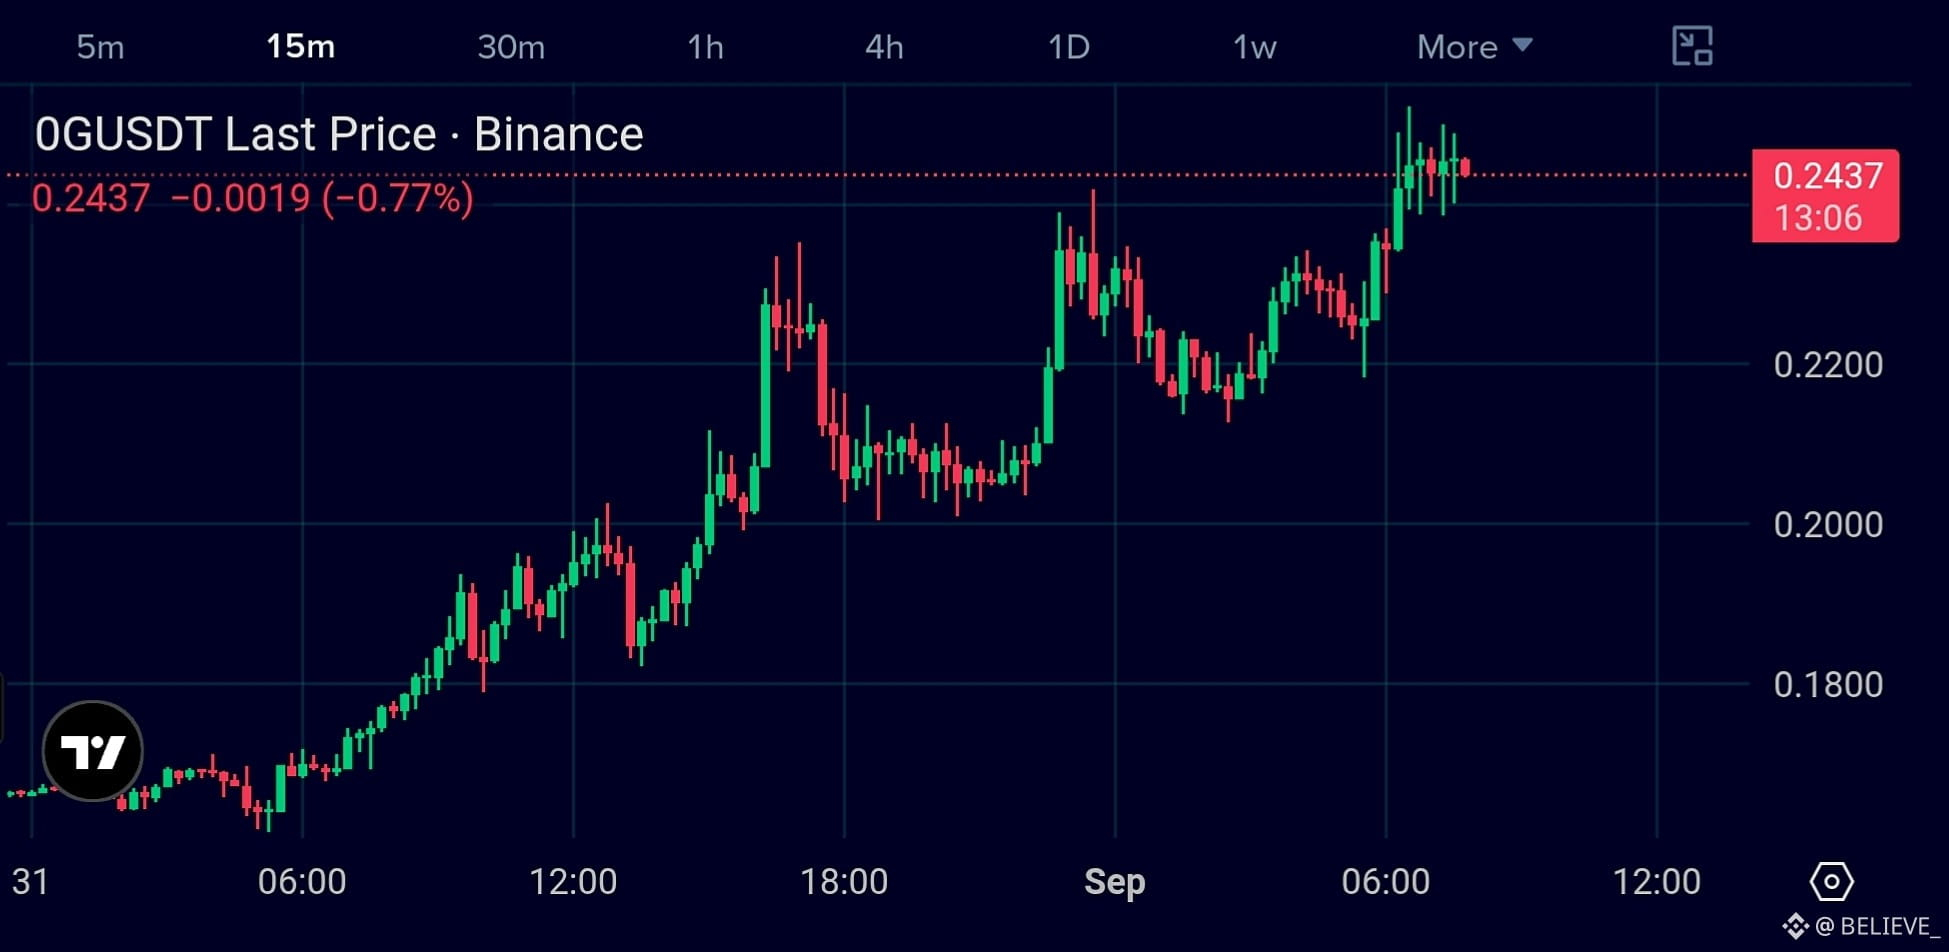
$0G Tendance haussière solide, mais le prix consolide désormais près des plus hauts après un mouvement brutal.
Entrée courte : 0,244–0,248 $
SL : 0,253 $
TP1 : 0,238 $
TP2 : 0,230 $
TP3 : 0,220 $
Déclencheur : rejet sur 15M + perte de 0,240 $.
Invalidation : cassure nette et maintien au-dessus de 0,253 $.
Biais : COURT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
$0G Tendance haussière solide, mais le prix consolide désormais près des plus hauts après un mouvement brutal.
Entrée courte : 0,244–0,248 $
SL : 0,253 $
TP1 : 0,238 $
TP2 : 0,230 $
TP3 : 0,220 $
Déclencheur : rejet sur 15M + perte de 0,240 $.
Invalidation : cassure nette et maintien au-dessus de 0,253 $.
Biais : COURT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
Entrée courte : 0,244–0,248 $
SL : 0,253 $
TP1 : 0,238 $
TP2 : 0,230 $
TP3 : 0,220 $
Déclencheur : rejet sur 15M + perte de 0,240 $.
Invalidation : cassure nette et maintien au-dessus de 0,253 $.
Biais : COURT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
8
195
·
--
Baissier
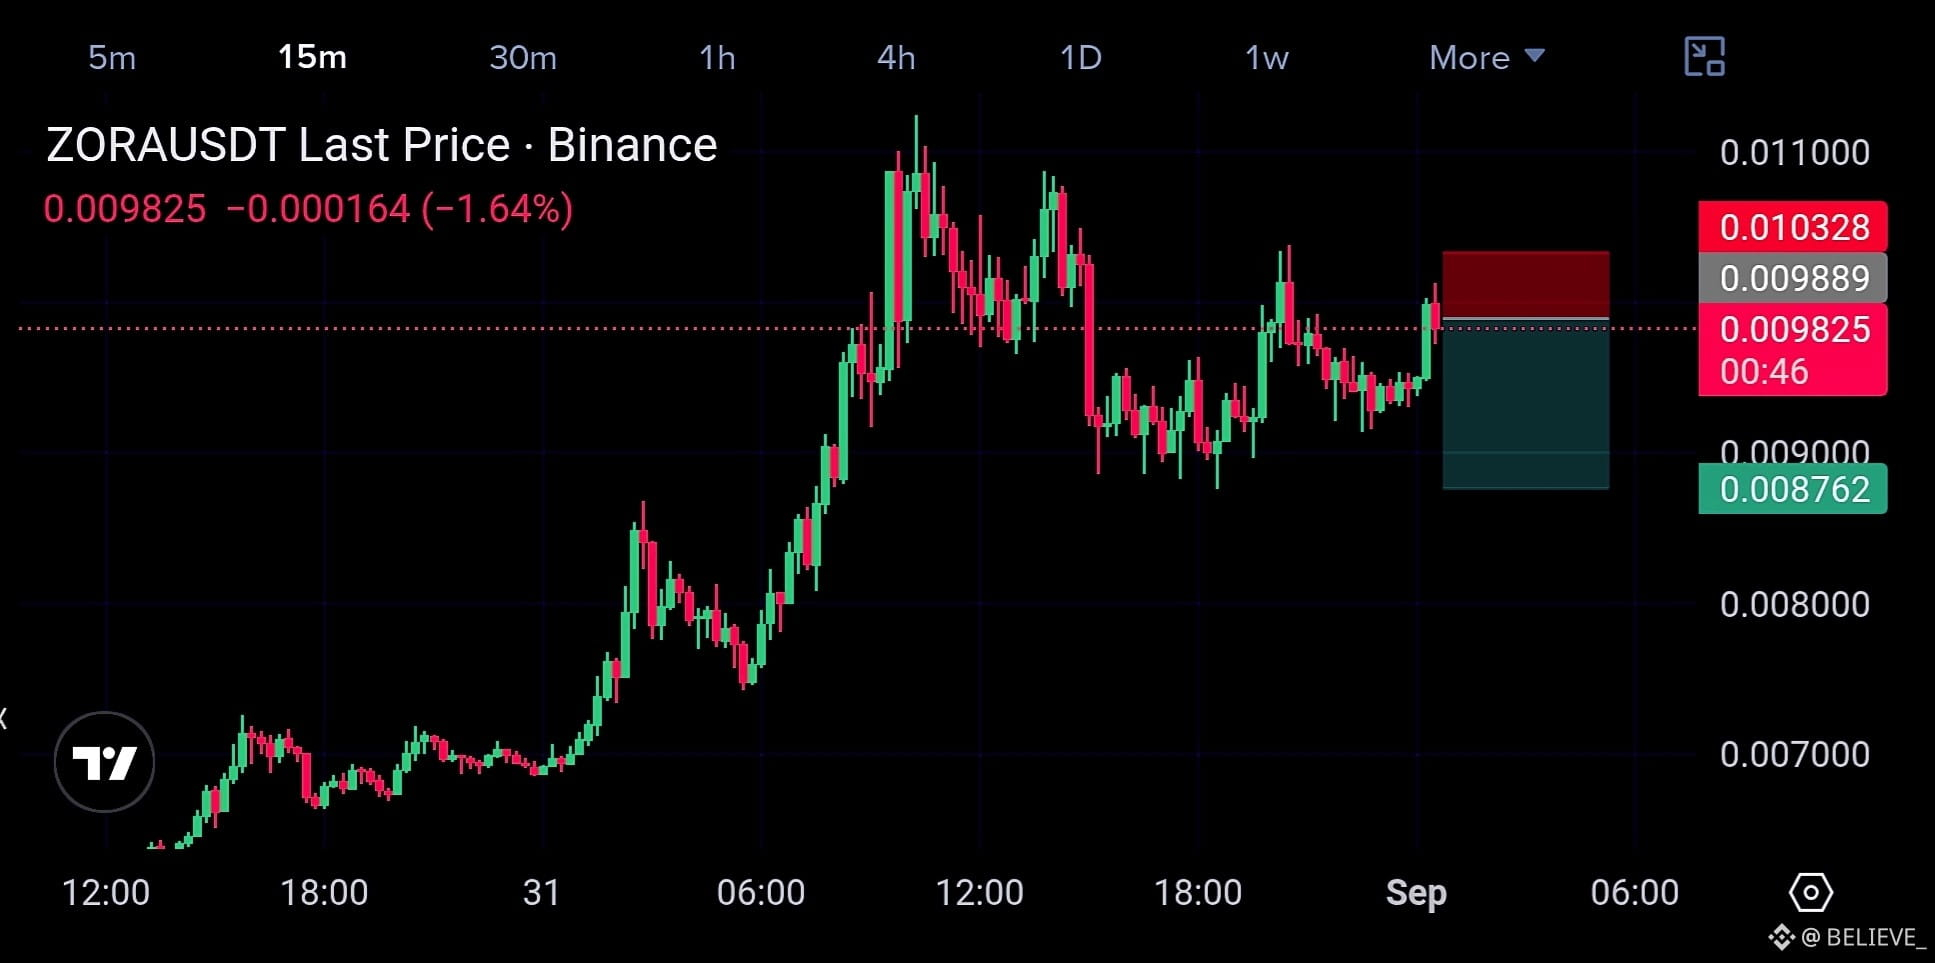
ENCORE $ZORA CONFIGURATION RAPIDE 🔻
Entrée : 0,00985 $–0,00995 $
SL : 0,01033 $
TP1 : 0,00940 $
TP2 : 0,00900 $
TP3 : 0,00876 $
Le prix teste la zone de résistance/retest à 0,0099 $ après le rejet précédent. La thèse baissière n’est valable que tant que le prix reste en dessous de 0,01033 $.
Déclencheur : rejet/retour de la clôture en dessous de 0,00985 $.
Invalidation : reprise sur 15M au-dessus de 0,01033 $.
Biais : BAISSIER 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
ENCORE $ZORA CONFIGURATION RAPIDE 🔻
Entrée : 0,00985 $–0,00995 $
SL : 0,01033 $
TP1 : 0,00940 $
TP2 : 0,00900 $
TP3 : 0,00876 $
Le prix teste la zone de résistance/retest à 0,0099 $ après le rejet précédent. La thèse baissière n’est valable que tant que le prix reste en dessous de 0,01033 $.
Déclencheur : rejet/retour de la clôture en dessous de 0,00985 $.
Invalidation : reprise sur 15M au-dessus de 0,01033 $.
Biais : BAISSIER 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
Entrée : 0,00985 $–0,00995 $
SL : 0,01033 $
TP1 : 0,00940 $
TP2 : 0,00900 $
TP3 : 0,00876 $
Le prix teste la zone de résistance/retest à 0,0099 $ après le rejet précédent. La thèse baissière n’est valable que tant que le prix reste en dessous de 0,01033 $.
Déclencheur : rejet/retour de la clôture en dessous de 0,00985 $.
Invalidation : reprise sur 15M au-dessus de 0,01033 $.
Biais : BAISSIER 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
3
6
743
·
--
Baissier
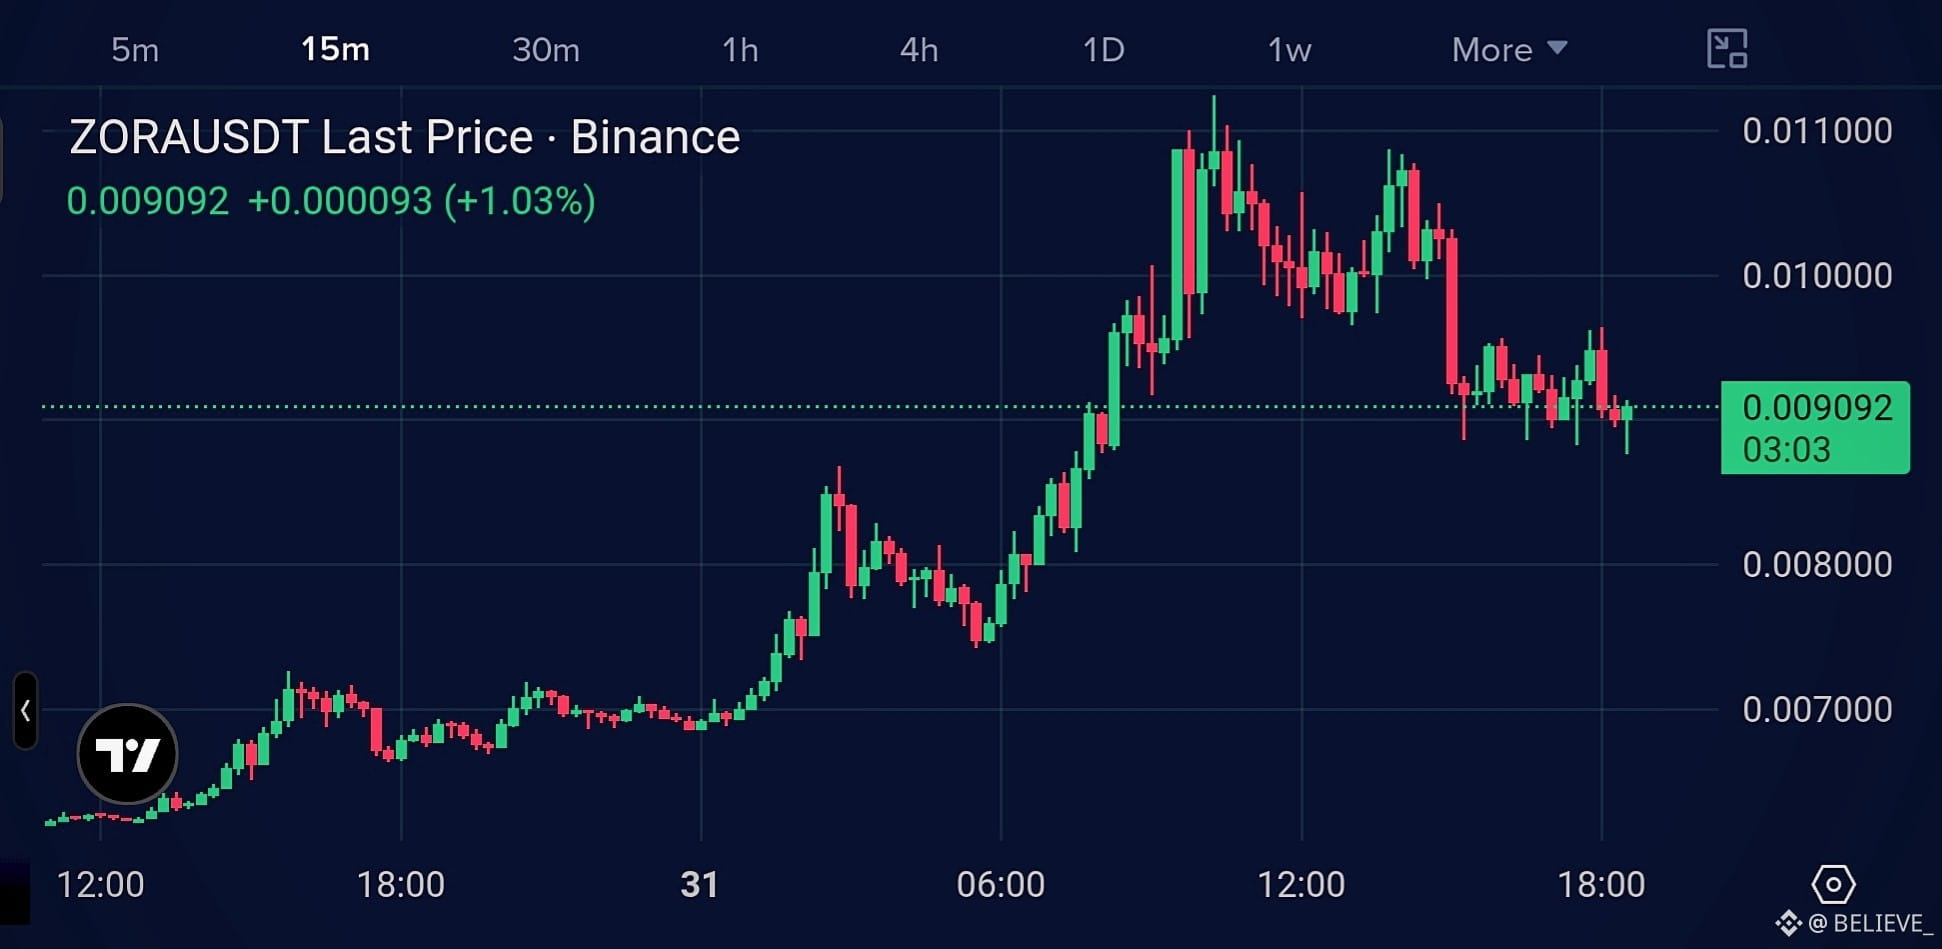
Après la pompe impulsive, $ZORA a rejeté la zone de 0,0112 $ et forme désormais des plus bas sur le graphique 15M.
Entrée en position : 0,0092–0,0095 $
SL : 0,0099 $
TP1 : 0,0087 $
TP2 : 0,0082 $
TP3 : 0,0076 $
Confirmation : privilégier un retest échoué de 0,0092–0,0095 $.
Invalidation : reprise du 15M au-dessus de 0,0099 $.
Biais : COURT 🔴 — ne poursuivez pas ; attendez la confirmation.
$SKR Short a réussi 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
Après la pompe impulsive, $ZORA a rejeté la zone de 0,0112 $ et forme désormais des plus bas sur le graphique 15M.
Entrée en position : 0,0092–0,0095 $
SL : 0,0099 $
TP1 : 0,0087 $
TP2 : 0,0082 $
TP3 : 0,0076 $
Confirmation : privilégier un retest échoué de 0,0092–0,0095 $.
Invalidation : reprise du 15M au-dessus de 0,0099 $.
Biais : COURT 🔴 — ne poursuivez pas ; attendez la confirmation.
$SKR Short a réussi 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
Entrée en position : 0,0092–0,0095 $
SL : 0,0099 $
TP1 : 0,0087 $
TP2 : 0,0082 $
TP3 : 0,0076 $
Confirmation : privilégier un retest échoué de 0,0092–0,0095 $.
Invalidation : reprise du 15M au-dessus de 0,0099 $.
Biais : COURT 🔴 — ne poursuivez pas ; attendez la confirmation.
$SKR Short a réussi 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
1
6
159
·
--
Baissier
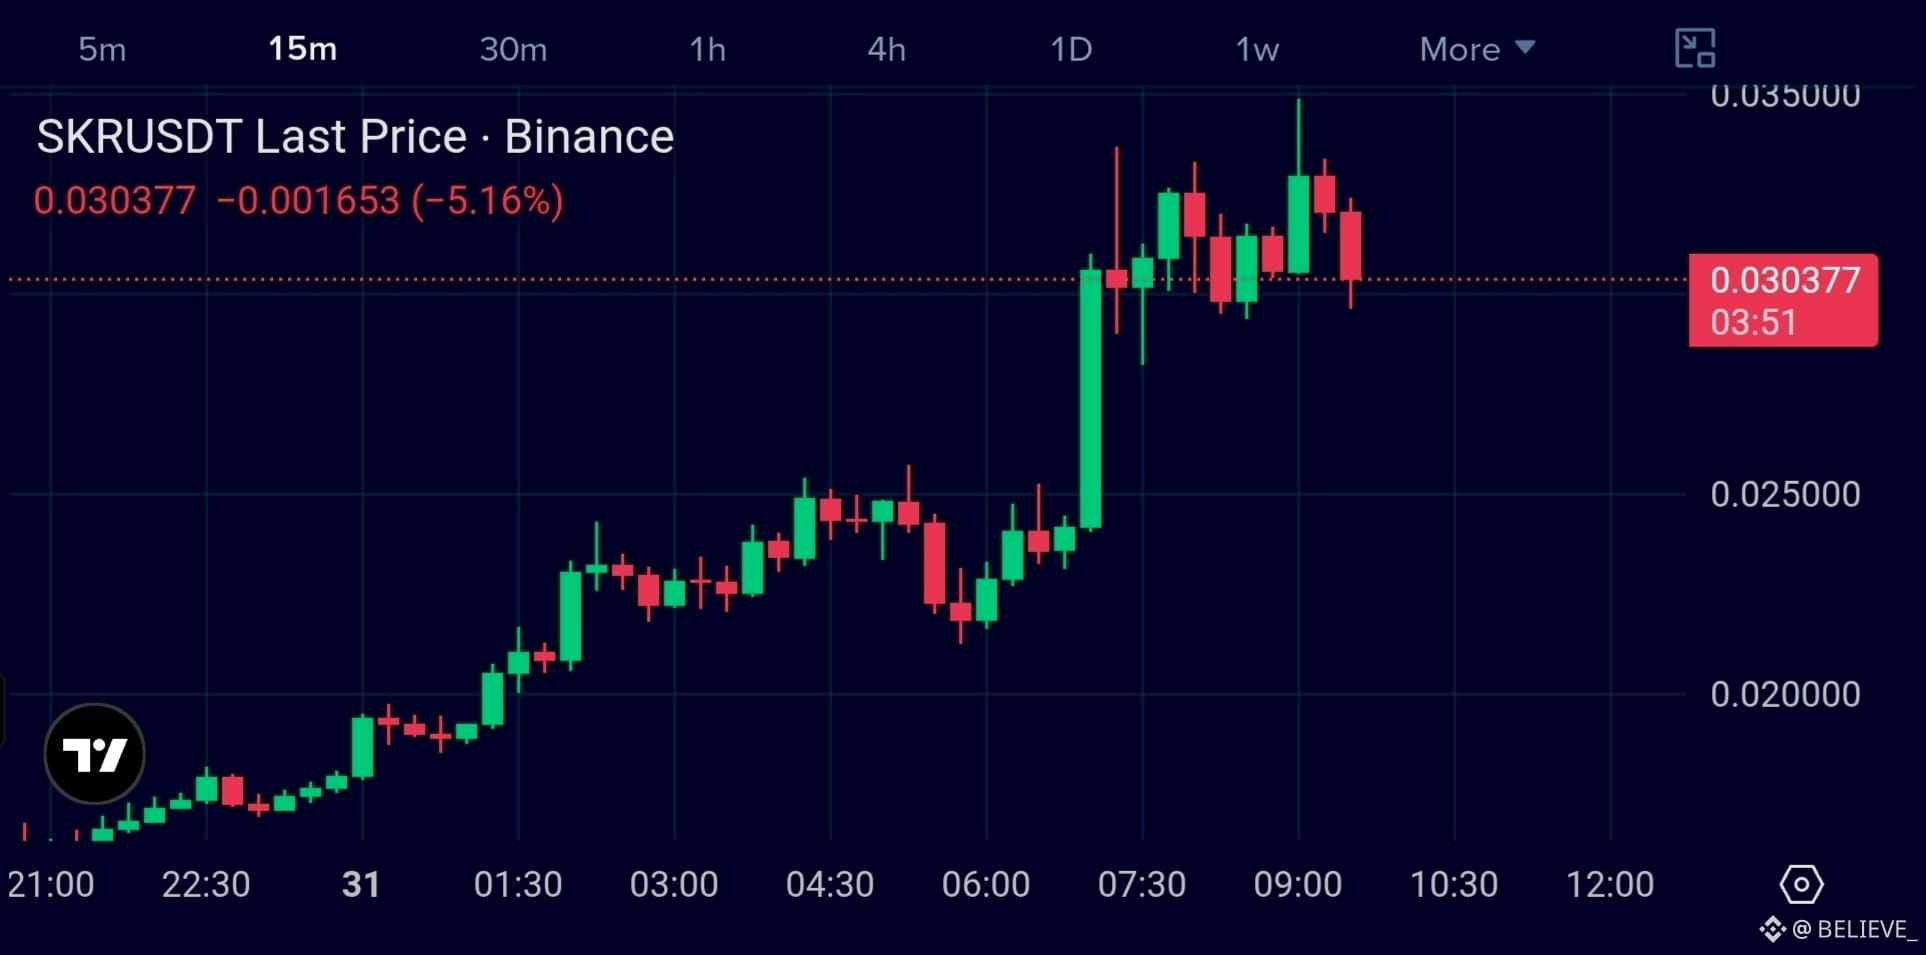
$SKR CONFIGURATION COURTE 🔻
Zone : $0.0305–$0.03
SL : $0.0340
TP1 : $0.0285
TP2 : $0.0260
TP3 : $0.0245
+153% en 24H et affiche désormais un rejet depuis la zone $0.0348–$0.0350.
La structure 15M devient baissière après la tentative de hausse échouée.
Infirmation : Reprise forte en 15M au-dessus de $0.0340.
Biais : SHORT 🔴
$4 Le Short a été un succès 🔻
$HEMI est haussier 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
$SKR CONFIGURATION COURTE 🔻
Zone : $0.0305–$0.03
SL : $0.0340
TP1 : $0.0285
TP2 : $0.0260
TP3 : $0.0245
+153% en 24H et affiche désormais un rejet depuis la zone $0.0348–$0.0350.
La structure 15M devient baissière après la tentative de hausse échouée.
Infirmation : Reprise forte en 15M au-dessus de $0.0340.
Biais : SHORT 🔴
$4 Le Short a été un succès 🔻
$HEMI est haussier 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
Zone : $0.0305–$0.03
SL : $0.0340
TP1 : $0.0285
TP2 : $0.0260
TP3 : $0.0245
+153% en 24H et affiche désormais un rejet depuis la zone $0.0348–$0.0350.
La structure 15M devient baissière après la tentative de hausse échouée.
Infirmation : Reprise forte en 15M au-dessus de $0.0340.
Biais : SHORT 🔴
$4 Le Short a été un succès 🔻
$HEMI est haussier 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
4
339
·
--
Baissier
$4 SHORT BIAS 🔻
L’élan est devenu baissier sur le graphique en 15m.
Zone de short : 0,0182–0,0187
SL : 0,0195
TP1 : 0,0172
TP2 : 0,0164
TP3 : 0,0155
{future}(4USDT)
⚠️ Annulation : forte reprise au-dessus de 0,0195.
Ne poursuis pas le short après la baisse. Le setup le plus propre est un faible retest de 0,0182–0,0187 suivi d’un rejet.
Biais : SHORT 🔴
$CYS
{future}(CYSUSDT)
$PROM
{future}(PROMUSDT)
#TradingSignal
#4usdt #Crypto #Trading #Binance
$4 SHORT BIAS 🔻
L’élan est devenu baissier sur le graphique en 15m.
Zone de short : 0,0182–0,0187
SL : 0,0195
TP1 : 0,0172
TP2 : 0,0164
TP3 : 0,0155
⚠️ Annulation : forte reprise au-dessus de 0,0195.
Ne poursuis pas le short après la baisse. Le setup le plus propre est un faible retest de 0,0182–0,0187 suivi d’un rejet.
Biais : SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
L’élan est devenu baissier sur le graphique en 15m.
Zone de short : 0,0182–0,0187
SL : 0,0195
TP1 : 0,0172
TP2 : 0,0164
TP3 : 0,0155
⚠️ Annulation : forte reprise au-dessus de 0,0195.
Ne poursuis pas le short après la baisse. Le setup le plus propre est un faible retest de 0,0182–0,0187 suivi d’un rejet.
Biais : SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
Going Short 🔻
54%
Going Long 💹
46%
24 Votes • Vote fermé
5
1.1k
·
--
Baissier
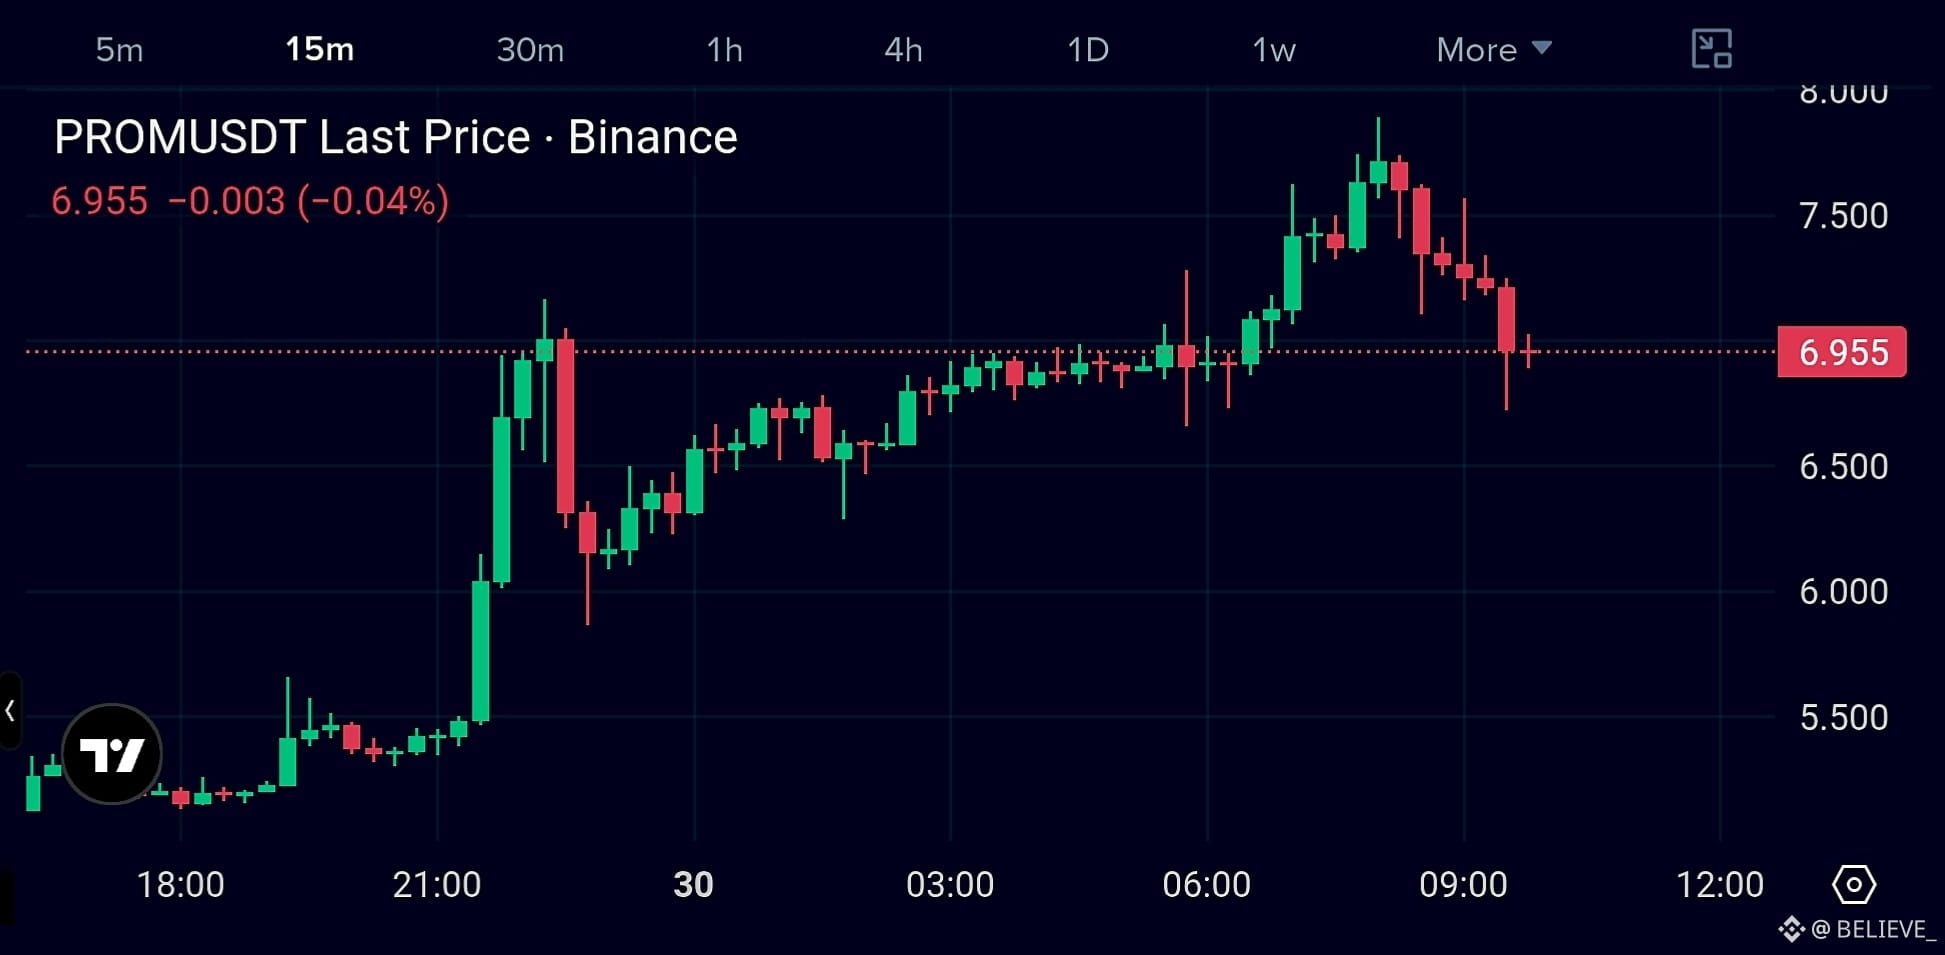
$PROM Configuration courte 🔻ci-dessous 7,0
🎯 Objectif 1 : 6,70 $
🎯 Objectif 2 : 6,45 $
🎯 Objectif 3 : 6,15 $
🛑 Invalidation : 7,30 $+
{future}(PROMUSDT)
Le PROM montre un rejet clair de la zone 7,7–7,9 $ après une forte reprise.
Le prix se situe maintenant autour de 6,95 $, et l’élan faiblit.
Meilleure entrée : retest / rejet autour de 7,0–7,2, plutôt que de poursuivre le mouvement à la baisse.
Configuration : COURT 🔴
$4
{future}(4USDT)
$ZKP
{future}(ZKPUSDT)
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
$PROM Configuration courte 🔻ci-dessous 7,0
🎯 Objectif 1 : 6,70 $
🎯 Objectif 2 : 6,45 $
🎯 Objectif 3 : 6,15 $
🛑 Invalidation : 7,30 $+
Le PROM montre un rejet clair de la zone 7,7–7,9 $ après une forte reprise.
Le prix se situe maintenant autour de 6,95 $, et l’élan faiblit.
Meilleure entrée : retest / rejet autour de 7,0–7,2, plutôt que de poursuivre le mouvement à la baisse.
Configuration : COURT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
🎯 Objectif 1 : 6,70 $
🎯 Objectif 2 : 6,45 $
🎯 Objectif 3 : 6,15 $
🛑 Invalidation : 7,30 $+
Le PROM montre un rejet clair de la zone 7,7–7,9 $ après une forte reprise.
Le prix se situe maintenant autour de 6,95 $, et l’élan faiblit.
Meilleure entrée : retest / rejet autour de 7,0–7,2, plutôt que de poursuivre le mouvement à la baisse.
Configuration : COURT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
4
432
·
--
Haussier
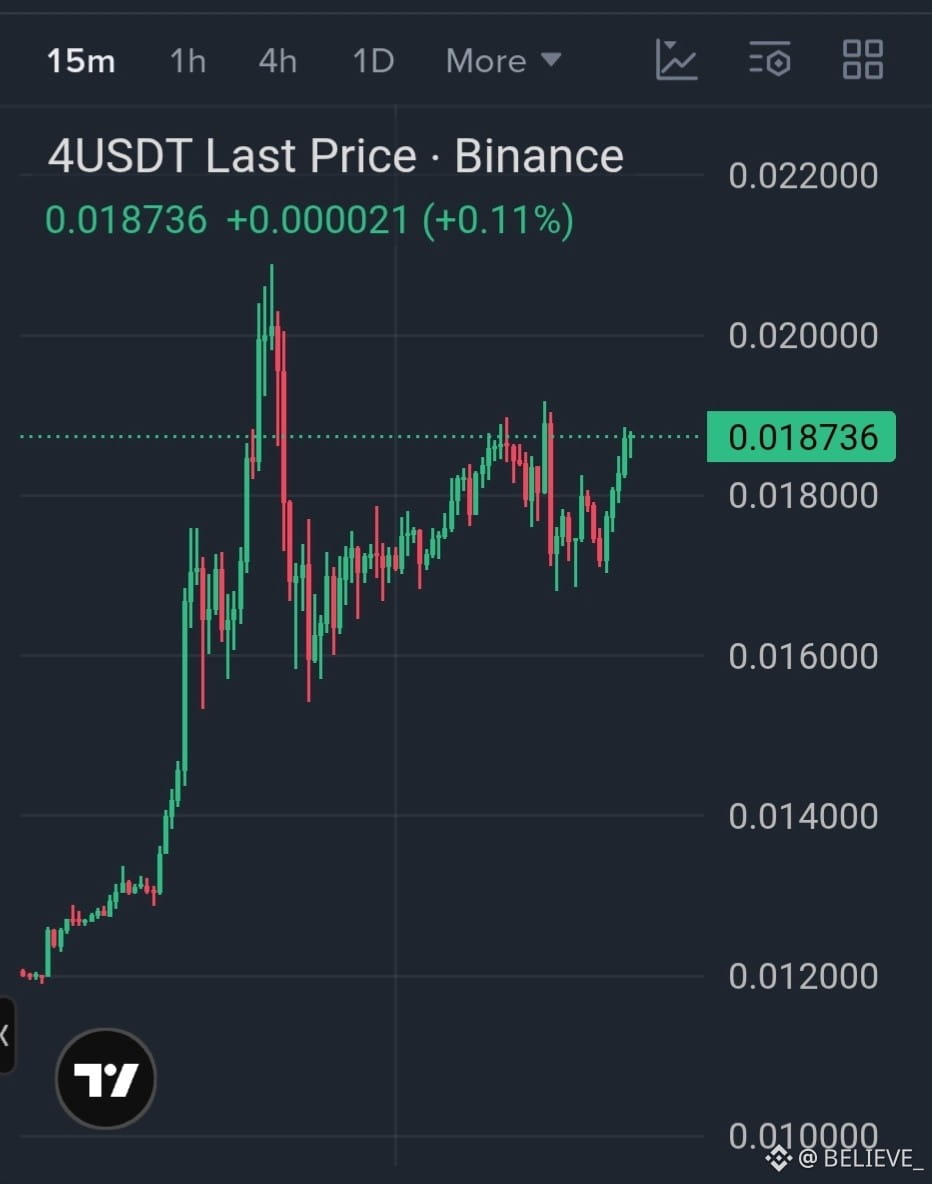
$4 affiche une forte dynamique haussière. 🚀
Après une percée nette depuis la zone de 0,012 $, le prix consolide à la hausse et se situe désormais à nouveau près de 0,0187 $.
Une cassure propre au-dessus de 0,019–0,020 $ pourrait déclencher une nouvelle expansion, tandis que 0,017–0,018 $ est la zone clé à conserver en cas de repli.
Comme le prix est déjà en hausse de 55 %+ sur 24 h, courir après le mouvement est risqué. Il vaut mieux attendre une confirmation ou une retouche saine.
Tendance : Haussière 📈
{future}(4USDT)
$PROM
{future}(PROMUSDT)
$BTC
{future}(BTCUSDT)
#4usdt #crypto #Trading #Binance #altcoins
$4 affiche une forte dynamique haussière. 🚀
Après une percée nette depuis la zone de 0,012 $, le prix consolide à la hausse et se situe désormais à nouveau près de 0,0187 $.
Une cassure propre au-dessus de 0,019–0,020 $ pourrait déclencher une nouvelle expansion, tandis que 0,017–0,018 $ est la zone clé à conserver en cas de repli.
Comme le prix est déjà en hausse de 55 %+ sur 24 h, courir après le mouvement est risqué. Il vaut mieux attendre une confirmation ou une retouche saine.
Tendance : Haussière 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
Après une percée nette depuis la zone de 0,012 $, le prix consolide à la hausse et se situe désormais à nouveau près de 0,0187 $.
Une cassure propre au-dessus de 0,019–0,020 $ pourrait déclencher une nouvelle expansion, tandis que 0,017–0,018 $ est la zone clé à conserver en cas de repli.
Comme le prix est déjà en hausse de 55 %+ sur 24 h, courir après le mouvement est risqué. Il vaut mieux attendre une confirmation ou une retouche saine.
Tendance : Haussière 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
4
425
·
--
Baissier
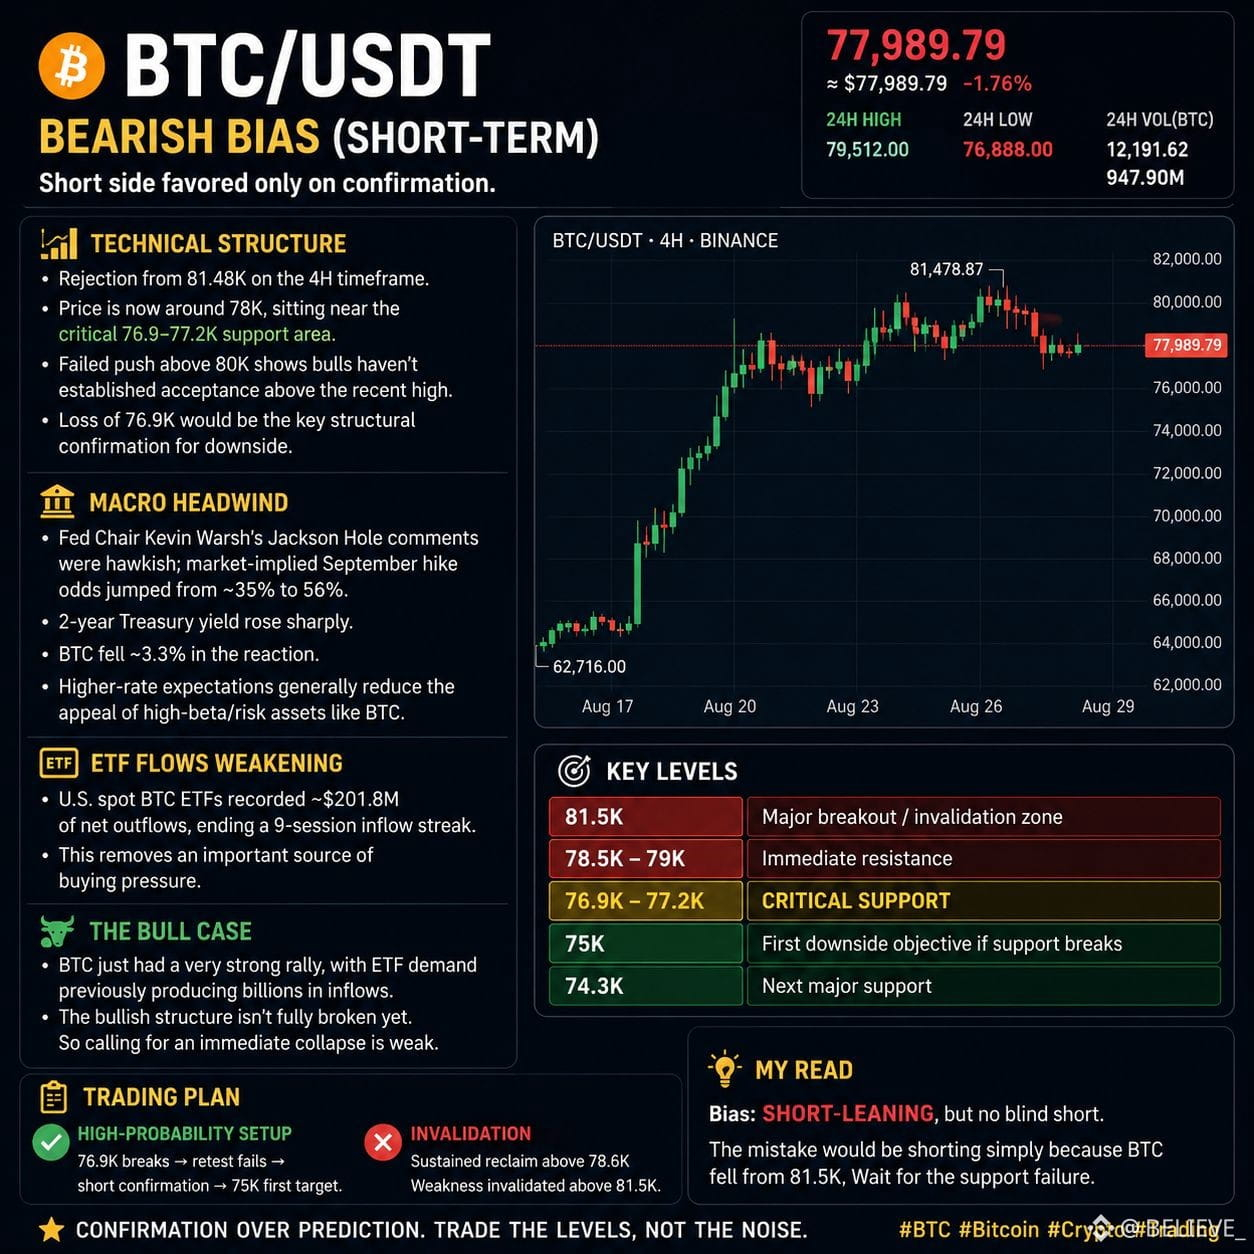
$BTC présente des signes de faiblesse à court terme après avoir été rejetée de la zone des 81,5 K$.
Le prix évolue désormais autour de 78 K$, avec 76,9 K$–77,2 K$ comme zone de support clé. Une cassure nette et un retest échoué de cette zone pourraient ouvrir la voie vers 75 K$ et 74,3 K$.
Pour l’instant, le biais reste baissier sous 79 K$, mais je n’irais pas chercher un short aux niveaux actuels. Le meilleur scénario est d’obtenir une confirmation via le support.
Niveaux clés :
Résistance : 78,5 K$–79 K$
Support : 76,9 K$–77,2 K$
Objectifs : 75 K$ → 74,3 K$
Invalidation : reprise au-dessus de 81,5 K$
Laissez le prix confirmer la direction.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
$BTC présente des signes de faiblesse à court terme après avoir été rejetée de la zone des 81,5 K$.
Le prix évolue désormais autour de 78 K$, avec 76,9 K$–77,2 K$ comme zone de support clé. Une cassure nette et un retest échoué de cette zone pourraient ouvrir la voie vers 75 K$ et 74,3 K$.
Pour l’instant, le biais reste baissier sous 79 K$, mais je n’irais pas chercher un short aux niveaux actuels. Le meilleur scénario est d’obtenir une confirmation via le support.
Niveaux clés :
Résistance : 78,5 K$–79 K$
Support : 76,9 K$–77,2 K$
Objectifs : 75 K$ → 74,3 K$
Invalidation : reprise au-dessus de 81,5 K$
Laissez le prix confirmer la direction.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
Le prix évolue désormais autour de 78 K$, avec 76,9 K$–77,2 K$ comme zone de support clé. Une cassure nette et un retest échoué de cette zone pourraient ouvrir la voie vers 75 K$ et 74,3 K$.
Pour l’instant, le biais reste baissier sous 79 K$, mais je n’irais pas chercher un short aux niveaux actuels. Le meilleur scénario est d’obtenir une confirmation via le support.
Niveaux clés :
Résistance : 78,5 K$–79 K$
Support : 76,9 K$–77,2 K$
Objectifs : 75 K$ → 74,3 K$
Invalidation : reprise au-dessus de 81,5 K$
Laissez le prix confirmer la direction.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
5
211
·
--
Baissier
Vérifié
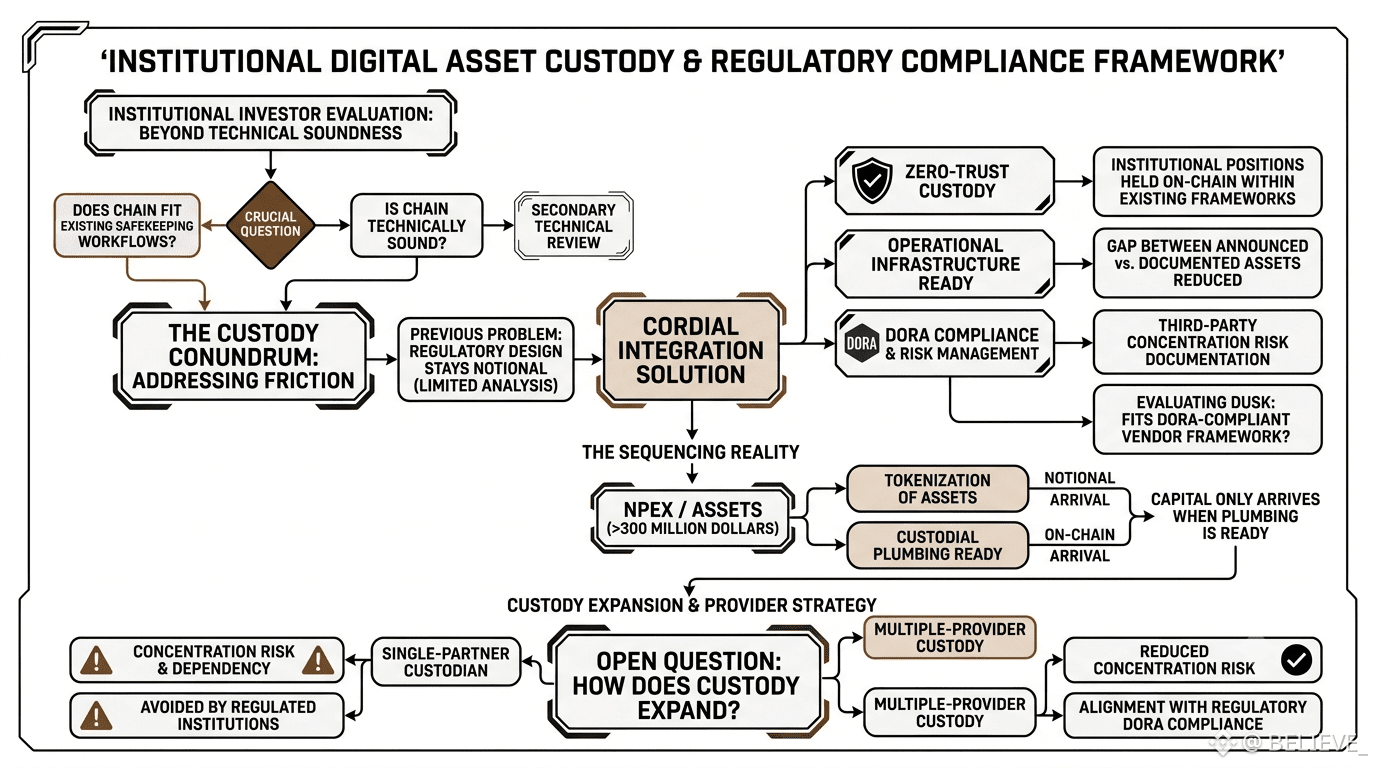
Je regardais l’autre jour le partenariat de Dusk avec 21X et, à propos du cas d’usage initial, quelque chose m’a discrètement surpris. La plupart des présentations décrivent cela comme une collaboration d’échange réglementé en toute simplicité — deux entités axées sur la conformité qui trouvent un terrain d’entente. Mais le point d’entrée précis que Dusk utilise n’est ni l’émission de titres ni une infrastructure de trading primaire. Il s’agit de la gestion de trésorerie via des stablecoins — où un émetteur de stablecoins achète et vend des fonds monétaires tokenisés pour gérer ses réserves sur une plateforme DLT réglementée. Parfois, je me demande si ce point de départ étroit est en réalité une cale plus sophistiquée qu’il n’y paraît.
Ce qui semble intéressant, c’est ce que cela implique structurellement. Un émetteur de stablecoins qui gère des réserves via des fonds monétaires tokenisés sur une bourse autorisée signifie que Dusk s’insère discrètement dans la tuyauterie opérationnelle de l’infrastructure numérique réglementée — pas seulement comme couche de règlement, mais comme l’environnement dans lequel les actifs de réserve vivent et circulent activement. La question qui me vient est de savoir si cela place Dusk plus près de l’infrastructure financière systémique que ne le comprennent actuellement la plupart des observateurs.
Je ne suis pas totalement certain de la façon dont cette relation s’échelonne si la situation de 21X sous le régime pilote DLT de l’UE évolue — un cadre qui demeure réellement expérimental, avec très peu d’opérateurs autorisés dans le monde. Vu de l’extérieur, le fait d’entrer en tant que participant au trading plutôt qu’en tant que couche primaire de règlement donne l’impression d’une démarche mesurée et délibérée, mais cela signifie aussi que des volumes significatifs restent encore à distance.
Cela me fait penser que la véritable portée de ce partenariat ne deviendra peut-être visible que lorsque le cas d’usage de gestion des réserves aura dépassé largement son périmètre actuel. Quoi qu’il en soit, le temps nous dira👍
#dusk $DUSK @Dusk_Foundation
Je regardais l’autre jour le partenariat de Dusk avec 21X et, à propos du cas d’usage initial, quelque chose m’a discrètement surpris. La plupart des présentations décrivent cela comme une collaboration d’échange réglementé en toute simplicité — deux entités axées sur la conformité qui trouvent un terrain d’entente. Mais le point d’entrée précis que Dusk utilise n’est ni l’émission de titres ni une infrastructure de trading primaire. Il s’agit de la gestion de trésorerie via des stablecoins — où un émetteur de stablecoins achète et vend des fonds monétaires tokenisés pour gérer ses réserves sur une plateforme DLT réglementée. Parfois, je me demande si ce point de départ étroit est en réalité une cale plus sophistiquée qu’il n’y paraît.
Ce qui semble intéressant, c’est ce que cela implique structurellement. Un émetteur de stablecoins qui gère des réserves via des fonds monétaires tokenisés sur une bourse autorisée signifie que Dusk s’insère discrètement dans la tuyauterie opérationnelle de l’infrastructure numérique réglementée — pas seulement comme couche de règlement, mais comme l’environnement dans lequel les actifs de réserve vivent et circulent activement. La question qui me vient est de savoir si cela place Dusk plus près de l’infrastructure financière systémique que ne le comprennent actuellement la plupart des observateurs.
Je ne suis pas totalement certain de la façon dont cette relation s’échelonne si la situation de 21X sous le régime pilote DLT de l’UE évolue — un cadre qui demeure réellement expérimental, avec très peu d’opérateurs autorisés dans le monde. Vu de l’extérieur, le fait d’entrer en tant que participant au trading plutôt qu’en tant que couche primaire de règlement donne l’impression d’une démarche mesurée et délibérée, mais cela signifie aussi que des volumes significatifs restent encore à distance.
Cela me fait penser que la véritable portée de ce partenariat ne deviendra peut-être visible que lorsque le cas d’usage de gestion des réserves aura dépassé largement son périmètre actuel. Quoi qu’il en soit, le temps nous dira👍
#dusk $DUSK @Dusk
Ce qui semble intéressant, c’est ce que cela implique structurellement. Un émetteur de stablecoins qui gère des réserves via des fonds monétaires tokenisés sur une bourse autorisée signifie que Dusk s’insère discrètement dans la tuyauterie opérationnelle de l’infrastructure numérique réglementée — pas seulement comme couche de règlement, mais comme l’environnement dans lequel les actifs de réserve vivent et circulent activement. La question qui me vient est de savoir si cela place Dusk plus près de l’infrastructure financière systémique que ne le comprennent actuellement la plupart des observateurs.
Je ne suis pas totalement certain de la façon dont cette relation s’échelonne si la situation de 21X sous le régime pilote DLT de l’UE évolue — un cadre qui demeure réellement expérimental, avec très peu d’opérateurs autorisés dans le monde. Vu de l’extérieur, le fait d’entrer en tant que participant au trading plutôt qu’en tant que couche primaire de règlement donne l’impression d’une démarche mesurée et délibérée, mais cela signifie aussi que des volumes significatifs restent encore à distance.
Cela me fait penser que la véritable portée de ce partenariat ne deviendra peut-être visible que lorsque le cas d’usage de gestion des réserves aura dépassé largement son périmètre actuel. Quoi qu’il en soit, le temps nous dira👍
#dusk $DUSK @Dusk
6
10
939
·
--
Haussier
Vérifié
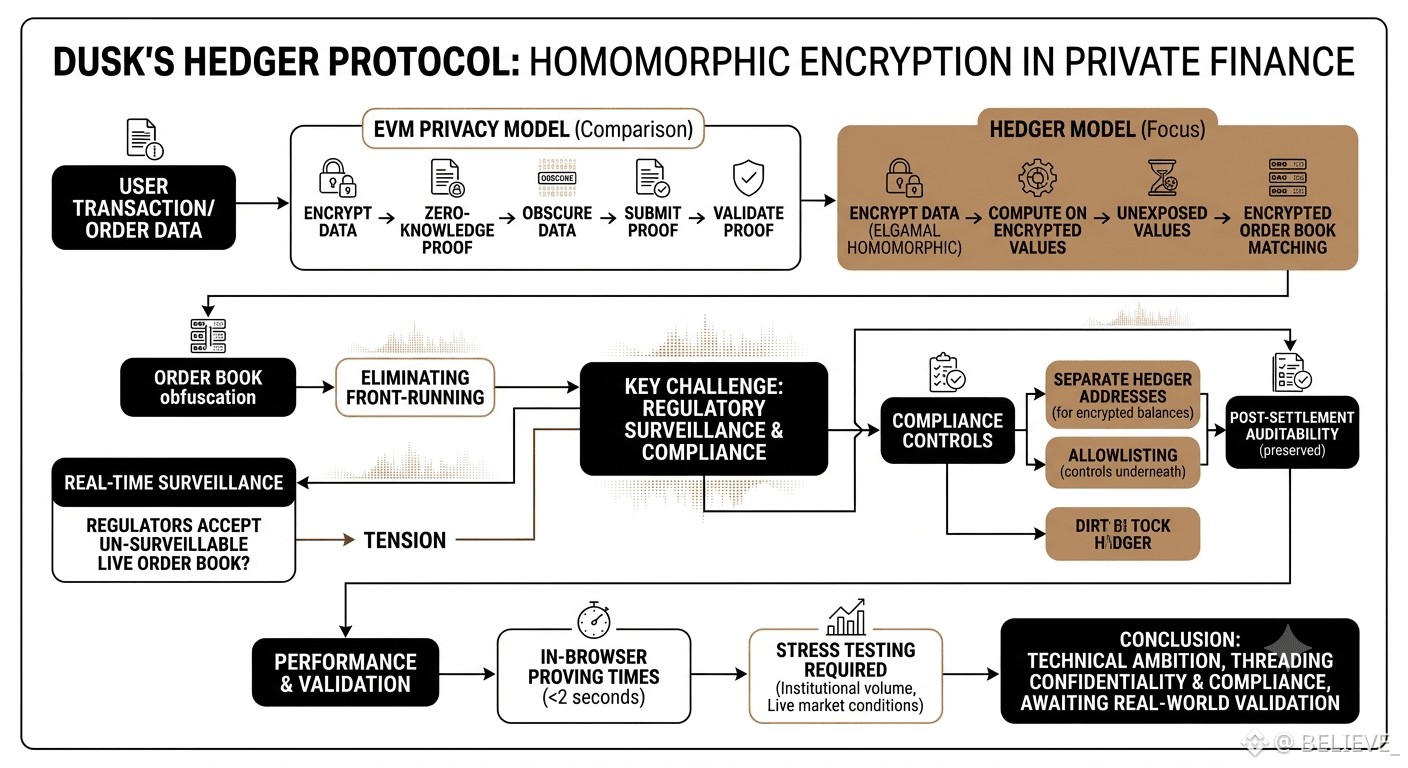
Je lisais récemment la documentation « Dusk's Hedger » et je me suis arrêté sur un détail dont je n'avais jamais vu la mention ailleurs que dans les notes techniques. La plupart des systèmes de confidentialité construits sur des environnements EVM reposent entièrement sur des preuves à connaissance nulle pour masquer les données de transaction. Hedger emprunte un chemin différent : il superpose un chiffrement homomorphe ElGamal par-dessus, ce qui permet d'effectuer des calculs directement sur des valeurs chiffrées sans jamais révéler ce que ces valeurs sont réellement. Je me demande parfois si cette différence paraît subtile tant qu'on ne réfléchit pas à ce qu'elle rend possible : un carnet d’ordres dans lequel les offres, les demandes et les quantités restent chiffrés pendant l'appariement.
Ce qui semble intéressant, c’est la façon dont cela s’applique précisément aux marchés financiers réglementés. Le front-running — lorsqu’un acteur observe une grosse commande en attente et traite avant elle — fait partie des problèmes les plus persistants tant dans la finance traditionnelle que dans la finance en chaîne. Un carnet d’ordres obfusqué où aucun participant ne peut voir les positions en direct avant le règlement éliminerait structurellement cette possibilité. La question qui me vient à l’esprit est de savoir si les régulateurs accepteraient en pratique un carnet d’ordres qu’ils ne peuvent pas surveiller en temps réel, même si la traçabilité après règlement est préservée.
Je ne suis pas entièrement sûr que cette tension ait encore une résolution claire. Vu de l’extérieur, la conception de Hedger semble concilier conformité et confidentialité — les utilisateurs détiennent une adresse Hedger distincte pour les soldes chiffrés, tandis que la gestion de la conformité est assurée en dessous via un système d’autorisation (allowlisting). Mais les temps de preuve dans le navigateur, sous deux secondes, bien qu’impressionnants, doivent encore être soumis à des tests de résistance dans le monde réel à l’échelle institutionnelle.
Cela me fait penser que Hedger fait partie des composants les plus ambitieux sur le plan technique de l’ensemble de cette pile — et aussi de ceux qu’il est le plus difficile de valider sans conditions de marché réelles. Quoi qu’il en soit, le temps nous dira 👍
#dusk $DUSK @Dusk_Foundation
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Je lisais récemment la documentation « Dusk's Hedger » et je me suis arrêté sur un détail dont je n'avais jamais vu la mention ailleurs que dans les notes techniques. La plupart des systèmes de confidentialité construits sur des environnements EVM reposent entièrement sur des preuves à connaissance nulle pour masquer les données de transaction. Hedger emprunte un chemin différent : il superpose un chiffrement homomorphe ElGamal par-dessus, ce qui permet d'effectuer des calculs directement sur des valeurs chiffrées sans jamais révéler ce que ces valeurs sont réellement. Je me demande parfois si cette différence paraît subtile tant qu'on ne réfléchit pas à ce qu'elle rend possible : un carnet d’ordres dans lequel les offres, les demandes et les quantités restent chiffrés pendant l'appariement.
Ce qui semble intéressant, c’est la façon dont cela s’applique précisément aux marchés financiers réglementés. Le front-running — lorsqu’un acteur observe une grosse commande en attente et traite avant elle — fait partie des problèmes les plus persistants tant dans la finance traditionnelle que dans la finance en chaîne. Un carnet d’ordres obfusqué où aucun participant ne peut voir les positions en direct avant le règlement éliminerait structurellement cette possibilité. La question qui me vient à l’esprit est de savoir si les régulateurs accepteraient en pratique un carnet d’ordres qu’ils ne peuvent pas surveiller en temps réel, même si la traçabilité après règlement est préservée.
Je ne suis pas entièrement sûr que cette tension ait encore une résolution claire. Vu de l’extérieur, la conception de Hedger semble concilier conformité et confidentialité — les utilisateurs détiennent une adresse Hedger distincte pour les soldes chiffrés, tandis que la gestion de la conformité est assurée en dessous via un système d’autorisation (allowlisting). Mais les temps de preuve dans le navigateur, sous deux secondes, bien qu’impressionnants, doivent encore être soumis à des tests de résistance dans le monde réel à l’échelle institutionnelle.
Cela me fait penser que Hedger fait partie des composants les plus ambitieux sur le plan technique de l’ensemble de cette pile — et aussi de ceux qu’il est le plus difficile de valider sans conditions de marché réelles. Quoi qu’il en soit, le temps nous dira 👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Ce qui semble intéressant, c’est la façon dont cela s’applique précisément aux marchés financiers réglementés. Le front-running — lorsqu’un acteur observe une grosse commande en attente et traite avant elle — fait partie des problèmes les plus persistants tant dans la finance traditionnelle que dans la finance en chaîne. Un carnet d’ordres obfusqué où aucun participant ne peut voir les positions en direct avant le règlement éliminerait structurellement cette possibilité. La question qui me vient à l’esprit est de savoir si les régulateurs accepteraient en pratique un carnet d’ordres qu’ils ne peuvent pas surveiller en temps réel, même si la traçabilité après règlement est préservée.
Je ne suis pas entièrement sûr que cette tension ait encore une résolution claire. Vu de l’extérieur, la conception de Hedger semble concilier conformité et confidentialité — les utilisateurs détiennent une adresse Hedger distincte pour les soldes chiffrés, tandis que la gestion de la conformité est assurée en dessous via un système d’autorisation (allowlisting). Mais les temps de preuve dans le navigateur, sous deux secondes, bien qu’impressionnants, doivent encore être soumis à des tests de résistance dans le monde réel à l’échelle institutionnelle.
Cela me fait penser que Hedger fait partie des composants les plus ambitieux sur le plan technique de l’ensemble de cette pile — et aussi de ceux qu’il est le plus difficile de valider sans conditions de marché réelles. Quoi qu’il en soit, le temps nous dira 👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
8
12
1.4k
·
--
Baissier
Vérifié
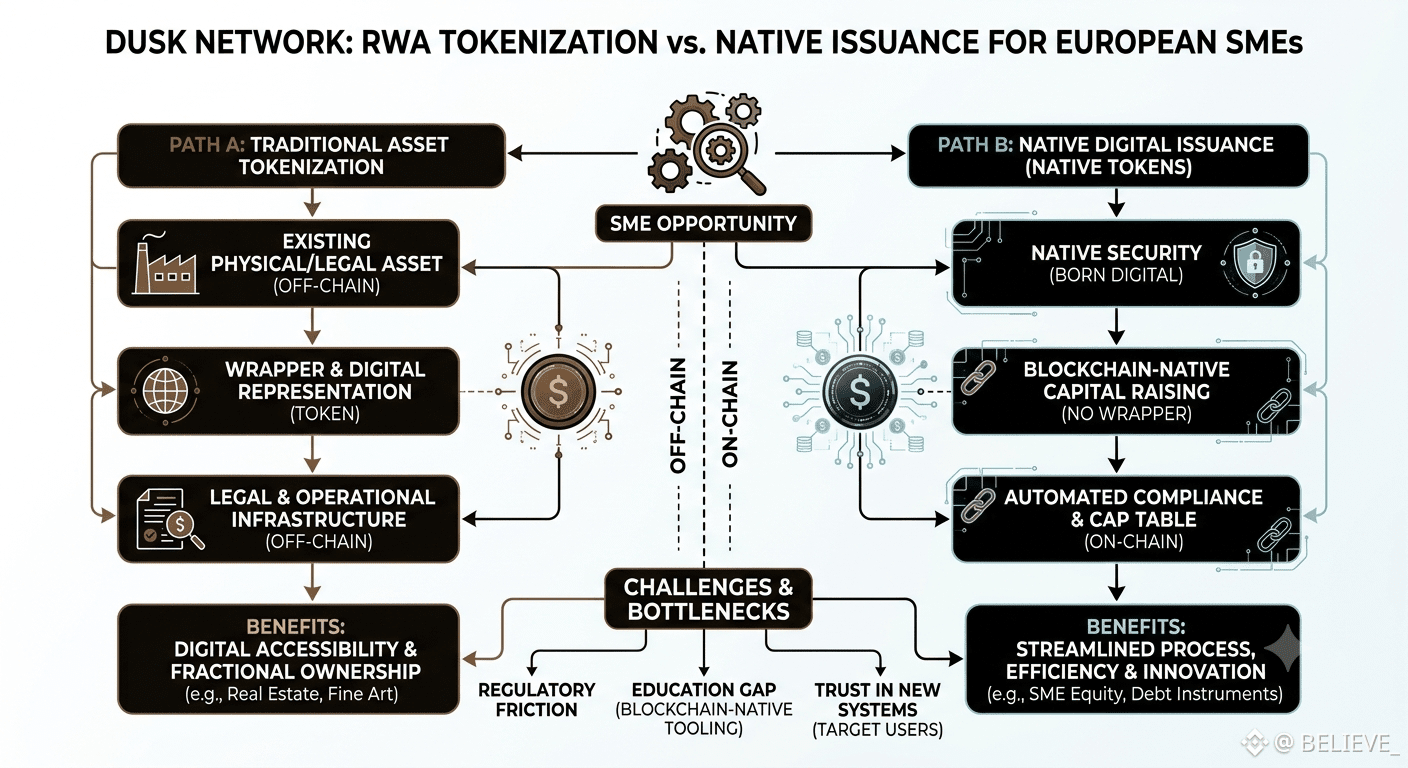
Je suis tombé sur quelque chose dans la documentation de Dusk un soir, et cela a fait évoluer ma façon de penser l’ensemble du projet. La plupart des discussions autour de la tokenisation d’actifs du monde réel partent du principe que les principaux bénéficiaires sont de grandes institutions — gestionnaires d’actifs, banques, fonds souverains. Mais Dusk plaide discrètement en faveur d’un public complètement différent : les PME européennes, petites et moyennes, ces entreprises qui, collectivement, génèrent plus de la moitié du PIB du continent, tout en restant pratiquement exclues des marchés des capitaux traditionnels. Je me demande parfois si ce repositionnement est stratégiquement brillant ou s’il réduit silencieusement l’opportunité de revenus à court terme.
Ce qui semble intéressant, c’est la distinction que Dusk établit entre la tokenisation et l’émission native. La tokenisation consiste à envelopper un actif existant dans une représentation numérique, tandis que les infrastructures juridiques et opérationnelles sous-jacentes restent hors chaîne. L’émission native signifie que l’actif naît numérique : le token est le titre, et non une simple enveloppe autour de quelque chose. La question qui me vient est de savoir si cette différence compte vraiment pour une PME en phase de croissance qui cherche à lever des capitaux, ou si la plupart des fondateurs choisiront simplement la voie la plus rapide conforme, indépendamment de la pureté de l’architecture sous-jacente.
Je ne suis pas complètement sûr que le marché des PME évoluera au rythme que suppose l’infrastructure. Vu de l’extérieur, même si les frictions réglementaires diminuent, l’écart de formation entre des outils natifs de la blockchain et un dirigeant d’entreprise traditionnel qui gère manuellement une table de capitalisation me paraît vraiment considérable.
Cela me fait penser que le goulot d’étranglement ici n’est pas la préparation technique — c’est plutôt la question de savoir si les utilisateurs cibles sont prêts à faire confiance à un système qu’ils comprennent à peine. Quoi qu’il en soit, le temps nous dira 👍
#dusk $DUSK @Dusk_Foundation
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
Je suis tombé sur quelque chose dans la documentation de Dusk un soir, et cela a fait évoluer ma façon de penser l’ensemble du projet. La plupart des discussions autour de la tokenisation d’actifs du monde réel partent du principe que les principaux bénéficiaires sont de grandes institutions — gestionnaires d’actifs, banques, fonds souverains. Mais Dusk plaide discrètement en faveur d’un public complètement différent : les PME européennes, petites et moyennes, ces entreprises qui, collectivement, génèrent plus de la moitié du PIB du continent, tout en restant pratiquement exclues des marchés des capitaux traditionnels. Je me demande parfois si ce repositionnement est stratégiquement brillant ou s’il réduit silencieusement l’opportunité de revenus à court terme.
Ce qui semble intéressant, c’est la distinction que Dusk établit entre la tokenisation et l’émission native. La tokenisation consiste à envelopper un actif existant dans une représentation numérique, tandis que les infrastructures juridiques et opérationnelles sous-jacentes restent hors chaîne. L’émission native signifie que l’actif naît numérique : le token est le titre, et non une simple enveloppe autour de quelque chose. La question qui me vient est de savoir si cette différence compte vraiment pour une PME en phase de croissance qui cherche à lever des capitaux, ou si la plupart des fondateurs choisiront simplement la voie la plus rapide conforme, indépendamment de la pureté de l’architecture sous-jacente.
Je ne suis pas complètement sûr que le marché des PME évoluera au rythme que suppose l’infrastructure. Vu de l’extérieur, même si les frictions réglementaires diminuent, l’écart de formation entre des outils natifs de la blockchain et un dirigeant d’entreprise traditionnel qui gère manuellement une table de capitalisation me paraît vraiment considérable.
Cela me fait penser que le goulot d’étranglement ici n’est pas la préparation technique — c’est plutôt la question de savoir si les utilisateurs cibles sont prêts à faire confiance à un système qu’ils comprennent à peine. Quoi qu’il en soit, le temps nous dira 👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
Ce qui semble intéressant, c’est la distinction que Dusk établit entre la tokenisation et l’émission native. La tokenisation consiste à envelopper un actif existant dans une représentation numérique, tandis que les infrastructures juridiques et opérationnelles sous-jacentes restent hors chaîne. L’émission native signifie que l’actif naît numérique : le token est le titre, et non une simple enveloppe autour de quelque chose. La question qui me vient est de savoir si cette différence compte vraiment pour une PME en phase de croissance qui cherche à lever des capitaux, ou si la plupart des fondateurs choisiront simplement la voie la plus rapide conforme, indépendamment de la pureté de l’architecture sous-jacente.
Je ne suis pas complètement sûr que le marché des PME évoluera au rythme que suppose l’infrastructure. Vu de l’extérieur, même si les frictions réglementaires diminuent, l’écart de formation entre des outils natifs de la blockchain et un dirigeant d’entreprise traditionnel qui gère manuellement une table de capitalisation me paraît vraiment considérable.
Cela me fait penser que le goulot d’étranglement ici n’est pas la préparation technique — c’est plutôt la question de savoir si les utilisateurs cibles sont prêts à faire confiance à un système qu’ils comprennent à peine. Quoi qu’il en soit, le temps nous dira 👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
5
9
1.7k
·
--
comment vérifier la récompense de CreatorsPad
comment vérifier la récompense de CreatorsPad
Votre contenu coté a été supprimé
1
5
174
·
--
Haussier
Vérifié
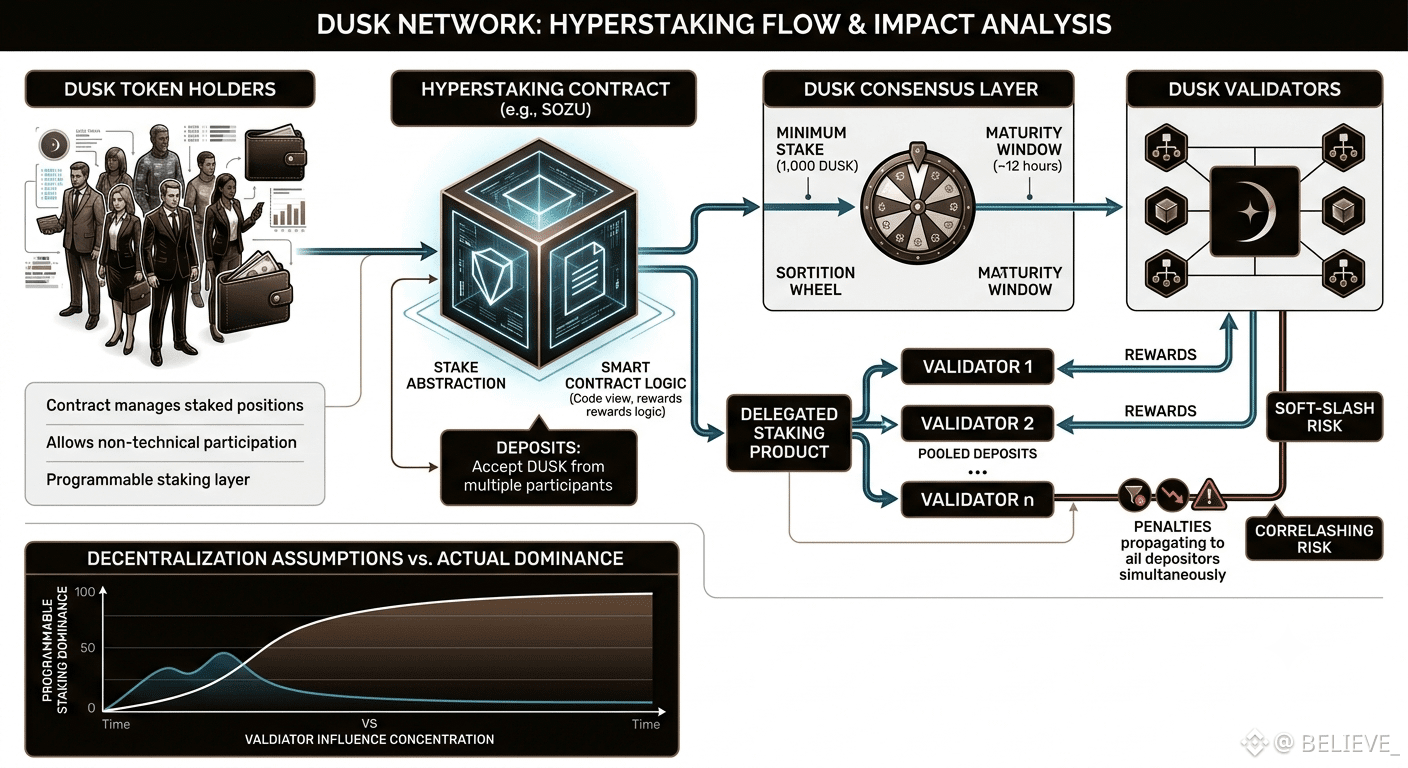
Je lisais récemment la documentation de Dusk sur le Hyperstaking et quelque chose dans l’idée centrale ne cessait de me ramener. Plutôt que d’effectuer un staking depuis un portefeuille personnel uniquement, des contrats intelligents peuvent détenir et gérer directement des positions stakées — en acceptant des dépôts, en engageant un staking au nom des participants et en distribuant des récompenses selon n’importe quelle logique encodée dans le contrat. Parfois, je me demande si cette description sous-estime le caractère réellement inhabituel de cette approche sur le plan structurel.
Ce qui semble intéressant, c’est Sozu, le premier projet en production construit sur ce principe. Il permet aux détenteurs de staker sans avoir à exécuter de nœud du tout : cela ressemble à une simple commodité, jusqu’au moment où l’on considère ce que cela implique à grande échelle. La question qui me vient à l’esprit est de savoir si l’acheminement de larges portions de DUSK staké via un seul contrat ne finit pas, discrètement, par concentrer l’influence des validateurs d’une manière que la sélection fondée sur la pondération (sortition) sous-jacente n’était pas conçue pour gérer.
Je ne suis pas entièrement sûr que le mécanisme de « soft-slashing » réponde pleinement à cela. Vu de l’extérieur, si des contrats mutualisés commencent à dominer la répartition du capital staké, toute pénalité appliquée à ces contrats se répercute simultanément sur l’ensemble des déposants — une exposition corrélée que les stakers individuels n’auraient jamais connue seuls.
Cela me fait penser que le staking programmable est réellement puissant, mais que son effet à long terme sur la décentralisation reste une question ouverte et encore insuffisamment explorée. Quoi qu’il en soit, le temps nous dira👍
#dusk $DUSK @Dusk_Foundation
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Je lisais récemment la documentation de Dusk sur le Hyperstaking et quelque chose dans l’idée centrale ne cessait de me ramener. Plutôt que d’effectuer un staking depuis un portefeuille personnel uniquement, des contrats intelligents peuvent détenir et gérer directement des positions stakées — en acceptant des dépôts, en engageant un staking au nom des participants et en distribuant des récompenses selon n’importe quelle logique encodée dans le contrat. Parfois, je me demande si cette description sous-estime le caractère réellement inhabituel de cette approche sur le plan structurel.
Ce qui semble intéressant, c’est Sozu, le premier projet en production construit sur ce principe. Il permet aux détenteurs de staker sans avoir à exécuter de nœud du tout : cela ressemble à une simple commodité, jusqu’au moment où l’on considère ce que cela implique à grande échelle. La question qui me vient à l’esprit est de savoir si l’acheminement de larges portions de DUSK staké via un seul contrat ne finit pas, discrètement, par concentrer l’influence des validateurs d’une manière que la sélection fondée sur la pondération (sortition) sous-jacente n’était pas conçue pour gérer.
Je ne suis pas entièrement sûr que le mécanisme de « soft-slashing » réponde pleinement à cela. Vu de l’extérieur, si des contrats mutualisés commencent à dominer la répartition du capital staké, toute pénalité appliquée à ces contrats se répercute simultanément sur l’ensemble des déposants — une exposition corrélée que les stakers individuels n’auraient jamais connue seuls.
Cela me fait penser que le staking programmable est réellement puissant, mais que son effet à long terme sur la décentralisation reste une question ouverte et encore insuffisamment explorée. Quoi qu’il en soit, le temps nous dira👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Ce qui semble intéressant, c’est Sozu, le premier projet en production construit sur ce principe. Il permet aux détenteurs de staker sans avoir à exécuter de nœud du tout : cela ressemble à une simple commodité, jusqu’au moment où l’on considère ce que cela implique à grande échelle. La question qui me vient à l’esprit est de savoir si l’acheminement de larges portions de DUSK staké via un seul contrat ne finit pas, discrètement, par concentrer l’influence des validateurs d’une manière que la sélection fondée sur la pondération (sortition) sous-jacente n’était pas conçue pour gérer.
Je ne suis pas entièrement sûr que le mécanisme de « soft-slashing » réponde pleinement à cela. Vu de l’extérieur, si des contrats mutualisés commencent à dominer la répartition du capital staké, toute pénalité appliquée à ces contrats se répercute simultanément sur l’ensemble des déposants — une exposition corrélée que les stakers individuels n’auraient jamais connue seuls.
Cela me fait penser que le staking programmable est réellement puissant, mais que son effet à long terme sur la décentralisation reste une question ouverte et encore insuffisamment explorée. Quoi qu’il en soit, le temps nous dira👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
14
20
991
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceWithdrawalScamWarning
55,648 vues
734 mentions
Binance met en garde contre les arnaques aux retraits alors que les services reprennent : l’entreprise ne facturera jamais de frais, ne vendra pas de places dans la file d’attente et ne vous demandera pas de transférer vos fonds dans un « coffre »
Binance News
·15 mentions J’aime
·8.6k vues
USMidtermElections
627,709 vues
3,300 mentions
USOctoberNFP-AreRateCutsStillPossible
60,247 vues
584 mentions