
olga_web3
28 Publications
olga_web3
Signaler
Bloquer l’utilisateur
2 Suivis
0 Abonnés
5 J’aime
Publications
·
--
Pour acheter une action, il n’est désormais plus nécessaire de penser au prix d’une action entière.
Dans le modèle classique, un prix élevé par action peut devenir une barrière pour une petite position.
Avec bStocks, la représentation tokenisée permet d’obtenir une exposition fractionnée à l’action correspondante.
Binance indique un seuil minimal à partir de 5 $ pour accéder à une exposition partielle.
Pour moi, ce qui compte ici n’est pas le chiffre de 5 $ lui-même, mais le changement d’unité d’accès : l’investisseur peut constituer une position avec le capital disponible, et non en fonction du coût d’une action entière.
Dans ce cas, la tokenisation ne modifie pas l’économie de l’underlying asset, mais la manière dont on y accède numériquement.
#bStocks #FractionalInvesting #BinanceUkraine
Pour acheter une action, il n’est désormais plus nécessaire de penser au prix d’une action entière.
Dans le modèle classique, un prix élevé par action peut devenir une barrière pour une petite position.
Avec bStocks, la représentation tokenisée permet d’obtenir une exposition fractionnée à l’action correspondante.
Binance indique un seuil minimal à partir de 5 $ pour accéder à une exposition partielle.
Pour moi, ce qui compte ici n’est pas le chiffre de 5 $ lui-même, mais le changement d’unité d’accès : l’investisseur peut constituer une position avec le capital disponible, et non en fonction du coût d’une action entière.
Dans ce cas, la tokenisation ne modifie pas l’économie de l’underlying asset, mais la manière dont on y accède numériquement.
#bStocks #FractionalInvesting #BinanceUkraine
Dans le modèle classique, un prix élevé par action peut devenir une barrière pour une petite position.
Avec bStocks, la représentation tokenisée permet d’obtenir une exposition fractionnée à l’action correspondante.
Binance indique un seuil minimal à partir de 5 $ pour accéder à une exposition partielle.
Pour moi, ce qui compte ici n’est pas le chiffre de 5 $ lui-même, mais le changement d’unité d’accès : l’investisseur peut constituer une position avec le capital disponible, et non en fonction du coût d’une action entière.
Dans ce cas, la tokenisation ne modifie pas l’économie de l’underlying asset, mais la manière dont on y accède numériquement.
#bStocks #FractionalInvesting #BinanceUkraine
94
·
--
Haussier
La tokenisation n’est pas simplement « le fait de mettre une action dans la blockchain ».
Pour moi, le changement principal commence à partir du moment où l’actif financier reçoit une représentation blockchain.
Dans un système traditionnel, l’actif est lié à une infrastructure spécifique.
Dans un modèle tokenisé, sa représentation numérique peut acquérir des propriétés qui n’existaient pas auparavant dans ce format.
Transferability.
Le token peut être déplacé entre des adresses et des environnements compatibles, si les conditions de l’actif l’autorisent.
Composability.
Le token peut interagir avec d’autres primitives de blockchain — par exemple, avec des DEX, le lending ou des mécanismes de collateral — si ceux-ci prennent en charge l’actif concerné.
Programmability.
Les règles d’interaction avec l’actif peuvent être intégrées directement dans les smart contracts.
Cela ouvre la possibilité d’automatiser une partie des opérations financières.
C’est pourquoi les bStocks m’intéressent pas uniquement du fait de l’apparition des actions dans la blockchain.
La valeur, c’est que l’actif financier obtient un nouveau format numérique d’interaction — il peut être déplacé, combiné avec d’autres primitives et utilisé dans des scénarios programmés.
La tokenisation ne change pas seulement l’endroit où l’actif est représenté, mais aussi ce qu’on peut faire avec cette représentation.
$NVDAB #bStocks #Tokenization
La tokenisation n’est pas simplement « le fait de mettre une action dans la blockchain ».
Pour moi, le changement principal commence à partir du moment où l’actif financier reçoit une représentation blockchain.
Dans un système traditionnel, l’actif est lié à une infrastructure spécifique.
Dans un modèle tokenisé, sa représentation numérique peut acquérir des propriétés qui n’existaient pas auparavant dans ce format.
Transferability.
Le token peut être déplacé entre des adresses et des environnements compatibles, si les conditions de l’actif l’autorisent.
Composability.
Le token peut interagir avec d’autres primitives de blockchain — par exemple, avec des DEX, le lending ou des mécanismes de collateral — si ceux-ci prennent en charge l’actif concerné.
Programmability.
Les règles d’interaction avec l’actif peuvent être intégrées directement dans les smart contracts.
Cela ouvre la possibilité d’automatiser une partie des opérations financières.
C’est pourquoi les bStocks m’intéressent pas uniquement du fait de l’apparition des actions dans la blockchain.
La valeur, c’est que l’actif financier obtient un nouveau format numérique d’interaction — il peut être déplacé, combiné avec d’autres primitives et utilisé dans des scénarios programmés.
La tokenisation ne change pas seulement l’endroit où l’actif est représenté, mais aussi ce qu’on peut faire avec cette représentation.
$NVDAB #bStocks #Tokenization
Pour moi, le changement principal commence à partir du moment où l’actif financier reçoit une représentation blockchain.
Dans un système traditionnel, l’actif est lié à une infrastructure spécifique.
Dans un modèle tokenisé, sa représentation numérique peut acquérir des propriétés qui n’existaient pas auparavant dans ce format.
Transferability.
Le token peut être déplacé entre des adresses et des environnements compatibles, si les conditions de l’actif l’autorisent.
Composability.
Le token peut interagir avec d’autres primitives de blockchain — par exemple, avec des DEX, le lending ou des mécanismes de collateral — si ceux-ci prennent en charge l’actif concerné.
Programmability.
Les règles d’interaction avec l’actif peuvent être intégrées directement dans les smart contracts.
Cela ouvre la possibilité d’automatiser une partie des opérations financières.
C’est pourquoi les bStocks m’intéressent pas uniquement du fait de l’apparition des actions dans la blockchain.
La valeur, c’est que l’actif financier obtient un nouveau format numérique d’interaction — il peut être déplacé, combiné avec d’autres primitives et utilisé dans des scénarios programmés.
La tokenisation ne change pas seulement l’endroit où l’actif est représenté, mais aussi ce qu’on peut faire avec cette représentation.
$NVDAB #bStocks #Tokenization
108
·
--
Salut à tous !
Il existe un paramètre d’un actif que l’on remarque souvent seulement lorsqu’on veut faire quelque chose avec. Il s’agit du custody.
Après l’achat, je pense généralement au prix, au rendement ou au risque. Mais il est tout aussi important de comprendre où se trouve réellement l’actif et qui contrôle l’accès à celui-ci.
Si l’actif reste à l’intérieur d’un système de courtage ou d’une bourse, son utilisation ultérieure est limitée par les capacités de cette infrastructure.
Les actifs tokenisés fonctionnent différemment. Par exemple, bStocks existent en tant que tokens BEP-20 sur la BNB Smart Chain : les actifs pris en charge peuvent donc être déplacés vers un environnement Web3 compatible.
À partir de là, le custody influence les possibilités pratiques : l’actif peut être conservé dans votre propre portefeuille, déplacé via le réseau ou utilisé dans des scénarios Web3 pris en charge.
Pour moi, le custody n’est donc pas un simple détail technique après l’achat. C’est une partie même de la structure d’investissement : elle détermine à quel point l’actif sera mobile et programmable.
Le prix indique ce que vaut l’actif. Le custody définit ce que l’on peut faire ensuite avec lui.
#bStocks #custody
Salut à tous !
Il existe un paramètre d’un actif que l’on remarque souvent seulement lorsqu’on veut faire quelque chose avec. Il s’agit du custody.
Après l’achat, je pense généralement au prix, au rendement ou au risque. Mais il est tout aussi important de comprendre où se trouve réellement l’actif et qui contrôle l’accès à celui-ci.
Si l’actif reste à l’intérieur d’un système de courtage ou d’une bourse, son utilisation ultérieure est limitée par les capacités de cette infrastructure.
Les actifs tokenisés fonctionnent différemment. Par exemple, bStocks existent en tant que tokens BEP-20 sur la BNB Smart Chain : les actifs pris en charge peuvent donc être déplacés vers un environnement Web3 compatible.
À partir de là, le custody influence les possibilités pratiques : l’actif peut être conservé dans votre propre portefeuille, déplacé via le réseau ou utilisé dans des scénarios Web3 pris en charge.
Pour moi, le custody n’est donc pas un simple détail technique après l’achat. C’est une partie même de la structure d’investissement : elle détermine à quel point l’actif sera mobile et programmable.
Le prix indique ce que vaut l’actif. Le custody définit ce que l’on peut faire ensuite avec lui.
#bStocks #custody
Il existe un paramètre d’un actif que l’on remarque souvent seulement lorsqu’on veut faire quelque chose avec. Il s’agit du custody.
Après l’achat, je pense généralement au prix, au rendement ou au risque. Mais il est tout aussi important de comprendre où se trouve réellement l’actif et qui contrôle l’accès à celui-ci.
Si l’actif reste à l’intérieur d’un système de courtage ou d’une bourse, son utilisation ultérieure est limitée par les capacités de cette infrastructure.
Les actifs tokenisés fonctionnent différemment. Par exemple, bStocks existent en tant que tokens BEP-20 sur la BNB Smart Chain : les actifs pris en charge peuvent donc être déplacés vers un environnement Web3 compatible.
À partir de là, le custody influence les possibilités pratiques : l’actif peut être conservé dans votre propre portefeuille, déplacé via le réseau ou utilisé dans des scénarios Web3 pris en charge.
Pour moi, le custody n’est donc pas un simple détail technique après l’achat. C’est une partie même de la structure d’investissement : elle détermine à quel point l’actif sera mobile et programmable.
Le prix indique ce que vaut l’actif. Le custody définit ce que l’on peut faire ensuite avec lui.
#bStocks #custody
1
77
·
--
Haussier
À quel moment la bourse cesse-t-elle d’être l’unique endroit où vit ton actif ?
Pour un solde boursier classique, la réponse est simple : l’actif reste à l’intérieur de la plateforme, et l’accès à celui-ci se fait via un compte et son infrastructure.
Avec le modèle bStocks, cela peut être différent.
Une action tokenisée est représentée comme un token BEP-20 sur la BNB Smart Chain ; ainsi, avec le support du produit, il est possible de la retirer vers un portefeuille Web3 compatible.
Ici, ce n’est pas seulement l’endroit de stockage qui change.
En bourse, j’interagis avec l’actif via l’interface de la plateforme. En self-custody, je contrôle déjà moi-même le portefeuille et l’accès au token. La bourse demeure un lieu où acheter et vendre des bStocks, mais elle n’est plus le point d’interaction unique avec l’actif.
Cela ouvre d’autres scénarios : conserver le token séparément, le déplacer au sein d’un réseau pris en charge ou l’utiliser dans des protocoles Web3 compatibles.
En même temps, la liberté a un coût : après le passage en self-custody, la responsabilité de la sécurité du portefeuille et des clés incombe désormais à l’utilisateur.
C’est pourquoi je vois la différence principale ainsi : la bourse offre un environnement pour travailler avec l’actif, tandis que la self-custody te donne la possibilité de déterminer toi-même où et comment cet actif est conservé et utilisé.
#bStocks #SelfCustody #BinanceUkraine
À quel moment la bourse cesse-t-elle d’être l’unique endroit où vit ton actif ?
Pour un solde boursier classique, la réponse est simple : l’actif reste à l’intérieur de la plateforme, et l’accès à celui-ci se fait via un compte et son infrastructure.
Avec le modèle bStocks, cela peut être différent.
Une action tokenisée est représentée comme un token BEP-20 sur la BNB Smart Chain ; ainsi, avec le support du produit, il est possible de la retirer vers un portefeuille Web3 compatible.
Ici, ce n’est pas seulement l’endroit de stockage qui change.
En bourse, j’interagis avec l’actif via l’interface de la plateforme. En self-custody, je contrôle déjà moi-même le portefeuille et l’accès au token. La bourse demeure un lieu où acheter et vendre des bStocks, mais elle n’est plus le point d’interaction unique avec l’actif.
Cela ouvre d’autres scénarios : conserver le token séparément, le déplacer au sein d’un réseau pris en charge ou l’utiliser dans des protocoles Web3 compatibles.
En même temps, la liberté a un coût : après le passage en self-custody, la responsabilité de la sécurité du portefeuille et des clés incombe désormais à l’utilisateur.
C’est pourquoi je vois la différence principale ainsi : la bourse offre un environnement pour travailler avec l’actif, tandis que la self-custody te donne la possibilité de déterminer toi-même où et comment cet actif est conservé et utilisé.
#bStocks #SelfCustody #BinanceUkraine
Pour un solde boursier classique, la réponse est simple : l’actif reste à l’intérieur de la plateforme, et l’accès à celui-ci se fait via un compte et son infrastructure.
Avec le modèle bStocks, cela peut être différent.
Une action tokenisée est représentée comme un token BEP-20 sur la BNB Smart Chain ; ainsi, avec le support du produit, il est possible de la retirer vers un portefeuille Web3 compatible.
Ici, ce n’est pas seulement l’endroit de stockage qui change.
En bourse, j’interagis avec l’actif via l’interface de la plateforme. En self-custody, je contrôle déjà moi-même le portefeuille et l’accès au token. La bourse demeure un lieu où acheter et vendre des bStocks, mais elle n’est plus le point d’interaction unique avec l’actif.
Cela ouvre d’autres scénarios : conserver le token séparément, le déplacer au sein d’un réseau pris en charge ou l’utiliser dans des protocoles Web3 compatibles.
En même temps, la liberté a un coût : après le passage en self-custody, la responsabilité de la sécurité du portefeuille et des clés incombe désormais à l’utilisateur.
C’est pourquoi je vois la différence principale ainsi : la bourse offre un environnement pour travailler avec l’actif, tandis que la self-custody te donne la possibilité de déterminer toi-même où et comment cet actif est conservé et utilisé.
#bStocks #SelfCustody #BinanceUkraine
65
·
--
Bonjour !
À l’écran, ça a l’air tout simple : j’ai déposé des actifs dans un Vault — j’ai reçu des shares.
Mais ce qui m’a intéressée, c’est ce qu’il se passe avec ce capital après le Deposit.
Le TermMax V2 Vault est construit sur ERC-4626, mais la norme n’est ici qu’une base. Ensuite, entrent en jeu la gestion des ordres et des files d’attente à priorité pour les dépôts et les retraits.
Cela compte lorsque le Vault interagit avec différents ordres et différents marchés. Le capital ne doit pas seulement être accepté : il doit être réparti correctement et renvoyé à l’utilisateur au bon moment.
Il existe aussi un niveau distinct de contrôle d’accès. Les permissions basées sur les rôles déterminent qui peut effectuer certaines actions administratives, et les changements critiques de paramètres passent par un timelock.
C’est pourquoi, pour moi, le TermMax Vault est intéressant non pas uniquement par son ERC-4626.
Ce qui est plus intéressant, c’est que toute une infrastructure est construite autour du Vault standard : allocation, ordres, files d’attente et contrôle des changements.
L’utilisateur voit un Deposit.
En dessous, une vaste système de gestion de liquidité s’en charge.
@termmax #TermMax
Bonjour !
À l’écran, ça a l’air tout simple : j’ai déposé des actifs dans un Vault — j’ai reçu des shares.
Mais ce qui m’a intéressée, c’est ce qu’il se passe avec ce capital après le Deposit.
Le TermMax V2 Vault est construit sur ERC-4626, mais la norme n’est ici qu’une base. Ensuite, entrent en jeu la gestion des ordres et des files d’attente à priorité pour les dépôts et les retraits.
Cela compte lorsque le Vault interagit avec différents ordres et différents marchés. Le capital ne doit pas seulement être accepté : il doit être réparti correctement et renvoyé à l’utilisateur au bon moment.
Il existe aussi un niveau distinct de contrôle d’accès. Les permissions basées sur les rôles déterminent qui peut effectuer certaines actions administratives, et les changements critiques de paramètres passent par un timelock.
C’est pourquoi, pour moi, le TermMax Vault est intéressant non pas uniquement par son ERC-4626.
Ce qui est plus intéressant, c’est que toute une infrastructure est construite autour du Vault standard : allocation, ordres, files d’attente et contrôle des changements.
L’utilisateur voit un Deposit.
En dessous, une vaste système de gestion de liquidité s’en charge.
@TermMax #TermMax
À l’écran, ça a l’air tout simple : j’ai déposé des actifs dans un Vault — j’ai reçu des shares.
Mais ce qui m’a intéressée, c’est ce qu’il se passe avec ce capital après le Deposit.
Le TermMax V2 Vault est construit sur ERC-4626, mais la norme n’est ici qu’une base. Ensuite, entrent en jeu la gestion des ordres et des files d’attente à priorité pour les dépôts et les retraits.
Cela compte lorsque le Vault interagit avec différents ordres et différents marchés. Le capital ne doit pas seulement être accepté : il doit être réparti correctement et renvoyé à l’utilisateur au bon moment.
Il existe aussi un niveau distinct de contrôle d’accès. Les permissions basées sur les rôles déterminent qui peut effectuer certaines actions administratives, et les changements critiques de paramètres passent par un timelock.
C’est pourquoi, pour moi, le TermMax Vault est intéressant non pas uniquement par son ERC-4626.
Ce qui est plus intéressant, c’est que toute une infrastructure est construite autour du Vault standard : allocation, ordres, files d’attente et contrôle des changements.
L’utilisateur voit un Deposit.
En dessous, une vaste système de gestion de liquidité s’en charge.
@TermMax #TermMax
80
·
--
Haussier
Salut🫶
Je me suis posé une question qui n’est pas visible directement dans l’interface :
qu’est-ce que rapporte Vault, si l’emprunteur n’est pas encore arrivé ?
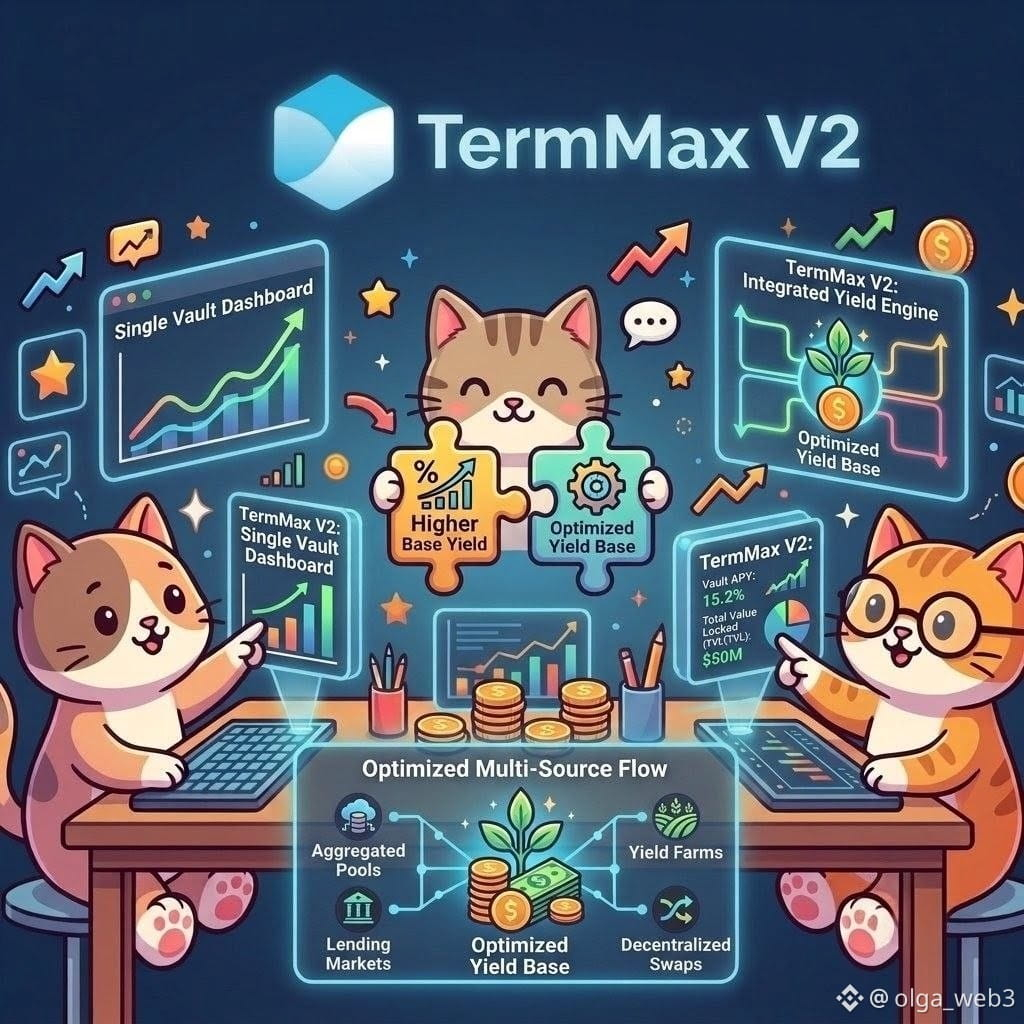
Dans TermMax V2, il y a pour cela un Composable Base Yield.
La logique est intéressante : la liquidité ne doit pas simplement attendre son contrat à taux fixe. Quand le capital n’est pas utilisé sur le marché principal, il peut être déployé dans d’autres stratégies DeFi afin d’obtenir un rendement de base.
C’est là qu’apparaît une différence importante avec un pool de lending classique.
En théorie, le capital suit deux scénarios :
il y a une demande → lending à taux fixe
il n’y a pas de demande → rendement de base
Pour l’utilisateur, cela signifie moins de dépendance à la rapidité d’arrivée de l’emprunteur.
Pour le Vault lui-même, cela apporte une meilleure efficacité du capital, car la liquidité peut continuer à travailler même entre deux contrats à taux fixe.
J’aime cette idée aussi pour une autre raison.
Le rendement ici n’est pas lié à une seule source. Le base yield peut être combiné avec d’autres stratégies, et donc l’architecture du Vault devient plus flexible.
En conséquence, TermMax V2 cherche à résoudre non seulement la question « comment prêter à un taux fixe », mais aussi, de façon bien plus pratique :
comment faire en sorte que le capital reste le moins longtemps possible sans être employé.
@termmax #TermMax
Salut🫶
Je me suis posé une question qui n’est pas visible directement dans l’interface :
qu’est-ce que rapporte Vault, si l’emprunteur n’est pas encore arrivé ?
Dans TermMax V2, il y a pour cela un Composable Base Yield.
La logique est intéressante : la liquidité ne doit pas simplement attendre son contrat à taux fixe. Quand le capital n’est pas utilisé sur le marché principal, il peut être déployé dans d’autres stratégies DeFi afin d’obtenir un rendement de base.
C’est là qu’apparaît une différence importante avec un pool de lending classique.
En théorie, le capital suit deux scénarios :
il y a une demande → lending à taux fixe
il n’y a pas de demande → rendement de base
Pour l’utilisateur, cela signifie moins de dépendance à la rapidité d’arrivée de l’emprunteur.
Pour le Vault lui-même, cela apporte une meilleure efficacité du capital, car la liquidité peut continuer à travailler même entre deux contrats à taux fixe.
J’aime cette idée aussi pour une autre raison.
Le rendement ici n’est pas lié à une seule source. Le base yield peut être combiné avec d’autres stratégies, et donc l’architecture du Vault devient plus flexible.
En conséquence, TermMax V2 cherche à résoudre non seulement la question « comment prêter à un taux fixe », mais aussi, de façon bien plus pratique :
comment faire en sorte que le capital reste le moins longtemps possible sans être employé.
@TermMax #TermMax
Je me suis posé une question qui n’est pas visible directement dans l’interface :
qu’est-ce que rapporte Vault, si l’emprunteur n’est pas encore arrivé ?
Dans TermMax V2, il y a pour cela un Composable Base Yield.
La logique est intéressante : la liquidité ne doit pas simplement attendre son contrat à taux fixe. Quand le capital n’est pas utilisé sur le marché principal, il peut être déployé dans d’autres stratégies DeFi afin d’obtenir un rendement de base.
C’est là qu’apparaît une différence importante avec un pool de lending classique.
En théorie, le capital suit deux scénarios :
il y a une demande → lending à taux fixe
il n’y a pas de demande → rendement de base
Pour l’utilisateur, cela signifie moins de dépendance à la rapidité d’arrivée de l’emprunteur.
Pour le Vault lui-même, cela apporte une meilleure efficacité du capital, car la liquidité peut continuer à travailler même entre deux contrats à taux fixe.
J’aime cette idée aussi pour une autre raison.
Le rendement ici n’est pas lié à une seule source. Le base yield peut être combiné avec d’autres stratégies, et donc l’architecture du Vault devient plus flexible.
En conséquence, TermMax V2 cherche à résoudre non seulement la question « comment prêter à un taux fixe », mais aussi, de façon bien plus pratique :
comment faire en sorte que le capital reste le moins longtemps possible sans être employé.
@TermMax #TermMax
1
87
·
--
Dans un DeFi classique, j’ai l’habitude de voir une position comme quelque chose qui existe simplement tant qu’elle n’est pas clôturée.
Chez TermMax, la logique est différente.
Ici, dans un marché à taux fixe, il y a dès le départ une maturity précise — la date à laquelle le prêt arrive à échéance.
À première vue, il ne s’agit que d’une date dans l’interface. En réalité, elle relie entre elles plusieurs éléments à la fois : le taux, la dette, le remboursement et le temps.
L’emprunteur sait à l’avance quand il doit rembourser la position. Le lender, lui, comprend quand se termine son horizon d’investissement.
C’est précisément cette certitude qui distingue le lending à taux fixe du lending « floating » classique, où le taux peut évoluer en même temps que le marché.
J’aime considérer la maturity non pas comme une contrainte, mais comme un point autour duquel tout le contrat financier se construit.
Le taux répond à la question « combien ? ».
La maturity — « jusqu’à quand ? ».
Ensemble, ils créent donc un tout autre type d’instrument financier on-chain.
@termmax #TermMax
Dans un DeFi classique, j’ai l’habitude de voir une position comme quelque chose qui existe simplement tant qu’elle n’est pas clôturée.
Chez TermMax, la logique est différente.
Ici, dans un marché à taux fixe, il y a dès le départ une maturity précise — la date à laquelle le prêt arrive à échéance.
À première vue, il ne s’agit que d’une date dans l’interface. En réalité, elle relie entre elles plusieurs éléments à la fois : le taux, la dette, le remboursement et le temps.
L’emprunteur sait à l’avance quand il doit rembourser la position. Le lender, lui, comprend quand se termine son horizon d’investissement.
C’est précisément cette certitude qui distingue le lending à taux fixe du lending « floating » classique, où le taux peut évoluer en même temps que le marché.
J’aime considérer la maturity non pas comme une contrainte, mais comme un point autour duquel tout le contrat financier se construit.
Le taux répond à la question « combien ? ».
La maturity — « jusqu’à quand ? ».
Ensemble, ils créent donc un tout autre type d’instrument financier on-chain.
@TermMax #TermMax
Chez TermMax, la logique est différente.
Ici, dans un marché à taux fixe, il y a dès le départ une maturity précise — la date à laquelle le prêt arrive à échéance.
À première vue, il ne s’agit que d’une date dans l’interface. En réalité, elle relie entre elles plusieurs éléments à la fois : le taux, la dette, le remboursement et le temps.
L’emprunteur sait à l’avance quand il doit rembourser la position. Le lender, lui, comprend quand se termine son horizon d’investissement.
C’est précisément cette certitude qui distingue le lending à taux fixe du lending « floating » classique, où le taux peut évoluer en même temps que le marché.
J’aime considérer la maturity non pas comme une contrainte, mais comme un point autour duquel tout le contrat financier se construit.
Le taux répond à la question « combien ? ».
La maturity — « jusqu’à quand ? ».
Ensemble, ils créent donc un tout autre type d’instrument financier on-chain.
@TermMax #TermMax
83
·
--
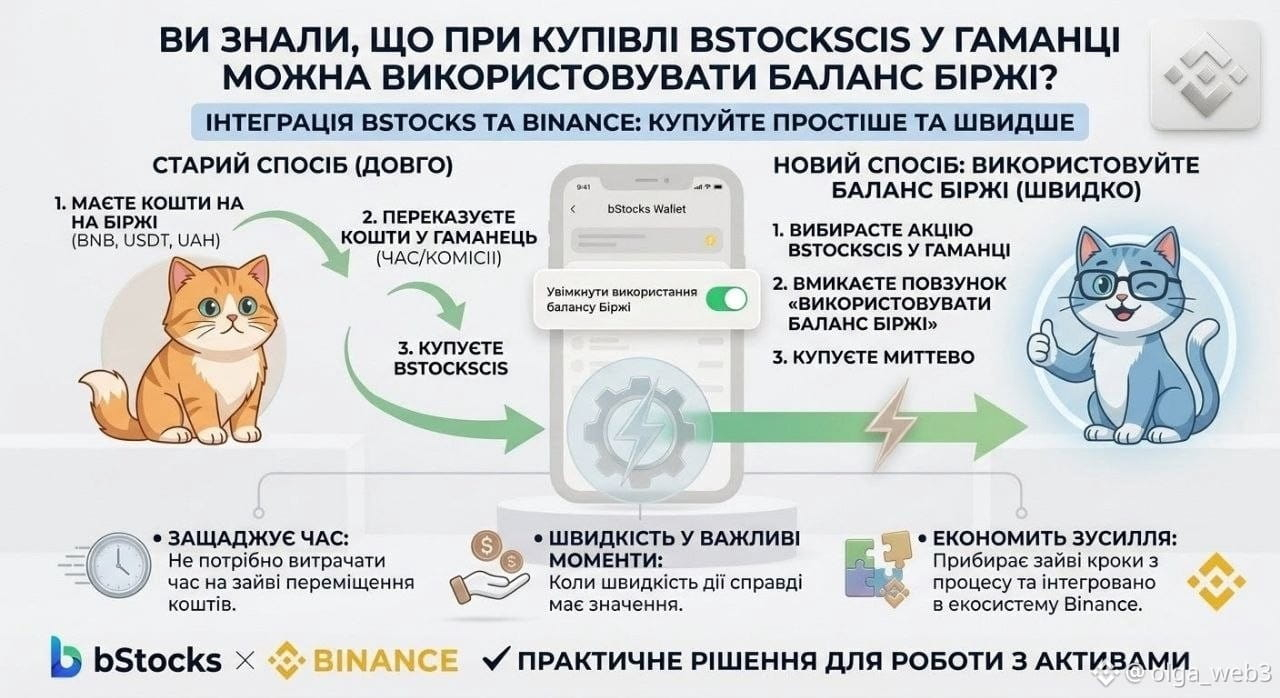
Saviez-vous qu’en achetant des bStocksCIS dans le portefeuille, vous pouvez utiliser le solde de la bourse ?
Cette fonctionnalité me paraît très pratique.
Il n’est pas nécessaire de perdre du temps avec des transferts de fonds inutiles avant d’acheter telle ou telle action bStocksCIS. Surtout dans les moments importants où la rapidité d’action est réellement déterminante.
La prochaine fois, lorsque vous n’aurez pas assez de fonds dans votre portefeuille pour effectuer un achat, activez simplement le curseur — et utilisez le solde de la bourse.
Ce type de solution permet de gagner du temps et d’éliminer les étapes superflues du processus.
Pour moi, c’est aussi un autre exemple montrant comment l’intégration de bStocks dans l’écosystème Binance peut simplifier la gestion des actifs.
#bStocksCIS @BinanceCIS
Saviez-vous qu’en achetant des bStocksCIS dans le portefeuille, vous pouvez utiliser le solde de la bourse ?
Cette fonctionnalité me paraît très pratique.
Il n’est pas nécessaire de perdre du temps avec des transferts de fonds inutiles avant d’acheter telle ou telle action bStocksCIS. Surtout dans les moments importants où la rapidité d’action est réellement déterminante.
La prochaine fois, lorsque vous n’aurez pas assez de fonds dans votre portefeuille pour effectuer un achat, activez simplement le curseur — et utilisez le solde de la bourse.
Ce type de solution permet de gagner du temps et d’éliminer les étapes superflues du processus.
Pour moi, c’est aussi un autre exemple montrant comment l’intégration de bStocks dans l’écosystème Binance peut simplifier la gestion des actifs.
#bStocksCIS @BinanceCIS
Cette fonctionnalité me paraît très pratique.
Il n’est pas nécessaire de perdre du temps avec des transferts de fonds inutiles avant d’acheter telle ou telle action bStocksCIS. Surtout dans les moments importants où la rapidité d’action est réellement déterminante.
La prochaine fois, lorsque vous n’aurez pas assez de fonds dans votre portefeuille pour effectuer un achat, activez simplement le curseur — et utilisez le solde de la bourse.
Ce type de solution permet de gagner du temps et d’éliminer les étapes superflues du processus.
Pour moi, c’est aussi un autre exemple montrant comment l’intégration de bStocks dans l’écosystème Binance peut simplifier la gestion des actifs.
#bStocksCIS @BinanceCIS
1
1
81
·
--
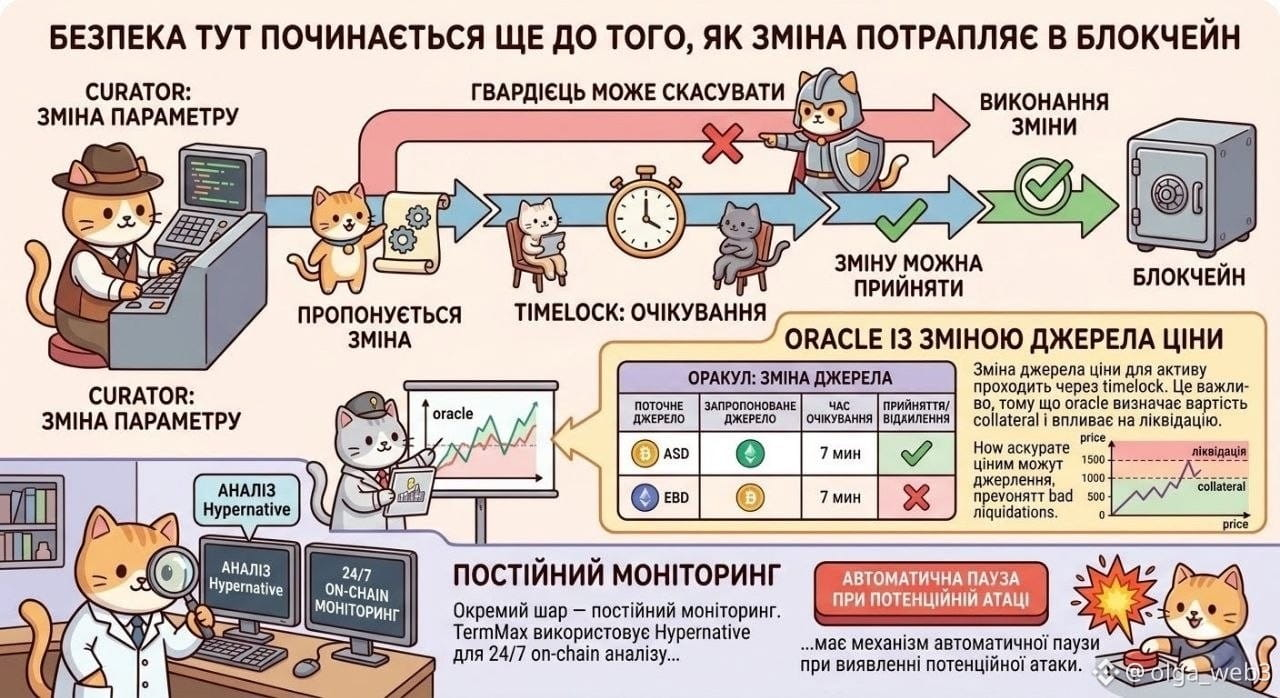
La sécurité commence ici bien avant que la modification n’entre dans la blockchain.
Par exemple, Curator ne peut pas simplement modifier un paramètre important et l’appliquer instantanément.
D’abord, la modification est proposée, puis un timelock est lancé, et ce n’est qu’après la fin de la période d’attente qu’elle peut être acceptée. Pendant ce temps, Guardian peut l’annuler.
C’est encore plus intéressant avec l’oracle.
Le changement de la source de prix pour un actif passe aussi par un timelock. C’est important, car l’oracle détermine la valeur du collateral et influence directement les décisions concernant la liquidation.
Une couche supplémentaire : la surveillance continue. TermMax utilise Hypernative pour une analyse on-chain 24/7 et dispose d’un mécanisme de pause automatique en cas de détection d’une attaque potentielle.
Autrement dit, j’ai vraiment aimé l’approche en elle-même :
ne pas attendre les problèmes dans la blockchain, mais créer plusieurs points où une modification à risque peut être vérifiée ou stoppée avant même son exécution.
@termmax #TermMax
La sécurité commence ici bien avant que la modification n’entre dans la blockchain.
Par exemple, Curator ne peut pas simplement modifier un paramètre important et l’appliquer instantanément.
D’abord, la modification est proposée, puis un timelock est lancé, et ce n’est qu’après la fin de la période d’attente qu’elle peut être acceptée. Pendant ce temps, Guardian peut l’annuler.
C’est encore plus intéressant avec l’oracle.
Le changement de la source de prix pour un actif passe aussi par un timelock. C’est important, car l’oracle détermine la valeur du collateral et influence directement les décisions concernant la liquidation.
Une couche supplémentaire : la surveillance continue. TermMax utilise Hypernative pour une analyse on-chain 24/7 et dispose d’un mécanisme de pause automatique en cas de détection d’une attaque potentielle.
Autrement dit, j’ai vraiment aimé l’approche en elle-même :
ne pas attendre les problèmes dans la blockchain, mais créer plusieurs points où une modification à risque peut être vérifiée ou stoppée avant même son exécution.
@TermMax #TermMax
Par exemple, Curator ne peut pas simplement modifier un paramètre important et l’appliquer instantanément.
D’abord, la modification est proposée, puis un timelock est lancé, et ce n’est qu’après la fin de la période d’attente qu’elle peut être acceptée. Pendant ce temps, Guardian peut l’annuler.
C’est encore plus intéressant avec l’oracle.
Le changement de la source de prix pour un actif passe aussi par un timelock. C’est important, car l’oracle détermine la valeur du collateral et influence directement les décisions concernant la liquidation.
Une couche supplémentaire : la surveillance continue. TermMax utilise Hypernative pour une analyse on-chain 24/7 et dispose d’un mécanisme de pause automatique en cas de détection d’une attaque potentielle.
Autrement dit, j’ai vraiment aimé l’approche en elle-même :
ne pas attendre les problèmes dans la blockchain, mais créer plusieurs points où une modification à risque peut être vérifiée ou stoppée avant même son exécution.
@TermMax #TermMax
97
·
--
Salutations à tous les paroissiens-chatons 🐱
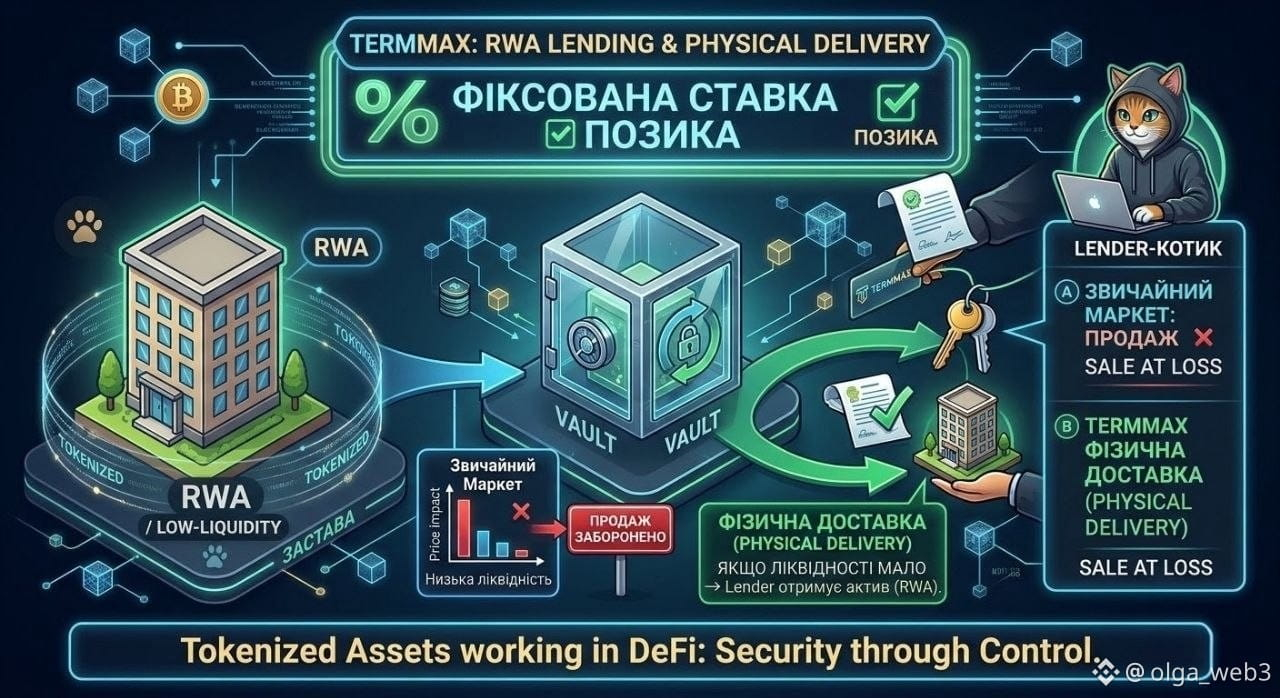
Aujourd’hui, j’aimerais examiner un aspect intéressant de TermMax — comment le fixed-rate lending peut fonctionner avec des RWA et des actifs peu liquides.
Avec un actif liquide, tout est plus ou moins clair : si le collatéral doit être vendu, on peut le sortir sur le marché. Et que faire lorsque la liquidité est faible, et qu’une vente importante peut, à elle seule, faire fortement bouger le prix ?
Pour ce scénario, TermMax prévoit la physical delivery. Si le collatéral ne peut pas être réalisé efficacement via le marché, le prêteur peut recevoir l’actif lui-même au lieu de procéder à sa vente forcée.
Le fixed-rate lending ajoute aussi un autre élément clé : les conditions du prêt sont définies à l’avance. Il existe un taux précis, une durée et une structure de position claire.
Pour moi, c’est un bon exemple de pourquoi les RWA ont besoin, en général, d’une infrastructure de crédit.
Tokeniser un actif réel — ce n’est que la première étape. Ce qui est beaucoup plus intéressant, c’est quand il obtient la possibilité de fonctionner comme collatéral dans un environnement financier on-chain à part entière.
#termmax @termmax
Salutations à tous les paroissiens-chatons 🐱
Aujourd’hui, j’aimerais examiner un aspect intéressant de TermMax — comment le fixed-rate lending peut fonctionner avec des RWA et des actifs peu liquides.
Avec un actif liquide, tout est plus ou moins clair : si le collatéral doit être vendu, on peut le sortir sur le marché. Et que faire lorsque la liquidité est faible, et qu’une vente importante peut, à elle seule, faire fortement bouger le prix ?
Pour ce scénario, TermMax prévoit la physical delivery. Si le collatéral ne peut pas être réalisé efficacement via le marché, le prêteur peut recevoir l’actif lui-même au lieu de procéder à sa vente forcée.
Le fixed-rate lending ajoute aussi un autre élément clé : les conditions du prêt sont définies à l’avance. Il existe un taux précis, une durée et une structure de position claire.
Pour moi, c’est un bon exemple de pourquoi les RWA ont besoin, en général, d’une infrastructure de crédit.
Tokeniser un actif réel — ce n’est que la première étape. Ce qui est beaucoup plus intéressant, c’est quand il obtient la possibilité de fonctionner comme collatéral dans un environnement financier on-chain à part entière.
#termmax @TermMax
Aujourd’hui, j’aimerais examiner un aspect intéressant de TermMax — comment le fixed-rate lending peut fonctionner avec des RWA et des actifs peu liquides.
Avec un actif liquide, tout est plus ou moins clair : si le collatéral doit être vendu, on peut le sortir sur le marché. Et que faire lorsque la liquidité est faible, et qu’une vente importante peut, à elle seule, faire fortement bouger le prix ?
Pour ce scénario, TermMax prévoit la physical delivery. Si le collatéral ne peut pas être réalisé efficacement via le marché, le prêteur peut recevoir l’actif lui-même au lieu de procéder à sa vente forcée.
Le fixed-rate lending ajoute aussi un autre élément clé : les conditions du prêt sont définies à l’avance. Il existe un taux précis, une durée et une structure de position claire.
Pour moi, c’est un bon exemple de pourquoi les RWA ont besoin, en général, d’une infrastructure de crédit.
Tokeniser un actif réel — ce n’est que la première étape. Ce qui est beaucoup plus intéressant, c’est quand il obtient la possibilité de fonctionner comme collatéral dans un environnement financier on-chain à part entière.
#termmax @TermMax
74
·
--
Salut !
Je ne me lasse pas de chercher de nouvelles et toujours nouvelles possibilités techniques pour réaliser des bStocks sur la blockchain.
Nous avons encore un autre scénario d’utilisation qui me plaît beaucoup.
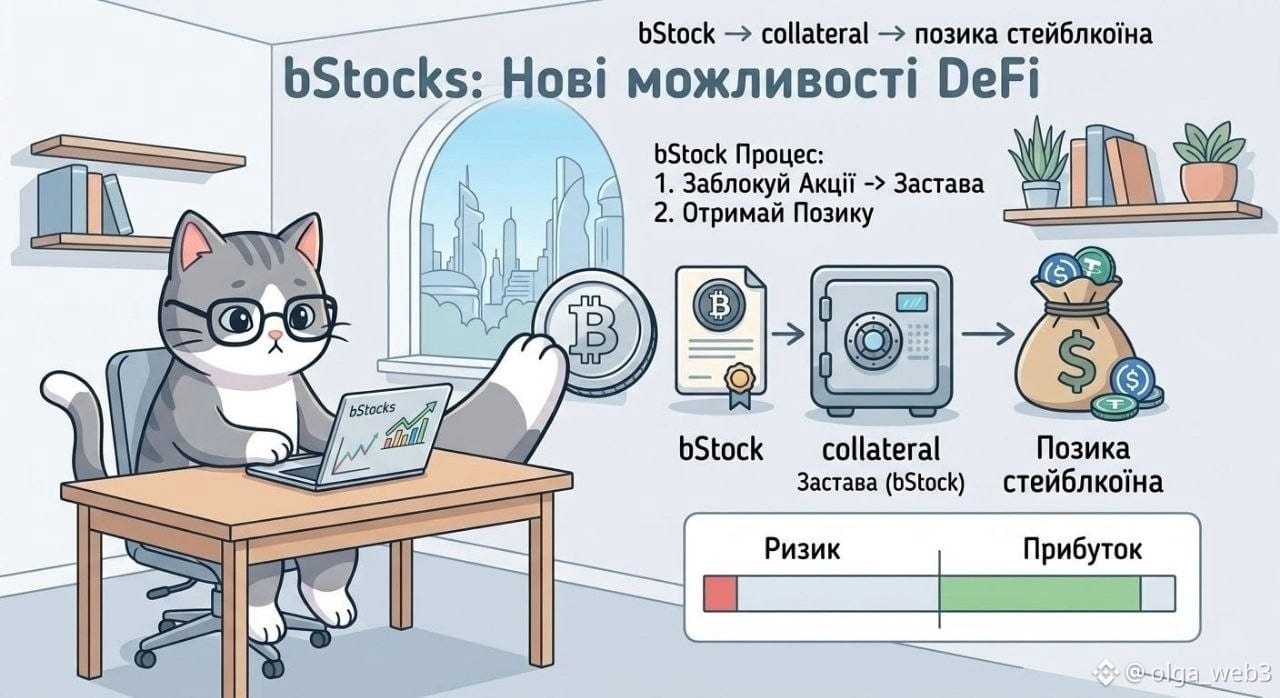
bStock → collatéral → prêt de stablecoins.
Si un bStock précis est pris en charge par un protocole de lending, il peut être déposé comme garantie et emprunter des stablecoins en contrepartie.
Je veux dire qu’au lieu de vendre une action juste pour obtenir de la liquidité, je peux garder mon bStock, l’utiliser comme collatéral et obtenir du capital sur la base de cette garantie.
C’est là, pour moi, que se manifeste la force principale de la tokenisation.
L’action n’est plus un simple actif ordinaire qui reste mort dans un portefeuille. Elle peut devenir une partie d’une autre opération financière au sein de DeFi.
Mais en même temps, un risque apparaît aussi : si le prix du bStock baisse, la valeur du collatéral diminue et le risque de liquidation augmente.
Le plus intéressant ici, ce n’est pas le prêt lui-même.
Ce qui est fascinant, c’est que la blockchain donne aux actions de nouvelles façons d’être utilisées, sans m’obliger à la vendre d’abord.
#bStocksCIS @BinanceCIS
Salut !
Je ne me lasse pas de chercher de nouvelles et toujours nouvelles possibilités techniques pour réaliser des bStocks sur la blockchain.
Nous avons encore un autre scénario d’utilisation qui me plaît beaucoup.
bStock → collatéral → prêt de stablecoins.
Si un bStock précis est pris en charge par un protocole de lending, il peut être déposé comme garantie et emprunter des stablecoins en contrepartie.
Je veux dire qu’au lieu de vendre une action juste pour obtenir de la liquidité, je peux garder mon bStock, l’utiliser comme collatéral et obtenir du capital sur la base de cette garantie.
C’est là, pour moi, que se manifeste la force principale de la tokenisation.
L’action n’est plus un simple actif ordinaire qui reste mort dans un portefeuille. Elle peut devenir une partie d’une autre opération financière au sein de DeFi.
Mais en même temps, un risque apparaît aussi : si le prix du bStock baisse, la valeur du collatéral diminue et le risque de liquidation augmente.
Le plus intéressant ici, ce n’est pas le prêt lui-même.
Ce qui est fascinant, c’est que la blockchain donne aux actions de nouvelles façons d’être utilisées, sans m’obliger à la vendre d’abord.
#bStocksCIS @BinanceCIS
Je ne me lasse pas de chercher de nouvelles et toujours nouvelles possibilités techniques pour réaliser des bStocks sur la blockchain.
Nous avons encore un autre scénario d’utilisation qui me plaît beaucoup.
bStock → collatéral → prêt de stablecoins.
Si un bStock précis est pris en charge par un protocole de lending, il peut être déposé comme garantie et emprunter des stablecoins en contrepartie.
Je veux dire qu’au lieu de vendre une action juste pour obtenir de la liquidité, je peux garder mon bStock, l’utiliser comme collatéral et obtenir du capital sur la base de cette garantie.
C’est là, pour moi, que se manifeste la force principale de la tokenisation.
L’action n’est plus un simple actif ordinaire qui reste mort dans un portefeuille. Elle peut devenir une partie d’une autre opération financière au sein de DeFi.
Mais en même temps, un risque apparaît aussi : si le prix du bStock baisse, la valeur du collatéral diminue et le risque de liquidation augmente.
Le plus intéressant ici, ce n’est pas le prêt lui-même.
Ce qui est fascinant, c’est que la blockchain donne aux actions de nouvelles façons d’être utilisées, sans m’obliger à la vendre d’abord.
#bStocksCIS @BinanceCIS
67
·
--
Salut les minous 🐱
Aujourd’hui, j’ai un sujet intéressant, très très intéressant — comment fonctionne le Settlement en coulisses chez bStocks.
Ici, je me suis demandé non seulement à quelle vitesse l’accord est exécuté, mais aussi ce qui arrive à l’actif après que l’ordre a déjà été exécuté.
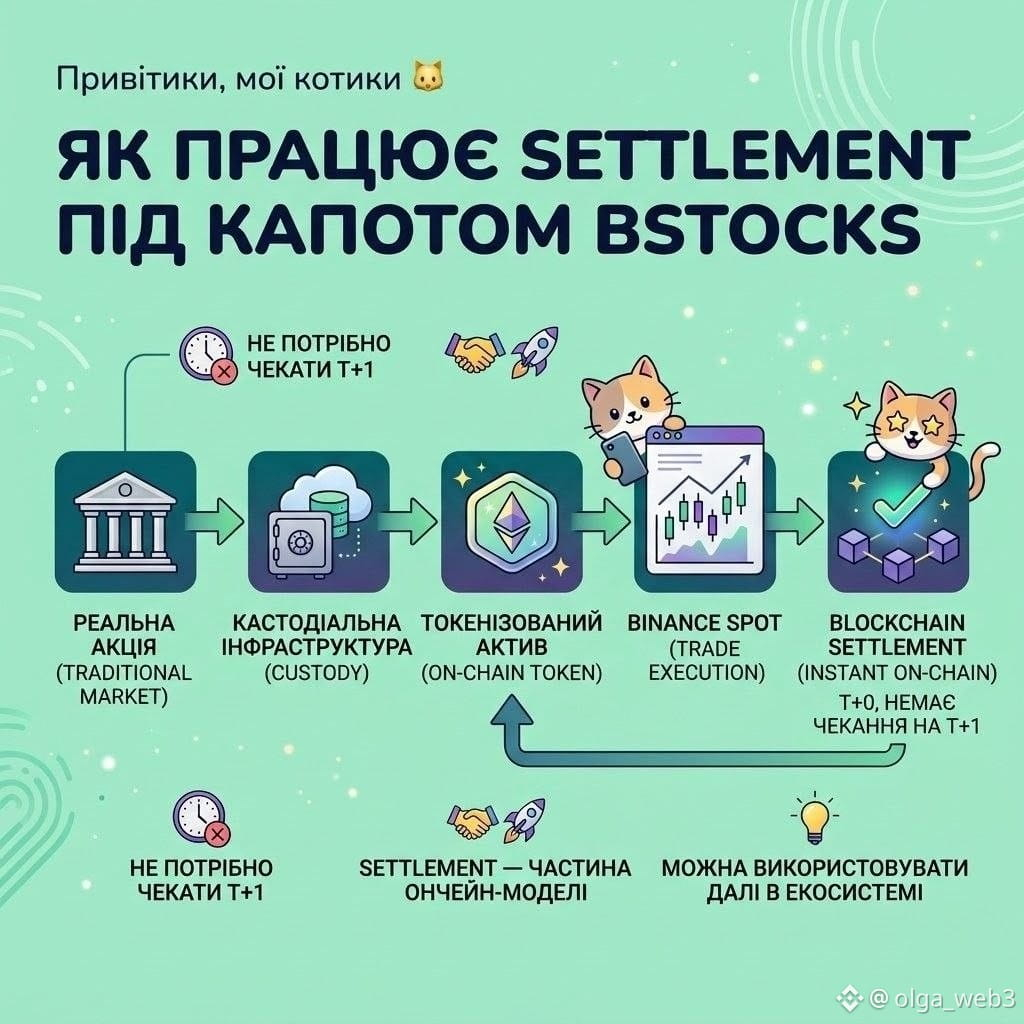
Dans une infrastructure financière classique, entre l’exécution de l’ordre et le règlement final, il existe un processus distinct. Aux États-Unis, il fonctionne actuellement selon le modèle T+1.
Chez bStocks, la logique est différente.
Tu négocies un actif tokenisé sur Binance Spot, et son règlement a lieu dans un environnement numérique. Donc il n’est pas nécessaire d’attendre le prochain jour ouvré pour que le règlement de l’actif tokenisé soit finalisé.
Et c’est là que les choses deviennent vraiment intéressantes.
Le Settlement devient une partie du modèle on-chain de l’actif lui-même, et non une étape séparée après la négociation.
Après le règlement, le token peut déjà être utilisé dans les scénarios pris en charge par l’écosystème.
En même temps, le bStock n’existe pas « par magie » : en contrepartie, il y a une action réelle correspondante qui sert de garantie.
Autrement dit, en coulisses, on a un lien intéressant :
Action réelle → Infrastructure de custodia → Actif tokenisé → Binance Spot → Settlement on-chain.
Et, selon moi, c’est précisément cette construction qui rend bStocks si intéressant.
#bStocksCIS @BinanceCIS
Salut les minous 🐱
Aujourd’hui, j’ai un sujet intéressant, très très intéressant — comment fonctionne le Settlement en coulisses chez bStocks.
Ici, je me suis demandé non seulement à quelle vitesse l’accord est exécuté, mais aussi ce qui arrive à l’actif après que l’ordre a déjà été exécuté.
Dans une infrastructure financière classique, entre l’exécution de l’ordre et le règlement final, il existe un processus distinct. Aux États-Unis, il fonctionne actuellement selon le modèle T+1.
Chez bStocks, la logique est différente.
Tu négocies un actif tokenisé sur Binance Spot, et son règlement a lieu dans un environnement numérique. Donc il n’est pas nécessaire d’attendre le prochain jour ouvré pour que le règlement de l’actif tokenisé soit finalisé.
Et c’est là que les choses deviennent vraiment intéressantes.
Le Settlement devient une partie du modèle on-chain de l’actif lui-même, et non une étape séparée après la négociation.
Après le règlement, le token peut déjà être utilisé dans les scénarios pris en charge par l’écosystème.
En même temps, le bStock n’existe pas « par magie » : en contrepartie, il y a une action réelle correspondante qui sert de garantie.
Autrement dit, en coulisses, on a un lien intéressant :
Action réelle → Infrastructure de custodia → Actif tokenisé → Binance Spot → Settlement on-chain.
Et, selon moi, c’est précisément cette construction qui rend bStocks si intéressant.
#bStocksCIS @BinanceCIS
Aujourd’hui, j’ai un sujet intéressant, très très intéressant — comment fonctionne le Settlement en coulisses chez bStocks.
Ici, je me suis demandé non seulement à quelle vitesse l’accord est exécuté, mais aussi ce qui arrive à l’actif après que l’ordre a déjà été exécuté.
Dans une infrastructure financière classique, entre l’exécution de l’ordre et le règlement final, il existe un processus distinct. Aux États-Unis, il fonctionne actuellement selon le modèle T+1.
Chez bStocks, la logique est différente.
Tu négocies un actif tokenisé sur Binance Spot, et son règlement a lieu dans un environnement numérique. Donc il n’est pas nécessaire d’attendre le prochain jour ouvré pour que le règlement de l’actif tokenisé soit finalisé.
Et c’est là que les choses deviennent vraiment intéressantes.
Le Settlement devient une partie du modèle on-chain de l’actif lui-même, et non une étape séparée après la négociation.
Après le règlement, le token peut déjà être utilisé dans les scénarios pris en charge par l’écosystème.
En même temps, le bStock n’existe pas « par magie » : en contrepartie, il y a une action réelle correspondante qui sert de garantie.
Autrement dit, en coulisses, on a un lien intéressant :
Action réelle → Infrastructure de custodia → Actif tokenisé → Binance Spot → Settlement on-chain.
Et, selon moi, c’est précisément cette construction qui rend bStocks si intéressant.
#bStocksCIS @BinanceCIS
94
·
--
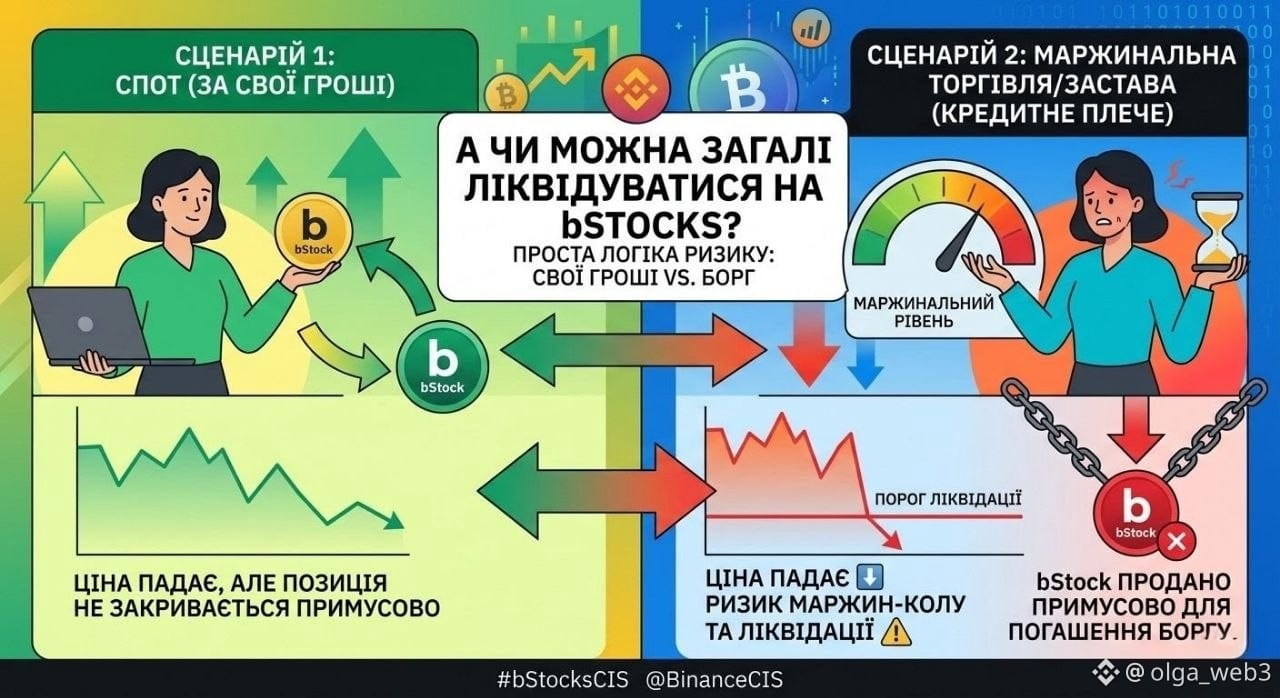
Est-il possible de se liquider sur bStocks ?
J’ai décidé d’en savoir plus, car le mot « liquidation » sonne souvent plus effrayant qu’il ne l’est.
Si j’achète un bStock au comptant (spot) avec mon propre argent, la baisse du prix en soi ne signifie pas une fermeture forcée de la position.
Mais la situation change si les bStocks sont utilisés comme garantie dans un scénario sur marge. Dans ce cas, il y a déjà une dette. Si le prix de la garantie baisse, sa valeur diminue et le niveau de marge se dégrade.
En atteignant un seuil critique, un margin call peut survenir, puis la position peut être fermée de manière forcée.
C’est pourquoi, pour moi, j’ai défini une règle simple :
spot — je surveille le prix ;
marge — je surveille aussi la garantie, la dette et l’effet de levier.
C’est précisément pour cela qu’avant d’utiliser les possibilités de marge, il est important de comprendre où se situe ton risque.
#bStocksCIS @BinanceCIS
Est-il possible de se liquider sur bStocks ?
J’ai décidé d’en savoir plus, car le mot « liquidation » sonne souvent plus effrayant qu’il ne l’est.
Si j’achète un bStock au comptant (spot) avec mon propre argent, la baisse du prix en soi ne signifie pas une fermeture forcée de la position.
Mais la situation change si les bStocks sont utilisés comme garantie dans un scénario sur marge. Dans ce cas, il y a déjà une dette. Si le prix de la garantie baisse, sa valeur diminue et le niveau de marge se dégrade.
En atteignant un seuil critique, un margin call peut survenir, puis la position peut être fermée de manière forcée.
C’est pourquoi, pour moi, j’ai défini une règle simple :
spot — je surveille le prix ;
marge — je surveille aussi la garantie, la dette et l’effet de levier.
C’est précisément pour cela qu’avant d’utiliser les possibilités de marge, il est important de comprendre où se situe ton risque.
#bStocksCIS @BinanceCIS
J’ai décidé d’en savoir plus, car le mot « liquidation » sonne souvent plus effrayant qu’il ne l’est.
Si j’achète un bStock au comptant (spot) avec mon propre argent, la baisse du prix en soi ne signifie pas une fermeture forcée de la position.
Mais la situation change si les bStocks sont utilisés comme garantie dans un scénario sur marge. Dans ce cas, il y a déjà une dette. Si le prix de la garantie baisse, sa valeur diminue et le niveau de marge se dégrade.
En atteignant un seuil critique, un margin call peut survenir, puis la position peut être fermée de manière forcée.
C’est pourquoi, pour moi, j’ai défini une règle simple :
spot — je surveille le prix ;
marge — je surveille aussi la garantie, la dette et l’effet de levier.
C’est précisément pour cela qu’avant d’utiliser les possibilités de marge, il est important de comprendre où se situe ton risque.
#bStocksCIS @BinanceCIS
84
·
--
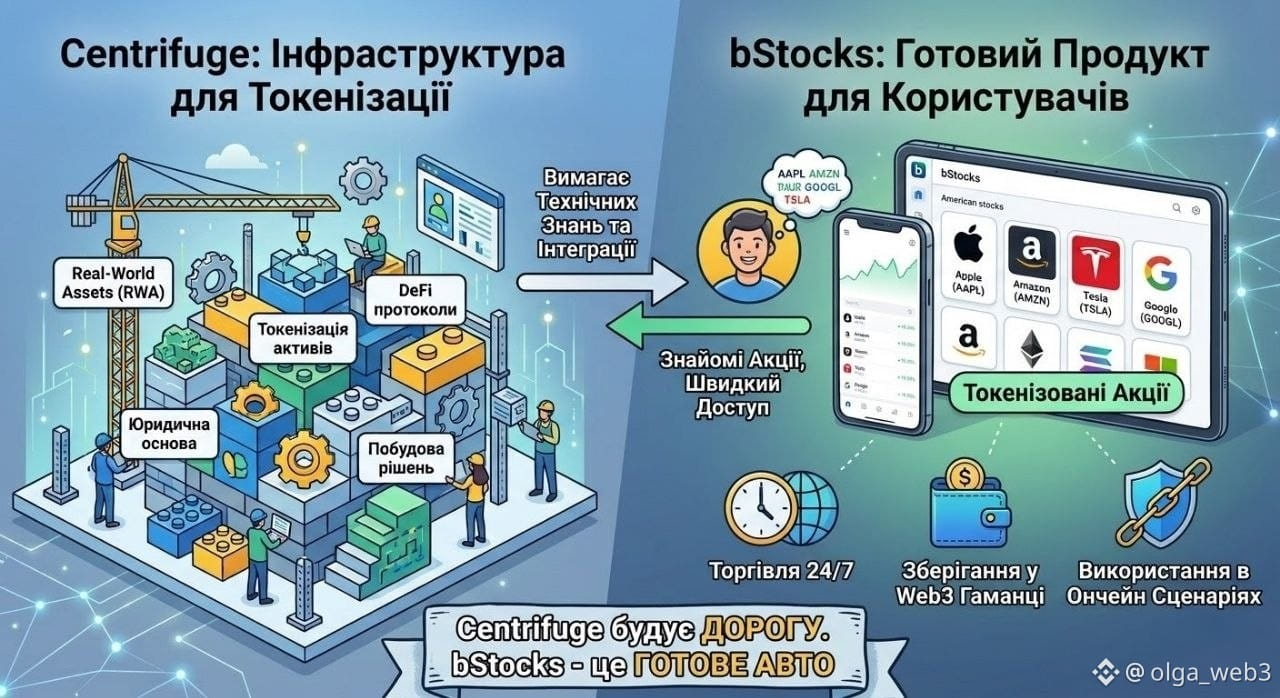
Centrifuge et bStocks résolvent des tâches différentes. Mais si l’on regarde ce qui se passe déjà maintenant, l’avantage de bStocks est évident pour moi.
Centrifuge concerne davantage l’infrastructure sur laquelle on peut construire la tokenisation de divers actifs réels.
Et bStocks, c’est déjà un produit prêt : qu’un utilisateur ordinaire peut ouvrir et voir immédiatement des actions américaines familières sous forme de tokens.
C’est exactement ce que j’aime le plus.
Il n’est pas nécessaire de commencer par comprendre comment fonctionne toute l’infrastructure RWA.
Tu vois une action que tu connais.
Tu peux la trader 24/7, la conserver dans un portefeuille Web3 compatible et utiliser des scénarios on-chain pris en charge.
Autrement dit, pour moi, bStocks ne ressemble déjà pas à une simple expérimentation de tokenisation.
Ils montrent déjà comment ce modèle peut fonctionner pour un utilisateur ordinaire.
Et si l’on parle précisément de l’adoption massive d’actions tokenisées, à l’heure actuelle je vois bStocks en avance.
#bStocksCIS @BinanceCIS
Centrifuge et bStocks résolvent des tâches différentes. Mais si l’on regarde ce qui se passe déjà maintenant, l’avantage de bStocks est évident pour moi.
Centrifuge concerne davantage l’infrastructure sur laquelle on peut construire la tokenisation de divers actifs réels.
Et bStocks, c’est déjà un produit prêt : qu’un utilisateur ordinaire peut ouvrir et voir immédiatement des actions américaines familières sous forme de tokens.
C’est exactement ce que j’aime le plus.
Il n’est pas nécessaire de commencer par comprendre comment fonctionne toute l’infrastructure RWA.
Tu vois une action que tu connais.
Tu peux la trader 24/7, la conserver dans un portefeuille Web3 compatible et utiliser des scénarios on-chain pris en charge.
Autrement dit, pour moi, bStocks ne ressemble déjà pas à une simple expérimentation de tokenisation.
Ils montrent déjà comment ce modèle peut fonctionner pour un utilisateur ordinaire.
Et si l’on parle précisément de l’adoption massive d’actions tokenisées, à l’heure actuelle je vois bStocks en avance.
#bStocksCIS @BinanceCIS
Centrifuge concerne davantage l’infrastructure sur laquelle on peut construire la tokenisation de divers actifs réels.
Et bStocks, c’est déjà un produit prêt : qu’un utilisateur ordinaire peut ouvrir et voir immédiatement des actions américaines familières sous forme de tokens.
C’est exactement ce que j’aime le plus.
Il n’est pas nécessaire de commencer par comprendre comment fonctionne toute l’infrastructure RWA.
Tu vois une action que tu connais.
Tu peux la trader 24/7, la conserver dans un portefeuille Web3 compatible et utiliser des scénarios on-chain pris en charge.
Autrement dit, pour moi, bStocks ne ressemble déjà pas à une simple expérimentation de tokenisation.
Ils montrent déjà comment ce modèle peut fonctionner pour un utilisateur ordinaire.
Et si l’on parle précisément de l’adoption massive d’actions tokenisées, à l’heure actuelle je vois bStocks en avance.
#bStocksCIS @BinanceCIS
78
·
--
Haussier
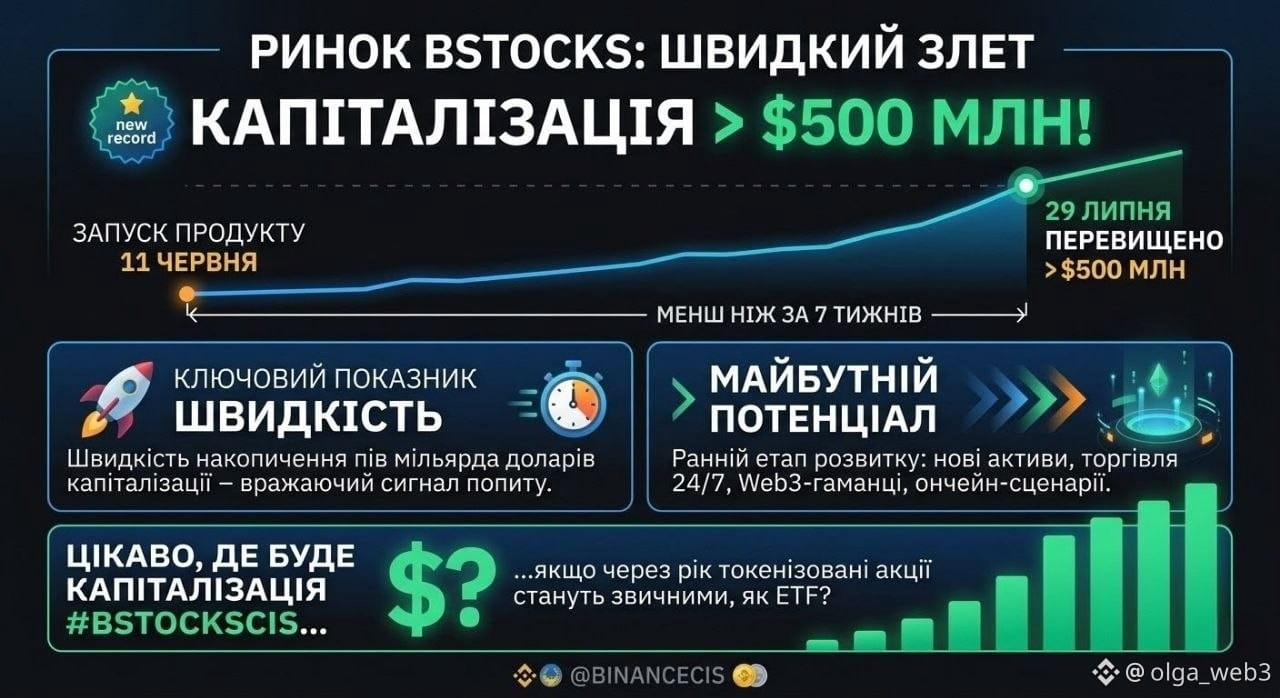
Saviez-vous combien coûte actuellement l’ensemble du marché bStocks ?
Je ne m’attendais pas moi-même à ce que le chiffre soit déjà aussi visible.
Le 29 juillet, la capitalisation de bStocks a dépassé 500 millions de dollars. Et cela s’est produit en moins de sept semaines après le lancement du produit le 11 juin.
Ce qui m’intéresse ici, ce n’est même pas le chiffre lui-même.
C’est la vitesse.
En aussi peu de temps, les actions tokenisées ont déjà rassemblé plus d’un demi-milliard de dollars de capitalisation.
Et si l’on regarde ce qui se passe ensuite — de nouveaux actifs, des échanges 24/7, des portefeuilles Web3 et l’expansion progressive des scénarios on-chain — il devient clair que nous sommes encore à un stade très précoce.
Je ne fais pas de pronostic à l’avenir à partir de ces 500 millions de dollars.
Mais comme signal de la demande, ce chiffre me plaît.
Je me demande quelle sera la capitalisation de bStocks si, dans un an, les actions tokenisées deviendront pour les gens une chose aussi familière qu’un ETF aujourd’hui.
#bStocksCIS @BinanceCIS $AMZNB
{spot}(AMZNBUSDT)
Saviez-vous combien coûte actuellement l’ensemble du marché bStocks ?
Je ne m’attendais pas moi-même à ce que le chiffre soit déjà aussi visible.
Le 29 juillet, la capitalisation de bStocks a dépassé 500 millions de dollars. Et cela s’est produit en moins de sept semaines après le lancement du produit le 11 juin.
Ce qui m’intéresse ici, ce n’est même pas le chiffre lui-même.
C’est la vitesse.
En aussi peu de temps, les actions tokenisées ont déjà rassemblé plus d’un demi-milliard de dollars de capitalisation.
Et si l’on regarde ce qui se passe ensuite — de nouveaux actifs, des échanges 24/7, des portefeuilles Web3 et l’expansion progressive des scénarios on-chain — il devient clair que nous sommes encore à un stade très précoce.
Je ne fais pas de pronostic à l’avenir à partir de ces 500 millions de dollars.
Mais comme signal de la demande, ce chiffre me plaît.
Je me demande quelle sera la capitalisation de bStocks si, dans un an, les actions tokenisées deviendront pour les gens une chose aussi familière qu’un ETF aujourd’hui.
#bStocksCIS @BinanceCIS $AMZNB
Je ne m’attendais pas moi-même à ce que le chiffre soit déjà aussi visible.
Le 29 juillet, la capitalisation de bStocks a dépassé 500 millions de dollars. Et cela s’est produit en moins de sept semaines après le lancement du produit le 11 juin.
Ce qui m’intéresse ici, ce n’est même pas le chiffre lui-même.
C’est la vitesse.
En aussi peu de temps, les actions tokenisées ont déjà rassemblé plus d’un demi-milliard de dollars de capitalisation.
Et si l’on regarde ce qui se passe ensuite — de nouveaux actifs, des échanges 24/7, des portefeuilles Web3 et l’expansion progressive des scénarios on-chain — il devient clair que nous sommes encore à un stade très précoce.
Je ne fais pas de pronostic à l’avenir à partir de ces 500 millions de dollars.
Mais comme signal de la demande, ce chiffre me plaît.
Je me demande quelle sera la capitalisation de bStocks si, dans un an, les actions tokenisées deviendront pour les gens une chose aussi familière qu’un ETF aujourd’hui.
#bStocksCIS @BinanceCIS $AMZNB
73
·
--
Salut, les amis ! 👋🏻
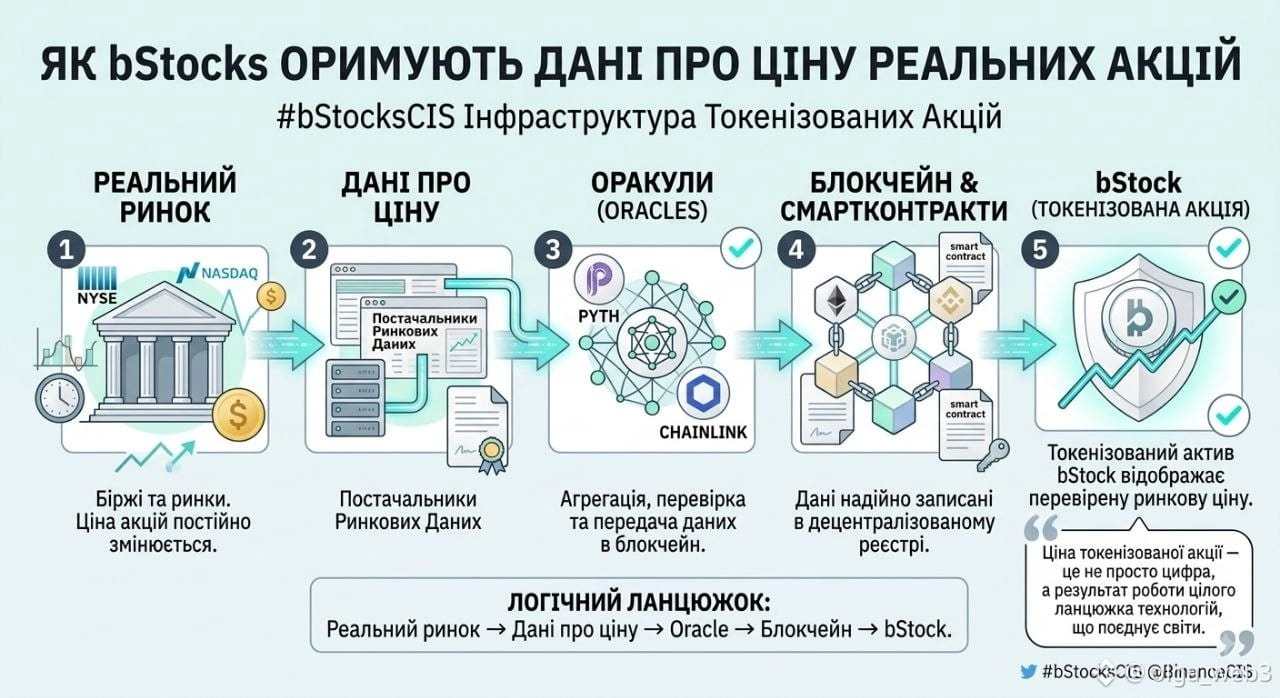
J’ai décidé de comprendre comment bStocks obtiennent les données de prix d’une action réelle. Car dans ce processus, il y a une partie technique intéressante que l’utilisateur ne voit pas.
Sur le marché boursier, le prix change en permanence. Mais la blockchain n’a pas accès à ces données. Il faut donc un mécanisme capable de transmettre des informations du marché externe à la blockchain.
C’est exactement là que les oracles entrent en jeu.
PYTH récupère les données de marché auprès de fournisseurs, les agrège et crée des flux de prix (price feeds) pour une utilisation dans la blockchain.
Chainlink utilise un réseau de nœuds oracle indépendants ainsi que différentes sources de données afin de transmettre des informations aux smart contracts.
Dans ce contexte, il est important de ne pas mélanger les notions : je ne dis pas que PYTH et Chainlink sont la seule source de données pour tous les bStocks. L’infrastructure précise peut varier selon le scénario.
Mais la logique, à elle seule, me semble très intéressante :
marché réel → données de prix → oracle → blockchain → bStock.
Autrement dit, quand nous voyons le prix d’une action tokenisée, derrière se cache non pas une seule technologie, mais toute une chaîne qui relie le marché financier traditionnel à la blockchain.
C’est justement ce genre de détails qui me fait voir #bStocksCIS non pas seulement comme des actions tokenisées, mais comme toute une infrastructure autour d’elles.
@BinanceCIS
Salut, les amis ! 👋🏻
J’ai décidé de comprendre comment bStocks obtiennent les données de prix d’une action réelle. Car dans ce processus, il y a une partie technique intéressante que l’utilisateur ne voit pas.
Sur le marché boursier, le prix change en permanence. Mais la blockchain n’a pas accès à ces données. Il faut donc un mécanisme capable de transmettre des informations du marché externe à la blockchain.
C’est exactement là que les oracles entrent en jeu.
PYTH récupère les données de marché auprès de fournisseurs, les agrège et crée des flux de prix (price feeds) pour une utilisation dans la blockchain.
Chainlink utilise un réseau de nœuds oracle indépendants ainsi que différentes sources de données afin de transmettre des informations aux smart contracts.
Dans ce contexte, il est important de ne pas mélanger les notions : je ne dis pas que PYTH et Chainlink sont la seule source de données pour tous les bStocks. L’infrastructure précise peut varier selon le scénario.
Mais la logique, à elle seule, me semble très intéressante :
marché réel → données de prix → oracle → blockchain → bStock.
Autrement dit, quand nous voyons le prix d’une action tokenisée, derrière se cache non pas une seule technologie, mais toute une chaîne qui relie le marché financier traditionnel à la blockchain.
C’est justement ce genre de détails qui me fait voir #bStocksCIS non pas seulement comme des actions tokenisées, mais comme toute une infrastructure autour d’elles.
@BinanceCIS
J’ai décidé de comprendre comment bStocks obtiennent les données de prix d’une action réelle. Car dans ce processus, il y a une partie technique intéressante que l’utilisateur ne voit pas.
Sur le marché boursier, le prix change en permanence. Mais la blockchain n’a pas accès à ces données. Il faut donc un mécanisme capable de transmettre des informations du marché externe à la blockchain.
C’est exactement là que les oracles entrent en jeu.
PYTH récupère les données de marché auprès de fournisseurs, les agrège et crée des flux de prix (price feeds) pour une utilisation dans la blockchain.
Chainlink utilise un réseau de nœuds oracle indépendants ainsi que différentes sources de données afin de transmettre des informations aux smart contracts.
Dans ce contexte, il est important de ne pas mélanger les notions : je ne dis pas que PYTH et Chainlink sont la seule source de données pour tous les bStocks. L’infrastructure précise peut varier selon le scénario.
Mais la logique, à elle seule, me semble très intéressante :
marché réel → données de prix → oracle → blockchain → bStock.
Autrement dit, quand nous voyons le prix d’une action tokenisée, derrière se cache non pas une seule technologie, mais toute une chaîne qui relie le marché financier traditionnel à la blockchain.
C’est justement ce genre de détails qui me fait voir #bStocksCIS non pas seulement comme des actions tokenisées, mais comme toute une infrastructure autour d’elles.
@BinanceCIS
134
·
--
Haussier
Bonjour, mes chers !
Et si la principale valeur de bStocks n’était pas simplement que vous pouvez acheter une action tokenisée ?
Je vois quelque chose de plus intéressant.
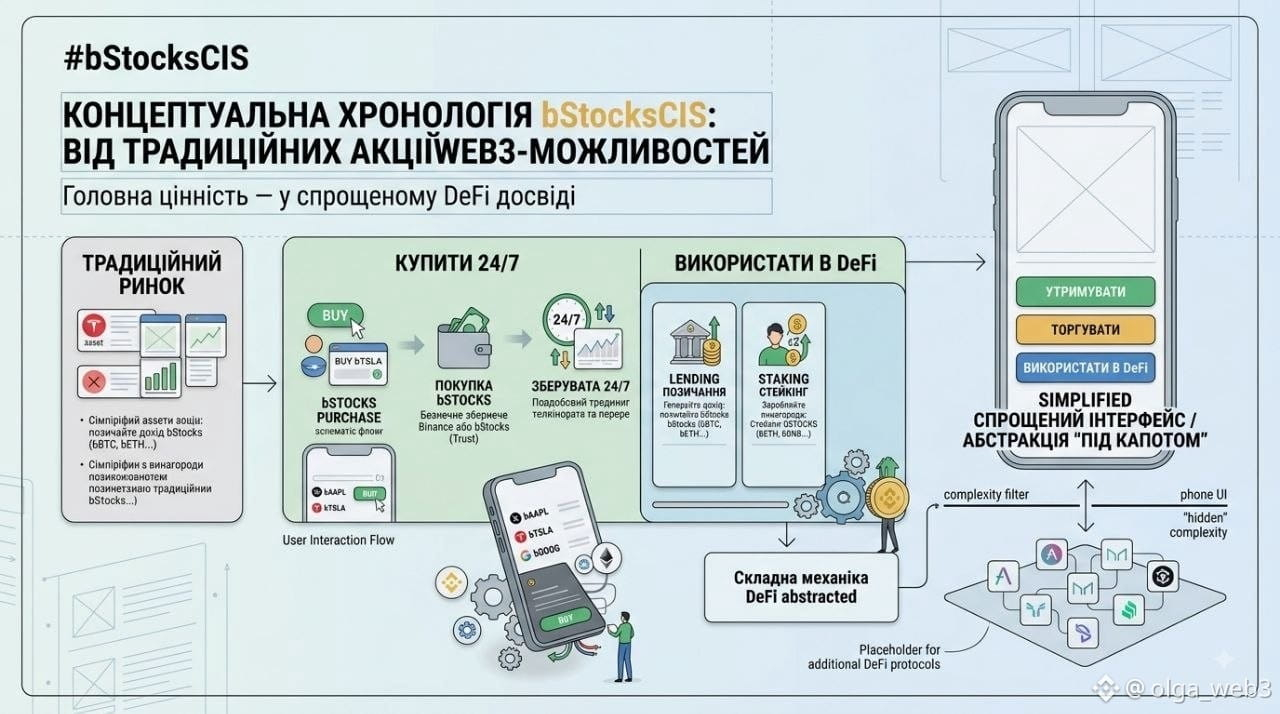
Aujourd’hui, bStock peut être échangé 24/7, retiré vers un portefeuille Web3 compatible et utilisé dans des scénarios DeFi pris en charge. Binance mentionne notamment le lending et le staking.
Autrement dit, la logique pourrait déjà ressembler à ceci :
acheter → conserver → échanger → utiliser dans les scénarios Web3 disponibles.
Et maintenant, le plus intéressant.
Si on regroupe tout cela progressivement dans une interface simple, un débutant n’aura pas besoin de comprendre des dizaines de protocoles.
Il voit simplement :
Conserver
Échanger
L’utiliser dans le lending
Et toute la mécanique complexe reste « sous le capot ».
C’est exactement comme je vois le potentiel de $bStocksCIS : pas seulement transférer des actions sur la blockchain, mais rendre le travail avec elles aussi compréhensible que possible, même pour une personne qui découvre à peine le Web3.
Un actif traditionnel à l’extérieur. Des possibilités Web3 à l’intérieur. Une expérience utilisateur simple.
Ce modèle me semble vraiment intéressant.
#bStocksCIS @BinanceCIS $AMZNB
{spot}(AMZNBUSDT)
Bonjour, mes chers !
Et si la principale valeur de bStocks n’était pas simplement que vous pouvez acheter une action tokenisée ?
Je vois quelque chose de plus intéressant.
Aujourd’hui, bStock peut être échangé 24/7, retiré vers un portefeuille Web3 compatible et utilisé dans des scénarios DeFi pris en charge. Binance mentionne notamment le lending et le staking.
Autrement dit, la logique pourrait déjà ressembler à ceci :
acheter → conserver → échanger → utiliser dans les scénarios Web3 disponibles.
Et maintenant, le plus intéressant.
Si on regroupe tout cela progressivement dans une interface simple, un débutant n’aura pas besoin de comprendre des dizaines de protocoles.
Il voit simplement :
Conserver
Échanger
L’utiliser dans le lending
Et toute la mécanique complexe reste « sous le capot ».
C’est exactement comme je vois le potentiel de $bStocksCIS : pas seulement transférer des actions sur la blockchain, mais rendre le travail avec elles aussi compréhensible que possible, même pour une personne qui découvre à peine le Web3.
Un actif traditionnel à l’extérieur. Des possibilités Web3 à l’intérieur. Une expérience utilisateur simple.
Ce modèle me semble vraiment intéressant.
#bStocksCIS @BinanceCIS $AMZNB
Et si la principale valeur de bStocks n’était pas simplement que vous pouvez acheter une action tokenisée ?
Je vois quelque chose de plus intéressant.
Aujourd’hui, bStock peut être échangé 24/7, retiré vers un portefeuille Web3 compatible et utilisé dans des scénarios DeFi pris en charge. Binance mentionne notamment le lending et le staking.
Autrement dit, la logique pourrait déjà ressembler à ceci :
acheter → conserver → échanger → utiliser dans les scénarios Web3 disponibles.
Et maintenant, le plus intéressant.
Si on regroupe tout cela progressivement dans une interface simple, un débutant n’aura pas besoin de comprendre des dizaines de protocoles.
Il voit simplement :
Conserver
Échanger
L’utiliser dans le lending
Et toute la mécanique complexe reste « sous le capot ».
C’est exactement comme je vois le potentiel de $bStocksCIS : pas seulement transférer des actions sur la blockchain, mais rendre le travail avec elles aussi compréhensible que possible, même pour une personne qui découvre à peine le Web3.
Un actif traditionnel à l’extérieur. Des possibilités Web3 à l’intérieur. Une expérience utilisateur simple.
Ce modèle me semble vraiment intéressant.
#bStocksCIS @BinanceCIS $AMZNB
71
·
--
Haussier
Salut à tous !
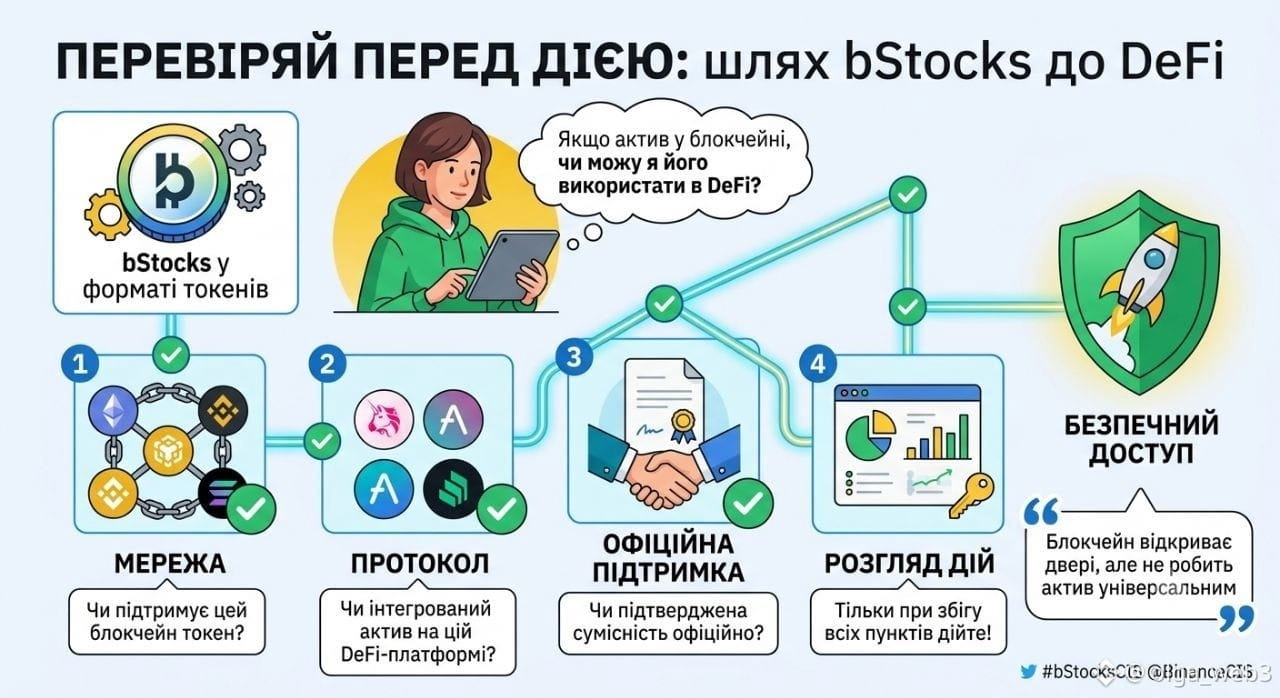
J’ai vu des bStocks sous forme de jetons et je me suis dit : si l’actif est déjà sur la blockchain, alors on peut l’utiliser sans souci dans DeFi.
Mais la tokenisation ≠ accès automatique à toute la DeFi.
Désormais, avant tout scénario de ce type, je vérifie quatre points :
bStock → réseau → protocole → prise en charge officielle.
Et seulement si ces quatre éléments concordent, j’envisage la suite.
Pour moi, c’est une nuance importante : la blockchain ouvre des possibilités, mais ne rend pas l’actif universel automatiquement.
C’est pourquoi je ne suppose plus — je vérifie d’abord, j’agis ensuite.
#bStocksCIS @BinanceCIS
Salut à tous !
J’ai vu des bStocks sous forme de jetons et je me suis dit : si l’actif est déjà sur la blockchain, alors on peut l’utiliser sans souci dans DeFi.
Mais la tokenisation ≠ accès automatique à toute la DeFi.
Désormais, avant tout scénario de ce type, je vérifie quatre points :
bStock → réseau → protocole → prise en charge officielle.
Et seulement si ces quatre éléments concordent, j’envisage la suite.
Pour moi, c’est une nuance importante : la blockchain ouvre des possibilités, mais ne rend pas l’actif universel automatiquement.
C’est pourquoi je ne suppose plus — je vérifie d’abord, j’agis ensuite.
#bStocksCIS @BinanceCIS
J’ai vu des bStocks sous forme de jetons et je me suis dit : si l’actif est déjà sur la blockchain, alors on peut l’utiliser sans souci dans DeFi.
Mais la tokenisation ≠ accès automatique à toute la DeFi.
Désormais, avant tout scénario de ce type, je vérifie quatre points :
bStock → réseau → protocole → prise en charge officielle.
Et seulement si ces quatre éléments concordent, j’envisage la suite.
Pour moi, c’est une nuance importante : la blockchain ouvre des possibilités, mais ne rend pas l’actif universel automatiquement.
C’est pourquoi je ne suppose plus — je vérifie d’abord, j’agis ensuite.
#bStocksCIS @BinanceCIS
76
·
--
Haussier
J’ai trouvé une manière intéressante de constituer une watchlist via bStocks.
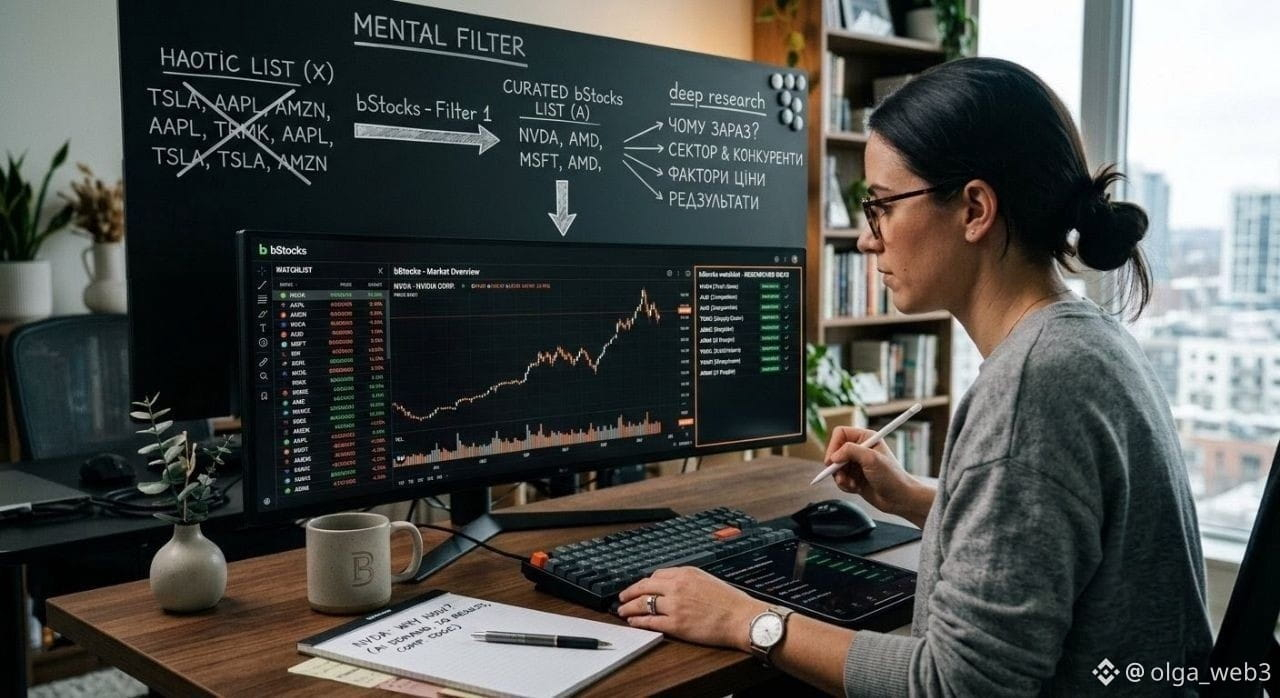
Auparavant, j’ajoutais simplement à la liste les entreprises qui attiraient mon attention. Aujourd’hui, j’aborde les choses un peu différemment : je considère les bStocks disponibles comme un point de départ pour la recherche.
Par exemple, j’ai vu NVIDIA — je ne l’ajoute pas seulement à ma watchlist, je me demande :
pourquoi est-ce que je me suis intéressée à elle précisément maintenant ?
Ensuite, je regarde le secteur, les concurrents, les résultats de l’entreprise et les facteurs susceptibles d’influencer le prix.
Et c’est là que, pour moi, bStocks sont devenus un filtre pratique. Au lieu d’une liste chaotique de dizaines de noms, je construis un petit groupe d’actifs que je veux vraiment étudier.
Au final, ma watchlist n’est plus juste une liste de tickers.
$NVDAB $MSFTB $AMZNB
Désormais, c’est une liste d’idées que je souhaite vérifier.
Et c’est précisément ce type d’approche qui me plaît davantage : moins de noms au hasard, plus de compréhension de la raison pour laquelle un actif précis figure du tout dans ma liste.
#bStocksCIS @BinanceCIS
J’ai trouvé une manière intéressante de constituer une watchlist via bStocks.
Auparavant, j’ajoutais simplement à la liste les entreprises qui attiraient mon attention. Aujourd’hui, j’aborde les choses un peu différemment : je considère les bStocks disponibles comme un point de départ pour la recherche.
Par exemple, j’ai vu NVIDIA — je ne l’ajoute pas seulement à ma watchlist, je me demande :
pourquoi est-ce que je me suis intéressée à elle précisément maintenant ?
Ensuite, je regarde le secteur, les concurrents, les résultats de l’entreprise et les facteurs susceptibles d’influencer le prix.
Et c’est là que, pour moi, bStocks sont devenus un filtre pratique. Au lieu d’une liste chaotique de dizaines de noms, je construis un petit groupe d’actifs que je veux vraiment étudier.
Au final, ma watchlist n’est plus juste une liste de tickers.
$NVDAB $MSFTB $AMZNB
Désormais, c’est une liste d’idées que je souhaite vérifier.
Et c’est précisément ce type d’approche qui me plaît davantage : moins de noms au hasard, plus de compréhension de la raison pour laquelle un actif précis figure du tout dans ma liste.
#bStocksCIS @BinanceCIS
Auparavant, j’ajoutais simplement à la liste les entreprises qui attiraient mon attention. Aujourd’hui, j’aborde les choses un peu différemment : je considère les bStocks disponibles comme un point de départ pour la recherche.
Par exemple, j’ai vu NVIDIA — je ne l’ajoute pas seulement à ma watchlist, je me demande :
pourquoi est-ce que je me suis intéressée à elle précisément maintenant ?
Ensuite, je regarde le secteur, les concurrents, les résultats de l’entreprise et les facteurs susceptibles d’influencer le prix.
Et c’est là que, pour moi, bStocks sont devenus un filtre pratique. Au lieu d’une liste chaotique de dizaines de noms, je construis un petit groupe d’actifs que je veux vraiment étudier.
Au final, ma watchlist n’est plus juste une liste de tickers.
$NVDAB $MSFTB $AMZNB
Désormais, c’est une liste d’idées que je souhaite vérifier.
Et c’est précisément ce type d’approche qui me plaît davantage : moins de noms au hasard, plus de compréhension de la raison pour laquelle un actif précis figure du tout dans ma liste.
#bStocksCIS @BinanceCIS
191
·
--
Haussier
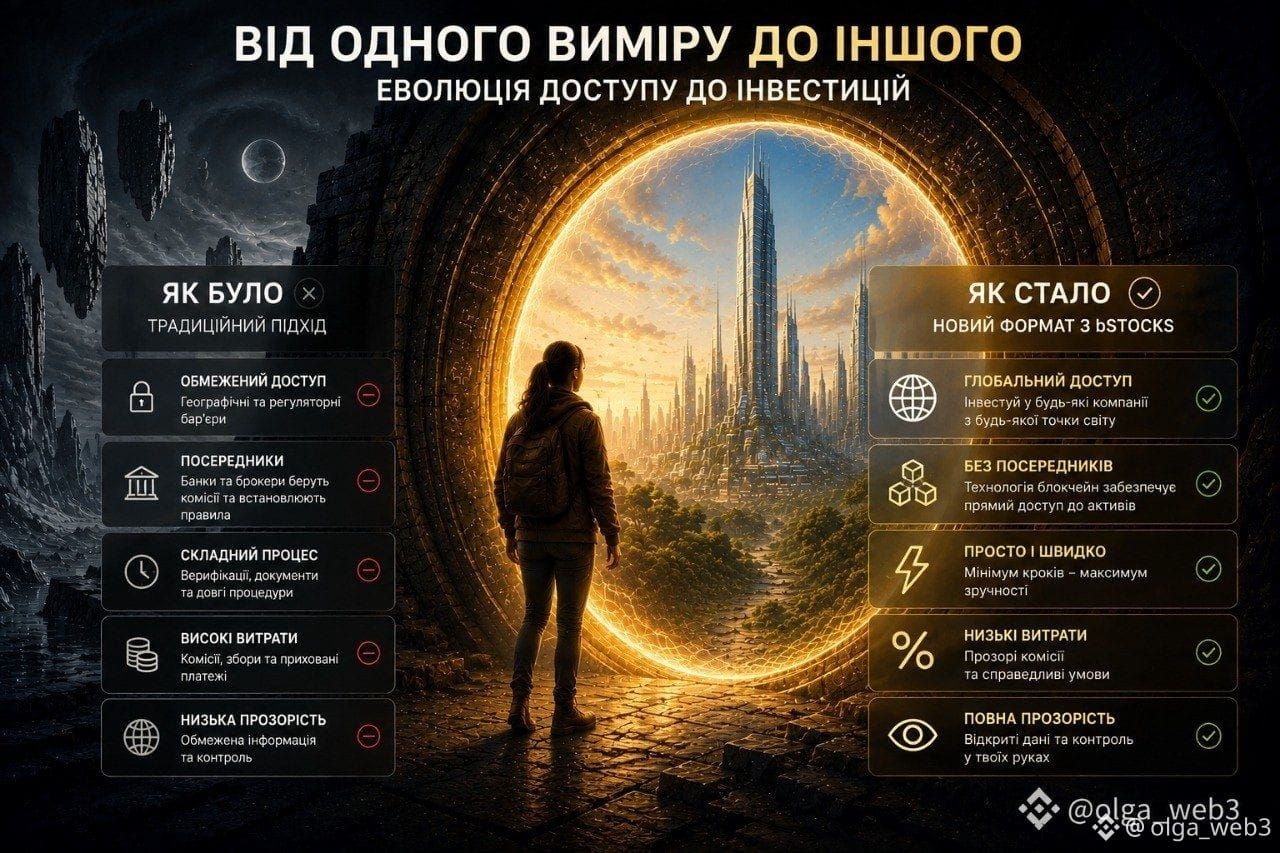
Il y a peu, je ne pensais même pas pouvoir accéder aussi simplement à un nouveau format d’actifs d’investissement.
C’est pourquoi, maintenant, je suis vraiment ravie que #bStocksCIS me permette de travailler avec des actions tokenisées via un environnement crypto familier.
Et la valeur, pour moi, ne tient pas seulement à la possibilité d’acheter ou de vendre bStock.
Ce qui m’a surtout touchée, c’est le sentiment de l’accessibilité. Ce qui, encore récemment, semblait lointain devient progressivement une partie de l’environnement digital habituel.
Je me souviens du moment où je n’envisageais même pas un scénario pareil comme quelque chose de réel.
Et à présent, je le regarde tout autrement.
Le plus intéressant, c’est que j’ai commencé à percevoir les bStocks non seulement comme un nouvel outil, mais comme une extension des possibilités pour l’investisseur.
La possibilité de suivre les actifs, de construire sa propre stratégie et de travailler avec eux dans un format qui, auparavant, semblait moins accessible.
Ce sont exactement ces changements que j’aime le plus : quand on pense d’abord « c’est une nouvelle fonctionnalité intéressante », puis qu’on se surprend à y réfléchir🤔
« Stop. Il y a encore peu, je n’avais même pas imaginé qu’une telle possibilité existerait pour moi ».
Et c’est précisément pour cela que je suivrai attentivement l’évolution de #bStocksCIS .
Et vous avez-vous déjà eu ce sentiment, quand une nouvelle technologie rend tout à coup accessible quelque chose dont vous ne pensiez même pas auparavant ?
@BinanceCIS
Il y a peu, je ne pensais même pas pouvoir accéder aussi simplement à un nouveau format d’actifs d’investissement.
C’est pourquoi, maintenant, je suis vraiment ravie que #bStocksCIS me permette de travailler avec des actions tokenisées via un environnement crypto familier.
Et la valeur, pour moi, ne tient pas seulement à la possibilité d’acheter ou de vendre bStock.
Ce qui m’a surtout touchée, c’est le sentiment de l’accessibilité. Ce qui, encore récemment, semblait lointain devient progressivement une partie de l’environnement digital habituel.
Je me souviens du moment où je n’envisageais même pas un scénario pareil comme quelque chose de réel.
Et à présent, je le regarde tout autrement.
Le plus intéressant, c’est que j’ai commencé à percevoir les bStocks non seulement comme un nouvel outil, mais comme une extension des possibilités pour l’investisseur.
La possibilité de suivre les actifs, de construire sa propre stratégie et de travailler avec eux dans un format qui, auparavant, semblait moins accessible.
Ce sont exactement ces changements que j’aime le plus : quand on pense d’abord « c’est une nouvelle fonctionnalité intéressante », puis qu’on se surprend à y réfléchir🤔
« Stop. Il y a encore peu, je n’avais même pas imaginé qu’une telle possibilité existerait pour moi ».
Et c’est précisément pour cela que je suivrai attentivement l’évolution de #bStocksCIS .
Et vous avez-vous déjà eu ce sentiment, quand une nouvelle technologie rend tout à coup accessible quelque chose dont vous ne pensiez même pas auparavant ?
@BinanceCIS
C’est pourquoi, maintenant, je suis vraiment ravie que #bStocksCIS me permette de travailler avec des actions tokenisées via un environnement crypto familier.
Et la valeur, pour moi, ne tient pas seulement à la possibilité d’acheter ou de vendre bStock.
Ce qui m’a surtout touchée, c’est le sentiment de l’accessibilité. Ce qui, encore récemment, semblait lointain devient progressivement une partie de l’environnement digital habituel.
Je me souviens du moment où je n’envisageais même pas un scénario pareil comme quelque chose de réel.
Et à présent, je le regarde tout autrement.
Le plus intéressant, c’est que j’ai commencé à percevoir les bStocks non seulement comme un nouvel outil, mais comme une extension des possibilités pour l’investisseur.
La possibilité de suivre les actifs, de construire sa propre stratégie et de travailler avec eux dans un format qui, auparavant, semblait moins accessible.
Ce sont exactement ces changements que j’aime le plus : quand on pense d’abord « c’est une nouvelle fonctionnalité intéressante », puis qu’on se surprend à y réfléchir🤔
« Stop. Il y a encore peu, je n’avais même pas imaginé qu’une telle possibilité existerait pour moi ».
Et c’est précisément pour cela que je suivrai attentivement l’évolution de #bStocksCIS .
Et vous avez-vous déjà eu ce sentiment, quand une nouvelle technologie rend tout à coup accessible quelque chose dont vous ne pensiez même pas auparavant ?
@BinanceCIS
71
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
685,829 vues
5,112 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·501 mentions J’aime
·1.4M vues
21SharesLaunchesEuropesFirstZcashETP
16,198 vues
554 mentions
CardanoJoinsX402PaymentStandard
11,569 vues
421 mentions