

曼迪mandy
3.5k Publications

曼迪mandy
Signaler
Bloquer l’utilisateur
主业是撸毛,偶尔玩合约,从未爆过仓。大钱没赚过,小钱凭运气。如果你也玩币圈,我们就是好朋友。
27 Suivis
15.3K+ Abonnés
7.5K+ J’aime
Publications
Tous
Citations
Direct
·
--
去年这会儿我还在跟人抬杠——“WASM沙箱外面跑验证逻辑?这不是自己给自己挖坑吗”。那时候我刚读完某条链因为智能合约漏洞被掏空的复盘报告,满脑子都是“代码越少越安全”。
大饼回调点,BTC还有上涨空间嘛?
后来真上手跑Dusk节点,才发觉事儿没那么简单。
我翻过他们Piecrust那套东西的测试代码,也专门去查了那篇被引了好几次的性能论文——人家测的是不同指令集下WASM相比原生代码的损耗,加密场景能飙到255%。你想啊,Dusk每天过手的BLS签名、ZK证明,哪个不是吃计算的大户?每笔交易都在WASM里解释执行,等于你开车百公里油耗25个,加油站老板笑得合不拢嘴,你钱包先扛不住了。
所以他们把高频密算操作做成host function,直接调原生实现。这招说白了就是:频繁走的路别设卡子,偶尔走的路再严查。
风险当然有——信任半径从“整个WASM沙箱”缩到了“那几行C代码有没有写冒烟”。前者是物理隔离级别的安全感,后者纯看工程师手稳不稳。我专门去官网角落翻出他们2024年Q3的审计报告,至少当时测的那些边界情况没炸。但话说回来,这类漏洞从来不是测出来的,是被人喂数据喂出来的。哪天有人塞个精心捏造的证明,触发某个host function里没人留意过的整数溢出——啧,那画面我暂时不想亲眼见到。
不过你要追求万无一失,咱就别搞公链了,回去写单机程序多省心。Dusk这帮人算的是另一笔账:性能卡脖子是今天的事,安全问题明天还能补。我跑了三年节点,见过的链死掉十有八九是因为gas高得没人用,因为被攻破直接归零的——反正我没亲眼见着。
所以我现在态度不那么硬了。之前跟朋友吃饭还嘴硬说“再观察观察”,回来默默把节点版本追到了最新。敢在沙箱上开洞的项目不多,Dusk算一个。 #dusk $DUSK @Dusk_Foundation
去年这会儿我还在跟人抬杠——“WASM沙箱外面跑验证逻辑?这不是自己给自己挖坑吗”。那时候我刚读完某条链因为智能合约漏洞被掏空的复盘报告,满脑子都是“代码越少越安全”。
大饼回调点,BTC还有上涨空间嘛?
后来真上手跑Dusk节点,才发觉事儿没那么简单。
我翻过他们Piecrust那套东西的测试代码,也专门去查了那篇被引了好几次的性能论文——人家测的是不同指令集下WASM相比原生代码的损耗,加密场景能飙到255%。你想啊,Dusk每天过手的BLS签名、ZK证明,哪个不是吃计算的大户?每笔交易都在WASM里解释执行,等于你开车百公里油耗25个,加油站老板笑得合不拢嘴,你钱包先扛不住了。
所以他们把高频密算操作做成host function,直接调原生实现。这招说白了就是:频繁走的路别设卡子,偶尔走的路再严查。
风险当然有——信任半径从“整个WASM沙箱”缩到了“那几行C代码有没有写冒烟”。前者是物理隔离级别的安全感,后者纯看工程师手稳不稳。我专门去官网角落翻出他们2024年Q3的审计报告,至少当时测的那些边界情况没炸。但话说回来,这类漏洞从来不是测出来的,是被人喂数据喂出来的。哪天有人塞个精心捏造的证明,触发某个host function里没人留意过的整数溢出——啧,那画面我暂时不想亲眼见到。
不过你要追求万无一失,咱就别搞公链了,回去写单机程序多省心。Dusk这帮人算的是另一笔账:性能卡脖子是今天的事,安全问题明天还能补。我跑了三年节点,见过的链死掉十有八九是因为gas高得没人用,因为被攻破直接归零的——反正我没亲眼见着。
所以我现在态度不那么硬了。之前跟朋友吃饭还嘴硬说“再观察观察”,回来默默把节点版本追到了最新。敢在沙箱上开洞的项目不多,Dusk算一个。 #dusk $DUSK @Dusk
154
·
--
都知道Dusk这半年在隐私和RWA赛道的故事讲得山响,EVM测试网跑得飞快,但兄弟们,你们有没有想过一个问题:当币安把DUSK/BTC现货对在6月摘牌,BITGP连着USDT现货对也在7月说拜拜的时候,这币的“锚”在哪儿?
大饼还是可以的,BTC涨破8万!
我翻了翻Coinglass上那几个仅存的现货订单簿,你能看到一个特别拧巴的现象——买卖盘口摆得像仪仗队似的,整齐划一,点差看着也还凑合。但那是假象。你只要把市价单的金额从两万美金调到五万,再去刷新,刚才那几层厚度的买盘就跟退潮一样瞬间消失。这感觉就像是在看一场没有替补球员的篮球赛,首发五人看着唬人,但随便一个犯规麻烦,场上就直接真空了。
更值得琢磨的是永续合约那头的持仓量,愣是顶到了现货日成交额的30倍往上。圈内老炮都懂,这叫“背着磨盘唱大戏”——衍生品市场锣鼓喧天,底下真正能接货的现货池子却窄得只能走个独木桥。
你可能会说,有合约才有流动性,有波动才有机会。话是没错,但问题在于,当标记价格的指数源因为某个小交易所的几千美金砸盘,出现1%到1.5%的瞬时偏离时,维持保证金率是主流币三四倍的DUSK多头,拿什么去扛?这不是在交易,这是在湿滑的青石板上踩高跷,稍有个风吹草动,最先倒下的是挂着止损单等解放军的那批人。
我专门拉了一下近两个月的清算地图,发现一个规律:每逢BTC在凌晨三点来一波500点回撤,DUSK多头头寸的扎堆清算点就像多米诺骨牌一样被精准触发,那个时间点,现货盘口根本承接不住合约端涌出来的抛压。最后的结果往往是,你在合约里按市价平仓,实际成交价比你看到的标记价活生生滑出去两个点。这个滑点,不是市场给你的惩罚,是你为那个“看不见的现货水位”支付的保险费。 @Dusk_Foundation $DUSK #dusk
都知道Dusk这半年在隐私和RWA赛道的故事讲得山响,EVM测试网跑得飞快,但兄弟们,你们有没有想过一个问题:当币安把DUSK/BTC现货对在6月摘牌,BITGP连着USDT现货对也在7月说拜拜的时候,这币的“锚”在哪儿?
大饼还是可以的,BTC涨破8万!
我翻了翻Coinglass上那几个仅存的现货订单簿,你能看到一个特别拧巴的现象——买卖盘口摆得像仪仗队似的,整齐划一,点差看着也还凑合。但那是假象。你只要把市价单的金额从两万美金调到五万,再去刷新,刚才那几层厚度的买盘就跟退潮一样瞬间消失。这感觉就像是在看一场没有替补球员的篮球赛,首发五人看着唬人,但随便一个犯规麻烦,场上就直接真空了。
更值得琢磨的是永续合约那头的持仓量,愣是顶到了现货日成交额的30倍往上。圈内老炮都懂,这叫“背着磨盘唱大戏”——衍生品市场锣鼓喧天,底下真正能接货的现货池子却窄得只能走个独木桥。
你可能会说,有合约才有流动性,有波动才有机会。话是没错,但问题在于,当标记价格的指数源因为某个小交易所的几千美金砸盘,出现1%到1.5%的瞬时偏离时,维持保证金率是主流币三四倍的DUSK多头,拿什么去扛?这不是在交易,这是在湿滑的青石板上踩高跷,稍有个风吹草动,最先倒下的是挂着止损单等解放军的那批人。
我专门拉了一下近两个月的清算地图,发现一个规律:每逢BTC在凌晨三点来一波500点回撤,DUSK多头头寸的扎堆清算点就像多米诺骨牌一样被精准触发,那个时间点,现货盘口根本承接不住合约端涌出来的抛压。最后的结果往往是,你在合约里按市价平仓,实际成交价比你看到的标记价活生生滑出去两个点。这个滑点,不是市场给你的惩罚,是你为那个“看不见的现货水位”支付的保险费。 @Dusk $DUSK #dusk
158
·
--
审计老师要穿透式,风控要藏头寸——Dusk那把钥匙拧得动不?
大饼涨了点,BTC真猛啊!
干过机构资管的人都懂那种拧巴。
每季度审计进场前,合规总得提前三天拉着IT吭哧吭哧导链上数据。不是链上没记录,是记录太“公开”了——对手方是谁、几点几分打的币、均价多少,全摊在明面上。可你让审计老师只看哈希值?人家拍桌子要底稿。最后只能再维护一套链下影子账本,两边对账对得头皮发麻。隐私是保住了,对账成本能把优势吃干抹净。
Dusk这次用Phoenix模型捅破的那层纸,我觉得叫“审计友好型隐私”。
它没跟监管躲猫猫,反而把披露做成了可编程动作——默认全局不可见,但持有特定查看密钥的主体,能按时间区间拉明细、按资产类别出报表,甚至批量校验某段时间内的总敞口变化。这跟账户模型那种“要么全裸奔,要么全裹紧”的二元选择完全两条路。UTXO加零知识证明的组合,让每笔交易变成一张可验证的票据,票据本身不暴露金额和对手方,但校验逻辑嵌在协议里。审计老师要的不是偷窥癖,是能交叉验证的数学凭证——这点刚好给到了。
我真正关心的是工程侧那根硬骨头:查看密钥的权限粒度能不能做到“按需下发”。比如给风控部看总敞口,给审计看逐笔流水但隐藏对手方名称,给监管看全量——这套RBAC(基于角色的访问控制)在密码学里能跑通,但落到产品界面、落到报表导出模板、落到和传统财务系统的对接规范,那是另一个维度的活儿。
Dusk要是能把这块磨透了,机构资金进来就不需要再扛两套账。对散户不可见?那顺手的事。机构真正夜里睡不着提防的,从来都是隔壁那家盯着自己建仓节奏的同行。你说是不是这个理。 @Dusk_Foundation $DUSK #dusk
审计老师要穿透式,风控要藏头寸——Dusk那把钥匙拧得动不?
大饼涨了点,BTC真猛啊!
干过机构资管的人都懂那种拧巴。
每季度审计进场前,合规总得提前三天拉着IT吭哧吭哧导链上数据。不是链上没记录,是记录太“公开”了——对手方是谁、几点几分打的币、均价多少,全摊在明面上。可你让审计老师只看哈希值?人家拍桌子要底稿。最后只能再维护一套链下影子账本,两边对账对得头皮发麻。隐私是保住了,对账成本能把优势吃干抹净。
Dusk这次用Phoenix模型捅破的那层纸,我觉得叫“审计友好型隐私”。
它没跟监管躲猫猫,反而把披露做成了可编程动作——默认全局不可见,但持有特定查看密钥的主体,能按时间区间拉明细、按资产类别出报表,甚至批量校验某段时间内的总敞口变化。这跟账户模型那种“要么全裸奔,要么全裹紧”的二元选择完全两条路。UTXO加零知识证明的组合,让每笔交易变成一张可验证的票据,票据本身不暴露金额和对手方,但校验逻辑嵌在协议里。审计老师要的不是偷窥癖,是能交叉验证的数学凭证——这点刚好给到了。
我真正关心的是工程侧那根硬骨头:查看密钥的权限粒度能不能做到“按需下发”。比如给风控部看总敞口,给审计看逐笔流水但隐藏对手方名称,给监管看全量——这套RBAC(基于角色的访问控制)在密码学里能跑通,但落到产品界面、落到报表导出模板、落到和传统财务系统的对接规范,那是另一个维度的活儿。
Dusk要是能把这块磨透了,机构资金进来就不需要再扛两套账。对散户不可见?那顺手的事。机构真正夜里睡不着提防的,从来都是隔壁那家盯着自己建仓节奏的同行。你说是不是这个理。 @Dusk $DUSK #dusk
189
·
--
看了 Ondo 和 DUSK 的底子,我才明白谁在认真做 RWA
大饼涨得太猛了,BTC休整下!
翻了翻美式代币化证券的法律架构,说实话越看越觉得不少项目是在走钢丝。
Ondo 那套玩法,底层是短期美债加银行活期存款,代币本身却不算证券,是一张代币化票据,由英属维尔京群岛的 SPV 发行,权益用瑞士法律治理。说白了就是花大钱请律师搭了个架构,拼命把代币从"证券"分类里摘出去,绕开 SEC 最严的注册要求。这种路子能跑,但本质上是在跟监管博弈,哪天法院一纸判决说持有人实际享有证券权益,整套东西就得推倒重来——这个风险,机构心里门儿清。
DUSK 的走法完全反着来。不绕,正面接。
证券型代币归 MiFID II 管,你是什么就是什么,不需要套壳。DUSK 跟荷兰持牌交易所 NPEX 的合作已经进入资产上链阶段,NPEX 手上握着 MTF、Broker、ECSP 全套牌照,DLT-TSS 也在推进中。那边 21X 拿了全欧洲第一张 DLT 试点制度牌照,DUSK 直接作为交易参与方接入。Quantoz 发的 MiCA 合规数字欧元 EURQ 跑在 DUSK 链上。代币本身就是证券,在持牌交易所上链上交易,不需要赌监管心情。
"唉,那隐私怎么办?"机构的顾虑我太懂了——私募证券要验资、要管控、要审计,但持仓和价格不能让外人看到。公链全透明等于裸奔,隐私链全黑盒监管进不去。
DUSK 给的办法是 ZK 做选择性透明。监管能审计,链上不公开,配上 eIDAS 数字身份完成 KYC。这就是"分级可见"——不同角色看不同数据,不用全公开,也不能全锁死。机构最怕的不是收益低,是合规出问题,DUSK 把这个顾虑从根上掐了。
说句实在话,欧洲 40 万亿 RWA 市场摆在那,MiCA 落地后合规通道打开,DUSK 是目前少数从牌照、交易所到结算层全部备齐的基建。 #dusk $DUSK @Dusk_Foundation
看了 Ondo 和 DUSK 的底子,我才明白谁在认真做 RWA
大饼涨得太猛了,BTC休整下!
翻了翻美式代币化证券的法律架构,说实话越看越觉得不少项目是在走钢丝。
Ondo 那套玩法,底层是短期美债加银行活期存款,代币本身却不算证券,是一张代币化票据,由英属维尔京群岛的 SPV 发行,权益用瑞士法律治理。说白了就是花大钱请律师搭了个架构,拼命把代币从"证券"分类里摘出去,绕开 SEC 最严的注册要求。这种路子能跑,但本质上是在跟监管博弈,哪天法院一纸判决说持有人实际享有证券权益,整套东西就得推倒重来——这个风险,机构心里门儿清。
DUSK 的走法完全反着来。不绕,正面接。
证券型代币归 MiFID II 管,你是什么就是什么,不需要套壳。DUSK 跟荷兰持牌交易所 NPEX 的合作已经进入资产上链阶段,NPEX 手上握着 MTF、Broker、ECSP 全套牌照,DLT-TSS 也在推进中。那边 21X 拿了全欧洲第一张 DLT 试点制度牌照,DUSK 直接作为交易参与方接入。Quantoz 发的 MiCA 合规数字欧元 EURQ 跑在 DUSK 链上。代币本身就是证券,在持牌交易所上链上交易,不需要赌监管心情。
"唉,那隐私怎么办?"机构的顾虑我太懂了——私募证券要验资、要管控、要审计,但持仓和价格不能让外人看到。公链全透明等于裸奔,隐私链全黑盒监管进不去。
DUSK 给的办法是 ZK 做选择性透明。监管能审计,链上不公开,配上 eIDAS 数字身份完成 KYC。这就是"分级可见"——不同角色看不同数据,不用全公开,也不能全锁死。机构最怕的不是收益低,是合规出问题,DUSK 把这个顾虑从根上掐了。
说句实在话,欧洲 40 万亿 RWA 市场摆在那,MiCA 落地后合规通道打开,DUSK 是目前少数从牌照、交易所到结算层全部备齐的基建。 #dusk $DUSK @Dusk
223
·
--
昨晚上刷到一个群友吐槽,说用隐私钱包像在玩hard模式,每笔交易要等手机烧三分钟算ZK证明,电掉得比打原神还快。底下跟了一串+1,有人说“这玩意儿就适合极客折腾,普通人最后都得切回透明链”。
大饼涨得真好,BTC还是不错!
我当时忍住了没回,但睡觉前越想越不对劲。这个抱怨本身没毛病——生成证明确实费算力,手机CPU直接干冒烟,谁用谁暴躁。但这个抱怨背后的潜台词是:隐私保护这事儿,成本必须使用者自己硬吃。
可问题在于,谁规定“证明权”和“所有权”必须绑一块儿的?
翻了一下去年研究Phoenix钱包时做的笔记,它那套密钥拆分的思路,说白了就一句话:查看密钥管扫描,花费密钥管签名。两个东西各干各的,前者能让你知道“这笔钱是打给我的”,但打死也算不出私钥,因为算签名需要的那一半它根本没有。这意味着扫描交易这个活儿可以大大方方甩出去给第三方节点干——对方能看见你收了多少钱,但动不了你一分钱。ZK证明的生成也是同理,委托给算力充沛的服务端,你手机只管最后签个字。
你看,这其实就是把“隐私”拆成了两件事:谁有权限看账本,谁有权限动资产。传统钱包一把私钥通吃,等于大门钥匙和保险柜钥匙是同一把,丢了就全完。拆开之后,你可以把“大门”交给别人帮你盯着,保险柜钥匙自己揣兜里。
但说实话,这个方案并不是没有代价的。委托扫描就意味着你主动给第三方开了条缝——他能看到你的收账流水。虽然拿不走钱,但“有钱进账”这件事本身暴露了。你信得过谁、交给谁,协议管不了这个。这就像你可以把家门监控交给物业看管,省心是省心了,但物业小哥天天盯着你几点出门几点回家,你心里得先过得了那道坎。
#dusk $DUSK @Dusk_Foundation
昨晚上刷到一个群友吐槽,说用隐私钱包像在玩hard模式,每笔交易要等手机烧三分钟算ZK证明,电掉得比打原神还快。底下跟了一串+1,有人说“这玩意儿就适合极客折腾,普通人最后都得切回透明链”。
大饼涨得真好,BTC还是不错!
我当时忍住了没回,但睡觉前越想越不对劲。这个抱怨本身没毛病——生成证明确实费算力,手机CPU直接干冒烟,谁用谁暴躁。但这个抱怨背后的潜台词是:隐私保护这事儿,成本必须使用者自己硬吃。
可问题在于,谁规定“证明权”和“所有权”必须绑一块儿的?
翻了一下去年研究Phoenix钱包时做的笔记,它那套密钥拆分的思路,说白了就一句话:查看密钥管扫描,花费密钥管签名。两个东西各干各的,前者能让你知道“这笔钱是打给我的”,但打死也算不出私钥,因为算签名需要的那一半它根本没有。这意味着扫描交易这个活儿可以大大方方甩出去给第三方节点干——对方能看见你收了多少钱,但动不了你一分钱。ZK证明的生成也是同理,委托给算力充沛的服务端,你手机只管最后签个字。
你看,这其实就是把“隐私”拆成了两件事:谁有权限看账本,谁有权限动资产。传统钱包一把私钥通吃,等于大门钥匙和保险柜钥匙是同一把,丢了就全完。拆开之后,你可以把“大门”交给别人帮你盯着,保险柜钥匙自己揣兜里。
但说实话,这个方案并不是没有代价的。委托扫描就意味着你主动给第三方开了条缝——他能看到你的收账流水。虽然拿不走钱,但“有钱进账”这件事本身暴露了。你信得过谁、交给谁,协议管不了这个。这就像你可以把家门监控交给物业看管,省心是省心了,但物业小哥天天盯着你几点出门几点回家,你心里得先过得了那道坎。
#dusk $DUSK @Dusk
183
·
--
别把“一键”当“保险”,我在TermMax上算了一笔没算完的账
大饼说涨就涨,BTC真不错!
昨晚上又翻了一遍TermMax那个一键杠杆的交互流程,说实话,界面滑过去的时候确实顺,像切黄油。但我这人有个毛病——看见“固定”两个字就忍不住往下刨。
固定借款利率,这个没毛病,融资成本提前锁死,心里有数。可问题来了:固定的是借钱的利息,又不是固定你赚的钱。我见群里好几个老哥在聊,说开了仓位之后每天看一眼利率没变就放心睡了,我心想,兄弟,你抵押那坨资产的价格可没跟你签固定合同啊。
抵押物要是带浮动收益的,比如某些LSD资产,收益端自己都在坐过山车,杠杆一放大,两边一搓,你算的那个“预期”早就不是原来那个数了。
TermMax把闪电贷、存抵押、换标的、再建仓全塞进一笔交易里,这活儿干得确实漂亮,Gas省了,手动来回折腾的步骤也没了。但省掉的是操作,不是波动。我特意去翻了极端行情下那个报价滑点的记录——不说具体数了,反正比我想象中宽。宽到啥程度呢,就是你开仓时候算的那条清算线,真到行情抽风那几秒,可能已经不是你算的那条了。
我不是说这东西不能玩。我是说,玩之前得把账算到最难看的那一页。开仓界面上清算线和到期日能不能给我拍脸上?压力测试的回测数据能不能别藏三级菜单里?说白了,我敢拿真金白银点那个按钮,不是我信这个界面丝滑,是我得信自己看得懂最坏能坏到哪去。
固定成本买的是操作的确定性,不是行情的免责声明。这个账,得分开算。
你们呢,是已经上车了,还是跟我一样,蹲那儿等几轮极端数据跑完再说?评论区聊聊,我请喝冰美式,前提是你真算过自己的清算价。 @termmax #TermMax
别把“一键”当“保险”,我在TermMax上算了一笔没算完的账
大饼说涨就涨,BTC真不错!
昨晚上又翻了一遍TermMax那个一键杠杆的交互流程,说实话,界面滑过去的时候确实顺,像切黄油。但我这人有个毛病——看见“固定”两个字就忍不住往下刨。
固定借款利率,这个没毛病,融资成本提前锁死,心里有数。可问题来了:固定的是借钱的利息,又不是固定你赚的钱。我见群里好几个老哥在聊,说开了仓位之后每天看一眼利率没变就放心睡了,我心想,兄弟,你抵押那坨资产的价格可没跟你签固定合同啊。
抵押物要是带浮动收益的,比如某些LSD资产,收益端自己都在坐过山车,杠杆一放大,两边一搓,你算的那个“预期”早就不是原来那个数了。
TermMax把闪电贷、存抵押、换标的、再建仓全塞进一笔交易里,这活儿干得确实漂亮,Gas省了,手动来回折腾的步骤也没了。但省掉的是操作,不是波动。我特意去翻了极端行情下那个报价滑点的记录——不说具体数了,反正比我想象中宽。宽到啥程度呢,就是你开仓时候算的那条清算线,真到行情抽风那几秒,可能已经不是你算的那条了。
我不是说这东西不能玩。我是说,玩之前得把账算到最难看的那一页。开仓界面上清算线和到期日能不能给我拍脸上?压力测试的回测数据能不能别藏三级菜单里?说白了,我敢拿真金白银点那个按钮,不是我信这个界面丝滑,是我得信自己看得懂最坏能坏到哪去。
固定成本买的是操作的确定性,不是行情的免责声明。这个账,得分开算。
你们呢,是已经上车了,还是跟我一样,蹲那儿等几轮极端数据跑完再说?评论区聊聊,我请喝冰美式,前提是你真算过自己的清算价。 @TermMax #TermMax
107
·
--
在Dusk群里蹲了三个月,我才搞明白隐私不是一层布
大饼涨到7万,BTC长的太快了!
讲真,这事儿挺丢人的。
之前在推特上看Dusk的分析,清一色都在吹Phoenix那套零知识证明,note、nullifier、隐蔽地址这些词儿背得比身份证号还熟。我也跟着起哄转发了好几篇,感觉自己已经站在了隐私赛道的智商高地。结果上周闲着没事翻白皮书,翻到网络层那一节直接愣住——Kadcast?啥玩意儿?我咋从来没人跟我提过这茬?
你们知道那种感觉吧,就像吃了仨月的外卖突然发现楼下就有菜市场。
Kadcast这玩意儿是基于Kademlia那套距离分层逻辑搞出来的广播协议。传统gossip是见人就喊,跟广场舞大喇叭似的,消息满天飞但谁也说不清谁先喊的。Kadcast不一样,消息沿着距离递增的路径一层层往外递,跟传话游戏似的,你只知道上家是谁,鬼知道源头在哪儿。白皮书里说这套设计本来是为了省带宽降陈旧区块率,具体数字我不背了免得像在念论文,但捎带手搞出来的副产品就挺耐人寻味——消息过了好几道手之后,想倒推源头节点,难度直接拉满。
但这里头有个坑,我得老老实实承认自己踩过。
Phoenix那套是密码学硬刚出来的隐私,数学证明摆在那儿,铁板一块。Kadcast带来的这点模糊性,说白了就是拓扑结构顺手送的小礼物,防防普通溯源还行,真遇到专门搞网络分析的老炮儿,扛不扛得住得打个问号。好多文章把这俩层搅一块儿讲,搞得好像Dusk从头到脚都裹着铁布衫,其实压根儿不是一码事。
我现在看项目的习惯改了,先问自己一句:这隐私是密码学撑着的还是网络结构顺带的?前者是防弹衣,后者是迷彩服,都能挡点东西,但用处不一样。
你们有没有被这种笼统说法带偏过?评论区唠唠。 #dusk $DUSK @Dusk_Foundation
在Dusk群里蹲了三个月,我才搞明白隐私不是一层布
大饼涨到7万,BTC长的太快了!
讲真,这事儿挺丢人的。
之前在推特上看Dusk的分析,清一色都在吹Phoenix那套零知识证明,note、nullifier、隐蔽地址这些词儿背得比身份证号还熟。我也跟着起哄转发了好几篇,感觉自己已经站在了隐私赛道的智商高地。结果上周闲着没事翻白皮书,翻到网络层那一节直接愣住——Kadcast?啥玩意儿?我咋从来没人跟我提过这茬?
你们知道那种感觉吧,就像吃了仨月的外卖突然发现楼下就有菜市场。
Kadcast这玩意儿是基于Kademlia那套距离分层逻辑搞出来的广播协议。传统gossip是见人就喊,跟广场舞大喇叭似的,消息满天飞但谁也说不清谁先喊的。Kadcast不一样,消息沿着距离递增的路径一层层往外递,跟传话游戏似的,你只知道上家是谁,鬼知道源头在哪儿。白皮书里说这套设计本来是为了省带宽降陈旧区块率,具体数字我不背了免得像在念论文,但捎带手搞出来的副产品就挺耐人寻味——消息过了好几道手之后,想倒推源头节点,难度直接拉满。
但这里头有个坑,我得老老实实承认自己踩过。
Phoenix那套是密码学硬刚出来的隐私,数学证明摆在那儿,铁板一块。Kadcast带来的这点模糊性,说白了就是拓扑结构顺手送的小礼物,防防普通溯源还行,真遇到专门搞网络分析的老炮儿,扛不扛得住得打个问号。好多文章把这俩层搅一块儿讲,搞得好像Dusk从头到脚都裹着铁布衫,其实压根儿不是一码事。
我现在看项目的习惯改了,先问自己一句:这隐私是密码学撑着的还是网络结构顺带的?前者是防弹衣,后者是迷彩服,都能挡点东西,但用处不一样。
你们有没有被这种笼统说法带偏过?评论区唠唠。 #dusk $DUSK @Dusk
1
1
465
·
--
我盯 TermMax BNB 链上金库盯了两周,发现个怪事。
同一时刻,USDC 90 天那期,Keyrock 管的,FT 折价 0.9801。隔壁 Origami 管的 USDT 90 天,折价 0.9794。差这 0.0007,年化愣是扒走 0.3 个点。
你要觉得这是市场随机波动,那 Keyrock 金库底下 idle→Morpho 那条管子 62% 的配比,Origami 只有 48%,这账就对上了。Origami 多塞了一档闲置去 Morpho 吃资金费率,资本效率提上来,就敢给 FT 买家让点折价。反过来说,Keyrock 那期如果隔夜资金率突然抽风,他 62% 的仓位全在 Morpho 里挨捶——你买 FT 时那个漂亮报价,背后是他替你扛了这层“资金率波动税”。
再往下翻历史几期的折价漂移,更有意思。Keyrock 管的短端 30 天,FT 折价从开盘到结算,漂移幅度控制在 0.002 以内,跟尺子画的一样。Origami 的 90 天,中间能抖出 0.005 的振幅——不是他水平差,是他那套“稳曲线”策略允许 Range Order AMM 的铺单宽度更大,衰减线钉得没那么死,给做市商留了喘息空间。
所以你选金库,选的不是 APY 数字,是选“今晚谁替你守夜”。Keyrock 手快,喜欢倒腾短端,资金利用率拉满,但遇上极端行情他第一个动刀;Origami 手稳,铺 90 天吃时间价值,震荡市里你睡得着觉。
我自个儿 1500 U,拆了两半,一半扔 Keyrock 的 30 天,一半给 Origami 的 90 天。不是对冲,是我想看看这俩人下个月谁先手抖——截图我存了,到时候回来对账。
买 FT 之前,点开金库面板看一眼 curator 名字,再扫一眼 idle 配比和历史漂移。这仨数据比 APY 那行大字实在得多。你信 TermMax 协议没问题,但你得知道,每天早上睁眼那个报价,是 curator 凌晨三点调过参数的。 @termmax #TermMax
我盯 TermMax BNB 链上金库盯了两周,发现个怪事。
同一时刻,USDC 90 天那期,Keyrock 管的,FT 折价 0.9801。隔壁 Origami 管的 USDT 90 天,折价 0.9794。差这 0.0007,年化愣是扒走 0.3 个点。
你要觉得这是市场随机波动,那 Keyrock 金库底下 idle→Morpho 那条管子 62% 的配比,Origami 只有 48%,这账就对上了。Origami 多塞了一档闲置去 Morpho 吃资金费率,资本效率提上来,就敢给 FT 买家让点折价。反过来说,Keyrock 那期如果隔夜资金率突然抽风,他 62% 的仓位全在 Morpho 里挨捶——你买 FT 时那个漂亮报价,背后是他替你扛了这层“资金率波动税”。
再往下翻历史几期的折价漂移,更有意思。Keyrock 管的短端 30 天,FT 折价从开盘到结算,漂移幅度控制在 0.002 以内,跟尺子画的一样。Origami 的 90 天,中间能抖出 0.005 的振幅——不是他水平差,是他那套“稳曲线”策略允许 Range Order AMM 的铺单宽度更大,衰减线钉得没那么死,给做市商留了喘息空间。
所以你选金库,选的不是 APY 数字,是选“今晚谁替你守夜”。Keyrock 手快,喜欢倒腾短端,资金利用率拉满,但遇上极端行情他第一个动刀;Origami 手稳,铺 90 天吃时间价值,震荡市里你睡得着觉。
我自个儿 1500 U,拆了两半,一半扔 Keyrock 的 30 天,一半给 Origami 的 90 天。不是对冲,是我想看看这俩人下个月谁先手抖——截图我存了,到时候回来对账。
买 FT 之前,点开金库面板看一眼 curator 名字,再扫一眼 idle 配比和历史漂移。这仨数据比 APY 那行大字实在得多。你信 TermMax 协议没问题,但你得知道,每天早上睁眼那个报价,是 curator 凌晨三点调过参数的。 @TermMax #TermMax
137
·
--
DUSK的账,我拿计算器按了三遍才敢开口
大饼涨得太多了,BTC真可以!
下午等人无聊,把DUSK的释放表又拉了一遍。不是第一次看,但之前一直跟着市场喊“36年长周期”的口号走,没自己动过手。这回认真按了按计算器,怎么说呢,后背有点发凉。
先说结论:前四年释出接近4.7亿枚,占总盘子将近一半。首年新增2.5亿,通胀率干到25%。第二年砍半,1.25亿,第三年再砍半。你说它是“长期释放”没问题,但更准确的说法是“前面四年把大半辈子的饭一口气吃完,后面三十二年慢慢消化”。
我专门去翻了Dusk的浏览器,把每个区块19.86枚的分配路径捋了一遍。80%给生成者不假,但这80%里头有10%是带条件的——不是躺赚,得实际干活验证交易才行。剩下5%给验证委、5%给批准委、10%进基金。这套分法逻辑上挑不出毛病,但关键在于,所有质押收益的大头来自增发,不是手续费。
目前链上日活那个数,说实话,撑不起36%的年化。这不是协议赚钱分给质押人,是把后面年份的币贴补给现在的人。质押收益率看着浮动,其实增发那部分固定得像死工资,手续费那点浮动连零头都算不上。
治理权这块,现在还没真正交到持币人手里。你拿着DUSK能付Gas、能质押,但协议往哪走你说了不算。这个事儿短期不影响价格博弈,但长期看,如果链上真实需求起不来,前期冲进来的通胀会变成持续的抛压。
我不是唱衰,相反,我觉得DUSK这套机制设计得挺自洽——前提是交易量得跟上。要是跟不上的话,早期的高释放就是一把悬在中后期持币者头顶的剑,什么时候落下来,看链上数据说话。我反正先记一笔,等半年后再拉一次表。 #dusk $DUSK @Dusk_Foundation
DUSK的账,我拿计算器按了三遍才敢开口
大饼涨得太多了,BTC真可以!
下午等人无聊,把DUSK的释放表又拉了一遍。不是第一次看,但之前一直跟着市场喊“36年长周期”的口号走,没自己动过手。这回认真按了按计算器,怎么说呢,后背有点发凉。
先说结论:前四年释出接近4.7亿枚,占总盘子将近一半。首年新增2.5亿,通胀率干到25%。第二年砍半,1.25亿,第三年再砍半。你说它是“长期释放”没问题,但更准确的说法是“前面四年把大半辈子的饭一口气吃完,后面三十二年慢慢消化”。
我专门去翻了Dusk的浏览器,把每个区块19.86枚的分配路径捋了一遍。80%给生成者不假,但这80%里头有10%是带条件的——不是躺赚,得实际干活验证交易才行。剩下5%给验证委、5%给批准委、10%进基金。这套分法逻辑上挑不出毛病,但关键在于,所有质押收益的大头来自增发,不是手续费。
目前链上日活那个数,说实话,撑不起36%的年化。这不是协议赚钱分给质押人,是把后面年份的币贴补给现在的人。质押收益率看着浮动,其实增发那部分固定得像死工资,手续费那点浮动连零头都算不上。
治理权这块,现在还没真正交到持币人手里。你拿着DUSK能付Gas、能质押,但协议往哪走你说了不算。这个事儿短期不影响价格博弈,但长期看,如果链上真实需求起不来,前期冲进来的通胀会变成持续的抛压。
我不是唱衰,相反,我觉得DUSK这套机制设计得挺自洽——前提是交易量得跟上。要是跟不上的话,早期的高释放就是一把悬在中后期持币者头顶的剑,什么时候落下来,看链上数据说话。我反正先记一笔,等半年后再拉一次表。 #dusk $DUSK @Dusk
225
·
--
别光盯着APY数字,TermMax的Range Order把利率玩成了"私人订制"
大饼还是强,BTC涨了不少!
啃完TermMax的文档,我发现大多数人压根没看懂Range Order在干嘛。
他们简单贴个"固定利率借贷"的标签就完事了。但你把撮合机制扒开看,会发现这玩意儿是把资金深度和利率曲线直接焊进了订单逻辑里——跟你去Uniswap V3挂单做市一个道理,只不过这边定价的是钱的时间价值。
拆解FT代币的流转才真有意思。你不是简单地存钱、拿利息,而是看着本金和利息部分被拆开,各自去找XT做交换,最后拼装成一个债务代币。那个固定利率不是页面参数,它实打实地跑在代币的铸造、拆分、兑换里头。GT记录你的仓位,到期了怎么交割、清算,整个流程走下来,跟普通DeFi借贷完全两码事。
现在市面上绝大多数借贷协议,利率跟着资金利用率上蹿下跳。你开个仓,下个月收益成本是多少?全靠猜。TermMax这套玩法,开仓那一刻就把利率和到期时间锁死了,还配了Vault和杠杆工具帮你滚雪球。
但我还是有保留意见。
可预测收益这个饼要画圆,前提是借贷两边都得有真实需求。光靠机制设计漂亮没用,得看真实用户愿不愿意拿真金白银来买单。链上固定收益到底能不能跑起来,不看协议吹得多响,看流动性深度说话——利率是价格,流动性才是那个价格到底跟你有没有关系的答案。
这就引出一个我一直在琢磨的问题:DeFi未来的大方向,到底是奔着这种确定性强的固定收益去,还是继续偏好浮动利率的灵活度?我看悬,但TermMax至少把选择题摆桌上了。 @termmax #TermMax
别光盯着APY数字,TermMax的Range Order把利率玩成了"私人订制"
大饼还是强,BTC涨了不少!
啃完TermMax的文档,我发现大多数人压根没看懂Range Order在干嘛。
他们简单贴个"固定利率借贷"的标签就完事了。但你把撮合机制扒开看,会发现这玩意儿是把资金深度和利率曲线直接焊进了订单逻辑里——跟你去Uniswap V3挂单做市一个道理,只不过这边定价的是钱的时间价值。
拆解FT代币的流转才真有意思。你不是简单地存钱、拿利息,而是看着本金和利息部分被拆开,各自去找XT做交换,最后拼装成一个债务代币。那个固定利率不是页面参数,它实打实地跑在代币的铸造、拆分、兑换里头。GT记录你的仓位,到期了怎么交割、清算,整个流程走下来,跟普通DeFi借贷完全两码事。
现在市面上绝大多数借贷协议,利率跟着资金利用率上蹿下跳。你开个仓,下个月收益成本是多少?全靠猜。TermMax这套玩法,开仓那一刻就把利率和到期时间锁死了,还配了Vault和杠杆工具帮你滚雪球。
但我还是有保留意见。
可预测收益这个饼要画圆,前提是借贷两边都得有真实需求。光靠机制设计漂亮没用,得看真实用户愿不愿意拿真金白银来买单。链上固定收益到底能不能跑起来,不看协议吹得多响,看流动性深度说话——利率是价格,流动性才是那个价格到底跟你有没有关系的答案。
这就引出一个我一直在琢磨的问题:DeFi未来的大方向,到底是奔着这种确定性强的固定收益去,还是继续偏好浮动利率的灵活度?我看悬,但TermMax至少把选择题摆桌上了。 @TermMax #TermMax
29
·
--
别被“零知识”蒙了眼,Dusk 的智能合约究竟卡在谁的内存里?
大饼涨了一点,BTC还是可以的!
打盘看久了就知道,很多写着“ZK隐私”的链,落地测试时跑得像80年代的拨号上网。大家都在夸零知识证明有多绝妙、隐私保护有多彻底,但我每次盯着测试节点,最担心的根本不是电路算得够不够快,而是密码学约束把证明体积撑大之后,节点处理交易的那个“瞬间顿挫”。
搞底层架构的都知道,ZK-SNARKs 也好,PLONK 也好,证明生成出来总得有人验。Dusk 在架构里引入 Piecrust 这套 WASM 虚拟机,打的算盘很清楚:既要让隐私合约的零知识状态转换过得去,又不能把普通节点的内存直接挤爆。官方的技术路线图吹得天花花,说零知识验证能在毫秒级完成,但我私底下跑本地节点压测的时候,心里始终存着疑虑——单次验证确实快,可一旦遇到高频资产结算,隐私证明在内存里的驻留时间只要拉长一丢丢,垃圾回收(GC)机制一抖动,节点响应立马出现延迟。
这种工程上的“隐形卡顿”,平时在白皮书里根本看不到。隐私链最怕的不是数学公式推不通,而是现实里节点硬件的参差不齐。要是节点的算力分配策略没调好,或者验证队列堆积,所谓的“秒级隐私结算”分分钟变成“转账请稍候”。真正决定一条隐私公网能不能承载机构级资产的,不是它喊出了多高的安全级别,而是它在面对突发并发时,能不能把内存占用稳定在一个极其平滑的水平线。
技术说到底不是用来拜神作揖的。大家都在赌隐私Layer1的未来,我反倒更在意当算力波动、节点硬件参差不齐的时候,这套虚拟机能不能真的守住“不爆内存”的底线。你觉得隐私和性能这套杠杆,谁能在下一个周期把它彻底平衡好? #dusk $DUSK @Dusk_Foundation
别被“零知识”蒙了眼,Dusk 的智能合约究竟卡在谁的内存里?
大饼涨了一点,BTC还是可以的!
打盘看久了就知道,很多写着“ZK隐私”的链,落地测试时跑得像80年代的拨号上网。大家都在夸零知识证明有多绝妙、隐私保护有多彻底,但我每次盯着测试节点,最担心的根本不是电路算得够不够快,而是密码学约束把证明体积撑大之后,节点处理交易的那个“瞬间顿挫”。
搞底层架构的都知道,ZK-SNARKs 也好,PLONK 也好,证明生成出来总得有人验。Dusk 在架构里引入 Piecrust 这套 WASM 虚拟机,打的算盘很清楚:既要让隐私合约的零知识状态转换过得去,又不能把普通节点的内存直接挤爆。官方的技术路线图吹得天花花,说零知识验证能在毫秒级完成,但我私底下跑本地节点压测的时候,心里始终存着疑虑——单次验证确实快,可一旦遇到高频资产结算,隐私证明在内存里的驻留时间只要拉长一丢丢,垃圾回收(GC)机制一抖动,节点响应立马出现延迟。
这种工程上的“隐形卡顿”,平时在白皮书里根本看不到。隐私链最怕的不是数学公式推不通,而是现实里节点硬件的参差不齐。要是节点的算力分配策略没调好,或者验证队列堆积,所谓的“秒级隐私结算”分分钟变成“转账请稍候”。真正决定一条隐私公网能不能承载机构级资产的,不是它喊出了多高的安全级别,而是它在面对突发并发时,能不能把内存占用稳定在一个极其平滑的水平线。
技术说到底不是用来拜神作揖的。大家都在赌隐私Layer1的未来,我反倒更在意当算力波动、节点硬件参差不齐的时候,这套虚拟机能不能真的守住“不爆内存”的底线。你觉得隐私和性能这套杠杆,谁能在下一个周期把它彻底平衡好? #dusk $DUSK @Dusk
1
112
·
--
很多朋友跑来问我,这次TermMax拉出200万TMX的奖池,是不是又一场普通的流动性发钱?深度研究了他们的任务设计逻辑后,我倒觉得这更像是一场针对Web3用户画像的博弈筛选。
大饼开始上涨,BTC还是很强的!
过去绝大多数项目做Airdrop或者生态激励,最头疼的就是Sybil攻击——水军脚本把池子抽干,真正的生态贡献者反倒没分到一杯羹。TermMax这次聪明的地方,在于把“资产证明”和“贡献度”做了一次彻底的物理隔离。
注意到那个看似不起眼的“2个Alpha积分门槛”没?积分本质上是链上历史行为的信誉沉淀,这一设置直接把零成本的批量小号挡在了门外。170万TMX分配给8万大众名额,看似是给散户人人有份的普惠抽奖,实则是用极其微小的边际成本,在短期内给链上构建了一张极为庞大的真实活跃节点网络。
真正有意思的是另外30万TMX的内容赛道。选在8.17–8.21这个时间节点,搭配8月24日的人工核验,时间紧、任务重,明显是要在短期内强制挤压出高浓度的专业声量。单人300 TMX的预期收益,实际上是给优质内容生产者开出的一份“链上猎头提成”。项目方用低成本撬动流动性注意力,优质创作者拿Token贴补研发与调研成本,两边都不亏。
老实讲,搞这种“防女巫+双轨激励”机制,项目方确实下了心思。但后续能不能把这批被Alpha积分过滤出来的“质量用户”沉淀为 protocol 的长期流动性,光靠一次性的Token分发恐怕远远不够,机制创新之后,终究还得看核心产品的利息曲线和对冲效率够不够硬扎。
那么问题来了,面对这场精心设计的博弈,你是打算花两分钟把基础低保收入囊中,还是准备支起架子,拿深度内容去啃那块最硬的蛋糕? @termmax #TermMax
很多朋友跑来问我,这次TermMax拉出200万TMX的奖池,是不是又一场普通的流动性发钱?深度研究了他们的任务设计逻辑后,我倒觉得这更像是一场针对Web3用户画像的博弈筛选。
大饼开始上涨,BTC还是很强的!
过去绝大多数项目做Airdrop或者生态激励,最头疼的就是Sybil攻击——水军脚本把池子抽干,真正的生态贡献者反倒没分到一杯羹。TermMax这次聪明的地方,在于把“资产证明”和“贡献度”做了一次彻底的物理隔离。
注意到那个看似不起眼的“2个Alpha积分门槛”没?积分本质上是链上历史行为的信誉沉淀,这一设置直接把零成本的批量小号挡在了门外。170万TMX分配给8万大众名额,看似是给散户人人有份的普惠抽奖,实则是用极其微小的边际成本,在短期内给链上构建了一张极为庞大的真实活跃节点网络。
真正有意思的是另外30万TMX的内容赛道。选在8.17–8.21这个时间节点,搭配8月24日的人工核验,时间紧、任务重,明显是要在短期内强制挤压出高浓度的专业声量。单人300 TMX的预期收益,实际上是给优质内容生产者开出的一份“链上猎头提成”。项目方用低成本撬动流动性注意力,优质创作者拿Token贴补研发与调研成本,两边都不亏。
老实讲,搞这种“防女巫+双轨激励”机制,项目方确实下了心思。但后续能不能把这批被Alpha积分过滤出来的“质量用户”沉淀为 protocol 的长期流动性,光靠一次性的Token分发恐怕远远不够,机制创新之后,终究还得看核心产品的利息曲线和对冲效率够不够硬扎。
那么问题来了,面对这场精心设计的博弈,你是打算花两分钟把基础低保收入囊中,还是准备支起架子,拿深度内容去啃那块最硬的蛋糕? @TermMax #TermMax
113
·
--
很多人还没反应过来,Dusk 在隐私RWA赛道偷跑的这套“身份合规链”有多狠
大饼涨到64000,BTC还是有实力!
这两天仔细盘了盘 Dusk 的身份与访问控制层,不得不说,它在“合规隐私”这块摸到的门道,比绝大多数只会在测试网发代币的项目深得多。
大家聊 RWA 或者机构资管链上化,最头疼的就是 KYC/AML 怎么和隐私兼容。传统做法要么是把用户敏感身份数据直接硬编码到链下服务器,一旦被黑全盘皆输;要么就是粗暴地搞全匿名,结果直接被监管部门一枪毙掉。Dusk 这套方案的巧妙之处,在于它直接把零知识证明(ZKP)拿来做“可选择性披露的身份凭证”。
在具体结算场景里,机构投资者根本不需要把底层身份明细暴露给公众节点,系统只需要在密码学层面验证“你确实拥有特定合格投资者资质”就够了。这种设计直接砸碎了传统金融机构入场的最大的心理防线——既满足了 FATF 等监管机构对于反洗钱的硬性追溯要求,又保护了高净值客户和机构仓位的隐私保护需求。
说白了,机构要的从来不是毫无底线的纯匿名,而是“只对合规方可见、对公众隐匿”的受控隐私。当大家还在纠结以太坊 L2 费用又降了多少的时候,Dusk 已经在底层把证券发行的全流程合规基础设施打通了。这种专为传统金融套壳上链准备的“硬核拼图”,才是真正能把千亿级现实资金撬进 Web3 的钥匙。 @Dusk_Foundation $DUSK #dusk
很多人还没反应过来,Dusk 在隐私RWA赛道偷跑的这套“身份合规链”有多狠
大饼涨到64000,BTC还是有实力!
这两天仔细盘了盘 Dusk 的身份与访问控制层,不得不说,它在“合规隐私”这块摸到的门道,比绝大多数只会在测试网发代币的项目深得多。
大家聊 RWA 或者机构资管链上化,最头疼的就是 KYC/AML 怎么和隐私兼容。传统做法要么是把用户敏感身份数据直接硬编码到链下服务器,一旦被黑全盘皆输;要么就是粗暴地搞全匿名,结果直接被监管部门一枪毙掉。Dusk 这套方案的巧妙之处,在于它直接把零知识证明(ZKP)拿来做“可选择性披露的身份凭证”。
在具体结算场景里,机构投资者根本不需要把底层身份明细暴露给公众节点,系统只需要在密码学层面验证“你确实拥有特定合格投资者资质”就够了。这种设计直接砸碎了传统金融机构入场的最大的心理防线——既满足了 FATF 等监管机构对于反洗钱的硬性追溯要求,又保护了高净值客户和机构仓位的隐私保护需求。
说白了,机构要的从来不是毫无底线的纯匿名,而是“只对合规方可见、对公众隐匿”的受控隐私。当大家还在纠结以太坊 L2 费用又降了多少的时候,Dusk 已经在底层把证券发行的全流程合规基础设施打通了。这种专为传统金融套壳上链准备的“硬核拼图”,才是真正能把千亿级现实资金撬进 Web3 的钥匙。 @Dusk $DUSK #dusk
142
·
--
都在赌TMX的固定供应,我咋盯着那根解锁曲线脊背发凉?
大饼跌了吗,BTC真是稳啊!
说实话,一听到“10亿枚封顶”这种硬通货叙事,我脑子里绷着的那根弦反而紧了。这圈子最怕的就是所有人对一个明牌逻辑达成高度共识,那往往意味着定价权早就不在散户手里了。固定供应这个及格线,TMX是画上了,但真正让我愿意把屁股焊在凳子上的,是它那个“延迟满足”的筹码释放机制。
你去看那个分配比例,团队和机构整齐划一的12个月cliff,这明摆着是把海量抛压硬生生往后挪了一个经济周期。往好里说,这是给社区留足情绪发酵的时间;往坏了想,那就是把达摩克利斯之剑悬在了明年的Q3。不过至少,这比那些上线即高潮、随后一路泄洪的项目体面得多——操盘手懂规矩,咱们才能坐下来聊点深度的。
我真正愿意赌的那部分,其实是TermMax把自己绑死在真实收益率这条船上的决心。市面上炒“固定利率”概念的多,真能把FT/XT的借贷费和清算费揉碎了反哺给sTMX持有者的,少。这玩意儿有点像币圈的“高息债券”,关键指标不是看它喊什么口号,得扒开TVL和日活数据,看那个手续费流水能不能像自来水一样源源不断。Pendle把浮动利率的心智占了大半,TermMax拉来Cumberland和HashKey走机构化固收的路线,这步棋明显是想吃透那批从TradFi溢出来的稳健资金。
当然,风险我也得把丑话说前头。TGE后的头仨月就是照妖镜,别看现在模型跑得顺,解锁洪峰一来,散户那点可怜的流动性根本接不住机构的冰山。我的策略很简单,盯着质押率的斜率和手续费的增长曲线,这俩数字但凡有一个掉头往下,所谓的稀缺叙事立马变遮羞布。撑得住,咱们另眼相看;撑不住,就当花钱买了教训。 @termmax #TermMax
都在赌TMX的固定供应,我咋盯着那根解锁曲线脊背发凉?
大饼跌了吗,BTC真是稳啊!
说实话,一听到“10亿枚封顶”这种硬通货叙事,我脑子里绷着的那根弦反而紧了。这圈子最怕的就是所有人对一个明牌逻辑达成高度共识,那往往意味着定价权早就不在散户手里了。固定供应这个及格线,TMX是画上了,但真正让我愿意把屁股焊在凳子上的,是它那个“延迟满足”的筹码释放机制。
你去看那个分配比例,团队和机构整齐划一的12个月cliff,这明摆着是把海量抛压硬生生往后挪了一个经济周期。往好里说,这是给社区留足情绪发酵的时间;往坏了想,那就是把达摩克利斯之剑悬在了明年的Q3。不过至少,这比那些上线即高潮、随后一路泄洪的项目体面得多——操盘手懂规矩,咱们才能坐下来聊点深度的。
我真正愿意赌的那部分,其实是TermMax把自己绑死在真实收益率这条船上的决心。市面上炒“固定利率”概念的多,真能把FT/XT的借贷费和清算费揉碎了反哺给sTMX持有者的,少。这玩意儿有点像币圈的“高息债券”,关键指标不是看它喊什么口号,得扒开TVL和日活数据,看那个手续费流水能不能像自来水一样源源不断。Pendle把浮动利率的心智占了大半,TermMax拉来Cumberland和HashKey走机构化固收的路线,这步棋明显是想吃透那批从TradFi溢出来的稳健资金。
当然,风险我也得把丑话说前头。TGE后的头仨月就是照妖镜,别看现在模型跑得顺,解锁洪峰一来,散户那点可怜的流动性根本接不住机构的冰山。我的策略很简单,盯着质押率的斜率和手续费的增长曲线,这俩数字但凡有一个掉头往下,所谓的稀缺叙事立马变遮羞布。撑得住,咱们另眼相看;撑不住,就当花钱买了教训。 @TermMax #TermMax
138
·
--
没有“锁”的隐私,不过是给违规开后门
老做链上分析的朋友,一听说隐私链,第一反应往往是“黑盒”、“洗钱”或者“隐匿追踪”。现实里真要让机构资产上链,法务和风控的第一问绝不是“你能帮我藏多深”,而是“当监管要看凭证时,你能给谁看?凭什么给他看?”
大饼还在63000徘徊,BTC还能上去吗?
把隐私做成绝对的不可见,技术上挺酷,商业上其实是一条死路。真正的机构级隐私,从来不是把数据一关了之,而是把控制权交还给资产发行方——选择性披露,才是合规隐私的底裤。
就拿 @Dusk 来说,它做 ZK(零知识证明)的思路就很接地气。它不是为了让你在链上销声匿迹,而是让你的身份验证、交易额度、转让限制在不泄露底层敏感数据的前提下,依然能过得了节点的验证。说白了,这就好比你进酒吧验身份证,对方只需要知道你满没满 21 岁,根本不需要知道你家住哪儿、叫什么名字。
某些项目方总喜欢把“完全匿名”当噱头,在牛市里赚足了眼球,等合规靴子一落地,立马被交易所和清算机构扫地出门。没有审计通道的隐私,只是把合规风险给藏起来了;而带有合规选择权的技术,才是真正在给RWA(真实世界资产)铺路。
$DUSK 抓住了机构资产上链最尴尬的死穴。不搞虚头巴脑的盲目隐私,把可审查性做进底层的隐私框架里,这路子看似走得慢,但等正规军进场的时候,大家才会发现,只有带锁的门,人家才敢放心把资产搬进来。 @Dusk_Foundation $DUSK #dusk
没有“锁”的隐私,不过是给违规开后门
老做链上分析的朋友,一听说隐私链,第一反应往往是“黑盒”、“洗钱”或者“隐匿追踪”。现实里真要让机构资产上链,法务和风控的第一问绝不是“你能帮我藏多深”,而是“当监管要看凭证时,你能给谁看?凭什么给他看?”
大饼还在63000徘徊,BTC还能上去吗?
把隐私做成绝对的不可见,技术上挺酷,商业上其实是一条死路。真正的机构级隐私,从来不是把数据一关了之,而是把控制权交还给资产发行方——选择性披露,才是合规隐私的底裤。
就拿 @Dusk 来说,它做 ZK(零知识证明)的思路就很接地气。它不是为了让你在链上销声匿迹,而是让你的身份验证、交易额度、转让限制在不泄露底层敏感数据的前提下,依然能过得了节点的验证。说白了,这就好比你进酒吧验身份证,对方只需要知道你满没满 21 岁,根本不需要知道你家住哪儿、叫什么名字。
某些项目方总喜欢把“完全匿名”当噱头,在牛市里赚足了眼球,等合规靴子一落地,立马被交易所和清算机构扫地出门。没有审计通道的隐私,只是把合规风险给藏起来了;而带有合规选择权的技术,才是真正在给RWA(真实世界资产)铺路。
$DUSK 抓住了机构资产上链最尴尬的死穴。不搞虚头巴脑的盲目隐私,把可审查性做进底层的隐私框架里,这路子看似走得慢,但等正规军进场的时候,大家才会发现,只有带锁的门,人家才敢放心把资产搬进来。 @Dusk $DUSK #dusk
89
·
--
跟 Monero 较劲了,隐私赛道真正的“成人礼”是学会怎么开门
大饼还在63000,BTC上不去了!
说句掏心窝的话,几年前我也是个“隐私原教旨主义者”。看着 Monero 那套环签名的操作逻辑,把交易发送方、接收方、金额像扔进搅拌机一样跟一堆陌生人的 UTXO 彻底糊成一团,当时真觉得头皮发麻——这东西硬核、纯粹,把“抗审查”三个字写进了基因里。
后来一门心思想拿隐私链做点正经生意,才结结实实撞了南墙。Monero、Zcash 早期那种玩法,说白了就是把自家门窗砌死、连条缝都不留的小黑屋。隐私是拉满了,谁也甭想瞅一眼,可问题在于,屋里没采光、没燃气,物业来了都敲不开门。你想拿它融资、过审计、上交易所?主流机构一看是“不可审计”的匿名资产,直接拒之门外。
这也是我后来重新打量 @Dusk 的原因。这帮人走的路子挺鸡贼——不砌墙了,改装“智能窗帘”。平时 Phoenix 模型拉着帘子,零知识证明把交易捂得严严实实;可一旦监管或审计需要,拿着 Moonlight 模型的“钥匙”能掀开一角自证清白,甚至连交易对手都能通过查看密钥确认来源。这跟 Zcash 那种“你要么透明裸奔要么彻底隐身”的二选一完全不是一码事。
当然,我心里也犯嘀咕。这钥匙搁在监管手里,跟传统金融那套 KYC 到底能拉开多大距离?别到头来只是把“匿名币”换个马甲叫“可查币”,自由没了,合规的麻烦也没真省下多少。不过话说回来,机构要的不是“绝对自由”,他们想要的是“在藏着商业机密的同时,还能在监管面前证明清白”。Dusk 至少看懂了这层需求。
方向我认,仓位还捏着不敢放。DYOR。各位觉得,隐私这事儿,到底是“谁都查不到”重要,还是“只让该看的人看到”重要? @Dusk_Foundation $DUSK #dusk
跟 Monero 较劲了,隐私赛道真正的“成人礼”是学会怎么开门
大饼还在63000,BTC上不去了!
说句掏心窝的话,几年前我也是个“隐私原教旨主义者”。看着 Monero 那套环签名的操作逻辑,把交易发送方、接收方、金额像扔进搅拌机一样跟一堆陌生人的 UTXO 彻底糊成一团,当时真觉得头皮发麻——这东西硬核、纯粹,把“抗审查”三个字写进了基因里。
后来一门心思想拿隐私链做点正经生意,才结结实实撞了南墙。Monero、Zcash 早期那种玩法,说白了就是把自家门窗砌死、连条缝都不留的小黑屋。隐私是拉满了,谁也甭想瞅一眼,可问题在于,屋里没采光、没燃气,物业来了都敲不开门。你想拿它融资、过审计、上交易所?主流机构一看是“不可审计”的匿名资产,直接拒之门外。
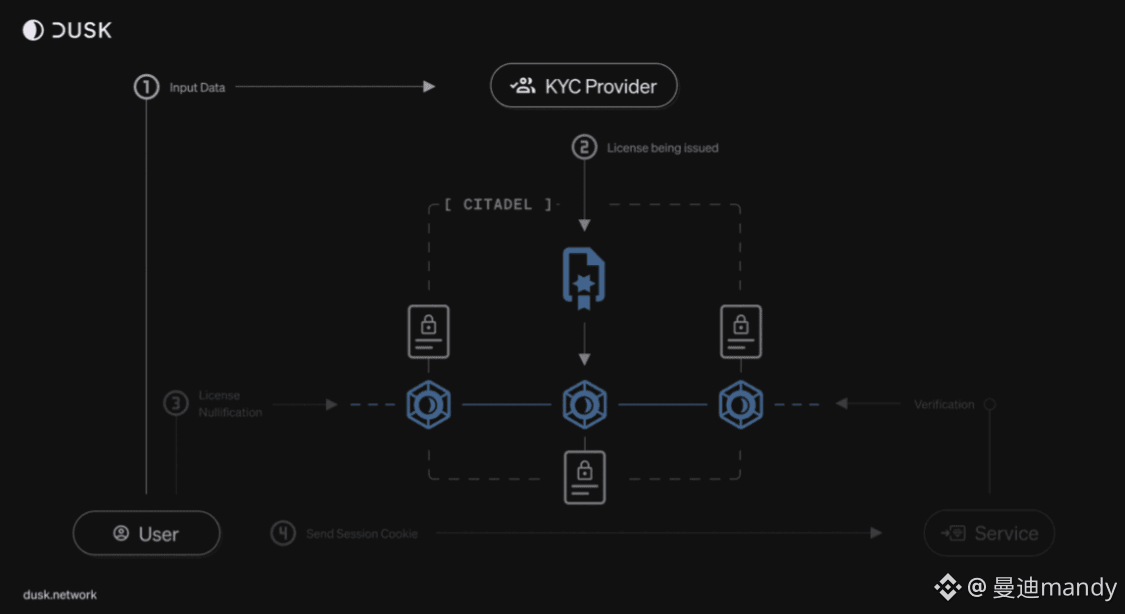
这也是我后来重新打量 @Dusk 的原因。这帮人走的路子挺鸡贼——不砌墙了,改装“智能窗帘”。平时 Phoenix 模型拉着帘子,零知识证明把交易捂得严严实实;可一旦监管或审计需要,拿着 Moonlight 模型的“钥匙”能掀开一角自证清白,甚至连交易对手都能通过查看密钥确认来源。这跟 Zcash 那种“你要么透明裸奔要么彻底隐身”的二选一完全不是一码事。
当然,我心里也犯嘀咕。这钥匙搁在监管手里,跟传统金融那套 KYC 到底能拉开多大距离?别到头来只是把“匿名币”换个马甲叫“可查币”,自由没了,合规的麻烦也没真省下多少。不过话说回来,机构要的不是“绝对自由”,他们想要的是“在藏着商业机密的同时,还能在监管面前证明清白”。Dusk 至少看懂了这层需求。
方向我认,仓位还捏着不敢放。DYOR。各位觉得,隐私这事儿,到底是“谁都查不到”重要,还是“只让该看的人看到”重要? @Dusk $DUSK #dusk
120
·
--
下午四点,你的券商下班了,但你的钱还在加班。
大饼不错哦,BTC稳定住了!
说个真事儿。上个月我盯一个美股盘后财报,等到晚上十点数据出来,想动一下仓位,APP弹窗提示“当前为非交易时段”。我就盯着那个红色的提示框看了三秒,然后锁屏睡觉了——不是不想骂,是骂过太多次了。
纳斯达克下午四点关门这事儿,放在2026年看,跟银行周日不营业一样魔幻。你想想,全球投资者想买卖一家美国公司的股票,得掐着北京时间晚上九点半到凌晨四点这个窗口,过了四点?对不起,等明天。机构有盘后通道,散户没有,这个剪刀差不是信息差,是规则本身就偏心。
所以我完全理解币安为什么推bStocks。它把交易权还给你了,24小时想动就动,一秒结算。但我试完之后脑子里冒出来的问题是:前台能7x24,后台呢?
传统清算那套,T+1、人工对账、托管行五点下班——前台跑马拉松,后台还在练百米冲刺,跑不远的。股票上链从来不是什么“概念”,它要解决的是整个结算体系的重构。交易即结算,确认即终局,这才是24h市场该配的底座。
这就是Dusk在做的事。它的DuskDS结算层,确定性最终性,没有“等一天再说”这回事。合规直接写在协议层,和荷兰NPEX的合作等于把受监管的市场搬进链上闭环。我关注它主网进展有一阵了,DuskEVM一上线,开发者拿Foundry那套工具就能搭这类应用,门槛比你想的低得多。
bStocks证明了需求存在,Dusk在修那条能跑通全天候市场的路。一个跑前台,一个修后台,RWA这盘棋两边的棋子都落下来了。
当然,主网没跑起来之前,这些都是推演。但你说传统券商那套作息时间该不该进博物馆?我反正是找不到替它辩护的理由。 @Dusk_Foundation $DUSK #dusk
下午四点,你的券商下班了,但你的钱还在加班。
大饼不错哦,BTC稳定住了!
说个真事儿。上个月我盯一个美股盘后财报,等到晚上十点数据出来,想动一下仓位,APP弹窗提示“当前为非交易时段”。我就盯着那个红色的提示框看了三秒,然后锁屏睡觉了——不是不想骂,是骂过太多次了。
纳斯达克下午四点关门这事儿,放在2026年看,跟银行周日不营业一样魔幻。你想想,全球投资者想买卖一家美国公司的股票,得掐着北京时间晚上九点半到凌晨四点这个窗口,过了四点?对不起,等明天。机构有盘后通道,散户没有,这个剪刀差不是信息差,是规则本身就偏心。
所以我完全理解币安为什么推bStocks。它把交易权还给你了,24小时想动就动,一秒结算。但我试完之后脑子里冒出来的问题是:前台能7x24,后台呢?
传统清算那套,T+1、人工对账、托管行五点下班——前台跑马拉松,后台还在练百米冲刺,跑不远的。股票上链从来不是什么“概念”,它要解决的是整个结算体系的重构。交易即结算,确认即终局,这才是24h市场该配的底座。
这就是Dusk在做的事。它的DuskDS结算层,确定性最终性,没有“等一天再说”这回事。合规直接写在协议层,和荷兰NPEX的合作等于把受监管的市场搬进链上闭环。我关注它主网进展有一阵了,DuskEVM一上线,开发者拿Foundry那套工具就能搭这类应用,门槛比你想的低得多。
bStocks证明了需求存在,Dusk在修那条能跑通全天候市场的路。一个跑前台,一个修后台,RWA这盘棋两边的棋子都落下来了。
当然,主网没跑起来之前,这些都是推演。但你说传统券商那套作息时间该不该进博物馆?我反正是找不到替它辩护的理由。 @Dusk $DUSK #dusk
119
·
--
别只盯“隐私”了,Dusk真正的狠招,在链上资产的“生命周期”里
大饼还在涨,BTC有希望了!
大家聊 @Dusk,十有八九都在吵 Phoenix 隐私模型到底隐不隐私,或者赞叹 PLONK 证明有多快。但我翻完这套架构,最直观的感受其实是:大家都把劲儿使错地方了。
金融机构不敢轻易把 RWA 搬进 Web3,绝不仅仅是因为怕泄露持仓。真正的死穴,是传统金融资产从发行、派息、分红,到清算、追索的整套动态规则,在公共链上根本无处安放。
DuskDS 搞的“公开+隐私”双转账体系,技术上固然精致,但它最硬核的地方,其实是试图用智能合约把资产的“全生命周期”给标准化了。比如股权派息时,既要保证股东身份通过合规校验,又不能把整个持仓明细暴露给全网;甚至资产出纠纷需要司法冻结时,链上得有明确的规则回应,而不是靠去中心化节点的口头表决。
可话说回来,机制再漂亮,落地也是硬骨头。
如果资产发行的最终控制权还是死死拧在几家传统中介手里,那这套链上基础设施,说白了不就成了高级点的后台数据库?用户来玩,图的是结算效率和资产自负,可不是换个地方继续看机构脸色。
等 $DUSK 主网资产规模真正跑起来,我倒不关心又签了多少谅解备忘录,我只想盯死三个实打实的数据:RWA 资产的实际链上派息频次、智能合约处置纠纷的平均响应耗时,以及普通节点在验证网络中的真实收益占比。
技术名头再响,不上真刀真枪的真实金融场景跑一圈,终究只是白皮书上的空幻泡影。你觉得呢? @Dusk_Foundation $DUSK #dusk
别只盯“隐私”了,Dusk真正的狠招,在链上资产的“生命周期”里
大饼还在涨,BTC有希望了!
大家聊 @Dusk,十有八九都在吵 Phoenix 隐私模型到底隐不隐私,或者赞叹 PLONK 证明有多快。但我翻完这套架构,最直观的感受其实是:大家都把劲儿使错地方了。
金融机构不敢轻易把 RWA 搬进 Web3,绝不仅仅是因为怕泄露持仓。真正的死穴,是传统金融资产从发行、派息、分红,到清算、追索的整套动态规则,在公共链上根本无处安放。
DuskDS 搞的“公开+隐私”双转账体系,技术上固然精致,但它最硬核的地方,其实是试图用智能合约把资产的“全生命周期”给标准化了。比如股权派息时,既要保证股东身份通过合规校验,又不能把整个持仓明细暴露给全网;甚至资产出纠纷需要司法冻结时,链上得有明确的规则回应,而不是靠去中心化节点的口头表决。
可话说回来,机制再漂亮,落地也是硬骨头。
如果资产发行的最终控制权还是死死拧在几家传统中介手里,那这套链上基础设施,说白了不就成了高级点的后台数据库?用户来玩,图的是结算效率和资产自负,可不是换个地方继续看机构脸色。
等 $DUSK 主网资产规模真正跑起来,我倒不关心又签了多少谅解备忘录,我只想盯死三个实打实的数据:RWA 资产的实际链上派息频次、智能合约处置纠纷的平均响应耗时,以及普通节点在验证网络中的真实收益占比。
技术名头再响,不上真刀真枪的真实金融场景跑一圈,终究只是白皮书上的空幻泡影。你觉得呢? @Dusk $DUSK #dusk
172
·
--
以为藏住持仓就能合规?Dusk 在机构 RWA 结算链条上还少算了一步
最近跟几个欧洲做机构资产代币化(RWA)的做市商朋友聊,发现大家讨论 $DUSK 时,关注点往往放错了地方。
大饼涨起来了,BTC太棒了!
市场习惯把 Dusk 归类为“带合规属性的 ZK 隐私 L1”,但对真正想把真实世界股票或债券搬上链的传统券商来说,隐藏持仓地址和交易金额固然重要,可如果链上清算(Settlement)与 MEV 防范机制没搞定,这种隐私机制反而会变成流动性的噩梦。
在标准 EVM 链上发 RWA,最让机构头疼的是交易意图曝光导致的链上夹子(Front-running)。假设某家金融机构准备在 Dusk 上通过 XSC 发行一笔 5000 万欧元的企业债,并且需要频繁处理链上分红与动态赎回——在交易双方细节都被 ZK 隐藏的前提下,验证节点(Node)如何在不破译密文的情况下,确保高频清算状态变更不被定序器(Sequencer)层面的微观时间差挟持?
Dusk 的白皮书里强调了 Piecrust 虚拟机和 SCA 共识能够实现秒级确定性确权,但实操场景远比沙盒跑跑复杂。欧洲 MiCA 法规即将全面生效,监管层对链上结算终局性(Settlement Finality)的要求极其严苛,当多个机构投资者同时触发复杂的机密智能合约时,隐私零知识证明带来的计算开销,很可能会让状态转换的延迟呈现非线性激增。这个隐藏在隐私背后的“清算抖动”眉角,其实比单纯聊算法高超与否致命得多。
链上隐私从来都不是金融机构落地真正的门槛,如何在保护商业机密的同时保证大额清算的顺畅与零 MEV 损耗才是。如果 XSC 无法在真实金融场景的大额高频结算里跑通这套机制,$DUSK 离真正的欧洲机构资金入场,就依然隔着相当长的距离。 @Dusk_Foundation #dusk
以为藏住持仓就能合规?Dusk 在机构 RWA 结算链条上还少算了一步
最近跟几个欧洲做机构资产代币化(RWA)的做市商朋友聊,发现大家讨论 $DUSK 时,关注点往往放错了地方。
大饼涨起来了,BTC太棒了!
市场习惯把 Dusk 归类为“带合规属性的 ZK 隐私 L1”,但对真正想把真实世界股票或债券搬上链的传统券商来说,隐藏持仓地址和交易金额固然重要,可如果链上清算(Settlement)与 MEV 防范机制没搞定,这种隐私机制反而会变成流动性的噩梦。
在标准 EVM 链上发 RWA,最让机构头疼的是交易意图曝光导致的链上夹子(Front-running)。假设某家金融机构准备在 Dusk 上通过 XSC 发行一笔 5000 万欧元的企业债,并且需要频繁处理链上分红与动态赎回——在交易双方细节都被 ZK 隐藏的前提下,验证节点(Node)如何在不破译密文的情况下,确保高频清算状态变更不被定序器(Sequencer)层面的微观时间差挟持?
Dusk 的白皮书里强调了 Piecrust 虚拟机和 SCA 共识能够实现秒级确定性确权,但实操场景远比沙盒跑跑复杂。欧洲 MiCA 法规即将全面生效,监管层对链上结算终局性(Settlement Finality)的要求极其严苛,当多个机构投资者同时触发复杂的机密智能合约时,隐私零知识证明带来的计算开销,很可能会让状态转换的延迟呈现非线性激增。这个隐藏在隐私背后的“清算抖动”眉角,其实比单纯聊算法高超与否致命得多。
链上隐私从来都不是金融机构落地真正的门槛,如何在保护商业机密的同时保证大额清算的顺畅与零 MEV 损耗才是。如果 XSC 无法在真实金融场景的大额高频结算里跑通这套机制,$DUSK 离真正的欧洲机构资金入场,就依然隔着相当长的距离。 @Dusk #dusk
171
·
--
英特尔的投资逻辑:为什么我现在看好它最近我把目光重新聚焦在英特尔$INTC 上。这家曾经被市场判为“落后巨头”的公司,正在经历一轮扎实的修复,而不是单纯的故事炒作。我看好它的核心,在于制程良率的确定性、代工业务的重估空间,以及半导体缺货周期对追赶者的利好。
先看估值拆分。英特尔可以简单拆成CPU业务和Foundry(代工)两部分。假设明年CPU收入能到150-200亿美元,对应估值大约3000-4000亿美元,这已经不低。真正有弹性的是晶圆厂:账面价值约1000亿美元,目前市场几乎没给溢价,未来可以给到0-6倍的想象空间。关键在于良率。先进制程目前内部良率约80%、对外约60%,每月还在以1-2%的速度稳步提升。良率提升是个单边过程,中间会有波动,但时间站在多头一边。
业绩层面也在验证这个逻辑。最新财报里,收入和毛利率双双超预期,18A制程良率明显改善。外部代工不再只是PPT,已经有了苹果等一串大客户落地。虽然公司加大Capex导致自由现金流承压,股价因此波动,但基本面明显比之前扎实。产能方面,爱尔兰Intel 3制程的爬坡很清晰:2026年初大约6k wspm,年底冲到24k,2027年底目标40k。这直接支撑自身产品和外部代工的放量。
管理层和战略也在转向。前CEO Pat Gelsinger过去几年几乎是孤注一掷地投入良率和产能,恰好卡在半导体大缺货周期之前。新团队更聚焦工程与制造执行力,加速了这个过程。公司过去“卖好资产、买垃圾”的毛病也在减少,资本配置更理性。虽然服务器CPU份额仍被AMD压制,但在整体缺货的环境下,这对英特尔的影响被稀释了——短缺本身就利好有产能、有技术追赶能力的玩家。
市场上不时出现的大额成交,也显示机构在逐步积累筹码。我的看法很简单:未来一到两年,英特尔的核心看点就是良率兑现、代工客户落地和产能释放。回调时可以分批布局,而不是追高。当然,Capex压力和竞争格局仍在,波动难免,但结构性机会已经比过去清晰得多。这不是一夜暴富的票,而是时间站在你这边的中长期机会。
英特尔的投资逻辑:为什么我现在看好它
最近我把目光重新聚焦在英特尔$INTC 上。这家曾经被市场判为“落后巨头”的公司,正在经历一轮扎实的修复,而不是单纯的故事炒作。我看好它的核心,在于制程良率的确定性、代工业务的重估空间,以及半导体缺货周期对追赶者的利好。
先看估值拆分。英特尔可以简单拆成CPU业务和Foundry(代工)两部分。假设明年CPU收入能到150-200亿美元,对应估值大约3000-4000亿美元,这已经不低。真正有弹性的是晶圆厂:账面价值约1000亿美元,目前市场几乎没给溢价,未来可以给到0-6倍的想象空间。关键在于良率。先进制程目前内部良率约80%、对外约60%,每月还在以1-2%的速度稳步提升。良率提升是个单边过程,中间会有波动,但时间站在多头一边。
业绩层面也在验证这个逻辑。最新财报里,收入和毛利率双双超预期,18A制程良率明显改善。外部代工不再只是PPT,已经有了苹果等一串大客户落地。虽然公司加大Capex导致自由现金流承压,股价因此波动,但基本面明显比之前扎实。产能方面,爱尔兰Intel 3制程的爬坡很清晰:2026年初大约6k wspm,年底冲到24k,2027年底目标40k。这直接支撑自身产品和外部代工的放量。
管理层和战略也在转向。前CEO Pat Gelsinger过去几年几乎是孤注一掷地投入良率和产能,恰好卡在半导体大缺货周期之前。新团队更聚焦工程与制造执行力,加速了这个过程。公司过去“卖好资产、买垃圾”的毛病也在减少,资本配置更理性。虽然服务器CPU份额仍被AMD压制,但在整体缺货的环境下,这对英特尔的影响被稀释了——短缺本身就利好有产能、有技术追赶能力的玩家。
市场上不时出现的大额成交,也显示机构在逐步积累筹码。我的看法很简单:未来一到两年,英特尔的核心看点就是良率兑现、代工客户落地和产能释放。回调时可以分批布局,而不是追高。当然,Capex压力和竞争格局仍在,波动难免,但结构性机会已经比过去清晰得多。这不是一夜暴富的票,而是时间站在你这边的中长期机会。
145
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
MetaMaskExitsLidoValidatorsAfterSecurityIncident
2,434 vues
125 mentions
🚨 METAMASK JUST STARTED EXITING ETH VALIDATORS AFTER A SECURITY INCIDENT.
MetaMask says an ongoing security incident hit part of its infrastructure, forcing it to proactively exit affected validators from its non-custodial staking operations. The company says it has found no immediate threat to MetaMask wallets so far.
The key detail?
These validators are tied to Lido staking, and the exit process may temporarily remove ETH from staking while the investigation continues. Lido-related reports say the full exit, withdrawal and re-entry cycle could take up to roughly 45 days.
That means the market should separate two things:
Wallet users are not currently being told they’re at immediate risk.
But validator infrastructure clearly was serious enough to trigger an emergency exit.
And when one of Ethereum’s biggest wallet brands starts pulling validators as a precaution, traders pay attention.
Security incidents don’t need stolen funds to become market-moving.
Sometimes the reaction itself is the signal. 👀
$ETH $LDO
#metamaskexitslidovalidatorsaftersecurityincident
KimHotbae
·0 mentions J’aime
·775 vues
MicronBeatsEarningsLiftsGuidance
5,265 vues
136 mentions
CFTCSubmitsTwoEventContractRulesToWhiteHouse
5,849 vues
163 mentions