
虾仁_
3.9k Publications
虾仁_
Signaler
Bloquer l’utilisateur

Détenteur pour BTC
Trade occasionnellement
2.3 an(s)
37.3K+ Suivis
4.6K+ Abonnés
3.3K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
PINNED
·
--
Avec la salle de chat des crevettes à portée de main, ne vous inquiétez pas pour les ventes à découvert de crypto-monnaie, l'argent entre en toute sécurité dans votre poche !
Avec la salle de chat des crevettes à portée de main, ne vous inquiétez pas pour les ventes à découvert de crypto-monnaie, l'argent entre en toute sécurité dans votre poche !
8
1
21
609
PINNED
·
--
$BTC
{spot}(BTCUSDT)
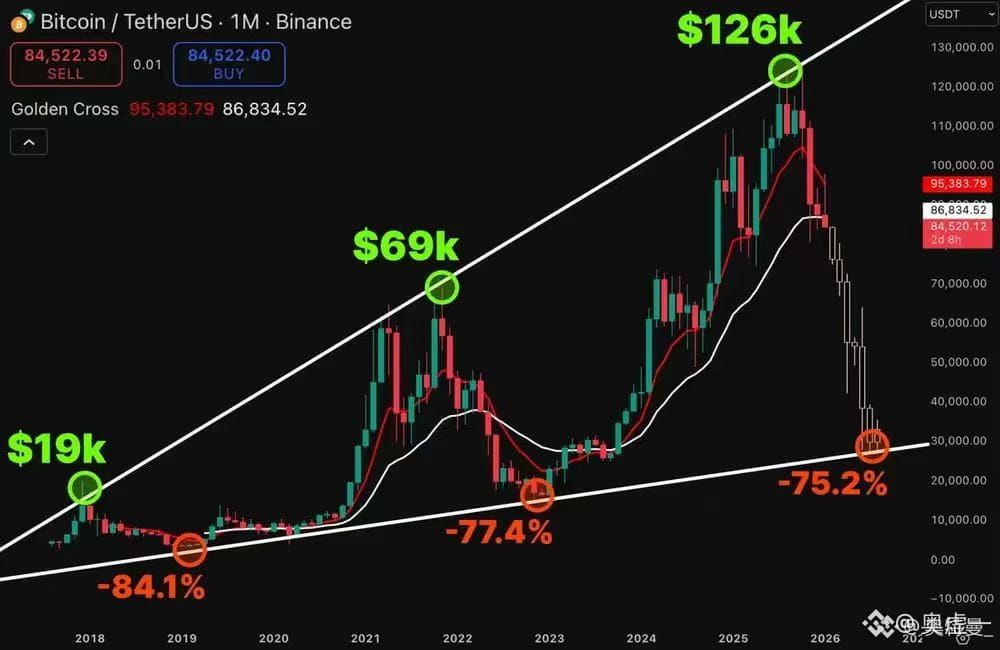
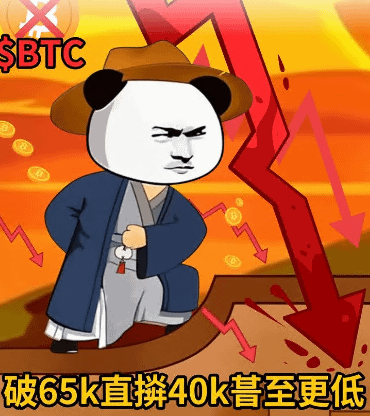
Ensuite vide !! Paniquer à 65k pour descendre à 40k ou même moins bas !!!
Les gros investisseurs vendent par lots, le taux de financement passe en négatif, les baissiers gagnent des subventions + double massacre du capital, un retour à la position est synonyme de chute unilatérale. Paniquer à 65k pour descendre à 40k ou même moins bas, la prochaine grande chute attend là.
$BTC
Ensuite vide !! Paniquer à 65k pour descendre à 40k ou même moins bas !!!
Les gros investisseurs vendent par lots, le taux de financement passe en négatif, les baissiers gagnent des subventions + double massacre du capital, un retour à la position est synonyme de chute unilatérale. Paniquer à 65k pour descendre à 40k ou même moins bas, la prochaine grande chute attend là.
Ensuite vide !! Paniquer à 65k pour descendre à 40k ou même moins bas !!!
Les gros investisseurs vendent par lots, le taux de financement passe en négatif, les baissiers gagnent des subventions + double massacre du capital, un retour à la position est synonyme de chute unilatérale. Paniquer à 65k pour descendre à 40k ou même moins bas, la prochaine grande chute attend là.
1
30
389
·
--
#绿色的泡泡 #muskgk #Abonnez-vous à moi, je m’abonnerai en retour
Aethir, le réseau décentralisé de puissance de calcul GPU, a annoncé aujourd’hui une refonte complète de l’économie du jeton ATH. Les principaux changements sont l’introduction d’un mécanisme de destruction quotidienne d’ATH et le remplacement des frais de plateforme fixes actuels par des frais de réseau variables. Le modèle de destruction sera lancé en novembre 2026, puis appliqué quotidiennement.
Mécanisme de destruction : fondé sur l’activité, vérifiable on-chain
La logique centrale de cette mise à jour consiste à lier directement la réduction de l’offre d’ATH à l’activité réelle du réseau. Les frais de réseau facturés aux clients par la plateforme seront l’unique source des fonds destinés à la destruction. Le volume détruit variera en temps réel en fonction du volume de puissance de calcul réservée : plus le réseau sera actif, plus le volume détruit chaque jour sera important.
Chaque destruction sera envoyée à une adresse publique dédiée :
0x000000000000000000000000000000000000dEaD
Dès leur envoi, les jetons seront définitivement retirés de l’offre en circulation, et cette évolution apparaîtra en temps réel dans les données de circulation des principales plateformes de suivi. Un tableau de bord consacré aux destructions sera mis en ligne en novembre, en même temps que la première opération. Il affichera les volumes d’ATH détruits chaque jour, chaque mois et au total, ainsi que l’historique complet des transactions, afin que chacun puisse les vérifier publiquement. Ce mécanisme a été audité par CertiK.
Frais de réseau variables : un mécanisme de protection en période de marché faible
Les frais de plateforme fixes actuels seront remplacés par des frais de réseau variables. Le nouveau taux, qui reflétera les conditions du marché au moyen du prix moyen pondéré dans le temps (TWAP), sera déterminé par une formule publique, sans possibilité d’intervention humaine.
La logique clé de cette conception est la suivante :
Lorsque le marché faiblit, le taux diminue et la part détruite augmente.
En période de marché baissier, des frais fixes réduisent continuellement les revenus réels des opérateurs. Le mécanisme variable, en s’ajustant en sens inverse, offre un amortisseur à l’ensemble du réseau lorsque les revenus sont sous pression. Les frais n’ont pas de seuil minimum et peuvent tomber à zéro en cas de faiblesse extrême du marché.
Récompenses des Cloud Hosts : un plafond de protection intégré à la formule
Dans son annonce, Aethir a clairement souligné la protection des intérêts des fournisseurs de puissance de calcul GPU (Cloud Hosts). Les frais de réseau variables sont soumis à un plafond strict : ils ne dépasseront jamais la valeur des récompenses des Cloud Hosts. Ce plafond est directement intégré à la formule publique. Tous les revenus dépassant ce plafond reviennent aux Hosts.
Le calendrier d’émission d’ATH destiné aux Cloud Hosts n’est aucunement modifié. Cette mise à jour ne concerne que le mécanisme de frais appliqué à ces récompenses protégées, dont une partie sera utilisée pour détruire des jetons.
Synergie stratégique avec ACCELERATE
Dans son annonce, Aethir a indiqué que l’activité du réseau devrait encore augmenter au cours des prochains mois, à mesure que le programme ACCELERATE développera les capacités de calcul aux États-Unis et en Europe. Les revenus générés par la puissance de calcul de chaque nouveau site mis en service seront soumis au même mécanisme de frais et de destruction. Ainsi, l’expansion des infrastructures physiques se traduira directement par une destruction on-chain d’ATH plus importante.
Calendrier
Novembre 2026
: lancement officiel du modèle de destruction et exécution de la première destruction quotidienne
Novembre 2026
: mise en ligne simultanée du tableau de bord des destructions, avec suivi en temps réel de toutes les opérations
Les destructions seront ensuite effectuées quotidiennement, et les données seront mises à jour chaque semaine dans la documentation officielle sur l’économie du jeton.
L’offre totale du contrat ATH reste fixée à 42 milliards de jetons. Les destructions quotidiennes réduiront continuellement, du côté de l’offre, les nouvelles émissions nettes.
#绿色的泡泡 #muskgk #Abonnez-vous à moi, je m’abonnerai en retour
Aethir, le réseau décentralisé de puissance de calcul GPU, a annoncé aujourd’hui une refonte complète de l’économie du jeton ATH. Les principaux changements sont l’introduction d’un mécanisme de destruction quotidienne d’ATH et le remplacement des frais de plateforme fixes actuels par des frais de réseau variables. Le modèle de destruction sera lancé en novembre 2026, puis appliqué quotidiennement.
Mécanisme de destruction : fondé sur l’activité, vérifiable on-chain
La logique centrale de cette mise à jour consiste à lier directement la réduction de l’offre d’ATH à l’activité réelle du réseau. Les frais de réseau facturés aux clients par la plateforme seront l’unique source des fonds destinés à la destruction. Le volume détruit variera en temps réel en fonction du volume de puissance de calcul réservée : plus le réseau sera actif, plus le volume détruit chaque jour sera important.
Chaque destruction sera envoyée à une adresse publique dédiée :
0x000000000000000000000000000000000000dEaD
Dès leur envoi, les jetons seront définitivement retirés de l’offre en circulation, et cette évolution apparaîtra en temps réel dans les données de circulation des principales plateformes de suivi. Un tableau de bord consacré aux destructions sera mis en ligne en novembre, en même temps que la première opération. Il affichera les volumes d’ATH détruits chaque jour, chaque mois et au total, ainsi que l’historique complet des transactions, afin que chacun puisse les vérifier publiquement. Ce mécanisme a été audité par CertiK.
Frais de réseau variables : un mécanisme de protection en période de marché faible
Les frais de plateforme fixes actuels seront remplacés par des frais de réseau variables. Le nouveau taux, qui reflétera les conditions du marché au moyen du prix moyen pondéré dans le temps (TWAP), sera déterminé par une formule publique, sans possibilité d’intervention humaine.
La logique clé de cette conception est la suivante :
Lorsque le marché faiblit, le taux diminue et la part détruite augmente.
En période de marché baissier, des frais fixes réduisent continuellement les revenus réels des opérateurs. Le mécanisme variable, en s’ajustant en sens inverse, offre un amortisseur à l’ensemble du réseau lorsque les revenus sont sous pression. Les frais n’ont pas de seuil minimum et peuvent tomber à zéro en cas de faiblesse extrême du marché.
Récompenses des Cloud Hosts : un plafond de protection intégré à la formule
Dans son annonce, Aethir a clairement souligné la protection des intérêts des fournisseurs de puissance de calcul GPU (Cloud Hosts). Les frais de réseau variables sont soumis à un plafond strict : ils ne dépasseront jamais la valeur des récompenses des Cloud Hosts. Ce plafond est directement intégré à la formule publique. Tous les revenus dépassant ce plafond reviennent aux Hosts.
Le calendrier d’émission d’ATH destiné aux Cloud Hosts n’est aucunement modifié. Cette mise à jour ne concerne que le mécanisme de frais appliqué à ces récompenses protégées, dont une partie sera utilisée pour détruire des jetons.
Synergie stratégique avec ACCELERATE
Dans son annonce, Aethir a indiqué que l’activité du réseau devrait encore augmenter au cours des prochains mois, à mesure que le programme ACCELERATE développera les capacités de calcul aux États-Unis et en Europe. Les revenus générés par la puissance de calcul de chaque nouveau site mis en service seront soumis au même mécanisme de frais et de destruction. Ainsi, l’expansion des infrastructures physiques se traduira directement par une destruction on-chain d’ATH plus importante.
Calendrier
Novembre 2026
: lancement officiel du modèle de destruction et exécution de la première destruction quotidienne
Novembre 2026
: mise en ligne simultanée du tableau de bord des destructions, avec suivi en temps réel de toutes les opérations
Les destructions seront ensuite effectuées quotidiennement, et les données seront mises à jour chaque semaine dans la documentation officielle sur l’économie du jeton.
L’offre totale du contrat ATH reste fixée à 42 milliards de jetons. Les destructions quotidiennes réduiront continuellement, du côté de l’offre, les nouvelles émissions nettes.
Aethir, le réseau décentralisé de puissance de calcul GPU, a annoncé aujourd’hui une refonte complète de l’économie du jeton ATH. Les principaux changements sont l’introduction d’un mécanisme de destruction quotidienne d’ATH et le remplacement des frais de plateforme fixes actuels par des frais de réseau variables. Le modèle de destruction sera lancé en novembre 2026, puis appliqué quotidiennement.
Mécanisme de destruction : fondé sur l’activité, vérifiable on-chain
La logique centrale de cette mise à jour consiste à lier directement la réduction de l’offre d’ATH à l’activité réelle du réseau. Les frais de réseau facturés aux clients par la plateforme seront l’unique source des fonds destinés à la destruction. Le volume détruit variera en temps réel en fonction du volume de puissance de calcul réservée : plus le réseau sera actif, plus le volume détruit chaque jour sera important.
Chaque destruction sera envoyée à une adresse publique dédiée :
0x000000000000000000000000000000000000dEaD
Dès leur envoi, les jetons seront définitivement retirés de l’offre en circulation, et cette évolution apparaîtra en temps réel dans les données de circulation des principales plateformes de suivi. Un tableau de bord consacré aux destructions sera mis en ligne en novembre, en même temps que la première opération. Il affichera les volumes d’ATH détruits chaque jour, chaque mois et au total, ainsi que l’historique complet des transactions, afin que chacun puisse les vérifier publiquement. Ce mécanisme a été audité par CertiK.
Frais de réseau variables : un mécanisme de protection en période de marché faible
Les frais de plateforme fixes actuels seront remplacés par des frais de réseau variables. Le nouveau taux, qui reflétera les conditions du marché au moyen du prix moyen pondéré dans le temps (TWAP), sera déterminé par une formule publique, sans possibilité d’intervention humaine.
La logique clé de cette conception est la suivante :
Lorsque le marché faiblit, le taux diminue et la part détruite augmente.
En période de marché baissier, des frais fixes réduisent continuellement les revenus réels des opérateurs. Le mécanisme variable, en s’ajustant en sens inverse, offre un amortisseur à l’ensemble du réseau lorsque les revenus sont sous pression. Les frais n’ont pas de seuil minimum et peuvent tomber à zéro en cas de faiblesse extrême du marché.
Récompenses des Cloud Hosts : un plafond de protection intégré à la formule
Dans son annonce, Aethir a clairement souligné la protection des intérêts des fournisseurs de puissance de calcul GPU (Cloud Hosts). Les frais de réseau variables sont soumis à un plafond strict : ils ne dépasseront jamais la valeur des récompenses des Cloud Hosts. Ce plafond est directement intégré à la formule publique. Tous les revenus dépassant ce plafond reviennent aux Hosts.
Le calendrier d’émission d’ATH destiné aux Cloud Hosts n’est aucunement modifié. Cette mise à jour ne concerne que le mécanisme de frais appliqué à ces récompenses protégées, dont une partie sera utilisée pour détruire des jetons.
Synergie stratégique avec ACCELERATE
Dans son annonce, Aethir a indiqué que l’activité du réseau devrait encore augmenter au cours des prochains mois, à mesure que le programme ACCELERATE développera les capacités de calcul aux États-Unis et en Europe. Les revenus générés par la puissance de calcul de chaque nouveau site mis en service seront soumis au même mécanisme de frais et de destruction. Ainsi, l’expansion des infrastructures physiques se traduira directement par une destruction on-chain d’ATH plus importante.
Calendrier
Novembre 2026
: lancement officiel du modèle de destruction et exécution de la première destruction quotidienne
Novembre 2026
: mise en ligne simultanée du tableau de bord des destructions, avec suivi en temps réel de toutes les opérations
Les destructions seront ensuite effectuées quotidiennement, et les données seront mises à jour chaque semaine dans la documentation officielle sur l’économie du jeton.
L’offre totale du contrat ATH reste fixée à 42 milliards de jetons. Les destructions quotidiennes réduiront continuellement, du côté de l’offre, les nouvelles émissions nettes.
2
207
·
--
Grâce à une fonctionnalité intégrée à Amap, j’ai réussi à décrocher un rendez-vous avec une jeune femme mariée.
Grâce à une fonctionnalité intégrée à Amap, j’ai réussi à décrocher un rendez-vous avec une jeune femme mariée.
1
41
·
--
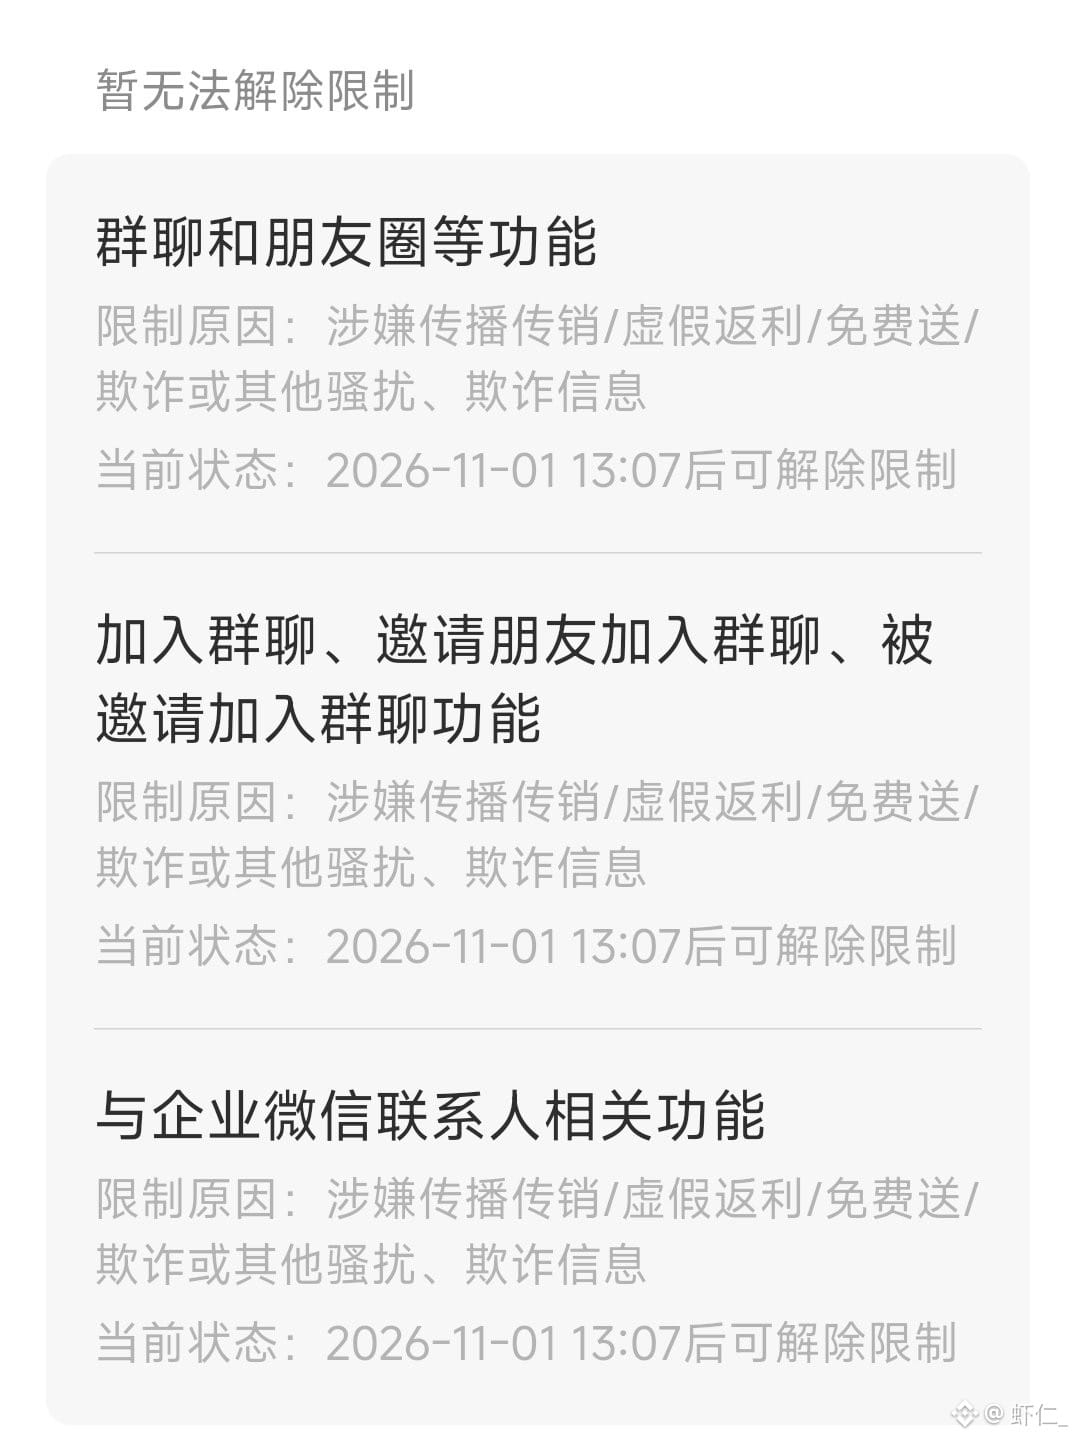
C’est trop abusé, je ne sais plus quoi faire. WeChat est vraiment inutilisable, on ne peut même plus discuter comme avant.
Ne me parlez même pas de Poly sur WeChat, les gars…
Qu’est-ce qui se passe ces derniers temps ?#
C’est trop abusé, je ne sais plus quoi faire. WeChat est vraiment inutilisable, on ne peut même plus discuter comme avant.
Ne me parlez même pas de Poly sur WeChat, les gars…
Qu’est-ce qui se passe ces derniers temps ?#
Ne me parlez même pas de Poly sur WeChat, les gars…
Qu’est-ce qui se passe ces derniers temps ?#
1
205
·
--
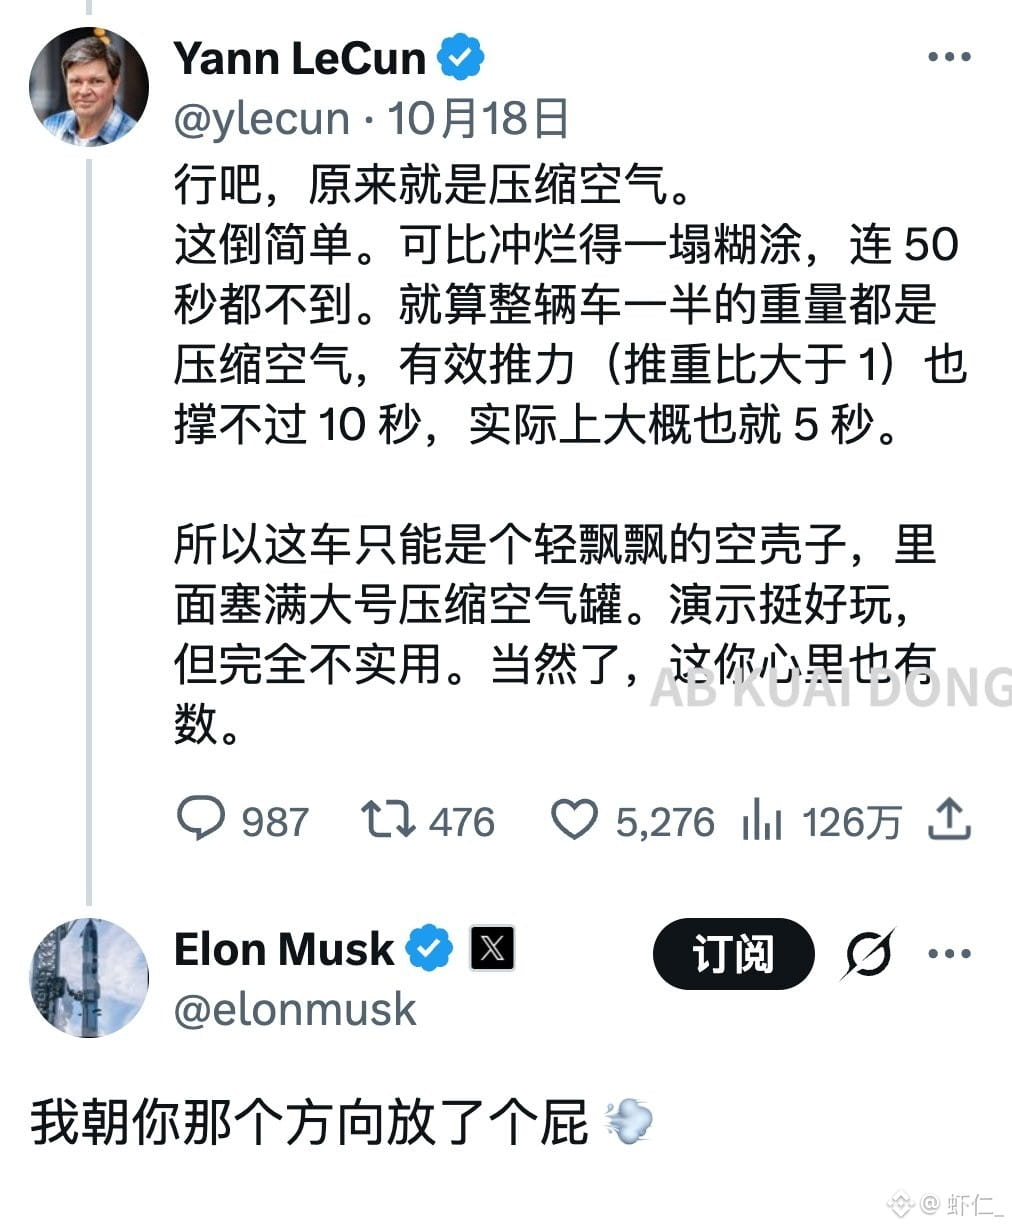
Sur X, on peut voir l’homme le plus riche du monde, Musk, et le père de l’IA, LeCun, lauréat du prix Turing, s’envoyer des piques en ligne.
Le gars critique cette nouvelle voiture de Tesla : poussée trop faible, elle ne tient que quelques secondes, totalement inutile… juste une démo qui ne tient pas la route. Musk lui répond : « J’ai lâché un pet dans ta direction. »
Alors le gars en remet une couche : si tu pètes trop fort, tu vas décoller 🤣
Sur X, on peut voir l’homme le plus riche du monde, Musk, et le père de l’IA, LeCun, lauréat du prix Turing, s’envoyer des piques en ligne.
Le gars critique cette nouvelle voiture de Tesla : poussée trop faible, elle ne tient que quelques secondes, totalement inutile… juste une démo qui ne tient pas la route. Musk lui répond : « J’ai lâché un pet dans ta direction. »
Alors le gars en remet une couche : si tu pètes trop fort, tu vas décoller 🤣
Le gars critique cette nouvelle voiture de Tesla : poussée trop faible, elle ne tient que quelques secondes, totalement inutile… juste une démo qui ne tient pas la route. Musk lui répond : « J’ai lâché un pet dans ta direction. »
Alors le gars en remet une couche : si tu pètes trop fort, tu vas décoller 🤣
2
3
4.3k
·
--
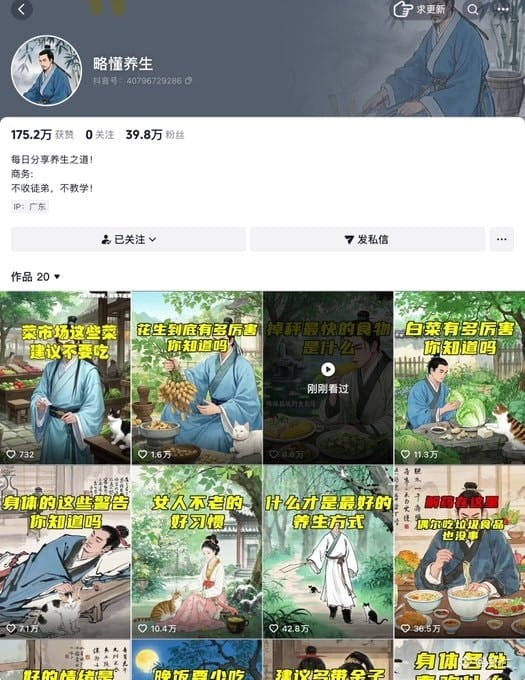
Gagner 400 000 abonnés en 20 jours grâce à DeepSeek
En moins de 20 jours
Créer 20 vidéos d’animation sur le bien-être avec DeepSeek
Et le compte a gagné 400 000 abonnés
Cette vague de création par l’IA nous a vraiment fait entrevoir de nouvelles possibilités de croissance pour les contenus
Gagner 400 000 abonnés en 20 jours grâce à DeepSeek
En moins de 20 jours
Créer 20 vidéos d’animation sur le bien-être avec DeepSeek
Et le compte a gagné 400 000 abonnés
Cette vague de création par l’IA nous a vraiment fait entrevoir de nouvelles possibilités de croissance pour les contenus
En moins de 20 jours
Créer 20 vidéos d’animation sur le bien-être avec DeepSeek
Et le compte a gagné 400 000 abonnés
Cette vague de création par l’IA nous a vraiment fait entrevoir de nouvelles possibilités de croissance pour les contenus
1
160
·
--
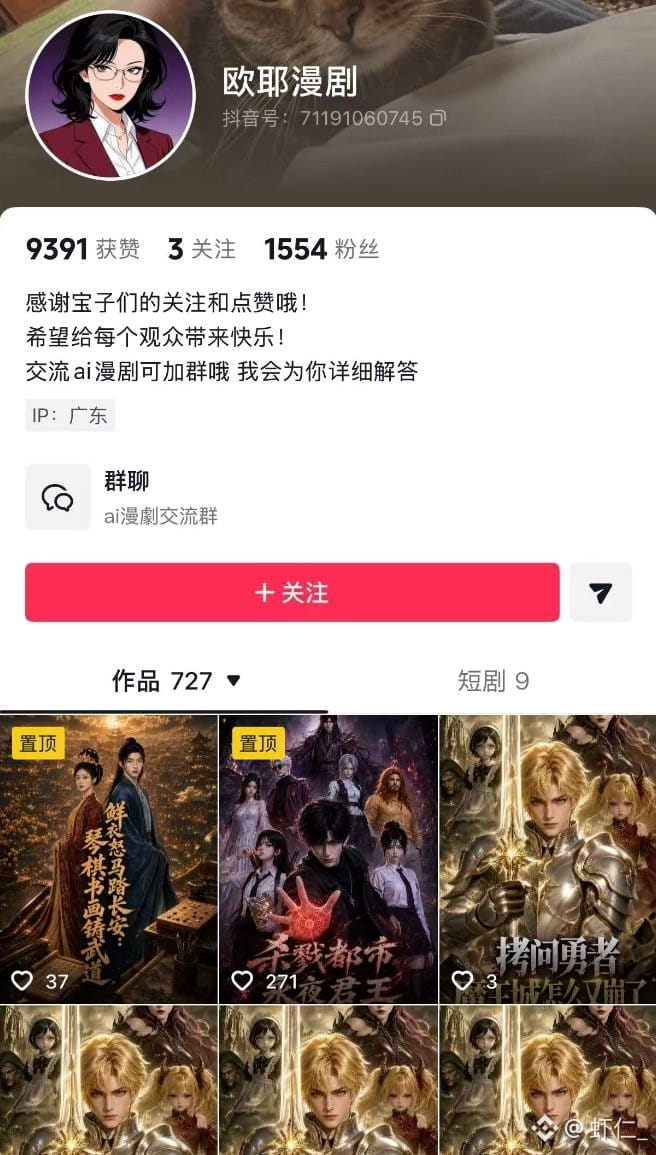
Purée ! Les séries animées créées par IA sont-elles vraiment aussi lucratives ?
Seulement 1 500 abonnés sur Douyin, et 940 000 yuans de revenus en six mois ??
C’est vrai, ça ? Rien qu’en voyant ça, je suis jaloux.
Purée ! Les séries animées créées par IA sont-elles vraiment aussi lucratives ?
Seulement 1 500 abonnés sur Douyin, et 940 000 yuans de revenus en six mois ??
C’est vrai, ça ? Rien qu’en voyant ça, je suis jaloux.
Seulement 1 500 abonnés sur Douyin, et 940 000 yuans de revenus en six mois ??
C’est vrai, ça ? Rien qu’en voyant ça, je suis jaloux.
51
·
--
Putain ! Les séries animées par IA rapportent autant ?
Seulement 1 500 abonnés sur Douyin, et déjà 940 000 de revenus en six mois ??
C'est vrai ? Rien qu'en voyant ça, je suis jaloux.
Putain ! Les séries animées par IA rapportent autant ?
Seulement 1 500 abonnés sur Douyin, et déjà 940 000 de revenus en six mois ??
C'est vrai ? Rien qu'en voyant ça, je suis jaloux.
Seulement 1 500 abonnés sur Douyin, et déjà 940 000 de revenus en six mois ??
C'est vrai ? Rien qu'en voyant ça, je suis jaloux.
64
·
--
#绿色的泡泡 #muskgk #Suivez-moi, je vous suivrai en retour
Rédigé par : Chaoxiang Research
Vendredi, les trois principaux indices boursiers américains ont clôturé en hausse : le S&P 500 a progressé de 0,59 % à 7 811,54 points, le Nasdaq de 0,64 % à 27 366,17 points et le Dow Jones de 0,83 % à 51 654,95 points. Sur la semaine, ils ont respectivement gagné 1,15 %, 0,93 % et 0,64 %. Le secteur des télécommunications a été le plus volatil vendredi : SpaceX a accepté d’acquérir des fréquences basses couvrant l’ensemble des États-Unis, provoquant une forte chute de T-Mobile, AT&T et Verizon, tandis que les valeurs des tours de télécommunications ont fortement progressé. Lumentum, spécialiste des communications optiques, a indiqué que certaines capacités de production de composants optiques étaient déjà réservées jusqu’au début de 2029 ; son action a gagné plus de 5 %. Les valeurs technologiques ont rebondi, mais l’indice des semi-conducteurs de Philadelphie a malgré tout clôturé en baisse. Les investisseurs continuent de chercher, dans la chaîne de valeur de l’IA, les segments où les signes de la demande sont les plus nets.
Les trois grands indices clôturent en hausse, les semi-conducteurs de Philadelphie à contre-courant
Le S&P 500 a progressé de 0,59 % à 7 811,54 points, le Dow Jones de 0,83 % à 51 654,95 points et le Nasdaq de 0,64 % à 27 366,17 points. Les trois indices ont terminé la semaine dans le vert. Le VIX a reculé de 3,70 % à 14,84.
Neuf des onze secteurs du S&P 500 ont progressé. L’immobilier a gagné 1,88 %, la consommation discrétionnaire 1,69 % et la santé 1,58 % ; les services de communication ont perdu 0,40 % et l’énergie 0,18 %. À la Bourse de New York comme au Nasdaq, les valeurs en hausse ont été plus nombreuses que celles en baisse : le rebond de vendredi ne s’est donc pas limité à quelques grandes entreprises technologiques.
Les performances des Sept Magnifiques ont été contrastées. Amazon a gagné 3,29 %, Microsoft 2,38 %, Tesla 2,05 % et Alphabet A 0,97 % ; Meta a perdu 0,31 %, Nvidia 0,52 % et Apple 1,11 %. L’indice des semi-conducteurs de Philadelphie a reculé de 0,41 % à 12 572,4 points. L’indice Nasdaq Golden Dragon China a gagné 2,69 % à 5 753,78 points.
Les rendements des bons du Trésor américain ont légèrement rebondi : celui à 2 ans s’établissait à environ 4,79 % en fin de séance et celui à 10 ans à environ 5,24 %. Le contrat à terme sur le pétrole WTI a clôturé à 91,85 dollars le baril, en hausse de 0,39 % ; celui sur le Brent à 104,72 dollars le baril, en hausse de 0,42 %. Le contrat COMEX sur l’or à échéance décembre a clôturé à 4 216,30 dollars l’once, en hausse d’environ 1,4 %.
SpaceX achète des fréquences, les opérateurs plongent et les valeurs des tours s’envolent
SpaceX a accepté d’acquérir auprès de Grain Management des licences de fréquences basses de 800 MHz couvrant l’ensemble des États-Unis. La transaction serait évaluée à environ 8 milliards de dollars. Par rapport aux fréquences plus élevées, les signaux à basse fréquence portent plus loin et traversent plus facilement les bâtiments. SpaceX prévoit de les utiliser pour Starlink Mobile, afin que les connexions par satellite et les infrastructures terrestres desservent ensemble les utilisateurs de téléphones mobiles.
Le marché a aussitôt commencé à réévaluer l’ampleur de la pression concurrentielle à laquelle les opérateurs traditionnels seront confrontés. T-Mobile a chuté d’environ 13,3 %, AT&T de 9,8 % et Verizon de 8,8 %. Les investisseurs craignent que si SpaceX parvient progressivement à combler ses lacunes en matière de couverture à l’intérieur des bâtiments, la concurrence ne porte plus seulement sur les clients des zones reculées, mais aussi sur les abonnés mobiles des opérateurs traditionnels.
Les valeurs des tours ont évolué en sens inverse. Crown Castle a gagné environ 15,6 %, American Tower 9,3 % et SBA Communications 7,3 %. Même si SpaceX s’appuie principalement sur un réseau satellitaire, l’amélioration de la couverture en ville et à l’intérieur des bâtiments pourrait nécessiter des tours, des antennes sur les toits et d’autres infrastructures terrestres.
Cette transaction sur les fréquences doit encore obtenir l’approbation des autorités de régulation, et la construction du réseau prendra du temps. Les variations de cours observées vendredi traduisent la réévaluation par le marché du futur paysage concurrentiel ; elles ne signifient pas que SpaceX a déjà construit un réseau mobile national.
Lumentum a des capacités réservées jusqu’en 2029 ; les communications optiques résistent mieux que les puces
Le directeur général de Lumentum a indiqué que les capacités de production de certains composants optiques de l’entreprise étaient déjà vendues jusqu’au début de 2029 ; pour certains produits, la demande pourrait encore dépasser l’offre d’environ 70 % l’année prochaine. L’expansion continue des centres de données dédiés à l’IA nécessite davantage d’équipements d’interconnexion optique à haut débit. Les clients réservent donc à l’avance des approvisionnements pour les prochaines années. Lumentum a clôturé vendredi en hausse de 5,23 %.
Toutefois, la vigueur des communications optiques n’a pas entraîné l’ensemble du secteur des semi-conducteurs : l’indice de Philadelphie a encore reculé de 0,41 % dans la journée et Nvidia a également terminé légèrement en baisse. La hausse de Microsoft et d’Amazon montre que le rebond des valeurs technologiques reste lui aussi contrasté. Le marché distingue actuellement deux catégories d’entreprises : celles qui constatent déjà des commandes et des tensions sur les capacités de production, et celles qui doivent encore attendre que la demande se concrétise.
Les chiffres d’affaires d’OpenAI, qui avaient provoqué la veille des fluctuations des valeurs liées à l’IA, ont également fait l’objet de précisions vendredi. Selon des informations publiées, le chiffre d’affaires annualisé de l’entreprise s’élevait à environ 50 milliards de dollars fin septembre ; les 70 milliards de dollars largement cités auparavant par le marché correspondent à l’objectif que l’entreprise espère atteindre ou dépasser d’ici la fin de l’année. Ces deux chiffres se rapportent à des périodes différentes : l’objectif de fin d’année ne doit pas être interprété comme un chiffre d’affaires déjà réalisé à la fin septembre.
La confiance des consommateurs recule, les rumeurs sur les commandes d’Apple restent contradictoires
L’indice préliminaire de confiance des consommateurs de l’Université du Michigan pour octobre est passé de 48,1 en septembre à 46,3. La composante relative à la situation économique actuelle a reculé à 44,7 ; les anticipations d’inflation pour l’année à venir sont, quant à elles, passées de 4,6 % à 4,7 %. Les consommateurs jugent encore plus sévèrement la situation économique actuelle, tandis que leurs inquiétudes concernant la poursuite de la hausse des prix ne s’apaisent pas.
Apple a perdu 1,11 % vendredi. Selon certaines informations, l’entreprise aurait demandé à certains fournisseurs de réduire la production de composants destinés à la gamme iPhone 18 Pro. Une personne travaillant pour un fournisseur de la chaîne d’approvisionnement a indiqué que les commandes de modèles Pro avaient diminué, tandis que celles du Pro Max avaient augmenté ; à ce stade, le volume total des commandes semble peu évoluer. Ce que l’on peut confirmer pour l’instant, c’est que certaines commandes ont été ajustées. Il faudra davantage de données de vente pour savoir si la demande pour l’ensemble de la gamme ralentit réellement.
#绿色的泡泡 #muskgk #Suivez-moi, je vous suivrai en retour
Rédigé par : Chaoxiang Research
Vendredi, les trois principaux indices boursiers américains ont clôturé en hausse : le S&P 500 a progressé de 0,59 % à 7 811,54 points, le Nasdaq de 0,64 % à 27 366,17 points et le Dow Jones de 0,83 % à 51 654,95 points. Sur la semaine, ils ont respectivement gagné 1,15 %, 0,93 % et 0,64 %. Le secteur des télécommunications a été le plus volatil vendredi : SpaceX a accepté d’acquérir des fréquences basses couvrant l’ensemble des États-Unis, provoquant une forte chute de T-Mobile, AT&T et Verizon, tandis que les valeurs des tours de télécommunications ont fortement progressé. Lumentum, spécialiste des communications optiques, a indiqué que certaines capacités de production de composants optiques étaient déjà réservées jusqu’au début de 2029 ; son action a gagné plus de 5 %. Les valeurs technologiques ont rebondi, mais l’indice des semi-conducteurs de Philadelphie a malgré tout clôturé en baisse. Les investisseurs continuent de chercher, dans la chaîne de valeur de l’IA, les segments où les signes de la demande sont les plus nets.
Les trois grands indices clôturent en hausse, les semi-conducteurs de Philadelphie à contre-courant
Le S&P 500 a progressé de 0,59 % à 7 811,54 points, le Dow Jones de 0,83 % à 51 654,95 points et le Nasdaq de 0,64 % à 27 366,17 points. Les trois indices ont terminé la semaine dans le vert. Le VIX a reculé de 3,70 % à 14,84.
Neuf des onze secteurs du S&P 500 ont progressé. L’immobilier a gagné 1,88 %, la consommation discrétionnaire 1,69 % et la santé 1,58 % ; les services de communication ont perdu 0,40 % et l’énergie 0,18 %. À la Bourse de New York comme au Nasdaq, les valeurs en hausse ont été plus nombreuses que celles en baisse : le rebond de vendredi ne s’est donc pas limité à quelques grandes entreprises technologiques.
Les performances des Sept Magnifiques ont été contrastées. Amazon a gagné 3,29 %, Microsoft 2,38 %, Tesla 2,05 % et Alphabet A 0,97 % ; Meta a perdu 0,31 %, Nvidia 0,52 % et Apple 1,11 %. L’indice des semi-conducteurs de Philadelphie a reculé de 0,41 % à 12 572,4 points. L’indice Nasdaq Golden Dragon China a gagné 2,69 % à 5 753,78 points.
Les rendements des bons du Trésor américain ont légèrement rebondi : celui à 2 ans s’établissait à environ 4,79 % en fin de séance et celui à 10 ans à environ 5,24 %. Le contrat à terme sur le pétrole WTI a clôturé à 91,85 dollars le baril, en hausse de 0,39 % ; celui sur le Brent à 104,72 dollars le baril, en hausse de 0,42 %. Le contrat COMEX sur l’or à échéance décembre a clôturé à 4 216,30 dollars l’once, en hausse d’environ 1,4 %.
SpaceX achète des fréquences, les opérateurs plongent et les valeurs des tours s’envolent
SpaceX a accepté d’acquérir auprès de Grain Management des licences de fréquences basses de 800 MHz couvrant l’ensemble des États-Unis. La transaction serait évaluée à environ 8 milliards de dollars. Par rapport aux fréquences plus élevées, les signaux à basse fréquence portent plus loin et traversent plus facilement les bâtiments. SpaceX prévoit de les utiliser pour Starlink Mobile, afin que les connexions par satellite et les infrastructures terrestres desservent ensemble les utilisateurs de téléphones mobiles.
Le marché a aussitôt commencé à réévaluer l’ampleur de la pression concurrentielle à laquelle les opérateurs traditionnels seront confrontés. T-Mobile a chuté d’environ 13,3 %, AT&T de 9,8 % et Verizon de 8,8 %. Les investisseurs craignent que si SpaceX parvient progressivement à combler ses lacunes en matière de couverture à l’intérieur des bâtiments, la concurrence ne porte plus seulement sur les clients des zones reculées, mais aussi sur les abonnés mobiles des opérateurs traditionnels.
Les valeurs des tours ont évolué en sens inverse. Crown Castle a gagné environ 15,6 %, American Tower 9,3 % et SBA Communications 7,3 %. Même si SpaceX s’appuie principalement sur un réseau satellitaire, l’amélioration de la couverture en ville et à l’intérieur des bâtiments pourrait nécessiter des tours, des antennes sur les toits et d’autres infrastructures terrestres.
Cette transaction sur les fréquences doit encore obtenir l’approbation des autorités de régulation, et la construction du réseau prendra du temps. Les variations de cours observées vendredi traduisent la réévaluation par le marché du futur paysage concurrentiel ; elles ne signifient pas que SpaceX a déjà construit un réseau mobile national.
Lumentum a des capacités réservées jusqu’en 2029 ; les communications optiques résistent mieux que les puces
Le directeur général de Lumentum a indiqué que les capacités de production de certains composants optiques de l’entreprise étaient déjà vendues jusqu’au début de 2029 ; pour certains produits, la demande pourrait encore dépasser l’offre d’environ 70 % l’année prochaine. L’expansion continue des centres de données dédiés à l’IA nécessite davantage d’équipements d’interconnexion optique à haut débit. Les clients réservent donc à l’avance des approvisionnements pour les prochaines années. Lumentum a clôturé vendredi en hausse de 5,23 %.
Toutefois, la vigueur des communications optiques n’a pas entraîné l’ensemble du secteur des semi-conducteurs : l’indice de Philadelphie a encore reculé de 0,41 % dans la journée et Nvidia a également terminé légèrement en baisse. La hausse de Microsoft et d’Amazon montre que le rebond des valeurs technologiques reste lui aussi contrasté. Le marché distingue actuellement deux catégories d’entreprises : celles qui constatent déjà des commandes et des tensions sur les capacités de production, et celles qui doivent encore attendre que la demande se concrétise.
Les chiffres d’affaires d’OpenAI, qui avaient provoqué la veille des fluctuations des valeurs liées à l’IA, ont également fait l’objet de précisions vendredi. Selon des informations publiées, le chiffre d’affaires annualisé de l’entreprise s’élevait à environ 50 milliards de dollars fin septembre ; les 70 milliards de dollars largement cités auparavant par le marché correspondent à l’objectif que l’entreprise espère atteindre ou dépasser d’ici la fin de l’année. Ces deux chiffres se rapportent à des périodes différentes : l’objectif de fin d’année ne doit pas être interprété comme un chiffre d’affaires déjà réalisé à la fin septembre.
La confiance des consommateurs recule, les rumeurs sur les commandes d’Apple restent contradictoires
L’indice préliminaire de confiance des consommateurs de l’Université du Michigan pour octobre est passé de 48,1 en septembre à 46,3. La composante relative à la situation économique actuelle a reculé à 44,7 ; les anticipations d’inflation pour l’année à venir sont, quant à elles, passées de 4,6 % à 4,7 %. Les consommateurs jugent encore plus sévèrement la situation économique actuelle, tandis que leurs inquiétudes concernant la poursuite de la hausse des prix ne s’apaisent pas.
Apple a perdu 1,11 % vendredi. Selon certaines informations, l’entreprise aurait demandé à certains fournisseurs de réduire la production de composants destinés à la gamme iPhone 18 Pro. Une personne travaillant pour un fournisseur de la chaîne d’approvisionnement a indiqué que les commandes de modèles Pro avaient diminué, tandis que celles du Pro Max avaient augmenté ; à ce stade, le volume total des commandes semble peu évoluer. Ce que l’on peut confirmer pour l’instant, c’est que certaines commandes ont été ajustées. Il faudra davantage de données de vente pour savoir si la demande pour l’ensemble de la gamme ralentit réellement.
Rédigé par : Chaoxiang Research
Vendredi, les trois principaux indices boursiers américains ont clôturé en hausse : le S&P 500 a progressé de 0,59 % à 7 811,54 points, le Nasdaq de 0,64 % à 27 366,17 points et le Dow Jones de 0,83 % à 51 654,95 points. Sur la semaine, ils ont respectivement gagné 1,15 %, 0,93 % et 0,64 %. Le secteur des télécommunications a été le plus volatil vendredi : SpaceX a accepté d’acquérir des fréquences basses couvrant l’ensemble des États-Unis, provoquant une forte chute de T-Mobile, AT&T et Verizon, tandis que les valeurs des tours de télécommunications ont fortement progressé. Lumentum, spécialiste des communications optiques, a indiqué que certaines capacités de production de composants optiques étaient déjà réservées jusqu’au début de 2029 ; son action a gagné plus de 5 %. Les valeurs technologiques ont rebondi, mais l’indice des semi-conducteurs de Philadelphie a malgré tout clôturé en baisse. Les investisseurs continuent de chercher, dans la chaîne de valeur de l’IA, les segments où les signes de la demande sont les plus nets.
Les trois grands indices clôturent en hausse, les semi-conducteurs de Philadelphie à contre-courant
Le S&P 500 a progressé de 0,59 % à 7 811,54 points, le Dow Jones de 0,83 % à 51 654,95 points et le Nasdaq de 0,64 % à 27 366,17 points. Les trois indices ont terminé la semaine dans le vert. Le VIX a reculé de 3,70 % à 14,84.
Neuf des onze secteurs du S&P 500 ont progressé. L’immobilier a gagné 1,88 %, la consommation discrétionnaire 1,69 % et la santé 1,58 % ; les services de communication ont perdu 0,40 % et l’énergie 0,18 %. À la Bourse de New York comme au Nasdaq, les valeurs en hausse ont été plus nombreuses que celles en baisse : le rebond de vendredi ne s’est donc pas limité à quelques grandes entreprises technologiques.
Les performances des Sept Magnifiques ont été contrastées. Amazon a gagné 3,29 %, Microsoft 2,38 %, Tesla 2,05 % et Alphabet A 0,97 % ; Meta a perdu 0,31 %, Nvidia 0,52 % et Apple 1,11 %. L’indice des semi-conducteurs de Philadelphie a reculé de 0,41 % à 12 572,4 points. L’indice Nasdaq Golden Dragon China a gagné 2,69 % à 5 753,78 points.
Les rendements des bons du Trésor américain ont légèrement rebondi : celui à 2 ans s’établissait à environ 4,79 % en fin de séance et celui à 10 ans à environ 5,24 %. Le contrat à terme sur le pétrole WTI a clôturé à 91,85 dollars le baril, en hausse de 0,39 % ; celui sur le Brent à 104,72 dollars le baril, en hausse de 0,42 %. Le contrat COMEX sur l’or à échéance décembre a clôturé à 4 216,30 dollars l’once, en hausse d’environ 1,4 %.
SpaceX achète des fréquences, les opérateurs plongent et les valeurs des tours s’envolent
SpaceX a accepté d’acquérir auprès de Grain Management des licences de fréquences basses de 800 MHz couvrant l’ensemble des États-Unis. La transaction serait évaluée à environ 8 milliards de dollars. Par rapport aux fréquences plus élevées, les signaux à basse fréquence portent plus loin et traversent plus facilement les bâtiments. SpaceX prévoit de les utiliser pour Starlink Mobile, afin que les connexions par satellite et les infrastructures terrestres desservent ensemble les utilisateurs de téléphones mobiles.
Le marché a aussitôt commencé à réévaluer l’ampleur de la pression concurrentielle à laquelle les opérateurs traditionnels seront confrontés. T-Mobile a chuté d’environ 13,3 %, AT&T de 9,8 % et Verizon de 8,8 %. Les investisseurs craignent que si SpaceX parvient progressivement à combler ses lacunes en matière de couverture à l’intérieur des bâtiments, la concurrence ne porte plus seulement sur les clients des zones reculées, mais aussi sur les abonnés mobiles des opérateurs traditionnels.
Les valeurs des tours ont évolué en sens inverse. Crown Castle a gagné environ 15,6 %, American Tower 9,3 % et SBA Communications 7,3 %. Même si SpaceX s’appuie principalement sur un réseau satellitaire, l’amélioration de la couverture en ville et à l’intérieur des bâtiments pourrait nécessiter des tours, des antennes sur les toits et d’autres infrastructures terrestres.
Cette transaction sur les fréquences doit encore obtenir l’approbation des autorités de régulation, et la construction du réseau prendra du temps. Les variations de cours observées vendredi traduisent la réévaluation par le marché du futur paysage concurrentiel ; elles ne signifient pas que SpaceX a déjà construit un réseau mobile national.
Lumentum a des capacités réservées jusqu’en 2029 ; les communications optiques résistent mieux que les puces
Le directeur général de Lumentum a indiqué que les capacités de production de certains composants optiques de l’entreprise étaient déjà vendues jusqu’au début de 2029 ; pour certains produits, la demande pourrait encore dépasser l’offre d’environ 70 % l’année prochaine. L’expansion continue des centres de données dédiés à l’IA nécessite davantage d’équipements d’interconnexion optique à haut débit. Les clients réservent donc à l’avance des approvisionnements pour les prochaines années. Lumentum a clôturé vendredi en hausse de 5,23 %.
Toutefois, la vigueur des communications optiques n’a pas entraîné l’ensemble du secteur des semi-conducteurs : l’indice de Philadelphie a encore reculé de 0,41 % dans la journée et Nvidia a également terminé légèrement en baisse. La hausse de Microsoft et d’Amazon montre que le rebond des valeurs technologiques reste lui aussi contrasté. Le marché distingue actuellement deux catégories d’entreprises : celles qui constatent déjà des commandes et des tensions sur les capacités de production, et celles qui doivent encore attendre que la demande se concrétise.
Les chiffres d’affaires d’OpenAI, qui avaient provoqué la veille des fluctuations des valeurs liées à l’IA, ont également fait l’objet de précisions vendredi. Selon des informations publiées, le chiffre d’affaires annualisé de l’entreprise s’élevait à environ 50 milliards de dollars fin septembre ; les 70 milliards de dollars largement cités auparavant par le marché correspondent à l’objectif que l’entreprise espère atteindre ou dépasser d’ici la fin de l’année. Ces deux chiffres se rapportent à des périodes différentes : l’objectif de fin d’année ne doit pas être interprété comme un chiffre d’affaires déjà réalisé à la fin septembre.
La confiance des consommateurs recule, les rumeurs sur les commandes d’Apple restent contradictoires
L’indice préliminaire de confiance des consommateurs de l’Université du Michigan pour octobre est passé de 48,1 en septembre à 46,3. La composante relative à la situation économique actuelle a reculé à 44,7 ; les anticipations d’inflation pour l’année à venir sont, quant à elles, passées de 4,6 % à 4,7 %. Les consommateurs jugent encore plus sévèrement la situation économique actuelle, tandis que leurs inquiétudes concernant la poursuite de la hausse des prix ne s’apaisent pas.
Apple a perdu 1,11 % vendredi. Selon certaines informations, l’entreprise aurait demandé à certains fournisseurs de réduire la production de composants destinés à la gamme iPhone 18 Pro. Une personne travaillant pour un fournisseur de la chaîne d’approvisionnement a indiqué que les commandes de modèles Pro avaient diminué, tandis que celles du Pro Max avaient augmenté ; à ce stade, le volume total des commandes semble peu évoluer. Ce que l’on peut confirmer pour l’instant, c’est que certaines commandes ont été ajustées. Il faudra davantage de données de vente pour savoir si la demande pour l’ensemble de la gamme ralentit réellement.
147
·
--
#绿色的泡泡 #muskgk #Suivez-nous, nous répondons sûrement
WasabiCard, prestataire mondial d’infrastructure de paiements adossée aux stablecoins, annonce l’organisation le 6 octobre 2026 à Singapour d’un événement thématique intitulé « Stablecoin & Payments: Funds Flow ». L’événement se tiendra au Raffles Singapore et prendra la forme d’un salon thé sur invitation, suivi d’un forum thématique. Il réunira des acteurs de l’industrie issus notamment de l’émission de stablecoins, de l’infrastructure de paiements par carte, des actifs du monde réel de niveau institutionnel, des services d’actifs numériques, de la sécurité des paiements et du secteur technologique.
Les stablecoins deviennent une infrastructure essentielle à l’évolution des flux de capitaux à l’échelle mondiale. Le lien accéléré entre le règlement on-chain et le paiement réel transforme également la manière dont les entreprises gèrent leurs fonds, développent leurs activités transfrontalières et atteignent des utilisateurs dans le monde entier. Cet événement s’articulera autour d’un récit centré sur « les flux de fonds », afin d’explorer les marchés de capitaux on-chain et les cas d’application concrets des stablecoins, tout en portant une attention particulière à la synergie entre les actifs numériques, les réseaux financiers traditionnels et les scénarios commerciaux mondiaux.
Les discussions porteront sur deux grands axes. Le premier axe se concentre sur la tokenisation et le « on-chain » des marchés de capitaux, incluant les actifs tokenisés, la liquidité on-chain, la structure du marché, la participation des institutions et les systèmes de règlement mondiaux. Le second axe porte sur l’adoption à grande échelle des stablecoins, et examinera les capacités produit, les mécanismes de coopération et les bases de conformité nécessaires à des scénarios tels que les paiements transfrontaliers, l’acquisition commerçante, l’émission mondiale de cartes, la gestion de trésorerie des entreprises et les paiements du quotidien.
Vidit Agrawal, vice-président des partenariats stratégiques et du développement commercial pour l’Asie-Pacifique chez Circle, participera à l’événement. Il échangera avec des représentants des secteurs du paiement, des actifs numériques et de la fintech sur l’écosystème des stablecoins et les applications de paiement dans le monde réel. WasabiCard a auparavant été inscrite au
Circle Alliance Program.
Cet événement rassemblera davantage de bâtisseurs de l’écosystème des stablecoins, de prestataires d’infrastructure de paiement et d’acteurs du domaine des applications d’entreprise afin de favoriser les échanges entre les différentes étapes de la chaîne de valeur.
Parmi les intervenants annoncés figurent également Komil Desai, responsable de la coopération crypto chez Visa aux États-Unis ; Dr. Daxue Wang, CFO de Lotus Technology ; Yogesh Sangle, EVP APAC chez NIUM ; Shukyee Ma, cofondatrice de Plume ; Yifan Zhang, directeur général pour l’Asie du Sud chez Safeheron ; Chye Kit, cofondateur et CEO de WIDTH ; Kelly Sohn, responsable stratégie d’actifs numériques chez Mirae Asset ; ainsi que David Sung, représentant AWS. La liste complète des invités et les informations relatives à l’événement seront communiquées progressivement via les canaux officiels de WasabiCard.
« Les paiements par stablecoins entrent dans une phase d’adoption à grande échelle. L’industrie doit discuter, dans le même contexte, des actifs, du règlement, des réseaux de paiement et des besoins commerciaux réels. » a déclaré Ray Yang, cofondateur et CEO de WasabiCard. « Nous souhaitons, grâce à Funds Flow, réunir des praticiens de différents domaines afin de faire émerger des points de vue qui contribueront au déploiement des produits et à la collaboration sectorielle. Nous invitons également les pairs du secteur présents à Singapour pendant TOKEN2049 à participer à l’événement et à échanger avec nous sur place. »
En tant qu’organisateur, WasabiCard s’appuiera sur des pratiques métier dans les domaines de l’émission mondiale de cartes, des paiements mondiaux et des paiements intégrés (embedded payments) afin d’apporter une perspective d’infrastructure de paiement aux marchés de capitaux on-chain et aux applications concrètes des stablecoins. L’entreprise espère, grâce à cet événement, instaurer un dialogue durable au sein de l’industrie et explorer des modes de connexion plus extensibles entre les fonds liés aux stablecoins, les réseaux de paiement mondiaux et le commerce réel.
Informations sur l’événement
Nom de l’événement : Stablecoin & Payments: Funds Flow
Date : 6 octobre 2026
Lieu : Raffles Singapore, 1 Beach Road, Singapore 189673
Organisateur : WasabiCard
Lien de l’événement :
https://luma.com/gj0iv2kk
À propos de WasabiCard
WasabiCard
est une plateforme mondiale d’infrastructure de paiement qui fournit, via une infrastructure financière pilotée par les stablecoins, des capacités d’émission de cartes, de paiements mondiaux et de paiements transfrontaliers pour les entreprises, les sociétés fintech et les activités natives d’Internet. La plateforme prend en charge l’émission mondiale de cartes, le règlement multi-devises, les dépôts de stablecoins et les capacités de paiements intégrés, conçus pour des scénarios commerciaux mondiaux modernes. WasabiCard dessert largement des cas d’usage liés à la publicité et au trafic, aux outils d’IA et aux abonnements SaaS, au versement mondial des salaires, à la gestion des fonds ainsi qu’aux applications de finance numérique.
Suivez WasabiCard sur le site officiel
X
et
LinkedIn
pour découvrir les dernières actualités produit, l’avancement des partenariats, ainsi que des perspectives sectorielles sur l’avenir des paiements par stablecoins.
#绿色的泡泡 #muskgk #Suivez-nous, nous répondons sûrement
WasabiCard, prestataire mondial d’infrastructure de paiements adossée aux stablecoins, annonce l’organisation le 6 octobre 2026 à Singapour d’un événement thématique intitulé « Stablecoin & Payments: Funds Flow ». L’événement se tiendra au Raffles Singapore et prendra la forme d’un salon thé sur invitation, suivi d’un forum thématique. Il réunira des acteurs de l’industrie issus notamment de l’émission de stablecoins, de l’infrastructure de paiements par carte, des actifs du monde réel de niveau institutionnel, des services d’actifs numériques, de la sécurité des paiements et du secteur technologique.
Les stablecoins deviennent une infrastructure essentielle à l’évolution des flux de capitaux à l’échelle mondiale. Le lien accéléré entre le règlement on-chain et le paiement réel transforme également la manière dont les entreprises gèrent leurs fonds, développent leurs activités transfrontalières et atteignent des utilisateurs dans le monde entier. Cet événement s’articulera autour d’un récit centré sur « les flux de fonds », afin d’explorer les marchés de capitaux on-chain et les cas d’application concrets des stablecoins, tout en portant une attention particulière à la synergie entre les actifs numériques, les réseaux financiers traditionnels et les scénarios commerciaux mondiaux.
Les discussions porteront sur deux grands axes. Le premier axe se concentre sur la tokenisation et le « on-chain » des marchés de capitaux, incluant les actifs tokenisés, la liquidité on-chain, la structure du marché, la participation des institutions et les systèmes de règlement mondiaux. Le second axe porte sur l’adoption à grande échelle des stablecoins, et examinera les capacités produit, les mécanismes de coopération et les bases de conformité nécessaires à des scénarios tels que les paiements transfrontaliers, l’acquisition commerçante, l’émission mondiale de cartes, la gestion de trésorerie des entreprises et les paiements du quotidien.
Vidit Agrawal, vice-président des partenariats stratégiques et du développement commercial pour l’Asie-Pacifique chez Circle, participera à l’événement. Il échangera avec des représentants des secteurs du paiement, des actifs numériques et de la fintech sur l’écosystème des stablecoins et les applications de paiement dans le monde réel. WasabiCard a auparavant été inscrite au
Circle Alliance Program.
Cet événement rassemblera davantage de bâtisseurs de l’écosystème des stablecoins, de prestataires d’infrastructure de paiement et d’acteurs du domaine des applications d’entreprise afin de favoriser les échanges entre les différentes étapes de la chaîne de valeur.
Parmi les intervenants annoncés figurent également Komil Desai, responsable de la coopération crypto chez Visa aux États-Unis ; Dr. Daxue Wang, CFO de Lotus Technology ; Yogesh Sangle, EVP APAC chez NIUM ; Shukyee Ma, cofondatrice de Plume ; Yifan Zhang, directeur général pour l’Asie du Sud chez Safeheron ; Chye Kit, cofondateur et CEO de WIDTH ; Kelly Sohn, responsable stratégie d’actifs numériques chez Mirae Asset ; ainsi que David Sung, représentant AWS. La liste complète des invités et les informations relatives à l’événement seront communiquées progressivement via les canaux officiels de WasabiCard.
« Les paiements par stablecoins entrent dans une phase d’adoption à grande échelle. L’industrie doit discuter, dans le même contexte, des actifs, du règlement, des réseaux de paiement et des besoins commerciaux réels. » a déclaré Ray Yang, cofondateur et CEO de WasabiCard. « Nous souhaitons, grâce à Funds Flow, réunir des praticiens de différents domaines afin de faire émerger des points de vue qui contribueront au déploiement des produits et à la collaboration sectorielle. Nous invitons également les pairs du secteur présents à Singapour pendant TOKEN2049 à participer à l’événement et à échanger avec nous sur place. »
En tant qu’organisateur, WasabiCard s’appuiera sur des pratiques métier dans les domaines de l’émission mondiale de cartes, des paiements mondiaux et des paiements intégrés (embedded payments) afin d’apporter une perspective d’infrastructure de paiement aux marchés de capitaux on-chain et aux applications concrètes des stablecoins. L’entreprise espère, grâce à cet événement, instaurer un dialogue durable au sein de l’industrie et explorer des modes de connexion plus extensibles entre les fonds liés aux stablecoins, les réseaux de paiement mondiaux et le commerce réel.
Informations sur l’événement
Nom de l’événement : Stablecoin & Payments: Funds Flow
Date : 6 octobre 2026
Lieu : Raffles Singapore, 1 Beach Road, Singapore 189673
Organisateur : WasabiCard
Lien de l’événement :
https://luma.com/gj0iv2kk
À propos de WasabiCard
WasabiCard
est une plateforme mondiale d’infrastructure de paiement qui fournit, via une infrastructure financière pilotée par les stablecoins, des capacités d’émission de cartes, de paiements mondiaux et de paiements transfrontaliers pour les entreprises, les sociétés fintech et les activités natives d’Internet. La plateforme prend en charge l’émission mondiale de cartes, le règlement multi-devises, les dépôts de stablecoins et les capacités de paiements intégrés, conçus pour des scénarios commerciaux mondiaux modernes. WasabiCard dessert largement des cas d’usage liés à la publicité et au trafic, aux outils d’IA et aux abonnements SaaS, au versement mondial des salaires, à la gestion des fonds ainsi qu’aux applications de finance numérique.
Suivez WasabiCard sur le site officiel
X
et
LinkedIn
pour découvrir les dernières actualités produit, l’avancement des partenariats, ainsi que des perspectives sectorielles sur l’avenir des paiements par stablecoins.
WasabiCard, prestataire mondial d’infrastructure de paiements adossée aux stablecoins, annonce l’organisation le 6 octobre 2026 à Singapour d’un événement thématique intitulé « Stablecoin & Payments: Funds Flow ». L’événement se tiendra au Raffles Singapore et prendra la forme d’un salon thé sur invitation, suivi d’un forum thématique. Il réunira des acteurs de l’industrie issus notamment de l’émission de stablecoins, de l’infrastructure de paiements par carte, des actifs du monde réel de niveau institutionnel, des services d’actifs numériques, de la sécurité des paiements et du secteur technologique.
Les stablecoins deviennent une infrastructure essentielle à l’évolution des flux de capitaux à l’échelle mondiale. Le lien accéléré entre le règlement on-chain et le paiement réel transforme également la manière dont les entreprises gèrent leurs fonds, développent leurs activités transfrontalières et atteignent des utilisateurs dans le monde entier. Cet événement s’articulera autour d’un récit centré sur « les flux de fonds », afin d’explorer les marchés de capitaux on-chain et les cas d’application concrets des stablecoins, tout en portant une attention particulière à la synergie entre les actifs numériques, les réseaux financiers traditionnels et les scénarios commerciaux mondiaux.
Les discussions porteront sur deux grands axes. Le premier axe se concentre sur la tokenisation et le « on-chain » des marchés de capitaux, incluant les actifs tokenisés, la liquidité on-chain, la structure du marché, la participation des institutions et les systèmes de règlement mondiaux. Le second axe porte sur l’adoption à grande échelle des stablecoins, et examinera les capacités produit, les mécanismes de coopération et les bases de conformité nécessaires à des scénarios tels que les paiements transfrontaliers, l’acquisition commerçante, l’émission mondiale de cartes, la gestion de trésorerie des entreprises et les paiements du quotidien.
Vidit Agrawal, vice-président des partenariats stratégiques et du développement commercial pour l’Asie-Pacifique chez Circle, participera à l’événement. Il échangera avec des représentants des secteurs du paiement, des actifs numériques et de la fintech sur l’écosystème des stablecoins et les applications de paiement dans le monde réel. WasabiCard a auparavant été inscrite au
Circle Alliance Program.
Cet événement rassemblera davantage de bâtisseurs de l’écosystème des stablecoins, de prestataires d’infrastructure de paiement et d’acteurs du domaine des applications d’entreprise afin de favoriser les échanges entre les différentes étapes de la chaîne de valeur.
Parmi les intervenants annoncés figurent également Komil Desai, responsable de la coopération crypto chez Visa aux États-Unis ; Dr. Daxue Wang, CFO de Lotus Technology ; Yogesh Sangle, EVP APAC chez NIUM ; Shukyee Ma, cofondatrice de Plume ; Yifan Zhang, directeur général pour l’Asie du Sud chez Safeheron ; Chye Kit, cofondateur et CEO de WIDTH ; Kelly Sohn, responsable stratégie d’actifs numériques chez Mirae Asset ; ainsi que David Sung, représentant AWS. La liste complète des invités et les informations relatives à l’événement seront communiquées progressivement via les canaux officiels de WasabiCard.
« Les paiements par stablecoins entrent dans une phase d’adoption à grande échelle. L’industrie doit discuter, dans le même contexte, des actifs, du règlement, des réseaux de paiement et des besoins commerciaux réels. » a déclaré Ray Yang, cofondateur et CEO de WasabiCard. « Nous souhaitons, grâce à Funds Flow, réunir des praticiens de différents domaines afin de faire émerger des points de vue qui contribueront au déploiement des produits et à la collaboration sectorielle. Nous invitons également les pairs du secteur présents à Singapour pendant TOKEN2049 à participer à l’événement et à échanger avec nous sur place. »
En tant qu’organisateur, WasabiCard s’appuiera sur des pratiques métier dans les domaines de l’émission mondiale de cartes, des paiements mondiaux et des paiements intégrés (embedded payments) afin d’apporter une perspective d’infrastructure de paiement aux marchés de capitaux on-chain et aux applications concrètes des stablecoins. L’entreprise espère, grâce à cet événement, instaurer un dialogue durable au sein de l’industrie et explorer des modes de connexion plus extensibles entre les fonds liés aux stablecoins, les réseaux de paiement mondiaux et le commerce réel.
Informations sur l’événement
Nom de l’événement : Stablecoin & Payments: Funds Flow
Date : 6 octobre 2026
Lieu : Raffles Singapore, 1 Beach Road, Singapore 189673
Organisateur : WasabiCard
Lien de l’événement :
https://luma.com/gj0iv2kk
À propos de WasabiCard
WasabiCard
est une plateforme mondiale d’infrastructure de paiement qui fournit, via une infrastructure financière pilotée par les stablecoins, des capacités d’émission de cartes, de paiements mondiaux et de paiements transfrontaliers pour les entreprises, les sociétés fintech et les activités natives d’Internet. La plateforme prend en charge l’émission mondiale de cartes, le règlement multi-devises, les dépôts de stablecoins et les capacités de paiements intégrés, conçus pour des scénarios commerciaux mondiaux modernes. WasabiCard dessert largement des cas d’usage liés à la publicité et au trafic, aux outils d’IA et aux abonnements SaaS, au versement mondial des salaires, à la gestion des fonds ainsi qu’aux applications de finance numérique.
Suivez WasabiCard sur le site officiel
X
et
pour découvrir les dernières actualités produit, l’avancement des partenariats, ainsi que des perspectives sectorielles sur l’avenir des paiements par stablecoins.
1
144
·
--
#绿色的泡泡 #muskgk #Abonnez-vous et je vous répondrai
Rédaction : Xiao Bing
Ondo Finance a lancé, le 24 septembre, « Ondo Intelligent Portfolios ». Trois jetons de portefeuille ont été mis en ligne en même temps : BLKHIon (haut rendement), BLKDIGon (croissance diversifiée) et BLKGRWon (forte croissance).
Derrière chacun de ces jetons se trouve une stratégie de portefeuille personnalisée par BlackRock pour Ondo. En détenant un jeton, vous détenez une exposition à un panier d’actifs gérés par des logiques d’allocation professionnelles. Les pondérations du portefeuille, la logique de rééquilibrage et les frais sont exécutés par des contrats intelligents, et les positions ainsi que les proportions détenues sont visibles en temps réel on-chain.
Le responsable mondial de l’équipe de solutions de portefeuilles modèles de BlackRock, Lisa O'Connor, a déclaré dans un communiqué : « La tokenisation crée une nouvelle façon de livrer des stratégies de portefeuille via une infrastructure numérique. Des stratégies de portefeuille diversifiées peuvent être intégrées à des produits d’investissement tokenisés, permettant aux investisseurs qualifiés d’obtenir une allocation diversifiée via un seul outil. »
Le PDG délégué d’Ondo, Ian De Bode, l’a dit plus directement : « Un portefeuille de ce type n’est jamais apparu auparavant sur la chaîne. »
Le jeton ONDO a bondi après l’annonce, avec une hausse d’environ 22 % sur 24 heures.
En quoi est-ce différent de l’achat d’un ETF ?
À première vue, détenir BLKHIon et détenir un ETF de haut rendement procure une expérience similaire : un code, un panier d’actifs, une gestion professionnelle. Mais la différence sous-jacente est structurelle.
Les ETF se négocient pendant les heures d’ouverture des bourses, avec un règlement T+1. Les rachats nécessitent le recours à des participants autorisés, et la divulgation des positions est publiée avec un délai trimestriel ou mensuel.
Les jetons de portefeuille d’Ondo sont transférables 24 h/24, avec un règlement immédiat on-chain. La création (mint) et le rachat sont directement adressés aux investisseurs, et les positions ainsi que les pondérations sont consultables en temps réel on-chain.
La différence la plus cruciale réside dans la composabilité. Une fois un ETF acheté, il reste dans le compte-titres du courtier : vos possibilités sont limitées.
Une fois un jeton de portefeuille acheté, il peut être envoyé dans des protocoles de prêt pour servir de collatéral, utilisé sur des plateformes de contrats perpétuels pour prendre des positions longues ou courtes, et combiné avec d’autres actifs on-chain afin de bâtir des stratégies plus complexes.
En une phrase : l’ETF est un produit fermé, tandis que le jeton de portefeuille est un bloc LEGO ouvert.
La feuille de route d’Ondo
Cette publication marque l’aboutissement du passage d’Ondo de « émetteur d’actifs » à « plateforme de gestion d’actifs on-chain ».
La première étape consiste en OUSG et USDY : déplacer une exposition unique aux bons du Trésor américain sur la chaîne, afin que les utilisateurs on-chain puissent capter les rendements des bons du Trésor.
Deuxième étape : Ondo Global Markets, qui tokenise des centaines d’actions américaines et d’ETF, afin de créer une plateforme on-chain d’émission et de négociation de titres. Le TVL dépasse 1,5 milliard de dollars, couvrant 30 marchés au sein de l’Union européenne. L’entreprise a obtenu une licence SEC grâce à l’acquisition de Oasis Pro.
Troisième étape : aujourd’hui, les Intelligent Portfolios. Il ne s’agit plus de tokeniser des actifs un par un, mais d’empaqueter des stratégies professionnelles d’allocation d’actifs dans un produit natif on-chain, négociable et composable.
La participation de BlackRock apporte non seulement une validation professionnelle au niveau des stratégies, mais envoie aussi un signal à la plateforme de distribution d’Ondo : le plus grand gestionnaire d’actifs au monde estime que ce canal mérite un contenu sur mesure.
À chaque étape, une même chose est en cours : abaisser le seuil d’accès aux outils d’investissement professionnels.
Les rendements des bons du Trésor, autrefois un privilège institutionnel, deviennent un bien public on-chain ; les actions tokenisées passent du compte du courtier à un actif de portefeuille ; et maintenant, les stratégies de portefeuille quittent le salon de la banque privée pour devenir des jetons que n’importe qui peut créer.
Pourquoi cette évolution est-elle importante ?
Le secteur crypto discute depuis des années de « porter Wall Street on-chain ». La plupart du temps, cela signifie émettre un produit tokenisé de bons du Trésor, ou transformer une action en ERC-20.
Ce qu’Ondo fait aujourd’hui est différent.
Il ne s’agit pas simplement de tokeniser un actif unique, mais de porter la logique de gestion d’actifs on-chain. La stratégie d’allocation, les règles de rééquilibrage et la structure de frais sont codées dans des contrats intelligents. BlackRock, société qui gère plus de 10 000 milliards de dollars d’actifs dans le monde, accepte de personnaliser des stratégies pour une plateforme on-chain : en soi, c’est un vote de confiance de la finance traditionnelle envers l’infrastructure on-chain.
Quand un investisseur ordinaire peut, via une opération de mint une fois sur la chaîne, obtenir une exposition à un portefeuille diversifié au niveau de BlackRock, tout en conservant la liberté de transférer cette position vers des scénarios de prêt, de dérivés et d’autres cas d’usage DeFi, on n’est plus dans une histoire de « tokenisation ». C’est le début de la finance on-chain qui commence à fournir ce que la finance traditionnelle ne peut pas offrir.
Les ETF ont mis trente ans à transformer l’industrie de la gestion d’actifs ; le point de départ des jetons de portefeuille on-chain, c’est aujourd’hui.
#绿色的泡泡 #muskgk #Abonnez-vous et je vous répondrai
Rédaction : Xiao Bing
Ondo Finance a lancé, le 24 septembre, « Ondo Intelligent Portfolios ». Trois jetons de portefeuille ont été mis en ligne en même temps : BLKHIon (haut rendement), BLKDIGon (croissance diversifiée) et BLKGRWon (forte croissance).
Derrière chacun de ces jetons se trouve une stratégie de portefeuille personnalisée par BlackRock pour Ondo. En détenant un jeton, vous détenez une exposition à un panier d’actifs gérés par des logiques d’allocation professionnelles. Les pondérations du portefeuille, la logique de rééquilibrage et les frais sont exécutés par des contrats intelligents, et les positions ainsi que les proportions détenues sont visibles en temps réel on-chain.
Le responsable mondial de l’équipe de solutions de portefeuilles modèles de BlackRock, Lisa O'Connor, a déclaré dans un communiqué : « La tokenisation crée une nouvelle façon de livrer des stratégies de portefeuille via une infrastructure numérique. Des stratégies de portefeuille diversifiées peuvent être intégrées à des produits d’investissement tokenisés, permettant aux investisseurs qualifiés d’obtenir une allocation diversifiée via un seul outil. »
Le PDG délégué d’Ondo, Ian De Bode, l’a dit plus directement : « Un portefeuille de ce type n’est jamais apparu auparavant sur la chaîne. »
Le jeton ONDO a bondi après l’annonce, avec une hausse d’environ 22 % sur 24 heures.
En quoi est-ce différent de l’achat d’un ETF ?
À première vue, détenir BLKHIon et détenir un ETF de haut rendement procure une expérience similaire : un code, un panier d’actifs, une gestion professionnelle. Mais la différence sous-jacente est structurelle.
Les ETF se négocient pendant les heures d’ouverture des bourses, avec un règlement T+1. Les rachats nécessitent le recours à des participants autorisés, et la divulgation des positions est publiée avec un délai trimestriel ou mensuel.
Les jetons de portefeuille d’Ondo sont transférables 24 h/24, avec un règlement immédiat on-chain. La création (mint) et le rachat sont directement adressés aux investisseurs, et les positions ainsi que les pondérations sont consultables en temps réel on-chain.
La différence la plus cruciale réside dans la composabilité. Une fois un ETF acheté, il reste dans le compte-titres du courtier : vos possibilités sont limitées.
Une fois un jeton de portefeuille acheté, il peut être envoyé dans des protocoles de prêt pour servir de collatéral, utilisé sur des plateformes de contrats perpétuels pour prendre des positions longues ou courtes, et combiné avec d’autres actifs on-chain afin de bâtir des stratégies plus complexes.
En une phrase : l’ETF est un produit fermé, tandis que le jeton de portefeuille est un bloc LEGO ouvert.
La feuille de route d’Ondo
Cette publication marque l’aboutissement du passage d’Ondo de « émetteur d’actifs » à « plateforme de gestion d’actifs on-chain ».
La première étape consiste en OUSG et USDY : déplacer une exposition unique aux bons du Trésor américain sur la chaîne, afin que les utilisateurs on-chain puissent capter les rendements des bons du Trésor.
Deuxième étape : Ondo Global Markets, qui tokenise des centaines d’actions américaines et d’ETF, afin de créer une plateforme on-chain d’émission et de négociation de titres. Le TVL dépasse 1,5 milliard de dollars, couvrant 30 marchés au sein de l’Union européenne. L’entreprise a obtenu une licence SEC grâce à l’acquisition de Oasis Pro.
Troisième étape : aujourd’hui, les Intelligent Portfolios. Il ne s’agit plus de tokeniser des actifs un par un, mais d’empaqueter des stratégies professionnelles d’allocation d’actifs dans un produit natif on-chain, négociable et composable.
La participation de BlackRock apporte non seulement une validation professionnelle au niveau des stratégies, mais envoie aussi un signal à la plateforme de distribution d’Ondo : le plus grand gestionnaire d’actifs au monde estime que ce canal mérite un contenu sur mesure.
À chaque étape, une même chose est en cours : abaisser le seuil d’accès aux outils d’investissement professionnels.
Les rendements des bons du Trésor, autrefois un privilège institutionnel, deviennent un bien public on-chain ; les actions tokenisées passent du compte du courtier à un actif de portefeuille ; et maintenant, les stratégies de portefeuille quittent le salon de la banque privée pour devenir des jetons que n’importe qui peut créer.
Pourquoi cette évolution est-elle importante ?
Le secteur crypto discute depuis des années de « porter Wall Street on-chain ». La plupart du temps, cela signifie émettre un produit tokenisé de bons du Trésor, ou transformer une action en ERC-20.
Ce qu’Ondo fait aujourd’hui est différent.
Il ne s’agit pas simplement de tokeniser un actif unique, mais de porter la logique de gestion d’actifs on-chain. La stratégie d’allocation, les règles de rééquilibrage et la structure de frais sont codées dans des contrats intelligents. BlackRock, société qui gère plus de 10 000 milliards de dollars d’actifs dans le monde, accepte de personnaliser des stratégies pour une plateforme on-chain : en soi, c’est un vote de confiance de la finance traditionnelle envers l’infrastructure on-chain.
Quand un investisseur ordinaire peut, via une opération de mint une fois sur la chaîne, obtenir une exposition à un portefeuille diversifié au niveau de BlackRock, tout en conservant la liberté de transférer cette position vers des scénarios de prêt, de dérivés et d’autres cas d’usage DeFi, on n’est plus dans une histoire de « tokenisation ». C’est le début de la finance on-chain qui commence à fournir ce que la finance traditionnelle ne peut pas offrir.
Les ETF ont mis trente ans à transformer l’industrie de la gestion d’actifs ; le point de départ des jetons de portefeuille on-chain, c’est aujourd’hui.
Rédaction : Xiao Bing
Ondo Finance a lancé, le 24 septembre, « Ondo Intelligent Portfolios ». Trois jetons de portefeuille ont été mis en ligne en même temps : BLKHIon (haut rendement), BLKDIGon (croissance diversifiée) et BLKGRWon (forte croissance).
Derrière chacun de ces jetons se trouve une stratégie de portefeuille personnalisée par BlackRock pour Ondo. En détenant un jeton, vous détenez une exposition à un panier d’actifs gérés par des logiques d’allocation professionnelles. Les pondérations du portefeuille, la logique de rééquilibrage et les frais sont exécutés par des contrats intelligents, et les positions ainsi que les proportions détenues sont visibles en temps réel on-chain.
Le responsable mondial de l’équipe de solutions de portefeuilles modèles de BlackRock, Lisa O'Connor, a déclaré dans un communiqué : « La tokenisation crée une nouvelle façon de livrer des stratégies de portefeuille via une infrastructure numérique. Des stratégies de portefeuille diversifiées peuvent être intégrées à des produits d’investissement tokenisés, permettant aux investisseurs qualifiés d’obtenir une allocation diversifiée via un seul outil. »
Le PDG délégué d’Ondo, Ian De Bode, l’a dit plus directement : « Un portefeuille de ce type n’est jamais apparu auparavant sur la chaîne. »
Le jeton ONDO a bondi après l’annonce, avec une hausse d’environ 22 % sur 24 heures.
En quoi est-ce différent de l’achat d’un ETF ?
À première vue, détenir BLKHIon et détenir un ETF de haut rendement procure une expérience similaire : un code, un panier d’actifs, une gestion professionnelle. Mais la différence sous-jacente est structurelle.
Les ETF se négocient pendant les heures d’ouverture des bourses, avec un règlement T+1. Les rachats nécessitent le recours à des participants autorisés, et la divulgation des positions est publiée avec un délai trimestriel ou mensuel.
Les jetons de portefeuille d’Ondo sont transférables 24 h/24, avec un règlement immédiat on-chain. La création (mint) et le rachat sont directement adressés aux investisseurs, et les positions ainsi que les pondérations sont consultables en temps réel on-chain.
La différence la plus cruciale réside dans la composabilité. Une fois un ETF acheté, il reste dans le compte-titres du courtier : vos possibilités sont limitées.
Une fois un jeton de portefeuille acheté, il peut être envoyé dans des protocoles de prêt pour servir de collatéral, utilisé sur des plateformes de contrats perpétuels pour prendre des positions longues ou courtes, et combiné avec d’autres actifs on-chain afin de bâtir des stratégies plus complexes.
En une phrase : l’ETF est un produit fermé, tandis que le jeton de portefeuille est un bloc LEGO ouvert.
La feuille de route d’Ondo
Cette publication marque l’aboutissement du passage d’Ondo de « émetteur d’actifs » à « plateforme de gestion d’actifs on-chain ».
La première étape consiste en OUSG et USDY : déplacer une exposition unique aux bons du Trésor américain sur la chaîne, afin que les utilisateurs on-chain puissent capter les rendements des bons du Trésor.
Deuxième étape : Ondo Global Markets, qui tokenise des centaines d’actions américaines et d’ETF, afin de créer une plateforme on-chain d’émission et de négociation de titres. Le TVL dépasse 1,5 milliard de dollars, couvrant 30 marchés au sein de l’Union européenne. L’entreprise a obtenu une licence SEC grâce à l’acquisition de Oasis Pro.
Troisième étape : aujourd’hui, les Intelligent Portfolios. Il ne s’agit plus de tokeniser des actifs un par un, mais d’empaqueter des stratégies professionnelles d’allocation d’actifs dans un produit natif on-chain, négociable et composable.
La participation de BlackRock apporte non seulement une validation professionnelle au niveau des stratégies, mais envoie aussi un signal à la plateforme de distribution d’Ondo : le plus grand gestionnaire d’actifs au monde estime que ce canal mérite un contenu sur mesure.
À chaque étape, une même chose est en cours : abaisser le seuil d’accès aux outils d’investissement professionnels.
Les rendements des bons du Trésor, autrefois un privilège institutionnel, deviennent un bien public on-chain ; les actions tokenisées passent du compte du courtier à un actif de portefeuille ; et maintenant, les stratégies de portefeuille quittent le salon de la banque privée pour devenir des jetons que n’importe qui peut créer.
Pourquoi cette évolution est-elle importante ?
Le secteur crypto discute depuis des années de « porter Wall Street on-chain ». La plupart du temps, cela signifie émettre un produit tokenisé de bons du Trésor, ou transformer une action en ERC-20.
Ce qu’Ondo fait aujourd’hui est différent.
Il ne s’agit pas simplement de tokeniser un actif unique, mais de porter la logique de gestion d’actifs on-chain. La stratégie d’allocation, les règles de rééquilibrage et la structure de frais sont codées dans des contrats intelligents. BlackRock, société qui gère plus de 10 000 milliards de dollars d’actifs dans le monde, accepte de personnaliser des stratégies pour une plateforme on-chain : en soi, c’est un vote de confiance de la finance traditionnelle envers l’infrastructure on-chain.
Quand un investisseur ordinaire peut, via une opération de mint une fois sur la chaîne, obtenir une exposition à un portefeuille diversifié au niveau de BlackRock, tout en conservant la liberté de transférer cette position vers des scénarios de prêt, de dérivés et d’autres cas d’usage DeFi, on n’est plus dans une histoire de « tokenisation ». C’est le début de la finance on-chain qui commence à fournir ce que la finance traditionnelle ne peut pas offrir.
Les ETF ont mis trente ans à transformer l’industrie de la gestion d’actifs ; le point de départ des jetons de portefeuille on-chain, c’est aujourd’hui.
183
·
--
#绿色的泡泡 #muskgk #Suivez-moi, je répondrai forcément
Rédigé par : Rita
Le marché potentiel total de l’industrie des semi-conducteurs devrait atteindre 3,2 billions de dollars d’ici 2030. Dans son rapport sur l’industrie américaine des semi-conducteurs publié le 14 septembre 2026, la Bank of America a relevé les prévisions de marché potentiel total des semi-conducteurs de 2,7 billions de dollars à 3,2 billions de dollars pour la période 2023 à 2030, et a augmenté le taux de croissance annuel composé de 14 % à 18 % pour la période 2026 à 2030. Les puces mémoire et les centres de données sont les principaux moteurs, tandis que la reprise des secteurs automobile et industriel apporte un soutien supplémentaire. L’industrie a mis 50 ans pour atteindre 1 000 milliards de dollars de ventes ; aujourd’hui, le marché potentiel devrait doubler en seulement quatre ans, passant de 1 700 milliards de dollars à 3 400 milliards.
Dans le rapport, l’analyste de BofA Vivek Arya indique que l’industrie de l’IA passe d’une logique consistant à rechercher un retour sur investissement à la résolution de contraintes structurelles, telles que les puces et l’alimentation électrique. Les pénuries de puces mémoire et la hausse des prix restent des facteurs clés de croissance. Bien que les inquiétudes concernant un ralentissement des investissements dans les infrastructures IA se soient renforcées, les commandes clients, les accords à long terme, les engagements de capacités et la tarification des produits semi-conducteurs ne montrent aucun signe de ralentissement.
Le TAM des semi-conducteurs double en quatre ans
La BofA prévoit que le chiffre d’affaires des semi-conducteurs augmentera de 113 % en glissement annuel en 2026, et que les semi-conducteurs « cœur » progresseront de 30 % en glissement annuel. Les puces mémoire devraient mieux performer, avec une hausse d’environ 327 % du chiffre d’affaires en glissement annuel. La DRAM progresserait de 328 % en glissement annuel, tandis que la NAND augmenterait de 341 %. Les activités calcul et stockage croîtraient de plus de 50 % en glissement annuel, et la demande en serveurs resterait très forte.
Par segment de marché final, les communications sans fil reculeraient de 8 % en glissement annuel, affectées par des ventes de smartphones faibles. L’automobile augmenterait de 12 %, l’industrie de 32 %, l’électronique grand public baisserait de 7 % et les communications filaires augmenteraient de 29 %. Les ventes de mémoire devraient atteindre 937 milliards de dollars en 2026, et celles des semi-conducteurs « cœur » 739 milliards de dollars.
WFE rehaussé à 270 milliards
La BofA a relevé ses prévisions de dépenses en équipements de fabrication de semi-conducteurs pour 2026 à 156 milliards de dollars, soit une hausse de 33 % en glissement annuel. Les prévisions pour 2027 ont été relevées à 210 milliards de dollars, soit +34 %. Celles de 2028 ont été relevées à 272 milliards de dollars, soit +30 %. La DRAM est le principal moteur de croissance : la prévision pour 2027 a été relevée de 21 %, à 52 milliards de dollars ; celle pour 2028 a été relevée à 81 milliards de dollars. Pour la NAND, la prévision 2027 a été relevée de 19 %, à 20,5 milliards de dollars.
La BofA prévoit que les dépenses d’investissement liées au nouveau cycle de 2025 à 2030 atteindront 360 milliards de dollars, avec un taux de croissance annuel composé de 25 %. Les dépenses CAPEX en DRAM s’élèveraient à 114 milliards de dollars, celles en NAND à 30 milliards de dollars, et la fonderie ainsi que les puces logiques à 215 milliards de dollars. Pour 2026, les dépenses en équipements des usines de plaquettes en Chine devraient atteindre 45 milliards de dollars, soit 29 % du total mondial ; d’ici 2030, cette part devrait retomber à environ 20 %.
Les prix de location confirment une demande solide
Le prix de location au comptant du GPU B200 d’NVIDIA est actuellement d’environ 5,72 dollars par heure. Il a augmenté de façon continue sur les deux derniers mois, restant inférieur d’un peu moins de 10 % au pic de 6,10 dollars atteint en mars. Le prix de location de l’A100 est d’environ 1,60 dollar, et celui de l’H100 d’environ 2,65 dollars. La BofA souligne que le maintien des prix de location à un niveau élevé indique une demande forte, large, et sans signe de ralentissement.
La BofA estime que l’année 2027 restera, pour l’ensemble des fournisseurs de calcul, de réseau et de mémoire, une période où les commandes sont bien remplies et les contrats suffisants. Le marché devrait rester tendu en 2028, tiré par l’augmentation de la demande liée à l’intégration des CPU et XPU ainsi qu’aux technologies d’extension optique. De nombreux fabricants d’ASIC et de GPU accélèrent également le développement de leurs activités d’accélérateurs IA.
Valorisation attrayante
L’indice des semi-conducteurs a progressé de 67 % depuis le début de l’année, mais son PER à terme est de 18x, inférieur aux 19x du S&P 500. Le bénéfice par action devrait augmenter de 139 % en glissement annuel, soit un rythme environ 7 fois supérieur à celui du marché. La BofA adopte une attitude prudente avant la fin des élections à mi-mandat et l’apaisement des inquiétudes macroéconomiques. Récemment, l’indice a reculé d’environ 17 % en raison d’une réévaluation par les investisseurs de la durabilité de l’IA.
La BofA prévoit que les puces de calcul, de réseau et les puces analogiques afficheront une résilience plus forte. Si la dynamique du marché revient, Micron, Rambus, Applied Materials et Intel pourraient mener la hausse. La BofA attribue un objectif de cours de 620 dollars à AMD, 500 dollars à Nidec? (c-1/), 650 dollars à Applied Materials, 145 dollars à Intel, 385 dollars à Rambus Research (c-1/), 365 dollars à Marvell Electronic (c-1/), 1 550 dollars à Micron, et 350 dollars à NVIDIA.
Du point de vue des risques, les principaux risques baissiers incluent une baisse moyenne du prix de vente des mémoires supérieure aux attentes, une intensification de la concurrence de nouveaux entrants chinois, la perte de parts de marché au profit de grands concurrents, ainsi qu’un affaiblissement de la demande dans des marchés finaux comme les centres de données et les smartphones. Les risques à la hausse comprennent des avancées technologiques, une hausse des parts de marché des produits Flash et les mises à niveau NAND.
Le TAM des semi-conducteurs double en quatre ans, et les dépenses d’équipement des fondeurs sont également relevées. La BofA estime que la demande portée par l’IA n’a pas encore atteint son sommet.
Avertissement
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bank of America, publié le 14 septembre 2026) par Chaoxiang Research, et s’appuie sur la synthèse d’informations disponibles publiquement. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte reflètent tous les opinions des analystes de ce courtier et ne représentent que la position de l’institution à laquelle ils appartiennent ; ils ne représentent pas les vues de Chaoxiang Research et ne constituent aucun conseil en investissement.
Le marché comporte des risques, les décisions doivent être prises de manière indépendante. Cet article ne doit pas servir de base pour acheter ou vendre des titres quelconques.
#绿色的泡泡 #muskgk #Suivez-moi, je répondrai forcément
Rédigé par : Rita
Le marché potentiel total de l’industrie des semi-conducteurs devrait atteindre 3,2 billions de dollars d’ici 2030. Dans son rapport sur l’industrie américaine des semi-conducteurs publié le 14 septembre 2026, la Bank of America a relevé les prévisions de marché potentiel total des semi-conducteurs de 2,7 billions de dollars à 3,2 billions de dollars pour la période 2023 à 2030, et a augmenté le taux de croissance annuel composé de 14 % à 18 % pour la période 2026 à 2030. Les puces mémoire et les centres de données sont les principaux moteurs, tandis que la reprise des secteurs automobile et industriel apporte un soutien supplémentaire. L’industrie a mis 50 ans pour atteindre 1 000 milliards de dollars de ventes ; aujourd’hui, le marché potentiel devrait doubler en seulement quatre ans, passant de 1 700 milliards de dollars à 3 400 milliards.
Dans le rapport, l’analyste de BofA Vivek Arya indique que l’industrie de l’IA passe d’une logique consistant à rechercher un retour sur investissement à la résolution de contraintes structurelles, telles que les puces et l’alimentation électrique. Les pénuries de puces mémoire et la hausse des prix restent des facteurs clés de croissance. Bien que les inquiétudes concernant un ralentissement des investissements dans les infrastructures IA se soient renforcées, les commandes clients, les accords à long terme, les engagements de capacités et la tarification des produits semi-conducteurs ne montrent aucun signe de ralentissement.
Le TAM des semi-conducteurs double en quatre ans
La BofA prévoit que le chiffre d’affaires des semi-conducteurs augmentera de 113 % en glissement annuel en 2026, et que les semi-conducteurs « cœur » progresseront de 30 % en glissement annuel. Les puces mémoire devraient mieux performer, avec une hausse d’environ 327 % du chiffre d’affaires en glissement annuel. La DRAM progresserait de 328 % en glissement annuel, tandis que la NAND augmenterait de 341 %. Les activités calcul et stockage croîtraient de plus de 50 % en glissement annuel, et la demande en serveurs resterait très forte.
Par segment de marché final, les communications sans fil reculeraient de 8 % en glissement annuel, affectées par des ventes de smartphones faibles. L’automobile augmenterait de 12 %, l’industrie de 32 %, l’électronique grand public baisserait de 7 % et les communications filaires augmenteraient de 29 %. Les ventes de mémoire devraient atteindre 937 milliards de dollars en 2026, et celles des semi-conducteurs « cœur » 739 milliards de dollars.
WFE rehaussé à 270 milliards
La BofA a relevé ses prévisions de dépenses en équipements de fabrication de semi-conducteurs pour 2026 à 156 milliards de dollars, soit une hausse de 33 % en glissement annuel. Les prévisions pour 2027 ont été relevées à 210 milliards de dollars, soit +34 %. Celles de 2028 ont été relevées à 272 milliards de dollars, soit +30 %. La DRAM est le principal moteur de croissance : la prévision pour 2027 a été relevée de 21 %, à 52 milliards de dollars ; celle pour 2028 a été relevée à 81 milliards de dollars. Pour la NAND, la prévision 2027 a été relevée de 19 %, à 20,5 milliards de dollars.
La BofA prévoit que les dépenses d’investissement liées au nouveau cycle de 2025 à 2030 atteindront 360 milliards de dollars, avec un taux de croissance annuel composé de 25 %. Les dépenses CAPEX en DRAM s’élèveraient à 114 milliards de dollars, celles en NAND à 30 milliards de dollars, et la fonderie ainsi que les puces logiques à 215 milliards de dollars. Pour 2026, les dépenses en équipements des usines de plaquettes en Chine devraient atteindre 45 milliards de dollars, soit 29 % du total mondial ; d’ici 2030, cette part devrait retomber à environ 20 %.
Les prix de location confirment une demande solide
Le prix de location au comptant du GPU B200 d’NVIDIA est actuellement d’environ 5,72 dollars par heure. Il a augmenté de façon continue sur les deux derniers mois, restant inférieur d’un peu moins de 10 % au pic de 6,10 dollars atteint en mars. Le prix de location de l’A100 est d’environ 1,60 dollar, et celui de l’H100 d’environ 2,65 dollars. La BofA souligne que le maintien des prix de location à un niveau élevé indique une demande forte, large, et sans signe de ralentissement.
La BofA estime que l’année 2027 restera, pour l’ensemble des fournisseurs de calcul, de réseau et de mémoire, une période où les commandes sont bien remplies et les contrats suffisants. Le marché devrait rester tendu en 2028, tiré par l’augmentation de la demande liée à l’intégration des CPU et XPU ainsi qu’aux technologies d’extension optique. De nombreux fabricants d’ASIC et de GPU accélèrent également le développement de leurs activités d’accélérateurs IA.
Valorisation attrayante
L’indice des semi-conducteurs a progressé de 67 % depuis le début de l’année, mais son PER à terme est de 18x, inférieur aux 19x du S&P 500. Le bénéfice par action devrait augmenter de 139 % en glissement annuel, soit un rythme environ 7 fois supérieur à celui du marché. La BofA adopte une attitude prudente avant la fin des élections à mi-mandat et l’apaisement des inquiétudes macroéconomiques. Récemment, l’indice a reculé d’environ 17 % en raison d’une réévaluation par les investisseurs de la durabilité de l’IA.
La BofA prévoit que les puces de calcul, de réseau et les puces analogiques afficheront une résilience plus forte. Si la dynamique du marché revient, Micron, Rambus, Applied Materials et Intel pourraient mener la hausse. La BofA attribue un objectif de cours de 620 dollars à AMD, 500 dollars à Nidec? (c-1/), 650 dollars à Applied Materials, 145 dollars à Intel, 385 dollars à Rambus Research (c-1/), 365 dollars à Marvell Electronic (c-1/), 1 550 dollars à Micron, et 350 dollars à NVIDIA.
Du point de vue des risques, les principaux risques baissiers incluent une baisse moyenne du prix de vente des mémoires supérieure aux attentes, une intensification de la concurrence de nouveaux entrants chinois, la perte de parts de marché au profit de grands concurrents, ainsi qu’un affaiblissement de la demande dans des marchés finaux comme les centres de données et les smartphones. Les risques à la hausse comprennent des avancées technologiques, une hausse des parts de marché des produits Flash et les mises à niveau NAND.
Le TAM des semi-conducteurs double en quatre ans, et les dépenses d’équipement des fondeurs sont également relevées. La BofA estime que la demande portée par l’IA n’a pas encore atteint son sommet.
Avertissement
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bank of America, publié le 14 septembre 2026) par Chaoxiang Research, et s’appuie sur la synthèse d’informations disponibles publiquement. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte reflètent tous les opinions des analystes de ce courtier et ne représentent que la position de l’institution à laquelle ils appartiennent ; ils ne représentent pas les vues de Chaoxiang Research et ne constituent aucun conseil en investissement.
Le marché comporte des risques, les décisions doivent être prises de manière indépendante. Cet article ne doit pas servir de base pour acheter ou vendre des titres quelconques.
Rédigé par : Rita
Le marché potentiel total de l’industrie des semi-conducteurs devrait atteindre 3,2 billions de dollars d’ici 2030. Dans son rapport sur l’industrie américaine des semi-conducteurs publié le 14 septembre 2026, la Bank of America a relevé les prévisions de marché potentiel total des semi-conducteurs de 2,7 billions de dollars à 3,2 billions de dollars pour la période 2023 à 2030, et a augmenté le taux de croissance annuel composé de 14 % à 18 % pour la période 2026 à 2030. Les puces mémoire et les centres de données sont les principaux moteurs, tandis que la reprise des secteurs automobile et industriel apporte un soutien supplémentaire. L’industrie a mis 50 ans pour atteindre 1 000 milliards de dollars de ventes ; aujourd’hui, le marché potentiel devrait doubler en seulement quatre ans, passant de 1 700 milliards de dollars à 3 400 milliards.
Dans le rapport, l’analyste de BofA Vivek Arya indique que l’industrie de l’IA passe d’une logique consistant à rechercher un retour sur investissement à la résolution de contraintes structurelles, telles que les puces et l’alimentation électrique. Les pénuries de puces mémoire et la hausse des prix restent des facteurs clés de croissance. Bien que les inquiétudes concernant un ralentissement des investissements dans les infrastructures IA se soient renforcées, les commandes clients, les accords à long terme, les engagements de capacités et la tarification des produits semi-conducteurs ne montrent aucun signe de ralentissement.
Le TAM des semi-conducteurs double en quatre ans
La BofA prévoit que le chiffre d’affaires des semi-conducteurs augmentera de 113 % en glissement annuel en 2026, et que les semi-conducteurs « cœur » progresseront de 30 % en glissement annuel. Les puces mémoire devraient mieux performer, avec une hausse d’environ 327 % du chiffre d’affaires en glissement annuel. La DRAM progresserait de 328 % en glissement annuel, tandis que la NAND augmenterait de 341 %. Les activités calcul et stockage croîtraient de plus de 50 % en glissement annuel, et la demande en serveurs resterait très forte.
Par segment de marché final, les communications sans fil reculeraient de 8 % en glissement annuel, affectées par des ventes de smartphones faibles. L’automobile augmenterait de 12 %, l’industrie de 32 %, l’électronique grand public baisserait de 7 % et les communications filaires augmenteraient de 29 %. Les ventes de mémoire devraient atteindre 937 milliards de dollars en 2026, et celles des semi-conducteurs « cœur » 739 milliards de dollars.
WFE rehaussé à 270 milliards
La BofA a relevé ses prévisions de dépenses en équipements de fabrication de semi-conducteurs pour 2026 à 156 milliards de dollars, soit une hausse de 33 % en glissement annuel. Les prévisions pour 2027 ont été relevées à 210 milliards de dollars, soit +34 %. Celles de 2028 ont été relevées à 272 milliards de dollars, soit +30 %. La DRAM est le principal moteur de croissance : la prévision pour 2027 a été relevée de 21 %, à 52 milliards de dollars ; celle pour 2028 a été relevée à 81 milliards de dollars. Pour la NAND, la prévision 2027 a été relevée de 19 %, à 20,5 milliards de dollars.
La BofA prévoit que les dépenses d’investissement liées au nouveau cycle de 2025 à 2030 atteindront 360 milliards de dollars, avec un taux de croissance annuel composé de 25 %. Les dépenses CAPEX en DRAM s’élèveraient à 114 milliards de dollars, celles en NAND à 30 milliards de dollars, et la fonderie ainsi que les puces logiques à 215 milliards de dollars. Pour 2026, les dépenses en équipements des usines de plaquettes en Chine devraient atteindre 45 milliards de dollars, soit 29 % du total mondial ; d’ici 2030, cette part devrait retomber à environ 20 %.
Les prix de location confirment une demande solide
Le prix de location au comptant du GPU B200 d’NVIDIA est actuellement d’environ 5,72 dollars par heure. Il a augmenté de façon continue sur les deux derniers mois, restant inférieur d’un peu moins de 10 % au pic de 6,10 dollars atteint en mars. Le prix de location de l’A100 est d’environ 1,60 dollar, et celui de l’H100 d’environ 2,65 dollars. La BofA souligne que le maintien des prix de location à un niveau élevé indique une demande forte, large, et sans signe de ralentissement.
La BofA estime que l’année 2027 restera, pour l’ensemble des fournisseurs de calcul, de réseau et de mémoire, une période où les commandes sont bien remplies et les contrats suffisants. Le marché devrait rester tendu en 2028, tiré par l’augmentation de la demande liée à l’intégration des CPU et XPU ainsi qu’aux technologies d’extension optique. De nombreux fabricants d’ASIC et de GPU accélèrent également le développement de leurs activités d’accélérateurs IA.
Valorisation attrayante
L’indice des semi-conducteurs a progressé de 67 % depuis le début de l’année, mais son PER à terme est de 18x, inférieur aux 19x du S&P 500. Le bénéfice par action devrait augmenter de 139 % en glissement annuel, soit un rythme environ 7 fois supérieur à celui du marché. La BofA adopte une attitude prudente avant la fin des élections à mi-mandat et l’apaisement des inquiétudes macroéconomiques. Récemment, l’indice a reculé d’environ 17 % en raison d’une réévaluation par les investisseurs de la durabilité de l’IA.
La BofA prévoit que les puces de calcul, de réseau et les puces analogiques afficheront une résilience plus forte. Si la dynamique du marché revient, Micron, Rambus, Applied Materials et Intel pourraient mener la hausse. La BofA attribue un objectif de cours de 620 dollars à AMD, 500 dollars à Nidec? (c-1/), 650 dollars à Applied Materials, 145 dollars à Intel, 385 dollars à Rambus Research (c-1/), 365 dollars à Marvell Electronic (c-1/), 1 550 dollars à Micron, et 350 dollars à NVIDIA.
Du point de vue des risques, les principaux risques baissiers incluent une baisse moyenne du prix de vente des mémoires supérieure aux attentes, une intensification de la concurrence de nouveaux entrants chinois, la perte de parts de marché au profit de grands concurrents, ainsi qu’un affaiblissement de la demande dans des marchés finaux comme les centres de données et les smartphones. Les risques à la hausse comprennent des avancées technologiques, une hausse des parts de marché des produits Flash et les mises à niveau NAND.
Le TAM des semi-conducteurs double en quatre ans, et les dépenses d’équipement des fondeurs sont également relevées. La BofA estime que la demande portée par l’IA n’a pas encore atteint son sommet.
Avertissement
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bank of America, publié le 14 septembre 2026) par Chaoxiang Research, et s’appuie sur la synthèse d’informations disponibles publiquement. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte reflètent tous les opinions des analystes de ce courtier et ne représentent que la position de l’institution à laquelle ils appartiennent ; ils ne représentent pas les vues de Chaoxiang Research et ne constituent aucun conseil en investissement.
Le marché comporte des risques, les décisions doivent être prises de manière indépendante. Cet article ne doit pas servir de base pour acheter ou vendre des titres quelconques.
1
188
·
--
#绿色的泡泡 #muskgk #Abonnez-vous à moi, je réponds toujours
Rédaction : Rita
Les flux de capitaux vers les ETP sur Bitcoin se concentrent de plus en plus, tandis que les capitaux dans l’ensemble continuent de sortir. Ce contraste est en train de définir la structure des flux de capitaux dans le marché actuel des ETP crypto.
Le 8 septembre, JPMorgan a publié un rapport sur les flux de capitaux des marchés de cryptomonnaies indiquant qu’au 4 septembre (vendredi), les ETP Bitcoin au comptant aux États-Unis ont enregistré des sorties nettes de 175 M$ ; les ETP Ethereum des entrées nettes de 9 M$ ; et les ETP Solana des sorties nettes de 5 M$. Sur la semaine (au 4 septembre), les trois principales catégories ont totalisé 1,126 Md$ de sorties nettes, soit un léger ralentissement par rapport aux deux semaines précédentes.
Le Bitcoin a baissé de 2,1 % le jour même, l’Ethereum a chuté de 2,1 % également, et Solana a reculé d’environ 3 %. La direction des flux de capitaux suit globalement l’évolution des prix, mais la concentration des entrées de capitaux dépasse largement les attentes du marché.
Les entrées de capitaux se concentrent chez BlackRock et Fidelity
Les flux vers les ETP Bitcoin présentent une concentration extrêmement élevée. Les entrées quotidiennes de l’IBIT, filiale de BlackRock, s’élèvent à 118 M$, celles de l’FBTC de Fidelity à 57 M$ ; ensemble, cela représente 175 M$. D’autres produits d’ETP Bitcoin au comptant suivis par JPMorgan n’ont enregistré aucune entrée nette le jour même.
Le fonds Grayscale GBTC affiche zéro entrée le jour même, et son encours a fortement diminué par rapport à son précédent sommet historique. Les produits ARKB, BITB, HODL, etc., n’ont également vu aucun nouveau capital. Cette concentration n’est pas une première, mais elle ressort particulièrement dans un contexte de sorties globales.
Les différences de frais expliquent en partie cette concentration. Les frais de l’IBIT et de l’FBTC sont de 0,25 %, tandis que ceux du GBTC de Grayscale atteignent 1,50 %, soit six fois plus. Le transfert des porteurs de long terme de produits à frais élevés vers des produits à frais plus faibles se remarque davantage durant la phase de sorties.
Le total des actifs sous gestion des ETP Bitcoin s’établissait à 101,25 Md$ après la clôture du vendredi, avec un volume de transactions nominal de 2,945 Md$ le jour même, soit proche de la moyenne de 3,229 Md$ par jour depuis le lancement en janvier 2024. Le volume n’a pas augmenté, ce qui indique que les flux proviennent davantage d’ajustements de portefeuille que d’un impact des transactions à court terme.
Couverture des flux à l’intérieur des ETP Ethereum
Les flux des ETP Ethereum ont une structure différente. Les ETP Ethereum d’ETHA chez BlackRock ont enregistré des entrées nettes de 58 M$ le jour même, tandis que FETH chez Fidelity a enregistré des sorties nettes de 48 M$ ; les deux s’annulent presque totalement. Les autres produits ont enregistré zéro entrée, de sorte que les ETP Ethereum ont au total enregistré uniquement 9 M$ d’entrées nettes.
Le total des actifs sous gestion des ETP Ethereum s’élève à 14,54 Md$, et le volume de transactions du jour atteint 806 M$, légèrement inférieur à la moyenne quotidienne de 949 M$ depuis le lancement en juillet 2024. Le prix de l’Ethereum a baissé de 2,1 % en cours de séance le vendredi, et était quasiment inchangé au moment de la publication du rapport.
Grayscale ETHE poursuit la tendance des sorties de capitaux, avec des sorties nettes cumulées dépassant 5 Md$. Le mini-trust Ethereum de Grayscale ETH reste à zéro entrée. La confrontation entre les produits de BlackRock et de Fidelity montre que les investisseurs divergent sur la manière de positionner leurs avoirs sur l’Ethereum ; des flux directionnels tendanciels vers l’un ou l’autre ne se sont pas encore formés.
Solana ETP affiche des sorties nettes
Solana ETP enregistre des sorties nettes de 5 M$ le jour même : le BSOL de Bitwise sort d’environ 3 M$, et le FSOL de Fidelity sort de 2 M$, ce qui en fait les deux seuls contributeurs du jour. Les actifs sous gestion de Solana ETP s’élèvent à 1,351 Md$, et le volume de transactions du jour à 64 M$, supérieur à la moyenne de 48 M$ par jour depuis le lancement en octobre 2025.
Le prix de Solana a baissé d’environ 3 % le jour même, et l’augmentation du volume est apparue en même temps que la baisse des prix, indiquant que certains investisseurs, face à la faiblesse du cours, ont choisi de réduire leurs positions. Par rapport aux autres catégories, la taille du marché des ETP Solana étant plus petite, les variations de capitaux d’un produit unique ont un impact plus direct sur la direction globale des flux.
Signal de ralentissement des sorties de capitaux hebdomadaires
Sur la semaine (au 4 septembre), les ETP Bitcoin, Ethereum et Solana au comptant aux États-Unis ont totalisé 1,126 Md$ de sorties nettes. Ce chiffre ralentit par rapport aux deux semaines précédentes, mais reste la troisième semaine consécutive de sorties nettes.
Dans son rapport, JPMorgan signale qu’au 7 septembre (lundi), les marchés boursiers américains seront fermés pour la fête du Travail, et qu’aucune donnée de flux n’est disponible ce jour-là. Après la reprise des échanges, les données de flux du 8 septembre constitueront un point clé pour évaluer si la tendance de sorties se poursuit.
Sur une période plus longue, les ETP Bitcoin cumulent environ 58,2 Md$ d’entrées nettes, les ETP Ethereum environ 12,6 Md$, et les ETP Solana environ 1,4 Md$. Malgré les sorties récentes continues, le volume cumulé d’entrées nettes reste positif, ce qui suggère que la majorité des capitaux positionnés au début n’a pas encore été retirée.
Les flux reflètent le rythme des allocations
Les données de flux du 4 septembre révèlent l’atout principal du marché actuel des ETP crypto : les émetteurs en tête captent presque tout le capital nouvellement entrant, tandis que les autres produits sont marginalisés. Cette concentration se manifeste à la fois sur les ETP Bitcoin et sur les ETP Ethereum.
Avec des sorties hebdomadaires de 1,126 Md$, le rythme a ralenti par rapport aux deux semaines précédentes, mais la tendance n’a pas encore été inversée. En l’absence de catalyseur clair, les flux des ETP crypto pourraient continuer à afficher le schéma « concentration sur les leaders, sorties globales ».
À surveiller : une fois que les sorties de capitaux ralentissent jusqu’à un certain niveau, assistera-t-on à un signal indiquant que les produits en tête se retournent les premiers vers des entrées nettes ? Si les entrées de BlackRock et de Fidelity peuvent continuer à s’amplifier suffisamment pour compenser les sorties de produits comme Grayscale, alors seulement la direction globale des flux pourra s’inverser.
Clause de non-responsabilité
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (JPMorgan, 8 septembre 2026) réalisée par Chaoxiang Research, à partir des informations publiques du marché. Les notes, cours cibles, prévisions de bénéfices et jugements cités dans le texte sont uniquement ceux des analystes de ce courtier ; ils ne représentent que la position de l’institution concernée et ne constituent pas l’opinion de Chaoxiang Research, ni ne constituent un quelconque conseil en investissement.
Le marché comporte des risques ; la décision doit être prise de manière indépendante. Le présent article ne doit pas être utilisé comme base pour acheter ou vendre des valeurs mobilières.
#绿色的泡泡 #muskgk #Abonnez-vous à moi, je réponds toujours
Rédaction : Rita
Les flux de capitaux vers les ETP sur Bitcoin se concentrent de plus en plus, tandis que les capitaux dans l’ensemble continuent de sortir. Ce contraste est en train de définir la structure des flux de capitaux dans le marché actuel des ETP crypto.
Le 8 septembre, JPMorgan a publié un rapport sur les flux de capitaux des marchés de cryptomonnaies indiquant qu’au 4 septembre (vendredi), les ETP Bitcoin au comptant aux États-Unis ont enregistré des sorties nettes de 175 M$ ; les ETP Ethereum des entrées nettes de 9 M$ ; et les ETP Solana des sorties nettes de 5 M$. Sur la semaine (au 4 septembre), les trois principales catégories ont totalisé 1,126 Md$ de sorties nettes, soit un léger ralentissement par rapport aux deux semaines précédentes.
Le Bitcoin a baissé de 2,1 % le jour même, l’Ethereum a chuté de 2,1 % également, et Solana a reculé d’environ 3 %. La direction des flux de capitaux suit globalement l’évolution des prix, mais la concentration des entrées de capitaux dépasse largement les attentes du marché.
Les entrées de capitaux se concentrent chez BlackRock et Fidelity
Les flux vers les ETP Bitcoin présentent une concentration extrêmement élevée. Les entrées quotidiennes de l’IBIT, filiale de BlackRock, s’élèvent à 118 M$, celles de l’FBTC de Fidelity à 57 M$ ; ensemble, cela représente 175 M$. D’autres produits d’ETP Bitcoin au comptant suivis par JPMorgan n’ont enregistré aucune entrée nette le jour même.
Le fonds Grayscale GBTC affiche zéro entrée le jour même, et son encours a fortement diminué par rapport à son précédent sommet historique. Les produits ARKB, BITB, HODL, etc., n’ont également vu aucun nouveau capital. Cette concentration n’est pas une première, mais elle ressort particulièrement dans un contexte de sorties globales.
Les différences de frais expliquent en partie cette concentration. Les frais de l’IBIT et de l’FBTC sont de 0,25 %, tandis que ceux du GBTC de Grayscale atteignent 1,50 %, soit six fois plus. Le transfert des porteurs de long terme de produits à frais élevés vers des produits à frais plus faibles se remarque davantage durant la phase de sorties.
Le total des actifs sous gestion des ETP Bitcoin s’établissait à 101,25 Md$ après la clôture du vendredi, avec un volume de transactions nominal de 2,945 Md$ le jour même, soit proche de la moyenne de 3,229 Md$ par jour depuis le lancement en janvier 2024. Le volume n’a pas augmenté, ce qui indique que les flux proviennent davantage d’ajustements de portefeuille que d’un impact des transactions à court terme.
Couverture des flux à l’intérieur des ETP Ethereum
Les flux des ETP Ethereum ont une structure différente. Les ETP Ethereum d’ETHA chez BlackRock ont enregistré des entrées nettes de 58 M$ le jour même, tandis que FETH chez Fidelity a enregistré des sorties nettes de 48 M$ ; les deux s’annulent presque totalement. Les autres produits ont enregistré zéro entrée, de sorte que les ETP Ethereum ont au total enregistré uniquement 9 M$ d’entrées nettes.
Le total des actifs sous gestion des ETP Ethereum s’élève à 14,54 Md$, et le volume de transactions du jour atteint 806 M$, légèrement inférieur à la moyenne quotidienne de 949 M$ depuis le lancement en juillet 2024. Le prix de l’Ethereum a baissé de 2,1 % en cours de séance le vendredi, et était quasiment inchangé au moment de la publication du rapport.
Grayscale ETHE poursuit la tendance des sorties de capitaux, avec des sorties nettes cumulées dépassant 5 Md$. Le mini-trust Ethereum de Grayscale ETH reste à zéro entrée. La confrontation entre les produits de BlackRock et de Fidelity montre que les investisseurs divergent sur la manière de positionner leurs avoirs sur l’Ethereum ; des flux directionnels tendanciels vers l’un ou l’autre ne se sont pas encore formés.
Solana ETP affiche des sorties nettes
Solana ETP enregistre des sorties nettes de 5 M$ le jour même : le BSOL de Bitwise sort d’environ 3 M$, et le FSOL de Fidelity sort de 2 M$, ce qui en fait les deux seuls contributeurs du jour. Les actifs sous gestion de Solana ETP s’élèvent à 1,351 Md$, et le volume de transactions du jour à 64 M$, supérieur à la moyenne de 48 M$ par jour depuis le lancement en octobre 2025.
Le prix de Solana a baissé d’environ 3 % le jour même, et l’augmentation du volume est apparue en même temps que la baisse des prix, indiquant que certains investisseurs, face à la faiblesse du cours, ont choisi de réduire leurs positions. Par rapport aux autres catégories, la taille du marché des ETP Solana étant plus petite, les variations de capitaux d’un produit unique ont un impact plus direct sur la direction globale des flux.
Signal de ralentissement des sorties de capitaux hebdomadaires
Sur la semaine (au 4 septembre), les ETP Bitcoin, Ethereum et Solana au comptant aux États-Unis ont totalisé 1,126 Md$ de sorties nettes. Ce chiffre ralentit par rapport aux deux semaines précédentes, mais reste la troisième semaine consécutive de sorties nettes.
Dans son rapport, JPMorgan signale qu’au 7 septembre (lundi), les marchés boursiers américains seront fermés pour la fête du Travail, et qu’aucune donnée de flux n’est disponible ce jour-là. Après la reprise des échanges, les données de flux du 8 septembre constitueront un point clé pour évaluer si la tendance de sorties se poursuit.
Sur une période plus longue, les ETP Bitcoin cumulent environ 58,2 Md$ d’entrées nettes, les ETP Ethereum environ 12,6 Md$, et les ETP Solana environ 1,4 Md$. Malgré les sorties récentes continues, le volume cumulé d’entrées nettes reste positif, ce qui suggère que la majorité des capitaux positionnés au début n’a pas encore été retirée.
Les flux reflètent le rythme des allocations
Les données de flux du 4 septembre révèlent l’atout principal du marché actuel des ETP crypto : les émetteurs en tête captent presque tout le capital nouvellement entrant, tandis que les autres produits sont marginalisés. Cette concentration se manifeste à la fois sur les ETP Bitcoin et sur les ETP Ethereum.
Avec des sorties hebdomadaires de 1,126 Md$, le rythme a ralenti par rapport aux deux semaines précédentes, mais la tendance n’a pas encore été inversée. En l’absence de catalyseur clair, les flux des ETP crypto pourraient continuer à afficher le schéma « concentration sur les leaders, sorties globales ».
À surveiller : une fois que les sorties de capitaux ralentissent jusqu’à un certain niveau, assistera-t-on à un signal indiquant que les produits en tête se retournent les premiers vers des entrées nettes ? Si les entrées de BlackRock et de Fidelity peuvent continuer à s’amplifier suffisamment pour compenser les sorties de produits comme Grayscale, alors seulement la direction globale des flux pourra s’inverser.
Clause de non-responsabilité
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (JPMorgan, 8 septembre 2026) réalisée par Chaoxiang Research, à partir des informations publiques du marché. Les notes, cours cibles, prévisions de bénéfices et jugements cités dans le texte sont uniquement ceux des analystes de ce courtier ; ils ne représentent que la position de l’institution concernée et ne constituent pas l’opinion de Chaoxiang Research, ni ne constituent un quelconque conseil en investissement.
Le marché comporte des risques ; la décision doit être prise de manière indépendante. Le présent article ne doit pas être utilisé comme base pour acheter ou vendre des valeurs mobilières.
Rédaction : Rita
Les flux de capitaux vers les ETP sur Bitcoin se concentrent de plus en plus, tandis que les capitaux dans l’ensemble continuent de sortir. Ce contraste est en train de définir la structure des flux de capitaux dans le marché actuel des ETP crypto.
Le 8 septembre, JPMorgan a publié un rapport sur les flux de capitaux des marchés de cryptomonnaies indiquant qu’au 4 septembre (vendredi), les ETP Bitcoin au comptant aux États-Unis ont enregistré des sorties nettes de 175 M$ ; les ETP Ethereum des entrées nettes de 9 M$ ; et les ETP Solana des sorties nettes de 5 M$. Sur la semaine (au 4 septembre), les trois principales catégories ont totalisé 1,126 Md$ de sorties nettes, soit un léger ralentissement par rapport aux deux semaines précédentes.
Le Bitcoin a baissé de 2,1 % le jour même, l’Ethereum a chuté de 2,1 % également, et Solana a reculé d’environ 3 %. La direction des flux de capitaux suit globalement l’évolution des prix, mais la concentration des entrées de capitaux dépasse largement les attentes du marché.
Les entrées de capitaux se concentrent chez BlackRock et Fidelity
Les flux vers les ETP Bitcoin présentent une concentration extrêmement élevée. Les entrées quotidiennes de l’IBIT, filiale de BlackRock, s’élèvent à 118 M$, celles de l’FBTC de Fidelity à 57 M$ ; ensemble, cela représente 175 M$. D’autres produits d’ETP Bitcoin au comptant suivis par JPMorgan n’ont enregistré aucune entrée nette le jour même.
Le fonds Grayscale GBTC affiche zéro entrée le jour même, et son encours a fortement diminué par rapport à son précédent sommet historique. Les produits ARKB, BITB, HODL, etc., n’ont également vu aucun nouveau capital. Cette concentration n’est pas une première, mais elle ressort particulièrement dans un contexte de sorties globales.
Les différences de frais expliquent en partie cette concentration. Les frais de l’IBIT et de l’FBTC sont de 0,25 %, tandis que ceux du GBTC de Grayscale atteignent 1,50 %, soit six fois plus. Le transfert des porteurs de long terme de produits à frais élevés vers des produits à frais plus faibles se remarque davantage durant la phase de sorties.
Le total des actifs sous gestion des ETP Bitcoin s’établissait à 101,25 Md$ après la clôture du vendredi, avec un volume de transactions nominal de 2,945 Md$ le jour même, soit proche de la moyenne de 3,229 Md$ par jour depuis le lancement en janvier 2024. Le volume n’a pas augmenté, ce qui indique que les flux proviennent davantage d’ajustements de portefeuille que d’un impact des transactions à court terme.
Couverture des flux à l’intérieur des ETP Ethereum
Les flux des ETP Ethereum ont une structure différente. Les ETP Ethereum d’ETHA chez BlackRock ont enregistré des entrées nettes de 58 M$ le jour même, tandis que FETH chez Fidelity a enregistré des sorties nettes de 48 M$ ; les deux s’annulent presque totalement. Les autres produits ont enregistré zéro entrée, de sorte que les ETP Ethereum ont au total enregistré uniquement 9 M$ d’entrées nettes.
Le total des actifs sous gestion des ETP Ethereum s’élève à 14,54 Md$, et le volume de transactions du jour atteint 806 M$, légèrement inférieur à la moyenne quotidienne de 949 M$ depuis le lancement en juillet 2024. Le prix de l’Ethereum a baissé de 2,1 % en cours de séance le vendredi, et était quasiment inchangé au moment de la publication du rapport.
Grayscale ETHE poursuit la tendance des sorties de capitaux, avec des sorties nettes cumulées dépassant 5 Md$. Le mini-trust Ethereum de Grayscale ETH reste à zéro entrée. La confrontation entre les produits de BlackRock et de Fidelity montre que les investisseurs divergent sur la manière de positionner leurs avoirs sur l’Ethereum ; des flux directionnels tendanciels vers l’un ou l’autre ne se sont pas encore formés.
Solana ETP affiche des sorties nettes
Solana ETP enregistre des sorties nettes de 5 M$ le jour même : le BSOL de Bitwise sort d’environ 3 M$, et le FSOL de Fidelity sort de 2 M$, ce qui en fait les deux seuls contributeurs du jour. Les actifs sous gestion de Solana ETP s’élèvent à 1,351 Md$, et le volume de transactions du jour à 64 M$, supérieur à la moyenne de 48 M$ par jour depuis le lancement en octobre 2025.
Le prix de Solana a baissé d’environ 3 % le jour même, et l’augmentation du volume est apparue en même temps que la baisse des prix, indiquant que certains investisseurs, face à la faiblesse du cours, ont choisi de réduire leurs positions. Par rapport aux autres catégories, la taille du marché des ETP Solana étant plus petite, les variations de capitaux d’un produit unique ont un impact plus direct sur la direction globale des flux.
Signal de ralentissement des sorties de capitaux hebdomadaires
Sur la semaine (au 4 septembre), les ETP Bitcoin, Ethereum et Solana au comptant aux États-Unis ont totalisé 1,126 Md$ de sorties nettes. Ce chiffre ralentit par rapport aux deux semaines précédentes, mais reste la troisième semaine consécutive de sorties nettes.
Dans son rapport, JPMorgan signale qu’au 7 septembre (lundi), les marchés boursiers américains seront fermés pour la fête du Travail, et qu’aucune donnée de flux n’est disponible ce jour-là. Après la reprise des échanges, les données de flux du 8 septembre constitueront un point clé pour évaluer si la tendance de sorties se poursuit.
Sur une période plus longue, les ETP Bitcoin cumulent environ 58,2 Md$ d’entrées nettes, les ETP Ethereum environ 12,6 Md$, et les ETP Solana environ 1,4 Md$. Malgré les sorties récentes continues, le volume cumulé d’entrées nettes reste positif, ce qui suggère que la majorité des capitaux positionnés au début n’a pas encore été retirée.
Les flux reflètent le rythme des allocations
Les données de flux du 4 septembre révèlent l’atout principal du marché actuel des ETP crypto : les émetteurs en tête captent presque tout le capital nouvellement entrant, tandis que les autres produits sont marginalisés. Cette concentration se manifeste à la fois sur les ETP Bitcoin et sur les ETP Ethereum.
Avec des sorties hebdomadaires de 1,126 Md$, le rythme a ralenti par rapport aux deux semaines précédentes, mais la tendance n’a pas encore été inversée. En l’absence de catalyseur clair, les flux des ETP crypto pourraient continuer à afficher le schéma « concentration sur les leaders, sorties globales ».
À surveiller : une fois que les sorties de capitaux ralentissent jusqu’à un certain niveau, assistera-t-on à un signal indiquant que les produits en tête se retournent les premiers vers des entrées nettes ? Si les entrées de BlackRock et de Fidelity peuvent continuer à s’amplifier suffisamment pour compenser les sorties de produits comme Grayscale, alors seulement la direction globale des flux pourra s’inverser.
Clause de non-responsabilité
Cet article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (JPMorgan, 8 septembre 2026) réalisée par Chaoxiang Research, à partir des informations publiques du marché. Les notes, cours cibles, prévisions de bénéfices et jugements cités dans le texte sont uniquement ceux des analystes de ce courtier ; ils ne représentent que la position de l’institution concernée et ne constituent pas l’opinion de Chaoxiang Research, ni ne constituent un quelconque conseil en investissement.
Le marché comporte des risques ; la décision doit être prise de manière indépendante. Le présent article ne doit pas être utilisé comme base pour acheter ou vendre des valeurs mobilières.
117
·
--
#绿色的泡泡 #muskgk #Suivez-moi, je répondrai forcément
Rédaction : Rita
Lors de la conférence Communacopia, SanDisk a révélé que les accords à long terme (NBM) couvrent 50 % et 67 % des volumes prévus pour FY27 et FY28, respectivement. Même dans un scénario pessimiste de baisse des prix de la NAND, les prix planchers de ces accords peuvent soutenir environ 80 % de la marge brute. Dans un rapport récapitulatif publié le 9 septembre, Goldman Sachs maintient une recommandation « Acheter » avec un objectif de cours à 2 200 dollars, impliquant un potentiel de hausse de 26,6 % par rapport au cours actuel de 1 738 dollars.
Goldman Sachs estime que la logique fondamentale de SanDisk se déplace d’une stratégie fondée sur les cycles vers une montée en gamme structurelle. Le marché de la NAND passe d’une tarification spot à court terme à des accords à long terme, et la demande des centres de données devient le principal moteur. Côté offre, la croissance est limitée ; côté demande, l’essor de l’inférence IA alimente une expansion continue. Grâce à sa plateforme de joint-venture avec Kioxia et à une intensité de capital faible, SanDisk présente une meilleure visibilité bénéficiaire au sein de ce cycle.
NBM verrouille 80 % de la marge brute
La direction de SanDisk a détaillé les éléments financiers du NBM lors de la conférence. Les clauses de prix plancher constituent le cœur du dispositif : elles garantissent que, dans des scénarios extrêmes de forte baisse des prix de la NAND, la marge brute de la majorité des activités de l’entreprise reste à environ 80 %. Ce mécanisme de protection modifie la structure de ses profits, de sorte que SanDisk n’est plus exposée de façon intégrale aux fluctuations brutales des prix spot.
En termes de couverture, 50 % du volume prévu pour FY27 est couvert par le NBM, et ce taux passe à 67 % pour FY28. Goldman Sachs considère que cette couverture signifie que la visibilité sur les revenus de SanDisk au cours des deux prochaines années augmente sensiblement. La confiance de la direction dans les objectifs financiers à long terme repose précisément sur la certitude apportée par ces accords.
Offre contrainte, capacité en Chine qui s’absorbe
SanDisk porte un regard plutôt prudent sur l’offre de NAND. La direction estime qu’à court terme, la croissance de l’offre de NAND restera faible et que l’adoption de l’inférence IA stimule en continu la demande. Cet équilibre offre-demande offre un soutien aux prix.
Concernant l’expansion des capacités des concurrents en Chine, SanDisk estime que la nouvelle offre qu’ils ajoutent est principalement absorbée par le marché local, avec un impact limité sur le marché mondial. Dans son rapport, Goldman Sachs mentionne également que l’itération de la feuille de route de YMTC constitue un risque potentiel, mais que, pour l’instant, son effet reste maîtrisable.
HBF ouvre un espace à long terme
La direction de SanDisk se montre optimiste sur les perspectives à long terme de HBF et du cache KV. Le HBF est considéré comme une solution potentielle pour traiter le problème du « mur de mémoire » en IA ; sa densité plus élevée peut répondre aux besoins conjoints en bande passante mémoire et en capacité requis par le calcul IA. Le cache KV est essentiel à l’inférence IA : la direction l’avait déjà décrit comme un élément clé constituant le TAM mémoire des centres de données IA.
En s’appuyant sur les calculs de la direction, Goldman Sachs indique qu’en 2032, le cache KV représentera environ 35 % du TAM mémoire des centres de données IA de 1,2 ZB. Cette donnée implique que SanDisk dispose, dans le domaine du stockage IA, d’un espace de croissance à long terme bien supérieur à celui du NAND traditionnel.
Faible intensité de capital, soutien à la croissance des bits
L’accord de coentreprise entre SanDisk et Kioxia a été prolongé jusqu’en 2034. La direction souligne que cette configuration, combinant la propriété de la propriété intellectuelle et les investissements en R&D, confère à la coentreprise une capacité de fabrication efficace ; ainsi, la part de croissance en bits n’est pas proportionnelle aux dépenses d’investissement. L’intensité de capital de SanDisk est d’environ 5 %, nettement inférieure à la moyenne de l’industrie.
La direction indique également qu’avec la plateforme BiCS, la société peut déjà observer des trajectoires technologiques sur plusieurs années à venir, et qu’elle peut soutenir une croissance supplémentaire en bits avec la même intensité de capital faible. Goldman Sachs estime que cet avantage en coûts constitue un facteur de différenciation clé de SanDisk par rapport à ses pairs.
Le rachat d’actions pilote le retour de capital
SanDisk réaffirme que le rachat d’actions est le moyen principal de restituer aux actionnaires le capital excédentaire. La société a déjà réalisé environ 4,5 milliards de dollars de rachats. La direction se dit ouverte à l’introduction future de dividendes, mais à ce stade, le rachat demeure l’outil central.
L’objectif de cours de Goldman Sachs à 2 200 dollars est basé sur un multiple de 20 fois les bénéfices par action (BPA) annualisés après normalisation à 110 dollars. Avec un cours actuel de 1 738 dollars, cela implique un potentiel de hausse de 26,6 %. Goldman Sachs estime que la stabilité des bénéfices apportée par le NBM, la configuration du secteur avec une offre contrainte et la faible intensité de capital soutiennent conjointement cette valorisation.
Les risques à la baisse incluent : un changement structurel à long terme de la tarification NAND qui ne se matérialise pas ; la poursuite de l’itération de la feuille de route technologique de YMTC ; l’incapacité de SanDisk à obtenir des parts de marché dans le secteur des eSSD.
Avertissement
Le présent article est une mise en forme et une interprétation du rapport de recherche d’un courtier tiers (Goldman Sachs, 9 septembre 2026) par Trend Research, en s’appuyant sur des informations du marché accessibles au public. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte sont uniquement les points de vue des analystes de ce courtier ; ils ne reflètent que la position de l’institution concernée, ne représentent pas la position de Trend Research et ne constituent aucun conseil en investissement.
Il existe des risques sur le marché ; les décisions doivent être prises de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des valeurs mobilières quelconques.
#绿色的泡泡 #muskgk #Suivez-moi, je répondrai forcément
Rédaction : Rita
Lors de la conférence Communacopia, SanDisk a révélé que les accords à long terme (NBM) couvrent 50 % et 67 % des volumes prévus pour FY27 et FY28, respectivement. Même dans un scénario pessimiste de baisse des prix de la NAND, les prix planchers de ces accords peuvent soutenir environ 80 % de la marge brute. Dans un rapport récapitulatif publié le 9 septembre, Goldman Sachs maintient une recommandation « Acheter » avec un objectif de cours à 2 200 dollars, impliquant un potentiel de hausse de 26,6 % par rapport au cours actuel de 1 738 dollars.
Goldman Sachs estime que la logique fondamentale de SanDisk se déplace d’une stratégie fondée sur les cycles vers une montée en gamme structurelle. Le marché de la NAND passe d’une tarification spot à court terme à des accords à long terme, et la demande des centres de données devient le principal moteur. Côté offre, la croissance est limitée ; côté demande, l’essor de l’inférence IA alimente une expansion continue. Grâce à sa plateforme de joint-venture avec Kioxia et à une intensité de capital faible, SanDisk présente une meilleure visibilité bénéficiaire au sein de ce cycle.
NBM verrouille 80 % de la marge brute
La direction de SanDisk a détaillé les éléments financiers du NBM lors de la conférence. Les clauses de prix plancher constituent le cœur du dispositif : elles garantissent que, dans des scénarios extrêmes de forte baisse des prix de la NAND, la marge brute de la majorité des activités de l’entreprise reste à environ 80 %. Ce mécanisme de protection modifie la structure de ses profits, de sorte que SanDisk n’est plus exposée de façon intégrale aux fluctuations brutales des prix spot.
En termes de couverture, 50 % du volume prévu pour FY27 est couvert par le NBM, et ce taux passe à 67 % pour FY28. Goldman Sachs considère que cette couverture signifie que la visibilité sur les revenus de SanDisk au cours des deux prochaines années augmente sensiblement. La confiance de la direction dans les objectifs financiers à long terme repose précisément sur la certitude apportée par ces accords.
Offre contrainte, capacité en Chine qui s’absorbe
SanDisk porte un regard plutôt prudent sur l’offre de NAND. La direction estime qu’à court terme, la croissance de l’offre de NAND restera faible et que l’adoption de l’inférence IA stimule en continu la demande. Cet équilibre offre-demande offre un soutien aux prix.
Concernant l’expansion des capacités des concurrents en Chine, SanDisk estime que la nouvelle offre qu’ils ajoutent est principalement absorbée par le marché local, avec un impact limité sur le marché mondial. Dans son rapport, Goldman Sachs mentionne également que l’itération de la feuille de route de YMTC constitue un risque potentiel, mais que, pour l’instant, son effet reste maîtrisable.
HBF ouvre un espace à long terme
La direction de SanDisk se montre optimiste sur les perspectives à long terme de HBF et du cache KV. Le HBF est considéré comme une solution potentielle pour traiter le problème du « mur de mémoire » en IA ; sa densité plus élevée peut répondre aux besoins conjoints en bande passante mémoire et en capacité requis par le calcul IA. Le cache KV est essentiel à l’inférence IA : la direction l’avait déjà décrit comme un élément clé constituant le TAM mémoire des centres de données IA.
En s’appuyant sur les calculs de la direction, Goldman Sachs indique qu’en 2032, le cache KV représentera environ 35 % du TAM mémoire des centres de données IA de 1,2 ZB. Cette donnée implique que SanDisk dispose, dans le domaine du stockage IA, d’un espace de croissance à long terme bien supérieur à celui du NAND traditionnel.
Faible intensité de capital, soutien à la croissance des bits
L’accord de coentreprise entre SanDisk et Kioxia a été prolongé jusqu’en 2034. La direction souligne que cette configuration, combinant la propriété de la propriété intellectuelle et les investissements en R&D, confère à la coentreprise une capacité de fabrication efficace ; ainsi, la part de croissance en bits n’est pas proportionnelle aux dépenses d’investissement. L’intensité de capital de SanDisk est d’environ 5 %, nettement inférieure à la moyenne de l’industrie.
La direction indique également qu’avec la plateforme BiCS, la société peut déjà observer des trajectoires technologiques sur plusieurs années à venir, et qu’elle peut soutenir une croissance supplémentaire en bits avec la même intensité de capital faible. Goldman Sachs estime que cet avantage en coûts constitue un facteur de différenciation clé de SanDisk par rapport à ses pairs.
Le rachat d’actions pilote le retour de capital
SanDisk réaffirme que le rachat d’actions est le moyen principal de restituer aux actionnaires le capital excédentaire. La société a déjà réalisé environ 4,5 milliards de dollars de rachats. La direction se dit ouverte à l’introduction future de dividendes, mais à ce stade, le rachat demeure l’outil central.
L’objectif de cours de Goldman Sachs à 2 200 dollars est basé sur un multiple de 20 fois les bénéfices par action (BPA) annualisés après normalisation à 110 dollars. Avec un cours actuel de 1 738 dollars, cela implique un potentiel de hausse de 26,6 %. Goldman Sachs estime que la stabilité des bénéfices apportée par le NBM, la configuration du secteur avec une offre contrainte et la faible intensité de capital soutiennent conjointement cette valorisation.
Les risques à la baisse incluent : un changement structurel à long terme de la tarification NAND qui ne se matérialise pas ; la poursuite de l’itération de la feuille de route technologique de YMTC ; l’incapacité de SanDisk à obtenir des parts de marché dans le secteur des eSSD.
Avertissement
Le présent article est une mise en forme et une interprétation du rapport de recherche d’un courtier tiers (Goldman Sachs, 9 septembre 2026) par Trend Research, en s’appuyant sur des informations du marché accessibles au public. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte sont uniquement les points de vue des analystes de ce courtier ; ils ne reflètent que la position de l’institution concernée, ne représentent pas la position de Trend Research et ne constituent aucun conseil en investissement.
Il existe des risques sur le marché ; les décisions doivent être prises de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des valeurs mobilières quelconques.
Rédaction : Rita
Lors de la conférence Communacopia, SanDisk a révélé que les accords à long terme (NBM) couvrent 50 % et 67 % des volumes prévus pour FY27 et FY28, respectivement. Même dans un scénario pessimiste de baisse des prix de la NAND, les prix planchers de ces accords peuvent soutenir environ 80 % de la marge brute. Dans un rapport récapitulatif publié le 9 septembre, Goldman Sachs maintient une recommandation « Acheter » avec un objectif de cours à 2 200 dollars, impliquant un potentiel de hausse de 26,6 % par rapport au cours actuel de 1 738 dollars.
Goldman Sachs estime que la logique fondamentale de SanDisk se déplace d’une stratégie fondée sur les cycles vers une montée en gamme structurelle. Le marché de la NAND passe d’une tarification spot à court terme à des accords à long terme, et la demande des centres de données devient le principal moteur. Côté offre, la croissance est limitée ; côté demande, l’essor de l’inférence IA alimente une expansion continue. Grâce à sa plateforme de joint-venture avec Kioxia et à une intensité de capital faible, SanDisk présente une meilleure visibilité bénéficiaire au sein de ce cycle.
NBM verrouille 80 % de la marge brute
La direction de SanDisk a détaillé les éléments financiers du NBM lors de la conférence. Les clauses de prix plancher constituent le cœur du dispositif : elles garantissent que, dans des scénarios extrêmes de forte baisse des prix de la NAND, la marge brute de la majorité des activités de l’entreprise reste à environ 80 %. Ce mécanisme de protection modifie la structure de ses profits, de sorte que SanDisk n’est plus exposée de façon intégrale aux fluctuations brutales des prix spot.
En termes de couverture, 50 % du volume prévu pour FY27 est couvert par le NBM, et ce taux passe à 67 % pour FY28. Goldman Sachs considère que cette couverture signifie que la visibilité sur les revenus de SanDisk au cours des deux prochaines années augmente sensiblement. La confiance de la direction dans les objectifs financiers à long terme repose précisément sur la certitude apportée par ces accords.
Offre contrainte, capacité en Chine qui s’absorbe
SanDisk porte un regard plutôt prudent sur l’offre de NAND. La direction estime qu’à court terme, la croissance de l’offre de NAND restera faible et que l’adoption de l’inférence IA stimule en continu la demande. Cet équilibre offre-demande offre un soutien aux prix.
Concernant l’expansion des capacités des concurrents en Chine, SanDisk estime que la nouvelle offre qu’ils ajoutent est principalement absorbée par le marché local, avec un impact limité sur le marché mondial. Dans son rapport, Goldman Sachs mentionne également que l’itération de la feuille de route de YMTC constitue un risque potentiel, mais que, pour l’instant, son effet reste maîtrisable.
HBF ouvre un espace à long terme
La direction de SanDisk se montre optimiste sur les perspectives à long terme de HBF et du cache KV. Le HBF est considéré comme une solution potentielle pour traiter le problème du « mur de mémoire » en IA ; sa densité plus élevée peut répondre aux besoins conjoints en bande passante mémoire et en capacité requis par le calcul IA. Le cache KV est essentiel à l’inférence IA : la direction l’avait déjà décrit comme un élément clé constituant le TAM mémoire des centres de données IA.
En s’appuyant sur les calculs de la direction, Goldman Sachs indique qu’en 2032, le cache KV représentera environ 35 % du TAM mémoire des centres de données IA de 1,2 ZB. Cette donnée implique que SanDisk dispose, dans le domaine du stockage IA, d’un espace de croissance à long terme bien supérieur à celui du NAND traditionnel.
Faible intensité de capital, soutien à la croissance des bits
L’accord de coentreprise entre SanDisk et Kioxia a été prolongé jusqu’en 2034. La direction souligne que cette configuration, combinant la propriété de la propriété intellectuelle et les investissements en R&D, confère à la coentreprise une capacité de fabrication efficace ; ainsi, la part de croissance en bits n’est pas proportionnelle aux dépenses d’investissement. L’intensité de capital de SanDisk est d’environ 5 %, nettement inférieure à la moyenne de l’industrie.
La direction indique également qu’avec la plateforme BiCS, la société peut déjà observer des trajectoires technologiques sur plusieurs années à venir, et qu’elle peut soutenir une croissance supplémentaire en bits avec la même intensité de capital faible. Goldman Sachs estime que cet avantage en coûts constitue un facteur de différenciation clé de SanDisk par rapport à ses pairs.
Le rachat d’actions pilote le retour de capital
SanDisk réaffirme que le rachat d’actions est le moyen principal de restituer aux actionnaires le capital excédentaire. La société a déjà réalisé environ 4,5 milliards de dollars de rachats. La direction se dit ouverte à l’introduction future de dividendes, mais à ce stade, le rachat demeure l’outil central.
L’objectif de cours de Goldman Sachs à 2 200 dollars est basé sur un multiple de 20 fois les bénéfices par action (BPA) annualisés après normalisation à 110 dollars. Avec un cours actuel de 1 738 dollars, cela implique un potentiel de hausse de 26,6 %. Goldman Sachs estime que la stabilité des bénéfices apportée par le NBM, la configuration du secteur avec une offre contrainte et la faible intensité de capital soutiennent conjointement cette valorisation.
Les risques à la baisse incluent : un changement structurel à long terme de la tarification NAND qui ne se matérialise pas ; la poursuite de l’itération de la feuille de route technologique de YMTC ; l’incapacité de SanDisk à obtenir des parts de marché dans le secteur des eSSD.
Avertissement
Le présent article est une mise en forme et une interprétation du rapport de recherche d’un courtier tiers (Goldman Sachs, 9 septembre 2026) par Trend Research, en s’appuyant sur des informations du marché accessibles au public. Les notes, objectifs de cours, prévisions de bénéfices et jugements cités dans le texte sont uniquement les points de vue des analystes de ce courtier ; ils ne reflètent que la position de l’institution concernée, ne représentent pas la position de Trend Research et ne constituent aucun conseil en investissement.
Il existe des risques sur le marché ; les décisions doivent être prises de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des valeurs mobilières quelconques.
223
·
--
Rédigé par : Rita
Les ventes mondiales de semi-conducteurs ont augmenté de 131% en glissement annuel en juillet, tout en reculant de 9,5% en séquentiel, soit une baisse légèrement supérieure à la moyenne historique de 8,5%. Le 8 septembre, Bernstein a publié un rapport de suivi de la WSTS, indiquant que la mémoire reste le moteur central de la croissance : +452% en glissement annuel. Sur l’ensemble de l’année en cours, elle contribue à environ 355 milliards de dollars de revenus additionnels, propulsant l’industrie, depuis le début de l’année, vers une hausse de 111%. En excluant la mémoire, les ventes enregistrent néanmoins +35% en glissement annuel.
La hausse des prix de la mémoire explique près de 70% de l’augmentation de 111% observée sur l’année. Dans les données en séquentiel de juillet, la performance de la plupart des catégories de produits est meilleure que les schémas saisonniers, mais la divergence entre régions est très marquée : la Chine recule de 28% en séquentiel, tandis que les Amériques ne baissent que de 0,4%.
La mémoire apporte près de 70% de l’augmentation; hors mémoire, +35%
En juillet, le chiffre d’affaires total des semi-conducteurs progresse de 131% en glissement annuel, après +144% en juin, restant à un niveau élevé. La mémoire, avec une hausse de 452% en glissement annuel, continue de dominer la croissance : au cumul jusqu’en juillet, elle contribue à environ 355 milliards de dollars de revenus additionnels pour l’industrie, soit près de 70% de la hausse de 111% depuis le début de l’année. À elle seule, la composante “prix de la mémoire” soutient la majeure partie de la progression du secteur.
En excluant la mémoire, les ventes du secteur progressent de 35% en glissement annuel; la demande sur les produits hors mémoire reste également saine. Sur la base des données lissées sur 3 mois, la croissance des ventes du secteur atteint 30,4%, bien au-delà de la moyenne historique de 5,5%. Dans ce cas, la mémoire affiche +48,3% sur 3 mois, et les produits hors mémoire +10,8%.
Performances en séquentiel supérieures aux tendances saisonnières
En juillet, les ventes globales reculent de 9,5% en séquentiel, légèrement moins que la moyenne historique (baisse de 8,5%). Toutefois, la plupart des catégories de produits affichent des résultats généralement meilleurs que la saisonnalité.
Les composants discrets reculent de 5,9% en séquentiel, mieux que la moyenne saisonnière (-10,2%). Les lignes standard analogiques progressent de 8,6%, contre -2,7% en saison. Les composants logiques progressent de 2,2% en séquentiel, mieux que la baisse de -0,9%. Les MCU reculent de 1,5%, mieux que la baisse de -9,1%. Les DSP progressent de 6,8%, mieux que la baisse de -5,1%. Les DRAM reculent de 17,5%, mieux que la baisse de -25,7%. Les NAND reculent de 14,7%, mieux que la baisse de -28,8%.
Les MPU reculent de 8,2% en séquentiel, sous la moyenne saisonnière (-5,7%)—l’une des rares catégories à faire moins bien que la tendance historique. Les produits optoélectroniques, capteurs et produits dédiés aux applications analogiques sont globalement à parité avec la moyenne historique.
Divergence marquée entre régions : la Chine recule de 28% en séquentiel
En glissement annuel, toutes les régions affichent une croissance des ventes totales. Les Amériques progressent de 172,6%, l’Europe de 89,8%, le Japon de 58,4%, la Chine de 97,5% et les autres régions Asie-Pacifique de 140,3%.
En séquentiel, en revanche, les performances varient nettement. Les Amériques ne reculent que de 0,4%, le Japon progresse de 1,6%, l’Europe recule de 4,4%, les autres régions Asie-Pacifique reculent de 4,7% et la Chine recule de 28,0%. En excluant la mémoire, les variations en séquentiel deviennent : Amériques +13,3%, Europe -5,9%, Japon +0,2%, Chine -5,9% et autres régions Asie-Pacifique -0,9%. Le fort repli de la Chine s’explique principalement par la volatilité des prix de la mémoire.
Volumes d’expédition à l’équilibre; l’ASP est soutenu par les prix de la mémoire
En juillet, le volume d’expédition global reste globalement stable en séquentiel (-0,3%); le prix de vente moyen recule de 9,3% en séquentiel. En glissement annuel, les volumes d’expédition progressent de 16,3%, tandis que le prix de vente moyen progresse de 98,8% : les prix de la mémoire restent le principal moteur de la forte hausse de l’ASP.
Les performances varient selon les catégories. Les volumes d’expédition des composants discrets, de l’optoélectronique et des DSP augmentent en séquentiel; ceux des capteurs, des lignes analogiques standard, des logiques, des MPU, des MCU, des DRAM et des NAND reculent en séquentiel. Sur la base des données lissées sur 3 mois, le volume d’expédition global progresse de 10,2%, avec une hausse de toutes les catégories.
L’ASP de la mémoire progresse nettement en séquentiel : le prix par bit des DRAM augmente de 6,5%, celui des NAND de 9,5%. Cela contraste avec les données montrant une baisse des volumes d’expédition de la mémoire de plus de 20% en séquentiel, indiquant que le facteur “prix” reste dominant dans la croissance du secteur.
Les terminaux automobiles et informatiques font mieux que la saisonnalité
Les ventes d’ASIC augmentent de 0,5% en séquentiel, mieux que la baisse de 2,5% par rapport à la moyenne historique. Dans les marchés finaux, les ventes d’ordinateurs et de périphériques progressent de 2,8% en séquentiel, mieux que la baisse saisonnière de 3,0%. Le secteur automobile recule de 0,5%, mieux que la baisse saisonnière de 5,3%. Les “multi-fonctions et autres” reculent de 3,6%, mieux que la baisse saisonnière de 5,6%.
L’électronique grand public recule de 8,2%, soit une perte plus forte que la baisse saisonnière de 6,0%. Les communications sans fil reculent de 6,1%, plus que la baisse saisonnière de 0,1%. Les communications filaires progressent de 1,2%, moins que la hausse saisonnière de 3,9%. La résilience du secteur automobile et de l’industrie, ainsi que la performance au-delà des attentes du segment informatique, reflètent un soutien structurel des besoins liés à l’IA sur le marché des semi-conducteurs.
Les données de Bernstein montrent que, en juillet, l’industrie des semi-conducteurs présente des caractéristiques de croissance tirée par les prix et de divergence structurelle. La hausse des prix de la mémoire est le moteur central de la croissance en volume. La croissance saine du segment hors mémoire indique que les fondamentaux de l’industrie ne sont pas excessivement concentrés sur une seule catégorie. Malgré la divergence régionale, avec un net recul du marché chinois en séquentiel, compte tenu de la particularité liée aux fluctuations des prix de la mémoire, ce phénomène ne suffit pas, pour l’instant, à remettre en cause les perspectives globalement positives du secteur.
Avertissement
Le présent article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bernstein, 8 septembre 2026) par le cabinet Chao Xiang Research, à partir d’informations publiques. Les évaluations, les objectifs de cours, les prévisions de bénéfices et les jugements cités dans le texte constituent uniquement l’opinion des analystes de ce courtier et ne représentent pas la position de Chao Xiang Research. Ils ne constituent pas non plus un quelconque conseil en investissement.
Il existe des risques sur le marché; la décision doit être prise de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des titres.
Rédigé par : Rita
Les ventes mondiales de semi-conducteurs ont augmenté de 131% en glissement annuel en juillet, tout en reculant de 9,5% en séquentiel, soit une baisse légèrement supérieure à la moyenne historique de 8,5%. Le 8 septembre, Bernstein a publié un rapport de suivi de la WSTS, indiquant que la mémoire reste le moteur central de la croissance : +452% en glissement annuel. Sur l’ensemble de l’année en cours, elle contribue à environ 355 milliards de dollars de revenus additionnels, propulsant l’industrie, depuis le début de l’année, vers une hausse de 111%. En excluant la mémoire, les ventes enregistrent néanmoins +35% en glissement annuel.
La hausse des prix de la mémoire explique près de 70% de l’augmentation de 111% observée sur l’année. Dans les données en séquentiel de juillet, la performance de la plupart des catégories de produits est meilleure que les schémas saisonniers, mais la divergence entre régions est très marquée : la Chine recule de 28% en séquentiel, tandis que les Amériques ne baissent que de 0,4%.
La mémoire apporte près de 70% de l’augmentation; hors mémoire, +35%
En juillet, le chiffre d’affaires total des semi-conducteurs progresse de 131% en glissement annuel, après +144% en juin, restant à un niveau élevé. La mémoire, avec une hausse de 452% en glissement annuel, continue de dominer la croissance : au cumul jusqu’en juillet, elle contribue à environ 355 milliards de dollars de revenus additionnels pour l’industrie, soit près de 70% de la hausse de 111% depuis le début de l’année. À elle seule, la composante “prix de la mémoire” soutient la majeure partie de la progression du secteur.
En excluant la mémoire, les ventes du secteur progressent de 35% en glissement annuel; la demande sur les produits hors mémoire reste également saine. Sur la base des données lissées sur 3 mois, la croissance des ventes du secteur atteint 30,4%, bien au-delà de la moyenne historique de 5,5%. Dans ce cas, la mémoire affiche +48,3% sur 3 mois, et les produits hors mémoire +10,8%.
Performances en séquentiel supérieures aux tendances saisonnières
En juillet, les ventes globales reculent de 9,5% en séquentiel, légèrement moins que la moyenne historique (baisse de 8,5%). Toutefois, la plupart des catégories de produits affichent des résultats généralement meilleurs que la saisonnalité.
Les composants discrets reculent de 5,9% en séquentiel, mieux que la moyenne saisonnière (-10,2%). Les lignes standard analogiques progressent de 8,6%, contre -2,7% en saison. Les composants logiques progressent de 2,2% en séquentiel, mieux que la baisse de -0,9%. Les MCU reculent de 1,5%, mieux que la baisse de -9,1%. Les DSP progressent de 6,8%, mieux que la baisse de -5,1%. Les DRAM reculent de 17,5%, mieux que la baisse de -25,7%. Les NAND reculent de 14,7%, mieux que la baisse de -28,8%.
Les MPU reculent de 8,2% en séquentiel, sous la moyenne saisonnière (-5,7%)—l’une des rares catégories à faire moins bien que la tendance historique. Les produits optoélectroniques, capteurs et produits dédiés aux applications analogiques sont globalement à parité avec la moyenne historique.
Divergence marquée entre régions : la Chine recule de 28% en séquentiel
En glissement annuel, toutes les régions affichent une croissance des ventes totales. Les Amériques progressent de 172,6%, l’Europe de 89,8%, le Japon de 58,4%, la Chine de 97,5% et les autres régions Asie-Pacifique de 140,3%.
En séquentiel, en revanche, les performances varient nettement. Les Amériques ne reculent que de 0,4%, le Japon progresse de 1,6%, l’Europe recule de 4,4%, les autres régions Asie-Pacifique reculent de 4,7% et la Chine recule de 28,0%. En excluant la mémoire, les variations en séquentiel deviennent : Amériques +13,3%, Europe -5,9%, Japon +0,2%, Chine -5,9% et autres régions Asie-Pacifique -0,9%. Le fort repli de la Chine s’explique principalement par la volatilité des prix de la mémoire.
Volumes d’expédition à l’équilibre; l’ASP est soutenu par les prix de la mémoire
En juillet, le volume d’expédition global reste globalement stable en séquentiel (-0,3%); le prix de vente moyen recule de 9,3% en séquentiel. En glissement annuel, les volumes d’expédition progressent de 16,3%, tandis que le prix de vente moyen progresse de 98,8% : les prix de la mémoire restent le principal moteur de la forte hausse de l’ASP.
Les performances varient selon les catégories. Les volumes d’expédition des composants discrets, de l’optoélectronique et des DSP augmentent en séquentiel; ceux des capteurs, des lignes analogiques standard, des logiques, des MPU, des MCU, des DRAM et des NAND reculent en séquentiel. Sur la base des données lissées sur 3 mois, le volume d’expédition global progresse de 10,2%, avec une hausse de toutes les catégories.
L’ASP de la mémoire progresse nettement en séquentiel : le prix par bit des DRAM augmente de 6,5%, celui des NAND de 9,5%. Cela contraste avec les données montrant une baisse des volumes d’expédition de la mémoire de plus de 20% en séquentiel, indiquant que le facteur “prix” reste dominant dans la croissance du secteur.
Les terminaux automobiles et informatiques font mieux que la saisonnalité
Les ventes d’ASIC augmentent de 0,5% en séquentiel, mieux que la baisse de 2,5% par rapport à la moyenne historique. Dans les marchés finaux, les ventes d’ordinateurs et de périphériques progressent de 2,8% en séquentiel, mieux que la baisse saisonnière de 3,0%. Le secteur automobile recule de 0,5%, mieux que la baisse saisonnière de 5,3%. Les “multi-fonctions et autres” reculent de 3,6%, mieux que la baisse saisonnière de 5,6%.
L’électronique grand public recule de 8,2%, soit une perte plus forte que la baisse saisonnière de 6,0%. Les communications sans fil reculent de 6,1%, plus que la baisse saisonnière de 0,1%. Les communications filaires progressent de 1,2%, moins que la hausse saisonnière de 3,9%. La résilience du secteur automobile et de l’industrie, ainsi que la performance au-delà des attentes du segment informatique, reflètent un soutien structurel des besoins liés à l’IA sur le marché des semi-conducteurs.
Les données de Bernstein montrent que, en juillet, l’industrie des semi-conducteurs présente des caractéristiques de croissance tirée par les prix et de divergence structurelle. La hausse des prix de la mémoire est le moteur central de la croissance en volume. La croissance saine du segment hors mémoire indique que les fondamentaux de l’industrie ne sont pas excessivement concentrés sur une seule catégorie. Malgré la divergence régionale, avec un net recul du marché chinois en séquentiel, compte tenu de la particularité liée aux fluctuations des prix de la mémoire, ce phénomène ne suffit pas, pour l’instant, à remettre en cause les perspectives globalement positives du secteur.
Avertissement
Le présent article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bernstein, 8 septembre 2026) par le cabinet Chao Xiang Research, à partir d’informations publiques. Les évaluations, les objectifs de cours, les prévisions de bénéfices et les jugements cités dans le texte constituent uniquement l’opinion des analystes de ce courtier et ne représentent pas la position de Chao Xiang Research. Ils ne constituent pas non plus un quelconque conseil en investissement.
Il existe des risques sur le marché; la décision doit être prise de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des titres.
Les ventes mondiales de semi-conducteurs ont augmenté de 131% en glissement annuel en juillet, tout en reculant de 9,5% en séquentiel, soit une baisse légèrement supérieure à la moyenne historique de 8,5%. Le 8 septembre, Bernstein a publié un rapport de suivi de la WSTS, indiquant que la mémoire reste le moteur central de la croissance : +452% en glissement annuel. Sur l’ensemble de l’année en cours, elle contribue à environ 355 milliards de dollars de revenus additionnels, propulsant l’industrie, depuis le début de l’année, vers une hausse de 111%. En excluant la mémoire, les ventes enregistrent néanmoins +35% en glissement annuel.
La hausse des prix de la mémoire explique près de 70% de l’augmentation de 111% observée sur l’année. Dans les données en séquentiel de juillet, la performance de la plupart des catégories de produits est meilleure que les schémas saisonniers, mais la divergence entre régions est très marquée : la Chine recule de 28% en séquentiel, tandis que les Amériques ne baissent que de 0,4%.
La mémoire apporte près de 70% de l’augmentation; hors mémoire, +35%
En juillet, le chiffre d’affaires total des semi-conducteurs progresse de 131% en glissement annuel, après +144% en juin, restant à un niveau élevé. La mémoire, avec une hausse de 452% en glissement annuel, continue de dominer la croissance : au cumul jusqu’en juillet, elle contribue à environ 355 milliards de dollars de revenus additionnels pour l’industrie, soit près de 70% de la hausse de 111% depuis le début de l’année. À elle seule, la composante “prix de la mémoire” soutient la majeure partie de la progression du secteur.
En excluant la mémoire, les ventes du secteur progressent de 35% en glissement annuel; la demande sur les produits hors mémoire reste également saine. Sur la base des données lissées sur 3 mois, la croissance des ventes du secteur atteint 30,4%, bien au-delà de la moyenne historique de 5,5%. Dans ce cas, la mémoire affiche +48,3% sur 3 mois, et les produits hors mémoire +10,8%.
Performances en séquentiel supérieures aux tendances saisonnières
En juillet, les ventes globales reculent de 9,5% en séquentiel, légèrement moins que la moyenne historique (baisse de 8,5%). Toutefois, la plupart des catégories de produits affichent des résultats généralement meilleurs que la saisonnalité.
Les composants discrets reculent de 5,9% en séquentiel, mieux que la moyenne saisonnière (-10,2%). Les lignes standard analogiques progressent de 8,6%, contre -2,7% en saison. Les composants logiques progressent de 2,2% en séquentiel, mieux que la baisse de -0,9%. Les MCU reculent de 1,5%, mieux que la baisse de -9,1%. Les DSP progressent de 6,8%, mieux que la baisse de -5,1%. Les DRAM reculent de 17,5%, mieux que la baisse de -25,7%. Les NAND reculent de 14,7%, mieux que la baisse de -28,8%.
Les MPU reculent de 8,2% en séquentiel, sous la moyenne saisonnière (-5,7%)—l’une des rares catégories à faire moins bien que la tendance historique. Les produits optoélectroniques, capteurs et produits dédiés aux applications analogiques sont globalement à parité avec la moyenne historique.
Divergence marquée entre régions : la Chine recule de 28% en séquentiel
En glissement annuel, toutes les régions affichent une croissance des ventes totales. Les Amériques progressent de 172,6%, l’Europe de 89,8%, le Japon de 58,4%, la Chine de 97,5% et les autres régions Asie-Pacifique de 140,3%.
En séquentiel, en revanche, les performances varient nettement. Les Amériques ne reculent que de 0,4%, le Japon progresse de 1,6%, l’Europe recule de 4,4%, les autres régions Asie-Pacifique reculent de 4,7% et la Chine recule de 28,0%. En excluant la mémoire, les variations en séquentiel deviennent : Amériques +13,3%, Europe -5,9%, Japon +0,2%, Chine -5,9% et autres régions Asie-Pacifique -0,9%. Le fort repli de la Chine s’explique principalement par la volatilité des prix de la mémoire.
Volumes d’expédition à l’équilibre; l’ASP est soutenu par les prix de la mémoire
En juillet, le volume d’expédition global reste globalement stable en séquentiel (-0,3%); le prix de vente moyen recule de 9,3% en séquentiel. En glissement annuel, les volumes d’expédition progressent de 16,3%, tandis que le prix de vente moyen progresse de 98,8% : les prix de la mémoire restent le principal moteur de la forte hausse de l’ASP.
Les performances varient selon les catégories. Les volumes d’expédition des composants discrets, de l’optoélectronique et des DSP augmentent en séquentiel; ceux des capteurs, des lignes analogiques standard, des logiques, des MPU, des MCU, des DRAM et des NAND reculent en séquentiel. Sur la base des données lissées sur 3 mois, le volume d’expédition global progresse de 10,2%, avec une hausse de toutes les catégories.
L’ASP de la mémoire progresse nettement en séquentiel : le prix par bit des DRAM augmente de 6,5%, celui des NAND de 9,5%. Cela contraste avec les données montrant une baisse des volumes d’expédition de la mémoire de plus de 20% en séquentiel, indiquant que le facteur “prix” reste dominant dans la croissance du secteur.
Les terminaux automobiles et informatiques font mieux que la saisonnalité
Les ventes d’ASIC augmentent de 0,5% en séquentiel, mieux que la baisse de 2,5% par rapport à la moyenne historique. Dans les marchés finaux, les ventes d’ordinateurs et de périphériques progressent de 2,8% en séquentiel, mieux que la baisse saisonnière de 3,0%. Le secteur automobile recule de 0,5%, mieux que la baisse saisonnière de 5,3%. Les “multi-fonctions et autres” reculent de 3,6%, mieux que la baisse saisonnière de 5,6%.
L’électronique grand public recule de 8,2%, soit une perte plus forte que la baisse saisonnière de 6,0%. Les communications sans fil reculent de 6,1%, plus que la baisse saisonnière de 0,1%. Les communications filaires progressent de 1,2%, moins que la hausse saisonnière de 3,9%. La résilience du secteur automobile et de l’industrie, ainsi que la performance au-delà des attentes du segment informatique, reflètent un soutien structurel des besoins liés à l’IA sur le marché des semi-conducteurs.
Les données de Bernstein montrent que, en juillet, l’industrie des semi-conducteurs présente des caractéristiques de croissance tirée par les prix et de divergence structurelle. La hausse des prix de la mémoire est le moteur central de la croissance en volume. La croissance saine du segment hors mémoire indique que les fondamentaux de l’industrie ne sont pas excessivement concentrés sur une seule catégorie. Malgré la divergence régionale, avec un net recul du marché chinois en séquentiel, compte tenu de la particularité liée aux fluctuations des prix de la mémoire, ce phénomène ne suffit pas, pour l’instant, à remettre en cause les perspectives globalement positives du secteur.
Avertissement
Le présent article est une compilation et une interprétation du rapport de recherche d’un courtier tiers (Bernstein, 8 septembre 2026) par le cabinet Chao Xiang Research, à partir d’informations publiques. Les évaluations, les objectifs de cours, les prévisions de bénéfices et les jugements cités dans le texte constituent uniquement l’opinion des analystes de ce courtier et ne représentent pas la position de Chao Xiang Research. Ils ne constituent pas non plus un quelconque conseil en investissement.
Il existe des risques sur le marché; la décision doit être prise de manière indépendante. Le présent article ne doit pas servir de base pour acheter ou vendre des titres.
1
124
·
--
#虾仁 #关注我必回关 #Dernières nouvelles, le 18 juin, selon Laprovence, la police française a arrêté quatre suspects à Marseille et dans ses environs, dans une affaire de tentative de braquage par enlèvement visant des actifs en cryptomonnaie. L'incident s'est produit le 13 juin 2026 vers 3 heures du matin, lorsque les suspects ont pénétré dans un quartier résidentiel du 13e arrondissement de Marseille, tentant de prendre en otage deux femmes pour obtenir des actifs liés aux cryptomonnaies. Une famille a été réveillée par le bruit et a immédiatement alerté la police, les suspects s'enfuyant ensuite sur les lieux, ne laissant qu'une plaque d'immatriculation comme indice.
Il semblerait que ce type de crime d'enlèvement lié aux cryptos soit en forte hausse en France, avec environ 70 cas documentés d'enlèvements ou de rançons d'actifs cryptographiques depuis 2026. La police indique que ces affaires ciblent généralement les détenteurs d'actifs cryptos et leurs proches, présentant des caractéristiques de haute ciblage et de violence.
#虾仁 #关注我必回关 #Dernières nouvelles, le 18 juin, selon Laprovence, la police française a arrêté quatre suspects à Marseille et dans ses environs, dans une affaire de tentative de braquage par enlèvement visant des actifs en cryptomonnaie. L'incident s'est produit le 13 juin 2026 vers 3 heures du matin, lorsque les suspects ont pénétré dans un quartier résidentiel du 13e arrondissement de Marseille, tentant de prendre en otage deux femmes pour obtenir des actifs liés aux cryptomonnaies. Une famille a été réveillée par le bruit et a immédiatement alerté la police, les suspects s'enfuyant ensuite sur les lieux, ne laissant qu'une plaque d'immatriculation comme indice.
Il semblerait que ce type de crime d'enlèvement lié aux cryptos soit en forte hausse en France, avec environ 70 cas documentés d'enlèvements ou de rançons d'actifs cryptographiques depuis 2026. La police indique que ces affaires ciblent généralement les détenteurs d'actifs cryptos et leurs proches, présentant des caractéristiques de haute ciblage et de violence.
Il semblerait que ce type de crime d'enlèvement lié aux cryptos soit en forte hausse en France, avec environ 70 cas documentés d'enlèvements ou de rançons d'actifs cryptographiques depuis 2026. La police indique que ces affaires ciblent généralement les détenteurs d'actifs cryptos et leurs proches, présentant des caractéristiques de haute ciblage et de violence.
1
164
·
--
#虾仁 #关注我必回关 #Nouvelles mises à jour : le 18 juin, le analyste de CryptoQuant, Axel Adler Jr., a déclaré dans un post que la Réserve fédérale maintiendra le taux des fonds fédéraux inchangé dans une fourchette de 3,50 % à 3,75 %, mais que le graphique en points émet un signal plutôt hawkish, affaiblissant le soutien aux actifs à risque. Sous l’effet de cela, le Bitcoin est brièvement retombé d’environ 4 % depuis les alentours de 66 400 $ US, passant sous 64 000 $ US, sans qu’on observe pour l’instant d’achats de contre-tendance marqués ; l’or, lui, après avoir touché un plus bas, est rapidement remonté au-dessus de 4 300 $ US. Il estime que cette divergence reflète un refroidissement de l’appétit pour le risque du marché, les capitaux ayant davantage tendance à se tourner vers des actifs défensifs.
#虾仁 #关注我必回关 #Nouvelles mises à jour : le 18 juin, le analyste de CryptoQuant, Axel Adler Jr., a déclaré dans un post que la Réserve fédérale maintiendra le taux des fonds fédéraux inchangé dans une fourchette de 3,50 % à 3,75 %, mais que le graphique en points émet un signal plutôt hawkish, affaiblissant le soutien aux actifs à risque. Sous l’effet de cela, le Bitcoin est brièvement retombé d’environ 4 % depuis les alentours de 66 400 $ US, passant sous 64 000 $ US, sans qu’on observe pour l’instant d’achats de contre-tendance marqués ; l’or, lui, après avoir touché un plus bas, est rapidement remonté au-dessus de 4 300 $ US. Il estime que cette divergence reflète un refroidissement de l’appétit pour le risque du marché, les capitaux ayant davantage tendance à se tourner vers des actifs défensifs.
113
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
IsAnthropic’s$1.5TMarketCapJustified?
9,207 vues
74 mentions
Anthropic devrait ouvrir à 105 dollars pour une entrée en Bourse record au Nasdaq
Binance News
·12 mentions J’aime
·11.9k vues
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
224,334 vues
2,035 mentions
NvidiaBoardReportedlySplitOverHuang’sReturn
108,982 vues
1,091 mentions