
MurtiTheTrader
503 Publications

MurtiTheTrader
Signaler
Bloquer l’utilisateur
US stocks, options flow and crypto. Data-driven daily market notes, no FOMO. Risk first, always. Not financial advice.
0 Suivis
55 Abonnés
4 J’aime
Publications
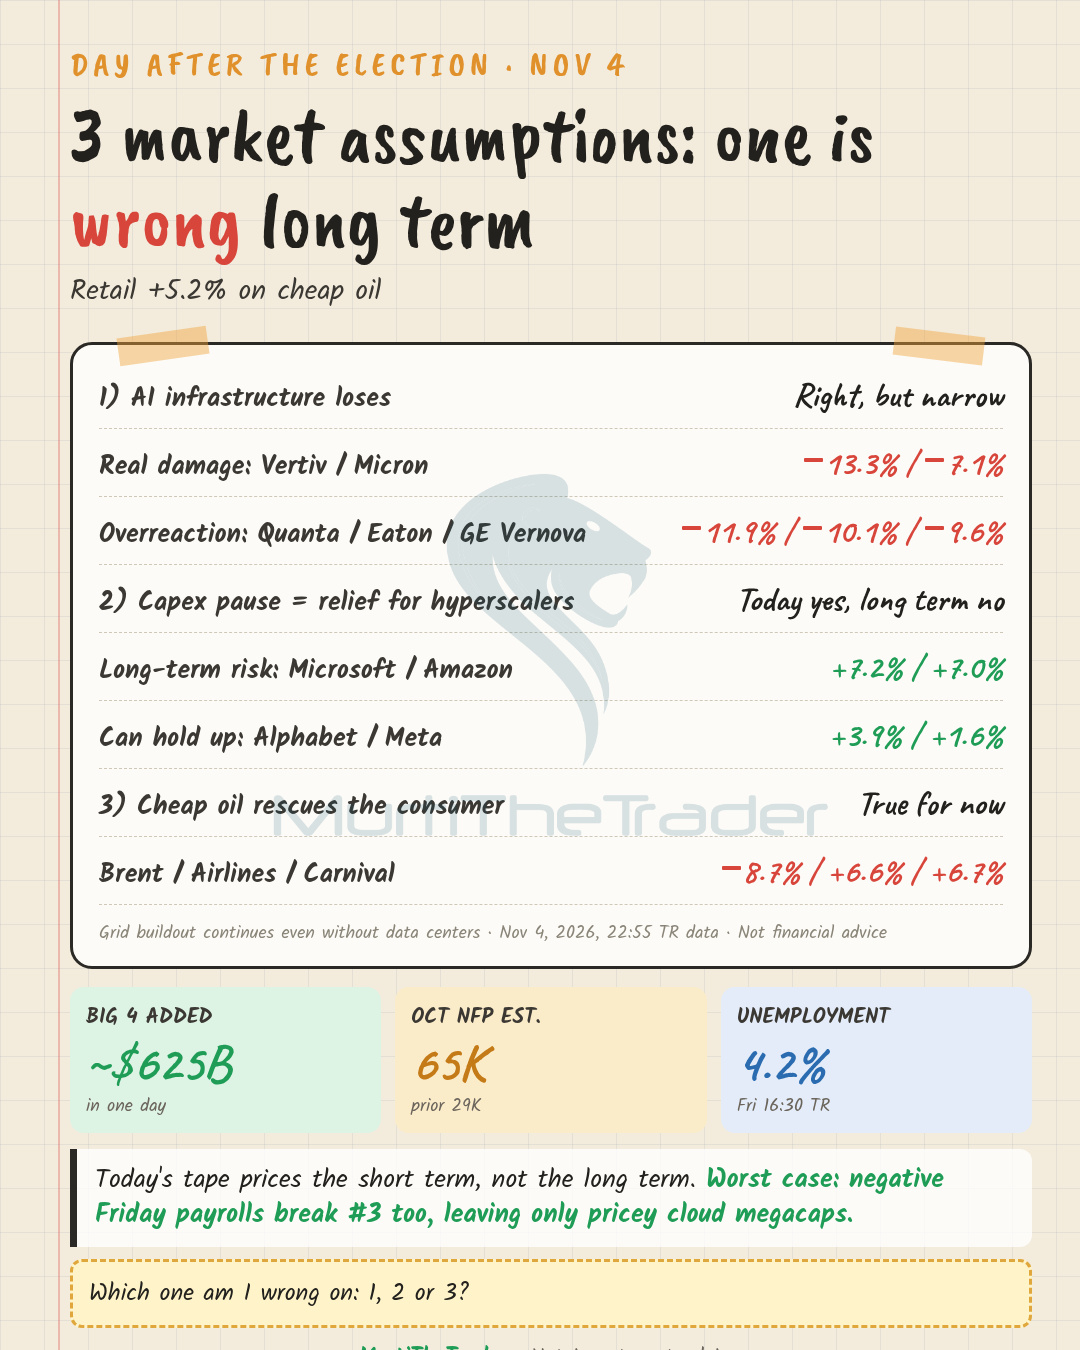
Le marché repose sur 3 hypothèses. L’une d’elles est erronée à long terme.
→ 1) Les infrastructures d’IA sont les perdantes : c’est vrai, mais seulement dans une certaine mesure. Les véritables dégâts touchent les entreprises spécialisées dans les centres de données (Vertiv −13 %). La baisse de 10 à 12 % des constructeurs de réseaux électriques comme Quanta et Eaton est une réaction excessive.
→ 2) Si les dépenses d’investissement marquent une pause, les hyperscalers soufflent : c’est vrai aujourd’hui, mais à long terme, Microsoft $MSFT et Amazon $AMZN sont ceux qui en pâtiront.
À surveiller : $BTC
#AI #Stocks
Le marché repose sur 3 hypothèses. L’une d’elles est erronée à long terme.
→ 1) Les infrastructures d’IA sont les perdantes : c’est vrai, mais seulement dans une certaine mesure. Les véritables dégâts touchent les entreprises spécialisées dans les centres de données (Vertiv −13 %). La baisse de 10 à 12 % des constructeurs de réseaux électriques comme Quanta et Eaton est une réaction excessive.
→ 2) Si les dépenses d’investissement marquent une pause, les hyperscalers soufflent : c’est vrai aujourd’hui, mais à long terme, Microsoft $MSFT et Amazon $AMZN sont ceux qui en pâtiront.
À surveiller : $BTC
#AI #Stocks
→ 1) Les infrastructures d’IA sont les perdantes : c’est vrai, mais seulement dans une certaine mesure. Les véritables dégâts touchent les entreprises spécialisées dans les centres de données (Vertiv −13 %). La baisse de 10 à 12 % des constructeurs de réseaux électriques comme Quanta et Eaton est une réaction excessive.
→ 2) Si les dépenses d’investissement marquent une pause, les hyperscalers soufflent : c’est vrai aujourd’hui, mais à long terme, Microsoft $MSFT et Amazon $AMZN sont ceux qui en pâtiront.
À surveiller : $BTC
#AI #Stocks
41
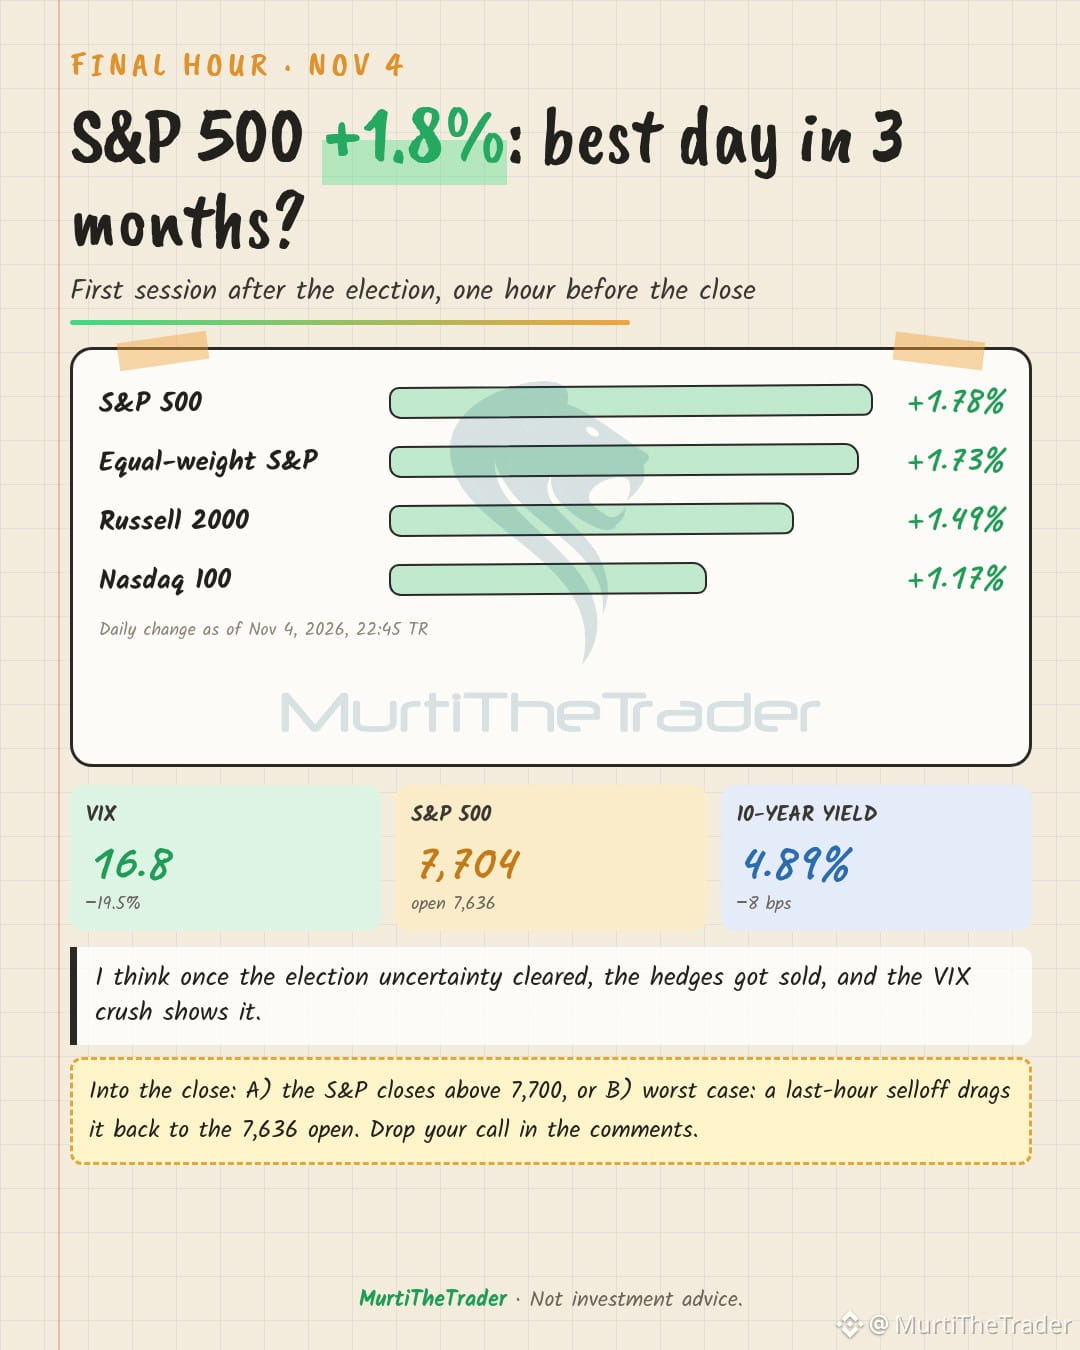
Dernière heure : le S&P 500 gagne 1.8 % à 7,704. S’il clôture à ce niveau, ce sera sa meilleure journée en 3 mois.
Le VIX recule de 19.5 % à 16.8, le rendement à 10 ans baisse de 8 pb à 4.89 %.
Le S&P pondéré à parts égales gagne 1.7 %, le Russell 2000 1.5 %. La hausse est généralisée.
Mon analyse : une fois l’incertitude liée aux élections dissipée, les couvertures ont été vendues, et la chute du VIX en témoigne.
À l’approche de la clôture : A) le S&P clôture au-dessus de 7,700, ou B) dans le pire des cas, une vague de ventes de dernière minute le ramène à son ouverture, à 7,636. Indiquez votre pronostic ci-dessous.
À surveiller : $BTC $SOL
#USMidterms-WhatAreMarketsExpecting? #Stocks #Economy
Dernière heure : le S&P 500 gagne 1.8 % à 7,704. S’il clôture à ce niveau, ce sera sa meilleure journée en 3 mois.
Le VIX recule de 19.5 % à 16.8, le rendement à 10 ans baisse de 8 pb à 4.89 %.
Le S&P pondéré à parts égales gagne 1.7 %, le Russell 2000 1.5 %. La hausse est généralisée.
Mon analyse : une fois l’incertitude liée aux élections dissipée, les couvertures ont été vendues, et la chute du VIX en témoigne.
À l’approche de la clôture : A) le S&P clôture au-dessus de 7,700, ou B) dans le pire des cas, une vague de ventes de dernière minute le ramène à son ouverture, à 7,636. Indiquez votre pronostic ci-dessous.
À surveiller : $BTC $SOL
#USMidterms-WhatAreMarketsExpecting? #Stocks #Economy
Le VIX recule de 19.5 % à 16.8, le rendement à 10 ans baisse de 8 pb à 4.89 %.
Le S&P pondéré à parts égales gagne 1.7 %, le Russell 2000 1.5 %. La hausse est généralisée.
Mon analyse : une fois l’incertitude liée aux élections dissipée, les couvertures ont été vendues, et la chute du VIX en témoigne.
À l’approche de la clôture : A) le S&P clôture au-dessus de 7,700, ou B) dans le pire des cas, une vague de ventes de dernière minute le ramène à son ouverture, à 7,636. Indiquez votre pronostic ci-dessous.
À surveiller : $BTC $SOL
#USMidterms-WhatAreMarketsExpecting? #Stocks #Economy
51
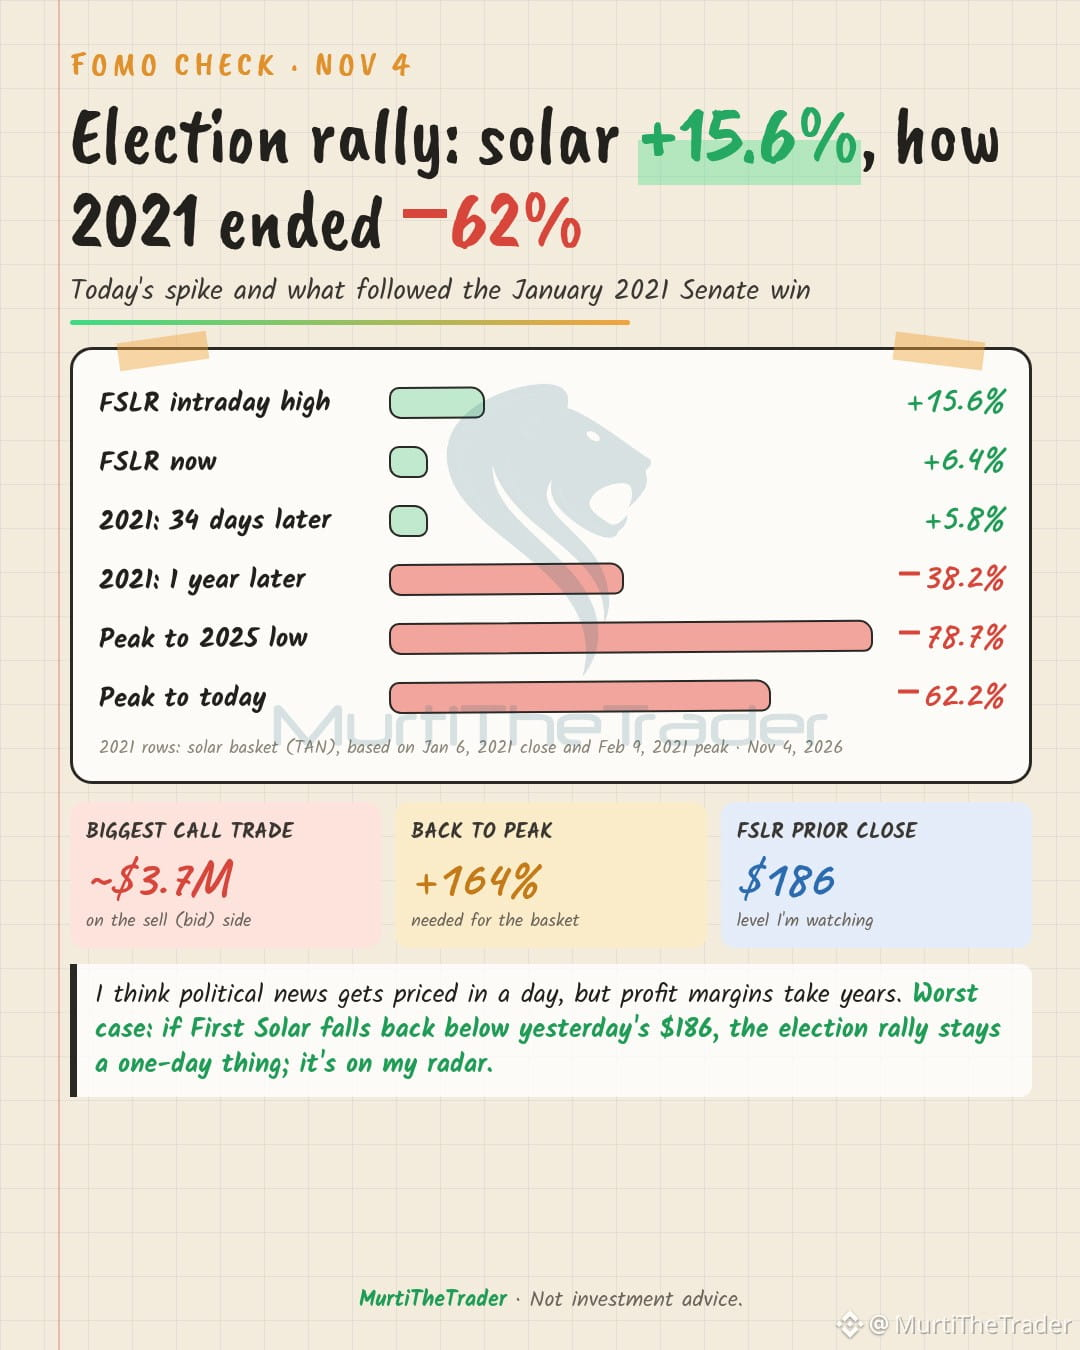
Petit point FOMO : tout le monde dit « Les démocrates ont gagné, le solaire va exploser, achetez maintenant. » First Solar a gagné +15,6 % en séance, mais n'est plus qu'à +6,4 % et a perdu plus de la moitié de ses gains.
→ En janvier 2021, quand le Sénat est passé aux mains des démocrates, le panier solaire a encore progressé pendant 34 jours, de seulement +5,8 %, avant d'atteindre son sommet
→ Un an plus tard, il avait chuté de 38 %, et aujourd'hui, il reste en baisse de 62 % par rapport à ce sommet
→ La plus grosse opération sur des options d'achat aujourd'hui représentait environ 3,7 M$, côté vendeur (à l'offre)
Je pense que les nouvelles politiques sont intégrées aux cours en une journée, mais que les marges bénéficiaires mettent des années à évoluer. Dans le pire des cas, si First Solar repasse sous les 186 $ d'hier, le rallye lié aux élections n'aura duré qu'une journée ; je garde le titre à l'œil.
À surveiller : $BTC $SOL
#Stocks #Investing
Petit point FOMO : tout le monde dit « Les démocrates ont gagné, le solaire va exploser, achetez maintenant. » First Solar a gagné +15,6 % en séance, mais n'est plus qu'à +6,4 % et a perdu plus de la moitié de ses gains.
→ En janvier 2021, quand le Sénat est passé aux mains des démocrates, le panier solaire a encore progressé pendant 34 jours, de seulement +5,8 %, avant d'atteindre son sommet
→ Un an plus tard, il avait chuté de 38 %, et aujourd'hui, il reste en baisse de 62 % par rapport à ce sommet
→ La plus grosse opération sur des options d'achat aujourd'hui représentait environ 3,7 M$, côté vendeur (à l'offre)
Je pense que les nouvelles politiques sont intégrées aux cours en une journée, mais que les marges bénéficiaires mettent des années à évoluer. Dans le pire des cas, si First Solar repasse sous les 186 $ d'hier, le rallye lié aux élections n'aura duré qu'une journée ; je garde le titre à l'œil.
À surveiller : $BTC $SOL
#Stocks #Investing
→ En janvier 2021, quand le Sénat est passé aux mains des démocrates, le panier solaire a encore progressé pendant 34 jours, de seulement +5,8 %, avant d'atteindre son sommet
→ Un an plus tard, il avait chuté de 38 %, et aujourd'hui, il reste en baisse de 62 % par rapport à ce sommet
→ La plus grosse opération sur des options d'achat aujourd'hui représentait environ 3,7 M$, côté vendeur (à l'offre)
Je pense que les nouvelles politiques sont intégrées aux cours en une journée, mais que les marges bénéficiaires mettent des années à évoluer. Dans le pire des cas, si First Solar repasse sous les 186 $ d'hier, le rallye lié aux élections n'aura duré qu'une journée ; je garde le titre à l'œil.
À surveiller : $BTC $SOL
#Stocks #Investing
97
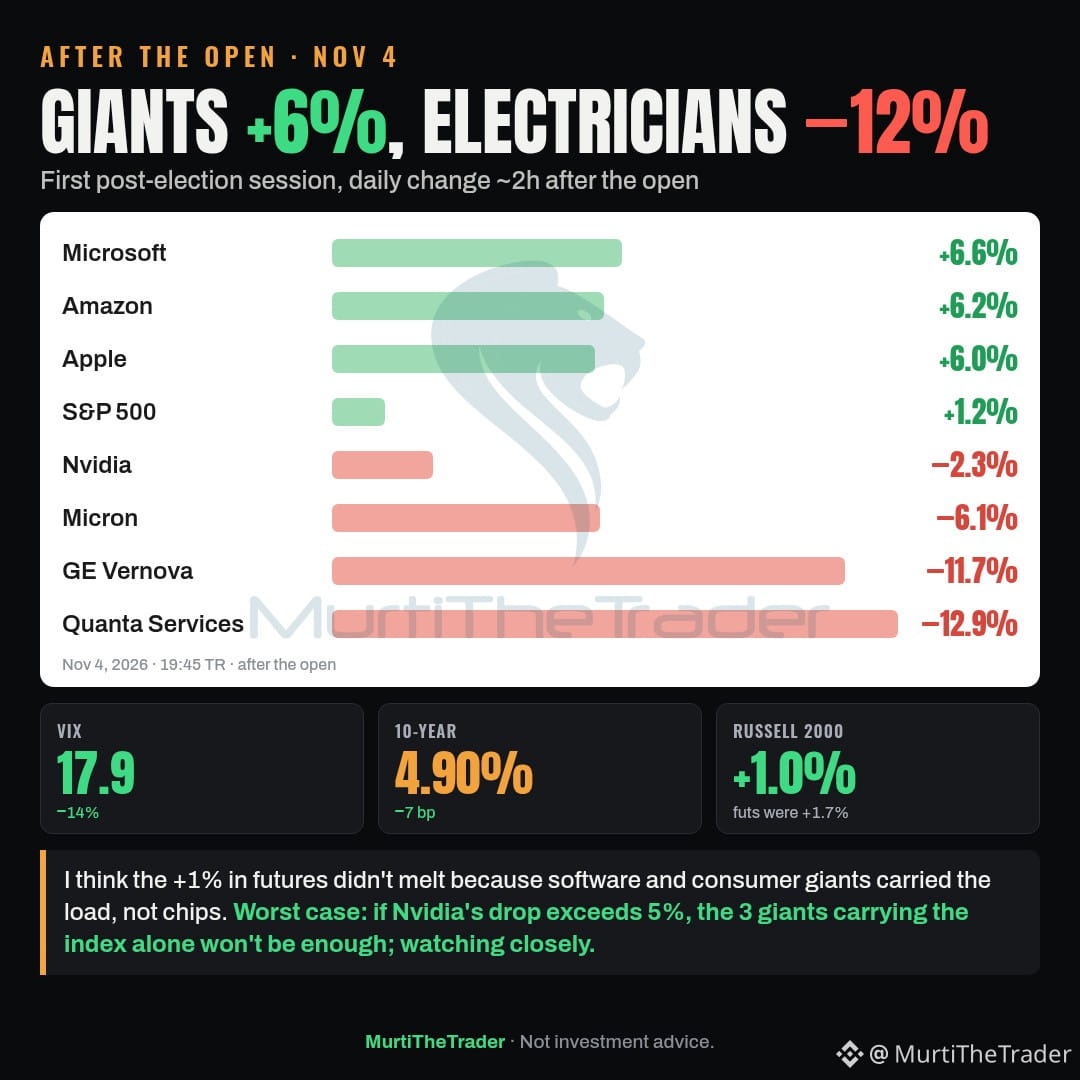
Après l’ouverture : les capitaux se sont rués vers les géants ; Microsoft +6,6 %, Amazon +6,2 %, Apple +6,0 % et S&P 500 +1,2 %.
→ Les pertes se sont accentuées dans les infrastructures électriques, en baisse ce matin : Quanta −12,9 %, GE Vernova −11,7 %
→ Nvidia −2,3 %, Micron −6,1 %
→ VIX −14 % à 17,9, rendement à 10 ans : 4,90 %
Je pense que la hausse de +1 % des contrats à terme ne s’est pas évaporée parce que les géants des logiciels et de la consommation ont porté le marché, pas les fabricants de puces. Dans le pire des cas : si la baisse de Nvidia dépasse 5 %, les 3 géants qui portent à eux seuls l’indice ne suffiront pas ; je surveille de près.
À surveiller : $BTC $SOL
#Investing #NASDAQ
Après l’ouverture : les capitaux se sont rués vers les géants ; Microsoft +6,6 %, Amazon +6,2 %, Apple +6,0 % et S&P 500 +1,2 %.
→ Les pertes se sont accentuées dans les infrastructures électriques, en baisse ce matin : Quanta −12,9 %, GE Vernova −11,7 %
→ Nvidia −2,3 %, Micron −6,1 %
→ VIX −14 % à 17,9, rendement à 10 ans : 4,90 %
Je pense que la hausse de +1 % des contrats à terme ne s’est pas évaporée parce que les géants des logiciels et de la consommation ont porté le marché, pas les fabricants de puces. Dans le pire des cas : si la baisse de Nvidia dépasse 5 %, les 3 géants qui portent à eux seuls l’indice ne suffiront pas ; je surveille de près.
À surveiller : $BTC $SOL
#Investing #NASDAQ
→ Les pertes se sont accentuées dans les infrastructures électriques, en baisse ce matin : Quanta −12,9 %, GE Vernova −11,7 %
→ Nvidia −2,3 %, Micron −6,1 %
→ VIX −14 % à 17,9, rendement à 10 ans : 4,90 %
Je pense que la hausse de +1 % des contrats à terme ne s’est pas évaporée parce que les géants des logiciels et de la consommation ont porté le marché, pas les fabricants de puces. Dans le pire des cas : si la baisse de Nvidia dépasse 5 %, les 3 géants qui portent à eux seuls l’indice ne suffiront pas ; je surveille de près.
À surveiller : $BTC $SOL
#Investing #NASDAQ
220
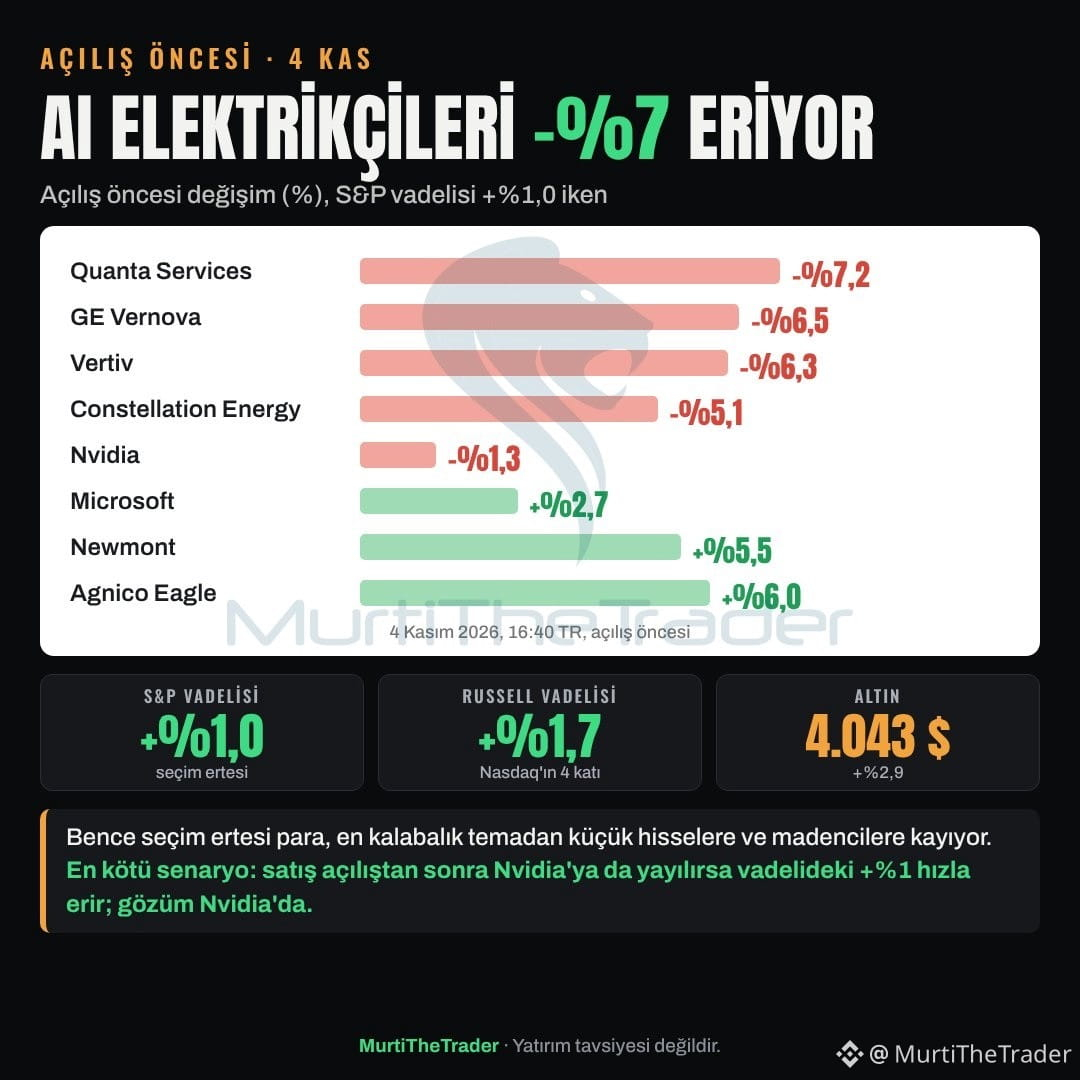
Préouverture : les contrats à terme sur le S&P gagnent 1,0 %, mais les infrastructures énergétiques de l’IA sont sous pression ; Quanta −7,2 %, GE Vernova −6,5 %.
→ Vertiv −6,3 %, Constellation −5,1 %, Nvidia −1,3 %
→ Les sociétés minières sont en tête, avec Newmont à +5,5 % et Agnico Eagle à +6,0 %
→ Contrats à terme sur le Russell 2000 : +1,7 %, soit 4 fois la hausse du Nasdaq
Mon analyse : les flux post-électoraux se détournent du thème le plus encombré pour se tourner vers les petites capitalisations et les sociétés minières. Dans le pire des cas, si les ventes s’étendent à Nvidia après l’ouverture, la hausse de 1 % des contrats à terme s’évapore rapidement. Je garde Nvidia à l’œil.
#Stocks #AI $GEV $PWR
Préouverture : les contrats à terme sur le S&P gagnent 1,0 %, mais les infrastructures énergétiques de l’IA sont sous pression ; Quanta −7,2 %, GE Vernova −6,5 %.
→ Vertiv −6,3 %, Constellation −5,1 %, Nvidia −1,3 %
→ Les sociétés minières sont en tête, avec Newmont à +5,5 % et Agnico Eagle à +6,0 %
→ Contrats à terme sur le Russell 2000 : +1,7 %, soit 4 fois la hausse du Nasdaq
Mon analyse : les flux post-électoraux se détournent du thème le plus encombré pour se tourner vers les petites capitalisations et les sociétés minières. Dans le pire des cas, si les ventes s’étendent à Nvidia après l’ouverture, la hausse de 1 % des contrats à terme s’évapore rapidement. Je garde Nvidia à l’œil.
#Stocks #AI $GEV $PWR
→ Vertiv −6,3 %, Constellation −5,1 %, Nvidia −1,3 %
→ Les sociétés minières sont en tête, avec Newmont à +5,5 % et Agnico Eagle à +6,0 %
→ Contrats à terme sur le Russell 2000 : +1,7 %, soit 4 fois la hausse du Nasdaq
Mon analyse : les flux post-électoraux se détournent du thème le plus encombré pour se tourner vers les petites capitalisations et les sociétés minières. Dans le pire des cas, si les ventes s’étendent à Nvidia après l’ouverture, la hausse de 1 % des contrats à terme s’évapore rapidement. Je garde Nvidia à l’œil.
#Stocks #AI $GEV $PWR
1
1
742
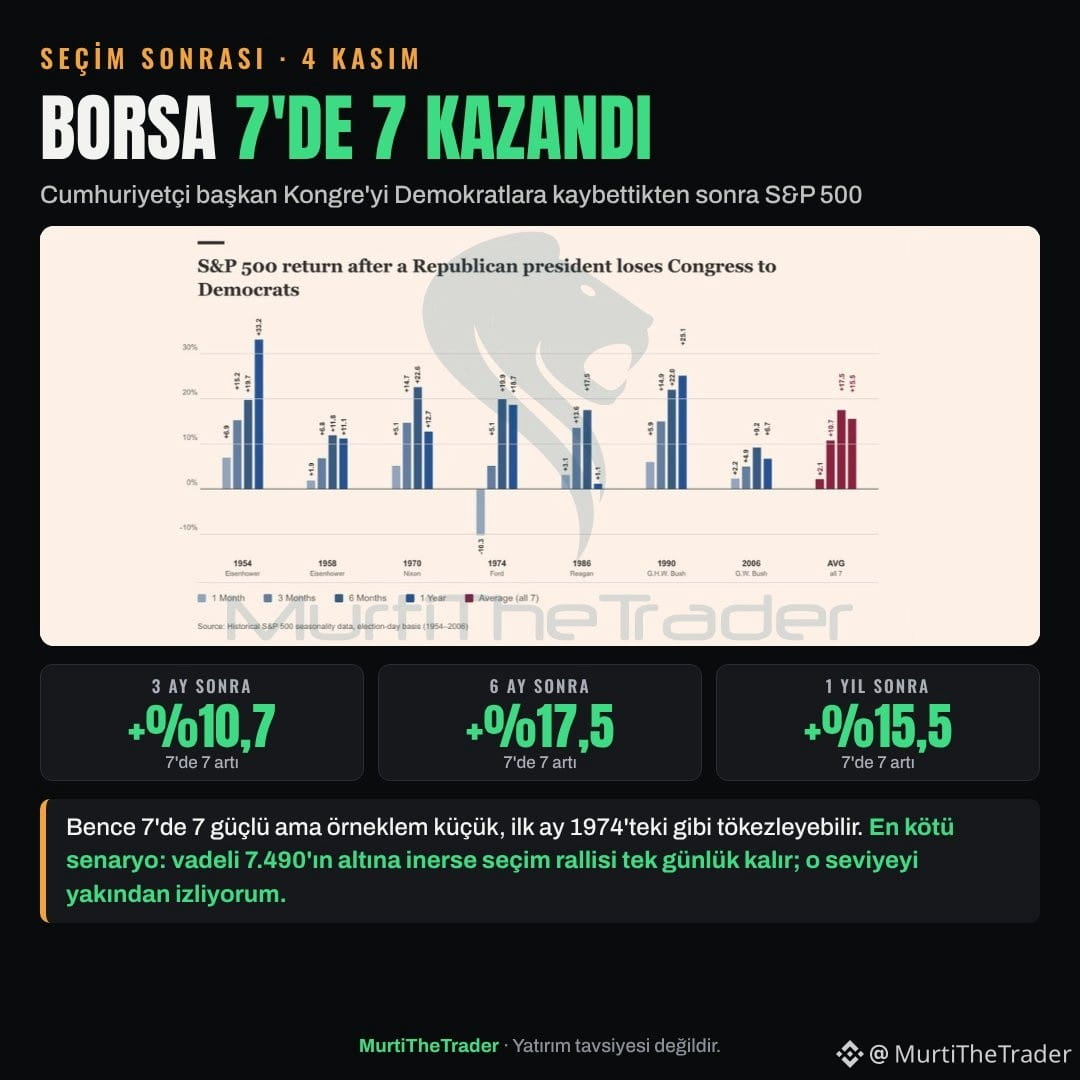
Après les élections : les démocrates ont remporté les deux chambres du Congrès. Lors des 7 précédents cas depuis 1954, le S&P 500 était en hausse un an plus tard, 7 fois sur 7.
→ Moyenne : +10,7 % en 3 mois, +17,5 % en 6 mois, +15,5 % en 1 an
→ Le premier mois a été positif dans 6 cas sur 7, avec une baisse à deux chiffres en 1974
→ Les contrats à terme ES ont atteint 7 490 pendant la nuit, avant de remonter à +1,1 %
Mon avis : 7 fois sur 7, c’est un résultat solide, mais l’échantillon est petit, et le premier mois pourrait être difficile, comme en 1974. Dans le pire des cas : si les contrats à terme passent sous 7 490, le rallye post-électoral ne dure qu’une journée. Je surveille ce niveau de près.
#Investing #SP500
Après les élections : les démocrates ont remporté les deux chambres du Congrès. Lors des 7 précédents cas depuis 1954, le S&P 500 était en hausse un an plus tard, 7 fois sur 7.
→ Moyenne : +10,7 % en 3 mois, +17,5 % en 6 mois, +15,5 % en 1 an
→ Le premier mois a été positif dans 6 cas sur 7, avec une baisse à deux chiffres en 1974
→ Les contrats à terme ES ont atteint 7 490 pendant la nuit, avant de remonter à +1,1 %
Mon avis : 7 fois sur 7, c’est un résultat solide, mais l’échantillon est petit, et le premier mois pourrait être difficile, comme en 1974. Dans le pire des cas : si les contrats à terme passent sous 7 490, le rallye post-électoral ne dure qu’une journée. Je surveille ce niveau de près.
#Investing #SP500
→ Moyenne : +10,7 % en 3 mois, +17,5 % en 6 mois, +15,5 % en 1 an
→ Le premier mois a été positif dans 6 cas sur 7, avec une baisse à deux chiffres en 1974
→ Les contrats à terme ES ont atteint 7 490 pendant la nuit, avant de remonter à +1,1 %
Mon avis : 7 fois sur 7, c’est un résultat solide, mais l’échantillon est petit, et le premier mois pourrait être difficile, comme en 1974. Dans le pire des cas : si les contrats à terme passent sous 7 490, le rallye post-électoral ne dure qu’une journée. Je surveille ce niveau de près.
#Investing #SP500
1
122
Partiellement vrai
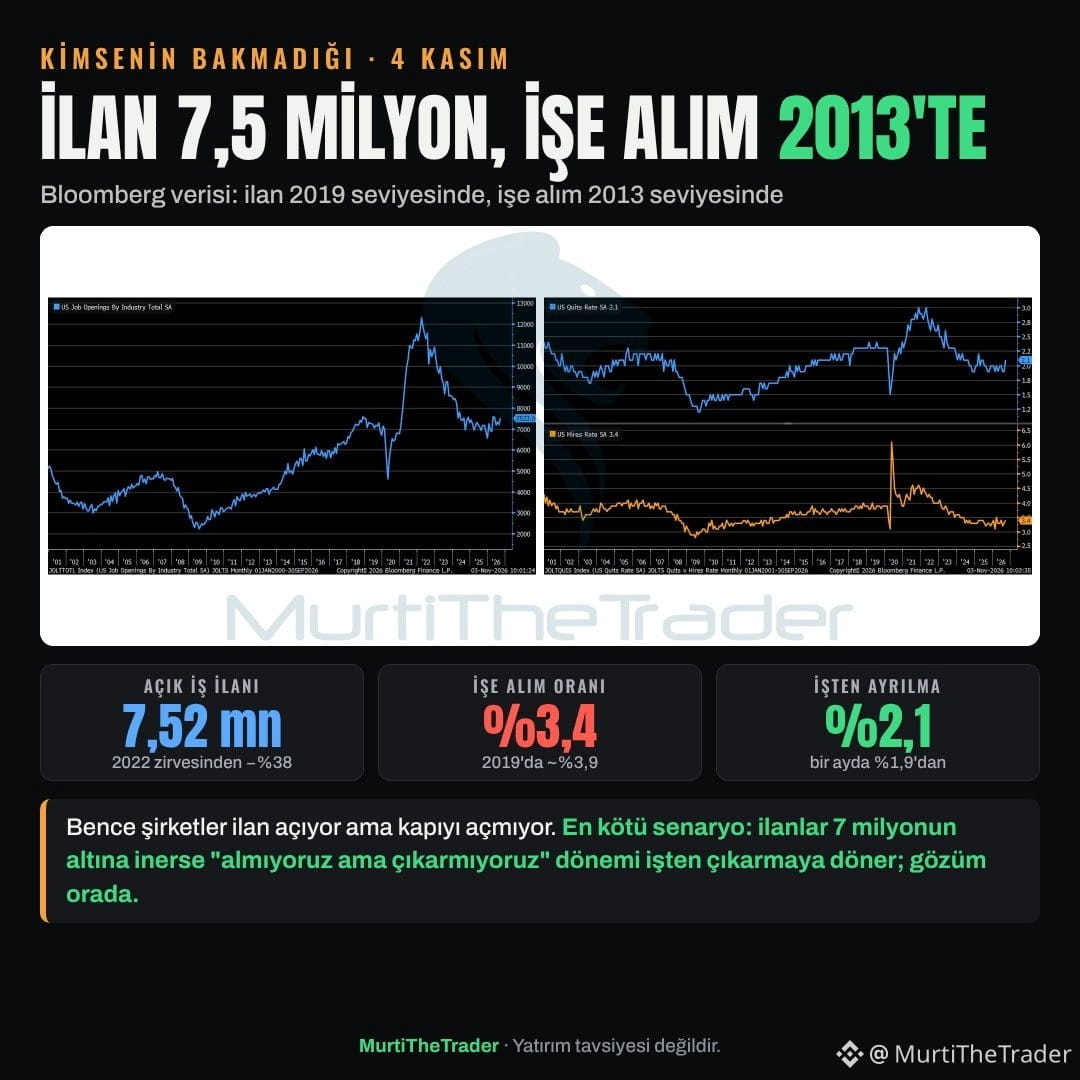
Ce que personne ne surveille : selon les données de Bloomberg, les États-Unis comptent 7,5 millions de postes à pourvoir, soit autant qu’en 2019, mais le taux d’embauche est de 3,4 %, un niveau comparable à celui de 2013.
→ En 2019, avec un nombre similaire de postes à pourvoir, le taux d’embauche était d’environ 3,9 %
→ Le nombre de postes à pourvoir est inférieur de 38 % au pic de mars 2022 (12,2 M)
→ Les licenciements sont passés de 1,9 % à 2,1 % en un seul mois
Mon avis : les entreprises publient des offres d’emploi, mais ne laissent pas entrer les candidats. Dans le pire des cas, si le nombre de postes à pourvoir passe sous les 7 millions, la phase « on n’embauche pas, mais on ne licencie pas non plus » se transformera en licenciements. C’est ce que je surveille.
#Economy #Fed
Ce que personne ne surveille : selon les données de Bloomberg, les États-Unis comptent 7,5 millions de postes à pourvoir, soit autant qu’en 2019, mais le taux d’embauche est de 3,4 %, un niveau comparable à celui de 2013.
→ En 2019, avec un nombre similaire de postes à pourvoir, le taux d’embauche était d’environ 3,9 %
→ Le nombre de postes à pourvoir est inférieur de 38 % au pic de mars 2022 (12,2 M)
→ Les licenciements sont passés de 1,9 % à 2,1 % en un seul mois
Mon avis : les entreprises publient des offres d’emploi, mais ne laissent pas entrer les candidats. Dans le pire des cas, si le nombre de postes à pourvoir passe sous les 7 millions, la phase « on n’embauche pas, mais on ne licencie pas non plus » se transformera en licenciements. C’est ce que je surveille.
#Economy #Fed
→ En 2019, avec un nombre similaire de postes à pourvoir, le taux d’embauche était d’environ 3,9 %
→ Le nombre de postes à pourvoir est inférieur de 38 % au pic de mars 2022 (12,2 M)
→ Les licenciements sont passés de 1,9 % à 2,1 % en un seul mois
Mon avis : les entreprises publient des offres d’emploi, mais ne laissent pas entrer les candidats. Dans le pire des cas, si le nombre de postes à pourvoir passe sous les 7 millions, la phase « on n’embauche pas, mais on ne licencie pas non plus » se transformera en licenciements. C’est ce que je surveille.
#Economy #Fed
908
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
BTCUSDT
G et P(USDT)
+15.17
Prix de fermeture
69651.9
34
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
BTCUSDT
G et P(USDT)
+2.96
Prix de fermeture
69044.7
19
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
BTCUSDT
G et P(USDT)
+0.99
Prix de fermeture
69110.6
24
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
BTCUSDT
G et P(USDT)
+9.93
Prix de fermeture
69318.6
12
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
AXSUSDT
G et P(USDT)
+7.58
Prix de fermeture
13.451625
15
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
AXSUSDT
G et P(USDT)
+3.65
Prix de fermeture
13.38056179
8
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
AXSUSDT
G et P(USDT)
+2.07
Prix de fermeture
13.381
8
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
FTMUSDT
G et P(USDT)
+1.59
Prix de fermeture
0.80390631
15
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
FTMUSDT
G et P(USDT)
-8.88
Prix de fermeture
0.8059
15
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
BTCUSDT
G et P(USDT)
+13.07
Prix de fermeture
68324
11
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
BTCUSDT
G et P(USDT)
+5.10
Prix de fermeture
68566.1
16
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
AVAXUSDT
G et P(USDT)
+5.22
Prix de fermeture
43.034
10
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
Je viens de faire un nouvel échange ! Cliquez ici pour copier mon portfolio👇
MurtiTheTrader
Fermer la position
LINKUSDT
G et P(USDT)
+21.28
Prix de fermeture
20.14
11
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCRebounds80K
77,940 vues
777 mentions
MISE À JOUR SUR LE BITCOIN : JE RESTE BAISSIER, ET VOICI POURQUOI ! 🚨⚠️
Comme vous avez tous pu le constater, le BTC a rebondi depuis la zone des 75 700 $ et a touché les 81 000 $. D’abord, le marché a piégé les traders positionnés à l’achat, puis il a piégé ceux positionnés à la vente.
Je reste baissier. Tout d’abord, comme tout le monde le sait, les démocrates ont remporté aujourd’hui les élections américaines de mi-mandat et, à mon avis, ce résultat est baissier pour le marché.
À court terme, le marché peut rester volatil et piéger autant de traders qu’il le souhaite, mais cela ne change pas les perspectives générales du marché.
Plusieurs événements importants sont à venir, notamment les chiffres de l’emploi non agricole aux États-Unis (6 novembre), l’inflation mesurée par l’IPC américain (10 novembre), l’IPP américain (13 novembre), les ventes au détail aux États-Unis (17 novembre), le compte rendu de la réunion du FOMC (18 novembre), l’inflation mesurée par le PCE américain (25 novembre), les anticipations de taux d’intérêt de la Réserve fédérale, l’indice du dollar américain (DXY), les rendements des bons du Trésor, les performances du Nasdaq, les flux des ETF Bitcoin et l’évolution de la situation géopolitique entre l’Iran et Israël. Tous ces facteurs pourraient avoir une incidence importante sur le Bitcoin et l’ensemble du marché des cryptomonnaies.
Mais ne vous laissez pas trop emporter par les mouvements récents du Bitcoin. D’un point de vue technique, il n’y a pas encore eu de mouvement haussier majeur. Hier, le BTC s’échangeait entre 80 000 $ et 82 000 $, et aujourd’hui encore, il reste dans la même zone environ.
Si vous souhaitez devenir haussier, c’est entièrement votre choix.
Dans ma précédente publication, j’ai clairement expliqué que le BTC bénéficiait d’un support technique dans la zone des 75 000 $ / 76 000 $, et que le prix avait rebondi sur ce support pour remonter vers les 80 000 $. Mais ce n’est pas quelque chose que j’avais omis de mentionner auparavant. En fait, j’ai répété à plusieurs reprises dans mes publications que le BTC pourrait remonter vers les 80 000 $, 81 000 $, voire 82 000 $.
Malgré cela, je reste baissier.
Et je n’ai pas qu’une seule raison de justifier mes perspectives baissières. J’en ai plusieurs, que j’ai déjà expliquées dans mes précédentes publications.
Pour l’instant, je vais continuer d’attendre que le BTC passe sous les 74 000 $, ce qui pourrait, selon moi, arriver très bientôt. À mon avis, une telle correction est également nécessaire pour le marché.
Si vous cherchez des conseils sur les cryptomonnaies, faites-le-moi savoir.
#BTCRebounds80K
Strategic Adviser
·30 mentions J’aime
·35.3k vues
Binance98PercentReplenished
43,676 vues
601 mentions
USMidterms-WhatAreMarketsExpecting?
361,806 vues
2,128 mentions