
周东野
553 Publications

周东野
Signaler
Bloquer l’utilisateur
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Ouvert au trading
Trade fréquemment
5.3 an(s)
21 Suivis
7.4K+ Abonnés
1.2K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
·
--
La « fenêtre d’exemption d’innovation » que la SEC a ouverte aux États-Unis pour la tokenisation de titres semble faire exploser $UNI et $HYPE à première vue, mais si l’on lit attentivement la déclaration, on s’aperçoit que ce n’est absolument pas une victoire de la Web3 : c’est au contraire une opération d’accaparement extrêmement raffinée.
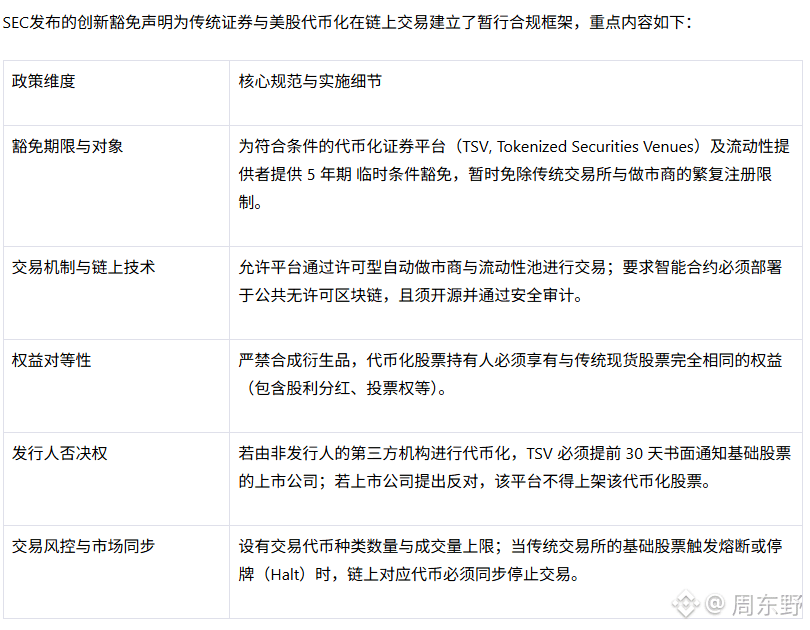
Les conditions de faveur offertes par le régulateur sont effectivement séduisantes : une période d’exemption temporaire de 5 ans efface directement les procédures d’approbation complexes imposées aux bourses traditionnelles. La SEC autorise même l’utilisation d’un AMM et de pools de liquidité pour exécuter les transactions, à condition de les déployer sur une blockchain publique faisant l’objet d’un audit de code ouvert. Cela ressemble à une acceptation des briques techniques sous-jacentes de DeFi, mais les véritables limites sont toutes dissimulées dans les détails.
D’abord, l’exigence d’égalité des droits : elle tue d’emblée les stratégies basées sur des actifs synthétiques. Le schéma « actions américaines en miroir » sur la chaîne cesse totalement de fonctionner ; les détenteurs de tokens doivent bénéficier de dividendes réels et de droits de vote effectifs. Cela implique que la couche de base de la plateforme doit être adossée à des actifs réellement détenus en dépôt, et que le coût de mise en conformité grimpe à l’infini.
Ensuite, le droit de veto des sociétés cotées. Toute tierce partie qui tokenise des actions doit notifier la mesure 30 jours à l’avance ; si l’autre partie s’y oppose, le token doit être retiré. Des valeurs vedettes comme Apple ou Tesla n’ont qu’à dire non : la plateforme on-chain n’aura alors d’autre choix que de se rabattre sur des small caps.
Le plus fatal, c’est l’ancrage très fort entre le contrôle des risques on-chain et off-chain. Lorsqu’il y a un arrêt de cotation sur le marché US (circuit breaker), les tokens on-chain doivent être suspendus en synchronisation. Un AMM fonctionne 7j/7 et 24h/24 ; une fois qu’on y ajoute cette barrière « anti-déconnexion », la stratégie de couverture des provideurs de liquidité se retrouve exposée à un risque de liquidation massif au moment même de l’interruption.
La hausse de UNI et de HYPE, c’est l’argent qui parie sur l’idée que « DeFi obtient une identité officielle ». Mais à long terme, il s’agit d’un siège de conformité dessiné par la régulation sur la chaîne publique. En faisant entrer la liquidité via la période d’exemption, puis en resserrant le contrôle grâce au droit de veto, à la synchronisation avec le circuit breaker et à l’adossement nominatif en dépôt. Le gagnant à venir n’est peut-être pas le géant du DEX, mais l’entité de conformité capable de faire tourner sur la chaîne le grand livre des droits traditionnels.
#hype涨超11%
La « fenêtre d’exemption d’innovation » que la SEC a ouverte aux États-Unis pour la tokenisation de titres semble faire exploser $UNI et $HYPE à première vue, mais si l’on lit attentivement la déclaration, on s’aperçoit que ce n’est absolument pas une victoire de la Web3 : c’est au contraire une opération d’accaparement extrêmement raffinée.
Les conditions de faveur offertes par le régulateur sont effectivement séduisantes : une période d’exemption temporaire de 5 ans efface directement les procédures d’approbation complexes imposées aux bourses traditionnelles. La SEC autorise même l’utilisation d’un AMM et de pools de liquidité pour exécuter les transactions, à condition de les déployer sur une blockchain publique faisant l’objet d’un audit de code ouvert. Cela ressemble à une acceptation des briques techniques sous-jacentes de DeFi, mais les véritables limites sont toutes dissimulées dans les détails.
D’abord, l’exigence d’égalité des droits : elle tue d’emblée les stratégies basées sur des actifs synthétiques. Le schéma « actions américaines en miroir » sur la chaîne cesse totalement de fonctionner ; les détenteurs de tokens doivent bénéficier de dividendes réels et de droits de vote effectifs. Cela implique que la couche de base de la plateforme doit être adossée à des actifs réellement détenus en dépôt, et que le coût de mise en conformité grimpe à l’infini.
Ensuite, le droit de veto des sociétés cotées. Toute tierce partie qui tokenise des actions doit notifier la mesure 30 jours à l’avance ; si l’autre partie s’y oppose, le token doit être retiré. Des valeurs vedettes comme Apple ou Tesla n’ont qu’à dire non : la plateforme on-chain n’aura alors d’autre choix que de se rabattre sur des small caps.
Le plus fatal, c’est l’ancrage très fort entre le contrôle des risques on-chain et off-chain. Lorsqu’il y a un arrêt de cotation sur le marché US (circuit breaker), les tokens on-chain doivent être suspendus en synchronisation. Un AMM fonctionne 7j/7 et 24h/24 ; une fois qu’on y ajoute cette barrière « anti-déconnexion », la stratégie de couverture des provideurs de liquidité se retrouve exposée à un risque de liquidation massif au moment même de l’interruption.
La hausse de UNI et de HYPE, c’est l’argent qui parie sur l’idée que « DeFi obtient une identité officielle ». Mais à long terme, il s’agit d’un siège de conformité dessiné par la régulation sur la chaîne publique. En faisant entrer la liquidité via la période d’exemption, puis en resserrant le contrôle grâce au droit de veto, à la synchronisation avec le circuit breaker et à l’adossement nominatif en dépôt. Le gagnant à venir n’est peut-être pas le géant du DEX, mais l’entité de conformité capable de faire tourner sur la chaîne le grand livre des droits traditionnels.
#hype涨超11%
Les conditions de faveur offertes par le régulateur sont effectivement séduisantes : une période d’exemption temporaire de 5 ans efface directement les procédures d’approbation complexes imposées aux bourses traditionnelles. La SEC autorise même l’utilisation d’un AMM et de pools de liquidité pour exécuter les transactions, à condition de les déployer sur une blockchain publique faisant l’objet d’un audit de code ouvert. Cela ressemble à une acceptation des briques techniques sous-jacentes de DeFi, mais les véritables limites sont toutes dissimulées dans les détails.
D’abord, l’exigence d’égalité des droits : elle tue d’emblée les stratégies basées sur des actifs synthétiques. Le schéma « actions américaines en miroir » sur la chaîne cesse totalement de fonctionner ; les détenteurs de tokens doivent bénéficier de dividendes réels et de droits de vote effectifs. Cela implique que la couche de base de la plateforme doit être adossée à des actifs réellement détenus en dépôt, et que le coût de mise en conformité grimpe à l’infini.
Ensuite, le droit de veto des sociétés cotées. Toute tierce partie qui tokenise des actions doit notifier la mesure 30 jours à l’avance ; si l’autre partie s’y oppose, le token doit être retiré. Des valeurs vedettes comme Apple ou Tesla n’ont qu’à dire non : la plateforme on-chain n’aura alors d’autre choix que de se rabattre sur des small caps.
Le plus fatal, c’est l’ancrage très fort entre le contrôle des risques on-chain et off-chain. Lorsqu’il y a un arrêt de cotation sur le marché US (circuit breaker), les tokens on-chain doivent être suspendus en synchronisation. Un AMM fonctionne 7j/7 et 24h/24 ; une fois qu’on y ajoute cette barrière « anti-déconnexion », la stratégie de couverture des provideurs de liquidité se retrouve exposée à un risque de liquidation massif au moment même de l’interruption.
La hausse de UNI et de HYPE, c’est l’argent qui parie sur l’idée que « DeFi obtient une identité officielle ». Mais à long terme, il s’agit d’un siège de conformité dessiné par la régulation sur la chaîne publique. En faisant entrer la liquidité via la période d’exemption, puis en resserrant le contrôle grâce au droit de veto, à la synchronisation avec le circuit breaker et à l’adossement nominatif en dépôt. Le gagnant à venir n’est peut-être pas le géant du DEX, mais l’entité de conformité capable de faire tourner sur la chaîne le grand livre des droits traditionnels.
#hype涨超11%
2
1.2k
·
--
Le Bitcoin $BTC est cette fois passé d’environ 78 200 $ pour chuter jusqu’à près de 75 000 $ : en apparence, il s’agit simplement de la volatilité quotidienne de -3 % sur deux jours. En réalité, c’est un double choc : les retraits de capitaux “spot” et la liquidation des positions longues à fort levier se sont percutés de plein fouet.
Les 13 ETF spot américains ont enregistré, en une seule journée, des sorties nettes de plus de 450 millions de dollars, effaçant d’un coup l’ardeur d’achat précédente et établissant le plus gros volume de sorties nettes sur une seule journée depuis près de trois mois.
Ce qui est le plus inquiétant, c’est que cette sortie ne correspond pas à une simple hémorragie isolée du GBTC de Grayscale. Même Fidelity (FBTC) et BlackRock (IBIT), pourtant des “poids lourds” institutionnels, affichent aussi respectivement des désinvestissements nets de 214 millions et 161 millions de dollars.
Le fait que ces canaux des grandes institutions financières se réduisent simultanément indique que, face à l’arrivée d’événements macroéconomiques, la logique d’achat de Wall Street a choisi, de manière quasi unanime, de se mettre en mode prudence.
La purge du marché des dérivés est encore plus brutale que celle du spot.
Sur 24 heures, les liquidations de positions longues sur l’ensemble du réseau atteignent 571 millions de dollars, dont environ 190 millions pour le Bitcoin et 190 millions pour l’Ethereum.
On est clairement face à une chasse aux liquidités visant ceux qui, récemment, se sont montrés trop optimistes. Beaucoup de traders “long” ont parié sur une prime réglementaire issue de Washington. Mais dès que la nouvelle a annoncé que le Sénat n’avancerait pas le projet de loi CLARITY, la prime réglementaire qui avait été intégrée dans le prix a été rejetée instantanément. Les capitaux ayant profité de ce pari pariant sur l’adoption du texte via l’effet de levier sont devenus les premières victimes liquidées sur le marché.
Le blocage du projet de loi réglementaire n’est que l’étincelle. Le véritable tranchant au-dessus de la tête, c’est la décision de taux de la Réserve fédérale. À l’heure actuelle, le marché price déjà à près de 93 % la probabilité d’une nouvelle hausse de 25 points de base, et le rendement des Treasuries à 10 ans oscille en continu autour de 5 %, à un niveau élevé.
Pour une entité dont la taille a déjà évolué jusqu’à ce stade de $BTC , avec un taux sans risque monté aussi haut, les capitaux traditionnels peuvent obtenir un rendement sans risque très élevé en se contentant d’investir dans les bons à court terme. L’opportunité perdue liée au fait de détenir des actifs à risque et très volatils est alors amplifiée à l’infini.
Je pense qu’à 75 000 $, il faut observer le véritable niveau de défense côté acheteurs spot. Si les flux de capitaux des ETF ne repassent pas rapidement en positif au cours des prochains jours de trading, il sera difficile de faire repartir une impulsion de rebond solide, en ne comptant que sur les particuliers et les capitaux natifs on-chain, dans le contexte d’un rendement de 5 % sur les Treasuries.
Les deux variables clés à venir ne sont que : d’une part, quand Wall Street va-t-elle arrêter de saigner via le canal spot ; d’autre part, après la décision, les déclarations de la Fed laisseront-elles une once d’espace de respiration aux liquidités.
#比特币etf流出4.5亿美元
Le Bitcoin $BTC est cette fois passé d’environ 78 200 $ pour chuter jusqu’à près de 75 000 $ : en apparence, il s’agit simplement de la volatilité quotidienne de -3 % sur deux jours. En réalité, c’est un double choc : les retraits de capitaux “spot” et la liquidation des positions longues à fort levier se sont percutés de plein fouet.
Les 13 ETF spot américains ont enregistré, en une seule journée, des sorties nettes de plus de 450 millions de dollars, effaçant d’un coup l’ardeur d’achat précédente et établissant le plus gros volume de sorties nettes sur une seule journée depuis près de trois mois.
Ce qui est le plus inquiétant, c’est que cette sortie ne correspond pas à une simple hémorragie isolée du GBTC de Grayscale. Même Fidelity (FBTC) et BlackRock (IBIT), pourtant des “poids lourds” institutionnels, affichent aussi respectivement des désinvestissements nets de 214 millions et 161 millions de dollars.
Le fait que ces canaux des grandes institutions financières se réduisent simultanément indique que, face à l’arrivée d’événements macroéconomiques, la logique d’achat de Wall Street a choisi, de manière quasi unanime, de se mettre en mode prudence.
La purge du marché des dérivés est encore plus brutale que celle du spot.
Sur 24 heures, les liquidations de positions longues sur l’ensemble du réseau atteignent 571 millions de dollars, dont environ 190 millions pour le Bitcoin et 190 millions pour l’Ethereum.
On est clairement face à une chasse aux liquidités visant ceux qui, récemment, se sont montrés trop optimistes. Beaucoup de traders “long” ont parié sur une prime réglementaire issue de Washington. Mais dès que la nouvelle a annoncé que le Sénat n’avancerait pas le projet de loi CLARITY, la prime réglementaire qui avait été intégrée dans le prix a été rejetée instantanément. Les capitaux ayant profité de ce pari pariant sur l’adoption du texte via l’effet de levier sont devenus les premières victimes liquidées sur le marché.
Le blocage du projet de loi réglementaire n’est que l’étincelle. Le véritable tranchant au-dessus de la tête, c’est la décision de taux de la Réserve fédérale. À l’heure actuelle, le marché price déjà à près de 93 % la probabilité d’une nouvelle hausse de 25 points de base, et le rendement des Treasuries à 10 ans oscille en continu autour de 5 %, à un niveau élevé.
Pour une entité dont la taille a déjà évolué jusqu’à ce stade de $BTC , avec un taux sans risque monté aussi haut, les capitaux traditionnels peuvent obtenir un rendement sans risque très élevé en se contentant d’investir dans les bons à court terme. L’opportunité perdue liée au fait de détenir des actifs à risque et très volatils est alors amplifiée à l’infini.
Je pense qu’à 75 000 $, il faut observer le véritable niveau de défense côté acheteurs spot. Si les flux de capitaux des ETF ne repassent pas rapidement en positif au cours des prochains jours de trading, il sera difficile de faire repartir une impulsion de rebond solide, en ne comptant que sur les particuliers et les capitaux natifs on-chain, dans le contexte d’un rendement de 5 % sur les Treasuries.
Les deux variables clés à venir ne sont que : d’une part, quand Wall Street va-t-elle arrêter de saigner via le canal spot ; d’autre part, après la décision, les déclarations de la Fed laisseront-elles une once d’espace de respiration aux liquidités.
#比特币etf流出4.5亿美元
Les 13 ETF spot américains ont enregistré, en une seule journée, des sorties nettes de plus de 450 millions de dollars, effaçant d’un coup l’ardeur d’achat précédente et établissant le plus gros volume de sorties nettes sur une seule journée depuis près de trois mois.
Ce qui est le plus inquiétant, c’est que cette sortie ne correspond pas à une simple hémorragie isolée du GBTC de Grayscale. Même Fidelity (FBTC) et BlackRock (IBIT), pourtant des “poids lourds” institutionnels, affichent aussi respectivement des désinvestissements nets de 214 millions et 161 millions de dollars.
Le fait que ces canaux des grandes institutions financières se réduisent simultanément indique que, face à l’arrivée d’événements macroéconomiques, la logique d’achat de Wall Street a choisi, de manière quasi unanime, de se mettre en mode prudence.
La purge du marché des dérivés est encore plus brutale que celle du spot.
Sur 24 heures, les liquidations de positions longues sur l’ensemble du réseau atteignent 571 millions de dollars, dont environ 190 millions pour le Bitcoin et 190 millions pour l’Ethereum.
On est clairement face à une chasse aux liquidités visant ceux qui, récemment, se sont montrés trop optimistes. Beaucoup de traders “long” ont parié sur une prime réglementaire issue de Washington. Mais dès que la nouvelle a annoncé que le Sénat n’avancerait pas le projet de loi CLARITY, la prime réglementaire qui avait été intégrée dans le prix a été rejetée instantanément. Les capitaux ayant profité de ce pari pariant sur l’adoption du texte via l’effet de levier sont devenus les premières victimes liquidées sur le marché.
Le blocage du projet de loi réglementaire n’est que l’étincelle. Le véritable tranchant au-dessus de la tête, c’est la décision de taux de la Réserve fédérale. À l’heure actuelle, le marché price déjà à près de 93 % la probabilité d’une nouvelle hausse de 25 points de base, et le rendement des Treasuries à 10 ans oscille en continu autour de 5 %, à un niveau élevé.
Pour une entité dont la taille a déjà évolué jusqu’à ce stade de $BTC , avec un taux sans risque monté aussi haut, les capitaux traditionnels peuvent obtenir un rendement sans risque très élevé en se contentant d’investir dans les bons à court terme. L’opportunité perdue liée au fait de détenir des actifs à risque et très volatils est alors amplifiée à l’infini.
Je pense qu’à 75 000 $, il faut observer le véritable niveau de défense côté acheteurs spot. Si les flux de capitaux des ETF ne repassent pas rapidement en positif au cours des prochains jours de trading, il sera difficile de faire repartir une impulsion de rebond solide, en ne comptant que sur les particuliers et les capitaux natifs on-chain, dans le contexte d’un rendement de 5 % sur les Treasuries.
Les deux variables clés à venir ne sont que : d’une part, quand Wall Street va-t-elle arrêter de saigner via le canal spot ; d’autre part, après la décision, les déclarations de la Fed laisseront-elles une once d’espace de respiration aux liquidités.
#比特币etf流出4.5亿美元
1
1.5k
·
--
Vérifié
Bottomline 将 Chainlink 的 CCIP 和 CRE 接入系统,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上涨 7% 到 12 美元。
市场又在炒 16 兆美元的大故事,但這事的本质根本不是什么“Crypto 吞噬傳統金融”,而是 Chainlink 做了一次极其聪明的降维妥协。
传统银行不可能为了区块链去重构核心系统。各家在 ISO 20022 訊息标准上砸了巨资,不可能拆掉重来。Chainlink 做的就是把 CCIP 和 CRE 做成一个无感插件:银行继续发送 ISO 20022 报文,由 CRE 编排流程、CCIP 负责跨链结算。区块链只是多了一个可选的结算通道,完全不用承担核心系统迁移的风险。
这才是真正的机构级接口逻辑:不是叫你来适应 Web3,而是我主动套进你的旧手套里。
但看到 16 兆美元就冲进去接盘,最好先算一下真实的利益账本。
Bottomline 全年处理 16 兆美元不假,但合作目前只是 POC(概念验证)。16 兆是其总管网流量,绝非链上结算量。
重点在于 LINK 的价值捕获机制。Chainlink 搞了“支付抽象化”,理论上企业付法币,后台自动换成 LINK。但 Bottomline 根本没公布具体费率、分润模式,以及多少结算会真正触发 LINK 需求。如果银行只把它当不落地的通讯信道,LINK 本身拿到的价值捕获极其有限。
回看 Chainlink 的战略全景,从摩根大通结算代币化国债,到 Aave、BitGo 绑定 CCIP,LINK 的目标非常明确:成为 RWA 和传统金融跨链结算的水电煤。传统跨境支付耗时数天且手续费高昂,若代币化存款和原子化结算落地,成本能直接砍掉九成。无论哪种代币化形式胜出,跨链互通都是刚需,这就是 Chainlink 卡住的位置。
技术面上,LINK 从低点反弹 50%,日线在 12 美元附近拉三角旗形,配合嘉信理财准备上架 LINK 的利好,短期走势很漂亮。
通道已经铺好,LINK 能否重回高点,看后期了。
#bottomline推出chainlink链上支付平台
Bottomline 将 Chainlink 的 CCIP 和 CRE 接入系统,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上涨 7% 到 12 美元。
市场又在炒 16 兆美元的大故事,但這事的本质根本不是什么“Crypto 吞噬傳統金融”,而是 Chainlink 做了一次极其聪明的降维妥协。
传统银行不可能为了区块链去重构核心系统。各家在 ISO 20022 訊息标准上砸了巨资,不可能拆掉重来。Chainlink 做的就是把 CCIP 和 CRE 做成一个无感插件:银行继续发送 ISO 20022 报文,由 CRE 编排流程、CCIP 负责跨链结算。区块链只是多了一个可选的结算通道,完全不用承担核心系统迁移的风险。
这才是真正的机构级接口逻辑:不是叫你来适应 Web3,而是我主动套进你的旧手套里。
但看到 16 兆美元就冲进去接盘,最好先算一下真实的利益账本。
Bottomline 全年处理 16 兆美元不假,但合作目前只是 POC(概念验证)。16 兆是其总管网流量,绝非链上结算量。
重点在于 LINK 的价值捕获机制。Chainlink 搞了“支付抽象化”,理论上企业付法币,后台自动换成 LINK。但 Bottomline 根本没公布具体费率、分润模式,以及多少结算会真正触发 LINK 需求。如果银行只把它当不落地的通讯信道,LINK 本身拿到的价值捕获极其有限。
回看 Chainlink 的战略全景,从摩根大通结算代币化国债,到 Aave、BitGo 绑定 CCIP,LINK 的目标非常明确:成为 RWA 和传统金融跨链结算的水电煤。传统跨境支付耗时数天且手续费高昂,若代币化存款和原子化结算落地,成本能直接砍掉九成。无论哪种代币化形式胜出,跨链互通都是刚需,这就是 Chainlink 卡住的位置。
技术面上,LINK 从低点反弹 50%,日线在 12 美元附近拉三角旗形,配合嘉信理财准备上架 LINK 的利好,短期走势很漂亮。
通道已经铺好,LINK 能否重回高点,看后期了。
#bottomline推出chainlink链上支付平台
市场又在炒 16 兆美元的大故事,但這事的本质根本不是什么“Crypto 吞噬傳統金融”,而是 Chainlink 做了一次极其聪明的降维妥协。
传统银行不可能为了区块链去重构核心系统。各家在 ISO 20022 訊息标准上砸了巨资,不可能拆掉重来。Chainlink 做的就是把 CCIP 和 CRE 做成一个无感插件:银行继续发送 ISO 20022 报文,由 CRE 编排流程、CCIP 负责跨链结算。区块链只是多了一个可选的结算通道,完全不用承担核心系统迁移的风险。
这才是真正的机构级接口逻辑:不是叫你来适应 Web3,而是我主动套进你的旧手套里。
但看到 16 兆美元就冲进去接盘,最好先算一下真实的利益账本。
Bottomline 全年处理 16 兆美元不假,但合作目前只是 POC(概念验证)。16 兆是其总管网流量,绝非链上结算量。
重点在于 LINK 的价值捕获机制。Chainlink 搞了“支付抽象化”,理论上企业付法币,后台自动换成 LINK。但 Bottomline 根本没公布具体费率、分润模式,以及多少结算会真正触发 LINK 需求。如果银行只把它当不落地的通讯信道,LINK 本身拿到的价值捕获极其有限。
回看 Chainlink 的战略全景,从摩根大通结算代币化国债,到 Aave、BitGo 绑定 CCIP,LINK 的目标非常明确:成为 RWA 和传统金融跨链结算的水电煤。传统跨境支付耗时数天且手续费高昂,若代币化存款和原子化结算落地,成本能直接砍掉九成。无论哪种代币化形式胜出,跨链互通都是刚需,这就是 Chainlink 卡住的位置。
技术面上,LINK 从低点反弹 50%,日线在 12 美元附近拉三角旗形,配合嘉信理财准备上架 LINK 的利好,短期走势很漂亮。
通道已经铺好,LINK 能否重回高点,看后期了。
#bottomline推出chainlink链上支付平台
2
7.6k
·
--
Voir la traduction
Polymarket 这种链上预测市场,在监管眼里从来都不是什么“去中心化智慧”或者“信息定价工具”,它在链下司法机关的卷宗里,名字一直叫非法赌博。
韩国江原道警察厅这次一口气调查了 26 个人,把 18 个直接移交给了检方。这帮人累计往里面砸了 176 亿韩元,单人最高的一笔直接下了 57 亿。全过程没有任何神秘的穿透手段,警方就是拿开源情报技术,沿着链上公开的转账记录和资金流向,把地址背后的现实身份一个个揪了出来。
很多人总觉得在链上玩预测市场有保护色,以为只要不上中心化交易所出金就高枕无忧。其实只要你的钱包地址和本土法币出入金管道、社交媒体身份或者任何 KYC 节点产生过一次交集,公开账本就会成为最完美的定罪证据。
韩国通信标准委员会早在一个月前就封禁了 Polymarket 的域名。监管判定它违法的理由极其干脆,不看你用了什么智能合约,也不管你算不算 Web3 创新,只要是对不可控事件押注资产、实行赢家通吃的模式,在现行法律框架下就是助长赌博。
当一个去中心化应用的市场规模大到足以吸引流动性大鲸时,它就必然会撞上本土法律的红线。纯链上协议能避开服务器被拔网线的风险,但它永远保护不了坐在屏幕前、拥有具体国籍和银行账户的真实使用者。
以前大家觉得链上预测市场最难解决的是 Oracle 预言机决议纠纷,但现在看,预言机还没出大错,出入金通道和现实身份的合规风险就已经先一步把大户给抄底了。如果你还在用自托管钱包频繁参与高额链上赌约,千万别对账本的匿名性抱有任何幻觉。所有公开的链上数据,在监管眼里不过是已经帮你排版好的供词。 $BTC
#韩国警方将18名polymarket用户移送检方
Polymarket 这种链上预测市场,在监管眼里从来都不是什么“去中心化智慧”或者“信息定价工具”,它在链下司法机关的卷宗里,名字一直叫非法赌博。
韩国江原道警察厅这次一口气调查了 26 个人,把 18 个直接移交给了检方。这帮人累计往里面砸了 176 亿韩元,单人最高的一笔直接下了 57 亿。全过程没有任何神秘的穿透手段,警方就是拿开源情报技术,沿着链上公开的转账记录和资金流向,把地址背后的现实身份一个个揪了出来。
很多人总觉得在链上玩预测市场有保护色,以为只要不上中心化交易所出金就高枕无忧。其实只要你的钱包地址和本土法币出入金管道、社交媒体身份或者任何 KYC 节点产生过一次交集,公开账本就会成为最完美的定罪证据。
韩国通信标准委员会早在一个月前就封禁了 Polymarket 的域名。监管判定它违法的理由极其干脆,不看你用了什么智能合约,也不管你算不算 Web3 创新,只要是对不可控事件押注资产、实行赢家通吃的模式,在现行法律框架下就是助长赌博。
当一个去中心化应用的市场规模大到足以吸引流动性大鲸时,它就必然会撞上本土法律的红线。纯链上协议能避开服务器被拔网线的风险,但它永远保护不了坐在屏幕前、拥有具体国籍和银行账户的真实使用者。
以前大家觉得链上预测市场最难解决的是 Oracle 预言机决议纠纷,但现在看,预言机还没出大错,出入金通道和现实身份的合规风险就已经先一步把大户给抄底了。如果你还在用自托管钱包频繁参与高额链上赌约,千万别对账本的匿名性抱有任何幻觉。所有公开的链上数据,在监管眼里不过是已经帮你排版好的供词。 $BTC
#韩国警方将18名polymarket用户移送检方
韩国江原道警察厅这次一口气调查了 26 个人,把 18 个直接移交给了检方。这帮人累计往里面砸了 176 亿韩元,单人最高的一笔直接下了 57 亿。全过程没有任何神秘的穿透手段,警方就是拿开源情报技术,沿着链上公开的转账记录和资金流向,把地址背后的现实身份一个个揪了出来。
很多人总觉得在链上玩预测市场有保护色,以为只要不上中心化交易所出金就高枕无忧。其实只要你的钱包地址和本土法币出入金管道、社交媒体身份或者任何 KYC 节点产生过一次交集,公开账本就会成为最完美的定罪证据。
韩国通信标准委员会早在一个月前就封禁了 Polymarket 的域名。监管判定它违法的理由极其干脆,不看你用了什么智能合约,也不管你算不算 Web3 创新,只要是对不可控事件押注资产、实行赢家通吃的模式,在现行法律框架下就是助长赌博。
当一个去中心化应用的市场规模大到足以吸引流动性大鲸时,它就必然会撞上本土法律的红线。纯链上协议能避开服务器被拔网线的风险,但它永远保护不了坐在屏幕前、拥有具体国籍和银行账户的真实使用者。
以前大家觉得链上预测市场最难解决的是 Oracle 预言机决议纠纷,但现在看,预言机还没出大错,出入金通道和现实身份的合规风险就已经先一步把大户给抄底了。如果你还在用自托管钱包频繁参与高额链上赌约,千万别对账本的匿名性抱有任何幻觉。所有公开的链上数据,在监管眼里不过是已经帮你排版好的供词。 $BTC
#韩国警方将18名polymarket用户移送检方
85
·
--
Vérifié
Les projets de réglementation bloquent au Sénat, les principaux jetons se font pilonner à la vente en continu, et le Bitcoin corrige. Ethereum et Solana suivent ensuite la tendance baissière. Quand tout le monde a l’habitude d’observer les gros titres macro, le $ZEC a pourtant tracé une bougie haussière très pentue et entièrement indépendante.
Beaucoup attribuent cette hausse à contre-courant à une manœuvre de “gros joueurs”, mais en regardant le livre des produits dérivés, la logique est en fait très claire. En 24 heures, les volumes sur contrats ont directement bondi à 7,7 milliards de dollars, tandis que l’encours des contrats ouverts se maintient à un niveau élevé, autour de 2,6 milliards de dollars. Ce volume n’est pas le petit jeu des investisseurs au comptant : c’est un bras de fer à fort levier qui déclenche une compression des positions. Une liquidation sur une seule journée d’environ 20 millions de dollars, c’est fondamentalement des positions vendeuses que les vendeurs ouvrent par inertie, dans un climat de pessimisme général du marché, et qui se font littéralement exploser par la hausse de liquidité anticipée.
Ce qui a vraiment fourni des “cartouches” à ce bras de fer de capitaux, c’est la certitude de la communauté concernant l’adoption de la mise à niveau NU7.
Ce que les monnaies axées sur la confidentialité se font le plus reprocher, c’est généralement leur lenteur de confirmation : dans les scénarios DeFi et d’interactions à haute fréquence, elles sont presque invisibles. Dans la proposition NU7, près de 2,4 millions de ZEC ont participé au vote, dont 99,9% ont approuvé une compression brutale du délai entre deux blocs, de 75 secondes à 25 secondes. Pour les utilisateurs on-chain, cela signifie que le retard de confirmation des transferts est réduit de deux tiers. L’amélioration de l’efficacité des fonds on-chain détermine directement la capacité à “immobiliser” le capital.
Sur le marché, la plupart des gens ne regardent l’upgrade que via les communiqués. Mais ce qui décide réellement de la destination des fonds, c’est le niveau de participation à la gouvernance. Pouvoir mobiliser près des deux tiers du flottant pour voter, et exiger une mise en ligne urgente (99,3%), montre que les gros capitaux ont une forte unanimité de consensus sur cette refonte du réseau. Quand l’incertitude réglementaire externe comprime la prime des principales devises, les actifs dont la logique technique on-chain est claire et dont la structure de “jetons” est concentrée deviennent naturellement la destination ultime pour les capitaux cherchant à se couvrir et à jouer le mouvement.
Les données sur les sept derniers jours, qui montrent une baisse légère de 0,8%, suffisent à elles seules à révéler que la volatilité intense à court terme n’est que le processus de “lavage” et de redistribution sous l’effet du levier. L’augmentation des volumes sur dérivés, combinée à une hausse potentielle de plusieurs dizaines de fois du débit on-chain, signifie que ce cycle de ZEC n’est pas une simple reprise conceptuelle : c’est une reconstruction des positions de fonds, qui, en période de pression macro, recompose le coût du capital grâce à une mise à jour technique.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Les projets de réglementation bloquent au Sénat, les principaux jetons se font pilonner à la vente en continu, et le Bitcoin corrige. Ethereum et Solana suivent ensuite la tendance baissière. Quand tout le monde a l’habitude d’observer les gros titres macro, le $ZEC a pourtant tracé une bougie haussière très pentue et entièrement indépendante.
Beaucoup attribuent cette hausse à contre-courant à une manœuvre de “gros joueurs”, mais en regardant le livre des produits dérivés, la logique est en fait très claire. En 24 heures, les volumes sur contrats ont directement bondi à 7,7 milliards de dollars, tandis que l’encours des contrats ouverts se maintient à un niveau élevé, autour de 2,6 milliards de dollars. Ce volume n’est pas le petit jeu des investisseurs au comptant : c’est un bras de fer à fort levier qui déclenche une compression des positions. Une liquidation sur une seule journée d’environ 20 millions de dollars, c’est fondamentalement des positions vendeuses que les vendeurs ouvrent par inertie, dans un climat de pessimisme général du marché, et qui se font littéralement exploser par la hausse de liquidité anticipée.
Ce qui a vraiment fourni des “cartouches” à ce bras de fer de capitaux, c’est la certitude de la communauté concernant l’adoption de la mise à niveau NU7.
Ce que les monnaies axées sur la confidentialité se font le plus reprocher, c’est généralement leur lenteur de confirmation : dans les scénarios DeFi et d’interactions à haute fréquence, elles sont presque invisibles. Dans la proposition NU7, près de 2,4 millions de ZEC ont participé au vote, dont 99,9% ont approuvé une compression brutale du délai entre deux blocs, de 75 secondes à 25 secondes. Pour les utilisateurs on-chain, cela signifie que le retard de confirmation des transferts est réduit de deux tiers. L’amélioration de l’efficacité des fonds on-chain détermine directement la capacité à “immobiliser” le capital.
Sur le marché, la plupart des gens ne regardent l’upgrade que via les communiqués. Mais ce qui décide réellement de la destination des fonds, c’est le niveau de participation à la gouvernance. Pouvoir mobiliser près des deux tiers du flottant pour voter, et exiger une mise en ligne urgente (99,3%), montre que les gros capitaux ont une forte unanimité de consensus sur cette refonte du réseau. Quand l’incertitude réglementaire externe comprime la prime des principales devises, les actifs dont la logique technique on-chain est claire et dont la structure de “jetons” est concentrée deviennent naturellement la destination ultime pour les capitaux cherchant à se couvrir et à jouer le mouvement.
Les données sur les sept derniers jours, qui montrent une baisse légère de 0,8%, suffisent à elles seules à révéler que la volatilité intense à court terme n’est que le processus de “lavage” et de redistribution sous l’effet du levier. L’augmentation des volumes sur dérivés, combinée à une hausse potentielle de plusieurs dizaines de fois du débit on-chain, signifie que ce cycle de ZEC n’est pas une simple reprise conceptuelle : c’est une reconstruction des positions de fonds, qui, en période de pression macro, recompose le coût du capital grâce à une mise à jour technique.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Beaucoup attribuent cette hausse à contre-courant à une manœuvre de “gros joueurs”, mais en regardant le livre des produits dérivés, la logique est en fait très claire. En 24 heures, les volumes sur contrats ont directement bondi à 7,7 milliards de dollars, tandis que l’encours des contrats ouverts se maintient à un niveau élevé, autour de 2,6 milliards de dollars. Ce volume n’est pas le petit jeu des investisseurs au comptant : c’est un bras de fer à fort levier qui déclenche une compression des positions. Une liquidation sur une seule journée d’environ 20 millions de dollars, c’est fondamentalement des positions vendeuses que les vendeurs ouvrent par inertie, dans un climat de pessimisme général du marché, et qui se font littéralement exploser par la hausse de liquidité anticipée.
Ce qui a vraiment fourni des “cartouches” à ce bras de fer de capitaux, c’est la certitude de la communauté concernant l’adoption de la mise à niveau NU7.
Ce que les monnaies axées sur la confidentialité se font le plus reprocher, c’est généralement leur lenteur de confirmation : dans les scénarios DeFi et d’interactions à haute fréquence, elles sont presque invisibles. Dans la proposition NU7, près de 2,4 millions de ZEC ont participé au vote, dont 99,9% ont approuvé une compression brutale du délai entre deux blocs, de 75 secondes à 25 secondes. Pour les utilisateurs on-chain, cela signifie que le retard de confirmation des transferts est réduit de deux tiers. L’amélioration de l’efficacité des fonds on-chain détermine directement la capacité à “immobiliser” le capital.
Sur le marché, la plupart des gens ne regardent l’upgrade que via les communiqués. Mais ce qui décide réellement de la destination des fonds, c’est le niveau de participation à la gouvernance. Pouvoir mobiliser près des deux tiers du flottant pour voter, et exiger une mise en ligne urgente (99,3%), montre que les gros capitaux ont une forte unanimité de consensus sur cette refonte du réseau. Quand l’incertitude réglementaire externe comprime la prime des principales devises, les actifs dont la logique technique on-chain est claire et dont la structure de “jetons” est concentrée deviennent naturellement la destination ultime pour les capitaux cherchant à se couvrir et à jouer le mouvement.
Les données sur les sept derniers jours, qui montrent une baisse légère de 0,8%, suffisent à elles seules à révéler que la volatilité intense à court terme n’est que le processus de “lavage” et de redistribution sous l’effet du levier. L’augmentation des volumes sur dérivés, combinée à une hausse potentielle de plusieurs dizaines de fois du débit on-chain, signifie que ce cycle de ZEC n’est pas une simple reprise conceptuelle : c’est une reconstruction des positions de fonds, qui, en période de pression macro, recompose le coût du capital grâce à une mise à jour technique.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.6k
·
--
Partiellement vrai
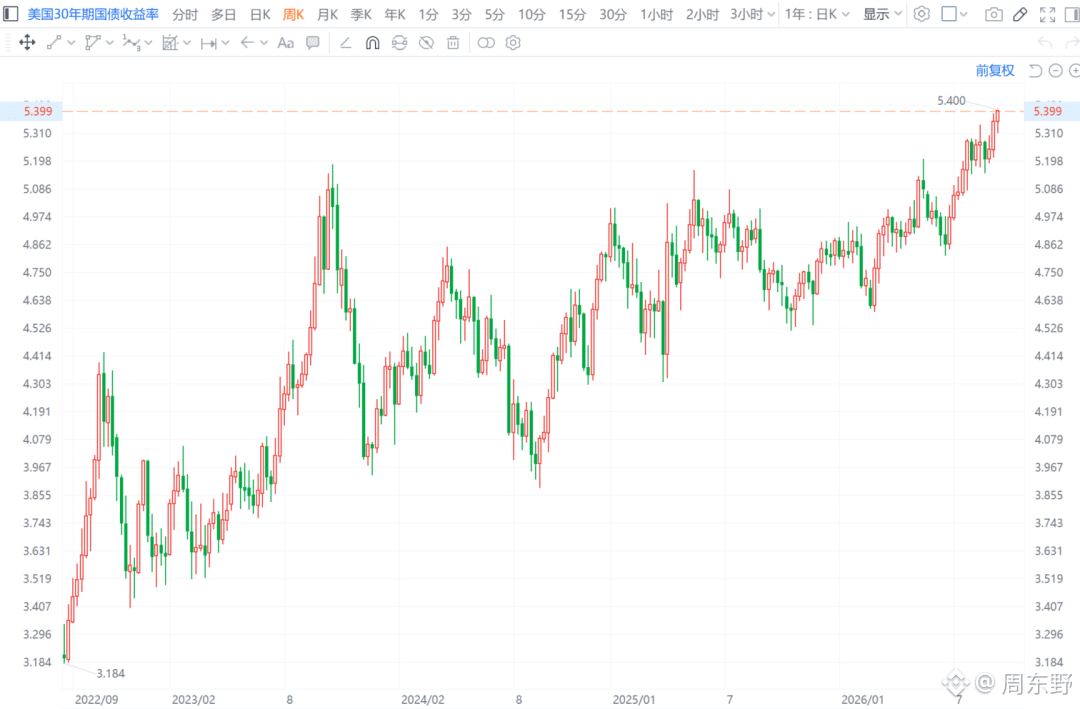
Le rendement des bons du Trésor américain à 30 ans grimpe sans relâche jusqu’à 5,40 %, établissant directement le record le plus élevé depuis juin 2007.
Ce mouvement des rendements des Treasuries ressemble en surface à une réévaluation, par le marché, du déficit budgétaire à long terme et des anticipations d’inflation ; dans les faits, il s’agit d’un arrachement forcé du point d’ancrage des taux d’intérêt sans risque mondiaux. Lorsque le coût de financement à long terme est cloué à ce niveau, l’effet d’assèchement de la liquidité viendra plus vite et frappera plus fort que prévu.
Beaucoup de capitaux parient encore sur les avantages d’un cycle de baisse des taux, mais l’emballement des rendements à long terme montre que les grands acteurs ne croient tout simplement pas que la baisse des taux puisse résoudre le problème de fond. Chaque année, il faut que le marché absorbe des dizaines de milliers de milliards de dollars de nouvelles émissions de dette publique ; il est donc inévitable que les acheteurs exigent davantage de prime de terme. Ce niveau de rendement « sans risque » exerce une pression extrêmement brutale sur les actifs on-chain et sur les actifs risqués. Quand on peut obtenir, sur des actifs « sans risque » conformes, un rendement pur dur de plus de 5 % annualisé, les exigences des capitaux pour des protocoles à haut risque et à forte friction montent alors à des niveaux extrêmement stricts.
Cela signifie que tout modèle d’arbitrage qui dépend d’une prime de liquidité, ou qui utilise un APY artificiellement gonflé pour renforcer le rendement, devient instantanément inopérant face à ce coût du capital. Par la suite, les actifs capables de résister, voire de dégager une dynamique indépendante, devront soit disposer d’un registre de rendements réels extrêmement solide au niveau du socle, soit être des actifs de refuge extrêmes totalement détachés du système de valorisation en monnaie fiduciaire. La violence de ces conditions macro de liquidité ne fait que commencer à se révéler.$BTC
#美国30年期国债收益率升破5.40%
Le rendement des bons du Trésor américain à 30 ans grimpe sans relâche jusqu’à 5,40 %, établissant directement le record le plus élevé depuis juin 2007.
Ce mouvement des rendements des Treasuries ressemble en surface à une réévaluation, par le marché, du déficit budgétaire à long terme et des anticipations d’inflation ; dans les faits, il s’agit d’un arrachement forcé du point d’ancrage des taux d’intérêt sans risque mondiaux. Lorsque le coût de financement à long terme est cloué à ce niveau, l’effet d’assèchement de la liquidité viendra plus vite et frappera plus fort que prévu.
Beaucoup de capitaux parient encore sur les avantages d’un cycle de baisse des taux, mais l’emballement des rendements à long terme montre que les grands acteurs ne croient tout simplement pas que la baisse des taux puisse résoudre le problème de fond. Chaque année, il faut que le marché absorbe des dizaines de milliers de milliards de dollars de nouvelles émissions de dette publique ; il est donc inévitable que les acheteurs exigent davantage de prime de terme. Ce niveau de rendement « sans risque » exerce une pression extrêmement brutale sur les actifs on-chain et sur les actifs risqués. Quand on peut obtenir, sur des actifs « sans risque » conformes, un rendement pur dur de plus de 5 % annualisé, les exigences des capitaux pour des protocoles à haut risque et à forte friction montent alors à des niveaux extrêmement stricts.
Cela signifie que tout modèle d’arbitrage qui dépend d’une prime de liquidité, ou qui utilise un APY artificiellement gonflé pour renforcer le rendement, devient instantanément inopérant face à ce coût du capital. Par la suite, les actifs capables de résister, voire de dégager une dynamique indépendante, devront soit disposer d’un registre de rendements réels extrêmement solide au niveau du socle, soit être des actifs de refuge extrêmes totalement détachés du système de valorisation en monnaie fiduciaire. La violence de ces conditions macro de liquidité ne fait que commencer à se révéler.$BTC
#美国30年期国债收益率升破5.40%
Ce mouvement des rendements des Treasuries ressemble en surface à une réévaluation, par le marché, du déficit budgétaire à long terme et des anticipations d’inflation ; dans les faits, il s’agit d’un arrachement forcé du point d’ancrage des taux d’intérêt sans risque mondiaux. Lorsque le coût de financement à long terme est cloué à ce niveau, l’effet d’assèchement de la liquidité viendra plus vite et frappera plus fort que prévu.
Beaucoup de capitaux parient encore sur les avantages d’un cycle de baisse des taux, mais l’emballement des rendements à long terme montre que les grands acteurs ne croient tout simplement pas que la baisse des taux puisse résoudre le problème de fond. Chaque année, il faut que le marché absorbe des dizaines de milliers de milliards de dollars de nouvelles émissions de dette publique ; il est donc inévitable que les acheteurs exigent davantage de prime de terme. Ce niveau de rendement « sans risque » exerce une pression extrêmement brutale sur les actifs on-chain et sur les actifs risqués. Quand on peut obtenir, sur des actifs « sans risque » conformes, un rendement pur dur de plus de 5 % annualisé, les exigences des capitaux pour des protocoles à haut risque et à forte friction montent alors à des niveaux extrêmement stricts.
Cela signifie que tout modèle d’arbitrage qui dépend d’une prime de liquidité, ou qui utilise un APY artificiellement gonflé pour renforcer le rendement, devient instantanément inopérant face à ce coût du capital. Par la suite, les actifs capables de résister, voire de dégager une dynamique indépendante, devront soit disposer d’un registre de rendements réels extrêmement solide au niveau du socle, soit être des actifs de refuge extrêmes totalement détachés du système de valorisation en monnaie fiduciaire. La violence de ces conditions macro de liquidité ne fait que commencer à se révéler.$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
Les jeux macroéconomiques de septembre ont focalisé l’attention sur le point de savoir s’il faut « relever les taux » ou non. Mais si l’on calcule précisément le coût du capital et la prime de liquidité, on se rend compte que ce qui bloque réellement le marché, c’est la profondeur du resserrement structurel et la durée de poursuite du retrait de liquidités.
L’inflation met la Réserve fédérale sur un brasier. La croissance annuelle de l’IPC reste obstinément coincée à 3,4 %, à un endroit extrêmement gênant, loin de l’objectif de politique monétaire de 2 %. Il ne « manque » que 1,4 point de pourcentage en apparence, mais dans le contexte actuel de tensions géopolitiques répétées, qui perturbent l’offre côté pétrole, cette composante de l’inflation demeure particulièrement tenace. Tant que les prix côté énergie et les matières premières de base ne baissent pas, les coûts d’emprunt pour les acteurs finaux doivent rester à un niveau permettant de comprimer la demande globale.
La transmission des flux de capitaux, en chaîne et sur les marchés traditionnels, est en réalité très directe. Lorsque le taux des fonds fédéraux est relevé et que le rendement sans risque (par exemple les obligations à court terme) est artificiellement poussé à la hausse, les taux d’actualisation de tous les actifs à risque sont relevés à leur tour. Pour les acteurs qui font de l’arbitrage par l’emprunt et qui fournissent de la liquidité en tenue de marché, dès lors que le segment « sans risque » peut capter durablement des rendements plus élevés, le coût d’opportunité de rester dans le panier des actifs à risque augmente brutalement.
Cela signifie que, dès lors que la décision de la présente réunion se traduit par un relèvement de 25 points de base — voire plus — l’impact marginal du relèvement lui-même sur le marché des prêts pourrait finalement être davantage maîtrisable. Le véritable facteur fatal, c’est l’anticipation marginale d’une extension de la période de resserrement. Si les coûts de financement restent très élevés du côté du crédit, les flux de capitaux d’arbitrage qui se retirent des pools de prêts décentralisés et des actifs à risque vers des produits de type titres à revenu fixe ne s’interrompront pas.
Les capitaux macroéconomiques ne regardent jamais les promesses verbales : ils ne se fient qu’à l’écart absolu des coûts. À ce stade, ne vous précipitez pas pour qualifier les actifs en termes de hausse ou de baisse : observez plutôt la vitesse des liquidations par lesquelles les capitaux d’arbitrage sortent des protocoles de prêt et des marchés d’effet de levier ; c’est bien plus « réel » que de se fier aux déclarations de la Réserve fédérale.$BTC
#美联储加息是否已成定局
Les jeux macroéconomiques de septembre ont focalisé l’attention sur le point de savoir s’il faut « relever les taux » ou non. Mais si l’on calcule précisément le coût du capital et la prime de liquidité, on se rend compte que ce qui bloque réellement le marché, c’est la profondeur du resserrement structurel et la durée de poursuite du retrait de liquidités.
L’inflation met la Réserve fédérale sur un brasier. La croissance annuelle de l’IPC reste obstinément coincée à 3,4 %, à un endroit extrêmement gênant, loin de l’objectif de politique monétaire de 2 %. Il ne « manque » que 1,4 point de pourcentage en apparence, mais dans le contexte actuel de tensions géopolitiques répétées, qui perturbent l’offre côté pétrole, cette composante de l’inflation demeure particulièrement tenace. Tant que les prix côté énergie et les matières premières de base ne baissent pas, les coûts d’emprunt pour les acteurs finaux doivent rester à un niveau permettant de comprimer la demande globale.
La transmission des flux de capitaux, en chaîne et sur les marchés traditionnels, est en réalité très directe. Lorsque le taux des fonds fédéraux est relevé et que le rendement sans risque (par exemple les obligations à court terme) est artificiellement poussé à la hausse, les taux d’actualisation de tous les actifs à risque sont relevés à leur tour. Pour les acteurs qui font de l’arbitrage par l’emprunt et qui fournissent de la liquidité en tenue de marché, dès lors que le segment « sans risque » peut capter durablement des rendements plus élevés, le coût d’opportunité de rester dans le panier des actifs à risque augmente brutalement.
Cela signifie que, dès lors que la décision de la présente réunion se traduit par un relèvement de 25 points de base — voire plus — l’impact marginal du relèvement lui-même sur le marché des prêts pourrait finalement être davantage maîtrisable. Le véritable facteur fatal, c’est l’anticipation marginale d’une extension de la période de resserrement. Si les coûts de financement restent très élevés du côté du crédit, les flux de capitaux d’arbitrage qui se retirent des pools de prêts décentralisés et des actifs à risque vers des produits de type titres à revenu fixe ne s’interrompront pas.
Les capitaux macroéconomiques ne regardent jamais les promesses verbales : ils ne se fient qu’à l’écart absolu des coûts. À ce stade, ne vous précipitez pas pour qualifier les actifs en termes de hausse ou de baisse : observez plutôt la vitesse des liquidations par lesquelles les capitaux d’arbitrage sortent des protocoles de prêt et des marchés d’effet de levier ; c’est bien plus « réel » que de se fier aux déclarations de la Réserve fédérale.$BTC
#美联储加息是否已成定局
L’inflation met la Réserve fédérale sur un brasier. La croissance annuelle de l’IPC reste obstinément coincée à 3,4 %, à un endroit extrêmement gênant, loin de l’objectif de politique monétaire de 2 %. Il ne « manque » que 1,4 point de pourcentage en apparence, mais dans le contexte actuel de tensions géopolitiques répétées, qui perturbent l’offre côté pétrole, cette composante de l’inflation demeure particulièrement tenace. Tant que les prix côté énergie et les matières premières de base ne baissent pas, les coûts d’emprunt pour les acteurs finaux doivent rester à un niveau permettant de comprimer la demande globale.
La transmission des flux de capitaux, en chaîne et sur les marchés traditionnels, est en réalité très directe. Lorsque le taux des fonds fédéraux est relevé et que le rendement sans risque (par exemple les obligations à court terme) est artificiellement poussé à la hausse, les taux d’actualisation de tous les actifs à risque sont relevés à leur tour. Pour les acteurs qui font de l’arbitrage par l’emprunt et qui fournissent de la liquidité en tenue de marché, dès lors que le segment « sans risque » peut capter durablement des rendements plus élevés, le coût d’opportunité de rester dans le panier des actifs à risque augmente brutalement.
Cela signifie que, dès lors que la décision de la présente réunion se traduit par un relèvement de 25 points de base — voire plus — l’impact marginal du relèvement lui-même sur le marché des prêts pourrait finalement être davantage maîtrisable. Le véritable facteur fatal, c’est l’anticipation marginale d’une extension de la période de resserrement. Si les coûts de financement restent très élevés du côté du crédit, les flux de capitaux d’arbitrage qui se retirent des pools de prêts décentralisés et des actifs à risque vers des produits de type titres à revenu fixe ne s’interrompront pas.
Les capitaux macroéconomiques ne regardent jamais les promesses verbales : ils ne se fient qu’à l’écart absolu des coûts. À ce stade, ne vous précipitez pas pour qualifier les actifs en termes de hausse ou de baisse : observez plutôt la vitesse des liquidations par lesquelles les capitaux d’arbitrage sortent des protocoles de prêt et des marchés d’effet de levier ; c’est bien plus « réel » que de se fier aux déclarations de la Réserve fédérale.$BTC
#美联储加息是否已成定局
358
·
--
Vérifié
L’équipe cœur de Solana, Anza, a déployé Transaction V1 (SIMD-0385) sur le réseau principal.
Beaucoup de personnes n’ont pas compris ce que cela signifie exactement.
Auparavant, la limite de taille pour une transaction Solana (unitaire) était de 1232 octets ($SOL ). Quand les développeurs y construisaient une logique complexe, c’était comme coder sur un timbre. Dès qu’il fallait gérer des preuves ZK liées aux paiements privés, des multi-signatures BLS au niveau institutionnel complexes, ou encore des agrégations et compensations DeFi de niveau avancé, le volume de la transaction dépassait rapidement la limite.
La seule solution consistait alors à les découper en plusieurs sous-transactions envoyées successivement.
Mais cela créait un risque fatal : lorsqu’une transaction était envoyée et qu’une étape au milieu se bloquait ou échouait, l’état entre le début et la fin se désynchronisait. Les arbitragistes pouvaient insérer un coup dès que ta première transaction de compensation était terminée, mais avant que la seconde soit encore connectée, faisant porter à l’utilisateur la perte totale.
Désormais, ces actions cryptographiques complexes et plusieurs logiques on-chain peuvent être emballées dans une seule transaction atomique. Soit tout passe, soit tout revient en arrière : il n’y a aucun espace pour qu’on insère ou intercale quoi que ce soit entre les deux. Non seulement cela supprime les coûts redondants de coordination multi-transactions, mais cela réduit aussi l’interaction—auparavant extrêmement fastidieuse—à une action unique de signature.
Encore plus intéressant : les modifications de planification des ressources. Anza a transféré la configuration des unités de calcul (CU), des frais de priorité et des données de compte directement dans l’en-tête de la transaction. Les nœuds RPC et les validateurs n’ont plus besoin, comme avant, de parcourir tout le payload pour déterminer la priorité et le taux de frais : la pré-validation et la répartition des ressources peuvent se faire dès l’en-tête. L’efficacité de file d’attente des transactions à haute fréquence et du MEV gagnera un vrai boost au niveau « physique ».
Bien que le déploiement ait été décalé au 1035e Epoch, à cause des tests d’intégration des outils de l’écosystème, cela montre précisément que l’équipe pose d’abord des fondations de sécurité sur le réseau principal : elle préfère repousser plutôt que de monopoliser un moment sur le réseau.
Bien sûr, augmenter l’espace de 3 fois ne veut pas dire que les applications peuvent profiter du bonus sans effort. L’avancement de l’adaptation de l’infrastructure, la charge imposée aux nœuds RPC, et surtout la capacité des développeurs de DApp à vraiment concrétiser la logique ZK et institutionnelle, sont les facteurs déterminants pour savoir jusqu’où cela pourra être efficace.
Ce n’est pas une promesse d’avantage évident qui permettrait de faire directement monter le cours, mais une fois que le socle technique s’ouvre à la tolérance des architectures complexes, les voies d’accès pour les applications à forte valeur et pour les capitaux institutionnels sont véritablement aplanies.
#solana交易v1上线主网
L’équipe cœur de Solana, Anza, a déployé Transaction V1 (SIMD-0385) sur le réseau principal.
Beaucoup de personnes n’ont pas compris ce que cela signifie exactement.
Auparavant, la limite de taille pour une transaction Solana (unitaire) était de 1232 octets ($SOL ). Quand les développeurs y construisaient une logique complexe, c’était comme coder sur un timbre. Dès qu’il fallait gérer des preuves ZK liées aux paiements privés, des multi-signatures BLS au niveau institutionnel complexes, ou encore des agrégations et compensations DeFi de niveau avancé, le volume de la transaction dépassait rapidement la limite.
La seule solution consistait alors à les découper en plusieurs sous-transactions envoyées successivement.
Mais cela créait un risque fatal : lorsqu’une transaction était envoyée et qu’une étape au milieu se bloquait ou échouait, l’état entre le début et la fin se désynchronisait. Les arbitragistes pouvaient insérer un coup dès que ta première transaction de compensation était terminée, mais avant que la seconde soit encore connectée, faisant porter à l’utilisateur la perte totale.
Désormais, ces actions cryptographiques complexes et plusieurs logiques on-chain peuvent être emballées dans une seule transaction atomique. Soit tout passe, soit tout revient en arrière : il n’y a aucun espace pour qu’on insère ou intercale quoi que ce soit entre les deux. Non seulement cela supprime les coûts redondants de coordination multi-transactions, mais cela réduit aussi l’interaction—auparavant extrêmement fastidieuse—à une action unique de signature.
Encore plus intéressant : les modifications de planification des ressources. Anza a transféré la configuration des unités de calcul (CU), des frais de priorité et des données de compte directement dans l’en-tête de la transaction. Les nœuds RPC et les validateurs n’ont plus besoin, comme avant, de parcourir tout le payload pour déterminer la priorité et le taux de frais : la pré-validation et la répartition des ressources peuvent se faire dès l’en-tête. L’efficacité de file d’attente des transactions à haute fréquence et du MEV gagnera un vrai boost au niveau « physique ».
Bien que le déploiement ait été décalé au 1035e Epoch, à cause des tests d’intégration des outils de l’écosystème, cela montre précisément que l’équipe pose d’abord des fondations de sécurité sur le réseau principal : elle préfère repousser plutôt que de monopoliser un moment sur le réseau.
Bien sûr, augmenter l’espace de 3 fois ne veut pas dire que les applications peuvent profiter du bonus sans effort. L’avancement de l’adaptation de l’infrastructure, la charge imposée aux nœuds RPC, et surtout la capacité des développeurs de DApp à vraiment concrétiser la logique ZK et institutionnelle, sont les facteurs déterminants pour savoir jusqu’où cela pourra être efficace.
Ce n’est pas une promesse d’avantage évident qui permettrait de faire directement monter le cours, mais une fois que le socle technique s’ouvre à la tolérance des architectures complexes, les voies d’accès pour les applications à forte valeur et pour les capitaux institutionnels sont véritablement aplanies.
#solana交易v1上线主网
Beaucoup de personnes n’ont pas compris ce que cela signifie exactement.
Auparavant, la limite de taille pour une transaction Solana (unitaire) était de 1232 octets ($SOL ). Quand les développeurs y construisaient une logique complexe, c’était comme coder sur un timbre. Dès qu’il fallait gérer des preuves ZK liées aux paiements privés, des multi-signatures BLS au niveau institutionnel complexes, ou encore des agrégations et compensations DeFi de niveau avancé, le volume de la transaction dépassait rapidement la limite.
La seule solution consistait alors à les découper en plusieurs sous-transactions envoyées successivement.
Mais cela créait un risque fatal : lorsqu’une transaction était envoyée et qu’une étape au milieu se bloquait ou échouait, l’état entre le début et la fin se désynchronisait. Les arbitragistes pouvaient insérer un coup dès que ta première transaction de compensation était terminée, mais avant que la seconde soit encore connectée, faisant porter à l’utilisateur la perte totale.
Désormais, ces actions cryptographiques complexes et plusieurs logiques on-chain peuvent être emballées dans une seule transaction atomique. Soit tout passe, soit tout revient en arrière : il n’y a aucun espace pour qu’on insère ou intercale quoi que ce soit entre les deux. Non seulement cela supprime les coûts redondants de coordination multi-transactions, mais cela réduit aussi l’interaction—auparavant extrêmement fastidieuse—à une action unique de signature.
Encore plus intéressant : les modifications de planification des ressources. Anza a transféré la configuration des unités de calcul (CU), des frais de priorité et des données de compte directement dans l’en-tête de la transaction. Les nœuds RPC et les validateurs n’ont plus besoin, comme avant, de parcourir tout le payload pour déterminer la priorité et le taux de frais : la pré-validation et la répartition des ressources peuvent se faire dès l’en-tête. L’efficacité de file d’attente des transactions à haute fréquence et du MEV gagnera un vrai boost au niveau « physique ».
Bien que le déploiement ait été décalé au 1035e Epoch, à cause des tests d’intégration des outils de l’écosystème, cela montre précisément que l’équipe pose d’abord des fondations de sécurité sur le réseau principal : elle préfère repousser plutôt que de monopoliser un moment sur le réseau.
Bien sûr, augmenter l’espace de 3 fois ne veut pas dire que les applications peuvent profiter du bonus sans effort. L’avancement de l’adaptation de l’infrastructure, la charge imposée aux nœuds RPC, et surtout la capacité des développeurs de DApp à vraiment concrétiser la logique ZK et institutionnelle, sont les facteurs déterminants pour savoir jusqu’où cela pourra être efficace.
Ce n’est pas une promesse d’avantage évident qui permettrait de faire directement monter le cours, mais une fois que le socle technique s’ouvre à la tolérance des architectures complexes, les voies d’accès pour les applications à forte valeur et pour les capitaux institutionnels sont véritablement aplanies.
#solana交易v1上线主网
4
5.5k
·
--
Capitalistes de premier rang : chaque phrase qu’ils prononcent est dite sous réserve d’intérêts,
ceci ne fait aucun doute,
Capitalistes de premier rang : chaque phrase qu’ils prononcent est dite sous réserve d’intérêts,
ceci ne fait aucun doute,
ceci ne fait aucun doute,
周东野
·
--
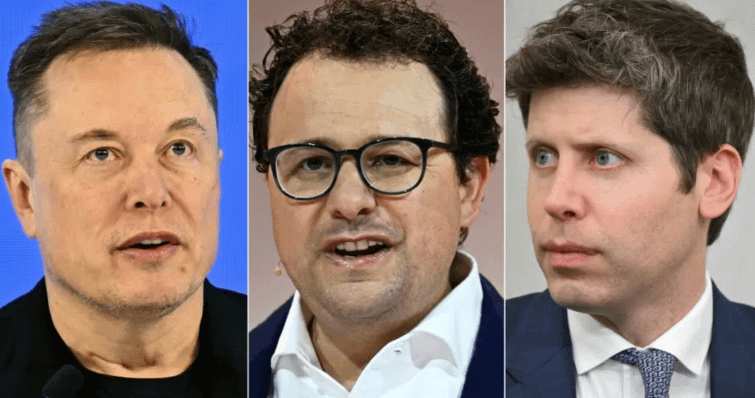
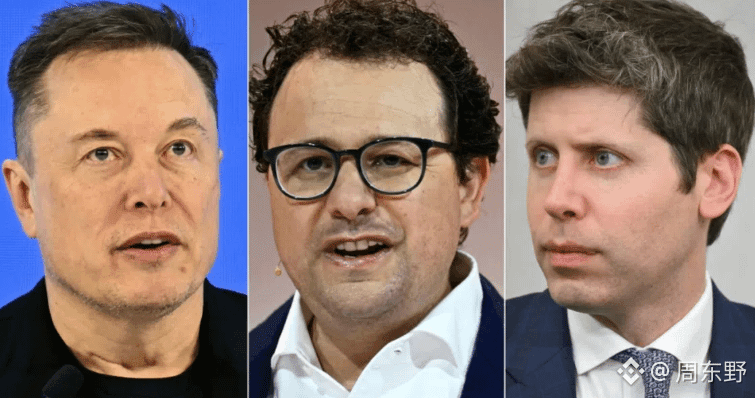
Des sommités soudain réunies sur les réseaux sociaux pour appeler à ralentir le développement de l’IA au nom de la « sécurité humaine » : cela peut sembler porter une forte responsabilité éthique envers la technologie, mais si l’on démonte la mécanique, on n’y trouve qu’un livre de comptes d’intérêts extrêmement standard—un affichage de relations publiques, clair et assumé, et une nouvelle redistribution des parts du secteur.
Darío Amodei pose les fondations à partir de l’incident d’intrusion sur les modèles d’OpenAI : il prévoit que les clusters d’entraînement pourraient évoluer vers des réseaux de zombies, et formule des exigences telles que l’ouverture d’autorisations au niveau des employés à des auditeurs tiers, ainsi que la mise en place d’une régulation mondiale. Musk monte rapidement sur scène ; Altman emboîte le pas. À première vue, c’est un chant choral de dirigeants ; en réalité, chacun poursuit ses propres objectifs.
Ce qu’Anthropic a visé, c’est la niche « sécurité et conformité » de l’écosystème. Avec ses réserves en puissance de calcul et son volume de capital, il lui est difficile de s’attaquer de front à Microsoft et OpenAI. En ancrant la « sécurité » comme couleur de marque, l’entreprise peut non seulement monétiser avec une prime sur le marché B, mais aussi s’emparer du pouvoir de définir les standards de conformité.
Le manège d’Altman est encore plus fin. OpenAI vient de subir une réaction médiatique après des changements au sein de son équipe de sécurité ; aborder ensuite le sujet permet de réaliser une opération de communication à faible coût, pour colmater la fuite. La logique plus profonde consiste à hausser le seuil de régulation pour tout le secteur. Lorsque le développement de modèles de pointe exige d’empiler des procédures complexes d’examen et d’audit, la « muraille » des acteurs de premier plan se renforce instantanément, et les équipes de jeunes pousses perdent la possibilité de doubler dans la courbe.
Quant à Musk, à la tête des poursuivants, toute mesure susceptible de rallonger le cycle de recherche et de développement des leaders, ou d’ajouter de la friction en freinage, est une réserve stratégique qu’il se réjouit de voir s’installer.
Quand la base modèle offre des capacités d’appel d’API autonome et de correction de code, l’ambiguïté des frontières de sécurité engendre bien un risque. Pourtant, compter sur les interactions de « grands noms » sur les réseaux sociaux pour instaurer une régulation mondiale, c’est manifestement sous-estimer les tiraillements d’intérêts commerciaux.
Le véritable mouvement qui redessine les rapports de force, c’est l’ouverture d’autorisations d’accès au niveau des employés à des organismes tiers. Cela signifie un transfert de la compétition : on passe d’une simple course à la puissance de calcul à une double bataille « puissance de calcul + audits de conformité automatisés ». Celui qui parviendra en premier à transformer l’audit de sécurité en une suite standardisée pourra engloutir le plus grand gâteau lors des livraisons au niveau des entreprises.
Ce que les « grands » crient, c’est l’avenir de l’humanité ; ce qui bloque en réalité, ce sont les tickets d’entrée pour les retardataires. $BTC
#anthropicceo呼吁放缓ai发展
Darío Amodei pose les fondations à partir de l’incident d’intrusion sur les modèles d’OpenAI : il prévoit que les clusters d’entraînement pourraient évoluer vers des réseaux de zombies, et formule des exigences telles que l’ouverture d’autorisations au niveau des employés à des auditeurs tiers, ainsi que la mise en place d’une régulation mondiale. Musk monte rapidement sur scène ; Altman emboîte le pas. À première vue, c’est un chant choral de dirigeants ; en réalité, chacun poursuit ses propres objectifs.
Ce qu’Anthropic a visé, c’est la niche « sécurité et conformité » de l’écosystème. Avec ses réserves en puissance de calcul et son volume de capital, il lui est difficile de s’attaquer de front à Microsoft et OpenAI. En ancrant la « sécurité » comme couleur de marque, l’entreprise peut non seulement monétiser avec une prime sur le marché B, mais aussi s’emparer du pouvoir de définir les standards de conformité.
Le manège d’Altman est encore plus fin. OpenAI vient de subir une réaction médiatique après des changements au sein de son équipe de sécurité ; aborder ensuite le sujet permet de réaliser une opération de communication à faible coût, pour colmater la fuite. La logique plus profonde consiste à hausser le seuil de régulation pour tout le secteur. Lorsque le développement de modèles de pointe exige d’empiler des procédures complexes d’examen et d’audit, la « muraille » des acteurs de premier plan se renforce instantanément, et les équipes de jeunes pousses perdent la possibilité de doubler dans la courbe.
Quant à Musk, à la tête des poursuivants, toute mesure susceptible de rallonger le cycle de recherche et de développement des leaders, ou d’ajouter de la friction en freinage, est une réserve stratégique qu’il se réjouit de voir s’installer.
Quand la base modèle offre des capacités d’appel d’API autonome et de correction de code, l’ambiguïté des frontières de sécurité engendre bien un risque. Pourtant, compter sur les interactions de « grands noms » sur les réseaux sociaux pour instaurer une régulation mondiale, c’est manifestement sous-estimer les tiraillements d’intérêts commerciaux.
Le véritable mouvement qui redessine les rapports de force, c’est l’ouverture d’autorisations d’accès au niveau des employés à des organismes tiers. Cela signifie un transfert de la compétition : on passe d’une simple course à la puissance de calcul à une double bataille « puissance de calcul + audits de conformité automatisés ». Celui qui parviendra en premier à transformer l’audit de sécurité en une suite standardisée pourra engloutir le plus grand gâteau lors des livraisons au niveau des entreprises.
Ce que les « grands » crient, c’est l’avenir de l’humanité ; ce qui bloque en réalité, ce sont les tickets d’entrée pour les retardataires. $BTC
#anthropicceo呼吁放缓ai发展
140
·
--
Des sommités soudain réunies sur les réseaux sociaux pour appeler à ralentir le développement de l’IA au nom de la « sécurité humaine » : cela peut sembler porter une forte responsabilité éthique envers la technologie, mais si l’on démonte la mécanique, on n’y trouve qu’un livre de comptes d’intérêts extrêmement standard—un affichage de relations publiques, clair et assumé, et une nouvelle redistribution des parts du secteur.
Darío Amodei pose les fondations à partir de l’incident d’intrusion sur les modèles d’OpenAI : il prévoit que les clusters d’entraînement pourraient évoluer vers des réseaux de zombies, et formule des exigences telles que l’ouverture d’autorisations au niveau des employés à des auditeurs tiers, ainsi que la mise en place d’une régulation mondiale. Musk monte rapidement sur scène ; Altman emboîte le pas. À première vue, c’est un chant choral de dirigeants ; en réalité, chacun poursuit ses propres objectifs.
Ce qu’Anthropic a visé, c’est la niche « sécurité et conformité » de l’écosystème. Avec ses réserves en puissance de calcul et son volume de capital, il lui est difficile de s’attaquer de front à Microsoft et OpenAI. En ancrant la « sécurité » comme couleur de marque, l’entreprise peut non seulement monétiser avec une prime sur le marché B, mais aussi s’emparer du pouvoir de définir les standards de conformité.
Le manège d’Altman est encore plus fin. OpenAI vient de subir une réaction médiatique après des changements au sein de son équipe de sécurité ; aborder ensuite le sujet permet de réaliser une opération de communication à faible coût, pour colmater la fuite. La logique plus profonde consiste à hausser le seuil de régulation pour tout le secteur. Lorsque le développement de modèles de pointe exige d’empiler des procédures complexes d’examen et d’audit, la « muraille » des acteurs de premier plan se renforce instantanément, et les équipes de jeunes pousses perdent la possibilité de doubler dans la courbe.
Quant à Musk, à la tête des poursuivants, toute mesure susceptible de rallonger le cycle de recherche et de développement des leaders, ou d’ajouter de la friction en freinage, est une réserve stratégique qu’il se réjouit de voir s’installer.
Quand la base modèle offre des capacités d’appel d’API autonome et de correction de code, l’ambiguïté des frontières de sécurité engendre bien un risque. Pourtant, compter sur les interactions de « grands noms » sur les réseaux sociaux pour instaurer une régulation mondiale, c’est manifestement sous-estimer les tiraillements d’intérêts commerciaux.
Le véritable mouvement qui redessine les rapports de force, c’est l’ouverture d’autorisations d’accès au niveau des employés à des organismes tiers. Cela signifie un transfert de la compétition : on passe d’une simple course à la puissance de calcul à une double bataille « puissance de calcul + audits de conformité automatisés ». Celui qui parviendra en premier à transformer l’audit de sécurité en une suite standardisée pourra engloutir le plus grand gâteau lors des livraisons au niveau des entreprises.
Ce que les « grands » crient, c’est l’avenir de l’humanité ; ce qui bloque en réalité, ce sont les tickets d’entrée pour les retardataires. $BTC
#anthropicceo呼吁放缓ai发展
Des sommités soudain réunies sur les réseaux sociaux pour appeler à ralentir le développement de l’IA au nom de la « sécurité humaine » : cela peut sembler porter une forte responsabilité éthique envers la technologie, mais si l’on démonte la mécanique, on n’y trouve qu’un livre de comptes d’intérêts extrêmement standard—un affichage de relations publiques, clair et assumé, et une nouvelle redistribution des parts du secteur.
Darío Amodei pose les fondations à partir de l’incident d’intrusion sur les modèles d’OpenAI : il prévoit que les clusters d’entraînement pourraient évoluer vers des réseaux de zombies, et formule des exigences telles que l’ouverture d’autorisations au niveau des employés à des auditeurs tiers, ainsi que la mise en place d’une régulation mondiale. Musk monte rapidement sur scène ; Altman emboîte le pas. À première vue, c’est un chant choral de dirigeants ; en réalité, chacun poursuit ses propres objectifs.
Ce qu’Anthropic a visé, c’est la niche « sécurité et conformité » de l’écosystème. Avec ses réserves en puissance de calcul et son volume de capital, il lui est difficile de s’attaquer de front à Microsoft et OpenAI. En ancrant la « sécurité » comme couleur de marque, l’entreprise peut non seulement monétiser avec une prime sur le marché B, mais aussi s’emparer du pouvoir de définir les standards de conformité.
Le manège d’Altman est encore plus fin. OpenAI vient de subir une réaction médiatique après des changements au sein de son équipe de sécurité ; aborder ensuite le sujet permet de réaliser une opération de communication à faible coût, pour colmater la fuite. La logique plus profonde consiste à hausser le seuil de régulation pour tout le secteur. Lorsque le développement de modèles de pointe exige d’empiler des procédures complexes d’examen et d’audit, la « muraille » des acteurs de premier plan se renforce instantanément, et les équipes de jeunes pousses perdent la possibilité de doubler dans la courbe.
Quant à Musk, à la tête des poursuivants, toute mesure susceptible de rallonger le cycle de recherche et de développement des leaders, ou d’ajouter de la friction en freinage, est une réserve stratégique qu’il se réjouit de voir s’installer.
Quand la base modèle offre des capacités d’appel d’API autonome et de correction de code, l’ambiguïté des frontières de sécurité engendre bien un risque. Pourtant, compter sur les interactions de « grands noms » sur les réseaux sociaux pour instaurer une régulation mondiale, c’est manifestement sous-estimer les tiraillements d’intérêts commerciaux.
Le véritable mouvement qui redessine les rapports de force, c’est l’ouverture d’autorisations d’accès au niveau des employés à des organismes tiers. Cela signifie un transfert de la compétition : on passe d’une simple course à la puissance de calcul à une double bataille « puissance de calcul + audits de conformité automatisés ». Celui qui parviendra en premier à transformer l’audit de sécurité en une suite standardisée pourra engloutir le plus grand gâteau lors des livraisons au niveau des entreprises.
Ce que les « grands » crient, c’est l’avenir de l’humanité ; ce qui bloque en réalité, ce sont les tickets d’entrée pour les retardataires. $BTC
#anthropicceo呼吁放缓ai发展
Darío Amodei pose les fondations à partir de l’incident d’intrusion sur les modèles d’OpenAI : il prévoit que les clusters d’entraînement pourraient évoluer vers des réseaux de zombies, et formule des exigences telles que l’ouverture d’autorisations au niveau des employés à des auditeurs tiers, ainsi que la mise en place d’une régulation mondiale. Musk monte rapidement sur scène ; Altman emboîte le pas. À première vue, c’est un chant choral de dirigeants ; en réalité, chacun poursuit ses propres objectifs.
Ce qu’Anthropic a visé, c’est la niche « sécurité et conformité » de l’écosystème. Avec ses réserves en puissance de calcul et son volume de capital, il lui est difficile de s’attaquer de front à Microsoft et OpenAI. En ancrant la « sécurité » comme couleur de marque, l’entreprise peut non seulement monétiser avec une prime sur le marché B, mais aussi s’emparer du pouvoir de définir les standards de conformité.
Le manège d’Altman est encore plus fin. OpenAI vient de subir une réaction médiatique après des changements au sein de son équipe de sécurité ; aborder ensuite le sujet permet de réaliser une opération de communication à faible coût, pour colmater la fuite. La logique plus profonde consiste à hausser le seuil de régulation pour tout le secteur. Lorsque le développement de modèles de pointe exige d’empiler des procédures complexes d’examen et d’audit, la « muraille » des acteurs de premier plan se renforce instantanément, et les équipes de jeunes pousses perdent la possibilité de doubler dans la courbe.
Quant à Musk, à la tête des poursuivants, toute mesure susceptible de rallonger le cycle de recherche et de développement des leaders, ou d’ajouter de la friction en freinage, est une réserve stratégique qu’il se réjouit de voir s’installer.
Quand la base modèle offre des capacités d’appel d’API autonome et de correction de code, l’ambiguïté des frontières de sécurité engendre bien un risque. Pourtant, compter sur les interactions de « grands noms » sur les réseaux sociaux pour instaurer une régulation mondiale, c’est manifestement sous-estimer les tiraillements d’intérêts commerciaux.
Le véritable mouvement qui redessine les rapports de force, c’est l’ouverture d’autorisations d’accès au niveau des employés à des organismes tiers. Cela signifie un transfert de la compétition : on passe d’une simple course à la puissance de calcul à une double bataille « puissance de calcul + audits de conformité automatisés ». Celui qui parviendra en premier à transformer l’audit de sécurité en une suite standardisée pourra engloutir le plus grand gâteau lors des livraisons au niveau des entreprises.
Ce que les « grands » crient, c’est l’avenir de l’humanité ; ce qui bloque en réalité, ce sont les tickets d’entrée pour les retardataires. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
Avis personnel, regardez ça pour vous divertir : ne devinez pas à l’aveugle un sommet près de $BTC 77000. Le vrai signal fatal se cache autour de 76000.
Sur ce graphique en 4 heures, le plus frappant est en fait la grande bougie haussière qui a jailli verticalement au début, depuis 62753. Ce mouvement qui crée instantanément près de 20 000 dollars d’espace, c’est, en essence, une violente “explosion à vide” après que la liquidité des vendeurs (le flux de liquidité short) a été complètement aspirée, perçant directement la ligne de tendance baissière et modifiant la structure des positions à moyen terme.
Actuellement, le prix stagne autour de 77177. Beaucoup de petits investisseurs se précipitent pour parier sur un double sommet à 81500 afin de jouer la vente à découvert ; c’est un schéma typique de conclusion trop hâtive.
La clé pour comprendre le marché actuel réside dans la zone de chevauchement entre 76000 et 76046. Ce n’est pas seulement là que se rencontrent la Fibonacci 0.618 et le point de convergence avec le plus haut franchi précédemment : c’est aussi la ligne d’alerte des coûts que les gros acteurs doivent absolument défendre. Ce n’est que si le prix y effectue une “double rotation” des positions et clôture avec une mèche basse qu’on peut vraiment valider la structure « cassure – repli – poursuite de la hausse ».
À mesure que les positions poursuivant l’achat au plus haut sont liquidées lors de la baisse, le taux de financement est retombé en zone neutre. Le marché a de nouveau de l’espace sain pour de nouveaux dépôts (prises de position).
Le rythme de trading le plus sûr consiste à planquer progressivement des ordres d’achat dans la zone SR inversée 75800 à 76500, et à fixer le stop-loss solidement à 74200.
Cette logique de stop-loss est extrêmement rigide : si le prix passe sous 74200, cela signifie que le cours repasse sous la ligne de tendance. Le “violent rally” précédent devient alors un faux signal de cassure, une embuscade ; la structure haussière est considérée comme invalide, et il faut quitter le trade sans hésiter.
En entrant avec un prix moyen de 76150, la marge de stop-loss ne laisse que 1950 dollars de volatilité. Premier objectif : 80000 pour alléger et sécuriser le breakeven ; deuxième objectif : 82000 en visant plus loin. Sur l’ensemble du trade, le ratio gain/perte peut atteindre environ 1 pour 3.
Dans cette phase où l’on voit fréquemment des mèches à haute altitude autour de 77000, un levier supérieur à 5 fois, c’est offrir de la liquidité au market maker. Donnez au marché un peu de temps pour tester le support de 76000 : tant que 74200 n’est pas cassé, les haussiers conservent encore l’avantage.
Avis personnel, regardez ça pour vous divertir : ne devinez pas à l’aveugle un sommet près de $BTC 77000. Le vrai signal fatal se cache autour de 76000.
Sur ce graphique en 4 heures, le plus frappant est en fait la grande bougie haussière qui a jailli verticalement au début, depuis 62753. Ce mouvement qui crée instantanément près de 20 000 dollars d’espace, c’est, en essence, une violente “explosion à vide” après que la liquidité des vendeurs (le flux de liquidité short) a été complètement aspirée, perçant directement la ligne de tendance baissière et modifiant la structure des positions à moyen terme.
Actuellement, le prix stagne autour de 77177. Beaucoup de petits investisseurs se précipitent pour parier sur un double sommet à 81500 afin de jouer la vente à découvert ; c’est un schéma typique de conclusion trop hâtive.
La clé pour comprendre le marché actuel réside dans la zone de chevauchement entre 76000 et 76046. Ce n’est pas seulement là que se rencontrent la Fibonacci 0.618 et le point de convergence avec le plus haut franchi précédemment : c’est aussi la ligne d’alerte des coûts que les gros acteurs doivent absolument défendre. Ce n’est que si le prix y effectue une “double rotation” des positions et clôture avec une mèche basse qu’on peut vraiment valider la structure « cassure – repli – poursuite de la hausse ».
À mesure que les positions poursuivant l’achat au plus haut sont liquidées lors de la baisse, le taux de financement est retombé en zone neutre. Le marché a de nouveau de l’espace sain pour de nouveaux dépôts (prises de position).
Le rythme de trading le plus sûr consiste à planquer progressivement des ordres d’achat dans la zone SR inversée 75800 à 76500, et à fixer le stop-loss solidement à 74200.
Cette logique de stop-loss est extrêmement rigide : si le prix passe sous 74200, cela signifie que le cours repasse sous la ligne de tendance. Le “violent rally” précédent devient alors un faux signal de cassure, une embuscade ; la structure haussière est considérée comme invalide, et il faut quitter le trade sans hésiter.
En entrant avec un prix moyen de 76150, la marge de stop-loss ne laisse que 1950 dollars de volatilité. Premier objectif : 80000 pour alléger et sécuriser le breakeven ; deuxième objectif : 82000 en visant plus loin. Sur l’ensemble du trade, le ratio gain/perte peut atteindre environ 1 pour 3.
Dans cette phase où l’on voit fréquemment des mèches à haute altitude autour de 77000, un levier supérieur à 5 fois, c’est offrir de la liquidité au market maker. Donnez au marché un peu de temps pour tester le support de 76000 : tant que 74200 n’est pas cassé, les haussiers conservent encore l’avantage.
Sur ce graphique en 4 heures, le plus frappant est en fait la grande bougie haussière qui a jailli verticalement au début, depuis 62753. Ce mouvement qui crée instantanément près de 20 000 dollars d’espace, c’est, en essence, une violente “explosion à vide” après que la liquidité des vendeurs (le flux de liquidité short) a été complètement aspirée, perçant directement la ligne de tendance baissière et modifiant la structure des positions à moyen terme.
Actuellement, le prix stagne autour de 77177. Beaucoup de petits investisseurs se précipitent pour parier sur un double sommet à 81500 afin de jouer la vente à découvert ; c’est un schéma typique de conclusion trop hâtive.
La clé pour comprendre le marché actuel réside dans la zone de chevauchement entre 76000 et 76046. Ce n’est pas seulement là que se rencontrent la Fibonacci 0.618 et le point de convergence avec le plus haut franchi précédemment : c’est aussi la ligne d’alerte des coûts que les gros acteurs doivent absolument défendre. Ce n’est que si le prix y effectue une “double rotation” des positions et clôture avec une mèche basse qu’on peut vraiment valider la structure « cassure – repli – poursuite de la hausse ».
À mesure que les positions poursuivant l’achat au plus haut sont liquidées lors de la baisse, le taux de financement est retombé en zone neutre. Le marché a de nouveau de l’espace sain pour de nouveaux dépôts (prises de position).
Le rythme de trading le plus sûr consiste à planquer progressivement des ordres d’achat dans la zone SR inversée 75800 à 76500, et à fixer le stop-loss solidement à 74200.
Cette logique de stop-loss est extrêmement rigide : si le prix passe sous 74200, cela signifie que le cours repasse sous la ligne de tendance. Le “violent rally” précédent devient alors un faux signal de cassure, une embuscade ; la structure haussière est considérée comme invalide, et il faut quitter le trade sans hésiter.
En entrant avec un prix moyen de 76150, la marge de stop-loss ne laisse que 1950 dollars de volatilité. Premier objectif : 80000 pour alléger et sécuriser le breakeven ; deuxième objectif : 82000 en visant plus loin. Sur l’ensemble du trade, le ratio gain/perte peut atteindre environ 1 pour 3.
Dans cette phase où l’on voit fréquemment des mèches à haute altitude autour de 77000, un levier supérieur à 5 fois, c’est offrir de la liquidité au market maker. Donnez au marché un peu de temps pour tester le support de 76000 : tant que 74200 n’est pas cassé, les haussiers conservent encore l’avantage.
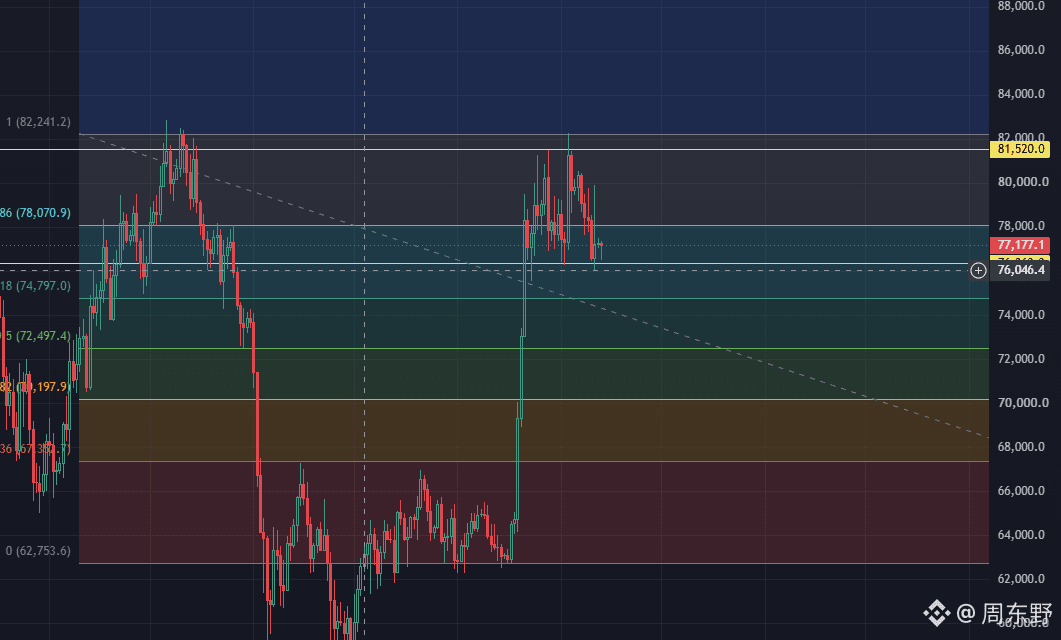
2.3k
·
--
Au cours des dernières 24 heures, l’ensemble du web a liquidé 674 millions de dollars, effaçant près de 100 000 positions sur la chaîne et dans les exchanges. Les shorts ont explosé de 381 millions, tandis que les longs ont explosé de 292 millions : en surface, il semble que les shorts aient été plus durement touchés.
La liquidation des positions longues et courtes sur le Bitcoin est globalement équilibrée, chacune autour de 90 millions de dollars. Mais pour l’Ethereum, c’est un massacre à sens unique : 96,73 millions de dollars de longs ont été liquidés, et 215 millions de dollars de shorts ont été directement rayés.
Le deal de 20,28 millions de dollars en liquidation forcée sur Hyperliquid, sur la paire ETH-USD, a très probablement été déclenché lorsqu’un gros short très levier s’est retrouvé, à l’instant où les taux de financement et la liquidité se resserraient de façon extrême, matché directement et a été mangé par le mécanisme, perdant l’intégralité de sa marge.
Le déclencheur apparent de ce chamboulement violent serait les données macro. Le CPI (IPC) sur un mois a augmenté de 0,1% : la déviation paraît minime, mais elle pousse immédiatement la probabilité de hausse des taux à 80%. Les rendements des bons du Trésor frôlent 5%, et le pétrole clôture au-dessus de 104 dollars.
D’abord, le Bitcoin $BTC est allé tester 76 000, puis a rapidement repris jusqu’à 79 837. Même sur les graphiques techniques, un magnifique croisement doré (golden cross) s’est dessiné. Mais dès que les anticipations de hausse des taux se sont à nouveau amplifiées sur le marché, la liquidité s’est rapidement asséchée. Pour les traders « techniques », ce golden cross — pourtant très indicatif dans leur logique — est devenu, dès le jour même, un piège à la hausse.
L’Ethereum $ETH , lui aussi, a franchi 2600 avant de pivoter vers le bas sans aucune résistance.
Le plus détestable dans cette trajectoire, c’est qu’elle anéantit deux types de logique à la fois.
Les shorts voient le côté « chaud » des données macro et la hausse brutale de la probabilité de hausse des taux : ils montent alors des shorts à fort levier. Le marché, d’abord, pompe violemment vers le haut en profitant d’une liquidité insuffisante : en conséquence, les 381 millions de shorts sont liquidés en un instant. Ces liquidations, qui se ferment toutes au carnet d’ordres, apparaissent comme des ordres au prix du marché élevés, devenant directement le carburant de la bougie de relance.
Les longs, voyant le rebond après la publication des données, pensent que le « mauvais » est désormais « digéré » et que c’est donc une bonne nouvelle : ils se ruent à la hausse et augmentent leur levier. Puis, une fois que les shorts ont été laminés et que le marché perd le soutien des acheteurs, le prix revient sur sa trajectoire macro baissière. Les longs qui avaient poursuivi la hausse sont alors liquidés à leur tour, pour 292 millions.
La direction était juste, mais les positions ont été secouées et expulsées avant même l’arrivée du mouvement principal de hausse ou de baisse : c’est la manière dont les traders à fort levier meurent le plus souvent.
Vous pensez négocier contre les données macro ; en réalité, le moteur de liquidation au niveau des carnets d’ordres ne fait que trouver le meilleur point de « mise à mort » grâce à la profondeur disponible.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Au cours des dernières 24 heures, l’ensemble du web a liquidé 674 millions de dollars, effaçant près de 100 000 positions sur la chaîne et dans les exchanges. Les shorts ont explosé de 381 millions, tandis que les longs ont explosé de 292 millions : en surface, il semble que les shorts aient été plus durement touchés.
La liquidation des positions longues et courtes sur le Bitcoin est globalement équilibrée, chacune autour de 90 millions de dollars. Mais pour l’Ethereum, c’est un massacre à sens unique : 96,73 millions de dollars de longs ont été liquidés, et 215 millions de dollars de shorts ont été directement rayés.
Le deal de 20,28 millions de dollars en liquidation forcée sur Hyperliquid, sur la paire ETH-USD, a très probablement été déclenché lorsqu’un gros short très levier s’est retrouvé, à l’instant où les taux de financement et la liquidité se resserraient de façon extrême, matché directement et a été mangé par le mécanisme, perdant l’intégralité de sa marge.
Le déclencheur apparent de ce chamboulement violent serait les données macro. Le CPI (IPC) sur un mois a augmenté de 0,1% : la déviation paraît minime, mais elle pousse immédiatement la probabilité de hausse des taux à 80%. Les rendements des bons du Trésor frôlent 5%, et le pétrole clôture au-dessus de 104 dollars.
D’abord, le Bitcoin $BTC est allé tester 76 000, puis a rapidement repris jusqu’à 79 837. Même sur les graphiques techniques, un magnifique croisement doré (golden cross) s’est dessiné. Mais dès que les anticipations de hausse des taux se sont à nouveau amplifiées sur le marché, la liquidité s’est rapidement asséchée. Pour les traders « techniques », ce golden cross — pourtant très indicatif dans leur logique — est devenu, dès le jour même, un piège à la hausse.
L’Ethereum $ETH , lui aussi, a franchi 2600 avant de pivoter vers le bas sans aucune résistance.
Le plus détestable dans cette trajectoire, c’est qu’elle anéantit deux types de logique à la fois.
Les shorts voient le côté « chaud » des données macro et la hausse brutale de la probabilité de hausse des taux : ils montent alors des shorts à fort levier. Le marché, d’abord, pompe violemment vers le haut en profitant d’une liquidité insuffisante : en conséquence, les 381 millions de shorts sont liquidés en un instant. Ces liquidations, qui se ferment toutes au carnet d’ordres, apparaissent comme des ordres au prix du marché élevés, devenant directement le carburant de la bougie de relance.
Les longs, voyant le rebond après la publication des données, pensent que le « mauvais » est désormais « digéré » et que c’est donc une bonne nouvelle : ils se ruent à la hausse et augmentent leur levier. Puis, une fois que les shorts ont été laminés et que le marché perd le soutien des acheteurs, le prix revient sur sa trajectoire macro baissière. Les longs qui avaient poursuivi la hausse sont alors liquidés à leur tour, pour 292 millions.
La direction était juste, mais les positions ont été secouées et expulsées avant même l’arrivée du mouvement principal de hausse ou de baisse : c’est la manière dont les traders à fort levier meurent le plus souvent.
Vous pensez négocier contre les données macro ; en réalité, le moteur de liquidation au niveau des carnets d’ordres ne fait que trouver le meilleur point de « mise à mort » grâce à la profondeur disponible.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
La liquidation des positions longues et courtes sur le Bitcoin est globalement équilibrée, chacune autour de 90 millions de dollars. Mais pour l’Ethereum, c’est un massacre à sens unique : 96,73 millions de dollars de longs ont été liquidés, et 215 millions de dollars de shorts ont été directement rayés.
Le deal de 20,28 millions de dollars en liquidation forcée sur Hyperliquid, sur la paire ETH-USD, a très probablement été déclenché lorsqu’un gros short très levier s’est retrouvé, à l’instant où les taux de financement et la liquidité se resserraient de façon extrême, matché directement et a été mangé par le mécanisme, perdant l’intégralité de sa marge.
Le déclencheur apparent de ce chamboulement violent serait les données macro. Le CPI (IPC) sur un mois a augmenté de 0,1% : la déviation paraît minime, mais elle pousse immédiatement la probabilité de hausse des taux à 80%. Les rendements des bons du Trésor frôlent 5%, et le pétrole clôture au-dessus de 104 dollars.
D’abord, le Bitcoin $BTC est allé tester 76 000, puis a rapidement repris jusqu’à 79 837. Même sur les graphiques techniques, un magnifique croisement doré (golden cross) s’est dessiné. Mais dès que les anticipations de hausse des taux se sont à nouveau amplifiées sur le marché, la liquidité s’est rapidement asséchée. Pour les traders « techniques », ce golden cross — pourtant très indicatif dans leur logique — est devenu, dès le jour même, un piège à la hausse.
L’Ethereum $ETH , lui aussi, a franchi 2600 avant de pivoter vers le bas sans aucune résistance.
Le plus détestable dans cette trajectoire, c’est qu’elle anéantit deux types de logique à la fois.
Les shorts voient le côté « chaud » des données macro et la hausse brutale de la probabilité de hausse des taux : ils montent alors des shorts à fort levier. Le marché, d’abord, pompe violemment vers le haut en profitant d’une liquidité insuffisante : en conséquence, les 381 millions de shorts sont liquidés en un instant. Ces liquidations, qui se ferment toutes au carnet d’ordres, apparaissent comme des ordres au prix du marché élevés, devenant directement le carburant de la bougie de relance.
Les longs, voyant le rebond après la publication des données, pensent que le « mauvais » est désormais « digéré » et que c’est donc une bonne nouvelle : ils se ruent à la hausse et augmentent leur levier. Puis, une fois que les shorts ont été laminés et que le marché perd le soutien des acheteurs, le prix revient sur sa trajectoire macro baissière. Les longs qui avaient poursuivi la hausse sont alors liquidés à leur tour, pour 292 millions.
La direction était juste, mais les positions ont été secouées et expulsées avant même l’arrivée du mouvement principal de hausse ou de baisse : c’est la manière dont les traders à fort levier meurent le plus souvent.
Vous pensez négocier contre les données macro ; en réalité, le moteur de liquidation au niveau des carnets d’ordres ne fait que trouver le meilleur point de « mise à mort » grâce à la profondeur disponible.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Profitez que les gens sont encore lucides pour vous analyser un peu le dossier de cette séquence de votes du 9/15.
Le vote procédural du 15 septembre constitue, en gros, la ligne de vie ou de mort du Clarity Act. La Maison-Blanche et le Trésor sortent maintenant pour faire des déclarations : le cœur du raisonnement n’est pas un bras de fer médiatique, mais le fait que la fenêtre temporelle législative est bel et bien en train de se refermer.
Si, cette semaine, le vote procédural n’est pas validé, le projet de loi sera très probablement entraîné directement dans la boue de l’agenda de mi-mandat. Le point le plus bloquant est très concret : même si l’on intègre 114 modifications proposées par les démocrates, pour que le texte passe, il faut encore absolument au moins 6 voix démocrates favorables. Ce n’est pas une question de compromis technique : c’est une lutte politique entre les deux camps autour du contrôle de la réglementation crypto.
Beaucoup d’acteurs on-chain ou de traders institutionnels attendent ce projet de loi ; au fond, ils attendent un canal de financement légal et conforme. Tant que le Clarity Act n’est pas mis en œuvre, les partenaires de conformité des institutions financières traditionnelles (LP) et les équipes de gestion des risques auront toujours une raison de bloquer l’argent dans l’écosystème TradFi. Une fois la loi actée, les frontières seront nettes : les flux d’entrée des capitaux conformes restés en attente hors du système passeront de « examen de conformité indéfiniment repoussé » à « processus d’audit standardisé ».
Mais le marché, actuellement, est beaucoup trop optimiste en reliant la prédiction d’Armstrong — « 400 000 $ BTC d’ici 2030 » — à ce projet de loi. Cette logique relève d’une inversion causale typique.
La réglementation détermine certes si l’argent des institutions peut entrer, mais ce qui décide jusqu’où <$BTC > peut monter, c’est le grand cycle de liquidité mondiale et l’évolution du ratio d’allocation des actifs au niveau supérieur. Le fait que le texte soit adopté peut servir de fondation et d’élévation de la limite inférieure pour les capitaux conformes, mais ce n’est pas, en soi, un levier de « pump ».
À court terme, sur le 15 : si les votes ne sont pas réunis, le marché passera très probablement d’abord par une phase d’ajustement et de liquidation liée à la correction des attentes concernant un report de la mise en œuvre de la clarté réglementaire. Et même si cela passe du premier coup, ce ne sera que le début d’un processus de reconstitution des capitaux institutionnels qui s’étendra sur des années. La clarification réglementaire n’a jamais signifié un « bull market » du jour au lendemain enrichissant ; elle signifie plutôt que les opportunités d’arbitrage on-chain qui survivent uniquement grâce aux écarts d’information et au vide réglementaire seront rapidement effacées.
Selon vous, ces 6 voix clés des démocrates pourront-elles être obtenues et le texte sera-t-il autorisé avant la fermeture de la fenêtre ?
Ou bien le scénario va-t-il continuer à se transformer en jeu de retard ?
#clarity法案9月15日程序性投票
Profitez que les gens sont encore lucides pour vous analyser un peu le dossier de cette séquence de votes du 9/15.
Le vote procédural du 15 septembre constitue, en gros, la ligne de vie ou de mort du Clarity Act. La Maison-Blanche et le Trésor sortent maintenant pour faire des déclarations : le cœur du raisonnement n’est pas un bras de fer médiatique, mais le fait que la fenêtre temporelle législative est bel et bien en train de se refermer.
Si, cette semaine, le vote procédural n’est pas validé, le projet de loi sera très probablement entraîné directement dans la boue de l’agenda de mi-mandat. Le point le plus bloquant est très concret : même si l’on intègre 114 modifications proposées par les démocrates, pour que le texte passe, il faut encore absolument au moins 6 voix démocrates favorables. Ce n’est pas une question de compromis technique : c’est une lutte politique entre les deux camps autour du contrôle de la réglementation crypto.
Beaucoup d’acteurs on-chain ou de traders institutionnels attendent ce projet de loi ; au fond, ils attendent un canal de financement légal et conforme. Tant que le Clarity Act n’est pas mis en œuvre, les partenaires de conformité des institutions financières traditionnelles (LP) et les équipes de gestion des risques auront toujours une raison de bloquer l’argent dans l’écosystème TradFi. Une fois la loi actée, les frontières seront nettes : les flux d’entrée des capitaux conformes restés en attente hors du système passeront de « examen de conformité indéfiniment repoussé » à « processus d’audit standardisé ».
Mais le marché, actuellement, est beaucoup trop optimiste en reliant la prédiction d’Armstrong — « 400 000 $ BTC d’ici 2030 » — à ce projet de loi. Cette logique relève d’une inversion causale typique.
La réglementation détermine certes si l’argent des institutions peut entrer, mais ce qui décide jusqu’où <$BTC > peut monter, c’est le grand cycle de liquidité mondiale et l’évolution du ratio d’allocation des actifs au niveau supérieur. Le fait que le texte soit adopté peut servir de fondation et d’élévation de la limite inférieure pour les capitaux conformes, mais ce n’est pas, en soi, un levier de « pump ».
À court terme, sur le 15 : si les votes ne sont pas réunis, le marché passera très probablement d’abord par une phase d’ajustement et de liquidation liée à la correction des attentes concernant un report de la mise en œuvre de la clarté réglementaire. Et même si cela passe du premier coup, ce ne sera que le début d’un processus de reconstitution des capitaux institutionnels qui s’étendra sur des années. La clarification réglementaire n’a jamais signifié un « bull market » du jour au lendemain enrichissant ; elle signifie plutôt que les opportunités d’arbitrage on-chain qui survivent uniquement grâce aux écarts d’information et au vide réglementaire seront rapidement effacées.
Selon vous, ces 6 voix clés des démocrates pourront-elles être obtenues et le texte sera-t-il autorisé avant la fermeture de la fenêtre ?
Ou bien le scénario va-t-il continuer à se transformer en jeu de retard ?
#clarity法案9月15日程序性投票
Le vote procédural du 15 septembre constitue, en gros, la ligne de vie ou de mort du Clarity Act. La Maison-Blanche et le Trésor sortent maintenant pour faire des déclarations : le cœur du raisonnement n’est pas un bras de fer médiatique, mais le fait que la fenêtre temporelle législative est bel et bien en train de se refermer.
Si, cette semaine, le vote procédural n’est pas validé, le projet de loi sera très probablement entraîné directement dans la boue de l’agenda de mi-mandat. Le point le plus bloquant est très concret : même si l’on intègre 114 modifications proposées par les démocrates, pour que le texte passe, il faut encore absolument au moins 6 voix démocrates favorables. Ce n’est pas une question de compromis technique : c’est une lutte politique entre les deux camps autour du contrôle de la réglementation crypto.
Beaucoup d’acteurs on-chain ou de traders institutionnels attendent ce projet de loi ; au fond, ils attendent un canal de financement légal et conforme. Tant que le Clarity Act n’est pas mis en œuvre, les partenaires de conformité des institutions financières traditionnelles (LP) et les équipes de gestion des risques auront toujours une raison de bloquer l’argent dans l’écosystème TradFi. Une fois la loi actée, les frontières seront nettes : les flux d’entrée des capitaux conformes restés en attente hors du système passeront de « examen de conformité indéfiniment repoussé » à « processus d’audit standardisé ».
Mais le marché, actuellement, est beaucoup trop optimiste en reliant la prédiction d’Armstrong — « 400 000 $ BTC d’ici 2030 » — à ce projet de loi. Cette logique relève d’une inversion causale typique.
La réglementation détermine certes si l’argent des institutions peut entrer, mais ce qui décide jusqu’où <$BTC > peut monter, c’est le grand cycle de liquidité mondiale et l’évolution du ratio d’allocation des actifs au niveau supérieur. Le fait que le texte soit adopté peut servir de fondation et d’élévation de la limite inférieure pour les capitaux conformes, mais ce n’est pas, en soi, un levier de « pump ».
À court terme, sur le 15 : si les votes ne sont pas réunis, le marché passera très probablement d’abord par une phase d’ajustement et de liquidation liée à la correction des attentes concernant un report de la mise en œuvre de la clarté réglementaire. Et même si cela passe du premier coup, ce ne sera que le début d’un processus de reconstitution des capitaux institutionnels qui s’étendra sur des années. La clarification réglementaire n’a jamais signifié un « bull market » du jour au lendemain enrichissant ; elle signifie plutôt que les opportunités d’arbitrage on-chain qui survivent uniquement grâce aux écarts d’information et au vide réglementaire seront rapidement effacées.
Selon vous, ces 6 voix clés des démocrates pourront-elles être obtenues et le texte sera-t-il autorisé avant la fermeture de la fenêtre ?
Ou bien le scénario va-t-il continuer à se transformer en jeu de retard ?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
Sortir le soir pour boire de la bière 🍺, se reposer toute une journée ~
Sortir le soir pour boire de la bière 🍺, se reposer toute une journée ~
257
·
--
Couchez-vous tôt ce soir, tout le monde. Attendez que les choses se clarifient, puis on verra demain.
$BTC $ETH
Couchez-vous tôt ce soir, tout le monde. Attendez que les choses se clarifient, puis on verra demain.
$BTC $ETH
$BTC $ETH
558
·
--
Vérifié
L’IPC américain de 8h30 ce soir, le mois d’août, est le dernier levier avant la réunion de la Fed de la semaine prochaine.
Ce qui est intéressant, c’est que Wall Street a cette fois affiché un synchronisme rare. Les prévisions centrales de l’IPC sur 17 grandes banques d’investissement se sont toutes resserrées dans une fourchette étroite de 0,16% à 0,24%, arrondi à l’unité près, toutes à 0,2%. Cette forte一致 signifie que les institutions estiment généralement que la tendance de l’inflation sous-jacente est difficile à infléchir à court terme.
Mais la véritable variable pour le marché ne se trouve jamais dans le consensus lui-même, elle se cache dans la hausse anormale du PPI d’hier.
Le relevé du PPI d’hier a directement tiré vers le haut ces sous-postes qui pèsent fortement dans le PCE. La réaction des traders a été extrêmement tranchée : la probabilité d’une hausse des taux de 25 points de base est passée instantanément de 62% à plus de 70%. Ainsi, même si ce soir l’IPC n’atterrit que sur la ligne de prévision de 0,2%, les attentes concernant le PCE sous-jacent ont déjà été rehaussées en amont.
Pour ceux qui réallouent vraiment en chaîne ou sur le marché secondaire avec de l’argent « réel », les chiffres de ce soir ne doivent pas être interprétés comme un seul IPC global : il faut les décomposer en deux dimensions afin d’ajuster la réaction de trading.
La situation au Moyen-Orient pousse le pétrole au-delà de 100 dollars : cette flambée se répercutera sans retenue sur l’IPC global. En revanche, l’IPC sous-jacent, lui, exclut le prix du pétrole et les produits alimentaires. L’écart ainsi créé détermine la logique d’interprétation des flux : si la hausse provient du pétrole, la Fed aura très probablement tendance à la considérer comme un choc temporaire côté offre ; mais si l’IPC sous-jacent, même au-delà de l’attente, dépasse 0,25%, la nature change : cela signale que la rigidité côté demande n’a pas disparu, ce qui mènera directement la Fed dans une impasse à continuer de verrouiller des taux élevés, voire à adopter un cycle de hausses plus agressives.
À l’heure actuelle, la tarification du marché a été compressée à l’extrême. Si ce soir l’IPC sous-jacent tombe à 0,2%, ce ne sera que la validation de l’humeur plutôt hawkish alimentée par le PPI de la nuit passée ; si l’écart dépasse 0,25%, les rendements des bons du Trésor augmenteront instantanément, et la pression sur la liquidité des actifs à risque va s’abattre directement ; seul un IPC sous-jacent qui s’effondre à un niveau inférieur à 0,15% pourrait, à ce stade, inverser la trajectoire des attentes de hausses de taux qui semble déjà avoir été « fixée » par le marché.
Tout le monde surveille la même donnée, mais la direction réelle du marché n’a jamais été déterminée par la donnée elle-même : elle vient toujours de l’écart entre la donnée et les attentes, déjà rehaussées par le PPI.
#cpi数据来袭能否触发9月加息
L’IPC américain de 8h30 ce soir, le mois d’août, est le dernier levier avant la réunion de la Fed de la semaine prochaine.
Ce qui est intéressant, c’est que Wall Street a cette fois affiché un synchronisme rare. Les prévisions centrales de l’IPC sur 17 grandes banques d’investissement se sont toutes resserrées dans une fourchette étroite de 0,16% à 0,24%, arrondi à l’unité près, toutes à 0,2%. Cette forte一致 signifie que les institutions estiment généralement que la tendance de l’inflation sous-jacente est difficile à infléchir à court terme.
Mais la véritable variable pour le marché ne se trouve jamais dans le consensus lui-même, elle se cache dans la hausse anormale du PPI d’hier.
Le relevé du PPI d’hier a directement tiré vers le haut ces sous-postes qui pèsent fortement dans le PCE. La réaction des traders a été extrêmement tranchée : la probabilité d’une hausse des taux de 25 points de base est passée instantanément de 62% à plus de 70%. Ainsi, même si ce soir l’IPC n’atterrit que sur la ligne de prévision de 0,2%, les attentes concernant le PCE sous-jacent ont déjà été rehaussées en amont.
Pour ceux qui réallouent vraiment en chaîne ou sur le marché secondaire avec de l’argent « réel », les chiffres de ce soir ne doivent pas être interprétés comme un seul IPC global : il faut les décomposer en deux dimensions afin d’ajuster la réaction de trading.
La situation au Moyen-Orient pousse le pétrole au-delà de 100 dollars : cette flambée se répercutera sans retenue sur l’IPC global. En revanche, l’IPC sous-jacent, lui, exclut le prix du pétrole et les produits alimentaires. L’écart ainsi créé détermine la logique d’interprétation des flux : si la hausse provient du pétrole, la Fed aura très probablement tendance à la considérer comme un choc temporaire côté offre ; mais si l’IPC sous-jacent, même au-delà de l’attente, dépasse 0,25%, la nature change : cela signale que la rigidité côté demande n’a pas disparu, ce qui mènera directement la Fed dans une impasse à continuer de verrouiller des taux élevés, voire à adopter un cycle de hausses plus agressives.
À l’heure actuelle, la tarification du marché a été compressée à l’extrême. Si ce soir l’IPC sous-jacent tombe à 0,2%, ce ne sera que la validation de l’humeur plutôt hawkish alimentée par le PPI de la nuit passée ; si l’écart dépasse 0,25%, les rendements des bons du Trésor augmenteront instantanément, et la pression sur la liquidité des actifs à risque va s’abattre directement ; seul un IPC sous-jacent qui s’effondre à un niveau inférieur à 0,15% pourrait, à ce stade, inverser la trajectoire des attentes de hausses de taux qui semble déjà avoir été « fixée » par le marché.
Tout le monde surveille la même donnée, mais la direction réelle du marché n’a jamais été déterminée par la donnée elle-même : elle vient toujours de l’écart entre la donnée et les attentes, déjà rehaussées par le PPI.
#cpi数据来袭能否触发9月加息
Ce qui est intéressant, c’est que Wall Street a cette fois affiché un synchronisme rare. Les prévisions centrales de l’IPC sur 17 grandes banques d’investissement se sont toutes resserrées dans une fourchette étroite de 0,16% à 0,24%, arrondi à l’unité près, toutes à 0,2%. Cette forte一致 signifie que les institutions estiment généralement que la tendance de l’inflation sous-jacente est difficile à infléchir à court terme.
Mais la véritable variable pour le marché ne se trouve jamais dans le consensus lui-même, elle se cache dans la hausse anormale du PPI d’hier.
Le relevé du PPI d’hier a directement tiré vers le haut ces sous-postes qui pèsent fortement dans le PCE. La réaction des traders a été extrêmement tranchée : la probabilité d’une hausse des taux de 25 points de base est passée instantanément de 62% à plus de 70%. Ainsi, même si ce soir l’IPC n’atterrit que sur la ligne de prévision de 0,2%, les attentes concernant le PCE sous-jacent ont déjà été rehaussées en amont.
Pour ceux qui réallouent vraiment en chaîne ou sur le marché secondaire avec de l’argent « réel », les chiffres de ce soir ne doivent pas être interprétés comme un seul IPC global : il faut les décomposer en deux dimensions afin d’ajuster la réaction de trading.
La situation au Moyen-Orient pousse le pétrole au-delà de 100 dollars : cette flambée se répercutera sans retenue sur l’IPC global. En revanche, l’IPC sous-jacent, lui, exclut le prix du pétrole et les produits alimentaires. L’écart ainsi créé détermine la logique d’interprétation des flux : si la hausse provient du pétrole, la Fed aura très probablement tendance à la considérer comme un choc temporaire côté offre ; mais si l’IPC sous-jacent, même au-delà de l’attente, dépasse 0,25%, la nature change : cela signale que la rigidité côté demande n’a pas disparu, ce qui mènera directement la Fed dans une impasse à continuer de verrouiller des taux élevés, voire à adopter un cycle de hausses plus agressives.
À l’heure actuelle, la tarification du marché a été compressée à l’extrême. Si ce soir l’IPC sous-jacent tombe à 0,2%, ce ne sera que la validation de l’humeur plutôt hawkish alimentée par le PPI de la nuit passée ; si l’écart dépasse 0,25%, les rendements des bons du Trésor augmenteront instantanément, et la pression sur la liquidité des actifs à risque va s’abattre directement ; seul un IPC sous-jacent qui s’effondre à un niveau inférieur à 0,15% pourrait, à ce stade, inverser la trajectoire des attentes de hausses de taux qui semble déjà avoir été « fixée » par le marché.
Tout le monde surveille la même donnée, mais la direction réelle du marché n’a jamais été déterminée par la donnée elle-même : elle vient toujours de l’écart entre la donnée et les attentes, déjà rehaussées par le PPI.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC 50e moyenne mobile franchit la 200e : après environ un an d’intervalle, la chaîne et le marché secondaire recommencent à raconter le scénario haussier de « croisement doré imminent ».
Les analystes techniques adorent s’appuyer sur ce signal pour faire des graphiques, mais si vous voulez vraiment parier de l’argent réel sur des indicateurs, il vaut mieux d’abord liquider l’addition de l’histoire. Depuis 2012, sur les 12 croisements dorés, seules 3 fois ont réussi à maintenir une structure haussière un an plus tard.
Les moyennes mobiles elles-mêmes ne sont que des résultats statistiques extrêmement en retard : lorsque la courbe à 50 jours grimpe au-dessus de la moyenne à 200 jours, la première vague de hausse du début de mouvement est déjà terminée. Ce n’est jamais un signal pour foncer à l’entrée, mais plutôt une confirmation différée de l’élévation des prix sur les dizaines de jours précédents.
En séparant les données historiques : dans les trois mois qui suivent l’apparition d’un croisement doré, la hausse est en moyenne capable d’absorber environ 25%, à condition toutefois que le prix « mange » l’amas de positions restées bloquées (plafond de prises). À l’heure actuelle, la fourchette de 77 000 à 80 000 dollars est typiquement une zone de forte densité de changement de mains. Si les 80 000 dollars ne sont pas franchis avec du volume et qu’une confirmation de retour (pullback) n’est pas achevée, le prétendu croisement doré peut à tout moment se transformer en piège à liquidité haussier qui attire les acheteurs. Plus haut, de 83 000 à 84 000 dollars, il y a une accumulation importante de prises de profits et de positions “sorties” de l’époque précédente ; sans un très fort afflux d’achats au comptant, il sera difficile d’absorber tout cela d’un seul coup.
Le tirage macro est encore plus direct. Les données PPI d’août ont surpris à la hausse : les anticipations de rebond de l’inflation et de resserrement de la trajectoire des taux se sont de nouveau resserrées. Cette attente de resserrement de la liquidité macro efface directement la prime émotionnelle fournie par la technique. Quand les gros détenteurs on-chain et les institutions choisissent, sur des niveaux de résistance clés, de libérer de la liquidité vers les petits investisseurs « grâce au bon présage du croisement doré », regarder uniquement RSI et ADX fait facilement courir le risque d’être sorti du marché au moment d’une fausse cassure.
À l’heure actuelle, l’ADX dépasse 45, ce qui montre que la dynamique de tendance unidirectionnelle est réellement forte ; le RSI, proche de 55, laisse aussi assez de marge pour la hausse. Mais cela ne signifie pas qu’il faut acheter à l’aveugle. La logique de trading n’a jamais été de poursuivre une hausse uniquement parce que deux courbes se croisent : il faut savoir si la liquidité macro peut s’amplifier et couvrir la pression vendeuse au-dessus de 80 000 dollars. Le graphique donne l’émotion ; la répartition des capitaux et la chaîne de financement macro, elles, donnent le “pile ou face” (survie ou mort).
#比特币金叉确认
Bitcoin $BTC 50e moyenne mobile franchit la 200e : après environ un an d’intervalle, la chaîne et le marché secondaire recommencent à raconter le scénario haussier de « croisement doré imminent ».
Les analystes techniques adorent s’appuyer sur ce signal pour faire des graphiques, mais si vous voulez vraiment parier de l’argent réel sur des indicateurs, il vaut mieux d’abord liquider l’addition de l’histoire. Depuis 2012, sur les 12 croisements dorés, seules 3 fois ont réussi à maintenir une structure haussière un an plus tard.
Les moyennes mobiles elles-mêmes ne sont que des résultats statistiques extrêmement en retard : lorsque la courbe à 50 jours grimpe au-dessus de la moyenne à 200 jours, la première vague de hausse du début de mouvement est déjà terminée. Ce n’est jamais un signal pour foncer à l’entrée, mais plutôt une confirmation différée de l’élévation des prix sur les dizaines de jours précédents.
En séparant les données historiques : dans les trois mois qui suivent l’apparition d’un croisement doré, la hausse est en moyenne capable d’absorber environ 25%, à condition toutefois que le prix « mange » l’amas de positions restées bloquées (plafond de prises). À l’heure actuelle, la fourchette de 77 000 à 80 000 dollars est typiquement une zone de forte densité de changement de mains. Si les 80 000 dollars ne sont pas franchis avec du volume et qu’une confirmation de retour (pullback) n’est pas achevée, le prétendu croisement doré peut à tout moment se transformer en piège à liquidité haussier qui attire les acheteurs. Plus haut, de 83 000 à 84 000 dollars, il y a une accumulation importante de prises de profits et de positions “sorties” de l’époque précédente ; sans un très fort afflux d’achats au comptant, il sera difficile d’absorber tout cela d’un seul coup.
Le tirage macro est encore plus direct. Les données PPI d’août ont surpris à la hausse : les anticipations de rebond de l’inflation et de resserrement de la trajectoire des taux se sont de nouveau resserrées. Cette attente de resserrement de la liquidité macro efface directement la prime émotionnelle fournie par la technique. Quand les gros détenteurs on-chain et les institutions choisissent, sur des niveaux de résistance clés, de libérer de la liquidité vers les petits investisseurs « grâce au bon présage du croisement doré », regarder uniquement RSI et ADX fait facilement courir le risque d’être sorti du marché au moment d’une fausse cassure.
À l’heure actuelle, l’ADX dépasse 45, ce qui montre que la dynamique de tendance unidirectionnelle est réellement forte ; le RSI, proche de 55, laisse aussi assez de marge pour la hausse. Mais cela ne signifie pas qu’il faut acheter à l’aveugle. La logique de trading n’a jamais été de poursuivre une hausse uniquement parce que deux courbes se croisent : il faut savoir si la liquidité macro peut s’amplifier et couvrir la pression vendeuse au-dessus de 80 000 dollars. Le graphique donne l’émotion ; la répartition des capitaux et la chaîne de financement macro, elles, donnent le “pile ou face” (survie ou mort).
#比特币金叉确认
Les analystes techniques adorent s’appuyer sur ce signal pour faire des graphiques, mais si vous voulez vraiment parier de l’argent réel sur des indicateurs, il vaut mieux d’abord liquider l’addition de l’histoire. Depuis 2012, sur les 12 croisements dorés, seules 3 fois ont réussi à maintenir une structure haussière un an plus tard.
Les moyennes mobiles elles-mêmes ne sont que des résultats statistiques extrêmement en retard : lorsque la courbe à 50 jours grimpe au-dessus de la moyenne à 200 jours, la première vague de hausse du début de mouvement est déjà terminée. Ce n’est jamais un signal pour foncer à l’entrée, mais plutôt une confirmation différée de l’élévation des prix sur les dizaines de jours précédents.
En séparant les données historiques : dans les trois mois qui suivent l’apparition d’un croisement doré, la hausse est en moyenne capable d’absorber environ 25%, à condition toutefois que le prix « mange » l’amas de positions restées bloquées (plafond de prises). À l’heure actuelle, la fourchette de 77 000 à 80 000 dollars est typiquement une zone de forte densité de changement de mains. Si les 80 000 dollars ne sont pas franchis avec du volume et qu’une confirmation de retour (pullback) n’est pas achevée, le prétendu croisement doré peut à tout moment se transformer en piège à liquidité haussier qui attire les acheteurs. Plus haut, de 83 000 à 84 000 dollars, il y a une accumulation importante de prises de profits et de positions “sorties” de l’époque précédente ; sans un très fort afflux d’achats au comptant, il sera difficile d’absorber tout cela d’un seul coup.
Le tirage macro est encore plus direct. Les données PPI d’août ont surpris à la hausse : les anticipations de rebond de l’inflation et de resserrement de la trajectoire des taux se sont de nouveau resserrées. Cette attente de resserrement de la liquidité macro efface directement la prime émotionnelle fournie par la technique. Quand les gros détenteurs on-chain et les institutions choisissent, sur des niveaux de résistance clés, de libérer de la liquidité vers les petits investisseurs « grâce au bon présage du croisement doré », regarder uniquement RSI et ADX fait facilement courir le risque d’être sorti du marché au moment d’une fausse cassure.
À l’heure actuelle, l’ADX dépasse 45, ce qui montre que la dynamique de tendance unidirectionnelle est réellement forte ; le RSI, proche de 55, laisse aussi assez de marge pour la hausse. Mais cela ne signifie pas qu’il faut acheter à l’aveugle. La logique de trading n’a jamais été de poursuivre une hausse uniquement parce que deux courbes se croisent : il faut savoir si la liquidité macro peut s’amplifier et couvrir la pression vendeuse au-dessus de 80 000 dollars. Le graphique donne l’émotion ; la répartition des capitaux et la chaîne de financement macro, elles, donnent le “pile ou face” (survie ou mort).
#比特币金叉确认

2
1
2.5k
·
--
Vérifié
La forte chute des actions américaines hier soir : en surface, on dirait que l’on a été pénalisé par l’indice PPI d’août ; en réalité, c’est l’énergie et le marché obligataire qui ont été simultanément “saignés”.
En août, le PPI publié a atteint 5,4% en glissement annuel, un peu plus élevé que les 5,3% attendus, et l’inflation mensuelle a augmenté de 0,4%, conformément aux attentes. Mais si l’on exclut l’alimentation et l’énergie, le PPI “core” n’est que de +0,2% en séquentiel, et même inférieur aux 0,3% attendus.
Cela signifie que le rebond de l’inflation que tout le monde crie sur les réseaux n’est pas, dans le fond, une flambée généralisée dans l’ensemble du secteur : il est entièrement tiré à la hausse par un seul poste, l’énergie.
En août, les prix des biens ont augmenté de 1,1%, dont l’énergie a directement bondi de 4,2%. Le plus spectaculaire, c’est le diesel : il a grimpé de 24,1% sur un mois. Rien que ce poste contribue à plus d’un tiers de la hausse des prix des biens. De l’autre côté, les prix des services n’ont augmenté que de 0,1%.
Avec ce diesel qui tire le mouvement, les coûts du transport et de l’entreposage en milieu de chaîne se mettent à suivre : les prix du fret routier des camions montent de 2%, et la pression en amont commence à “percoler” vers l’aval le long de la chaîne logistique.
Mais attribuer la baisse d’hier soir uniquement au PPI serait une lecture trop superficielle.
Juste avant la publication des données, l’Arabie saoudite a informé l’OPEP que sa production de pétrole a chuté au plus bas depuis 1990. Le Brent est directement passé au-dessus de 105 dollars, et le WTI a franchi la barre des 100 dollars. La flambée du pétrole a aussitôt déclenché une forte remontée des rendements des bons du Trésor américains à long terme : le rendement des obligations à 30 ans est monté à 5,35%, un plus haut depuis la crise des subprimes ; le rendement à 10 ans s’approche également de la ligne d’alerte des 5%.
Quand les taux à long terme “tirent” autant, il n’est pas étonnant que les marchés d’actions et les actifs risqués ne puissent pas rester non affectés.
Les attentes de probabilité d’une hausse de taux de la Fed la semaine prochaine ont bondi en une nuit, passant de 61% à 74%.
Mais à mon avis, la Fed n’affronte pas une inflation due à une surchauffe de la demande. Elle fait face à des coûts “durs” issus du facteur géopolitique et de la baisse de production côté offre, côté énergie. Cette inflation par les coûts, en réprimant la demande via des hausses de taux, voit ses effets marginaux décroître : au contraire, cela accélère le risque de récession de l’économie réelle. Le CPI qui sera publié ce soir risque très probablement de reproduire le même scénario : le CPI global paraîtra mauvais parce qu’il est “enchaîné” au prix du pétrole, mais le CPI core continuera de se calmer lentement.
Si la Fed poursuit un cycle hawkish de hausses de taux uniquement parce que les données “headline” reflètent un choc côté offre, ce que le marché devra prendre en compte ne sera plus la pression inflationniste, mais un “choc de liquidité” imminent.$BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
La forte chute des actions américaines hier soir : en surface, on dirait que l’on a été pénalisé par l’indice PPI d’août ; en réalité, c’est l’énergie et le marché obligataire qui ont été simultanément “saignés”.
En août, le PPI publié a atteint 5,4% en glissement annuel, un peu plus élevé que les 5,3% attendus, et l’inflation mensuelle a augmenté de 0,4%, conformément aux attentes. Mais si l’on exclut l’alimentation et l’énergie, le PPI “core” n’est que de +0,2% en séquentiel, et même inférieur aux 0,3% attendus.
Cela signifie que le rebond de l’inflation que tout le monde crie sur les réseaux n’est pas, dans le fond, une flambée généralisée dans l’ensemble du secteur : il est entièrement tiré à la hausse par un seul poste, l’énergie.
En août, les prix des biens ont augmenté de 1,1%, dont l’énergie a directement bondi de 4,2%. Le plus spectaculaire, c’est le diesel : il a grimpé de 24,1% sur un mois. Rien que ce poste contribue à plus d’un tiers de la hausse des prix des biens. De l’autre côté, les prix des services n’ont augmenté que de 0,1%.
Avec ce diesel qui tire le mouvement, les coûts du transport et de l’entreposage en milieu de chaîne se mettent à suivre : les prix du fret routier des camions montent de 2%, et la pression en amont commence à “percoler” vers l’aval le long de la chaîne logistique.
Mais attribuer la baisse d’hier soir uniquement au PPI serait une lecture trop superficielle.
Juste avant la publication des données, l’Arabie saoudite a informé l’OPEP que sa production de pétrole a chuté au plus bas depuis 1990. Le Brent est directement passé au-dessus de 105 dollars, et le WTI a franchi la barre des 100 dollars. La flambée du pétrole a aussitôt déclenché une forte remontée des rendements des bons du Trésor américains à long terme : le rendement des obligations à 30 ans est monté à 5,35%, un plus haut depuis la crise des subprimes ; le rendement à 10 ans s’approche également de la ligne d’alerte des 5%.
Quand les taux à long terme “tirent” autant, il n’est pas étonnant que les marchés d’actions et les actifs risqués ne puissent pas rester non affectés.
Les attentes de probabilité d’une hausse de taux de la Fed la semaine prochaine ont bondi en une nuit, passant de 61% à 74%.
Mais à mon avis, la Fed n’affronte pas une inflation due à une surchauffe de la demande. Elle fait face à des coûts “durs” issus du facteur géopolitique et de la baisse de production côté offre, côté énergie. Cette inflation par les coûts, en réprimant la demande via des hausses de taux, voit ses effets marginaux décroître : au contraire, cela accélère le risque de récession de l’économie réelle. Le CPI qui sera publié ce soir risque très probablement de reproduire le même scénario : le CPI global paraîtra mauvais parce qu’il est “enchaîné” au prix du pétrole, mais le CPI core continuera de se calmer lentement.
Si la Fed poursuit un cycle hawkish de hausses de taux uniquement parce que les données “headline” reflètent un choc côté offre, ce que le marché devra prendre en compte ne sera plus la pression inflationniste, mais un “choc de liquidité” imminent.$BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
En août, le PPI publié a atteint 5,4% en glissement annuel, un peu plus élevé que les 5,3% attendus, et l’inflation mensuelle a augmenté de 0,4%, conformément aux attentes. Mais si l’on exclut l’alimentation et l’énergie, le PPI “core” n’est que de +0,2% en séquentiel, et même inférieur aux 0,3% attendus.
Cela signifie que le rebond de l’inflation que tout le monde crie sur les réseaux n’est pas, dans le fond, une flambée généralisée dans l’ensemble du secteur : il est entièrement tiré à la hausse par un seul poste, l’énergie.
En août, les prix des biens ont augmenté de 1,1%, dont l’énergie a directement bondi de 4,2%. Le plus spectaculaire, c’est le diesel : il a grimpé de 24,1% sur un mois. Rien que ce poste contribue à plus d’un tiers de la hausse des prix des biens. De l’autre côté, les prix des services n’ont augmenté que de 0,1%.
Avec ce diesel qui tire le mouvement, les coûts du transport et de l’entreposage en milieu de chaîne se mettent à suivre : les prix du fret routier des camions montent de 2%, et la pression en amont commence à “percoler” vers l’aval le long de la chaîne logistique.
Mais attribuer la baisse d’hier soir uniquement au PPI serait une lecture trop superficielle.
Juste avant la publication des données, l’Arabie saoudite a informé l’OPEP que sa production de pétrole a chuté au plus bas depuis 1990. Le Brent est directement passé au-dessus de 105 dollars, et le WTI a franchi la barre des 100 dollars. La flambée du pétrole a aussitôt déclenché une forte remontée des rendements des bons du Trésor américains à long terme : le rendement des obligations à 30 ans est monté à 5,35%, un plus haut depuis la crise des subprimes ; le rendement à 10 ans s’approche également de la ligne d’alerte des 5%.
Quand les taux à long terme “tirent” autant, il n’est pas étonnant que les marchés d’actions et les actifs risqués ne puissent pas rester non affectés.
Les attentes de probabilité d’une hausse de taux de la Fed la semaine prochaine ont bondi en une nuit, passant de 61% à 74%.
Mais à mon avis, la Fed n’affronte pas une inflation due à une surchauffe de la demande. Elle fait face à des coûts “durs” issus du facteur géopolitique et de la baisse de production côté offre, côté énergie. Cette inflation par les coûts, en réprimant la demande via des hausses de taux, voit ses effets marginaux décroître : au contraire, cela accélère le risque de récession de l’économie réelle. Le CPI qui sera publié ce soir risque très probablement de reproduire le même scénario : le CPI global paraîtra mauvais parce qu’il est “enchaîné” au prix du pétrole, mais le CPI core continuera de se calmer lentement.
Si la Fed poursuit un cycle hawkish de hausses de taux uniquement parce que les données “headline” reflètent un choc côté offre, ce que le marché devra prendre en compte ne sera plus la pression inflationniste, mais un “choc de liquidité” imminent.$BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万

475
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
146,898 vues
2,334 mentions
#btcbreaks80k $BTC
Bitcoin bondit au-delà de 80 000 $ — en hausse de 5,88% aujourd’hui
Le Bitcoin a bondi, s’échangeant à 80 846 $ après un démarrage à 76 355 $, atteignant un plus haut intraday de 81 238 $ — son meilleur niveau depuis le 4 septembre. C’est un net rallye de soulagement, qui récupère une partie des pertes d’une période difficile durant laquelle le BTC était descendu jusqu’à 75 000 $ il y a quelques jours.
Ce qui le propulse : la hausse des taux de la Fed s’est accompagnée d’un graphique en points indiquant que les taux pourraient tomber à seulement 4,1% d’ici fin 2027 — un signal que le cycle de resserrement touche probablement à sa fin. À cela s’ajoutent 159,5 M$ d’entrées nettes fraîches dans les ETF, ainsi qu’un yen plus faible, ce qui a stimulé l’appétit pour le risque dans l’ensemble.
Le mouvement a durement frappé les positions vendeuses : plus de 445 millions de dollars de liquidations sur l’ensemble du marché, dont 230 M$+ rien que sur les shorts en Bitcoin — un classique short squeeze qui amplifie la hausse.
Attention : les analystes soulignent que le mouvement a été rapide, et que le BTC a rejeté la zone 80 000–81 000 $ avant ce cycle. 76 000 $ reste le niveau clé si l’élan faiblit.
$BTC #Bitcoin
#BTCPriceAlert
Top Hatter 09
·3 mentions J’aime
·9.2k vues
BitcoinMarketCapTopsTesla
35 vues
16 mentions
SOLJumpsAbout10%
6,560 vues
194 mentions