
las newr
27 Publications
las newr
Signaler
Bloquer l’utilisateur
3 Suivis
2 Abonnés
8 J’aime
Publications
·
--
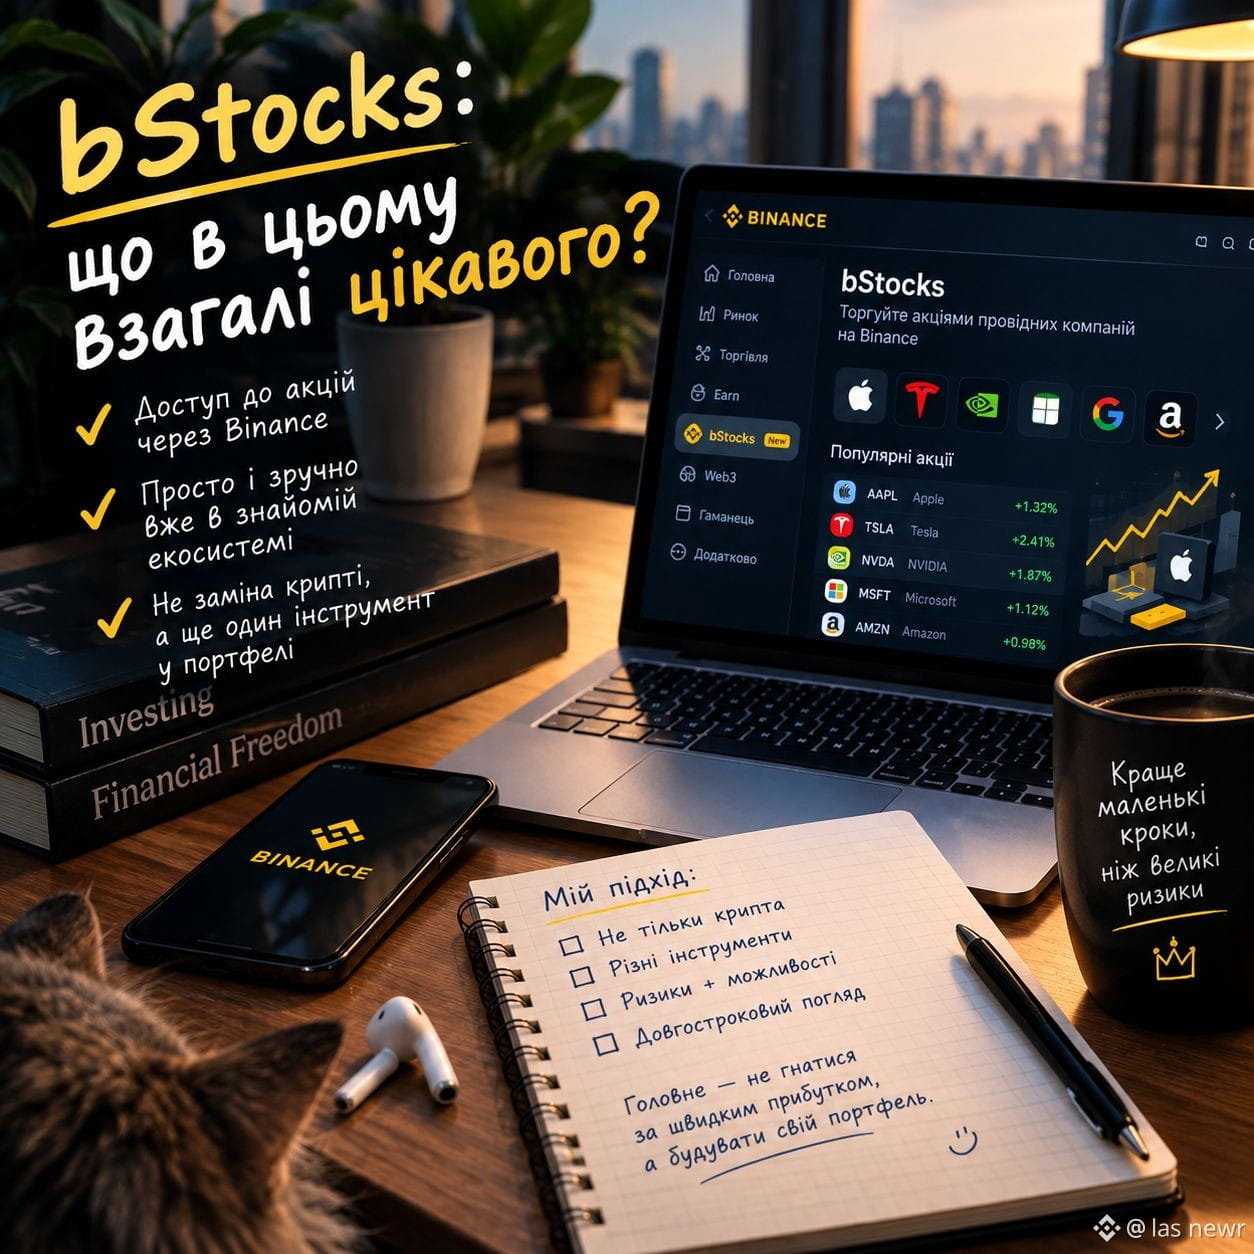
Auparavant, quand j’entendais parler d’investissements en actions, je m’imaginais un courtier séparé, un tas de documents et encore une autre application dans laquelle il faut se débrouiller 😅
Et ici, j’ai aimé l’approche même de bStocks : un accès aux actions traditionnelles via l’écosystème habituel de Binance.
Pour moi, le plus grand avantage, c’est la simplicité.
Si j’utilise déjà Binance pour la crypto, il est logique au moins de comprendre ce qu’on peut encore faire à l’intérieur de la plateforme.
Mais il y a un point important : je ne le verrais pas comme « les actions = un profit garanti ».
Tesla, NVIDIA, Apple et d’autres grandes entreprises peuvent aussi baisser. Et parfois, c’est vraiment désagréable 😄
Donc pour moi, bStocks n’est pas un remplacement de la crypto, mais un autre outil à utiliser avec d’autres.
#bStocks #Binance #акції #TradF #крипта
Auparavant, quand j’entendais parler d’investissements en actions, je m’imaginais un courtier séparé, un tas de documents et encore une autre application dans laquelle il faut se débrouiller 😅
Et ici, j’ai aimé l’approche même de bStocks : un accès aux actions traditionnelles via l’écosystème habituel de Binance.
Pour moi, le plus grand avantage, c’est la simplicité.
Si j’utilise déjà Binance pour la crypto, il est logique au moins de comprendre ce qu’on peut encore faire à l’intérieur de la plateforme.
Mais il y a un point important : je ne le verrais pas comme « les actions = un profit garanti ».
Tesla, NVIDIA, Apple et d’autres grandes entreprises peuvent aussi baisser. Et parfois, c’est vraiment désagréable 😄
Donc pour moi, bStocks n’est pas un remplacement de la crypto, mais un autre outil à utiliser avec d’autres.
#bStocks #Binance #акції #TradF #крипта
Et ici, j’ai aimé l’approche même de bStocks : un accès aux actions traditionnelles via l’écosystème habituel de Binance.
Pour moi, le plus grand avantage, c’est la simplicité.
Si j’utilise déjà Binance pour la crypto, il est logique au moins de comprendre ce qu’on peut encore faire à l’intérieur de la plateforme.
Mais il y a un point important : je ne le verrais pas comme « les actions = un profit garanti ».
Tesla, NVIDIA, Apple et d’autres grandes entreprises peuvent aussi baisser. Et parfois, c’est vraiment désagréable 😄
Donc pour moi, bStocks n’est pas un remplacement de la crypto, mais un autre outil à utiliser avec d’autres.
#bStocks #Binance #акції #TradF #крипта
82
·
--
#termmax @termmax
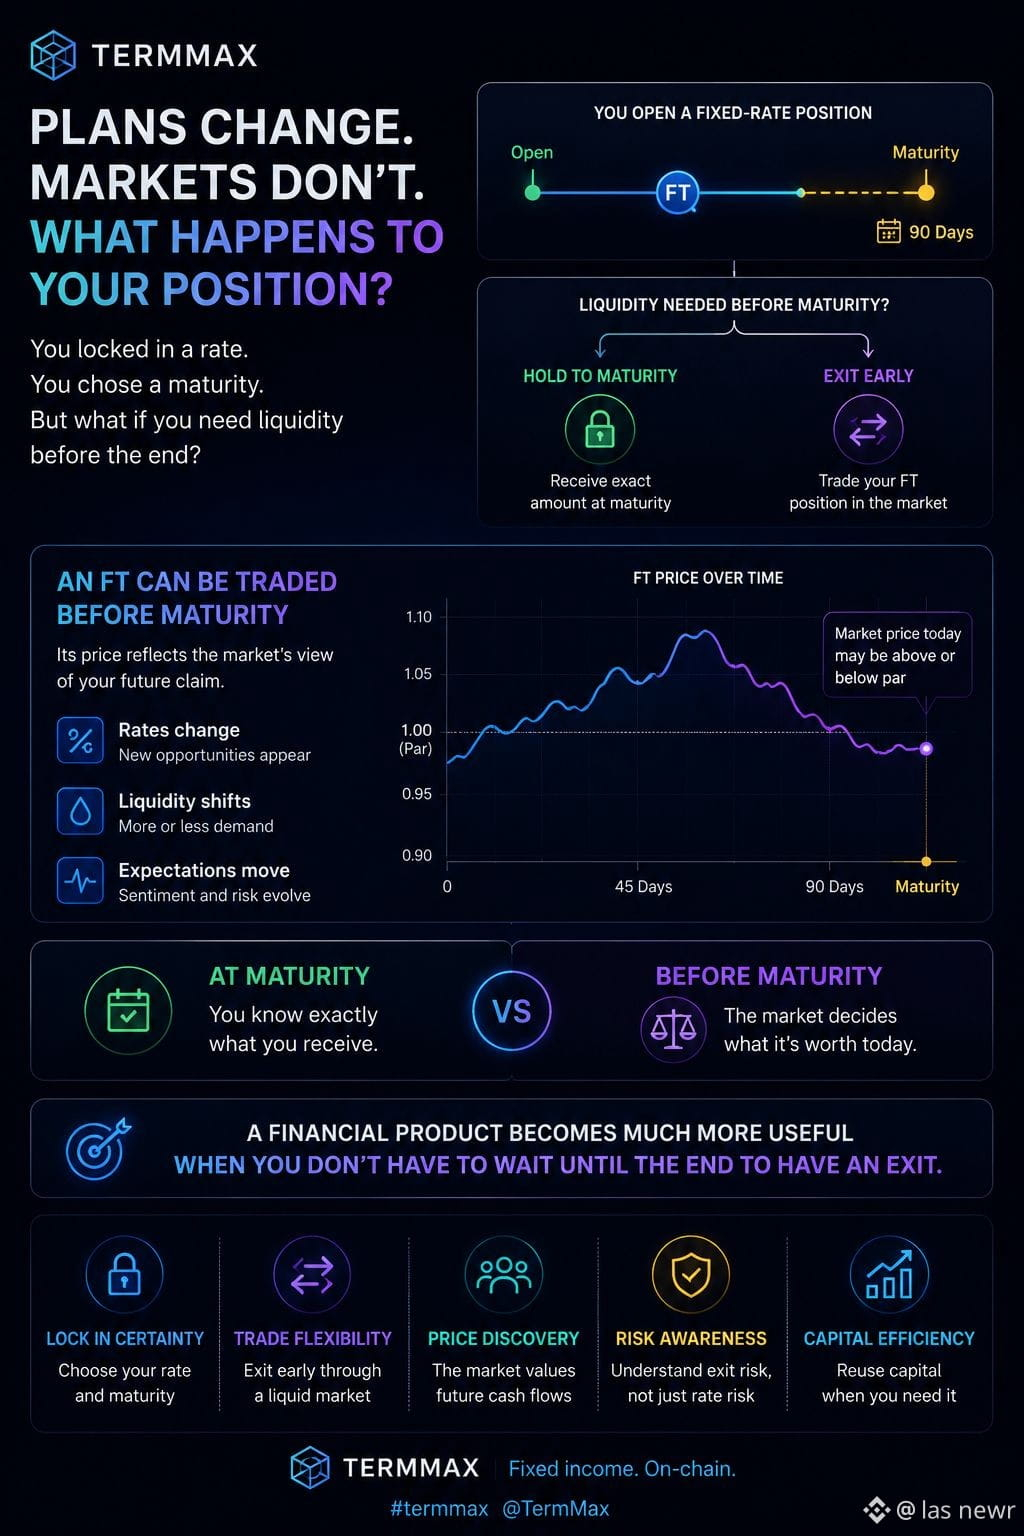
La partie de la DeFi à taux fixe que je trouve la plus difficile à ignorer, c’est ce qui se passe quand les plans changent.
Entrer dans une position est facile quand tout se passe comme prévu.
Vous choisissez un taux.
Vous choisissez une échéance.
Vous déployez du capital.
Mais les marchés ne se soucient presque jamais de votre plan initial.
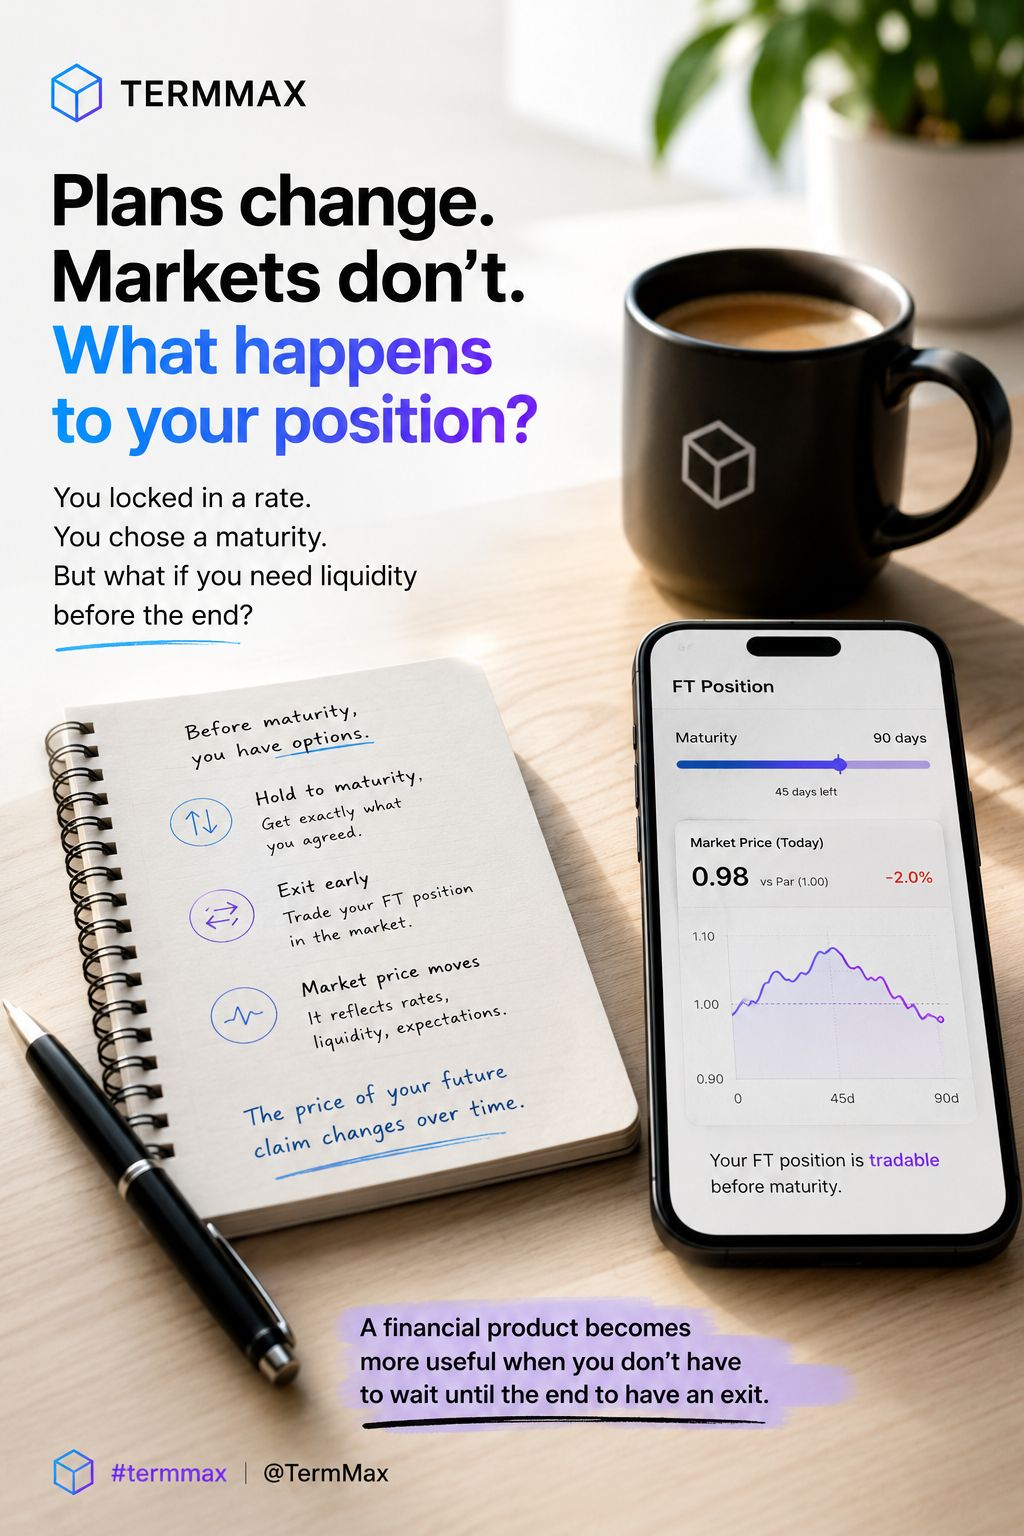
Et si, soudainement, vous avez besoin de liquidités trois semaines avant l’échéance ?
C’est là, selon moi, que commence le véritable test de TermMax.
Une position à terme fixe ne devrait pas seulement être attrayante si vous la détenez jusqu’à la fin.
Il doit exister un marché significatif pour la position elle-même.
Car une fois qu’un FT peut être négocié avant l’échéance, son prix commence à raconter une histoire.
Le marché ne cesse de demander :
Combien cette créance future vaut-elle aujourd’hui ?
Et ce prix peut évoluer.
Les taux peuvent changer.
La liquidité peut disparaître.
Les anticipations peuvent se déplacer.
Ainsi, le FT devient plus qu’un simple moyen de verrouiller un rendement.
Il devient quelque chose dont la valeur peut être découverte sur le marché avant son règlement final.
C’est une conception beaucoup plus intéressante, à mes yeux.
Elle introduit une seconde couche de risque qui n’est pas évidente à partir du titre du TAE/APR :
le risque de sortie.
Vous savez peut-être exactement ce que vous recevrez à l’échéance.
Mais savez-vous ce que quelqu’un sera prêt à payer pour votre position demain ?
C’est là que, selon moi, la DeFi à revenu fixe devient réellement passionnante.
La prochaine question ne consiste pas seulement à savoir si TermMax peut créer des produits à taux fixe.
Il s’agit de savoir s’il peut se former un marché secondaire sain autour d’eux.
Car un produit financier devient beaucoup plus utile quand vous n’avez pas à attendre la fin pour disposer d’une sortie.
#termmax @TermMax
La partie de la DeFi à taux fixe que je trouve la plus difficile à ignorer, c’est ce qui se passe quand les plans changent.
Entrer dans une position est facile quand tout se passe comme prévu.
Vous choisissez un taux.
Vous choisissez une échéance.
Vous déployez du capital.
Mais les marchés ne se soucient presque jamais de votre plan initial.
Et si, soudainement, vous avez besoin de liquidités trois semaines avant l’échéance ?
C’est là, selon moi, que commence le véritable test de TermMax.
Une position à terme fixe ne devrait pas seulement être attrayante si vous la détenez jusqu’à la fin.
Il doit exister un marché significatif pour la position elle-même.
Car une fois qu’un FT peut être négocié avant l’échéance, son prix commence à raconter une histoire.
Le marché ne cesse de demander :
Combien cette créance future vaut-elle aujourd’hui ?
Et ce prix peut évoluer.
Les taux peuvent changer.
La liquidité peut disparaître.
Les anticipations peuvent se déplacer.
Ainsi, le FT devient plus qu’un simple moyen de verrouiller un rendement.
Il devient quelque chose dont la valeur peut être découverte sur le marché avant son règlement final.
C’est une conception beaucoup plus intéressante, à mes yeux.
Elle introduit une seconde couche de risque qui n’est pas évidente à partir du titre du TAE/APR :
le risque de sortie.
Vous savez peut-être exactement ce que vous recevrez à l’échéance.
Mais savez-vous ce que quelqu’un sera prêt à payer pour votre position demain ?
C’est là que, selon moi, la DeFi à revenu fixe devient réellement passionnante.
La prochaine question ne consiste pas seulement à savoir si TermMax peut créer des produits à taux fixe.
Il s’agit de savoir s’il peut se former un marché secondaire sain autour d’eux.
Car un produit financier devient beaucoup plus utile quand vous n’avez pas à attendre la fin pour disposer d’une sortie.
La partie de la DeFi à taux fixe que je trouve la plus difficile à ignorer, c’est ce qui se passe quand les plans changent.
Entrer dans une position est facile quand tout se passe comme prévu.
Vous choisissez un taux.
Vous choisissez une échéance.
Vous déployez du capital.
Mais les marchés ne se soucient presque jamais de votre plan initial.
Et si, soudainement, vous avez besoin de liquidités trois semaines avant l’échéance ?
C’est là, selon moi, que commence le véritable test de TermMax.
Une position à terme fixe ne devrait pas seulement être attrayante si vous la détenez jusqu’à la fin.
Il doit exister un marché significatif pour la position elle-même.
Car une fois qu’un FT peut être négocié avant l’échéance, son prix commence à raconter une histoire.
Le marché ne cesse de demander :
Combien cette créance future vaut-elle aujourd’hui ?
Et ce prix peut évoluer.
Les taux peuvent changer.
La liquidité peut disparaître.
Les anticipations peuvent se déplacer.
Ainsi, le FT devient plus qu’un simple moyen de verrouiller un rendement.
Il devient quelque chose dont la valeur peut être découverte sur le marché avant son règlement final.
C’est une conception beaucoup plus intéressante, à mes yeux.
Elle introduit une seconde couche de risque qui n’est pas évidente à partir du titre du TAE/APR :
le risque de sortie.
Vous savez peut-être exactement ce que vous recevrez à l’échéance.
Mais savez-vous ce que quelqu’un sera prêt à payer pour votre position demain ?
C’est là que, selon moi, la DeFi à revenu fixe devient réellement passionnante.
La prochaine question ne consiste pas seulement à savoir si TermMax peut créer des produits à taux fixe.
Il s’agit de savoir s’il peut se former un marché secondaire sain autour d’eux.
Car un produit financier devient beaucoup plus utile quand vous n’avez pas à attendre la fin pour disposer d’une sortie.
92
·
--
Voir la traduction
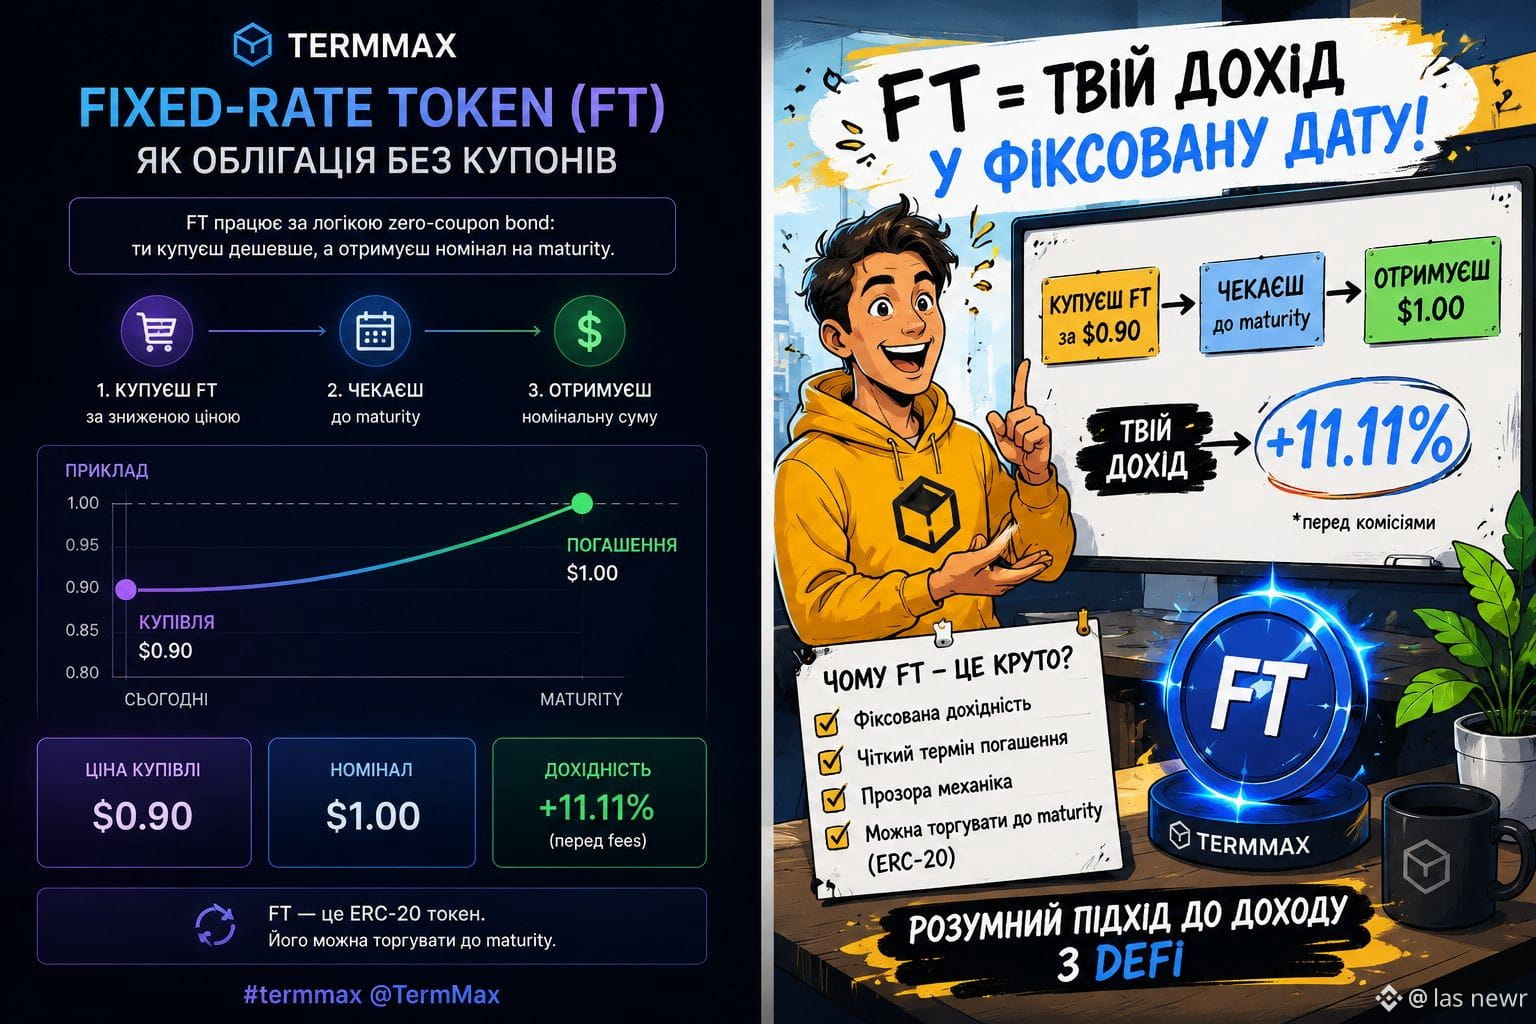
#termmax @termmax Я довго дивився на TermMax і зрозумів одну цікаву річ.
Його Fixed-rate Token (FT) можна сприймати майже як облігацію без купонних виплат.
Механіка проста:
Ти купуєш FT дешевше за його майбутню номінальну вартість.
Потім чекаєш maturity.
І в момент погашення отримуєш повну номінальну суму.
Наприклад:
FT коштує $0.90 сьогодні.
На maturity він погашається за $1.
Різниця між ціною покупки та номіналом — твій дохід.
І тут мені подобається сама ідея.
У DeFi ми звикли думати:
«Скільки APY я можу отримати?»
А TermMax дозволяє дивитися інакше:
«Скільки я заплачу сьогодні і скільки отримаю в конкретну дату?»
Це вже дуже схоже на логіку традиційних fixed-income інструментів, але реалізовану on-chain.
Причому FT — це ERC-20, тому його можна торгувати до maturity.
Тобто ти не обов'язково маєш просто купити й забути про нього до дати погашення.
На мій погляд, саме такі примітиви й можуть поступово зробити DeFi більш схожим на повноцінний фінансовий ринок.
Не черговий «вищий APY».
А новий спосіб структурувати дохід.
#termmax @TermMax Я довго дивився на TermMax і зрозумів одну цікаву річ.
Його Fixed-rate Token (FT) можна сприймати майже як облігацію без купонних виплат.
Механіка проста:
Ти купуєш FT дешевше за його майбутню номінальну вартість.
Потім чекаєш maturity.
І в момент погашення отримуєш повну номінальну суму.
Наприклад:
FT коштує $0.90 сьогодні.
На maturity він погашається за $1.
Різниця між ціною покупки та номіналом — твій дохід.
І тут мені подобається сама ідея.
У DeFi ми звикли думати:
«Скільки APY я можу отримати?»
А TermMax дозволяє дивитися інакше:
«Скільки я заплачу сьогодні і скільки отримаю в конкретну дату?»
Це вже дуже схоже на логіку традиційних fixed-income інструментів, але реалізовану on-chain.
Причому FT — це ERC-20, тому його можна торгувати до maturity.
Тобто ти не обов'язково маєш просто купити й забути про нього до дати погашення.
На мій погляд, саме такі примітиви й можуть поступово зробити DeFi більш схожим на повноцінний фінансовий ринок.
Не черговий «вищий APY».
А новий спосіб структурувати дохід.
Його Fixed-rate Token (FT) можна сприймати майже як облігацію без купонних виплат.
Механіка проста:
Ти купуєш FT дешевше за його майбутню номінальну вартість.
Потім чекаєш maturity.
І в момент погашення отримуєш повну номінальну суму.
Наприклад:
FT коштує $0.90 сьогодні.
На maturity він погашається за $1.
Різниця між ціною покупки та номіналом — твій дохід.
І тут мені подобається сама ідея.
У DeFi ми звикли думати:
«Скільки APY я можу отримати?»
А TermMax дозволяє дивитися інакше:
«Скільки я заплачу сьогодні і скільки отримаю в конкретну дату?»
Це вже дуже схоже на логіку традиційних fixed-income інструментів, але реалізовану on-chain.
Причому FT — це ERC-20, тому його можна торгувати до maturity.
Тобто ти не обов'язково маєш просто купити й забути про нього до дати погашення.
На мій погляд, саме такі примітиви й можуть поступово зробити DeFi більш схожим на повноцінний фінансовий ринок.
Не черговий «вищий APY».
А новий спосіб структурувати дохід.
87
·
--
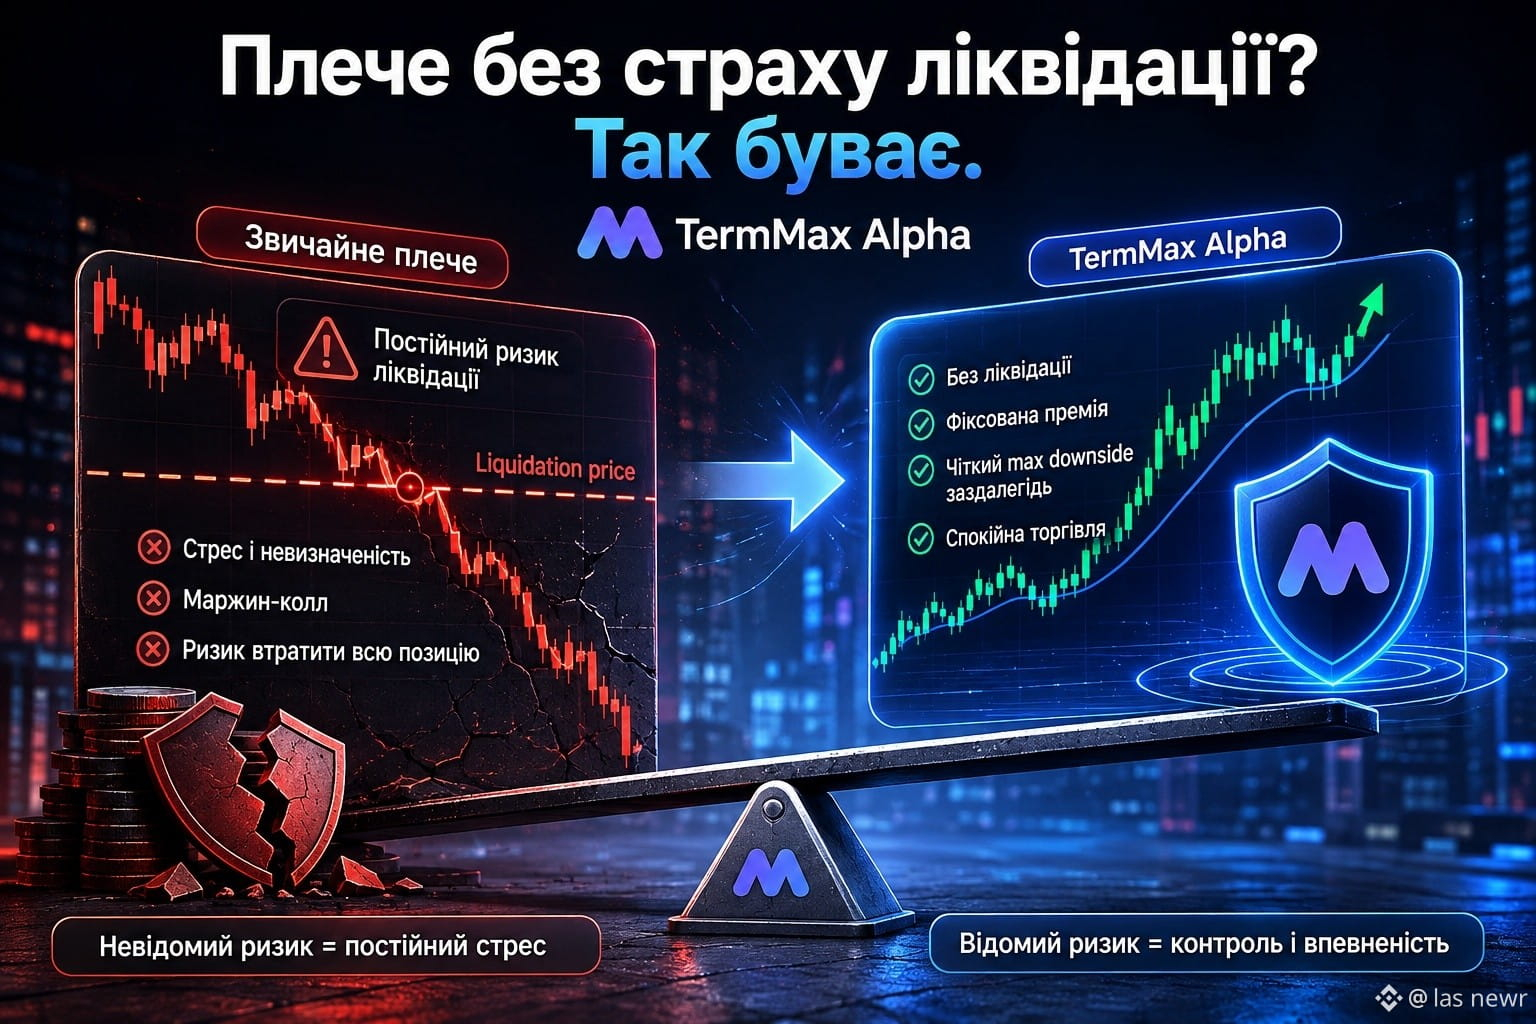
Il y a un chiffre que les traders avec effet de levier ne veulent vraiment pas voir.
Le prix de liquidation.
Tu peux prédire correctement le mouvement de l’ETH, mais un mouvement à la baisse contre ta position — et toute la transaction est clôturée.
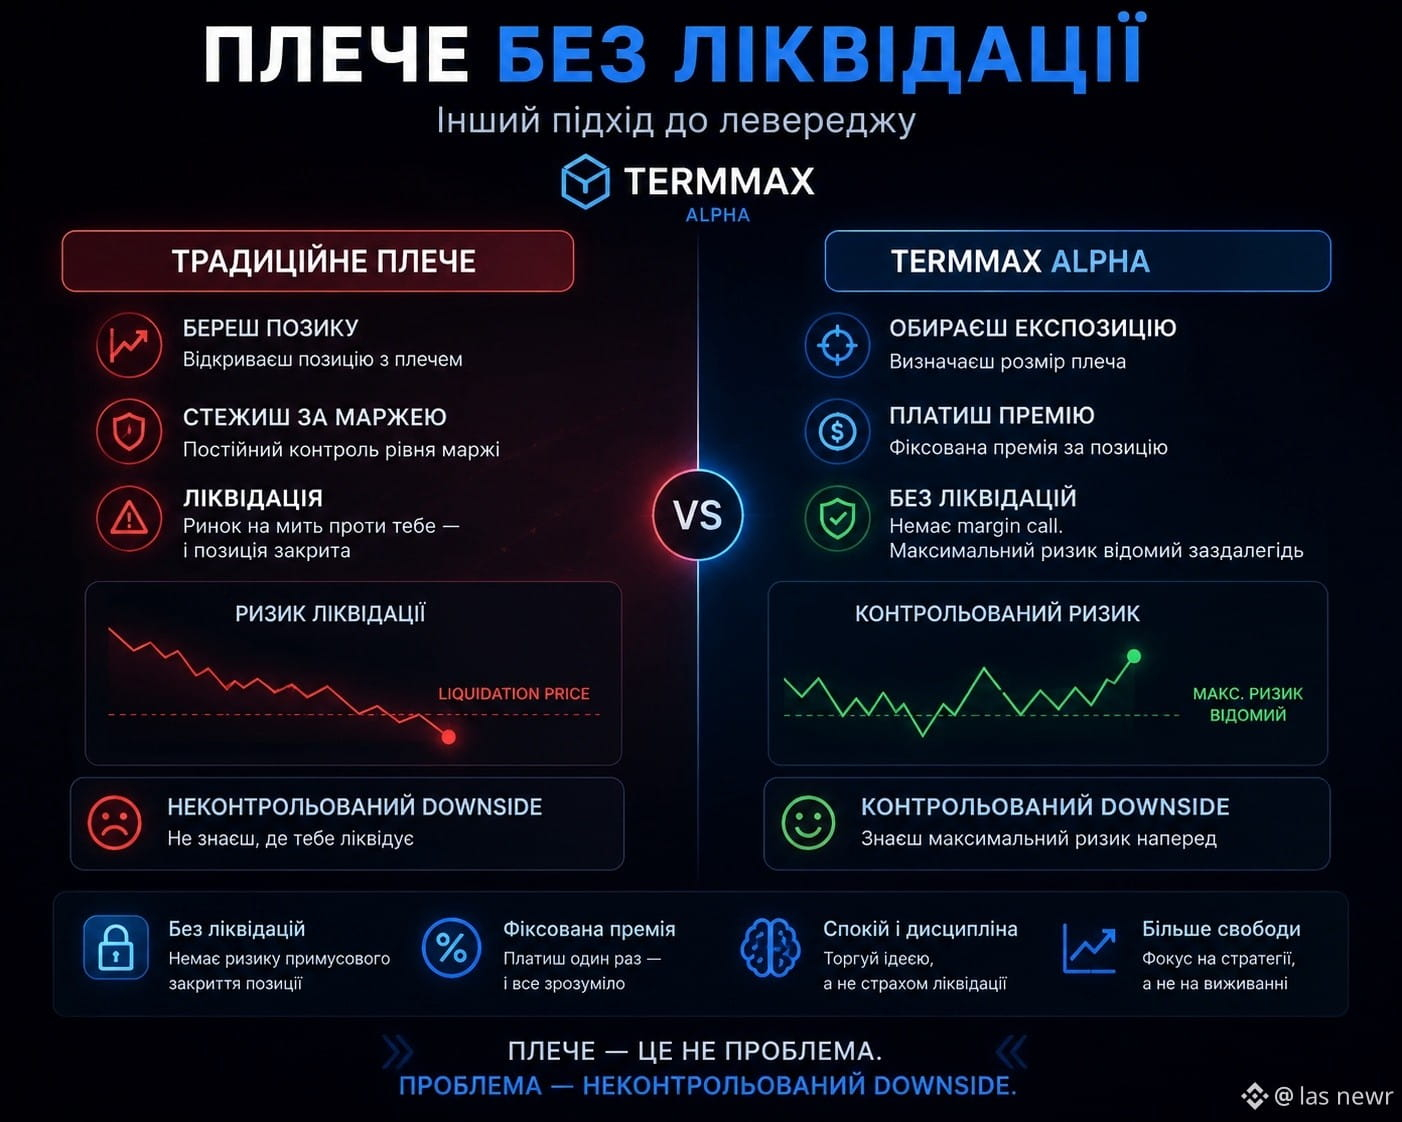
C’est précisément pour cela que je m’intéresse à l’approche TermMax Alpha.
Ici, l’idée est différente : au lieu de surveiller en permanence la marge et le risque de liquidation, tu payes à l’avance une prime pour l’effet de levier.
Autrement dit, la logique change :
Effet de levier classique : → tu ouvres une position
→ tu surveilles la marge
→ tu t’inquiètes du prix de liquidation
TermMax Alpha : → tu choisis l’exposition
→ tu paies une prime
→ tu connais à l’avance le downside maximal
Et cela change la question principale.
Pas :
« À quel prix me fait-on liquider ? »
Mais :
« Cette transaction vaut-elle la prime que je paie ? »
Pour un marché volatil, à mon avis, c’est une approche bien plus intéressante.
Le problème de l’effet de levier n’est pas toujours dans l’effet de levier lui-même.
Le problème, c’est le downside incontrôlé.
#termmax @termmax
{spot}(ETHUSDT)
Il y a un chiffre que les traders avec effet de levier ne veulent vraiment pas voir.
Le prix de liquidation.
Tu peux prédire correctement le mouvement de l’ETH, mais un mouvement à la baisse contre ta position — et toute la transaction est clôturée.
C’est précisément pour cela que je m’intéresse à l’approche TermMax Alpha.
Ici, l’idée est différente : au lieu de surveiller en permanence la marge et le risque de liquidation, tu payes à l’avance une prime pour l’effet de levier.
Autrement dit, la logique change :
Effet de levier classique : → tu ouvres une position
→ tu surveilles la marge
→ tu t’inquiètes du prix de liquidation
TermMax Alpha : → tu choisis l’exposition
→ tu paies une prime
→ tu connais à l’avance le downside maximal
Et cela change la question principale.
Pas :
« À quel prix me fait-on liquider ? »
Mais :
« Cette transaction vaut-elle la prime que je paie ? »
Pour un marché volatil, à mon avis, c’est une approche bien plus intéressante.
Le problème de l’effet de levier n’est pas toujours dans l’effet de levier lui-même.
Le problème, c’est le downside incontrôlé.
#termmax @TermMax
Le prix de liquidation.
Tu peux prédire correctement le mouvement de l’ETH, mais un mouvement à la baisse contre ta position — et toute la transaction est clôturée.
C’est précisément pour cela que je m’intéresse à l’approche TermMax Alpha.
Ici, l’idée est différente : au lieu de surveiller en permanence la marge et le risque de liquidation, tu payes à l’avance une prime pour l’effet de levier.
Autrement dit, la logique change :
Effet de levier classique : → tu ouvres une position
→ tu surveilles la marge
→ tu t’inquiètes du prix de liquidation
TermMax Alpha : → tu choisis l’exposition
→ tu paies une prime
→ tu connais à l’avance le downside maximal
Et cela change la question principale.
Pas :
« À quel prix me fait-on liquider ? »
Mais :
« Cette transaction vaut-elle la prime que je paie ? »
Pour un marché volatil, à mon avis, c’est une approche bien plus intéressante.
Le problème de l’effet de levier n’est pas toujours dans l’effet de levier lui-même.
Le problème, c’est le downside incontrôlé.
#termmax @TermMax
282
·
--
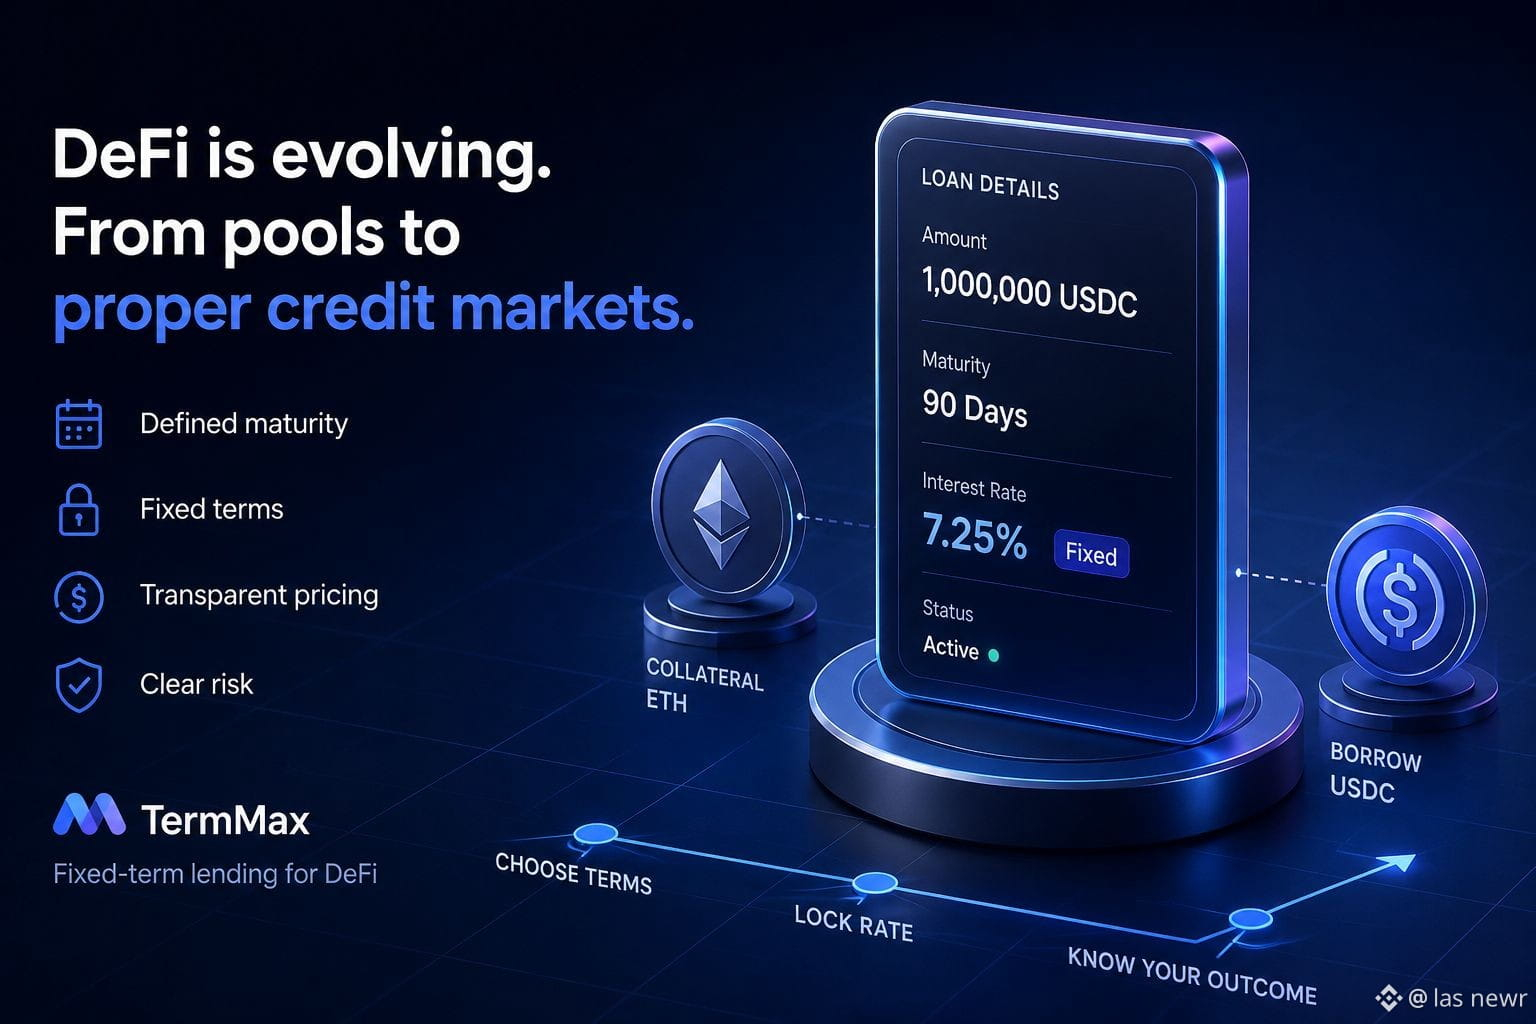
La plupart des prêts DeFi commencent par une hypothèse :
ton apport de garantie est la partie intéressante.
Je pense que la partie la plus intéressante, c’est en fait le prêt lui-même.
Un prêt a une taille. Une échéance. Un prix. Un profil de risque.
La finance traditionnelle a passé des décennies à construire des marchés autour de ces paramètres.
La DeFi expérimente encore.
C’est pourquoi TermMax a attiré mon attention.
Au lieu de traiter le prêt comme une position sans fin où le taux continue de changer, TermMax structure les prêts autour d’échéances précises et de conditions fixes.
Cela ouvre une façon différente de penser le crédit on-chain.
Vous pouvez comparer les coûts de financement.
Vous pouvez construire des stratégies autour d’une échéance connue.
Et les prêteurs peuvent choisir leur exposition selon une durée définie, plutôt que de simplement déposer dans un pool ouvert.
La question la plus intéressante n’est pas :
« La DeFi peut-elle prêter de l’argent ? »
On connaît déjà la réponse.
La question la plus importante est plutôt :
« La DeFi peut-elle construire un véritable marché du crédit ? »
TermMax fait partie des projets qui essaient d’y répondre.
Et franchement, je pense que cette partie de la DeFi mérite beaucoup plus d’attention.
#termmax @termmax
La plupart des prêts DeFi commencent par une hypothèse :
ton apport de garantie est la partie intéressante.
Je pense que la partie la plus intéressante, c’est en fait le prêt lui-même.
Un prêt a une taille. Une échéance. Un prix. Un profil de risque.
La finance traditionnelle a passé des décennies à construire des marchés autour de ces paramètres.
La DeFi expérimente encore.
C’est pourquoi TermMax a attiré mon attention.
Au lieu de traiter le prêt comme une position sans fin où le taux continue de changer, TermMax structure les prêts autour d’échéances précises et de conditions fixes.
Cela ouvre une façon différente de penser le crédit on-chain.
Vous pouvez comparer les coûts de financement.
Vous pouvez construire des stratégies autour d’une échéance connue.
Et les prêteurs peuvent choisir leur exposition selon une durée définie, plutôt que de simplement déposer dans un pool ouvert.
La question la plus intéressante n’est pas :
« La DeFi peut-elle prêter de l’argent ? »
On connaît déjà la réponse.
La question la plus importante est plutôt :
« La DeFi peut-elle construire un véritable marché du crédit ? »
TermMax fait partie des projets qui essaient d’y répondre.
Et franchement, je pense que cette partie de la DeFi mérite beaucoup plus d’attention.
#termmax @TermMax
ton apport de garantie est la partie intéressante.
Je pense que la partie la plus intéressante, c’est en fait le prêt lui-même.
Un prêt a une taille. Une échéance. Un prix. Un profil de risque.
La finance traditionnelle a passé des décennies à construire des marchés autour de ces paramètres.
La DeFi expérimente encore.
C’est pourquoi TermMax a attiré mon attention.
Au lieu de traiter le prêt comme une position sans fin où le taux continue de changer, TermMax structure les prêts autour d’échéances précises et de conditions fixes.
Cela ouvre une façon différente de penser le crédit on-chain.
Vous pouvez comparer les coûts de financement.
Vous pouvez construire des stratégies autour d’une échéance connue.
Et les prêteurs peuvent choisir leur exposition selon une durée définie, plutôt que de simplement déposer dans un pool ouvert.
La question la plus intéressante n’est pas :
« La DeFi peut-elle prêter de l’argent ? »
On connaît déjà la réponse.
La question la plus importante est plutôt :
« La DeFi peut-elle construire un véritable marché du crédit ? »
TermMax fait partie des projets qui essaient d’y répondre.
Et franchement, je pense que cette partie de la DeFi mérite beaucoup plus d’attention.
#termmax @TermMax
62
·
--
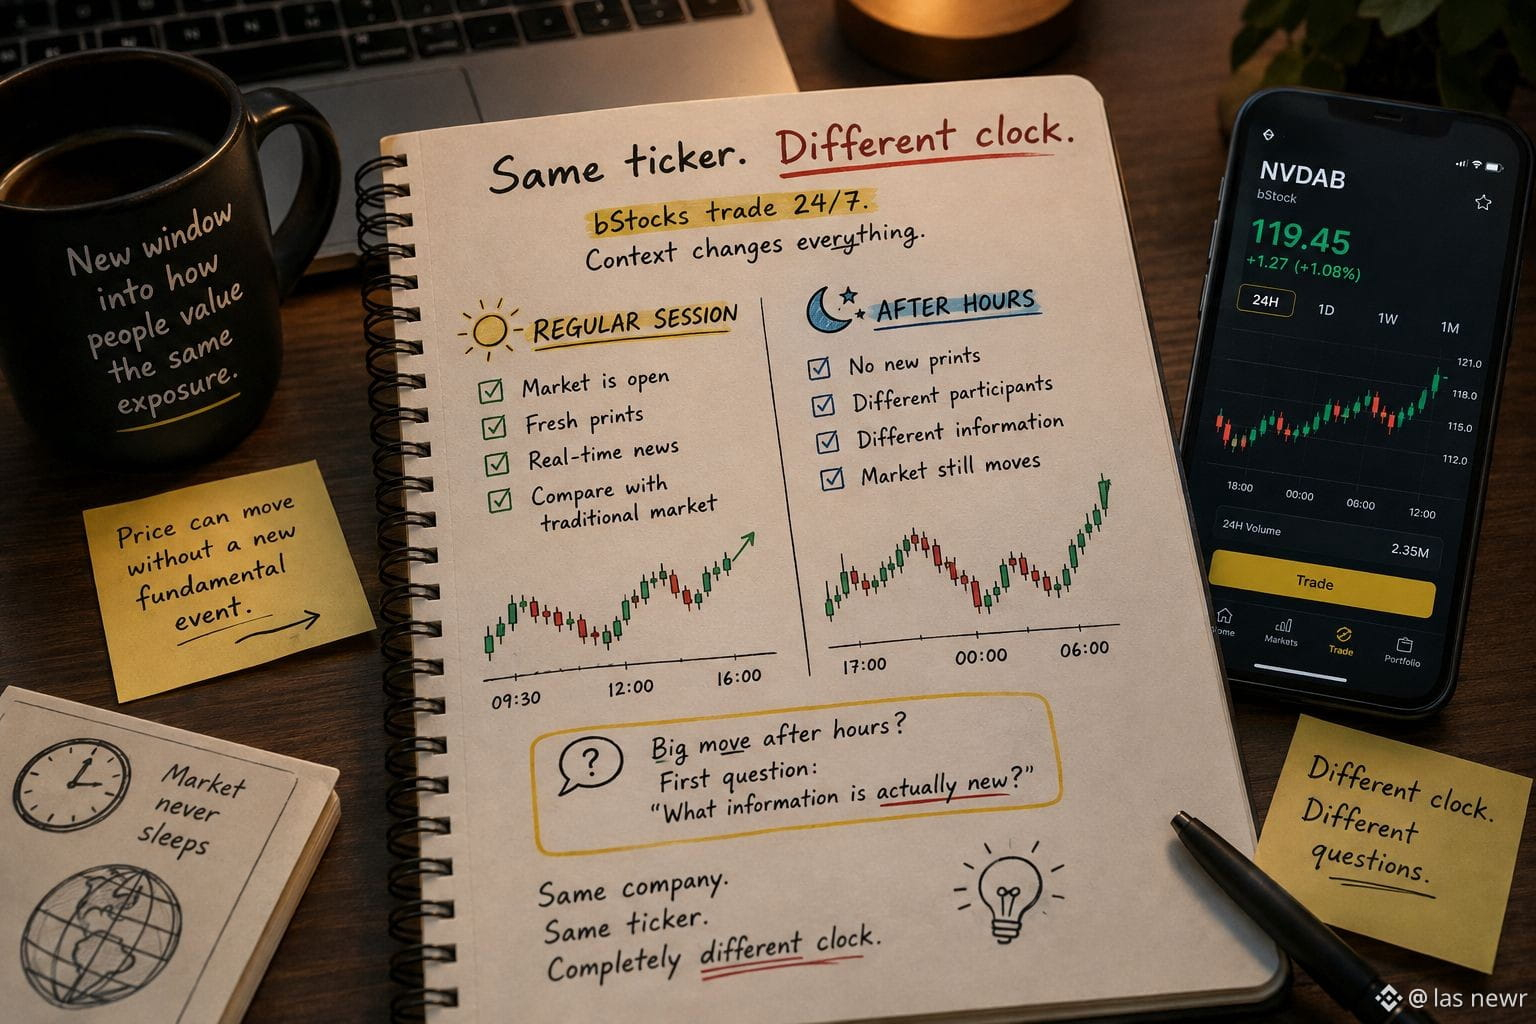
J’ai remarqué quelque chose d’amusant à propos des bStocks.
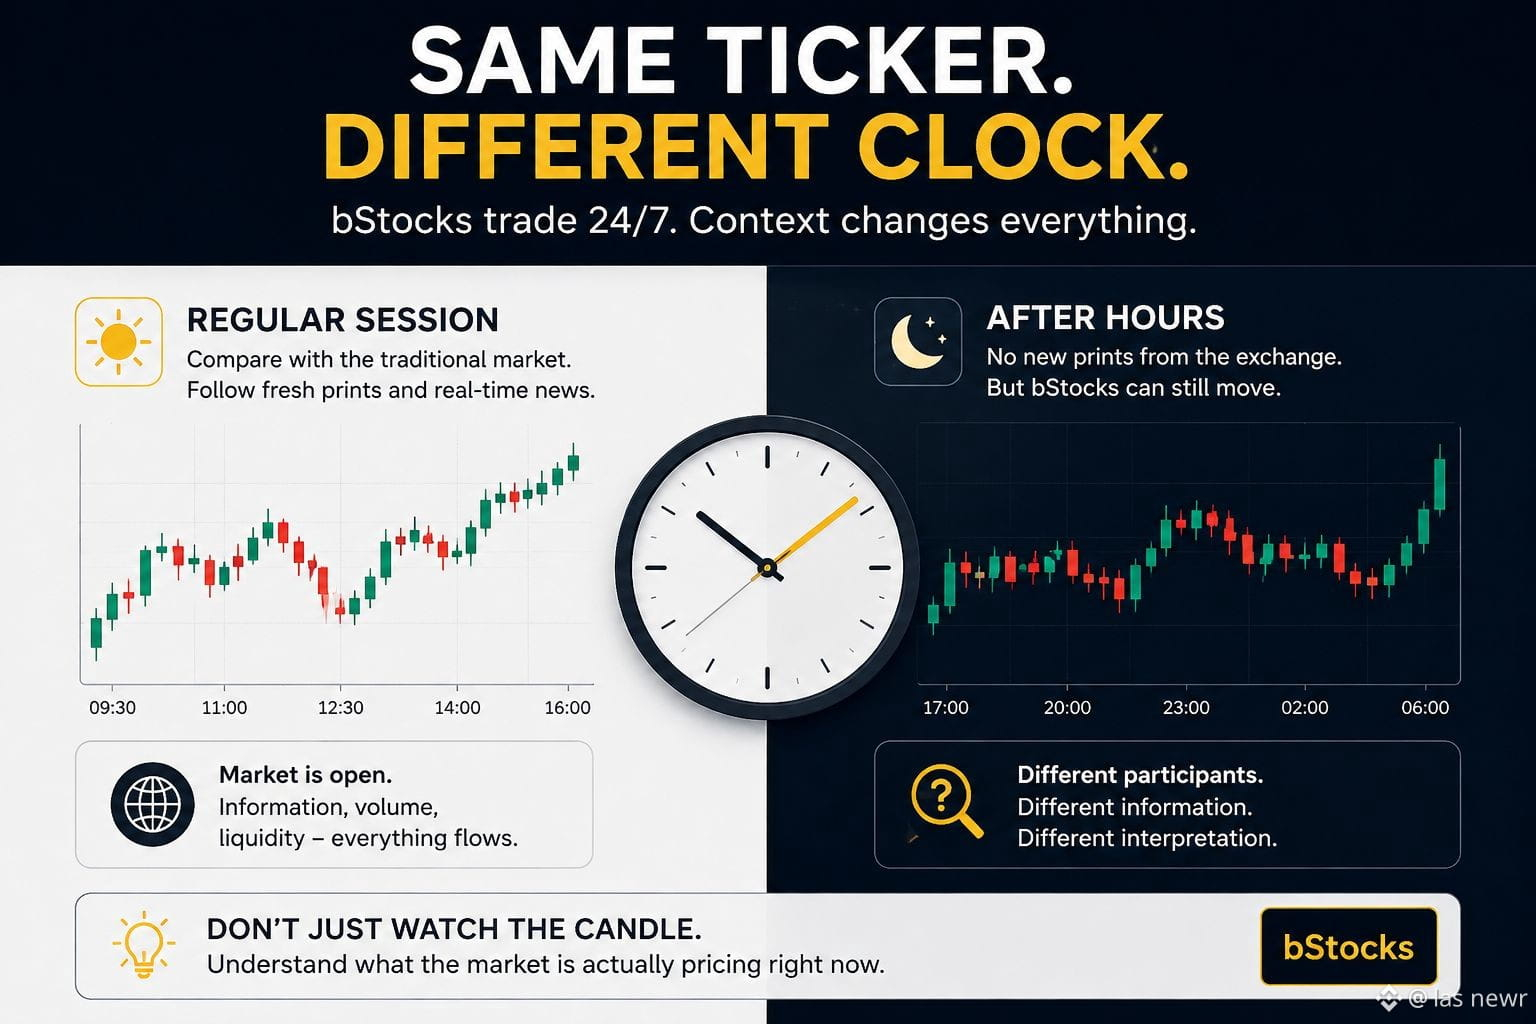
Le ticker peut rester exactement le même, mais la façon dont je regarde la position change complètement selon l’heure de la journée.
Pendant la séance boursière régulière, je compare naturellement le prix avec ce que je vois sur le marché traditionnel.
Plus tard, la question devient différente.
Il n’y a peut-être aucun nouveau « print » provenant de la bourse sous-jacente, mais le marché des bStocks continue quand même de bouger.
Alors, qu’est-ce que je regarde exactement ?
Pas forcément « l’action qui recommence à bouger ».
Parfois, je regarde un marché qui essaie d’intégrer les dernières informations disponibles avec un ensemble différent de participants.
Cela m’a amené à arrêter de traiter le graphique comme un graphique d’action normal.
Désormais, quand je vois un mouvement inhabituel en dehors des heures régulières, ma première réaction n’est pas :
« Il s’est passé quelque chose dans l’entreprise. »
C’est :
« Quelles informations sont réellement nouvelles ? »
Si la réponse est « rien », je deviens beaucoup plus prudent avant d’associer une histoire à la bougie.
Le prix peut bouger sans qu’il y ait un nouvel événement fondamental.
Et un graphique calme ne veut pas dire que le marché a cessé de réfléchir.
C’est probablement l’une des choses les plus étranges lorsqu’un actif traditionnel est représenté sur un marché qui ne dort pas.
Même entreprise.
Même ticker.
Horloge totalement différente.
Faites-vous attention à l’heure à laquelle vous voyez un gros mouvement de bStock ?$
$NVDAB
#bstockscis @BinanceCIS
{spot}(NVDABUSDT)
J’ai remarqué quelque chose d’amusant à propos des bStocks.
Le ticker peut rester exactement le même, mais la façon dont je regarde la position change complètement selon l’heure de la journée.
Pendant la séance boursière régulière, je compare naturellement le prix avec ce que je vois sur le marché traditionnel.
Plus tard, la question devient différente.
Il n’y a peut-être aucun nouveau « print » provenant de la bourse sous-jacente, mais le marché des bStocks continue quand même de bouger.
Alors, qu’est-ce que je regarde exactement ?
Pas forcément « l’action qui recommence à bouger ».
Parfois, je regarde un marché qui essaie d’intégrer les dernières informations disponibles avec un ensemble différent de participants.
Cela m’a amené à arrêter de traiter le graphique comme un graphique d’action normal.
Désormais, quand je vois un mouvement inhabituel en dehors des heures régulières, ma première réaction n’est pas :
« Il s’est passé quelque chose dans l’entreprise. »
C’est :
« Quelles informations sont réellement nouvelles ? »
Si la réponse est « rien », je deviens beaucoup plus prudent avant d’associer une histoire à la bougie.
Le prix peut bouger sans qu’il y ait un nouvel événement fondamental.
Et un graphique calme ne veut pas dire que le marché a cessé de réfléchir.
C’est probablement l’une des choses les plus étranges lorsqu’un actif traditionnel est représenté sur un marché qui ne dort pas.
Même entreprise.
Même ticker.
Horloge totalement différente.
Faites-vous attention à l’heure à laquelle vous voyez un gros mouvement de bStock ?$
$NVDAB
#bstockscis @BinanceCIS
Le ticker peut rester exactement le même, mais la façon dont je regarde la position change complètement selon l’heure de la journée.
Pendant la séance boursière régulière, je compare naturellement le prix avec ce que je vois sur le marché traditionnel.
Plus tard, la question devient différente.
Il n’y a peut-être aucun nouveau « print » provenant de la bourse sous-jacente, mais le marché des bStocks continue quand même de bouger.
Alors, qu’est-ce que je regarde exactement ?
Pas forcément « l’action qui recommence à bouger ».
Parfois, je regarde un marché qui essaie d’intégrer les dernières informations disponibles avec un ensemble différent de participants.
Cela m’a amené à arrêter de traiter le graphique comme un graphique d’action normal.
Désormais, quand je vois un mouvement inhabituel en dehors des heures régulières, ma première réaction n’est pas :
« Il s’est passé quelque chose dans l’entreprise. »
C’est :
« Quelles informations sont réellement nouvelles ? »
Si la réponse est « rien », je deviens beaucoup plus prudent avant d’associer une histoire à la bougie.
Le prix peut bouger sans qu’il y ait un nouvel événement fondamental.
Et un graphique calme ne veut pas dire que le marché a cessé de réfléchir.
C’est probablement l’une des choses les plus étranges lorsqu’un actif traditionnel est représenté sur un marché qui ne dort pas.
Même entreprise.
Même ticker.
Horloge totalement différente.
Faites-vous attention à l’heure à laquelle vous voyez un gros mouvement de bStock ?$
$NVDAB
#bstockscis @BinanceCIS
1
1
88
·
--
Chez DeFi, il y a un drôle de problème.
Nous avons appris à trouver de la rentabilité, mais nous ne savons pas encore toujours bien planifier le risque.
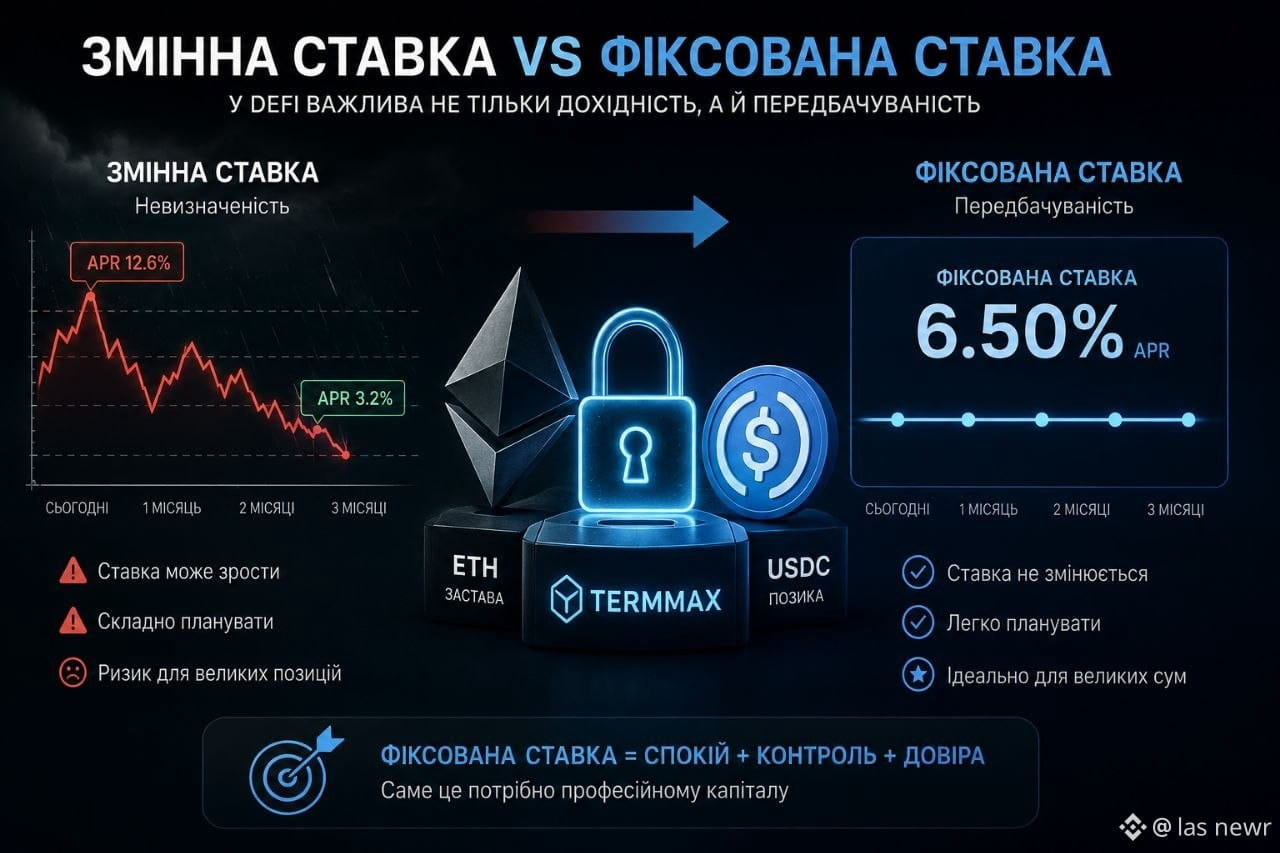
Par exemple, tu veux emprunter des USDC avec comme garantie l’ETH pour une durée de 3 mois.
Avec un taux variable, tout peut sembler bien aujourd’hui.
Mais qu’en sera-t-il dans un mois ?
Le taux peut changer en fonction de la demande de prêts et de la liquidité.
C’est précisément pour cela que je m’intéresse à l’approche TermMax.
Ici, le prêt a une échéance et un taux fixe.
Autrement dit, tu ne regardes pas seulement le chiffre de l’APY maintenant : tu peux comprendre à l’avance l’économie de toute la position.
Et c’est particulièrement intéressant pour les grosses positions.
Plus le montant est élevé, plus une erreur dans la prévision du taux peut coûter cher.
Il me semble que le DeFi à taux fixe pourrait devenir bien plus important lorsque davantage de capitaux professionnels arriveront dans les protocoles.
Car les acteurs professionnels ont besoin de plus que du yield.
Ils ont besoin de prévisibilité.
Et c’est justement là que TermMax devient intéressant.
Utiliserais-tu un prêt DeFi à taux fixe ?
#termmax @termmax
Chez DeFi, il y a un drôle de problème.
Nous avons appris à trouver de la rentabilité, mais nous ne savons pas encore toujours bien planifier le risque.
Par exemple, tu veux emprunter des USDC avec comme garantie l’ETH pour une durée de 3 mois.
Avec un taux variable, tout peut sembler bien aujourd’hui.
Mais qu’en sera-t-il dans un mois ?
Le taux peut changer en fonction de la demande de prêts et de la liquidité.
C’est précisément pour cela que je m’intéresse à l’approche TermMax.
Ici, le prêt a une échéance et un taux fixe.
Autrement dit, tu ne regardes pas seulement le chiffre de l’APY maintenant : tu peux comprendre à l’avance l’économie de toute la position.
Et c’est particulièrement intéressant pour les grosses positions.
Plus le montant est élevé, plus une erreur dans la prévision du taux peut coûter cher.
Il me semble que le DeFi à taux fixe pourrait devenir bien plus important lorsque davantage de capitaux professionnels arriveront dans les protocoles.
Car les acteurs professionnels ont besoin de plus que du yield.
Ils ont besoin de prévisibilité.
Et c’est justement là que TermMax devient intéressant.
Utiliserais-tu un prêt DeFi à taux fixe ?
#termmax @TermMax
Nous avons appris à trouver de la rentabilité, mais nous ne savons pas encore toujours bien planifier le risque.
Par exemple, tu veux emprunter des USDC avec comme garantie l’ETH pour une durée de 3 mois.
Avec un taux variable, tout peut sembler bien aujourd’hui.
Mais qu’en sera-t-il dans un mois ?
Le taux peut changer en fonction de la demande de prêts et de la liquidité.
C’est précisément pour cela que je m’intéresse à l’approche TermMax.
Ici, le prêt a une échéance et un taux fixe.
Autrement dit, tu ne regardes pas seulement le chiffre de l’APY maintenant : tu peux comprendre à l’avance l’économie de toute la position.
Et c’est particulièrement intéressant pour les grosses positions.
Plus le montant est élevé, plus une erreur dans la prévision du taux peut coûter cher.
Il me semble que le DeFi à taux fixe pourrait devenir bien plus important lorsque davantage de capitaux professionnels arriveront dans les protocoles.
Car les acteurs professionnels ont besoin de plus que du yield.
Ils ont besoin de prévisibilité.
Et c’est justement là que TermMax devient intéressant.
Utiliserais-tu un prêt DeFi à taux fixe ?
#termmax @TermMax
72
·
--
Haussier
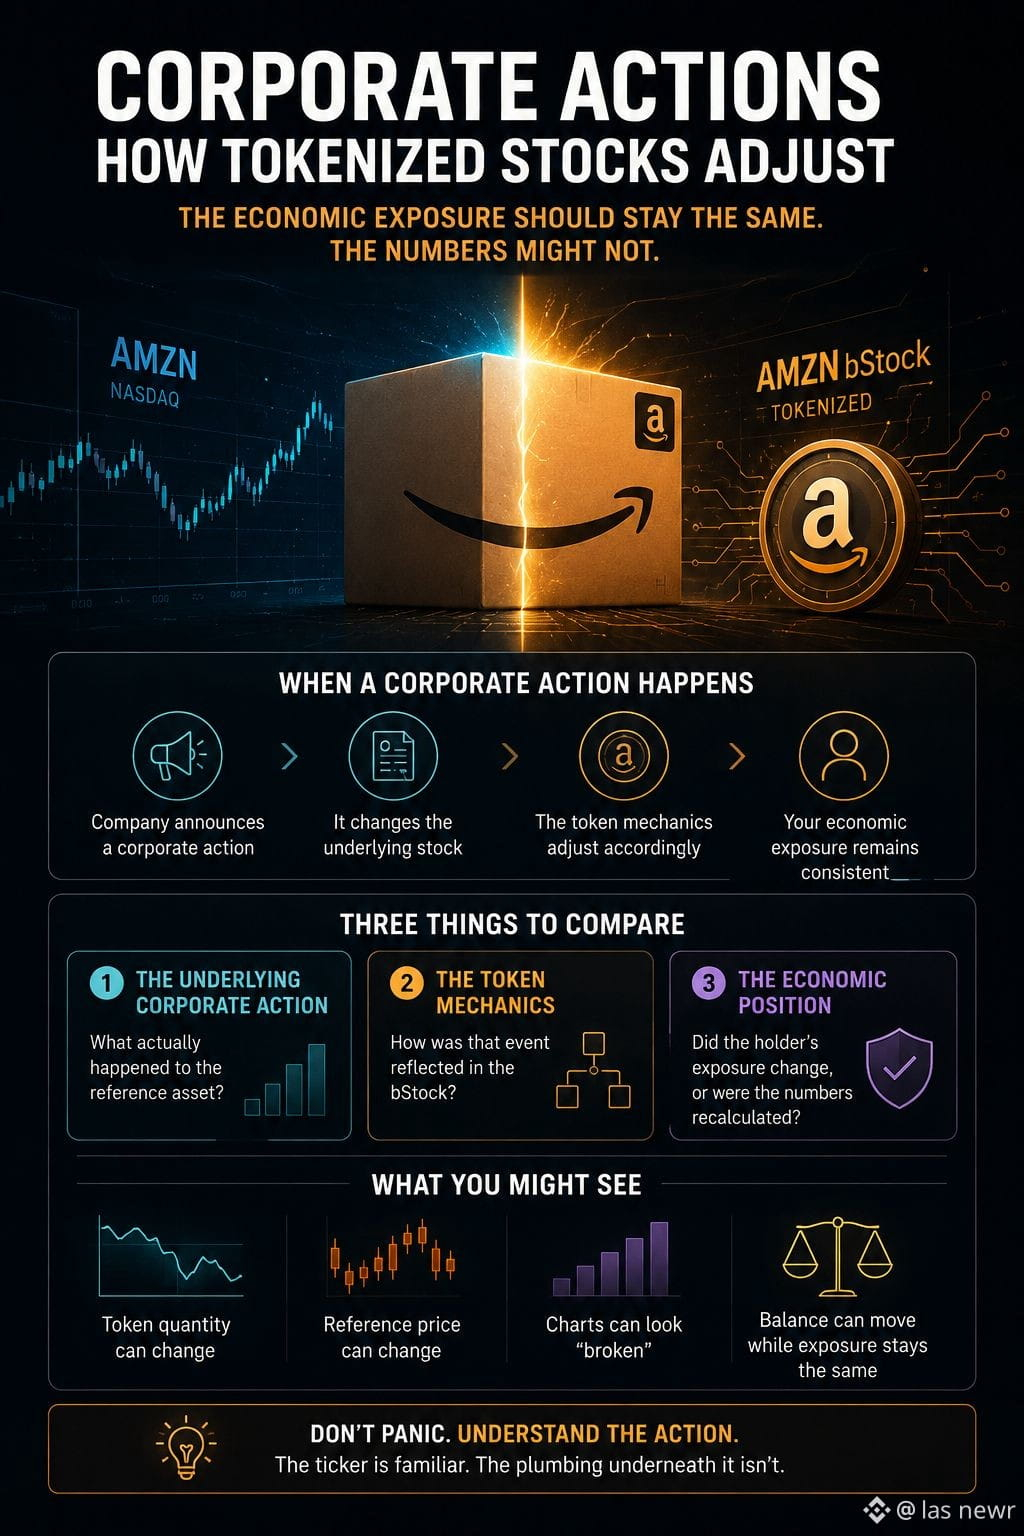
Je pensais autrefois que la question la plus importante avec une action tokenisée se résumait simplement à :
« Le token suit-il l’action ? »
Maintenant, je pense qu’il y a une meilleure question.
« Qu’est-ce qui se passe exactement quand l’actif sous-jacent modifie sa structure ? »
Prenons #AMZN comme exemple.
Imaginons qu’Amazon annonce une opération sur titres qui modifie le nombre d’actions, la valeur économique par action, ou la manière dont le titre sous-jacent est représenté.
Avec une position classique sur action, le courtier gère l’ajustement en arrière-plan.
Avec un bStock, je voudrais comprendre comment cet ajustement apparaît du côté du token.
Pas parce qu’il y aurait forcément un problème.
En fait, l’inverse.
Un ajustement propre peut donner au token un aspect étrange pendant une courte période :
la quantité de token peut changer ;
le prix de référence peut changer ;
les graphiques historiques peuvent soudain sembler « cassés » ;
le solde affiché peut bouger alors que l’exposition économique était censée rester cohérente.
C’est pourquoi je ne jugerais pas une action tokenisée en regardant un seul chiffre avant et après une opération sur titres.
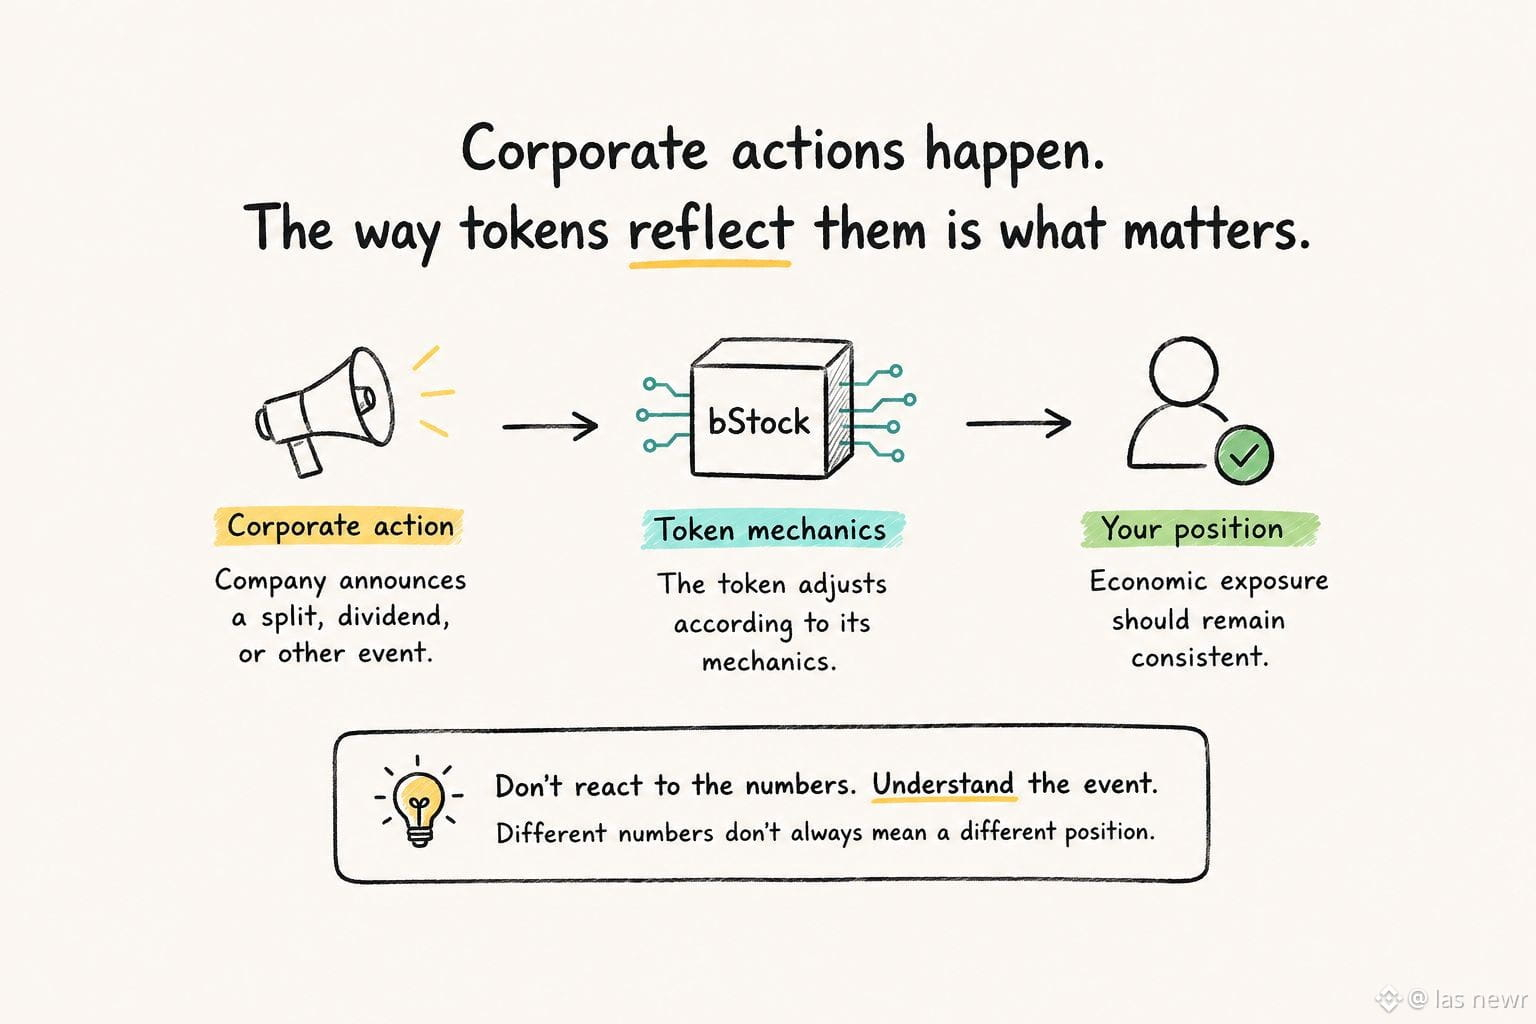
Je comparerais trois éléments :
1. L’opération sur titres sous-jacente
Qu’est-ce qui s’est réellement passé avec l’actif de référence ?
2. La mécanique du token
Comment cet événement a-t-il été reflété dans le bStock ?
3. La position économique
L’exposition du détenteur a-t-elle changé, ou les chiffres ont-ils simplement été recalculés ?
Cette distinction est facile à manquer.
Un graphique peut afficher une variation spectaculaire alors que la position économique change à peine.
Et l’inverse peut aussi se produire : le prix affiché peut sembler normal tandis que la mécanique sous-jacente mérite un examen plus approfondi.
C’est probablement la partie des marchés tokenisés que je trouve la plus intéressante.
Le ticker est familier.
La plomberie en dessous ne l’est pas.
Donc, quand je vois quelque chose d’inhabituel autour de #AMZN, ma première réaction ne serait pas « le token est cassé ».
Je demanderais :
« Qu’est-ce qui a changé dans l’actif sous-jacent, et comment la couche de tokenisation l’a-t-elle traduit ? »$MSFTB
#bstockscis @BinanceCIS
Je pensais autrefois que la question la plus importante avec une action tokenisée se résumait simplement à :
« Le token suit-il l’action ? »
Maintenant, je pense qu’il y a une meilleure question.
« Qu’est-ce qui se passe exactement quand l’actif sous-jacent modifie sa structure ? »
Prenons #AMZN comme exemple.
Imaginons qu’Amazon annonce une opération sur titres qui modifie le nombre d’actions, la valeur économique par action, ou la manière dont le titre sous-jacent est représenté.
Avec une position classique sur action, le courtier gère l’ajustement en arrière-plan.
Avec un bStock, je voudrais comprendre comment cet ajustement apparaît du côté du token.
Pas parce qu’il y aurait forcément un problème.
En fait, l’inverse.
Un ajustement propre peut donner au token un aspect étrange pendant une courte période :
la quantité de token peut changer ;
le prix de référence peut changer ;
les graphiques historiques peuvent soudain sembler « cassés » ;
le solde affiché peut bouger alors que l’exposition économique était censée rester cohérente.
C’est pourquoi je ne jugerais pas une action tokenisée en regardant un seul chiffre avant et après une opération sur titres.
Je comparerais trois éléments :
1. L’opération sur titres sous-jacente
Qu’est-ce qui s’est réellement passé avec l’actif de référence ?
2. La mécanique du token
Comment cet événement a-t-il été reflété dans le bStock ?
3. La position économique
L’exposition du détenteur a-t-elle changé, ou les chiffres ont-ils simplement été recalculés ?
Cette distinction est facile à manquer.
Un graphique peut afficher une variation spectaculaire alors que la position économique change à peine.
Et l’inverse peut aussi se produire : le prix affiché peut sembler normal tandis que la mécanique sous-jacente mérite un examen plus approfondi.
C’est probablement la partie des marchés tokenisés que je trouve la plus intéressante.
Le ticker est familier.
La plomberie en dessous ne l’est pas.
Donc, quand je vois quelque chose d’inhabituel autour de #AMZN, ma première réaction ne serait pas « le token est cassé ».
Je demanderais :
« Qu’est-ce qui a changé dans l’actif sous-jacent, et comment la couche de tokenisation l’a-t-elle traduit ? »$MSFTB
#bstockscis @BinanceCIS
« Le token suit-il l’action ? »
Maintenant, je pense qu’il y a une meilleure question.
« Qu’est-ce qui se passe exactement quand l’actif sous-jacent modifie sa structure ? »
Prenons #AMZN comme exemple.
Imaginons qu’Amazon annonce une opération sur titres qui modifie le nombre d’actions, la valeur économique par action, ou la manière dont le titre sous-jacent est représenté.
Avec une position classique sur action, le courtier gère l’ajustement en arrière-plan.
Avec un bStock, je voudrais comprendre comment cet ajustement apparaît du côté du token.
Pas parce qu’il y aurait forcément un problème.
En fait, l’inverse.
Un ajustement propre peut donner au token un aspect étrange pendant une courte période :
la quantité de token peut changer ;
le prix de référence peut changer ;
les graphiques historiques peuvent soudain sembler « cassés » ;
le solde affiché peut bouger alors que l’exposition économique était censée rester cohérente.
C’est pourquoi je ne jugerais pas une action tokenisée en regardant un seul chiffre avant et après une opération sur titres.
Je comparerais trois éléments :
1. L’opération sur titres sous-jacente
Qu’est-ce qui s’est réellement passé avec l’actif de référence ?
2. La mécanique du token
Comment cet événement a-t-il été reflété dans le bStock ?
3. La position économique
L’exposition du détenteur a-t-elle changé, ou les chiffres ont-ils simplement été recalculés ?
Cette distinction est facile à manquer.
Un graphique peut afficher une variation spectaculaire alors que la position économique change à peine.
Et l’inverse peut aussi se produire : le prix affiché peut sembler normal tandis que la mécanique sous-jacente mérite un examen plus approfondi.
C’est probablement la partie des marchés tokenisés que je trouve la plus intéressante.
Le ticker est familier.
La plomberie en dessous ne l’est pas.
Donc, quand je vois quelque chose d’inhabituel autour de #AMZN, ma première réaction ne serait pas « le token est cassé ».
Je demanderais :
« Qu’est-ce qui a changé dans l’actif sous-jacent, et comment la couche de tokenisation l’a-t-elle traduit ? »$MSFTB
#bstockscis @BinanceCIS
1
1
73
·
--
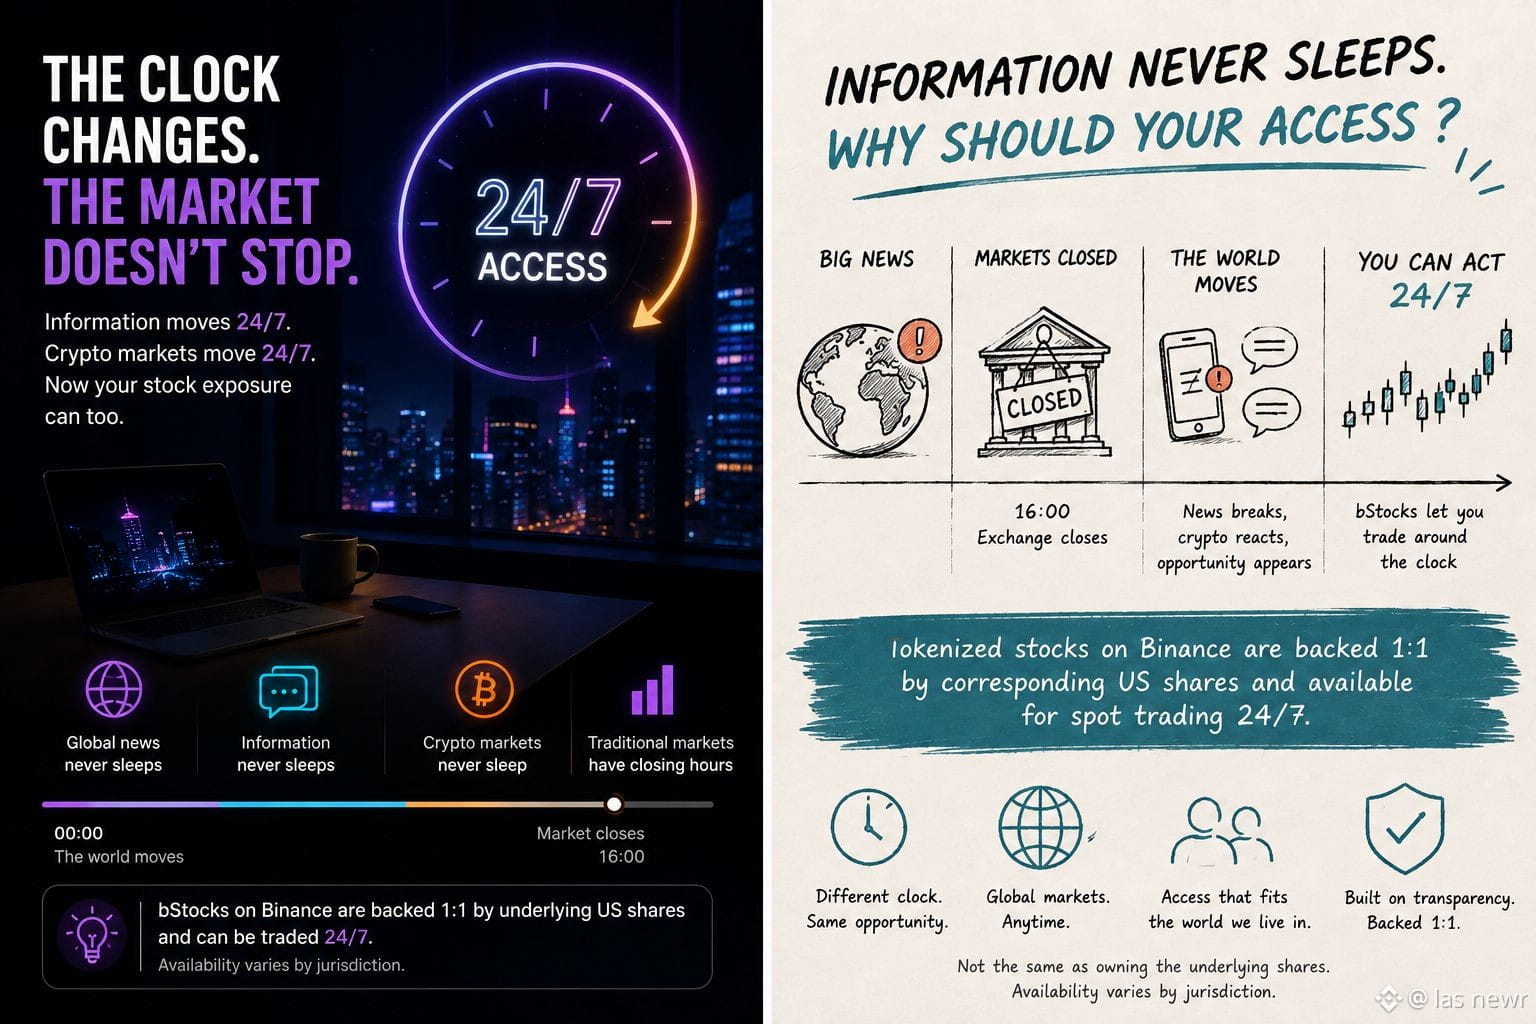
Je pensais que la partie la plus intéressante des actions tokenisées consistait simplement à pouvoir les trader en dehors des heures de marché traditionnelles.
Ensuite, j’ai commencé à l’analyser sous un angle différent.
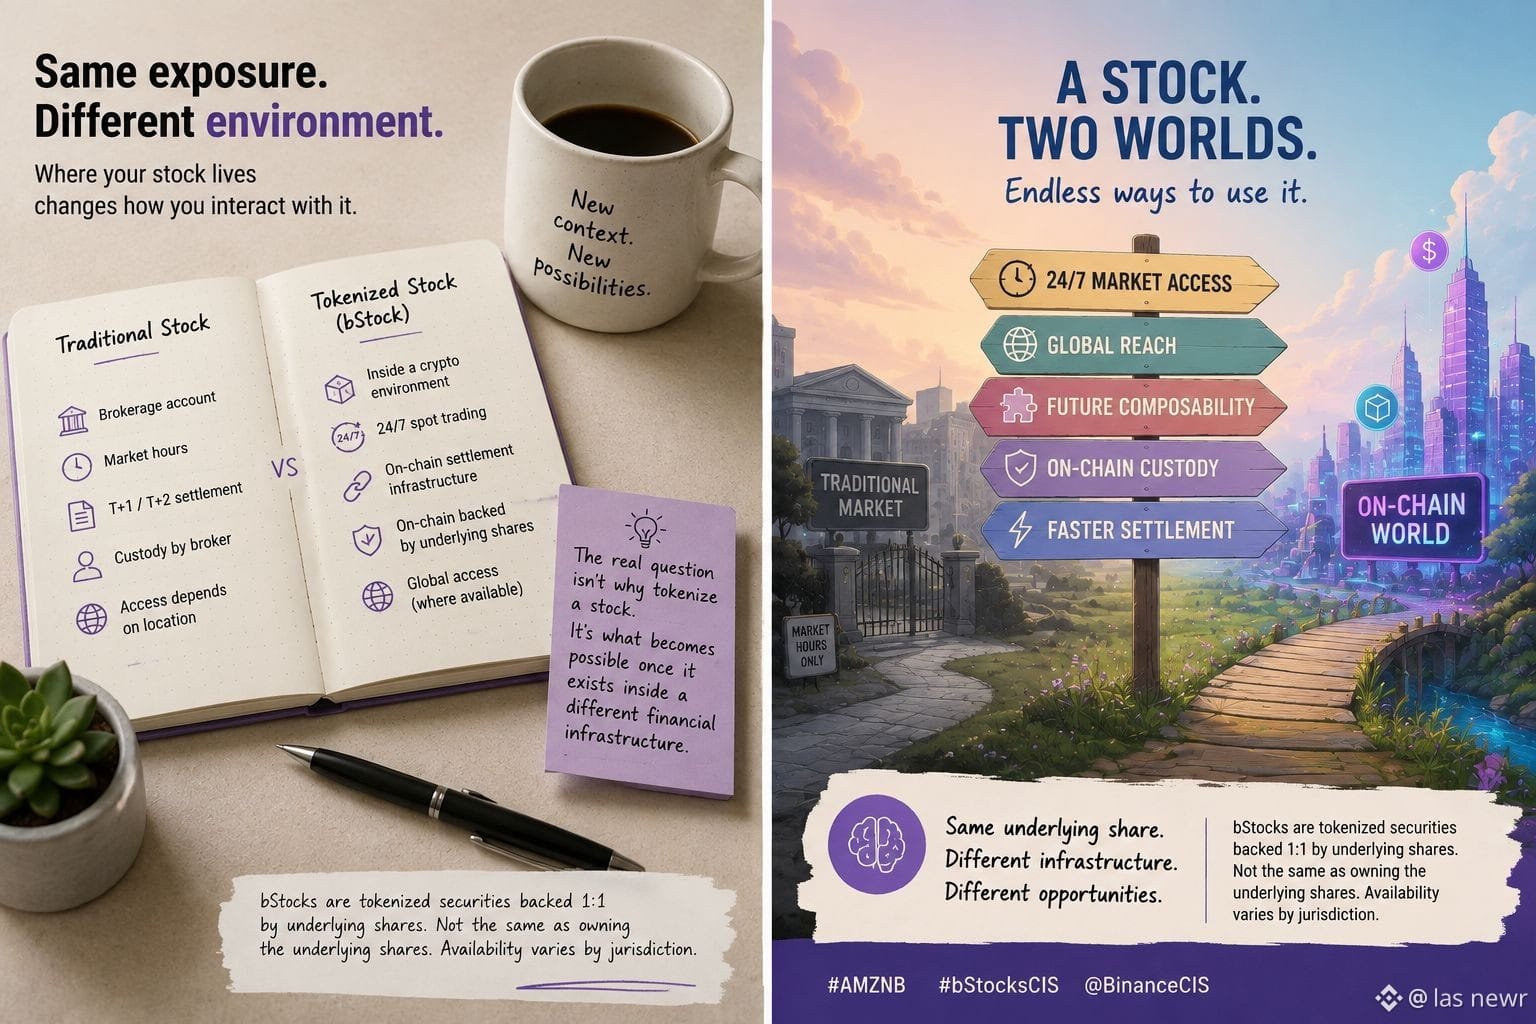
Le changement le plus important pourrait en fait être l’endroit où l’actif s’inscrit dans le workflow de l’investisseur.
Une action traditionnelle se trouve généralement dans un compte de courtage.
Un bStock, lui, se trouve dans un environnement crypto.
Cela ressemble à une simple distinction technique.
Ce n’est pas le cas.
Avec un titre tokenisé, le même acteur du marché qui gère déjà USDT, BNB ou d’autres actifs numériques peut rencontrer un instrument lié à des actions sans devoir changer complètement d’environnement financier.
Cela modifie le contexte dans lequel l’actif peut être utilisé.
Et c’est pour moi là que la tokenisation devient vraiment plus intéressante.
Pas :
« Des actions, mais sur une blockchain. »
Plutôt :
« Qu’arrive-t-il lorsqu’un actif lié à des actions devient une partie d’un écosystème financier on-chain ? »
Cela ouvre un débat bien plus vaste autour de la compensation, de la garde (custody), de la portabilité et, à terme, de la composabilité.
Bien sûr, un bStock n’est pas la même chose que posséder directement les actions de la société sous-jacente. C’est un titre tokenisé adossé 1:1 à une action sous-jacente, et sa disponibilité dépend de la juridiction. �
Binance Academy +1
Pour moi, la question importante a changé.
Je ne me demande plus :
« Pourquoi quelqu’un tokeniserait-il une action ? »
Je me demande :
« Que devient possible une fois que l’action peut exister au sein d’une infrastructure financière différente ? »
C’est une question bien plus intéressante.
#bstockscis @BinanceCIS #AMZNB
{spot}(AMZNBUSDT)
Je pensais que la partie la plus intéressante des actions tokenisées consistait simplement à pouvoir les trader en dehors des heures de marché traditionnelles.
Ensuite, j’ai commencé à l’analyser sous un angle différent.
Le changement le plus important pourrait en fait être l’endroit où l’actif s’inscrit dans le workflow de l’investisseur.
Une action traditionnelle se trouve généralement dans un compte de courtage.
Un bStock, lui, se trouve dans un environnement crypto.
Cela ressemble à une simple distinction technique.
Ce n’est pas le cas.
Avec un titre tokenisé, le même acteur du marché qui gère déjà USDT, BNB ou d’autres actifs numériques peut rencontrer un instrument lié à des actions sans devoir changer complètement d’environnement financier.
Cela modifie le contexte dans lequel l’actif peut être utilisé.
Et c’est pour moi là que la tokenisation devient vraiment plus intéressante.
Pas :
« Des actions, mais sur une blockchain. »
Plutôt :
« Qu’arrive-t-il lorsqu’un actif lié à des actions devient une partie d’un écosystème financier on-chain ? »
Cela ouvre un débat bien plus vaste autour de la compensation, de la garde (custody), de la portabilité et, à terme, de la composabilité.
Bien sûr, un bStock n’est pas la même chose que posséder directement les actions de la société sous-jacente. C’est un titre tokenisé adossé 1:1 à une action sous-jacente, et sa disponibilité dépend de la juridiction. �
Binance Academy +1
Pour moi, la question importante a changé.
Je ne me demande plus :
« Pourquoi quelqu’un tokeniserait-il une action ? »
Je me demande :
« Que devient possible une fois que l’action peut exister au sein d’une infrastructure financière différente ? »
C’est une question bien plus intéressante.
#bstockscis @BinanceCIS #AMZNB
Ensuite, j’ai commencé à l’analyser sous un angle différent.
Le changement le plus important pourrait en fait être l’endroit où l’actif s’inscrit dans le workflow de l’investisseur.
Une action traditionnelle se trouve généralement dans un compte de courtage.
Un bStock, lui, se trouve dans un environnement crypto.
Cela ressemble à une simple distinction technique.
Ce n’est pas le cas.
Avec un titre tokenisé, le même acteur du marché qui gère déjà USDT, BNB ou d’autres actifs numériques peut rencontrer un instrument lié à des actions sans devoir changer complètement d’environnement financier.
Cela modifie le contexte dans lequel l’actif peut être utilisé.
Et c’est pour moi là que la tokenisation devient vraiment plus intéressante.
Pas :
« Des actions, mais sur une blockchain. »
Plutôt :
« Qu’arrive-t-il lorsqu’un actif lié à des actions devient une partie d’un écosystème financier on-chain ? »
Cela ouvre un débat bien plus vaste autour de la compensation, de la garde (custody), de la portabilité et, à terme, de la composabilité.
Bien sûr, un bStock n’est pas la même chose que posséder directement les actions de la société sous-jacente. C’est un titre tokenisé adossé 1:1 à une action sous-jacente, et sa disponibilité dépend de la juridiction. �
Binance Academy +1
Pour moi, la question importante a changé.
Je ne me demande plus :
« Pourquoi quelqu’un tokeniserait-il une action ? »
Je me demande :
« Que devient possible une fois que l’action peut exister au sein d’une infrastructure financière différente ? »
C’est une question bien plus intéressante.
#bstockscis @BinanceCIS #AMZNB
78
·
--
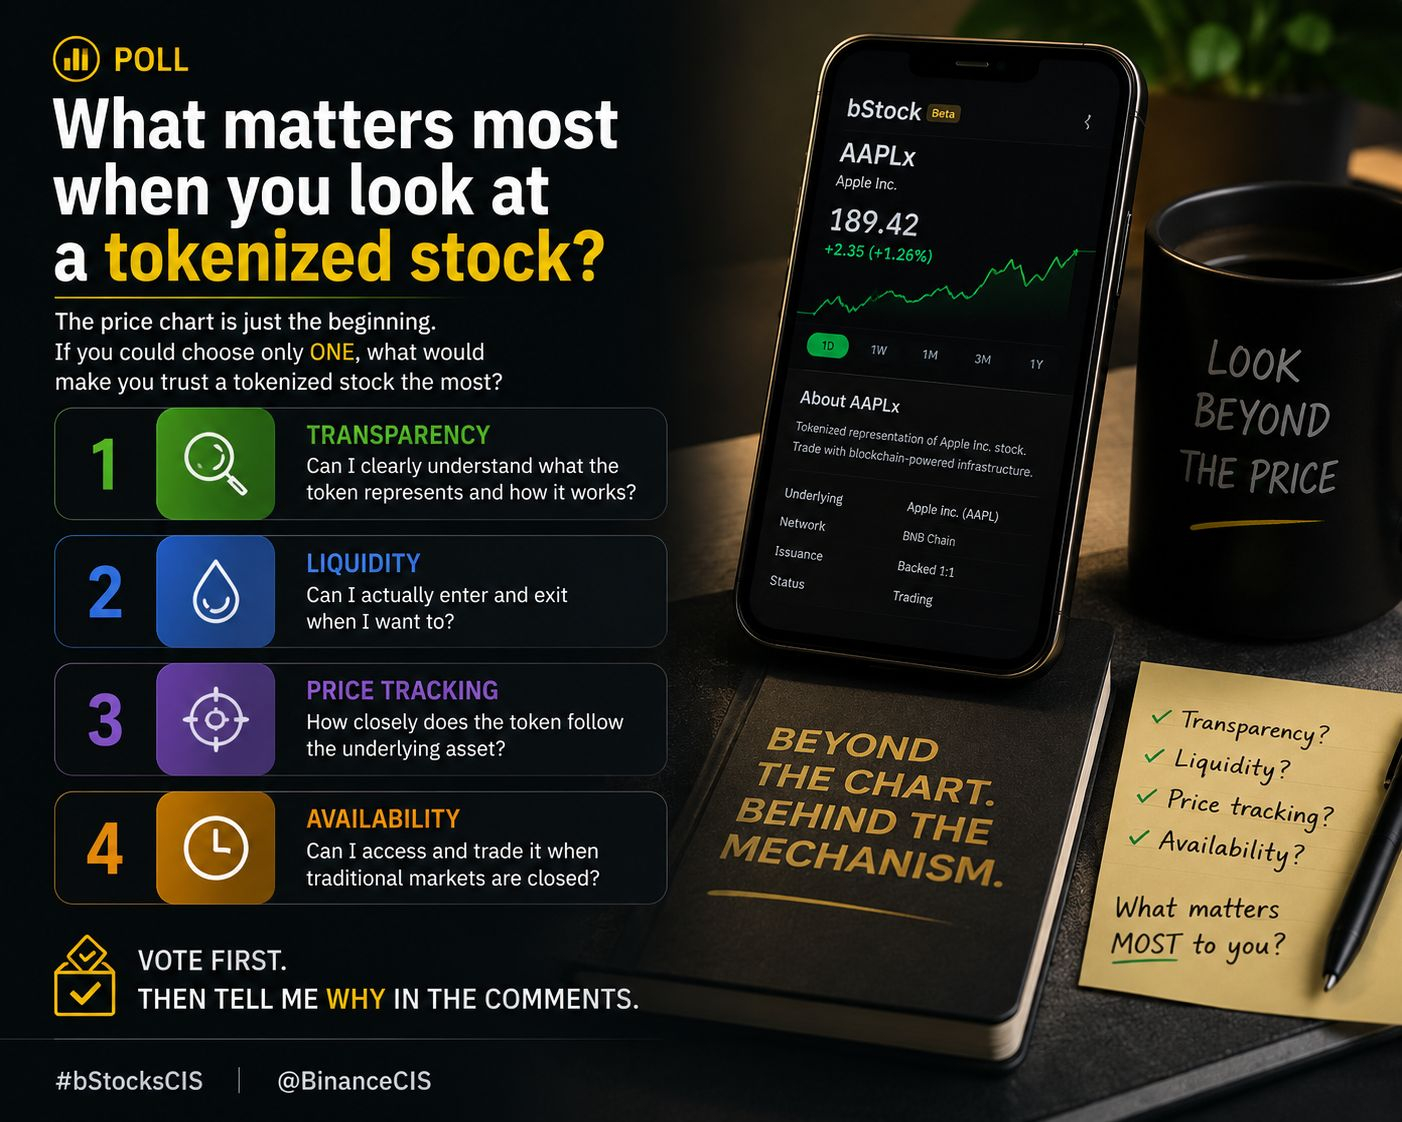
Quand vous regardez une action tokenisée, qu’est-ce qui vous donnerait le plus confiance ?
Pour moi, le graphique des prix n’est que le début.
Un token peut suivre de près son actif sous-jacent tout en laissant d’autres questions sans réponse.
Donc je découperais la décision en quatre points :
1️⃣ Transparence
Est-ce que je comprends clairement ce que représente le token et comment la structure fonctionne ?
2️⃣ Liquidité
Est-ce que je peux réellement entrer et sortir quand je veux ?
3️⃣ Suivi du prix
Dans quelle mesure le token suit-il étroitement l’actif sous-jacent ?
4️⃣ Disponibilité
Puis-je y accéder et le négocier quand les marchés traditionnels sont fermés ?
Je pense que les gens peuvent classer ces critères très différemment selon l’usage réel qu’ils font des actions tokenisées.
Alors testons.
Si vous ne pouviez choisir QU’UN seul, qu’est-ce qui compte le plus pour vous ?
🟢 Transparence
🔵 Liquidité
🟣 Suivi du prix
🟠 Disponibilité
Votez d’abord.
Ensuite, dites-moi pourquoi dans les commentaires.
#bstockscis @BinanceCIS
Quand vous regardez une action tokenisée, qu’est-ce qui vous donnerait le plus confiance ?
Pour moi, le graphique des prix n’est que le début.
Un token peut suivre de près son actif sous-jacent tout en laissant d’autres questions sans réponse.
Donc je découperais la décision en quatre points :
1️⃣ Transparence
Est-ce que je comprends clairement ce que représente le token et comment la structure fonctionne ?
2️⃣ Liquidité
Est-ce que je peux réellement entrer et sortir quand je veux ?
3️⃣ Suivi du prix
Dans quelle mesure le token suit-il étroitement l’actif sous-jacent ?
4️⃣ Disponibilité
Puis-je y accéder et le négocier quand les marchés traditionnels sont fermés ?
Je pense que les gens peuvent classer ces critères très différemment selon l’usage réel qu’ils font des actions tokenisées.
Alors testons.
Si vous ne pouviez choisir QU’UN seul, qu’est-ce qui compte le plus pour vous ?
🟢 Transparence
🔵 Liquidité
🟣 Suivi du prix
🟠 Disponibilité
Votez d’abord.
Ensuite, dites-moi pourquoi dans les commentaires.
#bstockscis @BinanceCIS
Pour moi, le graphique des prix n’est que le début.
Un token peut suivre de près son actif sous-jacent tout en laissant d’autres questions sans réponse.
Donc je découperais la décision en quatre points :
1️⃣ Transparence
Est-ce que je comprends clairement ce que représente le token et comment la structure fonctionne ?
2️⃣ Liquidité
Est-ce que je peux réellement entrer et sortir quand je veux ?
3️⃣ Suivi du prix
Dans quelle mesure le token suit-il étroitement l’actif sous-jacent ?
4️⃣ Disponibilité
Puis-je y accéder et le négocier quand les marchés traditionnels sont fermés ?
Je pense que les gens peuvent classer ces critères très différemment selon l’usage réel qu’ils font des actions tokenisées.
Alors testons.
Si vous ne pouviez choisir QU’UN seul, qu’est-ce qui compte le plus pour vous ?
🟢 Transparence
🔵 Liquidité
🟣 Suivi du prix
🟠 Disponibilité
Votez d’abord.
Ensuite, dites-moi pourquoi dans les commentaires.
#bstockscis @BinanceCIS
107
·
--
Haussier
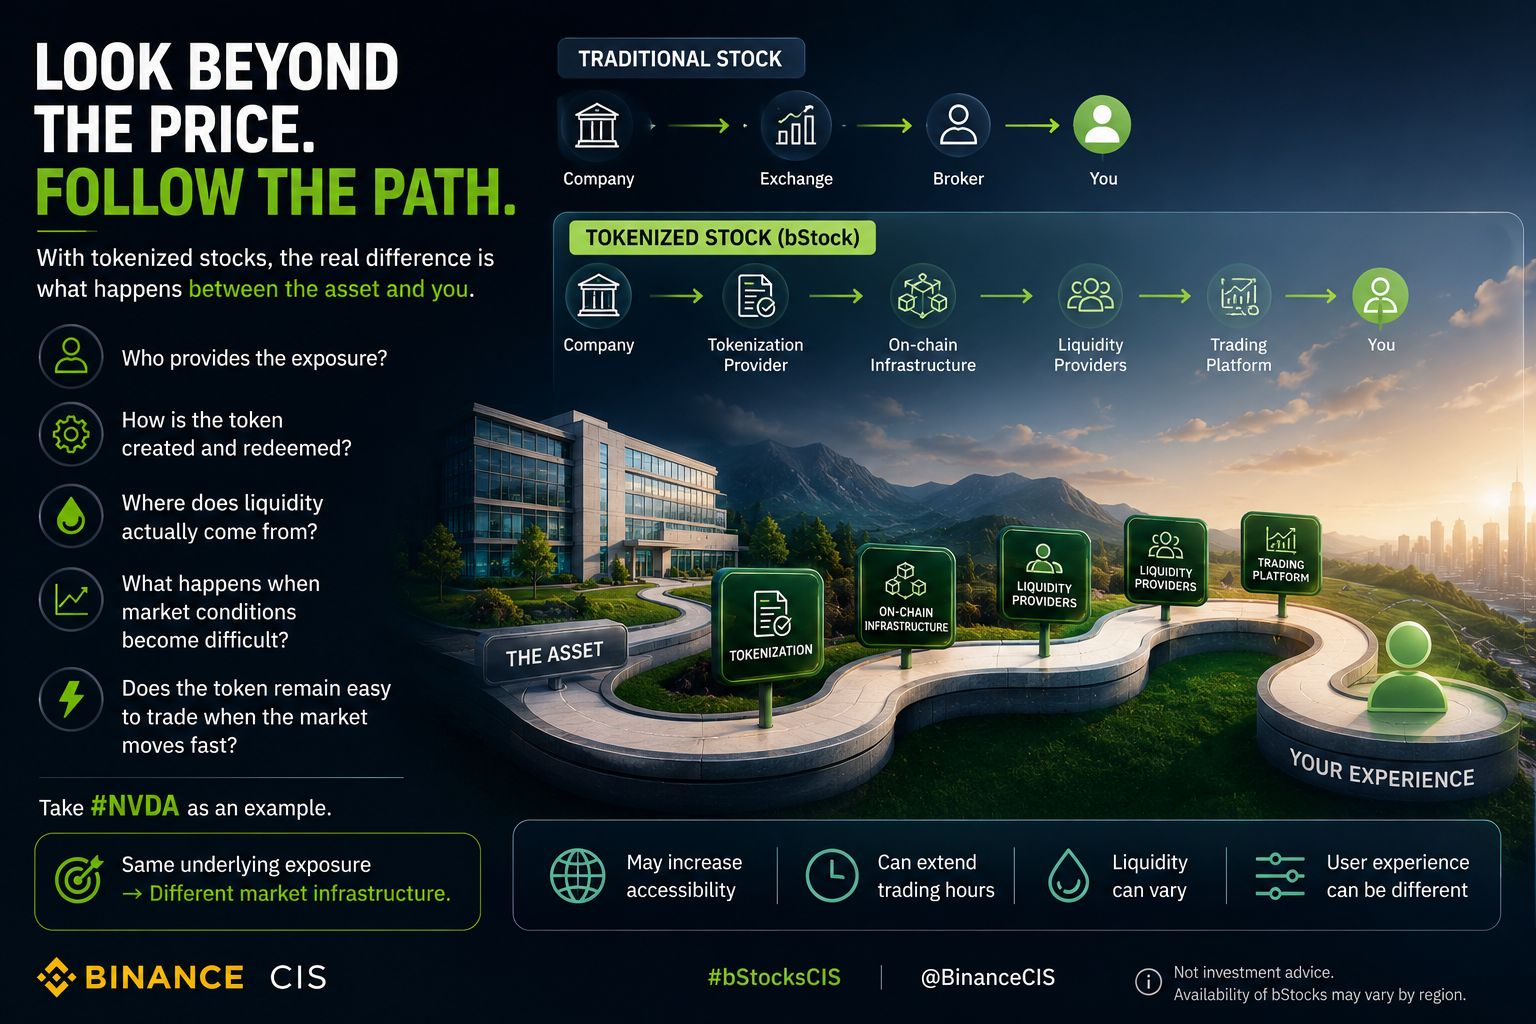
Une chose que je surveillerais avec les actions tokenisées, c’est de ne pas seulement regarder le prix affiché.
C’est plutôt le chemin entre l’actif et la personne qui le négocie.
Avec une action traditionnelle, la plupart de l’infrastructure est familière.
Avec une version tokenisée, il peut exister une couche supplémentaire entre l’actif sous-jacent et l’expérience de négociation.
Cela me pousse à poser une série de questions différente :
Qui fournit l’exposition ?
Comment le token est-il créé et racheté ?
D’où vient réellement la liquidité ?
Que se passe-t-il lorsque les conditions de marché deviennent difficiles ?
Et peut-être la plus importante :
Le token reste-t-il facile à négocier quand le marché évolue rapidement ?
Prenons l’exemple de #NVDA .
La comparaison intéressante n’est pas simplement :
action vs token.
Elle est plutôt :
exposition sous-jacente identique → infrastructure de marché différente.
Cette différence peut avoir un impact sur l’accessibilité, les horaires de négociation, la liquidité et l’expérience utilisateur globale.
Donc, lorsque je regarde un bStock, je ne veux pas m’arrêter au graphique.
Je veux comprendre ce qui se passe derrière le graphique.
#bstockscis @BinanceCIS
Une chose que je surveillerais avec les actions tokenisées, c’est de ne pas seulement regarder le prix affiché.
C’est plutôt le chemin entre l’actif et la personne qui le négocie.
Avec une action traditionnelle, la plupart de l’infrastructure est familière.
Avec une version tokenisée, il peut exister une couche supplémentaire entre l’actif sous-jacent et l’expérience de négociation.
Cela me pousse à poser une série de questions différente :
Qui fournit l’exposition ?
Comment le token est-il créé et racheté ?
D’où vient réellement la liquidité ?
Que se passe-t-il lorsque les conditions de marché deviennent difficiles ?
Et peut-être la plus importante :
Le token reste-t-il facile à négocier quand le marché évolue rapidement ?
Prenons l’exemple de #NVDA .
La comparaison intéressante n’est pas simplement :
action vs token.
Elle est plutôt :
exposition sous-jacente identique → infrastructure de marché différente.
Cette différence peut avoir un impact sur l’accessibilité, les horaires de négociation, la liquidité et l’expérience utilisateur globale.
Donc, lorsque je regarde un bStock, je ne veux pas m’arrêter au graphique.
Je veux comprendre ce qui se passe derrière le graphique.
#bstockscis @BinanceCIS
C’est plutôt le chemin entre l’actif et la personne qui le négocie.
Avec une action traditionnelle, la plupart de l’infrastructure est familière.
Avec une version tokenisée, il peut exister une couche supplémentaire entre l’actif sous-jacent et l’expérience de négociation.
Cela me pousse à poser une série de questions différente :
Qui fournit l’exposition ?
Comment le token est-il créé et racheté ?
D’où vient réellement la liquidité ?
Que se passe-t-il lorsque les conditions de marché deviennent difficiles ?
Et peut-être la plus importante :
Le token reste-t-il facile à négocier quand le marché évolue rapidement ?
Prenons l’exemple de #NVDA .
La comparaison intéressante n’est pas simplement :
action vs token.
Elle est plutôt :
exposition sous-jacente identique → infrastructure de marché différente.
Cette différence peut avoir un impact sur l’accessibilité, les horaires de négociation, la liquidité et l’expérience utilisateur globale.
Donc, lorsque je regarde un bStock, je ne veux pas m’arrêter au graphique.
Je veux comprendre ce qui se passe derrière le graphique.
#bstockscis @BinanceCIS
1
89
·
--
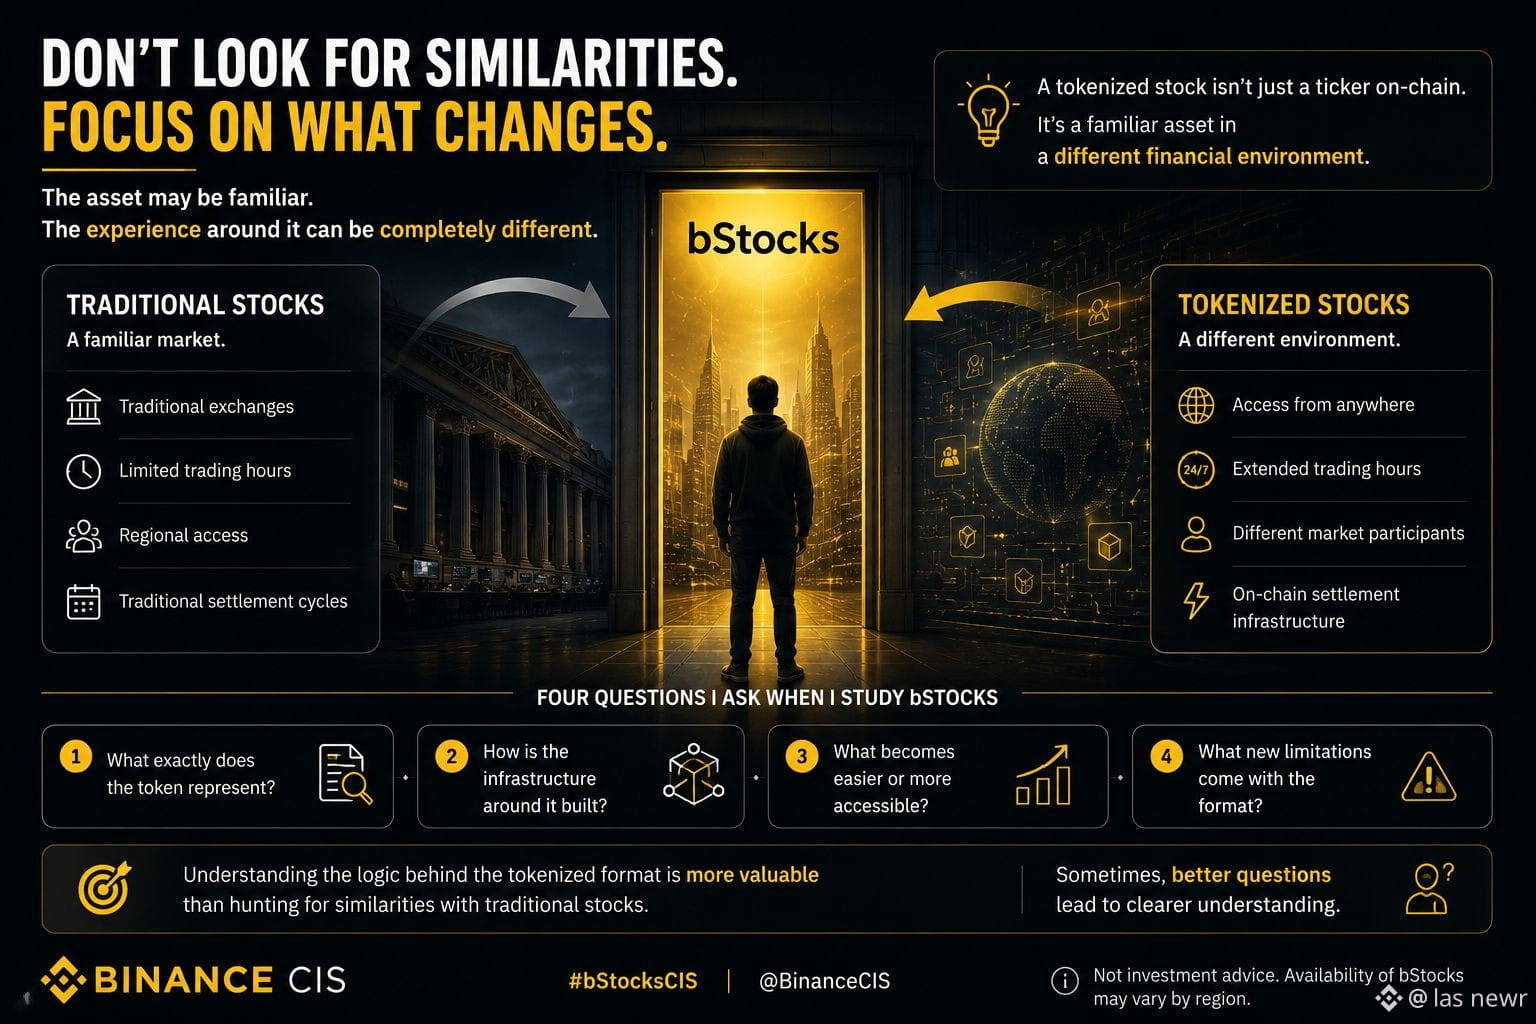
Plus j’en apprends sur les bStocks, moins je trouve utile une question en particulier :
« Dans quelle mesure leur fonctionnement ressemble-t-il à celui des actions traditionnelles ? »
La question paraît raisonnable, mais elle peut vous orienter dans la mauvaise direction.
Une question plus intéressante est :
Qu’est-ce qui change pour l’utilisateur lorsqu’un actif de marché familier apparaît sous forme tokenisée ?
Car l’enjeu n’est pas simplement de prendre un ticker et d’ajouter le mot « token ».
L’actif entre dans une infrastructure différente — avec une interface différente, des façons différentes de faire circuler le capital, et de nouvelles possibilités d’interagir avec lui.
Et je ne pense pas que l’objectif doive être de décider immédiatement quel format est « meilleur ».
Il est plutôt plus utile de comprendre à quoi est destiné chaque format.
Ainsi, lorsque j’observe les bStocks, j’essaie de me poser quatre questions :
— Que représente exactement le token ?
— Comment l’infrastructure qui l’entoure est-elle conçue ?
— Qu’est-ce qui devient plus facile ou plus accessible ?
— Quelles nouvelles limites le format introduit-il ?
Cette dernière question compte tout autant.
Toute nouvelle structure financière apporte quelque chose, mais elle impose aussi ses propres règles.
C’est pourquoi je suis moins intéressé par l’idée de trouver des ressemblances entre les bStocks et les actions traditionnelles, et davantage par la compréhension de la logique propre au format tokenisé.
Parfois, un produit devient plus facile à comprendre non pas quand on trouve plus de réponses.
Mais quand, enfin, on commence à poser de meilleures questions.
@BinanceCIS #bstockscis
Plus j’en apprends sur les bStocks, moins je trouve utile une question en particulier :
« Dans quelle mesure leur fonctionnement ressemble-t-il à celui des actions traditionnelles ? »
La question paraît raisonnable, mais elle peut vous orienter dans la mauvaise direction.
Une question plus intéressante est :
Qu’est-ce qui change pour l’utilisateur lorsqu’un actif de marché familier apparaît sous forme tokenisée ?
Car l’enjeu n’est pas simplement de prendre un ticker et d’ajouter le mot « token ».
L’actif entre dans une infrastructure différente — avec une interface différente, des façons différentes de faire circuler le capital, et de nouvelles possibilités d’interagir avec lui.
Et je ne pense pas que l’objectif doive être de décider immédiatement quel format est « meilleur ».
Il est plutôt plus utile de comprendre à quoi est destiné chaque format.
Ainsi, lorsque j’observe les bStocks, j’essaie de me poser quatre questions :
— Que représente exactement le token ?
— Comment l’infrastructure qui l’entoure est-elle conçue ?
— Qu’est-ce qui devient plus facile ou plus accessible ?
— Quelles nouvelles limites le format introduit-il ?
Cette dernière question compte tout autant.
Toute nouvelle structure financière apporte quelque chose, mais elle impose aussi ses propres règles.
C’est pourquoi je suis moins intéressé par l’idée de trouver des ressemblances entre les bStocks et les actions traditionnelles, et davantage par la compréhension de la logique propre au format tokenisé.
Parfois, un produit devient plus facile à comprendre non pas quand on trouve plus de réponses.
Mais quand, enfin, on commence à poser de meilleures questions.
@BinanceCIS #bstockscis
« Dans quelle mesure leur fonctionnement ressemble-t-il à celui des actions traditionnelles ? »
La question paraît raisonnable, mais elle peut vous orienter dans la mauvaise direction.
Une question plus intéressante est :
Qu’est-ce qui change pour l’utilisateur lorsqu’un actif de marché familier apparaît sous forme tokenisée ?
Car l’enjeu n’est pas simplement de prendre un ticker et d’ajouter le mot « token ».
L’actif entre dans une infrastructure différente — avec une interface différente, des façons différentes de faire circuler le capital, et de nouvelles possibilités d’interagir avec lui.
Et je ne pense pas que l’objectif doive être de décider immédiatement quel format est « meilleur ».
Il est plutôt plus utile de comprendre à quoi est destiné chaque format.
Ainsi, lorsque j’observe les bStocks, j’essaie de me poser quatre questions :
— Que représente exactement le token ?
— Comment l’infrastructure qui l’entoure est-elle conçue ?
— Qu’est-ce qui devient plus facile ou plus accessible ?
— Quelles nouvelles limites le format introduit-il ?
Cette dernière question compte tout autant.
Toute nouvelle structure financière apporte quelque chose, mais elle impose aussi ses propres règles.
C’est pourquoi je suis moins intéressé par l’idée de trouver des ressemblances entre les bStocks et les actions traditionnelles, et davantage par la compréhension de la logique propre au format tokenisé.
Parfois, un produit devient plus facile à comprendre non pas quand on trouve plus de réponses.
Mais quand, enfin, on commence à poser de meilleures questions.
@BinanceCIS #bstockscis
82
·
--
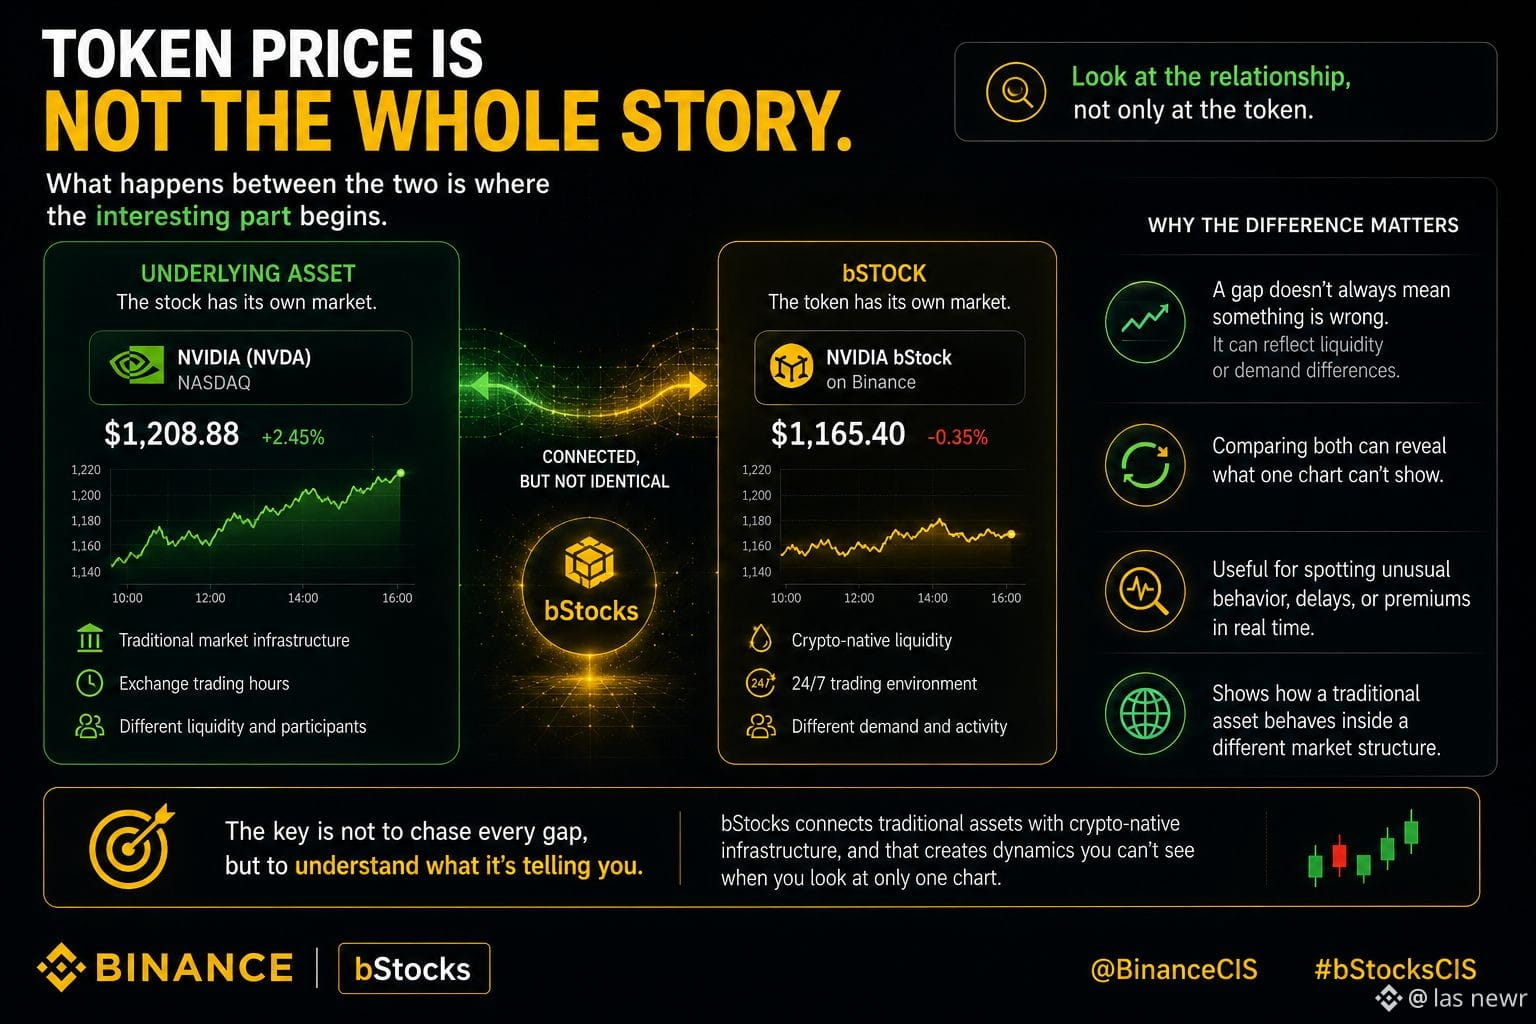
Une chose que je trouve intéressante avec les bStocks, c’est que le prix du token ne raconte pas toute l’histoire.
Au début, j’ai regardé le prix et je me suis dit :
« D’accord, il suit l’action sous-jacente. Simple. »
Puis j’ai commencé à réfléchir à ce qui se passe entre les deux.
L’actif sous-jacent a son propre marché.
Le bStock a sa propre liquidité, son activité de négociation et ses participants.
Donc, même lorsqu’ils sont liés, les deux prix ne doivent pas forcément évoluer exactement de la même façon à chaque instant.
Cette différence fait d’ailleurs partie de ce que je surveillerais le plus attentivement.
Pas parce que chaque écart signifie forcément qu’il y a un problème.
Parfois, il peut simplement montrer que la liquidité ou la demande est différente.
Pour moi, cela rend les bStocks plus intéressants à analyser que de se contenter de regarder un graphique de prix.
Il faut observer la relation entre l’actif et le token, pas seulement le token lui-même. 👀
C’est probablement la partie à laquelle je prêterais le plus attention au fil du temps. 📊
@BinanceCIS #bstockscis
Une chose que je trouve intéressante avec les bStocks, c’est que le prix du token ne raconte pas toute l’histoire.
Au début, j’ai regardé le prix et je me suis dit :
« D’accord, il suit l’action sous-jacente. Simple. »
Puis j’ai commencé à réfléchir à ce qui se passe entre les deux.
L’actif sous-jacent a son propre marché.
Le bStock a sa propre liquidité, son activité de négociation et ses participants.
Donc, même lorsqu’ils sont liés, les deux prix ne doivent pas forcément évoluer exactement de la même façon à chaque instant.
Cette différence fait d’ailleurs partie de ce que je surveillerais le plus attentivement.
Pas parce que chaque écart signifie forcément qu’il y a un problème.
Parfois, il peut simplement montrer que la liquidité ou la demande est différente.
Pour moi, cela rend les bStocks plus intéressants à analyser que de se contenter de regarder un graphique de prix.
Il faut observer la relation entre l’actif et le token, pas seulement le token lui-même. 👀
C’est probablement la partie à laquelle je prêterais le plus attention au fil du temps. 📊
@BinanceCIS #bstockscis
Au début, j’ai regardé le prix et je me suis dit :
« D’accord, il suit l’action sous-jacente. Simple. »
Puis j’ai commencé à réfléchir à ce qui se passe entre les deux.
L’actif sous-jacent a son propre marché.
Le bStock a sa propre liquidité, son activité de négociation et ses participants.
Donc, même lorsqu’ils sont liés, les deux prix ne doivent pas forcément évoluer exactement de la même façon à chaque instant.
Cette différence fait d’ailleurs partie de ce que je surveillerais le plus attentivement.
Pas parce que chaque écart signifie forcément qu’il y a un problème.
Parfois, il peut simplement montrer que la liquidité ou la demande est différente.
Pour moi, cela rend les bStocks plus intéressants à analyser que de se contenter de regarder un graphique de prix.
Il faut observer la relation entre l’actif et le token, pas seulement le token lui-même. 👀
C’est probablement la partie à laquelle je prêterais le plus attention au fil du temps. 📊
@BinanceCIS #bstockscis
83
·
--
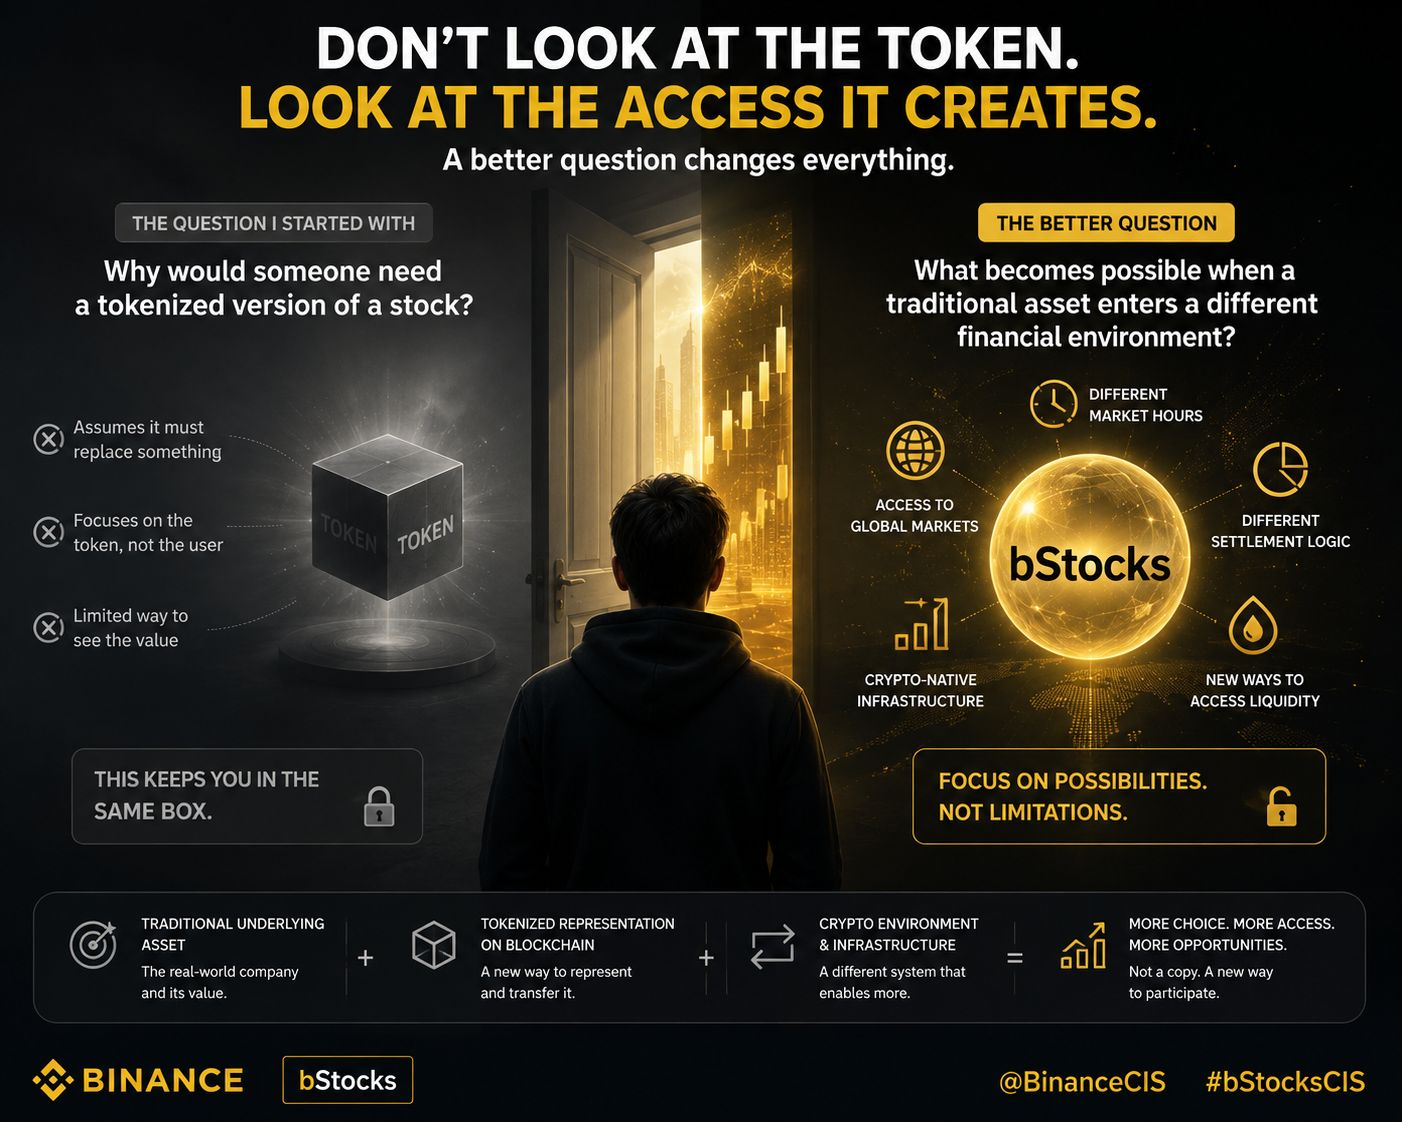
Une chose que j’ai commencé à remarquer en apprenant à propos des bStocks :
Je regardais le token d’abord, au lieu de regarder l’accès qu’il crée.
Au début, je continuais à me demander :
« Pourquoi quelqu’un aurait-il besoin d’une version tokenisée d’une action ? »
Mais cette question suppose déjà que le token doit remplacer quelque chose.
Une meilleure question est :
« Qu’est-ce qui devient possible lorsqu’un actif traditionnel entre dans un environnement financier différent ? »
Cela a changé ma façon de voir les bStocks.
La partie intéressante n’est pas simplement de mettre un nom familier on-chain.
Ce qui est en jeu, c’est la combinaison d’un actif sous-jacent traditionnel avec une infrastructure native de la crypto.
Des horaires de marché différents.
Une logique de règlement différente.
Des façons d’accéder à la liquidité différentes.
Alors maintenant, j’essaie de ne pas me demander si des actions tokenisées sont « meilleures » que des actions traditionnelles.
Je me demande plutôt ce qu’elles permettent aux utilisateurs de faire, quelque chose qui n’était pas aussi simple auparavant.
Pour moi, c’est une manière bien plus intéressante de comprendre les RWA. 👀
@BinanceCIS #bstockscis
Une chose que j’ai commencé à remarquer en apprenant à propos des bStocks :
Je regardais le token d’abord, au lieu de regarder l’accès qu’il crée.
Au début, je continuais à me demander :
« Pourquoi quelqu’un aurait-il besoin d’une version tokenisée d’une action ? »
Mais cette question suppose déjà que le token doit remplacer quelque chose.
Une meilleure question est :
« Qu’est-ce qui devient possible lorsqu’un actif traditionnel entre dans un environnement financier différent ? »
Cela a changé ma façon de voir les bStocks.
La partie intéressante n’est pas simplement de mettre un nom familier on-chain.
Ce qui est en jeu, c’est la combinaison d’un actif sous-jacent traditionnel avec une infrastructure native de la crypto.
Des horaires de marché différents.
Une logique de règlement différente.
Des façons d’accéder à la liquidité différentes.
Alors maintenant, j’essaie de ne pas me demander si des actions tokenisées sont « meilleures » que des actions traditionnelles.
Je me demande plutôt ce qu’elles permettent aux utilisateurs de faire, quelque chose qui n’était pas aussi simple auparavant.
Pour moi, c’est une manière bien plus intéressante de comprendre les RWA. 👀
@BinanceCIS #bstockscis
Je regardais le token d’abord, au lieu de regarder l’accès qu’il crée.
Au début, je continuais à me demander :
« Pourquoi quelqu’un aurait-il besoin d’une version tokenisée d’une action ? »
Mais cette question suppose déjà que le token doit remplacer quelque chose.
Une meilleure question est :
« Qu’est-ce qui devient possible lorsqu’un actif traditionnel entre dans un environnement financier différent ? »
Cela a changé ma façon de voir les bStocks.
La partie intéressante n’est pas simplement de mettre un nom familier on-chain.
Ce qui est en jeu, c’est la combinaison d’un actif sous-jacent traditionnel avec une infrastructure native de la crypto.
Des horaires de marché différents.
Une logique de règlement différente.
Des façons d’accéder à la liquidité différentes.
Alors maintenant, j’essaie de ne pas me demander si des actions tokenisées sont « meilleures » que des actions traditionnelles.
Je me demande plutôt ce qu’elles permettent aux utilisateurs de faire, quelque chose qui n’était pas aussi simple auparavant.
Pour moi, c’est une manière bien plus intéressante de comprendre les RWA. 👀
@BinanceCIS #bstockscis
73
·
--
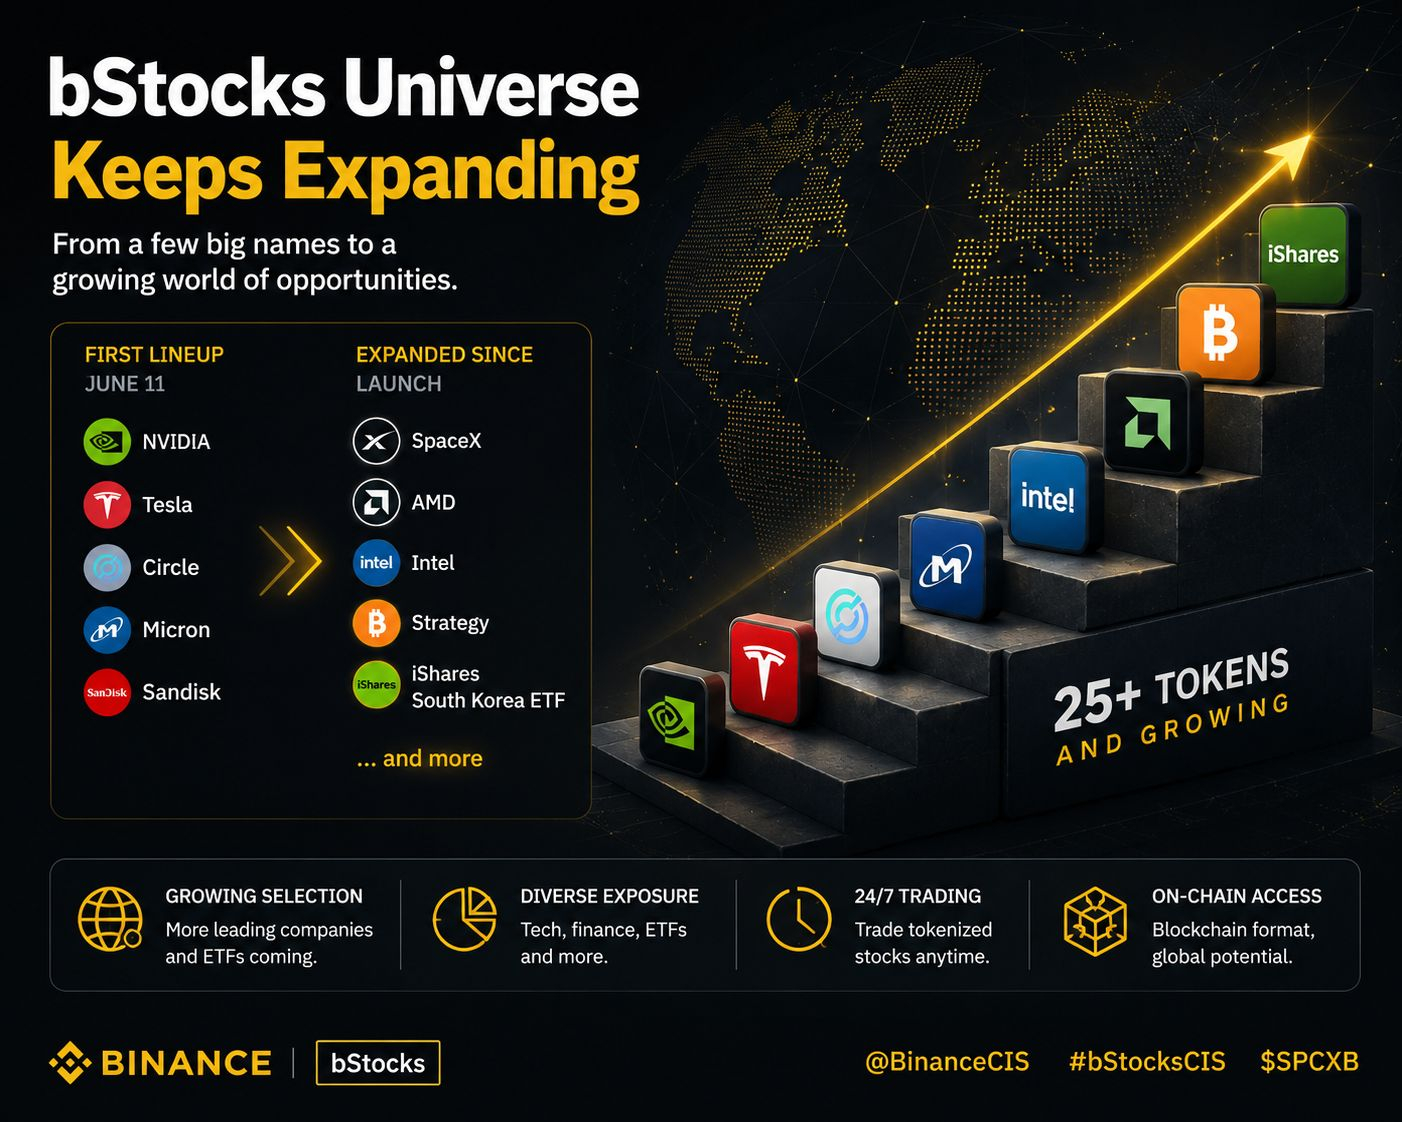
Une chose que j’aime avec bStocks, c’est que l’histoire ne se limite pas aux premiers tokens.
Le plus intéressant, c’est à quelle vitesse la sélection peut s’étendre. On peut commencer avec des noms familiers, puis soudain voir apparaître des secteurs et des entreprises complètement différents dans le même format tokenisé.
Pour moi, cela rend bStocks plus intéressant que de simplement avoir des « stock tokens » dans une liste.
On a l’impression qu’il s’agit d’un marché en croissance, où le choix des actifs traditionnels est progressivement amené vers un environnement de trading basé sur la blockchain.
Je préfère observer la façon dont cet écosystème se développe plutôt que d’essayer de deviner quel token va bouger ensuite. 👀
@BinanceCIS $SPCXB #bstockscis
Une chose que j’aime avec bStocks, c’est que l’histoire ne se limite pas aux premiers tokens.
Le plus intéressant, c’est à quelle vitesse la sélection peut s’étendre. On peut commencer avec des noms familiers, puis soudain voir apparaître des secteurs et des entreprises complètement différents dans le même format tokenisé.
Pour moi, cela rend bStocks plus intéressant que de simplement avoir des « stock tokens » dans une liste.
On a l’impression qu’il s’agit d’un marché en croissance, où le choix des actifs traditionnels est progressivement amené vers un environnement de trading basé sur la blockchain.
Je préfère observer la façon dont cet écosystème se développe plutôt que d’essayer de deviner quel token va bouger ensuite. 👀
@BinanceCIS $SPCXB #bstockscis
Le plus intéressant, c’est à quelle vitesse la sélection peut s’étendre. On peut commencer avec des noms familiers, puis soudain voir apparaître des secteurs et des entreprises complètement différents dans le même format tokenisé.
Pour moi, cela rend bStocks plus intéressant que de simplement avoir des « stock tokens » dans une liste.
On a l’impression qu’il s’agit d’un marché en croissance, où le choix des actifs traditionnels est progressivement amené vers un environnement de trading basé sur la blockchain.
Je préfère observer la façon dont cet écosystème se développe plutôt que d’essayer de deviner quel token va bouger ensuite. 👀
@BinanceCIS $SPCXB #bstockscis
107
·
--
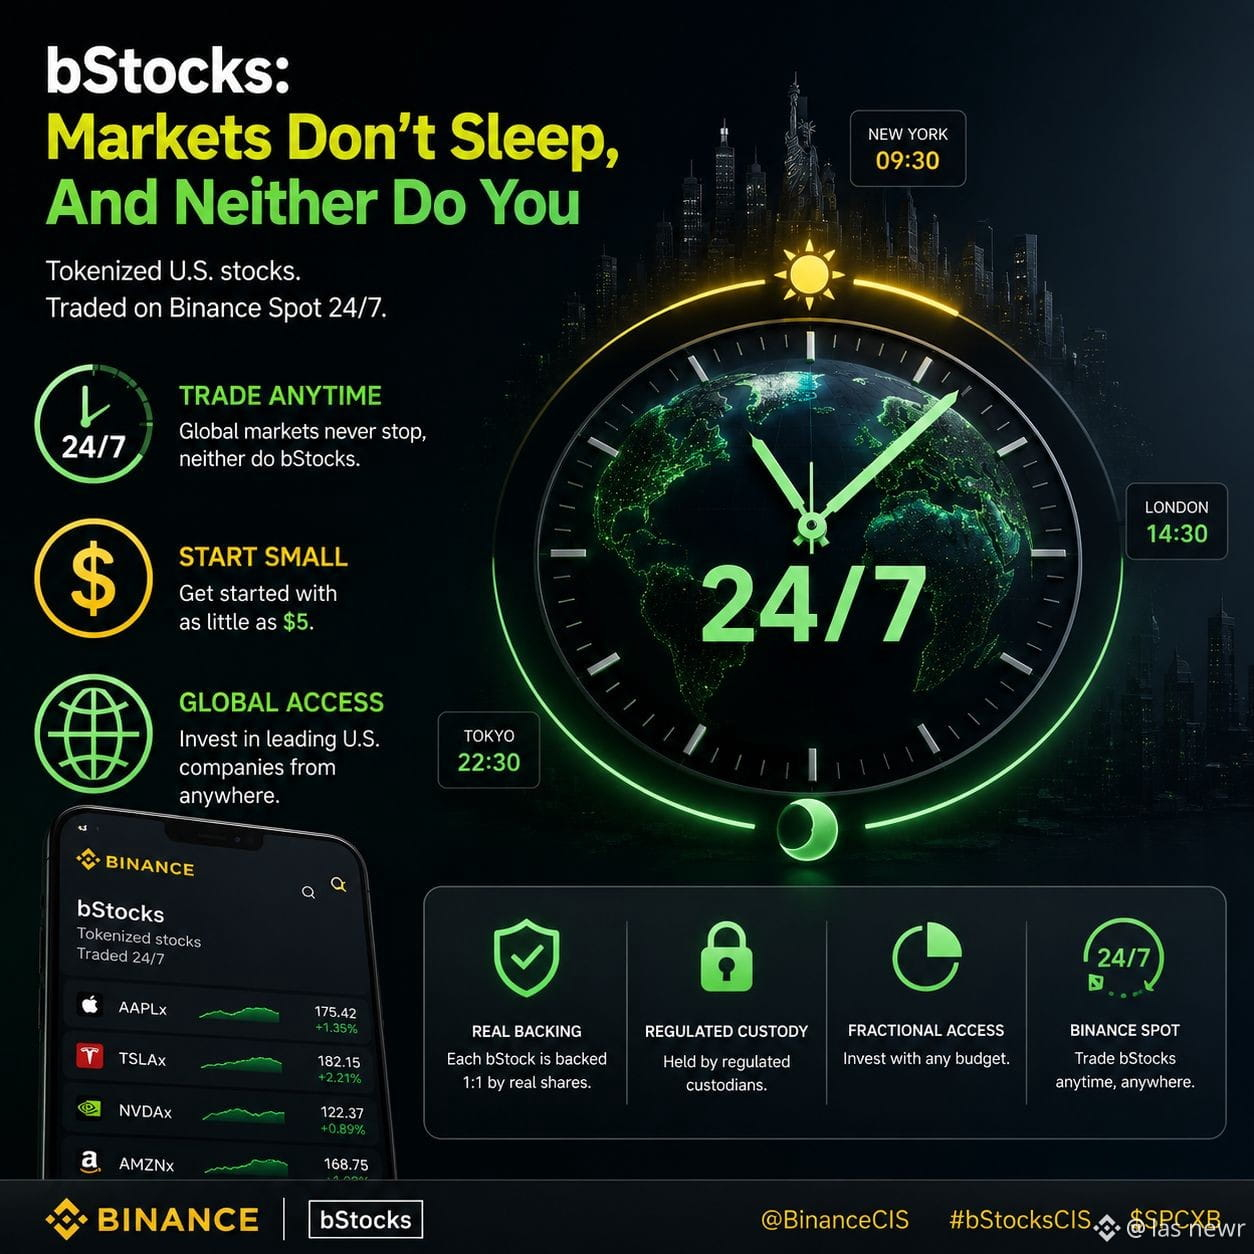
J’ai réfléchi à une chose avec les bStocks qui est facile à manquer.
Le point intéressant ne réside pas uniquement dans le fait que les actions peuvent être représentées on-chain. C’est le changement dans la façon dont vous pouvez interagir avec elles.
Les marchés traditionnels ont leurs propres horaires. Les bStocks peuvent être négociés sur Binance Spot 24/7, ce qui rend toute l’expérience beaucoup plus proche du marché crypto.
Et le format fractionné est un autre détail que j’aime. Vous n’avez pas forcément besoin d’une énorme mise de départ pour commencer et apprendre comment tout cela fonctionne.
Pour moi, la combinaison d’actifs traditionnels + l’accès à la blockchain est la partie à surveiller. 👀📈
@BinanceCIS $SPCXB #bstockscis
J’ai réfléchi à une chose avec les bStocks qui est facile à manquer.
Le point intéressant ne réside pas uniquement dans le fait que les actions peuvent être représentées on-chain. C’est le changement dans la façon dont vous pouvez interagir avec elles.
Les marchés traditionnels ont leurs propres horaires. Les bStocks peuvent être négociés sur Binance Spot 24/7, ce qui rend toute l’expérience beaucoup plus proche du marché crypto.
Et le format fractionné est un autre détail que j’aime. Vous n’avez pas forcément besoin d’une énorme mise de départ pour commencer et apprendre comment tout cela fonctionne.
Pour moi, la combinaison d’actifs traditionnels + l’accès à la blockchain est la partie à surveiller. 👀📈
@BinanceCIS $SPCXB #bstockscis
Le point intéressant ne réside pas uniquement dans le fait que les actions peuvent être représentées on-chain. C’est le changement dans la façon dont vous pouvez interagir avec elles.
Les marchés traditionnels ont leurs propres horaires. Les bStocks peuvent être négociés sur Binance Spot 24/7, ce qui rend toute l’expérience beaucoup plus proche du marché crypto.
Et le format fractionné est un autre détail que j’aime. Vous n’avez pas forcément besoin d’une énorme mise de départ pour commencer et apprendre comment tout cela fonctionne.
Pour moi, la combinaison d’actifs traditionnels + l’accès à la blockchain est la partie à surveiller. 👀📈
@BinanceCIS $SPCXB #bstockscis
106
·
--
Ces derniers temps, je me suis davantage intéressé aux bStocks, et un point ressort particulièrement.
Les gens se concentrent souvent d’abord sur le prix, mais je pense qu’il est bien plus important de comprendre comment un produit fonctionne. La tokenisation ne consiste pas à remplacer la finance traditionnelle — il s’agit de la relier à la technologie blockchain.
Pour moi, c’est de loin la partie la plus intéressante des bStocks.
Vous apprenez généralement sur un produit avant de le trader, ou vous l’explorez plutôt après ? 🤔📚
@BinanceCIS
#bstockscis
Ces derniers temps, je me suis davantage intéressé aux bStocks, et un point ressort particulièrement.
Les gens se concentrent souvent d’abord sur le prix, mais je pense qu’il est bien plus important de comprendre comment un produit fonctionne. La tokenisation ne consiste pas à remplacer la finance traditionnelle — il s’agit de la relier à la technologie blockchain.
Pour moi, c’est de loin la partie la plus intéressante des bStocks.
Vous apprenez généralement sur un produit avant de le trader, ou vous l’explorez plutôt après ? 🤔📚
@BinanceCIS
#bstockscis
Les gens se concentrent souvent d’abord sur le prix, mais je pense qu’il est bien plus important de comprendre comment un produit fonctionne. La tokenisation ne consiste pas à remplacer la finance traditionnelle — il s’agit de la relier à la technologie blockchain.
Pour moi, c’est de loin la partie la plus intéressante des bStocks.
Vous apprenez généralement sur un produit avant de le trader, ou vous l’explorez plutôt après ? 🤔📚
@BinanceCIS
#bstockscis
1
1
·
--
L’idée derrière bStocks est assez intéressante.
Les actions tokenisées rendent plus facile le suivi et l’accès à certaines des plus grandes entreprises du monde depuis une seule plateforme. Pour de nombreux utilisateurs, c’est une expérience bien plus fluide que l’utilisation de plusieurs services.
La technologie continue de rendre l’investissement plus accessible.
@BinanceCIS #bStocksCIS #Binance
L’idée derrière bStocks est assez intéressante.
Les actions tokenisées rendent plus facile le suivi et l’accès à certaines des plus grandes entreprises du monde depuis une seule plateforme. Pour de nombreux utilisateurs, c’est une expérience bien plus fluide que l’utilisation de plusieurs services.
La technologie continue de rendre l’investissement plus accessible.
@BinanceCIS #bStocksCIS #Binance
Les actions tokenisées rendent plus facile le suivi et l’accès à certaines des plus grandes entreprises du monde depuis une seule plateforme. Pour de nombreux utilisateurs, c’est une expérience bien plus fluide que l’utilisation de plusieurs services.
La technologie continue de rendre l’investissement plus accessible.
@BinanceCIS #bStocksCIS #Binance
1
85
·
--
Aujourd’hui, je me suis demandé pourquoi le sujet de la tokenisation devient de plus en plus populaire.
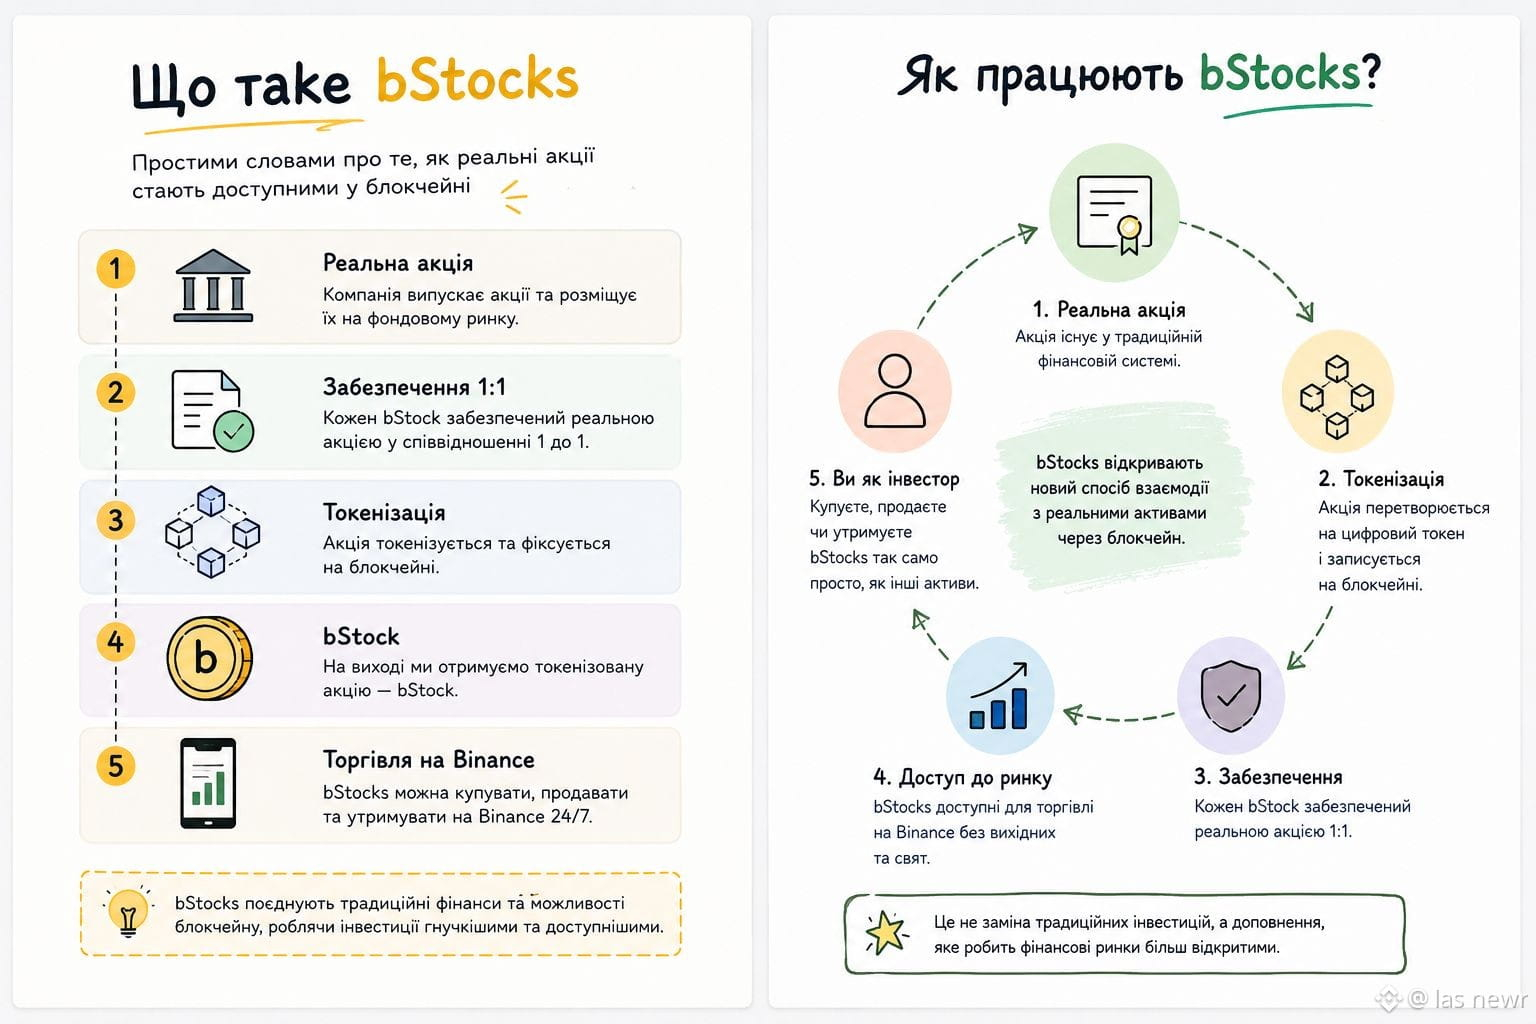
Il me semble que l’une des raisons en est la tentative de combiner des instruments financiers habituels avec les possibilités de la blockchain. C’est précisément cette idée que mettent en œuvre bStocks : des actions réelles sont représentées sous forme de tokens, ce qui permet d’interagir avec elles via l’écosystème de Binance.
Pour moi, ce n’est pas un remplacement du marché boursier traditionnel, mais plutôt un autre format d’accès aux actifs. Il est intéressant d’observer l’évolution de ce domaine.
Et vous, que pensez-vous de la tokenisation d’actifs réels ?
@BinanceCIS $SPCXB #bStocks #bstockscis
Aujourd’hui, je me suis demandé pourquoi le sujet de la tokenisation devient de plus en plus populaire.
Il me semble que l’une des raisons en est la tentative de combiner des instruments financiers habituels avec les possibilités de la blockchain. C’est précisément cette idée que mettent en œuvre bStocks : des actions réelles sont représentées sous forme de tokens, ce qui permet d’interagir avec elles via l’écosystème de Binance.
Pour moi, ce n’est pas un remplacement du marché boursier traditionnel, mais plutôt un autre format d’accès aux actifs. Il est intéressant d’observer l’évolution de ce domaine.
Et vous, que pensez-vous de la tokenisation d’actifs réels ?
@BinanceCIS $SPCXB #bStocks #bstockscis
Il me semble que l’une des raisons en est la tentative de combiner des instruments financiers habituels avec les possibilités de la blockchain. C’est précisément cette idée que mettent en œuvre bStocks : des actions réelles sont représentées sous forme de tokens, ce qui permet d’interagir avec elles via l’écosystème de Binance.
Pour moi, ce n’est pas un remplacement du marché boursier traditionnel, mais plutôt un autre format d’accès aux actifs. Il est intéressant d’observer l’évolution de ce domaine.
Et vous, que pensez-vous de la tokenisation d’actifs réels ?
@BinanceCIS $SPCXB #bStocks #bstockscis
1
66
·
--
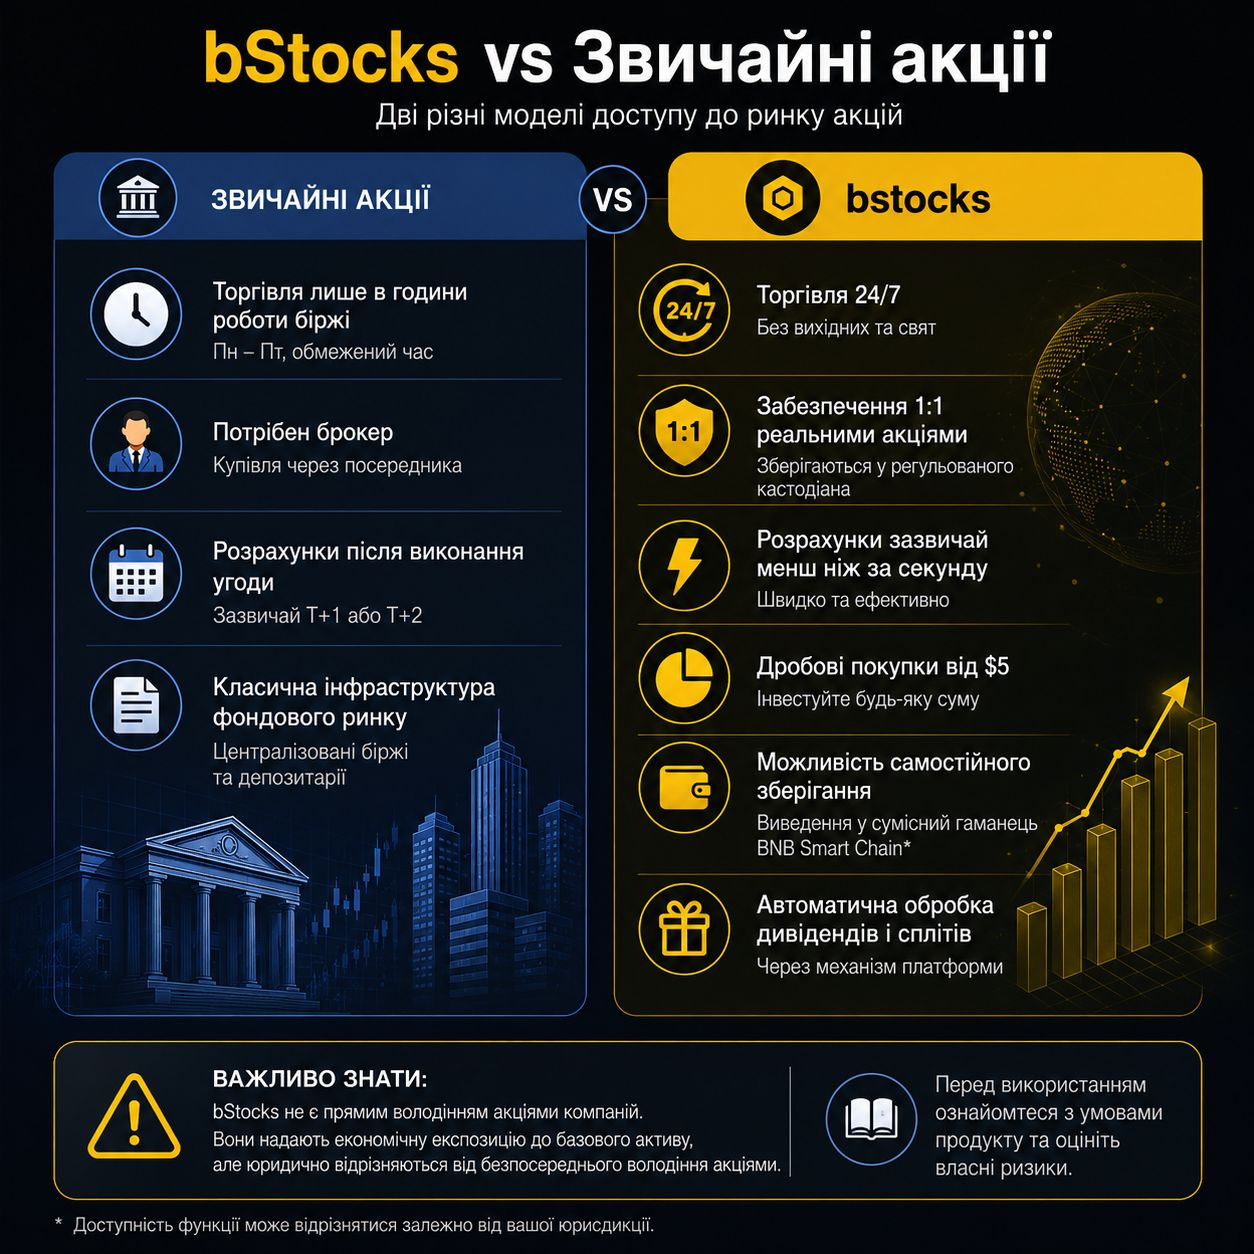
En quoi les bStocks diffèrent-ils des actions ordinaires ? Une comparaison simple 👇
Quand j’ai entendu parler des bStocks pour la première fois, je me suis dit que c’était juste des « actions sur la blockchain ». En réalité, il existe des différences importantes.
📊 Actions ordinaires • Achat via un courtier. • Les échanges ont lieu uniquement pendant les heures de bourse. • Les règlements prennent un certain temps après la transaction. • Conservation via l’infrastructure du courtier ou d’un dépositaire.
🟡 bStocks • Ce sont des titres tokenisés, adossés 1:1 à des actions correspondantes, conservées par un dépositaire réglementé. • Les échanges sont accessibles 24/7 sur Binance. • Possibilité d’acheter des fractions — à partir de montants relativement faibles. • Les tokens peuvent être retirés vers un portefeuille compatible BNB Smart Chain (pour les juridictions prises en charge). • Les opérations sur titres, telles que les splits et les dividendes, sont traitées automatiquement conformément au mécanisme de la plateforme.
⚠️ Nuance importante : les bStocks ne constituent pas une détention directe des actions de l’entreprise. Ils offrent une exposition économique à l’actif sous-jacent, mais diffèrent juridiquement d’une détention directe d’actions.
@BinanceCIS #bStocksCIS #SPCXB #bnb
En quoi les bStocks diffèrent-ils des actions ordinaires ? Une comparaison simple 👇
Quand j’ai entendu parler des bStocks pour la première fois, je me suis dit que c’était juste des « actions sur la blockchain ». En réalité, il existe des différences importantes.
📊 Actions ordinaires • Achat via un courtier. • Les échanges ont lieu uniquement pendant les heures de bourse. • Les règlements prennent un certain temps après la transaction. • Conservation via l’infrastructure du courtier ou d’un dépositaire.
🟡 bStocks • Ce sont des titres tokenisés, adossés 1:1 à des actions correspondantes, conservées par un dépositaire réglementé. • Les échanges sont accessibles 24/7 sur Binance. • Possibilité d’acheter des fractions — à partir de montants relativement faibles. • Les tokens peuvent être retirés vers un portefeuille compatible BNB Smart Chain (pour les juridictions prises en charge). • Les opérations sur titres, telles que les splits et les dividendes, sont traitées automatiquement conformément au mécanisme de la plateforme.
⚠️ Nuance importante : les bStocks ne constituent pas une détention directe des actions de l’entreprise. Ils offrent une exposition économique à l’actif sous-jacent, mais diffèrent juridiquement d’une détention directe d’actions.
@BinanceCIS #bStocksCIS #SPCXB #bnb
Quand j’ai entendu parler des bStocks pour la première fois, je me suis dit que c’était juste des « actions sur la blockchain ». En réalité, il existe des différences importantes.
📊 Actions ordinaires • Achat via un courtier. • Les échanges ont lieu uniquement pendant les heures de bourse. • Les règlements prennent un certain temps après la transaction. • Conservation via l’infrastructure du courtier ou d’un dépositaire.
🟡 bStocks • Ce sont des titres tokenisés, adossés 1:1 à des actions correspondantes, conservées par un dépositaire réglementé. • Les échanges sont accessibles 24/7 sur Binance. • Possibilité d’acheter des fractions — à partir de montants relativement faibles. • Les tokens peuvent être retirés vers un portefeuille compatible BNB Smart Chain (pour les juridictions prises en charge). • Les opérations sur titres, telles que les splits et les dividendes, sont traitées automatiquement conformément au mécanisme de la plateforme.
⚠️ Nuance importante : les bStocks ne constituent pas une détention directe des actions de l’entreprise. Ils offrent une exposition économique à l’actif sous-jacent, mais diffèrent juridiquement d’une détention directe d’actions.
@BinanceCIS #bStocksCIS #SPCXB #bnb
1
68
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
1.4M vues
6,619 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·643 mentions J’aime
·1.6M vues
ZcashRises6%
44,621 vues
601 mentions
XRPSinks10%
30,294 vues
393 mentions