
老李迫击炮
511 Publications
老李迫击炮
Signaler
Bloquer l’utilisateur
金融科班出身,持证券/期货/基金投资分析证书,技术图表流派,善于宏观分析,精研趋势与周期,擅长套利交易和预判行情高低点。07年涉猎全球股市、商品期货等传统金融行业,16年进入加密市场,曾受邀参加华尔街大师罗杰斯经济论坛。
2 Suivis
164 Abonnés
584 J’aime
Publications
·
--
Voir la traduction
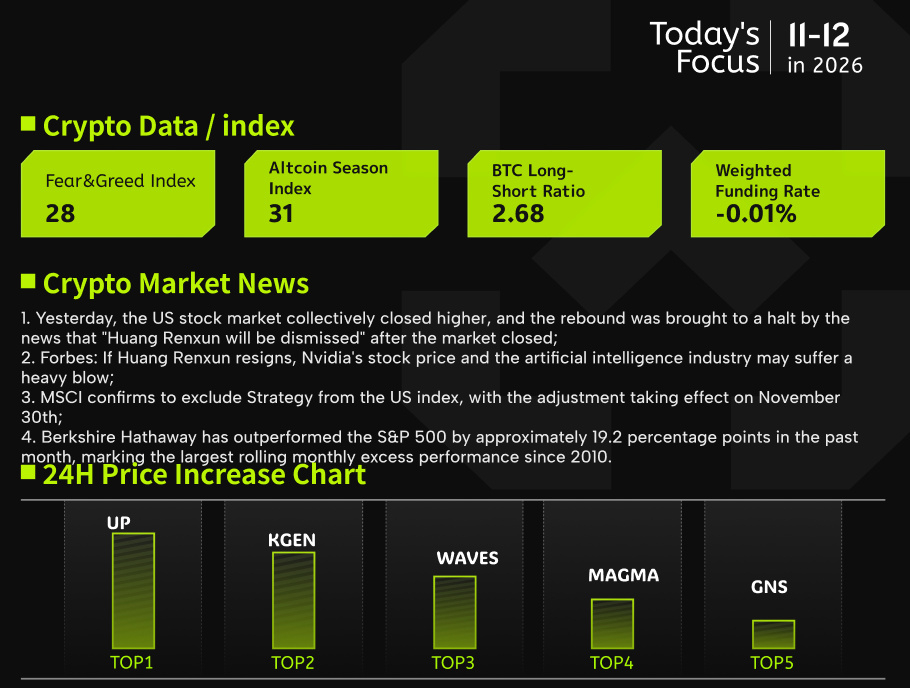
【11月12日 全球市场资讯与数据分析】
1、美股昨日集体收涨,反弹行情在盘后被「黄仁勋将被罢免」消息带崩;
2、福布斯:如果黄仁勋离职,英伟达股价和人工智能行业或将遭受重创;
3、MSCI确认将Strategy剔除出美国指数,调整于11月30日生效;
4、伯克希尔近一个月表现优于标普500约19.2个百分点,创2010年以来最大滚动月度超额表现。
昨日美股三大指数联动上行,标普500、道指与纳指分别录得1.31%、0.49%和1.60%的涨幅,纳指100表现更为强势,AI概念股集体走强。但盘后风向急转,有媒体报道英伟达董事会酝酿罢免黄仁勋并曝出其个人私德问题,英伟达盘后一度重挫逾8%,多只AI相关个股及追踪指数的ETF同步回落。据称相关消息发酵以来英伟达市值已蒸发近1万亿美元,若其去职损失或进一步扩大。与此同时,美国比特币ETF近五个交易日累计净流出约9.69亿美元,Coinbase溢价连续70天处于负值,显示现货需求持续疲软。
从加密市场角度看,AI板块大幅回调与比特币ETF资金外流形成共振,虽然两者分属不同资产,但纳指走弱常被视作风险偏好收缩的信号,可能削弱机构对加密资产的配置意愿。当前ETF持续流出与负溢价并存,历史上类似组合出现后比特币一个月内仅小幅上涨2.1%,指向市场或延续调整。短期仍需关注英伟达事件的后续发酵以及美股波动向加密流动性传导的风险。
【11月12日 全球市场资讯与数据分析】
1、美股昨日集体收涨,反弹行情在盘后被「黄仁勋将被罢免」消息带崩;
2、福布斯:如果黄仁勋离职,英伟达股价和人工智能行业或将遭受重创;
3、MSCI确认将Strategy剔除出美国指数,调整于11月30日生效;
4、伯克希尔近一个月表现优于标普500约19.2个百分点,创2010年以来最大滚动月度超额表现。
昨日美股三大指数联动上行,标普500、道指与纳指分别录得1.31%、0.49%和1.60%的涨幅,纳指100表现更为强势,AI概念股集体走强。但盘后风向急转,有媒体报道英伟达董事会酝酿罢免黄仁勋并曝出其个人私德问题,英伟达盘后一度重挫逾8%,多只AI相关个股及追踪指数的ETF同步回落。据称相关消息发酵以来英伟达市值已蒸发近1万亿美元,若其去职损失或进一步扩大。与此同时,美国比特币ETF近五个交易日累计净流出约9.69亿美元,Coinbase溢价连续70天处于负值,显示现货需求持续疲软。
从加密市场角度看,AI板块大幅回调与比特币ETF资金外流形成共振,虽然两者分属不同资产,但纳指走弱常被视作风险偏好收缩的信号,可能削弱机构对加密资产的配置意愿。当前ETF持续流出与负溢价并存,历史上类似组合出现后比特币一个月内仅小幅上涨2.1%,指向市场或延续调整。短期仍需关注英伟达事件的后续发酵以及美股波动向加密流动性传导的风险。
1、美股昨日集体收涨,反弹行情在盘后被「黄仁勋将被罢免」消息带崩;
2、福布斯:如果黄仁勋离职,英伟达股价和人工智能行业或将遭受重创;
3、MSCI确认将Strategy剔除出美国指数,调整于11月30日生效;
4、伯克希尔近一个月表现优于标普500约19.2个百分点,创2010年以来最大滚动月度超额表现。
昨日美股三大指数联动上行,标普500、道指与纳指分别录得1.31%、0.49%和1.60%的涨幅,纳指100表现更为强势,AI概念股集体走强。但盘后风向急转,有媒体报道英伟达董事会酝酿罢免黄仁勋并曝出其个人私德问题,英伟达盘后一度重挫逾8%,多只AI相关个股及追踪指数的ETF同步回落。据称相关消息发酵以来英伟达市值已蒸发近1万亿美元,若其去职损失或进一步扩大。与此同时,美国比特币ETF近五个交易日累计净流出约9.69亿美元,Coinbase溢价连续70天处于负值,显示现货需求持续疲软。
从加密市场角度看,AI板块大幅回调与比特币ETF资金外流形成共振,虽然两者分属不同资产,但纳指走弱常被视作风险偏好收缩的信号,可能削弱机构对加密资产的配置意愿。当前ETF持续流出与负溢价并存,历史上类似组合出现后比特币一个月内仅小幅上涨2.1%,指向市场或延续调整。短期仍需关注英伟达事件的后续发酵以及美股波动向加密流动性传导的风险。
1
566
·
--
Voir la traduction
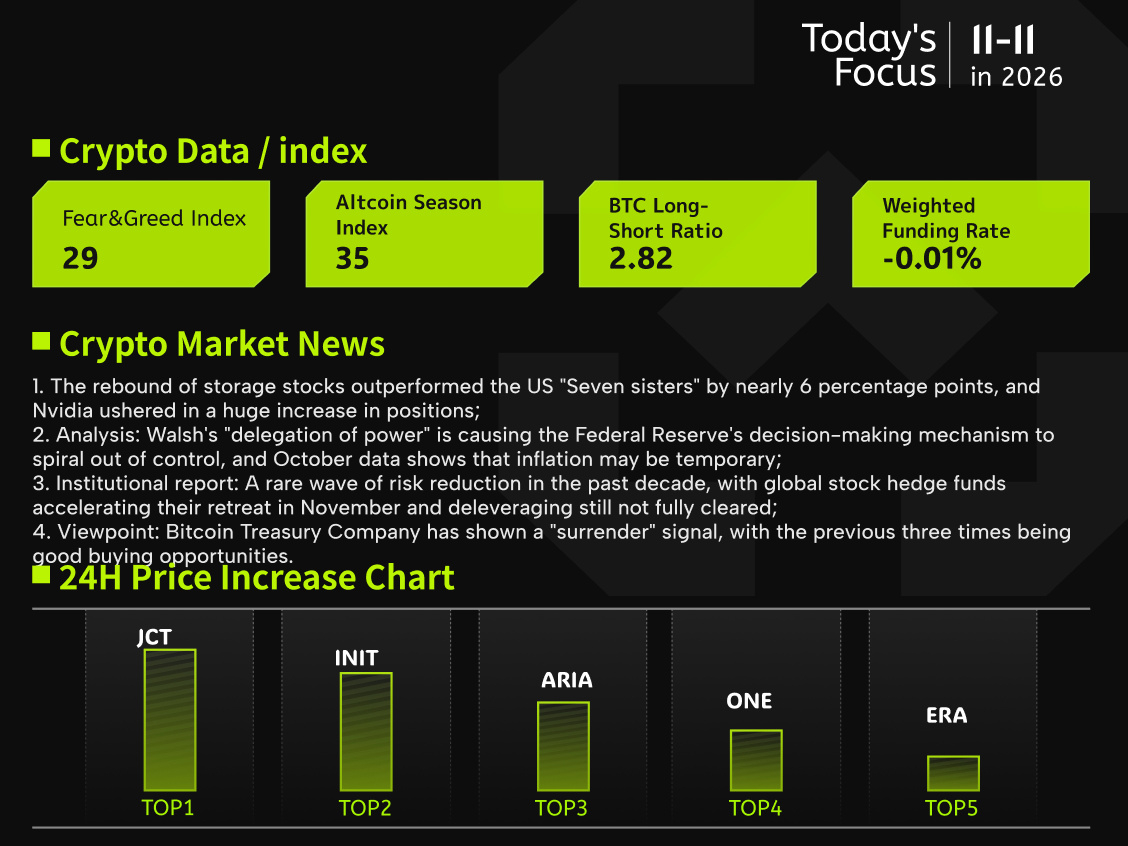
【11月11日 全球市场资讯与数据分析】
1、存储股反弹跑赢美股「七姐妹」近6个百分点,英伟达迎来巨额增仓;
2、分析:沃什「放权」导致美联储决策机制正在失控,10月数据显示通胀或为暂时性;
3、机构报告:十年罕见去风险潮,全球股票对冲基金11月加速撤退,去杠杆仍未彻底出清;
4、观点:比特币财库公司出现「投降」信号,此前3次均为买入良机。
自美东11月5日大跌收盘起算,至11月10日,美光、西部数据等四只存储芯片股平均反弹约8.2%,明显跑赢同期仅微涨约2.3%的美股七巨头,其中美光涨幅居前、接近10.5%,而英伟达却逆势下挫约7%。不过这一领先主要由11月9日单日大涨约8%贡献,若以急跌前收盘价为基准,存储板块仍累计下跌超过11%,尚未收复失地;同时期权市场上美光、闪迪等合约名义持仓额反向缩水数千万美元,说明追涨资金并不坚决。
对加密市场而言,存储与算力股反弹常被视为科技风险偏好回暖的信号,若得以延续或令BTC出现情绪修复。但更值得关注的是比特币财库公司的“投降”迹象——其累计买入与卖出之比跌破90%,历史上仅三次出现且均对应阶段性机会;同时大户单周减持逾3.4万枚BTC(约合26亿美元),以太坊鲸鱼也小幅减仓。当前资金既在低位试探抄底,又因宏观不确定而观望,BTC短期料维持震荡寻底走势。
【11月11日 全球市场资讯与数据分析】
1、存储股反弹跑赢美股「七姐妹」近6个百分点,英伟达迎来巨额增仓;
2、分析:沃什「放权」导致美联储决策机制正在失控,10月数据显示通胀或为暂时性;
3、机构报告:十年罕见去风险潮,全球股票对冲基金11月加速撤退,去杠杆仍未彻底出清;
4、观点:比特币财库公司出现「投降」信号,此前3次均为买入良机。
自美东11月5日大跌收盘起算,至11月10日,美光、西部数据等四只存储芯片股平均反弹约8.2%,明显跑赢同期仅微涨约2.3%的美股七巨头,其中美光涨幅居前、接近10.5%,而英伟达却逆势下挫约7%。不过这一领先主要由11月9日单日大涨约8%贡献,若以急跌前收盘价为基准,存储板块仍累计下跌超过11%,尚未收复失地;同时期权市场上美光、闪迪等合约名义持仓额反向缩水数千万美元,说明追涨资金并不坚决。
对加密市场而言,存储与算力股反弹常被视为科技风险偏好回暖的信号,若得以延续或令BTC出现情绪修复。但更值得关注的是比特币财库公司的“投降”迹象——其累计买入与卖出之比跌破90%,历史上仅三次出现且均对应阶段性机会;同时大户单周减持逾3.4万枚BTC(约合26亿美元),以太坊鲸鱼也小幅减仓。当前资金既在低位试探抄底,又因宏观不确定而观望,BTC短期料维持震荡寻底走势。
1、存储股反弹跑赢美股「七姐妹」近6个百分点,英伟达迎来巨额增仓;
2、分析:沃什「放权」导致美联储决策机制正在失控,10月数据显示通胀或为暂时性;
3、机构报告:十年罕见去风险潮,全球股票对冲基金11月加速撤退,去杠杆仍未彻底出清;
4、观点:比特币财库公司出现「投降」信号,此前3次均为买入良机。
自美东11月5日大跌收盘起算,至11月10日,美光、西部数据等四只存储芯片股平均反弹约8.2%,明显跑赢同期仅微涨约2.3%的美股七巨头,其中美光涨幅居前、接近10.5%,而英伟达却逆势下挫约7%。不过这一领先主要由11月9日单日大涨约8%贡献,若以急跌前收盘价为基准,存储板块仍累计下跌超过11%,尚未收复失地;同时期权市场上美光、闪迪等合约名义持仓额反向缩水数千万美元,说明追涨资金并不坚决。
对加密市场而言,存储与算力股反弹常被视为科技风险偏好回暖的信号,若得以延续或令BTC出现情绪修复。但更值得关注的是比特币财库公司的“投降”迹象——其累计买入与卖出之比跌破90%,历史上仅三次出现且均对应阶段性机会;同时大户单周减持逾3.4万枚BTC(约合26亿美元),以太坊鲸鱼也小幅减仓。当前资金既在低位试探抄底,又因宏观不确定而观望,BTC短期料维持震荡寻底走势。
1
515
·
--
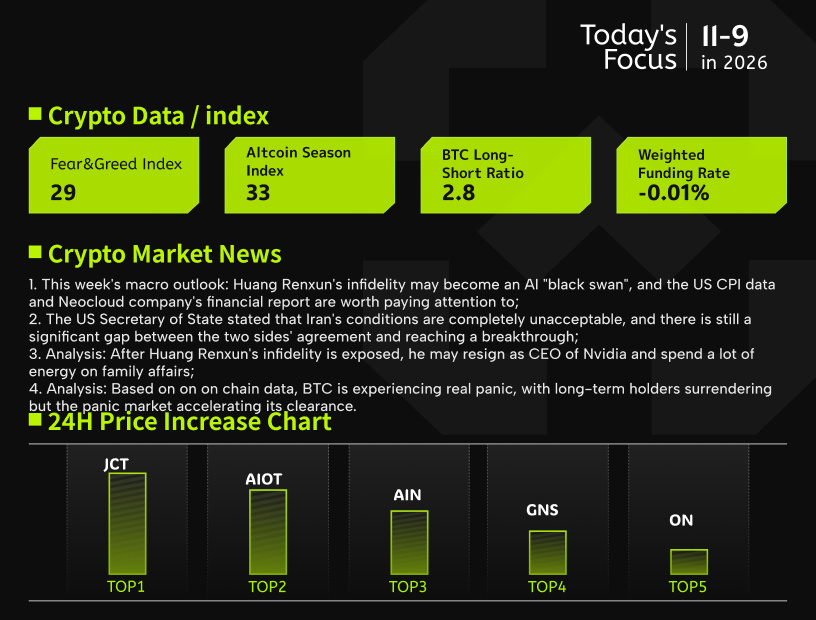
【9 novembre : actualités et analyse des données des marchés mondiaux】
1. Perspectives macroéconomiques de la semaine : la liaison extraconjugale de Jensen Huang pourrait devenir un « cygne noir » pour l’IA ; les chiffres de l’IPC américain et les résultats des entreprises du secteur du neocloud seront à surveiller ;
2. Le secrétaire d’État américain juge les conditions de l’Iran totalement inacceptables ; les deux parties restent encore très éloignées d’une avancée vers un accord ;
3. Analyse : après la révélation de la liaison extraconjugale de Jensen Huang, il pourrait démissionner de son poste de PDG de Nvidia et consacrer beaucoup d’énergie à sa famille ;
4. Analyse : les données on-chain révèlent la véritable panique autour du BTC : les détenteurs à long terme « capitulent », tandis que les ventes paniques s’accélèrent.
Cette semaine, les actions américaines ont été soumises à plusieurs épreuves successives : Nvidia a subi des ventes après les remous personnels de son fondateur, Jensen Huang, et a chuté à un moment de plus de 4 % en séance. Puis les données américaines sur l’inflation et l’emploi ont été publiées, tandis que plusieurs responsables de la Fed se sont exprimés à un rythme soutenu : les paris du marché sur une hausse des taux en décembre ont alors atteint environ 80 %. Parallèlement, la période de publication des résultats du secteur de l’IA, la tournée de présentation de l’introduction en Bourse d’Anthropic et les négociations géopolitiques impliquant notamment les États-Unis, la Russie et l’Ukraine sont autant de variables importantes pour les actifs risqués.
Sur le marché des cryptomonnaies, les données on-chain indiquent que l’inquiétude des détenteurs à long terme s’intensifie nettement. Le 5 novembre, leurs pertes réalisées sur les transferts vers les plateformes d’échange ont atteint 139 millions de dollars, un important mouvement de sortie particulièrement rare cette année. Cela signifie dans une certaine mesure que les avoirs passent rapidement des mains des investisseurs à long terme à celles d’autres acteurs, et sont liquidés. En revanche, les détenteurs à court terme, dont le coût de revient se situe généralement entre 75 000 et 76 000 dollars, près du seuil de rentabilité au cours actuel, préfèrent pour la plupart attendre et observer. Dans l’ensemble, la propagation de la panique actuelle provient davantage d’un choc émotionnel externe et n’a pas entraîné d’augmentation substantielle de la pression vendeuse. Pour le bitcoin, le retour de la confiance dépendra de la capacité du marché à confirmer progressivement que la réalité n’est pas aussi pessimiste que prévu ; dans ce cas, les capitaux en quête de valeurs refuges pourraient revenir.
【9 novembre : actualités et analyse des données des marchés mondiaux】
1. Perspectives macroéconomiques de la semaine : la liaison extraconjugale de Jensen Huang pourrait devenir un « cygne noir » pour l’IA ; les chiffres de l’IPC américain et les résultats des entreprises du secteur du neocloud seront à surveiller ;
2. Le secrétaire d’État américain juge les conditions de l’Iran totalement inacceptables ; les deux parties restent encore très éloignées d’une avancée vers un accord ;
3. Analyse : après la révélation de la liaison extraconjugale de Jensen Huang, il pourrait démissionner de son poste de PDG de Nvidia et consacrer beaucoup d’énergie à sa famille ;
4. Analyse : les données on-chain révèlent la véritable panique autour du BTC : les détenteurs à long terme « capitulent », tandis que les ventes paniques s’accélèrent.
Cette semaine, les actions américaines ont été soumises à plusieurs épreuves successives : Nvidia a subi des ventes après les remous personnels de son fondateur, Jensen Huang, et a chuté à un moment de plus de 4 % en séance. Puis les données américaines sur l’inflation et l’emploi ont été publiées, tandis que plusieurs responsables de la Fed se sont exprimés à un rythme soutenu : les paris du marché sur une hausse des taux en décembre ont alors atteint environ 80 %. Parallèlement, la période de publication des résultats du secteur de l’IA, la tournée de présentation de l’introduction en Bourse d’Anthropic et les négociations géopolitiques impliquant notamment les États-Unis, la Russie et l’Ukraine sont autant de variables importantes pour les actifs risqués.
Sur le marché des cryptomonnaies, les données on-chain indiquent que l’inquiétude des détenteurs à long terme s’intensifie nettement. Le 5 novembre, leurs pertes réalisées sur les transferts vers les plateformes d’échange ont atteint 139 millions de dollars, un important mouvement de sortie particulièrement rare cette année. Cela signifie dans une certaine mesure que les avoirs passent rapidement des mains des investisseurs à long terme à celles d’autres acteurs, et sont liquidés. En revanche, les détenteurs à court terme, dont le coût de revient se situe généralement entre 75 000 et 76 000 dollars, près du seuil de rentabilité au cours actuel, préfèrent pour la plupart attendre et observer. Dans l’ensemble, la propagation de la panique actuelle provient davantage d’un choc émotionnel externe et n’a pas entraîné d’augmentation substantielle de la pression vendeuse. Pour le bitcoin, le retour de la confiance dépendra de la capacité du marché à confirmer progressivement que la réalité n’est pas aussi pessimiste que prévu ; dans ce cas, les capitaux en quête de valeurs refuges pourraient revenir.
1. Perspectives macroéconomiques de la semaine : la liaison extraconjugale de Jensen Huang pourrait devenir un « cygne noir » pour l’IA ; les chiffres de l’IPC américain et les résultats des entreprises du secteur du neocloud seront à surveiller ;
2. Le secrétaire d’État américain juge les conditions de l’Iran totalement inacceptables ; les deux parties restent encore très éloignées d’une avancée vers un accord ;
3. Analyse : après la révélation de la liaison extraconjugale de Jensen Huang, il pourrait démissionner de son poste de PDG de Nvidia et consacrer beaucoup d’énergie à sa famille ;
4. Analyse : les données on-chain révèlent la véritable panique autour du BTC : les détenteurs à long terme « capitulent », tandis que les ventes paniques s’accélèrent.
Cette semaine, les actions américaines ont été soumises à plusieurs épreuves successives : Nvidia a subi des ventes après les remous personnels de son fondateur, Jensen Huang, et a chuté à un moment de plus de 4 % en séance. Puis les données américaines sur l’inflation et l’emploi ont été publiées, tandis que plusieurs responsables de la Fed se sont exprimés à un rythme soutenu : les paris du marché sur une hausse des taux en décembre ont alors atteint environ 80 %. Parallèlement, la période de publication des résultats du secteur de l’IA, la tournée de présentation de l’introduction en Bourse d’Anthropic et les négociations géopolitiques impliquant notamment les États-Unis, la Russie et l’Ukraine sont autant de variables importantes pour les actifs risqués.
Sur le marché des cryptomonnaies, les données on-chain indiquent que l’inquiétude des détenteurs à long terme s’intensifie nettement. Le 5 novembre, leurs pertes réalisées sur les transferts vers les plateformes d’échange ont atteint 139 millions de dollars, un important mouvement de sortie particulièrement rare cette année. Cela signifie dans une certaine mesure que les avoirs passent rapidement des mains des investisseurs à long terme à celles d’autres acteurs, et sont liquidés. En revanche, les détenteurs à court terme, dont le coût de revient se situe généralement entre 75 000 et 76 000 dollars, près du seuil de rentabilité au cours actuel, préfèrent pour la plupart attendre et observer. Dans l’ensemble, la propagation de la panique actuelle provient davantage d’un choc émotionnel externe et n’a pas entraîné d’augmentation substantielle de la pression vendeuse. Pour le bitcoin, le retour de la confiance dépendra de la capacité du marché à confirmer progressivement que la réalité n’est pas aussi pessimiste que prévu ; dans ce cas, les capitaux en quête de valeurs refuges pourraient revenir.
2
733
·
--
Voir la traduction
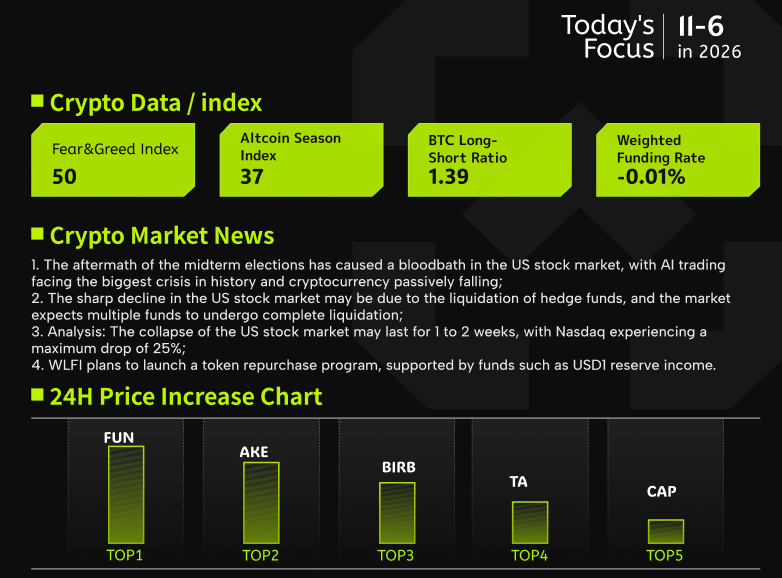
【11月6日 全球市场资讯与数据分析】
1、中期选举余波血洗美股,AI交易遭遇有史以来最大危机,加密被动跟跌;
2、美股暴跌或源自对冲基金清算,市场预期多只基金正经历彻底清算;
3、分析:美股崩盘或持续1至2周,纳斯达克最多或跌25%;
4、WLFI拟推出代币回购计划,利用USD1储备收益等资金支持。
美股隔夜遭遇罕见重挫,标普500下跌4.4%,纳斯达克100更暴跌6.4%,创2020年3月以来最大单日跌幅,芯片与存储板块领跌,恐慌指数VIX大幅飙升。市场普遍将矛头指向民主党赢得国会两院后可能收紧AI算力与数据中心监管,担忧审批放缓导致2028年芯片产能相对过剩、存储涨价逻辑难以为继。不过多数华尔街人士认为,此番暴跌主因并非基本面恶化,而是对冲基金集中清算所致,多家知名基金被曝正面临赎回、平仓或被迫解散内部团队。
此次风波再次印证了美股与加密资产的高度联动。比特币在美股开盘后同步走低,一度跌至7.6万美元附近后企稳;MSTR、COIN等加密概念股亦全线回撤。恐慌性的去杠杆正在跨资产快速传导,加密作为高风险风险类资产首当其冲。短期内若美股清算压力持续,BTC或仍将承压,但若AI监管收紧预期深化,反或使资金对去中心化算力与链上基础设施的关注度有所上升,为中期走势提供潜在支撑。
【11月6日 全球市场资讯与数据分析】
1、中期选举余波血洗美股,AI交易遭遇有史以来最大危机,加密被动跟跌;
2、美股暴跌或源自对冲基金清算,市场预期多只基金正经历彻底清算;
3、分析:美股崩盘或持续1至2周,纳斯达克最多或跌25%;
4、WLFI拟推出代币回购计划,利用USD1储备收益等资金支持。
美股隔夜遭遇罕见重挫,标普500下跌4.4%,纳斯达克100更暴跌6.4%,创2020年3月以来最大单日跌幅,芯片与存储板块领跌,恐慌指数VIX大幅飙升。市场普遍将矛头指向民主党赢得国会两院后可能收紧AI算力与数据中心监管,担忧审批放缓导致2028年芯片产能相对过剩、存储涨价逻辑难以为继。不过多数华尔街人士认为,此番暴跌主因并非基本面恶化,而是对冲基金集中清算所致,多家知名基金被曝正面临赎回、平仓或被迫解散内部团队。
此次风波再次印证了美股与加密资产的高度联动。比特币在美股开盘后同步走低,一度跌至7.6万美元附近后企稳;MSTR、COIN等加密概念股亦全线回撤。恐慌性的去杠杆正在跨资产快速传导,加密作为高风险风险类资产首当其冲。短期内若美股清算压力持续,BTC或仍将承压,但若AI监管收紧预期深化,反或使资金对去中心化算力与链上基础设施的关注度有所上升,为中期走势提供潜在支撑。
1、中期选举余波血洗美股,AI交易遭遇有史以来最大危机,加密被动跟跌;
2、美股暴跌或源自对冲基金清算,市场预期多只基金正经历彻底清算;
3、分析:美股崩盘或持续1至2周,纳斯达克最多或跌25%;
4、WLFI拟推出代币回购计划,利用USD1储备收益等资金支持。
美股隔夜遭遇罕见重挫,标普500下跌4.4%,纳斯达克100更暴跌6.4%,创2020年3月以来最大单日跌幅,芯片与存储板块领跌,恐慌指数VIX大幅飙升。市场普遍将矛头指向民主党赢得国会两院后可能收紧AI算力与数据中心监管,担忧审批放缓导致2028年芯片产能相对过剩、存储涨价逻辑难以为继。不过多数华尔街人士认为,此番暴跌主因并非基本面恶化,而是对冲基金集中清算所致,多家知名基金被曝正面临赎回、平仓或被迫解散内部团队。
此次风波再次印证了美股与加密资产的高度联动。比特币在美股开盘后同步走低,一度跌至7.6万美元附近后企稳;MSTR、COIN等加密概念股亦全线回撤。恐慌性的去杠杆正在跨资产快速传导,加密作为高风险风险类资产首当其冲。短期内若美股清算压力持续,BTC或仍将承压,但若AI监管收紧预期深化,反或使资金对去中心化算力与链上基础设施的关注度有所上升,为中期走势提供潜在支撑。
1
381
·
--
Voir la traduction
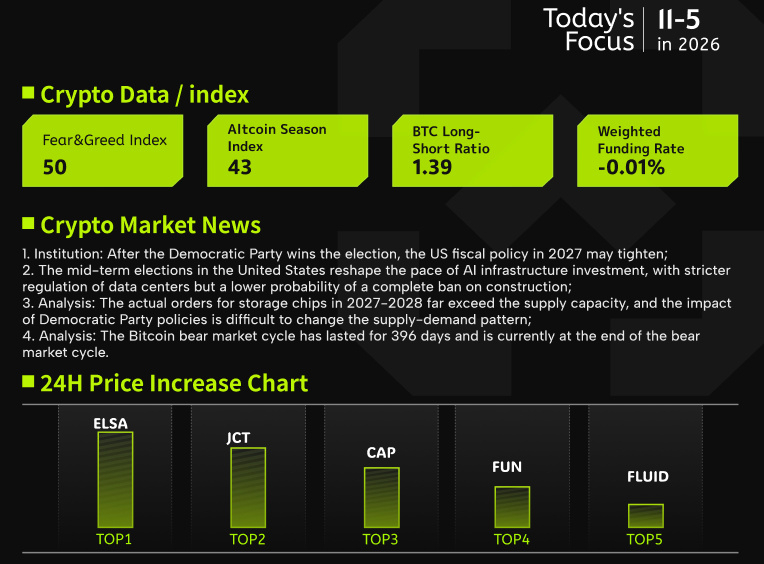
【11月5日 全球市场资讯与数据分析】
1、机构:民主党胜选后,美国2027年财政政策或将收紧;
2、美中期选举重塑AI基建投资节奏,数据中心监管趋严但全面禁建概率较低;
3、分析:2027至2028年存储芯片真实订单远超供应能力,民主党政策冲击难以改变供需格局;
4、分析:比特币熊市周期已持续396天,当前或正处于熊市周期尾声。
美国中期选举尘埃落定后,市场对AI基建的预期随之生变。高盛认为政策摇摆或促使科技企业把部分资本开支提前至2027年,抢在调整前推进数据中心与战略并购;杰富瑞则留意到五个关键州州长虽均由民主党赢得,但新人事更倾向划定监管边界而非全面叫停。选后行情明显分化,云服务商走强而数据中心运营商与芯片股承压,反映产业链各环的政策风险正被重新定价。
映射到加密市场,比特币突破8万美元后,短期持有者24小时内向平台转入逾2.8万枚获利BTC,虽现抛压仍站稳8万并收复21日与50日均线。有观点称本轮熊市自2025年10月高点已持续396天、接近历史均值,回撤约53%相对温和,因ETF与机构入场令持仓更稳固;但周期达标不等于底部确认,BTC仍需站稳8万至8.2万上方才能验证拐点,华尔街资金流向未明,或处熊市尾声。
【11月5日 全球市场资讯与数据分析】
1、机构:民主党胜选后,美国2027年财政政策或将收紧;
2、美中期选举重塑AI基建投资节奏,数据中心监管趋严但全面禁建概率较低;
3、分析:2027至2028年存储芯片真实订单远超供应能力,民主党政策冲击难以改变供需格局;
4、分析:比特币熊市周期已持续396天,当前或正处于熊市周期尾声。
美国中期选举尘埃落定后,市场对AI基建的预期随之生变。高盛认为政策摇摆或促使科技企业把部分资本开支提前至2027年,抢在调整前推进数据中心与战略并购;杰富瑞则留意到五个关键州州长虽均由民主党赢得,但新人事更倾向划定监管边界而非全面叫停。选后行情明显分化,云服务商走强而数据中心运营商与芯片股承压,反映产业链各环的政策风险正被重新定价。
映射到加密市场,比特币突破8万美元后,短期持有者24小时内向平台转入逾2.8万枚获利BTC,虽现抛压仍站稳8万并收复21日与50日均线。有观点称本轮熊市自2025年10月高点已持续396天、接近历史均值,回撤约53%相对温和,因ETF与机构入场令持仓更稳固;但周期达标不等于底部确认,BTC仍需站稳8万至8.2万上方才能验证拐点,华尔街资金流向未明,或处熊市尾声。
1、机构:民主党胜选后,美国2027年财政政策或将收紧;
2、美中期选举重塑AI基建投资节奏,数据中心监管趋严但全面禁建概率较低;
3、分析:2027至2028年存储芯片真实订单远超供应能力,民主党政策冲击难以改变供需格局;
4、分析:比特币熊市周期已持续396天,当前或正处于熊市周期尾声。
美国中期选举尘埃落定后,市场对AI基建的预期随之生变。高盛认为政策摇摆或促使科技企业把部分资本开支提前至2027年,抢在调整前推进数据中心与战略并购;杰富瑞则留意到五个关键州州长虽均由民主党赢得,但新人事更倾向划定监管边界而非全面叫停。选后行情明显分化,云服务商走强而数据中心运营商与芯片股承压,反映产业链各环的政策风险正被重新定价。
映射到加密市场,比特币突破8万美元后,短期持有者24小时内向平台转入逾2.8万枚获利BTC,虽现抛压仍站稳8万并收复21日与50日均线。有观点称本轮熊市自2025年10月高点已持续396天、接近历史均值,回撤约53%相对温和,因ETF与机构入场令持仓更稳固;但周期达标不等于底部确认,BTC仍需站稳8万至8.2万上方才能验证拐点,华尔街资金流向未明,或处熊市尾声。
136
·
--
Voir la traduction
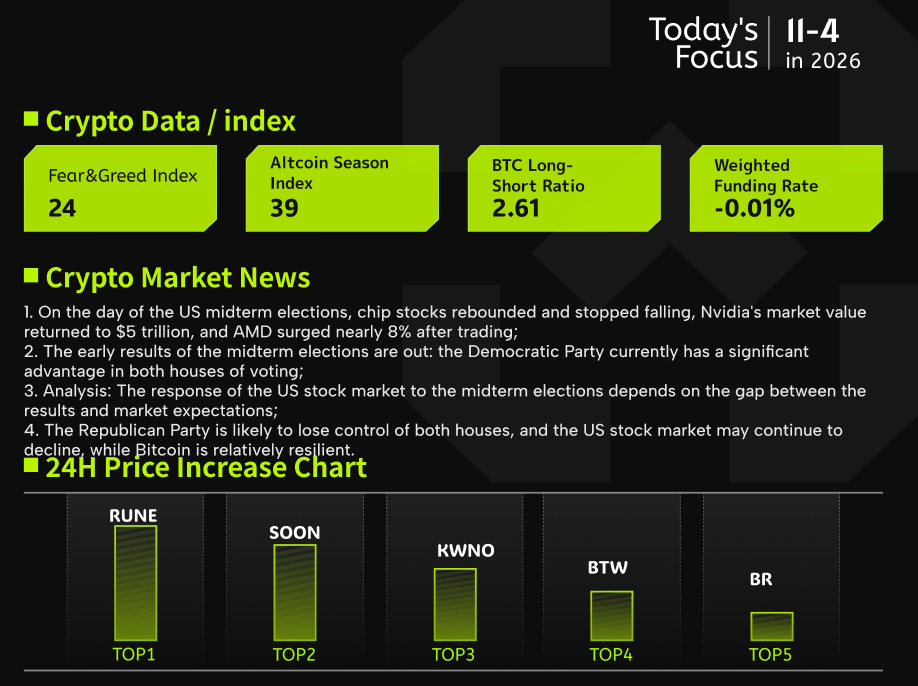
【11月4日 全球市场资讯与数据分析】
1、美国中期选举日,芯片股止跌反弹,英伟达市值重返5万亿美元,AMD盘后大涨近8%;
2、中期选举早期结果出炉:民主党暂时在两院投票中均出现较大优势;
3、分析:美国股市对中期选举的反应取决于结果与市场预期的差距;
4、共和党大概率失去两院控制权,美股或继续回调,比特币相对抗跌。
截至美国中期选举投票日,美股在犹豫情绪中温和走高,AI算力链条成为当日最大亮点,多家芯片与算力租赁企业涨幅居前,AMD盘后交出营收大幅增长的成绩单,进一步点燃板块热情。就业层面,职位空缺回升、裁员规模收缩印证经济韧性,美债收益率随之走强;油价则在美伊谈判一波三折的消息中先抑后扬,整体行情仍由权重股主导,上涨广度偏窄。
对加密市场而言,这组数据暗含微妙信号:主流机构普遍将换届视为消解市场不确定性的契机,若共和党表现超预期或带来政策延续红利,反之则可能压制风险偏好。比特币目前仍处牛市结构,前期区间本已积聚反弹动能,但在政策落定与前序利空充分消化前,暂难言进入理想回调位置;不过相较传统股票,其抗跌属性与韧性更为突出,外部环境虽整体偏空,却依然展现出强于多数资产的稳健姿态。
【11月4日 全球市场资讯与数据分析】
1、美国中期选举日,芯片股止跌反弹,英伟达市值重返5万亿美元,AMD盘后大涨近8%;
2、中期选举早期结果出炉:民主党暂时在两院投票中均出现较大优势;
3、分析:美国股市对中期选举的反应取决于结果与市场预期的差距;
4、共和党大概率失去两院控制权,美股或继续回调,比特币相对抗跌。
截至美国中期选举投票日,美股在犹豫情绪中温和走高,AI算力链条成为当日最大亮点,多家芯片与算力租赁企业涨幅居前,AMD盘后交出营收大幅增长的成绩单,进一步点燃板块热情。就业层面,职位空缺回升、裁员规模收缩印证经济韧性,美债收益率随之走强;油价则在美伊谈判一波三折的消息中先抑后扬,整体行情仍由权重股主导,上涨广度偏窄。
对加密市场而言,这组数据暗含微妙信号:主流机构普遍将换届视为消解市场不确定性的契机,若共和党表现超预期或带来政策延续红利,反之则可能压制风险偏好。比特币目前仍处牛市结构,前期区间本已积聚反弹动能,但在政策落定与前序利空充分消化前,暂难言进入理想回调位置;不过相较传统股票,其抗跌属性与韧性更为突出,外部环境虽整体偏空,却依然展现出强于多数资产的稳健姿态。
1、美国中期选举日,芯片股止跌反弹,英伟达市值重返5万亿美元,AMD盘后大涨近8%;
2、中期选举早期结果出炉:民主党暂时在两院投票中均出现较大优势;
3、分析:美国股市对中期选举的反应取决于结果与市场预期的差距;
4、共和党大概率失去两院控制权,美股或继续回调,比特币相对抗跌。
截至美国中期选举投票日,美股在犹豫情绪中温和走高,AI算力链条成为当日最大亮点,多家芯片与算力租赁企业涨幅居前,AMD盘后交出营收大幅增长的成绩单,进一步点燃板块热情。就业层面,职位空缺回升、裁员规模收缩印证经济韧性,美债收益率随之走强;油价则在美伊谈判一波三折的消息中先抑后扬,整体行情仍由权重股主导,上涨广度偏窄。
对加密市场而言,这组数据暗含微妙信号:主流机构普遍将换届视为消解市场不确定性的契机,若共和党表现超预期或带来政策延续红利,反之则可能压制风险偏好。比特币目前仍处牛市结构,前期区间本已积聚反弹动能,但在政策落定与前序利空充分消化前,暂难言进入理想回调位置;不过相较传统股票,其抗跌属性与韧性更为突出,外部环境虽整体偏空,却依然展现出强于多数资产的稳健姿态。
290
·
--
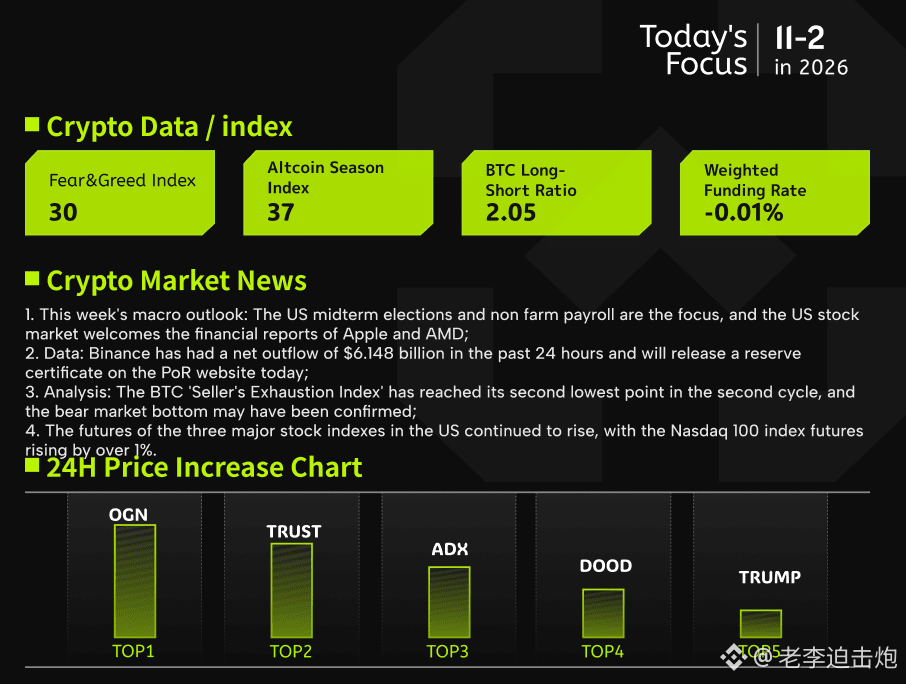
【2 novembre | Actualités et analyses des marchés mondiaux】
1. Perspectives macroéconomiques de la semaine : les élections américaines de mi-mandat et les chiffres de l’emploi hors agriculture seront au centre de l’attention ; Apple et AMD publieront leurs résultats ;
2. Données : Binance a enregistré des sorties nettes de 6,148 milliards de dollars au cours des dernières 24 heures et publiera aujourd’hui sa preuve de réserves sur son site PoR ;
3. Analyse : l’indice d’épuisement des vendeurs de BTC teste une nouvelle fois son deuxième plus bas niveau du cycle ; le fond du marché baissier pourrait être confirmé ;
4. Les contrats à terme sur les trois principaux indices boursiers américains poursuivent leur hausse, ceux du Nasdaq 100 progressant de plus de 1 %.
Cette semaine, les marchés mondiaux doivent composer avec plusieurs facteurs simultanés. Les élections américaines de mi-mandat permettront de renouveler l’ensemble des sièges de la Chambre des représentants et une partie de ceux du Sénat. Leur résultat déterminera directement la marge de manœuvre du gouvernement Trump en matière de politique budgétaire et tarifaire pour le reste de son mandat. Le premier rapport financier sous la direction du nouveau PDG d’Apple et les résultats d’AMD seront, eux, des tests décisifs après le coup de froid sur le sentiment lié aux investissements dans l’IA. Sur le plan des données, de solides chiffres de l’emploi hors agriculture pour octobre pourraient renforcer les anticipations d’une hausse des taux de la Fed en décembre, et ainsi peser sur l’évolution du dollar, des obligations du Trésor américain et de l’or. Les résultats des élections en Israël ainsi que la reprise des négociations entre la Russie, les États-Unis et l’Ukraine constituent également des facteurs géopolitiques.
Pour le marché des cryptomonnaies, les anticipations de resserrement des liquidités macroéconomiques exercent une pression, mais l’analyse technique du bitcoin envoie des signaux positifs. L’indice d’épuisement des vendeurs a de nouveau déclenché un signal. En août, cet indicateur avait déjà donné un signal d’achat au plus bas particulièrement précis. Lors de ce repli, le BTC est retombé aux alentours de 77 000 dollars, formant un deuxième point bas, supérieur uniquement au creux d’août. Cet indicateur repose sur la conjonction d’une faible volatilité et de pertes élevées ; historiquement, il n’est apparu qu’aux creux des cycles, ce qui signifie que la pression vendeuse pourrait être proche de l’épuisement. Si le sentiment macroéconomique se stabilise, le BTC pourrait former un double creux, voire rebondir. À l’inverse, si des données supérieures aux attentes entraînent de nouvelles hausses de taux, le risque de pression à court terme persistera. Dans l’ensemble, l’orientation de la politique budgétaire après les élections de mi-mandat et les données économiques détermineront ensemble l’appétit pour le risque des investisseurs ; le marché des cryptomonnaies devrait probablement rester très volatil, sans direction claire.
【2 novembre | Actualités et analyses des marchés mondiaux】
1. Perspectives macroéconomiques de la semaine : les élections américaines de mi-mandat et les chiffres de l’emploi hors agriculture seront au centre de l’attention ; Apple et AMD publieront leurs résultats ;
2. Données : Binance a enregistré des sorties nettes de 6,148 milliards de dollars au cours des dernières 24 heures et publiera aujourd’hui sa preuve de réserves sur son site PoR ;
3. Analyse : l’indice d’épuisement des vendeurs de BTC teste une nouvelle fois son deuxième plus bas niveau du cycle ; le fond du marché baissier pourrait être confirmé ;
4. Les contrats à terme sur les trois principaux indices boursiers américains poursuivent leur hausse, ceux du Nasdaq 100 progressant de plus de 1 %.
Cette semaine, les marchés mondiaux doivent composer avec plusieurs facteurs simultanés. Les élections américaines de mi-mandat permettront de renouveler l’ensemble des sièges de la Chambre des représentants et une partie de ceux du Sénat. Leur résultat déterminera directement la marge de manœuvre du gouvernement Trump en matière de politique budgétaire et tarifaire pour le reste de son mandat. Le premier rapport financier sous la direction du nouveau PDG d’Apple et les résultats d’AMD seront, eux, des tests décisifs après le coup de froid sur le sentiment lié aux investissements dans l’IA. Sur le plan des données, de solides chiffres de l’emploi hors agriculture pour octobre pourraient renforcer les anticipations d’une hausse des taux de la Fed en décembre, et ainsi peser sur l’évolution du dollar, des obligations du Trésor américain et de l’or. Les résultats des élections en Israël ainsi que la reprise des négociations entre la Russie, les États-Unis et l’Ukraine constituent également des facteurs géopolitiques.
Pour le marché des cryptomonnaies, les anticipations de resserrement des liquidités macroéconomiques exercent une pression, mais l’analyse technique du bitcoin envoie des signaux positifs. L’indice d’épuisement des vendeurs a de nouveau déclenché un signal. En août, cet indicateur avait déjà donné un signal d’achat au plus bas particulièrement précis. Lors de ce repli, le BTC est retombé aux alentours de 77 000 dollars, formant un deuxième point bas, supérieur uniquement au creux d’août. Cet indicateur repose sur la conjonction d’une faible volatilité et de pertes élevées ; historiquement, il n’est apparu qu’aux creux des cycles, ce qui signifie que la pression vendeuse pourrait être proche de l’épuisement. Si le sentiment macroéconomique se stabilise, le BTC pourrait former un double creux, voire rebondir. À l’inverse, si des données supérieures aux attentes entraînent de nouvelles hausses de taux, le risque de pression à court terme persistera. Dans l’ensemble, l’orientation de la politique budgétaire après les élections de mi-mandat et les données économiques détermineront ensemble l’appétit pour le risque des investisseurs ; le marché des cryptomonnaies devrait probablement rester très volatil, sans direction claire.
1. Perspectives macroéconomiques de la semaine : les élections américaines de mi-mandat et les chiffres de l’emploi hors agriculture seront au centre de l’attention ; Apple et AMD publieront leurs résultats ;
2. Données : Binance a enregistré des sorties nettes de 6,148 milliards de dollars au cours des dernières 24 heures et publiera aujourd’hui sa preuve de réserves sur son site PoR ;
3. Analyse : l’indice d’épuisement des vendeurs de BTC teste une nouvelle fois son deuxième plus bas niveau du cycle ; le fond du marché baissier pourrait être confirmé ;
4. Les contrats à terme sur les trois principaux indices boursiers américains poursuivent leur hausse, ceux du Nasdaq 100 progressant de plus de 1 %.
Cette semaine, les marchés mondiaux doivent composer avec plusieurs facteurs simultanés. Les élections américaines de mi-mandat permettront de renouveler l’ensemble des sièges de la Chambre des représentants et une partie de ceux du Sénat. Leur résultat déterminera directement la marge de manœuvre du gouvernement Trump en matière de politique budgétaire et tarifaire pour le reste de son mandat. Le premier rapport financier sous la direction du nouveau PDG d’Apple et les résultats d’AMD seront, eux, des tests décisifs après le coup de froid sur le sentiment lié aux investissements dans l’IA. Sur le plan des données, de solides chiffres de l’emploi hors agriculture pour octobre pourraient renforcer les anticipations d’une hausse des taux de la Fed en décembre, et ainsi peser sur l’évolution du dollar, des obligations du Trésor américain et de l’or. Les résultats des élections en Israël ainsi que la reprise des négociations entre la Russie, les États-Unis et l’Ukraine constituent également des facteurs géopolitiques.
Pour le marché des cryptomonnaies, les anticipations de resserrement des liquidités macroéconomiques exercent une pression, mais l’analyse technique du bitcoin envoie des signaux positifs. L’indice d’épuisement des vendeurs a de nouveau déclenché un signal. En août, cet indicateur avait déjà donné un signal d’achat au plus bas particulièrement précis. Lors de ce repli, le BTC est retombé aux alentours de 77 000 dollars, formant un deuxième point bas, supérieur uniquement au creux d’août. Cet indicateur repose sur la conjonction d’une faible volatilité et de pertes élevées ; historiquement, il n’est apparu qu’aux creux des cycles, ce qui signifie que la pression vendeuse pourrait être proche de l’épuisement. Si le sentiment macroéconomique se stabilise, le BTC pourrait former un double creux, voire rebondir. À l’inverse, si des données supérieures aux attentes entraînent de nouvelles hausses de taux, le risque de pression à court terme persistera. Dans l’ensemble, l’orientation de la politique budgétaire après les élections de mi-mandat et les données économiques détermineront ensemble l’appétit pour le risque des investisseurs ; le marché des cryptomonnaies devrait probablement rester très volatil, sans direction claire.
1
128
·
--
【30 octobre | Actualités et analyse des données des marchés mondiaux】
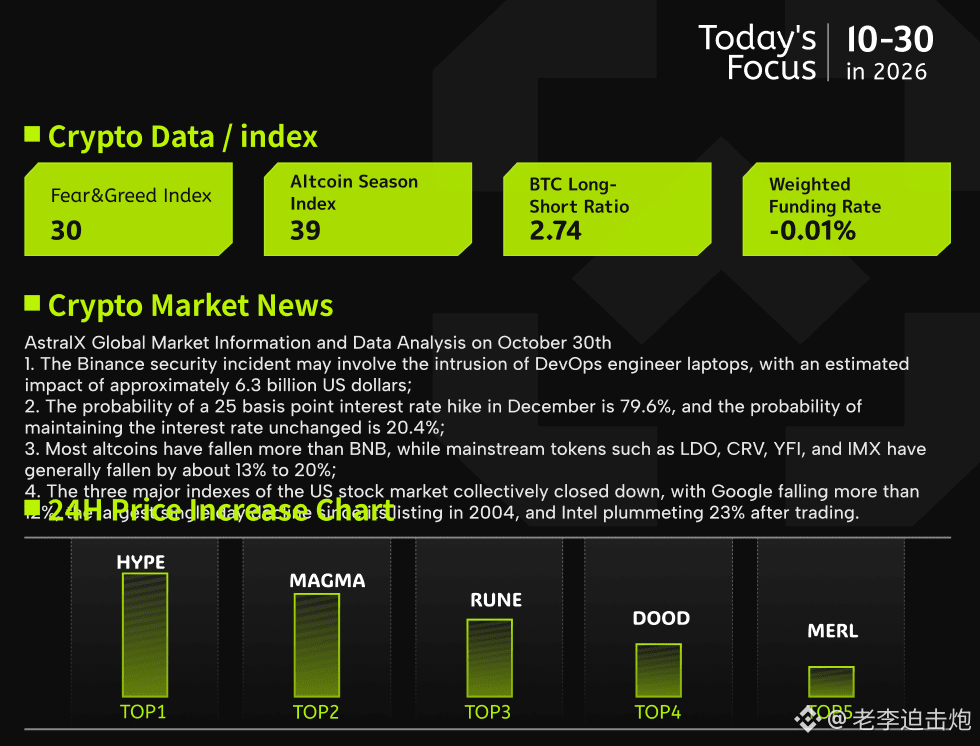
1. L’incident de sécurité chez Binance pourrait être lié au piratage de l’ordinateur portable d’un ingénieur DevOps ; les pertes sont estimées à environ 6,3 milliards de dollars ;
2. La probabilité d’une hausse de 25 points de base des taux en décembre est actuellement de 79,6 %, contre 20,4 % pour un maintien des taux ;
3. La plupart des altcoins ont davantage reculé que le BNB ; les principaux jetons comme LDO, CRV, YFI et IMX ont généralement perdu entre 13 % et 20 % ;
4. Les trois principaux indices boursiers américains ont clôturé en baisse. Google a chuté de plus de 12 %, enregistrant sa plus forte baisse en une séance depuis son introduction en Bourse en 2004, tandis qu’Intel a plongé de 23 % après la clôture.
Les marchés boursiers américains ont tous reculé hier soir, les trois principaux indices clôturant en baisse. Le Nasdaq a enregistré la plus forte perte, à 1,38 %, tandis que le Dow Jones et le S&P 500 ont moins reculé. Les valeurs technologiques ont évolué en ordre dispersé : Apple et Meta ont progressé à contre-courant, tandis que Google a subi sa plus forte chute en une séance depuis son introduction en Bourse en 2004. Sa capitalisation boursière a diminué de près de 500 milliards de dollars en une seule séance, ce qui constitue la deuxième plus importante perte de valeur quotidienne de l’histoire des marchés boursiers américains. Du côté des données macroéconomiques, la hausse annuelle de l’indice PCE de base correspond aux attentes du marché, mais dépasse légèrement la valeur précédente. Les marchés parient de plus en plus sur une nouvelle hausse de 25 points de base des taux par la Réserve fédérale lors de sa réunion de décembre.
Du point de vue des cryptomonnaies, cette baisse s’explique davantage par une contraction généralisée de l’appétit pour le risque que par une détérioration des fondamentaux. Après l’annonce de l’incident de sécurité chez Binance, le BNB est momentanément passé sous la barre des 700 dollars. Les altcoins de grande et moyenne capitalisation ont généralement davantage reculé, signe d’une liquidation massive des positions à effet de levier dans un climat de panique. Il convient de noter que le bitcoin a reculé d’environ 13 % par rapport à son sommet, sans toutefois connaître d’effondrement provoqué par la panique. Certains traders conservent leurs positions longues ouvertes autour de 76 000 dollars, estimant que cet événement pourrait constituer le dernier creux important avant le démarrage du marché. D’après les précédents historiques, les incidents de sécurité touchant les plateformes d’échange provoquent souvent un choc temporaire sur la liquidité, mais marquent aussi fréquemment un creux du sentiment de marché. À moyen terme, si les pressions liées aux hausses de taux s’atténuent, le bitcoin pourrait disposer d’une marge de reprise après sa forte baisse.
【30 octobre | Actualités et analyse des données des marchés mondiaux】
1. L’incident de sécurité chez Binance pourrait être lié au piratage de l’ordinateur portable d’un ingénieur DevOps ; les pertes sont estimées à environ 6,3 milliards de dollars ;
2. La probabilité d’une hausse de 25 points de base des taux en décembre est actuellement de 79,6 %, contre 20,4 % pour un maintien des taux ;
3. La plupart des altcoins ont davantage reculé que le BNB ; les principaux jetons comme LDO, CRV, YFI et IMX ont généralement perdu entre 13 % et 20 % ;
4. Les trois principaux indices boursiers américains ont clôturé en baisse. Google a chuté de plus de 12 %, enregistrant sa plus forte baisse en une séance depuis son introduction en Bourse en 2004, tandis qu’Intel a plongé de 23 % après la clôture.
Les marchés boursiers américains ont tous reculé hier soir, les trois principaux indices clôturant en baisse. Le Nasdaq a enregistré la plus forte perte, à 1,38 %, tandis que le Dow Jones et le S&P 500 ont moins reculé. Les valeurs technologiques ont évolué en ordre dispersé : Apple et Meta ont progressé à contre-courant, tandis que Google a subi sa plus forte chute en une séance depuis son introduction en Bourse en 2004. Sa capitalisation boursière a diminué de près de 500 milliards de dollars en une seule séance, ce qui constitue la deuxième plus importante perte de valeur quotidienne de l’histoire des marchés boursiers américains. Du côté des données macroéconomiques, la hausse annuelle de l’indice PCE de base correspond aux attentes du marché, mais dépasse légèrement la valeur précédente. Les marchés parient de plus en plus sur une nouvelle hausse de 25 points de base des taux par la Réserve fédérale lors de sa réunion de décembre.
Du point de vue des cryptomonnaies, cette baisse s’explique davantage par une contraction généralisée de l’appétit pour le risque que par une détérioration des fondamentaux. Après l’annonce de l’incident de sécurité chez Binance, le BNB est momentanément passé sous la barre des 700 dollars. Les altcoins de grande et moyenne capitalisation ont généralement davantage reculé, signe d’une liquidation massive des positions à effet de levier dans un climat de panique. Il convient de noter que le bitcoin a reculé d’environ 13 % par rapport à son sommet, sans toutefois connaître d’effondrement provoqué par la panique. Certains traders conservent leurs positions longues ouvertes autour de 76 000 dollars, estimant que cet événement pourrait constituer le dernier creux important avant le démarrage du marché. D’après les précédents historiques, les incidents de sécurité touchant les plateformes d’échange provoquent souvent un choc temporaire sur la liquidité, mais marquent aussi fréquemment un creux du sentiment de marché. À moyen terme, si les pressions liées aux hausses de taux s’atténuent, le bitcoin pourrait disposer d’une marge de reprise après sa forte baisse.
1. L’incident de sécurité chez Binance pourrait être lié au piratage de l’ordinateur portable d’un ingénieur DevOps ; les pertes sont estimées à environ 6,3 milliards de dollars ;
2. La probabilité d’une hausse de 25 points de base des taux en décembre est actuellement de 79,6 %, contre 20,4 % pour un maintien des taux ;
3. La plupart des altcoins ont davantage reculé que le BNB ; les principaux jetons comme LDO, CRV, YFI et IMX ont généralement perdu entre 13 % et 20 % ;
4. Les trois principaux indices boursiers américains ont clôturé en baisse. Google a chuté de plus de 12 %, enregistrant sa plus forte baisse en une séance depuis son introduction en Bourse en 2004, tandis qu’Intel a plongé de 23 % après la clôture.
Les marchés boursiers américains ont tous reculé hier soir, les trois principaux indices clôturant en baisse. Le Nasdaq a enregistré la plus forte perte, à 1,38 %, tandis que le Dow Jones et le S&P 500 ont moins reculé. Les valeurs technologiques ont évolué en ordre dispersé : Apple et Meta ont progressé à contre-courant, tandis que Google a subi sa plus forte chute en une séance depuis son introduction en Bourse en 2004. Sa capitalisation boursière a diminué de près de 500 milliards de dollars en une seule séance, ce qui constitue la deuxième plus importante perte de valeur quotidienne de l’histoire des marchés boursiers américains. Du côté des données macroéconomiques, la hausse annuelle de l’indice PCE de base correspond aux attentes du marché, mais dépasse légèrement la valeur précédente. Les marchés parient de plus en plus sur une nouvelle hausse de 25 points de base des taux par la Réserve fédérale lors de sa réunion de décembre.
Du point de vue des cryptomonnaies, cette baisse s’explique davantage par une contraction généralisée de l’appétit pour le risque que par une détérioration des fondamentaux. Après l’annonce de l’incident de sécurité chez Binance, le BNB est momentanément passé sous la barre des 700 dollars. Les altcoins de grande et moyenne capitalisation ont généralement davantage reculé, signe d’une liquidation massive des positions à effet de levier dans un climat de panique. Il convient de noter que le bitcoin a reculé d’environ 13 % par rapport à son sommet, sans toutefois connaître d’effondrement provoqué par la panique. Certains traders conservent leurs positions longues ouvertes autour de 76 000 dollars, estimant que cet événement pourrait constituer le dernier creux important avant le démarrage du marché. D’après les précédents historiques, les incidents de sécurité touchant les plateformes d’échange provoquent souvent un choc temporaire sur la liquidité, mais marquent aussi fréquemment un creux du sentiment de marché. À moyen terme, si les pressions liées aux hausses de taux s’atténuent, le bitcoin pourrait disposer d’une marge de reprise après sa forte baisse.
1
667
·
--
【29 octobre | Actualités et analyse des données des marchés mondiaux】
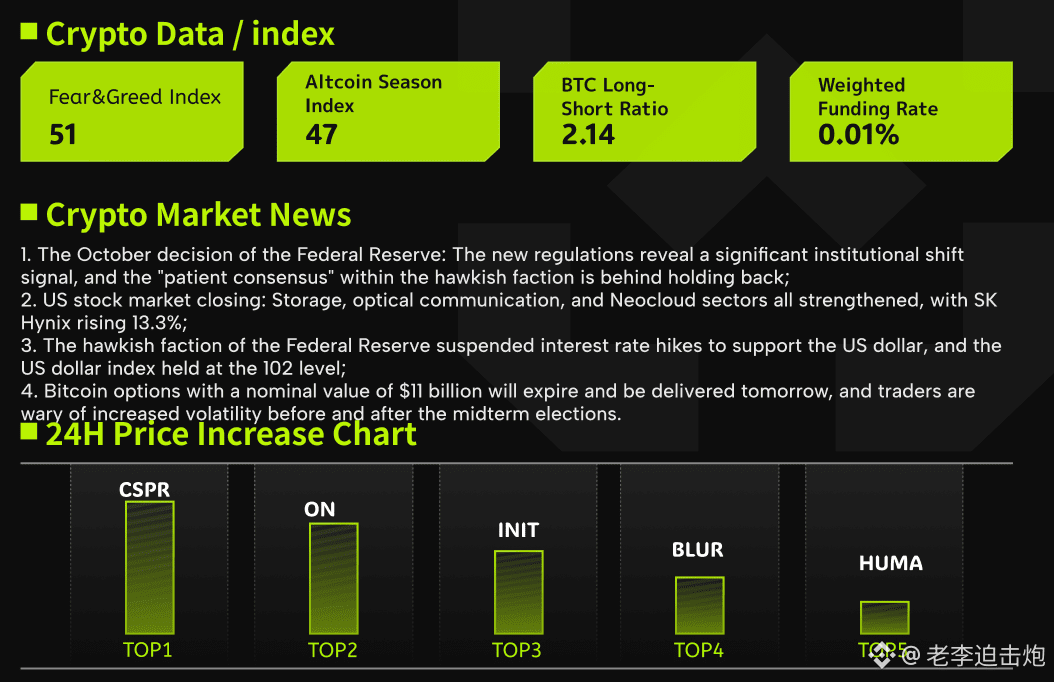
1. Décision de la Fed en octobre : de nouvelles règles révèlent un signal de profond changement institutionnel ; derrière le statu quo, un « consensus de patience » s’est dégagé au sein du camp faucon ;
2. Clôture des marchés américains : les secteurs du stockage, des communications optiques et du néocloud ont tous fortement progressé ; SK Hynix a bondi de 13,3 % ;
3. La pause des hausses de taux par la Fed, malgré son ton faucon, soutient le dollar ; l’indice dollar se maintient au-dessus du seuil des 102 ;
4. Des options sur bitcoin d’une valeur nominale de 11 milliards de dollars arriveront à échéance et seront réglées demain ; les traders redoutent une hausse de la volatilité autour des élections de mi-mandat.
Après la dernière réunion de politique monétaire, le président de la Fed, Warsh, s’est exprimé avec mesure : il a salué la dynamique de l’expansion économique et la résilience des dépenses d’investissement, tout en affirmant que l’inflation restait élevée et en refusant de qualifier directement le resserrement du crédit de « politique restrictive ». Il a nié que des considérations politiques influent sur la trajectoire des taux et s’est inquiété de la hausse des prix du pétrole ainsi que de la sensibilité des investissements dans l’IA aux taux d’intérêt. Par ailleurs, les autorités de régulation ont modifié le calendrier des discussions sur la politique de l’année prochaine : certaines réunions seront consacrées à la stratégie plutôt qu’aux décisions sur les taux.
Sur le marché des cryptomonnaies, les effets de ces déclarations se transmettent surtout par le biais des produits dérivés et du calendrier politique. Des options sur bitcoin d’une valeur d’environ 11 milliards de dollars arriveront à échéance vendredi, soit près d’un tiers des contrats ouverts. Les options d’achat assorties de prix d’exercice élevés devraient très probablement expirer sans valeur, tandis que les opérations de couverture des teneurs de marché pourraient amplifier les fluctuations dans la fourchette de 75 000 à 78 000 dollars. À l’approche des élections de mi-mandat début novembre, les prévisions du cours du bitcoin en fin d’année varient fortement selon les résultats possibles. La diminution de l’offre de gamma pourrait entraîner des mouvements de marché plus marqués ; la volatilité devrait nettement remonter en novembre, incitant les investisseurs à privilégier les protections baissières et les stratégies de trading de volatilité.
【29 octobre | Actualités et analyse des données des marchés mondiaux】
1. Décision de la Fed en octobre : de nouvelles règles révèlent un signal de profond changement institutionnel ; derrière le statu quo, un « consensus de patience » s’est dégagé au sein du camp faucon ;
2. Clôture des marchés américains : les secteurs du stockage, des communications optiques et du néocloud ont tous fortement progressé ; SK Hynix a bondi de 13,3 % ;
3. La pause des hausses de taux par la Fed, malgré son ton faucon, soutient le dollar ; l’indice dollar se maintient au-dessus du seuil des 102 ;
4. Des options sur bitcoin d’une valeur nominale de 11 milliards de dollars arriveront à échéance et seront réglées demain ; les traders redoutent une hausse de la volatilité autour des élections de mi-mandat.
Après la dernière réunion de politique monétaire, le président de la Fed, Warsh, s’est exprimé avec mesure : il a salué la dynamique de l’expansion économique et la résilience des dépenses d’investissement, tout en affirmant que l’inflation restait élevée et en refusant de qualifier directement le resserrement du crédit de « politique restrictive ». Il a nié que des considérations politiques influent sur la trajectoire des taux et s’est inquiété de la hausse des prix du pétrole ainsi que de la sensibilité des investissements dans l’IA aux taux d’intérêt. Par ailleurs, les autorités de régulation ont modifié le calendrier des discussions sur la politique de l’année prochaine : certaines réunions seront consacrées à la stratégie plutôt qu’aux décisions sur les taux.
Sur le marché des cryptomonnaies, les effets de ces déclarations se transmettent surtout par le biais des produits dérivés et du calendrier politique. Des options sur bitcoin d’une valeur d’environ 11 milliards de dollars arriveront à échéance vendredi, soit près d’un tiers des contrats ouverts. Les options d’achat assorties de prix d’exercice élevés devraient très probablement expirer sans valeur, tandis que les opérations de couverture des teneurs de marché pourraient amplifier les fluctuations dans la fourchette de 75 000 à 78 000 dollars. À l’approche des élections de mi-mandat début novembre, les prévisions du cours du bitcoin en fin d’année varient fortement selon les résultats possibles. La diminution de l’offre de gamma pourrait entraîner des mouvements de marché plus marqués ; la volatilité devrait nettement remonter en novembre, incitant les investisseurs à privilégier les protections baissières et les stratégies de trading de volatilité.
1. Décision de la Fed en octobre : de nouvelles règles révèlent un signal de profond changement institutionnel ; derrière le statu quo, un « consensus de patience » s’est dégagé au sein du camp faucon ;
2. Clôture des marchés américains : les secteurs du stockage, des communications optiques et du néocloud ont tous fortement progressé ; SK Hynix a bondi de 13,3 % ;
3. La pause des hausses de taux par la Fed, malgré son ton faucon, soutient le dollar ; l’indice dollar se maintient au-dessus du seuil des 102 ;
4. Des options sur bitcoin d’une valeur nominale de 11 milliards de dollars arriveront à échéance et seront réglées demain ; les traders redoutent une hausse de la volatilité autour des élections de mi-mandat.
Après la dernière réunion de politique monétaire, le président de la Fed, Warsh, s’est exprimé avec mesure : il a salué la dynamique de l’expansion économique et la résilience des dépenses d’investissement, tout en affirmant que l’inflation restait élevée et en refusant de qualifier directement le resserrement du crédit de « politique restrictive ». Il a nié que des considérations politiques influent sur la trajectoire des taux et s’est inquiété de la hausse des prix du pétrole ainsi que de la sensibilité des investissements dans l’IA aux taux d’intérêt. Par ailleurs, les autorités de régulation ont modifié le calendrier des discussions sur la politique de l’année prochaine : certaines réunions seront consacrées à la stratégie plutôt qu’aux décisions sur les taux.
Sur le marché des cryptomonnaies, les effets de ces déclarations se transmettent surtout par le biais des produits dérivés et du calendrier politique. Des options sur bitcoin d’une valeur d’environ 11 milliards de dollars arriveront à échéance vendredi, soit près d’un tiers des contrats ouverts. Les options d’achat assorties de prix d’exercice élevés devraient très probablement expirer sans valeur, tandis que les opérations de couverture des teneurs de marché pourraient amplifier les fluctuations dans la fourchette de 75 000 à 78 000 dollars. À l’approche des élections de mi-mandat début novembre, les prévisions du cours du bitcoin en fin d’année varient fortement selon les résultats possibles. La diminution de l’offre de gamma pourrait entraîner des mouvements de marché plus marqués ; la volatilité devrait nettement remonter en novembre, incitant les investisseurs à privilégier les protections baissières et les stratégies de trading de volatilité.
1
53
·
--
【28 octobre | Actualités et analyse des données des marchés mondiaux】
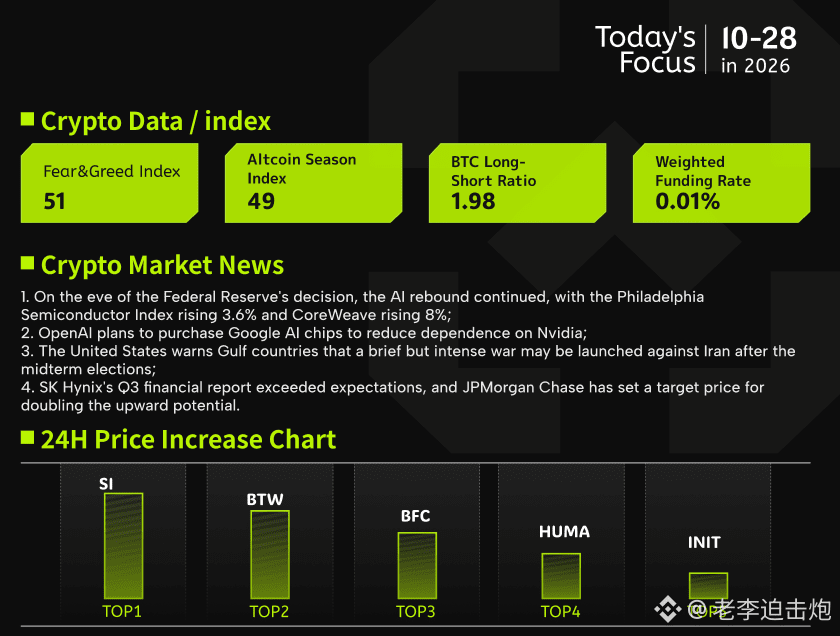
1. À la veille de la décision de la Fed, le rebond de l’IA se poursuit : l’indice des semi-conducteurs de Philadelphie gagne 3,6 % et CoreWeave progresse de 8 % ;
2. OpenAI prévoit d’acheter des puces d’IA à Google afin de réduire sa dépendance à Nvidia ;
3. Les États-Unis avertissent les pays du Golfe qu’une guerre brève et intense contre l’Iran pourrait être déclenchée après les élections de mi-mandat ;
4. Les résultats de SK Hynix au troisième trimestre dépassent les attentes ; JPMorgan fixe un objectif de cours laissant entrevoir un potentiel de hausse de 100 %.
Les actions américaines poursuivent leur progression, principalement portées par les secteurs liés à l’IA. Les semi-conducteurs se distinguent particulièrement, tandis que les nouveaux fournisseurs de services cloud et les valeurs du stockage et des communications optiques progressent largement. L’amélioration des conditions de financement constitue un catalyseur clé de cette hausse : Broadcom a conclu avec plusieurs institutions un accord de financement d’envergure destiné à l’achat d’équipements d’accélération de l’IA, qui seront ensuite loués à Anthropic ; Oracle développe son partenariat cloud avec OpenAI, et l’émission d’actions supplémentaires de Meta a été sursouscrite. Goldman Sachs attribue ce rebond à l’apaisement des inquiétudes concernant le financement et à des perspectives favorables pour les résultats. L’attention se porte désormais sur la décision de politique monétaire de la Fed et les résultats trimestriels des géants de la technologie. Les taux devraient probablement rester inchangés, mais les anticipations d’une hausse d’ici la fin de l’année demeurent élevées. Les cours du pétrole reculent, pénalisés par les espoirs d’une désescalade au Moyen-Orient, tandis que les rendements des bons du Trésor américain et l’indice du dollar restent élevés.
Le marché des cryptomonnaies présente un tableau différent. Les données on-chain indiquent que la demande à l’achat de bitcoin reste faible et que les indicateurs de demande demeurent négatifs. L’écart de prix entre les plateformes américaines et étrangères reflète également le manque de vigueur de la demande intérieure, tandis que les plus-values latentes des détenteurs à court terme se sont nettement réduites. Toutefois, le score global reste dans une zone neutre à légèrement positive, et la plupart des indicateurs détaillés restent haussiers. La situation actuelle ressemble davantage à une pause dans une tendance haussière qu’à un retournement de tendance. Pour le BTC, si le discours de la Fed cette semaine est accommodant et que les résultats continuent d’être solides, l’amélioration de l’appétit pour le risque pourrait favoriser le retour des capitaux vers les actifs crypto. À l’inverse, la vigueur persistante du dollar et des taux continuera de freiner son potentiel de hausse ; à court terme, le marché pourrait rester dans une phase de consolidation.
【28 octobre | Actualités et analyse des données des marchés mondiaux】
1. À la veille de la décision de la Fed, le rebond de l’IA se poursuit : l’indice des semi-conducteurs de Philadelphie gagne 3,6 % et CoreWeave progresse de 8 % ;
2. OpenAI prévoit d’acheter des puces d’IA à Google afin de réduire sa dépendance à Nvidia ;
3. Les États-Unis avertissent les pays du Golfe qu’une guerre brève et intense contre l’Iran pourrait être déclenchée après les élections de mi-mandat ;
4. Les résultats de SK Hynix au troisième trimestre dépassent les attentes ; JPMorgan fixe un objectif de cours laissant entrevoir un potentiel de hausse de 100 %.
Les actions américaines poursuivent leur progression, principalement portées par les secteurs liés à l’IA. Les semi-conducteurs se distinguent particulièrement, tandis que les nouveaux fournisseurs de services cloud et les valeurs du stockage et des communications optiques progressent largement. L’amélioration des conditions de financement constitue un catalyseur clé de cette hausse : Broadcom a conclu avec plusieurs institutions un accord de financement d’envergure destiné à l’achat d’équipements d’accélération de l’IA, qui seront ensuite loués à Anthropic ; Oracle développe son partenariat cloud avec OpenAI, et l’émission d’actions supplémentaires de Meta a été sursouscrite. Goldman Sachs attribue ce rebond à l’apaisement des inquiétudes concernant le financement et à des perspectives favorables pour les résultats. L’attention se porte désormais sur la décision de politique monétaire de la Fed et les résultats trimestriels des géants de la technologie. Les taux devraient probablement rester inchangés, mais les anticipations d’une hausse d’ici la fin de l’année demeurent élevées. Les cours du pétrole reculent, pénalisés par les espoirs d’une désescalade au Moyen-Orient, tandis que les rendements des bons du Trésor américain et l’indice du dollar restent élevés.
Le marché des cryptomonnaies présente un tableau différent. Les données on-chain indiquent que la demande à l’achat de bitcoin reste faible et que les indicateurs de demande demeurent négatifs. L’écart de prix entre les plateformes américaines et étrangères reflète également le manque de vigueur de la demande intérieure, tandis que les plus-values latentes des détenteurs à court terme se sont nettement réduites. Toutefois, le score global reste dans une zone neutre à légèrement positive, et la plupart des indicateurs détaillés restent haussiers. La situation actuelle ressemble davantage à une pause dans une tendance haussière qu’à un retournement de tendance. Pour le BTC, si le discours de la Fed cette semaine est accommodant et que les résultats continuent d’être solides, l’amélioration de l’appétit pour le risque pourrait favoriser le retour des capitaux vers les actifs crypto. À l’inverse, la vigueur persistante du dollar et des taux continuera de freiner son potentiel de hausse ; à court terme, le marché pourrait rester dans une phase de consolidation.
1. À la veille de la décision de la Fed, le rebond de l’IA se poursuit : l’indice des semi-conducteurs de Philadelphie gagne 3,6 % et CoreWeave progresse de 8 % ;
2. OpenAI prévoit d’acheter des puces d’IA à Google afin de réduire sa dépendance à Nvidia ;
3. Les États-Unis avertissent les pays du Golfe qu’une guerre brève et intense contre l’Iran pourrait être déclenchée après les élections de mi-mandat ;
4. Les résultats de SK Hynix au troisième trimestre dépassent les attentes ; JPMorgan fixe un objectif de cours laissant entrevoir un potentiel de hausse de 100 %.
Les actions américaines poursuivent leur progression, principalement portées par les secteurs liés à l’IA. Les semi-conducteurs se distinguent particulièrement, tandis que les nouveaux fournisseurs de services cloud et les valeurs du stockage et des communications optiques progressent largement. L’amélioration des conditions de financement constitue un catalyseur clé de cette hausse : Broadcom a conclu avec plusieurs institutions un accord de financement d’envergure destiné à l’achat d’équipements d’accélération de l’IA, qui seront ensuite loués à Anthropic ; Oracle développe son partenariat cloud avec OpenAI, et l’émission d’actions supplémentaires de Meta a été sursouscrite. Goldman Sachs attribue ce rebond à l’apaisement des inquiétudes concernant le financement et à des perspectives favorables pour les résultats. L’attention se porte désormais sur la décision de politique monétaire de la Fed et les résultats trimestriels des géants de la technologie. Les taux devraient probablement rester inchangés, mais les anticipations d’une hausse d’ici la fin de l’année demeurent élevées. Les cours du pétrole reculent, pénalisés par les espoirs d’une désescalade au Moyen-Orient, tandis que les rendements des bons du Trésor américain et l’indice du dollar restent élevés.
Le marché des cryptomonnaies présente un tableau différent. Les données on-chain indiquent que la demande à l’achat de bitcoin reste faible et que les indicateurs de demande demeurent négatifs. L’écart de prix entre les plateformes américaines et étrangères reflète également le manque de vigueur de la demande intérieure, tandis que les plus-values latentes des détenteurs à court terme se sont nettement réduites. Toutefois, le score global reste dans une zone neutre à légèrement positive, et la plupart des indicateurs détaillés restent haussiers. La situation actuelle ressemble davantage à une pause dans une tendance haussière qu’à un retournement de tendance. Pour le BTC, si le discours de la Fed cette semaine est accommodant et que les résultats continuent d’être solides, l’amélioration de l’appétit pour le risque pourrait favoriser le retour des capitaux vers les actifs crypto. À l’inverse, la vigueur persistante du dollar et des taux continuera de freiner son potentiel de hausse ; à court terme, le marché pourrait rester dans une phase de consolidation.
1
156
·
--
【27 octobre | Actualités et analyse des données des marchés mondiaux】
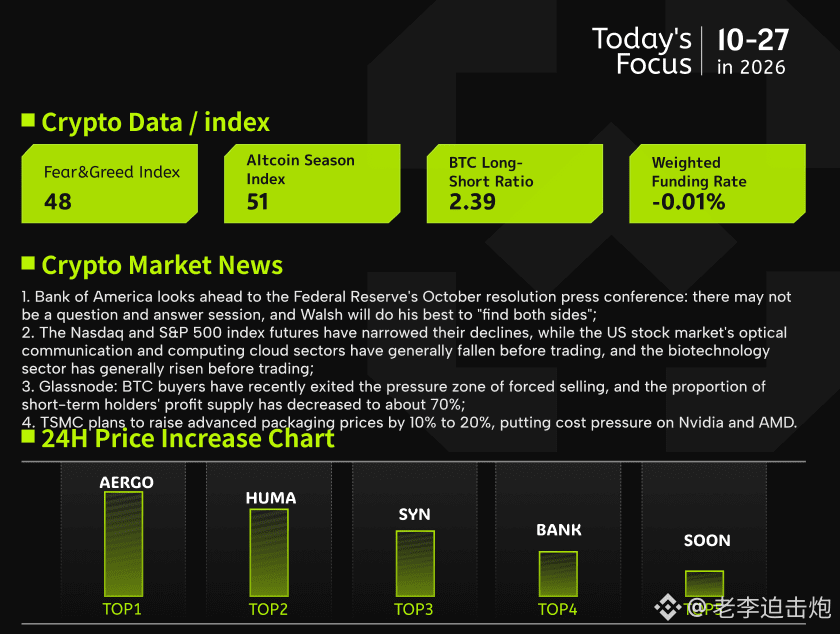
1. Bank of America anticipe la conférence de presse de la Fed après sa décision d’octobre : pas de séance de questions-réponses, peut-être ; Warsh s’efforcera de ménager la chèvre et le chou ;
2. Les pertes des contrats à terme sur le Nasdaq et le S&P 500 se réduisent. Avant l’ouverture de Wall Street, les valeurs des communications optiques et du cloud computing reculent dans l’ensemble, tandis que les biotechnologies progressent dans l’ensemble ;
3. Glassnode : les acheteurs récents de BTC sont sortis de la zone de forte pression vendeuse ; la part de l’offre détenue par les investisseurs à court terme en situation de profit est tombée à environ 70 % ;
4. TSMC envisagerait d’augmenter de 10 à 20 % le prix de son packaging avancé, ce qui accentuerait la pression sur les coûts de Nvidia et d’AMD.
À l’approche de la réunion de la Fed sur les taux d’intérêt d’octobre 2026, les avis des marchés sont nettement partagés. Bank of America prévoit que Warsh continuera de s’exprimer brièvement. En cas de hausse des taux, il lui suffirait de réaffirmer que l’inflation reste élevée et que l’économie est solide, tout en mettant en garde contre un resserrement excessif. En cas de statu quo, il lui faudrait préserver la confiance des marchés dans la crédibilité de la politique monétaire, faute de quoi on pourrait assister à nouveau à une distorsion de la courbe des bons du Trésor américain, à un affaiblissement du dollar et à des ventes d’actifs risqués. Bank of America maintient ses prévisions de hausses de taux échelonnées en décembre et en mars prochain, sans exclure une hausse plus importante si la persistance de l’inflation dépasse les attentes. Moody’s Analytics, en revanche, s’oppose à une hausse des taux : les voyants rouges s’accumulent dans sa matrice des risques, signe que les erreurs de politique monétaire constituent déjà un risque en soi.
Pour le marché des cryptomonnaies, et en particulier pour le BTC, l’impact n’est pas symétrique. Les anticipations de resserrement tendent à faire monter les taux réels et le dollar, augmentant le coût d’opportunité de la détention de bitcoins et pesant sur leur valorisation. Les données récentes on-chain montrent que la part de l’offre détenue par les investisseurs à court terme en situation de profit est retombée d’un niveau proche de la rentabilité généralisée à environ 70 %. La pression des prises de bénéfices s’est nettement atténuée par rapport à il y a un mois, et les conditions d’entrée se sont améliorées. Il s’agit toutefois d’un refroidissement de la pression exercée par les détenteurs, et non d’une condition suffisante à un retournement de tendance. Si la réunion envoie un signal plus ferme et confirme davantage une hausse des taux en décembre, les anticipations de resserrement des liquidités continueront à court terme de peser sur le BTC. À l’inverse, un discours plus accommodant pourrait raviver l’appétit pour le risque et offrir un répit au marché des cryptomonnaies. Son évolution dépendra davantage de la manière dont les marchés réévalueront la trajectoire future de la politique monétaire que du résultat de cette seule réunion.
【27 octobre | Actualités et analyse des données des marchés mondiaux】
1. Bank of America anticipe la conférence de presse de la Fed après sa décision d’octobre : pas de séance de questions-réponses, peut-être ; Warsh s’efforcera de ménager la chèvre et le chou ;
2. Les pertes des contrats à terme sur le Nasdaq et le S&P 500 se réduisent. Avant l’ouverture de Wall Street, les valeurs des communications optiques et du cloud computing reculent dans l’ensemble, tandis que les biotechnologies progressent dans l’ensemble ;
3. Glassnode : les acheteurs récents de BTC sont sortis de la zone de forte pression vendeuse ; la part de l’offre détenue par les investisseurs à court terme en situation de profit est tombée à environ 70 % ;
4. TSMC envisagerait d’augmenter de 10 à 20 % le prix de son packaging avancé, ce qui accentuerait la pression sur les coûts de Nvidia et d’AMD.
À l’approche de la réunion de la Fed sur les taux d’intérêt d’octobre 2026, les avis des marchés sont nettement partagés. Bank of America prévoit que Warsh continuera de s’exprimer brièvement. En cas de hausse des taux, il lui suffirait de réaffirmer que l’inflation reste élevée et que l’économie est solide, tout en mettant en garde contre un resserrement excessif. En cas de statu quo, il lui faudrait préserver la confiance des marchés dans la crédibilité de la politique monétaire, faute de quoi on pourrait assister à nouveau à une distorsion de la courbe des bons du Trésor américain, à un affaiblissement du dollar et à des ventes d’actifs risqués. Bank of America maintient ses prévisions de hausses de taux échelonnées en décembre et en mars prochain, sans exclure une hausse plus importante si la persistance de l’inflation dépasse les attentes. Moody’s Analytics, en revanche, s’oppose à une hausse des taux : les voyants rouges s’accumulent dans sa matrice des risques, signe que les erreurs de politique monétaire constituent déjà un risque en soi.
Pour le marché des cryptomonnaies, et en particulier pour le BTC, l’impact n’est pas symétrique. Les anticipations de resserrement tendent à faire monter les taux réels et le dollar, augmentant le coût d’opportunité de la détention de bitcoins et pesant sur leur valorisation. Les données récentes on-chain montrent que la part de l’offre détenue par les investisseurs à court terme en situation de profit est retombée d’un niveau proche de la rentabilité généralisée à environ 70 %. La pression des prises de bénéfices s’est nettement atténuée par rapport à il y a un mois, et les conditions d’entrée se sont améliorées. Il s’agit toutefois d’un refroidissement de la pression exercée par les détenteurs, et non d’une condition suffisante à un retournement de tendance. Si la réunion envoie un signal plus ferme et confirme davantage une hausse des taux en décembre, les anticipations de resserrement des liquidités continueront à court terme de peser sur le BTC. À l’inverse, un discours plus accommodant pourrait raviver l’appétit pour le risque et offrir un répit au marché des cryptomonnaies. Son évolution dépendra davantage de la manière dont les marchés réévalueront la trajectoire future de la politique monétaire que du résultat de cette seule réunion.
1. Bank of America anticipe la conférence de presse de la Fed après sa décision d’octobre : pas de séance de questions-réponses, peut-être ; Warsh s’efforcera de ménager la chèvre et le chou ;
2. Les pertes des contrats à terme sur le Nasdaq et le S&P 500 se réduisent. Avant l’ouverture de Wall Street, les valeurs des communications optiques et du cloud computing reculent dans l’ensemble, tandis que les biotechnologies progressent dans l’ensemble ;
3. Glassnode : les acheteurs récents de BTC sont sortis de la zone de forte pression vendeuse ; la part de l’offre détenue par les investisseurs à court terme en situation de profit est tombée à environ 70 % ;
4. TSMC envisagerait d’augmenter de 10 à 20 % le prix de son packaging avancé, ce qui accentuerait la pression sur les coûts de Nvidia et d’AMD.
À l’approche de la réunion de la Fed sur les taux d’intérêt d’octobre 2026, les avis des marchés sont nettement partagés. Bank of America prévoit que Warsh continuera de s’exprimer brièvement. En cas de hausse des taux, il lui suffirait de réaffirmer que l’inflation reste élevée et que l’économie est solide, tout en mettant en garde contre un resserrement excessif. En cas de statu quo, il lui faudrait préserver la confiance des marchés dans la crédibilité de la politique monétaire, faute de quoi on pourrait assister à nouveau à une distorsion de la courbe des bons du Trésor américain, à un affaiblissement du dollar et à des ventes d’actifs risqués. Bank of America maintient ses prévisions de hausses de taux échelonnées en décembre et en mars prochain, sans exclure une hausse plus importante si la persistance de l’inflation dépasse les attentes. Moody’s Analytics, en revanche, s’oppose à une hausse des taux : les voyants rouges s’accumulent dans sa matrice des risques, signe que les erreurs de politique monétaire constituent déjà un risque en soi.
Pour le marché des cryptomonnaies, et en particulier pour le BTC, l’impact n’est pas symétrique. Les anticipations de resserrement tendent à faire monter les taux réels et le dollar, augmentant le coût d’opportunité de la détention de bitcoins et pesant sur leur valorisation. Les données récentes on-chain montrent que la part de l’offre détenue par les investisseurs à court terme en situation de profit est retombée d’un niveau proche de la rentabilité généralisée à environ 70 %. La pression des prises de bénéfices s’est nettement atténuée par rapport à il y a un mois, et les conditions d’entrée se sont améliorées. Il s’agit toutefois d’un refroidissement de la pression exercée par les détenteurs, et non d’une condition suffisante à un retournement de tendance. Si la réunion envoie un signal plus ferme et confirme davantage une hausse des taux en décembre, les anticipations de resserrement des liquidités continueront à court terme de peser sur le BTC. À l’inverse, un discours plus accommodant pourrait raviver l’appétit pour le risque et offrir un répit au marché des cryptomonnaies. Son évolution dépendra davantage de la manière dont les marchés réévalueront la trajectoire future de la politique monétaire que du résultat de cette seule réunion.
1
193
·
--
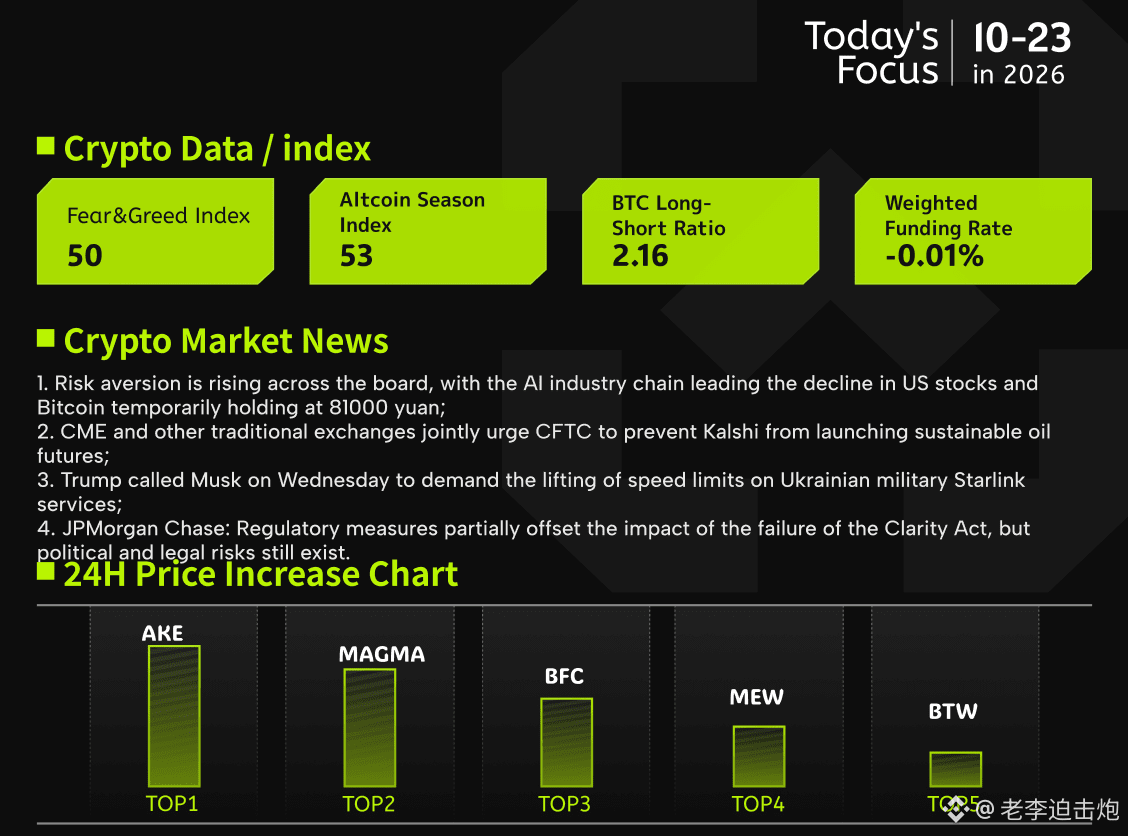
【23 octobre | Actualités et analyse des données des marchés mondiaux】
1. L’aversion au risque s’intensifie sur tous les fronts ; la chaîne de valeur de l’IA entraîne les actions américaines à la baisse, tandis que le bitcoin se maintient provisoirement au-dessus de 81 000 dollars ;
2. Le CME et d’autres plateformes de négociation traditionnelles exhortent conjointement la CFTC à empêcher Kalshi de lancer des contrats à terme perpétuels sur le pétrole ;
3. Mercredi, Trump a appelé Musk pour lui demander de lever les restrictions de débit imposées au service Starlink à usage militaire en Ukraine ;
4. JPMorgan : les mesures réglementaires compensent en partie les effets de l’échec du « Clarity Act », mais les risques politiques et juridiques demeurent.
La persistance des risques géopolitiques agite les actifs risqués à l’échelle mondiale. Des installations énergétiques saoudiennes ont été attaquées et des informations révèlent que les États-Unis et Israël envisageraient de frapper l’Iran après les élections de mi-mandat. Le prix du pétrole a immédiatement bondi à son plus haut niveau en cinq mois, le WTI approchant la barre des 100 dollars. Les tensions pèsent également sur le marché obligataire : les rendements des bons du Trésor américain ont reculé de plus de 15 points de base sur l’ensemble de la courbe, tandis que l’écart de taux entre la France et l’Allemagne s’est creusé à son plus haut niveau depuis la crise de la dette européenne. Les actions américaines ont clôturé en baisse sous pression, les valeurs technologiques menant le recul. Les semi-conducteurs, le stockage et les communications optiques ont enregistré les plus fortes pertes, plusieurs titres de fabricants de puces liés à l’IA chutant de plus de 10 %. Meta a certes publié des résultats du troisième trimestre supérieurs aux attentes, mais la hausse de ses dépenses d’investissement a fait basculer son flux de trésorerie disponible dans le rouge. Les cotations de ses dérivés de crédit ont atteint des sommets historiques, et les inquiétudes liées au financement se propagent dans toute la chaîne de valeur de l’IA. Les valeurs liées aux cryptomonnaies ont également reculé, tandis que le bitcoin, après être brièvement passé sous les 81 000 dollars, s’est provisoirement stabilisé au-dessus de ce seuil.
La clé de cette baisse réside dans la liquidité, et non dans les fondamentaux : la hausse du pétrole et l’élargissement des écarts de taux ont remis les anticipations d’inflation au premier plan. Les marchés ont donc dû revoir à la baisse leurs paris sur l’assouplissement monétaire, et la forte variation des rendements des bons du Trésor américain a directement comprimé la valorisation des actifs risqués, dont la survie dépend du coût du financement. Pour les marchés des cryptomonnaies, le rôle de valeur refuge ne s’est pas concrétisé à court terme : le bitcoin a continué de baisser de concert avec les actions américaines et la liquidité en dollars. À noter que, depuis le lancement des ETF au comptant, les données sur les flux montrent que les capitaux des ETF confirment davantage les tendances qu’ils ne les anticipent. Le schéma consistant à acheter dans la hausse et à se retirer lors des replis pourrait accentuer les fluctuations du marché dans les deux sens.
【23 octobre | Actualités et analyse des données des marchés mondiaux】
1. L’aversion au risque s’intensifie sur tous les fronts ; la chaîne de valeur de l’IA entraîne les actions américaines à la baisse, tandis que le bitcoin se maintient provisoirement au-dessus de 81 000 dollars ;
2. Le CME et d’autres plateformes de négociation traditionnelles exhortent conjointement la CFTC à empêcher Kalshi de lancer des contrats à terme perpétuels sur le pétrole ;
3. Mercredi, Trump a appelé Musk pour lui demander de lever les restrictions de débit imposées au service Starlink à usage militaire en Ukraine ;
4. JPMorgan : les mesures réglementaires compensent en partie les effets de l’échec du « Clarity Act », mais les risques politiques et juridiques demeurent.
La persistance des risques géopolitiques agite les actifs risqués à l’échelle mondiale. Des installations énergétiques saoudiennes ont été attaquées et des informations révèlent que les États-Unis et Israël envisageraient de frapper l’Iran après les élections de mi-mandat. Le prix du pétrole a immédiatement bondi à son plus haut niveau en cinq mois, le WTI approchant la barre des 100 dollars. Les tensions pèsent également sur le marché obligataire : les rendements des bons du Trésor américain ont reculé de plus de 15 points de base sur l’ensemble de la courbe, tandis que l’écart de taux entre la France et l’Allemagne s’est creusé à son plus haut niveau depuis la crise de la dette européenne. Les actions américaines ont clôturé en baisse sous pression, les valeurs technologiques menant le recul. Les semi-conducteurs, le stockage et les communications optiques ont enregistré les plus fortes pertes, plusieurs titres de fabricants de puces liés à l’IA chutant de plus de 10 %. Meta a certes publié des résultats du troisième trimestre supérieurs aux attentes, mais la hausse de ses dépenses d’investissement a fait basculer son flux de trésorerie disponible dans le rouge. Les cotations de ses dérivés de crédit ont atteint des sommets historiques, et les inquiétudes liées au financement se propagent dans toute la chaîne de valeur de l’IA. Les valeurs liées aux cryptomonnaies ont également reculé, tandis que le bitcoin, après être brièvement passé sous les 81 000 dollars, s’est provisoirement stabilisé au-dessus de ce seuil.
La clé de cette baisse réside dans la liquidité, et non dans les fondamentaux : la hausse du pétrole et l’élargissement des écarts de taux ont remis les anticipations d’inflation au premier plan. Les marchés ont donc dû revoir à la baisse leurs paris sur l’assouplissement monétaire, et la forte variation des rendements des bons du Trésor américain a directement comprimé la valorisation des actifs risqués, dont la survie dépend du coût du financement. Pour les marchés des cryptomonnaies, le rôle de valeur refuge ne s’est pas concrétisé à court terme : le bitcoin a continué de baisser de concert avec les actions américaines et la liquidité en dollars. À noter que, depuis le lancement des ETF au comptant, les données sur les flux montrent que les capitaux des ETF confirment davantage les tendances qu’ils ne les anticipent. Le schéma consistant à acheter dans la hausse et à se retirer lors des replis pourrait accentuer les fluctuations du marché dans les deux sens.
1. L’aversion au risque s’intensifie sur tous les fronts ; la chaîne de valeur de l’IA entraîne les actions américaines à la baisse, tandis que le bitcoin se maintient provisoirement au-dessus de 81 000 dollars ;
2. Le CME et d’autres plateformes de négociation traditionnelles exhortent conjointement la CFTC à empêcher Kalshi de lancer des contrats à terme perpétuels sur le pétrole ;
3. Mercredi, Trump a appelé Musk pour lui demander de lever les restrictions de débit imposées au service Starlink à usage militaire en Ukraine ;
4. JPMorgan : les mesures réglementaires compensent en partie les effets de l’échec du « Clarity Act », mais les risques politiques et juridiques demeurent.
La persistance des risques géopolitiques agite les actifs risqués à l’échelle mondiale. Des installations énergétiques saoudiennes ont été attaquées et des informations révèlent que les États-Unis et Israël envisageraient de frapper l’Iran après les élections de mi-mandat. Le prix du pétrole a immédiatement bondi à son plus haut niveau en cinq mois, le WTI approchant la barre des 100 dollars. Les tensions pèsent également sur le marché obligataire : les rendements des bons du Trésor américain ont reculé de plus de 15 points de base sur l’ensemble de la courbe, tandis que l’écart de taux entre la France et l’Allemagne s’est creusé à son plus haut niveau depuis la crise de la dette européenne. Les actions américaines ont clôturé en baisse sous pression, les valeurs technologiques menant le recul. Les semi-conducteurs, le stockage et les communications optiques ont enregistré les plus fortes pertes, plusieurs titres de fabricants de puces liés à l’IA chutant de plus de 10 %. Meta a certes publié des résultats du troisième trimestre supérieurs aux attentes, mais la hausse de ses dépenses d’investissement a fait basculer son flux de trésorerie disponible dans le rouge. Les cotations de ses dérivés de crédit ont atteint des sommets historiques, et les inquiétudes liées au financement se propagent dans toute la chaîne de valeur de l’IA. Les valeurs liées aux cryptomonnaies ont également reculé, tandis que le bitcoin, après être brièvement passé sous les 81 000 dollars, s’est provisoirement stabilisé au-dessus de ce seuil.
La clé de cette baisse réside dans la liquidité, et non dans les fondamentaux : la hausse du pétrole et l’élargissement des écarts de taux ont remis les anticipations d’inflation au premier plan. Les marchés ont donc dû revoir à la baisse leurs paris sur l’assouplissement monétaire, et la forte variation des rendements des bons du Trésor américain a directement comprimé la valorisation des actifs risqués, dont la survie dépend du coût du financement. Pour les marchés des cryptomonnaies, le rôle de valeur refuge ne s’est pas concrétisé à court terme : le bitcoin a continué de baisser de concert avec les actions américaines et la liquidité en dollars. À noter que, depuis le lancement des ETF au comptant, les données sur les flux montrent que les capitaux des ETF confirment davantage les tendances qu’ils ne les anticipent. Le schéma consistant à acheter dans la hausse et à se retirer lors des replis pourrait accentuer les fluctuations du marché dans les deux sens.
1
485
·
--
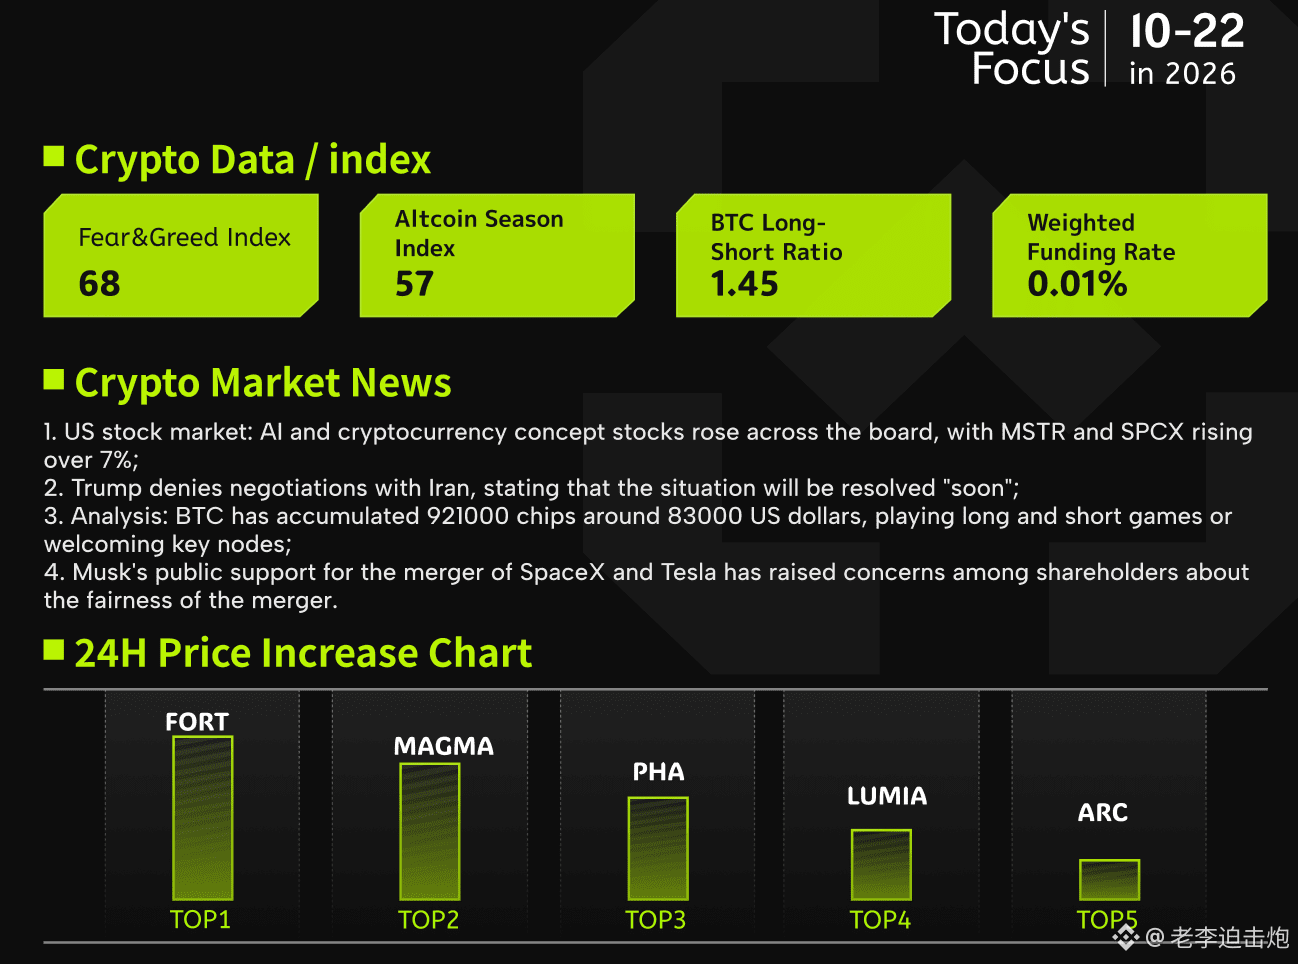
【22 octobre | Actualités et analyse des données des marchés mondiaux】
1. Actions américaines : les valeurs liées à l’IA et aux cryptomonnaies progressent dans leur ensemble ; MSTR et SPCX gagnent plus de 7 % ;
2. Trump nie négocier avec l’Iran et affirme que la situation sera « bientôt » clarifiée ;
3. Analyse : 921 000 BTC se sont accumulés autour de 83 000 dollars ; le bras de fer entre acheteurs et vendeurs pourrait atteindre un tournant décisif ;
4. Elon Musk apporte publiquement son soutien à une fusion entre SpaceX et Tesla, suscitant des doutes chez les actionnaires quant à son équité.
Le sentiment s’est amélioré lors de la séance nocturne des marchés américains : les principaux indices ont généralement progressé, tandis que les secteurs de l’IA, de la communication optique, des semi-conducteurs et du stockage ont été particulièrement actifs. La plupart des valeurs ont gagné entre 1 % et 7 %. Les titres liés aux cryptomonnaies se sont distingués, avec de fortes hausses pour plusieurs entreprises. Tesla et Apple ont également progressé, tandis que seules quelques valeurs, dont Google, ont été sous pression. Parallèlement, les positions en bitcoins continuent de s’accumuler autour de 83 000 dollars, à l’approche du seuil du million de BTC. Une zone de forte concentration des échanges avait déjà été observée à ce niveau, signe que ce prix est devenu un point central du bras de fer entre acheteurs et vendeurs.
Le regain d’appétit pour le risque sur les marchés américains, conjugué à la progression des valeurs liées aux cryptomonnaies, est souvent considéré comme un signe d’amélioration des conditions de liquidité du marché et constitue un soutien psychologique pour le BTC. La forte concentration des positions autour de 83 000 dollars indique que la demande est solide dans cette zone et que le potentiel de baisse est relativement limité. Si les acheteurs prennent l’avantage, le cours pourrait chercher des niveaux où la résistance est moindre ; toutefois, en cas de rupture à la baisse, la concentration des positions pourrait aussi entraîner des ventes massives. Dans l’ensemble, le BTC reste à court terme tiraillé entre acheteurs et vendeurs. Sa capacité à se maintenir au-dessus de ce seuil déterminera la direction à court terme. Les investisseurs gagneraient à surveiller les volumes d’échanges et les données sur les liquidations pour étayer leur analyse.
【22 octobre | Actualités et analyse des données des marchés mondiaux】
1. Actions américaines : les valeurs liées à l’IA et aux cryptomonnaies progressent dans leur ensemble ; MSTR et SPCX gagnent plus de 7 % ;
2. Trump nie négocier avec l’Iran et affirme que la situation sera « bientôt » clarifiée ;
3. Analyse : 921 000 BTC se sont accumulés autour de 83 000 dollars ; le bras de fer entre acheteurs et vendeurs pourrait atteindre un tournant décisif ;
4. Elon Musk apporte publiquement son soutien à une fusion entre SpaceX et Tesla, suscitant des doutes chez les actionnaires quant à son équité.
Le sentiment s’est amélioré lors de la séance nocturne des marchés américains : les principaux indices ont généralement progressé, tandis que les secteurs de l’IA, de la communication optique, des semi-conducteurs et du stockage ont été particulièrement actifs. La plupart des valeurs ont gagné entre 1 % et 7 %. Les titres liés aux cryptomonnaies se sont distingués, avec de fortes hausses pour plusieurs entreprises. Tesla et Apple ont également progressé, tandis que seules quelques valeurs, dont Google, ont été sous pression. Parallèlement, les positions en bitcoins continuent de s’accumuler autour de 83 000 dollars, à l’approche du seuil du million de BTC. Une zone de forte concentration des échanges avait déjà été observée à ce niveau, signe que ce prix est devenu un point central du bras de fer entre acheteurs et vendeurs.
Le regain d’appétit pour le risque sur les marchés américains, conjugué à la progression des valeurs liées aux cryptomonnaies, est souvent considéré comme un signe d’amélioration des conditions de liquidité du marché et constitue un soutien psychologique pour le BTC. La forte concentration des positions autour de 83 000 dollars indique que la demande est solide dans cette zone et que le potentiel de baisse est relativement limité. Si les acheteurs prennent l’avantage, le cours pourrait chercher des niveaux où la résistance est moindre ; toutefois, en cas de rupture à la baisse, la concentration des positions pourrait aussi entraîner des ventes massives. Dans l’ensemble, le BTC reste à court terme tiraillé entre acheteurs et vendeurs. Sa capacité à se maintenir au-dessus de ce seuil déterminera la direction à court terme. Les investisseurs gagneraient à surveiller les volumes d’échanges et les données sur les liquidations pour étayer leur analyse.
1. Actions américaines : les valeurs liées à l’IA et aux cryptomonnaies progressent dans leur ensemble ; MSTR et SPCX gagnent plus de 7 % ;
2. Trump nie négocier avec l’Iran et affirme que la situation sera « bientôt » clarifiée ;
3. Analyse : 921 000 BTC se sont accumulés autour de 83 000 dollars ; le bras de fer entre acheteurs et vendeurs pourrait atteindre un tournant décisif ;
4. Elon Musk apporte publiquement son soutien à une fusion entre SpaceX et Tesla, suscitant des doutes chez les actionnaires quant à son équité.
Le sentiment s’est amélioré lors de la séance nocturne des marchés américains : les principaux indices ont généralement progressé, tandis que les secteurs de l’IA, de la communication optique, des semi-conducteurs et du stockage ont été particulièrement actifs. La plupart des valeurs ont gagné entre 1 % et 7 %. Les titres liés aux cryptomonnaies se sont distingués, avec de fortes hausses pour plusieurs entreprises. Tesla et Apple ont également progressé, tandis que seules quelques valeurs, dont Google, ont été sous pression. Parallèlement, les positions en bitcoins continuent de s’accumuler autour de 83 000 dollars, à l’approche du seuil du million de BTC. Une zone de forte concentration des échanges avait déjà été observée à ce niveau, signe que ce prix est devenu un point central du bras de fer entre acheteurs et vendeurs.
Le regain d’appétit pour le risque sur les marchés américains, conjugué à la progression des valeurs liées aux cryptomonnaies, est souvent considéré comme un signe d’amélioration des conditions de liquidité du marché et constitue un soutien psychologique pour le BTC. La forte concentration des positions autour de 83 000 dollars indique que la demande est solide dans cette zone et que le potentiel de baisse est relativement limité. Si les acheteurs prennent l’avantage, le cours pourrait chercher des niveaux où la résistance est moindre ; toutefois, en cas de rupture à la baisse, la concentration des positions pourrait aussi entraîner des ventes massives. Dans l’ensemble, le BTC reste à court terme tiraillé entre acheteurs et vendeurs. Sa capacité à se maintenir au-dessus de ce seuil déterminera la direction à court terme. Les investisseurs gagneraient à surveiller les volumes d’échanges et les données sur les liquidations pour étayer leur analyse.
560
·
--
【21 octobre | Actualités et analyse des données des marchés mondiaux】
1. Les États-Unis déclarent que les négociations de paix entre la Russie et l’Ukraine ont progressé ; le bitcoin évolue dans une fourchette étroite et les trois principaux indices boursiers américains clôturent en ordre dispersé ;
2. Des institutions de Wall Street exhortent la SEC américaine à modifier le « Règlement sur la supervision des actifs numériques » ; la consultation publique prendra bientôt fin ;
3. Selon une analyse, les capitaux reviendront vers les actions liées à l’IA après les élections de mi-mandat américaines ;
4. La fusion de Tesla et de SpaceX est à l’ordre du jour, et le volume des transactions sur les contrats SPCX a bondi de près de 130 % par rapport à la période précédente.
La Securities and Exchange Commission (SEC) recueille activement les avis du public sur son projet de « Règlement sur la supervision des actifs numériques ». Elle a déjà reçu plus d’une centaine de contributions, les différentes parties espérant généralement que cette initiative permettra de clarifier les limites de conformité applicables au financement des actifs numériques. Le projet prévoit deux niveaux d’exemption de financement, destinés aux projets en phase de démarrage et aux projets de taille moyenne, et cherche à préciser les critères permettant de déterminer si des pratiques telles que les distributions gratuites de jetons constituent des offres de titres. À noter que, dans son avis, le centre de politique de Hyperliquid souligne tout particulièrement que la règle devrait stipuler officiellement que les distributions gratuites de jetons sans contrepartie ne sont pas considérées comme des investissements en titres. Il estime également que le champ d’application du régime actuel de « safe harbor » devrait être élargi. Par ailleurs, l’envoyé spécial Witkoff a récemment mené des démarches de médiation auprès de la Russie au sujet d’un plan de paix, tandis que les nouvelles réglementaires et géopolitiques se conjuguent.
Du point de vue des marchés, ces avancées constituent un catalyseur plutôt favorable au bitcoin. Le passage d’une application des règles floue à un cadre réglementaire transparent a souvent, par le passé, renforcé sensiblement l’appétit pour le risque et encouragé les investisseurs institutionnels à entrer sur le marché. La récente progression en dents de scie du bitcoin autour de 83 000 dollars concorde ainsi avec l’amélioration du sentiment liée à la clarification du cadre réglementaire. Si des dispositions détaillées, telles que l’exemption applicable aux distributions gratuites de jetons, sont adoptées, les coûts de conformité des émissions de jetons pourraient nettement diminuer, ce qui pourrait attirer davantage de projets et de nouveaux capitaux vers le marché américain, apportant indirectement un soutien de liquidité au BTC. Toutefois, le calendrier de mise en œuvre des mesures reste incertain ; à court terme, le marché devrait surtout évoluer dans une fourchette étroite et consolider ses gains. Les investisseurs feraient bien de suivre l’évolution des dispositions détaillées et de la situation géopolitique.
【21 octobre | Actualités et analyse des données des marchés mondiaux】
1. Les États-Unis déclarent que les négociations de paix entre la Russie et l’Ukraine ont progressé ; le bitcoin évolue dans une fourchette étroite et les trois principaux indices boursiers américains clôturent en ordre dispersé ;
2. Des institutions de Wall Street exhortent la SEC américaine à modifier le « Règlement sur la supervision des actifs numériques » ; la consultation publique prendra bientôt fin ;
3. Selon une analyse, les capitaux reviendront vers les actions liées à l’IA après les élections de mi-mandat américaines ;
4. La fusion de Tesla et de SpaceX est à l’ordre du jour, et le volume des transactions sur les contrats SPCX a bondi de près de 130 % par rapport à la période précédente.
La Securities and Exchange Commission (SEC) recueille activement les avis du public sur son projet de « Règlement sur la supervision des actifs numériques ». Elle a déjà reçu plus d’une centaine de contributions, les différentes parties espérant généralement que cette initiative permettra de clarifier les limites de conformité applicables au financement des actifs numériques. Le projet prévoit deux niveaux d’exemption de financement, destinés aux projets en phase de démarrage et aux projets de taille moyenne, et cherche à préciser les critères permettant de déterminer si des pratiques telles que les distributions gratuites de jetons constituent des offres de titres. À noter que, dans son avis, le centre de politique de Hyperliquid souligne tout particulièrement que la règle devrait stipuler officiellement que les distributions gratuites de jetons sans contrepartie ne sont pas considérées comme des investissements en titres. Il estime également que le champ d’application du régime actuel de « safe harbor » devrait être élargi. Par ailleurs, l’envoyé spécial Witkoff a récemment mené des démarches de médiation auprès de la Russie au sujet d’un plan de paix, tandis que les nouvelles réglementaires et géopolitiques se conjuguent.
Du point de vue des marchés, ces avancées constituent un catalyseur plutôt favorable au bitcoin. Le passage d’une application des règles floue à un cadre réglementaire transparent a souvent, par le passé, renforcé sensiblement l’appétit pour le risque et encouragé les investisseurs institutionnels à entrer sur le marché. La récente progression en dents de scie du bitcoin autour de 83 000 dollars concorde ainsi avec l’amélioration du sentiment liée à la clarification du cadre réglementaire. Si des dispositions détaillées, telles que l’exemption applicable aux distributions gratuites de jetons, sont adoptées, les coûts de conformité des émissions de jetons pourraient nettement diminuer, ce qui pourrait attirer davantage de projets et de nouveaux capitaux vers le marché américain, apportant indirectement un soutien de liquidité au BTC. Toutefois, le calendrier de mise en œuvre des mesures reste incertain ; à court terme, le marché devrait surtout évoluer dans une fourchette étroite et consolider ses gains. Les investisseurs feraient bien de suivre l’évolution des dispositions détaillées et de la situation géopolitique.
1. Les États-Unis déclarent que les négociations de paix entre la Russie et l’Ukraine ont progressé ; le bitcoin évolue dans une fourchette étroite et les trois principaux indices boursiers américains clôturent en ordre dispersé ;
2. Des institutions de Wall Street exhortent la SEC américaine à modifier le « Règlement sur la supervision des actifs numériques » ; la consultation publique prendra bientôt fin ;
3. Selon une analyse, les capitaux reviendront vers les actions liées à l’IA après les élections de mi-mandat américaines ;
4. La fusion de Tesla et de SpaceX est à l’ordre du jour, et le volume des transactions sur les contrats SPCX a bondi de près de 130 % par rapport à la période précédente.
La Securities and Exchange Commission (SEC) recueille activement les avis du public sur son projet de « Règlement sur la supervision des actifs numériques ». Elle a déjà reçu plus d’une centaine de contributions, les différentes parties espérant généralement que cette initiative permettra de clarifier les limites de conformité applicables au financement des actifs numériques. Le projet prévoit deux niveaux d’exemption de financement, destinés aux projets en phase de démarrage et aux projets de taille moyenne, et cherche à préciser les critères permettant de déterminer si des pratiques telles que les distributions gratuites de jetons constituent des offres de titres. À noter que, dans son avis, le centre de politique de Hyperliquid souligne tout particulièrement que la règle devrait stipuler officiellement que les distributions gratuites de jetons sans contrepartie ne sont pas considérées comme des investissements en titres. Il estime également que le champ d’application du régime actuel de « safe harbor » devrait être élargi. Par ailleurs, l’envoyé spécial Witkoff a récemment mené des démarches de médiation auprès de la Russie au sujet d’un plan de paix, tandis que les nouvelles réglementaires et géopolitiques se conjuguent.
Du point de vue des marchés, ces avancées constituent un catalyseur plutôt favorable au bitcoin. Le passage d’une application des règles floue à un cadre réglementaire transparent a souvent, par le passé, renforcé sensiblement l’appétit pour le risque et encouragé les investisseurs institutionnels à entrer sur le marché. La récente progression en dents de scie du bitcoin autour de 83 000 dollars concorde ainsi avec l’amélioration du sentiment liée à la clarification du cadre réglementaire. Si des dispositions détaillées, telles que l’exemption applicable aux distributions gratuites de jetons, sont adoptées, les coûts de conformité des émissions de jetons pourraient nettement diminuer, ce qui pourrait attirer davantage de projets et de nouveaux capitaux vers le marché américain, apportant indirectement un soutien de liquidité au BTC. Toutefois, le calendrier de mise en œuvre des mesures reste incertain ; à court terme, le marché devrait surtout évoluer dans une fourchette étroite et consolider ses gains. Les investisseurs feraient bien de suivre l’évolution des dispositions détaillées et de la situation géopolitique.
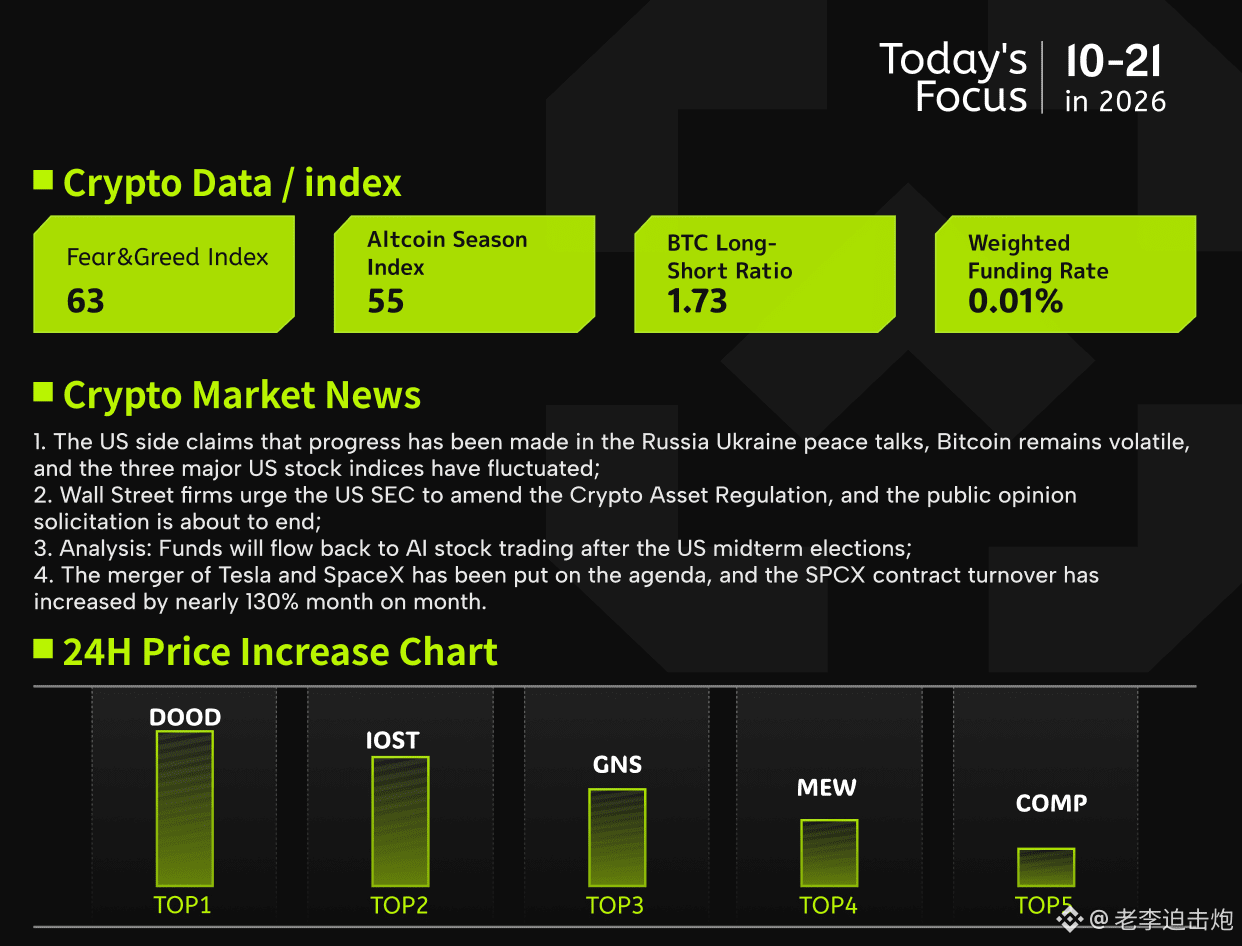
324
·
--
【20 octobre | Actualités et analyses des données des marchés mondiaux】
1. Trump se montre favorable à une rencontre entre les dirigeants chinois, américain et russe en marge du sommet de l’APEC ; réponse de la Chine ;
2. Analyse : le marché se trouve à un moment charnière de correction structurelle, et les vendeurs continuent de dominer le marché à terme ;
3. Résultats de SpaceX : le consensus table sur un chiffre d’affaires d’environ 12,9 milliards de dollars ; l’attention se porte sur la possibilité d’enregistrer le premier trimestre bénéficiaire depuis son introduction en bourse ;
4. La volatilité du bitcoin est tombée à un niveau extrêmement bas, inédit depuis près de deux ans et demi, prélude à un important mouvement.
La saison des résultats s’intensifie de nouveau après la clôture des marchés. SpaceX publiera son deuxième rapport trimestriel depuis son introduction en bourse. Le marché table généralement sur un chiffre d’affaires d’environ 12,9 milliards de dollars, soit près du double sur un an. Les revenus reposent principalement sur l’IA et Starlink, et la possibilité d’atteindre pour la première fois la rentabilité sera au cœur de l’attention. Netflix et Vicor publieront ensuite leurs résultats : la croissance trimestrielle du premier pourrait atteindre son plus bas niveau en près de trois ans, tandis que le second pourrait dépasser les attentes grâce à la demande en alimentation électrique liée à l’IA. Le même jour, la branche de gestion d’actifs de JPMorgan a, fait rare, intégré le bitcoin à ses prévisions de rendement à long terme sur dix ans, avec un rendement annuel composé supérieur à celui des grandes capitalisations américaines et de l’or, entre autres actifs traditionnels.
La portée symbolique de l’étude de JPMorgan dépasse celle des chiffres avancés : elle indique que les grands gestionnaires d’actifs commencent à intégrer les cryptoactifs dans le cadre traditionnel de l’allocation d’actifs, apportant de fait une certaine caution à l’arrivée des capitaux institutionnels. Par ailleurs, les performances de sociétés comme SpaceX et Vicor étant étroitement liées aux dépenses d’investissement dans l’IA, la manière dont le marché valorise les retombées concrètes de l’IA influera progressivement sur le sentiment à l’égard des cryptomonnaies. Si les résultats renforcent le discours sur la demande en puissance de calcul, le regain d’appétit pour le risque pourrait soutenir le BTC ; à l’inverse, des perspectives décevantes pourraient peser sur l’appétit global pour le risque et accentuer encore la volatilité à court terme des cryptomonnaies.
【20 octobre | Actualités et analyses des données des marchés mondiaux】
1. Trump se montre favorable à une rencontre entre les dirigeants chinois, américain et russe en marge du sommet de l’APEC ; réponse de la Chine ;
2. Analyse : le marché se trouve à un moment charnière de correction structurelle, et les vendeurs continuent de dominer le marché à terme ;
3. Résultats de SpaceX : le consensus table sur un chiffre d’affaires d’environ 12,9 milliards de dollars ; l’attention se porte sur la possibilité d’enregistrer le premier trimestre bénéficiaire depuis son introduction en bourse ;
4. La volatilité du bitcoin est tombée à un niveau extrêmement bas, inédit depuis près de deux ans et demi, prélude à un important mouvement.
La saison des résultats s’intensifie de nouveau après la clôture des marchés. SpaceX publiera son deuxième rapport trimestriel depuis son introduction en bourse. Le marché table généralement sur un chiffre d’affaires d’environ 12,9 milliards de dollars, soit près du double sur un an. Les revenus reposent principalement sur l’IA et Starlink, et la possibilité d’atteindre pour la première fois la rentabilité sera au cœur de l’attention. Netflix et Vicor publieront ensuite leurs résultats : la croissance trimestrielle du premier pourrait atteindre son plus bas niveau en près de trois ans, tandis que le second pourrait dépasser les attentes grâce à la demande en alimentation électrique liée à l’IA. Le même jour, la branche de gestion d’actifs de JPMorgan a, fait rare, intégré le bitcoin à ses prévisions de rendement à long terme sur dix ans, avec un rendement annuel composé supérieur à celui des grandes capitalisations américaines et de l’or, entre autres actifs traditionnels.
La portée symbolique de l’étude de JPMorgan dépasse celle des chiffres avancés : elle indique que les grands gestionnaires d’actifs commencent à intégrer les cryptoactifs dans le cadre traditionnel de l’allocation d’actifs, apportant de fait une certaine caution à l’arrivée des capitaux institutionnels. Par ailleurs, les performances de sociétés comme SpaceX et Vicor étant étroitement liées aux dépenses d’investissement dans l’IA, la manière dont le marché valorise les retombées concrètes de l’IA influera progressivement sur le sentiment à l’égard des cryptomonnaies. Si les résultats renforcent le discours sur la demande en puissance de calcul, le regain d’appétit pour le risque pourrait soutenir le BTC ; à l’inverse, des perspectives décevantes pourraient peser sur l’appétit global pour le risque et accentuer encore la volatilité à court terme des cryptomonnaies.
1. Trump se montre favorable à une rencontre entre les dirigeants chinois, américain et russe en marge du sommet de l’APEC ; réponse de la Chine ;
2. Analyse : le marché se trouve à un moment charnière de correction structurelle, et les vendeurs continuent de dominer le marché à terme ;
3. Résultats de SpaceX : le consensus table sur un chiffre d’affaires d’environ 12,9 milliards de dollars ; l’attention se porte sur la possibilité d’enregistrer le premier trimestre bénéficiaire depuis son introduction en bourse ;
4. La volatilité du bitcoin est tombée à un niveau extrêmement bas, inédit depuis près de deux ans et demi, prélude à un important mouvement.
La saison des résultats s’intensifie de nouveau après la clôture des marchés. SpaceX publiera son deuxième rapport trimestriel depuis son introduction en bourse. Le marché table généralement sur un chiffre d’affaires d’environ 12,9 milliards de dollars, soit près du double sur un an. Les revenus reposent principalement sur l’IA et Starlink, et la possibilité d’atteindre pour la première fois la rentabilité sera au cœur de l’attention. Netflix et Vicor publieront ensuite leurs résultats : la croissance trimestrielle du premier pourrait atteindre son plus bas niveau en près de trois ans, tandis que le second pourrait dépasser les attentes grâce à la demande en alimentation électrique liée à l’IA. Le même jour, la branche de gestion d’actifs de JPMorgan a, fait rare, intégré le bitcoin à ses prévisions de rendement à long terme sur dix ans, avec un rendement annuel composé supérieur à celui des grandes capitalisations américaines et de l’or, entre autres actifs traditionnels.
La portée symbolique de l’étude de JPMorgan dépasse celle des chiffres avancés : elle indique que les grands gestionnaires d’actifs commencent à intégrer les cryptoactifs dans le cadre traditionnel de l’allocation d’actifs, apportant de fait une certaine caution à l’arrivée des capitaux institutionnels. Par ailleurs, les performances de sociétés comme SpaceX et Vicor étant étroitement liées aux dépenses d’investissement dans l’IA, la manière dont le marché valorise les retombées concrètes de l’IA influera progressivement sur le sentiment à l’égard des cryptomonnaies. Si les résultats renforcent le discours sur la demande en puissance de calcul, le regain d’appétit pour le risque pourrait soutenir le BTC ; à l’inverse, des perspectives décevantes pourraient peser sur l’appétit global pour le risque et accentuer encore la volatilité à court terme des cryptomonnaies.
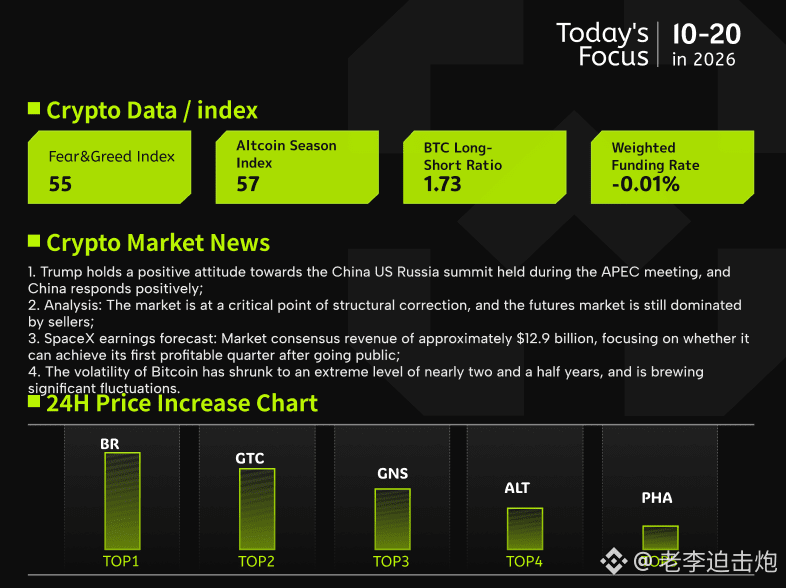
217
·
--
【19 octobre | Actualités et analyse des données des marchés mondiaux】
1. Perspectives macroéconomiques de la semaine : Jensen Huang fera une apparition au GTC de Nvidia ; la Fed entre en période de silence ; les résultats de Meta et Tesla seront au centre de l’attention des marchés.
2. Les contrats à terme sur les trois principaux indices américains sont en hausse. Ceux du Nasdaq 100 gagnent 1 %. Les actions des secteurs de la communication optique, du stockage et des semi-conducteurs rebondissent légèrement lors des échanges nocturnes, tandis que l’or et l’argent au comptant progressent de concert.
3. Le marché des cryptomonnaies évolue toujours dans un couloir étroit. Le bitcoin remonte légèrement et franchit les 82 000 dollars, tandis que les principaux jetons gagnent tous moins de 1 %.
4. Aperçu des déblocages de jetons cette semaine : ZRO, XPL et H, entre autres, feront l’objet d’importants déblocages ponctuels.
La semaine dernière, les valeurs technologiques américaines ont globalement été à la peine et le Nasdaq a chuté de plus de 4 % sur la semaine. Alors que les marchés digèrent une inflation plus persistante que prévu, ils commencent également à réévaluer le scénario d’une « économie difficile à ébranler ». La Fed étant désormais entrée dans sa période de silence précédant sa réunion de politique monétaire, les déclarations de ses responsables se font rares et l’attention des investisseurs se tourne vers les résultats des géants technologiques et les indicateurs conjoncturels. Les résultats de Meta et de Tesla seront publiés cette semaine, tandis que les secteurs des semi-conducteurs et du stockage entrent eux aussi dans leur période de publication des résultats. Vendredi, les premières estimations des indices PMI européens et américains ainsi que l’indice final de confiance des consommateurs de l’Université du Michigan permettront de tester les anticipations concernant la trajectoire des taux. Sur le plan géopolitique, Trump a suspendu les sanctions globales contre la Russie et fixé une période d’évaluation d’environ 60 jours. Les perturbations du trafic maritime dans le détroit d’Ormuz et les risques d’escalade au Moyen-Orient continuent de soutenir les cours du pétrole.
Côté marchés, les contrats à terme sur les trois principaux indices boursiers américains progressaient ce matin, ceux du Nasdaq gagnant près de 1 %. Les actions des secteurs de la communication optique, du stockage et des semi-conducteurs se sont redressées lors des échanges nocturnes, tandis que l’or et l’argent ont grimpé de concert. Les cours du pétrole ont, quant à eux, reculé après des avancées dans les échanges de diesel entre la Russie et les États-Unis. Le marché des cryptomonnaies reste stable : le bitcoin a franchi les 82 000 dollars et l’ether dépasse les 2 400 dollars, mais la capitalisation totale du marché a tout de même diminué d’environ 1,4 % par rapport à la veille. Pour la suite, si les résultats des entreprises américaines et les données sur l’inflation envoient des signaux accommodants, les anticipations de baisse des taux pourraient se renforcer et soutenir une consolidation du bitcoin au-dessus des 80 000 dollars. Par ailleurs, l’aversion au risque suscitée par la volatilité des cours du pétrole pourrait indirectement renforcer l’intérêt du BTC dans les allocations d’actifs. À court terme, le marché devrait poursuivre sa consolidation latérale en attendant un nouveau catalyseur directionnel.
【19 octobre | Actualités et analyse des données des marchés mondiaux】
1. Perspectives macroéconomiques de la semaine : Jensen Huang fera une apparition au GTC de Nvidia ; la Fed entre en période de silence ; les résultats de Meta et Tesla seront au centre de l’attention des marchés.
2. Les contrats à terme sur les trois principaux indices américains sont en hausse. Ceux du Nasdaq 100 gagnent 1 %. Les actions des secteurs de la communication optique, du stockage et des semi-conducteurs rebondissent légèrement lors des échanges nocturnes, tandis que l’or et l’argent au comptant progressent de concert.
3. Le marché des cryptomonnaies évolue toujours dans un couloir étroit. Le bitcoin remonte légèrement et franchit les 82 000 dollars, tandis que les principaux jetons gagnent tous moins de 1 %.
4. Aperçu des déblocages de jetons cette semaine : ZRO, XPL et H, entre autres, feront l’objet d’importants déblocages ponctuels.
La semaine dernière, les valeurs technologiques américaines ont globalement été à la peine et le Nasdaq a chuté de plus de 4 % sur la semaine. Alors que les marchés digèrent une inflation plus persistante que prévu, ils commencent également à réévaluer le scénario d’une « économie difficile à ébranler ». La Fed étant désormais entrée dans sa période de silence précédant sa réunion de politique monétaire, les déclarations de ses responsables se font rares et l’attention des investisseurs se tourne vers les résultats des géants technologiques et les indicateurs conjoncturels. Les résultats de Meta et de Tesla seront publiés cette semaine, tandis que les secteurs des semi-conducteurs et du stockage entrent eux aussi dans leur période de publication des résultats. Vendredi, les premières estimations des indices PMI européens et américains ainsi que l’indice final de confiance des consommateurs de l’Université du Michigan permettront de tester les anticipations concernant la trajectoire des taux. Sur le plan géopolitique, Trump a suspendu les sanctions globales contre la Russie et fixé une période d’évaluation d’environ 60 jours. Les perturbations du trafic maritime dans le détroit d’Ormuz et les risques d’escalade au Moyen-Orient continuent de soutenir les cours du pétrole.
Côté marchés, les contrats à terme sur les trois principaux indices boursiers américains progressaient ce matin, ceux du Nasdaq gagnant près de 1 %. Les actions des secteurs de la communication optique, du stockage et des semi-conducteurs se sont redressées lors des échanges nocturnes, tandis que l’or et l’argent ont grimpé de concert. Les cours du pétrole ont, quant à eux, reculé après des avancées dans les échanges de diesel entre la Russie et les États-Unis. Le marché des cryptomonnaies reste stable : le bitcoin a franchi les 82 000 dollars et l’ether dépasse les 2 400 dollars, mais la capitalisation totale du marché a tout de même diminué d’environ 1,4 % par rapport à la veille. Pour la suite, si les résultats des entreprises américaines et les données sur l’inflation envoient des signaux accommodants, les anticipations de baisse des taux pourraient se renforcer et soutenir une consolidation du bitcoin au-dessus des 80 000 dollars. Par ailleurs, l’aversion au risque suscitée par la volatilité des cours du pétrole pourrait indirectement renforcer l’intérêt du BTC dans les allocations d’actifs. À court terme, le marché devrait poursuivre sa consolidation latérale en attendant un nouveau catalyseur directionnel.
1. Perspectives macroéconomiques de la semaine : Jensen Huang fera une apparition au GTC de Nvidia ; la Fed entre en période de silence ; les résultats de Meta et Tesla seront au centre de l’attention des marchés.
2. Les contrats à terme sur les trois principaux indices américains sont en hausse. Ceux du Nasdaq 100 gagnent 1 %. Les actions des secteurs de la communication optique, du stockage et des semi-conducteurs rebondissent légèrement lors des échanges nocturnes, tandis que l’or et l’argent au comptant progressent de concert.
3. Le marché des cryptomonnaies évolue toujours dans un couloir étroit. Le bitcoin remonte légèrement et franchit les 82 000 dollars, tandis que les principaux jetons gagnent tous moins de 1 %.
4. Aperçu des déblocages de jetons cette semaine : ZRO, XPL et H, entre autres, feront l’objet d’importants déblocages ponctuels.
La semaine dernière, les valeurs technologiques américaines ont globalement été à la peine et le Nasdaq a chuté de plus de 4 % sur la semaine. Alors que les marchés digèrent une inflation plus persistante que prévu, ils commencent également à réévaluer le scénario d’une « économie difficile à ébranler ». La Fed étant désormais entrée dans sa période de silence précédant sa réunion de politique monétaire, les déclarations de ses responsables se font rares et l’attention des investisseurs se tourne vers les résultats des géants technologiques et les indicateurs conjoncturels. Les résultats de Meta et de Tesla seront publiés cette semaine, tandis que les secteurs des semi-conducteurs et du stockage entrent eux aussi dans leur période de publication des résultats. Vendredi, les premières estimations des indices PMI européens et américains ainsi que l’indice final de confiance des consommateurs de l’Université du Michigan permettront de tester les anticipations concernant la trajectoire des taux. Sur le plan géopolitique, Trump a suspendu les sanctions globales contre la Russie et fixé une période d’évaluation d’environ 60 jours. Les perturbations du trafic maritime dans le détroit d’Ormuz et les risques d’escalade au Moyen-Orient continuent de soutenir les cours du pétrole.
Côté marchés, les contrats à terme sur les trois principaux indices boursiers américains progressaient ce matin, ceux du Nasdaq gagnant près de 1 %. Les actions des secteurs de la communication optique, du stockage et des semi-conducteurs se sont redressées lors des échanges nocturnes, tandis que l’or et l’argent ont grimpé de concert. Les cours du pétrole ont, quant à eux, reculé après des avancées dans les échanges de diesel entre la Russie et les États-Unis. Le marché des cryptomonnaies reste stable : le bitcoin a franchi les 82 000 dollars et l’ether dépasse les 2 400 dollars, mais la capitalisation totale du marché a tout de même diminué d’environ 1,4 % par rapport à la veille. Pour la suite, si les résultats des entreprises américaines et les données sur l’inflation envoient des signaux accommodants, les anticipations de baisse des taux pourraient se renforcer et soutenir une consolidation du bitcoin au-dessus des 80 000 dollars. Par ailleurs, l’aversion au risque suscitée par la volatilité des cours du pétrole pourrait indirectement renforcer l’intérêt du BTC dans les allocations d’actifs. À court terme, le marché devrait poursuivre sa consolidation latérale en attendant un nouveau catalyseur directionnel.
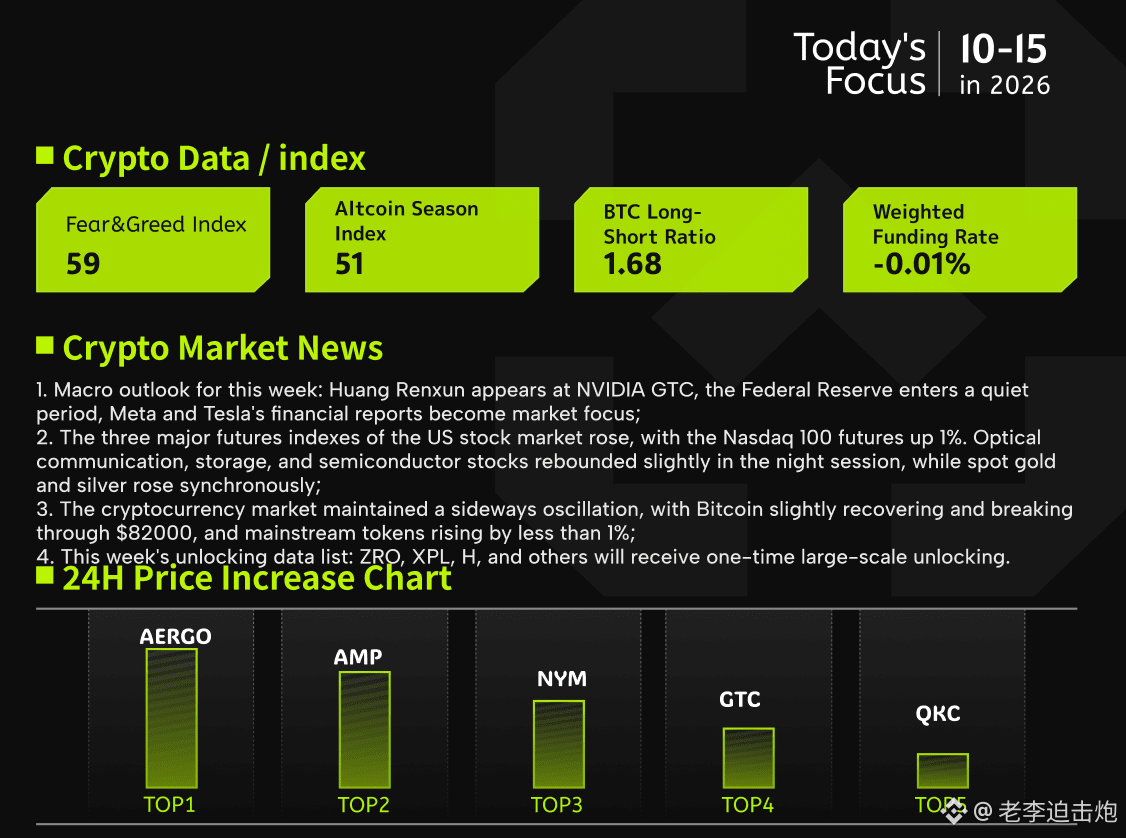
206
·
--
【15 octobre | Actualités et analyse des données des marchés mondiaux】
1. Les rendements des bons du Trésor américain ont bondi avant de refluer après la publication de l’IPC ; les marchés évaluent les données sur l’inflation et les déclarations des responsables de la Fed.
2. Le ralentissement des opérations spéculatives rapproche le bitcoin de ses plus bas récents, tandis que le Nasdaq a clôturé en baisse de près de 2 %.
3. L’incertitude entourant les politiques de Trump pousse les banques centrales à réallouer leurs réserves vers l’or ; les stocks d’or dans les coffres londoniens frôlent les 10 000 tonnes.
4. Les marchés actions japonais et sud-coréens ont tous deux lourdement chuté ; les autorités de régulation financière sud-coréennes ont convoqué une réunion d’urgence.
La nuit dernière, les bons du Trésor américain ont fortement rebondi : la vague de ventes déclenchée auparavant par la hausse des données sur l’inflation s’est inversée, et les rendements de la plupart des échéances sont passés de la hausse à la baisse. Les marchés ont oscillé entre deux anticipations : une accélération de la hausse des prix et l’absence d’urgence, pour les responsables, à relever les taux. Selon les statistiques officielles, l’IPC de septembre a progressé de 3,7 % sur un an, au-dessus des 3,6 % attendus. Le rendement à deux ans a ensuite atteint un plus haut de deux semaines, tandis que la probabilité d’une hausse des taux a reculé en séance, passant d’environ 40 % à 33 %. Le marché des cryptomonnaies a également subi des pressions : le bitcoin est tombé aux alentours de 81 000 dollars et, sur les dernières 24 heures, les liquidations ont totalisé environ 935 millions de dollars à l’échelle du marché, principalement sur des positions longues.
Le BTC a testé une troisième fois cette zone de support. Par ailleurs, les pertes réalisées sur la chaîne se sont réduites à chaque test, ce qui indique que les ventes proviennent davantage de la sortie forcée d’investisseurs aux convictions fragiles que d’une capitulation générale. La part des détenteurs à court terme en perte reste inférieure d’environ 11 points de pourcentage à sa moyenne historique, signe que le nettoyage des positions spéculatives n’est pas encore suffisant et que les risques de volatilité à venir ne doivent pas être sous-estimés. À court terme, l’évolution dépendra essentiellement de la capacité à réduire durablement l’ampleur des pertes : si le support tient et que les ventes forcées s’atténuent, la correction pourrait toucher à sa fin ; dans le cas contraire, un renouvellement plus important des positions sera nécessaire. À cela s’ajoutent la faiblesse des valeurs technologiques américaines et le raffermissement du dollar. À court terme, le BTC risque donc toujours de pâtir d’un recul de l’appétit pour le risque. Il est conseillé de surveiller l’effet de l’évolution des anticipations de politique monétaire après la publication des données sur l’inflation sur la valorisation des actifs numériques.
【15 octobre | Actualités et analyse des données des marchés mondiaux】
1. Les rendements des bons du Trésor américain ont bondi avant de refluer après la publication de l’IPC ; les marchés évaluent les données sur l’inflation et les déclarations des responsables de la Fed.
2. Le ralentissement des opérations spéculatives rapproche le bitcoin de ses plus bas récents, tandis que le Nasdaq a clôturé en baisse de près de 2 %.
3. L’incertitude entourant les politiques de Trump pousse les banques centrales à réallouer leurs réserves vers l’or ; les stocks d’or dans les coffres londoniens frôlent les 10 000 tonnes.
4. Les marchés actions japonais et sud-coréens ont tous deux lourdement chuté ; les autorités de régulation financière sud-coréennes ont convoqué une réunion d’urgence.
La nuit dernière, les bons du Trésor américain ont fortement rebondi : la vague de ventes déclenchée auparavant par la hausse des données sur l’inflation s’est inversée, et les rendements de la plupart des échéances sont passés de la hausse à la baisse. Les marchés ont oscillé entre deux anticipations : une accélération de la hausse des prix et l’absence d’urgence, pour les responsables, à relever les taux. Selon les statistiques officielles, l’IPC de septembre a progressé de 3,7 % sur un an, au-dessus des 3,6 % attendus. Le rendement à deux ans a ensuite atteint un plus haut de deux semaines, tandis que la probabilité d’une hausse des taux a reculé en séance, passant d’environ 40 % à 33 %. Le marché des cryptomonnaies a également subi des pressions : le bitcoin est tombé aux alentours de 81 000 dollars et, sur les dernières 24 heures, les liquidations ont totalisé environ 935 millions de dollars à l’échelle du marché, principalement sur des positions longues.
Le BTC a testé une troisième fois cette zone de support. Par ailleurs, les pertes réalisées sur la chaîne se sont réduites à chaque test, ce qui indique que les ventes proviennent davantage de la sortie forcée d’investisseurs aux convictions fragiles que d’une capitulation générale. La part des détenteurs à court terme en perte reste inférieure d’environ 11 points de pourcentage à sa moyenne historique, signe que le nettoyage des positions spéculatives n’est pas encore suffisant et que les risques de volatilité à venir ne doivent pas être sous-estimés. À court terme, l’évolution dépendra essentiellement de la capacité à réduire durablement l’ampleur des pertes : si le support tient et que les ventes forcées s’atténuent, la correction pourrait toucher à sa fin ; dans le cas contraire, un renouvellement plus important des positions sera nécessaire. À cela s’ajoutent la faiblesse des valeurs technologiques américaines et le raffermissement du dollar. À court terme, le BTC risque donc toujours de pâtir d’un recul de l’appétit pour le risque. Il est conseillé de surveiller l’effet de l’évolution des anticipations de politique monétaire après la publication des données sur l’inflation sur la valorisation des actifs numériques.
1. Les rendements des bons du Trésor américain ont bondi avant de refluer après la publication de l’IPC ; les marchés évaluent les données sur l’inflation et les déclarations des responsables de la Fed.
2. Le ralentissement des opérations spéculatives rapproche le bitcoin de ses plus bas récents, tandis que le Nasdaq a clôturé en baisse de près de 2 %.
3. L’incertitude entourant les politiques de Trump pousse les banques centrales à réallouer leurs réserves vers l’or ; les stocks d’or dans les coffres londoniens frôlent les 10 000 tonnes.
4. Les marchés actions japonais et sud-coréens ont tous deux lourdement chuté ; les autorités de régulation financière sud-coréennes ont convoqué une réunion d’urgence.
La nuit dernière, les bons du Trésor américain ont fortement rebondi : la vague de ventes déclenchée auparavant par la hausse des données sur l’inflation s’est inversée, et les rendements de la plupart des échéances sont passés de la hausse à la baisse. Les marchés ont oscillé entre deux anticipations : une accélération de la hausse des prix et l’absence d’urgence, pour les responsables, à relever les taux. Selon les statistiques officielles, l’IPC de septembre a progressé de 3,7 % sur un an, au-dessus des 3,6 % attendus. Le rendement à deux ans a ensuite atteint un plus haut de deux semaines, tandis que la probabilité d’une hausse des taux a reculé en séance, passant d’environ 40 % à 33 %. Le marché des cryptomonnaies a également subi des pressions : le bitcoin est tombé aux alentours de 81 000 dollars et, sur les dernières 24 heures, les liquidations ont totalisé environ 935 millions de dollars à l’échelle du marché, principalement sur des positions longues.
Le BTC a testé une troisième fois cette zone de support. Par ailleurs, les pertes réalisées sur la chaîne se sont réduites à chaque test, ce qui indique que les ventes proviennent davantage de la sortie forcée d’investisseurs aux convictions fragiles que d’une capitulation générale. La part des détenteurs à court terme en perte reste inférieure d’environ 11 points de pourcentage à sa moyenne historique, signe que le nettoyage des positions spéculatives n’est pas encore suffisant et que les risques de volatilité à venir ne doivent pas être sous-estimés. À court terme, l’évolution dépendra essentiellement de la capacité à réduire durablement l’ampleur des pertes : si le support tient et que les ventes forcées s’atténuent, la correction pourrait toucher à sa fin ; dans le cas contraire, un renouvellement plus important des positions sera nécessaire. À cela s’ajoutent la faiblesse des valeurs technologiques américaines et le raffermissement du dollar. À court terme, le BTC risque donc toujours de pâtir d’un recul de l’appétit pour le risque. Il est conseillé de surveiller l’effet de l’évolution des anticipations de politique monétaire après la publication des données sur l’inflation sur la valorisation des actifs numériques.
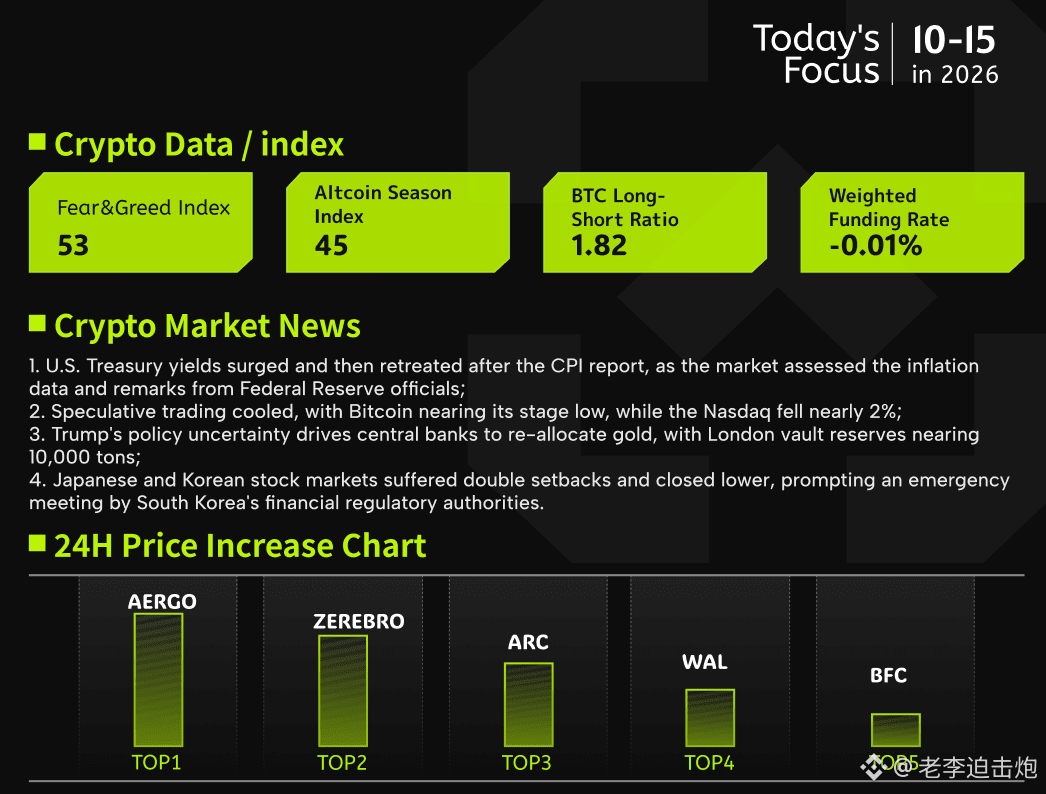
154
·
--
【14 octobre : actualités et analyse des données des marchés mondiaux】
1. Les trois principaux indices boursiers américains ont clôturé en baisse ce matin ; SK Hynix et Micron ont toutes deux perdu plus de 3 %.
2. L’IPC américain de septembre sera publié ce soir. Il pourrait enregistrer sa plus forte hausse en cinq mois, mettant à l’épreuve les anticipations d’une hausse des taux en octobre.
3. Selon les statistiques, 10 actions expliquent 70 % de la hausse de l’indice S&P 500 depuis le 30 mars.
4. Selon les analystes, les marchés boursiers mondiaux devraient afficher de solides performances de novembre à avril prochain ; le récent repli constitue une excellente occasion d’achat.
Les trois principaux indices américains ont tous légèrement reculé à la clôture, avec des évolutions très contrastées selon les valeurs : Oracle et Meta ont progressé à contre-courant, tandis que SpaceX, Citigroup et les deux géants des puces mémoire, Micron et SK Hynix, ont enregistré des baisses marquées. Les valeurs liées aux cryptomonnaies ont, dans l’ensemble, connu des variations modérées à la hausse comme à la baisse. La publication ce soir de l’IPC de septembre est au centre de l’attention des marchés. Les institutions s’attendent généralement à une remontée de l’inflation globale, portée par le rebond des prix de l’énergie, tandis que l’inflation sous-jacente devrait ralentir. Cette divergence pourrait inciter la Réserve fédérale à la prudence avant sa réunion de politique monétaire de fin de mois. Les marchés intègrent actuellement une faible probabilité de hausse des taux. Une inflation supérieure aux attentes pourrait raviver les anticipations de resserrement monétaire ; à l’inverse, une hausse pourrait être reportée à décembre. Les prochaines données sur l’IPP et les déclarations des responsables de la Fed apporteront également des indications supplémentaires.
Pour les marchés des cryptomonnaies, les chiffres de l’inflation influencent directement la valorisation des actifs risqués. Si le ralentissement de l’inflation sous-jacente plaide en faveur d’une pause dans les hausses de taux, l’assouplissement des conditions de liquidité tend à favoriser les actifs risqués tels que le bitcoin. À l’inverse, une inflation supérieure aux prévisions et une probabilité accrue de hausse des taux pourraient accentuer la volatilité à court terme du marché des cryptomonnaies. À noter : des traders ont observé une forte demande à l’achat autour de 81 000 dollars pour le bitcoin. Celui-ci a déjà montré à deux reprises des signes de stabilisation après avoir cessé de baisser. Après une correction suffisante, il pourrait encore repartir à l’assaut des 87 000 dollars. Cela reflète également le fait que certains investisseurs profitent de la baisse pour se positionner, laissant une certaine marge de manœuvre au marché après la publication des données.
【14 octobre : actualités et analyse des données des marchés mondiaux】
1. Les trois principaux indices boursiers américains ont clôturé en baisse ce matin ; SK Hynix et Micron ont toutes deux perdu plus de 3 %.
2. L’IPC américain de septembre sera publié ce soir. Il pourrait enregistrer sa plus forte hausse en cinq mois, mettant à l’épreuve les anticipations d’une hausse des taux en octobre.
3. Selon les statistiques, 10 actions expliquent 70 % de la hausse de l’indice S&P 500 depuis le 30 mars.
4. Selon les analystes, les marchés boursiers mondiaux devraient afficher de solides performances de novembre à avril prochain ; le récent repli constitue une excellente occasion d’achat.
Les trois principaux indices américains ont tous légèrement reculé à la clôture, avec des évolutions très contrastées selon les valeurs : Oracle et Meta ont progressé à contre-courant, tandis que SpaceX, Citigroup et les deux géants des puces mémoire, Micron et SK Hynix, ont enregistré des baisses marquées. Les valeurs liées aux cryptomonnaies ont, dans l’ensemble, connu des variations modérées à la hausse comme à la baisse. La publication ce soir de l’IPC de septembre est au centre de l’attention des marchés. Les institutions s’attendent généralement à une remontée de l’inflation globale, portée par le rebond des prix de l’énergie, tandis que l’inflation sous-jacente devrait ralentir. Cette divergence pourrait inciter la Réserve fédérale à la prudence avant sa réunion de politique monétaire de fin de mois. Les marchés intègrent actuellement une faible probabilité de hausse des taux. Une inflation supérieure aux attentes pourrait raviver les anticipations de resserrement monétaire ; à l’inverse, une hausse pourrait être reportée à décembre. Les prochaines données sur l’IPP et les déclarations des responsables de la Fed apporteront également des indications supplémentaires.
Pour les marchés des cryptomonnaies, les chiffres de l’inflation influencent directement la valorisation des actifs risqués. Si le ralentissement de l’inflation sous-jacente plaide en faveur d’une pause dans les hausses de taux, l’assouplissement des conditions de liquidité tend à favoriser les actifs risqués tels que le bitcoin. À l’inverse, une inflation supérieure aux prévisions et une probabilité accrue de hausse des taux pourraient accentuer la volatilité à court terme du marché des cryptomonnaies. À noter : des traders ont observé une forte demande à l’achat autour de 81 000 dollars pour le bitcoin. Celui-ci a déjà montré à deux reprises des signes de stabilisation après avoir cessé de baisser. Après une correction suffisante, il pourrait encore repartir à l’assaut des 87 000 dollars. Cela reflète également le fait que certains investisseurs profitent de la baisse pour se positionner, laissant une certaine marge de manœuvre au marché après la publication des données.
1. Les trois principaux indices boursiers américains ont clôturé en baisse ce matin ; SK Hynix et Micron ont toutes deux perdu plus de 3 %.
2. L’IPC américain de septembre sera publié ce soir. Il pourrait enregistrer sa plus forte hausse en cinq mois, mettant à l’épreuve les anticipations d’une hausse des taux en octobre.
3. Selon les statistiques, 10 actions expliquent 70 % de la hausse de l’indice S&P 500 depuis le 30 mars.
4. Selon les analystes, les marchés boursiers mondiaux devraient afficher de solides performances de novembre à avril prochain ; le récent repli constitue une excellente occasion d’achat.
Les trois principaux indices américains ont tous légèrement reculé à la clôture, avec des évolutions très contrastées selon les valeurs : Oracle et Meta ont progressé à contre-courant, tandis que SpaceX, Citigroup et les deux géants des puces mémoire, Micron et SK Hynix, ont enregistré des baisses marquées. Les valeurs liées aux cryptomonnaies ont, dans l’ensemble, connu des variations modérées à la hausse comme à la baisse. La publication ce soir de l’IPC de septembre est au centre de l’attention des marchés. Les institutions s’attendent généralement à une remontée de l’inflation globale, portée par le rebond des prix de l’énergie, tandis que l’inflation sous-jacente devrait ralentir. Cette divergence pourrait inciter la Réserve fédérale à la prudence avant sa réunion de politique monétaire de fin de mois. Les marchés intègrent actuellement une faible probabilité de hausse des taux. Une inflation supérieure aux attentes pourrait raviver les anticipations de resserrement monétaire ; à l’inverse, une hausse pourrait être reportée à décembre. Les prochaines données sur l’IPP et les déclarations des responsables de la Fed apporteront également des indications supplémentaires.
Pour les marchés des cryptomonnaies, les chiffres de l’inflation influencent directement la valorisation des actifs risqués. Si le ralentissement de l’inflation sous-jacente plaide en faveur d’une pause dans les hausses de taux, l’assouplissement des conditions de liquidité tend à favoriser les actifs risqués tels que le bitcoin. À l’inverse, une inflation supérieure aux prévisions et une probabilité accrue de hausse des taux pourraient accentuer la volatilité à court terme du marché des cryptomonnaies. À noter : des traders ont observé une forte demande à l’achat autour de 81 000 dollars pour le bitcoin. Celui-ci a déjà montré à deux reprises des signes de stabilisation après avoir cessé de baisser. Après une correction suffisante, il pourrait encore repartir à l’assaut des 87 000 dollars. Cela reflète également le fait que certains investisseurs profitent de la baisse pour se positionner, laissant une certaine marge de manœuvre au marché après la publication des données.
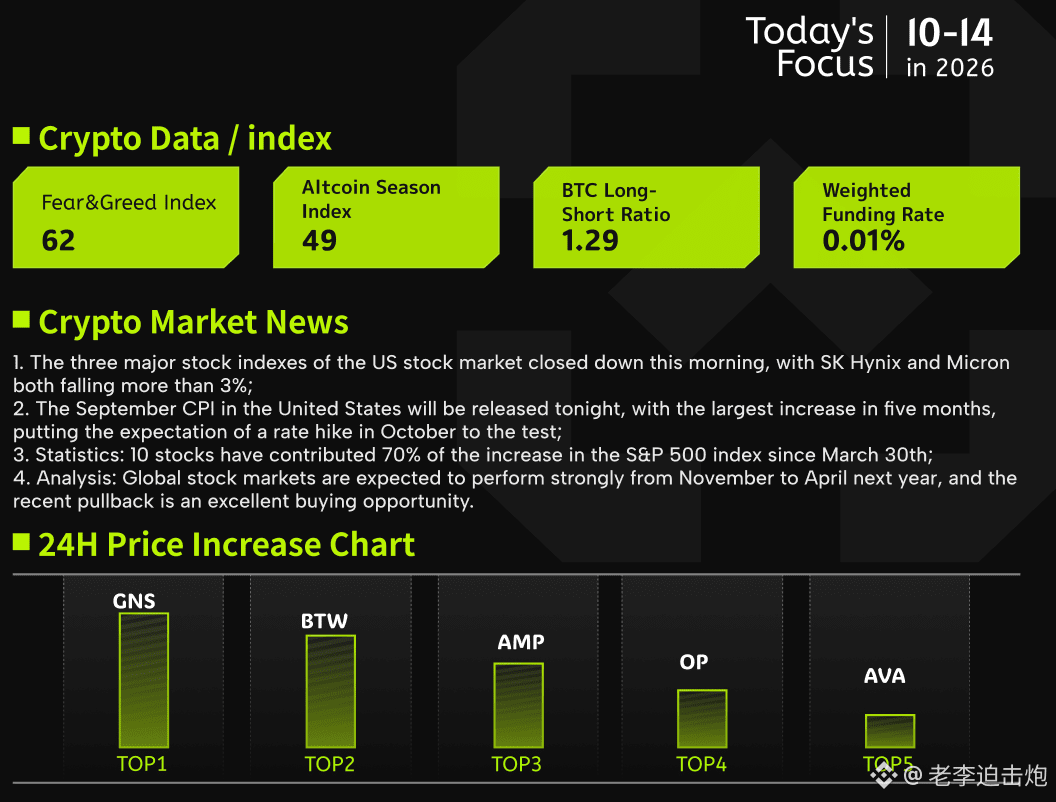
1
251
·
--
【12 octobre | Actualités et analyse des données des marchés mondiaux】
1. Événements et publications économiques importants de la semaine : IPC américain de septembre et discours de Kevin Warsh, président de la Fed ;
2. Goldman Sachs relève sa prévision du prix du Brent en décembre à 90 dollars le baril et maintient sa prévision d’un prix moyen de 80 dollars en 2027 ;
3. Analyse : la baisse des cours conjuguée à la distribution de BTC n’est pas forcément inquiétante ; les ventes potentielles sont libérées par anticipation pendant la transition entre marché baissier et marché haussier ;
4. Trump annonce que la Russie et l’Ukraine ont conclu un « cessez-le-feu énergétique », qui prend effet immédiatement. Moscou ne l’a pas confirmé, et Zelensky indique attendre encore des précisions.
La semaine dernière, les marchés actions américains ont progressé en dents de scie : le S&P 500 et le Nasdaq ont gagné respectivement environ 1,15 % et 0,64 %. Les performances sectorielles ont été contrastées : les secteurs défensifs, comme l’agroalimentaire et les services aux collectivités, ont mené la hausse, tandis que les télécommunications, les semi-conducteurs et les biens d’équipement ont relativement souffert. Cette semaine seront publiés successivement l’IPC et l’IPP américains de septembre, ainsi que les indices des prix à l’importation et à l’exportation. Les résultats du troisième trimestre de TSMC et d’ASML, ainsi que la présentation d’Apple consacrée à la maison connectée, seront également à suivre.
Sur le marché des cryptomonnaies, les détenteurs à long terme (LTH) ont transféré environ 32 000 BTC vers des plateformes d’échange les 7 et 8 octobre, soit le deuxième volume le plus élevé depuis la forte baisse de février dernier. Environ 17 200 BTC provenaient de portefeuilles du gouvernement américain et ont été transférés vers Coinbase Prime ; ces mouvements sont surtout liés à la consolidation de la conservation des actifs ou au traitement d’affaires judiciaires, et ne signalent pas nécessairement des ventes. Après exclusion de ces transferts, les ventes réellement à surveiller représentent environ 14 800 BTC et proviennent principalement de détenteurs de coins acquis depuis un certain temps. Historiquement, lors des transitions entre marché baissier et marché haussier, les transferts quotidiens moyens des LTH, de 2 000 à 3 000 BTC, sont normaux ; les fortes hausses de volumes s’accompagnent souvent d’anticipations baissières. Toutefois, les données CDD montrent qu’une correction conjuguée à une forte hausse des destructions de jours-monnaies signifie souvent que des coins longtemps restés inactifs sont remis en circulation. Cela exerce une pression vendeuse à court terme, mais permet aux détenteurs les moins convaincus de sortir plus tôt, réduisant ainsi les obstacles à la progression ultérieure des cours. L’activation continue des avoirs de longue date et la hausse du taux de rotation constituent un processus naturel de redécouverte de la valeur en marché haussier : les anciens détenteurs vendent et de nouveaux capitaux prennent le relais. Une rotation suffisante des avoirs renforce au contraire les bases d’une hausse durable. Il n’est donc pas nécessaire de paniquer outre mesure à chaque vague de ventes des LTH ; l’essentiel est de savoir si le marché peut absorber efficacement ces coins.
【12 octobre | Actualités et analyse des données des marchés mondiaux】
1. Événements et publications économiques importants de la semaine : IPC américain de septembre et discours de Kevin Warsh, président de la Fed ;
2. Goldman Sachs relève sa prévision du prix du Brent en décembre à 90 dollars le baril et maintient sa prévision d’un prix moyen de 80 dollars en 2027 ;
3. Analyse : la baisse des cours conjuguée à la distribution de BTC n’est pas forcément inquiétante ; les ventes potentielles sont libérées par anticipation pendant la transition entre marché baissier et marché haussier ;
4. Trump annonce que la Russie et l’Ukraine ont conclu un « cessez-le-feu énergétique », qui prend effet immédiatement. Moscou ne l’a pas confirmé, et Zelensky indique attendre encore des précisions.
La semaine dernière, les marchés actions américains ont progressé en dents de scie : le S&P 500 et le Nasdaq ont gagné respectivement environ 1,15 % et 0,64 %. Les performances sectorielles ont été contrastées : les secteurs défensifs, comme l’agroalimentaire et les services aux collectivités, ont mené la hausse, tandis que les télécommunications, les semi-conducteurs et les biens d’équipement ont relativement souffert. Cette semaine seront publiés successivement l’IPC et l’IPP américains de septembre, ainsi que les indices des prix à l’importation et à l’exportation. Les résultats du troisième trimestre de TSMC et d’ASML, ainsi que la présentation d’Apple consacrée à la maison connectée, seront également à suivre.
Sur le marché des cryptomonnaies, les détenteurs à long terme (LTH) ont transféré environ 32 000 BTC vers des plateformes d’échange les 7 et 8 octobre, soit le deuxième volume le plus élevé depuis la forte baisse de février dernier. Environ 17 200 BTC provenaient de portefeuilles du gouvernement américain et ont été transférés vers Coinbase Prime ; ces mouvements sont surtout liés à la consolidation de la conservation des actifs ou au traitement d’affaires judiciaires, et ne signalent pas nécessairement des ventes. Après exclusion de ces transferts, les ventes réellement à surveiller représentent environ 14 800 BTC et proviennent principalement de détenteurs de coins acquis depuis un certain temps. Historiquement, lors des transitions entre marché baissier et marché haussier, les transferts quotidiens moyens des LTH, de 2 000 à 3 000 BTC, sont normaux ; les fortes hausses de volumes s’accompagnent souvent d’anticipations baissières. Toutefois, les données CDD montrent qu’une correction conjuguée à une forte hausse des destructions de jours-monnaies signifie souvent que des coins longtemps restés inactifs sont remis en circulation. Cela exerce une pression vendeuse à court terme, mais permet aux détenteurs les moins convaincus de sortir plus tôt, réduisant ainsi les obstacles à la progression ultérieure des cours. L’activation continue des avoirs de longue date et la hausse du taux de rotation constituent un processus naturel de redécouverte de la valeur en marché haussier : les anciens détenteurs vendent et de nouveaux capitaux prennent le relais. Une rotation suffisante des avoirs renforce au contraire les bases d’une hausse durable. Il n’est donc pas nécessaire de paniquer outre mesure à chaque vague de ventes des LTH ; l’essentiel est de savoir si le marché peut absorber efficacement ces coins.
1. Événements et publications économiques importants de la semaine : IPC américain de septembre et discours de Kevin Warsh, président de la Fed ;
2. Goldman Sachs relève sa prévision du prix du Brent en décembre à 90 dollars le baril et maintient sa prévision d’un prix moyen de 80 dollars en 2027 ;
3. Analyse : la baisse des cours conjuguée à la distribution de BTC n’est pas forcément inquiétante ; les ventes potentielles sont libérées par anticipation pendant la transition entre marché baissier et marché haussier ;
4. Trump annonce que la Russie et l’Ukraine ont conclu un « cessez-le-feu énergétique », qui prend effet immédiatement. Moscou ne l’a pas confirmé, et Zelensky indique attendre encore des précisions.
La semaine dernière, les marchés actions américains ont progressé en dents de scie : le S&P 500 et le Nasdaq ont gagné respectivement environ 1,15 % et 0,64 %. Les performances sectorielles ont été contrastées : les secteurs défensifs, comme l’agroalimentaire et les services aux collectivités, ont mené la hausse, tandis que les télécommunications, les semi-conducteurs et les biens d’équipement ont relativement souffert. Cette semaine seront publiés successivement l’IPC et l’IPP américains de septembre, ainsi que les indices des prix à l’importation et à l’exportation. Les résultats du troisième trimestre de TSMC et d’ASML, ainsi que la présentation d’Apple consacrée à la maison connectée, seront également à suivre.
Sur le marché des cryptomonnaies, les détenteurs à long terme (LTH) ont transféré environ 32 000 BTC vers des plateformes d’échange les 7 et 8 octobre, soit le deuxième volume le plus élevé depuis la forte baisse de février dernier. Environ 17 200 BTC provenaient de portefeuilles du gouvernement américain et ont été transférés vers Coinbase Prime ; ces mouvements sont surtout liés à la consolidation de la conservation des actifs ou au traitement d’affaires judiciaires, et ne signalent pas nécessairement des ventes. Après exclusion de ces transferts, les ventes réellement à surveiller représentent environ 14 800 BTC et proviennent principalement de détenteurs de coins acquis depuis un certain temps. Historiquement, lors des transitions entre marché baissier et marché haussier, les transferts quotidiens moyens des LTH, de 2 000 à 3 000 BTC, sont normaux ; les fortes hausses de volumes s’accompagnent souvent d’anticipations baissières. Toutefois, les données CDD montrent qu’une correction conjuguée à une forte hausse des destructions de jours-monnaies signifie souvent que des coins longtemps restés inactifs sont remis en circulation. Cela exerce une pression vendeuse à court terme, mais permet aux détenteurs les moins convaincus de sortir plus tôt, réduisant ainsi les obstacles à la progression ultérieure des cours. L’activation continue des avoirs de longue date et la hausse du taux de rotation constituent un processus naturel de redécouverte de la valeur en marché haussier : les anciens détenteurs vendent et de nouveaux capitaux prennent le relais. Une rotation suffisante des avoirs renforce au contraire les bases d’une hausse durable. Il n’est donc pas nécessaire de paniquer outre mesure à chaque vague de ventes des LTH ; l’essentiel est de savoir si le marché peut absorber efficacement ces coins.
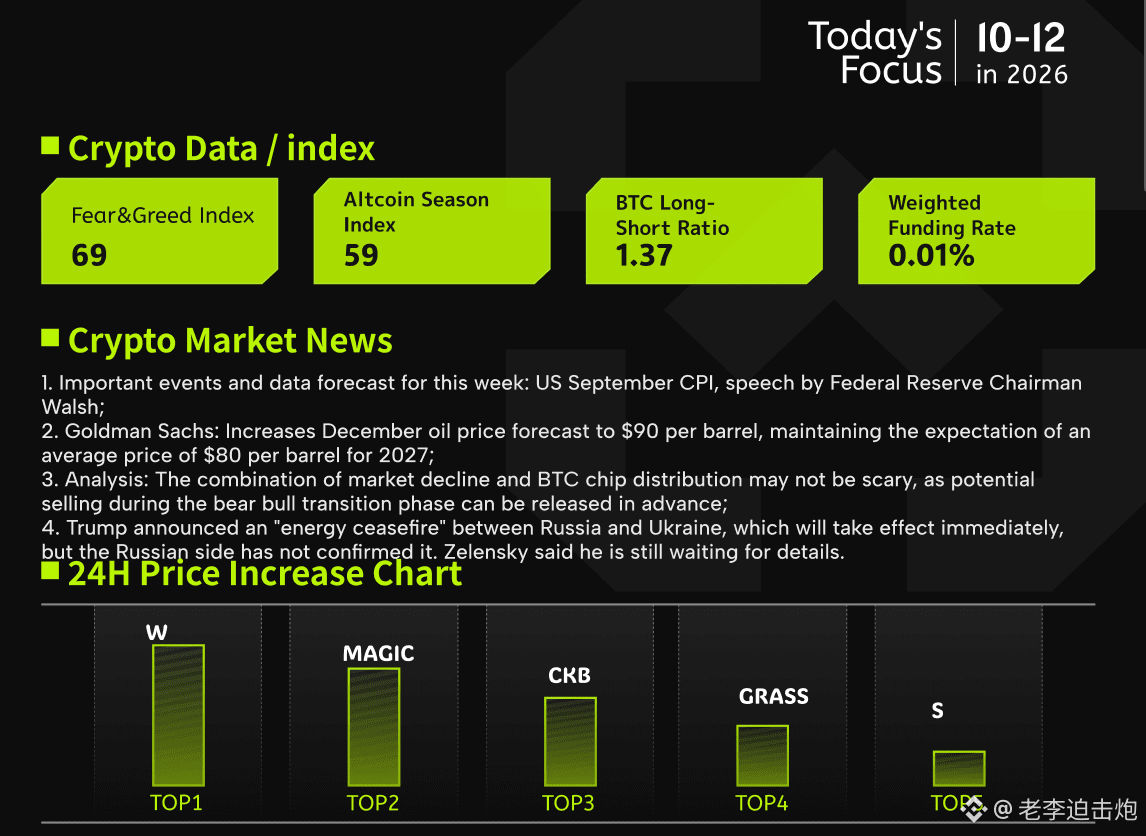
107
·
--
【10 octobre | Actualités et analyse des données des marchés mondiaux】
1. Trump : le volume de pétrole transitant actuellement par le détroit d’Ormuz dépasse celui enregistré avant le déclenchement de la guerre contre l’Iran ;
2. Nvidia modifie sa définition du flux de trésorerie disponible, suscitant des interrogations : la viabilité de son programme de rachat d’actions de 235 milliards de dollars est mise en doute ;
3. La volatilité annualisée du bitcoin est tombée à 46 %, mais le nombre de mouvements extrêmes observés cette année dépasse déjà celui du marché baissier de 2018 ;
4. Les trois grands indices américains ont clôturé en hausse ce matin : Oracle a gagné 4,69 % et CRCL, 4,54 %.
Les marchés actions américains ont terminé vendredi en hausse. Les trois principaux indices ont progressé : le Dow Jones, le S&P 500 et le Nasdaq ont tous clôturé dans le vert, dans un climat général plutôt optimiste. Les grandes valeurs technologiques se sont distinguées, Oracle, Amazon, Microsoft, Tesla et SpaceX affichant de belles progressions et contribuant largement à la hausse des indices. Les valeurs liées aux cryptomonnaies ont, quant à elles, évolué de manière contrastée : MicroStrategy, Coinbase, Circle et Robinhood ont progressé, tandis que Sbet, BMNR et PURR ont légèrement reculé. La dynamique n’a donc pas été uniforme au sein du secteur.
Le bitcoin a connu plusieurs épisodes de volatilité extrême cette année. Si l’ampleur de chaque mouvement est restée plus modérée qu’en 2018 et que la volatilité annuelle a nettement diminué, la fréquence des fluctuations extrêmes demeure élevée. Cela montre que la concentration de l’effet de levier sur les marchés dérivés et les chocs macroéconomiques restent des facteurs déterminants dans l’amplification des variations de prix. La participation accrue des investisseurs institutionnels, l’amélioration de la liquidité et le perfectionnement des outils de gestion des risques ont, dans une certaine mesure, renforcé la capacité du marché à absorber les chocs. Toutefois, les modèles de risque traditionnels évaluent encore imparfaitement les risques extrêmes, et ces mouvements pourraient bien ne pas disparaître de sitôt. Pour le marché des cryptomonnaies, l’amélioration de l’appétit pour le risque sur les marchés actions américains et les évolutions conjointes des valeurs liées au secteur pourraient constituer un soutien favorable au bitcoin à court terme. Mais l’intensification de la volatilité, conjuguée aux défaillances des modèles, rappelle aux traders qu’il est imprudent de miser excessivement sur un environnement de faible volatilité : les fortes fluctuations doivent plutôt être considérées comme faisant partie de la norme.
【10 octobre | Actualités et analyse des données des marchés mondiaux】
1. Trump : le volume de pétrole transitant actuellement par le détroit d’Ormuz dépasse celui enregistré avant le déclenchement de la guerre contre l’Iran ;
2. Nvidia modifie sa définition du flux de trésorerie disponible, suscitant des interrogations : la viabilité de son programme de rachat d’actions de 235 milliards de dollars est mise en doute ;
3. La volatilité annualisée du bitcoin est tombée à 46 %, mais le nombre de mouvements extrêmes observés cette année dépasse déjà celui du marché baissier de 2018 ;
4. Les trois grands indices américains ont clôturé en hausse ce matin : Oracle a gagné 4,69 % et CRCL, 4,54 %.
Les marchés actions américains ont terminé vendredi en hausse. Les trois principaux indices ont progressé : le Dow Jones, le S&P 500 et le Nasdaq ont tous clôturé dans le vert, dans un climat général plutôt optimiste. Les grandes valeurs technologiques se sont distinguées, Oracle, Amazon, Microsoft, Tesla et SpaceX affichant de belles progressions et contribuant largement à la hausse des indices. Les valeurs liées aux cryptomonnaies ont, quant à elles, évolué de manière contrastée : MicroStrategy, Coinbase, Circle et Robinhood ont progressé, tandis que Sbet, BMNR et PURR ont légèrement reculé. La dynamique n’a donc pas été uniforme au sein du secteur.
Le bitcoin a connu plusieurs épisodes de volatilité extrême cette année. Si l’ampleur de chaque mouvement est restée plus modérée qu’en 2018 et que la volatilité annuelle a nettement diminué, la fréquence des fluctuations extrêmes demeure élevée. Cela montre que la concentration de l’effet de levier sur les marchés dérivés et les chocs macroéconomiques restent des facteurs déterminants dans l’amplification des variations de prix. La participation accrue des investisseurs institutionnels, l’amélioration de la liquidité et le perfectionnement des outils de gestion des risques ont, dans une certaine mesure, renforcé la capacité du marché à absorber les chocs. Toutefois, les modèles de risque traditionnels évaluent encore imparfaitement les risques extrêmes, et ces mouvements pourraient bien ne pas disparaître de sitôt. Pour le marché des cryptomonnaies, l’amélioration de l’appétit pour le risque sur les marchés actions américains et les évolutions conjointes des valeurs liées au secteur pourraient constituer un soutien favorable au bitcoin à court terme. Mais l’intensification de la volatilité, conjuguée aux défaillances des modèles, rappelle aux traders qu’il est imprudent de miser excessivement sur un environnement de faible volatilité : les fortes fluctuations doivent plutôt être considérées comme faisant partie de la norme.
1. Trump : le volume de pétrole transitant actuellement par le détroit d’Ormuz dépasse celui enregistré avant le déclenchement de la guerre contre l’Iran ;
2. Nvidia modifie sa définition du flux de trésorerie disponible, suscitant des interrogations : la viabilité de son programme de rachat d’actions de 235 milliards de dollars est mise en doute ;
3. La volatilité annualisée du bitcoin est tombée à 46 %, mais le nombre de mouvements extrêmes observés cette année dépasse déjà celui du marché baissier de 2018 ;
4. Les trois grands indices américains ont clôturé en hausse ce matin : Oracle a gagné 4,69 % et CRCL, 4,54 %.
Les marchés actions américains ont terminé vendredi en hausse. Les trois principaux indices ont progressé : le Dow Jones, le S&P 500 et le Nasdaq ont tous clôturé dans le vert, dans un climat général plutôt optimiste. Les grandes valeurs technologiques se sont distinguées, Oracle, Amazon, Microsoft, Tesla et SpaceX affichant de belles progressions et contribuant largement à la hausse des indices. Les valeurs liées aux cryptomonnaies ont, quant à elles, évolué de manière contrastée : MicroStrategy, Coinbase, Circle et Robinhood ont progressé, tandis que Sbet, BMNR et PURR ont légèrement reculé. La dynamique n’a donc pas été uniforme au sein du secteur.
Le bitcoin a connu plusieurs épisodes de volatilité extrême cette année. Si l’ampleur de chaque mouvement est restée plus modérée qu’en 2018 et que la volatilité annuelle a nettement diminué, la fréquence des fluctuations extrêmes demeure élevée. Cela montre que la concentration de l’effet de levier sur les marchés dérivés et les chocs macroéconomiques restent des facteurs déterminants dans l’amplification des variations de prix. La participation accrue des investisseurs institutionnels, l’amélioration de la liquidité et le perfectionnement des outils de gestion des risques ont, dans une certaine mesure, renforcé la capacité du marché à absorber les chocs. Toutefois, les modèles de risque traditionnels évaluent encore imparfaitement les risques extrêmes, et ces mouvements pourraient bien ne pas disparaître de sitôt. Pour le marché des cryptomonnaies, l’amélioration de l’appétit pour le risque sur les marchés actions américains et les évolutions conjointes des valeurs liées au secteur pourraient constituer un soutien favorable au bitcoin à court terme. Mais l’intensification de la volatilité, conjuguée aux défaillances des modèles, rappelle aux traders qu’il est imprudent de miser excessivement sur un environnement de faible volatilité : les fortes fluctuations doivent plutôt être considérées comme faisant partie de la norme.
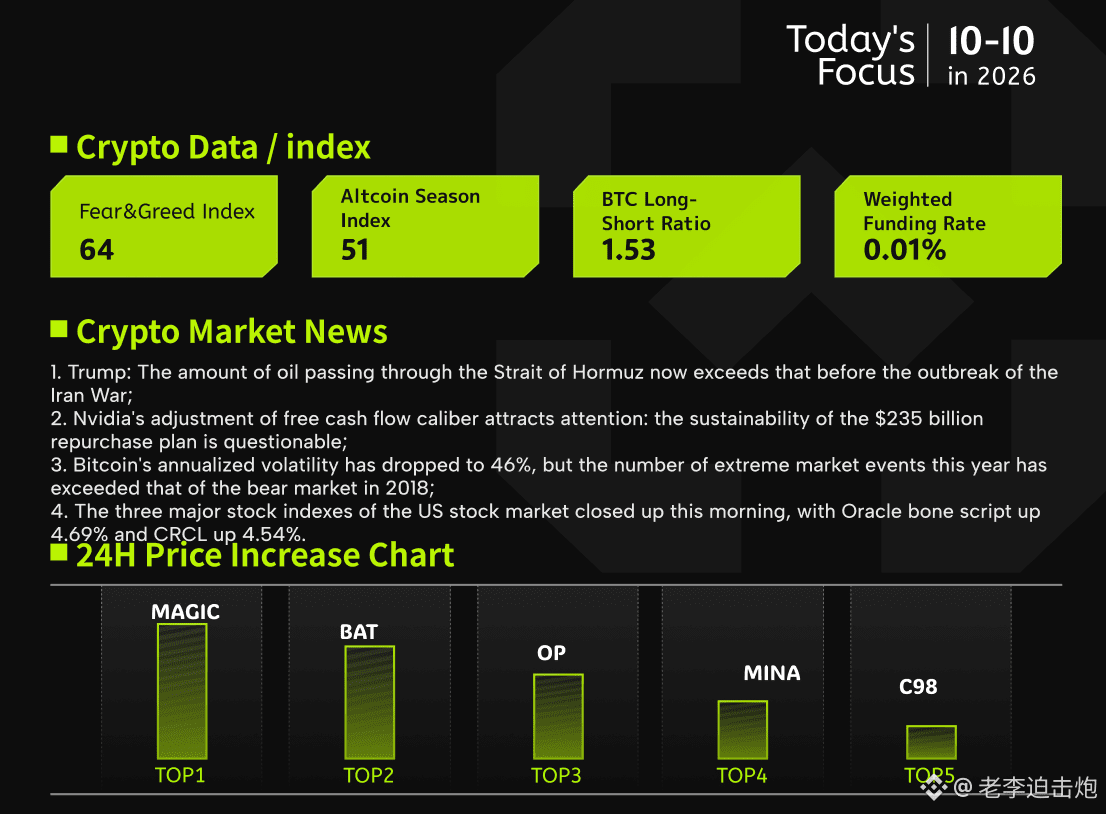
1
209
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HuangExitNvidiaStrategyInFocus
38,150 vues
658 mentions
BOURSE | Jensen Huang, de Nvidia, démissionne ; Colette Kress nommée PDG par intérim
Binance News
·16 mentions J’aime
·20.3k vues
AnthropicRejectsIPODelayValuationinQuestion
614,917 vues
4,989 mentions
BitMineReports$6.3BNetLossForFiscal2026
4,668 vues
84 mentions