
定投30年
120 Publications

定投30年
Signaler
Bloquer l’utilisateur
一个普通程序员,坚持定投比特币,记录财富增长的全过程
Ouvert au trading
Trade régulièrement
6.3 mois
5 Suivis
3 Abonnés
1 J’aime
Publications
Portefeuille
Tous
Vidéos
·
--
Voir la traduction
$OP 这轮不跟跌,合约仓位还在加,账户端却没一边倒。
币安数据截至23:12(北京时间):$OP 现货约 0.1082 USDT,24h +3.74%;同段 $BTC 约 75,455,-2.10%。OP 从日内低点 0.0996 反弹约 8.6%,距高点 0.1094 只回撤约 1.1%;BTC 从高点回撤约 2.9%。
合约侧:OPUSDT 永续持仓量过去约 24 小时从约 1.187 亿枚升到约 1.214 亿枚,约 +2.3%;持仓名义价值约 +3.8%。全球多空账户比约 1.00,多头账户约占 49.9%。最近一小时主动买卖比约 0.92,资金费率约 0.01%。
价格先走强、杠杆仓位跟上,账户却还没堆到一边。涨不等于多头已经拥挤。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$OP $BTC
$OP 这轮不跟跌,合约仓位还在加,账户端却没一边倒。
币安数据截至23:12(北京时间):$OP 现货约 0.1082 USDT,24h +3.74%;同段 $BTC 约 75,455,-2.10%。OP 从日内低点 0.0996 反弹约 8.6%,距高点 0.1094 只回撤约 1.1%;BTC 从高点回撤约 2.9%。
合约侧:OPUSDT 永续持仓量过去约 24 小时从约 1.187 亿枚升到约 1.214 亿枚,约 +2.3%;持仓名义价值约 +3.8%。全球多空账户比约 1.00,多头账户约占 49.9%。最近一小时主动买卖比约 0.92,资金费率约 0.01%。
价格先走强、杠杆仓位跟上,账户却还没堆到一边。涨不等于多头已经拥挤。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$OP $BTC
币安数据截至23:12(北京时间):$OP 现货约 0.1082 USDT,24h +3.74%;同段 $BTC 约 75,455,-2.10%。OP 从日内低点 0.0996 反弹约 8.6%,距高点 0.1094 只回撤约 1.1%;BTC 从高点回撤约 2.9%。
合约侧:OPUSDT 永续持仓量过去约 24 小时从约 1.187 亿枚升到约 1.214 亿枚,约 +2.3%;持仓名义价值约 +3.8%。全球多空账户比约 1.00,多头账户约占 49.9%。最近一小时主动买卖比约 0.92,资金费率约 0.01%。
价格先走强、杠杆仓位跟上,账户却还没堆到一边。涨不等于多头已经拥挤。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$OP $BTC
193
·
--
Voir la traduction
$SUI 这轮相对抗跌,但合约仓位在撤。
币安数据截至22:57(北京时间):$SUI 现货约 0.872 USDT,24h -1.25%;同段 $BTC 约 75,394,-3.63%。SUI 从日内高点 0.885 回撤约 1.5%,从低点 0.830 反弹约 5.0%;BTC 从高点回撤约 3.7%,从低点几乎没弹。
合约侧:SUIUSDT 永续持仓量(按币数)过去约 24 小时从约 1.025 亿枚降到约 9721 万枚,约 -5.1%;持仓名义价值约 -10%。全球多空账户比仍约 2.00,多头账户约占 66.6%。最近一小时主动买卖比约 1.00,资金费率约 0.0087%。
现货比 BTC 抗打,杠杆仓位却在缩,账户端还偏多。抗跌不等于有人在加仓。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$SUI $BTC
$SUI 这轮相对抗跌,但合约仓位在撤。
币安数据截至22:57(北京时间):$SUI 现货约 0.872 USDT,24h -1.25%;同段 $BTC 约 75,394,-3.63%。SUI 从日内高点 0.885 回撤约 1.5%,从低点 0.830 反弹约 5.0%;BTC 从高点回撤约 3.7%,从低点几乎没弹。
合约侧:SUIUSDT 永续持仓量(按币数)过去约 24 小时从约 1.025 亿枚降到约 9721 万枚,约 -5.1%;持仓名义价值约 -10%。全球多空账户比仍约 2.00,多头账户约占 66.6%。最近一小时主动买卖比约 1.00,资金费率约 0.0087%。
现货比 BTC 抗打,杠杆仓位却在缩,账户端还偏多。抗跌不等于有人在加仓。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$SUI $BTC
币安数据截至22:57(北京时间):$SUI 现货约 0.872 USDT,24h -1.25%;同段 $BTC 约 75,394,-3.63%。SUI 从日内高点 0.885 回撤约 1.5%,从低点 0.830 反弹约 5.0%;BTC 从高点回撤约 3.7%,从低点几乎没弹。
合约侧:SUIUSDT 永续持仓量(按币数)过去约 24 小时从约 1.025 亿枚降到约 9721 万枚,约 -5.1%;持仓名义价值约 -10%。全球多空账户比仍约 2.00,多头账户约占 66.6%。最近一小时主动买卖比约 1.00,资金费率约 0.0087%。
现货比 BTC 抗打,杠杆仓位却在缩,账户端还偏多。抗跌不等于有人在加仓。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$SUI $BTC
308
·
--
Voir la traduction
$INJ 今天几乎没怎么跟跌。
币安数据截至22:24(北京时间):$INJ 现货约 8.287 USDT,24h +0.12%;同段 $BTC 约 75,724,-4.62%。INJ 从日内低点 7.778 反弹了约 6.5%,离高点 8.448 只差约 1.9%。BTC 从高点回撤约 4.9%,从低点只弹了约 0.7%。
合约侧:INJUSDT 永续持仓量(按币数)过去约 7 小时从约 371 万枚到约 373 万枚,变动不到 1%。资金费率 0.01%。21 点那一小时主动卖约 50.7 万枚、主动买约 42.3 万枚,买卖比 0.84。
同一段下行里,现货相对强弱差得很开,合约仓位却没明显加厚。看相对表现可以,别把「抗跌」直接当成杠杆方向。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$INJ $BTC
$INJ 今天几乎没怎么跟跌。
币安数据截至22:24(北京时间):$INJ 现货约 8.287 USDT,24h +0.12%;同段 $BTC 约 75,724,-4.62%。INJ 从日内低点 7.778 反弹了约 6.5%,离高点 8.448 只差约 1.9%。BTC 从高点回撤约 4.9%,从低点只弹了约 0.7%。
合约侧:INJUSDT 永续持仓量(按币数)过去约 7 小时从约 371 万枚到约 373 万枚,变动不到 1%。资金费率 0.01%。21 点那一小时主动卖约 50.7 万枚、主动买约 42.3 万枚,买卖比 0.84。
同一段下行里,现货相对强弱差得很开,合约仓位却没明显加厚。看相对表现可以,别把「抗跌」直接当成杠杆方向。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$INJ $BTC
币安数据截至22:24(北京时间):$INJ 现货约 8.287 USDT,24h +0.12%;同段 $BTC 约 75,724,-4.62%。INJ 从日内低点 7.778 反弹了约 6.5%,离高点 8.448 只差约 1.9%。BTC 从高点回撤约 4.9%,从低点只弹了约 0.7%。
合约侧:INJUSDT 永续持仓量(按币数)过去约 7 小时从约 371 万枚到约 373 万枚,变动不到 1%。资金费率 0.01%。21 点那一小时主动卖约 50.7 万枚、主动买约 42.3 万枚,买卖比 0.84。
同一段下行里,现货相对强弱差得很开,合约仓位却没明显加厚。看相对表现可以,别把「抗跌」直接当成杠杆方向。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$INJ $BTC
290
·
--
Voir la traduction
$ARB 今天是少数飘绿的主流币之一。
币安数据截至22:04(北京时间):$ARB 现货约 0.1686 USDT,24h +3.56%;同段 $BTC 约 75,719,-4.91%。ARB 从日内低点 0.1501 反弹了约 12.3%,已经贴近高点 0.1699。
合约侧更值得看一眼:ARBUSDT 永续持仓量(按币数)从 17 点的约 2.26 亿枚升到 22 点的约 2.44 亿枚,五个小时多了约 8%。资金费率 0.01%,按默认水平在走。可最近几小时主动买卖比都低于 1,21 点那一小时主动卖约 1209 万枚、主动买约 860 万枚。
价格往上、仓位变厚,但吃单方向仍偏卖,说明这波上涨里有人在加仓,也有人在用主动卖单兑现。现货看相对强弱就够了;合约别把「逆势绿」当成单边信号。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$ARB $BTC
$ARB 今天是少数飘绿的主流币之一。
币安数据截至22:04(北京时间):$ARB 现货约 0.1686 USDT,24h +3.56%;同段 $BTC 约 75,719,-4.91%。ARB 从日内低点 0.1501 反弹了约 12.3%,已经贴近高点 0.1699。
合约侧更值得看一眼:ARBUSDT 永续持仓量(按币数)从 17 点的约 2.26 亿枚升到 22 点的约 2.44 亿枚,五个小时多了约 8%。资金费率 0.01%,按默认水平在走。可最近几小时主动买卖比都低于 1,21 点那一小时主动卖约 1209 万枚、主动买约 860 万枚。
价格往上、仓位变厚,但吃单方向仍偏卖,说明这波上涨里有人在加仓,也有人在用主动卖单兑现。现货看相对强弱就够了;合约别把「逆势绿」当成单边信号。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$ARB $BTC
币安数据截至22:04(北京时间):$ARB 现货约 0.1686 USDT,24h +3.56%;同段 $BTC 约 75,719,-4.91%。ARB 从日内低点 0.1501 反弹了约 12.3%,已经贴近高点 0.1699。
合约侧更值得看一眼:ARBUSDT 永续持仓量(按币数)从 17 点的约 2.26 亿枚升到 22 点的约 2.44 亿枚,五个小时多了约 8%。资金费率 0.01%,按默认水平在走。可最近几小时主动买卖比都低于 1,21 点那一小时主动卖约 1209 万枚、主动买约 860 万枚。
价格往上、仓位变厚,但吃单方向仍偏卖,说明这波上涨里有人在加仓,也有人在用主动卖单兑现。现货看相对强弱就够了;合约别把「逆势绿」当成单边信号。
数据来自币安现货 ticker 与合约公开接口。非投资建议。
$ARB $BTC
4
·
--
Voir la traduction
$ARB 今天涨了将近 4%,$BTC 却跌了 5%。
币安数据截至21:57(北京时间):$ARB 现货约 0.1689 USDT,24h +3.75%,日内从 0.1501 拉到接近高点 0.1699;同一时段 $BTC 约 75682,24h -5.02%。ARBUSDT 永续持仓量(按币数)从 16:00 的约 2.24 亿枚升到 21:00 的约 2.40 亿枚,五个小时多了约 7%。资金费率 0.01%,正常水平。但最近三个小时主动买卖比分别是 0.87、0.67、0.80,主动卖一直压着主动买。
价格往上、持仓往上,主动成交却偏卖,说明这波涨主要靠挂单承接,吃单的人还在往外卖。多空账户比约 1.29,没有一边倒。
拿现货的别只因为逆势就追高,先看 0.17 上方有没有量跟上;做合约的注意,持仓涨这么快,一旦回落,两边杠杆都可能被扫。
数据仅作观察,不构成投资建议。
$ARB 今天涨了将近 4%,$BTC 却跌了 5%。
币安数据截至21:57(北京时间):$ARB 现货约 0.1689 USDT,24h +3.75%,日内从 0.1501 拉到接近高点 0.1699;同一时段 $BTC 约 75682,24h -5.02%。ARBUSDT 永续持仓量(按币数)从 16:00 的约 2.24 亿枚升到 21:00 的约 2.40 亿枚,五个小时多了约 7%。资金费率 0.01%,正常水平。但最近三个小时主动买卖比分别是 0.87、0.67、0.80,主动卖一直压着主动买。
价格往上、持仓往上,主动成交却偏卖,说明这波涨主要靠挂单承接,吃单的人还在往外卖。多空账户比约 1.29,没有一边倒。
拿现货的别只因为逆势就追高,先看 0.17 上方有没有量跟上;做合约的注意,持仓涨这么快,一旦回落,两边杠杆都可能被扫。
数据仅作观察,不构成投资建议。
币安数据截至21:57(北京时间):$ARB 现货约 0.1689 USDT,24h +3.75%,日内从 0.1501 拉到接近高点 0.1699;同一时段 $BTC 约 75682,24h -5.02%。ARBUSDT 永续持仓量(按币数)从 16:00 的约 2.24 亿枚升到 21:00 的约 2.40 亿枚,五个小时多了约 7%。资金费率 0.01%,正常水平。但最近三个小时主动买卖比分别是 0.87、0.67、0.80,主动卖一直压着主动买。
价格往上、持仓往上,主动成交却偏卖,说明这波涨主要靠挂单承接,吃单的人还在往外卖。多空账户比约 1.29,没有一边倒。
拿现货的别只因为逆势就追高,先看 0.17 上方有没有量跟上;做合约的注意,持仓涨这么快,一旦回落,两边杠杆都可能被扫。
数据仅作观察,不构成投资建议。
327
·
--
Voir la traduction
$LINK 跌了 4% 多,合约里的仓位却几乎没动。
币安数据截至21:29(北京时间):$LINK 现货约 10.93 USDT,24h -4.36%,区间 10.51–11.46,已经从日内低点反弹了约 4%。LINKUSDT 永续最近五个小时的持仓量(按币数)在 778 万到 782 万枚之间来回,最新约 781 万枚,比五小时前还多了约 0.3%。资金费率约 0.009%,接近默认水平。
价格下跌时持仓不降,说明这波跌不是多头集中止损平仓砸出来的,更多是现货端的卖压;同时也意味着场内的杠杆仓位一个没少,后面如果再跌破 10.5,这批仓位才是真正要处理的。
拿现货的可以把 10.5 当作观察线,不用因为一根反弹就追;做合约的别只看价格,持仓量开始明显下降,往往才是这轮调整被消化的信号。
数据仅作观察,不构成投资建议。
$LINK 跌了 4% 多,合约里的仓位却几乎没动。
币安数据截至21:29(北京时间):$LINK 现货约 10.93 USDT,24h -4.36%,区间 10.51–11.46,已经从日内低点反弹了约 4%。LINKUSDT 永续最近五个小时的持仓量(按币数)在 778 万到 782 万枚之间来回,最新约 781 万枚,比五小时前还多了约 0.3%。资金费率约 0.009%,接近默认水平。
价格下跌时持仓不降,说明这波跌不是多头集中止损平仓砸出来的,更多是现货端的卖压;同时也意味着场内的杠杆仓位一个没少,后面如果再跌破 10.5,这批仓位才是真正要处理的。
拿现货的可以把 10.5 当作观察线,不用因为一根反弹就追;做合约的别只看价格,持仓量开始明显下降,往往才是这轮调整被消化的信号。
数据仅作观察,不构成投资建议。
币安数据截至21:29(北京时间):$LINK 现货约 10.93 USDT,24h -4.36%,区间 10.51–11.46,已经从日内低点反弹了约 4%。LINKUSDT 永续最近五个小时的持仓量(按币数)在 778 万到 782 万枚之间来回,最新约 781 万枚,比五小时前还多了约 0.3%。资金费率约 0.009%,接近默认水平。
价格下跌时持仓不降,说明这波跌不是多头集中止损平仓砸出来的,更多是现货端的卖压;同时也意味着场内的杠杆仓位一个没少,后面如果再跌破 10.5,这批仓位才是真正要处理的。
拿现货的可以把 10.5 当作观察线,不用因为一根反弹就追;做合约的别只看价格,持仓量开始明显下降,往往才是这轮调整被消化的信号。
数据仅作观察,不构成投资建议。
84
·
--
Voir la traduction
$DOGE 这一天跌得不算猛,但主动卖的人一直比主动买的多。
币安数据截至21:16(北京时间):$DOGE 现货约 0.0722 USDT,24h -4.97%,区间 0.0702–0.0761,现在离日内低点不到 3%。DOGEUSDT 永续最近四个小时的主动买卖比依次是 1.01、0.72、1.00、0.79,最近一小时主动卖出约 8582 万枚,主动买入约 6756 万枚。资金费率约 0.006%,基本中性。
主动买卖比看的是吃单方向:低于 1 就是市价砸盘的量更大。四个小时里两次明显偏卖,另外两次只是打平,买盘一直没有占上风的时候。
拿现货的不用急着接,先看 0.070 附近有没有人愿意主动买;做合约的注意,费率不高说明空头还没拥挤,这种慢慢磨的行情最容易让人重仓抄底被套。
数据仅作观察,不构成投资建议。
$DOGE 这一天跌得不算猛,但主动卖的人一直比主动买的多。
币安数据截至21:16(北京时间):$DOGE 现货约 0.0722 USDT,24h -4.97%,区间 0.0702–0.0761,现在离日内低点不到 3%。DOGEUSDT 永续最近四个小时的主动买卖比依次是 1.01、0.72、1.00、0.79,最近一小时主动卖出约 8582 万枚,主动买入约 6756 万枚。资金费率约 0.006%,基本中性。
主动买卖比看的是吃单方向:低于 1 就是市价砸盘的量更大。四个小时里两次明显偏卖,另外两次只是打平,买盘一直没有占上风的时候。
拿现货的不用急着接,先看 0.070 附近有没有人愿意主动买;做合约的注意,费率不高说明空头还没拥挤,这种慢慢磨的行情最容易让人重仓抄底被套。
数据仅作观察,不构成投资建议。
币安数据截至21:16(北京时间):$DOGE 现货约 0.0722 USDT,24h -4.97%,区间 0.0702–0.0761,现在离日内低点不到 3%。DOGEUSDT 永续最近四个小时的主动买卖比依次是 1.01、0.72、1.00、0.79,最近一小时主动卖出约 8582 万枚,主动买入约 6756 万枚。资金费率约 0.006%,基本中性。
主动买卖比看的是吃单方向:低于 1 就是市价砸盘的量更大。四个小时里两次明显偏卖,另外两次只是打平,买盘一直没有占上风的时候。
拿现货的不用急着接,先看 0.070 附近有没有人愿意主动买;做合约的注意,费率不高说明空头还没拥挤,这种慢慢磨的行情最容易让人重仓抄底被套。
数据仅作观察,不构成投资建议。
84
·
--
Voir la traduction
$XRP 一天跌了 9%,合约账户里四个人有三个还在做多。
币安数据截至21:09(北京时间):$XRP 现货约 1.186 USDT,24h -9.28%,从 1.311 一路下来,日内最低 1.178,24h 成交约 1.6 亿 USDT。XRPUSDT 永续的多空账户比约 3.05,做多账户占 75.3%,近三个小时几乎没变。最近一期资金费率 0.01%,属于常规水平。
这个比例只按账户数算,不按仓位大小算。大量小账户在下跌中抄底做多,大资金未必站在同一边。价格跌了快一成,多头账户占比却纹丝不动,说明还没出现明显的投降式平仓。
拿现货的可以先看 1.18 一带有没有承接;做合约的要想清楚,多头这么集中,再往下破位时被动平仓可能叠加抛压。
数据仅作观察,不构成投资建议。
$XRP 一天跌了 9%,合约账户里四个人有三个还在做多。
币安数据截至21:09(北京时间):$XRP 现货约 1.186 USDT,24h -9.28%,从 1.311 一路下来,日内最低 1.178,24h 成交约 1.6 亿 USDT。XRPUSDT 永续的多空账户比约 3.05,做多账户占 75.3%,近三个小时几乎没变。最近一期资金费率 0.01%,属于常规水平。
这个比例只按账户数算,不按仓位大小算。大量小账户在下跌中抄底做多,大资金未必站在同一边。价格跌了快一成,多头账户占比却纹丝不动,说明还没出现明显的投降式平仓。
拿现货的可以先看 1.18 一带有没有承接;做合约的要想清楚,多头这么集中,再往下破位时被动平仓可能叠加抛压。
数据仅作观察,不构成投资建议。
币安数据截至21:09(北京时间):$XRP 现货约 1.186 USDT,24h -9.28%,从 1.311 一路下来,日内最低 1.178,24h 成交约 1.6 亿 USDT。XRPUSDT 永续的多空账户比约 3.05,做多账户占 75.3%,近三个小时几乎没变。最近一期资金费率 0.01%,属于常规水平。
这个比例只按账户数算,不按仓位大小算。大量小账户在下跌中抄底做多,大资金未必站在同一边。价格跌了快一成,多头账户占比却纹丝不动,说明还没出现明显的投降式平仓。
拿现货的可以先看 1.18 一带有没有承接;做合约的要想清楚,多头这么集中,再往下破位时被动平仓可能叠加抛压。
数据仅作观察,不构成投资建议。
17
·
--
Voir la traduction
$SOL 跌了,合约里的仓位反而变多了。
币安数据截至21:04(北京时间):$SOL 现货约 90.19 USDT,24h -5.57%,日内最低 88.30。同期 SOLUSDT 永续持仓量从约 916 万枚升到约 930 万枚,涨了约 1.5%,按币数算不是在去杠杆。最近一期资金费率约 0.003%,接近中性。
价格往下、持仓往上,说明有人在这段下跌里新开了仓,可能是追空,也可能是抄底的多单,单看这两个数分不出方向。但费率不高,至少多头没有挤成一边。
现货玩家可以先看 88 附近能不能守住;做合约的注意,持仓越堆越多时,任何一边被打穿都容易放大波动,仓位和止损先定好。
数据仅作观察,不构成投资建议。
$SOL 跌了,合约里的仓位反而变多了。
币安数据截至21:04(北京时间):$SOL 现货约 90.19 USDT,24h -5.57%,日内最低 88.30。同期 SOLUSDT 永续持仓量从约 916 万枚升到约 930 万枚,涨了约 1.5%,按币数算不是在去杠杆。最近一期资金费率约 0.003%,接近中性。
价格往下、持仓往上,说明有人在这段下跌里新开了仓,可能是追空,也可能是抄底的多单,单看这两个数分不出方向。但费率不高,至少多头没有挤成一边。
现货玩家可以先看 88 附近能不能守住;做合约的注意,持仓越堆越多时,任何一边被打穿都容易放大波动,仓位和止损先定好。
数据仅作观察,不构成投资建议。
币安数据截至21:04(北京时间):$SOL 现货约 90.19 USDT,24h -5.57%,日内最低 88.30。同期 SOLUSDT 永续持仓量从约 916 万枚升到约 930 万枚,涨了约 1.5%,按币数算不是在去杠杆。最近一期资金费率约 0.003%,接近中性。
价格往下、持仓往上,说明有人在这段下跌里新开了仓,可能是追空,也可能是抄底的多单,单看这两个数分不出方向。但费率不高,至少多头没有挤成一边。
现货玩家可以先看 88 附近能不能守住;做合约的注意,持仓越堆越多时,任何一边被打穿都容易放大波动,仓位和止损先定好。
数据仅作观察,不构成投资建议。
154
·
--
Voir la traduction
$BNB 今天这一跌,比大盘轻不少。
币安现货截至20:57(北京时间),$BNB 约 695.6 USDT,24h -2.13%;同段时间 $BTC 约 76,031,-4.56%。振幅也更窄:BNB 高低相对开盘约 4.0%,BTC 约 5.8%。
现货仓位如果两边都有,今天亏在 BTC 的一侧会更显眼。合约同杠杆下,BNB 的日内波动压力也小一截。这只是相对强弱记录,不是说平台币一定更抗跌。
数据来自币安现货 24hr ticker。非投资建议。
$BNB $BTC
$BNB 今天这一跌,比大盘轻不少。
币安现货截至20:57(北京时间),$BNB 约 695.6 USDT,24h -2.13%;同段时间 $BTC 约 76,031,-4.56%。振幅也更窄:BNB 高低相对开盘约 4.0%,BTC 约 5.8%。
现货仓位如果两边都有,今天亏在 BTC 的一侧会更显眼。合约同杠杆下,BNB 的日内波动压力也小一截。这只是相对强弱记录,不是说平台币一定更抗跌。
数据来自币安现货 24hr ticker。非投资建议。
$BNB $BTC
币安现货截至20:57(北京时间),$BNB 约 695.6 USDT,24h -2.13%;同段时间 $BTC 约 76,031,-4.56%。振幅也更窄:BNB 高低相对开盘约 4.0%,BTC 约 5.8%。
现货仓位如果两边都有,今天亏在 BTC 的一侧会更显眼。合约同杠杆下,BNB 的日内波动压力也小一截。这只是相对强弱记录,不是说平台币一定更抗跌。
数据来自币安现货 24hr ticker。非投资建议。
$BNB $BTC
100
·
--
Voir la traduction
同一段下跌里,$ETH 比 $BTC 更弱一点。
截至20:43(北京时间),币安现货 $BTC 约 76,211 USDT,24小时跌约 4.50%;$ETH 约 2,244 USDT,跌约 6.40%。相对强弱差大约 1.9 个百分点。ETH/BTC 约 0.02944,较当日开盘比值回落约 2.0%。
当天 ETH 高低价差相对开盘约 8.4%,BTC 约 5.8%。现货做轮动的,可以先记下这组相对强弱;合约侧如果两边杠杆差不多,ETH 这一侧回撤通常更扎眼。原因先别急着下,ticker 只够描述现象。
数据:币安现货 24hr ticker,20:43 快照。仅作行情记录,不构成投资建议。
同一段下跌里,$ETH 比 $BTC 更弱一点。
截至20:43(北京时间),币安现货 $BTC 约 76,211 USDT,24小时跌约 4.50%;$ETH 约 2,244 USDT,跌约 6.40%。相对强弱差大约 1.9 个百分点。ETH/BTC 约 0.02944,较当日开盘比值回落约 2.0%。
当天 ETH 高低价差相对开盘约 8.4%,BTC 约 5.8%。现货做轮动的,可以先记下这组相对强弱;合约侧如果两边杠杆差不多,ETH 这一侧回撤通常更扎眼。原因先别急着下,ticker 只够描述现象。
数据:币安现货 24hr ticker,20:43 快照。仅作行情记录,不构成投资建议。
截至20:43(北京时间),币安现货 $BTC 约 76,211 USDT,24小时跌约 4.50%;$ETH 约 2,244 USDT,跌约 6.40%。相对强弱差大约 1.9 个百分点。ETH/BTC 约 0.02944,较当日开盘比值回落约 2.0%。
当天 ETH 高低价差相对开盘约 8.4%,BTC 约 5.8%。现货做轮动的,可以先记下这组相对强弱;合约侧如果两边杠杆差不多,ETH 这一侧回撤通常更扎眼。原因先别急着下,ticker 只够描述现象。
数据:币安现货 24hr ticker,20:43 快照。仅作行情记录,不构成投资建议。
1
·
--
Voir la traduction
合约里看资金费率,别把它当成多空方向灯。
截至20:30(北京时间),币安 $BTC 永续最近一期资金费率约 0.0070%(约 0.70 个基点),折成年化大约 7.7% 量级。费率偏正,多头在付给空头。
同期现货现价约 76,331 USDT,24小时跌约 4.7%。费率还在付、现货仍在跌,更常见的是杠杆多头还没走干净,不等于马上见底。
费率很小的时候,对短线成本的影响往往比「情绪信号」更实在。现货按节奏就行,合约先把持仓资金成本算进账。
数据:币安 futures premiumIndex + 现货 ticker,20:30 快照。仅作行情记录,不构成投资建议。
合约里看资金费率,别把它当成多空方向灯。
截至20:30(北京时间),币安 $BTC 永续最近一期资金费率约 0.0070%(约 0.70 个基点),折成年化大约 7.7% 量级。费率偏正,多头在付给空头。
同期现货现价约 76,331 USDT,24小时跌约 4.7%。费率还在付、现货仍在跌,更常见的是杠杆多头还没走干净,不等于马上见底。
费率很小的时候,对短线成本的影响往往比「情绪信号」更实在。现货按节奏就行,合约先把持仓资金成本算进账。
数据:币安 futures premiumIndex + 现货 ticker,20:30 快照。仅作行情记录,不构成投资建议。
截至20:30(北京时间),币安 $BTC 永续最近一期资金费率约 0.0070%(约 0.70 个基点),折成年化大约 7.7% 量级。费率偏正,多头在付给空头。
同期现货现价约 76,331 USDT,24小时跌约 4.7%。费率还在付、现货仍在跌,更常见的是杠杆多头还没走干净,不等于马上见底。
费率很小的时候,对短线成本的影响往往比「情绪信号」更实在。现货按节奏就行,合约先把持仓资金成本算进账。
数据:币安 futures premiumIndex + 现货 ticker,20:30 快照。仅作行情记录,不构成投资建议。
74
·
--
Pour le $BTC, ne vous focalisez pas sur un seul chiffre de hausse ou de baisse.
À 20 h 21, heure de Pékin, le cours au comptant sur Binance était de 76 211,74 USDT, en baisse d’environ 4,9 % sur 24 heures. Mais depuis les 75 615,55 de 15 h, il a rebondi jusqu’au niveau actuel, soit une hausse d’environ 0,79 %.
Un rebond au sein d’une tendance baissière et un retournement de tendance, ce sont deux choses différentes.
Pour le comptant, vous pouvez acheter progressivement, à votre rythme. Pour les contrats, calculez d’abord la distance avant liquidation. Le cours actuel reste à environ 5,16 % du plus haut des dernières 24 heures, à 80 180,01.
Source des données : cours au comptant et chandeliers 1 heure publics de Binance, relevé de 20 h 21. Ces informations sont fournies à titre indicatif et ne constituent pas un conseil en investissement.
Pour le $BTC , ne vous focalisez pas sur un seul chiffre de hausse ou de baisse.
À 20 h 21, heure de Pékin, le cours au comptant sur Binance était de 76 211,74 USDT, en baisse d’environ 4,9 % sur 24 heures. Mais depuis les 75 615,55 de 15 h, il a rebondi jusqu’au niveau actuel, soit une hausse d’environ 0,79 %.
Un rebond au sein d’une tendance baissière et un retournement de tendance, ce sont deux choses différentes.
Pour le comptant, vous pouvez acheter progressivement, à votre rythme. Pour les contrats, calculez d’abord la distance avant liquidation. Le cours actuel reste à environ 5,16 % du plus haut des dernières 24 heures, à 80 180,01.
Source des données : cours au comptant et chandeliers 1 heure publics de Binance, relevé de 20 h 21. Ces informations sont fournies à titre indicatif et ne constituent pas un conseil en investissement.
À 20 h 21, heure de Pékin, le cours au comptant sur Binance était de 76 211,74 USDT, en baisse d’environ 4,9 % sur 24 heures. Mais depuis les 75 615,55 de 15 h, il a rebondi jusqu’au niveau actuel, soit une hausse d’environ 0,79 %.
Un rebond au sein d’une tendance baissière et un retournement de tendance, ce sont deux choses différentes.
Pour le comptant, vous pouvez acheter progressivement, à votre rythme. Pour les contrats, calculez d’abord la distance avant liquidation. Le cours actuel reste à environ 5,16 % du plus haut des dernières 24 heures, à 80 180,01.
Source des données : cours au comptant et chandeliers 1 heure publics de Binance, relevé de 20 h 21. Ces informations sont fournies à titre indicatif et ne constituent pas un conseil en investissement.
93
·
--
J’ai passé en revue le défaut que je commets le plus souvent : j’épargne, mais je n’ose investir régulièrement que la moitié.
Même montant épargné chaque année : 10 000 dollars, de 1996 à 2025 (S&P 500, dividendes inclus).
Ceux qui investissent la totalité chaque année :
Capital investi : 300 000
Fin 2005 → 137 000
Fin 2015 → 452 000
Fin 2025 → 2 040 000
Ceux qui investissent la moitié chaque année et gardent l’autre moitié en espèces :
Capital investi : 300 000 également
Fin 2005 → 119 000
Fin 2015 → 326 000
Fin 2025 → 1 170 000
Les 150 000 dollars en espèces sont restés là pendant 30 ans, sans aucun intérêt.
Au final, il manque 870 000 dollars.
Avant, je faisais comme les seconds, en me croyant prudent.
Données : rendements totaux annuels du S&P 500, selon Slickcharts ; investissement au début de chaque année ; espèces rémunérées à 0 % ; hors impôts, frais, change et inflation. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
J’ai passé en revue le défaut que je commets le plus souvent : j’épargne, mais je n’ose investir régulièrement que la moitié.
Même montant épargné chaque année : 10 000 dollars, de 1996 à 2025 (S&P 500, dividendes inclus).
Ceux qui investissent la totalité chaque année :
Capital investi : 300 000
Fin 2005 → 137 000
Fin 2015 → 452 000
Fin 2025 → 2 040 000
Ceux qui investissent la moitié chaque année et gardent l’autre moitié en espèces :
Capital investi : 300 000 également
Fin 2005 → 119 000
Fin 2015 → 326 000
Fin 2025 → 1 170 000
Les 150 000 dollars en espèces sont restés là pendant 30 ans, sans aucun intérêt.
Au final, il manque 870 000 dollars.
Avant, je faisais comme les seconds, en me croyant prudent.
Données : rendements totaux annuels du S&P 500, selon Slickcharts ; investissement au début de chaque année ; espèces rémunérées à 0 % ; hors impôts, frais, change et inflation. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
Même montant épargné chaque année : 10 000 dollars, de 1996 à 2025 (S&P 500, dividendes inclus).
Ceux qui investissent la totalité chaque année :
Capital investi : 300 000
Fin 2005 → 137 000
Fin 2015 → 452 000
Fin 2025 → 2 040 000
Ceux qui investissent la moitié chaque année et gardent l’autre moitié en espèces :
Capital investi : 300 000 également
Fin 2005 → 119 000
Fin 2015 → 326 000
Fin 2025 → 1 170 000
Les 150 000 dollars en espèces sont restés là pendant 30 ans, sans aucun intérêt.
Au final, il manque 870 000 dollars.
Avant, je faisais comme les seconds, en me croyant prudent.
Données : rendements totaux annuels du S&P 500, selon Slickcharts ; investissement au début de chaque année ; espèces rémunérées à 0 % ; hors impôts, frais, change et inflation. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
29
·
--
Même investissement de 10 000 $ par an dans le S&P 500 pendant 30 ans : une seule différence, les frais de gestion.
Investissement au début de chaque année à partir de 1996, calculé jusqu’à fin 2025 (dividendes inclus).
Fonds indiciel avec 0,03 % de frais :
Capital investi : 300 000 $
Fin 2005 → 137 000 $
Fin 2015 → 451 000 $
Fin 2025 → 2 027 000 $
Fonds avec 1,5 % de frais :
Capital investi : 300 000 $
Fin 2005 → 125 000 $
Fin 2015 → 377 000 $
Fin 2025 → 1 508 000 $
Seulement 1,47 % d’écart par an, mais 519 000 $ de moins au bout de 30 ans.
La somme perdue dépasse largement le capital investi.
Cet argent revient aux sociétés de gestion de fonds.
Données : rendements totaux annuels du S&P 500 selon Slickcharts ; frais déduits chaque année ; impôts, taux de change et inflation non pris en compte. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
Même investissement de 10 000 $ par an dans le S&P 500 pendant 30 ans : une seule différence, les frais de gestion.
Investissement au début de chaque année à partir de 1996, calculé jusqu’à fin 2025 (dividendes inclus).
Fonds indiciel avec 0,03 % de frais :
Capital investi : 300 000 $
Fin 2005 → 137 000 $
Fin 2015 → 451 000 $
Fin 2025 → 2 027 000 $
Fonds avec 1,5 % de frais :
Capital investi : 300 000 $
Fin 2005 → 125 000 $
Fin 2015 → 377 000 $
Fin 2025 → 1 508 000 $
Seulement 1,47 % d’écart par an, mais 519 000 $ de moins au bout de 30 ans.
La somme perdue dépasse largement le capital investi.
Cet argent revient aux sociétés de gestion de fonds.
Données : rendements totaux annuels du S&P 500 selon Slickcharts ; frais déduits chaque année ; impôts, taux de change et inflation non pris en compte. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
Investissement au début de chaque année à partir de 1996, calculé jusqu’à fin 2025 (dividendes inclus).
Fonds indiciel avec 0,03 % de frais :
Capital investi : 300 000 $
Fin 2005 → 137 000 $
Fin 2015 → 451 000 $
Fin 2025 → 2 027 000 $
Fonds avec 1,5 % de frais :
Capital investi : 300 000 $
Fin 2005 → 125 000 $
Fin 2015 → 377 000 $
Fin 2025 → 1 508 000 $
Seulement 1,47 % d’écart par an, mais 519 000 $ de moins au bout de 30 ans.
La somme perdue dépasse largement le capital investi.
Cet argent revient aux sociétés de gestion de fonds.
Données : rendements totaux annuels du S&P 500 selon Slickcharts ; frais déduits chaque année ; impôts, taux de change et inflation non pris en compte. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
25
·
--
Qui finit avec le plus d’argent : celui qui a commencé à investir 10 ans plus tôt, puis s’est arrêté au bout de 10 ans, ou celui qui a commencé 10 ans plus tard et a continué jusqu’à aujourd’hui ?
Dans les deux cas, 10 000 dollars investis au début de chaque année dans le S&P 500 (dividendes compris), jusqu’à la fin de 2025.
Pour celui qui a commencé en 1995 et a investi pendant 10 ans, sans jamais ajouter un centime par la suite :
Capital investi : 100 000 dollars
Fin 2004 → 152 000 dollars
Fin 2008 → 123 000 dollars
Fin 2019 → 554 000 dollars
Fin 2025 → 1 288 000 dollars
Pour celui qui a commencé en 2005 et n’a manqué aucune des 21 années :
Capital investi : 210 000 dollars
Fin 2008 → 29 000 dollars (40 000 dollars déjà investis)
Fin 2013 → 151 000 dollars
Fin 2019 → 393 000 dollars
Fin 2025 → 1 016 000 dollars
Avec deux fois plus de capital investi, il finit tout de même avec 272 000 dollars de moins.
21 ans d’efforts n’ont pas suffi à rattraper les 10 années d’avance de l’autre.
La plupart des gens ne tiennent même pas 21 ans.
Données : rendements totaux annuels du S&P 500, d’après Slickcharts ; investissement au début de chaque année, hors impôts, frais, taux de change et inflation. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #Actions américaines
Qui finit avec le plus d’argent : celui qui a commencé à investir 10 ans plus tôt, puis s’est arrêté au bout de 10 ans, ou celui qui a commencé 10 ans plus tard et a continué jusqu’à aujourd’hui ?
Dans les deux cas, 10 000 dollars investis au début de chaque année dans le S&P 500 (dividendes compris), jusqu’à la fin de 2025.
Pour celui qui a commencé en 1995 et a investi pendant 10 ans, sans jamais ajouter un centime par la suite :
Capital investi : 100 000 dollars
Fin 2004 → 152 000 dollars
Fin 2008 → 123 000 dollars
Fin 2019 → 554 000 dollars
Fin 2025 → 1 288 000 dollars
Pour celui qui a commencé en 2005 et n’a manqué aucune des 21 années :
Capital investi : 210 000 dollars
Fin 2008 → 29 000 dollars (40 000 dollars déjà investis)
Fin 2013 → 151 000 dollars
Fin 2019 → 393 000 dollars
Fin 2025 → 1 016 000 dollars
Avec deux fois plus de capital investi, il finit tout de même avec 272 000 dollars de moins.
21 ans d’efforts n’ont pas suffi à rattraper les 10 années d’avance de l’autre.
La plupart des gens ne tiennent même pas 21 ans.
Données : rendements totaux annuels du S&P 500, d’après Slickcharts ; investissement au début de chaque année, hors impôts, frais, taux de change et inflation. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #Actions américaines
Dans les deux cas, 10 000 dollars investis au début de chaque année dans le S&P 500 (dividendes compris), jusqu’à la fin de 2025.
Pour celui qui a commencé en 1995 et a investi pendant 10 ans, sans jamais ajouter un centime par la suite :
Capital investi : 100 000 dollars
Fin 2004 → 152 000 dollars
Fin 2008 → 123 000 dollars
Fin 2019 → 554 000 dollars
Fin 2025 → 1 288 000 dollars
Pour celui qui a commencé en 2005 et n’a manqué aucune des 21 années :
Capital investi : 210 000 dollars
Fin 2008 → 29 000 dollars (40 000 dollars déjà investis)
Fin 2013 → 151 000 dollars
Fin 2019 → 393 000 dollars
Fin 2025 → 1 016 000 dollars
Avec deux fois plus de capital investi, il finit tout de même avec 272 000 dollars de moins.
21 ans d’efforts n’ont pas suffi à rattraper les 10 années d’avance de l’autre.
La plupart des gens ne tiennent même pas 21 ans.
Données : rendements totaux annuels du S&P 500, d’après Slickcharts ; investissement au début de chaque année, hors impôts, frais, taux de change et inflation. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #Actions américaines
18
·
--
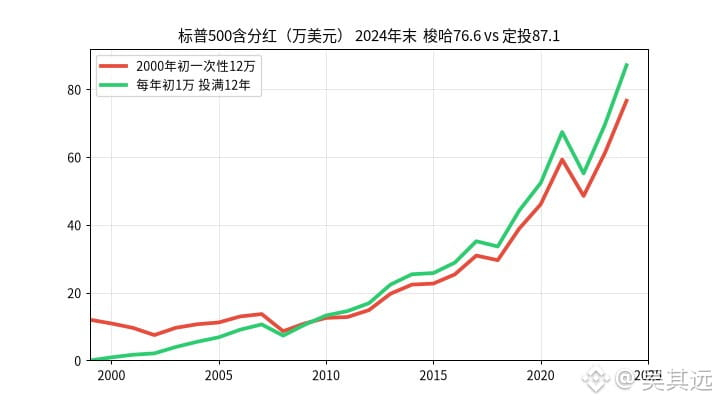
L’investissement programmé ne sert pas à gagner plus, mais à avoir encore des munitions quand on est au sommet.
Début 2000, même investissement de 120 000 $ dans le S&P 500 (dividendes inclus).
Celui qui a tout investi d’un coup :
Fin 2000 → 109 000 $
Fin 2002 → 75 000 $
Fin 2005 → 112 000 $
Fin 2008 → 86 000 $
Fin 2011 → 128 000 $
Celui qui a investi 10 000 $ au début de chaque année pendant 12 ans :
Fin 2000 : 10 000 $ investis → 9 000 $
Fin 2002 : 30 000 $ investis → 21 000 $
Fin 2005 : 60 000 $ investis → 68 000 $
Fin 2008 : 90 000 $ investis → 73 000 $
Fin 2011 : 120 000 $ investis → 146 000 $
Fin 2024 → 871 000 $
(Celui qui avait tout investi d’un coup : 766 000 $ fin 2024)
Celui qui avait tout investi d’un coup était encore en perte fin 2009 (109 000 $).
L’investisseur programmé a lui aussi été durement touché en 2008, mais a dépassé l’autre dès 2010.
Même capital initial de 120 000 $, mais 105 000 $ d’écart.
Données : rendements annuels totaux du S&P 500 selon Slickcharts ; investissements au début de chaque année ; hors impôts et effets de change. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #ActionsAméricaines
L’investissement programmé ne sert pas à gagner plus, mais à avoir encore des munitions quand on est au sommet.
Début 2000, même investissement de 120 000 $ dans le S&P 500 (dividendes inclus).
Celui qui a tout investi d’un coup :
Fin 2000 → 109 000 $
Fin 2002 → 75 000 $
Fin 2005 → 112 000 $
Fin 2008 → 86 000 $
Fin 2011 → 128 000 $
Celui qui a investi 10 000 $ au début de chaque année pendant 12 ans :
Fin 2000 : 10 000 $ investis → 9 000 $
Fin 2002 : 30 000 $ investis → 21 000 $
Fin 2005 : 60 000 $ investis → 68 000 $
Fin 2008 : 90 000 $ investis → 73 000 $
Fin 2011 : 120 000 $ investis → 146 000 $
Fin 2024 → 871 000 $
(Celui qui avait tout investi d’un coup : 766 000 $ fin 2024)
Celui qui avait tout investi d’un coup était encore en perte fin 2009 (109 000 $).
L’investisseur programmé a lui aussi été durement touché en 2008, mais a dépassé l’autre dès 2010.
Même capital initial de 120 000 $, mais 105 000 $ d’écart.
Données : rendements annuels totaux du S&P 500 selon Slickcharts ; investissements au début de chaque année ; hors impôts et effets de change. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #ActionsAméricaines
Début 2000, même investissement de 120 000 $ dans le S&P 500 (dividendes inclus).
Celui qui a tout investi d’un coup :
Fin 2000 → 109 000 $
Fin 2002 → 75 000 $
Fin 2005 → 112 000 $
Fin 2008 → 86 000 $
Fin 2011 → 128 000 $
Celui qui a investi 10 000 $ au début de chaque année pendant 12 ans :
Fin 2000 : 10 000 $ investis → 9 000 $
Fin 2002 : 30 000 $ investis → 21 000 $
Fin 2005 : 60 000 $ investis → 68 000 $
Fin 2008 : 90 000 $ investis → 73 000 $
Fin 2011 : 120 000 $ investis → 146 000 $
Fin 2024 → 871 000 $
(Celui qui avait tout investi d’un coup : 766 000 $ fin 2024)
Celui qui avait tout investi d’un coup était encore en perte fin 2009 (109 000 $).
L’investisseur programmé a lui aussi été durement touché en 2008, mais a dépassé l’autre dès 2010.
Même capital initial de 120 000 $, mais 105 000 $ d’écart.
Données : rendements annuels totaux du S&P 500 selon Slickcharts ; investissements au début de chaque année ; hors impôts et effets de change. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #ActionsAméricaines
21
·
--
À partir de 2007, investir 10 000 $ au début de chaque année dans le S&P 500 (dividendes inclus).
En 2008, l’indice chute de 37 % : les 20 000 $ placés ne valent plus que 13 000 $.
C’est cette année-là que les deux investisseurs prennent des chemins différents.
Celui qui arrête ses versements réguliers et préfère garder son argent en liquidités :
Fin 2009 : capital investi de 30 000 $ → 26 000 $
Fin 2012 : capital investi de 60 000 $ → 62 000 $
Fin 2016 : capital investi de 100 000 $ → 118 000 $
Fin 2020 : capital investi de 140 000 $ → 189 000 $
Fin 2024 : capital investi de 180 000 $ → 275 000 $
Celui qui serre les dents et continue d’investir régulièrement :
Fin 2009 : capital investi de 30 000 $ → 29 000 $
Fin 2012 : capital investi de 60 000 $ → 77 000 $
Fin 2016 : capital investi de 100 000 $ → 183 000 $
Fin 2020 : capital investi de 140 000 $ → 393 000 $
Fin 2024 : capital investi de 180 000 $ → 712 000 $
Pour 180 000 $ investis au total dans les deux cas, l’écart atteint 437 000 $.
Tout s’est joué au début de 2009 : ne pas s’arrêter.
Calculs fondés sur les rendements annuels du S&P 500, dividendes inclus, avec un investissement au début de chaque année. Les liquidités ne rapportent aucun intérêt. Taxes, frais et taux de change non pris en compte. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #ActionsUS
À partir de 2007, investir 10 000 $ au début de chaque année dans le S&P 500 (dividendes inclus).
En 2008, l’indice chute de 37 % : les 20 000 $ placés ne valent plus que 13 000 $.
C’est cette année-là que les deux investisseurs prennent des chemins différents.
Celui qui arrête ses versements réguliers et préfère garder son argent en liquidités :
Fin 2009 : capital investi de 30 000 $ → 26 000 $
Fin 2012 : capital investi de 60 000 $ → 62 000 $
Fin 2016 : capital investi de 100 000 $ → 118 000 $
Fin 2020 : capital investi de 140 000 $ → 189 000 $
Fin 2024 : capital investi de 180 000 $ → 275 000 $
Celui qui serre les dents et continue d’investir régulièrement :
Fin 2009 : capital investi de 30 000 $ → 29 000 $
Fin 2012 : capital investi de 60 000 $ → 77 000 $
Fin 2016 : capital investi de 100 000 $ → 183 000 $
Fin 2020 : capital investi de 140 000 $ → 393 000 $
Fin 2024 : capital investi de 180 000 $ → 712 000 $
Pour 180 000 $ investis au total dans les deux cas, l’écart atteint 437 000 $.
Tout s’est joué au début de 2009 : ne pas s’arrêter.
Calculs fondés sur les rendements annuels du S&P 500, dividendes inclus, avec un investissement au début de chaque année. Les liquidités ne rapportent aucun intérêt. Taxes, frais et taux de change non pris en compte. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #ActionsUS
En 2008, l’indice chute de 37 % : les 20 000 $ placés ne valent plus que 13 000 $.
C’est cette année-là que les deux investisseurs prennent des chemins différents.
Celui qui arrête ses versements réguliers et préfère garder son argent en liquidités :
Fin 2009 : capital investi de 30 000 $ → 26 000 $
Fin 2012 : capital investi de 60 000 $ → 62 000 $
Fin 2016 : capital investi de 100 000 $ → 118 000 $
Fin 2020 : capital investi de 140 000 $ → 189 000 $
Fin 2024 : capital investi de 180 000 $ → 275 000 $
Celui qui serre les dents et continue d’investir régulièrement :
Fin 2009 : capital investi de 30 000 $ → 29 000 $
Fin 2012 : capital investi de 60 000 $ → 77 000 $
Fin 2016 : capital investi de 100 000 $ → 183 000 $
Fin 2020 : capital investi de 140 000 $ → 393 000 $
Fin 2024 : capital investi de 180 000 $ → 712 000 $
Pour 180 000 $ investis au total dans les deux cas, l’écart atteint 437 000 $.
Tout s’est joué au début de 2009 : ne pas s’arrêter.
Calculs fondés sur les rendements annuels du S&P 500, dividendes inclus, avec un investissement au début de chaque année. Les liquidités ne rapportent aucun intérêt. Taxes, frais et taux de change non pris en compte. Les performances passées ne préjugent pas des performances futures. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #ActionsUS
14
·
--
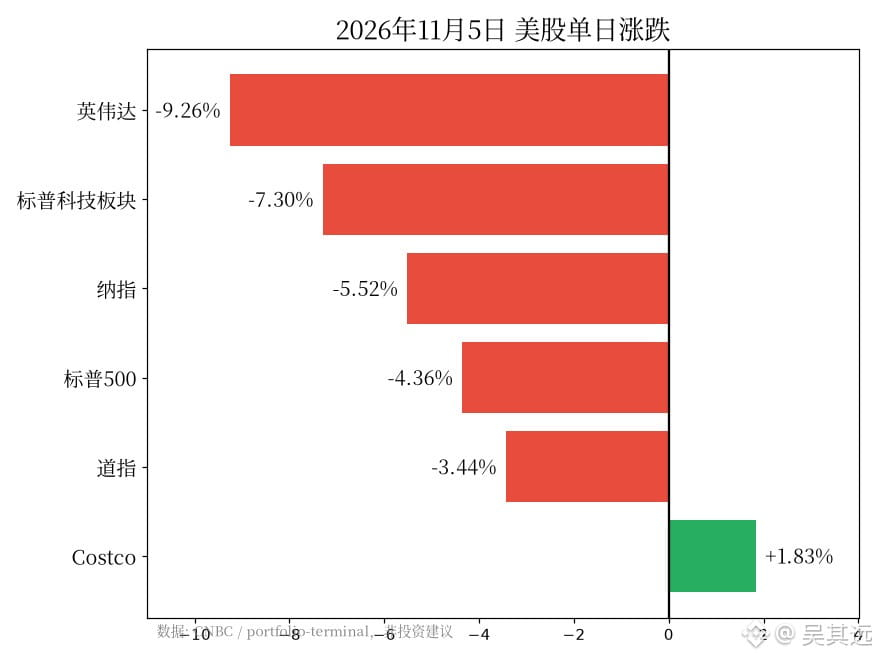
Jeudi 5 novembre, une journée à la Bourse américaine :
Nasdaq -5.52%
S&P 500 -4.36%
Dow Jones -3.44%
Nvidia -9.26%
Secteur technologique du S&P -7.30 %, sa pire journée depuis mars 2020
Plus de 1 000 milliards de dollars de capitalisation boursière envolés en une journée pour les Sept Magnifiques
Le même jour, de l’autre côté :
Costco +1.83%
À la Bourse de New York, 416 titres en hausse et 2344 en baisse
Nvidia passe dans le rouge depuis le début de l’année : -2.6%
Le S&P clôture à 7353.73, à seulement 5.95 % de son record du 6 octobre
Le Nasdaq est à plus de 10 % sous son sommet du 6 octobre : il est entré en zone de correction
Le secteur technologique vient de connaître sa pire journée depuis mars 2020, mais le S&P n’est qu’à 6 % de son sommet.
Ceux qui paniquent sont ceux qui ont investi à fond dans l’IA au plus haut. Ceux qui investissent chaque mois dans le S&P achètent ce mois-ci près du cours de clôture le plus bas depuis le 29 juillet.
Données : statistiques de clôture du 5 novembre, CNBC et portfolio-terminal. Ceci ne constitue pas un conseil en investissement.
#美股 #英伟达 #Nasdaq
Jeudi 5 novembre, une journée à la Bourse américaine :
Nasdaq -5.52%
S&P 500 -4.36%
Dow Jones -3.44%
Nvidia -9.26%
Secteur technologique du S&P -7.30 %, sa pire journée depuis mars 2020
Plus de 1 000 milliards de dollars de capitalisation boursière envolés en une journée pour les Sept Magnifiques
Le même jour, de l’autre côté :
Costco +1.83%
À la Bourse de New York, 416 titres en hausse et 2344 en baisse
Nvidia passe dans le rouge depuis le début de l’année : -2.6%
Le S&P clôture à 7353.73, à seulement 5.95 % de son record du 6 octobre
Le Nasdaq est à plus de 10 % sous son sommet du 6 octobre : il est entré en zone de correction
Le secteur technologique vient de connaître sa pire journée depuis mars 2020, mais le S&P n’est qu’à 6 % de son sommet.
Ceux qui paniquent sont ceux qui ont investi à fond dans l’IA au plus haut. Ceux qui investissent chaque mois dans le S&P achètent ce mois-ci près du cours de clôture le plus bas depuis le 29 juillet.
Données : statistiques de clôture du 5 novembre, CNBC et portfolio-terminal. Ceci ne constitue pas un conseil en investissement.
#美股 #英伟达 #Nasdaq
Nasdaq -5.52%
S&P 500 -4.36%
Dow Jones -3.44%
Nvidia -9.26%
Secteur technologique du S&P -7.30 %, sa pire journée depuis mars 2020
Plus de 1 000 milliards de dollars de capitalisation boursière envolés en une journée pour les Sept Magnifiques
Le même jour, de l’autre côté :
Costco +1.83%
À la Bourse de New York, 416 titres en hausse et 2344 en baisse
Nvidia passe dans le rouge depuis le début de l’année : -2.6%
Le S&P clôture à 7353.73, à seulement 5.95 % de son record du 6 octobre
Le Nasdaq est à plus de 10 % sous son sommet du 6 octobre : il est entré en zone de correction
Le secteur technologique vient de connaître sa pire journée depuis mars 2020, mais le S&P n’est qu’à 6 % de son sommet.
Ceux qui paniquent sont ceux qui ont investi à fond dans l’IA au plus haut. Ceux qui investissent chaque mois dans le S&P achètent ce mois-ci près du cours de clôture le plus bas depuis le 29 juillet.
Données : statistiques de clôture du 5 novembre, CNBC et portfolio-terminal. Ceci ne constitue pas un conseil en investissement.
#美股 #英伟达 #Nasdaq
59
·
--
Ceux qui ont investi d’un coup 120 000 dans le S&P 500 au début de l’année 2000 :
Fin 2000 : 109 000
Fin 2001 : 96 000
Fin 2002 : 75 000
Fin 2006 : 130 000
Fin 2008 : 86 000
Fin 2010 : 126 000
Fin 2013 : 197 000
La même somme de 120 000, investie à raison de 10 000 au début de chaque année :
Fin 2000 : 9 000 (10 000 investis)
Fin 2002 : 21 000 (30 000 investis)
Fin 2006 : 91 000 (70 000 investis)
Fin 2008 : 73 000 (90 000 investis)
Fin 2010 : 133 000 (110 000 investis)
Fin 2013 : 224 000 (120 000 investis au total)
Le placement échelonné rattrape son retard en 2010, puis reste devant.
Mais il s’agit du pire point de départ possible. Selon les statistiques de Vanguard, entre 1976 et 2022, un investissement en une seule fois a eu environ 68 % de chances de faire mieux qu’un investissement échelonné.
Les versements réguliers sont gagnants parce qu’on arrive à s’y tenir, pas grâce aux calculs.
Données : rendements totaux annuels du S&P 500 (dividendes inclus), d’après slickcharts ; calculs composés effectués à partir des valeurs de fin d’année. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #Actionsaméricaines
Ceux qui ont investi d’un coup 120 000 dans le S&P 500 au début de l’année 2000 :
Fin 2000 : 109 000
Fin 2001 : 96 000
Fin 2002 : 75 000
Fin 2006 : 130 000
Fin 2008 : 86 000
Fin 2010 : 126 000
Fin 2013 : 197 000
La même somme de 120 000, investie à raison de 10 000 au début de chaque année :
Fin 2000 : 9 000 (10 000 investis)
Fin 2002 : 21 000 (30 000 investis)
Fin 2006 : 91 000 (70 000 investis)
Fin 2008 : 73 000 (90 000 investis)
Fin 2010 : 133 000 (110 000 investis)
Fin 2013 : 224 000 (120 000 investis au total)
Le placement échelonné rattrape son retard en 2010, puis reste devant.
Mais il s’agit du pire point de départ possible. Selon les statistiques de Vanguard, entre 1976 et 2022, un investissement en une seule fois a eu environ 68 % de chances de faire mieux qu’un investissement échelonné.
Les versements réguliers sont gagnants parce qu’on arrive à s’y tenir, pas grâce aux calculs.
Données : rendements totaux annuels du S&P 500 (dividendes inclus), d’après slickcharts ; calculs composés effectués à partir des valeurs de fin d’année. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #Actionsaméricaines
Fin 2000 : 109 000
Fin 2001 : 96 000
Fin 2002 : 75 000
Fin 2006 : 130 000
Fin 2008 : 86 000
Fin 2010 : 126 000
Fin 2013 : 197 000
La même somme de 120 000, investie à raison de 10 000 au début de chaque année :
Fin 2000 : 9 000 (10 000 investis)
Fin 2002 : 21 000 (30 000 investis)
Fin 2006 : 91 000 (70 000 investis)
Fin 2008 : 73 000 (90 000 investis)
Fin 2010 : 133 000 (110 000 investis)
Fin 2013 : 224 000 (120 000 investis au total)
Le placement échelonné rattrape son retard en 2010, puis reste devant.
Mais il s’agit du pire point de départ possible. Selon les statistiques de Vanguard, entre 1976 et 2022, un investissement en une seule fois a eu environ 68 % de chances de faire mieux qu’un investissement échelonné.
Les versements réguliers sont gagnants parce qu’on arrive à s’y tenir, pas grâce aux calculs.
Données : rendements totaux annuels du S&P 500 (dividendes inclus), d’après slickcharts ; calculs composés effectués à partir des valeurs de fin d’année. Ceci ne constitue pas un conseil en investissement.
#定投 #标普500 #Actionsaméricaines
36
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
JobsReportRaisesHikeOdds
3,725 vues
149 mentions
Actualités TradFi | Les États-Unis créent 165 000 emplois en octobre, soit plus du double des 65 000 prévus, tandis que le chômage tombe à 4,1 %
Binance News
·6 mentions J’aime
·4.7k vues
US Data Center Rules May Constrain AI Expansion
875 vues
29 mentions
CanUSStocksReboundAfterNonfarmPayrolls?
15,930 vues
413 mentions