
ISMAIL Crypto 加油
1.7k Publications
ISMAIL Crypto 加油
Signaler
Bloquer l’utilisateur
Crypto enthusiast 📈 Learning, analyzing, improving every day.💖
Trade fréquemment
1.4 an(s)
207 Suivis
10.3K+ Abonnés
1.3K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
bonjour mon cher ami
trade ici 🙂 👇👇👇
$ACE
$OPG
$SUI
bonjour mon cher ami
trade ici 🙂 👇👇👇
$ACE
$OPG
$SUI
trade ici 🙂 👇👇👇
$ACE
$OPG
$SUI
1
178
Regarde simplement 👇👇👇
$BTC
c’est possible 😀 ?
{spot}(BTCUSDT)
Regarde simplement 👇👇👇
$BTC
c’est possible 😀 ?
$BTC
c’est possible 😀 ?
2
46
Suis-moi et gagne une récompense 🎁🎁🎁🎁🎁🧧🧧🧧🎁🎁
$ACE
{spot}(ACEUSDT)
$TMX
Suis-moi et gagne une récompense 🎁🎁🎁🎁🎁🧧🧧🧧🎁🎁
$ACE
$TMX
$ACE
$TMX
8
3
37
Bonjour tout le monde 🤗
$ACE down maintenant 🫵👇👇👇
{spot}(ACEUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
Bonjour tout le monde 🤗
$ACE down maintenant 🫵👇👇👇
$TMX
$ACE down maintenant 🫵👇👇👇
$TMX
1
207
#dusk $DUSK @Dusk_Foundation
Je rentrais ce soir à la maison, la ville ralentissait, et une idée que je tournais en boucle toute la semaine s’est enfin posée assez clairement pour que je l’écrive : que devient réellement la « confidentialité », comme concept, quand une réglementation concrète rattrape la crypto au lieu de courir après elle.
La lecture habituelle, c’est que MiCA et la répression plus large de l’UE contre les mixers et les portefeuilles anonymes tuent, en gros, les chaînes centrées sur la confidentialité. Hypothèse recevable si la confidentialité ne veut dire qu’une seule chose : tout cacher à tout le monde, sans exception. C’est la définition que les régulateurs sont en train de cibler, et honnêtement, ils n’ont pas tort.
Mais ce n’est pas la seule version de la confidentialité qui existe. Le protocole « Citadel » de Dusk repose sur une idée tout à fait différente : prouver qu’on est conforme sans révéler ce qu’on fait réellement. Un portefeuille peut montrer à un régulateur « tout est conforme, rien d’illégitime ici » grâce à une preuve à connaissance nulle, sans exposer les positions de trading, les conditions des opérations ou la logique métier au public ni à des concurrents. Ce n’est pas esquiver la supervision : c’est la satisfaire tout en gardant les détails commerciaux hors de la vue du public, ce qui est un problème complètement différent de celui pour lequel les mixers avaient été conçus.
Présenté ainsi, Dusk ne lutte pas contre la vague réglementaire : il se positionne comme l’infrastructure qui y survit. Pendant que les projets axés d’abord sur l’anonymat se font réguler jusqu’à devenir insignifiants, un modèle de confidentialité pensé d’abord pour la conformité devient l’une des rares voies encore ouvertes pour que de l’argent institutionnel puisse toucher la crypto légalement.
Là où je suis moins sûr, c’est côté grand public. Beaucoup de gens sont là précisément parce que la crypto promettait l’affranchissement de ce type de supervision. Si l’argumentaire de Dusk repose entièrement sur l’approbation réglementaire, est-ce que cela éloigne la foule qui apporte la liquidité initiale et le buzz, ou bien cela veut-il dire que Dusk n’a jamais vraiment été conçu pour ce public au départ ?
Je suis vraiment curieux : où les gens se situent-ils là-dessus ? La confidentialité « conforme » est-elle l’unique avenir réaliste pour le Web3 institutionnel, ou y a-t-il encore de la place pour quelque chose de plus proche de l’ancienne version, sans compromis, de la confidentialité en crypto ?
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
Je rentrais ce soir à la maison, la ville ralentissait, et une idée que je tournais en boucle toute la semaine s’est enfin posée assez clairement pour que je l’écrive : que devient réellement la « confidentialité », comme concept, quand une réglementation concrète rattrape la crypto au lieu de courir après elle.
La lecture habituelle, c’est que MiCA et la répression plus large de l’UE contre les mixers et les portefeuilles anonymes tuent, en gros, les chaînes centrées sur la confidentialité. Hypothèse recevable si la confidentialité ne veut dire qu’une seule chose : tout cacher à tout le monde, sans exception. C’est la définition que les régulateurs sont en train de cibler, et honnêtement, ils n’ont pas tort.
Mais ce n’est pas la seule version de la confidentialité qui existe. Le protocole « Citadel » de Dusk repose sur une idée tout à fait différente : prouver qu’on est conforme sans révéler ce qu’on fait réellement. Un portefeuille peut montrer à un régulateur « tout est conforme, rien d’illégitime ici » grâce à une preuve à connaissance nulle, sans exposer les positions de trading, les conditions des opérations ou la logique métier au public ni à des concurrents. Ce n’est pas esquiver la supervision : c’est la satisfaire tout en gardant les détails commerciaux hors de la vue du public, ce qui est un problème complètement différent de celui pour lequel les mixers avaient été conçus.
Présenté ainsi, Dusk ne lutte pas contre la vague réglementaire : il se positionne comme l’infrastructure qui y survit. Pendant que les projets axés d’abord sur l’anonymat se font réguler jusqu’à devenir insignifiants, un modèle de confidentialité pensé d’abord pour la conformité devient l’une des rares voies encore ouvertes pour que de l’argent institutionnel puisse toucher la crypto légalement.
Là où je suis moins sûr, c’est côté grand public. Beaucoup de gens sont là précisément parce que la crypto promettait l’affranchissement de ce type de supervision. Si l’argumentaire de Dusk repose entièrement sur l’approbation réglementaire, est-ce que cela éloigne la foule qui apporte la liquidité initiale et le buzz, ou bien cela veut-il dire que Dusk n’a jamais vraiment été conçu pour ce public au départ ?
Je suis vraiment curieux : où les gens se situent-ils là-dessus ? La confidentialité « conforme » est-elle l’unique avenir réaliste pour le Web3 institutionnel, ou y a-t-il encore de la place pour quelque chose de plus proche de l’ancienne version, sans compromis, de la confidentialité en crypto ?
$ACE
Je rentrais ce soir à la maison, la ville ralentissait, et une idée que je tournais en boucle toute la semaine s’est enfin posée assez clairement pour que je l’écrive : que devient réellement la « confidentialité », comme concept, quand une réglementation concrète rattrape la crypto au lieu de courir après elle.
La lecture habituelle, c’est que MiCA et la répression plus large de l’UE contre les mixers et les portefeuilles anonymes tuent, en gros, les chaînes centrées sur la confidentialité. Hypothèse recevable si la confidentialité ne veut dire qu’une seule chose : tout cacher à tout le monde, sans exception. C’est la définition que les régulateurs sont en train de cibler, et honnêtement, ils n’ont pas tort.
Mais ce n’est pas la seule version de la confidentialité qui existe. Le protocole « Citadel » de Dusk repose sur une idée tout à fait différente : prouver qu’on est conforme sans révéler ce qu’on fait réellement. Un portefeuille peut montrer à un régulateur « tout est conforme, rien d’illégitime ici » grâce à une preuve à connaissance nulle, sans exposer les positions de trading, les conditions des opérations ou la logique métier au public ni à des concurrents. Ce n’est pas esquiver la supervision : c’est la satisfaire tout en gardant les détails commerciaux hors de la vue du public, ce qui est un problème complètement différent de celui pour lequel les mixers avaient été conçus.
Présenté ainsi, Dusk ne lutte pas contre la vague réglementaire : il se positionne comme l’infrastructure qui y survit. Pendant que les projets axés d’abord sur l’anonymat se font réguler jusqu’à devenir insignifiants, un modèle de confidentialité pensé d’abord pour la conformité devient l’une des rares voies encore ouvertes pour que de l’argent institutionnel puisse toucher la crypto légalement.
Là où je suis moins sûr, c’est côté grand public. Beaucoup de gens sont là précisément parce que la crypto promettait l’affranchissement de ce type de supervision. Si l’argumentaire de Dusk repose entièrement sur l’approbation réglementaire, est-ce que cela éloigne la foule qui apporte la liquidité initiale et le buzz, ou bien cela veut-il dire que Dusk n’a jamais vraiment été conçu pour ce public au départ ?
Je suis vraiment curieux : où les gens se situent-ils là-dessus ? La confidentialité « conforme » est-elle l’unique avenir réaliste pour le Web3 institutionnel, ou y a-t-il encore de la place pour quelque chose de plus proche de l’ancienne version, sans compromis, de la confidentialité en crypto ?
$ACE
2
1
265
#dusk $DUSK @Dusk_Foundation
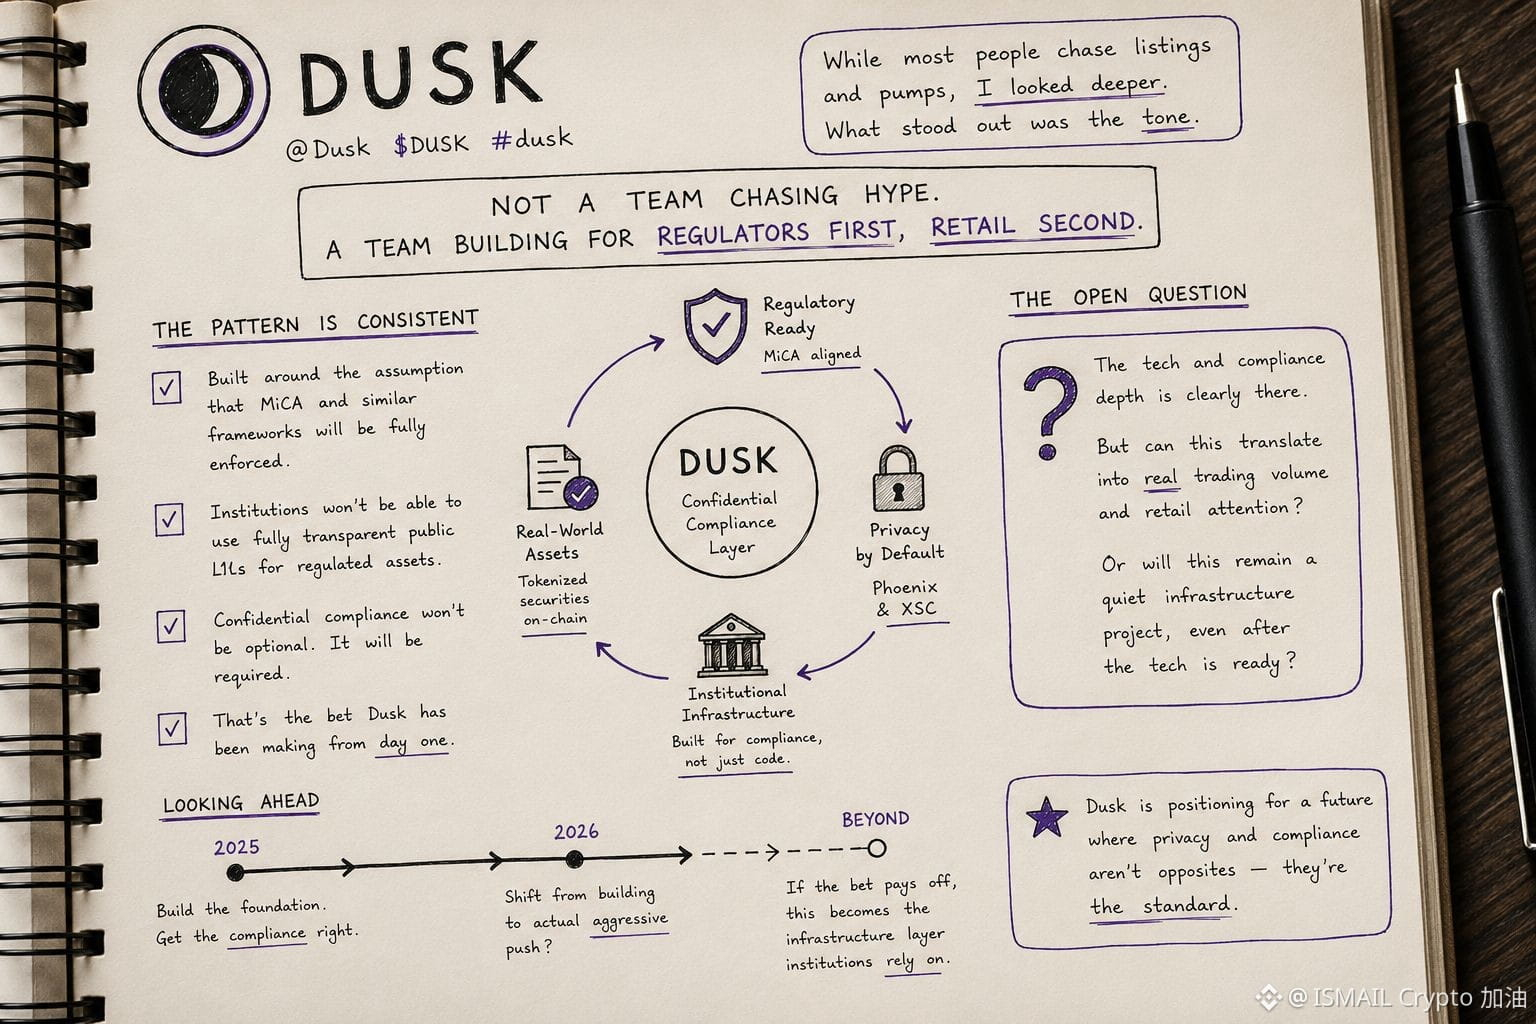
Quelque chose m’a suivi après le travail aujourd’hui, alors je me suis assis et j’ai réellement passé en revue les communications publiques de Dusk correctement, à l’écart du bruit, au lieu de ne faire que parcourir les gros titres.
Alors que la plupart des gens qui lisent ces éléments cherchent des nouvelles d’inscription ou un signal de pump à court terme, ce qui a retenu mon attention, c’est le ton. On dirait une équipe qui ne court pas après le battage. On dirait une équipe qui se construit d’abord pour les régulateurs, puis pour le retail.
Le schéma est constant, ce n’est pas un cas isolé. Dusk continue de se positionner en partant du principe que, une fois que des cadres comme MiCA seront pleinement appliqués dans toute l’Europe, les institutions n’auront tout simplement pas la possibilité d’utiliser un L1 public totalement transparent pour des actifs réglementés. Elles auront besoin d’une conformité confidentielle intégrée dès le départ, pas ajoutée après coup. C’est le pari que Dusk fait depuis le premier jour.
Ce que je ne peux pas encore déterminer, c’est si cette même discipline s’étend du côté go-to-market. La profondeur technique et de conformité est clairement là. La question pour moi est de savoir si l’équipe parvient à la traduire en volume de trading réel et en attention du public, ou si cela restera un "projet d’infrastructure silencieux" longtemps après que la technologie sera prête.
Je suis curieux : est-ce que d’autres pensent que 2026 sera l’année où l’on passe du simple fait de construire à une poussée réellement agressive, ou si ce n’est tout simplement pas comme fonctionne cette équipe.
$DUSK
{spot}(DUSKUSDT)
$DEXE
{spot}(DEXEUSDT)
#dusk $DUSK @Dusk
Quelque chose m’a suivi après le travail aujourd’hui, alors je me suis assis et j’ai réellement passé en revue les communications publiques de Dusk correctement, à l’écart du bruit, au lieu de ne faire que parcourir les gros titres.
Alors que la plupart des gens qui lisent ces éléments cherchent des nouvelles d’inscription ou un signal de pump à court terme, ce qui a retenu mon attention, c’est le ton. On dirait une équipe qui ne court pas après le battage. On dirait une équipe qui se construit d’abord pour les régulateurs, puis pour le retail.
Le schéma est constant, ce n’est pas un cas isolé. Dusk continue de se positionner en partant du principe que, une fois que des cadres comme MiCA seront pleinement appliqués dans toute l’Europe, les institutions n’auront tout simplement pas la possibilité d’utiliser un L1 public totalement transparent pour des actifs réglementés. Elles auront besoin d’une conformité confidentielle intégrée dès le départ, pas ajoutée après coup. C’est le pari que Dusk fait depuis le premier jour.
Ce que je ne peux pas encore déterminer, c’est si cette même discipline s’étend du côté go-to-market. La profondeur technique et de conformité est clairement là. La question pour moi est de savoir si l’équipe parvient à la traduire en volume de trading réel et en attention du public, ou si cela restera un "projet d’infrastructure silencieux" longtemps après que la technologie sera prête.
Je suis curieux : est-ce que d’autres pensent que 2026 sera l’année où l’on passe du simple fait de construire à une poussée réellement agressive, ou si ce n’est tout simplement pas comme fonctionne cette équipe.
$DUSK
$DEXE
Quelque chose m’a suivi après le travail aujourd’hui, alors je me suis assis et j’ai réellement passé en revue les communications publiques de Dusk correctement, à l’écart du bruit, au lieu de ne faire que parcourir les gros titres.
Alors que la plupart des gens qui lisent ces éléments cherchent des nouvelles d’inscription ou un signal de pump à court terme, ce qui a retenu mon attention, c’est le ton. On dirait une équipe qui ne court pas après le battage. On dirait une équipe qui se construit d’abord pour les régulateurs, puis pour le retail.
Le schéma est constant, ce n’est pas un cas isolé. Dusk continue de se positionner en partant du principe que, une fois que des cadres comme MiCA seront pleinement appliqués dans toute l’Europe, les institutions n’auront tout simplement pas la possibilité d’utiliser un L1 public totalement transparent pour des actifs réglementés. Elles auront besoin d’une conformité confidentielle intégrée dès le départ, pas ajoutée après coup. C’est le pari que Dusk fait depuis le premier jour.
Ce que je ne peux pas encore déterminer, c’est si cette même discipline s’étend du côté go-to-market. La profondeur technique et de conformité est clairement là. La question pour moi est de savoir si l’équipe parvient à la traduire en volume de trading réel et en attention du public, ou si cela restera un "projet d’infrastructure silencieux" longtemps après que la technologie sera prête.
Je suis curieux : est-ce que d’autres pensent que 2026 sera l’année où l’on passe du simple fait de construire à une poussée réellement agressive, ou si ce n’est tout simplement pas comme fonctionne cette équipe.
$DUSK
$DEXE
1
281
#dusk $DUSK @Dusk_Foundation
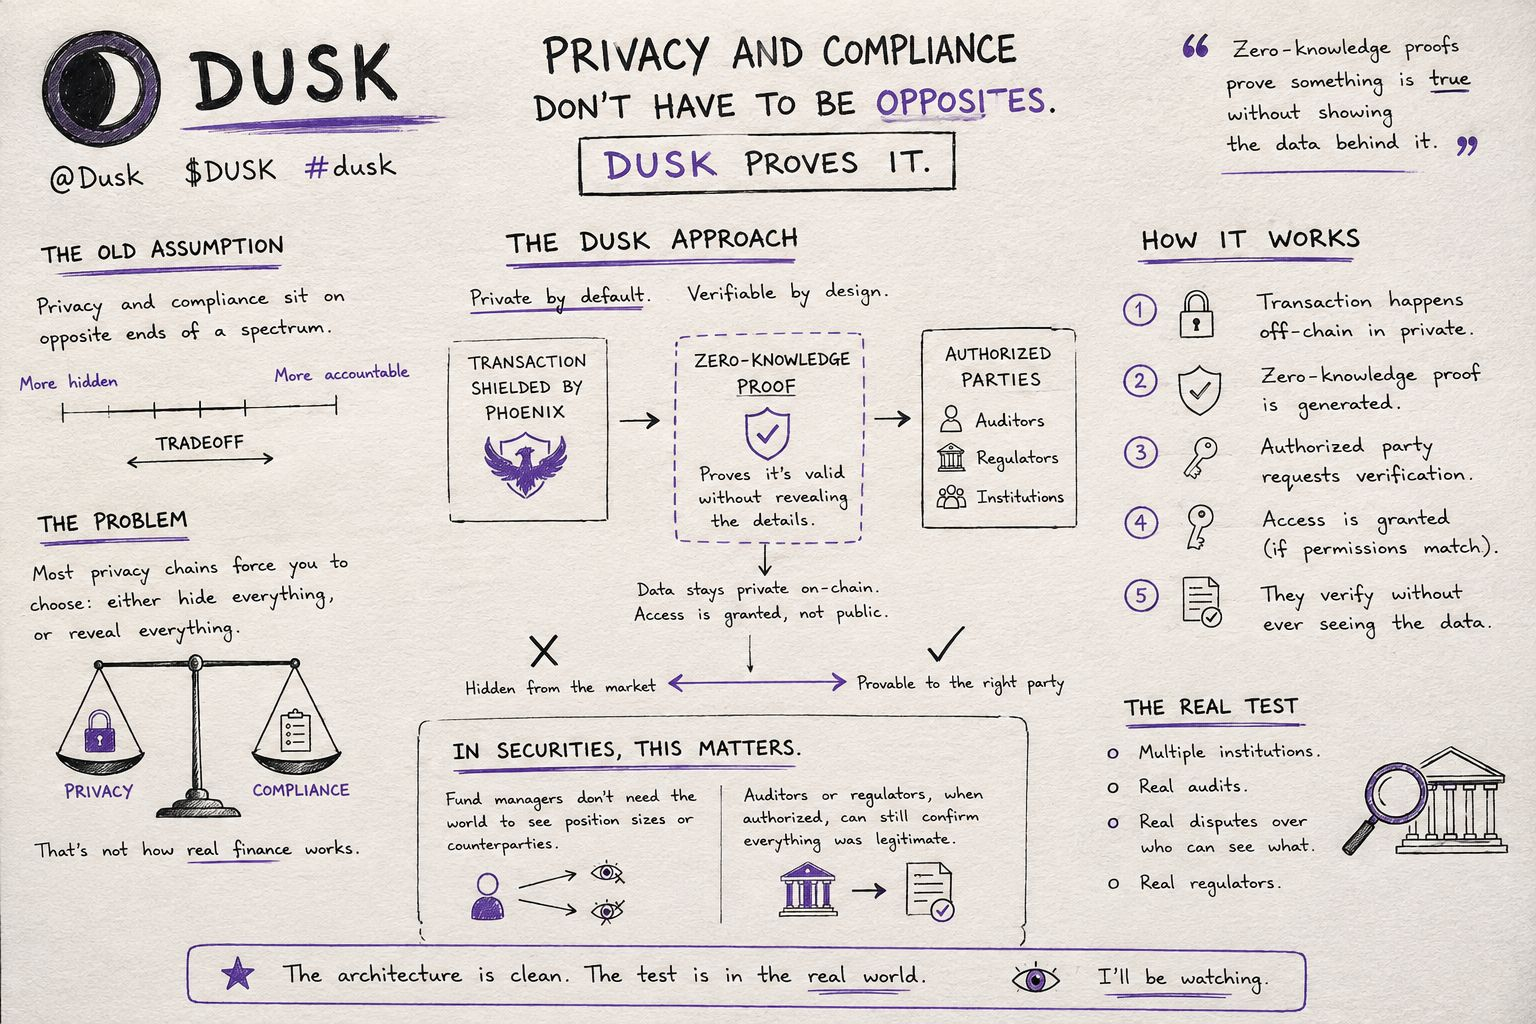
J’avais tendance à penser que la confidentialité et la conformité étaient essentiellement aux antipodes d’un spectre. Plus quelque chose était caché, moins il y avait de comptes à rendre : c’était le compromis que je tenais pour acquis avec toute chaîne orientée vers la confidentialité.
En regardant de plus près la façon dont Dusk structure cela, ce cadrage ne tient pas tout à fait. Il ne propose pas un seul réglage de « privé » ou de « public ». Les transactions peuvent être protégées via Phoenix, mais le système autorise tout de même des parties spécifiques et habilitées à vérifier ce qui s’est passé, sans que cette information ne devienne jamais visible pour l’ensemble du réseau. La preuve à connaissance nulle ne fait pas que cacher des données : elle prouve qu’une affirmation est vraie sans montrer les données qui la sous-tendent. C’est un problème différent de la simple dissimulation.
Le fait de réfléchir à cela dans un contexte de valeurs mobilières a fait « clic ». Un gestionnaire de fonds qui règle une transaction n’a pas besoin que le grand public voie les tailles de positions ou les contreparties. Mais un auditeur ou un régulateur, s’il existe une raison légitime, doit encore disposer d’un moyen de confirmer que la transaction était bien conforme. Une blockchain qui ne sait pas séparer « caché au marché » de « prouvable à la bonne partie » ne résout pas vraiment le problème réel de confidentialité en finance ; elle choisit simplement un extrême plutôt que l’autre.
Ce à quoi je reviens, c’est que cela ne veut quelque chose que lorsqu’on le confronte à de vraies frictions : plusieurs institutions, de vrais audits, de vrais litiges sur la question de savoir qui était autorisé à voir quoi. L’architecture se lit proprement dans la documentation. La question que je veux voir se jouer, c’est de savoir si le modèle d’accès tient une fois que de l’argent réel et des régulateurs réels entrent en jeu.
@Dusk_Foundation $DUSK $OPG
{spot}(OPGUSDT)
{future}(OUSDT)
#dusk $DUSK @Dusk
J’avais tendance à penser que la confidentialité et la conformité étaient essentiellement aux antipodes d’un spectre. Plus quelque chose était caché, moins il y avait de comptes à rendre : c’était le compromis que je tenais pour acquis avec toute chaîne orientée vers la confidentialité.
En regardant de plus près la façon dont Dusk structure cela, ce cadrage ne tient pas tout à fait. Il ne propose pas un seul réglage de « privé » ou de « public ». Les transactions peuvent être protégées via Phoenix, mais le système autorise tout de même des parties spécifiques et habilitées à vérifier ce qui s’est passé, sans que cette information ne devienne jamais visible pour l’ensemble du réseau. La preuve à connaissance nulle ne fait pas que cacher des données : elle prouve qu’une affirmation est vraie sans montrer les données qui la sous-tendent. C’est un problème différent de la simple dissimulation.
Le fait de réfléchir à cela dans un contexte de valeurs mobilières a fait « clic ». Un gestionnaire de fonds qui règle une transaction n’a pas besoin que le grand public voie les tailles de positions ou les contreparties. Mais un auditeur ou un régulateur, s’il existe une raison légitime, doit encore disposer d’un moyen de confirmer que la transaction était bien conforme. Une blockchain qui ne sait pas séparer « caché au marché » de « prouvable à la bonne partie » ne résout pas vraiment le problème réel de confidentialité en finance ; elle choisit simplement un extrême plutôt que l’autre.
Ce à quoi je reviens, c’est que cela ne veut quelque chose que lorsqu’on le confronte à de vraies frictions : plusieurs institutions, de vrais audits, de vrais litiges sur la question de savoir qui était autorisé à voir quoi. L’architecture se lit proprement dans la documentation. La question que je veux voir se jouer, c’est de savoir si le modèle d’accès tient une fois que de l’argent réel et des régulateurs réels entrent en jeu.
@Dusk $DUSK $OPG
J’avais tendance à penser que la confidentialité et la conformité étaient essentiellement aux antipodes d’un spectre. Plus quelque chose était caché, moins il y avait de comptes à rendre : c’était le compromis que je tenais pour acquis avec toute chaîne orientée vers la confidentialité.
En regardant de plus près la façon dont Dusk structure cela, ce cadrage ne tient pas tout à fait. Il ne propose pas un seul réglage de « privé » ou de « public ». Les transactions peuvent être protégées via Phoenix, mais le système autorise tout de même des parties spécifiques et habilitées à vérifier ce qui s’est passé, sans que cette information ne devienne jamais visible pour l’ensemble du réseau. La preuve à connaissance nulle ne fait pas que cacher des données : elle prouve qu’une affirmation est vraie sans montrer les données qui la sous-tendent. C’est un problème différent de la simple dissimulation.
Le fait de réfléchir à cela dans un contexte de valeurs mobilières a fait « clic ». Un gestionnaire de fonds qui règle une transaction n’a pas besoin que le grand public voie les tailles de positions ou les contreparties. Mais un auditeur ou un régulateur, s’il existe une raison légitime, doit encore disposer d’un moyen de confirmer que la transaction était bien conforme. Une blockchain qui ne sait pas séparer « caché au marché » de « prouvable à la bonne partie » ne résout pas vraiment le problème réel de confidentialité en finance ; elle choisit simplement un extrême plutôt que l’autre.
Ce à quoi je reviens, c’est que cela ne veut quelque chose que lorsqu’on le confronte à de vraies frictions : plusieurs institutions, de vrais audits, de vrais litiges sur la question de savoir qui était autorisé à voir quoi. L’architecture se lit proprement dans la documentation. La question que je veux voir se jouer, c’est de savoir si le modèle d’accès tient une fois que de l’argent réel et des régulateurs réels entrent en jeu.
@Dusk $DUSK $OPG
6
4
281
#termmax @termmax
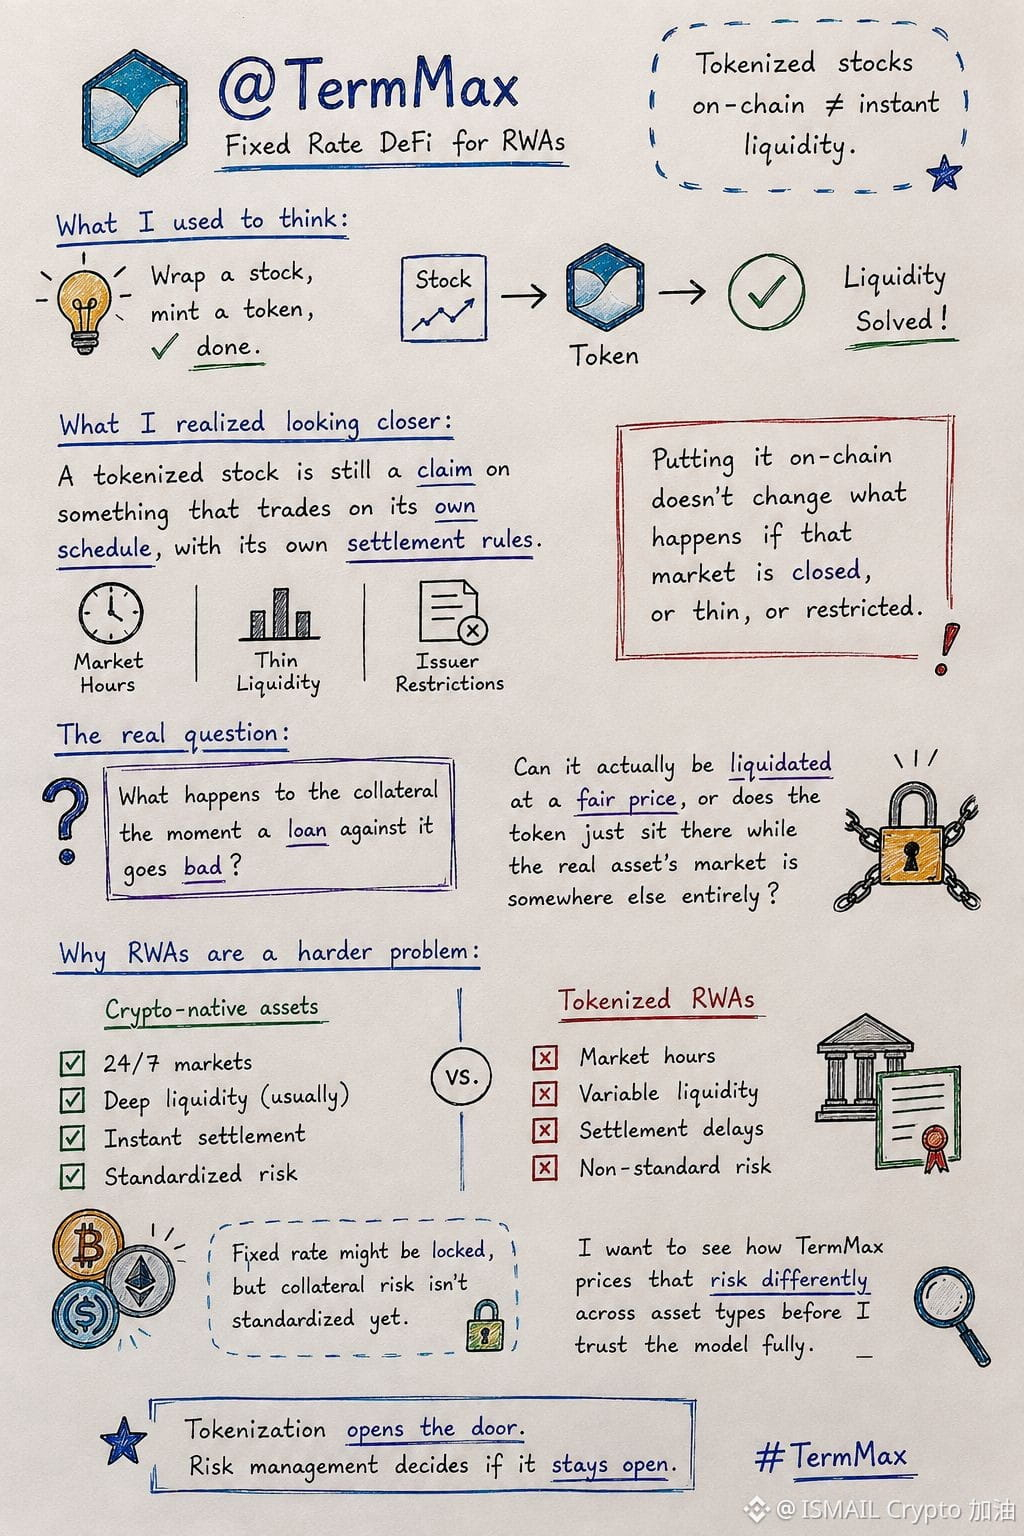
J’ai continué à supposer que la tokenisation d’actifs réels résolvait la liquidité dès qu’ils passaient on-chain. Envelopper une action, frapper un token, c’est bon, non ?
En regardant le mouvement de @termmax pour accepter les tokens d’Ondo Global Markets comme collatéral, je me suis interrogé. Une action tokenisée reste, en dessous, une créance sur quelque chose qui s’échange selon son propre calendrier, avec ses propres règles de règlement. Le fait de la mettre on-chain ne change pas ce qui se passe si ce marché est fermé, ou peu liquide, ou si l’émetteur sous-jacent impose des restrictions.
Donc la vraie question n’est pas « cet actif peut-il être tokenisé ? », mais « que se passe-t-il pour le collatéral au moment où un prêt garanti par cet actif tourne mal ». Peut-il réellement être liquidé à un prix équitable, ou le token reste-t-il simplement là pendant que le marché de l’actif réel se trouve quelque part d’autre.
C’est pourquoi je pense que le prêt à taux fixe adossé à des RWAs est un problème plus difficile que le prêt à taux fixe adossé à des actifs natifs de la crypto. Le taux peut être verrouillé, mais le risque lié au collatéral sous-jacent n’est pas encore standardisé. Je veux voir comment TermMax évalue ce risque de manière différente selon les types d’actifs avant de faire entièrement confiance au modèle. #TermMax $ACE
{spot}(ACEUSDT)
$OPG
{spot}(OPGUSDT)
#termmax @TermMax
J’ai continué à supposer que la tokenisation d’actifs réels résolvait la liquidité dès qu’ils passaient on-chain. Envelopper une action, frapper un token, c’est bon, non ?
En regardant le mouvement de @TermMax pour accepter les tokens d’Ondo Global Markets comme collatéral, je me suis interrogé. Une action tokenisée reste, en dessous, une créance sur quelque chose qui s’échange selon son propre calendrier, avec ses propres règles de règlement. Le fait de la mettre on-chain ne change pas ce qui se passe si ce marché est fermé, ou peu liquide, ou si l’émetteur sous-jacent impose des restrictions.
Donc la vraie question n’est pas « cet actif peut-il être tokenisé ? », mais « que se passe-t-il pour le collatéral au moment où un prêt garanti par cet actif tourne mal ». Peut-il réellement être liquidé à un prix équitable, ou le token reste-t-il simplement là pendant que le marché de l’actif réel se trouve quelque part d’autre.
C’est pourquoi je pense que le prêt à taux fixe adossé à des RWAs est un problème plus difficile que le prêt à taux fixe adossé à des actifs natifs de la crypto. Le taux peut être verrouillé, mais le risque lié au collatéral sous-jacent n’est pas encore standardisé. Je veux voir comment TermMax évalue ce risque de manière différente selon les types d’actifs avant de faire entièrement confiance au modèle. #TermMax $ACE
$OPG
J’ai continué à supposer que la tokenisation d’actifs réels résolvait la liquidité dès qu’ils passaient on-chain. Envelopper une action, frapper un token, c’est bon, non ?
En regardant le mouvement de @TermMax pour accepter les tokens d’Ondo Global Markets comme collatéral, je me suis interrogé. Une action tokenisée reste, en dessous, une créance sur quelque chose qui s’échange selon son propre calendrier, avec ses propres règles de règlement. Le fait de la mettre on-chain ne change pas ce qui se passe si ce marché est fermé, ou peu liquide, ou si l’émetteur sous-jacent impose des restrictions.
Donc la vraie question n’est pas « cet actif peut-il être tokenisé ? », mais « que se passe-t-il pour le collatéral au moment où un prêt garanti par cet actif tourne mal ». Peut-il réellement être liquidé à un prix équitable, ou le token reste-t-il simplement là pendant que le marché de l’actif réel se trouve quelque part d’autre.
C’est pourquoi je pense que le prêt à taux fixe adossé à des RWAs est un problème plus difficile que le prêt à taux fixe adossé à des actifs natifs de la crypto. Le taux peut être verrouillé, mais le risque lié au collatéral sous-jacent n’est pas encore standardisé. Je veux voir comment TermMax évalue ce risque de manière différente selon les types d’actifs avant de faire entièrement confiance au modèle. #TermMax $ACE
$OPG
4
2
300
#dusk $DUSK @Dusk_Foundation
Je pensais autrefois que la finalité du règlement sur une blockchain était une question oui ou non : soit votre transaction est confirmée, soit elle ne l’est pas. La plupart des chaînes que j’avais examinées semblaient traiter la question ainsi : attendez suffisamment de blocs, et c’est réglé.
En lisant le consensus de Dusk, j’ai changé d’hypothèse. Sur Dusk, un bloc traverse en réalité quatre états distincts avant d’être considéré comme véritablement final : « Accepté » une fois qu’il a franchi la proposition, la validation et la ratification dans un tour ; « Confirmé » lorsque des blocs ultérieurs s’appuient dessus ; « Stable » une fois qu’il est enfoui assez profondément pour être pratiquement irréversible ; et seulement ensuite « Final », ce qui signifie garanti cryptographiquement et impossible à inverser, quelles que soient les circonstances.
Cette définition par couches m’a d’abord semblé inutile. Mais en y pensant sous l’angle d’un règlement financier, et non d’un trading crypto, c’est devenu plus logique. Un swap destiné au grand public ne se soucie probablement pas de la différence entre « Stable » et « Final ». En revanche, un transfert de titres réglementé, ou une banque qui règle un actif contre une autre institution, s’en soucie très clairement. Pouvoir pointer vers un état de finalité précis et prouvable, plutôt que vers un vague « c’est probablement bon maintenant », correspond davantage à la façon dont les systèmes de compensation traditionnels envisagent déjà le risque de règlement.
Ce dont je ne suis toutefois pas sûr, c’est combien de temps il faut, en pratique, pour passer de « Accepté » à « Final » dans des conditions réseau réelles, et si les institutions finissent quand même par considérer « Stable » comme suffisant, de la même manière que, ailleurs, les gens considèrent déjà six confirmations comme suffisantes.
@Dusk_Foundation $DUSK #dusk $ACE
#dusk $DUSK @Dusk
Je pensais autrefois que la finalité du règlement sur une blockchain était une question oui ou non : soit votre transaction est confirmée, soit elle ne l’est pas. La plupart des chaînes que j’avais examinées semblaient traiter la question ainsi : attendez suffisamment de blocs, et c’est réglé.
En lisant le consensus de Dusk, j’ai changé d’hypothèse. Sur Dusk, un bloc traverse en réalité quatre états distincts avant d’être considéré comme véritablement final : « Accepté » une fois qu’il a franchi la proposition, la validation et la ratification dans un tour ; « Confirmé » lorsque des blocs ultérieurs s’appuient dessus ; « Stable » une fois qu’il est enfoui assez profondément pour être pratiquement irréversible ; et seulement ensuite « Final », ce qui signifie garanti cryptographiquement et impossible à inverser, quelles que soient les circonstances.
Cette définition par couches m’a d’abord semblé inutile. Mais en y pensant sous l’angle d’un règlement financier, et non d’un trading crypto, c’est devenu plus logique. Un swap destiné au grand public ne se soucie probablement pas de la différence entre « Stable » et « Final ». En revanche, un transfert de titres réglementé, ou une banque qui règle un actif contre une autre institution, s’en soucie très clairement. Pouvoir pointer vers un état de finalité précis et prouvable, plutôt que vers un vague « c’est probablement bon maintenant », correspond davantage à la façon dont les systèmes de compensation traditionnels envisagent déjà le risque de règlement.
Ce dont je ne suis toutefois pas sûr, c’est combien de temps il faut, en pratique, pour passer de « Accepté » à « Final » dans des conditions réseau réelles, et si les institutions finissent quand même par considérer « Stable » comme suffisant, de la même manière que, ailleurs, les gens considèrent déjà six confirmations comme suffisantes.
@Dusk $DUSK #dusk $ACE
Je pensais autrefois que la finalité du règlement sur une blockchain était une question oui ou non : soit votre transaction est confirmée, soit elle ne l’est pas. La plupart des chaînes que j’avais examinées semblaient traiter la question ainsi : attendez suffisamment de blocs, et c’est réglé.
En lisant le consensus de Dusk, j’ai changé d’hypothèse. Sur Dusk, un bloc traverse en réalité quatre états distincts avant d’être considéré comme véritablement final : « Accepté » une fois qu’il a franchi la proposition, la validation et la ratification dans un tour ; « Confirmé » lorsque des blocs ultérieurs s’appuient dessus ; « Stable » une fois qu’il est enfoui assez profondément pour être pratiquement irréversible ; et seulement ensuite « Final », ce qui signifie garanti cryptographiquement et impossible à inverser, quelles que soient les circonstances.
Cette définition par couches m’a d’abord semblé inutile. Mais en y pensant sous l’angle d’un règlement financier, et non d’un trading crypto, c’est devenu plus logique. Un swap destiné au grand public ne se soucie probablement pas de la différence entre « Stable » et « Final ». En revanche, un transfert de titres réglementé, ou une banque qui règle un actif contre une autre institution, s’en soucie très clairement. Pouvoir pointer vers un état de finalité précis et prouvable, plutôt que vers un vague « c’est probablement bon maintenant », correspond davantage à la façon dont les systèmes de compensation traditionnels envisagent déjà le risque de règlement.
Ce dont je ne suis toutefois pas sûr, c’est combien de temps il faut, en pratique, pour passer de « Accepté » à « Final » dans des conditions réseau réelles, et si les institutions finissent quand même par considérer « Stable » comme suffisant, de la même manière que, ailleurs, les gens considèrent déjà six confirmations comme suffisantes.
@Dusk $DUSK #dusk $ACE
4
3
99
#termmax @termmax
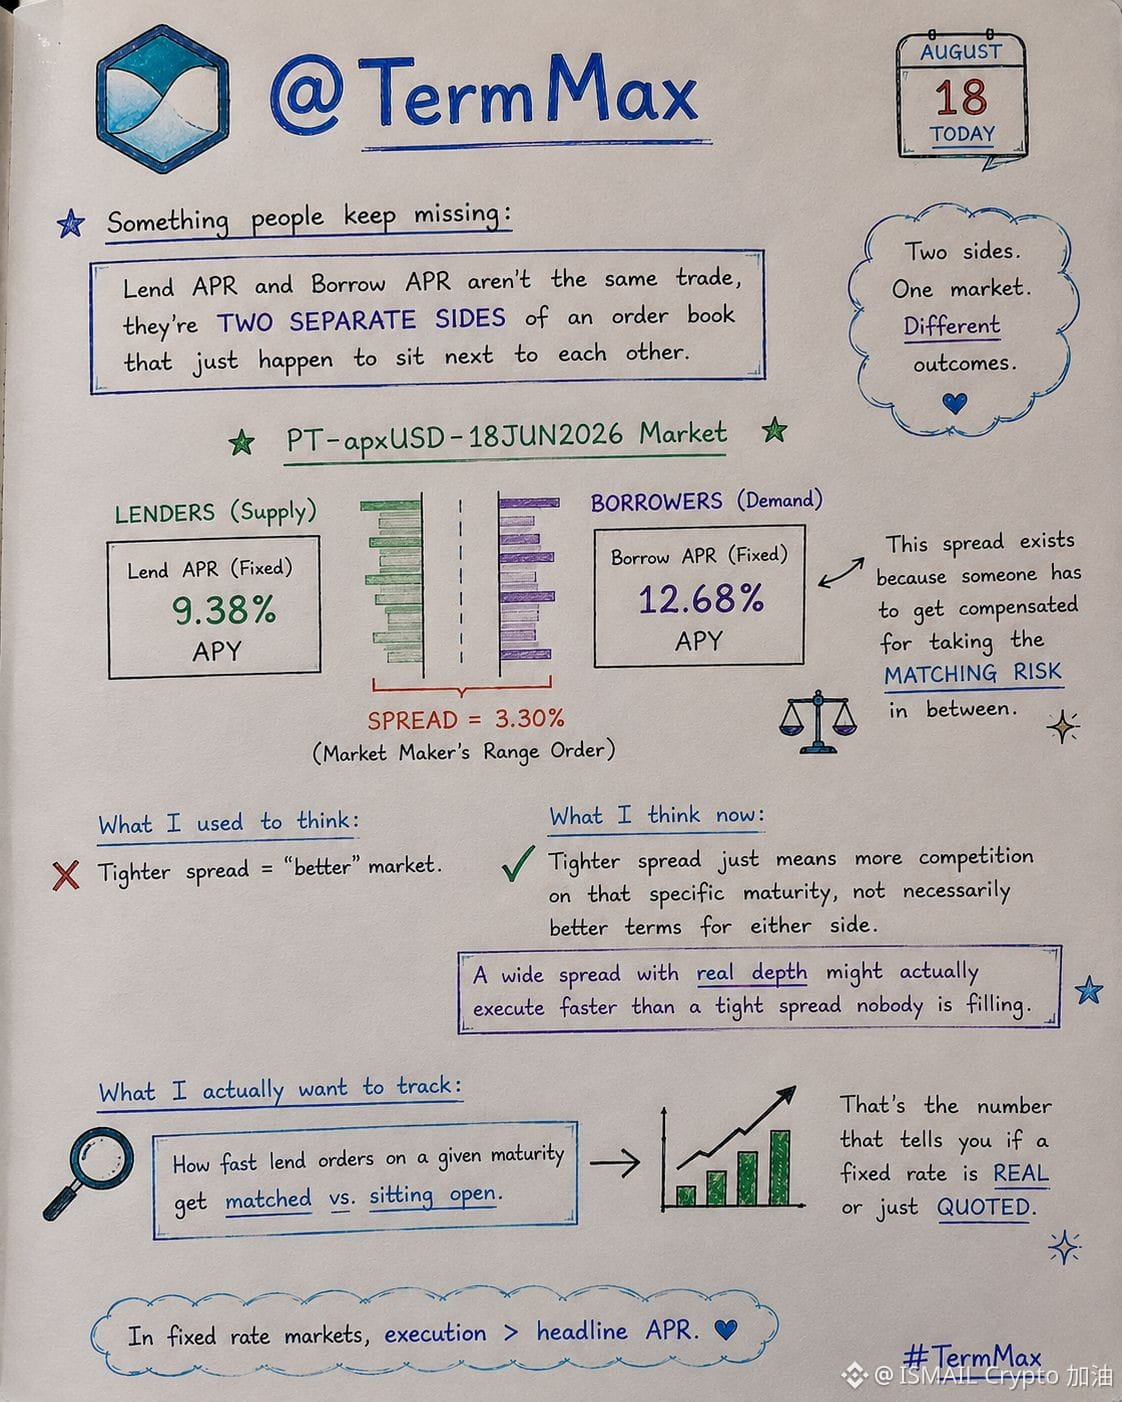
Ce que beaucoup de gens ratent sur @TermMax, c’est que le taux APR de prêt et le taux APR d’emprunt ne sont pas le même « trade » : ce sont deux côtés distincts d’un carnet d’ordres, qui se retrouvent simplement côte à côte à l’écran.
Prenons le marché PT-apxUSD-18JUN2026. Les emprunteurs peuvent verrouiller un APY fixe de 12,68 % sur cette garantie. Les prêteurs sur le même marché n’obtiennent que 9,38 % d’APY fixe. Ce n’est pas une faute de frappe : c’est l’écart que l’ordonnancement « range » du market maker affiche, et il existe parce que quelqu’un doit être rémunéré pour supporter le risque de contrepartie au moment du matching entre les deux.
Auparavant, je pensais qu’un spread plus serré signifiait un « meilleur » marché. Aujourd’hui, je pense que ça veut surtout dire qu’il y a plus de concurrence sur cette échéance précise—pas forcément de meilleures conditions pour un côté ou l’autre. Un spread large avec une vraie profondeur pourrait même s’exécuter plus vite qu’un spread serré auquel personne ne donne suite.
Ce que j’aimerais vraiment suivre dans le temps, ce n’est pas le titre en APR : c’est à quelle vitesse les ordres de prêt sur une échéance donnée sont appariés, plutôt que de rester ouverts. C’est ce chiffre qui vous indique si un taux fixe est réel ou simplement affiché.
#termmax $AXL $OPG
#termmax @TermMax
Ce que beaucoup de gens ratent sur @TermMax, c’est que le taux APR de prêt et le taux APR d’emprunt ne sont pas le même « trade » : ce sont deux côtés distincts d’un carnet d’ordres, qui se retrouvent simplement côte à côte à l’écran.
Prenons le marché PT-apxUSD-18JUN2026. Les emprunteurs peuvent verrouiller un APY fixe de 12,68 % sur cette garantie. Les prêteurs sur le même marché n’obtiennent que 9,38 % d’APY fixe. Ce n’est pas une faute de frappe : c’est l’écart que l’ordonnancement « range » du market maker affiche, et il existe parce que quelqu’un doit être rémunéré pour supporter le risque de contrepartie au moment du matching entre les deux.
Auparavant, je pensais qu’un spread plus serré signifiait un « meilleur » marché. Aujourd’hui, je pense que ça veut surtout dire qu’il y a plus de concurrence sur cette échéance précise—pas forcément de meilleures conditions pour un côté ou l’autre. Un spread large avec une vraie profondeur pourrait même s’exécuter plus vite qu’un spread serré auquel personne ne donne suite.
Ce que j’aimerais vraiment suivre dans le temps, ce n’est pas le titre en APR : c’est à quelle vitesse les ordres de prêt sur une échéance donnée sont appariés, plutôt que de rester ouverts. C’est ce chiffre qui vous indique si un taux fixe est réel ou simplement affiché.
#termmax $AXL $OPG
Ce que beaucoup de gens ratent sur @TermMax, c’est que le taux APR de prêt et le taux APR d’emprunt ne sont pas le même « trade » : ce sont deux côtés distincts d’un carnet d’ordres, qui se retrouvent simplement côte à côte à l’écran.
Prenons le marché PT-apxUSD-18JUN2026. Les emprunteurs peuvent verrouiller un APY fixe de 12,68 % sur cette garantie. Les prêteurs sur le même marché n’obtiennent que 9,38 % d’APY fixe. Ce n’est pas une faute de frappe : c’est l’écart que l’ordonnancement « range » du market maker affiche, et il existe parce que quelqu’un doit être rémunéré pour supporter le risque de contrepartie au moment du matching entre les deux.
Auparavant, je pensais qu’un spread plus serré signifiait un « meilleur » marché. Aujourd’hui, je pense que ça veut surtout dire qu’il y a plus de concurrence sur cette échéance précise—pas forcément de meilleures conditions pour un côté ou l’autre. Un spread large avec une vraie profondeur pourrait même s’exécuter plus vite qu’un spread serré auquel personne ne donne suite.
Ce que j’aimerais vraiment suivre dans le temps, ce n’est pas le titre en APR : c’est à quelle vitesse les ordres de prêt sur une échéance donnée sont appariés, plutôt que de rester ouverts. C’est ce chiffre qui vous indique si un taux fixe est réel ou simplement affiché.
#termmax $AXL $OPG
6
5
575
#dusk $DUSK @Dusk_Foundation
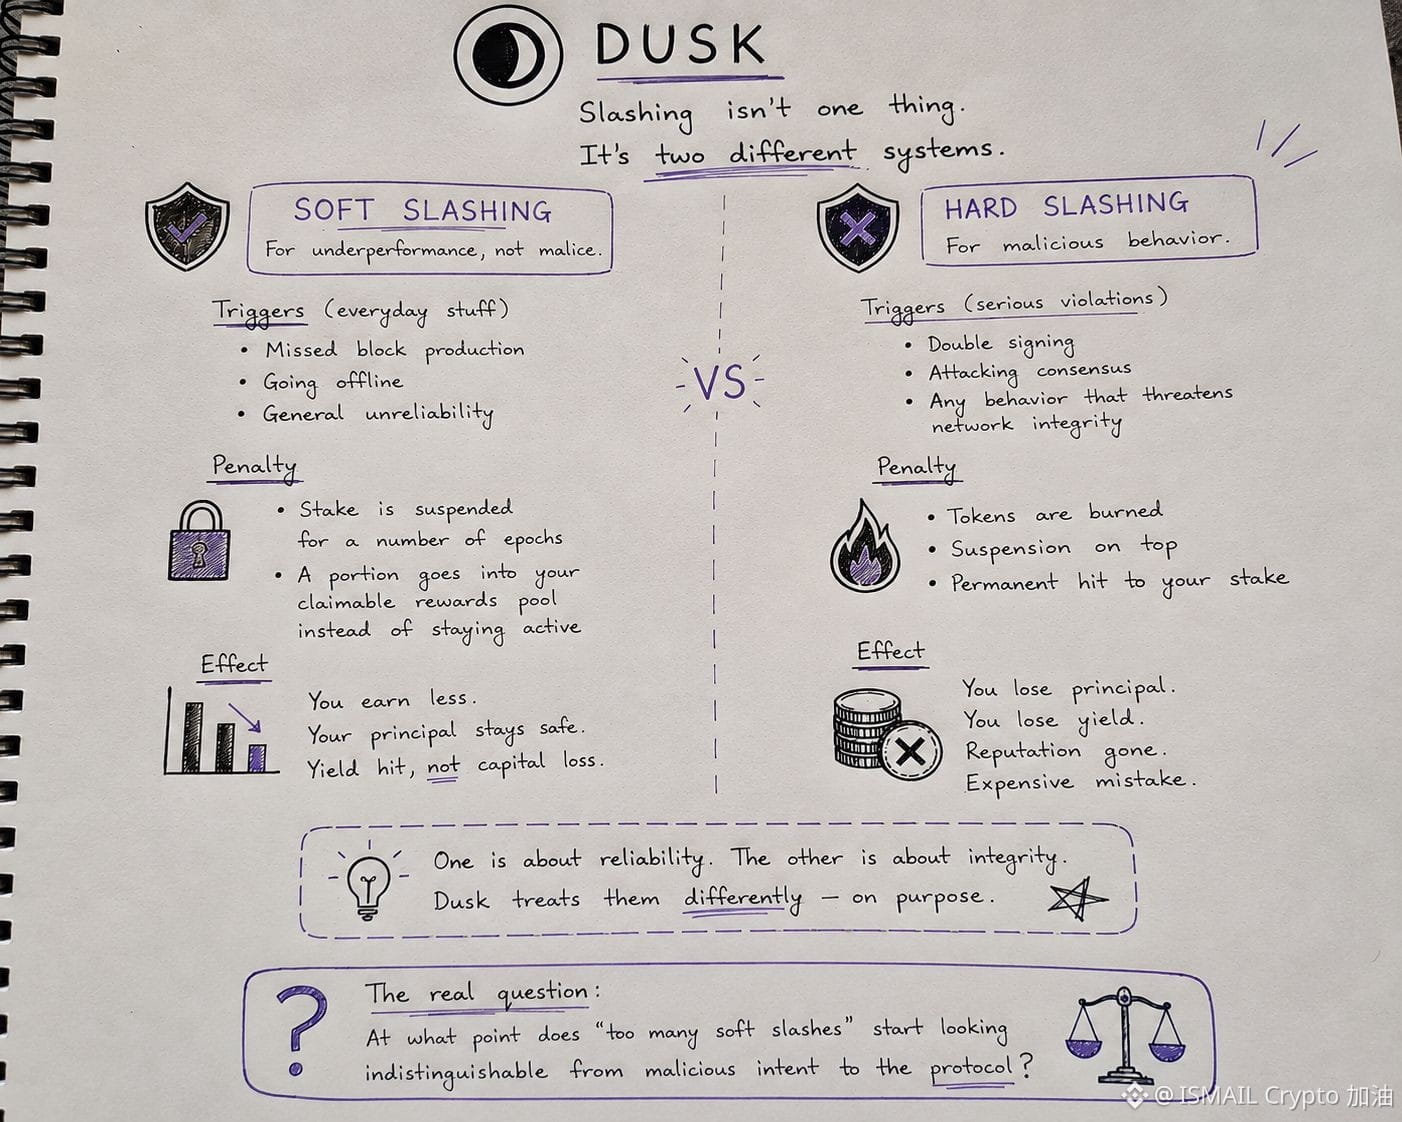
En supposant que le slashing sur $DUSK voulait dire une chose, mais en casser les règles, perdre votre mise. En fait, c'est scindé en deux systèmes très différents, et la différence compte réellement si vous misez.
Le soft slashing intervient pour les problèmes du quotidien : un proposeur qui manque son tour de produire un bloc, un départ hors ligne, une indisponibilité générale. Rien de malveillant : c'est juste une sous-performance. La pénalité n'est pas une combustion, c'est une suspension. Votre mise est mise de côté pendant un certain nombre d'epochs et une partie de celle-ci est transférée vers votre pool de récompenses cessibles au lieu de rester active ; vous gagnez donc moins sans perdre votre capital.
Le hard slashing correspond à la piste entièrement distincte, réservé aux comportements réellement malveillants qui menacent l'intégrité du réseau. C'est là que les tokens sont brûlés directement, en plus d'une suspension.
Ce qui m'a marqué, c'est à quel point cette séparation est délibérée. Un nœud qui traverse une mauvaise semaine à cause d'une indisponibilité et un nœud qui essaie activement de briser le consensus ne sont pas traités de la même manière : l'un réduit votre rendement temporairement, l'autre vous coûte définitivement votre capital. La plupart des chaînes PoS que j'ai examinées n'ont qu'une seule règle de slashing, brutale et valable pour tout.
Je me demande donc comment ils ajustent la frontière entre les deux en pratique : à partir de quel moment les « trop nombreux soft slashes » commencent-ils à devenir indiscernables d'une intention malveillante pour le protocole ?
$GPS
{spot}(GPSUSDT)
#dusk $DUSK @Dusk
En supposant que le slashing sur $DUSK voulait dire une chose, mais en casser les règles, perdre votre mise. En fait, c'est scindé en deux systèmes très différents, et la différence compte réellement si vous misez.
Le soft slashing intervient pour les problèmes du quotidien : un proposeur qui manque son tour de produire un bloc, un départ hors ligne, une indisponibilité générale. Rien de malveillant : c'est juste une sous-performance. La pénalité n'est pas une combustion, c'est une suspension. Votre mise est mise de côté pendant un certain nombre d'epochs et une partie de celle-ci est transférée vers votre pool de récompenses cessibles au lieu de rester active ; vous gagnez donc moins sans perdre votre capital.
Le hard slashing correspond à la piste entièrement distincte, réservé aux comportements réellement malveillants qui menacent l'intégrité du réseau. C'est là que les tokens sont brûlés directement, en plus d'une suspension.
Ce qui m'a marqué, c'est à quel point cette séparation est délibérée. Un nœud qui traverse une mauvaise semaine à cause d'une indisponibilité et un nœud qui essaie activement de briser le consensus ne sont pas traités de la même manière : l'un réduit votre rendement temporairement, l'autre vous coûte définitivement votre capital. La plupart des chaînes PoS que j'ai examinées n'ont qu'une seule règle de slashing, brutale et valable pour tout.
Je me demande donc comment ils ajustent la frontière entre les deux en pratique : à partir de quel moment les « trop nombreux soft slashes » commencent-ils à devenir indiscernables d'une intention malveillante pour le protocole ?
$GPS
En supposant que le slashing sur $DUSK voulait dire une chose, mais en casser les règles, perdre votre mise. En fait, c'est scindé en deux systèmes très différents, et la différence compte réellement si vous misez.
Le soft slashing intervient pour les problèmes du quotidien : un proposeur qui manque son tour de produire un bloc, un départ hors ligne, une indisponibilité générale. Rien de malveillant : c'est juste une sous-performance. La pénalité n'est pas une combustion, c'est une suspension. Votre mise est mise de côté pendant un certain nombre d'epochs et une partie de celle-ci est transférée vers votre pool de récompenses cessibles au lieu de rester active ; vous gagnez donc moins sans perdre votre capital.
Le hard slashing correspond à la piste entièrement distincte, réservé aux comportements réellement malveillants qui menacent l'intégrité du réseau. C'est là que les tokens sont brûlés directement, en plus d'une suspension.
Ce qui m'a marqué, c'est à quel point cette séparation est délibérée. Un nœud qui traverse une mauvaise semaine à cause d'une indisponibilité et un nœud qui essaie activement de briser le consensus ne sont pas traités de la même manière : l'un réduit votre rendement temporairement, l'autre vous coûte définitivement votre capital. La plupart des chaînes PoS que j'ai examinées n'ont qu'une seule règle de slashing, brutale et valable pour tout.
Je me demande donc comment ils ajustent la frontière entre les deux en pratique : à partir de quel moment les « trop nombreux soft slashes » commencent-ils à devenir indiscernables d'une intention malveillante pour le protocole ?
$GPS
11
3
281
#termmax @termmax
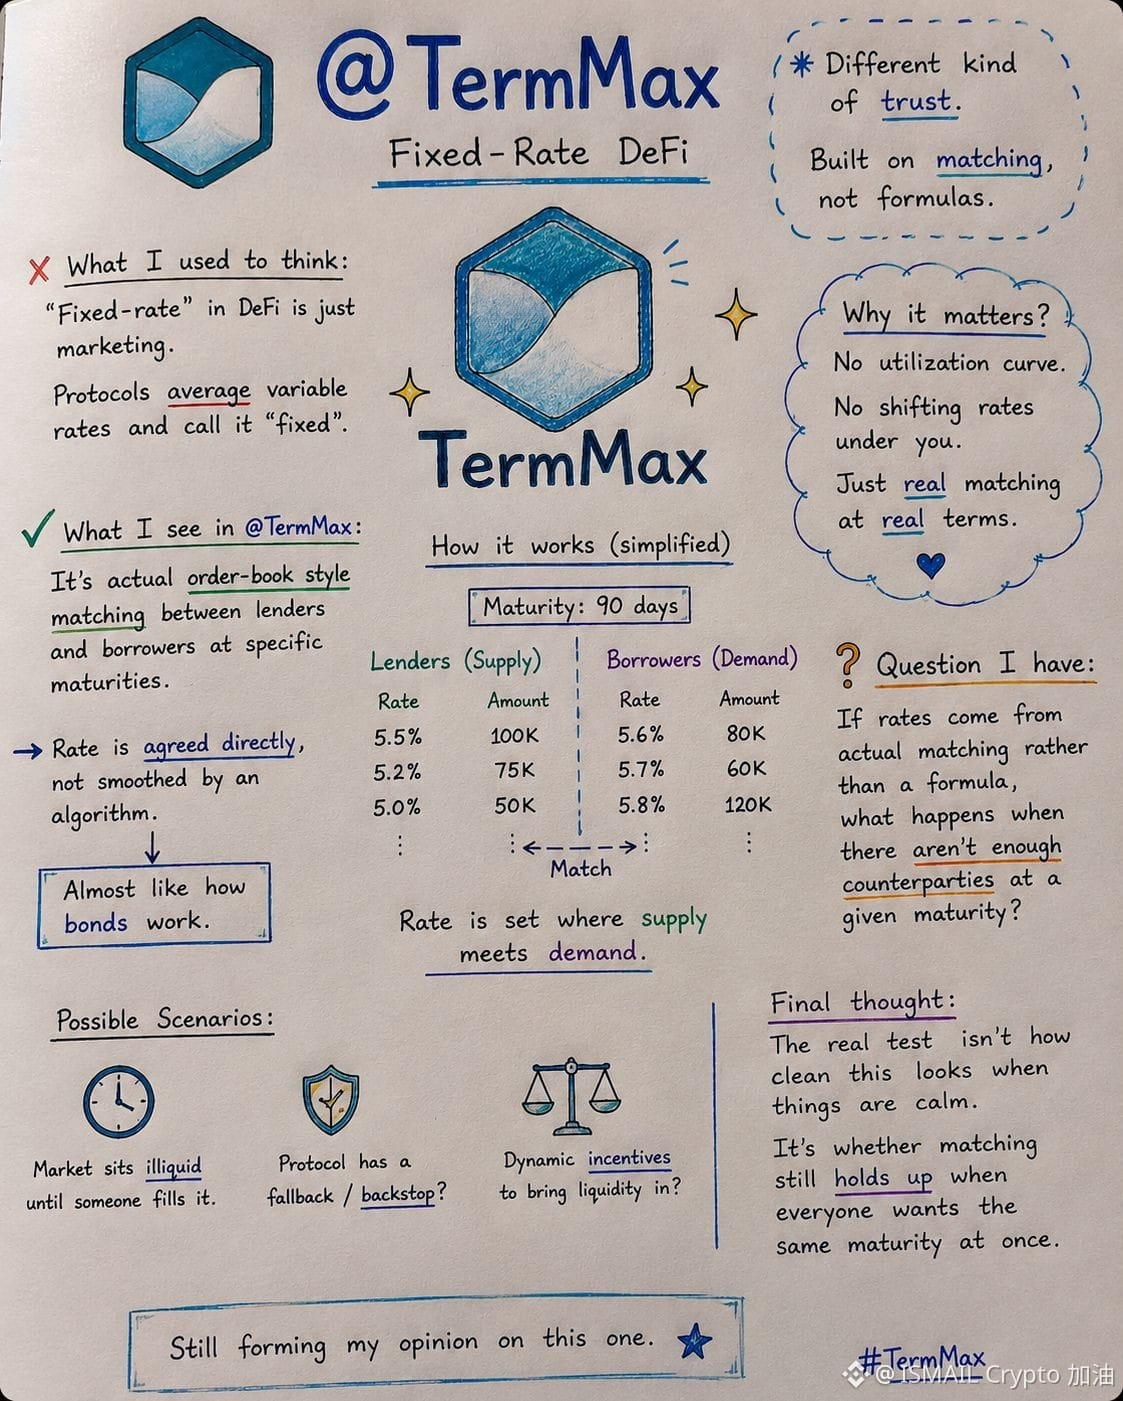
J’ai toujours pensé que le prêt à taux fixe dans DeFi était essentiellement un terme marketing : les protocoles feraient simplement une moyenne des taux variables et appelleraient ça du « fixe ». En regardant de plus près @termmax , j’ai un peu changé d’avis.
Ce qui se passe réellement, c’est une mise en relation de type carnet d’ordres entre prêteurs et emprunteurs à des échéances précises. Donc le taux n’est pas lissé par un algorithme : il est convenu directement, un peu comme pour les obligations. C’est une forme de confiance différente de celle à laquelle j’étais habitué dans DeFi, où la plupart des protocoles s’appuient sur des courbes d’utilisation qui bougent sous vos pieds.
Ça m’a amené à me poser une question que je n’avais pas envisagée avant : si les taux proviennent d’un appariement réel plutôt que d’une formule, que se passe-t-il lorsqu’il n’y a pas assez de contreparties à une échéance donnée ? Est-ce que le marché reste illiquide jusqu’à ce que quelqu’un remplisse l’offre, ou est-ce que le protocole prévoit un plan B ?
Je n’ai pas encore de réponse complète. Je pense que le vrai test n’est pas à quel point tout paraît propre quand tout va bien : c’est de savoir si l’appariement tient lorsque tout le monde veut la même échéance en même temps. Je suis encore en train de me faire une opinion là-dessus. #TermMax $ACE $GPS
#termmax @TermMax
J’ai toujours pensé que le prêt à taux fixe dans DeFi était essentiellement un terme marketing : les protocoles feraient simplement une moyenne des taux variables et appelleraient ça du « fixe ». En regardant de plus près @TermMax , j’ai un peu changé d’avis.
Ce qui se passe réellement, c’est une mise en relation de type carnet d’ordres entre prêteurs et emprunteurs à des échéances précises. Donc le taux n’est pas lissé par un algorithme : il est convenu directement, un peu comme pour les obligations. C’est une forme de confiance différente de celle à laquelle j’étais habitué dans DeFi, où la plupart des protocoles s’appuient sur des courbes d’utilisation qui bougent sous vos pieds.
Ça m’a amené à me poser une question que je n’avais pas envisagée avant : si les taux proviennent d’un appariement réel plutôt que d’une formule, que se passe-t-il lorsqu’il n’y a pas assez de contreparties à une échéance donnée ? Est-ce que le marché reste illiquide jusqu’à ce que quelqu’un remplisse l’offre, ou est-ce que le protocole prévoit un plan B ?
Je n’ai pas encore de réponse complète. Je pense que le vrai test n’est pas à quel point tout paraît propre quand tout va bien : c’est de savoir si l’appariement tient lorsque tout le monde veut la même échéance en même temps. Je suis encore en train de me faire une opinion là-dessus. #TermMax $ACE $GPS
J’ai toujours pensé que le prêt à taux fixe dans DeFi était essentiellement un terme marketing : les protocoles feraient simplement une moyenne des taux variables et appelleraient ça du « fixe ». En regardant de plus près @TermMax , j’ai un peu changé d’avis.
Ce qui se passe réellement, c’est une mise en relation de type carnet d’ordres entre prêteurs et emprunteurs à des échéances précises. Donc le taux n’est pas lissé par un algorithme : il est convenu directement, un peu comme pour les obligations. C’est une forme de confiance différente de celle à laquelle j’étais habitué dans DeFi, où la plupart des protocoles s’appuient sur des courbes d’utilisation qui bougent sous vos pieds.
Ça m’a amené à me poser une question que je n’avais pas envisagée avant : si les taux proviennent d’un appariement réel plutôt que d’une formule, que se passe-t-il lorsqu’il n’y a pas assez de contreparties à une échéance donnée ? Est-ce que le marché reste illiquide jusqu’à ce que quelqu’un remplisse l’offre, ou est-ce que le protocole prévoit un plan B ?
Je n’ai pas encore de réponse complète. Je pense que le vrai test n’est pas à quel point tout paraît propre quand tout va bien : c’est de savoir si l’appariement tient lorsque tout le monde veut la même échéance en même temps. Je suis encore en train de me faire une opinion là-dessus. #TermMax $ACE $GPS
6
4
194
Mise à jour du marché Bitcoin — 19 août 2026
Le Bitcoin s’échange autour de 64 100 $, en hausse modeste par rapport au creux des mi-62 000 $ qu’il a touché plus tôt dans le mois, mais toujours très en dessous de son plus haut de 2026, proche de 126 000 $. Le prix a progressé d’environ 875 $ par rapport au matin précédent, bien qu’il reste loin de l’année précédente. Vue d’ensemble : BTC a entamé 2026 au-dessus de 93 000 $ et a dérivé à la baisse au cours de la majeure partie de l’année, se consolidant désormais dans une fourchette comprise entre environ 62 500 $ de support et 65 000–70 000 $ de résistance.
Qu’est-ce qui motive l’évolution du prix
Flux d’ETF erratiques. La demande institutionnelle a été volatile ce mois-ci. Les ETF Bitcoin spot ont enregistré leurs plus fortes entrées hebdomadaires depuis mi-avril début août, autour de 853 millions $, lorsque le BTC a franchi le niveau des 65 000 $. Cette dynamique s’est inversée rapidement : la semaine suivante a vu environ 390 millions $ de sorties nettes, le plus fort recul hebdomadaire depuis la fin juin. BlackRock’s IBIT continue de dominer les flux des deux côtés de cette variation.
Vents contraires macroéconomiques. Un chiffre d’inflation CPI plus chaud que prévu à 3,4 % et la hausse des demandes d’allocations chômage à 209 000 ont ajouté une nouvelle couche d’incertitude pour les actifs à risque. En revanche, Goldman Sachs a indiqué qu’une hausse du taux de la Fed en septembre paraît très improbable, ce qui aide à limiter le repli.
Tensions liées à la sécurité. Un piratage de “cold wallet” plus tôt ce mois-ci a relancé le débat entre l’auto-conservation et les véhicules de garde réglementés, même si cela ne s’est pas traduit par une rotation durable vers les ETF.
Le tableau plus large
Le recul d’environ 30 % du Bitcoin par rapport à son plus haut annuel est marqué, mais pas inhabituel — des corrections de cette ampleur se sont produites à maintes reprises même pendant les cycles haussiers. Avec plus de 95 % de l’offre totale déjà minée, le discours sur la rareté demeure intact, et les observateurs du marché se concentrent surtout sur la capacité du BTC à reconquérir ses moyennes mobiles sur 100 et 200 jours afin de signaler une inversion de tendance plus durable.
Niveaux clés à surveiller : support proche de 62 500–62 800 $ ; résistance dans la zone 65 000–70 000 $.
Ceci est un résumé de marché à des fins d’information, et non un conseil financier. Faites toujours vos propres recherches (DYOR).
$BTC
{spot}(BTCUSDT)
$OPG
{spot}(OPGUSDT)
Mise à jour du marché Bitcoin — 19 août 2026
Le Bitcoin s’échange autour de 64 100 $, en hausse modeste par rapport au creux des mi-62 000 $ qu’il a touché plus tôt dans le mois, mais toujours très en dessous de son plus haut de 2026, proche de 126 000 $. Le prix a progressé d’environ 875 $ par rapport au matin précédent, bien qu’il reste loin de l’année précédente. Vue d’ensemble : BTC a entamé 2026 au-dessus de 93 000 $ et a dérivé à la baisse au cours de la majeure partie de l’année, se consolidant désormais dans une fourchette comprise entre environ 62 500 $ de support et 65 000–70 000 $ de résistance.
Qu’est-ce qui motive l’évolution du prix
Flux d’ETF erratiques. La demande institutionnelle a été volatile ce mois-ci. Les ETF Bitcoin spot ont enregistré leurs plus fortes entrées hebdomadaires depuis mi-avril début août, autour de 853 millions $, lorsque le BTC a franchi le niveau des 65 000 $. Cette dynamique s’est inversée rapidement : la semaine suivante a vu environ 390 millions $ de sorties nettes, le plus fort recul hebdomadaire depuis la fin juin. BlackRock’s IBIT continue de dominer les flux des deux côtés de cette variation.
Vents contraires macroéconomiques. Un chiffre d’inflation CPI plus chaud que prévu à 3,4 % et la hausse des demandes d’allocations chômage à 209 000 ont ajouté une nouvelle couche d’incertitude pour les actifs à risque. En revanche, Goldman Sachs a indiqué qu’une hausse du taux de la Fed en septembre paraît très improbable, ce qui aide à limiter le repli.
Tensions liées à la sécurité. Un piratage de “cold wallet” plus tôt ce mois-ci a relancé le débat entre l’auto-conservation et les véhicules de garde réglementés, même si cela ne s’est pas traduit par une rotation durable vers les ETF.
Le tableau plus large
Le recul d’environ 30 % du Bitcoin par rapport à son plus haut annuel est marqué, mais pas inhabituel — des corrections de cette ampleur se sont produites à maintes reprises même pendant les cycles haussiers. Avec plus de 95 % de l’offre totale déjà minée, le discours sur la rareté demeure intact, et les observateurs du marché se concentrent surtout sur la capacité du BTC à reconquérir ses moyennes mobiles sur 100 et 200 jours afin de signaler une inversion de tendance plus durable.
Niveaux clés à surveiller : support proche de 62 500–62 800 $ ; résistance dans la zone 65 000–70 000 $.
Ceci est un résumé de marché à des fins d’information, et non un conseil financier. Faites toujours vos propres recherches (DYOR).
$BTC
$OPG
Le Bitcoin s’échange autour de 64 100 $, en hausse modeste par rapport au creux des mi-62 000 $ qu’il a touché plus tôt dans le mois, mais toujours très en dessous de son plus haut de 2026, proche de 126 000 $. Le prix a progressé d’environ 875 $ par rapport au matin précédent, bien qu’il reste loin de l’année précédente. Vue d’ensemble : BTC a entamé 2026 au-dessus de 93 000 $ et a dérivé à la baisse au cours de la majeure partie de l’année, se consolidant désormais dans une fourchette comprise entre environ 62 500 $ de support et 65 000–70 000 $ de résistance.
Qu’est-ce qui motive l’évolution du prix
Flux d’ETF erratiques. La demande institutionnelle a été volatile ce mois-ci. Les ETF Bitcoin spot ont enregistré leurs plus fortes entrées hebdomadaires depuis mi-avril début août, autour de 853 millions $, lorsque le BTC a franchi le niveau des 65 000 $. Cette dynamique s’est inversée rapidement : la semaine suivante a vu environ 390 millions $ de sorties nettes, le plus fort recul hebdomadaire depuis la fin juin. BlackRock’s IBIT continue de dominer les flux des deux côtés de cette variation.
Vents contraires macroéconomiques. Un chiffre d’inflation CPI plus chaud que prévu à 3,4 % et la hausse des demandes d’allocations chômage à 209 000 ont ajouté une nouvelle couche d’incertitude pour les actifs à risque. En revanche, Goldman Sachs a indiqué qu’une hausse du taux de la Fed en septembre paraît très improbable, ce qui aide à limiter le repli.
Tensions liées à la sécurité. Un piratage de “cold wallet” plus tôt ce mois-ci a relancé le débat entre l’auto-conservation et les véhicules de garde réglementés, même si cela ne s’est pas traduit par une rotation durable vers les ETF.
Le tableau plus large
Le recul d’environ 30 % du Bitcoin par rapport à son plus haut annuel est marqué, mais pas inhabituel — des corrections de cette ampleur se sont produites à maintes reprises même pendant les cycles haussiers. Avec plus de 95 % de l’offre totale déjà minée, le discours sur la rareté demeure intact, et les observateurs du marché se concentrent surtout sur la capacité du BTC à reconquérir ses moyennes mobiles sur 100 et 200 jours afin de signaler une inversion de tendance plus durable.
Niveaux clés à surveiller : support proche de 62 500–62 800 $ ; résistance dans la zone 65 000–70 000 $.
Ceci est un résumé de marché à des fins d’information, et non un conseil financier. Faites toujours vos propres recherches (DYOR).
$BTC
$OPG
1
2
89
Vérifié
#dusk $DUSK @Dusk_Foundation
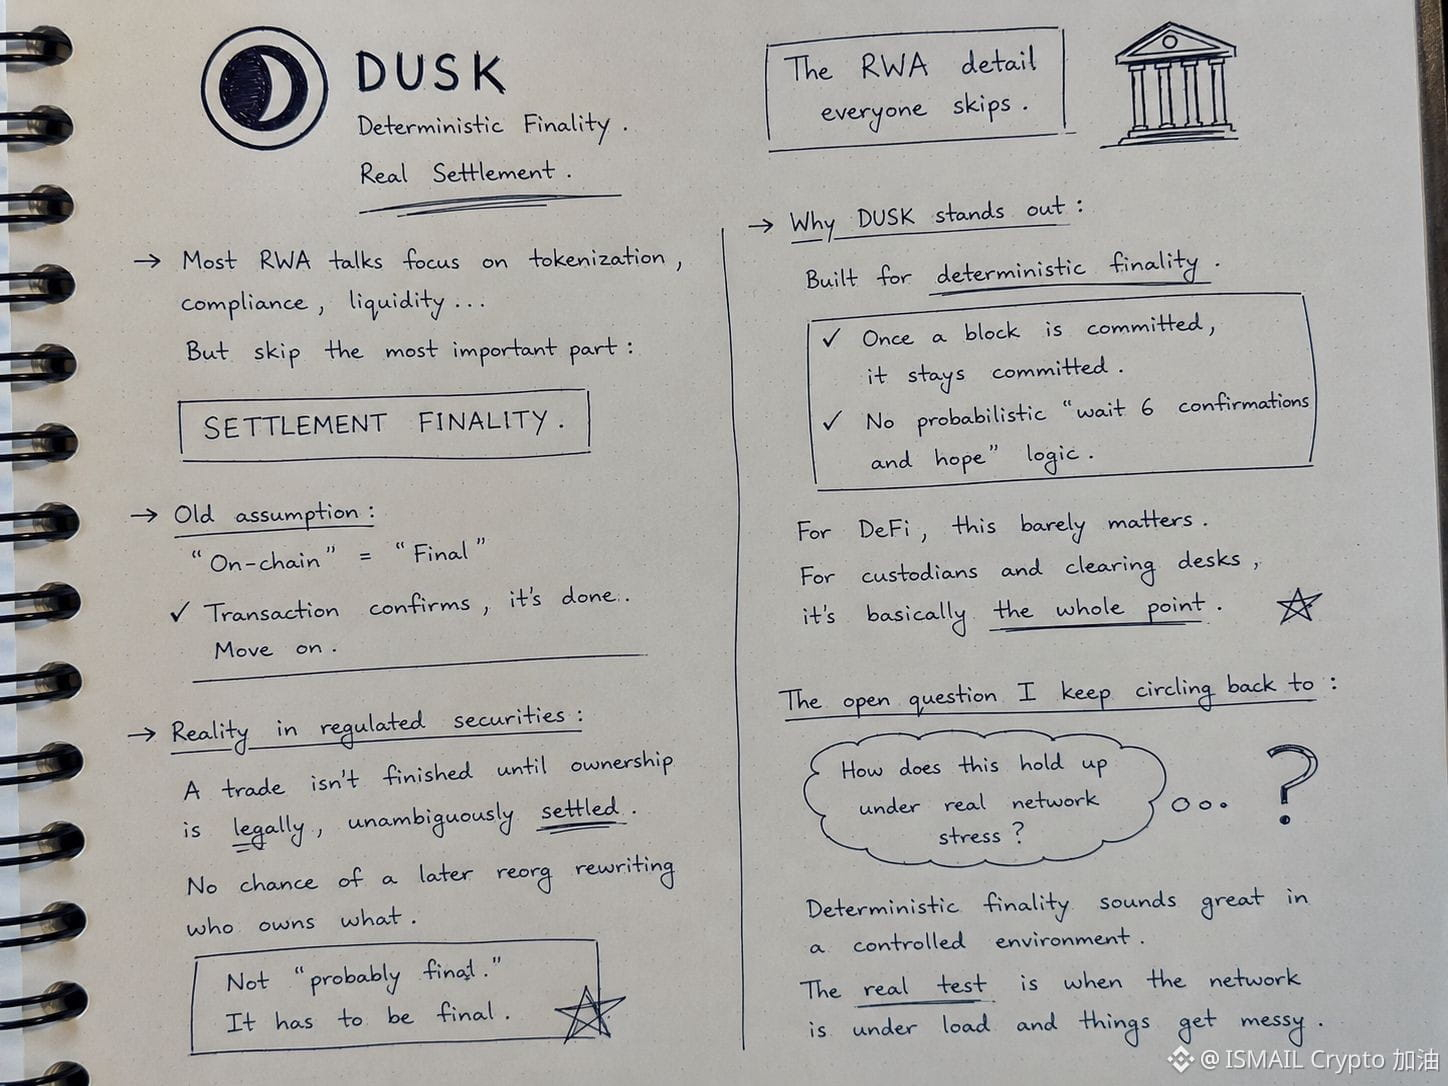
J’ai réfléchi à quelque chose que la plupart des discussions sur la RWA laissent totalement de côté : la finalité du règlement.
Pendant longtemps, j’ai supposé que « on-chain » signifiait automatiquement « final ». Une transaction est confirmée, c’est fait, on passe à autre chose. Cette hypothèse tenait bien pour des transferts simples, mais elle s’est mise à s’effriter dès que j’ai commencé à y penser dans le contexte des valeurs mobilières régulées — où une opération n’est vraiment terminée que lorsque la propriété est réglée légalement, de manière non ambiguë, sans la moindre chance qu’une réorganisation ultérieure réécrive discrètement à qui appartiennent réellement les actifs.
C’est ce détail qui m’a poussé à regarder de plus près le design de consensus de Dusk. Il est conçu pour une finalité déterministe — une fois qu’un bloc est engagé, il reste engagé, sans logique probabiliste du type « attendez six confirmations et espérez ». Pour la DeFi du quotidien, cette différence compte à peine. Pour les dépositaires et les desks de compensation, c’est essentiellement le point central. On ne peut pas faire un règlement institutionnel sur « probablement final ».
Ce que je n’arrive pas encore à bien comprendre, en revanche, c’est comment cela se comporte en situation de contrainte réseau réelle, pas seulement dans des conditions de testnet propres. La finalité déterministe semble excellente dans un environnement maîtrisé — le vrai test, c’est de savoir si elle le reste quand le réseau est sous charge et que tout devient compliqué.
Je ne prétends pas avoir une réponse ici, juste la question à laquelle je reviens sans cesse. #dusk $DUSK
{spot}(DUSKUSDT)
@Dusk_Foundation
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
J’ai réfléchi à quelque chose que la plupart des discussions sur la RWA laissent totalement de côté : la finalité du règlement.
Pendant longtemps, j’ai supposé que « on-chain » signifiait automatiquement « final ». Une transaction est confirmée, c’est fait, on passe à autre chose. Cette hypothèse tenait bien pour des transferts simples, mais elle s’est mise à s’effriter dès que j’ai commencé à y penser dans le contexte des valeurs mobilières régulées — où une opération n’est vraiment terminée que lorsque la propriété est réglée légalement, de manière non ambiguë, sans la moindre chance qu’une réorganisation ultérieure réécrive discrètement à qui appartiennent réellement les actifs.
C’est ce détail qui m’a poussé à regarder de plus près le design de consensus de Dusk. Il est conçu pour une finalité déterministe — une fois qu’un bloc est engagé, il reste engagé, sans logique probabiliste du type « attendez six confirmations et espérez ». Pour la DeFi du quotidien, cette différence compte à peine. Pour les dépositaires et les desks de compensation, c’est essentiellement le point central. On ne peut pas faire un règlement institutionnel sur « probablement final ».
Ce que je n’arrive pas encore à bien comprendre, en revanche, c’est comment cela se comporte en situation de contrainte réseau réelle, pas seulement dans des conditions de testnet propres. La finalité déterministe semble excellente dans un environnement maîtrisé — le vrai test, c’est de savoir si elle le reste quand le réseau est sous charge et que tout devient compliqué.
Je ne prétends pas avoir une réponse ici, juste la question à laquelle je reviens sans cesse. #dusk $DUSK
@Dusk
$ACE
J’ai réfléchi à quelque chose que la plupart des discussions sur la RWA laissent totalement de côté : la finalité du règlement.
Pendant longtemps, j’ai supposé que « on-chain » signifiait automatiquement « final ». Une transaction est confirmée, c’est fait, on passe à autre chose. Cette hypothèse tenait bien pour des transferts simples, mais elle s’est mise à s’effriter dès que j’ai commencé à y penser dans le contexte des valeurs mobilières régulées — où une opération n’est vraiment terminée que lorsque la propriété est réglée légalement, de manière non ambiguë, sans la moindre chance qu’une réorganisation ultérieure réécrive discrètement à qui appartiennent réellement les actifs.
C’est ce détail qui m’a poussé à regarder de plus près le design de consensus de Dusk. Il est conçu pour une finalité déterministe — une fois qu’un bloc est engagé, il reste engagé, sans logique probabiliste du type « attendez six confirmations et espérez ». Pour la DeFi du quotidien, cette différence compte à peine. Pour les dépositaires et les desks de compensation, c’est essentiellement le point central. On ne peut pas faire un règlement institutionnel sur « probablement final ».
Ce que je n’arrive pas encore à bien comprendre, en revanche, c’est comment cela se comporte en situation de contrainte réseau réelle, pas seulement dans des conditions de testnet propres. La finalité déterministe semble excellente dans un environnement maîtrisé — le vrai test, c’est de savoir si elle le reste quand le réseau est sous charge et que tout devient compliqué.
Je ne prétends pas avoir une réponse ici, juste la question à laquelle je reviens sans cesse. #dusk $DUSK
@Dusk
$ACE
6
3
300
SHIBINHOOD ($WOOF) : L’opportunité 16 000x dissimulée à la vue de tous
Parlons chiffres. Meilleur sommet historique de SHIB : 40 000 000 000 $. SHIB aujourd’hui : 2 000 000 000 $. SHIBINHOOD aujourd’hui : 2 500 000 $. SHIB — le token qui a transformé 1 000 $ en 50 000 000 $ — est actuellement 800x plus grand que WOOF. Au prix actuel de SHIB, WOOF a besoin de 800x juste pour rattraper l’endroit où SHIB se trouve aujourd’hui. Au sommet (ATH) de SHIB ? 16 000x. Et les données on-chain disent la même chose : les mêmes mains qui ont construit SHIB sont derrière WOOF.
LA PREUVE : le 24 juillet 2020, le déployeur de SHIB a envoyé 200 KARMA directement au déployeur de WOOF. Deux jours après la première interaction du déployeur SHIB avec Karma DAO. Le déployeur de WOOF faisait partie du cercle intérieur avant que SHIB ne soit public. Les deux portefeuilles financés par la même adresse FTX — à 47 secondes d’intervalle. Puis le déployeur de WOOF est resté inactif pendant 6 ans. Le 27 juillet 2026 — le jour 26 de Robinhood Chain — il a lancé SHIBINHOOD. Quel type d’opérateur reste connecté pendant 6 ans au déployeur de SHIB, survit à l’ensemble d’un cycle crypto, et lance un token de chien sur une toute nouvelle chaîne dès qu’elle passe en ligne ? Le même type qui connaissait SHIB avant que le monde ne le découvre.
LES MATHS : si WOOF rattrape la capitalisation boursière actuelle de SHIB à 2B $, 100 devient 80 000 $ et 1 000 devient 800 000 $. Si WOOF touche un jour l’ATH de SHIB à 40B $, 100 devient 1 600 000 $ et 1 000 devient 16 000 000 $. Ce n’est pas une prédiction. C’est une carte de ce qui est mathématiquement possible quand pedigree et timing se rencontrent.
Vous avez raté SHIB à une capitalisation de 1M. Vous avez raté DOGE sous le penny. Vous avez raté PEPE avant qu’il n’atteigne CoinGecko. Maintenant, il y a un token à 2,5M $ avec des liens on-chain directs avec le déployeur de SHIB, un portefeuille dormant de 6 ans qui crie discipline OG, un lancement sur Robinhood Chain avec 40M+ d’utilisateurs retail potentiels, et un positionnement avant l’ère du marché haussier. https://x.com/moon_or_doom/status/2084667186094989800
🔗 Recherche : https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 Contrat : https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
SHIBINHOOD ($WOOF) : L’opportunité 16 000x dissimulée à la vue de tous
Parlons chiffres. Meilleur sommet historique de SHIB : 40 000 000 000 $. SHIB aujourd’hui : 2 000 000 000 $. SHIBINHOOD aujourd’hui : 2 500 000 $. SHIB — le token qui a transformé 1 000 $ en 50 000 000 $ — est actuellement 800x plus grand que WOOF. Au prix actuel de SHIB, WOOF a besoin de 800x juste pour rattraper l’endroit où SHIB se trouve aujourd’hui. Au sommet (ATH) de SHIB ? 16 000x. Et les données on-chain disent la même chose : les mêmes mains qui ont construit SHIB sont derrière WOOF.
LA PREUVE : le 24 juillet 2020, le déployeur de SHIB a envoyé 200 KARMA directement au déployeur de WOOF. Deux jours après la première interaction du déployeur SHIB avec Karma DAO. Le déployeur de WOOF faisait partie du cercle intérieur avant que SHIB ne soit public. Les deux portefeuilles financés par la même adresse FTX — à 47 secondes d’intervalle. Puis le déployeur de WOOF est resté inactif pendant 6 ans. Le 27 juillet 2026 — le jour 26 de Robinhood Chain — il a lancé SHIBINHOOD. Quel type d’opérateur reste connecté pendant 6 ans au déployeur de SHIB, survit à l’ensemble d’un cycle crypto, et lance un token de chien sur une toute nouvelle chaîne dès qu’elle passe en ligne ? Le même type qui connaissait SHIB avant que le monde ne le découvre.
LES MATHS : si WOOF rattrape la capitalisation boursière actuelle de SHIB à 2B $, 100 devient 80 000 $ et 1 000 devient 800 000 $. Si WOOF touche un jour l’ATH de SHIB à 40B $, 100 devient 1 600 000 $ et 1 000 devient 16 000 000 $. Ce n’est pas une prédiction. C’est une carte de ce qui est mathématiquement possible quand pedigree et timing se rencontrent.
Vous avez raté SHIB à une capitalisation de 1M. Vous avez raté DOGE sous le penny. Vous avez raté PEPE avant qu’il n’atteigne CoinGecko. Maintenant, il y a un token à 2,5M $ avec des liens on-chain directs avec le déployeur de SHIB, un portefeuille dormant de 6 ans qui crie discipline OG, un lancement sur Robinhood Chain avec 40M+ d’utilisateurs retail potentiels, et un positionnement avant l’ère du marché haussier. https://x.com/moon_or_doom/status/2084667186094989800
🔗 Recherche : https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 Contrat : https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
Parlons chiffres. Meilleur sommet historique de SHIB : 40 000 000 000 $. SHIB aujourd’hui : 2 000 000 000 $. SHIBINHOOD aujourd’hui : 2 500 000 $. SHIB — le token qui a transformé 1 000 $ en 50 000 000 $ — est actuellement 800x plus grand que WOOF. Au prix actuel de SHIB, WOOF a besoin de 800x juste pour rattraper l’endroit où SHIB se trouve aujourd’hui. Au sommet (ATH) de SHIB ? 16 000x. Et les données on-chain disent la même chose : les mêmes mains qui ont construit SHIB sont derrière WOOF.
LA PREUVE : le 24 juillet 2020, le déployeur de SHIB a envoyé 200 KARMA directement au déployeur de WOOF. Deux jours après la première interaction du déployeur SHIB avec Karma DAO. Le déployeur de WOOF faisait partie du cercle intérieur avant que SHIB ne soit public. Les deux portefeuilles financés par la même adresse FTX — à 47 secondes d’intervalle. Puis le déployeur de WOOF est resté inactif pendant 6 ans. Le 27 juillet 2026 — le jour 26 de Robinhood Chain — il a lancé SHIBINHOOD. Quel type d’opérateur reste connecté pendant 6 ans au déployeur de SHIB, survit à l’ensemble d’un cycle crypto, et lance un token de chien sur une toute nouvelle chaîne dès qu’elle passe en ligne ? Le même type qui connaissait SHIB avant que le monde ne le découvre.
LES MATHS : si WOOF rattrape la capitalisation boursière actuelle de SHIB à 2B $, 100 devient 80 000 $ et 1 000 devient 800 000 $. Si WOOF touche un jour l’ATH de SHIB à 40B $, 100 devient 1 600 000 $ et 1 000 devient 16 000 000 $. Ce n’est pas une prédiction. C’est une carte de ce qui est mathématiquement possible quand pedigree et timing se rencontrent.
Vous avez raté SHIB à une capitalisation de 1M. Vous avez raté DOGE sous le penny. Vous avez raté PEPE avant qu’il n’atteigne CoinGecko. Maintenant, il y a un token à 2,5M $ avec des liens on-chain directs avec le déployeur de SHIB, un portefeuille dormant de 6 ans qui crie discipline OG, un lancement sur Robinhood Chain avec 40M+ d’utilisateurs retail potentiels, et un positionnement avant l’ère du marché haussier. https://x.com/moon_or_doom/status/2084667186094989800
🔗 Recherche : https://thecryptobasic.com/2026/08/03/on-chain-data-exposes-link-between-the-shiba-inu-and-shibinhood-deployers/
🔗 Contrat : https://robinhoodchain.blockscout.com/address/0xe15db7C8547A0adD11eB26A700246cCa08aEfCe5
$WOOF.US F @shibinhoodx
#SHIBINHOOD #WOOF #RobinhoodChain #SHIB #1000xGem
SHIB-0,76%
WOOFUS+0,41%
1
2
116
Vérifié
Trading sur 30 j de 2K USDT en $DUSK
#dusk $DUSK @Dusk_Foundation
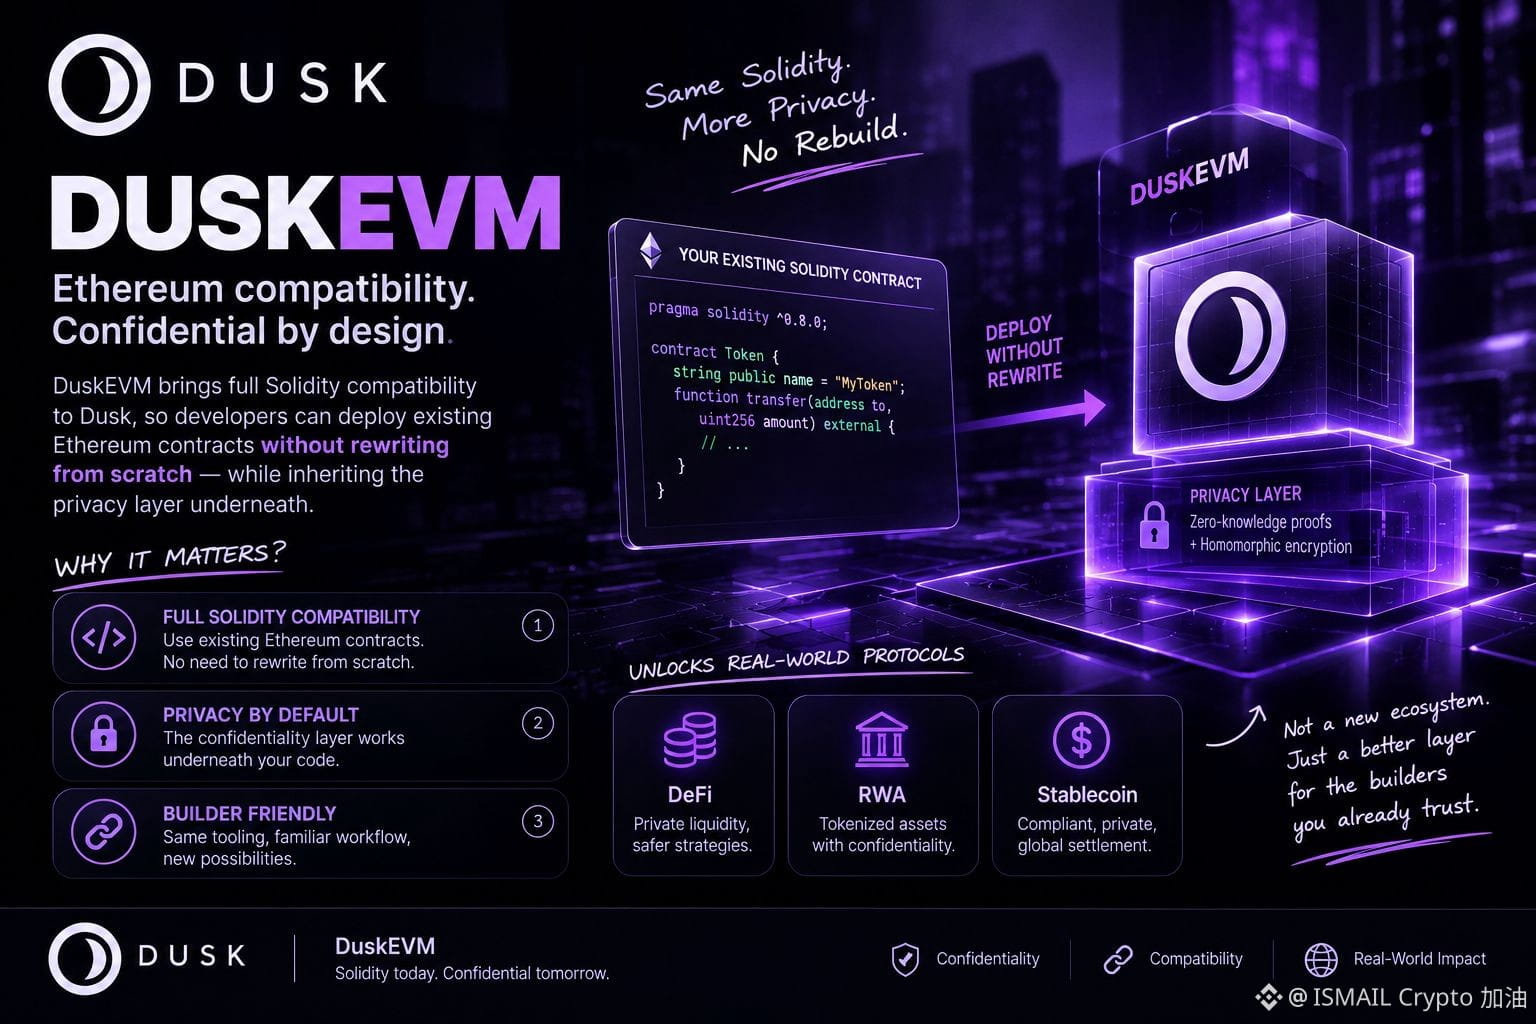
Pendant un certain temps, je pensais que les chaînes axées sur la confidentialité et l’adoption par les développeurs étaient fondamentalement incompatibles. La confidentialité signifie généralement des outils sur mesure, des langages sur mesure, un écosystème plus restreint — ce qui convient à un cas d’usage de niche, mais pas à quelque chose vers quoi les développeurs migreraient à grande échelle. C’était mon modèle mental avant d’arriver à Dusk.
DuskEVM a changé cette hypothèse pour moi. Il est entièrement compatible avec Solidity : en théorie, les contrats Ethereum existants peuvent être redéployés sans avoir à être réécrits depuis zéro. Ce n’est pas un détail mineur — cela signifie que la couche de confidentialité n’est pas une option à activer en apprenant une pile entière de nouveaux outils, mais quelque chose qui se place en dessous du code que l’on sait déjà écrire.
Ce qui me revient sans cesse, c’est ce que cela débloque concrètement. Beaucoup de protocoles DeFi, RWA et de stablecoins n’ont jamais été conçus dans l’optique de la confidentialité, parce que les outils permettant de le faire sans sacrifier la compatibilité n’existaient pas vraiment. Si DuskEVM tient ses promesses dans un usage réel, il abaisse la barrière pour que exactement ces protocoles ajoutent de la confidentialité, sans devoir tout reconstruire.
Je ne considère pas encore cela comme une victoire définitivement acquise — les affirmations de compatibilité sont faciles à formuler, mais plus difficiles à prouver une fois que les contrats deviennent complexes. Mais c’est la première fois que j’ai vu un L1 orienté confidentialité faire un dossier sérieux pour « vous n’avez pas besoin de repartir de zéro » plutôt que « venez construire dans notre nouvel écosystème. »
$DUSK
{spot}(DUSKUSDT)
$OPG
{spot}(OPGUSDT)
#dusk $DUSK @Dusk
Pendant un certain temps, je pensais que les chaînes axées sur la confidentialité et l’adoption par les développeurs étaient fondamentalement incompatibles. La confidentialité signifie généralement des outils sur mesure, des langages sur mesure, un écosystème plus restreint — ce qui convient à un cas d’usage de niche, mais pas à quelque chose vers quoi les développeurs migreraient à grande échelle. C’était mon modèle mental avant d’arriver à Dusk.
DuskEVM a changé cette hypothèse pour moi. Il est entièrement compatible avec Solidity : en théorie, les contrats Ethereum existants peuvent être redéployés sans avoir à être réécrits depuis zéro. Ce n’est pas un détail mineur — cela signifie que la couche de confidentialité n’est pas une option à activer en apprenant une pile entière de nouveaux outils, mais quelque chose qui se place en dessous du code que l’on sait déjà écrire.
Ce qui me revient sans cesse, c’est ce que cela débloque concrètement. Beaucoup de protocoles DeFi, RWA et de stablecoins n’ont jamais été conçus dans l’optique de la confidentialité, parce que les outils permettant de le faire sans sacrifier la compatibilité n’existaient pas vraiment. Si DuskEVM tient ses promesses dans un usage réel, il abaisse la barrière pour que exactement ces protocoles ajoutent de la confidentialité, sans devoir tout reconstruire.
Je ne considère pas encore cela comme une victoire définitivement acquise — les affirmations de compatibilité sont faciles à formuler, mais plus difficiles à prouver une fois que les contrats deviennent complexes. Mais c’est la première fois que j’ai vu un L1 orienté confidentialité faire un dossier sérieux pour « vous n’avez pas besoin de repartir de zéro » plutôt que « venez construire dans notre nouvel écosystème. »
$DUSK
$OPG
Pendant un certain temps, je pensais que les chaînes axées sur la confidentialité et l’adoption par les développeurs étaient fondamentalement incompatibles. La confidentialité signifie généralement des outils sur mesure, des langages sur mesure, un écosystème plus restreint — ce qui convient à un cas d’usage de niche, mais pas à quelque chose vers quoi les développeurs migreraient à grande échelle. C’était mon modèle mental avant d’arriver à Dusk.
DuskEVM a changé cette hypothèse pour moi. Il est entièrement compatible avec Solidity : en théorie, les contrats Ethereum existants peuvent être redéployés sans avoir à être réécrits depuis zéro. Ce n’est pas un détail mineur — cela signifie que la couche de confidentialité n’est pas une option à activer en apprenant une pile entière de nouveaux outils, mais quelque chose qui se place en dessous du code que l’on sait déjà écrire.
Ce qui me revient sans cesse, c’est ce que cela débloque concrètement. Beaucoup de protocoles DeFi, RWA et de stablecoins n’ont jamais été conçus dans l’optique de la confidentialité, parce que les outils permettant de le faire sans sacrifier la compatibilité n’existaient pas vraiment. Si DuskEVM tient ses promesses dans un usage réel, il abaisse la barrière pour que exactement ces protocoles ajoutent de la confidentialité, sans devoir tout reconstruire.
Je ne considère pas encore cela comme une victoire définitivement acquise — les affirmations de compatibilité sont faciles à formuler, mais plus difficiles à prouver une fois que les contrats deviennent complexes. Mais c’est la première fois que j’ai vu un L1 orienté confidentialité faire un dossier sérieux pour « vous n’avez pas besoin de repartir de zéro » plutôt que « venez construire dans notre nouvel écosystème. »
$DUSK
$OPG
2
4
372
🚀 $ZEC USDT — SIGNAL LONG
📍 ENTRÉE : 509,05 $ – 510,77 $
🎯 OBJECTIFS :
TP1 : 523,15 $
TP2 : 531,98 $
TP3 : 545,22 $
🛑 STOP LOSS : 492,26 $
📈 CONFIGURATION :
ZEC affiche un solide momentum haussier, avec une tendance 4H confirmée et un biais 1D restant haussier.
La zone d’entrée offre une configuration claire, et le maintien du support pourrait ouvrir la voie vers les objectifs plus élevés.
💎 Paire : $ZECUSDT
$AR
{spot}(ARUSDT)
$POL
{spot}(POLUSDT)
⚠️ Gérez le risque et tradez avec une taille de position appropriée.
🚀 $ZEC USDT — SIGNAL LONG
📍 ENTRÉE : 509,05 $ – 510,77 $
🎯 OBJECTIFS :
TP1 : 523,15 $
TP2 : 531,98 $
TP3 : 545,22 $
🛑 STOP LOSS : 492,26 $
📈 CONFIGURATION :
ZEC affiche un solide momentum haussier, avec une tendance 4H confirmée et un biais 1D restant haussier.
La zone d’entrée offre une configuration claire, et le maintien du support pourrait ouvrir la voie vers les objectifs plus élevés.
💎 Paire : $ZECUSDT
$AR
$POL
⚠️ Gérez le risque et tradez avec une taille de position appropriée.
📍 ENTRÉE : 509,05 $ – 510,77 $
🎯 OBJECTIFS :
TP1 : 523,15 $
TP2 : 531,98 $
TP3 : 545,22 $
🛑 STOP LOSS : 492,26 $
📈 CONFIGURATION :
ZEC affiche un solide momentum haussier, avec une tendance 4H confirmée et un biais 1D restant haussier.
La zone d’entrée offre une configuration claire, et le maintien du support pourrait ouvrir la voie vers les objectifs plus élevés.
💎 Paire : $ZECUSDT
$AR
$POL
⚠️ Gérez le risque et tradez avec une taille de position appropriée.
1
106
Partiellement vrai
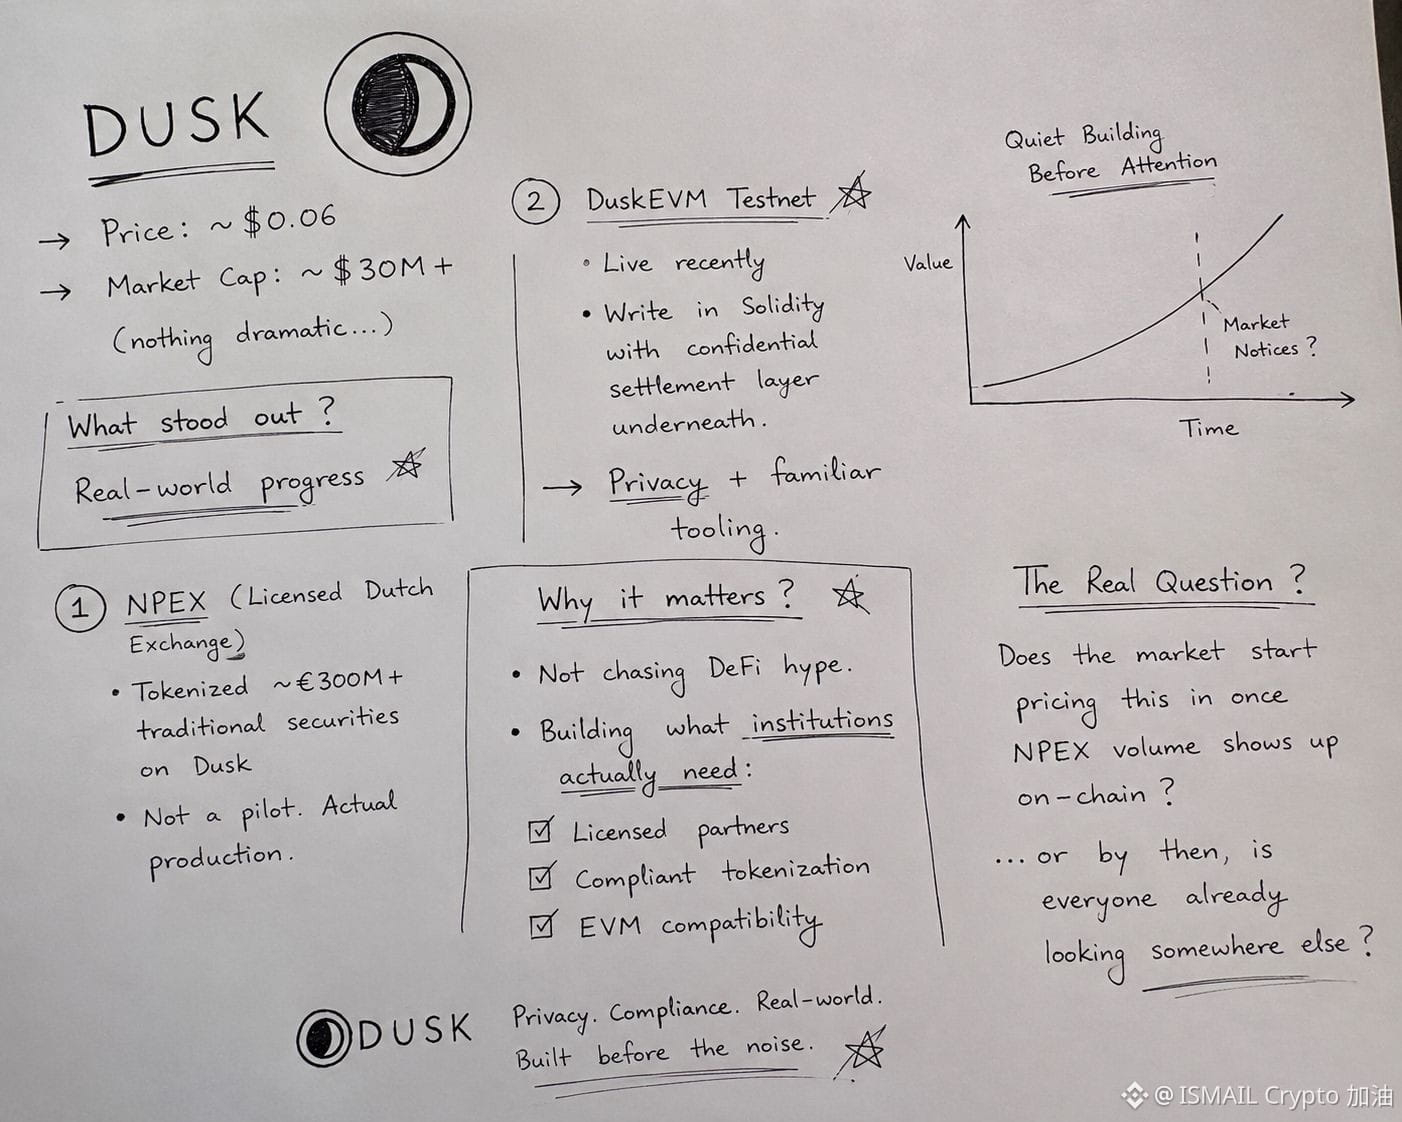
Je vérifiais l’explorateur l’autre soir par habitude, et DUSK se trouvait autour de six cents, avec une capitalisation un peu au-dessus de trente millions. Rien de dramatique à première vue — mais c’est généralement justement le moment où ça vaut le coup de creuser au-delà du prix, pour voir ce qui est réellement en train d’être construit.
Cette fois, ce qui a retenu mon attention n’était pas seulement l’argumentaire sur la confidentialité, mais plutôt le niveau d’avancement côté monde réel. NPEX, la bourse néerlandaise agréée, a déjà tokenisé plusieurs centaines de millions d’euros de titres financiers traditionnels sur Dusk — ce n’est pas un pilote, c’est une mise en production. En plus, le testnet DuskEVM est récemment passé en ligne : les développeurs peuvent donc écrire en Solidity tout en héritant de la couche de règlement confidentiel située en dessous, au lieu d’avoir à choisir entre la confidentialité et des outils familiers.
C’est ce point qui change ma façon de voir ce projet. Il ne s’agit pas de courir après l’euphorie DeFi ni d’essayer d’avoir l’air actif on-chain. C’est plutôt, tranquillement, d’empiler les éléments “ennuyeux” dont les institutions réglementées ont réellement besoin — des partenaires agréés, une tokenisation conforme, la compatibilité EVM — avant que l’attention ne se manifeste.
Ça me fait me demander si le marché ne commence à intégrer ce scénario que lorsque le volume de NPEX devient visible on-chain, ou si, d’ici là, tout le monde aura déjà regardé ailleurs.
@Dusk_Foundation
$DUSK
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
#dusk
Je vérifiais l’explorateur l’autre soir par habitude, et DUSK se trouvait autour de six cents, avec une capitalisation un peu au-dessus de trente millions. Rien de dramatique à première vue — mais c’est généralement justement le moment où ça vaut le coup de creuser au-delà du prix, pour voir ce qui est réellement en train d’être construit.
Cette fois, ce qui a retenu mon attention n’était pas seulement l’argumentaire sur la confidentialité, mais plutôt le niveau d’avancement côté monde réel. NPEX, la bourse néerlandaise agréée, a déjà tokenisé plusieurs centaines de millions d’euros de titres financiers traditionnels sur Dusk — ce n’est pas un pilote, c’est une mise en production. En plus, le testnet DuskEVM est récemment passé en ligne : les développeurs peuvent donc écrire en Solidity tout en héritant de la couche de règlement confidentiel située en dessous, au lieu d’avoir à choisir entre la confidentialité et des outils familiers.
C’est ce point qui change ma façon de voir ce projet. Il ne s’agit pas de courir après l’euphorie DeFi ni d’essayer d’avoir l’air actif on-chain. C’est plutôt, tranquillement, d’empiler les éléments “ennuyeux” dont les institutions réglementées ont réellement besoin — des partenaires agréés, une tokenisation conforme, la compatibilité EVM — avant que l’attention ne se manifeste.
Ça me fait me demander si le marché ne commence à intégrer ce scénario que lorsque le volume de NPEX devient visible on-chain, ou si, d’ici là, tout le monde aura déjà regardé ailleurs.
@Dusk
$DUSK
$ACE
#dusk
Cette fois, ce qui a retenu mon attention n’était pas seulement l’argumentaire sur la confidentialité, mais plutôt le niveau d’avancement côté monde réel. NPEX, la bourse néerlandaise agréée, a déjà tokenisé plusieurs centaines de millions d’euros de titres financiers traditionnels sur Dusk — ce n’est pas un pilote, c’est une mise en production. En plus, le testnet DuskEVM est récemment passé en ligne : les développeurs peuvent donc écrire en Solidity tout en héritant de la couche de règlement confidentiel située en dessous, au lieu d’avoir à choisir entre la confidentialité et des outils familiers.
C’est ce point qui change ma façon de voir ce projet. Il ne s’agit pas de courir après l’euphorie DeFi ni d’essayer d’avoir l’air actif on-chain. C’est plutôt, tranquillement, d’empiler les éléments “ennuyeux” dont les institutions réglementées ont réellement besoin — des partenaires agréés, une tokenisation conforme, la compatibilité EVM — avant que l’attention ne se manifeste.
Ça me fait me demander si le marché ne commence à intégrer ce scénario que lorsque le volume de NPEX devient visible on-chain, ou si, d’ici là, tout le monde aura déjà regardé ailleurs.
@Dusk
$DUSK
$ACE
#dusk
2
2
150
🚀 $APR USDT — SIGNAL LONG
📍 ENTRÉE : 0,1615611 $ – 0,1654389 $
🎯 OBJECTIFS :
TP1 : 0,2310367 $
TP2 : 0,2760611 $
TP3 : 0,3435978 $
🛑 STOP LOSS : 0,0734511 $
📈 CONFIGURATION :
APR montre un potentiel haussier, et l’élan sur 15M suggère qu’il pourrait encore y avoir de la place pour un mouvement à la hausse.
La zone actuelle offre une opportunité d’entrée, tandis que les objectifs sont placés pour une poursuite vers des niveaux plus élevés.
💎 Paire : $APR USDT
{future}(APRUSDT)
$ACE
{spot}(ACEUSDT)
{future}(SIRENUSDT)
🟢 Biais : LONG
⚠️ Gérez votre risque et évitez de surendetter.
Tradez intelligemment. 📈
🚀 $APR USDT — SIGNAL LONG
📍 ENTRÉE : 0,1615611 $ – 0,1654389 $
🎯 OBJECTIFS :
TP1 : 0,2310367 $
TP2 : 0,2760611 $
TP3 : 0,3435978 $
🛑 STOP LOSS : 0,0734511 $
📈 CONFIGURATION :
APR montre un potentiel haussier, et l’élan sur 15M suggère qu’il pourrait encore y avoir de la place pour un mouvement à la hausse.
La zone actuelle offre une opportunité d’entrée, tandis que les objectifs sont placés pour une poursuite vers des niveaux plus élevés.
💎 Paire : $APR USDT
$ACE
🟢 Biais : LONG
⚠️ Gérez votre risque et évitez de surendetter.
Tradez intelligemment. 📈
📍 ENTRÉE : 0,1615611 $ – 0,1654389 $
🎯 OBJECTIFS :
TP1 : 0,2310367 $
TP2 : 0,2760611 $
TP3 : 0,3435978 $
🛑 STOP LOSS : 0,0734511 $
📈 CONFIGURATION :
APR montre un potentiel haussier, et l’élan sur 15M suggère qu’il pourrait encore y avoir de la place pour un mouvement à la hausse.
La zone actuelle offre une opportunité d’entrée, tandis que les objectifs sont placés pour une poursuite vers des niveaux plus élevés.
💎 Paire : $APR USDT
$ACE
🟢 Biais : LONG
⚠️ Gérez votre risque et évitez de surendetter.
Tradez intelligemment. 📈
1
1
371
🚀 $ZEC USDT — SIGNAL LONG
💰 ENTRÉE : 487$
🎯 OBJECTIFS :
500$ → 515$ → 535$
🛑 STOP : 475$
{future}(ZECUSDT)
$ACE
{spot}(ACEUSDT)
📈 BIAIS : Haussier
ZEC pourrait continuer à monter si le support actuel tient.
⚠️ Gardez votre taille de position sous contrôle et gérez le risque.
🚀 $ZEC USDT — SIGNAL LONG
💰 ENTRÉE : 487$
🎯 OBJECTIFS :
500$ → 515$ → 535$
🛑 STOP : 475$
$ACE
📈 BIAIS : Haussier
ZEC pourrait continuer à monter si le support actuel tient.
⚠️ Gardez votre taille de position sous contrôle et gérez le risque.
💰 ENTRÉE : 487$
🎯 OBJECTIFS :
500$ → 515$ → 535$
🛑 STOP : 475$
$ACE
📈 BIAIS : Haussier
ZEC pourrait continuer à monter si le support actuel tient.
⚠️ Gardez votre taille de position sous contrôle et gérez le risque.
1
232
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
86,296 vues
480 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·123 mentions J’aime
·209.9k vues
BitcoinReboundsTo$79K
38,688 vues
305 mentions
US30YTreasuryYieldTops5.40%
0 vues
2 mentions