
GiGiZ 發財豬
1.2k Publications
GiGiZ 發財豬
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
🤍Founder of G Club🤍 我是爱美食但更爱学习的💰 元宇宙探险家GiGi吉吉 分享与交流web3和元宇宙资讯 💗 🤍
80 Suivis
1.7K+ Abonnés
2.0K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
·
--
Voir la traduction
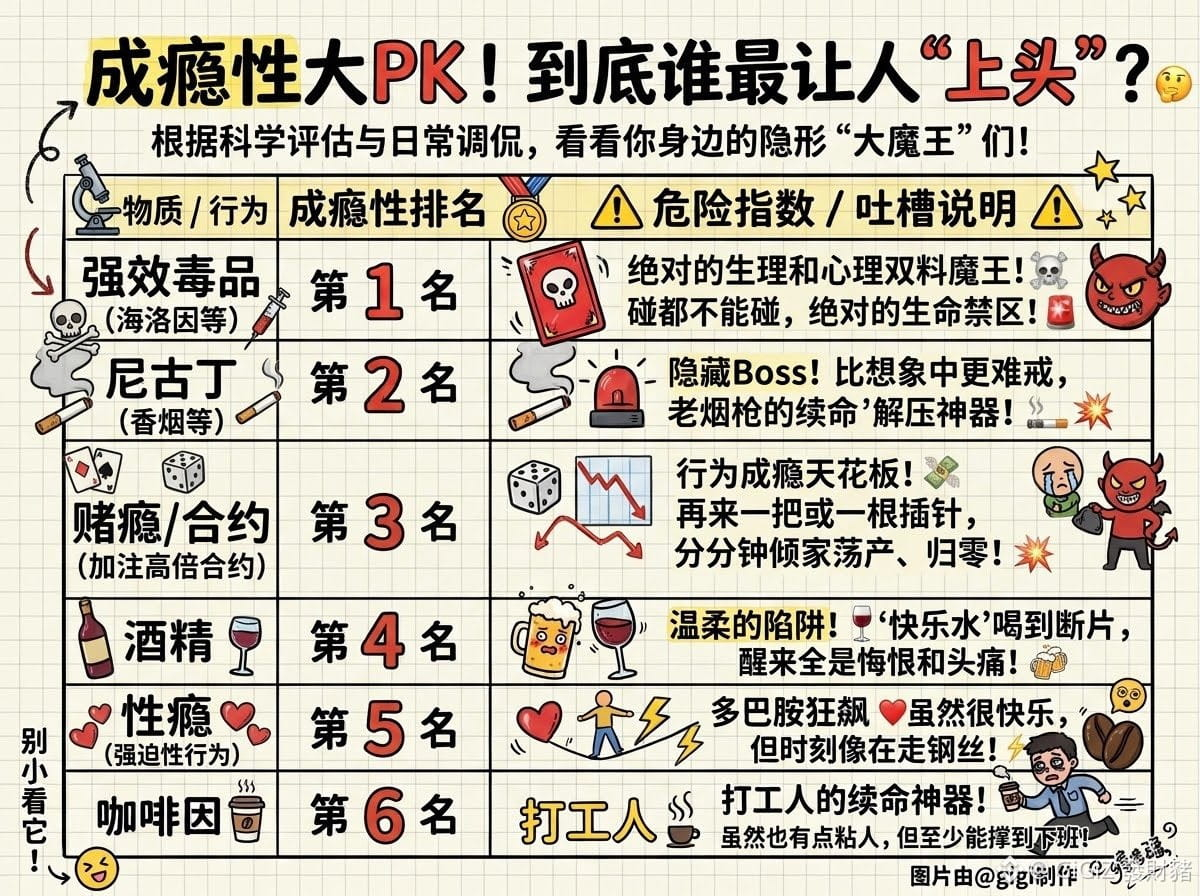
到底什么让你最上头?
是你那不值一提的爱情吗?
还是早C晚A,中间靠尼古丁压惊
问就是为了在爆仓前保持清醒
☕️🚬🍷💊🃏💓
到底什么让你最上头?
是你那不值一提的爱情吗?
还是早C晚A,中间靠尼古丁压惊
问就是为了在爆仓前保持清醒
☕️🚬🍷💊🃏💓
是你那不值一提的爱情吗?
还是早C晚A,中间靠尼古丁压惊
问就是为了在爆仓前保持清醒
☕️🚬🍷💊🃏💓
1
1
648
·
--
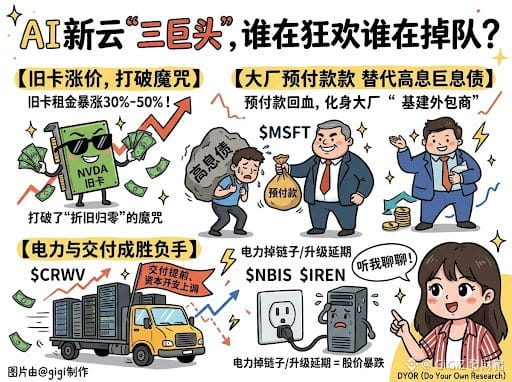
Les trois géants du cloud IA ont publié leurs résultats : quel signal envoient-ils ?
Les commandes débordent et les anciennes cartes voient leurs prix augmenter. Alors pourquoi $CRWV a-t-il bondi après ses résultats, tandis que $NBIS a plongé de près de 17 % ?
▶️ La hausse du prix des anciennes cartes brise le mythe de la valeur résiduelle nulle
Les loyers des GPU de la génération précédente ont bondi de 30 à 50 % sur un trimestre, à contre-courant de la tendance. Même après la période d’amortissement comptable, ces équipements continuent de générer des revenus : de quoi réfuter directement les prévisions pessimistes d’une dépréciation totale des actifs.
▶️ Les avances des géants remplacent les emprunts coûteux
Les intérêts élevés ont autrefois englouti une grande partie des bénéfices de CTWV. Désormais, les trois entreprises misent sur des géants comme $MSFT, qui avancent les fonds nécessaires à la construction de centres de données. Mais les nouveaux acteurs du cloud deviennent aussi des sous-traitants en infrastructure pour les grands groupes, plutôt que des bailleurs de locaux à fort effet de levier.
▶️ L’électricité et les délais de livraison font la différence
NBIS a subi des retards de commandes et revu ses prévisions à la baisse en raison de problèmes d’approvisionnement électrique dans le New Jersey.
$IREN a également reporté l’atteinte de ses objectifs de chiffre d’affaires à cause d’une mise à niveau de la configuration réseau. À l’inverse, CRWV a livré plus tôt que prévu et relevé ses dépenses d’investissement.
Hier soir, $NVDA a annoncé la démission de Jensen Huang et la nomination du directeur financier comme PDG par intérim. Ajouté au repli antérieur du secteur de l’IA, cela rend inévitables les turbulences à court terme.
Les grands clients renforcent leur contrôle des fournisseurs en retard. Ceux qui parviendront le plus rapidement à résoudre les problèmes de raccordement au réseau électrique et à transformer les contrats en attente en flux de trésorerie seront les premiers à voir leur valorisation se redresser.
Faites vos propres recherches (DYOR).
{future}(IRENUSDT)
{future}(NBISUSDT)
{future}(CRWVUSDT)
Les trois géants du cloud IA ont publié leurs résultats : quel signal envoient-ils ?
Les commandes débordent et les anciennes cartes voient leurs prix augmenter. Alors pourquoi $CRWV a-t-il bondi après ses résultats, tandis que $NBIS a plongé de près de 17 % ?
▶️ La hausse du prix des anciennes cartes brise le mythe de la valeur résiduelle nulle
Les loyers des GPU de la génération précédente ont bondi de 30 à 50 % sur un trimestre, à contre-courant de la tendance. Même après la période d’amortissement comptable, ces équipements continuent de générer des revenus : de quoi réfuter directement les prévisions pessimistes d’une dépréciation totale des actifs.
▶️ Les avances des géants remplacent les emprunts coûteux
Les intérêts élevés ont autrefois englouti une grande partie des bénéfices de CTWV. Désormais, les trois entreprises misent sur des géants comme $MSFT, qui avancent les fonds nécessaires à la construction de centres de données. Mais les nouveaux acteurs du cloud deviennent aussi des sous-traitants en infrastructure pour les grands groupes, plutôt que des bailleurs de locaux à fort effet de levier.
▶️ L’électricité et les délais de livraison font la différence
NBIS a subi des retards de commandes et revu ses prévisions à la baisse en raison de problèmes d’approvisionnement électrique dans le New Jersey.
$IREN a également reporté l’atteinte de ses objectifs de chiffre d’affaires à cause d’une mise à niveau de la configuration réseau. À l’inverse, CRWV a livré plus tôt que prévu et relevé ses dépenses d’investissement.
Hier soir, $NVDA a annoncé la démission de Jensen Huang et la nomination du directeur financier comme PDG par intérim. Ajouté au repli antérieur du secteur de l’IA, cela rend inévitables les turbulences à court terme.
Les grands clients renforcent leur contrôle des fournisseurs en retard. Ceux qui parviendront le plus rapidement à résoudre les problèmes de raccordement au réseau électrique et à transformer les contrats en attente en flux de trésorerie seront les premiers à voir leur valorisation se redresser.
Faites vos propres recherches (DYOR).
Les commandes débordent et les anciennes cartes voient leurs prix augmenter. Alors pourquoi $CRWV a-t-il bondi après ses résultats, tandis que $NBIS a plongé de près de 17 % ?
▶️ La hausse du prix des anciennes cartes brise le mythe de la valeur résiduelle nulle
Les loyers des GPU de la génération précédente ont bondi de 30 à 50 % sur un trimestre, à contre-courant de la tendance. Même après la période d’amortissement comptable, ces équipements continuent de générer des revenus : de quoi réfuter directement les prévisions pessimistes d’une dépréciation totale des actifs.
▶️ Les avances des géants remplacent les emprunts coûteux
Les intérêts élevés ont autrefois englouti une grande partie des bénéfices de CTWV. Désormais, les trois entreprises misent sur des géants comme $MSFT, qui avancent les fonds nécessaires à la construction de centres de données. Mais les nouveaux acteurs du cloud deviennent aussi des sous-traitants en infrastructure pour les grands groupes, plutôt que des bailleurs de locaux à fort effet de levier.
▶️ L’électricité et les délais de livraison font la différence
NBIS a subi des retards de commandes et revu ses prévisions à la baisse en raison de problèmes d’approvisionnement électrique dans le New Jersey.
$IREN a également reporté l’atteinte de ses objectifs de chiffre d’affaires à cause d’une mise à niveau de la configuration réseau. À l’inverse, CRWV a livré plus tôt que prévu et relevé ses dépenses d’investissement.
Hier soir, $NVDA a annoncé la démission de Jensen Huang et la nomination du directeur financier comme PDG par intérim. Ajouté au repli antérieur du secteur de l’IA, cela rend inévitables les turbulences à court terme.
Les grands clients renforcent leur contrôle des fournisseurs en retard. Ceux qui parviendront le plus rapidement à résoudre les problèmes de raccordement au réseau électrique et à transformer les contrats en attente en flux de trésorerie seront les premiers à voir leur valorisation se redresser.
Faites vos propres recherches (DYOR).
1.3k
·
--
Vérifié
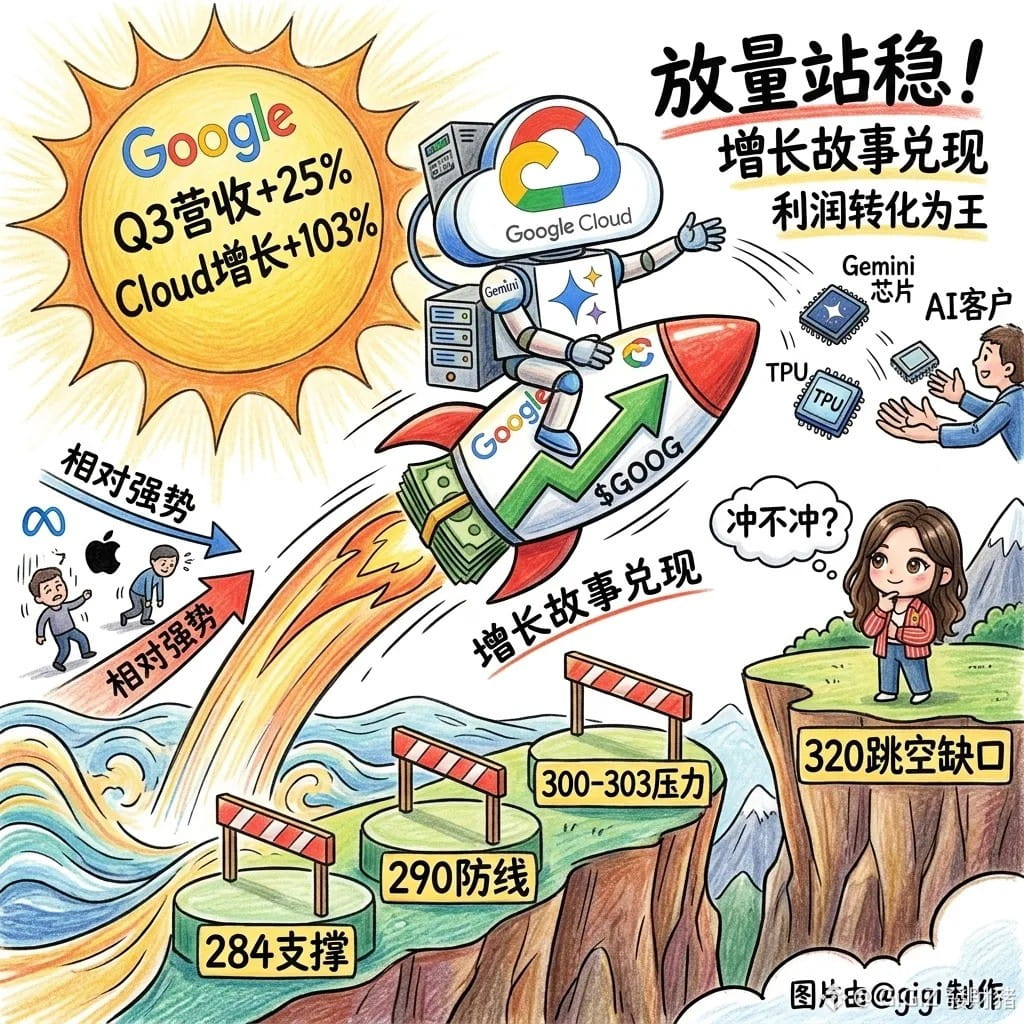
Google $GOOG poursuit son rebond. Le support autour de 290 dollars a tenu pour le moment. La prochaine étape sera-t-elle de franchir les 300 dollars, voire de combler le gap situé vers 320 dollars ?
$GOOGL a clôturé en hausse de 1,62 %, à 295,35 dollars. Le titre a progressé pour la deuxième séance consécutive, avec un volume d’environ 22,08 millions d’actions, supérieur à la moyenne sur 50 jours.
{future}(GOOGLUSDT)
Même si le marché américain dans son ensemble s’est affaibli, Google a fait preuve d’une relative vigueur et les achats à court terme ont repris.
Je pense que ce rebond repose sur des fondamentaux solides : au troisième trimestre, le chiffre d’affaires de Google a progressé de 25 % sur un an, Google Cloud a connu une croissance de 103 % et le nombre d’utilisateurs actifs mensuels de Gemini a dépassé le milliard.
L’activité liée à l’IA stimule non seulement la croissance des services cloud, mais donne aussi à Google l’occasion de vendre ses puces TPU conçues en interne à des clients externes. Près de 100 clients utilisent déjà les TPU, mais une partie des revenus tirés de ces puces ne devrait se concrétiser qu’à partir de 2027.
Sur le plan technique, 290 dollars constituent la première ligne de défense, tandis que 284,44 dollars représentent le prochain support. La résistance est concentrée autour de 300 et 303,11 dollars. Ce n’est qu’après avoir franchi ces niveaux que le titre pourrait progresser davantage vers le gap situé autour de 320 dollars.
Je pense que le rebond à court terme peut se poursuivre, mais il est encore trop tôt pour confirmer un retournement de tendance. La zone des 300 à 303 dollars est le niveau le plus important à surveiller. Si le titre s’y maintient avec des volumes en hausse, le rebond pourrait s’amplifier. En revanche, s’il recule après avoir progressé et passe sous les 290 dollars, il pourrait retester la zone des 284 dollars.
La croissance de Google dans l’IA continue de se concrétiser. Pour que le cours reparte durablement à la hausse, il faudra finalement que cette croissance se traduise de façon continue en bénéfices.
DYOR
{stock_us}(GOOGL.US)
Google $GOOG poursuit son rebond. Le support autour de 290 dollars a tenu pour le moment. La prochaine étape sera-t-elle de franchir les 300 dollars, voire de combler le gap situé vers 320 dollars ?
$GOOGL a clôturé en hausse de 1,62 %, à 295,35 dollars. Le titre a progressé pour la deuxième séance consécutive, avec un volume d’environ 22,08 millions d’actions, supérieur à la moyenne sur 50 jours.
Même si le marché américain dans son ensemble s’est affaibli, Google a fait preuve d’une relative vigueur et les achats à court terme ont repris.
Je pense que ce rebond repose sur des fondamentaux solides : au troisième trimestre, le chiffre d’affaires de Google a progressé de 25 % sur un an, Google Cloud a connu une croissance de 103 % et le nombre d’utilisateurs actifs mensuels de Gemini a dépassé le milliard.
L’activité liée à l’IA stimule non seulement la croissance des services cloud, mais donne aussi à Google l’occasion de vendre ses puces TPU conçues en interne à des clients externes. Près de 100 clients utilisent déjà les TPU, mais une partie des revenus tirés de ces puces ne devrait se concrétiser qu’à partir de 2027.
Sur le plan technique, 290 dollars constituent la première ligne de défense, tandis que 284,44 dollars représentent le prochain support. La résistance est concentrée autour de 300 et 303,11 dollars. Ce n’est qu’après avoir franchi ces niveaux que le titre pourrait progresser davantage vers le gap situé autour de 320 dollars.
Je pense que le rebond à court terme peut se poursuivre, mais il est encore trop tôt pour confirmer un retournement de tendance. La zone des 300 à 303 dollars est le niveau le plus important à surveiller. Si le titre s’y maintient avec des volumes en hausse, le rebond pourrait s’amplifier. En revanche, s’il recule après avoir progressé et passe sous les 290 dollars, il pourrait retester la zone des 284 dollars.
La croissance de Google dans l’IA continue de se concrétiser. Pour que le cours reparte durablement à la hausse, il faudra finalement que cette croissance se traduise de façon continue en bénéfices.
DYOR
$GOOGL a clôturé en hausse de 1,62 %, à 295,35 dollars. Le titre a progressé pour la deuxième séance consécutive, avec un volume d’environ 22,08 millions d’actions, supérieur à la moyenne sur 50 jours.
Même si le marché américain dans son ensemble s’est affaibli, Google a fait preuve d’une relative vigueur et les achats à court terme ont repris.
Je pense que ce rebond repose sur des fondamentaux solides : au troisième trimestre, le chiffre d’affaires de Google a progressé de 25 % sur un an, Google Cloud a connu une croissance de 103 % et le nombre d’utilisateurs actifs mensuels de Gemini a dépassé le milliard.
L’activité liée à l’IA stimule non seulement la croissance des services cloud, mais donne aussi à Google l’occasion de vendre ses puces TPU conçues en interne à des clients externes. Près de 100 clients utilisent déjà les TPU, mais une partie des revenus tirés de ces puces ne devrait se concrétiser qu’à partir de 2027.
Sur le plan technique, 290 dollars constituent la première ligne de défense, tandis que 284,44 dollars représentent le prochain support. La résistance est concentrée autour de 300 et 303,11 dollars. Ce n’est qu’après avoir franchi ces niveaux que le titre pourrait progresser davantage vers le gap situé autour de 320 dollars.
Je pense que le rebond à court terme peut se poursuivre, mais il est encore trop tôt pour confirmer un retournement de tendance. La zone des 300 à 303 dollars est le niveau le plus important à surveiller. Si le titre s’y maintient avec des volumes en hausse, le rebond pourrait s’amplifier. En revanche, s’il recule après avoir progressé et passe sous les 290 dollars, il pourrait retester la zone des 284 dollars.
La croissance de Google dans l’IA continue de se concrétiser. Pour que le cours reparte durablement à la hausse, il faudra finalement que cette croissance se traduise de façon continue en bénéfices.
DYOR
911
·
--
Baissier
Voir la traduction
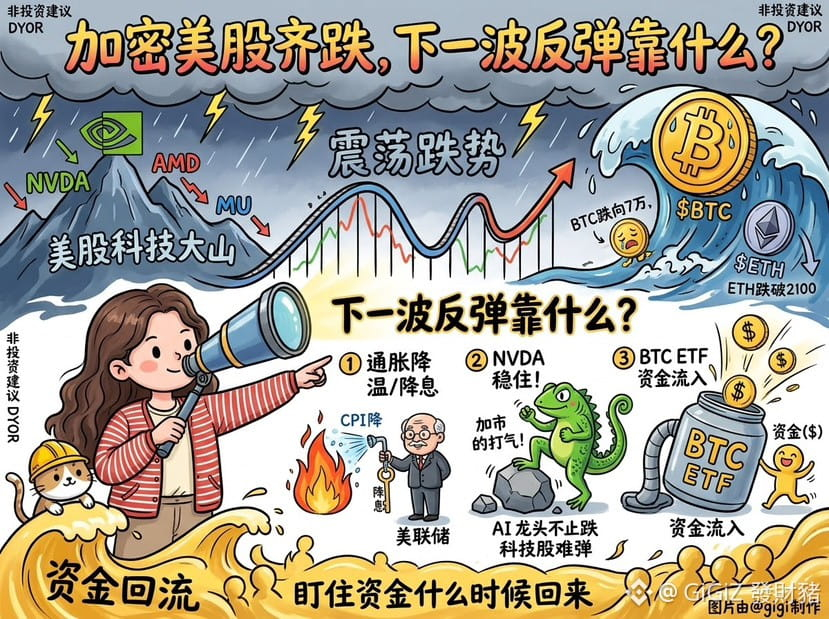
#加密美股齐跌,下轮反弹的驱动力在哪?
这两天市场跌得挺狠,很多人都在问,是不是行情结束了?我倒觉得,现在更像资金集体避险,还没到彻底看空的时候
美股科技股走弱, $NVDA 、 $AMD 、 $MU 跟着承压,BTC跌向7万美元,ETH也跌破2100美元。说到底,大家现在最担心的还是流动性和AI估值
那接下来靠什么反弹?
1、通胀能不能降下来,让美联储重新有降息空间
2、 英伟达能不能稳住,AI龙头不止跌,科技股很难真正反弹
3、 $BTC ETF能不能重新迎来资金流入,这比短期合约拉升更有说服力
我不觉得马上就能开启新一轮上涨,短期可能还要反复震荡。但只要美股企稳、资金重新回流,加密市场的反弹弹性依然很大
现在比抄底更重要的,是盯住资金什么时候回来
非投资建议 DYOR
{future}(MUUSDT)
{future}(NVDAUSDT)
{future}(AMDUSDT)
#加密美股齐跌,下轮反弹的驱动力在哪?
这两天市场跌得挺狠,很多人都在问,是不是行情结束了?我倒觉得,现在更像资金集体避险,还没到彻底看空的时候
美股科技股走弱, $NVDA 、 $AMD 、 $MU 跟着承压,BTC跌向7万美元,ETH也跌破2100美元。说到底,大家现在最担心的还是流动性和AI估值
那接下来靠什么反弹?
1、通胀能不能降下来,让美联储重新有降息空间
2、 英伟达能不能稳住,AI龙头不止跌,科技股很难真正反弹
3、 $BTC ETF能不能重新迎来资金流入,这比短期合约拉升更有说服力
我不觉得马上就能开启新一轮上涨,短期可能还要反复震荡。但只要美股企稳、资金重新回流,加密市场的反弹弹性依然很大
现在比抄底更重要的,是盯住资金什么时候回来
非投资建议 DYOR
这两天市场跌得挺狠,很多人都在问,是不是行情结束了?我倒觉得,现在更像资金集体避险,还没到彻底看空的时候
美股科技股走弱, $NVDA 、 $AMD 、 $MU 跟着承压,BTC跌向7万美元,ETH也跌破2100美元。说到底,大家现在最担心的还是流动性和AI估值
那接下来靠什么反弹?
1、通胀能不能降下来,让美联储重新有降息空间
2、 英伟达能不能稳住,AI龙头不止跌,科技股很难真正反弹
3、 $BTC ETF能不能重新迎来资金流入,这比短期合约拉升更有说服力
我不觉得马上就能开启新一轮上涨,短期可能还要反复震荡。但只要美股企稳、资金重新回流,加密市场的反弹弹性依然很大
现在比抄底更重要的,是盯住资金什么时候回来
非投资建议 DYOR
2
480
·
--
Voir la traduction
AI 真正的危机
不是贫富分化
而是结构性淘汰
过去的失业是周期性的
经济回暖,人还能回去上班
AI 带来的是结构性淘汰
岗位不是暂时没了,是永久消失
机器学会之后,就不需要人了
这是没有先例的命题
以后的生活和个人价值
得自己重新定义
眼下 AI 创业看着遍地开花
真正跑出结果的只有四类
做 AI 培训、帮企业落地、做中转、做代理开号
其余大多在卖概念
AI 不淘汰努力的人
只淘汰只会重复的人
连老黄都被AI淘汰了🤪
接下来大家可要好好思考一下未来的路
如何让自己无可替代
#黄仁勋辞任CEO,英伟达战略走向受关注
AI 真正的危机
不是贫富分化
而是结构性淘汰
过去的失业是周期性的
经济回暖,人还能回去上班
AI 带来的是结构性淘汰
岗位不是暂时没了,是永久消失
机器学会之后,就不需要人了
这是没有先例的命题
以后的生活和个人价值
得自己重新定义
眼下 AI 创业看着遍地开花
真正跑出结果的只有四类
做 AI 培训、帮企业落地、做中转、做代理开号
其余大多在卖概念
AI 不淘汰努力的人
只淘汰只会重复的人
连老黄都被AI淘汰了🤪
接下来大家可要好好思考一下未来的路
如何让自己无可替代
#黄仁勋辞任CEO,英伟达战略走向受关注
不是贫富分化
而是结构性淘汰
过去的失业是周期性的
经济回暖,人还能回去上班
AI 带来的是结构性淘汰
岗位不是暂时没了,是永久消失
机器学会之后,就不需要人了
这是没有先例的命题
以后的生活和个人价值
得自己重新定义
眼下 AI 创业看着遍地开花
真正跑出结果的只有四类
做 AI 培训、帮企业落地、做中转、做代理开号
其余大多在卖概念
AI 不淘汰努力的人
只淘汰只会重复的人
连老黄都被AI淘汰了🤪
接下来大家可要好好思考一下未来的路
如何让自己无可替代
#黄仁勋辞任CEO,英伟达战略走向受关注
287
·
--
Vérifié
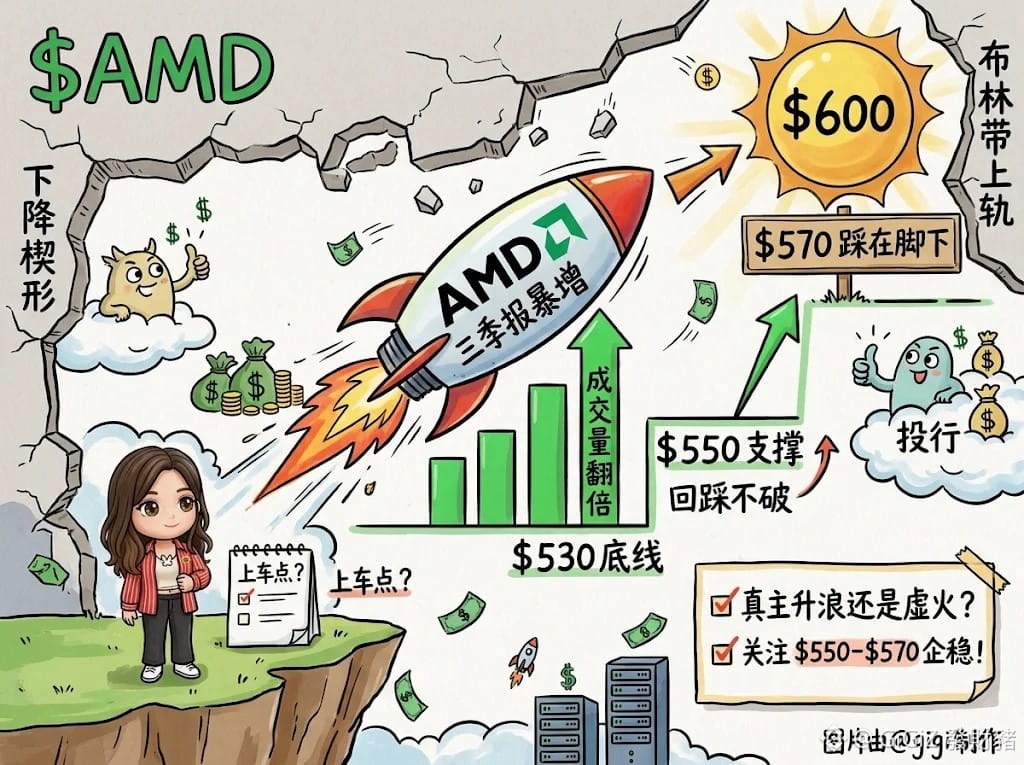
Quatre séances consécutives dans le vert, avec une forte hausse des volumes qui propulse le cours hors d’un biseau descendant. Cette envolée soudaine de $AMD est-elle un feu de paille dû au rachat de positions vendeuses, ou le début d’une véritable vague haussière principale ?
Hier, $AMD , le volume des échanges a tout simplement doublé. Le titre a bondi de 7,32 % sur la séance, clôturant à 552,90 dollars, puis a dépassé les 577 dollars après la clôture. Le seuil des 570 dollars est donc déjà derrière nous.
{future}(AMDUSDT)
Cette fois, les acheteurs mettent véritablement la main à la poche, principalement grâce à l’envolée de 97 % du chiffre d’affaires des centres de données au troisième trimestre, à l’augmentation spectaculaire des livraisons de processeurs pour serveurs et aux avis optimistes des banques d’investissement. Des résultats solides soutiennent concrètement les achats.
À court terme, il suffit de surveiller trois niveaux clés.
Premier support : 550 dollars
Un seuil rond qui vient d’être franchi. S’il tient lors d’un repli, la cassure sera confirmée.
Deuxième support : 530 dollars
La limite inférieure du biseau. Une cassure à la baisse indiquerait que cette tentative de hausse a échoué et que le titre devra reprendre sa consolidation.
Objectif à la hausse : 600 dollars
Puisque le titre s’est déjà maintenu au-dessus de 570 dollars après la clôture, le prochain objectif se situe directement autour de 600 dollars, près de la bande supérieure de Bollinger.
Après une hausse aussi rapide et continue, acheter au plus haut n’offre pas un très bon rapport risque-rendement. Il faut surtout voir si le cours parvient à se stabiliser entre 550 et 570 dollars aujourd’hui et demain. Un repli sur 550 dollars accompagné d’une baisse des volumes, suivi d’une stabilisation, offrirait un point d’entrée plus intéressant.
Ceci ne constitue pas un conseil en investissement. DYOR
Quatre séances consécutives dans le vert, avec une forte hausse des volumes qui propulse le cours hors d’un biseau descendant. Cette envolée soudaine de $AMD est-elle un feu de paille dû au rachat de positions vendeuses, ou le début d’une véritable vague haussière principale ?
Hier, $AMD , le volume des échanges a tout simplement doublé. Le titre a bondi de 7,32 % sur la séance, clôturant à 552,90 dollars, puis a dépassé les 577 dollars après la clôture. Le seuil des 570 dollars est donc déjà derrière nous.
Cette fois, les acheteurs mettent véritablement la main à la poche, principalement grâce à l’envolée de 97 % du chiffre d’affaires des centres de données au troisième trimestre, à l’augmentation spectaculaire des livraisons de processeurs pour serveurs et aux avis optimistes des banques d’investissement. Des résultats solides soutiennent concrètement les achats.
À court terme, il suffit de surveiller trois niveaux clés.
Premier support : 550 dollars
Un seuil rond qui vient d’être franchi. S’il tient lors d’un repli, la cassure sera confirmée.
Deuxième support : 530 dollars
La limite inférieure du biseau. Une cassure à la baisse indiquerait que cette tentative de hausse a échoué et que le titre devra reprendre sa consolidation.
Objectif à la hausse : 600 dollars
Puisque le titre s’est déjà maintenu au-dessus de 570 dollars après la clôture, le prochain objectif se situe directement autour de 600 dollars, près de la bande supérieure de Bollinger.
Après une hausse aussi rapide et continue, acheter au plus haut n’offre pas un très bon rapport risque-rendement. Il faut surtout voir si le cours parvient à se stabiliser entre 550 et 570 dollars aujourd’hui et demain. Un repli sur 550 dollars accompagné d’une baisse des volumes, suivi d’une stabilisation, offrirait un point d’entrée plus intéressant.
Ceci ne constitue pas un conseil en investissement. DYOR
Hier, $AMD , le volume des échanges a tout simplement doublé. Le titre a bondi de 7,32 % sur la séance, clôturant à 552,90 dollars, puis a dépassé les 577 dollars après la clôture. Le seuil des 570 dollars est donc déjà derrière nous.
Cette fois, les acheteurs mettent véritablement la main à la poche, principalement grâce à l’envolée de 97 % du chiffre d’affaires des centres de données au troisième trimestre, à l’augmentation spectaculaire des livraisons de processeurs pour serveurs et aux avis optimistes des banques d’investissement. Des résultats solides soutiennent concrètement les achats.
À court terme, il suffit de surveiller trois niveaux clés.
Premier support : 550 dollars
Un seuil rond qui vient d’être franchi. S’il tient lors d’un repli, la cassure sera confirmée.
Deuxième support : 530 dollars
La limite inférieure du biseau. Une cassure à la baisse indiquerait que cette tentative de hausse a échoué et que le titre devra reprendre sa consolidation.
Objectif à la hausse : 600 dollars
Puisque le titre s’est déjà maintenu au-dessus de 570 dollars après la clôture, le prochain objectif se situe directement autour de 600 dollars, près de la bande supérieure de Bollinger.
Après une hausse aussi rapide et continue, acheter au plus haut n’offre pas un très bon rapport risque-rendement. Il faut surtout voir si le cours parvient à se stabiliser entre 550 et 570 dollars aujourd’hui et demain. Un repli sur 550 dollars accompagné d’une baisse des volumes, suivi d’une stabilisation, offrirait un point d’entrée plus intéressant.
Ceci ne constitue pas un conseil en investissement. DYOR
2
1
1.5k
·
--
Article
Voir la traduction
别让冲动消费掏空你的钱包咱今天聊聊,你的钱是怎么没的
你有没有算过一笔账,这些年你买回来又后悔的垃圾东西,加起来值多少钱?
大促销的时候你们半夜熬夜凑单,家里堆得跟小卖部似的。等搬家收拾闲置,十几个大垃圾袋的断舍离,就这么变成了垃圾。钱变成东西太容易了,可东西再想变回钱,难如登天。
你管不住手,真不全是因为意志力差
这都是平台和商家的套路。倒计时在跳,库存在缩,主播在那喊最后三十单,这套东西就是专门设计出来挤掉你的理智的。你大脑里有个损失恐惧的机制,一看到打折俩字就自动分泌多巴胺,让你觉得不买就是亏。
但你冷静想想,一件东西打折再狠,你不需要它,买了就是百分之百的亏。商家让利十个点,你搭进去的是全部。
这就是我一直觉得最坑的地方,很多人从小被教育会省钱就是会持家,囤货是美德。其实根本不是这么回事。真正会过日子的人,第一反应不是这个东西便宜,而是我到底用不用得上。少买,比会买划算一百倍。
为什么东西卖不出去那么扎心
我有个朋友,工资八千,以前大半喂了直播间。有次急用钱,把闲置挂二手平台,一条吊牌都没剪的裙子,挂50,挂了一个星期,连个问的人都没有。
她那天晚上坐在满屋子的东西中间,突然就悟了。抢的时候有多兴奋,卖的时候就有多心凉。
为什么会这样?因为你在下单那一刻,买的根本不是东西本身,是那种抢到便宜的情绪。情绪三天就散了,可东西还在那儿,天天提醒你花了冤枉钱。
其实这跟炒meme的心态也一样。
生活中先管住手,先问问自己
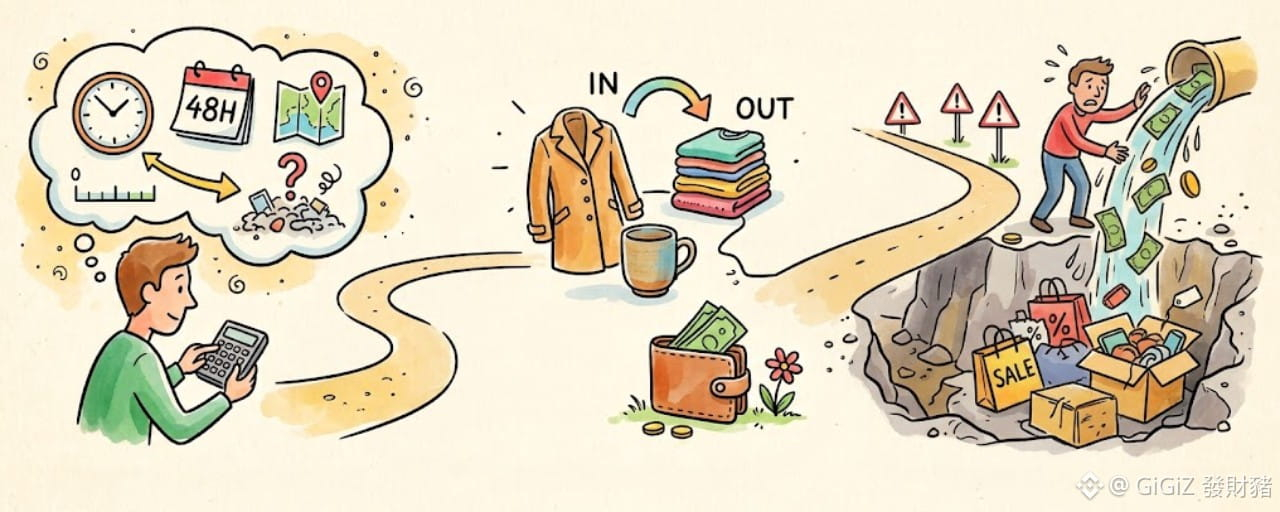
第一,看中什么先放48小时
别急着付,链接存好,手机关掉,熬两天。这两天里问自己三个问题,家里有没有差不多的,我真能用上十次以上吗,买回来放哪。一般到第二天,那股劲儿就过去了。能跑掉的优惠,本来就不是你需要的东西。
第二,拿你家房价倒推
你那边一平米两万吧,你花99买了个置物架塞墙角,占了0.3平米,等于你花了六千块的地皮钱堆破烂。这么一算你就明白,便宜货才是最贵的,它偷走的是你家的面积和你心里的清净。这不是抠,这是换了把尺子量东西值不值。
第三,进一件出一件
别指望一口气清空,立个规矩就行,买件新的,淘汰件旧的。买双新鞋,那双一年没上脚的送走。旧东西留着也不会再碰,只会占地方,还天天提醒你又花了钱。
省钱不是让你啥都不买,更不是过苦日子
恰恰相反,如果你买十件便宜的,一件都穿不久。但如果花十件的钱买一件好的,穿五年不腻。这才叫对自己好。钱在非必要的东西上踩住刹车,才能留给真正值得的地方。
以前大家可能以为对自己好是想买就买,后来才知道,对自己好是卡里有钱,家里有空,心里不慌。
日子过的是空,不是堆。
所以下次你手指头又要点付款的时候,停三秒,问自己一句,是真需要,还是只想占个便宜。
就这一秒,能帮你把钱留住。
别让冲动消费掏空你的钱包
咱今天聊聊,你的钱是怎么没的
你有没有算过一笔账,这些年你买回来又后悔的垃圾东西,加起来值多少钱?
大促销的时候你们半夜熬夜凑单,家里堆得跟小卖部似的。等搬家收拾闲置,十几个大垃圾袋的断舍离,就这么变成了垃圾。钱变成东西太容易了,可东西再想变回钱,难如登天。
你管不住手,真不全是因为意志力差
这都是平台和商家的套路。倒计时在跳,库存在缩,主播在那喊最后三十单,这套东西就是专门设计出来挤掉你的理智的。你大脑里有个损失恐惧的机制,一看到打折俩字就自动分泌多巴胺,让你觉得不买就是亏。
但你冷静想想,一件东西打折再狠,你不需要它,买了就是百分之百的亏。商家让利十个点,你搭进去的是全部。
这就是我一直觉得最坑的地方,很多人从小被教育会省钱就是会持家,囤货是美德。其实根本不是这么回事。真正会过日子的人,第一反应不是这个东西便宜,而是我到底用不用得上。少买,比会买划算一百倍。
为什么东西卖不出去那么扎心
我有个朋友,工资八千,以前大半喂了直播间。有次急用钱,把闲置挂二手平台,一条吊牌都没剪的裙子,挂50,挂了一个星期,连个问的人都没有。
她那天晚上坐在满屋子的东西中间,突然就悟了。抢的时候有多兴奋,卖的时候就有多心凉。
为什么会这样?因为你在下单那一刻,买的根本不是东西本身,是那种抢到便宜的情绪。情绪三天就散了,可东西还在那儿,天天提醒你花了冤枉钱。
其实这跟炒meme的心态也一样。
生活中先管住手,先问问自己
第一,看中什么先放48小时
别急着付,链接存好,手机关掉,熬两天。这两天里问自己三个问题,家里有没有差不多的,我真能用上十次以上吗,买回来放哪。一般到第二天,那股劲儿就过去了。能跑掉的优惠,本来就不是你需要的东西。
第二,拿你家房价倒推
你那边一平米两万吧,你花99买了个置物架塞墙角,占了0.3平米,等于你花了六千块的地皮钱堆破烂。这么一算你就明白,便宜货才是最贵的,它偷走的是你家的面积和你心里的清净。这不是抠,这是换了把尺子量东西值不值。
第三,进一件出一件
别指望一口气清空,立个规矩就行,买件新的,淘汰件旧的。买双新鞋,那双一年没上脚的送走。旧东西留着也不会再碰,只会占地方,还天天提醒你又花了钱。
省钱不是让你啥都不买,更不是过苦日子
恰恰相反,如果你买十件便宜的,一件都穿不久。但如果花十件的钱买一件好的,穿五年不腻。这才叫对自己好。钱在非必要的东西上踩住刹车,才能留给真正值得的地方。
以前大家可能以为对自己好是想买就买,后来才知道,对自己好是卡里有钱,家里有空,心里不慌。
日子过的是空,不是堆。
所以下次你手指头又要点付款的时候,停三秒,问自己一句,是真需要,还是只想占个便宜。
就这一秒,能帮你把钱留住。
你有没有算过一笔账,这些年你买回来又后悔的垃圾东西,加起来值多少钱?
大促销的时候你们半夜熬夜凑单,家里堆得跟小卖部似的。等搬家收拾闲置,十几个大垃圾袋的断舍离,就这么变成了垃圾。钱变成东西太容易了,可东西再想变回钱,难如登天。
你管不住手,真不全是因为意志力差
这都是平台和商家的套路。倒计时在跳,库存在缩,主播在那喊最后三十单,这套东西就是专门设计出来挤掉你的理智的。你大脑里有个损失恐惧的机制,一看到打折俩字就自动分泌多巴胺,让你觉得不买就是亏。
但你冷静想想,一件东西打折再狠,你不需要它,买了就是百分之百的亏。商家让利十个点,你搭进去的是全部。
这就是我一直觉得最坑的地方,很多人从小被教育会省钱就是会持家,囤货是美德。其实根本不是这么回事。真正会过日子的人,第一反应不是这个东西便宜,而是我到底用不用得上。少买,比会买划算一百倍。
为什么东西卖不出去那么扎心
我有个朋友,工资八千,以前大半喂了直播间。有次急用钱,把闲置挂二手平台,一条吊牌都没剪的裙子,挂50,挂了一个星期,连个问的人都没有。
她那天晚上坐在满屋子的东西中间,突然就悟了。抢的时候有多兴奋,卖的时候就有多心凉。
为什么会这样?因为你在下单那一刻,买的根本不是东西本身,是那种抢到便宜的情绪。情绪三天就散了,可东西还在那儿,天天提醒你花了冤枉钱。
其实这跟炒meme的心态也一样。
生活中先管住手,先问问自己
第一,看中什么先放48小时
别急着付,链接存好,手机关掉,熬两天。这两天里问自己三个问题,家里有没有差不多的,我真能用上十次以上吗,买回来放哪。一般到第二天,那股劲儿就过去了。能跑掉的优惠,本来就不是你需要的东西。
第二,拿你家房价倒推
你那边一平米两万吧,你花99买了个置物架塞墙角,占了0.3平米,等于你花了六千块的地皮钱堆破烂。这么一算你就明白,便宜货才是最贵的,它偷走的是你家的面积和你心里的清净。这不是抠,这是换了把尺子量东西值不值。
第三,进一件出一件
别指望一口气清空,立个规矩就行,买件新的,淘汰件旧的。买双新鞋,那双一年没上脚的送走。旧东西留着也不会再碰,只会占地方,还天天提醒你又花了钱。
省钱不是让你啥都不买,更不是过苦日子
恰恰相反,如果你买十件便宜的,一件都穿不久。但如果花十件的钱买一件好的,穿五年不腻。这才叫对自己好。钱在非必要的东西上踩住刹车,才能留给真正值得的地方。
以前大家可能以为对自己好是想买就买,后来才知道,对自己好是卡里有钱,家里有空,心里不慌。
日子过的是空,不是堆。
所以下次你手指头又要点付款的时候,停三秒,问自己一句,是真需要,还是只想占个便宜。
就这一秒,能帮你把钱留住。
387
·
--
Partiellement vrai
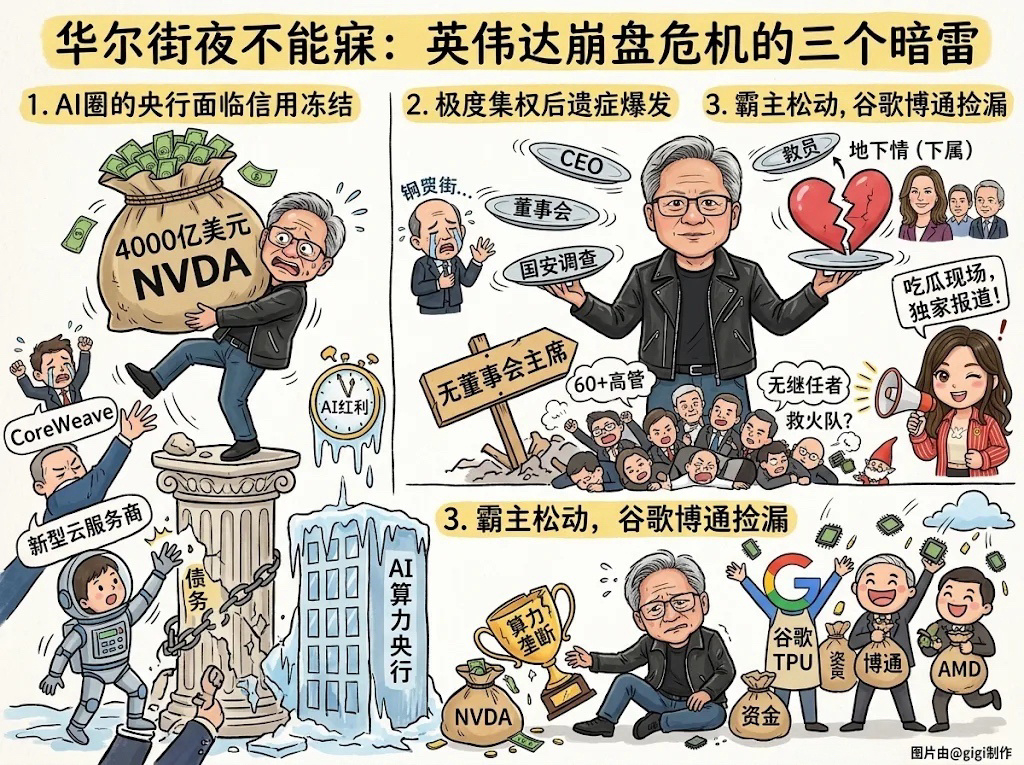
Tout le monde suit de près NVIDIA ces derniers jours $NVDA . Au-delà des nouvelles à sensation, savez-vous quels sont les trois risques cachés derrière cette crise qui empêchent vraiment Wall Street de dormir ?
{future}(NVDAUSDT)
Premièrement, la banque centrale du monde de l’IA est confrontée à un gel du crédit. Tout le monde ne voit que le possible départ de Jensen Huang, mais oublie les quelque 400 milliards de dollars de garanties et d’engagements de financement renouvelable de NVIDIA.
Par le passé, NVIDIA a prêté de l’argent à de nouveaux fournisseurs de services cloud comme CoreWeave pour qu’ils achètent ses puces, stimulant ainsi sa propre croissance. Si le départ de son dirigeant entraîne une nouvelle baisse de la capitalisation boursière de NVIDIA, ces nouveaux champions du calcul, très dépendants de son soutien financier, risquent aussitôt de faire défaut sur leur dette. Toute la chaîne de financement de l’IA en subirait les conséquences.
Deuxièmement, les effets secondaires d’une concentration extrême du pouvoir se font sentir. NVIDIA n’a pas de président du conseil d’administration, plusieurs administrateurs indépendants sont en poste depuis près de trente ans et Jensen Huang dirige directement plus de soixante cadres. Une concentration du pouvoir presque absolue.
Cette structure est très efficace quand tout va bien. Mais aujourd’hui, avec la révélation d’une relation secrète avec sa subordonnée Kimberly Powell et une enquête de sécurité nationale impliquant des dirigeants d’un grand client, ce modèle de gouvernance dépourvu de contre-pouvoirs est devenu son plus grand talon d’Achille.
Sans véritable numéro deux, NVIDIA ne trouve même pas de successeur prêt à prendre la relève et doit improviser pour éteindre l’incendie.
Troisièmement, l’hégémonie vacille : Google et Broadcom en profitent. Même si les milieux financiers estiment généralement que cela ne déclenchera pas une nouvelle crise financière comme celle de 2008, la recomposition du secteur a déjà commencé. Le marché considère désormais qu’il s’agit d’une crise propre à NVIDIA, et les capitaux se dirigent de plus en plus vite vers les TPU de Google, Broadcom et AMD.
{future}(AMDUSDT)
{future}(GOOGLUSDT)
Si, lors de la conférence téléphonique sur les résultats de la semaine prochaine, NVIDIA ne présente pas de plan de gouvernance convaincant, les bénéfices tirés de son monopole dans le calcul pourraient bien atteindre leur sommet plus tôt que prévu.
DYOR
#黄仁勋再被曝与下属婚外情,或遭董事会罢免
Tout le monde suit de près NVIDIA ces derniers jours $NVDA . Au-delà des nouvelles à sensation, savez-vous quels sont les trois risques cachés derrière cette crise qui empêchent vraiment Wall Street de dormir ?
Premièrement, la banque centrale du monde de l’IA est confrontée à un gel du crédit. Tout le monde ne voit que le possible départ de Jensen Huang, mais oublie les quelque 400 milliards de dollars de garanties et d’engagements de financement renouvelable de NVIDIA.
Par le passé, NVIDIA a prêté de l’argent à de nouveaux fournisseurs de services cloud comme CoreWeave pour qu’ils achètent ses puces, stimulant ainsi sa propre croissance. Si le départ de son dirigeant entraîne une nouvelle baisse de la capitalisation boursière de NVIDIA, ces nouveaux champions du calcul, très dépendants de son soutien financier, risquent aussitôt de faire défaut sur leur dette. Toute la chaîne de financement de l’IA en subirait les conséquences.
Deuxièmement, les effets secondaires d’une concentration extrême du pouvoir se font sentir. NVIDIA n’a pas de président du conseil d’administration, plusieurs administrateurs indépendants sont en poste depuis près de trente ans et Jensen Huang dirige directement plus de soixante cadres. Une concentration du pouvoir presque absolue.
Cette structure est très efficace quand tout va bien. Mais aujourd’hui, avec la révélation d’une relation secrète avec sa subordonnée Kimberly Powell et une enquête de sécurité nationale impliquant des dirigeants d’un grand client, ce modèle de gouvernance dépourvu de contre-pouvoirs est devenu son plus grand talon d’Achille.
Sans véritable numéro deux, NVIDIA ne trouve même pas de successeur prêt à prendre la relève et doit improviser pour éteindre l’incendie.
Troisièmement, l’hégémonie vacille : Google et Broadcom en profitent. Même si les milieux financiers estiment généralement que cela ne déclenchera pas une nouvelle crise financière comme celle de 2008, la recomposition du secteur a déjà commencé. Le marché considère désormais qu’il s’agit d’une crise propre à NVIDIA, et les capitaux se dirigent de plus en plus vite vers les TPU de Google, Broadcom et AMD.
Si, lors de la conférence téléphonique sur les résultats de la semaine prochaine, NVIDIA ne présente pas de plan de gouvernance convaincant, les bénéfices tirés de son monopole dans le calcul pourraient bien atteindre leur sommet plus tôt que prévu.
DYOR
#黄仁勋再被曝与下属婚外情,或遭董事会罢免
Premièrement, la banque centrale du monde de l’IA est confrontée à un gel du crédit. Tout le monde ne voit que le possible départ de Jensen Huang, mais oublie les quelque 400 milliards de dollars de garanties et d’engagements de financement renouvelable de NVIDIA.
Par le passé, NVIDIA a prêté de l’argent à de nouveaux fournisseurs de services cloud comme CoreWeave pour qu’ils achètent ses puces, stimulant ainsi sa propre croissance. Si le départ de son dirigeant entraîne une nouvelle baisse de la capitalisation boursière de NVIDIA, ces nouveaux champions du calcul, très dépendants de son soutien financier, risquent aussitôt de faire défaut sur leur dette. Toute la chaîne de financement de l’IA en subirait les conséquences.
Deuxièmement, les effets secondaires d’une concentration extrême du pouvoir se font sentir. NVIDIA n’a pas de président du conseil d’administration, plusieurs administrateurs indépendants sont en poste depuis près de trente ans et Jensen Huang dirige directement plus de soixante cadres. Une concentration du pouvoir presque absolue.
Cette structure est très efficace quand tout va bien. Mais aujourd’hui, avec la révélation d’une relation secrète avec sa subordonnée Kimberly Powell et une enquête de sécurité nationale impliquant des dirigeants d’un grand client, ce modèle de gouvernance dépourvu de contre-pouvoirs est devenu son plus grand talon d’Achille.
Sans véritable numéro deux, NVIDIA ne trouve même pas de successeur prêt à prendre la relève et doit improviser pour éteindre l’incendie.
Troisièmement, l’hégémonie vacille : Google et Broadcom en profitent. Même si les milieux financiers estiment généralement que cela ne déclenchera pas une nouvelle crise financière comme celle de 2008, la recomposition du secteur a déjà commencé. Le marché considère désormais qu’il s’agit d’une crise propre à NVIDIA, et les capitaux se dirigent de plus en plus vite vers les TPU de Google, Broadcom et AMD.
Si, lors de la conférence téléphonique sur les résultats de la semaine prochaine, NVIDIA ne présente pas de plan de gouvernance convaincant, les bénéfices tirés de son monopole dans le calcul pourraient bien atteindre leur sommet plus tôt que prévu.
DYOR
#黄仁勋再被曝与下属婚外情,或遭董事会罢免
4k
·
--
Article
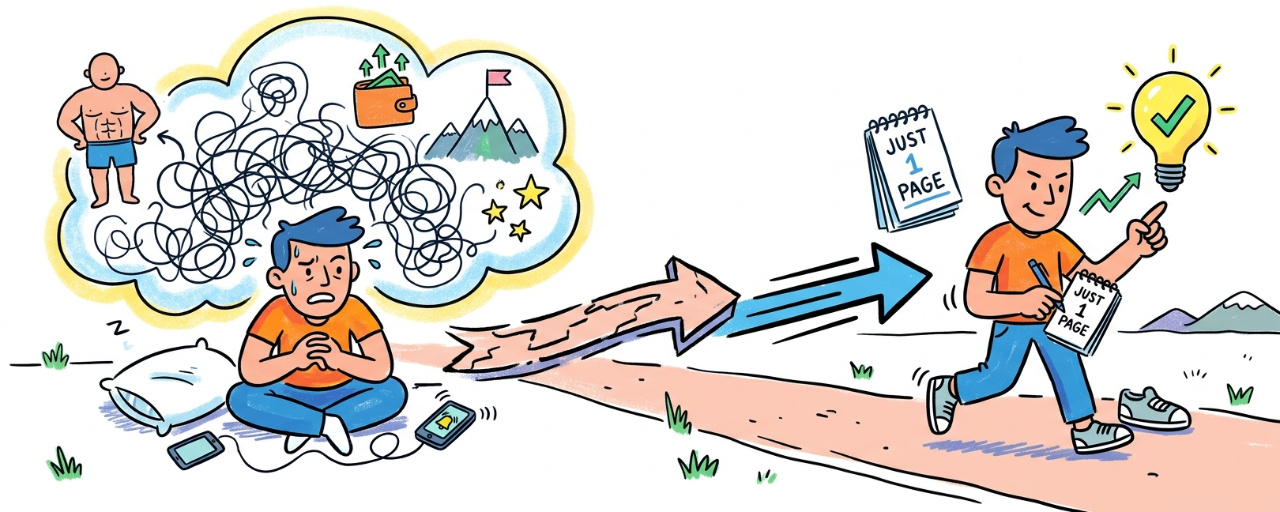
Tu n’arrives pas à passer à l’action : tu n’es pas paresseux, tu as un « faible niveau cognitif »Tu n’es pas paresseux, tu dépenses toute ton énergie à imaginer.
À une heure du matin, tu n’arrives pas à dormir. Dans ta tête, il n’y a que des images de l’avenir : une promotion, un petit boulot à côté, perdre du poids, devenir la personne que tu rêves d’être. À force d’y penser, tu es tellement emballé que tu en as presque envie de pleurer.
Le lendemain, ton réveil sonne trois fois. Tu attrapes ton téléphone, ouvres les yeux… et tu fais défiler ton écran jusqu’à midi.
Tant pis, je commencerai demain.
Depuis combien de temps tu répètes cette phrase ? Un an ? Trois ans ?
Je vais te dire quelque chose qui fait mal : tu n’es pas vraiment paresseux. Les paresseux n’en ont pas envie, alors ils ne font rien, sans culpabiliser. Toi, c’est différent : tu y penses sans arrêt, au point de ne pas dormir et d’angoisser. Tu fournis plus d’efforts mentaux que n’importe qui, mais tu ne passes jamais à l’action.
Tu n’arrives pas à passer à l’action : tu n’es pas paresseux, tu as un « faible niveau cognitif »
Tu n’es pas paresseux, tu dépenses toute ton énergie à imaginer.
À une heure du matin, tu n’arrives pas à dormir. Dans ta tête, il n’y a que des images de l’avenir : une promotion, un petit boulot à côté, perdre du poids, devenir la personne que tu rêves d’être. À force d’y penser, tu es tellement emballé que tu en as presque envie de pleurer.
Le lendemain, ton réveil sonne trois fois. Tu attrapes ton téléphone, ouvres les yeux… et tu fais défiler ton écran jusqu’à midi.
Tant pis, je commencerai demain.
Depuis combien de temps tu répètes cette phrase ? Un an ? Trois ans ?
Je vais te dire quelque chose qui fait mal : tu n’es pas vraiment paresseux. Les paresseux n’en ont pas envie, alors ils ne font rien, sans culpabiliser. Toi, c’est différent : tu y penses sans arrêt, au point de ne pas dormir et d’angoisser. Tu fournis plus d’efforts mentaux que n’importe qui, mais tu ne passes jamais à l’action.
À une heure du matin, tu n’arrives pas à dormir. Dans ta tête, il n’y a que des images de l’avenir : une promotion, un petit boulot à côté, perdre du poids, devenir la personne que tu rêves d’être. À force d’y penser, tu es tellement emballé que tu en as presque envie de pleurer.
Le lendemain, ton réveil sonne trois fois. Tu attrapes ton téléphone, ouvres les yeux… et tu fais défiler ton écran jusqu’à midi.
Tant pis, je commencerai demain.
Depuis combien de temps tu répètes cette phrase ? Un an ? Trois ans ?
Je vais te dire quelque chose qui fait mal : tu n’es pas vraiment paresseux. Les paresseux n’en ont pas envie, alors ils ne font rien, sans culpabiliser. Toi, c’est différent : tu y penses sans arrêt, au point de ne pas dormir et d’angoisser. Tu fournis plus d’efforts mentaux que n’importe qui, mais tu ne passes jamais à l’action.
209
·
--
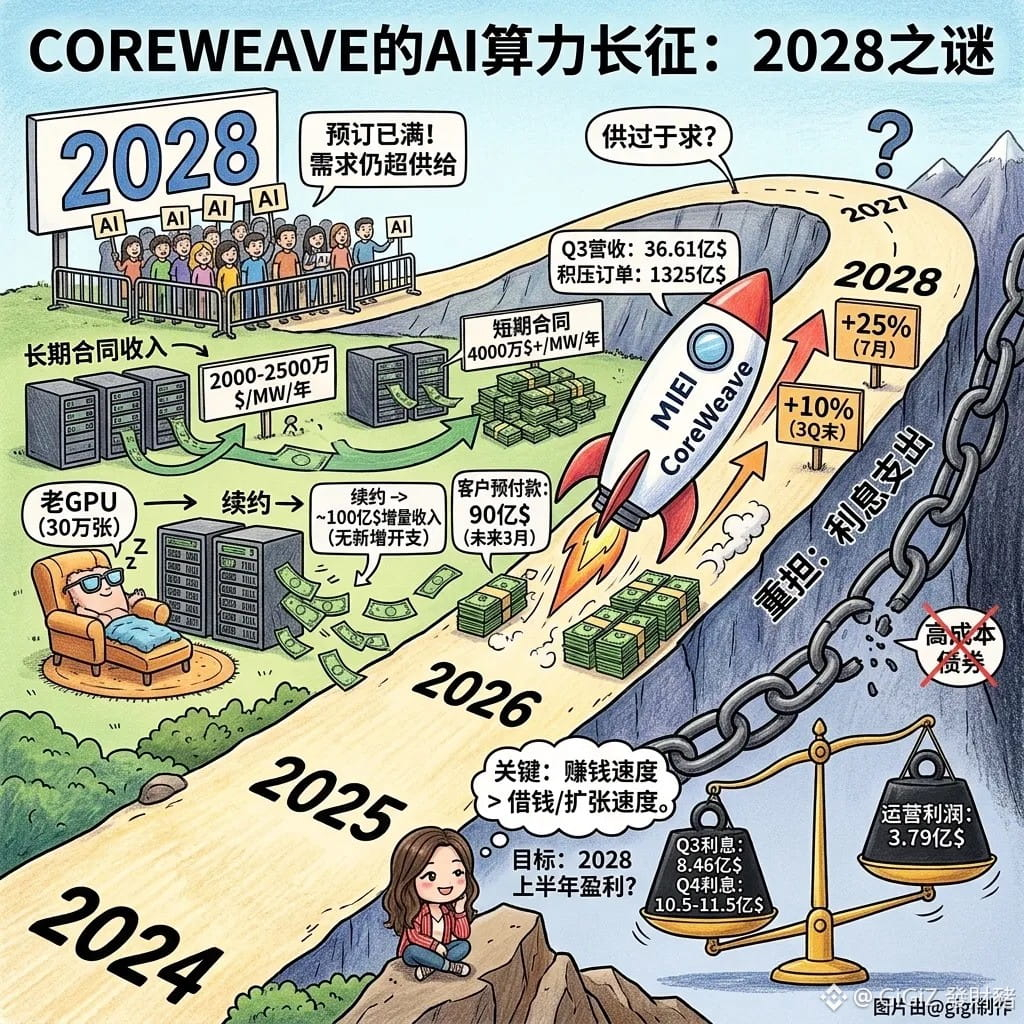
La capacité de calcul de CoreWeave est déjà vendue jusqu’en 2028. Le marché de la puissance de calcul pour l’IA ne risque-t-il vraiment pas d’être confronté à une offre excédentaire ?
$CRWV Au T3, le chiffre d’affaires a atteint 3,661 milliards de dollars, en hausse de 168 % sur un an. Le carnet de commandes s’est établi à 132,5 milliards de dollars, en hausse de 138 %. La marge opérationnelle ajustée a grimpé à 10 %, et les prévisions de chiffre d’affaires annuel ont été relevées à 13–13,3 milliards de dollars.
{future}(CRWVUSDT)
En juillet de cette année, l’entreprise a augmenté le prix de ses produits de 25 %, puis l’a relevé de 10 % supplémentaires à la fin du troisième trimestre. Les contrats à long terme génèrent actuellement un chiffre d’affaires annualisé de 20 à 25 millions de dollars par mégawatt, tandis que celui des contrats à court terme dépasse les 40 millions. La direction indique que la capacité de calcul est pratiquement entièrement vendue pour 2027 et que la demande en 2028 dépassera encore largement l’offre.
Un autre gain potentiel provient des anciens GPU : environ 300 000 GPU arriveront au terme de leur premier contrat entre 2027 et 2028. Leur renouvellement devrait générer près de 10 milliards de dollars de revenus annualisés supplémentaires, sans nécessiter d’importantes dépenses d’investissement additionnelles.
Côté financement, l’entreprise ne souhaite plus émettre d’obligations non garanties à des taux élevés. Elle prévoit de recevoir 9 milliards de dollars d’avances de ses clients au cours des trois prochains mois.
Cependant, les charges d’intérêts ont déjà atteint 846 millions de dollars au T3, dépassant le bénéfice opérationnel ajusté de 379 millions. Elles devraient encore augmenter au T4, pour atteindre 1,05 à 1,15 milliard de dollars.
Je trouve que la demande de puissance de calcul de CRWV et sa capacité à augmenter ses prix sont effectivement convaincantes. Mais il faudra voir si sa capacité à générer des bénéfices peut suivre le rythme de son endettement et de son expansion. Si l’entreprise parvient à devenir rentable comme prévu au premier semestre 2028, son modèle économique aura véritablement fait ses preuves, et le cours de l’action pourrait avoir un nouveau potentiel de hausse.
Faites vos propres recherches
La capacité de calcul de CoreWeave est déjà vendue jusqu’en 2028. Le marché de la puissance de calcul pour l’IA ne risque-t-il vraiment pas d’être confronté à une offre excédentaire ?
$CRWV Au T3, le chiffre d’affaires a atteint 3,661 milliards de dollars, en hausse de 168 % sur un an. Le carnet de commandes s’est établi à 132,5 milliards de dollars, en hausse de 138 %. La marge opérationnelle ajustée a grimpé à 10 %, et les prévisions de chiffre d’affaires annuel ont été relevées à 13–13,3 milliards de dollars.
En juillet de cette année, l’entreprise a augmenté le prix de ses produits de 25 %, puis l’a relevé de 10 % supplémentaires à la fin du troisième trimestre. Les contrats à long terme génèrent actuellement un chiffre d’affaires annualisé de 20 à 25 millions de dollars par mégawatt, tandis que celui des contrats à court terme dépasse les 40 millions. La direction indique que la capacité de calcul est pratiquement entièrement vendue pour 2027 et que la demande en 2028 dépassera encore largement l’offre.
Un autre gain potentiel provient des anciens GPU : environ 300 000 GPU arriveront au terme de leur premier contrat entre 2027 et 2028. Leur renouvellement devrait générer près de 10 milliards de dollars de revenus annualisés supplémentaires, sans nécessiter d’importantes dépenses d’investissement additionnelles.
Côté financement, l’entreprise ne souhaite plus émettre d’obligations non garanties à des taux élevés. Elle prévoit de recevoir 9 milliards de dollars d’avances de ses clients au cours des trois prochains mois.
Cependant, les charges d’intérêts ont déjà atteint 846 millions de dollars au T3, dépassant le bénéfice opérationnel ajusté de 379 millions. Elles devraient encore augmenter au T4, pour atteindre 1,05 à 1,15 milliard de dollars.
Je trouve que la demande de puissance de calcul de CRWV et sa capacité à augmenter ses prix sont effectivement convaincantes. Mais il faudra voir si sa capacité à générer des bénéfices peut suivre le rythme de son endettement et de son expansion. Si l’entreprise parvient à devenir rentable comme prévu au premier semestre 2028, son modèle économique aura véritablement fait ses preuves, et le cours de l’action pourrait avoir un nouveau potentiel de hausse.
Faites vos propres recherches
$CRWV Au T3, le chiffre d’affaires a atteint 3,661 milliards de dollars, en hausse de 168 % sur un an. Le carnet de commandes s’est établi à 132,5 milliards de dollars, en hausse de 138 %. La marge opérationnelle ajustée a grimpé à 10 %, et les prévisions de chiffre d’affaires annuel ont été relevées à 13–13,3 milliards de dollars.
En juillet de cette année, l’entreprise a augmenté le prix de ses produits de 25 %, puis l’a relevé de 10 % supplémentaires à la fin du troisième trimestre. Les contrats à long terme génèrent actuellement un chiffre d’affaires annualisé de 20 à 25 millions de dollars par mégawatt, tandis que celui des contrats à court terme dépasse les 40 millions. La direction indique que la capacité de calcul est pratiquement entièrement vendue pour 2027 et que la demande en 2028 dépassera encore largement l’offre.
Un autre gain potentiel provient des anciens GPU : environ 300 000 GPU arriveront au terme de leur premier contrat entre 2027 et 2028. Leur renouvellement devrait générer près de 10 milliards de dollars de revenus annualisés supplémentaires, sans nécessiter d’importantes dépenses d’investissement additionnelles.
Côté financement, l’entreprise ne souhaite plus émettre d’obligations non garanties à des taux élevés. Elle prévoit de recevoir 9 milliards de dollars d’avances de ses clients au cours des trois prochains mois.
Cependant, les charges d’intérêts ont déjà atteint 846 millions de dollars au T3, dépassant le bénéfice opérationnel ajusté de 379 millions. Elles devraient encore augmenter au T4, pour atteindre 1,05 à 1,15 milliard de dollars.
Je trouve que la demande de puissance de calcul de CRWV et sa capacité à augmenter ses prix sont effectivement convaincantes. Mais il faudra voir si sa capacité à générer des bénéfices peut suivre le rythme de son endettement et de son expansion. Si l’entreprise parvient à devenir rentable comme prévu au premier semestre 2028, son modèle économique aura véritablement fait ses preuves, et le cours de l’action pourrait avoir un nouveau potentiel de hausse.
Faites vos propres recherches
344
·
--
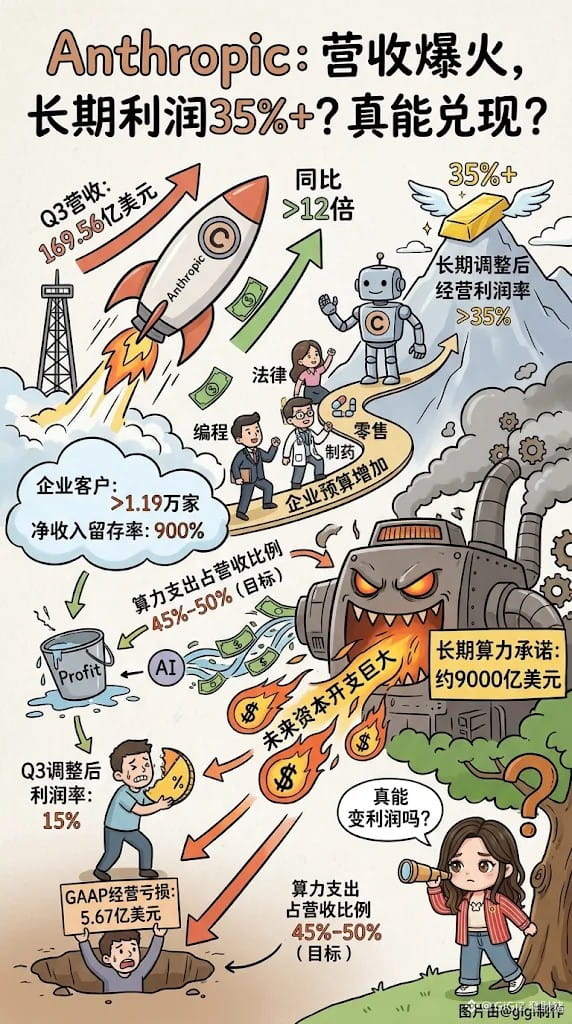
Les entreprises d’IA commencent-elles à gagner de l’argent ? Anthropic ose annoncer une marge bénéficiaire à long terme de 35 % : d’où lui vient cette confiance ?
Selon les dernières informations communiquées par Anthropic, son chiffre d’affaires au T3 a atteint 16,956 milliards de dollars, soit une hausse de plus de 12 fois sur un an. Fin octobre, son chiffre d’affaires annualisé s’élevait à 81 milliards de dollars. L’entreprise compte plus de 11 900 clients professionnels et son taux de rétention nette des revenus atteint 900 %.
L’entreprise prévoit à long terme une marge opérationnelle ajustée supérieure à 35 %, tandis que les dépenses de calcul devraient représenter entre 45 % et 50 % du chiffre d’affaires. Mais au T3, la marge ajustée n’était que de 15 % et, selon les normes GAAP, l’entreprise a enregistré une perte opérationnelle de 567 millions de dollars.
À mon avis, le principal atout d’Anthropic est que ses clients professionnels sont prêts à augmenter continuellement leurs budgets consacrés à l’IA. Claude s’étend au-delà des outils de programmation vers des secteurs comme le droit, l’industrie pharmaceutique et la distribution.
Mais, de l’autre côté, les engagements à long terme de l’entreprise en matière de capacité de calcul atteignent environ 900 milliards de dollars, et la pression liée aux dépenses d’investissement restera considérable.
À l’avenir, le marché ne s’intéressera pas seulement à la vitesse de croissance du chiffre d’affaires, mais aussi à la capacité de l’IA à générer réellement des bénéfices. L’objectif de 35 % est très séduisant, mais c’est sa réalisation qui sera déterminante pour la valorisation.
DYOR
#anthropic拒绝延期ipo,本周路演估值几何?
Les entreprises d’IA commencent-elles à gagner de l’argent ? Anthropic ose annoncer une marge bénéficiaire à long terme de 35 % : d’où lui vient cette confiance ?
Selon les dernières informations communiquées par Anthropic, son chiffre d’affaires au T3 a atteint 16,956 milliards de dollars, soit une hausse de plus de 12 fois sur un an. Fin octobre, son chiffre d’affaires annualisé s’élevait à 81 milliards de dollars. L’entreprise compte plus de 11 900 clients professionnels et son taux de rétention nette des revenus atteint 900 %.
L’entreprise prévoit à long terme une marge opérationnelle ajustée supérieure à 35 %, tandis que les dépenses de calcul devraient représenter entre 45 % et 50 % du chiffre d’affaires. Mais au T3, la marge ajustée n’était que de 15 % et, selon les normes GAAP, l’entreprise a enregistré une perte opérationnelle de 567 millions de dollars.
À mon avis, le principal atout d’Anthropic est que ses clients professionnels sont prêts à augmenter continuellement leurs budgets consacrés à l’IA. Claude s’étend au-delà des outils de programmation vers des secteurs comme le droit, l’industrie pharmaceutique et la distribution.
Mais, de l’autre côté, les engagements à long terme de l’entreprise en matière de capacité de calcul atteignent environ 900 milliards de dollars, et la pression liée aux dépenses d’investissement restera considérable.
À l’avenir, le marché ne s’intéressera pas seulement à la vitesse de croissance du chiffre d’affaires, mais aussi à la capacité de l’IA à générer réellement des bénéfices. L’objectif de 35 % est très séduisant, mais c’est sa réalisation qui sera déterminante pour la valorisation.
DYOR
#anthropic拒绝延期ipo,本周路演估值几何?
Selon les dernières informations communiquées par Anthropic, son chiffre d’affaires au T3 a atteint 16,956 milliards de dollars, soit une hausse de plus de 12 fois sur un an. Fin octobre, son chiffre d’affaires annualisé s’élevait à 81 milliards de dollars. L’entreprise compte plus de 11 900 clients professionnels et son taux de rétention nette des revenus atteint 900 %.
L’entreprise prévoit à long terme une marge opérationnelle ajustée supérieure à 35 %, tandis que les dépenses de calcul devraient représenter entre 45 % et 50 % du chiffre d’affaires. Mais au T3, la marge ajustée n’était que de 15 % et, selon les normes GAAP, l’entreprise a enregistré une perte opérationnelle de 567 millions de dollars.
À mon avis, le principal atout d’Anthropic est que ses clients professionnels sont prêts à augmenter continuellement leurs budgets consacrés à l’IA. Claude s’étend au-delà des outils de programmation vers des secteurs comme le droit, l’industrie pharmaceutique et la distribution.
Mais, de l’autre côté, les engagements à long terme de l’entreprise en matière de capacité de calcul atteignent environ 900 milliards de dollars, et la pression liée aux dépenses d’investissement restera considérable.
À l’avenir, le marché ne s’intéressera pas seulement à la vitesse de croissance du chiffre d’affaires, mais aussi à la capacité de l’IA à générer réellement des bénéfices. L’objectif de 35 % est très séduisant, mais c’est sa réalisation qui sera déterminante pour la valorisation.
DYOR
#anthropic拒绝延期ipo,本周路演估值几何?
454
·
--
Article
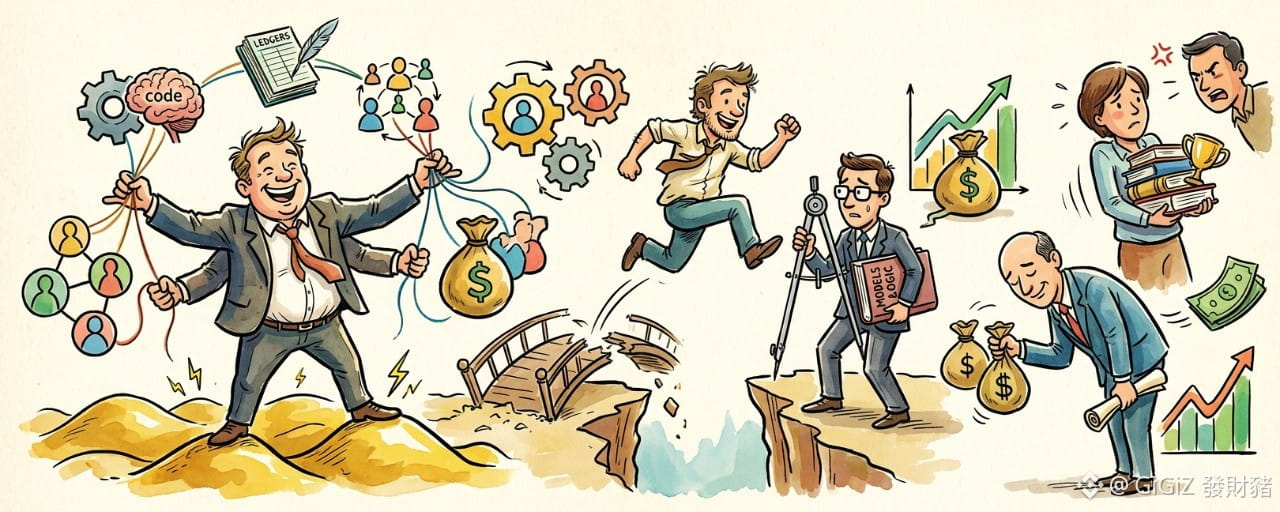
Pourquoi es-tu polyvalent mais pauvre, alors que ton patron ne sait rien faire et est riche ?Pourquoi tant de riches ont-ils l’air de ne pas avoir de grandes compétences, mais arrivent-ils quand même à gagner beaucoup d’argent ?
Tu rencontres certains grands patrons et, après avoir discuté avec eux, tu découvres qu’ils ne savent même pas faire un tableau, qu’ils s’expriment sans logique et qu’ils ne comprennent pas le jargon professionnel.
Pourtant, ils possèdent des centaines de millions, tandis que toi, tu sais tout faire et tu touches toujours un salaire fixe.
Aujourd’hui, examinons ce que ces riches incapables ont bien pu faire pour réussir, sous trois angles : l’économie, la psychologie et l’histoire.
Premièrement, le vrai talent, ce n’est pas d’avoir des compétences, mais de savoir mobiliser les ressources.
Le prix Nobel Ronald Coase disait que les entreprises existent pour réduire les coûts de transaction.
Pourquoi es-tu polyvalent mais pauvre, alors que ton patron ne sait rien faire et est riche ?
Pourquoi tant de riches ont-ils l’air de ne pas avoir de grandes compétences, mais arrivent-ils quand même à gagner beaucoup d’argent ?
Tu rencontres certains grands patrons et, après avoir discuté avec eux, tu découvres qu’ils ne savent même pas faire un tableau, qu’ils s’expriment sans logique et qu’ils ne comprennent pas le jargon professionnel.
Pourtant, ils possèdent des centaines de millions, tandis que toi, tu sais tout faire et tu touches toujours un salaire fixe.
Aujourd’hui, examinons ce que ces riches incapables ont bien pu faire pour réussir, sous trois angles : l’économie, la psychologie et l’histoire.
Premièrement, le vrai talent, ce n’est pas d’avoir des compétences, mais de savoir mobiliser les ressources.
Le prix Nobel Ronald Coase disait que les entreprises existent pour réduire les coûts de transaction.
Tu rencontres certains grands patrons et, après avoir discuté avec eux, tu découvres qu’ils ne savent même pas faire un tableau, qu’ils s’expriment sans logique et qu’ils ne comprennent pas le jargon professionnel.
Pourtant, ils possèdent des centaines de millions, tandis que toi, tu sais tout faire et tu touches toujours un salaire fixe.
Aujourd’hui, examinons ce que ces riches incapables ont bien pu faire pour réussir, sous trois angles : l’économie, la psychologie et l’histoire.
Premièrement, le vrai talent, ce n’est pas d’avoir des compétences, mais de savoir mobiliser les ressources.
Le prix Nobel Ronald Coase disait que les entreprises existent pour réduire les coûts de transaction.
134
·
--
Vérifié
#anthropic拒绝延期ipo,本周路演估值几何?
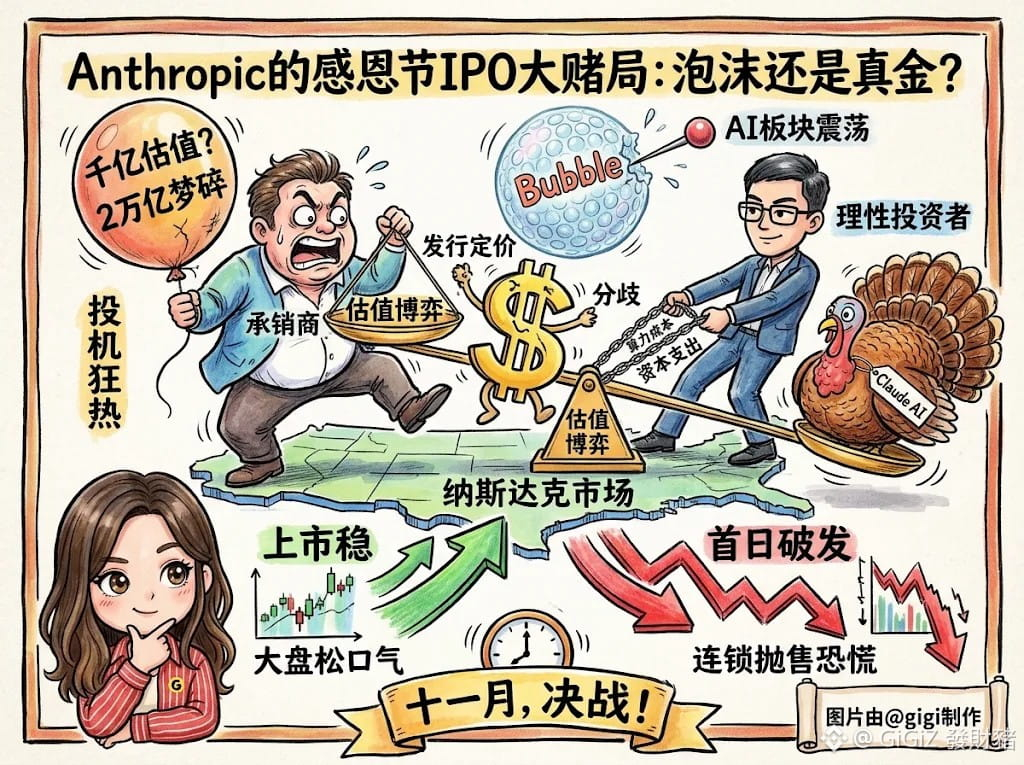
La licorne de l’IA Anthropic veut absolument frapper à la porte du Nasdaq avant Thanksgiving. Pensez-vous qu’elle réussira cette fois à décrocher une valorisation de 100 milliards ?
Ces derniers temps, les valeurs de l’IA américaines ont connu de fortes fluctuations, et l’euphorie du marché s’est largement estompée.
Les chiffres extravagants qui ont circulé récemment — « 69,3 milliards levés, valorisation de 2 000 milliards » — ont rapidement été démentis et retirés par l’entreprise, révélant de profondes tensions entre les banques chargées de l’opération et les acheteurs potentiels.
La tournée de présentation est officiellement lancée : à combien s’élèvera la valorisation ?
Au vu des négociations les plus récentes, le rêve initial d’un géant valorisé à 2 000 milliards a pratiquement fait long feu. Les institutions tablent désormais pour la plupart sur une fourchette plus raisonnable de 1 100 à 1 300 milliards de dollars. Certains analystes prudents estiment même qu’une valorisation proche de 1 000 milliards serait plus sûre.
Certes, la croissance du chiffre d’affaires annoncée dans le prospectus est impressionnante. Mais les factures de calcul, qui se chiffrent chaque année en centaines de milliards de dollars, ainsi que les dépenses d’investissement colossales, ont rendu les investisseurs du marché secondaire particulièrement lucides.
À mon avis, Anthropic choisira probablement de faire profil bas et de trouver un compromis.
Elle préférera entrer sur les marchés financiers à un prix relativement prudent, afin de garantir la continuité du financement de ses capacités de calcul, plutôt que de prendre le risque de reporter l’opération à ce moment crucial.
La performance du premier jour de cotation sera un test décisif pour mesurer la solidité de toute la bulle de l’IA générative. Si l’action parvient à se stabiliser après son introduction, l’ensemble du secteur de l’IA pourra souffler. En revanche, si elle passe sous son prix d’introduction dès l’ouverture, cela pourrait déclencher une vague de ventes en chaîne.
Faites vos propres recherches (DYOR)
#anthropic拒绝延期ipo,本周路演估值几何?
La licorne de l’IA Anthropic veut absolument frapper à la porte du Nasdaq avant Thanksgiving. Pensez-vous qu’elle réussira cette fois à décrocher une valorisation de 100 milliards ?
Ces derniers temps, les valeurs de l’IA américaines ont connu de fortes fluctuations, et l’euphorie du marché s’est largement estompée.
Les chiffres extravagants qui ont circulé récemment — « 69,3 milliards levés, valorisation de 2 000 milliards » — ont rapidement été démentis et retirés par l’entreprise, révélant de profondes tensions entre les banques chargées de l’opération et les acheteurs potentiels.
La tournée de présentation est officiellement lancée : à combien s’élèvera la valorisation ?
Au vu des négociations les plus récentes, le rêve initial d’un géant valorisé à 2 000 milliards a pratiquement fait long feu. Les institutions tablent désormais pour la plupart sur une fourchette plus raisonnable de 1 100 à 1 300 milliards de dollars. Certains analystes prudents estiment même qu’une valorisation proche de 1 000 milliards serait plus sûre.
Certes, la croissance du chiffre d’affaires annoncée dans le prospectus est impressionnante. Mais les factures de calcul, qui se chiffrent chaque année en centaines de milliards de dollars, ainsi que les dépenses d’investissement colossales, ont rendu les investisseurs du marché secondaire particulièrement lucides.
À mon avis, Anthropic choisira probablement de faire profil bas et de trouver un compromis.
Elle préférera entrer sur les marchés financiers à un prix relativement prudent, afin de garantir la continuité du financement de ses capacités de calcul, plutôt que de prendre le risque de reporter l’opération à ce moment crucial.
La performance du premier jour de cotation sera un test décisif pour mesurer la solidité de toute la bulle de l’IA générative. Si l’action parvient à se stabiliser après son introduction, l’ensemble du secteur de l’IA pourra souffler. En revanche, si elle passe sous son prix d’introduction dès l’ouverture, cela pourrait déclencher une vague de ventes en chaîne.
Faites vos propres recherches (DYOR)
La licorne de l’IA Anthropic veut absolument frapper à la porte du Nasdaq avant Thanksgiving. Pensez-vous qu’elle réussira cette fois à décrocher une valorisation de 100 milliards ?
Ces derniers temps, les valeurs de l’IA américaines ont connu de fortes fluctuations, et l’euphorie du marché s’est largement estompée.
Les chiffres extravagants qui ont circulé récemment — « 69,3 milliards levés, valorisation de 2 000 milliards » — ont rapidement été démentis et retirés par l’entreprise, révélant de profondes tensions entre les banques chargées de l’opération et les acheteurs potentiels.
La tournée de présentation est officiellement lancée : à combien s’élèvera la valorisation ?
Au vu des négociations les plus récentes, le rêve initial d’un géant valorisé à 2 000 milliards a pratiquement fait long feu. Les institutions tablent désormais pour la plupart sur une fourchette plus raisonnable de 1 100 à 1 300 milliards de dollars. Certains analystes prudents estiment même qu’une valorisation proche de 1 000 milliards serait plus sûre.
Certes, la croissance du chiffre d’affaires annoncée dans le prospectus est impressionnante. Mais les factures de calcul, qui se chiffrent chaque année en centaines de milliards de dollars, ainsi que les dépenses d’investissement colossales, ont rendu les investisseurs du marché secondaire particulièrement lucides.
À mon avis, Anthropic choisira probablement de faire profil bas et de trouver un compromis.
Elle préférera entrer sur les marchés financiers à un prix relativement prudent, afin de garantir la continuité du financement de ses capacités de calcul, plutôt que de prendre le risque de reporter l’opération à ce moment crucial.
La performance du premier jour de cotation sera un test décisif pour mesurer la solidité de toute la bulle de l’IA générative. Si l’action parvient à se stabiliser après son introduction, l’ensemble du secteur de l’IA pourra souffler. En revanche, si elle passe sous son prix d’introduction dès l’ouverture, cela pourrait déclencher une vague de ventes en chaîne.
Faites vos propres recherches (DYOR)
3.5k
·
--
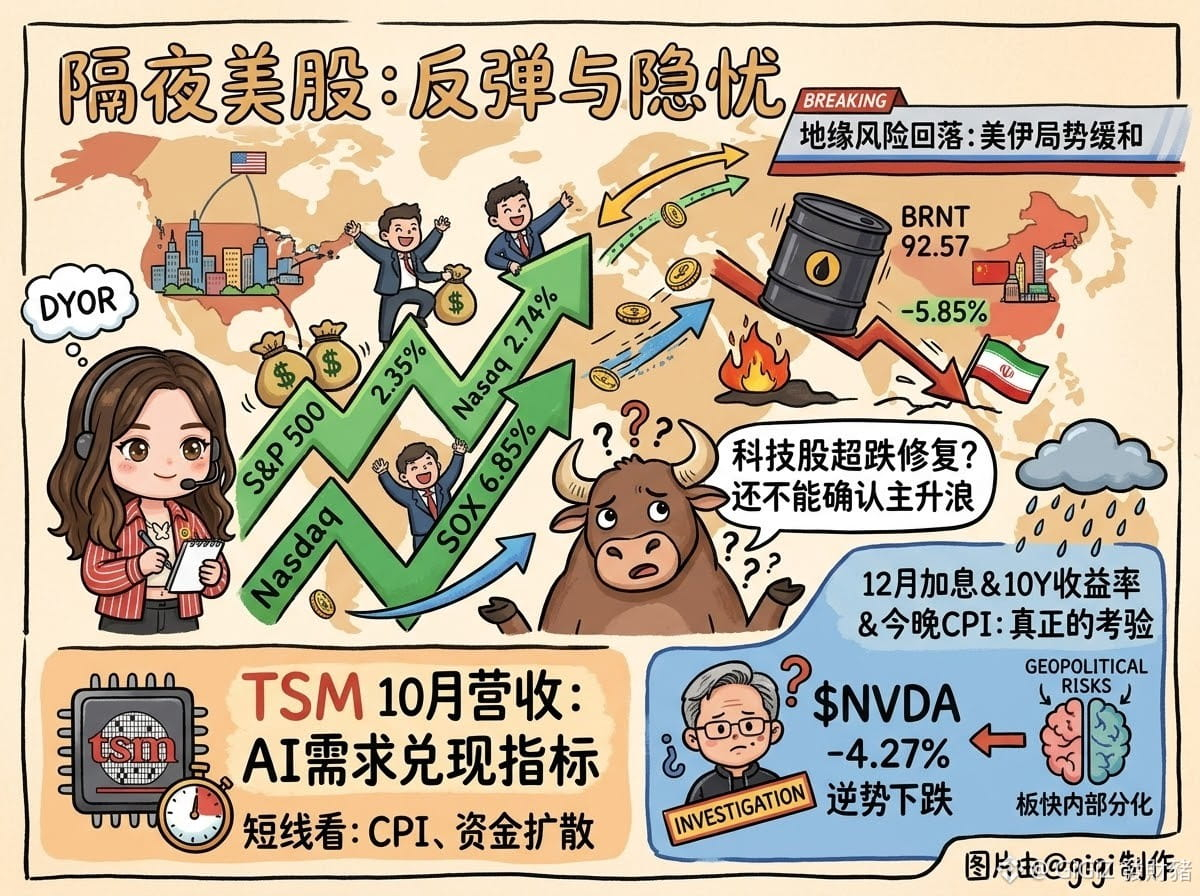
Les marchés actions américains ont fortement rebondi pendant la nuit : le S&P 500 a gagné 2,35 %, le Nasdaq 2,74 % et l’indice des semi-conducteurs de Philadelphie 6,85 %. Le Brent a chuté de 5,85 % à 92,57 dollars, tandis que les marchés commencent à intégrer un apaisement des tensions entre les États-Unis et l’Iran.
1️⃣ Le matériel informatique lié à l’IA redevient le principal thème d’investissement
Les valeurs technologiques du matériel, comme $AMD, $COHR , $CRDO et $MU , ont nettement rebondi. Les communications optiques, le stockage et l’alimentation électrique de l’IA ont également progressé. Cela ressemble à des rachats après une forte survente, mais ne permet pas encore de confirmer le début d’une nouvelle phase haussière.
{future}(AMDUSDT)
2️⃣ $NVDA recule de 4,27 % à contre-courant
L’entreprise enquête sur des informations selon lesquelles Jensen Huang aurait pu être approché par un service de renseignement étranger. Le marché réévalue les risques géopolitiques et ceux liés à la chaîne d’approvisionnement du leader de l’IA, tandis que le secteur se divise.
{future}(NVDAUSDT)
3️⃣ La baisse des cours du pétrole ne signifie pas que les pressions inflationnistes sont dissipées
La probabilité d’une hausse des taux de la Fed en décembre reste comprise entre 80 % et 85 %, et le rendement des bons du Trésor américain à 10 ans approche les 4,86 %. L’IPC américain publié ce soir sera le véritable test.
Par ailleurs, $TSM publiera aujourd’hui son chiffre d’affaires d’octobre. C’est un indicateur important pour vérifier si la demande liée à l’IA continue de se concrétiser.
{future}(TSMUSDT)
À mon avis, ce rebond s’explique d’abord par le recul de la prime de risque géopolitique, puis par un rattrapage des valeurs technologiques après leur forte baisse. Les capitaux locaux n’affluent pas encore de manière significative, et la hausse des indices ne signifie pas que tous les secteurs offrent des perspectives durables.
À court terme, mieux vaut éviter de suivre aveuglément la hausse. Il faut surtout surveiller l’IPC, le chiffre d’affaires de TSMC et la capacité des capitaux à se diffuser des géants technologiques américains vers les entreprises de deuxième et troisième rang de la chaîne industrielle. Les deux ou trois prochaines séances seront cruciales pour déterminer si cette tendance peut durer.
DYOR
#cpi前瞻,12月利率走向迎关键考验
Les marchés actions américains ont fortement rebondi pendant la nuit : le S&P 500 a gagné 2,35 %, le Nasdaq 2,74 % et l’indice des semi-conducteurs de Philadelphie 6,85 %. Le Brent a chuté de 5,85 % à 92,57 dollars, tandis que les marchés commencent à intégrer un apaisement des tensions entre les États-Unis et l’Iran.
1️⃣ Le matériel informatique lié à l’IA redevient le principal thème d’investissement
Les valeurs technologiques du matériel, comme $AMD, $COHR , $CRDO et $MU , ont nettement rebondi. Les communications optiques, le stockage et l’alimentation électrique de l’IA ont également progressé. Cela ressemble à des rachats après une forte survente, mais ne permet pas encore de confirmer le début d’une nouvelle phase haussière.
2️⃣ $NVDA recule de 4,27 % à contre-courant
L’entreprise enquête sur des informations selon lesquelles Jensen Huang aurait pu être approché par un service de renseignement étranger. Le marché réévalue les risques géopolitiques et ceux liés à la chaîne d’approvisionnement du leader de l’IA, tandis que le secteur se divise.
3️⃣ La baisse des cours du pétrole ne signifie pas que les pressions inflationnistes sont dissipées
La probabilité d’une hausse des taux de la Fed en décembre reste comprise entre 80 % et 85 %, et le rendement des bons du Trésor américain à 10 ans approche les 4,86 %. L’IPC américain publié ce soir sera le véritable test.
Par ailleurs, $TSM publiera aujourd’hui son chiffre d’affaires d’octobre. C’est un indicateur important pour vérifier si la demande liée à l’IA continue de se concrétiser.
À mon avis, ce rebond s’explique d’abord par le recul de la prime de risque géopolitique, puis par un rattrapage des valeurs technologiques après leur forte baisse. Les capitaux locaux n’affluent pas encore de manière significative, et la hausse des indices ne signifie pas que tous les secteurs offrent des perspectives durables.
À court terme, mieux vaut éviter de suivre aveuglément la hausse. Il faut surtout surveiller l’IPC, le chiffre d’affaires de TSMC et la capacité des capitaux à se diffuser des géants technologiques américains vers les entreprises de deuxième et troisième rang de la chaîne industrielle. Les deux ou trois prochaines séances seront cruciales pour déterminer si cette tendance peut durer.
DYOR
#cpi前瞻,12月利率走向迎关键考验
1️⃣ Le matériel informatique lié à l’IA redevient le principal thème d’investissement
Les valeurs technologiques du matériel, comme $AMD, $COHR , $CRDO et $MU , ont nettement rebondi. Les communications optiques, le stockage et l’alimentation électrique de l’IA ont également progressé. Cela ressemble à des rachats après une forte survente, mais ne permet pas encore de confirmer le début d’une nouvelle phase haussière.
2️⃣ $NVDA recule de 4,27 % à contre-courant
L’entreprise enquête sur des informations selon lesquelles Jensen Huang aurait pu être approché par un service de renseignement étranger. Le marché réévalue les risques géopolitiques et ceux liés à la chaîne d’approvisionnement du leader de l’IA, tandis que le secteur se divise.
3️⃣ La baisse des cours du pétrole ne signifie pas que les pressions inflationnistes sont dissipées
La probabilité d’une hausse des taux de la Fed en décembre reste comprise entre 80 % et 85 %, et le rendement des bons du Trésor américain à 10 ans approche les 4,86 %. L’IPC américain publié ce soir sera le véritable test.
Par ailleurs, $TSM publiera aujourd’hui son chiffre d’affaires d’octobre. C’est un indicateur important pour vérifier si la demande liée à l’IA continue de se concrétiser.
À mon avis, ce rebond s’explique d’abord par le recul de la prime de risque géopolitique, puis par un rattrapage des valeurs technologiques après leur forte baisse. Les capitaux locaux n’affluent pas encore de manière significative, et la hausse des indices ne signifie pas que tous les secteurs offrent des perspectives durables.
À court terme, mieux vaut éviter de suivre aveuglément la hausse. Il faut surtout surveiller l’IPC, le chiffre d’affaires de TSMC et la capacité des capitaux à se diffuser des géants technologiques américains vers les entreprises de deuxième et troisième rang de la chaîne industrielle. Les deux ou trois prochaines séances seront cruciales pour déterminer si cette tendance peut durer.
DYOR
#cpi前瞻,12月利率走向迎关键考验
1
561
·
--
Vérifié
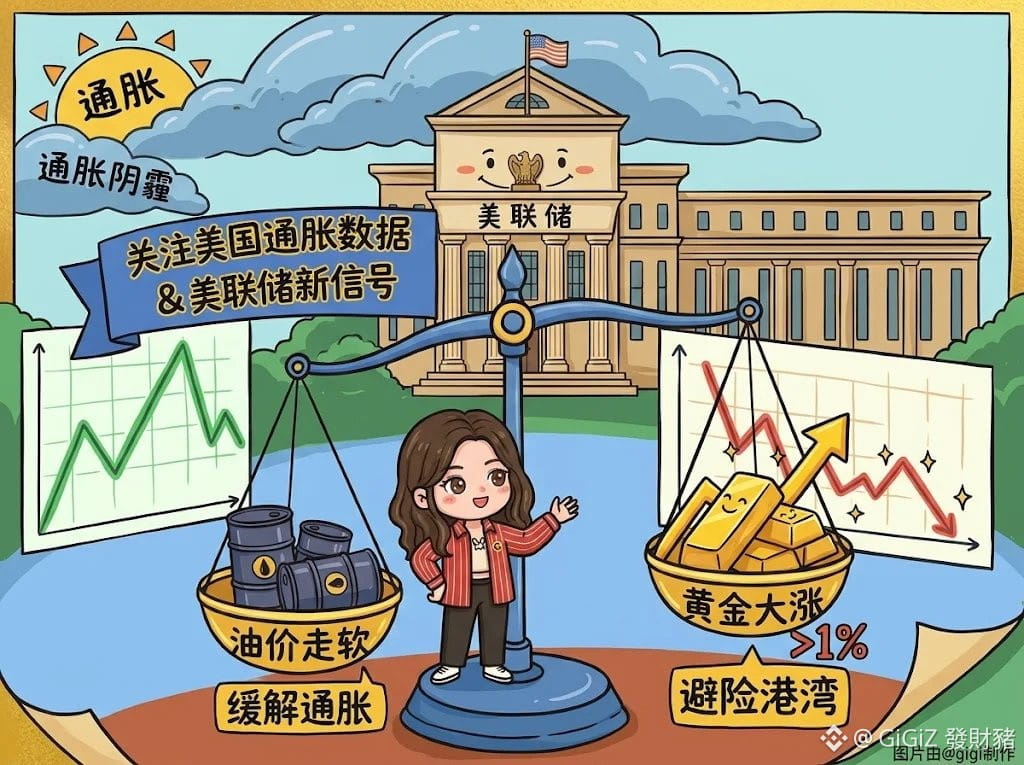
Alors que le prix du pétrole recule et que les craintes inflationnistes s’estompent temporairement, pourquoi les haussiers de l’or parviennent-ils toujours à contre-attaquer au moment crucial ? $XAU $XAUT
{future}(XAUTUSDT)
{future}(XAUUSDT)
Récemment, le cours de l’or est repassé au-dessus de 4 120 dollars l’once, avec une hausse de plus de 1 % en séance. À première vue, l’apaisement des tensions géopolitiques a fait baisser le prix du pétrole et allégé directement les pressions inflationnistes. En réalité, le marché se montre surtout très sensible aux anticipations d’un changement de cap de la politique de la Réserve fédérale américaine.
Même si Goldman Sachs et d’autres institutions ont revu à la baisse leurs prévisions pour la fin de l’année en raison des signes d’inclination faucon de la Fed, le poids colossal de la dette américaine et le contexte d’inflation structurelle à long terme n’ont pas changé. La logique qui fait de l’or une valeur refuge ultime et un outil de couverture reste donc solide.
À court terme, le cours de l’or devrait probablement continuer à évoluer à des niveaux élevés, dans un mouvement de va-et-vient. Si les prochaines données sur l’inflation reculent davantage que prévu et font baisser les anticipations de hausse des taux, l’or pourrait de nouveau tenter de dépasser son précédent sommet.
Si la Fed maintient une position ferme, le marché connaîtra de fréquentes phases de tiraillement et de secousses.
Faites vos propres recherches
Alors que le prix du pétrole recule et que les craintes inflationnistes s’estompent temporairement, pourquoi les haussiers de l’or parviennent-ils toujours à contre-attaquer au moment crucial ? $XAU $XAUT
Récemment, le cours de l’or est repassé au-dessus de 4 120 dollars l’once, avec une hausse de plus de 1 % en séance. À première vue, l’apaisement des tensions géopolitiques a fait baisser le prix du pétrole et allégé directement les pressions inflationnistes. En réalité, le marché se montre surtout très sensible aux anticipations d’un changement de cap de la politique de la Réserve fédérale américaine.
Même si Goldman Sachs et d’autres institutions ont revu à la baisse leurs prévisions pour la fin de l’année en raison des signes d’inclination faucon de la Fed, le poids colossal de la dette américaine et le contexte d’inflation structurelle à long terme n’ont pas changé. La logique qui fait de l’or une valeur refuge ultime et un outil de couverture reste donc solide.
À court terme, le cours de l’or devrait probablement continuer à évoluer à des niveaux élevés, dans un mouvement de va-et-vient. Si les prochaines données sur l’inflation reculent davantage que prévu et font baisser les anticipations de hausse des taux, l’or pourrait de nouveau tenter de dépasser son précédent sommet.
Si la Fed maintient une position ferme, le marché connaîtra de fréquentes phases de tiraillement et de secousses.
Faites vos propres recherches
Récemment, le cours de l’or est repassé au-dessus de 4 120 dollars l’once, avec une hausse de plus de 1 % en séance. À première vue, l’apaisement des tensions géopolitiques a fait baisser le prix du pétrole et allégé directement les pressions inflationnistes. En réalité, le marché se montre surtout très sensible aux anticipations d’un changement de cap de la politique de la Réserve fédérale américaine.
Même si Goldman Sachs et d’autres institutions ont revu à la baisse leurs prévisions pour la fin de l’année en raison des signes d’inclination faucon de la Fed, le poids colossal de la dette américaine et le contexte d’inflation structurelle à long terme n’ont pas changé. La logique qui fait de l’or une valeur refuge ultime et un outil de couverture reste donc solide.
À court terme, le cours de l’or devrait probablement continuer à évoluer à des niveaux élevés, dans un mouvement de va-et-vient. Si les prochaines données sur l’inflation reculent davantage que prévu et font baisser les anticipations de hausse des taux, l’or pourrait de nouveau tenter de dépasser son précédent sommet.
Si la Fed maintient une position ferme, le marché connaîtra de fréquentes phases de tiraillement et de secousses.
Faites vos propres recherches
2
843
·
--
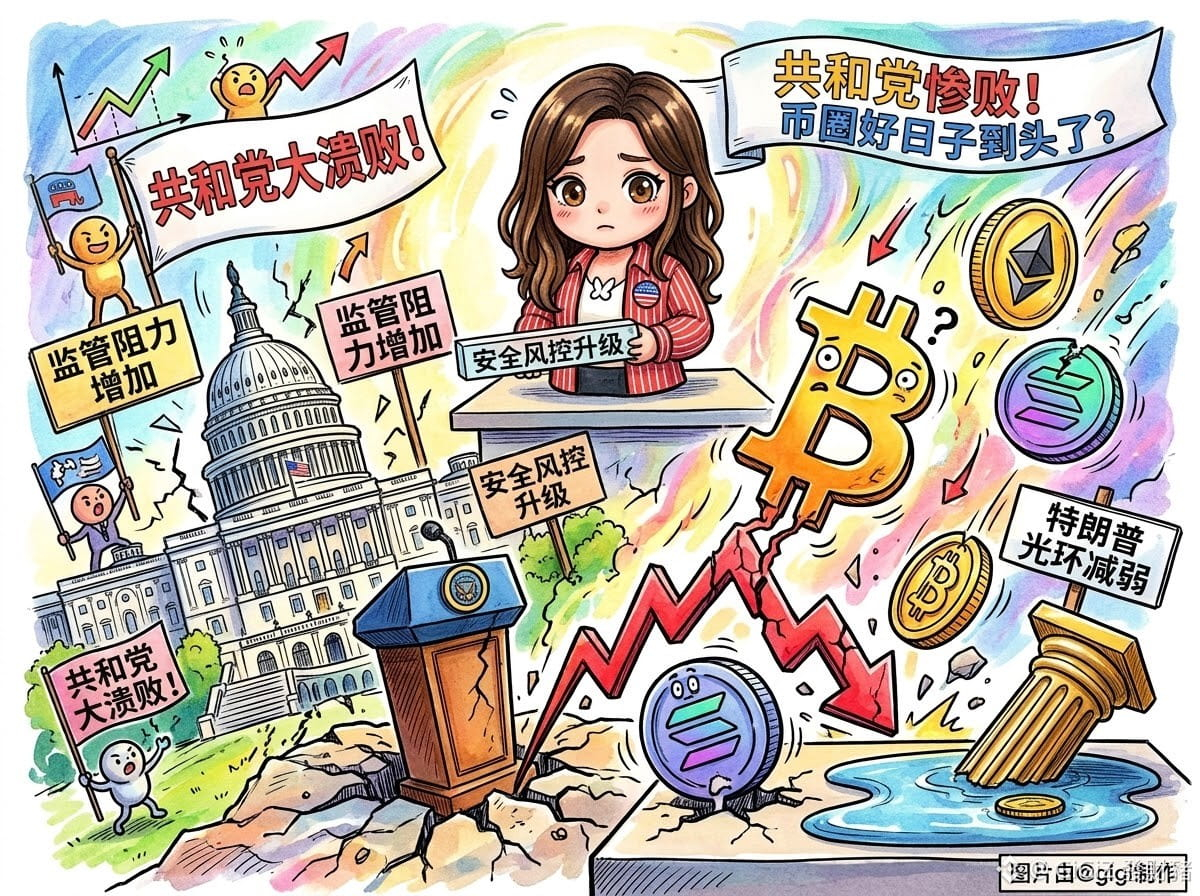
🇺🇸 Défaite cuisante des républicains aux élections de mi-mandat : les beaux jours du secteur crypto sont-ils révolus ?
Les démocrates ont repris le Congrès. Les avantages politiques dont le secteur des cryptomonnaies a bénéficié grâce à Trump au cours des deux dernières années pourraient devoir être réévalués.
À mon avis, trois conséquences méritent notre attention.
1. Un renforcement des obstacles réglementaires
Les démocrates ont toujours défendu un renforcement de la protection des consommateurs et des contraintes réglementaires. La suite du parcours du CLARITY Act pourrait être plus difficile, et les orientations réglementaires de la SEC et de la CFTC pourraient également évoluer.
2. L’aura de Trump s’affaiblit
Par le passé, de nombreuses entreprises crypto ont misé politiquement sur Trump. Maintenant que les démocrates contrôlent le Congrès, les intérêts commerciaux de la famille Trump dans les cryptomonnaies pourraient aussi faire l’objet d’enquêtes plus poussées.
3. Les questions de sécurité reviennent sur le devant de la scène
Les piratages ont également tiré la sonnette d’alarme dans le secteur. À l’avenir, les autorités de régulation pourraient accorder davantage d’attention à la conservation des actifs des plateformes d’échange, aux contrôles internes et à la sécurité des fonds.
À mon avis, les perspectives réglementaires à court terme sont clairement sous pression pour le secteur crypto, mais cela ne signifie pas que les États-Unis vont se mettre à réprimer les cryptomonnaies dans leur ensemble.
Les stablecoins sont déjà intégrés au système financier américain, et Wall Street continue de miser sur les actifs numériques. Ces tendances ne vont pas disparaître à la suite d’une seule élection.
Je pense plutôt que le principal défi du secteur sera désormais de se détacher de sa dépendance partisane et de gagner le soutien des deux partis.
Après tout, les avantages politiques peuvent dépendre des élections, mais le développement à long terme ne peut pas se jouer tous les deux ans au gré des changements de cap politique.
Faites vos propres recherches
🇺🇸 Défaite cuisante des républicains aux élections de mi-mandat : les beaux jours du secteur crypto sont-ils révolus ?
Les démocrates ont repris le Congrès. Les avantages politiques dont le secteur des cryptomonnaies a bénéficié grâce à Trump au cours des deux dernières années pourraient devoir être réévalués.
À mon avis, trois conséquences méritent notre attention.
1. Un renforcement des obstacles réglementaires
Les démocrates ont toujours défendu un renforcement de la protection des consommateurs et des contraintes réglementaires. La suite du parcours du CLARITY Act pourrait être plus difficile, et les orientations réglementaires de la SEC et de la CFTC pourraient également évoluer.
2. L’aura de Trump s’affaiblit
Par le passé, de nombreuses entreprises crypto ont misé politiquement sur Trump. Maintenant que les démocrates contrôlent le Congrès, les intérêts commerciaux de la famille Trump dans les cryptomonnaies pourraient aussi faire l’objet d’enquêtes plus poussées.
3. Les questions de sécurité reviennent sur le devant de la scène
Les piratages ont également tiré la sonnette d’alarme dans le secteur. À l’avenir, les autorités de régulation pourraient accorder davantage d’attention à la conservation des actifs des plateformes d’échange, aux contrôles internes et à la sécurité des fonds.
À mon avis, les perspectives réglementaires à court terme sont clairement sous pression pour le secteur crypto, mais cela ne signifie pas que les États-Unis vont se mettre à réprimer les cryptomonnaies dans leur ensemble.
Les stablecoins sont déjà intégrés au système financier américain, et Wall Street continue de miser sur les actifs numériques. Ces tendances ne vont pas disparaître à la suite d’une seule élection.
Je pense plutôt que le principal défi du secteur sera désormais de se détacher de sa dépendance partisane et de gagner le soutien des deux partis.
Après tout, les avantages politiques peuvent dépendre des élections, mais le développement à long terme ne peut pas se jouer tous les deux ans au gré des changements de cap politique.
Faites vos propres recherches
Les démocrates ont repris le Congrès. Les avantages politiques dont le secteur des cryptomonnaies a bénéficié grâce à Trump au cours des deux dernières années pourraient devoir être réévalués.
À mon avis, trois conséquences méritent notre attention.
1. Un renforcement des obstacles réglementaires
Les démocrates ont toujours défendu un renforcement de la protection des consommateurs et des contraintes réglementaires. La suite du parcours du CLARITY Act pourrait être plus difficile, et les orientations réglementaires de la SEC et de la CFTC pourraient également évoluer.
2. L’aura de Trump s’affaiblit
Par le passé, de nombreuses entreprises crypto ont misé politiquement sur Trump. Maintenant que les démocrates contrôlent le Congrès, les intérêts commerciaux de la famille Trump dans les cryptomonnaies pourraient aussi faire l’objet d’enquêtes plus poussées.
3. Les questions de sécurité reviennent sur le devant de la scène
Les piratages ont également tiré la sonnette d’alarme dans le secteur. À l’avenir, les autorités de régulation pourraient accorder davantage d’attention à la conservation des actifs des plateformes d’échange, aux contrôles internes et à la sécurité des fonds.
À mon avis, les perspectives réglementaires à court terme sont clairement sous pression pour le secteur crypto, mais cela ne signifie pas que les États-Unis vont se mettre à réprimer les cryptomonnaies dans leur ensemble.
Les stablecoins sont déjà intégrés au système financier américain, et Wall Street continue de miser sur les actifs numériques. Ces tendances ne vont pas disparaître à la suite d’une seule élection.
Je pense plutôt que le principal défi du secteur sera désormais de se détacher de sa dépendance partisane et de gagner le soutien des deux partis.
Après tout, les avantages politiques peuvent dépendre des élections, mais le développement à long terme ne peut pas se jouer tous les deux ans au gré des changements de cap politique.
Faites vos propres recherches
1.4k
·
--
Les temps forts de la nouvelle semaine à Wall Street
Les anticipations de hausse des taux s’intensifient : le secteur de l’IA va-t-il devoir affronter une nouvelle épreuve ?
La semaine dernière, les marchés américains ont connu une forte volatilité : le Nasdaq a chuté de plus de 5 % en une seule séance, et les valeurs technologiques liées à l’IA ont été particulièrement touchées par les ventes. Vendredi, les chiffres de l’emploi se sont révélés étonnamment solides. Les marchés vont maintenant devoir faire face à une double épreuve : l’inflation et les résultats des entreprises de l’IA.
1. L’IPC déterminera l’orientation des taux
Les États-Unis ont créé 165 000 emplois non agricoles en octobre, et le taux de chômage est tombé à 4,1 %. La probabilité d’une hausse des taux en décembre est montée à environ 79 %.
L’IPC d’octobre sera publié mardi et l’IPP vendredi. Si l’inflation reste élevée, les rendements des bons du Trésor américain et le dollar pourraient progresser, ce qui accentuerait la pression sur les valeurs technologiques aux valorisations élevées.
2. Les résultats des entreprises de l’IA seront au cœur de l’actualité cette semaine
À suivre de près : $CRWV , $NBIS, $AMAT , $CBRS, $CSCO
Je m’intéresse particulièrement au coût de financement de CoreWeave, à son carnet de commandes et à ses flux de trésorerie. La demande de puissance de calcul pour l’IA reste forte, mais la construction de centres de données dépend de plus en plus du financement. Le marché commence à se demander si les dépenses d’investissement généreront des rendements suffisants.
Par ailleurs, les commandes d’équipements d’AMAT méritent aussi d’être suivies, afin de voir si les investissements dans l’IA continuent de s’étendre à la fabrication de semi-conducteurs.
3. L’introduction en Bourse d’Anthropic se heurte à des incertitudes
La valorisation de 1 500 milliards de dollars évoquée précédemment a déjà suscité des doutes chez les investisseurs. Le lancement de la tournée de présentation cette semaine reste lui aussi incertain. Cela pourrait constituer un test de résistance pour les valorisations du marché primaire de l’IA.
Calendrier des résultats cette semaine
Lundi : $RKLB, $ASTS
Mardi : $CRWV
Jeudi : $NBIS, $AMAT, $CBRS, $CSCO
À mon avis, les perspectives de demande à long terme pour l’IA ne sont pas encore remises en cause, mais le marché délaisse la course à la croissance pour examiner de plus près la rentabilité et la capacité à se financer.
Si l’IPC reste élevé et que les résultats des entreprises de l’IA ne permettent pas d’espérer une amélioration des flux de trésorerie, la correction des valeurs technologiques pourrait ne pas être terminée.
Faites vos propres recherches (DYOR)
{future}(AMATUSDT)
{future}(CSCOUSDT)
{future}(CRWVUSDT)
Les temps forts de la nouvelle semaine à Wall Street
Les anticipations de hausse des taux s’intensifient : le secteur de l’IA va-t-il devoir affronter une nouvelle épreuve ?
La semaine dernière, les marchés américains ont connu une forte volatilité : le Nasdaq a chuté de plus de 5 % en une seule séance, et les valeurs technologiques liées à l’IA ont été particulièrement touchées par les ventes. Vendredi, les chiffres de l’emploi se sont révélés étonnamment solides. Les marchés vont maintenant devoir faire face à une double épreuve : l’inflation et les résultats des entreprises de l’IA.
1. L’IPC déterminera l’orientation des taux
Les États-Unis ont créé 165 000 emplois non agricoles en octobre, et le taux de chômage est tombé à 4,1 %. La probabilité d’une hausse des taux en décembre est montée à environ 79 %.
L’IPC d’octobre sera publié mardi et l’IPP vendredi. Si l’inflation reste élevée, les rendements des bons du Trésor américain et le dollar pourraient progresser, ce qui accentuerait la pression sur les valeurs technologiques aux valorisations élevées.
2. Les résultats des entreprises de l’IA seront au cœur de l’actualité cette semaine
À suivre de près : $CRWV , $NBIS, $AMAT , $CBRS, $CSCO
Je m’intéresse particulièrement au coût de financement de CoreWeave, à son carnet de commandes et à ses flux de trésorerie. La demande de puissance de calcul pour l’IA reste forte, mais la construction de centres de données dépend de plus en plus du financement. Le marché commence à se demander si les dépenses d’investissement généreront des rendements suffisants.
Par ailleurs, les commandes d’équipements d’AMAT méritent aussi d’être suivies, afin de voir si les investissements dans l’IA continuent de s’étendre à la fabrication de semi-conducteurs.
3. L’introduction en Bourse d’Anthropic se heurte à des incertitudes
La valorisation de 1 500 milliards de dollars évoquée précédemment a déjà suscité des doutes chez les investisseurs. Le lancement de la tournée de présentation cette semaine reste lui aussi incertain. Cela pourrait constituer un test de résistance pour les valorisations du marché primaire de l’IA.
Calendrier des résultats cette semaine
Lundi : $RKLB, $ASTS
Mardi : $CRWV
Jeudi : $NBIS, $AMAT , $CBRS, $CSCO
À mon avis, les perspectives de demande à long terme pour l’IA ne sont pas encore remises en cause, mais le marché délaisse la course à la croissance pour examiner de plus près la rentabilité et la capacité à se financer.
Si l’IPC reste élevé et que les résultats des entreprises de l’IA ne permettent pas d’espérer une amélioration des flux de trésorerie, la correction des valeurs technologiques pourrait ne pas être terminée.
Faites vos propres recherches (DYOR)
Les anticipations de hausse des taux s’intensifient : le secteur de l’IA va-t-il devoir affronter une nouvelle épreuve ?
La semaine dernière, les marchés américains ont connu une forte volatilité : le Nasdaq a chuté de plus de 5 % en une seule séance, et les valeurs technologiques liées à l’IA ont été particulièrement touchées par les ventes. Vendredi, les chiffres de l’emploi se sont révélés étonnamment solides. Les marchés vont maintenant devoir faire face à une double épreuve : l’inflation et les résultats des entreprises de l’IA.
1. L’IPC déterminera l’orientation des taux
Les États-Unis ont créé 165 000 emplois non agricoles en octobre, et le taux de chômage est tombé à 4,1 %. La probabilité d’une hausse des taux en décembre est montée à environ 79 %.
L’IPC d’octobre sera publié mardi et l’IPP vendredi. Si l’inflation reste élevée, les rendements des bons du Trésor américain et le dollar pourraient progresser, ce qui accentuerait la pression sur les valeurs technologiques aux valorisations élevées.
2. Les résultats des entreprises de l’IA seront au cœur de l’actualité cette semaine
À suivre de près : $CRWV , $NBIS, $AMAT , $CBRS, $CSCO
Je m’intéresse particulièrement au coût de financement de CoreWeave, à son carnet de commandes et à ses flux de trésorerie. La demande de puissance de calcul pour l’IA reste forte, mais la construction de centres de données dépend de plus en plus du financement. Le marché commence à se demander si les dépenses d’investissement généreront des rendements suffisants.
Par ailleurs, les commandes d’équipements d’AMAT méritent aussi d’être suivies, afin de voir si les investissements dans l’IA continuent de s’étendre à la fabrication de semi-conducteurs.
3. L’introduction en Bourse d’Anthropic se heurte à des incertitudes
La valorisation de 1 500 milliards de dollars évoquée précédemment a déjà suscité des doutes chez les investisseurs. Le lancement de la tournée de présentation cette semaine reste lui aussi incertain. Cela pourrait constituer un test de résistance pour les valorisations du marché primaire de l’IA.
Calendrier des résultats cette semaine
Lundi : $RKLB, $ASTS
Mardi : $CRWV
Jeudi : $NBIS, $AMAT , $CBRS, $CSCO
À mon avis, les perspectives de demande à long terme pour l’IA ne sont pas encore remises en cause, mais le marché délaisse la course à la croissance pour examiner de plus près la rentabilité et la capacité à se financer.
Si l’IPC reste élevé et que les résultats des entreprises de l’IA ne permettent pas d’espérer une amélioration des flux de trésorerie, la correction des valeurs technologiques pourrait ne pas être terminée.
Faites vos propres recherches (DYOR)
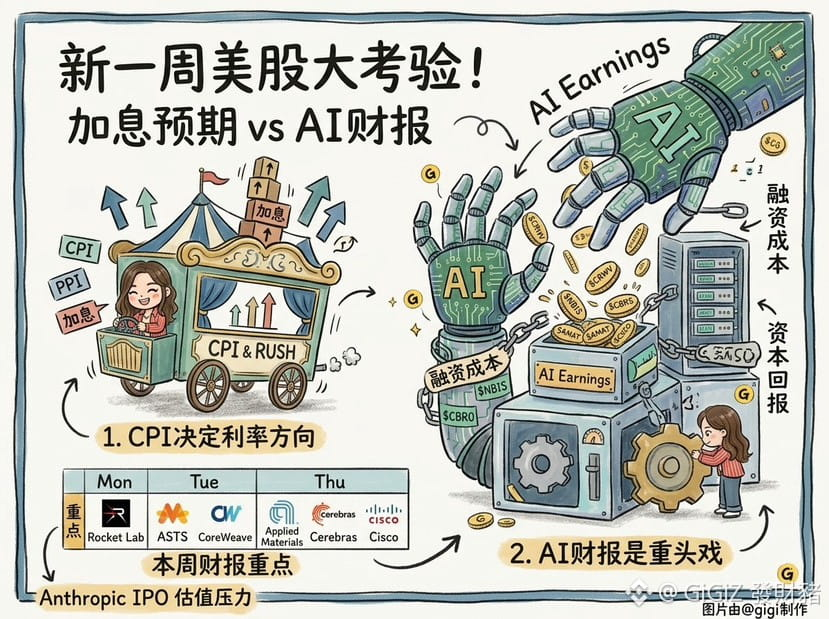
2
1
1.3k
·
--
Vérifié
Les données nationales de l’IPP pour octobre, qui viennent d’être publiées, affichent une hausse annuelle de 5,7 %, bien au-dessus des 5 % du mois dernier.
À première vue, on pourrait croire que l’industrie reprend du poil de la bête et que les entreprises vont engranger de gros bénéfices. Mais en réalité, c’est loin d’être aussi simple.
Si les prix à la sortie des usines ont autant augmenté cette fois, ce n’est pas principalement parce que la demande des consommateurs s’est renforcée : c’est surtout parce que le coût des matières premières et de l’énergie en amont a fortement grimpé.
Alors, à quoi faut-il faire attention maintenant ?
Premièrement, il faut voir si la hausse du coût des matières premières peut être répercutée sur les consommateurs.
Les prix des matières premières en amont ont beaucoup augmenté, mais le pouvoir d’achat des consommateurs n’a pas suivi. Les entreprises manufacturières prises en étau sont les plus durement touchées, leurs marges étant fortement comprimées. La capacité à répercuter ces hausses sur les acheteurs sera déterminante pour la suite.
Deuxièmement, il faut voir si les petites et moyennes entreprises peuvent tenir le coup.
Si de nombreuses petites usines ne résistent pas à cette vague de hausse des matières premières, elles pourraient être contraintes de réduire leur production, voire de fermer. Beaucoup de petites entreprises risquent ainsi de disparaître, et les grands groupes industriels pourraient récupérer l’ensemble de leur activité.
Troisièmement, il faut voir si les autorités vont intervenir pour réguler les prix.
Les prix ne cessent d’augmenter et la pression pèse sur tout le monde. Il faudra voir si les autorités vont agir pour faire baisser le prix des matières premières, et si les entreprises ne se précipitent pas aveuglément pour constituer des stocks.
Il sera difficile de maintenir longtemps cette forte croissance. Si les consommateurs continuent à dépenser peu, l’IPP devrait probablement atteindre un pic avant de repartir à la baisse.
En clair, c’est comme regarder un thermomètre : il suffit de surveiller si les entreprises manufacturières situées au milieu de la chaîne parviennent à gagner de l’argent pour savoir si l’économie réelle est en surchauffe ou au ralenti.
DYOR
Les données nationales de l’IPP pour octobre, qui viennent d’être publiées, affichent une hausse annuelle de 5,7 %, bien au-dessus des 5 % du mois dernier.
À première vue, on pourrait croire que l’industrie reprend du poil de la bête et que les entreprises vont engranger de gros bénéfices. Mais en réalité, c’est loin d’être aussi simple.
Si les prix à la sortie des usines ont autant augmenté cette fois, ce n’est pas principalement parce que la demande des consommateurs s’est renforcée : c’est surtout parce que le coût des matières premières et de l’énergie en amont a fortement grimpé.
Alors, à quoi faut-il faire attention maintenant ?
Premièrement, il faut voir si la hausse du coût des matières premières peut être répercutée sur les consommateurs.
Les prix des matières premières en amont ont beaucoup augmenté, mais le pouvoir d’achat des consommateurs n’a pas suivi. Les entreprises manufacturières prises en étau sont les plus durement touchées, leurs marges étant fortement comprimées. La capacité à répercuter ces hausses sur les acheteurs sera déterminante pour la suite.
Deuxièmement, il faut voir si les petites et moyennes entreprises peuvent tenir le coup.
Si de nombreuses petites usines ne résistent pas à cette vague de hausse des matières premières, elles pourraient être contraintes de réduire leur production, voire de fermer. Beaucoup de petites entreprises risquent ainsi de disparaître, et les grands groupes industriels pourraient récupérer l’ensemble de leur activité.
Troisièmement, il faut voir si les autorités vont intervenir pour réguler les prix.
Les prix ne cessent d’augmenter et la pression pèse sur tout le monde. Il faudra voir si les autorités vont agir pour faire baisser le prix des matières premières, et si les entreprises ne se précipitent pas aveuglément pour constituer des stocks.
Il sera difficile de maintenir longtemps cette forte croissance. Si les consommateurs continuent à dépenser peu, l’IPP devrait probablement atteindre un pic avant de repartir à la baisse.
En clair, c’est comme regarder un thermomètre : il suffit de surveiller si les entreprises manufacturières situées au milieu de la chaîne parviennent à gagner de l’argent pour savoir si l’économie réelle est en surchauffe ou au ralenti.
DYOR
À première vue, on pourrait croire que l’industrie reprend du poil de la bête et que les entreprises vont engranger de gros bénéfices. Mais en réalité, c’est loin d’être aussi simple.
Si les prix à la sortie des usines ont autant augmenté cette fois, ce n’est pas principalement parce que la demande des consommateurs s’est renforcée : c’est surtout parce que le coût des matières premières et de l’énergie en amont a fortement grimpé.
Alors, à quoi faut-il faire attention maintenant ?
Premièrement, il faut voir si la hausse du coût des matières premières peut être répercutée sur les consommateurs.
Les prix des matières premières en amont ont beaucoup augmenté, mais le pouvoir d’achat des consommateurs n’a pas suivi. Les entreprises manufacturières prises en étau sont les plus durement touchées, leurs marges étant fortement comprimées. La capacité à répercuter ces hausses sur les acheteurs sera déterminante pour la suite.
Deuxièmement, il faut voir si les petites et moyennes entreprises peuvent tenir le coup.
Si de nombreuses petites usines ne résistent pas à cette vague de hausse des matières premières, elles pourraient être contraintes de réduire leur production, voire de fermer. Beaucoup de petites entreprises risquent ainsi de disparaître, et les grands groupes industriels pourraient récupérer l’ensemble de leur activité.
Troisièmement, il faut voir si les autorités vont intervenir pour réguler les prix.
Les prix ne cessent d’augmenter et la pression pèse sur tout le monde. Il faudra voir si les autorités vont agir pour faire baisser le prix des matières premières, et si les entreprises ne se précipitent pas aveuglément pour constituer des stocks.
Il sera difficile de maintenir longtemps cette forte croissance. Si les consommateurs continuent à dépenser peu, l’IPP devrait probablement atteindre un pic avant de repartir à la baisse.
En clair, c’est comme regarder un thermomètre : il suffit de surveiller si les entreprises manufacturières situées au milieu de la chaîne parviennent à gagner de l’argent pour savoir si l’économie réelle est en surchauffe ou au ralenti.
DYOR
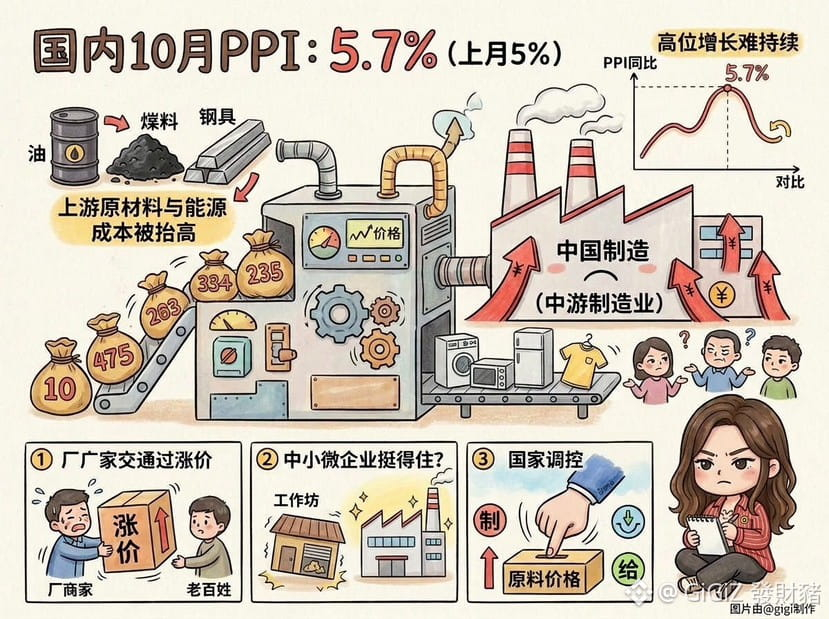
5
932
·
--
Le vieux Huang (Jensen Huang, 黄仁勋) a vraiment essuyé un sérieux revers cette fois. Même le grand séducteur adulé de la tech ne peut-il pas résister aux charmes d’une femme ?
L’action Nvidia $NVDA a directement chuté de plus de 3 % lors des échanges nocturnes aux États-Unis, signe d’une réaction extrêmement vive des marchés. Le plus problématique dans cette affaire, ce n’est pas le scandale lié à sa vie privée, mais le fait qu’elle le mêle à la géopolitique.
Megaspeed, la société singapourienne liée à l’ancienne dirigeante qui fait l’objet de rumeurs avec Huang, est sous le coup d’une enquête pour avoir prétendument transféré illégalement des puces d’IA vers la Chine. Le Congrès lui a déjà demandé de participer à une audition à huis clos, et le conseil d’administration de Nvidia a également lancé une enquête indépendante. C’est le cœur même des enjeux de conformité qui est directement touché.
Ce qui inquiète vraiment Wall Street, ce ne sont pas les histoires de cœur, mais la possibilité que cette relation privée ait entraîné une fuite de technologies ou compromis les contrôles à l’exportation. Même si Huang exerce un contrôle considérable sur l’entreprise, dès lors que les limites liées à la sécurité nationale sont en jeu, il devra faire face à une crise de confiance sans précédent.
Si l’enquête confirme des transferts d’avantages ou des exportations illégales, Nvidia devra non seulement faire face à de lourdes amendes et à des restrictions à l’exportation plus strictes. Le poste de PDG de Huang lui-même sera sérieusement menacé.
À court terme, le cours de l’action sera sans aucun doute sous pression et volatile. Cette affaire pourrait même pousser les géants de la tech à revoir de fond en comble les relations privées de leurs dirigeants et leurs dispositifs de gestion des risques de conformité.
DYOR
#黄仁勋因婚外情致歉,英伟达启动独立调查
{future}(NVDAUSDT)
Le vieux Huang (Jensen Huang, 黄仁勋) a vraiment essuyé un sérieux revers cette fois. Même le grand séducteur adulé de la tech ne peut-il pas résister aux charmes d’une femme ?
L’action Nvidia $NVDA a directement chuté de plus de 3 % lors des échanges nocturnes aux États-Unis, signe d’une réaction extrêmement vive des marchés. Le plus problématique dans cette affaire, ce n’est pas le scandale lié à sa vie privée, mais le fait qu’elle le mêle à la géopolitique.
Megaspeed, la société singapourienne liée à l’ancienne dirigeante qui fait l’objet de rumeurs avec Huang, est sous le coup d’une enquête pour avoir prétendument transféré illégalement des puces d’IA vers la Chine. Le Congrès lui a déjà demandé de participer à une audition à huis clos, et le conseil d’administration de Nvidia a également lancé une enquête indépendante. C’est le cœur même des enjeux de conformité qui est directement touché.
Ce qui inquiète vraiment Wall Street, ce ne sont pas les histoires de cœur, mais la possibilité que cette relation privée ait entraîné une fuite de technologies ou compromis les contrôles à l’exportation. Même si Huang exerce un contrôle considérable sur l’entreprise, dès lors que les limites liées à la sécurité nationale sont en jeu, il devra faire face à une crise de confiance sans précédent.
Si l’enquête confirme des transferts d’avantages ou des exportations illégales, Nvidia devra non seulement faire face à de lourdes amendes et à des restrictions à l’exportation plus strictes. Le poste de PDG de Huang lui-même sera sérieusement menacé.
À court terme, le cours de l’action sera sans aucun doute sous pression et volatile. Cette affaire pourrait même pousser les géants de la tech à revoir de fond en comble les relations privées de leurs dirigeants et leurs dispositifs de gestion des risques de conformité.
DYOR
#黄仁勋因婚外情致歉,英伟达启动独立调查
L’action Nvidia $NVDA a directement chuté de plus de 3 % lors des échanges nocturnes aux États-Unis, signe d’une réaction extrêmement vive des marchés. Le plus problématique dans cette affaire, ce n’est pas le scandale lié à sa vie privée, mais le fait qu’elle le mêle à la géopolitique.
Megaspeed, la société singapourienne liée à l’ancienne dirigeante qui fait l’objet de rumeurs avec Huang, est sous le coup d’une enquête pour avoir prétendument transféré illégalement des puces d’IA vers la Chine. Le Congrès lui a déjà demandé de participer à une audition à huis clos, et le conseil d’administration de Nvidia a également lancé une enquête indépendante. C’est le cœur même des enjeux de conformité qui est directement touché.
Ce qui inquiète vraiment Wall Street, ce ne sont pas les histoires de cœur, mais la possibilité que cette relation privée ait entraîné une fuite de technologies ou compromis les contrôles à l’exportation. Même si Huang exerce un contrôle considérable sur l’entreprise, dès lors que les limites liées à la sécurité nationale sont en jeu, il devra faire face à une crise de confiance sans précédent.
Si l’enquête confirme des transferts d’avantages ou des exportations illégales, Nvidia devra non seulement faire face à de lourdes amendes et à des restrictions à l’exportation plus strictes. Le poste de PDG de Huang lui-même sera sérieusement menacé.
À court terme, le cours de l’action sera sans aucun doute sous pression et volatile. Cette affaire pourrait même pousser les géants de la tech à revoir de fond en comble les relations privées de leurs dirigeants et leurs dispositifs de gestion des risques de conformité.
DYOR
#黄仁勋因婚外情致歉,英伟达启动独立调查
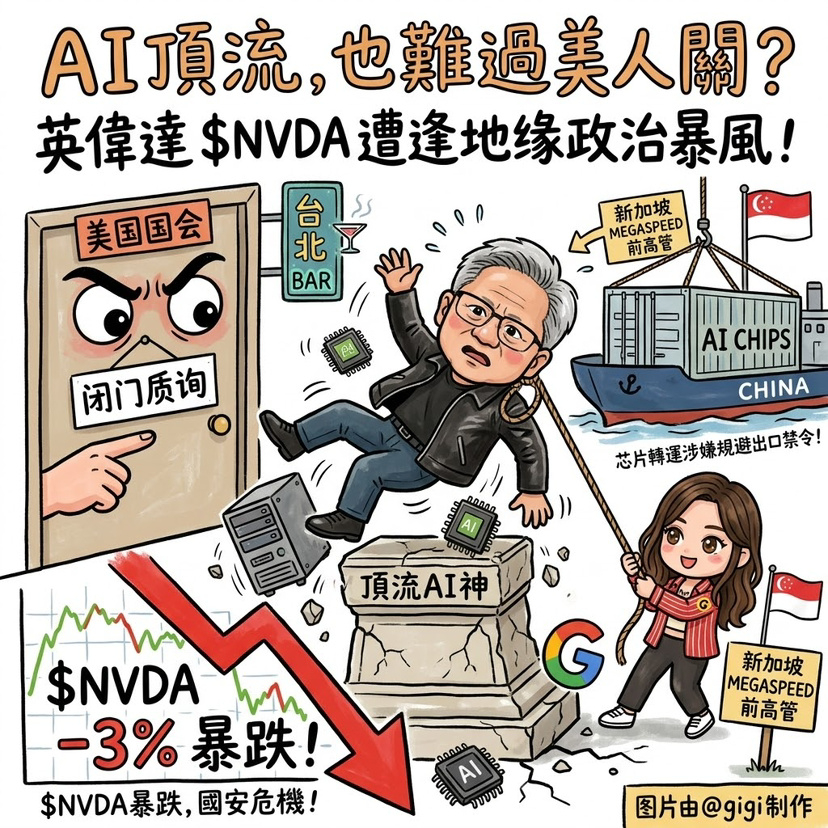
1
204
·
--
Musk frappe encore très fort : SpaceX va-t-elle devenir un géant de l’IA spatiale ?
Avant-hier, lors d’un entretien avec Musk à la Baron Investment Conference, il a parlé de SpaceX, de Terafab, de puissance de calcul spatiale et de l’avenir de l’IA.
Quelques points méritent l’attention :
1. Les revenus de SpaceX
Musk prévoit que le chiffre d’affaires annualisé de SpaceX dépassera les 100 milliards de dollars d’ici la fin de cette année et que son ARR pourrait dépasser les 500 milliards de dollars d’ici la fin de l’année prochaine. La croissance viendra principalement de Starlink, des lancements de fusées et, à l’avenir, des activités de calcul spatial $SPCX
2. L’usine de puces Terafab
L’objectif est de produire chaque année des puces d’une capacité d’un térawatt, soit 30 fois la production mondiale de puces d’IA qu’il prévoit pour l’année prochaine. Musk souhaite intégrer la conception, la fabrication, le conditionnement et les tests des puces afin de maîtriser lui-même une plus grande partie de la capacité de production.
3. Les centres de données spatiaux
Les ordinateurs Starlink conçus conjointement avec $NVDA devraient commencer à être placés en orbite au troisième trimestre 2027. Musk estime que la puissance de calcul de l’IA au sol sera de plus en plus limitée par l’approvisionnement en électricité. L’espace bénéficie de l’énergie solaire, et les coûts pourraient y être plus faibles à long terme.
À mon avis, le plus intéressant dans cet entretien, c’est que Musk a déjà déployé un plan d’ensemble très ambitieux. Des puces aux fusées, en passant par les satellites et la puissance de calcul pour l’IA, il veut presque tout maîtriser lui-même.
Bien sûr, le projet est immense, et sa réalisation ne sera pas facile. Terafab pourra-t-elle produire en masse comme prévu ? Starship pourra-t-elle être réutilisée à haute fréquence ? Le coût du calcul spatial pourra-t-il vraiment baisser ? Il faudra du temps pour le vérifier.
Si ces projets se concrétisent progressivement, le potentiel de $SPCX sera effectivement bien plus important, et l’entreprise pourrait devenir un acteur majeur des infrastructures d’IA à l’avenir.
Faites vos propres recherches (DYOR).
{future}(SPCXUSDT)
{future}(NVDAUSDT)
Musk frappe encore très fort : SpaceX va-t-elle devenir un géant de l’IA spatiale ?
Avant-hier, lors d’un entretien avec Musk à la Baron Investment Conference, il a parlé de SpaceX, de Terafab, de puissance de calcul spatiale et de l’avenir de l’IA.
Quelques points méritent l’attention :
1. Les revenus de SpaceX
Musk prévoit que le chiffre d’affaires annualisé de SpaceX dépassera les 100 milliards de dollars d’ici la fin de cette année et que son ARR pourrait dépasser les 500 milliards de dollars d’ici la fin de l’année prochaine. La croissance viendra principalement de Starlink, des lancements de fusées et, à l’avenir, des activités de calcul spatial $SPCX
2. L’usine de puces Terafab
L’objectif est de produire chaque année des puces d’une capacité d’un térawatt, soit 30 fois la production mondiale de puces d’IA qu’il prévoit pour l’année prochaine. Musk souhaite intégrer la conception, la fabrication, le conditionnement et les tests des puces afin de maîtriser lui-même une plus grande partie de la capacité de production.
3. Les centres de données spatiaux
Les ordinateurs Starlink conçus conjointement avec $NVDA devraient commencer à être placés en orbite au troisième trimestre 2027. Musk estime que la puissance de calcul de l’IA au sol sera de plus en plus limitée par l’approvisionnement en électricité. L’espace bénéficie de l’énergie solaire, et les coûts pourraient y être plus faibles à long terme.
À mon avis, le plus intéressant dans cet entretien, c’est que Musk a déjà déployé un plan d’ensemble très ambitieux. Des puces aux fusées, en passant par les satellites et la puissance de calcul pour l’IA, il veut presque tout maîtriser lui-même.
Bien sûr, le projet est immense, et sa réalisation ne sera pas facile. Terafab pourra-t-elle produire en masse comme prévu ? Starship pourra-t-elle être réutilisée à haute fréquence ? Le coût du calcul spatial pourra-t-il vraiment baisser ? Il faudra du temps pour le vérifier.
Si ces projets se concrétisent progressivement, le potentiel de $SPCX sera effectivement bien plus important, et l’entreprise pourrait devenir un acteur majeur des infrastructures d’IA à l’avenir.
Faites vos propres recherches (DYOR).
Avant-hier, lors d’un entretien avec Musk à la Baron Investment Conference, il a parlé de SpaceX, de Terafab, de puissance de calcul spatiale et de l’avenir de l’IA.
Quelques points méritent l’attention :
1. Les revenus de SpaceX
Musk prévoit que le chiffre d’affaires annualisé de SpaceX dépassera les 100 milliards de dollars d’ici la fin de cette année et que son ARR pourrait dépasser les 500 milliards de dollars d’ici la fin de l’année prochaine. La croissance viendra principalement de Starlink, des lancements de fusées et, à l’avenir, des activités de calcul spatial $SPCX
2. L’usine de puces Terafab
L’objectif est de produire chaque année des puces d’une capacité d’un térawatt, soit 30 fois la production mondiale de puces d’IA qu’il prévoit pour l’année prochaine. Musk souhaite intégrer la conception, la fabrication, le conditionnement et les tests des puces afin de maîtriser lui-même une plus grande partie de la capacité de production.
3. Les centres de données spatiaux
Les ordinateurs Starlink conçus conjointement avec $NVDA devraient commencer à être placés en orbite au troisième trimestre 2027. Musk estime que la puissance de calcul de l’IA au sol sera de plus en plus limitée par l’approvisionnement en électricité. L’espace bénéficie de l’énergie solaire, et les coûts pourraient y être plus faibles à long terme.
À mon avis, le plus intéressant dans cet entretien, c’est que Musk a déjà déployé un plan d’ensemble très ambitieux. Des puces aux fusées, en passant par les satellites et la puissance de calcul pour l’IA, il veut presque tout maîtriser lui-même.
Bien sûr, le projet est immense, et sa réalisation ne sera pas facile. Terafab pourra-t-elle produire en masse comme prévu ? Starship pourra-t-elle être réutilisée à haute fréquence ? Le coût du calcul spatial pourra-t-il vraiment baisser ? Il faudra du temps pour le vérifier.
Si ces projets se concrétisent progressivement, le potentiel de $SPCX sera effectivement bien plus important, et l’entreprise pourrait devenir un acteur majeur des infrastructures d’IA à l’avenir.
Faites vos propres recherches (DYOR).
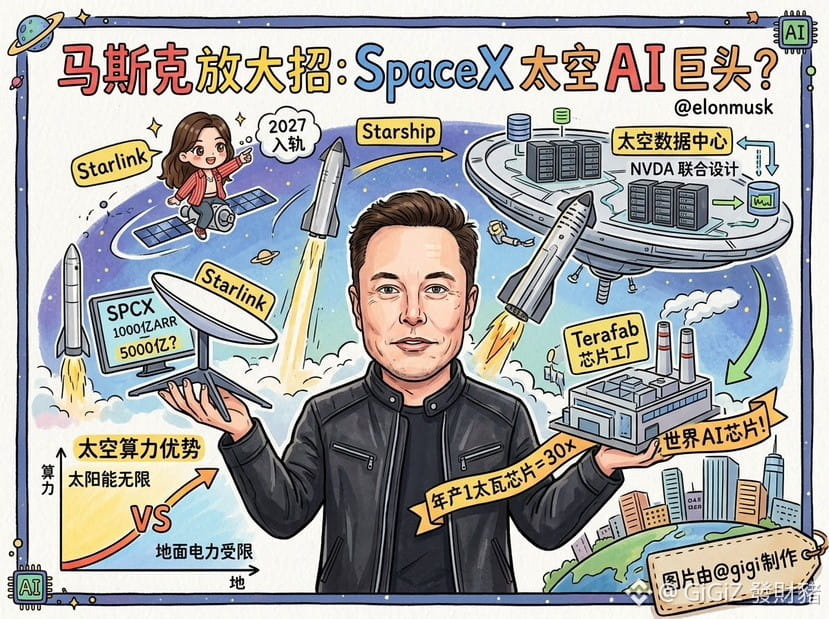
1
927
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
WhoWillSucceedJensenHuangatNvidia?
172,452 vues
1,660 mentions
Nvidia affirme qu’aucune discussion sur le poste de directeur général n’est en cours, tandis que la pétition « Soutenez Jensen » dépasse les 77 900 signatures
Binance News
·33 mentions J’aime
·62.8k vues
WhatWillDriveCryptoandStocks’NextRebound?
578,379 vues
3,500 mentions
BitcoinActiveSupplyInProfitDropsBelow45%
76,554 vues
722 mentions