

Asen森-美股Alpha
362 Publications
Asen森-美股Alpha
Signaler
Bloquer l’utilisateur
ZeroOne联合主理人|2015进入Web3,至今仍在牛熊里学游泳🏊|交易加密和港美股,正在一个人加一群AI🤖构建一套流动性交易系统AI Liquidity OS。

Détenteur pour BNB
Trade fréquemment
8.7 an(s)
13 Suivis
4.2K+ Abonnés
687 J’aime
1 Badges
Publications
Tous
Citations
PINNED
Article
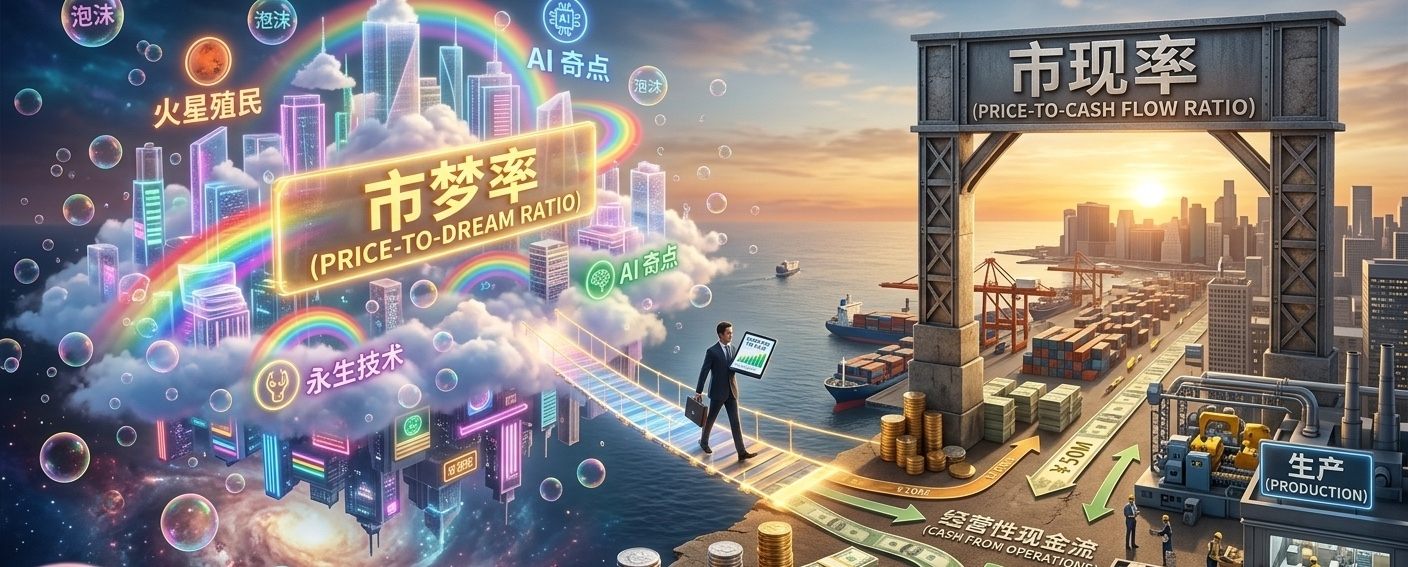
从“市梦率”转向“市现率(现金流)”,以科技上市公司的视角重估ETH、BNB、SOL。每一次市场波动时,总是听到“又跌了,这次要去6万了”,“又涨了,这次要破新高了”,一涨牛来了,一跌熊来了,在太多次人人喊狼来了的故事中,我们都无一例外成功的追涨杀跌了,结论是瞎折腾,什么都不做胜过做了的一切。
从去年10月至今,相信很多人和我一样处在一种隐约的焦虑中,好似错过了人生中Crypto行业为数不多的历史级机会。短短三个多月的时间,见证了BTC新高,中文Meme的崛起,也见证了1011单日超191亿美金和162万人爆仓“盛况”。
一直以区块链去中心化为信仰,热爱加密,怎么当我怀着信仰用心“经营”后,钱包却一次次为信仰买了单?看到一位分析师的一段分享蛮有意思:“只要不投资Crypto,其他的都能赚。失望的情绪在加密投资者中蔓延,问起离开Crypto在其他市场赚到钱的投资者,他们甚至分享起了「ABC」的「秘诀」--Anything But Crypto,只要不投资Crypto,其他的都能赚”。
想想也是,前几天还充斥在即将破10万的喜悦中,转头却已破9万了,情绪切换比K线还快。难道真是Crypto不堪吗?不,这里需要让自己喝点鸡血再充点信仰,或许在当前多维复杂,甚至有些撕裂的宏观环境下,Crypto才是最清醒的资产标的和照明灯。
2025 年以来,贵金属、美股、A 股等市场轮番上涨,和币圈的沉寂形成鲜明对比,但这些上涨,并不完全来自宏观和流动性全面改善,而更多是在大国博弈的背景下,由主权意志和产业政策驱动的结构性行情。这些资产的上涨进一步吸纳本就不多的流动性(加密上涨依赖流动性逻辑),削弱Crypto上涨预期并加重下跌表现。
近两日宏观风险共振,黄金突破4900是明确的避险资金流入,美股集体下跌是风险资产同步去风险化。这说明全球资金在做一件事:降低风险敞口,提升防御属性。而在这样的环境下,这个最清醒的资产标的BTC依然在8万美元上方,或许它会去到8万以下,但毋容置疑,它已经不再是过去那个只被信仰憧憬捧奉着的BTC。今天它是被部分主权国家、公共机构与准政府主体纳入储备;成为机构、企业资产负债表中的战略资产;通过ETF、结构化产品等多种形式进入传统资本市场;背后存在真实、可验证、持续演化的需求。它的价值正在从“市梦率”转向“市现率“,从叙事资产向制度化资产迁移。
所以无论外界怎么变,认清本质,回归第一性原理,看清行业发展的真实阶段,不被情绪裹挟,不因外界喧嚣改变自己对资产价值最本真的判断逻辑,去寻找资产的价值均值。相信随着Crypto行业逐步成熟,即使价格会在宏观与情绪的牵引下剧烈波动,但中长期来看,在每一次波动后它都会不断向价值均值靠拢。
得益于这种认知,突然有种拨开云雾见月明的感觉,于是我尝试跳出纯交易视角,好奇的以科技上市公司估值的专业视角,结合AI(AI真的做到了让知识平权)对ETH、BNB、SOL三个Layer1进行系统化的估值拆解,包括:商业模式拆解,核心“收入/现金流”等价物,估值方法与隐含倍数,当前价格、市值、FDV 的合理性判断,中长期估值区间推演、机构和企业战略储备对该资产的边际影响机制。因为它们早已不是“纯代币”,而是具备完整商业闭环的区块链基础设施公司。
一、ETH(Ethereum)——类“全球去中心化云计算平台”
1. 商业模式本质
从上市公司视角,Ethereum 是一家:
全球分布式计算与结算基础设施提供商
收入来源 = 链上交易费 + MEV + L2 结算需求 + 质押系统的安全溢价
等价类比:
AWS / Google Cloud + 清算系统 + 去中心化操作系统
ETH 的独特之处在于:
它是少数拥有可持续“原生现金流”的公链并且通过 EIP-1559 形成“收入 → 回购 → 销毁”的闭环
这在传统公司中,等价于:
高毛利 SaaS + 持续回购 + 供给端紧缩
2. “收入等价物”与现金流能力
ETH 的核心“经营性指标”:
年化链上手续费收入(牛市高峰):$15B–$25B正常周期:$6B–$10B其中 30–70% 被直接销毁(相当于净回购)
这意味着:
在牛市周期,ETH 的隐含自由现金流率非常高且供给是通缩或准通缩
3. 当前估值的“倍数化拆解”
以当前数据(近似):
市值:~$360B正常化年收入能力:~$8B–$10B隐含 P/S = 36–45 倍
在传统科技中:
成熟云服务公司:8–15x P/S高增长基础设施平台:20–30x P/S拥有网络效应 + 高护城河的基础设施:可接受 30–40x
结论:
ETH 当前估值并不低,但在“全球唯一去中心化结算层”的稀缺性前提下,仍处于“可解释区间”。
4. FDV 与供给结构的定性判断
ETH 的关键优势:
没有固定最大供给但通过销毁机制,长期实际供给接近“软通缩”这等价于:一家可以动态减少股本规模的公司
这在传统市场极为罕见,是 ETH 的估值护城河之一。
5. 中期合理估值区间(基于科技估值法)
以 12–18 个月为周期,采用:
正常化年收入:$8B – $12B给 20–30x 的基础设施倍数
得到中期合理市值:
$200B – $360B(中枢区间)
极端牛市情景:$450B – $550B
对应价格区间(按当前供给):
合理中枢价格:$2,000 – $3,000牛市溢价区:$3,000 – $4,200
一旦出现以下任一条,ETH估值逻辑需要下修:
链上收入连续 2–3 个季度显著下滑L2 完全吞噬主网结算价值,主网费用结构失效质押系统被监管强力限制(影响安全溢价)
只要这三条不成立:
ETH 是中期风险最低的配置型资产。
6. 机构和上市企业战略储备对 ETH 的影响
对 ETH 来说,上市公司持仓的意义是:
强化其“数字国债 / 数字储备资产”定位提升其机构可配置性溢价但对估值提升的核心驱动仍是:链上收入与销毁规模,而不是单纯持仓行为
结论:
对 ETH,机构和上市企业战略储备是估值稳定器,而非主要拉升器。
二、BNB ——类“平台型超级公司股权 + 生态内生通证”
1. 商业模式本质
BNB 本质上不是一条“纯基础设施链”,而是:
Binance 这家“超级金融平台”的股权映射型资产 + 生态内通证
其价值高度依附于:
Binance 交易所利润Binance 生态流量回购销毁机制(季度销毁)
等价传统公司模型:
类似:阿里巴巴股权 + 内部积分系统兼具“平台股 + 功能型代币”双重属性
2. “收入等价物”与回购机制
BNB 的价值来源极为明确:
Binance 每年利润:历史高峰 $10B–$20B按固定比例回购并销毁 BNB等价于:高盈利平台公司 + 强制回购计划
这是传统市场中极受欢迎的结构。
3. 当前估值的“隐含股权逻辑”
当前数据:
市值:~$120B假设 Binance 年净利润:$8B–$12B
隐含估值倍数:
P/E ≈ 10–15 倍
这是一个极低的倍数水平。
但问题在于:
BNB 并非法律意义的股权投资人承担监管不确定性折价
因此,市场给 BNB 的估值逻辑是:
高盈利能力 × 高监管风险折价
4. FDV 与供给结构判断
BNB 关键优势:
固定最大供给 2 亿持续销毁,最终降至 1 亿左右供给端高度可控
这等价于:
一家不断回购、股本持续收缩的公司
这对长期估值极其有利。
5. 中期合理估值区间(类平台股)
假设 12–24 个月:
Binance 年净利润:$8B – $12B给 10–15x 的风险折价倍数
得到合理“股权等价市值”:
$80B – $150B(中枢区间)
极端乐观情景:$180B – $220B
对应价格区间:
合理中枢价格:$650 – $1,000牛市溢价区:$1,000 – $1,300
BNB的风险不是技术,而是制度性风险:
Binance 被迫拆分 / 严重罚款 / 核心业务受限回购销毁机制被中断或弱化交易所利润出现结构性下滑
只要:
回购继续交易所现金流稳定
则:
BNB 是典型“低估值 + 强底部支撑”的中期资产。
6. 上市公司战略储备对 BNB 的影响
对 BNB 而言:
战略储备的边际意义较弱因为其价值核心是:Binance 的盈利能力,而不是“公链稀缺性”
结论:
上市公司持仓对 BNB 的估值提升作用明显弱于 ETH / SOL,更像持有一家非上市公司的“影子股权”。
三、SOL(Solana)——类“高增长型基础设施初创公司”
1. 商业模式本质
Solana 本质是:
高性能、低成本区块链操作系统的早期阶段公司
其核心目标是:
极致 TPS极低交易成本支撑高频应用(支付、社交、游戏)
等价传统公司阶段:
类似:早期 AWS早期 Android高增长但尚未形成稳定盈利模型的基础设施公司
2. 当前“收入等价物”严重偏低
Solana 当前的问题是:
交易量极高但单笔费用极低年化网络收入仅数亿美元量级
这意味着:
现在的 SOL 估值,几乎完全基于未来增长预期,而不是当前现金流。
这在传统市场中,对应:
典型的“高增长亏损型科技公司”估值方式:
用用户数、活跃度、生态扩张速度定价。
3. 当前估值的隐含假设
当前:
市值:~$70B年收入能力:<$1B
隐含 P/S:
70x – 100x
这是极高的倍数。
市场隐含假设是:
Solana 未来会成长为:第二大甚至第一大高频结算网络并将费率结构、MEV、生态收入大幅提升
4. FDV 与供给风险
Solana 的核心风险点在于:
仍有大量代币解锁历史通胀率高于 ETH / BNB供给端对价格形成长期压力
这在传统公司中等价于:
持续增发股份融资的成长型公司
5. 中期合理估值区间(成长型模型)
假设 12–24 个月:
年收入提升至:$1.5B – $3B给 20–30x 成长倍数
合理市值区间:
$40B – $90B(中枢区间)
极端成功情景:$120B – $150B
对应价格区间:
合理中枢价格:$70 – $130牛市溢价区:$130 – $200
SOL 的中期风险主要来自三点:
收入迟迟无法提升(高活跃、低变现长期不改善)网络稳定性再次出现系统性事故大规模解锁周期集中压制价格
如果:
交易量高但收入结构不改善
那么:
SOL 的估值会从“成长型溢价”迅速坍塌为“纯题材溢价”。
6. 上市公司战略储备对 SOL 的影响
对 SOL 来说,这是三者中受益最大的:
原因:
SOL 当前估值极度依赖“未来故事”上市公司持仓 = 对其“未来成为主流基础设施”的强背书会显著抬升其成长型溢价
结论:
对 SOL,上市公司战略储备是估值放大器,影响远大于 ETH 与 BNB。
以上内容仅作参照,不用抬杠。$ETH $BNB $SOL
{spot}(ETHUSDT)
{spot}(BNBUSDT)
{spot}(SOLUSDT)
从“市梦率”转向“市现率(现金流)”,以科技上市公司的视角重估ETH、BNB、SOL。
每一次市场波动时,总是听到“又跌了,这次要去6万了”,“又涨了,这次要破新高了”,一涨牛来了,一跌熊来了,在太多次人人喊狼来了的故事中,我们都无一例外成功的追涨杀跌了,结论是瞎折腾,什么都不做胜过做了的一切。
从去年10月至今,相信很多人和我一样处在一种隐约的焦虑中,好似错过了人生中Crypto行业为数不多的历史级机会。短短三个多月的时间,见证了BTC新高,中文Meme的崛起,也见证了1011单日超191亿美金和162万人爆仓“盛况”。
一直以区块链去中心化为信仰,热爱加密,怎么当我怀着信仰用心“经营”后,钱包却一次次为信仰买了单?看到一位分析师的一段分享蛮有意思:“只要不投资Crypto,其他的都能赚。失望的情绪在加密投资者中蔓延,问起离开Crypto在其他市场赚到钱的投资者,他们甚至分享起了「ABC」的「秘诀」--Anything But Crypto,只要不投资Crypto,其他的都能赚”。
想想也是,前几天还充斥在即将破10万的喜悦中,转头却已破9万了,情绪切换比K线还快。难道真是Crypto不堪吗?不,这里需要让自己喝点鸡血再充点信仰,或许在当前多维复杂,甚至有些撕裂的宏观环境下,Crypto才是最清醒的资产标的和照明灯。
2025 年以来,贵金属、美股、A 股等市场轮番上涨,和币圈的沉寂形成鲜明对比,但这些上涨,并不完全来自宏观和流动性全面改善,而更多是在大国博弈的背景下,由主权意志和产业政策驱动的结构性行情。这些资产的上涨进一步吸纳本就不多的流动性(加密上涨依赖流动性逻辑),削弱Crypto上涨预期并加重下跌表现。
近两日宏观风险共振,黄金突破4900是明确的避险资金流入,美股集体下跌是风险资产同步去风险化。这说明全球资金在做一件事:降低风险敞口,提升防御属性。而在这样的环境下,这个最清醒的资产标的BTC依然在8万美元上方,或许它会去到8万以下,但毋容置疑,它已经不再是过去那个只被信仰憧憬捧奉着的BTC。今天它是被部分主权国家、公共机构与准政府主体纳入储备;成为机构、企业资产负债表中的战略资产;通过ETF、结构化产品等多种形式进入传统资本市场;背后存在真实、可验证、持续演化的需求。它的价值正在从“市梦率”转向“市现率“,从叙事资产向制度化资产迁移。
所以无论外界怎么变,认清本质,回归第一性原理,看清行业发展的真实阶段,不被情绪裹挟,不因外界喧嚣改变自己对资产价值最本真的判断逻辑,去寻找资产的价值均值。相信随着Crypto行业逐步成熟,即使价格会在宏观与情绪的牵引下剧烈波动,但中长期来看,在每一次波动后它都会不断向价值均值靠拢。
得益于这种认知,突然有种拨开云雾见月明的感觉,于是我尝试跳出纯交易视角,好奇的以科技上市公司估值的专业视角,结合AI(AI真的做到了让知识平权)对ETH、BNB、SOL三个Layer1进行系统化的估值拆解,包括:商业模式拆解,核心“收入/现金流”等价物,估值方法与隐含倍数,当前价格、市值、FDV 的合理性判断,中长期估值区间推演、机构和企业战略储备对该资产的边际影响机制。因为它们早已不是“纯代币”,而是具备完整商业闭环的区块链基础设施公司。
一、ETH(Ethereum)——类“全球去中心化云计算平台”
1. 商业模式本质
从上市公司视角,Ethereum 是一家:
全球分布式计算与结算基础设施提供商
收入来源 = 链上交易费 + MEV + L2 结算需求 + 质押系统的安全溢价
等价类比:
AWS / Google Cloud + 清算系统 + 去中心化操作系统
ETH 的独特之处在于:
它是少数拥有可持续“原生现金流”的公链并且通过 EIP-1559 形成“收入 → 回购 → 销毁”的闭环
这在传统公司中,等价于:
高毛利 SaaS + 持续回购 + 供给端紧缩
2. “收入等价物”与现金流能力
ETH 的核心“经营性指标”:
年化链上手续费收入(牛市高峰):$15B–$25B正常周期:$6B–$10B其中 30–70% 被直接销毁(相当于净回购)
这意味着:
在牛市周期,ETH 的隐含自由现金流率非常高且供给是通缩或准通缩
3. 当前估值的“倍数化拆解”
以当前数据(近似):
市值:~$360B正常化年收入能力:~$8B–$10B隐含 P/S = 36–45 倍
在传统科技中:
成熟云服务公司:8–15x P/S高增长基础设施平台:20–30x P/S拥有网络效应 + 高护城河的基础设施:可接受 30–40x
结论:
ETH 当前估值并不低,但在“全球唯一去中心化结算层”的稀缺性前提下,仍处于“可解释区间”。
4. FDV 与供给结构的定性判断
ETH 的关键优势:
没有固定最大供给但通过销毁机制,长期实际供给接近“软通缩”这等价于:一家可以动态减少股本规模的公司
这在传统市场极为罕见,是 ETH 的估值护城河之一。
5. 中期合理估值区间(基于科技估值法)
以 12–18 个月为周期,采用:
正常化年收入:$8B – $12B给 20–30x 的基础设施倍数
得到中期合理市值:
$200B – $360B(中枢区间)
极端牛市情景:$450B – $550B
对应价格区间(按当前供给):
合理中枢价格:$2,000 – $3,000牛市溢价区:$3,000 – $4,200
一旦出现以下任一条,ETH估值逻辑需要下修:
链上收入连续 2–3 个季度显著下滑L2 完全吞噬主网结算价值,主网费用结构失效质押系统被监管强力限制(影响安全溢价)
只要这三条不成立:
ETH 是中期风险最低的配置型资产。
6. 机构和上市企业战略储备对 ETH 的影响
对 ETH 来说,上市公司持仓的意义是:
强化其“数字国债 / 数字储备资产”定位提升其机构可配置性溢价但对估值提升的核心驱动仍是:链上收入与销毁规模,而不是单纯持仓行为
结论:
对 ETH,机构和上市企业战略储备是估值稳定器,而非主要拉升器。
二、BNB ——类“平台型超级公司股权 + 生态内生通证”
1. 商业模式本质
BNB 本质上不是一条“纯基础设施链”,而是:
Binance 这家“超级金融平台”的股权映射型资产 + 生态内通证
其价值高度依附于:
Binance 交易所利润Binance 生态流量回购销毁机制(季度销毁)
等价传统公司模型:
类似:阿里巴巴股权 + 内部积分系统兼具“平台股 + 功能型代币”双重属性
2. “收入等价物”与回购机制
BNB 的价值来源极为明确:
Binance 每年利润:历史高峰 $10B–$20B按固定比例回购并销毁 BNB等价于:高盈利平台公司 + 强制回购计划
这是传统市场中极受欢迎的结构。
3. 当前估值的“隐含股权逻辑”
当前数据:
市值:~$120B假设 Binance 年净利润:$8B–$12B
隐含估值倍数:
P/E ≈ 10–15 倍
这是一个极低的倍数水平。
但问题在于:
BNB 并非法律意义的股权投资人承担监管不确定性折价
因此,市场给 BNB 的估值逻辑是:
高盈利能力 × 高监管风险折价
4. FDV 与供给结构判断
BNB 关键优势:
固定最大供给 2 亿持续销毁,最终降至 1 亿左右供给端高度可控
这等价于:
一家不断回购、股本持续收缩的公司
这对长期估值极其有利。
5. 中期合理估值区间(类平台股)
假设 12–24 个月:
Binance 年净利润:$8B – $12B给 10–15x 的风险折价倍数
得到合理“股权等价市值”:
$80B – $150B(中枢区间)
极端乐观情景:$180B – $220B
对应价格区间:
合理中枢价格:$650 – $1,000牛市溢价区:$1,000 – $1,300
BNB的风险不是技术,而是制度性风险:
Binance 被迫拆分 / 严重罚款 / 核心业务受限回购销毁机制被中断或弱化交易所利润出现结构性下滑
只要:
回购继续交易所现金流稳定
则:
BNB 是典型“低估值 + 强底部支撑”的中期资产。
6. 上市公司战略储备对 BNB 的影响
对 BNB 而言:
战略储备的边际意义较弱因为其价值核心是:Binance 的盈利能力,而不是“公链稀缺性”
结论:
上市公司持仓对 BNB 的估值提升作用明显弱于 ETH / SOL,更像持有一家非上市公司的“影子股权”。
三、SOL(Solana)——类“高增长型基础设施初创公司”
1. 商业模式本质
Solana 本质是:
高性能、低成本区块链操作系统的早期阶段公司
其核心目标是:
极致 TPS极低交易成本支撑高频应用(支付、社交、游戏)
等价传统公司阶段:
类似:早期 AWS早期 Android高增长但尚未形成稳定盈利模型的基础设施公司
2. 当前“收入等价物”严重偏低
Solana 当前的问题是:
交易量极高但单笔费用极低年化网络收入仅数亿美元量级
这意味着:
现在的 SOL 估值,几乎完全基于未来增长预期,而不是当前现金流。
这在传统市场中,对应:
典型的“高增长亏损型科技公司”估值方式:
用用户数、活跃度、生态扩张速度定价。
3. 当前估值的隐含假设
当前:
市值:~$70B年收入能力:<$1B
隐含 P/S:
70x – 100x
这是极高的倍数。
市场隐含假设是:
Solana 未来会成长为:第二大甚至第一大高频结算网络并将费率结构、MEV、生态收入大幅提升
4. FDV 与供给风险
Solana 的核心风险点在于:
仍有大量代币解锁历史通胀率高于 ETH / BNB供给端对价格形成长期压力
这在传统公司中等价于:
持续增发股份融资的成长型公司
5. 中期合理估值区间(成长型模型)
假设 12–24 个月:
年收入提升至:$1.5B – $3B给 20–30x 成长倍数
合理市值区间:
$40B – $90B(中枢区间)
极端成功情景:$120B – $150B
对应价格区间:
合理中枢价格:$70 – $130牛市溢价区:$130 – $200
SOL 的中期风险主要来自三点:
收入迟迟无法提升(高活跃、低变现长期不改善)网络稳定性再次出现系统性事故大规模解锁周期集中压制价格
如果:
交易量高但收入结构不改善
那么:
SOL 的估值会从“成长型溢价”迅速坍塌为“纯题材溢价”。
6. 上市公司战略储备对 SOL 的影响
对 SOL 来说,这是三者中受益最大的:
原因:
SOL 当前估值极度依赖“未来故事”上市公司持仓 = 对其“未来成为主流基础设施”的强背书会显著抬升其成长型溢价
结论:
对 SOL,上市公司战略储备是估值放大器,影响远大于 ETH 与 BNB。
以上内容仅作参照,不用抬杠。$ETH $BNB $SOL
6
1
26
715
供给冲击先推高油价与通胀预期,再通过加息预期和期限溢价推高长端收益率,最后压缩长久期资产估值。
美股当前是温和去风险,VIX 17.2仍未进入恐慌;
加密则因24小时连续交易、杠杆更高并叠加监管失败,承担了主要风险释放。
黄金没有随地缘上涨,反而在高实际利率与强美元下微跌,说明市场交易的是“通胀导致更紧的货币条件”,而非单纯避险。
港股只是弱确认端,尚未出现独立主线。#美联储加息是否已成定局
供给冲击先推高油价与通胀预期,再通过加息预期和期限溢价推高长端收益率,最后压缩长久期资产估值。
美股当前是温和去风险,VIX 17.2仍未进入恐慌;
加密则因24小时连续交易、杠杆更高并叠加监管失败,承担了主要风险释放。
黄金没有随地缘上涨,反而在高实际利率与强美元下微跌,说明市场交易的是“通胀导致更紧的货币条件”,而非单纯避险。
港股只是弱确认端,尚未出现独立主线。#美联储加息是否已成定局
美股当前是温和去风险,VIX 17.2仍未进入恐慌;
加密则因24小时连续交易、杠杆更高并叠加监管失败,承担了主要风险释放。
黄金没有随地缘上涨,反而在高实际利率与强美元下微跌,说明市场交易的是“通胀导致更紧的货币条件”,而非单纯避险。
港股只是弱确认端,尚未出现独立主线。#美联储加息是否已成定局
137
15年前投入1000美元,如今价值为:
$BTC 比特币:8 970,000 美元
$NVDAB 英伟达:735,000 美元
$TSLA 特斯拉:231,000 美元
苹果:29,000 美元
标普500指数:8 400 美元
黄金:2 150 美元
15年前投入1000美元,如今价值为:
$BTC 比特币:8 970,000 美元
$NVDAB 英伟达:735,000 美元
$TSLA 特斯拉:231,000 美元
苹果:29,000 美元
标普500指数:8 400 美元
黄金:2 150 美元
$BTC 比特币:8 970,000 美元
$NVDAB 英伟达:735,000 美元
$TSLA 特斯拉:231,000 美元
苹果:29,000 美元
标普500指数:8 400 美元
黄金:2 150 美元
170
短多操作标的
SOL生态:$SOL PYTH、JUP
ETH生态:ETH、EIGEN、UNI、LINK
隐私:$ZEC 、ZEN、DASH
其他:SUI、PEOPLE、WLFI、$TRUMP
短多操作标的
SOL生态:$SOL PYTH、JUP
ETH生态:ETH、EIGEN、UNI、LINK
隐私:$ZEC 、ZEN、DASH
其他:SUI、PEOPLE、WLFI、$TRUMP
SOL生态:$SOL PYTH、JUP
ETH生态:ETH、EIGEN、UNI、LINK
隐私:$ZEC 、ZEN、DASH
其他:SUI、PEOPLE、WLFI、$TRUMP
334
现在不要做空加密,至少在BTC结构没有被破坏之前,不要因为涨多了就逆势摸顶!!!
美债压力、美元信用、特朗普对加密的态度、加密法案以及中期选举,都可能构成中期叙事背景,但这些因素能否继续推动行情,还要看后续政策节点与美元、美债收益率、黄金和美股加密股是否同步确认。
当前更确定的信号,不是某一个宏观故事,而是加密市场自身的价格、成交量和情绪正在形成共振:BTC走强,ETH和SOL涨幅更大,说明资金开始从BTC向主流资产扩散。美股整体风险偏好也有所修复,但科技股内部仍有分化,因此现阶段更像是加密率先获得资金,而不是所有风险资产同步进入全面牛市。
$ZEC 的上涨也可以理解为BTC行情向“稀缺性、PoW与隐私数字现金”叙事扩散,但它并不是所谓的“新BTC”。由于ZEC市值和流动性更小,资金轮动时上涨弹性会更大,同时回撤风险也更高。
操作上不追求吃完整条长尾。急涨之后出现回踩很正常,现阶段更好的策略是短周期顺势做多,或者等待回踩确认后再多。BTC守住77,000美元,仍可维持偏多判断;放量站稳79,500,趋势有望进一步延续;如果有效跌破74,200,则说明这轮上涨可能只是拥挤反抽,需要停止做多并重新评估。#比特币创2023年3月来最佳周表现
2
4
907
$OPENAI $ANTHROPIC 这波对美股AI版块是把双刃剑,一边吸血一边抬升,需要左右脑互搏。
买入优先级OpenAI第一,Anthropic第二。
潜力弹性Anthropic更大,它的企业AI商业化增长和IPO情绪催化更集中,短期更容易跑出20%级别行情。
当前价格赔率OpenAI更好,1267美元对应1.234万亿美元,已经比Anthropic便宜,向1.5万亿至1.8万亿重估的空间更大。
$OPENAI $ANTHROPIC 这波对美股AI版块是把双刃剑,一边吸血一边抬升,需要左右脑互搏。
买入优先级OpenAI第一,Anthropic第二。
潜力弹性Anthropic更大,它的企业AI商业化增长和IPO情绪催化更集中,短期更容易跑出20%级别行情。
当前价格赔率OpenAI更好,1267美元对应1.234万亿美元,已经比Anthropic便宜,向1.5万亿至1.8万亿重估的空间更大。
买入优先级OpenAI第一,Anthropic第二。
潜力弹性Anthropic更大,它的企业AI商业化增长和IPO情绪催化更集中,短期更容易跑出20%级别行情。
当前价格赔率OpenAI更好,1267美元对应1.234万亿美元,已经比Anthropic便宜,向1.5万亿至1.8万亿重估的空间更大。
292
349
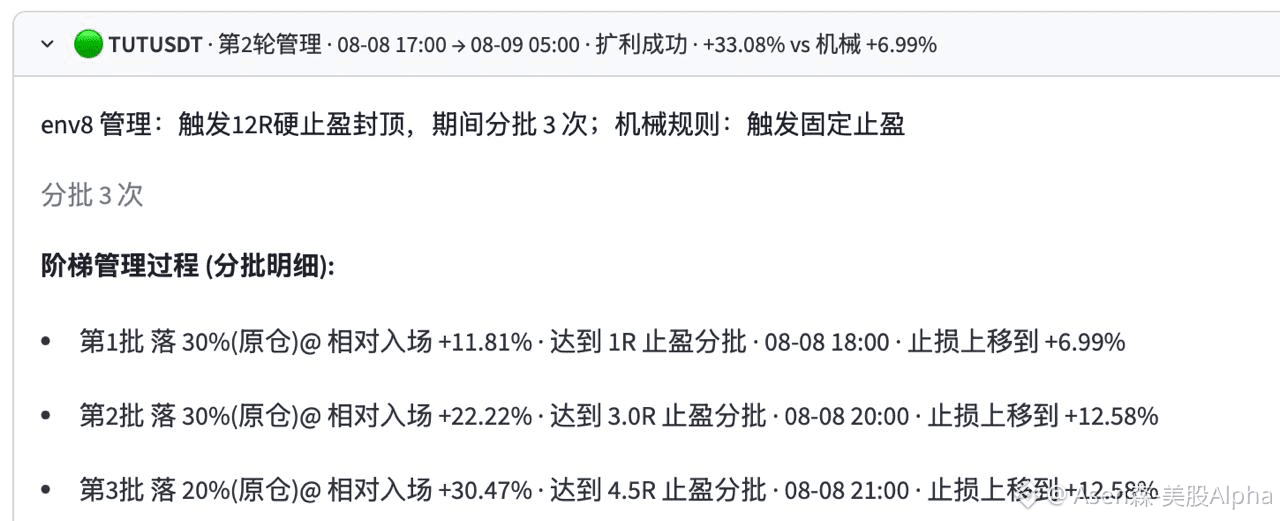
442
$AAPL 现在适合和半导体板块做对冲,也适合长拿,如果释放物理AI预期,又或者成为全球最大市值公司概率提升#美股收盘涨跌不一英伟达提振道指
$AAPL 现在适合和半导体板块做对冲,也适合长拿,如果释放物理AI预期,又或者成为全球最大市值公司概率提升#美股收盘涨跌不一英伟达提振道指
303
远比多空更重要|本周美股操作策略,从当前市场分三层看:
1、底层:美股进入高估值高收益后的高分化、高敏感、高波动阶段。
2、中层:市场信心不足,有犹豫会怀疑,不敢全面进攻,但也不敢离开核心主线。
3、表层:宏观和外部信息对行情波动影响加大,尤其目前面对:
日元 / carry trade
美债利率
美元
AI 财报与监管
地缘和商品
加密杠杆资金
在信心不足阶段,市场会对外部变量过度敏感,价格自然高波动。
本周核心策略:不追涨。宏观和外部变量决定方向,内部扩散决定胜率。
反弹质量不高,扩散不强,反弹空。
典型信号:指数涨但 SOXX/NVDA/QQQ 不跟,HYG不强,BTC/ETH 弱,VIX 不降。
没有新的宏观/外部利空,回踩有承接就多。
典型信号:利率不冲高、美元不强拉、USDJPY 不再剧烈波动,HYG 稳,指数回踩不破关键支撑。#美伊谈判将启动
3
178
美股$SNDK $SKHY $MU 又大跌了!?!
说说我看了美股盘面后的分析
我把这次下跌看成是AI版块超跌急速大反弹后的获利回吐(存储反弹最大回吐最严重)
再加上黑色星期五仓位调整、美伊冲突、美联储内部分歧预测市场加息概率上升的诱引
最后加上超跌的心理阴影未被抹去,所以异常敏感
我的主判断:短线继续杀跌和直接趋势反转相比,当前先震荡筑底或反抽的概率已经明显上升,关注关键位止跌确认。#苹果芯片短缺拖累销售预期
美股$SNDK $SKHY $MU 又大跌了!?!
说说我看了美股盘面后的分析
我把这次下跌看成是AI版块超跌急速大反弹后的获利回吐(存储反弹最大回吐最严重)
再加上黑色星期五仓位调整、美伊冲突、美联储内部分歧预测市场加息概率上升的诱引
最后加上超跌的心理阴影未被抹去,所以异常敏感
我的主判断:短线继续杀跌和直接趋势反转相比,当前先震荡筑底或反抽的概率已经明显上升,关注关键位止跌确认。#苹果芯片短缺拖累销售预期
说说我看了美股盘面后的分析
我把这次下跌看成是AI版块超跌急速大反弹后的获利回吐(存储反弹最大回吐最严重)
再加上黑色星期五仓位调整、美伊冲突、美联储内部分歧预测市场加息概率上升的诱引
最后加上超跌的心理阴影未被抹去,所以异常敏感
我的主判断:短线继续杀跌和直接趋势反转相比,当前先震荡筑底或反抽的概率已经明显上升,关注关键位止跌确认。#苹果芯片短缺拖累销售预期
288
再次提升4.4-6.6个百分点!
交易的尽头是数学,有运气一时好,运气坏一日坏,而唯独数学不会骗人!#美股开盘走高存储股反弹
再次提升4.4-6.6个百分点!
交易的尽头是数学,有运气一时好,运气坏一日坏,而唯独数学不会骗人!#美股开盘走高存储股反弹
交易的尽头是数学,有运气一时好,运气坏一日坏,而唯独数学不会骗人!#美股开盘走高存储股反弹
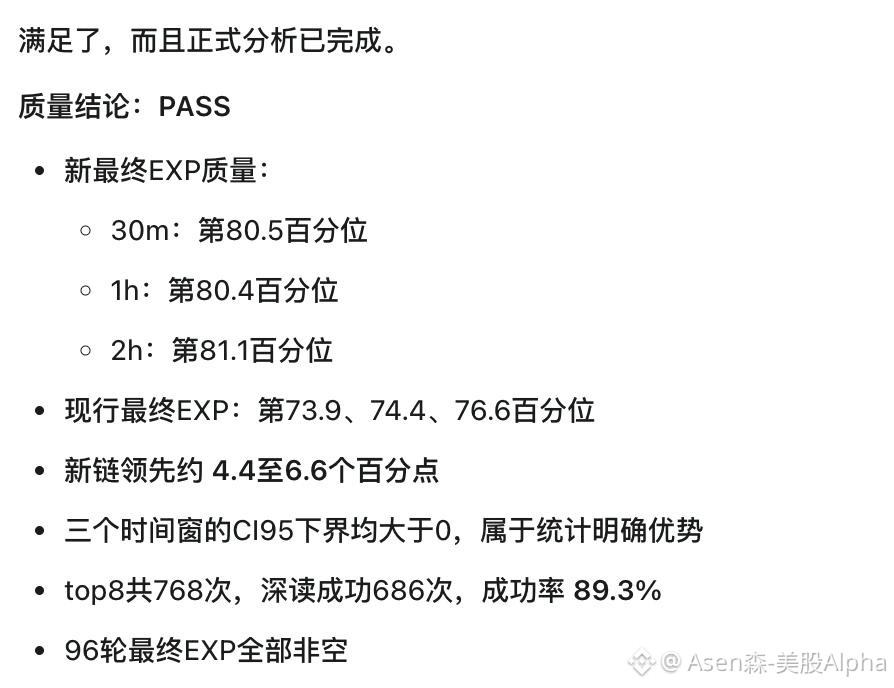
1
1
131
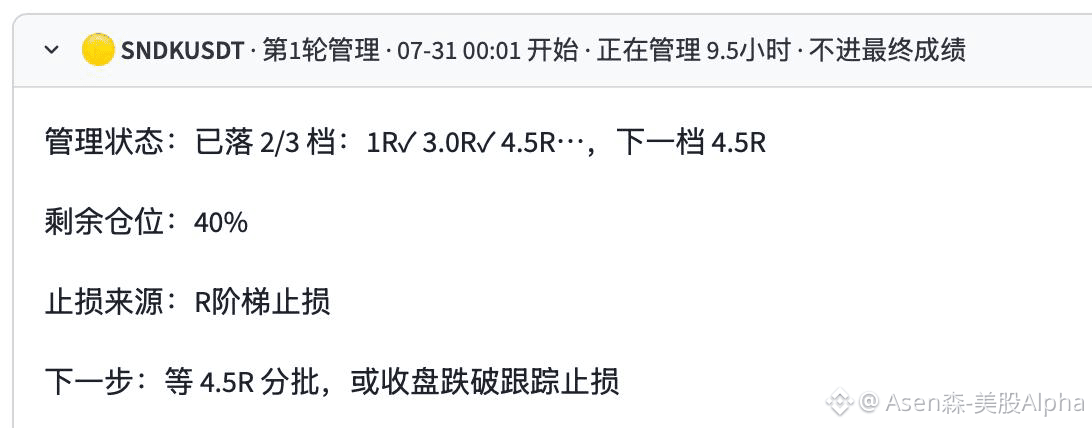
看到广场上喊抄底$SKHYNIX $SNDK $MU 就怕
一方面证明被套的人挺多;
另一方面,以小见大,这轮由宏观压顶、AI资本开支担忧牵动的去杠杆化还没见尾。
所以,操作上还是以反弹空为主,不要被仓位影响了判断。#Meta财报不及预期股价跌10%
看到广场上喊抄底$SKHYNIX $SNDK $MU 就怕
一方面证明被套的人挺多;
另一方面,以小见大,这轮由宏观压顶、AI资本开支担忧牵动的去杠杆化还没见尾。
所以,操作上还是以反弹空为主,不要被仓位影响了判断。#Meta财报不及预期股价跌10%
一方面证明被套的人挺多;
另一方面,以小见大,这轮由宏观压顶、AI资本开支担忧牵动的去杠杆化还没见尾。
所以,操作上还是以反弹空为主,不要被仓位影响了判断。#Meta财报不及预期股价跌10%
259
$MU 再测780,甚至刺破 770 的概率上升。
近期AI股暴跌引发保证金压力,华尔街银行要求对冲基金追加抵押品。
核心不是AI 股跌了,而是说明 AI 交易已经从估值杀,进入杠杆去化 / 被动卖出阶段。
这不是普通回调,是杠杆链条被触发
逻辑链是:AI 股下跌
基金净值回撤、波动率上升
主经纪商提高保证金 / 要求补抵押品
基金被迫降杠杆
卖出最拥挤、最赚钱、流动性最好的仓位
AI / 半导体继续跌
触发更多保证金压力
这就是典型的 de-grossing / 去杠杆踩踏。
所以短线里,基本面好坏会暂时失效。
海力士财报强但不止跌,就是这个逻辑:市场现在不是在重新定价业绩,而是在处理仓位风险。#韩国KOSPI暴跌11%因中国DUV威胁
近期AI股暴跌引发保证金压力,华尔街银行要求对冲基金追加抵押品。
核心不是AI 股跌了,而是说明 AI 交易已经从估值杀,进入杠杆去化 / 被动卖出阶段。
这不是普通回调,是杠杆链条被触发
逻辑链是:AI 股下跌
基金净值回撤、波动率上升
主经纪商提高保证金 / 要求补抵押品
基金被迫降杠杆
卖出最拥挤、最赚钱、流动性最好的仓位
AI / 半导体继续跌
触发更多保证金压力
这就是典型的 de-grossing / 去杠杆踩踏。
所以短线里,基本面好坏会暂时失效。
海力士财报强但不止跌,就是这个逻辑:市场现在不是在重新定价业绩,而是在处理仓位风险。#韩国KOSPI暴跌11%因中国DUV威胁
1
390
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
DriftHackVictimsBeginClaims
0 vues
9 mentions
⚡ Brazil Cross-Border Crypto Rules 💸✅
Starting November 1, Brazilian Binance users must disclose transaction purpose and receiving counterparty for international crypto transfers via questionnaire before withdrawal requests, with missing information causing pending deposits or returns while domestic transfers remain unaffected by new requirements.#DriftHackVictimsBeginClaims
$GTC $STAR $CELO
Coins World
·1 mentions J’aime
·13 vues
SolanaTokenizedStockVolumeTops$4.4BInSeptember
191 vues
11 mentions
BitcoinSpotETFsDraw$6.34BInflowsInQ3
8,184 vues
120 mentions