
DOCTOR TRAP
9.3k Publications
DOCTOR TRAP
Signaler
Bloquer l’utilisateur
PROFESSIONAL BLOCKCHAIN DEVELOPER & CRYPTO ANALYSIST • FOLLOW ME ON X : noman_abdullah0
1.5K+ Suivis
11.3K+ Abonnés
9.9K+ J’aime
Publications
Tous
Citations
Direct
·
--
Article
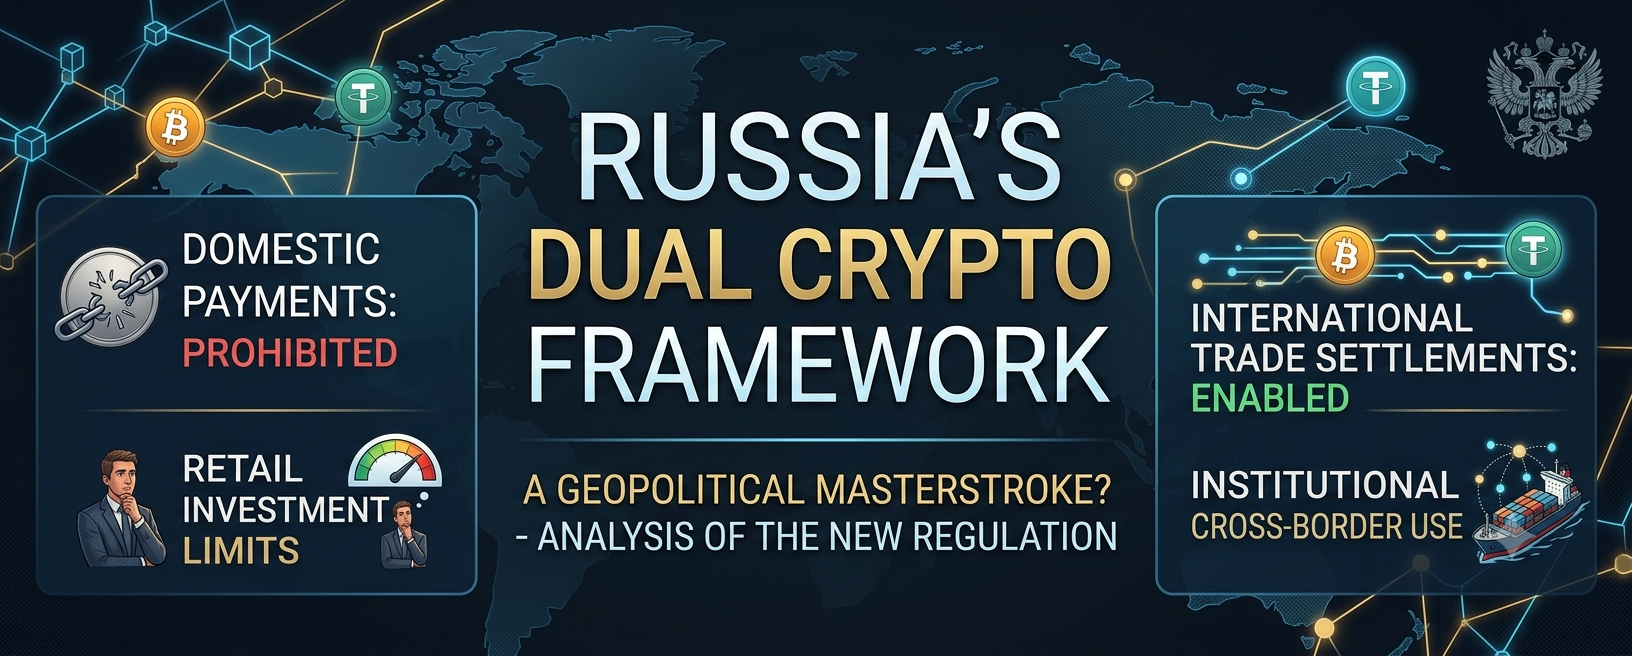
La nouvelle loi russe sur les cryptos : simple réglementation ou coup de maître géopolitique ?La spéculation est enfin terminée. Aujourd’hui, le vaste nouveau cadre russe sur les cryptomonnaies est officiellement entré en vigueur, plaçant les actifs numériques sous une réglementation étatique formelle. Mais si vous pensez qu’il s’agit simplement d’une mise à jour de politique habituelle, regardez-y de plus près. Il y a un changement macroéconomique massif caché juste sous la surface. Décomposons ce que cela signifie concrètement pour l’écosystème financier au sens large.
Sur le papier, les nouvelles règles semblent suffisamment simples. Les investisseurs peuvent désormais acheter et vendre légalement des actifs via des intermédiaires réglementés, sous l’œil vigilant de la banque centrale. Mais le terrain est loin d’être équitable. Les investisseurs particuliers se heurtent à une ponction stricte, presque étouffante. Vous voulez acheter des cryptomonnaies ? Vous devrez d’abord passer un test de connaissances obligatoire. Même ensuite, votre plafond annuel d’achat est plafonné à 300 000 roubles—soit environ 3 700 dollars. En cas d’échec, cette limite tombe à une fraction dérisoire. En revanche, les investisseurs institutionnels qualifiés ont droit à un laissez-passer VIP. Accès large. Négociation illimitée. Zéro friction. Pendant ce temps, utiliser les cryptos pour acheter un café ou payer des services à l’intérieur de la Russie reste strictement interdit. L’utilité domestique est pratiquement nulle.
La nouvelle loi russe sur les cryptos : simple réglementation ou coup de maître géopolitique ?
La spéculation est enfin terminée. Aujourd’hui, le vaste nouveau cadre russe sur les cryptomonnaies est officiellement entré en vigueur, plaçant les actifs numériques sous une réglementation étatique formelle. Mais si vous pensez qu’il s’agit simplement d’une mise à jour de politique habituelle, regardez-y de plus près. Il y a un changement macroéconomique massif caché juste sous la surface. Décomposons ce que cela signifie concrètement pour l’écosystème financier au sens large.
Sur le papier, les nouvelles règles semblent suffisamment simples. Les investisseurs peuvent désormais acheter et vendre légalement des actifs via des intermédiaires réglementés, sous l’œil vigilant de la banque centrale. Mais le terrain est loin d’être équitable. Les investisseurs particuliers se heurtent à une ponction stricte, presque étouffante. Vous voulez acheter des cryptomonnaies ? Vous devrez d’abord passer un test de connaissances obligatoire. Même ensuite, votre plafond annuel d’achat est plafonné à 300 000 roubles—soit environ 3 700 dollars. En cas d’échec, cette limite tombe à une fraction dérisoire. En revanche, les investisseurs institutionnels qualifiés ont droit à un laissez-passer VIP. Accès large. Négociation illimitée. Zéro friction. Pendant ce temps, utiliser les cryptos pour acheter un café ou payer des services à l’intérieur de la Russie reste strictement interdit. L’utilité domestique est pratiquement nulle.
Sur le papier, les nouvelles règles semblent suffisamment simples. Les investisseurs peuvent désormais acheter et vendre légalement des actifs via des intermédiaires réglementés, sous l’œil vigilant de la banque centrale. Mais le terrain est loin d’être équitable. Les investisseurs particuliers se heurtent à une ponction stricte, presque étouffante. Vous voulez acheter des cryptomonnaies ? Vous devrez d’abord passer un test de connaissances obligatoire. Même ensuite, votre plafond annuel d’achat est plafonné à 300 000 roubles—soit environ 3 700 dollars. En cas d’échec, cette limite tombe à une fraction dérisoire. En revanche, les investisseurs institutionnels qualifiés ont droit à un laissez-passer VIP. Accès large. Négociation illimitée. Zéro friction. Pendant ce temps, utiliser les cryptos pour acheter un café ou payer des services à l’intérieur de la Russie reste strictement interdit. L’utilité domestique est pratiquement nulle.
411
·
--
Boom 💥.......
$SKR vole littéralement aujourd’hui. 🚀
Si vous avez surveillé le marché des futures USDⓈ-M, vous ne pouviez certainement pas manquer cette énorme poussée. Le contrat perpétuel SKR a affiché une hausse stupéfiante d’environ +117% rien que sur les dernières 24 heures.
Incroyable.
Mais qu’est-ce que SKR, et pourquoi ce soudain engouement ?
SKR construit discrètement une énorme dynamique en coulisses. Cette cassure est probablement alimentée par l’augmentation de l’utilité du réseau et par les récents développements de l’écosystème qui attirent l’attention du marché.
Parlons maintenant de l’avenir.
Quand un token affiche ce type d’élan explosif avec un volume futures, une volatilité extrême est absolument garantie. Je pense que le proche avenir dépend fortement de l’équilibre entre les taux de financement et de la capacité du marché spot à maintenir réellement cette dynamique dérivée. Nous verrons probablement une phase de consolidation marquée dès que les premiers longs commenceront à prendre leurs profits. Cependant, si cela parvient à franchir le prochain grand niveau de résistance, le short squeeze pourrait le propulser encore plus haut.
Restez concentré.
Gérez toujours strictement votre risque lorsque vous tradez ces pourcentages.
Vous êtes plutôt en train de viser ce pump, à la recherche d’une entrée short, ou simplement en train d’apprécier le spectacle depuis la touche ? 👇
$ZORA $ZKC
{future}(SKRUSDT)
{future}(ZORAUSDT)
{future}(ZKCUSDT)
Boom 💥.......
$SKR vole littéralement aujourd’hui. 🚀
Si vous avez surveillé le marché des futures USDⓈ-M, vous ne pouviez certainement pas manquer cette énorme poussée. Le contrat perpétuel SKR a affiché une hausse stupéfiante d’environ +117% rien que sur les dernières 24 heures.
Incroyable.
Mais qu’est-ce que SKR, et pourquoi ce soudain engouement ?
SKR construit discrètement une énorme dynamique en coulisses. Cette cassure est probablement alimentée par l’augmentation de l’utilité du réseau et par les récents développements de l’écosystème qui attirent l’attention du marché.
Parlons maintenant de l’avenir.
Quand un token affiche ce type d’élan explosif avec un volume futures, une volatilité extrême est absolument garantie. Je pense que le proche avenir dépend fortement de l’équilibre entre les taux de financement et de la capacité du marché spot à maintenir réellement cette dynamique dérivée. Nous verrons probablement une phase de consolidation marquée dès que les premiers longs commenceront à prendre leurs profits. Cependant, si cela parvient à franchir le prochain grand niveau de résistance, le short squeeze pourrait le propulser encore plus haut.
Restez concentré.
Gérez toujours strictement votre risque lorsque vous tradez ces pourcentages.
Vous êtes plutôt en train de viser ce pump, à la recherche d’une entrée short, ou simplement en train d’apprécier le spectacle depuis la touche ? 👇
$ZORA $ZKC
$SKR vole littéralement aujourd’hui. 🚀
Si vous avez surveillé le marché des futures USDⓈ-M, vous ne pouviez certainement pas manquer cette énorme poussée. Le contrat perpétuel SKR a affiché une hausse stupéfiante d’environ +117% rien que sur les dernières 24 heures.
Incroyable.
Mais qu’est-ce que SKR, et pourquoi ce soudain engouement ?
SKR construit discrètement une énorme dynamique en coulisses. Cette cassure est probablement alimentée par l’augmentation de l’utilité du réseau et par les récents développements de l’écosystème qui attirent l’attention du marché.
Parlons maintenant de l’avenir.
Quand un token affiche ce type d’élan explosif avec un volume futures, une volatilité extrême est absolument garantie. Je pense que le proche avenir dépend fortement de l’équilibre entre les taux de financement et de la capacité du marché spot à maintenir réellement cette dynamique dérivée. Nous verrons probablement une phase de consolidation marquée dès que les premiers longs commenceront à prendre leurs profits. Cependant, si cela parvient à franchir le prochain grand niveau de résistance, le short squeeze pourrait le propulser encore plus haut.
Restez concentré.
Gérez toujours strictement votre risque lorsque vous tradez ces pourcentages.
Vous êtes plutôt en train de viser ce pump, à la recherche d’une entrée short, ou simplement en train d’apprécier le spectacle depuis la touche ? 👇
$ZORA $ZKC
124
·
--
Lequel de ces meilleurs gagnants à la première place pensez-vous qui a le plus d’élan pour continuer à monter ? 🚀
1. $ZKC (Boundless) — +31,82%
ZK prouvant une place de marché par RISC Zero. Construire une couche de calcul vérifiable pour n’importe quelle chaîne.
2. $HEMI — +29,05%
Un réseau Layer-2 modulaire conçu pour faire évoluer et interconnecter des écosystèmes. Montrant une force relative massive sur le marché aujourd’hui.
3. $ZK (ZKsync) — +21,94%
La solution Layer-2 populaire qui utilise des rollups à preuves à connaissance nulle pour apporter des transactions plus rapides et moins coûteuses à Ethereum.
Dites-moi votre choix ! 👇
Lequel de ces meilleurs gagnants à la première place pensez-vous qui a le plus d’élan pour continuer à monter ? 🚀
1. $ZKC (Boundless) — +31,82%
ZK prouvant une place de marché par RISC Zero. Construire une couche de calcul vérifiable pour n’importe quelle chaîne.
2. $HEMI — +29,05%
Un réseau Layer-2 modulaire conçu pour faire évoluer et interconnecter des écosystèmes. Montrant une force relative massive sur le marché aujourd’hui.
3. $ZK (ZKsync) — +21,94%
La solution Layer-2 populaire qui utilise des rollups à preuves à connaissance nulle pour apporter des transactions plus rapides et moins coûteuses à Ethereum.
Dites-moi votre choix ! 👇
1. $ZKC (Boundless) — +31,82%
ZK prouvant une place de marché par RISC Zero. Construire une couche de calcul vérifiable pour n’importe quelle chaîne.
2. $HEMI — +29,05%
Un réseau Layer-2 modulaire conçu pour faire évoluer et interconnecter des écosystèmes. Montrant une force relative massive sur le marché aujourd’hui.
3. $ZK (ZKsync) — +21,94%
La solution Layer-2 populaire qui utilise des rollups à preuves à connaissance nulle pour apporter des transactions plus rapides et moins coûteuses à Ethereum.
Dites-moi votre choix ! 👇
ZKC
22%
HEMI
8%
ZK
70%
37 Votes • Vote fermé
1
1.5k
·
--
Partiellement vrai
J’ai passé des mois à supposer que la tokenisation et l’émission native étaient essentiellement deux mots pour la même chose. Vous prenez une obligation, vous la représentez sous forme de token et vous appelez ça de la finance décentralisée. Simple. Mais j’avais tort.
Quand vous enveloppez une obligation existante, vous ne faites que numériser sa distribution. Vous détenez un reçu. La vraie lourde tâche — conservation, registres juridiques et rapprochement — reste dans les bases de données des banques classiques. Si jamais le registre hors chaîne n’est pas d’accord avec le solde du token, c’est le token qui perd. L’actif réel n’a jamais réellement vécu sur la blockchain.
L’émission native est différente. L’actif naît directement sur le grand livre. Je l’ai constaté en me penchant sur @Dusk_Foundation et leur norme de contrat de sécurité confidentielle (XSC). Au lieu d’envelopper de vieux actifs, les règles, la propriété et les contrôles de conformité sont écrits directement dans le code du smart contract dès le premier jour. On comprend alors pourquoi une plateforme comme NPEX teste cela pour déplacer plus de 200 millions d’euros de dette PME on-chain. Ils ne veulent pas un autre simple “wrapper” secondaire. Ils veulent que l’émission, la divulgation et le règlement soient intégrés dans une seule chaîne.
Avec $DUSK , la négociation est proche de 0,067 $ et la capitalisation boursière avoisine 40 millions. Environ 30 % de l’offre est mise en jeu (staked). Les détenteurs attendent clairement de voir si les marchés primaires feront réellement ce saut.
Les frictions sont évidentes.
Convaincre des institutions conservatrices d’abandonner les registres traditionnels et d’émettre des titres natifs sur une blockchain représente un énorme casse-tête opérationnel. Cela signifie de réécrire leurs responsabilités juridiques depuis zéro. La plupart des émetteurs prendront probablement la voie la plus simple et s’en tiendront à des wrappers basiques pendant des années.
Quand on dit qu’un RWA est on-chain, quelle part de l’actif doit réellement y vivre pour que cette déclaration devienne significative ? #dusk
J’ai passé des mois à supposer que la tokenisation et l’émission native étaient essentiellement deux mots pour la même chose. Vous prenez une obligation, vous la représentez sous forme de token et vous appelez ça de la finance décentralisée. Simple. Mais j’avais tort.
Quand vous enveloppez une obligation existante, vous ne faites que numériser sa distribution. Vous détenez un reçu. La vraie lourde tâche — conservation, registres juridiques et rapprochement — reste dans les bases de données des banques classiques. Si jamais le registre hors chaîne n’est pas d’accord avec le solde du token, c’est le token qui perd. L’actif réel n’a jamais réellement vécu sur la blockchain.
L’émission native est différente. L’actif naît directement sur le grand livre. Je l’ai constaté en me penchant sur @Dusk et leur norme de contrat de sécurité confidentielle (XSC). Au lieu d’envelopper de vieux actifs, les règles, la propriété et les contrôles de conformité sont écrits directement dans le code du smart contract dès le premier jour. On comprend alors pourquoi une plateforme comme NPEX teste cela pour déplacer plus de 200 millions d’euros de dette PME on-chain. Ils ne veulent pas un autre simple “wrapper” secondaire. Ils veulent que l’émission, la divulgation et le règlement soient intégrés dans une seule chaîne.
Avec $DUSK , la négociation est proche de 0,067 $ et la capitalisation boursière avoisine 40 millions. Environ 30 % de l’offre est mise en jeu (staked). Les détenteurs attendent clairement de voir si les marchés primaires feront réellement ce saut.
Les frictions sont évidentes.
Convaincre des institutions conservatrices d’abandonner les registres traditionnels et d’émettre des titres natifs sur une blockchain représente un énorme casse-tête opérationnel. Cela signifie de réécrire leurs responsabilités juridiques depuis zéro. La plupart des émetteurs prendront probablement la voie la plus simple et s’en tiendront à des wrappers basiques pendant des années.
Quand on dit qu’un RWA est on-chain, quelle part de l’actif doit réellement y vivre pour que cette déclaration devienne significative ? #dusk
Quand vous enveloppez une obligation existante, vous ne faites que numériser sa distribution. Vous détenez un reçu. La vraie lourde tâche — conservation, registres juridiques et rapprochement — reste dans les bases de données des banques classiques. Si jamais le registre hors chaîne n’est pas d’accord avec le solde du token, c’est le token qui perd. L’actif réel n’a jamais réellement vécu sur la blockchain.
L’émission native est différente. L’actif naît directement sur le grand livre. Je l’ai constaté en me penchant sur @Dusk et leur norme de contrat de sécurité confidentielle (XSC). Au lieu d’envelopper de vieux actifs, les règles, la propriété et les contrôles de conformité sont écrits directement dans le code du smart contract dès le premier jour. On comprend alors pourquoi une plateforme comme NPEX teste cela pour déplacer plus de 200 millions d’euros de dette PME on-chain. Ils ne veulent pas un autre simple “wrapper” secondaire. Ils veulent que l’émission, la divulgation et le règlement soient intégrés dans une seule chaîne.
Avec $DUSK , la négociation est proche de 0,067 $ et la capitalisation boursière avoisine 40 millions. Environ 30 % de l’offre est mise en jeu (staked). Les détenteurs attendent clairement de voir si les marchés primaires feront réellement ce saut.
Les frictions sont évidentes.
Convaincre des institutions conservatrices d’abandonner les registres traditionnels et d’émettre des titres natifs sur une blockchain représente un énorme casse-tête opérationnel. Cela signifie de réécrire leurs responsabilités juridiques depuis zéro. La plupart des émetteurs prendront probablement la voie la plus simple et s’en tiendront à des wrappers basiques pendant des années.
Quand on dit qu’un RWA est on-chain, quelle part de l’actif doit réellement y vivre pour que cette déclaration devienne significative ? #dusk
99
·
--
#termmax @termmax
Écoute, je pense que la crypto a des marchés pour les tokens. Mais où est le marché du prix de l’argent ?
La crypto est obsédée par les prix des tokens ; mais nous ignorons complètement le prix le plus important de tous. Le prix de l’argent.
Dans la finance traditionnelle, les taux d’intérêt sont la base de tout. Ils déterminent l’emprunt à l’échelle mondiale, le prêt institutionnel et la gestion du risque. Mais qu’est-ce qu’on fait dans la DeFi ? On jette notre capital dans des pools de prêt à taux variable et on prie pour que le rendement ne s’effondre pas du jour au lendemain.
Ce n’est pas un système financier mûr.
C’est un jeu de devinettes.
Si la finance décentralisée veut vraiment grandir et attirer du capital issu du monde réel, des pools de prêt basiques ne suffisent tout simplement pas. Il nous faut de la certitude. Il nous faut de vrais marchés à terme et à taux fixe. C’est la thèse plus large derrière TermMax, selon moi. Ce n’est pas juste un autre endroit pour emprunter et prêter : c’est un véritable marché des taux d’intérêt. TermMax construit cela en réunissant l’emprunt à taux fixe, la tokenisation à taux fixe et des courbes de pricing AMM personnalisables.
En quoi toute cette infrastructure technique change-t-elle concrètement pour vous ?
Le contrôle.
Quand vous tokenisez un taux fixe, vous transformez un rendement futur en un actif tangible que vous pouvez acheter, vendre ou échanger dès aujourd’hui. Vous figez exactement votre coût. Vous sécurisez exactement votre rendement. Et ces courbes AMM personnalisables (Automated Market Maker) ? Elles garantissent que le protocole price automatiquement ces taux de manière juste ; ainsi, vous disposez toujours de marchés liquides pour trader et sortir sans friction.
Les taux variables conviennent pour la spéculation occasionnelle. Mais je pense que le capital sérieux exige de la prévisibilité. Les institutions ne peuvent pas fonctionner sur « peut-être ». Elles doivent connaître leurs chiffres exacts avant d’engager des millions dans une stratégie. TermMax construit enfin l’infrastructure pour que cela devienne possible.
LES TOKENS ONT TOUJOURS EU UN MARCHÉ.
MAINTENANT, LE PRIX DE L’ARGENT EN A AUSSI UN.
Pensez-vous que la DeFi pourra un jour remplacer réellement la finance traditionnelle sans construire un marché fiable du prix de l’argent ?
#termmax @TermMax
Écoute, je pense que la crypto a des marchés pour les tokens. Mais où est le marché du prix de l’argent ?
La crypto est obsédée par les prix des tokens ; mais nous ignorons complètement le prix le plus important de tous. Le prix de l’argent.
Dans la finance traditionnelle, les taux d’intérêt sont la base de tout. Ils déterminent l’emprunt à l’échelle mondiale, le prêt institutionnel et la gestion du risque. Mais qu’est-ce qu’on fait dans la DeFi ? On jette notre capital dans des pools de prêt à taux variable et on prie pour que le rendement ne s’effondre pas du jour au lendemain.
Ce n’est pas un système financier mûr.
C’est un jeu de devinettes.
Si la finance décentralisée veut vraiment grandir et attirer du capital issu du monde réel, des pools de prêt basiques ne suffisent tout simplement pas. Il nous faut de la certitude. Il nous faut de vrais marchés à terme et à taux fixe. C’est la thèse plus large derrière TermMax, selon moi. Ce n’est pas juste un autre endroit pour emprunter et prêter : c’est un véritable marché des taux d’intérêt. TermMax construit cela en réunissant l’emprunt à taux fixe, la tokenisation à taux fixe et des courbes de pricing AMM personnalisables.
En quoi toute cette infrastructure technique change-t-elle concrètement pour vous ?
Le contrôle.
Quand vous tokenisez un taux fixe, vous transformez un rendement futur en un actif tangible que vous pouvez acheter, vendre ou échanger dès aujourd’hui. Vous figez exactement votre coût. Vous sécurisez exactement votre rendement. Et ces courbes AMM personnalisables (Automated Market Maker) ? Elles garantissent que le protocole price automatiquement ces taux de manière juste ; ainsi, vous disposez toujours de marchés liquides pour trader et sortir sans friction.
Les taux variables conviennent pour la spéculation occasionnelle. Mais je pense que le capital sérieux exige de la prévisibilité. Les institutions ne peuvent pas fonctionner sur « peut-être ». Elles doivent connaître leurs chiffres exacts avant d’engager des millions dans une stratégie. TermMax construit enfin l’infrastructure pour que cela devienne possible.
LES TOKENS ONT TOUJOURS EU UN MARCHÉ.
MAINTENANT, LE PRIX DE L’ARGENT EN A AUSSI UN.
Pensez-vous que la DeFi pourra un jour remplacer réellement la finance traditionnelle sans construire un marché fiable du prix de l’argent ?
Écoute, je pense que la crypto a des marchés pour les tokens. Mais où est le marché du prix de l’argent ?
La crypto est obsédée par les prix des tokens ; mais nous ignorons complètement le prix le plus important de tous. Le prix de l’argent.
Dans la finance traditionnelle, les taux d’intérêt sont la base de tout. Ils déterminent l’emprunt à l’échelle mondiale, le prêt institutionnel et la gestion du risque. Mais qu’est-ce qu’on fait dans la DeFi ? On jette notre capital dans des pools de prêt à taux variable et on prie pour que le rendement ne s’effondre pas du jour au lendemain.
Ce n’est pas un système financier mûr.
C’est un jeu de devinettes.
Si la finance décentralisée veut vraiment grandir et attirer du capital issu du monde réel, des pools de prêt basiques ne suffisent tout simplement pas. Il nous faut de la certitude. Il nous faut de vrais marchés à terme et à taux fixe. C’est la thèse plus large derrière TermMax, selon moi. Ce n’est pas juste un autre endroit pour emprunter et prêter : c’est un véritable marché des taux d’intérêt. TermMax construit cela en réunissant l’emprunt à taux fixe, la tokenisation à taux fixe et des courbes de pricing AMM personnalisables.
En quoi toute cette infrastructure technique change-t-elle concrètement pour vous ?
Le contrôle.
Quand vous tokenisez un taux fixe, vous transformez un rendement futur en un actif tangible que vous pouvez acheter, vendre ou échanger dès aujourd’hui. Vous figez exactement votre coût. Vous sécurisez exactement votre rendement. Et ces courbes AMM personnalisables (Automated Market Maker) ? Elles garantissent que le protocole price automatiquement ces taux de manière juste ; ainsi, vous disposez toujours de marchés liquides pour trader et sortir sans friction.
Les taux variables conviennent pour la spéculation occasionnelle. Mais je pense que le capital sérieux exige de la prévisibilité. Les institutions ne peuvent pas fonctionner sur « peut-être ». Elles doivent connaître leurs chiffres exacts avant d’engager des millions dans une stratégie. TermMax construit enfin l’infrastructure pour que cela devienne possible.
LES TOKENS ONT TOUJOURS EU UN MARCHÉ.
MAINTENANT, LE PRIX DE L’ARGENT EN A AUSSI UN.
Pensez-vous que la DeFi pourra un jour remplacer réellement la finance traditionnelle sans construire un marché fiable du prix de l’argent ?
2
1
87
·
--
Vérifié
Statistiquement, nous passons tellement de temps à nous obséder sur le fait de mettre des actions et des obligations onchain. Nous oublions complètement l’autre moitié de l’échange.
Une bourse tokenisée a toujours besoin d’une monnaie tokenisée. Si vous essayez de régler une obligation d’entreprise basée sur une blockchain avec des virements bancaires traditionnels, l’ensemble du système se bloque. L’avantage en vitesse disparaît.
Cas d’usage et règlement dans le monde réel :
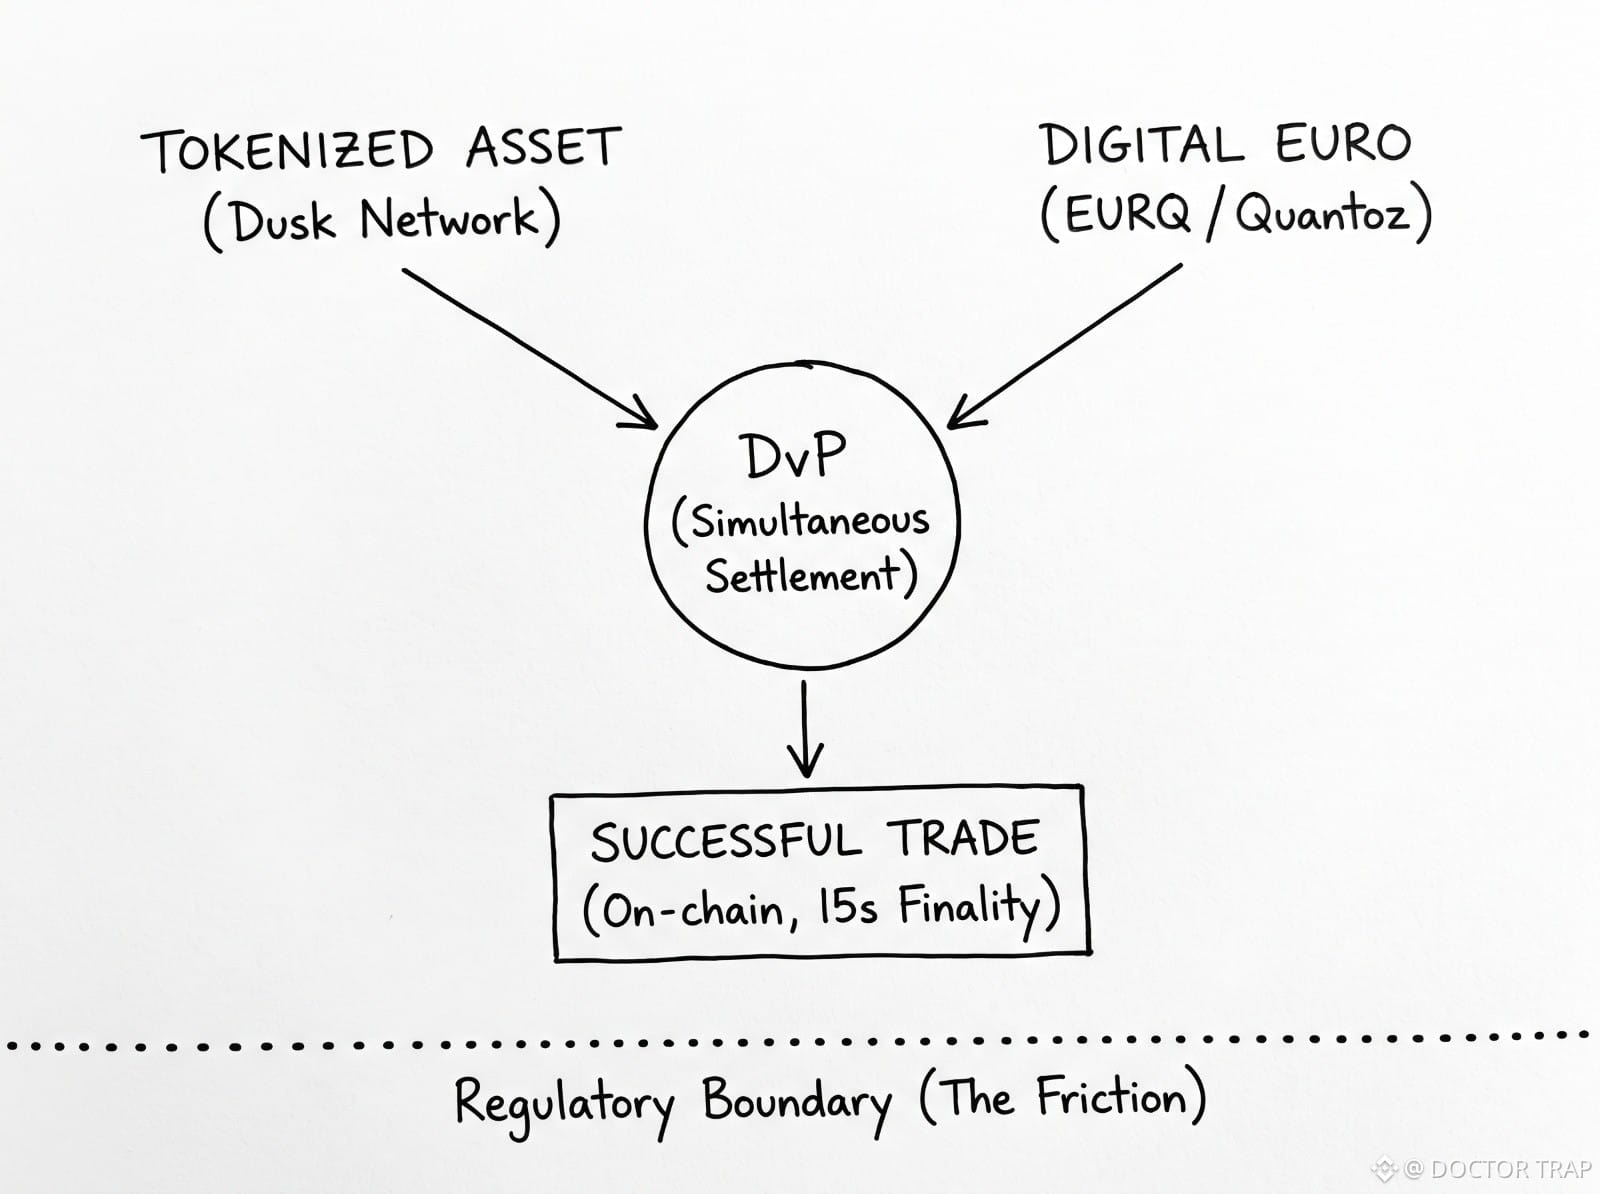
L’adoption dans le monde réel nécessite de combler cet écart. Je pense que c’est en train de se faire directement avec @Dusk_Foundation et leur partenariat avec Quantoz Payments. Ils intègrent EURQ, un euro numérique réglementé, directement dans la couche de paiement du réseau. Imaginez un investisseur qui achète une obligation d’entreprise tokenisée via NPEX, une bourse néerlandaise qui travaille actuellement à migrer plus de 200 millions d’euros de financements réglementés pour les PME surchain.
La jambe “actif” réside de manière sécurisée sur Dusk. La jambe “paiement” se coordonne via EURQ. Elles s’échangent instantanément.
On appelle cela Delivery versus Payment (DvP). Cela signifie simplement que l’obligation et le cash bougent à la même milliseconde exacte.
Exécution sans faille.
Construire ce type d’infrastructure institutionnelle demande du temps. Le $DUSK token se négocie actuellement près de 0,075 $ avec une capitalisation boursière d’environ 40 millions de dollars, et plus de 30 % de son offre totale reste bloquée en staking. Mais à long terme, la valorisation dépend fortement de la question de savoir si ce moteur de règlement double capte réellement le volume traditionnel.
Ancrer un flux de travail onchain dans un euro numérique réglementé introduit une friction sérieuse. Du moins, c’est ce que je pense… EURQ est strictement encadré par le droit européen. S’il apporte aux institutions la sécurité juridique dont elles ont désespérément besoin, il brise l’illusion de “frontières abolies” associée aux cryptomonnaies. Il existe des limites claires. Un acheteur non européen pourrait se heurter à des barrières de conformité particulièrement strictes rien que pour détenir la monnaie numérique nécessaire pour exécuter une transaction.
Les institutions exigent ces règles géographiques strictes. Mais si nous imposons des frontières bancaires traditionnelles sur des réseaux décentralisés, ne sommes-nous pas en train de reconstruire exactement les mêmes cloisonnements financiers que nous voulions éviter à l’origine ? Quelle est votre opinion ?
#dusk
Statistiquement, nous passons tellement de temps à nous obséder sur le fait de mettre des actions et des obligations onchain. Nous oublions complètement l’autre moitié de l’échange.
Une bourse tokenisée a toujours besoin d’une monnaie tokenisée. Si vous essayez de régler une obligation d’entreprise basée sur une blockchain avec des virements bancaires traditionnels, l’ensemble du système se bloque. L’avantage en vitesse disparaît.
Cas d’usage et règlement dans le monde réel :
L’adoption dans le monde réel nécessite de combler cet écart. Je pense que c’est en train de se faire directement avec @Dusk et leur partenariat avec Quantoz Payments. Ils intègrent EURQ, un euro numérique réglementé, directement dans la couche de paiement du réseau. Imaginez un investisseur qui achète une obligation d’entreprise tokenisée via NPEX, une bourse néerlandaise qui travaille actuellement à migrer plus de 200 millions d’euros de financements réglementés pour les PME surchain.
La jambe “actif” réside de manière sécurisée sur Dusk. La jambe “paiement” se coordonne via EURQ. Elles s’échangent instantanément.
On appelle cela Delivery versus Payment (DvP). Cela signifie simplement que l’obligation et le cash bougent à la même milliseconde exacte.
Exécution sans faille.
Construire ce type d’infrastructure institutionnelle demande du temps. Le $DUSK token se négocie actuellement près de 0,075 $ avec une capitalisation boursière d’environ 40 millions de dollars, et plus de 30 % de son offre totale reste bloquée en staking. Mais à long terme, la valorisation dépend fortement de la question de savoir si ce moteur de règlement double capte réellement le volume traditionnel.
Ancrer un flux de travail onchain dans un euro numérique réglementé introduit une friction sérieuse. Du moins, c’est ce que je pense… EURQ est strictement encadré par le droit européen. S’il apporte aux institutions la sécurité juridique dont elles ont désespérément besoin, il brise l’illusion de “frontières abolies” associée aux cryptomonnaies. Il existe des limites claires. Un acheteur non européen pourrait se heurter à des barrières de conformité particulièrement strictes rien que pour détenir la monnaie numérique nécessaire pour exécuter une transaction.
Les institutions exigent ces règles géographiques strictes. Mais si nous imposons des frontières bancaires traditionnelles sur des réseaux décentralisés, ne sommes-nous pas en train de reconstruire exactement les mêmes cloisonnements financiers que nous voulions éviter à l’origine ? Quelle est votre opinion ?
#dusk
Une bourse tokenisée a toujours besoin d’une monnaie tokenisée. Si vous essayez de régler une obligation d’entreprise basée sur une blockchain avec des virements bancaires traditionnels, l’ensemble du système se bloque. L’avantage en vitesse disparaît.
Cas d’usage et règlement dans le monde réel :
L’adoption dans le monde réel nécessite de combler cet écart. Je pense que c’est en train de se faire directement avec @Dusk et leur partenariat avec Quantoz Payments. Ils intègrent EURQ, un euro numérique réglementé, directement dans la couche de paiement du réseau. Imaginez un investisseur qui achète une obligation d’entreprise tokenisée via NPEX, une bourse néerlandaise qui travaille actuellement à migrer plus de 200 millions d’euros de financements réglementés pour les PME surchain.
La jambe “actif” réside de manière sécurisée sur Dusk. La jambe “paiement” se coordonne via EURQ. Elles s’échangent instantanément.
On appelle cela Delivery versus Payment (DvP). Cela signifie simplement que l’obligation et le cash bougent à la même milliseconde exacte.
Exécution sans faille.
Construire ce type d’infrastructure institutionnelle demande du temps. Le $DUSK token se négocie actuellement près de 0,075 $ avec une capitalisation boursière d’environ 40 millions de dollars, et plus de 30 % de son offre totale reste bloquée en staking. Mais à long terme, la valorisation dépend fortement de la question de savoir si ce moteur de règlement double capte réellement le volume traditionnel.
Ancrer un flux de travail onchain dans un euro numérique réglementé introduit une friction sérieuse. Du moins, c’est ce que je pense… EURQ est strictement encadré par le droit européen. S’il apporte aux institutions la sécurité juridique dont elles ont désespérément besoin, il brise l’illusion de “frontières abolies” associée aux cryptomonnaies. Il existe des limites claires. Un acheteur non européen pourrait se heurter à des barrières de conformité particulièrement strictes rien que pour détenir la monnaie numérique nécessaire pour exécuter une transaction.
Les institutions exigent ces règles géographiques strictes. Mais si nous imposons des frontières bancaires traditionnelles sur des réseaux décentralisés, ne sommes-nous pas en train de reconstruire exactement les mêmes cloisonnements financiers que nous voulions éviter à l’origine ? Quelle est votre opinion ?
#dusk
96
·
--
L’AMPLIFICATION EST FACILE À DÉCRIRE, MAIS LA GÉRER EST LA PARTIE DIFFICILE.
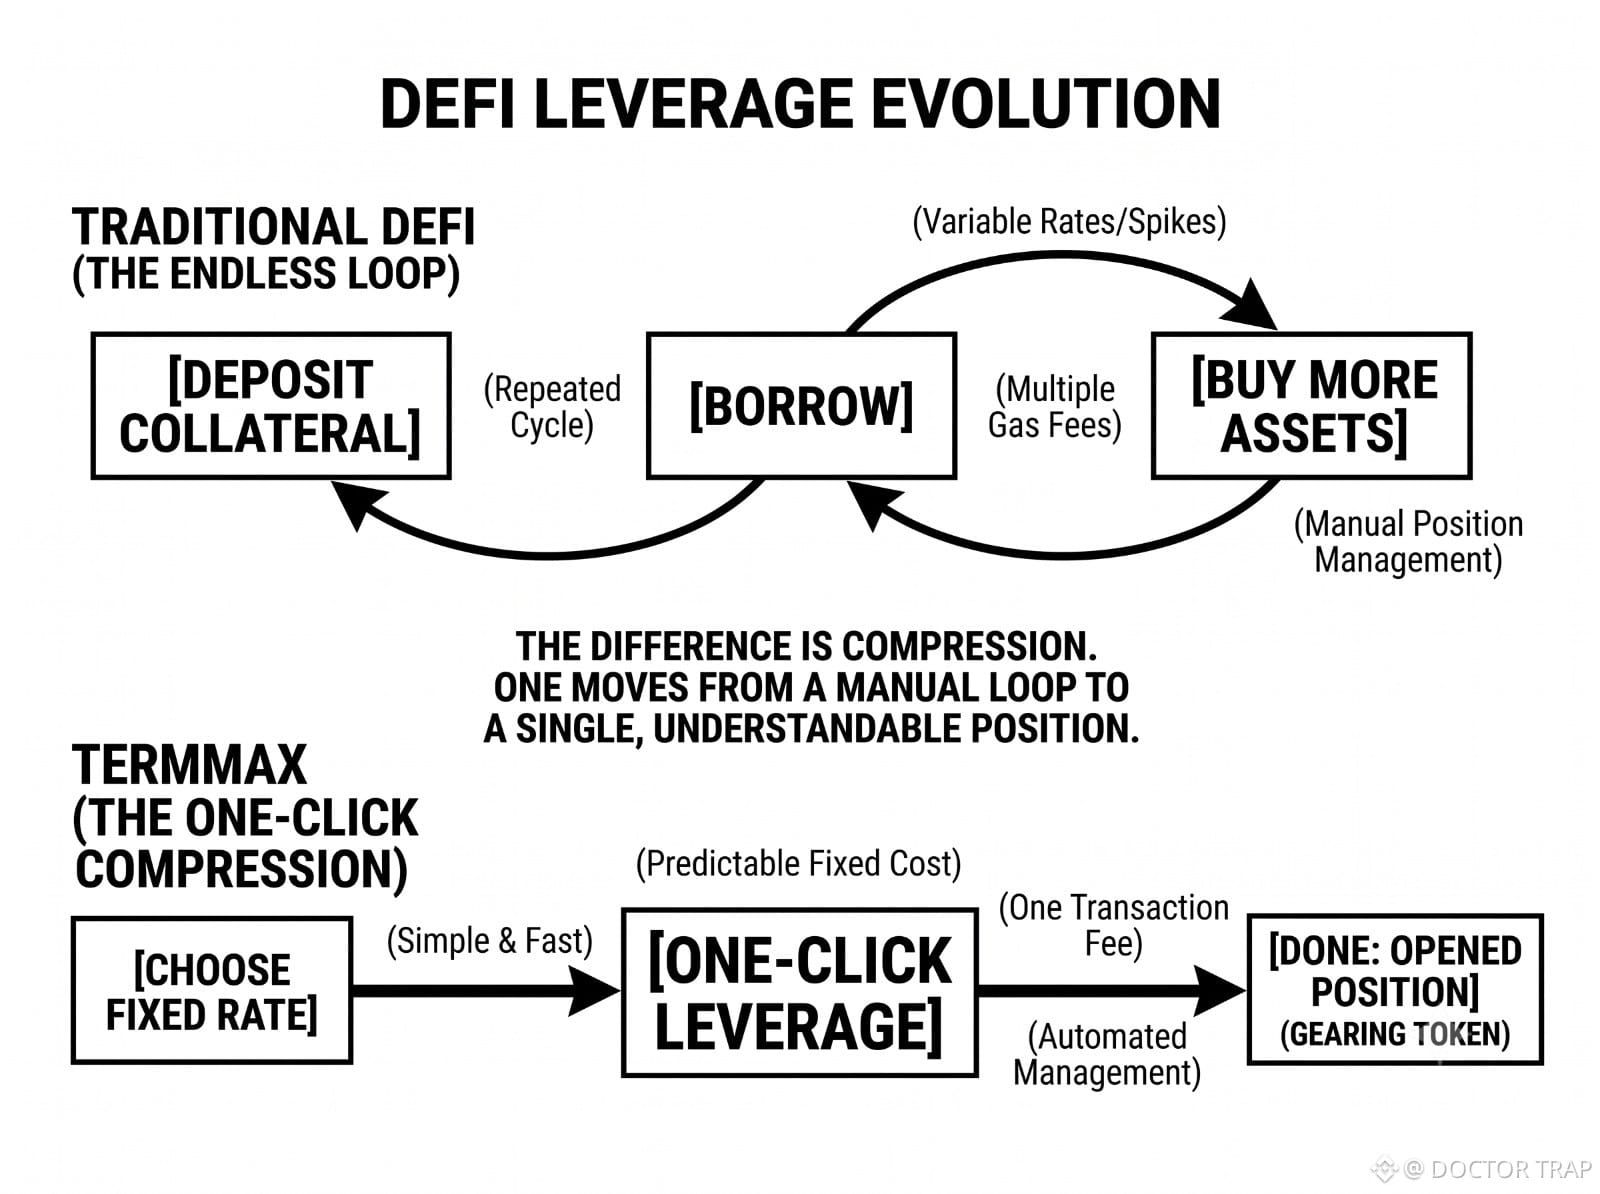
L’effet de levier a l’air super sur le papier. Mais garder une position rentable dans la DeFi est brutalement difficile. En général, les utilisateurs sont forcés de gérer une boucle fastidieuse, interminable. Vous empruntez. Vous réinvestissez. Vous gérez constamment la position.
Épuisant.
Je pense que cette boucle traditionnelle « Emprunter pour Réinvestir » fait perdre du temps. Pire, chaque étape vide votre portefeuille à cause de frais de gaz élevés et ouvre la porte à des erreurs manuelles.
Une vraie amélioration de l’UX en crypto ne consiste pas à avoir une interface plus jolie. Il s’agit de compression. Une meilleure UX DeFi vient du fait de prendre plusieurs transactions complexes et de les réduire en une seule position compréhensible.
Voici @termmax .
D’après ce que j’ai observé, TermMax corrige en réalité ce workflow en combinant un emprunt à taux fixe directement avec un levier en un clic. Ils ne se contentent pas de revendiquer, de façon générale, qu’ils offrent du levier. Ils le rendent simple.
Voici ce que vous obtenez grâce à cette approche :
Workflows Simplifiés : Vous n’avez plus la migraine liée à l’exécution de plusieurs transactions désordonnées sur différents protocoles.
Coûts Prévisibles : Les taux variables peuvent exploser n’importe quand. Comme TermMax utilise un modèle d’emprunt à taux fixe, les emprunteurs connaissent exactement leurs coûts jusqu’à l’échéance. Pas de surprises.
Vraie Accessibilité : En supprimant les boucles manuelles, les stratégies de rendement avec levier deviennent quelque chose que des utilisateurs du quotidien peuvent réellement utiliser.
La DeFi est censée rendre la finance plus facile. Et je pense qu’en réduisant des stratégies complexes à un seul clic, TermMax nous montre la vraie puissance de la finance décentralisée.
Brillant.
Vous est-il déjà arrivé de perdre de l’argent à cause des frais de gaz ou des liquidations en essayant de gérer une boucle DeFi compliquée ? Dites-le moi en commentaire !
#termmax @termmax
L’AMPLIFICATION EST FACILE À DÉCRIRE, MAIS LA GÉRER EST LA PARTIE DIFFICILE.
L’effet de levier a l’air super sur le papier. Mais garder une position rentable dans la DeFi est brutalement difficile. En général, les utilisateurs sont forcés de gérer une boucle fastidieuse, interminable. Vous empruntez. Vous réinvestissez. Vous gérez constamment la position.
Épuisant.
Je pense que cette boucle traditionnelle « Emprunter pour Réinvestir » fait perdre du temps. Pire, chaque étape vide votre portefeuille à cause de frais de gaz élevés et ouvre la porte à des erreurs manuelles.
Une vraie amélioration de l’UX en crypto ne consiste pas à avoir une interface plus jolie. Il s’agit de compression. Une meilleure UX DeFi vient du fait de prendre plusieurs transactions complexes et de les réduire en une seule position compréhensible.
Voici @TermMax .
D’après ce que j’ai observé, TermMax corrige en réalité ce workflow en combinant un emprunt à taux fixe directement avec un levier en un clic. Ils ne se contentent pas de revendiquer, de façon générale, qu’ils offrent du levier. Ils le rendent simple.
Voici ce que vous obtenez grâce à cette approche :
Workflows Simplifiés : Vous n’avez plus la migraine liée à l’exécution de plusieurs transactions désordonnées sur différents protocoles.
Coûts Prévisibles : Les taux variables peuvent exploser n’importe quand. Comme TermMax utilise un modèle d’emprunt à taux fixe, les emprunteurs connaissent exactement leurs coûts jusqu’à l’échéance. Pas de surprises.
Vraie Accessibilité : En supprimant les boucles manuelles, les stratégies de rendement avec levier deviennent quelque chose que des utilisateurs du quotidien peuvent réellement utiliser.
La DeFi est censée rendre la finance plus facile. Et je pense qu’en réduisant des stratégies complexes à un seul clic, TermMax nous montre la vraie puissance de la finance décentralisée.
Brillant.
Vous est-il déjà arrivé de perdre de l’argent à cause des frais de gaz ou des liquidations en essayant de gérer une boucle DeFi compliquée ? Dites-le moi en commentaire !
#termmax @TermMax
L’effet de levier a l’air super sur le papier. Mais garder une position rentable dans la DeFi est brutalement difficile. En général, les utilisateurs sont forcés de gérer une boucle fastidieuse, interminable. Vous empruntez. Vous réinvestissez. Vous gérez constamment la position.
Épuisant.
Je pense que cette boucle traditionnelle « Emprunter pour Réinvestir » fait perdre du temps. Pire, chaque étape vide votre portefeuille à cause de frais de gaz élevés et ouvre la porte à des erreurs manuelles.
Une vraie amélioration de l’UX en crypto ne consiste pas à avoir une interface plus jolie. Il s’agit de compression. Une meilleure UX DeFi vient du fait de prendre plusieurs transactions complexes et de les réduire en une seule position compréhensible.
Voici @TermMax .
D’après ce que j’ai observé, TermMax corrige en réalité ce workflow en combinant un emprunt à taux fixe directement avec un levier en un clic. Ils ne se contentent pas de revendiquer, de façon générale, qu’ils offrent du levier. Ils le rendent simple.
Voici ce que vous obtenez grâce à cette approche :
Workflows Simplifiés : Vous n’avez plus la migraine liée à l’exécution de plusieurs transactions désordonnées sur différents protocoles.
Coûts Prévisibles : Les taux variables peuvent exploser n’importe quand. Comme TermMax utilise un modèle d’emprunt à taux fixe, les emprunteurs connaissent exactement leurs coûts jusqu’à l’échéance. Pas de surprises.
Vraie Accessibilité : En supprimant les boucles manuelles, les stratégies de rendement avec levier deviennent quelque chose que des utilisateurs du quotidien peuvent réellement utiliser.
La DeFi est censée rendre la finance plus facile. Et je pense qu’en réduisant des stratégies complexes à un seul clic, TermMax nous montre la vraie puissance de la finance décentralisée.
Brillant.
Vous est-il déjà arrivé de perdre de l’argent à cause des frais de gaz ou des liquidations en essayant de gérer une boucle DeFi compliquée ? Dites-le moi en commentaire !
#termmax @TermMax
1
81
·
--
Vérifié
La plupart des arguments concernant la confidentialité sur la blockchain supposent un choix imposé. Soit vous diffusez l’intégralité de votre historique financier au public, soit vous vous cachez complètement derrière une anonymat absolu.
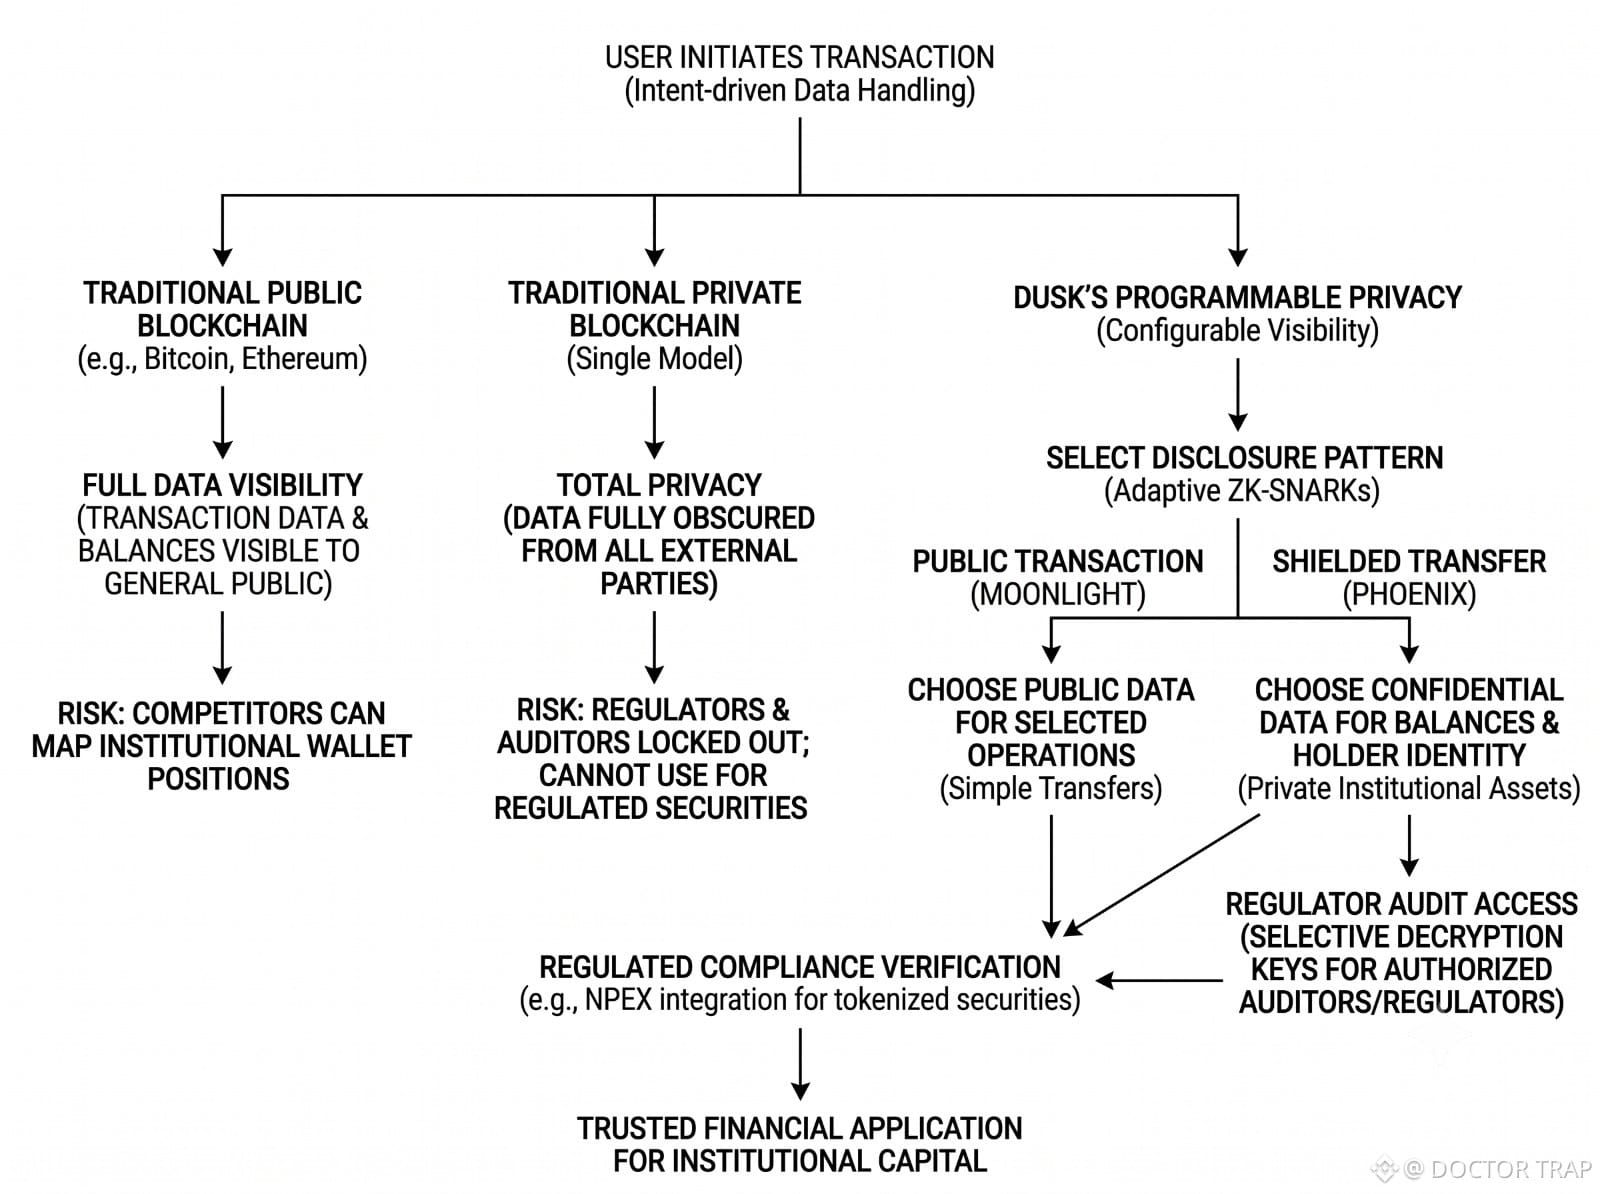
En observant l’architecture mise en place par @Dusk_Foundation , ce binaire paraît désuet. Le réseau sépare les modèles de transactions au lieu de contraindre à une seule approche. Ils utilisent Moonlight pour des données publiques transparentes de style Ethereum, en parallèle de Phoenix, leur modèle « shielded » pour les transferts confidentiels.
Le capital institutionnel met en lumière pourquoi cette séparation est nécessaire. Prenez leur intégration en cours avec NPEX, la bourse néerlandaise des valeurs mobilières, qui travaille à faire passer plus de 200 millions d’euros d’émissions d’actifs réglementés dans un flux on-chain. Une institution ne tokeniserait pas des millions de titres si des concurrents de détail pouvaient cartographier les positions de son portefeuille, mais elle ne peut pas non plus opérer légalement sur un réseau où les régulateurs sont durablement exclus. Dusk gère cela via une divulgation sélective, en codant les contrôles de conformité obligatoires directement dans leur norme de Contrat de Sécurité Confidentiel (XSC), tout en gardant les soldes des détenteurs cachés du grand public.
Même si le $DUSK token s’échange autour de 0,066 $ avec une capitalisation boursière proche de 40 millions, le récit d’infrastructure plus large pointe vers une visibilité programmable plutôt que vers un secret total.
La confidentialité configurable crée une friction psychologique étrange pour l’utilisateur. La transparence totale est facile à comprendre. La confidentialité absolue est simple à vendre. « Divulgation sélective » : savoir que votre transfert est protégé du public mais accessible à un auditeur autorisé exige une compréhension nuancée de la personne (ou des entités) qui détient exactement les clés de déchiffrement. Si les limites de ce qui est privé — pour qui, et dans quelles conditions — ne sont pas évidentes par nature, les utilisateurs pourraient hésiter à confier l’application à d’importantes quantités de capital.
L’adoption institutionnelle exige ce type de flexibilité structurelle. Les utilisateurs feront-ils davantage confiance à une confidentialité configurable qu’à une confidentialité absolue, ou la trouveront-ils plus difficile à comprendre ?
#dusk
La plupart des arguments concernant la confidentialité sur la blockchain supposent un choix imposé. Soit vous diffusez l’intégralité de votre historique financier au public, soit vous vous cachez complètement derrière une anonymat absolu.
En observant l’architecture mise en place par @Dusk , ce binaire paraît désuet. Le réseau sépare les modèles de transactions au lieu de contraindre à une seule approche. Ils utilisent Moonlight pour des données publiques transparentes de style Ethereum, en parallèle de Phoenix, leur modèle « shielded » pour les transferts confidentiels.
Le capital institutionnel met en lumière pourquoi cette séparation est nécessaire. Prenez leur intégration en cours avec NPEX, la bourse néerlandaise des valeurs mobilières, qui travaille à faire passer plus de 200 millions d’euros d’émissions d’actifs réglementés dans un flux on-chain. Une institution ne tokeniserait pas des millions de titres si des concurrents de détail pouvaient cartographier les positions de son portefeuille, mais elle ne peut pas non plus opérer légalement sur un réseau où les régulateurs sont durablement exclus. Dusk gère cela via une divulgation sélective, en codant les contrôles de conformité obligatoires directement dans leur norme de Contrat de Sécurité Confidentiel (XSC), tout en gardant les soldes des détenteurs cachés du grand public.
Même si le $DUSK token s’échange autour de 0,066 $ avec une capitalisation boursière proche de 40 millions, le récit d’infrastructure plus large pointe vers une visibilité programmable plutôt que vers un secret total.
La confidentialité configurable crée une friction psychologique étrange pour l’utilisateur. La transparence totale est facile à comprendre. La confidentialité absolue est simple à vendre. « Divulgation sélective » : savoir que votre transfert est protégé du public mais accessible à un auditeur autorisé exige une compréhension nuancée de la personne (ou des entités) qui détient exactement les clés de déchiffrement. Si les limites de ce qui est privé — pour qui, et dans quelles conditions — ne sont pas évidentes par nature, les utilisateurs pourraient hésiter à confier l’application à d’importantes quantités de capital.
L’adoption institutionnelle exige ce type de flexibilité structurelle. Les utilisateurs feront-ils davantage confiance à une confidentialité configurable qu’à une confidentialité absolue, ou la trouveront-ils plus difficile à comprendre ?
#dusk
En observant l’architecture mise en place par @Dusk , ce binaire paraît désuet. Le réseau sépare les modèles de transactions au lieu de contraindre à une seule approche. Ils utilisent Moonlight pour des données publiques transparentes de style Ethereum, en parallèle de Phoenix, leur modèle « shielded » pour les transferts confidentiels.
Le capital institutionnel met en lumière pourquoi cette séparation est nécessaire. Prenez leur intégration en cours avec NPEX, la bourse néerlandaise des valeurs mobilières, qui travaille à faire passer plus de 200 millions d’euros d’émissions d’actifs réglementés dans un flux on-chain. Une institution ne tokeniserait pas des millions de titres si des concurrents de détail pouvaient cartographier les positions de son portefeuille, mais elle ne peut pas non plus opérer légalement sur un réseau où les régulateurs sont durablement exclus. Dusk gère cela via une divulgation sélective, en codant les contrôles de conformité obligatoires directement dans leur norme de Contrat de Sécurité Confidentiel (XSC), tout en gardant les soldes des détenteurs cachés du grand public.
Même si le $DUSK token s’échange autour de 0,066 $ avec une capitalisation boursière proche de 40 millions, le récit d’infrastructure plus large pointe vers une visibilité programmable plutôt que vers un secret total.
La confidentialité configurable crée une friction psychologique étrange pour l’utilisateur. La transparence totale est facile à comprendre. La confidentialité absolue est simple à vendre. « Divulgation sélective » : savoir que votre transfert est protégé du public mais accessible à un auditeur autorisé exige une compréhension nuancée de la personne (ou des entités) qui détient exactement les clés de déchiffrement. Si les limites de ce qui est privé — pour qui, et dans quelles conditions — ne sont pas évidentes par nature, les utilisateurs pourraient hésiter à confier l’application à d’importantes quantités de capital.
L’adoption institutionnelle exige ce type de flexibilité structurelle. Les utilisateurs feront-ils davantage confiance à une confidentialité configurable qu’à une confidentialité absolue, ou la trouveront-ils plus difficile à comprendre ?
#dusk
107
·
--
@termmax #termmax : Je réfléchissais à une question : Et si les intérêts eux-mêmes pouvaient devenir un actif onchain ?
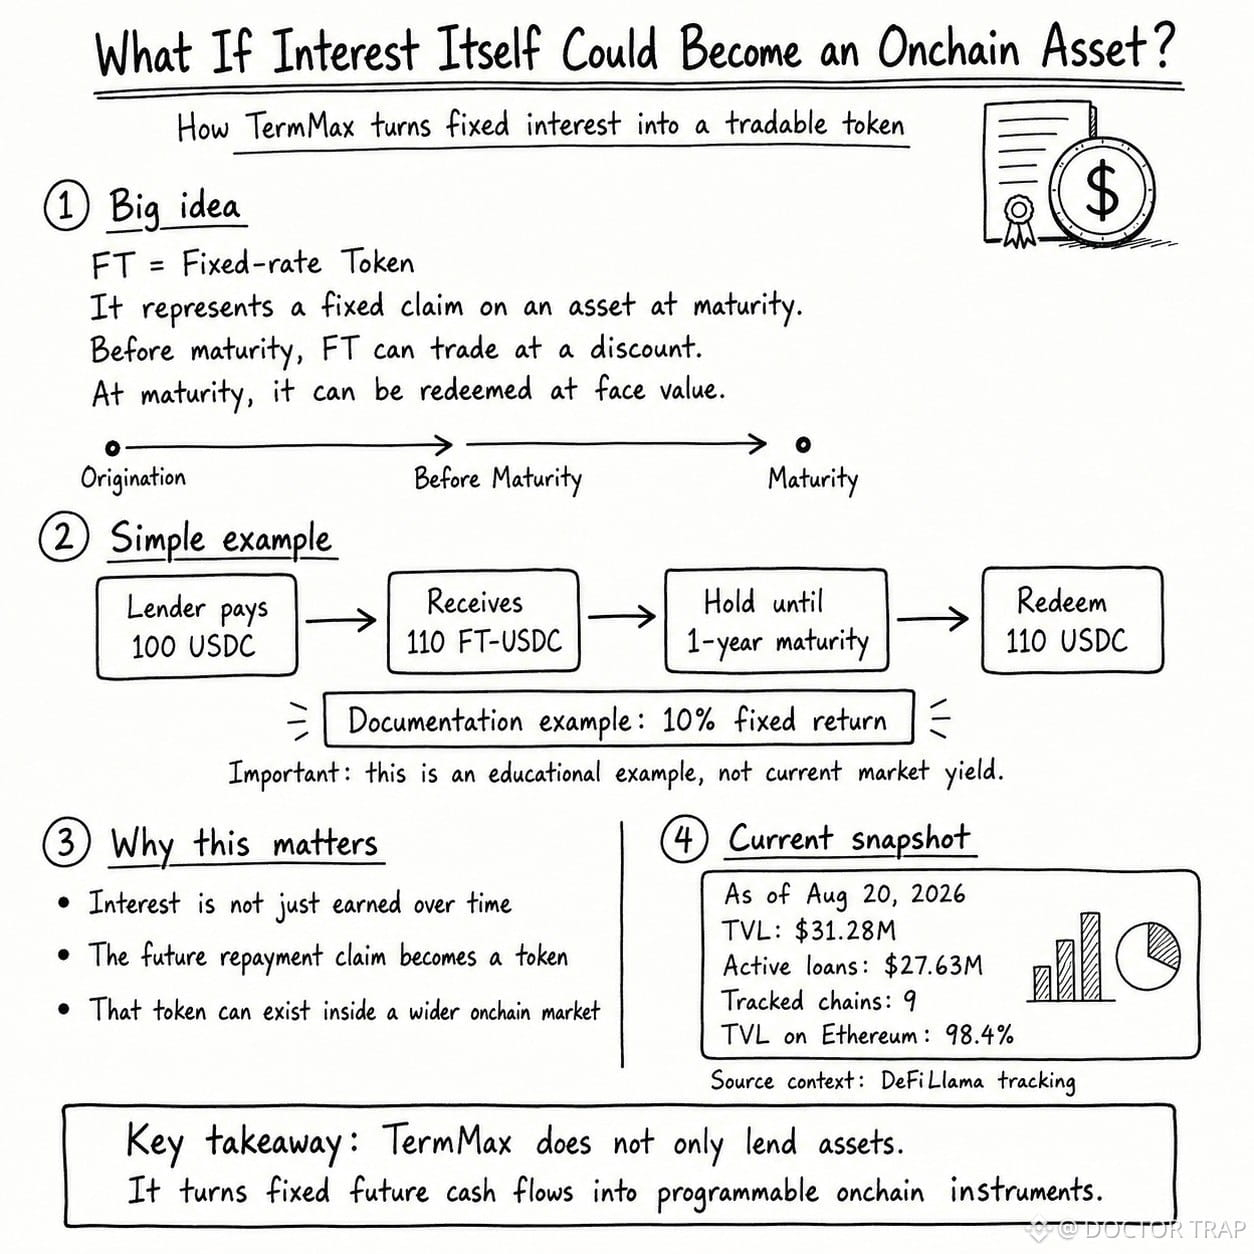
Regardez, en général, nous percevons les intérêts comme quelque chose qui s’accumule avec le temps. Nous ne pensons normalement pas à ce rendement futur comme à quelque chose qui pourrait, en soi, être représenté et négocié. Ce qui m’a intrigué dans le token à taux fixe de TermMax, ou FT, c’était justement ça.
Le FT représente une créance fixe sur un actif sous-jacent à l’échéance. Avant l’échéance, il peut s’échanger avec une décote. À l’échéance, il peut être racheté à sa valeur nominale. La documentation de TermMax donne un exemple simple de cas d’usage avec des mots réels. Un prêteur dépense 100 USDC pour acheter 110 FT-USDC. Si l’échéance est d’un an, ces 110 FT-USDC pourront ensuite être rachetés pour 110 USDC. Dans cet exemple, la différence crée un rendement fixe de 10 %.
Point important : ces 10 % sont un exemple pédagogique tiré de la documentation, et non le rendement actuel du marché chez TermMax.
Cela change ma façon de voir les intérêts à taux fixe. Le rendement n’est plus seulement un pourcentage associé à un prêt. La créance sur ce remboursement futur devient un token onchain qui peut exister au sein d’un marché plus large. Et le modèle a déjà démontré une activité dans le monde réel.
Au 20 août 2026, DeFiLlama suit environ 31,28 M$ de TVL pour TermMax et 27,63 M$ de prêts actifs sur 9 chaînes. Fait intéressant, environ 98,4 % de la TVL suivie est encore concentrée sur Ethereum.
Cette concentration mérite d’être surveillée. TermMax est déjà multichain, mais la majeure partie de son capital reste dans un marché central. Peut-être que la plus grande idée n’est pas seulement le prêt à taux fixe. Il s’agit de savoir si des flux de trésorerie futurs à taux fixe peuvent devenir liquides, sous forme d’actifs programmables onchain. Donc, si les intérêts futurs peuvent être emballés dès aujourd’hui dans un token négociable, est-ce que la DeFi commence à ressembler moins à un simple prêt et davantage à un marché d’actifs à revenu fixe onchain ? Quelle est votre opinion ?
@TermMax #termmax : Je réfléchissais à une question : Et si les intérêts eux-mêmes pouvaient devenir un actif onchain ?
Regardez, en général, nous percevons les intérêts comme quelque chose qui s’accumule avec le temps. Nous ne pensons normalement pas à ce rendement futur comme à quelque chose qui pourrait, en soi, être représenté et négocié. Ce qui m’a intrigué dans le token à taux fixe de TermMax, ou FT, c’était justement ça.
Le FT représente une créance fixe sur un actif sous-jacent à l’échéance. Avant l’échéance, il peut s’échanger avec une décote. À l’échéance, il peut être racheté à sa valeur nominale. La documentation de TermMax donne un exemple simple de cas d’usage avec des mots réels. Un prêteur dépense 100 USDC pour acheter 110 FT-USDC. Si l’échéance est d’un an, ces 110 FT-USDC pourront ensuite être rachetés pour 110 USDC. Dans cet exemple, la différence crée un rendement fixe de 10 %.
Point important : ces 10 % sont un exemple pédagogique tiré de la documentation, et non le rendement actuel du marché chez TermMax.
Cela change ma façon de voir les intérêts à taux fixe. Le rendement n’est plus seulement un pourcentage associé à un prêt. La créance sur ce remboursement futur devient un token onchain qui peut exister au sein d’un marché plus large. Et le modèle a déjà démontré une activité dans le monde réel.
Au 20 août 2026, DeFiLlama suit environ 31,28 M$ de TVL pour TermMax et 27,63 M$ de prêts actifs sur 9 chaînes. Fait intéressant, environ 98,4 % de la TVL suivie est encore concentrée sur Ethereum.
Cette concentration mérite d’être surveillée. TermMax est déjà multichain, mais la majeure partie de son capital reste dans un marché central. Peut-être que la plus grande idée n’est pas seulement le prêt à taux fixe. Il s’agit de savoir si des flux de trésorerie futurs à taux fixe peuvent devenir liquides, sous forme d’actifs programmables onchain. Donc, si les intérêts futurs peuvent être emballés dès aujourd’hui dans un token négociable, est-ce que la DeFi commence à ressembler moins à un simple prêt et davantage à un marché d’actifs à revenu fixe onchain ? Quelle est votre opinion ?
Regardez, en général, nous percevons les intérêts comme quelque chose qui s’accumule avec le temps. Nous ne pensons normalement pas à ce rendement futur comme à quelque chose qui pourrait, en soi, être représenté et négocié. Ce qui m’a intrigué dans le token à taux fixe de TermMax, ou FT, c’était justement ça.
Le FT représente une créance fixe sur un actif sous-jacent à l’échéance. Avant l’échéance, il peut s’échanger avec une décote. À l’échéance, il peut être racheté à sa valeur nominale. La documentation de TermMax donne un exemple simple de cas d’usage avec des mots réels. Un prêteur dépense 100 USDC pour acheter 110 FT-USDC. Si l’échéance est d’un an, ces 110 FT-USDC pourront ensuite être rachetés pour 110 USDC. Dans cet exemple, la différence crée un rendement fixe de 10 %.
Point important : ces 10 % sont un exemple pédagogique tiré de la documentation, et non le rendement actuel du marché chez TermMax.
Cela change ma façon de voir les intérêts à taux fixe. Le rendement n’est plus seulement un pourcentage associé à un prêt. La créance sur ce remboursement futur devient un token onchain qui peut exister au sein d’un marché plus large. Et le modèle a déjà démontré une activité dans le monde réel.
Au 20 août 2026, DeFiLlama suit environ 31,28 M$ de TVL pour TermMax et 27,63 M$ de prêts actifs sur 9 chaînes. Fait intéressant, environ 98,4 % de la TVL suivie est encore concentrée sur Ethereum.
Cette concentration mérite d’être surveillée. TermMax est déjà multichain, mais la majeure partie de son capital reste dans un marché central. Peut-être que la plus grande idée n’est pas seulement le prêt à taux fixe. Il s’agit de savoir si des flux de trésorerie futurs à taux fixe peuvent devenir liquides, sous forme d’actifs programmables onchain. Donc, si les intérêts futurs peuvent être emballés dès aujourd’hui dans un token négociable, est-ce que la DeFi commence à ressembler moins à un simple prêt et davantage à un marché d’actifs à revenu fixe onchain ? Quelle est votre opinion ?
81
·
--
Vérifié
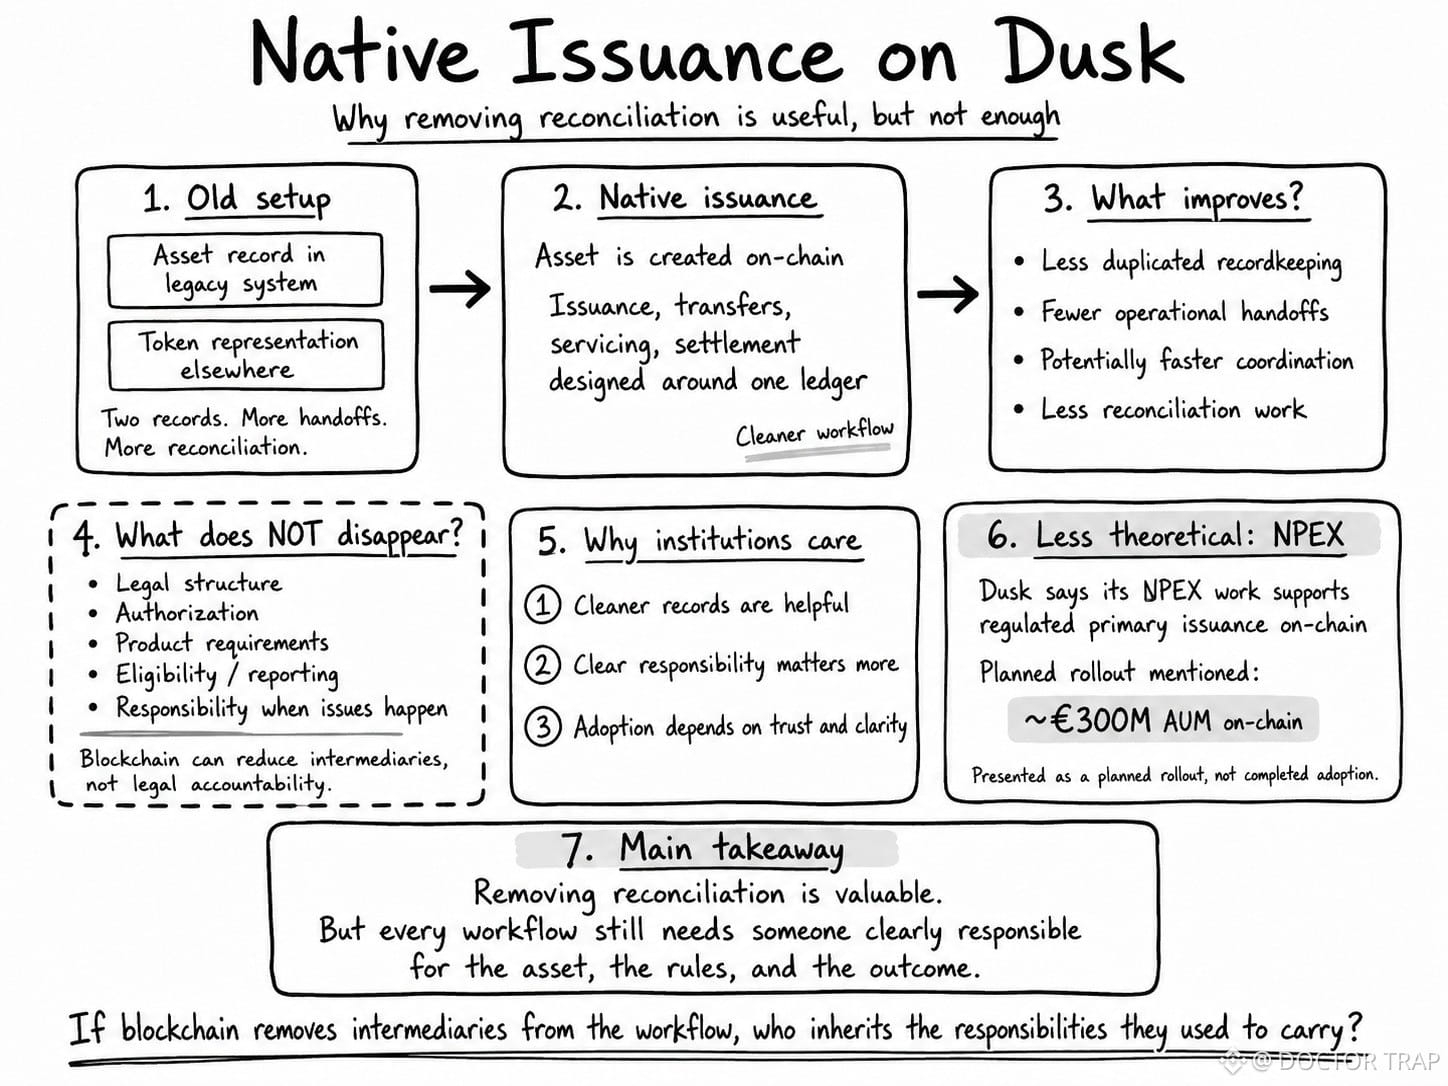
La réconciliation est un terme financier qui peut sembler ennuyeux au premier abord, mais devient intéressant lorsqu’on considère les systèmes étendus mis en place pour garantir que deux séries d’enregistrements correspondent. C’est pourquoi la façon dont @Dusk_Foundation est présenté a suscité mon intérêt. Au lieu de créer un jeton blockchain qui représente un actif enregistré ailleurs, l’émission native signifie que l’actif lui-même peut être créé et géré on-chain. Les émissions, transferts, services et règlements peuvent alors être conçus autour du même registre.
Moins d’enregistrements dupliqués. Moins de transmissions. Potentiellement moins de réconciliation. Pourtant, supprimer une couche opérationnelle ne supprime pas la responsabilité qu’elle portait. Pour les actifs réglementés, la structure juridique, l’autorisation et les exigences produit continuent de façonner la manière dont le système fonctionne.
Le travail de NPEX dans le monde réel rend cela moins théorique et plus pratique. Dusk indique que son partenariat avec la plateforme d’échange néerlandaise pour les PME, NPEX, soutient des émissions primaires réglementées on-chain. En octobre 2025, Dusk a aussi déclaré préparer avec NPEX l’intégration de 300 millions d’euros d’actifs sous gestion on-chain. Cela a été présenté comme un déploiement planifié ; ce n’est pas quelque chose que j’appellerais encore une adoption achevée.
Voilà l’examen que je trouve captivant.
Les institutions ne se soucieront probablement pas du fait que l’architecture paraisse plus claire si la responsabilité devient plus difficile à localiser. Il faut toujours une autorité clairement définie lorsque la propriété est contestée, que l’éligibilité change, que des obligations de reporting existent, ou qu’un actif doit être pris en charge.
Pour le contexte de marché, $DUSK se négocie autour de 0,0626 $ au moment où ces lignes sont écrites. CoinGecko indique actuellement environ 37,36 millions de dollars de capitalisation boursière, environ 2,99 millions de dollars de volume sur 24 heures et quelque 599,4 millions de DUSK en circulation.
La blockchain peut simplifier les registres. Elle ne peut pas rendre la responsabilité optionnelle. Donc, si la blockchain supprime les intermédiaires du flux de travail, qui hérite des responsabilités que ces intermédiaires assumaient ? Quel est votre avis ?
#dusk
La réconciliation est un terme financier qui peut sembler ennuyeux au premier abord, mais devient intéressant lorsqu’on considère les systèmes étendus mis en place pour garantir que deux séries d’enregistrements correspondent. C’est pourquoi la façon dont @Dusk est présenté a suscité mon intérêt. Au lieu de créer un jeton blockchain qui représente un actif enregistré ailleurs, l’émission native signifie que l’actif lui-même peut être créé et géré on-chain. Les émissions, transferts, services et règlements peuvent alors être conçus autour du même registre.
Moins d’enregistrements dupliqués. Moins de transmissions. Potentiellement moins de réconciliation. Pourtant, supprimer une couche opérationnelle ne supprime pas la responsabilité qu’elle portait. Pour les actifs réglementés, la structure juridique, l’autorisation et les exigences produit continuent de façonner la manière dont le système fonctionne.
Le travail de NPEX dans le monde réel rend cela moins théorique et plus pratique. Dusk indique que son partenariat avec la plateforme d’échange néerlandaise pour les PME, NPEX, soutient des émissions primaires réglementées on-chain. En octobre 2025, Dusk a aussi déclaré préparer avec NPEX l’intégration de 300 millions d’euros d’actifs sous gestion on-chain. Cela a été présenté comme un déploiement planifié ; ce n’est pas quelque chose que j’appellerais encore une adoption achevée.
Voilà l’examen que je trouve captivant.
Les institutions ne se soucieront probablement pas du fait que l’architecture paraisse plus claire si la responsabilité devient plus difficile à localiser. Il faut toujours une autorité clairement définie lorsque la propriété est contestée, que l’éligibilité change, que des obligations de reporting existent, ou qu’un actif doit être pris en charge.
Pour le contexte de marché, $DUSK se négocie autour de 0,0626 $ au moment où ces lignes sont écrites. CoinGecko indique actuellement environ 37,36 millions de dollars de capitalisation boursière, environ 2,99 millions de dollars de volume sur 24 heures et quelque 599,4 millions de DUSK en circulation.
La blockchain peut simplifier les registres. Elle ne peut pas rendre la responsabilité optionnelle. Donc, si la blockchain supprime les intermédiaires du flux de travail, qui hérite des responsabilités que ces intermédiaires assumaient ? Quel est votre avis ?
#dusk
Moins d’enregistrements dupliqués. Moins de transmissions. Potentiellement moins de réconciliation. Pourtant, supprimer une couche opérationnelle ne supprime pas la responsabilité qu’elle portait. Pour les actifs réglementés, la structure juridique, l’autorisation et les exigences produit continuent de façonner la manière dont le système fonctionne.
Le travail de NPEX dans le monde réel rend cela moins théorique et plus pratique. Dusk indique que son partenariat avec la plateforme d’échange néerlandaise pour les PME, NPEX, soutient des émissions primaires réglementées on-chain. En octobre 2025, Dusk a aussi déclaré préparer avec NPEX l’intégration de 300 millions d’euros d’actifs sous gestion on-chain. Cela a été présenté comme un déploiement planifié ; ce n’est pas quelque chose que j’appellerais encore une adoption achevée.
Voilà l’examen que je trouve captivant.
Les institutions ne se soucieront probablement pas du fait que l’architecture paraisse plus claire si la responsabilité devient plus difficile à localiser. Il faut toujours une autorité clairement définie lorsque la propriété est contestée, que l’éligibilité change, que des obligations de reporting existent, ou qu’un actif doit être pris en charge.
Pour le contexte de marché, $DUSK se négocie autour de 0,0626 $ au moment où ces lignes sont écrites. CoinGecko indique actuellement environ 37,36 millions de dollars de capitalisation boursière, environ 2,99 millions de dollars de volume sur 24 heures et quelque 599,4 millions de DUSK en circulation.
La blockchain peut simplifier les registres. Elle ne peut pas rendre la responsabilité optionnelle. Donc, si la blockchain supprime les intermédiaires du flux de travail, qui hérite des responsabilités que ces intermédiaires assumaient ? Quel est votre avis ?
#dusk
5
2
95
·
--
Vérifié
Je réfléchissais à une question : Est-ce que chaque transaction crypto avec effet de levier doit vraiment être un perpétuel ?
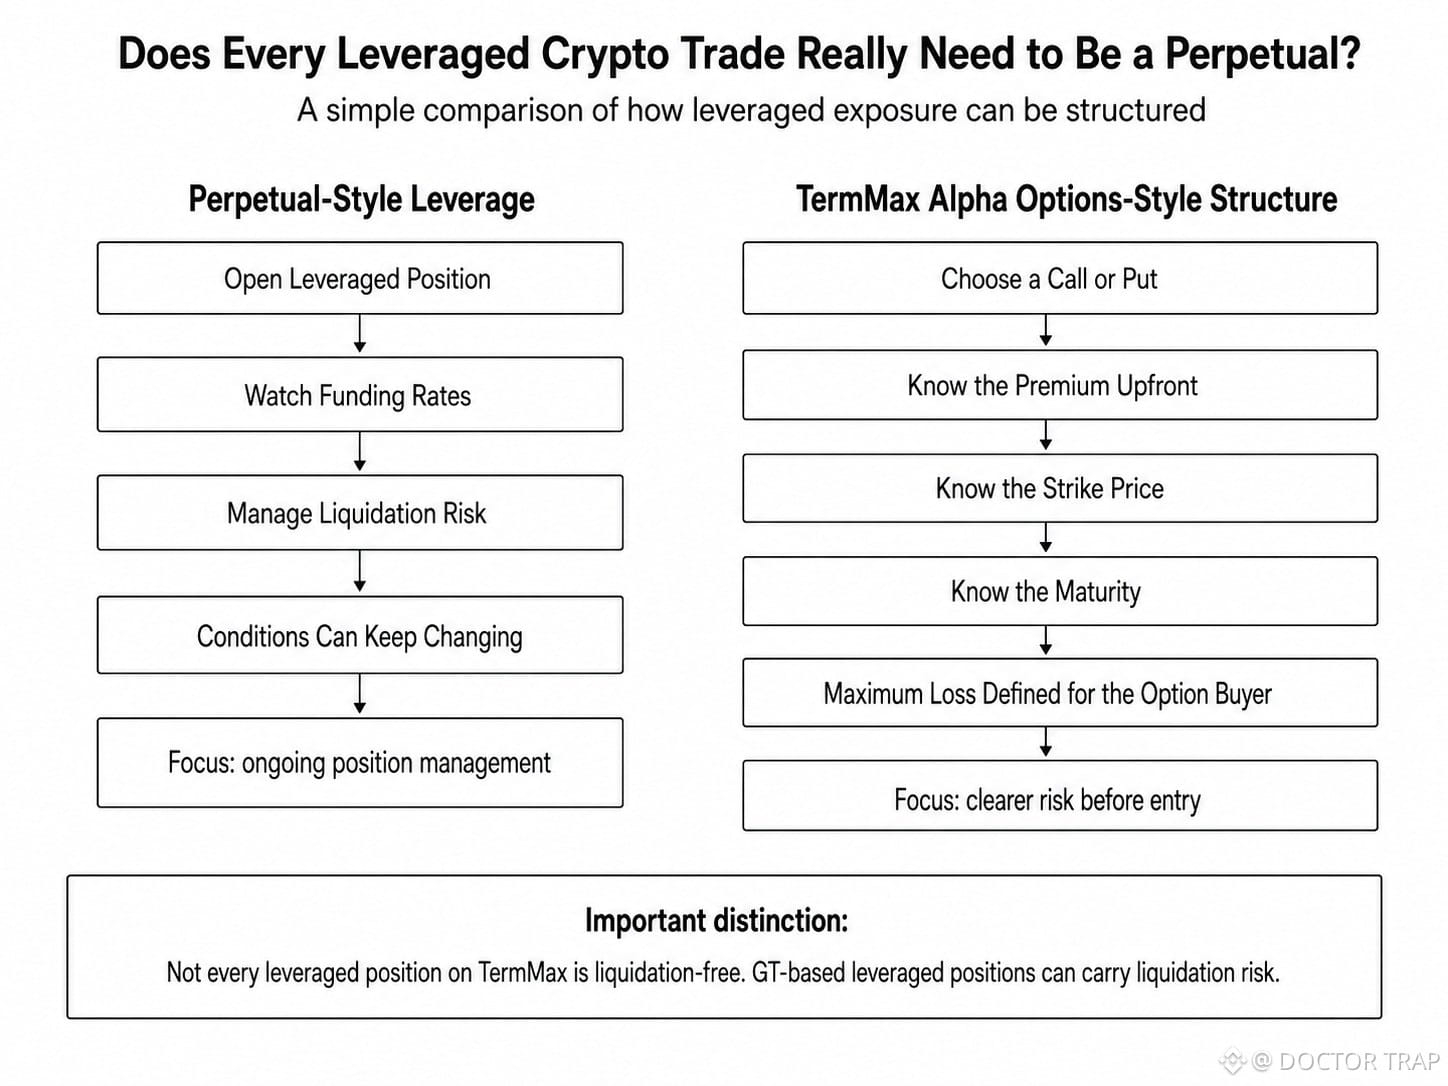
Pour de nombreux traders crypto, l’effet de levier signifie presque automatiquement des contrats perpétuels. Cela implique généralement plus qu’une simple prédiction de prix. Les traders peuvent aussi devoir surveiller les taux de financement, les niveaux de liquidation et l’évolution des conditions de marché.
Mais est-ce que l’effet de levier doit toujours fonctionner de cette façon ?
Je pense que la stratégie utilisée par TermMax Alpha est différente. Elle s’appuie sur une structure de type options, où les traders peuvent acheter un Call pour une exposition haussière ou un Put pour une exposition baissière. Le cadre est plus simple à mettre en place au départ.
Vous comprenez la prime : c’est le prix pour entrer dans la transaction. Vous connaissez également le prix d’exercice, qui est essentiel pour déterminer le gain potentiel. En plus, vous connaissez la date d’échéance, c’est-à-dire le moment où la transaction se termine. Pour un Call ou un Put acheté sur TermMax Alpha, la prime versée représente la perte maximale possible. Pour l’acheteur de l’option, cela crée une exposition avec effet de levier dont la perte maximale est définie avant même le début de la transaction.
C’est une étape qui survient alors que TermMax approche un autre jalon.
Le $TMX TGE est prévu pour le 25 août 2026. TermMax indique avoir plus de 1,5M de portefeuilles enregistrés et plus de 90K d’utilisateurs actifs quotidiens, avec une activité quotidienne culminant au-dessus de 170K.
Pour un autre aperçu de son activité onchain, DeFiLlama suit actuellement environ 31,2M$ de TVL et 27,32M$ de prêts actifs sur 9 chaînes.
Une distinction importante : cela ne signifie pas que toutes les positions avec effet de levier sur TermMax sont exemptes de liquidation. D’autres structures TermMax, y compris des positions avec effet de levier basées sur des mécanismes GT, peuvent comporter un risque de liquidation.
Ce qui me fascine avec Alpha, c’est cet aspect. Peut-être que la prochaine étape de l’effet de levier onchain n’est pas simplement d’offrir davantage d’effet de levier.
Peut-être qu’il s’agit d’offrir aux traders un risque plus clair avant qu’ils n’entrent sur la transaction.
Si les traders peuvent définir leur perte maximale avant d’entrer dans une position avec effet de levier, est-ce que le risque plus clair pourrait, à terme, compter plus que le simple fait d’avoir plus d’effet de levier ?
#termmax @termmax
Je réfléchissais à une question : Est-ce que chaque transaction crypto avec effet de levier doit vraiment être un perpétuel ?
Pour de nombreux traders crypto, l’effet de levier signifie presque automatiquement des contrats perpétuels. Cela implique généralement plus qu’une simple prédiction de prix. Les traders peuvent aussi devoir surveiller les taux de financement, les niveaux de liquidation et l’évolution des conditions de marché.
Mais est-ce que l’effet de levier doit toujours fonctionner de cette façon ?
Je pense que la stratégie utilisée par TermMax Alpha est différente. Elle s’appuie sur une structure de type options, où les traders peuvent acheter un Call pour une exposition haussière ou un Put pour une exposition baissière. Le cadre est plus simple à mettre en place au départ.
Vous comprenez la prime : c’est le prix pour entrer dans la transaction. Vous connaissez également le prix d’exercice, qui est essentiel pour déterminer le gain potentiel. En plus, vous connaissez la date d’échéance, c’est-à-dire le moment où la transaction se termine. Pour un Call ou un Put acheté sur TermMax Alpha, la prime versée représente la perte maximale possible. Pour l’acheteur de l’option, cela crée une exposition avec effet de levier dont la perte maximale est définie avant même le début de la transaction.
C’est une étape qui survient alors que TermMax approche un autre jalon.
Le $TMX TGE est prévu pour le 25 août 2026. TermMax indique avoir plus de 1,5M de portefeuilles enregistrés et plus de 90K d’utilisateurs actifs quotidiens, avec une activité quotidienne culminant au-dessus de 170K.
Pour un autre aperçu de son activité onchain, DeFiLlama suit actuellement environ 31,2M$ de TVL et 27,32M$ de prêts actifs sur 9 chaînes.
Une distinction importante : cela ne signifie pas que toutes les positions avec effet de levier sur TermMax sont exemptes de liquidation. D’autres structures TermMax, y compris des positions avec effet de levier basées sur des mécanismes GT, peuvent comporter un risque de liquidation.
Ce qui me fascine avec Alpha, c’est cet aspect. Peut-être que la prochaine étape de l’effet de levier onchain n’est pas simplement d’offrir davantage d’effet de levier.
Peut-être qu’il s’agit d’offrir aux traders un risque plus clair avant qu’ils n’entrent sur la transaction.
Si les traders peuvent définir leur perte maximale avant d’entrer dans une position avec effet de levier, est-ce que le risque plus clair pourrait, à terme, compter plus que le simple fait d’avoir plus d’effet de levier ?
#termmax @TermMax
Pour de nombreux traders crypto, l’effet de levier signifie presque automatiquement des contrats perpétuels. Cela implique généralement plus qu’une simple prédiction de prix. Les traders peuvent aussi devoir surveiller les taux de financement, les niveaux de liquidation et l’évolution des conditions de marché.
Mais est-ce que l’effet de levier doit toujours fonctionner de cette façon ?
Je pense que la stratégie utilisée par TermMax Alpha est différente. Elle s’appuie sur une structure de type options, où les traders peuvent acheter un Call pour une exposition haussière ou un Put pour une exposition baissière. Le cadre est plus simple à mettre en place au départ.
Vous comprenez la prime : c’est le prix pour entrer dans la transaction. Vous connaissez également le prix d’exercice, qui est essentiel pour déterminer le gain potentiel. En plus, vous connaissez la date d’échéance, c’est-à-dire le moment où la transaction se termine. Pour un Call ou un Put acheté sur TermMax Alpha, la prime versée représente la perte maximale possible. Pour l’acheteur de l’option, cela crée une exposition avec effet de levier dont la perte maximale est définie avant même le début de la transaction.
C’est une étape qui survient alors que TermMax approche un autre jalon.
Le $TMX TGE est prévu pour le 25 août 2026. TermMax indique avoir plus de 1,5M de portefeuilles enregistrés et plus de 90K d’utilisateurs actifs quotidiens, avec une activité quotidienne culminant au-dessus de 170K.
Pour un autre aperçu de son activité onchain, DeFiLlama suit actuellement environ 31,2M$ de TVL et 27,32M$ de prêts actifs sur 9 chaînes.
Une distinction importante : cela ne signifie pas que toutes les positions avec effet de levier sur TermMax sont exemptes de liquidation. D’autres structures TermMax, y compris des positions avec effet de levier basées sur des mécanismes GT, peuvent comporter un risque de liquidation.
Ce qui me fascine avec Alpha, c’est cet aspect. Peut-être que la prochaine étape de l’effet de levier onchain n’est pas simplement d’offrir davantage d’effet de levier.
Peut-être qu’il s’agit d’offrir aux traders un risque plus clair avant qu’ils n’entrent sur la transaction.
Si les traders peuvent définir leur perte maximale avant d’entrer dans une position avec effet de levier, est-ce que le risque plus clair pourrait, à terme, compter plus que le simple fait d’avoir plus d’effet de levier ?
#termmax @TermMax
2
1
100
·
--
Vérifié
La majorité des acteurs publics du DeFi pensent que l’augmentation de la visibilité équivaut à un marché sain. Je comprends pourquoi. Vous pouvez examiner des transactions, suivre des portefeuilles et vérifier l’activité sans demander l’autorisation de qui que ce soit.
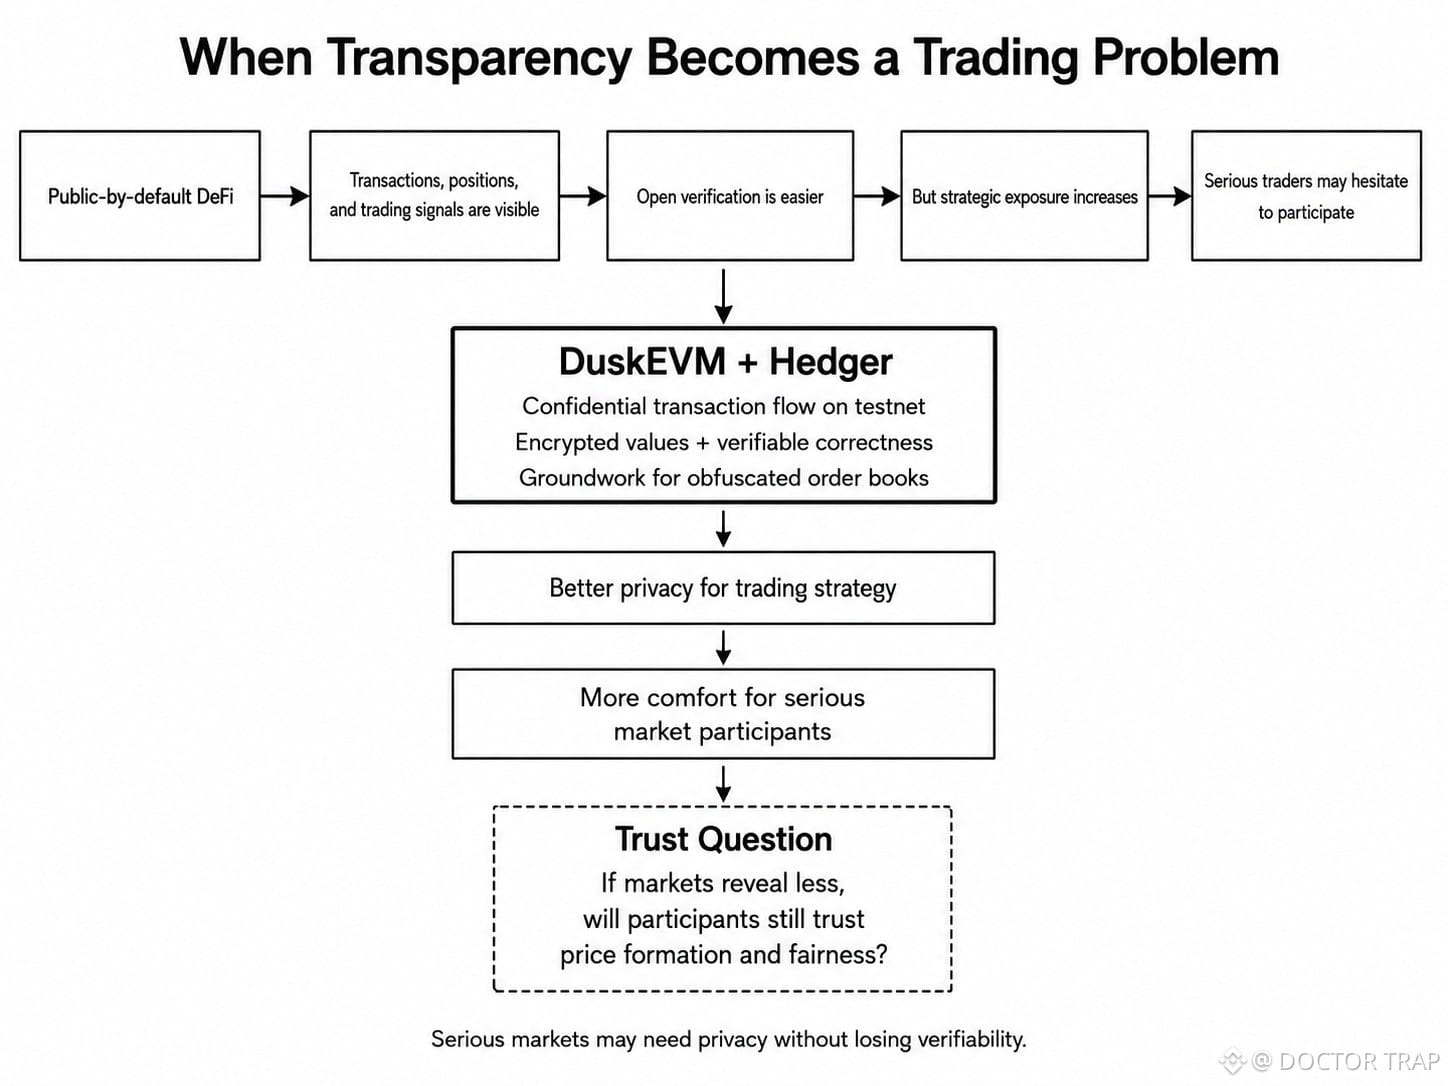
Mais imaginez gérer une grosse position alors que la même transparence révèle aussi des informations que vous protégeriez normalement. Les soldes des portefeuilles, les transferts et, finalement, l’intention de trading peuvent devenir des signaux utiles pour tous ceux qui observent. À une certaine taille, être transparent n’est plus seulement une question de responsabilité. Cela peut aussi influencer votre façon de trader.
C’est pourquoi je me suis intéressé à un certain aspect de DuskEVM. ( @Dusk_Foundation & $DUSK )
Hedger est actuellement disponible sur le banc d’essai (testnet) de DuskEVM. Il utilise le chiffrement homomorphe et des preuves à connaissance nulle. En termes simples, des valeurs peuvent rester chiffrées tandis que des preuves à connaissance nulle peuvent vérifier leur exactitude sans révéler les données d’entrée sous-jacentes. Dusk indique également que Hedger prépare le terrain pour un déploiement à venir de carnets d’ordres obfusqués, plutôt que de présenter ces carnets d’ordres comme une fonctionnalité en direct finalisée dès aujourd’hui. Je trouve que cela correspond davantage au trading institutionnel que de simplement rendre une autre chaîne EVM privée.
Un trader ne devrait pas forcément avoir à divulguer l’intégralité d’une stratégie pour obtenir les bénéfices de l’exécution onchain. Pourtant, cacher l’information pose aussi son propre problème. Si les participants ne peuvent pas voir assez de ce qui se passe, ils peuvent commencer à douter de la formation des prix, de l’équité, ou de savoir si certains acteurs ont des avantages qu’ils ne peuvent pas vérifier.
Ainsi, la confidentialité seule ne suffira pas à attirer un capital sérieux. Je pense que le marché doit encore pouvoir être vérifiable.
Si DuskEVM peut éventuellement offrir une confidentialité utile aux traders sans transformer le marché en une boîte noire, le comportement pourrait changer. Certains participants qui évitent l’exécution publique aujourd’hui pourraient se sentir plus à l’aise en restant onchain. DuskEVM et Hedger sont actuellement listés par Dusk comme produits testnet ; donc, d’après mon évaluation, le solde doit encore faire ses preuves dans la pratique. Les marchés onchain peuvent-ils devenir prêts pour les institutions sans sacrifier l’ouverture qui a rendu la crypto précieuse ? #dusk
La majorité des acteurs publics du DeFi pensent que l’augmentation de la visibilité équivaut à un marché sain. Je comprends pourquoi. Vous pouvez examiner des transactions, suivre des portefeuilles et vérifier l’activité sans demander l’autorisation de qui que ce soit.
Mais imaginez gérer une grosse position alors que la même transparence révèle aussi des informations que vous protégeriez normalement. Les soldes des portefeuilles, les transferts et, finalement, l’intention de trading peuvent devenir des signaux utiles pour tous ceux qui observent. À une certaine taille, être transparent n’est plus seulement une question de responsabilité. Cela peut aussi influencer votre façon de trader.
C’est pourquoi je me suis intéressé à un certain aspect de DuskEVM. ( @Dusk & $DUSK )
Hedger est actuellement disponible sur le banc d’essai (testnet) de DuskEVM. Il utilise le chiffrement homomorphe et des preuves à connaissance nulle. En termes simples, des valeurs peuvent rester chiffrées tandis que des preuves à connaissance nulle peuvent vérifier leur exactitude sans révéler les données d’entrée sous-jacentes. Dusk indique également que Hedger prépare le terrain pour un déploiement à venir de carnets d’ordres obfusqués, plutôt que de présenter ces carnets d’ordres comme une fonctionnalité en direct finalisée dès aujourd’hui. Je trouve que cela correspond davantage au trading institutionnel que de simplement rendre une autre chaîne EVM privée.
Un trader ne devrait pas forcément avoir à divulguer l’intégralité d’une stratégie pour obtenir les bénéfices de l’exécution onchain. Pourtant, cacher l’information pose aussi son propre problème. Si les participants ne peuvent pas voir assez de ce qui se passe, ils peuvent commencer à douter de la formation des prix, de l’équité, ou de savoir si certains acteurs ont des avantages qu’ils ne peuvent pas vérifier.
Ainsi, la confidentialité seule ne suffira pas à attirer un capital sérieux. Je pense que le marché doit encore pouvoir être vérifiable.
Si DuskEVM peut éventuellement offrir une confidentialité utile aux traders sans transformer le marché en une boîte noire, le comportement pourrait changer. Certains participants qui évitent l’exécution publique aujourd’hui pourraient se sentir plus à l’aise en restant onchain. DuskEVM et Hedger sont actuellement listés par Dusk comme produits testnet ; donc, d’après mon évaluation, le solde doit encore faire ses preuves dans la pratique. Les marchés onchain peuvent-ils devenir prêts pour les institutions sans sacrifier l’ouverture qui a rendu la crypto précieuse ? #dusk
Mais imaginez gérer une grosse position alors que la même transparence révèle aussi des informations que vous protégeriez normalement. Les soldes des portefeuilles, les transferts et, finalement, l’intention de trading peuvent devenir des signaux utiles pour tous ceux qui observent. À une certaine taille, être transparent n’est plus seulement une question de responsabilité. Cela peut aussi influencer votre façon de trader.
C’est pourquoi je me suis intéressé à un certain aspect de DuskEVM. ( @Dusk & $DUSK )
Hedger est actuellement disponible sur le banc d’essai (testnet) de DuskEVM. Il utilise le chiffrement homomorphe et des preuves à connaissance nulle. En termes simples, des valeurs peuvent rester chiffrées tandis que des preuves à connaissance nulle peuvent vérifier leur exactitude sans révéler les données d’entrée sous-jacentes. Dusk indique également que Hedger prépare le terrain pour un déploiement à venir de carnets d’ordres obfusqués, plutôt que de présenter ces carnets d’ordres comme une fonctionnalité en direct finalisée dès aujourd’hui. Je trouve que cela correspond davantage au trading institutionnel que de simplement rendre une autre chaîne EVM privée.
Un trader ne devrait pas forcément avoir à divulguer l’intégralité d’une stratégie pour obtenir les bénéfices de l’exécution onchain. Pourtant, cacher l’information pose aussi son propre problème. Si les participants ne peuvent pas voir assez de ce qui se passe, ils peuvent commencer à douter de la formation des prix, de l’équité, ou de savoir si certains acteurs ont des avantages qu’ils ne peuvent pas vérifier.
Ainsi, la confidentialité seule ne suffira pas à attirer un capital sérieux. Je pense que le marché doit encore pouvoir être vérifiable.
Si DuskEVM peut éventuellement offrir une confidentialité utile aux traders sans transformer le marché en une boîte noire, le comportement pourrait changer. Certains participants qui évitent l’exécution publique aujourd’hui pourraient se sentir plus à l’aise en restant onchain. DuskEVM et Hedger sont actuellement listés par Dusk comme produits testnet ; donc, d’après mon évaluation, le solde doit encore faire ses preuves dans la pratique. Les marchés onchain peuvent-ils devenir prêts pour les institutions sans sacrifier l’ouverture qui a rendu la crypto précieuse ? #dusk
2
1
101
·
--
Vérifié
@Dusk_Foundation : Honnêtement, au début, je pensais que le fait d’avoir des actifs du monde réel sur une blockchain représentait déjà l’essentiel du travail. Mais plus j’observe la manière dont Dusk s’y prend, plus je me dis que ce n’est vraiment que le point de départ.
Car un actif peut exister on-chain et pourtant rester inscrit dans un marché très incomplet. Il faut encore un endroit où l’échanger, un moyen pour que l’argent circule, une garde (custody) appropriée et un lien avec l’infrastructure des marchés régulés. Sans ces éléments, mettre l’actif on-chain ne résout qu’une partie du problème. C’est cela qui a changé ma façon de voir les partenariats de Dusk. Au lieu de considérer NPEX, Quantoz, Cordial Systems et 21X comme des annonces distinctes, j’ai commencé à les voir comme différents éléments d’une même pile technologique de marché.
NPEX apporte l’infrastructure d’un site (venue) régulé. Quantoz apporte l’infrastructure régulée des stablecoins autour de EURQ et les flux de paiements on-chain. Cordial Systems contribue à l’infrastructure de garde institutionnelle. Et 21X ajoute un autre raccordement à l’infrastructure de marché des actifs numériques régulés.
Mis ensemble, le tableau change.
Le trading, les paiements, la garde et l’accès au marché commencent à ressembler moins à des services isolés et davantage à des éléments d’un même parcours financier. Pour une institution, c’est déterminant. La blockchain sous-jacente est importante, mais ce qui se passe avant, pendant et après une transaction l’est tout autant.
Cela peut rendre l’écosystème plus facile à évaluer comme une infrastructure de marché réelle, plutôt que simplement comme un endroit où existent des actifs tokenisés.
Je pense toutefois qu’il y a un compromis. Chaque partenaire peut combler une pièce manquante, mais chacun ajoute aussi une autre dépendance, un autre point d’intégration et un autre endroit où l’exécution doit fonctionner.
Alors peut-être que le fossé le plus difficile n’est pas seulement la chaîne. Peut-être que c’est la pile construite autour.
Le vrai fossé des RWA, c’est la blockchain elle-même, ou l’infrastructure financière assemblée autour ?
@Dusk_Foundation $DUSK #dusk
@Dusk : Honnêtement, au début, je pensais que le fait d’avoir des actifs du monde réel sur une blockchain représentait déjà l’essentiel du travail. Mais plus j’observe la manière dont Dusk s’y prend, plus je me dis que ce n’est vraiment que le point de départ.
Car un actif peut exister on-chain et pourtant rester inscrit dans un marché très incomplet. Il faut encore un endroit où l’échanger, un moyen pour que l’argent circule, une garde (custody) appropriée et un lien avec l’infrastructure des marchés régulés. Sans ces éléments, mettre l’actif on-chain ne résout qu’une partie du problème. C’est cela qui a changé ma façon de voir les partenariats de Dusk. Au lieu de considérer NPEX, Quantoz, Cordial Systems et 21X comme des annonces distinctes, j’ai commencé à les voir comme différents éléments d’une même pile technologique de marché.
NPEX apporte l’infrastructure d’un site (venue) régulé. Quantoz apporte l’infrastructure régulée des stablecoins autour de EURQ et les flux de paiements on-chain. Cordial Systems contribue à l’infrastructure de garde institutionnelle. Et 21X ajoute un autre raccordement à l’infrastructure de marché des actifs numériques régulés.
Mis ensemble, le tableau change.
Le trading, les paiements, la garde et l’accès au marché commencent à ressembler moins à des services isolés et davantage à des éléments d’un même parcours financier. Pour une institution, c’est déterminant. La blockchain sous-jacente est importante, mais ce qui se passe avant, pendant et après une transaction l’est tout autant.
Cela peut rendre l’écosystème plus facile à évaluer comme une infrastructure de marché réelle, plutôt que simplement comme un endroit où existent des actifs tokenisés.
Je pense toutefois qu’il y a un compromis. Chaque partenaire peut combler une pièce manquante, mais chacun ajoute aussi une autre dépendance, un autre point d’intégration et un autre endroit où l’exécution doit fonctionner.
Alors peut-être que le fossé le plus difficile n’est pas seulement la chaîne. Peut-être que c’est la pile construite autour.
Le vrai fossé des RWA, c’est la blockchain elle-même, ou l’infrastructure financière assemblée autour ?
@Dusk $DUSK #dusk
Car un actif peut exister on-chain et pourtant rester inscrit dans un marché très incomplet. Il faut encore un endroit où l’échanger, un moyen pour que l’argent circule, une garde (custody) appropriée et un lien avec l’infrastructure des marchés régulés. Sans ces éléments, mettre l’actif on-chain ne résout qu’une partie du problème. C’est cela qui a changé ma façon de voir les partenariats de Dusk. Au lieu de considérer NPEX, Quantoz, Cordial Systems et 21X comme des annonces distinctes, j’ai commencé à les voir comme différents éléments d’une même pile technologique de marché.
NPEX apporte l’infrastructure d’un site (venue) régulé. Quantoz apporte l’infrastructure régulée des stablecoins autour de EURQ et les flux de paiements on-chain. Cordial Systems contribue à l’infrastructure de garde institutionnelle. Et 21X ajoute un autre raccordement à l’infrastructure de marché des actifs numériques régulés.
Mis ensemble, le tableau change.
Le trading, les paiements, la garde et l’accès au marché commencent à ressembler moins à des services isolés et davantage à des éléments d’un même parcours financier. Pour une institution, c’est déterminant. La blockchain sous-jacente est importante, mais ce qui se passe avant, pendant et après une transaction l’est tout autant.
Cela peut rendre l’écosystème plus facile à évaluer comme une infrastructure de marché réelle, plutôt que simplement comme un endroit où existent des actifs tokenisés.
Je pense toutefois qu’il y a un compromis. Chaque partenaire peut combler une pièce manquante, mais chacun ajoute aussi une autre dépendance, un autre point d’intégration et un autre endroit où l’exécution doit fonctionner.
Alors peut-être que le fossé le plus difficile n’est pas seulement la chaîne. Peut-être que c’est la pile construite autour.
Le vrai fossé des RWA, c’est la blockchain elle-même, ou l’infrastructure financière assemblée autour ?
@Dusk $DUSK #dusk
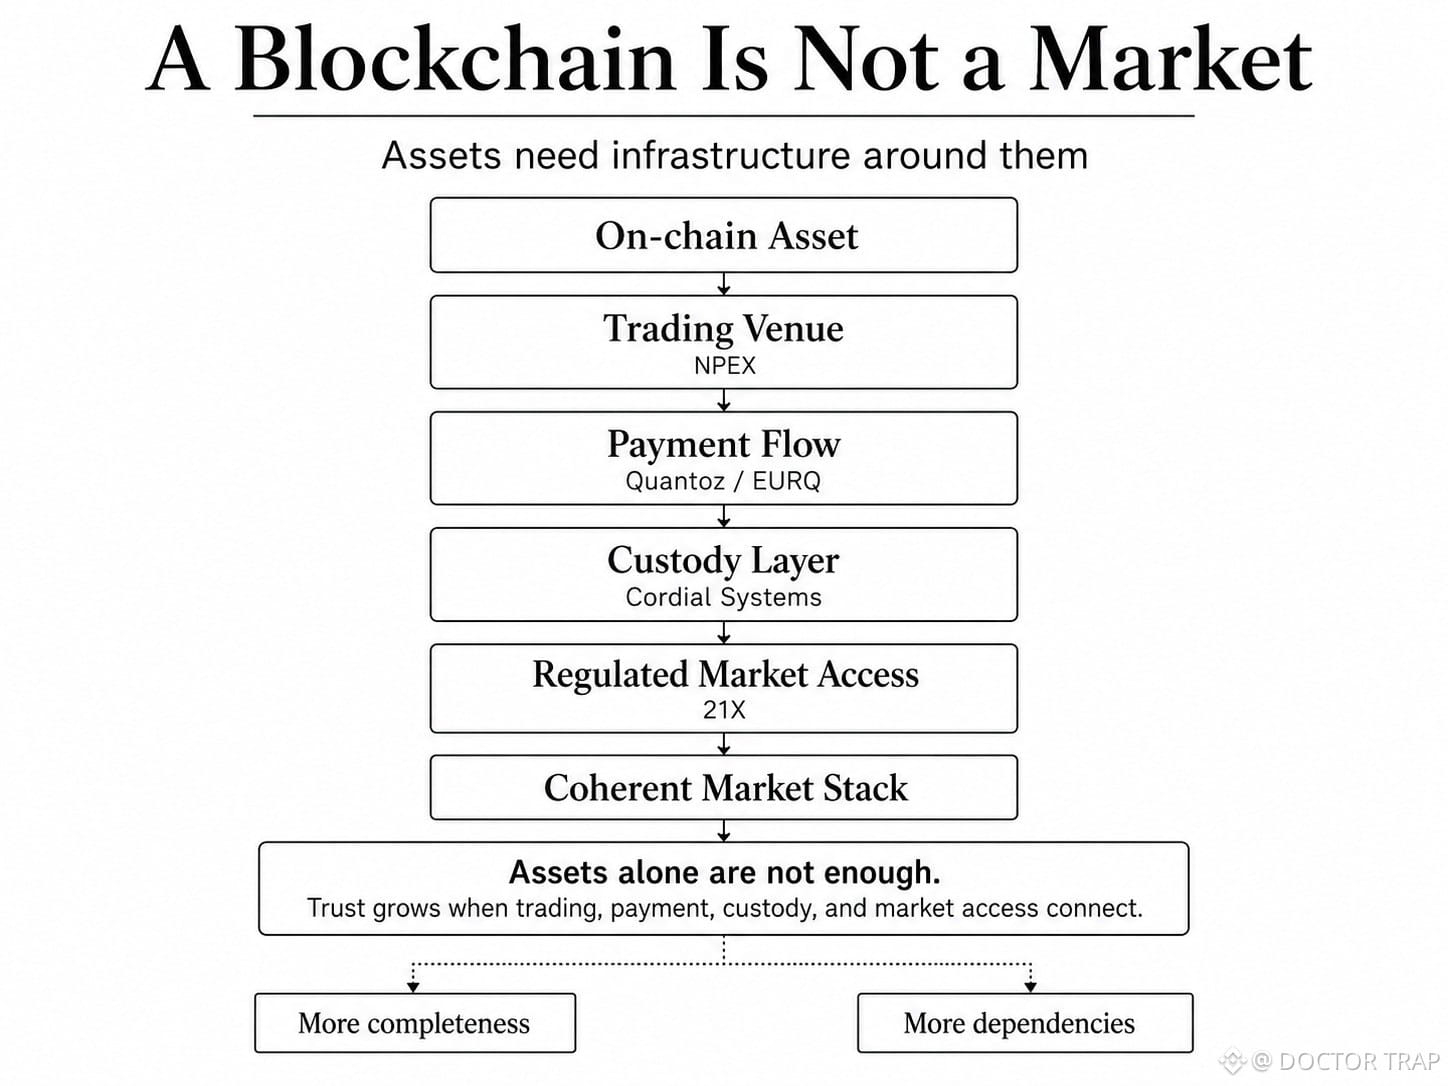
3
2
102
·
--
Vérifié
@Dusk_Foundation : Honnêtement, je voyais autrefois la KYC comme un simple compromis dans la crypto : plus de conformité signifiait une moins bonne expérience utilisateur.
La logique semblait évidente. Chaque formulaire supplémentaire, chaque vérification d’identité ou validation donne à quelqu’un une autre raison de fermer l’onglet. Et dans un marché où les utilisateurs peuvent partir ailleurs en quelques secondes, les frictions coûtent cher.
Mais les actifs financiers réglementés posent un problème différent.
Parfois, l’accès sans restriction n’est en réalité pas une option. Ai-je raison ? L’actif peut nécessiter des règles d’éligibilité sur qui peut le détenir ou effectuer des transactions. Si ces contrôles sont intégrés hors du produit, dans des systèmes distincts et déconnectés, l’expérience peut devenir encore plus fragmentée. C’est ce qui a changé la façon dont j’ai regardé Dusk Trade.
Dusk la décrit comme la couche applicative des actifs financiers tokenisés, avec l’onboarding des investisseurs et des contrôles d’éligibilité intégrés au flux de travail global, aux côtés de la connexion du portefeuille, des actions de trading, de la coordination des paiements et du règlement. Son architecture plus large inclut aussi Citadel pour l’identité, les justificatifs et la divulgation sélective ; ce qui peut permettre aux utilisateurs de prouver les attributs requis sans révéler automatiquement plus d’informations que nécessaire. Cela compte.
La conformité ne devient plus seulement un obstacle posé avant le produit. Je pense qu’elle peut devenir une partie de l’infrastructure qui détermine, dès le départ, qui obtient un accès légitime.
Pour autant, il y a un coût. D’après mon observation, les contrôles d’éligibilité ne cessent pas magiquement d’être une source de friction parce qu’ils sont mieux intégrés. Les utilisateurs doivent toujours faire confiance à ce qui est demandé, à la manière dont l’accès est déterminé, et à savoir si le fait de finaliser le processus débloque quelque chose de suffisamment précieux pour justifier l’effort. Cela peut influencer directement la conversion et l’utilisation répétée.
Mon avis est simple. La KYC elle-même n’est peut-être pas le vrai problème d’UX. La friction sans accès ou valeur suffisante, oui. Alors, quelle quantité de friction d’onboarding les investisseurs accepteront-ils si la récompense est l’accès à des actifs financiers tokenisés réglementés ? Quel est votre avis ?
@Dusk_Foundation #dusk $DUSK
@Dusk : Honnêtement, je voyais autrefois la KYC comme un simple compromis dans la crypto : plus de conformité signifiait une moins bonne expérience utilisateur.
La logique semblait évidente. Chaque formulaire supplémentaire, chaque vérification d’identité ou validation donne à quelqu’un une autre raison de fermer l’onglet. Et dans un marché où les utilisateurs peuvent partir ailleurs en quelques secondes, les frictions coûtent cher.
Mais les actifs financiers réglementés posent un problème différent.
Parfois, l’accès sans restriction n’est en réalité pas une option. Ai-je raison ? L’actif peut nécessiter des règles d’éligibilité sur qui peut le détenir ou effectuer des transactions. Si ces contrôles sont intégrés hors du produit, dans des systèmes distincts et déconnectés, l’expérience peut devenir encore plus fragmentée. C’est ce qui a changé la façon dont j’ai regardé Dusk Trade.
Dusk la décrit comme la couche applicative des actifs financiers tokenisés, avec l’onboarding des investisseurs et des contrôles d’éligibilité intégrés au flux de travail global, aux côtés de la connexion du portefeuille, des actions de trading, de la coordination des paiements et du règlement. Son architecture plus large inclut aussi Citadel pour l’identité, les justificatifs et la divulgation sélective ; ce qui peut permettre aux utilisateurs de prouver les attributs requis sans révéler automatiquement plus d’informations que nécessaire. Cela compte.
La conformité ne devient plus seulement un obstacle posé avant le produit. Je pense qu’elle peut devenir une partie de l’infrastructure qui détermine, dès le départ, qui obtient un accès légitime.
Pour autant, il y a un coût. D’après mon observation, les contrôles d’éligibilité ne cessent pas magiquement d’être une source de friction parce qu’ils sont mieux intégrés. Les utilisateurs doivent toujours faire confiance à ce qui est demandé, à la manière dont l’accès est déterminé, et à savoir si le fait de finaliser le processus débloque quelque chose de suffisamment précieux pour justifier l’effort. Cela peut influencer directement la conversion et l’utilisation répétée.
Mon avis est simple. La KYC elle-même n’est peut-être pas le vrai problème d’UX. La friction sans accès ou valeur suffisante, oui. Alors, quelle quantité de friction d’onboarding les investisseurs accepteront-ils si la récompense est l’accès à des actifs financiers tokenisés réglementés ? Quel est votre avis ?
@Dusk #dusk $DUSK
La logique semblait évidente. Chaque formulaire supplémentaire, chaque vérification d’identité ou validation donne à quelqu’un une autre raison de fermer l’onglet. Et dans un marché où les utilisateurs peuvent partir ailleurs en quelques secondes, les frictions coûtent cher.
Mais les actifs financiers réglementés posent un problème différent.
Parfois, l’accès sans restriction n’est en réalité pas une option. Ai-je raison ? L’actif peut nécessiter des règles d’éligibilité sur qui peut le détenir ou effectuer des transactions. Si ces contrôles sont intégrés hors du produit, dans des systèmes distincts et déconnectés, l’expérience peut devenir encore plus fragmentée. C’est ce qui a changé la façon dont j’ai regardé Dusk Trade.
Dusk la décrit comme la couche applicative des actifs financiers tokenisés, avec l’onboarding des investisseurs et des contrôles d’éligibilité intégrés au flux de travail global, aux côtés de la connexion du portefeuille, des actions de trading, de la coordination des paiements et du règlement. Son architecture plus large inclut aussi Citadel pour l’identité, les justificatifs et la divulgation sélective ; ce qui peut permettre aux utilisateurs de prouver les attributs requis sans révéler automatiquement plus d’informations que nécessaire. Cela compte.
La conformité ne devient plus seulement un obstacle posé avant le produit. Je pense qu’elle peut devenir une partie de l’infrastructure qui détermine, dès le départ, qui obtient un accès légitime.
Pour autant, il y a un coût. D’après mon observation, les contrôles d’éligibilité ne cessent pas magiquement d’être une source de friction parce qu’ils sont mieux intégrés. Les utilisateurs doivent toujours faire confiance à ce qui est demandé, à la manière dont l’accès est déterminé, et à savoir si le fait de finaliser le processus débloque quelque chose de suffisamment précieux pour justifier l’effort. Cela peut influencer directement la conversion et l’utilisation répétée.
Mon avis est simple. La KYC elle-même n’est peut-être pas le vrai problème d’UX. La friction sans accès ou valeur suffisante, oui. Alors, quelle quantité de friction d’onboarding les investisseurs accepteront-ils si la récompense est l’accès à des actifs financiers tokenisés réglementés ? Quel est votre avis ?
@Dusk #dusk $DUSK
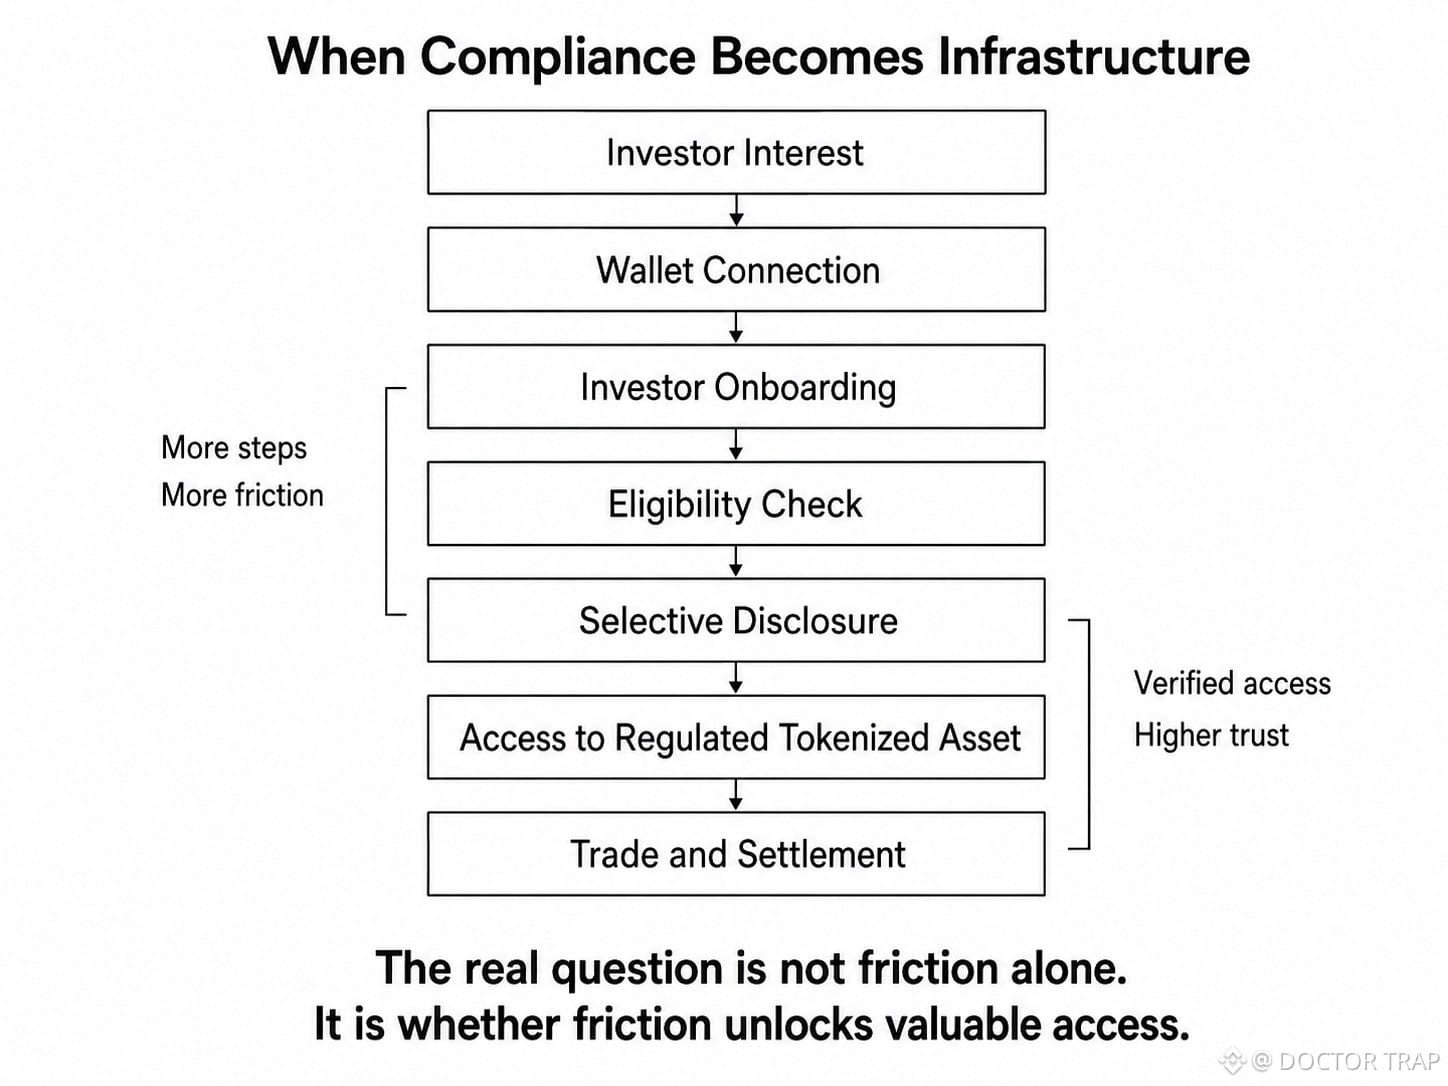
3
2
111
·
--
Vérifié
@Dusk_Foundation : Honnêtement, au début, je pensais que la partie la plus difficile pour faire entrer un actif du monde réel onchain consistait à créer le jeton lui-même. Il suffit de construire le contrat correctement, de le connecter à la blockchain et la plupart du travail est fait. En réalité, pas vraiment. Quand j’ai commencé à regarder ce qu’un investisseur doit vraiment faire, l’image a changé. Un jeton peut exister parfaitement onchain, mais il faut encore quelqu’un pour le trouver, comprendre s’il peut y accéder, connecter un wallet, effectuer les contrôles requis, payer, échanger et enfin régler la transaction. C’est un parcours beaucoup plus long. N’est-ce pas ? Et c’est là que Dusk Trade a attiré mon attention.
Aujourd’hui, je lisais la section « Dusk Trade » dans la documentation officielle de Dusk. Et un détail ressortait. Il décrit Dusk Trade comme la couche applicative pour les actifs financiers tokenisés, conçue autour de flux de travail tels que la découverte d’actifs, l’onboarding des investisseurs, la connexion du wallet, les vérifications d’éligibilité, les actions de trading, la coordination des paiements et le règlement. À présent, la question est : pourquoi est-ce que cela compte ? Parce que les investisseurs ne vivent pas un RWA comme du code de contrat. Je pense qu’ils vivent le processus qui l’entoure, étape par étape, et qu’une transition maladroite peut rendre un actif par ailleurs très bon difficile à utiliser.
Mais d’après mon analyse, il y a des frictions ici. Les actifs réglementés peuvent nécessiter des vérifications d’éligibilité et d’autres contrôles ; donc supprimer chaque étape supplémentaire n’est pas réaliste. Le vrai défi est de faire en sorte que ces étapes nécessaires paraissent connectées et compréhensibles, plutôt que dispersées au fil d’un parcours brisé. Cela pose une question de confiance. Les investisseurs comprennent-ils ce qui se passe, pourquoi une étape est requise, et ont-ils confiance dans le fait que l’étape suivante fonctionnera ?
Sinon, cela pourrait créer de l’hésitation pendant l’onboarding, et même après une seule transaction : une expérience fragmentée peut donner aux investisseurs moins de raisons de revenir.
C’est pourquoi je commence à penser que la rétention des RWA dépend moins de la blockchain en dessous que de la complétude de l’expérience d’investissement. Alors, et si la plateforme RWA gagnante n’était pas celle qui a le plus d’actifs, mais celle qui propose le parcours investisseur le moins brisé ?
$DUSK #dusk
@Dusk : Honnêtement, au début, je pensais que la partie la plus difficile pour faire entrer un actif du monde réel onchain consistait à créer le jeton lui-même. Il suffit de construire le contrat correctement, de le connecter à la blockchain et la plupart du travail est fait. En réalité, pas vraiment. Quand j’ai commencé à regarder ce qu’un investisseur doit vraiment faire, l’image a changé. Un jeton peut exister parfaitement onchain, mais il faut encore quelqu’un pour le trouver, comprendre s’il peut y accéder, connecter un wallet, effectuer les contrôles requis, payer, échanger et enfin régler la transaction. C’est un parcours beaucoup plus long. N’est-ce pas ? Et c’est là que Dusk Trade a attiré mon attention.
Aujourd’hui, je lisais la section « Dusk Trade » dans la documentation officielle de Dusk. Et un détail ressortait. Il décrit Dusk Trade comme la couche applicative pour les actifs financiers tokenisés, conçue autour de flux de travail tels que la découverte d’actifs, l’onboarding des investisseurs, la connexion du wallet, les vérifications d’éligibilité, les actions de trading, la coordination des paiements et le règlement. À présent, la question est : pourquoi est-ce que cela compte ? Parce que les investisseurs ne vivent pas un RWA comme du code de contrat. Je pense qu’ils vivent le processus qui l’entoure, étape par étape, et qu’une transition maladroite peut rendre un actif par ailleurs très bon difficile à utiliser.
Mais d’après mon analyse, il y a des frictions ici. Les actifs réglementés peuvent nécessiter des vérifications d’éligibilité et d’autres contrôles ; donc supprimer chaque étape supplémentaire n’est pas réaliste. Le vrai défi est de faire en sorte que ces étapes nécessaires paraissent connectées et compréhensibles, plutôt que dispersées au fil d’un parcours brisé. Cela pose une question de confiance. Les investisseurs comprennent-ils ce qui se passe, pourquoi une étape est requise, et ont-ils confiance dans le fait que l’étape suivante fonctionnera ?
Sinon, cela pourrait créer de l’hésitation pendant l’onboarding, et même après une seule transaction : une expérience fragmentée peut donner aux investisseurs moins de raisons de revenir.
C’est pourquoi je commence à penser que la rétention des RWA dépend moins de la blockchain en dessous que de la complétude de l’expérience d’investissement. Alors, et si la plateforme RWA gagnante n’était pas celle qui a le plus d’actifs, mais celle qui propose le parcours investisseur le moins brisé ?
$DUSK #dusk
Aujourd’hui, je lisais la section « Dusk Trade » dans la documentation officielle de Dusk. Et un détail ressortait. Il décrit Dusk Trade comme la couche applicative pour les actifs financiers tokenisés, conçue autour de flux de travail tels que la découverte d’actifs, l’onboarding des investisseurs, la connexion du wallet, les vérifications d’éligibilité, les actions de trading, la coordination des paiements et le règlement. À présent, la question est : pourquoi est-ce que cela compte ? Parce que les investisseurs ne vivent pas un RWA comme du code de contrat. Je pense qu’ils vivent le processus qui l’entoure, étape par étape, et qu’une transition maladroite peut rendre un actif par ailleurs très bon difficile à utiliser.
Mais d’après mon analyse, il y a des frictions ici. Les actifs réglementés peuvent nécessiter des vérifications d’éligibilité et d’autres contrôles ; donc supprimer chaque étape supplémentaire n’est pas réaliste. Le vrai défi est de faire en sorte que ces étapes nécessaires paraissent connectées et compréhensibles, plutôt que dispersées au fil d’un parcours brisé. Cela pose une question de confiance. Les investisseurs comprennent-ils ce qui se passe, pourquoi une étape est requise, et ont-ils confiance dans le fait que l’étape suivante fonctionnera ?
Sinon, cela pourrait créer de l’hésitation pendant l’onboarding, et même après une seule transaction : une expérience fragmentée peut donner aux investisseurs moins de raisons de revenir.
C’est pourquoi je commence à penser que la rétention des RWA dépend moins de la blockchain en dessous que de la complétude de l’expérience d’investissement. Alors, et si la plateforme RWA gagnante n’était pas celle qui a le plus d’actifs, mais celle qui propose le parcours investisseur le moins brisé ?
$DUSK #dusk
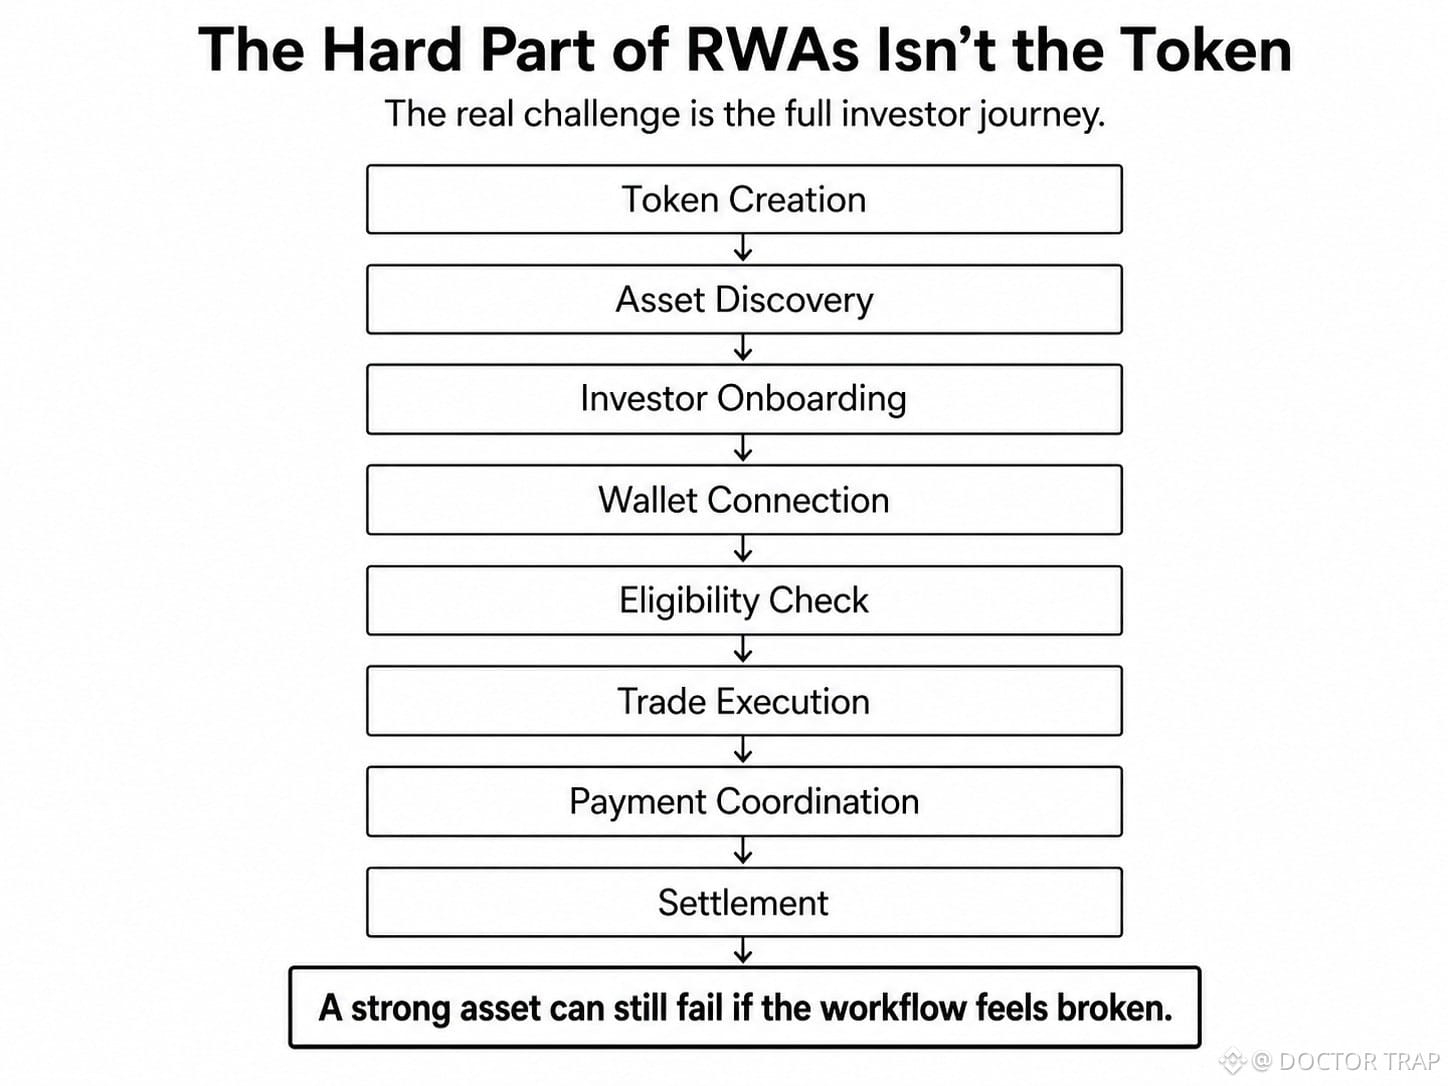
7
5
104
·
--
Vérifié
@Dusk_Foundation : Honnêtement, au début, je pensais que le type le plus solide de confidentialité de la blockchain était simple ; cacher autant que possible. Soldes cachés. Détails des transactions cachés. Moins de visibilité, plus de confidentialité. Ça me semblait juste. Puis j’ai commencé à réfléchir à ce qui se passe quand les utilisateurs ne sont pas seulement des individus, mais des institutions qui gèrent des actifs pouvant nécessiter une vérification. Une totale absence de secrets résout un problème, mais peut en créer un autre. Si personne ne peut vérifier qu’une transaction privée a respecté les règles, la confidentialité commence à entrer en concurrence avec la confiance. C’est ce qui m’a rendu Hedger intéressant....
Aujourd’hui, j’ai lu un article sur Hedger depuis le site officiel de Dusk (date de publication : 24 juin 2025). Et il m’a donné une façon de mieux le voir. Il dit que Hedger apporte des flux de transactions confidentiels à DuskEVm en combinant le chiffrement homomorphe avec des preuves à connaissance zéro. En termes simples, le chiffrement homomorphe permet d’effectuer des calculs sur des valeurs chiffrées, tandis que les preuves Zk peuvent démontrer qu’un calcul est correct sans exposer les entrées sous-jacentes. La distinction compte.
La confidentialité ne doit pas forcément signifier l’aveuglement.
dusk présente actuellement Hedger dans son environnement de testnet et décrit un design où les avoirs, les montants et les soldes peuvent rester chiffrés tandis que les transactions restent auditables. Je pense que cela pointe vers une forme de confidentialité financière fondée sur la confidentialité sans supprimer la vérifiabilité. Mais cela crée aussi ses propres tensions. Une fois que la confidentialité devient révisable, les utilisateurs doivent faire confiance aux règles qui encadrent cette révision.
Qui peut vérifier quoi ?
Dans quelles conditions ?
Et jusqu’où cet accès restera-t-il limité ?
D’après mon analyse, ces questions pourraient façonner le comportement davantage que la cryptographie elle-même. Les institutions peuvent hésiter si la vérification est trop faible, ou les utilisateurs peuvent hésiter si la confidentialité semble trop facile à percer. La conservation (retention) se situe quelque part entre ces deux craintes.
Peut-être que la vraie concurrence n’est pas la sécré tité maximale. C’est la confidentialité responsable. Alors, la finance réglementée choisira-t-elle la blockchain la plus privée, ou celle qui rend la confidentialité responsable ? Quel est votre avis ?
#dusk $DUSK
@Dusk : Honnêtement, au début, je pensais que le type le plus solide de confidentialité de la blockchain était simple ; cacher autant que possible. Soldes cachés. Détails des transactions cachés. Moins de visibilité, plus de confidentialité. Ça me semblait juste. Puis j’ai commencé à réfléchir à ce qui se passe quand les utilisateurs ne sont pas seulement des individus, mais des institutions qui gèrent des actifs pouvant nécessiter une vérification. Une totale absence de secrets résout un problème, mais peut en créer un autre. Si personne ne peut vérifier qu’une transaction privée a respecté les règles, la confidentialité commence à entrer en concurrence avec la confiance. C’est ce qui m’a rendu Hedger intéressant....
Aujourd’hui, j’ai lu un article sur Hedger depuis le site officiel de Dusk (date de publication : 24 juin 2025). Et il m’a donné une façon de mieux le voir. Il dit que Hedger apporte des flux de transactions confidentiels à DuskEVm en combinant le chiffrement homomorphe avec des preuves à connaissance zéro. En termes simples, le chiffrement homomorphe permet d’effectuer des calculs sur des valeurs chiffrées, tandis que les preuves Zk peuvent démontrer qu’un calcul est correct sans exposer les entrées sous-jacentes. La distinction compte.
La confidentialité ne doit pas forcément signifier l’aveuglement.
dusk présente actuellement Hedger dans son environnement de testnet et décrit un design où les avoirs, les montants et les soldes peuvent rester chiffrés tandis que les transactions restent auditables. Je pense que cela pointe vers une forme de confidentialité financière fondée sur la confidentialité sans supprimer la vérifiabilité. Mais cela crée aussi ses propres tensions. Une fois que la confidentialité devient révisable, les utilisateurs doivent faire confiance aux règles qui encadrent cette révision.
Qui peut vérifier quoi ?
Dans quelles conditions ?
Et jusqu’où cet accès restera-t-il limité ?
D’après mon analyse, ces questions pourraient façonner le comportement davantage que la cryptographie elle-même. Les institutions peuvent hésiter si la vérification est trop faible, ou les utilisateurs peuvent hésiter si la confidentialité semble trop facile à percer. La conservation (retention) se situe quelque part entre ces deux craintes.
Peut-être que la vraie concurrence n’est pas la sécré tité maximale. C’est la confidentialité responsable. Alors, la finance réglementée choisira-t-elle la blockchain la plus privée, ou celle qui rend la confidentialité responsable ? Quel est votre avis ?
#dusk $DUSK
Aujourd’hui, j’ai lu un article sur Hedger depuis le site officiel de Dusk (date de publication : 24 juin 2025). Et il m’a donné une façon de mieux le voir. Il dit que Hedger apporte des flux de transactions confidentiels à DuskEVm en combinant le chiffrement homomorphe avec des preuves à connaissance zéro. En termes simples, le chiffrement homomorphe permet d’effectuer des calculs sur des valeurs chiffrées, tandis que les preuves Zk peuvent démontrer qu’un calcul est correct sans exposer les entrées sous-jacentes. La distinction compte.
La confidentialité ne doit pas forcément signifier l’aveuglement.
dusk présente actuellement Hedger dans son environnement de testnet et décrit un design où les avoirs, les montants et les soldes peuvent rester chiffrés tandis que les transactions restent auditables. Je pense que cela pointe vers une forme de confidentialité financière fondée sur la confidentialité sans supprimer la vérifiabilité. Mais cela crée aussi ses propres tensions. Une fois que la confidentialité devient révisable, les utilisateurs doivent faire confiance aux règles qui encadrent cette révision.
Qui peut vérifier quoi ?
Dans quelles conditions ?
Et jusqu’où cet accès restera-t-il limité ?
D’après mon analyse, ces questions pourraient façonner le comportement davantage que la cryptographie elle-même. Les institutions peuvent hésiter si la vérification est trop faible, ou les utilisateurs peuvent hésiter si la confidentialité semble trop facile à percer. La conservation (retention) se situe quelque part entre ces deux craintes.
Peut-être que la vraie concurrence n’est pas la sécré tité maximale. C’est la confidentialité responsable. Alors, la finance réglementée choisira-t-elle la blockchain la plus privée, ou celle qui rend la confidentialité responsable ? Quel est votre avis ?
#dusk $DUSK
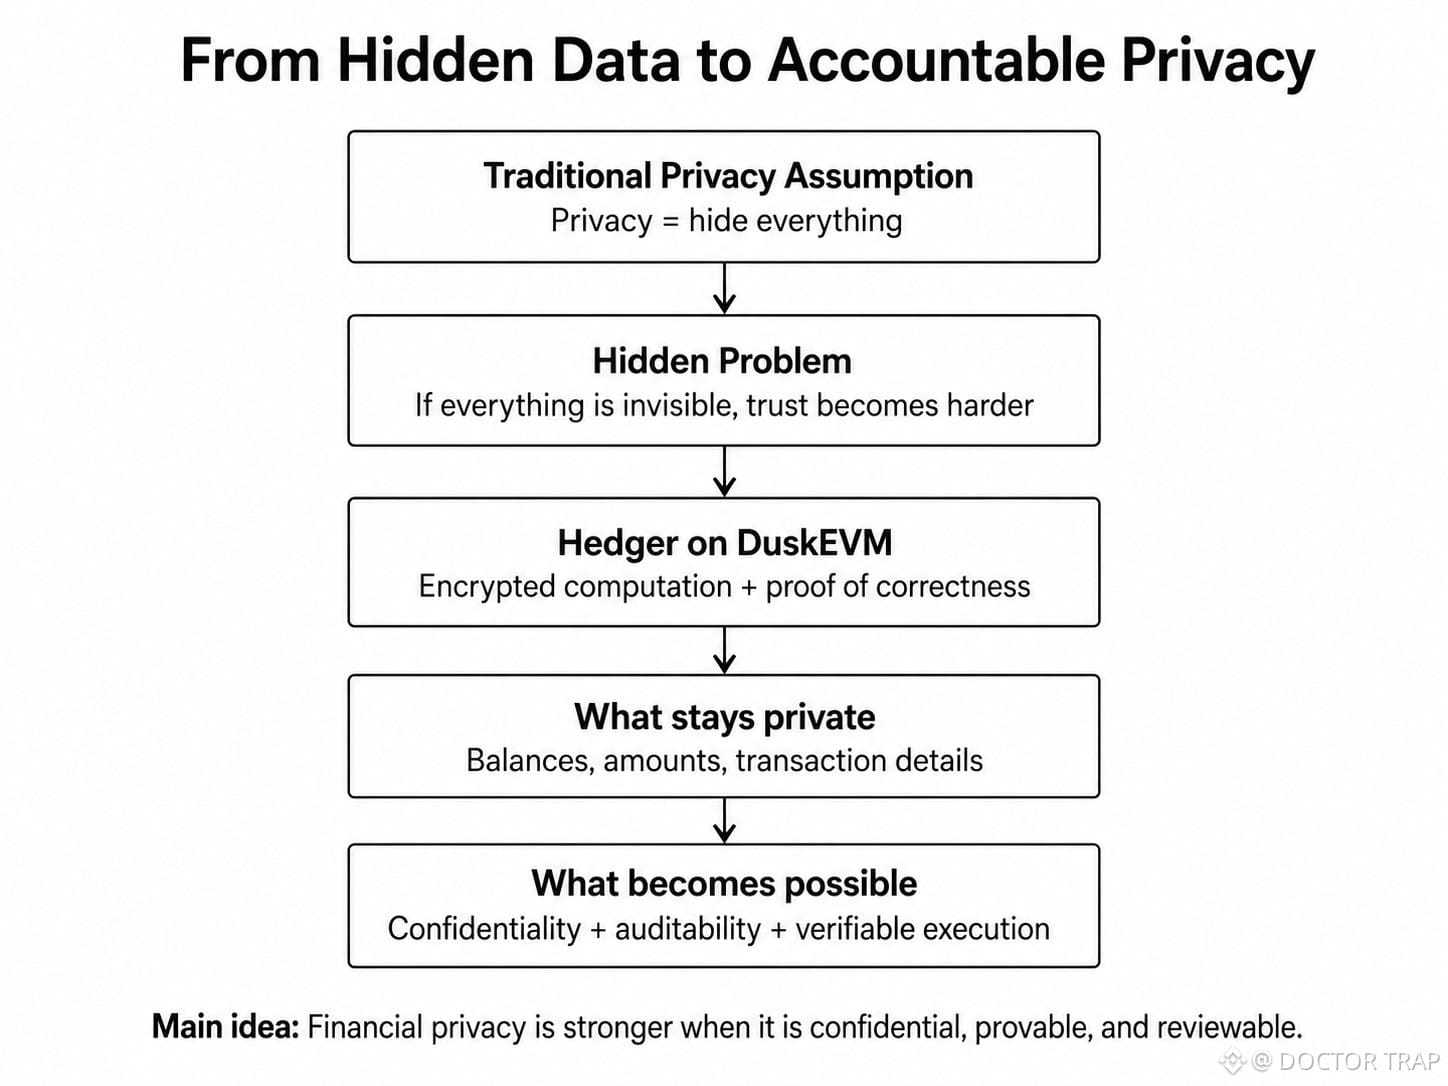
9
1
3
115
·
--
Vérifié
@Dusk_Foundation : Honnêtement, au début, je pensais que l’avantage principal de DuskEVM était assez évident. Les développeurs connaissent déjà Solidity ; donc leur proposer un environnement compatible EVM abaisse la barrière pour construire sur Dusk. Utile, oui. Mais pas particulièrement rare. En regardant plus en profondeur, je pense que la partie la plus intéressante, c’est ce qui se passe une fois que cette expérience EVM familière a fait entrer les développeurs.
aujourd’hui, je jette un œil à la section « aperçu » de la documentation officielle de Dusk. Et un détail a retenu mon attention. Il est indiqué que DuskEvM prend en charge des langages et des outils familiers comme Solidity, Vyper, hardhat et Foundry. Plus important encore, Hedger est actuellement disponible sur le testnet. Il offre la voie de la confidentialité pour DuskEVM en combinant le chiffrement homomorphe avec des preuves à divulgation nulle (zero-knowLedge proofs) pour des flux de transactions confidentielles. Ça change la comparaison pour moi… Le chiffrement homomorphe peut fonctionner avec des valeurs chiffrées sans qu’elles soient d’abord exposées, tandis que les preuves ZK peuvent vérifier qu’une chose est correcte sans révéler l’information sous-jacente. En pratique, l’objectif n’est pas simplement « Evm, mais privé ». Il s’agit de créer des flux financiers où la confidentialité et l’exécution vérifiable peuvent coexister.
Mais… je pense que cela crée aussi des attentes plus difficiles. Les développeurs peuvent vouloir une infrastructure qui ressemble à ce qu’ils connaissent ; tandis que les institutions se préoccupent de ce qui peut rester conFidentiel, de ce qui peut encore être vérifié et de ce qui peut être audité lorsque c’est nécessaire. Donc l’adoption peut dépendre de la confiance accordée à la frontière elle-même. N’est-ce pas ? D’après mon analyse, les Builders ont besoin de la certitude que l’ajout de la confidentialité ne transforme pas le développement EVM familier en une boîte noire opérationnelle.
Si cette confiance est là, Duskevm pourrait sembler suffisamment familier pour réduire les frictions de changement tout en se comportant de manière assez différente pour justifier la transition. Donc, si presque chaque chaîne peut prendre en charge Solidity, l’exécution consciente de la confidentialité devient-elle le rempart le plus difficile à copier ? Qu’en pensez-vous ?
@Dusk_Foundation #dusk $DUSK
@Dusk : Honnêtement, au début, je pensais que l’avantage principal de DuskEVM était assez évident. Les développeurs connaissent déjà Solidity ; donc leur proposer un environnement compatible EVM abaisse la barrière pour construire sur Dusk. Utile, oui. Mais pas particulièrement rare. En regardant plus en profondeur, je pense que la partie la plus intéressante, c’est ce qui se passe une fois que cette expérience EVM familière a fait entrer les développeurs.
aujourd’hui, je jette un œil à la section « aperçu » de la documentation officielle de Dusk. Et un détail a retenu mon attention. Il est indiqué que DuskEvM prend en charge des langages et des outils familiers comme Solidity, Vyper, hardhat et Foundry. Plus important encore, Hedger est actuellement disponible sur le testnet. Il offre la voie de la confidentialité pour DuskEVM en combinant le chiffrement homomorphe avec des preuves à divulgation nulle (zero-knowLedge proofs) pour des flux de transactions confidentielles. Ça change la comparaison pour moi… Le chiffrement homomorphe peut fonctionner avec des valeurs chiffrées sans qu’elles soient d’abord exposées, tandis que les preuves ZK peuvent vérifier qu’une chose est correcte sans révéler l’information sous-jacente. En pratique, l’objectif n’est pas simplement « Evm, mais privé ». Il s’agit de créer des flux financiers où la confidentialité et l’exécution vérifiable peuvent coexister.
Mais… je pense que cela crée aussi des attentes plus difficiles. Les développeurs peuvent vouloir une infrastructure qui ressemble à ce qu’ils connaissent ; tandis que les institutions se préoccupent de ce qui peut rester conFidentiel, de ce qui peut encore être vérifié et de ce qui peut être audité lorsque c’est nécessaire. Donc l’adoption peut dépendre de la confiance accordée à la frontière elle-même. N’est-ce pas ? D’après mon analyse, les Builders ont besoin de la certitude que l’ajout de la confidentialité ne transforme pas le développement EVM familier en une boîte noire opérationnelle.
Si cette confiance est là, Duskevm pourrait sembler suffisamment familier pour réduire les frictions de changement tout en se comportant de manière assez différente pour justifier la transition. Donc, si presque chaque chaîne peut prendre en charge Solidity, l’exécution consciente de la confidentialité devient-elle le rempart le plus difficile à copier ? Qu’en pensez-vous ?
@Dusk #dusk $DUSK
aujourd’hui, je jette un œil à la section « aperçu » de la documentation officielle de Dusk. Et un détail a retenu mon attention. Il est indiqué que DuskEvM prend en charge des langages et des outils familiers comme Solidity, Vyper, hardhat et Foundry. Plus important encore, Hedger est actuellement disponible sur le testnet. Il offre la voie de la confidentialité pour DuskEVM en combinant le chiffrement homomorphe avec des preuves à divulgation nulle (zero-knowLedge proofs) pour des flux de transactions confidentielles. Ça change la comparaison pour moi… Le chiffrement homomorphe peut fonctionner avec des valeurs chiffrées sans qu’elles soient d’abord exposées, tandis que les preuves ZK peuvent vérifier qu’une chose est correcte sans révéler l’information sous-jacente. En pratique, l’objectif n’est pas simplement « Evm, mais privé ». Il s’agit de créer des flux financiers où la confidentialité et l’exécution vérifiable peuvent coexister.
Mais… je pense que cela crée aussi des attentes plus difficiles. Les développeurs peuvent vouloir une infrastructure qui ressemble à ce qu’ils connaissent ; tandis que les institutions se préoccupent de ce qui peut rester conFidentiel, de ce qui peut encore être vérifié et de ce qui peut être audité lorsque c’est nécessaire. Donc l’adoption peut dépendre de la confiance accordée à la frontière elle-même. N’est-ce pas ? D’après mon analyse, les Builders ont besoin de la certitude que l’ajout de la confidentialité ne transforme pas le développement EVM familier en une boîte noire opérationnelle.
Si cette confiance est là, Duskevm pourrait sembler suffisamment familier pour réduire les frictions de changement tout en se comportant de manière assez différente pour justifier la transition. Donc, si presque chaque chaîne peut prendre en charge Solidity, l’exécution consciente de la confidentialité devient-elle le rempart le plus difficile à copier ? Qu’en pensez-vous ?
@Dusk #dusk $DUSK
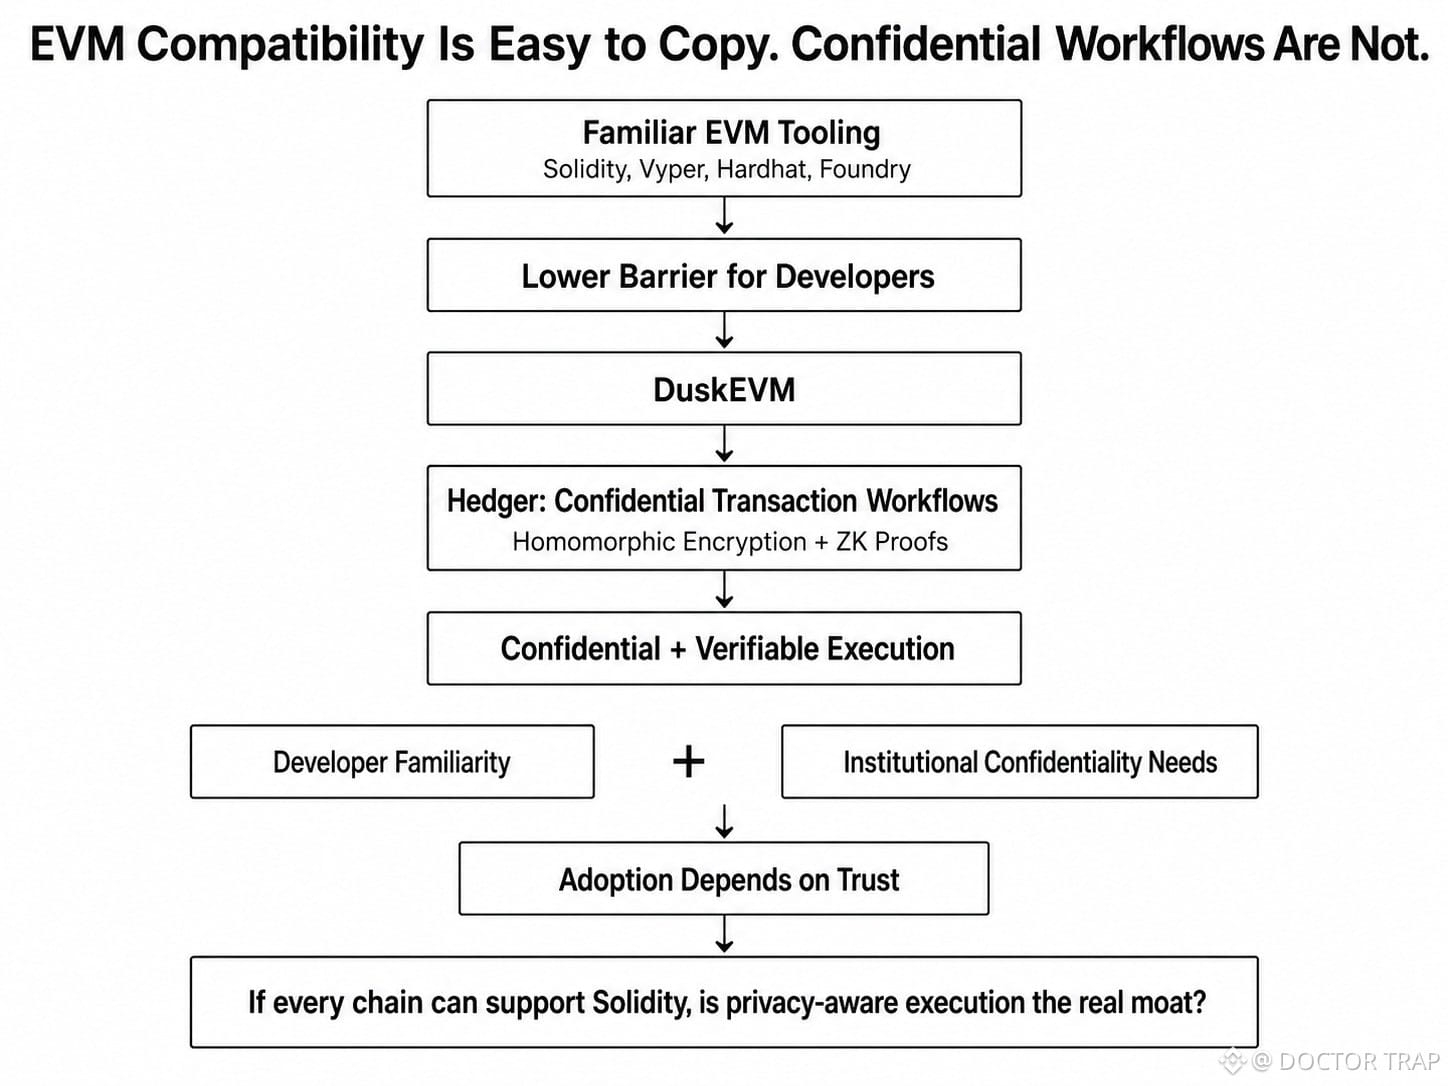
4
5
132
·
--
Vérifié
@babylonlabs_io : Honnêtement, au début, je pensais que l’emprunt de Bitcoin consistait à trouver le taux le plus bas. Un prêteur facture plus, un autre protocole facture moins ; donc l’option la moins chère devait l’emporter. Simple. Du moins, c’est ce que je pensais. Ensuite, j’ai commencé à examiner ce qui se cache derrière ce taux. Un prêt peut sembler bon marché, mais le détenteur peut renoncer à la garde ou utiliser du Bitcoin enveloppé pour entrer dans la DeFi. Le coût n’est pas toujours indiqué en pourcentage. Parfois, c’est le contrôle.
Le 30 juillet 2026, j’ai rejoint l’appel trimestriel des fondateurs de Babylon pour le 2e trimestre 2026 sur leur compte de réseaux sociaux officiel. Puis l’hypothèse a changé. C’était un événement en direct. Fisher a comparé deux voies : les prêteurs centralisés et les marchés de prêt basés sur du BTC enveloppé. Juste après, l’approche de Babylon a fait “tilt” pour moi. Sa documentation officielle TBV indique qu’actuellement, sur le testnet public, les utilisateurs peuvent verrouiller le signet BTC sur Bitcoin et l’utiliser comme garantie dans l’intégration Aave v4 sans enrouler, sans transférer ni faire de bridging du BTC vers un custodian. Les fonds sont uniquement destinés aux tests. Et ça compte. Non ? Parce que je pense que l’utilisateur ne choisit pas seulement un prêt. Il choisit le type de confiance qui lui semble acceptable.
Moins d’abandon. Plus de responsabilité.
Mais ce n’est pas une victoire facile. Le Bitcoin Vault sans intermédiaire supprime certaines dépendances familières, mais les utilisateurs doivent encore comprendre le processus. Les scripts Bitcoin, les contrats Ethereum et les logiciels hors chaîne fonctionnent ensemble sans jamais détenir le BTC. Le remboursement et la liquidation restent importants. Si une position devient risquée, le simple fait de pratiquer la “self-custody” ne suffit pas à instaurer la confiance. C’est le compromis caché. Babylon peut réduire le besoin de faire confiance à une entreprise, mais les utilisateurs doivent bâtir leur confiance dans le code, dans les actions du portefeuille et dans un système plus complexe que l’utilisation d’un prêteur classique.
Les gens peuvent le tester une fois parce que l’idée semble meilleure. Ils ne reviendront que si l’ensemble du parcours paraît clair, surtout quand l’argent est réellement en jeu. Alors, qu’est-ce qui comptera le plus pour les détenteurs de Bitcoin : un taux visible plus bas, ou un modèle d’emprunt qui leur demande d’abandonner moins de contrôle ? Quelle est votre opinion ?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Honnêtement, au début, je pensais que l’emprunt de Bitcoin consistait à trouver le taux le plus bas. Un prêteur facture plus, un autre protocole facture moins ; donc l’option la moins chère devait l’emporter. Simple. Du moins, c’est ce que je pensais. Ensuite, j’ai commencé à examiner ce qui se cache derrière ce taux. Un prêt peut sembler bon marché, mais le détenteur peut renoncer à la garde ou utiliser du Bitcoin enveloppé pour entrer dans la DeFi. Le coût n’est pas toujours indiqué en pourcentage. Parfois, c’est le contrôle.
Le 30 juillet 2026, j’ai rejoint l’appel trimestriel des fondateurs de Babylon pour le 2e trimestre 2026 sur leur compte de réseaux sociaux officiel. Puis l’hypothèse a changé. C’était un événement en direct. Fisher a comparé deux voies : les prêteurs centralisés et les marchés de prêt basés sur du BTC enveloppé. Juste après, l’approche de Babylon a fait “tilt” pour moi. Sa documentation officielle TBV indique qu’actuellement, sur le testnet public, les utilisateurs peuvent verrouiller le signet BTC sur Bitcoin et l’utiliser comme garantie dans l’intégration Aave v4 sans enrouler, sans transférer ni faire de bridging du BTC vers un custodian. Les fonds sont uniquement destinés aux tests. Et ça compte. Non ? Parce que je pense que l’utilisateur ne choisit pas seulement un prêt. Il choisit le type de confiance qui lui semble acceptable.
Moins d’abandon. Plus de responsabilité.
Mais ce n’est pas une victoire facile. Le Bitcoin Vault sans intermédiaire supprime certaines dépendances familières, mais les utilisateurs doivent encore comprendre le processus. Les scripts Bitcoin, les contrats Ethereum et les logiciels hors chaîne fonctionnent ensemble sans jamais détenir le BTC. Le remboursement et la liquidation restent importants. Si une position devient risquée, le simple fait de pratiquer la “self-custody” ne suffit pas à instaurer la confiance. C’est le compromis caché. Babylon peut réduire le besoin de faire confiance à une entreprise, mais les utilisateurs doivent bâtir leur confiance dans le code, dans les actions du portefeuille et dans un système plus complexe que l’utilisation d’un prêteur classique.
Les gens peuvent le tester une fois parce que l’idée semble meilleure. Ils ne reviendront que si l’ensemble du parcours paraît clair, surtout quand l’argent est réellement en jeu. Alors, qu’est-ce qui comptera le plus pour les détenteurs de Bitcoin : un taux visible plus bas, ou un modèle d’emprunt qui leur demande d’abandonner moins de contrôle ? Quelle est votre opinion ?
@BabylonLabs_io $BABY #baby
Le 30 juillet 2026, j’ai rejoint l’appel trimestriel des fondateurs de Babylon pour le 2e trimestre 2026 sur leur compte de réseaux sociaux officiel. Puis l’hypothèse a changé. C’était un événement en direct. Fisher a comparé deux voies : les prêteurs centralisés et les marchés de prêt basés sur du BTC enveloppé. Juste après, l’approche de Babylon a fait “tilt” pour moi. Sa documentation officielle TBV indique qu’actuellement, sur le testnet public, les utilisateurs peuvent verrouiller le signet BTC sur Bitcoin et l’utiliser comme garantie dans l’intégration Aave v4 sans enrouler, sans transférer ni faire de bridging du BTC vers un custodian. Les fonds sont uniquement destinés aux tests. Et ça compte. Non ? Parce que je pense que l’utilisateur ne choisit pas seulement un prêt. Il choisit le type de confiance qui lui semble acceptable.
Moins d’abandon. Plus de responsabilité.
Mais ce n’est pas une victoire facile. Le Bitcoin Vault sans intermédiaire supprime certaines dépendances familières, mais les utilisateurs doivent encore comprendre le processus. Les scripts Bitcoin, les contrats Ethereum et les logiciels hors chaîne fonctionnent ensemble sans jamais détenir le BTC. Le remboursement et la liquidation restent importants. Si une position devient risquée, le simple fait de pratiquer la “self-custody” ne suffit pas à instaurer la confiance. C’est le compromis caché. Babylon peut réduire le besoin de faire confiance à une entreprise, mais les utilisateurs doivent bâtir leur confiance dans le code, dans les actions du portefeuille et dans un système plus complexe que l’utilisation d’un prêteur classique.
Les gens peuvent le tester une fois parce que l’idée semble meilleure. Ils ne reviendront que si l’ensemble du parcours paraît clair, surtout quand l’argent est réellement en jeu. Alors, qu’est-ce qui comptera le plus pour les détenteurs de Bitcoin : un taux visible plus bas, ou un modèle d’emprunt qui leur demande d’abandonner moins de contrôle ? Quelle est votre opinion ?
@BabylonLabs_io $BABY #baby
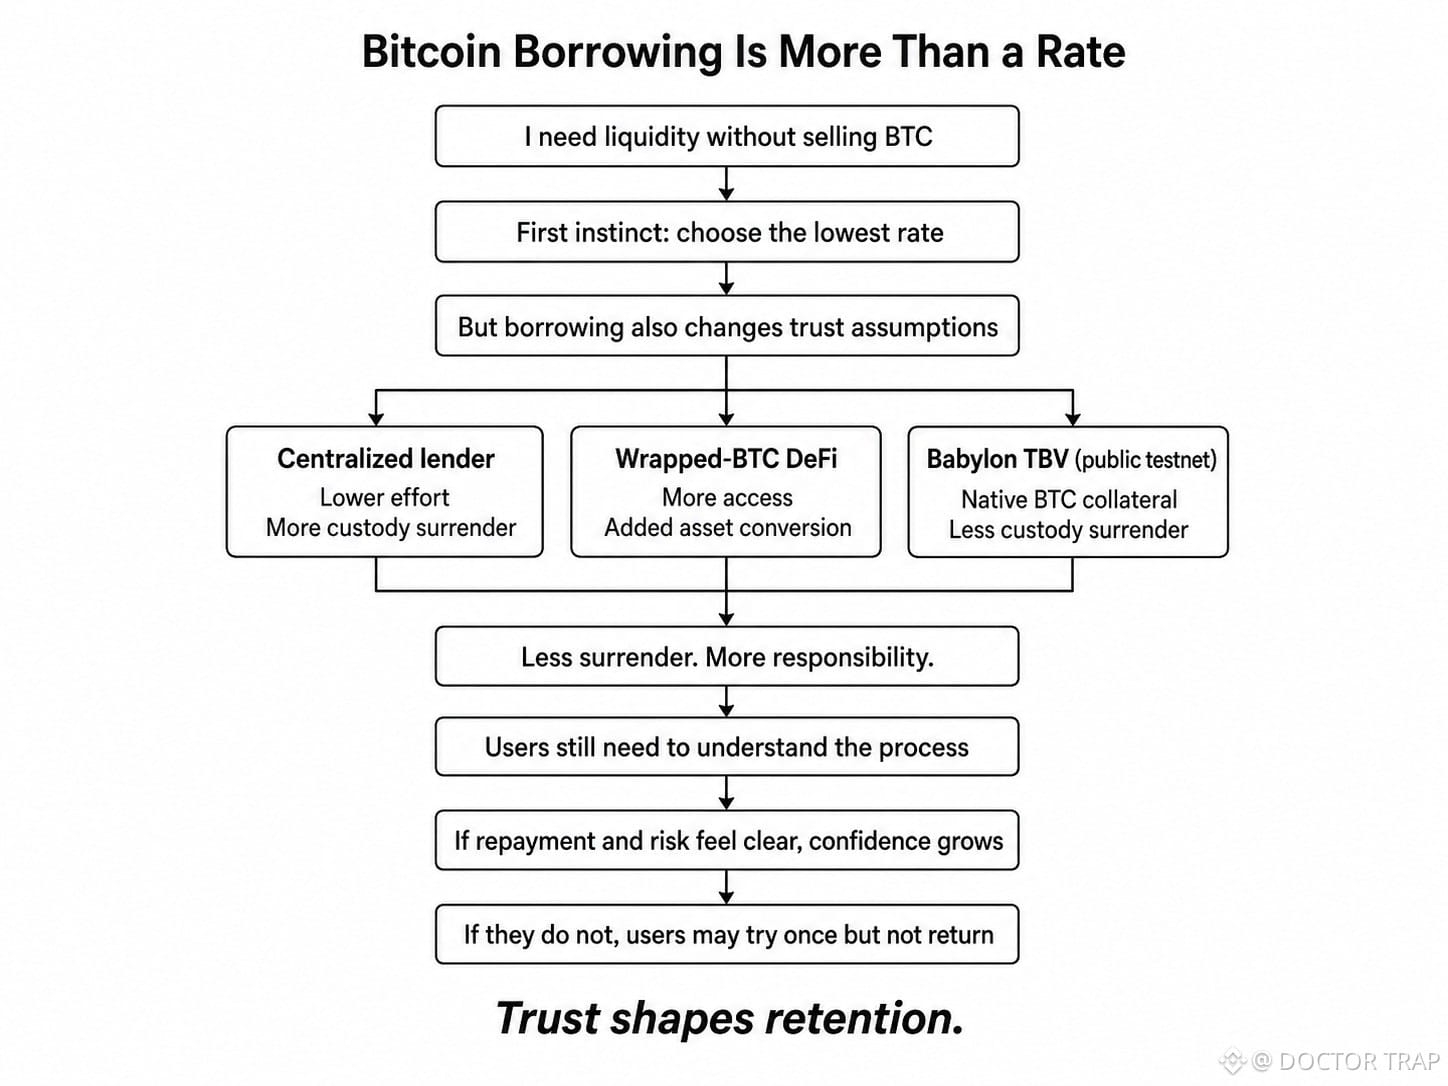
7
10
302
·
--
@babylonlabs_io : Honnêtement, au début, je pensais que, lorsque les grandes marques ont commencé à apparaître autour d’un testnet public, le produit devait probablement être proche d’être prêt. Les logos semblaient être une preuve. Une preuve facile. Mais ensuite, j’ai commencé à réfléchir à ce que signifie réellement la participation. Un projet connu peut rejoindre parce que l’idée lui paraît utile, et pas parce que l’ensemble du produit est déjà testé, stable et prêt pour de vrais utilisateurs.
Aujourd’hui, je me penche sur la documentation officielle de Babylon. Et un détail a retenu mon attention. Il indique que le testnet public du Trustless Bitcoin Vault prend actuellement en charge une seule application DeFi en conditions réelles : l’intégration d’emprunt Aave v4. Babylon a aussi annoncé travailler avec Ledger, GoMining et Aegis. Mais ces projets en sont à des stades de développement différents. Cette différence est importante. N’est-ce pas ? Je pense que les équipes établies apportent de l’expérience, des retours techniques, des portefeuilles, des utilisateurs et des questions plus difficiles. Leur intérêt nous indique que le modèle natif de collatéral Bitcoin de Babylon mérite d’être exploré. Néanmoins. Une seule intégration fonctionnelle prouve seulement qu’un flux précis peut être testé. Pas tout. Cela ne prouve pas que chaque processus de recouvrement, chaque erreur de l’utilisateur, chaque problème de portefeuille ou chaque condition de marché a déjà été pris en charge. Et c’est là que la confiance devient complexe. Parce que les gens voient souvent une marque familière et cessent de demander ce qui est réellement en production.
Le logo inspire confiance. Le produit doit le mériter.
Un nom célèbre peut attirer la première vague d’utilisateurs, mais l’usage répété vient de quelque chose de plus simple : le système doit paraître clair, prévisible et sûr quand quelque chose tourne mal. C’est là que commence la rétention.
Alors, quand de grands projets se rapprochent de Babylon, confirment-ils que le produit est prêt, ou montrent-ils seulement que l’idée est sérieuse au point de mériter de véritables tests ? Quelle est votre opinion ?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Honnêtement, au début, je pensais que, lorsque les grandes marques ont commencé à apparaître autour d’un testnet public, le produit devait probablement être proche d’être prêt. Les logos semblaient être une preuve. Une preuve facile. Mais ensuite, j’ai commencé à réfléchir à ce que signifie réellement la participation. Un projet connu peut rejoindre parce que l’idée lui paraît utile, et pas parce que l’ensemble du produit est déjà testé, stable et prêt pour de vrais utilisateurs.
Aujourd’hui, je me penche sur la documentation officielle de Babylon. Et un détail a retenu mon attention. Il indique que le testnet public du Trustless Bitcoin Vault prend actuellement en charge une seule application DeFi en conditions réelles : l’intégration d’emprunt Aave v4. Babylon a aussi annoncé travailler avec Ledger, GoMining et Aegis. Mais ces projets en sont à des stades de développement différents. Cette différence est importante. N’est-ce pas ? Je pense que les équipes établies apportent de l’expérience, des retours techniques, des portefeuilles, des utilisateurs et des questions plus difficiles. Leur intérêt nous indique que le modèle natif de collatéral Bitcoin de Babylon mérite d’être exploré. Néanmoins. Une seule intégration fonctionnelle prouve seulement qu’un flux précis peut être testé. Pas tout. Cela ne prouve pas que chaque processus de recouvrement, chaque erreur de l’utilisateur, chaque problème de portefeuille ou chaque condition de marché a déjà été pris en charge. Et c’est là que la confiance devient complexe. Parce que les gens voient souvent une marque familière et cessent de demander ce qui est réellement en production.
Le logo inspire confiance. Le produit doit le mériter.
Un nom célèbre peut attirer la première vague d’utilisateurs, mais l’usage répété vient de quelque chose de plus simple : le système doit paraître clair, prévisible et sûr quand quelque chose tourne mal. C’est là que commence la rétention.
Alors, quand de grands projets se rapprochent de Babylon, confirment-ils que le produit est prêt, ou montrent-ils seulement que l’idée est sérieuse au point de mériter de véritables tests ? Quelle est votre opinion ?
@BabylonLabs_io $BABY #baby
Aujourd’hui, je me penche sur la documentation officielle de Babylon. Et un détail a retenu mon attention. Il indique que le testnet public du Trustless Bitcoin Vault prend actuellement en charge une seule application DeFi en conditions réelles : l’intégration d’emprunt Aave v4. Babylon a aussi annoncé travailler avec Ledger, GoMining et Aegis. Mais ces projets en sont à des stades de développement différents. Cette différence est importante. N’est-ce pas ? Je pense que les équipes établies apportent de l’expérience, des retours techniques, des portefeuilles, des utilisateurs et des questions plus difficiles. Leur intérêt nous indique que le modèle natif de collatéral Bitcoin de Babylon mérite d’être exploré. Néanmoins. Une seule intégration fonctionnelle prouve seulement qu’un flux précis peut être testé. Pas tout. Cela ne prouve pas que chaque processus de recouvrement, chaque erreur de l’utilisateur, chaque problème de portefeuille ou chaque condition de marché a déjà été pris en charge. Et c’est là que la confiance devient complexe. Parce que les gens voient souvent une marque familière et cessent de demander ce qui est réellement en production.
Le logo inspire confiance. Le produit doit le mériter.
Un nom célèbre peut attirer la première vague d’utilisateurs, mais l’usage répété vient de quelque chose de plus simple : le système doit paraître clair, prévisible et sûr quand quelque chose tourne mal. C’est là que commence la rétention.
Alors, quand de grands projets se rapprochent de Babylon, confirment-ils que le produit est prêt, ou montrent-ils seulement que l’idée est sérieuse au point de mériter de véritables tests ? Quelle est votre opinion ?
@BabylonLabs_io $BABY #baby
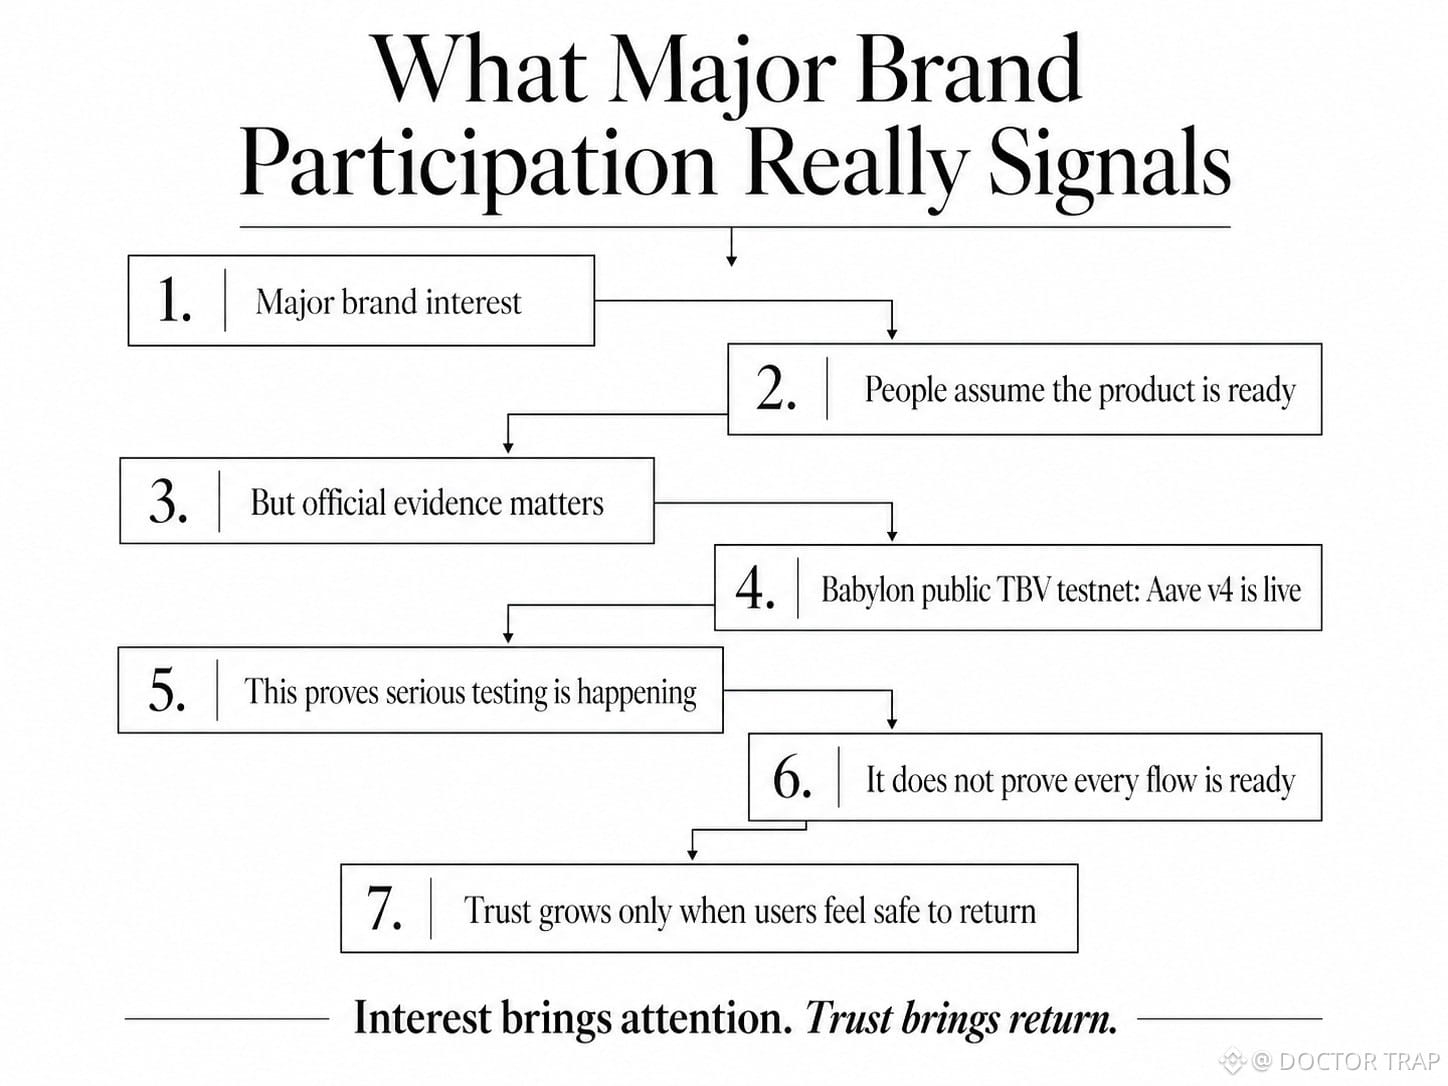
9
4
132
·
--
Vérifié
@babylonlabs_io : Honnêtement, au début, je pensais que supprimer les dépositaires rendrait l’emprunt de Bitcoin plus facile. Moins de personnes au milieu, moins de problèmes de confiance, moins de confusion. Simple. Mais plus je regardais ce que les utilisateurs doivent gérer eux-mêmes ; moins cela me semblait simple. C’est à ce moment-là que j’ai commencé à voir le compromis.
Aujourd’hui, je consulte la documentation officielle actuelle de Babylon concernant son Trustless Bitcoin Vault. Et un détail a retenu mon attention. Il décrit un flux de Trustless Bitcoin Vault sur un réseau public de test, où les utilisateurs peuvent verrouiller des BTC de signet sur Bitcoin et les utiliser comme garantie dans Aave v4, sans pontage, sans emballage (wrapping) et sans transférer le BTC à un dépositaire. En mots simples, une entreprise centralisée n’a pas besoin de détenir le Bitcoin de l’utilisateur. C’est important. Non ? Parce que je pense que la garde (custody) est un point de confiance majeur. Quand une seule entreprise détient l’actif, les utilisateurs dépendent de cette entreprise pour l’accès, la sécurité et le contrôle. TBV cherche à réduire cette dépendance. Utile, oui, mais pas sans effort.
Le dépositaire cesse de détenir le BTC, mais l’apprentissage ne disparaît pas pour autant. Désormais, l’utilisateur doit comprendre ce que signifie verrouiller du BTC, comment fonctionne l’emprunt, quand le remboursement compte et quelles étapes doivent être réalisées correctement. Davantage de contrôle implique davantage de responsabilités.
Plus de liberté. Plus de devoirs. D’après mon analyse, cela crée un autre type de problème de confiance. Un utilisateur peut faire confiance à la conception de Babylon, mais ressentir tout de même de l’incertitude quant à sa compréhension du processus. Ce doute peut influencer le comportement très rapidement. Il peut emprunter une somme très faible, s’arrêter à mi-chemin ou éviter de revenir après une seule expérience déroutante.
Supprimer la garde peut réduire une crainte tout en en créant une autre : « Et si je fais une erreur ? »
Voilà la vraie courbe d’apprentissage. La technologie peut retirer l’institution de la détention du BTC ; mais je pense que l’utilisateur a encore besoin d’assez de confiance pour agir sans ce dépositaire. Donc si Babylon supprime le dépositaire mais laisse les utilisateurs se sentir perdus, la confiance est-elle vraiment devenue plus simple, ou le fardeau a-t-il simplement été déplacé vers la personne qui détient le portefeuille ? Quel est votre avis ?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Honnêtement, au début, je pensais que supprimer les dépositaires rendrait l’emprunt de Bitcoin plus facile. Moins de personnes au milieu, moins de problèmes de confiance, moins de confusion. Simple. Mais plus je regardais ce que les utilisateurs doivent gérer eux-mêmes ; moins cela me semblait simple. C’est à ce moment-là que j’ai commencé à voir le compromis.
Aujourd’hui, je consulte la documentation officielle actuelle de Babylon concernant son Trustless Bitcoin Vault. Et un détail a retenu mon attention. Il décrit un flux de Trustless Bitcoin Vault sur un réseau public de test, où les utilisateurs peuvent verrouiller des BTC de signet sur Bitcoin et les utiliser comme garantie dans Aave v4, sans pontage, sans emballage (wrapping) et sans transférer le BTC à un dépositaire. En mots simples, une entreprise centralisée n’a pas besoin de détenir le Bitcoin de l’utilisateur. C’est important. Non ? Parce que je pense que la garde (custody) est un point de confiance majeur. Quand une seule entreprise détient l’actif, les utilisateurs dépendent de cette entreprise pour l’accès, la sécurité et le contrôle. TBV cherche à réduire cette dépendance. Utile, oui, mais pas sans effort.
Le dépositaire cesse de détenir le BTC, mais l’apprentissage ne disparaît pas pour autant. Désormais, l’utilisateur doit comprendre ce que signifie verrouiller du BTC, comment fonctionne l’emprunt, quand le remboursement compte et quelles étapes doivent être réalisées correctement. Davantage de contrôle implique davantage de responsabilités.
Plus de liberté. Plus de devoirs. D’après mon analyse, cela crée un autre type de problème de confiance. Un utilisateur peut faire confiance à la conception de Babylon, mais ressentir tout de même de l’incertitude quant à sa compréhension du processus. Ce doute peut influencer le comportement très rapidement. Il peut emprunter une somme très faible, s’arrêter à mi-chemin ou éviter de revenir après une seule expérience déroutante.
Supprimer la garde peut réduire une crainte tout en en créant une autre : « Et si je fais une erreur ? »
Voilà la vraie courbe d’apprentissage. La technologie peut retirer l’institution de la détention du BTC ; mais je pense que l’utilisateur a encore besoin d’assez de confiance pour agir sans ce dépositaire. Donc si Babylon supprime le dépositaire mais laisse les utilisateurs se sentir perdus, la confiance est-elle vraiment devenue plus simple, ou le fardeau a-t-il simplement été déplacé vers la personne qui détient le portefeuille ? Quel est votre avis ?
@BabylonLabs_io $BABY #baby
Aujourd’hui, je consulte la documentation officielle actuelle de Babylon concernant son Trustless Bitcoin Vault. Et un détail a retenu mon attention. Il décrit un flux de Trustless Bitcoin Vault sur un réseau public de test, où les utilisateurs peuvent verrouiller des BTC de signet sur Bitcoin et les utiliser comme garantie dans Aave v4, sans pontage, sans emballage (wrapping) et sans transférer le BTC à un dépositaire. En mots simples, une entreprise centralisée n’a pas besoin de détenir le Bitcoin de l’utilisateur. C’est important. Non ? Parce que je pense que la garde (custody) est un point de confiance majeur. Quand une seule entreprise détient l’actif, les utilisateurs dépendent de cette entreprise pour l’accès, la sécurité et le contrôle. TBV cherche à réduire cette dépendance. Utile, oui, mais pas sans effort.
Le dépositaire cesse de détenir le BTC, mais l’apprentissage ne disparaît pas pour autant. Désormais, l’utilisateur doit comprendre ce que signifie verrouiller du BTC, comment fonctionne l’emprunt, quand le remboursement compte et quelles étapes doivent être réalisées correctement. Davantage de contrôle implique davantage de responsabilités.
Plus de liberté. Plus de devoirs. D’après mon analyse, cela crée un autre type de problème de confiance. Un utilisateur peut faire confiance à la conception de Babylon, mais ressentir tout de même de l’incertitude quant à sa compréhension du processus. Ce doute peut influencer le comportement très rapidement. Il peut emprunter une somme très faible, s’arrêter à mi-chemin ou éviter de revenir après une seule expérience déroutante.
Supprimer la garde peut réduire une crainte tout en en créant une autre : « Et si je fais une erreur ? »
Voilà la vraie courbe d’apprentissage. La technologie peut retirer l’institution de la détention du BTC ; mais je pense que l’utilisateur a encore besoin d’assez de confiance pour agir sans ce dépositaire. Donc si Babylon supprime le dépositaire mais laisse les utilisateurs se sentir perdus, la confiance est-elle vraiment devenue plus simple, ou le fardeau a-t-il simplement été déplacé vers la personne qui détient le portefeuille ? Quel est votre avis ?
@BabylonLabs_io $BABY #baby
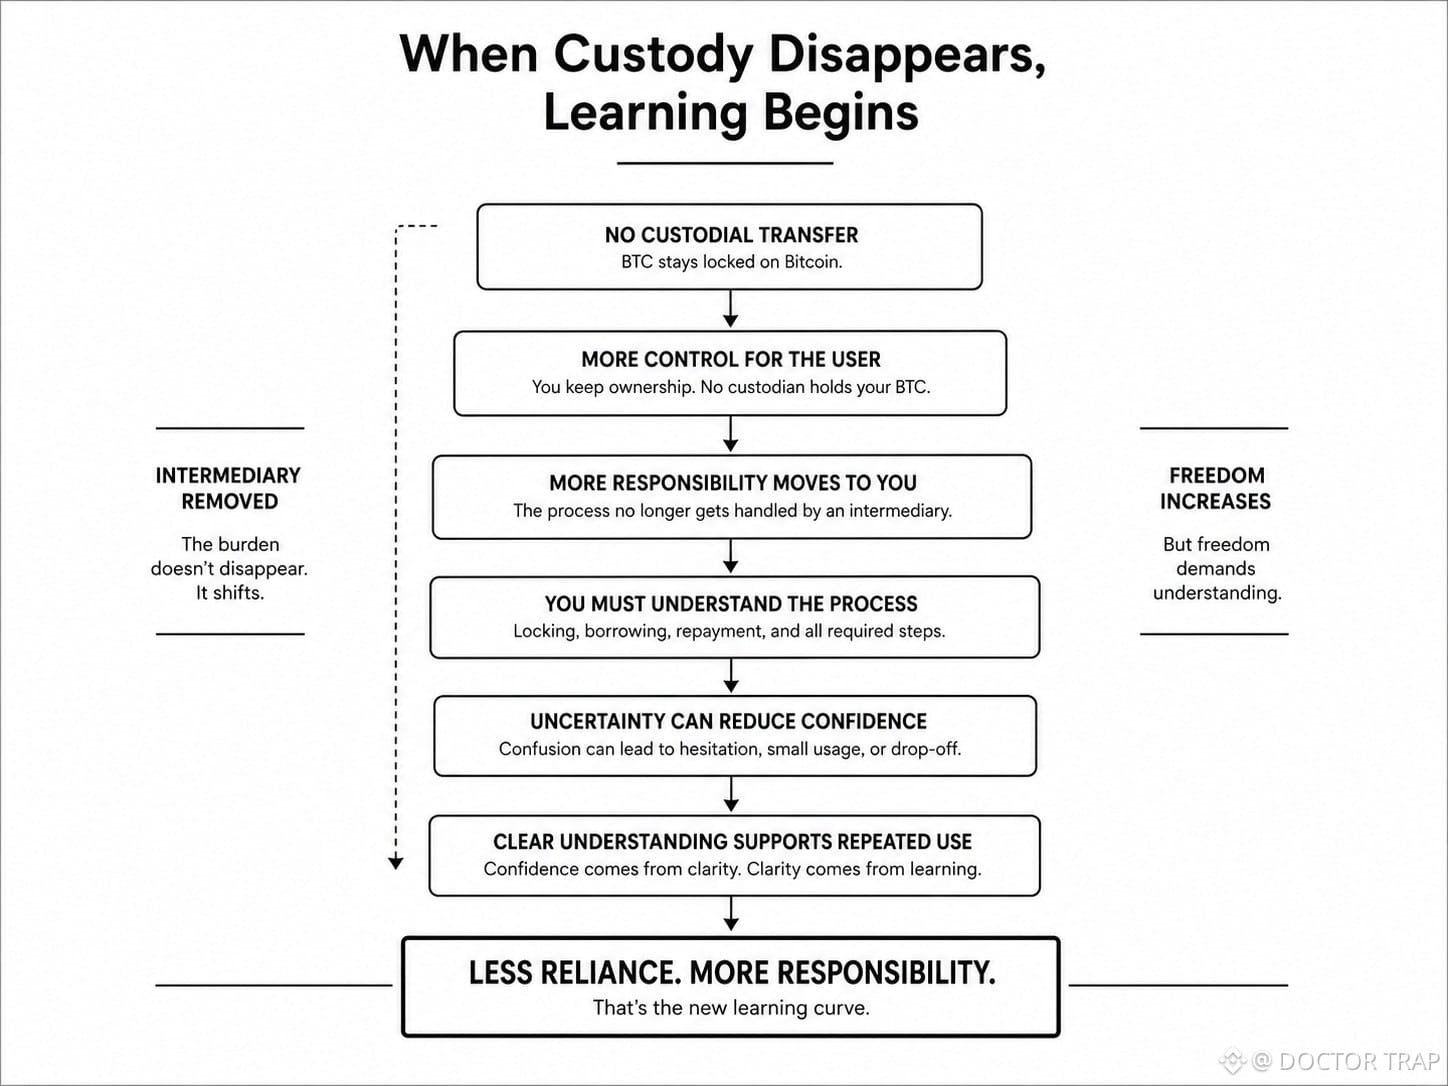
11
4
111
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinSurpasses$77000
177 vues
31 mentions
$BTC grimpe à toute vitesse malgré tout. 🚀
Aujourd’hui a marqué la première hausse des taux en plus de 3 ans, tandis que la loi CLARITY a encore été bloquée hier.
Préparez-vous à un gros long à nouveau – merci plus tard
Entrée : 75500 $ - 76500 $
Stoploss : 74900 $
Take profit : 77000 $ - 78000 $
Préparez-vous à un cycle de croissance complètement fou. 🔥
TF_bnb
·13 mentions J’aime
·5k vues
ArkhamSaysBlackRockBuys$1.5BInETH
138 vues
13 mentions
ElSalvadorBTCHoldingsRiseTo7777
10,824 vues
306 mentions