
可乐谈AI
19 Publications
可乐谈AI
Signaler
Bloquer l’utilisateur
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长

Détenteur pour BNB
Trade fréquemment
3.9 an(s)
5 Suivis
59 Abonnés
67 J’aime
Publications
·
--
On dit que ce chat a été arrêté en Thaïlande pour avoir enfreint le couvre-feu et qu’il a même mordu un officier de police pendant son interrogatoire. Il a ensuite été ajouté, sur le ton de la plaisanterie, à une liste de « casiers judiciaires ».
Désormais, ce petit « récidiviste » est devenu viral sur les réseaux sociaux chinois et a déclenché une véritable sensation de mème.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
On dit que ce chat a été arrêté en Thaïlande pour avoir enfreint le couvre-feu et qu’il a même mordu un officier de police pendant son interrogatoire. Il a ensuite été ajouté, sur le ton de la plaisanterie, à une liste de « casiers judiciaires ».
Désormais, ce petit « récidiviste » est devenu viral sur les réseaux sociaux chinois et a déclenché une véritable sensation de mème.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Désormais, ce petit « récidiviste » est devenu viral sur les réseaux sociaux chinois et a déclenché une véritable sensation de mème.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat vs bscCat: basecat est actuellement à 20m, bsccat n’est qu’à 6k, il y a un écart de 2500 fois. bsc ne peut pas perdre contre base. basecat vs BscCat: Basecat est actuellement à 20m, bsccat n’est qu’à 6k, il y a un écart de 2500 fois, bsc ne peut pas perdre contre base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat vs bscCat: basecat est actuellement à 20m, bsccat n’est qu’à 6k, il y a un écart de 2500 fois. bsc ne peut pas perdre contre base. basecat vs BscCat: Basecat est actuellement à 20m, bsccat n’est qu’à 6k, il y a un écart de 2500 fois, bsc ne peut pas perdre contre base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
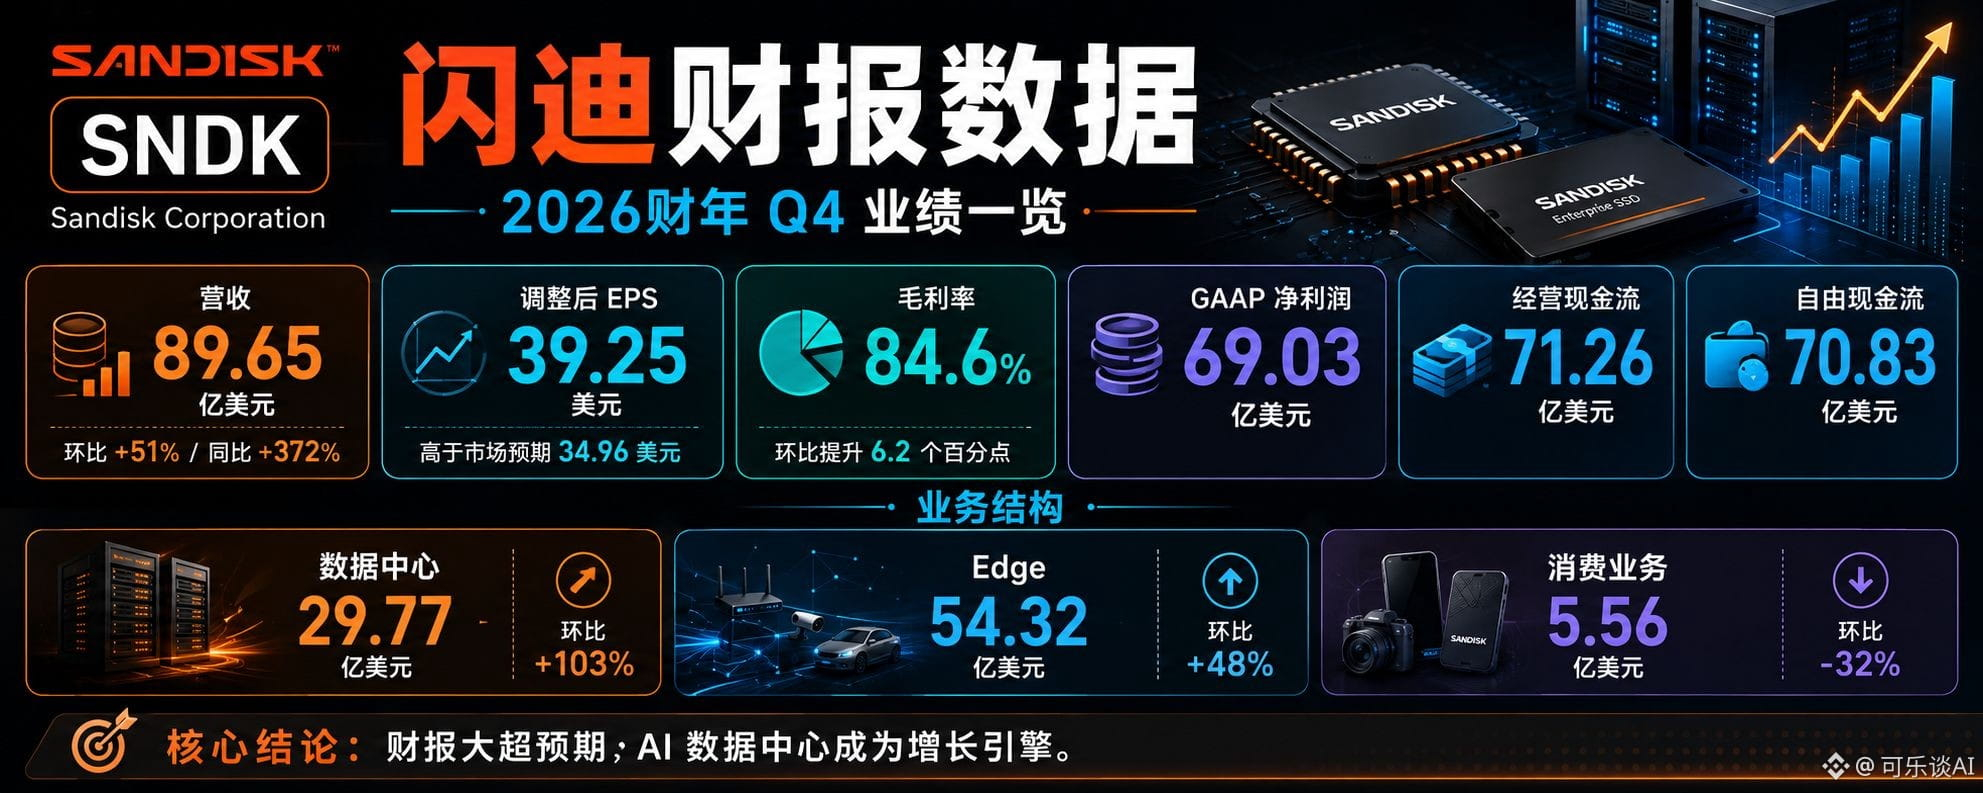
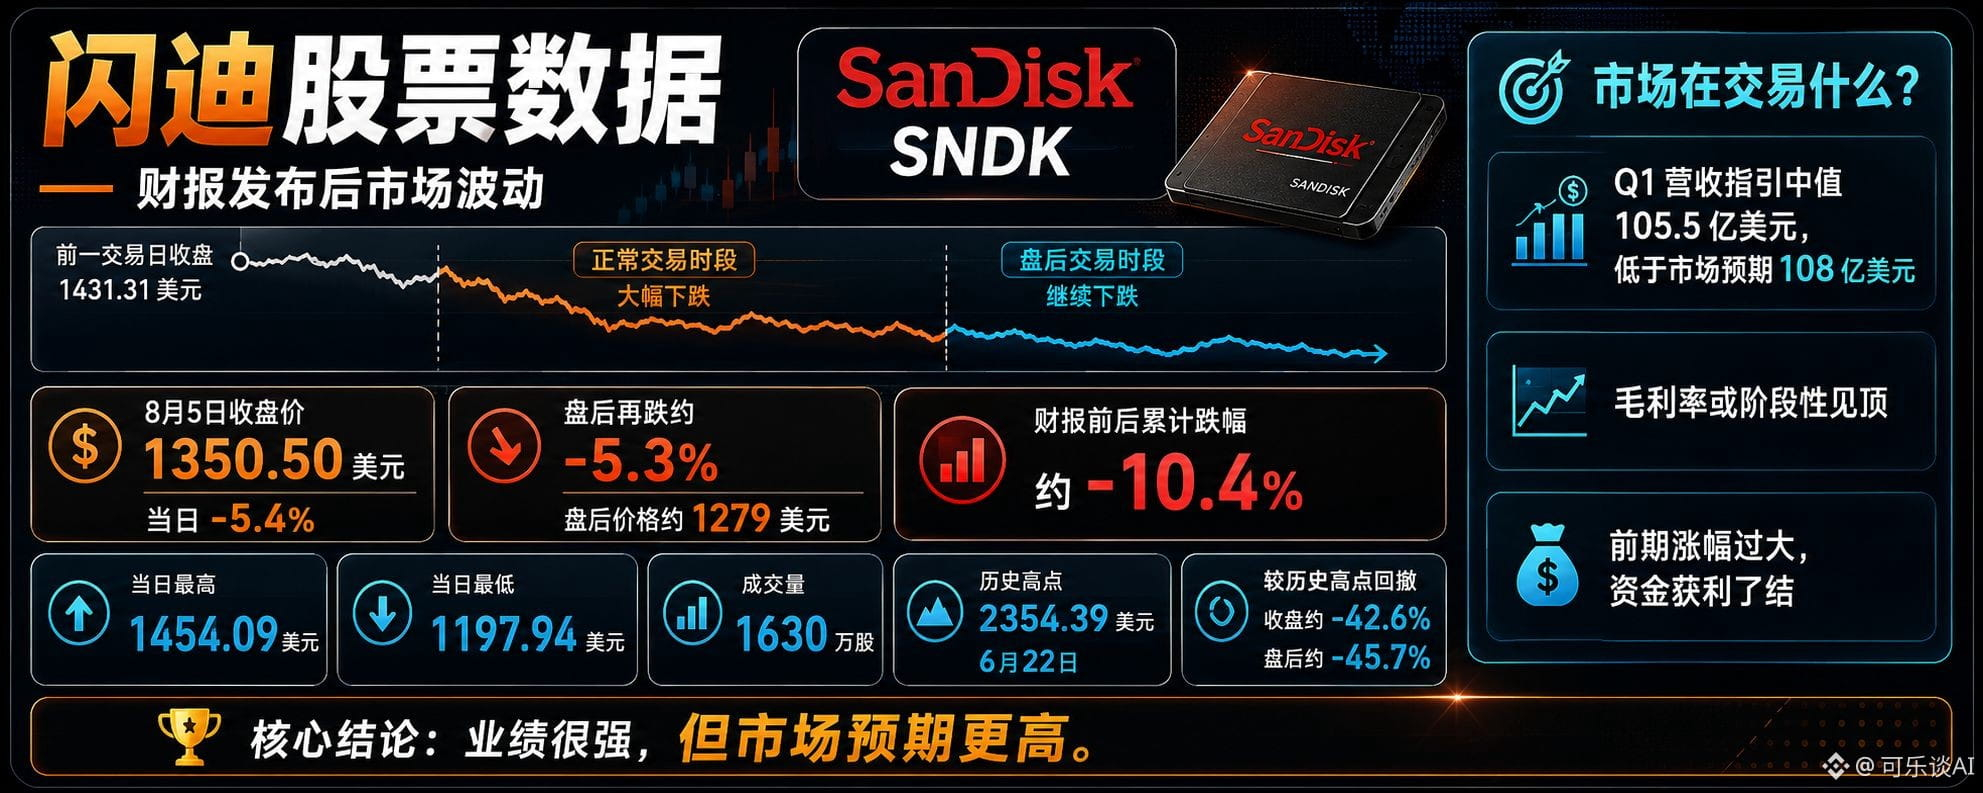
Le dernier rapport financier de SanDisk est très contradictoire : les revenus, les bénéfices, la marge brute et les flux de trésorerie ont tous fortement augmenté, mais le cours de l’action a continué de baisser juste avant et après la publication, avec une chute cumulée d’environ 10,4 %. À première vue, les chiffres du rapport sont presque irréprochables. Mais le marché n’est pas convaincu
Les prévisions pour le trimestre prochain n’ont pas atteint l’attente. Dans ses prévisions de revenus, SanDisk donne une médiane inférieure aux attentes de Wall Street. Les prévisions de bénéfices sont plutôt bonnes, mais pour une valeur très appréciée et très volatile, populaire auprès des investisseurs, « être dans l’attente » ne suffit pas. Le marché achète SanDisk en pariant sur le fait que, à chaque trimestre, la société dépasse nettement les prévisions. Si les indications restent au niveau normal, la trésorerie finit naturellement par retourner là où elle doit aller.
La marge brute pourrait avoir atteint un plafond. La prévision de marge brute pour le trimestre prochain est globalement stable ; la direction estime qu’elle ne devrait plus augmenter de manière significative. Pour un fabricant de NAND, la marge brute actuelle est déjà à un niveau extrêmement élevé.
Le marché commence à se demander : combien de temps le prix des NAND peut-il encore augmenter ? Combien de temps la tension sur l’offre peut-elle durer ? Est-ce un changement structurel de long terme, ou seulement le sommet temporaire d’un cycle ?
La croissance des revenus dépend davantage des hausses de prix. Dans la progression d’un trimestre à l’autre, environ les deux tiers viennent d’augmentations de prix des produits, et un tiers seulement de la hausse des volumes d’expédition. Les hausses de prix peuvent rapidement faire grimper les revenus et les bénéfices, mais le cycle de prix reste le plus grand risque du secteur du stockage. Dès que les concurrents augmentent leurs capacités, que les stocks des clients repartent à la hausse, ou que le rythme d’achat lié à l’IA ralentit, les prix des NAND pourraient repasser sous pression.
Les activités grand public sont en déclin. La croissance des centres de données et d’Edge compense, mais cela signifie aussi que la performance dépend de plus en plus d’un petit nombre de grands clients cloud. Les bénéfices sont plus élevés, mais un changement dans les dépenses d’investissement des clients a un impact encore plus important.
Le cours avait déjà trop monté auparavant. Depuis le début de l’année, la hausse cumulée approche 469 % ; en juin, le titre a atteint un plus haut historique, puis, avant la publication des résultats, il s’est déjà replié de plus de 40 %. L’évaluation repose sur le fait que, chaque trimestre, l’entreprise doit dépasser nettement les attentes. Même avec de « bons » résultats, si les prévisions ne continuent pas d’être relevées, le cours peut baisser.
Cela dit, SanDisk doit maintenant prouver trois choses :
que la hausse des prix des NAND n’est pas un simple phénomène cyclique à court terme ;
que des marges brutes élevées peuvent être maintenues sur une longue période ;
que la demande des centres de données liés à l’IA peut se traduire durablement en commandes réelles et en flux de trésorerie, plutôt que de s’appuyer uniquement sur des achats anticipés des clients.
Le marché ne rejette pas la logique de stockage pour l’IA : il passe simplement d’une lecture centrée sur la croissance des volumes à l’analyse de la durée pendant laquelle cette croissance peut se maintenir. La prochaine étape qui déterminera le cours, c’est de savoir si la société peut transformer les profits générés par la hausse des prix et la tension sur l’offre en flux de trésorerie longs et durables.
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
Le dernier rapport financier de SanDisk est très contradictoire : les revenus, les bénéfices, la marge brute et les flux de trésorerie ont tous fortement augmenté, mais le cours de l’action a continué de baisser juste avant et après la publication, avec une chute cumulée d’environ 10,4 %. À première vue, les chiffres du rapport sont presque irréprochables. Mais le marché n’est pas convaincu
Les prévisions pour le trimestre prochain n’ont pas atteint l’attente. Dans ses prévisions de revenus, SanDisk donne une médiane inférieure aux attentes de Wall Street. Les prévisions de bénéfices sont plutôt bonnes, mais pour une valeur très appréciée et très volatile, populaire auprès des investisseurs, « être dans l’attente » ne suffit pas. Le marché achète SanDisk en pariant sur le fait que, à chaque trimestre, la société dépasse nettement les prévisions. Si les indications restent au niveau normal, la trésorerie finit naturellement par retourner là où elle doit aller.
La marge brute pourrait avoir atteint un plafond. La prévision de marge brute pour le trimestre prochain est globalement stable ; la direction estime qu’elle ne devrait plus augmenter de manière significative. Pour un fabricant de NAND, la marge brute actuelle est déjà à un niveau extrêmement élevé.
Le marché commence à se demander : combien de temps le prix des NAND peut-il encore augmenter ? Combien de temps la tension sur l’offre peut-elle durer ? Est-ce un changement structurel de long terme, ou seulement le sommet temporaire d’un cycle ?
La croissance des revenus dépend davantage des hausses de prix. Dans la progression d’un trimestre à l’autre, environ les deux tiers viennent d’augmentations de prix des produits, et un tiers seulement de la hausse des volumes d’expédition. Les hausses de prix peuvent rapidement faire grimper les revenus et les bénéfices, mais le cycle de prix reste le plus grand risque du secteur du stockage. Dès que les concurrents augmentent leurs capacités, que les stocks des clients repartent à la hausse, ou que le rythme d’achat lié à l’IA ralentit, les prix des NAND pourraient repasser sous pression.
Les activités grand public sont en déclin. La croissance des centres de données et d’Edge compense, mais cela signifie aussi que la performance dépend de plus en plus d’un petit nombre de grands clients cloud. Les bénéfices sont plus élevés, mais un changement dans les dépenses d’investissement des clients a un impact encore plus important.
Le cours avait déjà trop monté auparavant. Depuis le début de l’année, la hausse cumulée approche 469 % ; en juin, le titre a atteint un plus haut historique, puis, avant la publication des résultats, il s’est déjà replié de plus de 40 %. L’évaluation repose sur le fait que, chaque trimestre, l’entreprise doit dépasser nettement les attentes. Même avec de « bons » résultats, si les prévisions ne continuent pas d’être relevées, le cours peut baisser.
Cela dit, SanDisk doit maintenant prouver trois choses :
que la hausse des prix des NAND n’est pas un simple phénomène cyclique à court terme ;
que des marges brutes élevées peuvent être maintenues sur une longue période ;
que la demande des centres de données liés à l’IA peut se traduire durablement en commandes réelles et en flux de trésorerie, plutôt que de s’appuyer uniquement sur des achats anticipés des clients.
Le marché ne rejette pas la logique de stockage pour l’IA : il passe simplement d’une lecture centrée sur la croissance des volumes à l’analyse de la durée pendant laquelle cette croissance peut se maintenir. La prochaine étape qui déterminera le cours, c’est de savoir si la société peut transformer les profits générés par la hausse des prix et la tension sur l’offre en flux de trésorerie longs et durables.
#闪迪
$SNDKB
Les prévisions pour le trimestre prochain n’ont pas atteint l’attente. Dans ses prévisions de revenus, SanDisk donne une médiane inférieure aux attentes de Wall Street. Les prévisions de bénéfices sont plutôt bonnes, mais pour une valeur très appréciée et très volatile, populaire auprès des investisseurs, « être dans l’attente » ne suffit pas. Le marché achète SanDisk en pariant sur le fait que, à chaque trimestre, la société dépasse nettement les prévisions. Si les indications restent au niveau normal, la trésorerie finit naturellement par retourner là où elle doit aller.
La marge brute pourrait avoir atteint un plafond. La prévision de marge brute pour le trimestre prochain est globalement stable ; la direction estime qu’elle ne devrait plus augmenter de manière significative. Pour un fabricant de NAND, la marge brute actuelle est déjà à un niveau extrêmement élevé.
Le marché commence à se demander : combien de temps le prix des NAND peut-il encore augmenter ? Combien de temps la tension sur l’offre peut-elle durer ? Est-ce un changement structurel de long terme, ou seulement le sommet temporaire d’un cycle ?
La croissance des revenus dépend davantage des hausses de prix. Dans la progression d’un trimestre à l’autre, environ les deux tiers viennent d’augmentations de prix des produits, et un tiers seulement de la hausse des volumes d’expédition. Les hausses de prix peuvent rapidement faire grimper les revenus et les bénéfices, mais le cycle de prix reste le plus grand risque du secteur du stockage. Dès que les concurrents augmentent leurs capacités, que les stocks des clients repartent à la hausse, ou que le rythme d’achat lié à l’IA ralentit, les prix des NAND pourraient repasser sous pression.
Les activités grand public sont en déclin. La croissance des centres de données et d’Edge compense, mais cela signifie aussi que la performance dépend de plus en plus d’un petit nombre de grands clients cloud. Les bénéfices sont plus élevés, mais un changement dans les dépenses d’investissement des clients a un impact encore plus important.
Le cours avait déjà trop monté auparavant. Depuis le début de l’année, la hausse cumulée approche 469 % ; en juin, le titre a atteint un plus haut historique, puis, avant la publication des résultats, il s’est déjà replié de plus de 40 %. L’évaluation repose sur le fait que, chaque trimestre, l’entreprise doit dépasser nettement les attentes. Même avec de « bons » résultats, si les prévisions ne continuent pas d’être relevées, le cours peut baisser.
Cela dit, SanDisk doit maintenant prouver trois choses :
que la hausse des prix des NAND n’est pas un simple phénomène cyclique à court terme ;
que des marges brutes élevées peuvent être maintenues sur une longue période ;
que la demande des centres de données liés à l’IA peut se traduire durablement en commandes réelles et en flux de trésorerie, plutôt que de s’appuyer uniquement sur des achats anticipés des clients.
Le marché ne rejette pas la logique de stockage pour l’IA : il passe simplement d’une lecture centrée sur la croissance des volumes à l’analyse de la durée pendant laquelle cette croissance peut se maintenir. La prochaine étape qui déterminera le cours, c’est de savoir si la société peut transformer les profits générés par la hausse des prix et la tension sur l’offre en flux de trésorerie longs et durables.
#闪迪
$SNDKB
66
·
--
Reuters rapporte que le gouvernement de Trump est en train de préparer des mesures qui pourraient limiter les importations de modules optiques chinois au nom de la sécurité nationale. La société AAAOI, qui est un fabricant américain basé aux États-Unis en train d’étendre à l’usine du Texas des capacités de 800G et 1,6T, est devenue en un instant le principal bénéficiaire de la substitution nationale. La logique des transactions sur le marché ne tient pas à une augmentation soudaine de la demande, mais au fait que des concurrents chinois comme Infinera (Jingji Xuchuang) et New EZ (Xin Yisheng) pourraient être empêchés d’entrer sur le marché, et que les commandes pourraient se déplacer vers AAOI, Coherent et Lumentum. Dès que la nouvelle est sortie, l’ensemble de la chaîne industrielle des modules optiques aux États-Unis a fortement bondi collectivement : c’est une réévaluation majeure des politiques au niveau de l’industrie.
Pari avant la publication des résultats. Le 6 août, lors de la publication des résultats, la société avait auparavant donné une prévision de revenus pour le deuxième trimestre allant de 180 millions à 198 millions de dollars, avec une hausse significative par rapport au trimestre précédent, et avait déjà indiqué clairement que la production en volume de 800G avait démarré et que le chiffre allait s’étendre au deuxième trimestre. L’effet positif des politiques combiné à l’expansion des capacités renforce facilement le mécanisme d’auto-amplification du marché : si les fournisseurs chinois sont limités, la capacité d’AAOI devient encore plus rare ; et si, en même temps, les résultats confirment la montée en puissance sur les 800G, la logique de croissance se confirme à nouveau. C’est ainsi que le cours a été anticipé et entraîné à la hausse avant même la publication des résultats.
Pour savoir si la tendance peut se poursuivre, tout dépend du fait que les attentes relevées par la hausse soient confirmées dans les résultats. À l’heure actuelle, le prix de 140 dollars intègre déjà l’effet positif des politiques et un scénario optimiste. Cependant, les mesures visant à limiter les importations en sont encore au stade de l’élaboration ; certaines institutions pensent que cela ressemble davantage à un levier de négociation, et qu’il n’est pas forcément destiné à se concrétiser. Si le deuxième trimestre atteint le volume d’expéditions 800G, si les prévisions du troisième trimestre, l’ampleur de l’amélioration des marges brutes et la prise de position de la direction sur les restrictions commerciales sont toutes au-delà des attentes, alors ce rebond pourrait passer d’un simple redressement émotionnel à une nouvelle revalorisation fondamentale ; sinon, les capitaux spéculatifs ayant participé en amont se retireront rapidement.
En 77 jours, la baisse a effacé les deux tiers, puis en quelques jours, le rebond atteint 85 % : en apparence, il s’agit d’une volatilité extrême ; en réalité, c’est le désendettement des actions “matériel d’IA” surévaluées, qui rencontre un catalyseur politique et une libération concentrée des attentes liées aux résultats. Pour passer de 76 dollars à 233 dollars, il ne suffit pas de l’émotion : il faut que les performances prouvent que ces attentes rachetées peuvent réellement se concrétiser.
{spot}(AAOIBUSDT)
Reuters rapporte que le gouvernement de Trump est en train de préparer des mesures qui pourraient limiter les importations de modules optiques chinois au nom de la sécurité nationale. La société AAAOI, qui est un fabricant américain basé aux États-Unis en train d’étendre à l’usine du Texas des capacités de 800G et 1,6T, est devenue en un instant le principal bénéficiaire de la substitution nationale. La logique des transactions sur le marché ne tient pas à une augmentation soudaine de la demande, mais au fait que des concurrents chinois comme Infinera (Jingji Xuchuang) et New EZ (Xin Yisheng) pourraient être empêchés d’entrer sur le marché, et que les commandes pourraient se déplacer vers AAOI, Coherent et Lumentum. Dès que la nouvelle est sortie, l’ensemble de la chaîne industrielle des modules optiques aux États-Unis a fortement bondi collectivement : c’est une réévaluation majeure des politiques au niveau de l’industrie.
Pari avant la publication des résultats. Le 6 août, lors de la publication des résultats, la société avait auparavant donné une prévision de revenus pour le deuxième trimestre allant de 180 millions à 198 millions de dollars, avec une hausse significative par rapport au trimestre précédent, et avait déjà indiqué clairement que la production en volume de 800G avait démarré et que le chiffre allait s’étendre au deuxième trimestre. L’effet positif des politiques combiné à l’expansion des capacités renforce facilement le mécanisme d’auto-amplification du marché : si les fournisseurs chinois sont limités, la capacité d’AAOI devient encore plus rare ; et si, en même temps, les résultats confirment la montée en puissance sur les 800G, la logique de croissance se confirme à nouveau. C’est ainsi que le cours a été anticipé et entraîné à la hausse avant même la publication des résultats.
Pour savoir si la tendance peut se poursuivre, tout dépend du fait que les attentes relevées par la hausse soient confirmées dans les résultats. À l’heure actuelle, le prix de 140 dollars intègre déjà l’effet positif des politiques et un scénario optimiste. Cependant, les mesures visant à limiter les importations en sont encore au stade de l’élaboration ; certaines institutions pensent que cela ressemble davantage à un levier de négociation, et qu’il n’est pas forcément destiné à se concrétiser. Si le deuxième trimestre atteint le volume d’expéditions 800G, si les prévisions du troisième trimestre, l’ampleur de l’amélioration des marges brutes et la prise de position de la direction sur les restrictions commerciales sont toutes au-delà des attentes, alors ce rebond pourrait passer d’un simple redressement émotionnel à une nouvelle revalorisation fondamentale ; sinon, les capitaux spéculatifs ayant participé en amont se retireront rapidement.
En 77 jours, la baisse a effacé les deux tiers, puis en quelques jours, le rebond atteint 85 % : en apparence, il s’agit d’une volatilité extrême ; en réalité, c’est le désendettement des actions “matériel d’IA” surévaluées, qui rencontre un catalyseur politique et une libération concentrée des attentes liées aux résultats. Pour passer de 76 dollars à 233 dollars, il ne suffit pas de l’émotion : il faut que les performances prouvent que ces attentes rachetées peuvent réellement se concrétiser.
Pari avant la publication des résultats. Le 6 août, lors de la publication des résultats, la société avait auparavant donné une prévision de revenus pour le deuxième trimestre allant de 180 millions à 198 millions de dollars, avec une hausse significative par rapport au trimestre précédent, et avait déjà indiqué clairement que la production en volume de 800G avait démarré et que le chiffre allait s’étendre au deuxième trimestre. L’effet positif des politiques combiné à l’expansion des capacités renforce facilement le mécanisme d’auto-amplification du marché : si les fournisseurs chinois sont limités, la capacité d’AAOI devient encore plus rare ; et si, en même temps, les résultats confirment la montée en puissance sur les 800G, la logique de croissance se confirme à nouveau. C’est ainsi que le cours a été anticipé et entraîné à la hausse avant même la publication des résultats.
Pour savoir si la tendance peut se poursuivre, tout dépend du fait que les attentes relevées par la hausse soient confirmées dans les résultats. À l’heure actuelle, le prix de 140 dollars intègre déjà l’effet positif des politiques et un scénario optimiste. Cependant, les mesures visant à limiter les importations en sont encore au stade de l’élaboration ; certaines institutions pensent que cela ressemble davantage à un levier de négociation, et qu’il n’est pas forcément destiné à se concrétiser. Si le deuxième trimestre atteint le volume d’expéditions 800G, si les prévisions du troisième trimestre, l’ampleur de l’amélioration des marges brutes et la prise de position de la direction sur les restrictions commerciales sont toutes au-delà des attentes, alors ce rebond pourrait passer d’un simple redressement émotionnel à une nouvelle revalorisation fondamentale ; sinon, les capitaux spéculatifs ayant participé en amont se retireront rapidement.
En 77 jours, la baisse a effacé les deux tiers, puis en quelques jours, le rebond atteint 85 % : en apparence, il s’agit d’une volatilité extrême ; en réalité, c’est le désendettement des actions “matériel d’IA” surévaluées, qui rencontre un catalyseur politique et une libération concentrée des attentes liées aux résultats. Pour passer de 76 dollars à 233 dollars, il ne suffit pas de l’émotion : il faut que les performances prouvent que ces attentes rachetées peuvent réellement se concrétiser.
1
138
·
--

Article
Les résultats de SPCX dépassent les attentes, mais pourquoi le cours baisse-t-il quand même ?La première publication de résultats de SpaceX après son introduction en bourse est enfin sortie. À première vue, les résultats sont plutôt impressionnants : le chiffre d’affaires est proche du double, les pertes se sont nettement réduites, le bénéfice ajusté progresse clairement, Starlink continue d’être rentable de manière régulière et l’activité liée à l’IA commence aussi à ressembler à une logique de commercialisation. Mais dès que le rapport a été publié, le cours de l’action SPCX est passé de 125,33 dollars à 115,98 dollars après la clôture, soit une baisse de plus de 7 % en séance post-boursière. Cette chute n’a rien à voir avec la qualité des résultats : le marché est en train de refaire ses comptes.
Avant la publication des résultats, le cours avait déjà grimpé à l’avance. Le jour de la publication, pendant la séance normale, SPCX a bondi de 9,43 % : parti du 114,53 dollars de la séance précédente, il est monté jusqu’à 125,33 dollars, frôlant presque les 130 dollars en séance. Le marché avait déjà anticipé, avant même l’annonce, que les résultats seraient supérieurs aux attentes.
Les résultats de SPCX dépassent les attentes, mais pourquoi le cours baisse-t-il quand même ?
La première publication de résultats de SpaceX après son introduction en bourse est enfin sortie. À première vue, les résultats sont plutôt impressionnants : le chiffre d’affaires est proche du double, les pertes se sont nettement réduites, le bénéfice ajusté progresse clairement, Starlink continue d’être rentable de manière régulière et l’activité liée à l’IA commence aussi à ressembler à une logique de commercialisation. Mais dès que le rapport a été publié, le cours de l’action SPCX est passé de 125,33 dollars à 115,98 dollars après la clôture, soit une baisse de plus de 7 % en séance post-boursière. Cette chute n’a rien à voir avec la qualité des résultats : le marché est en train de refaire ses comptes.
Avant la publication des résultats, le cours avait déjà grimpé à l’avance. Le jour de la publication, pendant la séance normale, SPCX a bondi de 9,43 % : parti du 114,53 dollars de la séance précédente, il est monté jusqu’à 125,33 dollars, frôlant presque les 130 dollars en séance. Le marché avait déjà anticipé, avant même l’annonce, que les résultats seraient supérieurs aux attentes.
Avant la publication des résultats, le cours avait déjà grimpé à l’avance. Le jour de la publication, pendant la séance normale, SPCX a bondi de 9,43 % : parti du 114,53 dollars de la séance précédente, il est monté jusqu’à 125,33 dollars, frôlant presque les 130 dollars en séance. Le marché avait déjà anticipé, avant même l’annonce, que les résultats seraient supérieurs aux attentes.
1
142
·
--
Avant la publication des résultats, le titre s’est brusquement envolé : les vendeurs à découvert commencent-ils à se retirer ?
Juste un jour de bourse avant la publication des premiers résultats, SPCX a dessiné une nette inversion en « V ».
Le 3 août, SPCX a ouvert à 106,42 $ ; en matinée, le titre est même descendu jusqu’à 104,83 $, avant de rafraîchir à nouveau le plus bas depuis son introduction en bourse. Toutefois, une fois passé sous 105 $, le cours n’a pas continué à s’effondrer : il a rapidement repris du terrain. En séance, le titre a même grimpé jusqu’à 116 $, pour finalement clôturer à 114,53 $, en hausse de 5,78 % sur la journée.
En partant du plus bas, le rebond intrajournalier de SPCX dépasse 9 % ; et le prix de clôture se rapproche du plus haut de la journée, ce qui indique l’existence d’un fort soutien des capitaux autour de 105 $.
D’après les données de la FINRA, hier, environ 33,27 millions d’actions de SPCX ont été échangées via des circuits de gré à gré ; parmi elles, environ 25,09 millions d’actions ont été marquées comme des transactions de ventes à découvert, soit plus de 75 %. Cela ne signifie pas que les vendeurs à découvert aient ajouté 25,09 millions d’actions de position : cette donnée inclut également des opérations de couverture effectuées par des teneurs de marché et des ventes à découvert à court terme. Mais au moins, cela montre que l’offre du vendeur n’était pas faible hier.
Avec un volume important de ventes à découvert, le fait que le cours se soit néanmoins maintenu près du plus haut implique que certaines ordres vendeurs ont été absorbés par des acheteurs opportunistes et par des rachats de shorts.
Cependant, sur l’ensemble de la journée, le volume des transactions était d’environ 70,25 millions d’actions, soit seulement autour de 60 % du volume moyen récent : ce n’est donc pas encore une véritable inversion avec « gros volume ». Cette hausse ressemble davantage à une correction après une longue baisse, à la prise de bénéfices des vendeurs à découvert avant les résultats, ainsi qu’à l’impulsion conjointe de la hausse du marché.
Ainsi, le bond d’hier est un signal plutôt positif, mais il ne prouve pas encore que la pression liée au déblocage de mille milliards ait déjà été digérée par le marché.
Les résultats déterminent le sentiment à court terme ; ce sera la situation réelle des réductions de positions le 6 août qui décidera jusqu’où ce rebond pourra aller.
$SPCXB
Avant la publication des résultats, le titre s’est brusquement envolé : les vendeurs à découvert commencent-ils à se retirer ?
Juste un jour de bourse avant la publication des premiers résultats, SPCX a dessiné une nette inversion en « V ».
Le 3 août, SPCX a ouvert à 106,42 $ ; en matinée, le titre est même descendu jusqu’à 104,83 $, avant de rafraîchir à nouveau le plus bas depuis son introduction en bourse. Toutefois, une fois passé sous 105 $, le cours n’a pas continué à s’effondrer : il a rapidement repris du terrain. En séance, le titre a même grimpé jusqu’à 116 $, pour finalement clôturer à 114,53 $, en hausse de 5,78 % sur la journée.
En partant du plus bas, le rebond intrajournalier de SPCX dépasse 9 % ; et le prix de clôture se rapproche du plus haut de la journée, ce qui indique l’existence d’un fort soutien des capitaux autour de 105 $.
D’après les données de la FINRA, hier, environ 33,27 millions d’actions de SPCX ont été échangées via des circuits de gré à gré ; parmi elles, environ 25,09 millions d’actions ont été marquées comme des transactions de ventes à découvert, soit plus de 75 %. Cela ne signifie pas que les vendeurs à découvert aient ajouté 25,09 millions d’actions de position : cette donnée inclut également des opérations de couverture effectuées par des teneurs de marché et des ventes à découvert à court terme. Mais au moins, cela montre que l’offre du vendeur n’était pas faible hier.
Avec un volume important de ventes à découvert, le fait que le cours se soit néanmoins maintenu près du plus haut implique que certaines ordres vendeurs ont été absorbés par des acheteurs opportunistes et par des rachats de shorts.
Cependant, sur l’ensemble de la journée, le volume des transactions était d’environ 70,25 millions d’actions, soit seulement autour de 60 % du volume moyen récent : ce n’est donc pas encore une véritable inversion avec « gros volume ». Cette hausse ressemble davantage à une correction après une longue baisse, à la prise de bénéfices des vendeurs à découvert avant les résultats, ainsi qu’à l’impulsion conjointe de la hausse du marché.
Ainsi, le bond d’hier est un signal plutôt positif, mais il ne prouve pas encore que la pression liée au déblocage de mille milliards ait déjà été digérée par le marché.
Les résultats déterminent le sentiment à court terme ; ce sera la situation réelle des réductions de positions le 6 août qui décidera jusqu’où ce rebond pourra aller.
$SPCXB
Juste un jour de bourse avant la publication des premiers résultats, SPCX a dessiné une nette inversion en « V ».
Le 3 août, SPCX a ouvert à 106,42 $ ; en matinée, le titre est même descendu jusqu’à 104,83 $, avant de rafraîchir à nouveau le plus bas depuis son introduction en bourse. Toutefois, une fois passé sous 105 $, le cours n’a pas continué à s’effondrer : il a rapidement repris du terrain. En séance, le titre a même grimpé jusqu’à 116 $, pour finalement clôturer à 114,53 $, en hausse de 5,78 % sur la journée.
En partant du plus bas, le rebond intrajournalier de SPCX dépasse 9 % ; et le prix de clôture se rapproche du plus haut de la journée, ce qui indique l’existence d’un fort soutien des capitaux autour de 105 $.
D’après les données de la FINRA, hier, environ 33,27 millions d’actions de SPCX ont été échangées via des circuits de gré à gré ; parmi elles, environ 25,09 millions d’actions ont été marquées comme des transactions de ventes à découvert, soit plus de 75 %. Cela ne signifie pas que les vendeurs à découvert aient ajouté 25,09 millions d’actions de position : cette donnée inclut également des opérations de couverture effectuées par des teneurs de marché et des ventes à découvert à court terme. Mais au moins, cela montre que l’offre du vendeur n’était pas faible hier.
Avec un volume important de ventes à découvert, le fait que le cours se soit néanmoins maintenu près du plus haut implique que certaines ordres vendeurs ont été absorbés par des acheteurs opportunistes et par des rachats de shorts.
Cependant, sur l’ensemble de la journée, le volume des transactions était d’environ 70,25 millions d’actions, soit seulement autour de 60 % du volume moyen récent : ce n’est donc pas encore une véritable inversion avec « gros volume ». Cette hausse ressemble davantage à une correction après une longue baisse, à la prise de bénéfices des vendeurs à découvert avant les résultats, ainsi qu’à l’impulsion conjointe de la hausse du marché.
Ainsi, le bond d’hier est un signal plutôt positif, mais il ne prouve pas encore que la pression liée au déblocage de mille milliards ait déjà été digérée par le marché.
Les résultats déterminent le sentiment à court terme ; ce sera la situation réelle des réductions de positions le 6 août qui décidera jusqu’où ce rebond pourra aller.
$SPCXB
1
1.8k
·
--
Les résultats financiers n’ont fait qu’allumer la mèche : le vrai test pour SPCX, c’est le déblocage de plusieurs centaines de milliards de dollars
Le 4 août, après la clôture, SPCX a publié son tout premier rapport depuis son introduction en bourse. Pour ce premier devoir noté, le marché regarde d’ordinaire trois chiffres : le chiffre d’affaires, la rentabilité/la perte et les perspectives du trimestre suivant. Mais cette fois, SPCX fait exception. Le deuxième jour de bourse suivant la publication, le 6 août, jusqu’à 911,5 millions d’actions déjà en quarantaine doivent être débloquées. En prenant le cours de clôture du 31 juillet à 108,37 dollars, cela représente près d’un millier de milliards de dollars.
Que cherche le marché à savoir ?
Selon les attentes de FactSet, le chiffre d’affaires du 2e trimestre serait d’environ 6,88 milliards de dollars, avec une perte de 0,23 dollar par action. Par rapport aux 4,69 milliards du 1er trimestre, le marché attend une forte hausse séquentielle, surtout pariant sur une poursuite de l’accélération des volumes de Starlink. Mais le dépassement ou non des prévisions de revenus n’est que la couche superficielle. L’élément décisif, c’est ce que la direction pourra répondre pendant la conférence téléphonique : la croissance de la base d’utilisateurs et des revenus de Starlink peut-elle encore rester à un rythme élevé ? L’argent gagné par Starlink sera-t-il suffisant pour combler les trous de Starship, d’xAI et des centres de données ? Au 1er trimestre, le chiffre d’affaires était de 4,69 milliards, mais la perte nette de 4,28 milliards : quasiment tout a été effacé. Le flux de trésorerie disponible va dans quel sens. En bref, personne ne s’attend à ce que SPCX soit déjà rentable : on regarde si la vitesse de “brûlage” du cash ralentit.
Au niveau du marché : ce n’est pas une chute qui assomme, c’est qu’il n’y a personne pour acheter
Sur les 10 derniers jours de bourse, SPCX n’a progressé que 3 jours, et a reculé 7 jours. Le volume total des jours de baisse représente environ 440 millions d’actions, contre environ 237 millions les jours de hausse : le volume des jours baissiers est 1,86 fois celui des jours haussiers. Dans le même temps, le cours est passé de 123,99 dollars à 108,37 dollars, soit -12,6 %. Le 31 juillet, il a chuté de 3,41 %, avec 58,83 millions d’actions échangées ; après la clôture, il a continué de glisser jusqu’à 107,77 dollars. Or ces 58,83 millions d’actions sont largement inférieurs au volume moyen sur 65 jours, de 115,3 millions.
Ce n’est donc pas une “grosse” chute avec volume en hausse. Une chute massive avec volume signale souvent de la panique et suggère que le point bas à court terme est proche. SPCX suit plutôt une trajectoire de baisse lente et discrète avec un volume en diminution : les vendeurs ne déversent pas en masse, les acheteurs se retirent progressivement, et on ne trouve aucun signal indiquant un retournement.
Les vendeurs à découvert ont misé lourd
Au 15 juillet, les positions short s’élevaient à 165 millions d’actions, en hausse brutale de 48 % par rapport au mois précédent, soit 25,55 % du flottant. D’après Reuters, citant des données d’Ortex, environ 360 millions d’actions seraient en situation d’emprunt, soit 56 % du flottant. Les shorters ont cumulé environ 15,5 milliards de dollars de gains comptables. Alors que le cours est passé d’environ 225 dollars à autour de 110, ils n’ont pas reculé : au contraire, ils ont renforcé leurs positions. Cela signifie qu’ils ne misent pas sur un simple ajustement de la valorisation, mais sur une deuxième vague de baisse provoquée par l’impact du déblocage. $SPCXB #SPCX
Les résultats financiers n’ont fait qu’allumer la mèche : le vrai test pour SPCX, c’est le déblocage de plusieurs centaines de milliards de dollars
Le 4 août, après la clôture, SPCX a publié son tout premier rapport depuis son introduction en bourse. Pour ce premier devoir noté, le marché regarde d’ordinaire trois chiffres : le chiffre d’affaires, la rentabilité/la perte et les perspectives du trimestre suivant. Mais cette fois, SPCX fait exception. Le deuxième jour de bourse suivant la publication, le 6 août, jusqu’à 911,5 millions d’actions déjà en quarantaine doivent être débloquées. En prenant le cours de clôture du 31 juillet à 108,37 dollars, cela représente près d’un millier de milliards de dollars.
Que cherche le marché à savoir ?
Selon les attentes de FactSet, le chiffre d’affaires du 2e trimestre serait d’environ 6,88 milliards de dollars, avec une perte de 0,23 dollar par action. Par rapport aux 4,69 milliards du 1er trimestre, le marché attend une forte hausse séquentielle, surtout pariant sur une poursuite de l’accélération des volumes de Starlink. Mais le dépassement ou non des prévisions de revenus n’est que la couche superficielle. L’élément décisif, c’est ce que la direction pourra répondre pendant la conférence téléphonique : la croissance de la base d’utilisateurs et des revenus de Starlink peut-elle encore rester à un rythme élevé ? L’argent gagné par Starlink sera-t-il suffisant pour combler les trous de Starship, d’xAI et des centres de données ? Au 1er trimestre, le chiffre d’affaires était de 4,69 milliards, mais la perte nette de 4,28 milliards : quasiment tout a été effacé. Le flux de trésorerie disponible va dans quel sens. En bref, personne ne s’attend à ce que SPCX soit déjà rentable : on regarde si la vitesse de “brûlage” du cash ralentit.
Au niveau du marché : ce n’est pas une chute qui assomme, c’est qu’il n’y a personne pour acheter
Sur les 10 derniers jours de bourse, SPCX n’a progressé que 3 jours, et a reculé 7 jours. Le volume total des jours de baisse représente environ 440 millions d’actions, contre environ 237 millions les jours de hausse : le volume des jours baissiers est 1,86 fois celui des jours haussiers. Dans le même temps, le cours est passé de 123,99 dollars à 108,37 dollars, soit -12,6 %. Le 31 juillet, il a chuté de 3,41 %, avec 58,83 millions d’actions échangées ; après la clôture, il a continué de glisser jusqu’à 107,77 dollars. Or ces 58,83 millions d’actions sont largement inférieurs au volume moyen sur 65 jours, de 115,3 millions.
Ce n’est donc pas une “grosse” chute avec volume en hausse. Une chute massive avec volume signale souvent de la panique et suggère que le point bas à court terme est proche. SPCX suit plutôt une trajectoire de baisse lente et discrète avec un volume en diminution : les vendeurs ne déversent pas en masse, les acheteurs se retirent progressivement, et on ne trouve aucun signal indiquant un retournement.
Les vendeurs à découvert ont misé lourd
Au 15 juillet, les positions short s’élevaient à 165 millions d’actions, en hausse brutale de 48 % par rapport au mois précédent, soit 25,55 % du flottant. D’après Reuters, citant des données d’Ortex, environ 360 millions d’actions seraient en situation d’emprunt, soit 56 % du flottant. Les shorters ont cumulé environ 15,5 milliards de dollars de gains comptables. Alors que le cours est passé d’environ 225 dollars à autour de 110, ils n’ont pas reculé : au contraire, ils ont renforcé leurs positions. Cela signifie qu’ils ne misent pas sur un simple ajustement de la valorisation, mais sur une deuxième vague de baisse provoquée par l’impact du déblocage. $SPCXB #SPCX
Le 4 août, après la clôture, SPCX a publié son tout premier rapport depuis son introduction en bourse. Pour ce premier devoir noté, le marché regarde d’ordinaire trois chiffres : le chiffre d’affaires, la rentabilité/la perte et les perspectives du trimestre suivant. Mais cette fois, SPCX fait exception. Le deuxième jour de bourse suivant la publication, le 6 août, jusqu’à 911,5 millions d’actions déjà en quarantaine doivent être débloquées. En prenant le cours de clôture du 31 juillet à 108,37 dollars, cela représente près d’un millier de milliards de dollars.
Que cherche le marché à savoir ?
Selon les attentes de FactSet, le chiffre d’affaires du 2e trimestre serait d’environ 6,88 milliards de dollars, avec une perte de 0,23 dollar par action. Par rapport aux 4,69 milliards du 1er trimestre, le marché attend une forte hausse séquentielle, surtout pariant sur une poursuite de l’accélération des volumes de Starlink. Mais le dépassement ou non des prévisions de revenus n’est que la couche superficielle. L’élément décisif, c’est ce que la direction pourra répondre pendant la conférence téléphonique : la croissance de la base d’utilisateurs et des revenus de Starlink peut-elle encore rester à un rythme élevé ? L’argent gagné par Starlink sera-t-il suffisant pour combler les trous de Starship, d’xAI et des centres de données ? Au 1er trimestre, le chiffre d’affaires était de 4,69 milliards, mais la perte nette de 4,28 milliards : quasiment tout a été effacé. Le flux de trésorerie disponible va dans quel sens. En bref, personne ne s’attend à ce que SPCX soit déjà rentable : on regarde si la vitesse de “brûlage” du cash ralentit.
Au niveau du marché : ce n’est pas une chute qui assomme, c’est qu’il n’y a personne pour acheter
Sur les 10 derniers jours de bourse, SPCX n’a progressé que 3 jours, et a reculé 7 jours. Le volume total des jours de baisse représente environ 440 millions d’actions, contre environ 237 millions les jours de hausse : le volume des jours baissiers est 1,86 fois celui des jours haussiers. Dans le même temps, le cours est passé de 123,99 dollars à 108,37 dollars, soit -12,6 %. Le 31 juillet, il a chuté de 3,41 %, avec 58,83 millions d’actions échangées ; après la clôture, il a continué de glisser jusqu’à 107,77 dollars. Or ces 58,83 millions d’actions sont largement inférieurs au volume moyen sur 65 jours, de 115,3 millions.
Ce n’est donc pas une “grosse” chute avec volume en hausse. Une chute massive avec volume signale souvent de la panique et suggère que le point bas à court terme est proche. SPCX suit plutôt une trajectoire de baisse lente et discrète avec un volume en diminution : les vendeurs ne déversent pas en masse, les acheteurs se retirent progressivement, et on ne trouve aucun signal indiquant un retournement.
Les vendeurs à découvert ont misé lourd
Au 15 juillet, les positions short s’élevaient à 165 millions d’actions, en hausse brutale de 48 % par rapport au mois précédent, soit 25,55 % du flottant. D’après Reuters, citant des données d’Ortex, environ 360 millions d’actions seraient en situation d’emprunt, soit 56 % du flottant. Les shorters ont cumulé environ 15,5 milliards de dollars de gains comptables. Alors que le cours est passé d’environ 225 dollars à autour de 110, ils n’ont pas reculé : au contraire, ils ont renforcé leurs positions. Cela signifie qu’ils ne misent pas sur un simple ajustement de la valorisation, mais sur une deuxième vague de baisse provoquée par l’impact du déblocage. $SPCXB #SPCX
1
172
·
--
Haussier
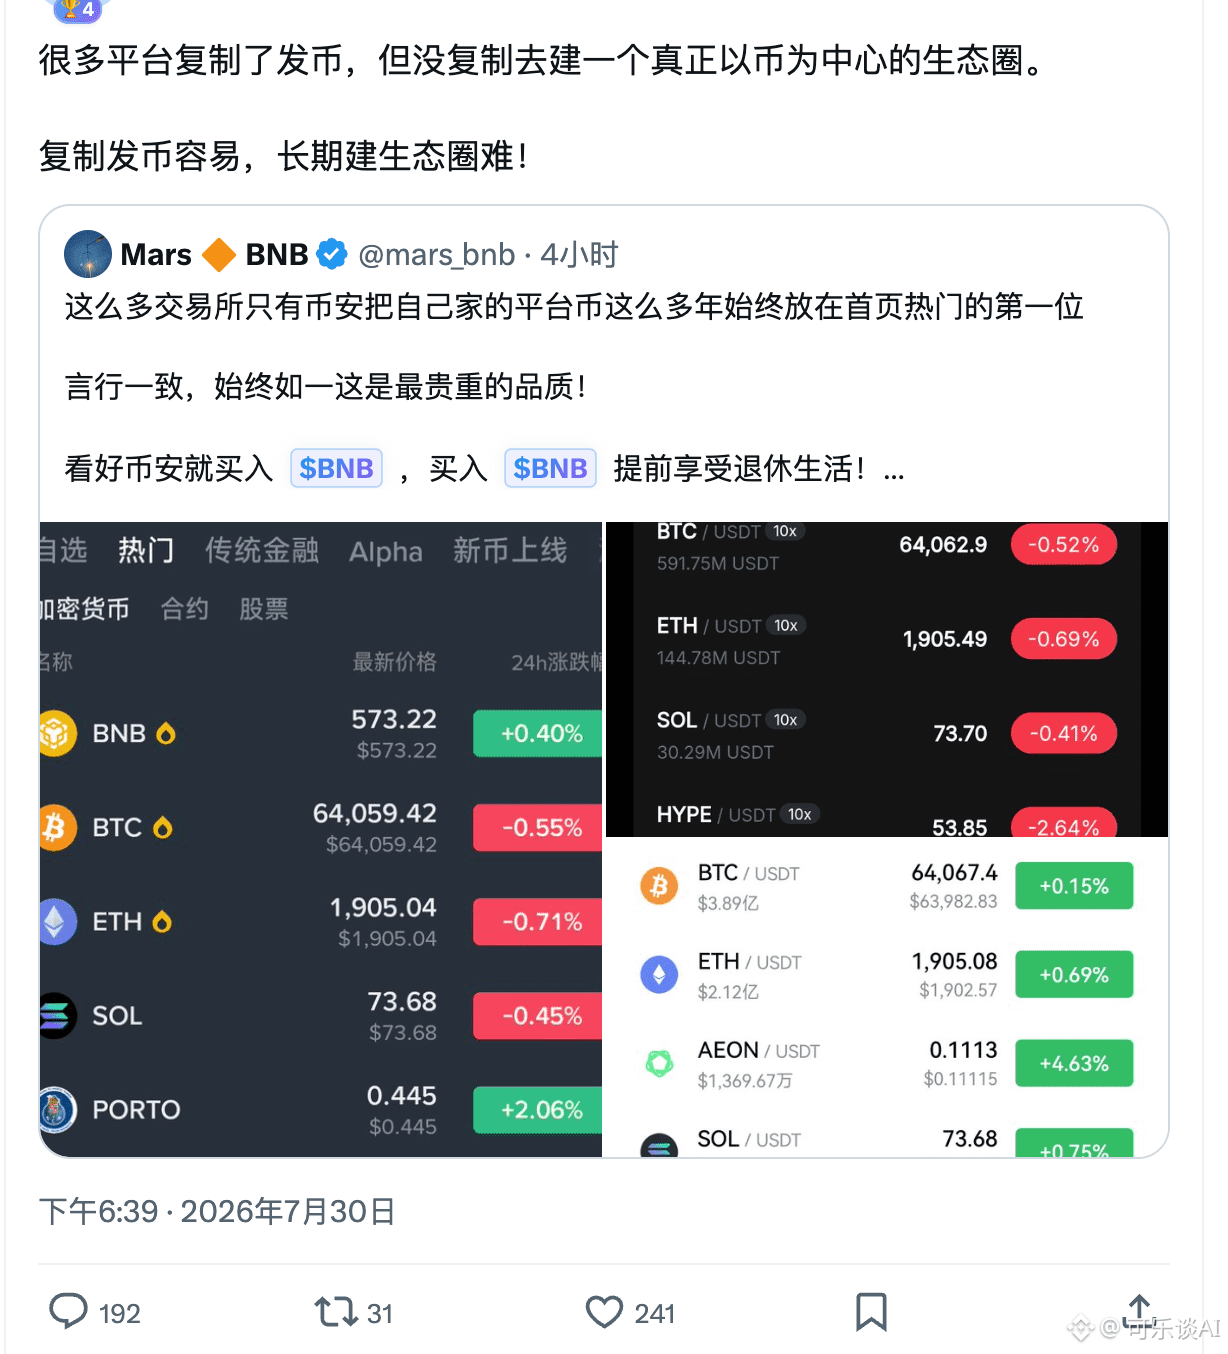
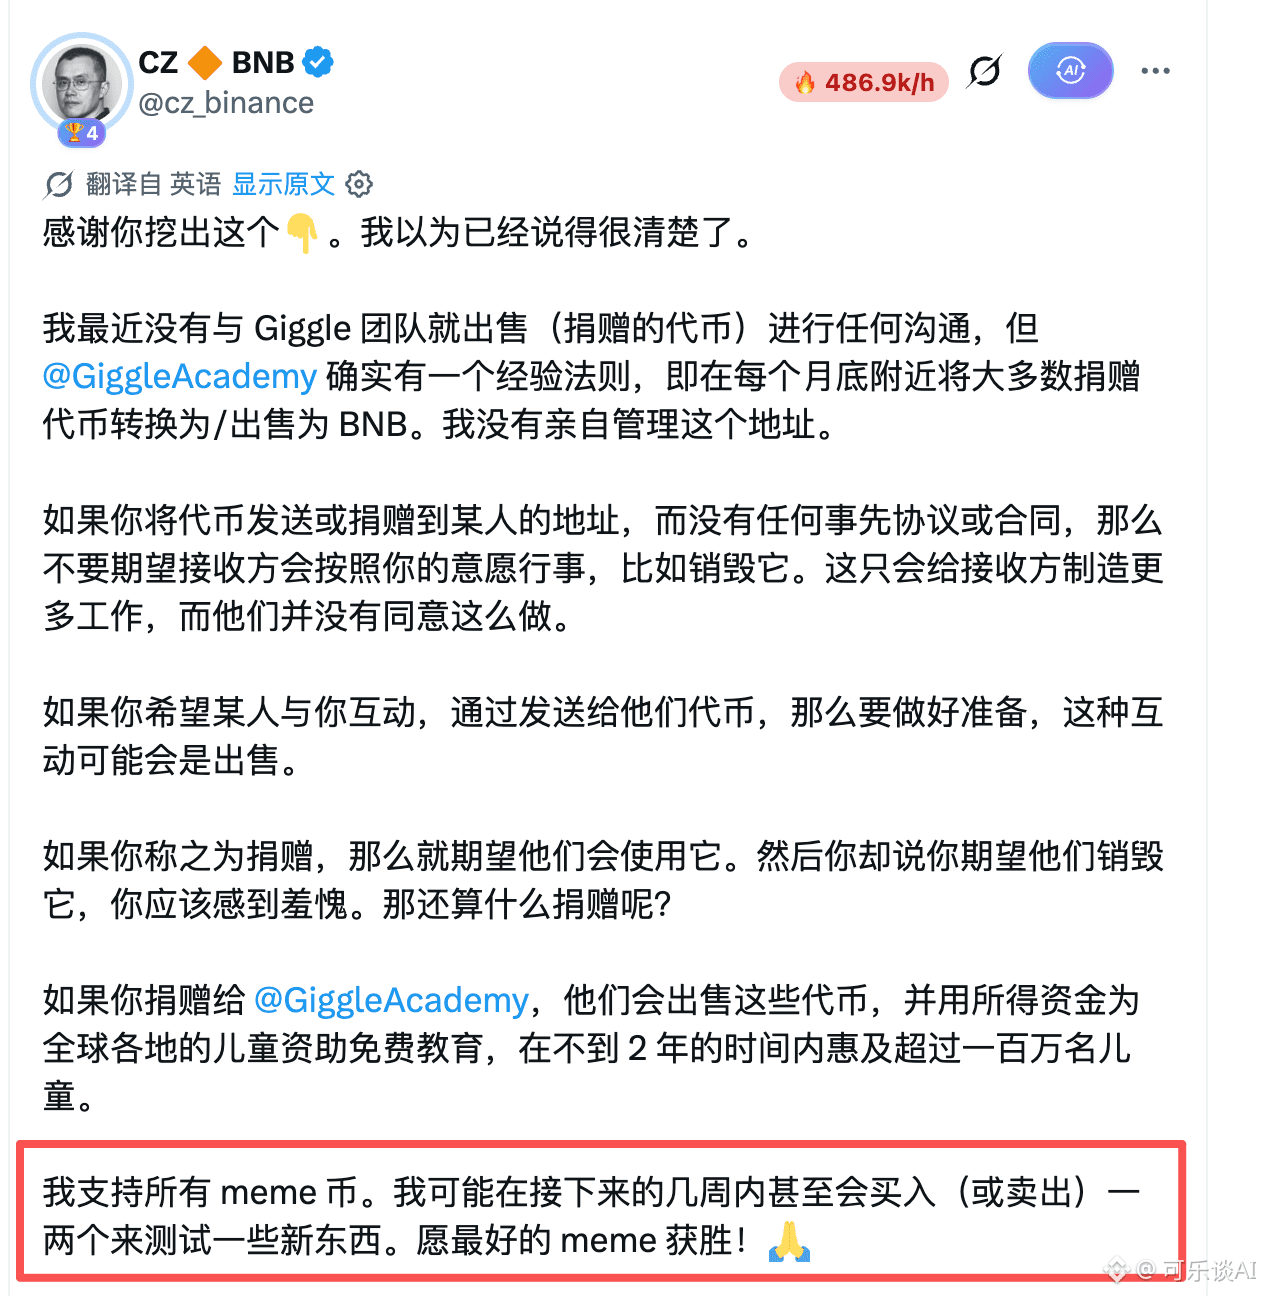
Les prochains mois sont une opportunité unique dans toute votre vie. Vous devez refuser tous les dîners, renoncer à tout divertissement, vous enfermer chez vous, ne pas sortir en rendez-vous, ne pas partir en vacances, rester à 100% concentré sur BSC et saisir l’occasion rare de toute votre vie.
Les gars, revenez au plus vite !
Les prochains mois sont une opportunité unique dans toute votre vie. Vous devez refuser tous les dîners, renoncer à tout divertissement, vous enfermer chez vous, ne pas sortir en rendez-vous, ne pas partir en vacances, rester à 100% concentré sur BSC et saisir l’occasion rare de toute votre vie.
Les gars, revenez au plus vite !
Les gars, revenez au plus vite !
1
228
·
--
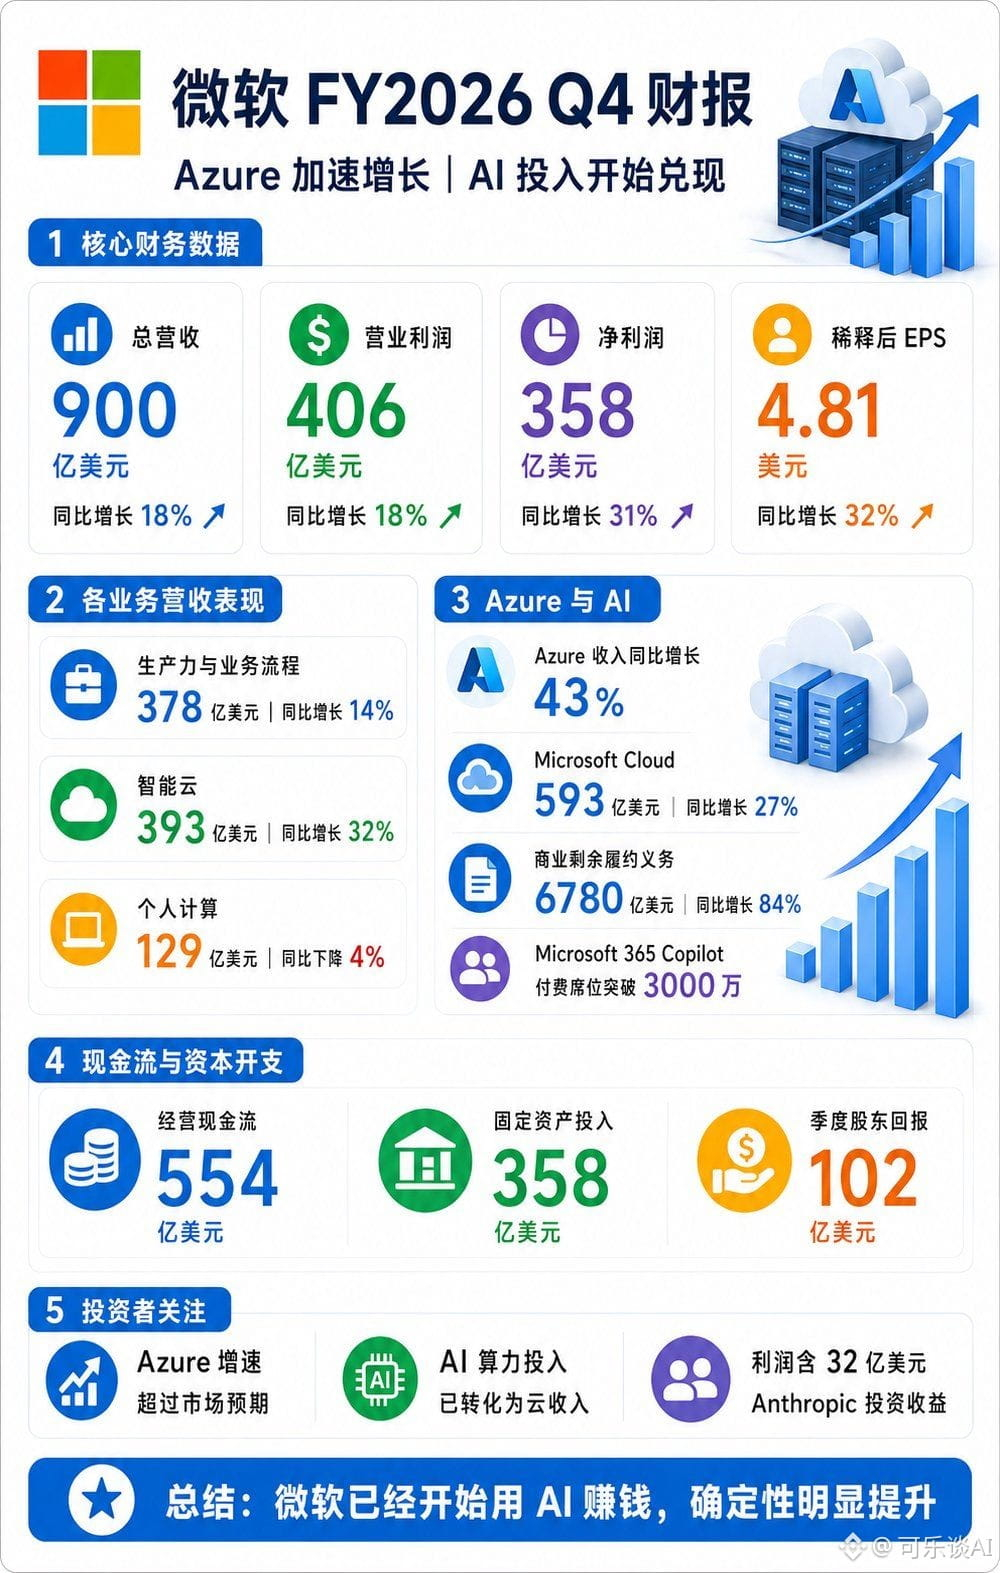
Microsoft : l’IA commence à se concrétiser
Le chiffre d’affaires de Microsoft ce trimestre s’élève à 90 milliards de dollars, en hausse de 18 % ; le bénéfice net atteint 35,8 milliards de dollars, en hausse de 31 % ; les revenus d’Azure augmentent de 43 % d’une année sur l’autre, dépassant les attentes du marché. Après la publication des résultats, le cours de l’action de Microsoft grimpe de 6,6 %.
Du point de vue des investisseurs, le principal atout de Microsoft n’est pas la croissance des bénéfices, mais plutôt l’accélération retrouvée d’Azure. Même si l’entreprise continue d’augmenter ses investissements dans les infrastructures d’IA, les services cloud, Copilot et les commandes des entreprises commencent déjà à générer des revenus.
En bref, l’argent dépensé par Microsoft se transforme en performance. Tant qu’Azure maintient une forte croissance, le marché sera prêt à continuer à accepter ses dépenses d’investissement élevées.
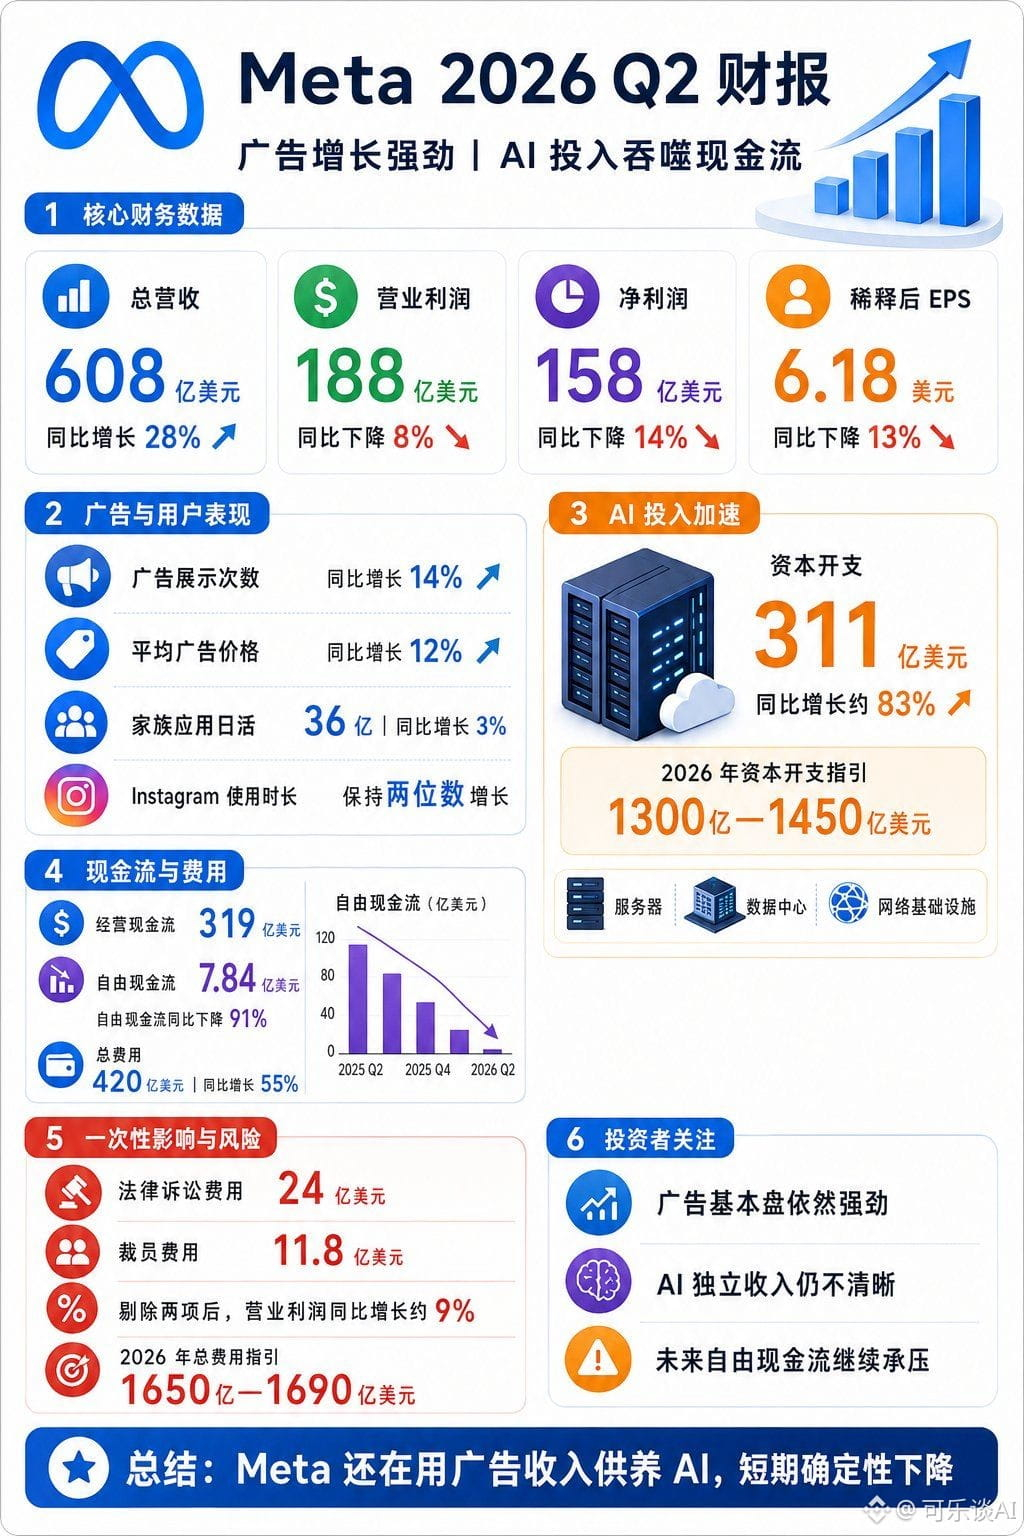
Meta : croissance correcte, mais pression sur le cash-flow
Le chiffre d’affaires de Meta ce trimestre atteint 60,8 milliards de dollars, en hausse de 28 % ; le bénéfice net s’élève à 15,8 milliards de dollars, en baisse de 14 % ; les dépenses d’investissement (capex) atteignent 31,1 milliards de dollars, tandis que le free cash-flow ne reste qu’à 784 millions de dollars, en baisse de 91 % d’une année sur l’autre. Après la publication des résultats, le cours de l’action de Meta recule de 6,7 %.
L’activité publicitaire de Meta reste solide : le volume d’impressions publicitaires et le prix moyen continuent de progresser. Le problème, c’est que les investissements dans l’IA, les serveurs et les centres de données progressent plus vite, absorbant presque tout le free cash-flow de ce trimestre.
Pour les investisseurs, Meta n’a pas un “père de base” qui se détériore : c’est plutôt que les investissements en IA ne donnent pas encore de retours clairs à court terme. Tant que de nouvelles sources de revenus ne feront pas leur apparition, les dépenses d’investissement et les flux de trésorerie continueront de peser sur la valorisation.
#微软 #meta
Microsoft : l’IA commence à se concrétiser
Le chiffre d’affaires de Microsoft ce trimestre s’élève à 90 milliards de dollars, en hausse de 18 % ; le bénéfice net atteint 35,8 milliards de dollars, en hausse de 31 % ; les revenus d’Azure augmentent de 43 % d’une année sur l’autre, dépassant les attentes du marché. Après la publication des résultats, le cours de l’action de Microsoft grimpe de 6,6 %.
Du point de vue des investisseurs, le principal atout de Microsoft n’est pas la croissance des bénéfices, mais plutôt l’accélération retrouvée d’Azure. Même si l’entreprise continue d’augmenter ses investissements dans les infrastructures d’IA, les services cloud, Copilot et les commandes des entreprises commencent déjà à générer des revenus.
En bref, l’argent dépensé par Microsoft se transforme en performance. Tant qu’Azure maintient une forte croissance, le marché sera prêt à continuer à accepter ses dépenses d’investissement élevées.
Meta : croissance correcte, mais pression sur le cash-flow
Le chiffre d’affaires de Meta ce trimestre atteint 60,8 milliards de dollars, en hausse de 28 % ; le bénéfice net s’élève à 15,8 milliards de dollars, en baisse de 14 % ; les dépenses d’investissement (capex) atteignent 31,1 milliards de dollars, tandis que le free cash-flow ne reste qu’à 784 millions de dollars, en baisse de 91 % d’une année sur l’autre. Après la publication des résultats, le cours de l’action de Meta recule de 6,7 %.
L’activité publicitaire de Meta reste solide : le volume d’impressions publicitaires et le prix moyen continuent de progresser. Le problème, c’est que les investissements dans l’IA, les serveurs et les centres de données progressent plus vite, absorbant presque tout le free cash-flow de ce trimestre.
Pour les investisseurs, Meta n’a pas un “père de base” qui se détériore : c’est plutôt que les investissements en IA ne donnent pas encore de retours clairs à court terme. Tant que de nouvelles sources de revenus ne feront pas leur apparition, les dépenses d’investissement et les flux de trésorerie continueront de peser sur la valorisation.
#微软 #meta
Le chiffre d’affaires de Microsoft ce trimestre s’élève à 90 milliards de dollars, en hausse de 18 % ; le bénéfice net atteint 35,8 milliards de dollars, en hausse de 31 % ; les revenus d’Azure augmentent de 43 % d’une année sur l’autre, dépassant les attentes du marché. Après la publication des résultats, le cours de l’action de Microsoft grimpe de 6,6 %.
Du point de vue des investisseurs, le principal atout de Microsoft n’est pas la croissance des bénéfices, mais plutôt l’accélération retrouvée d’Azure. Même si l’entreprise continue d’augmenter ses investissements dans les infrastructures d’IA, les services cloud, Copilot et les commandes des entreprises commencent déjà à générer des revenus.
En bref, l’argent dépensé par Microsoft se transforme en performance. Tant qu’Azure maintient une forte croissance, le marché sera prêt à continuer à accepter ses dépenses d’investissement élevées.
Meta : croissance correcte, mais pression sur le cash-flow
Le chiffre d’affaires de Meta ce trimestre atteint 60,8 milliards de dollars, en hausse de 28 % ; le bénéfice net s’élève à 15,8 milliards de dollars, en baisse de 14 % ; les dépenses d’investissement (capex) atteignent 31,1 milliards de dollars, tandis que le free cash-flow ne reste qu’à 784 millions de dollars, en baisse de 91 % d’une année sur l’autre. Après la publication des résultats, le cours de l’action de Meta recule de 6,7 %.
L’activité publicitaire de Meta reste solide : le volume d’impressions publicitaires et le prix moyen continuent de progresser. Le problème, c’est que les investissements dans l’IA, les serveurs et les centres de données progressent plus vite, absorbant presque tout le free cash-flow de ce trimestre.
Pour les investisseurs, Meta n’a pas un “père de base” qui se détériore : c’est plutôt que les investissements en IA ne donnent pas encore de retours clairs à court terme. Tant que de nouvelles sources de revenus ne feront pas leur apparition, les dépenses d’investissement et les flux de trésorerie continueront de peser sur la valorisation.
#微软 #meta
377
·
--
学习美股的第 N 天,今天突然想到一个点。
每当一个新事物诞生,大多数人的第一反应都是去研究它、体验它、思考怎么参与其中。
但资本市场里的很多投资者,看的其实是另一件事——谁在为这场浪潮卖铲子。
AI 就是最典型的例子。
从 ChatGPT 横空出世,到 AI 真正进入全面爆发,中间经历了几年的产业建设。很多人都在讨论哪个模型最强、哪个应用最好用,而真正赚到第一波大钱的,不只是 AI 公司本身,还有整个产业链。
这里有一个很真实的案例。
2022 年底 ChatGPT 刚发布时,几乎所有人的注意力都放在 OpenAI 身上,讨论的是 AI 能写文章、画图、写代码。
但资本市场很快意识到,AI 每生成一次内容,背后都需要大量 GPU 算力支撑。
于是市场开始疯狂布局英伟达,而随着 GPU 需求爆发,又进一步带动了 HBM 高带宽存储、光模块、服务器、液冷散热、数据中心、电力等整个产业链。
最终的结果大家都知道了:
很多人并没有投资 OpenAI(当时普通投资者也投不了),却通过投资英伟达以及 AI 基础设施相关公司,吃到了这一轮 AI 牛市最大的红利之一。
这也是我最近最大的一个感悟。
投资和使用,其实是两种完全不同的思维。
普通人看到的是:“这个产品好不好用?”
投资者思考的是:“如果这个产品真的改变世界,谁会持续赚钱?谁是整个生态中不可替代的一环?”
所以,未来每当一个新的时代级机会出现,我可能不会第一时间去研究它怎么玩,而是先画出它背后的产业链。
很多时候,最大的机会并不在聚光灯下,而是在聚光灯照不到的供应链里。
这也是为什么有句话一直很经典:
淘金时代,最赚钱的未必是淘金者,而是卖铲子的人。
也许,这才是真正值得长期学习的投资思维。
学习美股的第 N 天,今天突然想到一个点。
每当一个新事物诞生,大多数人的第一反应都是去研究它、体验它、思考怎么参与其中。
但资本市场里的很多投资者,看的其实是另一件事——谁在为这场浪潮卖铲子。
AI 就是最典型的例子。
从 ChatGPT 横空出世,到 AI 真正进入全面爆发,中间经历了几年的产业建设。很多人都在讨论哪个模型最强、哪个应用最好用,而真正赚到第一波大钱的,不只是 AI 公司本身,还有整个产业链。
这里有一个很真实的案例。
2022 年底 ChatGPT 刚发布时,几乎所有人的注意力都放在 OpenAI 身上,讨论的是 AI 能写文章、画图、写代码。
但资本市场很快意识到,AI 每生成一次内容,背后都需要大量 GPU 算力支撑。
于是市场开始疯狂布局英伟达,而随着 GPU 需求爆发,又进一步带动了 HBM 高带宽存储、光模块、服务器、液冷散热、数据中心、电力等整个产业链。
最终的结果大家都知道了:
很多人并没有投资 OpenAI(当时普通投资者也投不了),却通过投资英伟达以及 AI 基础设施相关公司,吃到了这一轮 AI 牛市最大的红利之一。
这也是我最近最大的一个感悟。
投资和使用,其实是两种完全不同的思维。
普通人看到的是:“这个产品好不好用?”
投资者思考的是:“如果这个产品真的改变世界,谁会持续赚钱?谁是整个生态中不可替代的一环?”
所以,未来每当一个新的时代级机会出现,我可能不会第一时间去研究它怎么玩,而是先画出它背后的产业链。
很多时候,最大的机会并不在聚光灯下,而是在聚光灯照不到的供应链里。
这也是为什么有句话一直很经典:
淘金时代,最赚钱的未必是淘金者,而是卖铲子的人。
也许,这才是真正值得长期学习的投资思维。
每当一个新事物诞生,大多数人的第一反应都是去研究它、体验它、思考怎么参与其中。
但资本市场里的很多投资者,看的其实是另一件事——谁在为这场浪潮卖铲子。
AI 就是最典型的例子。
从 ChatGPT 横空出世,到 AI 真正进入全面爆发,中间经历了几年的产业建设。很多人都在讨论哪个模型最强、哪个应用最好用,而真正赚到第一波大钱的,不只是 AI 公司本身,还有整个产业链。
这里有一个很真实的案例。
2022 年底 ChatGPT 刚发布时,几乎所有人的注意力都放在 OpenAI 身上,讨论的是 AI 能写文章、画图、写代码。
但资本市场很快意识到,AI 每生成一次内容,背后都需要大量 GPU 算力支撑。
于是市场开始疯狂布局英伟达,而随着 GPU 需求爆发,又进一步带动了 HBM 高带宽存储、光模块、服务器、液冷散热、数据中心、电力等整个产业链。
最终的结果大家都知道了:
很多人并没有投资 OpenAI(当时普通投资者也投不了),却通过投资英伟达以及 AI 基础设施相关公司,吃到了这一轮 AI 牛市最大的红利之一。
这也是我最近最大的一个感悟。
投资和使用,其实是两种完全不同的思维。
普通人看到的是:“这个产品好不好用?”
投资者思考的是:“如果这个产品真的改变世界,谁会持续赚钱?谁是整个生态中不可替代的一环?”
所以,未来每当一个新的时代级机会出现,我可能不会第一时间去研究它怎么玩,而是先画出它背后的产业链。
很多时候,最大的机会并不在聚光灯下,而是在聚光灯照不到的供应链里。
这也是为什么有句话一直很经典:
淘金时代,最赚钱的未必是淘金者,而是卖铲子的人。
也许,这才是真正值得长期学习的投资思维。
1
1
177
·
--
$SCRT
Secret Network propose une émission supplémentaire d’environ 1,448 milliard de jetons SCRT, destinée aux incitations de l’écosystème et aux indemnisations des pirates
$SCRT
Secret Network propose une émission supplémentaire d’environ 1,448 milliard de jetons SCRT, destinée aux incitations de l’écosystème et aux indemnisations des pirates
Secret Network propose une émission supplémentaire d’environ 1,448 milliard de jetons SCRT, destinée aux incitations de l’écosystème et aux indemnisations des pirates

大吉大利!
De 可乐谈AI
1
1
168
·
--
Haussier
Récemment, j’ai regardé un projet RWA appelé Re, et j’ai trouvé ça plutôt intéressant.
Sur le marché, il y a dix projets RWA, et huit d’entre eux font des bons du Trésor, du crédit, ou de l’immobilier. C’est une concurrence assez acharnée. Re a emprunté une voie assez peu courante : la réassurance.
La réassurance, c’est assez simple. Les compagnies d’assurance vendent des assurances aux particuliers et aux entreprises, et les sociétés de réassurance assurent les compagnies d’assurance. Par exemple, si une compagnie assure un volume énorme d’assurance auto, d’assurance habitation et d’actifs d’entreprise, et qu’un événement extrême ou un gros accident survient, à court terme elle peut être confrontée à un volume de sinistres énorme. Si elle n’arrive pas à encaisser, que fait-elle ? Elle prélève une partie des primes et transfère le risque à la société de réassurance.
Ce que fait Re, c’est connecter des capitaux en stablecoins on-chain à ce marché.
Tu déposes des stablecoins : cet argent sert alors de capital de souscription pour la réassurance. Les compagnies d’assurance paient des primes, puis une fois les sinistres réglés et tous les coûts couverts, le reste des revenus revient aux utilisateurs on-chain. Donc sa source de rendement est très directe : les primes d’assurance du monde réel, pas des subventions en émission de tokens, ni une logique où l’on « fait l’un sur l’autre » dans la DeFi.
L’intervalle d’APR potentiel donné officiellement serait d’environ 8 % à 16 %. Plus le rendement est élevé, évidemment plus le risque que tu portes est grand.
Le produit en a actuellement deux. reUSD correspond à la couche de priorité : quand il y a des pertes, il arrive après, donc le risque est plus faible mais le rendement aussi. reUSDe ressemble davantage à une tranche mezzanine : on gagne plus, mais en cas de problème, c’est elle qui prend le premier coup. Fondamentalement, cette structure est la même chose que les produits structurés de la finance traditionnelle : la différence, c’est que l’entrée des fonds et le règlement sont déplacés on-chain.
Données divulguées par Re : ils ont déjà établi des relations commerciales avec plus de 40 partenaires assureurs, avec un total de primes de réassurance d’environ 500 millions de dollars, couvrant plus de 700 000 titulaires de polices aux États-Unis. Leur TVL liée au protocole approche aussi les 500 millions. $RE
Récemment, j’ai regardé un projet RWA appelé Re, et j’ai trouvé ça plutôt intéressant.
Sur le marché, il y a dix projets RWA, et huit d’entre eux font des bons du Trésor, du crédit, ou de l’immobilier. C’est une concurrence assez acharnée. Re a emprunté une voie assez peu courante : la réassurance.
La réassurance, c’est assez simple. Les compagnies d’assurance vendent des assurances aux particuliers et aux entreprises, et les sociétés de réassurance assurent les compagnies d’assurance. Par exemple, si une compagnie assure un volume énorme d’assurance auto, d’assurance habitation et d’actifs d’entreprise, et qu’un événement extrême ou un gros accident survient, à court terme elle peut être confrontée à un volume de sinistres énorme. Si elle n’arrive pas à encaisser, que fait-elle ? Elle prélève une partie des primes et transfère le risque à la société de réassurance.
Ce que fait Re, c’est connecter des capitaux en stablecoins on-chain à ce marché.
Tu déposes des stablecoins : cet argent sert alors de capital de souscription pour la réassurance. Les compagnies d’assurance paient des primes, puis une fois les sinistres réglés et tous les coûts couverts, le reste des revenus revient aux utilisateurs on-chain. Donc sa source de rendement est très directe : les primes d’assurance du monde réel, pas des subventions en émission de tokens, ni une logique où l’on « fait l’un sur l’autre » dans la DeFi.
L’intervalle d’APR potentiel donné officiellement serait d’environ 8 % à 16 %. Plus le rendement est élevé, évidemment plus le risque que tu portes est grand.
Le produit en a actuellement deux. reUSD correspond à la couche de priorité : quand il y a des pertes, il arrive après, donc le risque est plus faible mais le rendement aussi. reUSDe ressemble davantage à une tranche mezzanine : on gagne plus, mais en cas de problème, c’est elle qui prend le premier coup. Fondamentalement, cette structure est la même chose que les produits structurés de la finance traditionnelle : la différence, c’est que l’entrée des fonds et le règlement sont déplacés on-chain.
Données divulguées par Re : ils ont déjà établi des relations commerciales avec plus de 40 partenaires assureurs, avec un total de primes de réassurance d’environ 500 millions de dollars, couvrant plus de 700 000 titulaires de polices aux États-Unis. Leur TVL liée au protocole approche aussi les 500 millions. $RE
Sur le marché, il y a dix projets RWA, et huit d’entre eux font des bons du Trésor, du crédit, ou de l’immobilier. C’est une concurrence assez acharnée. Re a emprunté une voie assez peu courante : la réassurance.
La réassurance, c’est assez simple. Les compagnies d’assurance vendent des assurances aux particuliers et aux entreprises, et les sociétés de réassurance assurent les compagnies d’assurance. Par exemple, si une compagnie assure un volume énorme d’assurance auto, d’assurance habitation et d’actifs d’entreprise, et qu’un événement extrême ou un gros accident survient, à court terme elle peut être confrontée à un volume de sinistres énorme. Si elle n’arrive pas à encaisser, que fait-elle ? Elle prélève une partie des primes et transfère le risque à la société de réassurance.
Ce que fait Re, c’est connecter des capitaux en stablecoins on-chain à ce marché.
Tu déposes des stablecoins : cet argent sert alors de capital de souscription pour la réassurance. Les compagnies d’assurance paient des primes, puis une fois les sinistres réglés et tous les coûts couverts, le reste des revenus revient aux utilisateurs on-chain. Donc sa source de rendement est très directe : les primes d’assurance du monde réel, pas des subventions en émission de tokens, ni une logique où l’on « fait l’un sur l’autre » dans la DeFi.
L’intervalle d’APR potentiel donné officiellement serait d’environ 8 % à 16 %. Plus le rendement est élevé, évidemment plus le risque que tu portes est grand.
Le produit en a actuellement deux. reUSD correspond à la couche de priorité : quand il y a des pertes, il arrive après, donc le risque est plus faible mais le rendement aussi. reUSDe ressemble davantage à une tranche mezzanine : on gagne plus, mais en cas de problème, c’est elle qui prend le premier coup. Fondamentalement, cette structure est la même chose que les produits structurés de la finance traditionnelle : la différence, c’est que l’entrée des fonds et le règlement sont déplacés on-chain.
Données divulguées par Re : ils ont déjà établi des relations commerciales avec plus de 40 partenaires assureurs, avec un total de primes de réassurance d’environ 500 millions de dollars, couvrant plus de 700 000 titulaires de polices aux États-Unis. Leur TVL liée au protocole approche aussi les 500 millions. $RE
1
120
·
--
Haussier
Vérifié
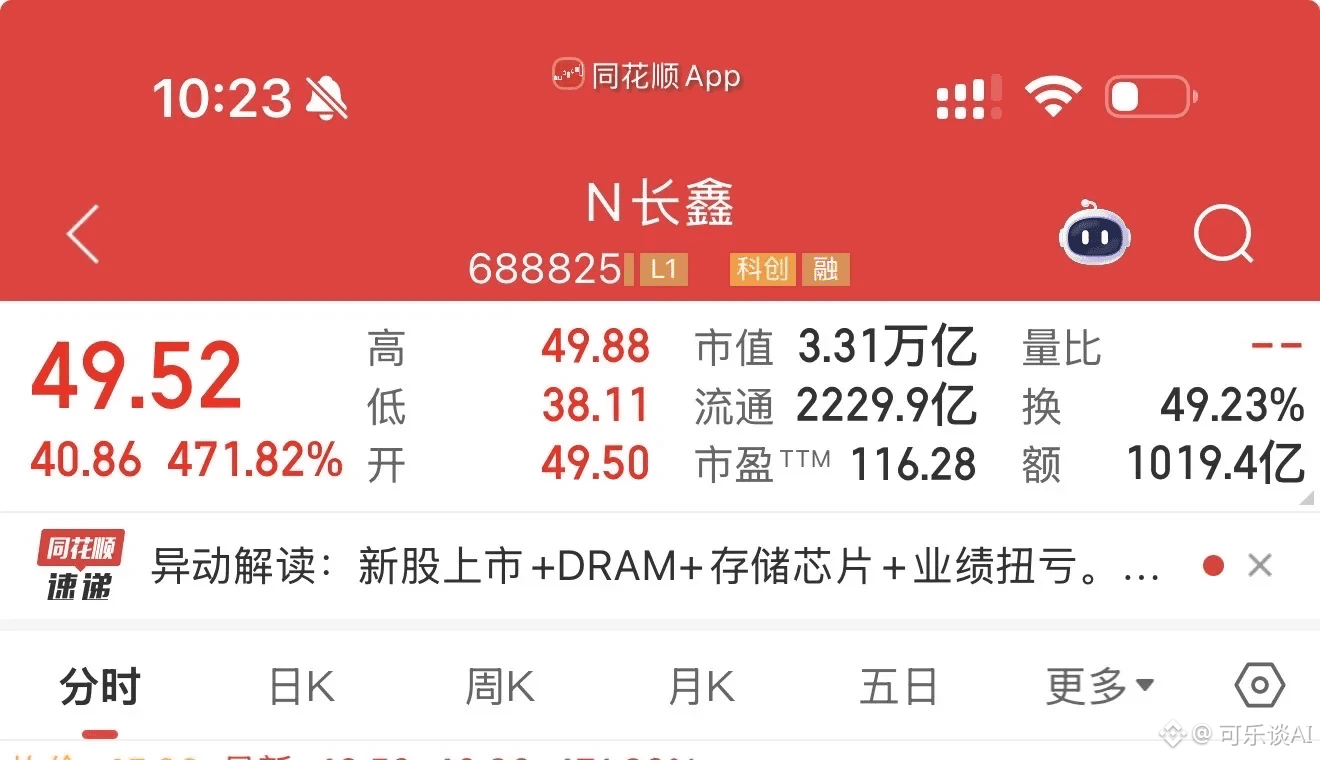
Le volume des transactions du premier jour dépasse mille milliards, créant un record historique dans l’histoire des A-actions
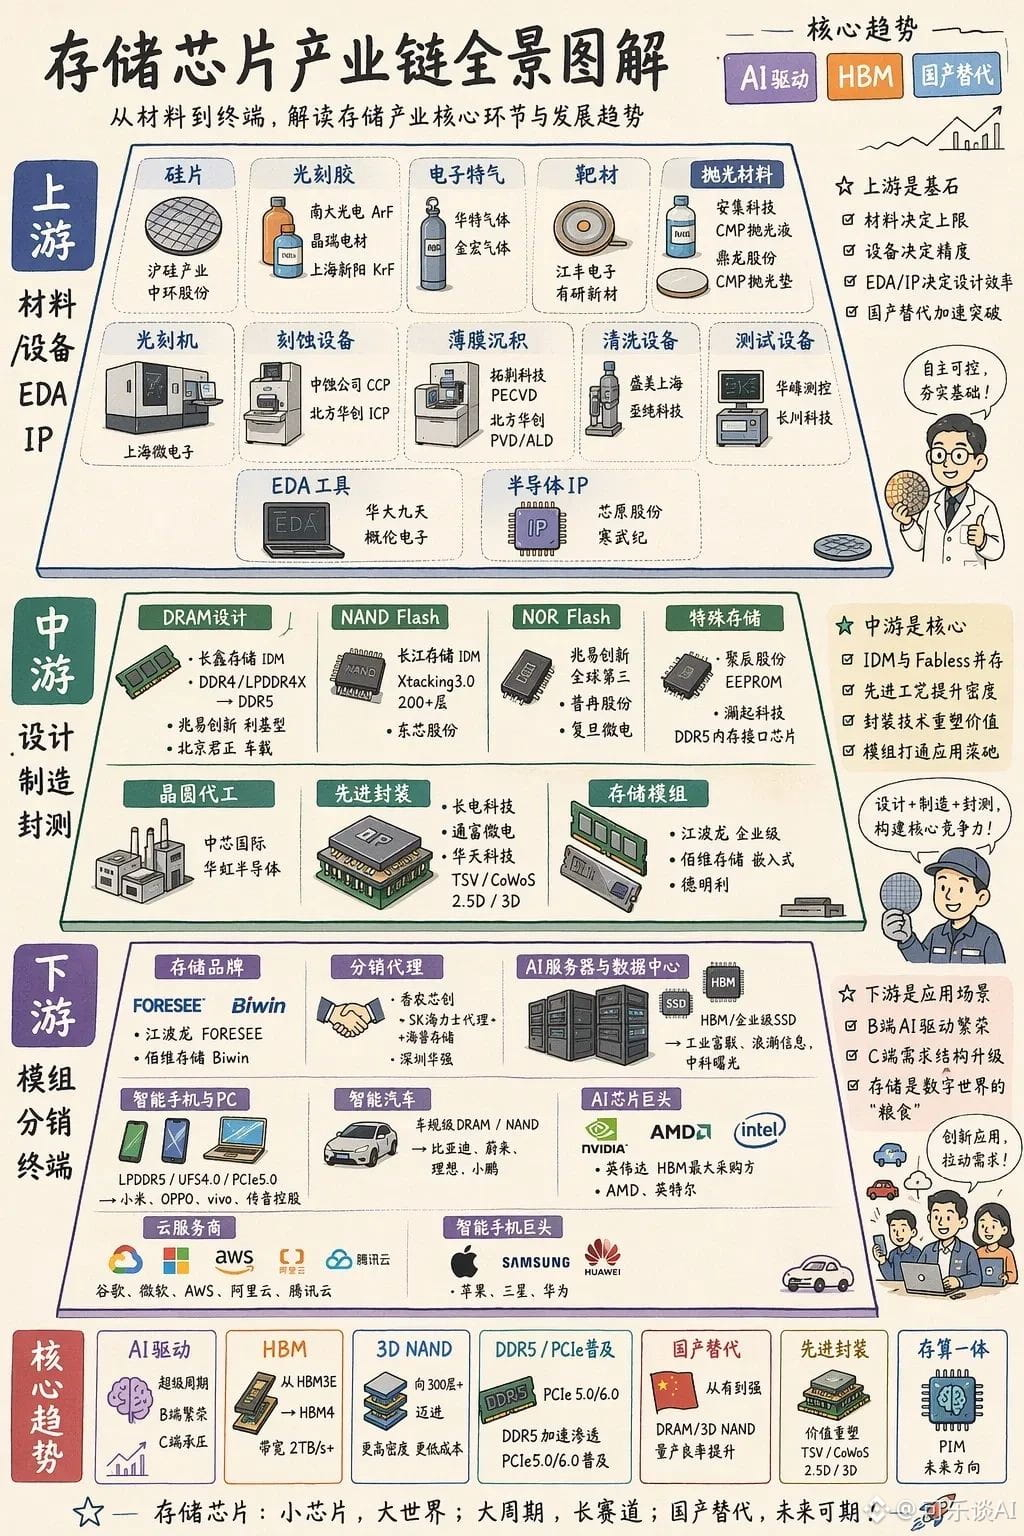
长鑫, c’est incroyable
C’est l’industrie du stockage—tout le monde peut aussi regarder les titres concernés
#长鑫存储科创板ipo募资579亿元
Le volume des transactions du premier jour dépasse mille milliards, créant un record historique dans l’histoire des A-actions
长鑫, c’est incroyable
C’est l’industrie du stockage—tout le monde peut aussi regarder les titres concernés
#长鑫存储科创板ipo募资579亿元
长鑫, c’est incroyable
C’est l’industrie du stockage—tout le monde peut aussi regarder les titres concernés
#长鑫存储科创板ipo募资579亿元
1
116
·
--
Je suis de retour les frères, récemment le marché devient de plus en plus incompréhensible, des angles divers volent dans tous les sens, chaque CTO de voiture a une crypto, aujourd'hui j'en ai encore vendu une, Wu Wei
Au début, je pensais que le concept de Wu Wei était bon, il était aussi cité dans un tweet d'un grand influenceur, quand ça approchait de doubler, je pensais encaisser, mais en pensant que ce soir j'avais déjà vendu un visage, je ne prévoyais pas de le garder longtemps, et c'était encore à ce moment de la nuit. Je ne m'attendais pas à ce que ça monte presque trente fois
Des choses incompréhensibles volent, celles que je comprends sont bloquées à un niveau élevé.
Je suis de retour les frères, récemment le marché devient de plus en plus incompréhensible, des angles divers volent dans tous les sens, chaque CTO de voiture a une crypto, aujourd'hui j'en ai encore vendu une, Wu Wei
Au début, je pensais que le concept de Wu Wei était bon, il était aussi cité dans un tweet d'un grand influenceur, quand ça approchait de doubler, je pensais encaisser, mais en pensant que ce soir j'avais déjà vendu un visage, je ne prévoyais pas de le garder longtemps, et c'était encore à ce moment de la nuit. Je ne m'attendais pas à ce que ça monte presque trente fois
Des choses incompréhensibles volent, celles que je comprends sont bloquées à un niveau élevé.
Au début, je pensais que le concept de Wu Wei était bon, il était aussi cité dans un tweet d'un grand influenceur, quand ça approchait de doubler, je pensais encaisser, mais en pensant que ce soir j'avais déjà vendu un visage, je ne prévoyais pas de le garder longtemps, et c'était encore à ce moment de la nuit. Je ne m'attendais pas à ce que ça monte presque trente fois
Des choses incompréhensibles volent, celles que je comprends sont bloquées à un niveau élevé.

3
4
696
·
--
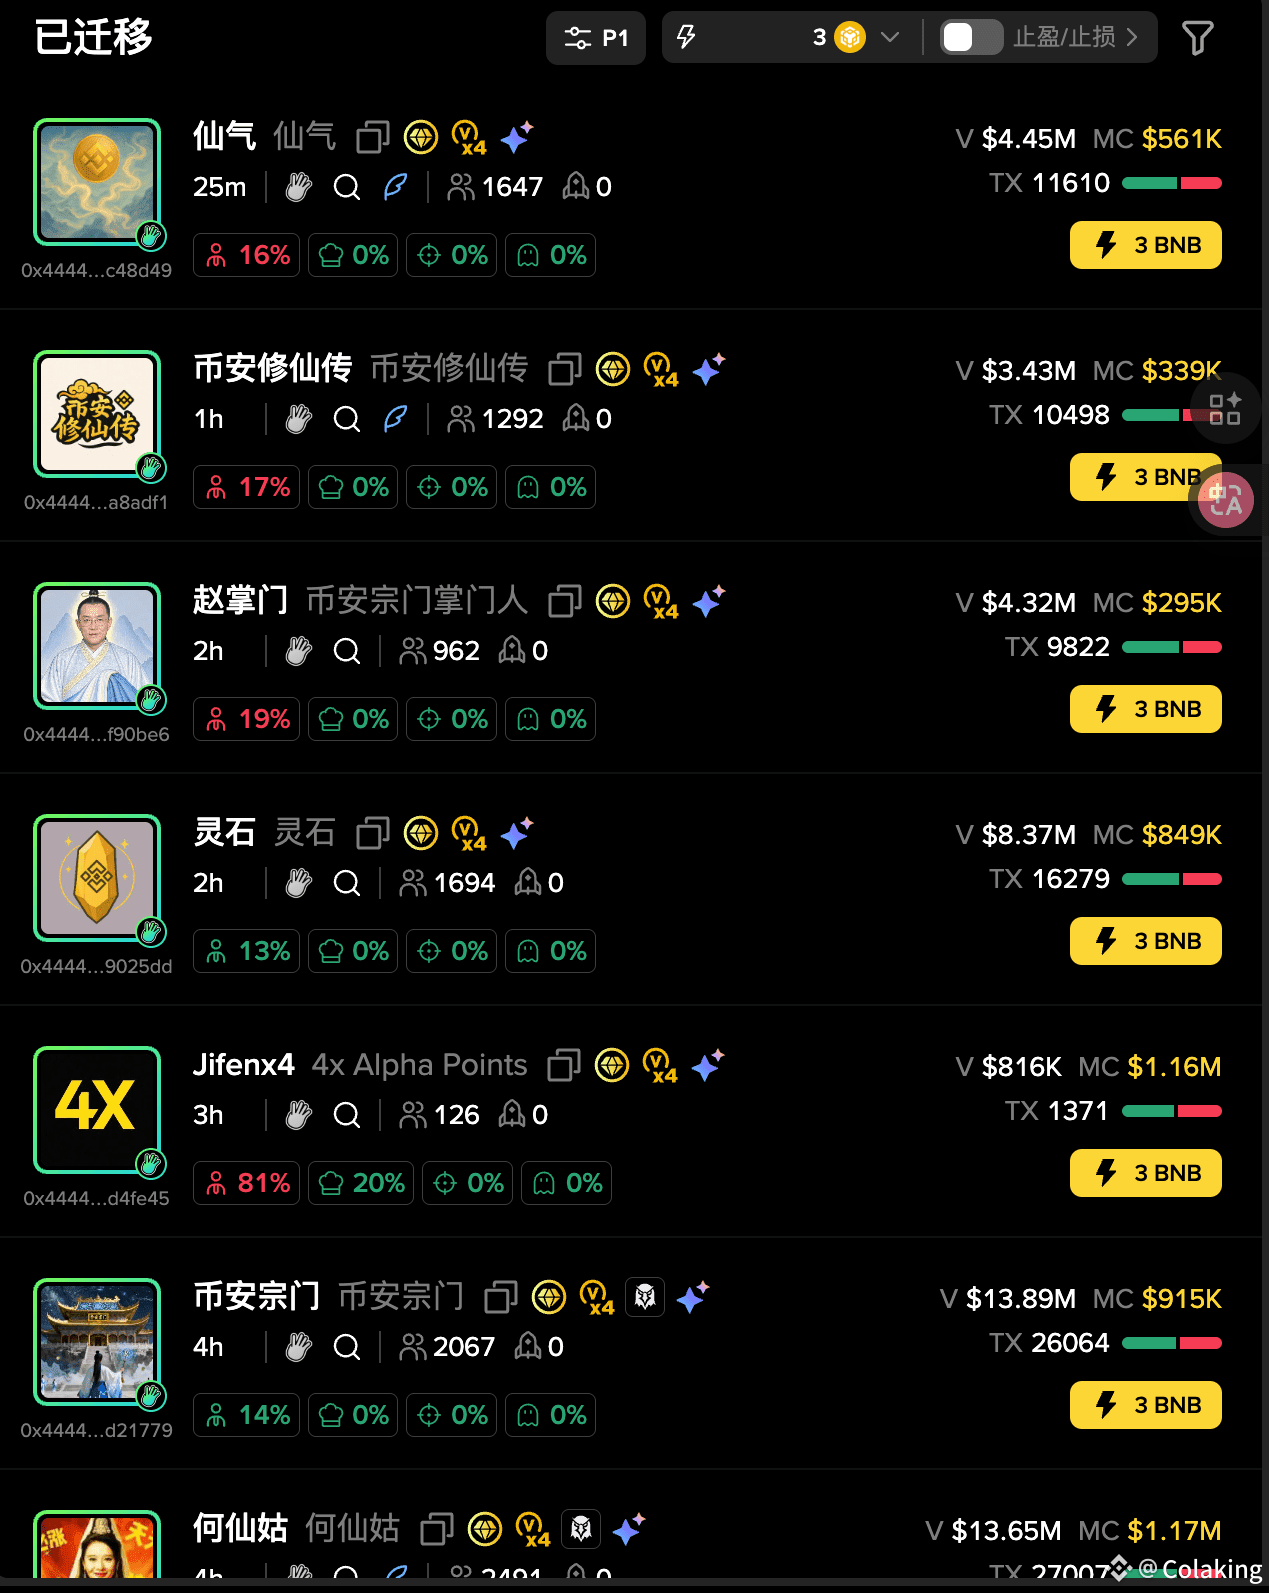
Depuis le lancement de ces quelques jetons ce matin, il est clair que la cultivation immortelle s'est déjà développée en un récit
Avec le mot-clé de l'article de la grande sœur sur la cultivation immortelle, accompagné d'illustrations, il s'agit d'un récit parfaitement narré, qui a ensuite conduit aux illustrations ainsi qu'à certains termes taoïstes mentionnés dans le texte et aux jetons qui ont été lancés avec succès, He Xiangu, puis la grande sœur a mentionné la secte dans sa réponse
Le lancement de la secte Binance a été un succès, et maintenant, nous allons aborder certaines des bases que l'on voit souvent dans nos romans de cultivation immortelle, avec un chef de secte dans la secte, le chef de secte Binance - Zhao, l'argent nécessaire à la cultivation - pierres spirituelles, il faut de l'air spirituel pour cultiver, et cela a également été lancé
Enfin, il y a un concept général, la transmission de la cultivation immortelle de Binance.
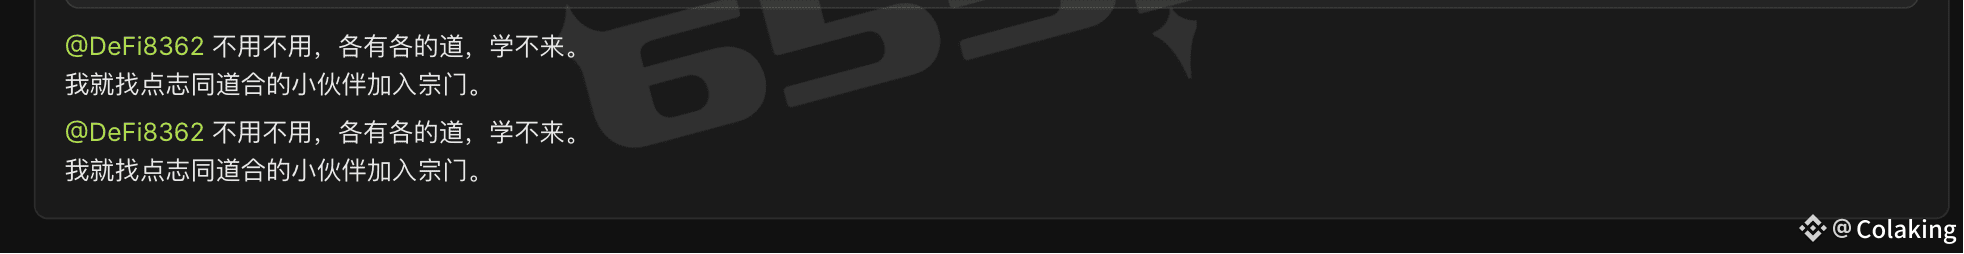
Le prochain, je pense, c'est un camarade, la grande sœur a également mentionné dans sa réponse qu'elle cherchait des partenaires partageant les mêmes idées. Cependant, à ce moment-là, lorsque j'ai publié l'article, c'était 800k, je ne sens pas beaucoup de profit, en attendant la prochaine opportunité.
Depuis le lancement de ces quelques jetons ce matin, il est clair que la cultivation immortelle s'est déjà développée en un récit
Avec le mot-clé de l'article de la grande sœur sur la cultivation immortelle, accompagné d'illustrations, il s'agit d'un récit parfaitement narré, qui a ensuite conduit aux illustrations ainsi qu'à certains termes taoïstes mentionnés dans le texte et aux jetons qui ont été lancés avec succès, He Xiangu, puis la grande sœur a mentionné la secte dans sa réponse
Le lancement de la secte Binance a été un succès, et maintenant, nous allons aborder certaines des bases que l'on voit souvent dans nos romans de cultivation immortelle, avec un chef de secte dans la secte, le chef de secte Binance - Zhao, l'argent nécessaire à la cultivation - pierres spirituelles, il faut de l'air spirituel pour cultiver, et cela a également été lancé
Enfin, il y a un concept général, la transmission de la cultivation immortelle de Binance.
Le prochain, je pense, c'est un camarade, la grande sœur a également mentionné dans sa réponse qu'elle cherchait des partenaires partageant les mêmes idées. Cependant, à ce moment-là, lorsque j'ai publié l'article, c'était 800k, je ne sens pas beaucoup de profit, en attendant la prochaine opportunité.
Avec le mot-clé de l'article de la grande sœur sur la cultivation immortelle, accompagné d'illustrations, il s'agit d'un récit parfaitement narré, qui a ensuite conduit aux illustrations ainsi qu'à certains termes taoïstes mentionnés dans le texte et aux jetons qui ont été lancés avec succès, He Xiangu, puis la grande sœur a mentionné la secte dans sa réponse
Le lancement de la secte Binance a été un succès, et maintenant, nous allons aborder certaines des bases que l'on voit souvent dans nos romans de cultivation immortelle, avec un chef de secte dans la secte, le chef de secte Binance - Zhao, l'argent nécessaire à la cultivation - pierres spirituelles, il faut de l'air spirituel pour cultiver, et cela a également été lancé
Enfin, il y a un concept général, la transmission de la cultivation immortelle de Binance.
Le prochain, je pense, c'est un camarade, la grande sœur a également mentionné dans sa réponse qu'elle cherchait des partenaires partageant les mêmes idées. Cependant, à ce moment-là, lorsque j'ai publié l'article, c'était 800k, je ne sens pas beaucoup de profit, en attendant la prochaine opportunité.
2
463
·
--
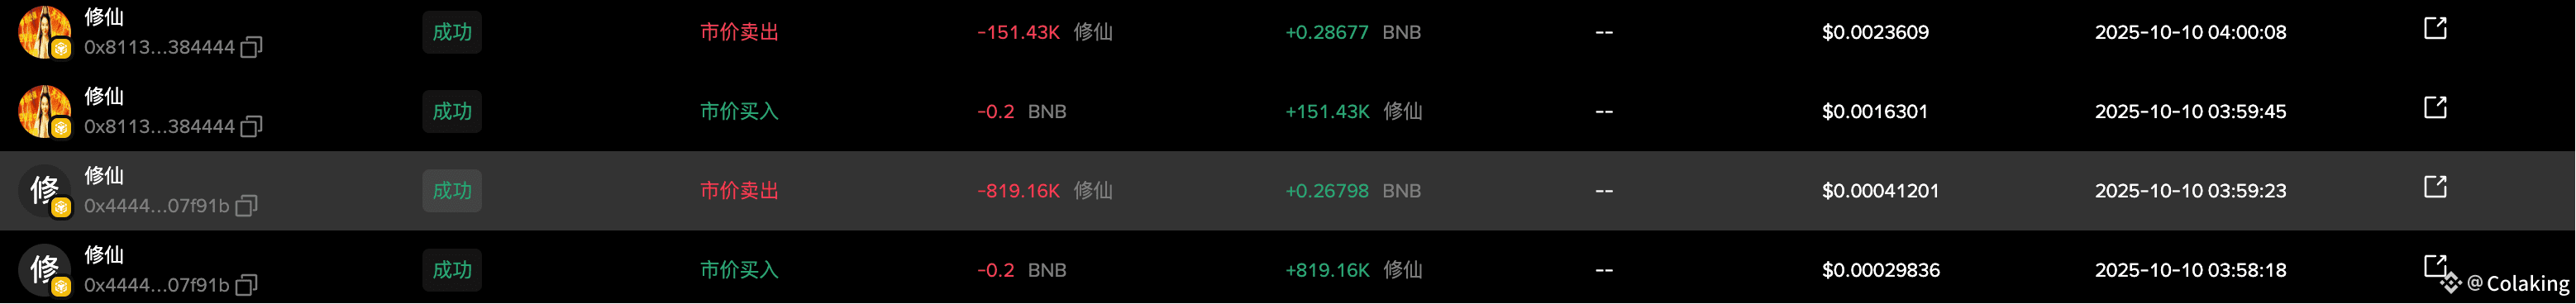
Mon maudit papier, j'ai vu le post de la grande sœur dès qu'il a été publié et j'ai commencé à chercher des informations connexes, parce que je suis toujours en train de balayer la chaîne dans l'exclusivité de Binance, donc j'ai vu que le xiu xian et les images étaient corrects, j'ai donc acheté immédiatement, puis une ligne a été tirée brutalement, puis écrasée violemment, je suis allé jeter un œil à la planche de lancement de Fourmeme, il y avait 2m identiques, je sentais que l'exclusivité de Binance n'avait pas d'avenir, donc j'ai vendu, juste à temps pour atteindre ma position de coût, j'ai ensuite acheté Fourmeme, et ensuite, l'exclusivité s'est développée.
Résumé : Tous les plateaux, l'exclusivité de Binance est la plus importante
Bien que j'aie des mains en papier, je ne vais certainement pas m'arrêter là.
Mon maudit papier, j'ai vu le post de la grande sœur dès qu'il a été publié et j'ai commencé à chercher des informations connexes, parce que je suis toujours en train de balayer la chaîne dans l'exclusivité de Binance, donc j'ai vu que le xiu xian et les images étaient corrects, j'ai donc acheté immédiatement, puis une ligne a été tirée brutalement, puis écrasée violemment, je suis allé jeter un œil à la planche de lancement de Fourmeme, il y avait 2m identiques, je sentais que l'exclusivité de Binance n'avait pas d'avenir, donc j'ai vendu, juste à temps pour atteindre ma position de coût, j'ai ensuite acheté Fourmeme, et ensuite, l'exclusivité s'est développée.
Résumé : Tous les plateaux, l'exclusivité de Binance est la plus importante
Bien que j'aie des mains en papier, je ne vais certainement pas m'arrêter là.
Résumé : Tous les plateaux, l'exclusivité de Binance est la plus importante
Bien que j'aie des mains en papier, je ne vais certainement pas m'arrêter là.
18
5
31
22.4k
·
--
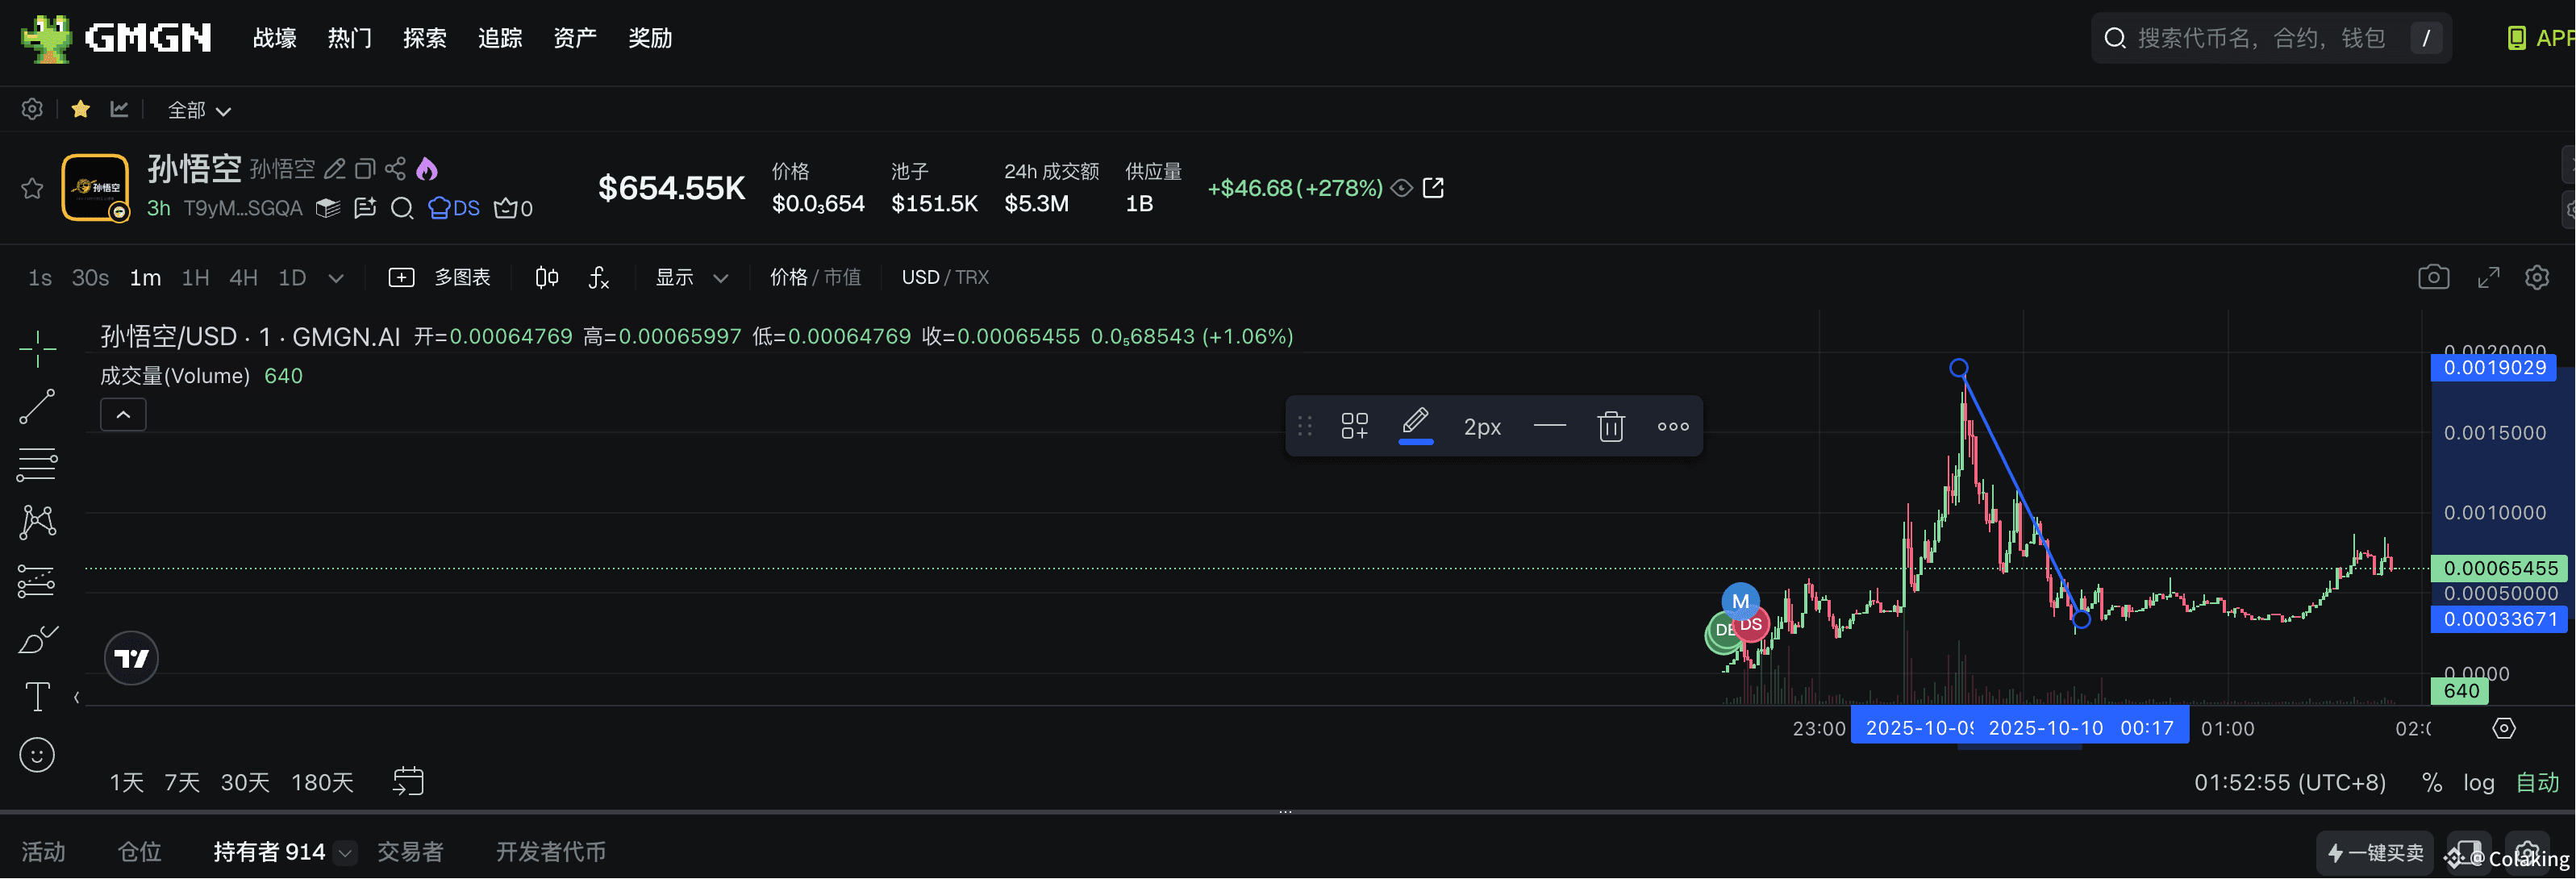
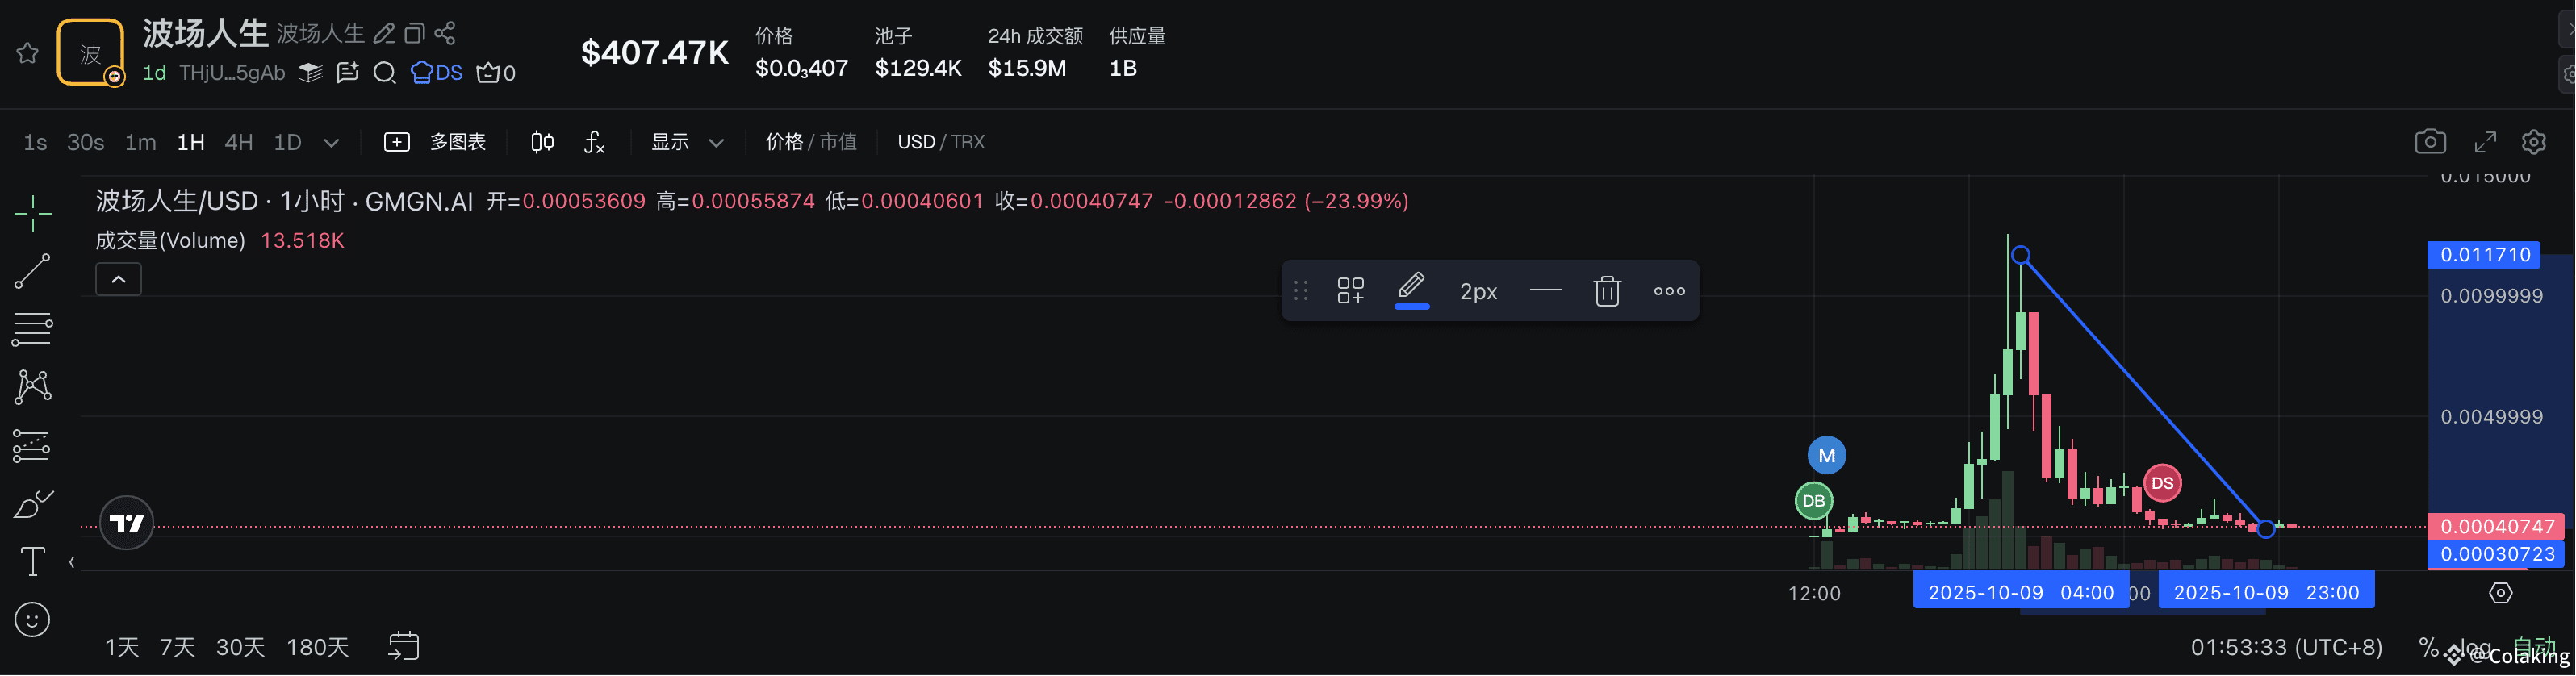
Les paroles de Sun Ge doivent être prises à l'envers, la monnaie achetée par Sun Ge doit être vendue directement
Les paroles de Sun Ge doivent être prises à l'envers, la monnaie achetée par Sun Ge doit être vendue directement
1
1.1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinReboundsTo$79K
31,101 vues
250 mentions
🚨 $BTC est en train de progresser.
Le Bitcoin s’échange autour de 78 804 $ , en hausse d’environ 1,9 %, après avoir repris la zone des 78 K. Le prochain niveau à surveiller est le plus haut intraday, vers 78 905 $.
Une cassure nette au-dessus de ce niveau pourrait ouvrir la voie vers 79 K–80 K. Si le BTC est rejeté, le support se situe autour de 78 300 $, puis 77 975 $.
Les haussiers ont de l’élan, mais le BTC doit rester au-dessus de 78 K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·22 mentions J’aime
·24.9k vues
BessentEndorsesFinalClarityActDraft
16 vues
29 mentions
ZamaOpens16ConfidentialMorphoVaults
21 vues
19 mentions