
Mhozeez 1
88 Publications
Mhozeez 1
Signaler
Bloquer l’utilisateur
DeFi Contents | Trades insights | Alphas | TG - @Mhozeez | DYOR | @ston_fi STONbassador
0 Suivis
8 Abonnés
4 J’aime
Publications
·
--
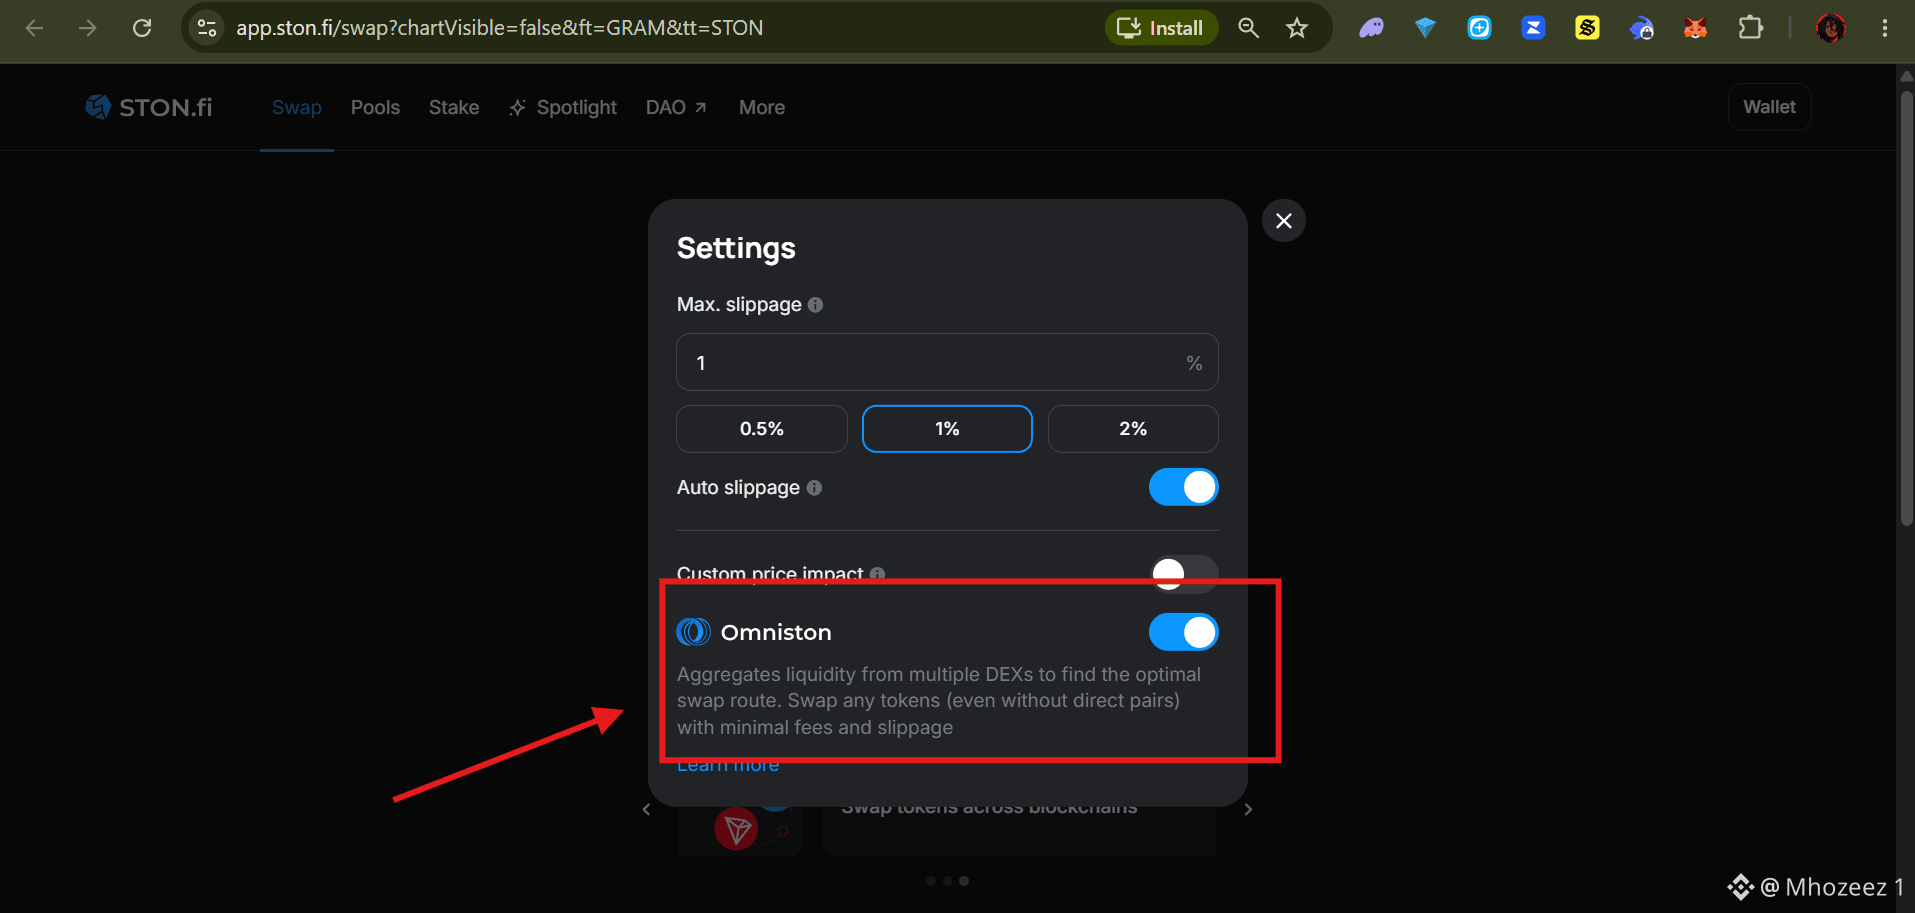
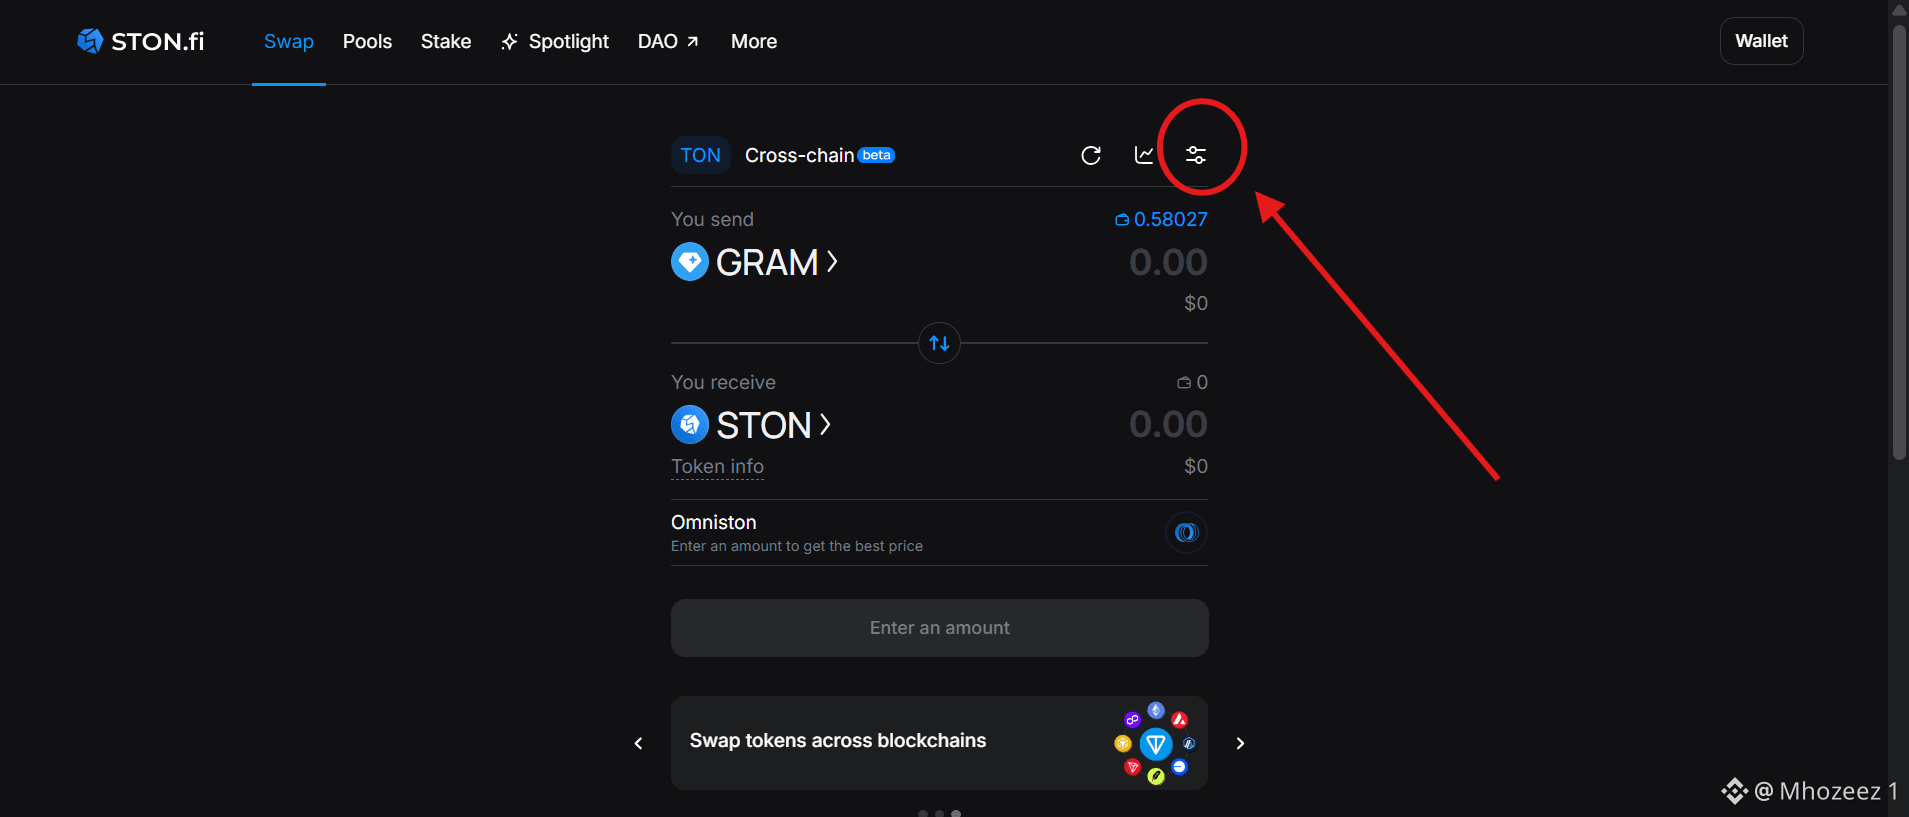
🚨POURQUOI UN SEUL TOKEN PEUT AVOIR DES PRIX DIFFÉRENTS SUR PLUSIEURS DEX •••••••••••••••••••••••• Si vous ouvrez deux DEX différents comme STONfi et DEDUST pour vérifier la même paire de tokens, vous verrez souvent deux prix légèrement différents. La vérité, c’est qu’aucun d’eux n’est faux. Les prix que vous voyez reflètent simplement, selon les deux pools des DEX. Cela s’explique par le fait que la liquidité de TON n’est pas sur un seul DEX : elle est répartie entre plusieurs DEX, chacun exécutant ses propres pools avec des réserves distinctes. Une paire de tokens peut avoir une liquidité correcte sur une plateforme et presque nulle sur une autre, et chaque pool évalue le prix des échanges uniquement à partir de ce qu’il contient, et non en fonction de ce que tout autre pool propose à l’instant T. COMPARAISONS DE PRIX ET SÉLECTION DES MEILLEURS CHOIX C’est ici que la plupart des traders utilisent la méthode de correction manuelle pour choisir le meilleur prix, sans se rendre compte qu’elle est inefficace, car elle est lente, et qu’au moment où vous avez vérifié la deuxième plateforme, le premier prix affiché a peut-être déjà bougé. C’EST LÀ QUE L’AGGREGATEUR STONfi INTERVIENT Un agrégateur DEX existe pour supprimer cette méthode manuelle utilisée pour rechercher le meilleur prix en parcourant plusieurs sources de liquidité connectées à la fois, y compris des itinéraires qui se divisent ou font des sauts entre plusieurs pools, et qui affiche le meilleur résultat disponible parmi ce qui est connecté. Sur STONfi, cette fonctionnalité s’appelle OMNIston. Elle compare la liquidité entre des sources TON connectées, y compris celle de STONfi et d’autres DEX intégrés, et oriente votre swap à travers la combinaison qui produit la meilleure sortie cotée, y compris les chemins multi-sauts qu’une recherche manuelle manquerait probablement. $NEO $GRAM
🚨POURQUOI UN SEUL TOKEN PEUT AVOIR DES PRIX DIFFÉRENTS SUR PLUSIEURS DEX •••••••••••••••••••••••• Si vous ouvrez deux DEX différents comme STONfi et DEDUST pour vérifier la même paire de tokens, vous verrez souvent deux prix légèrement différents. La vérité, c’est qu’aucun d’eux n’est faux. Les prix que vous voyez reflètent simplement, selon les deux pools des DEX. Cela s’explique par le fait que la liquidité de TON n’est pas sur un seul DEX : elle est répartie entre plusieurs DEX, chacun exécutant ses propres pools avec des réserves distinctes. Une paire de tokens peut avoir une liquidité correcte sur une plateforme et presque nulle sur une autre, et chaque pool évalue le prix des échanges uniquement à partir de ce qu’il contient, et non en fonction de ce que tout autre pool propose à l’instant T. COMPARAISONS DE PRIX ET SÉLECTION DES MEILLEURS CHOIX C’est ici que la plupart des traders utilisent la méthode de correction manuelle pour choisir le meilleur prix, sans se rendre compte qu’elle est inefficace, car elle est lente, et qu’au moment où vous avez vérifié la deuxième plateforme, le premier prix affiché a peut-être déjà bougé. C’EST LÀ QUE L’AGGREGATEUR STONfi INTERVIENT Un agrégateur DEX existe pour supprimer cette méthode manuelle utilisée pour rechercher le meilleur prix en parcourant plusieurs sources de liquidité connectées à la fois, y compris des itinéraires qui se divisent ou font des sauts entre plusieurs pools, et qui affiche le meilleur résultat disponible parmi ce qui est connecté. Sur STONfi, cette fonctionnalité s’appelle OMNIston. Elle compare la liquidité entre des sources TON connectées, y compris celle de STONfi et d’autres DEX intégrés, et oriente votre swap à travers la combinaison qui produit la meilleure sortie cotée, y compris les chemins multi-sauts qu’une recherche manuelle manquerait probablement. $NEO $GRAM
31
·
--
Voir la traduction
The DeFi Loss That Doesn't Show Up Until You Check •••••••••••••••••••••••••• When you provide liquidity to a pool, Prices move and weeks later you withdraw your liquidity but most times the profits always arent guaranteed because of something called impermanent loss, which makes you end up with less value than if you'd just held both tokens separately. The truth is that nothing was stolen from your wallet. Its simply a scenario called impermanent loss, and it's the quiet cost most new liquidity providers don't see coming. HERE's HOW IT WORKS AGAINST YOU Picture a scenarior where a pool holds two tokens in a set ratio. When one token's price moves relative to the other, arbitrage traders rebalance the pool back toward the market rate by buying the cheaper side and selling the pricier one. That rebalancing changes what's actually sitting in the pool. You end up holding relatively more of whichever token dropped and less of whichever one rose. Compare that mix to simply holding the original two tokens, and the gap between them is your impermanent loss. It's called "impermanent" because if prices return to where they started, the gap closes. But prices don't always return, and a position closed while diverged locks the loss in permanently. Trading fees exist partly to offset this. Every swap through the pool pays liquidity providers a share like that of STONfi where LPs get a share in fees generated from each pool they join, and in an active pool that fee income can outweigh the divergence loss over time. It doesn't happen automatically, it depends on how much volume the pool sees and how far prices actually moved. The pairs least exposed to this are ones where both assets tend to move together, like two stablecoins. The pairs most exposed are ones where one asset can swing hard while the other doesn't. So, before joining any new pools, be sure to make your own research about the current market condition and the pool youll be joining. $TAO
The DeFi Loss That Doesn't Show Up Until You Check •••••••••••••••••••••••••• When you provide liquidity to a pool, Prices move and weeks later you withdraw your liquidity but most times the profits always arent guaranteed because of something called impermanent loss, which makes you end up with less value than if you'd just held both tokens separately. The truth is that nothing was stolen from your wallet. Its simply a scenario called impermanent loss, and it's the quiet cost most new liquidity providers don't see coming. HERE's HOW IT WORKS AGAINST YOU Picture a scenarior where a pool holds two tokens in a set ratio. When one token's price moves relative to the other, arbitrage traders rebalance the pool back toward the market rate by buying the cheaper side and selling the pricier one. That rebalancing changes what's actually sitting in the pool. You end up holding relatively more of whichever token dropped and less of whichever one rose. Compare that mix to simply holding the original two tokens, and the gap between them is your impermanent loss. It's called "impermanent" because if prices return to where they started, the gap closes. But prices don't always return, and a position closed while diverged locks the loss in permanently. Trading fees exist partly to offset this. Every swap through the pool pays liquidity providers a share like that of STONfi where LPs get a share in fees generated from each pool they join, and in an active pool that fee income can outweigh the divergence loss over time. It doesn't happen automatically, it depends on how much volume the pool sees and how far prices actually moved. The pairs least exposed to this are ones where both assets tend to move together, like two stablecoins. The pairs most exposed are ones where one asset can swing hard while the other doesn't. So, before joining any new pools, be sure to make your own research about the current market condition and the pool youll be joining. $TAO
42
·
--
🚨LA RAISON POUR LAQUELLE LES JETONS ÉCHANGÉS DANS LE SENS INVERSE RENVOIENT SOUVENT MOINS QUE LE PRIX ÉCHANGÉ •••••••••••••••• Avez-vous déjà essayé d’échanger un token sur un DEX ou une bourse centralisée, puis remarqué que la quantité que vous recevez est souvent inférieure à ce que vous avez échangé au départ🤔 La vérité, c’est que le DEX n’a pas pris une coupe cachée. Le prix que vous regardiez n’était jamais un prix fixe. C’était un point de référence, et le prix d’exécution réel a été décidé par autre chose. LAISSEZ-MOI EXPLIQUER👇 Le prix que vous voyez sur un tracker, un agrégateur ou un graphique reflète l’endroit où les derniers échanges ont eu lieu, c’est-à-dire que c’est historique. Cela vous dit où le marché a été en termes des plus hauts ou des plus bas, mais pas ce que vous recevrez personnellement après avoir passé une transaction ou effectué un swap. Ce que vous allez réellement obtenir dépend de trois (3) choses : - Le pool spécifique par lequel votre swap est routé - La profondeur du pool - Et enfin, la taille de votre transaction par rapport à ce pool précis Aucune de ces trois choses n’apparaît dans un prix de ticker, et c’est exactement pour ça que le nombre dans votre tête et le nombre dans votre wallet sont différents. PASSONS À CE QUI DÉTERMINE LE PRIX D’EXÉCUTION DE VOTRE SWAP/TRADE La plupart des DEX, y compris STONfi, fonctionnent sur un modèle d’Automated Market Maker (AMM). Au lieu d’apparier les acheteurs et les vendeurs via un carnet d’ordres, vous échangez contre un pool commun qui détient deux tokens. Le ratio entre ces deux soldes de tokens est ce qui détermine le prix. Par exemple, disons qu’un pool détient 100 000 USDT et 50 000 TON. Le ratio entre ces deux nombres est ce qui détermine le prix. Quand vous échangez des USDT contre des TON, vous ajoutez des USDT au pool et vous retirez des TON. Ajoutez 5 000 USDT et le pool passe à 105 000 USDT face à un solde de TON en baisse. Ce changement de ratio fait bouger le prix contre vos swaps pendant que votre propre transaction est encore en cours d’exécution : la quantité que vous avez ajoutée et retirée dans le pool. On appelle ça l’Impact de Prix, et ça n’a rien à voir avec la volatilité du marché.
🚨LA RAISON POUR LAQUELLE LES JETONS ÉCHANGÉS DANS LE SENS INVERSE RENVOIENT SOUVENT MOINS QUE LE PRIX ÉCHANGÉ •••••••••••••••• Avez-vous déjà essayé d’échanger un token sur un DEX ou une bourse centralisée, puis remarqué que la quantité que vous recevez est souvent inférieure à ce que vous avez échangé au départ🤔 La vérité, c’est que le DEX n’a pas pris une coupe cachée. Le prix que vous regardiez n’était jamais un prix fixe. C’était un point de référence, et le prix d’exécution réel a été décidé par autre chose. LAISSEZ-MOI EXPLIQUER👇 Le prix que vous voyez sur un tracker, un agrégateur ou un graphique reflète l’endroit où les derniers échanges ont eu lieu, c’est-à-dire que c’est historique. Cela vous dit où le marché a été en termes des plus hauts ou des plus bas, mais pas ce que vous recevrez personnellement après avoir passé une transaction ou effectué un swap. Ce que vous allez réellement obtenir dépend de trois (3) choses : - Le pool spécifique par lequel votre swap est routé - La profondeur du pool - Et enfin, la taille de votre transaction par rapport à ce pool précis Aucune de ces trois choses n’apparaît dans un prix de ticker, et c’est exactement pour ça que le nombre dans votre tête et le nombre dans votre wallet sont différents. PASSONS À CE QUI DÉTERMINE LE PRIX D’EXÉCUTION DE VOTRE SWAP/TRADE La plupart des DEX, y compris STONfi, fonctionnent sur un modèle d’Automated Market Maker (AMM). Au lieu d’apparier les acheteurs et les vendeurs via un carnet d’ordres, vous échangez contre un pool commun qui détient deux tokens. Le ratio entre ces deux soldes de tokens est ce qui détermine le prix. Par exemple, disons qu’un pool détient 100 000 USDT et 50 000 TON. Le ratio entre ces deux nombres est ce qui détermine le prix. Quand vous échangez des USDT contre des TON, vous ajoutez des USDT au pool et vous retirez des TON. Ajoutez 5 000 USDT et le pool passe à 105 000 USDT face à un solde de TON en baisse. Ce changement de ratio fait bouger le prix contre vos swaps pendant que votre propre transaction est encore en cours d’exécution : la quantité que vous avez ajoutée et retirée dans le pool. On appelle ça l’Impact de Prix, et ça n’a rien à voir avec la volatilité du marché.
51
·
--
Le DAO On-Chain de STONfi •••••••••••••••••••••••• J’ai connecté mon portefeuille sur plus de pages de gouvernance de DAO que je ne peux en compter, et la plupart du temps, j’ai eu l’impression que c’était une activité mise en scène. Une proposition est publiée, beaucoup de baleines votent, puis l’issue est décidée avant même que quiconque ayant des mises plus modestes ne prenne la peine de se présenter. Mais chez STON, c’est différent. STONfi a lancé ce qu’il appelle le premier DAO entièrement on-chain de TON. Le mécanisme est simple : il vous suffit de miser STON, et vous recevez ARKENSTON, qui constitue votre véritable poids de vote dans la gouvernance du protocole. Ce qui m’a vraiment fait prêter attention n’était pas le nom du token, mais le côté « entièrement on-chain ». Beaucoup de gouvernance DeFi aujourd’hui se fait hors chaîne via des outils de signalement : un vote n’est en réalité qu’une vérification temporaire que l’équipe peut choisir de respecter, ou d’ignorer discrètement. La gouvernance on-chain signifie que le vote lui-même exécute directement l’issue via le protocole, et non selon la discrétion de l’équipe après coup. C’est ici que je veux être honnête au lieu de simplement m’enthousiasmer, parce que les histoires de gouvernance omettent toujours la partie inconfortable. Il existe un mode de vote qui est connu sous le nom de vote pondéré par les tokens. Le vote pondéré signifie que les plus gros miseurs ont plus de pouvoir. Et il vaut la peine de se rappeler pourquoi cela compte dès maintenant. Un protocole de prêt appelé Term Finance a perdu 8,5 millions de dollars il y a quelques jours seulement, parce qu’un attaquant a accumulé assez de poids de gouvernance pour ordonner aux coffres (vaults) du protocole de libérer des fonds. Le système a fonctionné exactement comme prévu, ce qui était le problème. C’est un cas extrême et un autre type de protocole, mais c’est une illustration réelle de ce que signifie « pouvoir de vote » une fois qu’il est lié à une exécution concrète, plutôt qu’à une simple boîte à suggestions. Ce n’est pas seulement de l’influence : c’est du contrôle, et le contrôle doit être pris au sérieux dans les deux sens. Tout cela ne veut pas dire que l’ARKENSTON de STONfi est risqué de la même manière. Mais c’est plutôt une façon meilleure et plus sûre de faire fonctionner un système de gouvernance. $CMC20
Le DAO On-Chain de STONfi •••••••••••••••••••••••• J’ai connecté mon portefeuille sur plus de pages de gouvernance de DAO que je ne peux en compter, et la plupart du temps, j’ai eu l’impression que c’était une activité mise en scène. Une proposition est publiée, beaucoup de baleines votent, puis l’issue est décidée avant même que quiconque ayant des mises plus modestes ne prenne la peine de se présenter. Mais chez STON, c’est différent. STONfi a lancé ce qu’il appelle le premier DAO entièrement on-chain de TON. Le mécanisme est simple : il vous suffit de miser STON, et vous recevez ARKENSTON, qui constitue votre véritable poids de vote dans la gouvernance du protocole. Ce qui m’a vraiment fait prêter attention n’était pas le nom du token, mais le côté « entièrement on-chain ». Beaucoup de gouvernance DeFi aujourd’hui se fait hors chaîne via des outils de signalement : un vote n’est en réalité qu’une vérification temporaire que l’équipe peut choisir de respecter, ou d’ignorer discrètement. La gouvernance on-chain signifie que le vote lui-même exécute directement l’issue via le protocole, et non selon la discrétion de l’équipe après coup. C’est ici que je veux être honnête au lieu de simplement m’enthousiasmer, parce que les histoires de gouvernance omettent toujours la partie inconfortable. Il existe un mode de vote qui est connu sous le nom de vote pondéré par les tokens. Le vote pondéré signifie que les plus gros miseurs ont plus de pouvoir. Et il vaut la peine de se rappeler pourquoi cela compte dès maintenant. Un protocole de prêt appelé Term Finance a perdu 8,5 millions de dollars il y a quelques jours seulement, parce qu’un attaquant a accumulé assez de poids de gouvernance pour ordonner aux coffres (vaults) du protocole de libérer des fonds. Le système a fonctionné exactement comme prévu, ce qui était le problème. C’est un cas extrême et un autre type de protocole, mais c’est une illustration réelle de ce que signifie « pouvoir de vote » une fois qu’il est lié à une exécution concrète, plutôt qu’à une simple boîte à suggestions. Ce n’est pas seulement de l’influence : c’est du contrôle, et le contrôle doit être pris au sérieux dans les deux sens. Tout cela ne veut pas dire que l’ARKENSTON de STONfi est risqué de la même manière. Mais c’est plutôt une façon meilleure et plus sûre de faire fonctionner un système de gouvernance. $CMC20
69
·
--
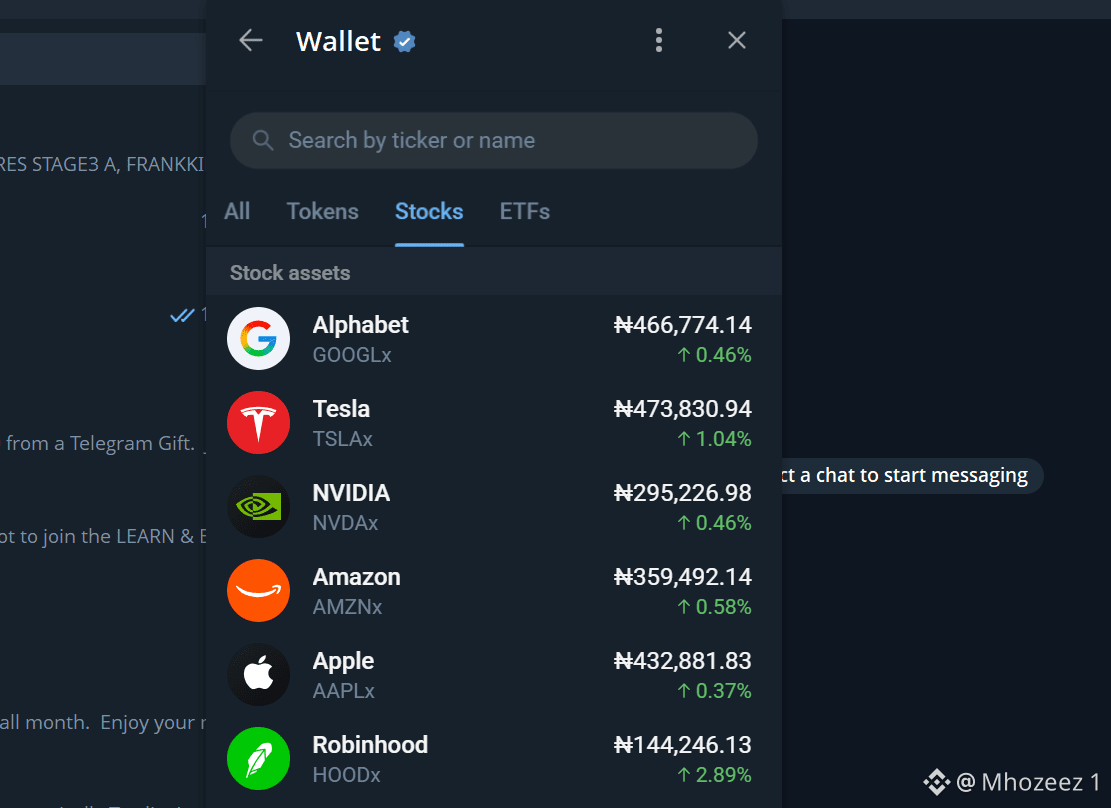
🚨Vous pouvez désormais acheter des actions Apple et Tesla sur Telegram •••••••••••••••••••••••••••• Un ami m’a envoyé la semaine dernière une capture d’écran de son portefeuille STONfi, où il détenait quelque chose appelé TSLAx, et il m’a demandé si c’était une arnaque. Ce n’en était pas une. Il s’agissait d’actions Tesla, tokenisées, stockées dans son portefeuille TON à côté de son USDT. xStocks est arrivé sur STONfi sous forme de versions tokenisées de vraies actions comme Apple, Tesla, NVIDIA, le S&P 500, et une liste grandissante d’autres titres, émis par Backed Finance et validés avec le soutien de Kraken. Chaque token est intégralement garanti à 1:1 par des actions réelles détenues auprès d’un dépositaire réglementé. Vous n’achetez pas un dérivé synthétique qui suit un cours à distance. Vous détenez un token qui représente une détention légale d’un vrai stock, et vous pouvez l’obtenir de la même façon que vous échangeriez n’importe quel autre actif sur STONfi, en utilisant GRAM ou USDT, sans compte de courtage requis, sans KYC, et sans attendre trois jours ouvrables pour le règlement. Je vais être honnête sur ce qui m’a surpris au début. On ne dirait pas vraiment un investissement. On dirait un échange d’un token contre un autre, parce que c’est littéralement ce que l’interface traite comme tel. Vous ne remplissez pas de demande de compte et vous ne prouvez pas vos revenus. Vous connectez un portefeuille que vous avez déjà et vous tradez. Cette accessibilité a des compromis réels, et il faut les regarder en face. Les xStocks ne sont pas disponibles pour les résidents des États-Unis, de l’UE/EEE, du Royaume-Uni, du Canada, de l’Australie, ni de la Belgique. Les conditions réglementaires relatives aux valeurs mobilières tokenisées varient encore énormément selon les juridictions, et l’éligibilité est vérifiée en conséquence. Les dividendes ne vous sont pas non plus versés directement : l’émetteur les réinvestit automatiquement dans davantage de tokens, ajustés via un facteur d’échelle, de sorte que l’économie fonctionne différemment d’un dépôt de dividendes classique via un courtier. Ceci n’est pas un conseil en investissement pour acheter une action Tesla tokenisée. Ce que je dis, c’est que le fait que l’on puisse désormais techniquement acheter depuis l’intérieur d’une application de messagerie, sans courtier, représente un changement majeur dans le trading d’actions pour les traders. $CMC20 @ston_fi
🚨Vous pouvez désormais acheter des actions Apple et Tesla sur Telegram •••••••••••••••••••••••••••• Un ami m’a envoyé la semaine dernière une capture d’écran de son portefeuille STONfi, où il détenait quelque chose appelé TSLAx, et il m’a demandé si c’était une arnaque. Ce n’en était pas une. Il s’agissait d’actions Tesla, tokenisées, stockées dans son portefeuille TON à côté de son USDT. xStocks est arrivé sur STONfi sous forme de versions tokenisées de vraies actions comme Apple, Tesla, NVIDIA, le S&P 500, et une liste grandissante d’autres titres, émis par Backed Finance et validés avec le soutien de Kraken. Chaque token est intégralement garanti à 1:1 par des actions réelles détenues auprès d’un dépositaire réglementé. Vous n’achetez pas un dérivé synthétique qui suit un cours à distance. Vous détenez un token qui représente une détention légale d’un vrai stock, et vous pouvez l’obtenir de la même façon que vous échangeriez n’importe quel autre actif sur STONfi, en utilisant GRAM ou USDT, sans compte de courtage requis, sans KYC, et sans attendre trois jours ouvrables pour le règlement. Je vais être honnête sur ce qui m’a surpris au début. On ne dirait pas vraiment un investissement. On dirait un échange d’un token contre un autre, parce que c’est littéralement ce que l’interface traite comme tel. Vous ne remplissez pas de demande de compte et vous ne prouvez pas vos revenus. Vous connectez un portefeuille que vous avez déjà et vous tradez. Cette accessibilité a des compromis réels, et il faut les regarder en face. Les xStocks ne sont pas disponibles pour les résidents des États-Unis, de l’UE/EEE, du Royaume-Uni, du Canada, de l’Australie, ni de la Belgique. Les conditions réglementaires relatives aux valeurs mobilières tokenisées varient encore énormément selon les juridictions, et l’éligibilité est vérifiée en conséquence. Les dividendes ne vous sont pas non plus versés directement : l’émetteur les réinvestit automatiquement dans davantage de tokens, ajustés via un facteur d’échelle, de sorte que l’économie fonctionne différemment d’un dépôt de dividendes classique via un courtier. Ceci n’est pas un conseil en investissement pour acheter une action Tesla tokenisée. Ce que je dis, c’est que le fait que l’on puisse désormais techniquement acheter depuis l’intérieur d’une application de messagerie, sans courtier, représente un changement majeur dans le trading d’actions pour les traders. $CMC20 @ston_fi
·
--
💡STONfi a un filet de sécurité pour les LP que la plupart des gens ne cherchent jamais •••••••••••••••••••••••••••••••••• Ma première vraie leçon sur la perte impermanente m'est venue d'un pool qui m'enthousiasmait vraiment. Le prix a beaucoup bougé d'un côté, j'ai retiré ma liquidité quelques semaines plus tard, et la valeur totale était nettement en dessous de ce que j'aurais eu en conservant simplement les deux tokens séparément. Personne ne m'a trompé. C'est simplement ce qui se passe quand le ratio entre deux actifs dans un pool change significativement pendant que votre capital est à l'intérieur d'un pool. Voici ce que je n'avais pas su à l'époque : je ne savais pas que STONfi a en fait construit un programme spécialement conçu pour compenser les pertes de ce type pour les fournisseurs de liquidité. Il fait partie de l'histoire de développement de la plateforme, en plus des frais de swap habituels et des récompenses de farming : STONfi a déployé un mécanisme de protection visant à compenser la perte impermanente des LP, en complément de fonctionnalités avancées de liquidité comme la protection anti-sniper et un coffre de frais de parrainage. C'est vraiment quelque chose de rare pour un DEX. La protection contre la perte impermanente n'est pas gratuite : cela signifie que le protocole met de la liquidité réelle de côté pour servir de filet de sécurité aux LP face à un risque qui, sur la plupart des DEX, est considéré comme entièrement le problème du fournisseur de liquidité, à gérer seul. Construire un programme de ce type est un signal sur la façon dont un protocole pense les personnes qui fournissent réellement sa liquidité, pas seulement les traders qui y passent. Qu'en pensez-vous, un tel programme en tant que LP @ston_fi $GRAM
💡STONfi a un filet de sécurité pour les LP que la plupart des gens ne cherchent jamais •••••••••••••••••••••••••••••••••• Ma première vraie leçon sur la perte impermanente m'est venue d'un pool qui m'enthousiasmait vraiment. Le prix a beaucoup bougé d'un côté, j'ai retiré ma liquidité quelques semaines plus tard, et la valeur totale était nettement en dessous de ce que j'aurais eu en conservant simplement les deux tokens séparément. Personne ne m'a trompé. C'est simplement ce qui se passe quand le ratio entre deux actifs dans un pool change significativement pendant que votre capital est à l'intérieur d'un pool. Voici ce que je n'avais pas su à l'époque : je ne savais pas que STONfi a en fait construit un programme spécialement conçu pour compenser les pertes de ce type pour les fournisseurs de liquidité. Il fait partie de l'histoire de développement de la plateforme, en plus des frais de swap habituels et des récompenses de farming : STONfi a déployé un mécanisme de protection visant à compenser la perte impermanente des LP, en complément de fonctionnalités avancées de liquidité comme la protection anti-sniper et un coffre de frais de parrainage. C'est vraiment quelque chose de rare pour un DEX. La protection contre la perte impermanente n'est pas gratuite : cela signifie que le protocole met de la liquidité réelle de côté pour servir de filet de sécurité aux LP face à un risque qui, sur la plupart des DEX, est considéré comme entièrement le problème du fournisseur de liquidité, à gérer seul. Construire un programme de ce type est un signal sur la façon dont un protocole pense les personnes qui fournissent réellement sa liquidité, pas seulement les traders qui y passent. Qu'en pensez-vous, un tel programme en tant que LP @ston_fi $GRAM
82
·
--
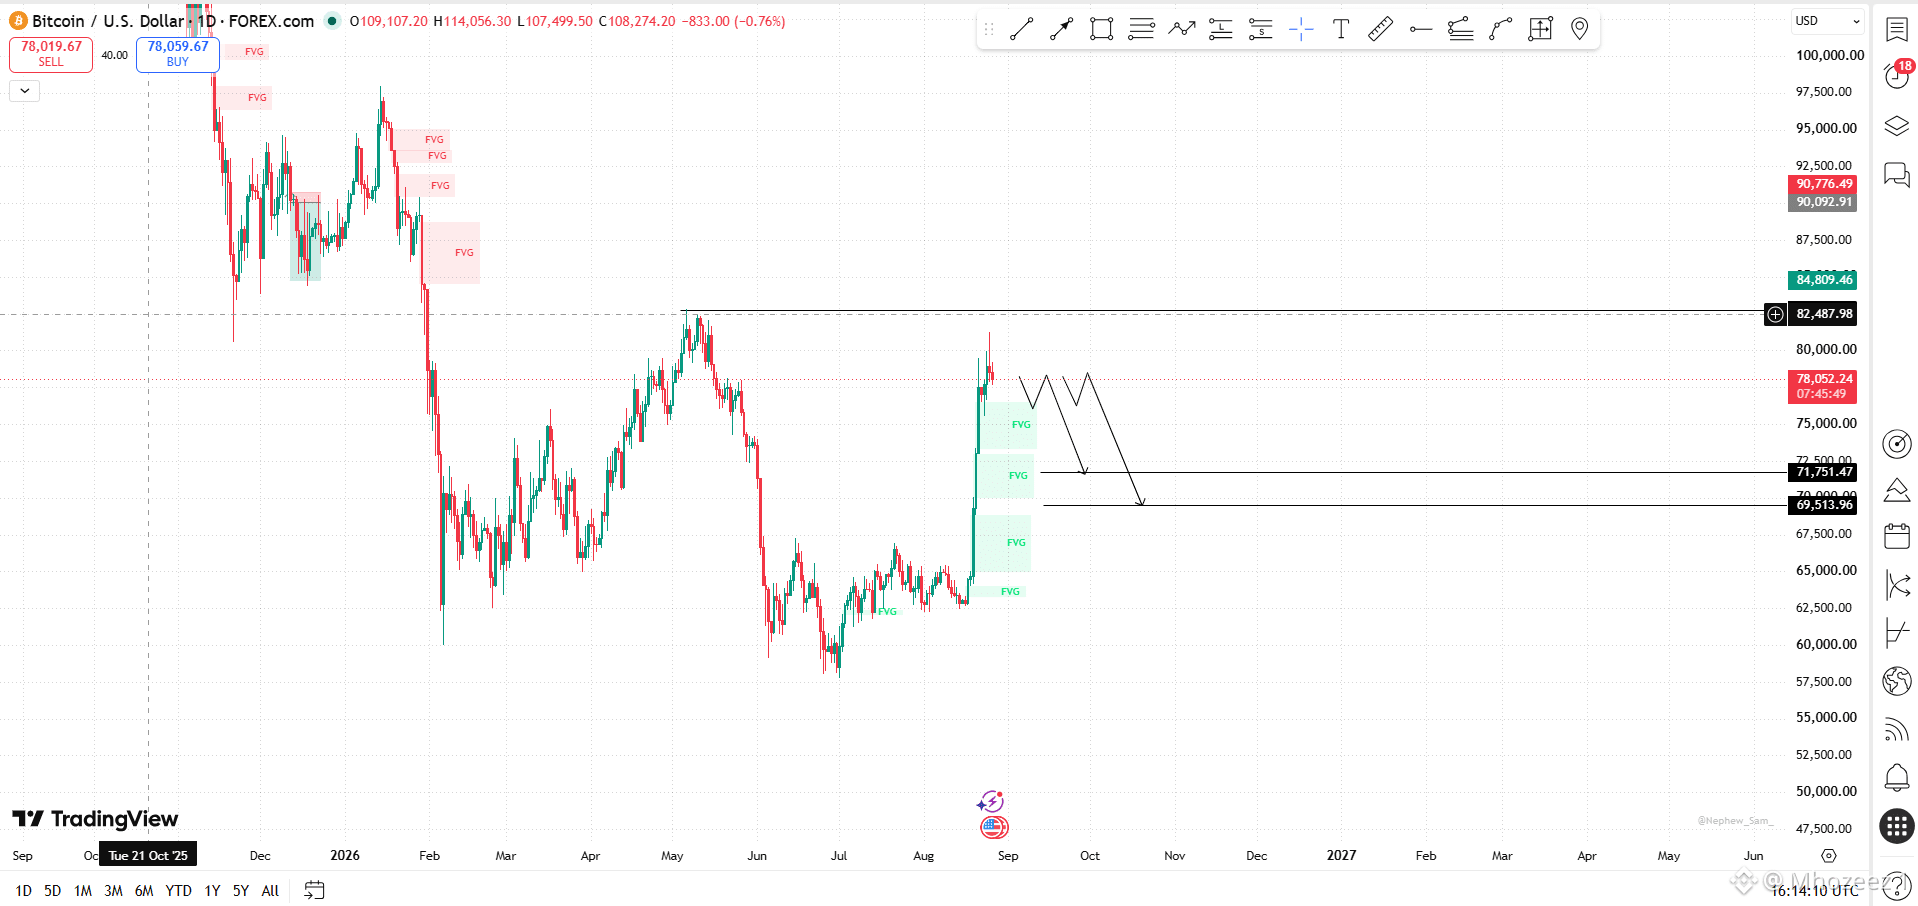
🚨LE BITCOIN A ÉTÉ REJETÉ À 81K Le Bitcoin a été rejeté à 81 000 $ après une forte remontée depuis les plus bas de 61 000 $ au cours de la semaine dernière. OÙ POURRAIT ÊTRE LA PROCHAINE ÉTAPE POUR LE BTC ? Les haussiers perdent actuellement du terrain alors que de plus en plus d’ours se rassemblent autour des plus hauts de 79K. Si ce rejet de prix se maintient fermement, nous pourrions voir le BTC chuter pour mettre à l’épreuve les haussiers à 72k ou 69,5k, niveaux de prix susceptibles de marquer un nouveau regain de demande. QU’EN PENSES-TU ? Faites-le nous savoir en commentaires👇 $BTC #PrédictionDuPrixDuBitcoin : Quelle sera la prochaine étape du Bitcoin ?#
🚨LE BITCOIN A ÉTÉ REJETÉ À 81K Le Bitcoin a été rejeté à 81 000 $ après une forte remontée depuis les plus bas de 61 000 $ au cours de la semaine dernière. OÙ POURRAIT ÊTRE LA PROCHAINE ÉTAPE POUR LE BTC ? Les haussiers perdent actuellement du terrain alors que de plus en plus d’ours se rassemblent autour des plus hauts de 79K. Si ce rejet de prix se maintient fermement, nous pourrions voir le BTC chuter pour mettre à l’épreuve les haussiers à 72k ou 69,5k, niveaux de prix susceptibles de marquer un nouveau regain de demande. QU’EN PENSES-TU ? Faites-le nous savoir en commentaires👇 $BTC #PrédictionDuPrixDuBitcoin : Quelle sera la prochaine étape du Bitcoin ?#
37
·
--
📑Frais sur le DEX : où va vraiment vos 0,3 % ? •••••••••••••••••••••••••• Vous payez des frais à chaque swap. Presque personne ne demande où ils finissent. À chaque fois que j’échange sur un DEX, il y a de petits frais que je dois payer pour que la transaction aboutisse. En général, autour de 0,3 %, avec une légère variation selon le pool. J’avais l’habitude d’accepter ça comme « le coût de faire des affaires » et de ne jamais me demander où cet argent atterrit réellement. Ça vaut la peine de le savoir, car ça explique beaucoup de la façon dont les DEX sont conçus. La plupart de ces frais ne vont pas à l’équipe du protocole. Ils vont directement aux apporteurs de liquidité, les personnes dont les tokens sont placés dans le pool et qui rendent votre échange possible dès le départ. C’est l’accord central d’un DEX basé sur les AMM : vous prélevez une petite part sur votre swap, et cette part rend intéressant le fait que quelqu’un garde son capital immobilisé dans ce pool plutôt que de simplement le conserver dans un wallet. Différents pools facturent des taux différents, et ce n’est pas aléatoire. Les pools stablecoin-stablecoin comme USDT vers USDC ont généralement des frais beaucoup plus faibles, car le prix bouge à peine entre les deux actifs ; le risque pour l’apporteur de liquidité d’être compensé est donc moindre. Les paires plus volatiles ou plus exotiques ont tendance à se situer au taux standard ou au-dessus, puisque les apporteurs de liquidité prennent davantage de risque de variation de prix en restant dans ce pool. Certains protocoles acheminent aussi une petite portion de ces frais vers un trésor ou vers un rachat de tokens, plutôt que d’envoyer 100 % aux apporteurs de liquidité. ça vaut la peine de vérifier avant de supposer que chaque point de base va entièrement aux LP. Donc, en essence, les frais ne correspondent pas à un prélèvement du protocole sur vos échanges. C’est le prix pour emprunter la liquidité de quelqu’un d’autre pendant quelques secondes. Quand vous le voyez comme ça, comparer des DEX ne sera plus seulement une question de qui a les frais les plus bas : ce sera une question de qui utilise cette structure de frais pour attirer suffisamment de liquidité afin de vous offrir un bon prix dès le départ. $STON
📑Frais sur le DEX : où va vraiment vos 0,3 % ? •••••••••••••••••••••••••• Vous payez des frais à chaque swap. Presque personne ne demande où ils finissent. À chaque fois que j’échange sur un DEX, il y a de petits frais que je dois payer pour que la transaction aboutisse. En général, autour de 0,3 %, avec une légère variation selon le pool. J’avais l’habitude d’accepter ça comme « le coût de faire des affaires » et de ne jamais me demander où cet argent atterrit réellement. Ça vaut la peine de le savoir, car ça explique beaucoup de la façon dont les DEX sont conçus. La plupart de ces frais ne vont pas à l’équipe du protocole. Ils vont directement aux apporteurs de liquidité, les personnes dont les tokens sont placés dans le pool et qui rendent votre échange possible dès le départ. C’est l’accord central d’un DEX basé sur les AMM : vous prélevez une petite part sur votre swap, et cette part rend intéressant le fait que quelqu’un garde son capital immobilisé dans ce pool plutôt que de simplement le conserver dans un wallet. Différents pools facturent des taux différents, et ce n’est pas aléatoire. Les pools stablecoin-stablecoin comme USDT vers USDC ont généralement des frais beaucoup plus faibles, car le prix bouge à peine entre les deux actifs ; le risque pour l’apporteur de liquidité d’être compensé est donc moindre. Les paires plus volatiles ou plus exotiques ont tendance à se situer au taux standard ou au-dessus, puisque les apporteurs de liquidité prennent davantage de risque de variation de prix en restant dans ce pool. Certains protocoles acheminent aussi une petite portion de ces frais vers un trésor ou vers un rachat de tokens, plutôt que d’envoyer 100 % aux apporteurs de liquidité. ça vaut la peine de vérifier avant de supposer que chaque point de base va entièrement aux LP. Donc, en essence, les frais ne correspondent pas à un prélèvement du protocole sur vos échanges. C’est le prix pour emprunter la liquidité de quelqu’un d’autre pendant quelques secondes. Quand vous le voyez comme ça, comparer des DEX ne sera plus seulement une question de qui a les frais les plus bas : ce sera une question de qui utilise cette structure de frais pour attirer suffisamment de liquidité afin de vous offrir un bon prix dès le départ. $STON
54
·
--
📑COMMENT LA LIQUIDITÉ EST FOURNIE APRÈS AVOIR CLIQUÉ « SWAP » SUR UN DEX ••••••••••••••••••••••••••••••••••••••• La première fois que j’ai échangé un token sur un DEX, je me suis dit qu’il y avait forcément un acheteur invisible de l’autre côté, comme dans une bourse classique. La vérité, c’est qu’il n’y en a pas. Il n’y a qu’un pool. Imagine ça comme un grand seau partagé de deux tokens déposés par d’autres utilisateurs, et tu échanges contre ce seau, pas contre une personne. VOICI LES MÉCANISMES DE BASE DE COMMENT ÇA FONCTIONNE Disons qu’un pool contient TON et USDT. Quand tu swaps TON contre USDT, tu ajoutes du TON au pool et tu retires de l’USDT. Ça modifie le ratio entre les deux tokens, et c’est ce ratio qui fixe le prix. Si tu achètes suffisamment d’un côté, tu vas remarquer le prix qui se met à évoluer contre toi : ce n’est pas l’application qui est injuste, c’est simplement le pool qui se rééquilibre en temps réel pendant que tu vides l’un des côtés. Les personnes qui ont déposé les tokens au départ « les fournisseurs de liquidité » ne le font pas gratuitement. Chaque swap qui passe par le pool paie de petites commissions, et ces commissions sont réparties entre tous ceux qui ont du capital placé dans ce pool. Plus le volume de trading passe dans le pool, plus il y a de frais pour ceux qui fournissent la liquidité. MAINTENANT, VOICI LA PARTIE QUI ME SURPREND FOSSEMENT Apporter de la liquidité n’est pas automatiquement rentable. Si le prix de l’un de tes deux tokens bouge beaucoup pendant que tes fonds sont bloqués dans le pool, tu peux te retrouver avec moins de valeur que si tu avais juste conservé les tokens séparément. On appelle ça la perte impermanente, et c’est le point principal qui distingue les personnes qui comprennent les pools de celles qui se font avoir en mettant de l’argent dans un pool. Pour conclure, un pool n’est pas une boîte noire : ce sont simplement deux soldes de tokens et une formule qui détermine le taux d’échange entre eux. Une fois que tu le vois comme ça, le reste du DeFi (le farming, les frais, même la perte impermanente) cesse de ressembler à de la magie et commence à ressembler à des maths. j’espère que tu as appris quelque chose ! $GRAM @ston_fi
📑COMMENT LA LIQUIDITÉ EST FOURNIE APRÈS AVOIR CLIQUÉ « SWAP » SUR UN DEX ••••••••••••••••••••••••••••••••••••••• La première fois que j’ai échangé un token sur un DEX, je me suis dit qu’il y avait forcément un acheteur invisible de l’autre côté, comme dans une bourse classique. La vérité, c’est qu’il n’y en a pas. Il n’y a qu’un pool. Imagine ça comme un grand seau partagé de deux tokens déposés par d’autres utilisateurs, et tu échanges contre ce seau, pas contre une personne. VOICI LES MÉCANISMES DE BASE DE COMMENT ÇA FONCTIONNE Disons qu’un pool contient TON et USDT. Quand tu swaps TON contre USDT, tu ajoutes du TON au pool et tu retires de l’USDT. Ça modifie le ratio entre les deux tokens, et c’est ce ratio qui fixe le prix. Si tu achètes suffisamment d’un côté, tu vas remarquer le prix qui se met à évoluer contre toi : ce n’est pas l’application qui est injuste, c’est simplement le pool qui se rééquilibre en temps réel pendant que tu vides l’un des côtés. Les personnes qui ont déposé les tokens au départ « les fournisseurs de liquidité » ne le font pas gratuitement. Chaque swap qui passe par le pool paie de petites commissions, et ces commissions sont réparties entre tous ceux qui ont du capital placé dans ce pool. Plus le volume de trading passe dans le pool, plus il y a de frais pour ceux qui fournissent la liquidité. MAINTENANT, VOICI LA PARTIE QUI ME SURPREND FOSSEMENT Apporter de la liquidité n’est pas automatiquement rentable. Si le prix de l’un de tes deux tokens bouge beaucoup pendant que tes fonds sont bloqués dans le pool, tu peux te retrouver avec moins de valeur que si tu avais juste conservé les tokens séparément. On appelle ça la perte impermanente, et c’est le point principal qui distingue les personnes qui comprennent les pools de celles qui se font avoir en mettant de l’argent dans un pool. Pour conclure, un pool n’est pas une boîte noire : ce sont simplement deux soldes de tokens et une formule qui détermine le taux d’échange entre eux. Une fois que tu le vois comme ça, le reste du DeFi (le farming, les frais, même la perte impermanente) cesse de ressembler à de la magie et commence à ressembler à des maths. j’espère que tu as appris quelque chose ! $GRAM @ston_fi
54
·
--
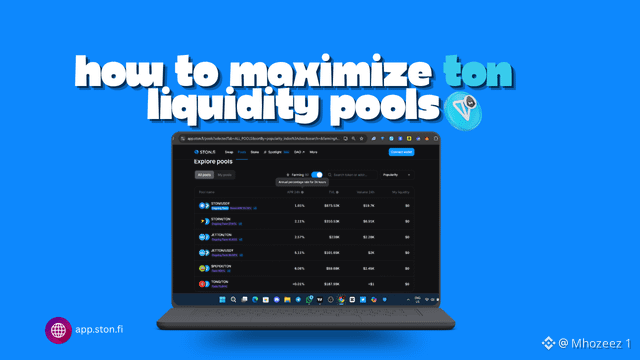
🚨PERSONNE NE VOUS DIT ÇA QUAND VOUS FOURNISSEZ DE LA LIQUIDITÉ •••••••••••••••••••••••••••••••
La première fois que j’ai ajouté de la liquidité sur un DEX, je pensais avoir trouvé de l’argent gratuit. Tu déposes deux tokens, tu te détends, et tu récoltes des frais. Quelques semaines plus tard, je l’ai retirée, j’ai fait les calculs, et j’ai compris que j’aurais gagné plus en gardant simplement les deux tokens dans un wallet, sans rien faire.
Personne ne m’a prévenu sur pourquoi je ne devrais pas faire ça. En fait, ce n’est pas une question de “chance”, c’est juste comme fonctionne un AMM classique. ALORS, QUE SE PASSE-T-IL EXACTEMENT ?
Quand vous fournissez de la liquidité “à l’ancienne”, votre capital est réparti sur toute la courbe de prix. Mais réfléchissez à ce que ça signifie concrètement. 90% de votre argent est garé à des prix auxquels l’actif ne sera probablement jamais négocié, en silence, sans rien rapporter, tandis qu’une fine portion près du prix actuel est la seule partie qui gagne réellement des frais. Vous êtes payé sur peut-être un dixième de votre propre capital et vous appelez ça un rendement.
C’est exactement le problème que la liquidité concentrée a été conçue pour résoudre, et c’est ce que STONfi apporte à TON ce trimestre.
Au lieu d’étendre votre liquidité aveuglément partout, vous choisissez la plage de prix dans laquelle vous vous attendez réellement à ce que l’actif soit échangé. Même capital, plage plus étroite, beaucoup plus de celui-ci en activité en même temps. Si vous avez raison sur la plage, vos revenus de frais par dollar augmentent fortement, parce que vous ne subventionnez pas des niveaux de prix qui ne seront jamais touchés.
Pourquoi c’est important pour TON précisément La liquidité à travers la chaîne est déjà faible, et chaque dollar qui reste inactif dans un pool est un dollar qui ne contribue pas à la profondeur, ne réduit pas les spreads, et n’attire pas les traders. La liquidité concentrée ne nécessite pas de nouveau capital pour corriger ça. Elle fait simplement travailler plus fort le capital qui est déjà là.
J’aurais aimé que quelqu’un me l’explique avant ma première position en LP. Maintenant, STONfi intègre directement cette solution au protocole.
Ce n’est pas un conseil financier. Faites vos recherches
#DeFi #ConcentratedLiquidity $GRAM
🚨PERSONNE NE VOUS DIT ÇA QUAND VOUS FOURNISSEZ DE LA LIQUIDITÉ •••••••••••••••••••••••••••••••
La première fois que j’ai ajouté de la liquidité sur un DEX, je pensais avoir trouvé de l’argent gratuit. Tu déposes deux tokens, tu te détends, et tu récoltes des frais. Quelques semaines plus tard, je l’ai retirée, j’ai fait les calculs, et j’ai compris que j’aurais gagné plus en gardant simplement les deux tokens dans un wallet, sans rien faire.
Personne ne m’a prévenu sur pourquoi je ne devrais pas faire ça. En fait, ce n’est pas une question de “chance”, c’est juste comme fonctionne un AMM classique. ALORS, QUE SE PASSE-T-IL EXACTEMENT ?
Quand vous fournissez de la liquidité “à l’ancienne”, votre capital est réparti sur toute la courbe de prix. Mais réfléchissez à ce que ça signifie concrètement. 90% de votre argent est garé à des prix auxquels l’actif ne sera probablement jamais négocié, en silence, sans rien rapporter, tandis qu’une fine portion près du prix actuel est la seule partie qui gagne réellement des frais. Vous êtes payé sur peut-être un dixième de votre propre capital et vous appelez ça un rendement.
C’est exactement le problème que la liquidité concentrée a été conçue pour résoudre, et c’est ce que STONfi apporte à TON ce trimestre.
Au lieu d’étendre votre liquidité aveuglément partout, vous choisissez la plage de prix dans laquelle vous vous attendez réellement à ce que l’actif soit échangé. Même capital, plage plus étroite, beaucoup plus de celui-ci en activité en même temps. Si vous avez raison sur la plage, vos revenus de frais par dollar augmentent fortement, parce que vous ne subventionnez pas des niveaux de prix qui ne seront jamais touchés.
Pourquoi c’est important pour TON précisément La liquidité à travers la chaîne est déjà faible, et chaque dollar qui reste inactif dans un pool est un dollar qui ne contribue pas à la profondeur, ne réduit pas les spreads, et n’attire pas les traders. La liquidité concentrée ne nécessite pas de nouveau capital pour corriger ça. Elle fait simplement travailler plus fort le capital qui est déjà là.
J’aurais aimé que quelqu’un me l’explique avant ma première position en LP. Maintenant, STONfi intègre directement cette solution au protocole.
Ce n’est pas un conseil financier. Faites vos recherches
#DeFi #ConcentratedLiquidity $GRAM
La première fois que j’ai ajouté de la liquidité sur un DEX, je pensais avoir trouvé de l’argent gratuit. Tu déposes deux tokens, tu te détends, et tu récoltes des frais. Quelques semaines plus tard, je l’ai retirée, j’ai fait les calculs, et j’ai compris que j’aurais gagné plus en gardant simplement les deux tokens dans un wallet, sans rien faire.
Personne ne m’a prévenu sur pourquoi je ne devrais pas faire ça. En fait, ce n’est pas une question de “chance”, c’est juste comme fonctionne un AMM classique. ALORS, QUE SE PASSE-T-IL EXACTEMENT ?
Quand vous fournissez de la liquidité “à l’ancienne”, votre capital est réparti sur toute la courbe de prix. Mais réfléchissez à ce que ça signifie concrètement. 90% de votre argent est garé à des prix auxquels l’actif ne sera probablement jamais négocié, en silence, sans rien rapporter, tandis qu’une fine portion près du prix actuel est la seule partie qui gagne réellement des frais. Vous êtes payé sur peut-être un dixième de votre propre capital et vous appelez ça un rendement.
C’est exactement le problème que la liquidité concentrée a été conçue pour résoudre, et c’est ce que STONfi apporte à TON ce trimestre.
Au lieu d’étendre votre liquidité aveuglément partout, vous choisissez la plage de prix dans laquelle vous vous attendez réellement à ce que l’actif soit échangé. Même capital, plage plus étroite, beaucoup plus de celui-ci en activité en même temps. Si vous avez raison sur la plage, vos revenus de frais par dollar augmentent fortement, parce que vous ne subventionnez pas des niveaux de prix qui ne seront jamais touchés.
Pourquoi c’est important pour TON précisément La liquidité à travers la chaîne est déjà faible, et chaque dollar qui reste inactif dans un pool est un dollar qui ne contribue pas à la profondeur, ne réduit pas les spreads, et n’attire pas les traders. La liquidité concentrée ne nécessite pas de nouveau capital pour corriger ça. Elle fait simplement travailler plus fort le capital qui est déjà là.
J’aurais aimé que quelqu’un me l’explique avant ma première position en LP. Maintenant, STONfi intègre directement cette solution au protocole.
Ce n’est pas un conseil financier. Faites vos recherches
#DeFi #ConcentratedLiquidity $GRAM
67
·
--
📑COMMENT LES RENDEMENTS DES POOLS ET DES FERMS SONT RÉELLEMENT OBTENUS •••••••••••••••••••••••••••••••••••••••• Je me suis presque lancé dans un pool à 25% de TA. Ensuite, j’ai vérifié d’où venait réellement ce 25%, ce qui m’a amené à cette conclusion. Récemment, j’ai fait défiler la liste des pools de STONfi et j’ai vu la paire GRAM/JETTON affichant un TA de 25,0%, ce qui a l’air super jusqu’à ce qu’on la décortique. Voici comment ça se passe : sur ces chiffres, seulement 1,08 point de pourcentage provient des frais de trading, et les 23,07 points restants sont dus aux émissions de récompenses. Même histoire pour STON/USDT : 14,25% de TA total, mais seulement 0,81% est lié aux frais, 13,44% étant subventionné par des récompenses. Si on zoome au niveau du protocole, la part des frais « organiques » devient plus claire. Le volume de trading de STONfi représente environ 0,446% du volume total en frais, dont le protocole conserve environ 24,3% en revenus, le reste allant aux LP. C’est là le véritable plancher de rendement durable. Tout ce qui dépasse dans une TA annoncée du pool est une subvention de récompenses qui s’arrête quand le calendrier d’émission se termine. Rien de tout ça ne veut dire que ces pools sont mauvais. Le rendement boosté par des récompenses est une stratégie LP légitime si vous êtes clair sur le calendrier. Ça veut juste dire que le chiffre sur la fiche du pool n’est pas le chiffre qui reste après les incitations. ADYOR @ston_fi
📑COMMENT LES RENDEMENTS DES POOLS ET DES FERMS SONT RÉELLEMENT OBTENUS •••••••••••••••••••••••••••••••••••••••• Je me suis presque lancé dans un pool à 25% de TA. Ensuite, j’ai vérifié d’où venait réellement ce 25%, ce qui m’a amené à cette conclusion. Récemment, j’ai fait défiler la liste des pools de STONfi et j’ai vu la paire GRAM/JETTON affichant un TA de 25,0%, ce qui a l’air super jusqu’à ce qu’on la décortique. Voici comment ça se passe : sur ces chiffres, seulement 1,08 point de pourcentage provient des frais de trading, et les 23,07 points restants sont dus aux émissions de récompenses. Même histoire pour STON/USDT : 14,25% de TA total, mais seulement 0,81% est lié aux frais, 13,44% étant subventionné par des récompenses. Si on zoome au niveau du protocole, la part des frais « organiques » devient plus claire. Le volume de trading de STONfi représente environ 0,446% du volume total en frais, dont le protocole conserve environ 24,3% en revenus, le reste allant aux LP. C’est là le véritable plancher de rendement durable. Tout ce qui dépasse dans une TA annoncée du pool est une subvention de récompenses qui s’arrête quand le calendrier d’émission se termine. Rien de tout ça ne veut dire que ces pools sont mauvais. Le rendement boosté par des récompenses est une stratégie LP légitime si vous êtes clair sur le calendrier. Ça veut juste dire que le chiffre sur la fiche du pool n’est pas le chiffre qui reste après les incitations. ADYOR @ston_fi
4
·
--
🚨Le volume d’échange de STONfi a chuté de 26% en un seul mois ••••••••••••••••••••••••••••••••••
En regardant les chiffres des 30 derniers jours de STONfi, vous verrez que le volume sur le DEX a baissé de 25,7%, mais que le TVL n’a diminué que de 5,1% et que les frais ont reculé de seulement 2,2% sur la même période. La partie la plus importante, c’est que si le capital quittait réellement le protocole, vous vous attendriez à ce que le TVL et les frais baissent à peu près dans la même mesure que le volume, mais ce n’est pas le cas.
Ce que cette combinaison signifie généralement, dans la pratique, c’est que les LP restent en place : le volume quotidien moyen s’élève encore à 2,58 M$ et le pool continue de tourner environ 3 fois sa TVL en 30 jours — ce qui est carrément dingue, à mon avis.
La seule différence entre les statistiques des échanges d’il y a 2 mois et maintenant, c’est que la fréquence et la taille des transactions se sont calmées davantage que la base de liquidité sous-jacente. C’est un signal côté demande (moins/plus petits swaps), pas un signal de fuite de liquidité.
Pour un LP, cette distinction change totalement la lecture, et voilà comment👇 Un volume en baisse, un TVL stable sur le mois indique : « un marché plus calme », avec toujours le même risque de liquidité, mais sans vouloir dire que le protocole décline.
Il existe actuellement une ferme bonifiée avec un APR raisonnable sur STONfi : vous pouvez multiplier vos récompenses simplement en staking STON et en farmant dans le pool STON/USDT v2, ce qui rend vos récompenses de farm éligibles à un multiplicateur d’APR avec des récompenses supplémentaires payées en STON. Stake 500+ STON → vous obtiendrez jusqu’à 1,5× d’APR de farm Stake 1,000+ STON → vous obtiendrez jusqu’à 2× d’APR de farm 🔗https://app.ston.fi/staking SOURCE ---> DeFilama
NFA, DYOR @ston_fi $STON
🚨Le volume d’échange de STONfi a chuté de 26% en un seul mois ••••••••••••••••••••••••••••••••••
En regardant les chiffres des 30 derniers jours de STONfi, vous verrez que le volume sur le DEX a baissé de 25,7%, mais que le TVL n’a diminué que de 5,1% et que les frais ont reculé de seulement 2,2% sur la même période. La partie la plus importante, c’est que si le capital quittait réellement le protocole, vous vous attendriez à ce que le TVL et les frais baissent à peu près dans la même mesure que le volume, mais ce n’est pas le cas.
Ce que cette combinaison signifie généralement, dans la pratique, c’est que les LP restent en place : le volume quotidien moyen s’élève encore à 2,58 M$ et le pool continue de tourner environ 3 fois sa TVL en 30 jours — ce qui est carrément dingue, à mon avis.
La seule différence entre les statistiques des échanges d’il y a 2 mois et maintenant, c’est que la fréquence et la taille des transactions se sont calmées davantage que la base de liquidité sous-jacente. C’est un signal côté demande (moins/plus petits swaps), pas un signal de fuite de liquidité.
Pour un LP, cette distinction change totalement la lecture, et voilà comment👇 Un volume en baisse, un TVL stable sur le mois indique : « un marché plus calme », avec toujours le même risque de liquidité, mais sans vouloir dire que le protocole décline.
Il existe actuellement une ferme bonifiée avec un APR raisonnable sur STONfi : vous pouvez multiplier vos récompenses simplement en staking STON et en farmant dans le pool STON/USDT v2, ce qui rend vos récompenses de farm éligibles à un multiplicateur d’APR avec des récompenses supplémentaires payées en STON. Stake 500+ STON → vous obtiendrez jusqu’à 1,5× d’APR de farm Stake 1,000+ STON → vous obtiendrez jusqu’à 2× d’APR de farm 🔗https://app.ston.fi/staking SOURCE ---> DeFilama
NFA, DYOR @ston_fi $STON
En regardant les chiffres des 30 derniers jours de STONfi, vous verrez que le volume sur le DEX a baissé de 25,7%, mais que le TVL n’a diminué que de 5,1% et que les frais ont reculé de seulement 2,2% sur la même période. La partie la plus importante, c’est que si le capital quittait réellement le protocole, vous vous attendriez à ce que le TVL et les frais baissent à peu près dans la même mesure que le volume, mais ce n’est pas le cas.
Ce que cette combinaison signifie généralement, dans la pratique, c’est que les LP restent en place : le volume quotidien moyen s’élève encore à 2,58 M$ et le pool continue de tourner environ 3 fois sa TVL en 30 jours — ce qui est carrément dingue, à mon avis.
La seule différence entre les statistiques des échanges d’il y a 2 mois et maintenant, c’est que la fréquence et la taille des transactions se sont calmées davantage que la base de liquidité sous-jacente. C’est un signal côté demande (moins/plus petits swaps), pas un signal de fuite de liquidité.
Pour un LP, cette distinction change totalement la lecture, et voilà comment👇 Un volume en baisse, un TVL stable sur le mois indique : « un marché plus calme », avec toujours le même risque de liquidité, mais sans vouloir dire que le protocole décline.
Il existe actuellement une ferme bonifiée avec un APR raisonnable sur STONfi : vous pouvez multiplier vos récompenses simplement en staking STON et en farmant dans le pool STON/USDT v2, ce qui rend vos récompenses de farm éligibles à un multiplicateur d’APR avec des récompenses supplémentaires payées en STON. Stake 500+ STON → vous obtiendrez jusqu’à 1,5× d’APR de farm Stake 1,000+ STON → vous obtiendrez jusqu’à 2× d’APR de farm 🔗https://app.ston.fi/staking SOURCE ---> DeFilama
NFA, DYOR @ston_fi $STON
28
·
--
📑COMPRENDRE LES FAILLES DANS LES DÉPENDANCES HORS-CHAÎNE DES CONTRATS INTELLIGENTS ••••••••••••••••••••••••••••••••••• On suppose que les contrats intelligents sont incassables, mais ils ont un énorme point faible que je vais expliquer dans ce contenu. Allons-y👇 Pensez à un contrat intelligent comme à une machine distributrice high-tech. Le code à l’intérieur fonctionne parfaitement à chaque fois, mais il ne connaît pas réellement le prix de quoi que ce soit en dehors de lui. Pour vérifier des prix — comme la valeur actuelle de l’Ethereum — il doit demander une source externe, appelée un ORACLE. C’EST LÀ QUE LE PROBLÈME COMMENCE Si un pirate corrompt ou trompe ce flux de prix externe, le contrat intelligent croit aveuglément le mauvais chiffre et remet l’argent ou la liquidité. Mais en regardant cette exploitation dans une perspective plus large, vous comprendrez que le code lui-même ne s’est pas “cassé” : il a simplement agi et répondu à cause d’un mensonge qu’on lui a donné. En bref, votre programme informatique sécurisé n’est aussi sûr que les informations externes que vous lui fournissez. VOICI UNE MÉTHODE DE RECHERCHE QUE J’AI TROUVÉE ET QUI EXPOSE COMMENT LES HACKERS PIÈGENT LES CONTRATS INTELLIGENTS👇 La première méthode passe souvent par des manipulations de marché, puis par des attaques via flash loan, et des exploits de latence compromettent régulièrement des systèmes sans jamais enfreindre le code sous-jacent du contrat intelligent. Se reposer sur de simples moyennes de prix ou sur des nœuds de validation isolés laisse des milliards exposés à des attaques subtiles, au niveau économique. QUELLE POURRAIT ÊTRE UNE SOLUTION POUR STOPPER LES EXPLOITS ? Après avoir échangé avec certains DEX sur Solana, Ton, Aptos et Injective, j’ai réalisé que la plupart de ces DEX ont amélioré leurs systèmes de sécurité en traitant les vulnérabilités hors-chaine : il ne s’agit plus de se contenter d’une simple livraison de données, mais de passer à des preuves cryptographiques, à des validations multi-sources et à des systèmes de validation à faible latence capables de résister à des manipulations ciblées du marché. Un exemple typique est STONfi, qui est construit sur GRAM (précéd. TON). Donc, si pour une raison quelconque vous faites du trading sur TON, soyez tranquille : vos actifs et leur solution sont sûrs, audités et fluides. @ston_fi
📑COMPRENDRE LES FAILLES DANS LES DÉPENDANCES HORS-CHAÎNE DES CONTRATS INTELLIGENTS ••••••••••••••••••••••••••••••••••• On suppose que les contrats intelligents sont incassables, mais ils ont un énorme point faible que je vais expliquer dans ce contenu. Allons-y👇 Pensez à un contrat intelligent comme à une machine distributrice high-tech. Le code à l’intérieur fonctionne parfaitement à chaque fois, mais il ne connaît pas réellement le prix de quoi que ce soit en dehors de lui. Pour vérifier des prix — comme la valeur actuelle de l’Ethereum — il doit demander une source externe, appelée un ORACLE. C’EST LÀ QUE LE PROBLÈME COMMENCE Si un pirate corrompt ou trompe ce flux de prix externe, le contrat intelligent croit aveuglément le mauvais chiffre et remet l’argent ou la liquidité. Mais en regardant cette exploitation dans une perspective plus large, vous comprendrez que le code lui-même ne s’est pas “cassé” : il a simplement agi et répondu à cause d’un mensonge qu’on lui a donné. En bref, votre programme informatique sécurisé n’est aussi sûr que les informations externes que vous lui fournissez. VOICI UNE MÉTHODE DE RECHERCHE QUE J’AI TROUVÉE ET QUI EXPOSE COMMENT LES HACKERS PIÈGENT LES CONTRATS INTELLIGENTS👇 La première méthode passe souvent par des manipulations de marché, puis par des attaques via flash loan, et des exploits de latence compromettent régulièrement des systèmes sans jamais enfreindre le code sous-jacent du contrat intelligent. Se reposer sur de simples moyennes de prix ou sur des nœuds de validation isolés laisse des milliards exposés à des attaques subtiles, au niveau économique. QUELLE POURRAIT ÊTRE UNE SOLUTION POUR STOPPER LES EXPLOITS ? Après avoir échangé avec certains DEX sur Solana, Ton, Aptos et Injective, j’ai réalisé que la plupart de ces DEX ont amélioré leurs systèmes de sécurité en traitant les vulnérabilités hors-chaine : il ne s’agit plus de se contenter d’une simple livraison de données, mais de passer à des preuves cryptographiques, à des validations multi-sources et à des systèmes de validation à faible latence capables de résister à des manipulations ciblées du marché. Un exemple typique est STONfi, qui est construit sur GRAM (précéd. TON). Donc, si pour une raison quelconque vous faites du trading sur TON, soyez tranquille : vos actifs et leur solution sont sûrs, audités et fluides. @ston_fi
31
·
--
📑COMPRENDRE LES FAILLES DES DÉPENDANCES HORS-CHAÎNE DANS LES CONTRATS INTELLIGENTS ••••••••••••••••••••••••••••••••• On suppose que les contrats intelligents sont incassables, mais ils ont une énorme faiblesse que je vais expliquer dans ce contenu. Plongeons-y👇 Imaginez un contrat intelligent comme une machine distributrice high-tech. Le code à l’intérieur fonctionne parfaitement à chaque fois, mais il ne connaît en réalité pas le prix de quoi que ce soit en dehors de lui. Pour vérifier des prix comme la valeur actuelle de l’Ethereum, il doit demander une source externe, appelée un ORACLE. C’EST LÀ QUE LE PROBLÈME COMMENCE Si un pirate corrompt ou trompe ce flux de prix externe, le contrat intelligent croit aveuglément le mauvais chiffre et remet l’argent ou la liquidité. Mais en regardant ce type d’exploitation à plus grande échelle, vous comprendrez que le code lui-même n’a pas “cassé” : il a simplement agi et répondu à cause d’un mensonge qu’on lui a donné. En bref, votre programme informatique sécurisé n’est sûr que dans la mesure de l’information externe que vous lui fournissez. VOICI UNE MÉTHODE DE RECHERCHE QUE J’AI TROUVÉE ET QUI RÉVÈLE COMMENT LES PIRATES PIÈGENT LES CONTRATS INTELLIGENTS👇 La première méthode passe souvent par des manipulations de marché, puis par des attaques via flash loans, et des exploits liés à la latence qui franchissent régulièrement les systèmes sans jamais violer le code sous-jacent du contrat intelligent. Se fier à de simples moyennes de prix ou à des nœuds validateurs isolés laisse des milliards exposés à des attaques économiques subtiles. QUELLE POURRAIT ÊTRE UNE SOLUTION POUR STOPPER LES EXPLOITS ? Après avoir échangé avec certains DEX sur Solana, Ton, Aptos et Injective, j’ai réalisé que la plupart de ces DEX ont amélioré leurs systèmes de sécurité en traitant la vulnérabilité hors-chaîne : il ne s’agit plus de se limiter à une simple livraison de données, mais de passer à des preuves cryptographiques, à une vérification multi-sources et à des systèmes de validation à faible latence capables de résister à une manipulation ciblée du marché. Un exemple typique est STONfi, qui est construit sur GRAM (ex. TON). Donc, si pour une quelconque raison vous échangez sur TON, soyez rassuré : vos actifs et leur solution sont sûrs, audités et fluides. @ston_fi
📑COMPRENDRE LES FAILLES DES DÉPENDANCES HORS-CHAÎNE DANS LES CONTRATS INTELLIGENTS ••••••••••••••••••••••••••••••••• On suppose que les contrats intelligents sont incassables, mais ils ont une énorme faiblesse que je vais expliquer dans ce contenu. Plongeons-y👇 Imaginez un contrat intelligent comme une machine distributrice high-tech. Le code à l’intérieur fonctionne parfaitement à chaque fois, mais il ne connaît en réalité pas le prix de quoi que ce soit en dehors de lui. Pour vérifier des prix comme la valeur actuelle de l’Ethereum, il doit demander une source externe, appelée un ORACLE. C’EST LÀ QUE LE PROBLÈME COMMENCE Si un pirate corrompt ou trompe ce flux de prix externe, le contrat intelligent croit aveuglément le mauvais chiffre et remet l’argent ou la liquidité. Mais en regardant ce type d’exploitation à plus grande échelle, vous comprendrez que le code lui-même n’a pas “cassé” : il a simplement agi et répondu à cause d’un mensonge qu’on lui a donné. En bref, votre programme informatique sécurisé n’est sûr que dans la mesure de l’information externe que vous lui fournissez. VOICI UNE MÉTHODE DE RECHERCHE QUE J’AI TROUVÉE ET QUI RÉVÈLE COMMENT LES PIRATES PIÈGENT LES CONTRATS INTELLIGENTS👇 La première méthode passe souvent par des manipulations de marché, puis par des attaques via flash loans, et des exploits liés à la latence qui franchissent régulièrement les systèmes sans jamais violer le code sous-jacent du contrat intelligent. Se fier à de simples moyennes de prix ou à des nœuds validateurs isolés laisse des milliards exposés à des attaques économiques subtiles. QUELLE POURRAIT ÊTRE UNE SOLUTION POUR STOPPER LES EXPLOITS ? Après avoir échangé avec certains DEX sur Solana, Ton, Aptos et Injective, j’ai réalisé que la plupart de ces DEX ont amélioré leurs systèmes de sécurité en traitant la vulnérabilité hors-chaîne : il ne s’agit plus de se limiter à une simple livraison de données, mais de passer à des preuves cryptographiques, à une vérification multi-sources et à des systèmes de validation à faible latence capables de résister à une manipulation ciblée du marché. Un exemple typique est STONfi, qui est construit sur GRAM (ex. TON). Donc, si pour une quelconque raison vous échangez sur TON, soyez rassuré : vos actifs et leur solution sont sûrs, audités et fluides. @ston_fi
46
·
--
🚨LES LIMITATIONS DE LA SÉCURISATION PAR TOKÉNISATION DES RENDEMENTS •••••••••••••••••••••••••••••• Je me suis toujours dit que le fait de découper des actifs générant des rendements en principal et en jetons de rendement était une avancée majeure pour le trading à revenu fixe sur des marchés décentralisés. Car, sur le papier, cela permet aux investisseurs de couvrir les taux, de spéculer sur le rendement futur et de construire des produits financiers structurés sans intermédiaires. Mais en pratique, je viens de réaliser que ces marchés se heurtent à des situations de liquidité très dures, ce qui me fait me demander « POURQUOI » d’une certaine manière. REGARDER LES CHOSES D’UN ANGLE DIFFÉRENT Après avoir examiné ces éléments sous un autre angle, j’ai compris que la tokenisation des rendements repose sur une profondeur de marché faible et sur des flux de rendement continus, prévisibles, pour fonctionner proprement. Et ainsi, lorsque les protocoles sous-jacents modifient les calendriers de récompenses ou que les taux d’intérêt fluctuent fortement, le marché secondaire des jetons de rendement devient profondément illiquide. Pour franchir ces limites structurelles, il faut s’éloigner d’une spéculation pure à effet de levier au profit de mécanismes de rendement réels et durables, capables de survivre aux cycles macroéconomiques changeants. OÙ C’EST LE MIEUX POUR LES ACTIVITÉS DE RENDEMENT ? STONfi, un échange décentralisé construit sur GRAM[anciennement appelé TON] offre l’une des meilleures pools génératrices de rendement, avec des pools plus profonds et très peu, voire pas de slippage, une expérience de trading accompagnée de frais de transaction bon marché de TON. Vous avez un avis sur ce sujet ? dites-le en commentaire👇 $GRAM
🚨LES LIMITATIONS DE LA SÉCURISATION PAR TOKÉNISATION DES RENDEMENTS •••••••••••••••••••••••••••••• Je me suis toujours dit que le fait de découper des actifs générant des rendements en principal et en jetons de rendement était une avancée majeure pour le trading à revenu fixe sur des marchés décentralisés. Car, sur le papier, cela permet aux investisseurs de couvrir les taux, de spéculer sur le rendement futur et de construire des produits financiers structurés sans intermédiaires. Mais en pratique, je viens de réaliser que ces marchés se heurtent à des situations de liquidité très dures, ce qui me fait me demander « POURQUOI » d’une certaine manière. REGARDER LES CHOSES D’UN ANGLE DIFFÉRENT Après avoir examiné ces éléments sous un autre angle, j’ai compris que la tokenisation des rendements repose sur une profondeur de marché faible et sur des flux de rendement continus, prévisibles, pour fonctionner proprement. Et ainsi, lorsque les protocoles sous-jacents modifient les calendriers de récompenses ou que les taux d’intérêt fluctuent fortement, le marché secondaire des jetons de rendement devient profondément illiquide. Pour franchir ces limites structurelles, il faut s’éloigner d’une spéculation pure à effet de levier au profit de mécanismes de rendement réels et durables, capables de survivre aux cycles macroéconomiques changeants. OÙ C’EST LE MIEUX POUR LES ACTIVITÉS DE RENDEMENT ? STONfi, un échange décentralisé construit sur GRAM[anciennement appelé TON] offre l’une des meilleures pools génératrices de rendement, avec des pools plus profonds et très peu, voire pas de slippage, une expérience de trading accompagnée de frais de transaction bon marché de TON. Vous avez un avis sur ce sujet ? dites-le en commentaire👇 $GRAM
57
·
--
🚨LES LIMITATIONS DE LA TOKENISATION DU RENDEMENT •••••••••••••••••••••••••••••••• Je pensais que le fait de scinder des actifs générateurs de rendement en tokens de principal et de rendement était une avancée majeure pour le trading à revenu fixe sur les marchés décentralisés. Sur le papier, cela permet aux investisseurs de couvrir les taux, de spéculer sur le rendement futur et de créer des produits financiers structurés sans intermédiaires. Mais dans la pratique, je me suis rendu compte que ces marchés se heurtent à des scénarios de liquidité difficiles, ce qui me fait me demander « POURQUOI » d’une certaine manière. REGARDER LES CHOSES SOUS UN ANGLE DIFFÉRENT Après avoir examiné tout cela sous un angle différent, j’ai réalisé que la tokenisation du rendement dépend d’une faible profondeur de marché et de flux de rendement continus et prévisibles pour fonctionner correctement. Et par conséquent, lorsque les protocoles sous-jacents modifient les calendriers de récompenses ou que les taux d’intérêt fluctuent fortement, le marché secondaire des tokens de rendement devient profondément illiquide. Pour naviguer ces limites structurelles, il faut s’éloigner d’une simple spéculation par levier au profit de mécanismes de rendement réel, durables, capables de survivre à des cycles macroéconomiques changeants. OÙ C’EST LE PLUS ADAPTÉ POUR LES ACTIVITÉS DE RENDEMENT ? STONfi, une bourse décentralisée construite sur GRAM [anciennement appelé TON] offre l’un des meilleurs pools générateurs de rendement, avec des pools plus profonds et une faible à nulle variation (slippage) lors des transactions, grâce à l’expérience de trading accompagnée de frais de transaction peu élevés de TON. Vous avez un avis sur ce sujet ? Faites-le nous savoir dans les commentaires👇 $GRAM
🚨LES LIMITATIONS DE LA TOKENISATION DU RENDEMENT •••••••••••••••••••••••••••••••• Je pensais que le fait de scinder des actifs générateurs de rendement en tokens de principal et de rendement était une avancée majeure pour le trading à revenu fixe sur les marchés décentralisés. Sur le papier, cela permet aux investisseurs de couvrir les taux, de spéculer sur le rendement futur et de créer des produits financiers structurés sans intermédiaires. Mais dans la pratique, je me suis rendu compte que ces marchés se heurtent à des scénarios de liquidité difficiles, ce qui me fait me demander « POURQUOI » d’une certaine manière. REGARDER LES CHOSES SOUS UN ANGLE DIFFÉRENT Après avoir examiné tout cela sous un angle différent, j’ai réalisé que la tokenisation du rendement dépend d’une faible profondeur de marché et de flux de rendement continus et prévisibles pour fonctionner correctement. Et par conséquent, lorsque les protocoles sous-jacents modifient les calendriers de récompenses ou que les taux d’intérêt fluctuent fortement, le marché secondaire des tokens de rendement devient profondément illiquide. Pour naviguer ces limites structurelles, il faut s’éloigner d’une simple spéculation par levier au profit de mécanismes de rendement réel, durables, capables de survivre à des cycles macroéconomiques changeants. OÙ C’EST LE PLUS ADAPTÉ POUR LES ACTIVITÉS DE RENDEMENT ? STONfi, une bourse décentralisée construite sur GRAM [anciennement appelé TON] offre l’un des meilleurs pools générateurs de rendement, avec des pools plus profonds et une faible à nulle variation (slippage) lors des transactions, grâce à l’expérience de trading accompagnée de frais de transaction peu élevés de TON. Vous avez un avis sur ce sujet ? Faites-le nous savoir dans les commentaires👇 $GRAM
70
·
--
🚨L’exécution par l’IA deviendra-t-elle une bonne fonctionnalité sur DEX ? ••••••••••••••••••••••••••••••••• À mon avis, la gestion manuelle de portefeuille, le yield farming manuel et les compoundingers automatisés de base deviennent rapidement des reliques. Des agents autonomes d’IA s’imposent comme la couche d’exécution native des plateformes décentralisées, réalisant des arbitrages à haute fréquence, une gestion dynamique des risques et des rebalancements bien plus rapidement que ne peuvent réagir les opérateurs humains. Imaginez un scénario où vous pourriez converser avec une IA d’un protocole DEX pour effectuer certaines actions ou activités pendant que vous êtes loin de votre trading ou de vos objectifs de portefeuille dans un futur proche. Voilà l’idée de ce que l’IA devrait être dans les produits DeFi. Donc, en gros, j’ai l’impression que cette transformation introduit un changement fondamental dans la façon dont les applications sont conçues. Les interfaces ne sont plus construites uniquement pour les humains qui naviguent dans des wallets Web3, mais pour des agents logiciels qui interprètent l’état on-chain via des points d’accès lisibles par machine. Même si cette transition apporte une efficacité sans précédent, elle pourrait aussi faire naître de nouvelles menaces systémiques pour les DEX : des pannes en cascade algorithmiques, des stratégies de front-running par des agents, et des risques automatisés non surveillés exécutés à grande échelle. Pensez-vous qu’une intégration comme celle-ci sera une mise à niveau pour les DEX DeFi ? Dites-le nous en commentaires 👇 $GRAM @ston_fi
🚨L’exécution par l’IA deviendra-t-elle une bonne fonctionnalité sur DEX ? ••••••••••••••••••••••••••••••••• À mon avis, la gestion manuelle de portefeuille, le yield farming manuel et les compoundingers automatisés de base deviennent rapidement des reliques. Des agents autonomes d’IA s’imposent comme la couche d’exécution native des plateformes décentralisées, réalisant des arbitrages à haute fréquence, une gestion dynamique des risques et des rebalancements bien plus rapidement que ne peuvent réagir les opérateurs humains. Imaginez un scénario où vous pourriez converser avec une IA d’un protocole DEX pour effectuer certaines actions ou activités pendant que vous êtes loin de votre trading ou de vos objectifs de portefeuille dans un futur proche. Voilà l’idée de ce que l’IA devrait être dans les produits DeFi. Donc, en gros, j’ai l’impression que cette transformation introduit un changement fondamental dans la façon dont les applications sont conçues. Les interfaces ne sont plus construites uniquement pour les humains qui naviguent dans des wallets Web3, mais pour des agents logiciels qui interprètent l’état on-chain via des points d’accès lisibles par machine. Même si cette transition apporte une efficacité sans précédent, elle pourrait aussi faire naître de nouvelles menaces systémiques pour les DEX : des pannes en cascade algorithmiques, des stratégies de front-running par des agents, et des risques automatisés non surveillés exécutés à grande échelle. Pensez-vous qu’une intégration comme celle-ci sera une mise à niveau pour les DEX DeFi ? Dites-le nous en commentaires 👇 $GRAM @ston_fi
67
·
--
Supprimer le glissement grâce aux AMM de dark pool ••••••••••••••••••••••••••••• Les pools de mémoire publics et les carnets d’ordres transparents rendent quasiment impossibles à exécuter proprement, en chaîne, les très grandes transactions institutionnelles. Les AMM automatisées classiques (Automated Market Makers, AMM) exposent le flux d’ordres à tous les observateurs, ouvrant la voie aux front-running, aux attaques de type sandwich, et à d’importants glissements dus aux bots MEV (Maximum Extractable Value). Les AMM de dark pool utilisent des preuves à connaissance nulle et un calcul confidentiel pour masquer les paramètres des ordres jusqu’à l’exécution, ce qui rétablit la confidentialité du routage des transactions. En dissimulant les tailles de transaction et les points d’exécution, ces plateformes offrent la discrétion dont le capital institutionnel a besoin. L’intégration, en chaîne, d’exécutions d’ordres masquées transforme fondamentalement la dynamique du marché, protégeant les allocations de gros capitaux sans renoncer à la validation sans confiance. @ston_fi $GRAM
Supprimer le glissement grâce aux AMM de dark pool ••••••••••••••••••••••••••••• Les pools de mémoire publics et les carnets d’ordres transparents rendent quasiment impossibles à exécuter proprement, en chaîne, les très grandes transactions institutionnelles. Les AMM automatisées classiques (Automated Market Makers, AMM) exposent le flux d’ordres à tous les observateurs, ouvrant la voie aux front-running, aux attaques de type sandwich, et à d’importants glissements dus aux bots MEV (Maximum Extractable Value). Les AMM de dark pool utilisent des preuves à connaissance nulle et un calcul confidentiel pour masquer les paramètres des ordres jusqu’à l’exécution, ce qui rétablit la confidentialité du routage des transactions. En dissimulant les tailles de transaction et les points d’exécution, ces plateformes offrent la discrétion dont le capital institutionnel a besoin. L’intégration, en chaîne, d’exécutions d’ordres masquées transforme fondamentalement la dynamique du marché, protégeant les allocations de gros capitaux sans renoncer à la validation sans confiance. @ston_fi $GRAM
82
·
--
RISQUES COURANTS DANS DEfi CROSS-CHAIN
Déplacer de la crypto entre des blockchains donne souvent l’impression d’être très dangereux. Nous acheminons le capital entre les chaînes pour capter le meilleur rendement, mais l’architecture classique des ponts oblige les utilisateurs à supporter des risques graves, cachés, que la plupart des gens ne comprennent peut-être pas. Je vais expliquer ce que certains de ces ponts traditionnels affectent réellement👇
[•] QUATRE COUCHES DE FRAIS DE GAS - frais du protocole de pont, gas de destination et glissement à l’arrivée.
[•] DES CIBLES IMMENSES - Les ponts détiennent de très grandes quantités de collatéral verrouillé et inactif dans des contrats uniques. Il n’est donc pas surprenant que les exploits de ponts aient représenté plus de 69% des fonds crypto volés en 2022 (plus de 2 Md$ perdus), aux côtés de compromissions massives de validateurs comme Ronin (625M$) et Orbit Chain (81M$).
[•] DÉPENDANCE AUX TOKENS WRAPPÉS Vous ne recevez pas d’actifs natifs à l’arrivée ; ce que nous obtenons souvent, c’est une reconnaissance de dette (IOU). Si le pont sous-jacent échoue ou subit une faille d’exécution/validation de message (comme l’exploit du DAO Kelp à 292M$), votre token wrap perd immédiatement sa parité
. Cela rend le système vulnérable et nécessite une architecture plus solide.
UNE SOLUTION EST À PORTÉE DE MAIN : stonfi répond à cela avec Omniston, une couche d’exécution inter-chaînes qui élimine entièrement les coffres de ponts partagés en associant simplement des contrats de verrouillage à durée (Hashed Timelock Contracts, HTLC) à un marché concurrentiel de resolveurs professionnels. COMMENT CELA REND LE TRADING CROSS-CHAIN MEILLEUR ? [1] Cette mise à niveau élimine les pools de collatéral centralisés de zéro pour les hackers à viser comme des pièges à miel (honeypots).
[2] Les utilisateurs reçoivent 100% d’actifs natifs, ce qui signifie que vous obtenez directement le vrai token de destination, et pas un IOU wrap.
[3] Les utilisateurs cross-chain n’utilisent que des cotations garanties : le prix que vous signez au moment de la confirmation correspond exactement au prix d’exécution de votre trade.
[4] Les utilisateurs sont protégés par une logique Fail-safe. cela signifie que vos swaps se règlent de manière atomique : les deux parties reçoivent leurs actifs cotés, ou les fonds sont automatiquement retournés via le timelock. $GRAM @ston_fi
RISQUES COURANTS DANS DEfi CROSS-CHAIN
Déplacer de la crypto entre des blockchains donne souvent l’impression d’être très dangereux. Nous acheminons le capital entre les chaînes pour capter le meilleur rendement, mais l’architecture classique des ponts oblige les utilisateurs à supporter des risques graves, cachés, que la plupart des gens ne comprennent peut-être pas. Je vais expliquer ce que certains de ces ponts traditionnels affectent réellement👇
[•] QUATRE COUCHES DE FRAIS DE GAS - frais du protocole de pont, gas de destination et glissement à l’arrivée.
[•] DES CIBLES IMMENSES - Les ponts détiennent de très grandes quantités de collatéral verrouillé et inactif dans des contrats uniques. Il n’est donc pas surprenant que les exploits de ponts aient représenté plus de 69% des fonds crypto volés en 2022 (plus de 2 Md$ perdus), aux côtés de compromissions massives de validateurs comme Ronin (625M$) et Orbit Chain (81M$).
[•] DÉPENDANCE AUX TOKENS WRAPPÉS Vous ne recevez pas d’actifs natifs à l’arrivée ; ce que nous obtenons souvent, c’est une reconnaissance de dette (IOU). Si le pont sous-jacent échoue ou subit une faille d’exécution/validation de message (comme l’exploit du DAO Kelp à 292M$), votre token wrap perd immédiatement sa parité
. Cela rend le système vulnérable et nécessite une architecture plus solide.
UNE SOLUTION EST À PORTÉE DE MAIN : stonfi répond à cela avec Omniston, une couche d’exécution inter-chaînes qui élimine entièrement les coffres de ponts partagés en associant simplement des contrats de verrouillage à durée (Hashed Timelock Contracts, HTLC) à un marché concurrentiel de resolveurs professionnels. COMMENT CELA REND LE TRADING CROSS-CHAIN MEILLEUR ? [1] Cette mise à niveau élimine les pools de collatéral centralisés de zéro pour les hackers à viser comme des pièges à miel (honeypots).
[2] Les utilisateurs reçoivent 100% d’actifs natifs, ce qui signifie que vous obtenez directement le vrai token de destination, et pas un IOU wrap.
[3] Les utilisateurs cross-chain n’utilisent que des cotations garanties : le prix que vous signez au moment de la confirmation correspond exactement au prix d’exécution de votre trade.
[4] Les utilisateurs sont protégés par une logique Fail-safe. cela signifie que vos swaps se règlent de manière atomique : les deux parties reçoivent leurs actifs cotés, ou les fonds sont automatiquement retournés via le timelock. $GRAM @ston_fi
Déplacer de la crypto entre des blockchains donne souvent l’impression d’être très dangereux. Nous acheminons le capital entre les chaînes pour capter le meilleur rendement, mais l’architecture classique des ponts oblige les utilisateurs à supporter des risques graves, cachés, que la plupart des gens ne comprennent peut-être pas. Je vais expliquer ce que certains de ces ponts traditionnels affectent réellement👇
[•] QUATRE COUCHES DE FRAIS DE GAS - frais du protocole de pont, gas de destination et glissement à l’arrivée.
[•] DES CIBLES IMMENSES - Les ponts détiennent de très grandes quantités de collatéral verrouillé et inactif dans des contrats uniques. Il n’est donc pas surprenant que les exploits de ponts aient représenté plus de 69% des fonds crypto volés en 2022 (plus de 2 Md$ perdus), aux côtés de compromissions massives de validateurs comme Ronin (625M$) et Orbit Chain (81M$).
[•] DÉPENDANCE AUX TOKENS WRAPPÉS Vous ne recevez pas d’actifs natifs à l’arrivée ; ce que nous obtenons souvent, c’est une reconnaissance de dette (IOU). Si le pont sous-jacent échoue ou subit une faille d’exécution/validation de message (comme l’exploit du DAO Kelp à 292M$), votre token wrap perd immédiatement sa parité
. Cela rend le système vulnérable et nécessite une architecture plus solide.
UNE SOLUTION EST À PORTÉE DE MAIN : stonfi répond à cela avec Omniston, une couche d’exécution inter-chaînes qui élimine entièrement les coffres de ponts partagés en associant simplement des contrats de verrouillage à durée (Hashed Timelock Contracts, HTLC) à un marché concurrentiel de resolveurs professionnels. COMMENT CELA REND LE TRADING CROSS-CHAIN MEILLEUR ? [1] Cette mise à niveau élimine les pools de collatéral centralisés de zéro pour les hackers à viser comme des pièges à miel (honeypots).
[2] Les utilisateurs reçoivent 100% d’actifs natifs, ce qui signifie que vous obtenez directement le vrai token de destination, et pas un IOU wrap.
[3] Les utilisateurs cross-chain n’utilisent que des cotations garanties : le prix que vous signez au moment de la confirmation correspond exactement au prix d’exécution de votre trade.
[4] Les utilisateurs sont protégés par une logique Fail-safe. cela signifie que vos swaps se règlent de manière atomique : les deux parties reçoivent leurs actifs cotés, ou les fonds sont automatiquement retournés via le timelock. $GRAM @ston_fi
64
·
--
COMPRENDRE COMMENT STONfi CROSS-CHAIN FONCTIONNE La plupart des traders pensent qu’il n’existe qu’une seule façon d’obtenir de la liquidité d’Ethereum, de BNB Chain ou de Base vers TON. Ce n’est pas le cas. Il y en a deux, et elles vous laissent avec des choses complètement différentes, laissez-moi vous expliquer👇 [•] Itinéraire 1 La voie du pont (bridge) : Votre actif est bloqué sur la chaîne que vous quittez, et TON vous mint une copie enveloppée (wrapped) appelée un Jetton. Ça marche. Mais maintenant, vous détenez une version enveloppée de quelque chose, pas la chose réelle, et vous faites confiance à un contrat de pont pour rester solvable pendant tout ce temps. [•] Itinéraire 2 L’échange atomique (atomic swap) : Ce processus se fait via l’Omniston de STONfi. Imaginez un scénario où vous avez une certaine quantité d’actif sur Ethereum, mais où vous avez besoin de cette même quantité sur TON, et qu’un réseau de « resolveurs » se met en course pour exécuter votre ordre. Deux contrats Hashed Timelock se verrouillent des deux côtés en même temps, en partageant une seule clé cryptographique. Lorsqu’il se déverrouille, les deux côtés règlent. Personne ne peut s’enfuir avec vos fonds et vous laisser sans rien. Soit vous êtes tous les deux payés, soit le timelock rembourse la personne qui s’est retrouvée en attente. POURQUOI EST-CE QUE ÇA A VRAIMENT UNE IMPORTANCE ? Parce que les frais sur TON sont faibles par rapport à Ethereum mainnet. Si vous faites partie de ceux qui rééquilibrent souvent, ce seul transfert cross-chain rentabilise rapidement. Tous les swaps suivants coûtent presque rien. Certains tokens natifs de TON n’existent nulle part ailleurs. Pas de bridge, pas d’enrobage (wrap), pas de contournement : l’échange atomique est le seul mode pour transférer votre actif vers TON depuis un autre réseau. Et une fois que vous y êtes, c’est la même logique AMM que vous connaissez déjà. Pools, trades, frais de LP (frais de swap de 0,3 %, les LP conservent 0,2 %), pools de farming, etc. Rien d’exotique : ils ont simplement rendu l’utilisation réellement moins chère. Donc, La vraie question n’est pas « comment déplacer mon actif entre les chaînes ». C’est « qu’est-ce que je veux avoir réellement dans mon portefeuille si j’utilise une chaîne spécifique ». OMNISTON est en ligne pour Ethereum, BNB Chain, Base et Polygon dès maintenant sur @ston_fi $GRAM $BNB Testez-le ici https://app.ston.fi/swap?mode=cross-chain&in=ton%3AUSD%E2%82%AE
COMPRENDRE COMMENT STONfi CROSS-CHAIN FONCTIONNE La plupart des traders pensent qu’il n’existe qu’une seule façon d’obtenir de la liquidité d’Ethereum, de BNB Chain ou de Base vers TON. Ce n’est pas le cas. Il y en a deux, et elles vous laissent avec des choses complètement différentes, laissez-moi vous expliquer👇 [•] Itinéraire 1 La voie du pont (bridge) : Votre actif est bloqué sur la chaîne que vous quittez, et TON vous mint une copie enveloppée (wrapped) appelée un Jetton. Ça marche. Mais maintenant, vous détenez une version enveloppée de quelque chose, pas la chose réelle, et vous faites confiance à un contrat de pont pour rester solvable pendant tout ce temps. [•] Itinéraire 2 L’échange atomique (atomic swap) : Ce processus se fait via l’Omniston de STONfi. Imaginez un scénario où vous avez une certaine quantité d’actif sur Ethereum, mais où vous avez besoin de cette même quantité sur TON, et qu’un réseau de « resolveurs » se met en course pour exécuter votre ordre. Deux contrats Hashed Timelock se verrouillent des deux côtés en même temps, en partageant une seule clé cryptographique. Lorsqu’il se déverrouille, les deux côtés règlent. Personne ne peut s’enfuir avec vos fonds et vous laisser sans rien. Soit vous êtes tous les deux payés, soit le timelock rembourse la personne qui s’est retrouvée en attente. POURQUOI EST-CE QUE ÇA A VRAIMENT UNE IMPORTANCE ? Parce que les frais sur TON sont faibles par rapport à Ethereum mainnet. Si vous faites partie de ceux qui rééquilibrent souvent, ce seul transfert cross-chain rentabilise rapidement. Tous les swaps suivants coûtent presque rien. Certains tokens natifs de TON n’existent nulle part ailleurs. Pas de bridge, pas d’enrobage (wrap), pas de contournement : l’échange atomique est le seul mode pour transférer votre actif vers TON depuis un autre réseau. Et une fois que vous y êtes, c’est la même logique AMM que vous connaissez déjà. Pools, trades, frais de LP (frais de swap de 0,3 %, les LP conservent 0,2 %), pools de farming, etc. Rien d’exotique : ils ont simplement rendu l’utilisation réellement moins chère. Donc, La vraie question n’est pas « comment déplacer mon actif entre les chaînes ». C’est « qu’est-ce que je veux avoir réellement dans mon portefeuille si j’utilise une chaîne spécifique ». OMNISTON est en ligne pour Ethereum, BNB Chain, Base et Polygon dès maintenant sur @ston_fi $GRAM $BNB Testez-le ici https://app.ston.fi/swap?mode=cross-chain&in=ton%3AUSD%E2%82%AE
92
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
844,243 vues
6,445 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·576 mentions J’aime
·1.6M vues
BitcoinRejectedAt$87,300Twice
0 vues
0 mentions
BCHJumps28%OnCMEFuturesListing
7,132 vues
447 mentions