
404_U
3.4k Publications

404_U
Signaler
Bloquer l’utilisateur
热门话题分析 | 市场宏观分析 | 用我邀请码永久打折手续费,邀请码4040U自动反佣到自己账户。
20 Suivis
2.1K+ Abonnés
2.0K+ J’aime
Publications
PINNED
·
--
Toutes les méthodes pour économiser les frais de transaction !
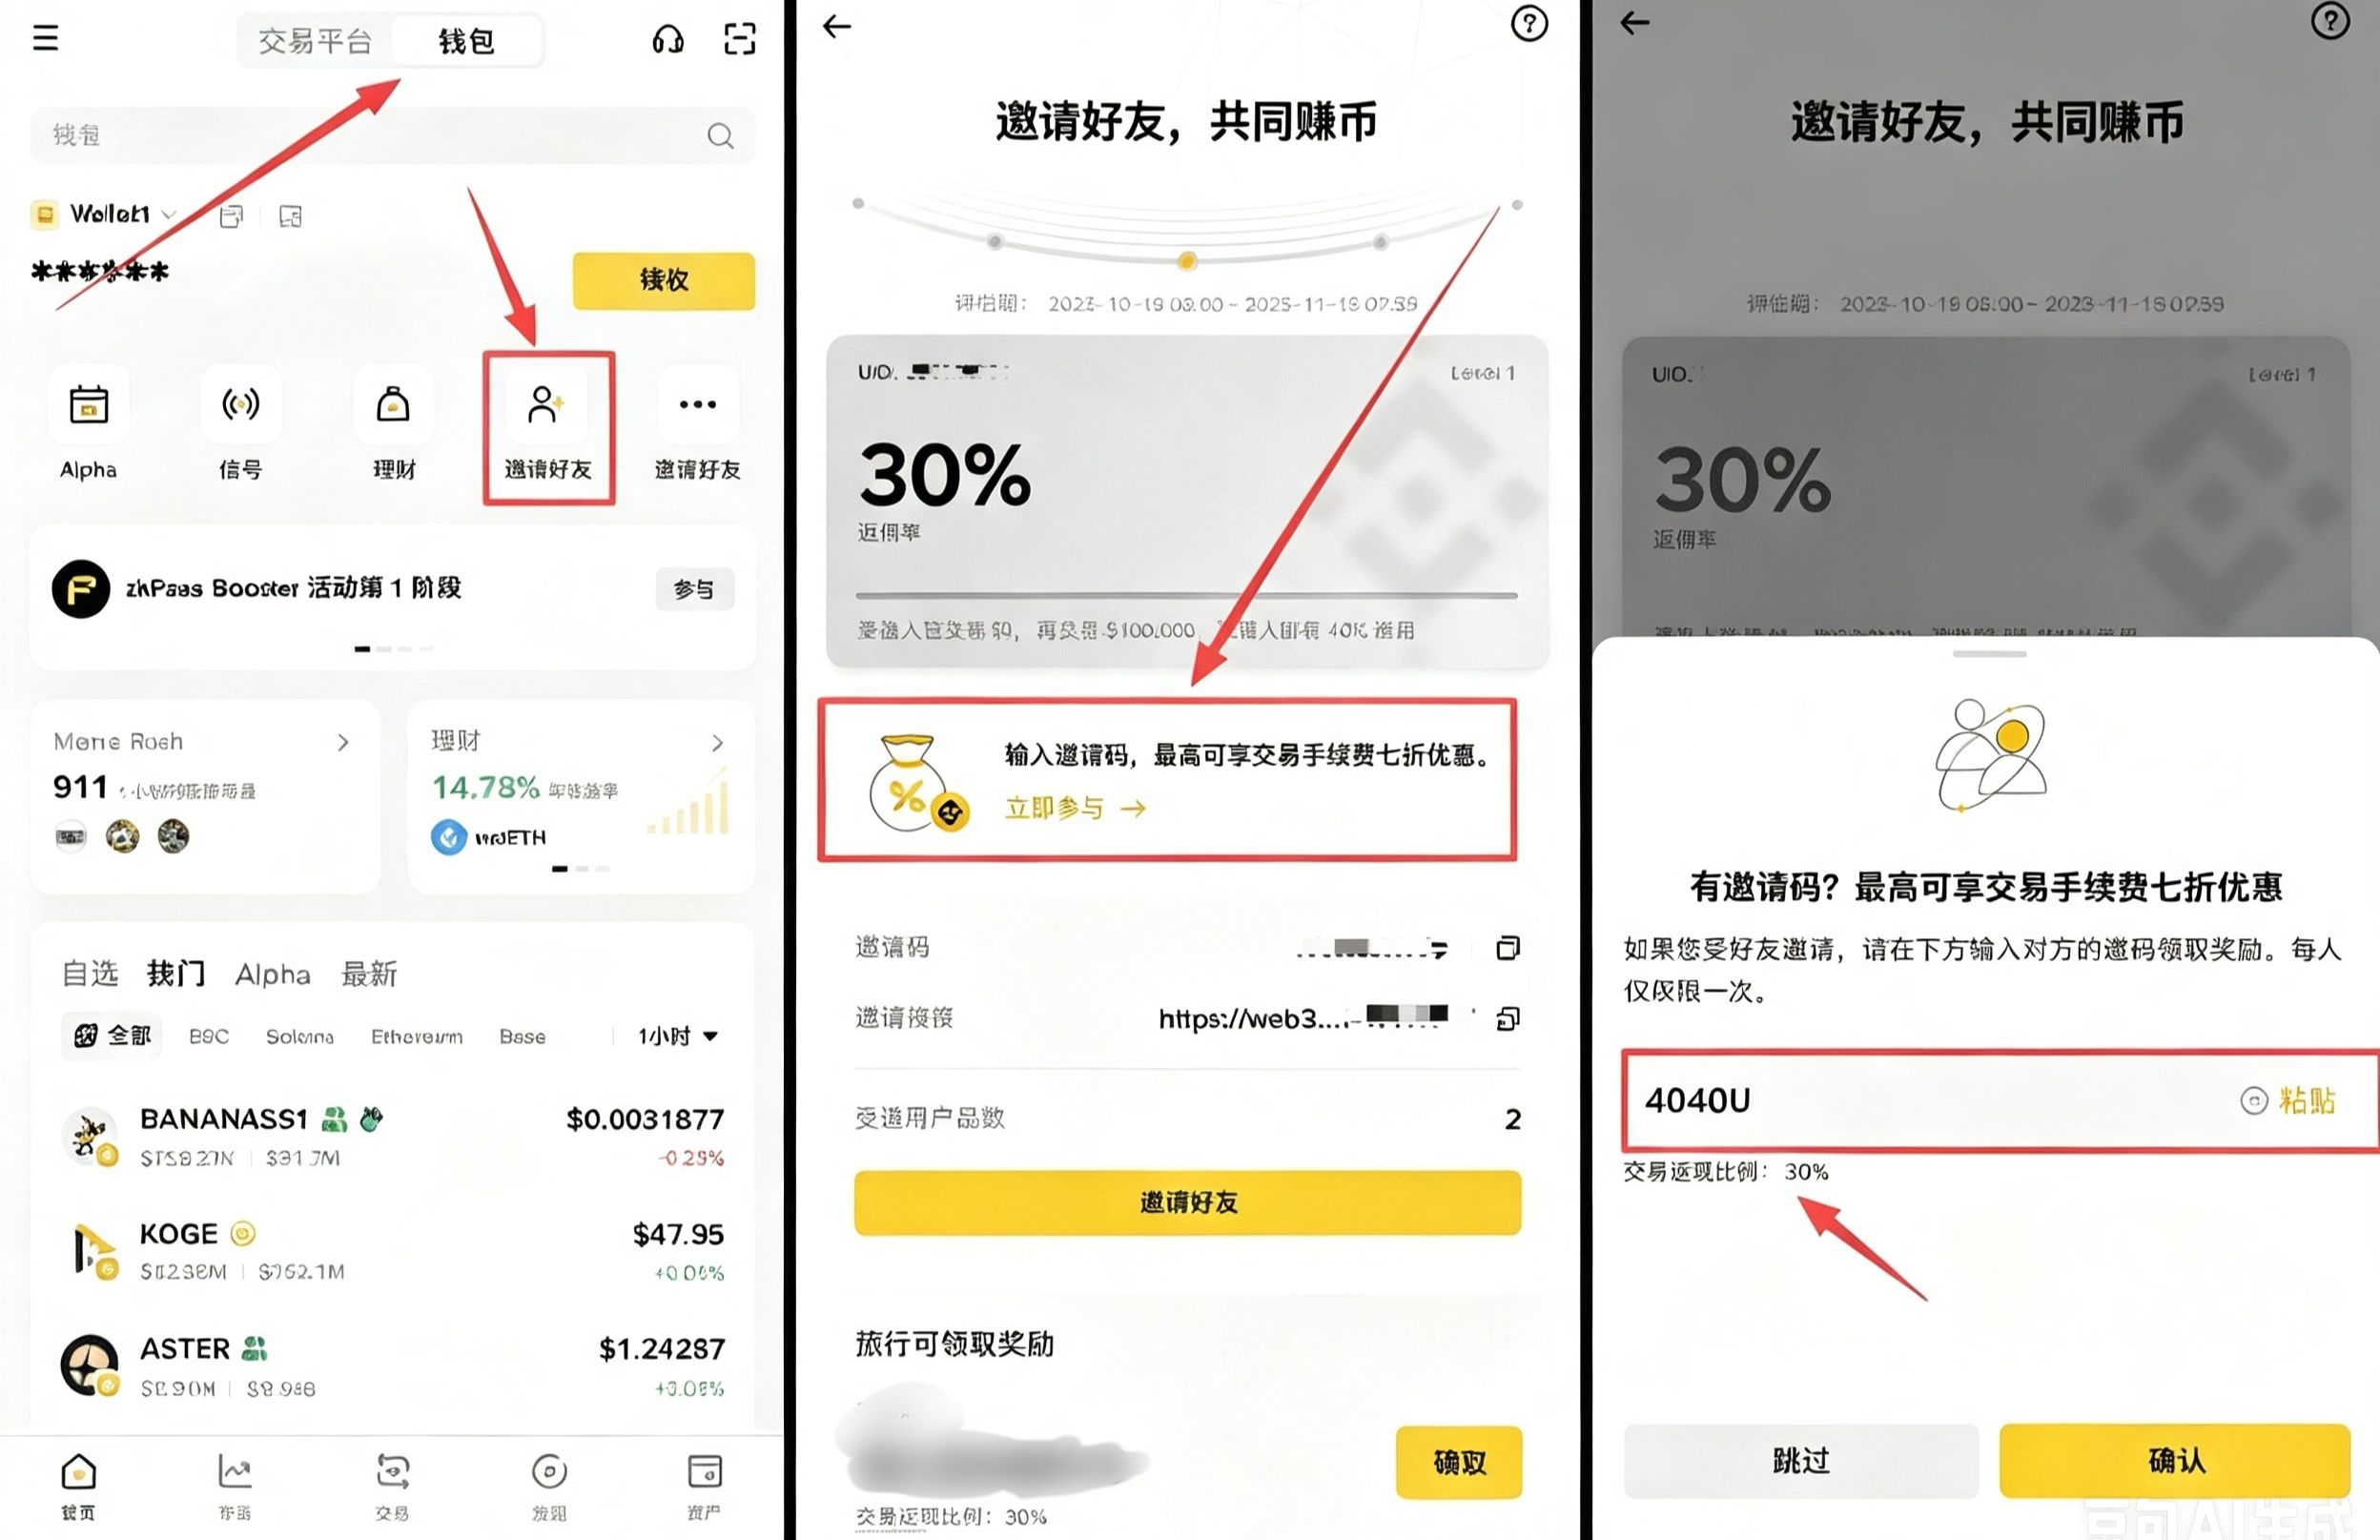
Pourquoi lier un code d’invitation ? C’est simple : pour économiser sur le long terme.
Lors de l’inscription, liez mon code d’invitation ([4040U](https://www.bsmkweb.cc/register?ref=4040U)) : vous pouvez bénéficier à vie d’une réduction de 20 % sur les frais
Code d’invitation du portefeuille Binance : 4040U ; après l’avoir lié, les frais sont réduits de 30 %, ou encore [点击这里一键绑定](https://web3.binance.com/referral?ref=4040U)
En participant à des opérations telles que Swap/interopérabilité inter-chaînes, etc., des frais de service de la plateforme / des frais de routage et des frais réseau sont généralement générés
Activer le système de commissions de retour = récupérer une partie des frais que vous auriez normalement dû payer ; plus vous l’utilisez, plus vous économisez
Toutes les méthodes pour économiser les frais de transaction !
Pourquoi lier un code d’invitation ? C’est simple : pour économiser sur le long terme.
Lors de l’inscription, liez mon code d’invitation (4040U) : vous pouvez bénéficier à vie d’une réduction de 20 % sur les frais
Code d’invitation du portefeuille Binance : 4040U ; après l’avoir lié, les frais sont réduits de 30 %, ou encore 点击这里一键绑定
En participant à des opérations telles que Swap/interopérabilité inter-chaînes, etc., des frais de service de la plateforme / des frais de routage et des frais réseau sont généralement générés
Activer le système de commissions de retour = récupérer une partie des frais que vous auriez normalement dû payer ; plus vous l’utilisez, plus vous économisez
Pourquoi lier un code d’invitation ? C’est simple : pour économiser sur le long terme.
Lors de l’inscription, liez mon code d’invitation (4040U) : vous pouvez bénéficier à vie d’une réduction de 20 % sur les frais
Code d’invitation du portefeuille Binance : 4040U ; après l’avoir lié, les frais sont réduits de 30 %, ou encore 点击这里一键绑定
En participant à des opérations telles que Swap/interopérabilité inter-chaînes, etc., des frais de service de la plateforme / des frais de routage et des frais réseau sont généralement générés
Activer le système de commissions de retour = récupérer une partie des frais que vous auriez normalement dû payer ; plus vous l’utilisez, plus vous économisez
2.2k
7
75
2.2k
·
--
Partiellement vrai
#美国中期选举落幕,美伊局势或迎新变数 2026年11月3日,美国中期选举投票结束。11月4日前后,媒体确认民主党重新夺得众参两院,随后美伊局势进入“选举后窗口期”。
原因有二:一是选民通过选票惩罚高油价和伊朗战事,共和党因冲突推高能源价格、加重生活成本压力而失利;二是新一届国会要到2027年1月3日才开始履职,过渡期内白宫仍掌握军事和外交主动权,但后续拨款和战争授权将受到国会制衡。目前的分歧集中在解除制裁的顺序、高浓缩铀的处置以及霍尔木兹海峡的通航问题上。谈判虽有进展信号,但尚未取得实质成果。
从盘面来看,11月5日WTI(CL)报86.93美元/桶,布伦特(BZ)报93.81美元/桶,地缘政治溢价迅速回吐。短期:边打边谈、油轮触雷及有限打击的风险仍存,CL/BZ震荡偏空,但下行空间有限——短线📉。中期:国会制衡降低局势升级的概率;若霍尔木兹海峡恢复通航,战争溢价将继续消退,CL/BZ中期📉。联动方面,随着供应风险回落,天然气(NG)偏📉;黄金(GC)则受到实际利率和避险需求的双重影响,中期📈。
若谈判破裂或有限军事打击再度出现,油价可能迅速反弹;以上为事件驱动判断,不构成投资建议。
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#美国中期选举落幕,美伊局势或迎新变数 2026年11月3日,美国中期选举投票结束。11月4日前后,媒体确认民主党重新夺得众参两院,随后美伊局势进入“选举后窗口期”。
原因有二:一是选民通过选票惩罚高油价和伊朗战事,共和党因冲突推高能源价格、加重生活成本压力而失利;二是新一届国会要到2027年1月3日才开始履职,过渡期内白宫仍掌握军事和外交主动权,但后续拨款和战争授权将受到国会制衡。目前的分歧集中在解除制裁的顺序、高浓缩铀的处置以及霍尔木兹海峡的通航问题上。谈判虽有进展信号,但尚未取得实质成果。
从盘面来看,11月5日WTI(CL)报86.93美元/桶,布伦特(BZ)报93.81美元/桶,地缘政治溢价迅速回吐。短期:边打边谈、油轮触雷及有限打击的风险仍存,CL/BZ震荡偏空,但下行空间有限——短线📉。中期:国会制衡降低局势升级的概率;若霍尔木兹海峡恢复通航,战争溢价将继续消退,CL/BZ中期📉。联动方面,随着供应风险回落,天然气(NG)偏📉;黄金(GC)则受到实际利率和避险需求的双重影响,中期📈。
若谈判破裂或有限军事打击再度出现,油价可能迅速反弹;以上为事件驱动判断,不构成投资建议。
$CL
$BZ
原因有二:一是选民通过选票惩罚高油价和伊朗战事,共和党因冲突推高能源价格、加重生活成本压力而失利;二是新一届国会要到2027年1月3日才开始履职,过渡期内白宫仍掌握军事和外交主动权,但后续拨款和战争授权将受到国会制衡。目前的分歧集中在解除制裁的顺序、高浓缩铀的处置以及霍尔木兹海峡的通航问题上。谈判虽有进展信号,但尚未取得实质成果。
从盘面来看,11月5日WTI(CL)报86.93美元/桶,布伦特(BZ)报93.81美元/桶,地缘政治溢价迅速回吐。短期:边打边谈、油轮触雷及有限打击的风险仍存,CL/BZ震荡偏空,但下行空间有限——短线📉。中期:国会制衡降低局势升级的概率;若霍尔木兹海峡恢复通航,战争溢价将继续消退,CL/BZ中期📉。联动方面,随着供应风险回落,天然气(NG)偏📉;黄金(GC)则受到实际利率和避险需求的双重影响,中期📈。
若谈判破裂或有限军事打击再度出现,油价可能迅速反弹;以上为事件驱动判断,不构成投资建议。
$CL
$BZ
2.7k
·
--
Partiellement vrai
#原油价格跌破100美元 Le pétrole brut a franchi la barre des 100 dollars entre le 2 et le 5 novembre 2026. Sous l’effet des signaux de négociation émis par les États-Unis et l’Iran, ainsi que de la perspective d’une reprise du trafic dans le détroit d’Ormuz, la prime de risque géopolitique s’est rapidement effacée. Le 4 novembre, le Brent (BZ) a clôturé à 94,62 dollars le baril et le WTI (CL) est tombé aux alentours de 88 dollars. La baisse cumulée sur la semaine a avoisiné les 20 %, soit le plus fort recul hebdomadaire depuis 2020.
Trois raisons principales :
Détente géopolitique : une fenêtre diplomatique s’ouvre entre les États-Unis et l’Iran. Le marché parie sur une fin du conflit plus rapide que prévu, entraînant une forte résorption de la « prime de guerre » qui avait porté les cours au-dessus de 100 dollars ;
Amélioration des perspectives d’approvisionnement : les attentes d’une reprise du trafic dans le détroit d’Ormuz se renforcent et le redémarrage progressif de l’oléoduc saoudien vers l’est assouplit à la marge l’équilibre tendu du marché physique ;
Ventes paniques : les fonds CTA suivant les tendances réduisent leurs positions. La part des positions longues sur le BZ passe de 73 % à 55 %, tandis que les facteurs techniques amplifient la baisse.
Pourtant, les fondamentaux ne sont pas accommodants : les stocks mondiaux restent inférieurs d’environ 1 milliard de barils à leur niveau d’avant le conflit, les stocks de diesel sont bas et l’OPEP+ maintient ses réductions de production. La marge de baisse des prix du pétrole reste donc limitée.
À court terme 📉 : tant que les anticipations de négociation ne sont pas démenties, le CL pourrait tester le support des 85 dollars et le BZ celui des 90 dollars ;
À moyen et long terme 📈 : faibles stocks et tensions géopolitiques récurrentes. En cas d’échec des négociations, la prime de risque pourrait se reconstituer ; les cours devraient difficilement rester longtemps sous les 90 dollars.
La situation au Moyen-Orient est très sensible à l’actualité, et les variations peuvent atteindre plus de 5 % dans les deux sens en une seule journée. Évitez de vendre à découvert sans protection.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#原油价格跌破100美元 Le pétrole brut a franchi la barre des 100 dollars entre le 2 et le 5 novembre 2026. Sous l’effet des signaux de négociation émis par les États-Unis et l’Iran, ainsi que de la perspective d’une reprise du trafic dans le détroit d’Ormuz, la prime de risque géopolitique s’est rapidement effacée. Le 4 novembre, le Brent (BZ) a clôturé à 94,62 dollars le baril et le WTI (CL) est tombé aux alentours de 88 dollars. La baisse cumulée sur la semaine a avoisiné les 20 %, soit le plus fort recul hebdomadaire depuis 2020.
Trois raisons principales :
Détente géopolitique : une fenêtre diplomatique s’ouvre entre les États-Unis et l’Iran. Le marché parie sur une fin du conflit plus rapide que prévu, entraînant une forte résorption de la « prime de guerre » qui avait porté les cours au-dessus de 100 dollars ;
Amélioration des perspectives d’approvisionnement : les attentes d’une reprise du trafic dans le détroit d’Ormuz se renforcent et le redémarrage progressif de l’oléoduc saoudien vers l’est assouplit à la marge l’équilibre tendu du marché physique ;
Ventes paniques : les fonds CTA suivant les tendances réduisent leurs positions. La part des positions longues sur le BZ passe de 73 % à 55 %, tandis que les facteurs techniques amplifient la baisse.
Pourtant, les fondamentaux ne sont pas accommodants : les stocks mondiaux restent inférieurs d’environ 1 milliard de barils à leur niveau d’avant le conflit, les stocks de diesel sont bas et l’OPEP+ maintient ses réductions de production. La marge de baisse des prix du pétrole reste donc limitée.
À court terme 📉 : tant que les anticipations de négociation ne sont pas démenties, le CL pourrait tester le support des 85 dollars et le BZ celui des 90 dollars ;
À moyen et long terme 📈 : faibles stocks et tensions géopolitiques récurrentes. En cas d’échec des négociations, la prime de risque pourrait se reconstituer ; les cours devraient difficilement rester longtemps sous les 90 dollars.
La situation au Moyen-Orient est très sensible à l’actualité, et les variations peuvent atteindre plus de 5 % dans les deux sens en une seule journée. Évitez de vendre à découvert sans protection.
$CL
$BZ
Trois raisons principales :
Détente géopolitique : une fenêtre diplomatique s’ouvre entre les États-Unis et l’Iran. Le marché parie sur une fin du conflit plus rapide que prévu, entraînant une forte résorption de la « prime de guerre » qui avait porté les cours au-dessus de 100 dollars ;
Amélioration des perspectives d’approvisionnement : les attentes d’une reprise du trafic dans le détroit d’Ormuz se renforcent et le redémarrage progressif de l’oléoduc saoudien vers l’est assouplit à la marge l’équilibre tendu du marché physique ;
Ventes paniques : les fonds CTA suivant les tendances réduisent leurs positions. La part des positions longues sur le BZ passe de 73 % à 55 %, tandis que les facteurs techniques amplifient la baisse.
Pourtant, les fondamentaux ne sont pas accommodants : les stocks mondiaux restent inférieurs d’environ 1 milliard de barils à leur niveau d’avant le conflit, les stocks de diesel sont bas et l’OPEP+ maintient ses réductions de production. La marge de baisse des prix du pétrole reste donc limitée.
À court terme 📉 : tant que les anticipations de négociation ne sont pas démenties, le CL pourrait tester le support des 85 dollars et le BZ celui des 90 dollars ;
À moyen et long terme 📈 : faibles stocks et tensions géopolitiques récurrentes. En cas d’échec des négociations, la prime de risque pourrait se reconstituer ; les cours devraient difficilement rester longtemps sous les 90 dollars.
La situation au Moyen-Orient est très sensible à l’actualité, et les variations peuvent atteindre plus de 5 % dans les deux sens en une seule journée. Évitez de vendre à découvert sans protection.
$CL
$BZ
1.3k
·
--
#非农就业数据推升加息预期 Le rapport sur l’emploi américain dépasse les attentes et ravive les anticipations de hausse des taux ; les cryptos sous pression à court terme
L’événement s’est produit le 6 novembre 2026 : le Bureau of Labor Statistics américain a annoncé la création de 165 000 emplois non agricoles en octobre, bien au-dessus des quelque 60 000 à 70 000 attendus par le marché. Le taux de chômage est tombé à 4,1 %, le salaire horaire moyen a progressé de 0,4 % sur un mois, et les chiffres d’août et de septembre ont été révisés à la hausse de 84 000 au total. La chaleur simultanée de ces trois indicateurs a immédiatement fait passer de quelque 75 % à 80 %-85 % la probabilité que les opérateurs anticipent une hausse de 25 points de base des taux de la Fed en décembre. Le rendement des bons du Trésor américain à 2 ans a bondi et le dollar s’est renforcé.
Cause principale : le marché du travail ne s’est pas refroidi comme prévu. La persistance des hausses salariales pourrait se répercuter sur l’inflation des services. À cela s’ajoutent les pressions inflationnistes sur la demande liées aux investissements dans l’IA. La logique de lutte contre l’inflation reprend le dessus à la Fed et les anticipations d’assouplissement monétaire sont repoussées à plus tard.
À court terme 📉 : les anticipations de resserrement des conditions de liquidité pèsent directement sur les actifs risqués. Après la publication des chiffres, le BTC est passé sous les 76 000 dollars, reculant de près de 5 % sur la journée. Plus de 230 000 traders ont été liquidés sur l’ensemble du marché, tandis que l’ETH et le SOL ont également fortement chuté.
À moyen terme, les trajectoires divergent : si la hausse des taux se concrétise et que l’inflation atteint un pic, le BTC et le BNB, actifs majeurs très liquides, pourraient être les premiers à se redresser 📈. Les altcoins à valorisation élevée, comme le XRP, doivent encore purger leur excès spéculatif 📉.
Baissier à court terme, mais marché haussier structurel à long terme : tant que les anticipations de hausse des taux ne sont pas pleinement intégrées, l’ensemble du marché crypto devrait rester faible. Une fois la trajectoire des taux clarifiée, les capitaux reviendront vers les actifs majeurs.
Les données macroéconomiques peuvent changer rapidement. La prudence est de mise sur les positions à effet de levier ; la volatilité s’est nettement accrue après la publication du rapport sur l’emploi.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#非农就业数据推升加息预期 Le rapport sur l’emploi américain dépasse les attentes et ravive les anticipations de hausse des taux ; les cryptos sous pression à court terme
L’événement s’est produit le 6 novembre 2026 : le Bureau of Labor Statistics américain a annoncé la création de 165 000 emplois non agricoles en octobre, bien au-dessus des quelque 60 000 à 70 000 attendus par le marché. Le taux de chômage est tombé à 4,1 %, le salaire horaire moyen a progressé de 0,4 % sur un mois, et les chiffres d’août et de septembre ont été révisés à la hausse de 84 000 au total. La chaleur simultanée de ces trois indicateurs a immédiatement fait passer de quelque 75 % à 80 %-85 % la probabilité que les opérateurs anticipent une hausse de 25 points de base des taux de la Fed en décembre. Le rendement des bons du Trésor américain à 2 ans a bondi et le dollar s’est renforcé.
Cause principale : le marché du travail ne s’est pas refroidi comme prévu. La persistance des hausses salariales pourrait se répercuter sur l’inflation des services. À cela s’ajoutent les pressions inflationnistes sur la demande liées aux investissements dans l’IA. La logique de lutte contre l’inflation reprend le dessus à la Fed et les anticipations d’assouplissement monétaire sont repoussées à plus tard.
À court terme 📉 : les anticipations de resserrement des conditions de liquidité pèsent directement sur les actifs risqués. Après la publication des chiffres, le BTC est passé sous les 76 000 dollars, reculant de près de 5 % sur la journée. Plus de 230 000 traders ont été liquidés sur l’ensemble du marché, tandis que l’ETH et le SOL ont également fortement chuté.
À moyen terme, les trajectoires divergent : si la hausse des taux se concrétise et que l’inflation atteint un pic, le BTC et le BNB, actifs majeurs très liquides, pourraient être les premiers à se redresser 📈. Les altcoins à valorisation élevée, comme le XRP, doivent encore purger leur excès spéculatif 📉.
Baissier à court terme, mais marché haussier structurel à long terme : tant que les anticipations de hausse des taux ne sont pas pleinement intégrées, l’ensemble du marché crypto devrait rester faible. Une fois la trajectoire des taux clarifiée, les capitaux reviendront vers les actifs majeurs.
Les données macroéconomiques peuvent changer rapidement. La prudence est de mise sur les positions à effet de levier ; la volatilité s’est nettement accrue après la publication du rapport sur l’emploi.
$BTC
$ETH
$SOL
L’événement s’est produit le 6 novembre 2026 : le Bureau of Labor Statistics américain a annoncé la création de 165 000 emplois non agricoles en octobre, bien au-dessus des quelque 60 000 à 70 000 attendus par le marché. Le taux de chômage est tombé à 4,1 %, le salaire horaire moyen a progressé de 0,4 % sur un mois, et les chiffres d’août et de septembre ont été révisés à la hausse de 84 000 au total. La chaleur simultanée de ces trois indicateurs a immédiatement fait passer de quelque 75 % à 80 %-85 % la probabilité que les opérateurs anticipent une hausse de 25 points de base des taux de la Fed en décembre. Le rendement des bons du Trésor américain à 2 ans a bondi et le dollar s’est renforcé.
Cause principale : le marché du travail ne s’est pas refroidi comme prévu. La persistance des hausses salariales pourrait se répercuter sur l’inflation des services. À cela s’ajoutent les pressions inflationnistes sur la demande liées aux investissements dans l’IA. La logique de lutte contre l’inflation reprend le dessus à la Fed et les anticipations d’assouplissement monétaire sont repoussées à plus tard.
À court terme 📉 : les anticipations de resserrement des conditions de liquidité pèsent directement sur les actifs risqués. Après la publication des chiffres, le BTC est passé sous les 76 000 dollars, reculant de près de 5 % sur la journée. Plus de 230 000 traders ont été liquidés sur l’ensemble du marché, tandis que l’ETH et le SOL ont également fortement chuté.
À moyen terme, les trajectoires divergent : si la hausse des taux se concrétise et que l’inflation atteint un pic, le BTC et le BNB, actifs majeurs très liquides, pourraient être les premiers à se redresser 📈. Les altcoins à valorisation élevée, comme le XRP, doivent encore purger leur excès spéculatif 📉.
Baissier à court terme, mais marché haussier structurel à long terme : tant que les anticipations de hausse des taux ne sont pas pleinement intégrées, l’ensemble du marché crypto devrait rester faible. Une fois la trajectoire des taux clarifiée, les capitaux reviendront vers les actifs majeurs.
Les données macroéconomiques peuvent changer rapidement. La prudence est de mise sur les positions à effet de levier ; la volatilité s’est nettement accrue après la publication du rapport sur l’emploi.
$BTC
$ETH
$SOL
817
·
--
#俄央行为非合格投资者列明BTC等 La Banque centrale russe dresse une liste pour les particuliers : pas d’ouverture totale, mais une légalisation encadrée
Dernière évolution en date : le 6 novembre. Selon l’agence TASS, la Banque centrale russe a officiellement établi la liste des cryptoactifs accessibles aux investisseurs non qualifiés. Elle ne comprend que BTC, ETH et USDT. La directive correspondante entrera en vigueur le 17 novembre, permettant aux plateformes d’échange de les proposer publiquement. Le cadre juridique repose sur la loi sur les monnaies numériques et les droits numériques, signée par Vladimir Poutine le 4 août et entrée en vigueur le 1er septembre.
Les critères de sélection sont stricts : capitalisation élevée, volume quotidien moyen important, historique de cotation d’au moins cinq ans sur des plateformes étrangères, et actifs devant être transparents et traçables. Les cryptomonnaies axées sur la confidentialité et les actifs jugés insuffisamment liquides sont exclus. Deux garde-fous sont également prévus : chaque particulier ne pourra acheter que pour 300 000 roubles par an auprès d’un intermédiaire agréé (environ 3 800 dollars), et devra réussir un test de connaissances. Les paiements en cryptomonnaies restent interdits dans le pays ; le rouble demeure la seule monnaie ayant cours légal.
Cette décision s’explique par la convergence de trois facteurs : les besoins de règlements transfrontaliers et de voies d’accès aux actifs sous la pression des sanctions ; la demande de financement garanti par des actifs, stimulée par des taux d’intérêt élevés (14 %) ; et la volonté d’intégrer le marché gris dans un cadre réglementé afin de réduire les risques systémiques.
À court terme 📈 : l’accès des capitaux conformes à la réglementation s’ouvre, et les perspectives de liquidité du BTC et de l’ETH s’améliorent ;
À long terme 📉 : les plafonds, la limite à trois cryptomonnaies, la volatilité et les risques géopolitiques liés aux sanctions rendent difficile l’émergence d’un marché haussier généralisé. SOL, XRP et d’autres actifs restent pour l’instant exclus du marché destiné aux particuliers.
La politique peut se durcir à tout moment au gré des négociations autour des sanctions. Les canaux en roubles et la conformité des services de conservation restent des variables importantes. Ne confondez pas « accès autorisé » et « optimisme aveugle ».
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#俄央行为非合格投资者列明BTC等 La Banque centrale russe dresse une liste pour les particuliers : pas d’ouverture totale, mais une légalisation encadrée
Dernière évolution en date : le 6 novembre. Selon l’agence TASS, la Banque centrale russe a officiellement établi la liste des cryptoactifs accessibles aux investisseurs non qualifiés. Elle ne comprend que BTC, ETH et USDT. La directive correspondante entrera en vigueur le 17 novembre, permettant aux plateformes d’échange de les proposer publiquement. Le cadre juridique repose sur la loi sur les monnaies numériques et les droits numériques, signée par Vladimir Poutine le 4 août et entrée en vigueur le 1er septembre.
Les critères de sélection sont stricts : capitalisation élevée, volume quotidien moyen important, historique de cotation d’au moins cinq ans sur des plateformes étrangères, et actifs devant être transparents et traçables. Les cryptomonnaies axées sur la confidentialité et les actifs jugés insuffisamment liquides sont exclus. Deux garde-fous sont également prévus : chaque particulier ne pourra acheter que pour 300 000 roubles par an auprès d’un intermédiaire agréé (environ 3 800 dollars), et devra réussir un test de connaissances. Les paiements en cryptomonnaies restent interdits dans le pays ; le rouble demeure la seule monnaie ayant cours légal.
Cette décision s’explique par la convergence de trois facteurs : les besoins de règlements transfrontaliers et de voies d’accès aux actifs sous la pression des sanctions ; la demande de financement garanti par des actifs, stimulée par des taux d’intérêt élevés (14 %) ; et la volonté d’intégrer le marché gris dans un cadre réglementé afin de réduire les risques systémiques.
À court terme 📈 : l’accès des capitaux conformes à la réglementation s’ouvre, et les perspectives de liquidité du BTC et de l’ETH s’améliorent ;
À long terme 📉 : les plafonds, la limite à trois cryptomonnaies, la volatilité et les risques géopolitiques liés aux sanctions rendent difficile l’émergence d’un marché haussier généralisé. SOL, XRP et d’autres actifs restent pour l’instant exclus du marché destiné aux particuliers.
La politique peut se durcir à tout moment au gré des négociations autour des sanctions. Les canaux en roubles et la conformité des services de conservation restent des variables importantes. Ne confondez pas « accès autorisé » et « optimisme aveugle ».
$BTC
$ETH
$SOL
Dernière évolution en date : le 6 novembre. Selon l’agence TASS, la Banque centrale russe a officiellement établi la liste des cryptoactifs accessibles aux investisseurs non qualifiés. Elle ne comprend que BTC, ETH et USDT. La directive correspondante entrera en vigueur le 17 novembre, permettant aux plateformes d’échange de les proposer publiquement. Le cadre juridique repose sur la loi sur les monnaies numériques et les droits numériques, signée par Vladimir Poutine le 4 août et entrée en vigueur le 1er septembre.
Les critères de sélection sont stricts : capitalisation élevée, volume quotidien moyen important, historique de cotation d’au moins cinq ans sur des plateformes étrangères, et actifs devant être transparents et traçables. Les cryptomonnaies axées sur la confidentialité et les actifs jugés insuffisamment liquides sont exclus. Deux garde-fous sont également prévus : chaque particulier ne pourra acheter que pour 300 000 roubles par an auprès d’un intermédiaire agréé (environ 3 800 dollars), et devra réussir un test de connaissances. Les paiements en cryptomonnaies restent interdits dans le pays ; le rouble demeure la seule monnaie ayant cours légal.
Cette décision s’explique par la convergence de trois facteurs : les besoins de règlements transfrontaliers et de voies d’accès aux actifs sous la pression des sanctions ; la demande de financement garanti par des actifs, stimulée par des taux d’intérêt élevés (14 %) ; et la volonté d’intégrer le marché gris dans un cadre réglementé afin de réduire les risques systémiques.
À court terme 📈 : l’accès des capitaux conformes à la réglementation s’ouvre, et les perspectives de liquidité du BTC et de l’ETH s’améliorent ;
À long terme 📉 : les plafonds, la limite à trois cryptomonnaies, la volatilité et les risques géopolitiques liés aux sanctions rendent difficile l’émergence d’un marché haussier généralisé. SOL, XRP et d’autres actifs restent pour l’instant exclus du marché destiné aux particuliers.
La politique peut se durcir à tout moment au gré des négociations autour des sanctions. Les canaux en roubles et la conformité des services de conservation restent des variables importantes. Ne confondez pas « accès autorisé » et « optimisme aveugle ».
$BTC
$ETH
$SOL
365
·
--
#估值承压下Anthropic还能如期上市吗 La « valorisation sous pression » d’Anthropic est la dernière turbulence en date : le 26 octobre 2026, l’entreprise a déposé son formulaire S-1. La tournée de présentation était prévue pour la semaine du 9 novembre, avec une cotation avant Thanksgiving. Mais après le plongeon des valeurs technologiques américaines les 5 et 6 novembre, les investisseurs institutionnels ont collectivement remis en question l’objectif de valorisation de 1,5 billion de dollars. Certaines offres ont été revues à la baisse, entre 1,2 et 1 billion de dollars, et la probabilité d’une introduction en Bourse avant la fin de l’année est passée de 84 % à 60 %.
Cette pression s’explique principalement par trois facteurs. Premièrement, la conjoncture macroéconomique : après les élections de mi-mandat, le Nasdaq a chuté de plus de 5 % en une seule séance, et l’aversion au risque vis-à-vis des actifs liés à l’IA a fortement augmenté. Deuxièmement, les fondamentaux : le chiffre d’affaires du troisième trimestre a atteint 16,96 milliards de dollars, en forte hausse, mais le résultat opérationnel est passé du bénéfice à la perte. Les engagements de dépenses en puissance de calcul avoisinent déjà les 900 milliards de dollars, et les charges fixes dépassent largement les flux de trésorerie disponibles. Troisièmement, la logique de valorisation évolue : les marchés privés fixent les prix en fonction du « récit et de la croissance », tandis que les marchés publics réévaluent désormais les entreprises selon le coût du capital et les délais de retour sur investissement.
Pour le marché des cryptomonnaies, le refroidissement des actions liées à l’IA pourrait déborder sur l’appétit pour le risque : à court terme, les valeurs liées à l’IA et les actifs à bêta élevé sont sous pression ; BTC, ETH, SOL et LINK sont orientés à la baisse 📉. Si Anthropic réussit son introduction en Bourse à prix décoté et que son niveau de valorisation se stabilise, les anticipations de liquidité pourraient se redresser à moyen terme, et les perspectives restent haussières pour BTC et ETH 📈.
La fixation du prix de l’introduction en Bourse et les fluctuations des taux macroéconomiques sont des sources importantes de perturbations ; les mouvements de corrélation avec les cryptomonnaies sont marqués. Ce qui précède ne constitue pas un conseil en investissement.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
#估值承压下Anthropic还能如期上市吗 La « valorisation sous pression » d’Anthropic est la dernière turbulence en date : le 26 octobre 2026, l’entreprise a déposé son formulaire S-1. La tournée de présentation était prévue pour la semaine du 9 novembre, avec une cotation avant Thanksgiving. Mais après le plongeon des valeurs technologiques américaines les 5 et 6 novembre, les investisseurs institutionnels ont collectivement remis en question l’objectif de valorisation de 1,5 billion de dollars. Certaines offres ont été revues à la baisse, entre 1,2 et 1 billion de dollars, et la probabilité d’une introduction en Bourse avant la fin de l’année est passée de 84 % à 60 %.
Cette pression s’explique principalement par trois facteurs. Premièrement, la conjoncture macroéconomique : après les élections de mi-mandat, le Nasdaq a chuté de plus de 5 % en une seule séance, et l’aversion au risque vis-à-vis des actifs liés à l’IA a fortement augmenté. Deuxièmement, les fondamentaux : le chiffre d’affaires du troisième trimestre a atteint 16,96 milliards de dollars, en forte hausse, mais le résultat opérationnel est passé du bénéfice à la perte. Les engagements de dépenses en puissance de calcul avoisinent déjà les 900 milliards de dollars, et les charges fixes dépassent largement les flux de trésorerie disponibles. Troisièmement, la logique de valorisation évolue : les marchés privés fixent les prix en fonction du « récit et de la croissance », tandis que les marchés publics réévaluent désormais les entreprises selon le coût du capital et les délais de retour sur investissement.
Pour le marché des cryptomonnaies, le refroidissement des actions liées à l’IA pourrait déborder sur l’appétit pour le risque : à court terme, les valeurs liées à l’IA et les actifs à bêta élevé sont sous pression ; BTC, ETH, SOL et LINK sont orientés à la baisse 📉. Si Anthropic réussit son introduction en Bourse à prix décoté et que son niveau de valorisation se stabilise, les anticipations de liquidité pourraient se redresser à moyen terme, et les perspectives restent haussières pour BTC et ETH 📈.
La fixation du prix de l’introduction en Bourse et les fluctuations des taux macroéconomiques sont des sources importantes de perturbations ; les mouvements de corrélation avec les cryptomonnaies sont marqués. Ce qui précède ne constitue pas un conseil en investissement.
$BTC
$ETH
$ANTHROPIC
Cette pression s’explique principalement par trois facteurs. Premièrement, la conjoncture macroéconomique : après les élections de mi-mandat, le Nasdaq a chuté de plus de 5 % en une seule séance, et l’aversion au risque vis-à-vis des actifs liés à l’IA a fortement augmenté. Deuxièmement, les fondamentaux : le chiffre d’affaires du troisième trimestre a atteint 16,96 milliards de dollars, en forte hausse, mais le résultat opérationnel est passé du bénéfice à la perte. Les engagements de dépenses en puissance de calcul avoisinent déjà les 900 milliards de dollars, et les charges fixes dépassent largement les flux de trésorerie disponibles. Troisièmement, la logique de valorisation évolue : les marchés privés fixent les prix en fonction du « récit et de la croissance », tandis que les marchés publics réévaluent désormais les entreprises selon le coût du capital et les délais de retour sur investissement.
Pour le marché des cryptomonnaies, le refroidissement des actions liées à l’IA pourrait déborder sur l’appétit pour le risque : à court terme, les valeurs liées à l’IA et les actifs à bêta élevé sont sous pression ; BTC, ETH, SOL et LINK sont orientés à la baisse 📉. Si Anthropic réussit son introduction en Bourse à prix décoté et que son niveau de valorisation se stabilise, les anticipations de liquidité pourraient se redresser à moyen terme, et les perspectives restent haussières pour BTC et ETH 📈.
La fixation du prix de l’introduction en Bourse et les fluctuations des taux macroéconomiques sont des sources importantes de perturbations ; les mouvements de corrélation avec les cryptomonnaies sont marqués. Ce qui précède ne constitue pas un conseil en investissement.
$BTC
$ETH
$ANTHROPIC
635
·
--
#比特币反弹至7.5万美元芯片股领涨 Aux États-Unis, les créations d’emplois non agricoles ont atteint 165 000 en octobre, bien au-delà des 65 000 attendues, et le taux de chômage est tombé à 4,1 %. Après la publication des chiffres, les traders ont renforcé leurs paris sur une hausse des taux de la Fed en décembre. Pourtant, les marchés ont rebondi comme si les mauvaises nouvelles étaient déjà intégrées : le Nasdaq a gagné près de 2 %, l’indice des semi-conducteurs de Philadelphie a bondi de plus de 6 % à un moment donné, la capitalisation de NVDA a augmenté d’environ 2 000 milliards de yuans en une séance, AMD et MU ont progressé de plus de 7 %, les valeurs des communications optiques et des puces mémoire ont explosé, et SpaceX a suivi avec une hausse de plus de 6 %.
Du côté des cryptomonnaies, la hausse a été « similaire, mais plus violente » : le BTC a oscillé entre 75 000 et 77 000 dollars, s’établissant dernièrement autour de 75 700 dollars. Au cours des dernières 24 heures, plus de 230 000 traders ont été liquidés sur l’ensemble du marché, signe que le désendettement n’est pas terminé.
La logique à l’œuvre est simple : données macroéconomiques solides → confirmation de la résilience de l’économie → rachats à bon compte des valeurs technologiques → propagation de l’appétit pour le risque aux cryptomonnaies. La réévaluation des anticipations de dépenses d’investissement dans la puissance de calcul de l’IA est le principal moteur de la hausse des valeurs des semi-conducteurs. Le BTC suit, lui, grâce à sa double nature d’« or numérique » et d’actif risqué ; il ne s’agit pas d’un mouvement indépendant.
À court terme 📉 : anticipations de hausse des taux et contrecoups des liquidations ; le seuil des 75 000 dollars pourrait être testé à plusieurs reprises.
À moyen terme 📈 : les perspectives favorables des semi-conducteurs et la logique des infrastructures d’IA restent intactes ; le BTC pourrait se maintenir au-dessus du support des 74 000 dollars.
À long terme 📈 : si la Fed adopte un ton accommodant et que les capitaux institutionnels reviennent, le BTC pourrait viser plus de 85 000 dollars d’ici la fin de l’année.
Retournement des données macroéconomiques, liquidations liées à l’effet de levier ou changement réglementaire soudain : ne pariez pas sur une direction avec des contrats à fort effet de levier.
$BTC
{future}(BTCUSDT)
$NVDA
{future}(NVDAUSDT)
$MU
{future}(MUUSDT)
#比特币反弹至7.5万美元芯片股领涨 Aux États-Unis, les créations d’emplois non agricoles ont atteint 165 000 en octobre, bien au-delà des 65 000 attendues, et le taux de chômage est tombé à 4,1 %. Après la publication des chiffres, les traders ont renforcé leurs paris sur une hausse des taux de la Fed en décembre. Pourtant, les marchés ont rebondi comme si les mauvaises nouvelles étaient déjà intégrées : le Nasdaq a gagné près de 2 %, l’indice des semi-conducteurs de Philadelphie a bondi de plus de 6 % à un moment donné, la capitalisation de NVDA a augmenté d’environ 2 000 milliards de yuans en une séance, AMD et MU ont progressé de plus de 7 %, les valeurs des communications optiques et des puces mémoire ont explosé, et SpaceX a suivi avec une hausse de plus de 6 %.
Du côté des cryptomonnaies, la hausse a été « similaire, mais plus violente » : le BTC a oscillé entre 75 000 et 77 000 dollars, s’établissant dernièrement autour de 75 700 dollars. Au cours des dernières 24 heures, plus de 230 000 traders ont été liquidés sur l’ensemble du marché, signe que le désendettement n’est pas terminé.
La logique à l’œuvre est simple : données macroéconomiques solides → confirmation de la résilience de l’économie → rachats à bon compte des valeurs technologiques → propagation de l’appétit pour le risque aux cryptomonnaies. La réévaluation des anticipations de dépenses d’investissement dans la puissance de calcul de l’IA est le principal moteur de la hausse des valeurs des semi-conducteurs. Le BTC suit, lui, grâce à sa double nature d’« or numérique » et d’actif risqué ; il ne s’agit pas d’un mouvement indépendant.
À court terme 📉 : anticipations de hausse des taux et contrecoups des liquidations ; le seuil des 75 000 dollars pourrait être testé à plusieurs reprises.
À moyen terme 📈 : les perspectives favorables des semi-conducteurs et la logique des infrastructures d’IA restent intactes ; le BTC pourrait se maintenir au-dessus du support des 74 000 dollars.
À long terme 📈 : si la Fed adopte un ton accommodant et que les capitaux institutionnels reviennent, le BTC pourrait viser plus de 85 000 dollars d’ici la fin de l’année.
Retournement des données macroéconomiques, liquidations liées à l’effet de levier ou changement réglementaire soudain : ne pariez pas sur une direction avec des contrats à fort effet de levier.
$BTC
$NVDA
$MU
Du côté des cryptomonnaies, la hausse a été « similaire, mais plus violente » : le BTC a oscillé entre 75 000 et 77 000 dollars, s’établissant dernièrement autour de 75 700 dollars. Au cours des dernières 24 heures, plus de 230 000 traders ont été liquidés sur l’ensemble du marché, signe que le désendettement n’est pas terminé.
La logique à l’œuvre est simple : données macroéconomiques solides → confirmation de la résilience de l’économie → rachats à bon compte des valeurs technologiques → propagation de l’appétit pour le risque aux cryptomonnaies. La réévaluation des anticipations de dépenses d’investissement dans la puissance de calcul de l’IA est le principal moteur de la hausse des valeurs des semi-conducteurs. Le BTC suit, lui, grâce à sa double nature d’« or numérique » et d’actif risqué ; il ne s’agit pas d’un mouvement indépendant.
À court terme 📉 : anticipations de hausse des taux et contrecoups des liquidations ; le seuil des 75 000 dollars pourrait être testé à plusieurs reprises.
À moyen terme 📈 : les perspectives favorables des semi-conducteurs et la logique des infrastructures d’IA restent intactes ; le BTC pourrait se maintenir au-dessus du support des 74 000 dollars.
À long terme 📈 : si la Fed adopte un ton accommodant et que les capitaux institutionnels reviennent, le BTC pourrait viser plus de 85 000 dollars d’ici la fin de l’année.
Retournement des données macroéconomiques, liquidations liées à l’effet de levier ou changement réglementaire soudain : ne pariez pas sur une direction avec des contrats à fort effet de levier.
$BTC
$NVDA
$MU
1.3k
·
--
#美国11月密歇根预期指数初值50.9 L’indice préliminaire des anticipations des consommateurs de l’Université du Michigan pour novembre a été publié le 6 novembre 2026. Il s’établit à 50,9, au-dessus des prévisions (49,5) et du chiffre précédent (48,8). Dans le même temps, l’indice préliminaire de confiance globale ressort à 51,0, tandis que les anticipations d’inflation à un an reculent de 4,7 % à 4,3 %. La période de l’enquête s’étendait du 20 octobre au 2 novembre et ne reflète pas encore pleinement le climat postélectoral.
Analyse des facteurs : premièrement, les anticipations d’inflation se modèrent légèrement, mais à 4,3 %, elles restent élevées ; 57 % des personnes interrogées estiment toujours que le niveau élevé des prix érode leur pouvoir d’achat. Deuxièmement, l’amélioration se concentre chez les ménages à revenus faibles ou moyens et les électeurs indépendants ; la confiance des personnes fortunées a, elle, reculé de 5 % en raison de la volatilité boursière récente. Troisièmement, les craintes d’une « bulle de l’IA » font surface, tandis que les anticipations de hausses des taux de la Fed remontent (probabilité d’une hausse en décembre d’environ 77 %), pesant sur les actifs sensibles aux taux.
Répercussions sur les marchés : à court terme, les valeurs phares de la consommation et de la technologie subissent la double pression de « taux élevés + valorisations élevées ». NVDA 📉, AAPL 📉 et AMZN 📉 restent sous pression et consolident. Toutefois, si les anticipations d’inflation poursuivent leur baisse et que les salaires restent résilients, l’allègement des pressions sur les taux à moyen terme pourrait permettre une revalorisation des actifs aux bénéfices prévisibles, comme MSFT 📈 et TSLA 📈.
Cette première estimation est provisoire et pourrait être révisée dans les chiffres définitifs du 20 novembre. Les conflits géopolitiques et le rebond des prix de l’énergie constituent les principales sources d’écart par rapport aux prévisions.
$NVDA
{future}(NVDAUSDT)
$AAPL
{future}(AAPLUSDT)
$AMZN
{future}(AMZNUSDT)
#美国11月密歇根预期指数初值50.9 L’indice préliminaire des anticipations des consommateurs de l’Université du Michigan pour novembre a été publié le 6 novembre 2026. Il s’établit à 50,9, au-dessus des prévisions (49,5) et du chiffre précédent (48,8). Dans le même temps, l’indice préliminaire de confiance globale ressort à 51,0, tandis que les anticipations d’inflation à un an reculent de 4,7 % à 4,3 %. La période de l’enquête s’étendait du 20 octobre au 2 novembre et ne reflète pas encore pleinement le climat postélectoral.
Analyse des facteurs : premièrement, les anticipations d’inflation se modèrent légèrement, mais à 4,3 %, elles restent élevées ; 57 % des personnes interrogées estiment toujours que le niveau élevé des prix érode leur pouvoir d’achat. Deuxièmement, l’amélioration se concentre chez les ménages à revenus faibles ou moyens et les électeurs indépendants ; la confiance des personnes fortunées a, elle, reculé de 5 % en raison de la volatilité boursière récente. Troisièmement, les craintes d’une « bulle de l’IA » font surface, tandis que les anticipations de hausses des taux de la Fed remontent (probabilité d’une hausse en décembre d’environ 77 %), pesant sur les actifs sensibles aux taux.
Répercussions sur les marchés : à court terme, les valeurs phares de la consommation et de la technologie subissent la double pression de « taux élevés + valorisations élevées ». NVDA 📉, AAPL 📉 et AMZN 📉 restent sous pression et consolident. Toutefois, si les anticipations d’inflation poursuivent leur baisse et que les salaires restent résilients, l’allègement des pressions sur les taux à moyen terme pourrait permettre une revalorisation des actifs aux bénéfices prévisibles, comme MSFT 📈 et TSLA 📈.
Cette première estimation est provisoire et pourrait être révisée dans les chiffres définitifs du 20 novembre. Les conflits géopolitiques et le rebond des prix de l’énergie constituent les principales sources d’écart par rapport aux prévisions.
$NVDA
$AAPL
$AMZN
Analyse des facteurs : premièrement, les anticipations d’inflation se modèrent légèrement, mais à 4,3 %, elles restent élevées ; 57 % des personnes interrogées estiment toujours que le niveau élevé des prix érode leur pouvoir d’achat. Deuxièmement, l’amélioration se concentre chez les ménages à revenus faibles ou moyens et les électeurs indépendants ; la confiance des personnes fortunées a, elle, reculé de 5 % en raison de la volatilité boursière récente. Troisièmement, les craintes d’une « bulle de l’IA » font surface, tandis que les anticipations de hausses des taux de la Fed remontent (probabilité d’une hausse en décembre d’environ 77 %), pesant sur les actifs sensibles aux taux.
Répercussions sur les marchés : à court terme, les valeurs phares de la consommation et de la technologie subissent la double pression de « taux élevés + valorisations élevées ». NVDA 📉, AAPL 📉 et AMZN 📉 restent sous pression et consolident. Toutefois, si les anticipations d’inflation poursuivent leur baisse et que les salaires restent résilients, l’allègement des pressions sur les taux à moyen terme pourrait permettre une revalorisation des actifs aux bénéfices prévisibles, comme MSFT 📈 et TSLA 📈.
Cette première estimation est provisoire et pourrait être révisée dans les chiffres définitifs du 20 novembre. Les conflits géopolitiques et le rebond des prix de l’énergie constituent les principales sources d’écart par rapport aux prévisions.
$NVDA
$AAPL
$AMZN
341
·
--
#美股一夜蒸发超2万亿,多家对冲基金面临清算 Le 5 novembre 2026, heure de l’Est, les marchés boursiers américains ont connu un « jeudi noir » : le Nasdaq 100 a chuté de 6,4 % en une seule séance, quelque 2 300 milliards de dollars de capitalisation boursière se sont évaporés et l’indice de la peur VIX a bondi de 70 %.
Le déclencheur immédiat : après les élections de mi-mandat, le marché s’est inquiété d’un durcissement de la réglementation des centres de données dédiés à l’IA par le nouveau Congrès. Le récit d’une « expansion sans limites des infrastructures d’IA » a alors été réévalué. Mais l’effondrement s’explique plus profondément par une cascade de liquidations liées à l’effet de levier : des positions très endettées sur l’IA détenues par des hedge funds (Walleye, entre autres) ont fait l’objet d’appels de marge ; les CTA et les fonds à cible de volatilité ont réduit mécaniquement leurs positions, tandis que les particuliers ont eux aussi fui le marché. En l’absence d’acheteurs, les ventes ont entraîné de nouvelles ventes.
NVDA 📉 À court terme : le désendettement des positions prises à des niveaux élevés n’est pas terminé, avis baissier ; à long terme : la demande de puissance de calcul pour l’IA est incontournable, avis haussier 📈
MSFT / AMZN / GOOGL 📉 À court terme : les perspectives de dépenses d’investissement dans le cloud sont sous pression, avis baissier ; à long terme : leur avantage en matière de flux de trésorerie demeure, avis haussier 📈
TSLA 📉 À court terme : baisse accentuée par la contagion du pessimisme, avis baissier ; à long terme : tout dépendra des livraisons et du récit autour de l’IA, neutre à légèrement haussier 📈
Les ventes systémiques à court terme ne sont pas encore terminées. Les fonds à cible de volatilité pourraient encore réduire leurs positions pour des centaines de milliards au cours des prochaines 24 à 48 heures. Mais la tendance de fond de l’industrie de l’IA reste intacte : après la chute brutale, un rebond est possible, même si les valeurs technologiques ne connaîtront plus une hausse unilatérale où l’on pouvait acheter les yeux fermés.
Les anticipations bellicistes concernant la Fed, conjuguées aux désendettements en chaîne des fonds à effet de levier, appellent à la prudence : évitez d’augmenter votre levier avant que le point bas soit confirmé et méfiez-vous des liquidations en cascade provoquées par les appels de marge.
$MSFT
{future}(MSFTUSDT)
$NVDA
{future}(NVDAUSDT)
$TSLA
{future}(TSLAUSDT)
#美股一夜蒸发超2万亿,多家对冲基金面临清算 Le 5 novembre 2026, heure de l’Est, les marchés boursiers américains ont connu un « jeudi noir » : le Nasdaq 100 a chuté de 6,4 % en une seule séance, quelque 2 300 milliards de dollars de capitalisation boursière se sont évaporés et l’indice de la peur VIX a bondi de 70 %.
Le déclencheur immédiat : après les élections de mi-mandat, le marché s’est inquiété d’un durcissement de la réglementation des centres de données dédiés à l’IA par le nouveau Congrès. Le récit d’une « expansion sans limites des infrastructures d’IA » a alors été réévalué. Mais l’effondrement s’explique plus profondément par une cascade de liquidations liées à l’effet de levier : des positions très endettées sur l’IA détenues par des hedge funds (Walleye, entre autres) ont fait l’objet d’appels de marge ; les CTA et les fonds à cible de volatilité ont réduit mécaniquement leurs positions, tandis que les particuliers ont eux aussi fui le marché. En l’absence d’acheteurs, les ventes ont entraîné de nouvelles ventes.
NVDA 📉 À court terme : le désendettement des positions prises à des niveaux élevés n’est pas terminé, avis baissier ; à long terme : la demande de puissance de calcul pour l’IA est incontournable, avis haussier 📈
MSFT / AMZN / GOOGL 📉 À court terme : les perspectives de dépenses d’investissement dans le cloud sont sous pression, avis baissier ; à long terme : leur avantage en matière de flux de trésorerie demeure, avis haussier 📈
TSLA 📉 À court terme : baisse accentuée par la contagion du pessimisme, avis baissier ; à long terme : tout dépendra des livraisons et du récit autour de l’IA, neutre à légèrement haussier 📈
Les ventes systémiques à court terme ne sont pas encore terminées. Les fonds à cible de volatilité pourraient encore réduire leurs positions pour des centaines de milliards au cours des prochaines 24 à 48 heures. Mais la tendance de fond de l’industrie de l’IA reste intacte : après la chute brutale, un rebond est possible, même si les valeurs technologiques ne connaîtront plus une hausse unilatérale où l’on pouvait acheter les yeux fermés.
Les anticipations bellicistes concernant la Fed, conjuguées aux désendettements en chaîne des fonds à effet de levier, appellent à la prudence : évitez d’augmenter votre levier avant que le point bas soit confirmé et méfiez-vous des liquidations en cascade provoquées par les appels de marge.
$MSFT
$NVDA
$TSLA
Le déclencheur immédiat : après les élections de mi-mandat, le marché s’est inquiété d’un durcissement de la réglementation des centres de données dédiés à l’IA par le nouveau Congrès. Le récit d’une « expansion sans limites des infrastructures d’IA » a alors été réévalué. Mais l’effondrement s’explique plus profondément par une cascade de liquidations liées à l’effet de levier : des positions très endettées sur l’IA détenues par des hedge funds (Walleye, entre autres) ont fait l’objet d’appels de marge ; les CTA et les fonds à cible de volatilité ont réduit mécaniquement leurs positions, tandis que les particuliers ont eux aussi fui le marché. En l’absence d’acheteurs, les ventes ont entraîné de nouvelles ventes.
NVDA 📉 À court terme : le désendettement des positions prises à des niveaux élevés n’est pas terminé, avis baissier ; à long terme : la demande de puissance de calcul pour l’IA est incontournable, avis haussier 📈
MSFT / AMZN / GOOGL 📉 À court terme : les perspectives de dépenses d’investissement dans le cloud sont sous pression, avis baissier ; à long terme : leur avantage en matière de flux de trésorerie demeure, avis haussier 📈
TSLA 📉 À court terme : baisse accentuée par la contagion du pessimisme, avis baissier ; à long terme : tout dépendra des livraisons et du récit autour de l’IA, neutre à légèrement haussier 📈
Les ventes systémiques à court terme ne sont pas encore terminées. Les fonds à cible de volatilité pourraient encore réduire leurs positions pour des centaines de milliards au cours des prochaines 24 à 48 heures. Mais la tendance de fond de l’industrie de l’IA reste intacte : après la chute brutale, un rebond est possible, même si les valeurs technologiques ne connaîtront plus une hausse unilatérale où l’on pouvait acheter les yeux fermés.
Les anticipations bellicistes concernant la Fed, conjuguées aux désendettements en chaîne des fonds à effet de levier, appellent à la prudence : évitez d’augmenter votre levier avant que le point bas soit confirmé et méfiez-vous des liquidations en cascade provoquées par les appels de marge.
$MSFT
$NVDA
$TSLA
498
·
--
#美国拟收紧数据中心监管,AI扩张或面临新约束 Le dernier tournant du durcissement de la réglementation des centres de données aux États-Unis est survenu après les élections de mi-mandat du 3 novembre 2026 : les démocrates ont repris les deux chambres du Congrès et remporté les postes de gouverneur dans des États clés comme le Texas, la Géorgie et le Nevada. Hinojosa, gouverneur élu du Texas, préconise de « suspendre les autorisations de construction de nouveaux centres de données avant l’adoption d’une loi ». Ajouté au moratoire d’un an imposé par l’État de New York en juillet et au gel des approbations de raccordement au réseau décidé par le Texas en septembre, le durcissement réglementaire, jusque-là porté par des initiatives fédérales, s’impose désormais au niveau des États.
À l’origine du problème : « pas assez d’électricité et le mécontentement des habitants ». La consommation électrique d’un seul centre de données dédié à l’IA peut atteindre plusieurs centaines de mégawatts. La pression sur les tarifs résidentiels, la consommation d’eau et l’opposition des communautés locales ont explosé. Plus de 550 interdictions locales sont en vigueur dans tout le pays, et Goldman Sachs estime que les capacités prévues touchées par le durcissement représentent environ 45 % du total national. L’objectif de ces mesures n’est pas de stopper l’IA, mais de faire supporter aux promoteurs, plutôt qu’aux contribuables, les coûts de production, de transport et de raccordement à l’électricité.
À court terme 📉 : les infrastructures liées à l’IA sont sous pression. Les délais d’autorisation s’allongent et les investissements en CAPEX sont repoussés. Les projets non financés prévus après 2028 sont les plus exposés aux risques, tandis que les anticipations concernant les promoteurs de centres de données de type REIT et les commandes d’équipements électriques sont revues à la baisse.
À moyen et long terme 📈 : les grands fournisseurs de cloud et les leaders du calcul pourraient au contraire profiter de la rareté de l’offre. NVDA (une demande incontournable en puissance de calcul), MSFT (centrales nucléaires détenues en propre et gestion plus stricte des risques liés aux projets), GOOGL (qui se tourne vers la Malaisie avec un investissement de 15 milliards de dollars) et AMZN (qui sécurise de nouvelles sources d’électricité en échange d’engagements de protection contre la hausse des tarifs) ont les moyens de répercuter les coûts.
La réglementation relève le « seuil d’entrée », elle ne « tue pas l’IA » : à court terme, elle fait baisser les valorisations 📉 ; à long terme, elle renforce les avantages concurrentiels des leaders 📈.
Le calendrier d’adoption des lois par les États, la prolongation de la session législative du Texas jusqu’en mai 2027 et un éventuel rebond des tarifs résidentiels pourraient entraîner de nouvelles restrictions à la construction.
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#美国拟收紧数据中心监管,AI扩张或面临新约束 Le dernier tournant du durcissement de la réglementation des centres de données aux États-Unis est survenu après les élections de mi-mandat du 3 novembre 2026 : les démocrates ont repris les deux chambres du Congrès et remporté les postes de gouverneur dans des États clés comme le Texas, la Géorgie et le Nevada. Hinojosa, gouverneur élu du Texas, préconise de « suspendre les autorisations de construction de nouveaux centres de données avant l’adoption d’une loi ». Ajouté au moratoire d’un an imposé par l’État de New York en juillet et au gel des approbations de raccordement au réseau décidé par le Texas en septembre, le durcissement réglementaire, jusque-là porté par des initiatives fédérales, s’impose désormais au niveau des États.
À l’origine du problème : « pas assez d’électricité et le mécontentement des habitants ». La consommation électrique d’un seul centre de données dédié à l’IA peut atteindre plusieurs centaines de mégawatts. La pression sur les tarifs résidentiels, la consommation d’eau et l’opposition des communautés locales ont explosé. Plus de 550 interdictions locales sont en vigueur dans tout le pays, et Goldman Sachs estime que les capacités prévues touchées par le durcissement représentent environ 45 % du total national. L’objectif de ces mesures n’est pas de stopper l’IA, mais de faire supporter aux promoteurs, plutôt qu’aux contribuables, les coûts de production, de transport et de raccordement à l’électricité.
À court terme 📉 : les infrastructures liées à l’IA sont sous pression. Les délais d’autorisation s’allongent et les investissements en CAPEX sont repoussés. Les projets non financés prévus après 2028 sont les plus exposés aux risques, tandis que les anticipations concernant les promoteurs de centres de données de type REIT et les commandes d’équipements électriques sont revues à la baisse.
À moyen et long terme 📈 : les grands fournisseurs de cloud et les leaders du calcul pourraient au contraire profiter de la rareté de l’offre. NVDA (une demande incontournable en puissance de calcul), MSFT (centrales nucléaires détenues en propre et gestion plus stricte des risques liés aux projets), GOOGL (qui se tourne vers la Malaisie avec un investissement de 15 milliards de dollars) et AMZN (qui sécurise de nouvelles sources d’électricité en échange d’engagements de protection contre la hausse des tarifs) ont les moyens de répercuter les coûts.
La réglementation relève le « seuil d’entrée », elle ne « tue pas l’IA » : à court terme, elle fait baisser les valorisations 📉 ; à long terme, elle renforce les avantages concurrentiels des leaders 📈.
Le calendrier d’adoption des lois par les États, la prolongation de la session législative du Texas jusqu’en mai 2027 et un éventuel rebond des tarifs résidentiels pourraient entraîner de nouvelles restrictions à la construction.
$NVDA
$MSFT
$GOOGL
À l’origine du problème : « pas assez d’électricité et le mécontentement des habitants ». La consommation électrique d’un seul centre de données dédié à l’IA peut atteindre plusieurs centaines de mégawatts. La pression sur les tarifs résidentiels, la consommation d’eau et l’opposition des communautés locales ont explosé. Plus de 550 interdictions locales sont en vigueur dans tout le pays, et Goldman Sachs estime que les capacités prévues touchées par le durcissement représentent environ 45 % du total national. L’objectif de ces mesures n’est pas de stopper l’IA, mais de faire supporter aux promoteurs, plutôt qu’aux contribuables, les coûts de production, de transport et de raccordement à l’électricité.
À court terme 📉 : les infrastructures liées à l’IA sont sous pression. Les délais d’autorisation s’allongent et les investissements en CAPEX sont repoussés. Les projets non financés prévus après 2028 sont les plus exposés aux risques, tandis que les anticipations concernant les promoteurs de centres de données de type REIT et les commandes d’équipements électriques sont revues à la baisse.
À moyen et long terme 📈 : les grands fournisseurs de cloud et les leaders du calcul pourraient au contraire profiter de la rareté de l’offre. NVDA (une demande incontournable en puissance de calcul), MSFT (centrales nucléaires détenues en propre et gestion plus stricte des risques liés aux projets), GOOGL (qui se tourne vers la Malaisie avec un investissement de 15 milliards de dollars) et AMZN (qui sécurise de nouvelles sources d’électricité en échange d’engagements de protection contre la hausse des tarifs) ont les moyens de répercuter les coûts.
La réglementation relève le « seuil d’entrée », elle ne « tue pas l’IA » : à court terme, elle fait baisser les valorisations 📉 ; à long terme, elle renforce les avantages concurrentiels des leaders 📈.
Le calendrier d’adoption des lois par les États, la prolongation de la session législative du Texas jusqu’en mai 2027 et un éventuel rebond des tarifs résidentiels pourraient entraîner de nouvelles restrictions à la construction.
$NVDA
$MSFT
$GOOGL
228
·
--
#非农就业数据推升加息预期 Les États-Unis ont annoncé la création de 165 000 emplois non agricoles en octobre, bien au-delà des quelque 60 000 attendus par le marché. Le taux de chômage est retombé à 4,1 %.
La vigueur exceptionnelle des données sur l’emploi, conjuguée à la révision à la hausse des chiffres précédents, témoigne de la grande résilience du marché du travail. Cela a balayé les anticipations de baisse des taux qui prévalaient jusque-là. Le marché craint que le recul de l’inflation ne soit freiné, et les traders misent massivement sur une reprise des hausses de taux par la Fed en décembre. Les anticipations de taux élevés font bondir les rendements des bons du Trésor américain, tandis que les valeurs technologiques subissent une forte pression sur leurs valorisations.
À court terme, la montée du risque lié aux taux pèse sur les valeurs technologiques aux valorisations élevées 📉. Toutefois, les valeurs phares de l’IA, comme Micron (MU), TSMC (TSM) et Nvidia (NVDA), rebondissent encore en préouverture. À long terme, grâce à des fondamentaux solides, les grandes valeurs technologiques conservent un potentiel de hausse 📈.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$TSM
{future}(TSMUSDT)
#非农就业数据推升加息预期 Les États-Unis ont annoncé la création de 165 000 emplois non agricoles en octobre, bien au-delà des quelque 60 000 attendus par le marché. Le taux de chômage est retombé à 4,1 %.
La vigueur exceptionnelle des données sur l’emploi, conjuguée à la révision à la hausse des chiffres précédents, témoigne de la grande résilience du marché du travail. Cela a balayé les anticipations de baisse des taux qui prévalaient jusque-là. Le marché craint que le recul de l’inflation ne soit freiné, et les traders misent massivement sur une reprise des hausses de taux par la Fed en décembre. Les anticipations de taux élevés font bondir les rendements des bons du Trésor américain, tandis que les valeurs technologiques subissent une forte pression sur leurs valorisations.
À court terme, la montée du risque lié aux taux pèse sur les valeurs technologiques aux valorisations élevées 📉. Toutefois, les valeurs phares de l’IA, comme Micron (MU), TSMC (TSM) et Nvidia (NVDA), rebondissent encore en préouverture. À long terme, grâce à des fondamentaux solides, les grandes valeurs technologiques conservent un potentiel de hausse 📈.
$MU
$NVDA
$TSM
La vigueur exceptionnelle des données sur l’emploi, conjuguée à la révision à la hausse des chiffres précédents, témoigne de la grande résilience du marché du travail. Cela a balayé les anticipations de baisse des taux qui prévalaient jusque-là. Le marché craint que le recul de l’inflation ne soit freiné, et les traders misent massivement sur une reprise des hausses de taux par la Fed en décembre. Les anticipations de taux élevés font bondir les rendements des bons du Trésor américain, tandis que les valeurs technologiques subissent une forte pression sur leurs valorisations.
À court terme, la montée du risque lié aux taux pèse sur les valeurs technologiques aux valorisations élevées 📉. Toutefois, les valeurs phares de l’IA, comme Micron (MU), TSMC (TSM) et Nvidia (NVDA), rebondissent encore en préouverture. À long terme, grâce à des fondamentaux solides, les grandes valeurs technologiques conservent un potentiel de hausse 📈.
$MU
$NVDA
$TSM
402
·
--
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis a révélé pour la première fois, le 30 octobre 2026, avoir été victime d’une intrusion externe, en indiquant initialement que seules des informations de base sur les utilisateurs avaient été consultées. Le 4 novembre, l’entreprise a aggravé son communiqué officiel : les noms, noms d’utilisateur, empreintes de mots de passe et jetons actifs (live tokens) de tous les utilisateurs avaient été exposés. Des produits essentiels de conformité, tels que KYT et Reactor, ont été temporairement mis hors service dans leur totalité. Leur rétablissement progressif, sur liste blanche, a commencé le 6 novembre.
La cause principale serait une attaque externe : les assaillants auraient utilisé des « techniques d’agents offensifs » pour pénétrer dans les systèmes internes, combinées à une attaque sur le chemin (interception par un intermédiaire sur le parcours des communications). Cela a permis de lire certains mots de passe en clair et des identifiants stockés. En cinq jours, l’enquête de l’entreprise a invalidé sa conclusion préliminaire selon laquelle aucune fuite d’identifiants n’avait été détectée.
À court terme 📉 : la confiance dans les infrastructures de conformité est entamée. Dans le sillage du récent vol visant Binance, le sentiment à l’égard du BTC, de l’ETH et du SOL est sous pression, les capitaux se tournent vers les valeurs refuges et l’intérêt pour les cryptomonnaies axées sur la confidentialité, comme le XMR, repart à la hausse.
À long terme 📈 : si Chainalysis procède au renouvellement des clés et à un audit, les institutions pourraient accroître leurs investissements en sécurité. Les canaux de conformité des stablecoins comme l’USDT pourraient même se renforcer ; une fois les risques de désintermédiation dissipés, le secteur pourrait retrouver une tendance neutre à modérément haussière.
La fuite simultanée des empreintes de mots de passe et des jetons actifs fait peser un risque élevé de bourrage d’identifiants et d’usurpation d’identité lors d’enquêtes. Les frictions liées aux retraits sur les plateformes d’échange concernées pourraient amplifier la volatilité.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis a révélé pour la première fois, le 30 octobre 2026, avoir été victime d’une intrusion externe, en indiquant initialement que seules des informations de base sur les utilisateurs avaient été consultées. Le 4 novembre, l’entreprise a aggravé son communiqué officiel : les noms, noms d’utilisateur, empreintes de mots de passe et jetons actifs (live tokens) de tous les utilisateurs avaient été exposés. Des produits essentiels de conformité, tels que KYT et Reactor, ont été temporairement mis hors service dans leur totalité. Leur rétablissement progressif, sur liste blanche, a commencé le 6 novembre.
La cause principale serait une attaque externe : les assaillants auraient utilisé des « techniques d’agents offensifs » pour pénétrer dans les systèmes internes, combinées à une attaque sur le chemin (interception par un intermédiaire sur le parcours des communications). Cela a permis de lire certains mots de passe en clair et des identifiants stockés. En cinq jours, l’enquête de l’entreprise a invalidé sa conclusion préliminaire selon laquelle aucune fuite d’identifiants n’avait été détectée.
À court terme 📉 : la confiance dans les infrastructures de conformité est entamée. Dans le sillage du récent vol visant Binance, le sentiment à l’égard du BTC, de l’ETH et du SOL est sous pression, les capitaux se tournent vers les valeurs refuges et l’intérêt pour les cryptomonnaies axées sur la confidentialité, comme le XMR, repart à la hausse.
À long terme 📈 : si Chainalysis procède au renouvellement des clés et à un audit, les institutions pourraient accroître leurs investissements en sécurité. Les canaux de conformité des stablecoins comme l’USDT pourraient même se renforcer ; une fois les risques de désintermédiation dissipés, le secteur pourrait retrouver une tendance neutre à modérément haussière.
La fuite simultanée des empreintes de mots de passe et des jetons actifs fait peser un risque élevé de bourrage d’identifiants et d’usurpation d’identité lors d’enquêtes. Les frictions liées aux retraits sur les plateformes d’échange concernées pourraient amplifier la volatilité.
$BTC
$ETH
$SOL
La cause principale serait une attaque externe : les assaillants auraient utilisé des « techniques d’agents offensifs » pour pénétrer dans les systèmes internes, combinées à une attaque sur le chemin (interception par un intermédiaire sur le parcours des communications). Cela a permis de lire certains mots de passe en clair et des identifiants stockés. En cinq jours, l’enquête de l’entreprise a invalidé sa conclusion préliminaire selon laquelle aucune fuite d’identifiants n’avait été détectée.
À court terme 📉 : la confiance dans les infrastructures de conformité est entamée. Dans le sillage du récent vol visant Binance, le sentiment à l’égard du BTC, de l’ETH et du SOL est sous pression, les capitaux se tournent vers les valeurs refuges et l’intérêt pour les cryptomonnaies axées sur la confidentialité, comme le XMR, repart à la hausse.
À long terme 📈 : si Chainalysis procède au renouvellement des clés et à un audit, les institutions pourraient accroître leurs investissements en sécurité. Les canaux de conformité des stablecoins comme l’USDT pourraient même se renforcer ; une fois les risques de désintermédiation dissipés, le secteur pourrait retrouver une tendance neutre à modérément haussière.
La fuite simultanée des empreintes de mots de passe et des jetons actifs fait peser un risque élevé de bourrage d’identifiants et d’usurpation d’identité lors d’enquêtes. Les frictions liées aux retraits sur les plateformes d’échange concernées pourraient amplifier la volatilité.
$BTC
$ETH
$SOL
292
·
--
#欧洲央行目标2029年发行数字欧元 Dernières avancées de la BCE sur l’« euro numérique » : objectif 2029, pression sur les cryptomonnaies à court terme, évolution contrastée à long terme
Les dernières informations proviennent du vice-gouverneur de la Banque de France, qui les a dévoilées lors de la conférence annuelle du Bund à Shanghai en octobre 2026 : si la législation européenne est adoptée sans encombre, l’euro numérique sera testé au second semestre 2027 et sera pleinement déployé en 2029. La BCE avait précédemment confirmé que la phase préparatoire était terminée et que le principal obstacle résidait dans l’approbation législative en 2026.
Trois raisons expliquent cette avancée : premièrement, la part des paiements en espèces dans la zone euro est passée de 68 % en 2019 à 40 % en 2024, en l’absence d’un outil public de paiement numérique ; deuxièmement, Visa et Mastercard représentent environ 70 % des paiements par carte en Europe, tandis que les stablecoins adossés au dollar dominent le marché : l’Europe veut reprendre sa souveraineté en matière de paiements ; troisièmement, il s’agit d’offrir un substitut conforme en monnaie fiduciaire pour les paiements impliquant des actifs très volatils comme le BTC et l’ETH.
À court terme 📉 : l’euro numérique réduit la place des stablecoins privés et remet en cause le récit des paiements en cryptomonnaies. Il pourrait nuire aux récits du « règlement transfrontalier » autour de XRP et de SOL, et les capitaux pourraient être attirés par les circuits conformes.
À long terme 📈 : si la BCE adopte une infrastructure publique basée sur une blockchain (des discussions ont déjà porté sur l’intégration de technologies Ethereum), les infrastructures sous-jacentes comme ETH pourraient au contraire bénéficier des perspectives de commandes institutionnelles. Le BTC, en tant que réserve de valeur non souveraine, ne sera pas directement remplacé.
En bref : l’euro numérique ne signe pas la fin des cryptomonnaies, mais enferme les « enfants terribles » dans le cadre réglementaire — pression sur le sentiment à court terme, avantage à long terme pour les leaders conformes.
Un retard législatif, les controverses sur la vie privée ou un regain des inquiétudes liées aux retraits de dépôts du système bancaire pourraient également ralentir le calendrier visant 2029.
$BTC
{future}(BTCUSDT)
$XRP
{future}(XRPUSDT)
$SOL
{future}(SOLUSDT)
#欧洲央行目标2029年发行数字欧元 Dernières avancées de la BCE sur l’« euro numérique » : objectif 2029, pression sur les cryptomonnaies à court terme, évolution contrastée à long terme
Les dernières informations proviennent du vice-gouverneur de la Banque de France, qui les a dévoilées lors de la conférence annuelle du Bund à Shanghai en octobre 2026 : si la législation européenne est adoptée sans encombre, l’euro numérique sera testé au second semestre 2027 et sera pleinement déployé en 2029. La BCE avait précédemment confirmé que la phase préparatoire était terminée et que le principal obstacle résidait dans l’approbation législative en 2026.
Trois raisons expliquent cette avancée : premièrement, la part des paiements en espèces dans la zone euro est passée de 68 % en 2019 à 40 % en 2024, en l’absence d’un outil public de paiement numérique ; deuxièmement, Visa et Mastercard représentent environ 70 % des paiements par carte en Europe, tandis que les stablecoins adossés au dollar dominent le marché : l’Europe veut reprendre sa souveraineté en matière de paiements ; troisièmement, il s’agit d’offrir un substitut conforme en monnaie fiduciaire pour les paiements impliquant des actifs très volatils comme le BTC et l’ETH.
À court terme 📉 : l’euro numérique réduit la place des stablecoins privés et remet en cause le récit des paiements en cryptomonnaies. Il pourrait nuire aux récits du « règlement transfrontalier » autour de XRP et de SOL, et les capitaux pourraient être attirés par les circuits conformes.
À long terme 📈 : si la BCE adopte une infrastructure publique basée sur une blockchain (des discussions ont déjà porté sur l’intégration de technologies Ethereum), les infrastructures sous-jacentes comme ETH pourraient au contraire bénéficier des perspectives de commandes institutionnelles. Le BTC, en tant que réserve de valeur non souveraine, ne sera pas directement remplacé.
En bref : l’euro numérique ne signe pas la fin des cryptomonnaies, mais enferme les « enfants terribles » dans le cadre réglementaire — pression sur le sentiment à court terme, avantage à long terme pour les leaders conformes.
Un retard législatif, les controverses sur la vie privée ou un regain des inquiétudes liées aux retraits de dépôts du système bancaire pourraient également ralentir le calendrier visant 2029.
$BTC
$XRP
$SOL
Les dernières informations proviennent du vice-gouverneur de la Banque de France, qui les a dévoilées lors de la conférence annuelle du Bund à Shanghai en octobre 2026 : si la législation européenne est adoptée sans encombre, l’euro numérique sera testé au second semestre 2027 et sera pleinement déployé en 2029. La BCE avait précédemment confirmé que la phase préparatoire était terminée et que le principal obstacle résidait dans l’approbation législative en 2026.
Trois raisons expliquent cette avancée : premièrement, la part des paiements en espèces dans la zone euro est passée de 68 % en 2019 à 40 % en 2024, en l’absence d’un outil public de paiement numérique ; deuxièmement, Visa et Mastercard représentent environ 70 % des paiements par carte en Europe, tandis que les stablecoins adossés au dollar dominent le marché : l’Europe veut reprendre sa souveraineté en matière de paiements ; troisièmement, il s’agit d’offrir un substitut conforme en monnaie fiduciaire pour les paiements impliquant des actifs très volatils comme le BTC et l’ETH.
À court terme 📉 : l’euro numérique réduit la place des stablecoins privés et remet en cause le récit des paiements en cryptomonnaies. Il pourrait nuire aux récits du « règlement transfrontalier » autour de XRP et de SOL, et les capitaux pourraient être attirés par les circuits conformes.
À long terme 📈 : si la BCE adopte une infrastructure publique basée sur une blockchain (des discussions ont déjà porté sur l’intégration de technologies Ethereum), les infrastructures sous-jacentes comme ETH pourraient au contraire bénéficier des perspectives de commandes institutionnelles. Le BTC, en tant que réserve de valeur non souveraine, ne sera pas directement remplacé.
En bref : l’euro numérique ne signe pas la fin des cryptomonnaies, mais enferme les « enfants terribles » dans le cadre réglementaire — pression sur le sentiment à court terme, avantage à long terme pour les leaders conformes.
Un retard législatif, les controverses sur la vie privée ou un regain des inquiétudes liées aux retraits de dépôts du système bancaire pourraient également ralentir le calendrier visant 2029.
$BTC
$XRP
$SOL
284
·
--
#香港拟推税务优惠涵盖数字资产 Les mesures fiscales de Hong Kong concernant les actifs numériques se concrétisent à un rythme soutenu : le 4 novembre 2026, le Conseil législatif a adopté en troisième lecture le projet de loi de 2026 portant modification de la législation fiscale (cadre de déclaration des crypto-actifs et norme commune de déclaration révisée). Deux axes avancent en parallèle : « déclaration des crypto-actifs + échange international d’informations dans le cadre du CARF » et « élargissement des avantages fiscaux pour les family offices et les fonds ». Le premier entrera en vigueur à partir de 2027, avec un échange d’informations avec l’étranger à partir de 2028 ; le second inclura les actifs numériques dans les investissements admissibles et s’appliquera rétroactivement à l’exercice fiscal 2025/26.
Les raisons sont claires : premièrement, s’aligner sur les normes mondiales de l’OCDE en matière de transparence fiscale des crypto-actifs, afin d’éviter d’être étiqueté comme un « paradis fiscal » ; deuxièmement, instaurer la confiance des institutions grâce à des règles claires — les family offices et les capitaux à long terme hésitaient jusqu’ici à investir massivement, principalement en raison de l’incertitude fiscale et réglementaire transfrontalière ; troisièmement, compléter l’ordonnance sur les stablecoins et le régime d’agrément des actifs virtuels pour faire de Hong Kong un pôle de finance numérique conforme à la réglementation.
Du côté des actifs, les principaux actifs tels que BTC, ETH, USDT et SOL sont intégrés à un cadre permettant leur identification, leur déclaration et leur conservation ; leur prime de liquidité à long terme devrait augmenter.
Point de vue : 📈 haussier à long terme, la certitude réglementaire étant un facteur favorable essentiel ; à court terme, 📈 biais haussier, mais avec des perturbations 📉 — la hausse des coûts de conformité déclarative, ainsi que la fermeture des comptes fictifs et l’élimination des fonds opaques, pourraient entraîner des pressions vendeuses ponctuelles et une recomposition de la liquidité.
Le calendrier de mise en œuvre des mesures, les limites de l’échange transfrontalier d’informations et les critères de la liste blanche des jetons conformes pourraient encore être durcis ; les actifs non conformes ne bénéficieront pas des avantages fiscaux.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#香港拟推税务优惠涵盖数字资产 Les mesures fiscales de Hong Kong concernant les actifs numériques se concrétisent à un rythme soutenu : le 4 novembre 2026, le Conseil législatif a adopté en troisième lecture le projet de loi de 2026 portant modification de la législation fiscale (cadre de déclaration des crypto-actifs et norme commune de déclaration révisée). Deux axes avancent en parallèle : « déclaration des crypto-actifs + échange international d’informations dans le cadre du CARF » et « élargissement des avantages fiscaux pour les family offices et les fonds ». Le premier entrera en vigueur à partir de 2027, avec un échange d’informations avec l’étranger à partir de 2028 ; le second inclura les actifs numériques dans les investissements admissibles et s’appliquera rétroactivement à l’exercice fiscal 2025/26.
Les raisons sont claires : premièrement, s’aligner sur les normes mondiales de l’OCDE en matière de transparence fiscale des crypto-actifs, afin d’éviter d’être étiqueté comme un « paradis fiscal » ; deuxièmement, instaurer la confiance des institutions grâce à des règles claires — les family offices et les capitaux à long terme hésitaient jusqu’ici à investir massivement, principalement en raison de l’incertitude fiscale et réglementaire transfrontalière ; troisièmement, compléter l’ordonnance sur les stablecoins et le régime d’agrément des actifs virtuels pour faire de Hong Kong un pôle de finance numérique conforme à la réglementation.
Du côté des actifs, les principaux actifs tels que BTC, ETH, USDT et SOL sont intégrés à un cadre permettant leur identification, leur déclaration et leur conservation ; leur prime de liquidité à long terme devrait augmenter.
Point de vue : 📈 haussier à long terme, la certitude réglementaire étant un facteur favorable essentiel ; à court terme, 📈 biais haussier, mais avec des perturbations 📉 — la hausse des coûts de conformité déclarative, ainsi que la fermeture des comptes fictifs et l’élimination des fonds opaques, pourraient entraîner des pressions vendeuses ponctuelles et une recomposition de la liquidité.
Le calendrier de mise en œuvre des mesures, les limites de l’échange transfrontalier d’informations et les critères de la liste blanche des jetons conformes pourraient encore être durcis ; les actifs non conformes ne bénéficieront pas des avantages fiscaux.
$BTC
$ETH
$BNB
Les raisons sont claires : premièrement, s’aligner sur les normes mondiales de l’OCDE en matière de transparence fiscale des crypto-actifs, afin d’éviter d’être étiqueté comme un « paradis fiscal » ; deuxièmement, instaurer la confiance des institutions grâce à des règles claires — les family offices et les capitaux à long terme hésitaient jusqu’ici à investir massivement, principalement en raison de l’incertitude fiscale et réglementaire transfrontalière ; troisièmement, compléter l’ordonnance sur les stablecoins et le régime d’agrément des actifs virtuels pour faire de Hong Kong un pôle de finance numérique conforme à la réglementation.
Du côté des actifs, les principaux actifs tels que BTC, ETH, USDT et SOL sont intégrés à un cadre permettant leur identification, leur déclaration et leur conservation ; leur prime de liquidité à long terme devrait augmenter.
Point de vue : 📈 haussier à long terme, la certitude réglementaire étant un facteur favorable essentiel ; à court terme, 📈 biais haussier, mais avec des perturbations 📉 — la hausse des coûts de conformité déclarative, ainsi que la fermeture des comptes fictifs et l’élimination des fonds opaques, pourraient entraîner des pressions vendeuses ponctuelles et une recomposition de la liquidité.
Le calendrier de mise en œuvre des mesures, les limites de l’échange transfrontalier d’informations et les critères de la liste blanche des jetons conformes pourraient encore être durcis ; les actifs non conformes ne bénéficieront pas des avantages fiscaux.
$BTC
$ETH
$BNB
30
·
--
#韩国推迟加密货币征税至2029年 Le gouvernement sud-coréen a publiquement confirmé le 5 novembre 2026, par la voix du ministre des Finances Lee Hyeong-il, son intention de reporter à nouveau l’impôt sur les plus-values en cryptomonnaies, initialement prévu pour janvier 2027, à janvier 2029. Il s’agirait du quatrième report depuis l’adoption de la loi en 2020. Une modification de la loi par l’Assemblée nationale reste toutefois nécessaire.
Décalage dans l’échange d’informations via le CARF — Dans le cadre de l’OCDE, la Corée du Sud pourra échanger des données dès 2027, tandis que les États-Unis ne rejoindront le dispositif qu’en 2029. Si l’impôt était instauré plus tôt, les utilisateurs des plateformes d’échange nationales seraient imposés avec précision, tandis que les transactions effectuées à l’étranger, notamment sur des plateformes américaines, seraient difficiles à retracer. Cela créerait un déséquilibre entre une « sévérité au niveau national et une indulgence à l’étranger ».
Cadre réglementaire pas encore prêt — La loi sur les actifs numériques n’a pas encore été adoptée, et les règles relatives à la conformité des plateformes d’échange, à la vérification des portefeuilles à clés privées et au report des pertes sont toujours en cours d’élaboration.
Pression des jeunes électeurs — Les jeunes constituent la majorité des investisseurs sud-coréens en cryptomonnaies, et l’opinion publique est peu favorable à leur imposition. Les autorités choisissent donc de suivre le courant.
À court terme 📈 : Le report dissipe les anticipations de pression vendeuse pour les deux prochaines années, renforce la volonté des investisseurs particuliers de conserver leurs fonds et favorise un sentiment haussier.
À moyen terme 📈 : La progression de la loi sud-coréenne sur les actifs numériques pourrait améliorer à la marge les flux de capitaux en Asie de l’Est, mais il faudra surveiller de près l’échéance législative de 2027 à l’Assemblée nationale.
À long terme, neutre à légèrement haussier : L’imposition finira par entrer en vigueur en 2029. Le taux global de 22 % (taxes locales comprises) reste une épée de Damoclès, et les coûts de conformité pourraient remodeler la structure des transactions.
Le report reste au stade de « proposition ». Les tractations au Parlement, l’avancement du CARF ou un changement soudain de la réglementation géopolitique pourraient modifier le calendrier. Les actifs cryptographiques sont très volatils ; cette analyse est fondée sur les événements et ne constitue pas un conseil en investissement.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#韩国推迟加密货币征税至2029年 Le gouvernement sud-coréen a publiquement confirmé le 5 novembre 2026, par la voix du ministre des Finances Lee Hyeong-il, son intention de reporter à nouveau l’impôt sur les plus-values en cryptomonnaies, initialement prévu pour janvier 2027, à janvier 2029. Il s’agirait du quatrième report depuis l’adoption de la loi en 2020. Une modification de la loi par l’Assemblée nationale reste toutefois nécessaire.
Décalage dans l’échange d’informations via le CARF — Dans le cadre de l’OCDE, la Corée du Sud pourra échanger des données dès 2027, tandis que les États-Unis ne rejoindront le dispositif qu’en 2029. Si l’impôt était instauré plus tôt, les utilisateurs des plateformes d’échange nationales seraient imposés avec précision, tandis que les transactions effectuées à l’étranger, notamment sur des plateformes américaines, seraient difficiles à retracer. Cela créerait un déséquilibre entre une « sévérité au niveau national et une indulgence à l’étranger ».
Cadre réglementaire pas encore prêt — La loi sur les actifs numériques n’a pas encore été adoptée, et les règles relatives à la conformité des plateformes d’échange, à la vérification des portefeuilles à clés privées et au report des pertes sont toujours en cours d’élaboration.
Pression des jeunes électeurs — Les jeunes constituent la majorité des investisseurs sud-coréens en cryptomonnaies, et l’opinion publique est peu favorable à leur imposition. Les autorités choisissent donc de suivre le courant.
À court terme 📈 : Le report dissipe les anticipations de pression vendeuse pour les deux prochaines années, renforce la volonté des investisseurs particuliers de conserver leurs fonds et favorise un sentiment haussier.
À moyen terme 📈 : La progression de la loi sud-coréenne sur les actifs numériques pourrait améliorer à la marge les flux de capitaux en Asie de l’Est, mais il faudra surveiller de près l’échéance législative de 2027 à l’Assemblée nationale.
À long terme, neutre à légèrement haussier : L’imposition finira par entrer en vigueur en 2029. Le taux global de 22 % (taxes locales comprises) reste une épée de Damoclès, et les coûts de conformité pourraient remodeler la structure des transactions.
Le report reste au stade de « proposition ». Les tractations au Parlement, l’avancement du CARF ou un changement soudain de la réglementation géopolitique pourraient modifier le calendrier. Les actifs cryptographiques sont très volatils ; cette analyse est fondée sur les événements et ne constitue pas un conseil en investissement.
$BTC
$ETH
$SOL
Décalage dans l’échange d’informations via le CARF — Dans le cadre de l’OCDE, la Corée du Sud pourra échanger des données dès 2027, tandis que les États-Unis ne rejoindront le dispositif qu’en 2029. Si l’impôt était instauré plus tôt, les utilisateurs des plateformes d’échange nationales seraient imposés avec précision, tandis que les transactions effectuées à l’étranger, notamment sur des plateformes américaines, seraient difficiles à retracer. Cela créerait un déséquilibre entre une « sévérité au niveau national et une indulgence à l’étranger ».
Cadre réglementaire pas encore prêt — La loi sur les actifs numériques n’a pas encore été adoptée, et les règles relatives à la conformité des plateformes d’échange, à la vérification des portefeuilles à clés privées et au report des pertes sont toujours en cours d’élaboration.
Pression des jeunes électeurs — Les jeunes constituent la majorité des investisseurs sud-coréens en cryptomonnaies, et l’opinion publique est peu favorable à leur imposition. Les autorités choisissent donc de suivre le courant.
À court terme 📈 : Le report dissipe les anticipations de pression vendeuse pour les deux prochaines années, renforce la volonté des investisseurs particuliers de conserver leurs fonds et favorise un sentiment haussier.
À moyen terme 📈 : La progression de la loi sud-coréenne sur les actifs numériques pourrait améliorer à la marge les flux de capitaux en Asie de l’Est, mais il faudra surveiller de près l’échéance législative de 2027 à l’Assemblée nationale.
À long terme, neutre à légèrement haussier : L’imposition finira par entrer en vigueur en 2029. Le taux global de 22 % (taxes locales comprises) reste une épée de Damoclès, et les coûts de conformité pourraient remodeler la structure des transactions.
Le report reste au stade de « proposition ». Les tractations au Parlement, l’avancement du CARF ou un changement soudain de la réglementation géopolitique pourraient modifier le calendrier. Les actifs cryptographiques sont très volatils ; cette analyse est fondée sur les événements et ne constitue pas un conseil en investissement.
$BTC
$ETH
$SOL
44
·
--
#俄调查委提议加密纳入反洗钱 Le Comité d’enquête russe propose d’intégrer les cryptomonnaies à la lutte contre le blanchiment : calendrier, motifs et perspectives haussières ou baissières
6 novembre 2026 — Lors de la conférence des Nations unies sur le recouvrement des avoirs, à Vienne, le Comité d’enquête russe a officiellement proposé d’intégrer les actifs numériques aux mécanismes nationaux de lutte contre le blanchiment d’argent. L’objectif est de s’appuyer sur l’organisme de renseignement financier Rosfinmonitoring pour suivre les transactions sur la blockchain, renforcer la coopération transfrontalière et récupérer les produits du crime.
Trois facteurs principaux expliquent cette proposition. Premièrement, dans le contexte des sanctions, les cryptomonnaies sont devenues un moyen de règlement transfrontalier et un canal de circulation de fonds opaques ; le volume quotidien des transactions en cryptomonnaies en Russie s’élève à environ 648 millions de dollars. Deuxièmement, les plateformes d’échange sans licence, la conversion d’espèces en cryptomonnaies et les circuits de blanchiment liés aux escroqueries en ligne se multiplient. Le FSB avait déjà mené une descente dans 9 bureaux de change clandestins à Moscou. Troisièmement, après la signature par Poutine, en août, de la première loi sur les actifs numériques, la réglementation doit passer de la « législation » à une « application permettant de remonter jusqu’aux bénéficiaires effectifs ».
À court terme 📉 : obligation de lier KYC et TIN, déclaration à partir de 60 000 roubles, pression accrue sur les monnaies confidentielles ; les actifs anonymes comme XMR seront les premiers touchés. La liquidité de gré à gré et transfrontalière sera limitée.
À long terme 📈 : la mise en conformité pourrait au contraire consolider la place de BTC et d’ETH parmi les actifs majeurs, tandis que la demande d’USDT devrait se maintenir pour les règlements transfrontaliers sous contrôle. La stratégie russe consistant à « utiliser sans stocker » est claire ; les circuits nationaux conformes devraient favoriser l’institutionnalisation du marché dans son ensemble.
Les possibilités d’arbitrage réglementaire se réduisent, et les monnaies anonymes ainsi que les plateformes sans licence risquent d’être évincées. Dans un contexte de rivalités géopolitiques, les limites de la conformité pourraient toutefois évoluer brutalement.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$USDT
#俄调查委提议加密纳入反洗钱 Le Comité d’enquête russe propose d’intégrer les cryptomonnaies à la lutte contre le blanchiment : calendrier, motifs et perspectives haussières ou baissières
6 novembre 2026 — Lors de la conférence des Nations unies sur le recouvrement des avoirs, à Vienne, le Comité d’enquête russe a officiellement proposé d’intégrer les actifs numériques aux mécanismes nationaux de lutte contre le blanchiment d’argent. L’objectif est de s’appuyer sur l’organisme de renseignement financier Rosfinmonitoring pour suivre les transactions sur la blockchain, renforcer la coopération transfrontalière et récupérer les produits du crime.
Trois facteurs principaux expliquent cette proposition. Premièrement, dans le contexte des sanctions, les cryptomonnaies sont devenues un moyen de règlement transfrontalier et un canal de circulation de fonds opaques ; le volume quotidien des transactions en cryptomonnaies en Russie s’élève à environ 648 millions de dollars. Deuxièmement, les plateformes d’échange sans licence, la conversion d’espèces en cryptomonnaies et les circuits de blanchiment liés aux escroqueries en ligne se multiplient. Le FSB avait déjà mené une descente dans 9 bureaux de change clandestins à Moscou. Troisièmement, après la signature par Poutine, en août, de la première loi sur les actifs numériques, la réglementation doit passer de la « législation » à une « application permettant de remonter jusqu’aux bénéficiaires effectifs ».
À court terme 📉 : obligation de lier KYC et TIN, déclaration à partir de 60 000 roubles, pression accrue sur les monnaies confidentielles ; les actifs anonymes comme XMR seront les premiers touchés. La liquidité de gré à gré et transfrontalière sera limitée.
À long terme 📈 : la mise en conformité pourrait au contraire consolider la place de BTC et d’ETH parmi les actifs majeurs, tandis que la demande d’USDT devrait se maintenir pour les règlements transfrontaliers sous contrôle. La stratégie russe consistant à « utiliser sans stocker » est claire ; les circuits nationaux conformes devraient favoriser l’institutionnalisation du marché dans son ensemble.
Les possibilités d’arbitrage réglementaire se réduisent, et les monnaies anonymes ainsi que les plateformes sans licence risquent d’être évincées. Dans un contexte de rivalités géopolitiques, les limites de la conformité pourraient toutefois évoluer brutalement.
$BTC
$ETH
$USDT
6 novembre 2026 — Lors de la conférence des Nations unies sur le recouvrement des avoirs, à Vienne, le Comité d’enquête russe a officiellement proposé d’intégrer les actifs numériques aux mécanismes nationaux de lutte contre le blanchiment d’argent. L’objectif est de s’appuyer sur l’organisme de renseignement financier Rosfinmonitoring pour suivre les transactions sur la blockchain, renforcer la coopération transfrontalière et récupérer les produits du crime.
Trois facteurs principaux expliquent cette proposition. Premièrement, dans le contexte des sanctions, les cryptomonnaies sont devenues un moyen de règlement transfrontalier et un canal de circulation de fonds opaques ; le volume quotidien des transactions en cryptomonnaies en Russie s’élève à environ 648 millions de dollars. Deuxièmement, les plateformes d’échange sans licence, la conversion d’espèces en cryptomonnaies et les circuits de blanchiment liés aux escroqueries en ligne se multiplient. Le FSB avait déjà mené une descente dans 9 bureaux de change clandestins à Moscou. Troisièmement, après la signature par Poutine, en août, de la première loi sur les actifs numériques, la réglementation doit passer de la « législation » à une « application permettant de remonter jusqu’aux bénéficiaires effectifs ».
À court terme 📉 : obligation de lier KYC et TIN, déclaration à partir de 60 000 roubles, pression accrue sur les monnaies confidentielles ; les actifs anonymes comme XMR seront les premiers touchés. La liquidité de gré à gré et transfrontalière sera limitée.
À long terme 📈 : la mise en conformité pourrait au contraire consolider la place de BTC et d’ETH parmi les actifs majeurs, tandis que la demande d’USDT devrait se maintenir pour les règlements transfrontaliers sous contrôle. La stratégie russe consistant à « utiliser sans stocker » est claire ; les circuits nationaux conformes devraient favoriser l’institutionnalisation du marché dans son ensemble.
Les possibilités d’arbitrage réglementaire se réduisent, et les monnaies anonymes ainsi que les plateformes sans licence risquent d’être évincées. Dans un contexte de rivalités géopolitiques, les limites de la conformité pourraient toutefois évoluer brutalement.
$BTC
$ETH
$USDT
307
·
--
#AnthropicIPO估值遭大型投资者质疑 L’IPO d’Anthropic voit sa valorisation rabotée : le mythe de l’IA commence à devoir rendre des comptes
Le soir du 5 novembre, heure de la côte Est des États-Unis — le 6 novembre à Pékin — Reuters et le Wall Street Journal ont révélé simultanément que les grands investisseurs institutionnels participant à l’IPO d’Anthropic (ticker : ANT) n’acceptaient plus une valorisation de 1 500 milliards de dollars. Certains acheteurs la ramènent directement aux environs de 1 000 milliards, ce qui remet en question la cotation prévue durant la semaine du 16 novembre.
Le désaccord tient à trois facteurs. Premièrement, les valeurs technologiques ont perdu environ 2 500 milliards de dollars en une seule séance, le 5 novembre : le récit de l’IA est passé d’une « prime de croissance » à une « décote de risque ». Deuxièmement, malgré une forte hausse, le chiffre d’affaires du troisième trimestre a atteint 17 milliards de dollars, tandis que la perte nette s’élevait à 23,3 milliards et la perte d’exploitation à 567 millions ; la croissance trimestrielle est passée de 144 % à 47 %. Troisièmement, les engagements incompressibles de 895 milliards de dollars pour le calcul et les infrastructures, inscrits dans le formulaire S-1, verrouillent les flux de trésorerie futurs. Or, les chiffres d’octobre sur le chiffre d’affaires restent absents, et les investisseurs institutionnels n’osent pas se porter acquéreurs.
Le secteur des cryptomonnaies subit lui aussi des pressions : le BTC, l’ETH et le SOL reculent à court terme, tandis que le sentiment se refroidit pour RNDR et LINK, liés au calcul pour l’IA.
Notre avis : à court terme, nous sommes 📉 baissiers sur l’IA et les actifs à valorisation élevée ; le risque de cotation sous le prix d’introduction et de report augmente. À long terme, nous restons 📈 haussiers sur les grands modèles fondamentaux et les réseaux de calcul décentralisés, mais le pouvoir de fixation des prix est revenu à la « réalité des flux de trésorerie ».
Un report de l’IPO ou une cotation sous le prix d’introduction pourrait déclencher un désendettement en chaîne dans le secteur de l’IA et accentuer la volatilité des actifs crypto à bêta élevé. Évitez de parier à effet de levier sur un événement unique.
$ANTHROPIC
{future}(ANTHROPICUSDT)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
#AnthropicIPO估值遭大型投资者质疑 L’IPO d’Anthropic voit sa valorisation rabotée : le mythe de l’IA commence à devoir rendre des comptes
Le soir du 5 novembre, heure de la côte Est des États-Unis — le 6 novembre à Pékin — Reuters et le Wall Street Journal ont révélé simultanément que les grands investisseurs institutionnels participant à l’IPO d’Anthropic (ticker : ANT) n’acceptaient plus une valorisation de 1 500 milliards de dollars. Certains acheteurs la ramènent directement aux environs de 1 000 milliards, ce qui remet en question la cotation prévue durant la semaine du 16 novembre.
Le désaccord tient à trois facteurs. Premièrement, les valeurs technologiques ont perdu environ 2 500 milliards de dollars en une seule séance, le 5 novembre : le récit de l’IA est passé d’une « prime de croissance » à une « décote de risque ». Deuxièmement, malgré une forte hausse, le chiffre d’affaires du troisième trimestre a atteint 17 milliards de dollars, tandis que la perte nette s’élevait à 23,3 milliards et la perte d’exploitation à 567 millions ; la croissance trimestrielle est passée de 144 % à 47 %. Troisièmement, les engagements incompressibles de 895 milliards de dollars pour le calcul et les infrastructures, inscrits dans le formulaire S-1, verrouillent les flux de trésorerie futurs. Or, les chiffres d’octobre sur le chiffre d’affaires restent absents, et les investisseurs institutionnels n’osent pas se porter acquéreurs.
Le secteur des cryptomonnaies subit lui aussi des pressions : le BTC, l’ETH et le SOL reculent à court terme, tandis que le sentiment se refroidit pour RNDR et LINK, liés au calcul pour l’IA.
Notre avis : à court terme, nous sommes 📉 baissiers sur l’IA et les actifs à valorisation élevée ; le risque de cotation sous le prix d’introduction et de report augmente. À long terme, nous restons 📈 haussiers sur les grands modèles fondamentaux et les réseaux de calcul décentralisés, mais le pouvoir de fixation des prix est revenu à la « réalité des flux de trésorerie ».
Un report de l’IPO ou une cotation sous le prix d’introduction pourrait déclencher un désendettement en chaîne dans le secteur de l’IA et accentuer la volatilité des actifs crypto à bêta élevé. Évitez de parier à effet de levier sur un événement unique.
$ANTHROPIC
$BTC
$ETH
Le soir du 5 novembre, heure de la côte Est des États-Unis — le 6 novembre à Pékin — Reuters et le Wall Street Journal ont révélé simultanément que les grands investisseurs institutionnels participant à l’IPO d’Anthropic (ticker : ANT) n’acceptaient plus une valorisation de 1 500 milliards de dollars. Certains acheteurs la ramènent directement aux environs de 1 000 milliards, ce qui remet en question la cotation prévue durant la semaine du 16 novembre.
Le désaccord tient à trois facteurs. Premièrement, les valeurs technologiques ont perdu environ 2 500 milliards de dollars en une seule séance, le 5 novembre : le récit de l’IA est passé d’une « prime de croissance » à une « décote de risque ». Deuxièmement, malgré une forte hausse, le chiffre d’affaires du troisième trimestre a atteint 17 milliards de dollars, tandis que la perte nette s’élevait à 23,3 milliards et la perte d’exploitation à 567 millions ; la croissance trimestrielle est passée de 144 % à 47 %. Troisièmement, les engagements incompressibles de 895 milliards de dollars pour le calcul et les infrastructures, inscrits dans le formulaire S-1, verrouillent les flux de trésorerie futurs. Or, les chiffres d’octobre sur le chiffre d’affaires restent absents, et les investisseurs institutionnels n’osent pas se porter acquéreurs.
Le secteur des cryptomonnaies subit lui aussi des pressions : le BTC, l’ETH et le SOL reculent à court terme, tandis que le sentiment se refroidit pour RNDR et LINK, liés au calcul pour l’IA.
Notre avis : à court terme, nous sommes 📉 baissiers sur l’IA et les actifs à valorisation élevée ; le risque de cotation sous le prix d’introduction et de report augmente. À long terme, nous restons 📈 haussiers sur les grands modèles fondamentaux et les réseaux de calcul décentralisés, mais le pouvoir de fixation des prix est revenu à la « réalité des flux de trésorerie ».
Un report de l’IPO ou une cotation sous le prix d’introduction pourrait déclencher un désendettement en chaîne dans le secteur de l’IA et accentuer la volatilité des actifs crypto à bêta élevé. Évitez de parier à effet de levier sur un événement unique.
$ANTHROPIC
$BTC
$ETH
379
·
--
#美国中期选举落幕,美伊局势或迎新变数 Le marché continue d’intégrer cette nouvelle donne : « fin des élections — changement de cap entre les États-Unis et l’Iran ».
La cause est directe : le conflit entre les États-Unis et l’Iran, qui dure depuis plus de huit mois, a fait grimper les prix du pétrole et l’inflation. Les électeurs ont exprimé par leur vote leur opposition à la guerre et leur mécontentement face au coût de la vie. Vance a déclaré sans détour que « la guerre est la raison de la défaite ». Après avoir pris le contrôle du Congrès, les démocrates utiliseront leur pouvoir budgétaire et la législation sur les pouvoirs de guerre pour contrebalancer la Maison-Blanche et pousser à la fin des hostilités. Trump conserve toutefois l’option militaire, la navigation dans le détroit d’Ormuz n’a pas repris et les principaux désaccords dans les négociations (levée des sanctions, activités nucléaires et contrôle du détroit) persistent. À court terme, la « période de transition avant l’arrivée d’un Congrès démocrate » fait donc peser un risque d’escalade.
Les contrats à terme sur le Brent (BZ) sont soutenus à court terme par les risques dans le détroit et les attaques sporadiques. La prime géopolitique pourrait fluctuer à nouveau, ce qui laisse présager une tendance haussière volatile à court terme 📈. Si les pourparlers de paix progressent concrètement après l’entrée en fonction du nouveau Congrès en janvier 2027, l’offre pourrait se rétablir à moyen terme et peser sur les prix du pétrole 📉. Les valeurs du secteur de la défense, comme RTX et HII, pourraient progresser à court terme 📈 grâce à la prime liée au conflit, mais reculer à moyen terme si le retrait des troupes se concrétise 📉. XOM, très corrélée aux prix du pétrole, pourrait évoluer de façon contrastée à court terme, au gré des fluctuations du BZ.
L’échec des négociations entre les États-Unis et l’Iran ou un nouveau blocage du détroit pourrait provoquer de fortes fluctuations dans les deux sens des prix du pétrole et des valeurs de la défense. Il convient de maîtriser l’effet de levier.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XOM
{future}(XOMUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Le marché continue d’intégrer cette nouvelle donne : « fin des élections — changement de cap entre les États-Unis et l’Iran ».
La cause est directe : le conflit entre les États-Unis et l’Iran, qui dure depuis plus de huit mois, a fait grimper les prix du pétrole et l’inflation. Les électeurs ont exprimé par leur vote leur opposition à la guerre et leur mécontentement face au coût de la vie. Vance a déclaré sans détour que « la guerre est la raison de la défaite ». Après avoir pris le contrôle du Congrès, les démocrates utiliseront leur pouvoir budgétaire et la législation sur les pouvoirs de guerre pour contrebalancer la Maison-Blanche et pousser à la fin des hostilités. Trump conserve toutefois l’option militaire, la navigation dans le détroit d’Ormuz n’a pas repris et les principaux désaccords dans les négociations (levée des sanctions, activités nucléaires et contrôle du détroit) persistent. À court terme, la « période de transition avant l’arrivée d’un Congrès démocrate » fait donc peser un risque d’escalade.
Les contrats à terme sur le Brent (BZ) sont soutenus à court terme par les risques dans le détroit et les attaques sporadiques. La prime géopolitique pourrait fluctuer à nouveau, ce qui laisse présager une tendance haussière volatile à court terme 📈. Si les pourparlers de paix progressent concrètement après l’entrée en fonction du nouveau Congrès en janvier 2027, l’offre pourrait se rétablir à moyen terme et peser sur les prix du pétrole 📉. Les valeurs du secteur de la défense, comme RTX et HII, pourraient progresser à court terme 📈 grâce à la prime liée au conflit, mais reculer à moyen terme si le retrait des troupes se concrétise 📉. XOM, très corrélée aux prix du pétrole, pourrait évoluer de façon contrastée à court terme, au gré des fluctuations du BZ.
L’échec des négociations entre les États-Unis et l’Iran ou un nouveau blocage du détroit pourrait provoquer de fortes fluctuations dans les deux sens des prix du pétrole et des valeurs de la défense. Il convient de maîtriser l’effet de levier.
$CL
$BZ
$XOM
La cause est directe : le conflit entre les États-Unis et l’Iran, qui dure depuis plus de huit mois, a fait grimper les prix du pétrole et l’inflation. Les électeurs ont exprimé par leur vote leur opposition à la guerre et leur mécontentement face au coût de la vie. Vance a déclaré sans détour que « la guerre est la raison de la défaite ». Après avoir pris le contrôle du Congrès, les démocrates utiliseront leur pouvoir budgétaire et la législation sur les pouvoirs de guerre pour contrebalancer la Maison-Blanche et pousser à la fin des hostilités. Trump conserve toutefois l’option militaire, la navigation dans le détroit d’Ormuz n’a pas repris et les principaux désaccords dans les négociations (levée des sanctions, activités nucléaires et contrôle du détroit) persistent. À court terme, la « période de transition avant l’arrivée d’un Congrès démocrate » fait donc peser un risque d’escalade.
Les contrats à terme sur le Brent (BZ) sont soutenus à court terme par les risques dans le détroit et les attaques sporadiques. La prime géopolitique pourrait fluctuer à nouveau, ce qui laisse présager une tendance haussière volatile à court terme 📈. Si les pourparlers de paix progressent concrètement après l’entrée en fonction du nouveau Congrès en janvier 2027, l’offre pourrait se rétablir à moyen terme et peser sur les prix du pétrole 📉. Les valeurs du secteur de la défense, comme RTX et HII, pourraient progresser à court terme 📈 grâce à la prime liée au conflit, mais reculer à moyen terme si le retrait des troupes se concrétise 📉. XOM, très corrélée aux prix du pétrole, pourrait évoluer de façon contrastée à court terme, au gré des fluctuations du BZ.
L’échec des négociations entre les États-Unis et l’Iran ou un nouveau blocage du détroit pourrait provoquer de fortes fluctuations dans les deux sens des prix du pétrole et des valeurs de la défense. Il convient de maîtriser l’effet de levier.
$CL
$BZ
$XOM
1.2k
·
--
Vérifié
#纳斯达克100期货上涨1.4% La veille de séance (5 novembre), le Nasdaq 100 au comptant a plongé de 6,36 %, tandis que les contrats à terme ont touché un plus bas autour de 26366 pendant la nuit. Vers 4 h 14 le 6 novembre, les contrats à terme sur le Nasdaq 100 ont rebondi d’environ 1,48 % (soit « une hausse de 1,4 % », comme on dit sur les marchés). NVDA a gagné 2,4 % pendant la nuit, AMD et MU ont progressé de plus de 5 %, et AVGO a également récupéré.
La chute s’explique principalement par un triple effet de pression : ① après les élections de mi-mandat, les démocrates ont pris le contrôle du Congrès, suscitant des craintes de réglementation de l’IA et de restrictions à l’expansion des centres de données ; ② le WTI a dépassé les 90 dollars et le Brent s’est approché des 99 dollars, faisant repartir les anticipations d’inflation à la hausse ; selon les contrats du CME, la probabilité d’une hausse des taux en décembre dépasse 65 %–80 % ; ③ les doutes sur la conversion des investissements massifs dans l’IA en résultats ont déclenché une panique vendeuse.
Le rebond s’explique par des achats à bon compte après la survente et par les déclarations du Texas, selon lesquelles « les centres de données déjà autorisés pourront continuer à être construits », ce qui a apaisé les craintes réglementaires, auxquelles s’ajoute un redressement du secteur des semi-conducteurs.
Avis : à court terme 📉 — à l’approche des chiffres de l’emploi non agricole, la volatilité reste élevée et les contrats à terme demeurent sous les moyennes mobiles à 50 et 200 jours ; le rebond ressemble davantage à un rebond du chat mort. À long terme 📈 — le cycle d’investissement dans les infrastructures d’IA et les dépenses d’investissement dans le cloud reste intact ; les fondamentaux de NVDA, AMD, AVGO et MU demeurent solides.
Des données macroéconomiques plus fortes que prévu et plus restrictives, ou la mise en œuvre concrète de mesures réglementaires, pourraient entraîner une nouvelle baisse des valorisations.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$AMD
{future}(AMDUSDT)
#纳斯达克100期货上涨1.4% La veille de séance (5 novembre), le Nasdaq 100 au comptant a plongé de 6,36 %, tandis que les contrats à terme ont touché un plus bas autour de 26366 pendant la nuit. Vers 4 h 14 le 6 novembre, les contrats à terme sur le Nasdaq 100 ont rebondi d’environ 1,48 % (soit « une hausse de 1,4 % », comme on dit sur les marchés). NVDA a gagné 2,4 % pendant la nuit, AMD et MU ont progressé de plus de 5 %, et AVGO a également récupéré.
La chute s’explique principalement par un triple effet de pression : ① après les élections de mi-mandat, les démocrates ont pris le contrôle du Congrès, suscitant des craintes de réglementation de l’IA et de restrictions à l’expansion des centres de données ; ② le WTI a dépassé les 90 dollars et le Brent s’est approché des 99 dollars, faisant repartir les anticipations d’inflation à la hausse ; selon les contrats du CME, la probabilité d’une hausse des taux en décembre dépasse 65 %–80 % ; ③ les doutes sur la conversion des investissements massifs dans l’IA en résultats ont déclenché une panique vendeuse.
Le rebond s’explique par des achats à bon compte après la survente et par les déclarations du Texas, selon lesquelles « les centres de données déjà autorisés pourront continuer à être construits », ce qui a apaisé les craintes réglementaires, auxquelles s’ajoute un redressement du secteur des semi-conducteurs.
Avis : à court terme 📉 — à l’approche des chiffres de l’emploi non agricole, la volatilité reste élevée et les contrats à terme demeurent sous les moyennes mobiles à 50 et 200 jours ; le rebond ressemble davantage à un rebond du chat mort. À long terme 📈 — le cycle d’investissement dans les infrastructures d’IA et les dépenses d’investissement dans le cloud reste intact ; les fondamentaux de NVDA, AMD, AVGO et MU demeurent solides.
Des données macroéconomiques plus fortes que prévu et plus restrictives, ou la mise en œuvre concrète de mesures réglementaires, pourraient entraîner une nouvelle baisse des valorisations.
$MU
$NVDA
$AMD
La chute s’explique principalement par un triple effet de pression : ① après les élections de mi-mandat, les démocrates ont pris le contrôle du Congrès, suscitant des craintes de réglementation de l’IA et de restrictions à l’expansion des centres de données ; ② le WTI a dépassé les 90 dollars et le Brent s’est approché des 99 dollars, faisant repartir les anticipations d’inflation à la hausse ; selon les contrats du CME, la probabilité d’une hausse des taux en décembre dépasse 65 %–80 % ; ③ les doutes sur la conversion des investissements massifs dans l’IA en résultats ont déclenché une panique vendeuse.
Le rebond s’explique par des achats à bon compte après la survente et par les déclarations du Texas, selon lesquelles « les centres de données déjà autorisés pourront continuer à être construits », ce qui a apaisé les craintes réglementaires, auxquelles s’ajoute un redressement du secteur des semi-conducteurs.
Avis : à court terme 📉 — à l’approche des chiffres de l’emploi non agricole, la volatilité reste élevée et les contrats à terme demeurent sous les moyennes mobiles à 50 et 200 jours ; le rebond ressemble davantage à un rebond du chat mort. À long terme 📈 — le cycle d’investissement dans les infrastructures d’IA et les dépenses d’investissement dans le cloud reste intact ; les fondamentaux de NVDA, AMD, AVGO et MU demeurent solides.
Des données macroéconomiques plus fortes que prévu et plus restrictives, ou la mise en œuvre concrète de mesures réglementaires, pourraient entraîner une nouvelle baisse des valorisations.
$MU
$NVDA
$AMD
1
1.3k
·
--
#美国中期选举落幕,美伊局势或迎新变数 Les élections américaines de mi-mandat de 2026 ont eu lieu le 3 novembre, heure locale, et les résultats se sont précisés progressivement à partir du 4 novembre. Les démocrates ont repris les deux chambres du Congrès : les élections viennent tout juste de s’achever.
Le déclencheur est très direct : la guerre entre les États-Unis et l’Iran, qui dure depuis plus de huit mois, a fait grimper les prix du pétrole et l’inflation. Le prix de l’essence a augmenté de plus de 34 % sur un an. Les électeurs ont sanctionné le parti au pouvoir dans les urnes, et « mettre fin à la guerre et réduire le coût de la vie » est devenu leur principale revendication. Après les élections de mi-mandat, le Congrès contrôle les cordons de la bourse. Les démocrates peuvent se servir de leur pouvoir budgétaire pour empêcher la Maison-Blanche d’intensifier les opérations militaires, ce qui ouvre une fenêtre de négociation entre les États-Unis et l’Iran. Mais l’Iran contrôle toujours de fait le détroit d’Ormuz, et les positions de principe sur le dossier nucléaire n’ont pas bougé. De plus, pendant la période de « canard boiteux » — jusqu’à l’entrée en fonction du nouveau Congrès en janvier prochain —, la Maison-Blanche pourrait encore chercher à exercer rapidement une pression militaire. La situation s’annonce donc comme une période de « turbulences à court terme, négociations à long terme ».
Énergie : à court terme, le WTI et le Brent bénéficient d’une prime géopolitique. XOM (ExxonMobil) 📈 perspective haussière à court terme / 📉 perspective baissière à moyen terme (si un accord de paix aboutit, les cours du pétrole pourraient reculer) ; même tendance pour CVX (Chevron).
Défense : RTX (Raytheon) et LMT (Lockheed Martin) 📈 perspectives haussières à court terme, avec de fortes attentes concernant les commandes d’armement et de reconstruction.
Grandes valeurs technologiques : l’incertitude géopolitique fait monter les rendements des bons du Trésor américain et les anticipations d’inflation, ce qui pèse à court terme sur NVDA (Nvidia) 📉.
Conclusion : à court terme, la confrontation entre « conflit et négociations » se poursuit, avec des poussées dans l’énergie et l’industrie de la défense. À moyen terme, si le cessez-le-feu se concrétise, la prime sur le pétrole pourrait disparaître et le secteur de la défense reculer.
Un changement soudain de la navigation dans le détroit d’Ormuz, une escalade militaire imprévue ou l’échec des négociations pourraient bouleverser la situation. Cette analyse repose sur des événements et ne constitue pas un conseil en investissement.
$WTI.US
{stock_us}(WTI.US)
$XOM
{future}(XOMUSDT)
$NVDA
{future}(NVDAUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Les élections américaines de mi-mandat de 2026 ont eu lieu le 3 novembre, heure locale, et les résultats se sont précisés progressivement à partir du 4 novembre. Les démocrates ont repris les deux chambres du Congrès : les élections viennent tout juste de s’achever.
Le déclencheur est très direct : la guerre entre les États-Unis et l’Iran, qui dure depuis plus de huit mois, a fait grimper les prix du pétrole et l’inflation. Le prix de l’essence a augmenté de plus de 34 % sur un an. Les électeurs ont sanctionné le parti au pouvoir dans les urnes, et « mettre fin à la guerre et réduire le coût de la vie » est devenu leur principale revendication. Après les élections de mi-mandat, le Congrès contrôle les cordons de la bourse. Les démocrates peuvent se servir de leur pouvoir budgétaire pour empêcher la Maison-Blanche d’intensifier les opérations militaires, ce qui ouvre une fenêtre de négociation entre les États-Unis et l’Iran. Mais l’Iran contrôle toujours de fait le détroit d’Ormuz, et les positions de principe sur le dossier nucléaire n’ont pas bougé. De plus, pendant la période de « canard boiteux » — jusqu’à l’entrée en fonction du nouveau Congrès en janvier prochain —, la Maison-Blanche pourrait encore chercher à exercer rapidement une pression militaire. La situation s’annonce donc comme une période de « turbulences à court terme, négociations à long terme ».
Énergie : à court terme, le WTI et le Brent bénéficient d’une prime géopolitique. XOM (ExxonMobil) 📈 perspective haussière à court terme / 📉 perspective baissière à moyen terme (si un accord de paix aboutit, les cours du pétrole pourraient reculer) ; même tendance pour CVX (Chevron).
Défense : RTX (Raytheon) et LMT (Lockheed Martin) 📈 perspectives haussières à court terme, avec de fortes attentes concernant les commandes d’armement et de reconstruction.
Grandes valeurs technologiques : l’incertitude géopolitique fait monter les rendements des bons du Trésor américain et les anticipations d’inflation, ce qui pèse à court terme sur NVDA (Nvidia) 📉.
Conclusion : à court terme, la confrontation entre « conflit et négociations » se poursuit, avec des poussées dans l’énergie et l’industrie de la défense. À moyen terme, si le cessez-le-feu se concrétise, la prime sur le pétrole pourrait disparaître et le secteur de la défense reculer.
Un changement soudain de la navigation dans le détroit d’Ormuz, une escalade militaire imprévue ou l’échec des négociations pourraient bouleverser la situation. Cette analyse repose sur des événements et ne constitue pas un conseil en investissement.
$WTI.US
$XOM
$NVDA
Le déclencheur est très direct : la guerre entre les États-Unis et l’Iran, qui dure depuis plus de huit mois, a fait grimper les prix du pétrole et l’inflation. Le prix de l’essence a augmenté de plus de 34 % sur un an. Les électeurs ont sanctionné le parti au pouvoir dans les urnes, et « mettre fin à la guerre et réduire le coût de la vie » est devenu leur principale revendication. Après les élections de mi-mandat, le Congrès contrôle les cordons de la bourse. Les démocrates peuvent se servir de leur pouvoir budgétaire pour empêcher la Maison-Blanche d’intensifier les opérations militaires, ce qui ouvre une fenêtre de négociation entre les États-Unis et l’Iran. Mais l’Iran contrôle toujours de fait le détroit d’Ormuz, et les positions de principe sur le dossier nucléaire n’ont pas bougé. De plus, pendant la période de « canard boiteux » — jusqu’à l’entrée en fonction du nouveau Congrès en janvier prochain —, la Maison-Blanche pourrait encore chercher à exercer rapidement une pression militaire. La situation s’annonce donc comme une période de « turbulences à court terme, négociations à long terme ».
Énergie : à court terme, le WTI et le Brent bénéficient d’une prime géopolitique. XOM (ExxonMobil) 📈 perspective haussière à court terme / 📉 perspective baissière à moyen terme (si un accord de paix aboutit, les cours du pétrole pourraient reculer) ; même tendance pour CVX (Chevron).
Défense : RTX (Raytheon) et LMT (Lockheed Martin) 📈 perspectives haussières à court terme, avec de fortes attentes concernant les commandes d’armement et de reconstruction.
Grandes valeurs technologiques : l’incertitude géopolitique fait monter les rendements des bons du Trésor américain et les anticipations d’inflation, ce qui pèse à court terme sur NVDA (Nvidia) 📉.
Conclusion : à court terme, la confrontation entre « conflit et négociations » se poursuit, avec des poussées dans l’énergie et l’industrie de la défense. À moyen terme, si le cessez-le-feu se concrétise, la prime sur le pétrole pourrait disparaître et le secteur de la défense reculer.
Un changement soudain de la navigation dans le détroit d’Ormuz, une escalade militaire imprévue ou l’échec des négociations pourraient bouleverser la situation. Cette analyse repose sur des événements et ne constitue pas un conseil en investissement.
$WTI.US
$XOM
$NVDA
3.6k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HuangExitNvidiaStrategyInFocus
61,128 vues
790 mentions
BOURSE | Jensen Huang, de Nvidia, démissionne ; Colette Kress nommée PDG par intérim
Binance News
·20 mentions J’aime
·29.6k vues
AnthropicRejectsIPODelayValuationinQuestion
647,920 vues
5,070 mentions
BitMineReports$6.3BNetLossForFiscal2026
7,143 vues
96 mentions