
大晖哥Whdysseus
1.2k Publications
大晖哥Whdysseus
Signaler
Bloquer l’utilisateur
X@Whdysseus|1783DAO和博链BroadChain创始人|Crypto Since 2014|二级市场投研与行业研究|币安全球区块链百强创作者入围|原证券/基金从业者|关注Crypto、美股、港股、全球科技与新兴产业|香港|新加坡|东京|首尔|迪拜|阿布扎比…

原创之星
Trade régulièrement
8.8 an(s)
101 Suivis
2.2K+ Abonnés
3.2K+ J’aime
1 Badges
Publications
Tous
Citations
Vidéos
Direct
PINNED
PINNED
·
--
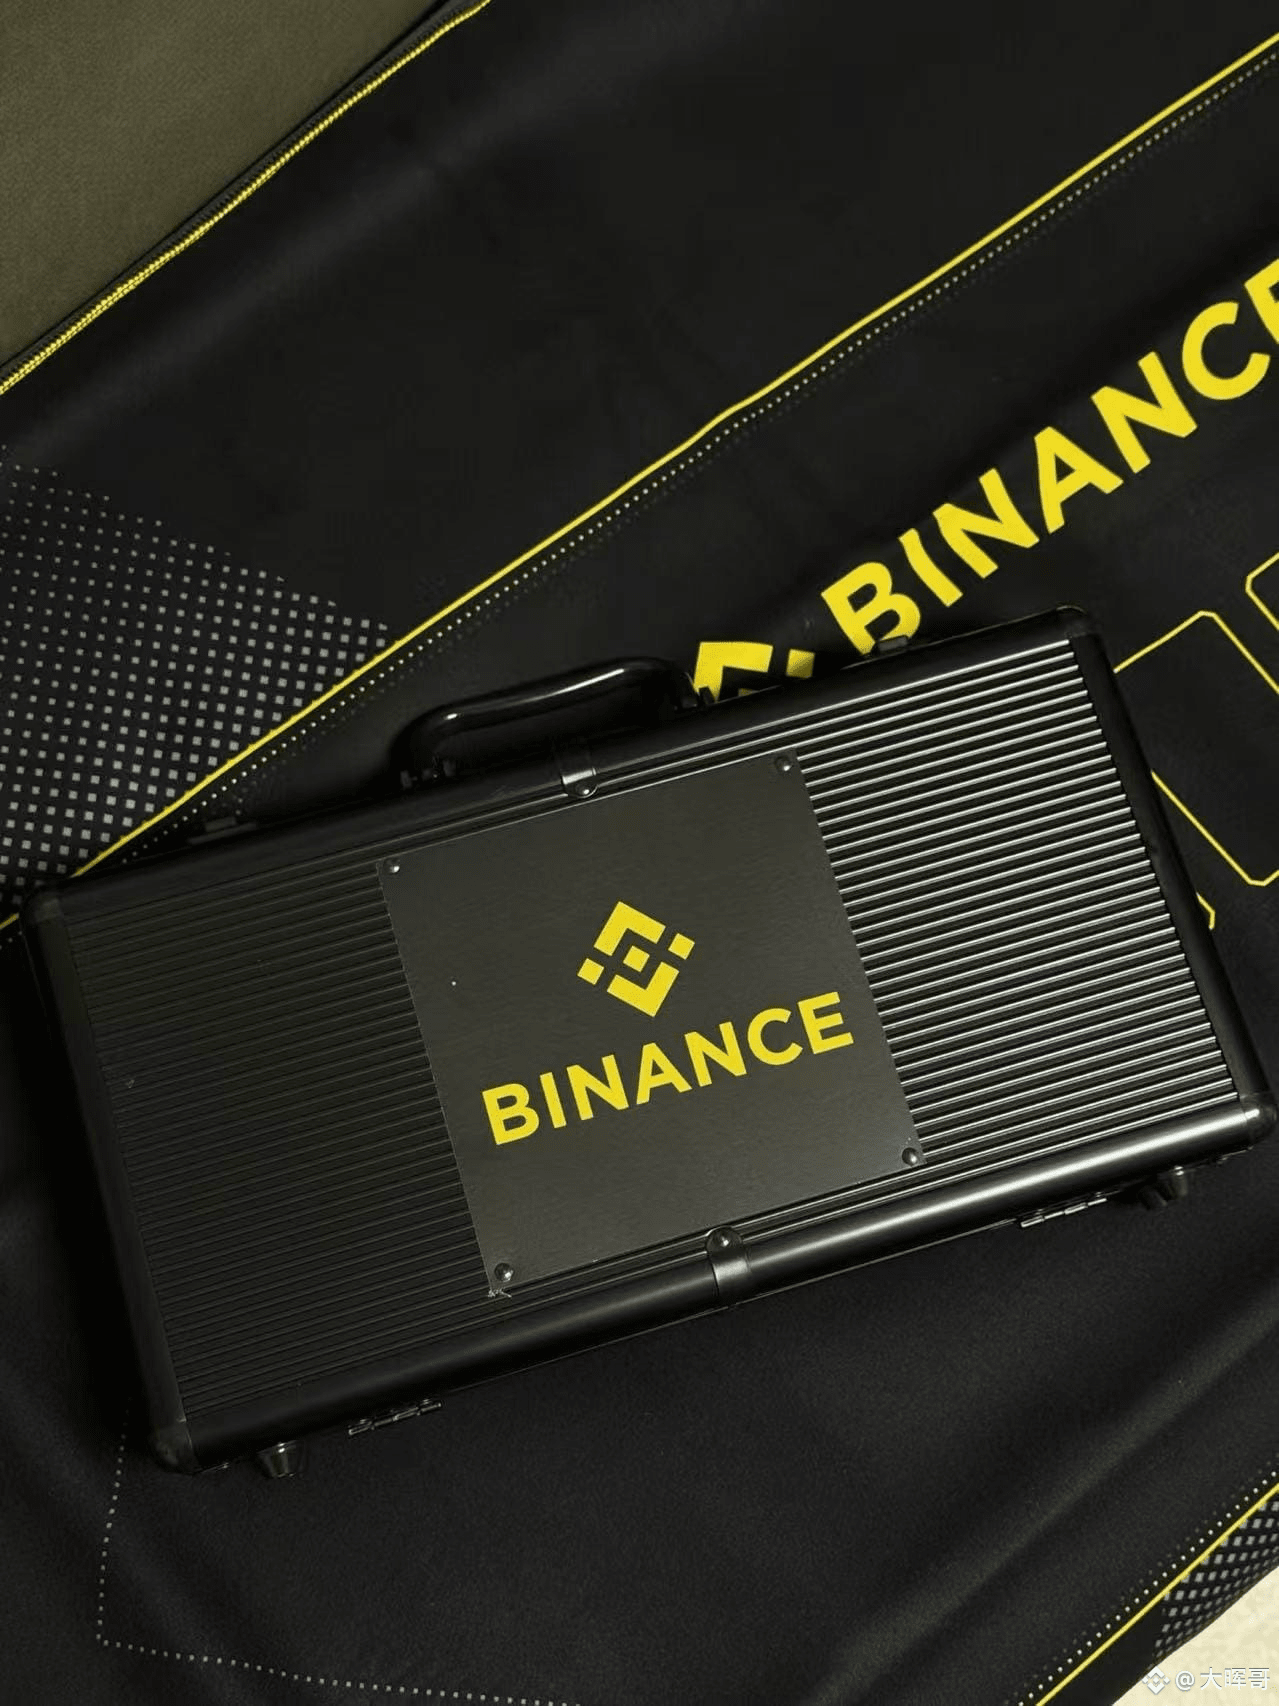
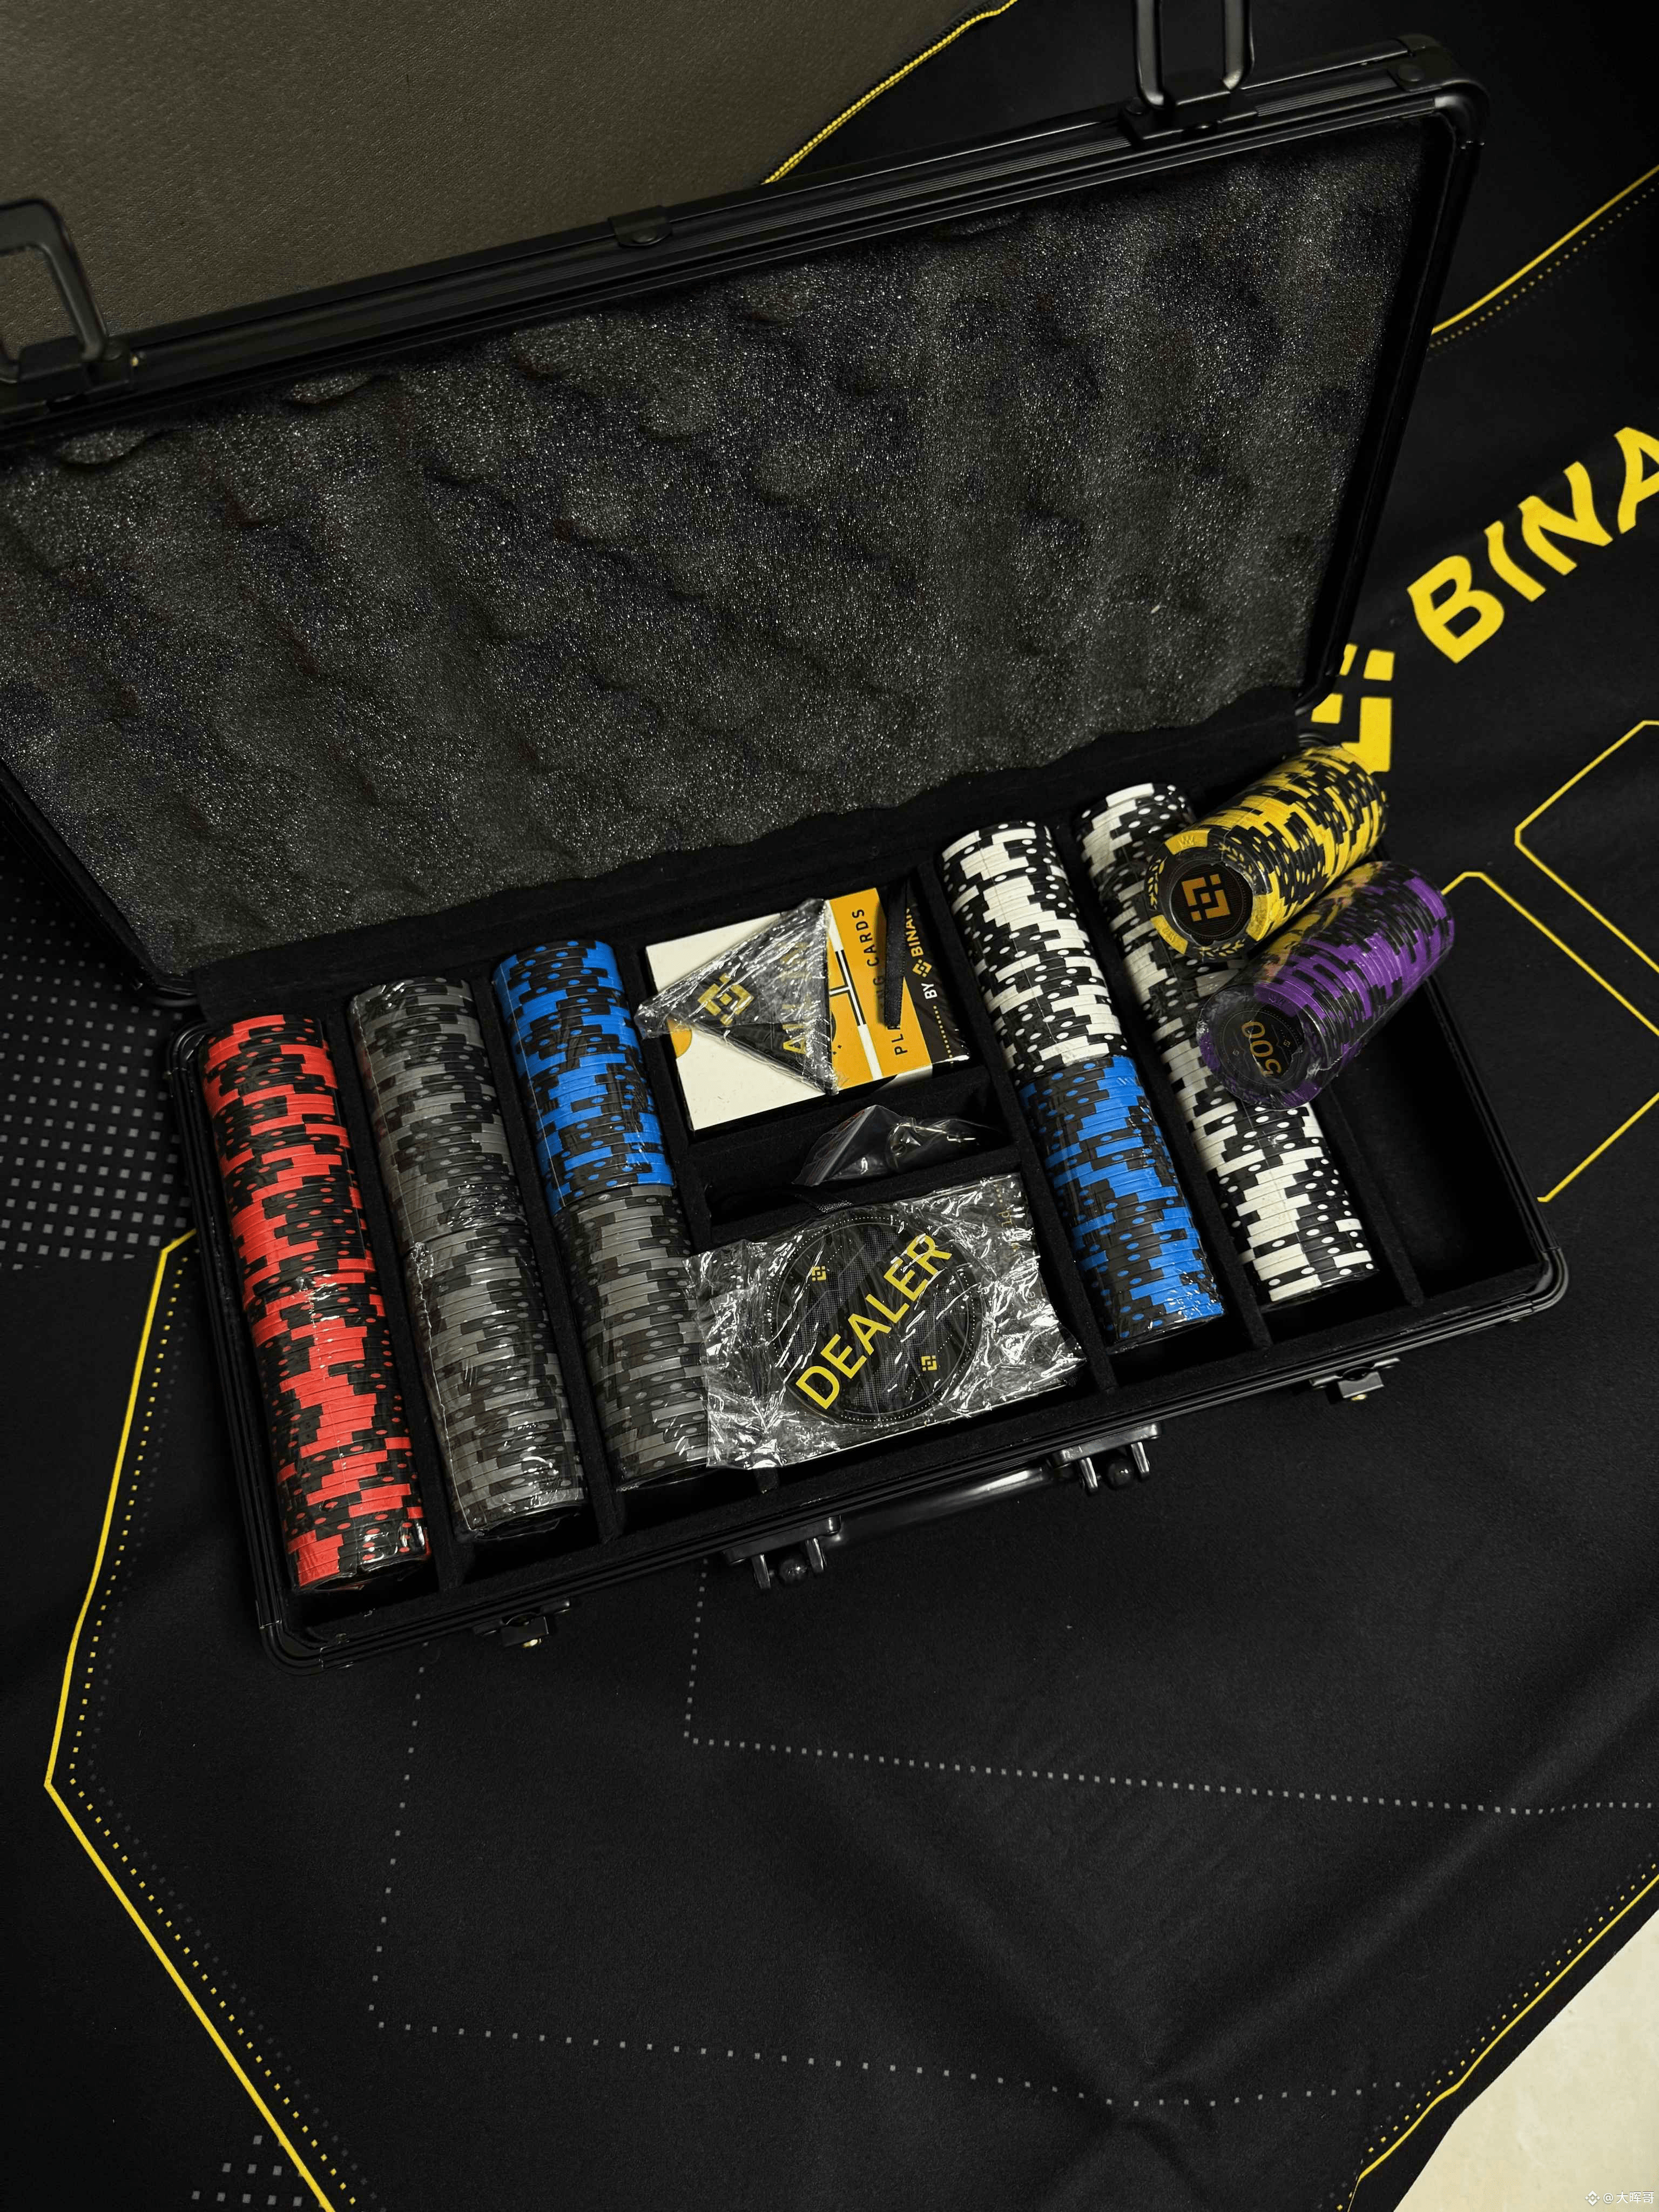
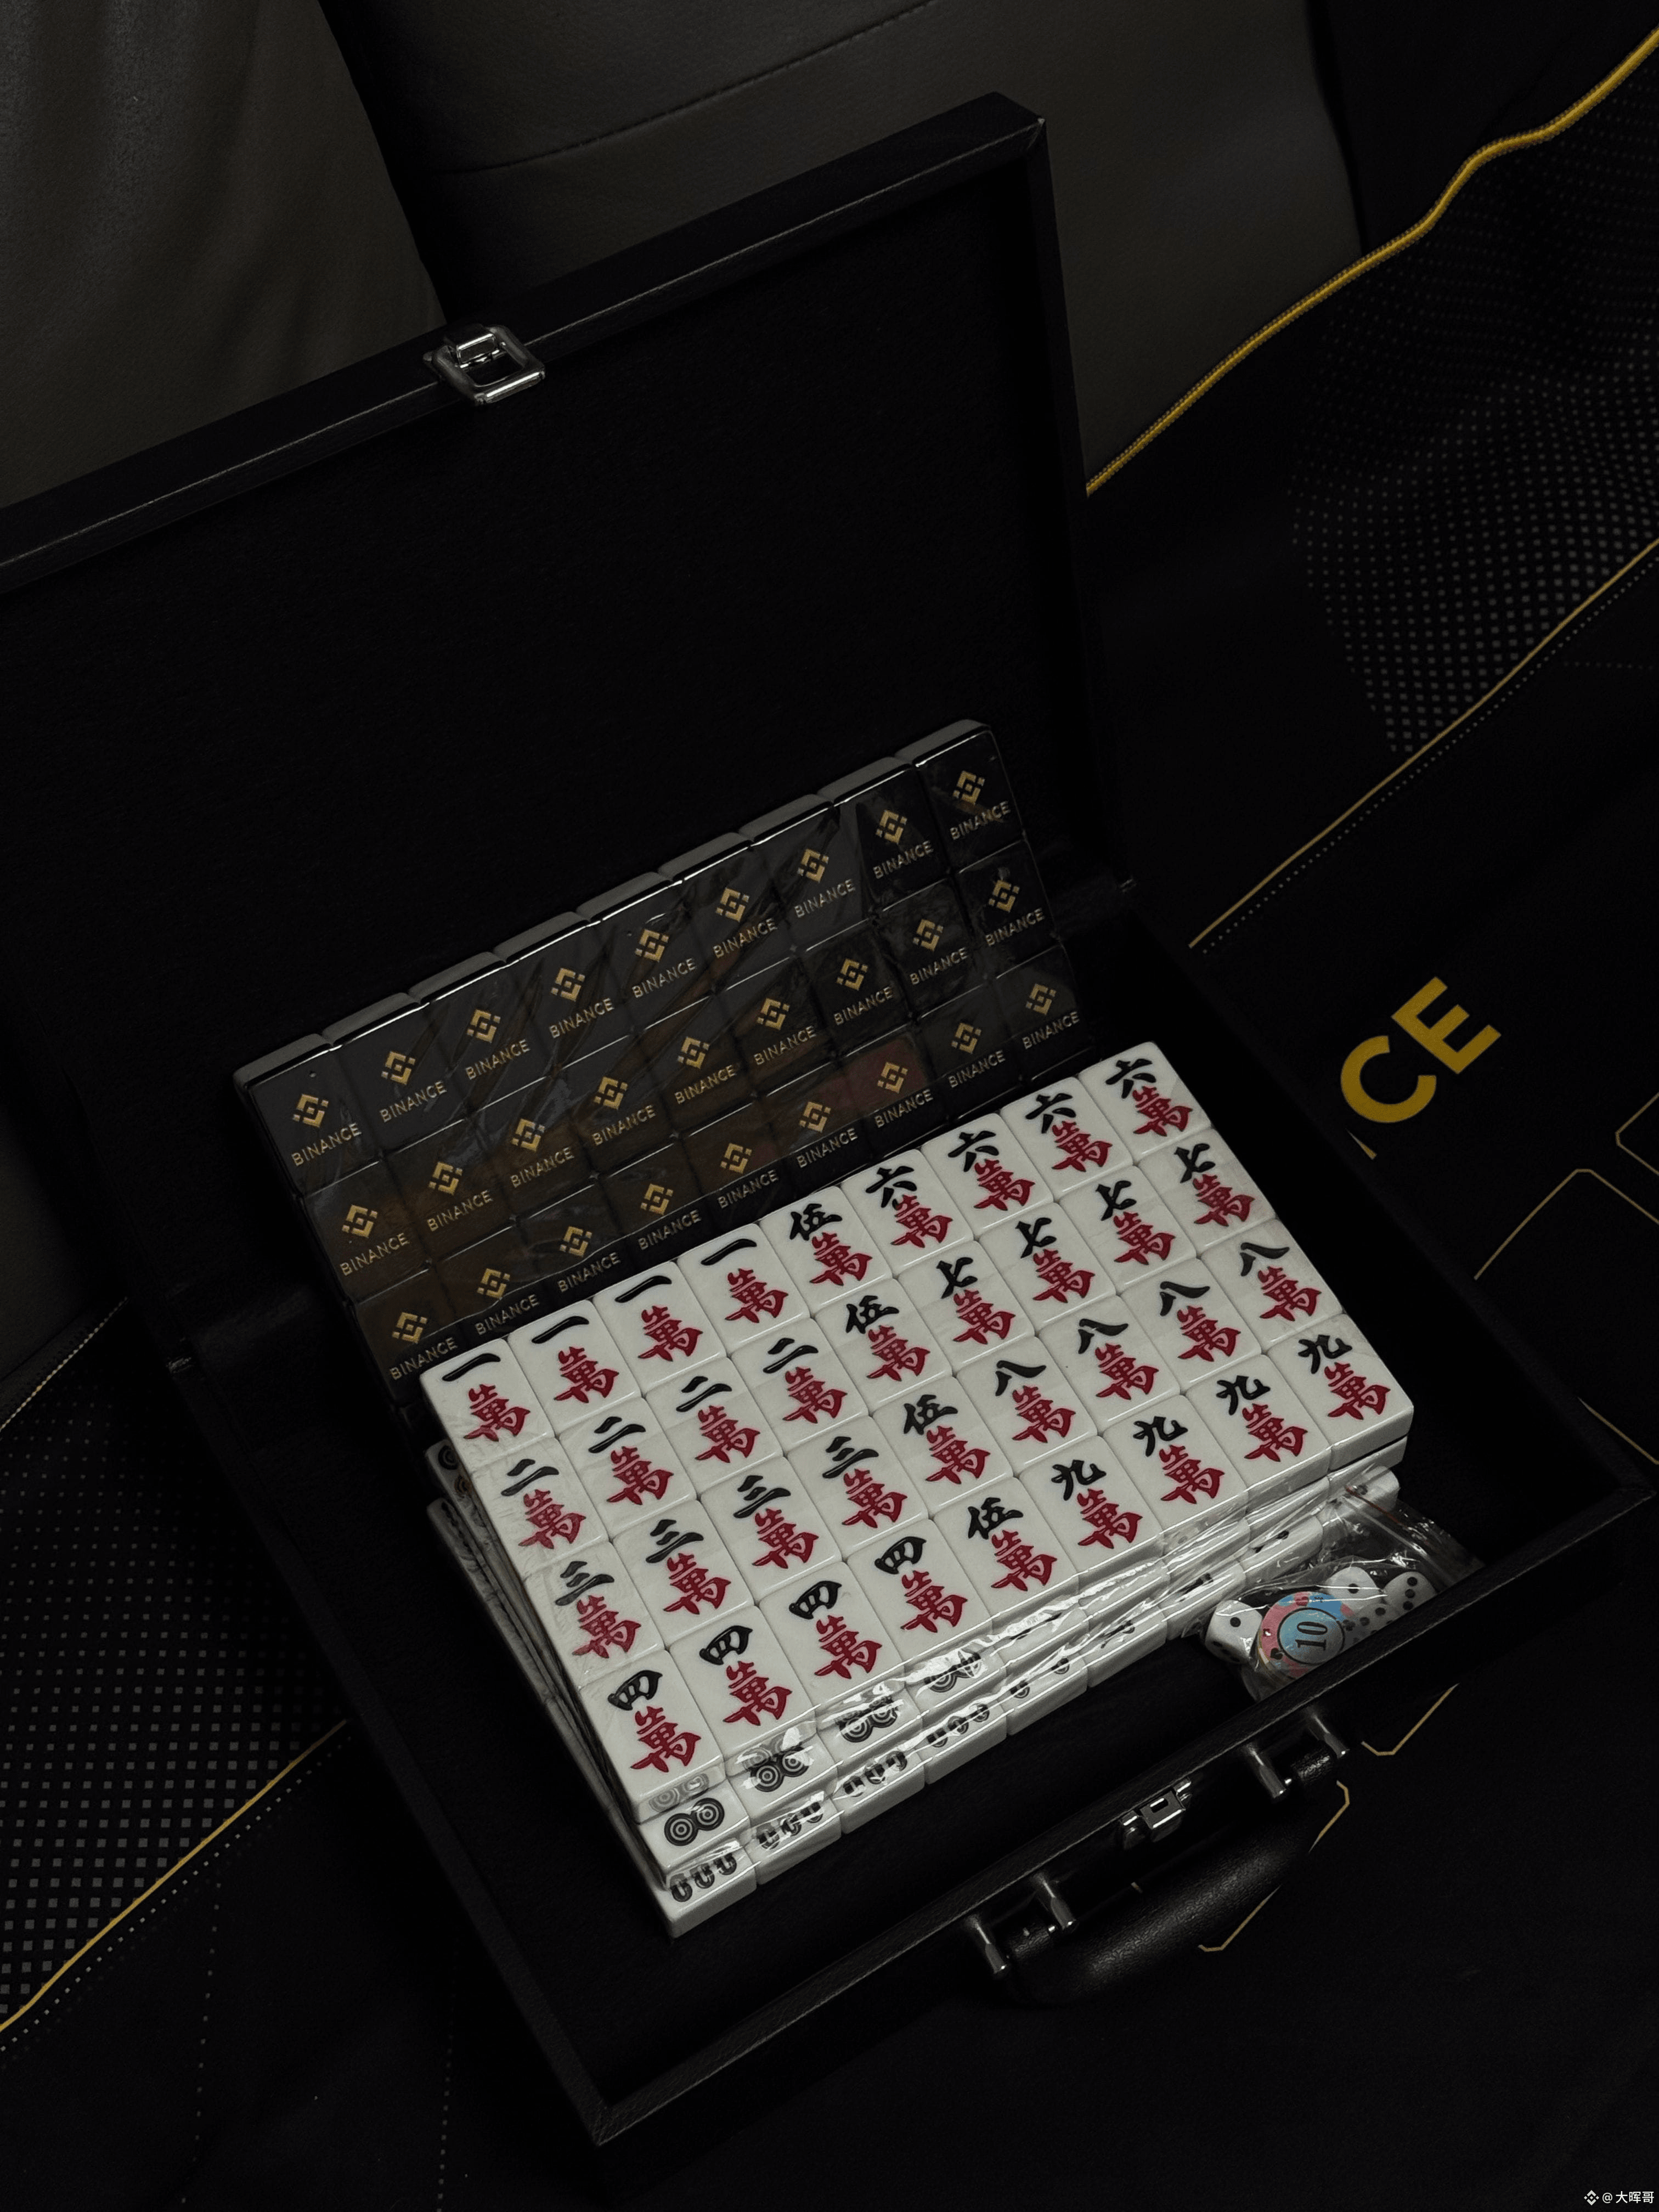
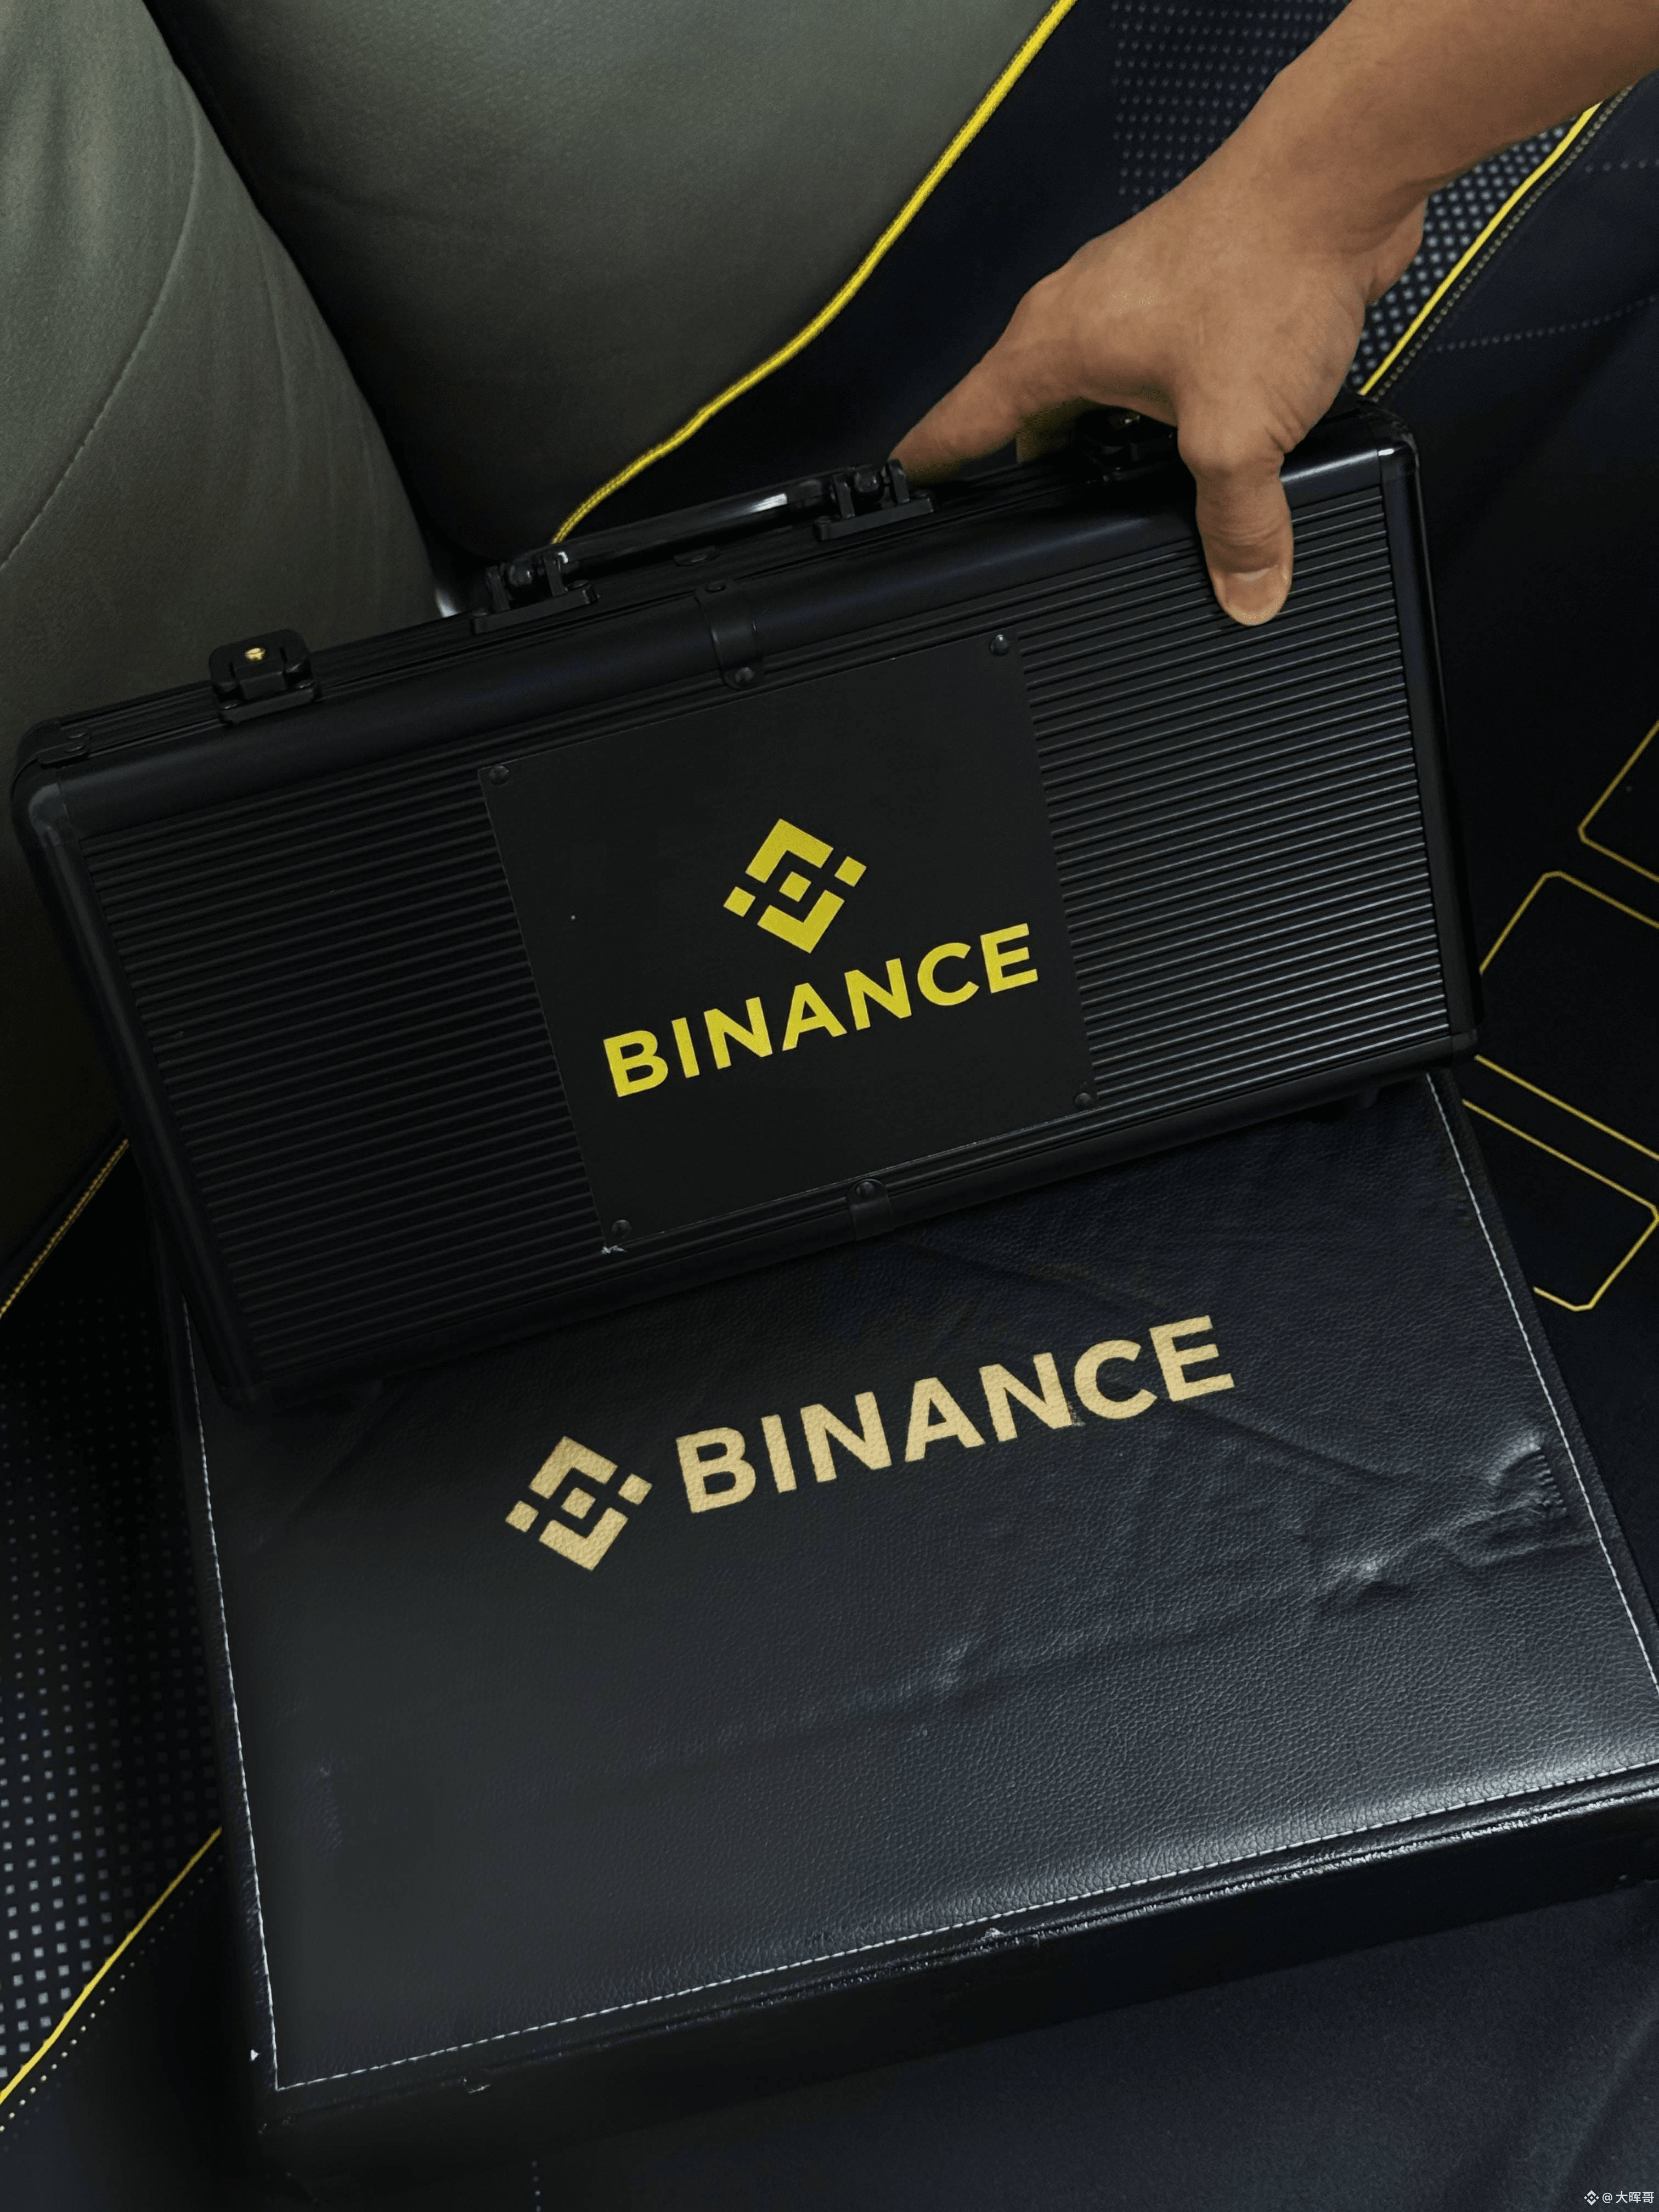
Binance VIP 9 Clients
Édition limitée mondiale de 50 ensembles
Ensemble de Texas + Mahjong
Les membres de 1783DAO sont vraiment puissants
Binance VIP 9 Clients
Édition limitée mondiale de 50 ensembles
Ensemble de Texas + Mahjong
Les membres de 1783DAO sont vraiment puissants
Édition limitée mondiale de 50 ensembles
Ensemble de Texas + Mahjong
Les membres de 1783DAO sont vraiment puissants
39
11
103
38.4k
·
--
Voir la traduction
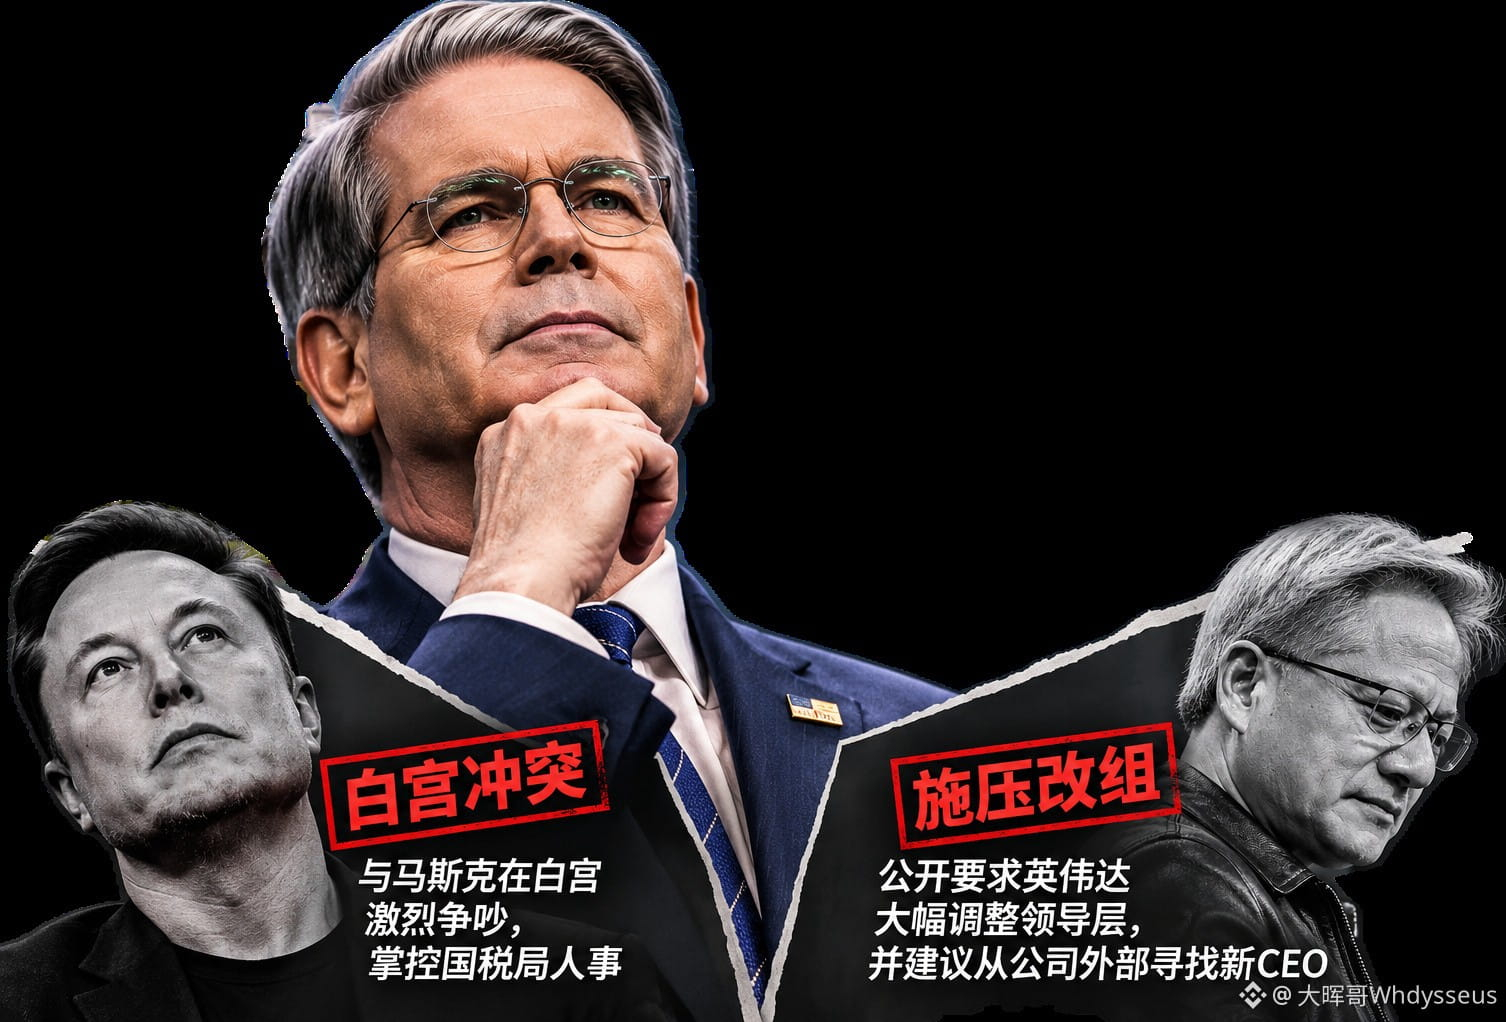
美国财政部长贝森特,可能是白宫里最深藏不露的内斗高手。
看看他的战绩:
第一回合:干翻马斯克。 2025年4月,两人在白宫西翼爆发激烈争吵,争夺美国国税局人事权。结果贝森特赢了,马斯克逐渐退出,轰动一时的DOGE(政府效率部)解散。
第二回合:干掉黄仁勋。 2026年11月,黄仁勋被迫辞去英伟达CEO,贝森特公开要求英伟达大规模改组,甚至建议从外部找CEO。
第三回合:顺手牵羊。 把矛头指向商务部长卢特尼克的AI芯片出口监管。
过去几年,硅谷巨头凭资本和技术深度介入华盛顿。现在他们终于体会到了另一面:在华盛顿,身家几千亿美金,不代表你能决定规则。
科技大佬掌握算力,华盛顿掌握权力。当核心利益冲突时,到底谁更需要谁?
美国财政部长贝森特,可能是白宫里最深藏不露的内斗高手。
看看他的战绩:
第一回合:干翻马斯克。 2025年4月,两人在白宫西翼爆发激烈争吵,争夺美国国税局人事权。结果贝森特赢了,马斯克逐渐退出,轰动一时的DOGE(政府效率部)解散。
第二回合:干掉黄仁勋。 2026年11月,黄仁勋被迫辞去英伟达CEO,贝森特公开要求英伟达大规模改组,甚至建议从外部找CEO。
第三回合:顺手牵羊。 把矛头指向商务部长卢特尼克的AI芯片出口监管。
过去几年,硅谷巨头凭资本和技术深度介入华盛顿。现在他们终于体会到了另一面:在华盛顿,身家几千亿美金,不代表你能决定规则。
科技大佬掌握算力,华盛顿掌握权力。当核心利益冲突时,到底谁更需要谁?
看看他的战绩:
第一回合:干翻马斯克。 2025年4月,两人在白宫西翼爆发激烈争吵,争夺美国国税局人事权。结果贝森特赢了,马斯克逐渐退出,轰动一时的DOGE(政府效率部)解散。
第二回合:干掉黄仁勋。 2026年11月,黄仁勋被迫辞去英伟达CEO,贝森特公开要求英伟达大规模改组,甚至建议从外部找CEO。
第三回合:顺手牵羊。 把矛头指向商务部长卢特尼克的AI芯片出口监管。
过去几年,硅谷巨头凭资本和技术深度介入华盛顿。现在他们终于体会到了另一面:在华盛顿,身家几千亿美金,不代表你能决定规则。
科技大佬掌握算力,华盛顿掌握权力。当核心利益冲突时,到底谁更需要谁?
1
251
·
--
Voir la traduction
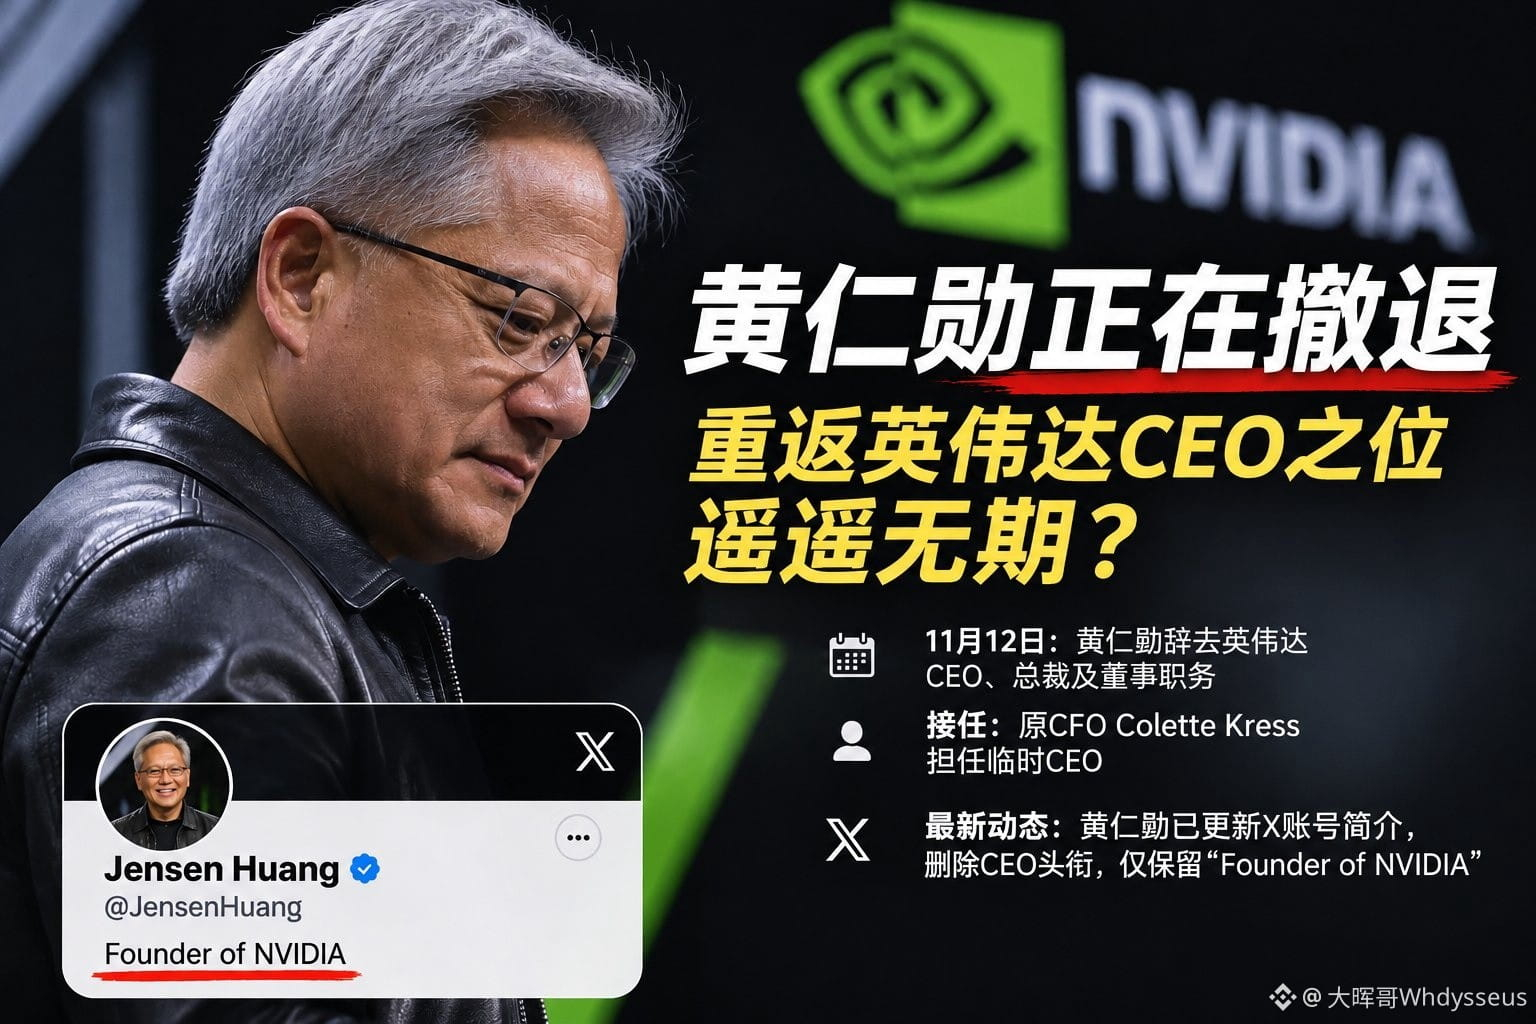
黄仁勋正在撤退,重返英伟达CEO之位遥遥无期?
就在刚刚黄仁勋的X账号 JensenHuang 个人简介已删除CEO头衔,仅保留:Founder of NVIDIA(英伟达创始人)
11月12日,英伟达正式宣布黄仁勋辞去CEO、总裁及董事职务,由原CFO Colette Kress担任临时CEO。
尽管已有接近 20万人联署支持黄仁勋回归,马斯克等科技 大佬也公开声援,但目前英伟达董事会并未考虑让他重新担任CEO。
33年前,黄仁勋创立英伟达。33年后,英伟达已经成为全球AI产业最重要的基础设施公司之一,而创始人却离开了管理岗位。
小晖晖认为,英伟达最大的护城河是CUDA生态、软硬件协同和全球供应链,而不仅仅只是黄仁勋个人。
但资本市场过去给予英伟达的估值,显然也包含了相当一部分对黄仁勋个人领导力的信任。
创始人可以离开CEO的位置,但一家公司的创始人溢价,究竟需要多久才能被重新定价?
接下来,一起关注英伟达的财报、客户订单和新CEO人选。
黄仁勋正在撤退,重返英伟达CEO之位遥遥无期?
就在刚刚黄仁勋的X账号 JensenHuang 个人简介已删除CEO头衔,仅保留:Founder of NVIDIA(英伟达创始人)
11月12日,英伟达正式宣布黄仁勋辞去CEO、总裁及董事职务,由原CFO Colette Kress担任临时CEO。
尽管已有接近 20万人联署支持黄仁勋回归,马斯克等科技 大佬也公开声援,但目前英伟达董事会并未考虑让他重新担任CEO。
33年前,黄仁勋创立英伟达。33年后,英伟达已经成为全球AI产业最重要的基础设施公司之一,而创始人却离开了管理岗位。
小晖晖认为,英伟达最大的护城河是CUDA生态、软硬件协同和全球供应链,而不仅仅只是黄仁勋个人。
但资本市场过去给予英伟达的估值,显然也包含了相当一部分对黄仁勋个人领导力的信任。
创始人可以离开CEO的位置,但一家公司的创始人溢价,究竟需要多久才能被重新定价?
接下来,一起关注英伟达的财报、客户订单和新CEO人选。
就在刚刚黄仁勋的X账号 JensenHuang 个人简介已删除CEO头衔,仅保留:Founder of NVIDIA(英伟达创始人)
11月12日,英伟达正式宣布黄仁勋辞去CEO、总裁及董事职务,由原CFO Colette Kress担任临时CEO。
尽管已有接近 20万人联署支持黄仁勋回归,马斯克等科技 大佬也公开声援,但目前英伟达董事会并未考虑让他重新担任CEO。
33年前,黄仁勋创立英伟达。33年后,英伟达已经成为全球AI产业最重要的基础设施公司之一,而创始人却离开了管理岗位。
小晖晖认为,英伟达最大的护城河是CUDA生态、软硬件协同和全球供应链,而不仅仅只是黄仁勋个人。
但资本市场过去给予英伟达的估值,显然也包含了相当一部分对黄仁勋个人领导力的信任。
创始人可以离开CEO的位置,但一家公司的创始人溢价,究竟需要多久才能被重新定价?
接下来,一起关注英伟达的财报、客户订单和新CEO人选。
1.7k
·
--
Qui vend pendant cette chute du crypto ?
Le dernier rapport hebdomadaire de DWF Labs présente des chiffres très intéressants :
CVD au comptant de Coinbase (Cumulative Volume Delta, delta cumulé des volumes de transactions) : -634 millions de dollars, soit 80 % du solde net des ventes agressives sur les principales plateformes d’échange.
Binance : -265 millions de dollars.
OKX : +118 millions de dollars, le seul acheteur net au comptant dans le périmètre étudié.
Plus remarquable encore, sur la même période, les ETF au comptant BTC et ETH ont enregistré des sorties nettes cumulées de 1,464 milliard de dollars, tandis que les liquidations sur le marché des produits dérivés ont atteint 5,77 milliards de dollars, dont 81 % concernaient des positions longues.
Quelques signaux à considérer ensemble :
La pression vendeuse est particulièrement forte sur le marché américain, les capitaux continuent de sortir des ETF et les positions longues à effet de levier sont liquidées de force.
Il ne s’agit plus seulement d’un mauvais sentiment de marché : les ventes au comptant et le désendettement se renforcent mutuellement.
Il faut toutefois souligner qu’un CVD négatif sur Coinbase ne signifie pas que toutes les ventes proviennent d’institutions américaines, et que le CVD ne correspond pas au montant net des sorties de capitaux.
À l’avenir, le marché devra surveiller de plus près trois indicateurs :
La prime de Coinbase peut-elle repasser en territoire positif ? Les ETF peuvent-ils renouer avec les entrées nettes ? L’offre de stablecoins peut-elle recommencer à croître ?
Une baisse des prix n’est pas ce qu’il y a de plus inquiétant. Le véritable danger, c’est que, lors du rebond, les capitaux qui devraient normalement acheter continuent de vendre.
$BTC $ETH $UNI
Qui vend pendant cette chute du crypto ?
Le dernier rapport hebdomadaire de DWF Labs présente des chiffres très intéressants :
CVD au comptant de Coinbase (Cumulative Volume Delta, delta cumulé des volumes de transactions) : -634 millions de dollars, soit 80 % du solde net des ventes agressives sur les principales plateformes d’échange.
Binance : -265 millions de dollars.
OKX : +118 millions de dollars, le seul acheteur net au comptant dans le périmètre étudié.
Plus remarquable encore, sur la même période, les ETF au comptant BTC et ETH ont enregistré des sorties nettes cumulées de 1,464 milliard de dollars, tandis que les liquidations sur le marché des produits dérivés ont atteint 5,77 milliards de dollars, dont 81 % concernaient des positions longues.
Quelques signaux à considérer ensemble :
La pression vendeuse est particulièrement forte sur le marché américain, les capitaux continuent de sortir des ETF et les positions longues à effet de levier sont liquidées de force.
Il ne s’agit plus seulement d’un mauvais sentiment de marché : les ventes au comptant et le désendettement se renforcent mutuellement.
Il faut toutefois souligner qu’un CVD négatif sur Coinbase ne signifie pas que toutes les ventes proviennent d’institutions américaines, et que le CVD ne correspond pas au montant net des sorties de capitaux.
À l’avenir, le marché devra surveiller de plus près trois indicateurs :
La prime de Coinbase peut-elle repasser en territoire positif ? Les ETF peuvent-ils renouer avec les entrées nettes ? L’offre de stablecoins peut-elle recommencer à croître ?
Une baisse des prix n’est pas ce qu’il y a de plus inquiétant. Le véritable danger, c’est que, lors du rebond, les capitaux qui devraient normalement acheter continuent de vendre.
$BTC $ETH $UNI
Le dernier rapport hebdomadaire de DWF Labs présente des chiffres très intéressants :
CVD au comptant de Coinbase (Cumulative Volume Delta, delta cumulé des volumes de transactions) : -634 millions de dollars, soit 80 % du solde net des ventes agressives sur les principales plateformes d’échange.
Binance : -265 millions de dollars.
OKX : +118 millions de dollars, le seul acheteur net au comptant dans le périmètre étudié.
Plus remarquable encore, sur la même période, les ETF au comptant BTC et ETH ont enregistré des sorties nettes cumulées de 1,464 milliard de dollars, tandis que les liquidations sur le marché des produits dérivés ont atteint 5,77 milliards de dollars, dont 81 % concernaient des positions longues.
Quelques signaux à considérer ensemble :
La pression vendeuse est particulièrement forte sur le marché américain, les capitaux continuent de sortir des ETF et les positions longues à effet de levier sont liquidées de force.
Il ne s’agit plus seulement d’un mauvais sentiment de marché : les ventes au comptant et le désendettement se renforcent mutuellement.
Il faut toutefois souligner qu’un CVD négatif sur Coinbase ne signifie pas que toutes les ventes proviennent d’institutions américaines, et que le CVD ne correspond pas au montant net des sorties de capitaux.
À l’avenir, le marché devra surveiller de plus près trois indicateurs :
La prime de Coinbase peut-elle repasser en territoire positif ? Les ETF peuvent-ils renouer avec les entrées nettes ? L’offre de stablecoins peut-elle recommencer à croître ?
Une baisse des prix n’est pas ce qu’il y a de plus inquiétant. Le véritable danger, c’est que, lors du rebond, les capitaux qui devraient normalement acheter continuent de vendre.
$BTC $ETH $UNI
365
·
--
Par le passé, les États-Unis s’appuyaient principalement sur les « puces physiques » pour limiter l’exportation de GPU avancés : ils cherchaient à savoir à qui les puces étaient vendues et où elles étaient acheminées.
Mais aujourd’hui, le commerce de l’IA a depuis longtemps dépassé ces frontières physiques.
Les GPU peuvent être installés en toute légalité dans des centres de données à Singapour, en Malaisie ou au Moyen-Orient, tandis que des clients situés en Chine peuvent, depuis une plateforme cloud, louer ces capacités de calcul à distance pour entraîner de grands modèles.
Les puces n’ont pas franchi la frontière, mais la puissance de calcul, elle, a été fournie au-delà des frontières.
Cela soulève une question qui touche au cœur même de la régulation : qu’est-ce que les États-Unis cherchent réellement à restreindre : les puces elles-mêmes ou la « puissance de calcul » qu’elles fournissent ?
Ce n’est pas une hypothèse théorique. Les États-Unis ont déjà commencé à encadrer l’« accès à distance » par les conditions de certaines licences d’exportation, et le Congrès s’emploie activement à étendre encore les pouvoirs de régulation.
Si le filet réglementaire se resserre, les seuls concernés ne seront pas les négociants en GPU. Les centres de données d’Asie du Sud-Est, les plateformes de location de GPU, les fournisseurs internationaux de services cloud et même les entreprises qui entraînent des modèles d’IA seront exposés à d’importants risques de non-conformité.
La logique commerciale a complètement changé.
Autrefois, pour faire du commerce de GPU, l’essentiel était de maîtriser l’approvisionnement, les prix et la logistique.
À l’avenir, pour vendre de la puissance de calcul, il faudra aussi déterminer clairement : qui est le client ? Quelle est l’utilisation finale ? Qui contrôle réellement cette puissance de calcul ?
Avant, quand on vendait des puces, on vérifiait « où allait la marchandise » ; demain, quand on vendra de la puissance de calcul, il faudra peut-être aussi vérifier « qui l’utilise ».
Par le passé, les États-Unis s’appuyaient principalement sur les « puces physiques » pour limiter l’exportation de GPU avancés : ils cherchaient à savoir à qui les puces étaient vendues et où elles étaient acheminées.
Mais aujourd’hui, le commerce de l’IA a depuis longtemps dépassé ces frontières physiques.
Les GPU peuvent être installés en toute légalité dans des centres de données à Singapour, en Malaisie ou au Moyen-Orient, tandis que des clients situés en Chine peuvent, depuis une plateforme cloud, louer ces capacités de calcul à distance pour entraîner de grands modèles.
Les puces n’ont pas franchi la frontière, mais la puissance de calcul, elle, a été fournie au-delà des frontières.
Cela soulève une question qui touche au cœur même de la régulation : qu’est-ce que les États-Unis cherchent réellement à restreindre : les puces elles-mêmes ou la « puissance de calcul » qu’elles fournissent ?
Ce n’est pas une hypothèse théorique. Les États-Unis ont déjà commencé à encadrer l’« accès à distance » par les conditions de certaines licences d’exportation, et le Congrès s’emploie activement à étendre encore les pouvoirs de régulation.
Si le filet réglementaire se resserre, les seuls concernés ne seront pas les négociants en GPU. Les centres de données d’Asie du Sud-Est, les plateformes de location de GPU, les fournisseurs internationaux de services cloud et même les entreprises qui entraînent des modèles d’IA seront exposés à d’importants risques de non-conformité.
La logique commerciale a complètement changé.
Autrefois, pour faire du commerce de GPU, l’essentiel était de maîtriser l’approvisionnement, les prix et la logistique.
À l’avenir, pour vendre de la puissance de calcul, il faudra aussi déterminer clairement : qui est le client ? Quelle est l’utilisation finale ? Qui contrôle réellement cette puissance de calcul ?
Avant, quand on vendait des puces, on vérifiait « où allait la marchandise » ; demain, quand on vendra de la puissance de calcul, il faudra peut-être aussi vérifier « qui l’utilise ».
Mais aujourd’hui, le commerce de l’IA a depuis longtemps dépassé ces frontières physiques.
Les GPU peuvent être installés en toute légalité dans des centres de données à Singapour, en Malaisie ou au Moyen-Orient, tandis que des clients situés en Chine peuvent, depuis une plateforme cloud, louer ces capacités de calcul à distance pour entraîner de grands modèles.
Les puces n’ont pas franchi la frontière, mais la puissance de calcul, elle, a été fournie au-delà des frontières.
Cela soulève une question qui touche au cœur même de la régulation : qu’est-ce que les États-Unis cherchent réellement à restreindre : les puces elles-mêmes ou la « puissance de calcul » qu’elles fournissent ?
Ce n’est pas une hypothèse théorique. Les États-Unis ont déjà commencé à encadrer l’« accès à distance » par les conditions de certaines licences d’exportation, et le Congrès s’emploie activement à étendre encore les pouvoirs de régulation.
Si le filet réglementaire se resserre, les seuls concernés ne seront pas les négociants en GPU. Les centres de données d’Asie du Sud-Est, les plateformes de location de GPU, les fournisseurs internationaux de services cloud et même les entreprises qui entraînent des modèles d’IA seront exposés à d’importants risques de non-conformité.
La logique commerciale a complètement changé.
Autrefois, pour faire du commerce de GPU, l’essentiel était de maîtriser l’approvisionnement, les prix et la logistique.
À l’avenir, pour vendre de la puissance de calcul, il faudra aussi déterminer clairement : qui est le client ? Quelle est l’utilisation finale ? Qui contrôle réellement cette puissance de calcul ?
Avant, quand on vendait des puces, on vérifiait « où allait la marchandise » ; demain, quand on vendra de la puissance de calcul, il faudra peut-être aussi vérifier « qui l’utilise ».
576
·
--
L’affaire autour de Jensen Huang n’est pas encore terminée, et Megaspeed a de nouveau publié un communiqué. Cette fois, plusieurs détails importants sont à retenir :
1. Alice Huang a officiellement quitté l’entreprise le 30 août 2025 et n’y occupe actuellement aucune fonction.
2. L’entreprise ne fera plus de commentaires sur les affaires personnelles et privées d’Alice Huang.
3. Concernant les accusations portant sur ses activités, sa chaîne d’approvisionnement et ses opérations mondiales, Megaspeed estime qu’elles ne reposent pas sur des preuves vérifiables et souligne respecter les contrôles américains à l’exportation.
C’est déjà le deuxième communiqué.
À mon avis, le plus important n’est pas le côté people, mais le fait que cette affaire dépasse désormais la vie privée de Jensen Huang et touche à la gestion des clients de Nvidia, à la chaîne d’approvisionnement en puces d’IA et aux contrôles américains à l’exportation.
La vraie question à laquelle il faut maintenant répondre est la suivante : où les GPU avancés achetés par Megaspeed seront-ils finalement déployés ? Qui utilise réellement ces capacités de calcul ? Y a-t-il eu violation des contrôles à l’exportation ?
Une relation personnelle peut prendre fin, mais les questions de conformité commerciale ne peuvent pas être réglées d’un simple « il a quitté l’entreprise ».
Bien sûr, une enquête ne signifie pas qu’il y a eu infraction, et une accusation ne constitue pas un fait.
Au bout du compte, les conséquences les plus importantes de cette affaire pourraient ne pas toucher une seule personne, mais concerner le coût de la conformité pour l’ensemble du secteur asiatique de l’IA et de ses capacités de calcul.
L’affaire autour de Jensen Huang n’est pas encore terminée, et Megaspeed a de nouveau publié un communiqué. Cette fois, plusieurs détails importants sont à retenir :
1. Alice Huang a officiellement quitté l’entreprise le 30 août 2025 et n’y occupe actuellement aucune fonction.
2. L’entreprise ne fera plus de commentaires sur les affaires personnelles et privées d’Alice Huang.
3. Concernant les accusations portant sur ses activités, sa chaîne d’approvisionnement et ses opérations mondiales, Megaspeed estime qu’elles ne reposent pas sur des preuves vérifiables et souligne respecter les contrôles américains à l’exportation.
C’est déjà le deuxième communiqué.
À mon avis, le plus important n’est pas le côté people, mais le fait que cette affaire dépasse désormais la vie privée de Jensen Huang et touche à la gestion des clients de Nvidia, à la chaîne d’approvisionnement en puces d’IA et aux contrôles américains à l’exportation.
La vraie question à laquelle il faut maintenant répondre est la suivante : où les GPU avancés achetés par Megaspeed seront-ils finalement déployés ? Qui utilise réellement ces capacités de calcul ? Y a-t-il eu violation des contrôles à l’exportation ?
Une relation personnelle peut prendre fin, mais les questions de conformité commerciale ne peuvent pas être réglées d’un simple « il a quitté l’entreprise ».
Bien sûr, une enquête ne signifie pas qu’il y a eu infraction, et une accusation ne constitue pas un fait.
Au bout du compte, les conséquences les plus importantes de cette affaire pourraient ne pas toucher une seule personne, mais concerner le coût de la conformité pour l’ensemble du secteur asiatique de l’IA et de ses capacités de calcul.
1. Alice Huang a officiellement quitté l’entreprise le 30 août 2025 et n’y occupe actuellement aucune fonction.
2. L’entreprise ne fera plus de commentaires sur les affaires personnelles et privées d’Alice Huang.
3. Concernant les accusations portant sur ses activités, sa chaîne d’approvisionnement et ses opérations mondiales, Megaspeed estime qu’elles ne reposent pas sur des preuves vérifiables et souligne respecter les contrôles américains à l’exportation.
C’est déjà le deuxième communiqué.
À mon avis, le plus important n’est pas le côté people, mais le fait que cette affaire dépasse désormais la vie privée de Jensen Huang et touche à la gestion des clients de Nvidia, à la chaîne d’approvisionnement en puces d’IA et aux contrôles américains à l’exportation.
La vraie question à laquelle il faut maintenant répondre est la suivante : où les GPU avancés achetés par Megaspeed seront-ils finalement déployés ? Qui utilise réellement ces capacités de calcul ? Y a-t-il eu violation des contrôles à l’exportation ?
Une relation personnelle peut prendre fin, mais les questions de conformité commerciale ne peuvent pas être réglées d’un simple « il a quitté l’entreprise ».
Bien sûr, une enquête ne signifie pas qu’il y a eu infraction, et une accusation ne constitue pas un fait.
Au bout du compte, les conséquences les plus importantes de cette affaire pourraient ne pas toucher une seule personne, mais concerner le coût de la conformité pour l’ensemble du secteur asiatique de l’IA et de ses capacités de calcul.
2
5k
·
--
La liquidité est déjà faible le week-end. Dès qu’un seuil clé est franchi à la baisse, les liquidations de positions à effet de levier et les ordres stop-loss se déclenchent en masse, ce qui peut facilement creuser un énorme trou.
Dimanche, pendant la session asiatique, le BTC a chuté jusqu’à 62 000 dollars au plus bas. Il est maintenant presque revenu à 66 000 dollars.
L’ETH a touché un plus bas autour de 1 700 dollars et est maintenant remonté à 1 800 dollars.
L’UNI est tombé à 4,6 dollars au plus bas, puis est remonté à 5,1 dollars, soit un rebond de plus de 10 % depuis son creux.
Mais au vu de ce rebond, les acheteurs ont été très actifs aux niveaux bas : le marché n’a pas été complètement dépourvu de soutien.
Comme évoqué samedi, les cryptomonnaies, l’or et les valeurs technologiques américaines subissent une pression persistante dans cette phase. Le principal contexte macroéconomique reste le virage hawkish des anticipations de politique monétaire de la Fed.
Une hausse des taux de 25 points de base en décembre est devenue l’anticipation dominante du marché. Deutsche Bank prévoit même trois hausses consécutives en décembre 2026, janvier 2027 et mars 2027, soit 75 points de base au total.
Mais il faut distinguer la chute à court terme de la tendance à moyen terme.
À court terme : le BTC a trouvé un soutien net autour de 62 000 dollars. Il faudra surveiller s’il peut repasser durablement au-dessus de la zone des 66 000 à 68 000 dollars.
À moyen terme : tant que les anticipations de hausse des taux de la Fed, les sorties de capitaux des ETF et la contraction de l’offre de stablecoins ne sont pas résolues, un rebond ne signifie pas un retournement de tendance.
Sur le plan du trading : la liquidité est trop faible le week-end et les mouvements de prix peuvent être amplifiés. Le véritable point à observer est de savoir si les capitaux institutionnels reviendront après l’ouverture des marchés américains lundi.
Le plus dangereux dans cette baisse n’est pas la liquidation d’un gros détenteur, mais la diminution des nouveaux capitaux qui entrent sur l’ensemble du marché.
Le week-end peut creuser un beau creux d’achat comme un gouffre sans fond.
La question la plus importante n’est pas de savoir si le BTC peut rebondir à 66 000 dollars, mais qui sera encore prêt à acheter après ce rebond.
Xiaohuihui préfère pour l’instant considérer cette hausse comme une correction après une forte baisse et attendre des signaux plus clairs du côté des flux de capitaux.
La liquidité est déjà faible le week-end. Dès qu’un seuil clé est franchi à la baisse, les liquidations de positions à effet de levier et les ordres stop-loss se déclenchent en masse, ce qui peut facilement creuser un énorme trou.
Dimanche, pendant la session asiatique, le BTC a chuté jusqu’à 62 000 dollars au plus bas. Il est maintenant presque revenu à 66 000 dollars.
L’ETH a touché un plus bas autour de 1 700 dollars et est maintenant remonté à 1 800 dollars.
L’UNI est tombé à 4,6 dollars au plus bas, puis est remonté à 5,1 dollars, soit un rebond de plus de 10 % depuis son creux.
Mais au vu de ce rebond, les acheteurs ont été très actifs aux niveaux bas : le marché n’a pas été complètement dépourvu de soutien.
Comme évoqué samedi, les cryptomonnaies, l’or et les valeurs technologiques américaines subissent une pression persistante dans cette phase. Le principal contexte macroéconomique reste le virage hawkish des anticipations de politique monétaire de la Fed.
Une hausse des taux de 25 points de base en décembre est devenue l’anticipation dominante du marché. Deutsche Bank prévoit même trois hausses consécutives en décembre 2026, janvier 2027 et mars 2027, soit 75 points de base au total.
Mais il faut distinguer la chute à court terme de la tendance à moyen terme.
À court terme : le BTC a trouvé un soutien net autour de 62 000 dollars. Il faudra surveiller s’il peut repasser durablement au-dessus de la zone des 66 000 à 68 000 dollars.
À moyen terme : tant que les anticipations de hausse des taux de la Fed, les sorties de capitaux des ETF et la contraction de l’offre de stablecoins ne sont pas résolues, un rebond ne signifie pas un retournement de tendance.
Sur le plan du trading : la liquidité est trop faible le week-end et les mouvements de prix peuvent être amplifiés. Le véritable point à observer est de savoir si les capitaux institutionnels reviendront après l’ouverture des marchés américains lundi.
Le plus dangereux dans cette baisse n’est pas la liquidation d’un gros détenteur, mais la diminution des nouveaux capitaux qui entrent sur l’ensemble du marché.
Le week-end peut creuser un beau creux d’achat comme un gouffre sans fond.
La question la plus importante n’est pas de savoir si le BTC peut rebondir à 66 000 dollars, mais qui sera encore prêt à acheter après ce rebond.
Xiaohuihui préfère pour l’instant considérer cette hausse comme une correction après une forte baisse et attendre des signaux plus clairs du côté des flux de capitaux.
Dimanche, pendant la session asiatique, le BTC a chuté jusqu’à 62 000 dollars au plus bas. Il est maintenant presque revenu à 66 000 dollars.
L’ETH a touché un plus bas autour de 1 700 dollars et est maintenant remonté à 1 800 dollars.
L’UNI est tombé à 4,6 dollars au plus bas, puis est remonté à 5,1 dollars, soit un rebond de plus de 10 % depuis son creux.
Mais au vu de ce rebond, les acheteurs ont été très actifs aux niveaux bas : le marché n’a pas été complètement dépourvu de soutien.
Comme évoqué samedi, les cryptomonnaies, l’or et les valeurs technologiques américaines subissent une pression persistante dans cette phase. Le principal contexte macroéconomique reste le virage hawkish des anticipations de politique monétaire de la Fed.
Une hausse des taux de 25 points de base en décembre est devenue l’anticipation dominante du marché. Deutsche Bank prévoit même trois hausses consécutives en décembre 2026, janvier 2027 et mars 2027, soit 75 points de base au total.
Mais il faut distinguer la chute à court terme de la tendance à moyen terme.
À court terme : le BTC a trouvé un soutien net autour de 62 000 dollars. Il faudra surveiller s’il peut repasser durablement au-dessus de la zone des 66 000 à 68 000 dollars.
À moyen terme : tant que les anticipations de hausse des taux de la Fed, les sorties de capitaux des ETF et la contraction de l’offre de stablecoins ne sont pas résolues, un rebond ne signifie pas un retournement de tendance.
Sur le plan du trading : la liquidité est trop faible le week-end et les mouvements de prix peuvent être amplifiés. Le véritable point à observer est de savoir si les capitaux institutionnels reviendront après l’ouverture des marchés américains lundi.
Le plus dangereux dans cette baisse n’est pas la liquidation d’un gros détenteur, mais la diminution des nouveaux capitaux qui entrent sur l’ensemble du marché.
Le week-end peut creuser un beau creux d’achat comme un gouffre sans fond.
La question la plus importante n’est pas de savoir si le BTC peut rebondir à 66 000 dollars, mais qui sera encore prêt à acheter après ce rebond.
Xiaohuihui préfère pour l’instant considérer cette hausse comme une correction après une forte baisse et attendre des signaux plus clairs du côté des flux de capitaux.
967
·
--
La principale raison de la forte baisse continue des cryptomonnaies et de l’or est d’ordre macroéconomique : la politique monétaire de la Réserve fédérale.
Les derniers contrats à terme sur les fonds fédéraux américains indiquent :
Décembre 2026 : probabilité d’environ 92 % d’une hausse de 25 points de base et de 8 % d’une hausse de 50 points de base.
Janvier 2027 : probabilité de 69 % d’une nouvelle hausse de 25 points de base.
Mars 2027 : probabilité de 66 % d’une nouvelle hausse de 25 points de base.
Si ces hausses se concrétisent successivement, les trois réunions totaliseront 75 points de base de hausse. D’ici mars 2027, la fourchette de taux attendue atteindrait 4,50 %–4,75 %.
Pour les cryptomonnaies et l’or, ainsi que pour les valeurs technologiques américaines, le véritable risque ne tient pas à une seule hausse des taux, mais au resserrement continu des anticipations de liquidité au cours des prochains mois.
La principale raison de la forte baisse continue des cryptomonnaies et de l’or est d’ordre macroéconomique : la politique monétaire de la Réserve fédérale.
Les derniers contrats à terme sur les fonds fédéraux américains indiquent :
Décembre 2026 : probabilité d’environ 92 % d’une hausse de 25 points de base et de 8 % d’une hausse de 50 points de base.
Janvier 2027 : probabilité de 69 % d’une nouvelle hausse de 25 points de base.
Mars 2027 : probabilité de 66 % d’une nouvelle hausse de 25 points de base.
Si ces hausses se concrétisent successivement, les trois réunions totaliseront 75 points de base de hausse. D’ici mars 2027, la fourchette de taux attendue atteindrait 4,50 %–4,75 %.
Pour les cryptomonnaies et l’or, ainsi que pour les valeurs technologiques américaines, le véritable risque ne tient pas à une seule hausse des taux, mais au resserrement continu des anticipations de liquidité au cours des prochains mois.
Les derniers contrats à terme sur les fonds fédéraux américains indiquent :
Décembre 2026 : probabilité d’environ 92 % d’une hausse de 25 points de base et de 8 % d’une hausse de 50 points de base.
Janvier 2027 : probabilité de 69 % d’une nouvelle hausse de 25 points de base.
Mars 2027 : probabilité de 66 % d’une nouvelle hausse de 25 points de base.
Si ces hausses se concrétisent successivement, les trois réunions totaliseront 75 points de base de hausse. D’ici mars 2027, la fourchette de taux attendue atteindrait 4,50 %–4,75 %.
Pour les cryptomonnaies et l’or, ainsi que pour les valeurs technologiques américaines, le véritable risque ne tient pas à une seule hausse des taux, mais au resserrement continu des anticipations de liquidité au cours des prochains mois.
6
6k
·
--
OpenAI annonce le lancement du portefeuille ChatGPT, en partenariat avec Visa, Mastercard et American Express.
C’est une étape extrêmement importante dans la commercialisation de l’IA : les agents IA commencent réellement à pouvoir effectuer des transactions à la place des utilisateurs.
Le processus est simple : l’utilisateur donne une instruction (quoi acheter), puis l’IA trouve automatiquement les produits, compare les prix et passe commande. Au moment du paiement, l’utilisateur autorise et confirme la transaction, sans avoir à communiquer ses véritables coordonnées bancaires à l’agent. Dans un premier temps, le service est réservé aux utilisateurs Pro aux États-Unis.
Xiaohuihui estime que cela marque un changement dans les fondements de la logique commerciale d’Internet :
Le modèle d’hier : l’utilisateur ouvre une application — effectue une recherche — voit des publicités — achète.
Le modèle de demain : l’utilisateur fait part de ses besoins à l’IA — l’IA réalise directement la transaction.
Une fois ce modèle éprouvé, les acteurs qui subiront un bouleversement majeur ne seront pas seulement les plateformes de commerce en ligne, mais aussi la publicité traditionnelle liée aux recherches, la distribution du trafic et les portes d’entrée vers les achats.
Jusqu’ici, la bataille sur Internet portait sur « l’attention des utilisateurs ». Demain, l’IA se disputera le « pouvoir de décision des consommateurs ».
OpenAI annonce le lancement du portefeuille ChatGPT, en partenariat avec Visa, Mastercard et American Express.
C’est une étape extrêmement importante dans la commercialisation de l’IA : les agents IA commencent réellement à pouvoir effectuer des transactions à la place des utilisateurs.
Le processus est simple : l’utilisateur donne une instruction (quoi acheter), puis l’IA trouve automatiquement les produits, compare les prix et passe commande. Au moment du paiement, l’utilisateur autorise et confirme la transaction, sans avoir à communiquer ses véritables coordonnées bancaires à l’agent. Dans un premier temps, le service est réservé aux utilisateurs Pro aux États-Unis.
Xiaohuihui estime que cela marque un changement dans les fondements de la logique commerciale d’Internet :
Le modèle d’hier : l’utilisateur ouvre une application — effectue une recherche — voit des publicités — achète.
Le modèle de demain : l’utilisateur fait part de ses besoins à l’IA — l’IA réalise directement la transaction.
Une fois ce modèle éprouvé, les acteurs qui subiront un bouleversement majeur ne seront pas seulement les plateformes de commerce en ligne, mais aussi la publicité traditionnelle liée aux recherches, la distribution du trafic et les portes d’entrée vers les achats.
Jusqu’ici, la bataille sur Internet portait sur « l’attention des utilisateurs ». Demain, l’IA se disputera le « pouvoir de décision des consommateurs ».
C’est une étape extrêmement importante dans la commercialisation de l’IA : les agents IA commencent réellement à pouvoir effectuer des transactions à la place des utilisateurs.
Le processus est simple : l’utilisateur donne une instruction (quoi acheter), puis l’IA trouve automatiquement les produits, compare les prix et passe commande. Au moment du paiement, l’utilisateur autorise et confirme la transaction, sans avoir à communiquer ses véritables coordonnées bancaires à l’agent. Dans un premier temps, le service est réservé aux utilisateurs Pro aux États-Unis.
Xiaohuihui estime que cela marque un changement dans les fondements de la logique commerciale d’Internet :
Le modèle d’hier : l’utilisateur ouvre une application — effectue une recherche — voit des publicités — achète.
Le modèle de demain : l’utilisateur fait part de ses besoins à l’IA — l’IA réalise directement la transaction.
Une fois ce modèle éprouvé, les acteurs qui subiront un bouleversement majeur ne seront pas seulement les plateformes de commerce en ligne, mais aussi la publicité traditionnelle liée aux recherches, la distribution du trafic et les portes d’entrée vers les achats.
Jusqu’ici, la bataille sur Internet portait sur « l’attention des utilisateurs ». Demain, l’IA se disputera le « pouvoir de décision des consommateurs ».
391
·
--
MSCI a décidé d’exclure Strategy (MSTR) des indices boursiers concernés, au motif qu’elle est classée comme une société non opérationnelle. Cette décision prendra effet le 30 novembre.
Les fonds passifs qui suivent les indices MSCI pourraient devoir vendre leurs actions MSTR conformément aux règles d’ajustement des indices.
Strategy détient actuellement plus de 850 000 BTC, soit plus de 4 % de l’offre totale de bitcoins.
Plus une entreprise ressemble à un ETF Bitcoin, plus elle risque d’être remise en question : s’agit-il d’une entreprise opérationnelle ou d’un simple véhicule de détention de bitcoins ?
MSTR veut bénéficier d’une prime de valorisation sur le marché boursier, mais doit aussi en accepter les règles du jeu.
Deux données seront à surveiller :
1. L’ampleur réelle des ventes des fonds passifs, ainsi que l’évolution de la prime de MSTR par rapport à la valeur nette de ses actifs en BTC.
2. Si cette prime continue de se réduire, le modèle économique consistant à financer des achats de bitcoins subira lui aussi de nouvelles pressions.
MSCI a décidé d’exclure Strategy (MSTR) des indices boursiers concernés, au motif qu’elle est classée comme une société non opérationnelle. Cette décision prendra effet le 30 novembre.
Les fonds passifs qui suivent les indices MSCI pourraient devoir vendre leurs actions MSTR conformément aux règles d’ajustement des indices.
Strategy détient actuellement plus de 850 000 BTC, soit plus de 4 % de l’offre totale de bitcoins.
Plus une entreprise ressemble à un ETF Bitcoin, plus elle risque d’être remise en question : s’agit-il d’une entreprise opérationnelle ou d’un simple véhicule de détention de bitcoins ?
MSTR veut bénéficier d’une prime de valorisation sur le marché boursier, mais doit aussi en accepter les règles du jeu.
Deux données seront à surveiller :
1. L’ampleur réelle des ventes des fonds passifs, ainsi que l’évolution de la prime de MSTR par rapport à la valeur nette de ses actifs en BTC.
2. Si cette prime continue de se réduire, le modèle économique consistant à financer des achats de bitcoins subira lui aussi de nouvelles pressions.
Les fonds passifs qui suivent les indices MSCI pourraient devoir vendre leurs actions MSTR conformément aux règles d’ajustement des indices.
Strategy détient actuellement plus de 850 000 BTC, soit plus de 4 % de l’offre totale de bitcoins.
Plus une entreprise ressemble à un ETF Bitcoin, plus elle risque d’être remise en question : s’agit-il d’une entreprise opérationnelle ou d’un simple véhicule de détention de bitcoins ?
MSTR veut bénéficier d’une prime de valorisation sur le marché boursier, mais doit aussi en accepter les règles du jeu.
Deux données seront à surveiller :
1. L’ampleur réelle des ventes des fonds passifs, ainsi que l’évolution de la prime de MSTR par rapport à la valeur nette de ses actifs en BTC.
2. Si cette prime continue de se réduire, le modèle économique consistant à financer des achats de bitcoins subira lui aussi de nouvelles pressions.
607
·
--
Vérifié
Les mauvaises nouvelles concernant Nvidia sont peut-être désormais derrière nous. L’annonce officielle de la démission de Jensen Huang pourrait bien marquer le point le plus bas du sentiment des investisseurs dans ce cycle.
Xiaohuihui estime que les dispositions prises cette fois par le conseil d’administration sont plutôt professionnelles.
En 33 ans d’existence, Nvidia nomme pour la première fois un président du conseil d’administration indépendant. Harvey Jones, qui siège au conseil depuis 1993 et a été PDG de Synopsys, prendra ce poste.
Parallèlement, Colette Kress, vice-présidente exécutive et directrice financière de longue date, lui succédera au poste de PDG par intérim tout en conservant ses fonctions de directrice financière.
L’un sera chargé de la gouvernance du conseil, l’autre de la gestion et des finances de l’entreprise : cela garantit au moins la continuité de la transition du pouvoir.
Plus important encore, Nvidia est désormais, par essence, une entreprise hautement mature, spécialisée dans les infrastructures de calcul pour l’IA et les chaînes d’approvisionnement.
Sa compétitivité ne repose pas uniquement sur Jensen Huang, mais aussi sur l’écosystème CUDA, ses systèmes de recherche et développement de produits, sa chaîne d’approvisionnement, ses relations avec les clients et les dépenses mondiales en capital consacrées à l’IA.
Le départ de Jensen Huang représente une perte majeure, mais cela ne signifie pas que l’avantage concurrentiel de Nvidia va disparaître avec lui.
Xiaohuihui estime que le choc émotionnel à court terme pourrait être presque terminé. Le marché va ensuite se recentrer sur les résultats, les commandes et la demande en puissance de calcul pour l’IA.
Les mauvaises nouvelles concernant Nvidia sont peut-être désormais derrière nous. L’annonce officielle de la démission de Jensen Huang pourrait bien marquer le point le plus bas du sentiment des investisseurs dans ce cycle.
Xiaohuihui estime que les dispositions prises cette fois par le conseil d’administration sont plutôt professionnelles.
En 33 ans d’existence, Nvidia nomme pour la première fois un président du conseil d’administration indépendant. Harvey Jones, qui siège au conseil depuis 1993 et a été PDG de Synopsys, prendra ce poste.
Parallèlement, Colette Kress, vice-présidente exécutive et directrice financière de longue date, lui succédera au poste de PDG par intérim tout en conservant ses fonctions de directrice financière.
L’un sera chargé de la gouvernance du conseil, l’autre de la gestion et des finances de l’entreprise : cela garantit au moins la continuité de la transition du pouvoir.
Plus important encore, Nvidia est désormais, par essence, une entreprise hautement mature, spécialisée dans les infrastructures de calcul pour l’IA et les chaînes d’approvisionnement.
Sa compétitivité ne repose pas uniquement sur Jensen Huang, mais aussi sur l’écosystème CUDA, ses systèmes de recherche et développement de produits, sa chaîne d’approvisionnement, ses relations avec les clients et les dépenses mondiales en capital consacrées à l’IA.
Le départ de Jensen Huang représente une perte majeure, mais cela ne signifie pas que l’avantage concurrentiel de Nvidia va disparaître avec lui.
Xiaohuihui estime que le choc émotionnel à court terme pourrait être presque terminé. Le marché va ensuite se recentrer sur les résultats, les commandes et la demande en puissance de calcul pour l’IA.
Xiaohuihui estime que les dispositions prises cette fois par le conseil d’administration sont plutôt professionnelles.
En 33 ans d’existence, Nvidia nomme pour la première fois un président du conseil d’administration indépendant. Harvey Jones, qui siège au conseil depuis 1993 et a été PDG de Synopsys, prendra ce poste.
Parallèlement, Colette Kress, vice-présidente exécutive et directrice financière de longue date, lui succédera au poste de PDG par intérim tout en conservant ses fonctions de directrice financière.
L’un sera chargé de la gouvernance du conseil, l’autre de la gestion et des finances de l’entreprise : cela garantit au moins la continuité de la transition du pouvoir.
Plus important encore, Nvidia est désormais, par essence, une entreprise hautement mature, spécialisée dans les infrastructures de calcul pour l’IA et les chaînes d’approvisionnement.
Sa compétitivité ne repose pas uniquement sur Jensen Huang, mais aussi sur l’écosystème CUDA, ses systèmes de recherche et développement de produits, sa chaîne d’approvisionnement, ses relations avec les clients et les dépenses mondiales en capital consacrées à l’IA.
Le départ de Jensen Huang représente une perte majeure, mais cela ne signifie pas que l’avantage concurrentiel de Nvidia va disparaître avec lui.
Xiaohuihui estime que le choc émotionnel à court terme pourrait être presque terminé. Le marché va ensuite se recentrer sur les résultats, les commandes et la demande en puissance de calcul pour l’IA.
2.7k
·
--
OpenAI a réalisé une levée de fonds de 15 milliards de dollars, à une valorisation de 1 250 milliards de dollars.
Auparavant, OpenAI espérait lever 30 milliards de dollars, à une valorisation de 1 400 milliards de dollars.
Parmi les investisseurs de ce tour figurent SoftBank, Sequoia Capital, Coatue, ainsi que des investisseurs des Émirats arabes unis.
OpenAI a réalisé une levée de fonds de 15 milliards de dollars, à une valorisation de 1 250 milliards de dollars.
Auparavant, OpenAI espérait lever 30 milliards de dollars, à une valorisation de 1 400 milliards de dollars.
Parmi les investisseurs de ce tour figurent SoftBank, Sequoia Capital, Coatue, ainsi que des investisseurs des Émirats arabes unis.
Auparavant, OpenAI espérait lever 30 milliards de dollars, à une valorisation de 1 400 milliards de dollars.
Parmi les investisseurs de ce tour figurent SoftBank, Sequoia Capital, Coatue, ainsi que des investisseurs des Émirats arabes unis.
75
·
--
Jensen Huang quitte ses fonctions : qui est le nouveau président du conseil d’administration de Nvidia ?
Nvidia a annoncé la nomination de Harvey C. Jones au poste de premier président du conseil d’administration de l’entreprise.
Cet homme a un parcours remarquable :
• En 1981, il a cofondé Daisy Systems, dont il a été PDG ;
• De 1987 à 1998, il a dirigé Synopsys, où il a successivement été PDG puis président exécutif ;
• En 1997, il a cofondé Tensilica, une entreprise spécialisée dans la propriété intellectuelle des semi-conducteurs, rachetée par Cadence en 2013 ;
• Depuis 2004, il est associé gérant de Square Wave Ventures ;
• Il a rejoint le conseil d’administration de Nvidia dès 1993, il y a 33 ans.
Il est également titulaire d’une licence en mathématiques et en informatique de l’université de Georgetown et d’un master en management du MIT.
De la conception électronique assistée par ordinateur à la propriété intellectuelle des semi-conducteurs, en passant par le capital-risque, il a traversé presque toutes les grandes mutations de l’industrie moderne des semi-conducteurs.
À noter que Jones succède au président du conseil d’administration, et non au PDG. Nvidia est toujours à la recherche d’un candidat pour occuper durablement le poste de PDG.
Jensen Huang quitte ses fonctions : qui est le nouveau président du conseil d’administration de Nvidia ?
Nvidia a annoncé la nomination de Harvey C. Jones au poste de premier président du conseil d’administration de l’entreprise.
Cet homme a un parcours remarquable :
• En 1981, il a cofondé Daisy Systems, dont il a été PDG ;
• De 1987 à 1998, il a dirigé Synopsys, où il a successivement été PDG puis président exécutif ;
• En 1997, il a cofondé Tensilica, une entreprise spécialisée dans la propriété intellectuelle des semi-conducteurs, rachetée par Cadence en 2013 ;
• Depuis 2004, il est associé gérant de Square Wave Ventures ;
• Il a rejoint le conseil d’administration de Nvidia dès 1993, il y a 33 ans.
Il est également titulaire d’une licence en mathématiques et en informatique de l’université de Georgetown et d’un master en management du MIT.
De la conception électronique assistée par ordinateur à la propriété intellectuelle des semi-conducteurs, en passant par le capital-risque, il a traversé presque toutes les grandes mutations de l’industrie moderne des semi-conducteurs.
À noter que Jones succède au président du conseil d’administration, et non au PDG. Nvidia est toujours à la recherche d’un candidat pour occuper durablement le poste de PDG.
Nvidia a annoncé la nomination de Harvey C. Jones au poste de premier président du conseil d’administration de l’entreprise.
Cet homme a un parcours remarquable :
• En 1981, il a cofondé Daisy Systems, dont il a été PDG ;
• De 1987 à 1998, il a dirigé Synopsys, où il a successivement été PDG puis président exécutif ;
• En 1997, il a cofondé Tensilica, une entreprise spécialisée dans la propriété intellectuelle des semi-conducteurs, rachetée par Cadence en 2013 ;
• Depuis 2004, il est associé gérant de Square Wave Ventures ;
• Il a rejoint le conseil d’administration de Nvidia dès 1993, il y a 33 ans.
Il est également titulaire d’une licence en mathématiques et en informatique de l’université de Georgetown et d’un master en management du MIT.
De la conception électronique assistée par ordinateur à la propriété intellectuelle des semi-conducteurs, en passant par le capital-risque, il a traversé presque toutes les grandes mutations de l’industrie moderne des semi-conducteurs.
À noter que Jones succède au président du conseil d’administration, et non au PDG. Nvidia est toujours à la recherche d’un candidat pour occuper durablement le poste de PDG.
412
·
--
Nvidia vient d’annoncer que son fondateur, Jensen Huang, quitte dès aujourd’hui ses fonctions de président, de PDG et de membre du conseil d’administration.
La directrice financière, Colette Kress, devient PDG par intérim, tandis que le conseil d’administration lance le processus de sélection d’un nouveau PDG.
Jensen Huang a fondé Nvidia en 1993 et a dirigé l’entreprise pendant 33 ans, la transformant en géant mondial des puces pour l’IA.
Aujourd’hui, Nvidia entre officiellement dans l’ère post-Jensen Huang.
Nvidia vient d’annoncer que son fondateur, Jensen Huang, quitte dès aujourd’hui ses fonctions de président, de PDG et de membre du conseil d’administration.
La directrice financière, Colette Kress, devient PDG par intérim, tandis que le conseil d’administration lance le processus de sélection d’un nouveau PDG.
Jensen Huang a fondé Nvidia en 1993 et a dirigé l’entreprise pendant 33 ans, la transformant en géant mondial des puces pour l’IA.
Aujourd’hui, Nvidia entre officiellement dans l’ère post-Jensen Huang.
La directrice financière, Colette Kress, devient PDG par intérim, tandis que le conseil d’administration lance le processus de sélection d’un nouveau PDG.
Jensen Huang a fondé Nvidia en 1993 et a dirigé l’entreprise pendant 33 ans, la transformant en géant mondial des puces pour l’IA.
Aujourd’hui, Nvidia entre officiellement dans l’ère post-Jensen Huang.
557
·
--
Au 9 novembre, l’offre de stablecoins a diminué de 14,2 milliards de dollars au cours des 30 derniers jours, soit la plus forte baisse mensuelle depuis juin 2022.
Par ailleurs, plusieurs indicateurs sont préoccupants :
1. L’indicateur de demande de BTC sur 30 jours est tombé à -284 000 BTC, son niveau le plus bas depuis mars 2025 ;
2. La prime du BTC sur Coinbase reste négative, signe d’une faible demande sur le marché américain ;
3. Les ETF spot BTC américains ont enregistré environ 1,6 milliard de dollars de sorties nettes au cours des 20 dernières séances.
Cette fois, il ne s’agit pas seulement d’une panique des particuliers : les stablecoins, les ETF et le marché spot américain subissent simultanément des tensions sur les flux de capitaux.
Une baisse des prix n’est pas forcément inquiétante. Ce qui l’est, c’est l’absence de nouveaux capitaux pour soutenir le rebond.
À suivre de près : la reprise de la croissance de l’offre de stablecoins, le retour des entrées nettes dans les ETF et le passage en territoire positif de la prime Coinbase.
Au 9 novembre, l’offre de stablecoins a diminué de 14,2 milliards de dollars au cours des 30 derniers jours, soit la plus forte baisse mensuelle depuis juin 2022.
Par ailleurs, plusieurs indicateurs sont préoccupants :
1. L’indicateur de demande de BTC sur 30 jours est tombé à -284 000 BTC, son niveau le plus bas depuis mars 2025 ;
2. La prime du BTC sur Coinbase reste négative, signe d’une faible demande sur le marché américain ;
3. Les ETF spot BTC américains ont enregistré environ 1,6 milliard de dollars de sorties nettes au cours des 20 dernières séances.
Cette fois, il ne s’agit pas seulement d’une panique des particuliers : les stablecoins, les ETF et le marché spot américain subissent simultanément des tensions sur les flux de capitaux.
Une baisse des prix n’est pas forcément inquiétante. Ce qui l’est, c’est l’absence de nouveaux capitaux pour soutenir le rebond.
À suivre de près : la reprise de la croissance de l’offre de stablecoins, le retour des entrées nettes dans les ETF et le passage en territoire positif de la prime Coinbase.
Par ailleurs, plusieurs indicateurs sont préoccupants :
1. L’indicateur de demande de BTC sur 30 jours est tombé à -284 000 BTC, son niveau le plus bas depuis mars 2025 ;
2. La prime du BTC sur Coinbase reste négative, signe d’une faible demande sur le marché américain ;
3. Les ETF spot BTC américains ont enregistré environ 1,6 milliard de dollars de sorties nettes au cours des 20 dernières séances.
Cette fois, il ne s’agit pas seulement d’une panique des particuliers : les stablecoins, les ETF et le marché spot américain subissent simultanément des tensions sur les flux de capitaux.
Une baisse des prix n’est pas forcément inquiétante. Ce qui l’est, c’est l’absence de nouveaux capitaux pour soutenir le rebond.
À suivre de près : la reprise de la croissance de l’offre de stablecoins, le retour des entrées nettes dans les ETF et le passage en territoire positif de la prime Coinbase.
329
·
--
Le conseil d’administration de Nvidia discute de la possibilité de limoger son fondateur et PDG, Jensen Huang.
Le conseil a déjà fait appel à un cabinet externe pour rechercher des candidats au poste de PDG, et envisage même de nommer d’abord un PDG par intérim.
Jensen Huang a fondé Nvidia en 1993 et en a tenu les rênes pendant 33 ans, faisant presque à lui seul de l’entreprise un acteur central de l’industrie mondiale de l’IA.
Aujourd’hui, une crise de gouvernance d’entreprise déclenchée par une relation privée pourrait bien bouleverser la direction de la plus importante entreprise mondiale de puces pour l’IA.
Sans Jensen Huang, Nvidia serait-elle encore Nvidia ?
Il pourrait s’agir de la crise de direction la plus importante depuis la création de Nvidia.
Le conseil d’administration de Nvidia discute de la possibilité de limoger son fondateur et PDG, Jensen Huang.
Le conseil a déjà fait appel à un cabinet externe pour rechercher des candidats au poste de PDG, et envisage même de nommer d’abord un PDG par intérim.
Jensen Huang a fondé Nvidia en 1993 et en a tenu les rênes pendant 33 ans, faisant presque à lui seul de l’entreprise un acteur central de l’industrie mondiale de l’IA.
Aujourd’hui, une crise de gouvernance d’entreprise déclenchée par une relation privée pourrait bien bouleverser la direction de la plus importante entreprise mondiale de puces pour l’IA.
Sans Jensen Huang, Nvidia serait-elle encore Nvidia ?
Il pourrait s’agir de la crise de direction la plus importante depuis la création de Nvidia.
Le conseil a déjà fait appel à un cabinet externe pour rechercher des candidats au poste de PDG, et envisage même de nommer d’abord un PDG par intérim.
Jensen Huang a fondé Nvidia en 1993 et en a tenu les rênes pendant 33 ans, faisant presque à lui seul de l’entreprise un acteur central de l’industrie mondiale de l’IA.
Aujourd’hui, une crise de gouvernance d’entreprise déclenchée par une relation privée pourrait bien bouleverser la direction de la plus importante entreprise mondiale de puces pour l’IA.
Sans Jensen Huang, Nvidia serait-elle encore Nvidia ?
Il pourrait s’agir de la crise de direction la plus importante depuis la création de Nvidia.
1.4k
·
--
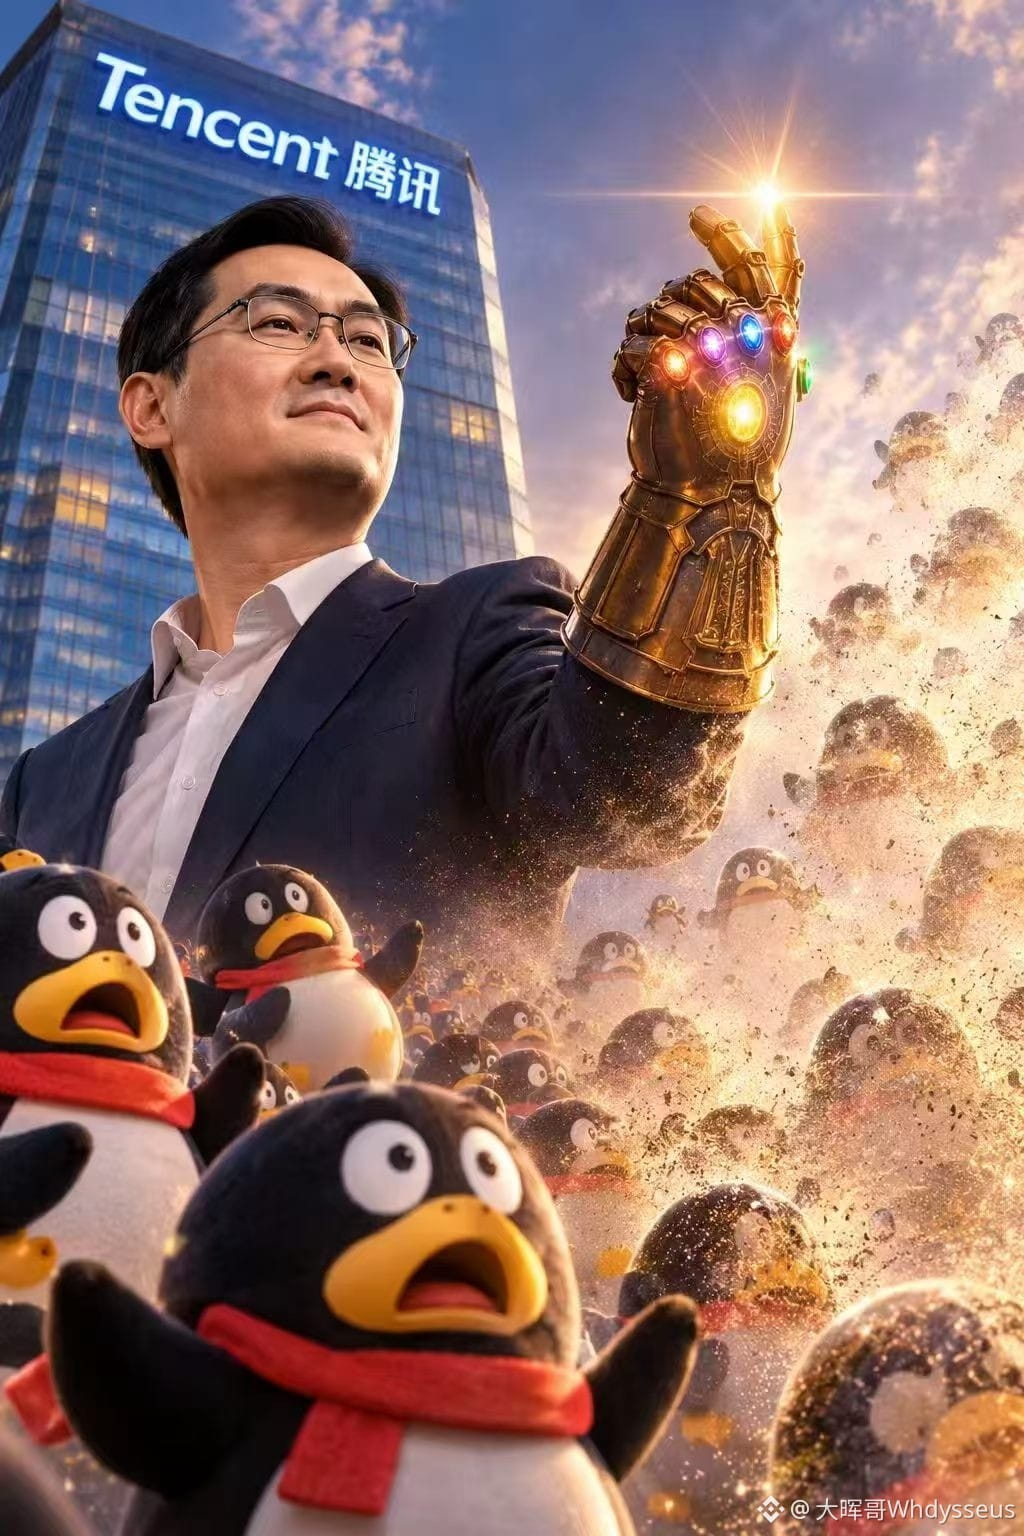
Cette fois, Ma Huateng ressent vraiment la pression.
Lors de la diffusion interne pour le 28e anniversaire de Tencent, il a proposé une stratégie « 50 % armée de terre + 50 % marine » :
Armée de terre : défendre les vaches à lait comme WeChat, les jeux et la publicité, et gagner en efficacité grâce à l’IA.
Marine : partir à la conquête des marchés étrangers avec des produits natifs de l’IA et chercher le prochain WeChat.
Tencent manque-t-il d’argent ? Pas du tout. Au deuxième trimestre, son chiffre d’affaires a atteint 204,8 milliards de yuans et ses bénéfices, 75,6 milliards. Ce qui inquiète vraiment Ma Huateng, c’est que les activités actuelles sont si rentables que l’organisation s’est habituée à suivre les recettes de ses succès passés.
Si WeChat a réussi à l’époque, ce n’est pas parce qu’on a ajouté une fonctionnalité mobile à QQ, mais parce qu’on a entièrement repensé un produit. Le défi est le même aujourd’hui : ajouter un assistant IA à WeChat ne signifie absolument pas créer le WeChat de l’ère de l’IA.
L’armée de terre défend le présent, la marine cherche l’avenir.
Mais le plus difficile n’est pas de savoir si la marine trouvera une nouvelle terre ; c’est de savoir si, si elle en trouve vraiment une, Tencent aura le courage de laisser cette nouvelle activité bouleverser WeChat.
Cette fois, Ma Huateng ressent vraiment la pression.
Lors de la diffusion interne pour le 28e anniversaire de Tencent, il a proposé une stratégie « 50 % armée de terre + 50 % marine » :
Armée de terre : défendre les vaches à lait comme WeChat, les jeux et la publicité, et gagner en efficacité grâce à l’IA.
Marine : partir à la conquête des marchés étrangers avec des produits natifs de l’IA et chercher le prochain WeChat.
Tencent manque-t-il d’argent ? Pas du tout. Au deuxième trimestre, son chiffre d’affaires a atteint 204,8 milliards de yuans et ses bénéfices, 75,6 milliards. Ce qui inquiète vraiment Ma Huateng, c’est que les activités actuelles sont si rentables que l’organisation s’est habituée à suivre les recettes de ses succès passés.
Si WeChat a réussi à l’époque, ce n’est pas parce qu’on a ajouté une fonctionnalité mobile à QQ, mais parce qu’on a entièrement repensé un produit. Le défi est le même aujourd’hui : ajouter un assistant IA à WeChat ne signifie absolument pas créer le WeChat de l’ère de l’IA.
L’armée de terre défend le présent, la marine cherche l’avenir.
Mais le plus difficile n’est pas de savoir si la marine trouvera une nouvelle terre ; c’est de savoir si, si elle en trouve vraiment une, Tencent aura le courage de laisser cette nouvelle activité bouleverser WeChat.
Lors de la diffusion interne pour le 28e anniversaire de Tencent, il a proposé une stratégie « 50 % armée de terre + 50 % marine » :
Armée de terre : défendre les vaches à lait comme WeChat, les jeux et la publicité, et gagner en efficacité grâce à l’IA.
Marine : partir à la conquête des marchés étrangers avec des produits natifs de l’IA et chercher le prochain WeChat.
Tencent manque-t-il d’argent ? Pas du tout. Au deuxième trimestre, son chiffre d’affaires a atteint 204,8 milliards de yuans et ses bénéfices, 75,6 milliards. Ce qui inquiète vraiment Ma Huateng, c’est que les activités actuelles sont si rentables que l’organisation s’est habituée à suivre les recettes de ses succès passés.
Si WeChat a réussi à l’époque, ce n’est pas parce qu’on a ajouté une fonctionnalité mobile à QQ, mais parce qu’on a entièrement repensé un produit. Le défi est le même aujourd’hui : ajouter un assistant IA à WeChat ne signifie absolument pas créer le WeChat de l’ère de l’IA.
L’armée de terre défend le présent, la marine cherche l’avenir.
Mais le plus difficile n’est pas de savoir si la marine trouvera une nouvelle terre ; c’est de savoir si, si elle en trouve vraiment une, Tencent aura le courage de laisser cette nouvelle activité bouleverser WeChat.
13
10
73.1k
·
--
Les contrôles américains à l’exportation de puces IA pourraient bientôt s’étendre aux clients des centres de données à l’étranger.
Le département américain du Commerce s’apprête à durcir les licences d’exportation des puces IA avancées. Sept pays pourraient être concernés : la Malaisie, Singapour, la Thaïlande, le Brésil, l’Indonésie, la Norvège et l’Afrique du Sud.
Les mesures viseraient principalement les puces NVIDIA Blackwell et les modèles supérieurs.
Le plus important à suivre cette fois-ci, ce n’est pas l’ajout de quelques pays à la liste.
C’est que les États-Unis tentent de bloquer une voie d’accès : les entreprises chinoises n’achètent pas directement les GPU soumis à des restrictions, mais louent des centres de données dans des pays comme Singapour ou la Malaisie et accèdent à distance à la puissance de calcul via des services cloud.
Les puces n’entrent pas en Chine, mais la puissance de calcul peut être utilisée au-delà des frontières.
Si la nouvelle réglementation entre en vigueur, les centres de données à l’étranger devront peut-être non seulement prouver la provenance de leurs GPU, mais aussi identifier leurs utilisateurs finaux.
Cela aurait des répercussions sur l’approvisionnement en GPU en Asie du Sud-Est, la location de puissance de calcul, les services cloud d’IA et les intermédiaires proposant de la puissance de calcul transfrontalière.
En particulier les centres de données à l’étranger qui dépendent de clients chinois tout en achetant des GPU américains haut de gamme.
Jusqu’à présent, le modèle consistait à installer des GPU à l’étranger, puis à vendre leur puissance de calcul aux clients.
À l’avenir, la question clé pourrait être : pouvez-vous prouver que cette puissance de calcul n’a finalement pas été fournie à des utilisateurs soumis à des restrictions ?
Bien entendu, il ne s’agit pour l’instant que d’une réglementation proposée ; les ventes ne sont pas déjà totalement interdites dans les sept pays.
Les États-Unis veulent limiter non seulement les destinations des puces, mais aussi celles auxquelles la puissance de calcul avancée bénéficie en dernier ressort.
Les contrôles américains à l’exportation de puces IA pourraient bientôt s’étendre aux clients des centres de données à l’étranger.
Le département américain du Commerce s’apprête à durcir les licences d’exportation des puces IA avancées. Sept pays pourraient être concernés : la Malaisie, Singapour, la Thaïlande, le Brésil, l’Indonésie, la Norvège et l’Afrique du Sud.
Les mesures viseraient principalement les puces NVIDIA Blackwell et les modèles supérieurs.
Le plus important à suivre cette fois-ci, ce n’est pas l’ajout de quelques pays à la liste.
C’est que les États-Unis tentent de bloquer une voie d’accès : les entreprises chinoises n’achètent pas directement les GPU soumis à des restrictions, mais louent des centres de données dans des pays comme Singapour ou la Malaisie et accèdent à distance à la puissance de calcul via des services cloud.
Les puces n’entrent pas en Chine, mais la puissance de calcul peut être utilisée au-delà des frontières.
Si la nouvelle réglementation entre en vigueur, les centres de données à l’étranger devront peut-être non seulement prouver la provenance de leurs GPU, mais aussi identifier leurs utilisateurs finaux.
Cela aurait des répercussions sur l’approvisionnement en GPU en Asie du Sud-Est, la location de puissance de calcul, les services cloud d’IA et les intermédiaires proposant de la puissance de calcul transfrontalière.
En particulier les centres de données à l’étranger qui dépendent de clients chinois tout en achetant des GPU américains haut de gamme.
Jusqu’à présent, le modèle consistait à installer des GPU à l’étranger, puis à vendre leur puissance de calcul aux clients.
À l’avenir, la question clé pourrait être : pouvez-vous prouver que cette puissance de calcul n’a finalement pas été fournie à des utilisateurs soumis à des restrictions ?
Bien entendu, il ne s’agit pour l’instant que d’une réglementation proposée ; les ventes ne sont pas déjà totalement interdites dans les sept pays.
Les États-Unis veulent limiter non seulement les destinations des puces, mais aussi celles auxquelles la puissance de calcul avancée bénéficie en dernier ressort.
Le département américain du Commerce s’apprête à durcir les licences d’exportation des puces IA avancées. Sept pays pourraient être concernés : la Malaisie, Singapour, la Thaïlande, le Brésil, l’Indonésie, la Norvège et l’Afrique du Sud.
Les mesures viseraient principalement les puces NVIDIA Blackwell et les modèles supérieurs.
Le plus important à suivre cette fois-ci, ce n’est pas l’ajout de quelques pays à la liste.
C’est que les États-Unis tentent de bloquer une voie d’accès : les entreprises chinoises n’achètent pas directement les GPU soumis à des restrictions, mais louent des centres de données dans des pays comme Singapour ou la Malaisie et accèdent à distance à la puissance de calcul via des services cloud.
Les puces n’entrent pas en Chine, mais la puissance de calcul peut être utilisée au-delà des frontières.
Si la nouvelle réglementation entre en vigueur, les centres de données à l’étranger devront peut-être non seulement prouver la provenance de leurs GPU, mais aussi identifier leurs utilisateurs finaux.
Cela aurait des répercussions sur l’approvisionnement en GPU en Asie du Sud-Est, la location de puissance de calcul, les services cloud d’IA et les intermédiaires proposant de la puissance de calcul transfrontalière.
En particulier les centres de données à l’étranger qui dépendent de clients chinois tout en achetant des GPU américains haut de gamme.
Jusqu’à présent, le modèle consistait à installer des GPU à l’étranger, puis à vendre leur puissance de calcul aux clients.
À l’avenir, la question clé pourrait être : pouvez-vous prouver que cette puissance de calcul n’a finalement pas été fournie à des utilisateurs soumis à des restrictions ?
Bien entendu, il ne s’agit pour l’instant que d’une réglementation proposée ; les ventes ne sont pas déjà totalement interdites dans les sept pays.
Les États-Unis veulent limiter non seulement les destinations des puces, mais aussi celles auxquelles la puissance de calcul avancée bénéficie en dernier ressort.
476
·
--
Le 11 novembre, CoreWeave $CRWV a bondi de plus de 23 %, entraînant un rebond généralisé des valeurs liées à la puissance de calcul de l’IA.
Plusieurs chiffres clés de ses résultats du troisième trimestre ont dépassé les attentes :
Chiffre d’affaires de 3,661 milliards de dollars, en hausse de 168 % sur un an ;
Arriéré de revenus contractuels atteignant 132,5 milliards de dollars ;
Prévisions de chiffre d’affaires pour 2026 relevées à 13–13,3 milliards de dollars ;
Mais le plus important, c’est que l’entreprise prévoit de recevoir environ 9 milliards de dollars d’acomptes et de dépôts de garantie de clients au cours des trois prochains mois.
Ces 9 milliards d’acomptes apaisent directement l’extrême inquiétude du marché face au risque d’« endettement élevé et de défaut de paiement » des centres de données dédiés à l’IA.
Tant que les flux de trésorerie suffisent à couvrir la dette, le jeu peut continuer.
Mais la réalité reste difficile : CoreWeave a encore enregistré une perte nette de 709 millions de dollars au troisième trimestre, et ses dépenses d’investissement pour l’année devraient atteindre 37 à 39 milliards de dollars.
La demande en puissance de calcul pour l’IA n’a bel et bien pas disparu, mais parvenir à en tirer réellement des bénéfices est une autre affaire.
#CoreWeave #CRWV #AI算力 #美股
Le 11 novembre, CoreWeave $CRWV a bondi de plus de 23 %, entraînant un rebond généralisé des valeurs liées à la puissance de calcul de l’IA.
Plusieurs chiffres clés de ses résultats du troisième trimestre ont dépassé les attentes :
Chiffre d’affaires de 3,661 milliards de dollars, en hausse de 168 % sur un an ;
Arriéré de revenus contractuels atteignant 132,5 milliards de dollars ;
Prévisions de chiffre d’affaires pour 2026 relevées à 13–13,3 milliards de dollars ;
Mais le plus important, c’est que l’entreprise prévoit de recevoir environ 9 milliards de dollars d’acomptes et de dépôts de garantie de clients au cours des trois prochains mois.
Ces 9 milliards d’acomptes apaisent directement l’extrême inquiétude du marché face au risque d’« endettement élevé et de défaut de paiement » des centres de données dédiés à l’IA.
Tant que les flux de trésorerie suffisent à couvrir la dette, le jeu peut continuer.
Mais la réalité reste difficile : CoreWeave a encore enregistré une perte nette de 709 millions de dollars au troisième trimestre, et ses dépenses d’investissement pour l’année devraient atteindre 37 à 39 milliards de dollars.
La demande en puissance de calcul pour l’IA n’a bel et bien pas disparu, mais parvenir à en tirer réellement des bénéfices est une autre affaire.
#CoreWeave #CRWV #AI算力 #美股
Plusieurs chiffres clés de ses résultats du troisième trimestre ont dépassé les attentes :
Chiffre d’affaires de 3,661 milliards de dollars, en hausse de 168 % sur un an ;
Arriéré de revenus contractuels atteignant 132,5 milliards de dollars ;
Prévisions de chiffre d’affaires pour 2026 relevées à 13–13,3 milliards de dollars ;
Mais le plus important, c’est que l’entreprise prévoit de recevoir environ 9 milliards de dollars d’acomptes et de dépôts de garantie de clients au cours des trois prochains mois.
Ces 9 milliards d’acomptes apaisent directement l’extrême inquiétude du marché face au risque d’« endettement élevé et de défaut de paiement » des centres de données dédiés à l’IA.
Tant que les flux de trésorerie suffisent à couvrir la dette, le jeu peut continuer.
Mais la réalité reste difficile : CoreWeave a encore enregistré une perte nette de 709 millions de dollars au troisième trimestre, et ses dépenses d’investissement pour l’année devraient atteindre 37 à 39 milliards de dollars.
La demande en puissance de calcul pour l’IA n’a bel et bien pas disparu, mais parvenir à en tirer réellement des bénéfices est une autre affaire.
#CoreWeave #CRWV #AI算力 #美股
132
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
A Packed Week of Earnings and Data Tests Markets
78,645 vues
476 mentions
Les résultats de Nvidia, le compte rendu de la Fed et l’introduction en Bourse d’Anthropic mettront à l’épreuve les actions de l’IA et les cryptomonnaies
Binance News
·147 mentions J’aime
·25.1k vues
AnthropicIPOTestsInvestorAppetiteForAI
153,677 vues
1,657 mentions
NvidiaBoardNotConsideringHuang’sReturnasCEO
11,547 vues
175 mentions