


Écrit par : ck.eth
Compilé par : Lylia, Antalpha Labs
Il y a six parties dans la série originale, et celle-ci est la cinquième partie. Cette partie continue de présenter comment les options sont combinées avec les positions et nécessite une certaine compréhension des stratégies de position décrites précédemment dans la série. Afin de permettre à davantage de personnes d'accéder et de comprendre des informations utiles sur Uniswap V3, nous avons traduit une série d'articles pour donner aux lecteurs chinois une compréhension plus approfondie du mécanisme Uniswap v3 et des choix de stratégie d'investissement. En lisant cette traduction, n'hésitez pas à vous référer au texte original pour plus de détails.
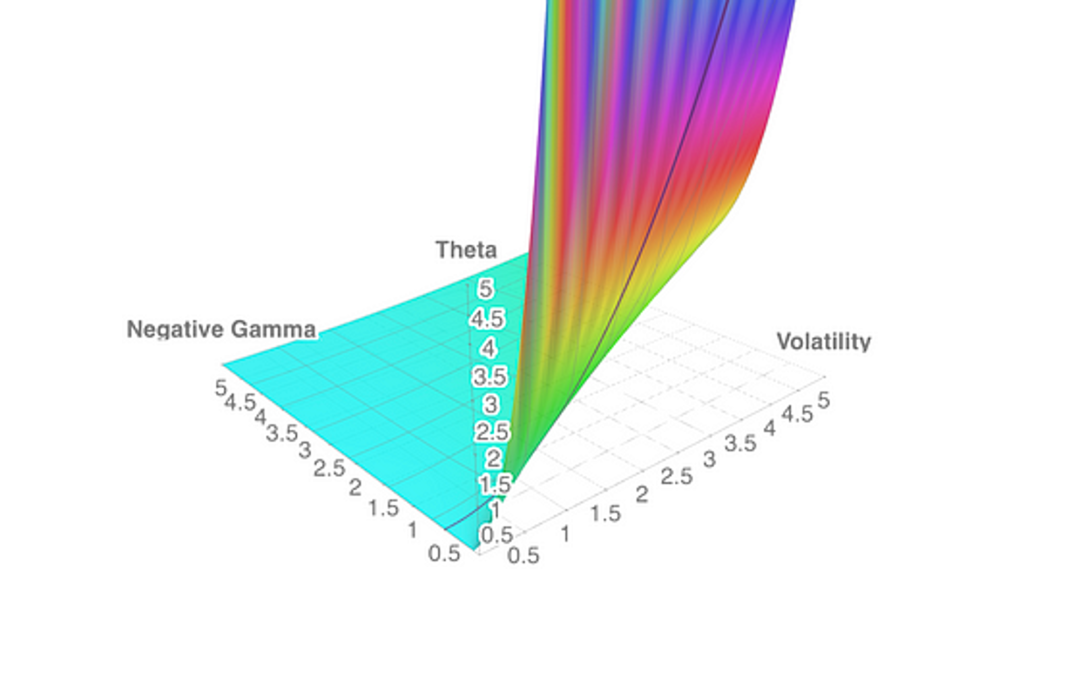
Volatilité non linéaire/thêta-gamma du risque de convexité du rendement d'Uniswap. https://www.math3d.org/WvsEXvTWD
en bref:
Démonstration de la solution grecque à Uniswap v2 et v3
Des solutions de couverture des options asiatiques, européennes et Bachelier utilisant Uniswapv3 sont fournies dans le fichier desmos interactif.
Utilisation démontrée de desmos contre la stratégie d'accumulation de couverture LP.
L'histoire et la dérivation alternative menant au LVR sont expliquées.
Paramètres grecs – Uniswap v2
Plutôt que d'allouer 100 % à une position LP, la pratique consiste à allouer une partie à l'actif X et à utiliser le reste pour vendre à découvert l'actif X afin de réduire mais non d'éliminer les pertes de divergence. Le résultat est une transformation de la structure de paiement d'une falaise à une colline, comme le montre Guillaume Lambert : les paramètres grecs indiquent à quel point la valeur d'une position LP est sensible par rapport à une autre variable (par exemple, le temps, la volatilité et les taux d'intérêt). . Nous avons présenté Delta et Gamma dans la partie 4. Les paramètres grecs LP sont utiles car vous pouvez les faire correspondre aux paramètres grecs de l'option pour compenser la divergence des prix, par exemple les effets lorsque les prix évoluent, la volatilité change ou le temps passe, c'est-à-dire le delta et le gamma. La valeur du paramètre grec nous renseigne sur l'impact de divers facteurs sur le prix d'une position LP.
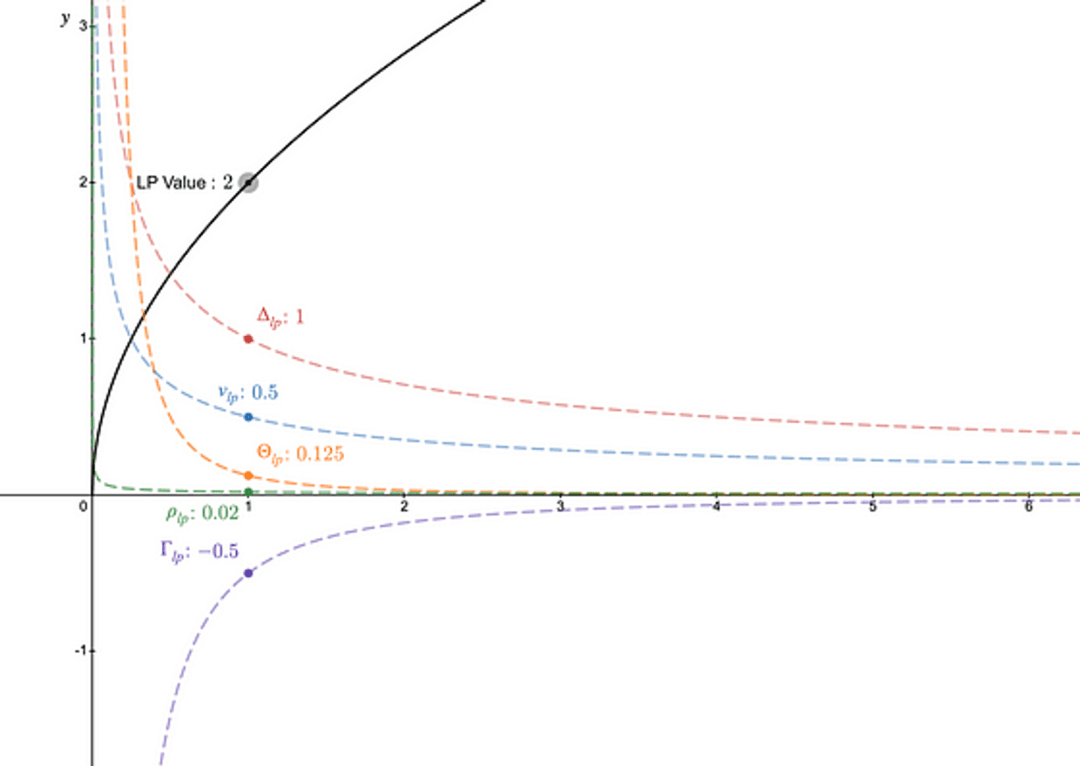
Fichiers desmos interactifs pour la v2 : https://www.desmos.com/calculator/inwy6djhhm
Il est important de noter que par rapport aux options, le paramètre grec d’Uniswap tend vers l’infini lorsque le prix de la position LP baisse, comme représenté par la ligne pointillée à x=0 dans la figure ci-dessus. Pour réduire ces risques extrêmes, nous pouvons utiliser la portée concentrée de la v3.
Paramètres grecs - Gamme LP ciblée v3
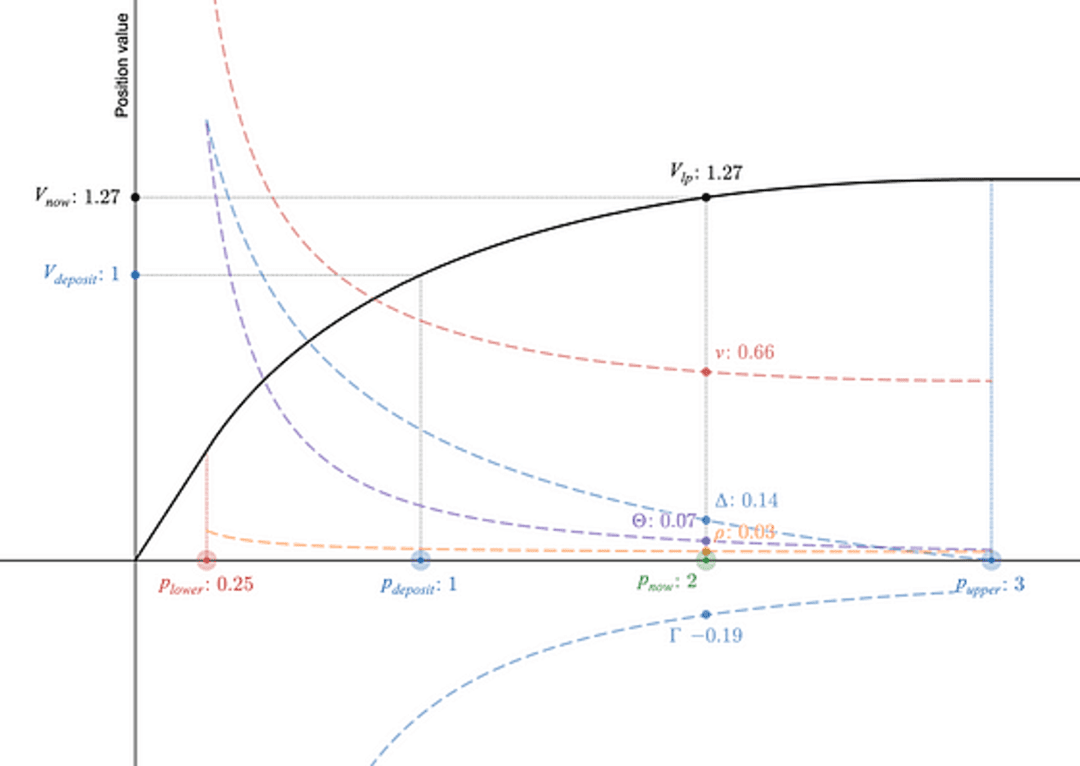
fichier desmos pour les paramètres grecs univ3 : https://www.desmos.com/calculator/l8sqzlwkf5
Plus nous concentrons la plage p_a (limite inférieure) ~ p_b (limite supérieure), plus nos Delta Δ et Gamma Γ seront sensibles, notez que Gamma est négatif, ce qui signifie que notre gain LP a une forme noire concave. Nos frais thêta /Θ / attendus augmentent également, tandis que la sensibilité aux taux d’intérêt ρ reste essentiellement inchangée.
Cependant, même si le graphique des gains d'une seule position LP peut correspondre à une option, d'autres paramètres grecs peuvent ne pas correspondre.
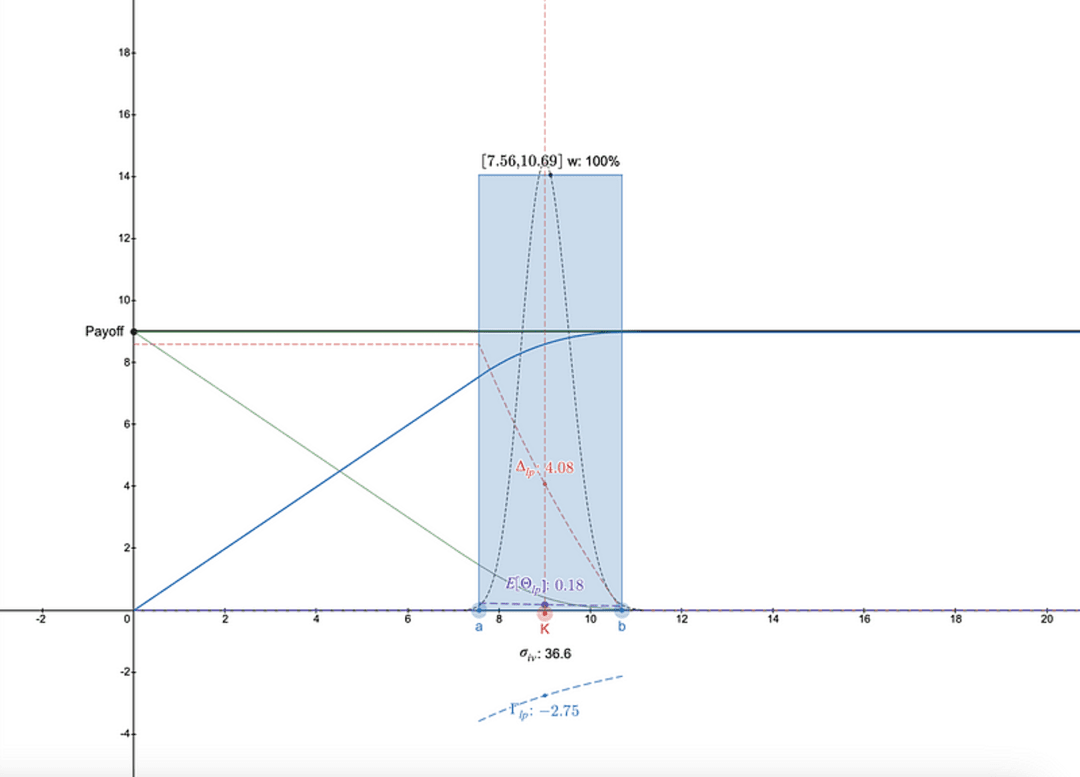
Les paramètres LP grecs ne ressemblent pas à des options classiques : https://www.desmos.com/calculator/nyuw7sybin
Nous avons ici une seule option d'achat sur la plage LP, mais les autres paramètres grecs ne sont pas fixes.
L'astuce qui peut être utilisée est qu'au lieu d'essayer de trouver un moyen de couvrir la position LP, il faut d'abord trouver une option sur le marché avec un prix d'exercice (K) ainsi qu'une volatilité implicite (σ_iv) et un temps pour expiration (t). Ensuite, une série de positions LP peut être construite qui suit une distribution log-normale, inspirée à l'origine de l'empreinte de liquidité normalement distribuée de Dan Robinson pour Uniswap v3 [1]. La granularisation des positions LP correspondant à la distribution lognormale sur l'espace des prix permet de lisser les paramètres grecs :
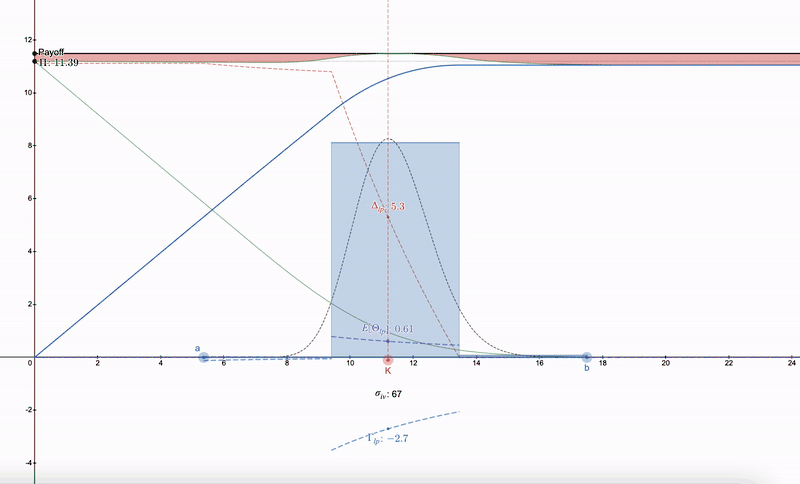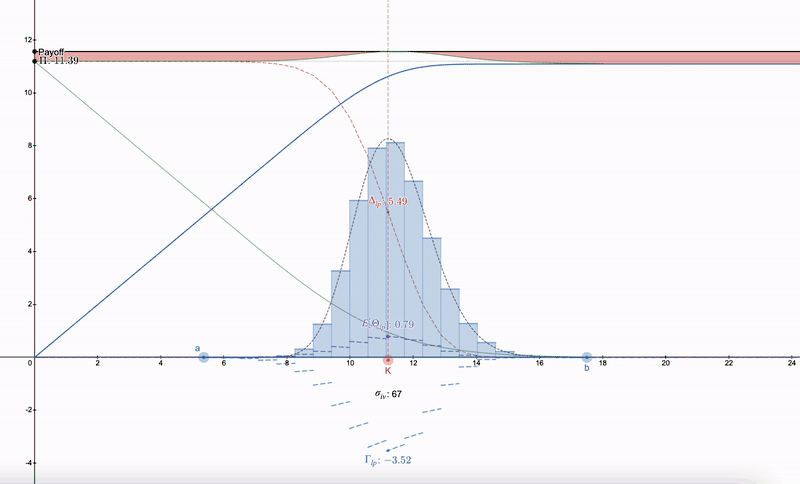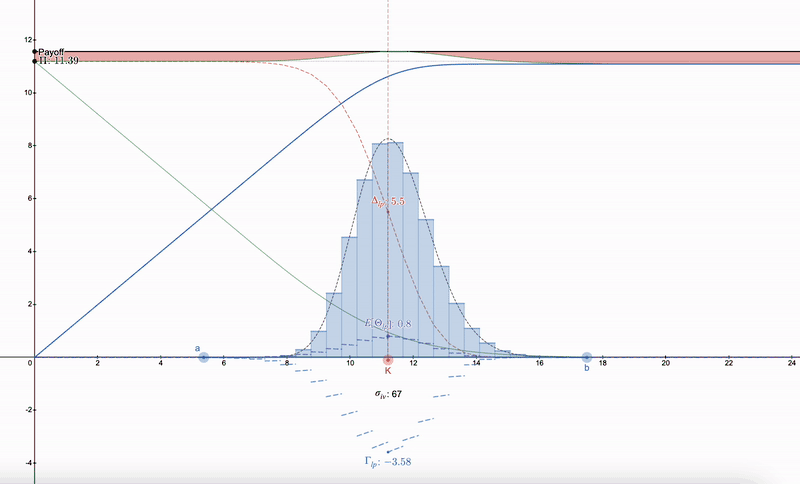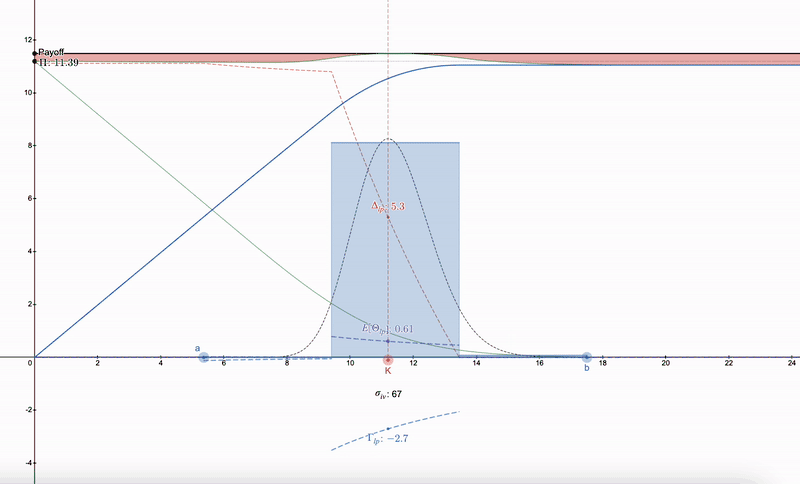
Notez que LP Greek commence de la même manière que les options. A mesure que les prix baissent, la diversité des positions LP permet de passer à la gamme suivante. Il y a des rendements décroissants en prenant plus de 7 positions LP.
Étrangement, il semble très difficile d'annuler 100 % des paiements en utilisant la distribution lognormale (veuillez me corriger si je me trompe), mais si l'empreinte de liquidité lognormale se rapproche de la fonction Dirac Delta, la différence ci-dessus (indiquée par une visualisation rouge) disparaîtra . Par exemple, les options asiatiques suivent également une distribution log-normale, mais étonnamment, elle est plus sensible au prix, où Δ et Γ sont plus nets car la volatilité des options asiatiques est 1/√3 de celle des options régulières, donc pour les désaccords de paiement, un impact moindre :
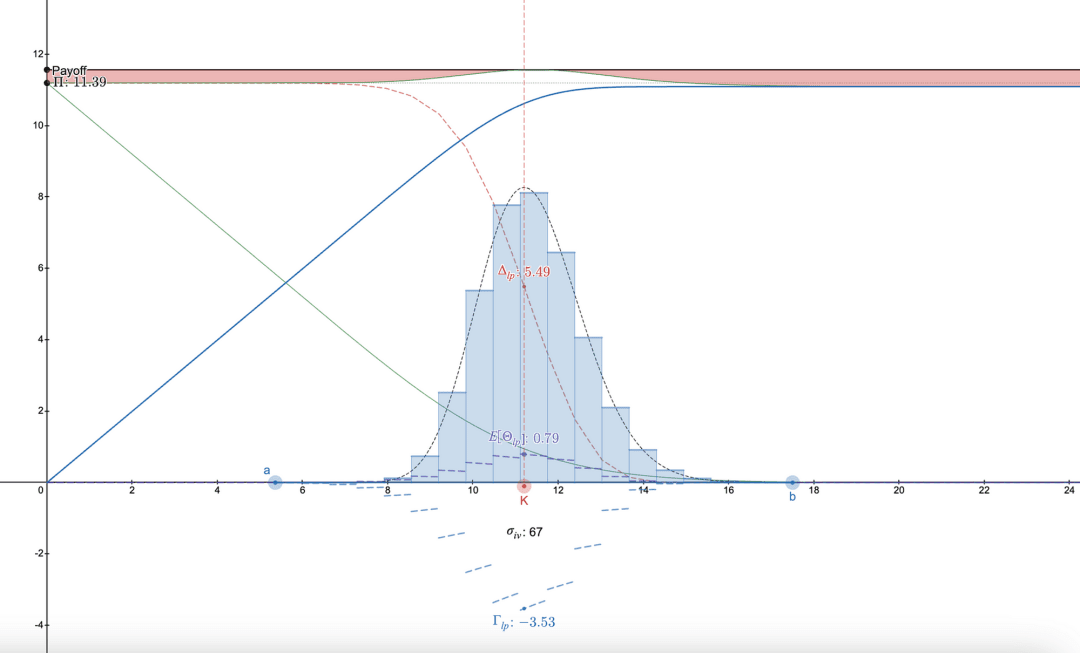
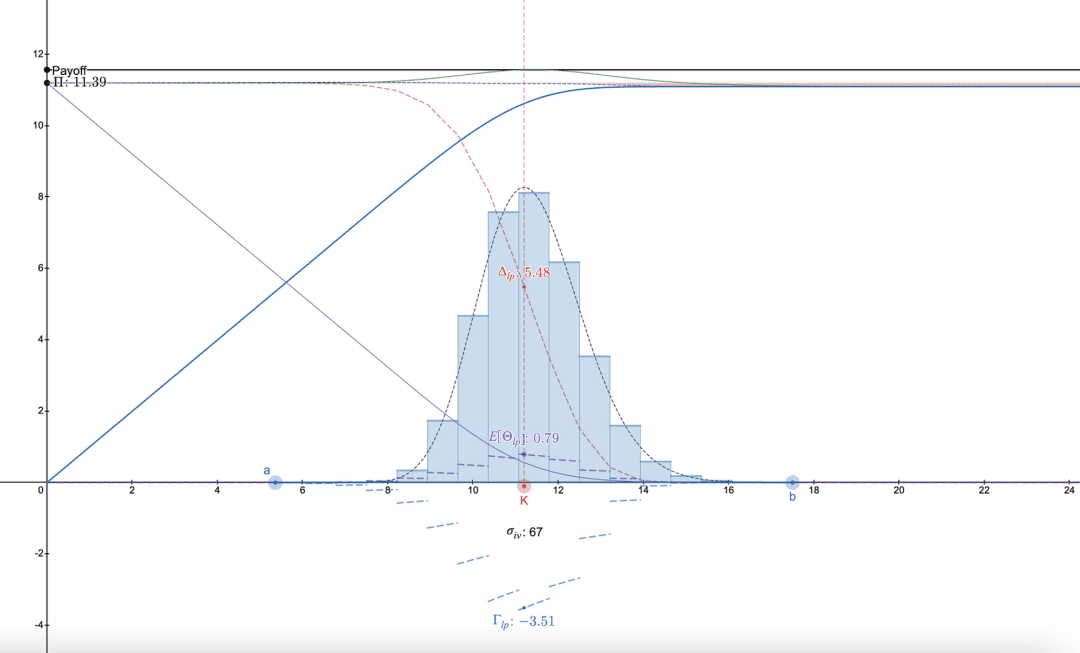
La couverture d'un portefeuille de positions LP à l'aide de puts européens est couverte par leurs puts asiatiques équivalents.
Une position LP correspondrait à peu près à une option européenne mais ignorerait les paramètres grecs lissés, tandis qu’une série de positions LP lisserait les Grecs mais laisserait une colline. Ce compromis pourrait être amélioré à l’avenir grâce à une potentielle empreinte d’ajustement/asymétrie de liquidité.
Stratégie de couverture LP
D'un autre côté, si l'on n'est pas intéressé à essayer d'annuler les paiements LP concaves, alors la documentation desmos : https://www.desmos.com/calculator/khvbqzncg9. Peut également être utilisé pour voir comment fonctionnent les différentes méthodes de paiement. Vous trouverez ci-dessous un exemple d'une gamme de paiements pouvant être effectués.
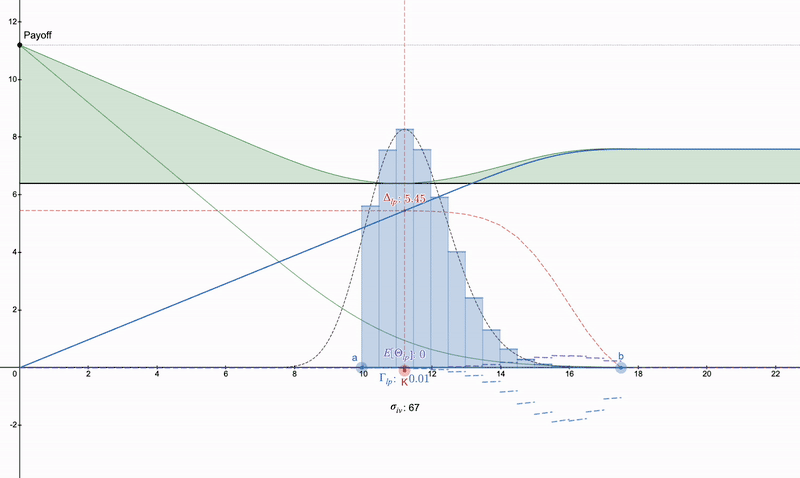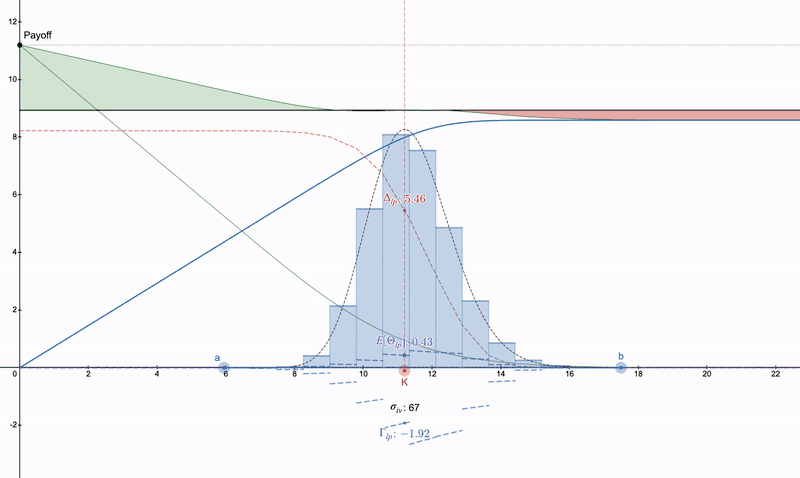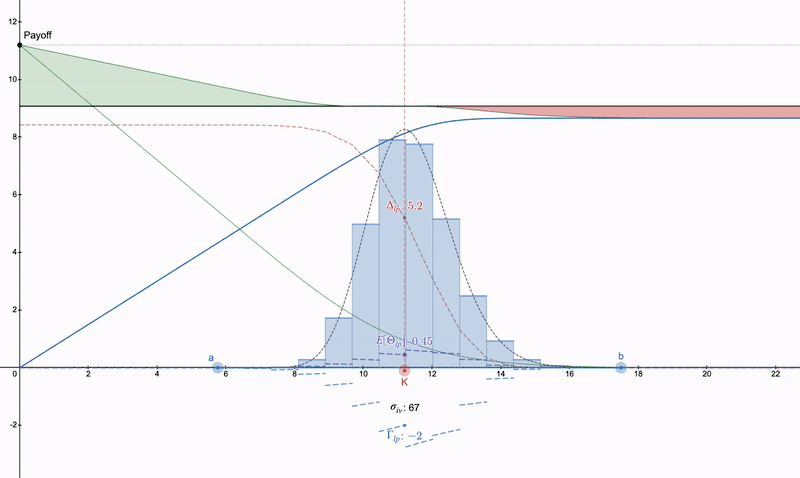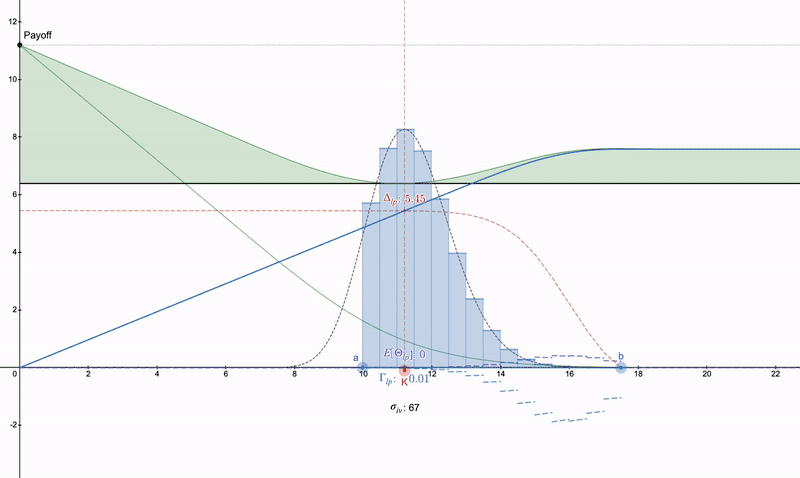
Vertical Put Spread >> Put >> Une sorte de long chevauchement. Notez que les puts s'intensifieront avec le temps en raison de la décroissance thêta, tandis que les positions LP peuvent croître en raison des frais.
Une caractéristique intéressante que j'ai remarquée avec la v3 est que si la liquidité de p_a est concentrée à exactement 75 % du prix actuel ou moins, et que p_b est réglé sur le prix actuel, alors la valeur de l'actif X culmine à 25 %, ce qui peut être le cas. valeur stratégique pour ceux qui tentent d’accumuler des actifs.
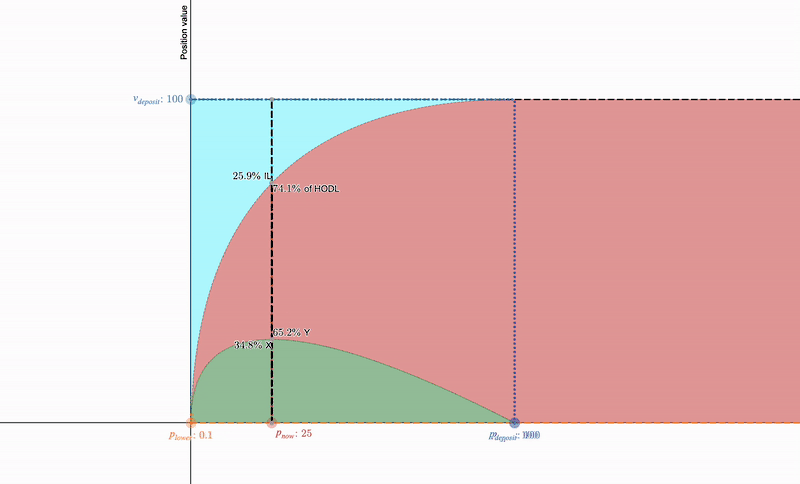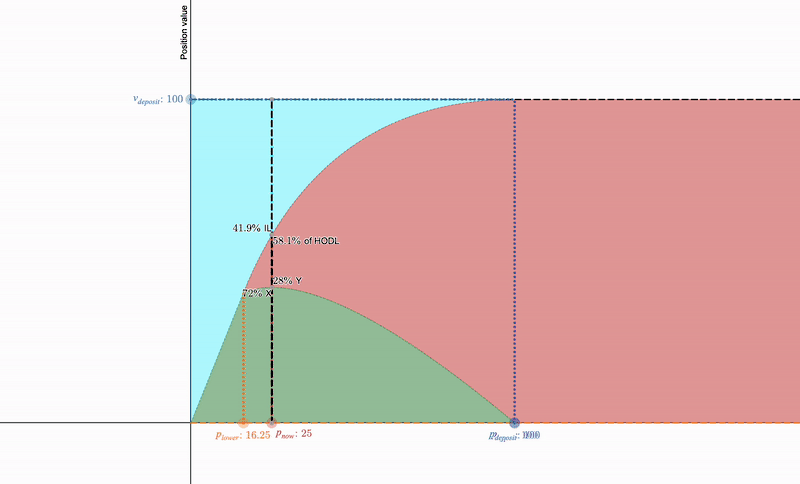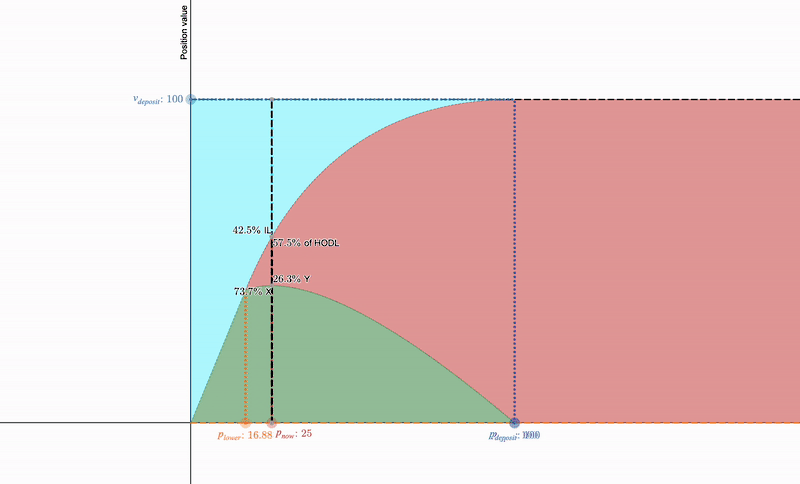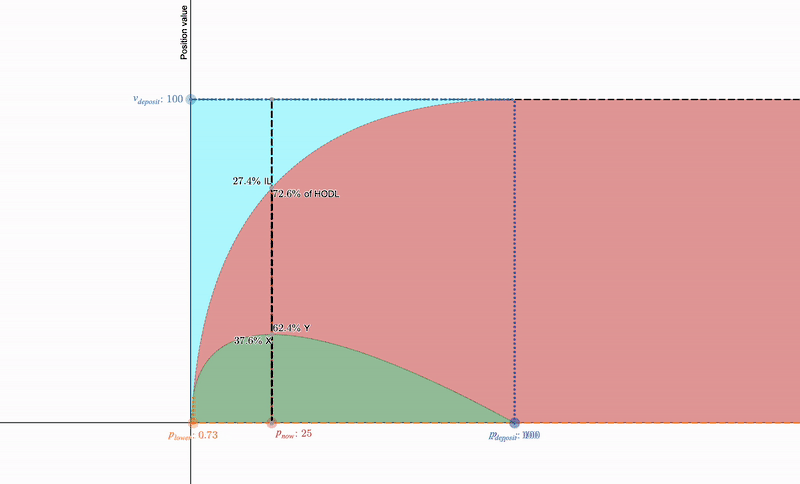
Outil v3 de Dan Robinson : https://twitter.com/danrobinson/status/1430678225945042945
Une seule gamme comme celle-ci peut être combinée avec une option de vente sur le marché pour obtenir le paiement suivant : https://www.desmos.com/calculator/a8y3pl3t03 :
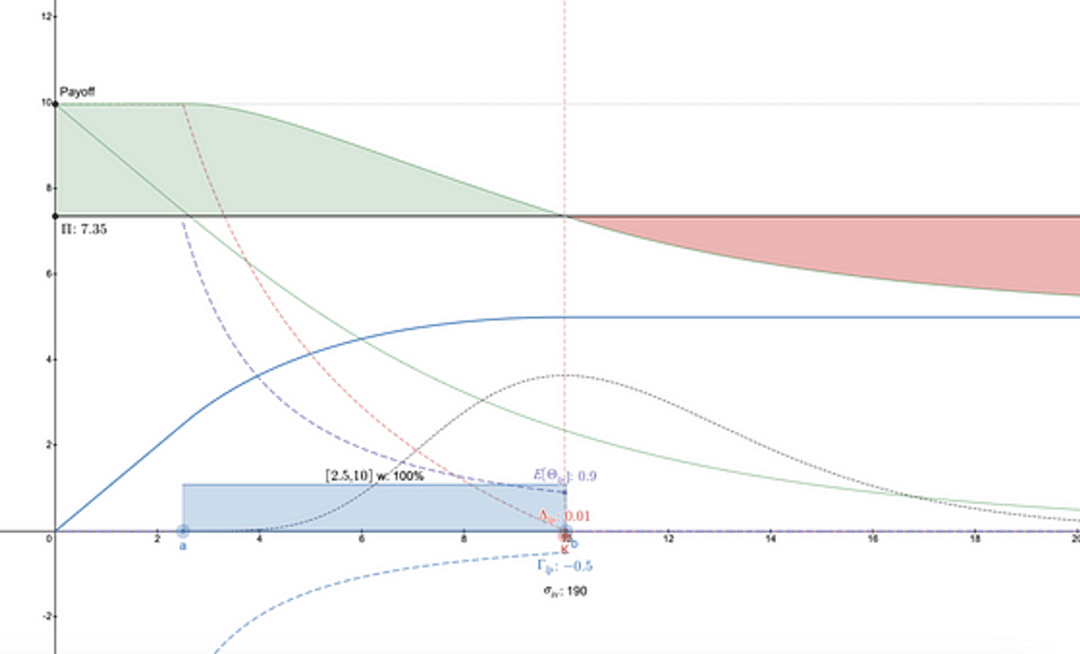
Les paramètres des options de vente peuvent être extraits du marché. Au fil du temps, si le prix ne baisse pas assez rapidement, la valeur de l’option diminuera.
Une telle stratégie consiste essentiellement à rechercher des baisses de prix afin d’accumuler des actifs et de gagner des commissions à l’avenir. Il est important de noter que sans options, cette approche devient plus risquée et n’a de sens que si l’exécuteur croit très fermement au rebond de l’actif. Attention cependant, cela ne constitue pas un conseil financier, je fais juste un calcul.
Creuser plus profondément dans l’histoire mène à LVR :
Dans la partie 4, j'ai souligné la relation entre la concavité et les rendements des positions LP et j'ai voulu développer ce point d'un point de vue historique et divergent en termes de perte/perte par rapport au rééquilibrage (LVR).
Taleb souligne que la première personne à avoir écrit la relation non linéaire entre risque et récompense fut Louis Bachelier [2] dans la Théorie de la spéculation [3] des années 1900, qui l'attribuait à sa similitude avec l'équation de la chaleur de Fourier. Par coïncidence, Lambert utilise la méthode de Feynman-Kac pour résoudre la valeur des positions LP concentrées [4].
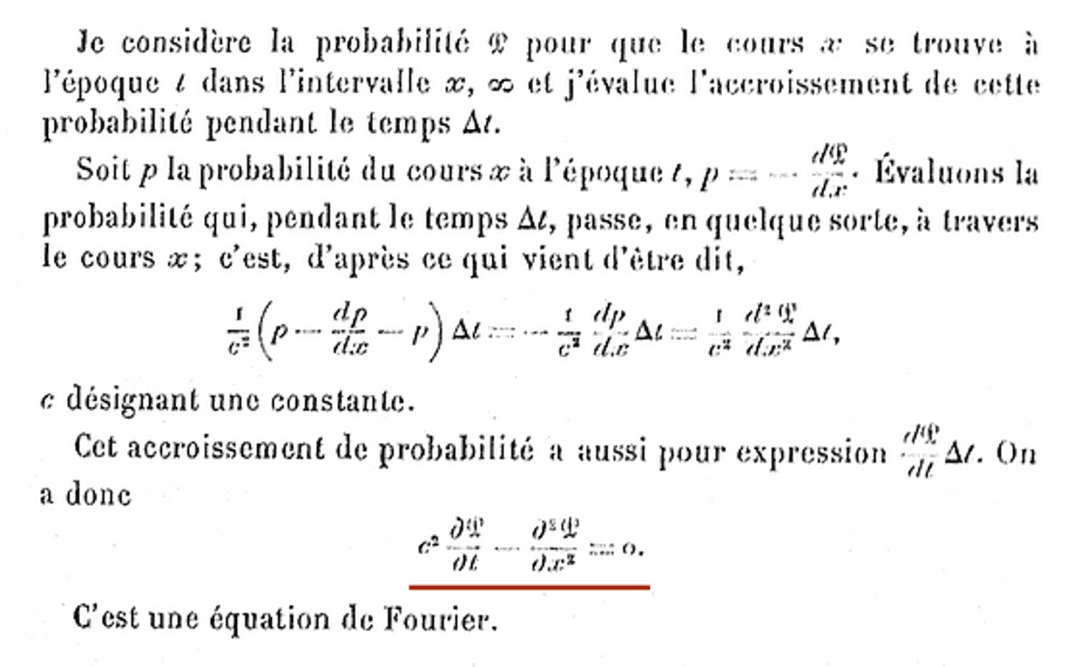
Page 46 de "Théorie de la Spéculation". Une constante est au carré, un dt et un dx² !
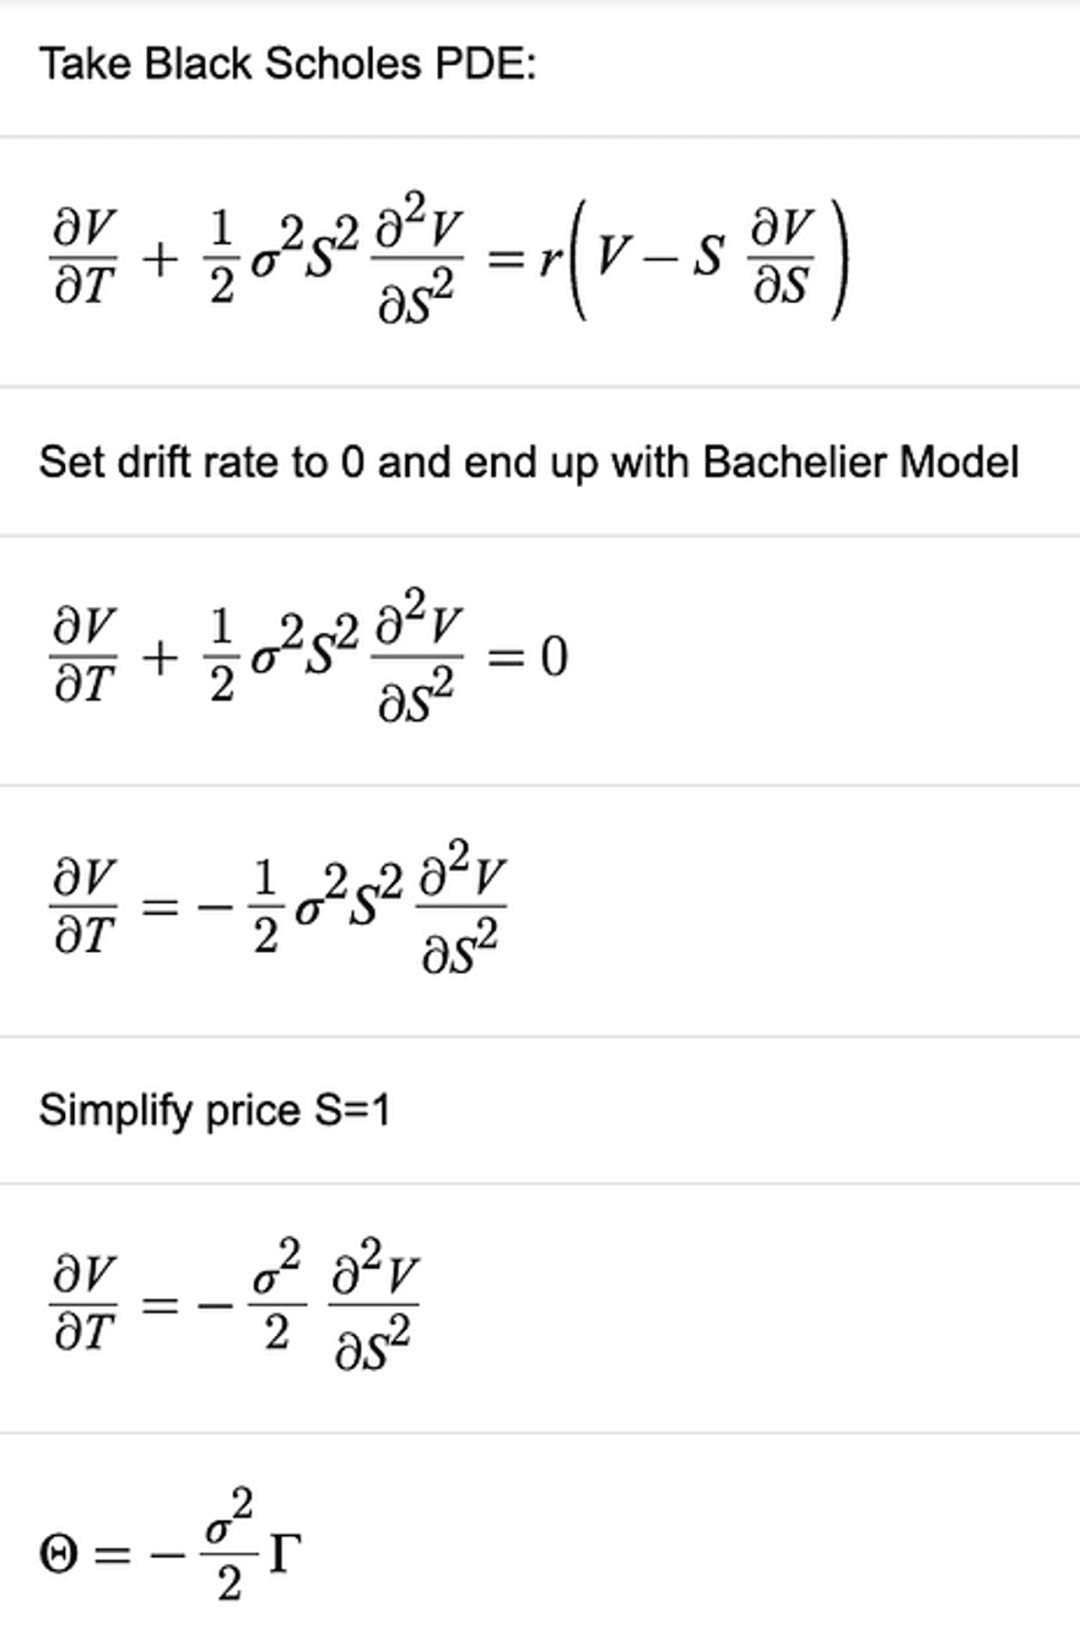
L'équation de Bachelier est simplement une équation de Black-Scholes-Merton légèrement réarrangée dans laquelle le taux de dérive est fixé à zéro [5].
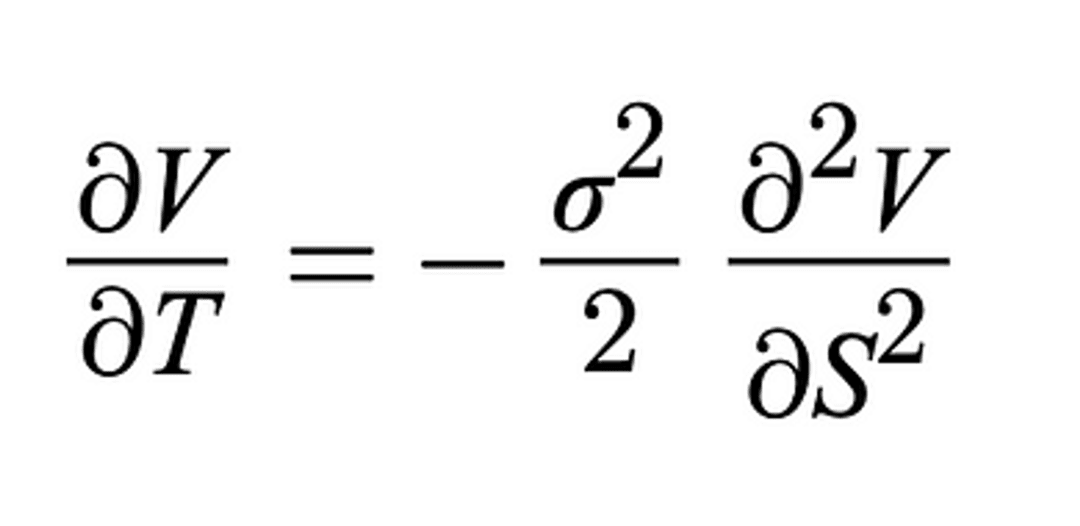
Les variations des prix des actifs au fil du temps sont liées à la volatilité et à la courbure.
Le LHS est thêta-Θ et le RHS est la courbure gamma Γ, qui se trouve être concave en raison du signe négatif. Ensuite, Angeris, Evans et Chitra [6] ont souligné que la position LP de l'AMM doit avoir une fonction de gain concave. Tous les LP doivent être concaves dans tout l'espace de la courbe de mobilité symétrique, du CSMM de Curve [7] à Forgy & Lau [8].
Par égalité concave dans notre équation de droite, cela signifie que la position du market maker (LP) elle-même doit avoir une prime. Sans prime, l'égalité ci-dessous est violée et peut être exploitée en empruntant simplement une telle position LP et en achetant une partie de l'actif sous-jacent pour construire un straddle long perpétuel et attendre que la volatilité augmente.
Bachelier Equivalent / BSM Dynamic Hedging - appelé concavité commande des avantages, tandis que convexité commande des coûts. Représentation mathématique :
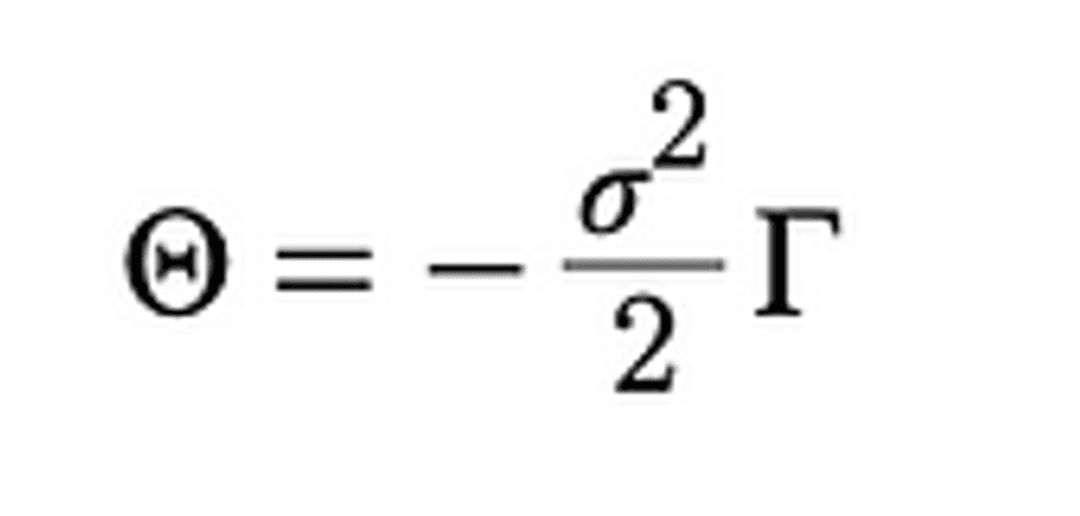
Rendement ∝ Risque multiplié par concavité (convexité négative). Dérivation de BK en annexe.
Lors de la résolution de la valeur Theta Greek d'Uniswap [9], j'ai remarqué qu'en remplaçant la dérivée seconde de la position LP dans la formule ci-dessus, la même équation que pour LVR peut être obtenue [10].
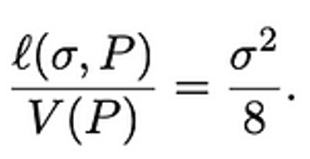
Formule 16. Le même résultat est obtenu si Gamma dans l'équivalent Bachelier est -L/2sqrt(x)³.
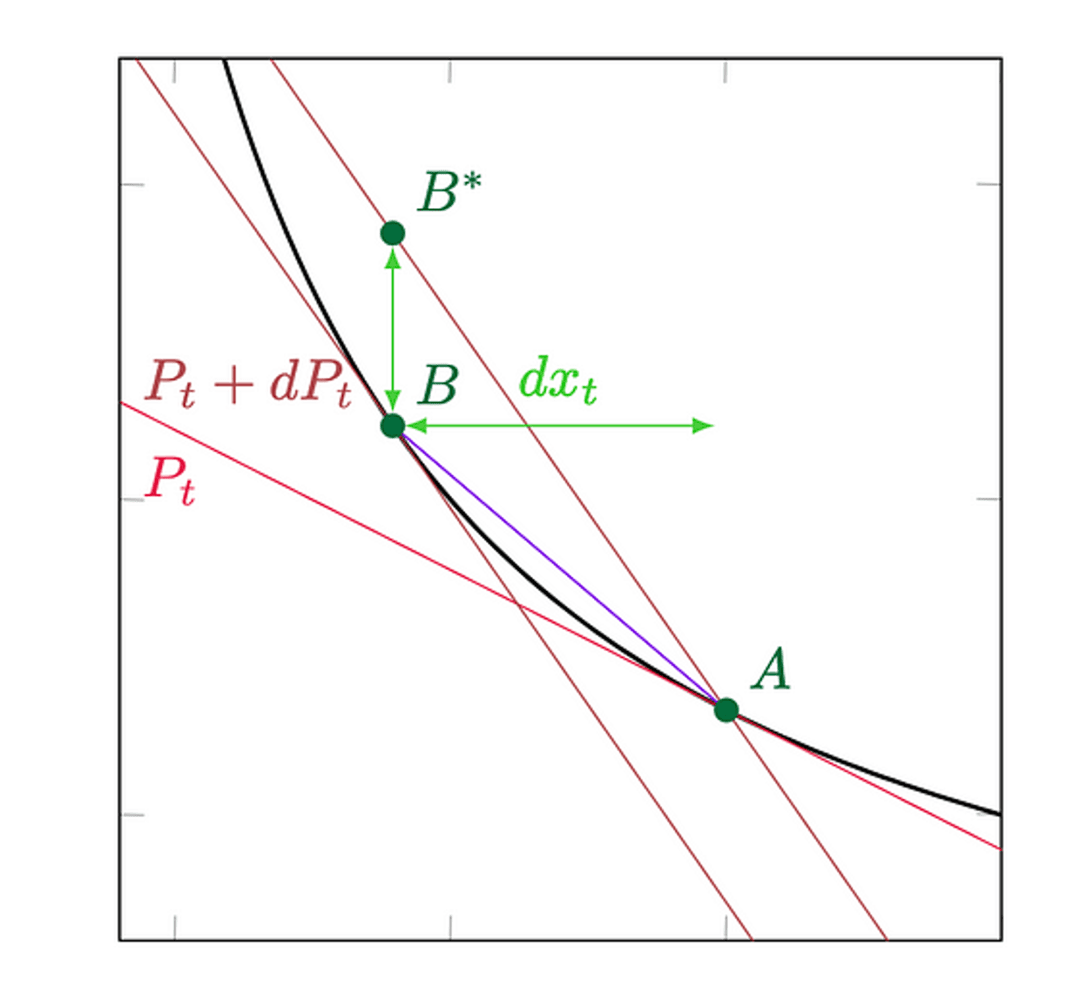
Article LVR La figure 2 dérive la relation vol²/8 LVR à partir du tracé invariant xy=k ci-dessus, ce qui conduit à des rendements LP concaves.
Ce n’est pas une coïncidence, des personnes de différents points de vue sont parvenues à la même conclusion. Lambert inclut en fait le taux de dérive [11], tandis que d'autres l'excluent [12].
Notez que tous ces modèles supposent une distribution gaussienne, dérivée à l'origine du mouvement brownien (BM) dans le lemme d'Ito [13], ce qui nous donne le terme interne -σ²/2 qui apparaît également dans l'équation finale d'Angeris, Evans et Chitra [6], mais nous savons que les actifs numériques, y compris les pièces stables, présentent un exposant de Hurst > 0,5, suggérant un comportement fractal de BM [14], Sepp et Rakhmonov. Il a également été souligné que la méthode de volatilité stochastique est adaptée à la structure de volatilité implicite asymétrique des actifs numériques [15].
En examinant les rendements des queues des histogrammes log-log des actifs numériques les plus persistants, nous observons également des queues non gaussiennes.
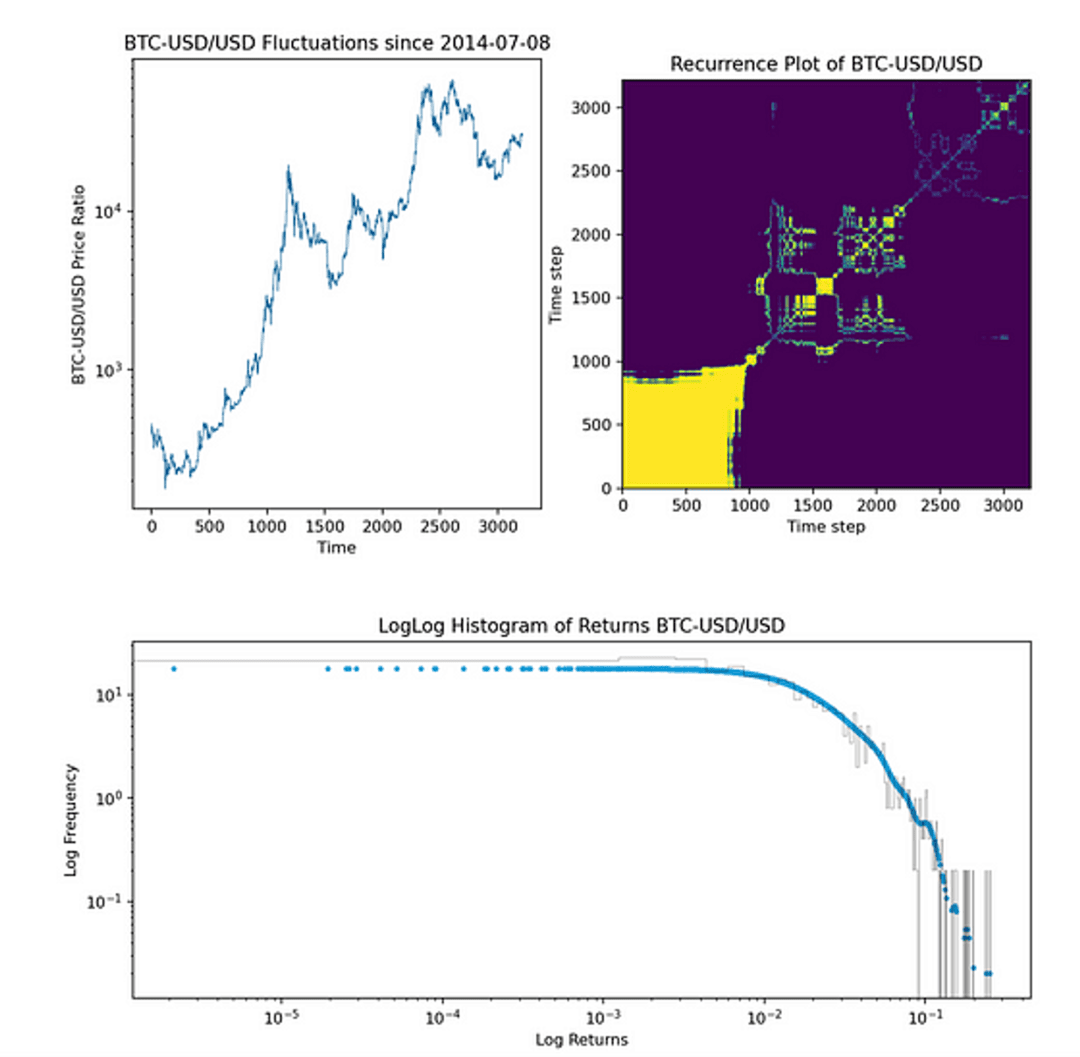
Lissage de la densité du noyau des retours de l'histogramme BTC-USD affiché en bleu
Compte tenu de la forme de l'histogramme, nous devrons approfondir la distribution uniforme complète d'Uniswap v2 et au-delà de la falaise gaussienne pour avoir un aperçu de la valeur thêta du ratio de levier (LVR) adaptée aux teneurs de marché.
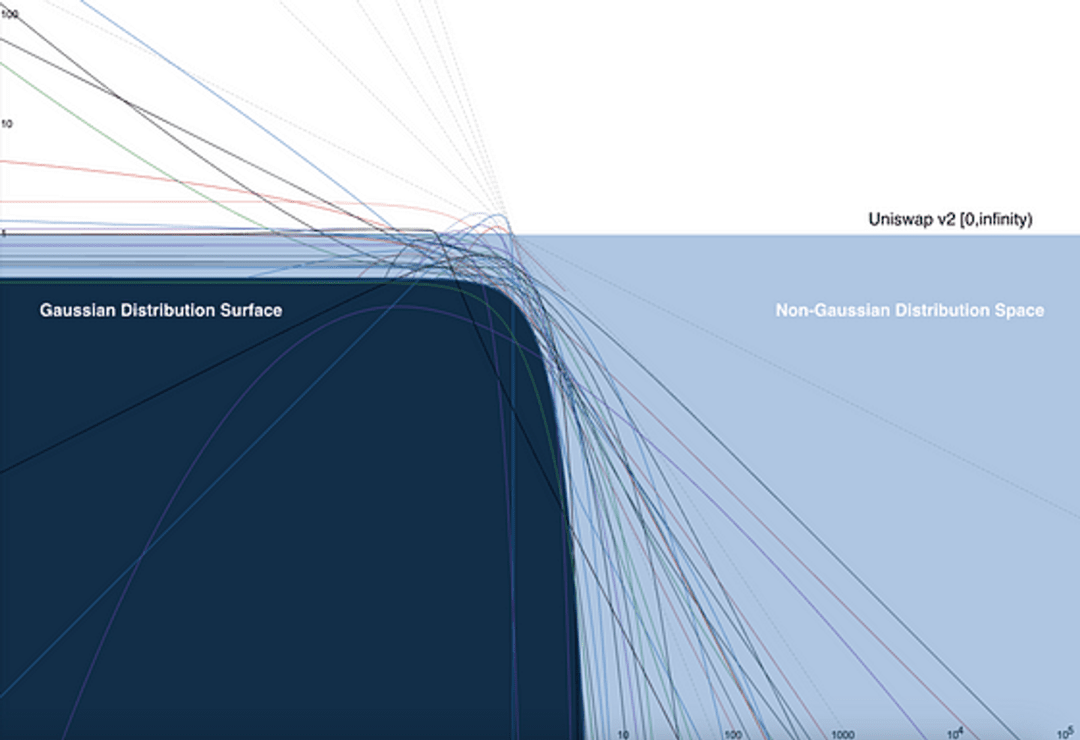
Histogramme journal-journal de plus de 50 distributions. Les lois exponentielles et les lois de puissance nous attendent dans l'abîme.
appendice:
Dérivation équivalente de Bachelier.
LVR de la position Uniswap LP dérivée de l'équivalence Bachelier.
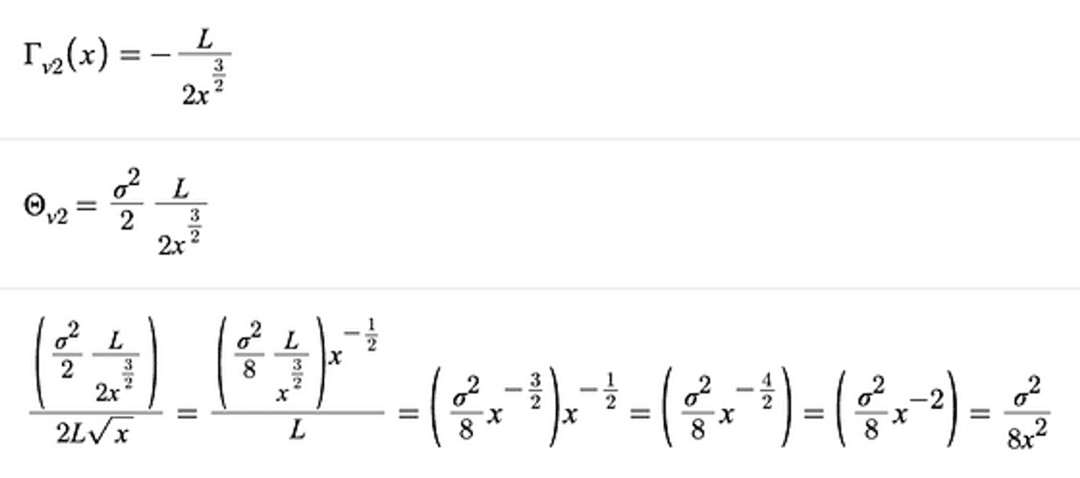
Références :
https://www.desmos.com/calculator/l1oivvaptt
https://www.maths.usyd.edu.au/u/UG/SM/MATH3075/r/Haug_Taleb_2010.pdf
https://en.wikipedia.org/wiki/Louis_Bachelier#CITEREFBachelier1900a
https://lambert-guillaume.medium.com/pricing-uniswap-v3-lp-positions-towards-a-new-options-paradigm-dce3e3b50125
https://en.wikipedia.org/wiki/Black%E2%80%93Scholes_equation
https://arxiv.org/abs/2103.14769
https://classic.curve.fi/files/stableswap-paper.pdf
https://arxiv.org/pdf/2111.08115.pdf
https://www.desmos.com/calculator/fg8a730ddz
https://arxiv.org/pdf/2208.06046.pdf
https://lambert-guillaume.medium.com/an-analysis-of-the-expected-value-of-the-impermanent-loss-in-uniswap-bfbfebbefed2
https://twitter.com/odtorson/status/1603337199465865216?s=46&t=e0EQ5vcj_HihnkeZ26T4eA
https://en.wikipedia.org/wiki/It%C3%B4%27s_lemma#Geometric_Brownian_motion
https://scholar.google.com/scholar?q=modelling+multifractal+properties+of+cryptocurrency+markets&hl=en&as_sdt=0&as_vis=1&oi=scholart
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2810768