
Au cours des vingt dernières années, le conseil que j’ai le plus souvent entendu, c’est : quand les actions baissent, achetez de l’or ; quand l’économie va mal, achetez des obligations.
Cette année, ce conseil ne vaut rien.
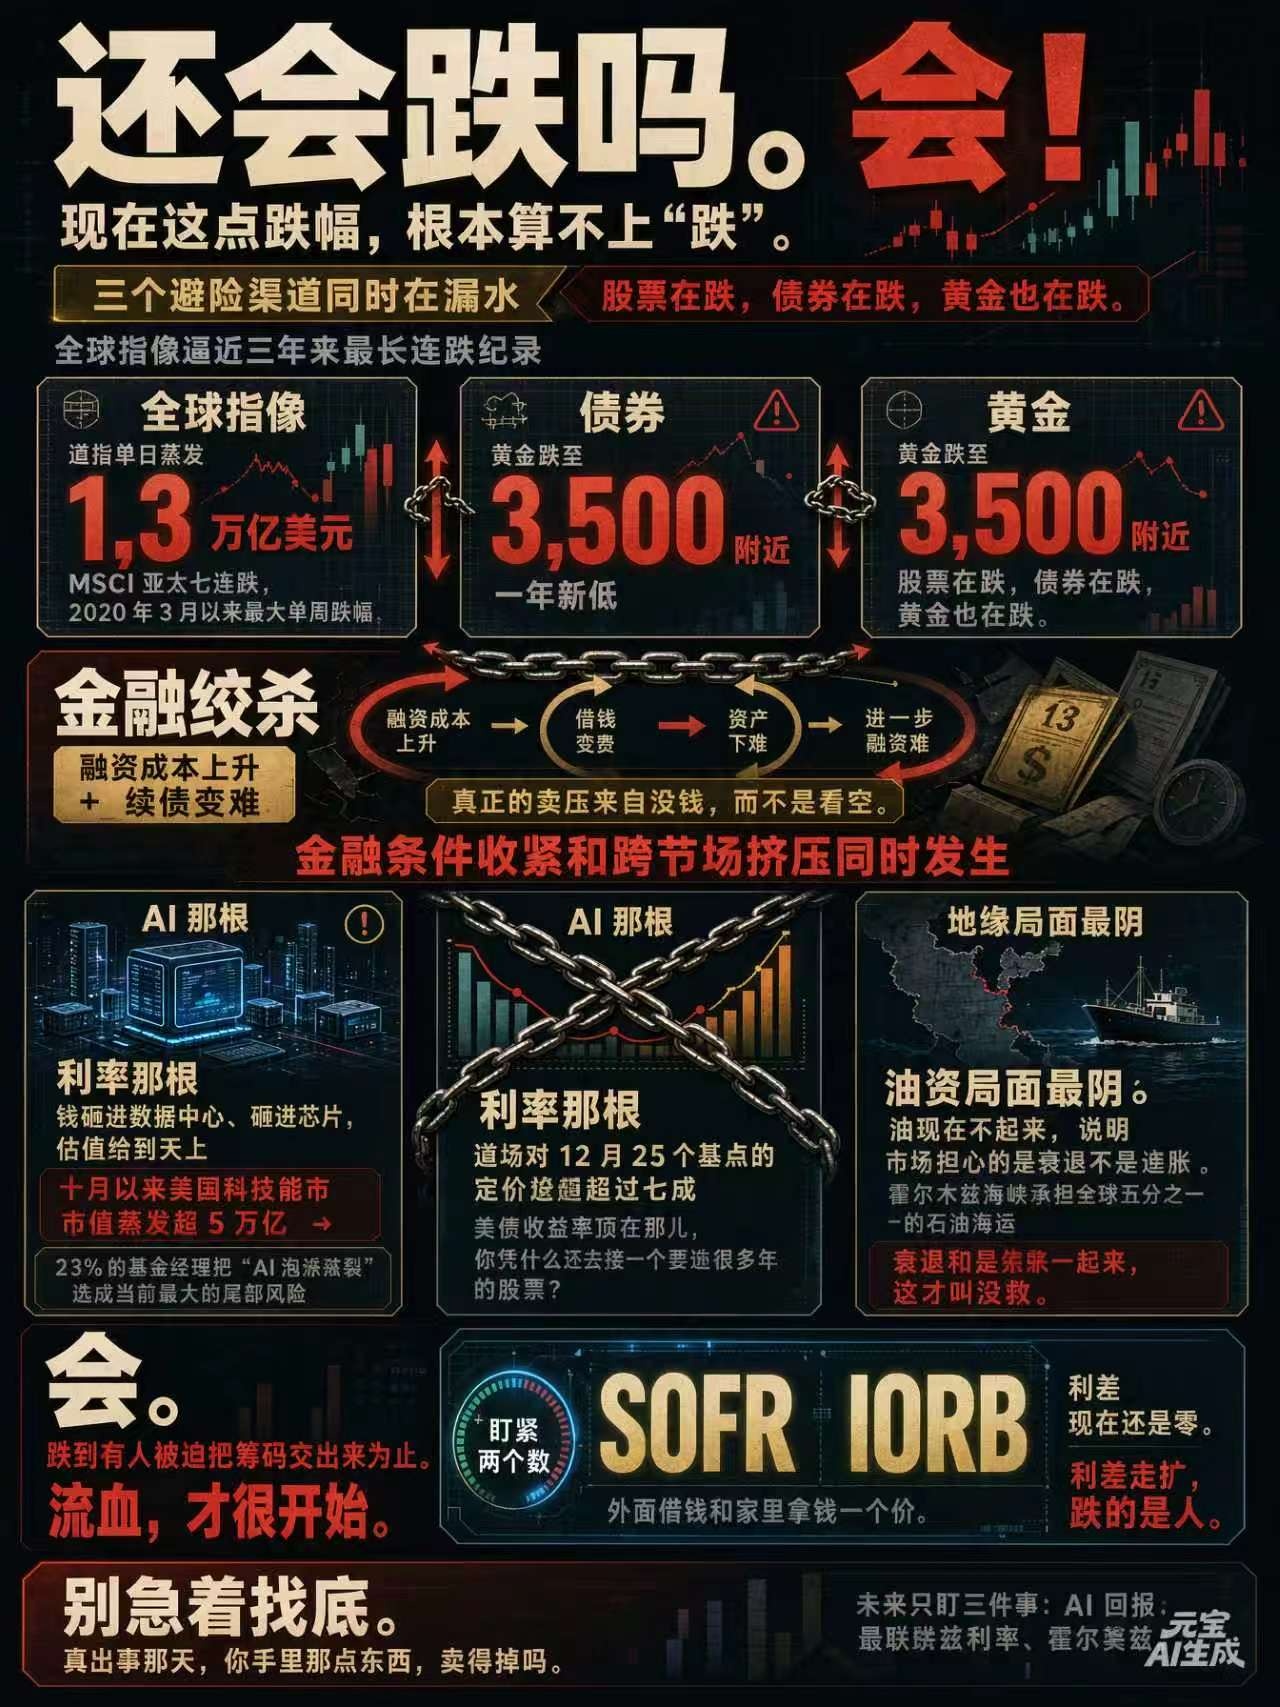
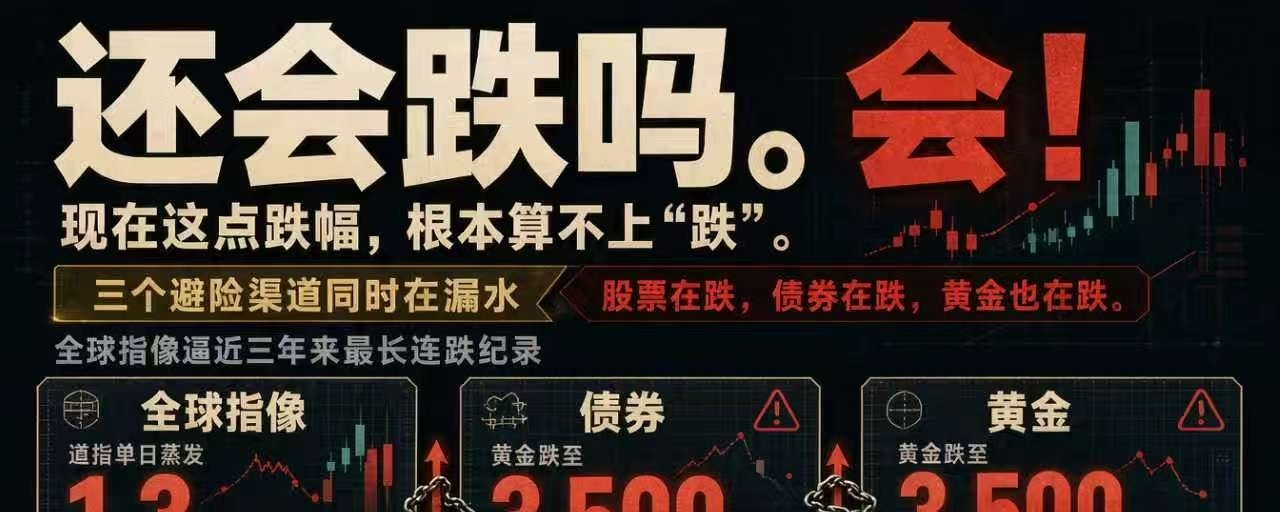
Les indices boursiers mondiaux s’approchent de leur plus longue série de baisses en trois ans.
Le Dow a perdu 1 300 milliards de dollars en une seule journée, tandis que le MSCI Asie-Pacifique enchaîne sept séances de baisse, enregistrant sa plus forte baisse hebdomadaire depuis mars 2020.
L’or est tombé aux alentours de 3 500, son plus bas niveau depuis un an.
Les actions baissent, les obligations baissent, et l’or aussi.
Les trois valeurs refuges prennent l’eau en même temps.
Ce n’est pas l’échec des valeurs refuges : c’est qu’il n’y a plus de valeur refuge.
Parce que tout le monde se rue sur la même chose : les liquidités.
Quand tout le monde se rue sur les liquidités, il n’existe pas vraiment d’« actif refuge » sur le marché : il y a seulement ce qui peut se vendre et ce qui ne peut pas se vendre.
On vend d’abord ce qui peut l’être ; ce qui ne peut pas se vendre reste là et baisse tous les jours.
La véritable pression vendeuse vient du manque d’argent, pas d’une vision pessimiste du marché.
À ce stade, la situation est claire : le resserrement des conditions financières et la pression simultanée sur les différents marchés.
C’est ce qu’on appelle l’étranglement financier.
L’étranglement financier ne commence pas par un effondrement des marchés : il rend d’abord l’emprunt plus cher et le refinancement plus difficile.
Alors, la petite baisse que tu vois, ce n’est même pas encore une vraie « chute ».
C’est simplement le coût du financement qui augmente.
Mais ne crie pas encore à 2008.
Les défauts de paiement et la crise de la dette n’ont pas éclaté en même temps. Pour l’instant, ce n’est pas encore une crise.
En ce moment, les vendeurs à découvert du monde entier font la fête.
Ceux qui ont tout leur argent en liquide attendent de l’or à moitié prix et des valeurs technologiques à 20 ou 30 % de leur prix.
Ils ont obtenu ce qu’ils attendaient.
Et voici la phrase la plus dure à entendre : dans le marché actuel, qui n’est même pas encore au pire, certaines personnes qui ne veulent pas vendre n’ont déjà plus le choix.
Vouloir vendre et pouvoir s’abstenir de vendre, ce sont deux choses différentes.
Or, bons du Trésor américain, valeurs technologiques : peu importe qui rachète ou qui renfloue, rien n’arrête la chute.
Parce que ceux qui vendent ne sont pas pessimistes : ils sont acculés.
En remontant à la source, on voit que trois lignes se tendent en même temps.
La ligne de l’IA : on injecte des sommes colossales dans les centres de données et les puces, les valorisations atteignent des sommets, et personne ne sait quand les bénéfices arriveront.
Depuis octobre, la capitalisation des valeurs technologiques américaines a fondu de plus de 5 000 milliards. Dans son rapport de novembre, la Banque centrale européenne indique que 23 % des gestionnaires de fonds ont désigné « l’éclatement de la bulle de l’IA » comme le principal risque extrême du moment.
Ce sont des institutions qui rédigent des rapports, pas des petits porteurs qui paniquent.
La ligne des taux : le marché attribue désormais une probabilité de plus de 70 % à une hausse de 25 points de base en décembre.
Les rendements des bons du Trésor américain restent élevés. Pourquoi irais-tu acheter une action dont le remboursement prendra des années ?
Le pire, c’est que cette flambée de l’IA s’est construite avec de l’argent bon marché, pendant le cycle de baisse des taux.
Quand l’argent devient plus cher, le délai de rentabilité s’allonge.
Le modèle n’a pas encore fait ses preuves, mais le financement arrive déjà à échéance.
La situation géopolitique est la plus sombre : si le pétrole ne monte pas pour l’instant, c’est que le marché craint une récession, pas l’inflation.
Mais le détroit d’Ormuz assure un cinquième du transport maritime mondial de pétrole. S’il est vraiment bloqué, les cours du pétrole s’envolent, l’inflation repart à la hausse, et la Fed non seulement ne baissera pas ses taux, mais devra les relever.
Une récession et de l’inflation en même temps, là, c’est vraiment sans issue.
Ces trois lignes ne sont pas trois choses distinctes côte à côte, elles forment une seule chaîne.
Quand les taux montent, les obligations baissent. Quand le dollar se renforce, l’or et les actions chutent ensemble. Quand les coûts de financement augmentent, les retours sur investissement de l’IA s’éloignent encore.
L’étau se resserre de plus en plus.
Alors, cette fois, tout frappe la même chose : le prix de l’argent, sans distinction entre actions, obligations et or.
L’argent devient plus cher. Tous les actifs bâtis à coups d’argent doivent être réévalués.
Cette fois, personne ne viendra te sauver. Quelle putain d’équité.
Et plus haut, il y a encore un autre niveau.
Les États-Unis veulent dominer l’IA, mais ne veulent pas assumer tous les coûts que cette domination exige : l’électricité, l’énergie, le financement, et aussi toute la facture de la mondialisation.
La Fed relève ses taux et dit : ce n’est pas à moi d’en assumer le coût.
Les États s’inquiètent que les centres de calcul fassent grimper les coûts de l’énergie et disent : moi non plus, je ne prendrai pas ça en charge.
Très bien, alors cédez la première place dans le calcul informatique à des endroits qui disposent de financements à faible taux et d’une électricité bon marché.
Mais ils refusent.
Alors il ne reste plus qu’à laisser les marchés financiers payer la facture.
La dette ne disparaît pas, elle est simplement transférée.
Aujourd’hui, les vendeurs à découvert font la fête. Ils ne célèbrent pas une logique, mais le fait que les jetons commencent à être couverts de sang.
Et la véritable force vendeuse à découvert n’a même pas encore frappé.
Jusqu’à présent, le marché n’a fait qu’une chose : rendre l’emprunt plus cher et le refinancement plus difficile.
Alors, revenons à la question qui préoccupe tout le monde : est-ce que ça va encore baisser ?
Oui.
Jusqu’à ce que quelqu’un soit forcé de céder ses positions.
Et les saignements ne font que commencer.
Pour savoir où on en est, ne regarde pas les chandeliers japonais, regarde deux chiffres : SOFR et IORB.
L’écart entre les deux est toujours nul.
Autrement dit : puiser dans ses propres fonds et emprunter à l’extérieur, ça coûte pareil.
Quand l’écart commencera à s’élargir et qu’emprunter à l’extérieur coûtera plus cher que puiser dans ses propres fonds, ce sera une véritable crise de liquidité.
Tant que l’écart ne bouge pas, ce sont les prix qui baissent.
Dès que l’écart s’élargit, ce sont les gens qui tombent.
Pour l’instant, on en est encore au premier cas.
À l’avenir, il suffira de surveiller trois choses : les retours sur investissement de l’IA vont-ils se concrétiser, où vont aller les taux de la Fed, et va-t-il se passer quelque chose dans le détroit d’Ormuz ?
Si deux de ces trois facteurs tournent mal, la question ne sera plus de savoir s’il faut acheter au plus bas, mais si l’on pourra survivre jusqu’au prochain cycle.
Ne te précipite pas pour chercher le point bas.
Pose-toi d’abord cette question : le jour où ça tournera mal, pourras-tu vendre ce que tu as en main ?