
AKT, MORPHO et SEI face à RENDER, AAVE et SUI : trois projets, trois valorisations et une question gênante pour le marché.
Recherche de marché · 21 novembre 2026 · Horizon de suivi : 6 à 12 mois.
Le marché des cryptos est dans le rouge et beaucoup d’investisseurs se demandent uniquement quels tokens ont le plus baissé. Mais il existe un autre radar : des projets dont les activités sont clairement identifiables et qui se négocient à un prix bien inférieur à celui de concurrents mieux valorisés. S’agit-il d’une véritable opportunité ou d’un écart parfaitement justifié ?
Nous analysons trois projets opérant dans des secteurs différents : $AKT (calcul décentralisé et intelligence artificielle), $MORPHO (crédit DeFi) et $SEI (blockchain Layer 1). La surprise, c’est que le candidat au multiplicateur mathématique le plus élevé n’offre pas nécessairement le meilleur rapport risque/rendement.
1. Trois projets face aux géants de leur secteur
ProjetPrix de référenceCapitalisationConcurrent comparéValeur du concurrentAKTUS$0,509153 M$RENDER723 M$MORPHOUS$1,571.109 M$AAVE1.540 M$SEIUS$0,0351274 M$SUI2.670 M$
L’écart semble énorme : AKT vaut environ 21 % de RENDER ; MORPHO, 72 % d’AAVE ; SEI, à peine 10 % de SUI. Mais un token de plus petite taille n’est pas automatiquement un token bon marché.
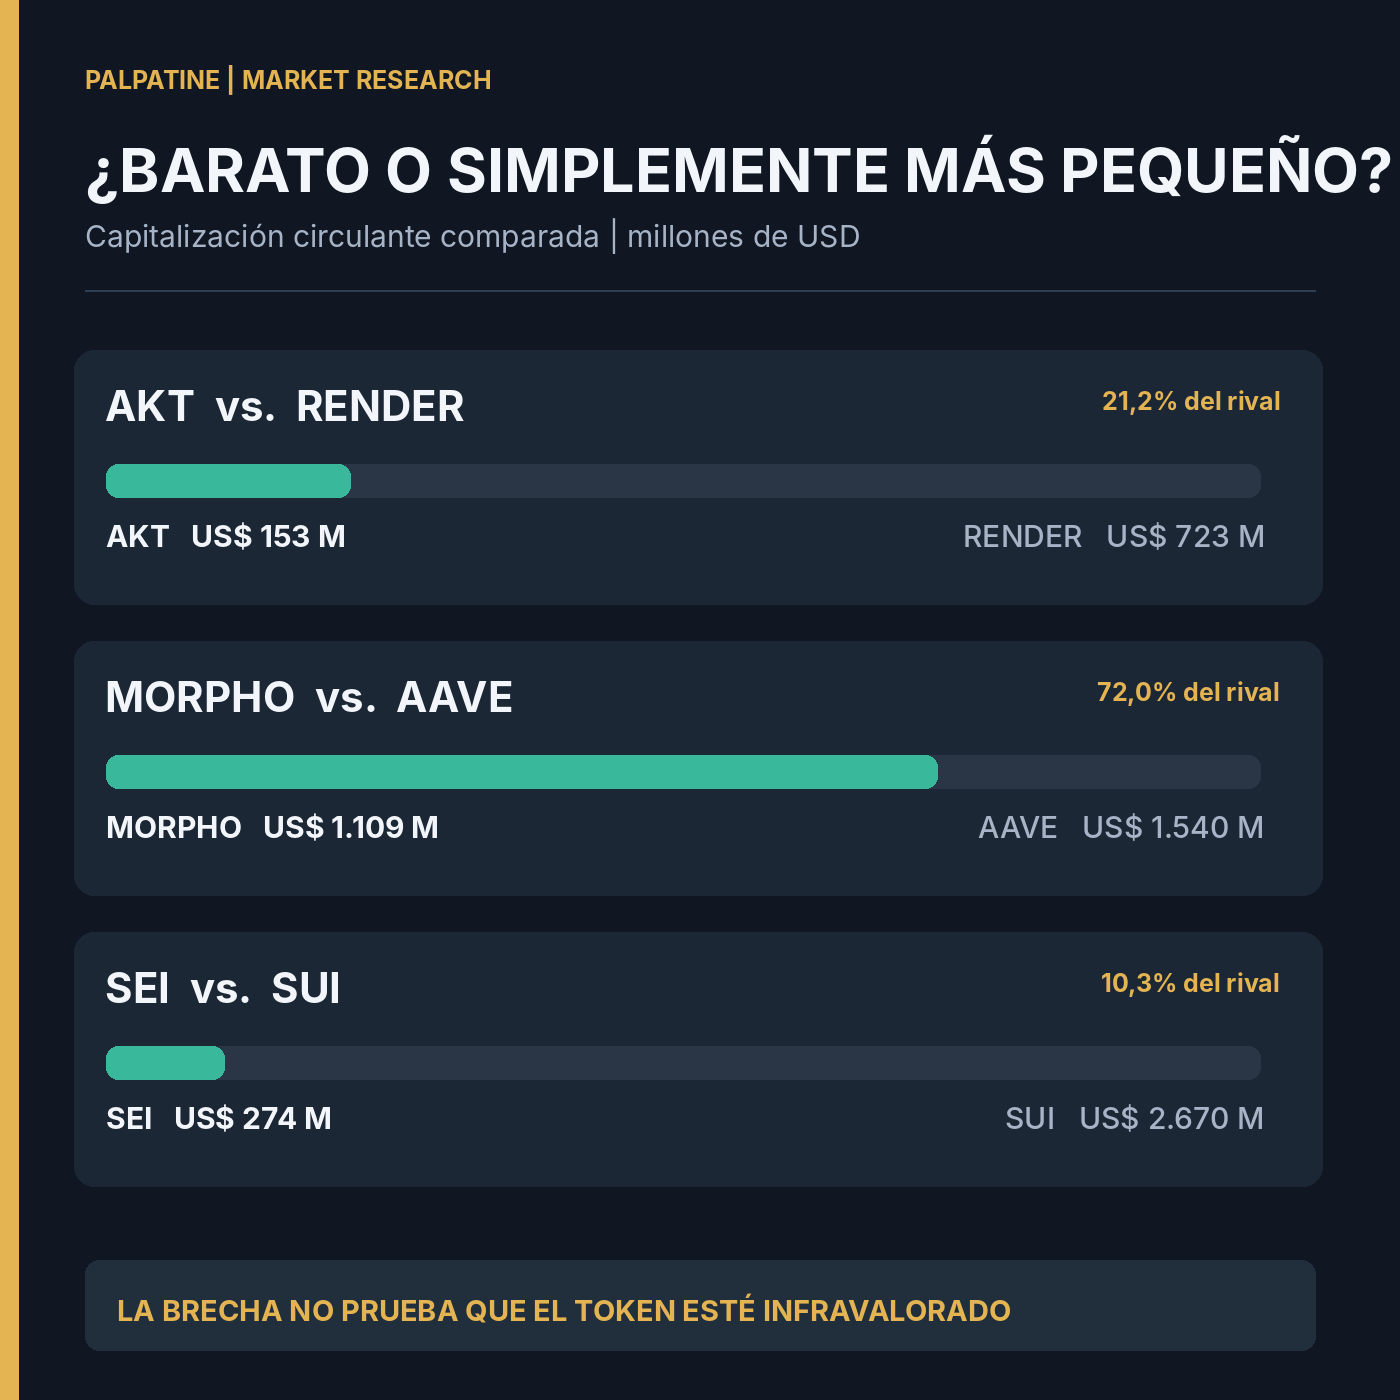
Infographie 1 · Palpatine Market Research · 21/11/2026
2. Le calcul qui fait les gros titres avec des « ×5 » ou des « ×10 »
La logique est simple : imaginons qu’un projet atteigne 25 %, 50 % ou 100 % de la capitalisation de son concurrent. Nous divisons cette valeur par le nombre de ses tokens en circulation et obtenons un prix théorique.
Avec l’offre actuelle inchangée, les scénarios sont les suivants :
Token25 % du concurrent50 % du concurrent100 % du concurrentAKTUS$0,602US$1,204US$2,408MORPHOUS$0,545US$1,091US$2,181SEIUS$0,0854US$0,1707US$0,3415
S’ils atteignaient exactement 100 % de la valeur de leur concurrent, AKT vaudrait environ 4,7 fois son prix de référence ; MORPHO, 1,4 fois ; et SEI, environ 9,7 fois. Ce sont des équivalences de valorisation, PAS des prévisions ni des probabilités que cela se produise.
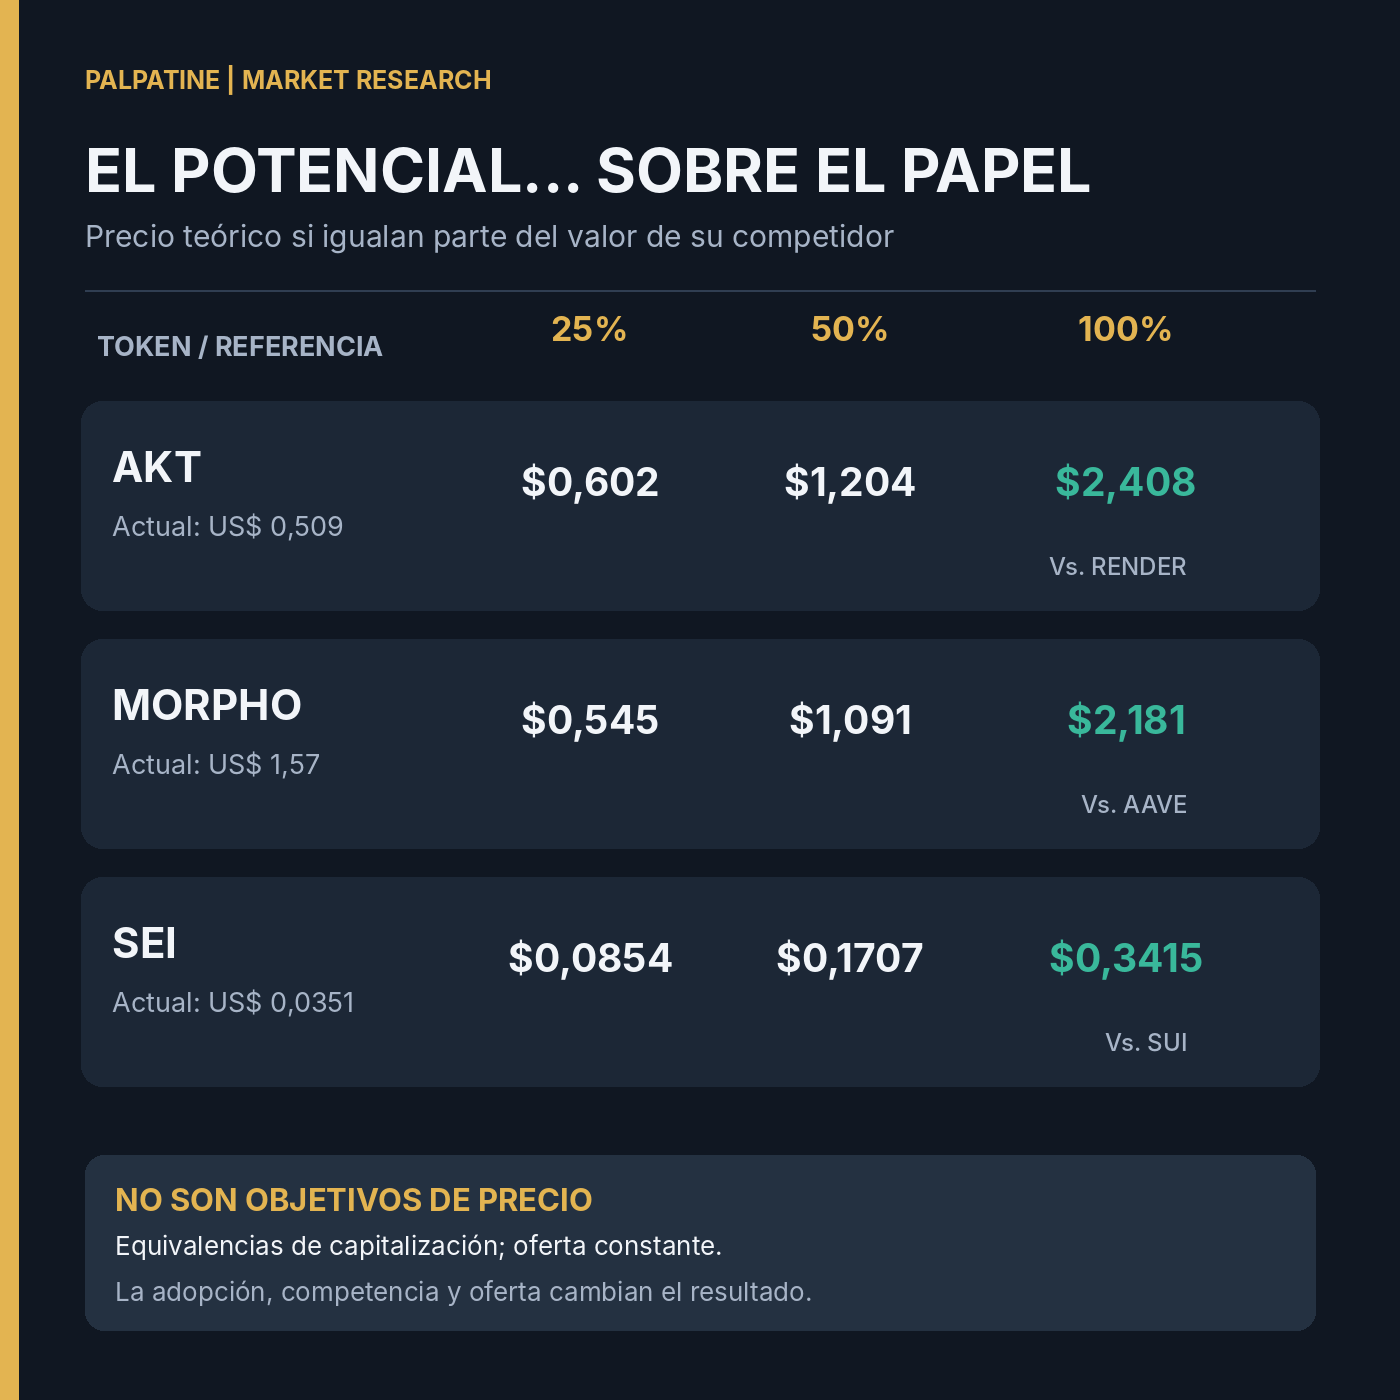
Infographie 2 · Palpatine Market Research · 21/11/2026
3. AKT : le candidat à suivre
Akash Network offre une infrastructure décentralisée pour le calcul et les GPU : une activité liée à une demande réelle, notamment dans les services d’intelligence artificielle. Son mécanisme Burn-Mint Equilibrium vise à relier l’utilisation de la capacité à l’économie du token. Si l’utilisation augmente et que les brûlages ont un impact suffisant, une thèse de demande concrète se dessine.
Une migration vers Solana est également en cours. La documentation officielle décrit un mécanisme de transfert 1:1 d’AKT, mais la transition comporte des risques techniques, de liquidité et d’exécution ; ce n’est pas une amélioration garantie par décret.
Les points positifs : une capitalisation réduite par rapport à RENDER et un lien potentiel entre l’activité et le token. Les points faibles : il doit encore démontrer son envergure commerciale, prouver que la demande de GPU augmente et montrer que l’économie du token compense les émissions. Son offre de référence est proche de 300 millions d’AKT, avec une hypothèse d’inflation annuelle de 4 % pour notre exercice.
Évaluation : 7/10 en termes d’attrait relatif qualitatif, et non de probabilité de réussite. C’est celui que nous placerions en tête de notre liste de suivi sur 6 à 12 mois, sous réserve d’adoption et d’exécution.
4. MORPHO : une grande entreprise ne garantit pas un grand token
Morpho évolue dans l’un des secteurs les plus importants de la finance décentralisée : le prêt. À la date de l’analyse, il affichait environ 9,460 milliards de dollars de TVL et 4,827 milliards de dollars de prêts actifs.
Il existe toutefois une distinction décisive : les frais générés par un protocole ne sont pas automatiquement des revenus pour les détenteurs de son token. La mesure de DefiLlama affichait 36,69 millions de dollars de frais sur 30 jours, mais aucun revenu pour le protocole selon cette méthodologie. Cela ne signifie pas que la situation ne pourra jamais changer : cela signifie que nous ne pouvons pas tenir pour acquis un partage des bénéfices avec les détenteurs de MORPHO.
Le token représente déjà environ 72 % de la valeur d’AAVE. Même en égalant sa capitalisation actuelle, le prix théorique sans dilution serait de 2,181 dollars : environ 39 % au-dessus de 1,57 dollar. De plus, le calendrier de libération des tokens peut accroître l’offre disponible et exercer une pression sur le prix.
Évaluation : 5/10. Un protocole important, mais le prix et la capture de valeur comptent autant que le montant des dépôts.
5. SEI : le potentiel le plus spectaculaire… et le plus grand avertissement
En termes de capitalisation, SEI semble être le grand gagnant de l’exercice : 274 millions de dollars contre 2,670 milliards de dollars pour SUI. La parité mathématique de marché est frappante.
Mais observons l’activité qui soutient ces valorisations :
Utilisation du réseauSEISUITVL en DeFi~19 M$~325 M$Stablecoins~38 M$~588 M$Volume DEX quotidien~6,3 M$~34,3 M$
SUI conserve environ 17 fois plus de TVL et 15 fois plus de capitalisation en stablecoins. Autrement dit, l’écart de valeur de marché n’est pas apparu de nulle part. SEI doit accroître considérablement son adoption réelle pour justifier une réduction de cet écart.
Il existe également un écart méthodologique concernant l’offre en circulation : certaines sources recensent près de 7,820 milliards de SEI, tandis que d’autres en indiquent environ 6,733 milliards. Ce n’est pas un détail : cela modifie le calcul du prix par token. Des déverrouillages programmés sont également prévus ; leur ampleur et leur calendrier doivent être suivis.
Évaluation : 4/10. Le multiplicateur théorique le plus élevé, mais une visibilité fondamentale moindre et un risque d’offre considérable.
6. La variable qui peut fausser le calcul : la dilution
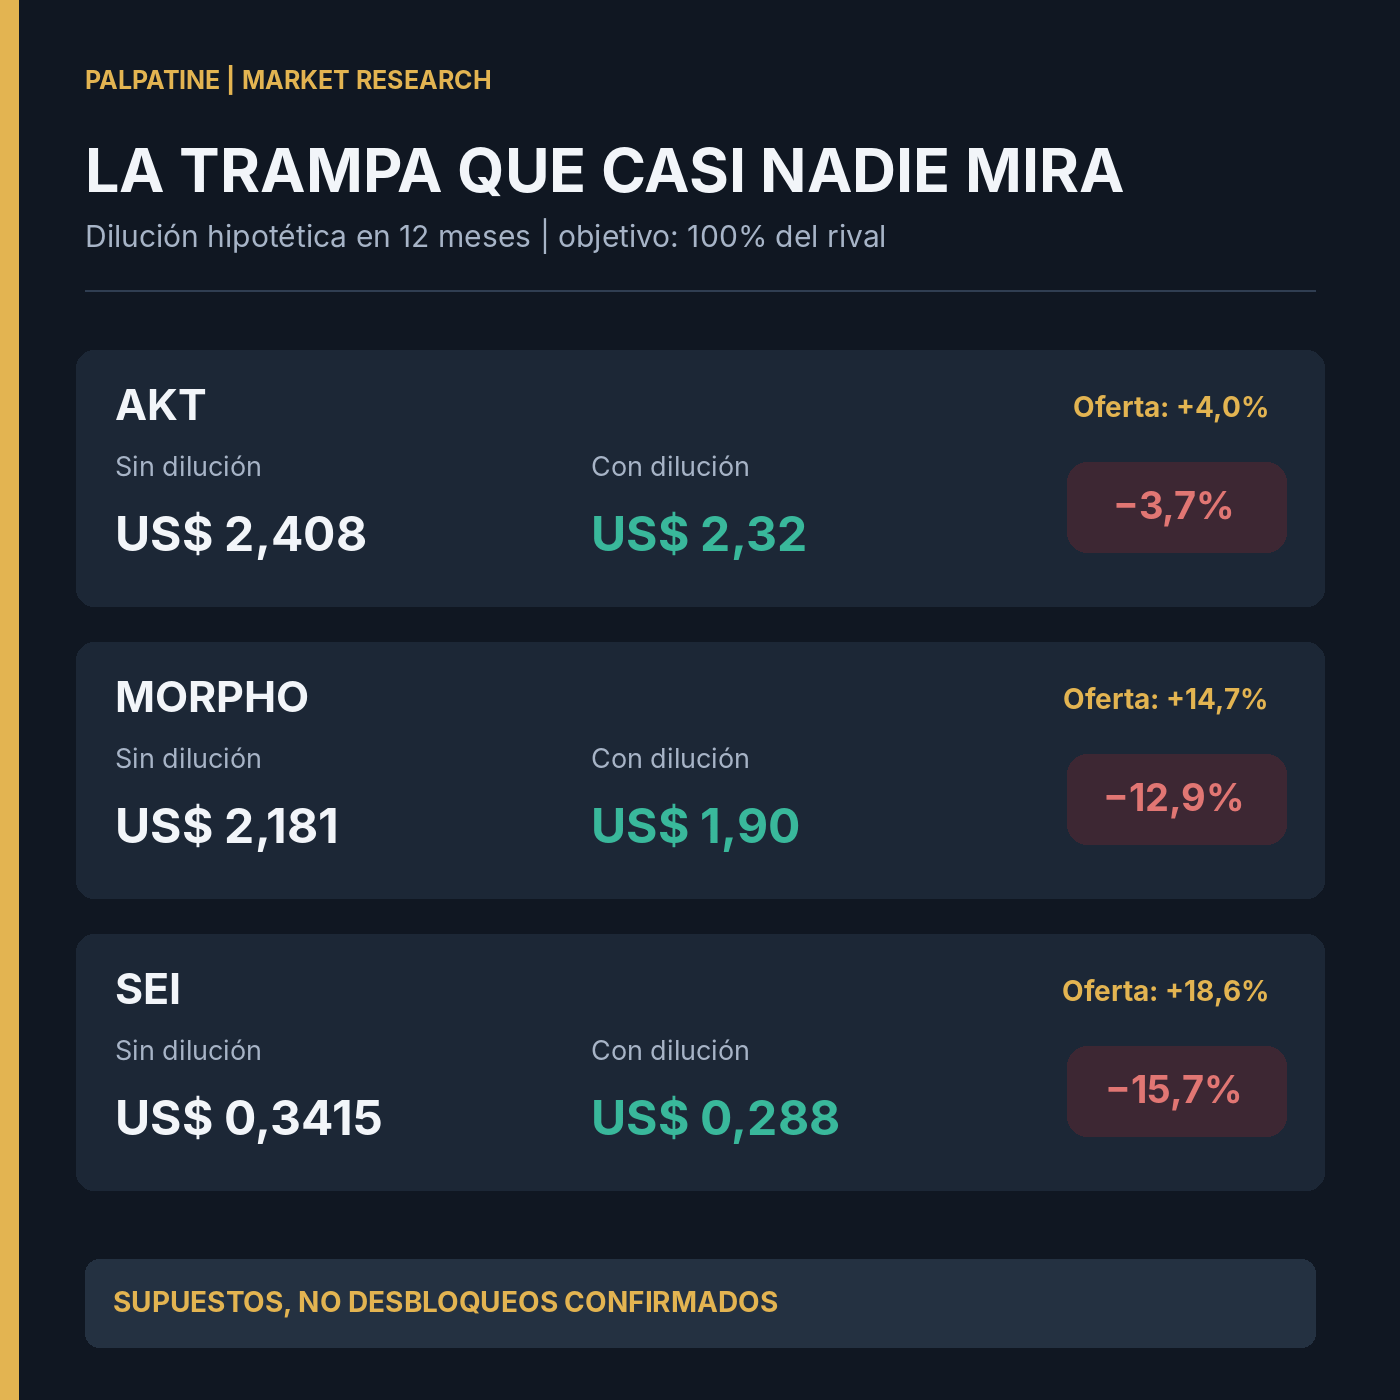
Un token peut voir sa capitalisation augmenter et pourtant rapporter moins que prévu si le nombre d’unités en circulation croît fortement. C’est pourquoi nous répétons l’exercice d’alignement sur le concurrent en utilisant des hypothèses explicites à 12 mois :
ActifOffre supplémentaire hypothétiquePrix théorique sans ajustementAvec l’offre projetéeAKT+4,0 %2,408 $US2,32MORPHO+14,7 %2,181 $US1,90SEI+18,6 %0,3415 $US0,288
Infographie 3 · Palpatine Market Research · 21/11/2026
Le résultat est important : MORPHO passerait d’une appréciation théorique d’environ 39 % à 21 % s’il égalait la valeur actuelle d’AAVE avec cette offre future. L’écart est également considérable pour SEI. Il s’agit de simulations arithmétiques de l’offre, et non de calendriers garantis de déverrouillage ni de prévisions de cours.
7. Que surveiller avant d’ouvrir une position ?
Trois questions distinguent la recherche d’un pari impulsif :
Adoption : les utilisateurs, l’activité, la TVL ou la consommation commerciale progressent-ils plus vite que chez les concurrents ?
Capture de valeur : cette croissance crée-t-elle une demande économique réelle pour le token, ou profite-t-elle uniquement au protocole ou à son écosystème ?
Offre : quelle quantité d’offre supplémentaire pourrait arriver sur le marché dans six ou douze mois, et qui pourrait la vendre ?
Et une quatrième question pour le prix : de bons fondamentaux ne suffisent pas si le graphique continue d’afficher des sommets et des creux descendants. Une opportunité à long terme n’oblige pas à acheter aujourd’hui à n’importe quel prix.
8. Notre classement de suivi
🥇 AKT — 7/10 : meilleur équilibre relatif entre taille, potentiel commercial et mécanisme économique, avec des risques liés à la migration et à l’adoption.
🥈 MORPHO — 5/10 : activité de crédit considérable ; valorisation moins asymétrique et nécessité d’une meilleure capture de valeur pour le token.
🥉 SEI — 4/10 : potentiel de convergence des valorisations très important, mais écart d’utilisation et dilution trop significatifs pour être ignorés.
Le chiffre le plus important n’est pas un ×5 ni un ×10. C’est de savoir ce qui doit se produire dans le monde réel pour que ce chiffre cesse d’être une équation.
Dans lequel vois-tu une véritable opportunité, et lequel te semble être un piège de valorisation : $AKT, $MORPHO ou $SEI ?
Méthodologie : données arrêtées au 21/11/2026. Comparaisons fondées sur la capitalisation en circulation et des scénarios avec une offre constante ou projetée. Les notes de 7/10, 5/10 et 4/10 sont des évaluations qualitatives, et non des probabilités. Les cours, les flux et les métriques on-chain varient et doivent être vérifiés au moment de la transaction.